TSLA 362.44 USD ▼ 1.29%
AAPL 342.00 USD ▼ 0.28%
GOOGL 349.22 USD ▲ 0.45%
AMZN 254.76 USD ▲ 0.27%
NVDA 217.23 USD ▼ 1.84%
BTCUSD 82,050.04 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

چشم‌انداز هفته پیش‌رو؛ بازارها در تقاطع سیاست پولی و ریسک‌های ژئوپلیتیک

در یک نگاه بازارها در آستانه هفته‌ای پرریسک قرار دارند؛ رأی دیوان عالی درباره تعرفه‌ها، تحولات ژئوپلیتیک و سیگنال‌های جدید فدرال رزرو می‌تواند نوسانات شدیدی در دلار، طلا، نفت و سهام ایجاد کند. گزارش درآمدی انویدیا در روز چهارشنبه آزمونی تعیین‌کننده برای سهام فناوری است و می‌تواند مشخص کند ضعف اخیر این بخش یک اصلاح موقت است یا آغاز چرخش ساختاری سرمایه. واگرایی سیاست‌های پولی و داده‌های تورمی، ین و دلار استرالیا را در کانون توجه قرار داده، در حالی‌که پوند و یورو نیز با ریسک‌های سیاسی و انتظارات نرخ بهره با نوسانات بیشتری مواجه خواهند شد. بازارهای مالی در حالی وارد هفته جدید می‌شوند که ریسک رویدادهای کلیدی، فضای معاملات را تحت تأثیر قرار داده و زمینه را برای افزایش نوسانات فراهم کرده است. با وجود آن‌که در میانه هفته بازارها کاهش‌های بیشتر نرخ بهره از سوی فدرال رزرو را در قیمت‌ها لحاظ کرده‌اند، دلار آمریکا همچنان عملکردی قدرتمند از خود نشان می‌دهد و در اغلب جفت‌ارزها با رشد همراه بوده است؛ روندی که بخشی از آن به جریان اخبار ژئوپلیتیک بازمی‌گردد. در صورت عدم وقوع یک غافلگیری بزرگ در روز جمعه، هم‌زمان با اعلام رأی دیوان عالی آمریکا درباره تعرفه‌ها، انتظار می‌رود این روند تا پایان هفته تداوم یابد؛ به‌ویژه اگر داده‌های مهم اقتصادی آمریکا که در پایان هفته منتشر می‌شود، بار دیگر بر استحکام اقتصاد این کشور و کاهش فشارهای تورمی صحه بگذارد. چنین سناریویی می‌تواند از تداوم برتری دلار در بازار ارز حمایت کند. در همین حال، سرمایه‌گذاران در تلاش‌اند تا ضعف مستمر سهام فناوری آمریکا را تفسیر کنند. آیا بازار در حال تجربه یک چرخش ساختاری به سمت سهام تدافعی و ارزشی است؛ حرکتی که می‌تواند بازتابی از انتظار برای تعدیل تدریجی رشد اقتصادی آمریکا باشد؟ یا آن‌که این افت صرفاً یک مکث موقتی است، در شرایطی که شرکت‌ها خود را با موج تحول‌آفرین هوش مصنوعی تطبیق می‌دهند؟ پاسخ به این پرسش تا حدی در روز چهارشنبه مشخص خواهد شد؛ زمانی که شرکت انویدیا پس از بسته شدن بازارهای آمریکا گزارش درآمدی خود را منتشر می‌کند. در صورتی که نتایج منتشرشده کمتر از انتظارات باشد و مهم‌تر از آن، چشم‌انداز آتی شرکت با لحنی محتاطانه‌تر ارائه شود، احتمال تشدید فشار فروش در بخش فناوری و تعمیق ضعف کنونی افزایش خواهد یافت. فدرال رزرو در کانون توجه؛ تقویم داده‌ها سبک اما حساس فدرال رزرو همچنان در مرکز توجه بازارها قرار دارد، اما در شرایطی که به‌نظر می‌رسد در وضعیت تعلیق قرار گرفته، توان حمایت از ریسک‌پذیری را از دست داده است. احتمال کاهش نرخ بهره در دوره ریاست جروم پاول کاهش یافته؛ موضوعی که عمدتاً به انتشار داده‌های قدرتمند اخیر از اقتصاد آمریکا بازمی‌گردد. در عین حال، فشارها و انتقادات مداوم رئیس‌جمهور آمریکا نیز عملاً فضای مانور پاول برای پاسخ مثبت به خواسته‌های کاخ سفید درباره کاهش نرخ بهره را محدود کرده است. تحلیلگران یوتوتایمز معتقدند که در چنین شرایطی، این احتمال مطرح است که نشست‌های فدرال رزرو تا ماه ژوئن بخشی از اثرگذاری خود بر بازارها را از دست بدهند و تمرکز سرمایه‌گذاران به‌جای تصمیمات فوری سیاست‌گذاری، به فرآیند بررسی صلاحیت کوین وارش معطوف شود. در حال حاضر، این روند در کمیته بانکداری سنای آمریکا متوقف شده است؛ جایی که برخی سناتورها نسبت به تحقیقات مرتبط با هزینه‌های بازسازی ساختمان مرکزی فدرال رزرو ابراز نارضایتی کرده‌اند. با وجود خوش‌بینی وزیر خزانه‌داری، اسکات بسنت، هنوز تاریخی برای برگزاری جلسه استماع وارش تعیین نشده است. این تأخیر به‌تدریج احتمال باقی ماندن پاول در سمت خود پس از ۱۵ مه را افزایش داده و انتظارات پررنگ بازار برای کاهش سریع نرخ بهره را با چالش مواجه کرده است. هرچند این سناریو در نگاه نخست دور از ذهن به‌نظر می‌رسد، اما با توجه به اینکه پاول سه ماه پیش از آغاز رسمی ریاست خود در فوریه ۲۰۱۸ در کمیته بانکداری سنا شهادت داده بود، این نگرانی‌ها چندان هم بی‌پایه تلقی نمی‌شود. در همین حال، اظهارنظرهای مقامات فدرال رزرو همچنان با شدت ادامه دارد. بازارها معمولاً به لحن‌های داویش واکنش مثبت‌تری نشان می‌دهند و همین امر تا حدی از شتاب صعودی دلار کاسته است. از منظر داده‌های اقتصادی، تقویم هفته آینده نسبتاً خلوت است. شاخص اعتماد مصرف‌کننده «کنفرانس بورد» در روز سه‌شنبه و گزارش شاخص قیمت تولیدکننده (PPI) در روز جمعه، مهم‌ترین داده‌هایی هستند که می‌توانند تصویری روشن‌تر از روندهای اقتصادی ارائه دهند. نکته قابل‌توجه دیگر، برگزاری حراج اوراق خزانه‌داری آمریکا با سررسیدهای دو، پنج و هفت‌ساله در هفته پیش‌رو است. سرمایه‌گذاران به‌طور ویژه سطح تقاضای خارجی را زیر نظر دارند؛ به‌ویژه آن‌که تحرکات اخیر در بازدهی اوراق خزانه‌داری آمریکا حاکی از تداوم علاقه به این ابزارهای بدهی بوده است. عوامل پیش‌بینی‌ناپذیر؛ تهدیدی برای ریسک‌پذیری در صورتی که قضات دیوان عالی ایالات متحده آمریکا در روز جمعه رأی خود درباره تعرفه‌ها را منتشر نکنند، دو تاریخ احتمالی دیگر برای اعلام این تصمیم در هفته آینده وجود دارد؛ سه‌شنبه و چهارشنبه، برابر با ۲۴ و ۲۵ فوریه. تمرکز بازارها صرفاً بر سرنوشت تعرفه‌ها نیست؛ چرا که در صورت لزوم، امکان بازگرداندن آن‌ها از مسیرهای قانونی دیگر وجود دارد. مسئله کلیدی این است که آیا دونالد ترامپ مجاز خواهد بود در چنین موضوعاتی بدون همراهی کنگره اقدام کند یا خیر. این موضوع از آن جهت اهمیت دارد که در صورت از دست رفتن اکثریت در یکی از دو مجلس کنگره در انتخابات میان‌دوره‌ای نوامبر، توانایی او برای پیشبرد برنامه‌های سیاسی و اقتصادی با پیچیدگی‌های جدی روبه‌رو خواهد شد. افزون بر این، اگر رأی دیوان عالی به لغو تعرفه‌ها منجر شود، دولت ترامپ ممکن است ناچار به بازگرداندن بخشی از درآمدهای تعرفه‌ای دریافت‌شده شود؛ موضوعی که می‌تواند شکاف مالی تازه‌ای در کسری بودجه فدرال که همین حالا نیز در سطح بالایی قرار دارد ـ ایجاد کند. از این رو، اعلام رأی می‌تواند به رویدادی با قدرت اثرگذاری گسترده بر تمامی کلاس‌های دارایی تبدیل شود. ریسک ژئوپلیتیک؛ ایران، نفت و طلا در کانون توجه هم‌زمان، گزارش‌های متعددی از احتمال اقدام نظامی قریب‌الوقوع آمریکا علیه ایران منتشر شده است؛ این در حالی است که در فضای خبری، نشانه‌هایی مثبت از روند مذاکرات نیز مشاهده می‌شود. در صورت تشدید تنش‌ها، طلا و نفت می‌توانند بار دیگر از افزایش تقاضای دارایی‌های امن و ریسک‌های عرضه انرژی منتفع شوند؛ اما آنچه اهمیت دارد، ابعاد واکنش متقابل خواهد بود. اگر ایران دست به اقدام تلافی‌جویانه بزند و پای اسرائیل نیز به بحران کشیده شود، واکنش بازار می‌تواند مشابه تحولات ژوئن ۲۰۲۵ باشد؛ دوره‌ای که هم دلار آمریکا و هم طلا رشد قابل‌توجهی را تجربه کردند، اما این نفت بود که نقش اصلی را ایفا کرد و با جهشی پرشتاب تا سطح ۸۰ دلار صعود کرد. در این میان، طلا در بازپس‌گیری سطح ۵۰۰۰ دلار با دشواری مواجه بوده است؛ عاملی که می‌تواند تا حدی ناشی از تعطیلات چین و همچنین تداوم قدرت دلار آمریکا باشد. ترکیب این متغیرها نشان می‌دهد که بازارها در هفته پیش‌رو نه‌تنها با داده‌های اقتصادی، بلکه با مجموعه‌ای از ریسک‌های سیاسی و ژئوپلیتیکی روبه‌رو هستند که می‌تواند مسیر نوسانات را به‌طور معناداری تغییر دهد. ین و دلار استرالیا زیر ذره‌بین بازار در میان ارزهای اصلی، برخی واحدهای پولی در هفته آینده بیش از سایرین در کانون توجه قرار خواهند گرفت. در این میان، ین ژاپن همچنان توجه فعالان بازار را به خود جلب کرده است؛ چراکه به‌نظر می‌رسد رشد پس از انتخابات، پس از لمس محدوده ۱۵۲ در برابر دلار آمریکا، در حال معکوس شدن است. تاکایچی، نخست‌وزیر ژاپن، در حال آماده‌سازی برای آغاز دومین دوره زمامداری خود است. با این حال، سرمایه‌گذاران به‌تدریج درباره نحوه اجرای وعده‌های پیش از انتخابات و تأثیر آن‌ها بر بار بدهی دولت ابراز تردید می‌کنند. رهبر حزب «ایشین»؛  شریک کوچک‌تر ائتلاف حاکم، پیشنهاد استفاده از ذخایر عظیم ارزی ژاپن برای تأمین نیازهای مالی بدون مراجعه به بازار اوراق قرضه را مطرح کرده است؛ اما اجرای چنین ایده‌ای به‌مراتب پیچیده‌تر از آن چیزی است که در ظاهر به‌نظر می‌رسد. در همین حال، گمانه‌زنی‌ها درباره زمان افزایش بعدی نرخ بهره از سوی بانک مرکزی ژاپن شدت گرفته است. با توجه به تضعیف اخیر داده‌های اقتصادی، انتشار شاخص قیمت مصرف‌کننده توکیو در روز جمعه؛ در صورتی که کمتر از پیش‌بینی‌ها باشد، می‌تواند احتمال اقدام در نشست ماه آوریل را بیش از پیش کاهش دهد. نکته قابل‌توجه، دیدار اخیر میان تاکایچی و کازوئو اوئدا، رئیس بانک مرکزی ژاپن، است؛ بازاریان با دقت زیر نظر دارند که آیا این دیدار می‌تواند بر جهت‌گیری سیاستی بانک مرکزی در ادامه مسیر اثرگذار باشد یا خیر. “ «در صورتی که نشانه‌هایی از تغییر موضع سیاستی مشاهده شود، هم‌زمان با نگرانی‌ها درباره برنامه‌های انبساط مالی تهاجمی دولت، مسیر برای رشد بیشتر دلار در برابر ین می‌تواند هموار شود.» محمد زمانی دلار استرالیا؛ مقاومت در برابر دلار قدرتمند در سوی دیگر، دلار استرالیا نیز همچنان در تیتر بازارها قرار دارد؛ عمدتاً به دلیل رویکرد نسبتاً انقباضی بانک مرکزی استرالیا و مقاومت این ارز در برابر قدرت‌نمایی اخیر دلار آمریکا. پس از انتشار مجموعه‌ای قدرتمند از داده‌های بازار کار، اکنون تمرکز به آمار تورم ماهانه هفته آینده معطوف شده است. گزارش شاخص قیمت مصرف‌کننده (شاخص CPI) که آخرین داده تورمی پیش از نشست ۱۷ مارس خواهد بود، می‌تواند نقش تعیین‌کننده‌ای در شکل‌گیری انتظارات برای افزایش نرخ بهره در ماه مه ایفا کند. حتی این احتمال وجود دارد که بانک مرکزی استرالیا به‌طور غیرمستقیم در نشست پیش‌رو، مسیر افزایش نرخ را برای بازارها روشن‌تر سازد. در چنین سناریویی، جفت‌ارز دلار استرالیا/دلار آمریکا می‌تواند از سقف ثبت‌شده در اوایل فوریه ۲۰۲۲ در محدوده ۰.۷۱۵۷ عبور کند و وارد فاز صعودی تازه‌ای شود. در مجموع، در کنار ریسک‌های کلان جهانی، تحولات سیاست پولی در ژاپن و استرالیا می‌تواند به یکی از محرک‌های اصلی نوسانات ارزی در هفته پیش‌رو تبدیل شود. پوند و یورو در معرض نوسانات بیشتر با وجود انتشار آمار قدرتمند خرده‌فروشی، پوند انگلیس هفته دشواری را پشت سر گذاشت. داده‌های ضعیف اخیر، در کنار نشست داویش بانک مرکزی انگلستان و تنش‌های سیاسی کوتاه‌مدت هفته گذشته، احتمال کاهش نرخ بهره در ماه مارس را به حدود ۷۸ درصد رسانده است. با این حال، با وجود مجموعه‌ای از چالش‌ها، پوند سقوط آزاد را تجربه نکرده است؛ موضوعی که تا حدی به پوزیشن‌گیری معامله‌گران بازمی‌گردد. با این‌همه، افت احتمالی جفت‌ارز پوند/دلار به زیر محدوده ۱.۳۴۰۰ می‌تواند آغازگر یک اصلاح قابل‌توجه در این ارز باشد. در سوی دیگر، مسئله «پوزیشن‌گیری» در جفت‌ارز یورو/دلار نیز به عاملی تعیین‌کننده تبدیل شده است. حجم بالای پوزیشن‌های فروش علیه دلار، به‌طرز کم‌سابقه‌ای افزایش یافته و همین امر می‌تواند توضیح دهد که چرا یورو در بهره‌برداری از انتظارات پررنگ بازار برای کاهش نرخ بهره فدرال رزرو با دشواری مواجه بوده است. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بی‌سابقه میان رشد تولید و بازار کار آمریکا یورو و ابهام در رهبری بانک مرکزی اروپا در حوزه یورو، دوره‌ای نسبتاً آرام سپری شده و داده‌های اقتصادی نتوانسته‌اند انتظارات فعلی درباره مسیر نرخ بهره بانک مرکزی اروپا را به‌طور معناداری به چالش بکشند؛ موضوعی که باعث شده جناح داویش در این نهاد فعلاً در حاشیه بماند. نقطه کانونی هفته آینده، انتشار برآورد اولیه شاخص قیمت مصرف‌کننده آلمان در روز جمعه خواهد بود. چنانچه این گزارش بسیار ضعیف منتشر شود، ممکن است بار دیگر دیدگاه‌های انبساطی در بانک مرکزی اروپا تقویت شود؛ هرچند چنین سناریویی احتمالاً تأثیر محدودی بر مسیر کلی سیاست پولی خواهد داشت، اما می‌تواند از جذابیت یورو بکاهد. با این حال، مسئله اصلی که در حال حاضر در محافل مالی مطرح است، شایعات مربوط به کناره‌گیری احتمالی کریستین لاگارد پیش از پایان دوره ریاست او در نوامبر ۲۰۲۷ است. این پرسش مطرح شده که آیا سرانجام یک نامزد آلمانی سکان هدایت بانک مرکزی اروپا را در دست خواهد گرفت، یا گزینه‌ای با رویکرد کمتر هاوکیش انتخاب خواهد شد تا گذار به دوره جدید با آرامش بیشتری انجام شود و از جهش ناخواسته یورو جلوگیری شود؟ نکته قابل‌توجه آن‌که خروج زودهنگام لاگارد می‌تواند به وضعیتی کم‌سابقه منجر شود؛ شرایطی که در آن، هم‌زمان با تغییر یا انتخاب رئیس جدید برای فدرال رزرو آمریکا و بانک مرکزی اروپا، بازارها با سطحی نادر از عدم‌قطعیت سیاستی روبه‌رو شوند. چنین هم‌زمانی می‌تواند به یکی از عوامل کلیدی افزایش نوسانات در بازارهای جهانی تبدیل شود. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مرتس: آمریکا در حال از دست دادن علاقه به رهبری جهانی است

مرتس، صدراعظم آلمان، روز جمعه هشدار داد که ایالات متحده «به‌طور فزاینده‌ای علاقه خود را به ایفای نقش به‌عنوان ضامن نظم بین‌المللی از دست می‌دهد.» مرتس در سخنرانی خود در کنگره حزب اتحادیه دموکرات مسیحی (CDU) در اشتوتگارت تأکید کرد که آلمان همچنان متحد آمریکا باقی می‌ماند، اما باید مسیر مستقل خود را نیز ترسیم کند. او گفت: «ما می‌خواهیم امن، قدرتمند و آزاد باشیم.» وی با اشاره به تهدیدهای رو‌به‌افزایش پیشِ روی اروپا—از حملات سایبری گرفته تا کارزارهای اطلاعات نادرست—هشدار داد: «صلح‌طلبی ساده‌لوحانه امروز، جنگ‌های فردا را تقویت می‌کند.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

معمای بی‌حالی بیت‌کوین؛ چرا UniCredit معتقد است لغو قوانین آمریکا کافی نبود؟

طبق تحلیل «توماس استروبل» استراتژیست بانک UniCredit، افت اخیر قیمت بیت‌کوین نشان‌دهنده ضعف احساسات بازار و فشارهای کلان اقتصادی است؛ حتی با وجود اینکه کاهش نگرانی‌ها درباره مقررات آمریکا، ریسک سیاست‌گذاری را کمتر کرده است. این بانک در ارزیابی خود موضع خنثی دارد و اعلام کرده که ارزش منصفانه بیت‌کوین به شدت به شرایط روانی و انتظارات سرمایه‌گذاران وابسته است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

دیپلمات‌های اروپایی درباره بسته بیستم تحریم‌ها علیه روسیه به توافق نرسیدند

بر اساس گزارش منابع دیپلماتیک اتحادیه اروپا و بازخوانی‌شده توسط یوتوتایمز، نمایندگان کشورهای عضو اتحادیه اروپا در نشست اخیر خود موفق نشدند بر سر بیستمین بسته تحریمی علیه روسیه به توافق نهایی دست یابند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تنش ایران–آمریکا نفت را بالا برد؛ یورو چقدر آسیب می‌بیند؟

در یک نگاه احتمال حمله آمریکا به ایران تا پایان مارس به ۶۰٪ رسیده است. نفت برنت در محدوده ۷۱–۷۲ دلار معامله می‌شود؛ در صورت تشدید بحران می‌تواند به ۷۵–۷۶ دلار برسد. هر ۵ دلار رشد نفت طبق مدل ING، حدود ۱٪ افت EURUSD ایجاد می‌کند. در سناریوی تشدید جدی، سطح ۱.۱۶۰ برای EURUSD مطرح شده است. بازار فارکس بار دیگر به تیترهای سیاسی خیره شده است. افزایش احتمال درگیری مستقیم آمریکا و ایران، قیمت نفت را بالا برده و دلار را تقویت کرده است. بازخوانی یوتوتایمز از مقاله ING نشان می‌دهد در صورت تشدید تنش‌ها، EURUSD می‌تواند تا سطح ۱.۱۶ سقوط کند — سطحی که جهت کوتاه‌مدت بازار را تغییر می‌دهد. دلار دوباره پناهگاه امن شد؟ استقرار گسترده نیروهای نظامی آمریکا در خاورمیانه، ریسک درگیری را افزایش داده و بازارها را وارد فاز «انتظار محتاطانه» کرده است — مرحله‌ای که معامله‌گران بیشتر به ریسک سیاسی واکنش نشان می‌دهند تا داده‌های اقتصادی. مقاله ING توضیح می‌دهد که در دوره‌های اخیر، جذابیت دلار به‌عنوان دارایی امن کاهش یافته بود؛ اما زمانی که تنش‌های ژئوپلیتیکی باعث جهش قیمت نفت می‌شوند، دلار دوباره تقویت می‌شود. دلیل این موضوع ساده است: یورو و ین ژاپن وابستگی بالایی به واردات انرژی دارند و با افزایش قیمت نفت، آسیب‌پذیرتر می‌شوند. بنابراین در شوک‌های نفتی، دلار گزینه جذاب‌تری برای سرمایه‌گذاران می‌شود. ✔️ بیشتر بخوانید: تله‌ نوسان در مسیر صعود؛ آیا پیش‌بینی ۵۴۰۰ دلاری گلدمن ساکس معامله‌گران عجول را پیاده می‌کند؟ نفت و احتمال درگیری؛ رابطه‌ای که بازار دنبال می‌کند گزارش اشاره می‌کند که قیمت نفت از اوایل فوریه هم‌راستا با احتمال حمله آمریکا به ایران حرکت کرده است. اکنون این احتمال به ۶۰٪ رسیده است. اگر این احتمال به سطوح بالاتری برسد، نفت می‌تواند تا محدوده ۷۵ تا ۷۶ دلار صعود کند. با این حال، یک متغیر کلیدی هنوز به‌طور کامل در قیمت‌ها منعکس نشده: احتمال بسته‌شدن تنگه هرمز. بازار فعلاً این سناریو را با احتمال‌های پایین‌تری در نظر گرفته، اما در صورت تغییر این برآورد، واکنش‌ها می‌تواند شدیدتر باشد. داده‌های مهم آمریکا؛ اما در اولویت دوم امروز قرار است دو داده مهم منتشر شود: تورم هسته PCE با پیش‌بینی رشد ۰.۳٪ ماهانه تولید ناخالص داخلی سه‌ماهه چهارم با برآورد حدود ۲.۷٪ سالانه با این حال، گزارش تأکید می‌کند اگر تنش‌ها ادامه پیدا کند و نفت رشد کند، اثر این داده‌ها ممکن است محدود شود. در چنین شرایطی، بازار بیشتر به تحولات سیاسی واکنش نشان می‌دهد تا آمار اقتصادی. چرا EURUSD در معرض افت است؟ مدل ارزی ING نشان می‌دهد هر ۵ دلار رشد نفت می‌تواند حدود ۱٪ از ارزش EURUSD بکاهد. همچنین این جفت‌ارز همچنان حدود ۱٪ بالاتر از ارزش کوتاه‌مدت برآوردی خود معامله می‌شود؛ موضوعی که نشان می‌دهد بازار هنوز تمام ریسک ژئوپلیتیکی را در قیمت لحاظ نکرده است. در صورت تشدید جدی تنش‌ها، سطح ۱.۱۶۰ به‌عنوان سناریوی قابل تحقق مطرح شده است. “ «معامله‌گران اکنون بیش از هر چیز به تیترهای دیپلماتیک و تحولات خاورمیانه چشم دوخته‌اند.» کامران گودرزی وضعیت پوند و دلار کانادا پوند انگلیس بازار انتظار کاهش نرخ بهره در نشست مارس بانک انگلستان را دارد. این موضوع همراه با ریسک‌های داخلی می‌تواند فشار بیشتری بر پوند وارد کند. دلار کانادا به دلیل وابستگی به نفت و همبستگی با دلار آمریکا، در شرایط فعلی موقعیت نسبتاً بهتری دارد و طبق مدل گزارش، در میان ارزهای گروه ده (G10) بیش‌ارزش‌گذاری نشده است. جمع‌بندی استراتژیک این گزارش که بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است، نشان می‌دهد بازار فارکس وارد مرحله‌ای شده که ریسک سیاسی نقش اصلی را بازی می‌کند. در حال حاضر بازار در «فاز آزمون اعتماد» قرار دارد: اگر تنش‌ها کاهش یابد، تمرکز به داده‌های اقتصادی بازمی‌گردد. اما اگر درگیری تشدید شود و نفت جهش کند، دلار همچنان ظرفیت رشد دارد و EURUSD می‌تواند تا ۱.۱۶ عقب‌نشینی کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازگشت صنعت آلمان به فاز رشد؛ شاخص تولید به بالاتر از ۵۰ رسید

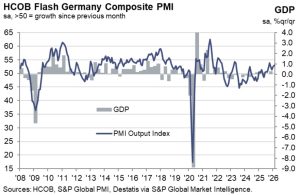
طبق داده‌های اولیه منتشرشده توسط بانک تجاری هامبورگ (HCOB) و بازخوانی‌شده توسط یوتوتایمز، شاخص تولید آلمان در فوریه به ۵۰.۷ رسید — بالاتر از پیش‌بینی ۴۹.۵ و نخستین بار در بیش از سه سال که این شاخص وارد محدوده رشد شده است. شاخص خدمات نیز با ثبت ۵۳.۴ فراتر از انتظار ظاهر شد و شاخص ترکیبی کل اقتصاد به ۵۳.۱ رسید — بالاترین سطح چهارماهه اخیر. دکتر سایروس دلا روبیا، اقتصاددان ارشد HCOB، اعلام کرد: «صنعت آلمان دوباره در حال رشد است. سفارش‌های جدید به‌طور قابل‌توجهی افزایش یافته‌اند و حتی سفارش‌های معوق نیز برای نخستین بار از اواسط ۲۰۲۲ رشد کرده‌اند.» او افزود که افزایش سفارش‌های خارجی، برنامه‌های زیرساختی دولت و هزینه‌های نظامی می‌توانند به‌عنوان «بادهای موافق» برای صنعت عمل کنند. در بخش خدمات، رشد فعالیت‌ها به دومین سطح بالای دو سال اخیر رسیده، اما شرکت‌ها همچنان در استخدام محتاط هستند و برای دومین ماه متوالی کاهش نیرو داشته‌اند. افزایش قیمت‌های خرید در صنعت نیز مشهود است — بخشی از آن به دلیل رشد قیمت انرژی. قیمت نفت خام و گاز طبیعی از ابتدای ژانویه بین ۱۲٪ تا ۱۴٪ افزایش یافته‌اند. در مجموع، HCOB پیش‌بینی می‌کند که تولید ناخالص داخلی آلمان در سه‌ماهه اول رشد قابل‌مشاهده‌ای داشته باشد و در صورت عدم افت شدید در مارس، رشد سالانه بیش از ۱٪ محتمل است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید بخش تولیدی آلمان – فوریه

شاخص مدیران خرید بخش تولیدی آلمان - فوریه - German Flash Manufacturing PMI  واقعی  ..................   50.7  پیش‌بینی  ..............   49.6  قبلی  .....................  49.1 (این داده از 48.7 تجدید شده است) شاخص مدیران خرید بخش خدماتی آلمان - فوریه - German Flash Services PMI  واقعی  ..................   53.4  پیش‌بینی  ..............   42.4  قبلی  .....................   52.4 (این داده از 53.3 تجدید شده است) شاخص مدیران خرید ترکیبی - فوریه - Composite PMI Flash  واقعی  ..................    53.1  پیش‌بینی  ..............    52.3  قبلی  .....................   52.1

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید فرانسه – فوریه 2026

شاخص مدیران خرید تولیدی فرانسه (فوریه) - French Flash Manufacturing PMI واقعی  ................      49.9 پیش‌بینی  .............     50.9 قبلی  ..................... 51.2 (این داده از 51 تجدید شده است) مدیران خرید خدماتی فرانسه (فوریه) - French Flash Services PMI واقعی  ................    49.6 پیش‌بینی  ............   49.1 قبلی  ..................   48.4 (این داده از 47.9 تجدید شده است) مدیران خرید ترکیبی (فوریه) - Composite PMI Flash واقعی  ................    49.9 پیش‌بینی  ............   49.7 قبلی  ..................    49.1

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت تولید کننده آلمان – ژانویه 2026

شاخص قیمت تولید کننده آلمان - ژانویه - Producer Price Index  واقعی .................. %0.6-  پیش‌بینی ............. %0.3  قبلی .................... %0.2- شاخص قیمت تولید کننده آلمان - سالانه (ژانویه) - Producer Price Index  واقعی .................. %3-  پیش‌بینی ............. %2.1-  قبلی .................... %2.5-

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پایان شایعات استعفای زودهنگام لاگارد؟

کریستین لاگارد، رئیس بانک مرکزی اروپا، در گفت‌وگو با وال‌استریت ژورنال اعلام کرد که انتظار دارد دوره ریاست خود را تا اکتبر ۲۰۲۷ به پایان برساند؛ اظهاراتی که گمانه‌زنی‌ها درباره احتمال کناره‌گیری زودهنگام او را کاهش می‌دهد. این موضع‌گیری در شرایطی مطرح می‌شود که بحث‌های سیاسی درباره جانشینی او در پس‌زمینه شدت گرفته است، به‌ویژه با نزدیک شدن انتخابات حساس فرانسه در سال ۲۰۲۷. برخی تحلیلگران معتقد بودند که خروج زودهنگام لاگارد می‌تواند به امانوئل مکرون فرصت دهد تا بر انتخاب رئیس بعدی ECB تأثیر بگذارد. لاگارد در این مصاحبه گفت که تثبیت دستاوردهای سال‌های اخیر نیازمند تکمیل دوره کامل ریاست اوست. او تأکید کرد که مأموریتش حفظ ثبات قیمت‌ها و ثبات مالی، و همچنین محافظت از یورو و آینده آن است. با وجود این، لاگارد از اظهار نظر مستقیم درباره گزارش فایننشال تایمز مبنی بر احتمال استعفای زودهنگام خودداری کرد. بانک مرکزی اروپا نیز اعلام کرد که او هنوز تصمیمی درباره پایان دوره‌اش نگرفته است. حساسیت‌های سیاسی زمانی بیشتر می‌شود که دو کرسی مهم در هیئت اجرایی ECB — شامل فیلیپ لین و ایزابل اشنابل — سال آینده خالی خواهد شد. این موضوع می‌تواند فرآیند جانشینی را پیچیده‌تر کند. لاگارد پیش‌تر نیز شایعات مربوط به خروج زودهنگام یا احتمال رفتن به سمت‌های بین‌المللی مانند مجمع جهانی اقتصاد را رد کرده بود. او گفته بود WEF «یکی از گزینه‌های احتمالی» پس از پایان دوره‌اش خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دمارکو، عضو بانک مرکزی اروپا: تورم پایین ژانویه ممکن است موقتی باشد

  بر اساس گزارش منتشرشده توسط Econostream و بازخوانی‌شده توسط یوتوتایمز، آقای دمارکو، عضو بانک مرکزی اروپا (ECB)، در واکنش به داده‌های تورم ماه ژانویه اعلام کرد: «باید ببینیم آیا تورم پایین ژانویه یک اتفاق موقتی بوده یا روندی پایدار دارد.» او همچنین تأکید کرد: «اگر تورم به‌طور مداوم زیر سطح هدف ۲ درصد باقی بماند، ممکن است نیاز به کاهش نرخ بهره داشته باشیم.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لاگارد، رئیس بانک مرکزی اروپا: اگر بخواهم استعفا دهم، ابتدا به همکارانم اطلاع می‌دهم

بر اساس گزارش رویترز و بازخوانی‌شده توسط یوتوتایمز، کریستین لاگارد، رئیس بانک مرکزی اروپا، در پی شایعات مربوط به استعفای زودهنگام، در پیامی خصوصی به همکارانش اعلام کرده که همچنان بر انجام وظایف خود تمرکز دارد. او گفته است: «اگر قصد کناره‌گیری داشته باشم، ابتدا شما را مطلع خواهم کرد.» همکاران لاگارد این پیام را به‌عنوان نشانه‌ای از عدم استعفای قریب‌الوقوع تلقی کرده‌اند، اما تأکید کرده‌اند که «درِ این تصمیم هنوز کاملاً بسته نشده است.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزیر انرژی آمریکا: ممکن است از عضویت در آژانس بین‌المللی انرژی خارج شویم اگر این نهاد اصلاح نشود

وزیر انرژی ایالات متحده هشدار داد که اگر آژانس بین‌المللی انرژی (IEA) تغییرات لازم را اعمال نکند، آمریکا ممکن است به‌طور کامل از این نهاد خارج شود. او همچنین گفت: «مقام‌های اروپایی که همچنان به سیاست‌های سخت‌گیرانه خالصِ صفر (Net-Zero) چسبیده‌اند، ممکن است از سمت‌های خود کنار گذاشته شوند.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فدرال رزرو USDJPY را بررسی کرد؛ پیام پنهان به بازار؟

در یک نگاه تأیید رسمی بررسی نرخ USDJPY در محدوده حدود 157 در 23 ژانویه همچنان قیمت‌گذاری بازار برای دو مرحله کاهش نرخ بهره فدرال رزرو در سال جاری احتمال حرکت شاخص دلار به محدوده 98.00 سرمایه‌گذاران احتمال فروش USDJPY در بازه 156 تا 158 را در نظر دارند. صورت‌جلسه نشست ژانویه بانک مرکزی آمریکا فقط درباره نرخ بهره نبود؛ یک نکته کم‌سابقه در آن توجه بازار فارکس را جلب کرد: تأیید بررسی نرخ USDJPY به نمایندگی از خزانه‌داری آمریکا. هم‌زمان، دلار پس از یک رشد قابل توجه حالا با تردیدهایی درباره ادامه مسیر صعودی روبه‌رو است. این گزارش بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. دلار؛ رشد اخیر تا چه حد پایدار است؟ انتشار صورت‌جلسه نشست ژانویه فدرال رزرو ابتدا از دلار حمایت کرد. برخی اعضا ترجیح داده‌اند در بیانیه‌های آینده، به امکان افزایش نرخ بهره نیز اشاره شود؛ در صورتی که تورم بالاتر از هدف باقی بماند. با این حال، جمع‌بندی کلی صورت‌جلسه چنین بود: ریسک نزولی برای بازار کار کاهش یافته است. فعالیت اقتصادی نسبتاً قوی ارزیابی شده است. در صورت کاهش تدریجی تورم، امکان کاهش نرخ بهره در ادامه سال وجود دارد بازار همچنان انتظار دو مرحله کاهش نرخ بهره را در سال جاری در قیمت‌ها لحاظ کرده است. طبق این گزارش، اگر داده‌های تورمی واقعاً کاهش را نشان دهند، این سناریو می‌تواند عملی شود. در کوتاه‌مدت، شاخص دلار ممکن است به محدوده 98.00 نزدیک شود، اما فضای کلی بازار همچنان تمایل به «فروش در رالی‌ها» را نشان می‌دهد؛ یعنی هر رشد دلار می‌تواند با عرضه جدید مواجه شود. ✔️ بیشتر بخوانید: پایان عصر طلایی وام‌دهی پکن؛ اژدها دیگر به دلار آمریکا تکیه نمی‌کند؟ ماجرای بررسی نرخ USDJPY؛ پیام سیاسی یا ارزی؟ نکته کم‌سابقه صورت‌جلسه، افشای رسمی این موضوع بود که فدرال رزرو نیویورک به نمایندگی از خزانه‌داری آمریکا نرخ USDJPY را بررسی کرده است. این اتفاق احتمالاً در 23 ژانویه، زمانی که نرخ حوالی 157 معامله می‌شد، رخ داده است. چنین اقدامی در بازار فارکس بسیار نادر است و به تعبیر گزارش، نشانه‌ای از رویکرد فعال‌تر کاخ سفید در قبال بازار فارکس محسوب می‌شود. هدف احتمالی، جلوگیری از تثبیت نرخ بالای 160 برای USDJPY بوده است؛ سطحی که هم برای واشنگتن و هم برای توکیو حساس تلقی می‌شود. هم‌زمان، جهت سیاست پولی نیز در حال همگرایی است: فدرال رزرو در مسیر کاهش نرخ بهره و بانک مرکزی ژاپن در مسیر افزایش تدریجی نرخ‌ها. همین موضوع می‌تواند انگیزه فروش USDJPY در محدوده 156 تا 158 را تقویت کند. داده‌های تجاری و نگاه به رشد اقتصادی تمرکز امروز بازار بر آمار مدعیان اولیه بیکاری و تراز تجاری دسامبر است. دونالد ترامپ اعلام کرده که کسری تجاری آمریکا سال گذشته 78 درصد کاهش یافته و حتی احتمال مازاد تجاری در سال جاری وجود دارد. اگر کسری تجاری کمتر از انتظار منتشر شود، می‌تواند انتظارات برای رشد قوی تولید ناخالص داخلی سه‌ماهه چهارم را تقویت کرده و در کوتاه‌مدت از دلار حمایت کند. یورو؛ عملکرد بهتر اروپا بازارهای سهام اروپا از ابتدای سال عملکرد بهتری نسبت به آمریکا داشته‌اند. شاخص Euro Stoxx 50 تقریباً دو برابر بهتر از S&P 500 عمل کرده است (بر حسب دلار). با این حال، داده‌های جریان سرمایه نشان می‌دهد تقاضای خارجی برای سهام آمریکا همچنان قوی است؛ 65 میلیارد دلار از سوی بخش خصوصی و 31 میلیارد دلار از سوی نهادهای رسمی در ماه دسامبر. در صورت ادامه تضعیف دلار، احتمال دارد بازار فارکس نقش پررنگ‌تری نسبت به بازار نرخ بهره ایفا کند و انتظارات برای کاهش نرخ توسط بانک مرکزی اروپا تقویت شود. تحلیلگران ING معتقد هستند صورت‌جلسه اخیر توجیهی برای افت شدید EURUSD به زیر 1.18 فراهم نمی‌کند و پیش‌بینی می‌شود این جفت‌ارز تا پایان مارس به محدوده 1.19 نزدیک شود. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی فرانک سوئیس؛ بیش از حد قوی فرانک سوئیس همچنان بسیار قدرتمند باقی مانده است. مشخص نیست این ورود سرمایه ناشی از نگرانی‌های ژئوپلیتیک یا کاهش ارزش دلار باشد، اما فشار بر جفت‌ارز EURCHF ادامه دارد. ابزارهای بانک مرکزی سوئيس برای مقابله با تقویت ارز محدود است و در حالی که این بانک تمایلی به بازگشت نرخ بهره منفی ندارد، بازار احتمال یک کاهش 25 نقطه پایه پایه‌ای در سال آینده را در قیمت‌ها لحاظ کرده است (در حال حاضر حدود 12 نقطه پایه قیمت‌گذاری شده است). جمع‌بندی استراتژیک بازار فارکس در «فاز آزمون اعتماد» قرار دارد. رشد اخیر دلار با انتشار صورت‌جلسه فدرال رزرو تقویت شد، اما نشانه‌هایی وجود دارد که این رالی ممکن است پایدار نباشد. تمرکز بازار اکنون از اشتغال به سمت تورم تغییر کرده و مسیر داده‌های قیمتی تعیین‌کننده ادامه سیاست پولی خواهد بود. در همین حال، تحرکات کم‌سابقه در بازار USDJPY و اختلاف جهت سیاست پولی آمریکا و ژاپن، می‌تواند نوسانات تازه‌ای ایجاد کند. معامله‌گران باید علاوه بر داده‌های اقتصادی، تحولات سیاسی و ارزی را نیز زیر نظر داشته باشند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

زلنسکی، رئيس جمهور اوکراین: باید برای هر سناریوی غیرمنتظره آماده باشیم

ولودیمیر زلنسکی، رئیس‌جمهور اوکراین، اعلام کرد که از مذاکرات در جریان میان آمریکا و کشورهای اروپایی با روسیه مطلع است و کی‌یف باید برای «هرگونه غافلگیری» آماده باشد. او همچنین گفت که ایالات متحده و روسیه در حال گفت‌وگو درباره یک سند جدید مرتبط با ناتو هستند؛ موضوعی که می‌تواند پیامدهای امنیتی مهمی برای اوکراین و ساختار دفاعی اروپا داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازخوانی نقشه ارزی جی‌پی مورگان؛ چرا نقدینگی هوشمند به سمت اقیانوسیه کوچ می‌کند؟

در یک نگاه پیش‌بینی AUD برای Q2: سطح 0.73 (قبلی: 0.68) پیش‌بینی NZD: سطح 0.63 (قبلی: 0.59) پیش‌بینی USDJPY برای Q4: سطح 164 فدرال رزرو فعلاً افزایش نرخ بهره را کنار گذاشته؛ حمایت بازدهی از دلار کاهش یافته است. بانک جی‌پی مورگان در تازه‌ترین گزارش خود پیش‌بینی‌های ارزی را به‌روزرسانی کرده و انتظار دارد دلار آمریکا تحت فشار بیشتری قرار گیرد؛ در حالی که دلار استرالیا و نیوزیلند در مسیر تقویت قرار گرفته‌اند. هم‌زمان، چشم‌انداز ین ژاپن همچنان نزولی است و احتمال رسیدن USDJPY به ۱۶۴ تا پایان سال مطرح شده است. این تغییرات، بازتابی از جریان‌های پوشش ریسک ارزی و کاهش حمایت‌های کلان از دلار است. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی چرا دلار تحت فشار است؟ نقش پوشش ریسک ارزی بر اساس گزارش بلومبرگ و بازخوانی یوتوتایمز، استراتژیست‌های جی‌پی مورگان می‌گویند موج جدیدی از پوشش ریسک ارزی توسط سرمایه‌گذاران خارجی در حال شکل‌گیری است. بسیاری از سرمایه‌گذاران جهانی که بخش قابل‌توجهی از دارایی‌هایشان در سهام آمریکا قرار دارد، اکنون در معرض ریسک ارزهایی هستند که در برابر دلار تقویت شده‌اند. وقتی ارزهای غیرآمریکایی به سقف‌های چندساله نزدیک می‌شوند، انگیزه برای پوشش ریسک افزایش می‌یابد — فرآیندی که معمولاً شامل فروش دلار در بازارهای آتی است و می‌تواند فشار نزولی بیشتری بر دلار وارد کند. پس‌زمینه کلان: چرا دلار دیگر حمایت نمی‌شود؟ جی‌پی مورگان می‌گوید چشم‌انداز کلان نیز به نفع دلار نیست: افزایش نرخ بهره توسط فدرال رزرو فعلاً منتفی است → کاهش حمایت بازدهی برای دلار جریان سرمایه از سهام آمریکا خارج می‌شود → کاهش تقاضا برای دلار دلار سریع‌تر از انتظار تضعیف شده → برخی اهداف نزولی زودتر محقق شده‌اند این عوامل باعث شده‌اند بازار وارد «فاز انتظار برای حرکت بعدی» شود؛ جایی که معامله‌گران به‌دنبال نشانه‌های جدید از مسیر سیاست پولی و جریان‌های سرمایه هستند. پیش‌بینی‌های جدید: رشد AUD و NZD، ضعف بیشتر ین دلار استرالیا (AUD) جی‌پی مورگان پیش‌بینی خود را برای سه‌ماهه دوم ۲۰۲۶ از 0.68 به 0.73 افزایش داده است. دلیل اصلی: احتمال ادامه سیاست‌های انقباضی توسط بانک مرکزی استرالیا. دلار نیوزیلند (NZD) پیش‌بینی NZD نیز از 0.59 به 0.63 افزایش یافته است. این ارز معمولاً همراه با AUD حرکت می‌کند و از جریان‌های کالایی و سیاست پولی حمایت می‌گیرد. یورو (EUR) بانک همچنان سناریوی صعودی را حفظ کرده و سطح 1.20 را هدف قرار داده است. ین ژاپن (JPY) جی‌پی مورگان همچنان نسبت به ین بدبین است و انتظار دارد USDJPY تا پایان سال به 164 برسد. ترکیب سیاست داخلی ژاپن و شرایط جهانی، فضای حمایتی برای ین ایجاد نمی‌کند. جمع‌بندی استراتژیک بازخوانی یوتوتایمز از مقاله جی‌پی مورگان نشان می‌دهد بازار فارکس در فاز چرخش تدریجی قرار دارد. دلار تحت فشار پوشش ریسک و کاهش حمایت‌های کلان است، در حالی که ارزهای کالامحور مانند AUD و NZD در مسیر تقویت قرار گرفته‌اند. ین ژاپن همچنان در مسیر تضعیف است و بازارها باید نسبت به سناریوهای مداخله احتمالی یا تغییر سیاست محتاط بمانند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

لیویت، سخنگوی کاخ سفید : پیشرفت اندکی در مذاکرات آمریکا و ایران حاصل شده است

در مذاکرات دیروز درباره اوکراین، پیشرفت قابل توجهی حاصل شد. دور دیگری از مذاکرات درباره اوکراین در آینده برگزار خواهد شد. معتقدم در راستای منافع کوبا است که به زودی تغییراتی ایجاد کند. درباره تعطیلی DHS: هیچ مذاکره اخیری میان ترامپ و دموکرات‌ها صورت نگرفته است.

خواندن کامل خبر
تحلیل تکنیکال کم اثر

زلنسکی: نتایج مذاکرات با روسیه هنوز کافی نیست

ولودیمیر زلنسکی، رئیس‌جمهور اوکراین، ارزیابی خود را از آخرین دور مذاکرات با روسیه ارائه داد. وی با بیان اینکه «نمی‌توان گفت نتیجه به دست آمده کافی است»، تصریح کرد که گفتگوها در مسیر نظامی «مهم و محتوایی» بوده است، اما مسائل سیاسی نیازمند کار بیشتر است. زلنسکی همچنین خواهان برگزاری دور بعدی مذاکرات در ماه فوریه شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خروج مخفیانه نقدینگی از وال‌استریت به سمت اروپا؛ آیا وقت خداحافظی با معاملات دلاری است؟

در یک نگاه شاخص Stoxx 600 اروپا امروز به رکورد تاریخی جدید رسید. FTSE 100 بریتانیا پس از انتشار داده‌های تورمی، رکورد جدیدی ثبت کرد. DAX آلمان تنها ۱٪ با سقف تاریخی فاصله دارد. سرمایه‌گذاران به‌دنبال جایگزین‌هایی برای معاملات دلاری هستند. در حالی که بازارهای آمریکا با حفظ سطح‌های حمایتی کلیدی، نشانه‌هایی از بازگشت نشان دادند، شاخص‌های اروپایی نیز امروز با رشد قابل‌توجهی معامله شدند. فضای ریسک‌پذیری در اروپا تقویت شده و برخی شاخص‌ها در آستانه ثبت رکوردهای جدید قرار گرفته‌اند. رشد شاخص‌ها در اروپا؛ بازگشت ریسک‌پذیری بر اساس گزارش منتشرشده توسط InvestingLive و بازخوانی یوتوتایمز، شاخص‌های اروپایی امروز با رشد قابل‌توجهی همراه شدند: DAX آلمان: +۰.۸٪ CAC 40 فرانسه: +۰.۵٪ FTSE 100 بریتانیا: +۱.۰٪ IBEX اسپانیا: +۱.۴٪ FTSE MIB ایتالیا: +۱.۲٪ شاخص Stoxx 600 اروپا نیز امروز به رکورد تاریخی جدیدی رسید. این رشد در حالی رخ داده که شاخص S&P 500 آمریکا نیز دیروز با حفظ سطح حمایتی کلیدی، نشانه‌هایی از بازگشت نشان داد. ✔️ بیشتر بخوانید: معمای مخفی‌کاری چین؛ آیا اژدها از طریق بلژیک و لوکزامبورگ در حال دور زدن خزانه‌داری است؟ فاصله تا رکوردهای جدید؛ شاخص‌ها در آستانه جهش برخی شاخص‌های اروپایی اکنون تنها چند دهم درصد با سقف‌های تاریخی فاصله دارند: DAX: حدود ۱٪ فاصله CAC 40: حدود ۰.۴٪ فاصله IBEX: تنها ۰.۳٪ فاصله FTSE MIB: کمتر از ۲٪ فاصله در بریتانیا، شاخص FTSE 100 امروز پس از انتشار داده‌های تورمی، رکورد جدیدی ثبت کرد. اروپا؛ جایگزین معاملات دلاری؟ از سه‌ماهه چهارم سال گذشته، سرمایه‌گذاران به‌دنبال جایگزین‌هایی برای معاملات دلاری و سهام تکنولوژی آمریکا بوده‌اند. اروپا با تنوع بیشتر، ارزش‌گذاری‌های جذاب‌تر و ریسک ژئوپلیتیک کمتر، به‌عنوان یکی از گزینه‌های اصلی مطرح شده است. اگرچه نبود شرکت‌های بزرگ تکنولوژی در اروپا یک ضعف محسوب می‌شود، اما همین موضوع باعث شده که بازار اروپا کمتر تحت تأثیر نوسانات حوزه هوش مصنوعی قرار گیرد. جمع‌بندی استراتژیک بازخوانی یوتوتایمز نشان می‌دهد: شاخص‌های اروپایی در آستانه رکوردهای جدید هستند و سرمایه‌گذاران به‌دنبال تنوع‌بخشی و خروج از تمرکز دلاری هستند. تا زمانی که فضای ریسک‌پذیری حفظ شود، اروپا می‌تواند به‌عنوان مقصد جایگزین برای نقدینگی جهانی عمل کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوکراین: مذاکرات مؤثر بود و چندین موضوع روشن شد

رئیس هیئت مذاکره‌کننده اوکراین اعلام کرد که گفت‌وگوهای اخیر «مؤثر» بوده و چندین موضوع مهم «روشن‌سازی» شده‌اند. او همچنین از «پیشرفت» در روند مذاکرات خبر داد، بدون اشاره به جزئیات بیشتر.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش از افشای صورت‌جلسه فدرال رزرو؛ آرامش بازار فارکس واقعی است یا تله؟

در یک نگاه سرمایه‌گذاری تعهدشده ژاپن در آمریکا: ۵۵۰ میلیارد دلار (اولین پروژه ۳۳ میلیارد دلار در اوهایو) انتظارات کاهش نرخ بهره فدرال رزرو در سال جاری: حدود ۵۹ نقطه پایه عقب‌نشینی نیوزیلند، فرصت تازه برای دلار؟ بازار فارکس این روزها آرام به نظر می‌رسد، اما پشت این سکوت، دو خبر مهم جریان دارد: رویکرد ملایم‌تر بانک مرکزی نیوزیلند و آغاز سرمایه‌گذاری ۵۵۰ میلیارد دلاری ژاپن در آمریکا. هم‌زمان، داده‌های اقتصادی آمریکا نیز می‌تواند به تقویت تدریجی دلار کمک کند. آیا این مجموعه عوامل، فاز جدیدی از حمایت بنیادی برای دلار ایجاد می‌کند؟ این گزارش بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. دلار؛ داده‌ها در مسیر حمایت ملایم دلار آمریکا در روزهای اخیر اندکی تقویت شده و دوباره با داده‌های نسبتاً مثبت فعالیت اقتصادی آمریکا همسو شده است. امروز انتشار آمار سفارشات کالاهای بادوام و تولید صنعتی می‌تواند این روند را ادامه دهد. این داده‌ها معمولاً نشان می‌دهند که بخش تولید و سرمایه‌گذاری شرکت‌ها در چه وضعیتی قرار دارد؛ اگر ارقام قوی باشند، سیگنالی از تداوم رشد اقتصادی محسوب می‌شوند و می‌توانند از دلار حمایت کنند. پس از بسته شدن بازارهای اروپا، صورتجلسه نشست ژانویه کمیته بازار آزاد فدرال رزرو منتشر می‌شود. انتظار می‌رود این صورتجلسه نشان دهد که سیاست‌گذاران بر توقف فعلی در تغییر نرخ بهره اجماع دارند. این موضوع می‌تواند انتظارات فعلی بازار برای کاهش حدود ۵۹ نقطه پایه‌ای نرخ بهره در سال جاری را تا حدی تعدیل کند. در عین حال، بحث احتمال ورود کوین وارش به ریاست فدرال رزرو در ماه مه نیز مطرح است. زمان برگزاری جلسات تأیید صلاحیت او می‌تواند برای بازار به عنوان یک ریسک کوتاه‌مدت تلقی شود، زیرا هر تغییر در مدیریت بانک مرکزی آمریکا ممکن است مسیر سیاست پولی را تحت تأثیر قرار دهد. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی نیوزیلند و ژاپن؛ دو خبر با اثر مثبت بر دلار در بازارهای آسیا، دو رویداد به شکل ملایم به نفع دلار تفسیر شده است. نخست، نشست بانک مرکزی نیوزیلند که برخلاف انتظار برخی معامله‌گران، رویکردی محتاطانه و ملایم‌تر داشت. رئیس جدید این بانک اعلام کرده که عجله‌ای برای افزایش نرخ بهره در ادامه سال ندارد. بازار پیش‌تر احتمال چرخش به سمت سیاست سخت‌گیرانه‌تر (افزایش نرخ بهره برای مهار تورم) را مطرح کرده بود. کاهش ارزش دلار نیوزیلند در برابر دلار آمریکا نشان داد که خوش‌بینی به رشد اقتصاد جهانی لزوماً به معنای افزایش نرخ بهره در همه کشورها نیست. دومین خبر مهم، اعلام جزئیات نخستین مرحله از تعهد ۵۵۰ میلیارد دلاری ژاپن برای سرمایه‌گذاری در آمریکا است. اولین پروژه شامل ۳۳ میلیارد دلار سرمایه‌گذاری در تأسیسات تولید گاز طبیعی در ایالت اوهایو است که توسط یکی از زیرمجموعه‌های سافت‌بانک مدیریت می‌شود. سال گذشته سرمایه‌گذاری مستقیم خارجی ژاپن در خارج از کشور به حدود ۲۰ تریلیون ین در سال رسید؛ سطحی مشابه پیش از همه‌گیری کرونا. اکنون پرسش اصلی برای بازار فارکس این است که این سرمایه‌گذاری‌ها چگونه تأمین مالی می‌شوند: آیا به معنای جریان تقویت‌کننده دلار خواهند بود، یا از ذخایر ارزی ژاپن برای تضمین وام‌های دلاری استفاده می‌شود تا فشار بر ین کاهش یابد؟ گزارش‌ها نشان می‌دهد گزینه دوم برای توکیو مطلوب‌تر است. در مجموع، در حال حاضر عامل منفی قابل توجهی برای دلار دیده نمی‌شود، به‌ویژه با توجه به انتظار انتشار تولید ناخالص داخلی قوی سه‌ماهه چهارم آمریکا در پایان هفته. یورو؛ گمانه‌زنی درباره آینده ریاست بانک مرکزی اروپا در اروپا، گزارش روزنامه فایننشال تایمز از احتمال کناره‌گیری زودهنگام کریستین لاگارد از ریاست بانک مرکزی اروپا پیش از پایان رسمی دوره‌اش در اکتبر ۲۰۲۷ خبر داده است. گفته می‌شود هدف این است که رئیس بعدی پیش از انتخابات ریاست‌جمهوری فرانسه تعیین شود. نام دو گزینه اصلی مطرح شده است: پابلو هرناندز از اسپانیا و یواخیم ناگل از آلمان. با این حال، هنوز زود است که این خبر تأثیر قابل توجهی بر یورو بگذارد. با توجه به تعطیلات آسیا و تقویم داده‌ای نسبتاً سبک، انتظار می‌رود جفت‌ارز EURUSD در محدوده ۱.۱۸۰۰ تا ۱.۱۸۵۰ نوسان کند؛ یعنی بازار در حال انتظار برای حرکت بعدی است و فعلاً در یک بازه محدود رفت‌وبرگشت دارد. پوند؛ تورم ژانویه کمی آرامش داد پس از انتشار داده‌های ضعیف بازار کار بریتانیا، آمار تورم ژانویه کمی از فشار بر پوند کاست. تورم مواد غذایی کاهش محسوسی داشته که خبر مثبتی برای کسانی است که نگران تداوم فشارهای قیمتی بودند. اما تورم بخش خدمات همچنان بالا باقی مانده و شاخص خدمات اصلی اندکی افزایش یافته است. این ترکیب به معنای آن است که چشم‌انداز کوتاه‌مدت بانک مرکزی انگلستان تغییر بزرگی نکرده، اما همچنان باید منتظر داده‌های ماه آوریل بود؛ جایی که اگر تورم کل و خدمات طبق انتظار کاهش یابد، بانک مرکزی می‌تواند با اطمینان بیشتری درباره مسیر سیاست پولی تصمیم بگیرد. جمع‌بندی استراتژیک بازار فارکس در حال حاضر در مرحله «انتظار محتاطانه» قرار دارد. دلار از داده‌های نسبتاً قوی آمریکا و رویدادهای خارجی که به شکل ملایم به نفع آن تفسیر می‌شوند، حمایت می‌گیرد. در مقابل، یورو و پوند با عوامل داخلی خاص خود درگیرند اما هنوز محرک قدرتمندی برای تغییر روند دیده نمی‌شود. در چنین فضایی، نوسان در بازه‌های محدود و تمرکز بر داده‌های کلان اقتصادی ـ به‌ویژه رشد اقتصادی آمریکا و مسیر نرخ‌های بهره ـ مهم‌ترین عامل تعیین‌کننده جهت حرکت بازار خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

واکنش ECB به گزارش فایننشال تایمز درباره خروج زودهنگام لاگارد

بانک مرکزی اروپا (ECB) اعلام کرد که هیچ تصمیمی درباره خروج کریستین لاگارد از سمت ریاست این نهاد اتخاذ نشده و او همچنان به ایفای نقش خود متعهد است. این واکنش در پاسخ به گزارش اخیر فایننشال تایمز منتشر شد که مدعی شده بود لاگارد قصد دارد پیش از پایان دوره رسمی خود در سال ۲۰۲۷ از سمتش کناره‌گیری کند — ترجیحاً پیش از انتخابات ریاست‌جمهوری فرانسه در آوریل سال آینده. بانک مرکزی اروپا در واکنش به این گزارش، همانند پاسخ سال گذشته به شایعه پیوستن لاگارد به مجمع جهانی اقتصاد (WEF)، نه آن را تأیید کرد و نه تکذیب. خود لاگارد نیز در آن زمان گفته بود: «متأسفم، اما به این زودی‌ها از من خبری نخواهید داشت.» با این حال، اظهارات اخیر او در مصاحبه با بلومبرگ مبنی بر اینکه تصور می‌کرد دوره ریاستش پنج‌ساله خواهد بود، به گمانه‌زنی‌ها درباره خروج زودهنگام دامن زده است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

جانشین لاگارد کیست؟ رقابت پنهان مکرون و آلمان برای کنترل بانک مرکزی اروپا

در یک نگاه دوره ریاست لاگارد در ECB تا اکتبر ۲۰۲۷ ادامه دارد، اما احتمال خروج زودتر مطرح شده است هدف احتمالی: خروج پیش از انتخابات ریاست‌جمهوری فرانسه در آوریل ۲۰۲۷ گمانه‌زنی‌ها درباره تمایل لاگارد برای ریاست مجمع جهانی اقتصاد (WEF) ادامه دارد مکرون و مرتس به‌دنبال تعیین جانشین مناسب برای ECB پیش از پایان دوره خود هستند گزارش جدید فایننشال تایمز نشان می‌دهد که کریستین لاگارد، رئیس بانک مرکزی اروپا، ممکن است پیش از پایان دوره رسمی خود در سال ۲۰۲۷ از سمتش کناره‌گیری کند. این احتمال با تحولات سیاسی فرانسه و گمانه‌زنی‌های قبلی درباره نقش‌های بین‌المللی او هم‌زمان شده است. زمینه خروج زودهنگام لاگارد از ECB بر اساس گزارش منتشرشده توسط Financial Times و بازخوانی یوتوتایمز، منابع آگاه می‌گویند کریستین لاگارد قصد دارد پیش از پایان دوره رسمی خود در بانک مرکزی اروپا، از این سمت کناره‌گیری کند. گفته می‌شود او ترجیح می‌دهد این خروج پیش از انتخابات ریاست‌جمهوری فرانسه در آوریل سال آینده انجام شود. این موضوع به مکرون، رئیس‌جمهور فرانسه، و مرتس، صدراعظم آلمان، فرصت می‌دهد تا جانشینی مناسب برای ریاست ECB انتخاب کنند؛ اقدامی که می‌تواند در فضای سیاسی اروپا تأثیرگذار باشد. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی ابهام در زمان خروج و پیامدهای سیاسی هنوز زمان دقیق خروج لاگارد مشخص نیست. اما این خبر با گمانه‌زنی‌های سال گذشته هم‌خوانی دارد؛ زمانی که گفته شد او ممکن است برای ریاست مجمع جهانی اقتصاد (WEF) از سمت خود در ECB کناره‌گیری کند. لاگارد در مصاحبه‌ای با بلومبرگ گفته بود که در ابتدا تصور می‌کرد دوره ریاستش پنج‌ساله خواهد بود، نه هشت‌ساله. این اظهارات با موضع‌گیری قبلی او در ژوئن سال گذشته که گفته بود «متأسفم، اما به این زودی‌ها از من خبری نخواهید داشت» در تضاد است. نقش مکرون و فضای انتخاباتی فرانسه با توجه به اینکه مکرون نمی‌تواند برای دوره سوم ریاست‌جمهوری نامزد شود، او تمایل دارد پیش از پایان دوره‌اش در انتخاب جانشین ECB نقش داشته باشد. این موضوع به‌ویژه با توجه به احتمال حضور مارین لوپن، رهبر راست فرانسه، در دور نهایی انتخابات ریاست‌جمهوری فرانسه اهمیت بیشتری پیدا کرده است. جمع‌بندی استراتژیک بازخوانی یوتوتایمز نشان می‌دهد: گمانه‌زنی درباره خروج زودهنگام لاگارد می‌تواند بر سیاست‌گذاری پولی، نرخ بهره و موقعیت یورو در برابر ارزهای دیگر تأثیر بگذارد. معامله‌گران و ناظران باید تحولات سیاسی فرانسه و مواضع آتی ECB را با دقت دنبال کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

زلنسکی: چرا ترامپ فقط از اوکراین امتیاز می‌خواهد؟

ولودیمیر زلنسکی، رئیس‌جمهور اوکراین، اعلام کرد دونالد ترامپ، رئیس‌جمهور آمریکا، برای پیشبرد توافق صلح در جنگ نزدیک به چهار ساله میان کی‌یف و مسکو، فشار بیش از حدی بر او وارد می‌کند. زلنسکی در گفت‌وگویی با وب‌سایت آمریکایی آکسیوس که روز سه‌شنبه منتشر شد، گفت هر طرحی که از اوکراین بخواهد مناطقی را واگذار کند که روسیه هنوز در دونباس تصرف نکرده، در صورت برگزاری همه‌پرسی توسط مردم اوکراین رد خواهد شد. آکسیوس به نقل از زلنسکی نوشت که «منصفانه نیست» که ترامپ در اظهارات عمومی خود از اوکراین می‌خواهد امتیاز بدهد، نه از روسیه. زلنسکی در این مصاحبه تلفنی — هم‌زمان با مذاکرات نمایندگان روسیه، اوکراین و آمریکا در ژنو — گفت: «امیدوارم این فقط تاکتیک او باشد، نه تصمیم نهایی.» ترامپ طی روزهای اخیر دو بار گفته بود که این اوکراین و زلنسکی هستند که باید برای موفقیت مذاکرات گام بردارند. او روز دوشنبه در هواپیمای ریاست‌جمهوری به خبرنگاران گفت: «اوکراین بهتر است خیلی زود پای میز مذاکره بیاید. همین را می‌گویم.» به گفته آکسیوس، زلنسکی اشاره کرده که فشار آوردن بر اوکراین آسان‌تر از فشار بر روسیه است. او در عین حال از تلاش‌های ترامپ برای میانجی‌گری تشکر کرد و گفت گفت‌وگوهایش با مذاکره‌کنندگان ارشد آمریکا — استیو ویتکاف و جرد کوشنر — شامل چنین فشاری نبوده است. زلنسکی گفت: «ما به یکدیگر احترام می‌گذاریم» و افزود که «من کسی نیستم که به‌راحتی زیر فشار خم شود.» زلنسکی همچنین گفت پذیرش درخواست روسیه برای تصرف کامل منطقه دونباس — که اکنون حدود ۸۸ درصد آن را در اختیار دارد — برای رأی‌دهندگان اوکراینی قابل قبول نخواهد بود. او افزود: «از نظر احساسی، مردم هرگز این را نمی‌بخشند. هرگز. آن‌ها من را نمی‌بخشند، آمریکا را نمی‌بخشند.» زلنسکی گفت اوکراینی‌ها «نمی‌توانند بفهمند چرا باید زمین بیشتری واگذار کنند. این بخشی از کشور ماست؛ مردم، پرچم، خاک.» او بار دیگر خواستار تثبیت خطوط تماس در وضعیت فعلی شد و گفت: «فکر می‌کنم اگر در سند بنویسیم که در همین خطوط تماس باقی می‌مانیم، مردم در همه‌پرسی از آن حمایت خواهند کرد.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

زلنسکی: مردم اوکراین اجازه واگذاری خاک به روسیه را نمی‌دهند

ولودیمیر زلنسکی، رئیس‌جمهور اوکراین، در گفتگو با وب‌سایت آکسیوس اعلام کرد که افکار عمومی اوکراین به او اجازه نخواهند داد تا در مذاکرات صلح، بخشی از خاک کشور را به روسیه واگذار کند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر