وزیر انرژی ایالات متحده، «رایت»، اعلام کرد که توانمندیهای غنیسازی اورانیوم ایران باید بهطور کامل برچیده شود.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
وزیر انرژی ایالات متحده، «رایت»، اعلام کرد که توانمندیهای غنیسازی اورانیوم ایران باید بهطور کامل برچیده شود.

در آغاز آرامی برای بازارهای فارکس جهانی در این هفته، جفتارز EURUSD با ثبات معامله میشود، با وجود اینکه جمعه شب گذشته مؤسسه فیچ رتبه اعتباری بدهی فرانسه را کاهش داد. این کاهش رتبه قبلاً در بازار بدهی فرانسه قیمتگذاری شده بود و در عوض، نشست FOMC در روز چهارشنبه بهعنوان رویداد اصلی برای EURUSD در این هفته مطرح است. همچنین، این هفته نشستهای سیاستگذاری بانکهای مرکزی در بریتانیا، ژاپن، کانادا و نروژ نیز برگزار میشود. دلار آمریکا: آمادهسازی برای نشست چهارشنبه FOMC تعطیلات عمومی در ژاپن باعث شد که شروع هفته در بازارهای جهانی فارکس آرام باشد. در اخبار شبانه، دادههای ضعیف فعالیت اقتصادی چین منتشر شد که نیاز به محرکهای بیشتر را گوشزد میکند. همچنین، بازار داراییهای کره جنوبی پس از آنکه دولت از برنامه کاهش آستانه مالیات بر سود سرمایه صرفنظر کرد، شاهد رشد بود. این موضوع باعث شد تا نرخ دلار در برابر وون کره جنوبی دوباره از سطح ۱۴۰۰ فاصله بگیرد. با نگاه به جلو، این هفته بزرگ برای نشستهای بانکهای مرکزی است. پنج بانک مرکزی گروه ده (G10) تشکیل جلسه میدهند که انتظار میرود سه بانک نرخها را کاهش دهند. نقطه اوج هفته، بدون شک نشست چهارشنبه FOMC خواهد بود. ما (تیم تحلیل ING) و اجماع قوی بازار، انتظار کاهش ۲۵ نقطه پایهای را داریم و سپس دو کاهش ۲۵ نقطه پایه دیگر در اکتبر و دسامبر. بازار در حال حاضر ۶۸ نقطه پایه از مجموع ۷۵ نقطه پایه پایه کاهش پیشبینیشده امسال را قیمتگذاری کرده است. ما انتظار داریم که دلار تا زمان برگزاری نشست، با فشار فروش ملایمی مواجه باشد و در صورتی که کاهش ۵۰ نقطه پایهای نرخ بهره در نشست، محتملتر از آنچه بازار پیشبینی کرده باشد، ممکن است اندکی بیشتر افت کند. علاوه بر نشست FOMC، تقویم اقتصادی آمریکا در این هفته شامل انتشار دادههای خردهفروشی ماه اوت در روز سهشنبه و آمار هفتگی بیکاری و دادههای سرمایهگذاری بینالمللی خزانهداری آمریکا (TIC) برای ماه ژوئیه در روز پنجشنبه است. افزایش اخیر در آمار بیکاری بهطور موقت فشار نزولی بر دلار وارد کرد و دادههای TIC نیز به دقت بررسی خواهد شد تا مشخص شود آیا سرمایهگذاران خارجی تنها در حال پوشش ریسک داراییهای آمریکایی هستند یا اینکه واقعاً در حال فروش آنها میباشند. ما (تیم تحلیل ING) همچنان معتقدیم که برخی عوامل فصلی از دلار حمایت ملایم میکنند، اما نشست این هفته FOMC جهت بازار را تا سهماهه چهارم مشخص خواهد کرد. انتظار داریم شاخص دلار تا عصر چهارشنبه در بازه محدود ۹۷.۲۰ تا ۹۸.۰۰ معامله شود. یورو: کاهش رتبه فرانسه قابل انتظار بود اوراق قرضه دولتی فرانسه مدتی است با اسپردهایی نسبت به نرخهای سوآپ معامله میشوند که با چندین کاهش رتبه اعتباری همخوانی دارند. بنابراین، تصمیم جمعه شب فیچ برای کاهش یکپلهای رتبه اعتباری فرانسه به +A جای تعجب نداشت و واکنش چندانی از سوی بدهی فرانسه یا یورو ایجاد نکرد. در داخل کشور، تمرکز بر این است که نخستوزیر جدید فرانسه، سباستین لوکورنو، تا چه اندازه میتواند نمایندگان پراکنده مجمع ملی را روی مسیر غیرمحبوب اما ضروری انضباط مالی متمرکز کند. یکی از اولین اقدامات او کنار گذاشتن برنامه حذف دو تعطیلات رسمی بود. انتظار میرود فعالان بازار فارکس همچنان نیمنگاهی به بازار بدهی فرانسه داشته باشند، هرچند دیدگاه اصلی ما این است که این موضوع به بحران دیگری در منطقه یورو منجر نخواهد شد. این هفته برای دادههای اقتصادی منطقه یورو پرخبر نیست، اما سخنرانیهای زیادی از مقامات بانک مرکزی اروپا برنامهریزی شده است. تمرکز امروز بر سخنرانی ایزابل اشنابل عضو بانک مرکزی اروپا در ساعت ۱۳:۳۰ به وقت CET خواهد بود. او اخیراً لحن نسبتاً انقباضی داشته و نرخ سپرده ۲ درصدی بانک مرکزی اروپا را «اندکی انبساطی» توصیف کرده و هشدار داده است که ممکن است بانکهای مرکزی خیلی زودتر از انتظار سرمایهگذاران مجبور به افزایش نرخها شوند. سخنرانی او یک ریسک رویدادی مثبت ملایم برای EURUSD و نرخهای سوآپ کوتاهمدت یورو محسوب میشود. انتظار داریم جفتارز EURUSD همچنان در محدوده محدود ۱.۱۷۰۰ تا ۱.۱۷۵۰ معامله شود و منتظر سیگنال جدید از نشست چهارشنبه FOMC بماند. پوند انگلیس: هفتهای بسیار پرکار برای استرلینگ استرلینگ در این هفته رویدادهای زیادی دارد. نقطه اوج هفته، نشست کمیته سیاستگذاری پولی (MPC) در روز پنجشنبه خواهد بود. اما پیش از آن، فردا دادههای اشتغال و دستمزدها منتشر میشود و سپس روز چهارشنبه گزارش شاخص قیمت مصرفکننده ماه اوت ارائه خواهد شد. مگر اینکه کاهش غیرمنتظرهای در اشتغال و/یا دستمزدها و تورم بخش خدمات مشاهده شود، به نظر میرسد که بانک انگلستان به روایت انقباضی که در نشست اوت مطرح کرده بود ادامه خواهد داد. این موضوع در میان سرمایهگذاران بازتاب یافته و بازار تنها ۸ نقطه پایه کاهش نرخ بهره امسال و مجموعاً ۴۰ نقطه پایه تا تابستان آینده را قیمتگذاری کرده است. واگرایی تورم در بریتانیا با منطقه یورو و آمریکا پدیدهای نادر است و اکنون میتوان استدلال کرد که دادههای قیمتی بریتانیا بسیار مهمتر از دادههای فعالیت اقتصادی هستند در تعیین زمان اجرای مرحله بعدی از چرخه کاهش نرخ توسط بانک انگلستان. در سایر حوزهها، مشکلات دولت کارگری بریتانیا اشتهای سرمایهگذاران برای پوند با بازدهی بالا را کاهش نداده است. ما معتقدیم که EURGBP بهخوبی در محدوده ۰.۸۶ تا ۰.۸۷ باقی خواهد ماند، در حالی که GBPUSD در صورت اتخاذ رویکردی به اندازه کافی انبساطی توسط فدرال رزرو، میتواند این هفته از مقاومت ۱.۳۵۹۰/۱.۳۶۰۰ عبور کند. منبع: ING
کرملین در واکنش به اظهارات رئیسجمهور ترامپ مبنی بر اینکه «صبر آمریکا در حال تمام شدن است»، اعلام کرد: ما این اظهارات را شنیدهایم و روسیه همچنان آماده حل بحران از طریق دیپلماسی است. با این حال، مقامات روسی تأیید کردهاند که در مذاکرات دیپلماتیک برای توقف درگیریها در اوکراین وقفهای ایجاد شده است و از نظر مسکو، هیچ انعطافی از سوی اوکراین مشاهده نمیشود. در ادامه، کرملین تأکید کرده است که ناتو عملاً در حال جنگ با روسیه است و این موضوع را «قطعاً واقعی» توصیف کرده است. به گفته مقامات روسی، دخالت ناتو در جنگ اوکراین آشکار و غیرقابل انکار است.
فرانسه هشدار داده است که ممکن است برخی شرکتهای رمزارزی دارای مجوز از کشورهای دیگر اتحادیه اروپا را از فعالیت در داخل خاک خود منع کند. این اقدام بخشی از تلاش فرانسه برای انتقال نظارت بر شرکتهای رمزارزی به نهاد مرکزی نظارت بر بازارهای مالی اتحادیه اروپا (ESMA) است. رئیس نهاد نظارتی بازارهای مالی فرانسه (AMF)، «ماری-آن باربا-لایانی»، اعلام کرده که تحت رژیم جدید مقررات اتحادیه اروپا، برخی شرکتهای رمزارزی در حال انتخاب کشورهایی با استانداردهای مجوزدهی آسانتر هستند. مقررات MiCA که امسال اجرایی شده، به شرکتهای رمزارزی اجازه میدهد از هر کشور عضو اتحادیه اروپا مجوز بگیرند و با استفاده از آن در سراسر ۲۷ کشور عضو فعالیت کنند—روشی که به آن «پاسپورتینگ» گفته میشود. این قانون تاکنون تفاوتهای قابلتوجهی در نحوه اجرای مقررات توسط نهادهای ملی را آشکار کرده و نگرانیهایی درباره صدور سریع مجوزها و نظارت ناکافی بر شرکتهای فرامرزی ایجاد کرده است. فرانسه، ایتالیا و اتریش در بیانیهای مشترک خواستار آن شدهاند که نظارت بر شرکتهای رمزارزی بزرگ به ESMA واگذار شود. AMF در هشدار شدید خود گفته که فرانسه احتمالاً از «سلاح اتمی» حقوقی استفاده خواهد کرد و مجوزهای صادرشده توسط کشورهای دیگر را به چالش خواهد کشید. باربا-لایانی گفت: «ما احتمال رد پاسپورت اتحادیه اروپا را منتفی نمیدانیم. این اقدام از نظر حقوقی بسیار پیچیده است و پیام خوبی برای بازار واحد اروپا نیست، اما همچنان گزینهای است که در اختیار داریم.» او افزود که پلتفرمهای رمزارزی در حال «گردش نظارتی» در اروپا هستند تا کشورهایی با الزامات ضعیفتر را برای دریافت مجوز انتخاب کنند.
«پیتر کازیمیر»، عضو شورای حکام بانک مرکزی اروپا، هشدار داد که نادیده گرفتن ریسکهای صعودی تورم اشتباه خواهد بود. او تأکید کرد که بانک مرکزی اروپا در حال حاضر در موقعیت مناسبی قرار دارد و نرخهای بهره را به سطح خنثی رسانده است، اما با وجود پیشرفتهایی در کنترل تورم، هوشیاری همچنان ضروری است. کازیمیر افزود که نیازی به واکنش نسبت به انحرافات جزئی از هدف تورمی نیست و سیاست پولی باید چابک و منعطف باقی بماند تا بتواند به تغییرات اقتصادی پاسخ مناسب دهد.
بر اساس دادههای رسمی، بدهی عمومی دولت ایتالیا در ماه ژوئیه ۲۰۲۵ به ۳.۰۵۶ تریلیون یورو کاهش یافته است، در مقایسه با رقم ۳.۰۷۱ تریلیون یورو در ماه ژوئن. این کاهش محدود در بدهیها میتواند نشانهای از بهبود نسبی در مدیریت مالی دولت باشد، هرچند سطح کل بدهی همچنان در محدوده بسیار بالا باقی مانده است. ایتالیا یکی از کشورهایی است که بدهی عمومی آن بهعنوان درصدی از تولید ناخالص داخلی، در سطح بالایی قرار دارد و هرگونه تغییر در این شاخص مورد توجه بازارهای مالی و نهادهای اعتبارسنجی قرار میگیرد.
شرکت Gold Road Resources در راهنمای مالی سال ۲۰۲۵ اعلام کرده است که انتظار دارد تولید سالانه طلا بین ۳۱۰,۰۰۰ تا ۳۲۰,۰۰۰ اونس باشد. همچنین، هزینه نگهداری کلی (AISC) برای هر اونس طلا را بین ۲,۶۰۰ تا ۲,۸۰۰ دلار استرالیا پیشبینی کرده است. پاورقی: هزینه نگهداری کلی یا AISC (All-In Sustaining Cost) در صنعت استخراج طلا، یک شاخص جامع برای محاسبه هزینه واقعی تولید هر اونس طلا است. این شاخص فراتر از هزینههای نقدی مستقیم استخراج میرود و شامل تمام هزینههایی است که برای حفظ و ادامه فعالیتهای معدن لازم است. اجزای اصلی AISC شامل موارد زیر است هزینههای نقدی استخراج: مثل حقوق کارکنان، سوخت، مواد مصرفی و تجهیزات هزینههای سرمایهای پایدار: برای حفظ زیرساختها و تجهیزات معدن هزینههای اکتشاف در محل معدن: برای یافتن ذخایر جدید در همان منطقه هزینههای اداری و عملیاتی مرتبط با معدن هزینههای زیستمحیطی و ایمنی هزینههای بازسازی و بسته شدن معدن در آینده به زبان ساده، AISC نشان میدهد که یک شرکت معدنی برای تولید هر اونس طلا، واقعاً چقدر هزینه میکند—نه فقط برای استخراج، بلکه برای ادامه فعالیت پایدار و ایمن معدن.
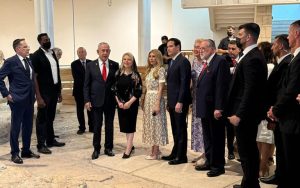
در روز ۱۴ سپتامبر، نخستوزیر اسرائیل بنیامین نتانیاهو به همراه مارکو روبیو، وزیر امور خارجه ایالات متحده، در دیوار ندبه (Western Wall) در شهر اورشلیم حضور یافت. نتانیاهو در این دیدار گفت: «اتحاد ایالات متحده و اسرائیل هرگز به این اندازه قدرتمند نبوده است.» او همچنین تأکید کرد که سفر وزیر امور خارجه آمریکا به اسرائیل، گواهی بر عمق روابط دو کشور است.
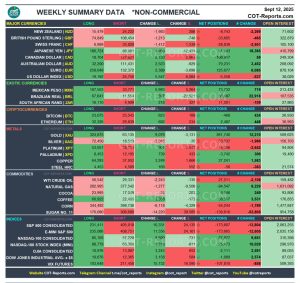
دادههای این گزارش بخشی از Commitments of Traders (COT) است که وضعیت پوزیشنگیری معاملهگران غیرتجاری (سفتهبازان بزرگ) را در بازارهای آتی نشان میدهد. این گروه شامل صندوقهای پوشش ریسک، مؤسسات سرمایهگذاری و معاملهگران بزرگ است که معمولاً نقش تعیینکنندهای در شکلگیری روندهای میانمدت دارند. هر ردیف از جدول، یک دارایی مشخص را پوشش میدهد و شامل اطلاعاتی درباره تعداد موقعیتهای خرید (Long)، تعداد موقعیتهای فروش (Short)، تغییرات هفتگی این موقعیتها، موقعیت خالص (Net Position) و حجم قراردادهای باز (Open Interest) است. رنگبندی سبز و قرمز نیز بهترتیب نشاندهنده افزایش یا کاهش نسبت به هفته قبل است. ۱. ارزها (Currencies) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت USD +5,547 +6,084 -5,558 رشد همزمان لانگ و شورت → افزایش فعالیت دوطرفه، بدون جهتگیری واضح. EUR +2,389 -3,696 +125,677 افزایش خرید و کاهش فروش → تمایل صعودی به یورو. GBP -1,213 -748 -33,605 کاهش همزمان خرید و فروش → کاهش فعالیت، تمایل کلی نزولی. CAD +2,120 +2,061 -108,917 رشد همزمان خرید و فروش → بازار در فاز نوسانگیری، بدون سیگنال جهتدار قوی. JPY +5,950 -12,435 +91,643 افزایش خرید و کاهش شدید فروش → سیگنال صعودی قوی برای ین. CHF -1,412 +1,539 -28,839 کاهش خرید و افزایش فروش → فشار نزولی. AUD +2,523 -929 -79,231 افزایش خرید و کاهش فروش → تمایل صعودی. NZD -1,983 +286 -8,743 کاهش خرید و افزایش فروش → فشار نزولی. MXN +5,983 +5,264 +73,732 رشد همزمان خرید و فروش → افزایش نوسان، تمایل کلی مثبت. BRL +397 -22,521 +56,087 افزایش خرید و کاهش شدید فروش → سیگنال صعودی قوی. ۲. رمزارزها (Crypto) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت BTC Micro -5,312 -4,495 -4,702 کاهش همزمان خرید و فروش → خروج سرمایه و کاهش فعالیت. ETH Micro +17,935 +18,710 -1,132 رشد همزمان خرید و فروش → افزایش نوسان، بدون جهتگیری خالص. ۳. شاخصها (Indices) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت S&P 500 +11,556 +24,161 -173,665 رشد همزمان خرید و فروش → احتمال نوسان بالا، تمایل کلی نزولی. Nasdaq 100 +9,218 -811 +25,473 افزایش خرید و کاهش فروش → سیگنال صعودی. Dow 30 +3,158 +584 -1,689 رشد خرید و فروش → بازار بیتصمیم. Russell 2000 -2,804 +9,107 -72,249 کاهش خرید و افزایش فروش → فشار نزولی. ۴. اوراق قرضه (Bonds) سیگنالهای مثبت: Ultra 10Y (خرید +34,002 / فروش -25,950)، 5Y T-Note (خرید +16,655 / فروش -110,569) → چرخش صعودی قوی. سیگنالهای منفی یا خنثی: 30Y T-Bond و 2Y T-Note رشد همزمان خرید و فروش → نوسانگیری. ۵. انرژی (Energy) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت Crude Oil -18,799 +1,785 +81,844 کاهش خرید و افزایش فروش → فشار نزولی. ULSD -7,852 +2,937 +19,457 تمایل نزولی. Gasoline -2,484 -2,299 +41,121 کاهش فعالیت، بازار آرامتر. Natural Gas -1,277 -9,506 -94,547 کاهش همزمان خرید و فروش → خروج سرمایه. ۶. فلزات (Metals) مثبت: Gold (خرید +9,079 / فروش -3,131)، سیگنال صعودی. منفی: Copper (خرید +3,249 / فروش +1,666) → فشار نزولی، Platinum و Palladium رشد همزمان خرید و فروش → نوسان بالا. ۷. غلات و نرمکالاها (Grains & Softs) نزولی: Wheat SRW، Soybeans، Sugar → کاهش خرید و افزایش فروش. مثبت: Coffee (خرید +3,358 / فروش -173) → سیگنال صعودی. خنثی: Corn، Cocoa → تغییرات محدود یا دوطرفه. جمعبندی سیگنالهای سفتهبازان صعودی قوی: JPY، BRL، Gold، Nasdaq 100، Ultra 10Y، 5Y T-Note، Coffee. نزولی قوی: EUR (از دید تجاریها مثبت ولی سفتهبازان هنوز محتاط)، Crude Oil، Russell 2000، Sugar، NZD. خنثی/دوطرفه: CAD، BTC، ETH، Dow 30، Corn. هشدار مهم اطلاعات و تحلیلهای ارائهشده در این گزارش صرفاً بازتابی از وضعیت پوزیشنگیری سفتهبازان در بازارهای آتی است و بهتنهایی نمیتواند مبنای قطعی برای انجام معاملات باشد. گزارش COT تنها یکی از ابزارهای سنجش احساسات بازار است و باید در کنار سایر عوامل مانند تحلیل تکنیکال، دادههای بنیادی، شرایط کلان اقتصادی، اخبار ژئوپلیتیک و مدیریت ریسک مورد استفاده قرار گیرد.
نامهای از سوی رئیسجمهور ایالات متحده، دونالد جی. ترامپ، خطاب به تمامی کشورهای عضو ناتو و جهان: «من آمادهام تحریمهای سنگین علیه روسیه اعمال کنم، زمانی که همه کشورهای ناتو توافق کرده و اقدام به اجرای همان سیاستها کرده باشند و زمانی که همه کشورهای ناتو خرید نفت از روسیه را متوقف کرده باشند. همانطور که میدانید، تعهد ناتو برای پیروزی بسیار کمتر از ۱۰۰٪ بوده و خرید نفت روسیه توسط برخی کشورها واقعاً شوکهکننده است! این موضوع قدرت چانهزنی شما در برابر روسیه را بهشدت تضعیف میکند. در هر صورت، من آمادهام اقدام کنم، فقط بگویید چه زمانی. من معتقدم که این اقدام، بههمراه اعمال تعرفههای ۵۰٪ تا ۱۰۰٪ توسط ناتو علیه چین (که پس از پایان جنگ روسیه و اوکراین بهطور کامل لغو خواهد شد)، کمک بزرگی به پایان دادن به این جنگ مرگبار اما مضحک خواهد کرد. چین کنترل و حتی سلطه قابلتوجهی بر روسیه دارد و این تعرفههای قدرتمند آن سلطه را خواهد شکست. این جنگ، جنگ ترامپ نیست (اگر من رئیسجمهور بودم، هرگز آغاز نمیشد!)، این جنگ بایدن و زلنسکی است. من فقط اینجا هستم تا به پایان دادن آن کمک کنم و جان هزاران نفر از روسها و اوکراینیها را نجات دهم (فقط در هفته گذشته، ۷۱۱۸ نفر جان باختهاند. دیوانهکننده است!). اگر ناتو همانطور که من میگویم عمل کند، جنگ بهسرعت پایان خواهد یافت و همه آن جانها نجات خواهند یافت. اگر نه، فقط وقت من و وقت، انرژی و پول ایالات متحده را تلف میکنید. با تشکر از توجه شما به این موضوع! دونالد جی. ترامپ، رئیسجمهور ایالات متحده آمریکا»
آژانس اعتبارسنجی فیچ رتبه اعتباری فرانسه را از AA- به A+ کاهش داده است. این تصمیم در پی افزایش بدهی عمومی، شکست دولت در رأی اعتماد پارلمان و نگرانیها درباره توانایی دولت جدید برای اجرای اصلاحات مالی اتخاذ شده است. با وجود این کاهش، چشمانداز رتبه اعتباری فرانسه همچنان باثبات اعلام شده و نشان میدهد که در کوتاهمدت تغییرات بیشتری پیشبینی نمیشود. بازار اوراق قرضه فرانسه نیز با افزایش بازدهی مواجه شده که میتواند هزینه تأمین مالی دولت را بالا ببرد.
سفیر روسیه در سازمان ملل اعلام کرد که ورود پهپاد روسی به حریم هوایی لهستان از نظر فیزیکی "غیرممکن" بوده است. این اظهارات در حالی مطرح میشود که دبیرکل ناتو این نفوذ احتمالی را "کاملاً بیاحتیاطانه" توصیف کرده است، اما تعداد بسیار اندکی خواستار هرگونه اقدام تلافیجویانه هستند.
پیشبینی سه مرحله کاهش نرخ بهره در سال جاری دلار آمریکا هفته را با فشار نزولی آغاز کرد؛ زیرا گزارش ضعیف اشتغال در ماه آگوست، انتظارات بازار برای کاهش نرخ بهره را تقویت کرد. با این حال، در روزهای سهشنبه و چهارشنبه بخشی از این افت جبران شد، حتی با وجود آنکه دادهها از افت قابلتوجه در شاخص قیمت تولیدکننده حکایت داشت. روز پنجشنبه دوباره فشار فروش بر دلار غلبه کرد؛ این بار به دلیل آمار ناامیدکننده مدعیان بیمه بیکاری، هرچند شاخص قیمت مصرفکننده (شاخص CPI) اندکی بالاتر از پیشبینیها منتشر شد. در مجموع، سرمایهگذاران همچنان بر این باورند که تا پایان سال بیش از دو نوبت کاهش نرخ بهره اجتنابناپذیر است. قیمتگذاری در بازار قراردادهای فیوچرز نشان میدهد حدود ۷۲ واحد پایه کاهش تا پایان ۲۰۲۵ در نظر گرفته شده و نخستین کاهش ۲۵ واحدی به احتمال زیاد در نشست روز چهارشنبه اعمال خواهد شد. حتی سناریوی کاهش ۵۰ واحدی نیز با احتمال ۷ درصد مطرح است، اما محتملترین مسیر از نگاه بازار، سه کاهش متوالی ۲۵ واحدی در جلسات باقیمانده سال است. ضعف بازار کار بدون شک بر گمانهزنیها درباره سیاستهای انبساطیتر فدرال رزرو افزوده است، اما برآورد رشد ۳ درصدی اقتصاد در سهماهه سوم بر اساس مدل GDPNow فدرال رزرو آتلانتا نشان میدهد شرایط به آن سادگی که بازار تصور میکند نیست. این همزمانیِ نشانههای ضعف در اشتغال و پایداری نسبی رشد اقتصادی، معادله تصمیمگیری را برای سیاستگذاران فدرال رزرو پیچیدهتر کرده است. آیا فدرال رزرو با انتظارات انبساطی بازار همسو خواهد شد؟ یک کاهش ۲۵ واحدی در نرخ بهره بهتنهایی بعید است موج بزرگی از نوسان در بازار ایجاد کند. در چنین حالتی، تمرکز اصلی سرمایهگذاران بلافاصله بر سخنان جروم پاول در نشست خبری و همچنین بر پیشبینیهای تازه اقتصادی و نمودار نقطهای معطوف خواهد شد؛ ابزاری که دیدگاه اعضای کمیته را درباره مسیر آینده نرخها بهخوبی نشان میدهد. در ماه ژوئن، برآورد میانه سیاستگذاران تنها به دو کاهش ۲۵ واحدی دیگر در سال جاری اشاره داشت، در حالیکه هفت عضو کمیته همچنان طرفدار تثبیت نرخها بودند. بنابراین، برای آنکه فدرال رزرو با سطح بالای انتظارات انبساطی بازار همراه شود، نیازمند تغییری جدی در نگاه سیاستگذاران خواهد بود. با این حال، اگر پیام نشست حاکی از تمایل بیشتر به کاهش نرخها باشد، دلار آمریکا به احتمال زیاد بار دیگر تحت فشار فروش قرار میگیرد. آنچه اهمیت بیشتری دارد، برآوردهای سال ۲۰۲۶ است. در پیشبینیهای ماه ژوئن، سیاستگذاران تنها یک کاهش دیگر را در نظر داشتند، در حالیکه بازار سه مرحله کاهش را پیشبینی میکند. این شکاف چشمگیر میتواند کانون اصلی توجه فعالان بازار در هفتههای آینده باشد. افزون بر این، تحولات سیاسی نیز احتمال بازنگری در این برآوردها را بالا برده است. با توجه به تلاشهای رئیسجمهور ترامپ برای تغییر ترکیب هیأتمدیره فدرال رزرو و انتخابهای آتی رؤسای منطقهای در ابتدای سال آینده، پیشبینیهای ۲۰۲۶ بیش از هر زمان دیگری مستعد تغییرات اساسی به نظر میرسند. ضعف اقتصادی، بانک مرکزی کانادا را به سمت کاهش نرخ بهره میکشاند پیش از آنکه فدرال رزرو تصمیم خود را اعلام کند، نگاهها به بانک مرکزی کانادا دوخته خواهد شد. این بانک در نشست ماه ژوئیه نرخ بهره را در سطح ۲.۷۵ درصد ثابت نگه داشت و دلیل آن را تابآوری نسبی اقتصاد و قرار گرفتن نرخ تورم پایه؛ پس از حذف نوسانات و اثرات مالیاتی، در محدوده ۲.۵ درصد عنوان کرد. اما شرایط از آن زمان بهطور محسوسی تغییر کرده است. نرخ بیکاری از ۶.۹ به ۷.۱ درصد افزایش یافته و بازار کار طی دو ماه ژوئیه و آگوست در مجموع بیش از ۱۰۶ هزار شغل از دست داده است. همزمان، تولید ناخالص داخلی در سهماهه دوم ۰.۴ درصد کوچکتر شد. در حوزه تورم نیز شاخص CPI سالانه برای ژوئیه از ۱.۹ به ۱.۷ درصد افت کرد، هرچند میانگین تعدیلشده در سطح ۳ درصد بدون تغییر باقی ماند. گزارش تورم ماه آگوست نیز درست یک روز پیش از تصمیمگیری بانک منتشر خواهد شد. این مجموعه دادهها باعث شده سرمایهگذاران بهشدت به سمت سناریوی انبساطی متمایل شوند. در حال حاضر، بازارها با احتمال ۸۵ درصد کاهش ۲۵ واحدی نرخ بهره در این نشست را پیشبینی میکنند و تقریباً یک مرحله کاهش دیگر تا پایان سال را نیز قطعی میدانند. اگر بانک مرکزی کانادا مطابق انتظار نرخها را کاهش دهد و در بیانیه خود لحنی نرمتر و محتاطانهتر نسبت به ماه ژوئیه اتخاذ کند، فشار فروش بر دلار کانادا شدت خواهد گرفت. در این صورت، روند صعودی جفتارز دلار/لونی که از ابتدای سپتامبر آغاز شده است، میتواند با قدرت بیشتری ادامه یابد. بانک انگلستان در انتظار تثبیت نرخها؛ اولین کاهش در مارس محتمل است در روز پنجشنبه نگاهها به بانک مرکزی انگلستان دوخته خواهد شد؛ نهادی که پس از تصمیم فدرال رزرو و بانک مرکزی کانادا، در کانون توجه بازارها قرار میگیرد. سیاستگذاران بریتانیایی در نشست ماه آگوست نرخ بهره را به ۴ درصد کاهش دادند؛ سطحی که پایینترین میزان در بیش از دو سال گذشته محسوب میشود. این تصمیم با اختلاف اندک آرا اتخاذ شد و تنها پس از برگزاری دور دوم رأیگیری نهایی گردید؛ موضوعی که شکاف جدی در میان اعضای کمیته را آشکار ساخت. در تازهترین گزارش سیاست پولی، بانک پیشبینی کرده است که نرخ تورم در سپتامبر به ۴ درصد برسد؛ رقمی معادل دو برابر هدف رسمی. اندرو بیلی، رئیس بانک، نیز هفته گذشته تصریح کرد که «تردیدها درباره زمان و سرعت گامهای بعدی اکنون بسیار بیشتر شده است». بازار تقریباً مطمئن است که در نشست پیشرو نرخها بدون تغییر باقی خواهد ماند. با این حال، نتیجه رأیگیری اعضا میتواند برای پوند تعیینکننده باشد. حتی اگر یک یا دو عضو از کاهش نرخها حمایت کنند، احتمالاً سرمایهگذاران انتظارات خود را برای آغاز چرخه کاهش جلو خواهند انداخت؛ سناریویی که میتواند فشار تازهای بر ارز بریتانیا وارد کند. در حال حاضر، بازارها نخستین کاهش یکچهارم درصدی را برای ماه مارس بهطور کامل در قیمتها لحاظ کردهاند. افزون بر این، انتشار آمار تورم مصرفکننده بریتانیا در روز چهارشنبه؛ درست یک روز پیش از نشست بانک، میتواند بر تصمیمگیری اعضا اثرگذار باشد. همچنین دادههای خردهفروشی که روز جمعه منتشر خواهد شد، تصویر دقیقتری از وضعیت تقاضای داخلی ارائه خواهد داد. آیا بانک مرکزی ژاپن تا پایان سال دست به افزایش نرخ خواهد زد؟ پس از استعفای نخستوزیر ایشیبا، گمانهزنیها مبنی بر روی کار آمدن فردی با گرایش به سیاستهای مالی و پولی انبساطی (داویش) افزایش یافت و همین امر احتمال افزایش ۲۵ واحدی نرخ بهره توسط بانک مرکزی ژاپن را به کمتر از ۵۰ درصد کاهش داد. با این حال، سرمایهگذاران خیلی زود انتظارات خود را بازتنظیم کردند؛ چرا که گزارشی نشان داد بانک مرکزی همچنان معتقد است در صورت تداوم روند فعلی اقتصاد، امکان افزایش نرخها در سال جاری وجود دارد، حتی در سایه بیثباتی سیاسی. انتظار غالب این است که در نشست هفته آینده اقدامی صورت نگیرد، اما بازارها اکنون حدود ۶۰ درصد احتمال افزایش نرخ تا پایان سال را در نظر گرفتهاند و یک مرحله افزایش دیگر تا ماه مارس را تقریباً قطعی میدانند. به همین دلیل، نگاهها به نشست خبری رئیس بانک مرکزی، کازوئو اوئدا و چشمانداز اقتصادی او دوخته شده است. اگر سیاستگذاران بر تعهد خود برای افزایش هزینههای استقراض تأکید کنند، ین ژاپن میتواند از این موضع قدرت بگیرد. با این حال، رساندن پیام روشن کار آسانی نخواهد بود. حزب حاکم لیبرال دموکرات قرار است چهارم اکتبر انتخابات درونحزبی برای انتخاب جانشین ایشیبا برگزار کند؛ انتخابی که میتواند بر سیاستهای پولی آینده تأثیرگذار باشد. هرچند بانک مرکزی از نظر قانونی مستقل است، اما نباید فراموش کرد که در سال ۲۰۱۳ به همراه دولت بیانیهای مشترک صادر کردند که بر همکاری برای مبارزه با تورم منفی و حمایت از رشد اقتصادی تأکید داشت. در این میان، یکی از گزینههای جدی برای جانشینی ایشیبا، سانائه تاکایچی؛ وزیر پیشین امنیت اقتصادی است که بهعنوان فردی داویش شناخته میشود. بنابراین، هرگونه نشانهای از کند شدن روند افزایش نرخها یا حتی کنار گذاشتن آن میتواند چشمانداز ین را بهشدت تضعیف کند. ✔️ بیشتر بخوانید: سیاست پولی چیست؟ معرفی انواع سیاست پولی
یواخیم ناگل، عضو شورای حکمرانی بانک مرکزی اروپا (ECB)، هشدار داد که کاهشهای بیشتر نرخ بهره ممکن است ثبات قیمتی را به خطر اندازد. این اظهارات یک روز پس از آن مطرح شد که بانک مرکزی اروپا برای دومین ماه متوالی تصمیم گرفت نرخها را بدون تغییر نگه دارد. اظهارات ناگل بخشی از موج اظهارنظرهای مقامات مختلف ECB در واکنش به تصمیم اخیر بود: اولی رن تأکید کرد ریسک نزولی تورم، بهویژه بهدلیل انرژی ارزانتر و تقویت یورو، همچنان وجود دارد و احتمال باقی ماندن تورم زیر هدف را نباید دستکم گرفت. روبرت کوخر یادآور شد که تورم در اتریش بسیار بالاتر از میانگین منطقه یورو است و چشمانداز رشد و تورم تغییر چندانی نکرده است. او بر تصمیمگیری «جلسهبهجلسه» تأکید کرد. مارتین مولر اعلام کرد سطح فعلی نرخها مناسب است و سیاست کنونی را کافی دانست. مارتین کازاکس نیز با اشاره به تداوم ریسکهای بالا، نشست ماه دسامبر را «پُربار» توصیف کرد و احتمال تصمیمات مهم در آن مقطع را مطرح ساخت. فرانسوا ویلوروا دروازه را برای کاهش دیگر نرخها باز گذاشت و بیان داشت که ریسکهای صعودی تورم کمتر از ریسکهای نزولی نگرانکننده هستند، ضمن آنکه بر ضرورت حل مشکلات بودجهای فرانسه تأکید کرد. گدیمیناس سیمکوس در نقطه مقابل گفت که تورم در سطح هدف تثبیت شده، بازار کار وضعیت خوبی دارد و فعالیت اقتصادی قویتر از برآوردهای گذشته است، اما هشدار داد که ریسکهای تورمی همچنان بالا باقی مانده است. جمعبندی مجموع اظهارنظرها نشان میدهد که شورای حکمرانی ECB بر سر مسیر آتی سیاست پولی همچنان اختلافنظر دارد. در حالی که برخی مقامات بر تداوم ریسکهای تورمی تأکید میکنند، دیگران بیشتر نگران خطر رکود و تورم پایینتر از هدف هستند. نشست ماه دسامبر میتواند نقطه عطفی در تعیین مسیر بعدی سیاستهای پولی منطقه یورو باشد.
قیمت طلا امروز با افزایش ۱۵ دلاری به ۳۶۴۹ دلار رسید و بار دیگر به محدوده بالای دامنه روزانه نزدیک شد. این رشد پس از انتشار داده ضعیفتر از انتظار شاخص احساسات مصرفکننده دانشگاه میشیگان رقم خورد که موجب تقویت تقاضا برای داراییهای امن شد. در معاملات اخیر، طلا پس از رسیدن به رکورد تاریخی ۳۶۷۵ دلار در روز سهشنبه وارد فاز تثبیت شده و به نظر میرسد تا پیش از نشست کمیته بازار آزاد فدرال رزرو (FOMC) در روز چهارشنبه، روندی جانبی را تجربه کند. از نگاه تحلیلگران، هرگونه لحن داویش از سوی جروم پاول میتواند زمینهساز ادامه روند صعودی باشد. حتی بدون نیاز به کاهش غیرمنتظره ۵۰ واحد پایهای، کافی است رئیس فدرال رزرو نگرانیها درباره بازار کار را برجسته و فشارهای تورمی را کماهمیت جلوه دهد تا خریداران طلا انگیزه بیشتری برای پیشروی پیدا کنند. از منظر تکنیکال، مقاومت کلیدی در سقف سهشنبه و شرایط اشباع خرید دیده میشود. در صورت عبور از این سطح، مقاومتهای روانی مهم در ۳۷۵۰ دلار و سپس ۴۰۰۰ دلار پیش روی بازار قرار خواهند گرفت. در بعد ژئوپولیتیکی، تلاش ایالات متحده برای افزایش فشار بر روسیه جهت ورود به مذاکرات صلح اوکراین، ریسک دوطرفهای را برای طلا ایجاد کرده است. تشدید تحریمها یا حتی مصادره ذخایر میتواند جذابیت این فلز گرانبها را تقویت کند؛ در حالی که دستیابی به توافق صلح میتواند از تقاضای پناهگاهی آن بکاهد. با این حال، به نظر میرسد فضای دیپلماتیک همچنان پیچیده است و کرملین با احساس برتری در میدان جنگ، تمایلی به مصالحه نشان نمیدهد.
طلا و بازار اوراق قرضه آمریکا هر دو نشانههایی از نگرانی فزاینده جهان نسبت به سیاستهای اقتصادی دولت ترامپ را نشان میدهند و به گفته دزموند لاچمن، عضو ارشد اندیشکده «مؤسسه امریکن اینترپرایز»، احتمالاً یک بحران مالی تمامعیار پیش از تغییر مسیر سیاستی رخ خواهد داد. لاچمن نوشت: «همانطور که از قناریها در معدن برای هشدار زودهنگام وجود خطر استفاده میشود، جهش چشمگیر قیمت طلا از زمان آغاز دولت ترامپ نیز میتواند هشداری باشد که مشکلات جدی در بازار دلار و اوراق قرضه در راه است.» او که پیشتر مدیر ارشد در بانک سالومون اسمیت بارنی و معاون مدیر بخش سیاستگذاری صندوق بینالمللی پول بوده، افزود: «دولت ترامپ بهتر است به این هشدارها توجه کند و زودتر مسیر سیاستهایش را اصلاح کند تا اعتماد بازار بازگردد. در غیر این صورت باید خودمان را برای آشفتگی واقعی در بازارهای مالی، همزمان با نزدیک شدن به انتخابات میاندورهای سال آینده، آماده کنیم.» به گفته لاچمن، رشد قیمت طلا در سال ۲۰۲۵ «چیزی کمتر از خارقالعاده» نبوده و فلز زرد از همه داراییهای مالی مهم عملکرد بهتری داشته است. او طعنه زد: «این هم پاسخ به کیـنز که طلا را یک یادگار وحشیانه میدانست. در واقع، از زمانی که آمریکا در سال ۱۹۷۱ خرید طلا با نرخ ۳۵ دلار در هر اونس را کنار گذاشت، قیمت طلا بیش از صد برابر رشد کرده، یعنی به طور میانگین سالانه حدود ۹.۵ درصد.» (جان مینارد کینز، اقتصاددان مشهور، زمانی گفته بود «طلا یک یادگار وحشیانه (barbarous relic) است»؛ یعنی از دیدگاه او، طلا دیگر جایگاه و کارکرد مهمی در اقتصاد مدرن نداشت و نگهداری آن بیشتر به یک سنت منسوخ و بیفایده شباهت داشت.) او توضیح داد یکی از دلایل اصلی جهش قیمت طلا، ترس از این است که آمریکا بخواهد با ایجاد تورم از زیر بار کوه بدهی عمومی بیرون بیاید. به نوشته او، این ترس بیدلیل هم نیست. قانون تازه کاهش مالیات ترامپ که خودش آن را «صورتحساب بزرگ و زیبا» نامیده، وضعیت مالی عمومی کشور را در مسیر کاملاً ناپایدار قرار داده است. برآورد دفتر بودجه کنگره نشان میدهد کسری بودجه تا جایی که قابل پیشبینی است بالای ۶.۵ درصد باقی میماند و این موضوع باعث میشود نسبت بدهی عمومی به تولید ناخالص داخلی تا سال ۲۰۳۴ به سطحی شبیه یونان یعنی ۱۲۸ درصد برسد. عامل دیگر، حملات مداوم ترامپ به استقلال بانک مرکزی آمریکاست. لاچمن نوشت: «در شرایطی که تورم بالاتر از هدف ۲ درصدی فدرال رزرو مانده و تعرفههای وارداتی ترامپ هم به تورم دامن میزند، او فشار زیادی به جروم پاول، رئیس فدرال رزرو وارد میکند تا نرخ بهره را ۲ تا ۳ درصد کاهش دهد. ترامپ همچنین در تلاش است اعضای هیئتمدیره فدرال رزرو را با افرادی حامی سیاستهای انبساطی پر کند و جایگزینی برای پاول بگذارد که مطابق خواسته او نرخ بهره را بهطور تهاجمی پایین بیاورد.» به گفته او، حرکت بانکهای مرکزی جهان به سمت افزایش ذخایر طلا و کاهش اتکا به دلار نیز از عوامل مهم رشد اخیر طلاست. لاچمن گفت: «به نظر میرسد دلیل این کار بیاعتمادی فزاینده به آمریکا بهعنوان یک شریک مالی قابلاعتماد باشد. طی سالهای اخیر آمریکا دلار را بهعنوان سلاحی علیه کشورهایی مثل ایران و روسیه بهکار برده که نگرانی ایجاد کرده شاید این ابزار علیه دیگر کشورها هم استفاده شود. همچنین بانکهای مرکزی از تعرفههای تنبیهی و بیقاعده ترامپ علیه دوستان و دشمنانش و نیز بیتوجهی او به حاکمیت قانون نگران شدهاند.» او تأکید کرد طلا تنها داراییای نیست که زنگ خطر را به صدا درآورده است. «از ابتدای امسال، ارزش دلار حدود ۱۰ درصد کاهش یافته؛ در حالیکه انتظار میرفت با بالاترین تعرفههای وارداتی صد سال اخیر و اختلاف مثبت نرخ بهره کوتاهمدت به نفع آمریکا تقویت شود. از سوی دیگر، بازار اوراق قرضه هم جایگاه پناهگاه امن خود را از دست داده و دیگر سرمایهگذاران در زمان آشفتگی بازار به اوراق خزانه آمریکا هجوم نمیآورند.» او در پایان با اشاره به گفته اقتصاددان فقید MIT، رودی دورنبوش، نوشت: «بحرانهای مالی خیلی بیشتر از آنچه فکر میکنید طول میکشند تا شکل بگیرند، اما وقتی شروع شوند بسیار سریعتر از آنچه تصور میکنید شدت میگیرند.» لاچمن نتیجه گرفت: «نشانههای هشداردهنده روشنی وجود دارد که سرمایهگذاران به اقتصاد آمریکا بیاعتماد شدهاند؛ از بازار طلا و دلار گرفته تا اوراق. بنابراین دولت ترامپ بهتر است در سیاستهای اقتصادیاش تجدیدنظر کند. اما من توصیه نمیکنم پیش از وقوع یک بحران واقعی بازار، روی این تغییر حساب باز کنید.» در پایان نیز گزارش شد که پس از نوسان شدید طلا در واکنش به آمار بالاتر از انتظار تورم مصرفکننده، قیمت آن دوباره روندی صعودی و باثبات به خود گرفته است.
قیمت نفت روز جمعه با ۱.۱۹ دلار افزایش به ۶۳.۵۷ دلار رسید؛ بخشی از این رشد ناشی از گزارشهایی است مبنی بر اینکه ایالات متحده در حال تلاش برای متقاعد کردن کشورهای گروه هفت به اعمال تعرفههایی تا ۱۰۰ درصد علیه چین و هند است. این اقدام با هدف بازدارندگی از ادامه خرید نفت روسیه مطرح شده است. با این حال، تحقق چنین طرحی آسان نخواهد بود. تنشهای سیاسی و تجاری میان آمریکا و برخی شرکای اصلیاش میتواند مانعی جدی برای اجماع باشد. علاوه بر این، تجربه اتحادیه اروپا نشان میدهد که برخی کشورها از جمله مجارستان بارها مانع تصویب تحریمهای سختتر علیه بخش انرژی روسیه شدهاند. از آنجا که چنین تصمیمی نیازمند تأیید همه اعضا است، احتمال تحقق آن در کوتاهمدت پایین ارزیابی میشود.
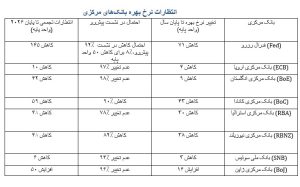
ما شاهد تجدیدنظر قابلتوجهی در قیمتگذاری نبودیم، اما انتظارات تثبیت شدند. بزرگترین تغییرات این هفته مربوط به آمریکا بود؛ جایی که انتظارات انبساطی برای فدرال رزرو پس از دادههای PPI ضعیف، CPI مطابق انتظار و آمار ضعیف ادعاهای اولیه بیکاری تقویت شد. بازار شاید احتمال کاهش ۵۰ نقطه در نشست هفته آینده را کمتر از واقعیت در نظر گرفته باشد اما در حال حاضر اجماع قوی برای کاهش ۷۵ نقطه پایه تا پایان سال وجود دارد. در اروپا نیز کمی تغییرات متمایل به سیاست انقباضی دیده شد، چرا که لاگارد تأکید کرد چرخه کاهش نرخ بهره به پایان رسیده و تنها در صورت دلایل بسیار قوی ممکن است دوباره کاهش دهند. به طور کلی تغییرات شدید نبودهاند، چرا که بازار در غیاب دلایل محکم محتاط است؛ کاهش نرخ بهره میتواند فعالیت اقتصادی را تقویت کند و حتی باعث ماندگاری یا شتاب گرفتن دوباره تورم شود.
وزیر انرژی ایالات متحده اعلام کرده است که اتحادیه اروپا میتواند طی ۶ تا ۱۲ ماه آینده وابستگی خود به گاز روسیه را بهطور کامل حذف کند. او افزود که این ارزیابی را در همین هفته با کمیسیونر انرژی اتحادیه اروپا در میان گذاشته است. این اظهارات در حالی مطرح شده که اروپا در حال بررسی نوزدهمین بسته تحریمی علیه روسیه است و تلاشها برای تنوعبخشی به منابع انرژی شدت گرفتهاند.
به گزارش خبرگزاری RIA، یک پهپاد اوکراینی شب گذشته یکی از ساختمانهای نیروگاه هستهای اسمولنسک را هدف قرار داد. به گفته منابع روسی، پهپاد توسط سامانههای دفاعی سرنگون شد و هیچگونه خسارت یا تلفات انسانی گزارش نشده است. نیروگاه اسمولنسک که در غرب روسیه و نزدیک مرز بلاروس قرار دارد، بهطور عادی به فعالیت خود ادامه میدهد و هیچ اختلالی در عملکرد واحدهای تولید برق آن گزارش نشده است.
دیپلماتهای اتحادیه اروپا اعلام کردهاند که کمیسیون اروپا قرار است روز چهارشنبه پیشنهاد رسمی خود برای نوزدهمین بسته تحریمی علیه روسیه را ارائه دهد. این بسته جدید شامل محدودیتهای بیشتر بر صادرات نفت، بانکها، شرکتهای انرژی و ناوگان سایه روسیه خواهد بود و هدف آن افزایش فشار اقتصادی بر مسکو است. مشورتها با سفرای کشورهای عضو آغاز شده و انتظار میرود این بسته در روزهای آینده نهایی شود.
دولت روسیه کشورهای اروپایی را به ایجاد مانع در مسیر مذاکرات صلح با اوکراین متهم کرده و اعلام کرده است که همچنان برای گفتوگوهای مستقیم آمادگی دارد. در واکنش به انتقادهای اخیر درباره رزمایش مشترک «زاپاد» با بلاروس، کرملین این نگرانیها را ناشی از احساسات خصمانه و بیاعتمادی سیاسی دانسته است. روسیه همچنین تأکید کرده که این رزمایشها ماهیت دفاعی دارند و هیچ تهدیدی برای امنیت اروپا محسوب نمیشوند.
اثر ترکیبی سیاست پولی هاوکیش بانک مرکزی اروپا و دادههای آمریکا (تورم هسته مطابق اجماع و جهش در مدعیان اولیه بیکاری) باعث شد که اختلاف نرخهای کوتاهمدت یورو-دلار به کمترین سطح در یک سال اخیر برسد. نرخ نقدی تنها بخشی از این حرکت را دنبال کرده و ما (تیم تحلیل ING) ریسکهای صعودی بیشتری را برای جفتارز EURUSD در کوتاهمدت پیشبینی میکند. همچنین، پیشنمایشهایی برای نشستهای هفته آینده فدرال رزرو و بانک مرکزی نروژ منتشر کردهایم. دلار آمریکا: سه کاهش نرخ تأیید شد گزارش شاخص قیمت مصرفکننده آمریکا در روز گذشته اندکی بالاتر از انتظار بود؛ تورم سرفصل ۰.۴ درصد ماهانه رشد کرد، در حالی که نرخ هسته (Core CPI) مطابق انتظار ۰.۳ درصد افزایش یافت. نکته کلیدی این است که تأثیر تعرفهها محدود بوده است. افزایش قیمتها عمدتاً ناشی از کرایه خطوط هوایی، خودروهای دست دوم، اجاره مسکن، مواد غذایی و انرژی بود، در حالی که بخشهای سرگرمی و مراقبتهای پزشکی کاهش داشتند. جالب آنکه، کالاهای هستهای (بهجز خودرو) تنها ۰.۱ درصد رشد کردند که نشان میدهد شرکتها در حال حاضر هزینههای تعرفهای را در حاشیه سود خود جذب کردهاند؛ موضوعی که با دادههای خدمات تجاری در شاخص قیمت تولیدکننده PPI نیز همخوانی دارد. البته مشخص نیست که این فشار بر سودآوری در آینده پایدار باشد، اما فعلاً بازارها این دادهها را بهعنوان تأیید شرطبندیهای انبساطی (داویش) فدرال رزرو تلقی کردهاند. اعتبار بیشتری نیز از سمت بازار کار به این دیدگاه داده شد. آمار مدعیان اولیه بیکاری بهطور غیرمنتظره از ۲۳۶ هزار به ۲۶۳ هزار نفر در هفته منتهی به ۶ سپتامبر جهش کرد؛ بالاترین رقم از اکتبر ۲۰۲۱. این امر میتواند نشانهای از افزایش اخراجها در شرایطی باشد که استخدام هماکنون نیز ضعیف است. در پیشنمایش نشست چهارشنبه آینده کمیته فدرال بازار آزاد (FOMC)، ما (ING) با اجماع بازار همنظر هستیم و انتظار یک کاهش ۲۵ نقطه پایه نرخ بهره را داریم؛ که بهدنبال آن در ماههای اکتبر و دسامبر نیز کاهشهای مشابهی رخ دهد. بازتسعیر انبساطی مبتنی بر دادهها اکنون سه کاهش نرخ را بهطور قطعی به سناریوی اصلی بازار تبدیل کرده است (۷۲ نقطه پایه تا پایان دسامبر قیمتگذاری شده است). کاهش دیروز دلار روی کاغذ چشمگیر به نظر میرسید، اما مدل ما (تیم تحلیل ING) نشان میدهد که دلار در مقایسه با نوسانات اخیر نرخهای کوتاهمدت در برابر اغلب ارزهای گروه ۱۰ همچنان گران است. ما انتظار داریم با شروع کاهش نرخها از سوی فدرال رزرو، دلار تضعیف شود؛ حتی اگر این کاهشها پیشاپیش در بازار قیمتگذاری شده باشد؛ زیرا هزینههای تأمین مالی ارزانتر میتواند فروش دلار برای پوشش ریسک را بیشتر تشویق کند. امروز، داده نظرسنجیهای دانشگاه میشیگان منتشر خواهد شد و نگاهها به انتظارات تورمی دوخته شده است که در حال حاضر برای یکسال آینده ۴.۸ درصد و برای دوره ۵ تا ۱۰ ساله ۳.۵ درصد است. توازن ریسکها برای دلار همچنان متمایل به سمت نزولی است. یورو: لاگارد بر «جایگاه خوب» تأکید کرد نشست دیروز بانک مرکزی اروپا پرخبرتر از آن بود که انتظار داشتیم. پس از واکنش اولیه انبساطی (داویش) بازار به بیانیه (احتمالاً به دلیل بازبینی اندک نزولی پیشبینی تورم ۲۰۲۷)، یورو بهدنبال سخنان هاوکیش کریستین لاگارد جهش کرد. اکنون ریسکهای رشد «متعادلتر» ارزیابی میشوند و بهطور جدی اعلام شد که روند کاهش تورم در منطقه یورو پایان یافته است. همزمان، لاگارد از بیان هرگونه اظهارنظر جنجالی درباره اوراق قرضه فرانسه پرهیز کرد که ما آن را یک ریسک انبساطی (داویش) بزرگ میدانستیم. بهطور کلی، پیام ضمنی به بازار این بود که هیچ دلیلی برای ادامه قیمتگذاری کاهشهای بیشتر نرخ بهره وجود ندارد. در واقع، احتمال (Implied Probability) کاهش بیشتر نرخها پس از نشست خبری لاگارد به زیر ۵۰ درصد افت کرد و این موضوع حمایت محکمی برای صعود یورو از منظر نرخها ایجاد کرد. اگرچه نمیتوان احتمال بازگشت فضای انبساطی را بهطور کامل رد کرد – بهویژه در شرایطی که تعرفهها، یورو قوی، یا ریسکهای ژئوپلیتیکی و بدهی حاکمیتی ممکن است سیاستهای آینده را تحت تأثیر قرار دهند – اما دیدگاه اصلی ما (تیم تحلیل ING) همچنان با انتظارات بازار همسو است: بانک مرکزی اروپا کاهش نرخها را به پایان رسانده است. اثر ترکیبی موضع هاوکیش بانک مرکزی اروپا و جهش آمار مدعیان بیکاری آمریکا موجب شد که اختلاف نرخ بهره دوساله یورو-دلار به منفی ۱۱۰ نقطه پایه برسد؛ سطحی نزدیک به سپتامبر ۲۰۲۴، زمانی که فدرال رزرو ۵۰ نقطه نرخ بهره را کاهش داده بود. اگرچه این اختلاف همچنان حدود ۳۵ نقطه پایه بیشتر از زمانی است که EURUSD در این سطوح چهار سال پیش معامله میشد، اما پریمیوم ریسک ضمنی دلار در افق میانمدت بهطور قابلتوجهی کاهش یافته و این امر افزایش بیشتر EURUSD را عملیتر کرده است. شکست سطح ۱.۱۸۰ در کوتاهمدت اکنون محتمل به نظر میرسد. پوند: در انتظار دادههای کلیدی با وجود تقویت یورو تحت تأثیر سیاستهای بانک مرکزی اروپا، پوند توانسته جایگاه خود را حفظ کند. و در شرایط واگرایی سیاستهای پولی، نرخ EURGBP را نمیتوان ارزان دانست. امروز صبح برخی دادههای اقتصادی بریتانیا برای ماه ژوئیه منتشر شد. تولید ناخالص داخلی ماهانه مطابق پیشبینی بود (۰ درصد ماهانه، ۰.۲ درصد سهماهه در مقابل سهماهه)، اما تولیدات صنعتی و تولیدات بخش ساخت بهطور غیرمنتظرهای کاهش یافت. هیچکدام از این دادهها تأثیر قابلتوجهی بر سیاستهای بانک مرکزی انگلیس ندارند. هفته آینده با انتشار دادههای اشتغال و تورم شلوغ خواهد بود؛ دیدگاه ما (تیم تحلیل ING) درباره بانک مرکزی انگلیس (کاهش نرخ در نوامبر) انبساطیتر از بازار است و ما ریسکهای صعودی برای EURGBP پیشبینی میکنیم. اما تا زمان انتشار این دادهها، احتمالاً EURGBP ترجیح میدهد در محدوده پایین ۰.۸۶ تا ۰.۸۷ باقی بماند تا اینکه به سمت بالاتر حرکت کند. منبع: ING
رئیس سیاست خارجی اتحادیه اروپا، کایا کالاس، اعلام کرده است که این اتحادیه در حال بررسی محدودیتهای بیشتر بر فروش نفت روسیه و بخش بانکی این کشور است. او همچنین تأیید کرده که کار بر روی نوزدهمین بسته تحریمی علیه روسیه در مراحل نهایی قرار دارد.
بانک UBS پیشبینی خود از قیمت طلا را افزایش داده است؛ این تصمیم در پی رشد چشمگیر بازار طلا و تقویت انتظارات برای کاهش نرخ بهره توسط فدرال رزرو، ضعف دلار و تداوم نااطمینانیهای ژئوپلیتیکی اتخاذ شده است. قیمت طلا تاکنون در سال جاری ۳۸٪ رشد کرده و به ۳۶۳۷ دلار در هر اونس رسیده که فاصله اندکی با رکورد تاریخی ۳۶۷۴ دلار دارد. بانک UBS اکنون پیشبینی میکند که قیمت طلا تا پایان سال ۲۰۲۵ به ۳۸۰۰ دلار برسد (پیشبینی قبلی: ۳۵۰۰ دلار) و تا اواسط ۲۰۲۶ به ۳۹۰۰ دلار افزایش یابد (پیشبینی قبلی: ۳۷۰۰ دلار). این بانک همچنین برآورد خود از میزان ذخایر صندوقهای ETF را به نزدیکی رکورد قبلی ۳۹۰۰ تن متریک تا پایان ۲۰۲۵ افزایش داده و انتظار دارد در سال آینده ۷۰۰ تن ورودی جدید ثبت شود. تحلیلگران UBS با اشاره به افت نرخ بهره واقعی و کاهش بازده اوراق خزانهداری، تأکید کردهاند که این عوامل به همراه ضعف دلار، تقاضا برای طلا را تقویت خواهند کرد. در کنار عوامل کلان، خرید بانکهای مرکزی نیز در سطح بالا باقی خواهد ماند و انتظار میرود در سال جاری بین ۹۰۰ تا ۹۵۰ تن متریک طلا خریداری شود. از منظر سیاسی، ترجیح رئیسجمهور آمریکا، دونالد ترامپ، برای حفظ نرخهای بهره پایین نیز به جذابیت طلا افزوده است. UBS همچنان موضع «جذاب» خود را در تخصیص دارایی جهانی حفظ کرده و توصیه کرده است که ۵٪ از پرتفوی سرمایهگذاری به طلا اختصاص یابد. با این حال، ریسک اصلی برای بازار طلا، احتمال افزایش نرخ بهره در صورت بروز فشارهای تورمی غیرمنتظره است.