TSLA 375.23 USD ▼ 0.74%
AAPL 341.27 USD ▲ 0.09%
GOOGL 353.78 USD ▲ 0.30%
AMZN 258.58 USD ▼ 0.37%
NVDA 228.52 USD ▲ 0.97%
BTCUSD 83,157.38 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

رکورد تاریخی مس در لندن؛ بازار وارد فاز کمبود ساختاری می‌شود

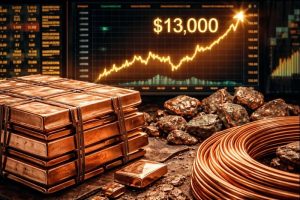
بازار جهانی مس وارد مرحله‌ای تازه شده است. قیمت مس در بورس فلزات لندن (LME) برای نخستین‌بار در تاریخ از مرز ۱۳ هزار دلار به ازای هر تن متریک عبور کرد؛ حرکتی که نه حاصل هیجان کوتاه‌مدت، بلکه بازتاب یک تغییر بنیادین در توازن عرضه و تقاضای این فلز راهبردی است. آنچه امروز در نمودار قیمت دیده می‌شود، حاصل انباشت چند سال فشار ساختاری بر سمت عرضه است؛ فشاری که اکنون به‌تدریج خود را در قیمت‌ها تخلیه می‌کند. شکاف عرضه؛ مسأله‌ای که از سال‌ها پیش شکل گرفت از اوایل دهه ۲۰۲۰، بسیاری از تحلیل‌گران نسبت به شکل‌گیری یک شکاف پایدار در عرضه مس هشدار می‌دادند. سرمایه‌گذاری ناکافی در پروژه‌های جدید، طولانی‌بودن چرخه توسعه معادن، افت عیار سنگ معدن در معادن قدیمی و سخت‌گیرانه‌تر شدن مقررات زیست‌محیطی، همگی باعث شدند رشد ظرفیت تولید از رشد تقاضا عقب بماند. این شکاف در سال ۲۰۲۵ به‌طور عملیاتی نمایان شده است؛ به‌ویژه با اختلال گسترده در برخی از بزرگ‌ترین معادن جهان. معدن عظیم گراسبرگ (Grasberg) در اندونزی، یکی از ستون‌های عرضه جهانی مس، پس از رانش گسترده گل‌ولای در سال گذشته بخش بزرگی از ظرفیت خود را از دست داد. برآوردها نشان می‌دهد حدود ۲۷۰ هزار تن از تولید سالانه این معدن در سال جاری عملاً از بازار حذف شده است و بازگشت تدریجی آن نیز زودتر از فصل دوم سال انتظار نمی‌رود. اعتصاب‌ها؛ جرقه‌ای بر بشکه باروت در چنین بازاری که از پیش به‌شدت به شوک‌های عرضه حساس شده است، حتی اختلال‌های کوچک‌تر نیز اثر بزرگی بر قیمت‌ها می‌گذارند. در روزهای اخیر، بخشی از نیروی کار معدن مانتوورده (Mantoverde) متعلق به شرکت Capstone Copper در منطقه آتاکامای شیلی دست به اعتصاب زدند. این اعتصاب که پس از شکست مذاکرات میان اتحادیه کارگری و مدیریت آغاز شد، باعث شده معدن با حدود ۳۰ درصد ظرفیت فعالیت کند؛ چرا که نزدیک به نیمی از نیروی انسانی آن در اعتصاب مشارکت دارند. اگرچه مانتوورده در مقیاس جهانی هم‌تراز غول‌هایی مانند اسکوندیدا یا گراسبرگ نیست، اما در بازاری که به‌شدت دچار کمبود حاشیه‌ای عرضه است، از دست رفتن حتی ۳۰ هزار تن تولید سالانه بالقوه نیز می‌تواند تعادل بازار را بر هم بزند؛ به‌ویژه آنکه این معدن اخیراً پروژه توسعه سولفیدی خود را برای افزایش ظرفیت در بلندمدت آغاز کرده بود که اکنون با ریسک تأخیر مواجه شده است. شیلی؛ کانون ریسک‌های جدید عرضه اهمیت این اعتصاب فقط به خود مانتوورده محدود نمی‌شود. این معدن در منطقه‌ای واقع شده که در همسایگی استان آنتوفاگاستا قرار دارد؛ قلب تپنده صنعت مس جهان که بزرگ‌ترین معادن دنیا در آن متمرکزند. نشانه‌های نارضایتی کارگری در این منطقه می‌تواند آغازگر موج گسترده‌تری از مطالبات مزدی و ایمنی باشد. در سال جاری، پنج قرارداد بزرگ کارگری در شرکت دولتی کودلکو (Codelco) منقضی می‌شود که بخشی از مطالبات حول محور ایمنی و کاهش سرعت تولید شکل گرفته است. هم‌زمان، مذاکرات دشواری در معدن سنتینلا جریان دارد و معدن لوس برونسس متعلق به آنگلو امریکن نیز در ماه‌های آینده وارد فاز مذاکره پرچالش خواهد شد. به بیان دیگر، بازار مس نه‌تنها با اختلال‌های بالفعل مواجه است، بلکه با یک ریسک سیستماتیک عرضه در شیلی نیز روبه‌رو شده است؛ کشوری که بزرگ‌ترین تولیدکننده مس جهان به‌شمار می‌رود. تحلیل تکنیکال؛ مسیر باز تا سطوح بالاتر از منظر تکنیکال نیز مانعی جدی بر سر راه ادامه صعود دیده نمی‌شود. محدوده چندساله ۲۰۲۲ تا ۲۰۲۵ اکنون به‌طور کامل شکسته شده و هدف کلاسیک این شکست، ناحیه‌ای در حدود ۱۶ هزار دلار به ازای هر تن را نشان می‌دهد. در چنین شرایطی، قیمت نه‌تنها از شوک‌های عرضه حمایت می‌گیرد، بلکه از منظر ساختاری نیز در مسیری قرار دارد که بازگشت‌های عمیق را دشوار می‌سازد؛ مگر آنکه شوک معناداری از سمت تقاضا یا سیاست‌گذاری جهانی وارد شود. ✔️  بیشتر بخوانید: نقد و بررسی تحولات اقتصادی استرالیا در سال 2025 و چشم‌انداز سال 2026 سخن پایانی رکورد تاریخی قیمت مس بیش از آنکه یک هیجان مقطعی باشد، نشانه‌ای از ورود بازار به یک دوره کمبود ساختاری است. اختلال در معادن بزرگ، ریسک‌های فزاینده نیروی کار در شیلی، و سال‌ها کم‌سرمایه‌گذاری در پروژه‌های جدید، همگی باعث شده‌اند که مس به یکی از کمیاب‌ترین منابع صنعتی جهان تبدیل شود؛ آن هم درست در زمانی که تقاضای مرتبط با گذار انرژی، خودروهای برقی و زیرساخت‌های دیجیتال رو به اوج است. در چنین فضایی، عبور قیمت از ۱۳ هزار دلار نه نقطه پایان، بلکه شاید تنها آغاز مرحله‌ای تازه از بازقیمت‌گذاری این فلز راهبردی باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

افزایش تولید نفت ونزوئلا در بلندمدت اتفاق خواهد افتاد

طبق تحقیقات سیتی، افزایش قابل‌توجه تولید نفت ونزوئلا، به دلیل محدودیت‌های فنی و شرایط ضعیف سرمایه‌گذاری، سال‌ها طول خواهد کشید و نه ماه‌ها. هرچند افزایش تولید می‌تواند عرضه را بالا ببرد و در سال‌های ۲۰۲۷–۲۰۲۸ بر بازار نفت فشار بگذارد، اما تأثیر کوتاه‌مدت همچنان صعودی است، زیرا تا زمان رسیدن به توافق با آمریکا، بشکه‌های نفتی ونزوئلا همچنان از بازار خارج می‌شوند. انتظار می‌رود ریسک‌های عرضه نفت، قیمت برنت را در حدود ۶۰ دلار به ازای هر بشکه در هفته‌های آینده حمایت کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بر اساس نظرسنجی رویترز، انتظار می‌رود میانگین قیمت نفت خام آمریکا در سال ۲۰۲۶ به ۵۸٫۱۵ دلار به ازای هر بشکه برسد؛ در حالی که پیش‌بینی ماه نوامبر ۵۹ دلار بود.

بر اساس یک نظرسنجی، انتظار می‌رود میانگین قیمت نفت خام برنت در سال ۲۰۲۶ به ۶۱٫۲۷ دلار به ازای هر بشکه برسد؛ رقمی که در مقایسه با پیش‌بینی ۶۲٫۲۳ دلاری ماه نوامبر کمتر است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا آمریکای لاتین وارد دوره جدیدی از تنش می‌شود؟

در حالی که همه نگاه‌ها به نفت است، اظهارات ترامپ ریسک ژئوپلیتیک را در سراسر آمریکای لاتین افزایش داده و می‌تواند بر دارایی‌های منطقه، سرمایه‌گذاری انرژی و ثبات ارزهای بازارهای نوظهور تأثیر بگذارد. خلاصه: ترامپ تأیید کرد که آمریکا کنترل ونزوئلای پسامادورو را در دست دارد آمریکا می‌گوید با رهبران تازه‌سوگندخورده در کاراکاس همکاری می‌کند واشنگتن اعلام کرد قصد ندارد در ونزوئلا سرمایه‌گذاری دولتی انجام دهد ترامپ احتمال عملیات در کلمبیا را مطرح کرد مکزیک نیز هشدار گرفت و قدرت کارتل‌ها به‌عنوان دلیل ذکر شد رئیس‌جمهور آمریکا، دونالد ترامپ، لحن خود را در قبال آمریکای لاتین تشدید کرد و ضمن تأکید بر ادعای واشنگتن درباره کنترل ونزوئلای پسامادورو، به‌طور علنی اشاره کرد که کلمبیا و مکزیک نیز ممکن است در چارچوب کارزار گسترده‌تر علیه شبکه‌های جنایی و بی‌ثباتی منطقه‌ای، هدف اقدامات آمریکا قرار گیرند. ترامپ بار دیگر گفت که ایالات متحده اکنون عملاً «مسئول» ونزوئلاست؛ پس از عملیاتی که در آخر هفته انجام شد و منجر به کنار رفتن نیکولاس مادورو شد. او گفت مقامات آمریکایی با مسئولانی که اخیراً در چارچوب یک ساختار انتقالی سوگند یاد کرده‌اند همکاری می‌کنند و این مداخله را یک تلاش مستمر حکمرانی و امنیتی توصیف کرد، نه یک اقدام نظامی یک‌باره. ترامپ تأکید کرد که واشنگتن قصد ندارد از منابع عمومی برای بازسازی ونزوئلا استفاده کند، اما اذعان داشت که شرکت‌های خصوصی انرژی علاقه زیادی به بازگشت به این کشور دارند. اظهارات ترامپ فراتر از ونزوئلا رفت. وقتی درباره احتمال عملیات در کلمبیا پرسیده شد، گفت این ایده «برای او خوب به نظر می‌رسد» و کلمبیا را «بسیار بیمار» توصیف کرد و وضعیت آن را به رهبری فعلی نسبت داد. او افزود که این وضعیت «طولانی نخواهد بود»؛ عبارتی که به‌طور گسترده به‌عنوان هشدار تعبیر شد. ترامپ همچنین لحن خود را در قبال مکزیک تندتر کرد و گفت آمریکا «باید کاری انجام دهد» و بارها قدرت کارتل‌های مواد مخدر را مورد انتقاد قرار داد. او گفت چندین بار پیشنهاد اعزام نیروهای آمریکایی را به مکزیک مطرح کرده و هر بار در گفت‌وگو با رئیس‌جمهور کلودیا شین‌بام این موضوع را یادآوری کرده است. اگرچه هیچ اعلام رسمی درباره اقدام نظامی در کلمبیا یا مکزیک صورت نگرفت، اما این اظهارات نشان‌دهنده تشدید قابل‌توجه لحن منطقه‌ای پس از مداخله در ونزوئلاست. ترکیب ادعاهای حکمرانی در کاراکاس و هشدارهای صریح به کشورهای همسایه نشان می‌دهد واشنگتن در تلاش است مقاومت‌ها را بازدارندگی کند و هم‌زمان آمادگی برای گسترش فشار را نشان دهد. برای بازارها، این اظهارات لایه جدیدی از ریسک ژئوپلیتیک در آمریکای لاتین ایجاد می‌کند؛ با پیامدهایی برای سرمایه‌گذاری انرژی، نوسانات ارزهای بازارهای نوظهور و ریسک‌پریمیای منطقه.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ونزوئلا چقدر طلا دارد؟ پاسخ: بیشتر از همه در آمریکای لاتین

«در حالی که همه نگاه‌ها به نفت است، ونزوئلا در حال حاضر ۱۶۱ تن ذخایر طلای فیزیکی دارد. این مقدار معادل حدود ۵.۱۸ میلیون اونس ترواست که با قیمت ۴۳۰۰ دلار برای هر اونس، ارزشی نزدیک به ۲۲ میلیارد دلار دارد. این ذخایر، ونزوئلا را به دارنده بزرگ‌ترین ذخایر طلای فیزیکی در آمریکای لاتین تبدیل می‌کند.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ونزوئلا چقدر سرمایه نیاز دارد تا دوباره غول نفتی شود؟

بازداشت مادورو تنها یک تحول سیاسی نبود؛ دروازه‌ای تازه برای بازگشت بزرگ‌ترین ذخایر نفتی جهان به بازار انرژی است. ونزوئلا که زمانی بیش از ۳ میلیون بشکه نفت در روز تولید می‌کرد، اکنون در آستانه بازسازی صنعتی قرار دارد که می‌تواند معادلات نفتی جهان را تغییر دهد — از قیمت‌ها گرفته تا رقابت میان تولیدکنندگان بزرگ. چرا این موضوع مهم است؟ ونزوئلا بزرگ‌ترین ذخایر نفتی جهان را دارد. بازگشت این کشور می‌تواند قیمت جهانی نفت را جابه‌جا کند. آمریکا، چین و روسیه بر سر نفوذ در صنعت نفت ونزوئلا رقابت خواهند کرد. برخی کشورها از افزایش تولید ونزوئلا آسیب می‌بینند. ذخایر عظیم اما کم‌استفاده بیش از ۳۰۰ میلیارد بشکه ذخایر اثبات‌شده دارد. عمدتاً نفت سنگین و فوق‌سنگین است. تولید فعلی: ۷۰۰ تا ۸۰۰ هزار بشکه در روز است. تولید در دوران اوج: ۳.۲ میلیون بشکه در روز است. نفت سنگین و فوق‌سنگین؛ ویژگی‌ها، سختی استخراج و کاربردها  ویژگی‌ها غلظت بالا جریان‌پذیری کم گوگرد زیاد نیازمند فناوری‌های پیشرفته برای استخراج و فرآوری  سختی استخراج استخراج این نوع نفت سخت‌تر و پرهزینه‌تر از نفت سبک است و معمولاً نیازمند: تزریق بخار حفاری افقی استفاده از رقیق‌کننده‌ها واحدهای فرآوری پیچیده  هزینه تولید هر بشکه ۱۵ تا ۳۰ دلار (بسته به میدان و فناوری)  کاربردها سوخت‌های سنگین نفت کوره خوراک پالایشگاه‌های پیچیده تولید بنزین و دیزل پس از فرآوری عمیق چقدر سرمایه‌گذاری لازم است؟  بازگشت به ۳ میلیون بشکه ۵۰ تا ۷۰ میلیارد دلار  رسیدن به ۳.۵ میلیون بشکه ۸۰ تا ۱۰۰ میلیارد دلار  افزایش سریع به ۱.۵ میلیون بشکه ۲۰ تا ۳۰ میلیارد دلار کدام کشورها از افزایش تولید ونزوئلا آسیب می‌بینند؟  رقبای مستقیم نفت سنگین کانادا مکزیک کلمبیا این کشورها نفت سنگین مشابهی تولید می‌کنند و افزایش عرضه ونزوئلا می‌تواند سهم بازار آنها را کاهش دهد.  کشورهای آسیب‌پذیر از کاهش قیمت نفت عربستان سعودی روسیه عراق کویت امارات افزایش تولید ونزوئلا می‌تواند فشار نزولی بر قیمت جهانی نفت ایجاد کند. آیا ایران از افزایش تولید نفت ونزوئلا آسیب می‌بیند؟ پاسخ کوتاه: بله، اما نه به اندازه رقبای مستقیم.  چرا ایران آسیب می‌بیند؟ ایران و ونزوئلا هر دو نفت سنگین و فوق‌سنگین تولید می‌کنند. هر دو کشور به دلیل تحریم‌ها، مشتریان محدود و مشابهی دارند (چین، برخی پالایشگاه‌های آسیایی). افزایش عرضه ونزوئلا می‌تواند قدرت چانه‌زنی ایران را کاهش دهد. اگر آمریکا سرمایه‌گذاری کند و تولید ونزوئلا جهش یابد، بازار نفت سنگین اشباع می‌شود.  اما چرا آسیب ایران محدودتر است؟ ایران بخشی از نفت خود را با تخفیف‌های ساختاری می‌فروشد که رقابت‌پذیری را حفظ می‌کند. برخی پالایشگاه‌های آسیایی به نفت ایران وابستگی فنی دارند. ایران شبکه تجاری غیررسمی گسترده‌ای دارد که ونزوئلا هنوز فاقد آن است.  جمع‌بندی اثر بر ایران افزایش تولید ونزوئلا می‌تواند: قیمت نفت سنگین را کاهش دهد. سهم بازار ایران در چین را تحت فشار بگذارد. رقابت را در بازارهای خاکستری شدیدتر کند. اما ایران همچنان به دلیل ساختار فروش متفاوت، آسیب کامل نمی‌بیند. مصرف‌کنندگان اصلی نفت ونزوئلا  سنتی آمریکا (قبل از تحریم‌ها) هند چین سنگاپور  بالقوه پس از بازسازی پالایشگاه‌های آمریکا (طراحی‌شده برای نفت سنگین) پالایشگاه‌های پیچیده آسیایی اروپا در صورت رفع محدودیت‌ها شرکت‌های متخصص در استخراج نفت سنگین ونزوئلا  آمریکایی Chevron ExxonMobil ConocoPhillips  بین‌المللی TotalEnergies ENI CNPC Rosneft سناریوهای زمانی افزایش تولید سناریوی خوش‌بینانه رفع تحریم‌ها ثبات سیاسی ورود سریع شرکت‌های آمریکایی نتیجه: ۳ تا ۳.۵ میلیون بشکه در روز ۳ تا ۵ سال سناریوی بدبینانه چالش‌های حقوقی ناامنی تأخیر در سرمایه‌گذاری نتیجه: ۱.۵ تا ۲ میلیون بشکه در روز ۷ تا ۱۰ سال جمع‌بندی سقوط مادورو فرصتی تاریخی برای بازسازی صنعت نفت ونزوئلا ایجاد کرده است. اگر سرمایه‌گذاری خارجی — به‌ویژه از سوی شرکت‌های آمریکایی — وارد شود، این کشور می‌تواند دوباره به یکی از بازیگران بزرگ بازار جهانی نفت تبدیل شود. اما این بازگشت می‌تواند رقابت در بازار نفت سنگین را تشدید کند و کشورهایی مانند ایران، کانادا و مکزیک را تحت فشار قرار دهد. مسیر بازسازی ونزوئلا پرهزینه، زمان‌بر و وابسته به فناوری‌های پیشرفته است، اما پتانسیل آن برای تغییر موازنه انرژی جهان انکارناپذیر است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

مادورو در مسیر انتقال به نیویورک؛ معاونش در روسیه، رئیس مجلس در کاراکاس

منابع آگاه به سی‌ان‌ان گفته‌اند که نیکولاس مادورو، رئیس‌جمهور ونزوئلا، پس از بازداشت توسط نیروهای ویژه آمریکا با پشتیبانی اف‌بی‌آی، در حال انتقال به نیویورک است تا در دادگاه فدرال منهتن با اتهامات مطرح‌شده روبه‌رو شود. طبق این گزارش‌ها، مادورو و همسرش سیلیا فلورس نیمه‌شب و در حالی که خواب بودند، طی عملیات دلتا فورس بازداشت شدند؛ عملیاتی که هیچ تلفات آمریکایی نداشت. در همین حال، دلسی رودریگز، معاون رئیس‌جمهور ونزوئلا، در روسیه رؤیت شده و چهار منبع این موضوع را تأیید کرده‌اند. همچنین خورخه رودریگز، رئیس مجلس ملی ونزوئلا، همچنان در کاراکاس حضور دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

منابع آگاه: تأسیسات نفتی ونزوئلا پس از حملات آمریکا سالم مانده‌اند

منابع آگاه گزارش داده‌اند که زیرساخت‌های نفتی ونزوئلا، از جمله تأسیسات تولید و پالایش شرکت دولتی PDVSA، پس از حملات هوایی ایالات متحده در کاراکاس و چند ایالت دیگر، بدون آسیب باقی مانده‌اند. در حالی که بندر لاگوایرا دچار خسارت جدی شده، تأسیسات نفتی اصلی کشور همچنان فعال هستند و تولید ادامه دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بعد از مادورو؛ آمریکا به‌دنبال معامله با ونزوئلا می‌رود

شرکت مشاوره‌ای Signum Global Advisors اعلام کرده است که ایالات متحده پس از بازداشت نیکولاس مادورو، احتمالاً سیاستی معامله‌محور و مبتنی بر توافق‌های موردی را در قبال ونزوئلا دنبال خواهد کرد. به‌گفته این مؤسسه، تشدید تنش‌ها یا ادامه درگیری‌ها مزیت سیاسی قابل‌توجهی برای رئیس‌جمهور ترامپ ایجاد نمی‌کند و واشنگتن ممکن است به‌جای آن به‌دنبال امتیازگیری و توافق‌های مرحله‌ای باشد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

درخشش فلزات گران‌بها در آغاز سال ۲۰۲۶؛ طلا و نقره دوباره در کانون توجه بازارها

با آغاز معاملات سال ۲۰۲۶، هرچند بازارهای جهانی هنوز به‌طور کامل از تعطیلات بازنگشته‌اند، اما نشانه‌های اولیه به‌روشنی نشان می‌دهد که تمرکز سرمایه‌گذاران بار دیگر به سمت بازار کالاها، به‌ویژه فلزات گران‌بها، معطوف شده است. معاملات فیوچرز آمریکا امروز با تمایلی صعودی دنبال می‌شوند، اما این طلا و نقره هستند که بار دیگر نقش اصلی را در تحرکات بازار ایفا می‌کنند. پس از رشد تدریجی و قابل‌توجه فلزات گران‌بها در ماه دسامبر، آغاز سال جدید نیز با ادامه همین روند همراه شده است. در معاملات امروز، قیمت طلا با افزایشی نزدیک به ۲ درصد به محدوده ۴۳۹۳ دلار رسیده و نقره نیز با جهشی بیش از ۴ درصد در حوالی ۷۴٫۳۸ دلار معامله می‌شود. این رشد قیمت‌ها در ساعات ابتدایی معاملات اروپا نیز حفظ شده، هرچند فضای کلی بازار به دلیل حجم پایین معاملات هنوز محتاطانه باقی مانده و خریداران از شتاب‌زدگی پرهیز کرده‌اند. از منظر تکنیکال، نمودارها نشانه‌هایی از برخورد قیمت‌ها به سطوح مقاومتی کوتاه‌مدت را نمایان می‌کنند. هر دو فلز اکنون در حال آزمون میانگین متحرک ۱۰۰ ساعته خود هستند؛ سطحی که می‌تواند در کوتاه‌مدت مانعی برای ادامه حرکت صعودی باشد. با این حال، وضعیت نقره امیدوارکننده‌تر به نظر می‌رسد؛ چرا که در اصلاح اخیر، خریداران موفق شدند از میانگین متحرک ۲۰۰ ساعته دفاع کنند و این موضوع می‌تواند زمینه‌ساز تداوم روند صعودی باشد. در مورد طلا، شرایط کمی محتاطانه‌تر است. میانگین متحرک ۲۰۰ ساعته اکنون به‌عنوان یک لایه مقاومتی دوم عمل می‌کند و حرکت قیمت را محدود ساخته است. با این حال، عبور پایدار از سطح ۴۴۰۰ دلار می‌تواند نخستین گام مهم برای بازگشت مومنتوم صعودی و تلاش دوباره برای فتح قله‌های اخیر بالای ۴۵۰۰ دلار تلقی شود. از منظر فصلی نیز چشم‌انداز طلا همچنان جذاب به نظر می‌رسد. الگوی فصلی این فلز گران‌بها نشان می‌دهد که رشد ماه دسامبر مطابق انتظارات تاریخی رقم خورده و نکته قابل‌توجه آن است که ژانویه، بر اساس داده‌های دو دهه گذشته، معمولاً قوی‌ترین ماه سال برای طلا بوده است. اگر این الگو در ابتدای ۲۰۲۶ نیز تکرار شود، فلزات گران‌بها هنوز می‌توانند فضای بیشتری برای رشد پیش از ورود به فاز اصلاحی عمیق‌تر داشته باشند. با این حال، تجربه سال‌های اخیر؛ به‌ویژه در دوره پس از همه‌گیری کرونا، نشان داده که گاهی بخشی از این قدرت فصلی در دسامبر پیش‌خور می‌شود و ژانویه عملکردی کمتر متقاعدکننده به جا می‌گذارد. از این رو، هرچند چشم‌انداز کلی مثبت است، اما احتیاط همچنان توصیه می‌شود. ✔️  بیشتر بخوانید: اقتصاد اروپا در سال ۲۰۲۵؛ مرور تحولات و چشم‌انداز ۲۰۲۶ نگاهی به عملکرد قیمتی نیز بزرگی این حرکت را به‌خوبی نشان می‌دهد. طلا در ماه دسامبر حدود ۲٫۵ درصد رشد کرد و از آگوست سال گذشته تاکنون بیش از ۳۳ درصد افزایش قیمت را تجربه کرده است. آمار نقره حتی خیره‌کننده‌تر است؛ رشدی ۲۷ درصدی در دسامبر و جهشی بیش از ۱۰۰ درصدی از آگوست سال گذشته. پرسش کلیدی اکنون این است: آیا بازار در آستانه یک نفس‌گیری نهایی پیش از ورود به «خلأ اصلاحی» قرار دارد، یا این روند صعودی هنوز حرف‌های ناتمام دارد؟ لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

از رونق تا احتیاط؛ تصویری از آخرین روز معاملاتی وال‌استریت در سال ۲۰۲۵

آخرین روز معاملاتی سال ۲۰۲۵ با عقب‌نشینی هم‌زمان سهام، اوراق قرضه و فلزات گران‌بها به پایان خود نزدیک می‌شود؛ پایانی نسبتاً کم‌رمق برای سالی که در مجموع، یکی از درخشان‌ترین دوره‌ها برای اغلب کلاس‌های دارایی طی سال‌های اخیر به‌شمار می‌رفت. با وجود این افت‌های مقطعی، بازار سهام آمریکا موفق شد سومین سال پیاپی رشد دو رقمی را ثبت کند و تصویری از تاب‌آوری کم‌سابقه اقتصاد و بازارهای مالی ارائه دهد. شاخص S&P 500 در ادامه افت‌های پس از تعطیلات کریسمس، بخشی از رشد سالانه خود را پس داد و بازده آن در سال ۲۰۲۵ به حدود ۱۷ درصد کاهش یافت. هم‌زمان، نزدک ۱۰۰ نیز حدود ۰٫۴ درصد افت کرد. در بازار فلزات، نوسان‌های شدید ادامه داشت و نقره برای چهارمین روز متوالی شاهد حرکت‌های قیمتی بزرگ (بیش از ۵ درصد) بود که به سقوط قابل‌توجه این فلز انجامید. در نگاه کلی، سرمایه‌گذاران سالی بسیار سودآور را پشت سر گذاشتند؛ سالی که موتور اصلی آن خوش‌بینی گسترده به ظرفیت‌های اقتصادی هوش مصنوعی و چند مرحله کاهش نرخ بهره از سوی فدرال رزرو بود. با این حال، مسیر بازارها کاملاً هموار نبود. نوسان‌های شدید ناشی از سیاست‌های تجاری آمریکا، تنش‌های ژئوپلیتیک، نگرانی‌ها درباره ارزش‌گذاری‌های بالا و عدم قطعیت در مسیر سیاست پولی بانک‌های مرکزی، بارها فضای معاملات را متلاطم کرد. فراتر از بازار سهام، اوراق خزانه‌داری آمریکا در آستانه ثبت بهترین عملکرد سالانه خود از سال ۲۰۲۰ قرار گرفتند. طلا و نقره نیز با وجود اصلاح‌های اخیر، همچنان بهترین سال خود از ۱۹۷۹ تاکنون را تجربه کردند. در این میان، بازار رمزارزها استثنا بود؛ بیت‌کوین پس از ثبت رکوردی تازه در ماه اکتبر، بخش عمده رشد خود را از دست داد و در آستانه نخستین زیان سالانه طی سه سال گذشته قرار گرفت. آدام ترنکوئیست، استراتژیست ارشد تکنیکال در LPL Financial، توصیف «تاب‌آور» برای اقتصاد آمریکا در سال ۲۰۲۵ را حتی محافظه‌کارانه می‌داند. به گفته او، اقتصاد آمریکا توانست تورم بالاتر، کندشدن بازار کار، کاهش نرخ بهره کمتر از انتظارات اولیه و افزایش محسوس نرخ مؤثر تعرفه‌ها را پشت سر بگذارد، بی‌آنکه وارد رکود شود. نتیجه این ترکیب، تداوم رشد اقتصادی در شرایطی نسبتاً دشوار بود. با این حال، شتاب بازارها در روزهای پایانی دسامبر کاهش یافت. بسیاری از معامله‌گران و مدیران سرمایه، پس از یک سال بسیار موفق، ترجیح دادند تصمیم‌های بزرگ را به بعد از تعطیلات موکول کنند. از نگاه برخی تحلیل‌گران، این رفتار بیش از آنکه نشانه تغییر روند باشد، حاصل ذخیره سود و بازتنظیم پوزیشن‌ها نسبت به شاخص‌های مرجع است. روبرتو شولتز، رئیس استراتژی در بانک سینگولار، معتقد است سناریوی پایه همچنان ادامه بازار صعودی است، اما با نوسان‌های بیشتر و بازدهی‌های محدودتر. به گفته او، بازده‌های تک‌رقمی میانه می‌تواند تصویر محتمل‌تری از سال پیش‌رو باشد؛ نه تکرار جهش‌های پرقدرت سال‌های اخیر. در بازار فلزات گران‌بها، طلا و نقره پس از یک صعود تقریباً بی‌وقفه، در ماه دسامبر وارد فاز اصلاحی شدند. بخشی از این نوسان‌ها به برداشت سود سرمایه‌گذاران بازمی‌گردد؛ رفتاری که پس از یک سال استثنایی، چندان دور از انتظار نیست. از نگاه برخی استراتژیست‌های بلومبرگ، سال ۲۰۲۵ زمانی بود که مفهوم «تنوع‌بخشی» بار دیگر ارزش خود را نشان داد؛ سهام بازدهی مناسبی داشت، اما فلزات گران‌بها به‌دلیل بازقیمت‌گذاری ریسک‌های سیاستی و کاهش اعتماد، در صدر جدول عملکرد قرار گرفتند. ✔️  بیشتر بخوانید: اعتراف دیرهنگام فدرال رزرو؛ وقتی سیاست پولی به تشدید نابرابری انجامید انتشار داده‌های مدعیان بیمه بیکاری آمریکا نیز واکنش قابل‌توجهی در بازارها ایجاد نکرد. تعداد درخواست‌ها در هفته منتهی به ۲۷ دسامبر با کاهش ۱۶ هزار واحدی به ۱۹۹ هزار رسید؛ رقمی که بسیار کمتر از پیش‌بینی اقتصاددانان بود و بر تداوم استحکام بازار کار دلالت دارد. با این حال، بازده اوراق خزانه اندکی افزایش یافت و نرخ اوراق ۱۰ساله در محدوده ۴٫۱۴ درصد قرار گرفت. در بازار ارز، دلار آمریکا پس از سه روز رشد، نوسان محدودی را تجربه کرد. با وجود این، دلار در مسیر ثبت بدترین عملکرد سالانه خود طی هشت سال گذشته قرار دارد؛ موضوعی که به‌ویژه در صورت اتخاذ سیاست‌های انبساطی‌تر از سوی رئیس آینده فدرال رزرو، می‌تواند ادامه‌دار باشد. بیت‌کوین در محدوده ۸۷٬۸۰۰ دلار معامله شد و پس از سقوط ماه اکتبر، در بازه‌ای نسبتاً محدود بین ۸۵ تا ۹۵ هزار دلار نوسان می‌کند. خوش‌بینی اولیه نسبت به سیاست‌های حامی رمزارزها در دولت دوم ترامپ، جای خود را به نگرانی‌های ناشی از سیاست‌های تجاری و تعرفه‌ای آمریکا داد. در نهایت، نفت نیز یکی از ضعیف‌ترین سال‌های خود از زمان آغاز همه‌گیری کرونا در ۲۰۲۰ را تجربه کرد. رشد مداوم عرضه جهانی، فشار اصلی بر قیمت‌ها بود. نفت برنت در حوالی ۶۱ دلار تثبیت شد و نگاه معامله‌گران به نشست پیش‌روی اوپک‌پلاس، گزارش‌های منفی صنعت نفت آمریکا و سیاست‌های واشنگتن در قبال روسیه، ایران و ونزوئلا دوخته شده است. ✔️  بیشتر بخوانید: نقد و بررسی تحولات اقتصادی استرالیا در سال 2025 و چشم‌انداز سال 2026 در مجموع، سال ۲۰۲۵ با وجود پایانی آرام، یکی از سال‌های ماندگار در تاریخ بازارهای مالی بود؛ سالی که هم قدرت رشد اقتصاد را به نمایش گذاشت و هم اهمیت مدیریت ریسک و تنوع‌بخشی را بار دیگر به سرمایه‌گذاران یادآوری کرد، آن هم در آستانه ورود به ۲۰۲۶؛ سالی که به‌نظر می‌رسد با نوسان‌های بیشتر و بازده‌های محتاطانه‌تر همراه باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چشم‌انداز کالایی گلدمن ساکس برای ۲۰۲۶؛ صعود طلا تا ۴۹۰۰ دلار و تداوم فشار بر بازار نفت

گلدمن ساکس در تازه‌ترین گزارش جامع خود از بازارهای کالایی برای سال ۲۰۲۶، تصویری کاملاً دوگانه از آینده این بازارها ترسیم کرده است: از یک‌سو جهش ساختاری تقاضا برای فلزات استراتژیک در سایه رقابت آمریکا و چین در حوزه هوش مصنوعی و زیرساخت‌های دیجیتال، و از سوی دیگر، موج عظیمی از عرضه در بازار انرژی که چشم‌انداز قیمت نفت و برخی فلزات صنعتی را تحت فشار قرار می‌دهد. دان استرویون و تیم کالایی گلدمن این چارچوب را با یک عبارت خلاصه می‌کنند: «سوار بر رقابت قدرت شوید، اما مراقب امواج عرضه باشید.» به بیان ساده، مسابقه ژئوپلیتیک و فناورانه بین آمریکا و چین به موتور محرک جدیدی برای بازار فلزات تبدیل شده، در حالی که ظرفیت‌های تازه در حوزه نفت و گاز، تعادل بازار انرژی را به نفع مازاد عرضه تغییر داده است. این واگرایی پیش‌تر در سال ۲۰۲۵ نیز مشاهده شد؛ جایی که فلزات گران‌بها عملکردی به‌مراتب قوی‌تر از انرژی داشتند. گلدمن معتقد است این شکاف در سال ۲۰۲۶ نه‌تنها ادامه می‌یابد، بلکه عمیق‌تر هم می‌شود. طلای ۴۹۰۰ دلاری؛ انتخاب اول گلدمن در میان تمام بازارهای کالایی، طلا جایگاه ویژه‌ای در استراتژی گلدمن دارد. این بانک سرمایه‌گذاری طلا را «محبوب‌ترین پوزیشن لانگ» خود معرفی کرده و هدف قیمتی ۴۹۰۰ دلار به ازای هر اونس را تا پایان سال ۲۰۲۶ مطرح کرده است. محرک اصلی این سناریو، تقاضای بی‌وقفه بانک‌های مرکزی است. برآورد گلدمن نشان می‌دهد که بانک‌های مرکزی در سال ۲۰۲۶ به‌طور متوسط ماهانه حدود ۷۰ تن طلا خریداری خواهند کرد؛ رقمی که چهار برابر میانگین پیش از سال ۲۰۲۲ است. این تقاضای ساختاری، کف محکمی برای بازار طلا ایجاد می‌کند. در سوی دیگر بازار، سرمایه‌گذاران خرد هنوز به‌طور گسترده وارد این روند نشده‌اند. سهم ETFهای طلا از پرتفوی خانوارهای آمریکایی تنها حدود ۰.۱۷ درصد است؛ سطحی که نشان می‌دهد برخلاف بسیاری از رونق‌های پیشین، طلا هنوز به دارایی شلوغ و بیش‌خریدشده تبدیل نشده است. ✔️  بیشتر بخوانید: هشدار ایلان ماسک درباره بحران نقره؛ آیا محدودیت‌های صادرات چین به افزایش قیمت‌ها منجر خواهد شد؟ نفت؛ قربانی موج عرضه در مقابل خوش‌بینی نسبت به طلا، نگاه گلدمن به نفت به‌شدت محتاطانه است. این بانک انتظار دارد قیمت نفت برنت در سال ۲۰۲۶ به‌طور میانگین حوالی ۵۶ دلار در هر بشکه و نفت WTI در حدود ۵۲ دلار تثبیت شود؛ سطوحی پایین‌تر از قیمت‌های فعلی بازار. دلیل اصلی این چشم‌انداز، موج عظیم عرضه‌ای است که طی سال‌های اخیر شکل گرفته و در سال ۲۰۲۶ به‌طور کامل در بازار نمایان می‌شود. حتی اگر این موج پس از آن فروکش کند، مازاد موجود و انباشت ذخایر همچنان فشار نزولی بر قیمت‌ها وارد خواهد کرد؛ مگر آنکه اوپک‌پلاس دست به کاهش‌های بسیار عمیق بزند یا اختلالات ژئوپلیتیک بزرگی مانند تشدید بحران در روسیه یا ایران رخ دهد. مس؛ استراحت موقت پس از یک صعود بزرگ مس طی سال‌های اخیر رشد چشمگیری را تجربه کرده، اما گلدمن برای سال ۲۰۲۶ دوره‌ای از تثبیت و استراحت را پیش‌بینی می‌کند. این بانک انتظار دارد قیمت مس در حوالی ۱۱٬۴۰۰ دلار در هر تن نوسان کند و از این سطح به‌عنوان یک منطقه تجمیع قبل از موج بعدی رشد یاد می‌کند. با این حال، در افق بلندمدت، مس همچنان «فلز صنعتی محبوب» گلدمن باقی می‌ماند. توسعه دیتاسنترها، زیرساخت‌های برق‌رسانی و برقی‌سازی اقتصاد جهانی، تقاضای پایدار و ساختاری برای این فلز ایجاد کرده است. اگر چین نیز به انباشت ذخایر استراتژیک روی آورد، این کف قیمتی می‌تواند حتی بالاتر هم برود. فلزات باتری؛ زیر فشار چین در نقطه مقابل مس و طلا، بازار فلزات باتری مانند لیتیوم و نیکل همچنان در معرض فشار نزولی قرار دارد. گلدمن هشدار می‌دهد که سرمایه‌گذاری گسترده چین در توسعه معادن خارجی؛ به‌ویژه در آفریقا و اندونزی، باعث ورود سیل‌آسای عرضه به بازار شده است؛ آن هم مستقل از سطح قیمت‌ها. به همین دلیل، این بانک معتقد است بازار هنوز به کف نرسیده و حتی احتمال افت ۲۵ درصدی دیگر در قیمت لیتیوم تا پایان ۲۰۲۶ وجود دارد. گاز طبیعی؛ مازاد جهانی، اما استثنای آمریکا در بازار گاز طبیعی، تصویر پیچیده‌تر است. گلدمن از یک «موج چندساله عرضه LNG» سخن می‌گوید که تا سال ۲۰۳۰ عرضه جهانی را حدود ۵۰ درصد نسبت به ۲۰۲۴ افزایش می‌دهد. این روند به‌طور طبیعی قیمت گاز را در خارج از آمریکا تحت فشار قرار می‌دهد. اما چون آمریکا بزرگ‌ترین صادرکننده LNG است، این صادرات عملاً به‌عنوان منبع تقاضا برای بازار داخلی عمل می‌کند و مانع سقوط شدید قیمت گاز در آمریکا می‌شود. به همین دلیل، گلدمن انتظار دارد فاصله قیمتی بین گاز اروپا (TTF) و هنری‌هاب آمریکا به‌طور محسوسی کاهش یابد. سخن پایانی چشم‌انداز گلدمن برای ۲۰۲۶ تصویری از یک بازار کالایی دوپاره ارائه می‌دهد: در یک سوی آن، فلزات استراتژیک به‌ویژه طلا و تا حدی مس که از رقابت ژئوپلیتیک، گذار انرژی و انقلاب دیجیتال سود می‌برند؛ و در سوی دیگر، انرژی و برخی فلزات صنعتی که زیر فشار عرضه‌های جدید قرار دارند. برای سرمایه‌گذاران، پیام اصلی این گزارش روشن است: سال ۲۰۲۶ بیش از آنکه سال «کالاها» به‌طور کلی باشد، سال انتخاب گزینشی خواهد بود؛ انتخاب بین بازارهایی که از موج قدرت و فناوری نیرو می‌گیرند و بازارهایی که در زیر امواج عرضه گرفتار می‌شوند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

اوپک‌پلاس در مسیر حفظ توقف تولید نفت؛ واکنش به مازاد عرضه جهانی

در آستانه سال جدید میلادی، نمایندگان اوپک‌پلاس اعلام کردند که این ائتلاف قصد دارد به توقف فعلی در افزایش تولید نفت پایبند بماند. این تصمیم در ادامه استراتژی «افزایش محدود در دسامبر و توقف در سه‌ماهه اول» اتخاذ شده که هدف آن جلوگیری از سقوط قیمت‌ها در مواجهه با مازاد عرضه جهانی است. اوپک‌پلاس پس از افزایش محدود ۱۳۷ هزار بشکه‌ای در دسامبر، اکنون قصد دارد از ژانویه تا مارس ۲۰۲۶ تولید را ثابت نگه دارد. این رویکرد در واکنش به رشد تولید کشورهای غیرعضو، به‌ویژه در قاره آمریکا، و نگرانی‌ها درباره کاهش تقاضای جهانی اتخاذ شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فشار سهام فناوری بر وال‌استریت و سقوط فلزات گران‌بها در آخرین هفته معاملاتی 2025

بازارهای مالی جهان هفته پایانی سال ۲۰۲۵ را با لحنی محتاطانه آغاز کردند؛ جایی که افت سهام غول‌های فناوری، شاخص‌های بورسی آمریکا را تحت فشار قرار داد و هم‌زمان، نوسانات شدید در بازار فلزات گران‌بها نگاه‌ها را به سمت ریسک‌های نهفته در معاملات سفته‌بازانه معطوف کرد. در وال‌استریت، موج فروش در سهام شرکت‌های بزرگ فناوری باعث شد شاخص S&P 500 حدود ۰.۴ درصد افت کند. سهام تسلا و انویدیا در صف نمادهایی قرار گرفتند که بیشترین فشار فروش را تجربه کردند و شاخص نزدک ۱۰۰ نیز حدود ۰.۵ درصد عقب نشست. این در حالی بود که معامله‌گران، هم‌زمان با کاهش حجم نقدینگی در روزهای پایانی سال، ترجیح دادند بخشی از پوزیشن‌های پرریسک خود را سبک کنند. در اروپا، شاخص Stoxx 600 تقریباً بدون تغییر بسته شد. گفت‌وگوها درباره احتمال دستیابی به توافق صلح در اوکراین نتوانست محرک تازه‌ای برای بازارهای سهام قاره سبز ایجاد کند و نبود هرگونه پیشرفت ملموس، فضای انتظار را بر معاملات حاکم نگه داشت. به گفته کریس لارکین، استراتژیست بازار در ETrade وابسته به مورگان استنلی، با توجه به خلوت بودن تقویم داده‌های اقتصادی در این هفته، «محرک‌های درون‌زا» می‌توانند نقش اصلی را در جهت‌دهی بازار ایفا کنند. او معتقد است اگر قرار باشد بازار سهام آمریکا سال ۲۰۲۵ را با عملکردی قدرتمند به پایان برساند، بار اصلی این حرکت همچنان بر دوش سهام فناوری خواهد بود. با وجود نوسانات اخیر، S&P 500 از ابتدای سال تاکنون حدود ۱۷ درصد رشد کرده است؛ عملکردی که برخلاف نگرانی‌ها درباره فروش گسترده ناشی از سیاست‌های تعرفه‌ای، محقق شده، هرچند این شاخص در مقایسه با برخی همتایان جهانی خود عملکردی خیره‌کننده نداشته است. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ تحلیلگران بلومبرگ نیز اشاره می‌کنند که در حالی که انتظار می‌رفت دلار و بازار سهام آمریکا ستاره‌های اصلی سال ۲۰۲۵ باشند، آشفتگی‌های سیاسی و عقب‌نشینی‌های مقطعی در سیاست‌های تعرفه‌ای، بخشی از اعتماد سرمایه‌گذاران را تضعیف کرد. نتیجه آنکه، وال‌استریت سال خوبی را پشت سر گذاشت، اما نتوانست به‌طور قاطع از رقبای جهانی خود؛حتی در بخش فناوری، پیشی بگیرد. با این حال، نگاه غالب در میان تحلیلگران همچنان خوش‌بینانه است. پس از سه سال متوالی رشد بازار سهام، اجماع رو به تقویت این است که رالی بازارها در سال ۲۰۲۶ نیز ادامه یابد. با وجود ریسک‌هایی همچون احتمال ترکیدن حباب هوش مصنوعی یا شوک‌های غیرمنتظره سیاستی، بسیاری از استراتژیست‌های فروش، رشد متوسط حدود ۹ درصدی برای شاخص S&P 500 در سال آینده پیش‌بینی می‌کنند. به اعتقاد برخی مدیران سرمایه‌گذاری، روایت «پایان استثناگرایی آمریکا» بیش از آنکه واقعیت داشته باشد، یک تیتر رسانه‌ای بوده است؛ چرا که رشد اقتصادی آمریکا در ماه‌های اخیر حتی فاصله بیشتری با سایر اقتصادهای بزرگ جهان گرفته است. در بازار کالاها، اما فضا به‌مراتب پرتنش‌تر بود. نقره پس از آنکه در جریان یک موج صعودی پرشتاب تا بالای ۸۰ دلار در هر اونس پیش رفت، با سقوطی بیش از ۱۰ درصدی به حوالی ۷۱ دلار بازگشت. طلا نیز بیش از ۴ درصد افت کرد. این ریزش‌ها عمدتاً نتیجه تخلیه پوزیشن‌های سفته‌بازانه و فروکش کردن نگرانی‌های کوتاه‌مدت درباره کمبود عرضه ارزیابی می‌شود. در ماه‌های اخیر، فلزات گران‌بها به یکی از کانون‌های داغ بازارهای مالی تبدیل شده بودند؛ ترکیبی از خریدهای سنگین بانک‌های مرکزی، ورود سرمایه به صندوق‌های قابل معامله (ETF) و کاهش هزینه‌های استقراض، از این دارایی‌های بدون بازده حمایت می‌کرد. در کنار آن، تنش‌های ژئوپلیتیک؛ از جمله اصطکاک‌های سیاسی میان آمریکا و ونزوئلا، جذابیت طلا و نقره را به‌عنوان پناهگاه امن افزایش داده بود. شتاب اولیه صعود فلزات در ابتدای هفته، حتی با اظهارنظر ایلان ماسک نیز تقویت شد؛ جایی که او در واکنش به محدودیت‌های صادراتی چین، بر نقش حیاتی نقره در بسیاری از فرآیندهای صنعتی تأکید کرد. با این حال، بازار به‌سرعت نشان داد که در شرایط نقدینگی محدود، هیجان می‌تواند همان‌قدر که قیمت‌ها را بالا می‌برد، زمینه‌ساز اصلاح‌های تند نیز باشد. در سایر بازارها، بیت‌کوین برای مدتی کوتاه از مرز ۹۰ هزار دلار عبور کرد اما بخش عمده این رشد را از دست داد. شاخص دلار تقریباً بدون تغییر باقی ماند و بازار اوراق خزانه‌داری آمریکا نیز نوسان محسوسی نداشت؛ به‌طوری که بازدهی اوراق ۱۰ساله در محدوده ۴.۱۲ درصد تثبیت شد. در بازار انرژی، قیمت نفت افزایش یافت؛ چرا که مذاکرات تحت رهبری آمریکا به نتیجه مشخصی نرسید و چین بار دیگر بر حمایت از رشد اقتصادی در سال آینده تأکید کرد. با این حال، نفت برنت همچنان در مسیر ثبت پنجمین افت ماهانه متوالی در دسامبر قرار دارد؛ طولانی‌ترین روند نزولی آن در بیش از دو سال گذشته. در مجموع، بازارهای جهانی در آخرین روزهای ۲۰۲۵ بیش از آنکه به‌دنبال جهت‌گیری‌های تازه باشند، در حال بازتنظیم پوزیشن‌ها، کاهش ریسک و آماده‌سازی برای ورود به سالی هستند که اگرچه با امید به تداوم رشد آغاز می‌شود، اما همچنان سایه عدم‌قطعیت‌های کلان اقتصادی و ژئوپلیتیک بر آن سنگینی می‌کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط ناگهانی نقره و عقب‌نشینی طلا؛ اصلاح قیمتی یا آغاز یک چرخش بزرگ؟

بازار فلزات گران‌بها پس از جهش‌های خیره‌کننده هفته گذشته، ناگهان وارد فاز اصلاح شد. نقره که در روزهای اخیر به‌واسطه یک حرکت شبه‌پارابولیک به تیتر اول بسیاری از رسانه‌های مالی جهان تبدیل شده بود، در یک چرخش تند بیش از ۸ درصد سقوط کرد و طلا نیز حدود ۳ درصد عقب نشست. این ریزش، بیش از آنکه نشانه فروپاشی روند باشد، بازتابی از موج سنگین شناسایی سود در بازاری است که برای مدت کوتاهی بیش از حد داغ شده بود. نقره در هفته گذشته رشد پر شتابی را تجربه کرد که آن را به سطوحی رساند که کمتر کسی انتظارش را داشت. این صعود سریع، روایت‌هایی درباره پوشش ریسک پوزیشن‌های فروش، فشار بر فروشندگان اهرمی و حتی مارجین‌کال‌ها را به راه انداخت و آخرین فاز صعود روز جمعه، بیشتر شبیه یک انفجار هیجانی بود تا یک حرکت مبتنی بر جریان پایدار سرمایه. اکنون با تخلیه این هیجان، قیمت نقره بیش از ۶ دلار در هر اونس افت کرده و به محدوده ۷۲ دلار بازگشته است؛ افتی که از نظر اسمی بزرگ‌ترین سقوط یک‌روزه در تاریخ این فلز محسوب می‌شود، هرچند حتی این ریزش هم هنوز نتوانسته تمام رشد انفجاری روزهای قبل را خنثی کند. از منظر تکنیکال، بازار اکنون در حال آزمودن نخستین سطوح حمایتی مهم است. بازگشت ۳۸.۲ درصدی موج صعودی اخیر در محدوده حدود ۷۰ دلار قرار دارد و سطح اصلاحی ۵۰ درصدی نزدیک ۶۶ دلار دیده می‌شود. این نواحی می‌توانند به‌عنوان مناطق تعادل موقت عمل کنند، جایی که بازار تصمیم می‌گیرد آیا اصلاح پایان یافته یا مسیر نزولی عمیق‌تری در پیش است. فلزات گران‌بها در این مقطع بیش از هر چیز تحت تأثیر «احساسات بازار» معامله می‌شوند، نه صرفاً متغیرهای بنیادین. تفاوت مهم میان طلا و نقره نیز دقیقاً از همین‌جا ناشی می‌شود: بازار نقره به‌مراتب کوچک‌تر است و بنابراین جریان سرمایه خرد در آن نقش پررنگ‌تری دارد، در حالی که طلا همچنان عمدتاً تحت سلطه خرید و فروش‌های بانک‌های مرکزی و سرمایه‌گذاران نهادی بزرگ است. همین ویژگی باعث می‌شود نقره نوسانات شدیدتر و واکنش‌های هیجانی‌تری را تجربه کند. طلا نیز از موج شناسایی سود بی‌نصیب نمانده است. پس از ثبت سقف‌های تاریخی جدید در اواخر هفته گذشته، قیمت این فلز زرد امروز حدود ۳ درصد کاهش یافته است. با این حال، رفتار طلا نسبت به نقره به‌مراتب منظم‌تر و کمتر پرنوسان بوده و همچنان در چارچوب یک روند صعودی بلندمدت قابل تفسیر است. زمان‌بندی این نوسانات نیز اهمیت دارد. بازارها در یکی از کم‌نقدشونده‌ترین مقاطع سال قرار دارند؛ دوره‌ای که بسیاری از صندوق‌ها فعالیت خود را کاهش داده‌اند، حجم معاملات پایین است و بازارسازان با احتیاط بیشتری عمل می‌کنند. در چنین فضایی، حتی جریان‌های نسبتاً کوچک سرمایه می‌توانند نوساناتی بزرگ و نامتناسب ایجاد کنند، بدون آنکه الزاماً به معنای تغییر بنیادین در چشم‌انداز بازار باشند. در افق یک‌ساله، روایت غالب بازار همچنان حول محور تضعیف ساختاری دلار آمریکا شکل گرفته است. سرمایه‌گذاران به‌طور فزاینده‌ای بر این فرض متمرکز شده‌اند که دونالد ترامپ در صورت پیروزی، فردی داویش را به ریاست فدرال رزرو منصوب خواهد کرد و همزمان مداخلات اقتصادی و تجاری او جذابیت دلار را به‌عنوان ذخیره ارزش کاهش خواهد داد. جهش بزرگ طلا از اواخر تابستان، دقیقاً همزمان با تشدید این نگرش‌ها آغاز شد؛ به‌ویژه پس از تصمیم ترامپ برای برکناری رئیس اداره آمار کار آمریکا (BLS) که داده‌های اشتغال را منتشر می‌کند، اقدامی که به نگرانی‌ها درباره سیاسی‌شدن داده‌های اقتصادی دامن زد. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ همزمان، بازگشت ترامپ به گفتمان‌های تهاجمی‌تری مانند تصاحب گرینلند و تهدید به اعمال تعرفه‌ها حتی در صورت مخالفت دیوان عالی، تصویر پرریسک‌تری از آینده سیاست اقتصادی آمریکا ترسیم کرده است. چنین فضایی به‌طور طبیعی تقاضا برای دارایی‌های امن را تقویت می‌کند، حتی اگر در کوتاه‌مدت شاهد اصلاح‌های مقطعی و نوسانات شدید باشیم. در مجموع، ریزش اخیر نقره و طلا بیش از آنکه نشانه پایان یک روند باشد، به‌نظر می‌رسد بخشی از فرآیند طبیعی «تخلیه هیجان» پس از یک صعود سریع است. بازار اکنون در حال بازتنظیم انتظارات، بازتوزیع ریسک و بازگشت به سطوح منطقی‌تر است؛ مرحله‌ای که اغلب پیش‌نیاز ادامه حرکت‌های بزرگ‌تر در بلندمدت محسوب می‌شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقره به زیر ۷۵ دلار رسید: کاهش ۱۲ درصدی در ۱۲ ساعت

نقره به روند نزولی خود ادامه می‌دهد و قیمت آن به زیر ۷۵ دلار در هر اونس رسیده است. این کاهش قیمت نشان‌دهنده افت ۱۲ درصدی از بالاترین حدی است که تنها ۱۲ ساعت پیش به ثبت رسیده بود.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هفته‌ای آرام با سه رویداد مهم: رزمایش چین، دیدار ترامپ و نتانیاهو و افت‌وخیز نقره

هفته پیش‌رو با مجموعه‌ای از رویدادهای مهم سیاسی، اقتصادی و رمزارزی همراه است. در روز دوشنبه، انتظار می‌رود «مایکل سیلور» بنیان‌گذار MicroStrategy، از خرید جدید بیت‌کوین خبر دهد. هم‌زمان، ترامپ قرار است با نتانیاهو در فلوریدا دیدار کند تا درباره مرحله دوم طرح صلح غزه گفت‌وگو کنند. در روز سه‌شنبه، صورت‌جلسه نشست اخیر کمیته بازار آزاد فدرال (FOMC) منتشر می‌شود که می‌تواند بر انتظارات نرخ بهره تأثیر بگذارد. چهارشنبه شب، اعتبار یارانه‌های ACA در آمریکا به پایان می‌رسد و پنج‌شنبه به‌دلیل تعطیلات سال نو، بازارها بسته خواهند بود. در سطح ژئوپلیتیک، چین در واکنش به بزرگ‌ترین قرارداد تسلیحاتی آمریکا با تایوان، رزمایش‌های نظامی گسترده‌ای را در اطراف این جزیره آغاز کرده که شبیه‌سازی محاصره بنادر اصلی را شامل می‌شود. هم‌زمان، احتمال اعلام سیاست جدید از سوی پکن وجود دارد. در بازار رمزارزها، صرافی Lighter احتمالاً ایردراپ جدیدی را منتشر خواهد کرد. در بازار فلزات، قیمت نقره پس از رسیدن به اوج تاریخی ۸۴ دلار، با افت شدید مواجه شده است. مایکل سیلور نیز با تغییر استراتژی، خرید بیت‌کوین را متوقف کرده و ذخایر دلاری شرکت را افزایش داده است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

رکوردزنی فلزات گران‌بها در سال 2025؛ نقره، طلا و پلاتین پیشتاز در بازارهای جهانی

سال 2025 به وضوح سال فلزات بود. فلزات گران‌بها و مس در این سال عملکردی فوق‌العاده داشتند و توانستند از بازار سهام و رمزارزها پیشی بگیرند. بسیاری تصور می‌کردند که بازگشت دونالد ترامپ به کاخ سفید عمدتاً باعث رشد رمزارزها می‌شود و بیت‌کوین و بازارهای گسترده‌تر به سطوح جدیدی خواهند رسید. با این حال، واقعیت کمی متفاوت بود. از ابتدای سال 2025، قیمت بیت‌کوین بیش از 7% کاهش یافت، هرچند که در اکتبر همان سال رکورد جدیدی ثبت کرد. در همین حال، سهام نیز با وجود نگرانی‌ها در مورد جنگ‌های تجاری و تورم، عملکرد نسبتا خوبی داشتند. شاخص S&P 500 به ویژه با 17.2% رشد، نزدک با 21.5% رشد، داو جونز با 14.1% رشد و راسل 2000 با 14.7% رشد، نتایج خوبی از خود به نمایش گذاشتند. حتی عرضه‌های عمومی اولیه (IPOs) در طول سال رضایت‌بخش بودند و هم برای شرکت‌ها و هم برای سرمایه‌گذاران سودآور بودند. اما ستارگان واقعی سال 2025، فلزات بودند، به ویژه فلزات گران‌بها. طلا تقریباً 69% رشد کرد، نقره 136% افزایش یافت، پلاتین نیز 136% افزایش پیدا کرد و پالادیوم حدود 99% رشد کرد. این ارقام واقعاً شگفت‌انگیز هستند، به ویژه وقتی که در نظر می‌گیریم که ما در یک محیط «ریسک‌گریز» واضح نیستیم و رکود جهانی یا در ایالات متحده نیز به نظر نمی‌رسد که به زودی رخ دهد. در خصوص عوامل محرک این افزایش، کمبود ساختاری عرضه در فلزات گران‌بها نقش اساسی داشت. تقاضای سرمایه‌گذاران به دلیل انتظار از سیاست‌های تسهیلی‌تر فدرال رزرو افزایش یافت، در حالی که تقاضای بانک‌های مرکزی عمدتاً تحت تأثیر ریسک‌های ژئوپلیتیکی و بی‌اعتمادی رو به رشد به دلار آمریکا قرار داشت. ریسک اصلاح شدید قیمت‌ها پس از چنین افزایشی قابل رد کردن نیست، اما خریدهای بانک‌های مرکزی معمولاً بلندمدت است و به ندرت به سرعت معکوس می‌شود. سرمایه‌گذاران ممکن است همچنان در برابر حباب احتمالی هوش مصنوعی هج کنند، اما حتی اگر این اتفاق نیفتد، کاهش نرخ‌های بهره فدرال رزرو می‌تواند دلار را تضعیف کرده و از طلا حمایت کند. رالی نقره همچنین از یک فشار ناشی از "پوشش پوزیشن‌های فروش" یا اصطلاحا (شورت اسکوئیز) تقویت شد. با کمبود نقره فیزیکی، تاجران که بر اساس کاهش قیمت‌ها شرط‌بندی کرده بودند، مجبور شدند فلز را خریداری کنند تا موقعیت‌های خود را ببندند، که باعث افزایش قیمت‌ها شد. در همین حال، موجودی‌های در دسترس در لندن به شدت کاهش یافت، در حالی که موجودی‌های بورس‌های شانگهای به کمترین سطح در ده سال گذشته رسید. برای فلزات گروه پلاتین، افزایش قیمت‌ها ناشی از اختلالات در عرضه، شرایط بازار محدودتر و تقاضای صنعتی قوی بود. این عوامل، همراه با حرکت مثبت بازار، باعث تقویت روند صعودی شد: پس از رالی قبلی در بازار طلا، سرمایه‌گذاران به خرید نقره، پلاتین و پالادیوم روی آوردند که این امر به افزایش همزمان قیمت‌های این فلزات منجر شد. علاوه بر فلزات گران‌بها، مس نیز اخیراً توجه زیادی را جلب کرده است. قیمت‌ها برای اولین بار از مرز 12,000 دلار در هر تن عبور کرد، در پی نگرانی‌ها در مورد کاهش عرضه جهانی، تعطیلی معادن غیرمنتظره و افزایش هیجان پیرامون نقش حیاتی مس در زیرساخت‌های مرتبط با هوش مصنوعی. آیا آینده روشن است؟ در سناریوی پایه، پیش‌بینی می‌شود که عرضه نقره همچنان کاهش یابد، در حالی که طلا احتمالاً از خریدهای بانک‌های مرکزی در سال 2026 بهره‌مند خواهد شد. چشم‌انداز مس نیز نسبتاً مختلط است، زیرا رشد اقتصادی کندتر، نوسانات بازار و عدم‌قطعیت سیاسی می‌تواند بر تقاضا برای فلزات صنعتی تأثیر بگذارد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

هشدار ایلان ماسک درباره بحران نقره؛ آیا محدودیت‌های صادرات چین به افزایش قیمت‌ها منجر خواهد شد؟

نوسانات قیمت نقره پس از اظهارنظر ایلان ماسک در خصوص ریسک‌های مربوط به تأمین این فلز گرانبها افزایش یافته است. ماسک به نگرانی‌های جدی در مورد عرضه نقره و محدودیت‌های احتمالی صادرات این فلز توسط چین اشاره کرده و تأکید کرد که این امر می‌تواند تأثیرات منفی قابل توجهی بر صنایع مختلف، به‌ویژه صنعت خودروهای الکتریکی و انرژی‌های تجدیدپذیر داشته باشد. این اظهارات پس از انتشار مطالبی در رسانه‌های اجتماعی بود که ادعا می‌کردند چین از ابتدای سال 2026 محدودیت‌های جدی بر صادرات نقره اعمال خواهد کرد. بر اساس این ادعاها، مقامات چینی صادرکنندگان نقره را ملزم به دریافت مجوز از دولت خواهند کرد و تنها شرکت‌های بزرگ دولتی که معیارهای سخت‌گیرانه تولید و تأمین مالی را رعایت کنند، قادر به صادرات خواهند بود. در صورتی که این سیاست‌ها به اجرا درآید، صادرکنندگان کوچک‌تر از بازار جهانی خارج خواهند شد و جریان نقره چین به شدت کاهش خواهد یافت. چین نقش بسیار مهمی در زنجیره تأمین جهانی نقره ایفا می‌کند و برآوردها نشان می‌دهند که این کشور حدود 60 تا 70 درصد از ظرفیت تولید و فرآوری نقره را در دست دارد. بنابراین، هر گونه محدودیت در صادرات نقره می‌تواند به‌طور مستقیم بر عرضه این فلز در بازار جهانی تأثیر بگذارد، به‌ویژه برای مصرف‌کنندگان صنعتی که به تأمین پایدار و مستمر این فلز از منابع فیزیکی وابسته هستند. ایلان ماسک در این باره گفته است که چنین تحولات اقتصادی "خوب نیست" و بر اهمیت نقره در صنایع مختلف از جمله الکترونیک، انتقال انرژی و فناوری‌های تجدیدپذیر تأکید کرده است. نقره به دلیل هدایت‌پذیری عالی و ویژگی‌های فنی خود در این صنایع جایگاه ویژه‌ای دارد. در همین راستا، ماسک همچنین به تأثیرات تجاری این موضوع اشاره کرد. خودروهای الکتریکی به‌طور قابل توجهی بیشتر از خودروهای با موتور احتراق داخلی از نقره استفاده می‌کنند، به‌ویژه در بخش‌های مختلفی مانند الکترونیک قدرت، اینورترها، تماس‌های با ولتاژ بالا و سیستم‌های شارژ سریع. بنابراین، شرکت‌هایی مانند تسلا و دیگر تولیدکنندگان خودروهای الکتریکی به شدت از افزایش قیمت نقره متاثر خواهند شد. برای بازارها، این تحولات نشان‌دهنده افزایش آسیب‌پذیری مواد صنعتی حیاتی در برابر تصمیمات سیاسی چین است. شباهت‌های زیادی میان این مسئله و محدودیت‌های پیشین در صادرات خاک‌های نادر به چین وجود دارد، که ممکن است برای سرمایه‌گذاران آشنا باشد. با این حال، تا زمانی که تغییرات سیاستی به‌طور رسمی اعلام نشود، این اخبار بیشتر به‌عنوان پیش‌بینی‌ها و گمانه‌زنی‌ها تلقی می‌شود تا اقداماتی قطعی. با توجه به روند رو به افزایش تقاضا برای نقره در صنایع مختلف، به ویژه در بخش‌های الکتریکی‌سازی و انرژی‌های تجدیدپذیر، حتی محدودیت‌های کوچک در تأمین نقره می‌تواند تأثیرات بزرگی بر قیمت این فلز بگذارد. همان‌طور که در مورد سایر مواد استراتژیک دیده‌ایم، بازارها احتمالاً به هرگونه شفاف‌سازی رسمی از سوی پکن در ماه‌های پیش رو واکنش نشان خواهند داد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار نفت در حال سقوط دوباره، آیا جنگ سهم در بازار اوپک می‌تواند فرصت خرید ایجاد کند؟

در یکی از شگفتی‌های بزرگ سال 2025، اوپک‌پلاس تصمیم گرفت که دیگر از تلاش‌های خود برای حفظ قیمت نفت حمایت نکند. اوپک در طول سال‌های گذشته به عنوان یک پشتوانه قوی برای بازار شناخته می‌شد و با مدیریت تولید خود سعی داشت کف قیمتی برای نفت ایجاد کند. با این حال، ترکیب از دست دادن سهم بازار و رشد تولیدات غیر اوپکی در نهایت باعث شد که استراتژی این سازمان تغییر کند و شاید حتی فشار از سوی رئیس‌جمهور آمریکا، دونالد ترامپ، نقشی در این تغییر رویکرد داشته باشد. این تغییر استراتژی از بهار 2025 آغاز شد، زمانی که عربستان سعودی و متحدانش اعلام کردند که دیگر مایل به تحمل کاهش تولید نیستند، در حالی که تولیدکنندگان نفت در ایالات متحده، گویانا و برزیل به رکوردهای تولید خود ادامه می‌دادند. تا میانه سال، شعار "قیمت به حجم ارجح است" جای خود را به رقابت تهاجمی برای سهم بازار داد که یادآور جنگ قیمتی 2014 بود. تنش‌های داخلی در اوپک به نقطه بحرانی رسید و کشورهای عضو، به‌ویژه عراق و قزاقستان، بارها تولید خود را فراتر از سهمیه‌های تعیین‌شده افزایش دادند. رهبران اصلی اوپک که از این بی‌نظمی‌ها ناامید شده بودند، تصمیم گرفتند که یک دوره کاهش قیمت‌ها به عنوان "تنظیم مجدد" عمل کند تا اعضای سازمان مجبور به رعایت توافق‌های آینده شوند. ممکن است اوپک همچنین قصد داشت تولیدکنندگان شیل ایالات متحده را که منبع اصلی رشد عرضه در دهه گذشته بوده‌اند، تنبیه کند. امروز، قیمت نفت خام WTI با کاهش 1.61 دلار به 56.74 دلار رسید. این کاهش باعث از بین رفتن سود دو روز گذشته شده و نفت همچنان در نزدیکی پایین‌ترین سطح پنج ساله خود قرار دارد. حال که به سمت 2026 پیش می‌رویم، سوال دیگر این نیست که اوپک‌پلاس کی دوباره کاهش تولید خواهد داشت و چقدر طول می‌کشد تا این کشورها بتوانند درد مالی ناشی از نفت با قیمت زیر 70 دلار را در تلاش برای بازپس‌گیری سلطه خود بر بازار جهانی انرژی تحمل کنند. در نهایت، درمان قیمت‌های پایین، قیمت‌های پایین‌تر است. تولیدکنندگان شیل ایالات متحده بودجه‌های حفاری خود را کاهش داده‌اند و به این روند ادامه خواهند داد. تعداد کمی از تولیدکنندگان زیر 60 دلار WTI سود می‌کنند، زیرا هزینه‌ها از قیمت نفت به شدت پیشی گرفته است. احتمالاً خرید نفت خام در سال 2026 یکی از بهترین معاملات خواهد بود؛ مشابه آنچه که در اواخر 2020 رخ داد. سوال این است که "چه زمانی باید خرید کرد؟" برخی بر این باورند که تمام نفت اضافی در حال حاضر در قیمت‌ها لحاظ شده است و توازن جهانی بازار به اندازه‌ای که به نظر می‌رسد بد نیست. من به این استدلال اگر بتوانیم زمستان را بدون یک فروپاشی ناگهانی در بازار نفت پشت سر بگذاریم، موافق خواهم بود. بنابراین پیش‌بینی من این است که بهترین زمان برای خرید نفت، زمانی است که قیمت‌ها در بازار نفت به زیر 40 دلار برسد یا منتظر ماه آوریل بمانیم که فصول بهبود آغاز می‌شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قیمت نقره با جهش ۷ درصدی به بالای ۷۷ دلار رسید

در معاملات روز جمعه، قیمت لحظه‌ای نقره با رشد بیش از ۷ درصدی به ۷۷.۱۲ دلار در هر اونس رسید و رکورد جدیدی را در بازار فلزات گرانبها ثبت کرد. این جهش چشمگیر در حالی رخ داد که بازارها تحت تأثیر کاهش نقدینگی پایان سال، انتظارات برای کاهش نرخ بهره در آمریکا و افزایش تنش‌های ژئوپلیتیکی قرار دارند. نقره در سال ۲۰۲۵ تاکنون بیش از ۱۶۷ درصد رشد سالانه را تجربه کرده است؛ رشدی که به‌دلیل کمبود عرضه، ورود سرمایه‌گذاران و ثبت نقره به‌عنوان ماده معدنی حیاتی در آمریکا رخ داده است. در کنار نقره، قیمت طلا و پلاتین نیز به رکوردهای تاریخی رسیده‌اند. کارشناسان معتقدند که تقاضا برای دارایی‌های امن در شرایط فعلی، نقش مهمی در این رالی فلزات گرانبها داشته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رالی پایان سال در بازارهای جهانی | رشد قوی اقتصاد آمریکا موتور صعود بورس‌ها شد

بازارهای جهانی در آستانه پایان سال ۲۰۲۵ با موج تازه‌ای از خوش‌بینی روبه‌رو شده‌اند. انتشار داده‌های جدید نشان می‌دهد اقتصاد آمریکا سریع‌ترین رشد خود در دو سال اخیر را تجربه کرده؛ موضوعی که اعتماد سرمایه‌گذاران به چشم‌انداز سودآوری شرکت‌ها در سال ۲۰۲۶ را تقویت کرده است.  رکوردشکنی شاخص‌های جهانی شاخص MSCI جهانی برای پنجمین روز متوالی رشد کرد و بازدهی سالانه خود را به ۲۱ درصد رساند. در آسیا نیز بازارها با رشد ۰.۲ درصدی همراه شدند؛ رشدی که عمدتاً توسط سهام فناوری هدایت شد، پس از آنکه S&P 500 در وال‌استریت رکورد تازه‌ای ثبت کرد. با نزدیک شدن به تعطیلات کریسمس، حجم معاملات پایین بود اما فضای کلی بازار همچنان مثبت باقی ماند.  جهش کامودیتی‌ها؛ طلا برای اولین بار بالای ۴۵۰۰ دلار کامودیتی‌ها عملکردی بهتر از سهام داشتند: طلا برای نخستین بار از مرز ۴۵۰۰ دلار عبور کرد نقره و پلاتین رکوردهای جدید ثبت کردند مس از سطح ۱۲ هزار دلار در هر تن گذشت افزایش تنش‌ها پس از اقدام آمریکا برای مسدود کردن محموله‌های نفتی مرتبط با ونزوئلا، تقاضا برای دارایی‌های امن را بالا برد و به رشد طلا کمک کرد.  بازگشت اشتهای ریسک‌پذیری با وجود اینکه رشد قوی اقتصاد آمریکا احتمال کاهش سریع نرخ بهره را کاهش داده، بازارها دوباره به سمت ریسک‌پذیری حرکت کرده‌اند. پس از هفته‌ها نگرانی درباره ارزش‌گذاری بالای سهام—به‌ویژه سهام مرتبط با هوش مصنوعی—اکنون سرمایه‌گذاران امیدوارند رشد سود شرکت‌ها در سال آینده ادامه‌دار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقره با عبور از اپل سومین دارایی ارزشمند جهان شد

فلز نقره در یک حرکت قابل توجه در بازارهای مالی، با پیشی گرفتن از شرکت اپل، به سومین دارایی بزرگ جهان از نظر ارزش بازار (Market Cap) تبدیل شد. بر اساس داده‌های جدید، ارزش بازار نقره به ۴.۰۳۴ تریلیون دلار رسیده است، در حالی که ارزش شرکت اپل در سطح ۴.۰۳۱ تریلیون دلار قرار دارد. در حال حاضر، طلا همچنان در رتبه اول و شرکت انویدیا (NVIDIA) در رتبه دوم ارزشمندترین دارایی‌های جهان قرار دارند. این تغییر جایگاه نشان‌دهنده رشد بیش از ۱۲ درصدی قیمت نقره در یک هفته اخیر و اقبال سرمایه‌گذاران به این فلز گران‌بها است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جهش قدرتمند طلا و نقره؛ آیا مقاومت روانی ۴۵۰۰ و ۷۰ دلار سد بعدی بازار است؟

قیمت طلا و نقره در روزهای اخیر با شتابی کم‌سابقه افزایش یافته‌اند؛ حرکتی که توجه معامله‌گران، سرمایه‌گذاران نهادی و حتی فعالان بازارهای کالایی را دوباره به سمت فلزات گران‌بها جلب کرده است. این رشد تنها یک واکنش کوتاه‌مدت به اخبار نیست، بلکه حاصل ترکیب چندین عامل بنیادی و روانی است که هم‌زمان بازار را به سمت قیمت‌های بالاتر سوق داده‌اند. ۱. نرخ‌های واقعی پایین؛ موتور اصلی رشد طلا و نقره یکی از مهم‌ترین محرک‌های این صعود، کاهش نرخ بهره واقعی است. وقتی تورم بالا می‌ماند اما بازده اسمی اوراق رشد نمی‌کند، هزینه فرصت نگهداری دارایی‌های بدون سود—مثل طلا و نقره—به‌شدت کاهش می‌یابد. این همان نقطه‌ای است که سرمایه‌گذاران بزرگ معمولاً وارد بازار می‌شوند. در چنین شرایطی، طلا و نقره دوباره نقش تاریخی خود را بازی می‌کنند: پناهگاهی در برابر کاهش ارزش پول. ۲. ریسک‌های ژئوپلیتیک؛ بازگشت تقاضای پناهگاه امن تنش‌های ژئوپلیتیک در اروپا، خاورمیانه و حتی آمریکای لاتین باعث شده سرمایه‌گذاران به دنبال دارایی‌هایی باشند که در زمان بحران ارزش خود را حفظ کنند. طلا همیشه اولین انتخاب است، اما این بار نقره نیز از جریان سرمایه‌ای طلا بهره‌مند شده—به‌ویژه به‌دلیل نقش دوگانه‌اش در صنعت و سرمایه‌گذاری. ۳. دلار ضعیف‌تر؛ سوخت اضافه برای رشد فلزات دلار آمریکا در هفته‌های اخیر تحت فشار قرار گرفته—به‌دلیل انتظارات سیاستی داویش‌تر و چشم‌انداز نرخ‌های واقعی پایین. وقتی دلار تضعیف می‌شود، قیمت کالاهای دلاری برای خریداران جهانی ارزان‌تر می‌شود و همین موضوع تقاضا برای طلا و نقره را افزایش می‌دهد. ۴. ورود سرمایه به ETFها؛ نشانه‌ای از چرخش بزرگ سرمایه‌گذاران داده‌های ETFهای طلا و نقره نشان می‌دهد که سرمایه‌گذاران نهادی و خرد دوباره در حال ورود به فلزات گران‌بها هستند. این ورود سرمایه معمولاً نشانه‌ای از یک روند پایدارتر است، نه یک حرکت کوتاه‌مدت. ۵. نمودارها چه می‌گویند؟ مقاومت روانی در راه است نمودارهای روزانه نشان می‌دهند که قیمت‌ها به سطوح رُند و مهمی نزدیک شده‌اند—سطوحی که معمولاً نقش مقاومت روانی دارند: طلا: ۴۵۰۰ دلار نقره: ۷۰ دلار این سطوح نه‌تنها از نظر تکنیکال مهم‌اند، بلکه از نظر روانی نیز می‌توانند رفتار معامله‌گران را تغییر دهند. معمولاً در چنین نقاطی، بخشی از بازار اقدام به ذخیره سود می‌کند و بخشی دیگر منتظر شکست مقاومت می‌ماند. ۶. آیا روند صعودی ادامه دارد؟ ترکیب عوامل بنیادی (نرخ‌های واقعی پایین، دلار ضعیف، ریسک‌های ژئوپلیتیک) و عوامل تکنیکال (نزدیکی به مقاومت‌های رُند) نشان می‌دهد که بازار در نقطه حساسی قرار دارد. اگر طلا بتواند ۴۵۰۰ دلار را بشکند، موج جدیدی از ورود سرمایه می‌تواند آغاز شود—و همین موضوع برای نقره در سطح ۷۰ دلار نیز صدق می‌کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ترامپ: نفت توقیف‌شده ونزوئلا ممکن است فروخته شود یا به ذخایر استراتژیک منتقل شود

ترامپ اعلام کرد که آمریکا در حال بررسی گزینه‌های مختلف برای نفت توقیف‌شده نزدیک ونزوئلاست—از جمله فروش آن در بازار یا انتقال به ذخایر استراتژیک نفت (SPR). او همچنین گفت کشتی‌های توقیف‌شده نیز در اختیار آمریکا باقی خواهند ماند. این اظهارات پس از تشدید اقدامات آمریکا علیه جریان نفت مرتبط با ونزوئلا مطرح شده و به افزایش ریسک ژئوپلیتیک در بازار انرژی منجر شده است. کارشناسان می‌گویند اینکه این نفت وارد بازار شود یا به SPR منتقل شود، می‌تواند اثر متفاوتی بر قیمت نفت داشته باشد. در شرایطی که عرضه جهانی نفت همچنان حساس است، معامله‌گران این تحولات را به‌دقت دنبال می‌کنند؛ زیرا هرگونه تغییر در عرضه ونزوئلا می‌تواند نوسانات قیمت را تشدید کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر