TSLA 362.44 USD ▼ 1.29%
AAPL 342.00 USD ▼ 0.28%
GOOGL 349.22 USD ▲ 0.45%
AMZN 254.76 USD ▲ 0.27%
NVDA 217.23 USD ▼ 1.84%
BTCUSD 82,050.04 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

نوسانات طلا از بیت‌کوین پیشی گرفت؛ آیا طلا همچنان پناهگاه امن است؟

در یک نگاه نوسان ۳۰روزه قیمت طلا به بالای ۴۴ درصد رسیده و از بیت‌کوین عبور کرده است. سقوط ناگهانی قیمت طلا پس از یک رالی پرشتاب، عامل اصلی جهش نوسانات بوده است. با وجود تلاطم شدید، طلا همچنان عملکرد بهتری نسبت به بیت‌کوین به‌عنوان دارایی امن داشته است. طلا در هفته‌های اخیر وارد یکی از پرنوسان‌ترین دوره‌های خود در دو دهه گذشته شده و برای نخستین‌بار در سال‌های اخیر، از نظر شدت نوسان، از بیت‌کوین پیشی گرفته است. داده‌های بلومبرگ نشان می‌دهد نوسان ۳۰روزه قیمت طلا به بیش از ۴۴ درصد رسیده که بالاترین سطح از زمان بحران مالی جهانی در سال ۲۰۰۸ محسوب می‌شود. این رقم از نوسان حدود ۳۹ درصدی بیت‌کوین نیز فراتر رفته است؛ دارایی‌ای که اغلب از آن با عنوان «طلای دیجیتال» یاد می‌شود. این تحول یک تغییر غیرمعمول در رفتار بازار به شمار می‌رود، زیرا طلا به‌طور سنتی به‌عنوان ذخیره‌ای باثبات‌تر نسبت به ارزهای دیجیتال شناخته می‌شود. بررسی‌های یوتوتایمز نشان‌ می‌دهد که از زمان ظهور بیت‌کوین در ۱۷ سال گذشته، تنها در دو مقطع طلا نوسانی بالاتر از این رمزارز را تجربه کرده که آخرین مورد آن به ماه مه سال گذشته و تشدید تنش‌های تجاری ناشی از تهدیدهای تعرفه‌ای دونالد ترامپ بازمی‌گردد. افزایش شدید نوسانات، در پی بزرگ‌ترین سقوط قیمت طلا در بیش از یک دهه اخیر رخ داده است. این افت، ادامه بازگشت ناگهانی از رالی پرشتابی بود که به اعتقاد برخی معامله‌گران، بیش از حد سریع و فراتر از ظرفیت بازار شکل گرفته بود. قیمت طلا روز دوشنبه تا ۱۰ درصد کاهش یافت و در معاملات آسیایی به‌طور موقت به نزدیکی ۴۴۰۰ دلار در هر اونس رسید؛ سطحی که فاصله محسوسی با اوج نزدیک به ۵۶۰۰ دلاری هفته گذشته داشت. “ «ابهامات اقتصادی و سیاسی، نقش مهمی در رساندن فلزات گران‌بها به رکوردهای تاریخی ایفا کرده‌اند؛ رکوردهایی که حتی معامله‌گران باتجربه بازار را نیز غافلگیر کرد.» محمد زمانی رالی قدرتمند طلا در ابتدای سال جاری شدت گرفت، زمانی که سرمایه‌گذاران در واکنش به نگرانی‌های ژئوپلیتیک، تضعیف ارزش ارزها و تردیدها درباره استقلال فدرال رزرو، به‌طور گسترده وارد بازار شدند. در این میان، موج خرید از سوی سفته‌بازان چینی نیز به داغ‌تر شدن بازار دامن زد. در مقابل، بیت‌کوین نتوانست از همین محرک‌ها بهره‌مند شود. این رمزارز روز دوشنبه به پایین‌ترین سطح ۱۰ ماه اخیر خود سقوط کرد و پس از موج فروش آخر هفته، افتی بیش از ۴۰ درصدی نسبت به اوج ماه اکتبر را ثبت کرد. با وجود تنش‌های ژئوپلیتیک، تضعیف دلار و نوسانات شدید در بازار فلزات، جریان قابل‌توجهی از سرمایه از سمت طلا به بازار رمزارزها منتقل نشده است؛ موضوعی که باعث شده طلا در مقطع فعلی «سفر پرریسک‌تری» برای سرمایه‌گذاران باشد. ✔️  بیشتر بخوانید: آیا چینی‌ها زمینه‌ساز سقوط تاریخی طلا و نقره شدند؟ با این حال، طلا همچنان جایگاه خود را به‌عنوان گزینه برتر دارایی امن حفظ کرده است. بهای این فلز گران‌بها در ۱۲ ماه گذشته حدود ۶۶ درصد افزایش یافته، در حالی که بیت‌کوین طی همین دوره حدود ۲۱ درصد کاهش قیمت را تجربه کرده است. این تفاوت عملکرد نشان می‌دهد که با وجود نوسانات شدید، اعتماد سرمایه‌گذاران به طلا به‌عنوان پناهگاه امن سرمایه همچنان پابرجاست. بر اساس جمع‌بندی تیم UtoTimes، جهش کم‌سابقه نوسانات طلا بازتابی از دوره‌ای استثنایی در بازارهای جهانی است؛ دوره‌ای که ترکیبی از نااطمینانی اقتصادی، ریسک‌های ژئوپلیتیک و رفتارهای هیجانی سرمایه‌گذاران، فلز زرد را از نماد ثبات به یکی از پرنوسان‌ترین دارایی‌های مالی جهان تبدیل کرده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ریزش طلا و نقره؛ اصلاحی سالم یا هشدار بازار؟

در یک نگاه هفته گذشته، طلا ۱۳ درصد و نقره ۳۸ درصد سقوط کرد، اما تحلیلگران آن را اصلاحی طبیعی می‌دانند نه پایان روند صعودی. افزایش هیجانی قیمت‌ها در ماه‌های اخیر باعث نوسان شدید شد، اما عوامل بنیادین طلا همچنان پابرجاست: تهدیدهای ژئوپلیتیکی، بدهی‌های دولتی فزاینده و تورم جهانی، ارزش این دارایی را به‌عنوان پناهگاه امن حفظ کرده است. حتی با اصلاح اخیر، سرمایه‌گذاران همچنان چشم‌انداز صعودی طلا را تا پایان سال پیش‌بینی می‌کنند، و نقش آن به‌عنوان «دارایی لنگر» در پرتفوی‌ها تغییر نکرده است. با توجه به اتفاقات عجیب و بی‌سابقه‌ای که در این ماه و ابتدای سال برای طلا و نقره افتاده بود، ریزش تاریخی روز جمعه 31 ژانویه 2026 تقریباً قابل‌انتظار و منطقی به نظر می‌رسد. کاهش ۱۳ درصدی قیمت طلا و سقوط شدید ۳۸ درصدی نقره واقعاً زیاد است و نمی‌توان آن را کم‌اهمیت دانست. اما اگر وضعیت بازار را در نظر بگیریم، این اتفاق چندان هم شوکه‌کننده نیست. هیجان زیادی پیرامون فلزات گران‌بها شکل گرفته بود، اما ساده‌لوحانه است اگر تصور کنیم طلا — به‌عنوان یک دارایی نسبتاً باثبات — می‌تواند در یک ماه بیش از ۲۰ درصد رشد کند بی‌آنکه با نوسان‌های جدی روبه‌رو شود. نقره که بسیار پرنوسان‌تر از طلاست، تنها در ژانویه بیش از ۶۰ درصد جهش کرد. هرچند شاید باورنکردنی به نظر برسد، حتی بازارهای مالی هم نمی‌توانند برای همیشه قوانین جاذبه را نادیده بگیرند؛ در نهایت هر آنچه بالا می‌رود، پایین هم می‌آید. نکته حتی شگفت‌انگیزتر از خود نوسان‌ها این است که بسیاری از تحلیلگران معتقدند این ریزش آسیب چندانی به روند کلی بازار وارد نکرده است. چندین نفر این حرکت را «اصلاحی سالم» توصیف کرده‌اند و می‌گویند بازار صرفاً در حال تخلیه فشار است. بر اساس گفته‌هایی که تیم یوتو نیوز شنیده، هیچ‌کس پایان بازار صعودی را اعلام نکرده است. آرامش این تحلیلگران به یک پرسش ساده اما حیاتی برمی‌گردد که سرمایه‌گذاران باید بپرسند: فارغ از قیمت، چه چیزی در اقتصاد جهانی واقعاً تغییر کرده که بتواند روند بلندمدت طلا را معکوس کند؟ اگرچه بخش زیادی از حرکت‌های اخیر قیمت ناشی از نوعی هیجان غیرمنطقی بوده، اما وقتی از معاملات مبتنی بر شتاب فاصله بگیریم، مبانی بنیادین که جایگاه طلا به‌عنوان پناهگاه امن را تقویت می‌کند همچنان پابرجا است. ✔️  بیشتر بخوانید: ضرر میلیاردی معامله‌گران فلزات چین پس از فرار ناگهانی یک دلال کلیدی حتی اگر برخی تنش‌های ژئوپلیتیکی در روزهای اخیر کاهش یافته باشد، تهدیدهای گسترده علیه اقتصاد جهانی از بین نرفته است. دونالد ترامپ همچنان عامل بی‌ثباتی تلقی می‌شود و جهان تنها با یک پست در شبکه‌های اجتماعی تا شعله‌ور شدن دوباره بحران فاصله دارد. همزمان، بدهی‌های دولتی در سراسر جهان با سرعتی ناپایدار در حال انباشته شدن است. قواعد قدیمی که زمانی بر رفتار طلا — و تا حدی نقره — حاکم بود، برای سرمایه‌گذاران امروز کمتر و کمتر معنا دارد. به بازار اوراق قرضه نگاه کنید. به‌طور سنتی، افزایش بازده اوراق برای طلا یک عامل منفی بود، زیرا هزینه فرصت نگهداری دارایی بدون بهره را بالا می‌برد. بازده بالاتر همچنین نشانه اعتماد به اقتصاد جهانی تلقی می‌شد، چون سرمایه‌گذاران حاضر بودند ریسک بیشتری بپذیرند. اما این روایت در حال تغییر است. اکنون افزایش بازده بیشتر به‌عنوان نشانه‌ای از کاهش اعتماد سرمایه‌گذاران به نظام پولی دیده می‌شود. بدهی‌های فزاینده دولت‌ها و تورم سرسخت در حال فرسایش قدرت خرید پول‌های فیات است و سرمایه‌گذاران را به سمت دارایی‌های دفاعی سوق می‌دهد — به‌ویژه در شرایطی که ارزش‌گذاری سهام همچنان نزدیک به سطوح تاریخی باقی مانده است. در جهانی که با عدم‌قطعیت ژئوپلیتیکی و اقتصادی روبه‌روست، طلا بیش از آنکه یک کالای لوکس باشد، به یک ضرورت تبدیل شده است؛ عمدتاً به این دلیل که فاقد ریسک طرف ثالث یا ریسک سیاسی است. این هفته، جوزف کاواتونی، استراتژیست ارشد بازار در شورای جهانی طلا، گفت طلا به یک «دارایی لنگر» مهم در پرتفوی سرمایه‌گذاران تبدیل شده است. او افزود: «وقتی چیزی لنگر می‌شود، کل بحث تغییر می‌کند.» حتی پس از اصلاح ۱۳ درصدی طلا، بسیاری از تحلیلگران معتقدند هنوز جا برای رشد بیشتر وجود دارد و انتظار دارند قیمت تا پایان سال به حدود ۶٬۰۰۰ دلار در هر اونس برسد. بله، ریزش طلا و نقره — دست‌کم به‌ظاهر — بسیار سنگین بوده است. اما نقش طلا در بازارهای مالی جهانی تغییر نکرده است. بر اساس جمع‌بندی تیم یوتوتایمز ریزش اخیر طلا و نقره، هرچند چشمگیر بود، بیشتر یک اصلاح سالم در بازارهای هیجانی است تا نشانه پایان روند صعودی. با وجود نوسان‌های کوتاه‌مدت، عوامل بنیادین طلا—مانند نگرانی‌های ژئوپلیتیکی، بدهی‌های دولتی، تورم و بی‌ثباتی اقتصاد جهانی—همچنان پابرجا هستند و آن را به یک پناهگاه امن و دارایی لنگر برای سرمایه‌گذاران تبدیل کرده‌اند. بنابراین، این اصلاح فرصتی برای بازنگری و تثبیت استراتژی سرمایه‌گذاری، نه دلیلی برای وحشت یا خروج از بازار. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

صادرات نفت ونزوئلا در ژانویه به حدود ۸۰۰ هزار بشکه در روز رسید

در حالی که در دسامبر صادرات نفت  ۴۹۸ هزار بشکه در روز بود، که این افزایش با کمک فروش شرکت‌های بازرگانی انجام شد شرکت‌های بازرگانی در ژانویه حدود ۳۹۲ هزار بشکه در روز، نفت و فرآورده‌های نفتی ونزوئلا صادر کردند آمریکا، با حدود ۲۸۴ هزار بشکه در روز، بزرگ‌ترین مقصد منفرد نفت ونزوئلا در ژانویه بود

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هر صعود بیتکوین فقط پولبک است؟ تحلیل بلندمدت پاسخ می‌دهد…

در یک نگاه ساختار نزولی بازار تأیید شده؛ بیتکوین زیر میانگین حقیقی بازار معامله می‌شود. حمایت‌های کلیدی در محدوده ۶۵ تا ۵۳ هزار دلار؛ خرید پله‌ای در این نواحی ارزشمند است. صندوق‌های ETFها به‌عنوان فروشندگان اصلی بازار فشار عرضه سنگینی ایجاد کرده‌اند. حجم معاملات اسپات و شاخص‌های آنچین نشان‌دهنده ادامه روند نزولی و ضعف تقاضا هستند. در این مقاله، که در تاریخ ۲ فوریه ۲۰۲۶ نگارش شده است، قصد نداریم به عوامل فاندامنتال، مباحث اقتصاد کلان یا موضوعات ژئوپلتیکی که در روزهای اخیر سبب نوسانات شدید در تمامی بازارهای مالی ـ از جمله بازار کریپتو ـ شده‌اند بپردازیم. بلکه هدف ما این است که صرفاً از دیدگاه تکنیکال و در کنار آن برخی شاخص‌های کلان مرتبط با قیمت‌گذاری بازار کریپتو، با تمرکز ویژه بر بیت‌کوین، به تحلیل این بازار بپردازیم. با توجه به اینکه افق دید در چنین نوع تحلیل‌هایی معمولا بلند‌مدت است، در تحلیل تکنیکال از چارت در تایم‌فریم هفتگی استفاده کرده‌ایم. در نتیجه نواحی حمایت و مقاومتی بزرگی را بدست آورده‌ایم که شاید در ترید کوتاه‌مدتی کمک کننده نباشد اما قطعا برای دوستانی که در تایم‌های بالای 4 ساعته معامله می‌کنند یا سرمایه‌گذاری بلند‌مدت انجام می‌دهند بسیار مناسب است. از سوی دیگر، بررسی شاخص‌های آنچینی که در قیمت‌گذاری و ارزشگذاری بیتکوین مفید هستند نیز مستلزم دید بلند‌مدت به بازار است و کارکرد خاصی در ترید و معاملات کوتاه‌مدتی ندارد. تحلیل تکنیکال بیتکوین در تایم‌فریم هفتگی تصویر بالا نمودار بیتکوین در تایم هفتگی‌ست و همانطور که می‌بینید یک ناحیه حمایتی روزانه(آبی رنگ) در کنار یک ناحیه حمایتی هفتگی (سبز رنگ) و در نهایت یه ناحیه مقاومتی هفتگی (زرد رنگ) در آن مشخص شده. در حال حاضر قیمت با حمایت روزانه آبی رنگ که حاصل از شکست سقف تاریخی 73800 است درگیر است. این حمایت در محدوده 77000 – 74500 قرار دارد و برای چهارمین بار قیمت به این ناحیه رسیده. به همین دلیل، برخورد زیاد قیمت با حمایت یاد شده، بعید بنظر می‌رسد این بار بتواند نقش مهمی در برگشت قابل توجه قیمت داشته باشد و صرفا باید به عنوان یک گره در میانه روند نزولی به آن نگاه کرد و واکنش مختصری نسبت به این حمایت را انتظار داشت. پایین از ناحیه یاد شده حمایت بسیار قدرتمندی در تایم‌فریم هفتگی در محدوده 65000 – 53000 قرار دارد که خرید پله‌ای داخل این حمایت بزرگ می‌تواند بسیار ارزنده باشد. درون این ناحیه بزرگ حمایتی یک mpl بسیار مهم هم در محدوده 58000 – 55500 قرار دارد (ناحیه سبز پررنگ) که به نوعی می‌توان آن را ناحیه بهینه شده حمایتی دانست. اما توجه داشته باشید که در بازار کریپتو بسیار اتفاق افتاده که نواحی اینچنینی هرگز تاچ نشده‌اند. به همین دلیل پیشتر اشاره کرد بهتر است مادامی که قیمت درون ناحیه بزرگ حمایتی معامله می‌شود بصورت پله‌ای خرید کنید. همچنین نواحی مهم حمایتی دیگری پایین تر از این سطوح هم قرار دارد اما بعید بنظر می‌رسد به این راحتی و زودی قابل دسترس باشند. ازین رو فعلا به آنها اشاره نمی‌کنم و در صورتی نیاز بود در تحلیل‌های بعدی به آنها اشاره خواهم کرد. اما با توجه به ساختار نزولی بازار و اینکه اکنون در فاز نزولی بازار هستیم، رسیدن به حمایت‌های مشخص شده در این تحلیل بسیار محتمل است. از بالا نیز علی‌رغم وجود مقاومت‌های مهم در تایم روزانه صرفا به اشاره به مهمترین مقاومت بیتکوین در تایم هفتگی بسنده می‌کنم و در تحلیل‌های بعدی با توجه به شرایط بازار مقاومت‌های دیگر را نیز مرور و بررسی خواهیم کرد. در حال حاضر ناحیه مقاومت بزرگ و مهمی از منظر تکنیکال در محدوده 102 الی 115 هزار(ناحیه زرد رنگ) وجود دارد که چناچه قیمت بتواند خود را تا آن نواحی برساند برای خروج از بازار و یا شروع به پوزیشن‌گیری در جهت شورت مناسب است. بار دیگر اشاره می‌کنم که چون در تایم هفتگی در حال بررسی چارت هستیم نواحی بزرگ و غیر بهینه برای معامله کوتاه مدت هستند. “ «ویدیوی این تحلیل به زودی در کانال تلگرام و یوتیوب و آپارات مجموعه یوتوکریپتو قرار داده خواد شد. همچنین ویدیوی تحلیلی قبلی ما را می‌توانید از لینک بیشتر بخوانید در زیر مشاهده کنید.» یوتوتایمز ✔️  بیشتر بخوانید: تحلیل جامع بازار کریپتو: سرنوشت بیتکوین و اتریوم حال چه سناریو‌های محتملی برای قیمت وجود دارد؟ شخصا دو سناریوی تکنیکال را مد نظر دارم: 1) درگیری و واکنش محدود قیمت به حمایت آبی رنگ و سپس حرکت به سمت سطوح سبز رنگ و قیمت‌های زیر 70 هزار دلار. پس ازآن کف سازی چند ماهه در این نواحی. 2) واکنش قوی‌تر به ناحیه حمایت آبی رنگ و صعود قیمت تا مقاومت زرد رنگ بویژه محدوده 108 الی 111 هزار دلار و سپس تداوم روند نزولی و رسیدن قیمت به حمایت سبز رنگ و نواحی زیر 70 هزار دلار. شخصا با توجه به شرایط موجود سناریوی اول را محتمل‌تر می‌دانم بویژه با توجه به بازخورد مثبت شاخص دلار به انتخاب رییس جدید فدرال رزرو و همچنین تنش‌های ژئوپلتیک در منطقه غرب آسیا. وضعیت تقاضا در بازار کریپتو تجربه تاریخی نشان می‌دهد در روند‌های نزولی بازار بویژه وقتی مومنتوم و شتاب حرکت نزولی شدید است نباید از هولدر‌های کوتاه‌مدتی انتظار تقاضا داشت، بلکه ردپای تقاضا را باید بیشتر در میان هولدر‌های بلند‌مدتی و همچنین سرمایه‌گذاران نهادی جستجو کرد. بررسی رفتار ETF‌ها به عنوان شاخص‌ترین سرمایه گذاران نهادی نشان می‌دهد نه تنها تقاضایی از این گروه از سرمایه‌گذاران وجود ندارد بلکه در حال حاضر خود به یک از بزرگترین فروشندگان بازار تبدیل شده‌اند. در نمودار زیر به وضوح افزایش میزان فروش ETF‌ها مشخص است، بطورکه فقط در دو روز کاری آخر هفته گذشته ،روزهای پنجشنبه و جمعه،‌بیش از 1.3 میلیارد دلار بیتکوین فروخته‌اند. با توجه به تعطیلی آخر هفته و نزول بیشتر بیتکوین طی این دور روز و تثبیت قیمت زیر میانگین قیمت خرید ETF‌ها که عدد 82500 است، و همچنین فشار فروش فلزات و طلا در بازگشایی امروز دوشنبه، انتظار می‌رود این فشار فروش فزاینده همچنان تداوم داشته باشد. پس مشاهده می‌کنیم اصلی‌ترین منبع تقاضا در بولران قبلی فعلا خاموش است و ازین زاویه بازار فعلا امیدی برای رشد ندارد مگر آنکه سرمایه‌گذاران نهادی قیمت‌های کنونی را مناسب ببینند و شروع به خرید کنند که حتی در این صورت نیز بعید بنظر می‌رسد وارد یک فاز صعودی قدرتمند و بلند‌مدت شویم و حداکثر سناریوی دومی که در بخش قبلی پیش‌بینی کردیم رخ می‌دهد. در کنار این، سایر سرمایه‌گذاران سازمانی که مستقیما بیتکوین خرید می‌کنند نیز دست قوی و برتری در بازار ندارند. بطور مثال هرچند شاهد خرید‌های ادامه دار شرکت استراتژی هستیم، اما این میزان تقاضا نمی تواند پاسخگوی عرضه شدید و از سر ترس بازار باشد. بجز ETF‌ها رفتار و تقاضای هولدر‌های بلند‌مدتی نیز بسیار مهم است. در نمودار بالا میزان خرج‌کرد(فروش) و موجودی هولدر‌های بلند‌مدت را می‌بینید. همانطور ملاحظه می‌کنید در هفته‌های اخیر میزان خرج‌کرد هولدر‌های بلند‌مدت کاهش یافته که نشان‌ می‌دهد دست‌کم در این قیمت‌ها قصدی برای فروش ندارند. از طرفی میزان موجودی این گروه از هولدر‌ها در حال افزایش است. به این معنی که قیمت‌های کنونی را برای خرید مناسب می‌دانند. در چرخه اخیر بازار هربار در اصلاح‌های قیمتی هولدر‌های بلند‌مدت شروع به خرید و افزایش موجودی خود می‌کردند به کف بازار نزدیک بودیم. اما این بار کمی متفاوت است. اگر در کنار این شاخص، شاخص Realized Cap Hold Wave را هم نگاه کنیم متوجه می‌شویم بخش قابل توجهی ازین افزایش در موجودی هولدر‌های بلند‌مدتی حاصل انتقال بیتکوین از باند‌های زمانی کوتاه‌مدت به باند‌های زمانی بلند‌مدت است. در واقع در شرایط کنونی بازار بخشی از هولدر‌های کوتاه مدت به هردلیلی ، عمدتا گیر افتادن در بازار و عدم تمایل به فروش دارایی و شناسایی ضرر سنگین، به هولدر‌های بلند‌مدتی تبدیل شده‌اند و بخش کمی از افزایش در موجودی هولدر‌های بلند‌مدت از تقاضای آنها باری خرید جدید ناشی می‌شود. چنین ساختاری بیش از اینکه نشان‌دهنده رو به پایان بودن روند اصلاحی باشد با شروع روند نزولی بازار و ادامه آن همخوانی دارد. در جمع بندی این بخش می‌توان گفت تقاضای اندک هولدر‌های بلند‌مدت در کنار عدم تقاضای سرمایه‌گذارارن نهادی نشان می‌دهد برگشت قیمت و تغییر روند از نزولی به صعودی با ساختار کنونی بازار بعید بنظر می‌رسد. بررسی حجم معاملات بیتکوین با توجه به کاهش حجم معاملات فیوچرز و کاهش اوپن اینترست(OI) می‌توان با قطعیت گفت ساختار بازار فیوچرز در حال حاضر نمی‌تواند محرکی برای جهت‌دهی به بازار اسپات باشد. پس در نتیجه بهتر است تمرکز خود را بر داده‌های بازار اسپات بگذاریم. نمودار بالا حجم معاملات آنچین بازار اسپات بیتکوین را نشان می‌دهدو همانطور که مشاهده میکنید تقریبا از اوایل ژانویه شاهد افزایش شکننده در حجم معاملات هستیم. در وهله اول باید گفت که چنین افزایش شکننده و اندکی در حجم معاملات نمی‌تواند نشانه مثبتی باشد. چرا که نه تنها افزایش قیمت تا 98 هزار دلار را تایید نکرد بلکه با توجه به افزایش حجم همرمان با نزول قیمت، بیشتر تایید کننده روند نزولی بازار است. اما وقتی این شاخص را در کنار CVD قرار می‌دهیم اوضاع بدتر هم می‌شود. شاخص CVD‌ به ما نشان می‌دهد پس از رسیدن قیمت به 98 هزار دلار و شروع دوباره افت قیمت، در همان حالی که شاهد افزایش حجم معاملات هستیم شاخص CVD هم به شدت در جهت منفی در حال افزایش است. این ساختار به این معناست که افزایش حجم معاملات به سبب ورود گسترده فروشندگان به بازار بوده و حرکات و نوسانات بازار در دست فروشندگان است. عدم وجود تقاضا که در بخش قبلی به آن اشاره کردیم در کنار افزایش فروش را وقتی در ساختار نزولی بازار و ترس و اضطراب شدید سرمایه‌گذاران قرار می‌دهیم همه نشان از وضعیت پرتنش و ناامید‌کننده‌ای دارد که بعید است به سرعت تغییر کند و هر برگشت رو به بالایی را باید پولبک به حمایت‌های شکسته شده و فرصت خروج بدانیم. روند‌ یابی بازار و شاخص‌های ارزشگذاری در این مقاله بارها اشاره به روند نزولی بازار کردیم. حال می‌خواهیم بدانیم شواهد این ادعا چیست؟ و آیا این یک روند اصلاحی است یا پایان چرخه صعودی و ورود به چرخه نزولی؟ این بررسی را با شاخص True Market Mean آغاز می‌کنیم. این شاخص از آنجایی که برپایه عرضه فعال (Active Supply) کار می‌کند در روند‌یابی‌های کلی بسیار مفید است. همانطور که آشکار است پس از بیش از 30 ماه، قیمت بیتکوین به زیر عدد میانگین حقیقی بازار افت کرده است. در بررسی‌های سری زمانی و تاریخی به این نتیجه می‌رسیم که هربار قیمت بیتکوین به زیر این شاخص رفته وارد چرخه نزولی شده‌ایم و وقتی قیمت بالای این شاخص تثبیت شده در یک چرخه صعودی یا بولران قرار داشته‌ایم. در حال حاضر میانگین حقیقی بازار عدد 80500 دلار ار نشان می‌دهد و قیمت در حال 77500 هزار است. چنانچه قیمت نتواند به سرعت به بالای میانگین حقیقی برگردد و بالای آن تثبیت کند، هر بالایی در قیمت به مثابه پولبک به این سطح در نظر گرفته می‌شود و در نتیجه تداوم روند نزولی را خواهیم داشت. همچنین همانطور که در نمودار بعد آورده شده مشاهده می‌کنیم که هربار در گذشته قیمت بیتکوین به زیر قیمت میانگین حقیقی بازار رفته، پس از تثبیت در مدت کوتاهی خود را تا 1 انحراف معیار و پس از آن تا 1.5 انحراف معیار پایین‌تر از True Mean رسانده است. در حال حاضر قیمت‌های 1sd- و 1.5sd- نسبت به True Mean به ترتیب 63500 دلار و 53000 دلار است که به طرز جالبی با حمایت‌های تکنیکال ما همپوشانی دارد. همچنین اگر شاخص True Mean را در کنار شاخص Realized Price ‌ ببینیم باز هم رابطه جالبی بین این دو وجود دارد. بر پایه این مدل قیمت‌گذاری، هربار قیمت بیتکوین به زیر میانگین حقیقی سقوط کرده، پس از آن حداقل موفق شده تا Realized Price افت کند. در حال حاضر عدد قیمت محقق شده 56000 دلار است. به این معنا که تثبیت روند نزولی کنونی پایین از میانگین حقیقی راه را برای افت بیشتر قیمت حداقل تا 56000 دلار هموار می‌کند. به عنوان آخرین مدل قیمت‌گذاری شاخص میانگیم‌های قیمتیرا بررسی می‌ٔکنیم که البته بیش از آنکه برپایه داده‌های آنچین باشند برپایه داده‌های تکنیکال است. در تصویر زیر مشاهده می‌کنید که براساس چهار میانگین 128 روزه، 200 روزه، 365 روزه و 200 هفته‌ای ساختار کلی بازاریک ساختار شکسته شده و نزولی است. در چرخه‌های قبلی هربار که قیمت بیتکوین به زیر میانگیم 365 روزه رفته شاهد اتمام روند صعودی و شروع روند نزولی بوده‌ایم و این روند نزولی دست کم تا میانگین 200 هفته‌ای ادامه داشته است. این میانگین 200 هفته‌ای در حال حاضر عدد 58000 دلار را نشان می‌ دهد. نتیجه‌گیری با توجه به تمرکز حمایت‌های تکنیکال و آنچین در کانال قیمتی 50 و 60 هزار دلار و همچنین با توجه به ریسک‌های ژئوپلتیک و افزایش شاخص دلار و همچنین در کنار شکست ساختار صعودی بازار و تشکیل ساختار نزولی در بازار کریپتو، بنظر می‌رسد می‌توان با اطمینان بالایی پیش‌بینی کرد که روند نزولی قیمت تا کانال 50 و 60 هزار ادامه پیدا کند و فعلا خبری از برگشت در بازار کریپتو نیست و هر حرکت صعودی در بازار بدون تایید حجم معاملات و برگشت پایدار تقاضا به بازار، موقتی بوده و پولبکی به سطوح حمایتی مهم شکسته شده است. در چنین ساختاری بهترین استراتژی خرید‌های پله‌ای و DCA کردن با دید بلند‌مدت است.  

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

ضرر میلیاردی معامله‌گران فلزات چین پس از فرار ناگهانی یک دلال کلیدی

بر اساس گزارش بلومبرگ در تاریخ ۲ فوریه ۲۰۲۶، معامله‌گران فلزات در چین متحمل ضررهای سنگینی به ارزش حداقل ۱ میلیارد یوان (معادل ۱۴۴ میلیون دلار) شده‌اند، پس از آنکه یکی از طرف‌های معامله آن‌ها، که با نام مستعار «کلاه» شناخته می‌شود، کشور را ترک کرده و معاملات نیمه‌کاره باقی مانده‌اند. این اتفاق باعث نگرانی شدید نهادهای نظارتی چین شده است که از وجود ریسک‌های مالی پنهان ابراز نگرانی می‌کنند. در مرکز این بحران، شبکه معاملاتی‌ای قرار دارد که توسط ژو ماوهوا، یکی از دلالان فلزات معروف به «کلاه»، اداره می‌شده است. برخی از افرادی که با او همکاری داشته یا به نوعی تحت تاثیر این ضررها قرار گرفته‌اند، این اطلاعات را در اختیار منابع خبری قرار داده‌اند. شرکت دولتی SDIC Commodities Co. یکی از بزرگ‌ترین شرکت‌های حاضر در این شبکه معاملاتی بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت دلار پس از سقوط طلا؛ بازار فارکس در انتظار داده‌های آمریکا

در یک نگاه بازگشت قدرت دلار پس از سقوط طلا و نقره و نقش داده‌های اقتصادی آمریکا در جهت‌دهی بازار معرفی کوین وارش به‌عنوان نامزد ریاست فدرال رزرو، اعتماد به دلار را تقویت کرده است. بانک مرکزی استرالیا احتمالاً فردا نرخ بهره را ۲۵ نقطه پایه افزایش می‌دهد. پس از سقوط سنگین طلا و نقره در آخر هفته، دلار آمریکا بخشی از قدرت ازدست‌رفته خود را بازیافته و اکنون ــ در ۲ فوریه ۲۰۲۶ ــ بازار فارکس وارد هفته‌ای شده که داده‌های اقتصادی نقش تعیین‌کننده‌ای در مسیر آن خواهند داشت. از گزارش‌های مهم اشتغال آمریکا تا نشست‌های حساس بانک مرکزی اروپا و استرالیا، معامله‌گران در انتظار سیگنال‌هایی هستند که می‌تواند جهت حرکت دلار، یورو و دلار استرالیا را در کوتاه‌مدت مشخص کند دلار آمریکا: بازگشت آرام پس از یک هفته پرتنش دلار آمریکا پس از یک هفته پرنوسان که با سقوط شدید طلا و نقره همراه بود، اکنون نشانه‌هایی از بازگشت را نشان می‌دهد. بخش مهمی از فشار فروش روی دلار ناشی از «معامله تضعیف ارزش دلار» بود؛ معامله‌ای که پس از معرفی کوین وارش به‌عنوان نامزد ریاست فدرال رزرو توسط رئیس‌جمهور ترامپ، به‌سرعت در حال بازگشت است. اصلاح شدید در بازار فلزات گران‌بها نیز به تقویت دلار کمک کرده است. تحلیلگران تأکید می‌کنند که افت هفته گذشته دلار بیش از حد از واقعیت‌های اقتصاد کلان فاصله گرفته بود و اکنون بازار در حال بازگشت به تعادل است. تقویم اقتصادی آمریکا: هفته‌ای سنگین و تعیین‌کننده بازار فارکس این هفته به‌شدت تحت تأثیر داده‌های اقتصادی آمریکا خواهد بود. مهم‌ترین رویدادها: ISM تولیدی گزارش فرصت‌های شغلی JOLT گزارش اشتغال ADP گزارش مهم اشتغال و بیکاری روز جمعه پیش‌بینی‌ها نشان می‌دهد: ۸۰ هزار شغل جدید نرخ بیکاری ثابت در ۴.۴٪ “ «اگر این داده‌ها مطابق انتظار منتشر شوند، می‌توانند زمینه را برای تقویت بیشتر دلار فراهم کنند.» یوتوتایمز یورو: نگرانی‌ها درباره قدرت یورو شاید بیش از حد باشد در اروپا، نگاه‌ها به نشست پنج‌شنبه بانک مرکزی اروپا (ECB) دوخته شده است. اما برخلاف هفته‌های گذشته، انتظار نمی‌رود ECB واکنش خاصی به نرخ ارز نشان دهد. دلایل: EURUSD دیگر در سطح حساس ۱.۲۰ قرار ندارد. کریستین لاگارد معمولاً از بحث درباره نرخ ارز اجتناب می‌کند. بازار نیز انتظار واکنش تند ندارد. تورم هسته منطقه یورو نیز احتمالاً کمی کاهش یافته و به ۲.۲٪ می‌رسد. این رقم در شرایط فعلی تأثیر چندانی بر یورو نخواهد داشت. در مجموع، مسیر یورو تقریباً کاملاً تابع سنتیمنت نسبت به دلار است. اگر اعتماد به دلار ادامه یابد، EURUSD احتمالاً به سمت ۱.۱۷۷۰ حرکت می‌کند. دلار استرالیا: تصمیم حساس RBA در راه است دلار استرالیا یکی از بزرگ‌ترین قربانیان سقوط طلا و نقره بوده است. در ژانویه، AUDUSD بیش از حد خوش‌بینانه قیمت‌گذاری شده بود و اکنون بازار در حال اصلاح آن است. ✔️  بیشتر بخوانید: جهش آگهی‌های استخدامی در استرالیا؛ احتمال افزایش نرخ بهره بالا رفت بازارها انتظار دارند: ۱۹ نقطه پایه افزایش نرخ بهره تصمیم نهایی: احتمال زیاد افزایش ۲۵ نقطه پایه  اما نکته مهم اینجاست: بانک مرکزی استرالیا (RBA) احتمالاً اعلام نمی‌کند که این آغاز یک چرخه جدید افزایش نرخ بهره است. بازارها حداقل یک افزایش دیگر تا پایان سال را قیمت‌گذاری کرده‌اند. اگر RBA سیگنال «یک‌بار و تمام» بدهد، حمایت از AUD محدود خواهد شد. در کوتاه‌مدت، انتظار می‌رود AUDUSD کمی پایین‌تر معامله شود و سپس با کاهش نوسانات دلار آمریکا، دوباره به مسیر پایدار بالای ۰.۷۰ بازگردد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گام تازه اوپک برای کنترل بازار نفت

در یک نگاه اوپک برنامه‌های جبرانی جدید از عراق، امارات، قزاقستان و عمان دریافت کرد. هشت کشور دارای تعدیلات داوطلبانه: عربستان، روسیه، عراق، امارات، کویت، قزاقستان، الجزایر، عمان هدف برنامه‌های جبرانی: مدیریت عرضه، جبران مازاد تولید، حفظ تعادل بازار دبیرخانه اوپک اعلام کرد که چهار کشور عراق، امارات، قزاقستان و عمان برنامه‌های جبرانی به‌روزشده خود را ارائه کرده‌اند؛ اقدامی که در ادامه توافق نشست ۴ ژانویه ۲۰۲۶ میان هشت کشور دارای تعدیلات داوطلبانه انجام شده است. این برنامه‌ها نقش مهمی در مدیریت عرضه، حفظ تعادل بازار و اجرای دقیق تعهدات تولیدی اوپک پلاس دارند. جزئیات توافق ۴ ژانویه ۲۰۲۶ تمرکز بر اجرای دقیق تعهدات تولیدی الزام کشورها به ارائه برنامه‌های جبرانی هماهنگی برای جلوگیری از مازاد عرضه در بازار جهانی نفت اهمیت برنامه‌های جبرانی برای بازار نفت جلوگیری از بی‌ثباتی قیمت‌ها تقویت اعتماد بازار به اوپک پلاس مدیریت بهتر عرضه در دوره نوسانات ژئوپولیتیکی

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نوسان شدید طلا در ۲ فوریه ۲۰۲۶؛ قیمت از اوج چندماهه عقب نشست

در ۲ فوریه ۲۰۲۶ بازار طلا شاهد نوسانی چشمگیر بود؛ جایی که پس از یک رالی قدرتمند و رسیدن به اوج چندماهه، قیمت‌ها ناگهان وارد فاز اصلاح شدند. نمودار روزانه نشان می‌دهد که طلا از محدوده بالای ۵۶۰۰ دلار عقب‌نشینی کرده و اکنون حوالی ۴۴۵۰ دلار معامله می‌شود. این تغییر سریع، نگاه معامله‌گران را دوباره به عوامل کلیدی مانند سیاست‌های بانک‌های مرکزی، ریسک‌های ژئوپولیتیک و جریان سرمایه‌گذاری در دارایی‌های امن جلب کرده است. بازار اکنون در حال سنجش این است که آیا این افت یک اصلاح موقت است یا آغاز یک روند تازه.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا مایکل سیلور مجبور به فروش بیت‌کوین می‌شود؟

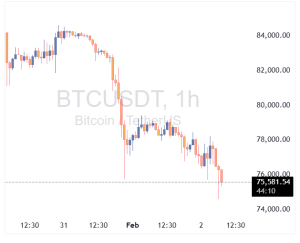
در یک نگاه بیت‌کوین به محدوده ۷۵٬۲۰۰ دلار سقوط کرده است. شرکت Strategy اکنون کمی زیر میانگین خرید ۷۶٬۰۰۰ دلاری قرار دارد. شرکت ۷۱۲٬۶۴۷ بیت‌کوین در اختیار دارد. افت قیمت، توان جذب سرمایه جدید را کاهش می‌دهد. انتظار می‌رود سرعت خرید بیت‌کوین کاهش یابد، نه اینکه متوقف شود. چرا Strategy زیر قیمت خرید رفت؟ افت قیمت بیت‌کوین تا محدوده ۷۵٬۰۰۰ دلار باعث شد ارزش بازار دارایی‌های دیجیتال Strategy برای نخستین بار در ماه‌های اخیر از میانگین خرید آن پایین‌تر بیاید. این شرکت تحت مدیریت مایکل سیلور، یکی از بزرگ‌ترین دارندگان بیت‌کوین در جهان است و ۷۱۲٬۶۴۷ بیت‌کوین با میانگین قیمت ۷۶٬۰۰۰ دلار در اختیار دارد. این وضعیت از نظر روانی مهم است، اما از نظر مالی تأثیر چندانی ندارد. آیا شرکت Strategy در خطر است؟ تحلیل یوتوتایمز : «خیر»  بیت‌کوین‌ها بدون وثیقه هستند. هیچ‌یک از دارایی‌های دیجیتال Strategy به‌عنوان وثیقه استفاده نشده‌اند. این یعنی: فشار لیکویید شدن وجود ندارد. هیچ بانکی نمی‌تواند فروش اجباری تحمیل کند. شرکت می‌تواند آزادانه زمان فروش یا نگهداری را انتخاب کند.  ساختار بدهی انعطاف‌پذیر شرکت Strategy حدود ۸.۲ میلیارد دلار بدهی قابل تبدیل دارد، اما: اولین سررسید مهم آن در نیمه دوم ۲۰۲۷ است. شرکت می‌تواند بدهی را تمدید، تبدیل به سهام یا بازخرید کند. این مدل تأمین مالی قبلاً توسط شرکت‌های مشابه نیز موفق بوده است. نقدینگی قوی شرکت Strategy بیش از ۲ میلیارد دلار نقدینگی دارد که عمدتاً برای پرداخت سود سهام کنار گذاشته شده است. این یعنی حتی با افت قیمت بیت‌کوین، فشار نقدینگی وجود ندارد. کجا مشکل ایجاد می‌شود؟ جذب سرمایه جدید شرکت Strategy معمولاً برای خرید بیت‌کوین بیشتر، از انتشار سهام استفاده می‌کند. این روش زمانی بهترین عملکرد را دارد که: ارزش سهام شرکت بالاتر از ارزش بیت‌کوین‌هایش باشد. بازار شرکت را با ارزش‌گذاری پریمیوم معامله کند. اما اکنون: قیمت بیت‌کوین کاهش یافته است. ارزش سهام Strategy فشرده شده است. پریمیوم سهام کاهش یافته یا حتی به دیسکانت (کمتر از ارزش واقعی) تبدیل شده است. نتیجه؟ انتشار سهام جدید کم‌‌تر جذاب‌ می‌شود و سرعت خرید بیت‌کوین کاهش می‌یابد. آیا Strategy خرید را متوقف می‌کند؟ “ «این وضعیت شبیه سال ۲۰۲۲ است؛ زمانی که Strategy در دوره افت قیمت‌ها خرید را کند کرد اما هرگز متوقف نکرد.» یوتوتایمز بنابراین: نه بحران وجود دارد. نه فروش اجباری. تنها سرعت خرید کاهش می‌یابد تا شرایط بازار بهتر شود. جمع‌بندی افت قیمت بیت‌کوین Strategy را به‌طور اسمی وارد ضرر کرده اما این موضوع هیچ تهدید واقعی برای ترازنامه شرکت ایجاد نمی‌کند. ساختار بدهی، نقدینگی بالا و نبود وثیقه‌گذاری باعث شده شرکت بتواند بدون فشار زمانی، منتظر شرایط بهتر بازار بماند. «این وضعیت بیشتر یک توقف موقت در استراتژی انباشت است، نه نشانه‌ای از بحران.»

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

آیا چینی‌ها زمینه‌ساز سقوط تاریخی طلا و نقره شدند؟

در یک نگاه موج خرید سفته‌بازان چینی، قیمت طلا و نقره را از واقعیت‌های بنیادی جدا کرد و بازار را به آستانه اصلاحی اجتناب‌ناپذیر رساند. خبر احتمال انتصاب کوین وارش به ریاست فدرال رزرو، با تقویت دلار، محرک آغاز سقوط کم‌سابقه فلزات گران‌بها شد. شدت معاملات آپشنی و رفتارهای هیجانی، یکی از پرنوسان‌ترین دوره‌های تاریخ بازار فلزات گران‌بها را رقم زد. بازار جهانی فلزات گران‌بها در هفته‌های اخیر وارد فازی شد که حتی معامله‌گران باسابقه نیز به‌سختی نمونه‌ای مشابه برای آن به یاد می‌آورند. قیمت‌ها با سرعتی کم‌سابقه از چارچوب‌های سنتی عرضه و تقاضا فاصله گرفتند و تحت تأثیر سیلی از سرمایه‌های داغ، به رکوردهایی رسیدند که بیش از آن‌که حاصل متغیرهای بنیادی باشند، بازتابی از هیجان و مومنتوم بودند. اما این رالی پرشتاب، همان‌قدر که سریع شکل گرفت، با شدتی خیره‌کننده فرو ریخت. در روز جمعه، نقره در کمتر از ۲۰ ساعت بیش از ۴۰ دلار در هر اونس سقوط کرد؛ افتی معادل ۲۶ درصد که بزرگ‌ترین ریزش ثبت‌شده در تاریخ این بازار به شمار می‌رود. طلا نیز هم‌زمان حدود ۹ درصد کاهش یافت و بدترین روز معاملاتی خود در بیش از یک دهه گذشته را تجربه کرد. بازار مس که پیش‌تر جهشی تند تا بالای ۱۴ هزار و ۵۰۰ دلار در هر تن داشت، به همان سرعت وارد مسیر اصلاح شد. این تحولات، تصویری نادر از شکنندگی بازاری ارائه داد که همواره به‌عنوان پناهگاه ثبات شناخته می‌شد. محرک فوری این چرخش ناگهانی، انتشار گزارش‌هایی درباره تصمیم احتمالی دونالد ترامپ برای معرفی کوین وارش به‌عنوان رئیس بعدی فدرال رزرو بود. این خبر، انتظارات نسبت به سیاست پولی انقباضی‌تر را تقویت کرد و به جهش دلار انجامید؛ عاملی که به‌طور سنتی فشار کاهشی قابل‌توجهی بر قیمت فلزات گران‌بها وارد می‌کند. با این حال، بسیاری از تحلیلگران تأکید دارند که بازار پیش از این نیز بیش‌ازحد کشیده شده و تنها منتظر یک جرقه برای آغاز اصلاح بوده است. در هفته‌های منتهی به سقوط، بخش بزرگی از رشد قیمت‌ها از موج خرید سرمایه‌گذاران چینی نشأت می‌گرفت؛ از معامله‌گران خرد گرفته تا صندوق‌های بزرگ سهامی که به‌تدریج وارد بازار کالاها شده بودند. این جریان نقدینگی، فلزاتی چون طلا، نقره و مس را به اوج‌های تاریخی رساند و هم‌زمان، صندوق‌های مبتنی بر دنبال‌کردن روند نیز با پیروی از حرکت قیمت‌ها، بر شتاب صعود افزودند. به این ترتیب، بازار از یک معامله مبتنی بر عوامل بنیادی، به معامله‌ای صرفاً مومنتومی تبدیل شد. بررسی کارشناسان یوتوتایمز نشان ‌می‌دهد که در پس‌زمینه این رالی، نگرانی‌ها درباره استقلال فدرال رزرو، تنش‌های ژئوپلیتیک و تردید نسبت به آینده دلار آمریکا، فلزات گران‌بها را به نماد بی‌اعتمادی بخشی از سرمایه‌گذاران به نظام پولی ایالات متحده بدل کرد. همین فضا، موجی از تب خرید را از چین تا اروپا به راه انداخت؛ به‌گونه‌ای که در برخی بازارهای فیزیکی، کمبود شمش و سکه و شکل‌گیری صف‌های طولانی گزارش شد و برخی پالایشگاه‌ها از فعالیت با حداکثر ظرفیت برای پاسخ‌گویی به تقاضا خبر دادند. نوسانات، بیش از همه در بازار نقره نمود پیدا کرد؛ بازاری به‌مراتب کوچک‌تر از طلا که ارزش سالانه عرضه آن در مقایسه با طلا بسیار محدودتر است. همین ویژگی، نقره را به بستری مستعد برای حرکات شدید قیمتی تبدیل کرد. در روز سقوط، ارزش معاملات بزرگ‌ترین صندوق قابل معامله نقره به بیش از ۴۰ میلیارد دلار رسید؛ رقمی که آن را در میان پرمعامله‌ترین دارایی‌های مالی جهان قرار داد، در حالی که تا چند ماه پیش، چنین حجمی برای این بازار قابل تصور نبود. در کنار معاملات نقدی، بازار آپشن‌ها نیز نقشی کلیدی در تشدید نوسانات ایفا کرد. “ «افزایش بی‌سابقه قراردادهای کال آپشن، شرایطی را ایجاد کرد که با هر حرکت صعودی، بازارگردان‌ها برای پوشش ریسک خود ناچار به خرید دارایی پایه شوند و همین سازوکار، رشد قیمت را بیش‌ازپیش تسریع کند.» محمد زمانی اما همان نیروی مکانیکی که قیمت‌ها را با سرعت بالا برد، در مسیر نزولی نیز عمل کرد و سقوطی تند و ‌بی‌حم را رقم زد. در اوج این هیجان، طلا تا حوالی ۵۵۹۵ دلار در هر اونس، نقره تا ۱۲۱ دلار و مس تا بیش از ۱۴ هزار و ۵۰۰ دلار صعود کرد. نخستین نشانه‌های بازگشت زمانی ظاهر شد که دلار هم‌زمان با بازگشایی بازارهای آمریکا تقویت شد و طلا در عرض چند دقیقه بیش از ۲۰۰ دلار افت کرد. انتشار خبر مربوط به فدرال رزرو، سرمایه‌گذاران آسیایی (به‌ویژه در چین) را به برداشت سود واداشت و فروش گسترده در این بازار، عملاً بذر سقوط روز بعد را کاشت. اکنون نیز نگاه‌ها بار دیگر به چین دوخته شده است. مسیر بعدی بازار تا حد زیادی به رفتار سرمایه‌گذاران چینی بستگی دارد؛ از واکنش آن‌ها در بازگشایی معاملات گرفته تا تأثیر محدودیت‌های نوسان قیمت در بورس‌های این کشور. نزدیک‌شدن به تعطیلات سال نوی قمری، که به‌طور سنتی فصل خرید طلا و جواهرات است، می‌تواند بخشی از تقاضا را احیا کند، هرچند گزارش‌ها نشان می‌دهد که در بازار نقره، احتیاط بر رفتار معامله‌گران غالب شده است. ✔️  بیشتر بخوانید: آیا فوریه ماهی کم‌فروغ برای طلا و نقره است؟ مرور هفته به‌قلم بِرِنت دانِلی در واکنش به این نوسانات، بانک‌ها و نهادهای مالی چینی اقدام به اعمال محدودیت‌هایی برای محصولات سرمایه‌گذاری مبتنی بر طلا و نقره کرده‌اند؛ از افزایش حداقل سپرده گرفته تا کنترل سهمیه‌ها و هشدار درباره ریسک‌های بازار. بورس‌ها نیز با سخت‌گیری‌های معاملاتی و افزایش مارجین‌ها، تلاش کرده‌اند از تکرار چنین موج‌های هیجانی جلوگیری کنند. بر اساس جمع‌بندی تیم UtoTimes، آنچه از این رخداد برجای مانده، یادآوری روشنی است از این واقعیت که در عصر سرمایه‌های داغ و معاملات پرشتاب، حتی قدیمی‌ترین و باثبات‌ترین بازارها نیز می‌توانند به‌شدت آسیب‌پذیر شوند. رالی‌هایی که بر پایه هیجان و سفته‌بازی شکل می‌گیرند، دیر یا زود با اصلاحی دردناک مواجه خواهند شد. در شرایط کنونی، اگرچه طلا همچنان از حمایت بخشی از تقاضای فیزیکی برخوردار است، اما نقره با دیده تردید نگریسته می‌شود و اعتماد ازدست‌رفته بازار، به این زودی‌ها ترمیم نخواهد شد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آیا فوریه ماهی کم‌فروغ برای طلا و نقره است؟ مرور هفته به‌قلم بِرِنت دانِلی

در یک نگاه بازارهای جهانی در هفته گذشته شاهد نوساناتی کم‌سابقه و «چند برابر میانگین تاریخی» در دارایی‌های مختلف بودند که بار دیگر شکنندگی ساختار بازار را یادآوری کرد. انتخاب کوین وارش به‌عنوان رئیس آینده فدرال رزرو، روند تضعیف دلار و جهش فلزات گران‌بها را موقتاً متوقف کرد. تحلیل‌گران معتقدند بازارها وارد فاز تثبیت و اصلاح شده‌اند و ماه فوریه می‌تواند دوره‌ای پرچالش برای سهام، ارزها و کالاها باشد. هفته گذشته یکی از پرنوسان‌ترین مقاطع بازارهای مالی در سال‌های اخیر رقم خورد؛ هفته‌ای که در آن، حرکات قیمتی شدید و کم‌سابقه در بسیاری از کلاس‌های دارایی به ثبت رسید. این تحولات بار دیگر یادآور این واقعیت بود که برخلاف مدل‌های تئوریک، داده‌های بازارهای مالی از توزیع نرمال پیروی نمی‌کنند و رخدادهای افراطی، نه استثنا، بلکه بخشی ذاتی از این نظام هستند. در چنین فضایی، آنچه طی روزهای اخیر بیش از همه جلب توجه کرد، بازگشت پرقدرت «ریسک‌های دُم» بود؛ اصطلاحی برگرفته از آمار که به بخش‌های انتهایی منحنی توزیع اشاره دارد، جایی که رویدادهای نادر اما بسیار شدید قرار می‌گیرند. در عمل، این مفهوم به وقوع حرکت‌هایی فراتر از دامنه نوسان معمول بازار اشاره دارد؛ نوساناتی که به‌ندرت رخ می‌دهند، اما در صورت وقوع، می‌توانند پیامدهای سنگینی داشته باشند. هم‌زمان با فعال شدن این ریسک‌ها، بسیاری از استراتژی‌های مبتنی بر نوسان پایین از کار افتادند؛ پدیده‌ای که هر چند سال یک‌بار بازارها را غافلگیر می‌کند و سرمایه‌گذاران را با زیان‌های قابل‌توجه مواجه می‌سازد. تم غالب هفته، مفهوم «هج کردن دارایی‌های آمریکا» بود. سرمایه‌گذاران خارجی که طی یک دهه گذشته بخش بزرگی از پرتفوی خود را بدون پوشش ریسک به دارایی‌های آمریکایی اختصاص داده بودند، اکنون با نگرانی‌های فزاینده درباره ریسک‌های نظارتی، مالیاتی و حتی مصادره دارایی‌ها مواجه شده‌اند. تغییر جهت سیاست‌های دولت آمریکا به سمت نوعی سرمایه‌داری دولتی، همراه با رویکردهای فرامرزی، برخی کشورها (به‌ویژه در اروپا) را در موقعیتی دشوار قرار داده است. برای بسیاری از صندوق‌های بازنشستگی و مدیران دارایی، به‌ویژه در کشورهایی مانند دانمارک، نگهداری گسترده دارایی‌های دلاری در سال‌های گذشته امن‌ترین راه برای حفظ شغل و عملکرد حرفه‌ای تلقی می‌شد. اما اکنون، با تضعیف نسبی عملکرد بازار آمریکا در سال ۲۰۲۵ و تغییر فضای سیاسی، این رویکرد زیر سؤال رفته است. نتیجه این نگرانی‌ها، موج تازه‌ای از پوشش ریسک ارزی و فروش دلار در هفته گذشته بود. همین روایت باعث شد دلار آمریکا تا روز پنجشنبه تحت فشار سنگین قرار گیرد، تا آنکه با اعلام زودهنگام انتخاب کوین وارش به‌عنوان رئیس آینده فدرال رزرو، ورق تا حدی برگشت و بازار شاهد یک بازگشت نوسانی شدید شد. به این ترتیب، روند طولانی و پرحاشیه انتخاب رئیس جدید فدرال رزرو  که به یک فرآیند نمایشی و فرسایشی تبدیل شده بود، سرانجام به پایان رسید. برخلاف ماه‌ها گمانه‌زنی درباره تضعیف استقلال بانک مرکزی، ترامپ در نهایت گزینه‌ای کاملاً سنتی، درون‌سیستمی و نزدیک به وال‌استریت را برگزید. کوین وارش، چهره‌ای با سابقه طولانی در فدرال رزرو و بانک‌های سرمایه‌گذاری، نماد تداوم وضع موجود است. انتخاب او نشان می‌دهد ساختار و رویه‌های بانک مرکزی آمریکا احتمالاً تغییر بنیادینی نخواهند کرد. در عمل، رئیس جدید تفاوت معناداری با رئیس پیشین ندارد: «رئیس جدید، همان رئیس قدیمی است.» همین موضوع، پایه تحلیل جدیدی را در بازار شکل داده است؛ تحلیلی که بر ورود دلار و فلزات گران‌بها به یک فاز تثبیت یا اصلاح تأکید دارد. “ «از منظر فصلی نیز، ابتدای فوریه معمولاً دوره‌ای ضعیف برای بازار طلا و نقره محسوب می‌شود. علاوه بر این، فعالیت گسترده صندوق‌های بازنشستگی در فروش دلار، پس از پایان ماه، احتمالاً کاهش خواهد یافت.» محمد زمانی بازارها در مجموع واکنشی منطقی به این انتصاب نشان دادند: انتخاب وارش اندکی به نفع دلار و به زیان فلزات گران‌بها تعبیر شد، زیرا گزینه‌های رادیکال‌تر از صحنه کنار رفتند. با این حال، از دید بسیاری از تحلیل‌گران، این تغییر چندان چیزی را در سیاست پولی عوض نمی‌کند. اقتصاد آمریکا همچنان مسیر باثباتی را طی می‌کند و پس از شش نوبت کاهش نرخ بهره، نرخ‌های سیاستی به محدوده‌ای متعادل رسیده‌اند. انتظارات بازار برای نرخ بهره سپتامبر ۲۰۲۶ نیز از ماه‌ها قبل تقریباً بدون تغییر باقی مانده و در محدوده ۳ تا ۳.۲۵ درصد تثبیت شده است. برخی تحلیل‌گران، با نگاهی متفاوت، معتقدند ترکیب سیاست‌های وارش و تیم اقتصادی ترامپ می‌تواند در نهایت به تضعیف ساختاری دلار منجر شود؛ الگویی شبیه برخی اقتصادهای آمریکای لاتین که در آن، کاهش هزینه بدهی و هدایت منابع به بخش خصوصی، در اولویت قرار می‌گیرد. چنین رویکردی می‌تواند به منحنی بازده شیب‌دارتر، نرخ‌های کوتاه‌مدت پایین‌تر و رشد بازار سهام منجر شود. در بازار سهام، نشانه‌های اشباع خرید به‌وضوح دیده می‌شود. شاخص‌ها پس از یک ماه خرید مداوم، وارد محدوده‌ای حساس شده‌اند. فوریه معمولاً ماهی پرنوسان است و سقوط اخیر نقره نشان می‌دهد سرمایه‌گذاران خرد تا حد زیادی منابع خود را مصرف کرده‌اند. برخی سهام‌ محبوب بازار نشانه‌های ضعف بروز داده‌اند و خطر تشکیل الگوی «سقف دوقلو» در نزدک افزایش یافته است. طبق بررسی‌های تیم یوتوتایمز؛ دیدگاه بخشی از تحلیل‌گران بازار سهام نشان می‌دهد که چشم‌انداز ماه فوریه با ریسک‌های فزاینده‌ای همراه است؛ جایی که سطح بالای مشارکت سرمایه‌گذاران خرد و اشباع پوزیشن‌های خرید، احتمال اصلاح قیمتی را افزایش داده است. در بازار اوراق قرضه، نشانه‌هایی از تثبیت مشاهده می‌شود. ورود تدریجی سرمایه‌گذاران نهادی ژاپنی به بازار اوراق، همراه با ضعف نسبی سهام، از بازار بدهی حمایت کرده است. در همین حال، احتمال افزایش نرخ بهره در استرالیا تا حد زیادی در قیمت‌ها لحاظ شده است. در بازار فارکس، دلار استرالیا که هفته گذشته عملکردی درخشان داشت، اکنون تحت تأثیر سقوط نقره و افزایش همبستگی با فلزات قرار گرفته است. هم‌زمان، نشانه‌هایی از خستگی فروش دلار دیده می‌شود و احتمال ورود بازار به فاز استراحت افزایش یافته است. در حوزه رمزارزها، بیت‌کوین نیز حمایت مهمی را از دست داده است. با فروپاشی روایت صعودی مبتنی بر همراهی با طلا و نقره، بسیاری معتقدند فاز نزولی تازه‌ای آغاز شده و محدوده ۷۴ تا ۷۵ هزار دلار در معرض آزمون قرار دارد. ✔️  بیشتر بخوانید: پس از ریزش سنگین؛ آیا طلا دوباره اوج می‌گیرد؟ بازار نقره در هفته گذشته وارد فازی کاملاً افراطی شد؛ جایی که نوسان ضمنی به سطوحی بی‌سابقه نزدیک شد و رفتارهای هیجانی، به‌ویژه از سوی معامله‌گران خرد، نقش پررنگی ایفا کرد. موج ورود کاربران شبکه‌هایی مانند وال‌استریت‌بتس به معاملات نقره، بار دیگر این واقعیت را برجسته کرد که دارایی‌هایی با نوسان بسیار بالا، همان‌قدر که ظرفیت سودآوری دارند، مستعد زیان‌های سنگین نیز هستند. در چنین شرایطی، حرکت‌های سریع و دوطرفه به یک ویژگی ساختاری بازار تبدیل می‌شود، نه یک استثنا. برخی تحلیل‌های منتشرشده در ابتدای هفته نیز از پیش نسبت به این وضعیت هشدار داده بودند. بر اساس این ارزیابی‌ها، آغاز ماه فوریه معمولاً با افزایش شناسایی سود و کاهش تمایل به ریسک همراه است و از منظر فصلی نیز، دوره‌ای نسبتاً ضعیف برای فلزات گران‌بها محسوب می‌شود. در چنین فضایی، انتظار می‌رود بازار وارد فاز تثبیت یا اصلاح محدود شود. از نگاه معاملاتی، در شرایطی که نوسان به‌شدت افزایش یافته، استفاده از استراتژی‌های پوششی مانند فروش کال آپشن کوتاه‌مدت می‌تواند به مدیریت ریسک کمک کند، هرچند هزینه بالای نوسان، خود نشان‌دهنده سطح بالای عدم‌قطعیت است. در همین حال، جهش نوسان هفتگی نقره به محدوده نزدیک ۱۰۰ درصد، به‌عنوان یک علامت هشدار جدی تلقی می‌شود. تجربه تاریخی نشان می‌دهد که در اغلب نقاط عطف مهم بازار نقره، نوسان یک‌هفته‌ای معمولاً به محدوده ۷۵ تا ۱۰۰ درصد رسیده است. به همین دلیل، تداوم چنین سطوحی از نوسان، اغلب نشانه‌ای از نزدیک شدن بازار به یک مرحله بازتنظیم یا تغییر فاز قیمتی است. در مجموع، تحولات اخیر نشان می‌دهد که بازار فلزات گران‌بها پس از یک دوره رشد شتاب‌زده، وارد مرحله‌ای شده که مدیریت ریسک، بیش از هر زمان دیگری برای فعالان آن اهمیت دارد. بر اساس جمع‌بندی تیم UtoTimes، هفته گذشته نشان داد که بازارهای جهانی وارد مرحله‌ای تازه شده‌اند؛ مرحله‌ای که در آن، دوره رشدهای آرام و کم‌نوسان به پایان رسیده و جای خود را به حرکات تند، اصلاح‌های سریع و بازتعریف ریسک داده است. اگرچه مسیر بلندمدت برخی دارایی‌ها همچنان صعودی ارزیابی می‌شود، اما فضای پیش‌رو پرنوسان‌تر، پیچیده‌تر و دشوارتر از سال‌های اخیر خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پس از ریزش سنگین؛ آیا طلا دوباره اوج می‌گیرد؟

در یک نگاه طلا در یکی از پرنوسان‌ترین هفته‌های تاریخ خود، ابتدا تا ۵۶۰۰ دلار اوج گرفت و سپس با سقوطی کم‌سابقه مواجه شد، اما در نهایت کمتر از ۲ درصد پایین‌تر از ابتدای هفته بسته شد. انتخاب کوین وارش به‌عنوان رئیس آینده فدرال رزرو و تقویت دلار، نقش مهمی در آغاز موج فروش ایفا کرد. تحلیل‌گران در کوتاه‌مدت اختلاف نظر جدی دارند، اما همچنان بسیاری به تداوم روند صعودی بلندمدت طلا باور دارند. بازار طلا هفته‌ای را پشت سر گذاشت که به‌سختی می‌توان برای آن نمونه‌ای در حافظه نزدیک بازار پیدا کرد؛ هفته‌ای که در آن انس جهانی طلا رفتاری شبیه سهام‌ پرنوسان و هیجانی از خود نشان داد. قیمت‌ها با شتابی کم‌سابقه از سطوح تاریخی عبور کردند، تا نزدیکی ۵۶۰۰ دلار پیش رفتند و سپس با سرعتی حتی بیشتر فرو ریختند؛ با این حال، در جمع‌بندی نهایی، افت هفتگی طلا کمتر از ۲ درصد بود. معاملات هفته با قیمت ۵۰۲۱.۹۷ دلار برای هر اونس آغاز شد. در روزهای ابتدایی، بازار نسبتا آرام بود و طلا در دامنه‌ای محدود و حدود ۶۰ دلاری تا نزدیکی ۵۱۰۰ دلار نوسان می‌کرد. تنها حرکت قابل‌توجه، افتی کوتاه‌مدت به سمت سطح حمایتی ۵۰۰۰ دلار بود که اندکی پس از بسته‌شدن بازار سهام آمریکای شمالی در روز دوشنبه رخ داد و به سرعت مهار شد. نخستین نشانه‌های جدی شتاب صعودی، بعدازظهر سه‌شنبه نمایان شد؛ جایی که قیمت لحظه‌ای طلا اندکی پیش از ساعت ۳ بعدازظهر به وقت شرق آمریکا از سطح ۵۱۰۰ دلار عبور کرد و تنها در عرض یک ساعت و نیم، خود را به ۵۱۸۵ دلار رساند. با آغاز معاملات آسیایی، طلا حوالی ۵۱۷۰ دلار معامله می‌شد، اما موج خرید حالا به‌طور رسمی شکل گرفته بود و قیمت تا ساعت ۳:۱۵ بامداد به وقت نیویورک، خود را به آستانه ۵۳۰۰ دلار رساند. چهارشنبه، بازار اندکی مکث کرد؛ معامله‌گران در انتظار اعلام تصمیم سیاست پولی فدرال رزرو بودند. اگرچه بانک مرکزی آمریکا طبق انتظار نرخ بهره را بدون تغییر حفظ کرد، اما فضای بازار برای واکنشی پرهیجان کاملا آماده بود؛ واکنشی که به‌سرعت و با شدت رخ داد. در زمانی که جروم پاول، رئیس فدرال رزرو،کنفرانس خبری خود را آغاز کرد، قیمت انس طلا پیشاپیش به ۵۳۱۰ دلار رسیده بود. تنها یک ساعت بعد، طلا در ۵۳۸۴ دلار معامله می‌شد. پس از اصلاحی کوتاه همزمان با بسته‌شدن بازار سهام، موج جدیدی از خرید شکل گرفت و قیمت با عبور آسان از سطح ۵۵۰۰ دلار، تا ساعت ۶:۳۰ عصر به ۵۵۳۱ دلار در هر اونس رسید. از این نقطه به بعد، نوسان به عنصر غالب بازار تبدیل شد. طلا اندکی پیش از نیمه‌شب سقف تاریخی جدیدی در محدوده ۵۶۰۰ دلار ثبت کرد، اما تا ساعت ۳:۳۰ بامداد پنجشنبه، به ۵۴۸۳ دلار عقب نشست. پس از یک بازگشت کوتاه دیگر حوالی ساعات ابتدایی صبح، قیمت تلاش کرد بار دیگر به قله‌های اخیر نزدیک شود، آن هم درست پیش از بازگشایی بازار آمریکای شمالی. این تلاش اما ناکام ماند و شکست آن هم سریع و هم خیره‌کننده بود. قیمت اسپات طلا از ۵۵۴۴ دلار در ساعت ۹:۱۵ صبح، ظرف کمتر از ۷۵ دقیقه به ۵۱۲۴ دلار سقوط کرد. با این حال، همان‌طور که افت شدید بود، بازگشت نیز خشن و پرشتاب رخ داد؛ طلا تا حوالی ۱۱:۱۵ دوباره به نزدیکی ۵۳۰۰ دلار رسید، سپس تا ۱۲:۳۰ به ۵۳۷۰ دلار صعود کرد و نهایتا حوالی ساعت ۷ عصر، سقفی موقت اندکی پایین‌تر از ۵۴۵۰ دلار ثبت شد. با وجود این بازیابی قدرتمند، نشانه‌های تردید و احتیاط در رفتار معامله‌گران کاملا مشهود بود. ناتوانی قیمت در حفظ سطح ۵۴۰۰ دلار کمی پیش از ساعت ۸ شب، موج تازه‌ای از فروش را فعال کرد و طلا اندکی پس از ساعت ۹ شب به زیر ۵۲۰۰ دلار لغزید. از اینجا به بعد، بازار وارد فاز ریزشی شد؛ فازی که با بازگشت‌های ضعیف‌تر و اصلاح‌های عمیق‌تر همراه بود. تا ساعت ۴:۳۰ بامداد جمعه، قیمت انس بار دیگر به زیر ۵۰۰۰ دلار سقوط کرد و پس از آن نیز هر تلاش برای تثبیت بالای ۵۱۳۵ دلار ناکام ماند. بازگشت‌ها یکی پس از دیگری کوتاه‌تر شدند و قیمت بارها به سطوحی نزدیک‌تر به ۵۰۰۰ دلار بازگشت. شکست نهایی کمی پس از ساعت ۱۱ صبح جمعه رقم خورد؛ جایی که موج فروش، قیمت طلا را تا کف هفتگی ۴۶۷۹.۵۱ دلار در هر اونس پایین کشید. تلاش بعدی بازار حتی نتوانست قیمت را به ۵۰۰۰ دلار نزدیک کند و فاصله‌ای کمتر از ۶۰ دلار با این سطح نیز جبران نشد. در نهایت، طلا هفته‌ای کم‌سابقه و به‌شدت پرتنش را با نوسان در محدوده ۴۸۴۰ تا ۴۹۰۰ دلار به پایان رساند؛ هفته‌ای که بدون تردید در فهرست افراطی‌ترین دوره‌های معاملاتی این فلز گران‌بها ثبت خواهد شد. نتایج تازه‌ترین نظرسنجی هفتگی کیتکو نشان می‌دهد که تحلیلگران وال‌استریت در ارزیابی چشم‌انداز کوتاه‌مدت قیمت طلا به جمع‌بندی مشخصی نرسیده‌اند و دیدگاه‌های آن‌ها در بازه‌ای گسترده و گاه متضاد قرار دارد. در مقابل، سرمایه‌گذاران خرد در بازار موسوم به «مین‌استریت» همچنان با اکثریتی قابل‌توجه، موضعی خوش‌بینانه نسبت به آینده فلز زرد حفظ کرده‌اند. دارین نیوسام، تحلیلگر ارشد بازار در وب‌سایت Barchart.com، در توصیف فضای فعلی بازار می‌گوید: «اگر بپرسید هفته آینده طلا صعود می‌کند، نزول می‌کند یا وارد فاز خنثی می‌شود، پاسخ من این است: بله. در شرایط کنونی، پیش‌بینی جهت بازار عملاً غیرممکن شده است. دامنه نوسانات روزانه به صدها دلار رسیده و این وضعیت فقط محدود به طلا نیست؛ نقره و مس نیز رفتار مشابهی از خود نشان می‌دهند.» او در ادامه تأکید می‌کند که با وجود تمام این نوسانات، روند کلی بازار همچنان صعودی باقی مانده است، اما در عین حال، طلا در محدوده‌های اشباع خرید قرار دارد و از منظر تکنیکال، در برابر اصلاح قیمتی آسیب‌پذیر است. به گفته نیوسام، عوامل سیاسی نیز می‌توانند در هر لحظه ورق بازار را برگردانند: «این احتمال کاملاً وجود دارد که رئیس‌جمهور آمریکا با یک موضع‌گیری یا تصمیم غیرمنتظره، موج تازه‌ای از تقاضای دارایی‌های امن ایجاد کند. اینکه چه تعرفه‌ای مطرح شود، کدام کشور هدف قرار گیرد، یا حتی بحث تعطیلی دولت فدرال دوباره مطرح شود، همگی متغیرهایی هستند که فضای بازار را به‌شدت غیرقابل پیش‌بینی کرده‌اند. در چنین شرایطی، همه‌چیز به نوعی قمار شباهت پیدا کرده است.» در سوی دیگر، ریچ چکان، رئیس و مدیر اجرایی شرکت Asset Strategies International، نگاه صریح‌تر و خوش‌بینانه‌تری دارد. او مسیر پیش‌روی طلا را صعودی ارزیابی می‌کند و معتقد است: «اگر افت اخیر قیمت ناشی از معرفی گزینه جدید دونالد ترامپ برای ریاست فدرال رزرو باشد، به احتمال زیاد این اصلاح موقتی خواهد بود. وعده کاهش نرخ بهره، به‌طور سنتی به نفع بازار طلاست و از منظر بنیادین نیز، هیچ تغییر معناداری در شرایط کلی بازار رخ نداده است.» مارک لیبویت، ناشر خبرنامه تخصصی VR Metals/Resource Letter نیز در ارزیابی خود، ضمن تمرکز بر بازار نقره، به اهداف قیمتی میان‌مدت اشاره کرده است. به گفته او، بازگشت قیمت نقره به محدوده ۵۰ تا ۶۰ دلار در افق پیش‌رو قابل تصور است و در همین چارچوب، سطح ۴۳۹۹ دلار را به‌عنوان هدف قیمتی طلا مطرح می‌کند. جیمز استنلی، استراتژیست ارشد بازار در Forex.com، همچنان چشم‌انداز طلا را صعودی ارزیابی می‌کند و می‌گوید: «بله، بازار هنوز در محدوده اشباع خرید قرار دارد، اما من افت قیمت در روزهای پایانی هفته را فعلاً یک اصلاح طبیعی می‌بینم. البته اگر فشار فروش در هفته آینده تشدید شود، ممکن است شرایط تغییر کند، اما در حال حاضر، همچنان به همان روندی پایبند هستم که نزدیک به دو سال است بر بازار حاکم بوده است.» در مقابل، آدریان دی، رئیس شرکت Adrian Day Asset Management، موضعی محتاطانه‌تر اتخاذ کرده و معتقد است بازار در کوتاه‌مدت وارد فاز تثبیت شده است. او می‌گوید: «طلا نیاز دارد بخشی از فشار انباشته‌شده را تخلیه کند و احتمالاً برای یک هفته یا حتی کمی بیشتر، در همین محدوده نوسان خواهد کرد. با این حال، باید موضوع را در چارچوب درست دید؛ این افت قابل‌توجه، در عمل فقط قیمت را به سطوح اواخر ماه گذشته بازگردانده و در مقیاس هفتگی، همچنان در محدوده رکوردهای تاریخی قرار داریم.» شان لاسک، هم‌مدیر بخش پوشش ریسک تجاری در شرکت Walsh Trading، در تحلیل خود به مجموعه‌ای از عوامل هم‌زمان اشاره می‌کند که در معاملات صبح جمعه علیه طلا و نقره عمل کردند. او توضیح می‌دهد: «در پایان ماه قرار داشتیم و هم‌زمان، داده شاخص قیمت تولیدکننده (PPI) منتشر شد که به تقویت دلار کمک کرد. در واقع، دو عامل هم‌زمان به نفع دلار عمل کردند. علاوه بر این، نگاه بازار به کوین وارش به‌عنوان چهره‌ای نسبتا هاوکیش نیز تأثیرگذار بود. بسیاری انتظار داشتند فردی مانند هَسِت معرفی شود، اما این اتفاق نیفتاد. همین موضوع بهانه‌ای برای شناسایی سود فراهم کرد و معامله‌گران هم از آن استفاده کردند.» لاسک در پاسخ به این پرسش که آیا ریزش روز جمعه بیشتر ناشی از ضعف فلزات گران‌بها بوده یا قدرت‌گیری دلار، تأکید می‌کند که عامل اصلی، بدون تردید، تقویت دلار آمریکا بوده است. او در این باره می‌گوید: «آنچه امروز دیدیم، در اصل یک حرکت دلاری بود که با مطرح‌شدن وارش شکل گرفت. به نظر من، نوعی تغییر فضا در فدرال رزرو در حال وقوع است. بسیاری از فعالان بازار انتظار داشتند فردی با رویکرد نرم و داویش، مشابه استیون میران یا دست‌کم نسخه‌ای نزدیک به او، وارد میدان شود. اما چنین اتفاقی رخ نداد و همین موضوع، انتظارات قبلی را برهم زد.» شان لاسک معتقد است که صرف‌نظر از اینکه چه فردی در رأس فدرال رزرو قرار بگیرد، در کوتاه‌مدت نباید انتظار تغییری در نرخ‌های بهره داشت. از نگاه او، همین موضوع باعث شد جهش شدید قیمت‌ها پس از نشست بانک مرکزی، بیش از حد هیجانی و غیرمنطقی باشد و در نهایت، زمینه‌ساز ریزش سنگین اواخر هفته شود. او در این‌باره می‌گوید: «واکنش بازار بعد از نشست فدرال رزرو حتی عجیب‌تر هم شد، چون قیمت فلزات گران‌بها برای یک روز و نیم دیگر هم به رشد خود ادامه داد. حالا همان بازار، با شدت به سمت پایین بازگشته است.» لاسک این اصلاح را از منظر تحلیل تکنیکال، تا حدی ضروری می‌داند، اما در عین حال نسبت به افراط‌های مکرر بازار هشدار می‌دهد: «از نظر فنی، چنین حرکتی واقعاً لازم بود. اما از دید ما، بازار بارها از منظر عرضه و تقاضا بیش از حد دچار هیجان و بی‌ثباتی شده و از کنترل خارج شده است. البته یک واقعیت هم وجود دارد: بازارها می‌توانند مدت‌ها غیرمنطقی باقی بمانند، بسیار بیشتر از آنچه معامله‌گران توان مالی تحملش را دارند. دقیقاً همین اتفاق هم اینجا رخ داده است.» با وجود این انتقادات، لاسک همچنان روند کلی بازار طلا را صعودی ارزیابی می‌کند. او معتقد است که در آینده قابل پیش‌بینی، هرگونه افت قیمت با تقاضا مواجه خواهد شد، مگر آنکه یک بحران جدی و غیرمنتظره، به‌ویژه در بازار سهام، شکل بگیرد. به گفته او: «فکر می‌کنم در کوتاه‌مدت، هر اصلاح قیمتی خریدار خواهد داشت، مگر اینکه شرایط واقعاً بحرانی شود و یک اصلاح بزرگ در بازارهای سهام رخ دهد. میزان نوسان آن‌قدر بالا بوده که بازار مدت‌هاست به چنین اصلاحی نیاز داشت. تقریباً همه موافق‌اند که این بازار به تعدیل قیمت احتیاج دارد و هنوز هم به اصلاح بیشتری نیاز دارد. اما در نهایت، تصور من این است که معامله‌گران باز هم این افت‌ها را می‌خرند.» لاسک در ادامه، عامل اصلی حمایت‌کننده از طلا را سیاست‌های مالی دولت‌ها می‌داند؛ سیاست‌هایی که به گفته او، به‌طور ساختاری ارزش بدهی‌ها را از طریق تورم کاهش می‌دهند و فعلاً نشانه‌ای از تغییر آن‌ها دیده نمی‌شود. او در این زمینه تصریح می‌کند: «دولت‌ها همچنان به چاپ پول ادامه می‌دهند. تا زمانی که این روند متوقف نشود، تقاضا برای خرید در اصلاح‌ها، به‌ویژه در دارایی‌های ملموس و واقعی، پابرجا خواهد ماند.» در نظرسنجی هفتگی طلا، این هفته ۱۸ تحلیلگر حرفه‌ای شرکت کردند؛ نظرسنجی‌ای که نشان داد وال‌استریت پس از هفته‌ای پرنوسان و سردرگم‌کننده، همچنان در مورد مسیر کوتاه‌مدت قیمت طلا به جمع‌بندی مشخصی نرسیده است. بر اساس نتایج این نظرسنجی، هفت کارشناس، معادل ۳۹ درصد از شرکت‌کنندگان، انتظار دارند قیمت طلا در هفته پیش‌رو بار دیگر به محدوده ۵۰۰۰ دلار بازگردد. در مقابل، هفت تحلیلگر دیگر، کاهش بیشتر قیمت‌ها را محتمل دانسته‌اند. چهار نفر باقی‌مانده، معادل ۲۲ درصد از کل پاسخ‌دهندگان، معتقدند که طلا ممکن است در هفته آینده در هر یک از دو مسیر صعودی یا نزولی حرکت کند و جهت مشخصی نداشته باشد. در سوی دیگر، نتایج نظرسنجی آنلاین نشان می‌دهد که سرمایه‌گذاران خرد، علی‌رغم نوسانات شدید و افت قابل‌توجه قیمت‌ها، همچنان دیدگاهی عمدتاً خوش‌بینانه نسبت به بازار حفظ کرده‌اند. در مجموع، ۳۴۰ رأی در این نظرسنجی ثبت شد که از میان آن‌ها، ۲۴۹ معامله‌گر خرد، معادل ۷۳ درصد، انتظار رشد قیمت طلا در هفته آینده را دارند. در مقابل، ۵۳ نفر، برابر با ۱۶ درصد شرکت‌کنندگان، کاهش قیمت فلز زرد را پیش‌بینی کرده‌اند. همچنین، ۳۸ سرمایه‌گذار دیگر، معادل ۱۱ درصد از کل آرا، معتقدند بازار در هفته پیش‌رو وارد فاز نوسانی و کم‌جهت خواهد شد و روندی خنثی را تجربه می‌کند. ✔️  بیشتر بخوانید: منتقد دیروز، رئیس امروز؛ وارش چگونه سکان سیاست پولی آمریکا را در دست گرفت؟ هفته آینده با انتشار مجموعه‌ای فشرده از داده‌های اقتصادی، به‌ویژه در حوزه بازار کار، همراه خواهد بود؛ داده‌هایی که فعالان بازار تلاش می‌کنند آن‌ها را با روایت‌های در حال تغییر درباره مسیر نرخ بهره فدرال رزرو و تحولات مدیریتی پیش‌رو هماهنگ کنند. در کنار این موضوع، تصمیمات پولی چند بانک مرکزی بزرگ نیز در کانون توجه قرار خواهد گرفت و می‌تواند بر روند بازارها اثرگذار باشد. طبق گزارش یوتوتایمز؛ روز دوشنبه با انتشار شاخص مدیران خرید بخش تولید آمریکا برای ماه ژانویه از سوی مؤسسه مدیریت عرضه آمریکا (ISM) آغاز می‌شود. در ادامه و در ساعات پایانی روز، تصمیم سیاست پولی بانک مرکزی استرالیا اعلام خواهد شد. روز سه‌شنبه نیز تمرکز معامله‌گران بر آمار فرصت‌های شغلی ثبت‌شده در بازار کار آمریکا (Jolts) خواهد بود. صبح چهارشنبه، گزارش اشتغال بخش خصوصی آمریکا از سوی شرکت شرکت ADP منتشر می‌شود و هم‌زمان، شاخص مدیران خرید بخش خدمات آمریکا برای ماه ژانویه نیز در اختیار بازار قرار خواهد گرفت. روز پنجشنبه، بانک‌های مرکزی در مرکز توجه قرار می‌گیرند. در ساعات ابتدایی روز، تصمیم سیاست پولی بانک مرکزی انگلستان اعلام می‌شود و اندکی بعد، نوبت به اعلام نرخ بهره از سوی بانک مرکزی اروپا خواهد رسید. هم‌زمان، آمار هفتگی متقاضیان دریافت بیمه بیکاری در آمریکا نیز منتشر می‌شود. در نهایت، هفته با انتشار گزارش اشتغال بخش غیرکشاورزی آمریکا (NFP) در صبح جمعه به پایان می‌رسد؛ گزارشی که پس از آن، نتایج اولیه شاخص اعتماد مصرف‌کننده از سوی دانشگاه میشیگان منتشر خواهد شد و تصویری تکمیلی از وضعیت انتظارات مصرف‌کنندگان ارائه می‌دهد. مارک چندلر، مدیرعامل شرکت Bannockburn Global Forex، معتقد است که پس از جهش سهمی‌وار و پرشتاب قیمت‌ها، طلا و نقره در آستانه پایان هفته وارد فاز اصلاحی شدند. او در این باره می‌گوید: «محرک اصلی این افت، تقویت دلار و افزایش نرخ‌های بهره بود؛ موضوعی که از قیمت‌گذاری بازار بر احتمال حضور یک چهره نسبتاً هاوکیش در فدرال رزرو، یعنی کوین وارش به‌عنوان جانشین پاول، نشأت می‌گرفت. با این حال، این واکنش بیشتر جنبه هیجانی و مقطعی داشت، چرا که بازار به‌خوبی می‌داند وارش برای رسیدن به این جایگاه، ناچار بوده نظر دونالد ترامپ را جلب کند؛ فردی که همواره از نرخ‌های بهره پایین‌تر حمایت می‌کند.» چندلر در ادامه با اشاره به انتظارات بازار پول می‌افزاید: «قراردادهای فیوچرز نرخ بهره فدرال رزرو، در حال حاضر دو مرحله کاهش نرخ بهره در سال جاری را در قیمت‌ها منعکس کرده‌اند.» به گفته او، اصلاح اخیر باعث شد قیمت طلا بار دیگر به میانه محدوده نوسانی ماه ژانویه، در حوالی سطح ۴۹۳۵ دلار، بازگردد. از منظر تحلیل تکنیکال، چندلر هشدار می‌دهد که شکست این محدوده می‌تواند مسیر حرکت قیمت را به سمت سطح اصلاحی بعدی، در حوالی ۴۷۸۰ دلار، هموار کند. او در عین حال تأکید می‌کند: «برای آنکه بازار نسبت به شکل‌گیری یک کف قیمتی اطمینان بیشتری پیدا کند، احتمالاً عبور پایدار از سطح ۵۲۰۰ دلار ضروری خواهد بود.» آدام باتن، رئیس استراتژی بازار ارز در وب‌سایت Forexlive.com، در گفت‌وگو با کیتکو تأکید می‌کند که هفته‌هایی مشابه هفته اخیر  و روزهایی مانند جمعه گذشته، در آینده بسیار رخ خواهند داد؛ چرا که بازار طلا به‌تدریج از دوره رشد آرام و کم‌نوسان فاصله می‌گیرد. باتن با اشاره به شدت نوسانات اخیر می‌گوید: «صرفاً مقیاس این نوسان‌ها قابل‌توجه است. بازار یک مسیر صعودی فوق‌العاده و نسبتاً هموار را پشت سر گذاشت، اما نوسانات روزهای پایانی هفته به همه یادآوری کرد که در بازار فلزات گران‌بها، امکان زیان هم وجود دارد.» با این حال، او معتقد است که ستون‌های اصلی و ساختاریِ حمایت‌کننده از روند صعودی طلا همچنان پابرجا هستند. به گفته باتن: «آیا روایت تضعیف ارزش دلار قرار است تغییر کند؟ بِسِنت تلاش کرد مواضع ترامپ درباره دلار ضعیف را تعدیل کند، اما خود ترامپ آن را مطرح کرده است. همه می‌دانند که در نهایت، نظر او تعیین‌کننده است. در نتیجه، با رئیس‌جمهوری روبه‌رو هستیم که خواهان دلار ضعیف‌تر است و نظم اقتصادی جهانی را به چالش می‌کشد. این‌ها همان پایه‌های اصلی قدرت طلا و رفتار قیمتی آن هستند.» او در ادامه می‌افزاید: «واقعاً بعید می‌دانم قیمت طلا به زیر ۴۰۰۰ دلار سقوط کند. اگر زمانی قیمت به کانال ۳۰۰۰ دلار برسد، موج بسیار بزرگی از تقاضا وارد بازار خواهد شد.» باتن در عین حال هشدار می‌دهد که سرمایه‌گذاران بازار فلزات گران‌بها باید خود را برای نوسانات شدید قیمتی در آینده آماده کنند؛ نوساناتی که تنها محدود به نقره نخواهد بود و طلا را نیز در بر خواهد گرفت. او در این باره می‌گوید: «به نظر من، اکنون وارد یک دوره جدید با نوسانات بالاتر شده‌ایم. معامله‌گران صعودی طلا به رشد آرام و کم‌ریسک اخیر عادت کرده بودند. اما تاریخ بلندمدت هر بازار صعودی نشان می‌دهد که قیمت‌ها معمولاً به‌تدریج بالا می‌روند و هر از گاهی با اصلاح‌های تند مواجه می‌شوند. طلا تاکنون چنین الگویی را به‌طور کامل تجربه نکرده که احتمالاً به دلیل خریدهای حمایتی بانک‌های مرکزی بوده است.» باتن در پایان تأکید می‌کند: «به نظر من، دوران رشدهای کم‌تنش به پایان رسیده است. مسیر کلی بازار همچنان صعودی است، اما این مسیر از این پس با نوسانات بسیار بیشتری همراه خواهد بود.» “ «در چنین شرایطی، بزرگ‌ترین ریسک بازار طلا نه نوسان قیمت، بلکه ناتوانی معامله‌گران در کنترل هیجان و تردید است.» محمد زمانی الکس کوپتسیکویچ، تحلیلگر ارشد بازار در شرکت FxPro، در گفت‌وگو با کیتکو اعلام کرده است که انتظار دارد قیمت طلا در هفته آینده نیز به روند نزولی خود ادامه دهد. او در تشریح ارزیابی خود می‌گوید: «در این هفته، سرانجام شاهد جهش صعودی موردانتظار بودیم؛ حرکتی که فروشندگان اهرمی را از بازار خارج کرد و به یک موج قدرتمند فروش منجر شد؛ پدیده‌ای که معمولاً پس از شکست نهایی معامله‌گران مخالف روند رخ می‌دهد. نکته جالب اینجاست که رویدادهای پرتنش روزهای پنجشنبه و جمعه، با وجود افت تجمعی حدود ۱۰ درصدی از سقف قیمت، باعث شدند نرخ‌ها همچنان نزدیک به سطح آغاز هفته باقی بمانند. با این حال، ما اطمینان داریم که این رالی به اوج خود رسیده است.» ✔️  بیشتر بخوانید: سقوط ناگهانی نقره؛ اصلاح موقت یا پایان بازار صعودی؟ کوپتسیکویچ معتقد است که این موضوع را می‌توان به‌وضوح در رفتار هم‌زمان بازار فلزات مشاهده کرد: «پس از ثبت رکوردهای جدید، چه از نظر اسمی و چه از نظر نسبی، موج فروش هماهنگ در تمامی فلزات شکل گرفت. این الگو، به‌روشنی نشان می‌دهد که حرکت صعودی اخیر به پایان خود نزدیک شده است.» او در ادامه، با اشاره به اهداف قیمتی نزولی، می‌افزاید: «در صورت تداوم افت قیمت، نخستین هدف بازار به نظر می‌رسد محدوده ۴۷۰۰ دلار باشد؛ سطحی که با اصلاح ۶۱.۸ درصدی موج صعودی اخیر از ماه اوت هم‌خوانی دارد و از منظر تکنیکال، یک ناحیه اصلاحی متعارف محسوب می‌شود.» به گفته این تحلیلگر، با توجه به شدت ریزش اخیر و نشانه‌های داغ‌شدن بیش از حد بازار در ماه‌های گذشته، رسیدن به این سطح حتی در هفته آینده نیز دور از انتظار نیست. با این حال، او در افق زمانی بلندمدت‌تر، سناریوی محتاطانه‌تری را مطرح می‌کند. کوپتسیکویچ در این زمینه تصریح می‌کند: «در بازه‌ای تا حدود یک سال آینده، احتمال یک اصلاح عمیق‌تر نیز وجود دارد؛ اصلاحی که می‌تواند قیمت طلا را به محدوده ۳۶۰۰ تا ۴۰۰۰ دلار برساند. چنین حرکتی، عملاً بخش عمده رشد شکل‌گرفته از سال ۲۰۲۲ تاکنون را تعدیل خواهد کرد.» از نگاه او، مجموعه این نشانه‌ها حاکی از آن است که بازار طلا پس از یک دوره رشد پرشتاب، وارد مرحله‌ای حساس از بازتنظیم قیمتی شده است؛ مرحله‌ای که می‌تواند با نوسانات بالا و فشار اصلاحی قابل‌توجه همراه باشد. مایکل مور، بنیان‌گذار شرکت Moor Analytics، معتقد است که قیمت طلا در هفته آینده با فشار نزولی بیشتری مواجه خواهد شد. او با اشاره به تحلیل‌های چندبازه‌ای خود توضیح می‌دهد: «در چارچوب زمانی بلندمدت، از اوت ۲۰۱۸ هشدار داده بودم که عبور قیمت از سطح ۱۱۸۳ دلار نشانه‌ای از بازگشت قدرت به بازار است. از آن زمان تاکنون، شاهد رشد قابل‌توجه قیمت‌ها بوده‌ایم و حتی سطح ۴۴۴۳ دلار نیز لمس شده است.» مور در ادامه، با تمرکز بر بازه زمانی میان‌مدت، به مجموعه‌ای از سطوح تکنیکال اشاره می‌کند که در گذشته منجر به تقویت روند صعودی شده‌اند. به گفته او، عبور قیمت از محدوده‌های مختلف طی سال‌های اخیر، هر بار موجی از قدرت خرید را وارد بازار کرده و اهداف قیمتی مشخصی را فعال کرده است. با این حال، او تأکید می‌کند که تمامی این سطوح در شرایط فعلی «در وضعیت انتظار» قرار دارند و دیگر نقش محرک فعال را ایفا نمی‌کنند. وی سپس به تحلیل در بازه‌های کوتاه‌مدت می‌پردازد و می‌گوید: «در تایم‌فریم‌های پایین‌تر نیز عبور از برخی سطوح کلیدی، در گذشته موجب افزایش موقت قدرت بازار شده بود. با این حال، اکنون بسیاری از این سیگنال‌ها اعتبار قبلی خود را از دست داده‌اند، زیرا قیمت به زیر آن‌ها بازگشته است.» مور همچنین یادآوری می‌کند که پیش‌تر نسبت به نزدیک‌شدن بازار به مراحل پایانی روند صعودی هشدار داده بود: «من قبلاً هشدار داده بودم که حرکت صعودی از سطوح ۳۹۰۱ و ۳۲۸۴ وارد آخرین فاز خود شده و احتمال فرسودگی بازار در محدوده ۵۶۱۹ وجود دارد. بازار این سطح را حفظ کرد، سقف ۵۶۲۶ را ثبت کرد و سپس وارد فاز بازگشت شد.» او در ادامه به شکست برخی الگوهای تکنیکال مهم اشاره می‌کند و می‌افزاید: «قیمت به زیر یک ساختار کلیدی در محدوده ۵۲۱۳ سقوط کرده است؛ الگویی که از منظر تکنیکال، افتی حداقل ۲۵۰ دلاری و حداکثر حدود ۴۸۸ دلاری را هدف‌گذاری می‌کند. همچنین شکست سطح ۵۱۶۱ نیز پتانسیل کاهش حداقل ۱۱۵ دلاری و حداکثر بیش از ۶۱۰ دلار را فعال کرده است.» مور در پایان تأکید می‌کند که تنها در صورت بازگشت قدرتمند قیمت به بالای این سطوح، می‌توان انتظار احیای موقت روند صعودی را داشت: «اگر بازار بتواند با قدرت به بالای این محدوده‌ها بازگردد، آنگاه می‌توان بار دیگر از شکل‌گیری موج جدیدی از تقاضا و تقویت قیمت سخن گفت. در غیر این صورت، سناریوی غالب همچنان نزولی باقی خواهد ماند.» جیم وایکوف، تحلیلگر ارشد درکیتکو، نیز با اشاره به تحولات اخیر تأکید می‌کند که افت قیمت طلا و نقره، در واکنش مستقیم به خبر احتمال انتصاب کوین وارش به ریاست فدرال رزرو شکل گرفته است. او در این باره می‌گوید: «در معاملات امروز، شاهد افزایش شناسایی سود و خروج معامله‌گران کوتاه‌مدت از پوزیشن‌های خرید در بازار طلا و نقره هستیم؛ موضوعی که فشار فروش را تشدید کرده است.» وایکوف همچنین از منظر تکنیکال، نشانه‌های هشداردهنده‌ای را در نمودارها برجسته می‌کند. به گفته او، رفتار قیمتی قراردادهای فیوچرز طلای ماه آوریل در روزهای پایانی هفته، الگویی موسوم به «بازگشت کلیدی نزولی» را در نمودار روزانه شکل داده است؛ الگویی که معمولاً می‌تواند نشانه‌ای از تشکیل سقف قیمتی در بازار باشد. او در توضیح این وضعیت می‌گوید: «از نگاه تکنیکال، این الگو یکی از نشانه‌هایی است که احتمال پایان موج صعودی را تقویت می‌کند. هدف بعدی خریداران در سمت صعودی، بسته‌شدن قیمت بالاتر از مقاومت قدرتمند و رکورد تاریخی ۵۶۲۶ دلار و ۸۰ سنت است. در مقابل، هدف کوتاه‌مدت فروشندگان، پایین کشیدن قیمت‌ها به زیر سطح حمایتی مهم ۴۷۵۰ دلار خواهد بود.» به گفته وایکوف، نخستین مقاومت بازار در محدوده ۵۲۰۰ دلار و سپس در سطح ۵۲۵۰ دلار قرار دارد. از سوی دیگر، اولین سطح حمایتی در کف شبانه ۴۹۶۲ دلار و ۷۰ سنت دیده می‌شود و حمایت بعدی در حوالی ۴۹۰۰ دلار قرار گرفته است. در زمان تنظیم این مقاله از UtoTimes، قیمت لحظه‌ای طلا آخرین بار در سطح ۴۸۶۰ دلار و ۶۶ سنت به ازای هر اونس معامله می‌شد که نشان‌دهنده افت هفتگی ۱.۸۴ درصدی و کاهش روزانه قابل‌توجه ۹.۴۹ درصدی بود؛ کاهشی که شدت فشار فروش در مقطع کنونی بازار را به‌خوبی منعکس می‌کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بحران در بازار ETF؛ آیا سقوط نقره قربانی می‌گیرد؟

در یک نگاه صندوق اهرمی AGQ با سقوط ۶۶ درصدی، میلیاردها دلار از ارزش خود را از دست داد. کاهش حجم دارایی‌های تحت مدیریت (AUM) پیش از ریزش، سیگنالی هشداردهنده از خروج پول هوشمند بود. تحلیلگران نگران اثرات جانبی این ریزش بر بازار مشتقات و لیکوئید شدن اجباری (Margin Call) هستند. خطر اصلی، مشکلات احتمالی در زیرساخت‌های بازار و کارگزاری‌ها پس از چنین نوسان سنگینی است. زنگ خطر در بازار صندوق‌های سرمایه‌گذاری (ETF) سقوط آزاد قیمت نقره نه تنها تریدرها را شوکه کرده، بلکه فشار سنگینی را بر بازار صندوق‌های قابل معامله (ETF) و مشتقات وارد کرده است. نگاه‌ها اکنون به صندوق دو برابر اهرمی ProShares Ultra Silver (AGQ) دوخته شده که با ریزش ۶۶ درصدی خود، صحنه‌ای ترسناک را رقم زده است. چرا تحلیلگران نگران صندوق AGQ هستند؟ در یوتوتایمز با بررسی وضعیت این صندوق، مشاهده می‌کنیم که دارایی‌های تحت مدیریت آن قبل از امروز حدود ۵ میلیارد دلار بود. با سقوط امروز، حدود ۳ میلیارد دلار از این سرمایه پودر خواهد شد. خوشبختانه صندوق «سه برابر اهرمی» با حجم بالا در بازار نقره وجود ندارد، وگرنه شاهد نابودی کامل آن بودیم (مشابه اتفاقی که سال‌ها پیش برای صندوق‌های VIX افتاد). تحلیلگران یوتوتایمز به یک سیگنال مهم اشاره می‌کنند: نمودارها نشان می‌دهند که حتی زمانی که نقره در حال ثبت سقف‌های جدید بود، حجم دارایی این صندوق در حال کاهش بود. این یک «پرچم قرمز» کلاسیک بود که نشان می‌داد اشتیاق معامله‌گران خرد در حال فروکش است و پول هوشمند در حال خروج بوده است.   “ «زمانی که یک بازار ۳۳ درصد در یک روز حرکت می‌کند، معمولاً اتفاقات بدی در پشت صحنه رخ می‌دهد. احتمالاً اجساد مالی زیادی (سرمایه‌های نابود شده) و مارجین‌کال‌های بی‌پاسخ در بازار مشتقات وجود دارد که هنوز صدایش درنیامده است.» مرتضی عظیمی آیا خطر سرایت به سایر بازارها وجود دارد؟ اگرچه فعلاً به نظر می‌رسد این ETF طبق مکانیزم خود عمل کرده است، اما خطر اصلی در «بازار مشتقات» و «کارگزاری‌ها» نهفته است. بر اساس تحلیل‌های یوتوتایمز، هنوز مشخص نیست که این نوسانات چه اثری بر بازارهای خارجی خواهد داشت؛ جایی که تلفن‌های مارجین کال قطعاً در طول تعطیلات آخر هفته زنگ خواهند خورد. وقتی بازاری بدترین روز تاریخ خود را تجربه می‌کند، همیشه ریسک اختلال در «لوله‌کشی بازار» (Market Plumbing) و زیرساخت‌های تسویه وجود دارد که می‌تواند منجر به فروش اجباری بیشتر (Forced Liquidation) در روزهای آینده شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سقوط تاریخی طلا و نقره؛ آیا حباب بازار ترکید؟

در یک نگاه طلا با ریزش ۱۰ درصدی و نقره با سقوط ۲۶ درصدی، روزی خونین را در بازار رقم زدند. ریزش نقره احتمالاً بدترین سقوط درصدی در تاریخ معاملات این فلز محسوب می‌شود. الگوهای تکنیکال و رفتار قیمتی نشان‌دهنده ترکیدن حباب سفته‌بازی است. معامله‌گران باید منتظر تصمیمات ترامپ درباره ایران و تغییرات فدرال رزرو باشند. جمعه سیاه در بازار فلزات گرانبها در لحظه نگارش این گزارش، معامله‌گران بازار کالا شاهد حرکاتی نفس‌گیر و شوکه‌کننده هستند. قیمت طلا و نقره در یک حرکت اصلاحی خشونت‌آمیز، بخش بزرگی از سودهای اخیر خود را از دست دادند تا سوال اصلی در بازار این باشد: آیا روند صعودی برای همیشه به پایان رسیده است؟ چرا تحلیلگران از «ترکیدن حباب» صحبت می‌کنند؟ در یوتوتایمز با بررسی نمودارهای تکنیکال، مشاهده می‌کنیم که طلا با ثبت یک «الگوی سقف سه کندلی» کلاسیک، بازگشتی باورنکردنی را تجربه کرده و حدود ۱۰ درصد کاهش یافته است. اما داستان اصلی مربوط به نقره است. تحلیلگران یوتوتایمز معتقدند که سقوط ۲۶ درصدی نقره، چیزی فراتر از یک اصلاح عادی است. با توجه به اینکه قیمت همین دیروز در اوج بود، این ریزش می‌تواند به عنوان بدترین افت درصدی در تاریخ ثبت شود؛ حتی بدتر از سقوط معروف دوران «برادران هانت». این وضعیت دقیقاً شبیه به ترکیدن یک حباب است. اگرچه قیمت‌های فعلی هنوز نسبت به سال گذشته بسیار بالاتر هستند، اما این یک «تسویه حساب» واقعی در بازار محسوب می‌شود. “ «به نظر می‌رسد مهمانی تمام شده و این یک ریزش تاریخی است. اگرچه قیمت‌ها هنوز در سطوح بالایی قرار دارند، اما بازار در حال تجربه یک اصلاح دردناک و شاید ضروری است.» مرتضی عظیمی چه رویدادهایی مسیر بعدی را تعیین می‌کنند؟ در کوتاه‌مدت، چند عامل کلیدی وجود دارد که در یوتوتایمز آن‌ها را زیر نظر داریم: ۱. تصمیمات ترامپ در مورد ایران و کوبا. ۲. رای دیوان عالی درباره تعرفه‌ها. ۳. اولین سخنرانی کوین وارش پس از تایید احتمالی و وضعیت پاول در فدرال رزرو. برای دارندگان طلا، توصیه می‌شود که در این بعدازظهر جمعه دچار وحشت نشوند، اما باید پذیرفت که برای خرید مجدد، شاید صبر کردن تا رسیدن به سطوح حمایتی پایین‌تر (مثلاً محدوده ۴۰۰۰ دلار برای طلا) منطقی‌تر باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چشم‌انداز هفته پیش‌رو؛ آیا داده‌های قوی آمریکا می‌توانند سایه ترامپ را از بازارها کم‌رنگ کنند؟

در یک نگاه نوسانات شدید بازارها همچنان ادامه دارد، اما تمرکز سرمایه‌گذاران به‌تدریج از لفاظی‌های ترامپ به داده‌های کلیدی اقتصاد آمریکا معطوف می‌شود. انتخاب کوین وارش به‌عنوان رئیس آینده فدرال رزرو، فشار ساختاری بر دلار را تشدید کرده و اعتبار سیاست پولی آمریکا را به چالش کشیده است. نشست‌های RBA، بانک مرکزی انگلیس و ECB، در کنار گزارش اشتغال آمریکا، می‌توانند محرک‌های اصلی بازارها در هفته آینده باشند. چشم‌انداز دلار همچنان تیره و مبهم است هفته پایانی ژانویه را می‌توان بدون اغراق، هفته‌ای پرتلاطم برای بازارهای مالی توصیف کرد؛ دوره‌ای که با نوسانات قابل توجه و انبوهی از ریسک‌ها و ابهامات همراه بود. دلار آمریکا بار دیگر در کانون توجه قرار گرفت، آن هم نه به دلیل قدرت، بلکه به‌واسطه تداوم ضعف ساختاری. هم‌زمان، بازار کالاها با محوریت طلا و نقره وارد سطوحی کم‌سابقه شده و شاخص‌های اصلی سهام آمریکا نیز با احتیاط در تلاش بوده‌اند تا سقف‌های تاریخی جدیدی را به ثبت برسانند. ریشه اصلی این تحولات را باید در فضای عدم‌قطعیت ناشی از اقدامات و لحن دونالد ترامپ، رئیس‌جمهور آمریکا، جست‌وجو کرد. از ابتدای سال، او دستور انتقال رئیس‌جمهور ونزوئلا به ایالات متحده را صادر کرده، نزدیک‌ترین متحدان اروپایی خود در ناتو را بر سر مسئله گرینلند به اعمال تعرفه‌های بیشتر تهدید کرده و هم‌زمان آمادگی خود را برای تشدید تعرفه‌های تنبیهی بر واردات از کانادا و کره‌جنوبی اعلام کرده است. با این حال، بیشترین ضربه به دلار نه از این جبهه‌ها، بلکه از استراتژی ترامپ در قبال فدرال رزرو وارد شده است. آغاز تحقیقات قضایی در میانه ماه علیه جروم پاول، رئیس فدرال رزرو، پرونده دیوان عالی درباره برکناری لیزا کوک، و گمانه‌زنی‌های فزاینده پیرامون رئیس آینده فدرال رزرو، همگی سایه‌ای سنگین بر آینده یکی از معتبرترین نهادهای اقتصادی ایالات متحده انداخته‌اند. در این میان، معرفی کوین وارش به عنوان جانشین جروم پاول، هر چند نسبت به سایر رقبا کمی هاوکیش‌تر به‌نظر می‌رسد اما می‌تواند در میان‌مدت به تضعیف جایگاه استقلال فدرال رزرو منجر شود که نه‌تنها پیامدهای عمیقی برای سیاست پولی آمریکا خواهد داشت، بلکه ممکن است چشم‌انداز دلار را در میان‌مدت و حتی بلندمدت با چالشی جدی‌تر از آنچه تاکنون دیده‌ایم، مواجه سازد. ✔️  بیشتر بخوانید: منتقد دیروز، رئیس امروز؛ وارش چگونه سکان سیاست پولی آمریکا را در دست گرفت؟ اقتصاد آمریکا بر پایه‌ای مستحکم قرار دارد با وجود حاشیه‌سازی‌ها و اقدامات جنجالی دونالد ترامپ، اقتصاد ایالات متحده همچنان مسیر باثباتی را طی می‌کند و فدرال رزرو (مطابق انتظار گسترده بازار) نرخ‌های بهره را بدون تغییر حفظ کرده است. جروم پاول، رئیس فدرال رزرو، در نشست خبری پس از جلسه کمیته بازار باز تأکید کرد که «چشم‌انداز فعالیت‌های اقتصادی به‌وضوح نسبت به نشست قبلی بهبود یافته» و همچنین «ریسک‌های صعودی تورم و ریسک‌های نزولی اشتغال کاهش پیدا کرده‌اند». با این حال، همان‌طور که پاول نیز اشاره کرد، نشانه‌های اولیه‌ای از خستگی مصرف‌کننده در حال نمایان شدن است؛ موضوعی که باعث شده انتظارات بازار برای اجرای دو نوبت کاهش نرخ بهره در سال ۲۰۲۶ همچنان پابرجا بماند. در همین حال، عملکرد شرکت‌های آمریکایی نیز رضایت‌بخش ارزیابی می‌شود. فصل جاری گزارش‌های درآمدی تا اینجا نتایج قابل قبولی به همراه داشته و همین مسئله به شکل‌گیری یک رشد ملایم در دارایی‌های پرریسک کمک کرده است؛ رشدی که به‌ویژه در روزهایی که بازده اوراق خزانه‌داری آمریکا عقب‌نشینی می‌کند، بیشتر به چشم می‌آید. نکته جالب توجه آن است که شاخص S&P 500 در دوران ریاست‌جمهوری ترامپ، هرگز ماه ژانویه را با بازده منفی به پایان نرسانده است. خبرهای امیدوارکننده‌تر از بازار کار آمریکا؟ در حالی که سرمایه‌گذاران همچنان تحولات ژئوپلیتیک و اظهارنظرهای ترامپ را با حساسیت دنبال می‌کنند، تمرکز بازار در هفته پیش‌رو به داده‌های مرسوم ابتدای ماه آمریکا و سخنرانی مقامات فدرال رزرو معطوف خواهد شد. در تقویم اقتصادی، انتشار شاخص‌ مدیران خرید ISM بخش تولید و خدمات، گزارش اشتغال بخش خصوصی ADP در روز چهارشنبه و در نهایت، گزارش بسیار مهم اشتغال غیرکشاورزی (NFP) برای ماه ژانویه در روز جمعه قرار دارد. بررسی آماری اشتغال توسط کارشناسان یوتوتایمز حاکی از افزایش حدود ۷۰ هزار نفری اشتغال در گزارش NFP است؛ رقمی که در صورت تحقق، تداوم روند مثبت اخیر بازار کار را تأیید کرده و استدلال‌های جناح داویش فدرال رزرو درباره «ضعیف بودن بازار کار» را تضعیف خواهد کرد. در مجموع، انتشار مجموعه‌ای قدرتمند از داده‌های اقتصادی آمریکا که بر تثبیت بازار کار و کاهش تدریجی فشارهای تورمی صحه بگذارد، می‌تواند تا حدی به دلار آمریکا فرصت تنفس بدهد. با این حال، پایداری چنین حرکتی بیش از هر چیز به لحن مقامات فدرال رزرو وابسته خواهد بود. علی‌رغم فضای نسبتاً مثبت نشست اخیر فدرال رزرو و رأی میران به کاهش ۲۵ واحد پایه‌ای نرخ بهره، اتخاذ لحن تهاجمی (هاوکیش) از سوی مقامات پولی در مقطع فعلی همچنان سناریوی پایه بازار محسوب نمی‌شود. استرالیای انقباضی، اروپای خنثی و بریتانیای نگران؟ دلار آمریکا طی هفته‌های اخیر در برابر اغلب ارزهای اصلی عملکرد ضعیفی از خود نشان داده است؛ به‌ویژه در برابر ارزهای حوزه اقیانوسیه، یعنی دلار استرالیا و دلار نیوزیلند. نکته قابل توجه آن است که بانک‌های مرکزی استرالیا (RBA)، انگلستان (BoE) و منطقه یورو (ECB) همگی قرار است هفته آینده نشست‌های تعیین نرخ بهره خود را برگزار کنند؛ نشست‌هایی که می‌توانند جهت‌گیری بازار ارز را تحت تأثیر قرار دهند. پس از یک دوره کوتاه سیاست‌های انبساطی، اکنون انتظار می‌رود بانک مرکزی استرالیا در پی داده‌های قدرتمند ماه ژانویه، مسیر خود را تغییر دهد. شاخص‌های مدیران خرید S&P Global جهش قابل توجهی را ثبت کرده‌اند، نرخ بیکاری به‌طور غیرمنتظره‌ای به ۴.۱ درصد کاهش یافته و از همه مهم‌تر، تورم سه‌ماهه چهارم به ۳.۶ درصد افزایش پیدا کرده است؛ مجموعه‌ای از نشانه‌ها که فشار برای بازگشت به سیاست‌های انقباضی را تشدید کرده‌اند. بانک مرکزی استرالیا در نشست دسامبر خود نیز به ریسک‌های صعودی تورم و تنگنای بازار کار اشاره کرده بود. میشل بولاک، رئیس این بانک، در آن زمان تصریح کرده بود که «در صورتی که روند تورم کُند نشود، این موضوع در نشست فوریه مورد بررسی قرار خواهد گرفت». اکنون، مطابق با این موضع‌گیری، بحث درباره افزایش ۲۵ واحد پایه‌ای نرخ بهره در دستور کار نشست روز سه‌شنبه قرار دارد و بازارها با احتمال ۷۲ درصدی چنین اقدامی را قیمت‌گذاری کرده‌اند. در همین راستا، جفت‌ارز دلار استرالیا/دلار آمریکا به بالاترین سطح خود از فوریه ۲۰۲۳ رسیده و به‌طور کامل از ضعف دلار آمریکا و همچنین بهبود نسبی چشم‌انداز اقتصاد چین بهره برده است. اعلام افزایش نرخ بهره به احتمال زیاد می‌تواند یک جهش کوتاه‌مدت دیگر را برای این جفت‌ارز رقم بزند؛ با این حال، در صورتی که لحن بیانیه همراه این تصمیم به اندازه کافی انقباضی نباشد، این رشد ممکن است دوام چندانی نداشته باشد و به‌سرعت وارد فاز اصلاحی شود. آیا اعضای داویش همچنان دست بالا را در بانک مرکزی انگلستان دارند؟ در شرایطی که تحولات سایر اقتصادهای بزرگ تا حدی توجه بازار را از بریتانیا منحرف کرده است، پوند انگلیس از ضعف دلار آمریکا بهره برده و عملکرد مثبتی از خود به نمایش گذاشته است. جفت‌ارز پوند/دلار در ماه ژانویه حدود ۲.۳ درصد رشد کرده که بهترین شروع سال آن از سال ۲۰۱۹ تاکنون محسوب می‌شود؛ آن هم پس از ثبت یک جهش چشمگیر ۷.۷ درصدی در سال ۲۰۲۵. بخش قابل توجهی از داده‌های اقتصادی منتشرشده در ماه ژانویه فراتر از انتظارات ظاهر شده‌اند؛ به‌ویژه آمار قدرتمند خرده‌فروشی ماه دسامبر و شاخص‌های مدیران خرید ژانویه. در نتیجه، بازارها در حال حاضر تنها حدود ۵ درصد احتمال برای کاهش نرخ بهره در نشست روز پنج‌شنبه بانک مرکزی انگلستان قیمت‌گذاری کرده‌اند. نکته کلیدی آن است که افزایش جزئی تورم مصرف‌کننده و تداوم رشد نسبتاً بالای دستمزدها، فضای مانور جناح انبساطی کمیته سیاست پولی (MPC) را به‌شدت محدود کرده است. کاهش نرخ بهره در نشست هفته آینده می‌تواند غافلگیری بزرگی برای بازار باشد و به تضعیف محسوس پوند در برابر یورو و دلار منجر شود. به همین ترتیب، اگر رأی‌گیری کمیته با نتیجه شکننده ۵ در برابر ۴ به نفع حفظ نرخ‌ها؛ آن هم با رأی اندرو بیلی در کنار اعضای انقباضی، پایان یابد، این سناریو نیز ممکن است موقعیت فعلی پوند را متزلزل کند. در مقابل، اگر بانک مرکزی انگلستان به‌طور صریح بر تداوم فشارهای تورمی تأکید کند، این موضوع می‌تواند به تقویت پوند منجر شود؛ به‌ویژه در صورتی که پیش‌بینی‌های فصلی تورم، کاهش کندتر و نامنظم‌تری را در افق پیش‌بینی نشان دهند. بر این اساس، پوند می‌تواند از نبود چرخش آشکار به سمت سیاست‌های انبساطی و همچنین رأی‌گیری قوی‌تر به نفع تثبیت نرخ بهره منتفع شود. “ «با این حال، تمایل ذاتی بانک مرکزی انگلستان به احتیاط و رویکرد انبساطی را نباید دست‌کم گرفت؛ چرا که اندرو بیلی بار دیگر تلاش کرده با رأی دادن به حفظ نرخ‌ها و هم‌زمان باز گذاشتن مسیر کاهش در آینده، رضایت هر دو جناح کبوترها و شاهین‌ها را تا حد امکان حفظ کند.» محمد زمانی آیا تقویت یورو می‌تواند زنگ هشدار را برای بانک مرکزی اروپا به صدا درآورد؟ نشست پیش‌روی بانک مرکزی اروپا (ECB) احتمالاً کم‌هیجان‌ترین رویداد در میان نشست‌های مهم بانک‌های مرکزی خواهد بود؛ چرا که نه انتظار کاهش نرخ بهره می‌رود و نه نشانه‌ای از تغییر محسوس در لحن سیاست‌گذاران دیده می‌شود. به نظر می‌رسد کریستین لاگارد و سایر اعضای شورای حکام، همچنان از پویایی‌های فعلی رشد اقتصادی و تورم رضایت نسبی داشته باشند. با این حال، در پشت درهای بسته و در بخش پرسش و پاسخ کنفرانس خبری، تمرکز اصلی احتمالاً بر موضوع تعرفه‌ها و قدرت گرفتن یورو خواهد بود. تهدید اعمال تعرفه‌های جدید که ممکن است دولت‌های منطقه یورو را به اقدامات تلافی‌جویانه سوق دهد؛ در کنار تقویت قابل توجه یورو، می‌تواند به چالشی جدی برای سیاست‌گذاران اروپایی تبدیل شود. بسیاری از کشورهای عضو منطقه یورو، به دلیل رقابت‌پذیری محدود در برابر چین و سایر قطب‌های بزرگ صنعتی جهان، از یک یوروی قدرتمند منتفع نمی‌شوند. در چنین شرایطی، تداوم این روند می‌تواند بانک مرکزی اروپا را وادار کند در موضع فعلی خود بازنگری کرده و بار دیگر گزینه کاهش نرخ بهره را به‌عنوان ابزاری برای تضعیف نسبی ارز و حمایت از صادرات، در دستور کار قرار دهد. بر اساس جمع‌بندی تیم UtoTimes، اقتصاد منطقه یورو از منظر شتاب رشد، تصویر خیره‌کننده‌ای ارائه نمی‌دهد، اما ثبات نسبی آن تاکنون برای حفظ اعتماد بازار کافی بوده است. با این حال، نکته قابل تأمل آن است که آیا جفت‌ارز یورو/دلار می‌تواند بدون برخورداری از محرک‌های قوی داخلی، به‌طور پایدار بالاتر از سطح کلیدی ۱.۱۹۰۸ باقی بماند یا خیر؛ سطحی که می‌تواند به‌عنوان معیاری مهم برای سنجش قدرت واقعی روند صعودی یورو در ماه‌های آینده تلقی شود. بازگشت دلار/ین پس از افت اخیر؛ تمرکز بازار بر انتخابات زودهنگام ژاپن حرکت اخیر دلار/ین پس از افت قابل توجه هفته گذشته، بار دیگر توجه معامله‌گران را به این جفت‌ارز معطوف کرده است. «بررسی نرخ» انجام‌شده از سوی فدرال رزرو نیویورک که به موجی از فروش منجر شد، به نظر می‌رسد مومنتوم کوتاه‌مدت این جفت‌ارز را تغییر داده باشد. اکنون سرمایه‌گذاران در حال ارزیابی این موضوع هستند که آیا این افت نیز مانند آوریل ۲۰۲۴، صرفاً یک اصلاح موقتی خواهد بود یا خیر؛ دوره‌ای که در آن دلار/ین از سطح ۱۶۰.۲۰ تا ۱۵۱.۸۵ سقوط کرد، اما تنها طی چند جلسه معاملاتی دوباره صعودی شد و نهایتاً به محدوده ۱۶۱ بازگشت. سناریوی جایگزین، شباهت این حرکت به دوره ژوئیه تا سپتامبر ۲۰۲۴ است؛ زمانی که مداخله مستقیم مقامات ژاپنی در بازار ارز، باعث افت حدود ۱۴ درصدی دلار/ین شد و فشار سنگینی را بر معامله‌گران فروشنده ین وارد کرد. تکرار چنین الگویی می‌تواند پیامدهای قابل توجهی برای بازار ارز در کوتاه‌مدت داشته باشد. در شرایطی که ریسک مداخله ارزی همچنان بالا ارزیابی می‌شود، تمرکز بازار اکنون به انتخابات زودهنگام ۸ فوریه معطوف شده است. پس از آنکه تاکائیچی، نخست‌وزیر ژاپن، اعلام کرد در صورت عدم کسب اکثریت حزب لیبرال دموکرات (LDP) در مجلس نمایندگان، از سمت خود کناره‌گیری خواهد کرد، حساسیت این انتخابات به‌طور چشمگیری افزایش یافته است. بر اساس نظرسنجی‌های فعلی، حفظ اکثریت برای حزب حاکم محتمل به نظر می‌رسد. با این حال، اگر «قمار انتخاباتی» تاکائیچی با شکست مواجه شود، ین ممکن است با فشار شدیدی روبه‌رو شود؛ سناریویی که می‌تواند بار دیگر بانک مرکزی ژاپن را ناگزیر به ورود فعال‌تر به بازار دلار/ین کند و فصل تازه‌ای از نوسانات شدید را رقم بزند. ✔️  بیشتر بخوانید: سقوط ناگهانی نقره؛ اصلاح موقت یا پایان بازار صعودی؟ اصلاح قیمتی طلا و نقره پس از جهش‌های کم‌سابقه پس از روند صعودی بی‌وقفه‌ای که از ابتدای سال ۲۰۲۵ آغاز شد و تا حد زیادی تحت تأثیر ضعف مداوم دلار آمریکا قرار داشت، سرمایه‌گذاران بازار طلا و نقره اکنون شاهد وقوع یک اصلاح قیمتی دیرهنگام اما قابل انتظار هستند. نشانه‌های این اصلاح تا حدی از پیش در افزایش چشمگیر نوسان ضمنی فلزات گران‌بها قابل مشاهده بود؛ عاملی که از داغ شدن بیش از حد بازار حکایت داشت. با توجه به اینکه رشد اخیر قیمت‌ها حالتی تقریباً سهمی‌وار و شتاب‌زده به خود گرفته بود، افت فعلی را می‌توان واکنشی طبیعی و حتی سالم در مسیر کلی بازار ارزیابی کرد. چنین اصلاح‌هایی معمولاً به تخلیه هیجان‌های کوتاه‌مدت کمک کرده و زمینه را برای شکل‌گیری روندهای پایدارتر در آینده فراهم می‌کنند. با این حال، سناریوی صعودی برای طلا و نقره همچنان دست‌نخورده باقی مانده است. ریسک‌های ژئوپلیتیک، به‌ویژه در صورت تداوم رویکرد تقابلی و جنگ‌طلبانه ترامپ در قبال ایران، می‌تواند بار دیگر این فلزات امن را به کانون توجه سرمایه‌گذاران بازگرداند. در چنین فضایی، طلا و نقره همچنان نقش خود را به‌عنوان پناهگاه‌های سنتی سرمایه حفظ کرده و در میان‌مدت، از حمایت بنیادین قدرتمندی برخوردار خواهند بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سقوط ناگهانی نقره؛ اصلاح موقت یا پایان بازار صعودی؟

در یک نگاه قیمت نقره در پی موج گسترده شناسایی سود، طی دو روز بیش از ۲۰ درصد سقوط کرد و نشانه‌هایی از تضعیف روند صعودی نمایان شد. انتخاب رئیس جدید فدرال رزرو و احتمال بازگشت سیاست‌های انقباضی، فشار مضاعفی بر بازار فلزات گران‌بها وارد کرده است. گزارش اشتغال آمریکا (NFP) در هفته آینده می‌تواند مسیر کوتاه‌مدت نقره را تعیین کند؛ داده‌های قوی، ریسک افت بیشتر قیمت را افزایش می‌دهند. بازار فلزات گران‌بها طی روزهای اخیر با یکی از شدیدترین موج‌های فروش خود در ماه‌های گذشته مواجه شده است. قیمت نقره تنها در فاصله دو روز بیش از ۲۰ درصد کاهش یافته؛ حرکتی که عمدتاً تحت تأثیر شناسایی گسترده سود توسط معامله‌گران و خروج سرمایه‌های کوتاه‌مدت از بازار شکل گرفته است. این افت ناگهانی، پرسش‌های جدی درباره پایداری روند صعودی اخیر فلزات گران‌بها مطرح کرده است. این ریزش در شرایطی رخ داده که طی ماه‌های گذشته، نقره و طلا از یک مسیر صعودی پرقدرت برخوردار بودند. با این حال، نشانه‌ها حاکی از آن است که مومنتوم بازار به‌تدریج تضعیف شده و نقره، به دلیل عمق کمتر بازار و نقدشوندگی پایین‌تر نسبت به طلا، بیشترین فشار فروش را تجربه کرده است. هم‌زمانی افت قیمت نقره با کاهش هم‌زمان در سایر بازارهای مالی، شناسایی یک عامل مشخص را دشوار کرده است. هرچند گزارش‌هایی درباره افزایش حضور نظامی آمریکا در خاورمیانه منتشر شد، اما افت قیمت نفت نشان می‌دهد که ریسک‌های ژئوپلیتیک نقش تعیین‌کننده‌ای در این حرکت نداشته‌اند. در نتیجه، بخش قابل‌توجهی از این اصلاح، بیش از آنکه ریشه در تحولات بیرونی داشته باشد، بازتابی از رفتار درون‌زای بازار بوده است. با توجه به اعلام کوین وارش به عنوان رئیس بعدی فدرال رزرو توسط دونالد ترامپ و این حقیقت که وارش در دوره پیشین حضور خود در بانک مرکزی آمریکا، به رویکردی هاوکیش و حساسیت بالا نسبت به تورم شهرت داشت، کافی بود تا بازارها واکنشی متمایل به سیاست‌های سخت‌گیرانه‌تر پولی نشان دهند. اگرچه مواضع گذشته افراد الزاماً تضمینی برای آینده نیست، اما احتمال تقویت رویکرد انقباضی در سیاست پولی، انتظارات برای نرخ‌های بهره بالاتر را افزایش داده و فشار مضاعفی بر دارایی‌های بدون بازدهی مانند نقره وارد کرده است. در ماه‌های اخیر، روایت‌های حمایتی از بازار نقره عمدتاً مشابه طلا بوده است؛ از روند دلارزدایی و تنش‌های ژئوپلیتیک گرفته تا نگرانی‌های تورمی و تردید نسبت به ثبات نظام مالی جهانی. این عوامل، بدون وجود محرک‌های منفی جدی، زمینه‌ساز رشد پیوسته قیمت‌ها شدند. تحلیلگران یوتوتایمز معتقدند که در سطوح قیمتی اخیر، نشانه‌هایی از فاصله گرفتن بازار از منطق‌های بنیادی مشاهده می‌شد. بخش مهمی از رشد اخیر، بیش از آنکه مبتنی بر داده‌های اقتصادی باشد، به رفتارهای هیجانی و ترس از جاماندن سرمایه‌گذاران بازمی‌گشت. “ «در چنین شرایطی، اصلاح شدید قیمت، بیش از آنکه غیرمنتظره باشد، نتیجه طبیعی انباشت ریسک در بازار به شمار می‌رفت.» محمد زمانی از هفته گذشته، برخی تحلیل‌گران به‌تدریج نگاه محتاطانه‌تری نسبت به چشم‌انداز کوتاه‌مدت فلزات گران‌بها اتخاذ کرده‌اند. این دیدگاه بر این اساس شکل گرفته که بازار به نقطه‌ای حساس نزدیک شده و در صورت فراهم شدن شرایط مناسب، ماه فوریه می‌تواند نخستین ماه منفی قابل‌توجه برای این گروه از دارایی‌ها باشد. در این میان، گزارش اشتغال غیرکشاورزی آمریکا که هفته آینده منتشر می‌شود، به‌عنوان مهم‌ترین محرک بالقوه بازار مورد توجه قرار گرفته است. بهبود تدریجی داده‌های مطالبات بیکاری در هفته‌های اخیر، از افزایش فعالیت در بازار کار حکایت دارد. انتشار یک گزارش قدرتمند می‌تواند انتظارات برای نرخ‌های بهره بالاتر را تقویت کرده و فشار نزولی بیشتری بر قیمت نقره وارد کند. سایر داده‌های کلان اقتصادی نیز در صورت ثبت نتایج قوی، ممکن است به تضعیف بازار فلزات گران‌بها منجر شوند، اما تمرکز اصلی فعالان بازار همچنان بر گزارش اشتغال باقی خواهد ماند. در مقابل، در صورت نبود محرک‌های منفی و ضعف داده‌ها، احتمال بازگشت تدریجی تقاضا و ازسرگیری روند صعودی نیز منتفی نیست. در پایان هفته جاری، توجه معامله‌گران به دو رویداد مهم معطوف است: انتشار شاخص قیمت تولیدکننده آمریکا و اعلام رسمی گزینه پیشنهادی ترامپ برای ریاست فدرال رزرو. نتایج این دو رویداد می‌تواند مسیر کوتاه‌مدت نقره و سایر فلزات گران‌بها را تا حد زیادی مشخص کند. بر اساس جمع‌بندی تیم UtoTimes، سقوط اخیر نقره را می‌توان ترکیبی از شناسایی سود، کاهش هیجان بازار و افزایش حساسیت نسبت به سیاست‌های پولی دانست. با وجود فشارهای کوتاه‌مدت، مسیر میان‌مدت این فلز همچنان به تحولات اقتصاد کلان، سیاست‌های فدرال رزرو و رفتار سرمایه‌گذاران در مواجهه با ریسک‌های جهانی وابسته خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل طلا کم اثر
تحلیل طلا کم اثر

چرا اصلاح قیمت نقره از طلا شدیدتر است؟ تحلیل بازار فلزات گرانبها در ۳۰ ژانویه ۲۰۲۶

  در یک نگاه نقره به دلیل رشد سریع‌تر، در اصلاح قیمت‌ها بیشتر از طلا آسیب می‌بیند. نسبت طلا به نقره در سطحی است که احتمال بازگشت به میانگین وجود دارد.  اصلاحات ناگهانی معمولاً نقره را بیشتر تحت تأثیر قرار می‌دهد. نقره به دلیل رشد سریع‌تر و هیجانی‌تر نسبت به طلا، در برابر افت‌های ناگهانی آسیب‌پذیرتر است. نسبت قیمت طلا به نقره نشان می‌دهد که بازار ممکن است به تعادل بازگردد و اصلاحات بیشتری رخ دهد. با وجود چشم‌انداز مثبت بنیادی، انتظار نوسانات شدیدتر به خصوص در نقره می‌رود. در روزهای ۲۹ و۳۰ ژانویه ۲۰۲۶ شاهد نوسانات شدید در بازار فلزات گرانبها بودیم، به‌ویژه افت قابل توجه قیمت‌ها که نقره را بیشتر از طلا تحت فشار قرار داده است. دلیل ساده این است که هرچه رشد یک دارایی سریع‌تر و بیشتر باشد، اصلاح آن هم می‌تواند شدیدتر باشد. نقره در چند ماه گذشته رشد پرشیب و هیجان‌انگیزی داشته که خیلی بیشتر از طلا بوده، بنابراین انتظار می‌رود هر عقب‌نشینی یا اصلاحی، ضربه سنگین‌تری به نقره وارد کند. یکی از نکات مهم بر اساس نظریه بازگشت به میانگین، نسبت قیمت طلا به نقره است که پیش از ریزش اخیر حدود ۴۷ تا ۴۹ بوده و این عدد نسبتاً پایین‌تر از حد نرمال تاریخی (که بین ۶۰ تا ۸۰ تخمین زده می‌شود) است. این نشان می‌دهد که بازار در موقعیتی قرار دارد که احتمالاً باید اصلاحی در قیمت‌ها رخ دهد تا این نسبت به تعادل برسد. با اینکه طلا هم در ۶ ماه گذشته بیش از ۴۰ درصد رشد کرده و خودش یک روند قوی را تجربه کرده، اما نقره به دلیل رشد سریع‌تر و بیشترش، بیشتر در معرض اصلاحات شدید است. وقتی قیمت‌ها خیلی سریع و مستقیم بالا می‌روند، احتمال افت ناگهانی و شدید هم بیشتر می‌شود. به عقده‌ی تحلیگران یوتوتایمز، از نظر بنیادی، شرایط همچنان برای طلا و نقره در میان‌مدت مثبت است و انتظار می‌رود جذابیت خود را حفظ کنند. اما همیشه وقتی بازار به سمت یک جهت خاص خیلی متمایل شود، ریسک اصلاحات ناگهانی و شدید افزایش می‌یابد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سقوط قیمت طلای جهانی به زیر ۵۰۰۰ دلار با خبر انتخاب کوین وارش در فدرال رزرو

  قیمت طلای جهانی امروز ۳۰ ژانویه، در ادامه روند نزولی دیروز، با انتشار خبر احتمال انتخاب کوین وارش به عنوان رئیس جدید فدرال رزرو، به زیر ۵۰۰۰ دلار سقوط کرد. این خبر باعث تقویت دلار و کاهش جذابیت طلا به عنوان دارایی امن شده است. بازارها به شدت نسبت به تغییرات سیاست‌ پولی فدرال رزرو حساس هستند و هرگونه خبر مرتبط با ریاست این نهاد می‌تواند نوسانات قابل توجهی در قیمت طلا ایجاد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط ۱۱ درصدی قیمت نقره؛ نزدیک به ورود به بازار خرسی

در تاریخ ۳۰ ژانویه ۲۰۲۶، قیمت نقره در بازار جهانی امروز با افت قابل توجهی روبرو شده و ۱۱٪ کاهش یافته است، به طوری که قیمت هر اونس نقره به زیر ۱۰۴ دلار رسیده است. این کاهش باعث شده نقره تنها ۵٪ با ورود به بازار خرسی (در اصلاح فروشندگان) تکنیکال فاصله داشته باشد، وضعیتی که معمولاً نشانه روند نزولی بلندمدت است و می‌تواند برای سرمایه‌گذاران هشداردهنده باشد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پایان روند صعودی ژانویه؛ طلا در فوریه چه مسیری دارد؟

در یک نگاه برداشت سود معامله‌گران در معاملات آمریکا باعث افت موقتی تا ۵۰۹۷ دلار. ورود خریداران فرصت‌طلب و جلوگیری از سقوط بیشتر، اما همچنان نوسان شدید. نکته قابل تأمل: کاهش قیمت طلا در ۵ سال از ۷ سال اخیر در ماه فوریه. تمایل قیمت طلا به کاهش در فوریه، در صورت افزایش در ژانویه. تا صبح ۳۰ ژانویه ۲۰۲۶، قیمت طلا با کاهش ۲.۸ درصدی به حدود ۵۲۱۹ دلار رسیده است. دیروز در معاملات آمریکا، معامله‌گران پس از رشد سریع قیمت، اقدام به برداشت سود کردند که باعث شد قیمت طلا تا ۵۰۹۷ دلار پایین بیاید. با این حال، خریداران فرصت‌طلب سریع وارد بازار شدند و از سقوط بیشتر جلوگیری کردند، ولی نوسانات شدید همچنان ادامه دارد. نکته مهم این است که خریداران در محدوده میانگین متحرک ۱۰۰ ساعته (خط قرمز) مقاومت کرده‌اند و همچنین سفارشات خرید در حوالی ۵۱۰۰ دلار به حمایت قیمت کمک کرده است. اما اگر قیمت طلا به طور قاطع زیر این میانگین متحرک و همچنین زیر سطح ۵۱۰۰ دلار و میانگین متحرک ۲۰۰ ساعته (خط آبی) برود، احتمال اصلاح قوی‌تر و کاهش بیشتر قیمت وجود دارد. این روند نوسانی به دلیل برداشت سودهای متوالی است که معمولا در دارایی‌هایی که رشد سریع و شارپی داشته‌اند، مثل طلا و نقره در این ماه دیده می‌شود. بنابراین باید مراقب این حرکت‌های آبشاری در بازار بود. پایان روند صعودی فصلی طلا در ماه ژانویه نزدیک است. بررسی داده‌های گذشته توسط «یوتو تایمز» نشان می‌دهد که به طور معمول، ماه فوریه برای طلا دوره‌ای نسبتاً مناسب تلقی می‌شود و در بیست سال گذشته، این فلز گرانبها به طور متوسط حدود ۱ درصد رشد را تجربه کرده است. با این حال، نکته قابل تأمل این است که در پنج سال از هفت سال اخیر، قیمت طلا در ماه فوریه کاهش یافته است. همچنین، معمولاً زمانی که قیمت طلا در ماه ژانویه افزایش می‌یابد، تمایل به کاهش در ماه فوریه بیشتر می‌شود. این اطلاعات می‌تواند در تصمیم‌گیری‌های سرمایه‌گذاری بسیار حائز اهمیت باشد. بنابراین، توصیه می‌شود سرمایه‌گذاران این روندهای فصلی را در برنامه‌ریزی‌های مالی خود مد نظر قرار دهند.

خواندن کامل خبر
تحلیل طلا کم اثر
تحلیل طلا کم اثر

بانک UBS اهداف طلای ۲۰۲۶ را افزایش داد؛ چشم‌انداز ۷۲۰۰ دلار در صورت تشدید تنش‌ها

در یک نگاه سناریوی صعودی طلا تا ۷۲۰۰ دلار در صورت افزایش تنش‌های ژئوپلیتیکی و نااطمینانی اقتصادی پیش‌بینی قیمت نزولی تا ۴۶۰۰ دلار خرید بانک‌های مرکزی در سال ۲۰۲۶ حدود ۹۵۰ تن طلا باقی می‌ماند، با افزایش هدف ذخایر لهستان تقاضای فیزیکی طلا در چین با وجود قیمت‌های بالا همچنان مقاوم است، اما ممکن است پس از سال نو قمری کاهش یابد انتظار کاهش قیمت طلا تا حدود ۵۹۰۰ دلار پس از انتخابات میان‌دوره‌ای آمریکا در ژانویه ۲۰۲۶، بانک UBS اهداف قیمتی جدیدی برای طلا اعلام کرده و حتی سناریوی صعودی تا ۷۲۰۰ دلار برای هر اونس را مطرح کرده است! این افزایش اهداف به دلیل تقاضای قوی سرمایه‌گذاری، خریدهای گسترده بانک‌های مرکزی و ریسک‌های ژئوپلیتیکی بالاست که باعث شده طلا یکی از بهترین عملکردهای ماهانه خود از دهه ۱۹۸۰ تاکنون را داشته باشد. بانک UBS قیمت طلا را برای ماه‌های مارس، ژوئن و سپتامبر ۲۰۲۶ به ۶۲۰۰ دلار افزایش داده که نسبت به هدف قبلی ۵۰۰۰ دلار رشد قابل توجهی دارد. در سناریوی صعودی، اگر تنش‌های جهانی بیشتر شود یا سیاست‌های اقتصادی نامطمئن‌تر گردند، قیمت طلا می‌تواند تا ۷۲۰۰ دلار هم برسد. از سوی دیگر، در حالت نزولی، قیمت ممکن است تا ۴۶۰۰ دلار کاهش یابد. خرید بانک‌های مرکزی همچنان قوی باقی می‌ماند و انتظار می‌رود در سال ۲۰۲۶ حدود ۹۵۰ تن طلا خریداری شود. افزایش هدف ذخایر طلای لهستان از ۵۵۰ به ۷۰۰ تن نیز به عنوان نشانه‌ای از حمایت ساختاری از قیمت‌ها دیده می‌شود. در چین هم تقاضای فیزیکی طلا با وجود قیمت‌های رکوردشکن، همچنان مقاوم است، هرچند پس از جشن سال نو قمری ممکن است کمی کاهش داشته باشد. ✔️  بیشتر بخوانید: رکوردشکنی‌های طلا ادامه دارد؛ پیش‌بینی‌های جدید تا ۶۹۰۰ دلار اگرچه UBS چشم‌انداز مثبتی برای طلا دارد، انتظار دارد پس از انتخابات میان‌دوره‌ای آمریکا قیمت‌ها کمی کاهش یابد و تا پایان ۲۰۲۶ به حدود ۵۹۰۰ دلار برسد. افزایش نرخ‌های بهره واقعی آمریکا می‌تواند ریسک نزولی برای طلا ایجاد کند، اما طلا همچنان به عنوان پوششی مطمئن در برابر عدم قطعیت‌های اقتصادی و ریسک‌های سیاسی باقی می‌ماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط بیت‌کوین به زیر ۸۲ هزار دلار؛ بازار رمزارزها در شوک!

بیت‌کوین امروز ۳۰ ژانویه ۲۰۲۶ به زیر ۸۲,۰۰۰ دلار سقوط کرده است. در ۲۴ ساعت گذشته، حدود ۱.۷۵ میلیارد دلار از بازار رمزارزها لیکوئید شده و تنها در ۳۰ دقیقه اخیر، ۷۷۰ میلیون دلار موقعیت لانگ در بازار کریپتو از بین رفته است. این نوسانات شدید نشان‌دهنده شرایط پرتنش بازار رمزارزهاست و معامله‌گران باید با احتیاط بیشتری عمل کنند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

هشدار درباره حباب مس؛ آیا این صعود واقعی است؟ 

در یک نگاه قیمت مس پس از یک جهش ناگهانی ۱۰ درصدی، روند نزولی گرفت و اصلاح شد. تحلیلگران معتقدند این صعود بیشتر ناشی از سفته‌بازی است تا کمبود واقعی عرضه. داده‌های انبارداری (LME) و صرف قیمت چین نشان می‌دهد که تقاضای فیزیکی هنوز ضعیف است. شکاف اصلی عرضه و تقاضای مس احتمالاً تا سال ۲۰۲۷ به طور کامل احساس نخواهد شد پشت پرده نوسانات شدید بازار مس امروز ۲۹ ژانویه ۲۰۲۶، بازار فلزات شاهد یکی از عجیب‌ترین نوسانات خود بود؛ جایی که قیمت مس در یک حرکت ناگهانی تا ۱۰ درصد افزایش یافت و سپس به سرعت عقب‌نشینی کرد. این نوسانات شدید سوال مهمی را برای معامله‌گران ایجاد کرده است: آیا این آغاز یک ابرچرخه صعودی است یا صرفاً یک هیجان زودگذر؟ آیا کمبود عرضه واقعی است؟ در یوتوتایمز با بررسی داده‌های بنیادی، مشاهده می‌کنیم که اگرچه چشم‌انداز بلندمدت مس به دلیل کمبود سرمایه‌گذاری صعودی است، اما جهش اخیر کمی مشکوک به نظر می‌رسد. تحلیلگران یوتوتایمز بر این باورند که شکاف بزرگ عرضه (Supply Gap) که همه از آن صحبت می‌کنند، هنوز به طور کامل باز نشده است و این اتفاق احتمالاً تا سال ۲۰۲۷ رخ نخواهد داد. صعود فعلی بیشتر تحت تأثیر مشکلات مقطعی عرضه (مانند حادثه معدن گراسبرگ اندونزی) و همچنین همراهی مس با رالی صعودی طلا و نقره بوده است. به نظر می‌رسد مس در حال حاضر بیشتر سوار بر موج سفته‌بازی است تا تقاضای واقعی صنعتی. ✔️  بیشتر بخوانید: چرخش ناگهانی طلا پس از جهش کم‌سابقه؛ اصلاح قیمت در نزدیکی ۵۶۰۰ دلار چرا اوله هانسن هشدار می‌دهد؟ اوله هانسن، استراتژیست ارشد ساکسو بانک، به نکاتی اشاره می‌کند که نشان‌دهنده ضعف فاندامنتال در این رالی است. بررسی‌های ما در یوتوتایمز روی سه شاخص کلیدی مورد اشاره او متمرکز است: ۱. وضعیت کونتانگو: قیمت نقدی ارزان‌تر از قیمت تحویل سه ماهه است؛ اگر کمبود فوری وجود داشت، برعکس این حالت رخ می‌داد. ۲. موجودی انبارها: حجم مس ذخیره شده در انبارهای بورس فلزات لندن (LME) به بالاترین حد چند سال اخیر رسیده است. ۳. پریمیوم یانگشان: صرف قیمت در چین به پایین‌ترین سطح ۱۸ ماهه رسیده که نشان می‌دهد کارخانه‌های چینی با وجود قیمت‌های جهانی بالا، عطشی برای خرید ندارند. “ «این حرکت بازار بسیار سفته‌بازانه و سست به نظر می‌رسد. انتظار می‌رود تولیدکنندگان مس از این فرصت برای پوشش ریسک (Hedging) و قفل کردن قیمت‌های بالا استفاده کنند، زیرا قیمت‌های فعلی برای آنها یک موهبت بادآورده است.» مرتضی عظیمی به طور خلاصه، تا زمانی که تقاضای فیزیکی واقعی از سوی چین و صنایع جهانی تایید نشود، معامله‌گران باید نسبت به پایداری این سطوح قیمتی محتاط باشند.     لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

استراتژی معاملاتی وست‌پک؛ چرا دلار آمریکا سقوط می‌کند؟

در یک نگاه بانک وست‌پک معتقد است دوران سلطه دلار آمریکا رو به پایان است و ارزهای اقیانوسیه (AUD و NZD) آماده صعود هستند. معامله‌گران این بانک روی افزایش نرخ بهره استرالیا در هفته آینده حساب باز کرده‌اند. برای دلار نیوزیلند، استراتژی «خرید در اصلاح» با هدف‌گذاری سطوح بالاتر پیشنهاد شده است. نقشه راه وست‌پک برای بازار ارز میز معاملات بانک وست‌پک (Westpac) سه موقعیت معاملاتی مرتبط را تقویت کرده است که همگی بر یک موضوع واحد تاکید دارند: ترک برداشتن سلطه دلار آمریکا و آمادگی ارزهای استرالیا و نیوزیلند برای بهره‌برداری از این وضعیت. چرا وست‌پک روی صعود دلار استرالیا شرط بسته است؟ با بررسی استراتژی اول این بانک، مشاهده می‌کنیم که آنها یک سبد خرید برای دلار استرالیا (AUD) باز کرده‌اند. دلیل اصلی این خوش‌بینی، تغییر انتظارات بازار نسبت به جلسه هفته آینده بانک مرکزی استرالیا (RBA) است. بازار اکنون احتمال افزایش ۱۸ واحدی نرخ بهره را قیمت‌گذاری کرده است. تحلیلگران معتقدند که حتی اگر رئیس بانک مرکزی استرالیا لحن ملایمی داشته باشد، ریسک نزولی برای دلار استرالیا محدود است. وست‌پک سه دلیل برای این موضوع می‌آورد: ۱. بهبود موقعیت رقابتی استرالیا به دلیل تغییرات یوآن چین. ۲. ثبات در بازار کالاها (Commodities). ۳. قدرت‌نمایی بازارهای سهام جهانی (به جز آمریکا). آیا ریزش دلار آمریکا ادامه دارد؟ معامله دوم وست‌پک، فروش دلار آمریکا است. اگرچه پس از اظهارات پاول و وزیر خزانه‌داری آمریکا، دلار کمی تقویت شد، اما وست‌پک این نوسانات را صرفاً «نویز» بازار می‌داند. بر اساس تحلیل‌های یوتوتایمز، مشکلات ساختاری دلار همچنان پابرجاست. ارزیابی‌های مجدد پس از اجلاس داووس و تردیدها درباره تخصیص سرمایه به آمریکا، اعتبار بلندمدت دلار را زیر سوال برده است. “ «مشکلات ساختاری عمیقی که گریبان‌گیر دلار آمریکا شده است، همچنان پابرجاست؛ از جمله بحث ارزش‌گذاری بالا و تردیدهای ژئوپلیتیک که اعتبار بلندمدت دلار را تهدید می‌کند.» مرتضی عظیمی کیوی (دلار نیوزیلند)؛ بازگشت پرقدرت؟ سومین استراتژی، مربوط به دلار نیوزیلند (NZD) است. وست‌پک که قبلاً کف قیمتی ژانویه را به درستی پیش‌بینی کرده بود، اکنون پیشنهاد می‌کند که در هر اصلاح قیمتی به سمت ۰.۵۸۸۰، اقدام به خرید با هدف ۰.۶۱۰۰ شود. منطق این معامله ساده است: ترکیب دیدگاه نزولی نسبت به دلار آمریکا با بهبود اقتصاد نیوزیلند. مدل‌های اقتصادی نشان‌دهنده جوانه‌های بهبود در اقتصاد این کشور هستند، هرچند تایید نهایی این روند نیازمند داده‌های ماه می خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جهش قیمت نفت و سقوط وال‌استریت؛ بازارها تحت فشار تنش‌های خاورمیانه

در یک نگاه قیمت نفت به بالاترین سطح چهار ماه اخیر رسید: نفت برنت به ۶۹.۵۵ دلار و نفت خام آمریکا به ۶۵.۴۳ دلار در هر بشکه افزایش یافت.. تنش‌های ژئوپلیتیکی آمریکا و ایران: تهدیدهای نظامی ترامپ و رد درخواست مذاکره ایران، نگرانی از اختلال در عرضه نفت ایران را افزایش داده است. اختلالات تولید در آمریکا: طوفان زمستانی تولید نفت و صادرات را کاهش داد و ذخایر نفت آمریکا بیش از پیش‌بینی‌ها پایین آمد. قیمت نفت در روز پنج‌شنبه 9 بهمن به بالاترین سطح چهار ماه اخیر رسید و با ادامه روند صعودی، نگرانی‌ها از احتمال اختلال در عرضه نفت ایران، یکی از تولیدکنندگان کلیدی خاورمیانه، در سایه تشدید تنش‌های ژئوپلیتیکی با آمریکا، باعث افزایش بیشتر قیمت‌ها شد. در ساعت ۱۰:۵۸ به وقت شرقی (۱۹:۲۸ به وقت ایران)، قراردادهای آتی نفت برنت برای ماه مارس با ۳.۲ درصد افزایش به ۶۹.۵۵ دلار در هر بشکه رسید و پیش‌تر تا ۷۰.۵۸ دلار در هر بشکه بالا رفته بود که بالاترین سطح از اواخر سپتامبر محسوب می‌شود. قراردادهای آتی نفت خام وست تگزاس اینترمدیت نیز با ۳.۵ درصد افزایش به ۶۵.۴۳ دلار در هر بشکه رسید و پیش‌تر به بالای ۶۶ دلار، بالاترین سطح چهار ماه گذشته، دست یافته بود. هر دو قرارداد طی هفته گذشته حدود ۹ درصد افزایش یافته‌اند. تشدید تنش‌ها میان آمریکا و ایران گزارش‌های اواخر روز چهارشنبه حاکی از آن بود که رئیس‌جمهور آمریکا، دونالد ترامپ، در حال بررسی گزینه‌های نظامی جدید علیه ایران است، از جمله حملات احتمالی به رهبران و تأسیسات هسته‌ای این کشور. پیش‌تر، ترامپ از ایران خواسته بود که دوباره با آمریکا وارد مذاکره شود و برنامه هسته‌ای خود را متوقف کند، اما تهران این درخواست‌ها را رد کرده و تهدید به مقابله کرده است. این تنش‌ها تنها چند روز پس از ورود کشتی‌های آمریکایی به خاورمیانه رخ داد و ترامپ اخیراً اعلام کرد که یک ناوگان دیگر نیز در مسیر رسیدن به این منطقه است. افزایش تنش‌های ژئوپلیتیکی در خاورمیانه باعث شد معامله‌گران ریسک بیشتری را به قیمت نفت اضافه کنند، زیرا بازارها نگران اختلال احتمالی در تولید نفت ایران در صورت بروز هرگونه درگیری بودند. ایران چهارمین تولیدکننده بزرگ اوپک است و روزانه ۳.۲ میلیون بشکه نفت تولید می‌کند. ✔️  بیشتر بخوانید: گفتگوهای پشت‌پرده ایران و آمریکا؛ تلاش برای بازگشت به میز مذاکره بر اساس داده‌های یوتوتایمز: « این مهم‌ترین نگرانی فوری در زمینه عرضه نفت است، با این حال، نگرانی‌هایی نیز درباره تأثیر آن بر عرضه نفت منطقه وجود دارد. هرگونه تشدید تنش ممکن است جریان نفت خلیج فارس از تنگه هرمز، که روزانه حدود ۲۰ میلیون بشکه نفت از آن عبور می‌کند، را در معرض خطر قرار دهد.» با این حال، تحلیلگران معتقدند: «ترامپ تنها یک هدف دارد: توافق هسته‌ای با ایران و هیچ چیز دیگر» و بنابراین احتمال اختلال در عرضه نفت ایران را با وجود استقرار ناوگان آمریکایی در منطقه کم می‌دانند. آن‌ها افزودند: «ما تقریباً هرگونه کمپین بمباران گسترده آمریکا علیه ایران را منتفی می‌دانیم، زیرا هدف استراتژیک آن به وضوح مشخص نیست. هدف اصلی ترامپ همچنان خنثی‌سازی برنامه هسته‌ای ایران است، نه تغییر رژیم.» این موسسه اضافه کرد که قیمت نفت ممکن است در کوتاه‌مدت افزایش یابد، اما این رشد کوتاه‌مدت خواهد بود و شاید تنها برای چند هفته ادامه داشته باشد. اختلال تولید نفت در آمریکا و کاهش ذخایر به دلیل طوفان زمستانی قیمت نفت این هفته همچنین تحت تأثیر طوفان زمستانی که بارش سنگین برف و دمای زیر صفر را در گستره وسیعی از آمریکا ایجاد کرد و تولید نفت را مختل نمود، افزایش یافت. گزارش‌ها نشان داد که در هفته گذشته حداقل دو میلیون بشکه نفت خام در روز از چرخه تولید خارج شده و صادرات از سواحل خلیج نیز دچار اختلال شد. اختلالات طولانی‌مدت تولید انتظار می‌رود عرضه نفت آمریکا را محدود کند و کاهش غیرمنتظره موجودی نفت آمریکا نشان می‌دهد که چنین روندی در حال وقوع است. داده‌های دولتی نشان داد که ذخایر نفت آمریکا تا هفته منتهی به ۲۳ ژانویه، ۲.۲۹۵ میلیون بشکه کاهش یافته است، در حالی که پیش‌بینی‌ها کاهش تنها ۰.۲ میلیون بشکه را نشان می‌داد. تحلیلگران گفتند: «این کاهش ناشی از کاهش ۸۰۵ هزار بشکه در روز واردات و افزایش ۹۰۱ هزار بشکه در روز صادرات است. تأثیر اولیه طوفان اخیر زمستانی در اعداد منعکس شده است، به طوری که تولید نفت خام در ۴۸ ایالت پایین‌تر به میزان ۴۲ هزار بشکه در روز کاهش یافته و پالایشگاه‌ها نیز نرخ بهره‌برداری خود را ۲.۴ درصد کاهش داده و به ۹۰.۹ درصد رسانده‌اند.» بر اساس جمع‌بندی تیم یوتوتایمز، قیمت نفت در روز پنج‌شنبه ۹ بهمن به بالاترین سطح چهار ماه اخیر رسید و روند صعودی آن تحت تأثیر دو عامل اصلی قرار گرفت: تشدید تنش‌های ژئوپلیتیکی میان آمریکا و ایران و اختلال در تولید و کاهش ذخایر نفت آمریکا به دلیل طوفان زمستانی. نگرانی‌ها از احتمال محدود شدن عرضه نفت ایران، یکی از تولیدکنندگان کلیدی اوپک، و نقش تنگه هرمز در انتقال نفت خلیج فارس باعث افزایش ریسک در بازار و رشد قیمت‌ها شد. با این حال، تحلیلگران معتقدند احتمال حمله گسترده آمریکا به ایران کم است و افزایش قیمت نفت در کوتاه‌مدت ادامه خواهد داشت، اما اثرات بلندمدت آن محدود خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر