TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,639.48 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

وقتی واشنگتن نگران دلار نیست؛ بازار فارکس چه واکنشی نشان می‌دهد؟

در یک نگاه ثبات بازدهی اوراق ژاپن (JGB) به تقویت تدریجی ین کمک کرده است. یورو و ارزهای همسو با رشد اقتصادی در فضای ریسک‌پذیر مورد توجه‌اند. ورود احتمالی سرمایه خارجی به ژاپن می‌تواند فشار بیشتری بر USDJPY وارد کند. بازار فارکس در آغاز هفته جدید، همزمان با ۱۰ فوریه ۲۰۲۶، با افزایش تردید نسبت به دلار آمریکا همراه شده است. فشار بر دلار نه‌تنها در معاملات نقدی بلکه در بازار اختیار معامله نیز کاملاً مشهود است؛ جایی که به‌گفته تحلیلگران ING، تقاضا برای اختیار فروش دلار در سررسیدهای کوتاه‌مدت و میان‌مدت همچنان بالاست. این رفتار نشان می‌دهد سرمایه‌گذاران به‌طور جدی در حال آماده‌سازی خود برای سناریوهای ضعیف‌تر دلار هستند. بر اساس تحلیل یوتوتایمز به نقل از ING، بخشی از فشار اخیر بر دلار پس از انتشار اخبار چین و سپس اظهارات کوین هَسِت، رئیس شورای ملی اقتصاد آمریکا، تشدید شد. هَسِت با تأکید بر اینکه بازار نباید از افت آمار اشتغال «دچار وحشت» شود، به‌طور ضمنی این سیگنال را ارسال کرد که گزارش اشتغال ژانویه ممکن است کمتر از انتظار باشد. بازار نیز این پیام را به‌سرعت در قیمت‌ها منعکس کرد و دلار وارد فاز تضعیف تازه‌ای شد. در ادامه، اظهارات استیون میران از فدرال رزرو نیز بر این فضا افزود. او ضعف اخیر دلار را عاملی با اهمیت درجه اول برای تورم آمریکا ندانست؛ موضعی که به‌گفته ING، این برداشت را تقویت کرده که سیاست‌گذاران آمریکایی فعلاً حساسیت بالایی نسبت به تضعیف دلار ندارند. در مجموع، این اظهارات به شکل‌گیری دیدگاهی از «بی‌تفاوتی کنترل‌شده» واشنگتن نسبت به نرخ ارز دامن زده است. تمرکز بازار بر داده‌های امروز آمریکا نگاه معامله‌گران در این مقطع به داده‌های کلیدی امروز آمریکا دوخته شده است؛ از جمله آمار اشتغال هفتگی ADP، شاخص خوش‌بینی کسب‌وکارهای کوچک NFIB و آمار خرده‌فروشی ماه دسامبر. به‌گفته ING، انتظار می‌رود شاخص کنترلی خرده‌فروشی رشد 0.4 درصدی ماهانه را ثبت کند؛ رقمی که در صورت تحقق، می‌تواند روایت «تاب‌آوری مصرف‌کننده آمریکایی» را همچنان زنده نگه دارد. با این حال، تحلیلگران ING معتقدند حتی در صورت انتشار داده‌های مناسب، حمایت از دلار احتمالاً محدود و موقتی خواهد بود. بازار همزمان چشم‌انداز ماه مارس را نیز در نظر دارد؛ دوره‌ای که پرداخت بازگشت مالیات‌ها می‌تواند مصرف را تقویت کند، اما در عین حال، فشار انتظارات سیاست پولی و نگرانی‌ها درباره بازار کار همچنان پابرجاست. در کنار داده‌های اقتصادی، حراج اوراق خزانه‌داری آمریکا نیز نقش مهمی در جهت‌دهی به دلار دارد. این هفته اوراق سه‌ساله، ده‌ساله و سی‌ساله به بازار عرضه می‌شود. اگرچه تاکنون نشانه روشنی از افت تقاضای خارجی دیده نشده، اما ING هشدار می‌دهد در فضایی که بحث تنوع‌بخشی ذخایر ارزی جهانی جدی‌تر شده، هرگونه حراج ضعیف می‌تواند فشار تازه‌ای بر دلار وارد کند. در مجموع، از نگاه ING، شاخص دلار (DXY) فعلاً در محدوده 96.50 تا 97.50 در نوسان است و مسیر بعدی آن به‌طور مستقیم به داده‌های بازار کار آمریکا گره خورده است. “ «فشار هم‌زمان داده‌های اقتصادی و تغییر رویکرد سیاست‌گذاران، دلار را در موقعیت ضعیف‌تری قرار داده، در حالی که ثبات اوراق ژاپن و بهبود فضای ریسک، مسیر تقویت تدریجی ین و یورو را هموار کرده است.» یوتوتایمز یورو؛ حرکت آرام اما باثبات در سوی مقابل، یورو از فضای ریسک‌پذیر بازار سود می‌برد. شاخص‌های احساسات اقتصادی در منطقه یورو به‌تدریج در حال بهبود هستند و جهش شاخص اعتماد سرمایه‌گذاران Sentix در فوریه به بالاترین سطح سال گذشته، نشانه روشنی از تغییر فضاست. به‌گفته تحلیلگران ING، این تمایل به ارزهای همسو با رشد اقتصادی تنها به یورو محدود نیست. در بازارهای نوظهور نیز یوان چین به‌صورت پیوسته در حال تقویت است. تقویت همزمان یورو، یوان و فرانک سوئیس در دوره‌ای که جایگاه دلار زیر سؤال رفته، از نگاه ING اتفاقی تصادفی نیست. با این حال، در مورد EURUSD، بازار هنوز برای جهش قاطع بالای سطح 1.20 متقاعد نشده است. ING تأکید می‌کند فعالیت‌های پوشش ریسک دلاری از سوی سرمایه‌گذاران نهادی می‌تواند نوسان ایجاد کند، اما تنها یک گزارش اشتغال بسیار ضعیف از آمریکا می‌تواند محرک حمله جدی به سطح 1.20 باشد. در کوتاه‌مدت، محدوده 1.1920 تا 1.1925 به‌عنوان سطح کلیدی زیر نظر بازار قرار دارد. ین ژاپن؛ برنده بالقوه ثبات اوراق در میان ارزهای اصلی، شاید جالب‌ترین تحولات مربوط به ین ژاپن باشد. پس از پیروزی قاطع حزب حاکم در انتخابات، بازارهای مالی ژاپن آرام‌تر شده‌اند و بازدهی اوراق دولتی (JGB) در سطوح کنترل‌شده باقی مانده است. به‌گفته ING، همین ثبات عاملی کلیدی در حمایت از ین بوده است. ✔️  بیشتر بخوانید: بانک گلدمن ساکس: USDJPY در مسیر ۱۶۰؛ مداخله ژاپن کافی نیست مسئله اصلی اکنون نحوه تأمین مالی کاهش موقت 5 تریلیون ینی مالیات بر مصرف است. یکی از گزینه‌های مطرح، استفاده از سود حساب ذخایر ارزی ژاپن (FEFSA) است؛ حسابی که سال گذشته به لطف رشد ارزش دارایی‌های ارزی—عمدتاً اوراق خزانه‌داری آمریکا—حدود 5 تریلیون ین سود شناسایی کرده است. اگرچه استفاده از ذخایر ارزی برای بودجه عمومی، موضوعی حساس و سیاسی محسوب می‌شود، اما ING تأکید می‌کند تا زمانی که بازار اوراق ژاپن آرام باقی بماند، نگاه سرمایه‌گذاران به ین مثبت خواهد بود. نکته مهم دیگر، احتمال ورود گسترده سرمایه خارجی به بورس ژاپن است. برخی کارگزاران محلی از ورود حدود 10 تریلیون ین سرمایه طی سه ماه آینده سخن می‌گویند؛ عاملی که می‌تواند معامله‌گران را نسبت به حفظ موقعیت‌های خرید USDJPY محتاط‌تر کند. به باور ING، در چنین فضایی، حتی اگر حرکت به سمت سطح 150 در USDJPY فعلاً دور از دسترس باشد، شکست سطح 155 سناریویی کاملاً جدی خواهد بود؛ سناریویی که می‌تواند به ین اجازه دهد همگام با یورو و فرانک سوئیس، در دوره فشار فراگیر بر دلار، تقویت شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

میران، عضو فدرال رزرو: تورم مشکل بزرگ نیست؛ چالش جای دیگری است

در یک نگاه فدرال رزرو معتقد است تورم پایه نزدیک سطح مطلوب است و بحران تورمی بزرگی وجود ندارد. درآمدهای تعرفه‌ای و رشد اقتصادی می‌تواند به کاهش کسری بودجه کمک کند. بازار کار نشانه‌هایی از فشار نشان می‌دهد و بانک‌ها با محدودیت‌های اعتباری ناشی از مقررات مواجه‌اند. یکی از مقامات فدرال رزرو، میران، در اظهاراتی در تاریخ ۱۰ فوریه ۲۰۲۶ تأکید کرده که چشم‌انداز کسری بودجه آمریکا در میان‌مدت می‌تواند بهتر از انتظار باشد؛ به‌ویژه اگر رشد اقتصادی ادامه پیدا کند و درآمدهای تعرفه‌ای افزایش یابد. او می‌گوید این عوامل می‌توانند بخشی از فشار مالی دولت را کاهش دهند. به گزارش یوتوتایمز، میران همچنین بر اهمیت حفظ استقلال فدرال رزرو تأکید کرده و هشدار داده که سیاسی‌شدن سیاست پولی می‌تواند نتایج اقتصادی را بدتر کند. او معتقد است زمانی بهترین خروجی‌ها حاصل می‌شود که سیاست‌گذاری پولی از فشارهای سیاسی دور بماند. در حوزه تورم، میران می‌گوید تورم پایه اکنون نزدیک سطح مطلوب قرار دارد و «مشکل بزرگ تورمی» در اقتصاد آمریکا دیده نمی‌شود. با این حال، او اشاره کرده که برخی نشانه‌های فشار در بازار کار ظاهر شده و باید با دقت رصد شود. میران همچنین توضیح داده که فدرال رزرو برای کوچک‌کردن ترازنامه خود نیازمند طی مراحل متعددی است و این روند نمی‌تواند سریع انجام شود. او از سوی دیگر تأکید کرده که مقررات فعلی مانع گسترش اعتباردهی بانک‌ها شده و یادآور شده که پیش از بحران ۲۰۰۸، بانک‌ها کمتر از حد لازم تحت نظارت بودند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

میران از فدرال رزرو: جهان در حال پذیرش این ایده است که تعرفه‌ها کم‌خطرتر (ملایم‌تر) از آن چیزی هستند که تصور می‌شد

هوش مصنوعی بر اقتصاد تأثیر می‌گذارد، اما اندازه‌گیری آن دشوار است. من هنوز معتقدم که بار اصلی تعرفه‌ها بر دوش صادرکنندگان خواهد افتاد. تعرفه‌ها عامل اصلی تورم نیستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

میران از فدرال رزرو: تغییرات قانون مالیاتی مربوط به کسر کامل هزینه‌ها، به نفع اقتصاد خواهد بود

سیاست پولی باید با چرخه تجاری هماهنگ باشد. استقلال بانک مرکزی منجر به سیاست‌گذاری بهتر می‌شود. استقلال صد در صدی برای بانک مرکزی وجود ندارد. فدرال رزرو در یک سیلوی جدا افتاده (محیط ایزوله) از جهان فعالیت نمی‌کند. ارز ذخیره بودن، یکی از بهترین چیزها در جهان است. درآمد حاصل از تعرفه‌ها به بهبود وضعیت مالی دولت کمک می‌کند. دلایلی وجود دارد که فکر کنیم سلطه مالی مسئله بزرگی نخواهد بود. نگران نیستم که تعرفه‌ها به ارزش دلار آسیب بزند. تأثیر تغییرات نرخ دلار بر تورم، مسئله اصلی نیست. برای اینکه تورم تحت تأثیر قرار گیرد، به حرکت واقعاً بزرگی در دلار نیاز است؛ و نوسانات دلار تأثیر زیادی بر سیاست پولی نداشته و نسبتاً ملایم بوده است. تعرفه‌ها امکان کاهش نرخ‌های بهره را در طول زمان فراهم می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

والر از فدرال رزرو: بخشی از شور و هیجان رمزارزی که با آمدن ترامپ ایجاد شده بود، در حال محو شدن است

به نظر می‌رسد شفافیت قوانین رمزارزها در کنگره متوقف شده است. امیدوار بودم که حساب‌های محدود در فدرال رزرو، از دعاوی حقوقی پیشگیری کند. ریسک پوزیشن‌ها باعث شد تا شرکت‌های اصلی (جریان اصلی بازار)، رمزارز بفروشند. ریزش‌های رمزارز قبلاً هم اتفاق افتاده و سقوط‌های بزرگ طبیعی است. اگر سال‌ها پیش می‌گفتید قیمت بیت‌کوین ۱۰,۰۰۰ دلار است، همه می‌گفتند خدای من، این دیوانگی است!  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کلاریدا از فدرال رزرو: وارش اقتصاد آمریکا را همان‌گونه می‌بیند که فدرال رزرو در دسامبر می‌دید.

اجرای سیاست پولی بدون سیاست لفظی (Forward Guidance) امکان‌پذیر است. وارش برای اعمال تغییرات ناچار خواهد بود با کمیته همکاری کند رئیس فدرال رزرو تقریباً همیشه به خواسته‌ی خود می‌رسد شایسته است که فدرال رزرو و وزارت خزانه‌داری درباره ایجاد توازن میان اهداف خود گفت‌وگو کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

از ژاپن تا چین؛ چرا فشارها علیه دلار دوباره جان گرفته‌اند؟

در یک نگاه افزایش ریسک‌پذیری جهانی، فشار کوتاه‌مدت بر دلار را تشدید کرده است. تحولات ژاپن می‌تواند جریان سرمایه را از «فروش ژاپن» به «خرید ژاپن» تغییر دهد. داده‌های ضعیف بازار کار آمریکا، حساسیت دلار به گزارش اشتغال را بالا برده است. یورو و پوند هر دو از زاویه‌های متفاوت سیاسی و سرمایه‌گذاری در کانون توجه بازار هستند. در شرایطی که بازارهای جهانی هفته را با افزایش ریسک‌پذیری آغاز کرده‌اند، دلار آمریکا نشانه‌هایی از تزلزل بروز داده است. بازگشت سهام فناوری، تحولات سیاسی ژاپن و احیای روایت «تنوع‌بخشی دور از آمریکا» باعث شده معامله‌گران دوباره سناریوی فشار تدریجی بر اسکناس سبز را بررسی کنند. یوتوتایمز در این گزارش، نیروهای مؤثر بر دلار و مسیر احتمالی ارزهای اصلی را تحلیل می‌کند. دلار | نیروهای متضاد علیه اسکناس سبز دلار آمریکا هفته جدید را با ضعف آغاز کرده؛ ضعفی که حاصل هم‌زمان عوامل بیرونی و داخلی است. از نگاه یوتوتایمز، در سمت بیرونی، فضای مثبت ریسک‌پذیری در بازارهای جهانی نقش مهمی ایفا می‌کند. شاخص نزدک هفته گذشته حدود ۲ درصد رشد کرد و بازارهای سهام جهانی نیز عملکردی مثبت داشتند؛ روندی که به‌ویژه در ژاپن برجسته بود. پیروزی قاطع حزب لیبرال دموکرات ژاپن (LDP) در انتخابات، در ابتدا این تصور را تقویت کرد که دولت با دست بازتری سیاست‌های مالی انبساطی را دنبال خواهد کرد؛ سناریویی که می‌توانست به فروش اوراق قرضه دولتی ژاپن و تضعیف ین منجر شود. با این حال، دولت ژاپن تلاش کرده این روایت را تعدیل کند و اعلام کرده کاهش موقت مالیات بر مواد غذایی نیازی به تأمین مالی از طریق بدهی جدید ندارد. یوتوتایمز با بررسی واکنش بازار به این تحولات تأکید می‌کند که ریسک اصلی اکنون تغییر روایت از «فروش ژاپن» به «خرید ژاپن» است؛ روایتی که ژاپن را به‌عنوان بازاری با اختیار سیاسی بالا برای حمایت از رشد اقتصادی معرفی می‌کند. هرچند هنوز برای قطعیت زود است، اما بازارها به‌تدریج نرخ‌های بهره بالاتری را برای بانک مرکزی ژاپن قیمت‌گذاری می‌کنند، آن هم در شرایطی که معامله‌گران نسبت به مداخله احتمالی در سطوح بالای ۱۵۸ در USDJPY هوشیار هستند. ✔️  بیشتر بخوانید: پیروزی قاطع تاکایچی و پیامدهای آن برای ین، اوراق و سهام ژاپن در داخل آمریکا نیز عوامل فشاری علیه دلار کم نیستند. داده‌های بازار کار هفته گذشته ضعیف‌تر از انتظار منتشر شدند و این موضوع، احتمال بازنگری فدرال رزرو در ارزیابی وضعیت اشتغال را افزایش داده است. تمرکز اصلی بازار در این هفته بر گزارش اشتغال ژانویه (NFP) در روز چهارشنبه است؛ جایی که اجماع بازار رشد حدود ۷۰ هزار شغل را نشان می‌دهد، اما حساسیت به غافلگیری منفی بسیار بالاست. در کنار آن، داده‌های خرده‌فروشی دسامبر و تورم ژانویه نیز می‌توانند فشار مضاعفی بر دلار وارد کنند. “ ترکیب داده‌های ضعیف داخلی و فضای مثبت ریسک‌پذیری جهانی، دلار را در موقعیتی آسیب‌پذیر قرار داده است. یوتوتایمز هم‌زمان، گزارش بلومبرگ درباره درخواست نهاد ناظر دولتی چین از بانک‌های خصوصی برای کاهش مواجهه با اوراق خزانه‌داری آمریکا، بار دیگر روایت تنوع‌بخشی ارزی را تقویت کرده است. چین و هنگ‌کنگ تا نوامبر گذشته مجموعاً ۹۳۸ میلیارد دلار اوراق خزانه آمریکا در اختیار داشتند و مطرح شدن ریسک تمرکز در این مقطع، فشار روانی مضاعفی بر دلار وارد کرده است. «در مجموع، به نقل از تحلیلگران ING، در صورت عدم وقوع شوک منفی جدی در ریسک‌پذیری بازار، احتمال ثبت هفته‌ای نزولی برای دلار وجود دارد. شاخص دلار (DXY) هفته گذشته در محدوده ۹۸ متوقف شد و اکنون هدف اولیه بازار در محدوده ۹۷.۰۰ تا ۹۷.۰۵ ارزیابی می‌شود.» یورو | اروپا در جست‌وجوی جایگزینی معتبر جفت‌ارز EURUSD از اخبار مرتبط با چین و بازار اوراق خزانه آمریکا حمایت شده است. با وجود پراکندگی ساختاری در اروپا، این منطقه همچنان بهترین جایگزین آمریکا از نظر عمق و نقدشوندگی بازار بدهی محسوب می‌شود. رهبران اروپایی این هفته در بلژیک گرد هم می‌آیند تا درباره اصلاحات کلیدی از جمله اتحادیه پس‌انداز و سرمایه‌گذاری گفت‌وگو کنند. یوتوتایمز با اشاره به تجربه بسته محرک مالی آلمان در فوریه گذشته می‌نویسد که هرچند انتظار واکنش سریع وجود ندارد، اما تشدید نااطمینانی ژئوپلیتیکی می‌تواند اروپا را به اقدام عملی وادار کند؛ موضوعی که در صورت تحقق، به نفع یورو خواهد بود. در کوتاه‌مدت، موقعیت‌های خرید سنگین مانع اصلی ادامه رشد EURUSD هستند. داده‌های CFTC نشان می‌دهد موقعیت‌های خرید صندوق‌های اهرمی دوباره به سطوح بالای چرخه‌ای نزدیک شده‌اند. با این حال، سوگیری کوتاه‌مدت بازار همچنان حرکت به سمت محدوده ۱.۱۹۰۰ است و داده‌های اشتغال آمریکا نقش تعیین‌کننده‌ای در مسیر هفته ایفا می‌کنند. “ چرا «زیاد بودن موقعیت خرید» می‌تونه به ضرر بازار باشه؟ وقتی اکثریت معامله‌گران در موقعیت خرید یورو هستند، دیگر تقاضای جدید زیادی برای ادامه صعود وجود ندارد و این فشار خرید زیاد می‌تواند باعث توقف یا اصلاح کوتاه‌مدت EURUSD شود. یوتوتایمز پوند | سیاست در سایه فشار بازار فشارهای سیاسی بر استارمر، نخست‌وزیر بریتانیا، در حال افزایش است. استعفای مورگان مک‌سوئینی، متحد نزدیک او، به‌دلیل نقش در انتصاب پیتر مندلسون به‌عنوان سفیر بریتانیا در آمریکا، پرسش‌هایی درباره قضاوت سیاسی استارمر ایجاد کرده است. این تحولات در حالی رخ می‌دهد که حزب کارگر در آستانه انتخابات میان‌دوره‌ای و محلی قرار دارد. بازارها اکنون احتمال تغییرات در رأس دولت را بررسی می‌کنند؛ سناریویی که در کنار چرخش متمایل به سیاست انبساطی در نشست اخیر بانک مرکزی انگلیس، فشار بر پوند و اوراق دولتی بریتانیا را افزایش داده است. به نقل از تحلیلگران ING، هدف اولیه EURGBP محدوده ۰.۸۷۴۰ تا ۰.۸۷۴۵ ارزیابی می‌شود و در صورت تشدید بحران سیاسی، ریسک حرکت به سمت ۰.۸۸۰۰ نیز وجود دارد. جمع‌بندی | نگاه یوتوتایمز – ۹ فوریه ۲۰۲۶ هم‌زمانی داده‌های ضعیف بازار کار آمریکا با بهبود فضای ریسک‌پذیری جهانی و احیای روایت تنوع‌بخشی ارزی، می‌تواند در کوتاه‌مدت دلار را در مسیر تضعیف تدریجی نگه دارد؛ مسیری که نتیجه نهایی آن به شدت به داده‌های اشتغال آمریکا و واکنش بازار به آن وابسته است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

داوجونز ۵۰ هزار واحدی؛ آیا این فقط شروع رالی است؟

در یک نگاه داوجونز جمعه برای نخستین‌بار در تاریخ بالای ۵۰,۰۰۰ واحد بسته شد. معاملات آتی S&P 500، نزدک و داوجونز در بامداد دوشنبه ۹ فوریه ۲۰۲۶ مثبت هستند. گزارش اشتغال و تورم ژانویه (به‌دلیل تعطیلی دولت با تأخیر) این هفته منتشر می‌شوند. نگاه‌ها به مسیر نرخ بهره و نقش احتمالی کوین وارش در فدرال رزرو دوخته شده است. در شروع معاملات این هفته، وال‌استریت بعد از یک رالی تاریخی حالا در نقطه‌ای حساس ایستاده است؛ جایی که داوجونز برای اولین‌بار در تاریخ بالای ۵۰ هزار واحد بسته شده و معاملات آتی سهام آمریکا در شامگاه یکشنبه و بامداد امروز دوشنبه ۹ فوریه ۲۰۲۶ دوباره سبز شده‌اند. حالا سؤال اصلی برای بازار این است: آیا این رالی می‌تواند در برابر سیل داده‌های اقتصادی و گزارش‌های درآمدی این هفته دوام بیاورد یا نه؟ معاملات آتی S&P 500 حدود ۰.۴٪، نزدک ۱۰۰ حدود ۰.۶٪ و داوجونز حدود ۰.۲٪ رشد کرده‌اند؛ نشانه‌ای از آن‌که سرمایه‌گذاران فعلاً ترجیح می‌دهند روی سناریوی ادامه رالی حساب باز کنند. این حرکت پس از آن رخ می‌دهد که داوجونز جمعه گذشته بیش از ۱۲۰۰ واحد (حدود ۲.۵٪) جهش کرد و برای نخستین‌بار در تاریخ بالای ۵۰ هزار واحد بسته شد؛ در حالی که S&P 500 و نزدک هم حدود ۲٪ بالا رفتند و بخشی از فشار فروش سنگین هفته قبل را جبران کردند. هفته گذشته، سهام تکنولوژی و به‌ویژه شرکت‌های نرم‌افزاری زیر فشار بودند؛ دلیل اصلی هم نگرانی از موج جدید هزینه‌های سنگین در حوزه هوش مصنوعی بود. آمازون، گوگل، متا و مایکروسافت در مجموع برنامه‌ریزی کرده‌اند ۶۵۰ میلیارد دلار برای توسعه زیرساخت و مدل‌های هوش مصنوعی هزینه کنند؛ رقابتی پرهزینه که هنوز برنده مشخصی ندارد و همین، بخشی از بازار را نگران کرده است. اما این‌بار رالی بازار درست در آستانه یک «هفته داده‌محور» قرار گرفته است. به‌دلیل تعطیلی جزئی دولت آمریکا، انتشار گزارش اشتغال ژانویه به چهارشنبه موکول شده؛ گزارشی که پس از داده ضعیف ADP (افزایش فقط ۲۲ هزار شغل در برابر ۱۴۰ هزار سال قبل) انتظارات را پایین آورده است. جمعه هم نوبت شاخص قیمت مصرف‌کننده (CPI) ژانویه است که آن هم با تأخیر منتشر می‌شود و می‌تواند انتظارات تورمی و مسیر نرخ بهره را دوباره جابه‌جا کند. در کنار داده‌ها، این هفته گزارش‌های درآمدی شرکت‌هایی مثل کوکاکولا، مک‌دونالد، سیسکو و ON Semiconductor هم زیر ذره‌بین است؛ چون می‌تواند تصویر دقیق‌تری از وضعیت مصرف، حاشیه سود و سرمایه‌گذاری در بخش تکنولوژی و نیمه‌هادی‌ها ارائه دهد. در پس‌زمینه همه این‌ها، یک متغیر مهم دیگر هم وجود دارد: آینده سیاست پولی فدرال رزرو تحت ریاست احتمالی کوین وارش، گزینه پیشنهادی دونالد ترامپ برای جانشینی جروم پاول. وارش به‌عنوان یک چهره متمایل به سیاست‌های انقباضی شناخته می‌شود و سابقه حضور در فدرال رزرو در بحران ۲۰۰۸ را دارد، اما جالب اینجاست که با وجود نامزدی او، شاخص دلار از زمان روی کار آمدن ترامپ حدود ۱۰٪ پایین‌تر آمده و واکنش بازار فارکس به این انتصاب، کوتاه‌مدت و محدود بوده است. به گفته‌ی منابع یوتوتایمز، برای سرمایه‌گذاران، ترکیب این عوامل یعنی: بازاری که از یک‌سو روی ادامه رالی و رکوردشکنی حساب می‌کند، و از سوی دیگر می‌داند که تنها چند گزارش کلیدی می‌تواند جهت انتظارات نرخ بهره، ارزش دلار و اشتهای ریسک را به‌سرعت تغییر دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تغییرات ترازنامه‌ای فدرال رزرو؛ فرصت یا تهدید برای سیاست پولی؟

در یک نگاه کوین وارش خواستار بازنگری در توافق فدرال رزرو–خزانه‌داری شده است. بازارها نگران تضعیف استقلال پولی و افزایش ریسک‌های تورمی هستند. خرید بیشتر اوراق کوتاه‌مدت می‌تواند منحنی بازدهی را فشرده کند اما نوسانات را افزایش دهد. نزدیکی بیشتر فدرال رزرو و خزانه‌داری ممکن است جایگاه دلار را به‌عنوان دارایی امن تضعیف کند. پیشنهاد کوین وارش برای بازنگری در رابطه فدرال رزرو و خزانه‌داری آمریکا، موجی از نگرانی در بازارهای مالی ایجاد کرده است. در حالی که برخی آن را گامی برای شفاف‌سازی سیاست‌های ترازنامه‌ای می‌دانند، منتقدان هشدار می‌دهند که این نزدیکی می‌تواند استقلال پولی را تضعیف کرده، مسیر تورم را تغییر دهد و جایگاه دلار را به‌عنوان دارایی امن به خطر اندازد. وارش خواستار بازنگری در اصول توافق تاریخی سال ۱۹۵۱ شده؛ توافقی که پس از جنگ جهانی دوم، استقلال بانک مرکزی را با لغو سقف بازدهی اوراق دولتی احیا کرد. او معتقد است که مرزهای تعیین‌شده در آن توافق، طی سال‌های اخیر و پس از بحران مالی جهانی و همه‌گیری کرونا، با خریدهای گسترده اوراق توسط فدرال رزرو تضعیف شده‌اند. اما نبود جزئیات مشخص در این پیشنهاد، سرمایه‌گذاران را نگران کرده است. نه وارش و نه وزیر خزانه‌داری، اسکات بسنت، هنوز چارچوب دقیقی ارائه نکرده‌اند. وارش تنها اشاره کرده که چارچوب جدید می‌تواند اهداف ترازنامه‌ای فدرال رزرو را با برنامه‌های انتشار اوراق خزانه‌داری هماهنگ‌تر کند. با هزینه‌های بهره‌ای فدرال که به نزدیکی ۱ تریلیون دلار رسیده و با فشارهای علنی ترامپ برای در نظر گرفتن هزینه‌های بدهی در سیاست‌گذاری پولی، بازارها این نزدیکی را پرریسک می‌دانند. منتقدان هشدار می‌دهند که حتی یک توافق محدود می‌تواند به‌عنوان گامی به‌سوی کنترل ضمنی منحنی بازدهی تلقی شود. هم‌راستایی ترازنامه فدرال رزرو با نیازهای تأمین مالی خزانه‌داری، به‌نوعی پیوند سیاست پولی با کسری بودجه خواهد بود؛ دقیقاً همان چیزی که توافق ۱۹۵۱ برای جلوگیری از آن طراحی شده بود. برخی تحلیلگران می‌گویند این تغییر ممکن است به‌صورت عملیاتی با افزایش خرید اوراق کوتاه‌مدت (Treasury bills) توسط فدرال رزرو آغاز شود؛ اقدامی که به خزانه‌داری اجازه می‌دهد انتشار اوراق بلندمدت را محدود کند و فشار بر بازدهی‌های بلندمدت را کاهش دهد. نشانه‌هایی از این روند هم‌اکنون در بازار دیده می‌شود. اما پیامدهای این تغییر پیچیده است. اتکای بیشتر به اوراق کوتاه‌مدت، ریسک تمدید بدهی و نوسانات هزینه‌های تأمین مالی دولت را افزایش می‌دهد. همچنین، اگر بازارها تصور کنند فدرال رزرو به‌طور ساختاری متعهد به جذب بدهی‌های دولتی است، انتظارات تورمی ممکن است افزایش یابد، نوسانات بازار اوراق تشدید شود و جایگاه دلار به‌عنوان دارایی امن تضعیف گردد. برخی ناظران معتقدند وارش از مرز استقلال عبور نخواهد کرد. حامیان او می‌گویند هدفش شفاف‌سازی و تعریف دقیق‌تر خطوط قرمز در خریدهای اضطراری دارایی‌هاست. اما منتقدان هشدار می‌دهند که این تغییرات تدریجی می‌تواند به‌نوعی هماهنگی پنهان تبدیل شود؛ به‌ویژه اگر نهادهایی مانند فنی‌می و فردی‌مک نیز در تلاش برای کنترل هزینه‌های تأمین مالی وارد شوند. چه این توافق رسمی شود یا نه، بازارها خود را برای رابطه‌ای نزدیک‌تر میان فدرال رزرو و خزانه‌داری در دوران وارش آماده می‌کنند. هرچند هدف اعلام‌شده کاهش نوسانات و هزینه‌های تأمین مالی است، اما تجربه تاریخی نشان می‌دهد که تداخل نقش‌های پولی و مالی، ریسک‌های بلندمدتی برای اعتماد به استقلال بانک مرکزی در پی دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

از نیکسون تا ترامپ؛ روایت شکست رؤسای‌جمهور در مهار بانک مرکزی

در یک نگاه دونالد ترامپ با انتصاب کوین وارش به ریاست فدرال رزرو، به‌دنبال نرخ‌های بهره پایین‌تر است؛ مسیری که پیش‌تر برای چند رئیس‌جمهور آمریکا پرهزینه بوده است. تاریخ نشان می‌دهد رؤسای فدرال رزرو یا با تسلیم در برابر فشار سیاسی تورم می‌سازند، یا در برابر رئیس‌جمهور می‌ایستند. تجربه ترومن، نیکسون و کارتر نقشه راهی از سناریوهای محتمل پیش‌روی وارش ترسیم می‌کند. دونالد ترامپ با انتخاب رئیس جدید فدرال رزرو، این بار نیز بر این باور است که می‌تواند از طریق این انتصاب، مسیر سیاست پولی را به سمت نرخ‌های بهره پایین‌تر هدایت کند. اما تاریخ فدرال رزرو نشان می‌دهد چنین محاسبه‌ای، بیش از آنکه تضمین‌کننده موفقیت باشد، اغلب به نتایجی پیش‌بینی‌نشده و حتی پرهزینه منجر شده است. ترامپ، کِوین وارش را به‌عنوان رئیس جدید فدرال رزرو برگزیده است؛ انتخابی که به‌زعم او می‌تواند کاهش نرخ‌های بهره را به همراه داشته باشد. با این حال، تجربه سه رئیس‌جمهور پیشین آمریکا نشان می‌دهد که تلاش برای «قابل‌پیش‌بینی‌کردن» رئیس فدرال رزرو، معمولاً به سه مسیر متفاوت ختم شده است و هر سه، برای کاخ سفید ناخوشایند بوده‌اند. در یک سناریو، رئیس فدرال رزرو دقیقاً همان کاری را انجام می‌دهد که رئیس‌جمهور انتظار دارد: کاهش شدید نرخ بهره. نتیجه می‌تواند تحریک بیش‌ازحد اقتصاد و بازگشت تورم باشد؛ همان مسیری که ریچارد نیکسون با همراهی آرتور برنز طی کرد. در سناریویی دیگر، رئیس منصوب‌شده وفادار باقی می‌ماند، اما در متقاعد کردن سایر اعضای کمیته سیاست‌گذاری ناتوان است؛ تجربه‌ای که جیمی کارتر با ویلیام میلر از سر گذراند. و در سناریوی سوم، رئیس فدرال رزرو به‌تدریج استقلال نهادی خود را بازیافته و حتی در تقابل مستقیم با خواست رئیس‌جمهور، نرخ‌ها را افزایش می‌دهد؛ درسی که هری ترومن در دوران ویلیام مک‌چسنی مارتین آموخت. این سه تجربه تاریخی، نقشه راهی روشن از مسیرهای احتمالی پیش‌روی ریاست وارش بر فدرال رزرو ترسیم می‌کند مسیرهایی که نه‌تنها برای ترامپ، بلکه برای اقتصاد آمریکا تعیین‌کننده خواهند بود و در این مقاله از یوتوتایمز به آن خواهیم پرداخت. ترامپ در شام سالانه باشگاه آلفالفا در واشنگتن، بدون پرده‌پوشی انتظارات خود را از وارش بیان کرد. او با لحنی طنزآمیز، اما معنادار، از وارش خواست بایستد و سپس گفت در صورتی که موفق به کاهش نرخ‌ها نشود، از او شکایت خواهد کرد. این شوخی، با توجه به حملات علنی ترامپ به رئیس فعلی فدرال رزرو، جروم پاول از جمله اشاره به تحقیقات کیفری وزارت دادگستری، بار سیاسی سنگینی داشت. پاول، که خود در سال ۲۰۱۸ توسط ترامپ منصوب شده بود، در همان مراسم حضور داشت. نیکسون و برنز؛ وقتی سیاست پولی قربانی سیاست انتخاباتی شد این نخستین‌بار نبود که یک رئیس‌جمهور، با زبان طنز، انتظارات خود از رئیس آینده فدرال رزرو را علنی می‌کرد. در مراسم تحلیف آرتور برنز در سال ۱۹۷۰، ریچارد نیکسون با اشاره به تشویق حضار گفت: «این تشویق، نوعی رأی ایستاده از پیش برای کاهش نرخ بهره و افزایش نقدینگی است.» برنز، سال‌ها مشاور اقتصادی نزدیک نیکسون بود و رئیس‌جمهور نیز تلاشی برای پنهان‌کردن انتظارات خود انجام نداد. نیکسون در همان مقطع اظهار داشت: «من برای استقلال او احترام قائلم؛ اما امیدوارم به‌طور مستقل به این نتیجه برسد که دیدگاه‌های من همان‌هایی است که باید دنبال شوند.» برنز، در عمل، مطابق خواست کاخ سفید حرکت کرد. او در آستانه انتخابات ۱۹۷۲ نرخ‌های بهره را در سطحی پایین نگه داشت تا فضای اقتصادی مساعدی برای دولت ایجاد شود. نتیجه، جهشی سریع در تورم بود؛ نرخ تورم که در آن سال کمتر از ۴ درصد بود، تا سال ۱۹۷۴ به بیش از ۱۲ درصد رسید. در واکنش، فدرال رزرو ناچار شد سیاستی انقباضی و تهاجمی در پیش بگیرد. نرخ‌ها به‌سرعت افزایش یافت و اقتصاد آمریکا وارد رکودی سنگین شد؛ رکودی که هم‌زمان با بحران واترگیت و استعفای نیکسون، فضای سیاسی و اقتصادی کشور را تیره‌تر کرد. هرچند در ادامه، تورم تا حدی مهار شد، اما بانک مرکزی بار دیگر دچار تردید شد و از ادامه سیاست سخت‌گیرانه عقب‌نشینی کرد. این عقب‌نشینی، به بازگشت فشارهای تورمی انجامید و دستاوردهای مهار تورم را به‌تدریج تضعیف کرد. “ «ناکامی برنز، امروز به یکی از نمونه‌های کلاسیک مداخله سیاسی در سیاست پولی تبدیل شده است؛ نمونه‌ای که همواره به‌عنوان هشدار در محافل اقتصادی مطرح می‌شود. » محمد زمانی با این حال، تجربه او تنها الگوی شکست نیست. مسیر دو رئیس دیگر فدرال رزرو (ویلیام میلر و ویلیام مک‌چسنی مارتین) از جهاتی حتی آموزنده‌تر است؛ زیرا نشان می‌دهد یک رئیس فدرال رزرو می‌تواند رئیس‌جمهور را ناامید کند، حتی زمانی که تورم عامل اصلی بحران نباشد. کارتر و میلر؛ شکست در مدیریت اجماع زمانی که جیمی کارتر در پایان سال ۱۹۷۷ جی. ویلیام میلر را به ریاست فدرال رزرو منصوب کرد، تصور می‌کرد مدیری باتجربه از دنیای شرکت‌های بزرگ را به خدمت گرفته است؛ مدیری که بتواند در هماهنگی کامل با دولت عمل کند. میلر بیش از یک دهه مدیرعامل هلدینگ صنعتی Textron بود و سابقه‌ای موفق در بخش خصوصی داشت. اما او خیلی زود دریافت که فرهنگ تصمیم‌گیری در فدرال رزرو با فضای مدیریتی شرکت‌های بزرگ تفاوت بنیادین دارد. در یکی از نخستین جلسات خود، میلر برخلاف اکثریت اعضا، با افزایش نرخ بهره مخالفت کرد؛ تصمیمی که به‌سرعت اعتماد اعضای کمیته به رهبری او را تضعیف کرد. نانسی تیترز، از اعضای وقت هیئت‌مدیره فدرال رزرو، سال‌ها بعد در مصاحبه‌ای با این نهاد در سال ۲۰۰۸ گفت: «بیل میلر، به‌ویژه در چهار یا پنج ماه اول، دوران بسیار دشواری داشت، چون هرگز به این موضوع فکر نکرده بود که برای پیشبرد سیاست‌ها باید اکثریت آرا را به دست بیاورد. او تصور می‌کرد می‌تواند به ما بگوید چه کنیم و ما هم اجرا کنیم. اما واکنش ما این بود: “واقعاً؟”» پس از ۱۷ ماه، کارتر وزیر خزانه‌داری خود را کنار گذاشت و میلر را به آن سمت منتقل کرد؛ تغییری که به او امکان داد فرد مناسب‌تری را برای ریاست فدرال رزرو انتخاب کند. گزینه جدید، پل ولکر بود؛ مدیری که با افزایش شدید نرخ‌های بهره، موفق شد تورم افسارگسیخته را مهار کند. اما این سیاست سخت‌گیرانه، اقتصاد آمریکا را وارد رکودی عمیق کرد رکودی که در نهایت به پایان دوران ریاست‌جمهوری کارتر انجامید. در مقایسه با میلر، کوین وارش با مزایای قابل‌توجهی وارد فدرال رزرو شده است. او پنج سال در دوران بحران مالی جهانی عضو هیئت‌مدیره بود و با سازوکارهای درونی این نهاد آشنایی دارد؛ تجربه‌ای که میلر هرگز از آن برخوردار نبود. با این حال، وارش نیز با نسخه‌ای متفاوت از همان مشکل میلر روبه‌روست. او سال‌ها به‌عنوان یک «چهره انقباضی» شناخته می‌شد و بارها هشدار داده بود که سیاست پولی آسان می‌تواند به تورم منجر شود. اکنون اما، ریاست فدرال رزرو را با حمایت رئیس‌جمهور به دست آورده که انتظار کاهش نرخ بهره دارد در شرایطی که تورم همچنان بالاتر از هدف ۲ درصدی بانک مرکزی قرار دارد. اگر وارش بدون پشتوانه روشن اقتصادی بر کاهش نرخ‌ها اصرار کند، ممکن است با تردید همکاران خود در کمیته بازار آزاد فدرال رزرو روبه‌رو شود؛ تردیدی نسبت به اینکه آیا چرخش او از «سیاست انقباضی» به «سیاست انبساطی» واقعاً مبتنی بر تحلیل است یا صرفاً سیاسی. ویلیام دادلی، رئیس پیشین فدرال رزرو نیویورک که سال‌ها با وارش همکاری داشت، در این‌باره می‌گوید: «او فردی بسیار مسلط و بااعتمادبه‌نفس است. اما فکر می‌کنم در ابتدای کار برای جلب اعتماد بدنه فدرال رزرو و اعضای کمیته، با مشکل مواجه خواهد شد؛ چون برخی از ایده‌های سیاستی‌اش هنوز به‌اندازه کافی پخته نشده‌اند.» نمونه‌ای از این تناقض‌ها به سال ۲۰۱۰ بازمی‌گردد؛ زمانی که وارش به برنامه خرید گسترده اوراق قرضه معروف به تسهیل کمی یا QE، رأی مثبت داد، اما تنها چند روز بعد در یادداشتی مطبوعاتی، همان تصمیم را زیر سؤال برد. سال‌ها بعد نیز، زمانی که او سیاست‌های فدرال رزرو را «مبهم و بی‌ثبات» توصیف کرد، با واکنش تند نیل کشکاری، رئیس فدرال رزرو مینیاپولیس، مواجه شد. کشکاری در شبکه‌های اجتماعی نوشت: «کوین، رأی‌دادن به QE و بعد انتقاد از آن، معنای واقعی سردرگمی و بی‌ثباتی است.» نکته قابل‌توجه آنکه کشکاری در سال جاری یکی از اعضای دارای حق رأی کمیته سیاست‌گذاری پولی است، موضوعی که می‌تواند وزن این اختلاف‌نظرها را در تصمیم‌گیری‌های آینده افزایش دهد. ✔️  بیشتر بخوانید: منتقد دیروز، رئیس امروز؛ وارش چگونه سکان سیاست پولی آمریکا را در دست گرفت؟ ترومن و مارتین؛ وقتی استقلال بر وفاداری غلبه می‌کند تاریخ، سناریوی سومی را نیز پیش روی ریاست کوین وارش قرار می‌دهد: موفقیت در مدیریت فدرال رزرو، همراه با ناامیدکردن رئیس‌جمهور. این همان مسیری است که هری ترومن با ویلیام مک‌چسنی مارتین جونیور تجربه کرد. تا سال ۱۹۵۱، فدرال رزرو عملاً زیر نفوذ وزارت خزانه‌داری فعالیت می‌کرد. در همان سال، توافقی میان دولت و بانک مرکزی منعقد شد که به این وابستگی پایان داد و استقلال نهادی فدرال رزرو را تثبیت کرد. هم‌زمان با این توافق، رئیس وقت بانک مرکزی استعفا داد و ترومن، مارتین یکی از مقامات وزارت خزانه‌داری و از معماران اصلی این توافق را به‌عنوان جانشین او منصوب کرد. در واشنگتن و وال‌استریت، برداشت اولیه این بود که اگرچه فدرال رزرو در ظاهر پیروز شده، اما در عمل بازنده نهایی است؛ چراکه وزارت خزانه‌داری حالا «مرد خود» را بر رأس بانک مرکزی نشانده بود. روایت منتشرشده توسط فدرال رزرو ریچموند نیز بازتاب‌دهنده همین نگاه بود. اما مارتین خیلی زود نشان داد که قرار نیست مهره‌ای مطیع باشد. در دیداری در کاخ سفید، پیش از آنکه پیشنهاد رسمی ریاست به او داده شود، ترومن از مارتین پرسید آیا متعهد می‌شود نرخ‌های بهره را ثابت نگه دارد یا نه. پاسخ مارتین منفی بود. او هشدار داد که بدون اتخاذ سیاست‌های مالی و اقتصادی مسئولانه، افزایش نرخ بهره اجتناب‌ناپذیر خواهد بود: «بازارها منتظر پادشاهان، نخست‌وزیران، رؤسای‌جمهور، وزرای خزانه‌داری یا رؤسای فدرال رزرو نمی‌مانند.» این نقل‌قول، بعدها در زندگینامه‌ای به قلم رابرت پی. برمنر ثبت شد. با وجود این موضع‌گیری صریح، ترومن مارتین را منصوب کرد و خیلی زود از تصمیم خود پشیمان شد. فدرال رزرو مسیر افزایش نرخ بهره را ادامه داد و مارتین بعدها جمله‌ای را وارد ادبیات سیاست پولی کرد که به نماد استقلال بانک مرکزی بدل شد: «وظیفه فدرال رزرو این است که درست زمانی که مهمانی اوج می‌گیرد، ظرف نوشیدنی را جمع کند.» روابط آن دو به‌سرعت تیره شد. در یکی از دیدارهای تصادفی در خیابان در سال ۱۹۵۲، مارتین به رئیس‌جمهور سلام کرد و ترومن تنها با یک کلمه پاسخ داد: «خائن!» مارتین در مجموع ۱۹ سال بر رأس فدرال رزرو باقی ماند و در دوران چهار رئیس‌جمهور دیگر نیز خدمت کرد. دفاع زودهنگام او از استقلال بانک مرکزی و در مقابل، عقب‌نشینی بعدی آرتور برنز در برابر فشار سیاسی، به بخشی از حافظه نهادی فدرال رزرو تبدیل شده است. وارش، خود در دوران عضویت در هیئت‌مدیره، بارها بر همین آموزه‌ها تأکید کرده بود. او در سخنرانی سال ۲۰۱۰ درباره استقلال بانک مرکزی گفت: «تنها محبوبیتی که یک بانکدار مرکزی باید به‌دنبال آن باشد—اگر اصلاً باشد—در کتاب‌های تاریخ است.» اکنون، وارش در موقعیتی قرار گرفته که بیش از هر زمان دیگر به راه رفتن روی طناب شباهت دارد. دلیپ سینگ، مقام پیشین فدرال رزرو نیویورک و مشاور اقتصادی دولت بایدن، می‌گوید: «او صادقانه به استقلال و اعتبار فدرال رزرو متعهد است. این یک باور واقعی در شخصیت اوست.» اما همین تعهد، می‌تواند او را در تقابل با دونالد ترامپ قرار دهد و در آن صورت، وارش ممکن است به سرنوشت جروم پاول دچار شود. به گفته سینگ: «همه‌چیز به نحوه مدیریت رابطه در پشت درهای بسته بستگی دارد. اگر اختلاف‌ها علنی شود، بازی تمام است.» ترامپ، حتی پیش از اعلام رسمی انتخاب وارش، در نشست اخیر مجمع جهانی اقتصاد به این پدیده اشاره کرده بود: «شگفت‌انگیز است که آدم‌ها وقتی این سمت را می‌گیرند، چقدر تغییر می‌کنند.» جمله‌ای که اکنون، بیش از هر زمان دیگر، می‌تواند به‌عنوان پیش‌درآمدی بر فصل تازه رابطه کاخ سفید و فدرال رزرو تلقی شود. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است بر اساس جمع‌بندی تیم UtoTimes، تجربه تاریخی روابط پرتنش میان کاخ سفید و فدرال رزرو نشان می‌دهد که ریاست این نهاد، بیش از آنکه تابع خواست سیاسی باشد، آزمونی برای حفظ اعتبار نهادی و استقلال حرفه‌ای است. مسیر پیش‌روی کوین وارش نیز در همین چارچوب تعریف می‌شود: یا همسو با انتظارات دونالد ترامپ حرکت کند و ریسک بی‌ثباتی اقتصادی را بپذیرد، یا بر استقلال بانک مرکزی پای بفشارد و وارد مرحله‌ای پرهزینه از تنش سیاسی شود. تاریخ نشان داده است که رؤسای فدرال رزرو، دیر یا زود، ناچارند میان محبوبیت کوتاه‌مدت و اعتبار بلندمدت یکی را انتخاب کنند انتخابی که نه‌تنها سرنوشت حرفه‌ای آنان، بلکه مسیر اقتصاد آمریکا را نیز شکل می‌دهد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بزرگ‌ترین سقوط سختی بیت‌کوین از ۲۰۲۱؛ ماینرها در حال عقب‌نشینی‌اند؟

در یک نگاه سختی استخراج بیت‌کوین ۱۱.۱۶٪ کاهش یافت. این بزرگ‌ترین افت از زمان ممنوعیت استخراج بیت‌کوین در چین در سال ۲۰۲۱ است. این تعدیل، دهمین افت بزرگ در تاریخ بیت‌کوین محسوب می‌شود. شبکه بیت‌کوین به‌تازگی یکی از بزرگ‌ترین تعدیل‌های منفی در سختی استخراج را تجربه کرده است. طبق داده‌های Mempool، سختی استخراج با افت ۱۱.۱۶ درصدی مواجه شده — رقمی که از زمان سقوط ناشی از ممنوعیت استخراج در چین در ژوئیه ۲۰۲۱ بی‌سابقه بوده و در رتبه دهم بزرگ‌ترین تعدیل‌های منفی تاریخ بیت‌کوین قرار می‌گیرد. این اتفاق در شرایطی رخ داده که قیمت بیت‌کوین نیز در هفته‌های اخیر با افت شدید مواجه شده و سودآوری ماینرها به پایین‌ترین سطح در ۱۴ ماه گذشته رسیده است. به گزارش یوتوتایمز، تحلیلگران هشدار می‌دهند که ادامه این روند می‌تواند باعث خروج بیشتر ماینرها، کاهش هش‌ریت و بی‌ثباتی بیشتر در شبکه شود.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بازگشت طوفانی بیت‌کوین؛ جهش ۱۳ درصدی و فتح کانال ۷۱ هزار

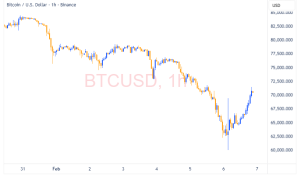
قیمت بیت‌کوین در یک بازگشت خیره‌کننده، با رشدی بیش از ۱۳ درصد در طول امروز، موفق شد دوباره کانال ۷۱,۰۰۰ دلار را پس بگیرد. این حرکت صعودی قدرتمند باعث غافلگیری فروشندگان شد؛ به طوری که داده‌های بازار نشان می‌دهد تنها در ۶۰ دقیقه گذشته، بیش از ۱۲۵ میلیون دلار پوزیشن شورت (فروش) در بازار ارزهای دیجیتال لیکوئید شده است.  

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

جفرسون از فدرال رزرو: اشتغال‌زایی ضعیف‌تر از حد مطلوب ما بوده است

نمی‌خواهم شاهد تضعیف بیشتر در بازار کار باشم. انتظارات لنگرشده (تثبیت‌شده) نشان می‌دهد که فدرال رزرو همچنان در مورد هدف تورمی خود، اعتبار دارد. زمانی که تأثیر تعرفه‌ها بر کالاها کامل شود، تورم کلی باید فروکش کند. نرخ فعلی می‌تواند در حالی که تورم در مسیر کاهش است، از بازار کار حمایت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جفرسون: بازار کار در مسیر ثبات قرار دارد و فشارهای تورمی به‌تدریج کاهش می‌یابد

بازار کار تحت تأثیر کاهش تقاضا و محدودیت‌های مهاجرتی، با نشانه‌هایی از ضعف همراه شده است. انتظار می‌رود اقتصاد آمریکا در سال جاری حدود ۲.۲ درصد رشد کند. شرایط بازار کار به سمت تعادل با محیط «استخدام پایین و تعدیل محدود» حرکت کرده است. با وجود برخی ریسک‌های صعودی، فشارهای تورمی در مسیر کاهش قرار دارند. سیاست پولی در حال حاضر در وضعیتی نزدیک به حالت خنثی ارزیابی می‌شود. شاخص قیمت مصرف‌کننده شخصی (PCE) احتمالاً در ماه دسامبر رشد سالانه ۲.۹ درصدی ثبت کرده است. تعرفه‌ها عامل اصلی تورم در سال ۲۰۲۵ بودند و انتظار می‌رود فشارهای قیمتی در سال ۲۰۲۶ کاهش یابد. افزایش بهره‌وری می‌تواند به مهار فشارهای تورمی کمک کند. اثر تعرفه‌ها بیشتر به‌صورت یک جهش مقطعی در سطح قیمت‌ها ارزیابی می‌شود. بازار کار در حال تثبیت است و تورم به سمت تعدیل حرکت می‌کند. تعهد قوی فدرال رزرو به ثبات قیمتی، ریسک‌های تورمی را کاهش داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جهش ۱۵ درصدی بیت‌کوین از کف؛ سطح ۶۰ هزار دلار حفظ شد

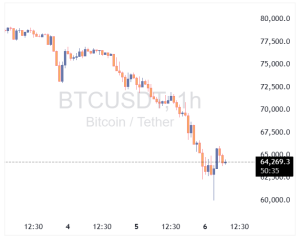
در یک نگاه بیت‌کوین پس از برخورد به محدوده ۶۰ هزار دلار، بیش از ۱۵ درصد رشد کرد و تا کانال ۶۹ هزار دلار بالا آمد. اعداد رُند بار دیگر نقش حمایتی مهمی در معاملات بازار رمزارزها ایفا کردند. هم‌زمان با بهبود بیت‌کوین، بازار سهام نیز رشد کرد، هرچند سهام فناوری همچنان ضعیف‌تر عمل کردند. بازار رمزارزها بار دیگر نشان داد که اعداد رُند تا چه اندازه می‌توانند محرک رفتار معامله‌گران باشند. بیت‌کوین پس از آنکه تا کف ۶۰ هزار و ۱۷ دلار سقوط کرد، به‌سرعت تغییر مسیر داد و با یک رالی قابل‌توجه، تا نزدیکی ۶۹ هزار دلار بالا رفت؛ حرکتی که معادل جهش حدود ۱۵ درصدی در کمتر از یک روز بود. این واکنش بار دیگر اهمیت «سطوح روانی» در بازار بیت‌کوین را برجسته کرد. در بازاری که برخلاف سهام یا ارزها، داده‌های بنیادی کلاسیک نقش پررنگی ندارند، معامله‌گران بیش از هر چیز به اعداد شاخص و واضح تکیه می‌کنند. “ «سطوحی مانند ۶۰ هزار، ۵۰ هزار یا ۷۰ هزار دلار به نقاط تمرکز تقاضا و عرضه تبدیل می‌شوند و اغلب رفتار جمعی بازار را شکل می‌دهند.» محمد زمانی برای معامله‌گرانی که موفق شدند در نزدیکی کف وارد بازار شوند، این حرکت بازدهی چشمگیری در مدت‌زمانی بسیار کوتاه به همراه داشت. با این حال، نگاه وسیع‌تر نشان می‌دهد که این جهش هنوز تصویر کلی بازار را تغییر نداده است. بیت‌کوین در چهار ماه گذشته همچنان در یک روند نزولی قابل‌توجه قرار داشته و فاصله آن با اوج‌های قبلی باقی مانده است. نکته مثبت این حرکت آن است که هم‌زمان با بهبود فضای کلی بازارهای ریسکی رخ داد. بازار سهام نیز شاهد رشد بود و این هم‌جهتی نشان می‌دهد بخشی از سرمایه‌گذاران بار دیگر تمایل به پذیرش ریسک پیدا کرده‌اند. با این حال، ترکیب این رشد چندان یکدست نبود. در حالی که شاخص اس‌اندپی ۵۰۰ حدود یک درصد افزایش یافت و شاخص شرکت‌های کوچک‌تر (راسل ۲۰۰۰) حتی رشد ۲.۵ درصدی را ثبت کرد، شاخص نزدک که نماینده اصلی سهام فناوری است، تنها ۰.۷ درصد بالا رفت. این اختلاف عملکرد نشان می‌دهد که فشار بر سهام بزرگ فناوری همچنان ادامه دارد. چند نام شاخص در میان شرکت‌های بزرگ فناوری، امروز نیز جزو ضعیف‌ترین عملکردها بودند. سهام آمازون، گوگل و متا همچنان تحت فشار باقی ماندند و در زمره بدترین نمادهای روز قرار گرفتند. این مسئله تأیید می‌کند که بازار هنوز نسبت به چشم‌انداز سودآوری و ارزش‌گذاری این شرکت‌ها تردید دارد. در مقابل، انویدیا پس از چند روز فروش سنگین، جهشی قابل‌توجه را تجربه کرد و بیش از ۶ درصد رشد داشت. در سال ۲۰۲۴ و اوایل ۲۰۲۵، عملکرد انویدیا همبستگی نزدیکی با بیت‌کوین و بازار رمزارزها داشت؛ همبستگی‌ای که در ماه‌های اخیر تا حدی تضعیف شده، اما به‌طور کامل از بین نرفته است. بازگشت هم‌زمان این دو دارایی بار دیگر این پیوند را تا حدی فعال کرده است. طبق بررسی‌های یوتوتایمز؛ در بازار رمزارزها، شایعات مربوط به لیکویید شدن موقعیت‌های اهرمی بار دیگر مطرح شده است. با توجه به شدت نوسانات و سطح بالای اهرم مورد استفاده در این بازار، احتمالاً بخشی از این حرکت صعودی ناشی از بسته شدن اجباری موقعیت‌های فروش بوده است. چنین فرآیندی معمولاً باعث جهش‌های تند اما کوتاه‌مدت می‌شود. از منظر تکنیکال، برای آنکه بیت‌کوین بتواند افت روزهای گذشته را به‌طور کامل جبران کند، نیاز دارد بار دیگر به بالای محدوده ۷۳ هزار دلار بازگردد؛ سطحی که در شرایط فعلی دستیابی به آن کار آسانی نخواهد بود. با این حال، اگر خریداران موفق به انجام این کار شوند، بازار با یکی از قدرتمندترین بازگشت‌های قیمتی ماه‌های اخیر روبه‌رو خواهد شد. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است بر اساس جمع‌بندی تیم UtoTimes، جهش ۱۵ درصدی بیت‌کوین از کف ۶۰ هزار دلار نشان می‌دهد که تقاضا در این سطح همچنان فعال است و معامله‌گران به اعداد رُند واکنش سریعی نشان می‌دهند. با این حال، تا زمانی که بازار نتواند سطوح بالاتری را تثبیت کند، این حرکت بیش از آنکه نشانه آغاز یک روند صعودی پایدار باشد، به‌عنوان یک بازگشت تکنیکال در دل یک روند فرسایشی ارزیابی می‌شود. اکنون نگاه بازار به بسته شدن معاملات روز جمعه و سپس رفتار قیمت‌ها در تعطیلات آخر هفته دوخته شده است؛ جایی که معمولاً نوسانات رمزارزها چهره واقعی‌تری از توازن قدرت میان خریداران و فروشندگان را آشکار می‌کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

دالی: شرایط اقتصادی شکننده است و بازار کار می‌تواند به‌سرعت تغییر مسیر دهد

سیاست‌گذاران باید به‌طور هم‌زمان بر هر دو مأموریت فدرال رزرو، یعنی کنترل تورم و حفظ اشتغال، تمرکز داشته باشند. فضای فعلی بازار کار با استخدام و تعدیل محدود همراه است، اما ممکن است به‌سرعت به دوره‌ای با کاهش شدید استخدام و افزایش اخراج‌ها تبدیل شود. در حالی که کسب‌وکارها با خوش‌بینی محتاطانه به آینده نگاه می‌کنند، نگرانی در میان نیروی کار همچنان بالاست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بوستیک: خوش‌بینی محتاطانه حاکم است، اما مهار تورم همچنان اولویت اصلی است

فضای کلی اقتصادی در حوزه تحت پوشش فدرال رزرو آتلانتا، همراه با خوش‌بینی محتاطانه ارزیابی می‌شود. نگرانی‌ها درباره فشارهای تورمی نباید از کانون توجه سیاست‌گذاران خارج شود. احتمالاً تا ماه‌های آوریل یا مه، داده‌های اقتصادی سیگنال‌های شفاف‌تری ارائه خواهند داد. حفظ سیاست پولی در وضعیت محدودکننده، برای بازگرداندن تورم به سطح ۲ درصدی ضروری است. ساختار اقتصاد آمریکا برای مدتی طولانی، حتی پیش از دوران کرونا، به‌صورت «K شکل» عمل کرده است.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا این بار دلار نقش پناهگاه امن را بازی نکرد؟

در یک نگاه داده‌های ضعیف اشتغال آمریکا، انتظارات نرخ بهره فدرال رزرو را عقب راند. دلار در فضای احتیاطی بازار، از ایفای نقش پناهگاه امن بازماند. بانک مرکزی اروپا مانعی برای ادامه تقویت یورو ایجاد نکرد. پوند انگلیس زیر فشار سیاست داخلی و احتمال کاهش نرخ بهره قرار گرفت. در ۶ فوریه ۲۰۲۶، بازار فارکس تحت تأثیر داده‌های ضعیف بازار کار آمریکا وارد فاز تازه‌ای از بازنگری انتظارات شدند. همان‌طور که یوتوتایمز گزارش می‌دهد، کاهش احتمال ادامه سیاست انقباضی فدرال رزرو باعث شده دلار نتواند نقش سنتی خود به‌عنوان دارایی امن را ایفا کند؛ موضوعی که هم‌زمان به تقویت یورو و افزایش فشار بر پوند انگلیس انجامیده است.  دلار آمریکا | آرامش موقت بازارها، اما بدون پشتوانه قوی در معاملات روز پنج‌شنبه ۵ فوریه، نشانه‌هایی از آرامش نسبی به بازارهای مالی بازگشت؛ فلزات گران‌بها اندکی افزایش یافتند، بازار سهام از کف‌های اخیر فاصله گرفت و بیت‌کوین نیز با ورود خریداران همراه شد. با این حال، این آرامش بیش از آنکه بازتابی از قدرت داده‌های اقتصادی آمریکا باشد، نتیجه تعدیل انتظارات بازار نسبت به مسیر آتی سیاست پولی فدرال رزرو است.  چرا دلار نتوانست تقویت شود؟ افت حدود ۱۲ نقطه پایه‌ای نرخ OIS دلار برای افق یک‌ساله نزدیک شدن نرخ سیاستی فدرال رزرو به پایین محدوده برآوردی نرخ خنثی تضاد آشکار داده‌های ضعیف بازار کار با گزارش «کتاب بژ» فدرال رزرو  نکته کلیدی بازار: تمرکز سرمایه‌گذاران اکنون بر گزارش اشتغال غیرکشاورزی آمریکا (NFP) در هفته آینده است؛ گزارشی که می‌تواند جهت کوتاه‌مدت دلار را مشخص کند. سهام فناوری | نقطه شکننده اعتماد سرمایه‌گذاران بازار سهام آمریکا، به‌ویژه در بخش فناوری، همچنان در وضعیت حساسی قرار دارد. نسبت‌های قیمت به سود تعدیل‌شده شاخص S&P 500 در سطوح تاریخی بالا باقی مانده و بخش بزرگی از سرمایه‌گذاران نهادی، کاملاً در بازار حضور دارند.  نگاه‌ها به کجاست؟ سهام انویدیا به‌عنوان نماد اصلی رالی هوش مصنوعی محدوده حمایتی حساس ۱۶۴ تا ۱۶۹ دلار احتمال تشدید نوسانات در صورت شکست این سطح تکنیکال “ «هم‌زمانی ریسک‌های موجود در بازار سهام فناوری با عدم تقویت دلار، بیانگر احتیاط بالای سرمایه‌گذاران در فضای فعلی بازار است.» یوتوتایمز یورو | حمایت ضمنی ECB از ادامه روند صعودی بانک مرکزی اروپا در تازه‌ترین موضع‌گیری خود تأکید کرده که تقویت یورو، تهدیدی فوری برای سیاست پولی محسوب نمی‌شود. کریستین لاگارد، رئيس بانک مرکزی اروپا اعلام کرده اثر افزایش نرخ ارز از مدت‌ها پیش در سناریوی پایه بانک مرکزی اروپا (ECB) لحاظ شده است.  پیام این موضع برای بازار تثبیت EURUSD بالای سطح ۱.۱۸ حفظ حمایت کلیدی ۱.۱۷۷۰ افزایش احتمال فروش دلار در فیکس‌های بزرگ ارزی داده‌های اقتصادی اخیر آلمان—از جمله افت تولید صنعتی و بهبود تراز تجاری—تصویر روشنی ارائه نمی‌دهند، اما فعلاً مانع ادامه حمایت از یورو نشده‌اند.  پوند انگلیس | فشار هم‌زمان سیاست و نرخ بهره بانک مرکزی انگلیس با رأی نزدیک ۵ به ۴ برای حفظ نرخ بهره، بازارها را غافلگیر کرد. این موضع داویش‌تر از انتظار، احتمال کاهش نرخ بهره در ماه مارس را افزایش داده است.  چرا پوند در موقعیت ضعف است؟ تردید بازار در قیمت‌گذاری دو مرحله کاهش نرخ بهره در سال ۲۰۲۶ ریسک‌های سیاسی پیرامون دولت استارمر افزایش بازده اوراق ۳۰ساله، برخلاف پیام سیاست‌گذار پولی چشم‌انداز کوتاه‌مدت نشان می‌دهد جفت‌ارز EURGBP می‌تواند به سمت محدوده ۰.۸۸ متمایل شود. جمع‌بندی | ارزیابی یوتوتایمز از بازار فارکس در مجموع، تحولات ۶ فوریه ۲۰۲۶ نشان می‌دهد بازار فارکس وارد مرحله‌ای از احتیاط و بازتعریف انتظارات شده است. دلار آمریکا با وجود آرامش نسبی بازارها، همچنان از حمایت بنیادی کافی برخوردار نیست؛ در مقابل، یورو با پشتوانه موضع ECB مسیر باثبات‌تری دارد و پوند زیر فشار هم‌زمان سیاست و اقتصاد داخلی قرار گرفته است. به باور یوتوتایمز، گزارش اشتغال آمریکا در هفته آینده می‌تواند به‌عنوان نقطه عطف کوتاه‌مدت عمل کند؛ جایی که مسیر دلار، دارایی‌های ریسکی و حتی انتظارات سیاست پولی بار دیگر تنظیم خواهد شد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بیت‌کوین جان گرفت؛ آیا بازگشت آغاز شده؟

در یک نگاه بیت‌کوین در معاملات آسیایی امروز حدود ۹٪ رشد کرد؛ اتریوم کمی بیشتر افزایش یافت. نوسانات شدید همچنان ادامه دارد و معامله‌گران با احتیاط عمل می‌کنند. در معاملات آسیایی روز ۶ فوریه ۲۰۲۶، بیت‌کوین حدود ۹٪ رشد کرد و اتریوم نیز کمی بیشتر افزایش یافت. این جهش در حالی رخ داده که بازار رمزارزها طی هفته‌های اخیر با نوسانات شدید و فروش‌های سنگین مواجه بوده است. بیت‌کوین که در اکتبر ۲۰۲۵ حدود ۱۲۵ هزار دلار معامله می‌شد، در ماه‌های اخیر افت قابل‌توجهی را تجربه کرده و حالا در تلاش برای بازگشت به مسیر صعودی است. اتریوم نیز با وجود رشد امروز، همچنان در محدوده‌ای پرنوسان معامله می‌شود. به گزارش منابع یوتوتایمز، تحلیلگران می‌گویند نوسانات فعلی نشان‌دهنده حساسیت بازار به اخبار کلان، سیاست‌های پولی و رفتار سرمایه‌گذاران خرد است. با وجود رشد امروز، مسیر آینده رمزارزها همچنان نامطمئن باقی مانده و معامله‌گران با احتیاط بیشتری وارد بازار می‌شوند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بیت‌کوین ۵۰ درصد ریخت، بعدی چیست؟

در یک نگاه بیت‌کوین با ریزش نزدیک به ۵۰ درصدی نسبت به سقف خود، سرمایه‌گذاران را در موقعیت دردناکی قرار داده است. الگوی بزرگ «سر و شانه» در نمودار بیت‌کوین، هدف قیمتی ۲۳,۰۰۰ دلار را نشان می‌دهد. تجربه سال ۲۰۲۲ نشان می‌دهد که سقوط بیت‌کوین معمولاً مقدمه‌ای برای ریزش سهام تکنولوژی (نزدک) است. ترکیب ریزش کریپتو و سقوط غول‌هایی مثل مایکروسافت، جذابیت اوراق قرضه امن را افزایش داده است. درس تلخ بیت‌کوین: بازار همیشه صعودی نیست بیت‌کوین به سرمایه‌گذاران یادآوری می‌کند که پول درآوردن در بازارهای مالی همیشه آسان نیست. اگر شما هم جزو کسانی هستید که بیت‌کوین را از سقف ۱۲۶,۲۱۰ دلاری نگه داشته‌اید، اکنون با زیان سنگین ۵۰ درصدی در کمتر از چهار ماه روبرو هستید. در یوتوتایمز با درک فشار روانی این وضعیت، تحلیل می‌کنیم که چرا این ریزش فقط مختص کریپتو نیست. از دست دادن سرمایه، بی‌خوابی و احساس حماقت، بخش دردناک اما واقعی معامله‌گری است. معمولاً در روزهایی مثل امروز که ۱۰ درصد دیگر از سرمایه پودر می‌شود، بسیاری در کف قیمت تسلیم شده و می‌فروشند. هشدار تکنیکال: هدف ۲۳ هزار دلاری؟ تحلیلگران به سابقه تاریخی بازار اشاره می‌کنند. آخرین ریزش بزرگ (۲۰۲۱ تا ۲۰۲۲) باعث سقوط ۷۷ درصدی قیمت شد. اگر تاریخ تکرار شود، قیمت می‌تواند تا ۲۹,۰۰۰ دلار پایین بیاید. حتی بدتر از آن، الگوی عظیم «سر و شانه» روی نمودار، تارگت وحشتناک ۲۳,۰۰۰ دلار را نشان می‌دهد.   بیت‌کوین هرگز به تنهایی سقوط نمی‌کند. در سال ۲۰۲۲، سقوط کریپتو مقدمه‌ای برای ریزش ۷۵ درصدی سهام متا و افت ۳۳ درصدی نزدک بود. امروز هم تاریخ در حال تکرار است. ریزش هوش مصنوعی و فرار به سمت امنیت سقوط ۱۲ درصدی مایکروسافت و فشار شرکت‌هایی مثل Anthropic بر بازار نرم‌افزار، نشان می‌دهد که صبر بازار لبریز شده است. در چنین شرایطی که سرمایه‌گذار متوسط با دیدن تابلوهای قرمز به خود می‌لرزد، اوراق قرضه ۱۰ ساله با سود ۴.۲۰ درصد، ناگهان بسیار جذاب و امن به نظر می‌رسد.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

بوستیک: مهار تورم نیازمند تداوم سیاست‌های محدودکننده و نگاه بلندمدت است

تورم برای مدت طولانی در سطحی بالاتر از حد مطلوب قرار داشته است. حفظ سیاست پولی در وضعیت نسبتاً محدودکننده، برای بازگرداندن ثبات قیمتی ضروری است. سیاست‌گذاری پولی باید با نگاه بلندمدت و فراتر از نوسانات مقطعی انجام شود. برخلاف برخی نهادهای سیاسی که افق‌های کوتاه‌مدت‌تری دارند، بانک مرکزی ناگزیر به تمرکز بر پایداری بلندمدت اقتصاد است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط بیت‌کوین به زیر ۷۰ هزار دلار؛ تشدید «کاهش اجباری اهرم» در بازار رمزارزها

در یک نگاه قیمت بیت‌کوین به زیر ۷۰ هزار دلار سقوط کرد و به پایین‌ترین سطح از نوامبر ۲۰۲۴ رسید. موج لیکویید شدن معاملات اهرمی و خروج سرمایه، فشار فروش را تشدید کرده است. خروج سرمایه از ETFهای نقدی بیت‌کوین در آمریکا، یکی از مهم‌ترین تکیه‌گاه‌های قیمتی سال گذشته را از بین برده است. بیت‌کوین روز پنج‌شنبه به زیر مرز روانی ۷۰ هزار دلار سقوط کرد؛ حرکتی که هم‌زمان با تشدید روند نزولی در بازار رمزارزها و افزایش نوسان در سهام فناوری و فلزات گران‌بها رخ داد. بزرگ‌ترین رمزارز بازار در معاملات اولیه نیویورک تا ۴.۹ درصد افت کرد و به حدود ۶۹ هزار دلار رسید؛ پایین‌ترین سطح قیمتی از نوامبر ۲۰۲۴. این کاهش در حالی شتاب گرفته که حتی عقب‌نشینی اخیر طلا و نقره از اوج‌های قیمتی نیز نتوانسته توجه معامله‌گران سفته‌باز را دوباره به دارایی‌های دیجیتال بازگرداند. بیت‌کوین اکنون حدود ۴۵ درصد پایین‌تر از سقف قیمتی ماه اکتبر معامله می‌شود؛ افتی که با عقب‌نشینی خریداران بزرگ، از جمله صندوق‌های قابل معامله و خزانه‌های دارایی دیجیتال، همراه بوده است. به گفته تحلیلگران یوتوتایمز، رفتار قیمتی بازار رمزارزها طی ۲۴ ساعت گذشته به‌وضوح سنگین و فرسایشی بوده است. بیت‌کوین به‌عنوان شاخص اصلی این بازار، نقش محوری در تضعیف احساسات کلی ایفا کرده است. با این حال، برخی نشانه‌های کلاسیک «تسلیم بازار» نیز در حال شکل‌گیری است: شاخص‌های تکنیکال در محدوده اشباع فروش عمیق قرار دارند، شاخص ترس و طمع به سطوح بسیار پایین سقوط کرده و فاصله قیمت با اوج اکتبر به حدود ۴۵ درصد رسیده است. حجم معاملات همچنان ضعیف باقی مانده و بازار معاملات فیوچرز وارد فاز «کاهش اجباری اهرم» شده است؛ وضعیتی که در آن، فشار فروش مداوم سرمایه‌گذاران را وادار می‌کند با زیان از موقعیت‌های خود خارج شوند. پژوهشگران شرکت تحلیلی گلس‌نود این وضعیت را نتیجه خشک شدن جریان تقاضا و تشدید فروش‌های اجباری می‌دانند. بر اساس داده‌های کوین‌گلس، تنها در ۲۴ ساعت گذشته بیش از یک میلیارد دلار از موقعیت‌های معاملاتی رمزارزی لیکویید شده است؛ رقمی که عمدتاً به موقعیت‌های خرید اهرمی مربوط می‌شود. در همین حال، نرخ تأمین مالی قراردادهای دائمی بیت‌کوین منفی شده است؛ شاخصی که معمولاً بازتابی از تغییر محسوس احساسات سرمایه‌گذاران به سمت بدبینی است. “ «در سطح رفتاری، جذابیت سفته‌بازی در بیت‌کوین برای معامله‌گران خرد کاهش یافته است.» محمد زمانی گزینه‌های جایگزین متعددی برای جذب سرمایه‌های پرریسک شکل گرفته‌اند؛ از بازار شرط‌بندی‌های ورزشی در آستانه سوپربول گرفته تا پلتفرم‌های پیش‌بینی در حوزه سیاست و سرگرمی. هم‌زمان، بخشی از جریان نقدینگی به سمت معاملات بسیار کوتاه‌مدت سهام و پروژه‌های پرریسک‌تر رمزارزی در صرافی‌های غیرمتمرکز حرکت کرده است. افت اخیر در شرایطی رخ می‌دهد که بسیاری از روایت‌هایی که پیش‌تر از تقاضای بیت‌کوین حمایت می‌کردند، تضعیف شده‌اند. این دارایی دیگر نقش پوشش ریسک را ایفا نمی‌کند و برخلاف گذشته، در دوره‌های تنش ژئوپلیتیک هم‌زمان با طلا رشد نکرده است. از سوی دیگر، سیگنال‌های اشباع فروش نیز نتوانسته‌اند محرکی برای بازگشت قیمتی ایجاد کنند. حضور پررنگ‌تر بیت‌کوین در پرتفوی‌های نهادی نیز آن را در دوره‌های «کاهش ریسک» بازار، آسیب‌پذیرتر کرده است. در سال ۲۰۲۵، ورود سرمایه به صندوق‌های قابل معامله نقدی بیت‌کوین در آمریکا یکی از ستون‌های اصلی حمایت قیمتی بود. اما این روند اکنون معکوس شده است. تنها در یک ماه گذشته، حدود ۲ میلیارد دلار سرمایه از این صندوق‌ها خارج شده و در بازه سه‌ماهه، مجموع خروج سرمایه از مرز ۵ میلیارد دلار گذشته است. ریزش بیت‌کوین به کل بازار دارایی‌های دیجیتال سرایت کرده است. توکن‌های کوچک‌تر و کم‌نقدشونده افت‌های شدیدتری را تجربه کرده‌اند و شاخص رمزارزهای کوچک، طی یک سال گذشته حدود ۷۰ درصد کاهش یافته است. در همین حال، شرکت‌های فعال در حوزه زیرساخت معاملات رمزارزی نیز تحت فشار قرار گرفته‌اند. صرافی‌هایی مانند کوین‌بیس و جمینی با افت شدید حجم معاملات روبه‌رو شده‌اند؛ موضوعی که به کاهش چشمگیر قیمت سهام آن‌ها و بازنگری نزولی پیش‌بینی‌های تحلیلگران منجر شده است. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است در بازار آپشن نیز رفتار معامله‌گران به‌شدت دفاعی شده است. تقاضا برای پوشش ریسک در سطوح قیمتی پایین‌تر افزایش یافته و تمرکز قراردادهای میان‌مدت، به‌ویژه برای سررسیدهای اواخر ژوئن، بر سطوحی مانند ۶۰ هزار و حتی ۲۰ هزار دلار قرار دارد. بر اساس جمع‌بندی تیم UtoTimes، سقوط بیت‌کوین به زیر ۷۰ هزار دلار صرفاً یک افت تکنیکال نیست، بلکه بازتابی از ترکیب خروج سرمایه، کاهش اهرم، تغییر روایت‌های حمایتی و رقابت فزاینده برای جذب سرمایه‌های پرریسک است؛ ترکیبی که نشان می‌دهد بازار رمزارزها وارد مرحله‌ای حساس و فرسایشی شده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ویتالیک بوترین، بنیان‌گذار اتریوم: زنجیره‌های کپی‌کاری‌شده را بس کنید!

در یک نگاه بوترین: زنجیره‌های کپی‌کاری‌شده EVM و لایه‌های سطحی به رشد اتریوم آسیب می‌زنند او از «اپ‌چین‌ها» به‌عنوان مسیر نوآورانه و شفاف حمایت کرد مدل پیشنهادی برای بازارهای پیش‌بینی: صدور و تسویه روی L1، معاملات روی L2 بوترین: «ادعاها باید با واقعیت فنی همخوان باشند؛ صرفاً ادعا نکنید» ویتالیک بوترین، بنیان‌گذار اتریوم، در پستی صریح اعلام کرد که ساخت زنجیره‌های کپی‌کاری‌شده EVM و لایه‌های سطحی بدون معماری واقعی، نه‌تنها کمکی به اکوسیستم نمی‌کند بلکه آن را به سمت رکود می‌برد. “ «ما واقعاً نیازی به زنجیره‌های بیشتر از این نوع نداریم، و قطعاً نیازی به لایه‌اول‌های بیشتر هم نداریم.» ویتالیک بوترین بوترین در ادامه از «اپ‌چین‌ها» حمایت کرد—زنجیره‌هایی که برای یک کاربرد خاص طراحی شده‌اند و می‌توانند شفافیت و ترکیب‌پذیری واقعی را ارائه دهند. او همچنین درباره معماری بهینه بازارهای پیش‌بینی گفت: «بهترین مدل این است که صدور و تسویه روی لایه‌اول انجام شود، حساب‌های کاربری هم روی L1 باشند، اما معاملات روی یک رول‌آپ یا سیستم شبه‌L2 صورت گیرد.» در پایان، بوترین هشدار داد: «اگر اعتمادساز نیستید یا ترکیب‌پذیر نیستید، خود را اتریوم ننامید. ادعا باید با واقعیت فنی همخوان باشد.»

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر