TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,196.89 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

دولت ژاپن عقب‌نشینی کرد؛ ین همچنان در خطر

در یک نگاه دولت ژاپن در حال تعدیل اظهارات تاکایچی درباره نرخ ارز است. بازارها اظهارات قبلی را نشانه پذیرش ضعف ین تعبیر کرده بودند. BoJ در نشست ژانویه موضعی متمایل به افزایش نرخ بهره اتخاذ کرده است. وزارت دارایی همچنان گزینه مداخله ارزی را باز نگه داشته است. انتخابات زودهنگام ۸ فوریه فضای سیاسی را پرتنش کرده است. دولت ژاپن در آستانه انتخابات زودهنگام، تلاش کرده تا اظهارات جنجالی نخست‌وزیر تاکایچی درباره نرخ ارز را تعدیل کند. این اظهارات که از سوی بازارها به‌عنوان پذیرش ضعف ین تعبیر شده بود، با موضع رسمی وزارت دارایی درباره احتمال مداخله ارزی در تضاد قرار داشت. حالا با افزایش حساسیت بازارها به تورم و نوسانات ارزی، هرگونه پیام متناقض می‌تواند به نوسانات شدید در نرخ USDJPY منجر شود. اظهارات تاکایچی و واکنش دولت تاکایچی در کمپین انتخاباتی خود اظهاراتی مطرح کرد که از سوی بازارها به‌عنوان پذیرش ضعف ین تعبیر شد. دولت بلافاصله تلاش کرد این برداشت را اصلاح کند و گفت هدف نخست‌وزیر تأکید بر مقاوم‌سازی اقتصاد داخلی بوده است. “ «ین اکنون یک مسئله سیاسی است، نه فقط  سیاست پولی» یوتوتایمز تضاد گفتاری با موضع وزارت دارایی وزارت دارایی ژاپن بارها هشدار داده که در برابر نوسانات شدید نرخ ارز مداخله خواهد کرد. اظهارات تاکایچی با این موضع در تضاد بود و باعث شد بازارها نسبت به انسجام سیاست‌گذاری تردید کنند. تورم، BoJ و حساسیت بازارها ضعف ین باعث افزایش هزینه واردات و فشار تورمی شده است. بانک مرکزی ژاپن در نشست ژانویه موضعی متمایل به افزایش نرخ بهره اتخاذ کرد و هشدار داد که نباید از تورم عقب بماند. بازارها نسبت به هرگونه لغزش در سیاست‌گذاری واکنش سریع نشان می‌دهند. انتخابات و نوسانات ارزی با نزدیک شدن به انتخابات زودهنگام ۸ فوریه، فضای سیاسی پرتنش شده و هرگونه پیام متناقض می‌تواند نوسانات نرخ USDJPY و بازار اوراق قرضه را تشدید کند. جمع‌بندی یوتوتایمز «ین اکنون یک مسئله سیاسی است، نه فقط پولی. با نزدیک شدن به انتخابات، هر جمله‌ای می‌تواند بازار را تکان دهد.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی ژاپن در ژانویه چه گفت؟ صورت‌جلسه جدید منتشر شد

در یک نگاه اقتصاد ژاپن به‌طور ملایم در حال بهبود است تأکید بر تنظیم محتاطانه و واکنش‌پذیر سیاست‌ پولی نوسانات بازار اوراق قرضه بلندمدت نیازمند توجه ویژه است شرایط مالی با وجود افزایش نرخ بهره همچنان انبساطی است تورم به‌صورت پایدار و تدریجی در حال افزایش است بانک مرکزی ژاپن در گزارش نشست سیاست‌گذاری منتشرشده در ۲ فوریه ۲۰۲۶، بر ادامه مسیر محتاطانه افزایش نرخ بهره تأکید کرد. با وجود بهبود نسبی اقتصاد و تورم پایدار، بانک مرکزی ژاپن (BoJ) همچنان سیاست‌های خود را به صورت تدریجی و واکنش‌پذیر تنظیم می‌کند. این رویکرد ممکن است نوسانات ین و بازار اوراق قرضه ژاپن را افزایش دهد و بازارها را به دقت زمان‌بندی تصمیمات بعدی این بانک متمرکز کند. بهبود اقتصادی: ملایم اما نابرابر بانک مرکزی ژاپن اعلام کرد که اقتصاد کشور به‌طور کلی در حال بازیابی است، اما برخی بخش‌ها هنوز با ضعف مواجه‌اند. این بهبود تحت تأثیر تقاضای جهانی و اقدامات حمایتی دولت رخ داده، اما وابستگی به سیاست‌های خارجی همچنان بالاست. تورم پایدار؛ تعامل دستمزد و قیمت‌ها تورم در ژاپن به‌صورت تدریجی در حال افزایش است. عامل اصلی این روند: افزایش دستمزدها انتقال هزینه‌های وارداتی ناشی از کاهش ارزش ین تعامل بین قیمت‌ها و درآمد خانوارها BoJ تأکید دارد که باید تعادل بین تورم، دستمزد و سیاست‌های حمایتی دولت حفظ شود. سیاست پولی: محتاطانه، تدریجی، واکنش‌پذیر با وجود افزایش نرخ بهره در دسامبر، شرایط مالی هنوز انبساطی است. برخی اعضا معتقدند در صورت تحقق پیش‌بینی‌ها، افزایش‌های بیشتر نرخ بهره مناسب خواهد بود. تأکید بر: زمان‌بندی دقیق اجتناب از تعهد به مسیر ثابت واکنش به داده‌های واقعی بازار بازار اوراق قرضه و نوسانات ین نوسانات در بازار اوراق قرضه بلندمدت و نرخ ارز ین از جمله نگرانی‌های BoJ است. در صورت بروز شرایط خاص، واکنش‌های منعطف و سریع ضروری خواهد بود. هماهنگی سیاست پولی و مالی نمایندگان دولت در نشست تأکید کردند که برای دستیابی به ثبات قیمت و رشد پایدار، هماهنگی بین سیاست پولی و مالی ضروری است. این همکاری تحت چارچوب قانونی بانک مرکزی ژاپن ادامه خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا مایکل سیلور مجبور به فروش بیت‌کوین می‌شود؟

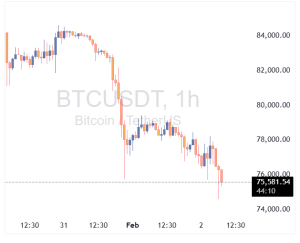
در یک نگاه بیت‌کوین به محدوده ۷۵٬۲۰۰ دلار سقوط کرده است. شرکت Strategy اکنون کمی زیر میانگین خرید ۷۶٬۰۰۰ دلاری قرار دارد. شرکت ۷۱۲٬۶۴۷ بیت‌کوین در اختیار دارد. افت قیمت، توان جذب سرمایه جدید را کاهش می‌دهد. انتظار می‌رود سرعت خرید بیت‌کوین کاهش یابد، نه اینکه متوقف شود. چرا Strategy زیر قیمت خرید رفت؟ افت قیمت بیت‌کوین تا محدوده ۷۵٬۰۰۰ دلار باعث شد ارزش بازار دارایی‌های دیجیتال Strategy برای نخستین بار در ماه‌های اخیر از میانگین خرید آن پایین‌تر بیاید. این شرکت تحت مدیریت مایکل سیلور، یکی از بزرگ‌ترین دارندگان بیت‌کوین در جهان است و ۷۱۲٬۶۴۷ بیت‌کوین با میانگین قیمت ۷۶٬۰۰۰ دلار در اختیار دارد. این وضعیت از نظر روانی مهم است، اما از نظر مالی تأثیر چندانی ندارد. آیا شرکت Strategy در خطر است؟ تحلیل یوتوتایمز : «خیر»  بیت‌کوین‌ها بدون وثیقه هستند. هیچ‌یک از دارایی‌های دیجیتال Strategy به‌عنوان وثیقه استفاده نشده‌اند. این یعنی: فشار لیکویید شدن وجود ندارد. هیچ بانکی نمی‌تواند فروش اجباری تحمیل کند. شرکت می‌تواند آزادانه زمان فروش یا نگهداری را انتخاب کند.  ساختار بدهی انعطاف‌پذیر شرکت Strategy حدود ۸.۲ میلیارد دلار بدهی قابل تبدیل دارد، اما: اولین سررسید مهم آن در نیمه دوم ۲۰۲۷ است. شرکت می‌تواند بدهی را تمدید، تبدیل به سهام یا بازخرید کند. این مدل تأمین مالی قبلاً توسط شرکت‌های مشابه نیز موفق بوده است. نقدینگی قوی شرکت Strategy بیش از ۲ میلیارد دلار نقدینگی دارد که عمدتاً برای پرداخت سود سهام کنار گذاشته شده است. این یعنی حتی با افت قیمت بیت‌کوین، فشار نقدینگی وجود ندارد. کجا مشکل ایجاد می‌شود؟ جذب سرمایه جدید شرکت Strategy معمولاً برای خرید بیت‌کوین بیشتر، از انتشار سهام استفاده می‌کند. این روش زمانی بهترین عملکرد را دارد که: ارزش سهام شرکت بالاتر از ارزش بیت‌کوین‌هایش باشد. بازار شرکت را با ارزش‌گذاری پریمیوم معامله کند. اما اکنون: قیمت بیت‌کوین کاهش یافته است. ارزش سهام Strategy فشرده شده است. پریمیوم سهام کاهش یافته یا حتی به دیسکانت (کمتر از ارزش واقعی) تبدیل شده است. نتیجه؟ انتشار سهام جدید کم‌‌تر جذاب‌ می‌شود و سرعت خرید بیت‌کوین کاهش می‌یابد. آیا Strategy خرید را متوقف می‌کند؟ “ «این وضعیت شبیه سال ۲۰۲۲ است؛ زمانی که Strategy در دوره افت قیمت‌ها خرید را کند کرد اما هرگز متوقف نکرد.» یوتوتایمز بنابراین: نه بحران وجود دارد. نه فروش اجباری. تنها سرعت خرید کاهش می‌یابد تا شرایط بازار بهتر شود. جمع‌بندی افت قیمت بیت‌کوین Strategy را به‌طور اسمی وارد ضرر کرده اما این موضوع هیچ تهدید واقعی برای ترازنامه شرکت ایجاد نمی‌کند. ساختار بدهی، نقدینگی بالا و نبود وثیقه‌گذاری باعث شده شرکت بتواند بدون فشار زمانی، منتظر شرایط بهتر بازار بماند. «این وضعیت بیشتر یک توقف موقت در استراتژی انباشت است، نه نشانه‌ای از بحران.»

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

میران: ترازنامه فدرال رزرو باید کوچک‌تر شود

میران از اعضای داویش فدرال رزرو در جدیدترین اظهارنظر خود تأکید کرد که به‌شدت از کوچک‌سازی بیشتر ترازنامه فدرال رزرو حمایت می‌کند و معتقد است که یک ترازنامه کوچک‌تر، مسیر صحیح سیاست پولی است. او اعلام کرد که انتظار دارد «کوین وارش» جایگزین او در هیئت‌مدیره فدرال رزرو شود و به‌طور ضمنی به تغییرات احتمالی در ترکیب سیاست‌گذاران اشاره کرد. مقررات و چارچوب‌های نظارتی فعلی، یکی از عوامل اصلی محدودکننده در کاهش اندازه ترازنامه بانک مرکزی محسوب می‌شوند. کاهش و اصلاح مقررات می‌تواند امکان کوچک‌سازی مؤثرتر ترازنامه فدرال رزرو را فراهم کند. مدل‌ها و پیش‌بینی‌های اقتصادی فدرال رزرو نیازمند به‌روزرسانی و مدرن‌سازی هستند تا با شرایط جدید اقتصاد هم‌خوانی بیشتری داشته باشند. میران اعلام کرد که مخالفت با تصمیمات نشست اخیر FOMC کار دشواری نبوده است؛ موضوعی که نشان‌دهنده وجود اختلاف‌نظر در میان سیاست‌گذاران پولی است. بخش عمده فشارهای تورمی فعلی ناشی از عوامل مرتبط با بازار مسکن و برخی اختلالات در مدیریت پرتفوی‌هاست، نه از ضعف بنیادین اقتصاد. در مقطع کنونی، مشکل جدی تورمی در اقتصاد آمریکا مشاهده نمی‌شود. کریستوفر والر نسبت به وضعیت بازار کار نگرانی بیشتری دارد و دیدگاه او در این زمینه محافظه‌کارانه‌تر است. کاهش مالیات‌ها و آزادسازی مقررات می‌تواند در کوتاه‌مدت از رشد اقتصادی حمایت کند. نرخ بیکاری فعلی حدود نیم واحد درصد بالاتر از سطح مطلوب ارزیابی می‌شود. داده‌های شاخص قیمت تولیدکننده (PPI) تأثیر معناداری بر انتظارات مربوط به شاخص هزینه مصرف شخصی (PCE) نداشته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

منتقد دیروز، رئیس امروز؛ وارش چگونه سکان سیاست پولی آمریکا را در دست گرفت؟

در یک نگاه کِوین وارش، منتقد سرسخت سیاست‌های فدرال رزرو، با انتخاب دونالد ترامپ در آستانه تصدی ریاست این نهاد قدرتمند قرار گرفته است. وارش سابقه‌ای طولانی در هشدار نسبت به تورم، انتقاد از سیاست‌های انبساطی و بازنگری در ترازنامه فدرال رزرو دارد. چالش اصلی او، ایجاد توازن میان انتظارات سیاسی کاخ سفید و جلب اعتماد همکارانی است که سال‌ها هدف انتقادهای تندش بوده‌اند. کوین وارش بیش از یک دهه است که خود را برای لحظه‌ای آماده می‌کند که اکنون فرا رسیده است. انتخاب او از سوی دونالد ترامپ به‌عنوان رئیس آینده فدرال رزرو، نقطه پایانی بر مسیری طولانی و پرتنش است؛ مسیری که از دل بحران مالی، اختلافات درون‌بانکی و سال‌ها انتقاد علنی از سیاست‌گذاران پولی آمریکا عبور کرده است. وارش نخستین‌بار در سال ۲۰۱۷ تصور می‌کرد که به ریاست فدرال رزرو خواهد رسید، اما ترامپ در آن مقطع تردید داشت. سن نسبتاً پایین او و سابقه نگرانی‌هایش درباره تورم، این تصور را ایجاد کرده بود که ممکن است حاضر نباشد نرخ‌های بهره را آن‌گونه که رئیس‌جمهور می‌خواهد پایین نگه دارد. در نهایت، ترامپ جروم پاول را برگزید. وارش اما عقب ننشست؛ او به‌تدریج به یکی از منتقدان جدی پاول بدل شد، روابط خود را با حلقه نزدیک به ترامپ تقویت کرد و از دستورکار اقتصادی رئیس‌جمهور دفاع نمود. اکنون، در ۵۵ سالگی، همان سمتی را به دست آورده که سال‌ها برایش موقعیت‌سازی کرده بود. در صورت تأیید سنا، وارش جانشین جروم پاول خواهد شد؛ رئیس فدرال رزروی که طی ماه‌های اخیر به‌دلیل امتناع از کاهش سریع‌تر نرخ‌های بهره، هدف حملات مکرر ترامپ قرار داشت. دوره ریاست پاول در اواسط ماه مه به پایان می‌رسد و انتقال قدرت، یکی از حساس‌ترین مقاطع سیاست پولی آمریکا در سال‌های اخیر را رقم خواهد زد. طبق بررسی‌های یوتوتایمز؛ وارش پیش‌تر پنج سال عضو هیئت‌مدیره فدرال رزرو بود و نقش فعالی در مدیریت بحران مالی ۲۰۰۹–۲۰۰۸ ایفا کرد. با این حال، او پس از خروج از بانک مرکزی، بخش عمده‌ای از فعالیت حرفه‌ای خود را صرف نقد ساختار، سیاست‌ها و عملکرد نهادی کرد که اکنون قرار است رهبری آن را بر عهده بگیرد. برخی از همکاران پیشین او معتقدند نباید لحن تند انتقادات وارش را با جزم‌اندیشی اشتباه گرفت. رندال کروزنر، عضو سابق هیئت‌مدیره فدرال رزرو، او را فردی عمل‌گرا توصیف می‌کند که بیش از هر چیز به شفاف‌سازی اهداف و یافتن مسیر اجرایی برای تحقق آن‌ها اهمیت می‌دهد، نه پایبندی کورکورانه به یک مکتب فکری خاص. این دیدگاه در شرایطی مطرح می‌شود که فدرال رزرو در پایان سال ۲۰۲۵ سه بار نرخ بهره را کاهش داد؛ تصمیمی که برخلاف دوره‌های پیشین، با اختلاف‌نظر جدی میان مقامات همراه بود. پاول این کاهش‌ها را با استناد به شکنندگی پنهان بازار کار پیش برد، در حالی که برخی دیگر معتقد بودند رشد قیمت دارایی‌ها و انتقال هزینه‌های ناشی از تعرفه‌ها به مصرف‌کنندگان، فضای لازم برای تسهیل پولی را از بین برده است. وارش در مواضع علنی خود، از ارائه نسخه مشخص درباره نحوه مدیریت این دوگانه‌ها پرهیز کرده و بیشتر به الگوهای تاریخی ارجاع داده است. او بارها به تجربه آلن گرینسپن در دهه ۱۹۹۰ اشاره کرده؛ دوره‌ای که فدرال رزرو با وجود رشد اقتصادی، افزایش نرخ بهره را به تعویق انداخت و تنها در مراحل پایانی شکل‌گیری حباب دات‌کام وارد فاز انقباضی شد. “ «هشدارهای وارش درباره تورم، سابقه‌ای طولانی دارد. او در سال ۲۰۲۱ به‌درستی هشدار داد که تداوم خرید گسترده اوراق خزانه و اوراق رهنی، می‌تواند بذر یک بحران تورمی بزرگ‌تر را بکارد؛ هشداری که بعدها با جهش تورم، رنگ واقعیت به خود گرفت.» محمد زمانی در مرکز برنامه‌های او برای فدرال رزرو، بازنگری اساسی در ترازنامه ۶.۶ تریلیون دلاری بانک مرکزی قرار دارد. وارش بارها تأکید کرده که اندازه این ترازنامه بیش از حد بزرگ شده و باید در قالب توافقی جدید با وزارت خزانه‌داری، نقش فدرال رزرو در بازارهای پولی محدودتر شود. او همچنین خواستار مقررات سخت‌گیرانه‌تر برای ارزهای دیجیتال خصوصی بوده؛ موضعی که طی سال‌های اخیر با مقاومت جدی بخشی از جمهوری‌خواهان مواجه شده است. با این حال، لحن انتقادی وارش برای برخی از همکاران آینده‌اش نگران‌کننده بوده است. شماری از مقامات سابق فدرال رزرو معتقدند او برای جلب اعتماد بدنه کارشناسی بانک مرکزی، مسیر دشواری در پیش دارد؛ به‌ویژه با توجه به اینکه در سال‌های گذشته، حملات ترامپ به فدرال رزرو را به‌طور صریح محکوم نکرد. کارشناسان UtoTimes معتقدند که این موضوع در تضاد با مواضعی است که وارش در دوران عضویت خود در فدرال رزرو اتخاذ می‌کرد. او در سال ۲۰۱۰، سخنرانی مفصلی با عنوان «ستایشی بر استقلال» ایراد کرد و هشدار داد که هرگونه تلاش برای اعمال نفوذ سیاسی بر سیاست پولی، باید با واکنشی قاطع مواجه شود. به باور او، تنها محبوبیتی که بانکداران مرکزی باید در پی آن باشند، جایگاهشان در کتاب‌های تاریخ است. در سال‌های اخیر اما، وارش استدلال کرده که فدرال رزرو با اشتباهات سیاستی خود، استقلالش را به سپری برای فرار از پاسخ‌گویی تبدیل کرده است. او در یکی از سخنرانی‌هایش تصریح کرد که بانکداران مرکزی نباید «شاهزادگان نازپرورده» باشند و استقلال، جایگزین مسئولیت‌پذیری نمی‌شود. اکنون، موفقیت وارش در این سمت به توانایی او در ایجاد تعادل میان دو جبهه وابسته است: رئیس‌جمهوری که انتظار دارد فدرال رزرو همسو با دستورکار او حرکت کند، و نهادی که تصمیم‌گیری در آن بر پایه اجماع میان ۱۹ سیاست‌گذار مستقل انجام می‌شود. ریاست فدرال رزرو قدرت زیادی به همراه دارد، اما نه قدرت یک‌نفره. وارش که در خانواده‌ای متوسط در ایالت نیویورک بزرگ شد، از همان دوران تحصیل در استنفورد، استعداد ویژه‌ای در شبکه‌سازی و نفوذ به حلقه‌های تصمیم‌ساز از خود نشان داد. این توانایی، او را در بحران مالی به یکی از چهره‌های کلیدی ارتباط میان فدرال رزرو، وال‌استریت و سیاست‌مداران تبدیل کرد؛ تا جایی که در راهروهای بانک مرکزی، جمله‌ای تکرار می‌شد: «اول با وارش چک کن.» از منظر فکری، وارش همواره بیش از رکود اقتصادی، نگران تورم بوده است؛ نگرانی‌ای که در مقاطعی نادرست از آب درآمد، اما بعدها در قالب جهش تورمی دهه ۲۰۲۰، بخشی از آن تأیید شد. او معتقد بود که سیاست‌های بیش‌ازحد انبساطی، به کنگره و دولت اجازه می‌دهد از تصمیمات سخت مالی فرار کنند. ✔️  بیشتر بخوانید: سقوط ناگهانی نقره؛ اصلاح موقت یا پایان بازار صعودی؟ وارش در نهایت در سال ۲۰۱۱ فدرال رزرو را ترک کرد و به دنیای آکادمیک، سرمایه‌گذاری و هیئت‌مدیره شرکت‌ها وارد شد. ازدواج او با جین لادر، از خانواده بانفوذ لادر، نیز پیوندهای سیاسی و اقتصادی‌اش را تقویت کرد. اکنون، منتقد دیرینه فدرال رزرو در آستانه رهبری همان نهادی قرار گرفته که سال‌ها آن را به چالش کشیده است؛ موقعیتی که نه‌تنها آزمونی برای وارش، بلکه آزمونی برای استقلال، انسجام و آینده سیاست پولی آمریکا خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

والر: رشد اشتغال در ۲۰۲۵ تقریباً متوقف شده؛ سیاست پولی باید به سطح خنثی نزدیک‌تر شود

کریستوفر والر اعلام کرد که در سال ۲۰۲۵، رشد اشتغال حقوق‌بگیری (Payrolls) عملاً ناچیز بوده و بازار کار با ضعف ساختاری مواجه است. وی افزود که تردیدهای قابل‌توجهی درباره تداوم رشد اشتغال در آینده وجود دارد و چشم‌انداز بازار کار با عدم قطعیت همراه است. به گفته والر، بازار کار علی‌رغم رشد مناسب اقتصادی، همچنان ضعیف باقی مانده است؛ موضوعی که نشان‌دهنده شکاف میان رشد و اشتغال است. این مقام فدرال رزرو تأکید کرد که سیاست پولی باید به سطح خنثی نزدیک‌تر شود و سطحی در حدود ۳ درصد را مناسب‌تر از بازه فعلی ۳.۵۰ تا ۳.۷۵ درصد ارزیابی کرد. والر تصریح کرد که تورم (با حذف اثر تعرفه‌ها) اکنون به سطح هدف ۲ درصدی فدرال رزرو نزدیک شده و در مسیر دستیابی پایدار به آن قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بوستیک: تورم هنوز بالاست و باید به‌طور قاطع مهار شود؛ برای کاهش نرخ‌ها باید صبور بود

رافائل بوستیک تأکید کرد که سطح فعلی تورم همچنان بیش از حد بالاست و بازگشت آن به مسیر هدف‌گذاری‌شده، اولویت اصلی فدرال رزرو محسوب می‌شود. به گفته او، بانک مرکزی به شواهد روشن و قابل‌اتکا از بازگشت پایدار تورم به سطح ۲ درصد نیاز دارد، پیش از آنکه مسیر سیاست پولی تغییر کند. بوستیک خاطرنشان کرد که طی دو سال گذشته، تورم عملاً در سطوح فعلی متوقف شده و کاهش معناداری را تجربه نکرده است. وی هشدار داد که بخشی از اثرات تعرفه‌ها بر قیمت‌ها هنوز به‌طور کامل در داده‌ها منعکس نشده‌اند و می‌توانند در آینده فشارهای تورمی ایجاد کنند. رئیس فدرال رزرو آتلانتا تأکید کرد که در مسیر مهار تورم همچنان راه باقی مانده و سیاست‌گذاران باید با دقت و هوشیاری کامل عمل کنند. وی تصریح کرد که در شرایط فعلی، بهترین رویکرد، صبر و پرهیز از شتاب‌زدگی در کاهش نرخ‌های بهره است. بوستیک تأکید کرد که از نظر او، سیاست پولی فدرال رزرو همچنان باید تا حدی محدودکننده باقی بماند تا روند مهار تورم تضعیف نشود. وی اظهار داشت که در شرایط فعلی، ریسک‌های مربوط به تورم و بازار کار تا حد زیادی در وضعیت متعادل قرار دارند و هیچ‌یک بر دیگری غلبه محسوسی ندارد. رئیس فدرال رزرو آتلانتا تصریح کرد که در مقطع کنونی، ضرورتی برای حرکت به سمت کاهش نرخ‌های بهره وجود ندارد. بوستیک افزود که ریسک‌های نزولی برای اشتغال در حال حاضر فاصله بیشتری با سناریوهای محتمل دارند و نگرانی فوری در این حوزه دیده نمی‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ کوین وارش را به عنوان رئيس جدید فدرال رزرو معرفی کرد

امروز ۳۰ ژانویه ۲۰۲۶، دونالد ترامپ با اعتماد کامل اعلام کرد که کوین وارش یکی از بهترین روسای فدرال رزرو در تاریخ خواهد بود و هرگز مردم را ناامید نخواهد کرد. این اظهارنظر نشان‌دهنده حمایت قوی ترامپ از وارش است که قرار است نقش مهمی در سیاست‌های پولی آمریکا ایفا کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چه کسی رئیس بعدی فدرال رزرو آمریکا می‌شود؟ بررسی نامزدهای اصلی

  در یک نگاه ترامپ قصد دارد جمعه صبح گزینه نهایی خود برای ریاست فدرال رزرو را معرفی کند. ریک ریدر، کوین وارش، کریستوفر والر، کوین هست و اسکات بسنت از جمله گزینه‌های اصلی هستند. ترامپ به دنبال فردی است که نرخ‌های بهره را پایین نگه دارد و در عین حال اعتبار کافی در وال‌استریت و فدرال رزرو داشته باشد. عصر جمعه ۳۰ ژانویه ۲۰۲۶، دونالد ترامپ قرار است گزینه نهایی خود برای ریاست فدرال رزرو آمریکا را اعلام کند. او گفته که این فرد ممکن است کسی باشد که چند سال پیش هم می‌توانست در این سمت باشد. در میان گزینه‌های مطرح برای ریاست فدرال رزرو، پنج نام اصلی از سوی منابع مختلف معرفی شده‌اند که هر کدام ویژگی‌ها و دیدگاه‌های خاص خود را دارند: 1. ریک ریدر متخصص اوراق قرضه و مدیر در بلک‌راک، طرفدار نرخ‌های بهره پایین‌تر و معتقد به حفظ رشد اسمی بالای اقتصاد آمریکا (حدود ۵٪) است. او نگران بازار کار بیشتر از تورم است و طلا را می‌پسندد، اما بیت‌کوین را بیشتر به عنوان دارایی مرتبط با بازار سهام می‌بیند تا پوششی در برابر تورم. همچنین به اهمیت استیبل کوین‌ها برای جذب عرضه عظیم اوراق خزانه تاکید دارد. 2. کوین وارش دارای روابط شخصی با ترامپ و منتقد سیاست‌های فدرال رزرو، به‌ویژه در زمینه افزایش ترازنامه بانک مرکزی. او معتقد است کنترل تورم اولویت است و هوش مصنوعی می‌تواند به کاهش تورم کمک کند. وارش دیدگاهی متفاوت نسبت به طلا و بیت‌کوین دارد. منابع خبری بلومبرگ گزارش داده‌اند که احتمال معرفی او توسط ترامپ زیاد است. 3. کریستوفر والر عضو فعلی فدرال رزرو و از گزینه‌های داخلی، که توسط ترامپ در سال ۲۰۲۰ معرفی شده بود. او بیشتر دیدگاهی ملایم دارد و تمرکز خود را روی بازار کار گذاشته است. نگرانی‌هایی درباره تاثیر کوتاه‌مدت هوش مصنوعی بر بازار کار دارد و معتقد است فدرال رزرو نباید تامین مالی ارزان برای دولت فراهم کند. او استیبل کوین‌ها را به عنوان ابزاری برای تقویت دلار می‌بیند. 4. کوین هست از طرفداران ترامپ و دیدگاهی داویش‌تر دارد. او انتظار دارد بازار کار به دلیل هوش مصنوعی ضعیف شود و هوش مصنوعی را به عنوان یک جهش بزرگ در بهره‌وری می‌بیند. هست نقش فعالی در گروه کاری دارایی‌های دیجیتال کاخ سفید داشته و در بازار رمزارزها نیز حضور دارد اما ممکن است در هماهنگی اعضای فدرال رزرو با چالش مواجه شود. 5. اسکات بسنت گزینه‌ای غیرمنتظره که به نظر می‌رسد ترامپ علاقه زیادی به او دارد اما خود بسنت چندان تمایلی نشان نداده است. هنوز مشخص نیست که او تا چه مدت می‌تواند این بی‌میلی را حفظ کند. نتیجه‌گیری تیم تحلیل یوتایمز بر این باور است که ترامپ به دنبال فردی است که بتواند نرخ‌ بهره را پایین نگه دارد، اما در عین حال از اعتبار کافی در وال‌استریت و میان اعضای فدرال رزرو برخوردار باشد. این ترکیب چالشی است که یافتن آن ممکن است دشوار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاهش تورم توکیو در ژانویه ۲۰۲۶؛ بانک ژاپن با آرامش به سیاست پولی ادامه می‌دهد

داده‌های تازه تورم مصرف‌کننده توکیو در ژانویه ۲۰۲۶ نشان می‌دهد که تورم در شاخص‌های اصلی و زیرین کاهش یافته و این موضوع فشار کوتاه‌مدت برای افزایش نرخ بهره توسط بانک ژاپن (BoJ) را کاهش داده است. با وجود بازار کار قوی و نرخ بیکاری ثابت، این داده‌ها مسیر محتاطانه و وابسته به آمار را برای سیاست پولی بانک ژاپن تقویت می‌کند. شاخص تورم کلی توکیو در ژانویه به ۱.۵ درصد سالانه کاهش یافت، در حالی که تورم هسته‌ای به ۲ درصد رسید و تورم بدون غذا و انرژی نیز کاهش نشان داد. این روند نشان می‌دهد که فشارهای تورمی ناشی از تقاضا در حال کاهش است و بانک ژاپن می‌تواند با آرامش بیشتری افزایش نرخ بهره را ادامه دهد، بدون نیاز به عجله. بازار کار همچنان قوی است؛ نرخ بیکاری ۲.۶ درصد باقی مانده و نسبت شغل به متقاضی کمی بهبود یافته است که نشان‌دهنده تقاضای پایدار برای نیروی کار است. برای بازارها، این داده‌ها به معنای کاهش احتمال افزایش سریع نرخ بهره و حمایت نسبی از اوراق قرضه دولتی ژاپن است، اما ین همچنان تحت فشار قرار دارد و ممکن است در ماه‌های آینده نوساناتی را تجربه کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سقوط بیت‌کوین به زیر ۸۲ هزار دلار؛ بازار رمزارزها در شوک!

بیت‌کوین امروز ۳۰ ژانویه ۲۰۲۶ به زیر ۸۲,۰۰۰ دلار سقوط کرده است. در ۲۴ ساعت گذشته، حدود ۱.۷۵ میلیارد دلار از بازار رمزارزها لیکوئید شده و تنها در ۳۰ دقیقه اخیر، ۷۷۰ میلیون دلار موقعیت لانگ در بازار کریپتو از بین رفته است. این نوسانات شدید نشان‌دهنده شرایط پرتنش بازار رمزارزهاست و معامله‌گران باید با احتیاط بیشتری عمل کنند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

اشلگل: اقتصاد سوئیس و جهان مقاوم‌تر از برآوردها ظاهر شده‌اند

مارتین اشلگل، رئیس بانک مرکزی سوئیس، اعلام کرد که رشد اقتصادی سوئیس فراتر از انتظارات، از تاب‌آوری بالایی برخوردار بوده است. وی افزود که رشد اقتصاد جهانی نیز نسبت به برآوردهای پیشین مقاوم‌تر ارزیابی می‌شود و ریسک‌های رکودی کاهش یافته‌اند. اشلگل تصریح کرد که فشارهای قیمتی در سوئیس تغییر محسوسی نداشته و همچنان در سطحی باثبات قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا جروم پاول درباره ماندن در فدرال رزرو سکوت می‌کند؟

در یک نگاه جروم پاول بار دیگر از اعلام تصمیم خود درباره ماندن در هیئت‌مدیره فدرال رزرو پس از پایان دوره ریاستش خودداری کرد. این سکوت به ابزاری راهبردی برای حفظ استقلال بانک مرکزی در برابر فشارهای سیاسی تبدیل شده است. تصمیم پاول می‌تواند ترکیب آینده هیئت‌مدیره فدرال رزرو و مسیر سیاست پولی آمریکا را تغییر دهد. جروم پاول، رئیس فدرال رزرو، برای چهارمین بار طی ماه‌های اخیر از پاسخ دادن به این پرسش که آیا پس از پایان دوره ریاستش در ماه مه ۲۰۲۶ در هیئت‌مدیره بانک مرکزی باقی خواهد ماند یا نه، خودداری کرد. پاسخ همیشگی او «نمی‌خواهم وارد این بحث شوم» تصادفی نیست؛ بلکه بخشی از یک راهبرد حساب‌شده است. ساختار حکمرانی فدرال رزرو به پاول این امکان را می‌دهد که چنین موضعی اتخاذ کند. رؤسای این نهاد در واقع برای دو سمت منصوب می‌شوند: یک دوره چهار ساله به‌عنوان رئیس و یک دوره ۱۴ ساله به‌عنوان عضو هیئت‌مدیره. اگرچه اغلب رؤسا پس از پایان ریاست خود کناره‌گیری می‌کنند، اما از نظر قانونی الزامی برای این کار وجود ندارد. دوره عضویت پاول به‌عنوان عضو هیئت‌مدیره تا سال ۲۰۲۸ اعتبار دارد. همین اختیار، اکنون به مهم‌ترین اهرم فشار پاول در برابر دولتی تبدیل شده که ماه‌ها تلاش کرده بر سیاست‌های پولی فدرال رزرو اثر بگذارد. احضاریه‌های هیئت منصفه که اخیراً برای بانک مرکزی صادر شده‌اند، انگیزه او برای حفظ این ابهام را بیش از پیش تقویت کرده‌اند. این تحقیقات رسمی به بازسازی ۲.۵ میلیارد دلاری ساختمان مرکزی فدرال رزرو مربوط می‌شود، اما پاول معتقد است هدف اصلی آن، افزایش فشار برای تسریع کاهش نرخ بهره است؛ موضوعی که دونالد ترامپ بارها خواستار آن شده است. به گفته نزدیکان پاول، او پس از نزدیک به ۱۴ سال حضور در فدرال رزرو و هشت سال ریاست، آمادگی بازگشت به زندگی خصوصی را دارد. با این حال، زمان‌بندی تحقیقات قضایی، او را در موقعیتی دشوار قرار داده است. کناره‌گیری در شرایط کنونی می‌تواند به‌گونه‌ای تفسیر شود که گویی تحت فشار سیاسی صورت گرفته؛ برداشتی که با مواضع سال‌های اخیر او درباره استقلال بانک مرکزی در تضاد است. در داخل دولت ترامپ، امیدواری‌هایی وجود داشت که پاول پس از پایان دوره ریاست، از فدرال رزرو خارج شود. اما آغاز تحقیقات قضایی، این محاسبات را برهم زد. برخی مقامات دولتی اکنون نگران‌اند که این پرونده نه‌تنها کمکی به تغییر مدیریت فدرال رزرو نکند، بلکه موضع پاول را سرسختانه‌تر سازد. تحلیلگران یوتوتایمز معتقدند که اهمیت این موضوع به ترکیب خاص هیئت‌مدیره فدرال رزرو بازمی‌گردد. این نهاد دارای هفت عضو اصلی است و در حال حاضر تنها یک کرسی در آستانه خالی شدن قرار دارد. “ «اگر پاول طبق سنت کناره‌گیری کند، رئیس‌جمهور فرصت معرفی دو عضو جدید را خواهد داشت و می‌تواند نفوذ بیشتری بر ساختار بانک مرکزی اعمال کند.» محمد زمانی اما اگر پاول در هیئت‌مدیره باقی بماند، دولت تنها یک کرسی برای انتصاب در اختیار خواهد داشت و دامنه مانور آن به‌طور محسوسی محدود می‌شود. در این سناریو، آینده برخی اعضای فعلی، از جمله استیون میران، مستقیماً به تصمیم پاول گره می‌خورد. در تاریخ فدرال رزرو، موارد بسیار محدودی وجود داشته که یک رئیس پس از پایان دوره خود به‌عنوان عضو باقی بماند. آخرین نمونه به دهه ۱۹۴۰ بازمی‌گردد؛ زمانی که مارینر اکلز به درخواست رئیس‌جمهور وقت در هیئت‌مدیره ماند. از آن زمان تاکنون، رؤسا ترجیح داده‌اند با پایان ریاست، کاملاً کنار بروند. وضعیت پاول اما متفاوت است. او نه دعوت رسمی برای ماندن دارد و نه علاقه جدی به ادامه حضور. اگر در نهایت تصمیم به ماندن بگیرد، احتمالاً نه از سر تمایل شخصی، بلکه به این دلیل خواهد بود که خروج در شرایط فعلی، پیامدهای بدتری برای اعتبار فدرال رزرو به همراه دارد. ماندن نیز هزینه‌های خاص خود را دارد. پاول ممکن است ناچار شود در برابر سیاست‌هایی که آن‌ها را پرریسک می‌داند، مخالفت علنی کند؛ اقدامی که می‌تواند به حاشیه‌سازی سیاسی منجر شود. یا برعکس، مجبور شود از تصمیماتی حمایت کند که با آن‌ها موافق نیست و اعتبار خود را در خدمت مدیریت جدید قرار دهد. برخی تحلیلگران معتقدند تنها در صورتی که پاول احساس کند حضورش مانع تضعیف جدی استقلال بانک مرکزی می‌شود، به ماندن تن خواهد داد؛ حتی اگر این تصمیم برای او ناخوشایند باشد. خود پاول در نشست اخیر، از اظهار نظر درباره آینده‌اش خودداری کرد، اما بار دیگر بر اصل استقلال بانک مرکزی تأکید نمود. او هشدار داد که اگر افکار عمومی تصور کند تصمیمات پولی با انگیزه‌های سیاسی اتخاذ می‌شوند، اعتبار فدرال رزرو به‌شدت آسیب خواهد دید. ✔️  بیشتر بخوانید: چرا طلا دوباره به پناهگاه اول سرمایه‌گذاران جهانی تبدیل شده است؟ او گفت: «ما هنوز این اعتبار را از دست نداده‌ایم. باور دارم که از دست هم نخواهیم داد. دست‌کم امیدوارم چنین شود.» بر اساس جمع‌بندی تیم UtoTimes، سکوت پاول نه نشانه تردید، بلکه یک تاکتیک حساب‌شده است؛ تاکتیکی برای حفظ استقلال نهادی که در قلب نظام مالی آمریکا قرار دارد، در دوره‌ای که فشارهای سیاسی بر سیاست پولی به بالاترین سطح خود در سال‌های اخیر رسیده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بیانیه فدرال رزرو | نرخ بهره بدون تغییر ماند، اختلاف‌نظرها ادامه دارد

در یک نگاه فدرال رزرو نرخ بهره را در محدوده ۳.۵ تا ۳.۷۵ درصد ثابت نگه داشت. مقامات بانک مرکزی از تداوم رشد اقتصادی و کاهش نسبی فشارهای بازار کار خبر دادند، اما تورم را همچنان بالا ارزیابی کردند. اختلاف نظر در میان اعضا درباره زمان کاهش نرخ بهره همچنان پابرجاست. بانک مرکزی آمریکا در پایان نشست امروز خود، نرخ بهره سیاستی را بدون تغییر در محدوده ۳.۵ تا ۳.۷۵ درصد حفظ کرد و بار دیگر بر رویکرد محتاطانه و داده‌محور خود در قبال سیاست پولی تأکید نمود. این تصمیم در شرایطی اتخاذ شد که نشانه‌ها از تداوم رشد اقتصادی حکایت دارد، اما هم‌زمان، تورم همچنان بالاتر از سطح هدف باقی مانده است. بر اساس بیانیه کمیته بازار آزاد فدرال، فعالیت‌های اقتصادی آمریکا با آهنگی «مناسب و باثبات» در حال گسترش است. رشد اشتغال در ماه‌های اخیر محدود بوده و نرخ بیکاری نشانه‌هایی از تثبیت را نشان می‌دهد. با این حال، سیاست‌گذاران تأکید کرده‌اند که فشارهای تورمی هنوز به‌طور کامل فروکش نکرده و همچنان بالاتر از سطح مطلوب ارزیابی می‌شود. فدرال رزرو بار دیگر بر مأموریت دوگانه خود؛ دستیابی به حداکثر اشتغال و تثبیت تورم در سطح ۲ درصدی در بلندمدت، تأکید کرد. در عین حال، این نهاد اذعان داشت که عدم‌قطعیت درباره چشم‌انداز اقتصادی همچنان بالاست و ریسک‌ها می‌توانند هر دو هدف اصلی سیاست پولی را تحت تأثیر قرار دهند. در همین چارچوب، اعضای کمیته تصمیم گرفتند دامنه هدف نرخ بهره را بدون تغییر حفظ کنند. در بیانیه آمده است که در صورت بررسی هرگونه تعدیل آتی در سیاست پولی، مقامات با دقت داده‌های جدید، تحولات اقتصادی و توازن ریسک‌ها را ارزیابی خواهند کرد. این رویکرد نشان می‌دهد فدرال رزرو فعلاً تمایلی به شتاب‌زدگی در تغییر مسیر سیاستی ندارد. کمیته همچنین تأکید کرده است که در صورت بروز ریسک‌هایی که دستیابی به اهداف اشتغال و تورم را تهدید کند، آمادگی دارد موضع سیاست پولی را متناسب با شرایط تنظیم کند. در این مسیر، طیف گسترده‌ای از شاخص‌ها از وضعیت بازار کار و انتظارات تورمی گرفته تا تحولات مالی و بین‌المللی در تصمیم‌گیری‌ها لحاظ خواهد شد. نکته قابل‌توجه در این نشست، تداوم اختلاف نظر میان اعضای کمیته بود. اگرچه اکثریت اعضا از تثبیت نرخ بهره حمایت کردند، اما دو عضو (استیون میران و کریستوفر والر) با این تصمیم مخالفت کردند و خواهان کاهش ۲۵ واحد پایه‌ای نرخ بهره در همین نشست بودند. “ «این مخالفت نشان می‌دهد بحث درباره زمان آغاز چرخه کاهش نرخ‌ها همچنان در داخل فدرال رزرو ادامه دارد.» محمد زمانی از منظر رأی‌گیری، جروم پاول، رئیس فدرال رزرو، به همراه سایر اعضای ارشد کمیته، از تصمیم تثبیت نرخ بهره حمایت کردند. این ترکیب آرا نشان‌دهنده اجماع نسبی در سطح مدیریت ارشد بانک مرکزی، در کنار وجود اقلیت متمایل به سیاست‌های انبساطی‌تر است. ✔️  بیشتر بخوانید: آیا اروپا می‌تواند جرقه یک بحران بدهی در آمریکا را بزند؟ بر اساس جمع‌بندی تیم UtoTimes، بیانیه امروز فدرال رزرو پیام روشنی برای بازارها داشت: سیاست‌گذاران فعلاً به حفظ وضعیت موجود پایبند هستند و تا زمانی که شواهد قانع‌کننده‌ای از کاهش پایدار تورم یا ضعف جدی اقتصاد مشاهده نشود، عجله‌ای برای تغییر مسیر ندارند. این موضع می‌تواند به تداوم نوسانات بازار در ماه‌های آینده منجر شود؛ به‌ویژه در شرایطی که سرمایه‌گذاران همچنان در انتظار آغاز رسمی چرخه کاهش نرخ بهره هستند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مکلم: تبعات تعرفه‌های آمریکا تا پایان ۲۰۲۷ بر کسب‌وکارهای کانادایی باقی می‌ماند

تیف مکلم اعلام کرد که سازگاری و تعدیل کسب‌وکارهای کانادایی با تعرفه‌های اعمال‌شده از سوی آمریکا، دست‌کم تا پایان سال ۲۰۲۷ ادامه خواهد داشت. رئیس بانک مرکزی کانادا هشدار داد که کاهش استقلال فدرال رزرو می‌تواند پیامدهای قابل‌توجهی برای اقتصاد کانادا به همراه داشته باشد؛ به‌ویژه با توجه به وابستگی بالای اقتصاد این کشور به سیاست‌های پولی آمریکا. مکلم همچنین تأکید کرد که جایگاه دلار آمریکا به‌عنوان دارایی امن در بازارهای جهانی تا حدی تضعیف شده است. مکلم تأکید کرد که «دوران تجارت آزاد و مبتنی بر قواعد مشترک با ایالات متحده به پایان رسیده است».

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا فدرال رزرو در سال ۲۰۲۶ نرخ بهره را کاهش می‌دهد؟

در یک نگاه فدرال رزرو امروز نرخ بهره را تغییر نمی‌دهد. بازار اولین کاهش نرخ را برای ژوئیه قیمت‌گذاری کرده است. مؤسسات مالی بین ۰ تا ۷۵ نقطه پایه کاهش پیش‌بینی کرده‌اند. پاول احتمالاً بر انعطاف‌پذیری و صبر تأکید خواهد کرد. بانک مرکزی آمریکا امروز تصمیمی بدون تغییر اتخاذ خواهد کرد و نرخ بهره را در سطح فعلی حفظ می‌کند. با این حال، نگاه بازارها به آینده است؛ جایی که تحلیلگران درباره زمان و شدت کاهش نرخ بهره در سال ۲۰۲۶ اختلاف نظر دارند. پیش‌بینی مؤسسات مالی درباره مسیر نرخ بهره مؤسسه مالی مجموع کاهش نرخ (bps) زمان‌های احتمالی کاهش موضع سیاستی Citi 75 مارس، ژوئیه، سپتامبر کاهش بیشتر از انتظار بازار Barclays 50 ژوئن، دسامبر عجله‌ای برای کاهش نیست BofA 50 ژوئن، ژوئیه احتمال غافلگیری انبساطی Goldman Sachs 50 ژوئن، سپتامبر کاهش برای نرمال‌سازی Wells Fargo 50 مارس، ژوئن کاهش مشروط به داده‌های اقتصادی JP Morgan 0 هیچ‌کاهشی پیش‌بینی نشده زمان مناسب برای توقف  پاول چه خواهد گفت؟ تحلیل یوتوتایمز نشان می‌دهد: “ «پاول احتمالاً بر حفظ انعطاف‌پذیری تأکید خواهد کرد و از دادن سیگنال قطعی درباره کاهش نرخ در نشست مارس خودداری می‌کند. اما فشارهای سیاسی و بازار ممکن است فضای کنفرانس خبری را تحت تأثیر قرار دهند.» جرم پاول، رئيس فدرال رزرو برخی مؤسسات مانند بانک آمریکا (BofA) هشدار داده‌اند که فضای سیاسی ممکن است بر نشست ژانویه سایه بیندازد و حتی باعث غافلگیری انبساطی شود. جمع‌بندی با وجود تثبیت نرخ بهره در نشست امروز، مسیر سیاست پولی در سال ۲۰۲۶ همچنان مبهم است. «تحلیل‌ها نشان می‌دهد فدرال رزرو در حال حفظ گزینه‌های خود است، اما داده‌های تورمی و بازار کار در ماه‌های آینده تعیین‌کننده خواهند بود. اگر تورم به‌سرعت کاهش نیابد، کاهش نرخ بهره ممکن است محدودتر از انتظار بازار باشد.»

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ادامه فروش دلار؛ آیا کاهش ۳ درصدی دیگر محتمل است؟

روز سه‌شنبه، ۲۸ ژانویه ۲۰۲۶، فروش دلار در تمامی جبهه‌ها ادامه یافت. هیچ کاتالیست جدیدی برای این حرکت وجود نداشت و اظهارات رئیس‌جمهور ترامپ مبنی بر اینکه نگران ضعف دلار نیست، در پایان روز منتشر شد. اگر خریداران تصمیم به افزایش نسبت‌های پوشش دلار خود به دلیل ریسک‌های سیاسی ایالات متحده و احساس اینکه واشنگتن خواهان دلار ضعیف‌تر است، گرفته باشند، ایستادن در برابر این روند منطقی نخواهد بود. دلار: شکستن حمایت‌های اصلی – احتمال کاهش ۳ درصدی دیگر دلار دیروز در تمامی بازارها کاهش یافت. این حرکت نه ناشی از بازدهی‌های ایالات متحده و نه از عملکرد ضعیف بازارهای دارایی ایالات متحده بود. بلکه به نظر می‌رسد این حرکت تحت تأثیر تصمیم‌گیرندگان ارزی بوده است؛ چه مدیران دارایی که در حال پوشش ریسک‌های ایالات متحده هستند و چه جامعه سفته‌باز (هزینه‌کردهای هج‌فاندها و CTAs) که به اضافه کردن موقعیت‌های شورت (فروش) دلار در شکست محدوده‌ها پرداخته‌اند. پیامدهای احتمال مشارکت فدرال رزرو در مداخله USDJPY همچنان در بازار نفوذ دارد. آیا دولت ایالات متحده صرفاً خواهان یوان قوی‌تر است تا به تثبیت بازار اوراق قرضه ژاپن و خزانه‌داری ایالات متحده کمک کند؟ یا آیا ایالات متحده خواهان دلار ضعیف‌تر به طور کلی به منظور رقابت است، در زمانی که مصرف‌کننده آمریکایی تحت فشار قرار گرفته است؟ در گذشته، معمولاً دولت‌های جمهوری‌خواه ترجیح می‌دادند که دلار ضعیف‌تر باشد. عدم نگرانی رئیس‌جمهور ترامپ درباره ضعف دلار در اظهارات دیروز، نظریه دوم را تقویت می‌کند. به احتمال زیاد، اکنون سؤالات جدیدی برای اسکات بسنت درباره سیاست دلار خزانه‌داری ایالات متحده مطرح خواهد شد. ما انتظار نداشتیم که این فروش دلار به این سرعت اتفاق بیفتد. عملکرد دلار در حول جلسه FOMC امشب آموزنده خواهد بود. نظر ما این است که اگر فدرال به سمت توقف حرکت کند، ممکن است از دلار حمایت کند. با این حال، اگر هر گونه افزایش ضعیف باشد و دلار در نهایت در روز کاهش یابد، حتی اگر بازدهی‌های کوتاه‌مدت ایالات متحده افزایش یابد، این نشان‌دهنده حرکت بسیار منفی دلار خواهد بود. علاوه بر این، امشب پس از بسته شدن بازار ایالات متحده، گزارش درآمدزایی متا، مایکروسافت و تسلا منتشر خواهد شد. هر گونه عدم موفقیت در اینجا می‌تواند منبع دیگری برای ضعف دلار باشد، جایی که بسیاری از مصرف‌کنندگان آمریکایی به بازار سهام وابسته هستند. با این حال، شایان ذکر است که سازنده تراشه هلندی ASML نتایج قوی را منتشر کرده است. اگر DXY بتواند به طور کامل از کف‌های سال گذشته نزدیک به ۹۶.۲۰ عبور کند، ممکن است در مسیر کاهش ۳ درصدی دیگر دلار قرار بگیریم. تأیید این موضوع با اصول دشوار است، اما اکنون بار مسئولیت بر دوش دلار است تا خلاف آن را ثابت کند. یورو: نظارت بر وضعیت در برج‌های ECB این آموزنده بود که وقتی EURUSD دیروز بالاتر رفت، نرخ‌های مبادله‌ای کوتاه‌مدت یورو کاهش یافت. یکی از تهدیدات برای چشم‌انداز سیاست خنثی بانک مرکزی اروپا(ECB)، یورو قوی‌تر بوده است. و حرکات قیمت EURUSD دیروز نشان می‌دهد که ممکن است داویش‌های ECB حق داشته باشند که نگران باشند که یک یورو قوی‌تر ممکن است آنها را به هدف تورمی خود برساند. ما فکر می‌کنیم که این قطعاً داستان برای قیمت‌گذاری سیاست بانک ملی سوئیس است. فرانک سوئیس به عنوان یک پوشش برای تجارت تضعیف دلار و همچنین برای ریسک مالی گسترده‌تر تقاضای قوی دارد. نرخ OIS یک ماهه سوئیس، که شش ماه جلوتر قیمت‌گذاری شده، اکنون حدود -۱۰ نقطه پایه است با انتظاراتی مبنی بر اینکه بانک ملی سوئیس ممکن است مجبور شود نرخ سیاست را دوباره منفی کند. افزایش قیمت نفت خام به دلیل ریسک درگیری در ایران برای یورو مثبت نیست. اما بیایید ببینیم آیا داستان شکست دلار غالب‌تر خواهد بود. عدم موفقیت EURUSD در بازگشت به زیر ۱.۱۹۱۰/۲۰ اکنون حرکت صعودی را حفظ می‌کند. در واقع، به نظر می‌رسد که گپ بالاتر روز دوشنبه می‌تواند یک «گپ بولیش» بسیار صعودی باشد که ممکن است حرکت را تا ۱.۲۳/۲۴ گسترش دهد، هرچند که این به نظر بعید می‌رسد. بازار آپشن ارزی قطعاً در اینجا نگران است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

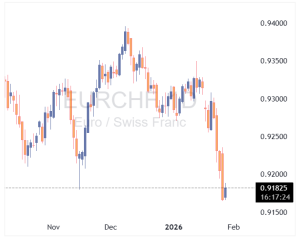
آیا آستانه درد بانک مرکزی سوئیس برای فرانک تغییر کرده است؟

در یک نگاه بانک مرکزی سوئیس خط قرمزی در نرخ EURCHF حدود ۰.۹۲۰۰ برای مداخله در بازار تعیین کرده بود. کاهش اخیر نرخ EURCHF به زیر این سطح نشان‌دهنده احتمال تغییر آستانه درد و سیاست‌های SNB است. تقویت فرانک می‌تواند فشارهای ضدتورمی ایجاد کرده و تأثیر غیرمستقیم مثبتی بر یورو در برابر دلار داشته باشد. فرانک سوئیس از ابتدای سال جاری به آرامی در حال جلب توجه است. با کاهش جذابیت دلار و ین ژاپن به عنوان ارزهای امن، معامله‌گران به دنبال امنیت و آرامش در فرانک سوئیس در فضای پرنوسان بازار هستند. در دو سال گذشته، بانک مرکزی سوئیس خطی در نرخ EURCHF در حدود ۰.۹۲۰۰ کشیده است که به بازارها اعلام می‌کند این حد تحمل آن‌ها برای مداخله است. اما کاهش اخیر این هفته باعث شده این حد تحمل به چالش کشیده شود و به نظر می‌رسد این آستانه درد ممکن است جابه‌جا شده باشد. به ویژه با کاهش جذابیت دلار و ین، فرانک بسیار مورد توجه قرار گرفته است. اگر این تغییر واقعی باشد، باید به آن توجه ویژه‌ای داشت، نه فقط از نظر سیاست‌های بانک مرکزی سوئیس، بلکه از منظر تاثیرات آن بر یورو و دلار نیز. اجازه دادن به تقویت بیشتر فرانک ممکن است فشارهای ضدتورمی ایجاد کند و بانک مرکزی سوئیس را مجبور به استفاده دوباره از سیاست‌های پولی غیرمتعارف کند. اما تقویت فرانک همچنین می‌تواند به طور غیرمستقیم به یورو کمک کند، به خصوص در شرایطی که دلار در حال کاهش است. کاهش محدودیت‌های بانک مرکزی سوئيس (SNB) روی فرانک، فرصت‌هایی برای یورو فراهم می‌کند تا در برابر دلار قوی‌تر شود. به عبارت دیگر، نمودار نرخ EURCHF بیشتر یک سیگنال از سوی SNB است. یورو هنوز می‌تواند در برابر فرانک کاهش یا افزایش یابد، اما شرایط فعلی نشان می‌دهد که یورو می‌تواند در برابر دلار تقویت شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ذخیره‌سازی 140 تن طلا توسط تتر در یک پناهگاه هسته‌ای

تتر، که به عنوان یکی از بزرگ‌ترین ارزهای دیجیتال شناخته می‌شود، اکنون به عنوان بزرگ‌ترین دارنده طلا در جهان خارج از بانک‌ها و کشورهای ملی شناخته می‌شود. این شرکت بیش از 140 تن طلا به ارزش تقریبی 23 میلیارد دلار را در یک پناهگاه هسته‌ای در سوئیس ذخیره کرده است. این اقدام تتر نشان‌دهنده تلاش‌های این شرکت برای تنوع‌بخشی به دارایی‌های خود و افزایش امنیت مالی آن است. ذخیره‌سازی طلا در یک پناهگاه هسته‌ای نه تنها امنیت فیزیکی را افزایش می‌دهد بلکه به تتر اجازه می‌دهد تا در برابر نوسانات بازارهای مالی و اقتصادی محافظت شود. با توجه به شرایط ناپایدار اقتصادی و افزایش تقاضا برای دارایی‌های امن، تتر امیدوار است که این سرمایه‌گذاری به تقویت اعتبار و ثبات مالی خود کمک کند. تتر با این اقدام، نه تنها به افزایش ذخایر طلای خود ادامه می‌دهد، بلکه نشان‌دهنده تغییرات جدید در نحوه مدیریت دارایی‌ها توسط شرکت‌های بزرگ مالی است. این حرکت می‌تواند الگویی برای سایر شرکت‌ها باشد که به دنبال راه‌های جدید برای محافظت از سرمایه‌های خود هستند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

ضعف ین و کمبود نیروی کار: عوامل کلیدی در بحث افزایش نرخ بهره بانک مرکزی ژاپن

در یک نگاه ضعف ین و شرایط سخت بازار کار به‌عنوان عوامل کلیدی در زمان‌بندی افزایش نرخ بهره مطرح شدند. افزایش‌های بعدی نرخ بهره وابسته به وضعیت اقتصادی و پیش‌بینی‌های تورمی خواهد بود. سیاستگذاران ترجیح می‌دهند افزایش نرخ‌ها با انعطاف‌پذیری و بر اساس شاخص‌های متنوع و روند پایدار دستمزد-قیمت انجام شود. صورت‌جلسه بانک مرکزی ژاپن (BoJ) نشان می‌دهد که ضعف ین و شرایط سخت بازار کار به عنوان عوامل مؤثر در زمان‌بندی افزایش‌های بعدی نرخ بهره مطرح شده‌اند. این بحث‌ها تأکید بر آمادگی هیئت مدیره برای ادامه نرمال‌سازی سیاست‌ها پس از افزایش نرخ بهره به 0.75% در دسامبر، بالاترین سطح در سه دهه اخیر، داشت. اعضا به‌طور کلی توافق داشتند که افزایش‌های بیشتر بستگی به نحوه تکامل شرایط اقتصادی و پیش‌بینی‌های تورمی خواهد داشت. در حالی که برخی رویکرد محتاطانه را ترجیح می‌دادند، دیگران استدلال کردند که فشارهای تورمی در حال تبدیل شدن به یک واقعیت پایدار هستند؛ زیرا شرکت‌ها همچنان هزینه‌های بالای دستمزد و ورودی را منتقل می‌کنند و این نشان‌دهنده کاهش تحمل برای تسهیلات طولانی‌مدت سیاستی است. ضعف ین در این بحث به‌طور برجسته‌ای مطرح شد. چندین عضو اشاره کردند که کاهش ارزش ارز به افزایش قیمت واردات دامن می‌زند در حالی که شرکت‌ها در حال افزایش دستمزدها و قیمت‌ها هستند. اگرچه سیاستگذاران تأکید کردند که نرخ‌های ارز هدف صریح سیاست نیستند، اما اذعان کردند که تغییرات ین می‌تواند تأثیر قابل توجهی بر تورم زیرساختی داشته باشد و بنابراین باید در ارزیابی نیاز به افزایش بیشتر در نظر گرفته شود. دینامیک‌های بازار کار نیز موضوع مهمی بود. کمبود مداوم نیروی کار به عنوان عاملی برای تقویت رشد دستمزدها و تقویت انتقال فشارهای هزینه به قیمت‌ها دیده شد. یکی از اعضا به‌طور صریح کاهش ارزش ین و افزایش بازدهی‌های بلندمدت را به نرخ سیاستی که نسبت به تورم بسیار پایین است مرتبط دانست و استدلال کرد که افزایش نرخ‌ها به موقع می‌تواند به محدود کردن تورم آینده و تثبیت هزینه‌های استقراض بلندمدت کمک کند. تحولات ارزی همچنین از نظر سیاسی حساسیت پیدا کرده است؛ زیرا ضعف ین فشارهای هزینه زندگی را قبل از انتخابات عمومی فوریه ژاپن تشدید کرده است. پس از اینکه ین هفته گذشته به‌طور موقت به 160 ین در برابر دلار نزدیک شد، به‌طور چشمگیری به دلیل گمانه‌زنی‌هایی درباره اقدام هماهنگ بین مقامات ژاپنی و آمریکایی تقویت شده است. به‌نظر می‌رسد اکثر اعضا با تعیین جدول زمانی ثابت برای افزایش‌های بیشتر مخالف هستند و ترجیح می‌دهند انعطاف‌پذیری داشته باشند. با این حال، یکی از اعضا پیشنهاد داد که افزایش‌ها با فواصل چند ماهه انجام شود؛ زیرا سیاست هنوز از وضعیت خنثی فاصله دارد. دیگران بر اهمیت نظارت بر مجموعه‌ای وسیع از شاخص‌ها، از جمله شواهد تجربی، تأکید کردند تا تأیید کنند که آیا یک چرخه پایدار دستمزد-قیمت به‌طور محکم برقرار است یا خیر.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار ارز جهانی آرام‌تر شد؛ دلار در حال ترمیم، یورو و پوند در اوج

“ پس از دو روز فروش سنگین، بازارهای جهانی فارکس امروز با آرامش نسبی همراه شده‌اند. جفت‌ارز USDJPY بخشی از افت شدید خود را جبران کرده و به سمت سطوح بالاتر حرکت می‌کند، در حالی که EURUSD همچنان با تقاضای بالا معامله می‌شود. تحلیلگران معتقدند که در غیاب محرک‌های بزرگ، دلار آمریکا ممکن است در کف محدوده معاملاتی سال ۲۰۲۵ حمایت شود. موسسه ING دلار آمریکا | ترمیم پس از شوک جمعه دلار آمریکا که در روزهای گذشته تحت فشار فروش شدید قرار داشت، امروز نشانه‌هایی از ثبات را نشان می‌دهد. جفت‌ارز USDJPY کمی افزایش یافته و سرمایه‌گذاران در حال ارزیابی مجدد شرایط هستند. داده‌های بازار پول ژاپن نشان می‌دهد که اگر بانک مرکزی ژاپن در سطح بالای ۱۵۹ مداخله کرده باشد، این مداخله بسیار محدود بوده است. همچنین سکوت واشنگتن درباره بررسی نرخ‌های فدرال رزرو در عصر جمعه نشان می‌دهد که دولت آمریکا فعلاً از ابهام موجود استقبال می‌کند. تحلیلگران معتقدند که تأثیر این اقدامات در حال کاهش است، مگر اینکه ژاپن و آمریکا رسماً مداخله مشترک را تأیید کنند — اقدامی که از سال ۲۰۱۱ تاکنون سابقه نداشته است. در کوتاه‌مدت، USDJPY می‌تواند به سمت سطح ۱۵۵.۶۰ حرکت کند. همچنین، نتایج حراج اوراق قرضه ۴۰ ساله JGB در آسیا می‌تواند محرک مهمی برای نوسانات ین باشد؛ به‌ویژه اگر این حراج ضعیف برگزار شود. در تصویر کلی، ورود سرمایه به بازارهای نوظهور کمی به ضرر دلار است، اما داده‌های اقتصادی آمریکا همچنان قوی باقی مانده‌اند. نشست FOMC فردا می‌تواند به‌عنوان یک رویداد مثبت برای دلار عمل کند. در ماه فوریه نیز الگوهای فصلی دلار به نفع آن خواهند بود. برخلاف سال گذشته، سرمایه‌گذاران اروپایی اکنون کمتر در معرض دارایی‌های دلاری هستند و اگر فروش دارایی‌های پایه آمریکا آغاز شود، شرایط متفاوت خواهد بود. ریسک‌های مهم این هفته شامل حراج ضعیف اوراق خزانه ۵ و ۷ ساله آمریکا و گزارش‌های مالی ضعیف از چهار شرکت بزرگ فناوری (Magnificent Seven) هستند که چهارشنبه و پنج‌شنبه منتشر خواهند شد. برای امروز، تنها داده مهم آمریکا گزارش هفتگی اشتغال ADP است. مگر اینکه این گزارش منفی باشد، انتظار می‌رود شاخص DXY بتواند شکاف روز دوشنبه تا سطح ۹۷.۴۲ را پر کند. یورو | مقاومت در برابر سقف ۱.۱۹ جفت‌ارز EURUSD همچنان با تقاضای بالا معامله می‌شود. انتشار شاخص اعتماد کسب‌وکار آلمان (IFO) دیروز ضعیف‌تر از انتظار بود و فرصت جذب سرمایه به اروپا را از دست داد. سال گذشته، EURUSD با ورود سرمایه به اروپا و تصمیمات مهم مالی در آلمان تقویت شد. الگوهای تکنیکال EURUSD این هفته فعال‌اند. سطح ۱.۱۸۳۴ اکنون به‌عنوان حمایت عمل می‌کند و اگر قیمت بخواهد از سقف ۱.۱۹۱۰/۲۰ عبور کند، باید این سطح حفظ شود. در حال حاضر انتظار می‌رود قیمت در پایان فصل به نزدیکی ۱.۱۷ برسد، اما برخی سرمایه‌گذاران به دنبال شکست سقف هستند. افزایش تقاضا برای آپشن باترفلای یک‌ساله EURUSD نیز نشان‌دهنده انتظار حرکت‌های بزرگ است — مشابه آنچه در آوریل گذشته رخ داد. تقویم اقتصادی منطقه یورو سبک است و فقط چند سخنرانی از سوی بانک مرکزی اروپا (ECB) در برنامه امروز قرار دارد. داده‌های ADP آمریکا تنها محرک برنامه‌ریزی‌شده امروز هستند. پوند | بازگشت فشار خرید و ریسک‌های سیاسی عملکرد مثبت پوند این هفته احتمالاً به‌دلیل موقعیت‌های فروش سنگین مدیران دارایی در GBPUSD بوده که با افت دلار آسیب‌پذیر شده‌اند. سطح فعلی پوند — محدوده ۱.۳۶ تا ۱.۳۷ — ممکن است بهترین قیمت فصل یا حتی سال باشد. سیاست داخلی بریتانیا نیز می‌تواند در ماه‌های آینده فشار بیشتری بر پوند وارد کند. انتخابات میان‌دوره‌ای ۲۶ فوریه و احتمال شکست حزب کارگر در برابر حزب اصلاحات می‌تواند فشار بر نخست‌وزیر استارمر را افزایش دهد و گمانه‌زنی‌ها درباره تغییر رهبری پس از انتخابات محلی ماه مه را تقویت کند. پوند همچنین در برابر فشارهای بازار اوراق قرضه از سوی ژاپن یا آمریکا آسیب‌پذیر است. به‌طور کلی، پوند در نزدیکی سقف محدوده چندفصلی خود قرار دارد و معامله‌گران باید نسبت به اصلاح احتمالی محتاط باشند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رقابت برای جانشینی پاول؛ بازارها روی چه کسی شرط بسته‌اند؟

در یک نگاه ریک ریدر، مدیر ارشد سرمایه‌گذاری بلک‌راک در حوزه اوراق با درآمد ثابت، به گزینه اول بازارهای پیش‌بینی برای ریاست فدرال رزرو تبدیل شده است. جهش شانس ریدر عمدتاً پس از دیدار و گفت‌وگوی اخیر او با ترامپ شکل گرفته و هنوز پشتوانه اطلاعاتی محکمی ندارد. با وجود افزایش محبوبیت ریدر، کِوین وارش همچنان یکی از گزینه‌های جدی برای این سمت باقی مانده است. با نزدیک شدن به نشست ۲۸ ژانویه کمیته بازار آزاد فدرال رزرو، رقابت برای جانشینی جروم پاول وارد مراحل پایانی شده است. دونالد ترامپ پیش‌تر وعده داده بود که نامزد موردنظر خود برای ریاست آینده فدرال رزرو را در همین ماه معرفی کند و همین مسئله باعث شده بازارها با دقت بیشتری تحولات مربوط به این انتخاب را دنبال کنند. بررسی‌های تیم یوتوتایمز نشان می‎‌دهد که در هفته‌های اخیر، داده‌های پلتفرم شرط‌بندی مالی «کالشای» نشان‌دهنده تغییر قابل‌توجهی در انتظارات معامله‌گران بوده است. بر اساس این داده‌ها، ریک ریدر، مدیر ارشد سرمایه‌گذاری بلک‌راک در حوزه اوراق با درآمد ثابت، اکنون با احتمال حدود ۴۸ درصد، در صدر فهرست گزینه‌ها قرار گرفته است؛ جایگاهی که تا مدت کوتاهی پیش، برای او دور از انتظار به نظر می‌رسید. تا چند ماه قبل، تمرکز بازارها بر دو گزینه اصلی موسوم به «دو کِوین» بود: کِوین هسِت و کوین وارش. این دو نفر، گزینه‌های اجماعی برای جانشینی پاول محسوب می‌شدند و ریدر در جایگاه یک نامزد کم‌شانس قرار داشت. اما پس از گفت‌وگوی خصوصی او با ترامپ در کاخ سفید و انتشار خبر «تحت تأثیر قرار گرفتن» رئیس‌جمهور از این دیدار، شرایط به‌سرعت تغییر کرد و ریدر از یک گزینه حاشیه‌ای به نامزد اول بازار بدل شد. بخش عمده این موج حمایتی، بر پایه همین دیدار و چند اظهار نظر محدود رسانه‌ای شکل گرفته است و تاکنون نشانه‌ای از افشای اطلاعات رسمی یا تأیید غیررسمی در مورد انتخاب قطعی او منتشر نشده است. با این حال، سابقه حرفه‌ای ریدر که هدایت تیمی با مدیریت بیش از ۲.۴ تریلیون دلار دارایی با درآمد ثابت را برعهده دارد، به اعتبار او در میان فعالان بازار افزوده است. عامل کلیدی در افزایش محبوبیت ریدر، هم‌سویی دیدگاه‌های او با ترجیحات ترامپ در حوزه سیاست پولی است. ریدر بارها تأکید کرده که نرخ بهره خنثی در اقتصاد آمریکا پایین‌تر از برآورد فعلی فدرال رزرو است و از امکان کاهش حدود ۱۰۰ واحد پایه‌ای نرخ بهره سخن گفته است. او حتی سطح ۳ درصدی را برای نرخ وجوه فدرال مطرح کرده؛ نرخی که با تمایل ترامپ به کاهش تهاجمی نرخ‌ها برای تحریک رشد اقتصادی همخوانی دارد. در مقابل، کِوین هسِت عملاً از فهرست گزینه‌های اصلی کنار گذاشته شده و شانس او به‌طور محسوسی کاهش یافته است. با این حال، کوین وارش با احتمال حدود ۳۲ درصد همچنان یکی از نامزدهای جدی به شمار می‌رود. “ «تجربه قبلی او در فدرال رزرو و رویکرد اصلاح‌طلبانه‌اش، برای بسیاری از ناظران جذاب است، هرچند موج اخیر حمایت از ریدر، بخشی از شتاب او را کاهش داده است.» محمد زمانی کریستوفر والر، عضو فعلی هیئت‌مدیره فدرال رزرو، نیز همچنان در میان گزینه‌ها حضور دارد. انتخاب او می‌تواند از نظر سیاسی ساده‌تر باشد، زیرا احتمال تأییدش در سنا بالاتر است. افزون بر این، برخی تحلیلگران معتقدند چنین انتخابی ممکن است پاول را به کناره‌گیری آرام از هیئت‌مدیره ترغیب کند و از بروز تنش‌های داخلی جلوگیری نماید. با وجود توجه گسترده به داده‌های بازارهای پیش‌بینی، باید به محدودیت‌های آن‌ها نیز توجه داشت. حجم کل معاملات مرتبط با این قراردادها تاکنون حدود ۶۰ میلیون دلار بوده است؛ رقمی که در مقایسه با تریلیون‌ها دلار سرمایه در بازارهای اوراق و سهام که تحت تأثیر تصمیم نهایی قرار خواهند گرفت، بسیار ناچیز است. از این رو، این داده‌ها بیش از آنکه پیش‌بینی قطعی باشند، بازتابی از فضای رسانه‌ای و انتظارات کوتاه‌مدت محسوب می‌شوند. ✔️  بیشتر بخوانید: چرا مصرف‌کننده آمریکایی در ابتدای ۲۰۲۶ می‌تواند بازارها را غافلگیر کند؟ بر اساس جمع‌بندی تیم UtoTimes، رقابت برای جانشینی جروم پاول بیش از هر زمان دیگری تحت تأثیر «عامل ترامپ» قرار گرفته است. جهش ناگهانی شانس ریک ریدر نشان می‌دهد که یک دیدار سیاسی می‌تواند به‌سرعت موازنه انتظارات بازار را تغییر دهد. با این حال، تا زمان اعلام رسمی، همچنان احتمال چرخش دوباره معادلات وجود دارد و انتخاب نهایی می‌تواند پیامدهای گسترده‌ای برای مسیر سیاست پولی و بازارهای مالی جهانی به همراه داشته باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ریسک پرمیوم دلار: آیا مداخله مشترک آمریکا و ژاپن در راه است؟

مداخله مشکوک برای فروش USDJPY و همچنین درگیری مقامات آمریکایی به کاهش نزدیک به ۳.۵ درصدی دلار از صبح جمعه منجر شده است. این حرکت در زمانی که دلار در وضعیت ضعیفی قرار دارد، رخ داده و جفت‌ارزهایی مانند EURUSD و USDCHF از سطوح کلیدی عبور کرده‌اند. این تغییرات به دلیل عوامل بنیادی نیست، اما ریسک پرمیوم دلار ممکن است همچنان بالا بماند. دلار آمریکا: ریسک پرمیوم دلار همچنان بالا خواهد بود مداخله مشکوک ژاپنی‌ها برای فروش USDJPY در زمانی ضعیف برای دلار اتفاق افتاده است، به ویژه بعد از تنش‌های ژئوپلیتیکی هفته گذشته. بر اساس اطلاعات موجود، مقامات ژاپنی ممکن است در روز جمعه زمانی که USDJPY بالای ۱۵۹ رفت، مداخله کرده باشند. نکته مهم‌تر اینکه، در زمان بسته شدن بازار لندن در ساعت ۱۷:۰۰ GMT روز جمعه، فدرال رزرو شروع به پرسش از بانک‌ها در نیویورک درباره اندازه‌های موقعیت‌های خود در USDJPY کرده است. این عمل به نوعی «بررسی نرخ» تلقی می‌شود که نشان‌دهنده آمادگی بانک مرکزی برای مداخله فیزیکی است. اینکه فدرال رزرو به این فعالیت پرداخته و روشن نکرده که این کار صرفاً به نمایندگی از مقامات ژاپنی است، باعث شده تا گمانه‌زنی‌هایی مبنی بر احتمال مداخله مشترک آمریکا و ژاپن شکل بگیرد. احتمال مداخله دوجانبه بین ژاپن و آمریکا به وضوح قوی‌تر از مداخله صرفاً غیرفعال توکیو است. چرا واشنگتن باید در این امر دخالت کند؟ دو دلیل وجود دارد: الف) یِن ضعیف به فروش اوراق قرضه ژاپن (JGB) هفته گذشته افزوده و به طور غیرمستقیم باعث افزایش بازدهی اوراق قرضه خزانه‌داری آمریکا شده است. اگر مالیاتی وجود داشته باشد که برای کاخ سفید در حال حاضر مهم‌تر از بازار سهام باشد، آن اوراق خزانه‌داری آمریکا است. ب) USDJPY قوی ممکن است کارکرد تعرفه‌های آمریکایی بر روی ژاپن را تضعیف کند و مزیت رقابتی برای تولیدکنندگان ژاپنی ایجاد کند. با این حال، این حرکت تحت تأثیر عوامل بنیادی نیست. نرخ‌های واقعی بهره یِن هنوز منفی هستند و انتخابات ناگهانی ژاپن در ۸ فوریه ممکن است فشار بیشتری بر JGBها و یِن وارد کند. همچنین، با توجه به ریسک‌های ژئوپلیتیکی که به دارایی‌های آمریکایی مرتبط است، داستان بنیادی دلار تغییر نکرده است. بعلاوه، ما مشکوک هستیم که جلسه FOMC این هفته ممکن است کمی برای دلار مثبت باشد. بدون شک، مقامات ژاپنی و احتمالاً آمریکایی نیز از این رویکرد مبهم به مداخله ارزی خوشحال هستند. معامله‌گران اکنون منتظر فعالیت در زمان‌های آغاز و پایان بازار خواهند بود. یک گپ صعودی در USDJPY در ۱۵۵.۶۵ ممکن است اکنون مقاومت روزانه باشد. اما برای ادامه فروش دلار به این شکل، احتمالاً نیاز به مشاهده برخی اخبار ضعیف داخلی ایالات متحده داریم. به جز جلسه FOMC، این موضوع نظارت بر گزارش‌های درآمدی از غول‌های فناوری آمریکا را در روزهای چهارشنبه و پنجشنبه افزایش خواهد داد. این داستان مداخله یِن فشار زیادی بر DXY وارد کرده است، جایی که احتمال فروش تا ۱۰۰ میلیارد دلار (مقداری که توکیو در تابستان ۲۰۲۴ فروخته بود) دلار را در زمانی ضعیف گرفتار کرده است. DXY دارای یک گپ صعودی به ۹۷.۴۲ (که اکنون مقاومت است) بوده و تمایل به سطوح پایین سال گذشته در ۹۶.۲۰/۳۵ دارد – اما واقعاً نیاز به پشتیبانی بنیادی برای حفظ این حرکات دارد. یورو: با جریان همراه شوید ما انتظار چنین قدرتی در EURUSD را در این فصل نداشتیم، اما به نظر می‌رسد ترکیب تحولات ژئوپلیتیکی هفته گذشته و فروش‌های بزرگ دلار از سوی ژاپن باعث شده است که EURUSD از مقاومت‌های اصلی در ۱.۱۸۰۰/۱۸۱۰ عبور کند. سه موضوعی که روز جمعه به آن اشاره کردیم، به طور کلی برای یورو حمایت‌کننده هستند. ادامه ورود سرمایه‌های قوی به ETFهای سهام بازارهای نوظهور نظریه رشد جهانی را تقویت می‌کند، در حالی که افزایش قیمت طلا و فرانک سوئیس روایت کاهش ارزش دلار را حفظ می‌کند. ممکن است کمی حمایت کلان نیز برای داستان یورو وجود داشته باشد. PMIهای منطقه یورو به آرامی در حال افزایش هستند – به ویژه در آلمان. یک خوانش خوب دیگر از شاخص Ifo آلمان می‌تواند به طور ملایم از EURUSD حمایت کند و ممکن است EURUSD را به مقاومت اصلی در ۱.۱۹۰۰/۱۹۱۰ برساند. این ممکن است هنوز بالاترین نقطه دامنه EURUSD در سه‌ماهه اول باشد، اما بیایید ببینیم. همچنین در پایان این هفته، جمعه شاهد انتشار پیشرفته داده‌های GDP سه‌ماهه چهارم ۲۵ خواهیم بود – که انتظار می‌رود در آلمان و منطقه یورو به ترتیب ۰.۲٪ نسبت به سه‌ماهه قبل باشد. حمایت درون‌روزی اکنون ۱.۱۸۳۵ است و مقاومت در ۱.۱۹۰۰/۱۹۱۰ قرار دارد. شرکت‌های اروپایی با نیازهای خرید دلار باید بسیار خوشحال باشند. فرانک سوئيس: بسیار قوی اینکه EURCHF نزدیک به ۰.۹۲ عرضه می‌شود و USDCHF زیر ۰.۷۸۰۰ شکسته شده، زنگ خطرهایی را در زوریخ به صدا درمی‌آورد. فرانک سوئیس تجارت‌وزنی اکنون به سمت بالاترین رکوردهای تاریخی خود فشار خواهد آورد و تعجبی ندارد اگر بازار دوباره نرخ‌های منفی را در سوئیس قیمت‌گذاری کند، زیرا بانک ملی سوئیس با فرانک قوی مقابله می‌کند. اگر بانک مرکزی سوئيس (SNB) نتیجه‌گیری کند که چشم‌اندازهای بهتر رشد جهانی به معنای این است که فرانک قوی مشکلی نیست، پس EURCHF به ۰.۹۰ خواهد رسید. اگر این حرکت USDCHF ادامه یابد، ۰.۷۸۰۰/۷۸۱۰ باید اکنون مقاومت باشد. یک حرکت مستقیم بالای ۰.۷۸۸۰ نشان می‌دهد که ما هنوز در یک دامنه معاملاتی بسیار نوسانی هستیم. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازگشت دلار استرالیا به کانون توجه بازارها؛ RBA، تورم و تضعیف روایت دلار آمریکا

دلار استرالیا طی هفته‌های اخیر به‌تدریج از یک ارز حاشیه‌ای و کم‌تحرک به یکی از محورهای اصلی بحث در بازار فارکس تبدیل شده است؛ تحولی که ریشه آن را باید نه در یک عامل مقطعی، بلکه در هم‌زمانی چند تغییر بنیادین جست‌وجو کرد. آنچه امروز در نمودار AUDUSD دیده می‌شود، در واقع بازتاب یک بازتنظیم عمیق در انتظارات نرخ بهره، جریان سرمایه جهانی و جایگاه دلار آمریکا در پرتفوی سرمایه‌گذاران بین‌المللی است. از منظر اقتصاد کلان، استرالیا در موقعیتی قرار گرفته که آن را از بسیاری از اقتصادهای توسعه‌یافته متمایز می‌کند. بازار کار این کشور همچنان بسیار فشرده است، نرخ بیکاری در سطوح پایین باقی مانده و رشد دستمزدها فشارهای تورمی را دوباره زنده کرده است. برخلاف ایالات متحده یا اروپا که نشانه‌هایی از سرد شدن تقاضا دیده می‌شود، داده‌های داخلی استرالیا حکایت از اقتصادی دارند که هنوز از چرخه انقباضی عبور نکرده و حتی ممکن است وارد فاز جدیدی از فشارهای قیمتی شود. همین موضوع باعث شده بانک مرکزی استرالیا در مسیری قرار گیرد که عملاً آن را در تقابل با جهت‌گیری غالب بانک‌های مرکزی بزرگ جهان قرار می‌دهد. بازارها اکنون حدود ۶۰ درصد احتمال می‌دهند که بانک مرکزی استرالیا در نشست فوریه نرخ بهره را افزایش دهد، اما اهمیت واقعی ماجرا در این است که داده تورمی پیش‌رو می‌تواند این احتمال را به‌سرعت به سطح تقریباً قطعی برساند. در چنین شرایطی، دلار استرالیا نه‌تنها از منظر انتظارات سیاست پولی حمایت می‌شود، بلکه در مقایسه نسبی با دلار آمریکا نیز جذابیت تازه‌ای پیدا می‌کند. اینجاست که نقش اختلاف بازدهی اوراق قرضه پررنگ می‌شود. برای سال‌ها، بازدهی اوراق ۱۰ساله استرالیا یا کمتر از آمریکا بود یا تفاوت معناداری با آن نداشت. این موضوع یکی از دلایل اصلی عملکرد ضعیف AUD در برابر USD محسوب می‌شد. اما از اواخر نوامبر ۲۰۲۵، این رابطه دچار شکست ساختاری شد. اختلاف بازدهی از محدوده تاریخی خود خارج شد و اکنون به حدود ۵۸ واحد پایه به نفع استرالیا رسیده است. نمودار مقایسه AUDUSD با اختلاف نرخ بهره ۱۰ساله به‌وضوح نشان می‌دهد که ارز استرالیا با تأخیر زمانی در حال تطبیق با این تغییر است؛ رفتاری که در بازار ارز کاملاً متداول است و اغلب به حرکات شتاب‌دار در مراحل بعدی منجر می‌شود. هم‌زمان، روایت دلار آمریکا نیز در حال تضعیف است. اقدام غیرمعمول فدرال رزرو در استعلام نرخ USDJPY، که بنا بر منابع متعدد صورت گرفته، سیگنالی کم‌سابقه و به‌وضوح به زیان دلار تلقی می‌شود. این اقدام نشان می‌دهد که نگرانی سیاست‌گذاران آمریکایی صرفاً به نرخ‌های داخلی محدود نیست و ثبات بازار ارز نیز به یک دغدغه تبدیل شده است. در کنار آن، تحولات سیاسی اخیر، از جمله تنش‌های مرتبط با گرینلند، بار دیگر مدیران دارایی خارجی را متوجه این واقعیت کرده که سرمایه‌گذاری بدون پوشش ارزی در دارایی‌های آمریکا دارای ریسک دنباله‌دار قابل‌توجهی است؛ سناریویی که در آن دلار و دارایی‌های آمریکایی می‌توانند هم‌زمان دچار افت شوند. همین تغییر در ساختار ریسک، باعث شده بسیاری از صندوق‌های بازنشستگی و سرمایه‌گذاران نهادی به‌تدریج به سمت افزایش هج ارزی حرکت کنند. هرچه همبستگی میان عملکرد دلار و بازار سهام آمریکا مثبت‌تر شود، انگیزه برای پوشش ریسک ارزی تقویت خواهد شد و این موضوع در سطح کلان به کاهش تقاضای ساختاری برای دلار منجر می‌شود. در چنین محیطی، ارزهایی مانند دلار استرالیا که هم از اختلاف نرخ بهره منتفع می‌شوند و هم از ثبات سیاسی و اقتصادی نسبی برخوردارند، به‌طور طبیعی مقصد جریان‌های جدید سرمایه خواهند بود. نکته مهم این است که معامله لانگ AUD اکنون به یکی از شلوغ‌ترین معاملات بازار فارکس تبدیل شده است. در نگاه اول، این موضوع می‌تواند به‌عنوان یک ریسک تلقی شود، زیرا معاملات بسیار محبوب در برابر تغییر ناگهانی روایت بازار آسیب‌پذیر هستند. اما تجربه تاریخی نشان می‌دهد که وقتی محبوبیت یک معامله بر پایه عوامل بنیادی قدرتمند شکل گرفته باشد، می‌تواند برای مدت طولانی پابرجا بماند. در مورد دلار استرالیا، این عوامل شامل احتمال بالای افزایش نرخ بهره، اختلاف بازدهی جذاب، داده‌های اقتصادی مقاوم و تضعیف تدریجی روایت دلار آمریکا است؛ ترکیبی که به‌سختی می‌توان آن را نادیده گرفت. از منظر قیمتی، محدوده 0.6890 تا 0.6930 یک ناحیه کلیدی و تاریخی برای AUDUSD محسوب می‌شود. این سطح بارها در گذشته به‌عنوان سقف عمل کرده و اکنون دوباره در کانون توجه بازار قرار دارد. شکست پایدار این محدوده می‌تواند پیامدهای مهمی داشته باشد: فعال شدن سفارش‌های خرید بزرگ، ورود سرمایه صندوق‌های روندی، افزایش تقاضا برای ساختارهای آپشنی و شتاب‌گیری حرکت صعودی. در چنین شرایطی، افزایش نرخ بهره توسط RBA می‌تواند همان عاملی باشد که این شکست تکنیکال را از یک حرکت موقتی به یک تغییر فاز واقعی تبدیل کند. ✔️  بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ تثبیت قیمت یا جهش به قله‌های بالاتر؟ در مجموع، دلار استرالیا در نقطه‌ای ایستاده که هم از منظر بنیادی و هم از منظر ساختاری، شرایط برای یک حرکت معنادار فراهم شده است. اگر داده‌های تورمی پیش‌رو انتظارات را تأیید کنند و بانک مرکزی استرالیا مسیر انقباضی خود را تثبیت کند، AUD می‌تواند وارد یک فاز صعودی چندماهه یا حتی چندساله شود. در چنین سناریویی، عبور از سطح 0.69 صرفاً یک اتفاق تکنیکال نخواهد بود، بلکه نماد بازتعریف جایگاه دلار استرالیا در چرخه جدید بازار ارز جهانی است؛ چرخه‌ای که در آن، وابستگی انحصاری به دلار آمریکا به‌تدریج جای خود را به تنوع‌سازی ارزی و جست‌وجوی بازده واقعی می‌دهد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر