TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

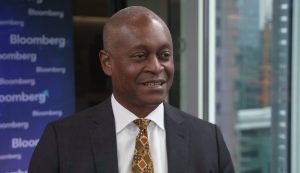
بوستیک: تورم هنوز بالاست و باید به‌طور قاطع مهار شود؛ برای کاهش نرخ‌ها باید صبور بود

رافائل بوستیک تأکید کرد که سطح فعلی تورم همچنان بیش از حد بالاست و بازگشت آن به مسیر هدف‌گذاری‌شده، اولویت اصلی فدرال رزرو محسوب می‌شود. به گفته او، بانک مرکزی به شواهد روشن و قابل‌اتکا از بازگشت پایدار تورم به سطح ۲ درصد نیاز دارد، پیش از آنکه مسیر سیاست پولی تغییر کند. بوستیک خاطرنشان کرد که طی دو سال گذشته، تورم عملاً در سطوح فعلی متوقف شده و کاهش معناداری را تجربه نکرده است. وی هشدار داد که بخشی از اثرات تعرفه‌ها بر قیمت‌ها هنوز به‌طور کامل در داده‌ها منعکس نشده‌اند و می‌توانند در آینده فشارهای تورمی ایجاد کنند. رئیس فدرال رزرو آتلانتا تأکید کرد که در مسیر مهار تورم همچنان راه باقی مانده و سیاست‌گذاران باید با دقت و هوشیاری کامل عمل کنند. وی تصریح کرد که در شرایط فعلی، بهترین رویکرد، صبر و پرهیز از شتاب‌زدگی در کاهش نرخ‌های بهره است. بوستیک تأکید کرد که از نظر او، سیاست پولی فدرال رزرو همچنان باید تا حدی محدودکننده باقی بماند تا روند مهار تورم تضعیف نشود. وی اظهار داشت که در شرایط فعلی، ریسک‌های مربوط به تورم و بازار کار تا حد زیادی در وضعیت متعادل قرار دارند و هیچ‌یک بر دیگری غلبه محسوسی ندارد. رئیس فدرال رزرو آتلانتا تصریح کرد که در مقطع کنونی، ضرورتی برای حرکت به سمت کاهش نرخ‌های بهره وجود ندارد. بوستیک افزود که ریسک‌های نزولی برای اشتغال در حال حاضر فاصله بیشتری با سناریوهای محتمل دارند و نگرانی فوری در این حوزه دیده نمی‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ کوین وارش را به عنوان رئيس جدید فدرال رزرو معرفی کرد

امروز ۳۰ ژانویه ۲۰۲۶، دونالد ترامپ با اعتماد کامل اعلام کرد که کوین وارش یکی از بهترین روسای فدرال رزرو در تاریخ خواهد بود و هرگز مردم را ناامید نخواهد کرد. این اظهارنظر نشان‌دهنده حمایت قوی ترامپ از وارش است که قرار است نقش مهمی در سیاست‌های پولی آمریکا ایفا کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چه کسی رئیس بعدی فدرال رزرو آمریکا می‌شود؟ بررسی نامزدهای اصلی

  در یک نگاه ترامپ قصد دارد جمعه صبح گزینه نهایی خود برای ریاست فدرال رزرو را معرفی کند. ریک ریدر، کوین وارش، کریستوفر والر، کوین هست و اسکات بسنت از جمله گزینه‌های اصلی هستند. ترامپ به دنبال فردی است که نرخ‌های بهره را پایین نگه دارد و در عین حال اعتبار کافی در وال‌استریت و فدرال رزرو داشته باشد. عصر جمعه ۳۰ ژانویه ۲۰۲۶، دونالد ترامپ قرار است گزینه نهایی خود برای ریاست فدرال رزرو آمریکا را اعلام کند. او گفته که این فرد ممکن است کسی باشد که چند سال پیش هم می‌توانست در این سمت باشد. در میان گزینه‌های مطرح برای ریاست فدرال رزرو، پنج نام اصلی از سوی منابع مختلف معرفی شده‌اند که هر کدام ویژگی‌ها و دیدگاه‌های خاص خود را دارند: 1. ریک ریدر متخصص اوراق قرضه و مدیر در بلک‌راک، طرفدار نرخ‌های بهره پایین‌تر و معتقد به حفظ رشد اسمی بالای اقتصاد آمریکا (حدود ۵٪) است. او نگران بازار کار بیشتر از تورم است و طلا را می‌پسندد، اما بیت‌کوین را بیشتر به عنوان دارایی مرتبط با بازار سهام می‌بیند تا پوششی در برابر تورم. همچنین به اهمیت استیبل کوین‌ها برای جذب عرضه عظیم اوراق خزانه تاکید دارد. 2. کوین وارش دارای روابط شخصی با ترامپ و منتقد سیاست‌های فدرال رزرو، به‌ویژه در زمینه افزایش ترازنامه بانک مرکزی. او معتقد است کنترل تورم اولویت است و هوش مصنوعی می‌تواند به کاهش تورم کمک کند. وارش دیدگاهی متفاوت نسبت به طلا و بیت‌کوین دارد. منابع خبری بلومبرگ گزارش داده‌اند که احتمال معرفی او توسط ترامپ زیاد است. 3. کریستوفر والر عضو فعلی فدرال رزرو و از گزینه‌های داخلی، که توسط ترامپ در سال ۲۰۲۰ معرفی شده بود. او بیشتر دیدگاهی ملایم دارد و تمرکز خود را روی بازار کار گذاشته است. نگرانی‌هایی درباره تاثیر کوتاه‌مدت هوش مصنوعی بر بازار کار دارد و معتقد است فدرال رزرو نباید تامین مالی ارزان برای دولت فراهم کند. او استیبل کوین‌ها را به عنوان ابزاری برای تقویت دلار می‌بیند. 4. کوین هست از طرفداران ترامپ و دیدگاهی داویش‌تر دارد. او انتظار دارد بازار کار به دلیل هوش مصنوعی ضعیف شود و هوش مصنوعی را به عنوان یک جهش بزرگ در بهره‌وری می‌بیند. هست نقش فعالی در گروه کاری دارایی‌های دیجیتال کاخ سفید داشته و در بازار رمزارزها نیز حضور دارد اما ممکن است در هماهنگی اعضای فدرال رزرو با چالش مواجه شود. 5. اسکات بسنت گزینه‌ای غیرمنتظره که به نظر می‌رسد ترامپ علاقه زیادی به او دارد اما خود بسنت چندان تمایلی نشان نداده است. هنوز مشخص نیست که او تا چه مدت می‌تواند این بی‌میلی را حفظ کند. نتیجه‌گیری تیم تحلیل یوتایمز بر این باور است که ترامپ به دنبال فردی است که بتواند نرخ‌ بهره را پایین نگه دارد، اما در عین حال از اعتبار کافی در وال‌استریت و میان اعضای فدرال رزرو برخوردار باشد. این ترکیب چالشی است که یافتن آن ممکن است دشوار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تورم بالا، فشار جدید روی بانک مرکزی استرالیا برای افزایش نرخ بهره

در یک نگاه اکثریت اقتصاددانان انتظار افزایش ۲۵ صدم درصدی نرخ بهره استرالیا در فوریه را دارند. نرخ تورم پایه استرالیا به ۳.۴ درصد رسید که بالاتر از هدف ۲ تا ۳ درصد بانک مرکزی است. بانک‌های بزرگ استرالیا افزایش نرخ را پیش‌بینی می‌کنند، اما برخی بانک‌های بین‌المللی انتظار تثبیت نرخ دارند. پیش‌بینی می‌شود تورم استرالیا در ادامه سال به محدوده هدف بازگردد و احتمال افزایش‌های بیشتر محدود باشد. در تاریخ ۳۰ ژانویه ۲۰۲۶، اکثر اقتصاددانان پیش‌بینی می‌کنند که بانک مرکزی استرالیا (RBA) در جلسه سیاست‌گذاری خود در ۳ فوریه نرخ بهره را ۰.۲۵ درصد افزایش داده و به ۳.۸۵ درصد برساند. این تصمیم پس از انتشار گزارش تورم سه‌ماهه چهارم سال گذشته اتخاذ شده که بالاتر از حد انتظار بود، به ویژه در شاخص تورم پایه که نشان‌دهنده فشارهای قیمتی واقعی در اقتصاد است. تا پیش از این، بیشتر پیش‌بینی‌ها بر تثبیت نرخ بهره در ۳.۶۰ درصد تمرکز داشت، اما داده‌های جدید تورمی باعث تغییر نگاه به سمت افزایش نرخ شد. تورم پایه سالانه به ۳.۴ درصد رسید که بالاتر از هدف ۲ تا ۳ درصد بانک مرکزی است و این موضوع نگرانی‌هایی درباره گرمای بیش از حد اقتصاد ایجاد کرده است. با اینکه افزایش نرخ در فوریه تقریبا قطعی به نظر می‌رسد، اما این حرکت به معنای شروع یک چرخه سختگیرانه (هاوکیش) و طولانی نیست. بانک مرکزی استرالیا پس از این افزایش احتمالاً سیاست «صبر و مشاهده» را در پیش می‌گیرد و در صورت نیاز، آماده واکنش سریع است. بانک‌های بزرگ استرالیا مثل ANZ، Commonwealth Bank، NAB و Westpac همگی افزایش نرخ در فوریه را پیش‌بینی می‌کنند، اما برخی بانک‌های بین‌المللی مثل گلدمن ساکس و دویچه بانک انتظار دارند نرخ‌ها ثابت بمانند. در مورد سقف نرخ بهره، اقتصاددانان نظرات متفاوتی دارند؛ برخی معتقدند نرخ می‌تواند تا ۴.۱۰ درصد افزایش یابد، برخی دیگر سقف را همان ۳.۸۵ درصد می‌دانند و عده‌ای هم انتظار دارند تا پایان سال ۲۰۲۶ نرخ به ۳.۶۰ درصد بازگردد. پیش‌بینی می‌شود تورم در ادامه سال به محدوده هدف بانک مرکزی بازگردد و همین موضوع احتمال افزایش‌های بیشتر را کاهش می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط بیت‌کوین به زیر ۸۲ هزار دلار؛ بازار رمزارزها در شوک!

بیت‌کوین امروز ۳۰ ژانویه ۲۰۲۶ به زیر ۸۲,۰۰۰ دلار سقوط کرده است. در ۲۴ ساعت گذشته، حدود ۱.۷۵ میلیارد دلار از بازار رمزارزها لیکوئید شده و تنها در ۳۰ دقیقه اخیر، ۷۷۰ میلیون دلار موقعیت لانگ در بازار کریپتو از بین رفته است. این نوسانات شدید نشان‌دهنده شرایط پرتنش بازار رمزارزهاست و معامله‌گران باید با احتیاط بیشتری عمل کنند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

استراتژی معاملاتی وست‌پک؛ چرا دلار آمریکا سقوط می‌کند؟

در یک نگاه بانک وست‌پک معتقد است دوران سلطه دلار آمریکا رو به پایان است و ارزهای اقیانوسیه (AUD و NZD) آماده صعود هستند. معامله‌گران این بانک روی افزایش نرخ بهره استرالیا در هفته آینده حساب باز کرده‌اند. برای دلار نیوزیلند، استراتژی «خرید در اصلاح» با هدف‌گذاری سطوح بالاتر پیشنهاد شده است. نقشه راه وست‌پک برای بازار ارز میز معاملات بانک وست‌پک (Westpac) سه موقعیت معاملاتی مرتبط را تقویت کرده است که همگی بر یک موضوع واحد تاکید دارند: ترک برداشتن سلطه دلار آمریکا و آمادگی ارزهای استرالیا و نیوزیلند برای بهره‌برداری از این وضعیت. چرا وست‌پک روی صعود دلار استرالیا شرط بسته است؟ با بررسی استراتژی اول این بانک، مشاهده می‌کنیم که آنها یک سبد خرید برای دلار استرالیا (AUD) باز کرده‌اند. دلیل اصلی این خوش‌بینی، تغییر انتظارات بازار نسبت به جلسه هفته آینده بانک مرکزی استرالیا (RBA) است. بازار اکنون احتمال افزایش ۱۸ واحدی نرخ بهره را قیمت‌گذاری کرده است. تحلیلگران معتقدند که حتی اگر رئیس بانک مرکزی استرالیا لحن ملایمی داشته باشد، ریسک نزولی برای دلار استرالیا محدود است. وست‌پک سه دلیل برای این موضوع می‌آورد: ۱. بهبود موقعیت رقابتی استرالیا به دلیل تغییرات یوآن چین. ۲. ثبات در بازار کالاها (Commodities). ۳. قدرت‌نمایی بازارهای سهام جهانی (به جز آمریکا). آیا ریزش دلار آمریکا ادامه دارد؟ معامله دوم وست‌پک، فروش دلار آمریکا است. اگرچه پس از اظهارات پاول و وزیر خزانه‌داری آمریکا، دلار کمی تقویت شد، اما وست‌پک این نوسانات را صرفاً «نویز» بازار می‌داند. بر اساس تحلیل‌های یوتوتایمز، مشکلات ساختاری دلار همچنان پابرجاست. ارزیابی‌های مجدد پس از اجلاس داووس و تردیدها درباره تخصیص سرمایه به آمریکا، اعتبار بلندمدت دلار را زیر سوال برده است. “ «مشکلات ساختاری عمیقی که گریبان‌گیر دلار آمریکا شده است، همچنان پابرجاست؛ از جمله بحث ارزش‌گذاری بالا و تردیدهای ژئوپلیتیک که اعتبار بلندمدت دلار را تهدید می‌کند.» مرتضی عظیمی کیوی (دلار نیوزیلند)؛ بازگشت پرقدرت؟ سومین استراتژی، مربوط به دلار نیوزیلند (NZD) است. وست‌پک که قبلاً کف قیمتی ژانویه را به درستی پیش‌بینی کرده بود، اکنون پیشنهاد می‌کند که در هر اصلاح قیمتی به سمت ۰.۵۸۸۰، اقدام به خرید با هدف ۰.۶۱۰۰ شود. منطق این معامله ساده است: ترکیب دیدگاه نزولی نسبت به دلار آمریکا با بهبود اقتصاد نیوزیلند. مدل‌های اقتصادی نشان‌دهنده جوانه‌های بهبود در اقتصاد این کشور هستند، هرچند تایید نهایی این روند نیازمند داده‌های ماه می خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا جروم پاول درباره ماندن در فدرال رزرو سکوت می‌کند؟

در یک نگاه جروم پاول بار دیگر از اعلام تصمیم خود درباره ماندن در هیئت‌مدیره فدرال رزرو پس از پایان دوره ریاستش خودداری کرد. این سکوت به ابزاری راهبردی برای حفظ استقلال بانک مرکزی در برابر فشارهای سیاسی تبدیل شده است. تصمیم پاول می‌تواند ترکیب آینده هیئت‌مدیره فدرال رزرو و مسیر سیاست پولی آمریکا را تغییر دهد. جروم پاول، رئیس فدرال رزرو، برای چهارمین بار طی ماه‌های اخیر از پاسخ دادن به این پرسش که آیا پس از پایان دوره ریاستش در ماه مه ۲۰۲۶ در هیئت‌مدیره بانک مرکزی باقی خواهد ماند یا نه، خودداری کرد. پاسخ همیشگی او «نمی‌خواهم وارد این بحث شوم» تصادفی نیست؛ بلکه بخشی از یک راهبرد حساب‌شده است. ساختار حکمرانی فدرال رزرو به پاول این امکان را می‌دهد که چنین موضعی اتخاذ کند. رؤسای این نهاد در واقع برای دو سمت منصوب می‌شوند: یک دوره چهار ساله به‌عنوان رئیس و یک دوره ۱۴ ساله به‌عنوان عضو هیئت‌مدیره. اگرچه اغلب رؤسا پس از پایان ریاست خود کناره‌گیری می‌کنند، اما از نظر قانونی الزامی برای این کار وجود ندارد. دوره عضویت پاول به‌عنوان عضو هیئت‌مدیره تا سال ۲۰۲۸ اعتبار دارد. همین اختیار، اکنون به مهم‌ترین اهرم فشار پاول در برابر دولتی تبدیل شده که ماه‌ها تلاش کرده بر سیاست‌های پولی فدرال رزرو اثر بگذارد. احضاریه‌های هیئت منصفه که اخیراً برای بانک مرکزی صادر شده‌اند، انگیزه او برای حفظ این ابهام را بیش از پیش تقویت کرده‌اند. این تحقیقات رسمی به بازسازی ۲.۵ میلیارد دلاری ساختمان مرکزی فدرال رزرو مربوط می‌شود، اما پاول معتقد است هدف اصلی آن، افزایش فشار برای تسریع کاهش نرخ بهره است؛ موضوعی که دونالد ترامپ بارها خواستار آن شده است. به گفته نزدیکان پاول، او پس از نزدیک به ۱۴ سال حضور در فدرال رزرو و هشت سال ریاست، آمادگی بازگشت به زندگی خصوصی را دارد. با این حال، زمان‌بندی تحقیقات قضایی، او را در موقعیتی دشوار قرار داده است. کناره‌گیری در شرایط کنونی می‌تواند به‌گونه‌ای تفسیر شود که گویی تحت فشار سیاسی صورت گرفته؛ برداشتی که با مواضع سال‌های اخیر او درباره استقلال بانک مرکزی در تضاد است. در داخل دولت ترامپ، امیدواری‌هایی وجود داشت که پاول پس از پایان دوره ریاست، از فدرال رزرو خارج شود. اما آغاز تحقیقات قضایی، این محاسبات را برهم زد. برخی مقامات دولتی اکنون نگران‌اند که این پرونده نه‌تنها کمکی به تغییر مدیریت فدرال رزرو نکند، بلکه موضع پاول را سرسختانه‌تر سازد. تحلیلگران یوتوتایمز معتقدند که اهمیت این موضوع به ترکیب خاص هیئت‌مدیره فدرال رزرو بازمی‌گردد. این نهاد دارای هفت عضو اصلی است و در حال حاضر تنها یک کرسی در آستانه خالی شدن قرار دارد. “ «اگر پاول طبق سنت کناره‌گیری کند، رئیس‌جمهور فرصت معرفی دو عضو جدید را خواهد داشت و می‌تواند نفوذ بیشتری بر ساختار بانک مرکزی اعمال کند.» محمد زمانی اما اگر پاول در هیئت‌مدیره باقی بماند، دولت تنها یک کرسی برای انتصاب در اختیار خواهد داشت و دامنه مانور آن به‌طور محسوسی محدود می‌شود. در این سناریو، آینده برخی اعضای فعلی، از جمله استیون میران، مستقیماً به تصمیم پاول گره می‌خورد. در تاریخ فدرال رزرو، موارد بسیار محدودی وجود داشته که یک رئیس پس از پایان دوره خود به‌عنوان عضو باقی بماند. آخرین نمونه به دهه ۱۹۴۰ بازمی‌گردد؛ زمانی که مارینر اکلز به درخواست رئیس‌جمهور وقت در هیئت‌مدیره ماند. از آن زمان تاکنون، رؤسا ترجیح داده‌اند با پایان ریاست، کاملاً کنار بروند. وضعیت پاول اما متفاوت است. او نه دعوت رسمی برای ماندن دارد و نه علاقه جدی به ادامه حضور. اگر در نهایت تصمیم به ماندن بگیرد، احتمالاً نه از سر تمایل شخصی، بلکه به این دلیل خواهد بود که خروج در شرایط فعلی، پیامدهای بدتری برای اعتبار فدرال رزرو به همراه دارد. ماندن نیز هزینه‌های خاص خود را دارد. پاول ممکن است ناچار شود در برابر سیاست‌هایی که آن‌ها را پرریسک می‌داند، مخالفت علنی کند؛ اقدامی که می‌تواند به حاشیه‌سازی سیاسی منجر شود. یا برعکس، مجبور شود از تصمیماتی حمایت کند که با آن‌ها موافق نیست و اعتبار خود را در خدمت مدیریت جدید قرار دهد. برخی تحلیلگران معتقدند تنها در صورتی که پاول احساس کند حضورش مانع تضعیف جدی استقلال بانک مرکزی می‌شود، به ماندن تن خواهد داد؛ حتی اگر این تصمیم برای او ناخوشایند باشد. خود پاول در نشست اخیر، از اظهار نظر درباره آینده‌اش خودداری کرد، اما بار دیگر بر اصل استقلال بانک مرکزی تأکید نمود. او هشدار داد که اگر افکار عمومی تصور کند تصمیمات پولی با انگیزه‌های سیاسی اتخاذ می‌شوند، اعتبار فدرال رزرو به‌شدت آسیب خواهد دید. ✔️  بیشتر بخوانید: چرا طلا دوباره به پناهگاه اول سرمایه‌گذاران جهانی تبدیل شده است؟ او گفت: «ما هنوز این اعتبار را از دست نداده‌ایم. باور دارم که از دست هم نخواهیم داد. دست‌کم امیدوارم چنین شود.» بر اساس جمع‌بندی تیم UtoTimes، سکوت پاول نه نشانه تردید، بلکه یک تاکتیک حساب‌شده است؛ تاکتیکی برای حفظ استقلال نهادی که در قلب نظام مالی آمریکا قرار دارد، در دوره‌ای که فشارهای سیاسی بر سیاست پولی به بالاترین سطح خود در سال‌های اخیر رسیده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازارهای آسیایی در تقابل ریسک و فرصت؛ اخبار روز ۲۹ ژانویه

در یک نگاه سهام اندونزی بیش از ۱۰ درصد سقوط کرد و وارد محدوده اصلاحی شد. سهام بخش املاک چین پس از لغو محدودیت‌های «سه خط قرمز» جهش ۲۵ درصدی داشت. دلار استرالیا به دلیل اخبار مثبت بخش املاک چین تقویت شد. امروز ۲۹ ژانویه ۲۰۲۶، بازارهای جهانی شاهد نوسانات چشمگیر بودند. طلا در معاملات آسیایی جهش قابل توجهی داشت و تا حدود ۵,۶۰۰ دلار افزایش پیدا کرد، سپس کمی کاهش یافت و مجدداً روند صعودی را طی کرد. در بازار فارکس، دلار استرالیا به بالاترین سطح سه ساله و دلار نیوزیلند به بالاترین قیمت هفت ماهه رسید، که عمدتاً به دلیل گمانه‌زنی‌ها درباره افزایش نرخ بهره بانک مرکزی استرالیا و گزارش‌های مثبت از بازار مسکن چین بوده است و اعتماد به ریسک‌های مرتبط با چین را تقویت کرده است. در مقابل، دلار آمریکا در برابر یورو، پوند، ین ژاپن، فرانک سوئیس و دلار کانادا ضعیف‌تر شد. بانک مرکزی سنگاپور نیز سیاست پولی خود را بدون تغییر نگه داشت و نرخ ارز رسمی را ثابت نگاه داشت. در بخش شرکتی، شرکت تسلا اعلام کرد که تولید مدل‌های S و X را متوقف می‌کند و تمرکز خود را بر ساخت ربات‌های انسان‌نما و فناوری هوش مصنوعی معطوف می‌کند، که نشان‌دهنده تغییر استراتژیک در جهت توسعه ربات و فناوری‌های نوین است. اگر به دنبال بهترین فرصت‌های سرمایه‌گذاری و پیشنهادهای مالی یا خرید هستید، می‌توانم به شما کمک کنم تا گزینه‌های برتر را پیدا کنید. در بازار سهام، شاخص‌ها دچار نوسان شدید شدند. بانک گلدمن ساکس اعلام کرد که به دلیل بحران‌های مالی، وضعیت بازار اندونزی به عنوان «کم‌وزن» تنزل یافته و در صورت تغییر روند شاخص، بیش از ۱۳ میلیارد دلار سرمایه‌گذاری ممکن است خارج شود. شاخص‌های بازار اندونزی برای دومین روز متوالی سقوط کردند و بیش از ۱۰ درصد کاهش یافتند، که عمدتاً ناشی از فروش‌های هیجانی بود. در مقابل، بازار املاک چین پس از گزارش‌هایی مبنی بر اینکه توسعه‌دهندگان دیگر نیازی به رعایت معیارهای اهرمی «سه خط قرمز» ندارند، جهش کرد، به‌ویژه سهام شرکت Sunac که حدود ۲۵ درصد افزایش یافت و این موجب تقویت روحیه در این بخش و حمایت از دلار استرالیا شد. وضعیت شاخص‌های سهام در آسیا-اقیانوسیه به شرح زیر است: شاخص نیکی ۲۲۵ ژاپن با درصد کمی رشد (+۰.۲۲٪)، شاخص هنگ سنگ هنگ کنگ با رشد نسبی (+۰.۵۴٪)، شاخص شانگهای کامپوزیت چین با کاهش اندک (-۰.۱٪) که در نتیجه رشد بخش املاک و فلزات و کاهش بخش فناوری جبران شد، و شاخص S&P/ASX 200 استرالیا با کاهش اندک (-۰.۳۲٪).

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بانک مرکزی استرالیا در آستانه تصمیم سخت؛ افزایش نرخ بهره یا توقف؟

در یک نگاه چهار بانک بزرگ استرالیا انتظار افزایش ۲۵ واحد پایه‌ای نرخ بهره در جلسه هفته آینده را دارند، اما گلدمن ساکس و دویچه بانک پیش‌بینی می‌کنند نرخ بهره ثابت بماند. رشد ۰.۹ درصدی تورم میانگین تعدیل‌شده در سه‌ماهه چهارم، نقطه اصلی بحث برای تصمیم‌گیری بانک مرکزی استرالیا است. اگر نرخ بهره افزایش یابد، RBA اولین بانک مرکزی در گروه ۱۰ به جز ژاپن خواهد بود که در این چرخه جهانی کاهش نرخ، نرخ را بالا می‌برد و این می‌تواند دلار استرالیا و بازدهی اوراق قرضه را تقویت کند. بانک‌های گلدمن ساکس و دویچه بانک پیش‌بینی می‌کنند که بانک مرکزی استرالیا (RBA) در جلسه هفته آینده نرخ بهره را ثابت نگه دارد. پس از انتشار داده‌های تورمی قوی‌تر از انتظار در سه‌ماهه چهارم، چهار بانک بزرگ استرالیا اکنون انتظار افزایش ۲۵ نقطه پایه‌ای نرخ بهره در جلسه سه‌شنبه آینده را دارند. این در حالی است که گلدمن ساکس و دویچه بانک همچنان به حفظ نرخ بهره بدون تغییر اعتقاد دارند. موضوع اصلی بحث این است که آیا رشد ۰.۹ درصدی تورم میانگین تعدیل‌شده در سه‌ماهه کافی است تا سیاست‌گذاران را به افزایش نرخ بهره در کوتاه‌مدت ترغیب کند یا نه. بازارها تصمیم RBA را بسیار حساس می‌دانند، چرا که این بانک سابقه دارد که گاهی برخلاف انتظارات بازار عمل کند. اگر RBA نرخ بهره را افزایش دهد، اولین بانک مرکزی در میان کشورهای گروه ۱۰ به جز ژاپن خواهد بود که در این چرخه جهانی کاهش نرخ، نرخ را بالا می‌برد. این حرکت باعث تقویت ارزش دلار استرالیا و افزایش بازدهی اوراق قرضه کوتاه‌مدت خواهد شد و مسیر نرخ بهره داخلی را مجدداً قیمت‌گذاری می‌کند. اما اگر نرخ بهره ثابت بماند، احتمال دارد بازارها به سرعت انتظارات افزایش نرخ را کاهش دهند، چرا که بیشتر بازارها این افزایش را پیش‌خور کرده‌اند. با توجه به نظرات متفاوت و داده‌های تورمی متناقض، تصمیم پیش‌رو برای RBA یکی از حساس‌ترین لحظات در سال‌های اخیر است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بیانیه فدرال رزرو | نرخ بهره بدون تغییر ماند، اختلاف‌نظرها ادامه دارد

در یک نگاه فدرال رزرو نرخ بهره را در محدوده ۳.۵ تا ۳.۷۵ درصد ثابت نگه داشت. مقامات بانک مرکزی از تداوم رشد اقتصادی و کاهش نسبی فشارهای بازار کار خبر دادند، اما تورم را همچنان بالا ارزیابی کردند. اختلاف نظر در میان اعضا درباره زمان کاهش نرخ بهره همچنان پابرجاست. بانک مرکزی آمریکا در پایان نشست امروز خود، نرخ بهره سیاستی را بدون تغییر در محدوده ۳.۵ تا ۳.۷۵ درصد حفظ کرد و بار دیگر بر رویکرد محتاطانه و داده‌محور خود در قبال سیاست پولی تأکید نمود. این تصمیم در شرایطی اتخاذ شد که نشانه‌ها از تداوم رشد اقتصادی حکایت دارد، اما هم‌زمان، تورم همچنان بالاتر از سطح هدف باقی مانده است. بر اساس بیانیه کمیته بازار آزاد فدرال، فعالیت‌های اقتصادی آمریکا با آهنگی «مناسب و باثبات» در حال گسترش است. رشد اشتغال در ماه‌های اخیر محدود بوده و نرخ بیکاری نشانه‌هایی از تثبیت را نشان می‌دهد. با این حال، سیاست‌گذاران تأکید کرده‌اند که فشارهای تورمی هنوز به‌طور کامل فروکش نکرده و همچنان بالاتر از سطح مطلوب ارزیابی می‌شود. فدرال رزرو بار دیگر بر مأموریت دوگانه خود؛ دستیابی به حداکثر اشتغال و تثبیت تورم در سطح ۲ درصدی در بلندمدت، تأکید کرد. در عین حال، این نهاد اذعان داشت که عدم‌قطعیت درباره چشم‌انداز اقتصادی همچنان بالاست و ریسک‌ها می‌توانند هر دو هدف اصلی سیاست پولی را تحت تأثیر قرار دهند. در همین چارچوب، اعضای کمیته تصمیم گرفتند دامنه هدف نرخ بهره را بدون تغییر حفظ کنند. در بیانیه آمده است که در صورت بررسی هرگونه تعدیل آتی در سیاست پولی، مقامات با دقت داده‌های جدید، تحولات اقتصادی و توازن ریسک‌ها را ارزیابی خواهند کرد. این رویکرد نشان می‌دهد فدرال رزرو فعلاً تمایلی به شتاب‌زدگی در تغییر مسیر سیاستی ندارد. کمیته همچنین تأکید کرده است که در صورت بروز ریسک‌هایی که دستیابی به اهداف اشتغال و تورم را تهدید کند، آمادگی دارد موضع سیاست پولی را متناسب با شرایط تنظیم کند. در این مسیر، طیف گسترده‌ای از شاخص‌ها از وضعیت بازار کار و انتظارات تورمی گرفته تا تحولات مالی و بین‌المللی در تصمیم‌گیری‌ها لحاظ خواهد شد. نکته قابل‌توجه در این نشست، تداوم اختلاف نظر میان اعضای کمیته بود. اگرچه اکثریت اعضا از تثبیت نرخ بهره حمایت کردند، اما دو عضو (استیون میران و کریستوفر والر) با این تصمیم مخالفت کردند و خواهان کاهش ۲۵ واحد پایه‌ای نرخ بهره در همین نشست بودند. “ «این مخالفت نشان می‌دهد بحث درباره زمان آغاز چرخه کاهش نرخ‌ها همچنان در داخل فدرال رزرو ادامه دارد.» محمد زمانی از منظر رأی‌گیری، جروم پاول، رئیس فدرال رزرو، به همراه سایر اعضای ارشد کمیته، از تصمیم تثبیت نرخ بهره حمایت کردند. این ترکیب آرا نشان‌دهنده اجماع نسبی در سطح مدیریت ارشد بانک مرکزی، در کنار وجود اقلیت متمایل به سیاست‌های انبساطی‌تر است. ✔️  بیشتر بخوانید: آیا اروپا می‌تواند جرقه یک بحران بدهی در آمریکا را بزند؟ بر اساس جمع‌بندی تیم UtoTimes، بیانیه امروز فدرال رزرو پیام روشنی برای بازارها داشت: سیاست‌گذاران فعلاً به حفظ وضعیت موجود پایبند هستند و تا زمانی که شواهد قانع‌کننده‌ای از کاهش پایدار تورم یا ضعف جدی اقتصاد مشاهده نشود، عجله‌ای برای تغییر مسیر ندارند. این موضع می‌تواند به تداوم نوسانات بازار در ماه‌های آینده منجر شود؛ به‌ویژه در شرایطی که سرمایه‌گذاران همچنان در انتظار آغاز رسمی چرخه کاهش نرخ بهره هستند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مکلم: تبعات تعرفه‌های آمریکا تا پایان ۲۰۲۷ بر کسب‌وکارهای کانادایی باقی می‌ماند

تیف مکلم اعلام کرد که سازگاری و تعدیل کسب‌وکارهای کانادایی با تعرفه‌های اعمال‌شده از سوی آمریکا، دست‌کم تا پایان سال ۲۰۲۷ ادامه خواهد داشت. رئیس بانک مرکزی کانادا هشدار داد که کاهش استقلال فدرال رزرو می‌تواند پیامدهای قابل‌توجهی برای اقتصاد کانادا به همراه داشته باشد؛ به‌ویژه با توجه به وابستگی بالای اقتصاد این کشور به سیاست‌های پولی آمریکا. مکلم همچنین تأکید کرد که جایگاه دلار آمریکا به‌عنوان دارایی امن در بازارهای جهانی تا حدی تضعیف شده است. مکلم تأکید کرد که «دوران تجارت آزاد و مبتنی بر قواعد مشترک با ایالات متحده به پایان رسیده است».

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا فدرال رزرو در سال ۲۰۲۶ نرخ بهره را کاهش می‌دهد؟

در یک نگاه فدرال رزرو امروز نرخ بهره را تغییر نمی‌دهد. بازار اولین کاهش نرخ را برای ژوئیه قیمت‌گذاری کرده است. مؤسسات مالی بین ۰ تا ۷۵ نقطه پایه کاهش پیش‌بینی کرده‌اند. پاول احتمالاً بر انعطاف‌پذیری و صبر تأکید خواهد کرد. بانک مرکزی آمریکا امروز تصمیمی بدون تغییر اتخاذ خواهد کرد و نرخ بهره را در سطح فعلی حفظ می‌کند. با این حال، نگاه بازارها به آینده است؛ جایی که تحلیلگران درباره زمان و شدت کاهش نرخ بهره در سال ۲۰۲۶ اختلاف نظر دارند. پیش‌بینی مؤسسات مالی درباره مسیر نرخ بهره مؤسسه مالی مجموع کاهش نرخ (bps) زمان‌های احتمالی کاهش موضع سیاستی Citi 75 مارس، ژوئیه، سپتامبر کاهش بیشتر از انتظار بازار Barclays 50 ژوئن، دسامبر عجله‌ای برای کاهش نیست BofA 50 ژوئن، ژوئیه احتمال غافلگیری انبساطی Goldman Sachs 50 ژوئن، سپتامبر کاهش برای نرمال‌سازی Wells Fargo 50 مارس، ژوئن کاهش مشروط به داده‌های اقتصادی JP Morgan 0 هیچ‌کاهشی پیش‌بینی نشده زمان مناسب برای توقف  پاول چه خواهد گفت؟ تحلیل یوتوتایمز نشان می‌دهد: “ «پاول احتمالاً بر حفظ انعطاف‌پذیری تأکید خواهد کرد و از دادن سیگنال قطعی درباره کاهش نرخ در نشست مارس خودداری می‌کند. اما فشارهای سیاسی و بازار ممکن است فضای کنفرانس خبری را تحت تأثیر قرار دهند.» جرم پاول، رئيس فدرال رزرو برخی مؤسسات مانند بانک آمریکا (BofA) هشدار داده‌اند که فضای سیاسی ممکن است بر نشست ژانویه سایه بیندازد و حتی باعث غافلگیری انبساطی شود. جمع‌بندی با وجود تثبیت نرخ بهره در نشست امروز، مسیر سیاست پولی در سال ۲۰۲۶ همچنان مبهم است. «تحلیل‌ها نشان می‌دهد فدرال رزرو در حال حفظ گزینه‌های خود است، اما داده‌های تورمی و بازار کار در ماه‌های آینده تعیین‌کننده خواهند بود. اگر تورم به‌سرعت کاهش نیابد، کاهش نرخ بهره ممکن است محدودتر از انتظار بازار باشد.»

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ذخیره‌سازی 140 تن طلا توسط تتر در یک پناهگاه هسته‌ای

تتر، که به عنوان یکی از بزرگ‌ترین ارزهای دیجیتال شناخته می‌شود، اکنون به عنوان بزرگ‌ترین دارنده طلا در جهان خارج از بانک‌ها و کشورهای ملی شناخته می‌شود. این شرکت بیش از 140 تن طلا به ارزش تقریبی 23 میلیارد دلار را در یک پناهگاه هسته‌ای در سوئیس ذخیره کرده است. این اقدام تتر نشان‌دهنده تلاش‌های این شرکت برای تنوع‌بخشی به دارایی‌های خود و افزایش امنیت مالی آن است. ذخیره‌سازی طلا در یک پناهگاه هسته‌ای نه تنها امنیت فیزیکی را افزایش می‌دهد بلکه به تتر اجازه می‌دهد تا در برابر نوسانات بازارهای مالی و اقتصادی محافظت شود. با توجه به شرایط ناپایدار اقتصادی و افزایش تقاضا برای دارایی‌های امن، تتر امیدوار است که این سرمایه‌گذاری به تقویت اعتبار و ثبات مالی خود کمک کند. تتر با این اقدام، نه تنها به افزایش ذخایر طلای خود ادامه می‌دهد، بلکه نشان‌دهنده تغییرات جدید در نحوه مدیریت دارایی‌ها توسط شرکت‌های بزرگ مالی است. این حرکت می‌تواند الگویی برای سایر شرکت‌ها باشد که به دنبال راه‌های جدید برای محافظت از سرمایه‌های خود هستند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

جهش AUDUSD پس از تورم قوی استرالیا؛ احتمال افزایش نرخ بهره بالا رفت

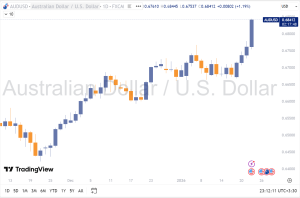
در یک نگاه AUDUSD به بالاترین سطح از فوریه ۲۰۲۳ رسید. تورم استرالیا بالاتر از انتظار: هسته ۳.۸٪. سه بانک بزرگ انتظار افزایش ۲۵bp در نشست ۳ فوریه را دارند. تورم خدمات و اجاره به‌شدت افزایش یافته است. احتمال افزایش نرخ بهره از ۶۲٪ به ۷۳٪ جهش کرد. فشارهای قیمتی نشان می‌دهد RBA احتمالاً مجبور به اقدام خواهد شد. دلار استرالیا امروز یکی از قدرتمندترین جهش‌های خود در سال‌های اخیر را ثبت کرد. جفت‌ارز AUDUSD پس از انتشار داده‌های تورمی قوی‌تر از انتظار، به بالاترین سطح خود از فوریه ۲۰۲۳ رسید و حتی از ۰.۷۰۲۲ عبور کرد.  تورم بالاتر از انتظار؛ زنگ خطر برای  بانک مرکزی استرالیا (RBA) گزارش جدید نشان می‌دهد تورم هسته استرالیا به ۳.۸٪ رسیده؛ رقمی که به‌طور قابل‌توجهی بالاتر از پیش‌بینی‌هاست. تورم خدمات، اجاره، سفر و حتی برق رشد شدیدی داشته و نشان می‌دهد فشارهای قیمتی هنوز مهار نشده‌اند.  احتمال افزایش نرخ بهره در نشست فوریه بانک مرکزی استرالیا در تاریخ ۲ و ۳ فوریه جلسه دارد و اکنون بازار یک افزایش ۲۵ نقطه پایه‌ای را سناریوی اصلی می‌داند. سه بانک بزرگ استرالیا — NAB، CBA و ANZ — نیز همین پیش‌بینی را تأیید کرده‌اند.  چرا این داده‌ها مهم‌اند؟ تورم دوباره شتاب گرفته است. بازار کار همچنان فشرده است. فشارهای دستمزدی و خدماتی ادامه دارد. تورم ۶ماهه نزدیک ۳.۹٪ است. قیمت برق بیش از ۲۱٪ رشد کرده است. این عوامل نشان می‌دهد RBA احتمالاً نمی‌تواند در برابر افزایش نرخ بهره مقاومت کند.  جمع‌بندی بازارها اکنون با احتمال بالای افزایش نرخ بهره در فوریه معامله می‌شوند و AUDUSD در کوتاه‌مدت می‌تواند در سطوح بالاتر باقی بماند — مگر اینکه داده‌های جدید روند تورم را تغییر دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص قیمت مصرف کننده استرالیا – دسامبر

شاخص قیمت مصرف کننده استرالیا - دسامبر - Consumer Price Index  واقعی ................ %1.0  پیش‌بینی ............. %0.7  قبلی .................... %0.0 شاخص قیمت مصرف کننده استرالیا - دسامبر(سالانه)- Consumer Price Index  واقعی ................ %3.8  پیش‌بینی ............. %3.5  قبلی .................... %3.4 تغییرات سه ماهه شاخص تورم تعدیل‌شده (حذف تغییرات 30 درصد از اقلام بی‌ثبات) - Trimmed CPI  واقعی ................ %0.2 پیش‌بینی ............. %0.3  قبلی .................... %0.3

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار ارز جهانی آرام‌تر شد؛ دلار در حال ترمیم، یورو و پوند در اوج

“ پس از دو روز فروش سنگین، بازارهای جهانی فارکس امروز با آرامش نسبی همراه شده‌اند. جفت‌ارز USDJPY بخشی از افت شدید خود را جبران کرده و به سمت سطوح بالاتر حرکت می‌کند، در حالی که EURUSD همچنان با تقاضای بالا معامله می‌شود. تحلیلگران معتقدند که در غیاب محرک‌های بزرگ، دلار آمریکا ممکن است در کف محدوده معاملاتی سال ۲۰۲۵ حمایت شود. موسسه ING دلار آمریکا | ترمیم پس از شوک جمعه دلار آمریکا که در روزهای گذشته تحت فشار فروش شدید قرار داشت، امروز نشانه‌هایی از ثبات را نشان می‌دهد. جفت‌ارز USDJPY کمی افزایش یافته و سرمایه‌گذاران در حال ارزیابی مجدد شرایط هستند. داده‌های بازار پول ژاپن نشان می‌دهد که اگر بانک مرکزی ژاپن در سطح بالای ۱۵۹ مداخله کرده باشد، این مداخله بسیار محدود بوده است. همچنین سکوت واشنگتن درباره بررسی نرخ‌های فدرال رزرو در عصر جمعه نشان می‌دهد که دولت آمریکا فعلاً از ابهام موجود استقبال می‌کند. تحلیلگران معتقدند که تأثیر این اقدامات در حال کاهش است، مگر اینکه ژاپن و آمریکا رسماً مداخله مشترک را تأیید کنند — اقدامی که از سال ۲۰۱۱ تاکنون سابقه نداشته است. در کوتاه‌مدت، USDJPY می‌تواند به سمت سطح ۱۵۵.۶۰ حرکت کند. همچنین، نتایج حراج اوراق قرضه ۴۰ ساله JGB در آسیا می‌تواند محرک مهمی برای نوسانات ین باشد؛ به‌ویژه اگر این حراج ضعیف برگزار شود. در تصویر کلی، ورود سرمایه به بازارهای نوظهور کمی به ضرر دلار است، اما داده‌های اقتصادی آمریکا همچنان قوی باقی مانده‌اند. نشست FOMC فردا می‌تواند به‌عنوان یک رویداد مثبت برای دلار عمل کند. در ماه فوریه نیز الگوهای فصلی دلار به نفع آن خواهند بود. برخلاف سال گذشته، سرمایه‌گذاران اروپایی اکنون کمتر در معرض دارایی‌های دلاری هستند و اگر فروش دارایی‌های پایه آمریکا آغاز شود، شرایط متفاوت خواهد بود. ریسک‌های مهم این هفته شامل حراج ضعیف اوراق خزانه ۵ و ۷ ساله آمریکا و گزارش‌های مالی ضعیف از چهار شرکت بزرگ فناوری (Magnificent Seven) هستند که چهارشنبه و پنج‌شنبه منتشر خواهند شد. برای امروز، تنها داده مهم آمریکا گزارش هفتگی اشتغال ADP است. مگر اینکه این گزارش منفی باشد، انتظار می‌رود شاخص DXY بتواند شکاف روز دوشنبه تا سطح ۹۷.۴۲ را پر کند. یورو | مقاومت در برابر سقف ۱.۱۹ جفت‌ارز EURUSD همچنان با تقاضای بالا معامله می‌شود. انتشار شاخص اعتماد کسب‌وکار آلمان (IFO) دیروز ضعیف‌تر از انتظار بود و فرصت جذب سرمایه به اروپا را از دست داد. سال گذشته، EURUSD با ورود سرمایه به اروپا و تصمیمات مهم مالی در آلمان تقویت شد. الگوهای تکنیکال EURUSD این هفته فعال‌اند. سطح ۱.۱۸۳۴ اکنون به‌عنوان حمایت عمل می‌کند و اگر قیمت بخواهد از سقف ۱.۱۹۱۰/۲۰ عبور کند، باید این سطح حفظ شود. در حال حاضر انتظار می‌رود قیمت در پایان فصل به نزدیکی ۱.۱۷ برسد، اما برخی سرمایه‌گذاران به دنبال شکست سقف هستند. افزایش تقاضا برای آپشن باترفلای یک‌ساله EURUSD نیز نشان‌دهنده انتظار حرکت‌های بزرگ است — مشابه آنچه در آوریل گذشته رخ داد. تقویم اقتصادی منطقه یورو سبک است و فقط چند سخنرانی از سوی بانک مرکزی اروپا (ECB) در برنامه امروز قرار دارد. داده‌های ADP آمریکا تنها محرک برنامه‌ریزی‌شده امروز هستند. پوند | بازگشت فشار خرید و ریسک‌های سیاسی عملکرد مثبت پوند این هفته احتمالاً به‌دلیل موقعیت‌های فروش سنگین مدیران دارایی در GBPUSD بوده که با افت دلار آسیب‌پذیر شده‌اند. سطح فعلی پوند — محدوده ۱.۳۶ تا ۱.۳۷ — ممکن است بهترین قیمت فصل یا حتی سال باشد. سیاست داخلی بریتانیا نیز می‌تواند در ماه‌های آینده فشار بیشتری بر پوند وارد کند. انتخابات میان‌دوره‌ای ۲۶ فوریه و احتمال شکست حزب کارگر در برابر حزب اصلاحات می‌تواند فشار بر نخست‌وزیر استارمر را افزایش دهد و گمانه‌زنی‌ها درباره تغییر رهبری پس از انتخابات محلی ماه مه را تقویت کند. پوند همچنین در برابر فشارهای بازار اوراق قرضه از سوی ژاپن یا آمریکا آسیب‌پذیر است. به‌طور کلی، پوند در نزدیکی سقف محدوده چندفصلی خود قرار دارد و معامله‌گران باید نسبت به اصلاح احتمالی محتاط باشند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شوک تعرفه‌ای ترامپ؛ بازارهای آسیا لرزید

بازارهای آسیایی امروز با موجی از خبرهای مهم روبه‌رو شدند؛ از نوسانات شدید طلا و نقره گرفته تا تشدید تنش‌های تجاری آمریکا و کره‌جنوبی، بازگشت سود صنعتی چین و جهش تورم فروشگاه‌های بریتانیا. تعرفه‌های ترامپ دوباره آسیا را لرزاند ترامپ تعرفه کالاهای کره‌جنوبی را از ۱۵٪ به ۲۵٪ افزایش داد و مجلس کره را به «توقف اجرای توافق ۲۰۲۵» متهم کرد. این اقدام خودرو، چوب و دارو را هدف قرار می‌دهد و سهام صادرات‌محور کره را تحت فشار گذاشت. سئول اعلام کرده لوایح اجرای توافق را سریع‌تر بررسی می‌کند و فرستاده تجاری خود را راهی واشنگتن خواهد کرد. تورم خدمات ژاپن همچنان بالا شاخص قیمت تولیدکننده خدمات ژاپن در دسامبر ۲.۶٪ رشد کرد؛ نشانه‌ای از فشار دستمزدها و کمبود نیروی کار. این داده‌ها دیدگاه بانک مرکزی ژاپن درباره پایداری تورم دستمزدی را تقویت می‌کند. تورم فروشگاه‌های بریتانیا به اوج دو ساله رسید تورم فروشگاه‌ها در ژانویه به ۱.۵٪ رسید؛ سریع‌ترین رشد از ۲۰۲۴. افزایش هزینه انرژی و بیمه کارفرما عامل اصلی این جهش بوده است. بهبود کسب‌وکار در استرالیا شاخص شرایط کسب‌وکار به +۹ و اعتماد به +۳ رسید. ظرفیت استفاده‌شده همچنان بالا و در ۸۳.۲٪ است که نشان‌دهنده کمبود ظرفیت و فشار هزینه‌ای است. سود صنعتی چین بازگشت سود صنعتی چین در دسامبر ۵.۳٪ رشد کرد و اولین رشد سالانه از ۲۰۲۱ ثبت شد. این رشد عمدتاً توسط شرکت‌های خارجی هدایت شده است. ریسک ژئوپلیتیک نیویورک تایمز گزارش داد ارزیابی‌های اطلاعاتی نشان می‌دهد رهبری ایران تحت فشار داخلی فزاینده قرار دارد.  بازار سهام آسیا نیکی: +۰.۴٪ هانگ‌سنگ: +۱.۲٪ شانگهای: تقریباً بدون تغییر ASX 200: +۰.۸۲٪

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رقابت برای جانشینی پاول؛ بازارها روی چه کسی شرط بسته‌اند؟

در یک نگاه ریک ریدر، مدیر ارشد سرمایه‌گذاری بلک‌راک در حوزه اوراق با درآمد ثابت، به گزینه اول بازارهای پیش‌بینی برای ریاست فدرال رزرو تبدیل شده است. جهش شانس ریدر عمدتاً پس از دیدار و گفت‌وگوی اخیر او با ترامپ شکل گرفته و هنوز پشتوانه اطلاعاتی محکمی ندارد. با وجود افزایش محبوبیت ریدر، کِوین وارش همچنان یکی از گزینه‌های جدی برای این سمت باقی مانده است. با نزدیک شدن به نشست ۲۸ ژانویه کمیته بازار آزاد فدرال رزرو، رقابت برای جانشینی جروم پاول وارد مراحل پایانی شده است. دونالد ترامپ پیش‌تر وعده داده بود که نامزد موردنظر خود برای ریاست آینده فدرال رزرو را در همین ماه معرفی کند و همین مسئله باعث شده بازارها با دقت بیشتری تحولات مربوط به این انتخاب را دنبال کنند. بررسی‌های تیم یوتوتایمز نشان می‎‌دهد که در هفته‌های اخیر، داده‌های پلتفرم شرط‌بندی مالی «کالشای» نشان‌دهنده تغییر قابل‌توجهی در انتظارات معامله‌گران بوده است. بر اساس این داده‌ها، ریک ریدر، مدیر ارشد سرمایه‌گذاری بلک‌راک در حوزه اوراق با درآمد ثابت، اکنون با احتمال حدود ۴۸ درصد، در صدر فهرست گزینه‌ها قرار گرفته است؛ جایگاهی که تا مدت کوتاهی پیش، برای او دور از انتظار به نظر می‌رسید. تا چند ماه قبل، تمرکز بازارها بر دو گزینه اصلی موسوم به «دو کِوین» بود: کِوین هسِت و کوین وارش. این دو نفر، گزینه‌های اجماعی برای جانشینی پاول محسوب می‌شدند و ریدر در جایگاه یک نامزد کم‌شانس قرار داشت. اما پس از گفت‌وگوی خصوصی او با ترامپ در کاخ سفید و انتشار خبر «تحت تأثیر قرار گرفتن» رئیس‌جمهور از این دیدار، شرایط به‌سرعت تغییر کرد و ریدر از یک گزینه حاشیه‌ای به نامزد اول بازار بدل شد. بخش عمده این موج حمایتی، بر پایه همین دیدار و چند اظهار نظر محدود رسانه‌ای شکل گرفته است و تاکنون نشانه‌ای از افشای اطلاعات رسمی یا تأیید غیررسمی در مورد انتخاب قطعی او منتشر نشده است. با این حال، سابقه حرفه‌ای ریدر که هدایت تیمی با مدیریت بیش از ۲.۴ تریلیون دلار دارایی با درآمد ثابت را برعهده دارد، به اعتبار او در میان فعالان بازار افزوده است. عامل کلیدی در افزایش محبوبیت ریدر، هم‌سویی دیدگاه‌های او با ترجیحات ترامپ در حوزه سیاست پولی است. ریدر بارها تأکید کرده که نرخ بهره خنثی در اقتصاد آمریکا پایین‌تر از برآورد فعلی فدرال رزرو است و از امکان کاهش حدود ۱۰۰ واحد پایه‌ای نرخ بهره سخن گفته است. او حتی سطح ۳ درصدی را برای نرخ وجوه فدرال مطرح کرده؛ نرخی که با تمایل ترامپ به کاهش تهاجمی نرخ‌ها برای تحریک رشد اقتصادی همخوانی دارد. در مقابل، کِوین هسِت عملاً از فهرست گزینه‌های اصلی کنار گذاشته شده و شانس او به‌طور محسوسی کاهش یافته است. با این حال، کوین وارش با احتمال حدود ۳۲ درصد همچنان یکی از نامزدهای جدی به شمار می‌رود. “ «تجربه قبلی او در فدرال رزرو و رویکرد اصلاح‌طلبانه‌اش، برای بسیاری از ناظران جذاب است، هرچند موج اخیر حمایت از ریدر، بخشی از شتاب او را کاهش داده است.» محمد زمانی کریستوفر والر، عضو فعلی هیئت‌مدیره فدرال رزرو، نیز همچنان در میان گزینه‌ها حضور دارد. انتخاب او می‌تواند از نظر سیاسی ساده‌تر باشد، زیرا احتمال تأییدش در سنا بالاتر است. افزون بر این، برخی تحلیلگران معتقدند چنین انتخابی ممکن است پاول را به کناره‌گیری آرام از هیئت‌مدیره ترغیب کند و از بروز تنش‌های داخلی جلوگیری نماید. با وجود توجه گسترده به داده‌های بازارهای پیش‌بینی، باید به محدودیت‌های آن‌ها نیز توجه داشت. حجم کل معاملات مرتبط با این قراردادها تاکنون حدود ۶۰ میلیون دلار بوده است؛ رقمی که در مقایسه با تریلیون‌ها دلار سرمایه در بازارهای اوراق و سهام که تحت تأثیر تصمیم نهایی قرار خواهند گرفت، بسیار ناچیز است. از این رو، این داده‌ها بیش از آنکه پیش‌بینی قطعی باشند، بازتابی از فضای رسانه‌ای و انتظارات کوتاه‌مدت محسوب می‌شوند. ✔️  بیشتر بخوانید: چرا مصرف‌کننده آمریکایی در ابتدای ۲۰۲۶ می‌تواند بازارها را غافلگیر کند؟ بر اساس جمع‌بندی تیم UtoTimes، رقابت برای جانشینی جروم پاول بیش از هر زمان دیگری تحت تأثیر «عامل ترامپ» قرار گرفته است. جهش ناگهانی شانس ریک ریدر نشان می‌دهد که یک دیدار سیاسی می‌تواند به‌سرعت موازنه انتظارات بازار را تغییر دهد. با این حال، تا زمان اعلام رسمی، همچنان احتمال چرخش دوباره معادلات وجود دارد و انتخاب نهایی می‌تواند پیامدهای گسترده‌ای برای مسیر سیاست پولی و بازارهای مالی جهانی به همراه داشته باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازگشت دلار استرالیا به کانون توجه بازارها؛ RBA، تورم و تضعیف روایت دلار آمریکا

دلار استرالیا طی هفته‌های اخیر به‌تدریج از یک ارز حاشیه‌ای و کم‌تحرک به یکی از محورهای اصلی بحث در بازار فارکس تبدیل شده است؛ تحولی که ریشه آن را باید نه در یک عامل مقطعی، بلکه در هم‌زمانی چند تغییر بنیادین جست‌وجو کرد. آنچه امروز در نمودار AUDUSD دیده می‌شود، در واقع بازتاب یک بازتنظیم عمیق در انتظارات نرخ بهره، جریان سرمایه جهانی و جایگاه دلار آمریکا در پرتفوی سرمایه‌گذاران بین‌المللی است. از منظر اقتصاد کلان، استرالیا در موقعیتی قرار گرفته که آن را از بسیاری از اقتصادهای توسعه‌یافته متمایز می‌کند. بازار کار این کشور همچنان بسیار فشرده است، نرخ بیکاری در سطوح پایین باقی مانده و رشد دستمزدها فشارهای تورمی را دوباره زنده کرده است. برخلاف ایالات متحده یا اروپا که نشانه‌هایی از سرد شدن تقاضا دیده می‌شود، داده‌های داخلی استرالیا حکایت از اقتصادی دارند که هنوز از چرخه انقباضی عبور نکرده و حتی ممکن است وارد فاز جدیدی از فشارهای قیمتی شود. همین موضوع باعث شده بانک مرکزی استرالیا در مسیری قرار گیرد که عملاً آن را در تقابل با جهت‌گیری غالب بانک‌های مرکزی بزرگ جهان قرار می‌دهد. بازارها اکنون حدود ۶۰ درصد احتمال می‌دهند که بانک مرکزی استرالیا در نشست فوریه نرخ بهره را افزایش دهد، اما اهمیت واقعی ماجرا در این است که داده تورمی پیش‌رو می‌تواند این احتمال را به‌سرعت به سطح تقریباً قطعی برساند. در چنین شرایطی، دلار استرالیا نه‌تنها از منظر انتظارات سیاست پولی حمایت می‌شود، بلکه در مقایسه نسبی با دلار آمریکا نیز جذابیت تازه‌ای پیدا می‌کند. اینجاست که نقش اختلاف بازدهی اوراق قرضه پررنگ می‌شود. برای سال‌ها، بازدهی اوراق ۱۰ساله استرالیا یا کمتر از آمریکا بود یا تفاوت معناداری با آن نداشت. این موضوع یکی از دلایل اصلی عملکرد ضعیف AUD در برابر USD محسوب می‌شد. اما از اواخر نوامبر ۲۰۲۵، این رابطه دچار شکست ساختاری شد. اختلاف بازدهی از محدوده تاریخی خود خارج شد و اکنون به حدود ۵۸ واحد پایه به نفع استرالیا رسیده است. نمودار مقایسه AUDUSD با اختلاف نرخ بهره ۱۰ساله به‌وضوح نشان می‌دهد که ارز استرالیا با تأخیر زمانی در حال تطبیق با این تغییر است؛ رفتاری که در بازار ارز کاملاً متداول است و اغلب به حرکات شتاب‌دار در مراحل بعدی منجر می‌شود. هم‌زمان، روایت دلار آمریکا نیز در حال تضعیف است. اقدام غیرمعمول فدرال رزرو در استعلام نرخ USDJPY، که بنا بر منابع متعدد صورت گرفته، سیگنالی کم‌سابقه و به‌وضوح به زیان دلار تلقی می‌شود. این اقدام نشان می‌دهد که نگرانی سیاست‌گذاران آمریکایی صرفاً به نرخ‌های داخلی محدود نیست و ثبات بازار ارز نیز به یک دغدغه تبدیل شده است. در کنار آن، تحولات سیاسی اخیر، از جمله تنش‌های مرتبط با گرینلند، بار دیگر مدیران دارایی خارجی را متوجه این واقعیت کرده که سرمایه‌گذاری بدون پوشش ارزی در دارایی‌های آمریکا دارای ریسک دنباله‌دار قابل‌توجهی است؛ سناریویی که در آن دلار و دارایی‌های آمریکایی می‌توانند هم‌زمان دچار افت شوند. همین تغییر در ساختار ریسک، باعث شده بسیاری از صندوق‌های بازنشستگی و سرمایه‌گذاران نهادی به‌تدریج به سمت افزایش هج ارزی حرکت کنند. هرچه همبستگی میان عملکرد دلار و بازار سهام آمریکا مثبت‌تر شود، انگیزه برای پوشش ریسک ارزی تقویت خواهد شد و این موضوع در سطح کلان به کاهش تقاضای ساختاری برای دلار منجر می‌شود. در چنین محیطی، ارزهایی مانند دلار استرالیا که هم از اختلاف نرخ بهره منتفع می‌شوند و هم از ثبات سیاسی و اقتصادی نسبی برخوردارند، به‌طور طبیعی مقصد جریان‌های جدید سرمایه خواهند بود. نکته مهم این است که معامله لانگ AUD اکنون به یکی از شلوغ‌ترین معاملات بازار فارکس تبدیل شده است. در نگاه اول، این موضوع می‌تواند به‌عنوان یک ریسک تلقی شود، زیرا معاملات بسیار محبوب در برابر تغییر ناگهانی روایت بازار آسیب‌پذیر هستند. اما تجربه تاریخی نشان می‌دهد که وقتی محبوبیت یک معامله بر پایه عوامل بنیادی قدرتمند شکل گرفته باشد، می‌تواند برای مدت طولانی پابرجا بماند. در مورد دلار استرالیا، این عوامل شامل احتمال بالای افزایش نرخ بهره، اختلاف بازدهی جذاب، داده‌های اقتصادی مقاوم و تضعیف تدریجی روایت دلار آمریکا است؛ ترکیبی که به‌سختی می‌توان آن را نادیده گرفت. از منظر قیمتی، محدوده 0.6890 تا 0.6930 یک ناحیه کلیدی و تاریخی برای AUDUSD محسوب می‌شود. این سطح بارها در گذشته به‌عنوان سقف عمل کرده و اکنون دوباره در کانون توجه بازار قرار دارد. شکست پایدار این محدوده می‌تواند پیامدهای مهمی داشته باشد: فعال شدن سفارش‌های خرید بزرگ، ورود سرمایه صندوق‌های روندی، افزایش تقاضا برای ساختارهای آپشنی و شتاب‌گیری حرکت صعودی. در چنین شرایطی، افزایش نرخ بهره توسط RBA می‌تواند همان عاملی باشد که این شکست تکنیکال را از یک حرکت موقتی به یک تغییر فاز واقعی تبدیل کند. ✔️  بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ تثبیت قیمت یا جهش به قله‌های بالاتر؟ در مجموع، دلار استرالیا در نقطه‌ای ایستاده که هم از منظر بنیادی و هم از منظر ساختاری، شرایط برای یک حرکت معنادار فراهم شده است. اگر داده‌های تورمی پیش‌رو انتظارات را تأیید کنند و بانک مرکزی استرالیا مسیر انقباضی خود را تثبیت کند، AUD می‌تواند وارد یک فاز صعودی چندماهه یا حتی چندساله شود. در چنین سناریویی، عبور از سطح 0.69 صرفاً یک اتفاق تکنیکال نخواهد بود، بلکه نماد بازتعریف جایگاه دلار استرالیا در چرخه جدید بازار ارز جهانی است؛ چرخه‌ای که در آن، وابستگی انحصاری به دلار آمریکا به‌تدریج جای خود را به تنوع‌سازی ارزی و جست‌وجوی بازده واقعی می‌دهد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چشم‌انداز هفته پیش‌رو؛ تمرکز بازارها بر نشست فدرال رزرو و بانک مرکزی کانادا در سایه تنش‌های ژئوپلیتیک

فدرال رزرو هفته آینده نخستین نشست سیاست پولی خود در سال جدید را برگزار می‌کند و تصمیم آن در روز چهارشنبه اعلام خواهد شد. انتظار نمی‌رود تغییری در نرخ‌های بهره اعمال شود؛ چرا که جروم پاول، رئیس فدرال رزرو، در نشست دسامبر و پس از سه نوبت کاهش متوالی ۲۵ واحد پایه‌ای تأکید کرده بود که بانک مرکزی اکنون «در موقعیتی مناسب قرار دارد تا منتظر بماند و ببیند اقتصاد چگونه پیش می‌رود». نگرانی‌ها درباره بازار کار موجب شد فدرال رزرو از ماه سپتامبر چرخه انبساط پولی را از سر بگیرد؛ آن هم در شرایطی که رشد اشتغال در تابستان عملاً متوقف شده بود، در حالی که تورم همچنان بالاتر از هدف ۲ درصدی باقی مانده بود. با این حال، نشانه‌هایی از تثبیت بازار کار مشاهده می‌شود و اگرچه فضای فعلی «نه استخدام، نه اخراج» چندان نشانی از یک رونق قدرتمند ندارد، اما به فدرال رزرو این امکان را می‌دهد که با فراغ بال بیشتری تحولات تورمی را ارزیابی کند؛ به‌ویژه در شرایطی که داده‌ها به دلیل تعطیلی دولت فدرال با نویز و اختلال همراه بوده‌اند. تورم سرفصل آمریکا در ماه دسامبر به ۲.۷ درصد به صورت سالانه کاهش یافت، در حالی که تورم هسته بدون تغییر در سطح ۲.۶ درصد باقی ماند. این ارقام دیدگاه غالب بازار را تقویت کرده‌اند که تورم پس از افزایش موقتی ناشی از تعرفه‌های دولت ترامپ، بار دیگر در مسیر نزولی قرار گرفته است. پاول نیز در کنفرانس خبری پس از نشست دسامبر، بدون تردید تعرفه‌ها را عامل جهش تورمی معرفی کرد، اما هم‌زمان با لحنی نسبتاً خوش‌بینانه اظهار داشت که این فشار قیمتی به احتمال زیاد «یک افزایش یک‌باره قیمت‌ها» بوده است. با این وجود، مقامات فدرال رزرو همچنان رویکردی محتاطانه در پیش گرفته‌اند؛ نه‌تنها به این دلیل که تورم از سال ۲۰۲۱ تاکنون به هدف ۲ درصدی نرسیده و اعتبار بانک مرکزی در صورت تداوم این وضعیت زیر سؤال می‌رود، بلکه از آن رو که نگرانی‌ها درباره بازار کار نیز تا حد زیادی کاهش یافته است. اقتصاد آمریکا در حال حاضر نشانه‌های روشنی از قدرت نشان می‌دهد و مدل GDPNow فدرال رزرو آتلانتا رشد چشمگیر ۵.۴ درصدی را برای سه‌ماهه پایانی سال ۲۰۲۵ برآورد می‌کند. از این رو، با وجود نرم‌تر شدن اخیر داده‌های تورمی، بعید به نظر می‌رسد فدرال رزرو در نشست هفته آینده نشانه‌ای از تسریع روند کاهش نرخ بهره در ماه‌های آتی ارائه دهد. پاول احتمالاً تلاش خواهد کرد با برجسته‌سازی قدرت اقتصاد آمریکا، این احتیاط را توجیه کند. با این حال، اگر او در سخنان خود دریچه‌ای به روی بیش از یک نوبت کاهش ۲۵ واحد پایه‌ای  آن‌گونه که در نمودار نقطه‌ای برای سال ۲۰۲۶ پیش‌بینی شده بگشاید، این موضوع می‌تواند خبر خوشایندی برای سرمایه‌گذاران تلقی شود. در شرایطی که دلار آمریکا همچنان تحت تأثیر تهدیدهای تازه ترامپ درباره اعمال تعرفه‌ها و تحولات مرتبط با گرینلند قرار دارد، هرگونه غافلگیری انبساطی از سوی فدرال رزرو می‌تواند فشار فروش تازه‌ای بر اسکناس سبز وارد کند و نوسانات جدیدی را در بازار ارز رقم بزند. آیا ترامپ سرانجام جانشین پاول را معرفی خواهد کرد؟ از منظر داده‌های اقتصادی، هفته پیش‌رو با انتشار سفارشات کالاهای بادوام آمریکا برای ماه نوامبر در روز دوشنبه آغاز می‌شود. پس از آن، شاخص اعتماد مصرف‌کننده «کنفرانس بورد» روز سه‌شنبه منتشر خواهد شد. در ادامه، گزارش سفارشات کارخانه‌ای در روز پنج‌شنبه و در نهایت شاخص مدیران خرید شیکاگو (Chicago PMI) و شاخص قیمت تولیدکننده (PPI) در روز جمعه در کانون توجه بازار قرار خواهند گرفت. با این حال، این احتمال وجود دارد که مهم‌ترین رویداد هفته نه از دل داده‌های اقتصادی بیرون بیاید و نه حتی از تصمیم فدرال رزرو. دونالد ترامپ ممکن است با اعلام نام گزینه مورد نظر خود برای جانشینی جروم پاول، توجه بازارها را از نشست بانک مرکزی منحرف کند. بر اساس گزارش‌ها، رئیس‌جمهور آمریکا دامنه انتخاب خود را به چهار نفر محدود کرده است: کِوین هَسِت، مشاور اقتصادی کاخ سفید؛ کریستوفر والر، عضو هیئت‌مدیره فدرال رزرو؛ کوین وارش، عضو پیشین هیئت‌مدیره این نهاد؛ و ریک ریدر، مدیر ارشد سرمایه‌گذاری اوراق بدهی در بلک‌راک که اخیراً به فهرست گزینه‌ها اضافه شده است. معامله‌گران بازار سهام احتمالاً با انتخاب هر یک از این گزینه‌ها واکنش مثبتی نشان خواهند داد، چرا که همگی از چهره‌های شناخته‌شده و مورد اعتماد بازار به شمار می‌روند. با این حال، بازار اوراق قرضه به احتمال زیاد در صورت انتخاب کریستوفر والر آرامش بیشتری خواهد داشت؛ چرا که او به‌عنوان یکی از چهره‌های درون‌ساختاری فدرال رزرو، نماد تداوم و ثبات سیاست‌گذاری تلقی می‌شود. در مقابل، انتظار نمی‌رود دلار آمریکا بلافاصله واکنش پررنگی به این خبر نشان دهد. سرمایه‌گذاران احتمالاً ترجیح خواهند داد تا روشن‌تر شدن مسیر سیاست پولی تحت مدیریت جدید صبر کنند و پس از آن، موضع‌گیری دقیق‌تری نسبت به چشم‌انداز دلار اتخاذ کنند. ✔️  بیشتر بخوانید: تصمیم درباره رئیس آینده فدرال رزرو در آستانه نهایی شدن؛ بازارها چشم‌انتظار انتخاب ترامپ بانک مرکزی کانادا در مسیر حفظ وضعیت فعلی در شرایطی که احتمال می‌رود جروم پاول بار دیگر به دلیل خودداری از کاهش نرخ بهره، هدف انتقادهای تازه دونالد ترامپ قرار گیرد، مارک کارنی، نخست‌وزیر کانادا نیز همچنان در کاخ سفید از محبوبیت چندانی برخوردار نیست. با این حال، با وجود پیشرفت محدود در زمینه کاهش تعرفه‌های آمریکا بر صادرات کانادا که خارج از چارچوب توافق USMCA قرار دارند، اقتصاد این کشور تاکنون از خود پایداری قابل قبولی نشان داده است. طی ماه‌های اخیر، بازار کار کانادا از ماه سپتامبر به این سو در مسیر رشد قرار گرفته و تولید ناخالص داخلی نیز در سه‌ماهه سوم سال گذشته بار دیگر شتاب گرفته است. تازه‌ترین آمار رشد ماهانه اقتصاد کانادا قرار است روز جمعه منتشر شود و می‌تواند تصویر دقیق‌تری از میزان تاب‌آوری اقتصاد این کشور ارائه دهد. در سوی دیگر، چشم‌انداز تورم در ماه‌های اخیر ترکیبی و نسبتاً نامتوازن بوده است؛ موضوعی که فضای تصمیم‌گیری بانک مرکزی کانادا را محتاطانه‌تر کرده است. در نتیجه، انتظار می‌رود این نهاد در نشست روز چهارشنبه که تنها چند ساعت پیش از اعلام تصمیم فدرال رزرو برگزار می‌شود، نرخ‌های بهره را بدون تغییر حفظ کند. بر اساس قیمت‌گذاری بازارهای فیوچرز، در حال حاضر حدود ۴۰ درصد احتمال برای افزایش نرخ بهره تا پایان سال در نظر گرفته شده است. با این حال، اگر مقامات بانک مرکزی کانادا در بیانیه خود همچنان گزینه کاهش نرخ بهره را باز نگه دارند، دلار کانادا ممکن است بخشی از رشدهای اخیر خود در برابر دلار آمریکا را از دست بدهد و وارد فاز اصلاحی شود. آیا داده‌های تورمی استرالیا مهر تأییدی بر افزایش نرخ بهره RBA خواهد زد؟ در همین حال، در استرالیا احتمال افزایش نرخ بهره بیش از پیش تقویت شده است و سرمایه‌گذاران در حال حاضر حدود ۵۸ درصد احتمال می‌دهند که بانک مرکزی استرالیا (RBA) در نشست ۳ فوریه نرخ بهره را ۲۵ واحد پایه افزایش دهد. در این میان، انتشار داده‌های شاخص قیمت مصرف‌کننده (شاخص CPI) در هفته آینده نقشی تعیین‌کننده در جهت‌گیری این انتظارات ایفا خواهد کرد. آمارهای فصلی تورم قرار است روز چهارشنبه هم‌زمان با داده‌های ماهانه منتشر شوند و می‌توانند مشخص کنند که کفه ترازو به سود افزایش نرخ‌ها سنگین‌تر خواهد شد یا خیر. تورم سرفصل در سه‌ماهه سوم سال گذشته به ۳.۲ درصد به صورت سالانه رسید و انتظار می‌رود در سه‌ماهه چهارم نیز اندکی افزایش یافته باشد. این در حالی است که شاخص ماهانه تورم در ماه اکتبر تا ۳.۸ درصد رشد کرد، اما در نوامبر بار دیگر به ۳.۴ درصد عقب نشست؛ نشانه‌ای از نوسانات مقطعی در مسیر تورم. در صورتی که گزارش تورمی پیش‌رو کمتر از انتظارات بازار منتشر شود، می‌تواند فشار قابل توجهی بر دلار استرالیا وارد کند؛ ارزی که طی هفته گذشته تحت تأثیر افزایش گمانه‌زنی‌ها درباره رشد نرخ بهره، روندی صعودی را تجربه کرده است. در مقابل، اگر داده‌های CPI احتمال اقدام انقباضی از سوی RBA را تقویت کنند، دلار استرالیا ممکن است در کوتاه‌مدت هدف قیمتی ۰.۶۹۰۰ دلار آمریکا را در چشم‌انداز خود قرار دهد و وارد فاز جدیدی از تقویت شود. ✔️  بیشتر بخوانید: فرانک سوئیس همچنان امن‌ترین پناهگاه ارزی؛ نگاه محتاطانه گلدمن ساکس به چشم‌انداز کوتاه‌مدت داده‌های منطقه یورو؛ عاملی برای حفظ حمایت از یورو کاهش نسبی تنش‌ها میان پایتخت‌های اروپایی و واشنگتن بر سر موضوع خودمختاری گرینلند، برای بازارهای مالی خبر خوشایندی بوده و تا حد زیادی از شدت نگرانی‌ها کاسته است. با این حال، این بحران را نمی‌توان پایان‌یافته تلقی کرد؛ چرا که گفت‌وگوها درباره چارچوب یک توافق احتمالی آینده، هنوز فاصله زیادی با حل‌وفصل کامل اختلافات میان طرفین دارد. در این میان، یورو به‌طور غیرمنتظره‌ای به یکی از برندگان اصلی تحولات ژئوپلیتیک اخیر تبدیل شده است؛ چرا که دلار آمریکا در نتیجه شکل‌گیری موج «فروش دارایی‌های آمریکایی» تحت فشار قرار گرفت. البته این به معنای مصون بودن یورو از ریسک‌ها نیست و هم‌زمان با ادامه مذاکرات درباره آینده گرینلند، آسیب‌پذیری‌هایی نیز همچنان متوجه این ارز اروپایی است. یکی از مهم‌ترین این ریسک‌ها، احتمال تشدید تنش‌های تجاری میان اتحادیه اروپا و ایالات متحده است؛ موضوعی که می‌تواند شانس کاهش مجدد نرخ بهره توسط بانک مرکزی اروپا در سال جاری را افزایش دهد. با این حال، در مقطع کنونی انتظار می‌رود داده‌های اقتصادی منتشرشده همچنان از موضع خنثی ECB حمایت کرده و مانع از چرخش زودهنگام سیاست پولی شوند. نخستین برآورد از رشد تولید ناخالص داخلی منطقه یورو در سه‌ماهه چهارم، روز جمعه منتشر خواهد شد. پیش‌بینی‌ها از رشد ۰.۲ درصدی به‌صورت فصلی (q/q) حکایت دارد؛ رقمی که اندکی کمتر از رشد ۰.۳ درصدی سه‌ماهه سوم است و نشانه‌ای از کند شدن نسبی شتاب اقتصادی محسوب می‌شود. علاوه بر این، سرمایه‌گذاران در طول هفته نگاه ویژه‌ای به شاخص فضای کسب‌وکار «ایفو» آلمان در روز دوشنبه و همچنین آمارهای اولیه تورم منطقه یورو برای ماه ژانویه در روز جمعه خواهند داشت؛ داده‌هایی که می‌توانند نقش مهمی در شکل‌دهی انتظارات بازار نسبت به مسیر آتی سیاست پولی اروپا ایفا کنند. تمرکز بازار بر تورم توکیو پس از تصمیم بانک مرکزی ژاپن در پایان هفته، نگاه بازارها بار دیگر به ژاپن و داده‌های تورمی این کشور معطوف خواهد شد؛ جایی که برآوردهای شاخص قیمت مصرف‌کننده (CPI) منطقه توکیو برای ماه ژانویه، روز جمعه منتشر می‌شود. این آمار به‌عنوان یکی از شاخص‌های پیش‌نگر تورم ملی ژاپن، از اهمیت بالایی برخوردار است و می‌تواند جهت‌گیری انتظارات بازار را تحت تأثیر قرار دهد. تورم هسته توکیو در ماه دسامبر به ۲.۳ درصد به صورت سالانه کاهش یافت؛ کاهشی که بازتابی از افت قیمت انرژی و تعدیل نسبی تورم مواد غذایی بود و از فروکش کردن بخشی از فشارهای قیمتی حکایت داشت. در صورتی که داده‌های ماه ژانویه نیز کاهش بیشتری را نشان دهند، ممکن است فشار تازه‌ای بر ین ژاپن وارد شود. این در حالی است که سرمایه‌گذاران همچنان بیش از آنکه بر موضع نسبتا انقباضی بانک مرکزی ژاپن تمرکز کنند، نگران روند فزاینده بدهی دولت این کشور هستند. اگرچه بانک مرکزی ژاپن در نشست اخیر خود چشم‌انداز تورمی را به سمت بالا بازنگری کرد و سیگنال‌هایی از آمادگی برای افزایش دوباره نرخ بهره ارسال نمود، اما بازار ارز تاکنون واکنش قاطعی به این پیام‌ها نشان نداده و ین همچنان متقاعد نشده است. در شرایطی که ین قادر به بازیابی پایدار نیست، ریسک مداخله ارزی از سوی مقامات ژاپنی در روزهای آینده افزایش یافته است؛ به‌ویژه پس از آنچه روز جمعه به‌عنوان «بررسی نرخ» (Rate Check) مشکوک تلقی شد. معمولاً مقامات پیش از مداخله مستقیم، از این ابزار برای سنجش شرایط بازار و ارسال یک پیام هشدارآمیز استفاده می‌کنند که نشان می‌دهد در هر لحظه آمادگی ورود به بازار را دارند. از این رو، سرمایه‌گذاران بازار ارز در روزهای آینده ناگزیر خواهند بود با هوشیاری بیشتری تحولات ین را دنبال کنند، چرا که هرگونه تشدید نوسانات می‌تواند به واکنش سریع سیاست‌گذاران ژاپنی منجر شود و معادلات کوتاه‌مدت بازار را دگرگون سازد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تصمیم درباره رئیس آینده فدرال رزرو در آستانه نهایی شدن؛ بازارها چشم‌انتظار انتخاب ترامپ

با بازگشت دونالد ترامپ از اجلاس داووس به واشنگتن، گمانه‌زنی‌ها درباره معرفی رئیس بعدی فدرال رزرو وارد مرحله نهایی شده است. گزارش‌های هفته گذشته حاکی از آن بود که رئیس‌جمهور آمریکا قصد دارد تصمیم خود را اندکی پیش یا پس از حضور در داووس اعلام کند؛ موضوعی که اکنون احتمال اعلام آن در روزهای پیش‌رو یا حتی آخر هفته را تقویت کرده است. ترامپ در گفت‌وگویی با شبکه CNBC در داووس تلویحاً از نهایی شدن انتخاب خود خبر داد. او گفت: «ما به سه نفر رسیده بودیم، بعد دو نفر و حالا شاید در ذهن من فقط یک نفر باقی مانده باشد.» این اظهارنظر، نشانه‌ای از نزدیک بودن تصمیم نهایی تلقی می‌شود. در بازارهای پیش‌بینی، نام ریک ریدر طی روزهای اخیر پررنگ‌تر شده و احتمال انتخاب او به حدود ۳۵ درصد رسیده است؛ رقمی که او را در فاصله‌ای اندک از کِوین وارش قرار می‌دهد. در مقابل، کوین هَسِت (گزینه‌ای که پیش‌تر بخت بالایی داشت) بار دیگر از سوی ترامپ کنار گذاشته شد. رئیس‌جمهور آمریکا درباره او گفت ترجیح می‌دهد هسِت در جایگاه فعلی خود باقی بماند، زیرا «در تلویزیون بسیار خوب ظاهر می‌شود». ترامپ همچنین از مصاحبه ریدر تمجید کرده و آن را «بسیار تأثیرگذار» توصیف کرده است. با وجود رشد شانس ریدر، بسیاری از تحلیلگران همچنان کِوین وارش را محتمل‌ترین گزینه می‌دانند. وارش سال‌هاست برای این سمت تلاش کرده و در آستانه تصمیم نهایی، رویکردی محتاطانه و کم‌حاشیه در پیش گرفته است. ترامپ نیز بارها گفته که از انتخاب جروم پاول در دوره گذشته به‌جای وارش ابراز پشیمانی می‌کند؛ موضوعی که موقعیت او را تقویت کرده است. بازارهای مالی تاکنون واکنش تندی به این فرآیند نشان نداده‌اند. کنار رفتن هسِت که به‌عنوان نزدیک‌ترین گزینه به مواضع کاخ سفید شناخته می‌شد، تا حدی نگرانی‌ها را کاهش داده است. با این حال، برخی تحلیلگران معتقدند وارش نیز می‌تواند در عمل رویکردی مشابه داشته باشد و بیش از حد با خواسته‌های سیاسی همراه شود. ✔️  بیشتر بخوانید: بازتنظیم انتظارات نرخ بهره پس از تحولات اخیر؛ داده‌های قوی، چرخش بازار به‌سوی سیاست‌های انقباضی‌تر از نگاه فعالان بازار، تأثیر انتخاب رئیس جدید فدرال رزرو احتمالاً بیش از همه در بازار طلا نمایان خواهد شد. در صورت انتخاب وارش، انتظار می‌رود طلا با حمایت بیشتری مواجه شود، زیرا او به‌عنوان گزینه‌ای داویش تلقی می‌شود. در مقابل، انتخاب ریدر می‌تواند به تقویت دلار و افت قیمت طلا منجر شود. در این میان، کریستوفر والر نیز همچنان به‌عنوان گزینه‌ای فرعی مطرح است. اگرچه او در ماه‌های اخیر مواضع نسبتاً انبساطی‌تری اتخاذ کرده، بسیاری در بازار این رویکرد را تاکتیکی و سیاسی می‌دانند و معتقدند در صورت رسیدن به ریاست، احتمال بازگشت او به مواضع انقباضی گذشته وجود دارد. در مجموع، با نزدیک شدن به تصمیم نهایی، بازارها بیش از هر زمان دیگری به تحولات واشنگتن چشم دوخته‌اند. انتخاب رئیس آینده فدرال رزرو می‌تواند مسیر سیاست پولی آمریکا در سال‌های پیش‌رو را شکل دهد و بر ارزها، اوراق قرضه و بازار طلا تأثیر قابل‌توجهی بگذارد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازتنظیم انتظارات نرخ بهره پس از تحولات اخیر؛ داده‌های قوی، چرخش بازار به‌سوی سیاست‌های انقباضی‌تر

تحولات ژئوپلیتیک و انتشار مجموعه‌ای از داده‌های اقتصادی قوی در هفته گذشته، باعث بازنگری قابل‌توجه بازارها در انتظارات مربوط به مسیر سیاست پولی بانک‌های مرکزی شده است. به‌طور کلی، بهبود فضای ریسک و نشانه‌های تقویت رشد اقتصادی، زمینه‌ساز تعدیل‌های نسبتاً انقباضی در قیمت‌گذاری نرخ بهره بوده است؛ روندی که بیش از همه در استرالیا نمود پیدا کرده است. بر اساس آخرین برآوردهای بازار، معامله‌گران همچنان انتظار دارند فدرال رزرو و بانک مرکزی انگلیس تا پایان سال به سمت کاهش محدود نرخ‌ها حرکت کنند، هرچند احتمال تغییر در نشست‌های آتی بسیار پایین ارزیابی می‌شود. برای فدرال رزرو، مجموع کاهش مورد انتظار حدود ۴۴ واحد پایه است و بازار با احتمال ۹۷ درصد، عدم تغییر نرخ در نشست پیش‌رو را پیش‌بینی می‌کند. در بریتانیا نیز انتظار کاهش حدود ۳۸ واحد پایه وجود دارد، در حالی که برای بانک مرکزی اروپا عملاً هیچ تغییری تا پایان سال قیمت‌گذاری نشده است. خلاصه انتظارات بازار از سیاست پولی بانک‌های مرکزی بانک مرکزی جهت مورد انتظار تا پایان سال میزان تغییر (واحد پایه) احتمال عدم تغییر در نشست بعدی فدرال رزرو (Fed) کاهش نرخ 44- واحد پایه 97٪ بانک مرکزی انگلیس (BoE) کاهش نرخ 38- واحد پایه 98٪ بانک مرکزی اروپا (ECB) بدون تغییر 1 واحد پایه 100٪ بانک مرکزی کانادا (BoC) افزایش محدود 13+ واحد پایه 89٪ بانک مرکزی ژاپن (BoJ) افزایش نرخ 52+ واحد پایه 90٪ بانک مرکزی استرالیا (RBA) افزایش نرخ 57+ واحد پایه 61٪ احتمال افزایش بانک مرکزی نیوزیلند (RBNZ) افزایش محدود 51+ واحد پایه 99٪ بانک مرکزی سوئیس (SNB) تقریباً ثابت 3+ واحد پایه 99٪ این جدول نشان می‌دهد که در حالی که اقتصادهای بزرگ غربی همچنان در مسیر کاهش تدریجی نرخ‌ها قرار دارند، برخی اقتصادهای حوزه آسیا-اقیانوسیه با چشم‌انداز انقباضی‌تری مواجه شده‌اند. محرک اصلی این بازتنظیم، کاهش تنش‌های تجاری پس از عقب‌نشینی دونالد ترامپ از اعمال تعرفه‌های مرتبط با گرینلند در حاشیه اجلاس داووس بود. اعلام دستیابی به «چارچوب توافق» با ناتو، فضای ریسک‌پذیری را بهبود بخشید و زمینه را برای تعدیل انتظارات نرخ بهره به سمت سیاست‌های سخت‌گیرانه‌تر فراهم کرد. هم‌زمان، گزارش بسیار قوی بازار کار استرالیا (با افت نرخ بیکاری به ۴.۱ درصد) باعث جهش دلار استرالیا و تقویت انتظارات افزایش نرخ در این کشور شد. در آمریکا و نیوزیلند نیز داده‌های مطلوب به این روند دامن زد. آمار بهتر از انتظار مدعیان بیمه بیکاری در آمریکا و تورم بالاتر از پیش‌بینی‌ها در نیوزیلند، موجب شد معامله‌گران بخشی از انتظارات کاهش نرخ را کنار بگذارند. در ژاپن نیز، اگرچه بانک مرکزی نرخ‌ها را بدون تغییر حفظ کرد، اما ارتقای جزئی پیش‌بینی‌های رشد و تورم، به یک بازقیمت‌گذاری محدود انقباضی منجر شد؛ هرچند مداخله مشکوک ارزی پس از عبور دلار/ین از سطح ۱۵۹، بیش از خود تصمیم سیاستی توجه بازار را جلب کرد. در اروپا، داده‌های شاخص مدیران خرید بریتانیا نقش مهمی ایفا کرد. آمار قوی فعالیت بخش خصوصی و تشدید فشارهای قیمتی، موجب کاهش انتظارات برای کاهش نرخ بهره توسط بانک مرکزی انگلیس شد و از پوند حمایت کرد. گزارش S&P Global این رشد را قوی‌ترین بهبود فعالیت اقتصادی از آوریل ۲۰۲۴ توصیف کرده است. در مجموع، مجموعه تحولات اخیر نشان می‌دهد بازارها در حال فاصله گرفتن تدریجی از سناریوی کاهش سریع و گسترده نرخ بهره هستند. در صورت تداوم داده‌های قوی، به‌ویژه در آمریکا و اقتصادهای کالامحور، این روند می‌تواند تقویت شود. اکنون نگاه‌ها به انتشار شاخص‌های مدیران خرید آمریکا دوخته شده است؛ داده‌ای که می‌تواند مسیر کوتاه‌مدت انتظارات پولی را بار دیگر دستخوش تغییر کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جهش دلار استرالیا به اوج ۱۵ ماهه؛ بازارها به بهبود رشد جهانی خوش‌بین شدند

دلار استرالیا با ثبت یکی از قوی‌ترین عملکردهای روزانه خود در ماه‌های اخیر، به بالاترین سطح از اکتبر ۲۰۲۴ رسید؛ حرکتی که از نگاه معامله‌گران، بازتابی از افزایش خوش‌بینی نسبت به چشم‌انداز رشد اقتصاد جهانی در سال جاری است. ارز استرالیا امروز حدود ۱.۲ درصد تقویت شد و با صعودی ۸۳ پیپی به محدوده ۰.۶۸۴۳ در برابر دلار آمریکا رسید. این بالاترین سطح در ۱۵ ماه گذشته محسوب می‌شود. جفت‌ارز AUDUSD پیش‌تر در اکتبر ۲۰۲۴ تا نزدیکی ۰.۶۹۴۰ پیش رفته بود، اما پس از آن و در پی شوک‌های سیاسی موسوم به «روز رهایی» ترامپ، تا محدوده ۰.۵۹ سقوط کرد. از آن زمان تاکنون، دلار استرالیا مسیر صعودی تدریجی اما پیوسته‌ای را در پیش گرفته است. بخشی از این جهش اخیر به جایگاه استرالیا به‌عنوان یکی از بزرگ‌ترین صادرکنندگان مواد معدنی بازمی‌گردد. صعود قیمت طلا و نزدیک شدن مس به رکوردهای تاریخی، چشم‌انداز سرمایه‌گذاری در بخش معدن را تقویت کرده و انتظار می‌رود موج تازه‌ای از سرمایه‌گذاری در اکتشاف و توسعه پروژه‌ها شکل بگیرد. این روند، به‌طور مستقیم از تقاضا برای دلار استرالیا حمایت می‌کند. در سطح کلان‌تر، این ارز به‌عنوان شاخصی پیش‌نگر از بهبود رشد جهانی عمل می‌کند. افزایش هزینه‌های دولتی در اقتصادهای بزرگ، نقش مهمی در این روند داشته است. ایالات متحده با کسری‌های مالی گسترده به تحریک تقاضا ادامه می‌دهد، آلمان پس از بحران‌های اخیر به سمت افزایش مخارج عمومی حرکت کرده و در چین نیز گمانه‌زنی‌ها درباره بسته‌های جدید محرک اقتصادی شدت گرفته است. در ژاپن نیز دولت تاکایچی بر سیاست‌های انبساطی تأکید دارد، حتی در شرایطی که هزینه استقراض رو به افزایش است. هم‌زمان، سرمایه‌گذاران به‌دنبال مناطقی باثبات‌تر در برابر نوسانات سیاسی آمریکا هستند. در این میان، استرالیا و نیوزیلند به‌عنوان «جزایر ثبات» در فضای متلاطم ژئوپلیتیک مطرح شده‌اند. دلار نیوزیلند نیز امروز بیش از ۱ درصد رشد کرده که نشان‌دهنده تقویت کلی ارزهای منطقه استرالیا–اقیانوسیه است. نگاه به جفت‌ارز AUDCAD نیز تصویر روشنی از این تغییر موازنه ارائه می‌دهد. دلار استرالیا به بالاترین سطح خود از سال ۲۰۲۳ در برابر دلار کانادا رسیده است؛ آن هم در شرایطی که هر دو ارز کالامحور محسوب می‌شوند و بانک‌های مرکزی آن‌ها در مراحل مشابهی از چرخه سیاست پولی قرار دارند، هرچند بانک مرکزی استرالیا به افزایش نرخ بهره نزدیک‌تر است. ✔️  بیشتر بخوانید: طلا بار دیگر رکورد زد؛ نگاه بازار به تصمیم ترامپ درباره رئیس فدرال رزرو در مقابل، کانادا با ریسک فزاینده محدودیت‌های تجاری از سوی آمریکا مواجه است، در حالی که استرالیا وابستگی محدودی به بازار آمریکا دارد و توانسته روابط تجاری خود با چین را نسبتاً باثبات حفظ کند. همین تفاوت ساختاری، به تقویت موقعیت دلار استرالیا در چشم‌انداز کنونی بازار کمک کرده است. در مجموع، صعود اخیر دلار استرالیا تنها یک حرکت تکنیکال کوتاه‌مدت نیست، بلکه بازتابی از تغییر انتظارات سرمایه‌گذاران نسبت به رشد جهانی، جریان سرمایه‌گذاری در بخش کالاها و جست‌وجوی ثبات در محیطی پرریسک است؛ عواملی که می‌توانند در ماه‌های آینده نیز از این ارز حمایت کنند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اچ‌اس‌بی‌سی: دلار آمریکا به دلیل ریسک‌های سیاسی همچنان عقب خواهد ماند

دلار آمریکا دو هفته دشوار را پشت سر گذاشته است، چرا که ترامپ با هیاهو بازگشته تا سال جدید را با اقدامات جنجالی خود آغاز کند. مدیریت نامنظم ریسک‌های ژئوپلیتیک و حمله به استقلال فدرال رزرو، دو موضوع اصلی هستند که به‌ویژه در هفته گذشته به دلار آسیب رسانده‌اند. بانک اچ‌اس‌بی‌سی (HSBC) خاطرنشان می‌کند که این ممکن است تنها آغاز ماجرا باشد. این بانک چشم‌انداز را این‌گونه ترسیم می‌کند: «مسابقه آغاز شده و پیچ و خم‌های بسیاری در سال ۲۰۲۶ پیش رو خواهد بود. چهره عدم قطعیت در سیاست آمریکا، یعنی ژئوپلیتیک، یادآور تلخی است که نشان می‌دهد وقایع چگونه می‌توانند ناگهان پدیدار شوند و بر نرخ ارز تأثیر بگذارند. علاوه بر این، ناشناخته‌های سیاسی دیگری نیز وجود دارد که باید تحلیل شوند؛ از جمله اینکه رئیس بعدی فدرال رزرو چه کسی خواهد بود و این موضوع چگونه بر شکل‌گیری سیاست‌های پولی آتی اثر می‌گذارد.» این شرکت انتظار دارد که ارزهای رشدی (Growth Currencies) در گروه ۱۰ (G10)، با وجود کاهش انتظارات برای افزایش نرخ بهره در سال جاری، همچنان پیشتاز باشند. در این میان، اچ‌اس‌بی‌سی ارزهای آنتی‌پودین (یعنی دلار استرالیا AUD و دلار نیوزیلند NZD) و همچنین کرون سوئد (SEK) را به‌عنوان برترین انتخاب‌های خود در میان ارزهای اصلی برای امسال معرفی کرده است. علاوه بر این، اچ‌اس‌بی‌سی می‌گوید که «ارزهای بازارهای نوظهور با کیفیت بالا» نیز عملکرد بهتری خواهند داشت. این موضوع ادامه روند سال ۲۰۲۵ است که در آن ارزهای آسیایی جزو پربازده‌ترین‌ها بودند. در بازگشت به بحث دلار، این شرکت اشاره می‌کند که سناریوهای بالقوه‌ای برای بازگشت دلار وجود دارد، اما این سناریوها فعلاً در چشم‌انداز آن‌ها جایی ندارند. «چه چیزی می‌تواند نظر ما را درباره دلار تغییر دهد؟ فروکش کردن این عدم قطعیت در کنار مثبت‌تر شدن محرک‌های ساختاری و چرخه‌ای برای دلار. تداوم خرید دارایی‌های آمریکا توسط خارجی‌ها همراه با عملکرد بهتر بازار سهام آمریکا و سورپرایزهای مثبت در بخش فعالیت‌های اقتصادی می‌تواند دلار را در جدول صعودی کند. اما در حال حاضر، فکر می‌کنیم دلار باید در انتهای گروه باقی بماند.»

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مرور 10 روز پرآشوب بازارهای جهانی؛ از بحران فدرال رزرو تا زلزله ژئوپلیتیک

در فاصله ۹ تا ۱۸ ژانویه ۲۰۲۶، بازارهای مالی جهانی یکی از پرتلاطم‌ترین مقاطع سال‌های اخیر را پشت سر گذاشتند؛ دوره‌ای که در آن، سیاست پولی، تنش‌های ژئوپلیتیک و ریسک‌های نهادی به شکلی کم‌سابقه در هم تنیدند. برای بسیاری از فعالان بازار، به‌ویژه معامله‌گران فارکس و بازار سهام که به دلیل اختلالات ارتباطی و قطعی اینترنت از جریان لحظه‌ای داده‌ها دور ماندند، این بازه زمانی با انبوهی از ابهامات و پرسش‌های بی‌پاسخ همراه بود. این گزارش با رویکردی تحلیلی و جامع، مهم‌ترین رخدادهای اقتصادی، مالی و سیاسی این ده روز سرنوشت‌ساز را مرور می‌کند و تصویری منسجم از تغییرات ساختاری ارائه می‌دهد که می‌تواند مسیر بازارها در ماه‌های پیش‌رو را تعیین کند. بحران مشروعیت و لرزش بی‌سابقه در استقلال فدرال رزرو در کانون تحولات پرتنش ژانویه، تقابل کم‌سابقه‌ای میان قوه مجریه ایالات متحده و بانک مرکزی این کشور شکل گرفت؛ تقابلی که به‌سرعت از یک اختلاف سیاستی فراتر رفت و به بحرانی در سطح مشروعیت نهادی انجامید. در تاریخ ۱۱ ژانویه ۲۰۲۶، فدرال رزرو با انتشار بیانیه‌ای غیرمنتظره اعلام کرد که وزارت دادگستری آمریکا (DOJ) تحقیقات کیفری علیه جروم پاول، رئیس این نهاد، را آغاز کرده است؛ خبری که بلافاصله موجی از شوک و تردید را در بازارهای جهانی ایجاد کرد. این تحقیقات که تحت هدایت دادستان منطقه کلمبیا، جنین پیرو، آغاز شده، به‌طور رسمی بر پروژه بازسازی ساختمان مرکزی فدرال رزرو در واشینگتن و احتمال ارائه شهادت نادرست یا سوءمدیریت در هزینه‌ای بالغ بر ۲.۵ میلیارد دلار متمرکز است. با این حال، بسیاری از تحلیل‌گران و ناظران سیاسی-اقتصادی، این پرونده را نه یک پیگیری صرفاً حقوقی، بلکه ابزاری برای اعمال فشار سیاسی بر بانک مرکزی تلقی می‌کنند؛ فشاری که هدف اصلی آن، تسریع در مسیر کاهش نرخ‌های بهره و همسوسازی سیاست پولی با ترجیحات کاخ سفید ارزیابی می‌شود. جروم پاول در واکنشی کم‌سابقه، با انتشار یک پیام ویدئویی صریح و بدون نشانه‌های همیشگی تشریفاتی، به‌طور علنی از استقلال فدرال رزرو دفاع کرد. او تأکید داشت که این تهدیدات حقوقی مستقیماً از امتناع بانک مرکزی برای تبعیت از فشارهای سیاسی ناشی می‌شود و هشدار داد که تضعیف استقلال پولی می‌تواند اقتصاد آمریکا را به مسیری سوق دهد که پیش‌تر در برخی اقتصادهای نوظهور با نتایج پرهزینه و شکست‌خورده تجربه شده است. از نگاه پاول، استقلال بانک مرکزی نه یک امتیاز نهادی، بلکه شرط لازم برای مهار تورم و حفظ ثبات هزینه‌های زندگی شهروندان آمریکاست. این مناقشه، به‌سرعت به سطحی بالاتر از یک اختلاف اجرایی ارتقا یافت و نشانه‌هایی از یک بن‌بست قانون اساسی را آشکار کرد. شماری از سناتورهای کلیدی، از جمله لیزا مورکوفسکی و تام تیلیس، اعلام کردند تا زمانی که تکلیف این بحران روشن نشود و تضمین‌های مشخصی درباره حفظ استقلال فدرال رزرو ارائه نگردد، با تأیید هرگونه نامزد جدید برای ریاست این نهاد مخالفت خواهند کرد؛ موضعی که فرآیند جانشینی در رأس بانک مرکزی آمریکا را وارد مرحله‌ای پرابهام کرده است. جابه‌جایی در صف نامزدهای ریاست فدرال رزرو با نزدیک شدن به پایان دوره ریاست جروم پاول در ماه مه، توجه بازارها به دو چهره کلیدی معطوف شده است؛ آنچه در محافل مالی از آن با عنوان «دو کِوین» یاد می‌شود: کِوین وارش و کِوین هَسِت. در تاریخ ۱۶ ژانویه، اظهارات دونالد ترامپ مبنی بر تمایل به حفظ کِوین هَسِت در سمت فعلی خود به‌عنوان رئیس شورای ملی اقتصاد، به‌عنوان سیگنالی قوی تفسیر شد که بلافاصله شانس کوین وارش را در بازارهای پیش‌بینی به‌طور محسوسی افزایش داد. وارش که سابقه حضور در شورای حکام فدرال رزرو را در کارنامه دارد، از منظر سیاسی گزینه‌ای قابل‌قبول‌تر برای سنا تلقی می‌شود. با این حال، نگرانی اصلی بازارها به رویکرد سیاستی او بازمی‌گردد؛ چرا که وارش در مقایسه با هَست، چهره‌ای انقباضی‌تر (هاوکیش‌تر) شناخته می‌شود و این گمانه تقویت شده است که در صورت انتصاب، مسیر کاهش نرخ‌های بهره با احتیاط و سرعت کمتری دنبال خواهد شد. بازتاب بحران فدرال رزرو در شاخص‌های کلیدی بازار پیامدهای این بحران نهادی به‌سرعت در بازارهای مالی منعکس شد و چندین شاخص کلیدی واکنش معناداری نشان دادند: احتمال تأیید کِوین وارش در پلی‌مارکت از حدود ۴۰ درصد به ۶۰ درصد افزایش یافت؛ واکنشی مستقیم به سیگنال سیاسی ترامپ. بازده اوراق قرضه ۱۰ ساله آمریکا به بالای ۴.۲ درصد صعود کرد؛ بازتابی از انتظارات بازار برای نرخ‌های بهره بالاتر در صورت تغییر رویکرد سیاست پولی. شاخص نوسان (VIX) در مقیاس هفتگی حدود ۹.۷ درصد افزایش یافت که نشان‌دهنده رشد عدم قطعیت پیرامون آینده استقلال پولی آمریکا بود. جفت‌ارز USDJPY تا محدوده ۱۵۹.۴۲ پیشروی کرد؛ حرکتی که هم از تقویت دلار و هم از تضعیف ساختاری ین ژاپن (که در ادامه به آن خواهیم پرداخت) حکایت دارد. در مجموع، بحران اخیر فدرال رزرو نه‌تنها یک رویداد سیاسی یا حقوقی، بلکه نقطه عطفی در ارزیابی ریسک نهادی ایالات متحده برای بازارهای جهانی محسوب می‌شود؛ نقطه‌ای که پیامدهای آن فراتر از نرخ بهره، به اعتماد بلندمدت سرمایه‌گذاران به چارچوب سیاست‌گذاری پولی آمریکا گره خورده است. ✔️  بیشتر بخوانید: سیاست پولی چیست و چگونه بر بازار فارکس تأثیر می‌گذارد؟ واکاوی داده‌های کلان ایالات متحده: از ضعف اشتغال و چسبندگی تورم در حالی که فضای سیاسی واشینگتن تحت تأثیر بحران استقلال فدرال رزرو ملتهب بود، انتشار داده‌های اقتصادی نیز تصویری چندلایه و متناقض از وضعیت بزرگ‌ترین اقتصاد جهان ارائه داد؛ داده‌هایی که خود به عامل تازه‌ای برای سردرگمی سیاست‌گذاران و معامله‌گران تبدیل شدند. گزارش بازار کار ماه دسامبر که در ۹ ژانویه منتشر شد، از کاهش شتاب استخدام در اقتصاد آمریکا حکایت داشت. بر اساس این گزارش، تعداد مشاغل جدید ایجادشده در بخش غیرکشاورزی (NFP) تنها به ۵۰ هزار مورد رسید؛ رقمی که به‌طور محسوسی پایین‌تر از پیش‌بینی ۶۴ هزار شغل جدید بود و نشان داد روند سرد شدن بازار کار به‌تدریج در حال تثبیت است. با این حال، در تناقضی قابل توجه، نرخ بیکاری از ۴.۵ درصد به ۴.۴ درصد کاهش یافت؛ افتی که نه حاصل بهبود واقعی اشتغال، بلکه عمدتاً ناشی از خروج بخشی از نیروی کار از بازار و کاهش نرخ مشارکت اقتصادی به ۶۲.۴ درصد بود. این ترکیب آماری، تصویری مبهم از سلامت بازار کار آمریکا ترسیم کرد: کاهش فرصت‌های شغلی در کنار بهبود ظاهری نرخ بیکاری. در جبهه تورم نیز پیام‌ها چندان ساده و یکدست نبودند. داده‌های منتشرشده در ۱۳ ژانویه نشان داد شاخص قیمت مصرف‌کننده (CPI) در سطح سالانه ۲.۷ درصد ثابت باقی مانده است. هرچند این رقم بیانگر موفقیت نسبی در مهار اوج‌گیری مجدد تورم است، اما همچنان فاصله محسوسی با هدف ۲ درصدی فدرال رزرو دارد و نشان می‌دهد فشارهای قیمتی هنوز به‌طور کامل مهار نشده‌اند. تورم هسته (Core CPI) نیز در سطح ۲.۶ درصد بدون تغییر ماند؛ نشانه‌ای از چسبندگی قیمت‌ها به‌ویژه در بخش خدمات و کالاهای ضروری که معمولاً دیرتر از سایر بخش‌ها به سیاست‌های پولی واکنش نشان می‌دهند. در سوی دیگر معادله، گزارش خرده‌فروشی ماه نوامبر حاوی سیگنالی کاملاً متفاوت بود. رشد ۰.۶ درصدی هزینه‌کرد مصرف‌کنندگان (فراتر از انتظارات بازار) نشان داد که تقاضای داخلی همچنان مقاوم باقی مانده و خانوارهای آمریکایی علی‌رغم نرخ‌های بهره بالا و فشارهای تورمی، به مصرف خود ادامه می‌دهند. این پویایی مصرف، موتور اصلی رشد اقتصادی را روشن نگه داشته و مانع از شکل‌گیری سناریوی رکود کوتاه‌مدت شده است. ترکیب این داده‌ها، فدرال رزرو را در موقعیتی پیچیده و دوگانه قرار داده است: از یک سو بازار کار نشانه‌هایی از فرسایش تدریجی را نشان می‌دهد و از سوی دیگر، تقاضای مصرف‌کننده همچنان قدرتمند است و تورم در سطوحی بالاتر از هدف رسمی باقی مانده است. این وضعیت، تصمیم‌گیری درباره مسیر آتی نرخ‌های بهره را به معمایی دشوار تبدیل کرده؛ معمایی که در فضای پرتنش سیاسی کنونی، اهمیت آن برای بازارهای مالی دوچندان شده است. رکوردهای تاریخی در بازار فلزات گرانبها تضعیف اعتماد به دلار آمریکا و تشدید ابهامات پیرامون استقلال فدرال رزرو، به‌عنوان محرکی قدرتمند عمل کرد که بازار فلزات گرانبها را وارد فازی تاریخی و کم‌سابقه ساخت. در ۱۲ ژانویه ۲۰۲۶، قیمت هر اونس طلا برای نخستین بار در تاریخ از مرز روانی ۴٬۶۰۰ دلار عبور کرد و در ادامه رکورد تاریخی تا مرز ۴٬۶۴۰ دلار ثبت نمود؛ سطحی که نه‌تنها رکوردی جدید، بلکه نمادی از تغییر عمیق ترجیحات سرمایه‌گذاران در محیط پرریسک کنونی محسوب می‌شود. نقره نیز همگام با این موج صعودی، با جهشی قابل توجه از محدوده ۹۳ دلار فراتر رفت و بار دیگر جایگاه خود را به‌عنوان مکمل طلا در سبد دارایی‌های پناهگاه امن تثبیت کرد. بررسی ماهیت این رالی نشان می‌دهد که تفاوت‌های بنیادینی با جهش‌های پیشین دارد. برخلاف دوره‌هایی که رشد قیمت فلزات گرانبها عمدتاً متکی بر سفته‌بازی معامله‌گران خرد بود، صعود اخیر بیش از هر چیز از تقاضای ساختاری و بلندمدت بانک‌های مرکزی و سرمایه‌گذاران نهادی تغذیه می‌شود. بانک‌های مرکزی بزرگ جهان، به‌ویژه چین، روند تنوع‌بخشی به ذخایر ارزی خود را با شدت ادامه داده‌اند و به‌طور میانگین ماهانه حدود ۷۰ تن طلا به ذخایر خود می‌افزایند؛ روندی که به‌وضوح بازتابی از کاهش اعتماد به دلار و تلاش برای کاهش وابستگی به نظام مالی مبتنی بر آن است. در بازار نقره نیز عوامل بنیادی نقش پررنگ‌تری نسبت به گذشته ایفا می‌کنند. کسری ساختاری عرضه که اکنون وارد پنجمین سال متوالی خود شده، در کنار رشد سریع تقاضای صنعتی، به‌ویژه در حوزه‌های فناوری‌های نوین، نیمه‌هادی‌ها و انرژی‌های تجدیدپذیر، چشم‌انداز این فلز را به‌طور محسوسی تقویت کرده است. همین ترکیب محدودیت عرضه و افزایش مصرف صنعتی باعث شده بسیاری از تحلیل‌گران، دستیابی نقره به سطوح ۱۰۰ دلاری را در افق میان‌مدت سناریویی دور از ذهن ندانند. از منظر عملکرد قیمتی، طلا از ابتدای سال تاکنون بازدهی حدود ۶ درصدی را ثبت کرده است؛ حرکتی که بیش از هر چیز به بحران استقلال فدرال رزرو و افزایش ریسک‌های ژئوپلیتیک (به‌ویژه پیرامون ایران) نسبت داده می‌شود. نقره اما با رشد حدود ۱۶ درصدی، عملکردی به‌مراتب تهاجمی‌تر داشته و نشان داده است که در فازهای افزایش عدم قطعیت جهانی، می‌تواند نقشی فراتر از یک فلز مکمل ایفا کند. تنش‌های خاورمیانه و ابزار تازه فشار اقتصادی علیه ایران هم‌زمان با تحولات شتابان در نیمکره غربی، خاورمیانه نیز به کانون تازه‌ای از ریسک‌های سیاسی و اقتصادی تبدیل شد. ایران در این بازه زمانی با موج جدیدی از اعتراضات داخلی روبه‌رو بود؛ اعتراضاتی که با قطعی گسترده اینترنت در بخش‌هایی از کشور همراه شد و دسترسی فعالان اقتصادی و مالی به جریان آزاد اطلاعات را به‌شدت محدود کرد. این وضعیت، علاوه بر پیامدهای اجتماعی، بر فضای تصمیم‌گیری بازارهای منطقه‌ای نیز سایه‌ای از ابهام انداخت. در این میان، واکنش کاخ سفید به تحولات ایران بسیار تند و مستقیم بود. دونالد ترامپ ضمن اعلام حمایت علنی از معترضان، هشدار داد که در صورت ادامه سرکوب‌ها، گزینه مداخله نظامی روی میز قرار خواهد گرفت؛ تهدیدی که بلافاصله به افزایش حساسیت ژئوپلیتیک در بازارهای انرژی انجامید. اما فراتر از ادبیات نظامی، مهم‌ترین اقدام واشینگتن در حوزه اقتصادی رخ داد: ترامپ اعلام کرد هر کشوری که به مبادلات تجاری با ایران ادامه دهد، با تعرفه سنگین ۲۵ درصدی بر تمامی تراکنش‌های خود با ایالات متحده مواجه خواهد شد؛ تصمیمی که عملاً به منزله استفاده از سلاح تعرفه‌ای برای اعمال فشار حداکثری تلقی می‌شود. این مجموعه تهدیدات سیاسی و اقتصادی، به سرعت در بازار نفت منعکس شد و نوسانات قابل‌توجهی را در قیمت‌های برنت و WTI رقم زد. از یک سو، چشم‌انداز افزایش عرضه جهانی به‌دنبال تحولات ونزوئلا و احتمال بازگشت تدریجی نفت این کشور به بازار، عاملی برای تعدیل انتظارات قیمتی بود. از سوی دیگر، خطر تشدید تنش‌ها در خلیج فارس و سناریوهای پرریسکی نظیر اختلال در تنگه هرمز، «حق‌الزحمه ریسک» را در قیمت نفت به‌طور محسوسی بالا برد. نتیجه این تقابل نیروها، شکل‌گیری بازاری دو قطبی بود: معامله‌گران نفت در فاصله ۹ تا ۱۸ ژانویه مدام میان دو روایت متضاد در نوسان بودند؛ ترس از کاهش عرضه ناشی از درگیری‌های احتمالی در منطقه و در مقابل، امید به ورود بشکه‌های جدید از ونزوئلا به بازار جهانی. این وضعیت، دامنه نوسان قیمت‌ها را افزایش داد و تصمیم‌گیری برای فعالان بازار انرژی را به یکی از دشوارترین چالش‌های هفته‌های اخیر تبدیل کرد. اقتصاد ژاپن؛ قمار سیاسی تاکایچی و رکورد تاریخی بورس توکیو در شرق آسیا، ژاپن در میانه یکی از پرهیجان‌ترین دوره‌های اقتصادی و سیاسی سال‌های اخیر قرار گرفت؛ دوره‌ای که به‌خوبی نشان داد چگونه تحولات سیاسی داخلی می‌توانند به سرعت به موتور محرک بازارهای مالی تبدیل شوند. در ۱۳ ژانویه ۲۰۲۶، شاخص نیک‌کی ۲۲۵ یکی از دراماتیک‌ترین روزهای تاریخ خود را تجربه کرد و با جهشی بیش از ۱۶۰۰ واحد، به سطح بی‌سابقه ۵۳٬۵۴۹ واحد رسید؛ رکوردی که اعتماد سرمایه‌گذاران به چشم‌انداز کوتاه‌مدت اقتصاد ژاپن را به‌وضوح منعکس می‌کرد. محرک اصلی این صعود خیره‌کننده، تصمیم ناگهانی نخست‌وزیر سانه تاکایچی برای انحلال مجلس سفلی و اعلام برگزاری انتخابات زودهنگام در ماه فوریه بود. بازارها این اقدام را به‌منزله تلاشی حساب‌شده برای تحکیم قدرت سیاسی و پیشبرد برنامه‌های اقتصادی جاه‌طلبانه او تفسیر کردند؛ برنامه‌هایی که بر افزایش قابل توجه مخارج دولتی، حمایت از صنایع راهبردی و تداوم سیاست‌های پولی انبساطی استوار است. تاکایچی به‌عنوان یکی از مدافعان جدی محرک‌های مالی گسترده شناخته می‌شود و قصد دارد با کسب اکثریت قاطع در پارلمان، بسته‌های هزینه‌ای بزرگی را برای مقابله با فشارهای تورمی و تقویت بخش‌های کلیدی (به‌ویژه صنایع دفاعی و فناوری) به اجرا بگذارد. همین چشم‌انداز افزایش هزینه‌های دولتی، امید به رشد سودآوری شرکت‌های ژاپنی را تقویت کرده و جریان تازه‌ای از سرمایه را به سمت بازار سهام این کشور هدایت کرده است؛ روندی که در محافل مالی از آن با عنوان «Takaichi Trade» یاد می‌شود. با این حال، روی دیگر این سکه، پیامدهای ارزی و بدهی ژاپن بوده است. سیاست‌های انبساطی مورد حمایت دولت، فشار مضاعفی بر ین وارد کرده و ارزش این ارز را تا مرز ۱۵۹.۴۲ در برابر دلار تضعیف کرده است. هم‌زمان، بازده اوراق قرضه ۱۰ ساله دولت ژاپن به ۲.۱۶ درصد صعود کرد؛ بالاترین سطح از سال ۱۹۹۹. این جهش بازدهی، بازتاب نگرانی بازارها از پایداری بدهی‌های عظیم دولت ژاپن و هزینه‌های فزاینده تأمین مالی در آینده است. از منظر معامله‌گران فارکس، این تحولات چند پیام کلیدی به همراه داشته است: رکوردشکنی نیک‌کی، جذابیت سرمایه‌گذاری در سهام ژاپنی؛ به‌ویژه در بخش نیمه‌هادی‌ها و شرکت‌های صادرات‌محور – را افزایش داده است. تضعیف مداوم ین، معاملات حملی (Carry Trade) را همچنان جذاب نگه داشته، هرچند ریسک مداخله احتمالی بانک مرکزی ژاپن (BoJ) در بازار ارز به‌طور محسوسی افزایش یافته است. رشد بازده اوراق دولتی، فشار فزاینده‌ای بر بانک مرکزی وارد کرده تا به‌تدریج از سیاست نرخ‌های بهره بسیار پایین فاصله بگیرد؛ تغییری که در صورت تحقق، می‌تواند معادلات بازارهای جهانی را نیز تحت تأثیر قرار دهد. در مجموع، آنچه در ژاپن رخ می‌دهد، ترکیبی از امید سیاسی و ریسک اقتصادی است: قمار بزرگ تاکایچی برای تثبیت قدرت و تحریک رشد، از یک سو بورس توکیو را به قله‌های تازه رسانده و از سوی دیگر، نگرانی‌ها درباره آینده ین و بدهی‌های دولتی را تشدید کرده است. این دوگانگی، اقتصاد ژاپن را به یکی از حساس‌ترین نقاط تمرکز معامله‌گران جهانی در سال ۲۰۲۶ تبدیل کرده است. وضعیت اقتصادی بریتانیا و منطقه یورو؛ رشد در سایه ابهام اقتصاد بریتانیا در ماه نوامبر عملکردی بهتر از انتظار داشت و رشد ۰.۳ درصدی را ثبت کرد؛ رشدی که عمدتاً به بهبود تولیدات کارخانه‌ای (به‌ویژه بازگشت فعالیت‌های شرکت جگوار لندرور پس از رفع اختلالات سایبری) و تداوم پویایی بخش خدمات نسبت داده می‌شود. با این حال، تصویر کلی اقتصاد همچنان متناقض باقی مانده است. نرخ بیکاری به ۵.۱ درصد افزایش یافته و رشد دستمزدها به حدود ۱.۱ درصد در مقیاس ماهانه کاهش یافته که پایین‌ترین سطح از سال ۲۰۲۰ محسوب می‌شود. این ترکیب داده‌ها، بانک مرکزی بریتانیا (BoE) را در موقعیتی دشوار قرار داده است؛ نهادی که پس از کاهش نرخ بهره به ۳.۷۵ درصد در ماه دسامبر، اکنون با معمای رشد اقتصادی مثبت در کنار ضعف بازار کار روبه‌روست و همین امر پیش‌بینی کاهش مجدد نرخ در ماه فوریه را با تردیدهای جدی مواجه کرده است. در منطقه یورو، نشانه‌هایی از بهبود تدریجی دیده می‌شود. تولید صنعتی در ماه نوامبر رشد ۰.۷ درصدی را تجربه کرد که سومین ماه متوالی افزایش تولید به شمار می‌رود. آلمان نیز پس از دو سال رکود، در سال ۲۰۲۵ رشد خفیف ۰.۲ درصدی را ثبت کرد؛ رقمی هرچند محدود، اما نمادی از خروج تدریجی موتور اقتصادی اروپا از وضعیت انقباضی. با این وجود، تراز تجاری منطقه یورو تحت فشار قرار گرفته و مازاد آن به ۹.۹ میلیارد یورو کاهش یافته است؛ افتی که عمدتاً ناشی از کاهش ۲۰.۳ درصدی صادرات به ایالات متحده بوده و بازتاب مستقیمی از پیامدهای اولیه سیاست‌های تعرفه‌ای دولت ترامپ بر تجارت اروپا به شمار می‌رود. بازار سهام آمریکا و چرخش سرمایه در سایه انقلاب هوش مصنوعی در فاصله ۹ تا ۱۸ ژانویه، بازارهای سهام ایالات متحده شاهد تغییر جهت معنادار جریان سرمایه بودند؛ پدیده‌ای که از آن با عنوان چرخش بخشی سرمایه (Sector Rotation) یاد می‌شود. در حالی که شاخص‌های اصلی نظیر S&P 500 و نزدک تحت تأثیر ابهامات پیرامون سیاست‌های فدرال رزرو و نوسانات بخش فناوری با افت‌های محدود مواجه شدند، سهام شرکت‌های با ارزش بازار کوچک در شاخص راسل ۲۰۰۰ عملکرد بهتری از خود نشان دادند و حدود ۲ درصد رشد کردند. بررسی عملکرد هفتگی بخش‌های مختلف بازار سهام تصویر روشنی از این جابه‌جایی سرمایه ارائه می‌دهد. بخش انرژی با رشد ۲.۴ درصدی، از تنش‌های ژئوپلیتیک پیرامون ایران و نوسانات عرضه نفت ونزوئلا بهره برد. مواد پایه نیز با افزایش ۰.۸ درصدی تقویت شد که عمدتاً ناشی از خوش‌بینی به تقاضای صنعتی چین و برنامه‌های محرک اقتصادی ژاپن بود. در مقابل، بخش فناوری اطلاعات با افت ۰.۶ درصدی روبه‌رو شد؛ افتی که بیشتر به شناسایی سود پس از رشدهای چشمگیر سال ۲۰۲۵ نسبت داده می‌شود. صنایع دفاعی با جهش ۳ درصدی، واکنشی مثبت به پیشنهاد بودجه نظامی ۱.۵ تریلیون دلاری دولت آمریکا نشان دادند، در حالی که سهام بانکی با کاهش ۲.۳ درصدی تحت فشار نگرانی‌ها درباره محدودیت‌های احتمالی بر نرخ بهره کارت‌های اعتباری و گزارش‌های مالی ناهمگون قرار گرفتند. در همین حال، بخش هوش مصنوعی وارد مرحله تازه‌ای از بلوغ شده است. برخلاف نگرانی‌های اولیه درباره جایگزینی نیروی انسانی، داده‌های لینکدین نشان می‌دهد که توسعه AI نه‌تنها موجب کاهش اشتغال نشده، بلکه حدود ۱.۳ میلیون فرصت شغلی جدید در حوزه‌های مراکز داده، مهندسی داده و زیرساخت‌های دیجیتال ایجاد کرده است. گزارش‌های سود قدرتمند شرکت‌هایی نظیر TSMC نیز اعتماد سرمایه‌گذاران به تداوم چرخه سرمایه‌گذاری در تراشه‌های پیشرفته و پردازنده‌های گرافیکی را تقویت کرده است. با این حال، محدودیت‌های صادراتی جدید آمریکا علیه چین همچنان به‌عنوان یک ریسک جدی برای غول‌هایی مانند انویدیا و زنجیره تأمین نیمه‌هادی‌ها باقی مانده و می‌تواند در ماه‌های پیش‌رو منبع تازه‌ای از نوسانات برای این صنعت باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر