TSLA 404.22 USD ▼ 0.80%
AAPL 343.83 USD ▼ 0.94%
GOOGL 324.89 USD ▲ 1.34%
AMZN 254.60 USD ▲ 0.59%
NVDA 215.38 USD ▼ 1.17%
BTCUSD 81,241.86 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

نظرسنجی رویترز: انتظار می‌رود میانگین قیمت طلا به ۴,۷۴۶٫۵۰ دلار در هر اونس در سال ۲۰۲۶ برسد

بر اساس پیش‌بینی‌ها، میانگین قیمت طلا در سال ۲۰۲۶ به رکورد ۴,۷۴۶٫۵۰ دلار در هر اونس خواهد رسید که جهشی قابل‌توجه نسبت به برآوردهای قبلی است. این افزایش عمدتاً ناشی از ریسک‌های ژئوپلیتیکی، خریدهای بانک‌های مرکزی، و نگرانی‌ها درباره بدهی‌های ایالات متحده و استقلال فدرال رزرو است. همچنین بر اساس همین نظرسنجی: پیش‌بینی می‌شود قیمت نقره در سال ۲۰۲۶ به‌طور متوسط ۷۹٫۵۰ دلار در هر اونس و در سال ۲۰۲۷ معادل ۷۱٫۸۰ دلار در هر اونس باشد. پیش‌بینی می‌شود یورو طی شش ماه آینده در محدوده ۱٫۲۰ دلار و طی یک سال آینده در ۱٫۲۱ دلار معامله شود؛ در حالی که در نظرسنجی ژانویه به‌ترتیب ۱٫۱۹ و ۱٫۲۰ دلار برآورد شده بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شرکت Eli Lilly بازار را غافلگیر کرد؛ سود و فروش فراتر از انتظار

در یک نگاه سود تعدیل‌شده هر سهم: ۷.۵۴ دلار (پیش‌بینی: ۶.۶۷ دلار) درآمد کل Q4: ۱۹.۲۹ میلیارد دلار (پیش‌بینی: ۱۸.۰۱ میلیارد دلار) قیمت پیش‌گشایش امروز: ۱۰۸۴.۵ دلار (افزایش از ۱۰۰۳.۴۶ دلار) شرکت داروسازی Eli Lilly امروز ۴ فوریه ۲۰۲۶ گزارش مالی سه‌ماهه چهارم خود را منتشر کرد و با ثبت درآمد و سودی فراتر از انتظارات، توجه بازار را به خود جلب کرد. این گزارش در حالی منتشر شد که نمودار قیمت سهام LLY نشان‌دهنده نوسانات شدید در ماه‌های اخیر است—از جهش در نوامبر تا افت در دسامبر و بازگشت تدریجی در ژانویه. امروز در پیش‌گشایش، قیمت سهم به ۱۰۸۴.۵ دلار رسید؛ جهشی قابل‌توجه از قیمت بسته‌شده ۱۰۰۳.۴۶ دلار. درآمد سه‌ماهه چهارم به ۱۹.۲۹ میلیارد دلار رسید (پیش‌بینی: ۱۸.۰۱ میلیارد دلار) و سود تعدیل‌شده هر سهم ۷.۵۴ دلار بود (پیش‌بینی: ۶.۶۷ دلار). فروش داروی Mounjaro به ۷.۴۱ میلیارد دلار رسید و Zepbound نیز ۴.۲۶ میلیارد دلار فروش داشت—هر دو فراتر از انتظارات بازار. Eli Lilly برای سال ۲۰۲۶ درآمدی بین ۸۰ تا ۸۳ میلیارد دلار و سود هر سهم بین ۳۳.۵۰ تا ۳۵ دلار پیش‌بینی کرده است. این سهم یکی از سنگین‌ترین وزنه‌ها در شاخص‌های S&P 500 و NYSE محسوب می‌شود و نوسانات آن تأثیر مستقیمی بر روند کلی بازار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سیگنال مهم از جنسن هوانگ؛ اوپن‌اِی‌آی آماده جذب سرمایه جدید

جنسن هوانگ، مدیرعامل انویدیا، در تاریخ ۴ فوریه ۲۰۲۶، اعلام کرده که اوپن‌اِی‌آی احتمال دارد پیش از عرضه اولیه سهام خود، یک دور جذب سرمایه جدید برگزار کند. او تأکید کرده که اگر چنین مرحله‌ای انجام شود، انویدیا نیز در آن مشارکت خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نزدک روی لبه تیغ؛ آیا سقوط بزرگ در راه است؟

در یک نگاه سهام فناوری باعث افت شاخص‌ها شدند، حتی زمانی که نیمی از بازار رشد داشت. نگرانی‌ها درباره ارزش‌گذاری بیش‌ازحد شرکت‌های AI افزایش یافته است. نزدک دوباره سطح میانگین متحرک ۱۰۰ روزه را آزمایش کرده است. رابطه پیچیده OpenAI و انویدیا به نگرانی‌ها دامن زده است. بازار سهام آمریکا پس از افت شدید سهام فناوری در تاریخ ۳ فوریه ۲۰۲۶، در آستانه یک آزمون تکنیکال مهم قرار گرفته است. نزدک دوباره به سطح میانگین ۱۰۰ روزه رسیده و سرمایه‌گذاران نگرانند که آیا روند صعودی ادامه خواهد یافت یا موج فروش تازه‌ای آغاز می‌شود. بازار سهام آمریکا پس از افت قابل‌توجه سهام فناوری، در آستانه یک آزمون تکنیکال مهم قرار گرفته است. شاخص S&P 500 روز گذشته ۰.۸٪ افت کرد، نزدک ۱.۴٪ سقوط داشت و داوجونز با کاهش محدود ۰.۳٪ بسته شد. نکته قابل‌توجه این بود که با وجود رشد بیش از نیمی از سهام S&P، وزن بالای شرکت‌های فناوری باعث افت کلی شاخص شد. “ بازار به مرحله‌ای رسیده که دیگر صرف وعده‌های هوش مصنوعی کافی نیست و سرمایه‌گذاران منتظر نتایج واقعی هستند. نگرانی‌ها درباره ارزش‌گذاری بیش‌ازحد شرکت‌های AI، به‌ویژه با توجه به پیچیدگی روابط میان OpenAI و انویدیا، فشار روانی مضاعفی ایجاد کرده است. خبر عدم تعهد کامل انویدیا به قرارداد ۱۰۰ میلیارد دلاری با OpenAI نیز به این تردیدها دامن زده است. یوتوتایمز از منظر تکنیکال، نزدک دوباره به سطح میانگین متحرک ۱۰۰ روزه رسیده—سطحی که از پایان سال گذشته نقش حمایت کلیدی داشته است. اگر این سطح شکسته شود، احتمال فعال شدن توقف‌های معاملاتی و آغاز موج فروش برای تثبیت سود وجود دارد؛ به‌ویژه اگر این اتفاق با ترکیدن حباب AI همراه شود. برای یادآوری، آخرین بار که نزدک این سطح را شکست، در فوریه ۲۰۲۵ بود که منجر به افت بیش از ۲۲٪ شد. آن سقوط شدید عمدتاً ناشی از نگرانی‌های سیاسی و تعرفه‌های تجاری بود، اما این‌بار عامل اصلی، انتظارات بالا از فناوری و هوش مصنوعی است. در مجموع، بازار در نقطه‌ای حساس قرار دارد؛ جایی که عملکرد واقعی شرکت‌های فناوری می‌تواند مسیر آینده شاخص‌ها را تعیین کند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

مدیرعامل انویدیا تایید کرد؛ سرمایه‌گذاری در OpenAI طبق برنامه است

جنسن هوانگ، مدیرعامل انویدیا، در مصاحبه با شبکه CNBC اخبار مثبت و مهمی را اعلام کرد که می‌تواند به نگرانی‌های اخیر بازار پایان دهد. وی تاکید کرد که برنامه انویدیا برای سرمایه‌گذاری در شرکت OpenAI کاملاً «طبق برنامه» پیش می‌رود. بر اساس این اظهارات، انویدیا در دور بعدی جذب سرمایه OpenAI مشارکت خواهد کرد. همچنین هوانگ فاش کرد که انویدیا قصد دارد در عرضه اولیه سهام (IPO) احتمالی خالق ChatGPT نیز به عنوان سرمایه‌گذار حضور داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بدترین روز نزدک در سال؛ چرا تکنولوژی سقوط کرد؟

در یک نگاه شاخص نزدک بدترین روز سال خود را تجربه کرد و شرکت‌های نرم‌افزاری و هوش مصنوعی رهبران این ریزش بودند. بیت‌کوین تمام سودهای پس از پیروزی ترامپ را از دست داد و اتریوم به کف سال ۲۰۲۵ رسید. برخلاف تکنولوژی، سهام «اقتصاد قدیم» (انرژی و مواد اولیه) و طلا عملکرد درخشانی داشتند. تنش لفظی بین OpenAI و انویدیا و نگرانی از حباب هوش مصنوعی، ماشه این فروش را کشید. روز عجیب و خونین در بازارهای مالی امروز ۳ فوریه ۲۰۲۶، بازار سهام ایالات متحده لحظه به لحظه وضعیت وخیم‌تری پیدا می‌کند. شاخص نزدک (Nasdaq) با ریزش ۲.۲ درصدی و شاخص S&P 500 با افت ۱.۴ درصدی مواجه شده‌اند. اما نکته عجیب ماجرا اینجاست: با وجود این ریزش سنگین، بیش از نیمی از شرکت‌های S&P 500 مثبت هستند! تحلیلگران معتقدند که ما شاهد یک «چرخش سرمایه» کلاسیک هستیم؛ جایی که پول از غول‌های تکنولوژی خارج شده و به سمت «اقتصاد قدیم» (انرژی، مواد اولیه و خدمات شهری) سرازیر می‌شود. کشتار در سیلیکون‌ولی؛ چه کسانی سقوط کردند؟ در یوتوتایمز با بررسی تابلوی معاملات، ریزش‌های سنگینی را در بخش نرم‌افزار و هوش مصنوعی مشاهده می‌کنیم. پی‌پال (۲۰-٪)، شاپیفای (۱۱-٪) و اکسنچر (۱۰-٪) پیشتازان این سقوط بودند. حتی غول‌هایی مانند انویدیا، مایکروسافت و آمازون نیز از گزند فروش در امان نماندند. کریپتو؛ قربانی بزرگ‌تر وضعیت در بازار ارزهای دیجیتال حتی از سهام بدتر است. بیت‌کوین با سقوط ۶.۸ درصدی به کانال ۷۳ هزار دلار برگشت و عملاً تمام رشدی که پس از پیروزی ترامپ کرده بود را پس داد. اتریوم نیز با ریزش ۹.۵ درصدی، کف ماه می ۲۰۲۵ را شکست. “ «پول دیگر چشم‌بسته وارد هر چیزی که برچسب «هوش مصنوعی» دارد نمی‌شود؛ حباب ارزش‌گذاری‌ها به مرز انفجار رسیده و سرمایه‌گذاران نگران بازدهی واقعی هستند.» مرتضی عظیمی چرا بازار تکنولوژی ناگهان ترسید؟ به نظر می‌رسد چند عامل کلیدی پشت این فروش گسترده نهفته است که در یوتوتایمز آن‌ها را تحلیل می‌کنیم: ۱. جنگ لفظی هوش مصنوعی: اختلاف نظر و تنش میان OpenAI و انویدیا درباره عملکرد چیپ‌ها و سرمایه‌گذاری‌ها، زنگ خطر را به صدا درآورد. ۲. ترس از حباب: نگرانی‌ها درباره ارزش‌گذاری‌های نجومی و هزینه‌های سرمایه‌ای سنگین (Capex) در حوزه هوش مصنوعی اوج گرفته است. ۳. مرگ خندق‌های نرم‌افزاری: این باور که هوش مصنوعی مزیت رقابتی شرکت‌های نرم‌افزاری سنتی را از بین می‌برد، باعث فرار سرمایه از این بخش شده است. در حالی که تکنولوژی می‌سوزد، طلا بزرگترین رشد یک‌روزه خود را ثبت کرد و نفت نیز به دلیل نگرانی‌های جنگ ایران و آمریکا افزایش یافت.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

واگرایی در بورس آمریکا؛ فرصت‌های جدید در صنایع سنتی

در یک نگاه افت سنگین سهام فناوری در مقابل رشد سهام چرخه‌ای، نشانه‌ای از چرخش سرمایه در بازار است. داده‌های جدید بخش تولید آمریکا این فرضیه را تقویت کرده که اقتصاد واقعی در حال جان گرفتن است. سرمایه‌گذاران به‌تدریج از فناوری فاصله می‌گیرند و به صنایع سنتی، حمل‌ونقل و مواد اولیه روی می‌آورند. بازار سهام آمریکا پس از شروعی مثبت، به‌سرعت وارد محدوده منفی شد؛ حرکتی که عمدتاً تحت فشار فروش در سهام فناوری شکل گرفت. شاخص نزدک حدود ۱ درصد افت کرد و نام‌های بزرگ این بخش، بخش عمده‌ای از فشار نزولی بازار را به خود اختصاص دادند. در میان بازندگان اصلی، سهامی مانند پی‌پل، انویدیا، مایکروسافت، ادوبی، میکرون و ای‌اس‌ام‌ال افت‌های قابل‌توجهی را ثبت کردند؛ افت‌هایی که بار دیگر آسیب‌پذیری بخش فناوری را در برابر تغییر فضای کلان اقتصادی برجسته کرد. با این حال، تمرکز صرف بر این افت‌ها تصویر کامل بازار را نشان نمی‌دهد. در سوی دیگر اقتصاد، نشانه‌های روشنی از بهبود دیده می‌شود. بخش حمل‌ونقل که روز گذشته موفق به شکست سطوح مقاومتی شده بود، امروز نیز به روند صعودی خود ادامه داد. همچنین سهام شرکت‌های معدنی پس از سقوط شدید روزهای جمعه و دوشنبه، بار دیگر به محدوده مثبت بازگشتند. طبق بررسی‌های کارشناسان یوتوتایمز؛ سهامی مانند امریکن ایرلاینز، فری‌پورت-مک‌موران، داو، کلیولند-کلیفس و چند نام صنعتی دیگر نیز رشدهای قابل‌توجهی را ثبت کردند؛ رشدی که به‌روشنی از چرخش تمرکز بازار به سمت بخش‌های چرخه‌ای خبر می‌دهد. از منظر سیاست‌گذاری، یکی از مقامات فدرال رزرو امروز اعلام کرد داده‌های اقتصادی آمریکا در یک ماه و نیم گذشته، به‌ویژه از منظر تقاضا، امیدوارکننده بوده است. این ارزیابی، فرضیه انتقال تدریجی موتور رشد بازار از بخش فناوری به «اقتصاد واقعی» را تقویت می‌کند. چنین چرخشی لزوماً به محرک‌های بزرگ نیاز ندارد. بخش‌هایی مانند مسکن، مواد اولیه و صنایع قدیمی طی دو سال گذشته به‌شدت تحت فشار بوده‌اند و از نظر ارزش‌گذاری در وضعیت جذابی قرار دارند. این گروه‌ها به‌طور سنتی در دسته سهام چرخه‌ای قرار می‌گیرند و معمولاً در مراحل ابتدایی احیای اقتصادی عملکرد بهتری دارند. “ «در واقع، هم دولت آمریکا و هم فدرال رزرو طی سال‌های اخیر تلاش کرده‌اند زمینه بازگشت صنایع سنتی را فراهم کنند.» محمد زمانی گزارش جدید شاخص مدیران خرید بخش تولید که از سوی مؤسسه مدیریت عرضه منتشر شد و رشد آن از ۴۸.۵ به ۵۲.۶ واحد را نشان داد، در همین راستا مورد توجه بازار قرار گرفت. هرچند این تنها یک داده است، اما نتایج نظرسنجی مؤسسه اس‌اندپی گلوبال و شاخص تولیدی شیکاگو نیز تصویر نسبتاً بهتری از وضعیت صنعت ارائه داده‌اند. به‌ویژه مؤلفه سفارش‌های جدید در گزارش ISM، نشانه‌ای است که نمی‌توان به‌سادگی از کنار آن عبور کرد. هرچند احتیاط همچنان ضروری است و احتمال دارد بخشی از این جهش مقطعی باشد، اما بررسی دقیق گزارش‌های مالی و اظهارنظر مدیران شرکت‌های صنعتی می‌تواند سرنخ‌های مهمی درباره تغییر واقعی تقاضا ارائه دهد. نکته قابل‌توجه آن است که در روزی که شاخص‌های اصلی بازار سهام تحت فشار قرار دارند، بخش‌هایی از بازار از خود مقاومت چشمگیری نشان می‌دهند. این رفتار معمولاً نشانه‌ای از جابه‌جایی فعال سرمایه است، نه صرفاً نوسان‌های کوتاه‌مدت. ✔️  بیشتر بخوانید: چرا دولت آمریکا مدام تعطیل می‌شود؟ در همین چارچوب، برخی سرمایه‌گذاران بزرگ نیز به‌نظر می‌رسد روی این سناریو شرط‌بندی کرده‌اند. به‌عنوان نمونه، دیوید تپر اخیراً نشانه‌هایی از تمرکز بر سهام چرخه‌ای نشان داده و سرمایه‌گذاری او در سهام ویرلپول پس از افت ناشی از گزارش مالی، همچنان به رشد خود ادامه داده و امروز نیز چند درصد افزایش قیمت را ثبت کرده است. بر اساس جمع‌بندی تیم UtoTimes، آنچه این روزها در بازار سهام آمریکا دیده می‌شود، می‌تواند نشانه‌ای از آغاز یک واگرایی معنادار باشد؛ واگرایی‌ای که در آن، سهام فناوری نقش پیشران خود را موقتاً واگذار می‌کند و صنایع سنتی و چرخه‌ای بار دیگر به مرکز توجه سرمایه‌گذاران بازمی‌گردند. اگر داده‌های اقتصادی این مسیر را تأیید کنند، بازگشت «معامله چرخه‌ای» ممکن است بیش از یک نوسان مقطعی باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی گلدمن ساکس: افزایش دوباره نرخ بهره در استرالیا

پیش‌بینی تازه گلدمن ساکس در تاریخ ۳ فوریه ۲۰۲۶، نشان می‌دهد که بانک مرکزی استرالیا احتمالاً در ماه مه یک افزایش دیگر در نرخ بهره اعمال خواهد کرد. این تحلیل در حالی منتشر شده که تورم همچنان بالاتر از هدف قرار دارد و بازارها منتظرند ببینند بانک مرکزی استرالیا (RBA) چه مسیری را انتخاب می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

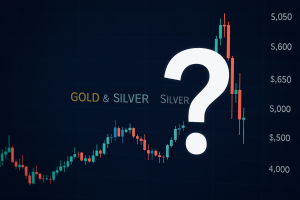
بازگشت خریداران به طلا و نقره؛ چه چیزی در راه است

در یک نگاه طلا و نقره پس از ریزش شدید، وارد فاز استراحت و بازگشت ملایم شده‌اند. طلا توانسته بالای فیبوی ۳۸.۲٪ قرار گیرد، اما سطح ۵۰۰۰ دلار چالش اصلی است. بازگشت نقره ضعیف‌تر بوده و هنوز فاصله زیادی تا جبران ریزش دارد. عوامل بنیادی همچنان از روند بلندمدت صعودی فلزات گران‌بها حمایت می‌کنند. بازار فلزات گران‌بها پس از چند روز نوسان شدید، امروز، ۳ فوریه ۲۰۲۶، کمی آرام‌تر شده است. طلا و نقره که هفته گذشته سقوط تندی را تجربه کردند، اکنون در تلاش‌اند بخشی از این ریزش را جبران کنند. در معاملات امروز اروپا، هر دو فلز دوباره با تقاضا روبه‌رو شدند؛ هرچند بازگشت نقره همچنان ضعیف‌تر از طلاست. آیا این شروع یک بازگشت پایدار است یا فقط یک تنفس کوتاه؟ در نمودار یک‌ساعته طلا، قیمت توانسته بالای سطح فیبوی ۳۸.۲٪ یعنی ۴۸۶۰ دلار تثبیت شود و نگاه‌ها اکنون به سطح روانی ۵۰۰۰ دلار دوخته شده است. عبور از این سطح می‌تواند اعتماد ازدست‌رفته بازار را تا حد زیادی بازگرداند. در نقره، شرایط متفاوت است. قیمت تنها توانسته سطح فیبوی ۲۳.۶٪ را پس بگیرد و هنوز فاصله زیادی تا جبران نیمی از ریزش هفته گذشته دارد. با این حال، رشد ۹ درصدی امروز نشان می‌دهد خریداران کاملاً از میدان خارج نشده‌اند. تحلیلگران یوتو فارکس معتقدند ریزش اخیر بیشتر ناشی از پوزیشن‌گیری بیش‌ازحد و حرکت سریع بازار بوده است، نه تغییر در عوامل بنیادی. به همین دلیل انتظار می‌رود طلا و نقره پس از یک دوره تجمیع، دوباره مسیر صعودی خود را پیدا کنند؛ هرچند این مسیر احتمالاً پرنوسان خواهد بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سکوت آماری آمریکا؛ تهدید یا فرصت برای دلار؟

در یک نگاه داده‌های قدرتمند ISM تولید، از بازیابی دلار حمایت کردند. تأخیر در گزارش اشتغال آمریکا لزوماً به ضرر دلار نیست. جفت ارز EURUSD به حمایت‌های تکنیکال مهم نزدیک شده است. بازار در تفسیر سیاست انقباضی RBA دچار اغراق شده است. بازار فارکس جهانی در حالی وارد فاز تثبیت شده که دلار آمریکا بخش عمده‌ای از افت‌های اخیر خود را جبران کرده است. داده‌های قدرتمند بخش تولید آمریکا بار دیگر از دلار حمایت کرده‌اند، اما تعطیلی جزئی دولت فدرال باعث تعویق انتشار گزارش اشتغال شده و فعلاً مسیر حرکت بازار را به تعویق انداخته است. در همین حال، واکنش بازار به تصمیم بانک مرکزی استرالیا بیش از حد انقباضی به نظر می‌رسد؛ موضوعی که می‌تواند زمینه‌ساز اصلاح در دلار استرالیا باشد. دلار آمریکا | تأخیر در داده‌ها، اما نه در روند بازیابی دلار آمریکا روز گذشته به پشتوانه داده‌های اقتصادی قوی، به روند بازیابی خود ادامه داد. شاخص ISM بخش تولید با جهشی معنادار به ۵۲.۶ واحد رسید و برای نخستین بار در یک سال گذشته وارد محدوده انبساط شد؛ سطحی که نه‌تنها بالاتر از انتظارات بازار بود، بلکه قوی‌ترین عدد از اوت ۲۰۲۲ تاکنون محسوب می‌شود. جزئیات این گزارش نیز تصویر مثبتی از اقتصاد آمریکا ارائه می‌دهد: افزایش تولید، رشد سفارشات جدید و بازگشت سفارشات معوق به محدوده رشد همگی نشان‌دهنده بهبود شتاب فعالیت‌های صنعتی در ماه‌های آینده هستند. این داده‌ها بار دیگر نشان دادند که اقتصاد آمریکا همچنان از انعطاف‌پذیری بالایی برخوردار است. با این حال، تعطیلی جزئی دولت آمریکا باعث شده انتشار گزارش اشتغال غیرکشاورزی (Payrolls) و داده‌های JOLTS به تعویق بیفتد. انتظار می‌رود مجلس نمایندگان آمریکا به‌زودی درباره تمدید بودجه رأی‌گیری کند و در صورت تصویب، داده‌های معوق احتمالاً هفته آینده منتشر خواهند شد. در این میان، گزارش ADP و شاخص ISM بخش خدمات طبق برنامه منتشر می‌شوند و می‌توانند بخشی از خلأ اطلاعاتی بازار را پر کنند. ارزیابی کلی بازار از داده‌های اشتغال همچنان مثبت است. تجربه تعطیلی‌های قبلی دولت نشان می‌دهد در شرایطی که بازار برای تضعیف بیشتر دلار به یک محرک منفی نیاز دارد، سکوت آماری لزوماً به ضرر دلار نیست؛ به‌ویژه آنکه اختلاف نرخ‌های بهره همچنان به‌وضوح به نفع دلار عمل می‌کند. شاخص دلار (DXY) اکنون بیشتر افت‌های اخیر خود را جبران کرده و معیارهای ارزش‌گذاری کوتاه‌مدت همچنان از ظرفیت رشد بیشتر دلار حکایت دارند. با این حال، کاهش شتاب حرکت صعودی نشان می‌دهد که بازار در کوتاه‌مدت بیشتر در فاز تثبیت قرار دارد تا آغاز یک روند پرقدرت جدید. یورو | حمایت‌های تکنیکال در کانون توجه بازار گسترش مجدد گپ نرخ سوآپ دوساله به نفع دلار، برآورد ارزش منصفانه کوتاه‌مدت EURUSD را به محدوده ۱.۱۷۴ رسانده است؛ سطحی که بسیار به میانگین متحرک ۵۰روزه نزدیک است. در صورت تداوم فشار فروش، میانگین‌های متحرک ۱۰۰ و ۲۰۰روزه در سطوح ۱.۱۶۷۸ و ۱.۱۶۱۵ می‌توانند به‌عنوان حمایت‌های کلیدی بعدی عمل کنند. انتشار داده تورم فرانسه در کانون توجه امروز بازار قرار دارد، اما انتظار نمی‌رود اثر قابل‌توجهی بر بازار فارکس داشته باشد. هرچه اصلاح EURUSD عمیق‌تر شود، احتمال اظهارنظر مقامات بانک مرکزی اروپا درباره نرخ ارز در نشست سیاست‌گذاری پیش‌رو نیز کاهش خواهد یافت. در بعد سیاسی، پارلمان فرانسه سرانجام بودجه ۲۰۲۶ را پس از یک رأی اعتماد دیگر تصویب کرد. هرچند این بودجه فاصله زیادی با سیاست انقباض مالی سخت‌گیرانه دارد، اما ثبات سیاسی فعلی برای بازارها یک عامل اطمینان‌بخش محسوب می‌شود. کاهش فاصله بازده اوراق ۱۰ساله فرانسه و آلمان به زیر ۶۰ نقطه پایه – کمترین سطح از ژوئن ۲۰۲۴ – نیز نشانه‌ای از آرامش نسبی بازار بدهی است، هرچند تأثیر آن بر بازار ارز همچنان محدود باقی مانده است. دلار استرالیا | برداشت بیش از حد انقباضی از تصمیم بانک مرکزی استرلیا (RBA) دلار استرالیا پس از افزایش ۲۵ نقطه پایه‌ای نرخ بهره توسط بانک مرکزی این کشور به ۳.۸۵ درصد، نزدیک به ۱ درصد تقویت شد. اگرچه این تصمیم تا حد زیادی در قیمت‌ها لحاظ شده بود، اما بازار از لحن بیانیه بانک مرکزی سیگنال‌هایی انقباضی‌تر برای آینده برداشت کرد و اکنون افزایش بیشتر نرخ بهره را در ماه‌های آینده قیمت‌گذاری می‌کند. با این حال، این برداشت بیش از حد خوش‌بینانه به نظر می‌رسد. بانک مرکزی استرالیا در بیانیه خود تأکید کرده که بخش عمده افزایش مجدد تورم ناشی از فشارهای بخشی و احتمالاً موقتی است؛ موضوعی که هرچند با عدم قطعیت همراه است، اما فوریتی برای ادامه سریع چرخه انقباض ایجاد نمی‌کند. افزایش پیش‌بینی تورم ژوئن به ۳.۷ درصد نیز در کنار رقم ۳.۲ درصدی پایان سال، با سناریوی افزایش‌های متوالی نرخ بهره هم‌خوانی ندارد. ✔️  بیشتر بخوانید: آیا استرالیا در آستانه موج جدید افزایش نرخ بهره است؟ میشل بولاک، رئیس بانک مرکزی استرالیا، با تأکید بر باز بودن همه گزینه‌ها، اشاره کرد که نرخ بهره ممکن است به سطح خنثی نزدیک شده باشد؛ اظهارنظری که به‌نظر می‌رسد با هدف تعدیل واکنش اولیه بازار مطرح شده است. در مجموع، انتظارات انقباضی فعلی بدون پشتوانه داده‌ای قوی بیش از حد تهاجمی به نظر می‌رسند. با توجه به تمایل به دلار قوی‌تر در سطح جهانی، احتمال اصلاح تدریجی رشد اخیر AUDUSD بیش از ثبت سقف‌های جدید ارزیابی می‌شود. جمع‌بندی | نگاه تحلیلگران یوتوتایمز و سناریوهای پیش‌رو تحلیلگران یوتوتایمز معتقدند که بازار ارز جهانی در معاملات امروز، ۳ فوریه ۲۰۲۶ در مرحله تثبیت و بازتنظیم انتظارات قرار دارد، اما مسیر کوتاه‌مدت دلار به چند ریسک کلیدی وابسته است. در سناریوی پایه، داده‌های قوی اقتصاد آمریکا و اختلاف نرخ‌های بهره همچنان از دلار حمایت می‌کنند و تأخیر در انتشار گزارش اشتغال، مانع جدی برای این روند نخواهد بود.با این حال، ریسک اصلی در انتشار ناگهانی داده‌های ضعیف اشتغال یا تغییر لحن فدرال رزرو پس از پایان تعطیلی دولت نهفته است؛ عاملی که می‌تواند بخشی از رشد اخیر دلار را اصلاح کند. در اروپا، شکست حمایت‌های تکنیکال می‌تواند فشار بر یورو را تشدید کند، اما حفظ این سطوح احتمال بازگشت محدود را زنده نگه می‌دارد. در مورد دلار استرالیا نیز، در صورت عدم تأیید انتظارات انقباضی با داده‌های تورمی جدید، سناریوی غالب بازار اصلاح تدریجی و نه ادامه رالی صعودی خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رئیس بانک مرکزی استرالیا، بولاک: ضربان تورم همچنان بیش از حد قوی است

رئیس بانک مرکزی استرالیا، بولاک: نمی‌توانیم اجازه دهیم تورم دوباره از کنترل خارج شود. “ «اکنون بازگشت تورم به هدف زمان بیشتری خواهد برد و این دیگر یک نتیجه قابل قبول نیست. ما نمی‌توانیم اجازه دهیم تورم دوباره از کنترل خارج شود.» بولاک، رئيس بانک مرکزی استرالیا بولاک افزود که افزایش تورم ناشی از یک عامل واحد نیست و به ترکیبی از عوامل در بخش‌ها و مؤلفه‌های مختلف بستگی دارد. از همان ابتدا، شاهد تغییر روایت بولاک به سمت این هستیم که به طور کلی می‌گوید «تورم یک مشکل است.» این در واقع هرگونه فکر درباره ریسک‌های دوطرفه یا بازگشت به دوره تسهیل را کنار می‌گذارد. تصویری که او ترسیم می‌کند نشان می‌دهد که بانک مرکزی باید بیشتر از هر چیز دیگری با فشارهای قیمتی بالاتر مقابله کند. اظهارات او در جلسه پرسش و پاسخ:  ما احساس کردیم که امروز لازم است یک تغییر ایجاد کنیم.  به طور مداوم داده‌ها را رصد کرده و پیش‌بینی‌ها را بر اساس تحولات داده‌ها به‌روزرسانی خواهیم کرد.  پیش‌بینی/پیش‌نگری فعلی بر اساس این دیدگاه است که برخی از عوامل افزایش‌دهنده تورم موقتی هستند. هیچ پیش‌بینی نمی‌کنیم و هیچ راهنمایی آینده‌ای ارائه نمی‌دهیم؛ بلکه باید بر داده‌ها تمرکز کنیم. هیچ بحثی درباره افزایش 50 نقطه پایه نرخ بهره وجود ندارد. ما هنوز به دنبال کاهش تورم هستیم بدون اینکه خیلی زیان ایجاد کنیم. اقتصاد در واقع در وضعیت بسیار خوبی قرار دارد. بازار کار واقعاً قوی است و تقاضای داخلی در حال بهبود است. اما ما با محدودیت‌های تأمین روبرو هستیم و ممکن است این محدودیت‌ها بیشتر از آنچه پیش‌تر فکر می‌کردیم باشد. ما هنوز از همان رویکرد/استراتژی استفاده می‌کنیم، اما همیشه پیدا کردن تعادل دشوار است. ما از سطح کنونی تورم ناراضی هستیم. اگر تورم به همین سطح ادامه یابد، این قابل قبول نیست؛ به همین دلیل امروز نرخ بهره افزایش یافت. عدم قطعیت‌هایی در مورد تداوم فشارهای تورمی وجود دارد. اگر تورم همچنان پایدار باقی بماند، ممکن است مجبور شویم نرخ نقدی را بیشتر افزایش دهیم. به عقیده‌ی تحلیلگر یوتوتایمز، دیدگاه فعلی آن‌ها این است که اگر عواملی که موجب افزایش تورم می‌شوند موقتی باشند، می‌توانند رویکردی کندتر در افزایش نرخ نقدی تا سال 2027 اتخاذ کنند. معنای غیرمستقیم این موضوع این است که اگر عوامل بنیادی قوی‌تر از آنچه پیش‌بینی شده‌اند به نظر برسند، آن‌ها مجبور خواهند بود سریع‌تر اقدام کنند. بنابراین، فقط باید به این نکته توجه داشته باشید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا استرالیا در آستانه موج جدید افزایش نرخ بهره است؟

در یک نگاه  بانک مرکزی استرالیا (RBA) نرخ بهره را با اجماع کامل ۲۵ نقطه پایه افزایش داد و به ۳.۸۵٪ رساند. پیش‌بینی‌ها نشان می‌دهد نرخ بهره تا پایان ۲۰۲۶ ممکن است به ۴.۲٪ برسد. تورم در نیمه دوم ۲۰۲۵ دوباره شتاب گرفته و فشارهای ظرفیت افزایش یافته است. راهنمای سیاستی همچنان وابسته به داده‌هاست، اما لحن گزارش SMP به‌وضوح انقباضی‌تر شده است. بانک مرکزی استرالیا در تصمیمی کاملاً هماهنگ، نرخ بهره را ۲۵ نقطه پایه افزایش داد و آن را به ۳.۸۵ درصد رساند. این اقدام همراه با پیش‌بینی‌های تورمی بالاتر و سیگنال‌های روشن از احتمال افزایش‌های بیشتر در سال ۲۰۲۶، بازارها را در حالت آماده‌باش قرار داده و دلار استرالیا را تقویت کرده است. بانک مرکزی استرالیا در نشست ۳ فوریه ۲۰۲۶ یک افزایش ۲۵ نقطه پایه‌ای را با اجماع کامل تصویب کرد و نرخ بهره را دوباره به ۳.۸۵ درصد رساند. این تصمیم پس از آن اتخاذ شد که داده‌های نیمه دوم ۲۰۲۵ نشان داد تورم زیربنایی دوباره شتاب گرفته و اقتصاد با فشارهای ظرفیت بیشتری روبه‌روست. “ «بازارها این بسته سیاستی (پولی) را به‌عنوان یک پیام کاملاً انقباضی دریافت کردند و دلار استرالیا در واکنش اولیه تقویت شد.» یوتوتایمز RBA در بیانیه خود تأکید کرد که مسیر آینده نرخ بهره کاملاً وابسته به داده‌ها خواهد بود و هنوز مشخص نیست سیاست فعلی تا چه حد محدودکننده است. با این حال، گزارش سیاست پولی (SMP) لحن بسیار انقباضی‌تری داشت و پیش‌بینی‌ها نشان می‌دهد نرخ بهره تا ژوئن به ۳.۹ درصد و تا پایان سال به ۴.۲ درصد می‌رسد. بانک همچنین پیش‌بینی‌های تورمی را در کل دوره چشم‌انداز افزایش داد و اعلام کرد تورم زیربنایی تنها به‌تدریج کاهش می‌یابد و تا میانه ۲۰۲۸ به محدوده هدف نزدیک می‌شود. در مقابل، رشد اقتصادی در کوتاه‌مدت تقویت شده اما در سال‌های بعد به‌دلیل شرایط مالی سخت‌تر کاهش می‌یابد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ریزش طلا و نقره؛ اصلاحی سالم یا هشدار بازار؟

در یک نگاه هفته گذشته، طلا ۱۳ درصد و نقره ۳۸ درصد سقوط کرد، اما تحلیلگران آن را اصلاحی طبیعی می‌دانند نه پایان روند صعودی. افزایش هیجانی قیمت‌ها در ماه‌های اخیر باعث نوسان شدید شد، اما عوامل بنیادین طلا همچنان پابرجاست: تهدیدهای ژئوپلیتیکی، بدهی‌های دولتی فزاینده و تورم جهانی، ارزش این دارایی را به‌عنوان پناهگاه امن حفظ کرده است. حتی با اصلاح اخیر، سرمایه‌گذاران همچنان چشم‌انداز صعودی طلا را تا پایان سال پیش‌بینی می‌کنند، و نقش آن به‌عنوان «دارایی لنگر» در پرتفوی‌ها تغییر نکرده است. با توجه به اتفاقات عجیب و بی‌سابقه‌ای که در این ماه و ابتدای سال برای طلا و نقره افتاده بود، ریزش تاریخی روز جمعه 31 ژانویه 2026 تقریباً قابل‌انتظار و منطقی به نظر می‌رسد. کاهش ۱۳ درصدی قیمت طلا و سقوط شدید ۳۸ درصدی نقره واقعاً زیاد است و نمی‌توان آن را کم‌اهمیت دانست. اما اگر وضعیت بازار را در نظر بگیریم، این اتفاق چندان هم شوکه‌کننده نیست. هیجان زیادی پیرامون فلزات گران‌بها شکل گرفته بود، اما ساده‌لوحانه است اگر تصور کنیم طلا — به‌عنوان یک دارایی نسبتاً باثبات — می‌تواند در یک ماه بیش از ۲۰ درصد رشد کند بی‌آنکه با نوسان‌های جدی روبه‌رو شود. نقره که بسیار پرنوسان‌تر از طلاست، تنها در ژانویه بیش از ۶۰ درصد جهش کرد. هرچند شاید باورنکردنی به نظر برسد، حتی بازارهای مالی هم نمی‌توانند برای همیشه قوانین جاذبه را نادیده بگیرند؛ در نهایت هر آنچه بالا می‌رود، پایین هم می‌آید. نکته حتی شگفت‌انگیزتر از خود نوسان‌ها این است که بسیاری از تحلیلگران معتقدند این ریزش آسیب چندانی به روند کلی بازار وارد نکرده است. چندین نفر این حرکت را «اصلاحی سالم» توصیف کرده‌اند و می‌گویند بازار صرفاً در حال تخلیه فشار است. بر اساس گفته‌هایی که تیم یوتو نیوز شنیده، هیچ‌کس پایان بازار صعودی را اعلام نکرده است. آرامش این تحلیلگران به یک پرسش ساده اما حیاتی برمی‌گردد که سرمایه‌گذاران باید بپرسند: فارغ از قیمت، چه چیزی در اقتصاد جهانی واقعاً تغییر کرده که بتواند روند بلندمدت طلا را معکوس کند؟ اگرچه بخش زیادی از حرکت‌های اخیر قیمت ناشی از نوعی هیجان غیرمنطقی بوده، اما وقتی از معاملات مبتنی بر شتاب فاصله بگیریم، مبانی بنیادین که جایگاه طلا به‌عنوان پناهگاه امن را تقویت می‌کند همچنان پابرجا است. ✔️  بیشتر بخوانید: ضرر میلیاردی معامله‌گران فلزات چین پس از فرار ناگهانی یک دلال کلیدی حتی اگر برخی تنش‌های ژئوپلیتیکی در روزهای اخیر کاهش یافته باشد، تهدیدهای گسترده علیه اقتصاد جهانی از بین نرفته است. دونالد ترامپ همچنان عامل بی‌ثباتی تلقی می‌شود و جهان تنها با یک پست در شبکه‌های اجتماعی تا شعله‌ور شدن دوباره بحران فاصله دارد. همزمان، بدهی‌های دولتی در سراسر جهان با سرعتی ناپایدار در حال انباشته شدن است. قواعد قدیمی که زمانی بر رفتار طلا — و تا حدی نقره — حاکم بود، برای سرمایه‌گذاران امروز کمتر و کمتر معنا دارد. به بازار اوراق قرضه نگاه کنید. به‌طور سنتی، افزایش بازده اوراق برای طلا یک عامل منفی بود، زیرا هزینه فرصت نگهداری دارایی بدون بهره را بالا می‌برد. بازده بالاتر همچنین نشانه اعتماد به اقتصاد جهانی تلقی می‌شد، چون سرمایه‌گذاران حاضر بودند ریسک بیشتری بپذیرند. اما این روایت در حال تغییر است. اکنون افزایش بازده بیشتر به‌عنوان نشانه‌ای از کاهش اعتماد سرمایه‌گذاران به نظام پولی دیده می‌شود. بدهی‌های فزاینده دولت‌ها و تورم سرسخت در حال فرسایش قدرت خرید پول‌های فیات است و سرمایه‌گذاران را به سمت دارایی‌های دفاعی سوق می‌دهد — به‌ویژه در شرایطی که ارزش‌گذاری سهام همچنان نزدیک به سطوح تاریخی باقی مانده است. در جهانی که با عدم‌قطعیت ژئوپلیتیکی و اقتصادی روبه‌روست، طلا بیش از آنکه یک کالای لوکس باشد، به یک ضرورت تبدیل شده است؛ عمدتاً به این دلیل که فاقد ریسک طرف ثالث یا ریسک سیاسی است. این هفته، جوزف کاواتونی، استراتژیست ارشد بازار در شورای جهانی طلا، گفت طلا به یک «دارایی لنگر» مهم در پرتفوی سرمایه‌گذاران تبدیل شده است. او افزود: «وقتی چیزی لنگر می‌شود، کل بحث تغییر می‌کند.» حتی پس از اصلاح ۱۳ درصدی طلا، بسیاری از تحلیلگران معتقدند هنوز جا برای رشد بیشتر وجود دارد و انتظار دارند قیمت تا پایان سال به حدود ۶٬۰۰۰ دلار در هر اونس برسد. بله، ریزش طلا و نقره — دست‌کم به‌ظاهر — بسیار سنگین بوده است. اما نقش طلا در بازارهای مالی جهانی تغییر نکرده است. بر اساس جمع‌بندی تیم یوتوتایمز ریزش اخیر طلا و نقره، هرچند چشمگیر بود، بیشتر یک اصلاح سالم در بازارهای هیجانی است تا نشانه پایان روند صعودی. با وجود نوسان‌های کوتاه‌مدت، عوامل بنیادین طلا—مانند نگرانی‌های ژئوپلیتیکی، بدهی‌های دولتی، تورم و بی‌ثباتی اقتصاد جهانی—همچنان پابرجا هستند و آن را به یک پناهگاه امن و دارایی لنگر برای سرمایه‌گذاران تبدیل کرده‌اند. بنابراین، این اصلاح فرصتی برای بازنگری و تثبیت استراتژی سرمایه‌گذاری، نه دلیلی برای وحشت یا خروج از بازار. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بازگشت دلار پس از سقوط طلا؛ بازار فارکس در انتظار داده‌های آمریکا

در یک نگاه بازگشت قدرت دلار پس از سقوط طلا و نقره و نقش داده‌های اقتصادی آمریکا در جهت‌دهی بازار معرفی کوین وارش به‌عنوان نامزد ریاست فدرال رزرو، اعتماد به دلار را تقویت کرده است. بانک مرکزی استرالیا احتمالاً فردا نرخ بهره را ۲۵ نقطه پایه افزایش می‌دهد. پس از سقوط سنگین طلا و نقره در آخر هفته، دلار آمریکا بخشی از قدرت ازدست‌رفته خود را بازیافته و اکنون ــ در ۲ فوریه ۲۰۲۶ ــ بازار فارکس وارد هفته‌ای شده که داده‌های اقتصادی نقش تعیین‌کننده‌ای در مسیر آن خواهند داشت. از گزارش‌های مهم اشتغال آمریکا تا نشست‌های حساس بانک مرکزی اروپا و استرالیا، معامله‌گران در انتظار سیگنال‌هایی هستند که می‌تواند جهت حرکت دلار، یورو و دلار استرالیا را در کوتاه‌مدت مشخص کند دلار آمریکا: بازگشت آرام پس از یک هفته پرتنش دلار آمریکا پس از یک هفته پرنوسان که با سقوط شدید طلا و نقره همراه بود، اکنون نشانه‌هایی از بازگشت را نشان می‌دهد. بخش مهمی از فشار فروش روی دلار ناشی از «معامله تضعیف ارزش دلار» بود؛ معامله‌ای که پس از معرفی کوین وارش به‌عنوان نامزد ریاست فدرال رزرو توسط رئیس‌جمهور ترامپ، به‌سرعت در حال بازگشت است. اصلاح شدید در بازار فلزات گران‌بها نیز به تقویت دلار کمک کرده است. تحلیلگران تأکید می‌کنند که افت هفته گذشته دلار بیش از حد از واقعیت‌های اقتصاد کلان فاصله گرفته بود و اکنون بازار در حال بازگشت به تعادل است. تقویم اقتصادی آمریکا: هفته‌ای سنگین و تعیین‌کننده بازار فارکس این هفته به‌شدت تحت تأثیر داده‌های اقتصادی آمریکا خواهد بود. مهم‌ترین رویدادها: ISM تولیدی گزارش فرصت‌های شغلی JOLT گزارش اشتغال ADP گزارش مهم اشتغال و بیکاری روز جمعه پیش‌بینی‌ها نشان می‌دهد: ۸۰ هزار شغل جدید نرخ بیکاری ثابت در ۴.۴٪ “ «اگر این داده‌ها مطابق انتظار منتشر شوند، می‌توانند زمینه را برای تقویت بیشتر دلار فراهم کنند.» یوتوتایمز یورو: نگرانی‌ها درباره قدرت یورو شاید بیش از حد باشد در اروپا، نگاه‌ها به نشست پنج‌شنبه بانک مرکزی اروپا (ECB) دوخته شده است. اما برخلاف هفته‌های گذشته، انتظار نمی‌رود ECB واکنش خاصی به نرخ ارز نشان دهد. دلایل: EURUSD دیگر در سطح حساس ۱.۲۰ قرار ندارد. کریستین لاگارد معمولاً از بحث درباره نرخ ارز اجتناب می‌کند. بازار نیز انتظار واکنش تند ندارد. تورم هسته منطقه یورو نیز احتمالاً کمی کاهش یافته و به ۲.۲٪ می‌رسد. این رقم در شرایط فعلی تأثیر چندانی بر یورو نخواهد داشت. در مجموع، مسیر یورو تقریباً کاملاً تابع سنتیمنت نسبت به دلار است. اگر اعتماد به دلار ادامه یابد، EURUSD احتمالاً به سمت ۱.۱۷۷۰ حرکت می‌کند. دلار استرالیا: تصمیم حساس RBA در راه است دلار استرالیا یکی از بزرگ‌ترین قربانیان سقوط طلا و نقره بوده است. در ژانویه، AUDUSD بیش از حد خوش‌بینانه قیمت‌گذاری شده بود و اکنون بازار در حال اصلاح آن است. ✔️  بیشتر بخوانید: جهش آگهی‌های استخدامی در استرالیا؛ احتمال افزایش نرخ بهره بالا رفت بازارها انتظار دارند: ۱۹ نقطه پایه افزایش نرخ بهره تصمیم نهایی: احتمال زیاد افزایش ۲۵ نقطه پایه  اما نکته مهم اینجاست: بانک مرکزی استرالیا (RBA) احتمالاً اعلام نمی‌کند که این آغاز یک چرخه جدید افزایش نرخ بهره است. بازارها حداقل یک افزایش دیگر تا پایان سال را قیمت‌گذاری کرده‌اند. اگر RBA سیگنال «یک‌بار و تمام» بدهد، حمایت از AUD محدود خواهد شد. در کوتاه‌مدت، انتظار می‌رود AUDUSD کمی پایین‌تر معامله شود و سپس با کاهش نوسانات دلار آمریکا، دوباره به مسیر پایدار بالای ۰.۷۰ بازگردد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جهش آگهی‌های استخدامی در استرالیا؛ احتمال افزایش نرخ بهره بالا رفت

در یک نگاه آگهی‌های استخدامی در ژانویه ۴.۴٪ افزایش یافتند. رشد استخدام در بخش‌های مصرف‌محور مانند خرده‌فروشی و خدمات تقاضای نیروی کار همچنان بالا، با وجود نرخ بهره بالا احتمال ۷۵٪ افزایش نرخ بهره در نشست ۳ فوریه بانک مرکزی بازار کار استرالیا در آغاز سال ۲۰۲۶ با جهشی چشمگیر در آگهی‌های استخدامی مواجه شد؛ رشدی که پس از شش ماه افت متوالی، حالا احتمال افزایش نرخ بهره توسط بانک مرکزی را بالا برده است. این داده‌ها نشان می‌دهند که تقاضای نیروی کار همچنان قوی است و فشار تورمی ممکن است ادامه‌دار باشد. “ «بازار کار همچنان ستون اصلی اقتصاد استرالیاست» یوتوتایمز  جزئیات رشد آگهی‌های استخدامی طبق داده‌های ANZ و Indeed، آگهی‌های استخدامی در ژانویه ۲۰۲۶: ۴.۴٪ رشد ماهانه داشته‌اند. پس از افت ۰.۸٪ در دسامبر، روند نزولی را شکسته‌اند. قوی‌ترین رشد ماهانه از سال ۲۰۲۲ تاکنون ثبت شده است.  بازار کار همچنان مقاوم است با وجود نرخ‌های بهره بالا و فشار بر درآمد خانوارها، تقاضای استخدام در بخش‌های مصرف‌محور افزایش یافته است. این نشان می‌دهد که تقاضای داخلی هنوز افت نکرده و بازار کار همچنان قوی است.  پیامدهای سیاست پولی برای RBA بازارها اکنون با احتمال ۷۵٪ افزایش نرخ بهره در نشست فردا قیمت‌گذاری کرده‌اند. دلیل اصلی: تقاضای پایدار نیروی کار رشد دستمزدها تورم چسبنده بانک مرکزی ممکن است برای کنترل تورم، موضعی متمایل به افزایش نرخ بهره اتخاذ کند.  نشست فردا: ۳ فوریه زمان بیانیه RBA: ساعت ۰۳:۳۰ GMT (معادل ۰۷:۰۰ به وقت تهران) کنفرانس خبری رئیس بانک مرکزی، خانم بولاک، یک ساعت بعد برگزار می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوراکل تا ۵۰ میلیارد دلار برای توسعه زیرساخت ابری جذب سرمایه می‌کند

در یک نگاه اوراکل قصد دارد ۴۵ تا ۵۰ میلیارد دلار در سال ۲۰۲۶ جذب کند. هدف: توسعه ظرفیت Oracle Cloud Infrastructure. تأمین مالی به‌صورت ترکیبی از سهام و بدهی انجام می‌شود. تمرکز بر حفظ رتبه اعتباری و قدرت ترازنامه اوراکل اعلام کرد قصد دارد در سال ۲۰۲۶ تا ۵۰ میلیارد دلار سرمایه جذب کند تا ظرفیت زیرساخت ابری خود را گسترش دهد. این سرمایه‌گذاری عظیم نشان‌دهنده رشد تقاضای قراردادی از سوی مشتریان بزرگ فناوری است، اما در کوتاه‌مدت نگرانی‌هایی درباره رقیق شدن سهام و افزایش بدهی شرکت ایجاد کرده است. جزئیات تأمین مالی اوراکل نیمی از سرمایه از طریق انتشار سهام شامل سهام عادی، اوراق قابل تبدیل، و برنامه تدریجی انتشار تا سقف ۲۰ میلیارد دلار نیمی دیگر از طریق اوراق قرضه ممتاز و بدون وثیقه انتشار اوراق فقط یک‌بار در اوایل سال ۲۰۲۶ انجام می‌شود.  هدف: پاسخ‌گویی به تقاضای قراردادی مشتریان بزرگ اوراکل اعلام کرده این سرمایه‌گذاری برای پاسخ‌گویی به تقاضای از پیش قراردادشده از سوی مشتریان بزرگ فناوری است. مشتریانی مانند: AMD Meta NVIDIA OpenAI TikTok xAI در حال افزایش بار پردازشی و نیاز به زیرساخت ابری هستند. “ «اوراکل در حال تثبیت جایگاه خود در رقابت ابری با سرمایه‌گذاری سنگین است» یوتوتایمز رقابت در فضای ابری و هوش مصنوعی اوراکل زیرساخت ابری خود را به‌عنوان موتور رشد اصلی معرفی کرده و در حال رقابت مستقیم با ارائه‌دهندگان ابری بزرگ مانند AWS و Azure است. تقاضای مرتبط با هوش مصنوعی و پردازش‌های سنگین، محرک اصلی این سرمایه‌گذاری است. نگرانی‌های کوتاه‌مدت برخی تحلیلگران هشدار داده‌اند که: انتشار سهام ممکن است باعث رقیق شدن سهم سرمایه‌گذاران فعلی شود. افزایش بدهی می‌تواند نسبت‌های مالی شرکت را تحت فشار قرار دهد. اما اوراکل تأکید دارد که رتبه اعتباری خود را حفظ خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

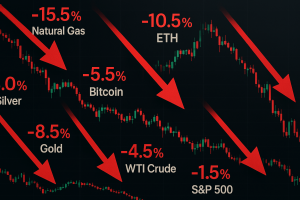
دوشنبه قرمز در بازارهای جهانی؛ افت هم‌زمان سهام، انرژی و فلزات

در یک نگاه بیت‌کوین به پایین‌ترین سطح از آوریل ۲۰۲۵ رسید. گاز طبیعی با ۱۵.۵٪ سقوط، بزرگ‌ترین افت روز را ثبت کرد. اتریوم ۱۰.۵٪ کاهش یافت است. نقره ۸٪ و طلا ۵.۵٪ سقوط کردند. نفت WTI ۴.۵٪ افت کرد. شاخص‌های سهام آمریکا نیز قرمز شدند. بازارهای جهانی امروز، ۲ فوریه ۲۰۲۶، شاهد یکی از گسترده‌ترین موج‌های فروش ماه‌های اخیر بودند؛ جایی که از انرژی و فلزات گرفته تا رمزارزها و شاخص‌های سهام آمریکا همگی با افت شدید مواجه شدند. سقوط بیت‌کوین به پایین‌ترین سطح از آوریل ۲۰۲۵، جرقه‌ای بود که فشار فروش را در تمام کلاس‌های دارایی تشدید کرد. این ریزش گسترده می‌تواند نشانه‌ای از تغییر فاز بزرگ در سنتیمنت سرمایه‌گذاران باشد. “ «سرمایه‌گذاران در حال خروج هم‌زمان از دارایی‌های ریسکی و امن هستند» یوتوتایمز سقوط شدید در بازار انرژی گاز طبیعی با ۱۵.۵٪ افت، بیشترین کاهش را در میان تمام دارایی‌ها ثبت کرد. این میزان سقوط معمولاً در شرایطی رخ می‌دهد که: تقاضا کاهش یافته است. ذخایر بالا رفته است. یا نگرانی‌های اقتصادی تشدید شده باشد. نفت خام WTI نیز ۴.۵٪ افت کرد که نشان‌دهنده نگرانی گسترده درباره رشد اقتصادی است. ریزش رمزارزها: بیت‌کوین و اتریوم در خط مقدم بیت‌کوین با ۵.۵٪ افت به پایین‌ترین سطح خود از آوریل ۲۰۲۵ رسید. اتریوم نیز ۱۰.۵٪ سقوط کرد. این افت‌ها نشان می‌دهد: نقدینگی از بازار کریپتو خارج شده است. سرمایه‌گذاران به‌دنبال کاهش ریسک هستند. فشار فروش ساختاری در بازار فعال شده است. فلزات گران‌بها هم سقوط کردند نقره ۸٪ و طلا ۵.۵٪ افت کردند. این نکته بسیار مهم است، زیرا طلا معمولاً پناهگاه امن سرمایه‌گذاران است. وقتی طلا هم سقوط می‌کند، یعنی: بازار در حالت «فروش همه‌چیز» قرار دارد. سرمایه‌گذاران به‌دنبال نقدینگی فوری هستند. شاخص‌های سهام آمریکا نیز قرمز شدند نزدک ۱۰۰: ۱.۵٪- S&P 500: ۱.۲٪- این افت‌ها نشان می‌دهد فشار فروش تنها محدود به کالاها و رمزارزها نیست، بلکه بازار سهام نیز وارد فاز اصلاح شده است. تحلیل یوتوتایمز: چه چیزی پشت این ریزش است؟ تحلیل اولیه نشان می‌دهد: «بازارها در حال ورود به یک فاز جدید کاهش ریسک‌پذیری هستند. افت هم‌زمان انرژی، فلزات، رمزارزها و سهام نشان می‌دهد سرمایه‌گذاران در حال خروج گسترده از دارایی‌ها و تبدیل آن‌ها به نقدینگی هستند.» این رفتار معمولاً در دوره‌های: نگرانی از رکود شوک‌های ژئوپولیتیک تغییرات ناگهانی در سیاست پولی یا انتشار داده‌های اقتصادی منفی رخ می‌دهد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

آیا چینی‌ها زمینه‌ساز سقوط تاریخی طلا و نقره شدند؟

در یک نگاه موج خرید سفته‌بازان چینی، قیمت طلا و نقره را از واقعیت‌های بنیادی جدا کرد و بازار را به آستانه اصلاحی اجتناب‌ناپذیر رساند. خبر احتمال انتصاب کوین وارش به ریاست فدرال رزرو، با تقویت دلار، محرک آغاز سقوط کم‌سابقه فلزات گران‌بها شد. شدت معاملات آپشنی و رفتارهای هیجانی، یکی از پرنوسان‌ترین دوره‌های تاریخ بازار فلزات گران‌بها را رقم زد. بازار جهانی فلزات گران‌بها در هفته‌های اخیر وارد فازی شد که حتی معامله‌گران باسابقه نیز به‌سختی نمونه‌ای مشابه برای آن به یاد می‌آورند. قیمت‌ها با سرعتی کم‌سابقه از چارچوب‌های سنتی عرضه و تقاضا فاصله گرفتند و تحت تأثیر سیلی از سرمایه‌های داغ، به رکوردهایی رسیدند که بیش از آن‌که حاصل متغیرهای بنیادی باشند، بازتابی از هیجان و مومنتوم بودند. اما این رالی پرشتاب، همان‌قدر که سریع شکل گرفت، با شدتی خیره‌کننده فرو ریخت. در روز جمعه، نقره در کمتر از ۲۰ ساعت بیش از ۴۰ دلار در هر اونس سقوط کرد؛ افتی معادل ۲۶ درصد که بزرگ‌ترین ریزش ثبت‌شده در تاریخ این بازار به شمار می‌رود. طلا نیز هم‌زمان حدود ۹ درصد کاهش یافت و بدترین روز معاملاتی خود در بیش از یک دهه گذشته را تجربه کرد. بازار مس که پیش‌تر جهشی تند تا بالای ۱۴ هزار و ۵۰۰ دلار در هر تن داشت، به همان سرعت وارد مسیر اصلاح شد. این تحولات، تصویری نادر از شکنندگی بازاری ارائه داد که همواره به‌عنوان پناهگاه ثبات شناخته می‌شد. محرک فوری این چرخش ناگهانی، انتشار گزارش‌هایی درباره تصمیم احتمالی دونالد ترامپ برای معرفی کوین وارش به‌عنوان رئیس بعدی فدرال رزرو بود. این خبر، انتظارات نسبت به سیاست پولی انقباضی‌تر را تقویت کرد و به جهش دلار انجامید؛ عاملی که به‌طور سنتی فشار کاهشی قابل‌توجهی بر قیمت فلزات گران‌بها وارد می‌کند. با این حال، بسیاری از تحلیلگران تأکید دارند که بازار پیش از این نیز بیش‌ازحد کشیده شده و تنها منتظر یک جرقه برای آغاز اصلاح بوده است. در هفته‌های منتهی به سقوط، بخش بزرگی از رشد قیمت‌ها از موج خرید سرمایه‌گذاران چینی نشأت می‌گرفت؛ از معامله‌گران خرد گرفته تا صندوق‌های بزرگ سهامی که به‌تدریج وارد بازار کالاها شده بودند. این جریان نقدینگی، فلزاتی چون طلا، نقره و مس را به اوج‌های تاریخی رساند و هم‌زمان، صندوق‌های مبتنی بر دنبال‌کردن روند نیز با پیروی از حرکت قیمت‌ها، بر شتاب صعود افزودند. به این ترتیب، بازار از یک معامله مبتنی بر عوامل بنیادی، به معامله‌ای صرفاً مومنتومی تبدیل شد. بررسی کارشناسان یوتوتایمز نشان ‌می‌دهد که در پس‌زمینه این رالی، نگرانی‌ها درباره استقلال فدرال رزرو، تنش‌های ژئوپلیتیک و تردید نسبت به آینده دلار آمریکا، فلزات گران‌بها را به نماد بی‌اعتمادی بخشی از سرمایه‌گذاران به نظام پولی ایالات متحده بدل کرد. همین فضا، موجی از تب خرید را از چین تا اروپا به راه انداخت؛ به‌گونه‌ای که در برخی بازارهای فیزیکی، کمبود شمش و سکه و شکل‌گیری صف‌های طولانی گزارش شد و برخی پالایشگاه‌ها از فعالیت با حداکثر ظرفیت برای پاسخ‌گویی به تقاضا خبر دادند. نوسانات، بیش از همه در بازار نقره نمود پیدا کرد؛ بازاری به‌مراتب کوچک‌تر از طلا که ارزش سالانه عرضه آن در مقایسه با طلا بسیار محدودتر است. همین ویژگی، نقره را به بستری مستعد برای حرکات شدید قیمتی تبدیل کرد. در روز سقوط، ارزش معاملات بزرگ‌ترین صندوق قابل معامله نقره به بیش از ۴۰ میلیارد دلار رسید؛ رقمی که آن را در میان پرمعامله‌ترین دارایی‌های مالی جهان قرار داد، در حالی که تا چند ماه پیش، چنین حجمی برای این بازار قابل تصور نبود. در کنار معاملات نقدی، بازار آپشن‌ها نیز نقشی کلیدی در تشدید نوسانات ایفا کرد. “ «افزایش بی‌سابقه قراردادهای کال آپشن، شرایطی را ایجاد کرد که با هر حرکت صعودی، بازارگردان‌ها برای پوشش ریسک خود ناچار به خرید دارایی پایه شوند و همین سازوکار، رشد قیمت را بیش‌ازپیش تسریع کند.» محمد زمانی اما همان نیروی مکانیکی که قیمت‌ها را با سرعت بالا برد، در مسیر نزولی نیز عمل کرد و سقوطی تند و ‌بی‌حم را رقم زد. در اوج این هیجان، طلا تا حوالی ۵۵۹۵ دلار در هر اونس، نقره تا ۱۲۱ دلار و مس تا بیش از ۱۴ هزار و ۵۰۰ دلار صعود کرد. نخستین نشانه‌های بازگشت زمانی ظاهر شد که دلار هم‌زمان با بازگشایی بازارهای آمریکا تقویت شد و طلا در عرض چند دقیقه بیش از ۲۰۰ دلار افت کرد. انتشار خبر مربوط به فدرال رزرو، سرمایه‌گذاران آسیایی (به‌ویژه در چین) را به برداشت سود واداشت و فروش گسترده در این بازار، عملاً بذر سقوط روز بعد را کاشت. اکنون نیز نگاه‌ها بار دیگر به چین دوخته شده است. مسیر بعدی بازار تا حد زیادی به رفتار سرمایه‌گذاران چینی بستگی دارد؛ از واکنش آن‌ها در بازگشایی معاملات گرفته تا تأثیر محدودیت‌های نوسان قیمت در بورس‌های این کشور. نزدیک‌شدن به تعطیلات سال نوی قمری، که به‌طور سنتی فصل خرید طلا و جواهرات است، می‌تواند بخشی از تقاضا را احیا کند، هرچند گزارش‌ها نشان می‌دهد که در بازار نقره، احتیاط بر رفتار معامله‌گران غالب شده است. ✔️  بیشتر بخوانید: آیا فوریه ماهی کم‌فروغ برای طلا و نقره است؟ مرور هفته به‌قلم بِرِنت دانِلی در واکنش به این نوسانات، بانک‌ها و نهادهای مالی چینی اقدام به اعمال محدودیت‌هایی برای محصولات سرمایه‌گذاری مبتنی بر طلا و نقره کرده‌اند؛ از افزایش حداقل سپرده گرفته تا کنترل سهمیه‌ها و هشدار درباره ریسک‌های بازار. بورس‌ها نیز با سخت‌گیری‌های معاملاتی و افزایش مارجین‌ها، تلاش کرده‌اند از تکرار چنین موج‌های هیجانی جلوگیری کنند. بر اساس جمع‌بندی تیم UtoTimes، آنچه از این رخداد برجای مانده، یادآوری روشنی است از این واقعیت که در عصر سرمایه‌های داغ و معاملات پرشتاب، حتی قدیمی‌ترین و باثبات‌ترین بازارها نیز می‌توانند به‌شدت آسیب‌پذیر شوند. رالی‌هایی که بر پایه هیجان و سفته‌بازی شکل می‌گیرند، دیر یا زود با اصلاحی دردناک مواجه خواهند شد. در شرایط کنونی، اگرچه طلا همچنان از حمایت بخشی از تقاضای فیزیکی برخوردار است، اما نقره با دیده تردید نگریسته می‌شود و اعتماد ازدست‌رفته بازار، به این زودی‌ها ترمیم نخواهد شد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آیا فوریه ماهی کم‌فروغ برای طلا و نقره است؟ مرور هفته به‌قلم بِرِنت دانِلی

در یک نگاه بازارهای جهانی در هفته گذشته شاهد نوساناتی کم‌سابقه و «چند برابر میانگین تاریخی» در دارایی‌های مختلف بودند که بار دیگر شکنندگی ساختار بازار را یادآوری کرد. انتخاب کوین وارش به‌عنوان رئیس آینده فدرال رزرو، روند تضعیف دلار و جهش فلزات گران‌بها را موقتاً متوقف کرد. تحلیل‌گران معتقدند بازارها وارد فاز تثبیت و اصلاح شده‌اند و ماه فوریه می‌تواند دوره‌ای پرچالش برای سهام، ارزها و کالاها باشد. هفته گذشته یکی از پرنوسان‌ترین مقاطع بازارهای مالی در سال‌های اخیر رقم خورد؛ هفته‌ای که در آن، حرکات قیمتی شدید و کم‌سابقه در بسیاری از کلاس‌های دارایی به ثبت رسید. این تحولات بار دیگر یادآور این واقعیت بود که برخلاف مدل‌های تئوریک، داده‌های بازارهای مالی از توزیع نرمال پیروی نمی‌کنند و رخدادهای افراطی، نه استثنا، بلکه بخشی ذاتی از این نظام هستند. در چنین فضایی، آنچه طی روزهای اخیر بیش از همه جلب توجه کرد، بازگشت پرقدرت «ریسک‌های دُم» بود؛ اصطلاحی برگرفته از آمار که به بخش‌های انتهایی منحنی توزیع اشاره دارد، جایی که رویدادهای نادر اما بسیار شدید قرار می‌گیرند. در عمل، این مفهوم به وقوع حرکت‌هایی فراتر از دامنه نوسان معمول بازار اشاره دارد؛ نوساناتی که به‌ندرت رخ می‌دهند، اما در صورت وقوع، می‌توانند پیامدهای سنگینی داشته باشند. هم‌زمان با فعال شدن این ریسک‌ها، بسیاری از استراتژی‌های مبتنی بر نوسان پایین از کار افتادند؛ پدیده‌ای که هر چند سال یک‌بار بازارها را غافلگیر می‌کند و سرمایه‌گذاران را با زیان‌های قابل‌توجه مواجه می‌سازد. تم غالب هفته، مفهوم «هج کردن دارایی‌های آمریکا» بود. سرمایه‌گذاران خارجی که طی یک دهه گذشته بخش بزرگی از پرتفوی خود را بدون پوشش ریسک به دارایی‌های آمریکایی اختصاص داده بودند، اکنون با نگرانی‌های فزاینده درباره ریسک‌های نظارتی، مالیاتی و حتی مصادره دارایی‌ها مواجه شده‌اند. تغییر جهت سیاست‌های دولت آمریکا به سمت نوعی سرمایه‌داری دولتی، همراه با رویکردهای فرامرزی، برخی کشورها (به‌ویژه در اروپا) را در موقعیتی دشوار قرار داده است. برای بسیاری از صندوق‌های بازنشستگی و مدیران دارایی، به‌ویژه در کشورهایی مانند دانمارک، نگهداری گسترده دارایی‌های دلاری در سال‌های گذشته امن‌ترین راه برای حفظ شغل و عملکرد حرفه‌ای تلقی می‌شد. اما اکنون، با تضعیف نسبی عملکرد بازار آمریکا در سال ۲۰۲۵ و تغییر فضای سیاسی، این رویکرد زیر سؤال رفته است. نتیجه این نگرانی‌ها، موج تازه‌ای از پوشش ریسک ارزی و فروش دلار در هفته گذشته بود. همین روایت باعث شد دلار آمریکا تا روز پنجشنبه تحت فشار سنگین قرار گیرد، تا آنکه با اعلام زودهنگام انتخاب کوین وارش به‌عنوان رئیس آینده فدرال رزرو، ورق تا حدی برگشت و بازار شاهد یک بازگشت نوسانی شدید شد. به این ترتیب، روند طولانی و پرحاشیه انتخاب رئیس جدید فدرال رزرو  که به یک فرآیند نمایشی و فرسایشی تبدیل شده بود، سرانجام به پایان رسید. برخلاف ماه‌ها گمانه‌زنی درباره تضعیف استقلال بانک مرکزی، ترامپ در نهایت گزینه‌ای کاملاً سنتی، درون‌سیستمی و نزدیک به وال‌استریت را برگزید. کوین وارش، چهره‌ای با سابقه طولانی در فدرال رزرو و بانک‌های سرمایه‌گذاری، نماد تداوم وضع موجود است. انتخاب او نشان می‌دهد ساختار و رویه‌های بانک مرکزی آمریکا احتمالاً تغییر بنیادینی نخواهند کرد. در عمل، رئیس جدید تفاوت معناداری با رئیس پیشین ندارد: «رئیس جدید، همان رئیس قدیمی است.» همین موضوع، پایه تحلیل جدیدی را در بازار شکل داده است؛ تحلیلی که بر ورود دلار و فلزات گران‌بها به یک فاز تثبیت یا اصلاح تأکید دارد. “ «از منظر فصلی نیز، ابتدای فوریه معمولاً دوره‌ای ضعیف برای بازار طلا و نقره محسوب می‌شود. علاوه بر این، فعالیت گسترده صندوق‌های بازنشستگی در فروش دلار، پس از پایان ماه، احتمالاً کاهش خواهد یافت.» محمد زمانی بازارها در مجموع واکنشی منطقی به این انتصاب نشان دادند: انتخاب وارش اندکی به نفع دلار و به زیان فلزات گران‌بها تعبیر شد، زیرا گزینه‌های رادیکال‌تر از صحنه کنار رفتند. با این حال، از دید بسیاری از تحلیل‌گران، این تغییر چندان چیزی را در سیاست پولی عوض نمی‌کند. اقتصاد آمریکا همچنان مسیر باثباتی را طی می‌کند و پس از شش نوبت کاهش نرخ بهره، نرخ‌های سیاستی به محدوده‌ای متعادل رسیده‌اند. انتظارات بازار برای نرخ بهره سپتامبر ۲۰۲۶ نیز از ماه‌ها قبل تقریباً بدون تغییر باقی مانده و در محدوده ۳ تا ۳.۲۵ درصد تثبیت شده است. برخی تحلیل‌گران، با نگاهی متفاوت، معتقدند ترکیب سیاست‌های وارش و تیم اقتصادی ترامپ می‌تواند در نهایت به تضعیف ساختاری دلار منجر شود؛ الگویی شبیه برخی اقتصادهای آمریکای لاتین که در آن، کاهش هزینه بدهی و هدایت منابع به بخش خصوصی، در اولویت قرار می‌گیرد. چنین رویکردی می‌تواند به منحنی بازده شیب‌دارتر، نرخ‌های کوتاه‌مدت پایین‌تر و رشد بازار سهام منجر شود. در بازار سهام، نشانه‌های اشباع خرید به‌وضوح دیده می‌شود. شاخص‌ها پس از یک ماه خرید مداوم، وارد محدوده‌ای حساس شده‌اند. فوریه معمولاً ماهی پرنوسان است و سقوط اخیر نقره نشان می‌دهد سرمایه‌گذاران خرد تا حد زیادی منابع خود را مصرف کرده‌اند. برخی سهام‌ محبوب بازار نشانه‌های ضعف بروز داده‌اند و خطر تشکیل الگوی «سقف دوقلو» در نزدک افزایش یافته است. طبق بررسی‌های تیم یوتوتایمز؛ دیدگاه بخشی از تحلیل‌گران بازار سهام نشان می‌دهد که چشم‌انداز ماه فوریه با ریسک‌های فزاینده‌ای همراه است؛ جایی که سطح بالای مشارکت سرمایه‌گذاران خرد و اشباع پوزیشن‌های خرید، احتمال اصلاح قیمتی را افزایش داده است. در بازار اوراق قرضه، نشانه‌هایی از تثبیت مشاهده می‌شود. ورود تدریجی سرمایه‌گذاران نهادی ژاپنی به بازار اوراق، همراه با ضعف نسبی سهام، از بازار بدهی حمایت کرده است. در همین حال، احتمال افزایش نرخ بهره در استرالیا تا حد زیادی در قیمت‌ها لحاظ شده است. در بازار فارکس، دلار استرالیا که هفته گذشته عملکردی درخشان داشت، اکنون تحت تأثیر سقوط نقره و افزایش همبستگی با فلزات قرار گرفته است. هم‌زمان، نشانه‌هایی از خستگی فروش دلار دیده می‌شود و احتمال ورود بازار به فاز استراحت افزایش یافته است. در حوزه رمزارزها، بیت‌کوین نیز حمایت مهمی را از دست داده است. با فروپاشی روایت صعودی مبتنی بر همراهی با طلا و نقره، بسیاری معتقدند فاز نزولی تازه‌ای آغاز شده و محدوده ۷۴ تا ۷۵ هزار دلار در معرض آزمون قرار دارد. ✔️  بیشتر بخوانید: پس از ریزش سنگین؛ آیا طلا دوباره اوج می‌گیرد؟ بازار نقره در هفته گذشته وارد فازی کاملاً افراطی شد؛ جایی که نوسان ضمنی به سطوحی بی‌سابقه نزدیک شد و رفتارهای هیجانی، به‌ویژه از سوی معامله‌گران خرد، نقش پررنگی ایفا کرد. موج ورود کاربران شبکه‌هایی مانند وال‌استریت‌بتس به معاملات نقره، بار دیگر این واقعیت را برجسته کرد که دارایی‌هایی با نوسان بسیار بالا، همان‌قدر که ظرفیت سودآوری دارند، مستعد زیان‌های سنگین نیز هستند. در چنین شرایطی، حرکت‌های سریع و دوطرفه به یک ویژگی ساختاری بازار تبدیل می‌شود، نه یک استثنا. برخی تحلیل‌های منتشرشده در ابتدای هفته نیز از پیش نسبت به این وضعیت هشدار داده بودند. بر اساس این ارزیابی‌ها، آغاز ماه فوریه معمولاً با افزایش شناسایی سود و کاهش تمایل به ریسک همراه است و از منظر فصلی نیز، دوره‌ای نسبتاً ضعیف برای فلزات گران‌بها محسوب می‌شود. در چنین فضایی، انتظار می‌رود بازار وارد فاز تثبیت یا اصلاح محدود شود. از نگاه معاملاتی، در شرایطی که نوسان به‌شدت افزایش یافته، استفاده از استراتژی‌های پوششی مانند فروش کال آپشن کوتاه‌مدت می‌تواند به مدیریت ریسک کمک کند، هرچند هزینه بالای نوسان، خود نشان‌دهنده سطح بالای عدم‌قطعیت است. در همین حال، جهش نوسان هفتگی نقره به محدوده نزدیک ۱۰۰ درصد، به‌عنوان یک علامت هشدار جدی تلقی می‌شود. تجربه تاریخی نشان می‌دهد که در اغلب نقاط عطف مهم بازار نقره، نوسان یک‌هفته‌ای معمولاً به محدوده ۷۵ تا ۱۰۰ درصد رسیده است. به همین دلیل، تداوم چنین سطوحی از نوسان، اغلب نشانه‌ای از نزدیک شدن بازار به یک مرحله بازتنظیم یا تغییر فاز قیمتی است. در مجموع، تحولات اخیر نشان می‌دهد که بازار فلزات گران‌بها پس از یک دوره رشد شتاب‌زده، وارد مرحله‌ای شده که مدیریت ریسک، بیش از هر زمان دیگری برای فعالان آن اهمیت دارد. بر اساس جمع‌بندی تیم UtoTimes، هفته گذشته نشان داد که بازارهای جهانی وارد مرحله‌ای تازه شده‌اند؛ مرحله‌ای که در آن، دوره رشدهای آرام و کم‌نوسان به پایان رسیده و جای خود را به حرکات تند، اصلاح‌های سریع و بازتعریف ریسک داده است. اگرچه مسیر بلندمدت برخی دارایی‌ها همچنان صعودی ارزیابی می‌شود، اما فضای پیش‌رو پرنوسان‌تر، پیچیده‌تر و دشوارتر از سال‌های اخیر خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بحران در بازار ETF؛ آیا سقوط نقره قربانی می‌گیرد؟

در یک نگاه صندوق اهرمی AGQ با سقوط ۶۶ درصدی، میلیاردها دلار از ارزش خود را از دست داد. کاهش حجم دارایی‌های تحت مدیریت (AUM) پیش از ریزش، سیگنالی هشداردهنده از خروج پول هوشمند بود. تحلیلگران نگران اثرات جانبی این ریزش بر بازار مشتقات و لیکوئید شدن اجباری (Margin Call) هستند. خطر اصلی، مشکلات احتمالی در زیرساخت‌های بازار و کارگزاری‌ها پس از چنین نوسان سنگینی است. زنگ خطر در بازار صندوق‌های سرمایه‌گذاری (ETF) سقوط آزاد قیمت نقره نه تنها تریدرها را شوکه کرده، بلکه فشار سنگینی را بر بازار صندوق‌های قابل معامله (ETF) و مشتقات وارد کرده است. نگاه‌ها اکنون به صندوق دو برابر اهرمی ProShares Ultra Silver (AGQ) دوخته شده که با ریزش ۶۶ درصدی خود، صحنه‌ای ترسناک را رقم زده است. چرا تحلیلگران نگران صندوق AGQ هستند؟ در یوتوتایمز با بررسی وضعیت این صندوق، مشاهده می‌کنیم که دارایی‌های تحت مدیریت آن قبل از امروز حدود ۵ میلیارد دلار بود. با سقوط امروز، حدود ۳ میلیارد دلار از این سرمایه پودر خواهد شد. خوشبختانه صندوق «سه برابر اهرمی» با حجم بالا در بازار نقره وجود ندارد، وگرنه شاهد نابودی کامل آن بودیم (مشابه اتفاقی که سال‌ها پیش برای صندوق‌های VIX افتاد). تحلیلگران یوتوتایمز به یک سیگنال مهم اشاره می‌کنند: نمودارها نشان می‌دهند که حتی زمانی که نقره در حال ثبت سقف‌های جدید بود، حجم دارایی این صندوق در حال کاهش بود. این یک «پرچم قرمز» کلاسیک بود که نشان می‌داد اشتیاق معامله‌گران خرد در حال فروکش است و پول هوشمند در حال خروج بوده است.   “ «زمانی که یک بازار ۳۳ درصد در یک روز حرکت می‌کند، معمولاً اتفاقات بدی در پشت صحنه رخ می‌دهد. احتمالاً اجساد مالی زیادی (سرمایه‌های نابود شده) و مارجین‌کال‌های بی‌پاسخ در بازار مشتقات وجود دارد که هنوز صدایش درنیامده است.» مرتضی عظیمی آیا خطر سرایت به سایر بازارها وجود دارد؟ اگرچه فعلاً به نظر می‌رسد این ETF طبق مکانیزم خود عمل کرده است، اما خطر اصلی در «بازار مشتقات» و «کارگزاری‌ها» نهفته است. بر اساس تحلیل‌های یوتوتایمز، هنوز مشخص نیست که این نوسانات چه اثری بر بازارهای خارجی خواهد داشت؛ جایی که تلفن‌های مارجین کال قطعاً در طول تعطیلات آخر هفته زنگ خواهند خورد. وقتی بازاری بدترین روز تاریخ خود را تجربه می‌کند، همیشه ریسک اختلال در «لوله‌کشی بازار» (Market Plumbing) و زیرساخت‌های تسویه وجود دارد که می‌تواند منجر به فروش اجباری بیشتر (Forced Liquidation) در روزهای آینده شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سقوط تاریخی طلا و نقره؛ آیا حباب بازار ترکید؟

در یک نگاه طلا با ریزش ۱۰ درصدی و نقره با سقوط ۲۶ درصدی، روزی خونین را در بازار رقم زدند. ریزش نقره احتمالاً بدترین سقوط درصدی در تاریخ معاملات این فلز محسوب می‌شود. الگوهای تکنیکال و رفتار قیمتی نشان‌دهنده ترکیدن حباب سفته‌بازی است. معامله‌گران باید منتظر تصمیمات ترامپ درباره ایران و تغییرات فدرال رزرو باشند. جمعه سیاه در بازار فلزات گرانبها در لحظه نگارش این گزارش، معامله‌گران بازار کالا شاهد حرکاتی نفس‌گیر و شوکه‌کننده هستند. قیمت طلا و نقره در یک حرکت اصلاحی خشونت‌آمیز، بخش بزرگی از سودهای اخیر خود را از دست دادند تا سوال اصلی در بازار این باشد: آیا روند صعودی برای همیشه به پایان رسیده است؟ چرا تحلیلگران از «ترکیدن حباب» صحبت می‌کنند؟ در یوتوتایمز با بررسی نمودارهای تکنیکال، مشاهده می‌کنیم که طلا با ثبت یک «الگوی سقف سه کندلی» کلاسیک، بازگشتی باورنکردنی را تجربه کرده و حدود ۱۰ درصد کاهش یافته است. اما داستان اصلی مربوط به نقره است. تحلیلگران یوتوتایمز معتقدند که سقوط ۲۶ درصدی نقره، چیزی فراتر از یک اصلاح عادی است. با توجه به اینکه قیمت همین دیروز در اوج بود، این ریزش می‌تواند به عنوان بدترین افت درصدی در تاریخ ثبت شود؛ حتی بدتر از سقوط معروف دوران «برادران هانت». این وضعیت دقیقاً شبیه به ترکیدن یک حباب است. اگرچه قیمت‌های فعلی هنوز نسبت به سال گذشته بسیار بالاتر هستند، اما این یک «تسویه حساب» واقعی در بازار محسوب می‌شود. “ «به نظر می‌رسد مهمانی تمام شده و این یک ریزش تاریخی است. اگرچه قیمت‌ها هنوز در سطوح بالایی قرار دارند، اما بازار در حال تجربه یک اصلاح دردناک و شاید ضروری است.» مرتضی عظیمی چه رویدادهایی مسیر بعدی را تعیین می‌کنند؟ در کوتاه‌مدت، چند عامل کلیدی وجود دارد که در یوتوتایمز آن‌ها را زیر نظر داریم: ۱. تصمیمات ترامپ در مورد ایران و کوبا. ۲. رای دیوان عالی درباره تعرفه‌ها. ۳. اولین سخنرانی کوین وارش پس از تایید احتمالی و وضعیت پاول در فدرال رزرو. برای دارندگان طلا، توصیه می‌شود که در این بعدازظهر جمعه دچار وحشت نشوند، اما باید پذیرفت که برای خرید مجدد، شاید صبر کردن تا رسیدن به سطوح حمایتی پایین‌تر (مثلاً محدوده ۴۰۰۰ دلار برای طلا) منطقی‌تر باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سقوط ناگهانی نقره؛ اصلاح موقت یا پایان بازار صعودی؟

در یک نگاه قیمت نقره در پی موج گسترده شناسایی سود، طی دو روز بیش از ۲۰ درصد سقوط کرد و نشانه‌هایی از تضعیف روند صعودی نمایان شد. انتخاب رئیس جدید فدرال رزرو و احتمال بازگشت سیاست‌های انقباضی، فشار مضاعفی بر بازار فلزات گران‌بها وارد کرده است. گزارش اشتغال آمریکا (NFP) در هفته آینده می‌تواند مسیر کوتاه‌مدت نقره را تعیین کند؛ داده‌های قوی، ریسک افت بیشتر قیمت را افزایش می‌دهند. بازار فلزات گران‌بها طی روزهای اخیر با یکی از شدیدترین موج‌های فروش خود در ماه‌های گذشته مواجه شده است. قیمت نقره تنها در فاصله دو روز بیش از ۲۰ درصد کاهش یافته؛ حرکتی که عمدتاً تحت تأثیر شناسایی گسترده سود توسط معامله‌گران و خروج سرمایه‌های کوتاه‌مدت از بازار شکل گرفته است. این افت ناگهانی، پرسش‌های جدی درباره پایداری روند صعودی اخیر فلزات گران‌بها مطرح کرده است. این ریزش در شرایطی رخ داده که طی ماه‌های گذشته، نقره و طلا از یک مسیر صعودی پرقدرت برخوردار بودند. با این حال، نشانه‌ها حاکی از آن است که مومنتوم بازار به‌تدریج تضعیف شده و نقره، به دلیل عمق کمتر بازار و نقدشوندگی پایین‌تر نسبت به طلا، بیشترین فشار فروش را تجربه کرده است. هم‌زمانی افت قیمت نقره با کاهش هم‌زمان در سایر بازارهای مالی، شناسایی یک عامل مشخص را دشوار کرده است. هرچند گزارش‌هایی درباره افزایش حضور نظامی آمریکا در خاورمیانه منتشر شد، اما افت قیمت نفت نشان می‌دهد که ریسک‌های ژئوپلیتیک نقش تعیین‌کننده‌ای در این حرکت نداشته‌اند. در نتیجه، بخش قابل‌توجهی از این اصلاح، بیش از آنکه ریشه در تحولات بیرونی داشته باشد، بازتابی از رفتار درون‌زای بازار بوده است. با توجه به اعلام کوین وارش به عنوان رئیس بعدی فدرال رزرو توسط دونالد ترامپ و این حقیقت که وارش در دوره پیشین حضور خود در بانک مرکزی آمریکا، به رویکردی هاوکیش و حساسیت بالا نسبت به تورم شهرت داشت، کافی بود تا بازارها واکنشی متمایل به سیاست‌های سخت‌گیرانه‌تر پولی نشان دهند. اگرچه مواضع گذشته افراد الزاماً تضمینی برای آینده نیست، اما احتمال تقویت رویکرد انقباضی در سیاست پولی، انتظارات برای نرخ‌های بهره بالاتر را افزایش داده و فشار مضاعفی بر دارایی‌های بدون بازدهی مانند نقره وارد کرده است. در ماه‌های اخیر، روایت‌های حمایتی از بازار نقره عمدتاً مشابه طلا بوده است؛ از روند دلارزدایی و تنش‌های ژئوپلیتیک گرفته تا نگرانی‌های تورمی و تردید نسبت به ثبات نظام مالی جهانی. این عوامل، بدون وجود محرک‌های منفی جدی، زمینه‌ساز رشد پیوسته قیمت‌ها شدند. تحلیلگران یوتوتایمز معتقدند که در سطوح قیمتی اخیر، نشانه‌هایی از فاصله گرفتن بازار از منطق‌های بنیادی مشاهده می‌شد. بخش مهمی از رشد اخیر، بیش از آنکه مبتنی بر داده‌های اقتصادی باشد، به رفتارهای هیجانی و ترس از جاماندن سرمایه‌گذاران بازمی‌گشت. “ «در چنین شرایطی، اصلاح شدید قیمت، بیش از آنکه غیرمنتظره باشد، نتیجه طبیعی انباشت ریسک در بازار به شمار می‌رفت.» محمد زمانی از هفته گذشته، برخی تحلیل‌گران به‌تدریج نگاه محتاطانه‌تری نسبت به چشم‌انداز کوتاه‌مدت فلزات گران‌بها اتخاذ کرده‌اند. این دیدگاه بر این اساس شکل گرفته که بازار به نقطه‌ای حساس نزدیک شده و در صورت فراهم شدن شرایط مناسب، ماه فوریه می‌تواند نخستین ماه منفی قابل‌توجه برای این گروه از دارایی‌ها باشد. در این میان، گزارش اشتغال غیرکشاورزی آمریکا که هفته آینده منتشر می‌شود، به‌عنوان مهم‌ترین محرک بالقوه بازار مورد توجه قرار گرفته است. بهبود تدریجی داده‌های مطالبات بیکاری در هفته‌های اخیر، از افزایش فعالیت در بازار کار حکایت دارد. انتشار یک گزارش قدرتمند می‌تواند انتظارات برای نرخ‌های بهره بالاتر را تقویت کرده و فشار نزولی بیشتری بر قیمت نقره وارد کند. سایر داده‌های کلان اقتصادی نیز در صورت ثبت نتایج قوی، ممکن است به تضعیف بازار فلزات گران‌بها منجر شوند، اما تمرکز اصلی فعالان بازار همچنان بر گزارش اشتغال باقی خواهد ماند. در مقابل، در صورت نبود محرک‌های منفی و ضعف داده‌ها، احتمال بازگشت تدریجی تقاضا و ازسرگیری روند صعودی نیز منتفی نیست. در پایان هفته جاری، توجه معامله‌گران به دو رویداد مهم معطوف است: انتشار شاخص قیمت تولیدکننده آمریکا و اعلام رسمی گزینه پیشنهادی ترامپ برای ریاست فدرال رزرو. نتایج این دو رویداد می‌تواند مسیر کوتاه‌مدت نقره و سایر فلزات گران‌بها را تا حد زیادی مشخص کند. بر اساس جمع‌بندی تیم UtoTimes، سقوط اخیر نقره را می‌توان ترکیبی از شناسایی سود، کاهش هیجان بازار و افزایش حساسیت نسبت به سیاست‌های پولی دانست. با وجود فشارهای کوتاه‌مدت، مسیر میان‌مدت این فلز همچنان به تحولات اقتصاد کلان، سیاست‌های فدرال رزرو و رفتار سرمایه‌گذاران در مواجهه با ریسک‌های جهانی وابسته خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرا اصلاح قیمت نقره از طلا شدیدتر است؟ تحلیل بازار فلزات گرانبها در ۳۰ ژانویه ۲۰۲۶

  در یک نگاه نقره به دلیل رشد سریع‌تر، در اصلاح قیمت‌ها بیشتر از طلا آسیب می‌بیند. نسبت طلا به نقره در سطحی است که احتمال بازگشت به میانگین وجود دارد.  اصلاحات ناگهانی معمولاً نقره را بیشتر تحت تأثیر قرار می‌دهد. نقره به دلیل رشد سریع‌تر و هیجانی‌تر نسبت به طلا، در برابر افت‌های ناگهانی آسیب‌پذیرتر است. نسبت قیمت طلا به نقره نشان می‌دهد که بازار ممکن است به تعادل بازگردد و اصلاحات بیشتری رخ دهد. با وجود چشم‌انداز مثبت بنیادی، انتظار نوسانات شدیدتر به خصوص در نقره می‌رود. در روزهای ۲۹ و۳۰ ژانویه ۲۰۲۶ شاهد نوسانات شدید در بازار فلزات گرانبها بودیم، به‌ویژه افت قابل توجه قیمت‌ها که نقره را بیشتر از طلا تحت فشار قرار داده است. دلیل ساده این است که هرچه رشد یک دارایی سریع‌تر و بیشتر باشد، اصلاح آن هم می‌تواند شدیدتر باشد. نقره در چند ماه گذشته رشد پرشیب و هیجان‌انگیزی داشته که خیلی بیشتر از طلا بوده، بنابراین انتظار می‌رود هر عقب‌نشینی یا اصلاحی، ضربه سنگین‌تری به نقره وارد کند. یکی از نکات مهم بر اساس نظریه بازگشت به میانگین، نسبت قیمت طلا به نقره است که پیش از ریزش اخیر حدود ۴۷ تا ۴۹ بوده و این عدد نسبتاً پایین‌تر از حد نرمال تاریخی (که بین ۶۰ تا ۸۰ تخمین زده می‌شود) است. این نشان می‌دهد که بازار در موقعیتی قرار دارد که احتمالاً باید اصلاحی در قیمت‌ها رخ دهد تا این نسبت به تعادل برسد. با اینکه طلا هم در ۶ ماه گذشته بیش از ۴۰ درصد رشد کرده و خودش یک روند قوی را تجربه کرده، اما نقره به دلیل رشد سریع‌تر و بیشترش، بیشتر در معرض اصلاحات شدید است. وقتی قیمت‌ها خیلی سریع و مستقیم بالا می‌روند، احتمال افت ناگهانی و شدید هم بیشتر می‌شود. به عقده‌ی تحلیگران یوتوتایمز، از نظر بنیادی، شرایط همچنان برای طلا و نقره در میان‌مدت مثبت است و انتظار می‌رود جذابیت خود را حفظ کنند. اما همیشه وقتی بازار به سمت یک جهت خاص خیلی متمایل شود، ریسک اصلاحات ناگهانی و شدید افزایش می‌یابد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

واکنش منفی بازار سهام آمریکا به انتخاب احتمالی کوین وارش در فدرال رزرو

۳۰ ژانویه ۲۰۲۶ | شاخص آتی نزدک ۱۰۰ بیش از ۱٪ کاهش یافت، چرا که بازارها در انتظار انتخاب کوین وارش به عنوان رئیس جدید فدرال رزرو توسط رئیس‌جمهور ترامپ هستند. این خبر باعث نگرانی سرمایه‌گذاران شده و فشار فروش در بازارهای سهام را افزایش داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط ۱۱ درصدی قیمت نقره؛ نزدیک به ورود به بازار خرسی

در تاریخ ۳۰ ژانویه ۲۰۲۶، قیمت نقره در بازار جهانی امروز با افت قابل توجهی روبرو شده و ۱۱٪ کاهش یافته است، به طوری که قیمت هر اونس نقره به زیر ۱۰۴ دلار رسیده است. این کاهش باعث شده نقره تنها ۵٪ با ورود به بازار خرسی (در اصلاح فروشندگان) تکنیکال فاصله داشته باشد، وضعیتی که معمولاً نشانه روند نزولی بلندمدت است و می‌تواند برای سرمایه‌گذاران هشداردهنده باشد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر