TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,276.51 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

دلار در ژانویه جان می‌گیرد؛ ریسک‌ها هنوز قیمت‌گذاری نشده‌اند

مزایای دلار آمریکا از تحولات ونزوئلا تنها نیم‌روز دوام آورد. تمرکز بازار به‌سرعت دوباره به داده‌های اقتصادی بازگشت؛ داده‌هایی که ضعیف بودند (افت شاخص ISM بخش تولید) و هم‌زمان بازار سهام نیز ریسک‌های ژئوپلیتیک را نادیده گرفت. با این حال، ما همچنان در کوتاه‌مدت سوگیری صعودی ملایمی نسبت به دلار حفظ کرده‌ایم؛ چرا که نگاه بیش‌ازحد آرام بازار به تحولات ژئوپلیتیک، دارایی‌های پرریسک و ارزهای پرنوسان (High-Beta) را در برابر شوک‌های احتمالی آسیب‌پذیر کرده است.  دلار آمریکا | نگاه آرام بازار به ونزوئلا بیش از ۴۸ ساعت پس از عملیات نظامی آمریکا در ونزوئلا، نشانه‌های آن تقریباً از بازار ارز محو شده است. موج اولیه پناه بردن سرمایه‌گذاران به دلار در صبح دوشنبه بسیار کوتاه‌مدت بود؛ چرا که نشانه‌های اولیه از آغاز گفت‌وگو میان آمریکا و جانشین مادورو، دلسی رودریگز، احتمال اقدام نظامی مجدد آمریکا در آینده نزدیک را کاهش داده است. ارزیابی اولیه ما از تأثیر تحولات ونزوئلا بر دلار آمریکا در کوتاه‌مدت خنثی تا اندکی مثبت است؛ افزایش ریسک ژئوپلیتیک وجود دارد، اما پیامدهای جدی برای اقتصاد آمریکا یا بازار نفت دیده نمی‌شود. در افق میان‌مدت، در صورتی که بازارها به این جمع‌بندی برسند که عرضه نفت افزایش خواهد یافت و قیمت نفت کاهش پیدا کند، این عامل می‌تواند به زیان دلار تمام شود.  داده‌های ضعیف اقتصادی؛ عامل اصلی عقب‌نشینی دلار عملکرد مثبت بازارهای سهام در روز گذشته، با وجود ریسک‌های ژئوپلیتیک، مهم‌ترین عامل بازگشت دلار از اوج‌های کوتاه‌مدت بود؛ داده‌ها نیز در این روند نقش داشتند. شاخص ISM بخش تولید آمریکا در دسامبر به زیر ۴۸ واحد سقوط کرد؛ چهارمین افت متوالی ماهانه و پایین‌ترین سطح از اکتبر ۲۰۲۴. هم‌زمان، شاخص سفارشات معوق به ۴۵.۸ کاهش یافت که نشانه‌ای از احتمال انباشت موجودی انبارها و حتی فشار بر اشتغال در ماه‌های آینده است. این داده‌ها می‌تواند فضای ملایم‌تری را پیش از انتشار شاخص ISM بخش خدمات در روز آینده ایجاد کند. تقویم اقتصادی امروز آمریکا تنها شامل PMI نهایی S&P برای دسامبر است که معمولاً اثر قابل‌توجهی بر بازار ندارد. از منظر فدرال رزرو نیز سخنرانی‌هایی از سوی بارکین (مایل به انقباض، بدون حق رأی) و میران (بسیار متمایل به انبساط، با حق رأی) در پیش است.  چرا همچنان به دلار خوش‌بین هستیم؟ با وجود افت سریع تقاضای امن برای دلار، همچنان در کوتاه‌مدت نگاه صعودی ملایمی به دلار داریم. ژانویه از منظر فصلی معمولاً به نفع دلار است و نگاه بیش‌ازحد آرام بازار به ریسک‌های ژئوپلیتیک می‌تواند در صورت تشدید تنش‌ها، به‌ویژه در آمریکای لاتین یا حتی گرینلند، به ضرر دارایی‌های پرریسک و ارزهای پرنوسان تمام شود.  یورو | کاهش اندک تورم اهمیت زیادی ندارد امروز در چند کشور اتحادیه اروپا تعطیل رسمی است و این موضوع می‌تواند حجم معاملات بازار ارز را کاهش دهد. با این حال، آلمان بعدازظهر امروز داده‌های تورم دسامبر را منتشر می‌کند. انتظار می‌رود تورم سالانه از ۲.۳٪ به ۲.۱٪ کاهش یابد؛ رقمی مطابق با اجماع بازار که می‌تواند پیش‌بینی تورم ۲.۰٪ منطقه یورو در روز آینده را تأیید کند. با وجود برخی اظهارنظرهای پراکنده از سوی اعضای متمایل به کاهش نرخ بهره در ECB، بازارها همچنان با چهره‌های انقباضی مانند ایزابل اشنابل همسو هستند؛ کسی که به‌روشنی اعلام کرده کاهش نرخ بهره در آینده قابل پیش‌بینی نیست. مگر آن‌که بازبینی‌های جدی در چشم‌انداز رشد اقتصادی رخ دهد، کاهش‌های جزئی تورم به‌تنهایی برای تغییر انتظارات بازار نسبت به سیاست پولی سال ۲۰۲۶ کافی نخواهد بود.  نقش دلار در EURUSD و ریسک گرینلند جفت‌ارز EURUSD عمدتاً تحت تأثیر سمت دلار قرار دارد. موضع به شدت تهاجمی آمریکا نسبت به گرینلند یک ریسک حاشیه‌ای اما مهم است که باید زیر نظر داشت. در این زمینه، EURDKK می‌تواند شاخص مناسبی باشد؛ این جفت‌ارز در حال حاضر در سطوح قوی نسبت به نرخ برابری رسمی معامله می‌شود و در صورت اقدام نظامی آمریکا در گرینلند، احتمالاً نیازمند مداخله سنگین بانک مرکزی دانمارک خواهد بود. در صورت عدم تشدید تنش‌ها، انتظار داریم EURUSD در کوتاه‌مدت در حوالی سطح 1.170 تثبیت شود.  دلار کانادا | در موقعیتی شکننده دلار کانادا از ابتدای هفته تاکنون ضعیف‌ترین ارز گروه ده (G10) بوده است. بازارها به‌وضوح در حال قیمت‌گذاری ریسک افزایش احتمالی عرضه نفت ونزوئلا هستند؛ موضوعی که به زیان نفت سنگین و پرگوگرد کانادا تمام می‌شود، نفتی که پیش‌تر در دوران محدودیت عرضه ونزوئلا با پریمیوم معامله می‌شد. اختلاف قیمت Western Canadian Select با WTI در روز دوشنبه اندکی افزایش یافت که نشان می‌دهد بازار کالاها با احتیاط بالا به این تحولات ژئوپلیتیک واکنش نشان می‌دهد. با این حال، آسیب‌پذیری دلار کانادا فراتر از نفت است. مدل ارزش منصفانه کوتاه‌مدت ما نشان می‌دهد که USDCAD باید بالاتر از 1.380 معامله شود. به‌نظر می‌رسد بازارها همچنان ریسک‌های ناشی از عدم قطعیت در بازنگری توافق USMCA و همچنین احتمال کاهش دوباره نرخ بهره توسط بانک مرکزی کانادا در سال ۲۰۲۶ را دست‌کم گرفته‌اند. در حال حاضر، ما ارزهای پرنوسان دیگری مانند دلار نیوزیلند (NZD)، کرون سوئد (SEK) و کرون نروژ (NOK) را به دلار کانادا ترجیح می‌دهیم و ریسک حرکت USDCAD به سمت محدوده 1.390 را بالا می‌دانیم.   منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نقشه نوسانات فارکس در سال ۲۰۲۶؛ کدام ارزها فرصت‌ساز و کدام پرریسک‌اند؟

سال ۲۰۲۵ برای بازارهای ارز، با وجود موجی از شوک‌های سیاسی و اقتصادی، پایان آرام‌تری نسبت به انتظارات بدبینانه داشت. تورم جهانی که پس از همه‌گیری به اوج رسیده بود در مسیر نزولی قرار گرفت و اقتصادهای بزرگ (هرچند با رشد شکننده) توانستند از رکود عمیق فاصله بگیرند. با این حال، فضای کلان اقتصاد جهانی همچنان با ریسک همراه است؛ از احتمال تشدید جنگ‌های تجاری و سیاست‌های تعرفه‌ای گرفته تا تداوم تنش‌های ژئوپلیتیک که می‌توانند در مقاطع مختلف، جریان سرمایه و اشتهای ریسک را به‌طور ناگهانی تغییر دهند. در آستانه ۲۰۲۶، تمرکز بازارها بیش از هر چیز بر مسیر سیاست پولی بانک‌های مرکزی بزرگ است. پس از دوره افزایش سریع نرخ‌ها در سال‌های ۲۰۲۲ و ۲۰۲۳، سیاست پولی در سال ۲۰۲۵، وارد فاز تعدیل شد و انتظار می‌رود این روند در سال جدید هم ادامه یابد. بر مبنای برآوردهای رایج، فدرال رزرو بیشترین فضای کاهش را دارد و نرخ بهره آمریکا در طول ۲۰۲۶ می‌تواند به حوالی ۳٪ نزدیک شود؛ در حالی که بانک مرکزی اروپا احتمالاً نرخ‌ها را حوالی ۲٪ نگه می‌دارد و بانک انگلستان نیز در مسیری قرار می‌گیرد که می‌تواند به محدوده تعادلی نزدیک ۳٫۲۵٪ برسد. نتیجه این آرایش جدید، کاهش تدریجی مزیت نرخ بهره دلار در برابر رقباست؛ عاملی که می‌تواند به تضعیف نسبی دلار و افزایش جذابیت برخی ارزهای دیگر بینجامد. در چنین محیطی، پرسش اصلی فعالان فارکس آن است که کدام ارزها در سال ۲۰۲۶ ظرفیت تبدیل شدن به فرصت را دارند و کدام‌یک با ریسک‌های ساختاری و چرخه‌ای بیشتری روبه‌رو خواهند بود. یورو (EUR)؛ چشم‌انداز اقتصاد اروپا و مسیر نوسان یورو اقتصاد منطقه یورو در اواخر ۲۰۲۵ نشانه‌هایی از خروج تدریجی از رکود خفیف ابتدای سال نشان داد. نرخ تورم که در سال‌های قبل به سطوح بالایی رسیده بود، به حوالی هدف ۲ درصدی بانک مرکزی اروپا بازگشت و حتی اندکی پایین‌تر تثبیت شد؛ امری که به ECB اجازه داد پس از یک دوره انقباض شدید، نرخ‌های سیاستی را در سطوح فعلی (نرخ سپرده نزدیک ۲٪) ثابت نگه دارد. در همین حال، بازار کار همچنان مقاوم باقی مانده است: نرخ بیکاری در کف‌های چنددهه‌ای و مشارکت نیروی کار بالا مانده که از مصرف خانوار حمایت کرده است. ترکیب تورم مهار‌شده، رشد اقتصادی ضعیف اما مثبت و ثبات بازار کار، به یورو اجازه داد سال ۲۰۲۵ را با ثبات نسبی و در محدوده‌های بالاتر نسبت به کف‌های قبلی به پایان برساند. انتظار می‌رود رشد اقتصادی منطقه یورو در ابتدای ۲۰۲۶ اندکی کند شود، اما در نیمه دوم سال با کمک محرک‌های مالی؛ به‌ویژه افزایش هزینه‌های عمومی در حوزه دفاع و زیرساخت در کشورهایی مانند آلمان، دوباره شتاب بگیرد. با این حال، اقتصاد اروپا همچنان با محدودیت‌های ساختاری نظیر رقابت فزاینده صنایع چین، جمعیت پیر و وابستگی به واردات انرژی روبه‌روست که مانع جهش پایدار رشد می‌شود. پیش‌بینی‌ها حاکی از آن است که تورم در ۲۰۲۶ کمی زیر ۲٪ باقی بماند؛ وضعیتی که به احتمال زیاد ECB را به حفظ نرخ‌های بهره در سطوح فعلی وادار خواهد کرد. سیاست رسمی بانک مرکزی اروپا همچنان «داده‌محور» است و تنها در صورت انحراف معنادار تورم یا داغ‌شدن بیش از حد اقتصاد، احتمال تغییر جهت سیاست پولی مطرح خواهد شد. بسیاری از استراتژیست‌های بازار نسبت به تقویت ملایم یورو در برابر دلار آمریکا در ۲۰۲۶ خوش‌بین هستند.  دلیل اصلی، تغییر سمت‌وسوی سیاست پولی دو سوی آتلانتیک است: فدرال رزرو آمریکا مشغول کاهش نرخ‌هاست در حالی که ECB در ۲٪ متوقف شده و شاید حتی در حالت انقباضی باقی بماند. کاهش شکاف نرخ بهره به نفع یورو، جذابیت سرمایه‌گذاری در دارایی‌های یورویی را بالا می‌برد و فشار نزولی بر دلار ایجاد می‌کند. رُبوبانک پیش‌بینی می‌کند نرخ برابری یورو/دلار طی ۱۲ ماه آینده از سطوح کنونی اندکی بالاتر رفته و به حدود ۱٫۱۸ برسد. حتی سناریوهای خوش‌بینانه‌تری هم مطرح شده است؛ مثلاً مدیران سرمایه‌گذاری RBC در صورت تضعیف گسترده دلار آمریکا، امکان صعود یورو تا ۱٫۲۴ دلار را نیز مطرح کرده‌اند. البته تحقق جهش قابل ملاحظه‌ی یورو نیازمند محرک‌هایی فراتر از عوامل درونی اروپا است و عمدتاً وابسته به افت ارزش دلار خواهد بود. در برابر ارزهای دیگر، انتظار می‌رود یورو عملکرد نسبتاً باثبات یا قوی داشته باشد. برای مثال در برابر پوند بریتانیا، روند تقویت تدریجی یورو که از ۲۰۲۵ مشاهده شد ممکن است ادامه یابد؛ کارشناسان اشاره می‌کنند که پوند در ۲۰۲۵ نسبت به یورو تضعیف شده و احتمالاً این روند تداوم خواهد داشت. به طور کلی یورو در ۲۰۲۶ از دسته ارزهایی به شمار می‌رود که می‌تواند فرصت‌ساز باشد، هرچند دامنه نوسانات آن ممکن است محدود و به عوامل برون‌زا (مانند وضعیت دلار و قیمت انرژی) وابسته باشد. ✔️  بیشتر بخوانید: اقتصاد اروپا در سال ۲۰۲۵؛ مرور تحولات و چشم‌انداز ۲۰۲۶ پوند بریتانیا (GBP)؛ زیر فشار عدم‌قطعیت‌ها پوند استرلینگ سال ۲۰۲۵ را زیر فشار هم‌زمان عوامل اقتصادی و سیاسی به پایان برد. تورم که ابتدای سال در سطوح بالایی قرار داشت، به‌تدریج کاهش یافت اما همچنان در مقایسه با سایر اقتصادهای گروه هفت بالا باقی ماند. بانک انگلستان پس از رساندن نرخ بهره به حوالی ۵ درصد، در نیمه دوم سال افزایش بیشتر را متوقف کرد و با کند شدن رشد اقتصادی و نشانه‌هایی از کاهش تورم، به تدریج اقدام به کاهش نرخ بهره تا سطح 3.75 درصد نمود. در همین حال، تغییر دولت پس از بیش از یک دهه و روی کار آمدن کابینه جدید حزب کارگر، اگرچه نوعی ثبات سیاسی نسبی ایجاد کرد، اما به‌دلیل وضعیت شکننده مالی دولت و وعده‌های انضباط بودجه‌ای، چشم‌انداز رشد کوتاه‌مدت اقتصاد را محدود نگه داشت. حاصل این ترکیب، رشد بسیار ضعیف در ۲۰۲۵ و پوندی بود که در محدوده‌های میانی در برابر دلار درجا زد و نتوانست نقش فعالی در میان ارزهای پیشتاز ایفا کند. انتظار می‌رود اقتصاد بریتانیا در ۲۰۲۶ اندکی بهبود یابد، اما همچنان با نرخی پایین‌تر از بسیاری از اقتصادهای توسعه‌یافته رشد کند. سیاست مالی دولت به‌طور کلی انقباضی باقی خواهد ماند و هدف اصلی آن حفظ اعتماد بازار اوراق است، نه تحریک رشد. در مقابل، سیاست پولی به‌تدریج انبساطی می‌شود: بانک انگلستان احتمالاً طی ماه‌های نخست سال نرخ بهره را مرحله‌به‌مرحله کاهش می‌دهد تا به محدوده تعادلی نزدیک ۳٫۲۵ درصد برسد. این ترکیبِ سیاست مالی سخت‌گیرانه و سیاست پولی نرم‌تر، به اقتصاد اجازه تنفس می‌دهد اما موتور رشد را پرقدرت نمی‌کند. از منظر سیاسی نیز، هرچند ریسک ژئوپلیتیک خارجی محدود است، اما تحولات داخلی؛ از جمله آزمون‌های انتخاباتی محلی و فشارهای درون‌حزبی، می‌تواند گهگاه فضای عدم‌قطعیت را به بازار بازگرداند. اکثر تحلیل‌گران توافق دارند که پوند در سال ۲۰۲۶ با ریسک‌ها و موانعی مواجه است و احتمالاً از ارزهای پیشتاز نخواهد بود. پوند بریتانیا در سال گذشته میلادی عمدتاً «تحت فشار» بوده است و این وضعیت بنا به دلایلی پابرجاست. رُبوبانک تصریح می‌کند پوند به خاطر بی‌ثباتی‌های سیاسی داخلی و کاهش نرخ بهره بانک انگلستان جای مانور زیادی برای تقویت ندارد. در مقابل دلار آمریکا، اگرچه انتظار می‌رود تضعیف دلار به نفع همه ارزهای دیگر از جمله پوند تمام شود، ولی احتمال اینکه استرلینگ افزایش چشمگیری نسبت به سطوح فعلی داشته باشد پایین‌تر از ارزهای همتایی مانند یورو یا دلار استرالیاست. با این‌حال برخی پیش‌بینی‌ها نسبتاً خوش‌بینانه‌اند؛ برای مثال بانک‌هایی چون NatWest نرخ برابری پوند/دلار را تا اواخر ۲۰۲۶ در محدوده ۱٫۳۵–۱٫۴۰ برآورد کرده‌اند؛ اما این سناریوها مبتنی بر تضعیف شدید دلار و رفع اکثر موانع داخلی بریتانیاست که تحقق کامل آن محل تردید است. سناریوی محتمل‌تر آن است که پوند در برابر دلار افزایش ملایمی داشته باشد، ولی از حیث عملکرد نسبی، از دیگر ارزهای G10 عقب بماند. در برابر یورو نیز همان‌طور که اشاره شد پوند توان رقابت بالایی نشان نداده و ممکن است ادامه تضعیف تدریجی استرلینگ نسبت به یورو را شاهد باشیم. به بیان دیگر، در سبد ارزهای اصلی سال ۲۰۲۶، پوند جزو گزینه‌های پرریسک‌تر تلقی می‌شود و تا زمانی که افق سیاست‌گذاری اقتصادی و سیاسی بریتانیا شفاف‌تر نشود، معامله‌گران با احتیاط بیشتری به سراغ استرلینگ خواهند رفت. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ دلار آمریکا (USD)؛ پایان مزیت انحصاری؟ شاخص دلار آمریکا پس از دو سال رشد متوالی، در ۲۰۲۵ وارد فاز اصلاح شد. جهش اولیه دلار در ابتدای سال که با بازگشت دونالد ترامپ به قدرت و امید بازار به سیاست‌های رشد‌محور همراه بود، به‌تدریج جای خود را به نگرانی از جنگ‌های تجاری، نااطمینانی سیاستی و کاهش نرخ‌های بهره داد. فدرال رزرو با کند شدن اقتصاد و فروکش کردن تورم، مسیر کاهش نرخ را در پیش گرفت و بخشی از مزیت نرخ بهره دلار نسبت به رقبا از میان رفت. در نتیجه، دلار با وجود نقش پناهگاهی خود در مقاطع پرتنش، سال را با تضعیف نسبی به پایان برد و بسیاری از ارزهای رقیب بخشی از عقب‌ماندگی سال‌های قبل را جبران کردند. فضای پایه برای دلار در ۲۰۲۶ همچنان محتاطانه است. انتظار می‌رود فدرال رزرو کاهش نرخ بهره را ادامه دهد تا سیاست پولی به محدوده‌ای نزدیک به نرخ خنثی برسد، در حالی که بسیاری از بانک‌های مرکزی دیگر یا در حال توقف کاهش‌ها هستند یا با احتیاط بیشتری حرکت می‌کنند. این واگرایی، مزیت تاریخی دلار را تضعیف می‌کند. در بعد واقعی اقتصاد نیز، آمریکا با ترکیبی از رشد کندتر، کسری بودجه بزرگ و ابهام‌های سیاستی مواجه است؛ رشدی که بیش از آنکه بر سرمایه‌گذاری مولد تکیه داشته باشد، به محرک‌های مالی کوتاه‌مدت متکی است. افزون بر این، نزدیکی پایان دوره ریاست جروم پاول در فدرال رزرو و فشارهای سیاسی بر سیاست پولی، سایه‌ای از تردید بر استقلال بانک مرکزی و اعتماد سرمایه‌گذاران انداخته است. اجماع بازار بر ادامه تضعیف ملایم دلار است، هرچند احتمال نوسانات مقطعی مخالف جهت نیز منتفی نیست. مدیران سرمایه‌گذاری RBC خاطرنشان کرده‌اند که روند نزولی دو ساله دلار در اواخر ۲۰۲۵ موقتاً متوقف شد، اما دلایل کافی برای از سرگیری تضعیف دلار در ۲۰۲۶ وجود دارد. یکی از مهم‌ترین این دلایل، کمتر شدن شکاف بازدهی دلار نسبت به رقباست؛ تفاوت نرخ بهره دوساله آمریکا و آلمان که در اوج خود حدود ۲٫۵٪ بود، اکنون رو به کاهش است و حمایت سنتی ناشی از نرخ بالاتر دلار در حال رنگ باختن است. کارشناسان ING پیش‌بینی می‌کنند شاخص دلار (DXY) تا اواخر ۲۰۲۶ به محدوده میانی ۹۰ واحد (احتمالاً حوالی ۹۵) نزول کند. رُبوبانک نیز عقیده دارد روند نزولی دلار به لطف عوامل چرخه‌ای آمریکا (کاهش نرخ بهره و افت مزیت رشد) ادامه خواهد یافت و فشارهای سیاسی واشنگتن بر فدرال رزرو و فضای مبهم اقتصاد آمریکا وزن بیشتری بر دوش دلار می‌گذارد. البته باید در نظر داشت که سناریوی مخالف در صورت اصرار تورم بر سطوح بالا هم امکان‌پذیر است. اگر تورم آمریکا برخلاف انتظار همچنان بالا بماند، فدرال رزرو ناچار می‌شود سیاست انقباضی را طولانی‌تر کند یا سرعت کاهش نرخ را کم نماید؛ در این حالت دلار ممکن است حمایت پیدا کند و از افت بیشتر مصون بماند.   همچنین دلار کماکان ارز اول جهان در مواقع بحران است؛ چنانچه در ۲۰۲۶ یک شوک ژئوپلیتیک بزرگ یا ریسک مالی جدیدی رخ دهد، تقاضا برای دلار به عنوان دارایی امن می‌تواند موقتاً آن را تقویت کند؛ همان‌طور که در برهه‌هایی از ۲۰۲۵ مشاهده شد. اما سناریوی پایه نزد اغلب تحلیل‌گران این است که ۲۰۲۶ سالی خواهد بود که دلار آمریکا در آن افت تدریجی ارزش را تجربه کند و در مقایسه با ارزهای رقیب کم‌فروغ‌تر ظاهر شود. از این رو دلار در قیاس با برخی ارزهای دیگر که چشم‌انداز روشنی دارند، کمتر جنبه فرصت‌ساز و بیشتر به منزله ارز پرریسک برای نگهداری تلقی می‌شود. ین ژاپن (JPY)؛ روی مرز عادی‌سازی پولی و آزمون اعتماد بازار سال ۲۰۲۵ برای ژاپن با ترکیبی از رشد مثبت اما شکننده، تورم بالاتر از هدف و تغییرات مهم سیاستی همراه بود. در نیمه نخست سال، اقتصاد تا حدی به لطف بهبود تراز تجاری و رشد سرمایه‌گذاری بنگاه‌ها جان گرفت، اما از نیمه دوم نشانه‌های کند شدن تقاضای داخلی پررنگ‌تر شد و فشار هزینه‌های زندگی؛خصوصاً از کانال افزایش قیمت خوراکی‌ها، اجازه نداد مصرف خانوار به موتور پایدار رشد تبدیل شود. نقطه عطف سال در سیاست پولی رقم خورد: بانک مرکزی ژاپن در نشست ۱۸–۱۹ دسامبر نرخ سیاستی را ۰٫۲۵ واحد درصد افزایش داد و به ۰٫۷۵٪ رساند؛ حرکتی که به‌عنوان گام جدی در مسیر خروج از عصر نرخ‌های نزدیک صفر تعبیر شد. با این حال، ین در بیشتر سال همچنان ضعیف ماند و حوالی ۱۵۶–۱۵۷ در برابر دلار نوسان کرد؛ زیرا اختلاف نرخ بهره با آمریکا هنوز علیه ین بود و هم‌زمان، بخشی از بازار به ریسک‌های مالی ژاپن در محیط نرخ‌های بالاتر حساس‌تر شد. سال ۲۰۲۶ برای ژاپن «سال توازن‌سازی» است؛ توازن میان ادامه حمایت مالی دولت و عادی‌سازی تدریجی سیاست پولی، آن هم در محیطی که ریسک‌های خارجی کم نیست. سیاست‌های تعرفه‌ای آمریکا و کندی اقتصاد چین می‌تواند در نیمه نخست سال به صادرات فشار وارد کند و در کنار آن، برخی تنش‌های منطقه‌ای بر بخش خدمات و گردشگری سایه بیندازد. در مقابل، انتظار می‌رود بانک مرکزی ژاپن مسیر عادی‌سازی را (با ریتمی محتاطانه و داده‌محور) ادامه دهد و بسته به دوام تورم پایه و روند دستمزدها، یک یا دو مرحله افزایش دیگر را در دستور کار داشته باشد. در جبهه مالی نیز چالش اصلی پابرجاست: بدهی بسیار بالاست و با بالا رفتن بازده اوراق، هزینه خدمات بدهی افزایش می‌یابد؛ بنابراین بازار در ۲۰۲۶ بیش از گذشته به نشانه‌های انضباط مالی و کیفیت برنامه‌های بودجه‌ای واکنش نشان خواهد داد. مسیر ین در ۲۰۲۶ عمدتاً به دو متغیر گره خورده است: جهت‌گیری نرخ‌های بهره در آمریکا و سرعت عادی‌سازی بانک مرکزی ژاپن و در لایه دوم، اعتماد بازار به پایداری مالی ژاپن. در سناریوی پایه، اگر فدرال رزرو به کاهش نرخ‌ها ادامه دهد و BOJ نیز افزایش‌های تدریجی را پی بگیرد، شکاف نرخ بهره کوچک‌تر می‌شود و این می‌تواند زمینه‌ساز تقویت آرام ین باشد؛ به‌خصوص در دوره‌هایی که بازار جهانی به سمت ریسک‌گریزی می‌رود و تقاضا برای دارایی‌های امن بالا می‌گیرد. اما سناریوی رقیب هم قابل چشم‌پوشی نیست: اگر عادی‌سازی پولی ژاپن کندتر از انتظار پیش برود یا نگرانی‌ها درباره کسری بودجه و عرضه اوراق تشدید شود، ین ممکن است دوباره تحت فشار قرار گیرد و حتی به سمت سطوح ضعیف‌تر حرکت کند. بنابراین ین در ۲۰۲۶ بیش از آنکه یک روند یکنواخت بسازد، ارزی «رویدادمحور» خواهد بود؛ ارزی که در روزهای تصمیمات BOJ، داده‌های تورم و دستمزد و همچنین شوک‌های ژئوپلیتیک، مستعد جهش‌های تند و ناگهانی است دلار کانادا (CAD)؛ ارز کالایی در مسیر ترمیم دلار کانادا سال ۲۰۲۵ را در سطوح ضعیف‌تری نسبت به دلار آمریکا به پایان رساند و نرخ USDCAD تا محدوده ۱٫۴۰ بالا رفت؛ سطحی که از منظر تاریخی به معنای کم‌ارزش‌گذاری قابل توجه لونی است. عامل اصلی این تضعیف، شکاف منفی نرخ بهره میان کانادا و آمریکا بود: بانک کانادا زودتر و سریع‌تر از همتایان خود وارد چرخه کاهش نرخ شد و لونی عملاً به ارز تأمین مالی معاملات کری‌ترید تبدیل شد. با این حال، در نیمه دوم سال نشانه‌های بهبود اقتصادی ظاهر شد؛ رشد و اشتغال بهتر از انتظار، فروکش تورم و اثرگذاری محرک پولی باعث شد فشار نزولی بر ارز کانادا کاهش یابد و بازار نشانه‌هایی از تثبیت و کف‌سازی را نشان دهد. تصویر بنیادی کانادا برای ۲۰۲۶ نسبتاً سازنده است. از یک سو، اقتصاد جهانی در سناریوی پایه وارد رکود نمی‌شود و تقاضای آمریکا؛ مهم‌ترین شریک تجاری کانادا، برای کالاها و انرژی حفظ خواهد شد. از سوی دیگر، بانک کانادا پس از کاهش‌های سنگین سال‌های قبل احتمالاً به فاز تثبیت سیاست پولی وارد می‌شود و شکاف نرخ بهره منفی با آمریکا نیز با کاهش نرخ‌های فدرال رزرو کوچک‌تر خواهد شد. افزون بر این، ارز کانادا از منظر برابری قدرت خرید همچنان ارزان ارزیابی می‌شود که به مرور می‌تواند سرمایه‌گذاران را به بازگشت به لونی ترغیب کند. تعدیل فضای تجاری در آمریکای شمالی و سرمایه‌گذاری‌های جدید در حوزه انرژی، مواد معدنی و خودروهای برقی نیز به این چشم‌انداز حمایتی اضافه می‌شود. بیشتر تحلیل‌گران انتظار دارند لونی در سال ۲۰۲۶ تقویت شود و بخشی از ارزش از دست‌رفته خود را بازیابد. پیش‌بینی RBC این است که دلار کانادا در اواخر ۲۰۲۶ در نرخ برابری حدود ۱٫۳۲ در برابر دلار آمریکا معامله شود. این عدد به معنی افزایش چنددرصدی ارزش لونی نسبت به نرخ‌های اواخر ۲۰۲۵ است. دلایل این خوش‌بینی همان‌طور که گفته شد، تعدیل عوامل فشار درونی و بیرونی بر ارز کاناداست: از یک سو بانک کانادا دیگر کاهش نرخ بیشتری در برنامه ندارد و اقتصاد داخلی در وضعیت مناسبی قرار دارد، از سوی دیگر دلار آمریکا تضعیف می‌شود و قیمت کالاهای اساسی (هرچند رشد انفجاری ندارد) در سطوح بدی برای صادرکنندگان کانادایی نیست. تحلیل‌گران معتقدند شاید در ابتدای ۲۰۲۶ دلار کانادا هنوز اندکی عقب‌تر از سایر ارزهای مهم حرکت کند؛ مثلاً اگر دلار آمریکا تضعیف شود ابتدا ارزهای اروپا و استرالیا سریع‌تر بهره ببرند، اما در ادامه سال لونی به اکثر همتایان توسعه‌یافته خود خواهد رسید و حتی جلو خواهد زد. به بیان دیگر، دلار کانادا را می‌توان یک ارز «فرصت‌ساز» در ۲۰۲۶ دانست که ظرفیت رشد دارد. ریسک‌های اصلی پیش‌روی آن می‌تواند افت ناگهانی قیمت نفت و مواد خام یا بحران اقتصادی در آمریکا باشد که تقاضا برای صادرات کانادا را کاهش دهد. همچنین اگر خلاف انتظار، بانک کانادا دوباره به سمت افزایش نرخ بهره برود (مثلاً به دلیل جهش تورم)، ممکن است رشد اقتصادی کند شود و اثر منفی بر ارز بگذارد؛ هرچند چنین سناریویی دور از ذهن است. در مجموع، لونی در وضعیت فعلی نسبت ریسک/بازده متعادلی برای سرمایه‌گذاران دارد و بسیاری از موسسات بین‌المللی ورود تدریجی به پوزیشن خرید روی دلار کانادا را مدنظر قرار داده‌اند تا از موج احتمالی صعود آن در اواخر ۲۰۲۶ بهره‌مند شوند. دلار استرالیا (AUD)؛ برنده چرخه ریسک و بازده دلار استرالیا در سال ۲۰۲۵ یکی از بهترین عملکردها را در میان ارزهای کشورهای توسعه‌یافته ثبت کرد و توانست روند نزولی چندساله خود را معکوس کند. رشد قیمت کالاهای پایه، به‌ویژه فلزات صنعتی و طلا، از درآمدهای صادراتی استرالیا حمایت کرد و پشتوانه‌ای برای تقویت ارز این کشور شد. در کنار آن، بانک مرکزی استرالیا برخلاف انتظارات بازار، کاهش تهاجمی نرخ بهره را در پیش نگرفت و با حفظ نرخ‌ها در سطوح نسبتاً بالا، جذابیت بازدهی AUD را نگه داشت. هم‌زمان، بهبود اشتهای ریسک جهانی پس از عبور از شوک‌های ابتدای سال، جریان سرمایه را به سمت ارزهای پروسیکلیکال سوق داد و دلار استرالیا را به یکی از برندگان این چرخش تبدیل کرد. چشم‌انداز بنیادی دلار استرالیا در ۲۰۲۶ همچنان مثبت ارزیابی می‌شود. تداوم رشد ملایم اقتصاد جهانی، پروژه‌های زیرساختی و گذار انرژی در اقتصادهای بزرگ، تقاضا برای فلزاتی مانند مس، لیتیوم و عناصر نادر خاکی را بالا نگه می‌دارد؛ حوزه‌هایی که استرالیا در آنها مزیت نسبی دارد. از منظر سیاست پولی نیز، انتظار می‌رود فدرال رزرو کاهش نرخ را ادامه دهد، در حالی که بانک مرکزی استرالیا با احتیاط بیشتری حرکت کند؛ واگرایی‌ای که به نفع دلار استرالیاست. علاوه بر این، افزایش پوشش ریسک ارزی توسط سرمایه‌گذاران نهادی داخلی می‌تواند یک جریان تقاضای ساختاری جدید برای AUD ایجاد کند. این ترکیب، زمینه را برای ادامه بهبود تدریجی دلار استرالیا فراهم می‌کند. چشم‌انداز ۲۰۲۶ برای AUD نسبتا مثبت ارزیابی می‌شود. تحلیل‌گران IG انتظار دارند در این سال دلار استرالیا به روند بهبود خود ادامه دهد و تا حوالی ۰٫۶۹۴۰ دلار آمریکا تا اواسط ۲۰۲۶ پیشروی کند. حتی برخی پیش‌بینی‌ها اهداف بالاتری را برای پایان سال ذکر می‌کنند (مثلاً رسیدن به محدوده ۰٫۷۰–۰٫۷۱ که بالاترین سطح چندسال اخیر خواهد بود). تحقق این سناریو مستلزم آن است که محیط ریسک‌پذیری جهانی مطلوب بماند؛ یعنی خبری از رکود عمیق یا بحران مالی نباشد و همین‌طور قیمت کالاهای صادراتی استرالیا افت شدیدی نکند. در چنین شرایطی دلار استرالیا به دلیل ماهیت پروسیکلیکال (هم‌سو با چرخه رشد) و بازدهی بالاتر، برای سرمایه‌گذاران جذاب خواهد بود. حتی تفاوت نرخ بهره فزاینده می‌تواند انگیزه سفته‌بازی به نفع AUD ایجاد کند. باید توجه داشت که AUD جزو ارزهای حساس به اخبار چین هم هست؛ هر تحول مهمی در اقتصاد چین (به عنوان خریدار عمده مواد خام استرالیا) می‌تواند نوساناتی در دلار استرالیا رقم بزند. در سال ۲۰۲۶ پیش‌بینی می‌شود رشد چین نسبت به گذشته کندتر شود و دولت پکن با چالش‌هایی در تحریک اقتصاد مواجه باشد، اما بعید است کاهش رشد چین آن‌قدر شدید باشد که تقاضای کامودیتی را سقوط دهد. بنابراین اثر منفی چین بر AUD احتمالا محدود خواهد بود. جمع‌بندی آنکه دلار استرالیا یکی از ارزهای مستعد درخشش در ۲۰۲۶ محسوب می‌شود و اگر سناریوی پایه (رشد جهانی معتدل + کاهش دلار آمریکا) محقق شود، AUD می‌تواند برای معامله‌گران فرصت سودآوری مناسبی ایجاد کند. ✔️  بیشتر بخوانید: نقد و بررسی تحولات اقتصادی استرالیا در سال 2025 و چشم‌انداز سال 2026 دلار نیوزیلند (NZD)؛ بازگشت کیوی به مدار رشد دلار نیوزیلند در سال ۲۰۲۵ در مجموع رفتاری خنثی داشت و با وجود نوسانات مقطعی، سال را نزدیک به نقطه آغازین به پایان رساند. علت این عملکرد متعادل، برآیند دو نیروی متضاد بود: از یک سو کاهش سریع و عمیق نرخ بهره توسط بانک مرکزی نیوزیلند که شکاف منفی معناداری با نرخ‌های آمریکا ایجاد کرد و فشار فروش ساختاری بر NZD وارد آورد؛ و از سوی دیگر بازگشت غیرمنتظره رشد اقتصادی در نیمه دوم سال که از طریق رونق صادرات کشاورزی، بهبود مصرف داخلی و جان‌گرفتن بخش مسکن، تصویر بنیادی اقتصاد را بهبود داد. این دو نیرو عملاً یکدیگر را خنثی کردند و دلار نیوزیلند را در محدوده‌ای نسبتاً باثبات نگه داشتند. در سال ۲۰۲۶، ورق به نفع کیوی در حال برگشتن است. انتظار می‌رود شکاف نرخ بهره منفی میان نیوزیلند و آمریکا از میان برود، چرا که فدرال رزرو در مسیر کاهش نرخ قرار دارد و در مقابل، بانک مرکزی نیوزیلند احتمالاً نرخ‌ها را تثبیت کرده یا حتی در صورت داغ‌شدن اقتصاد اندکی افزایش خواهد داد. هم‌زمان، پیش‌بینی‌ها از رشد اقتصادی بالاتر از متوسط جهانی برای نیوزیلند حکایت دارند؛ رشدی که می‌تواند توجه سرمایه‌گذاران بین‌المللی را دوباره به این اقتصاد کوچک اما پویا جلب کند. بازگشت کامل گردشگری، ثبات تورم و بهبود تقاضای منطقه‌ای، پشتوانه این روایت مثبت هستند. با توجه به موارد گفته‌شده، بسیاری از تحلیل‌گران انتظار دارند دلار نیوزیلند در ۲۰۲۶ عملکردی قوی‌تر از سال قبل داشته باشد. به بیان دیگر، کیوی پتانسیل آن را دارد که از یک ارز کم‌نوسان و کم‌بازده ۲۰۲۵ تبدیل به یک ارز فرصت‌ساز در ۲۰۲۶ شود. یک دلیل عمده، همان تغییر پارادایم نرخ بهره است که سرمایه‌گذاران را تشویق می‌کند دیگر NZD را صرفاً برای کسب سود بهره‌ای منفی شورت نکنند. دلیل دیگر، چرخش نگاه به اقتصاد نیوزیلند است؛ اکنون که رشد اقتصادی این کشور از وضعیت «کم‌رمق‌تر از دیگران» به «پرقدرت‌تر از متوسط جهانی» تغییر کرده، ارزش دلار نیوزیلند ممکن است مورد بازنگری بازار قرار گیرد. برخی تحلیل‌گران مستقل حتی پا را فراتر گذاشته و رشد قابل توجه NZD را پیش‌بینی کرده‌اند. البته اجماع کلی محافظه‌کارانه‌تر است و احتمالاً NZD به شکل تدریجی اوج‌های جدیدی را فتح خواهد کرد. یک سطح روانی مهم عبور پایدار از نرخ ۰٫۶۰ دلار آمریکاست که در صورت تضعیف دلار، دستیابی به آن دور از ذهن نیست. اگر این مقاومت شکسته شود، موج تقاضای جدیدی می‌تواند NZDUSD را به سوی میانه‌های دهه ۰٫۶۰ (مثلاً ۰٫۶۵) سوق دهد. عوامل ریسکی که باید زیر نظر باشند شامل قیمت لبنیات و محصولات کشاورزی؛ اقلام صادراتی کلیدی نیوزیلند و نیز سلامت اقتصاد چین (بازار مهم صادراتی) است. ولی فعلاً پیش‌بینی‌ها برای این موارد نگران‌کننده نیست و لذا کیوی می‌تواند با اتکا به فاندامنتال قوی‌تر و پشتوانه نرخ بهره بهتر در ۲۰۲۶ یکی از گزینه‌های مطلوب برای فعالان فارکس باشد. فرانک سوئیس (CHF)؛ پناهگاه امن در جهان پرریسک فرانک سوئیس در سال ۲۰۲۵ بار دیگر جایگاه خود را به‌عنوان یکی از قوی‌ترین و باثبات‌ترین ارزهای جهان تثبیت کرد؛ حتی در شرایطی که بانک ملی سوئیس نرخ بهره را به صفر بازگرداند. افت شدید تورم در سوئیس و نزدیکی آن به صفر، فضای لازم را برای این چرخش سیاستی فراهم کرد، اما برخلاف انتظار نظری، این اقدام به تضعیف فرانک منجر نشد. تقاضای مداوم برای دارایی‌های امن در سایه تنش‌های ژئوپلیتیک، کاهش مداخلات ارزی بانک مرکزی و پشتوانه حساب جاری قوی سوئیس، همگی باعث شدند فرانک در سطوح بالای خود باقی بماند و حتی در برابر دلار و یورو اندکی تقویت شود. انتظار می‌رود فرانک در سال ۲۰۲۶ نیز عمدتاً تابع متغیرهای بیرونی باقی بماند، نه تحولات داخلی. بانک ملی سوئیس قصد دارد نرخ بهره را در صفر نگه دارد و تنها در صورت تغییر معنادار چشم‌انداز تورم دست به اقدام جدید بزند. در همین حال، شکاف نرخ بهره میان فرانک و ارزهایی مانند یورو و دلار به نفع آنها باقی می‌ماند؛ وضعیتی که از نگاه سیاست‌گذار سوئیسی نه تهدید، بلکه ابزاری برای مهار تقویت بیش از حد فرانک است. در این چارچوب، تنها کاهش معنادار تنش‌های ژئوپلیتیک یا یک چرخش بزرگ در احساسات ریسک جهانی می‌تواند تقاضای احتیاطی برای فرانک را کاهش دهد و اندکی از قدرت آن بکاهد. برای معامله‌گران فارکس، فرانک سوئیس همواره یک ارز خاص بوده است. در سال ۲۰۲۶ نیز انتظار می‌رود CHF همچنان پایدارترین و کم‌ریسک‌ترین ارز اصلی باشد. پیش‌بینی‌ها نشان می‌دهد فرانک احتمالاً در سطوح ارزشمند فعلی خود باقی بماند و شاید حتی اندکی بیشتر تقویت شود. کارشناسان خاطرنشان می‌کنند مجموعه شرایط فعلی – از نرخ بهره ۰٪ و چشم‌انداز تورم نزدیک صفر گرفته تا کاهش مداخلات ارزی SNB؛ همه به استحکام فرانک انجامیده و بسیاری از مدل‌ها ادامه روند تدریجی تقویت فرانک را نیز نشان می‌دهند. به عبارت دیگر، سرمایه‌گذاران برای امنیت فرانک حاضر به فدا کردن بازدهی هستند و این وضعیت احتمالاً در ۲۰۲۶ نیز برقرار خواهد بود. بنابراین فرانک سوئیس به سختی می‌تواند لقب «فرصت‌ساز» بگیرد (چون جهش چشمگیری برای آن متصور نیست)، اما قطعاً کم‌ریسک‌ترین ارز است؛ یعنی برای پوشش ریسک پرتفو یا حفظ ارزش دارایی در طوفان‌های بازار بهترین گزینه باقی می‌ماند. تنها در صورت آرام شدن چشمگیر اوضاع سیاسی جهان (مثلاً پایان جنگ‌ها و تنش‌ها) ممکن است اندکی از جذابیت فرانک کاسته شود که در آن صورت هم افت ارزش آن محدود خواهد بود. در مجموع، CHF در ۲۰۲۶ نقشی تدافعی در سبد ارزها بازی می‌کند و حضور آن نوعی بیمه در برابر اتفاقات غیرمنتظره خواهد بود. ✔️  بیشتر بخوانید: چرا یورو در سال ۲۰۲۵ ستاره بازار فارکس شد؟ سخن پایانی نقشه بازار ارز در سال ۲۰۲۶ نشان می‌دهد که بازار فارکس بیش از هر زمان دیگری به دو قطب «ارزهای فرصت‌ساز» و «ارزهای تدافعی یا پرریسک» تفکیک شده است. در یک سو، ارزهایی مانند یورو، دلار کانادا، دلار استرالیا و دلار نیوزیلند قرار دارند که از ترکیب تضعیف تدریجی دلار آمریکا، بهبود نسبی رشد داخلی و در برخی موارد تغییر مطلوب چرخه نرخ بهره منتفع می‌شوند. در این میان، دلار نیوزیلند به دلیل چرخش همزمان فاندامنتال رشد و سیاست پولی، بیش از سایرین پتانسیل غافلگیری مثبت دارد. در سوی دیگر، پوند بریتانیا و دلار آمریکا با محدودیت‌های بیشتری روبه‌رو هستند؛ پوند تحت فشار تورم مزمن، نااطمینانی سیاسی و رشد ضعیف، و دلار آمریکا در حال از دست دادن بخشی از مزیت تاریخی خود در نرخ بهره و رشد اقتصادی است. فرانک سوئیس همچنان نقش سنتی خود را به‌عنوان پناهگاه امن حفظ می‌کند: نه ارزی برای بازده بالا، بلکه سپری برای حفاظت سرمایه در دوره‌های تلاطم. ین ژاپن نیز در موقعیتی بینابینی قرار دارد؛ اگر عادی‌سازی سیاست پولی ادامه یابد و شکاف نرخ بهره با آمریکا کاهش پیدا کند، می‌تواند به تدریج تقویت شود، اما همچنان به شدت به تصمیمات بانک مرکزی و اعتماد بازار به پایداری مالی ژاپن وابسته است. در عین حال باید به خاطر داشت که بازار ارز ذاتاً تحت سلطه عدم قطعیت است. حتی اگر ۲۰۲۶ با فضای آرام‌تر پولی آغاز شود، ریسک‌های ژئوپلیتیک، جنگ‌های تجاری، شوک‌های سیاسی یا چرخش‌های ناگهانی سیاست‌گذاری می‌توانند به‌سرعت مسیر بازار را تغییر دهند. از این رو، این نقشه بیش از آنکه «پیش‌بینی قطعی» باشد، چارچوبی برای تفکر و جهت‌گیری است. برای معامله‌گران و سرمایه‌گذاران، ارزش این نقشه در کمک به اولویت‌بندی فرصت‌ها و مدیریت ریسک است؛ نه در جایگزینی قضاوت لحظه‌ای و پایش مستمر داده‌ها. در نهایت، ۲۰۲۶ سالی است که در آن تمایز میان ارزهای برخوردار از پشتوانه فاندامنتال و ارزهای گرفتار محدودیت‌های ساختاری پررنگ‌تر می‌شود؛ و موفقیت در چنین بازاری بیش از هر چیز وابسته به انضباط، انعطاف و خواندن درست تغییر رژیم‌های اقتصادی است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سهام بانک‌های آمریکا به موج جدید سرمایه‌گذاری هوش مصنوعی تبدیل می‌شود

سهام بخش مالی آمریکا که در سال ۲۰۲۵ عملکرد درخشانی داشتند، سال ۲۰۲۶ را نیز قدرتمند آغاز کرده‌اند. آیا این بخش، «فرصت پنهان سرمایه‌گذاری در هوش مصنوعی» است؟ در حالی که بازار در سال ۲۰۲۵ بر سازندگان تراشه‌ها متمرکز بود، در سال ۲۰۲۶ توجه معامله‌گران به سمت «کسانی که از تراشه‌ها برای تعدیل نیرو استفاده می‌کنند» تغییر کرده است. بانک‌ها به دلیل داشتن دو ویژگی کلیدی، یعنی داده‌های حجیم و درهم‌ریخته و نیروی کار گران‌قیمت با کارهای تکراری، پذیرندگان اولیه فناوری هوش مصنوعی خواهند بود؛ موضوعی که می‌تواند باد موافقی برای افزایش سودآوری آن‌ها باشد. صندوق XLF (صندوق قابل معامله بخش مالی) با پیشتازی ولز فارگو و جی‌پی‌مورگان رشد ۱۳.۶ درصدی را تجربه کرده است. همچنین تحقیقات سیتی‌گروپ نشان می‌دهد که حدود ۵۴ درصد از نقش‌ها در بانکداری در معرض خطر جایگزینی با هوش مصنوعی هستند. اگر سیتی‌گروپ ۱۰ درصد از نیروی کار خود را کاهش دهد، می‌تواند سالانه ۲.۵ میلیارد دلار صرفه‌جویی کند. اگرچه این فناوری می‌تواند مدیریت ریسک و وام‌دهی را بهبود بخشد، اما ریسک فعلی این است که بازار تمام جنبه‌های مثبت افزایش سودآوری را پیش‌خور (Price in) کرده، بدون آنکه خطرات ناشی از افزایش بیکاری در اقتصاد کلان را در قیمت‌ها لحاظ کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

شوک بزرگ در بازار حافظه؛ قیمت DRAM تا ۷۰٪ بالا می‌رود

دو غول کره‌ای صنعت نیمه‌رسانا، سامسونگ و SK Hynix، اعلام کرده‌اند که در سال ۲۰۲۶ قصد دارند قیمت حافظه‌های DRAM مخصوص سرورها را تا ۷۰ درصد افزایش دهند. این تصمیم در پاسخ به افزایش تقاضا از سوی مراکز داده و زیرساخت‌های هوش مصنوعی اتخاذ شده و به گفته تحلیلگران، می‌تواند فشار قابل‌توجهی بر بازار جهانی تجهیزات الکترونیکی وارد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارهای جهانی در نخستین هفته معاملاتی ۲۰۲۶؛ تمرکز کامل بر ونزوئلا

با بازگشایی بازارهای مالی در نخستین هفته کامل معاملاتی سال ۲۰۲۶، توجه سرمایه‌گذاران به‌طور کامل به تحولات ونزوئلا معطوف شده است. فعالان بازار در حال ارزیابی پیامدهای کوتاه‌مدت، میان‌مدت و بلندمدت تغییر رژیم در این کشور و اثرات آن بر منطقه آمریکای لاتین و روابط بین‌الملل هستند. واکنش اولیه بازارها باعث تقویت دلار آمریکا شده است. دلار آمریکا؛ حمایت از دلار در سایه تحولات ونزوئلا واکنش اولیه بازار به رویدادهای کم‌سابقه روز شنبه در ونزوئلا، نوعی گریز محدود به دارایی‌های امن بوده است؛ به‌طوری که طلا و فرانک سوئیس تقویت شده‌اند و دلار نیز حمایت نسبی دریافت کرده است. در مقابل، آتی شاخص‌های سهام واکنش تندی نشان نداده‌اند و بازار نفت نیز میان پیامدهای کوتاه‌مدت و اثرات بلندمدت احتمالی بر تولید نفت ونزوئلا در نوسان است. در کوتاه‌مدت، سرمایه‌گذاران نگران احتمال مداخله نظامی بیشتر آمریکا هستند؛ به‌ویژه اگر دولت جدید ونزوئلا با دستورالعمل‌های سیاستی واشنگتن همراهی نکند. دونالد ترامپ روز شنبه اعلام کرد که آمریکا برای اعزام «موج دوم» نیروهای نظامی آماده بوده، اما در نهایت نیازی به آن نبوده است. با توجه به ابهام در مسیر تحولات روزهای آینده، انتظار می‌رود سرمایه‌گذاران نقدشوندگی بالای دلار را ترجیح دهند. همچنین ارزهای کشورهای چپ‌گرا در آمریکای لاتین ممکن است تحت فشار قرار گیرند؛ به‌خصوص پزوی کلمبیا و همچنین پزوی مکزیک که به‌دلیل نقدشوندگی بالا، اغلب به‌عنوان ابزار پوشش ریسک منطقه لاتین استفاده می‌شود. بازار نفت و شرکت‌های انرژی؛ نگاه به آینده ونزوئلا وارن پترسون، رئیس استراتژی کالای ING، معتقد است واکنش محدود بازار نفت به این تحولات ناشی از سطح پایین تولید ونزوئلا در اواخر دسامبر بوده که به دلیل تحریم‌ها تنها حدود ۵۰۰ هزار بشکه در روز برآورد می‌شد. در این میان، عملکرد سهام شرکت‌هایی مانند Chevron (که همچنان در ونزوئلا فعال است)، و همچنین ExxonMobil و ConocoPhillips زیر ذره‌بین قرار دارد؛ شرکت‌هایی که دارایی‌های نفتی آن‌ها در سال ۲۰۰۷ مصادره شد و اکنون ممکن است در پروژه بازسازی صنعت نفت ونزوئلا نقش‌آفرینی کنند. چشم‌انداز میان‌مدت و بلندمدت؛ اثر بر نفت و دلار کانادا در افق میان‌مدت و بلندمدت، اثرات کلان اقتصادی به این بستگی دارد که ونزوئلا تا چه حد بتواند تولید نفت خود را به ۲.۵ تا ۳ میلیون بشکه در روز بازگرداند؛ فرآیندی که ممکن است ۵ تا ۱۰ سال زمان ببرد. برآورد تیم ING نشان می‌دهد قیمت نفت برنت در سال جاری به‌طور میانگین ۵۷ دلار در هر بشکه خواهد بود و در صورت انتقال روان به افزایش تولید ونزوئلا، پیش‌بینی‌های سال ۲۰۲۷ می‌تواند کاهش یابد. این سناریو می‌تواند کمی به ضرر دلار کانادا باشد، زیرا نفت سنگین و پرگوگرد کانادا در غیاب نفت ونزوئلا با قیمت بالاتری معامله می‌شد. ریسک‌های ژئوپلیتیکی و پیامدهای ارزی ترامپ احتمال استقرار نیروهای زمینی آمریکا در ونزوئلا را رد نکرده است. اگر ایالات متحده وارد درگیری‌های پیچیده در چندین کشور آمریکای لاتین شود، سرمایه‌گذاران ممکن است به پیامدهای مالی و بودجه‌ای آن با دیده تردید نگاه کنند و این موضوع در نهایت به ضرر دلار تمام شود. در سال ۲۰۲۵ شواهد قابل‌توجهی از دلارزدایی مشاهده نشد؛ افت ۱۰ درصدی دلار بیشتر ناشی از پوشش ریسک بود، نه فروش مستقیم دارایی‌های آمریکایی. با این حال، سیاست خارجی تهاجمی‌تر و مداخله‌جویانه‌تر آمریکا می‌تواند بار دیگر بحث فروش دارایی‌های آمریکا از سوی کشورهای همسو با بریکس پلاس را پررنگ کند. داده‌های اقتصادی آمریکا و چشم‌انداز سیاست پولی فدرال رزرو علاوه بر تحولات ونزوئلا، دلار ممکن است از انتشار دیرهنگام رشد ۴.۳ درصدی تولید ناخالص داخلی آمریکا در سه‌ماهه سوم (منتشرشده در ۲۳ دسامبر) نیز حمایت شود؛ داده‌ای که این سؤال را مطرح می‌کند آیا فدرال رزرو اساساً نیازی به کاهش نرخ بهره در سال جاری دارد یا خیر. در حال حاضر، بازارها نخستین کاهش ۲۵ نقطه پایه‌ای نرخ بهره را برای ژوئن و کاهش دوم را برای سپتامبر قیمت‌گذاری کرده‌اند. در صورتی که داده‌های اشتغال این هفته (ADP و JOLTS در چهارشنبه و گزارش NFP در جمعه) ضعیف نباشد، این کاهش‌ها ممکن است به‌طور کامل از انتظارات بازار حذف شوند. از منظر فصلی نیز، پس از عملکرد ضعیف دلار در دسامبر، ژانویه و به‌ویژه فوریه معمولاً به نفع دلار هستند. بنابراین، در مجموع، به نظر می‌رسد فروشندگان دلار در ماه‌های آینده کار دشواری در پیش دارند. از منظر تکنیکال، در صورت عبور شاخص دلار (DXY) از سطح 98.85، حرکت به سمت 99.15 محتمل خواهد بود. یورو؛ تمرکز بازارها بر بازار سوآپ جفت‌ارز EURUSD که در اواخر دسامبر برای مدت کوتاهی بالاتر از 1.1800 معامله شده بود، بار دیگر تحت فشار قرار گرفته است. بسته به تحولات ونزوئلا در روزهای آینده، احتمال افت بیشتر این جفت‌ارز وجود دارد. در صورت شکست سطح 1.1680، اهداف بعدی 1.1640 و حتی 1.1600 خواهند بود. همچنین انتشار شاخص ISM بخش تولید آمریکا در امروز می‌تواند بر بازار اثرگذار باشد. در اروپا، داغ‌ترین موضوع هفته برای بازار دارایی‌ها، اصلاحات نظام بازنشستگی هلند است؛ جایی که صندوق‌های بازنشستگی ممکن است با انتقال از سیستم «مزایای معین» به «مشارکت معین»، شروع به پرداخت نرخ‌های سوآپ یورویی با سررسیدهای بلندمدت کنند. منحنی سوآپ یورو در بازه ۱۰ تا ۳۰ ساله در نیمه دوم سال گذشته به‌طور قابل‌توجهی شیب‌دار شد؛ زیرا بازارها از پیش این تغییرات را پیش‌بینی کرده بودند. اکنون سؤال اصلی این است که آیا این تحرکات می‌تواند نرخ‌های سوآپ کوتاه‌مدت‌تر را نیز بالا بکشد و در نتیجه کمی از یورو حمایت کند یا خیر. برآورد کلی این است که سه‌ماهه اول سال برای EURUSD دوره‌ای خنثی و نوسانی باشد و بهترین شانس صعود یورو احتمالاً از سه‌ماهه دوم و هم‌زمان با اثرگذاری محرک‌های مالی آلمان پدیدار شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ونزوئلا چقدر سرمایه نیاز دارد تا دوباره غول نفتی شود؟

بازداشت مادورو تنها یک تحول سیاسی نبود؛ دروازه‌ای تازه برای بازگشت بزرگ‌ترین ذخایر نفتی جهان به بازار انرژی است. ونزوئلا که زمانی بیش از ۳ میلیون بشکه نفت در روز تولید می‌کرد، اکنون در آستانه بازسازی صنعتی قرار دارد که می‌تواند معادلات نفتی جهان را تغییر دهد — از قیمت‌ها گرفته تا رقابت میان تولیدکنندگان بزرگ. چرا این موضوع مهم است؟ ونزوئلا بزرگ‌ترین ذخایر نفتی جهان را دارد. بازگشت این کشور می‌تواند قیمت جهانی نفت را جابه‌جا کند. آمریکا، چین و روسیه بر سر نفوذ در صنعت نفت ونزوئلا رقابت خواهند کرد. برخی کشورها از افزایش تولید ونزوئلا آسیب می‌بینند. ذخایر عظیم اما کم‌استفاده بیش از ۳۰۰ میلیارد بشکه ذخایر اثبات‌شده دارد. عمدتاً نفت سنگین و فوق‌سنگین است. تولید فعلی: ۷۰۰ تا ۸۰۰ هزار بشکه در روز است. تولید در دوران اوج: ۳.۲ میلیون بشکه در روز است. نفت سنگین و فوق‌سنگین؛ ویژگی‌ها، سختی استخراج و کاربردها  ویژگی‌ها غلظت بالا جریان‌پذیری کم گوگرد زیاد نیازمند فناوری‌های پیشرفته برای استخراج و فرآوری  سختی استخراج استخراج این نوع نفت سخت‌تر و پرهزینه‌تر از نفت سبک است و معمولاً نیازمند: تزریق بخار حفاری افقی استفاده از رقیق‌کننده‌ها واحدهای فرآوری پیچیده  هزینه تولید هر بشکه ۱۵ تا ۳۰ دلار (بسته به میدان و فناوری)  کاربردها سوخت‌های سنگین نفت کوره خوراک پالایشگاه‌های پیچیده تولید بنزین و دیزل پس از فرآوری عمیق چقدر سرمایه‌گذاری لازم است؟  بازگشت به ۳ میلیون بشکه ۵۰ تا ۷۰ میلیارد دلار  رسیدن به ۳.۵ میلیون بشکه ۸۰ تا ۱۰۰ میلیارد دلار  افزایش سریع به ۱.۵ میلیون بشکه ۲۰ تا ۳۰ میلیارد دلار کدام کشورها از افزایش تولید ونزوئلا آسیب می‌بینند؟  رقبای مستقیم نفت سنگین کانادا مکزیک کلمبیا این کشورها نفت سنگین مشابهی تولید می‌کنند و افزایش عرضه ونزوئلا می‌تواند سهم بازار آنها را کاهش دهد.  کشورهای آسیب‌پذیر از کاهش قیمت نفت عربستان سعودی روسیه عراق کویت امارات افزایش تولید ونزوئلا می‌تواند فشار نزولی بر قیمت جهانی نفت ایجاد کند. آیا ایران از افزایش تولید نفت ونزوئلا آسیب می‌بیند؟ پاسخ کوتاه: بله، اما نه به اندازه رقبای مستقیم.  چرا ایران آسیب می‌بیند؟ ایران و ونزوئلا هر دو نفت سنگین و فوق‌سنگین تولید می‌کنند. هر دو کشور به دلیل تحریم‌ها، مشتریان محدود و مشابهی دارند (چین، برخی پالایشگاه‌های آسیایی). افزایش عرضه ونزوئلا می‌تواند قدرت چانه‌زنی ایران را کاهش دهد. اگر آمریکا سرمایه‌گذاری کند و تولید ونزوئلا جهش یابد، بازار نفت سنگین اشباع می‌شود.  اما چرا آسیب ایران محدودتر است؟ ایران بخشی از نفت خود را با تخفیف‌های ساختاری می‌فروشد که رقابت‌پذیری را حفظ می‌کند. برخی پالایشگاه‌های آسیایی به نفت ایران وابستگی فنی دارند. ایران شبکه تجاری غیررسمی گسترده‌ای دارد که ونزوئلا هنوز فاقد آن است.  جمع‌بندی اثر بر ایران افزایش تولید ونزوئلا می‌تواند: قیمت نفت سنگین را کاهش دهد. سهم بازار ایران در چین را تحت فشار بگذارد. رقابت را در بازارهای خاکستری شدیدتر کند. اما ایران همچنان به دلیل ساختار فروش متفاوت، آسیب کامل نمی‌بیند. مصرف‌کنندگان اصلی نفت ونزوئلا  سنتی آمریکا (قبل از تحریم‌ها) هند چین سنگاپور  بالقوه پس از بازسازی پالایشگاه‌های آمریکا (طراحی‌شده برای نفت سنگین) پالایشگاه‌های پیچیده آسیایی اروپا در صورت رفع محدودیت‌ها شرکت‌های متخصص در استخراج نفت سنگین ونزوئلا  آمریکایی Chevron ExxonMobil ConocoPhillips  بین‌المللی TotalEnergies ENI CNPC Rosneft سناریوهای زمانی افزایش تولید سناریوی خوش‌بینانه رفع تحریم‌ها ثبات سیاسی ورود سریع شرکت‌های آمریکایی نتیجه: ۳ تا ۳.۵ میلیون بشکه در روز ۳ تا ۵ سال سناریوی بدبینانه چالش‌های حقوقی ناامنی تأخیر در سرمایه‌گذاری نتیجه: ۱.۵ تا ۲ میلیون بشکه در روز ۷ تا ۱۰ سال جمع‌بندی سقوط مادورو فرصتی تاریخی برای بازسازی صنعت نفت ونزوئلا ایجاد کرده است. اگر سرمایه‌گذاری خارجی — به‌ویژه از سوی شرکت‌های آمریکایی — وارد شود، این کشور می‌تواند دوباره به یکی از بازیگران بزرگ بازار جهانی نفت تبدیل شود. اما این بازگشت می‌تواند رقابت در بازار نفت سنگین را تشدید کند و کشورهایی مانند ایران، کانادا و مکزیک را تحت فشار قرار دهد. مسیر بازسازی ونزوئلا پرهزینه، زمان‌بر و وابسته به فناوری‌های پیشرفته است، اما پتانسیل آن برای تغییر موازنه انرژی جهان انکارناپذیر است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چین ۲ میلیون تراشه H200 سفارش داد؛ موجودی انویدیا کافی نیست

شرکت‌های فناوری چین برای سال ۲۰۲۶ سفارش خرید ۲ میلیون تراشه H200 از انویدیا ثبت کرده‌اند؛ در حالی که موجودی فعلی این شرکت تنها ۷۰۰ هزار واحد است. این تقاضای بی‌سابقه در شرایطی مطرح شده که دولت ترامپ صادرات این تراشه‌ها را با کارمزد ۲۵ درصدی تأیید کرده اما چین هنوز مجوز رسمی واردات را صادر نکرده است. انویدیا قیمت هر تراشه را برای مشتریان چینی ۲۷ هزار دلار تعیین کرده و شرکت ByteDance نیز اعلام کرده که در صورت صدور مجوز، در سال ۲۰۲۶ حدود ۱۰۰ میلیارد یوان برای خرید این تراشه‌ها هزینه خواهد کرد. در همین حال، چین برای تقویت خودکفایی در صنعت نیمه‌هادی، قانونی را اعمال کرده که شرکت‌های تولیدکننده تراشه باید حداقل ۵۰٪ تجهیزات داخلی استفاده کنند؛ در غیر این صورت با رد مجوز مواجه خواهند شد. هدف نهایی این سیاست، استفاده ۱۰۰٪ تجهیزات داخلی در کارخانه‌های تولید تراشه است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فروش زودهنگام طلا و بیت‌کوین؛ دو اشتباه تاریخی کانادا و آلمان

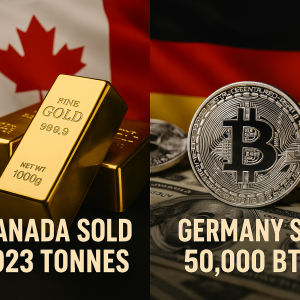
دو تصمیم مالی که سال‌ها از آن‌ها گذشته، امروز به‌عنوان نمونه‌هایی از پرهزینه‌ترین اشتباهات اقتصادی مطرح می‌شوند. کانادا در سال ۱۹۶۵ بیش از ۱٬۰۲۳ تن طلا را تنها با قیمت ۱.۱۵ میلیارد دلار فروخت؛ دارایی‌ای که ارزش آن امروز به حدود ۱۴۹ میلیارد دلار رسیده است. در نمونه‌ای مشابه، دولت آلمان در سال ۲۰۲۴ حدود ۵۰ هزار بیت‌کوین را به ارزش ۲.۲ میلیارد دلار فروخت؛ در حالی که ارزش همین مقدار بیت‌کوین اکنون بیش از ۴.۴ میلیارد دلار است. این دو تصمیم نشان می‌دهد که فروش دارایی‌های استراتژیک در زمان نامناسب می‌تواند به یکی از پرهزینه‌ترین اشتباهات اقتصادی کشورها تبدیل شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص S&P 500 رکورد تاریخی زد؛ وال‌استریت در اوج جدید

بازار سهام آمریکا یک روز تاریخی دیگر را پشت سر گذاشت؛ جایی که شاخص S&P 500 با عبور از رکوردهای قبلی، به بالاترین سطح تاریخ خود رسید. طبق گزارش‌های منتشرشده، این رشد تحت تأثیر عملکرد قدرتمند سهام تکنولوژی و گزارش قوی رشد اقتصادی آمریکا بوده است. بر اساس داده‌های منتشرشده، اقتصاد آمریکا در سه‌ماهه سوم با نرخ ۴.۳ درصد رشد کرده که بسیار بالاتر از پیش‌بینی‌ها بوده و همین موضوع به افزایش اشتهای ریسک در بازار کمک کرده است. سهام شرکت‌های بزرگ فناوری مانند انویدیا، آمازون، آلفابت و برادکام بار دیگر نقش اصلی را در این صعود ایفا کردند و باعث شدند شاخص S&P 500 به محدوده ۶۹۰۰ واحد برسد و رکوردهای قبلی را پشت سر بگذارد. این رکوردشکنی در حالی رخ می‌دهد که بازارها در آستانه تعطیلات کریسمس قرار دارند و بسیاری از تحلیلگران از احتمال شکل‌گیری یک رالی پایان سال (سانتا رالی) سخن می‌گویند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جنگ جدید در سیلیکون‌ولی: نبرد برای برق، نه تراشه

در سه سال گذشته، هر بار صحبت از «رالی هوش مصنوعی» می‌شد، ذهن همه به سمت تراشه‌ها، GPUها، مدل‌های زبانی و شرکت‌هایی مثل انویدیا، AMD و مایکروسافت می‌رفت. اما حالا، در آستانه ۲۰۲۶، یک واقعیت تازه در حال شکل‌گیری است؛ واقعیتی که می‌تواند کل مسیر سرمایه‌گذاری در AI را تغییر دهد. اگر رالی ۲۰۲۳ تا ۲۰۲۵ بر پایه «قدرت پردازش» بود، رالی ۲۰۲۶ ممکن است بر پایه قدرت برق باشد. گلوگاه واقعی AI نه تراشه است، نه کدنویسی — برق است در نگاه اول، تصور می‌شود که توسعه هوش مصنوعی فقط به تراشه‌های سریع‌تر و مدل‌های پیچیده‌تر وابسته است. اما مدیرعامل مایکروسافت، ساتیا نادلا، جمله‌ای گفت که نگاه بازار را تکان داد: «مشکل ما کمبود تراشه نیست؛ مشکل برق است. تراشه داریم، اما جایی برای روشن کردنشان نداریم.» این جمله ساده، یک حقیقت بزرگ را آشکار می‌کند: AI به مرحله‌ای رسیده که محدودیت اصلی آن، زیرساخت انرژی است. دیتاسنترها (Data Centers) به برق عظیم نیاز دارند GPUها مصرف انرژی بسیار بالایی دارند شبکه‌های برق فعلی برای این حجم از تقاضا طراحی نشده‌اند زمان انتظار برای اتصال به شبکه در برخی مناطق به ۵ تا ۷ سال رسیده است این یعنی شرکت‌های فناوری نمی‌توانند فقط با خرید تراشه‌های بیشتر، رشد کنند. آن‌ها باید برق بیشتری تولید کنند. شرکت‌های فناوری در حال تبدیل شدن به شرکت‌های برق هستند وقتی شرکت‌هایی مثل مایکروسافت، آمازون و گوگل می‌بینند که شبکه برق پاسخگوی نیازشان نیست، دو راه بیشتر ندارند: صبر کنند (که غیرممکن است) خودشان برق تولید کنند و دقیقاً همین اتفاق در حال رخ دادن است. شرکت‌های فناوری در حال ساخت: نیروگاه‌های کوچک خصوصی مزارع خورشیدی اختصاصی سیستم‌های ذخیره انرژی ترانسفورماتورهای اختصاصی شبکه‌های انتقال داخلی این یعنی AI دیگر فقط یک صنعت نرم‌افزاری نیست؛ یک صنعت انرژی‌بر است. بازار جدید AI: ترانسفورماتورها، کابل‌ها، شبکه برق و تجهیزات صنعتی وقتی برق تبدیل به گلوگاه می‌شود، برندگان جدید بازار هم تغییر می‌کنند. شرکت‌هایی که تا دیروز در حاشیه بودند، حالا در مرکز توجه قرار گرفته‌اند: ۱. Vertiv ستاره جدید زیرساخت دیتاسنتر سهام از ۵۳ دلار به ۱۶۶ دلار رسیده (۲۰۰٪ رشد) متخصص در سیستم‌های خنک‌کننده، برق اضطراری و مدیریت انرژی ۲. Schneider Electric پادشاه تجهیزات برق صنعتی تولیدکننده کلیدهای برق (Circuit Breakers) تأمین‌کننده اصلی دیتاسنترهای مدرن ۳. Eaton رقیب جدی اشنایدر مزیت بزرگ در تولید تجهیزات حفاظتی برق رشد تقاضا از سمت دیتاسنترها ۴. Siemens غول زیرساخت اروپا فعال در شبکه‌های برق، اتوماسیون صنعتی و سیستم‌های انتقال انرژی این شرکت‌ها شاید «هیجان‌انگیز» مثل انویدیا نباشند، اما بدون آن‌ها، هیچ GPU و هیچ مدل هوش مصنوعی نمی‌تواند روشن شود. مس؛ فلزی که می‌تواند قهرمان پنهان رالی ۲۰۲۶ باشد در کنار برق، یک ماده خام دیگر هم در مرکز توجه قرار گرفته: مس (Copper). چرا؟ دیتاسنترها به کیلومترها کابل مسی نیاز دارند ترانسفورماتورها بدون مس ساخته نمی‌شوند خودروهای برقی هم مصرف‌کننده بزرگ مس هستند شبکه برق جهانی برای ارتقا به مس بیشتری نیاز دارد اگر روایت «بحران برق» در بازار جا بیفتد، مس می‌تواند یکی از بزرگ‌ترین رالی‌های کالایی دهه را تجربه کند. چرا این تغییر روایت مهم است؟ بازارها همیشه دنبال «داستان» هستند. داستان ۲۰۲۳ تا ۲۰۲۵ این بود: «هرچه GPU بیشتر، رشد بیشتر.» اما داستان ۲۰۲۶ ممکن است این باشد: «هرچه برق بیشتر، AI بیشتر.» این تغییر روایت می‌تواند: مسیر سرمایه‌گذاری را عوض کند شرکت‌های جدیدی را وارد رالی کند ارزش‌گذاری شرکت‌های فعلی را تغییر دهد بازار کالاها را تحت تأثیر قرار دهد حتی سیاست‌گذاری انرژی کشورها را تغییر دهد چرا این موضوع برای سرمایه‌گذاران مهم است؟ زیرا: اگر برق گلوگاه باشد، رشد شرکت‌های تراشه‌ساز محدود می‌شود شرکت‌های زیرساختی وارد فاز رشد انفجاری می‌شوند بازار انرژی و مواد اولیه دوباره جذاب می‌شود سرمایه‌گذاری در AI از «نرم‌افزار» به «سخت‌افزار و انرژی» منتقل می‌شود این یعنی: رالی بعدی AI ممکن است از جایی شروع شود که هیچ‌کس انتظارش را ندارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

رالی پایان سال در بازارهای جهانی | رشد قوی اقتصاد آمریکا موتور صعود بورس‌ها شد

بازارهای جهانی در آستانه پایان سال ۲۰۲۵ با موج تازه‌ای از خوش‌بینی روبه‌رو شده‌اند. انتشار داده‌های جدید نشان می‌دهد اقتصاد آمریکا سریع‌ترین رشد خود در دو سال اخیر را تجربه کرده؛ موضوعی که اعتماد سرمایه‌گذاران به چشم‌انداز سودآوری شرکت‌ها در سال ۲۰۲۶ را تقویت کرده است.  رکوردشکنی شاخص‌های جهانی شاخص MSCI جهانی برای پنجمین روز متوالی رشد کرد و بازدهی سالانه خود را به ۲۱ درصد رساند. در آسیا نیز بازارها با رشد ۰.۲ درصدی همراه شدند؛ رشدی که عمدتاً توسط سهام فناوری هدایت شد، پس از آنکه S&P 500 در وال‌استریت رکورد تازه‌ای ثبت کرد. با نزدیک شدن به تعطیلات کریسمس، حجم معاملات پایین بود اما فضای کلی بازار همچنان مثبت باقی ماند.  جهش کامودیتی‌ها؛ طلا برای اولین بار بالای ۴۵۰۰ دلار کامودیتی‌ها عملکردی بهتر از سهام داشتند: طلا برای نخستین بار از مرز ۴۵۰۰ دلار عبور کرد نقره و پلاتین رکوردهای جدید ثبت کردند مس از سطح ۱۲ هزار دلار در هر تن گذشت افزایش تنش‌ها پس از اقدام آمریکا برای مسدود کردن محموله‌های نفتی مرتبط با ونزوئلا، تقاضا برای دارایی‌های امن را بالا برد و به رشد طلا کمک کرد.  بازگشت اشتهای ریسک‌پذیری با وجود اینکه رشد قوی اقتصاد آمریکا احتمال کاهش سریع نرخ بهره را کاهش داده، بازارها دوباره به سمت ریسک‌پذیری حرکت کرده‌اند. پس از هفته‌ها نگرانی درباره ارزش‌گذاری بالای سهام—به‌ویژه سهام مرتبط با هوش مصنوعی—اکنون سرمایه‌گذاران امیدوارند رشد سود شرکت‌ها در سال آینده ادامه‌دار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورت‌جلسه بانک مرکزی کانادا (BOC): شورای حکام توافق کردند که با در نظر گرفتن نوسانات اخیر، در تفسیر داده‌ها محتاط باشند

شورای حکام آماده است تا در صورت وقوع یک شوک بزرگ جدید، یا داده‌هایی که نشان‌دهنده انحراف قابل‌توجه اقتصاد و تورم از چشم‌انداز باشند، واکنش نشان دهد. پیش از اعلام تصمیم نرخ بهره بانک مرکزی کانادا در ۱۰ دسامبر، شورای حکام بر این باور بود که پیش‌بینی اینکه اقدام بعدی افزایش [نرخ] خواهد بود یا کاهش آن، دشوار است. شورای حکام توافق کردند که بازنگری پیش روی پیمان تجاری USMCA یک ریسک قابل‌توجه است. نوسانات در آمارهای اخیر تولید ناخالص داخلی (GDP) سه‌ماهه بر این موضوع تأکید دارد که ارزیابی روندهای بنیادین اقتصادی تا چه حد چالش‌برانگیز خواهد بود. شورای حکام بر این باور بود که عدم قطعیت پیش از مذاکرات USMCA و در حین آن، احتمالاً بر سرمایه‌گذاری تجاری فشار خواهد آورد (تأثیر منفی خواهد گذاشت). شورای حکام به این نتیجه رسیدند که این امر می‌تواند ناشی از رشد کندتر هزینه‌های واحد نیروی کار باشد. شورای حکام خاطرنشان کردند که علیرغم ریسک سرایت هزینه‌های بالاتر ناشی از اختلالات تجاری به قیمت‌های مصرف‌کننده، تأثیرات آن تاکنون محدود بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انویدیا ارسال تراشه‌های H200 به چین را از سر می‌گیرد | محموله اولیه تا ۸۰ هزار واحد پیش از اواسط فوریه

منابع آگاه می‌گویند انویدیا قصد دارد نخستین محموله تراشه‌های پیشرفته H200 را پیش از اواسط فوریه و هم‌زمان با نزدیک شدن به سال نوی قمری، به چین ارسال کند. این محموله اولیه می‌تواند بین ۴۰ تا ۸۰ هزار تراشه باشد—رقمی که نشان‌دهنده تقاضای بسیار بالای بازار چین برای سخت‌افزارهای هوش مصنوعی است. طبق گزارش رویترز، بخشی از این ارسال‌ها—حدود ۵ تا ۱۰ هزار ماژول—از موجودی فعلی انویدیا تأمین خواهد شد و سپس ارسال‌های بزرگ‌تر ادامه پیدا می‌کند. این خبر در بازار سهام نیز بازتاب داشت و سهام انویدیا در معاملات پیش‌گشایش ۱.۸٪ افزایش یافت. تراشه H200 یکی از قدرتمندترین پردازنده‌های هوش مصنوعی انویدیا محسوب می‌شود و برای مدل‌های زبانی بزرگ، پردازش ابری و کاربردهای پیشرفته AI استفاده می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی ولز فارگو: سهام اوراکل تا ۵۰٪ پتانسیل رشد دارد

بانک ولز فارگو اعلام کرد که سهام اوراکل به‌دلیل موج اخیر بدبینی نسبت به هوش مصنوعی، کمتر از ارزش واقعی خود قیمت‌گذاری شده است. این بانک با تکرار رتبه «خرید پرقدرت»، هدف قیمتی ۲۸۰ دلار را برای اوراکل تعیین کرده که نشان‌دهنده ۴۶٪ رشد احتمالی نسبت به قیمت فعلی است. سهام اوراکل از اوج سپتامبر تاکنون ۴۲٪ افت کرده و همین موضوع به باور تحلیلگران ولز فارگو، فرصت جذابی برای سرمایه‌گذاران ایجاد کرده است—به‌ویژه با توجه به رشد تقاضا برای زیرساخت‌های ابری و راهکارهای AI که اوراکل در آن‌ها حضور پررنگی دارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بانک آمریکا اعلام کرد سهام هوش مصنوعی هنوز ظرفیت رشد دارد

بانک آمریکا هشدار داده است که بازارهای سهام جهانی نشانه‌های فزاینده‌ای از رفتار حبابی نشان می‌دهند، اما معامله‌گری مرتبط با هوش مصنوعی همچنان ظرفیت رشد بیشتری دارد. در گزارش جدید «بینش نوسان‌پذیری سهام جهانی»، این بانک می‌گوید اگرچه بخش‌هایی از بازار اکنون بی‌ثباتی‌هایی مشابه مراحل پایانی چرخه صعودی نشان می‌دهند اما بخش‌های اصلی مرتبط با هوش مصنوعی در سهام آمریکا هنوز فاصله زیادی با شرایط معمولاً مرتبط با اوج‌گیری حباب دارند. شاخص ریسک حباب بانک آمریکا (BRI) نشان می‌دهد فشار سفته‌بازی در برخی حوزه‌ها مانند سهام مرتبط با انرژی هسته‌ای و کوانتوم و همچنین برخی بازارهای آسیایی از جمله کُسپی کره جنوبی افزایش یافته است. در مقابل، بخش مرکزی معامله‌گری هوش مصنوعی — شامل S&P 500، نزدک کامپوزیت و گروه «هفت شگفت‌انگیز» — همچنان سیگنال‌های حبابی نسبتاً ضعیفی نشان می‌دهد. این تفاوت باعث شده بانک آمریکا معتقد باشد سهام مرتبط با هوش مصنوعی احتمالاً تا سال ۲۰۲۶ فضای رشد بیشتری دارند، حتی اگر ریسک‌های گسترده‌تر بازار افزایش یابد. همزمان، این بانک هشدار می‌دهد که مسیر کلی سهام آمریکا به‌طور فزاینده شبیه چرخه‌های صعودی فناوری‌محور گذشته است. تحلیلگران رشد نزدک پس از معرفی ChatGPT در اواخر ۲۰۲۲ را با جهش این شاخص پس از عرضه Netscape در دهه ۹۰ مقایسه می‌کنند؛ دوره‌ای که در نهایت به حباب دات‌کام منتهی شد. بانک آمریکا می‌گوید نادیده گرفتن ریسک حباب اشتباه است. اگرچه سهام AI هنوز به سطوح افراطی نرسیده‌اند، اما بازار به‌تدریج وارد وضعیت شکننده‌تری می‌شود؛ زیرا ارزش‌گذاری‌ها زیاد شده و الگوهای نوسان تغییر می‌کنند. در این چارچوب، هوش مصنوعی نه یک استثنا، بلکه یک محرک بالقوه برای یک دوره طولانی‌تر از رشد قیمتی مبتنی بر هیجان تلقی می‌شود. به باور این بانک، محدود بودن نوسان‌پذیری در سهام AI به معنای ایمنی نیست؛ بلکه نشان می‌دهد این روند هنوز در مراحل اولیه است. با گسترش هیجان در بازارهای مختلف، ریسک رفتارهای افراطی افزایش خواهد یافت— حتی اگر بخش AI هنوز کمتر از سایر حوزه‌ها دچار تب سفته‌بازی شده باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

مکلم، رئیس بانک مرکزی کانادا: در چند ماه آینده، انتظار داریم شاهد مقداری کاهش در تورم قیمت مواد غذایی باشیم

مکلم، رئیس بانک مرکزی کانادا: در چند ماه آینده، انتظار داریم شاهد مقداری کاهش در تورم قیمت مواد غذایی باشیم

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رئیس بانک مرکزی کانادا بر مناسب بودن نرخ بهره فعلی و حفظ هدف تورمی ۲ درصدی تأکید کرد

تیف مک‌لم، رئیس بانک مرکزی کانادا، در تازه‌ترین اظهارات خود با دفاع از سیاست‌های فعلی اعلام کرد که نرخ بهره سیاستی کنونی برای حفظ تورم در نزدیکی ۲ درصد در سطح مناسبی قرار دارد. وی ضمن ابراز اطمینان از اینکه ۲ درصد بهترین هدف تورمی است و بانک مرکزی قصدی برای بازنگری در آن ندارد، خاطرنشان کرد که این نهاد آماده است در صورت تغییر چشم‌انداز اقتصادی، واکنش لازم را نشان دهد. مک‌لم در بخش دیگری از سخنانش به تشریح الزامات ارزهای دیجیتال باثبات (Stablecoins) پرداخت و تأکید کرد که هر استیبل‌کوین کانادایی در آینده باید یک‌به‌یک به ارز بانک مرکزی متصل (Pegged) باشد. به گفته او، این ارزها باید توسط دارایی‌های نقدشونده با کیفیت بالا پشتیبانی شوند تا همواره امکان تبدیل آن‌ها به پول نقد با ارزش اسمی فراهم باشد. رئیس بانک مرکزی کانادا افزود که هدف نهایی تبدیل استیبل‌کوین‌ها به «پول خوب» و قابل‌اعتمادی مانند اسکناس یا سپرده‌های بانکی است؛ از این‌رو صادرکنندگان باید دارای تاب‌آوری عملیاتی کافی باشند و شرایط بازخرید و کارمزدها را کاملاً شفاف‌سازی کنند. بانک مرکزی کانادا قصد دارد با همکاری وزارت دارایی، از تدوین مقررات استیبل‌کوین‌ها در سال ۲۰۲۶ حمایت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظرسنجی بانک آمریکا: حباب احتمالی AI بزرگ‌ترین ریسک بازار است

نظرسنجی دسامبر بانک آمریکا نشان می‌دهد سرمایه‌گذاران جهانی در بالاترین سطح خوش‌بینی سه‌سال‌ونیم اخیر قرار دارند؛ خوش‌بینی‌ای که از انتظارات اقتصاد داغ و سیاست‌های حمایتی تغذیه می‌شود. طبق این گزارش، سطح نقدینگی مدیران صندوق به ۳.۳ درصد سقوط کرده که پایین‌ترین میزان ثبت‌شده است، در حالی که وزن‌دهی به سهام و کالاها به بالاترین سطح از سال ۲۰۲۲ رسیده است. شاخص Bull & Bear نیز با قرار گرفتن در سطح ۷.۹ به محدوده نزدیک به «سیگنال فروش» رسیده و نشان می‌دهد موقعیت‌گیری فعلی می‌تواند مانعی جدی برای رشد دارایی‌های ریسکی باشد. در بخش ریسک‌ها، حباب احتمالی هوش مصنوعی بزرگ‌ترین نگرانی سرمایه‌گذاران است و پس از آن افزایش بی‌ثبات بازده اوراق قرار دارد. در میان معاملات شلوغ، «لانگ مگنیفیسنت ۷» با اختلاف در صدر قرار گرفته و «لانگ طلا» جایگاه دوم را به خود اختصاص داده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سناتورهای آمریکا مصرف برق مراکز داده AI را بررسی می‌کنند

گزارشی از نیویورک‌تایمز نشان می‌دهد که سناتورهای آمریکایی تحقیقاتی را درباره نقش مراکز داده هوش مصنوعی در افزایش هزینه‌های برق آغاز کرده‌اند؛ موضوعی که با رشد سریع مدل‌های هوش مصنوعی و نیاز شدید آن‌ها به انرژی، به یک نگرانی ملی تبدیل شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمریکا توافق فناوری با بریتانیا را تعلیق کرد

ایالات متحده توافق فناوری با بریتانیا را در میانه تنش‌های تجاری گسترده‌تر به حالت تعلیق درآورده است؛ اقدامی که عدم‌قطعیت تازه‌ای را وارد همکاری‌های دو کشور در حوزه‌های پیشرفته‌ای مانند هوش مصنوعی و فناوری کوانتومی می‌کند. به گزارش فایننشال تایمز، واشنگتن پیشرفت در «توافق شکوفایی فناوری» را متوقف کرده و از لندن می‌خواهد در حوزه موانع غیرتعرفه‌ای، به‌ویژه استانداردهای غذایی و صنعتی، امتیازات بیشتری ارائه دهد. این تعلیق نشان می‌دهد سیاست تجاری آمریکا بیش از گذشته معامله‌محور شده و توافق‌های بخشی به ابزار فشار در مذاکرات تجاری تبدیل شده‌اند. این در حالی است که آمریکا بزرگ‌ترین شریک تجاری بریتانیاست و شرکت‌های فناوری آمریکایی سرمایه‌گذاری‌های گسترده‌ای در این کشور انجام داده‌اند. تحلیلگران هشدار می‌دهند که ادامه این وضعیت می‌تواند بر سرمایه‌گذاری در فناوری‌های پیشرفته، همکاری‌های هوش مصنوعی و پروژه‌های کوانتومی اثر منفی بگذارد و روند تصمیم‌گیری شرکت‌ها را پیچیده‌تر کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک سی‌آی‌بی‌سی هشدار داد که بازارها در پیش‌بینی افزایش نرخ بهره کانادا دچار تندروی شده‌اند

بانک سی‌آی‌بی‌سی (CIBC) در یادداشت جدیدی به فعالان بازار هشدار داده است که در پیش‌بینی افزایش نرخ بهره توسط بانک مرکزی کانادا دچار شتاب‌زدگی شده‌اند و نباید روی این موضوع شرط‌بندی کنند. اندرو گرانتام، تحلیلگر CIBC، استدلال می‌کند که اگرچه تورم کل در سطح ۲.۲ درصد ثابت مانده است، اما جزئیات داده‌ها از قیمت‌گذاری‌های تهاجمی اخیر بازار برای افزایش نرخ بهره پشتیبانی نمی‌کند. به گفته او، اقتصاد درگیر یک وضعیت «فشار و کشش» است و بانک مرکزی کانادا در یک «توقف طولانی‌مدت» قفل شده است؛ بر این اساس، پیش‌بینی می‌شود نرخ بهره در تمام سال آینده در سطح فعلی ۲.۲۵ درصد ثابت باقی بماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موج گرانی سخت‌افزار با رشد هوش مصنوعی شدت گرفت

رشد انفجاری هوش مصنوعی در سال‌های اخیر، زنجیره تأمین جهانی حافظه و قطعات الکترونیکی را وارد مرحله‌ای کرده که تحلیلگران از آن با عنوان «رکود تکنولوژیک مصرف‌کنندگان» یاد می‌کنند. تمرکز تولیدکنندگان بزرگ حافظه بر تأمین نیاز مراکز داده هوش مصنوعی، باعث کمبود شدید RAM، افزایش قیمت‌ها و کاهش مشخصات سخت‌افزاری در محصولات مصرفی شده است. تمرکز صنعت بر HBM؛ آغاز بحران حافظه سه تولیدکننده اصلی حافظه—سامسونگ، SK Hynix و Micron—بخش قابل‌توجهی از ظرفیت تولید خود را از بازار مصرف‌کننده به سمت حافظه‌های HBM، LPDDR5X و GDDR7 منتقل کرده‌اند؛ حافظه‌هایی که برای آموزش مدل‌های هوش مصنوعی و مراکز داده نسل جدید ضروری هستند. این تغییر اولویت باعث شده عرضه حافظه‌های معمولی برای لپ‌تاپ‌ها، گوشی‌ها و کنسول‌های بازی کاهش یابد و قیمت‌ها به‌طور قابل‌توجهی افزایش پیدا کند. خروج از بازار SSD مصرفی؛ ضربه دوم به مصرف‌کنندگان هم‌زمان با بحران RAM، Micron و Samsung نیز در حال خروج از بازار SSDهای مصرفی هستند. گزارش‌ها نشان می‌دهد سامسونگ تولید SATA SSD را از سال ۲۰۲۶ متوقف می‌کند؛ اقدامی که می‌تواند قیمت SATA و NVMe را به‌شدت افزایش دهد. اهمیت این تصمیم زمانی روشن‌تر می‌شود که بدانیم سامسونگ بزرگ‌ترین بازیگر بازار SSD است و خروج آن تأثیر بسیار بیشتری نسبت به خروج Micron از برند Crucial دارد. افزایش ۱۰۰ درصدی قیمت DDR5 سامسونگ reportedly قیمت قراردادهای DDR5 را دو برابر کرده است؛ اقدامی که موج جدیدی از افزایش قیمت در بازار لپ‌تاپ، کامپیوترهای رومیزی و سرورها ایجاد خواهد کرد. پیامدهای گسترده برای بازار مصرف افزایش قیمت برندهای بزرگ Dell: افزایش ۱۵ تا ۲۰ درصدی از اواسط دسامبر ۲۰۲۵ Lenovo: افزایش قیمت از ۱ ژانویه ۲۰۲۶ HP: افزایش قیمت از مه ۲۰۲۶ Samsung: احتمال افزایش قیمت گوشی‌ها یا کاهش مشخصات کاهش RAM در دستگاه‌ها لپ‌تاپ اقتصادی: 8GB لپ‌تاپ میان‌رده: 12GB لپ‌تاپ بالارده: 16GB گوشی اقتصادی: 4GB گوشی میان‌رده: 6–8GB گوشی بالارده: 12GB کاهش ظرفیت ذخیره‌سازی 64GB به‌جای 128GB 256GB به‌جای 512GB 512GB به‌جای 1TB بازار GPU AMD احتمالاً قیمت‌ها را افزایش می‌دهد. Nvidia reportedly عرضه VRAM به سازندگان کارت گرافیک را محدود کرده است. کنسول‌های بازی Nintendo Switch، PlayStation و Xbox ممکن است افزایش قیمت داشته باشند؛ موضوعی که می‌تواند رشد بازار کنسول‌ها را متوقف کند. سایر تجهیزات تلویزیون‌های هوشمند، روترها و حتی تجهیزات پزشکی با افزایش قیمت یا تأخیر در عرضه مواجه خواهند شد. چشم‌انداز بهبود بازار حافظه تحلیل‌ها نشان می‌دهد بحران حافظه کوتاه‌مدت نیست ۲۰۲۶: تقاضا از عرضه پیشی می‌گیرد؛ قیمت‌ها همچنان صعودی ۲۰۲۷: اوج قیمت‌ها و کاهش شدید موجودی ۲۰۲۸: آغاز فعالیت مگافب‌های جدید در کره، آمریکا و تایوان → کاهش فشار بازار پیش‌بینی کارشناسان تحلیل داخلی SK Hynix: کمبود حافظه تا ۲۰۲۸ ادامه دارد. TeamGroup: محدودیت شدید تا ۲۰۲۶، بهبود واقعی از ۲۰۲۷–۲۰۲۸ Counterpoint Research: احتمال دو برابر شدن قیمت DRAM تا اواخر ۲۰۲۶ جمع‌بندی تمرکز صنعت نیمه‌هادی بر تأمین نیازهای هوش مصنوعی، بازار مصرف‌کننده را وارد دوره‌ای کرده که در آن قیمت‌ها افزایش می‌یابد، مشخصات سخت‌افزاری کاهش پیدا می‌کند و دسترسی به محصولات باکیفیت دشوارتر می‌شود. اگرچه انتظار می‌رود از سال ۲۰۲۸ با راه‌اندازی خطوط تولید جدید فشار بازار کاهش یابد، اما تا آن زمان مصرف‌کنندگان باید خود را برای دوره‌ای از گرانی و کاهش کیفیت آماده کنند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آیا هوش مصنوعی در آستانه یک حباب مالی است؟

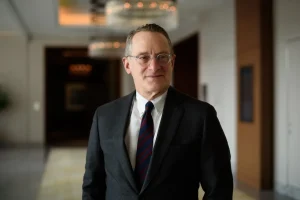
هوش مصنوعی در سال‌های اخیر به یکی از بزرگ‌ترین موج‌های سرمایه‌گذاری جهان تبدیل شده است؛ موجی که هم تحسین‌برانگیز است و هم نگران‌کننده. هوارد مارکس، یکی از معتبرترین تحلیلگران مالی جهان، در یادداشت اخیر خود به این پرسش پرداخته که آیا رشد انفجاری AI نشانه‌ای از شکل‌گیری یک حباب مالی است یا بخشی از یک تحول تکنولوژیک پایدار. این مقاله بر اساس خلاصه‌ای از مهم‌ترین بخش‌های یادداشت مارکس، تصویری روشن از فرصت‌ها، ریسک‌ها و واقعیت‌های مالی پشت‌پرده صنعت هوش مصنوعی ارائه می‌دهد. ۱. ماهیت حباب‌ها و شباهت‌های AI با گذشته مارکس توضیح می‌دهد که حباب‌ها معمولاً با یک فناوری جدید آغاز می‌شوند؛ فناوری‌ای که تخیل مردم را تسخیر می‌کند و سرمایه‌گذاران را به‌سرعت وارد بازار می‌کند. اما این ورود سریع معمولاً با ترس از جا ماندن (FOMO) همراه است، نه تحلیل منطقی. به گفته او: هیجان بیش از حد باعث می‌شود فرایند توسعه‌ای که باید دهه‌ها طول بکشد، در چند سال فشرده شود. سرمایه‌گذاران از تاریخ درس نمی‌گیرند و هر نسل دوباره همان اشتباهات را تکرار می‌کند. برای تشخیص حباب لازم نیست متخصص فناوری باشید؛ شناخت رفتار انسان کافی است. ۲. پرسش‌های کلیدی درباره آینده هوش مصنوعی مارکس سه پرسش اساسی را مطرح می‌کند: الف) برندگان چه کسانی خواهند بود؟ تاریخ نشان داده حتی فناوری‌های تحول‌آفرین لزوماً برای سرمایه‌گذاران سودآور نیستند. مثال مشهور او: از ۲۰۰۰ شرکت خودروسازی اولیه، تنها ۳ شرکت باقی ماندند. ب) آیا AI سودآور خواهد بود؟ آیا بازار به سمت انحصار می‌رود؟ یا رقابت شدید باعث می‌شود شرکت‌ها سال‌ها زیان بدهند؟ هزینه رقابت صدها میلیارد دلار است. ج) AI چه اثری بر شرکت‌های استفاده‌کننده دارد؟ ممکن است بهره‌وری را بالا ببرد، اما سود را نه؛ زیرا شرکت‌ها ممکن است صرفه‌جویی‌ها را در قالب کاهش قیمت به مشتری منتقل کنند. ۳. معاملات چرخشی و ریسک‌های مالی پنهان مارکس هشدار می‌دهد برخی الگوهای مالی AI شبیه معاملات چرخشی دوران دات‌کام است: شرکت‌ها به یکدیگر خدمات می‌فروشند تا درآمد مصنوعی ایجاد کنند. OpenAI میلیاردها دلار از شرکت‌ها می‌گیرد و همان مبلغ را برای خرید پردازش به آن‌ها بازمی‌گرداند. عمر دارایی‌های AI کوتاه است و نسل جدید تراشه‌ها می‌تواند نسل قبلی را سریعاً بی‌ارزش کند. ۴. واقعیت مالی: هزینه‌های نجومی و بدهی‌های سنگین مارکس می‌گوید ساخت زیرساخت AI به ۵ تریلیون دلار سرمایه‌گذاری نیاز دارد، در حالی که شرکت‌های بزرگ تنها ۳۵۰ میلیارد دلار نقد دارند. برخی نکات مهم: برای بازده ۱۰٪، صنعت باید ۶۵۰ میلیارد دلار درآمد سالانه دائمی ایجاد کند. شرکت‌هایی مثل Oracle، Meta و Google برای تأمین مالی، اوراق ۳۰ ساله منتشر کرده‌اند. برخی شرکت‌ها از SPVها برای پنهان کردن بدهی استفاده می‌کنند؛ مشابه الگوی انرون. این ساختار می‌تواند ریسک سیستمی ایجاد کند. ۵. شباهت‌ها و تفاوت‌ها با حباب دات‌کام شباهت‌ها: روایت «تغییر جهان» معاملات مشکوک بدهی خارج از ترازنامه سرمایه‌گذاری‌های میلیارددلاری بدون سوددهی تفاوت‌ها: AI محصول واقعی دارد شرکت‌های بزرگ سودآورند ارزش‌گذاری‌ها نسبت به ۲۰۰۰ منطقی‌تر است کاربران واقعی و گسترده وجود دارند ۶. مقایسه‌های تاریخی: از رادیو تا راه‌آهن مارکس AI را با فناوری‌هایی مانند رادیو، هواپیما، برق و راه‌آهن مقایسه می‌کند: همه این فناوری‌ها جهان را متحول کردند. اما همگی حباب‌های عظیم ایجاد کردند. و پس از ترکیدن حباب، صنعت باقی ماند و رشد کرد. به گفته او، AI نیز احتمالاً همین مسیر را طی می‌کند: یک فناوری تحول‌آفرین + یک حباب مالی دردناک ۷. جمع‌بندی: بهترین استراتژی چیست؟ مارکس توصیه می‌کند: نه کاملاً وارد شوید، نه کاملاً خارج بمانید بهترین رویکرد: موضعی میانه و محتاطانه او همچنین به «پارادوکس بهره‌وری» اشاره می‌کند: اگر AI شغل‌ها را حذف کند، چه کسی مصرف‌کننده خواهد بود؟ اگر نیروی کار جوان حذف شود، متخصصان آینده از کجا می‌آیند؟ خطر تشدید شکاف اجتماعی و رشد پوپولیسم وجود دارد. هوارد مارکس کیست؟ هوارد مارکس (Howard Marks) سرمایه‌گذار، نویسنده و هم‌بنیان‌گذار شرکت Oaktree Capital Management است؛ یکی از بزرگ‌ترین شرکت‌های مدیریت دارایی در جهان، به‌ویژه در حوزه سرمایه‌گذاری در دارایی‌های پرریسک و بدهی‌های مشکل‌دار. او به‌خاطر یادداشت‌های تحلیلی (Memos) مشهور است؛ یادداشت‌هایی که حتی وارن بافت گفته: «هر بار که یادداشت جدیدی از هوارد مارکس منتشر می‌شود، اولین کاری که می‌کنم این است که آن را می‌خوانم.»

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ایلان ماسک، رآکتورهای هسته‌ای کوچک را «بی‌فایده» توصیف کرد

ایلان ماسک در اظهارنظری تازه درباره رآکتورهای هسته‌ای کوچک گفته است که این فناوری «بسیار بی‌فایده» است و تأکید کرده که انرژی خورشیدی گزینه منطقی‌تری محسوب می‌شود. او در پستی نوشت: «خورشید یک رآکتور همجوشی عظیم و رایگان در آسمان است. ساخت رآکتورهای همجوشی کوچک روی زمین کار بسیار بی‌معنایی است. حتی اگر چهار سیاره مشتری را بسوزانید، خورشید همچنان تقریباً ۱۰۰٪ انرژی تولیدشده در کل منظومه شمسی را تأمین می‌کند. پول را برای رآکتورهای کوچک هدر ندهید، مگر اینکه بپذیرید فقط یک پروژه علمی شخصی است.» در ادامه برخی کاربران اشاره کرده‌اند که مدل هوش مصنوعی ماسک، «Grok»، مصرف انرژی بالایی دارد و این پرسش را مطرح کرده‌اند که آیا او قصد دارد زمین را با پنل‌های خورشیدی بپوشاند یا خیر.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر