TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,838.30 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

معامله‌گران برای واکنش به رأی دیوان عالی درباره تعرفه‌ها آماده می‌شوند

دیوان عالی روز جمعه را به عنوان «روز اعلام نظر» تعیین کرده است؛ استراتژی معاملاتی چیست؟ چشم‌ها به دیوان عالی ایالات متحده دوخته شده است. در آینده‌ای نه‌چندان دور، بازارها با تیترهای خبری مربوط به تصمیم دیوان عالی آمریکا در خصوص تعرفه‌ها مواجه خواهند شد. از نظر فنی، آن‌ها تا اواخر ژوئن برای صدور حکم فرصت دارند، اما از آنجا که این یک رسیدگی تسریع‌شده بود، احتمالاً حکم بسیار زودتر صادر می‌شود. بر اساس برنامه دادگاه، به نظر می‌رسید که اولین گزینه هفته ۱۹ ژانویه باشد، اما امروز برنامه تغییر کرد و روز جمعه به عنوان «روز تصمیم‌گیری» اعلام شد. نحوه عملکرد دادگاه معمولاً بدین صورت است که ۱ تا ۳ روز قبل اطلاع می‌دهند که تصمیمی در راه است، اما مشخص نمی‌کنند که مربوط به کدام پرونده‌هاست. این می‌تواند مربوط به تعرفه‌ها باشد یا هزاران پرونده دیگر. ما باید تا زمان اعلام رسمی، که معمولاً ساعت ۱۰ صبح به وقت شرقی (ET) است، آماده باشیم. استدلال‌های مطرح شده در اوایل نوامبر نشان داد که دادگاه نسبت به اینکه ترامپ طبق قانون ۱۹۷۷ اختیار وضع تعرفه‌ها را داشته باشد، تردید دارد. سایت پیش‌بینی Kalshi شانس لغو تعرفه‌ها را ۷۰ به ۳۰ می‌داند؛ بنابراین این معیار خوبی است برای اینکه بدانیم بازار چه چیزی را پیش‌خور کرده است، اما ریسک‌ها بالاست. اگر تعرفه‌ها لغو شوند (برندگان احتمالی): ۱) خرده‌فروشانِ واردات‌محور (بهبود حاشیه سود ناخالص + افزایش قیمت کمتر): ۲) پوشاک و کفش (وابستگی شدید به تأمین کالا از خارج، حساسیت بالا به هزینه‌های تمام‌شده): ۳) کالاهای مصرفی اختیاری (اثر شبیه به کاهش مالیات برای کالاها): ۴) مسکن / زنجیره تأمین لوازم خانه (مواد اولیه + یراق‌آلات + لوازم خانگی): ۵) تولیدکنندگان پایین‌دستی (مصرف‌کنندگان بزرگ فلزات؛ تعرفه برای آن‌ها هزینه است): ۶) خودرو و زنجیره تأمین برون‌مرزی (تولیدکنندگان آمریکای شمالی / جهانی): ۷) ارزهای پیمان USMCA: می‌توانید پزوی مکزیک (MXN) یا دلار کانادا (CAD) یا ETFهای کشوری مثل EWW (مکزیک) و EWC (کانادا) را بخرید. اگر تعرفه‌ها تأیید شوند: اگر تعرفه‌ها پابرجا بمانند، ممکن است شاهد نفع بردن نمادهای فولادی باشید، اما آن‌ها تحت تعرفه‌های جداگانه بخش ۲۳۲ محافظت می‌شوند که در خطر حکم دادگاه نیستند. همچنین یکی از شفاف‌ترین معاملات روی حکم تعرفه، طلا است؛ اگر تعرفه‌ها لغو شوند طلا باید تضعیف شود و اگر تأیید شوند، قیمت آن جهش خواهد کرد. نکات ظریف زیادی وجود دارد، از جمله اینکه آیا دیوان عالی مسیرهای دیگری را باز می‌گذارد و آیا تعرفه‌ها استرداد می‌شوند (که بعید است)، اما این موضوعی است که باید در دو روز آینده به آن فکر کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نشست پاریس با حمایت امنیتی آمریکا امید به صلح اوکراین را افزایش داد

آغازهای نافرجام بسیاری وجود داشته، اما صلح در اوکراین به‌طور فزاینده‌ای ممکن به نظر می‌رسد. خبر بزرگ از نشست‌های اوکراین در پاریس این است که آمریکا ظاهراً با نیروی نظامی خود از تضمین‌های امنیتی برای اوکراین حمایت می‌کند. چهارمین سالگرد جنگ در ۲۴ فوریه است و امید می‌رود تا پیش از آن بتوان به یک آتش‌بس دست یافت. تیترهایی که امروز از پاریس مخابره می‌شوند، تصویری به‌طور فزاینده سازنده ترسیم می‌کنند. با اینکه بازارها یاد گرفته‌اند نسبت به تیترهای ژئوپلیتیک بدبین باشند، اما هماهنگی‌ای که امروز توسط «ائتلاف مشتاقان» به نمایش گذاشته شد، اساسی و قابل‌توجه به نظر می‌رسد. نشست بین زلنسکی، مکرون، استارمر و فرستادگان آمریکا منجر به «بیانیه پاریس» شده است و برای سرمایه‌گذاران، جزئیات مربوط به تضمین‌های امنیتی نکته کلیدی است. در ادامه بررسی می‌کنیم که چرا اخبار امروز برای چشم‌انداز ریسک اهمیت دارد: ۱. شفافیت درباره مشارکت آمریکا یکی از ترس‌های همیشگی بازار، ابهام حمایت آمریکا در سناریوی پس از جنگ بوده است. امروز شفافیت لازم ارائه شد. نظرات مکرون درباره «پشتیبان بودن آمریکا» و بیانیه فرستاده آمریکا، ویتکاف، مبنی بر اینکه آماده‌اند «هر کار لازمی انجام دهند»، نشان‌دهنده تعهدی محکم‌تر از قبل است. ۲. بازسازی (Rebuilding) بازسازی یک موضوع اصلی در اخبار است. بحث درباره «توافقنامه رفاه» که مستقیماً به پروتکل‌های امنیتی مرتبط است، حائز اهمیت است. این نشان می‌دهد که غرب به دنبال تثبیت صلح از طریق یکپارچگی اقتصادی است. برای بازارهای اروپایی، این یک سیگنال بالقوه قوی برای رشد آینده است، هرچند زمان‌بندی آن همچنان نامشخص است. ۳. «سخت‌ترین مراحل» هنوز در پیش است مهم است که خوش‌بینی را کنترل کنیم. نخست‌وزیر استارمر به‌درستی اشاره کرد که «سخت‌ترین مراحل هنوز باقی مانده» و زلنسکی اذعان کرد که «مسائل ارضی» مورد بحث قرار گرفته؛ که احتمالاً دشوارترین بخش هر مذاکره‌ای است. با این حال، توافق بر سر یک چارچوب قانونی برای تضمین‌های امنیتی، پیش‌شرط لازم برای پیشبرد آن گفتگوهای دشوار است. این یک نقطه عطف است، حتی اگر هنوز خط پایان نباشد. بازار به تدریج ریسک‌های ژئوپلیتیک شدید را نادیده گرفته است و شاید صلح قبلاً در قیمت‌ها لحاظ شده باشد (Priced in)، اما اگر چنین نباشد، چند معامله مشخص وجود دارد: یورو/دلار (EUR/USD): یورو از هرگونه کاهش بی‌ثباتی منطقه‌ای سود می‌برد. یک مسیر معتبر به سوی صلح، یک مانع ساختاری مهم را از سر راه ارز اروپا برمی‌دارد. سهام اروپا: ثبات، لازمه اصلی جریان سرمایه است. اگر این تضمین‌های امنیتی پایدار به نظر برسند، چشم‌انداز بلندمدت دارایی‌های اروپایی، به‌ویژه در بخش‌های مرتبط با زیرساخت و بازسازی، بهبود می‌یابد. طلا: اگر تب و تاب ژئوپلیتیک به‌طور قابل‌توجهی فروکش کند، صرف ریسک (Safe-haven premium) در طلا ممکن است با باد مخالف روبرو شود؛ هرچند این احتمالاً یک روند فرسایشی کند خواهد بود تا یک سقوط ناگهانی.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت رالی نقره؛ بازارها چگونه ریسک‌های جدید جهان را قیمت‌گذاری می‌کنند؟

نقره بار دیگر به کانون توجه بازارهای جهانی بازگشته است. این فلز گران‌بها تنها در یک روز بیش از ۵ درصد رشد کرده و برای دومین بار در تاریخ خود از سطح ۸۰ دلار عبور کرده است؛ حرکتی که این‌بار برخلاف جهش کوتاه‌مدت و کم‌عمق پایان سال، در ساعات فعال بازارهای نیویورک و اروپا و با حضور کامل بازیگران نهادی و خرد رخ داده است. همین نکته نشان می‌دهد که این افزایش قیمت صرفاً حاصل نقدشوندگی پایین یا نوسان مقطعی نیست، بلکه بازتاب تقاضایی واقعی و پایدارتر در بازار است. نقره در سال ۲۰۲۵ یکی از درخشان‌ترین عملکردها را در میان کالاها ثبت کرد و به‌نظر می‌رسد این روند در ابتدای ۲۰۲۶ نیز ادامه یافته است. نخستین عبور نقره از سطح ۸۰ دلار در تعطیلات پایان سال و در شرایطی با حجم معاملات محدود اتفاق افتاد و به‌سرعت نیز فروکش کرد، اما جهش اخیر در زمانی رخ داده که دفاتر معاملاتی فعال بوده‌اند و جریان سرمایه، به‌ویژه از سمت سرمایه‌گذاران خرد، همچنان از این حرکت حمایت می‌کند. این هم‌زمانی اهمیت زیادی دارد، زیرا نشان می‌دهد بازار نه‌تنها از این سطوح قیمتی استقبال کرده، بلکه آن را به‌عنوان سطحی قابل دفاع می‌پذیرد. در همین حال، طلا نیز هم‌مسیر با نقره حرکت کرده و با وجود برخی نشانه‌های ذخیره سود در نزدیکی سطوح روانی، همچنان در محدوده‌های بالای تاریخی خود باقی مانده است؛ نشانه‌ای از اینکه تقاضا برای کل مجموعه فلزات گران‌بها در حال تقویت شدن است. این حرکت صعودی تنها به عوامل فصلی یا تکنیکال محدود نیست، هرچند الگوهای تاریخی نشان می‌دهد که ماه‌های پایانی سال و آغاز سال میلادی معمولاً برای فلزات گران‌بها دوره‌های مساعدی هستند. آنچه این بار به این روند شتاب بیشتری داده، فضای ژئوپلیتیک پرتنش و تغییر لحن سیاست خارجی آمریکا است. تحولات اخیر در آمریکای لاتین، از جمله بازداشت نیکلاس مادورو توسط دولت آمریکا، و سپس اظهارات مقام‌های واشنگتن درباره کشورهایی مانند کلمبیا، مکزیک، کوبا و ایران، سطح عدم قطعیت سیاسی را در بازارها بالا برده است. بازگشت بحث گرینلند به صدر اخبار و سخنان رئیس‌جمهور آمریکا درباره احتمال الحاق این جزیره؛ با وجود تعلق آن به دانمارک و عضویت در ناتو، نیز به این احساس دامن زده که سیاست قدرت دوباره به عنصر محوری روابط بین‌الملل تبدیل شده است. چنین فضایی به‌طور طبیعی سرمایه‌گذاران را به سمت دارایی‌هایی سوق می‌دهد که خارج از چارچوب نظام‌های پولی و سیاسی دولت‌ها تعریف می‌شوند. طلا و نقره، به‌عنوان ذخایر ارزش مستقل از سیاست‌های مالی و پولی، در این شرایط بار دیگر نقش پناهگاه سرمایه را پررنگ‌تر ایفا می‌کنند. اظهارات چهره‌های نزدیک به دولت آمریکا که صراحتاً از جهانی سخن می‌گویند که بر پایه «قدرت» و «زور» اداره می‌شود، این ذهنیت را تقویت کرده که اتکا صرف به دارایی‌های مالی وابسته به نظم سیاسی موجود می‌تواند پرریسک‌تر از گذشته باشد. در همین چارچوب، انتظار می‌رود مدیران ذخایر ارزی و بانک‌های مرکزی نیز به‌تدریج ترکیب دارایی‌های خود را بازتنظیم کنند. فاصله‌گیری محتاطانه از دلار آمریکا و افزایش سهم طلا در ذخایر، نه لزوماً به‌عنوان یک تصمیم سیاسی آشکار، بلکه به‌عنوان واکنشی منطقی به افزایش ریسک‌های ژئوپلیتیک و مالی، می‌تواند در سال‌های پیش رو شتاب بگیرد. حتی کشورهایی مانند دانمارک که بخش بزرگی از ذخایر خود را به دلار نگه داشته‌اند، در چنین محیطی ممکن است به این نتیجه برسند که تنوع‌بخشی بیشتر به ذخایر، یک ضرورت احتیاطی است. ✔️  بیشتر بخوانید: چرا تعرفه‌ها برخلاف انتظار اقتصاددانان، تورم را شعله‌ور نکردند؟ در مجموع، جهش اخیر نقره بیش از آنکه یک رویداد مقطعی در بازار کالا باشد، نشانه‌ای از تغییرات عمیق‌تر در نگرش سرمایه‌گذاران نسبت به ریسک، قدرت و ثبات در نظام جهانی است. عبور دوباره از سطح ۸۰ دلار را می‌توان بازتابی از این واقعیت دانست که بازارها در حال قیمت‌گذاری مجدد نااطمینانی‌های سیاسی و اقتصادی هستند و در این فرآیند، طلا و نقره بار دیگر جایگاه تاریخی خود را به‌عنوان دارایی‌هایی فراتر از سیاست و نظم‌های موقتی بازمی‌یابند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بازارهای جهانی در نخستین هفته معاملاتی ۲۰۲۶؛ تمرکز کامل بر ونزوئلا

با بازگشایی بازارهای مالی در نخستین هفته کامل معاملاتی سال ۲۰۲۶، توجه سرمایه‌گذاران به‌طور کامل به تحولات ونزوئلا معطوف شده است. فعالان بازار در حال ارزیابی پیامدهای کوتاه‌مدت، میان‌مدت و بلندمدت تغییر رژیم در این کشور و اثرات آن بر منطقه آمریکای لاتین و روابط بین‌الملل هستند. واکنش اولیه بازارها باعث تقویت دلار آمریکا شده است. دلار آمریکا؛ حمایت از دلار در سایه تحولات ونزوئلا واکنش اولیه بازار به رویدادهای کم‌سابقه روز شنبه در ونزوئلا، نوعی گریز محدود به دارایی‌های امن بوده است؛ به‌طوری که طلا و فرانک سوئیس تقویت شده‌اند و دلار نیز حمایت نسبی دریافت کرده است. در مقابل، آتی شاخص‌های سهام واکنش تندی نشان نداده‌اند و بازار نفت نیز میان پیامدهای کوتاه‌مدت و اثرات بلندمدت احتمالی بر تولید نفت ونزوئلا در نوسان است. در کوتاه‌مدت، سرمایه‌گذاران نگران احتمال مداخله نظامی بیشتر آمریکا هستند؛ به‌ویژه اگر دولت جدید ونزوئلا با دستورالعمل‌های سیاستی واشنگتن همراهی نکند. دونالد ترامپ روز شنبه اعلام کرد که آمریکا برای اعزام «موج دوم» نیروهای نظامی آماده بوده، اما در نهایت نیازی به آن نبوده است. با توجه به ابهام در مسیر تحولات روزهای آینده، انتظار می‌رود سرمایه‌گذاران نقدشوندگی بالای دلار را ترجیح دهند. همچنین ارزهای کشورهای چپ‌گرا در آمریکای لاتین ممکن است تحت فشار قرار گیرند؛ به‌خصوص پزوی کلمبیا و همچنین پزوی مکزیک که به‌دلیل نقدشوندگی بالا، اغلب به‌عنوان ابزار پوشش ریسک منطقه لاتین استفاده می‌شود. بازار نفت و شرکت‌های انرژی؛ نگاه به آینده ونزوئلا وارن پترسون، رئیس استراتژی کالای ING، معتقد است واکنش محدود بازار نفت به این تحولات ناشی از سطح پایین تولید ونزوئلا در اواخر دسامبر بوده که به دلیل تحریم‌ها تنها حدود ۵۰۰ هزار بشکه در روز برآورد می‌شد. در این میان، عملکرد سهام شرکت‌هایی مانند Chevron (که همچنان در ونزوئلا فعال است)، و همچنین ExxonMobil و ConocoPhillips زیر ذره‌بین قرار دارد؛ شرکت‌هایی که دارایی‌های نفتی آن‌ها در سال ۲۰۰۷ مصادره شد و اکنون ممکن است در پروژه بازسازی صنعت نفت ونزوئلا نقش‌آفرینی کنند. چشم‌انداز میان‌مدت و بلندمدت؛ اثر بر نفت و دلار کانادا در افق میان‌مدت و بلندمدت، اثرات کلان اقتصادی به این بستگی دارد که ونزوئلا تا چه حد بتواند تولید نفت خود را به ۲.۵ تا ۳ میلیون بشکه در روز بازگرداند؛ فرآیندی که ممکن است ۵ تا ۱۰ سال زمان ببرد. برآورد تیم ING نشان می‌دهد قیمت نفت برنت در سال جاری به‌طور میانگین ۵۷ دلار در هر بشکه خواهد بود و در صورت انتقال روان به افزایش تولید ونزوئلا، پیش‌بینی‌های سال ۲۰۲۷ می‌تواند کاهش یابد. این سناریو می‌تواند کمی به ضرر دلار کانادا باشد، زیرا نفت سنگین و پرگوگرد کانادا در غیاب نفت ونزوئلا با قیمت بالاتری معامله می‌شد. ریسک‌های ژئوپلیتیکی و پیامدهای ارزی ترامپ احتمال استقرار نیروهای زمینی آمریکا در ونزوئلا را رد نکرده است. اگر ایالات متحده وارد درگیری‌های پیچیده در چندین کشور آمریکای لاتین شود، سرمایه‌گذاران ممکن است به پیامدهای مالی و بودجه‌ای آن با دیده تردید نگاه کنند و این موضوع در نهایت به ضرر دلار تمام شود. در سال ۲۰۲۵ شواهد قابل‌توجهی از دلارزدایی مشاهده نشد؛ افت ۱۰ درصدی دلار بیشتر ناشی از پوشش ریسک بود، نه فروش مستقیم دارایی‌های آمریکایی. با این حال، سیاست خارجی تهاجمی‌تر و مداخله‌جویانه‌تر آمریکا می‌تواند بار دیگر بحث فروش دارایی‌های آمریکا از سوی کشورهای همسو با بریکس پلاس را پررنگ کند. داده‌های اقتصادی آمریکا و چشم‌انداز سیاست پولی فدرال رزرو علاوه بر تحولات ونزوئلا، دلار ممکن است از انتشار دیرهنگام رشد ۴.۳ درصدی تولید ناخالص داخلی آمریکا در سه‌ماهه سوم (منتشرشده در ۲۳ دسامبر) نیز حمایت شود؛ داده‌ای که این سؤال را مطرح می‌کند آیا فدرال رزرو اساساً نیازی به کاهش نرخ بهره در سال جاری دارد یا خیر. در حال حاضر، بازارها نخستین کاهش ۲۵ نقطه پایه‌ای نرخ بهره را برای ژوئن و کاهش دوم را برای سپتامبر قیمت‌گذاری کرده‌اند. در صورتی که داده‌های اشتغال این هفته (ADP و JOLTS در چهارشنبه و گزارش NFP در جمعه) ضعیف نباشد، این کاهش‌ها ممکن است به‌طور کامل از انتظارات بازار حذف شوند. از منظر فصلی نیز، پس از عملکرد ضعیف دلار در دسامبر، ژانویه و به‌ویژه فوریه معمولاً به نفع دلار هستند. بنابراین، در مجموع، به نظر می‌رسد فروشندگان دلار در ماه‌های آینده کار دشواری در پیش دارند. از منظر تکنیکال، در صورت عبور شاخص دلار (DXY) از سطح 98.85، حرکت به سمت 99.15 محتمل خواهد بود. یورو؛ تمرکز بازارها بر بازار سوآپ جفت‌ارز EURUSD که در اواخر دسامبر برای مدت کوتاهی بالاتر از 1.1800 معامله شده بود، بار دیگر تحت فشار قرار گرفته است. بسته به تحولات ونزوئلا در روزهای آینده، احتمال افت بیشتر این جفت‌ارز وجود دارد. در صورت شکست سطح 1.1680، اهداف بعدی 1.1640 و حتی 1.1600 خواهند بود. همچنین انتشار شاخص ISM بخش تولید آمریکا در امروز می‌تواند بر بازار اثرگذار باشد. در اروپا، داغ‌ترین موضوع هفته برای بازار دارایی‌ها، اصلاحات نظام بازنشستگی هلند است؛ جایی که صندوق‌های بازنشستگی ممکن است با انتقال از سیستم «مزایای معین» به «مشارکت معین»، شروع به پرداخت نرخ‌های سوآپ یورویی با سررسیدهای بلندمدت کنند. منحنی سوآپ یورو در بازه ۱۰ تا ۳۰ ساله در نیمه دوم سال گذشته به‌طور قابل‌توجهی شیب‌دار شد؛ زیرا بازارها از پیش این تغییرات را پیش‌بینی کرده بودند. اکنون سؤال اصلی این است که آیا این تحرکات می‌تواند نرخ‌های سوآپ کوتاه‌مدت‌تر را نیز بالا بکشد و در نتیجه کمی از یورو حمایت کند یا خیر. برآورد کلی این است که سه‌ماهه اول سال برای EURUSD دوره‌ای خنثی و نوسانی باشد و بهترین شانس صعود یورو احتمالاً از سه‌ماهه دوم و هم‌زمان با اثرگذاری محرک‌های مالی آلمان پدیدار شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ترامپ: آمریکا تحولات ایران را از نزدیک زیر نظر دارد

رئیس‌جمهور ایالات متحده، دونالد ترامپ، اعلام کرد که آمریکا تحولات جاری در ایران را به‌دقت رصد می‌کند و هشدار داد در صورت تشدید خشونت، ممکن است پاسخ قوی‌تری از سوی واشنگتن در انتظار ایران باشد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

ترامپ: عملیات کلمبیا ایده خوبی است

در مجموعه‌ای از اظهارات، دونالد ترامپ بر ادامه تمرکز واشنگتن بر تحولات ونزوئلا تأکید کرد و گفت دولت آمریکا اکنون با «رهبران تازه‌سوگندخورده» این کشور در حال همکاری است. او اعلام کرد که هدف فعلی «درست کردن وضعیت ونزوئلا» است و نه مسائل انتخاباتی. ترامپ همچنین گفت نیروهای آمریکایی که در عملیات ونزوئلا مجروح شده‌اند، وضعیت خوبی دارند و هشدار داد در صورت «عدم همکاری»، احتمال حمله دوم به ونزوئلا وجود دارد. او درباره هند نیز گفت اگر این کشور در موضوع نفت روسیه همکاری نکند، آمریکا ممکن است تعرفه‌ها را افزایش دهد. در ادامه، ترامپ لحن تندتری نسبت به مکزیک و کلمبیا اتخاذ کرد و گفت «باید کاری درباره مکزیک انجام شود» و عملیات در کلمبیا را «ایده‌ای خوب» توصیف کرد. او همچنین مدعی شد کلمبیا توسط فردی اداره می‌شود که «مدت زیادی در قدرت نخواهد بود». ترامپ نیز گفت آمریکا باید «دسترسی کامل» به منابع ونزوئلا داشته باشد. او همچنین ادعای حمله اوکراین به محل اقامت پوتین را باور نکرد و افزود که کوبا «در آستانه فروپاشی» قرار دارد. این مجموعه اظهارات، سطح تنش ژئوپلیتیک در نیمکره غربی و فراتر از آن را افزایش داده و توجه بازارها را به پیامدهای احتمالی آن جلب کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارهای جهانی به سمت پناهگاه‌های امن حرکت کردند

طلا و نقره در معاملات روز دوشنبه آسیا جهش قدرتمندی را ثبت کردند؛ جهشی که نتیجه هم‌زمان شدن چند عامل کلیدی بود: افزایش ریسک ژئوپلیتیک، انتظار برای سیاست پولی آسان‌تر در آمریکا و تقاضای ساختاری بانک‌های مرکزی. مداخله آمریکا در ونزوئلا و لحن تندتر ترامپ نسبت به کلمبیا و مکزیک، نگرانی‌ها درباره بی‌ثباتی منطقه‌ای را افزایش داده و موج تازه‌ای از خرید دارایی‌های امن را به‌راه انداخته است. هم‌زمان، کاهش شتاب تورم و نشانه‌های ضعف در بازار کار آمریکا باعث شده بازده واقعی پایین بماند؛ عاملی که معمولاً به نفع طلا و نقره است. بانک‌های مرکزی نیز همچنان در حال خرید طلا هستند و روند دور شدن برخی کشورها از دلار، نقش طلا را به‌عنوان ذخیره امن تقویت کرده است. نقره علاوه بر نقش پناهگاه امن، از چشم‌انداز تقاضای صنعتی در حوزه‌هایی مانند انرژی خورشیدی و برق‌رسانی نیز سود می‌برد. تحلیلگران می‌گویند ترکیب این عوامل باعث شده بازارها با اطمینان بیشتری به سمت فلزات گران‌بها حرکت کنند؛ چه برای پوشش ریسک و چه برای بازی روی شرایط مالی آسان‌تر در سال پیش‌رو.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ونزوئلا چقدر طلا دارد؟ پاسخ: بیشتر از همه در آمریکای لاتین

«در حالی که همه نگاه‌ها به نفت است، ونزوئلا در حال حاضر ۱۶۱ تن ذخایر طلای فیزیکی دارد. این مقدار معادل حدود ۵.۱۸ میلیون اونس ترواست که با قیمت ۴۳۰۰ دلار برای هر اونس، ارزشی نزدیک به ۲۲ میلیارد دلار دارد. این ذخایر، ونزوئلا را به دارنده بزرگ‌ترین ذخایر طلای فیزیکی در آمریکای لاتین تبدیل می‌کند.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وال‌استریت در آستانه ۲۰۲۶؛ چگونه سرمایه‌گذاران بزرگ خود را برای فصل بعدی بازار آماده می‌کنند؟

بازار سهام آمریکا یکی از درخشان‌ترین دوره‌های خود را پشت سر گذاشته است. شاخص S&P 500 از ابتدای سال ۲۰۲۳ تا پایان ۲۰۲۵ حدود ۸۰ درصد رشد کرده؛ جهشی کم‌سابقه که نه‌تنها بازدهی چشمگیری برای سرمایه‌گذاران به همراه داشته، بلکه ترکیب، ریسک‌ها و روایت مسلط بازار را نیز به‌طور بنیادین تغییر داده است. با این حال، اگرچه فضای عمومی وال‌استریت همچنان متمایل به خوش‌بینی است، اما زیر این خوش‌بینی لایه‌ای از تردید، احتیاط و بازاندیشی در حال شکل‌گیری است. بانک‌های بزرگ هنوز به‌طور گسترده از سناریوی تداوم رشد در سال ۲۰۲۶ حمایت می‌کنند، اما همزمان سه نگرانی کلیدی در کانون توجه قرار دارد: نخست، سطح بالای ارزش‌گذاری در سهام مرتبط با هوش مصنوعی؛ دوم، مسیر نامطمئن نرخ‌های بهره؛ و سوم، عدم قطعیت سیاسی در واشنگتن. در چنین فضایی، پرسش اصلی این نیست که آیا بازار رشد می‌کند یا نه، بلکه این است که این رشد چگونه، با چه ریسک‌هایی و در کدام بخش‌ها رخ خواهد داد. در این چارچوب، پنج سرمایه‌گذار برجسته وال‌استریت روایت‌های متفاوتی از استراتژی‌های خود برای سال پیش‌رو ارائه می‌کنند؛ روایت‌هایی که در مجموع تصویری چندلایه از بازار ۲۰۲۶ ترسیم می‌کند. الکس چالوف؛ صعود ادامه دارد، اما پایان هم دارد الکس چالوف، مدیر سرمایه‌گذاری Bernstein Private Wealth Management، از جمله کسانی است که نسبت به هیجان فزاینده پیرامون سهام هوش مصنوعی نگران است. او این فضا را به سال‌های پایانی حباب دات‌کام تشبیه می‌کند؛ دوره‌ای که رشد شدید با خوش‌بینی افراطی درهم تنیده شده بود. از نگاه چالوف، مسئله این نیست که هوش مصنوعی یک تحول واقعی نیست؛ بلکه مسئله این است که بازار معمولاً جلوتر از واقعیت اقتصادی حرکت می‌کند. او به مشتریان خود می‌گوید: «فضا هنوز جا برای رشد دارد، اما این مسیر بی‌پایان نیست.» به همین دلیل، استراتژی او نه خروج کامل از فناوری، بلکه حرکت به سمت انتخاب‌گری دقیق‌تر و مدیریت ریسک فعال است. استفاده از ETFهای بافرشده (دارای سازوکار محدودسازی زیان) برای جبران بخشی از زیان‌های احتمالی و طراحی فهرستی از «بازندگان بالقوه هوش مصنوعی» (شرکت‌هایی با بدهی بالا و جریان نقدی ضعیف) بخشی از این رویکرد است. در سطح کلان، چالوف به رشد اقتصاد آمریکا خوش‌بین است و حتی احتمال لغو برخی تعرفه‌ها را عاملی بالقوه برای کاهش تورم، تسهیل سیاست پولی و تقویت رشد می‌داند. سایرا مالک؛ سودآوری، توجیه اصلی ارزش‌گذاری‌های بالا سایرا مالک، مدیر سرمایه‌گذاری Nuveen، روایت متفاوتی دارد. او تأکید می‌کند که مقایسه امروز با حباب دات‌کام ناقص است، زیرا غول‌های فناوری کنونی نه‌تنها بزرگ، بلکه بسیار سودآورند. از نگاه او، شرکت‌هایی مانند انویدیا، مایکروسافت، آلفابت و برادکام موتور سودآوری بازار هستند. این گروه که او آن‌ها را «هشت شگفت‌انگیز» می‌نامد، انتظار می‌رود سود خود را بیش از دو برابر سرعت کل بازار افزایش دهند. به‌زعم مالک، تمرکز بازار الزاماً نشانه‌ای از ناکارایی یا ریسک ساختاری نیست. تا زمانی که شرکت‌های پیشرو فناوری قادر به حفظ شتاب رشد سودآوری خود باشند، این تمرکز از منظر اقتصادی قابل دفاع است. به همین دلیل، او استراتژی خود را بر کاهش وزن فناوری بنا نکرده، بلکه آن را همچنان در کانون سبد سرمایه‌گذاری حفظ و تقویت می‌کند. در کنار سهام، او به بازگشت اوراق قرضه شهرداری و رونق دوباره بازار پرایوت‌اکوئیتی در فضای نرخ بهره پایین‌تر نیز خوش‌بین است. ✔️  بیشتر بخوانید: اقتصاد اروپا در سال ۲۰۲۵؛ مرور تحولات و چشم‌انداز ۲۰۲۶ جک ابلین؛ ریسک تمرکز فقط مالی نیست، اقتصادی هم هست جک ابلین تمرکز بازار را نه فقط از منظر سرمایه‌گذاری، بلکه از منظر اقتصاد کلان نگران‌کننده می‌داند. از نگاه او، وقتی بخش کوچکی از جمعیت سهم بزرگی از ثروت و مصرف را در اختیار دارد، اقتصاد نسبت به شوک‌های مالی آسیب‌پذیرتر می‌شود. او هشدار می‌دهد که افت بازار می‌تواند از طریق اثر ثروت، به کاهش مصرف و در نهایت رکود اقتصادی منجر شود. به همین دلیل، استراتژی او متمایل به سهام ارزشی و شرکت‌های کوچک‌تر است؛ بخش‌هایی که هم از کاهش نرخ بهره منتفع می‌شوند و هم از منظر ارزش‌گذاری جذاب‌ترند. در حوزه هوش مصنوعی نیز او رویکردی فراگیر دارد: سرمایه‌گذاری گسترده و پذیرش این واقعیت که برندگان آینده هزینه بازندگان امروز را جبران خواهند کرد. لری آدام؛ بازار ۲۰۲۶ بازار سود است، نه بازار هیجان لری آدام از Raymond James پیش‌بینی محافظه‌کارانه‌تری دارد. او انتظار رشد حدود ۴ درصدی برای S&P 500 دارد و معتقد است فضای افزایش ارزش‌گذاری تقریباً به سقف رسیده است. در نتیجه، رشد بازار باید از مسیر واقعی‌تر سود شرکت‌ها عبور کند. او نسبت به شکنندگی بازار پس از یک دوره طولانی آرامش و نوسان پایین هشدار می‌دهد. تمرکز او روی صنایع و مصرف اختیاری است؛ صنایعی که از توسعه زیرساخت‌های هوش مصنوعی و تقویت تقاضای مصرف‌کننده سود می‌برند. راب آرنات؛ حباب واقعا وجود دارد، اما زمان‌بندی به مراتب مهم‌تر است راب آرنات صریح‌تر از همه از واژه «حباب» استفاده می‌کند. با این حال، او هشدار می‌دهد که شرط‌بندی علیه حباب معمولاً زودتر از ترکیدن آن سرمایه را نابود می‌کند. او هوش مصنوعی را یک انقلاب واقعی می‌داند، اما یادآوری می‌کند که انقلاب‌ها برندگان اندکی دارند و بازندگان بسیار. بنابراین استراتژی او کاهش تدریجی وزن سهام گران و انتقال سرمایه به بازارهای کمتر محبوب مانند سهام بین‌المللی و ارزشی است. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ سخن پایانی روایت این پنج سرمایه‌گذار نشان می‌دهد که وال‌استریت وارد مرحله‌ای جدید شده است: مرحله‌ای که در آن خوش‌بینی هنوز وجود دارد، اما هیجان جای خود را به گزینش‌گری داده است. بازار ۲۰۲۶ به‌احتمال زیاد نه پایان یک روند است و نه تکرار بی‌وقفه گذشته؛ بلکه فصلی است که در آن تمایز بین کیفیت و هیجان، بین سود واقعی و روایت و بین رشد پایدار و رشد حبابی بیش از هر زمان دیگری اهمیت خواهد داشت. برای سرمایه‌گذاران، پیام روشن است: دیگر صرفاً در بازار بودن کافی نیست؛ باید بدانید کجا، چرا و با چه ریسکی در بازار هستید. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

درخشش فلزات گران‌بها در آغاز سال ۲۰۲۶؛ طلا و نقره دوباره در کانون توجه بازارها

با آغاز معاملات سال ۲۰۲۶، هرچند بازارهای جهانی هنوز به‌طور کامل از تعطیلات بازنگشته‌اند، اما نشانه‌های اولیه به‌روشنی نشان می‌دهد که تمرکز سرمایه‌گذاران بار دیگر به سمت بازار کالاها، به‌ویژه فلزات گران‌بها، معطوف شده است. معاملات فیوچرز آمریکا امروز با تمایلی صعودی دنبال می‌شوند، اما این طلا و نقره هستند که بار دیگر نقش اصلی را در تحرکات بازار ایفا می‌کنند. پس از رشد تدریجی و قابل‌توجه فلزات گران‌بها در ماه دسامبر، آغاز سال جدید نیز با ادامه همین روند همراه شده است. در معاملات امروز، قیمت طلا با افزایشی نزدیک به ۲ درصد به محدوده ۴۳۹۳ دلار رسیده و نقره نیز با جهشی بیش از ۴ درصد در حوالی ۷۴٫۳۸ دلار معامله می‌شود. این رشد قیمت‌ها در ساعات ابتدایی معاملات اروپا نیز حفظ شده، هرچند فضای کلی بازار به دلیل حجم پایین معاملات هنوز محتاطانه باقی مانده و خریداران از شتاب‌زدگی پرهیز کرده‌اند. از منظر تکنیکال، نمودارها نشانه‌هایی از برخورد قیمت‌ها به سطوح مقاومتی کوتاه‌مدت را نمایان می‌کنند. هر دو فلز اکنون در حال آزمون میانگین متحرک ۱۰۰ ساعته خود هستند؛ سطحی که می‌تواند در کوتاه‌مدت مانعی برای ادامه حرکت صعودی باشد. با این حال، وضعیت نقره امیدوارکننده‌تر به نظر می‌رسد؛ چرا که در اصلاح اخیر، خریداران موفق شدند از میانگین متحرک ۲۰۰ ساعته دفاع کنند و این موضوع می‌تواند زمینه‌ساز تداوم روند صعودی باشد. در مورد طلا، شرایط کمی محتاطانه‌تر است. میانگین متحرک ۲۰۰ ساعته اکنون به‌عنوان یک لایه مقاومتی دوم عمل می‌کند و حرکت قیمت را محدود ساخته است. با این حال، عبور پایدار از سطح ۴۴۰۰ دلار می‌تواند نخستین گام مهم برای بازگشت مومنتوم صعودی و تلاش دوباره برای فتح قله‌های اخیر بالای ۴۵۰۰ دلار تلقی شود. از منظر فصلی نیز چشم‌انداز طلا همچنان جذاب به نظر می‌رسد. الگوی فصلی این فلز گران‌بها نشان می‌دهد که رشد ماه دسامبر مطابق انتظارات تاریخی رقم خورده و نکته قابل‌توجه آن است که ژانویه، بر اساس داده‌های دو دهه گذشته، معمولاً قوی‌ترین ماه سال برای طلا بوده است. اگر این الگو در ابتدای ۲۰۲۶ نیز تکرار شود، فلزات گران‌بها هنوز می‌توانند فضای بیشتری برای رشد پیش از ورود به فاز اصلاحی عمیق‌تر داشته باشند. با این حال، تجربه سال‌های اخیر؛ به‌ویژه در دوره پس از همه‌گیری کرونا، نشان داده که گاهی بخشی از این قدرت فصلی در دسامبر پیش‌خور می‌شود و ژانویه عملکردی کمتر متقاعدکننده به جا می‌گذارد. از این رو، هرچند چشم‌انداز کلی مثبت است، اما احتیاط همچنان توصیه می‌شود. ✔️  بیشتر بخوانید: اقتصاد اروپا در سال ۲۰۲۵؛ مرور تحولات و چشم‌انداز ۲۰۲۶ نگاهی به عملکرد قیمتی نیز بزرگی این حرکت را به‌خوبی نشان می‌دهد. طلا در ماه دسامبر حدود ۲٫۵ درصد رشد کرد و از آگوست سال گذشته تاکنون بیش از ۳۳ درصد افزایش قیمت را تجربه کرده است. آمار نقره حتی خیره‌کننده‌تر است؛ رشدی ۲۷ درصدی در دسامبر و جهشی بیش از ۱۰۰ درصدی از آگوست سال گذشته. پرسش کلیدی اکنون این است: آیا بازار در آستانه یک نفس‌گیری نهایی پیش از ورود به «خلأ اصلاحی» قرار دارد، یا این روند صعودی هنوز حرف‌های ناتمام دارد؟ لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

از رونق تا احتیاط؛ تصویری از آخرین روز معاملاتی وال‌استریت در سال ۲۰۲۵

آخرین روز معاملاتی سال ۲۰۲۵ با عقب‌نشینی هم‌زمان سهام، اوراق قرضه و فلزات گران‌بها به پایان خود نزدیک می‌شود؛ پایانی نسبتاً کم‌رمق برای سالی که در مجموع، یکی از درخشان‌ترین دوره‌ها برای اغلب کلاس‌های دارایی طی سال‌های اخیر به‌شمار می‌رفت. با وجود این افت‌های مقطعی، بازار سهام آمریکا موفق شد سومین سال پیاپی رشد دو رقمی را ثبت کند و تصویری از تاب‌آوری کم‌سابقه اقتصاد و بازارهای مالی ارائه دهد. شاخص S&P 500 در ادامه افت‌های پس از تعطیلات کریسمس، بخشی از رشد سالانه خود را پس داد و بازده آن در سال ۲۰۲۵ به حدود ۱۷ درصد کاهش یافت. هم‌زمان، نزدک ۱۰۰ نیز حدود ۰٫۴ درصد افت کرد. در بازار فلزات، نوسان‌های شدید ادامه داشت و نقره برای چهارمین روز متوالی شاهد حرکت‌های قیمتی بزرگ (بیش از ۵ درصد) بود که به سقوط قابل‌توجه این فلز انجامید. در نگاه کلی، سرمایه‌گذاران سالی بسیار سودآور را پشت سر گذاشتند؛ سالی که موتور اصلی آن خوش‌بینی گسترده به ظرفیت‌های اقتصادی هوش مصنوعی و چند مرحله کاهش نرخ بهره از سوی فدرال رزرو بود. با این حال، مسیر بازارها کاملاً هموار نبود. نوسان‌های شدید ناشی از سیاست‌های تجاری آمریکا، تنش‌های ژئوپلیتیک، نگرانی‌ها درباره ارزش‌گذاری‌های بالا و عدم قطعیت در مسیر سیاست پولی بانک‌های مرکزی، بارها فضای معاملات را متلاطم کرد. فراتر از بازار سهام، اوراق خزانه‌داری آمریکا در آستانه ثبت بهترین عملکرد سالانه خود از سال ۲۰۲۰ قرار گرفتند. طلا و نقره نیز با وجود اصلاح‌های اخیر، همچنان بهترین سال خود از ۱۹۷۹ تاکنون را تجربه کردند. در این میان، بازار رمزارزها استثنا بود؛ بیت‌کوین پس از ثبت رکوردی تازه در ماه اکتبر، بخش عمده رشد خود را از دست داد و در آستانه نخستین زیان سالانه طی سه سال گذشته قرار گرفت. آدام ترنکوئیست، استراتژیست ارشد تکنیکال در LPL Financial، توصیف «تاب‌آور» برای اقتصاد آمریکا در سال ۲۰۲۵ را حتی محافظه‌کارانه می‌داند. به گفته او، اقتصاد آمریکا توانست تورم بالاتر، کندشدن بازار کار، کاهش نرخ بهره کمتر از انتظارات اولیه و افزایش محسوس نرخ مؤثر تعرفه‌ها را پشت سر بگذارد، بی‌آنکه وارد رکود شود. نتیجه این ترکیب، تداوم رشد اقتصادی در شرایطی نسبتاً دشوار بود. با این حال، شتاب بازارها در روزهای پایانی دسامبر کاهش یافت. بسیاری از معامله‌گران و مدیران سرمایه، پس از یک سال بسیار موفق، ترجیح دادند تصمیم‌های بزرگ را به بعد از تعطیلات موکول کنند. از نگاه برخی تحلیل‌گران، این رفتار بیش از آنکه نشانه تغییر روند باشد، حاصل ذخیره سود و بازتنظیم پوزیشن‌ها نسبت به شاخص‌های مرجع است. روبرتو شولتز، رئیس استراتژی در بانک سینگولار، معتقد است سناریوی پایه همچنان ادامه بازار صعودی است، اما با نوسان‌های بیشتر و بازدهی‌های محدودتر. به گفته او، بازده‌های تک‌رقمی میانه می‌تواند تصویر محتمل‌تری از سال پیش‌رو باشد؛ نه تکرار جهش‌های پرقدرت سال‌های اخیر. در بازار فلزات گران‌بها، طلا و نقره پس از یک صعود تقریباً بی‌وقفه، در ماه دسامبر وارد فاز اصلاحی شدند. بخشی از این نوسان‌ها به برداشت سود سرمایه‌گذاران بازمی‌گردد؛ رفتاری که پس از یک سال استثنایی، چندان دور از انتظار نیست. از نگاه برخی استراتژیست‌های بلومبرگ، سال ۲۰۲۵ زمانی بود که مفهوم «تنوع‌بخشی» بار دیگر ارزش خود را نشان داد؛ سهام بازدهی مناسبی داشت، اما فلزات گران‌بها به‌دلیل بازقیمت‌گذاری ریسک‌های سیاستی و کاهش اعتماد، در صدر جدول عملکرد قرار گرفتند. ✔️  بیشتر بخوانید: اعتراف دیرهنگام فدرال رزرو؛ وقتی سیاست پولی به تشدید نابرابری انجامید انتشار داده‌های مدعیان بیمه بیکاری آمریکا نیز واکنش قابل‌توجهی در بازارها ایجاد نکرد. تعداد درخواست‌ها در هفته منتهی به ۲۷ دسامبر با کاهش ۱۶ هزار واحدی به ۱۹۹ هزار رسید؛ رقمی که بسیار کمتر از پیش‌بینی اقتصاددانان بود و بر تداوم استحکام بازار کار دلالت دارد. با این حال، بازده اوراق خزانه اندکی افزایش یافت و نرخ اوراق ۱۰ساله در محدوده ۴٫۱۴ درصد قرار گرفت. در بازار ارز، دلار آمریکا پس از سه روز رشد، نوسان محدودی را تجربه کرد. با وجود این، دلار در مسیر ثبت بدترین عملکرد سالانه خود طی هشت سال گذشته قرار دارد؛ موضوعی که به‌ویژه در صورت اتخاذ سیاست‌های انبساطی‌تر از سوی رئیس آینده فدرال رزرو، می‌تواند ادامه‌دار باشد. بیت‌کوین در محدوده ۸۷٬۸۰۰ دلار معامله شد و پس از سقوط ماه اکتبر، در بازه‌ای نسبتاً محدود بین ۸۵ تا ۹۵ هزار دلار نوسان می‌کند. خوش‌بینی اولیه نسبت به سیاست‌های حامی رمزارزها در دولت دوم ترامپ، جای خود را به نگرانی‌های ناشی از سیاست‌های تجاری و تعرفه‌ای آمریکا داد. در نهایت، نفت نیز یکی از ضعیف‌ترین سال‌های خود از زمان آغاز همه‌گیری کرونا در ۲۰۲۰ را تجربه کرد. رشد مداوم عرضه جهانی، فشار اصلی بر قیمت‌ها بود. نفت برنت در حوالی ۶۱ دلار تثبیت شد و نگاه معامله‌گران به نشست پیش‌روی اوپک‌پلاس، گزارش‌های منفی صنعت نفت آمریکا و سیاست‌های واشنگتن در قبال روسیه، ایران و ونزوئلا دوخته شده است. ✔️  بیشتر بخوانید: نقد و بررسی تحولات اقتصادی استرالیا در سال 2025 و چشم‌انداز سال 2026 در مجموع، سال ۲۰۲۵ با وجود پایانی آرام، یکی از سال‌های ماندگار در تاریخ بازارهای مالی بود؛ سالی که هم قدرت رشد اقتصاد را به نمایش گذاشت و هم اهمیت مدیریت ریسک و تنوع‌بخشی را بار دیگر به سرمایه‌گذاران یادآوری کرد، آن هم در آستانه ورود به ۲۰۲۶؛ سالی که به‌نظر می‌رسد با نوسان‌های بیشتر و بازده‌های محتاطانه‌تر همراه باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

طلا داریم، اما ریال پشتوانه ندارد

در قانون پولی و بانکی ایران، هر ریال معادل ۰.۰۱۰۸۰۵۵ گرم طلای خالص تعریف شده است. این تعریف، یک باقیمانده تاریخی از دوران استاندارد طلاست؛ زمانی که ارزش پول‌ها به وزن مشخصی از طلا گره می‌خورد. اما در اقتصاد امروز، ریال مانند دلار، یورو و لیر، یک پول فیات است؛ یعنی ارزشش از اعتماد عمومی، سیاست‌های پولی، توان تولیدی و ثبات اقتصاد کلان می‌آید— نه از طلا.  چرا طلا نمی‌تواند پشتوانه واقعی ریال باشد؟ ۱) حجم نقدینگی ایران چندین برابر ظرفیت طلاست طبق آخرین آمار رسمی، نقدینگی ایران از ۱۱ هزار همت عبور کرده است. در مقابل، ذخایر طلای ایران حدود ۱۳۷ تن برآورد می‌شود. اگر بخواهیم ریال را با طلا پشتیبانی کنیم: باید ۹۰٪ نقدینگی حذف شود بانک‌ها ورشکست می‌شوند سپرده‌ها از بین می‌رود اقتصاد وارد رکود عمیق می‌شود این نسبت نابرابر نشان می‌دهد که طلا حتی از نظر ریاضی هم نمی‌تواند پشتوانه ریال باشد. ۲) اقتصاد مدرن با پشتوانه طلا قابل اداره نیست از سال ۱۹۷۱، تمام اقتصادهای بزرگ جهان استاندارد طلا را کنار گذاشتند. دلیلش ساده است: رشد اقتصادی سریع‌تر از رشد استخراج طلاست تجارت جهانی چندین برابر ذخایر طلاست طلا نمی‌تواند نیاز پولی یک اقتصاد پویا را تأمین کند اگر پول به طلا گره بخورد، اقتصاد منجمد می‌شود. ۳) پشتوانه طلا یعنی فلج شدن بانک مرکزی در سیستم پشتوانه طلا، بانک مرکزی فقط به اندازه طلایی که دارد می‌تواند پول چاپ کند. این یعنی: نمی‌تواند نرخ بهره را تنظیم کند نمی‌تواند بحران بانکی را مدیریت کند نمی‌تواند کسری بودجه دولت را پوشش دهد نمی‌تواند در رکود، نقدینگی تزریق کند در واقع، سیاست‌گذاری پولی از بین می‌رود. ۴) طلا لزوماً ارزش پول را تقویت نمی‌کند ارزش پول تابع این عوامل است: تورم بهره‌وری رشد اقتصادی کسری بودجه سیاست خارجی اعتماد عمومی طلا فقط یک دارایی ذخیره‌ای است— نه یک ابزار تثبیت ارزش پول. حتی کشورهایی با ذخایر طلای عظیم مثل آمریکا، آلمان و ایتالیا هم پشتوانه طلا ندارند.  جمع‌بندی ریال از نظر قانونی «تعریف طلا» دارد، اما در عمل یک پول فیات است. با نقدینگی ۱۱ هزار همتی و ذخایر طلای محدود، پشتوانه طلا نه‌تنها ریال را تقویت نمی‌کند، بلکه اقتصاد را وارد رکود، بحران بانکی و فروپاشی نقدینگی می‌کند. تقویت ریال فقط از مسیر کاهش تورم، اصلاح بودجه، رشد تولید و افزایش اعتماد عمومی ممکن است— نه از طریق طلا.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

چشم‌انداز کالایی گلدمن ساکس برای ۲۰۲۶؛ صعود طلا تا ۴۹۰۰ دلار و تداوم فشار بر بازار نفت

گلدمن ساکس در تازه‌ترین گزارش جامع خود از بازارهای کالایی برای سال ۲۰۲۶، تصویری کاملاً دوگانه از آینده این بازارها ترسیم کرده است: از یک‌سو جهش ساختاری تقاضا برای فلزات استراتژیک در سایه رقابت آمریکا و چین در حوزه هوش مصنوعی و زیرساخت‌های دیجیتال، و از سوی دیگر، موج عظیمی از عرضه در بازار انرژی که چشم‌انداز قیمت نفت و برخی فلزات صنعتی را تحت فشار قرار می‌دهد. دان استرویون و تیم کالایی گلدمن این چارچوب را با یک عبارت خلاصه می‌کنند: «سوار بر رقابت قدرت شوید، اما مراقب امواج عرضه باشید.» به بیان ساده، مسابقه ژئوپلیتیک و فناورانه بین آمریکا و چین به موتور محرک جدیدی برای بازار فلزات تبدیل شده، در حالی که ظرفیت‌های تازه در حوزه نفت و گاز، تعادل بازار انرژی را به نفع مازاد عرضه تغییر داده است. این واگرایی پیش‌تر در سال ۲۰۲۵ نیز مشاهده شد؛ جایی که فلزات گران‌بها عملکردی به‌مراتب قوی‌تر از انرژی داشتند. گلدمن معتقد است این شکاف در سال ۲۰۲۶ نه‌تنها ادامه می‌یابد، بلکه عمیق‌تر هم می‌شود. طلای ۴۹۰۰ دلاری؛ انتخاب اول گلدمن در میان تمام بازارهای کالایی، طلا جایگاه ویژه‌ای در استراتژی گلدمن دارد. این بانک سرمایه‌گذاری طلا را «محبوب‌ترین پوزیشن لانگ» خود معرفی کرده و هدف قیمتی ۴۹۰۰ دلار به ازای هر اونس را تا پایان سال ۲۰۲۶ مطرح کرده است. محرک اصلی این سناریو، تقاضای بی‌وقفه بانک‌های مرکزی است. برآورد گلدمن نشان می‌دهد که بانک‌های مرکزی در سال ۲۰۲۶ به‌طور متوسط ماهانه حدود ۷۰ تن طلا خریداری خواهند کرد؛ رقمی که چهار برابر میانگین پیش از سال ۲۰۲۲ است. این تقاضای ساختاری، کف محکمی برای بازار طلا ایجاد می‌کند. در سوی دیگر بازار، سرمایه‌گذاران خرد هنوز به‌طور گسترده وارد این روند نشده‌اند. سهم ETFهای طلا از پرتفوی خانوارهای آمریکایی تنها حدود ۰.۱۷ درصد است؛ سطحی که نشان می‌دهد برخلاف بسیاری از رونق‌های پیشین، طلا هنوز به دارایی شلوغ و بیش‌خریدشده تبدیل نشده است. ✔️  بیشتر بخوانید: هشدار ایلان ماسک درباره بحران نقره؛ آیا محدودیت‌های صادرات چین به افزایش قیمت‌ها منجر خواهد شد؟ نفت؛ قربانی موج عرضه در مقابل خوش‌بینی نسبت به طلا، نگاه گلدمن به نفت به‌شدت محتاطانه است. این بانک انتظار دارد قیمت نفت برنت در سال ۲۰۲۶ به‌طور میانگین حوالی ۵۶ دلار در هر بشکه و نفت WTI در حدود ۵۲ دلار تثبیت شود؛ سطوحی پایین‌تر از قیمت‌های فعلی بازار. دلیل اصلی این چشم‌انداز، موج عظیم عرضه‌ای است که طی سال‌های اخیر شکل گرفته و در سال ۲۰۲۶ به‌طور کامل در بازار نمایان می‌شود. حتی اگر این موج پس از آن فروکش کند، مازاد موجود و انباشت ذخایر همچنان فشار نزولی بر قیمت‌ها وارد خواهد کرد؛ مگر آنکه اوپک‌پلاس دست به کاهش‌های بسیار عمیق بزند یا اختلالات ژئوپلیتیک بزرگی مانند تشدید بحران در روسیه یا ایران رخ دهد. مس؛ استراحت موقت پس از یک صعود بزرگ مس طی سال‌های اخیر رشد چشمگیری را تجربه کرده، اما گلدمن برای سال ۲۰۲۶ دوره‌ای از تثبیت و استراحت را پیش‌بینی می‌کند. این بانک انتظار دارد قیمت مس در حوالی ۱۱٬۴۰۰ دلار در هر تن نوسان کند و از این سطح به‌عنوان یک منطقه تجمیع قبل از موج بعدی رشد یاد می‌کند. با این حال، در افق بلندمدت، مس همچنان «فلز صنعتی محبوب» گلدمن باقی می‌ماند. توسعه دیتاسنترها، زیرساخت‌های برق‌رسانی و برقی‌سازی اقتصاد جهانی، تقاضای پایدار و ساختاری برای این فلز ایجاد کرده است. اگر چین نیز به انباشت ذخایر استراتژیک روی آورد، این کف قیمتی می‌تواند حتی بالاتر هم برود. فلزات باتری؛ زیر فشار چین در نقطه مقابل مس و طلا، بازار فلزات باتری مانند لیتیوم و نیکل همچنان در معرض فشار نزولی قرار دارد. گلدمن هشدار می‌دهد که سرمایه‌گذاری گسترده چین در توسعه معادن خارجی؛ به‌ویژه در آفریقا و اندونزی، باعث ورود سیل‌آسای عرضه به بازار شده است؛ آن هم مستقل از سطح قیمت‌ها. به همین دلیل، این بانک معتقد است بازار هنوز به کف نرسیده و حتی احتمال افت ۲۵ درصدی دیگر در قیمت لیتیوم تا پایان ۲۰۲۶ وجود دارد. گاز طبیعی؛ مازاد جهانی، اما استثنای آمریکا در بازار گاز طبیعی، تصویر پیچیده‌تر است. گلدمن از یک «موج چندساله عرضه LNG» سخن می‌گوید که تا سال ۲۰۳۰ عرضه جهانی را حدود ۵۰ درصد نسبت به ۲۰۲۴ افزایش می‌دهد. این روند به‌طور طبیعی قیمت گاز را در خارج از آمریکا تحت فشار قرار می‌دهد. اما چون آمریکا بزرگ‌ترین صادرکننده LNG است، این صادرات عملاً به‌عنوان منبع تقاضا برای بازار داخلی عمل می‌کند و مانع سقوط شدید قیمت گاز در آمریکا می‌شود. به همین دلیل، گلدمن انتظار دارد فاصله قیمتی بین گاز اروپا (TTF) و هنری‌هاب آمریکا به‌طور محسوسی کاهش یابد. سخن پایانی چشم‌انداز گلدمن برای ۲۰۲۶ تصویری از یک بازار کالایی دوپاره ارائه می‌دهد: در یک سوی آن، فلزات استراتژیک به‌ویژه طلا و تا حدی مس که از رقابت ژئوپلیتیک، گذار انرژی و انقلاب دیجیتال سود می‌برند؛ و در سوی دیگر، انرژی و برخی فلزات صنعتی که زیر فشار عرضه‌های جدید قرار دارند. برای سرمایه‌گذاران، پیام اصلی این گزارش روشن است: سال ۲۰۲۶ بیش از آنکه سال «کالاها» به‌طور کلی باشد، سال انتخاب گزینشی خواهد بود؛ انتخاب بین بازارهایی که از موج قدرت و فناوری نیرو می‌گیرند و بازارهایی که در زیر امواج عرضه گرفتار می‌شوند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

خوش‌بینی سرمایه‌گذاران در پایان سال؛ سهام جهانی همچنان مقاوم

بازارهای جهانی در آخرین روزهای سال ۲۰۲۵ با نوسانات محدود معامله شدند، اما نشانه‌هایی از خوش‌بینی سرمایه‌گذاران همچنان دیده می‌شود. طلا و نقره پس از سقوط از اوج تاریخی، دوباره کمی تقویت شدند و یوآن چین برای نخستین بار از سال ۲۰۲۳ به بالای سطح ۷ در برابر دلار بازگشت. شاخص جهانی MSCI با وجود افت جزئی، همچنان در مسیر ثبت سومین سال صعودی متوالی قرار دارد؛ رشدی که عمدتاً به‌دلیل موج سرمایه‌گذاری در سهام مرتبط با هوش مصنوعی شکل گرفته است. این شاخص با افزایش ۲۱ درصدی در سال ۲۰۲۵، بهترین عملکرد خود از ۲۰۱۹ را تجربه می‌کند. در آسیا، سه‌شنبه آخرین روز معاملاتی سال در ژاپن، کره‌جنوبی و تایلند است و نگاه‌ها به انتشار صورت‌جلسه فدرال رزرو دوخته شده؛ جایی که بانک مرکزی آمریکا سومین کاهش متوالی نرخ بهره را اعمال کرد. در وال‌استریت نیز تحلیلگران انتظار دارند روند صعودی سهام آمریکا در سال ۲۰۲۶ ادامه یابد؛ حتی با وجود اینکه S&P 500 امسال نسبت به بسیاری از بازارهای جهانی عقب مانده است. پیش‌بینی‌ها از رشد متوسط ۹ درصدی دیگر در سال آینده حکایت دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فشار سهام فناوری بر وال‌استریت و سقوط فلزات گران‌بها در آخرین هفته معاملاتی 2025

بازارهای مالی جهان هفته پایانی سال ۲۰۲۵ را با لحنی محتاطانه آغاز کردند؛ جایی که افت سهام غول‌های فناوری، شاخص‌های بورسی آمریکا را تحت فشار قرار داد و هم‌زمان، نوسانات شدید در بازار فلزات گران‌بها نگاه‌ها را به سمت ریسک‌های نهفته در معاملات سفته‌بازانه معطوف کرد. در وال‌استریت، موج فروش در سهام شرکت‌های بزرگ فناوری باعث شد شاخص S&P 500 حدود ۰.۴ درصد افت کند. سهام تسلا و انویدیا در صف نمادهایی قرار گرفتند که بیشترین فشار فروش را تجربه کردند و شاخص نزدک ۱۰۰ نیز حدود ۰.۵ درصد عقب نشست. این در حالی بود که معامله‌گران، هم‌زمان با کاهش حجم نقدینگی در روزهای پایانی سال، ترجیح دادند بخشی از پوزیشن‌های پرریسک خود را سبک کنند. در اروپا، شاخص Stoxx 600 تقریباً بدون تغییر بسته شد. گفت‌وگوها درباره احتمال دستیابی به توافق صلح در اوکراین نتوانست محرک تازه‌ای برای بازارهای سهام قاره سبز ایجاد کند و نبود هرگونه پیشرفت ملموس، فضای انتظار را بر معاملات حاکم نگه داشت. به گفته کریس لارکین، استراتژیست بازار در ETrade وابسته به مورگان استنلی، با توجه به خلوت بودن تقویم داده‌های اقتصادی در این هفته، «محرک‌های درون‌زا» می‌توانند نقش اصلی را در جهت‌دهی بازار ایفا کنند. او معتقد است اگر قرار باشد بازار سهام آمریکا سال ۲۰۲۵ را با عملکردی قدرتمند به پایان برساند، بار اصلی این حرکت همچنان بر دوش سهام فناوری خواهد بود. با وجود نوسانات اخیر، S&P 500 از ابتدای سال تاکنون حدود ۱۷ درصد رشد کرده است؛ عملکردی که برخلاف نگرانی‌ها درباره فروش گسترده ناشی از سیاست‌های تعرفه‌ای، محقق شده، هرچند این شاخص در مقایسه با برخی همتایان جهانی خود عملکردی خیره‌کننده نداشته است. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ تحلیلگران بلومبرگ نیز اشاره می‌کنند که در حالی که انتظار می‌رفت دلار و بازار سهام آمریکا ستاره‌های اصلی سال ۲۰۲۵ باشند، آشفتگی‌های سیاسی و عقب‌نشینی‌های مقطعی در سیاست‌های تعرفه‌ای، بخشی از اعتماد سرمایه‌گذاران را تضعیف کرد. نتیجه آنکه، وال‌استریت سال خوبی را پشت سر گذاشت، اما نتوانست به‌طور قاطع از رقبای جهانی خود؛حتی در بخش فناوری، پیشی بگیرد. با این حال، نگاه غالب در میان تحلیلگران همچنان خوش‌بینانه است. پس از سه سال متوالی رشد بازار سهام، اجماع رو به تقویت این است که رالی بازارها در سال ۲۰۲۶ نیز ادامه یابد. با وجود ریسک‌هایی همچون احتمال ترکیدن حباب هوش مصنوعی یا شوک‌های غیرمنتظره سیاستی، بسیاری از استراتژیست‌های فروش، رشد متوسط حدود ۹ درصدی برای شاخص S&P 500 در سال آینده پیش‌بینی می‌کنند. به اعتقاد برخی مدیران سرمایه‌گذاری، روایت «پایان استثناگرایی آمریکا» بیش از آنکه واقعیت داشته باشد، یک تیتر رسانه‌ای بوده است؛ چرا که رشد اقتصادی آمریکا در ماه‌های اخیر حتی فاصله بیشتری با سایر اقتصادهای بزرگ جهان گرفته است. در بازار کالاها، اما فضا به‌مراتب پرتنش‌تر بود. نقره پس از آنکه در جریان یک موج صعودی پرشتاب تا بالای ۸۰ دلار در هر اونس پیش رفت، با سقوطی بیش از ۱۰ درصدی به حوالی ۷۱ دلار بازگشت. طلا نیز بیش از ۴ درصد افت کرد. این ریزش‌ها عمدتاً نتیجه تخلیه پوزیشن‌های سفته‌بازانه و فروکش کردن نگرانی‌های کوتاه‌مدت درباره کمبود عرضه ارزیابی می‌شود. در ماه‌های اخیر، فلزات گران‌بها به یکی از کانون‌های داغ بازارهای مالی تبدیل شده بودند؛ ترکیبی از خریدهای سنگین بانک‌های مرکزی، ورود سرمایه به صندوق‌های قابل معامله (ETF) و کاهش هزینه‌های استقراض، از این دارایی‌های بدون بازده حمایت می‌کرد. در کنار آن، تنش‌های ژئوپلیتیک؛ از جمله اصطکاک‌های سیاسی میان آمریکا و ونزوئلا، جذابیت طلا و نقره را به‌عنوان پناهگاه امن افزایش داده بود. شتاب اولیه صعود فلزات در ابتدای هفته، حتی با اظهارنظر ایلان ماسک نیز تقویت شد؛ جایی که او در واکنش به محدودیت‌های صادراتی چین، بر نقش حیاتی نقره در بسیاری از فرآیندهای صنعتی تأکید کرد. با این حال، بازار به‌سرعت نشان داد که در شرایط نقدینگی محدود، هیجان می‌تواند همان‌قدر که قیمت‌ها را بالا می‌برد، زمینه‌ساز اصلاح‌های تند نیز باشد. در سایر بازارها، بیت‌کوین برای مدتی کوتاه از مرز ۹۰ هزار دلار عبور کرد اما بخش عمده این رشد را از دست داد. شاخص دلار تقریباً بدون تغییر باقی ماند و بازار اوراق خزانه‌داری آمریکا نیز نوسان محسوسی نداشت؛ به‌طوری که بازدهی اوراق ۱۰ساله در محدوده ۴.۱۲ درصد تثبیت شد. در بازار انرژی، قیمت نفت افزایش یافت؛ چرا که مذاکرات تحت رهبری آمریکا به نتیجه مشخصی نرسید و چین بار دیگر بر حمایت از رشد اقتصادی در سال آینده تأکید کرد. با این حال، نفت برنت همچنان در مسیر ثبت پنجمین افت ماهانه متوالی در دسامبر قرار دارد؛ طولانی‌ترین روند نزولی آن در بیش از دو سال گذشته. در مجموع، بازارهای جهانی در آخرین روزهای ۲۰۲۵ بیش از آنکه به‌دنبال جهت‌گیری‌های تازه باشند، در حال بازتنظیم پوزیشن‌ها، کاهش ریسک و آماده‌سازی برای ورود به سالی هستند که اگرچه با امید به تداوم رشد آغاز می‌شود، اما همچنان سایه عدم‌قطعیت‌های کلان اقتصادی و ژئوپلیتیک بر آن سنگینی می‌کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط ناگهانی نقره و عقب‌نشینی طلا؛ اصلاح قیمتی یا آغاز یک چرخش بزرگ؟

بازار فلزات گران‌بها پس از جهش‌های خیره‌کننده هفته گذشته، ناگهان وارد فاز اصلاح شد. نقره که در روزهای اخیر به‌واسطه یک حرکت شبه‌پارابولیک به تیتر اول بسیاری از رسانه‌های مالی جهان تبدیل شده بود، در یک چرخش تند بیش از ۸ درصد سقوط کرد و طلا نیز حدود ۳ درصد عقب نشست. این ریزش، بیش از آنکه نشانه فروپاشی روند باشد، بازتابی از موج سنگین شناسایی سود در بازاری است که برای مدت کوتاهی بیش از حد داغ شده بود. نقره در هفته گذشته رشد پر شتابی را تجربه کرد که آن را به سطوحی رساند که کمتر کسی انتظارش را داشت. این صعود سریع، روایت‌هایی درباره پوشش ریسک پوزیشن‌های فروش، فشار بر فروشندگان اهرمی و حتی مارجین‌کال‌ها را به راه انداخت و آخرین فاز صعود روز جمعه، بیشتر شبیه یک انفجار هیجانی بود تا یک حرکت مبتنی بر جریان پایدار سرمایه. اکنون با تخلیه این هیجان، قیمت نقره بیش از ۶ دلار در هر اونس افت کرده و به محدوده ۷۲ دلار بازگشته است؛ افتی که از نظر اسمی بزرگ‌ترین سقوط یک‌روزه در تاریخ این فلز محسوب می‌شود، هرچند حتی این ریزش هم هنوز نتوانسته تمام رشد انفجاری روزهای قبل را خنثی کند. از منظر تکنیکال، بازار اکنون در حال آزمودن نخستین سطوح حمایتی مهم است. بازگشت ۳۸.۲ درصدی موج صعودی اخیر در محدوده حدود ۷۰ دلار قرار دارد و سطح اصلاحی ۵۰ درصدی نزدیک ۶۶ دلار دیده می‌شود. این نواحی می‌توانند به‌عنوان مناطق تعادل موقت عمل کنند، جایی که بازار تصمیم می‌گیرد آیا اصلاح پایان یافته یا مسیر نزولی عمیق‌تری در پیش است. فلزات گران‌بها در این مقطع بیش از هر چیز تحت تأثیر «احساسات بازار» معامله می‌شوند، نه صرفاً متغیرهای بنیادین. تفاوت مهم میان طلا و نقره نیز دقیقاً از همین‌جا ناشی می‌شود: بازار نقره به‌مراتب کوچک‌تر است و بنابراین جریان سرمایه خرد در آن نقش پررنگ‌تری دارد، در حالی که طلا همچنان عمدتاً تحت سلطه خرید و فروش‌های بانک‌های مرکزی و سرمایه‌گذاران نهادی بزرگ است. همین ویژگی باعث می‌شود نقره نوسانات شدیدتر و واکنش‌های هیجانی‌تری را تجربه کند. طلا نیز از موج شناسایی سود بی‌نصیب نمانده است. پس از ثبت سقف‌های تاریخی جدید در اواخر هفته گذشته، قیمت این فلز زرد امروز حدود ۳ درصد کاهش یافته است. با این حال، رفتار طلا نسبت به نقره به‌مراتب منظم‌تر و کمتر پرنوسان بوده و همچنان در چارچوب یک روند صعودی بلندمدت قابل تفسیر است. زمان‌بندی این نوسانات نیز اهمیت دارد. بازارها در یکی از کم‌نقدشونده‌ترین مقاطع سال قرار دارند؛ دوره‌ای که بسیاری از صندوق‌ها فعالیت خود را کاهش داده‌اند، حجم معاملات پایین است و بازارسازان با احتیاط بیشتری عمل می‌کنند. در چنین فضایی، حتی جریان‌های نسبتاً کوچک سرمایه می‌توانند نوساناتی بزرگ و نامتناسب ایجاد کنند، بدون آنکه الزاماً به معنای تغییر بنیادین در چشم‌انداز بازار باشند. در افق یک‌ساله، روایت غالب بازار همچنان حول محور تضعیف ساختاری دلار آمریکا شکل گرفته است. سرمایه‌گذاران به‌طور فزاینده‌ای بر این فرض متمرکز شده‌اند که دونالد ترامپ در صورت پیروزی، فردی داویش را به ریاست فدرال رزرو منصوب خواهد کرد و همزمان مداخلات اقتصادی و تجاری او جذابیت دلار را به‌عنوان ذخیره ارزش کاهش خواهد داد. جهش بزرگ طلا از اواخر تابستان، دقیقاً همزمان با تشدید این نگرش‌ها آغاز شد؛ به‌ویژه پس از تصمیم ترامپ برای برکناری رئیس اداره آمار کار آمریکا (BLS) که داده‌های اشتغال را منتشر می‌کند، اقدامی که به نگرانی‌ها درباره سیاسی‌شدن داده‌های اقتصادی دامن زد. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ همزمان، بازگشت ترامپ به گفتمان‌های تهاجمی‌تری مانند تصاحب گرینلند و تهدید به اعمال تعرفه‌ها حتی در صورت مخالفت دیوان عالی، تصویر پرریسک‌تری از آینده سیاست اقتصادی آمریکا ترسیم کرده است. چنین فضایی به‌طور طبیعی تقاضا برای دارایی‌های امن را تقویت می‌کند، حتی اگر در کوتاه‌مدت شاهد اصلاح‌های مقطعی و نوسانات شدید باشیم. در مجموع، ریزش اخیر نقره و طلا بیش از آنکه نشانه پایان یک روند باشد، به‌نظر می‌رسد بخشی از فرآیند طبیعی «تخلیه هیجان» پس از یک صعود سریع است. بازار اکنون در حال بازتنظیم انتظارات، بازتوزیع ریسک و بازگشت به سطوح منطقی‌تر است؛ مرحله‌ای که اغلب پیش‌نیاز ادامه حرکت‌های بزرگ‌تر در بلندمدت محسوب می‌شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا ۲۰۲۶ سال بازنگری بزرگ در ارزش‌گذاری غول‌های فناوری است؟

سال 2025 به‌عنوان سالی پر از تحولات بزرگ برای صنعت فناوری اطلاعات به پایان می‌رسد، اما موضوعی که همچنان در محافل اقتصادی مورد بحث قرار دارد، پدیده‌ای است که به "حباب هوش مصنوعی" معروف شده است. این تکنولوژی که در ابتدا هیجانی عظیم به راه انداخت، حالا با رشد سریع خود به تدریج به نقطه‌ای حساس رسیده است. آیا بازارها به اندازه کافی درباره تأثیر هوش مصنوعی و اثرات آن بر بهره‌وری و سودآوری شرکت‌ها خوش‌بین بوده‌اند؟ آیا در سال 2026، دنیای فناوری در انتظار یک بازنگری واقعی خواهد بود؟ هوش مصنوعی (AI) با کارآمدتر و سریع‌تر انجام شدن فرایندها به افزایش بهره‌وری منجر می‌شود. به‌طور مثال، تصور کنید که شما فروشنده آبمیوه‌های طبیعی هستید و به‌تازگی یک دستگاه آب‌گیری پیشرفته خریداری کرده‌اید که می‌تواند تمام فرایند آبگیری را سریع‌تر و با دقت بیشتر انجام دهد. به‌دنبال اعلام این خبر، سرمایه‌گذاران و مشتریان شما استقبال زیادی از این پیشرفت فناوری می‌کنند و حتی ممکن است بخشی از سرمایه‌گذاری خود را به شما اختصاص دهند، زیرا باور دارند که این تکنولوژی به‌زودی بازار را متحول خواهد کرد. اما آیا این پیشرفت واقعاً به آن اندازه که وعده داده شده، سودآور است؟ آیا این سرمایه‌گذاری باعث افزایش چشمگیر بهره‌وری و سود می‌شود؟ این سوالات به زودی به چالش‌های اصلی شرکت‌ها تبدیل خواهند شد، به ویژه برای شرکت‌هایی که میلیاردها دلار در هوش مصنوعی سرمایه‌گذاری کرده‌اند. در واقع، دیگر مثل گذشته، همه از صرف هزینه‌های سنگین برای هوش مصنوعی استقبال نمی‌کنند. پیش از این، بازارها نسبت به افزایش سرمایه‌گذاری در هوش مصنوعی واکنش مثبتی داشتند، اما اکنون این صرف هزینه‌ها به‌طور معمولی و متداول در آمده است. دقیقاً مانند عرضه اولیه پلی‌استیشن 5؛ در ابتدا، تنها کسی که پلی‌استیشن 5 داشت جذاب و متفاوت به نظر می‌رسید، اما به‌زودی با گسترش این تکنولوژی، دیگر تفاوت خاصی بین آنچه در اختیار دارید و دیگران وجود نخواهد داشت. در این شرایط، سوال اصلی این است که چگونه می‌توان سرمایه‌گذاران را نگه داشت؟ چه چیزی باعث می‌شود تا شرکت‌های فناوری احساس "جادویی" و "خاص بودن" خود را حفظ کنند؟ اینجاست که بحث بهره‌وری وارد می‌شود. برای غول‌های فناوری مانند گوگل و متا، چالش اصلی تبدیل این پیشرفت‌ها به درآمدهای تبلیغاتی است، و این دو شرکت در این زمینه موفق‌تر از سایرین عمل کرده‌اند. در حالی که آمازون و مایکروسافت نیز با سرمایه‌گذاری‌های کلان خود در هوش مصنوعی سعی دارند بازارهای خود را توسعه دهند، پرسش اصلی این است که آیا این هزینه‌ها واقعاً به افزایش سودآوری و بهره‌وری منجر خواهند شد؟ آمازون به‌ویژه در این مسیر پیشگام است و بیشترین میزان سرمایه‌گذاری را در زمینه هوش مصنوعی انجام داده است. این شرکت برای اطمینان دادن به سرمایه‌گذاران خود، در تلاش است تا نشان دهد که هزینه‌هایش در حوزه‌های مختلفی از جمله انبارداری، رباتیک، وب‌سایت و سیستم‌های ابری در حال بازدهی است. این شرکت حتی برای مقابله با ریسک‌های ناشی از وابستگی به شرکت‌های تولیدکننده تراشه و مراکز داده خارجی، در حال توسعه تراشه‌های خود و گسترش فعالیت‌هایش در زمینه مراکز داده است. از سوی دیگر، مایکروسافت با محصولاتی مانند "Copilot" که هوش مصنوعی را در نرم‌افزارهایش به کار گرفته، امیدوار است که تقاضا برای این محصولات به‌طور چشمگیری افزایش یابد. اما باید دید که آیا مردم به‌طور واقعی احساس نیاز به استفاده از این فناوری خواهند داشت یا نه. در نهایت، نمی‌توان صحبت از صنعت فناوری را بدون اشاره به انویدیا به پایان برد. این شرکت در دوره اخیر به‌عنوان پیشرو در صنعت هوش مصنوعی شناخته شده است. با این حال، آیا انتظارات سرمایه‌گذاران از این شرکت به‌اندازه‌ای بالا رفته است که هرگونه عملکرد ضعیف‌تر از آنچه که در حال حاضر ارائه می‌شود، به‌عنوان شکست تلقی شود؟ با توجه به رقبای قدرتمند این شرکت مانند آمازون و مایکروسافت که در حال توسعه اکوسیستم‌های هوش مصنوعی خود هستند، آیا انویدیا می‌تواند همچنان در صدر باقی بماند؟ به طور کلی، صنعت فناوری در سال‌های آینده نیازمند تجدید نظر جدی در ارزیابی خود خواهد بود. اگر این شرکت‌ها بتوانند به‌طور مؤثر از هوش مصنوعی بهره‌برداری کنند و تحولی واقعی در کارایی و سودآوری ایجاد کنند، ممکن است شاهد رشد بی‌سابقه‌ای در ارزش سهام آنها باشیم. در غیر این صورت، فشارهای بازار و انتظارات سرمایه‌گذاران می‌تواند منجر به یک واقعیت‌سنجی سخت برای غول‌های تکنولوژی در سال 2026 شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

رکوردزنی فلزات گران‌بها در سال 2025؛ نقره، طلا و پلاتین پیشتاز در بازارهای جهانی

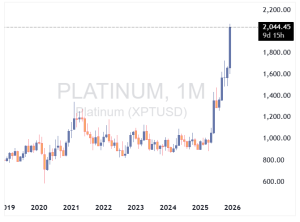
سال 2025 به وضوح سال فلزات بود. فلزات گران‌بها و مس در این سال عملکردی فوق‌العاده داشتند و توانستند از بازار سهام و رمزارزها پیشی بگیرند. بسیاری تصور می‌کردند که بازگشت دونالد ترامپ به کاخ سفید عمدتاً باعث رشد رمزارزها می‌شود و بیت‌کوین و بازارهای گسترده‌تر به سطوح جدیدی خواهند رسید. با این حال، واقعیت کمی متفاوت بود. از ابتدای سال 2025، قیمت بیت‌کوین بیش از 7% کاهش یافت، هرچند که در اکتبر همان سال رکورد جدیدی ثبت کرد. در همین حال، سهام نیز با وجود نگرانی‌ها در مورد جنگ‌های تجاری و تورم، عملکرد نسبتا خوبی داشتند. شاخص S&P 500 به ویژه با 17.2% رشد، نزدک با 21.5% رشد، داو جونز با 14.1% رشد و راسل 2000 با 14.7% رشد، نتایج خوبی از خود به نمایش گذاشتند. حتی عرضه‌های عمومی اولیه (IPOs) در طول سال رضایت‌بخش بودند و هم برای شرکت‌ها و هم برای سرمایه‌گذاران سودآور بودند. اما ستارگان واقعی سال 2025، فلزات بودند، به ویژه فلزات گران‌بها. طلا تقریباً 69% رشد کرد، نقره 136% افزایش یافت، پلاتین نیز 136% افزایش پیدا کرد و پالادیوم حدود 99% رشد کرد. این ارقام واقعاً شگفت‌انگیز هستند، به ویژه وقتی که در نظر می‌گیریم که ما در یک محیط «ریسک‌گریز» واضح نیستیم و رکود جهانی یا در ایالات متحده نیز به نظر نمی‌رسد که به زودی رخ دهد. در خصوص عوامل محرک این افزایش، کمبود ساختاری عرضه در فلزات گران‌بها نقش اساسی داشت. تقاضای سرمایه‌گذاران به دلیل انتظار از سیاست‌های تسهیلی‌تر فدرال رزرو افزایش یافت، در حالی که تقاضای بانک‌های مرکزی عمدتاً تحت تأثیر ریسک‌های ژئوپلیتیکی و بی‌اعتمادی رو به رشد به دلار آمریکا قرار داشت. ریسک اصلاح شدید قیمت‌ها پس از چنین افزایشی قابل رد کردن نیست، اما خریدهای بانک‌های مرکزی معمولاً بلندمدت است و به ندرت به سرعت معکوس می‌شود. سرمایه‌گذاران ممکن است همچنان در برابر حباب احتمالی هوش مصنوعی هج کنند، اما حتی اگر این اتفاق نیفتد، کاهش نرخ‌های بهره فدرال رزرو می‌تواند دلار را تضعیف کرده و از طلا حمایت کند. رالی نقره همچنین از یک فشار ناشی از "پوشش پوزیشن‌های فروش" یا اصطلاحا (شورت اسکوئیز) تقویت شد. با کمبود نقره فیزیکی، تاجران که بر اساس کاهش قیمت‌ها شرط‌بندی کرده بودند، مجبور شدند فلز را خریداری کنند تا موقعیت‌های خود را ببندند، که باعث افزایش قیمت‌ها شد. در همین حال، موجودی‌های در دسترس در لندن به شدت کاهش یافت، در حالی که موجودی‌های بورس‌های شانگهای به کمترین سطح در ده سال گذشته رسید. برای فلزات گروه پلاتین، افزایش قیمت‌ها ناشی از اختلالات در عرضه، شرایط بازار محدودتر و تقاضای صنعتی قوی بود. این عوامل، همراه با حرکت مثبت بازار، باعث تقویت روند صعودی شد: پس از رالی قبلی در بازار طلا، سرمایه‌گذاران به خرید نقره، پلاتین و پالادیوم روی آوردند که این امر به افزایش همزمان قیمت‌های این فلزات منجر شد. علاوه بر فلزات گران‌بها، مس نیز اخیراً توجه زیادی را جلب کرده است. قیمت‌ها برای اولین بار از مرز 12,000 دلار در هر تن عبور کرد، در پی نگرانی‌ها در مورد کاهش عرضه جهانی، تعطیلی معادن غیرمنتظره و افزایش هیجان پیرامون نقش حیاتی مس در زیرساخت‌های مرتبط با هوش مصنوعی. آیا آینده روشن است؟ در سناریوی پایه، پیش‌بینی می‌شود که عرضه نقره همچنان کاهش یابد، در حالی که طلا احتمالاً از خریدهای بانک‌های مرکزی در سال 2026 بهره‌مند خواهد شد. چشم‌انداز مس نیز نسبتاً مختلط است، زیرا رشد اقتصادی کندتر، نوسانات بازار و عدم‌قطعیت سیاسی می‌تواند بر تقاضا برای فلزات صنعتی تأثیر بگذارد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

فروش زودهنگام طلا و بیت‌کوین؛ دو اشتباه تاریخی کانادا و آلمان

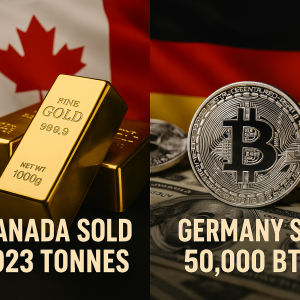
دو تصمیم مالی که سال‌ها از آن‌ها گذشته، امروز به‌عنوان نمونه‌هایی از پرهزینه‌ترین اشتباهات اقتصادی مطرح می‌شوند. کانادا در سال ۱۹۶۵ بیش از ۱٬۰۲۳ تن طلا را تنها با قیمت ۱.۱۵ میلیارد دلار فروخت؛ دارایی‌ای که ارزش آن امروز به حدود ۱۴۹ میلیارد دلار رسیده است. در نمونه‌ای مشابه، دولت آلمان در سال ۲۰۲۴ حدود ۵۰ هزار بیت‌کوین را به ارزش ۲.۲ میلیارد دلار فروخت؛ در حالی که ارزش همین مقدار بیت‌کوین اکنون بیش از ۴.۴ میلیارد دلار است. این دو تصمیم نشان می‌دهد که فروش دارایی‌های استراتژیک در زمان نامناسب می‌تواند به یکی از پرهزینه‌ترین اشتباهات اقتصادی کشورها تبدیل شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رالی پایان سال در بازارهای جهانی | رشد قوی اقتصاد آمریکا موتور صعود بورس‌ها شد

بازارهای جهانی در آستانه پایان سال ۲۰۲۵ با موج تازه‌ای از خوش‌بینی روبه‌رو شده‌اند. انتشار داده‌های جدید نشان می‌دهد اقتصاد آمریکا سریع‌ترین رشد خود در دو سال اخیر را تجربه کرده؛ موضوعی که اعتماد سرمایه‌گذاران به چشم‌انداز سودآوری شرکت‌ها در سال ۲۰۲۶ را تقویت کرده است.  رکوردشکنی شاخص‌های جهانی شاخص MSCI جهانی برای پنجمین روز متوالی رشد کرد و بازدهی سالانه خود را به ۲۱ درصد رساند. در آسیا نیز بازارها با رشد ۰.۲ درصدی همراه شدند؛ رشدی که عمدتاً توسط سهام فناوری هدایت شد، پس از آنکه S&P 500 در وال‌استریت رکورد تازه‌ای ثبت کرد. با نزدیک شدن به تعطیلات کریسمس، حجم معاملات پایین بود اما فضای کلی بازار همچنان مثبت باقی ماند.  جهش کامودیتی‌ها؛ طلا برای اولین بار بالای ۴۵۰۰ دلار کامودیتی‌ها عملکردی بهتر از سهام داشتند: طلا برای نخستین بار از مرز ۴۵۰۰ دلار عبور کرد نقره و پلاتین رکوردهای جدید ثبت کردند مس از سطح ۱۲ هزار دلار در هر تن گذشت افزایش تنش‌ها پس از اقدام آمریکا برای مسدود کردن محموله‌های نفتی مرتبط با ونزوئلا، تقاضا برای دارایی‌های امن را بالا برد و به رشد طلا کمک کرد.  بازگشت اشتهای ریسک‌پذیری با وجود اینکه رشد قوی اقتصاد آمریکا احتمال کاهش سریع نرخ بهره را کاهش داده، بازارها دوباره به سمت ریسک‌پذیری حرکت کرده‌اند. پس از هفته‌ها نگرانی درباره ارزش‌گذاری بالای سهام—به‌ویژه سهام مرتبط با هوش مصنوعی—اکنون سرمایه‌گذاران امیدوارند رشد سود شرکت‌ها در سال آینده ادامه‌دار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقره با عبور از اپل سومین دارایی ارزشمند جهان شد

فلز نقره در یک حرکت قابل توجه در بازارهای مالی، با پیشی گرفتن از شرکت اپل، به سومین دارایی بزرگ جهان از نظر ارزش بازار (Market Cap) تبدیل شد. بر اساس داده‌های جدید، ارزش بازار نقره به ۴.۰۳۴ تریلیون دلار رسیده است، در حالی که ارزش شرکت اپل در سطح ۴.۰۳۱ تریلیون دلار قرار دارد. در حال حاضر، طلا همچنان در رتبه اول و شرکت انویدیا (NVIDIA) در رتبه دوم ارزشمندترین دارایی‌های جهان قرار دارند. این تغییر جایگاه نشان‌دهنده رشد بیش از ۱۲ درصدی قیمت نقره در یک هفته اخیر و اقبال سرمایه‌گذاران به این فلز گران‌بها است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جهش قدرتمند طلا و نقره؛ آیا مقاومت روانی ۴۵۰۰ و ۷۰ دلار سد بعدی بازار است؟

قیمت طلا و نقره در روزهای اخیر با شتابی کم‌سابقه افزایش یافته‌اند؛ حرکتی که توجه معامله‌گران، سرمایه‌گذاران نهادی و حتی فعالان بازارهای کالایی را دوباره به سمت فلزات گران‌بها جلب کرده است. این رشد تنها یک واکنش کوتاه‌مدت به اخبار نیست، بلکه حاصل ترکیب چندین عامل بنیادی و روانی است که هم‌زمان بازار را به سمت قیمت‌های بالاتر سوق داده‌اند. ۱. نرخ‌های واقعی پایین؛ موتور اصلی رشد طلا و نقره یکی از مهم‌ترین محرک‌های این صعود، کاهش نرخ بهره واقعی است. وقتی تورم بالا می‌ماند اما بازده اسمی اوراق رشد نمی‌کند، هزینه فرصت نگهداری دارایی‌های بدون سود—مثل طلا و نقره—به‌شدت کاهش می‌یابد. این همان نقطه‌ای است که سرمایه‌گذاران بزرگ معمولاً وارد بازار می‌شوند. در چنین شرایطی، طلا و نقره دوباره نقش تاریخی خود را بازی می‌کنند: پناهگاهی در برابر کاهش ارزش پول. ۲. ریسک‌های ژئوپلیتیک؛ بازگشت تقاضای پناهگاه امن تنش‌های ژئوپلیتیک در اروپا، خاورمیانه و حتی آمریکای لاتین باعث شده سرمایه‌گذاران به دنبال دارایی‌هایی باشند که در زمان بحران ارزش خود را حفظ کنند. طلا همیشه اولین انتخاب است، اما این بار نقره نیز از جریان سرمایه‌ای طلا بهره‌مند شده—به‌ویژه به‌دلیل نقش دوگانه‌اش در صنعت و سرمایه‌گذاری. ۳. دلار ضعیف‌تر؛ سوخت اضافه برای رشد فلزات دلار آمریکا در هفته‌های اخیر تحت فشار قرار گرفته—به‌دلیل انتظارات سیاستی داویش‌تر و چشم‌انداز نرخ‌های واقعی پایین. وقتی دلار تضعیف می‌شود، قیمت کالاهای دلاری برای خریداران جهانی ارزان‌تر می‌شود و همین موضوع تقاضا برای طلا و نقره را افزایش می‌دهد. ۴. ورود سرمایه به ETFها؛ نشانه‌ای از چرخش بزرگ سرمایه‌گذاران داده‌های ETFهای طلا و نقره نشان می‌دهد که سرمایه‌گذاران نهادی و خرد دوباره در حال ورود به فلزات گران‌بها هستند. این ورود سرمایه معمولاً نشانه‌ای از یک روند پایدارتر است، نه یک حرکت کوتاه‌مدت. ۵. نمودارها چه می‌گویند؟ مقاومت روانی در راه است نمودارهای روزانه نشان می‌دهند که قیمت‌ها به سطوح رُند و مهمی نزدیک شده‌اند—سطوحی که معمولاً نقش مقاومت روانی دارند: طلا: ۴۵۰۰ دلار نقره: ۷۰ دلار این سطوح نه‌تنها از نظر تکنیکال مهم‌اند، بلکه از نظر روانی نیز می‌توانند رفتار معامله‌گران را تغییر دهند. معمولاً در چنین نقاطی، بخشی از بازار اقدام به ذخیره سود می‌کند و بخشی دیگر منتظر شکست مقاومت می‌ماند. ۶. آیا روند صعودی ادامه دارد؟ ترکیب عوامل بنیادی (نرخ‌های واقعی پایین، دلار ضعیف، ریسک‌های ژئوپلیتیک) و عوامل تکنیکال (نزدیکی به مقاومت‌های رُند) نشان می‌دهد که بازار در نقطه حساسی قرار دارد. اگر طلا بتواند ۴۵۰۰ دلار را بشکند، موج جدیدی از ورود سرمایه می‌تواند آغاز شود—و همین موضوع برای نقره در سطح ۷۰ دلار نیز صدق می‌کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نقره یا پلاتین؟ جنگ فلزات در سال ۲۰۲۶ از نگاه معامله‌گران و کارشناسان

بازار فلزات در طول سال پرچالش ۲۰۲۵ توانستند مسیر خود را پیدا کنند و در نهایت به بازده‌های تاریخی و بی‌سابقه برسند. در این میان، نقره با رشد بیش از ۱۲۷ درصدی بهترین عملکرد را ثبت کرد و پلاتین با بازدهی حدود ۱۲۰ درصد در تعقیب آن بود. طلا نیز با تداوم روند صعودی چندساله خود، افزایش قابل‌توجه ۶۵ درصدی را تجربه کرد و مس هم توانست بازدهی چشمگیر ۳۵ درصدی برای سرمایه‌گذاران به ارمغان بیاورد. نظرسنجی «برترین فلزات ۲۰۲۶» کیتکو نیوز نشان می‌دهد که معامله‌گران خرد به‌طور کامل به موج صعودی نقره پیوسته‌اند و در عین حال طلا همچنان از حمایت قدرتمندی برخوردار است؛ ضمن آنکه کارشناسان صنعت نیز معتقدند پتانسیل آن وجود دارد که قیمت پلاتین در سال آینده عملکرد بهتری نسبت به سایر فلزات داشته باشد. کیتکو نیوز در این هفته آرای ۳۵۲ سرمایه‌گذار خرد را برای نظرسنجی «برترین فلزات ۲۰۲۶» جمع‌آوری کرد و نتایج نشان داد که اکثریت سرمایه‌گذاران بازار خرد فلزات انتظار دارند نقره بار دیگر در سال ۲۰۲۶ نسبت به سایر فلزات بازدهی بالاتری داشته باشد. ۱۷۸ معامله‌گر خرد، معادل ۵۱ درصد، انتظار دارند این فلز خاکستری در سال پیشِ رو عملکردی برتر از سایر فلزات داشته باشد. در مقابل، ۲۹ درصد دیگر، یعنی ۱۰۱ سرمایه‌گذار بازار خرد، پیش‌بینی کرده‌اند که طلا در سال ۲۰۲۵ بیشترین رشد را ثبت کند، در حالی که ۱۰ درصد، معادل ۳۶ شرکت‌کننده، معتقدند پلاتین قوی‌ترین عملکرد را خواهد داشت. در نهایت، ۳۷ معامله‌گر خرد دیگر که ۱۱ درصد از کل را تشکیل می‌دهند، بر این باورند که قیمت مس در سال ۲۰۲۶ از سایر فلزات پیشی خواهد گرفت. دیدگاه‌های وال‌استریت نیز در مجموع نسبت به طلا و نقره مثبت بود، اما در عین حال برخی بانک‌های بزرگ و کارشناسان صنعت معتقدند که فلزات گروه پلاتین (PGM) که در مقایسه با سایر فلزات کمتر ارزش‌گذاری شده‌اند، در نهایت می‌توانند بهترین عملکرد را از خود نشان دهند. موسسه تی‌دی سکیوریتیز (TD Securities) در چشم‌انداز کامودیتی‌های اساسی سال ۲۰۲۶ اعلام کرد که کاهش نرخ‌های بهره، تداوم تضعیف ارزش ارزها، پویایی‌های سمت عرضه و نیاز به تنوع‌بخشی، طلا را در نیمه نخست سال به رکوردی جدید بالاتر از ۴۴۰۰ دلار خواهد رساند. این مؤسسه همچنین پیش‌بینی کرد که هرچند قیمت نقره احتمالاً تا محدوده میانی ۴۰ دلارها تعدیل می‌شود، اما سال ۲۰۲۶ سالی خواهد بود که در آن پلاتین و پالادیوم در صدر عملکرد بازار قرار می‌گیرند. در مورد طلا، تحلیلگران بازار کامودیتی تأکید کردند که هیچ دلیلی وجود ندارد که انتظار یک سقوط شدید یا ریزش گسترده در سال آینده را داشته باشیم. آن‌ها گفتند: «کاهش هزینه‌های نگهداری ناشی از سیاست‌های فدرال رزرو، همراه با انتظار برای شیب‌دارتر شدن منحنی بازده و نگرانی‌های بالقوه درباره استقلال فدرال رزرو، ما را به این جمع‌بندی می‌رساند که فلز زرد در شش ماه نخست سال ۲۰۲۶ به رکورد فصلی جدید خواهد رسید. همچنین نگرانی‌های فزاینده درباره این‌که فدرال رزرو آینده ممکن است با شدت کمتری هدف تورمی ۲ درصد را دنبال کند، به‌همراه گمانه‌زنی‌ها درباره فشار تهاجمی کاخ سفید برای کاهش نرخ‌های بهره در شرایطی که بدهی آمریکا در سطوح بی‌سابقه و رو به افزایش قرار دارد، از دلایل بسیار مهمی است که ما بر اساس آن‌ها معتقدیم روند صعودی طلا بار دیگر تقویت خواهد شد.» تی‌دی سکیوریتیز معتقد است محدوده بلندمدت جدید طلا بین ۳۵۰۰ تا ۴۴۰۰ دلار به ازای هر اونس خواهد بود. تحلیلگران گفتند: «برای آن‌که قیمت‌ها زیر حد پایین این محدوده باقی بمانند، نیاز است توجه سرمایه‌گذاران دوباره به رشد دارایی‌های پرریسک آمریکا جلب شود، یا دیدگاه‌ها تغییر کند و تصور شود بازار کار آمریکا ضعیف نخواهد شد و کاهش بیشتری در نرخ‌های بهره فدرال رزرو در راه نیست. همچنین نبود روایت‌هایی مانند تضعیف ارزش دلار و دلارزدایی می‌تواند همین اثر را داشته باشد. با این حال، ما پیش‌بینی می‌کنیم محیط اشتغال تضعیف شود، بازارهای ریسک ممکن است در سال آینده با دشواری رشد کنند و انتظار داریم بانک مرکزی آمریکا ۱۰۰ نقطه پایه دیگر نرخ‌ها را کاهش دهد، در حالی که برخی در بازار کاهش ۱۵۰ نقطه پایه را پیش‌بینی می‌کنند، حتی اگر تورم کماکان بالاتر از هدف ۲ درصد باقی بماند.» در خصوص نقره، تی‌دی سکیوریتیز گفت: «اگر از موج صعودی نقره خوشتان آمد، حتماً از سیل نقره هم خوشتان خواهد آمد.» آن‌ها نوشتند: «در ابتدای سال جاری، بازار تقریباً در حالت خودکار به سوی موج صعودی نقره پیش می‌رفت، حتی با این‌که شرایط از رونق تقاضا به سمت بحران نقدینگی در بازارهای فیزیکی تغییر کرده بود. با ورود به سال ۲۰۲۶، یک سیل نقره با ابعاد حماسی رخ داده که بزرگ‌ترین موج بازتأمین موجودی‌های آزاد LBMA در تاریخ را به ثبت رسانده است. با بیش از ۲۱۲ میلیون اونس نقره که اکنون احتمالاً به‌صورت آزاد در انبارهای LBMA در دسترس است، بازارهای نقره لندن پیش‌تر کسری یک‌ساله موجودی‌های لندن را جبران کرده‌اند.» آن‌ها اشاره کردند: «این میزان تقریباً معادل کسری دو ساله جهانی است و شواهد نشان می‌دهد که ما به قیمت هدف مورد نیاز برای باز کردن جریان نقره از منابع ضایعاتی و انبارهای خصوصی رسیده‌ایم.» تحلیلگران گفتند این بازتأمین عظیم باید تأثیر قابل‌توجهی بر چشم‌انداز نقره داشته باشد، زیرا اکنون قیمت نیازی ندارد که برای پر کردن مجدد موجودی‌های جهانی افزایش یابد. تی‌دی سکیوریتیز پیش‌بینی می‌کند که قیمت نقره سال را با کاهش آغاز کند و معتقد است این فلز خاکستری در سال ۲۰۲۶ برای بازگشت به سطوح فعلی با دشواری مواجه خواهد شد. آن‌ها گفتند: «به همین دلیل، پیش‌بینی ما برای سال آینده در محدوده میانی ۴۰ دلار است.» با این حال، چشم‌انداز آن‌ها برای فلزات گروه پلاتین کاملاً متفاوت است، جایی که دیدگاه صعودی آن‌ها با دیدگاه‌های غالب بازار در تضاد قرار دارد. تحلیلگران تی‌دی سکیوریتیز، پلاتین و پالادیوم را به‌عنوان بهترین انتخاب‌های کالایی خود برای سال ۲۰۲۶ معرفی کرده‌اند و پیش‌بینی قیمت آن‌ها حدود ۲۰ درصد بالاتر از اجماع بازار است. آن‌ها نوشتند: «چارچوب کلان همچنان قوی باقی مانده و با روندهای ادامه‌دار کاهش شهرنشینی تأکید می‌شود که پیامدهای مهمی برای تقاضای فلزات گروه پلاتین دارد، و همچنین دلایل محکمی برای ادامه روند ذخیره‌سازی تا سال ۲۰۲۶ وجود دارد. انتظار می‌رود قیمت پلاتین و پالادیوم بالاتر باشد، قراردادهای آتی محدودتر شوند و نرخ اجاره‌ها افزایش یابد.» تحلیلگران هرائوس (Heraeus) در چشم‌انداز فلزات گران‌بهای ۲۰۲۶ هشدار دادند که احتمالاً قیمت فلزات گران‌بها حداقل در بخش اول سال ۲۰۲۶ روند نزولی خواهند داشت. آن‌ها گفتند: «رالی‌ای که طلا و نقره را به بالاترین سطوح تاریخی و قیمت فلزات گروه پلاتین (PGM) را به بالاترین حد خود در سال‌های اخیر رسانده است، قیمت‌ها را خیلی سریع و بیش از حد بالا برد. اگرچه ممکن است در کوتاه‌مدت قیمت‌ها باز هم افزایش یابند، اما با کاهش شتاب، احتمال دوره‌ای از تثبیت وجود دارد. قیمت طلا از آوریل تا اوت امسال در یک دامنه معامله شد پیش از آخرین جهش، بنابراین ممکن است چند ماه طول بکشد تا رالی دوباره از سر گرفته شود.» تحلیلگران گفتند که اگرچه تقاضای سرمایه‌گذاری به افزایش قیمت‌ها کمک کرده است، جریان‌های فیزیکی فلز به ایالات متحده نیز نقش داشته‌اند، زیرا بر نقدینگی تأثیر گذاشته‌اند. آن‌ها نوشتند: «همچنان برخی ابهام‌ها درباره این وجود دارد که آیا فلزات گروه پلاتین (PGM) ممکن است به نوعی مشمول تعرفه شوند، چرا که ایالات متحده هنوز تحقیق بخش ۲۳۲ و همچنین پرونده ضددامپینگ علیه واردات روسیه را دنبال می‌کند. هر تغییری می‌تواند باعث حرکت‌های بیشتر موجودی‌ها و نوسانات قیمتی شود.» هرائوس بر این باور است که طلا احتمالاً مستحکم‌ترین پایه قیمتی را خواهد داشت، چرا که خریدهای بانک‌های مرکزی ادامه دارد. تحلیلگران گفتند: «کاهش نرخ‌های بهره نیز می‌تواند از طلا حمایت کند، به‌ویژه اگر تورم پایدار باقی بماند و نرخ‌های بهره واقعی کاهش یابد. قیمت بالای فعلی باعث کاهش تقاضای نقره در چندین بخش شده است، اما اگر طلا افزایش یابد، احتمالاً نقره نیز به دنبال آن حرکت خواهد کرد.» و در حالی که بازار پلاتین در سال ۲۰۲۶ به‌نظر می‌رسد متراکم‌ترین بازار میان فلزات گروه پلاتین بزرگ باشد، تحلیلگران هرائوس گفتند که کاهش تقاضا منجر به کسری کمتر خواهد شد. آن‌ها نوشتند: «این موضوع برای پالادیوم و رودیوم نیز صادق است، به دلیل کاهش مداوم فروش خودروهای سبک با موتور احتراق داخلی در حالی که خودروهای برقی (BEV) سهم بازار را افزایش می‌دهند. در میان فلزات گروه پلاتین کوچک، بازار روتنیوم از ایریدیوم متراکم‌تر است، زیرا توسعه دیتاسنترها تقاضای هارد دیسک‌ها را حمایت می‌کند، اگرچه در اینجا هم ممکن است قیمت کمی جلوتر از واقعیات حرکت کرده باشد.» تحلیلگران هشدار دادند: «ریسک‌های نزولی قیمت در بازار فلزات گران‌بها همچنان وجود دارد. منحنی بازده خزانه‌داری آمریکا بیش از یک سال پیش به حالت عادی بازگشت و بنابراین می‌توان انتظار داشت که رکودی در آمریکا به زودی آغاز شود، و ضعف بازار کار با چشم‌انداز اقتصادی رو به وخامت هم‌خوانی دارد. اگر رکود در سال ۲۰۲۶ رخ دهد، احتمالاً قیمت فلزات گروه پلاتین (PGM) روند نزولی خواهند داشت.» هرائوس پیش‌بینی می‌کند که قیمت طلا در سال ۲۰۲۶ بین ۳۷۵۰ تا ۵۰۰۰ دلار به ازای هر اونس معامله شود. آن‌ها هشدار دادند: «تا کنون ایالات متحده از رکودی که با بازگشت منحنی بازده خزانه‌داری سال گذشته نشان داده شده بود، اجتناب کرده است؛ با این حال، بازار کار در حال تضعیف است. فدرال رزرو معمولاً ترجیح می‌دهد از اقتصاد حمایت کند، بنابراین اگر بازار کار ضعیف باقی بماند، کاهش‌های بیشتری در نرخ بهره در راه است، حتی اگر تورم بالاتر از هدف باقی بماند. این موضوع نرخ بهره واقعی را کاهش می‌دهد که معمولاً برای طلا مثبت است. با این حال، پس از رشد قیمتی بسیار قوی در سال ۲۰۲۵، انتظار می‌رود قبل از از سرگیری رالی، دوره‌ای از تثبیت قیمت رخ دهد.» در خصوص نقره، تحلیلگران گفتند که چندین حوزه تقاضا در سال ۲۰۲۶ با چالش مواجه خواهند شد. آن‌ها اشاره کردند که قیمت نقره در دسامبر به بالاترین سطح تاریخی خود رسید، پس از اینکه جریان نقدینگی باعث شد فلز از لندن به نیویورک منتقل شود. تحلیلگران نوشتند: «ورود فزاینده وجوه ETF و هجوم تقاضای سرمایه‌گذاران خرد در سپتامبر و اکتبر بازار را فشرده و باعث شد نرخ‌های اجاره افزایش یافته و قیمت رکورد جدیدی ثبت کند. به نظر می‌رسد این فشردگی پس از بازگشت جریان‌ها به لندن به چین منتقل شده است. با این حال، پس از چنین صعود سریع، احتمالاً قیمت مدتی صرف هضم این رشد خواهد کرد.» آن‌ها همچنین پیش‌بینی کردند که تقاضای نقره برای کاربردهای فتوولتاییک در سال ۲۰۲۶ کاهش یابد، زیرا صرفه‌جویی در مصرف بر رشد نصب غلبه خواهد کرد. آن‌ها گفتند: «پس از چند سال رشد قابل توجه، انتظار می‌رود رشد نصب سیستم‌های فتوولتاییک (PV) در سال ۲۰۲۶ به حدود ۱٪ کاهش یابد، پس از تغییرات سیاستی در چین، بزرگ‌ترین بازار. هم‌زمان، قیمت بالای نقره تلاش‌ها برای صرفه‌جویی در مصرف نقره در سیستم‌های PV را دوباره فعال کرده است.» همانند طلا، قیمت بالای نقره تقاضا برای جواهرات و ظروف نقره‌ای را کاهش داده است و هراوس انتظار دارد این روند در سال ۲۰۲۶ نیز ادامه یابد. آن‌ها گفتند: «هند حدود ۴۰٪ از تقاضای جهانی جواهرات نقره و تقریباً دو سوم بازار ظروف نقره‌ای را به خود اختصاص می‌دهد، و مصرف‌کنندگان به‌دلیل افزایش قیمت، توان خرید نقره به همان میزان گذشته را نداشته‌اند. این کشور در سال منتهی به اکتبر نسبت به سال قبل، ۱۴٪ کمتر نقره وارد کرده است.» هرائوس پیش‌بینی می‌کند که قیمت نقره در سال ۲۰۲۶ بین ۴۳ تا ۶۲ دلار به ازای هر اونس معامله شود. تحلیلگران گفتند: «در نهایت، نقره سرمایه‌گذاری با بتای بالاتر و به‌عبارتی پرنوسان‌تر از طلا است. عوامل مؤثر بر قیمت طلا، شامل نگرانی‌های اقتصادی و ژئوپلیتیک، سیاست‌های مالی و پولی آمریکا، کاهش نرخ‌های بهره توسط بانک‌های مرکزی و تأثیر آن‌ها بر دلار آمریکا، همچنین بر قیمت نقره نیز اثر خواهند گذاشت. اگر رالی طلا از سر گرفته شود، احتمالاً نقره نیز به دنبال آن حرکت خواهد کرد.» در مورد پلاتین، هرائوس انتظار رشد بیشتر در سال ۲۰۲۶ را دارد. آن‌ها اشاره کردند: «تقاضای قوی، جابه‌جایی موجودی‌ها به ایالات متحده به‌دلیل نگرانی‌های تعرفه‌ای، افزایش واردات چین و عرضه اولیه ضعیف بازار را در نیمه نخست سال ۲۰۲۵ فشرده کرد و قیمت در پاسخ، تا بالاترین سطح خود از سال ۲۰۱۳ صعود کرد، و نرخ‌های اجاره نیز به‌طور قابل‌توجهی بالاتر از حد معمول شد. قیمت در اکتبر به اوج رسید و پس از چنین رالی بزرگ و سریع، دوره‌ای از تثبیت قیمت محتمل است.» تحلیلگران افزودند: «در سال ۲۰۲۶، عرضه در حال افزایش است در حالی که تقاضا کاهش می‌یابد، که باعث کاهش کسری بازار می‌شود. با این حال، نرخ‌های اجاره همچنان بالاست و انتظار می‌رود بازار در سال آینده در کسری باقی بماند، بنابراین پس از پایان دوره تثبیت، افزایش بیشتر قیمت محتمل است.» هرائوس پیش‌بینی می‌کند که قیمت پلاتین در سال ۲۰۲۶ در یک بازه نسبتاً گسترده بین ۱۳۰۰ تا ۱۸۰۰ دلار به ازای هر اونس معامله شود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

رکوردهای تاریخی در بازار فلزات | طلا، نقره، مس و پلاتین جهش کردند

بازار فلزات در ادامه روند تضعیف ارزش پول جهانی، شاهد ثبت رکوردهای جدیدی بود: قیمت طلا به ۴٬۴۲۰ دلار رسید—بالاترین سطح تاریخی نقره با رشد ۳ درصدی به ۶۹٫۴ دلار رسید مس نیز به رکورد ۱۱٬۹۹۰ دلار رسید پلاتین به بالاترین سطح خود در ۱۷ سال اخیر رسید پالادیوم نیز به رکورد ۳ ساله دست یافت این جهش‌ها در شرایطی رخ داده‌اند که نگرانی‌ها درباره تورم، سیاست‌های پولی و کاهش ارزش ارزهای فیات در حال افزایش است. سرمایه‌گذاران به‌دنبال دارایی‌های امن و ملموس رفته‌اند و فلزات صنعتی نیز از تقاضای ساختاری در صنایع سبز و فناوری‌های نوین بهره‌مند شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رکورد تاریخی طلا | قیمت هر اونس به ۴٬۳۸۶ دلار رسید

قیمت جهانی طلا در معاملات اخیر به بالاترین سطح تاریخ خود رسید و از مرز ۴٬۳۸۶ دلار عبور کرد. این رشد چشمگیر در پی ضعف دلار، تنش‌های ژئوپلیتیک و افزایش تقاضا برای دارایی‌های امن رخ داده است. سرمایه‌گذاران به‌دنبال محافظت از دارایی‌های خود در برابر تورم، نوسانات بازار و ریسک‌های سیاسی، به سمت طلا حرکت کرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر