TSLA 375.23 USD ▼ 0.74%
AAPL 341.27 USD ▲ 0.09%
GOOGL 353.78 USD ▲ 0.30%
AMZN 258.58 USD ▼ 0.37%
NVDA 228.52 USD ▲ 0.97%
BTCUSD 83,157.38 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

نظرسنجی رویترز: بانک استرالیا نرخ بهره را در ۳.۶۰٪ حفظ می‌کند

بانک مرکزی استرالیا قرار است در نشست ۴ نوامبر نرخ بهره را در سطح ۳.۶۰٪ حفظ کند، زیرا داده‌های تورمی فراتر از انتظار باعث شده‌اند اقتصاددانان پیش‌بینی کاهش نرخ را تا اواسط سال ۲۰۲۶ به تعویق بیندازند. طبق نظرسنجی رویترز از ۳۴ اقتصاددان، همه انتظار دارند که نرخ بهره در نشست آینده ثابت بماند. تورم هسته در سه‌ماهه سوم سال ۲۰۲۵ برابر با ۱.۰٪ بوده که بسیار بالاتر از پیش‌بینی بانک مرکزی (۰.۶٪) است. تورم سالانه نیز به ۳.۲٪ رسیده که بالاتر از محدوده هدف ۲٪ تا ۳٪ بانک مرکزی است. دلار استرالیا پس از انتشار این داده‌ها تقویت شد و احتمال کاهش نرخ در نوامبر از بین رفت. رئیس بانک مرکزی، میشل بولاک، اعلام کرد حتی افزایش ۰.۹٪ نیز «انحراف قابل توجهی» محسوب می‌شود که باید در تصمیم‌گیری‌های سیاستی لحاظ شود. با وجود افزایش نرخ بیکاری به ۴.۵٪، اقتصاددانان معتقدند بانک مرکزی کنترل تورم را بر ضعف بازار کار ترجیح خواهد داد. پیش‌بینی‌ها نشان می‌دهند که اولین و احتمالاً آخرین کاهش نرخ بهره در این چرخه در سه‌ماهه دوم سال ۲۰۲۶ رخ خواهد داد، در حالی که پیش‌تر انتظار می‌رفت این کاهش در اواخر ۲۰۲۵ انجام شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چین ممکن است به رقابت لیناس واکنش دهد

شرکت لیناس (Lynas Rare Earths)، بزرگ‌ترین تولیدکننده عناصر نادر خاکی خارج از چین، در سه‌ماهه اول سال مالی خود با رشد ۶۶٪ درآمد مواجه شد و به رقم ۲۰۰.۲ میلیون دلار استرالیا (۱۳۰ میلیون دلار آمریکا) رسید. این افزایش نسبت به ۱۲۰.۵ میلیون دلار در دوره مشابه سال گذشته، عمدتاً ناشی از تقاضای فزاینده غرب برای فلزات استراتژیک و تلاش برای کاهش وابستگی به چین بوده است. با وجود این رشد چشمگیر، درآمد شرکت کمتر از پیش‌بینی تحلیلگران بود؛ زیرا انتظار می‌رفت رقم فروش به ۲۳۰ میلیون دلار استرالیا برسد. این اختلاف نشان‌دهنده فشارهای قیمتی در بازار است، با وجود تقاضای پایدار. لیناس با فعالیت در مالزی و استرالیا، تأمین‌کننده مواد حیاتی برای صنایع خودروهای برقی، توربین‌های بادی و فناوری‌های دفاعی است و نقش مهمی در تلاش‌های غرب برای ایجاد زنجیره تأمین مستقل از چین ایفا می‌کند. در سطح کلان، رقابت تهاجمی استرالیا در این حوزه ممکن است واکنش چین را در پی داشته باشد. در دوره اول ریاست‌جمهوری ترامپ، چین در پاسخ به روابط نزدیک استرالیا با آمریکا، تعرفه‌های سنگینی بر کالاهای استرالیایی اعمال کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تورم استرالیا از خط قرمز عبور کرد

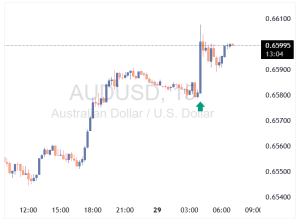
بعد از انتشار داده‌های تورم سه‌ماهه سوم ۲۰۲۵ در استرالیا، دلار استرالیا جهش کرد و حالا دیگر احتمال کاهش نرخ بهره در نشست نوامبر بانک مرکزی استرالیا تقریباً منتفی شده است. طبق گزارش منتشرشده، تورم هسته (میانگین تعدیل‌شده) در این فصل ۱.۰٪ رشد داشته؛ در حالی که انتظار بازار ۰.۸٪ و پیش‌بینی خود بانک مرکزی ۰.۶٪ بود. رئیس بانک مرکزی، میشل بولاک، پیش‌تر گفته بود که اگر تورم از ۰.۹٪ عبور کند، یعنی از «خط قرمز» رد شده‌ایم—و حالا این اتفاق افتاده. بولاک همچنین گفته بود: بازار کار هنوز «تا حدی فشرده» است. نباید فقط بر اساس یک عدد تصمیم گرفت (اشاره به افزایش نرخ بیکاری). رشد ۰.۹٪ یا بیشتر در تورم، انحراف جدی از پیش‌بینی بانک مرکزی محسوب می‌شود. با این شرایط، نه‌تنها کاهش نرخ بهره در نوامبر منتفی شده، بلکه در دسامبر هم بعید به نظر می‌رسد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

یورو دوباره جان گرفت؛ معاملات پرنوسان در بازار نیویورک

معاملات امروز بازار فارکس نوسانات شدیدی را تجربه کرده است. در ابتدای سشن نیویورک، فشار فروش قابل‌توجهی بر یورو وارد شد؛ احتمالاً در واکنش به گزارش بهتر از انتظار اشتغال بخش خصوصی آمریکا (ADP)، اما این روند به سرعت معکوس شد و یورو تقریباً به همان سطح ابتدایی بازگشت. در حال حاضر، واگرایی محسوسی در بازار فارکس دیده می‌شود. ارزهای کالایی از جمله دلار استرالیا و دلار نیوزیلند در سقف روزانه قرار دارند، در حالی‌که پوند انگلیس تحت تأثیر نگرانی‌های مالی و بودجه‌ای همچنان در نزدیکی کف‌های روزانه در نوسان است. جفت‌ارز پوند/دلار (GBPUSD) در حال حاضر در پایین‌ترین سطح خود از اول اوت قرار دارد. در مقابل، دلار استرالیا با امید به حصول توافق تجاری میان آمریکا و چین به بالاترین سطح خود از ۹ اکتبر رسیده است؛ نشانه‌ای از بازگشت تمایل بازار به ریسک‌پذیری و افزایش اشتهای سرمایه‌گذاران برای ارزهای کالامحور.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بولاک، رئيس بانک استرالیا: رشد عرضه نیروی کار کند شده است

رئیس بانک مرکزی استرالیا،بولاک: عرضه نیروی کار دیگر با سرعت گذشته رشد نمی‌کند، اما بازار کار سقوط ناگهانی نخواهد داشت. ما آماده‌ایم در صورت اشتباه بودن ارزیابی‌مان درباره بازار کار، نظر خود را تغییر دهیم و اقدامات لازم را انجام دهیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بولاک، رئیس بانک مرکزی استرالیا: نرخ بیکاری ممکن است ماه آینده دوباره کاهش یابد

بولاک، رئیس بانک مرکزی استرالیا، اعلام کرد که احتمال دارد نرخ بیکاری در ماه آینده کاهش یابد، هرچند داده‌های ماهانه می‌توانند نوسان‌دار باشند. او گفت افزایش اخیر نرخ بیکاری غیرمنتظره بود اما مقدار آن تفاوت زیادی با پیش‌بینی‌ها نداشت. بولاک تأکید کرد که هیئت سیاست‌گذاری بانک مرکزی همچنان با احتیاط عمل می‌کند و نرخ‌های بهره فعلی هنوز تا حدی محدودکننده هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قرارداد‌های آپشنی که در تاریخ 27 اکتبر منقضی می‌شوند

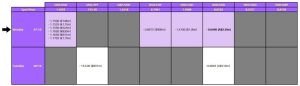
در معاملات امروز، تنها یک سطح قابل‌توجه برای انقضای آپشن‌های فارکس وجود دارد: انقضای امروز: AUDUSD در سطح 0.6490 در شرایط بهبود فضای ریسک‌پذیری، دلار استرالیا امروز با گپ مثبت در برابر دلار آمریکا باز شده و قیمت بالاتر از سطح 0.6500 باقی مانده است. میانگین‌های متحرک ساعتی در نزدیکی این سطح می‌توانند به‌عنوان حمایت ملایمی عمل کنند اما تا زمانی که فضای ریسک تغییر محسوسی نکند، احتمال بازگشت قیمت به سطح انقضا پایین است. بنابراین، احتمالاً این انقضا تأثیر زیادی بر بازار نخواهد داشت و بدون اثر خاصی منقضی خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ تمرکز بازارها بر تصمیمات بانک‌های مرکزی

بانک مرکزی کانادا در مسیر کاهش دوباره نرخ بهره؛ باوجود رشد غیرمنتظره تورم نخستین رویداد مهم از سلسله نشست‌های سیاست‌گذاری این هفته، به تصمیم بانک مرکزی کانادا در روز چهارشنبه اختصاص دارد. پس از شش ماه وقفه، این بانک در ماه سپتامبر بار دیگر چرخه کاهش نرخ بهره را آغاز کرد و اکنون بازارها انتظار دارند روند تسهیل پولی در اکتبر نیز ادامه یابد. تیف مَکلم، رئیس بانک مرکزی، اخیراً تصریح کرده است که تصمیم پیش‌رو بر پایه «ارزیابی دقیق‌تر ریسک‌ها» اتخاذ خواهد شد؛ نشانه‌ای از آنکه مقامات درصدد حفظ تعادل میان رشد اقتصادی ضعیف و فشارهای تورمی هستند. در همین حال، تنش‌های سیاسی میان کانادا و ایالات متحده بار دیگر بالا گرفته است. قطع ناگهانی مذاکرات تجاری توسط رئیس‌جمهور ترامپ به‌دلیل پخش یک آگهی تلویزیونی ضدتعرفه‌ای، چشم‌انداز هرگونه توافق میان دو کشور را مبهم‌تر کرده است؛ عاملی که می‌تواند بر چشم‌انداز اقتصادی کانادا سایه بیفکند و انگیزه بانک مرکزی برای ادامه کاهش نرخ بهره را تقویت کند. با وجود این، جهش غیرمنتظره شاخص قیمت مصرف‌کننده (شاخص CPI) در ماه سپتامبر تا حدودی باعث تعدیل انتظارات بازار شد. سرمایه‌گذاران اکنون کاهش نرخ بهره در اکتبر را تقریباً قطعی می‌دانند، اما احتمال ادامه این روند در ماه‌های آتی و در سال ۲۰۲۶ را کاهش داده‌اند. در بازار فارکس، روند صعودی محدود جفت‌ارز دلار آمریکا/دلار کانادا که از ماه آوریل آغاز شده، فعلاً در امان است. با این حال، تا زمانی که بانک مرکزی کانادا به‌طور رسمی از توقف چرخه کاهش نرخ بهره سخن نگوید، فشارهای نزولی بر لونی (CAD) می‌تواند ادامه یابد. فدرال رزرو در میانه تعطیلی دولت؛ بن‌بست سیاسی سایه سنگینی بر تصمیمات پولی انداخته است تعطیلی دولت ایالات متحده که از نخستین روز اکتبر آغاز شده، اکنون وارد چهارمین هفته خود می‌شود، بی‌آن‌که نشانه‌ای از پیشرفت در مذاکرات دو حزب دیده شود. دموکرات‌ها همچنان از تصویب لایحه موقت تأمین بودجه جمهوری‌خواهان خودداری می‌کنند و خواستار تضمینی رسمی از سوی این حزب برای تمدید یارانه‌های سلامت هستند که در پایان سال منقضی می‌شود. ✔️  بیشتر بخوانید: تعطیلی دولت آمریکا؛ دلایل، تاریخچه و پیامدهای اقتصادی در سوی دیگر، رئیس‌جمهور دونالد ترامپ موضعی سرسختانه اتخاذ کرده و تأکید دارد که تا زمان ادامه تعطیلی، هیچ گفت‌وگویی با دموکرات‌ها انجام نخواهد شد. این تقابل سیاسی فرسایشی، خطر تشدید پیامدهای اقتصادی را افزایش داده و بر فضای اطمینان سرمایه‌گذاران و سیاست‌گذاران سایه انداخته است؛ موضوعی که در ارزیابی‌های فدرال رزرو نقش پررنگی خواهد داشت. اگر تا روز چهارشنبه، هم‌زمان با پایان نشست دو‌روزه فدرال رزرو، نشانه‌ای از توافق بر سر لایحه بودجه مشاهده نشود، اعضای کمیته بازار آزاد احتمالاً ریسک‌های نزولی ناشی از تعطیلی طولانی‌مدت دولت را در تصمیم‌گیری خود لحاظ خواهند کرد. در چنین شرایطی، تمایل فدرال رزرو به اتخاذ موضعی محتاطانه‌تر در مسیر نرخ بهره افزایش می‌یابد، چرا که توقف فعالیت‌های دولتی می‌تواند رشد اقتصادی را تضعیف کرده و مسیر احیای بازار کار را مبهم‌تر کند. آیا فدرال رزرو موضعی انبساطی‌تر اتخاذ خواهد کرد؟ در نشست ماه سپتامبر، اعضای کمیته بازار آزاد فدرال رزرو (FOMC) دو مرحله کاهش نرخ بهره را برای سال ۲۰۲۵ و یک مورد دیگر را برای ۲۰۲۶ پیش‌بینی کرده بودند. با توجه به تازه‌ترین اظهارنظرها از سوی مقامات فدرال رزرو؛ از جمله رئیس آن، جروم پاول، به نظر نمی‌رسد این برآوردها تغییر چندانی کرده باشد. هرچند بانک مرکزی به‌وضوح نگران وضعیت بازار کار است و آن را با دقت رصد می‌کند، اما کاهش‌های اخیر بیشتر جنبه «بیمه‌ای» در برابر جهش‌های غیرمنتظره نرخ بیکاری دارد تا اقدامی ضروری در پاسخ به شرایط فعلی اقتصاد. از سوی دیگر، فدرال رزرو همچنان نسبت به فشارهای تورمی پایدار حساس باقی مانده و تأکید دارد که تحمل تورم بالاتر از هدف را برای مدت طولانی جایز نمی‌داند. احتیاط مقامات درباره سرعت کاهش نرخ‌ها در سال‌های ۲۰۲۶ و ۲۰۲۷ عمدتاً از عدم‌قطعیت پیرامون اثرات نهایی تعرفه‌های جدید ترامپ بر قیمت‌های داخلی ناشی می‌شود. تا زمانی که تصویر روشن‌تری از مسیر تورم و وضعیت اشتغال به‌دست نیاید، بعید است پاول لحن خود را درباره مسیر آینده سیاست پولی به‌طور معناداری تغییر دهد؛ حتی در حالی که انتظار می‌رود در نشست پیش‌رو کاهش ۲۵ واحد پایه‌ای نرخ بهره اعلام شود. با این حال، احتمال می‌رود پاول و همکارانش در نشست روز چهارشنبه اندکی لحن داویش اتخاذ کنند، به‌ویژه در واکنش به تشدید تنش‌های تجاری میان آمریکا و چین و تداوم تعطیلی دولت فدرال. با این‌همه، حتی اعضای نسبتاً متمایل به سیاست‌های نرم‌تر مانند والِر نیز تمایلی به تعهد پیشاپیش برای مجموعه‌ای از کاهش‌های متوالی نشان نداده‌اند. این رویکرد محتاطانه، خطر ناامیدی معامله‌گران را افزایش می‌دهد؛ چراکه بازارها هم‌اکنون مسیر نرخ بهره‌ای را پیش‌بینی می‌کنند که شامل حدود ۱۰۰ واحد پایه کاهش دیگر پس از ماه اکتبر است. ✔️  بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین انتشار داده‌های محدود در سایه تعطیلی دولت با تداوم تعطیلی دولت ایالات متحده، انتظار می‌رود مجموعه‌ای از گزارش‌های مهم اقتصادی در هفته آینده نیز به تعویق بیفتند؛ از جمله سفارشات کالاهای بادوام در روز دوشنبه، برآورد اولیه تولید ناخالص داخلی سه‌ماهه سوم در روز پنج‌شنبه، و گزارش درآمد و هزینه‌های شخصی در روز جمعه که شامل شاخص PCE نیز می‌شود. با این حال، معامله‌گران و سیاست‌گذاران بی‌داده نخواهند ماند؛ زیرا بخشی از نظرسنجی‌های کسب‌و‌کار و شاخص‌های پیشرو همچنان منتشر می‌شوند. از جمله شاخص اعتماد مصرف‌کننده کنفرانس‌بورد در روز سه‌شنبه و شاخص PMI شیکاگو در روز جمعه که می‌توانند سرنخ‌هایی درباره وضعیت واقعی فعالیت اقتصادی ارائه دهند. در صورتی که داده‌های پیش‌رو نشانه‌هایی از کندی رشد اقتصادی یا تضعیف احساسات کسب‌وکار را آشکار کنند، این امر می‌تواند بر فشار بازارها برای سیاست پولی انبساطی‌تر از سوی فدرال رزرو بیفزاید و چشم‌انداز نرخ بهره را پایین‌تر ببرد. در مقابل، ترکیب داده‌های مقاوم با لحن نه‌چندان انبساطی در نشست هفته آینده فدرال رزرو، می‌تواند به دلار آمریکا نیروی تازه‌ای برای صعود ببخشد و روند بازده اوراق خزانه را تقویت کند. پیروزی تاکائچی معمایی تازه پیش‌روی بانک مرکزی ژاپن بانک مرکزی ژاپن روز پنج‌شنبه، کمتر از ۲۴ ساعت پس از نشست فدرال رزرو، تصمیم سیاست پولی خود را اعلام خواهد کرد. در هفته‌های اخیر، اظهارنظرهای مقامات بانک لحنی نسبتاً هاوکیش داشته و احتمال افزایش نرخ بهره در نشست ماه اکتبر را تقویت کرده بود. با این حال، پس از تأیید رسمی سانائه تاکائچی به‌عنوان نخست‌وزیر جدید و رهبر حزب حاکم LDP، شانس افزایش ۲۵ واحد پایه‌ای نرخ بهره به‌طور محسوسی کاهش یافته است. تاکائچی نه‌تنها از سیاست‌های الهام‌گرفته از آبه‌نومیکس فاصله نگرفته، بلکه بر لزوم اجرای یک بسته مالی جدید برای حمایت از خانوارهایی که تحت فشار افزایش قیمت‌ها قرار دارند تأکید کرده است. او همچنین خواستار هماهنگی بیشتر میان دولت و بانک مرکزی در راستای سیاست‌های انبساطی پولی و مالی شده است؛ موضوعی که بانک ژاپن را در موقعیتی دشوار برای زمان‌بندی افزایش مجدد نرخ بهره قرار می‌دهد. هرچند تورم در ماه‌های اخیر روندی نزولی داشته، اما هنوز بالاتر از هدف ۲ درصدی بانک باقی مانده است. در عین حال، مقام‌های بانک مرکزی در هفته‌های اخیر نسبت به چشم‌انداز اقتصادی کشور خوش‌بین‌تر شده‌اند، به‌ویژه پس از کاهش تنش‌های تجاری با ایالات متحده و احتمال می‌رود در پیش‌بینی‌های به‌روزشده خود رشد اقتصادی را بالاتر ارزیابی کنند. اکنون پرسش کلیدی این است که آیا فوریتی واقعی برای افزایش نرخ بهره در کوتاه‌مدت وجود دارد یا خیر؟ به نظر می‌رسد انتصاب تاکائچی به نخست‌وزیری، فشار برای اقدام فوری را کاهش داده است؛ چنان‌که بازارها تنها حدود ۲۰ درصد احتمال افزایش نرخ در ماه اکتبر را در قیمت‌ها لحاظ کرده‌اند. در صورت تثبیت نرخ‌ها مطابق انتظار و صدور تنها نشانه‌هایی مبنی بر «نزدیکی به زمان افزایش بعدی»، واکنش بازار ین احتمالاً محدود خواهد بود و تمرکز معامله‌گران به داده‌های تورم توکیو که روز جمعه منتشر می‌شود، معطوف خواهد شد؛ داده‌ای که می‌تواند مسیر انتظارات برای نشست بعدی بانک را مشخص‌تر کند. نشست بانک مرکزی اروپا؛ احتمالاً بدون غافلگیری بانک مرکزی اروپا روز پنج‌شنبه نشست سیاست‌گذاری خود را برگزار می‌کند، اما انتظار نمی‌رود این جلسه تغییر قابل‌توجهی در سیاست پولی به همراه داشته باشد. این نهاد از ماه ژوئیه تاکنون نرخ بهره سپرده را در سطح ۲ درصد ثابت نگه داشته و به‌نظر می‌رسد اجماع قوی در میان اعضای شورای حکام برای تداوم این وضعیت در آینده نزدیک وجود دارد. با توجه به آنکه تورم در محدوده هدف ۲ درصدی بانک باقی مانده و اقتصاد منطقه یورو برخلاف پیش‌بینی‌ها در برابر تعرفه‌های سنگین آمریکا مقاوم نشان داده است، سیاست‌گذاران ترجیح می‌دهند تا «ابزارهای سیاستی» خود را برای شرایط دشوارتر آینده حفظ کنند. با این حال، برخی مقامات اذعان دارند که جهت‌گیری بعدی نرخ‌ها، در صورت تغییر، احتمالاً به سمت کاهش خواهد بود نه افزایش. برای یورو، این رویکرد محتاطانه می‌تواند خبر خوبی باشد؛ به‌ویژه در زمانی که فدرال رزرو آمریکا به‌تازگی چرخه کاهش نرخ بهره خود را از سر گرفته است. با این وجود، نگاه بازارها در روز جمعه به برآوردهای اولیه تورم ماه اکتبر معطوف خواهد بود که انتظار نمی‌رود نوسانات چشمگیری در بازار ایجاد کنند، هرچند داده‌ای است که با دقت دنبال می‌شود. ریسک بزرگ‌تر برای یورو اما در روز پنج‌شنبه و با انتشار برآورد اولیه تولید ناخالص داخلی سه‌ماهه سوم منطقه یورو نهفته است. پیش‌بینی‌ها حاکی از رشد محدود ۰.۱ درصدی فصلی در سه‌ماهه منتهی به سپتامبر است. عددی ضعیف‌تر از این سطح می‌تواند بار دیگر انتظارات کاهش نرخ بهره از سوی بانک مرکزی اروپا را احیا کند و فشار نزولی تازه‌ای بر ارز واحد اروپا وارد سازد. نگاه دلار استرالیا به داده‌های تورمی پیش از تصمیم RBA با نزدیک شدن به نشست سیاست‌گذاری بانک مرکزی استرالیا (RBA) در اوایل نوامبر، انتشار گزارش شاخص قیمت مصرف‌کننده (CPI) در روز چهارشنبه در موقعیتی تعیین‌کننده قرار دارد. این گزارش که شامل داده‌های سه‌ماهه سوم و ماه سپتامبر است، می‌تواند به‌طور مستقیم بر نتیجه رأی‌گیری سیاست‌گذاران در نشست پیش‌رو اثر بگذارد؛ به‌ویژه آنکه احتمال کاهش ۲۵ واحد پایه‌ای نرخ بهره در حال حاضر کمتر از ۷۰ درصد در بازارها قیمت‌گذاری شده است. در هفته‌های اخیر، داده‌های اقتصادی استرالیا چندان به نفع بانک مرکزی نبوده‌اند؛ نرخ بیکاری در ماه سپتامبر به ۴.۵ درصد افزایش یافته، در حالی که تورم ماهانه به سمت سقف هدف ۳ درصدی حرکت کرده است. با این وجود، در داده‌های فصلی، شاخص‌های تورم پایه روندی کاهشی را نشان داده‌اند و در صورت تداوم این الگو در سه‌ماهه سوم، احتمال کاهش نرخ بهره در نشست ماه نوامبر تقریباً قطعی به نظر می‌رسد. با این حال، باید توجه داشت که داده‌های فراتر از انتظار از تورم می‌توانند معادله را به نفع دلار استرالیا تغییر دهند. هرگونه غافلگیری صعودی در شاخص CPI ممکن است باعث شود معامله‌گران بخشی از انتظارات کاهش نرخ بهره را کنار بگذارند و زمینه‌ساز رشد کوتاه‌مدت دلار استرالیا در برابر همتایان اصلی آن شوند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

استرالیا حریم هوایی چین را نقض کرد

وزارت دفاع چین به دنبال حادثه‌ای در نزدیکی جزایر پاراسل، به شدت از استرالیا انتقاد کرد و در بیانیه‌ای شدیدالحن، نسبت به هرگونه تحریکات بیشتر هشدار داد. چین اعلام کرد که از بیانیه استرالیا در مورد هواپیمای نظامی خود «به شدت ناراضی» است و مدعی شد که نیروهای نظامی این کشور، هواپیمای استرالیایی را که به حریم هوایی منطقه مورد مناقشه «تجاوز» کرده بود، مجبور به عقب‌نشینی کردند. وزارت دفاع چین از استرالیا خواست تا فوراً تحریکات نظامی را متوقف کند و نیروهای خط مقدم خود را کنترل نماید. همچنین پکن هشدار داد که این اقدامات نباید به تضعیف روابط دوجانبه چین و استرالیا منجر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار جهانی مس چندقطبی می‌شود

رشد تقاضای جهانی مس برای سال‌های آینده دیگر تحت سلطه چین نخواهد بود؛ بلکه ایالات متحده و هند به محرک‌های اصلی این بازار تبدیل خواهند شد. طبق گزارش رویترز، با کاهش سرعت توسعه زیرساختی و صنعتی چین، سهم این کشور از مصرف جهانی مس از ۵۷٪ به حدود ۵۲٪ تا سال ۲۰۳۱ کاهش خواهد یافت. در مقابل، ایالات متحده و هند نیاز گسترده‌ای به مس برای نوسازی زیرساخت‌ها دارند: ایالات متحده: تقاضای مس آمریکا تا سال ۲۰۳۱ حدود ۵۰٪ افزایش خواهد یافت؛ عمدتاً به دلیل نوسازی شبکه برق فرسوده و ساخت مراکز داده مبتنی بر هوش مصنوعی. هند: تقاضای هند بیش از ۳۰٪ رشد خواهد کرد؛ تحت تأثیر توسعه شبکه انتقال برق برای دستیابی به هدف ملی ۵۰۰ گیگاوات ظرفیت انرژی غیر فسیلی. این تغییرات با عوامل ژئوپلیتیکی نیز تسریع شده‌اند؛ از جمله اعمال تعرفه ۵۰٪ بر محصولات مسی چین توسط آمریکا که تولید داخلی را تقویت کرده و بازار صادراتی چین را محدود می‌کند. در نتیجه، بازار جهانی مس از ساختار متمرکز به سمت یک بازار چندقطبی و پراکنده حرکت می‌کند که تولیدکنندگان و سرمایه‌گذاران باید خود را با آن تطبیق دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چشم‌انداز هفته پیش‌رو؛ تمرکز بازار بر داده‌های CPI و PMI و گزارش‌های درآمدی

دلار آمریکا هفته را با قدرت آغاز کرد، ابتدا به لطف اظهارات ترامپ در آخر هفته که تلاش داشت نگرانی‌ها در مورد تشدید تنش‌های تجاری بین ایالات متحده و چین را کاهش دهد. اما این قدرت کوتاه‌مدت پس از آن که جروم پاول، رئیس فدرال رزرو، لحن داویش‌تر از حد انتظار اتخاذ کرد، کاهش یافت و به سرعت انتظارات بازار برای کاهش‌های بیشتر نرخ بهره در آینده تقویت شد. رئیس فدرال رزرو در اظهارات خود بر این نکته تأکید کرد که بازار کار همچنان ضعیف باقی مانده است، اما ارزیابی او مبتنی بر داده‌های بخش خصوصی است، چرا که تعطیلی دولت و عدم انتشار گزارش‌های رسمی، توانایی تصمیم‌گیری دقیق در مورد شرایط اقتصادی را محدود کرده است. با این حال، پاول افزود که اطلاعات کافی ممکن است همچنان برای اتخاذ تصمیمات سیاستی آگاهانه در جلسه پیش‌رو وجود داشته باشد، هرچند هشدار داد که اگر تعطیلی دولت ادامه یابد، این امر می‌تواند چشم‌انداز اقتصادی را پیچیده‌تر کند. سخنان او به سرمایه‌گذاران این فرصت را داد تا پیش‌بینی‌های خود را برای دو کاهش نرخ بهره دیگر در سال جاری حفظ کنند، در حالی که تقریباً تمامی بازار‌ها کاهش‌های بیشتر در سال ۲۰۲۶ را نیز در قیمت‌گذاری لحاظ کرده‌اند. این در حالی است که آخرین نمودار دات‌پلات فدرال رزرو تنها یک کاهش را برای سال ۲۰۲۶ پیش‌بینی کرده و این اختلاف نمایانگر پتانسیل بالای نوسانات در صورتی است که داده‌های آتی بتوانند احساسات بازار را تغییر دهند. علاوه بر اشاره به ضعف بازار کار، جروم پاول تأکید کرد که اقتصاد به نظر می‌رسد «در مسیر نسبتا مستحکم‌تری نسبت به آنچه پیش‌بینی می‌شد» قرار دارد. این اظهارات نشان می‌دهد که فدرال رزرو ممکن است به اندازه انتظارات بازار، سیاست‌های انبساطی تهاجمی اتخاذ نکند، به‌ویژه اگر داده‌ها همچنان از مقاومت اقتصادی و بازگشایی دولت حمایت کنند. داده‌های CPI و PMI آمریکا در کانون توجه بازارها با توجه به شرایط فعلی، معامله‌گران دلار احتمالاً توجه خود را به داده‌های شاخص قیمت مصرف‌کننده (شاخص CPI) ماه سپتامبر آمریکا که روز جمعه منتشر می‌شود، معطوف خواهند کرد. این داده‌ها قرار است حتی در صورت ادامه تعطیلی دولت منتشر شوند و همراه با گزارش‌های PMI ماه اکتبر از S&P Global به بازار عرضه خواهند شد. براساس گزارشات PMI سپتامبر موسسه ISM، قیمت‌ها در بخش تولید همچنان به کاهش خود ادامه داده‌اند، اما زیرشاخص خدمات، شاهد افزایش ملایمی بود. از آنجا که فعالیت‌های غیرتولیدی تقریباً ۹۰ درصد از تولید ناخالص داخلی ایالات متحده را تشکیل می‌دهند، داده‌های تورمی روز جمعه احتمالاً نشان‌دهنده پایداری تورم خواهند بود. مدل پیش‌بینی CPI فدرال رزرو کلیولند نیز نرخ تورم سالانه ۳ درصد را برای سپتامبر پیش‌بینی کرده که اندکی بیشتر از ۲.۹ درصد ماه آگوست است. بنابراین، تورم پایدار همراه با گزارش‌های PMI که رشد اقتصادی مطلوب را تأیید می‌کنند، ممکن است باعث شود سرمایه‌گذاران انتظارات خود را از کاهش‌های شدید نرخ بهره تعدیل کنند و پیش‌بینی‌های کاهش نرخ بهره در سال ۲۰۲۶ را کاهش دهند. این وضعیت احتمالاً به نفع دلار آمریکا خواهد بود. اما در صورتی که داده‌های تورم نشان‌دهنده کاهش سرعت باشند، روند معکوسی برای دلار محتمل خواهد بود. آیا تورم بریتانیا مطابق پیش‌بینی بانک انگلستان افزایش یافته است؟ پوند در هفته‌ای پرتلاطم قرار دارد، چرا که داده‌های شاخص قیمت مصرف‌کننده (CPI) ماه سپتامبر قرار است روز چهارشنبه منتشر شود. این داده‌ها همزمان با گزارش‌های خرده‌فروشی برای همان ماه و PMIهای مقدماتی S&P Global در روز جمعه، کانون توجه معامله‌گران خواهد بود. در آخرین نشست خود، بانک مرکزی انگلستان تصمیم گرفت نرخ بهره را در سطح ۴ درصد ثابت نگه دارد. این تصمیم با رأی ۷ به ۲ اتخاذ شد، جایی که دو عضو مخالف پیشنهاد کاهش ۲۵ واحدی نرخ بهره را مطرح کردند. در بیانیه‌ای که همراه با این تصمیم منتشر شد، بانک اعلام کرد که سیاست پولی آن کمتر محدودکننده شده و رویکرد تدریجی و محتاطانه برای هرگونه کاهش نرخ بهره در آینده همچنان مناسب است. مقامات همچنین به کاهش تورم پایه اشاره کردند و تأکید داشتند که روند کاهش فشارهای دستمزد سریع‌تر از قیمت‌ها پیش می‌رود. با این حال، داده‌های اشتغال که این هفته منتشر شد نشان داد که متوسط دستمزدها بدون احتساب پاداش‌ها همچنان در حال کاهش است، با این حال نرخ سالانه آن در ۴.۷ درصد باقی مانده است. نرخ بیکاری نیز از ۴.۷ به ۴.۸ درصد افزایش یافته که باعث شده بازار، احتمال ۵۰ درصدی کاهش ۲۵ واحدی دیگر تا پایان دسامبر را پیش‌بینی کند. این تغییرات تقریباً به‌طور کامل در قیمت‌ها برای فوریه ۲۰۲۶ لحاظ شده و کاهش مشابه دیگری برای پایان سال ۲۰۲۶ نیز پیش‌بینی می‌شود. این تغییرات در انتظارات کاهش نرخ بهره ممکن است به‌ویژه تحت تأثیر اظهارات وزیر خزانه‌داری بریتانیا، ریچل ریوز، قرار گرفته باشد. وی اشاره کرد که در حال بررسی افزایش مالیات‌ها و کاهش هزینه‌ها در بودجه پاییزی است که قرار است در تاریخ ۲۶ نوامبر اعلام شود. سیاست مالی انقباضی‌تر، فضایی برای سیاست پولی انبساطی‌تر ایجاد می‌کند. اما در این میان، گام‌های بعدی بانک انگلستان بیشتر به داده‌های تورمی هفته آینده بستگی خواهد داشت. بانک پیش‌بینی کرده که نرخ تورم سپتامبر به‌طور جزئی از ۳.۸ درصد سالانه در آگوست افزایش یابد. در صورتی که گزارش CPI این پیش‌بینی را تأیید کند، انتظارات کاهش نرخ بهره از سوی سرمایه‌گذاران ممکن است تعدیل شود و این می‌تواند به تقویت پوند کمک کند. داده‌های مثبت خرده‌فروشی و PMIها نیز می‌تواند به تأکید بر لزوم احتیاط بیشتر در کاهش نرخ‌ها منجر شود. ✔️  بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین داده‌های CPI کانادا و ژاپن و تأثیر آن‌ها بر انتظارات بانک‌های مرکزی آمار شاخص قیمت مصرف‌کننده (CPI) از کانادا و ژاپن در روزهای سه‌شنبه و جمعه منتشر خواهد شد و نقش مهمی در شکل‌دهی انتظارات سیاست‌های پولی بانک‌های مرکزی این دو کشور ایفا خواهد کرد. در کانادا، در تاریخ ۱۷ سپتامبر، بانک مرکزی کانادا نرخ بهره را ۲۵ واحد کاهش داد که اولین کاهش از مارس سال جاری بود. دلیل این اقدام، ضعف اقتصادی و افزایش نرخ بیکاری اعلام شد. بازار به سرعت این کاهش را به عنوان پیش‌درآمدی برای کاهش‌های بیشتر در نظر گرفت و احتمال داد که بانک مرکزی کانادا در نشست ۲۹ اکتبر کاهش نرخ بهره بیشتری انجام دهد. بر اساس قیمت‌گذاری‌های بازار، احتمال این کاهش در حال حاضر ۶۰ درصد برآورد می‌شود. کاهش بیشتر در CPI ممکن است این احتمال را تقویت کند و فشار بیشتری به دلار کانادا وارد آورد. در ژاپن، احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن در آستانه سال جدید به ۶۵ درصد رسیده است، اگرچه وضعیت سیاسی همچنان پیچیده است. سانائه تاکایچی، رئیس‌جمهور منتخب حزب لیبرال دموکرات، که طرفدار سیاست‌های مالی انبساطی است، اخیراً از حمایت شریک ائتلافی‌اش، کومیتو، بی‌بهره شده است. این موضوع به عدم‌قطعیت در پیش‌بینی‌های سیاستی بانک مرکزی ژاپن افزوده است. با اینکه در ابتدا انتخاب تاکایچی احتمال تأخیر در افزایش نرخ‌ها را تقویت کرده بود، بن‌بست سیاسی باعث شد که سرمایه‌گذاران دوباره پیش‌بینی‌های خود را به سمت افزایش نرخ‌ها تعدیل کنند. همچنین، نگرانی‌های تجاری جدید به‌ویژه پس از تشدید تنش‌ها بین ایالات متحده و چین باعث تقویت ین شد. با این حال، برای ادامه روند صعودی ین، داده‌های تورم روز جمعه باید شگفت‌انگیز باشند تا احتمال افزایش نرخ بهره بانک مرکزی ژاپن در ماه‌های آینده را تقویت کنند. رشد اقتصادی چین در کانون توجه در پی تنش‌های تجاری با آمریکا چین، دومین اقتصاد بزرگ جهان، روز دوشنبه داده‌های GDP سه‌ماهه سوم خود را منتشر خواهد کرد، همراه با اطلاعاتی از تولید صنعتی، سرمایه‌گذاری در دارایی‌های ثابت،خرده‌فروشی و نرخ بیکاری، که همگی مربوط به ماه سپتامبر هستند. در ماه سپتامبر، قیمت‌های مصرف‌کننده بیشتر از حد پیش‌بینی‌ها کاهش یافتند، در حالی‌که قیمت‌های تولیدکننده بهبود داشتند، اما همچنان در محدوده‌ تورم منفی قرار دارند که حاکی از ضعف تقاضای داخلی و نگرانی‌های تجاری است. این داده‌ها که نشان‌دهنده مشکلات اقتصادی جاری چین است، ممکن است فشارها برای اعمال سیاست‌های محرک اقتصادی بیشتر توسط مقامات چینی را تشدید کند، به‌ویژه پس از تشدید تنش‌ها در تجارت با ایالات متحده. این وضعیت می‌تواند بر دلار استرالیا و دلار نیوزیلند نیز تأثیر منفی بگذارد، زیرا چین بزرگ‌ترین شریک تجاری این دو کشور است و هرگونه رکود اقتصادی در چین احتمالاً به‌طور مستقیم بر اقتصادهای استرالیا و نیوزیلند تأثیر خواهد گذاشت. آیا PMIهای منطقه یورو تأیید خواهند کرد که بانک مرکزی اروپا دیگر کاهش نرخ‌ها را متوقف کرده است؟ در منطقه یورو، پیش‌بینی‌ها برای PMIهای مقدماتی S&P Global در ماه اکتبر می‌تواند جهت‌گیری آتی یورو را شکل دهد، ارزی که اخیراً به دلیل بن‌بست سیاسی در فرانسه تحت فشار قرار گرفته است. با این حال، در زمینه سیاست‌های پولی بانک مرکزی اروپا (ECB)، بازار هنوز هیچ کاهش نرخ بهره اضافی را در قیمت‌گذاری‌ها لحاظ نکرده است. در حال حاضر، احتمال کاهش ۲۵ واحدی دیگر تا جولای ۲۰۲۶ حدود ۷۰ درصد برآورد می‌شود، که این نشان می‌دهد برخی سرمایه‌گذاران بر این باورند که ECB دوره کاهش نرخ‌ها را به پایان رسانده است. در واقع، چندین مقام ارشد ECB به وضوح اعلام کرده‌اند که در ماه‌های آینده نیازی به تغییر نرخ‌ها وجود ندارد. با این حال، ویلواری، یکی از اعضای شورای حکمرانی، این هفته تصریح کرد که حرکت بعدی بانک احتمالاً کاهش نرخ بهره خواهد بود نه افزایش. این اظهارات، همراه با سخنان قبلی معاون رئیس‌جمهور، دِ گویندوس، در خصوص نرخ واقعی مؤثر یورو (NEER) که در سطوح بی‌سابقه‌ای قرار دارد، نشان می‌دهد که هرگونه نشانه‌ای مبنی بر تأثیر منفی یورو قوی بر تجارت و رشد اقتصادی می‌تواند موجی از گمانه‌زنی‌ها درباره کاهش اضطراری نرخ در آینده نزدیک را برانگیزد. این روند می‌تواند فشار نزولی بیشتری بر یورو/دلار وارد کند. در این زمینه، داده‌های ضعیف PMI ممکن است نخستین علامت از چنین نگرانی‌هایی باشند. فصل گزارش‌های درآمدی ادامه دارد؛ نتایج مالی نتفلیکس و تسلا در کانون توجه علاوه بر داده‌های کلان اقتصادی که پیش‌تر ذکر شد، برنامه هفته آینده شامل گزارش‌های درآمدی از دو شرکت برجسته، نتفلیکس و تسلا است. نتفلیکس به‌ویژه پس از اظهارات ایلان ماسک که از طرفداران خود خواسته بود اشتراک‌هایشان را به دلیل جنجال پیرامون یک برنامه انیمیشنی و خالق آن لغو کنند، می‌تواند در کانون توجه قرار گیرد. با این حال، این واکنش احتمالا تأثیر قابل‌توجهی بر عملکرد مالی شرکت نخواهد داشت، چرا که نظرات ماسک بسیار دیر به گوش رسید و نتوانست به‌طور مؤثری بر تعداد مشترکان تأثیر بگذارد. علاوه بر این، فصل چهارم ۲۰۲۴ آخرین بار خواهد بود که شرکت این معیار را گزارش می‌دهد، زیرا نتفلیکس به‌طور استراتژیک اولویت خود را از رشد کاربران به سمت افزایش درآمد تغییر داده است. در رابطه با تسلا، انتظار می‌رود که نتایج مالی این شرکت بیشتر بر تحویل خودروها و حاشیه سود بخش خودروسازی متمرکز باشد. تسلا پیش‌تر اعلام کرده بود که در سه‌ماهه سوم ۲۰۲۵ رکورد ۴۹۷,۰۹۹ خودرو تحویل داده است که نسبت به مدت مشابه در سال گذشته ۷ درصد افزایش داشته است. با توجه به این داده‌ها، احتمالاً شاهد گزارش‌های درآمدی قوی خواهیم بود که می‌تواند موجب تقویت قیمت سهام شرکت شود. ✔️  بیشتر بخوانید: تعطیلی دولت آمریکا؛ دلایل، تاریخچه و پیامدهای اقتصادی

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

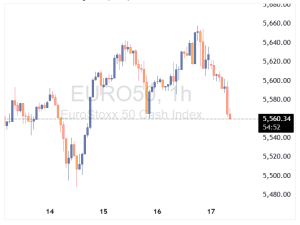
شاخص‌های اروپا معاملات را منفی آغاز کردند

بازارهای سهام اروپا امروز با فشار شدید فروش آغاز شدند؛ شروعی بسیار ضعیف برای آخرین روز معاملاتی هفته. شاخص‌های اصلی اروپایی در حال افت هستند: Eurostoxx: منفی ۱.۵٪ DAX آلمان: منفی ۲.۰٪ CAC 40 فرانسه: منفی ۱.۲٪ FTSE بریتانیا: منفی ۱.۴٪ IBEX اسپانیا: منفی ۰.۶٪ FTSE MIB ایتالیا: منفی ۲.۰٪ این افت پس از فروش سنگین در بازار آمریکا در روز گذشته رخ داده و در اروپا نیز بی‌ثباتی سیاسی در فرانسه به نگرانی‌ها افزوده است. آخرین خبرها حاکی از آن است که اتحادیه اروپا در حال بررسی قطع بودجه کشورهایی است که اصلاحات لازم در سیستم بازنشستگی خود را انجام نمی‌دهند. در همین حال، آتی شاخص S&P 500 آمریکا نیز ۱٪ افت کرده و این کاهش ممکن است رشد هفتگی بازار را که از روز دوشنبه آغاز شده بود، کاملاً از بین ببرد. به‌طور کلی، فضای بازار در پایان هفته بسیار متزلزل و منفی به نظر می‌رسد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک وست‌پک: تورم مسیر نرخ بهره استرالیا را تعیین خواهد کرد

بانک وست‌پک اعلام کرده است که با توجه به افزایش نرخ بیکاری در ماه سپتامبر، احتمال کاهش نرخ بهره در نشست ماه نوامبر بانک مرکزی استرالیا همچنان جدی و مطرح است. به گفته این بانک، افزایش نرخ مشارکت همراه با کاهش سرعت استخدام، نشان‌دهنده ورود اندکی رکود به بازار کار است؛ هرچند این رکود شدید نیست. وست‌پک همچنان احتمال کاهش نرخ بهره به میزان ۲۵ نقطه پایه را واقعی می‌داند، اما تأکید می‌کند که انتشار شاخص تورم مصرف‌کننده فصل سوم در تاریخ ۲۹ اکتبر عامل تعیین‌کننده خواهد بود. اگر تورم پایین‌تر از انتظار باشد، احتمال آغاز چرخه کاهش نرخ بهره توسط بانک مرکزی استرالیا افزایش می‌یابد؛ اما در صورت ثبت تورم بالا، این اقدام ممکن است تا اوایل سال ۲۰۲۶ به تعویق بیفتد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار با ریسک چین ضعیف‌تر شد

بازارهای فارکس در حالی که توجهات به کنترل صادرات عناصر خاکی کمیاب چین جلب شده، نسبتاً آرام هستند. تصمیم به اعمال چنین کنترل‌هایی آشکارا در ایالات متحده و در سراسر کشورهای گروه ۷ (G7) حساسیت‌زا بوده است. موفقیت یا شکست در مذاکره برای لغو این کنترل‌ها، یکی از داغ‌ترین موضوعات برای بازارهای مالی طی چهار هفته آینده خواهد بود. دلار آمریکا: دلار ضعیف‌تر، اما روند کوتاه‌مدت نامشخص دلار کمی ضعیف‌تر شده است زیرا نرخ‌های کوتاه‌مدت ایالات متحده در پایین‌ترین سطح سال قرار دارند. انتشار کتاب بژ فدرال رزرو شب گذشته نشان می‌دهد که فدرال رزرو شواهد کافی برای کاهش نرخ بهره در پایان ماه خواهد داشت – حتی اگر انتشار رسمی داده‌ها به دلیل تعطیلی دولت همچنان متوقف بماند. در این زمینه، بازارهای شرط‌بندی انتظار دارند دولت تا نوامبر تعطیل بماند. داغ‌ترین موضوع برای بازارهای مالی در حال حاضر، روابط آمریکا و چین پیش از چند تاریخ کلیدی است. قرار است روسای جمهور ترامپ و شی در حاشیه نشست APEC در کره در فاصله ۲۹ تا ۳۱ اکتبر دیدار کنند. این پیش از مهلت ۱۰ نوامبر برای آتش‌بس ۹۰ روزه تعرفه‌ها است؛ در صورتی که تمدیدی صورت نگیرد، تعرفه‌های آمریکا بر چین به ۱۴۵٪ باز خواهند گشت. سؤال برای بازارهای مالی این است که آیا کنترل‌های پیشنهادی چین بر عناصر خاکی کمیاب صرفاً بخشی از یک تاکتیک چانه‌زنی برای کسب امتیازات بیشتر از آمریکا است، یا واقعاً یک تهدید جدی است که می‌تواند زنجیره‌های تأمین جهانی را به شدت مختل کند، با توجه به نقش عناصر خاکی کمیاب در محصولاتی مانند نیمه‌رساناها، وسایل نقلیه الکتریکی، صنایع دفاعی و تولیدات پیشرفته. حرکت چین آشکارا باعث نگرانی کشورهای G7 شده است که در حال صدور یک بیانیه مشترک و نادر در اعتراض به این اقدام هستند. اسکات بسنت، وزیر خزانه‌داری آمریکا، تمایل دارد این کنترل‌ها را حرکتی از سوی یک وزارت بازرگانی بیش از حد مشتاق چین جلوه دهد و برای تمدید بعدی تعرفه‌ها، تمدیدی طولانی‌تر از ۹۰ روز را وعده داده است. اما هرگونه شکست در مذاکره برای لغو این کنترل‌ها می‌تواند منجر به هفته‌های پرنوسانی برای بازارهای دارایی جهانی شود. در جای دیگر، برخی اخبار مثبت از فرانسه به حمایت از یورو و تضعیف شاخص دلار کمک کرده است. با این حال، اگر سانائه تاکایچی، رئیس LDP، بتواند با حزب سیاسی ایشین به توافق برسد، شاخص دلار می‌تواند فردا حمایت بیشتری دریافت کند. این امر ائتلاف اقلیت را بازسازی کرده و احتمال تأیید تاکایچی به عنوان نخست وزیر بعدی ژاپن در ۲۱ اکتبر را افزایش می‌دهد. سیاست‌های او برای ین-منفی (تضعیف ین) تلقی می‌شوند. داده‌های آمریکا امروز با تأخیر منتشر می‌شوند، اما امروز حدود ساعت ۱۵:۰۰ به وقت اروپای مرکزی، سخنرانی‌هایی از دو عضو متمایل به کاهش نرخ (داویش) فدرال رزرو، کریستوفر والر و استفان میران خواهیم داشت. سخنرانی‌های آن‌ها می‌تواند اندکی بر دلار فشار وارد کند. شاخص دلار ممکن است امروز خیلی از سطح ۹۸.۵۰ فاصله نگیرد. یورو: شمشیر دو لبه سیاست فرانسه جفت ارز EURUSD در حالی که نرخ‌های آمریکا ضعیف‌تر شده‌اند و احتمال می‌رود سباستین لوکورنو، نخست وزیر فرانسه، امروز از دو رأی عدم اعتماد در پارلمان فرانسه جان سالم به در ببرد – پس از آنکه سوسیالیست‌ها با تأخیر در اصلاحات بازنشستگی قانع شدند – از حمایت بیشتری برخوردار است. یورو و اوراق قرضه دولتی فرانسه این را برای کوتاه‌مدت خبر خوبی می‌دانند، اگرچه در بلندمدت لغو اصلاحات بازنشستگی، کار تثبیت مالی را دشوارتر می‌کند. سرمایه‌گذاران اوراق قرضه تاکنون معتقدند که کنار گذاشتن اصلاحات بازنشستگی، خیرِ کمتر از دو شر (گزینه جایگزین انتخابات زودهنگام بود) است و اسپرد اوراق قرضه فرانسه (OAT) در مقابل آلمان (Bund) را به زیر ۸۰ نقطه پایه بازگردانده‌اند. احتمالاً معامله‌گران ارز نیز از سرمایه‌گذاران اوراق قرضه الگوبرداری خواهند کرد و اگر حرکت این هفته برای بدهی فرانسه خوب باشد، برای یورو نیز خوب است. دشوار است که EURUSD در کوتاه‌مدت بتواند از محدوده 1.1685 / 1.1730 عبور کند. با این حال، هرچه EURUSD بیشتر بتواند در اینجا تثبیت شود، به دوره فصلی صعودی‌تر نوامبر و به ویژه دسامبر نزدیک‌تر می‌شود. ما (تیم تحلیل ING) پیش‌بینی 1.20 را برای پایان سال حفظ می‌کنیم. فرانک سوئیس: زیر 0.93 برای EURCHF نادر است جفت ارز EURCHF زیر 0.93 معامله می‌شود که کاملاً نادر است. برخی ممکن است استدلال کنند که با توجه به اخبار کمی بهتر از سیاست فرانسه، باید قیمت بالاتری داشته باشد. با این حال، احتمالاً این داستان کلان اقتصادی منطقه یورو است که در حال تأثیرگذاری است. داده‌های سخت اقتصادی منطقه یورو در ماه‌های اخیر ضعیف بوده‌اند. این امر منجر به بازنگری در قیمت نرخ‌های سواپ کوتاه‌مدت یورو شده و آن‌ها را حدود ۱۰ نقطه پایه از سقف‌های اواخر سپتامبر پایین آورده است. نرخ‌های سوئیس با در نظر گرفتن «محدودیت صفر» (Zero bound constraint) قیمت‌گذاری شده‌اند. حتی اگر بانک ملی سوئیس آن را رد نکند، به وضوح نمی‌خواهد نرخ‌ها را دوباره منفی کند. این امر دیدگاه «دست بسته» بودن بانک مرکزی سوئيس را تقویت کرده و EURCHF را تحت فشار نزولی قرار می‌دهد. ما انتظار داریم EURCHF تا زمانی که ارزیابی مثبتی از چشم‌انداز رشد منطقه یورو ایجاد شود، در حدود محدوده 0.92 / 0.93 باقی بماند که ممکن است تا سال آینده اتفاق نیفتد. دلار استرالیا: افزایش بیکاری تضمین‌کننده کاهش نرخ RBA نیست استرالیا در ماه سپتامبر شتاب در نرخ بیکاری را گزارش کرد که از 4.3$ (تجدیدنظر شده) به 4.5٪ رسید، بالاتر از اجماع 4.3٪. آمار اشتغال ماه اوت نیز به کاهش ۱۲ هزار نفری تجدیدنظر شد و همراه با افزایش ۱۵ هزار نفری سپتامبر، به طور کلی نشان‌دهنده یک استخدام تقریباً بدون تغییر در دو ماه گذشته است. بنابراین، حتی اگر افزایش بیکاری عمدتاً ناشی از نرخ مشارکت بالاتر باشد و لزوماً نشان‌دهنده وخامت قابل توجهی در شرایط بازار کار نباشد، اما تعادل را کمی به سمت کاهش نرخ (داویش) برای انتظارات بانک مرکزی استرالیا (RBA) متمایل می‌کند. آیا این به معنای آن است که RBA در نشست ۴ نوامبر نرخ را کاهش خواهد داد (18 نقطه پایه قیمت‌گذاری شده است)؟ همه چیز به آمار تورم سه‌ماهه سوم در ۲۹ اکتبر بستگی دارد. با توجه به اینکه دو ماه تورم بالاتر از حد انتظار را شاهد بودیم، فکر می‌کنیم احتمال زیادی وجود دارد که رقم فصلی برای یک RBA محتاط، همچنان خیلی داغ باقی بماند تا در نوامبر نرخ‌ها را کاهش دهد، حتی اگر اکنون آستانه کمی پایین‌تر آمده باشد. ما یک تحلیل سناریویی برای AUDUSD بر اساس تحولات تجاری آمریکا و چین منتشر کرده‌ایم. فرض پایه این است که RBA در دسامبر نرخ را کاهش خواهد داد، بنابراین هرگونه حرکت زودتر می‌تواند نمایه‌های AUDUSD را کمی پایین‌تر بیاورد. به هر حال، اخبار تجاری همچنان بزرگترین محرک خواهند بود و ما در صورت کاهش تنش‌ها، 0.68 را به عنوان یک هدف بسیار دست‌یافتنی برای AUD پیش‌بینی می‌کنیم. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

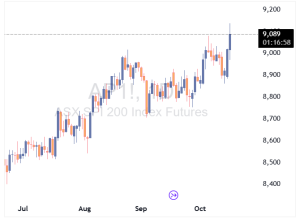
شاخص ASX 200 رکورد زد

شاخص بورس استرالیا (ASX 200) امروز با رشد قابل توجهی به بالاترین سطح تاریخی خود رسید؛ این جهش تحت تأثیر افزایش احتمال کاهش نرخ بهره توسط بانک مرکزی و داده‌های ضعیف اشتغال رقم خورد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جفت‌ارز AUDUSD به داد‌های اشتغال استرالیا واکنش منفی داد

نرخ بیکاری استرالیا در ماه سپتامبر به‌طور غیرمنتظره‌ای به ۴.۵٪ رسید که بالاترین سطح در نزدیک به چهار سال گذشته است. این افزایش به دلیل ورود بیشتر افراد به بازار کار رخ داده و معادله دشوار بانک مرکزی استرالیا را در حمایت از رشد اقتصادی و کنترل تورم پیچیده‌تر کرده است. اداره آمار استرالیا اعلام کرد که تعداد اشتغال خالص تنها ۱۴٬۹۰۰ نفر افزایش یافته که کمتر از پیش‌بینی ۲۰٬۰۰۰ نفری بوده است. اشتغال تمام‌وقت پس از افت شدید در ماه اوت، رشد اندکی داشته و رشد سالانه اشتغال به ۱.۳٪ کاهش یافته که در ابتدای سال ۳.۵٪ بود. این گزارش ضعیف باعث شد بازارها احتمال کاهش نرخ بهره در نشست نوامبر بانک مرکزی را از ۴۰٪ به ۷۱٪ افزایش دهند. دلار استرالیا ۰.۴٪ افت کرد و به حدود ۰.۶۴۸۰ دلار آمریکا رسید، در حالی که بازار اوراق قرضه رشد کرد و شاخص‌های سهام به دلیل امید به کاهش نرخ، رکورد زدند. رئیس بانک مرکزی، میشل بولاک، اعلام کرد که سیاست‌گذاران همچنان محتاط هستند و به افزایش هزینه‌های مصرف‌کننده و تورم چسبنده در ماه‌های اخیر اشاره کرد. اگرچه تورم پایه به محدوده هدف ۲ تا ۳ درصدی بازگشته، اما داده‌های اشتغال اخیر نشان‌دهنده ضعف مجدد اقتصادی است که می‌تواند درهای کاهش بیشتر نرخ بهره را تا پایان سال باز کند. داده‌های تورم مصرف‌کننده (CPI) در تاریخ ۲۹ اکتبر منتشر خواهد شد، پیش از نشست ۳ و ۴ نوامبر بانک مرکزی استرالیا.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بولاک، رئیس بانک مرکزی استرالیا: داده‌های اخیر نشان می‌دهد مصرف کمی قوی‌تر از تصور ما بوده است

نرخ بیکاری ۴.۲ درصدی در حال حاضر خوب است. تورم سرفصل کمی نوسان دارد. شکاف تولید احتمالاً نزدیک به تعادل است و قضاوت درباره آن دشوار است. بهره‌وری پایین‌تر به این معناست که اقتصاد و دستمزدها نمی‌توانند به سرعت رشد کنند. بازارها دیدگاه بسیار ایده‌آلی نسبت به چشم‌انداز اقتصادی جهان دارند. اثرات تعرفه‌ها تا چند سال ماندگار خواهد بود. سیاست پولی در استرالیا واقعاً انقباضی نیست، بلکه اندکی سخت‌گیرانه است.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار افت کرد، یورو احیا شد

لکورنو، نخست‌وزیر فرانسه، موفق شد حزب سوسیالیست را با خود همراه کند و اکنون شانس خوبی برای نجات از رأی عدم اعتماد فردا و تصویب بودجه دارد. مقداری از پریمیوم ریسک (Risk Premium) در یورو کاهش یافته است، در حالی که دلار آمریکا از بهبود تمایلات ریسک‌پذیری و اظهارات نسبتاً انبساطی (داویش) پاول، رئیس فدرال رزرو، ضربه خورده است. اخبار تجاری آمریکا و چین و گزارش «کتاب بژ» فدرال رزرو محرک‌های اصلی امروز خواهند بود. دلار آمریکا: اصلاح قیمتی ناشی از ریسک، نه تجارت دلار بخش قابل توجهی از رالی اخیر خود را از دست داده است، که این امر با بهبود تمایلات ریسک‌پذیری، سخنرانی جروم پاول، رئیس فدرال رزرو و خنثی شدن موقعیت‌های فروش یورو که با ریسک‌های سیاسی فرانسه مرتبط بودند، تسهیل شد. در همین حال، تنش‌های تجاری آمریکا و چین ادامه دارد و رئیس‌جمهور ترامپ در واکنش به خودداری چین از خرید سویای آمریکا، تهدید به توقف واردات روغن پخت و پز چینی کرده است. با این حال، جهش شبانه دلار استرالیا نشان می‌دهد که تنش‌های تجاری محرک اصلی اصلاح قیمتی دلار آمریکا نبوده‌اند. تمایلات ریسک‌پذیری در طول روز سه‌شنبه بهبود یافتند – که با درآمدهای قوی بانک‌های آمریکایی تقویت شد – و سپس سخنرانی پاول تیترهای نسبتاً انبساطی را اضافه کرد: سرعت کندتر در اشتغال‌زایی، تورم قابل تحمل و احتمال بازگشت از انقباض کمی (QT). با این حال، موضع کلی سیاست پولی نسبت به سپتامبر عمدتاً بدون تغییر باقی ماند. قیمت‌گذاری بازار برای فدرال رزرو، کاهش ۴۸ نقطه پایه تا پایان سال است، و ما (تیم تحلیل ING) تردید داریم که این میزان پیش از رسیدن داده‌های جدید تورم و اشتغال، تغییر زیادی کند. در بخش داده‌ها، نظرسنجی کسب‌وکارهای کوچک NFIB ترکیبی بود. خوش‌بینی به زیر ۱۰۰ سقوط کرد اما بالاتر از میانگین سال ۲۰۲۴ باقی ماند، در حالی که زیرشاخص «برنامه‌های استخدام» برای چهارمین ماه متوالی افزایش یافت. تمرکز امروز بر گزارش «کتاب بژ» فدرال رزرو است. اقتصاددان ما برای ایالات متحده اشاره می‌کند که « کتاب بژ» در کاهش ۵۰ نقطه پایه نرخ بهره در سپتامبر ۲۰۲۴ نقش کلیدی ایفا کرد. نسخه اوت این گزارش به توقف فعالیت و ثابت ماندن یا کاهش اشتغال در تقریباً تمام مناطق اشاره داشت. ما انتظار بهبود قابل توجهی را این بار نداریم، که باید از کاهش ۲۵ نقطه پایه نرخ بهره در اواخر این ماه حمایت کند. پس از اصلاح شدید دیروز، سطح مورد نیاز برای افت بیشتر دلار بالاتر رفته است. اما با ادامه حمایت سود شرکت‌ها از تمایلات ریسک‌پذیری و پتانسیل گزارش «کتاب بژ» برای نشان دادن علائم هشدار، توازن ریسک‌ها امروز همچنان به طور نسبی برای دلار منفی باقی می‌ماند. یورو: بالاخره یک خبر خوب یورو دیروز پس از تحولات سیاسی مثبت در فرانسه، حمایت پیدا کرد. سباستین لکورنو، نخست‌وزیر، متعهد شد اصلاحات بازنشستگی را به تعویق بیندازد، که این یک خواسته کلیدی از سوی حزب سوسیالیست بود. حزب سوسیالیست نیز در مقابل اعلام کرد که از رأی عدم اعتماد فردا حمایت نخواهد کرد. با حمایت سوسیالیست‌ها، شانس تصویب بودجه به طور قابل ملاحظه‌ای بهبود یافته است، حتی اگر تعداد آرا در پارلمان همچنان فشرده باشد. پیش‌نویس بودجه، کاهش کسری بودجه از ۵.۴٪ به ۴.۷٪ در سال جاری را هدف قرار داده است، اگرچه توقف اصلاحات بازنشستگی ممکن است اعتماد بازار به تثبیت مالی بلندمدت را خدشه‌دار کند. با این حال، با بازگشت اسپرد ۱۰ ساله اوراق قرضه فرانسه (OAT) به آلمان (Bund) به زیر ۸۰ نقطه پایه – کمترین سطح در یک ماه گذشته – یورو کمتر شکننده به نظر می‌رسد. اگر لکورنو از رأی عدم اعتماد جان سالم به در ببرد، جفت‌ارز EURUSD می‌تواند کمی بالاتر برود و احتمالاً حمایت قوی حول سطح ۱.۱۶۰ ایجاد کند. دلار استرالیا: داده‌های اشتغال در کانون توجه اما تنش‌های تجاری غالب هستند استرالیا داده‌های اشتغال سپتامبر را امروز صبح (به وقت محلی) منتشر می‌کند، که اجماع انتظار افزایش ۲۰ هزار نفری اشتغال را پس از کاهش ۵ هزار نفری در ماه اوت دارد. پیش‌بینی می‌شود نرخ بیکاری از ۴.۲٪ به ۴.۳٪ افزایش یابد، اگرچه این امر بعید است که موجب نگرانی بانک مرکزی استرالیا شود، مگر اینکه شاهد گزارش ضعیف دیگری یا افزایش شدیدتر بیکاری باشیم. در حال حاضر، تمرکز بر روی تورم است، با انتشار شاخص قیمت مصرف‌کننده  سه ماهه سوم در ۲۹ اکتبر. ما فکر می‌کنیم این داده می‌تواند کاهش نرخ بهره تا پایان سال را تأیید کند، هرچند نه به زودی در نشست ۴ نوامبر. با این وجود، دلار استرالیا به دلیل جایگاه خود به عنوان حساس‌ترین ارز گروه G10 نسبت به چین، همچنان به شدت به اخبار تجاری آمریکا و چین گره خورده است. رالی شبانه نشان می‌دهد که نگرانی‌های بازار کمی آرام‌تر شده است، اما تشدید بیشتر تنش‌ها تأثیر شدیدی بر AUD خواهد داشت، به ویژه در برابر پناهگاه‌های امن جایگزین مانند یورو، ین و فرانک سوئیس. برای جفت‌ارز AUDUSD، واکنش به این بستگی دارد که آیا تعرفه‌های جدید فشار گسترده‌تری بر دارایی‌های آمریکا و دلار وارد می‌کنند یا خیر. با فرض اینکه در پایان ماه اکتبر نشست ترامپ و شی جین پینگ با آشتی همراه باشد، هدف ما برای AUDUSD در پایان سال، یعنی ۰.۶۸۰، همچنان قابل قبول به نظر می‌رسد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هانتر، عضو بانک مرکزی استرالیا: تورم استرالیا قوی‌تر از انتظار بود

ایان هانتر، یکی از مقامات ارشد بانک مرکزی استرالیا، در اظهاراتی به ارزیابی وضعیت فعلی اقتصاد استرالیا و چشم‌انداز آینده آن پرداخت. هانتر اعلام کرد که تورم در سه‌ماهه سوم سال احتمالاً از پیش‌بینی‌ها فراتر خواهد رفت. وی همچنین افزود که شرایط بازار کار محکم‌تر از آنچه قبلاً فرض می‌شد، است. با این حال، هانتر با اشاره به یک سیگنال نگران‌کننده، تأکید کرد که رشد اشتغال کندتر از حد انتظار بوده است. این تناقض در بازار کار، سؤالات جدیدی را برای سیاست‌گذاران ایجاد می‌کند. در بعد جهانی، هانتر بر عدم قطعیت و غیرقابل پیش‌بینی بودن پس‌زمینه جهانی و ظهور مجدد تنش‌های تجاری (که حتی ممکن است بازار کار ایالات متحده را تضعیف کرده باشد) تأکید کرد. او خاطرنشان کرد که سیاست‌های بانک مرکزی بر اساس داده‌های جدید تنظیم خواهد شد و هدف اصلی، حفظ تورم میانگین در نزدیکی ۲.۵٪ است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورتجلسه بانک مرکزی استرالیا: تصمیم در مورد نرخ بهره به داده‌ها وابسته است

بانک مرکزی استرالیا در نشست ماه سپتامبر خود، نرخ بهره را در ۳.۶۰٪ ثابت نگه داشت و اعلام کرد که تصمیمات آینده محتاطانه و مبتنی بر داده‌ها خواهد بود، با اشاره به چسبندگی تورم خدمات و بازار کار همچنان فشرده. سیاست‌گذاران گفتند که کاهش‌های قبلی نرخ بهره در حال افزایش فعالیت‌های بخش مسکن است، اما داده‌های تورم سه ماهه سوم کلید تعیین‌کننده این هستند که آیا کاهش دیگری در ماه نوامبر یا دسامبر اتفاق خواهد افتاد یا خیر. بانک مرکزی استرالیا سیگنال داد که در مورد اقدامات آتی سیاست پولی خود محتاط و وابسته به داده‌ها باقی خواهد ماند؛ زیرا هیئت مدیره با وجود شاخص‌های اقتصادی نرم‌تر و ادامه عدم قطعیت در خارج از کشور، هیچ نیاز فوری برای کاهش نرخ بهره در نشست سپتامبر احساس نکرد. جفت ارز AUDUSD تقریباً بدون تغییر باقی ماند. صورتجلسه منتشر شده در روز سه‌شنبه نشان داد که هیئت مدیره نرخ بهره را در ۳.۶۰٪ ثابت نگه داشته است (پس از سه کاهش قبلی در سال جاری) و گفت که داده‌های آتی تورم و مصرف سه ماهه سوم پیش از نشست ۴ نوامبر حیاتی خواهند بود. سیاست‌گذاران قضاوت کردند که سیاست پولی «احتمالاً هنوز کمی محدودکننده است»، اما به علائم اولیه‌ای اشاره کردند که نشان می‌دهد کاهش‌های قبلی، فعالیت‌های بخش مسکن را حمایت کرده و این امر با افزایش قیمت خانه‌ها و تأیید وام‌ها مشهود است. بانک استرالیا اعلام کرد که مصرف خانوارها سریع‌تر از حد انتظار بهبود یافته و احتمالاً ادامه خواهد داشت، اگرچه برخی داده‌های اخیر نشان‌دهنده تعدیل بوده‌اند. ارقام ماهانه تورم برای ماه‌های جولای و آگوست، به ویژه در بخش مسکن و خدمات، به ریسک صعودی بالقوه برای تورم سه ماهه سوم اشاره دارند؛ داده‌ای که بازارها آن را برای تعیین زمان‌بندی حرکت بعدی نرخ بهره محوری می‌دانند. این صورتجلسه همچنین اشاره کرد که بازار کار همچنان فشرده است، با نرخ بیکاری ثابت در ۴.۲٪، هرچند برخی اعضا ریسک این را دیدند که رشد دستمزدهای بخش خصوصی می‌تواند سریع‌تر از حد انتظار کُند شود. در سطح جهانی، هیئت مدیره به عدم قطعیت پیرامون تعرفه‌های ایالات متحده و تضعیف اقتصاد چین به عنوان ریسک‌های کاهشی (نزولی) مداوم اشاره کرد. سرفصل‌های صورتجلسه بانک مرکزی استرالیا از طریق رویترز: هیئت مدیره توافق کرد که نیازی به کاهش فوری نرخ نقدی وجود ندارد. تصمیمات آتی سیاست پولی محتاطانه و وابسته به داده‌ها خواهد بود. مسیر نرخ بهره در بازار در محدوده تخمین‌های نرخ خنثی قرار دارد، اما برای هدایت سیاست پولی بسیار نامشخص است. دیدن اینکه داده‌های سه ماهه سوم در مورد اقتصاد و ظرفیت عرضه چه چیزی را نشان می‌دهند، اهمیت دارد. سیاست پولی احتمالاً هنوز کمی محدودکننده است، اما تعیین دقیق آن دشوار است. افزایش قیمت مسکن و وام‌ها نشان داد که کاهش‌های قبلی نرخ بهره تأثیرگذار بوده‌اند. تا تأثیر کامل کاهش‌های قبلی مدتی باقی مانده است. همچنان ریسک‌هایی در هر دو سمت برای اقتصاد وجود دارد؛ مصرف می‌تواند قوی‌تر باشد، اما اشتغال و دستمزدها نرم‌تر شوند. داده‌ها و ارتباطات نشان داد که احیای مصرف خانوار در سه ماهه دوم احتمالاً ادامه خواهد داشت. قرائت‌های ماهانه شاخص قیمت مصرف‌کننده (CPI) در بخش مسکن و خدمات نشان داد که تورم سه ماهه سوم می‌تواند بالاتر از پیش‌بینی باشد. هیئت مدیره خاطرنشان کرد که تورم خدمات در سایر کشورهای توسعه‌یافته سرسخت است. بازار کار هنوز کمی فشرده است، شاخص‌های آتی پایدار هستند. ریسک کُند شدن رشد دستمزدهای بخش خصوصی را کمی سریع‌تر از حد انتظار مشاهده کردند. دلار استرالیا با توجه به شرایط تجاری و تفاوت نرخ بهره، نزدیک به سطح تعادلی تخمین زده می‌شود. عدم قطعیت قابل توجهی در مورد چشم‌انداز جهانی، تعرفه‌های ایالات متحده و اقتصاد چین وجود دارد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

فیچ: کاهش نرخ بهره، وام‌دهی بانک‌ها در بریتانیا و منطقه یورو را به سرعت احیا می‌کند

بر اساس آخرین به‌روزرسانی آژانس اعتبارسنجی فیچ درباره روندهای مالی بخش خصوصی، وام‌دهی بانک‌ها به خانوارها و شرکت‌ها در بریتانیا و منطقه یورو به سرعت در حال بهبود است، زیرا تأثیر کاهش نرخ‌های بهره سیاستی در حال سرایت به اقتصاد کلان است. در ایالات متحده نیز، وام‌دهی بانک‌ها به شرکت‌های تجاری و صنعتی (C&I) و مصرف‌کنندگان، هرچند به تدریج، در حال بهبود است، اما وام‌دهی در بخش املاک و مستغلات همچنان ضعیف باقی مانده است. در منطقه یورو، وام‌دهی به خانوارها، به ویژه وام‌های مسکن، عامل اصلی رشد اعتبارات است و با بهبود چشم‌انداز بازار مسکن، اسپانیا شاهد بهبودی قابل توجه بوده است. نظرسنجی اخیر بانک مرکزی اروپا (ECB) از مدیران اعتباری بانک‌ها نیز تأیید می‌کند که با کاهش نرخ‌های بهره، تقاضا برای وام مسکن به شدت رو به افزایش است. وام‌دهی به شرکت‌ها نیز در منطقه یورو در حال بهبود است و رشد سالانه اعتبارات به شرکت‌های فرانسوی و اسپانیایی به بیش از ۳٪ رسیده است. در بریتانیا، این روند سریع‌تر بوده و وام‌دهی به شرکت‌ها ۶٪ افزایش یافته است. ترازهای مالی بخش خصوصی (شامل خانوارها و شرکت‌ها) در اروپا و ایالات متحده قدرتمند باقی مانده و پس‌اندازها از سرمایه‌گذاری فراتر رفته است. این وضعیت که نشان‌دهنده مازاد مالی (موقعیت خالص وام‌دهی) است، به کاهش نسبت بدهی به تولید ناخالص داخلی برای خانوارها و شرکت‌ها در این مناطق کمک می‌کند (اگرچه بخش شرکتی بریتانیا اخیراً با کسری ملایمی مواجه شده است). در مقابل، کانادا همچنان با کسری قابل توجه بخش خصوصی مواجه است، به طوری که نسبت بدهی خانوارها بالا بوده و نسبت بدهی شرکت‌ها نیز رو به افزایش است. استرالیا نیز به دلیل استقراض خالص بخش شرکتی، کسری اندکی در بخش خصوصی خود دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شکایت گروهی علیه تسلا در استرالیا آغاز شد

مالکان استرالیایی خودروهای تسلا شکایتی گروهی علیه این شرکت مطرح کرده‌اند و ادعا می‌کنند که تسلا در ارائه قابلیت‌های وعده‌داده‌شده رانندگی خودکار کوتاهی کرده است. این شکایت شامل حدود ۱۰۰ هزار خودرو می‌شود که پیش از سال ۲۰۲۴ فروخته شده‌اند. شاکیان می‌گویند برای نرم‌افزار رانندگی خودکار (نظارتی) تا سقف ۱۰,۱۰۰ دلار استرالیا پرداخت کرده‌اند، اما این قابلیت روی مدل‌های ۳ و Y با سخت‌افزار نسل سوم (HW3) فعال نشده است. وکیل نماینده مالکان اعلام کرده که «هزاران استرالیایی» به این شکایت پیوسته‌اند و معتقدند تبلیغات تسلا توانایی‌های خودرو را بیش از واقعیت نشان داده و بسیاری از ارتقاءها هرگز ارائه نشده‌اند. این اختلاف به سال ۲۰۱۶ بازمی‌گردد، زمانی که تسلا اعلام کرد تمام خودروهای تولیدی از اکتبر آن سال دارای سخت‌افزار لازم برای رانندگی خودکار هستند. اما این قابلیت هنوز برای بسیاری از مالکان استرالیایی فعال نشده است. تسلا از اظهار نظر درباره این پرونده خودداری کرده است. این شکایت به موج فزاینده بررسی‌های حقوقی و نظارتی درباره ادعاهای تسلا در زمینه رانندگی خودکار می‌افزاید و ممکن است اعتماد مصرف‌کنندگان را کاهش داده و هزینه‌های شرکت را در یکی از بازارهای کلیدی آسیا-اقیانوسیه افزایش دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا در برابر ین تقویت شد

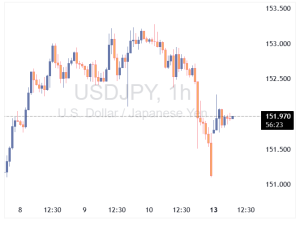
دلار آمریکا پس از عقب‌نشینی در معاملات روز جمعه، در برابر ین ژاپن تقویت شد و با رشد ۰.۳۵ درصدی به سطح ۱۵۱.۷۰ رسید. هم‌زمان، دلار استرالیا با جهش ۰.۷ درصدی و دلار نیوزیلند با افزایش ۰.۵ درصدی در بازارهای ارز معامله شدند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو: نگرانی‌ها از تداوم تعطیلی دولت آمریکا و کمبود داده‌های اقتصادی در مرکز توجه بازارها

بازگشت ریسک‌های سیاسی به کانون توجه بازار پس از دوره‌ای که سخنان و تصمیمات فدرال رزرو محور اصلی نوسانات بازارها بود، اکنون ریسک‌های سیاسی بار دیگر نبض احساسات سرمایه‌گذاران را در دست گرفته‌اند. احتمال تعطیلی دولت آمریکا، تنش‌های سیاسی در فرانسه و تحولات تازه در ژاپن، به شکل هم‌زمان فضای احتیاطی و رفتارهای ریسک‌گریز را در بازارهای جهانی تقویت کرده‌اند. این تحولات واکنشی نامعمول در کلاس‌های دارایی ایجاد کرده‌اند: دلار آمریکا در نقش دارایی امن تقویت شده، شاخص‌های وال‌استریت برخلاف منطق معمولِ ریسک‌گریزی رشد کرده‌اند و طلا نیز با موجی تازه از تقاضا به مسیر صعودی بازگشته است. فلز زرد در هفته گذشته بار دیگر در مرکز توجه قرار گرفت و با ادامه‌ی روند صعودی خود، تیتر بسیاری از رسانه‌های مالی را به خود اختصاص داد. با این حال، انتشار خبر توافق آتش‌بس در غزه در اواخر هفته باعث فروکش‌کردن بخشی از تب خرید شد و قیمت طلا اندکی از اوج‌های اخیر عقب نشست. آیا تعطیلی دولت آمریکا وارد هفته سوم خواهد شد؟ با وجود آنکه بسیاری از سرمایه‌گذاران تعطیلی دولت فدرال را رویدادی گذرا و کم‌اهمیت تلقی کرده‌اند، واقعیت این است که از آغاز اکتبر تاکنون، هیچ پیشرفت ملموسی در مذاکرات میان دو حزب حاصل نشده است. دموکرات‌ها و جمهوری‌خواهان همچنان بر مواضع خود پافشاری می‌کنند، هرچند از هر دو سو صداهایی برای مصالحه سریع پیش از آسیب‌دیدن اقتصاد شنیده می‌شود. تاکنون چندین رأی‌گیری در سنا بدون نتیجه مانده است، و همین امر گمانه‌زنی‌ها درباره لزوم ورود مستقیم دونالد ترامپ به روند میانجی‌گری را تقویت کرده است؛البته در صورتی که او تمایل واقعی برای یافتن راه‌حل مشترک داشته باشد. انتظار می‌رود گفت‌وگوهای پشت‌پرده در روزهای آینده شدت بگیرد، اما نتیجه آن همچنان در هاله‌ای از ابهام قرار دارد. در بازارها، واکنش اولیه به تعلیق انتشار داده‌های اشتغال ماه اکتبر نسبتاً ملایم بود؛ اما هفته آینده قرار است شاخص‌های کلیدی از جمله شاخص CPI،شاخص PPI و داده‌های خرده‌فروشی منتشر شوند. اگر تعطیلی ادامه یابد و این آمارها نیز منتشر نشوند، احتمالاً انتظارات بازار برای کاهش ۲۵ واحد پایه‌ای نرخ بهره از سوی فدرال رزرو دچار تردید خواهد شد. گزارش‌هایی نیز از تلاش اداره آمار کار آمریکا (BLS) برای تکمیل گزارش تورم حکایت دارد، اما زمان دقیق انتشار آن نامشخص است و ممکن است درست پیش از نشست ۲۹ اکتبر فدرال رزرو منتشر شود. حتی در صورت پایان یافتن تعطیلی در روزهای آینده، تحقق تقویم رسمی انتشار داده‌ها برای نهادهای آماری تقریباً غیرممکن به نظر می‌رسد. احتمال دارد دولت با اعلام تقویم اصلاح‌شده‌ای تا پایان سال، نظم آماری را بازیابد؛ برنامه‌ای که می‌تواند منجر به انتشار دو گزارش اشتغال غیرکشاورزی در یک ماه شود؛ رویدادی نادر اما محتمل. در این میان، فدرال رزرو نیز در آستانه ورود به دوره سکوت رسانه‌ای خود از ۱۸ اکتبر قرار دارد. از زمان نشست سپتامبر تاکنون، لحن مقامات فدرال نه‌چندان داویش و نه‌چندان هاوکیش بوده است. اعضای میانه‌رو تلاش دارند فضای ابهام را حفظ کنند تا تصمیم ماه اکتبر کمتر قابل پیش‌بینی باشد. با وجود این، بازارها تقریباً اطمینان دارند که یک مرحله دیگر از کاهش نرخ بهره در راه است. دلار آمریکا در هفته گذشته عملکرد درخشانی داشت و به‌ویژه در برابر یورو و ین تقویت شد. تداوم تعطیلی دولت احتمالاً مانعی برای رشد آن نخواهد بود، به‌شرط آنکه لحن مقامات فدرال متعادل بماند و روند صعودی سهام آمریکا ادامه پیدا کند. در سطح سیاسی، بخشی از خونسردی قانون‌گذاران آمریکایی نسبت به تعطیلی، ناشی از همین عملکرد مطلوب بازار سهام است. اما اگر وال‌استریت با چند روز افت سنگین روبه‌رو شود، احتمالاً این فشار بازارها همان نیرویی خواهد بود که مذاکرات بودجه را از بن‌بست خارج می‌کند و زمینه بازگشایی دولت را فراهم می‌سازد. بی‌ثباتی سیاسی در ژاپن ادامه دارد تنها یک هفته از پیروزی «سانائه تاکایچی» در رقابت بر سر رهبری حزب حاکم لیبرال‌دموکرات (LDP) می‌گذرد، اما افق سیاسی او از هم‌اکنون تیره و مبهم به نظر می‌رسد. فروپاشی ائتلاف دیرینه میان حزب LDP و شریک سنتی آن، کومیتو، توازن قدرت در ژاپن را برهم زده و دولت جدید را در موقعیتی شکننده قرار داده است. اگر تا پایان هفته کومیتو از تصمیم خود بازنگردد، تاکایچی تنها دو راه در پیش دارد: یا باید با تکیه بر احزاب راست‌گرای کوچک‌تر؛ به‌ویژه حزب دموکرات مردم (DPP)، تلاش کند اکثریت پارلمان را حفظ کند، یا با پذیرش شکست سیاسی، کناره‌گیری کرده و راه را برای انتخاب رهبری تازه و احیای روابط با کومیتو هموار سازد. در این میان، حزب DPP عملاً به «تعیین‌کننده موازنه قدرت» در صحنه سیاسی ژاپن تبدیل شده است. احزاب مخالف پیشنهاد داده‌اند رهبر این حزب، «یویچی تاماکی»، در رأی‌گیری آتی پارلمان به عنوان رقیب تاکایچی معرفی شود، اما تاماکی با این طرح موافقت نکرده است. او همچنین احتمال تشکیل ائتلاف مشترک با حزب LDP را نیز رد کرده، چراکه چنین ائتلافی اکثریت لازم در پارلمان را به دست نخواهد آورد. با وجود واکنش نسبتاً مثبت ین به خبر فروپاشی ائتلاف، چشم‌انداز کلی اقتصاد ژاپن مبهم‌تر از گذشته شده است. وزارت دارایی و بانک مرکزی ژاپن (BoJ) به‌طور مشترک نوسانات نرخ ارز را به‌دقت رصد می‌کنند تا از تضعیف بیش از حد ین جلوگیری شود، اما تا زمان روشن‌شدن تکلیف رهبری دولت، فضای عدم‌قطعیت سیاسی بر سیاست‌گذاری پولی سایه خواهد انداخت. در چنین شرایطی، احتمال افزایش نرخ بهره از سوی بانک مرکزی در نشست ماه اکتبر عملاً منتفی است، اما نشست دسامبر همچنان به‌عنوان گزینه‌ای باز برای تغییر مسیر سیاست پولی مطرح می‌ماند. در مجموع، استمرار بحران سیاسی، مسیر بازگشت اعتماد سرمایه‌گذاران به بازار ژاپن را دشوارتر کرده و احتمالاً در کوتاه‌مدت از تقویت ین و بازده اوراق قرضه ژاپن جلوگیری خواهد کرد. تحولات سیاسی در فرانسه از جذابیت یورو کاست تحولات اخیر در صحنه سیاسی فرانسه، آرامش نسبی حاکم بر منطقه یورو را بر هم زده است. «امانوئل مکرون» رئیس‌جمهور فرانسه در حالی به‌دنبال انتخاب نخست‌وزیری جدید است که دو قطب سیاسی؛ جبهه مردمی چپ‌گرا و حزب راست‌گرای افراطی «تجمع ملی» به رهبری مارین لوپن، همچنان قدرت اصلی را در مجمع ملی در دست دارند. این ترکیب سیاسی شکننده، مسیر آینده دولت را پیچیده کرده و موجب شده مهلت بررسی و تصویب بودجه سال ۲۰۲۶ تا اواسط دسامبر به تعویق بیفتد. در همین حال، بازده اوراق قرضه دولتی فرانسه رو به افزایش گذاشته و یورو در برابر دلار عملکرد ضعیف‌تری از خود نشان داده است؛ نشانه‌ای از نگرانی سرمایه‌گذاران نسبت به بن‌بست سیاسی در دومین اقتصاد بزرگ منطقه یورو. در چنین فضایی، بازارها به‌روشنی خواستار راه‌حلی معتبر برای خروج از این بن‌بست هستند. با توجه به ساختار فعلی پارلمان، برگزاری انتخابات زودهنگام مجلس بعید به نظر می‌رسد؛ چراکه بر اساس برآوردها، همین دو جریان سیاسی اصلی بار دیگر اکثریت کرسی‌ها را در اختیار خواهند گرفت. از همین رو، احتمال دارد مکرون برای شکستن این بن‌بست سیاسی در نهایت گزینه‌ای غیرمنتظره را در نظر بگیرد: اعلام انتخابات زودهنگام ریاست‌جمهوری. با این حال، چنین سناریویی در کوتاه‌مدت دور از ذهن است و احتمالاً تا سال ۲۰۲۶ مطرح نخواهد شد. آیا چین در آستانه بسته‌های حمایتی تازه و سیاست پولی انبساطی‌تر است؟ با پایان تعطیلات «هفته طلایی»، فعالیت‌های اقتصادی در چین دوباره از سر گرفته شده و توجه بازارها به داده‌های مهم هفته آینده معطوف شده است. در تقویم اقتصادی چین، انتشار آمار تراز تجاری و به‌ویژه گزارش‌های CPI و PPI ماه سپتامبر در صدر رویدادها قرار دارد. پکن همچنان درگیر فشارهای تورمی منفی و نشانه‌های رکود قیمتی است، در حالی که بسته‌های حمایتی متعدد تاکنون نتوانسته‌اند رشد مصرف داخلی را به‌طور چشمگیری تقویت کنند. در این شرایط، نگاه‌ها به اجلاس مهم «چهارمین پلنوم کمیته مرکزی بیستم حزب کمونیست چین» دوخته شده است که قرار است از ۲۰ تا ۲۳ اکتبر برگزار شود. بسیاری از تحلیلگران بر این باورند که این نشست می‌تواند زمینه‌ساز تصمیمات تازه‌ای در حوزه سیاست‌های مالی و پولی باشد؛ از جمله افزایش هزینه‌های زیرساختی و تسهیل بیشتر سیاست‌های اعتباری توسط بانک مرکزی چین (PBoC). جالب آن‌که بانک جهانی در هفته گذشته پیش‌بینی رشد اقتصادی چین برای سال‌های ۲۰۲۵ و ۲۰۲۶ را به‌روزرسانی و روندی صعودی برای آن اعلام کرد؛ موضوعی که با استناد به مصرف داخلی قوی‌تر، صادرات مقاوم و حمایت‌های سیاستی بیشتر توجیه شده است. همچنین قرار است در نشست سالانه صندوق بین‌المللی پول و بانک جهانی در هفته آینده، گزارش چشم‌انداز اقتصادی جهان (WEO) منتشر شود که احتمال دارد شامل بازنگری مثبت مشابهی برای اقتصاد چین باشد؛ تا حدی به این دلیل که تأثیر تعرفه‌های تجاری آمریکا کمتر از برآوردهای اولیه ارزیابی شده است. در کنار این تحولات، کانال ارتباطی میان پکن و واشنگتن نیز بار دیگر فعال خواهد شد. هرچند دیدارهای متعدد دو کشور تاکنون به توافق جامع منجر نشده، اما از سرگیری گفتگوها می‌تواند بر لحن بازارها تأثیر بگذارد و سرخط خبرهای تجاری هفته آینده را به خود اختصاص دهد. داده‌های اشتغال بریتانیا در کانون توجه؛ پوند به محرکی تازه نیاز دارد در حالی‌که بازارها اطمینان یافته‌اند نشست اوایل نوامبر بانک مرکزی انگلستان (BoE) تغییری در نرخ بهره به همراه نخواهد داشت، نگاه‌ها به داده‌های کلیدی بازار کار بریتانیا دوخته شده است. پس از عملکرد نسبتاً مطلوب اقتصاد در سه‌ماهه دوم سال، نشانه‌ها حاکی از کاهش شتاب رشد در فصل سوم ۲۰۲۵ است؛ موضوعی که در گزارش‌های تولید صنعتی، تولید ناخالص داخلی ماهانه و نظرسنجی‌های PMI مؤسسه S&P Global نیز منعکس شده است. در این میان، انتشار آمار جدید تغییر در تعداد مدعیان بیمه بیکاری در روز سه‌شنبه می‌تواند سرنخ مهمی درباره وضعیت بازار کار ارائه دهد. اگر رقم این شاخص منفی باشد، ممکن است افزایش مثبت ماه آگوست صرفاً یک استثنا در روند کلی بهبود اشتغال تلقی شود. از سوی دیگر، دولت کارگر بریتانیا در حال آماده‌سازی برای ارائه بودجه جدید در اواخر نوامبر است؛ بودجه‌ای که به نظر می‌رسد افزایش مالیات‌ها در آن اجتناب‌ناپذیر باشد. چنین تصمیمی می‌تواند فشار مضاعفی بر سیاست‌گذاران بانک مرکزی وارد کند تا در جهت نرم‌تر کردن لحن خود حرکت کنند، امری که در نهایت به ضرر پوند تمام خواهد شد. با این حال، ارز بریتانیا در روزهای اخیر بخشی از زمین ازدست‌رفته در برابر یورو را بازیافته است، چراکه ریسک‌های سیاسی در منطقه یورو؛ به‌ویژه در فرانسه،باعث تضعیف یورو شده‌اند. با این وجود، در غیاب داده‌های قوی اقتصادی یا سیگنال‌های انقباضی تازه از سوی بانک مرکزی، پوند همچنان برای تثبیت جایگاه خود نیازمند عاملی حمایتی است. نوسان در عملکرد ارزهای کالایی؛ از افت دلار نیوزیلند تا ثبات دلار استرالیا و کانادا در بازار ارزهای کالایی، روندها همچنان ناهم‌جهت باقی مانده‌اند. دلار نیوزیلند (کیوی) پس از تصمیم غیرمنتظره بانک مرکزی این کشور برای کاهش ۵۰ واحد پایه‌ای نرخ بهره، در برابر دلار آمریکا تضعیف شد و به پایین‌ترین سطح چندماهه خود رسید؛ تصمیمی که نشان داد بانک مرکزی نیوزیلند بیش از پیش نگران چشم‌انداز رشد اقتصادی است. در مقابل، دلار کانادا (لونی) و دلار استرالیا (آزی) عملکردی باثبات‌تر داشته‌اند. در کانادا، نشست میان مقامات واشنگتن و اتاوا درباره تعرفه‌ها و توافق‌نامه تجارت آزاد آمریکای شمالی (USMCA) اندکی بر فضای اعتماد بازار افزود و به توقف موقت رشد دلار آمریکا کمک کرد. هرچند هنوز نشانه‌ای از تغییر بنیادین در سیاست‌های تجاری دیده نمی‌شود، اما همین فضای آرام‌تر توانست فشار نزولی بر لونی را کاهش دهد. در استرالیا، جفت‌ارز AUDUSD پس از عقب‌نشینی از سقف یک‌ساله خود، در محدوده‌ای باثبات‌تر معامله می‌شود. بانک مرکزی استرالیا (RBA) پس از نشست نسبتاً هاوکیش در اواخر سپتامبر، فعلاً ترجیح داده در حاشیه بماند. داده‌های تورمی اخیر نیز این رویکرد محتاطانه را تأیید کرده‌اند و نشان می‌دهند کاهش شتاب تورم تا حدی متوقف شده است. در نتیجه، تمرکز بازارها اکنون به داده‌های اشتغال هفته آینده معطوف است. مقامات RBA تأکید کرده‌اند که «بازار کار هنوز اندکی فشرده است». انتشار آمار اشتغال روز پنج‌شنبه می‌تواند این دیدگاه را تقویت کرده و احتمال کاهش دوباره نرخ بهره را کاهش دهد؛ سناریویی که در صورت تضعیف دلار آمریکا پس از بازگشایی احتمالی دولت فدرال و انتشار داده‌های ضعیف‌تر از اقتصاد آمریکا، می‌تواند به سود دلار استرالیا تمام شود. ✔️  بیشتر بخوانید: تعرفه چیست و چگونه بر اقتصاد و سبد خرید شما اثر می‌گذارد؟

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بولاک، رئيس بانک مرکزی استرالیا: تورم خدمات چسبنده است

رئیس بانک مرکزی استرالیا، خانم بولاک، در جلسه کمیته اقتصادی سنا اعلام کرد که تورم در بخش خدمات همچنان کمی چسبنده باقی مانده است. او به همراه معاون بازارهای مالی، کریستوفر کنت، در پارلمان استرالیا حاضر شد و درباره وضعیت اقتصادی کشور توضیحاتی ارائه داد. بولاک گفت: بازار کار هنوز کمی فشرده است، اما ممکن است به تعادل نزدیک باشد. بازار کار در وضعیت خوبی قرار دارد. مصرف در حال بازیابی است. تورم سه‌ماهه دوم کمی بالاتر از انتظار بود اما در مسیر درست حرکت می‌کند. داده‌های ماهانه CPI نوسان‌پذیر هستند و باید با احتیاط بررسی شوند. هزینه‌های مسکن و خدمات کمی بالاتر از پیش‌بینی‌ها بوده‌اند. ریسک‌های تورمی نسبتاً متعادل هستند. سیاست‌گذاری بانک مرکزی همچنان مبتنی بر داده‌ها خواهد بود. شاخص‌های پیش‌نگر بازار کار عمدتاً پایدار بوده‌اند. در نشست ماه سپتامبر، بانک مرکزی نرخ بهره را در سطح ۳.۶۰٪ ثابت نگه داشت، پس از سه کاهش نرخ در اوایل سال ۲۰۲۵. این تصمیم با لحن «حفظ هاوکیش» همراه بود و بانک هشدار داد که تورم سه‌ماهه سوم ممکن است فراتر از انتظار باشد. در نتیجه، احتمال کاهش نرخ بهره در ماه نوامبر به حدود ۵۰٪ کاهش یافته و برای دسامبر به حدود ۶۰٪ رسیده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر