TSLA 407.46 USD ▲ 4.04%
AAPL 347.10 USD ▲ 0.93%
GOOGL 320.58 USD ▲ 1.19%
AMZN 253.10 USD ▲ 1.61%
NVDA 217.94 USD ▲ 0.90%
BTCUSD 80,740.88 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

گزارش فارکس امروز: هرمز دوباره بازار فارکس را به هم ریخت

پس از وقوع درگیری‌های نظامی محدود در تنگه هرمز و ازسرگیری برنامه اسکورت نظامی آمریکا؛ خوش‌بینی بازارها بار دیگر در حال کمرنگ شدن است همچنان امیدی وجود دارد که پیش از نشست ۱۴ تا ۱۵ مه آمریکا و چین توافقی حاصل شود، اما در این مرحله، ریسک برای جفت‌ارزهای دلاری کاملاً دوگانه و صفر و یکی (باینری) شده است. انتظار می‌رود داده‌های اشتغال آمریکا قوی باشد، اما احتمالاً نمی‌تواند اخبار خلیج فارس را تحت‌الشعاع قرار دهد. این مقاله توسط موسسه ING منتشر شده و توسط یوتوتایمز برای مخاطبان تهیه شده است در یک نگاه تنش‌های هرمز — درگیری‌های محدود و بازگشت اسکورت نظامی آمریکا خوش‌بینی بازارها را از بین برده و ریسک‌ها را دوباره بالا برده است. قدرت‌گیری دوباره دلار — با کمرنگ‌شدن احتمال توافق آمریکا–ایران، دلار تقویت شده و سناریوی بازار کاملاً دوگانه شده است. داده‌های اشتغال کم‌اثر — آمار NFP احتمالاً قوی است اما در فضای ژئوپلیتیکی فعلی نمی‌تواند مسیر دلار را تعیین کند. فشار سیاسی بر اروپا و بریتانیا — یورو زیر سایه تهدید تعرفه‌ای و پوند تحت تأثیر نتایج انتخاباتی و تنش‌های داخلی حزب کارگر تضعیف شده است. دلار آمریکا (USD) | بازگشت دلار با افزایش ریسک تشدید تنش دلار پس از فروکش کردن خوش‌بینی نسبت به توافق قریب‌الوقوع آمریکا و ایران، دوباره تقویت شده است. آمریکا حملاتی را در منطقه تنگه هرمز انجام داد و ایران نیز پس از ادعای نقض آتش‌بس از سوی آمریکا، به سمت چند ناوشکن آمریکایی موشک شلیک کرد. آمریکا تأکید کرده که به دنبال تشدید تنش نیست، اما این خبر برای بازاری که تقریباً به‌طور کامل روی حل‌وفصل بحران حساب باز کرده بود، نگران‌کننده است. وال‌استریت ژورنال نیز گزارش داد آمریکا آماده است از همین هفته برنامه اسکورت نظامی در هرمز (Project Freedom) را دوباره آغاز کند؛ آن هم پس از آنکه عربستان سعودی و کویت محدودیت‌های دسترسی به حریم هوایی را لغو کردند. به نظر می‌رسد همین موضوع باعث شده بود ترامپ اوایل این هفته این پروژه را متوقف کند؛ اقدامی که بازارها آن را به‌عنوان عاملی برای افزایش فشار بر آمریکا جهت دستیابی به توافق تفسیر کرده بودند. اگر مشخص شود خوش‌بینی اخیر نسبت به توافق آمریکا و ایران اشتباه بوده، نه‌تنها دلار فضای زیادی برای بازیابی و رشد دارد، بلکه احتمال زیادی وجود دارد که سرمایه‌گذاران محتاط‌تر شوند و بدون پیشرفت ملموس در مذاکرات، دیگر به این شدت وارد معاملات کاهش تنش نشوند. تنها امید معامله‌گران ریسک‌پذیر این است که چین در آستانه نشست ترامپ-شی جین‌پینگ در ۱۴ تا ۱۵ مه، فشار بیشتری بر آمریکا وارد کند تا نوعی توافق در خلیج فارس حاصل شود. از اینجا به بعد چشم‌انداز دلار کاملاً دو سناریویی به نظر می‌رسد؛ با این تفاوت که واکنش بازار سهام همچنان احتمالاً اثر بیشتری از نوسانات نفت بر شاخص دلار (DXY) خواهد داشت. داده‌های اشتغال آمریکا؛ مهم اما نه تعیین‌کننده امروز آمریکا آمار اشتغال ماه آوریل را منتشر می‌کند. پیش‌بینی اقتصاددانان ING برای حقوق و دستمزد غیرکشاورزی (NFP) حدود ۵۰ هزار شغل است که اندکی پایین‌تر از اجماع بازار در سطح ۶۵ هزار قرار دارد. انتظار می‌رود نرخ بیکاری بدون تغییر و در سطح ۴.۳ درصد باقی بماند. با توجه به شرایط ضعیف ژئوپلیتیکی و جهش قیمت بنزین، این ارقام همچنان داده‌های نسبتاً قدرتمندی محسوب می‌شوند. با این حال، رشد اشتغال عمدتاً محدود به بخش‌های سلامت و خدمات اجتماعی و همچنین تفریح و مهمان‌داری بوده، در حالی که سایر بخش‌های اقتصاد شاهد کاهش اشتغال هستند. به همین دلیل، بعید است بازارها صرفاً بر اساس این داده‌ها موضعی هاوکیش‌تر نسبت به فدرال رزرو اتخاذ کنند. هفته گذشته نیز کریس والر، عضو فدرال رزرو، بازار کار را ضعیف توصیف کرد و گفت رشد نیروی کار احتمالاً «نزدیک به صفر» است. در نهایت، در مقطع فعلی اخبار خلیج فارس برای قیمت‌گذاری فدرال رزرو و مسیر دلار مهم‌تر از داده‌های اشتغال هستند. یورو (EUR) | بازگشت تهدید تعرفه‌ای یورو روز گذشته در برابر سایر ارزها عملکرد نسبتاً خوبی داشت، هرچند مقداری در برابر دلار عقب نشست. احتمالاً دلیل این موضوع آن است که اثر اخبار بیشتر در افت بازارهای سهام دیده شد تا جهش قابل‌توجه قیمت نفت؛ مسئله‌ای که باعث شد ارزهای کم‌نقدشونده و وابسته به کالاها عملکرد ضعیف‌تری داشته باشند. تنها کرون نروژ (NOK) توانست اندکی بهتر از دلار عمل کند که آن هم کاملاً ناشی از افزایش نرخ بهره بانک مرکزی نروژ بود. به نظر نمی‌رسد یورو از اولتیماتوم ۴ جولای ترامپ به اتحادیه اروپا برای تصویب توافق تجاری آسیب دیده باشد؛ ترامپ تهدید کرده در غیر این صورت تعرفه‌ها را افزایش خواهد داد. این واکنش قابل درک است، زیرا در شرایط نوسانات ژئوپلیتیکی فعلی، بازارها عملاً نمی‌توانند ریسکی مربوط به دو ماه آینده را قیمت‌گذاری کنند. با این حال، از نگاه ING این موضوع یادآوری می‌کند که اگر بحران فعلی حل شود، احتمالاً جنگ تجاری دوباره به دستور کار ترامپ بازمی‌گردد؛ به‌ویژه در قبال USMCA و اتحادیه اروپا. ING همچنان معتقد است توافق صلح و بازگشایی هرمز می‌تواند EURUSD را به بالای 1.1800 برساند. اما ریسک‌ها در این مرحله کاملاً دوگانه هستند؛ حتی بدون تشدید مجدد نظامی، شکست دوباره مذاکرات می‌تواند EURUSD را به زیر 1.1700 بازگرداند. پوند انگلستان (GBP)| پوند آسیب‌پذیر در برابر تبعات انتخابات محلی حزب حاکم کارگر بریتانیا با شروع اعلام نتایج انتخابات شوراها، متحمل شکست‌های سنگین شده است. بسیاری از مناطق هنوز نتایج خود را اعلام نکرده‌اند؛ از جمله انتخابات مهم پارلمانی اسکاتلند و ولز. برخی چهره‌های حزب کارگر از همین صبح خواستار کناره‌گیری استارمر، نخست‌وزیر بریتانیا، شده‌اند. سرمایه‌گذاران با دقت تحولات کابینه را زیر نظر خواهند داشت تا نشانه‌هایی از فشار سیاسی یا حتی استعفاها را رصد کنند؛ چراکه بازارها در حال ارزیابی احتمال افزایش استقراض دولت در ادامه سال تحت سناریوهای مختلف رهبری هستند. پوند روز گذشته حتی پیش از انتشار نتایج اولیه نیز تضعیف شده بود که عمدتاً ناشی از افت ریسک‌پذیری بود. با این حال، احتمالاً بخشی از موقعیت‌گیری نزولی مرتبط با سیاست نیز در این حرکت نقش داشته است. جفت ارز EURGBP صبح امروز تغییر چندانی نداشته، اما با توجه به اینکه پیش از انتخابات هیچ پریمیوم ریسک سیاسی خاصی در بازار قیمت‌گذاری نشده بود، ریسک صعودی این جفت‌ارز همچنان پابرجاست.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گزارش تراز تجاری و تولیدات صنعتی آلمان – مارس ۲۰۲۶

تراز تجاری آلمان - مارس - Trade Balance واقعی ................ 14.3 پیش‌بینی ........... 18.4B قبلی ................... 19.8B شاخص صادرات آلمان - مارس - Export واقعی ................ %0.5 پیش‌بینی ........... %1.7- قبلی ................... %3.6 شاخص واردات آلمان -مارس - Import واقعی ................ %5.1 پیش‌بینی ........... %0.8 قبلی ................... %4.7 شاخص تولیدات صنعتی آلمان - مارس - German Industrial Production  واقعی  ................   %0.7- پیش‌بینی  ............. %0.5 قبلی  .................... %0.3-

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تويوتا: افت ۲۰ درصدی سود سالانه به‌دلیل پیامدهای جنگ خاورمیانه

شرکت تويوتا موتور اعلام کرد که سود عملیاتی این خودروساز در سال مالی جاری احتمالاً ۲۰ درصد کاهش خواهد یافت؛ موضوعی که به گفته شرکت، ناشی از افزایش هزینه‌ها و اختلال در زنجیره تأمین در پی جنگ خاورمیانه است. تويوتا پیش‌بینی کرده سود عملیاتی آن در سال منتهی به مارس ۲۰۲۷ به ۳ تریلیون ین (۱۹ میلیارد دلار) برسد؛ رقمی که نسبت به ۳.۷۷ تریلیون ین سال گذشته کاهش قابل‌توجهی دارد. با وجود این فشارها، تقاضا برای مدل‌های هیبریدی تويوتا همچنان قوی است و به رشد فروش جهانی این خودروساز کمک می‌کند. این گزارش هم‌زمان با نمایش مدل‌های جدید الکتریکی تويوتا در نمایشگاه خودروی پکن منتشر شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جنگ یا نرخ بهره؟ مورگان استنلی می‌گوید طلا از کدام می‌ترسد

بانک مورگان استنلی پیش‌بینی قیمت طلا را برای سال جاری ۵۲۰۰ دلار در هر اونس تعیین کرده است. تحلیل بانک نشان می‌دهد که خرید مجدد طلا توسط بانک‌های مرکزی و صندوق‌های ETF و همچنین انتظار برای کاهش نرخ‌های بهره فدرال رزرو در سال ۲۰۲۷ می‌تواند روند صعودی جدیدی برای فلز زرد رقم بزند. با این حال، مورگان استنلی تأکید می‌کند که افت ۱۴.۵ درصدی قیمت طلا از زمان آغاز درگیری ایران و آمریکا نشان می‌دهد طلا دیگر مانند گذشته پناهگاه امن در بحران‌های ژئوپلیتیکی نیست و اکنون بیشتر به نرخ‌های واقعی بهره واکنش نشان می‌دهد تا به جنگ یا تنش سیاسی. تحلیل بانک افزایش قیمت نفت باعث تشدید نگرانی‌های تورمی شده و انتظارات برای کاهش نرخ‌های بهره را پایین آورده است. در نتیجه، بازده واقعی اوراق خزانه بالا رفته و هزینه نگهداری طلا افزایش یافته است. هم‌زمان، برخی بانک‌های مرکزی و ETFها خرید طلا را متوقف یا حتی فروش کرده‌اند که فشار مضاعفی بر بازار وارد کرده است. مورگان استنلی می‌گوید در بلندمدت، بازگشت خرید ETFها، انباشت ذخایر طلا توسط چین، تضعیف دلار آمریکا و دو کاهش نرخ بهره فدرال رزرو در ژانویه و مارس ۲۰۲۷ می‌تواند مسیر رشد طلا را دوباره فعال کند. جمع‌بندی این گزارش نتیجه می‌گیرد که سیاست پولی اکنون عامل اصلی تعیین قیمت طلاست و نقش سنتی آن به‌عنوان دارایی امن در بحران‌ خلیج فارس کمرنگ شده است. به‌عبارت دیگر، طلا از «معامله ترس» به «معامله نرخ واقعی» تبدیل شده است — تغییری که می‌تواند دیدگاه سرمایه‌گذاران نسبت به این فلز را برای همیشه تغییر دهد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بازارهای آسیایی تحت فشار تنش‌های هرمز و داده‌های ضعیف ژاپن

بازارهای آسیایی روز جمعه، ۸ مه ۲۰۲۶ در حالی آغاز شد که خبر تبادل آتش میان ایران و آمریکا در تنگه هرمز فضای معاملات را تحت‌تأثیر قرار داد. به گفته منابع نظامی آمریکا، نیروهای ایرانی با موشک، پهپاد و قایق‌های تندرو سه ناوشکن آمریکایی را هدف قرار دادند و آمریکا نیز در پاسخ مواضعی در بندرعباس و قشم را هدف قرار داد. با وجود شدت درگیری، یک مقام آمریکایی تأکید کرد که این اقدام «عمل جنگی محسوب نمی‌شود» و آتش‌بس همچنان برقرار است. رئیس‌جمهور آمریکا نیز در گفت‌وگو با ABC این حملات را «ضربه‌ای سبک» توصیف کرد و گفت مذاکرات آتش‌بس با ایران ادامه دارد. همچنین اعلام شد که پاکستان از آمریکا خواسته پروژه موسوم به Project Freedom فعلاً متوقف بماند. داده‌های اقتصادی آسیا: ژاپن زیر فشار جنگ، کره‌جنوبی در اوج صادرات در ژاپن، دستمزدهای واقعی برای سومین ماه متوالی رشد ۱ درصدی داشت؛ داده‌ای که می‌تواند مسیر افزایش نرخ بهره در نشست ژوئن بانک مرکزی را تقویت کند. اما PMI خدمات ژاپن به دلیل افزایش هزینه‌های انرژی ناشی از جنگ خاورمیانه به کمترین سطح ۱۱ ماهه رسید و اعتماد کسب‌وکارها به پایین‌ترین سطح از دوران کرونا سقوط کرد. در کره‌جنوبی، خبرهای مثبت‌تری منتشر شد: مازاد حساب جاری به رکورد ۳۷.۳ میلیارد دلار رسید و صادرات نیمه‌هادی‌ها ۱۵۰ درصد رشد کرد. تحولات تجاری و سیاست‌گذاری آمریکا و اروپا دادگاه تجارت آمریکا تعرفه ۱۰ درصدی جهانی دولت آمریکا را در رأی ۲-۱ رد کرد، اما تحلیلگران انتظار دارند تا زمان رسیدگی در دادگاه بالاتر، تعرفه‌ها پابرجا بمانند. رئیس‌جمهور آمریکا به اتحادیه اروپا تا ۴ ژوئیه فرصت داده توافق Turnberry را اجرا کند؛ در غیر این صورت افزایش تعرفه‌ها در راه خواهد بود. گزارش‌ها نشان می‌دهد ژاپن طی ۶ روز متوالی در بازار ارز مداخله کرده و حدود ۶۷ میلیارد دلار برای حمایت از ین هزینه شده است. بازارها: نوسان محدود، احتیاط بالا ارزهای اصلی در محدوده‌های محدود معامله شدند. سهام آسیایی تحت فشار باقی ماند. نفت ابتدا رشد کرد اما دوباره عقب نشست. تحلیلگران عدم قطعیت در خاورمیانه را عامل اصلی احتیاط بازارها می‌دانند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بررسی تعلیق جریمه‌های انتشار متان توسط کمیسیون اروپا در زمان بحران‌ تأمین انرژی

کمیسیون اروپا تحت فشارهای فزاینده از سوی ایالات متحده و صنعت سوخت‌های فسیلی، در حال بررسی تعلیق جریمه‌های انتشار گاز متان در طول دوره‌های بحران‌ تأمین انرژی است تا قوانین مربوط به نشت این گاز گلخانه‌ای را تعدیل کند. این کمیسیون قصد دارد قوانین جدیدی را برای نظارت، گزارش‌دهی و راستی‌آزمایی نشت و سوزاندن متان مرتبط با واردات سوخت‌های فسیلی در سال آینده اجرایی کند، اما بحران خاورمیانه باعث ایجاد درخواست‌هایی برای توقف موقت این اقدامات شده است. بر اساس جدیدترین پیش‌نویس دستورالعمل‌های ارائه‌شده به نهادهای ملی که این قوانین را از ژانویه ۲۰۲۷ اجرا خواهند کرد، کمیسیون اروپا اعلام کرده است که اعمال جریمه‌ها در زمان بحران می‌تواند «وضعیت امنیت تأمین انرژی را وخیم‌تر کرده و تداوم آن را به خطر بیندازد.» این تحولات در پی درخواست‌های دولت ترامپ برای تعلیق این قانون صورت می‌گیرد؛ جایی که اندرو پوزدر (Andrew Puzder)، سفیر ایالات متحده در اتحادیه اروپا، در یادداشتی در فایننشال تایمز (FT) هشدار داد که این قوانین «می‌تواند جرقه یک بحران انرژی را روشن کند.» طبق مقررات تعیین‌شده، جریمه‌ها در موارد شدید می‌تواند تا ۲۰ درصد از درآمد سالانه شرکت‌ها برسد. با این حال، پیشنهاد جدید تصریح می‌کند که در صورت «رفع خطر امنیت تأمین انرژی»، این جریمه‌ها مجدداً اعمال خواهند شد. منطق این تعلیق در تضاد با یافته‌های اخیر آژانس بین‌المللی انرژی (IEA) است. گزارش این هفته این نهاد نشان می‌دهد که حجم گاز هدررفته به دلیل عدم مقابله با نشت و سوزاندن غیرضروری، بیش از دو برابر گازی است که در صورت بسته شدن تنگه هرمز قطع خواهد شد. این آژانس تأکید دارد که مقابله با این هدررفت می‌تواند به «امنیت کلان انرژی» کمک کند؛ اما دستورالعمل‌های جدید، این خطر را به همراه دارد که واردکنندگانِ گاز از پروژه‌های دارای نشت بالا، از پرداخت جریمه در زمان به خطر افتادن تأمین ملی انرژی، معاف شوند. عدم تعیین محدودیت زمانی برای تعلیق احتمالی جریمه‌ها در این سند، انتقاد گروه‌های محیط‌زیستی را برانگیخته است. فلورا ویتکوفسکی (Flora Witkowski) از شبکه اقدام اقلیمی (Climate Action Network)، این دستورالعمل‌ها را به دلیل فقدان محدودیت زمانی و تعریف روشن از «امنیت تأمین انرژی»، باز کردن «جعبه پاندورا برای معافیت‌ها» توصیف کرد. این سند که ابتدا توسط پلیتیکو (Politico) گزارش شد، در روزهای آینده به کشورهای عضو ارائه می‌شود و کمیسیون اروپا تاکنون از اظهارنظر در این باره خودداری کرده است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

خوش‌بینی به توافق ایران و آمریکا، بازارهای جهانی را سبزپوش کرد

سرمایه‌گذاران با استقبال از خبر «پیشرفت بزرگ» در مذاکرات آمریکا و ایران، به خرید دارایی‌های ریسکی و فروش دلار روی آورده‌اند. این واکنش، فاصله زیادی با دیدگاه قبلی بازار دارد که معتقد بود بازار نفت به نقطه‌ای بحرانی نزدیک شده و ممکن است جهشی غیرخطی در قیمت نفت خام ایجاد شود. هنوز برای اعلام پایان بحران زود است، اما دلار آمریکا فعلاً می‌تواند به افت بیشتر ادامه دهد. تصویر کلی دستیابی به یک توافق صلح دائمی میان آمریکا و ایران همچنان بسیار نامطمئن است و انتظار می‌رود نفت همچنان نوسانات بالایی داشته باشد. این مقاله توسط موسسه ING منتشر شده است و توسط یوتوتایمز برای مخاطبان تهیه شده است. در یک نگاه بازگشت ریسک‌پذیری به بازارها نفت همچنان پرنوسان و حساس به داده‌ها فشار فروش بر دلار و تقویت ارزهای نوظهور اروپا و بریتانیا زیر ذره‌بین داده‌ها دلار آمریکا: ریسک‌پذیری بالا، دلار تحت فشار به نظر می‌رسد سرمایه‌گذاران بازار سهام همچنان آماده تزریق سرمایه هستند و به اخبار مثبت از خلیج فارس واکنش سریع نشان می‌دهند. واکنش بازار به توقف «پروژه آزادی» تا حدی اغراق‌آمیز به نظر می‌رسد، اما توجه‌ها همچنین به دیپلماسی رفت‌وبرگشتی اخیر ایران معطوف شده؛ جایی که وزیر خارجه ایران طی روزهای اخیر به روسیه و چین سفر کرده است. سناریوی خوش‌بینانه بازار این است که ترامپ می‌خواهد پیش از دیدار با شی جین‌پینگ در تاریخ ۱۴ تا ۱۵ مه، به توافقی با ایران دست یابد و چین نیز احتمالاً در حال اعمال فشار بر ایران است. با این حال، احتمال دستیابی به یک توافق صلح دائمی همچنان بسیار نامشخص است و نفت احتمالاً در وضعیت نوسانی باقی می‌ماند. تمرکز بازار انرژی اکنون بر این است که آیا طی ماه آینده یک «نقطه بحرانی» در عرضه شکل می‌گیرد یا نه؛ سناریویی که در آن ذخایر نفتی آن‌قدر کاهش می‌یابد که رقابت شدیدی برای منابع محدودتر ایجاد شود. این وضعیت می‌تواند باعث جهشی غیرخطی در قیمت نفت شود. به همین دلیل، توجه امروز بازار به انتشار گزارش هفتگی ذخایر نفت خام آمریکا توسط اداره اطلاعات انرژی آمریکا (EIA) در ساعت 16:30 به وقت اروپای مرکزی معطوف است. بازار انتظار کاهش ۲.۴ میلیون بشکه‌ای را دارد؛ آن هم پس از افت ۶.۲ میلیون بشکه‌ای هفته گذشته. هرگونه کاهش بسیار بیشتر از انتظار می‌تواند دوباره نفت را به شدت صعودی کند. با این وجود، موج خوش‌بینی نسبت به توافق صلح باعث بازگشت سرمایه به بازار سهام شده است؛ حرکتی که عمدتاً ناشی از این باور بنیادی است که سرمایه‌گذاری عظیم در حوزه هوش مصنوعی و فناوری ادامه خواهد یافت. بازارهای آسیایی نیز عملکرد خوبی داشتند. شاخص کاسپی کره جنوبی عملکردی برجسته داشت؛ زیرا اخبار مربوط به افزایش دسترسی سرمایه‌گذاران خارجی به بازار سهام محلی، کوسپی را ۷ درصد بالا برد و از وون کره حمایت کرد. سهام چین نیز عملکرد مطلوبی داشته و انتشار بهتر از انتظار شاخص PMI ماه آوریل باعث شده USDCNY به پایین‌ترین سطح سال، نزدیک 6.81، برسد. بهبود فضای بازارهای نوظهور معمولاً به ضرر دلار تمام می‌شود؛ همان‌طور که در ژانویه و فوریه نیز شاهد آن بودیم، زمانی که ورود سرمایه به بازارهای نوظهور شدت گرفته بود. داده‌های جریان سرمایه ETF نشان می‌دهد سرمایه‌گذاران نه‌تنها ورود سرمایه به بازارهای نوظهور را متوقف نکرده‌اند، بلکه پس از بحران خلیج فارس نیز آن را معکوس نکرده‌اند؛ موضوعی که نشانه‌ای از اعتماد سرمایه‌گذاران تلقی می‌شود. در کنار این موارد، احتمال مداخله مجدد بانک مرکزی ژاپن برای فروش دلار در معاملات ابتدایی اروپا نیز باعث شده دلار با فشار فروش آغاز به کار کند. اینکه دلار امروز افت بیشتری داشته باشد یا نه، بستگی به مسیر قیمت نفت (اخبار و داده‌های ذخایر) و همچنین انتشار گزارش اشتغال ماهانه ADP آمریکا دارد. بازار انتظار رشد 120 هزار واحدی اشتغال در آوریل را دارد و هرگونه عدد ضعیف‌تر می‌تواند فشار بیشتری بر دلار وارد کند.   با توجه به عدم قطعیت‌های خلیج فارس، فروش تهاجمی دلار در سطوح فعلی همچنان پرریسک به نظر می‌رسد و محدوده حمایتی 97.65 تا 97.75 در شاخص DXY احتمالاً دوباره حفظ خواهد شد. با این حال، جریان کلی بازار همچنان به نفع دارایی‌های ریسکی و به ضرر دلار است. یورو: عملکرد ضعیف‌تر از انتظار بررسی عملکرد یورو در کراس‌هایی مانند EURGBP و EURCHF نشان می‌دهد یورو نسبتاً ضعیف ظاهر شده است. داده‌های اقتصادی منطقه یورو طی دو ماه گذشته کمتر از انتظارات بوده‌اند؛ مسئله‌ای که عمدتاً ناشی از فشار قیمت‌های بالای انرژی است. با این حال، فضای ریسک‌پذیر بازار و این باور که بانک مرکزی اروپا در ژوئن یک افزایش نرخ بهره احتیاطی انجام خواهد داد، اندکی از EURUSD حمایت کرده است. با توجه به انتظارات تورمی بالا — از جمله نرخ 3.03 درصدی استخراج‌شده از سوآپ تورمی دوساله — یورو نیاز دارد که بانک مرکزی اروپا واقعاً این افزایش نرخ را اجرا کند. عدم انجام این کار و کاهش نرخ‌های بهره واقعی می‌تواند به یورو آسیب بزند. امروز، جدا از تحولات خلیج فارس و بازار انرژی، تمرکز بازار بر شاخص ردیاب دستمزد ECB و داده‌های PPI آوریل خواهد بود. در آخرین گزارش، رشد دستمزدها برای سه‌ماهه چهارم 2026 معادل 2.6 درصد پیش‌بینی شده بود. هرگونه افزایش در این شاخص می‌تواند برای یورو مثبت باشد، زیرا احتمال افزایش نرخ بهره را تقویت می‌کند. با این حال، تحلیلگران معتقدند EURUSD لزوماً نیازی ندارد فعلاً به بالای 1.18 برسد و حتی بازگشت به محدوده 1.1700 نیز دور از ذهن نیست. پوند: معمای استرلینگ این هفته توجه زیادی به بازار اوراق قرضه بریتانیا جلب شده؛ جایی که بازده اوراق گیلت (Gilt) پیش از انتخابات محلی روز پنجشنبه به بالاترین سطوح چندساله رسیده است. تیم استراتژی نرخ بهره معتقد است فروش گسترده Giltها الزاماً ناشی از انتخابات محلی نیست، زیرا اختلاف بازده Gilt با سوآپ‌های پوندی نسبتاً باثبات مانده است. این موضوع می‌تواند توضیح دهد چرا استرلینگ با وجود فشار فروش در بازار اوراق، همچنان عملکرد خوبی داشته است. اگر این تحلیل درست باشد، هم اوراق Gilt و هم پوند ممکن است در صورت ایجاد چالش جدی برای رهبری حزب کارگر بریتانیا پس از انتخابات محلی، با ریسک نزولی مواجه شوند. در حال حاضر، EURGBP در محدوده حمایتی 0.8600 تا 0.8610 از حمایت خوبی برخوردار است و انتظار می‌رود این سطح حفظ شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید خدماتی نواحی مختلف یورو – آوریل ۲۰۲۶

شاخص مدیران خرید خدماتی اسپانیا - آوریل - Spanish Services PMI  واقعی ................. 47.9 پیش‌بینی .............. 51.9 قبلی ..................... 53.3 شاخص مدیران خرید بخش ترکیبی اسپانیا - آوریل - Composite PMI  واقعی .................. 48.7 قبلی ..................... 52.4 شاخص مدیران خرید خدماتی ایتالیا - آوریل - Italian Services PMI  واقعی ................. 49.8 پیش‌بینی .............. 47.9 قبلی ..................... 48.8 شاخص مدیران خرید بخش ترکیبی ایتالیا - آوریل - Composite PMI  واقعی .................. 50.5  قبلی ..................... 49.2  شاخص مدیران خرید بخش خدماتی نهایی فرانسه - آوریل - French Final Services PMI  واقعی .................. 46.5 پیش‌بینی ................ 46.5 قبلی ...................... 46.5 شاخص مدیران خرید بخش ترکیبی نهایی فرانسه - آوریل - Composite PMI Final  واقعی .................. 47.6 پیش‌بینی .............. 47.6 قبلی ..................... 48.8 شاخص مدیران خرید بخش خدماتی نهایی آلمان - آوریل - German Final Services PMI  واقعی .................. 46.9 پیش‌بینی .............. 46.9 قبلی ..................... 50.9 شاخص مدیران خرید بخش ترکیبی نهایی آلمان - آوریل - Composite PMI Final  واقعی .................. 48.4 پیش‌بینی .............. 48.3 قبلی ..................... 51.9 شاخص مدیران خرید بخش خدماتی نهایی ناحیه یورو - آوریل - Final Services PMI  واقعی ................ 47.6 پیش‌بینی ............. 47.4 قبلی ..................... 50.2 شاخص مدیران خرید بخش ترکیبی نهایی ناحیه یورو - آوریل - Composite PMI Final  واقعی .................. 48.8 پیش‌بینی .............. 48.6 قبلی ..................... 50.7

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فایننشال‌تایمز: FBS درباره آسیب‌پذیری‌های اعتبارات خصوصی هشدار داد

به گزارش فایننشال‌تایمز، هیئت ثبات مالی (FSB) نسبت به ریسک‌های فزاینده در بازار اعتبارات خصوصی هشدار داده است. این نهاد بین‌المللی که وظیفه نظارت بر ثبات مالی جهانی را بر عهده دارد، اعلام کرده رشد سریع بخش اعتبارات خصوصی — شامل وام‌های خارج از سیستم بانکی سنتی — می‌تواند منشأ ریسک‌های سیستمی جدید برای بازارهای جهانی باشد. هیئت ثبات مالی تأکید کرده که شفافیت پایین، تمرکز بالای سرمایه در صندوق‌های خصوصی و استفاده گسترده از اهرم مالی ممکن است در شرایط فشار بازار، به انتقال ریسک به بخش‌های دیگر سیستم مالی منجر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

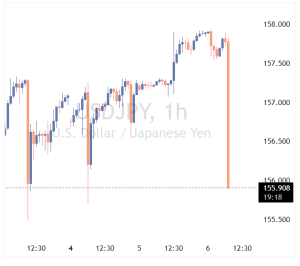
افت شدید USDJPY؛ بازار به مداخله توکیو مشکوک شد

در معاملات امروز، ۶ مه ۲۰۲۶ بازار فارکس، جفت‌ارز USDJPY به‌طور ناگهانی با افت شدید مواجه شد و توجه معامله‌گران را به خود جلب کرد. بر اساس ارزیابی اولیه فعالان بازار، این حرکت می‌تواند نشانه‌ای از مداخله ارزی بانک مرکزی ژاپن یا وزارت دارایی این کشور برای حمایت از ین باشد. این کاهش سریع در شرایطی رخ می‌دهد که مقامات ژاپنی طی هفته‌های اخیر بارها نسبت به نوسانات شدید ین هشدار داده و اعلام کرده بودند در صورت لزوم برای حفظ ثبات بازار فارکس اقدام خواهند کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تغییر لحن واشنگتن؛ بازارهای جهانی نفس راحت کشیدند

در معاملات چهارشنبه (۶ مه ۲۰۲۶) آسیا-پاسیفیک، بازارها تحت تأثیر نشانه‌های کاهش تنش میان آمریکا و ایران، با موجی از ریسک‌پذیری روبه‌رو شدند. مقام‌های دولت آمریکا با لحنی ملایم‌تر درباره ایران سخن گفتند و رئیس‌جمهور آمریکا اعلام کرد عملیات Project Freedom – برنامه هدایت کشتی‌های گرفتار در تنگه هرمز – به‌طور موقت متوقف شده است تا فضای لازم برای پیشرفت مذاکرات احتمالی با تهران فراهم شود. تحولات ژئوپلیتیک مقام‌های ارشد آمریکا از جمله وزیر دفاع، وزیر خارجه و رئیس ستاد مشترک، همگی بر حفظ آتش‌بس و کاهش تنش تأکید کردند. منابع منطقه‌ای می‌گویند بی‌اعتمادی عمیق ایران به آمریکا مانع اصلی توافق بوده و توقف عملیات دریایی، به‌عنوان اقدامی اعتمادساز تلقی شده است. این تغییر لحن در حالی رخ می‌دهد که گزارش‌هایی از حملات موشکی و پهپادی ایران به امارات منتشر شده است. واکنش بازارها نفت کاهش یافت؛ زیرا ریسک ژئوپلیتیک از قیمت‌ها حذف شد. طلا تا محدوده ۴۶۵۰ دلار بالا رفت؛ ضعف دلار و افت نفت از آن حمایت کرد. بازارهای سهام آسیا جهش کردند: شاخص KOSPI کره جنوبی از سطح ۷۰۰۰ عبور کرد و مکانیسم توقف معاملات خرید فعال شد. شانگهای پس از تعطیلات و هانگ‌سنگ همسو با جریان ریسک‌پذیری رشد کردند. فیوچرزهای آمریکا نیز صعودی بودند؛ به‌ویژه پس از عملکرد قوی AMD در گزارش درآمد. ین ژاپن به دلیل تعطیلی بازار داخلی بی‌تغییر ماند. بازار فارکس دلار آمریکا تضعیف شد. دلار استرالیا به بالاترین سطح چهار ساله رسید. دلار نیوزیلند به قوی‌ترین سطح دو ماهه صعود کرد. داده‌های اقتصادی شاخص خدمات RatingDog چین در آوریل بهتر از پیش‌بینی‌ها بود و به ۵۲.۶ رسید. بانک مرکزی چین نرخ مرجع USDCNY را بالاتر از انتظار تعیین کرد. نرخ بیکاری نیوزیلند در سه‌ماهه اول به ۵.۳٪ کاهش یافت و بهتر از پیش‌بینی‌ها بود. استرالیا اعلام کرد ذخیره سوخت ۱۰ میلیارد دلاری ایجاد می‌کند. بانک‌های استرالیایی و نیوزیلندی درباره مسیر نرخ بهره هشدارهایی ارائه کردند. جمع‌بندی  توقف موقت Project Freedom و تغییر لحن مقام‌های آمریکایی نسبت به ایران، فضای مثبتی در بازارهای آسیا ایجاد کرد. نفت افت کرد، طلا و دارایی‌های ریسکی رشد کردند و ارزهای کالامحور تقویت شدند. داده‌های اقتصادی چین و نیوزیلند نیز به بهبود احساسات بازار کمک کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا دوران نرخ‌های بهره بالا بازمی‌گردد؟ چرخش ناگهانی انتظارات در وال‌استریت

افزایش تنش‌ها در خلیج فارس و رشد قیمت نفت، بانک‌های مرکزی را در وضعیت آماده‌باش نگه داشته است. پس از تصمیم امروز بانک مرکزی استرالیا برای افزایش نرخ بهره، بازارهای فارکس جهانی دوباره به سمت ارزهایی متمایل شده‌اند که پشتوانه سیاست‌های پولی انقباضی دارند. دلار آمریکا نیز از این فضا سود می‌برد. این گزارش بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تهیه شده است. در یک نگاه بانک مرکزی استرالیا نرخ بهره را ۲۵ نقطه پایه افزایش داد و به ۴.۳۵٪ رساند. بازار اکنون حدود ۶ تا ۷ نقطه پایه افزایش نرخ بهره فدرال رزرو در سال جاری را قیمت‌گذاری کرده است. احتمال افزایش نرخ بهره در نروژ نیز در نشست پنج‌شنبه وجود دارد. شاخص دلار آمریکا در مسیر بازگشت به محدوده ۹۹.۰۰ تا ۹۹.۵۰ قرار گرفته است. دلار آمریکا: فدرال رزرو و دوگانگی تورم–اشتغال از زمان آغاز بحران خلیج فارس در ماه مارس، دلار استرالیا و کرون نروژ در صدر عملکرد ارزهای گروه G10 قرار گرفته‌اند، در حالی که ین ژاپن و کرون سوئد در پایین‌ترین سطح هستند. ارزهای برتر، صادرکنندگان انرژی با نرخ‌های بهره بالای ۴٪ هستند و از سیاست‌های هاوکیش حمایت می‌شوند. در مقابل، ارزهای ضعیف‌تر با بانک‌های مرکزی محتاط و هزینه‌های بالای واردات انرژی روبه‌رو هستند. در آمریکا، پس از نشست هاوکیش هفته گذشته فدرال رزرو و تداوم قیمت‌های بالای انرژی، بازارها اکنون احتمال افزایش نرخ بهره را جدی‌تر می‌دانند. تمرکز این هفته بر داده‌های اشتغال است:  فرصت‌های شغلی (JOLTS) امروز، ADP فردا و NFP جمعه. حتی کاهش قابل‌توجه در NFP ممکن است انتظارات افزایش نرخ را تغییر ندهد؛ زیرا نوسانات داده‌های اشتغال بالا است. انتظار می‌رود شاخص دلار (DXY) در پی این تحولات به سمت محدوده ۹۹.۰۰ تا ۹۹.۵۰ حرکت کند. یورو: نگرانی تازه از بازار گاز طبیعی به گفته وارن پترسون، رئیس استراتژی کالا در ING، بازار گاز طبیعی ریسک کاهش عرضه در خلیج فارس را کمتر از واقعیت ارزیابی کرده است. ثبات نسبی قیمت گاز در سال جاری یکی از عوامل حمایت از یورو بوده، اما اگر قیمت‌ها جهش کنند، فشار بر یورو افزایش خواهد یافت. سطح ۱.۱۷ برای EURUSD همچنان منصفانه ارزیابی می‌شود، اما هرگونه افزایش نرخ بهره فدرال رزرو یا جهش قیمت گاز می‌تواند این تعادل را به سمت ۱.۱۶۳۰–۱.۱۶۵۰ سوق دهد. ین ژاپن: اثر محدود مداخله ارزی جفت‌ارز USDJPY دوباره در حال صعود است. برآوردها نشان می‌دهد بانک مرکزی ژاپن هفته گذشته بیش از ۳۰ میلیارد دلار برای حمایت از ین فروخته است. با این حال، نرخ‌های بالای بهره در آمریکا و قیمت‌های بالای انرژی مانع از تقویت پایدار ین می‌شوند. انتظار می‌رود USDJPY در هفته‌های آینده به سطح ۱۶۰ بازگردد، مگر آنکه پیشرفت قابل‌توجهی در مذاکرات صلح خلیج فارس حاصل شود. دلار استرالیا: ارز کالایی با بازده بالا با وجود افزایش نرخ بهره توسط بانک مرکزی استرالیا (RBA)، دلار استرالیا امروز کمی تضعیف شد؛ زیرا بازار احتمال می‌دهد بانک مرکزی وارد فاز توقف موقت شود. با این حال، اعتبار هاوکیش RBA حفظ شده و بازار انتظار دارد در اوت یا سپتامبر افزایش بعدی رخ دهد. تقاضا برای AUD در کف‌های قیمتی همچنان قوی است و روند صعودی AUDJPY پابرجا مانده است. جمع‌بندی بازارهای فارکس جهانی در فاز انتظار محتاطانه قرار دارند. تا زمانی که نشانه‌ای از صلح پایدار در خلیج فارس دیده نشود، قیمت‌های بالای نفت می‌توانند نرخ‌های کوتاه‌مدت آمریکا و دلار را در سطح بالا نگه دارند. در این میان، ارزهایی با پشتوانه سیاست‌های پولی انقباضی همچنان مورد توجه سرمایه‌گذاران خواهند بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

طلا تحت فشار؛ بن‌بست آمریکا–ایران و موضع فدرال رزرو چشم‌انداز را تیره کرد

قیمت طلا در معاملات اخیر به روند نزولی خود ادامه داده است؛ زیرا بن‌بست طولانی‌مدت میان آمریکا و ایران و افزایش تنش‌ها در تنگه هرمز موجب رشد بازده واقعی اوراق خزانه و تقویت دلار آمریکا شده است. در همین حال، موضع نسبتاً خنثی فدرال رزرو نیز احتمال رشد پایدار قیمت‌ها را محدود می‌کند. این مقاله توسط وب‌سایت اینوستیگ‌لایو منتشر شده و توسط یوتوتایمز برای مخاطبان تهیه شده است. بررسی فاندامنتال طلا اکنون فاقد محرک‌های صعودی قدرتمندی است که در ابتدای سال قیمت‌ها را بالا برده بود. روایت تهدید استقلال فدرال رزرو که پیش‌تر به‌عنوان یک عامل حمایتی مطرح می‌شد، با تمدید حضور جروم پاول تا سال ۲۰۲۸ عملاً از بین رفته است. هم‌زمان، فدرال رزرو به‌تدریج هاوکیش‌تر می‌شود و فاصله چندانی تا حذف کامل سوگیری انبساطی ندارد. در کوتاه‌مدت، نوسانات قیمت عمدتاً تحت تأثیر اخبار مرتبط با روابط آمریکا و ایران خواهد بود. در صورت حل بحران، احتمال یک رالی اصلاحی کوتاه‌مدت وجود دارد، اما پس از آن تمرکز بازار دوباره به سمت سیاست پولی فدرال رزرو و داده‌های اقتصادی بازمی‌گردد. با وجود اینکه پایان جنگ می‌تواند قیمت انرژی را کاهش دهد، افزایش فعالیت اقتصادی ممکن است تورم را برای مدت طولانی‌تری بالا نگه دارد و حتی نیاز به افزایش نرخ بهره برای بازگرداندن تورم به هدف ۲ درصدی ایجاد کند. تحلیل تکنیکال تایم‌فریم روزانه طلا در نمودار روزانه به افت خود ادامه داده و اکنون میان دو خط روند کلیدی قرار دارد؛ بنابراین این تایم‌فریم سیگنال مشخصی ارائه نمی‌دهد.   تایم‌فریم ۴ ساعته مقاومت مهم: ۴۶۵۰ دلار سناریوی فروش: موقعیت‌گیری در محدوده مقاومت با هدف ۴۳۵۰ دلار سناریوی خرید: شکست مقاومت و حرکت به سمت ۵۰۰۰ دلار تایم‌فریم ۱ ساعته یک خط روند صعودی کوتاه‌مدت اصلاح فعلی را هدایت می‌کند. خریداران تا زمانی که قیمت بالای این خط باشد، به فشار خرید ادامه می‌دهند. شکست خط روند می‌تواند فروشندگان را برای حرکت به سمت ۴۳۵۰ دلار فعال کند. رویدادهای مهم پیش‌رو امروز: ISM خدمات آمریکا، فرصت‌های شغلی JOLTS فردا: گزارش اشتغال ADP پنج‌شنبه: آمار هفتگی بیکاری جمعه: گزارش NFP و شاخص احساسات مصرف‌کننده دانشگاه میشیگان

خواندن کامل خبر
تحلیل طلا کم اثر
تحلیل طلا کم اثر

جمع‌بندی بازار فارکس آسیا–اقیانوسیه | سه‌شنبه ۵ مه ۲۰۲۶

معاملات امروز آسیا–اقیانوسیه در فضایی محتاطانه آغاز شد؛ جایی که معامله‌گران چشم‌انتظار تصمیم بانک مرکزی استرالیا (RBA) هستند و هم‌زمان تنش‌های ژئوپلیتیک در خاورمیانه بر نفت، ارزها و شاخص‌های منطقه‌ای فشار وارد کرده است. بازارها تقریباً مطمئن‌اند که RBA نرخ بهره را ۲۵ نقطه پایه افزایش می‌دهد؛ اما مسیر بعدی سیاست پولی و لحن میشل بولاک، رئیس بانک مرکزی، برای معامله‌گران اهمیت بیشتری دارد. مهم‌ترین تحولات امروز بازار ۱) نفت در فاز تثبیت پس از جهش روز گذشته قیمت نفت در معاملات آسیایی اندکی عقب نشست. بازار میان دو نیروی متضاد گرفتار شده است: افزایش احتمال ازسرگیری عملیات نظامی آمریکا علیه ایران اظهارات آرام‌کننده تهران درباره پیشرفت مذاکرات با میانجی‌گری پاکستان این ترکیب باعث شده ریسک‌پریمیوم نفت بالا بماند، اما شدت نگرانی‌ها کمی تعدیل شود. ۲) تنش‌های ژئوپلیتیک همچنان محرک اصلی بازار مقام‌های آمریکایی می‌گویند احتمال بازگشت به عملیات نظامی علیه ایران طی ۲۴ ساعت گذشته «افزایش یافته» است. عباس عراقچی، وزیر خارجه ایران، تأکید کرده بحران هرمز «راه‌حل نظامی ندارد» و مذاکرات در حال پیشرفت است. او به آمریکا و امارات هشدار داده وارد «باتلاق» درگیری نشوند. دونالد ترامپ نیز با لحنی محتاطانه، سیگنال مثبتی نسبت به روند مذاکرات ارسال کرده است. این مجموعه پیام‌ها باعث شده بازارها بین ترس از تشدید درگیری و امید به کاهش تنش در نوسان باشند. ۳) بازار فارکس کم‌نوسان و کم‌عمق تعطیلی بازارهای ژاپن و چین نقدشوندگی را کاهش داد. جفت‌ارزهای اصلی در دامنه‌ای محدود معامله شدند. دلار استرالیا پیش از تصمیم RBA تقریباً بدون تغییر باقی ماند. ۴) افت شاخص‌های سهام آسیا بازارهای سهام منطقه‌ای همسو با وال‌استریت کاهش یافتند، اما تعطیلی ژاپن، چین و کره جنوبی حجم معاملات را به‌شدت محدود کرد. ۵) تحولات سیاسی آمریکا مارکو روبیو، وزیر خارجه آمریکا، امروز ساعت ۳ بعدازظهر به وقت شرق آمریکا نشست خبری در کاخ سفید برگزار می‌کند. او موقتاً جایگزین سخنگوی کاخ سفید شده که در مرخصی زایمان است. وضعیت نفت: تثبیت پس از جهش، اما ریسک‌ها پابرجاست بازار نفت در حال هضم دو سیگنال متناقض است: سیگنال افزایشی گزارش‌هایی مبنی بر نزدیک‌تر شدن آمریکا به عملیات نظامی علیه ایران افزایش فعالیت هوایی و دریایی آمریکا در منطقه نگرانی از اختلال در تنگه هرمز، مسیر ۲۰٪ نفت دریابرد جهان سیگنال کاهشی اظهارات آرام‌کننده ایران درباره پیشرفت مذاکرات هشدار تهران به آمریکا و امارات درباره «دام‌کشان» لحن محتاطانه ترامپ درباره مسیر دیپلماسی نتیجه: بازار در فاز تثبیت است، اما ریسک‌پریمیوم همچنان بالاست. بازار فارکس: انتظار برای RBA نوسانات محدود نقدشوندگی پایین دلار استرالیا در حالت انتظار معامله‌گران منتظرند ببینند RBA تنها یک افزایش ۲۵ نقطه پایه ارائه می‌دهد یا لحن بیانیه و کنفرانس خبری مسیر نرخ بهره را هاوکیش‌تر نشان می‌دهد. تمرکز اصلی بازار: تصمیم بانک مرکزی استرالیا  زمان اعلام تصمیم: ۰۴:۳۰ به وقت گرینویچ ۰۸:۰۰ به وقت ایران انتظار بازار: افزایش ۲۵ نقطه پایه نرخ بهره رویداد مهم بعدی: سخنرانی میشل بولاک یک ساعت پس از اعلام تصمیم این سخنرانی می‌تواند جهت کوتاه‌مدت AUD را تعیین کند. جمع‌بندی بازار آسیا–اقیانوسیه امروز در تقاطع دو محرک اصلی قرار دارد: تصمیم RBA که می‌تواند مسیر AUD و بازارهای منطقه را تغییر دهد تنش‌های خاورمیانه که همچنان بر نفت، ریسک‌پریمیوم و جریان‌های امن سرمایه سایه انداخته است تا پیش از نشست RBA، انتظار می‌رود نوسانات محدود باقی بماند؛ اما پس از انتشار بیانیه و کنفرانس خبری، بازار فارکس می‌تواند وارد فاز پرنوسان شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دی گویندس از مقام‌های ارشد بانک مرکزی اروپا: شوک ناشی از جنگ ممکن است بیش از رشد اقتصادی، بر نرخ تورم تأثیر بگذارد

در زمان تعیین نرخ‌های بهره، داشتن آرامش و تصمیم‌گیری بدون هیجان اهمیت زیادی دارد. ارزش‌گذاری‌های بازار در سطح بسیار بالایی قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار ECB: فشار تورمی و اختلال زنجیره تأمین در راه است

اظهارات تازه مقامات بانک مرکزی اروپا نشان می‌دهد که نگرانی‌ها درباره بازگشت فشارهای تورمی و اختلال‌های زنجیره تأمین در حال افزایش است.  ویلروی: نیاز به «حجم کافی داده» پیش از هر تصمیم فرانسوا ویلروی، عضو شورای حکمرانی ECB، گفت بانک مرکزی پیش از هرگونه اقدام سیاستی، از جمله افزایش نرخ بهره، نیازمند یک سری از داده‌های معتبر و به‌روز است. او تأکید کرد ECB باید آماده اقدام بدون تردید باشد.  کازیمیر: تورم کوتاه‌مدت در حال جهش است پیتر کازیمیر، دیگر عضو ECB، هشدار داد: انتظارات تورمی کوتاه‌مدت به‌شدت افزایش یافته است. احتمال تداوم رشد قیمت‌ها در ماه‌های آینده زیاد است. زنجیره‌های تأمین دوباره تحت فشار قرار خواهند گرفت. تحلیگر یوتوتایمز: ویلروی و کازیمیر از نظر مواضع سیاست پولی اظهاراتی احتیاطی و متمایل به هاوکیش (انقباضی) داشتند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظرسنجی بانک مرکزی اروپا: تداوم جنگ ایران می‌تواند تورمی مشابه دوران کرونا ایجاد کند

بانک مرکزی اروپا در تازه‌ترین گزارش نظرسنجی از پیش‌بینی‌کنندگان حرفه‌ای (SPF) اعلام کرد که در صورت ادامهٔ جنگ ایران برای چند ماه، اختلال‌های زنجیره تأمین جهانی می‌تواند فشار تورمی مشابه دوران همه‌گیری کرونا ایجاد کند. در این گزارش آمده است که افزایش قیمت نفت به‌سرعت به قیمت فروش کالاهای وابسته به انرژی منتقل شده و اثر مستقیم بر تورم مصرف‌کننده گذاشته است.  پیش‌بینی‌های کلیدی ECB تورم میانگین: ۲.۷٪ در سال ۲۰۲۶، ۲.۱٪ در ۲۰۲۷ و ۲.۰٪ در ۲۰۲۸ رشد اقتصادی (GDP): ۱.۰٪ در سال ۲۰۲۶ (در مقایسه با ۱.۲٪ سه ماه پیش) تورم هسته: ۲.۲٪ در سال جاری (در مقابل ۲.۰٪ پیش‌بینی قبلی) تورم کلی: انتظار می‌رود در سال آینده به سطح هدف بانک مرکزی نزدیک شود  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید تولیدی ایتالیا، فرانسه، آلمان و کل ناحیه یورو – آوریل ۲۰۲۶

شاخص مدیران خرید تولیدی ایتالیا - آوریل -  Italian Manufacturing PMI  واقعی  .................    52.1 پیش‌بینی  ..............  51.9 قبلی  ..................... 51.3 شاخص مدیران خرید بخش خدمات نهایی فرانسه - آوریل - French Final Manufacturing PMI  واقعی  ..................     52.8 پیش‌بینی  ...............   52.8 قبلی  .....................    50 شاخص مدیران خرید بخش تولیدی نهایی آلمان - آوریل - German Final Manufacturing PMI  واقعی  ..................    51.4 پیش‌بینی  .............  51.2 قبلی  ....................    52.2 شاخص مدیران خرید تولیدی نهایی ناحیه یورو - آوریل - Final Manufacturing PMI  واقعی  ................    52.2 پیش‌بینی  ............   52.2 قبلی  ..................    51.6

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رئيس یوروگروپ: اروپا هنوز در وضعیت رکود تورمی دهه ۷۰ نیست

رئیس یوروگروپ اعلام کرد که اقتصاد اروپا هنوز وارد وضعیت رکود تورمی مشابه دهه ۱۹۷۰ نشده است، اما نشانه‌هایی از تمایل به سمت شرایط رکود تورمی در منطقه دیده می‌شود. او تأکید کرد اتحادیه اروپا به تعهدات خود در توافق تجاری با آمریکا پایبند بوده و تمام شروط لازم را اجرا کرده است. به گفته او، بحث‌های اضافی در مورد این توافق ضروری نیست و از نظر بروکسل، توپ اکنون در زمین واشنگتن است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رئیس بانک فرانسه: بحران خاورمیانه می‌تواند شوک نفتی ایجاد کند

رئیس بانک مرکزی فرانسه، فرانسوا ویلروی دو گالو، اعلام کرد هرچه بحران خاورمیانه طولانی‌تر شود، احتمال وقوع یک شوک جدی در بازار جهانی نفت بیشتر خواهد شد. او تأکید کرد که تداوم تنش‌ها می‌تواند قیمت انرژی را بالا برده و فشار تورمی را تشدید کند. ویلروی همچنین گفت فرانسه باید از ورود به رکود جلوگیری کند و در عین حال پیش‌بینی کرد کسری بودجه این کشور در سال جاری به حدود ۵ درصد خواهد رسید؛ رقمی که بالاتر از اهداف مالی دولت است و می‌تواند بر سیاست‌گذاری اقتصادی و مالیاتی اثر بگذارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گلدمن ساکس: ژاپن توان انجام ۳۰ مداخله ارزی دیگر را دارد

به‌گزارش بلومبرگ، تحلیلگران گلدمن ساکس می‌گویند ژاپن همچنان قدرت مالی لازم برای انجام حدود ۳۰ مداخله دیگر در بازار فارکس را دارد؛ آن هم در ابعادی مشابه مداخله بزرگ هفته گذشته. برآورد می‌شود مقامات ژاپنی حدود ۵ تریلیون ین (۳۱.۳ میلیارد دلار) در روز پنجشنبه گذشته برای حمایت از ین هزینه کرده باشند؛ زمانی که نرخ USDJPY از سطح ۱۶۰ عبور کرد. به‌گفته «یوریکو تاناکا»، اقتصاددان گلدمن ساکس، این اقدام در شرایط نوسان نسبتاً ملایم نشان می‌دهد که سطح ۱۶۰ برای سیاست‌گذاران «خط دفاع» محسوب می‌شود. با این حال، تحلیلگران انتظار دارند مقامات ژاپنی ذخایر خود را با احتیاط مصرف کنند و تنها در لحظات مؤثرتر وارد بازار شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جمع‌بندی سشن آسیایی بازار فارکس | دوشنبه ۴ مه ۲۰۲۶

بازارهای آسیا در جلسه‌ای کم‌عمق به‌دلیل تعطیلی ژاپن و چین، تحت‌تأثیر تحولات سریع خاورمیانه قرار گرفتند. مهم‌ترین رویداد، اعلام «پروژه آزادی» از سوی رئیس‌جمهور آمریکا برای هدایت کشتی‌های بی‌طرف از تنگه هرمز بود؛ اقدامی که واکنش فوری ایران و نوسان در بازارهای جهانی را به‌دنبال داشت.  مهم‌ترین تحولات ۱) طرح ترامپ برای هرمز ترامپ اعلام کرد آمریکا از دوشنبه هدایت کشتی‌های بی‌طرف را برای خروج امن از تنگه هرمز آغاز می‌کند. او این اقدام را «انسان‌دوستانه» توصیف کرد و هشدار داد هرگونه مداخله «به‌شدت پاسخ داده می‌شود». ۲) تناقض در روایت آمریکا مقام‌های آمریکایی به وال‌استریت ژورنال گفتند این طرح اسکورت رسمی ناوهای آمریکا نیست و بیشتر یک چارچوب هماهنگی است. اما سنتکام اعلام کرد از ۴ مه ناوشکن‌ها، بیش از ۱۰۰ هواگرد، پهپادهای چندحوزه‌ای و ۱۵ هزار نیرو در حمایت از عملیات مستقر می‌شوند. ۳) واکنش ایران رئیس کمیسیون امنیت ملی مجلس ایران این طرح را نقض آتش‌بس خواند و آن را رد کرد. وزارت خارجه ایران تأیید کرد که طرح ۱۴ ماده‌ای تهران شامل موضوعات هسته‌ای نیست و فقط پایان «اقدامات آمریکا و اسرائیل» را هدف دارد. ۴) حمله به نفتکش یک نفتکش در ۷۸ مایلی فجیره توسط پروژه‌ایل‌های ناشناس هدف قرار گرفت؛ این حمله درست پیش از اعلام طرح ترامپ رخ داد.  بازارهای مالی ارزها به‌دلیل تعطیلی ژاپن و چین، نقدینگی پایین بود. جفت ارز USDJPY سقوط کرد. دلار استرالیا در آستانه تصمیم بانک مرکزی استرالیا (RBA) در محدوده‌ای محدود معامله شد. بانک‌های مرکزی کاشکاری، عضو فدرال رزرو هشدار داد جنگ ایران ریسک تورمی را بالا برده و ممکن است نیاز به افزایش نرخ بهره ایجاد کند. یک مقام از بانک مرکزی نیوزیلند(RBNZ) تأکید کرد شوک هرمز به‌تنهایی دلیل کافی برای افزایش فوری نرخ‌ها نیست. بانک مرکزی کره جنوبی آماده چرخش به سیاست انقباضی است. کالاها و انرژی بانک ANZ پیش‌بینی کرد قیمت برنت در ۲۰۲۶ بالای ۹۰ دلار بماند و احتمال عبور از ۱۰۰ دلار در ۲۰۲۷ وجود دارد. نفت با اعلام طرح ترامپ کاهش یافت و سهام جهانی افزایش پیدا کرد. دیگر رویدادها بیت‌کوین برای نخستین بار از ژانویه از ۸۰ هزار دلار عبور کرد. استرالیا و ژاپن توافق‌هایی در حوزه امنیت اقتصادی، مواد معدنی حیاتی و دفاع امضا کردند.  تصمیم RBA تصمیم نرخ بهره بانک مرکزی استرالیا سه‌شنبه ساعت ۲:۳۰ بعدازظهر سیدنی اعلام می‌شود. بازار بیش از ۷۵٪ احتمال افزایش نرخ را قیمت‌گذاری کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاهش ناگهانی USDJPY در بازارهای فارکس

جفت ارز USDJPY شاهد کاهش ناگهانی بود. لازم به ذکر است که بازارهای ژاپن امروز بسته هستند. در هفته گذشته، مقامات ژاپنی با مداخله‌ای به ارزش ۳۵ میلیارد دلار در بازار، اقدام کردند و هشدار دادند که در صورت نیاز، مداخلات بیشتری انجام خواهند داد. این مداخله به منظور مدیریت نوسانات ارزی و حمایت از یوان ژاپن صورت گرفته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار طلا زیر ذره‌بین تحلیلگران؛ آیا اصلاح عمیق‌تری در راه است؟

در یک نگاه طلا هفته‌ای پرنوسان را با افت نزدیک به ۲ درصد به پایان رساند؛ جایی که ترکیب دلار قوی، رشد بازده اوراق و نگرانی‌های تورمی ناشی از افزایش قیمت انرژی، فشار قابل‌توجهی بر فلز زرد وارد کرد. نظرسنجی کیتکو از چرخش محتاطانه احساسات حکایت دارد؛ جایی که اکثریت نسبی تحلیلگران سناریوی صعودی ملایم را محتمل می‌دانند، اما همچنان بخش قابل‌توجهی از بازار نسبت به ادامه اصلاح هشدار می‌دهد. در کوتاه‌مدت، مسیر طلا به سه عامل کلیدی وابسته است: سیاست‌های فدرال رزرو، روند قیمت انرژی و تحولات ژئوپلیتیک؛ با حمایت‌های مهم در محدوده ۴۴۰۰–۴۵۰۰ دلار و مقاومت کلیدی در حوالی ۵۰۰۰ دلار. قیمت طلا هفته را با کاهش به پایان رساند؛ آن هم پس از یک دوره پنج‌روزه پرنوسان که با فشار فروش در ابتدای هفته آغاز شد و در ادامه با یک بازگشت نسبی همراه بود. در این میان، بازارها هم‌زمان ریسک‌های ماندگار تورمی را در برابر تقاضای دارایی امن ارزیابی می‌کردند، در حالی که تحولات خاورمیانه و تصمیمات بانک‌های مرکزی در صدر توجهات قرار داشت. هر اونس طلای نقدی هفته را با قیمت ۴٬۶۸۵.۵۰ دلار آغاز کرد و پس از جهش سریع تا نزدیکی ۴٬۷۳۰ دلار (که سقف هفتگی را شکل داد) در روزهای دوشنبه و سه‌شنبه تحت فشار قابل‌توجهی قرار گرفت. در این بازه، قیمت‌ها تا حدود ۴٬۵۶۰ دلار کاهش یافتند؛ چراکه افزایش قیمت نفت و تقویت دلار آمریکا موجب رشد بازده اوراق خزانه شد و انتظارات برای تداوم نرخ‌های بهره بالا را تقویت کرد. جهش قیمت نفت نگرانی‌های تورمی را تشدید کرد و در نتیجه جذابیت طلا به‌عنوان دارایی بدون بازده کاهش یافت، موضوعی که به فروش مستمر تا میانه هفته انجامید. طلا در آغاز معاملات آمریکای شمالی در صبح چهارشنبه به کف هفتگی خود در نزدیکی ۴٬۵۱۰ دلار رسید و پس از بازگشت کوتاه‌مدت تا حدود ۴٬۵۶۰ دلار، بار دیگر با فشار فروش مواجه شد. این روند پس از انتشار سیگنال‌های جدید سیاستی از سوی فدرال رزرو در بعدازظهر همان روز شدت گرفت؛ سیگنال‌هایی که نشان‌دهنده اختلاف‌نظر میان سیاست‌گذاران بود و انتظارات برای کاهش نرخ بهره در کوتاه‌مدت را تضعیف کرد. لحن انقباضی این پیام‌ها به تقویت بیشتر دلار آمریکا انجامید و باعث شد طلا در نزدیکی کف‌های هفتگی باقی بماند، در حالی که سرمایه‌گذاران مسیر آینده سیاست پولی را مجدداً ارزیابی می‌کردند. با وجود ضعف ابتدای هفته، قیمت طلا در ادامه حمایت شد؛ به‌طوری که هر اونس طلای نقدی در ساعات ابتدایی صبح پنج‌شنبه تا حوالی ۴٬۶۵۰ دلار جهش کرد. سپس در اوایل جمعه، با یک افت دیگر تا محدوده حمایتی کوتاه‌مدت نزدیک ۴٬۵۶۰ دلار، بار دیگر این سطح مورد آزمایش قرار گرفت، اما در ادامه روز، فلز زرد با یک بازگشت ملایم همراه شد؛ آن هم در شرایطی که بازارها در حال هضم تصمیم فدرال رزرو و عدم‌قطعیت‌های ژئوپلیتیکی بودند و حجم معاملات نیز نسبتاً پایین باقی مانده بود. با این حال، حتی با وجود این بهبود در پایان هفته، طلا همچنان یک کاهش هفتگی دیگر را ثبت کرد و نزدیک به ۲ درصد افت داشت؛ چراکه تشدید انتظارات نسبت به تداوم نرخ‌های بهره بالا و همچنین سطح بالای قیمت انرژی، همچنان به‌عنوان مانعی در برابر رشد این فلز گران‌بها عمل کردند. جدیدترین نظرسنجی هفتگی طلا از سوی کیتکو نشان می‌دهد که نیمی از تحلیلگران وال‌استریت و سرمایه‌گذاران خرد (مین‌استریت) انتظار دارند طلا در هفته آینده بار دیگر وارد مسیر صعودی شود، در حالی که حدود یک‌سوم دیگر همچنان سناریوی نزولی را محتمل می‌دانند. «صعودی»؛ این ارزیابی ریچ چکان، رئیس و مدیر عملیاتی شرکت Asset Strategies International است. او می‌گوید: «پس از افت ناشی از تصمیمات FOMC در هفته گذشته، به‌نظر می‌رسد بازار آماده یک جهش کوتاه‌مدت باشد. انتظار دارم طلا و نقره با تداوم تنش‌ها در خاورمیانه، رشد ملایمی را تجربه کنند. با این حال، همچنان معتقدم تا زمانی که وضعیت میان آمریکا، اسرائیل و ایران به‌طور کامل حل‌وفصل نشود، شاهد یک رالی پایدار نخواهیم بود.» در همین حال، جیمز استنلی، استراتژیست ارشد بازار در Forex.com، نیز دیدگاهی متمایل به صعود ارائه می‌دهد. او می‌گوید: «ماه آوریل، ماهی همراه با تردید بود، اما با در نظر گرفتن تمامی شرایط، خریداران عملکرد خوبی در حفظ موقعیت‌ها داشته‌اند؛ حداقل از دیدگاهی که من دنبال می‌کنم. همچنان تمایل دارم سوگیری کلی بازار را صعودی در نظر بگیرم، مگر آنکه شواهد مشخص‌تری از تغییر این روند مشاهده شود.» «صعودی»؛ این ارزیابی دارین نیوسام، تحلیلگر ارشد بازار در Barchart.com است. او می‌گوید: «هفته گذشته کمی زود قضاوت کردم، اما همچنان انتظار دارم قرارداد ماه ژوئن در هفته پیش‌رو با تکیه بر بهبود نسبی شاخص‌های مومنتوم، روندی صعودی داشته باشد.» نیوسام در ادامه تأکید می‌کند: «از نظر بنیادی، تغییر خاصی رخ نداده است و بانک‌های مرکزی همچنان به افزایش ذخایر طلای خود ادامه می‌دهند.» در همین حال، دنیل پاویلونیس، کارگزار ارشد کالا در RJO Futures، در گفت‌وگو با کیتکو اظهار داشت که انتظار دارد طلا و نقره همچنان در رابطه‌ای معکوس با نفت و همسو با بازار سهام حرکت کنند. او می‌گوید: «گزارش‌های درآمدی شرکت‌ها قوی بوده و به نظر می‌رسد در حال حاضر در فضای ریسک‌پذیر قرار داریم. در انتهای ماه گذشته شاهد یک بازگشت V‌شکل در طلا بودیم، سپس در این ماه روند صعودی آغاز شد، یک اصلاح دیگر اتفاق افتاد و اکنون دوباره در حال بازگشت هستیم.» پاویلونیس در ادامه می‌افزاید: «فکر می‌کنم این روند می‌تواند پایدار باشد، حتی اگر قیمت نفت در همین سطوح باقی بماند؛ به شرطی که بیش از حد نوسانی نشود. اگر نفت به‌صورت آرام وارد روند نزولی شود، قطعاً شرایط بهتری برای طلا فراهم خواهد شد. در مجموع، همچنان انتظار دارم خرید در بازار طلا ادامه داشته باشد، هرچند فضای فعلی ریسک‌پذیر است، اما احتیاط نیز همچنان بر بازار حاکم است.» پاویلونیس معتقد است بازارها به‌تدریج با وضعیت موجود در مناقشه ایران (در چارچوب آتش‌بس) راحت‌تر شده‌اند و هم‌زمان خوش‌بینی نسبت به دستیابی به یک توافق در حال افزایش است. او می‌گوید: «قیمت‌ها همچنان بالاست، اما به نظر می‌رسد بازار در حال پذیرش این واقعیت است که می‌توان در همین سطوح باقی ماند. داده‌های اقتصادی بد نیستند و شرایط آن‌قدرها هم بحرانی نیست. قبلاً هم چنین وضعیت‌هایی را تجربه کرده‌ایم و در حال حاضر نشانه‌ای از تشدید جدی تنش‌ها دیده نمی‌شود. احتمالاً نسبت به گذشته، به دستیابی به نوعی توافق نزدیک‌تر شده‌ایم تا حرکت به سمت درگیری‌های شدیدتر.» او در ادامه می‌افزاید: «بازار این آرامش نسبی را در قیمت‌ها لحاظ کرده، اما همچنان با احتیاط عمل می‌کند، زیرا شرایط می‌تواند به‌سرعت در هر دو جهت تغییر کند.» پاویلونیس همچنین اشاره می‌کند که طلا، برخلاف سهام، از مزیت‌هایی مانند سودآوری و پرداخت سود نقدی برخوردار نیست و به همین دلیل در جریان این مناقشه تا حدی در حاشیه قرار گرفته است، هرچند محرک‌های بنیادی آن همچنان پابرجاست. او می‌گوید: «در نهایت همه‌چیز به این برمی‌گردد که چه عاملی بازار را هدایت می‌کند؛ اخبار چیست، حجم پوزیشن‌های باز به کجا می‌رود و داده‌های مربوط به تعهد معامله‌گران چه می‌گویند. اگر قیمت‌ها دوباره به سمت ۵٬۰۰۰ دلار حرکت کند، باید توجه داشت که داستان اصلی تغییری نکرده است: بدهی‌های سنگین در سطح جهانی، ریسک‌های ارزی گسترده و عدم‌قطعیت در نرخ‌های بهره همچنان وجود دارد. واقع‌بینانه اگر نگاه کنیم، تنها راه خروج از این حجم بدهی، کاهش ارزش پول است.» او در پایان جمع‌بندی می‌کند: «محرک‌های بنیادی همچنان برقرارند، اما آن هیجان و فوریت برای ورود به بازار که قبلاً وجود داشت، کاهش یافته است. اکنون شاهد ورود تدریجی سرمایه‌گذاران بزرگ به بازار هستیم، که باعث شده روند کلی صعودی باقی بماند و اصلاح‌ها به‌سرعت خریداری شوند. با این حال، فضای بازار همچنان محتاطانه است. به نظر می‌رسد با عبور از سطح ۵٬۰۰۰ دلار، جریان سرمایه بیشتری وارد بازار شده و می‌تواند قیمت‌ها را به سطوح بالاتر هدایت کند.» پاویلونیس هشدار می‌دهد که آخر این هفته نیز (همانند برخی تعطیلات طولانی گذشته) می‌تواند با یک تحول غافلگیرکننده در مناقشه ایران همراه باشد. او می‌گوید: «اگر قرار باشد حرکتی قابل‌توجه رخ دهد، احتمالاً زمان آن همین حالاست؛ به‌ویژه با توجه به تعطیلات روز کارگر . بازار سهام در سقف‌های تاریخی قرار دارد و قیمت نفت نسبتاً پایین است؛ بنابراین اگر قرار باشد اقدامی در قبال ایران انجام شود، این مقطع زمانی می‌تواند مناسب باشد. نمی‌گویم حتماً چنین اتفاقی خواهد افتاد، اما اگر رخ دهد، تعجب‌آور نخواهد بود. در آستانه تعطیلات آخر هفته هستیم و معمولاً چنین تحولات مهمی در همین بازه زمانی شکل می‌گیرد.» در همین حال، در نظرسنجی هفتگی طلا از سوی کیتکو، ۱۶ تحلیلگر شرکت کردند که نشان‌دهنده چرخش احساسات وال‌استریت به سمت سناریوی صعودی، در پی خوش‌بینی نسبت به وضعیت ایران و فضای ریسک‌پذیر بازارها است. در این میان، ۸ کارشناس (معادل ۵۰ درصد) افزایش قیمت طلا در هفته پیش‌رو را پیش‌بینی کرده‌اند، در حالی که ۵ تحلیلگر دیگر (۳۱ درصد) انتظار کاهش قیمت را دارند. ۳ تحلیلگر باقی‌مانده نیز سناریوی تثبیت قیمت‌ها را مطرح کرده‌اند. در نظرسنجی آنلاین کیتکو نیز ۷۹ رأی به ثبت رسید که نشان می‌دهد سرمایه‌گذاران خرد (مین‌استریت) دیدگاهی مشابه با تحلیلگران حرفه‌ای دارند. بر این اساس، ۳۶ معامله‌گر خرد (معادل ۴۶ درصد) افزایش قیمت طلا را محتمل می‌دانند، در حالی که ۲۴ نفر (۳۰ درصد) کاهش قیمت را پیش‌بینی کرده‌اند. ۱۹ سرمایه‌گذار باقی‌مانده، معادل ۲۴ درصد، انتظار دارند بازار طلا در هفته آینده در یک روند خنثی نوسان کند. پس از هفته‌ای که بانک‌های مرکزی بر تقویم اقتصادی سایه انداخته بودند، هفته پیش‌رو با انتشار برخی از مهم‌ترین داده‌ها همراه خواهد بود که در این میان، گزارش اشتغال ماه آوریل به‌عنوان مهم‌ترین داده در کانون توجه قرار دارد. طبق تقویم یوتوتایمز؛ صبح سه‌شنبه، شاخص مدیران خرید بخش خدمات موسسه ISM منتشر می‌شود. “ «معامله‌گران به‌دنبال این خواهند بود که آیا بخش خدمات نیز پس از داده‌های ضعیف بخش تولید در روز جمعه، نشانه‌هایی از کاهش شتاب نشان می‌دهد یا خیر.» محمد زمانی همچنین بازارها به آمار فرصت‌های شغلی (JOLTS) و فروش خانه‌های نوساز برای ماه‌های فوریه و مارس توجه خواهند داشت. در ادامه، روز چهارشنبه گزارش اشتغال ADP منتشر می‌شود که می‌تواند سرنخ‌هایی از وضعیت گزارش حقوق و دستمزد بخش غیرکشاورزی (گزارش NFP) ارائه دهد. پس از آن، صبح پنج‌شنبه آمار هفتگی مدعیان بیکاری منتشر خواهد شد. در نهایت، اوج داده‌های اقتصادی هفته صبح جمعه با انتشار گزارش اشتغال ماه آوریل رقم می‌خورد و پس از آن، داده‌های اولیه شاخص احساسات مصرف‌کننده دانشگاه میشیگان برای ماه می منتشر می‌شود. مارک چندلر، مدیرعامل در شرکت Bannockburn Global Forex، با لحنی محتاطانه می‌گوید: «فلز زرد تا حدی درخشش خود را از دست داده است. بازگشت قیمت از کف میانه هفته (حدود ۴٬۵۱۰ دلار) در نزدیکی ۴٬۶۴۷ دلار متوقف شد و اکنون به نظر می‌رسد بازار آماده آزمون سطح ۴٬۴۹۵ دلار است؛ سطحی که تقریباً نقطه میانی حرکت صعودی از کف ۲۳ مارس (حدود ۴٬۰۹۹ دلار) محسوب می‌شود.» او در ادامه می‌افزاید: «شاخص‌های مومنتوم در حال تضعیف هستند و میانگین متحرک ۵روزه به زیر میانگین متحرک ۲۰روزه رسیده است. شکست محدوده ۴٬۴۹۵ دلار می‌تواند نشانه‌ای از یک موج نزولی دیگر تا حوالی ۴٬۴۰۰ دلار باشد.» در همین حال، آدام باتن، رئیس استراتژی ارزی در Forexlive.com، به بررسی پیامدهای تصمیمات اخیر بانک‌های مرکزی پرداخته و می‌گوید: «اگر به دو ماه قبل برگردیم، تقریباً تمام بانک‌های مرکزی در سطح جهانی اکنون نسبت به آن زمان موضعی سخت‌گیرانه‌تر (هاوکیش) دارند. اگر به‌صورت جهانی نگاه کنیم، بازارها در مجموع حدود ۵۰ واحد پایه افزایش در انتظارات نرخ بهره را در قیمت‌ها لحاظ کرده‌اند؛ تقریباً برای تمامی بانک‌های مرکزی در اقتصادهای توسعه‌یافته. به بیان ساده، اگر هر بانک مرکزی بزرگ را در نظر بگیرید، می‌توانید حدود ۵۰ واحد پایه به انتظارات نرخ بهره آن‌ها نسبت به پایان فوریه اضافه کنید.» باتن توضیح می‌دهد که این تغییر در انتظارات سیاست پولی یا به معنای افزایش نرخ بهره است، یا (در مورد فدرال رزرو) کاهش احتمال سیاست‌های انبساطی. او می‌گوید: «در مورد فدرال رزرو، حدود ۵۰ واحد پایه از انتظارات کاهش نرخ از بین رفته است. در ژاپن احتمالاً ۵۰ واحد پایه افزایش در نظر گرفته شده و در کانادا نیز بازارها اکنون افزایش نرخ بهره را قیمت‌گذاری کرده‌اند.» او با اشاره به رویکرد بانک مرکزی کانادا می‌افزاید: «بانک کانادا جالب است، چون پیش‌بینی‌های خود را بر اساس نفت برنت ۹۰ دلاری تنظیم کرده بود، در حالی که دیروز قیمت به ۱۲۸ دلار رسید؛ بنابراین عملاً باید آن پیش‌بینی‌ها را کنار گذاشت.» باتن ادامه می‌دهد: «البته می‌توان با آن‌ها همدلی کرد، چون ممکن است روز دوشنبه دوباره قیمت نفت به ۹۵ دلار بازگردد. سؤال اصلی این است که اگر نفت به ۱۵۰ دلار برسد، واکنش آن‌ها چه خواهد بود؟ تا چه حد حاضرند این شوک را نادیده بگیرند؟ حتی اگر جنگ همین حالا پایان یابد و قیمت نفت به‌تدریج تا پایان سال به ۸۰ یا ۷۵ دلار کاهش یابد، باز هم این سؤال مطرح است که آیا بانک‌های مرکزی از این نوسانات عبور می‌کنند یا نه. به نظر می‌رسد بانک مرکزی اروپا تمایل چندانی به نادیده گرفتن این شرایط ندارد، بانک انگلستان نیز نگران است و احتمالاً بانک کانادا هم به سمت افزایش نرخ خواهد رفت. اما فدرال رزرو مهم‌ترین بازیگر است و در حال حاضر تصویر روشنی از تصمیم آن وجود ندارد.» او تأکید می‌کند: «نادیده گرفتن همزمان اثر تعرفه‌ها و تورم (یا تعرفه‌ها و نفت) کار بسیار دشواری است. نمی‌توان دو شوک مقطعی را همزمان بی‌اهمیت تلقی کرد.» باتن معتقد است رئیس جدید فدرال رزرو با شرایطی بسیار فشرده و دشوار مواجه خواهد شد و برای کوین وارش توجیه کاهش نرخ بهره (حتی در صورت تمایل) کار آسانی نخواهد بود. او می‌گوید: «شما با یک بسته محرک مالی بزرگ دولتی روبه‌رو هستید، تعرفه‌هایی که ماهیتاً تورم‌زا هستند، جنگی که خود عامل تورم است، و هم‌زمان هزینه‌های سنگین سرمایه‌گذاری در حوزه هوش مصنوعی که فشار تورمی را تشدید می‌کند. اگر برنامه این باشد که با تغییر ترکیب فدرال رزرو نرخ‌ها را پایین نگه دارند، این رویکرد مشکل تورم را حل نخواهد کرد. وقتی در کاخ سفید یک رویکرد بداهه‌محور وجود داشته باشد، این موضوع برای طلا بسیار صعودی است، زیرا نمی‌دانید چه چیزی ممکن است از کنترل خارج شود. شاید تورم نباشد، شاید تداوم جنگ باشد، شاید فروپاشی همکاری‌های فراآتلانتیک یا حتی بی‌ثباتی داخلی. نبود استراتژی یعنی بی‌ثباتی و در نهایت شرایطی که کنترل آن دشوار خواهد بود.» او در ادامه با اشاره به تحولات خاورمیانه می‌گوید همچنان نسبت به پایان جنگ ایران خوش‌بین است: «شاید خوش‌بینی من در این مورد کمی اغراق‌آمیز باشد، اما گزارش شد که ایران روز گذشته پیشنهاد جدیدی ارائه کرده است. قیمت نفت دیروز بدون دلیل مشخصی سقوط کرد و بعد مشخص شد که این پیشنهاد همان روز ارائه شده؛ اما هیچ‌کس از آن خبر نداشت؟ این قابل‌قبول نیست. در هر صورت، هیچ‌کس خواهان جنگ نیست و بهتر است این موضوع هرچه زودتر جمع‌بندی شود.» باتن در جمع‌بندی می‌گوید: «اگر جنگ پایان یابد، طلا می‌تواند ظرف چند هفته به سطح ۵٬۰۰۰ دلار و حتی بالاتر برسد. اما اگر جنگ ادامه پیدا کند، اقتصادهای نوظهور برای تأمین کسری‌های خارجی و واردات نفت، ناچار به فروش طلا خواهند شد. بنابراین وضعیت فعلی تقریباً یک سناریوی دوحالته است.» او در پایان اضافه می‌کند: «حدود ۵۱ درصد احتمال می‌دهم که طلا در هفته آینده رشد کند.» الکس کوپتسیکویچ، تحلیلگر ارشد بازار در FxPro، انتظار دارد قیمت طلا در هفته آینده نیز به کاهش خود ادامه دهد. او می‌نویسد: «در پایان هفته، طلا حدود ۳ درصد کاهش یافته و در پایین‌ترین سطح خود بیش از ۴.۳ درصد افت را تجربه کرده بود، اما در محدوده ۴٬۵۴۰ دلار حمایت قابل‌توجهی پیدا کرد. بنابراین، طلا همچنان در ادامه روند نزولی قرار دارد که از نیمه دوم ماه آوریل و پس از برخورد به میانگین متحرک ۵۰روزه آغاز شد.» کوپتسیکویچ در توضیح عوامل بنیادی می‌گوید: «محرک اصلی، بازنگری در چشم‌انداز سیاست پولی به سمت رویکردی انقباضی‌تر است که جذابیت اوراق دولتی را افزایش می‌دهد. نکته جالب اینجاست که طلا نتوانسته از تضعیف مومنتوم دلار آمریکا بهره‌برداری کند؛ موضوعی که در طول ماه تأثیر قابل‌توجهی داشته است. از سقف‌های پایان ماه مارس، شاخص دلار حدود ۲.۵ درصد کاهش یافته، در حالی که طلا بیش از ۴ درصد افت کرده و از اوج میانه آوریل تا کف‌های هفته گذشته، حدود ۸ درصد کاهش داشته است.» او در ادامه تأکید می‌کند: «به‌طور معمول این دو دارایی در جهت مخالف حرکت می‌کنند و این رفتار غیرمعمول می‌تواند هشداری برای چشم‌انداز میان‌مدت طلا باشد. ما این وضعیت را ادامه روند گسترده ذخیره سود پس از سال‌ها رشد می‌دانیم و برای سطوح قیمتی پایین‌تر در آینده نزدیک آماده هستیم.» کوپتسیکویچ محدوده ۴٬۴۰۰ دلار را به‌عنوان یکی از سطوح کلیدی در مسیر نزولی طلا معرفی می‌کند؛ سطحی که قیمت در اواخر ماه مارس در آن تثبیت شده بود. او هشدار می‌دهد: «این احتمال وجود دارد که قیمت در هفته آینده به این سطح برسد. اگر از این محدوده شاهد یک حرکت نزولی قاطع باشیم، سناریوی غالب به یک روند نزولی در دل یک بازه نوسانی گسترده تبدیل خواهد شد؛ بازه‌ای که نقاط چرخش آن در سقف‌های محلی ماه‌های ژانویه، مارس و آوریل قرار دارند. حرکت در این محدوده می‌تواند حتی برای چند سال آینده به روند غالب بازار تبدیل شود، و در نهایت به برخورد قیمت با میانگین متحرک ۲۰۰هفته‌ای منجر شود که در حال حاضر در نزدیکی ۲٬۷۰۰ دلار قرار دارد و البته روندی صعودی دارد.» در همین حال، تحلیلگران شرکت CPM Group در بعدازظهر پنج‌شنبه توصیه به فروش صادر کردند و هدف قیمتی اولیه ۴٬۵۰۰ دلار را برای بازه زمانی اول تا پانزدهم می تعیین کردند، در حالی که حد ضرر را در سطح ۴٬۷۱۵ دلار قرار دادند. آن‌ها در گزارش خود نوشتند: «پیش‌بینی ما این بود که قیمت‌ها در طول ماه آوریل در یک الگوی نوسانی با تمایل صعودی باقی بمانند. محدوده‌ای که برای نیمه دوم ماه در نظر گرفته بودیم، بین ۴٬۴۰۰ تا ۴٬۹۵۰ دلار بود و در عمل نیز طلا طی این دوره در همین بازه نوسانی پرتحرک معامله شد.» تحلیلگران تأکید می‌کنند که اگرچه قیمت‌ها ممکن است همچنان در همین بازه نوسانی باقی بمانند، اما یک سوگیری نزولی واضح در حال شکل‌گیری است. آن‌ها می‌گویند: «سرمایه‌گذاران در برخی بخش‌ها از خرید عقب‌نشینی کرده‌اند؛ نه فقط در طلا و فلزات گران‌بها، بلکه در کل بازار کالاها. در حالی که نگرانی‌های بلندمدت سیاسی و اقتصادی افزایش یافته، انتظارات کوتاه‌مدت تا حدی از اضطراب فاصله گرفته است.» آن‌ها در ادامه می‌نویسند: «در چنین شرایطی، برای بازه بسیار کوتاه‌مدت، توصیه فروش طلا صادر می‌کنیم. از اهداف قیمتی نزدیک‌تر و سطوح حد ضرر محدودتر استفاده می‌کنیم، زیرا تعجبی نخواهد داشت اگر بازار در کوتاه‌مدت همچنان به‌صورت نوسانی و در یک محدوده حرکت کند. با این حال، سوگیری کلی به سمت افت‌های مقطعی در کوتاه‌مدت است و رسیدن قیمت به هدف ۴٬۵۰۰ دلار می‌تواند به موجی از ذخیره سود منجر شود.» آن‌ها همچنین هشدار می‌دهند: «در افق زمانی حدود چهار ماه آینده، افت‌های بزرگ‌تر نیز دور از انتظار نیست، اما در حال حاضر، بازار احتمالاً در یک محدوده مشخص به نوسان ادامه خواهد داد.» مایکل مور، بنیان‌گذار شرکت Moor Analytics، انتظار دارد قیمت طلا در هفته آینده تمایل به صعود داشته باشد، اما هشدار می‌دهد که در صورت شکست سطوح حمایتی کوتاه‌مدت، احتمال بازگشت اصلاحی وجود دارد. او می‌نویسد: «صعودی؛ مگر آن‌که ساختارهای کوتاه‌مدتی که پیش‌تر به آن‌ها اشاره شده از دست بروند.» مور در تحلیل چندبازه‌ای خود توضیح می‌دهد که در مقیاس‌های زمانی بلندمدت و میان‌مدت، بسیاری از سیگنال‌های کلیدی همچنان در وضعیت تعلیق قرار دارند و ترکیبی از فشارهای نزولی و نشانه‌های قدرت صعودی در بازار دیده می‌شود. به‌طور کلی، او معتقد است بازار پس از افت‌های اخیر توانسته بخشی از فشار را جذب کرده و نشانه‌هایی از بازیابی نشان دهد، هرچند این روند هنوز قطعی نیست. در بازه کوتاه‌مدت، مور اشاره می‌کند که پس از ثبت سقف ۴۹۱۷ دلار، بازار وارد یک فاز اصلاحی نزولی شد که حداقل هدف آن در محدوده ۴۶۵۳ دلار محقق شده است. به گفته او، شکست سطوحی مانند ۴۸۱۸ و ۴۷۹۲ دلار فشار نزولی بیشتری را فعال کرده که بخش قابل‌توجهی از آن نیز تحقق یافته است. با این حال، او به نشانه‌هایی از بازگشت نیز اشاره دارد: «بازار در محدوده ۴۵۲۲ دلار به نوعی به اشباع فروش رسیده و از آن نقطه تا حدود ۱۵۰ دلار بازگشته است. عبور قیمت از سطوح ۴۶۰۱ و ۴۶۲۹ دلار نیز نشانه‌هایی از تقویت مومنتوم صعودی ارائه داده، اما اگر قیمت مجدداً به‌طور معناداری به زیر این سطوح بازگردد، باید انتظار فشار فروش تازه‌ای را داشت.» در زمان نگارش این مقاله UtoTimes، هر اونس طلای نقدی در سطح ۴٬۶۱۳.۸۳ دلار معامله می‌شد که نشان‌دهنده کاهش ۱.۷۷ درصدی در مقیاس هفتگی و افت ۰.۱۸ درصدی در طول روز است. ✔️ بیشتر بخوانید: چشم‌انداز هفته پیش‌رو: تمرکز بازارها بر گزارش اشتغال آمریکا و نشست RBA در میانه نااطمینانی خاورمیانه لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر