TSLA 386.47 USD ▲ 3.41%
AAPL 343.99 USD ▲ 1.32%
GOOGL 334.76 USD ▼ 1.62%
AMZN 262.37 USD ▼ 0.10%
NVDA 221.97 USD ▲ 2.54%
BTCUSD 84,316.76 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

دلار در حالت انتظار؛ ریسک ژئوپلیتیک مانع سقوط شد

در یک نگاه دلار در وضعیت انتظار: تنش‌های آمریکا و ایران مانع شکل‌گیری روند نزولی قوی برای دلار شده است. بازار چشم‌انتظار داده‌های تورمی آمریکا: گزارش PPI احتمالاً تأثیر بزرگی بر سیاست‌های فدرال رزرو نخواهد داشت. یورو بدون محرک قوی: داده‌های تورمی اروپا فعلاً توان ایجاد روند پایدار برای یورو را ندارند. افزایش فشار سیاسی بر پوند: تحولات داخلی بریتانیا ریسک افت بیشتر پوند، به‌ویژه در برابر یورو، را افزایش داده است. ممکن است پایان این هفته برای دلار آمریکا نسبتاً آرام سپری شود؛ زیرا عدم قطعیت درباره تنش‌های میان آمریکا و ایران مانع شکل‌گیری روندهای قوی در بازار ارز شده است. در بریتانیا، پیروزی حزب سبز در یک انتخابات میان‌دوره‌ای، فشار سیاسی تازه‌ای بر نخست‌وزیر استارمر وارد کرده و همین موضوع ریسک نزولی بیشتری برای پوند در برابر یورو ایجاد کرده است. خلاصه مقاله را می‌توانید در فایل صوتی زیر گوش کنید این گزارش بر پایه مقاله منتشرشده توسط بانک ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. دلار آمریکا | احتیاط همچنان حاکم است احتمال دارد بازار فارکس هفته را در فضایی آرام به پایان برساند. نبود داده‌های اقتصادی مهم باعث شده انتظارات بازار درباره سیاست‌های فدرال رزرو تقریباً بدون تغییر باقی بماند. دو ریسک اصلی هفته‌های اخیر یعنی: تنش‌های ایران نگرانی‌های مرتبط با هوش مصنوعی (ترس بازار از حباب یا شوک ناشی از شرکت‌های AI) تا حدی فروکش کرده‌اند. با این حال، هرگونه تشدید تنش میان آمریکا و ایران همچنان مهم‌ترین عامل اثرگذار بر دلار محسوب می‌شود. گزارش‌های مربوط به مذاکرات هسته‌ای ژنو دیروز نوسانات شدیدی در بازار نفت ایجاد کرد، اما بازارها فعلاً با خوش‌بینی محتاطانه معامله می‌کنند؛ زیرا مذاکرات قرار است هفته آینده ادامه یابد. طبق داده‌های بازار پیش‌بینی  در سایت Polymarket ، احتمال حمله آمریکا به ایران تا پایان مارس همچنان حدود ۵۵٪ ارزیابی می‌شود؛ موضوعی که مانع از افت شدید دلار شده است. (یعنی معامله‌گران هنوز برای سناریوی جنگ، «حق بیمه ریسک» روی دلار نگه داشته‌اند.) ✔️ بیشتر بخوانید: از طلا تا نفت و فلزات؛ ذخیره‌سازی دولت‌ها بازار را به هم ریخت داده مهم امروز آمریکا رویداد اصلی تقویم اقتصادی آمریکا انتشار شاخص PPI ژانویه است. پیش‌بینی‌ها: تورم تولیدکننده: ۰.۳٪ ماهانه تورم هسته: ۰.۳٪ احتمال زیادی وجود دارد که این داده اثر بزرگی روی بازار نگذارد. همچنین سخنرانی اعضای فدرال رزرو از جمله: جان ویلیامز نیل کاشکاری برگزار می‌شود، اما بازار فعلاً توجه زیادی به اظهارات بانک مرکزی ندارد؛ زیرا داده‌های اقتصادی هنوز کاهش نرخ بهره در نشست‌های نزدیک را توجیه نمی‌کنند. در کوتاه‌مدت عوامل بنیادی همچنان از دلار حمایت می‌کنند، اما عدم قطعیت تعرفه‌های تجاری باعث حفظ پریمیوم ریسک دلار شده است. یورو | تمرکز بازار بر داده‌های تورمی به نظر می‌رسد سطح 1.180 در EURUSD همچنان نقش لنگر قیمتی را ایفا کند. (لنگر قیمتی یعنی سطحی که بازار تمایل دارد اطراف آن نوسان کند و جهت مشخصی نگیرد.) امروز داده‌های تورم منطقه یورو منتشر می‌شود: فرانسه: ۰.۸٪ اسپانیا: ۲.۲٪ آلمان: انتظار کاهش از ۲.۱٪ به ۲.۰٪ با این حال، حتی اگر تورم کمی بالاتر بیاید، بعید است تغییر معناداری در سیاست‌های بانک مرکزی اروپا (ECB) ایجاد کند؛ بنابراین تأثیر پایداری بر یورو انتظار نمی‌رود. پوند انگلیس | ریسک نزولی ادامه دارد پوند امروز تحت فشار بیشتری قرار گرفته است؛ پس از آنکه حزب سبز در حوزه انتخاباتی گورتون و دنتون منچستر — که پیش‌تر پایگاه سنتی حزب کارگر محسوب می‌شد — پیروز شد. بازار اخیراً به هر عاملی که موقعیت سیاسی نخست‌وزیر استارمر را تضعیف کند، واکنش منفی نشان داده است. پیروزی یک حزب چپ‌گراتر می‌تواند این نگرانی را ایجاد کند که: در صورت کناره‌گیری زودهنگام استارمر، جانشین او سیاست‌های اقتصادی چپ‌گرایانه‌تری اتخاذ کند. ( چپ‌ها معمولاً برای ارز ملی منفی تلقی می‌شود.) تحلیلگران ING همچنان نسبت به رشد جفت‌ارز EURGBP دیدگاه صعودی دارند؛ زیرا پوند انگلیس با مجموعه‌ای از ریسک‌های متمرکز روبه‌رو است، از جمله: تنش‌های سیاسی و بی‌ثباتی داخلی بریتانیا برخی ریسک‌های مالی (هرچند محدود) پیش از اعلام بودجه هفته آینده و احتمال اتخاذ سیاست‌های انبساطی‌تر توسط بانک انگلستان در قیمت‌گذاری بازار بر همین اساس، معتقدند شرایط لازم برای عبور نرخ EURGBP از سطح 0.880 — که برآورد فعلی کوتاه‌مدت آنها محسوب می‌شود — همچنان برقرار است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ثبات انتظارات تورمی در نظرسنجی جدید بانک مرکزی اروپا

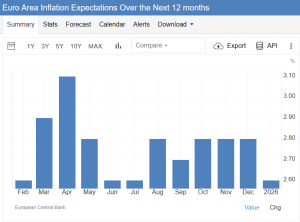
نظرسنجی تازه بانک مرکزی اروپا (ECB) نشان می‌دهد که انتظارات تورمی مصرف‌کنندگان در افق‌های مختلف زمانی تغییرات محدودی داشته و تصویر نسبتاً باثباتی از نگاه مردم به مسیر قیمت‌ها ارائه می‌دهد.  مهم‌ترین نتایج نظرسنجی انتظارات تورمی سه‌ساله بدون تغییر در سطح ۲.۶٪ باقی مانده است. انتظارات تورمی پنج‌ساله از ۲.۴٪ به ۲.۳٪ کاهش یافته است. انتظارات تورمی یک‌ساله مصرف‌کنندگان در ژانویه از ۲.۸٪ به ۲.۶٪ کاهش یافته است. این ارقام نشان می‌دهد که مصرف‌کنندگان اروپا انتظار دارند روند کاهش تورم ادامه پیدا کند، هرچند هنوز بالاتر از هدف ۲ درصدی ECB قرار دارد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

شاخص قیمت مصرف کننده ایالت‌های مختلف آلمان – فوریه 2026

شاخص قیمت مصرف کننده بادن - وورتمبرگ آلمان - فوریه- Consumer Price Index  واقعی ............ %0.2  قبلی ............ %0.0 شاخص قیمت مصرف کننده آلمان بادن - وورتمبرگ - سالانه (فوریه) - Consumer Price Index  واقعی ............ %1.8  قبلی ............ %2.1 شاخص قیمت مصرف کننده باواریا آلمان - فوریه - Consumer Price Index  واقعی ............ %0.2  قبلی ............ %0.0 شاخص قیمت مصرف کننده آلمان باواریا - سالانه (فوریه) - Consumer Price Index  واقعی ............ %1.9  قبلی ............ %2.1 شاخص قیمت مصرف کننده براندنبرگ آلمان - فوریه - Consumer Price Index  واقعی ............ %0.4  قبلی ............ %0 شاخص قیمت مصرف کننده براندنبرگ آلمان - سالانه (فوریه) - Consumer Price Index  واقعی ............ %2  قبلی ............ %2.2 شاخص قیمت مصرف کننده هس آلمان - فوریه - Consumer Price Index  واقعی ............ %0.4  قبلی ............ %0 شاخص قیمت مصرف کننده رن وستفیلا شمالی آلمان - فوریه - Consumer Price Index  واقعی ............ %0.2  قبلی ............ %0.1 شاخص قیمت مصرف کننده رن وستفیلا شمالی آلمان - سالانه (فوریه) - Consumer Price Index  واقعی ............ %1.8  قبلی ............ %2 شاخص قیمت مصرف کننده ساکسونی آلمان - فوریه - Consumer Price Index  واقعی ............ %0.3  قبلی ............ %0 شاخص قیمت مصرف کننده ساکسونی آلمان - سالانه (فوریه) - Consumer Price Index  واقعی ............ %2.3  قبلی ............ %2.3

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده اسپانیا – فوریه 2026

شاخص قیمت مصرف کننده  هسته اسپانیا - فوریه (سالانه) - CORE Consumer Price Index  واقعی  .................  %2.7 قبلی  ....................        %2.6 شاخص قیمت مصرف کننده اسپانیا - فوریه (ماهانه) - Consumer Price Index  واقعی  ..................   %0.4 قبلی  .....................       %0.4- شاخص قیمت مصرف کننده  اسپانیا - فوریه (سالانه)  - Consumer Price Index  واقعی  ..................   %2.3  پیش‌بینی  ............        % 2.2  قبلی  .....................       %2.3 نرخ تورم  هماهنگ شده ماهانه اسپانیا - Harmonised Inflation Rate (فوریه) واقعی .................     %0.4  پیش‌بینی  ............        %0.3 قبلی ...................      %0.3 نرخ تورم هماهنگ شده سالانه اسپانیا - Harmonised Inflation Rate (فوریه) واقعی .................        %2.5  پیش‌بینی  ............         %2.3 قبلی ...................        %2.4

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده فرانسه – فوریه 2026

شاخص قیمت مصرف کننده فرانسه - فوریه - Consumer Price Index  واقعی .................. %0.7  پیش‌بینی ............... %0.5  قبلی ..................... %0.3- شاخص قیمت مصرف کننده فرانسه - سالانه (فوریه) - Consumer Price Index  واقعی .................. %1  پیش‌بینی ............... %0.8  قبلی ..................... %0.3 شاخص قیمت مصرف کننده HICP فرانسه - ماهانه (فوریه) - Harmonised Inflation Rate  واقعی .................. %0.4  پیش‌بینی ............... %0.5  قبلی ..................... %0.4- شاخص قیمت مصرف کننده HICP فرانسه - سالانه (فوریه) - Harmonised Inflation Rate  واقعی .................. %1.1  پیش‌بینی ............ %0.7  قبلی ..................... %0.4

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فرار از حباب هوش مصنوعی در آمریکا؛ کدام بازارها از این وحشت سود بردند؟

در یک نگاه رکوردشکنی ۲۸ ساله آسیا: شاخص MSCI آسیا-اقیانوسیه با رشد ۷.۱٪، بهترین عملکرد ماه فوریه خود را از سال ۱۹۹۸ تاکنون تجربه کرد. پیشتازی مطلق کره جنوبی: شاخص کوسپی (Kospi) با جهش ۲۰ درصدی در یک ماه، بازدهی سالانه خود را به عدد خیره‌کننده ۴۹٪ رساند. تداوم رشد در اروپا: بازارهای اروپایی هشتمین ماه متوالی صعودی خود را پشت سر گذاشتند که بهترین توالی رشد در ۱۳ سال اخیر است. ثبات در بازار کالا: قیمت نفت در پی اعلام رسمی بازگشت ایران و آمریکا به میز مذاکرات در هفته آینده، به ثبات نسبی رسید. خلاصه صوتی مقاله زیر را می‌توانید در فایل صوتی زیر گوش کنید در حالی که شاخص‌های وال‌استریت تحت تأثیر نگرانی‌های ناشی از «حباب هوش مصنوعی» با عقب‌نشینی مواجه شده‌اند، بازارهای آسیا و اروپا در ماه فوریه ۲۰۲۶ عملکردهای تاریخی و خیره‌کننده‌ای را به ثبت رساندند. جابه‌جایی جریان سرمایه به سمت بازارهای مقاوم‌تر، باعث شده تا مناطقی نظیر کره جنوبی و اروپا به پناهگاه جدید سرمایه‌گذاران تبدیل شوند. این گزارش بر پایه داده‌های منتشرشده توسط فایننشال جویس و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. ۱. خروج از وال‌استریت؛ جست‌وجوی امنیت در بازارهای موازی در ماه جاری، پدیده‌ای تحت عنوان «تجارتِ ترس از هوش مصنوعی» باعث شد سرمایه‌گذاران نسبت به اشباع بازار آمریکا مشکوک شوند. در نتیجه، بخشی از نقدینگی به سمت بازارهایی هدایت شد که کمتر در معرض ریسک‌های تکنولوژیک هستند. این جابه‌جایی، بورس‌های اروپایی را در یک «فاز رشد پایدار» قرار داده است؛ به طوری که این بازارها اکنون طولانی‌ترین دوره صعودی خود را از سال ۲۰۱۳ تاکنون تجربه می‌کنند. ۲. کره جنوبی؛ قطب جدید جذب سرمایه جهانی کره جنوبی که به عنوان دماسنج سرمایه‌گذاری در سخت‌افزارهای استراتژیک شناخته می‌شود، برترین عملکرد را در سطح جهان داشته است. رشد ۴۹ درصدی این بازار از ابتدای سال ۲۰۲۶ نشان می‌دهد که سرمایه‌گذاران اکنون این کشور را به عنوان «رهبر بازار» در زنجیره تأمین جهانی می‌شناسند. این موفقیت در حالی به دست آمده که شاخص‌های آتی در آمریکا همچنان سیگنال‌های منفی صادر می‌کنند. ✔️ بیشتر بخوانید: پاداش ۲۵ درصدی برای اخراج نیمی از کارمندان؛ جک دورسی بازار را شوکه کرد! ۳. رکوردشکنی طلا و سیگنال‌های سیاسی در بازار نفت در بازار کالا، طلا هشتمین ماه متوالی رشد خود را با ۶٪ افزایش در فوریه به پایان رساند که یادآور رکوردهای سال ۱۹۷۳ است. همزمان، بازار نفت با وجود تنش‌های نظامی در منطقه، تحت تأثیر «دیپلماسی» قرار گرفت. اعلام از سرگیری مذاکرات هسته‌ای ایران و امریکا در هفته آینده باعث شد قیمت‌ها وارد مرحله «تثبیت پس از نوسان» شوند، هرچند حضور گسترده نظامی در منطقه همچنان مانع از افت جدی قیمت‌ها شده است. جمع‌بندی استراتژیک به زبان ساده، بازارهای جهانی در حال حاضر در «مرحله بازچینی موقعیت‌ها» هستند. تمرکز از سهام تکنولوژی آمریکا به سمت بازارهای نوظهور آسیا و کالاهای امن نظیر طلا تغییر یافته است. در حال حاضر سرمایه‌گذاران منتظرند ببینند آیا مذاکرات هفته آینده و داده‌های اقتصادی جدید می‌تواند آرامش را به وال‌استریت بازگرداند یا خیر. برای شما که بازار را رصد می‌کنید، نکته کلیدی این است: فعلاً مرکز ثقل سوددهی به شرق آسیا منتقل شده و طلا همچنان به عنوان قوی‌ترین سپر دفاعی در برابر ابهامات عمل می‌کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

شاخص هزینه واردات آلمان – ژانویه ۲۰۲۶

شاخص هزینه واردات آلمان - ژانویه - German Import Prices واقعی ................ %1.1 پیش‌بینی ........... %0.6 قبلی ................... %0.1- شاخص هزینه واردات آلمان - سالانه (ژانویه) - German Import Prices واقعی ................ %2.3- قبلی ................... %2.3-

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مذاکره‌کننده ارشد اوکراین: تمرکز مذاکرات ژنو بر اقتصاد و امنیت پس از جنگ است

گزارش‌ها حاکی است که رستم عمرف، مذاکره‌کننده ارشد اوکراین اعلام کرد شرکت‌کنندگان در مذاکرات ژنو با ولودیمیر زلنسکی گفتگو کرده‌اند. به گفته وی، محور گفتگوی شرکت‌کنندگان در این مذاکرات، بررسی موضوع «احیای اوکراین پس از جنگ» بوده است. عمرف تاکید کرد که در حال حاضر، وظیفه اصلی این است که مجموعه بعدی نشست‌های سه‌جانبه تا حد امکان پربار شود تا بتوان مسائل امنیتی و اقتصادی را نهایی کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

از طلا تا نفت و فلزات؛ ذخیره‌سازی دولت‌ها بازار را به هم ریخت

در یک نگاه دولت‌ها فراتر از طلا، کامودیتی‌های اساسی را انبار می‌کنند و این باعث نوسانات شدید قیمت‌ها شده است. سیاست‌هایی مثل ذخیره‌سازی استراتژیک، محدودیت صادرات و حمایت از تولید داخلی، بازارها را منطقه‌ای و حساس‌تر کرده‌اند.. طلا متفاوت است: عرضه پایدار و تاریخی آن، باعث می‌شود تقاضای ناشی از ریسک برای مدتی طولانی‌تر قیمت‌ها را بالا نگه دارد. به گفته بانک سرمایه‌گذاری گلدمن ساکس، دولت‌ها به غیر از طلا، در حال انباشت کامودیتی‌های اساسی هستند که این روند نوسانات قیمتی را تشدید می‌کند. رشد تاریخی طلا صرفاً به فلزات گران‌بها محدود نمی‌شود. به باور تحلیلگران گلدمن ساکس، این روند بخشی از تغییری گسترده‌تر در نحوه نگاه دولت‌ها و سرمایه‌گذاران به بازار کامودیتی‌ها است. در سال‌های اخیر، خریدهای بانک‌های مرکزی با هدف پوشش ریسک‌های ژئوپلیتیکی و مالی، به جهش قیمت طلا کمک کرده است. در حال حاضر به عقیده تحلیلگران گلدمن ساکس، راهبردهای مشابه «بیمه‌ای» در سایر بازارهای کامودیتی نیز در حال شکل‌گیری است. این گزارش بر پایه داده‌های منتشرشده توسط AOL و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. قبلاً بازار خیلی از کامودیتی‌ها (مثل نفت، مس، گندم و…) بیشتر بر اساس یک تعادل جهانی واحد کار می‌کرد؛ یعنی عرضه و تقاضا در سطح دنیا تعیین‌کننده قیمت بود و کامودیتی‌ها نسبتاً آزادانه بین کشورها جابه‌جا می‌شد. اما حالا با سیاست‌هایی مثل: انباشت ذخایر استراتژیک محدودیت‌های صادراتی تعرفه‌ها حمایت از تولید داخلی بازارها منطقه‌ای‌ رفتار می‌کنند. روندی که خطر افزایش نوسانات را بالا می‌برد. این تغییر ریشه در شوک‌های اخیر عرضه دارد. پس از اختلالات زنجیره تأمین در سال ۲۰۲۰ و شوک‌های غذایی و انرژی در سال ۲۰۲۲، سیاست‌گذاران تمرکز خود را بر تضمین دسترسی به مواد حیاتی معطوف کردند. ✔️ بیشتر بخوانید: پیش‌بینی انفجاری UBS: طلا در راه ۶۲۰۰ دلار؛ آیا ذخایر جهانی رو به اتمام است؟ این اقدامات شامل اعمال تعرفه‌ها، کنترل صادرات، حمایت از تولید داخلی و افزایش ذخایر راهبردی دولتی بوده است. مجموع این سیاست‌ها، ساختار بازارهای کامودیتی را به‌گونه‌ای دگرگون می‌کند که قیمت‌ها نسبت به شوک‌ها حساس‌تر شوند. گلدمن ساکس به بازار مس به‌عنوان نمونه‌ اولیه اشاره کرد. با وجود پیش‌بینی مازاد عرضه جهانی در سال ۲۰۲۵، قیمت‌ها افزایش یافت؛ چرا که افزایش ذخیره‌سازی در ایالات متحده عملاً بخشی از عرضه را از چرخه بازارهای بین‌المللی خارج کرد و دسترسی سایر بازارها را محدود ساخت. این امر موجب شد بازارهای خارج از آمریکا — جایی که قیمت‌های معیار جهانی عمدتاً تعیین می‌شود — با محدودیت بیشتری در عرضه مواجه شوند. این پویایی صرفاً به دولت‌ها محدود نمی‌شود. به گفته تحلیل‌گران: «بازخوردهای اخیر مشتریان نشان می‌دهد تقاضای بیمه‌محور برای برخی کالاها — نه‌تنها طلا بلکه فلزات صنعتی مانند مس — فراتر از بخش عمومی گسترش یافته است؛ زیرا سرمایه‌گذاران بخش خصوصی در محیط سیاستی نامطمئن جهانی به دارایی‌های فیزیکی برای تنوع‌بخشی روی آورده‌اند.» این جریان‌های سرمایه‌گذاری از قیمت فلزات حمایت کرده و نوسانات را تشدید می‌کند. طلا متفاوت است در اغلب بازارهای کامودیتی، با افزایش قیمت‌ها عرضه می‌تواند تعدیل شود؛ تولیدکنندگان معمولاً تولید را افزایش می‌دهند و به این ترتیب جهش‌های قیمتی ناشی از تقاضای «بیمه‌ای» تا حدی مهار می‌شود. اما سیاست‌هایی که با هدف تقویت امنیت عرضه اجرا می‌شوند، می‌توانند به مازاد تولید نیز منجر شوند. چنین وضعیتی ممکن است قیمت‌ها را کاهش دهد، تولیدکنندگان کوچک‌تر را از بازار خارج کند و عرضه را متمرکزتر سازد؛ امری که ریسک اختلالات آتی و نوسانات شدیدتر را افزایش می‌دهد. با این حال، طلا از نظر ساختاری متفاوت است. به نوشته تحلیلگران گلدمن ساکس، تقریباً تمام طلای استخراج‌شده در طول تاریخ همچنان در سطح زمین موجود است و عرضه سالانه آن نسبتاً باثبات بوده و به تغییرات قیمت با کندی واکنش نشان می‌دهد. از این رو، تقاضای ناشی از نگرانی‌های ریسک می‌تواند برای مدت طولانی‌تری به رشد قیمت طلا دامن بزند. طلا در ۲۹ ژانویه به رکوردی بالاتر از ۵۵۰۰ دلار در هر اونس رسید، اما یک روز بعد بیش از ۱۰ درصد افت کرد و به زیر ۵۰۰۰ دلار در هر اونس بازگشت. طبق جمع‌بندی یوتوتایمز، دولت‌ها و بانک‌های مرکزی نه تنها طلا، بلکه کالاهای اساسی را ذخیره می‌کنند و این باعث افزایش نوسانات قیمت‌ها شده است. سیاست‌هایی مثل ذخیره‌سازی استراتژیک، محدودیت صادرات و حمایت از تولید داخلی بازارها را حساس‌تر کرده‌اند، و سرمایه‌گذاران خصوصی نیز با هدف بیمه‌محور به دارایی‌های فیزیکی و فلزات صنعتی روی آورده‌اند. طلا به دلیل عرضه پایدار تاریخی، نسبت به سایر کالاها رفتار متفاوتی دارد و رشد قیمت آن طولانی‌تر می‌تواند ادامه یابد.

خواندن کامل خبر
تحلیل طلا کم اثر
تحلیل طلا کم اثر

روسیه تحریم دائمی نفت خود از سوی اتحادیه اروپا را «دیوانگی» خواند

وزارت امور خارجه روسیه، طرح اتحادیه اروپا برای ممنوعیت دائمی واردات نفت روسیه را محکوم کرد. سخنگوی این وزارتخانه، این پیشنهاد را «دیوانگی» توصیف کرده و گفت تنها یک «دیوانه» از آن حمایت می‌کند. انتظار می‌رود کمیسیون اروپا این طرح را ۱۵ آوریل، درست پس از انتخابات پارلمانی مجارستان، ارائه کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار بدون شوک ژئوپلیتیک، نیروی کافی برای جهش گسترده ندارد

در یک نگاه ین در محاصره: بهبود فضای ریسک‌پذیری (اشتهای خرید) و احتمال داده‌های ضعیف تورم در توکیو، ین را به ضعیف‌ترین ارز گروه G10 تبدیل کرده است. اثر انویدیا بر دلار: سود غافلگیرکننده انویدیا باعث شده سرمایه‌گذاران از ارزهای دفاعی (مثل دلار و ین) فاصله بگیرند و به سمت بازارهای پرریسک‌تر بروند. سیگنال نرخ بهره ژاپن: علی‌رغم فشارهای سیاسی، احتمال افزایش نرخ بهره ژاپن در ماه ژوئن همچنان نزدیک به ۱۰۰٪ قیمت‌گذاری شده است. داده مدعیان اولیه بیکاری آمریکا برای امروز در سطح ۲۱۶ هزار نفر پیش‌بینی شده؛ داده‌ای کم‌اثر برای بازار. خلاصه این مقاله رو برات صوتی کردیم؛ همین‌جا گوش کن.   ما (تیم تحلیل ING) کاملاً به بازقیمت‌گذاری انبساطی (داویش) در انتظارات مربوط به بانک مرکزی ژاپن پس از انتصاب‌های اخیر اعتماد نداریم، اما فضای مثبت ریسک‌پذیری (پس از انتشار سود قوی انویدیا) و داده‌های ضعیف تورم توکیو در شب گذشته می‌تواند برای مدتی دیگر ین را تحت فشار نگه دارد. دلار نیز با وجود برتری قابل‌توجه در نرخ بهره، همچنان با برخی ریسک‌های نزولی مواجه است. این گزارش بر پایه مقاله منتشرشده توسط بانک ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. دلار آمریکا (USD): فضای مثبت می‌تواند همچنان به ضرر ارزهای دفاعی باشد گزارش سود قوی شرکت انویدیا حمایت بیشتری از بازار ایجاد کرد و روز گذشته را که برای بازار سهام روز خوبی بود، با قدرت به پایان رساند. ارزهای با بتای بالا پیش از انتشار گزارش سود (انویدیا) در معاملات پس از ساعت رسمی بازار رشد کرده بودند و این گزارش در کوتاه‌مدت تأثیر معناداری بر بازار فارکس نداشت. بهبود فضای ریسک‌پذیری طی ۲۴ ساعت گذشته به دلار فشار وارد کرده است و در میان ارزهای گروه ده (G10)، تنها ین عملکرد ضعیف‌تری از دلار داشته است (در بخش ین توضیح داده می‌شود). تعدیل قیمت نفت نیز نقش دارد؛ زیرا بازارها دلیلی برای قیمت‌گذاری تشدید تنش‌های ژئوپلیتیک نمی‌بینند. احتمال حمله آمریکا به ایران تا پایان ماه مارس در پلتفرم Polymarket — که اخیراً دقیق‌ترین محرک قیمت نفت بوده — طی چند روز گذشته در حدود ۶۰٪ ثابت مانده است. در شرایط فعلی، هرگونه تشدید تنش در این حوزه محتمل‌ترین محرک برای یک رشد گسترده دلار خواهد بود؛ به‌ویژه با توجه به اطمینان‌بخشی ناشی از نتایج انویدیا و نبود انتشار داده‌های مهم اقتصادی. مهم‌ترین داده امروز آمریکا آمار مدعیان بیکاری است. پیش‌بینی می‌شود مدعیان اولیه اندکی افزایش یافته و به ۲۱۶ هزار نفر برسد، در حالی که درخواست‌های ادامه‌دار کمی کاهش یابد — داده‌هایی که بعید است بازار را به شکل جدی حرکت دهند. در مجموع، ممکن است امروز شاهد نوعی ثبات در دلار باشیم، هرچند برخی ریسک‌های نزولی باقی مانده‌اند؛ زیرا اخبار مثبت ناشی از سود انویدیا می‌تواند بازارها را برای مدتی بیشتر از ارزهای دفاعی دور نگه دارد. ▶️ مشاهده کنید: ریسک مربوط به درگیری بین ایران و آمریکا، کماکان مهمتر از هرچیز دیگر است! تحلیل بنیادی هفتگی! یورو (EUR): سخنرانی لاگارد امروز رئیس بانک مرکزی اروپا، کریستین لاگارد، امروز در کمیته اقتصادی پارلمان اتحادیه اروپا (ECON) سخنرانی خواهد کرد. او اخیراً بر ایده «تصمیم‌گیری چابک» در سیاست پولی تأکید کرده است، اما شواهد کافی وجود ندارد که بازارها چیزی جز تثبیت نرخ بهره برای باقی سال ۲۰۲۶ را قیمت‌گذاری کنند. داده‌های تورم در روزهای آینده نیز احتمالاً تغییر معناداری در انتظارات نرخ بهره ایجاد نخواهند کرد. در حال حاضر، اختلاف نرخ بهره کوتاه‌مدت میان یورو و دلار همچنان از EURUSD حمایت نمی‌کند، اما ما هنوز بازگشت کافی اعتماد به دلار را مشاهده نکرده‌ایم که بتوان انتظار یک حرکت نزولی بزرگ دیگر را داشت. سطح 1.1750 همچنان سطح حمایتی مناسبی محسوب می‌شود، مگر اینکه تنش بزرگی در موضوع ایران رخ دهد. ین ژاپن (JPY): در آب‌های متلاطم ین طی چند روز گذشته تحت فشار قرار گرفته است؛ پس از گزارش‌هایی درباره نگرانی نخست‌وزیر تاکایچی نسبت به ادامه افزایش نرخ بهره و همچنین انتصاب دو عضو جدید بانک مرکزی ژاپن (آیانو ساتو و توایچیرو آسادا) که رویکردی انبساطی دارند. با این حال، به نظر ما این تحولات دلیلی برای تجدیدنظر در مسیر عادی‌سازی تدریجی سیاست پولی بانک مرکزی ژاپن نیست. یکی از دو عضو خروجی (نوگوچی) انبساطی‌ترین صدا در بانک مرکزی بود و عضو دیگر (ناکاگاوا) نیز رویکردی خنثی تا انبساطی داشت. در نهایت، توازن میان اعضای متمایل به سیاست سخت‌گیرانه و انبساطی احتمالاً تغییر چشمگیری نخواهد کرد و ما معتقدیم داده‌های اقتصادی همچنان عامل اصلی تصمیم‌گیری خواهند بود. فشار دولت بر بانک مرکزی می‌تواند یک عامل غیرقابل پیش‌بینی باشد، اما اگر بازارها کاهش استقلال بانک مرکزی ژاپن را قیمت‌گذاری کنند، ریسک‌های آشکار برای ین ایجاد خواهد شد که برای دولت تاکایچی مطلوب نخواهد بود. برآورد ما از سیاست بانک مرکزی ژاپن تغییری نکرده است: افزایش نرخ بهره در ماه ژوئن تا سطح ۱٪. قیمت‌گذاری بازار طی چند روز گذشته نوسان داشته، اما برخی اظهارنظرهای نسبتاً سخت‌گیرانه (هاوکیش) شب گذشته از سوی یکی از اعضای بانک مرکزی باعث شده احتمال افزایش نرخ در ژوئن دوباره به نزدیک ۱۰۰٪ برسد. با این حال، در کوتاه‌مدت چشم‌انداز ین همچنان مبهم است. بهبود فضای ریسک‌پذیری باعث افزایش موقعیت‌های فروش ین شده و ما انتظار داریم کاهش سریع‌تر از انتظار تورم هسته‌ توکیو در گزارش فردا (تا سطح ۱.۶٪) بازار را به سمت گمانه‌زنی‌های انبساطی سوق دهد. سطح 157.7 — سقف ثبت‌شده در ۹ فوریه — ممکن است در روزهای آینده آزمایش شود و عبور از آن می‌تواند ریسک مداخله ارزی را دوباره مطرح کند. با این حال، احتمال زیادی وجود دارد که مقامات ژاپنی تا رسیدن نرخ به 160 اقدام عملی انجام ندهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

لاگارد، رئيس بانک مرکزی اروپا: تورم در مسیر رسیدن به هدف ۲٪

کریستین لاگارد، رئیس بانک مرکزی اروپا، اعلام کرد که رشد دستمزدها همچنان بالا است اما به‌تدریج در حال کاهش است؛ موضوعی که برای ارزیابی پایداری تورم اهمیت کلیدی دارد. او تأکید کرد که اقدامات بانک مرکزی برای کاهش تورم مؤثر بوده و روند فعلی نشان می‌دهد که تورم در میان‌مدت به هدف ۲ درصدی خواهد رسید. انتظار می‌رود فعالیت اقتصادی با افزایش درآمد نیروی کار در چارچوب یک بازار کار مقاوم، و همچنین با سرمایه‌گذاری در حوزه‌های دفاع، زیرساخت و فناوری‌های دیجیتال حمایت شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین: آماده اجرای توافقات تجاری با آمریکا هستیم

در موضع‌گیری تازه پکن درباره روابط تجاری، وزارت بازرگانی چین اعلام کرد که این کشور آماده همکاری با آمریکا برای اجرای توافقات به‌دست‌آمده در مذاکرات ۴ فوریه است. این وزارتخانه همچنین تأکید کرد که ارتباطات میان دو طرف در همه سطوح به‌طور مستمر ادامه دارد. هم‌زمان، شی جین‌پینگ رئیس‌جمهور چین و فریدریش مرتس صدراعظم آلمان نیز توافق کردند که با وجود نگرانی‌ها درباره تجارت و تعرفه‌ها، گفت‌وگو میان دو کشور ادامه یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تویوتا قفل‌های قدیمی را شکست؛ جراحی بزرگ برای تسخیر بازارهای سرمایه

در یک نگاه رقم نجومی واگذاری: برنامه فروش حدود ۳ تریلیون ین (معادل ۱۹ میلیارد دلار) از سهام تویوتا توسط بانک‌ها و بیمه‌ها. پایان سنت قدیمی: تویوتا با این کار به «فاز تقسیم دارایی» در روابط سنتی با شرکای تجاری‌اش وارد می‌شود تا شفافیت مالی بیشتری ایجاد کند. احتمال بازخرید سهام: تویوتا ممکن است برای جلوگیری از افت قیمت، خودش بخشی از این سهام را دوباره بخشد (Buyback). سیگنال اصلاحات مدیریتی: این حرکت به عنوان یک نقطه عطف در بهبود ساختار حاکمیت شرکتی در ژاپن شناخته می‌شود. غول خودروسازی جهان یعنی تویوتا، در حال تدارک یک جراحی بزرگ مالی است که می‌تواند کل بازار سرمایه ژاپن را تکان دهد. تویوتا قصد دارد با واگذاری ۱۹ میلیارد دلار از سهام خود، به سنت دیرینه «مالکیت متقابل» پایان دهد؛ حرکتی که نه‌تنها بهره‌وری پول این شرکت را بالا می‌برد، بلکه پیام روشنی به سرمایه‌گذاران جهانی درباره تغییر سبک مدیریتی‌اش صادر می‌کند. ۱. تویوتا و شکستن قفل‌های قدیمی بازار سال‌هاست که در ژاپن، شرکت‌ها و بانک‌ها بخشی از سهام یکدیگر را نگه می‌دارند تا وفاداری‌شان را ثابت کنند؛ روشی که به آن «سهامداری متقابل» می‌گویند. اما حالا تویوتا تصمیم گرفته این قفل را بشکند. طبق گزارش رویترز و بازخوانی یوتوتایمز، این شرکت می‌خواهد اجازه دهد بانک‌ها و شرکت‌های بیمه، سهام تویوتا را که در اختیار دارند، دربازار آزاد به فروش برسانند. این کار باعث می‌شود سهام شناور تویوتا در بازار بیشتر شده و مدیریت شرکت در برابر سهامداران پاسخگوتر باشد. ۲. ۱۹ میلیارد دلار نقدینگی در مسیر بازار این جابه‌جایی عظیم که ممکن است از همین سال ۲۰۲۶ آغاز شود، می‌تواند نقدینگی شرکت را در مسیرهای بهتری قرار دهد. سرمایه‌گذاران خارجی مدت‌هاست که از تویوتا می‌خواستند از این روش‌های قدیمی دست بکشد و بازدهی سرمایه خود را بالا ببرد. تویوتا هم برای اینکه عرضه ناگهانی این حجم از سهام باعث سقوط قیمت نشود، در حال بررسی روش «بازخرید سهام» است؛ یعنی خودش خریدار بخشی از این سهام می‌شود تا تعادل بازار حفظ شود. ۳. چالش با سرمایه‌گذاران فعال این تصمیم درست زمانی گرفته شده که تویوتا با فشارهایی از سوی سرمایه‌گذاران معروفی مثل «الیوت» روبروست. این سرمایه‌گذاران معتقدند ارزش واقعی برخی زیرمجموعه‌های تویوتا بسیار بیشتر از چیزی است که اعلام می‌شود. واگذاری ۱۹ میلیارد دلاری سهام، در واقع پاسخی به این فشارهاست تا تویوتا ثابت کند به دنبال نوسازی ساختار خود و جلب اعتماد دوباره بازارهای بین‌المللی است. جمع‌بندی: عبور از سنت به شفافیت به زبان ساده، تویوتا در حال گذار از یک مدل سنتی و بسته به یک مدل اقتصادی باز و شفاف است. در حال حاضر بازار در دوره تثبیت اصلاحات قرار دارد؛ یعنی سرمایه‌گذاران با دقت تماشا می‌کنند که این غول خودروسازی چگونه می‌خواهد این حجم عظیم از سهام را بدون ایجاد تنش در قیمت، واگذار کند. برای شما به عنوان همراه بازار، این یک پیام مثبت است: تویوتا در حال آزاد کردن انرژی مالی خود است. اگر این طرح با موفقیت اجرا شود، می‌تواند اعتماد به کل بورس ژاپن را به شکل چشم‌گیری افزایش دهد. فعلاً بازار در وضعیت انتظار برای جزئیات اجرایی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

زلنسکی پس از تماس با ترامپ: نشست بعدی ماه مارس برگزار می‌شود

ولودیمیر زلنسکی، رئیس‌جمهور اوکراین، پس از تماس تلفنی با دونالد ترامپ، جزئیات جدیدی از روند دیپلماتیک را اعلام کرد. زلنسکی گفت که اوکراین انتظار دارد نشست سه‌جانبه بعدی میان اوکراین، روسیه و ایالات متحده در ماه مارس برگزار شود. وی ابراز امیدواری کرد که این نشست بتواند فرصتی را برای ارتقای سطح گفتگوها به سطح سران کشورها فراهم کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اقدام CME پس از اختلال فنی؛ لغو سفارش‌های روزانه و GTD 

بورس کالای شیکاگو (CME) اعلام کرد که تمام سفارش‌های روزانه و همچنین سفارش‌های GTD (سفارش‌هایی که تا تاریخ مشخصی معتبر هستند) که تاریخ آنها امروز بوده است، لغو خواهند شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

عقب‌نشینی گوگل در برابر اتحادیه اروپا؛ تغییر نتایج جستجو

خبرگزاری رویترز به نقل از منابع آگاه گزارش داد که شرکت گوگل قصد دارد در پی اتهامات ضد انحصار اتحادیه اروپا، تغییراتی را در نتایج موتور جستجوی خود آزمایش کند. طبق این گزارش، پیشنهاد جدید گوگل به گونه‌ای طراحی شده است که برجستگی و دید بیشتری به رقبای این شرکت در نتایج جستجو بدهد. این تغییرات قرار است به زودی در اروپا اجرایی شود و در مرحله اول، شامل جستجوهای مرتبط با مراکز اقامتی و هتل‌ها خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی اروپا: شورای حکام از پیش خود را به مسیر مشخصی برای نرخ‌های بهره متعهد نمی‌کند.

مصمم هستیم اطمینان حاصل کنیم که نرخ تورم در میان‌مدت در سطح هدف ۲ درصدی تثبیت شود. اقتصاد، علی‌رغم فضای دشوار و چالش‌برانگیز جهانی، به رشد خود ادامه داده است. بازار کار قدرتمند، ترازنامه‌های مستحکم بخش خصوصی و کاهش‌های پیشین نرخ بهره از سوی شورای حکام همچنان از منابع مهم تاب‌آوری اقتصاد به شمار می‌روند. چشم‌انداز همچنان با عدم قطعیت همراه است؛ به‌ویژه به دلیل تداوم مناقشات تجاری جهانی و تنش‌های ژئوپلیتیکی. در تعیین موضع مناسب سیاست پولی، رویکردی مبتنی بر داده‌ها و تصمیم‌گیری در هر نشست را دنبال خواهد کرد. نظرسنجی SPF بانک مرکزی اروپا: تورم منطقه یورو در سال ۲۰۲۶ معادل ۱.۸ درصد و در سال ۲۰۲۷ برابر با ۲.۰ درصد پیش‌بینی می‌شود؛ هر دو رقم نسبت به سه ماه گذشته بدون تغییر مانده‌اند. انتظارات تورمی بلندمدت بدون تغییر در سطح ۲ درصد باقی ماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کلاس نات جانشین بعدی لاگارد خواهد بود؟

بلومبرگ گزارش داد که بسیاری از اقتصاددانان انتظار دارند کریستین لاگارد پیش از موعد از سمت خود در بانک مرکزی اروپا (ECB) کناره‌گیری کند و این جایگاه به «کلاس نات» منتقل شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انویدیا؛ آزمون بزرگ بازار فارکس

در یک نگاه نبض بازار در دست انویدیا: گزارش امشب جهت کوتاه‌مدت دلار و ارزهای بزرگ را تعیین می‌کند. در صورت انتشار گزارش ضعیف، ارزهای پرریسک مانند دلار استرالیا (AUD)، دلار نیوزیلند (NZD) و کرون نروژ (NOK) بیشترین آسیب را می‌بینند. دلار در نقش پناهگاه: با وجود سخنرانی‌های ترامپ، دلار آمریکا همچنان از داده‌های اقتصادی قدرت می‌گیرد. فاز آزمون اعتماد: بازار در وضعیتی قرار دارد که واکنش منفی به خبر بد، بسیار شدیدتر از واکنش مثبت به خبر خوب خواهد بود. بازار فارکس در آستانه یکی از حساس‌ترین گزارش‌های سودآوری سال ایستاده است؛ گزارش درآمدی شرکت انویدیا می‌تواند فقط اعداد و ارقام یک شرکت نیست نباشد، بلکه به سیگنالی برای سنجش اعتماد جهانی به موج هوش مصنوعی تبدیل شود. اگر این گزارش ناامیدکننده باشد، اثر آن ممکن است فراتر از سهام فناوری رفته و بازار ارزهای بزرگ جهان را هم تکان دهد. این گزارش بر پایه تحلیل‌های بازارهای جهانی توسط موسسه ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. چرا گزارش انویدیا برای بازار فارکس مهم است؟ بازار سهام فناوری پس از روزهایی پرتنش، به آرامشی موقت رسیده، اما این آرامش پیش از انتشار گزارش درآمدی انویدیا شکننده به نظر می‌رسد. با توجه به نگرانی‌های باقی‌مانده درباره ارزش‌گذاری سهام مرتبط با هوش مصنوعی، این شرکت باید فراتر از پیش‌بینی‌ها عمل کند و چشم‌انداز قدرتمندی ارائه دهد تا بتواند بازار را آرام کند. تحلیلگران ING معتقدند که ریسک نزولی ناشی از انتشار یک گزارش ضعیف، بزرگ‌تر از اثر مثبت یک گزارش قوی ارزیابی شده است؛ یعنی اگر عملکرد کمتر از انتظار باشد، واکنش منفی بازار می‌تواند شدیدتر باشد. ▶️ مشاهده کنید: ریسک مربوط به درگیری بین ایران و آمریکا، کماکان مهمتر از هرچیز دیگر است! تحلیل بنیادی هفتگی! کدام ارزها در معرض خطرند؟ در میان ارزهای اقتصادهای پیشرفته گروه ۱۰ (G10)، سه ارز بیش از بقیه در برابر شوک احتمالی بازار سهام آسیب‌پذیر ارزیابی شده‌اند: دلار استرالیا (AUD) دلار نیوزیلند (NZD) کرون نروژ (NOK) در این میان، دلار استرالیا در موقعیتی «بیش‌خرید» قرار دارد؛ یعنی طبق داده‌های معاملات سفته‌بازانه (CFTC)، بیشترین موقعیت خرید در میان ارزهای G10 روی این ارز شکل گرفته است. چنین وضعیتی معمولاً به این معناست که اگر خبر منفی منتشر شود، فشار فروش می‌تواند سریع و گسترده باشد؛ زیرا بسیاری از معامله‌گران در موقعیت خرید قرار دارند. هرچند تورم ماه ژانویه استرالیا با رقم ۳.۸ درصد کمی بالاتر از انتظار بود و احتمال افزایش نرخ بهره در ماه مه را تقویت کرد، اما گزارش ING تأکید می‌کند که حتی یک داستان داخلی قوی هم ممکن است در صورت اصلاح بازار سهام، نتواند از AUD حمایت کند. واکنش دلار آمریکا چه پیامی دارد؟ یکی از مهم‌ترین سیگنال‌ها، رفتار دلار آمریکا خواهد بود. اگر دلار هم‌زمان با ارزهای پرریسک تضعیف شود، این می‌تواند نشانه‌ای نگران‌کننده باشد که بازار در حال شکل دادن نگرانی‌های گسترده‌تر و خاص آمریکا درباره ارزش‌گذاری شرکت‌های هوش مصنوعی است. اما ارزیابی این تحلیلگر موسسه ING نشان می‌دهد چنین سناریویی کمتر محتمل است و دلار احتمالاً به همبستگی منفی (هرچند ضعیف‌تر از گذشته) با سهام آمریکا ادامه خواهد داد؛ به این معنا که در صورت افت بازار سهام، دلار می‌تواند تا حدی نقش دارایی امن را ایفا کند. داده‌های اقتصادی آمریکا چه می‌گویند؟ روز گذشته، داده‌های اقتصادی آمریکا به نفع دلار منتشر شد: شاخص اعتماد مصرف‌کننده در فوریه به ۹۱ رسید. کاهش ماه قبل نیز در بازبینی آماری کمتر از برآورد اولیه اعلام شد. در سخنرانی سالانه رئیس‌جمهور آمریکا، دونالد ترامپ، تمرکز اصلی بر اقتصاد و کاهش تورم بود، هرچند احتمال درگیری با ایران نیز مطرح شد؛ موضوعی که در صورت تشدید می‌تواند بر فضای ریسک جهانی اثرگذار باشد. در صورتی که گزارش انویدیا بازار را به شدت تکان ندهد، محدوده ۹۷.۵۰ تا ۹۸.۰ برای شاخص دلار همچنان سناریوی پایه (ING) تلقی می‌شود. وضعیت یورو؛ ارزش‌گذاری هنوز حمایتی نیست در اروپا، انتشار داده‌هایی مانند تولید ناخالص داخلی آلمان و تورم منطقه یورو انتظار نمی‌رود اثر بزرگی بر بازار داشته باشد. سخنرانی رئیس بانک مرکزی اروپا (ECB) در پارلمان اروپا و همچنین داده‌های تورم مقدماتی پایان هفته، مهم‌ترین محرک‌های احتمالی یورو هستند. با وجود افت اخیر EURUSD، این جفت‌ارز همچنان در محدوده‌ای بالاتر از ارزش منصفانه کوتاه‌مدت معامله می‌شود. اختلاف نرخ سوآپ دو‌ساله به میزان حدود ۱۰ نقطه پایه در طول فوریه به نفع دلار افزایش یافته است. همچنین رشد قیمت نفت نیز فشار مضاعفی بر ارزش منصفانه EURUSD وارد کرده است. با این حال، نگرانی‌ها درباره تمرکز بیش از حد سرمایه‌گذاری در بازار آمریکا همچنان پابرجاست و می‌تواند از خرید در  افت‌های EURUSD حمایت کند. سطح حمایتی ۱.۱۷۵۰ تا ۱.۱۷۶۰ فعلاً به‌عنوان محدوده‌ای قابل اتکا مطرح شده است. نتیجه‌گیری: بازار در فاز «حبس نفس» به زبان ساده، امشب بازار فارکس و طلا منتظر است تا ببیند انویدیا چه «داستانی» برای آینده هوش مصنوعی تعریف می‌کند. اگر این شرکت فراتر از انتظار ظاهر نشود، بازار آماده است تا با بی‌رحمی تمام، ارزهای پرریسک را تنبیه کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص احساسات مصرف کننده و تولید ناخالص داخلی آلمان

شاخص احساسات مصرف کننده آلمان - مارس - German GfK Consumer Climate  واقعی ................ 24.7-  پیش‌بینی ............. 23-  قبلی ................... 24.2- (این داده از 24.1- تجدید شده است) شاخص نهایی تولید ناخالص داخلی آلمان 2025 - سه‌ماهه چهارم سال - German GDP  واقعی .................. % 0.3  پیش‌بینی ............. %0.3  قبلی .................... %0.3

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مرتس، صدراعظم آلمان: گفت‌وگوی شفاف با چین ضروری است

صدراعظم آلمان، فریدریش مرتس، اعلام کرد که برلین اهمیت بسیار زیادی برای روابط و تبادلات اقتصادی با چین قائل است و تأکید کرد که دو کشور باید «در هر زمینه‌ای که ممکن است، همکاری اقتصادی را تعمیق کنند». مرتس همچنین گفت که آلمان و چین باید با یکدیگر صریح و شفاف گفت‌وگو کنند؛ موضوعی که نشان می‌دهد دولت آلمان به‌دنبال حفظ تعامل اقتصادی با پکن، در عین مدیریت اختلافات سیاسی و تجاری است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقف تاریخی بورس ژاپن فروریخت؛ نیکی ۲۲۵ در قله

در یک نگاه فتح قله تاریخی: شاخص «نیکی ۲۲۵» با رشد ۱.۴ درصدی به سطح ۵۸,۷۴۰ واحد رسید و بالاتر از رکورد قبلی خود قرار گرفت. بازیابی سهام تکنولوژی: کاهش نگرانی‌های جهانی پیرامون اختلالات هوش مصنوعی منجر به هجوم دوباره سرمایه‌گذاران به سمت شرکت‌های نیمه‌رسانا و نرم‌افزاری شد. حمایت ارزی از صادرکنندگان: افت ارزش ین در برابر دلار آمریکا به عنوان یک محرک کلیدی، سودآوری شرکت‌های بزرگ صادرات‌محور ژاپن را ارتقا داده است. سیگنال‌های پولی دولت: گزارش‌های مربوط به تردید نخست‌وزیر ژاپن در خصوص افزایش نرخ بهره، انتظارات برای تداوم سیاست‌های انبساطی را تقویت کرد. شاخص «نیکی» ژاپن در معاملات روز جاری با عبور از سقف‌های پیشین، رکورد تاریخی جدیدی را ثبت کرد. این صعود که تحت تأثیر بهبود جو روانی در بخش هوش مصنوعی و تضعیف ارزش پول ملی ژاپن (ین) شکل گرفته، نشان‌دهنده بازگشت اشتها برای ریسک در بازارهای آسیایی است. در حالی که کانون توجه جهانی به سخنرانی سالانه رئیس‌جمهور آمریکا معطوف شده، بورس توکیو با پیشتازی غول‌های تراشه‌سازی، مسیر صعودی متفاوتی را در پیش گرفته است. این مقاله را investinglive.com منتشر کرده و یوتوتایمز آن را برای مخاطبان تنظیم کرده است. ۱. گذار از فاز تردید در حوزه هوش مصنوعی پس از یک دوره نوسان ناشی از ابهام در مدل‌های کسب‌وکار مبتنی بر هوش مصنوعی، بازارهای آسیایی شاهد «چرخش سرمایه به سمت دارایی‌های پیشرو» بودند. بهبود وضعیت سهام تکنولوژی در وال‌استریت مستقیماً بر بازار توکیو اثر گذاشت و باعث شد سرمایه‌گذاران دوباره به سمت بخش‌های سخت‌افزاری و تراشه‌سازی حرکت کنند. به عنوان نمونه، معرفی خدمات جدید مرتبط با پلتفرم هوش مصنوعی Anthropic توسط مؤسسه تحقیقاتی «نامورا»، منجر به جهش ۹ درصدی سهام این شرکت در ساعات اولیه معاملات شد. ۲. سیاست‌های کلان و اهرم «ین» ارزان تضعیف ارزش ین در برابر دلار طی جلسات معاملاتی اخیر، قدرت رقابتی صادرکنندگان ژاپنی را در بازارهای جهانی افزایش داده است. علاوه بر این، گزارش‌های واصله از دیدار نخست‌وزیر «سانائه تاکایچی» با رئیس بانک مرکزی ژاپن نشان می‌دهد که دولت نسبت به تشدید سیاست‌های انقباضی (افزایش نرخ بهره) ابراز ملاحظه کرده است. بازار این رویکرد را به عنوان «فاز تثبیت نرخ بهره» تفسیر کرده است؛ مرحله‌ای که در آن تلاش می‌شود با حفظ نرخ‌های پایین، از رشد بازار سهام حمایت شود. ۳. تضاد عملکردی با تحولات واشینگتن در حالی که بورس ژاپن مسیر صعودی خود را تثبیت می‌کرد، دونالد ترامپ سخنرانی «وضعیت کشور» را در کنگره آغاز نمود. ارزیابی‌های اولیه از متن سخنرانی نشان می‌دهد که مطالب مطرح شده فاقد محرک‌های لازم برای ایجاد نوسان مثبت در بازارهای مالی بوده است. این عدم جذابیت در سخنرانی واشینگتن، باعث شد تا نقدینگی بین‌المللی با اطمینان بیشتری به سمت بازارهای در حال رشد شرق دور، به‌ویژه ژاپن، هدایت شود. جمع‌بندی استراتژیک بر اساس بازخوانی یوتوتایمز از مقاله؛ روند فعلی: بازار موفق شده است از فشار روانی ناشی از گزارش‌های منفی هوش مصنوعی عبور کند و با تکیه بر کاهش ارزش ین، سقف‌های قیمتی جدیدی را شناسایی نماید. نکته کلیدی: اگرچه جو بازار به شدت مثبت ارزیابی می‌شود، اما معامله‌گران باید به دقت تحرکات بانک مرکزی ژاپن و واکنش‌های احتمالی به نرخ تورم را به عنوان عوامل بازدارنده در نظر بگیرند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر