رئیس بانک مرکزی اروپا، لاگارد: اروپا همچنان میتواند از مزایای هوش مصنوعی بهرهمند شود
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
رئیس بانک مرکزی اروپا، لاگارد: اروپا همچنان میتواند از مزایای هوش مصنوعی بهرهمند شود

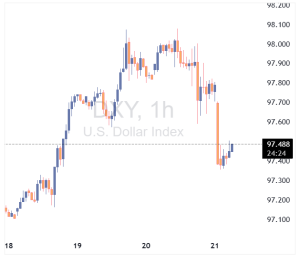
در یک نگاه شاخص دلار در محدوده 97.00 تا 98.00 نوسان میکند. اعمال تعرفه 15٪ وارداتی (بند 122) به جای ساختار قبلی تعرفهها. احتمال فروش همزمان اوراق خزانه، سهام و دلار در صورت تشدید نگرانیها. احتمال رشد EURUSD تا محدوده 1.1850–1.1880 هفته جدید برای دلار با تردید آغاز شد. نااطمینانی در سیاست تجاری آمریکا، احتمال تنش نظامی با ایران و دادههای اقتصادی ضعیفتر، فضای احتیاط را در بازار فارکس تقویت کردهاند. سرمایهگذاران در حال سنجش این هستند که آیا دلار میتواند جایگاه خود را حفظ کند یا وارد مرحلهای از عقبنشینی (کاهش) میشود. این گزارش بر پایه دادههای منتشرشده توسط موسسه ING و بازخوانی یوتوتایمز برای تهیه شده است. دلار؛ نااطمینانی به ضرر ارز آمریکا دلار هفته را با ضعف نسبی آغاز کرده است. عدم درگیری نظامی بین آمریکا و ایران در آخر هفته یکی از عوامل فشار فروش بود، اما عامل مهمتر، نااطمینانی درباره سیاست تجاری و پیامدهای آن برای اقتصاد آمریکاست. طبق گزارش، جهان اکنون باید با تعرفه 15 درصدی (بند 122) روبهرو شود. این تغییر میتواند برای برخی کشورها مانند چین و برزیل به معنای تعرفه پایینتر باشد، اما کشورهایی مانند بریتانیا و استرالیا مزیت توافق 10 درصدی قبلی را از دست میدهند. در نتیجه، بسیاری از کشورها در حال بازنگری روابط تجاری با آمریکا هستند؛ بهویژه اتحادیه اروپا که اهمیت بالایی دارد. اگرچه بازار سهام آمریکا در ابتدا واکنش مثبتی نشان داد، اما معاملات آتی سهام حدود 0.6 تا 0.7 درصد کاهش یافتند، زیرا سرمایهگذاران تأثیر پایدار تعرفهها را دوباره ارزیابی کردند. ▶️ مشاهده کنید: ریسک مربوط به درگیری بین ایران و آمریکا، کماکان مهمتر از هرچیز دیگر است! تحلیل بنیادی هفتگی! اوراق خزانه؛ سیگنال مهم برای بازار فارکس در گزارش ING برای واکنش بازار روز جمعه، اشاره شد که یکی از محتملترین واکنشها میتواند تضعیف اوراق خزانه آمریکا به دلیل نگرانیهای مالی باشد. بازار فارکس معمولاً از بازار اوراق خزانه جهت میگیرد. اگر سرمایهگذاران به این نتیجه برسند که یکی از ستونهای اصلی سیاست اقتصادی واشنگتن در حال تضعیف است، احتمال فروش همزمان اوراق خزانه، سهام و دلار وجود دارد؛ حالتی که میتوان آن را «فاز فروش گسترده» نامید، یعنی زمانی که سرمایهگذاران به شکل همزمان از چند بازار خارج میشوند. تمرکز بر دادهها و سخنرانی فدرال رزرو پس از انتشار تولید ناخالص داخلی ضعیف سهماهه چهارم، بازار این هفته به دادههای اعتماد مصرفکننده و شاخص قیمت تولیدکننده (PPI) توجه دارد. همچنین سخنرانی کریستوفر والر عضو فدرال رزرو اهمیت دارد. او در ژانویه به کاهش 25 نقطه پایهای نرخ بهره رأی داده بود. اگر موضع او همچنان متمایل به کاهش نرخ بهره (داویش) باشد، میتواند فشار بیشتری بر دلار وارد کند. اما هرگونه تغییر لحن به سمت سیاست انقباضیتر ممکن است به دلار حمایت کوتاهمدت بدهد. در همین حال، ریسک حمله نظامی به ایران همچنان عاملی بازدارنده برای فروش شدید دلار است. پیشبینی ING: شاخص دلار ممکن است در محدوده 97 تا 98 باقی بماند. یورو؛ رشد تدافعی با وجود ناپایداری بازارهای ریسکی، EURUSD اندکی افزایش یافته است. یکی از برداشتهای بازار این است که توافق تجاری اتحادیه اروپا با آمریکا احتمالاً بدتر از وضعیت فعلی نخواهد شد و صادرکنندگان اروپایی تا حدی با شرایط سازگار شدهاند. امروز انتشار شاخص فضای کسبوکار آلمان (Ifo) میتواند نشانهای از بهبود تدریجی اعتماد در منطقه یورو باشد. با این حال، برای جهش قوی یورو نیاز به افزایش قابل توجه این شاخص تا محدوده 91.5 (بالاترین سطح سال گذشته) است. با این حال، همانطور که اشاره شد، احتمال ضعیفی وجود دارد که داراییهای آمریکایی و دلار روزی ضعیف را تجربه کنند؛ اتفاقی که میتواند به دومین ارز نقدشونده جهان پس از دلار یعنی یورو کمک کند. پیشبینی ING: احتمال دارد EURUSD به محدوده ۱.۱۸۵۰ تا ۱.۱۸۸۰ برسد، اما عبور از ۱.۱۹۰۰ با توجه به ریسک ایران زودهنگام به نظر میرسد. پوند؛ نگاه به بانک انگلستان و انتخابات میاندورهای نرخ جفت ارز EURGBP پیش از دو ریسک مهم این هفته همچنان مورد حمایت است. نخستین رویداد، حضور اندرو بیلی، رئیس بانک انگلستان، و مگان گرین (عضو بانک مرکزی انگلستان) در کمیته خزانهداری فردا است. هرگونه نشانهای مبنی بر تمایل آنها به پیوستن به اردوگاه حامیان کاهش نرخ بهره (داویش) در نشست ۱۹ مارس، میتواند احتمال کاهش ۲۵ نقطه پایهای را که اکنون حدود ۲۰ نقطه پایه قیمتگذاری شده، تقویت کند. دومین ریسک، انتخابات میاندورهای روز پنجشنبه در حوزه گورتون و دنتون است. شکست سنگین حزب حاکم کارگر میتواند دوباره گمانهزنیها درباره رهبری این حزب را شعلهور کرده و فشار تازهای بر پوند وارد کند. پیشبینی ING: احتمال دارد EURGBP هفته را در محدوده نزدیک به ۰.۸۸ به پایان برساند. جمعبندی بازار فارکس این هفته در «مرحله انتظار محتاطانه» قرار دارد. نااطمینانی تجاری، ریسک ژئوپلیتیک و دادههای اقتصادی ضعیفتر، فضای شکنندهای ایجاد کردهاند. دلار فعلاً در محدودهای مشخص نوسان میکند، اما جهت بعدی آن به ترکیبی از دادههای تورمی، تحولات سیاسی و واکنش بازار اوراق خزانه وابسته است.
شاخص فضای کسب و کار آلمان - فوریه - German ifo Business Climate واقعی ................ 88.6 پیشبینی ........... 88.4 قبلی ................... 87.6 شاخص وضعیت فعلی کسبوکارها در آلمان - فوریه - Ifo Current Conditions واقعی ................ 86.7 پیشبینی ........... 86.1 قبلی ................... 85.7 شاخص انتظارات فضای کسب و کار آلمان - فوریه - Ifo Expectations واقعی ................ 90.5 پیشبینی ........... 90.5 قبلی ................... 89.5
به گزارش منابع اروپایی، «کایا کالاس» از مقامات ارشد اتحادیه اروپا اعلام کرد که در نشست امروز هیچ پیشرفتی در تصویب بسته تحریمی جدید علیه روسیه حاصل نخواهد شد. این اظهارات در حالی مطرح شده که مذاکرات درباره دور جدید تحریمها به دلیل اختلافنظر میان کشورهای عضو، به تعویق افتاده است.
در یک نگاه افشای درآمد ۷۲۶ هزار یورویی: مجموع دریافتی واقعی رئیس ECB با احتساب مزایای جانبی، حدود ۵۰ درصد بیش از حقوق پایه ۴۶۶ هزار یورویی اعلام شده است. پاداش از نهاد خارجی: لاگارد بابت عضویت در هیئت مدیره بانک تسویه حسابهای بینالمللی (BIS)، سالانه رقمی بین ۱۲۵ تا ۱۴۰ هزار یورو دریافت میکند. استاندارد اخلاقی دوگانه: اتحادیههای کارگری معتقدند پذیرش این مبالغ با منشور اخلاقی کارکنان که آنها را از دریافت وجه از نهادهای خارجی منع میکند، در تضاد است. شکاف با فدرال رزرو: حقوق دریافتی لاگارد در حال حاضر بیش از ۴ برابر حقوق رئیس بانک مرکزی آمریکا (جروم پاول) برآورد میشود. گزارش اخیر فایننشال تایمز از ساختار درآمدی رئیس بانک مرکزی اروپا (ECB)، موجی از انتقادات را نسبت به استانداردهای دوگانه در نهادهای مالی این قاره برانگیخته است. اسناد فاش شده نشان میدهد که کریستین لاگارد سالانه مبالغی بالغ بر ۱۴۰ هزار یورو از نهادهای خارجی دریافت میکند؛ در حالی که طبق ضوابط اخلاقی بانک، دریافت هرگونه پاداش یا وجه مشابه برای کارکنان این سازمان ممنوع است. این گزارش توسط یوتوتایمز بازخوانی و برای مخاطبان فارسیزبان تنظیم شده است. کالبدشکافی ساختار درآمدی رئیس بانک مرکزی اروپا بر پایه تحقیق اختصاصی فایننشال تایمز، درآمدهای لاگارد فراتر از ارقام رسمی است که سالانه توسط بانک مرکزی اروپا (ECB) منتشر میشود. این مبالغ شامل سه بخش عمده است: ۱. مزایای رفاهی و مسکن: علاوه بر حقوق پایه، سالانه مبلغی حدود ۱۳۵ هزار یورو تحت عنوان کمکهزینه مسکن و مزایای رفاهی به وی پرداخت میشود که در ردیفهای مستقیم فیش حقوقی ذکر نمیشوند. ۲. دریافتی از بانک تسویه حسابهای بینالمللی (BIS): لاگارد به عنوان یکی از اعضای هیئت مدیره BIS، پاداشی معادل ۱۴۰ هزار یورو دریافت میکند. نکته قابل تأمل اینجاست که همتای آمریکایی او، جروم پاول، به دلیل قوانین سختگیرانه ایالات متحده در زمینه تضاد منافع، هیچگونه وجهی بابت این مسئولیت دریافت نمیکند. ۳. تضاد با ضوابط داخلی کارکنان: این افشاگری باعث خشم کارکنان بانک مرکزی اروپا شده است. طبق قوانین انضباطی، پرسنل ECB به منظور حفظ استقلال نهادی، حق دریافت هیچگونه پاداش یا هدیه مالی از موسسات دیگر را ندارند. بانک در پاسخ به این انتقادات مدعی شده است که این پرداختها ریشه در توافقات حقوقی قدیمی دارد و تخلف محسوب نمیشود. ✔️ بیشتر بخوانید: پارادوکس نفتی گلدمنساکس؛ چرا با وجود مازاد عرضه، پیشبینی قیمت نفت بالا رفت؟ فرمول محاسبه درآمد سالانه لاگارد “ «در روزهای اخیر شاهد افزایش فشارها بر لاگارد برای کنارهگیری، پیش از موعد قانونیِ پایان ریاست او هستیم. شایعاتی وجود دارد که مکرون قصد دارد پیش از پایان دوره ریاستجمهوری خود، فرد جدیدی را جایگزین لاگارد کند.» کامران گودرزی جمعبندی استراتژیک روند فعلی: فشار نمایندگان پارلمان اروپا بر بانک مرکزی برای اصلاح قوانین حقوقی مقامات ارشد و همسانسازی آن با استانداردهای اخلاقی کارکنان شدت یافته است. نکته کلیدی: افشای این ارقام در زمان اعمال سیاستهای انقباضی و کنترل حقوق و دستمزد در اروپا، میتواند منجر به کاهش مقبولیت عمومی سیاستهای بانک مرکزی شود.
دلار آمریکا در آغاز معاملات آسیایی روز دوشنبه با افت در برابر اغلب ارزهای مهم از جمله یورو، پوند، ین، دلار کانادا، دلار استرالیا، دلار نیوزیلند و حتی طلا مواجه شد. این کاهش در شرایطی رخ میدهد که بازار هنوز در وضعیت کمعمق قرار دارد؛ زیرا بازارهای ژاپن به دلیل تعطیلات بستهاند و چین نیز هنوز بهطور کامل از تعطیلات سال نو بازنگشته است. این افت پس از آن شدت گرفت که دیوان عالی آمریکا بخش بزرگی از تعرفههای قبلی ترامپ را غیرقانونی اعلام کرد. این حکم، ساختار تعرفهای سال گذشته را که بر پایه اختیارات اضطراری اجرا شده بود، باطل کرد و محدودیتهای تازهای برای قدرت اجرایی رئیسجمهور در حوزه تجارت ایجاد کرد. اما تنها چند ساعت بعد، ترامپ با اقدامی سریع و جنجالی، تعرفه جهانی جدیدی با نرخ ۱۵ درصد اعلام کرد؛ اقدامی که نشان میدهد دولت او همچنان بر سیاستهای تجاری سختگیرانه پافشاری دارد و قصد عقبنشینی ندارد. کارشناسان میگویند این رفتوبرگشت تعرفهای، فضای عدمقطعیت را برای شرکتها، زنجیرههای تأمین و مصرفکنندگان افزایش داده و بازار فارکس نیز بهطور مستقیم تحت تأثیر قرار گرفته است. اکنون معاملهگران نگران پیامدهای تورمی، هزینههای واردات و تنشهای تجاری بیشتر هستند.
در یک نگاه بازارها در آستانه هفتهای پرریسک قرار دارند؛ رأی دیوان عالی درباره تعرفهها، تحولات ژئوپلیتیک و سیگنالهای جدید فدرال رزرو میتواند نوسانات شدیدی در دلار، طلا، نفت و سهام ایجاد کند. گزارش درآمدی انویدیا در روز چهارشنبه آزمونی تعیینکننده برای سهام فناوری است و میتواند مشخص کند ضعف اخیر این بخش یک اصلاح موقت است یا آغاز چرخش ساختاری سرمایه. واگرایی سیاستهای پولی و دادههای تورمی، ین و دلار استرالیا را در کانون توجه قرار داده، در حالیکه پوند و یورو نیز با ریسکهای سیاسی و انتظارات نرخ بهره با نوسانات بیشتری مواجه خواهند شد. بازارهای مالی در حالی وارد هفته جدید میشوند که ریسک رویدادهای کلیدی، فضای معاملات را تحت تأثیر قرار داده و زمینه را برای افزایش نوسانات فراهم کرده است. با وجود آنکه در میانه هفته بازارها کاهشهای بیشتر نرخ بهره از سوی فدرال رزرو را در قیمتها لحاظ کردهاند، دلار آمریکا همچنان عملکردی قدرتمند از خود نشان میدهد و در اغلب جفتارزها با رشد همراه بوده است؛ روندی که بخشی از آن به جریان اخبار ژئوپلیتیک بازمیگردد. در صورت عدم وقوع یک غافلگیری بزرگ در روز جمعه، همزمان با اعلام رأی دیوان عالی آمریکا درباره تعرفهها، انتظار میرود این روند تا پایان هفته تداوم یابد؛ بهویژه اگر دادههای مهم اقتصادی آمریکا که در پایان هفته منتشر میشود، بار دیگر بر استحکام اقتصاد این کشور و کاهش فشارهای تورمی صحه بگذارد. چنین سناریویی میتواند از تداوم برتری دلار در بازار ارز حمایت کند. در همین حال، سرمایهگذاران در تلاشاند تا ضعف مستمر سهام فناوری آمریکا را تفسیر کنند. آیا بازار در حال تجربه یک چرخش ساختاری به سمت سهام تدافعی و ارزشی است؛ حرکتی که میتواند بازتابی از انتظار برای تعدیل تدریجی رشد اقتصادی آمریکا باشد؟ یا آنکه این افت صرفاً یک مکث موقتی است، در شرایطی که شرکتها خود را با موج تحولآفرین هوش مصنوعی تطبیق میدهند؟ پاسخ به این پرسش تا حدی در روز چهارشنبه مشخص خواهد شد؛ زمانی که شرکت انویدیا پس از بسته شدن بازارهای آمریکا گزارش درآمدی خود را منتشر میکند. در صورتی که نتایج منتشرشده کمتر از انتظارات باشد و مهمتر از آن، چشمانداز آتی شرکت با لحنی محتاطانهتر ارائه شود، احتمال تشدید فشار فروش در بخش فناوری و تعمیق ضعف کنونی افزایش خواهد یافت. فدرال رزرو در کانون توجه؛ تقویم دادهها سبک اما حساس فدرال رزرو همچنان در مرکز توجه بازارها قرار دارد، اما در شرایطی که بهنظر میرسد در وضعیت تعلیق قرار گرفته، توان حمایت از ریسکپذیری را از دست داده است. احتمال کاهش نرخ بهره در دوره ریاست جروم پاول کاهش یافته؛ موضوعی که عمدتاً به انتشار دادههای قدرتمند اخیر از اقتصاد آمریکا بازمیگردد. در عین حال، فشارها و انتقادات مداوم رئیسجمهور آمریکا نیز عملاً فضای مانور پاول برای پاسخ مثبت به خواستههای کاخ سفید درباره کاهش نرخ بهره را محدود کرده است. تحلیلگران یوتوتایمز معتقدند که در چنین شرایطی، این احتمال مطرح است که نشستهای فدرال رزرو تا ماه ژوئن بخشی از اثرگذاری خود بر بازارها را از دست بدهند و تمرکز سرمایهگذاران بهجای تصمیمات فوری سیاستگذاری، به فرآیند بررسی صلاحیت کوین وارش معطوف شود. در حال حاضر، این روند در کمیته بانکداری سنای آمریکا متوقف شده است؛ جایی که برخی سناتورها نسبت به تحقیقات مرتبط با هزینههای بازسازی ساختمان مرکزی فدرال رزرو ابراز نارضایتی کردهاند. با وجود خوشبینی وزیر خزانهداری، اسکات بسنت، هنوز تاریخی برای برگزاری جلسه استماع وارش تعیین نشده است. این تأخیر بهتدریج احتمال باقی ماندن پاول در سمت خود پس از ۱۵ مه را افزایش داده و انتظارات پررنگ بازار برای کاهش سریع نرخ بهره را با چالش مواجه کرده است. هرچند این سناریو در نگاه نخست دور از ذهن بهنظر میرسد، اما با توجه به اینکه پاول سه ماه پیش از آغاز رسمی ریاست خود در فوریه ۲۰۱۸ در کمیته بانکداری سنا شهادت داده بود، این نگرانیها چندان هم بیپایه تلقی نمیشود. در همین حال، اظهارنظرهای مقامات فدرال رزرو همچنان با شدت ادامه دارد. بازارها معمولاً به لحنهای داویش واکنش مثبتتری نشان میدهند و همین امر تا حدی از شتاب صعودی دلار کاسته است. از منظر دادههای اقتصادی، تقویم هفته آینده نسبتاً خلوت است. شاخص اعتماد مصرفکننده «کنفرانس بورد» در روز سهشنبه و گزارش شاخص قیمت تولیدکننده (PPI) در روز جمعه، مهمترین دادههایی هستند که میتوانند تصویری روشنتر از روندهای اقتصادی ارائه دهند. نکته قابلتوجه دیگر، برگزاری حراج اوراق خزانهداری آمریکا با سررسیدهای دو، پنج و هفتساله در هفته پیشرو است. سرمایهگذاران بهطور ویژه سطح تقاضای خارجی را زیر نظر دارند؛ بهویژه آنکه تحرکات اخیر در بازدهی اوراق خزانهداری آمریکا حاکی از تداوم علاقه به این ابزارهای بدهی بوده است. عوامل پیشبینیناپذیر؛ تهدیدی برای ریسکپذیری در صورتی که قضات دیوان عالی ایالات متحده آمریکا در روز جمعه رأی خود درباره تعرفهها را منتشر نکنند، دو تاریخ احتمالی دیگر برای اعلام این تصمیم در هفته آینده وجود دارد؛ سهشنبه و چهارشنبه، برابر با ۲۴ و ۲۵ فوریه. تمرکز بازارها صرفاً بر سرنوشت تعرفهها نیست؛ چرا که در صورت لزوم، امکان بازگرداندن آنها از مسیرهای قانونی دیگر وجود دارد. مسئله کلیدی این است که آیا دونالد ترامپ مجاز خواهد بود در چنین موضوعاتی بدون همراهی کنگره اقدام کند یا خیر. این موضوع از آن جهت اهمیت دارد که در صورت از دست رفتن اکثریت در یکی از دو مجلس کنگره در انتخابات میاندورهای نوامبر، توانایی او برای پیشبرد برنامههای سیاسی و اقتصادی با پیچیدگیهای جدی روبهرو خواهد شد. افزون بر این، اگر رأی دیوان عالی به لغو تعرفهها منجر شود، دولت ترامپ ممکن است ناچار به بازگرداندن بخشی از درآمدهای تعرفهای دریافتشده شود؛ موضوعی که میتواند شکاف مالی تازهای در کسری بودجه فدرال که همین حالا نیز در سطح بالایی قرار دارد ـ ایجاد کند. از این رو، اعلام رأی میتواند به رویدادی با قدرت اثرگذاری گسترده بر تمامی کلاسهای دارایی تبدیل شود. ریسک ژئوپلیتیک؛ ایران، نفت و طلا در کانون توجه همزمان، گزارشهای متعددی از احتمال اقدام نظامی قریبالوقوع آمریکا علیه ایران منتشر شده است؛ این در حالی است که در فضای خبری، نشانههایی مثبت از روند مذاکرات نیز مشاهده میشود. در صورت تشدید تنشها، طلا و نفت میتوانند بار دیگر از افزایش تقاضای داراییهای امن و ریسکهای عرضه انرژی منتفع شوند؛ اما آنچه اهمیت دارد، ابعاد واکنش متقابل خواهد بود. اگر ایران دست به اقدام تلافیجویانه بزند و پای اسرائیل نیز به بحران کشیده شود، واکنش بازار میتواند مشابه تحولات ژوئن ۲۰۲۵ باشد؛ دورهای که هم دلار آمریکا و هم طلا رشد قابلتوجهی را تجربه کردند، اما این نفت بود که نقش اصلی را ایفا کرد و با جهشی پرشتاب تا سطح ۸۰ دلار صعود کرد. در این میان، طلا در بازپسگیری سطح ۵۰۰۰ دلار با دشواری مواجه بوده است؛ عاملی که میتواند تا حدی ناشی از تعطیلات چین و همچنین تداوم قدرت دلار آمریکا باشد. ترکیب این متغیرها نشان میدهد که بازارها در هفته پیشرو نهتنها با دادههای اقتصادی، بلکه با مجموعهای از ریسکهای سیاسی و ژئوپلیتیکی روبهرو هستند که میتواند مسیر نوسانات را بهطور معناداری تغییر دهد. ین و دلار استرالیا زیر ذرهبین بازار در میان ارزهای اصلی، برخی واحدهای پولی در هفته آینده بیش از سایرین در کانون توجه قرار خواهند گرفت. در این میان، ین ژاپن همچنان توجه فعالان بازار را به خود جلب کرده است؛ چراکه بهنظر میرسد رشد پس از انتخابات، پس از لمس محدوده ۱۵۲ در برابر دلار آمریکا، در حال معکوس شدن است. تاکایچی، نخستوزیر ژاپن، در حال آمادهسازی برای آغاز دومین دوره زمامداری خود است. با این حال، سرمایهگذاران بهتدریج درباره نحوه اجرای وعدههای پیش از انتخابات و تأثیر آنها بر بار بدهی دولت ابراز تردید میکنند. رهبر حزب «ایشین»؛ شریک کوچکتر ائتلاف حاکم، پیشنهاد استفاده از ذخایر عظیم ارزی ژاپن برای تأمین نیازهای مالی بدون مراجعه به بازار اوراق قرضه را مطرح کرده است؛ اما اجرای چنین ایدهای بهمراتب پیچیدهتر از آن چیزی است که در ظاهر بهنظر میرسد. در همین حال، گمانهزنیها درباره زمان افزایش بعدی نرخ بهره از سوی بانک مرکزی ژاپن شدت گرفته است. با توجه به تضعیف اخیر دادههای اقتصادی، انتشار شاخص قیمت مصرفکننده توکیو در روز جمعه؛ در صورتی که کمتر از پیشبینیها باشد، میتواند احتمال اقدام در نشست ماه آوریل را بیش از پیش کاهش دهد. نکته قابلتوجه، دیدار اخیر میان تاکایچی و کازوئو اوئدا، رئیس بانک مرکزی ژاپن، است؛ بازاریان با دقت زیر نظر دارند که آیا این دیدار میتواند بر جهتگیری سیاستی بانک مرکزی در ادامه مسیر اثرگذار باشد یا خیر. “ «در صورتی که نشانههایی از تغییر موضع سیاستی مشاهده شود، همزمان با نگرانیها درباره برنامههای انبساط مالی تهاجمی دولت، مسیر برای رشد بیشتر دلار در برابر ین میتواند هموار شود.» محمد زمانی دلار استرالیا؛ مقاومت در برابر دلار قدرتمند در سوی دیگر، دلار استرالیا نیز همچنان در تیتر بازارها قرار دارد؛ عمدتاً به دلیل رویکرد نسبتاً انقباضی بانک مرکزی استرالیا و مقاومت این ارز در برابر قدرتنمایی اخیر دلار آمریکا. پس از انتشار مجموعهای قدرتمند از دادههای بازار کار، اکنون تمرکز به آمار تورم ماهانه هفته آینده معطوف شده است. گزارش شاخص قیمت مصرفکننده (شاخص CPI) که آخرین داده تورمی پیش از نشست ۱۷ مارس خواهد بود، میتواند نقش تعیینکنندهای در شکلگیری انتظارات برای افزایش نرخ بهره در ماه مه ایفا کند. حتی این احتمال وجود دارد که بانک مرکزی استرالیا بهطور غیرمستقیم در نشست پیشرو، مسیر افزایش نرخ را برای بازارها روشنتر سازد. در چنین سناریویی، جفتارز دلار استرالیا/دلار آمریکا میتواند از سقف ثبتشده در اوایل فوریه ۲۰۲۲ در محدوده ۰.۷۱۵۷ عبور کند و وارد فاز صعودی تازهای شود. در مجموع، در کنار ریسکهای کلان جهانی، تحولات سیاست پولی در ژاپن و استرالیا میتواند به یکی از محرکهای اصلی نوسانات ارزی در هفته پیشرو تبدیل شود. پوند و یورو در معرض نوسانات بیشتر با وجود انتشار آمار قدرتمند خردهفروشی، پوند انگلیس هفته دشواری را پشت سر گذاشت. دادههای ضعیف اخیر، در کنار نشست داویش بانک مرکزی انگلستان و تنشهای سیاسی کوتاهمدت هفته گذشته، احتمال کاهش نرخ بهره در ماه مارس را به حدود ۷۸ درصد رسانده است. با این حال، با وجود مجموعهای از چالشها، پوند سقوط آزاد را تجربه نکرده است؛ موضوعی که تا حدی به پوزیشنگیری معاملهگران بازمیگردد. با اینهمه، افت احتمالی جفتارز پوند/دلار به زیر محدوده ۱.۳۴۰۰ میتواند آغازگر یک اصلاح قابلتوجه در این ارز باشد. در سوی دیگر، مسئله «پوزیشنگیری» در جفتارز یورو/دلار نیز به عاملی تعیینکننده تبدیل شده است. حجم بالای پوزیشنهای فروش علیه دلار، بهطرز کمسابقهای افزایش یافته و همین امر میتواند توضیح دهد که چرا یورو در بهرهبرداری از انتظارات پررنگ بازار برای کاهش نرخ بهره فدرال رزرو با دشواری مواجه بوده است. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بیسابقه میان رشد تولید و بازار کار آمریکا یورو و ابهام در رهبری بانک مرکزی اروپا در حوزه یورو، دورهای نسبتاً آرام سپری شده و دادههای اقتصادی نتوانستهاند انتظارات فعلی درباره مسیر نرخ بهره بانک مرکزی اروپا را بهطور معناداری به چالش بکشند؛ موضوعی که باعث شده جناح داویش در این نهاد فعلاً در حاشیه بماند. نقطه کانونی هفته آینده، انتشار برآورد اولیه شاخص قیمت مصرفکننده آلمان در روز جمعه خواهد بود. چنانچه این گزارش بسیار ضعیف منتشر شود، ممکن است بار دیگر دیدگاههای انبساطی در بانک مرکزی اروپا تقویت شود؛ هرچند چنین سناریویی احتمالاً تأثیر محدودی بر مسیر کلی سیاست پولی خواهد داشت، اما میتواند از جذابیت یورو بکاهد. با این حال، مسئله اصلی که در حال حاضر در محافل مالی مطرح است، شایعات مربوط به کنارهگیری احتمالی کریستین لاگارد پیش از پایان دوره ریاست او در نوامبر ۲۰۲۷ است. این پرسش مطرح شده که آیا سرانجام یک نامزد آلمانی سکان هدایت بانک مرکزی اروپا را در دست خواهد گرفت، یا گزینهای با رویکرد کمتر هاوکیش انتخاب خواهد شد تا گذار به دوره جدید با آرامش بیشتری انجام شود و از جهش ناخواسته یورو جلوگیری شود؟ نکته قابلتوجه آنکه خروج زودهنگام لاگارد میتواند به وضعیتی کمسابقه منجر شود؛ شرایطی که در آن، همزمان با تغییر یا انتخاب رئیس جدید برای فدرال رزرو آمریکا و بانک مرکزی اروپا، بازارها با سطحی نادر از عدمقطعیت سیاستی روبهرو شوند. چنین همزمانی میتواند به یکی از عوامل کلیدی افزایش نوسانات در بازارهای جهانی تبدیل شود. لطفا نظر و سوالات خود را درباره این مقالهی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
مرتس، صدراعظم آلمان، روز جمعه هشدار داد که ایالات متحده «بهطور فزایندهای علاقه خود را به ایفای نقش بهعنوان ضامن نظم بینالمللی از دست میدهد.» مرتس در سخنرانی خود در کنگره حزب اتحادیه دموکرات مسیحی (CDU) در اشتوتگارت تأکید کرد که آلمان همچنان متحد آمریکا باقی میماند، اما باید مسیر مستقل خود را نیز ترسیم کند. او گفت: «ما میخواهیم امن، قدرتمند و آزاد باشیم.» وی با اشاره به تهدیدهای روبهافزایش پیشِ روی اروپا—از حملات سایبری گرفته تا کارزارهای اطلاعات نادرست—هشدار داد: «صلحطلبی سادهلوحانه امروز، جنگهای فردا را تقویت میکند.»
بر اساس گزارش منابع دیپلماتیک اتحادیه اروپا و بازخوانیشده توسط یوتوتایمز، نمایندگان کشورهای عضو اتحادیه اروپا در نشست اخیر خود موفق نشدند بر سر بیستمین بسته تحریمی علیه روسیه به توافق نهایی دست یابند.
در یک نگاه احتمال حمله آمریکا به ایران تا پایان مارس به ۶۰٪ رسیده است. نفت برنت در محدوده ۷۱–۷۲ دلار معامله میشود؛ در صورت تشدید بحران میتواند به ۷۵–۷۶ دلار برسد. هر ۵ دلار رشد نفت طبق مدل ING، حدود ۱٪ افت EURUSD ایجاد میکند. در سناریوی تشدید جدی، سطح ۱.۱۶۰ برای EURUSD مطرح شده است. بازار فارکس بار دیگر به تیترهای سیاسی خیره شده است. افزایش احتمال درگیری مستقیم آمریکا و ایران، قیمت نفت را بالا برده و دلار را تقویت کرده است. بازخوانی یوتوتایمز از مقاله ING نشان میدهد در صورت تشدید تنشها، EURUSD میتواند تا سطح ۱.۱۶ سقوط کند — سطحی که جهت کوتاهمدت بازار را تغییر میدهد. دلار دوباره پناهگاه امن شد؟ استقرار گسترده نیروهای نظامی آمریکا در خاورمیانه، ریسک درگیری را افزایش داده و بازارها را وارد فاز «انتظار محتاطانه» کرده است — مرحلهای که معاملهگران بیشتر به ریسک سیاسی واکنش نشان میدهند تا دادههای اقتصادی. مقاله ING توضیح میدهد که در دورههای اخیر، جذابیت دلار بهعنوان دارایی امن کاهش یافته بود؛ اما زمانی که تنشهای ژئوپلیتیکی باعث جهش قیمت نفت میشوند، دلار دوباره تقویت میشود. دلیل این موضوع ساده است: یورو و ین ژاپن وابستگی بالایی به واردات انرژی دارند و با افزایش قیمت نفت، آسیبپذیرتر میشوند. بنابراین در شوکهای نفتی، دلار گزینه جذابتری برای سرمایهگذاران میشود. ✔️ بیشتر بخوانید: تله نوسان در مسیر صعود؛ آیا پیشبینی ۵۴۰۰ دلاری گلدمن ساکس معاملهگران عجول را پیاده میکند؟ نفت و احتمال درگیری؛ رابطهای که بازار دنبال میکند گزارش اشاره میکند که قیمت نفت از اوایل فوریه همراستا با احتمال حمله آمریکا به ایران حرکت کرده است. اکنون این احتمال به ۶۰٪ رسیده است. اگر این احتمال به سطوح بالاتری برسد، نفت میتواند تا محدوده ۷۵ تا ۷۶ دلار صعود کند. با این حال، یک متغیر کلیدی هنوز بهطور کامل در قیمتها منعکس نشده: احتمال بستهشدن تنگه هرمز. بازار فعلاً این سناریو را با احتمالهای پایینتری در نظر گرفته، اما در صورت تغییر این برآورد، واکنشها میتواند شدیدتر باشد. دادههای مهم آمریکا؛ اما در اولویت دوم امروز قرار است دو داده مهم منتشر شود: تورم هسته PCE با پیشبینی رشد ۰.۳٪ ماهانه تولید ناخالص داخلی سهماهه چهارم با برآورد حدود ۲.۷٪ سالانه با این حال، گزارش تأکید میکند اگر تنشها ادامه پیدا کند و نفت رشد کند، اثر این دادهها ممکن است محدود شود. در چنین شرایطی، بازار بیشتر به تحولات سیاسی واکنش نشان میدهد تا آمار اقتصادی. چرا EURUSD در معرض افت است؟ مدل ارزی ING نشان میدهد هر ۵ دلار رشد نفت میتواند حدود ۱٪ از ارزش EURUSD بکاهد. همچنین این جفتارز همچنان حدود ۱٪ بالاتر از ارزش کوتاهمدت برآوردی خود معامله میشود؛ موضوعی که نشان میدهد بازار هنوز تمام ریسک ژئوپلیتیکی را در قیمت لحاظ نکرده است. در صورت تشدید جدی تنشها، سطح ۱.۱۶۰ بهعنوان سناریوی قابل تحقق مطرح شده است. “ «معاملهگران اکنون بیش از هر چیز به تیترهای دیپلماتیک و تحولات خاورمیانه چشم دوختهاند.» کامران گودرزی وضعیت پوند و دلار کانادا پوند انگلیس بازار انتظار کاهش نرخ بهره در نشست مارس بانک انگلستان را دارد. این موضوع همراه با ریسکهای داخلی میتواند فشار بیشتری بر پوند وارد کند. دلار کانادا به دلیل وابستگی به نفت و همبستگی با دلار آمریکا، در شرایط فعلی موقعیت نسبتاً بهتری دارد و طبق مدل گزارش، در میان ارزهای گروه ده (G10) بیشارزشگذاری نشده است. جمعبندی استراتژیک این گزارش که بر پایه دادههای منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان فارسیزبان تنظیم شده است، نشان میدهد بازار فارکس وارد مرحلهای شده که ریسک سیاسی نقش اصلی را بازی میکند. در حال حاضر بازار در «فاز آزمون اعتماد» قرار دارد: اگر تنشها کاهش یابد، تمرکز به دادههای اقتصادی بازمیگردد. اما اگر درگیری تشدید شود و نفت جهش کند، دلار همچنان ظرفیت رشد دارد و EURUSD میتواند تا ۱.۱۶ عقبنشینی کند.
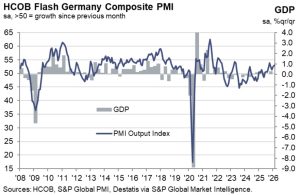
طبق دادههای اولیه منتشرشده توسط بانک تجاری هامبورگ (HCOB) و بازخوانیشده توسط یوتوتایمز، شاخص تولید آلمان در فوریه به ۵۰.۷ رسید — بالاتر از پیشبینی ۴۹.۵ و نخستین بار در بیش از سه سال که این شاخص وارد محدوده رشد شده است. شاخص خدمات نیز با ثبت ۵۳.۴ فراتر از انتظار ظاهر شد و شاخص ترکیبی کل اقتصاد به ۵۳.۱ رسید — بالاترین سطح چهارماهه اخیر. دکتر سایروس دلا روبیا، اقتصاددان ارشد HCOB، اعلام کرد: «صنعت آلمان دوباره در حال رشد است. سفارشهای جدید بهطور قابلتوجهی افزایش یافتهاند و حتی سفارشهای معوق نیز برای نخستین بار از اواسط ۲۰۲۲ رشد کردهاند.» او افزود که افزایش سفارشهای خارجی، برنامههای زیرساختی دولت و هزینههای نظامی میتوانند بهعنوان «بادهای موافق» برای صنعت عمل کنند. در بخش خدمات، رشد فعالیتها به دومین سطح بالای دو سال اخیر رسیده، اما شرکتها همچنان در استخدام محتاط هستند و برای دومین ماه متوالی کاهش نیرو داشتهاند. افزایش قیمتهای خرید در صنعت نیز مشهود است — بخشی از آن به دلیل رشد قیمت انرژی. قیمت نفت خام و گاز طبیعی از ابتدای ژانویه بین ۱۲٪ تا ۱۴٪ افزایش یافتهاند. در مجموع، HCOB پیشبینی میکند که تولید ناخالص داخلی آلمان در سهماهه اول رشد قابلمشاهدهای داشته باشد و در صورت عدم افت شدید در مارس، رشد سالانه بیش از ۱٪ محتمل است.
شاخص مدیران خرید بخش تولیدی آلمان - فوریه - German Flash Manufacturing PMI واقعی .................. 50.7 پیشبینی .............. 49.6 قبلی ..................... 49.1 (این داده از 48.7 تجدید شده است) شاخص مدیران خرید بخش خدماتی آلمان - فوریه - German Flash Services PMI واقعی .................. 53.4 پیشبینی .............. 42.4 قبلی ..................... 52.4 (این داده از 53.3 تجدید شده است) شاخص مدیران خرید ترکیبی - فوریه - Composite PMI Flash واقعی .................. 53.1 پیشبینی .............. 52.3 قبلی ..................... 52.1
شاخص مدیران خرید تولیدی فرانسه (فوریه) - French Flash Manufacturing PMI واقعی ................ 49.9 پیشبینی ............. 50.9 قبلی ..................... 51.2 (این داده از 51 تجدید شده است) مدیران خرید خدماتی فرانسه (فوریه) - French Flash Services PMI واقعی ................ 49.6 پیشبینی ............ 49.1 قبلی .................. 48.4 (این داده از 47.9 تجدید شده است) مدیران خرید ترکیبی (فوریه) - Composite PMI Flash واقعی ................ 49.9 پیشبینی ............ 49.7 قبلی .................. 49.1
شاخص قیمت تولید کننده آلمان - ژانویه - Producer Price Index واقعی .................. %0.6- پیشبینی ............. %0.3 قبلی .................... %0.2- شاخص قیمت تولید کننده آلمان - سالانه (ژانویه) - Producer Price Index واقعی .................. %3- پیشبینی ............. %2.1- قبلی .................... %2.5-
کریستین لاگارد، رئیس بانک مرکزی اروپا، در گفتوگو با والاستریت ژورنال اعلام کرد که انتظار دارد دوره ریاست خود را تا اکتبر ۲۰۲۷ به پایان برساند؛ اظهاراتی که گمانهزنیها درباره احتمال کنارهگیری زودهنگام او را کاهش میدهد. این موضعگیری در شرایطی مطرح میشود که بحثهای سیاسی درباره جانشینی او در پسزمینه شدت گرفته است، بهویژه با نزدیک شدن انتخابات حساس فرانسه در سال ۲۰۲۷. برخی تحلیلگران معتقد بودند که خروج زودهنگام لاگارد میتواند به امانوئل مکرون فرصت دهد تا بر انتخاب رئیس بعدی ECB تأثیر بگذارد. لاگارد در این مصاحبه گفت که تثبیت دستاوردهای سالهای اخیر نیازمند تکمیل دوره کامل ریاست اوست. او تأکید کرد که مأموریتش حفظ ثبات قیمتها و ثبات مالی، و همچنین محافظت از یورو و آینده آن است. با وجود این، لاگارد از اظهار نظر مستقیم درباره گزارش فایننشال تایمز مبنی بر احتمال استعفای زودهنگام خودداری کرد. بانک مرکزی اروپا نیز اعلام کرد که او هنوز تصمیمی درباره پایان دورهاش نگرفته است. حساسیتهای سیاسی زمانی بیشتر میشود که دو کرسی مهم در هیئت اجرایی ECB — شامل فیلیپ لین و ایزابل اشنابل — سال آینده خالی خواهد شد. این موضوع میتواند فرآیند جانشینی را پیچیدهتر کند. لاگارد پیشتر نیز شایعات مربوط به خروج زودهنگام یا احتمال رفتن به سمتهای بینالمللی مانند مجمع جهانی اقتصاد را رد کرده بود. او گفته بود WEF «یکی از گزینههای احتمالی» پس از پایان دورهاش خواهد بود.
بر اساس گزارش منتشرشده توسط Econostream و بازخوانیشده توسط یوتوتایمز، آقای دمارکو، عضو بانک مرکزی اروپا (ECB)، در واکنش به دادههای تورم ماه ژانویه اعلام کرد: «باید ببینیم آیا تورم پایین ژانویه یک اتفاق موقتی بوده یا روندی پایدار دارد.» او همچنین تأکید کرد: «اگر تورم بهطور مداوم زیر سطح هدف ۲ درصد باقی بماند، ممکن است نیاز به کاهش نرخ بهره داشته باشیم.»
بر اساس گزارش رویترز و بازخوانیشده توسط یوتوتایمز، کریستین لاگارد، رئیس بانک مرکزی اروپا، در پی شایعات مربوط به استعفای زودهنگام، در پیامی خصوصی به همکارانش اعلام کرده که همچنان بر انجام وظایف خود تمرکز دارد. او گفته است: «اگر قصد کنارهگیری داشته باشم، ابتدا شما را مطلع خواهم کرد.» همکاران لاگارد این پیام را بهعنوان نشانهای از عدم استعفای قریبالوقوع تلقی کردهاند، اما تأکید کردهاند که «درِ این تصمیم هنوز کاملاً بسته نشده است.»
وزیر انرژی ایالات متحده هشدار داد که اگر آژانس بینالمللی انرژی (IEA) تغییرات لازم را اعمال نکند، آمریکا ممکن است بهطور کامل از این نهاد خارج شود. او همچنین گفت: «مقامهای اروپایی که همچنان به سیاستهای سختگیرانه خالصِ صفر (Net-Zero) چسبیدهاند، ممکن است از سمتهای خود کنار گذاشته شوند.»
در یک نگاه تأیید رسمی بررسی نرخ USDJPY در محدوده حدود 157 در 23 ژانویه همچنان قیمتگذاری بازار برای دو مرحله کاهش نرخ بهره فدرال رزرو در سال جاری احتمال حرکت شاخص دلار به محدوده 98.00 سرمایهگذاران احتمال فروش USDJPY در بازه 156 تا 158 را در نظر دارند. صورتجلسه نشست ژانویه بانک مرکزی آمریکا فقط درباره نرخ بهره نبود؛ یک نکته کمسابقه در آن توجه بازار فارکس را جلب کرد: تأیید بررسی نرخ USDJPY به نمایندگی از خزانهداری آمریکا. همزمان، دلار پس از یک رشد قابل توجه حالا با تردیدهایی درباره ادامه مسیر صعودی روبهرو است. این گزارش بر پایه دادههای منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. دلار؛ رشد اخیر تا چه حد پایدار است؟ انتشار صورتجلسه نشست ژانویه فدرال رزرو ابتدا از دلار حمایت کرد. برخی اعضا ترجیح دادهاند در بیانیههای آینده، به امکان افزایش نرخ بهره نیز اشاره شود؛ در صورتی که تورم بالاتر از هدف باقی بماند. با این حال، جمعبندی کلی صورتجلسه چنین بود: ریسک نزولی برای بازار کار کاهش یافته است. فعالیت اقتصادی نسبتاً قوی ارزیابی شده است. در صورت کاهش تدریجی تورم، امکان کاهش نرخ بهره در ادامه سال وجود دارد بازار همچنان انتظار دو مرحله کاهش نرخ بهره را در سال جاری در قیمتها لحاظ کرده است. طبق این گزارش، اگر دادههای تورمی واقعاً کاهش را نشان دهند، این سناریو میتواند عملی شود. در کوتاهمدت، شاخص دلار ممکن است به محدوده 98.00 نزدیک شود، اما فضای کلی بازار همچنان تمایل به «فروش در رالیها» را نشان میدهد؛ یعنی هر رشد دلار میتواند با عرضه جدید مواجه شود. ✔️ بیشتر بخوانید: پایان عصر طلایی وامدهی پکن؛ اژدها دیگر به دلار آمریکا تکیه نمیکند؟ ماجرای بررسی نرخ USDJPY؛ پیام سیاسی یا ارزی؟ نکته کمسابقه صورتجلسه، افشای رسمی این موضوع بود که فدرال رزرو نیویورک به نمایندگی از خزانهداری آمریکا نرخ USDJPY را بررسی کرده است. این اتفاق احتمالاً در 23 ژانویه، زمانی که نرخ حوالی 157 معامله میشد، رخ داده است. چنین اقدامی در بازار فارکس بسیار نادر است و به تعبیر گزارش، نشانهای از رویکرد فعالتر کاخ سفید در قبال بازار فارکس محسوب میشود. هدف احتمالی، جلوگیری از تثبیت نرخ بالای 160 برای USDJPY بوده است؛ سطحی که هم برای واشنگتن و هم برای توکیو حساس تلقی میشود. همزمان، جهت سیاست پولی نیز در حال همگرایی است: فدرال رزرو در مسیر کاهش نرخ بهره و بانک مرکزی ژاپن در مسیر افزایش تدریجی نرخها. همین موضوع میتواند انگیزه فروش USDJPY در محدوده 156 تا 158 را تقویت کند. دادههای تجاری و نگاه به رشد اقتصادی تمرکز امروز بازار بر آمار مدعیان اولیه بیکاری و تراز تجاری دسامبر است. دونالد ترامپ اعلام کرده که کسری تجاری آمریکا سال گذشته 78 درصد کاهش یافته و حتی احتمال مازاد تجاری در سال جاری وجود دارد. اگر کسری تجاری کمتر از انتظار منتشر شود، میتواند انتظارات برای رشد قوی تولید ناخالص داخلی سهماهه چهارم را تقویت کرده و در کوتاهمدت از دلار حمایت کند. یورو؛ عملکرد بهتر اروپا بازارهای سهام اروپا از ابتدای سال عملکرد بهتری نسبت به آمریکا داشتهاند. شاخص Euro Stoxx 50 تقریباً دو برابر بهتر از S&P 500 عمل کرده است (بر حسب دلار). با این حال، دادههای جریان سرمایه نشان میدهد تقاضای خارجی برای سهام آمریکا همچنان قوی است؛ 65 میلیارد دلار از سوی بخش خصوصی و 31 میلیارد دلار از سوی نهادهای رسمی در ماه دسامبر. در صورت ادامه تضعیف دلار، احتمال دارد بازار فارکس نقش پررنگتری نسبت به بازار نرخ بهره ایفا کند و انتظارات برای کاهش نرخ توسط بانک مرکزی اروپا تقویت شود. تحلیلگران ING معتقد هستند صورتجلسه اخیر توجیهی برای افت شدید EURUSD به زیر 1.18 فراهم نمیکند و پیشبینی میشود این جفتارز تا پایان مارس به محدوده 1.19 نزدیک شود. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی فرانک سوئیس؛ بیش از حد قوی فرانک سوئیس همچنان بسیار قدرتمند باقی مانده است. مشخص نیست این ورود سرمایه ناشی از نگرانیهای ژئوپلیتیک یا کاهش ارزش دلار باشد، اما فشار بر جفتارز EURCHF ادامه دارد. ابزارهای بانک مرکزی سوئيس برای مقابله با تقویت ارز محدود است و در حالی که این بانک تمایلی به بازگشت نرخ بهره منفی ندارد، بازار احتمال یک کاهش 25 نقطه پایه پایهای در سال آینده را در قیمتها لحاظ کرده است (در حال حاضر حدود 12 نقطه پایه قیمتگذاری شده است). جمعبندی استراتژیک بازار فارکس در «فاز آزمون اعتماد» قرار دارد. رشد اخیر دلار با انتشار صورتجلسه فدرال رزرو تقویت شد، اما نشانههایی وجود دارد که این رالی ممکن است پایدار نباشد. تمرکز بازار اکنون از اشتغال به سمت تورم تغییر کرده و مسیر دادههای قیمتی تعیینکننده ادامه سیاست پولی خواهد بود. در همین حال، تحرکات کمسابقه در بازار USDJPY و اختلاف جهت سیاست پولی آمریکا و ژاپن، میتواند نوسانات تازهای ایجاد کند. معاملهگران باید علاوه بر دادههای اقتصادی، تحولات سیاسی و ارزی را نیز زیر نظر داشته باشند.
در یک نگاه شاخص MSCI آسیا-اقیانوسیه ۰.۴٪ رشد کرد؛ KOSPI کره جنوبی رکورد زد. سهام سامسونگ ۵.۴٪ رشد کرد؛ چیپ جدید با قیمت بالاتر در راه است. دلار استرالیا پس از دادههای اشتغال تا ۰.۴٪ تقویت شد. شرکت OpenAI در آستانه جذب سرمایه بیش از ۱۰۰ میلیارد دلار؛ ارزشگذاری احتمالی ۸۵۰ میلیارد دلاری. بازارهای سهام آسیا در روز پنجشنبه ۱۹ فوریه با رشد قابلتوجهی همراه شدند؛ خوشبینی به سهام تکنولوژی، دادههای قوی اشتغال در استرالیا و اخبار مربوط به تأمین مالی OpenAI از جمله عوامل محرک بودند. شاخص KOSPI کره جنوبی رکورد جدیدی ثبت کرد و سهام سامسونگ جهش زد. رالی تکنولوژی؛ از والاستریت تا آسیا رشد سهام تکنولوژی در والاستریت با افزایش ۰.۶٪ S&P 500 و ۰.۸٪ Nasdaq 100، به بازارهای آسیا نیز سرایت کرد. نگرانیها درباره حباب هوش مصنوعی کاهش یافته و برخی سرمایهگذاران فرصت خرید را مناسب ارزیابی کردهاند. در همین راستا، گزارشها نشان میدهد OpenAI در آستانه تکمیل مرحله اول جذب سرمایه جدید است که میتواند ارزش شرکت را به بیش از ۸۵۰ میلیارد دلار برساند. سامسونگ و KOSPI؛ کره جنوبی در صدر رشد منطقهای سهام سامسونگ پس از گزارش رسانههای محلی مبنی بر تعیین قیمت چیپ حافظه جدید با تمرکز بر هوش مصنوعی، تا ۵.۴٪ رشد کرد. این چیپ ممکن است تا ۳۰٪ گرانتر از نسخه قبلی باشد. شاخص KOSPI نیز پس از تعطیلات سهروزه با جهش سهام تکنولوژی به رکورد تاریخی رسید. رشد سالانه این شاخص تاکنون بیش از ۳۰٪ بوده است. https://youtu.be/D_tSKA_7r1c دادههای اشتغال استرالیا؛ محرک جدید برای AUD دادههای ژانویه نشان داد نرخ بیکاری در استرالیا در سطح ۴.۱٪ باقی مانده — برخلاف پیشبینیها برای افزایش به ۴.۲٪. این دادهها باعث شد دلار استرالیا تا ۰.۴٪ تقویت شود و به سطح ۰.۷۰۷۱ دلار آمریکا برسد. بازارهای تعطیل و طلا بدون تغییر بازارهای چین، هنگکنگ و تایوان به دلیل تعطیلات سال نو قمری بسته بودند و نقدینگی منطقهای محدودتر بود. قیمت طلا نیز پس از افت دو روزه، در سطح ۴۹۷۰ دلار در هر اونس تثبیت شد. در ژاپن، تقاضا برای اوراق ۲۰ ساله دولتی کمتر از میانگین ۱۲ ماهه بود؛ کاهش بازدهی پس از پیروزی تاکایچی در انتخابات، جذابیت این اوراق را کاهش داده است. جمعبندی استراتژیک بررسی یوتوتایمز نشان میدهد بازار آسیا وارد فاز «اعتماد دوباره به تکنولوژی» شده است. دادههای اشتغال، اخبار تأمین مالی OpenAI و رشد سهام سامسونگ، فضای مثبتی ایجاد کردهاند. با این حال، تعطیلات منطقهای و احتیاط در بازار اوراق ژاپن نشان میدهد بازار هنوز در مرحله «تثبیت با چاشنی خوشبینی» قرار دارد.
ولودیمیر زلنسکی، رئیسجمهور اوکراین، اعلام کرد که از مذاکرات در جریان میان آمریکا و کشورهای اروپایی با روسیه مطلع است و کییف باید برای «هرگونه غافلگیری» آماده باشد. او همچنین گفت که ایالات متحده و روسیه در حال گفتوگو درباره یک سند جدید مرتبط با ناتو هستند؛ موضوعی که میتواند پیامدهای امنیتی مهمی برای اوکراین و ساختار دفاعی اروپا داشته باشد.
در یک نگاه پیشبینی AUD برای Q2: سطح 0.73 (قبلی: 0.68) پیشبینی NZD: سطح 0.63 (قبلی: 0.59) پیشبینی USDJPY برای Q4: سطح 164 فدرال رزرو فعلاً افزایش نرخ بهره را کنار گذاشته؛ حمایت بازدهی از دلار کاهش یافته است. بانک جیپی مورگان در تازهترین گزارش خود پیشبینیهای ارزی را بهروزرسانی کرده و انتظار دارد دلار آمریکا تحت فشار بیشتری قرار گیرد؛ در حالی که دلار استرالیا و نیوزیلند در مسیر تقویت قرار گرفتهاند. همزمان، چشمانداز ین ژاپن همچنان نزولی است و احتمال رسیدن USDJPY به ۱۶۴ تا پایان سال مطرح شده است. این تغییرات، بازتابی از جریانهای پوشش ریسک ارزی و کاهش حمایتهای کلان از دلار است. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی چرا دلار تحت فشار است؟ نقش پوشش ریسک ارزی بر اساس گزارش بلومبرگ و بازخوانی یوتوتایمز، استراتژیستهای جیپی مورگان میگویند موج جدیدی از پوشش ریسک ارزی توسط سرمایهگذاران خارجی در حال شکلگیری است. بسیاری از سرمایهگذاران جهانی که بخش قابلتوجهی از داراییهایشان در سهام آمریکا قرار دارد، اکنون در معرض ریسک ارزهایی هستند که در برابر دلار تقویت شدهاند. وقتی ارزهای غیرآمریکایی به سقفهای چندساله نزدیک میشوند، انگیزه برای پوشش ریسک افزایش مییابد — فرآیندی که معمولاً شامل فروش دلار در بازارهای آتی است و میتواند فشار نزولی بیشتری بر دلار وارد کند. پسزمینه کلان: چرا دلار دیگر حمایت نمیشود؟ جیپی مورگان میگوید چشمانداز کلان نیز به نفع دلار نیست: افزایش نرخ بهره توسط فدرال رزرو فعلاً منتفی است → کاهش حمایت بازدهی برای دلار جریان سرمایه از سهام آمریکا خارج میشود → کاهش تقاضا برای دلار دلار سریعتر از انتظار تضعیف شده → برخی اهداف نزولی زودتر محقق شدهاند این عوامل باعث شدهاند بازار وارد «فاز انتظار برای حرکت بعدی» شود؛ جایی که معاملهگران بهدنبال نشانههای جدید از مسیر سیاست پولی و جریانهای سرمایه هستند. پیشبینیهای جدید: رشد AUD و NZD، ضعف بیشتر ین دلار استرالیا (AUD) جیپی مورگان پیشبینی خود را برای سهماهه دوم ۲۰۲۶ از 0.68 به 0.73 افزایش داده است. دلیل اصلی: احتمال ادامه سیاستهای انقباضی توسط بانک مرکزی استرالیا. دلار نیوزیلند (NZD) پیشبینی NZD نیز از 0.59 به 0.63 افزایش یافته است. این ارز معمولاً همراه با AUD حرکت میکند و از جریانهای کالایی و سیاست پولی حمایت میگیرد. یورو (EUR) بانک همچنان سناریوی صعودی را حفظ کرده و سطح 1.20 را هدف قرار داده است. ین ژاپن (JPY) جیپی مورگان همچنان نسبت به ین بدبین است و انتظار دارد USDJPY تا پایان سال به 164 برسد. ترکیب سیاست داخلی ژاپن و شرایط جهانی، فضای حمایتی برای ین ایجاد نمیکند. جمعبندی استراتژیک بازخوانی یوتوتایمز از مقاله جیپی مورگان نشان میدهد بازار فارکس در فاز چرخش تدریجی قرار دارد. دلار تحت فشار پوشش ریسک و کاهش حمایتهای کلان است، در حالی که ارزهای کالامحور مانند AUD و NZD در مسیر تقویت قرار گرفتهاند. ین ژاپن همچنان در مسیر تضعیف است و بازارها باید نسبت به سناریوهای مداخله احتمالی یا تغییر سیاست محتاط بمانند.
در مذاکرات دیروز درباره اوکراین، پیشرفت قابل توجهی حاصل شد. دور دیگری از مذاکرات درباره اوکراین در آینده برگزار خواهد شد. معتقدم در راستای منافع کوبا است که به زودی تغییراتی ایجاد کند. درباره تعطیلی DHS: هیچ مذاکره اخیری میان ترامپ و دموکراتها صورت نگرفته است.
ولودیمیر زلنسکی، رئیسجمهور اوکراین، ارزیابی خود را از آخرین دور مذاکرات با روسیه ارائه داد. وی با بیان اینکه «نمیتوان گفت نتیجه به دست آمده کافی است»، تصریح کرد که گفتگوها در مسیر نظامی «مهم و محتوایی» بوده است، اما مسائل سیاسی نیازمند کار بیشتر است. زلنسکی همچنین خواهان برگزاری دور بعدی مذاکرات در ماه فوریه شد.
در یک نگاه شاخص Stoxx 600 اروپا امروز به رکورد تاریخی جدید رسید. FTSE 100 بریتانیا پس از انتشار دادههای تورمی، رکورد جدیدی ثبت کرد. DAX آلمان تنها ۱٪ با سقف تاریخی فاصله دارد. سرمایهگذاران بهدنبال جایگزینهایی برای معاملات دلاری هستند. در حالی که بازارهای آمریکا با حفظ سطحهای حمایتی کلیدی، نشانههایی از بازگشت نشان دادند، شاخصهای اروپایی نیز امروز با رشد قابلتوجهی معامله شدند. فضای ریسکپذیری در اروپا تقویت شده و برخی شاخصها در آستانه ثبت رکوردهای جدید قرار گرفتهاند. رشد شاخصها در اروپا؛ بازگشت ریسکپذیری بر اساس گزارش منتشرشده توسط InvestingLive و بازخوانی یوتوتایمز، شاخصهای اروپایی امروز با رشد قابلتوجهی همراه شدند: DAX آلمان: +۰.۸٪ CAC 40 فرانسه: +۰.۵٪ FTSE 100 بریتانیا: +۱.۰٪ IBEX اسپانیا: +۱.۴٪ FTSE MIB ایتالیا: +۱.۲٪ شاخص Stoxx 600 اروپا نیز امروز به رکورد تاریخی جدیدی رسید. این رشد در حالی رخ داده که شاخص S&P 500 آمریکا نیز دیروز با حفظ سطح حمایتی کلیدی، نشانههایی از بازگشت نشان داد. ✔️ بیشتر بخوانید: معمای مخفیکاری چین؛ آیا اژدها از طریق بلژیک و لوکزامبورگ در حال دور زدن خزانهداری است؟ فاصله تا رکوردهای جدید؛ شاخصها در آستانه جهش برخی شاخصهای اروپایی اکنون تنها چند دهم درصد با سقفهای تاریخی فاصله دارند: DAX: حدود ۱٪ فاصله CAC 40: حدود ۰.۴٪ فاصله IBEX: تنها ۰.۳٪ فاصله FTSE MIB: کمتر از ۲٪ فاصله در بریتانیا، شاخص FTSE 100 امروز پس از انتشار دادههای تورمی، رکورد جدیدی ثبت کرد. اروپا؛ جایگزین معاملات دلاری؟ از سهماهه چهارم سال گذشته، سرمایهگذاران بهدنبال جایگزینهایی برای معاملات دلاری و سهام تکنولوژی آمریکا بودهاند. اروپا با تنوع بیشتر، ارزشگذاریهای جذابتر و ریسک ژئوپلیتیک کمتر، بهعنوان یکی از گزینههای اصلی مطرح شده است. اگرچه نبود شرکتهای بزرگ تکنولوژی در اروپا یک ضعف محسوب میشود، اما همین موضوع باعث شده که بازار اروپا کمتر تحت تأثیر نوسانات حوزه هوش مصنوعی قرار گیرد. جمعبندی استراتژیک بازخوانی یوتوتایمز نشان میدهد: شاخصهای اروپایی در آستانه رکوردهای جدید هستند و سرمایهگذاران بهدنبال تنوعبخشی و خروج از تمرکز دلاری هستند. تا زمانی که فضای ریسکپذیری حفظ شود، اروپا میتواند بهعنوان مقصد جایگزین برای نقدینگی جهانی عمل کند.