این شرکت همچنین تأکید کرد که این تأسیسات با بهرهگیری از فناوریهای پیشرفته، مصرف آب را به حداقل خواهد رساند.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
این شرکت همچنین تأکید کرد که این تأسیسات با بهرهگیری از فناوریهای پیشرفته، مصرف آب را به حداقل خواهد رساند.

شرکت چینی BYD با شتابی چشمگیر در حال گسترش حضور خود در بازار اروپا است؛ بهطوریکه ثبتنام خودروهای این شرکت در ماه ژانویه با رشد ۱۶۵ درصدی نسبت به مدت مشابه سال قبل، به ۱۸٬۲۴۲ دستگاه رسید و سهم بازار آن را به ۱.۹ درصد افزایش داد. در مقابل، تسلا با کاهش شتاب مواجه شده است؛ ثبتنام خودروهای این شرکت ۱۷ درصد افت کرده و به ۸٬۰۷۵ دستگاه رسیده و سهم بازار آن نیز به ۰.۸ درصد کاهش یافته است. این شکاف، نشاندهنده واگرایی فزاینده میان دو شرکت است: توسعه سریع BYD—که هم بر خودروهای تمامبرقی و هم مدلهای هیبریدی تکیه دارد—در حال شتاب گرفتن است، در حالیکه عملکرد تسلا در بازار اروپا همچنان روندی نزولی دارد. با وجود کاهش جزئی در مجموع فروش خودرو در اتحادیه اروپا، خودروهای برقی در حال افزایش سهم خود هستند و اکنون ۱۹.۳ درصد از بازار را تشکیل میدهند؛ موضوعی که بر تداوم روند بلندمدت گذار به برقیسازی تأکید دارد.
شرکت AMD توافق کرده است طی پنج سال آینده تا سقف ۶۰ میلیارد دلار تراشههای هوش مصنوعی به شرکت متا عرضه کند. بر اساس این توافق، متا همچنین این اختیار را خواهد داشت که تا ۱۰ درصد از سهام AMD را در اختیار بگیرد. در واکنش به این خبر سهام شرکت AMD در معاملات پیشاز بازگشایی بازار با تقاضا روبهور شده و شاهد افزایش ۲۵ دلاری قیمت سهام این شرکت هستیم.
رافائل بوستیک، رئیس فدرال رزرو آتلانتا، هشدار داد که ایالات متحده ممکن است به سمت نرخ بیکاری ساختاری بالاتر حرکت کند — وضعیتی که بانک مرکزی قادر به جبران آن نخواهد بود. او همچنین گفت که گذار به سمت هوش مصنوعی میتواند برای فدرال رزرو چالشبرانگیز باشد و درک کامل پیامدهای آن زمانبر خواهد بود. بوستیک ابراز امیدواری کرد که سازوکارهای محافظ استقلال فدرال رزرو همچنان حفظ شوند. وی تأکید کرد که تمرکز بانک مرکزی بر نتایج اقتصادی در میان گروههای مختلف ادامه دارد و این دادهها برای درک میزان ظرفیت خالی بازار کار اهمیت دارند. او افزود که حتی با افزایش بهرهوری، فدرال رزرو باید تمرکز خود را بر کنترل تورم حفظ کند؛ چرا که واکنشهای کوتاهمدت میتوانند در بلندمدت مشکلات بزرگتری ایجاد کنند. او همچنین گفت که کوین وارش — نامزد پیشنهادی برای ریاست فدرال رزرو — نیاز خواهد داشت که روابط کاری مؤثری با کارکنان و همکاران خود در بانک مرکزی ایجاد کند. بوستیک افزود که هنوز مشخص نیست وارش در برابر هرگونه فشار احتمالی از سوی رئیسجمهور ترامپ چگونه واکنش نشان خواهد داد. بوستیک تأکید کرد که فدرال رزرو همچنان بر نتایج اقتصادی در میان گروههای مختلف تمرکز دارد و این دادهها برای درک میزان «ظرفیت خالی» در بازار کار اهمیت دارند.
در یک نگاه پیشتازی تراشهسازان: سهام شرکتهای سامسونگ، TSMC و اسکی هاینیکس تحت تأثیر هجوم خریداران، رکوردهای قیمتی جدیدی را ثبت کردند. جهش شاخصهای منطقهای: بورس تایوان با ۲.۷٪ و کره جنوبی با ۲٪ رشد، پیشتاز بازارهای جهانی بودند؛ همزمان قراردادهای آتی S&P 500 نیز ۰.۲٪ افزایش یافت. اصلاح در بازار داراییهای امن: قیمت جهانی طلا و نقره پس از یک رالی صعودی چهار روزه، با بهبود اشتهای ریسک در بازار سهام، با کاهش مواجه شد. تثبیت بیتکوین: پادشاه ارزهای دیجیتال با اندکی عقبنشینی، جایگاه خود را در محدوده ۶۳,۰۰۰ دلار حفظ کرد. پس از یک دوره نگرانی از تأثیرات مخرب هوش مصنوعی بر مدلهای سنتی کسبوکار، بازارهای آسیایی در معاملات روز ۲۴ فوریه ۲۰۲۶ شاهد بازگشت اعتماد سرمایهگذاران بودند. در حالی که والاستریت روزهای پرنوسانی را پشت سر میگذارد، غولهای تکنولوژی شرق دور با تکیه بر زیرساختهای سختافزاری، مسیر صعودی متفاوتی را در پیش گرفتهاند. این گزارش را financialjuice منتشر شده و توسط یوتوتایمز بازخوانی شده است تا ابعاد این چرخش بازار را بررسی کند. فروکش کردن موقت «معاملات ترس» طی روزهای اخیر، انتشار گزارشی از سوی موسسه «سیترینی ریسرچ» درباره تهدیدات هوش مصنوعی برای صنایع پرداخت و لجستیک، منجر به پدیدهای موسوم به «معاملات ترس» شده بود. این اصطلاح زمانی به کار میرود که سرمایهگذاران به دلیل ابهامات سیستمی، به طور گسترده اقدام به فروش داراییهای خود میکنند. با این حال، در معاملات اخیر، بازار با تغییر تمرکز به سمت تولیدکنندگان تراشه، این فشار فروش را خنثی کرد. ✔️ بیشتر بخوانید: پیشبینی انفجاری UBS: طلا در راه ۶۲۰۰ دلار؛ آیا ذخایر جهانی رو به اتمام است؟ واکاوی اعداد؛ چرا بورس آسیا سبزپوش شد؟ در حالی که شاخصهای ایالات متحده با کاهش روبرو شدند، بازارهای آسیایی عملکردی منعطف از خود نشان دادند. بورس تایوان با ۲.۷٪ و کره جنوبی با ۲٪ رشد، پیشتاز بودند. بازگشت چین از تعطیلات سال نو به شاخص MSCI آسیا-پاسیفیک کمک کرد تا ضررهای اولیه را جبران کرده و ۰.۲٪ رشد کند. معاملهگران با هجوم به سمت شرکتهایی مثل سامسونگ، TSMC و اسکی هاینیکس، آنها را به قلههای قیمتی جدیدی رساندند؛ چرا که این شرکتها را «بیل و کلنگ» (زیرساخت حیاتی) صنعت هوش مصنوعی میدانند. جابهجایی نقدینگی؛ خروج از طلا و تثبیت ارزهای دیجیتال بهبود سنتیمنت خریداران در بورس، منجر به خروج موقت سرمایه از پناهگاههای سنتی شد. طلا و نقره که پس از ۴ روز صعود متوالی به قله رسیده بودند، با کاهش تقاضا مواجه شدند. در بازار ارزهای دیجیتال نیز، بیتکوین در یک «فاز تثبیت قیمت» قرار گرفته است (زمانی که قیمت در یک محدوده باریک حرکت میکند تا مسیر بعدی مشخص شود) و در سطح ۶۳ هزار دلار معامله میشود. جمعبندی استراتژیک بر اساس بازخوانی یوتوتایمز از مقاله financialjuice؛ روند فعلی: وحشت ناشی از گزارشهای منفی هوش مصنوعی تا حدودی تعدیل شده و تمرکز سرمایهها به سمت بخش سختافزار تغییر یافته است. نکته کلیدی: علیرغم صعود بازارهای آسیایی، عدم قطعیت درباره تعرفههای تجاری آمریکا همچنان یک ریسک سیستماتیک محسوب میشود. بازار در وضعیت «انتظار محتاطانه» قرار دارد و معاملهگران باید واکنش والاستریت به رشد بازارهای شرق را به دقت زیر نظر داشته باشند.
در یک نگاه تعدیل پیشبینی EURCHF: رابوبانک برآورد سه ماهه خود برای جفتارز یورو به فرانک را از ۰.۹۲ به ۰.۹۱ کاهش داد که نشاندهنده انتظار برای تقویت بیشتر فرانک است. پناهگاه امن کلاسیک: فرانک سوئیس به دلیل تراز تجاری مثبت، انضباط مالی شدید و نهادهای قانونی معتبر، دقیقاً مطابق با استانداردهای یک «دارایی امن» عمل میکند. محدودیت در مداخله پولی: تحلیلگران معتقدند مداخلات ارزی یا کاهش نرخ بهره توسط بانک مرکزی سوئیس (SNB) احتمالاً تنها تأثیری موقت بر قدرت فرانک خواهد داشت. جذب سرمایه در بحران: UBS تأکید میکند که در دوران بدهیهای سنگین دولتی در جهان، ثبات ساختاری سوئیس باعث تداوم ورود سرمایههای هوشمند به این کشور میشود. در شرایطی که نوسانات ژئوپلیتیک و نااطمینانیهای مالی بر بازارهای بینالمللی سایه افکنده است، فرانک سوئیس بار دیگر جایگاه خود را به عنوان یکی از مقاومترین ارزهای جهان تثبیت کرده است. تحلیلهای اخیر بانکهای UBS و رابوبانک حاکی از آن است که ویژگیهای بنیادی اقتصاد سوئیس، این ارز را به سنگری نهایی در برابر ریسکهای جهانی تبدیل کرده است. این گزارش توسط یوتوتایمز بازخوانی شده تا چرایی تداوم این روند صعودی را بررسی کند. ۱. تحلیل رابوبانک؛ چرا نرخ ۰.۹۱ در دسترس است؟ طبق گزارش رابوبانک، فرانک سوئیس تمام ویژگیهای یک «پناهگاه امن دارایی» را دارد. به دلیل ثبات نهادهای قانونی و وضعیت مالی مستحکم سوئیس، در زمان بروز اختلال در بازارهای مالی، تقاضا برای این ارز به شدت افزایش مییابد. بر همین اساس، رابوبانک پیشبینی خود برای جفتارز EURCHF را به ۰.۹۱ تغییر داده است؛ عددی که نشان میدهد یورو در برابر قدرت فرانک، سنگر خود را واگذار خواهد کرد. ۲. چالشهای بانک مرکزی سوئیس (SNB) در کنترل نرخ ارز یک پرسش کلیدی برای معاملهگران این است که آیا بانک مرکزی سوئیس برای جلوگیری از تقویت بیش از حد فرانک مداخله خواهد کرد؟ یوتوتایمز بر اساس دادههای منبع گزارش میدهد که اگرچه قدرت فرانک فشاری مضاعف بر بخش صادرات سوئیس وارد میکند، اما تا زمانی که حرکت قیمتها «نامنظم» نشود، احتمال مداخله تهاجمی پایین است. تحلیلگران بر این باورند که جذابیت ساختاری فرانک در دوران ناامنی، بر سیاستهای تسهیلی (مانند نرخ بهره منفی) غلبه کرده و اثربخشی این ابزارها را محدود میکند. https://youtu.be/MhwpHKVd2Es ۳. دیدگاه UBS؛ فرانک به عنوان صخره ثبات جهانی بانک UBS با لحنی خوشبینانه، فرانک را در میان دریای بدهیهای جهانی، یک «صخره ثبات» توصیف میکند. ثبات اقتصاد کلان سوئیس همچنان به جذب جریانهای سرمایه ادامه میدهد که این امر منجر به تقویت تقاضای فیزیکی و سرمایهگذاری برای داراییهای مبتنی بر فرانک (CHF) شده است. تنها در صورتی که منطقه یورو با یک ریکاوری اقتصادی چشمگیر روبرو شود، ممکن است از جذابیت فرانک کاسته شود؛ سناریویی که در حال حاضر اولویت اصلی بازار محسوب نمیشود. جمعبندی براساس بازخوانی یوتوتایمز از نظرات دو بانک سرمایهگزاری بزرگ (UBS و رابوبانک): روند فعلی: بازار فرانک را نه بر اساس گمانهزنی، بلکه بر پایه واقعیتهای اقتصادی به عنوان مقاومترین ارز در برابر ریسکهای ۲۰۲۶ برگزیده است. نکته کلیدی: تا زمانی که ریسکهای ژئوپلیتیک و مالی پابرجا باشند، جایگاه دفاعی فرانک سوئیس محفوظ خواهد بود. سرمایهگذاران باید توجه داشته باشند که قدرت این ارز بیش از آنکه ناشی از مداخلات باشد، ناشی از تقاضای ساختاری جهانی است.
در یک نگاه شاخص CSI300 در بازگشایی +۱.۴٪ رشد کرد. شاخص Shanghai Composite +۱.۲٪ افزایش یافت. رأی دیوان عالی آمریکا علیه تعرفههای اضطراری ترامپ عامل اصلی خوشبینی بود. شاخص Hang Seng پس از جهش ۲.۵٪ روز دوشنبه، امروز بیش از ۱٪ افت کرد. بازارهای چین پس از تعطیلات طولانی، با امید به کاهش فشارهای صادراتی ناشی از رأی دیوان عالی آمریکا، با جهش بازگشایی شدند. این تحول میتواند مسیر تازهای برای صنایع تولیدی و صادراتمحور چین در ماههای آینده ترسیم کند. بازگشت پرقدرت پس از تعطیلات بازارهای چین پس از تعطیلات ۹ روزه بازگشایی شدند و شاخصهای اصلی با رشد قابل توجه همراه بودند. شاخص CSI300 با رشد ۱.۴٪ و Shanghai Composite با افزایش ۱.۲٪ در آغاز معاملات، نشان دادند که سرمایهگذاران به آینده صادرات چین امیدوارند. رأی دیوان عالی آمریکا؛ سیگنال مثبت برای صادرات سرمایهگذاران رأی دیوان عالی آمریکا مبنی بر لغو تعرفههای اضطراری «متقابل» ترامپ را بهعنوان نشانهای از کاهش فشارهای تجاری تلقی کردند. اگرچه ترامپ پس از آن تعرفه جهانی ۱۵٪ را اعلام کرد، تحلیلگران معتقدند این تغییرات میتواند در مجموع به کاهش نرخ مؤثر تعرفهها برای چین منجر شود. واکنش متفاوت هنگکنگ در حالی که بازارهای چین با خوشبینی باز شدند، شاخص Hang Seng در هنگکنگ بیش از ۱٪ افت کرد. این کاهش پس از جهش ۲.۵٪ روز دوشنبه رخ داد و نشاندهنده برداشت محتاطانهتر سرمایهگذاران هنگکنگی از تحولات اخیر است. پیامدهای بازار و زنجیره تأمین رأی دیوان عالی آمریکا باعث شده سرمایهگذاران جهانی در حال بازنگری در چشمانداز تعرفهها باشند. اگرچه هنوز عدم قطعیت در سیاست تجاری آمریکا بالا است، اما این تحول میتواند به کاهش ریسک صادراتی چین و بهبود فضای مذاکرات دوجانبه کمک کند. جمعبندی استراتژیک در بازار چین؛ خوشبینی نسبت به کاهش فشارهای تعرفهای با احتیاط در برابر عدم قطعیتهای سیاستی همراه شده است.
والاستریت ژورنال گزارش داد که اپل قصد دارد بخشی از تولید مکمینی را در سال ۲۰۲۶ به شهر هیوستون منتقل کند. این تولید در تأسیسات شرکت فاکسکان انجام خواهد شد و هدف آن پاسخگویی به تقاضای داخلی ایالات متحده است، در حالی که بخش عمدهای از تولید همچنان در آسیا باقی میماند. این اقدام بخشی از روند گستردهتر تنوعبخشی به زنجیره تأمین اپل است که در واکنش به تنشهای ژئوپلیتیکی، تغییرات سیاست تجاری و اختلالات زنجیره تأمین در سالهای اخیر دنبال شده است. با راهاندازی خط مونتاژ در تگزاس، اپل میتواند زمان تحویل به مشتریان آمریکایی را کاهش داده و ریسکهای تعرفهای را محدود کند. با وجود این، اپل تأکید کرده که تولید مکمینی در هیوستون صرفاً مکمل زنجیره فعلی خواهد بود و جایگزین تولید آسیایی نمیشود. مکمینی بهدلیل طراحی ماژولار و مونتاژ سادهتر، گزینهای مناسب برای تولید منطقهای محسوب میشود.
بر اساس گزارش وبسایت خبری پلیتیکو، مایک جانسون، رئیس مجلس نمایندگان آمریکا، روز دوشنبه آب پاکی را روی دست دولت ریخت. وی صراحتاً اعلام کرد که بسیار بعید است کنگره هیچگونه قانونی را برای تثبیت و رسمی کردن برنامههای تعرفهای دونالد ترامپ تصویب کند. این اظهارات در حالی مطرح میشود که دیوان عالی ایالات متحده هفته گذشته، با صدور رایی قاطع، تعرفههای گسترده دولت ترامپ را لغو و آنها را غیرقانونی اعلام کرده بود. پس از رای دیوان عالی، دونالد ترامپ بلافاصله یک تعرفه جهانی ۱۵ درصدی جدید وضع کرد که بر اساس قانون، تنها ۱۵۰ روز اعتبار دارد. پس از پایان این مهلت پنجماهه، کنگره موظف است برای تمدید این تعرفهها وارد عمل شده و رایگیری کند. اما به گفته سه منبع آگاهی که نخواستند نامشان فاش شود، مقامات ارشد حزب جمهوریخواه در محافل خصوصی اعتراف کردهاند که حمایت و آرای کافی برای تمدید این قانون را در اختیار ندارند. این فقدان اجماع نشان میدهد که تداوم جنگ تعرفهای ترامپ، حتی در میان همحزبیهای او در کنگره نیز با بنبست جدی مواجه شده است.
در یک نگاه گزارش موسسه اعتبارسنجی فیچ درباره تداوم فشار تعرفهها بر شرکتهای آمریکایی با وجود رای دیوان عالی. جایگزینی سریع تعرفههای لغوشده با یک تعرفه جهانی جدید ۱۵ درصدی توسط دولت دونالد ترامپ. آسیبپذیری شدید ۳۰ درصد از شرکتهای دارای اوراق پرخطر و کسبوکارهای کوچک در برابر شوکهای هزینهای. چشمانداز «خنثی» برای سال ۲۰۲۶ با وجود وخامت در چهار بخش کلیدی از جمله خودروسازی و خردهفروشی. بر اساس تازهترین گزارش موسسه اعتبارسنجی فیچ، رای اخیر دیوان عالی ایالات متحده مبنی بر لغو تعرفههای وضع شده تحت «قانون اختیارات اقتصادی اضطراری بینالمللی» (IEEPA)، ممکن است تنها یک تسکین موقت برای برخی شرکتهای آمریکایی باشد. این موسسه هشدار داده است که ابهامات جدید پیرامون رژیم تجاری کشور، میتواند مزایای این لغو را خنثی کرده و با افزایش پیچیدگیهای عملیاتی، تصمیمگیریهای تجاری را برای مدیران دشوارتر کند. جایگزینی سریع تعرفهها؛ بازی با اعداد اگرچه تصمیم دیوان عالی در ابتدا باعث شد تا «نرخ موثر تعرفه» (ETR) در آمریکا — یعنی میانگین واقعی مالیات و عوارضی که شرکتها روی کالاهای وارداتی میپردازند — تقریباً به نصف کاهش یابد، اما دولت ترامپ به سرعت وارد عمل شد. دولت با استناد به بخش ۱۲۲ از «قانون تجارت سال ۱۹۷۴»، یک تعرفه جهانی جایگزین را اعلام کرد که ابتدا ۱۰ درصد بود و سپس به ۱۵ درصد افزایش یافت. موسسه فیچ محاسبه کرده است که با این اقدام جدید، نرخ موثر تعرفه آمریکا روی حدود ۱۱.۵ درصد تثبیت خواهد شد (در مقایسه با نرخ ۱۲.۷ درصدی پیش از رای دیوان عالی). البته این در صورتی است که معافیتهای قانون قبلی (IEEPA) برای تعرفه جدید ۱۵ درصدی نیز اعمال شود. با این حال، رای دیوان و تعرفههای جایگزین، ابهامات جدیدی را به همراه آوردهاند. شرکتها اکنون با سوالات بیپاسخی روبرو هستند: آیا دولت تعرفههای قبلی را که جمعآوری کرده بازپرداخت خواهد کرد؟ پس از پایان مهلت ۱۵۰ روزه قانون جدید، چه چیزی جایگزین آن خواهد شد؟ و آیا معافیتهای قبلی همچنان پابرجا خواهند بود؟ فشار مضاعف بر شرکتهای پرخطر و کسبوکارهای کوچک نوسانات تعرفهای، مانع بزرگی برای ناشران «اوراق پربازده» (High-yield) ایجاد کرده است. اوراق پربازده، اوراق قرضهای هستند که توسط شرکتهایی با اعتبار پایینتر منتشر میشوند و سود بیشتری به سرمایهگذاران میدهند، اما ریسک بالاتری دارند. این شرکتها در حال حاضر با بار سنگین نرخ بهره، افزایش هزینههای تولید، افت فروش ناشی از قیمتگذاری و مشکلات زنجیره تامین دستوپنجه نرم میکنند. برآوردهای فیچ نشان میدهد که تعرفهها به طور مستقیم یا غیرمستقیم بر حدود ۳۰ درصد از ناشران حاضر در لیست وامهای نگرانکننده و ۳۴ درصد از ناشران حاضر در لیست اوراق قرضه نگرانکننده تاثیر میگذارند؛ آماری که اهمیت حیاتی سیاستهای تجاری را در احتمال ورشکستگی (نکول) شرکتها در کوتاهمدت برجسته میکند. در این میان، شرکتهای کوچک و متوسط حساسیت بیشتری به سیاستهای تجاری دارند. این شرکتها به دلیل رقابت شدید، مقیاس تولید محدود و نداشتن تنوع در مدلهای کسبوکار، «قدرت قیمتگذاری» پایینی دارند (نمیتوانند هزینهها را به راحتی به مصرفکننده منتقل کنند). در این بخش، هرگونه منفعت ناشی از کاهش تعرفهها، زیر سایه سنگین ابهامات تجاری و شوکهای احتمالی هزینه، رنگ میبازد و میتواند به تضعیف ثبات عملیاتی و کاهش نقدینگی آنها منجر شود. مصونیت نسبی خودروسازان و چشمانداز ۲۰۲۶ در میان ناشران معتبرتر که به آنها شرکتهای «درجه سرمایهگذاری» (Investment-grade) میگویند، بخش خودروسازی به دلیل زنجیره تامین به شدت یکپارچه در آمریکای شمالی، بالاترین میزان قرارگیری در معرض ریسکهای تجاری را دارد. اما نکته قابل توجه این است که رای دیوان عالی تاثیر بسیار محدودی بر این بخش دارد؛ چرا که بیشتر تعرفههای مرتبط با خودرو نه تحت قانون IEEPA، بلکه تحت «بخش ۲۳۲» وضع شدهاند. تغییرات تعرفهای از سال ۲۰۲۵ تاکنون، هزینهها و ناکارآمدیهای تولید را برای صنعت خودرو افزایش داده است. با این حال، دولت ترامپ تمایل خود را برای همکاری با این صنعت نشان داده تا اثرات تعرفه را بر سازندگان اصلی تجهیزات (OEMs) — که خودروها را در داخل آمریکا مونتاژ میکنند — کاهش دهد. این رویکرد میتواند منجر به معافیتهای هدفمندی شود که از طریق مذاکرات آتی برای تمدید توافقنامه تجاری USMCA (پیمان تجارت آزاد میان آمریکا، مکزیک و کانادا) رسمیتر یا گستردهتر شود. در نهایت، موسسه فیچ چشمانداز سال ۲۰۲۶ برای شرکتهای آمریکای شمالی را در وضعیت «خنثی» ارزیابی کرده است. این ارزیابی بر پایه بهبود اندک شاخصهای اعتباری استوار است. پیشبینی میشود با تثبیت نسبی اقتصاد (هرچند ضعیف) و کاهش نرخ بهره، شاخص «جریان نقد آزاد» (FCF) در شرکتها بهبود یافته و اهرمهای مالی ثابت یا کمی کاهش یابند. جریان نقد آزاد، پولی است که پس از کسر تمام هزینههای عملیاتی و سرمایهای برای شرکت باقی میماند. با این وجود، فیچ چشمانداز چهار بخش (از میان ۳۰ بخش اقتصادی) را در سال جاری «رو به وخامت» اعلام کرده است: خودروسازی، مواد شیمیایی، خردهفروشی/رستورانها و کشتیرانی جهانی. این بخشها با بادهای مخالف در سمت تقاضا مواجهاند، زیرا تلاش آنها برای جبران تعرفههای بالاتر از طریق افزایش قیمت، با فشارهای ناشی از نوسان زنجیره تامین و محصولات روبرو شده است. به طور کلی، انتظار نمیرود که رای ۲۰ فوریه دیوان عالی به یک عامل محرک برای ارتقای رتبههای اعتباری شرکتها تبدیل شود و عدم قطعیت در سیاست تجاری همچنان یک موضوع کلیدی برای چشمانداز ۲۰۲۶ باقی خواهد ماند. حتی در صورت تحقق معافیتهای تعرفهای، میزان و زمان جبران حاشیه سود شرکتها کاملاً نامشخص است؛ چرا که هزینههای قبلی احتمالاً در قراردادها یا قیمت مصرفکننده تثبیت شدهاند و پویاییهای رقابتیِ بازار، توانایی شرکتها را برای حفظ حاشیه سود بهبودیافته به شدت محدود میکند.
در یک نگاه شرکت آمریکایی «آنتروپیک» سه غول هوش مصنوعی چین را به سرقت گسترده دادههای سیستم خود متهم کرد. ثبت بیش از ۱۶ میلیون درخواست از طریق ۲۴ هزار حساب جعلی برای استخراج اطلاعات از مدل Claude. استفاده شرکتهای چینی از تکنیک «تقطیر» برای آموزش سریع و ارزان محصولات خود با استفاده از خروجیهای ربات آمریکایی. هشدار رسمی آنتروپیک درباره خطرات امنیت ملی و احتمال استفاده از این دادهها در سیستمهای نظامی چین. بر اساس تازهترین گزارش والاستریت ژورنال، در یکی از بیسابقهترین رویاروییهای تکنولوژیک میان آمریکا و چین، استارتاپ برجسته آمریکایی «آنتروپیک» سه شرکت هوش مصنوعی چینی را به نفوذ و سرقت گسترده اطلاعات از سیستمهای خود متهم کرد. این شرکت اعلام کرده است که رقبای چینی با ایجاد بیش از ۲۴ هزار حساب کاربری جعلی، تلاش کردهاند تا با کپیبرداری از مدل پیشرفته این شرکت (Claude)، سیستمهای عقبمانده خود را ارتقا دهند. نفوذ ۱۶ میلیون باره به قلب «کلود» بر اساس بیانیهای که روز دوشنبه منتشر شد، سه شرکت چینی «دیپسیک» (DeepSeek)، «مونشات» (Moonshot AI) و «مینیمکس» (MiniMax) متهم هستند که بیش از ۱۶ میلیون بار از ربات کلود اطلاعات استخراج کردهاند. هدف از این حجم عظیمِ درخواست، جمعآوری دادهها برای آموزش و بهبود محصولات اختصاصی خودشان بوده است. بررسی جزئیات این گزارش نشان میدهد که مقیاس فعالیت این شرکتها با یکدیگر متفاوت بوده است؛ شرکت دیپسیک حدود ۱۵۰ هزار تعامل با کلود داشته، در حالی که این رقم برای مونشات بیش از ۳.۴ میلیون و برای مینیمکس ۱۳ میلیون بار گزارش شده است. تا زمان تنظیم این خبر، نمایندگان این سه شرکت چینی به درخواستها برای اظهارنظر پاسخی ندادهاند. تاکتیک «تقطیر»؛ میانبری ارزان برای پیشرفت آنتروپیک اعلام کرده است که شرکتهای چینی از تکنیکی به نام «تقطیر» (Distillation) استفاده کردهاند. در دنیای فناوری، تقطیر به روشی گفته میشود که در آن یک سیستم هوش مصنوعی ضعیفتر، به جای آموزش از صفر، با استفاده از خروجیها و جوابهای یک سیستم بسیار پیشرفتهتر، خود را آموزش میدهد. اگرچه این روش کاربردهای قانونی هم دارد — مثلاً شرکتها برای ساخت نسخههای سبکترِ برنامههای خود از آن استفاده میکنند — اما آنتروپیک تاکید میکند که رقبای چینی از این طریق توانستهاند محصولات رقابتی خود را «در کسری از زمان و با کسر کوچکی از هزینههای واقعی» بسازند. اوایل همین ماه نیز شرکت «اوپنایآی» (OpenAI) در یادداشتی به قانونگذاران آمریکایی، اتهام مشابهی را علیه دیپسیک مطرح کرده بود. دفاعیه چینیها و تکیه بر «دادههای مصنوعی» در ماههای اخیر، مجموعهای از شرکتهای چینی مدلهای جدید خود را با قابلیتهای ارتقایافته در استدلال و کدنویسی روانه بازار کردهاند. زمانی که دیپسیک سال گذشته توجه جهانی را به خود جلب کرد، این سوال مطرح شد که چین چگونه بدون دسترسی به قدرتمندترین تراشههای آمریکایی توانسته تا این حد پیشرفت کند؟ دیپسیک در یک مقاله تحقیقاتی در ماه سپتامبر اعلام کرد که برای آموزش مدل پرچمدار خود (V3) صرفاً از صفحات وب و کتابهای الکترونیکی استفاده کرده است. با این حال، این شرکت اعتراف کرد که در برخی از این صفحات وب، «تعداد قابلتوجهی از پاسخهای تولید شده توسط رباتهای OpenAI» وجود داشته و مدل آنها احتمالاً دانش خود را به صورت غیرمستقیم از همین طریق کسب کرده است. در همین راستا، استفاده از «دادههای مصنوعی» (Synthetic Data) — یعنی دادههایی که توسط خود هوش مصنوعی تولید میشوند نه انسان — به شدت رواج یافته است. توسعهدهندگان به دلیل کمبود دادههای انسانی باکیفیت، از این روش استفاده میکنند تا به مدلهای خود قابلیتهای عاملی (توانایی انجام خودکار کارها به نمایندگی از کاربر) بدهند. شرکت مونشات نیز در ماه جولای تایید کرده بود که برای آموزش مدل خود از همین دادههای مصنوعی بهره برده است. هشدار جدی درباره امنیت ملی آمریکا ابعاد این پرونده فراتر از یک سرقت تجاری است. آنتروپیک در پایان گزارش خود صراحتاً اعلام کرد که فعالیت توسعهدهندگان چینی، نگرانیهای عمیقی را برای امنیت ملی ایالات متحده به همراه دارد. این شرکت هشدار داد: «آزمایشگاههای خارجی که مدلهای آمریکایی را تقطیر میکنند، میتوانند این توانمندیهای محافظتنشده را به سیستمهای نظامی، اطلاعاتی و نظارتی خود وارد کنند.» در نهایت، درز اطلاعات و کپیبرداری از مدلهای پایه هوش مصنوعی، اکنون به جبهه جدیدی در جنگ تکنولوژیک میان پکن و واشنگتن تبدیل شده است. این رویداد ثابت میکند که برتری شرکتهای آمریکایی در صورت عدم حفاظت دقیق از دادههایشان، چالشی جدی است که در آینده میتواند علاوه بر معادلات امنیتی، تاثیرات سنگینی بر ارزش سهام غولهای فناوری در بازارهای مالی داشته باشد.
در یک نگاه شاخصهای اصلی بورس آمریکا در پی تحولات تازه تعرفهای و رأی دیوان عالی با کاهش همراه شدند. داوجونز بیش از 800 واحد افت کرد و اساندپی 500 و نزدک نیز عقب نشستند. ابهام درباره سیاست تجاری دولت و واکنش اروپا، فضای ریسکگریز را در بازارها تقویت کرده است. بازار سهام آمریکا روز دوشنبه با فشار فروش آغاز شد؛ در حالی که سرمایهگذاران همچنان در حال ارزیابی پیامدهای رأی اخیر دیوان عالی علیه بخشی از تعرفههای دولت ترامپ و همچنین اظهارات تازه او درباره افزایش نرخ پایه تعرفهها هستند. شاخص داوجونز بیشترین افت را تجربه کرد و حدود ۱.۵ درصد، معادل بیش از 800 واحد، کاهش یافت. همزمان، شاخص S&P 500 و شاخص فناوریمحور نزدک نیز به بیش از ۱ درصد عقبنشینی کردند؛ این در حالی است که هفته گذشته را علیرغم نوسانات بالا، در نهایت با رشد به پایان رسانده بودند. “ «ابهام درباره چشمانداز تجارت جهانی و مسیر بعدی سیاستهای تجاری واشنگتن، عامل اصلی تزلزل بازارها عنوان میشود.» محمد زمانی رأی دیوان عالی در ابتدا امیدهایی درباره کاهش تنشهای تجاری ایجاد کرده بود و به رشد مقطعی بازار انجامید، اما اظهارات تازه ترامپ مبنی بر افزایش فوری نرخ پایه تعرفه واردات به ۱۵ درصد، دوباره فضای عدم قطعیت را تقویت کرده است. در واکنش، اتحادیه اروپا اعلام کرد هرگونه افزایش جدید تعرفهها را نمیپذیرد و تأکید کرد توافقهای تجاری باید محترم شمرده شود. در همین حال، نهاد گمرکی آمریکا اعلام کرد دریافت تعرفههایی که با رأی دادگاه لغو شدهاند را متوقف خواهد کرد. این رفتوبرگشتها باعث شده فعالان بازار نسبت به ثبات چارچوب تجاری بینالمللی تردید داشته باشند. در حوزه ژئوپلیتیک نیز ازسرگیری احتمالی گفتوگوهای هستهای میان آمریکا و ایران در کانون توجه قرار دارد. همزمان با افزایش حضور نظامی آمریکا در منطقه، بازار نفت واکنش نشان داده و قیمتها پس از رشد بیش از ۵ درصدی در هفته گذشته، روز دوشنبه نیز تقویت شدند. در جبهه دادههای اقتصادی، فدرال رزرو زیر ذرهبین قرار دارد. کریستوفر والر، عضو هیئتمدیره فدرال رزرو، اعلام کرده حمایت او از کاهش نرخ بهره در ماه مارس به نتیجه گزارش بعدی بازار کار بستگی دارد. به گفته او، اگر آمار اشتغال قوی باشد، احتمالاً رویکرد حفظ نرخ بهره در دستور کار قرار خواهد گرفت. ✔️ بیشتر بخوانید: بازار طلا زیر ذرهبین تحلیلگران؛ تثبیت قیمت یا جهش به قلههای بالاتر؟ از منظر شرکتها، تمرکز بازار بر گزارش درآمدی انویدیا در روز چهارشنبه است؛ گزارشی که در شرایط تشدید رقابت و نگرانیها درباره آینده رشد هوش مصنوعی، میتواند جهتگیری تازهای به بخش فناوری بدهد. بر اساس جمعبندی تیم UtoTimes، ترکیب تنشهای تجاری، عدم قطعیت ژئوپلیتیک و انتظار برای دادههای کلیدی اقتصادی، فضای احتیاط را بر بازارهای آمریکا حاکم کرده است؛ فضایی که احتمالاً تا روشنتر شدن مسیر سیاست تجاری و پولی ادامه خواهد داشت. لطفا نظر و سوالات خود را درباره این مقاله از یوتوتایمز ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
در یک نگاه افت ۱۹.۱٪ در فرصتهای شغلی فارغالتحصیلان: برای اولینبار از سال ۲۰۱۶، تعداد آگهیهای شغلی برای فارغالتحصیلان به زیر ۱۰ هزار رسید. کاهش ۳.۰۵٪ در کل آگهیهای شغلی: مجموع آگهیها به ۶۹۴,۹۴۰ مورد در ژانویه رسید؛ پایینترین سطح در پنج سال اخیر. افزایش حقوق متوسط به 43,289 پوند: رشد ۵.۹۸٪ نسبت به سال گذشته، بالاتر از نرخ غیرتورمی بانک مرکزی. نرخ بیکاری به ۵.۲٪ رسید: افزایش از ۴.۷٪ در شش ماه گذشته، با فشار بیشتر بر جوانان. در ژانویه ۲۰۲۶، بازار کار بریتانیا با افتی بیسابقه مواجه شد؛ تعداد فرصتهای شغلی فارغالتحصیلان برای نخستینبار به زیر ۱۰ هزار مورد رسید. این اتفاق در بحبوحه نگرانیهای فزاینده درباره رکود استخدام و کاهش بهرهوری رخ داد. وضعیت بازار کار بریتانیا طبق گزارش بلومبرگ و بازخوانیشده توسط یوتوتایمز از دادههای Adzuna، بازار کار بریتانیا در ژانویه وارد فاز رکود استخدام شد. کاهش آگهیهای شغلی و افت شدید در فرصتهای فارغالتحصیلان نشاندهنده چالشهای ساختاری در جذب نیروی جوان است. رقابت شدید و رشد حقوق با وجود کاهش فرصتها، حقوق متوسط رشد قابلتوجهی داشته است. این نشان میدهد که شرکتها همچنان برای مهارتهای خاص حاضر به پرداخت بیشتر هستند، اما رقابت برای موقعیتهای محدود بسیار شدید شده است. نقش هوش مصنوعی در حذف مشاغل ابتدایی Adzuna گزارش داده که مشاغل ابتدایی نیز ۴.۴۶٪ کاهش یافتهاند. این افت بهطور مستقیم با جایگزینی نیروی انسانی توسط هوش مصنوعی مرتبط دانسته شده است؛ روندی که استارتاپهای بریتانیایی نیز به آن روی آوردهاند. بحران بهرهوری و چالشهای ساختاری مطالعهای از گروه مشاوره بوستون نشان میدهد که صنایع بزرگ بریتانیا مانند مالی، تولید، ارتباطات و خردهفروشی در دو دهه اخیر از مرز بهرهوری عقب ماندهاند. افزایش شرکتهای کوچک با بهرهوری پایین نیز به این روند دامن زده است. این کاهش بهرهوری باعث شده نرخ رشد تولید ناخالص داخلی بریتانیا از پایان دهه ۹۰ تاکنون تقریباً نصف شود. اقتصاددانان امیدوارند که سرمایهگذاری در فناوری و هوش مصنوعی بتواند این روند را معکوس کند. جمعبندی کاهش فرصتهای شغلی، بهویژه برای جوانان، در کنار بحران بهرهوری، نشاندهنده نیاز فوری به اصلاحات ساختاری و سرمایهگذاری هدفمند در فناوری است. اگر این روند ادامه یابد، ریسک تثبیت رکود شغلی و کاهش استانداردهای زندگی جدی خواهد بود.
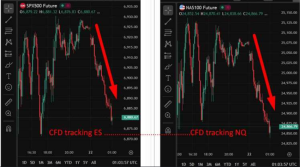
شاخصهای سهام آمریکا در معاملات شبانه یکشنبه با افت قابلتوجه مواجه شدند؛ افتی که بهگفته تحلیلگران، ادامه واکنش بازار به جنجال تعرفهای روزهای اخیر است. روز جمعه، دیوان عالی آمریکا تعرفههای اعمالشده توسط ترامپ را «غیرقانونی» اعلام کرد. اما تنها چند ساعت بعد، ترامپ با اقدامی غافلگیرکننده، تعرفه جهانی را از ۱۰٪ به ۱۵٪ افزایش داد؛ تصمیمی که فضای ریسکگریزی را در بازارهای مالی تشدید کرده است. معاملهگران میگویند این ترکیب از «لغو تعرفههای قبلی» و «اعمال تعرفههای جدید و سنگینتر» باعث شده شاخصهای آتی سهام آمریکا در معاملات شبانه با فشار فروش سنگین مواجه شوند.
در یک نگاه برتری در ارزش بازار: انویدیا با ارزش بازار ۴.۶ تریلیون دلار، جایگاه خود را به عنوان باارزشترین شرکت نیمههادی تثبیت کرده است. شکاف در نرخ رشد: پیشبینی میشود انویدیا در سال مالی جاری رشد درآمد ۶۵ درصدی را تجربه کند، در حالی که این رقم برای الفابت حدود ۷ درصد برآورد شده است. جذابیت قیمت (P/E): بر اساس نسبت قیمت به درآمد آتی، انویدیا در موقعیت خرید مناسبتری نسبت به الفابت قرار گرفته است. تنوع درآمدی: الفابت با تکیه بر سرویسهای ابری، یوتیوب و موتور جستجو، ریسک کمتری در صورت کاهش احتمالی هزینهکردهای بخش هوش مصنوعی دارد. در حالی که انویدیا همچنان به عنوان رهبر زیرساختهای محاسباتی شناخته میشود، شرکت الفابت (گوگل) با توسعه واحدهای پردازش تنسور (TPU)، مسیر متفاوتی را برای کاهش وابستگی به سختافزار رقیب در پیش گرفته است. نکته حائز اهمیت برای معاملهگران این است که در حال حاضر، سهام انویدیا نسبت به چشمانداز سودآوری خود، با قیمت منصفانهتری نسبت به الفابت معامله میشود؛ وضعیتی که در بازارهای مالی چندان تکرار نمیشود. این گزارش بر پایه دادههای منتشرشده توسط Fool.com و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. تحلیل رقابت در لایه سختافزار انویدیا به واسطه پردازندههای گرافیکی (GPU)، انتخاب اول تمامی شرکتهایی است که به توان محاسباتی بالا برای آموزش مدلهای هوش مصنوعی نیاز دارند. در مقابل، الفابت با همکاری برودکام، واحد اختصاصی TPU را توسعه داده است. مزیت تخصصی: تراشههای گوگل به طور مشخص برای بارهای کاری معین بهینه شدهاند؛ با این حال، دسترسی به آنها تنها از طریق زیرساخت «گوگل کلاود» امکانپذیر است. استراتژی مکمل: الفابت با وجود تولید تراشه اختصاصی، همچنان همکاری نزدیکی با انویدیا دارد تا به آخرین سختافزارهای بازار دسترسی داشته باشد؛ رویکردی که توازن میان هزینهها و کارایی را حفظ میکند. ✔️ بیشتر بخوانید: سرمایهگذاری روی «نئوکلاودها»؛ استراتژی جدید گوگل برای شکست انویدیا مقایسه پتانسیل رشد و پایداری دارایی انویدیا به دلیل تمرکز حداکثری بر بخش دیتاسنتر و هوش مصنوعی، رشد سریعتری دارد اما نوسانات قیمتی آن نیز تابع مستقیم انتظارات بازار از این حوزه است. در مقابل، الفابت یک زیرساخت درآمدی پایدار دارد که حتی با تغییر روندهای تکنولوژی، جریان نقدینگی خود را از طریق مدلهای اشتراکی و تبلیغات حفظ میکند. تحلیلگران بر این باورند که انویدیا پتانسیل صعودی بیشتری در کوتاهمدت دارد، در حالی که الفابت نماد پایداری در سبد دارایی است. جمعبندی استراتژیک بر اساس تحلیل Fool.com، بازار در حال حاضر در «فاز تثبیت قیمت پس از رشد» قرار دارد. نتیجهگیری: انویدیا برای سرمایهگذارانی که به دنبال بازدهی بالا در قبال پذیرش ریسک نوسان هستند، جذابیت بیشتری دارد. در مقابل، الفابت به دلیل تنوع در مدلهای درآمدی، برای استراتژیهای میانمدت و کمریسک پیشنهاد میشود. نکته کلیدی: معاملهگران باید به فاکتور «ارزانتر بودن نسبی انویدیا» در مقطعی که رشد درآمدی بسیار بالاتری دارد، به عنوان یک سیگنال بنیادی توجه کنند.
در یک نگاه رای دادگاه عالی آمریکا مبنی بر غیرقانونی بودن تعرفههای اضطراری ترامپ و رشد شاخصهای اصلی بورس. واکنش سریع دونالد ترامپ و اعلام وضع یک «تعرفه جهانی ۱۰ درصدی» جایگزین. ثبت رشد اقتصادی ناامیدکننده ۱.۴ درصدی در سهماهه چهارم و افزایش بیش از حد انتظار تورم هسته. توقف برداشتها در شرکت اعتباری «بلو آول» و نگرانی از وقوع یک بحران مالی جدید تحت تاثیر هوش مصنوعی. رای دادگاه عالی آمریکا مبنی بر لغو تعرفههای جنجالی دونالد ترامپ، موجی از خوشبینی را به والاستریت تزریق کرد و باعث شد تا بازارهای سهام که در ابتدای روز با افت مواجه شده بودند، به سرعت تغییر مسیر دهند. دادگاه عالی صبح جمعه اعلام کرد که رئیسجمهور با استناد به «قانون اختیارات اقتصادی اضطراری بینالمللی» برای اعمال تعرفههای گسترده بر چندین شریک تجاری در روز موسوم به «آزادسازی» (Liberation Day)، از اختیارات خود فراتر رفته و این اقدام غیرقانونی است. واکنش بازارها و پاتک سریع ترامپ در پی انتشار این تصمیم، شاخصهای اصلی والاستریت سبزپوش شدند. شاخص اساندپی ۵۰۰ (S&P 500) با رشد ۰.۵ درصدی همراه شد و شاخص صنعتی داوجونز نیز حدود ۰.۲ درصد بالا رفت. در این میان، شاخص نزدک که محوریت فناوری دارد با رشد ۰.۸ درصدی پیشتاز بازار بود. با این حال، دونالد ترامپ بلافاصله در یک کنفرانس خبری به این رای واکنش نشان داد. او اعلام کرد که دولت وی برای جایگزینی عوارضی که توسط عالیترین نهاد قضایی کشور لغو شدهاند، یک «تعرفه جهانی ۱۰ درصدی» وضع خواهد کرد؛ اقدامی که نشان میدهد جنگ تجاری دولت او هنوز به پایان نرسیده است. سایه سنگین تورم و رشد اقتصادی ناامیدکننده تیم تحلیلگران یوتوتایمز در بررسی وضعیت کلی بازار به این نکته اشاره میکنند که سرمایهگذاران روز جمعه تنها درگیر اخبار دادگاه عالی نبودند. در اوایل روز، آمارهای اقتصاد کلان نشان داد که رشد تولید ناخالص داخلی (GDP) آمریکا در سهماهه چهارم تنها ۱.۴ درصد بوده است که فاصلهای معنادار و ناامیدکننده با پیشبینیها دارد. همزمان با این کندی رشد، شاخص «هزینههای مصرفکننده هسته» (Core PCE) که معیار ترجیحی سیاستگذاران فدرال رزرو برای سنجش تورم است، در ماه دسامبر چه در مقیاس ماهانه و چه سالانه، بیش از حد انتظار افزایش یافت. هضم این دادههای متناقض اقتصادی، در کنار رصد دقیق تنشهای میان آمریکا و ایران، سرمایهگذاران را در وضعیت احتیاطی قرار داده است. “ واکنش مثبت بازار به رای دادگاه عالی، صرفاً یک تنفس موقت برای والاستریت است. وقتی رشد اقتصادی در حال افت است و تورم هسته همچنان سرکشی میکند، پافشاری ترامپ بر وضع یک تعرفه جهانی جدید میتواند همین اندک خوشبینیها را نیز خنثی کند. بازار سهام در حال حاضر در یک محاصره دوگانه میان فشارهای ژئوپلیتیک و دادههای ضعیف اقتصادی قرار دارد. مرتضی عظیمی زنگ خطر در بخش اعتبار خصوصی در کنار تحولات سیاسی و کلان اقتصادی، چشمها به نشانههایی از استرس در بخش «اعتبار خصوصی» دوخته شده است. پس از آنکه شرکت سرمایهگذاری «بلو آول» (Blue Owl) روند برداشت وجوه را متوقف کرد، زنگ خطر برای این بخش به صدا درآمده است. فعالان بازار به شدت نگرانند که این توقف ناگهانی، وضعیتی شبیه به «قناری در معدن زغالسنگ» (یک هشدار زودهنگام) برای یک بحران مالی جدید باشد. ریشه اصلی این ترسها، نگرانی درباره سبد داراییهای این بخش در سهام شرکتهای نرمافزاری است؛ کسبوکارهایی که اکنون مدل درآمدی آنها به شدت توسط ظهور هوش مصنوعی (AI) تهدید میشود. بر اساس جمعبندی تیم یوتوتایمز، والاستریت در حال تجربه روزهای پرنوسان و پیچیدهای است. اگرچه وتوی تعرفههای ترامپ توسط دادگاه عالی توانست در کوتاهمدت به بازار سهام جان تازهای ببخشد، اما سایه سنگین رشد ضعیف اقتصادی، پافشاری تورم و البته ظهور بحرانهای ناشناخته در بخش اعتبارات خصوصی، نشان میدهد که مسیر پیشروی سرمایهگذاران با دستاندازهای جدی همراه خواهد بود.
شرکتهای نیروی کار موقت از تقاضای خوبی گزارش میدهند؛ از نظر تاریخی این نشانهای از افزایش تقاضای نیروی کار است. شاهد رونق مخارج سرمایهای بودهایم؛ به طور سنتی این رونقها با رونق نیروی کار دنبال میشوند. تاریخ نشان میدهد که سهم هوش مصنوعی از تولید ناخالص داخلی نامتناسب نیست. راه کاهش بدهی ترکیبی از رشد اقتصادی و ریاضت مالی است.
در یک نگاه گوگل برای گسترش بازار تراشههای هوش مصنوعی (TPU) و رقابت با انویدیا، حمایت مالی از دیتاسنترها را افزایش میدهد. مذاکرات برای سرمایهگذاری ۱۰۰ میلیون دلاری در استارتاپ ابری Fluidstack (با ارزشگذاری ۷.۵ میلیارد دلار) در جریان است. گوگل با چالشهایی مثل گلوگاههای تولید در TSMC و کمبود علاقه از سوی رقبای ابری (مثل آمازون) مواجه است. شرکتهایی مثل Anthropic استفاده از تراشههای گوگل را افزایش دادهاند، اما متا همچنان روابط خود را با انویدیا عمیقتر کرده است. گوگل (آلفابت) در حال طراحی استراتژیهای جدیدی است تا با استفاده از قدرت مالی عظیم خود، بازار تراشههای هوش مصنوعی (TPU) را گسترش دهد و اکوسیستمی بسازد که بتواند با رهبر بلامنازع بازار، یعنی انویدیا، رقابت کند. تحلیلگران گزارش میدهند که اگرچه تراشههای گوگل در حال پذیرش گستردهتری برای بارهای کاری هوش مصنوعی هستند (از جمله توسط استارتاپ Anthropic)، اما این شرکت با چالشهای متعددی دست و پنجه نرم میکند؛ از گلوگاههای تولید گرفته تا عدم تمایل رقبای ابری برای خرید پردازندههای گوگل. سرمایهگذاری روی «نئوکلاودها» برای دور زدن این موانع، گوگل قصد دارد حمایت مالی خود را از شرکای دیتاسنتر افزایش دهد. گزارشها حاکی از آن است که این شرکت در حال مذاکره برای سرمایهگذاری ۱۰۰ میلیون دلاری در استارتاپ ابری Fluidstack است؛ معاملهای که ارزش این شرکت را به ۷.۵ میلیارد دلار میرساند. فلویداستک یکی از شرکتهای موسوم به «نئوکلاود» است که خدمات محاسباتی به شرکتهای AI ارائه میدهد. گوگل میخواهد با این کار، ارائهدهندگان محاسباتی بیشتری را تشویق به استفاده از تراشههای TPU کند. مذاکرات با ماینرها و چالش ساختار علاوه بر این، گوگل بحثهایی را برای حمایت مالی از پروژههای دیتاسنتر شرکتهای استخراج کریپتو سابق مانند Hut 8، Cipher Mining و TeraWulf انجام داده است. در داخل شرکت نیز بحثهایی درباره جداسازی تیم TPU به یک واحد مستقل مطرح شده بود تا جذب سرمایه خارجی راحتتر شود، اما نماینده گوگل اعلام کرد فعلاً برنامهای برای تغییر ساختار وجود ندارد، زیرا یکپارچگی تیم تراشه با توسعهدهندگان مدل هوش مصنوعی Gemini مزیتهای خاص خود را دارد. “ گوگل با موانع تولید مواجه است؛ شرکت TSMC ممکن است سفارشات انویدیا (بزرگترین مشتری خود) را در اولویت قرار دهد، زیرا ظرفیت پیشرفته این کارخانه با موج تقاضای هوش مصنوعی اشباع شده است. مرتضی عظیمی متا و آمازون کجای بازی هستند؟ سال گذشته شرکتهای بیشتری برای کاهش وابستگی به انویدیا به سمت تراشههای گوگل متمایل شدند. والستریت ژورنال گزارش داده بود که متا (Meta) در حال مذاکره برای استفاده از این تراشههاست، اما همین هفته متا روابط خود را با انویدیا با برنامههای خرید دهها میلیارد دلاری عمیقتر کرد. از سوی دیگر، رقبای ابری بزرگ مثل آمازون (AWS) تمایل چندانی به استفاده از سختافزار گوگل ندارند، چرا که گوگل را رقیب مستقیم خود میدانند و خودشان نیز در حال توسعه تراشههای اختصاصی هستند. بر اساس جمعبندی تیم یوتوتایمز، گوگل برای موفقیت در این نبرد، نه تنها باید بر مشکلات زنجیره تأمین و کمبود حافظه غلبه کند، بلکه باید اکوسیستمی بسازد که مشتریان را متقاعد کند TPUها جایگزینی مقرونبهصرفه و قدرتمند برای GPUهای انویدیا هستند.
در یک نگاه ارزها و سهام بازارهای نوظهور پس از رأی دیوان عالی آمریکا علیه تعرفههای ترامپ تقویت شدند. شاخص ارزهای بازارهای نوظهور MSCI رشد کرد و ارزهای آمریکای لاتین و رَند آفریقای جنوبی جهش یافتند. با وجود تنشهای ژئوپلیتیک و دادههای متناقض آمریکا، روند صعودی سهام نوظهور ادامه دارد. بازارهای نوظهور پس از آنکه دیوان عالی ایالات متحده تعرفههای گسترده دولت دونالد ترامپ را لغو کرد، واکنش مثبتی نشان دادند. ارزهای کشورهای در حال توسعه زیانهای پیشین را جبران کردند و بازار سهام این کشورها به روند صعودی خود ادامه داد. شاخص ارزهای بازارهای نوظهور متعلق به شرکت MSCI حدود ۰.۱ درصد افزایش یافت. ارزهای آمریکای لاتین و همچنین رَند آفریقای جنوبی بلافاصله پس از اعلام رأی ۶ به ۳ دیوان، به بالاترین سطح روزانه خود رسیدند. آلوارو ویوانکو، استراتژیست کلان بازارهای نوظهور در بانک ولز فارگو، گفت این تصمیم از منظر ارزهای نوظهور تا حدی مثبت است، زیرا بر تداوم عدمقطعیت سیاستی در آمریکا تأکید میکند و میتواند به تقویت روند تنوعبخشی سرمایهگذاران کمک کند. پیش از انتشار رأی، معاملهگران مجموعهای از دادههای اقتصادی آمریکا را هضم کرده بودند که تصویری دوگانه ارائه میداد: رشد تولید ناخالص داخلی در سهماهه چهارم کمتر از انتظار بود، در حالی که شاخص تورم هسته هزینههای مصرف شخصی (معیار ترجیحی فدرال رزرو) بالاتر از پیشبینیها قرار گرفت. این ترکیب، چشمانداز نرخ بهره را مبهمتر کرده و زمانبندی و شدت اقدام بعدی فدرال رزرو را در کانون توجه نگه داشته است. در همین حال، تنشهای آمریکا و ایران همچنان بهعنوان یک عامل ریسک مطرح است، هرچند بسیاری از تحلیلگران احتمال وقوع درگیری گسترده را پایین ارزیابی میکنند. ترامپ اعلام کرده در حال بررسی گزینه اقدام محدود نظامی است، اما بازارها فعلاً این موضوع را مانعی جدی برای روند صعودی امسال بازارهای نوظهور نمیدانند. “ «در بازار سهام، شاخصهای نوظهور در مسیر دومین هفته متوالی رشد قرار دارند؛ رشدی که تا حد زیادی با خوشبینی نسبت به شرکتهای مرتبط با هوش مصنوعی تقویت شده است.» محمد زمانی ولف فون روتبرگ، استراتژیست سهام در بانک جی سافرا ساراسین، معتقد است عوامل بنیادی حمایتکننده از سهام بازارهای نوظهور همچنان برقرار است. به گفته او، هزینههای سرمایهای بیسابقه شرکتهای بزرگ رایانش ابری در آمریکا، تقاضا برای تراشهها در سال ۲۰۲۶ را بالا نگه میدارد و بهطور غیرمستقیم از قیمت فلزات نیز حمایت میکند. در میان ارزها، روپیه هند برخلاف سایر همتایان خود ۰.۳ درصد تضعیف شد. معاملهگران گفتند بانک مرکزی هند برای حمایت از ارز وارد بازار شده است. طبق بررسیهای یوتوتایمز؛ در بازار اوراق قرضه نیز اوراق کنیا پس از انتشار بدهی جدید این کشور عملکرد ضعیفتری داشتند. همچنین اوراق دلاری موزامبیک سررسید ۲۰۳۱ پس از آنکه صندوق بینالمللی پول نسبت به پایداری بدهی این کشور هشدار داد، با فشار فروش مواجه شدند. ✔️ بیشتر بخوانید: لغو تعرفهها زیر ذرهبین تحلیلگران؛ افت دلار و اوراق خزانه در پی رأی دیوان عالی بر اساس جمعبندی تیم UtoTimes، رأی دیوان عالی آمریکا (هرچند در ظاهر موضوعی داخلی است) پیامی فراتر از مرزهای ایالات متحده داشت. کاهش فشار تعرفهای و افزایش عدمقطعیت در سیاست تجاری آمریکا، بهطور موقت به نفع داراییهای ریسکی در بازارهای نوظهور تمام شد؛ بازاری که همچنان میان فرصت رشد و ریسکهای ژئوپلیتیک در حال حرکت است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
طبق گزارشها، سرویس Amazon Web Services در اواسط دسامبر با اختلالی ۱۳ ساعته در یکی از سیستمهای مورد استفاده مشتریان مواجه شد. علت این اختلال، اقدام خودکار ابزار هوش مصنوعی Kiro بود که تصمیم گرفت محیط اجرایی را «حذف و بازسازی» کند. آمازون اعلام کرد که این حادثه ناشی از «خطای کاربری» بوده، نه نقص در عملکرد هوش مصنوعی. با این حال، پس از این اختلال، AWS مجموعهای از تدابیر ایمنی جدید را اجرا کرده است؛ از جمله الزام بررسی همتا (peer review) و آموزشهای تخصصی برای کارکنان. این حادثه بار دیگر توجهها را به سمت ریسکهای ابزارهای عاملمحور (agentic tools) در زیرساختهای حیاتی جلب کرده است — ابزارهایی که میتوانند تصمیمگیری مستقل انجام دهند و تغییرات سیستمی ایجاد کنند.
در یک نگاه ۴ سناریو برای بازار: ۶۴٪ احتمال «لغو تعرفه + جایگزینی فوری»، ۲۶٪ «تأیید تعرفهها»، ۹٪ «لغو پس از انتخابات میاندورهای»، ۱٪ «لغو بدون جایگزین». اثر بر S&P 500: از +۲٪ در خوشبینانهترین حالت تا –۰.۵٪ در سناریوی تأیید تعرفهها. اهمیت مالی: دولت آمریکا تاکنون ۱۲۴ میلیارد دلار درآمد گمرکی در سال مالی ۲۰۲۶ کسب کرده است. ریسک اصلی بازار: سرعت جایگزینی تعرفهها پس از رأی دیوان عالی، نه صرفاً «لغو» یا «تأیید». بازارهای آمریکا در آستانه یکی از حساسترین رویدادهای حقوقی سال قرار دارند: رأی قریبالوقوع دیوان عالی درباره تعرفههای دوره ترامپ. تصمیمی که میتواند مسیر S&P 500، نرخها و دلار را در چند سناریوی کاملاً متفاوت رقم بزند. گزارش جدید جیپیمورگان — بازخوانی شده توسط یوتوتایمز — نشان میدهد که حتی یک «لغو تعرفه» هم الزاماً به معنای صعود پایدار نیست؛ زیرا احتمال جایگزینی سریع تعرفهها بسیار بالاست. رأی دیوان عالی؛ رویدادی با نوسان بالا این گزارش — بر پایه دادههای منتشرشده توسط investinglive و بازخوانی یوتوتایمز — نشان میدهد که رأی دیوان عالی درباره قانونی بودن تعرفههای گسترده ترامپ ممکن است از جمعه ۲۰ فوریه تا ۲۵ فوریه منتشر شود. این بازه زمانی باعث شده بازارها در حالت «انتظار برای حرکت بعدی» قرار بگیرند. این رأی میتواند مسیر سهام، نرخ بهره و دلار را در کوتاهمدت تغییر دهد؛ زیرا تعرفهها یکی از ابزارهای کلیدی سیاست تجاری دولت آمریکا بودهاند. سناریوهای جیپیمورگان برای S&P 500 جیپیمورگان چهار مسیر احتمالی را ترسیم کرده است: ۱) لغو تعرفه + جایگزینی فوری (احتمال ۶۴٪) واکنش اولیه: +۰.۷۵٪ تا +۱٪ بازگشت به تعادل: +۰.۱٪ تا +۰.۲٪ دلیل: دولت احتمالاً سریعاً از مسیرهای قانونی دیگر (بخش ۲۳۲، ۳۰۱، ۱۲۲) تعرفههای جدید اعمال میکند. ۲) تأیید تعرفهها (احتمال ۲۶٪) S&P 500: –۰.۳٪ تا –۰.۵٪ اثر بزرگتر بر نرخها و منحنی بازده این سناریو «ریسکگریزترین» مسیر کوتاهمدت است. ۳) لغو تعرفه پس از انتخابات میاندورهای (احتمال ۹٪) S&P 500: +۱.۲۵٪ تا +۱.۵٪ برنده اصلی: سهام کوچک (Russell 2000) ۴) لغو کامل بدون جایگزین (احتمال ۱٪) S&P 500: +۱.۵٪ تا +۲٪ قویترین سناریوی ریسکپذیری اما از نظر سیاسی و مالی بسیار بعید. چرا «جایگزینی فوری» مهمترین سناریو است؟ حتی اگر دیوان عالی مسیر IEEPA را محدود کند، دولت میتواند از ابزارهای دیگر برای بازگرداندن تعرفهها استفاده کند. این یعنی: تیتر «لغو تعرفه» لزوماً به معنای کاهش واقعی فشار تجاری نیست. به همین دلیل جیپیمورگان میگوید بازار ممکن است ابتدا جهش کند، اما سپس وارد «فاز تثبیت» شود. زاویه مالی: ۱۲۴ میلیارد دلار دلیل مقاومت دولت طبق دادههای رسمی آمریکا، درآمد گمرکی از ابتدای سال مالی ۲۰۲۶ تاکنون به ۱۲۴ میلیارد دلار رسیده است. این رقم نشان میدهد که تعرفهها فقط ابزار سیاست خارجی نیستند؛ منبع درآمدی مهم برای بودجه دولت نیز محسوب میشوند. بنابراین حذف کامل تعرفهها بدون جایگزین، از نظر مالی دشوار است. چه چیزی حرکت دوم بازار را تعیین میکند؟ جیپیمورگان میگوید: حرکت اول = واکنش به تیتر خبر حرکت دوم = سرعت اعلام تعرفههای جایگزین اگر دولت سریعاً مسیر جدیدی معرفی کند، صعود اولیه بازار «فروکش» میکند. اگر تأخیر کند، بازار وارد «فاز انباشت» میشود — یعنی خریداران بیشتری وارد میشوند و رشد پایدارتر میشود. “ معاملهگران باید به دو چیز توجه کنند: ۱) متن دقیق رأی دیوان عالی ۲) سرعت واکنش دولت در معرفی مسیرهای جدید تعرفهای کامران گودرزی جمعبندی استراتژیک بازار در فاز «انتظار محتاطانه» قرار دارد. سناریوی غالب، جهش اولیه و سپس بازگشت به تعادل است. اما اگر جایگزینی تعرفهها کند باشد، بازار میتواند وارد مرحله تثبیت صعودی شود — بهویژه برای سهام کوچک.
در یک نگاه نرخ بیکاری ژانویه: ۴.۱٪ (بدون تغییر نسبت به دسامبر) رشد اشتغال: ۱۷٬۸۰۰ نفر (کمتر از پیشبینی وستپک) مشارکت نیروی کار: کاهش ۰.۶٪ در یک سال گذشته رشد اشتغال سالانه: ۱.۱٪ (کمتر از میانگین بلندمدت ۱.۹٪) در حالی که نرخ بیکاری استرالیا در ژانویه روی عدد ۴.۱٪ باقی مانده، بانک وستپک هشدار میدهد که این ثبات ظاهری ممکن است ناشی از کاهش مشارکت نیروی کار باشد، نه رشد واقعی اشتغال. این موضوع میتواند سیگنالهای اشتباه به بازار و بانک مرکزی بدهد. ثبات نرخ بیکاری؛ پشت پرده چیست؟ بر اساس دادههای رسمی و بازخوانی مقاله بانک وستپک توسط یوتوتایمز، نرخ بیکاری در ژانویه روی عدد ۴.۱٪ باقی مانده — عددی که در نگاه اول میتواند نشانهای از بازار کار پایدار باشد. اما وستپک هشدار میدهد که این ثبات بیشتر ناشی از کاهش مشارکت نیروی کار است، نه رشد واقعی اشتغال. اگر مشارکت در شش ماه گذشته ثابت مانده بود، نرخ بیکاری بهجای ۴.۱٪، به حدود ۴.۵٪ میرسید. اشتغال رشد کرده یا فقط کمتر افراد دنبال کار هستند؟ رشد اشتغال در ژانویه ۱۷٬۸۰۰ نفر بوده — کمتر از پیشبینی وستپک (۴۰٬۰۰۰ نفر) و نزدیک به میانگین بازار. این عدد پس از نوسانات شدید در ماههای قبل (کاهش ۳۰٬۳۰۰ نفر در نوامبر و جهش ۶۸٬۵۰۰ نفر در دسامبر) منتشر شده است. در عین حال، میانگین ساعات کاری ۰.۶٪ افزایش یافته که بخشی از آن به دلیل کاهش مرخصیها در ژانویه است. مشارکت نیروی کار؛ محرک پنهان نرخ بیکاری مشارکت نیروی کار طی یک سال گذشته ۰.۶ واحد درصد کاهش یافته — به این معنا که افراد کمتری در جستجوی کار هستند. این کاهش باعث شده رشد اشتغال ضعیفتر از حد انتظار، تأثیر کمتری بر نرخ بیکاری بگذارد. وستپک این کاهش را به عوامل چرخهای نسبت میدهد؛ از جمله کاهش فشار هزینههای زندگی که انگیزه افراد برای ورود به بازار کار را کم کرده است. پیامدها برای بانک مرکزی استرالیا برای بانک مرکزی استرالیا (RBA)، این دادهها تصویر پیچیدهای از بازار کار ارائه میدهند. در حالی که نرخ بیکاری پایین میتواند نگرانیهایی درباره تورم ایجاد کند، ضعف در مشارکت و رشد اشتغال نشان میدهد که بازار کار واقعاً در حال «فشردگی» نیست. وستپک تأکید میکند که افت نرخ بیکاری ناشی از کاهش مشارکت، سیگنال تورمی متفاوتی نسبت به افت ناشی از رشد استخدام دارد. جمعبندی استراتژیک بازار کار استرالیا در مرحلهای از «ثبات ظاهری» قرار دارد؛ اما زیر سطح، نشانههایی از ضعف تقاضا و کاهش مشارکت دیده میشود. این وضعیت میتواند بانک مرکزی را در مسیر سیاستگذاری محتاطانه نگه دارد و بازارها را در فاز «انتظار برای دادههای بعدی» قرار دهد.
بر اساس گفتوگوی مری دالی با رابرت کاپلان و بازخوانیشده توسط یوتوتایمز، رئیس فدرال رزرو سانفرانسیسکو اعلام کرد که پس از کاهش مجموعاً ۷۵ نقطه پایه نرخ بهره در سال گذشته، سیاست پولی اکنون «در جایگاه خوبی» قرار دارد. او گفت هر دو بخش از مأموریت دوگانه فدرال رزرو — ثبات قیمتها و اشتغال کامل — در وضعیت مناسبی هستند و بانک مرکزی اکنون فرصت دارد دادههای جدید و نیروهای ساختاری مانند هوش مصنوعی و بهرهوری را با دقت بیشتری ارزیابی کند. نکات کلیدی سخنان دالی: بازار کار «آرامتر» شده و در وضعیت متعادلتری قرار دارد. تورم خارج از بخش کالا همچنان در مسیر کاهش است. با کمرنگ شدن اثر تعرفهها، انتظار میرود تورم بیشتر کاهش یابد. «آخرین مرحله» رساندن تورم به هدف دشوار است و شوکهایی مانند تعرفهها روند را پیچیده کردهاند. سرمایهگذاری در هوش مصنوعی ناشی از تقاضای واقعی است، نه هیجان سفتهبازانه دالی معتقد نیست سرمایهگذاریهای AI فشار تورمی جدید ایجاد کنند. اثرات بهرهوری ناشی از AI در سال جاری و آینده محور اصلی تصمیمگیری FOMC خواهد بود. دالی در سال ۲۰۲۷ عضو دارای حق رأی در کمیته بازار آزاد خواهد بود. او تأکید کرد که فدرال رزرو باید از «زیادهروی» در واکنشها پرهیز کند و نه از اقتصاد عقب بماند و نه بیش از حد جلوتر برود.
در یک نگاه رشد چشمگیر سهام سازندگان ماشینآلات سنگین؛ «دیر» ۴۴ درصد و «کاترپیلار» ۳۱ درصد رشد در سال جاری. ثبت رکورد در سفارشات تجهیزات ساختوساز و اعلام رسمی عبور از کف چرخه رکود توسط مدیران شرکت «دیر». تبدیل شدن کاترپیلار به یک بازیگر پنهان در زیرساختهای هوش مصنوعی با تامین ژنراتورهای غولپیکر دیتاسنترها. مدیریت موفقیتآمیز هزینههای میلیارد دلاری تعرفهها توسط این شرکتها بدون افزایش شدید قیمتها. گزارشها حاکی است که رشد خیرهکننده سهام سازندگان ماشینآلات سنگین در سال جاری، پیام بسیار مهمی درباره وضعیت اقتصاد جهانی به همراه دارد. نگاهی به اعداد و ارقام نشان میدهد که این غولهای صنعتی نه تنها در برابر چالشهای اقتصاد کلان مقاومت کردهاند، بلکه در حال ثبت رکوردهای تاریخی هستند؛ سهام شرکت «دیر اند کامپنی» (Deere & Company) امروز ۱۲ درصد و از ابتدای سال تاکنون ۴۴ درصد رشد کرده است. در سوی دیگر، سهام «کاترپیلار» (CAT) که سال گذشته رشد ۶۰ درصدی را تجربه کرده بود، امسال نیز ۳۱ درصد افزایش یافته و اخیراً به بالاترین حد تاریخی خود یعنی نزدیک به ۷۹۰ دلار رسیده است. خروج از رکود؛ پیام روشن دفتر سفارشات «دیر» کاترپیلار و دیر شرکتهایی نیستند که سهامشان صرفاً بر اساس پیشبینیها و بدون پشتوانه سفارشات واقعی رشد کند. جهش امروز سهام دیر، نتیجه مستقیمِ شکستن پیشبینیها در تمام معیارهای گزارش مالی سهماهه بود. درآمد خالص بخش تجهیزات با رشد ۱۸ درصدی نسبت به سال قبل به ۸ میلیارد دلار رسید و سود هر سهم (EPS) رقم ۲.۴۲ دلار را ثبت کرد که بسیار فراتر از برآورد ۲.۰۲ دلاری والاستریت بود. تمامی بخشهای تجاری این شرکت با افزایش فروش مواجه شدند؛ بهطوریکه بخش «ساختوساز و جنگلداری» ۳۴ درصد و بخش «کشاورزی خرد و چمنزار» ۲۴ درصد رشد را تجربه کردند. اما داستان اصلی در دفتر سفارشات این شرکت نهفته است. مدیریت اعلام کرد که سفارشات بخش ساختوساز در سهماهه گذشته بیش از ۵۰ درصد افزایش یافته و اکنون در بالاترین سطح خود از ماه مه ۲۰۲۴ قرار دارد. در بخش ماشینآلات بزرگ کشاورزی نیز که همواره ضعیفترین بخش محسوب میشد، لحن بازار به طرز معناداری تغییر کرده است و سرعت سفارش تراکتورهای بزرگ به شدت افزایش یافته است. جاش جپسن، مدیر مالی شرکت دیر، این وضعیت را به صریحترین شکل ممکن بیان کرد: «تحولات سه ماه گذشته، باور ما را تقویت کرده است که سال ۲۰۲۶ نقطه کف چرخه فعلی است.» این یک اظهارنظر بسیار قطعی از سوی شرکتی است که معمولاً محتاطانه عمل میکند. “ ما در حال تماشای پدیدهای هستیم که میتوان آن را استراتژی RAMP (داراییهای واقعی، پتانسیل حاشیه سود) نامید. شرکتهای دارای داراییهای سنگین، اکنون از هوش مصنوعی برای افزایش بهرهوری خود استفاده میکنند، بدون اینکه خطر جایگزینی آنها را تهدید کند. کاترپیلار دیگر فقط یک شرکت ۱۰۰ ساله صنعتی نیست؛ بلکه به یک بازیگر پنهان اما حیاتی در زیرساختهای هوش مصنوعی تبدیل شده که نیروی محرکه دیتاسنترهای آینده را تامین میکند. مرتضی عظیمی کاترپیلار؛ برنده پنهان انقلاب هوش مصنوعی بررسیهای یوتوتایمز نشان میدهد که کاترپیلار نیز از اواخر ماه ژانویه، پس از ثبت رکورد درآمد ۱۹.۱ میلیارد دلاری در یک سهماهه و اعلام سبد سفارشات معوقه ۵۱ میلیارد دلاری (با ۷۱ درصد رشد سالانه)، در مسیری صعودی قرار گرفته است. این شرکت مستقیماً از توسعه هوش مصنوعی سود میبرد. فروش تجهیزات تولید برق کاترپیلار در سهماهه چهارم ۴۴ درصد جهش داشته که دلیل اصلی آن، تقاضا برای ژنراتورها و توربینهای غولپیکر جهت استفاده در دیتاسنترها بوده است. برای نخستین بار، بخش «برق و انرژی» به بزرگترین بخش درآمدزای کاترپیلار تبدیل شده و این شرکت در مسیر دو برابر کردن ظرفیت موتورهای بزرگ خود تا سال ۲۰۳۰ قرار دارد. پالسهای مثبت از اقتصاد کلان اگر یک قدم به عقب برداریم، متوجه میشویم که این دو شرکت در مجموع پیامهای بسیار مهمی درباره اقتصاد کلان به ما میدهند: نخست اینکه هزینههای زیرساختی واقعی و در حال شتاب گرفتن است. بودجههای دولتی در آمریکا، ساخت دیتاسنترها و خوشبینی پیمانکاران باعث شده تا نوسازی ناوگان ماشینآلات اجتنابناپذیر شود. دوم، رکود بخش کشاورزی در حال تثبیت است. از سرگیری خرید سویای آمریکا توسط چین و برنامه ۱۲ میلیارد دلاری کمک به کشاورزان، نقدینگی کوتاهمدت را فراهم کرده است. گرچه این به معنای شکوفایی کامل نیست، اما فریاد میزند که «بدترین روزها پشت سر گذاشته شده است.» از سوی دیگر، با وجود اینکه هر دو شرکت با بادهای مخالف ناشی از تعرفهها مواجهاند (دیر با ۱.۲ میلیارد دلار و کاترپیلار با ۲.۶ میلیارد دلار هزینه تعرفه)، اما توانستهاند این فشارها را از طریق تعدیل هزینهها، نظم در قیمتگذاری و بهرهوری در تولید مدیریت کنند، بدون اینکه افزایش قیمتهای شدیدی را به مشتریان تحمیل کنند. چرخه ساختوساز نیز به لطف پروژههای عظیم زیرساختی، دیتاسنترها و کاهش نرخ بهره، با قدرت به راه خود ادامه میدهد و ضعف بازار مسکن را جبران کرده است. آیا سهام این غولها بیش از حد گران شدهاند؟ با استانداردهای تاریخی، بله. سهام «دیر» با نسبت قیمت به درآمد (P/E) حدود ۳۲ برابر و کاترپیلار با نسبت ۴۱ برابر معامله میشود. اما هر دو شرکت در پایینترین سطح درآمدی خود (کف چرخه) قرار دارند، در حالی که مسیر سفارشات آنها رو به بهبود است. خرید سهام شرکتهای چرخهای در زمانی که سود آنها به دلیل رکود کاهش یافته اما در آستانه جهش قرار دارد، یک استراتژی کاملاً کلاسیک و کتابی در سرمایهگذاری است. بر اساس جمعبندی تیم یوتوتایمز، سازندگان ماشینآلات سنگین دقیقاً همان چیزی را به ما میگویند که دادههای تولیدی ISM پیشتر به آن اشاره کرده بودند: اقتصاد صنعتی در حال تثبیت است، سرمایهگذاریهای عظیم در هوش مصنوعی در حال ایجاد تقاضای فیزیکی در دنیای واقعی است و بدترین دوران رکود در بخش کشاورزی و ساختوساز به پایان رسیده است. سیگنالهای دفتر سفارشات این شرکتها، تصویری واضح و امیدوارکننده از آینده اقتصاد ترسیم میکند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
در یک نگاه رشد ۴.۲ درصدی فروش شرکت «کانادین تایر» و افزایش ۳۸ درصدی سود هر سهم در سهماهه چهارم. افزایش هزینهکرد در تمام سطوح درآمدی، بهویژه در میان خانوارهای دارای بدهی بالا. رشد بیشتر خریدهای اساسی (۴.۷ درصد) در مقایسه با کالاهای غیرضروری (۱.۶ درصد). تاثیر مثبت آبوهوای زمستانی و یک هفته فروش اضافی بر درآمدها، در کنار پیشبینیهای محتاطانه برای سال آینده گزارشها حاکی است که انتشار آمارهای سهماهه چهارم شرکت «کانادین تایر» (Canadian Tire) پیام روشنی درباره رفتار مصرفکنندگان کانادایی به همراه دارد: آنها همچنان در حال پول خرج کردن هستند و هیچ نشانهای از ضعف در رفتار خریدشان دیده نمیشود. فروش همرده این شرکت در تمامی زیرمجموعهها با رشد ۴.۲ درصدی همراه بوده است. در این میان، فروشگاههای «اسپورتچک» با جهش ۹.۵ درصدی و فروشگاههای «مارکس» با رشد ۷.۲ درصدی پیشتاز بودهاند. همچنین، سود عادیشده هر سهم با افزایشی ۳۸ درصدی به ۴.۴۷ دلار رسید. تیم تحریریه یوتوتایمز در بررسی جزئیات این گزارش دریافته است که دادههای داخلی این شرکت نشان میدهد هزینهکرد مشتریان در تمامی سطوح درآمدی و با هر میزان بدهی، افزایش یافته است. گرگ هیکس، مدیرعامل کانادین تایر، در صحبتهای خود به نکته جالبی درباره الگوهای خرید اشاره کرد. بر اساس این آمار، بیشترین میزان افزایش خرید در سهماهه چهارم، متعلق به خانوارهایی بوده است که سنگینترین بار بدهی را به دوش میکشند. “ افزایش هزینهکرد توسط خانوارهای پربدهی پدیدهای قابل تامل است؛ این موضوع یا نشاندهنده اعتماد بالای آنها به آینده مالیشان است، یا نشان میدهد که دیگر اهمیتی به میزان بدهیهای خود نمیدهند. با این وجود، کیف پول کاناداییها در حال حاضر باز است، اما شکاف بین خریدهای اساسی و غیرضروری ثابت میکند که آنها با دقت و هوشمندی اولویتبندی میکنند. مرتضی عظیمی با این حال، ظرافتهایی در این آمار وجود دارد. فاصله بین خرید کالاهای اساسی و غیرضروری در فروشگاههای اصلی کانادین تایر همچنان زیاد است؛ فروش کالاهای اساسی حدود ۴.۷ درصد رشد داشته، در حالی که این رقم برای کالاهای غیرضروری تنها ۱.۶ درصد بوده است. دارن مایرز، مدیر مالی شرکت، مصرفکنندگان را «مقاوم اما نکتهسنج» توصیف کرد. به زبان سادهتر، مشتریان حاضرند برای خرید لاستیک زمستانی پول خرج کنند، اما برای خرید یک چوب هاکی جدید بیشتر دست نگه میدارند. در سطح کلان اقتصادی، مدیریت شرکت به چالشهایی که همه از آن آگاهند اشاره کرد: تمدید وامهای مسکن، تنشهای ژئوپلیتیک و تورم. با این وجود، آنها در حال خرید موجودی کالا برای رشد در سال ۲۰۲۶ هستند و اعلام کردهاند که سهماهه نخست سال جاری نیز به لطف آبوهوای زمستانی که فروش را تا ماه فوریه رونق بخشیده، شروع قدرتمندی داشته است. البته برای خوشبینهای بازار یک نکته هشداردهنده نیز وجود دارد: آبوهوای زمستانی یک عامل محرک بسیار مهم در سهماهه چهارم بود. همچنین، شرکت از یک هفته فروش اضافی در تقویم خردهفروشی خود بهره برد که حدود ۲۸۷ میلیون دلار به فروش و حدود ۴۰ میلیون دلار به سود پیش از کسر مالیات آن اضافه کرد. اگر این عوامل را حذف کنیم، رشد پایه همچنان سالم است، اما دیگر آنقدرها خیرهکننده نیست. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بیسابقه میان رشد تولید و بازار کار آمریکا یافتن نشانهای از عقبنشینی مصرفکننده کانادایی در این گزارش دشوار است. با این حال، سهام شرکت پس از یک شروع طوفانی و صعودی، تغییر مسیر داد و تنها با ۰.۳ درصد رشد مواجه شد. دلیل این اتفاق را میتوان در اظهارات مدیران جستجو کرد؛ مدیرعامل از اطمینان به رشد سالانه ۳ تا ۵ درصدی فروش در بلندمدت سخن گفت، اما مدیر مالی بلافاصله انتظارات برای سال پیشرو را تعدیل کرد و به صراحت به تحلیلگران هشدار داد که این رقم، راهنمایی برای سال جاری نیست. شرکت همچنین به چالشهای نیمه دوم سال به دلیل شرایط آبوهوایی و هزینهکردهای میهنپرستانه مربوط به روز آزادسازی (Liberation Day) اشاره کرد. در همین حال، ارزش دلار کانادا (لونی) بدون تغییر مانده است. بازارها در انتظار گزارش خردهفروشی ماه دسامبر هستند که پیشبینی میشود افت ۰.۵ درصدی (نسبت به ماه قبل) و افت ۰.۳ درصدی (بدون احتساب خودرو) را نشان دهد. جدیدترین دادههای ردیابی هزینهها از سوی بانک RBC نیز با اشاره به تاثیرات آبوهوایی، ضعیف گزارش شده است. بر اساس جمعبندی تیم یوتوتایمز، مصرفکنندگان کانادایی با وجود فشارهای اقتصادی ناشی از بدهی و تورم، همچنان تابآوری بالایی در خرید از خود نشان میدهند؛ اما تمرکز بیشتر آنها بر روی کالاهای اساسی ثابت میکند که خریدهای هیجانی جای خود را به خریدهای ضروری داده است و چشمانداز بازار در ماههای آینده نیازمند واقعبینی بیشتری خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.