TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

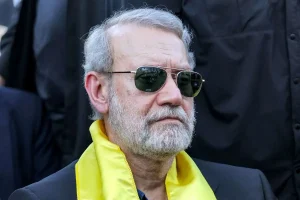
لاریجانی پاسخ رسمی درباره پرونده هسته‌ای را به عمان می‌برد

بر اساس گزارش منتشرشده توسط خبرنگار OSINT در شبکه اجتماعی X، علی لاریجانی، رئيس شورای عالی امنیت ملی، قرار است روز سه‌شنبه وارد مسقط، پایتخت عمان شود تا پاسخ رسمی جمهوری اسلامی ایران درباره پرونده هسته‌ای را به طرف‌های مذاکره ارائه دهد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

کالاس، مسئول سیاست خارجه اتحادیه اروپا: امروز هیچ پیشرفتی در تحریم‌های روسیه حاصل نمی‌شود

به گزارش منابع اروپایی، «کایا کالاس» از مقامات ارشد اتحادیه اروپا اعلام کرد که در نشست امروز هیچ پیشرفتی در تصویب بسته تحریمی جدید علیه روسیه حاصل نخواهد شد. این اظهارات در حالی مطرح شده که مذاکرات درباره دور جدید تحریم‌ها به دلیل اختلاف‌نظر میان کشورهای عضو، به تعویق افتاده است.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پارادوکس نفتی گلدمن‌ساکس؛ چرا با وجود مازاد عرضه، پیش‌بینی قیمت نفت بالا رفت؟

در یک نگاه افزایش ۶ دلاری پیش‌بینی گلدمن ساکس: برنت برای Q4 2026 به ۶۰ دلار و WTI به ۵۶ دلار ارتقا یافت. مازاد عرضه همچنان پابرجاست: گلدمن‌ساکس هنوز سال ۲۰۲۶ را سالی با مازاد عرضه پیش‌بینی می‌کند. ذخایر کمتر از انتظار OECD: دلیل اصلی ارتقای پیش‌بینی، کاهش سطح ذخایر کشورهای توسعه‌یافته است. ریسک کاهشی مهم: احتمال رفع تحریم‌های ایران و روسیه می‌تواند ۵ تا ۸ دلار از قیمت‌ها کم کند. پیش‌بینی جدید گلدمن‌ساکس درباره قیمت نفت، توجه بازار انرژی را دوباره به چشم‌انداز ۲۰۲۶ و ۲۰۲۷ جلب کرده است. این بانک با وجود انتظار برای مازاد عرضه در سال آینده، قیمت‌های پایان ۲۰۲6 را بالا برده؛ تغییری که بیشتر ناشی از کاهش ذخایر OECD (سازمان همکاری و توسعه اقتصادی) است تا تغییر در عرضه و تقاضای جهانی. این گزارش بر پایه داده‌های منتشرشده توسط گلدمن‌‌ساکس و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. ۱) چرا گلدمن‌ساکس پیش‌بینی نفت را بالا برد؟ این بانک اعلام کرده که ذخایر نفتی OECD کمتر از حد انتظار بوده و همین موضوع «حاشیه امنیت» بازار را کاهش داده است. وقتی ذخایر پایین باشد: بازار در برابر شوک‌های عرضه آسیب‌پذیرتر می‌شود. قیمت‌ها حتی در شرایط مازاد عرضه نیز کمی تقویت می‌شوند. با این حال، گلدمن تأکید می‌کند که فرض اصلی همچنان وجود مازاد عرضه در ۲۰۲۶ است. ۲) چشم‌انداز قیمت‌ها در ۲۰۲۷ گلدمن‌ساکس انتظار دارد: میانگین قیمت برنت در ۲۰۲۷ حدود ۶۵ دلار باشد. WTI نیز در همین سال به ۶۱ دلار برسد. تا پایان دسامبر ۲۰۲۷، قیمت‌ها به ۷۰ دلار (برنت) و ۶۶ دلار (WTI) نزدیک شوند. این روند بر پایه دو عامل شکل گرفته: رشد پایدار تقاضای جهانی کند شدن رشد عرضه، به‌ویژه در آمریکا ۳) ریسک‌های کاهشی: تحریم‌ها همه‌چیز را تغییر می‌دهند گلدمن هشدار داده که اگر تحریم‌های ایران یا روسیه کاهش یابد: عرضه جهانی افزایش پیدا می‌کند. ذخایر سریع‌تر بالا می‌رود. قیمت‌ها ممکن است ۵ دلار برای برنت و ۸ دلار برای WTI کمتر از پیش‌بینی فعلی شوند. این سناریو یکی از مهم‌ترین ریسک‌های نزولی بازار در سال ۲۰۲۶ است. ۴) بازار در چه وضعیتی است؟ بازار نفت اکنون در فاز انتظار محتاطانه قرار دارد؛ یعنی: معامله‌گران منتظر داده‌های جدید ذخایر و سیاست‌های تحریمی هستند قیمت‌ها در محدوده‌ای ثابت اما حساس نوسان می‌کنند هر خبر ژئوپلیتیک می‌تواند جهت کوتاه‌مدت بازار را تغییر دهد جمع‌بندی استراتژیک پیش‌بینی جدید گلدمن‌ساکس نشان می‌دهد بازار نفت در سال ۲۰۲۶ با وجود مازاد عرضه، به دلیل کاهش ذخایر OECD کمی فشرده‌تر شده است. اما ریسک‌های تحریمی همچنان تعیین‌کننده‌اند. بازار فعلاً در مرحله تثبیت و انتظار قرار دارد و مسیر قیمت‌ها بیش از هر چیز به سیاست‌های ژئوپلیتیک و سرعت رشد عرضه بستگی خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ بازارها در تقاطع سیاست پولی و ریسک‌های ژئوپلیتیک

در یک نگاه بازارها در آستانه هفته‌ای پرریسک قرار دارند؛ رأی دیوان عالی درباره تعرفه‌ها، تحولات ژئوپلیتیک و سیگنال‌های جدید فدرال رزرو می‌تواند نوسانات شدیدی در دلار، طلا، نفت و سهام ایجاد کند. گزارش درآمدی انویدیا در روز چهارشنبه آزمونی تعیین‌کننده برای سهام فناوری است و می‌تواند مشخص کند ضعف اخیر این بخش یک اصلاح موقت است یا آغاز چرخش ساختاری سرمایه. واگرایی سیاست‌های پولی و داده‌های تورمی، ین و دلار استرالیا را در کانون توجه قرار داده، در حالی‌که پوند و یورو نیز با ریسک‌های سیاسی و انتظارات نرخ بهره با نوسانات بیشتری مواجه خواهند شد. بازارهای مالی در حالی وارد هفته جدید می‌شوند که ریسک رویدادهای کلیدی، فضای معاملات را تحت تأثیر قرار داده و زمینه را برای افزایش نوسانات فراهم کرده است. با وجود آن‌که در میانه هفته بازارها کاهش‌های بیشتر نرخ بهره از سوی فدرال رزرو را در قیمت‌ها لحاظ کرده‌اند، دلار آمریکا همچنان عملکردی قدرتمند از خود نشان می‌دهد و در اغلب جفت‌ارزها با رشد همراه بوده است؛ روندی که بخشی از آن به جریان اخبار ژئوپلیتیک بازمی‌گردد. در صورت عدم وقوع یک غافلگیری بزرگ در روز جمعه، هم‌زمان با اعلام رأی دیوان عالی آمریکا درباره تعرفه‌ها، انتظار می‌رود این روند تا پایان هفته تداوم یابد؛ به‌ویژه اگر داده‌های مهم اقتصادی آمریکا که در پایان هفته منتشر می‌شود، بار دیگر بر استحکام اقتصاد این کشور و کاهش فشارهای تورمی صحه بگذارد. چنین سناریویی می‌تواند از تداوم برتری دلار در بازار ارز حمایت کند. در همین حال، سرمایه‌گذاران در تلاش‌اند تا ضعف مستمر سهام فناوری آمریکا را تفسیر کنند. آیا بازار در حال تجربه یک چرخش ساختاری به سمت سهام تدافعی و ارزشی است؛ حرکتی که می‌تواند بازتابی از انتظار برای تعدیل تدریجی رشد اقتصادی آمریکا باشد؟ یا آن‌که این افت صرفاً یک مکث موقتی است، در شرایطی که شرکت‌ها خود را با موج تحول‌آفرین هوش مصنوعی تطبیق می‌دهند؟ پاسخ به این پرسش تا حدی در روز چهارشنبه مشخص خواهد شد؛ زمانی که شرکت انویدیا پس از بسته شدن بازارهای آمریکا گزارش درآمدی خود را منتشر می‌کند. در صورتی که نتایج منتشرشده کمتر از انتظارات باشد و مهم‌تر از آن، چشم‌انداز آتی شرکت با لحنی محتاطانه‌تر ارائه شود، احتمال تشدید فشار فروش در بخش فناوری و تعمیق ضعف کنونی افزایش خواهد یافت. فدرال رزرو در کانون توجه؛ تقویم داده‌ها سبک اما حساس فدرال رزرو همچنان در مرکز توجه بازارها قرار دارد، اما در شرایطی که به‌نظر می‌رسد در وضعیت تعلیق قرار گرفته، توان حمایت از ریسک‌پذیری را از دست داده است. احتمال کاهش نرخ بهره در دوره ریاست جروم پاول کاهش یافته؛ موضوعی که عمدتاً به انتشار داده‌های قدرتمند اخیر از اقتصاد آمریکا بازمی‌گردد. در عین حال، فشارها و انتقادات مداوم رئیس‌جمهور آمریکا نیز عملاً فضای مانور پاول برای پاسخ مثبت به خواسته‌های کاخ سفید درباره کاهش نرخ بهره را محدود کرده است. تحلیلگران یوتوتایمز معتقدند که در چنین شرایطی، این احتمال مطرح است که نشست‌های فدرال رزرو تا ماه ژوئن بخشی از اثرگذاری خود بر بازارها را از دست بدهند و تمرکز سرمایه‌گذاران به‌جای تصمیمات فوری سیاست‌گذاری، به فرآیند بررسی صلاحیت کوین وارش معطوف شود. در حال حاضر، این روند در کمیته بانکداری سنای آمریکا متوقف شده است؛ جایی که برخی سناتورها نسبت به تحقیقات مرتبط با هزینه‌های بازسازی ساختمان مرکزی فدرال رزرو ابراز نارضایتی کرده‌اند. با وجود خوش‌بینی وزیر خزانه‌داری، اسکات بسنت، هنوز تاریخی برای برگزاری جلسه استماع وارش تعیین نشده است. این تأخیر به‌تدریج احتمال باقی ماندن پاول در سمت خود پس از ۱۵ مه را افزایش داده و انتظارات پررنگ بازار برای کاهش سریع نرخ بهره را با چالش مواجه کرده است. هرچند این سناریو در نگاه نخست دور از ذهن به‌نظر می‌رسد، اما با توجه به اینکه پاول سه ماه پیش از آغاز رسمی ریاست خود در فوریه ۲۰۱۸ در کمیته بانکداری سنا شهادت داده بود، این نگرانی‌ها چندان هم بی‌پایه تلقی نمی‌شود. در همین حال، اظهارنظرهای مقامات فدرال رزرو همچنان با شدت ادامه دارد. بازارها معمولاً به لحن‌های داویش واکنش مثبت‌تری نشان می‌دهند و همین امر تا حدی از شتاب صعودی دلار کاسته است. از منظر داده‌های اقتصادی، تقویم هفته آینده نسبتاً خلوت است. شاخص اعتماد مصرف‌کننده «کنفرانس بورد» در روز سه‌شنبه و گزارش شاخص قیمت تولیدکننده (PPI) در روز جمعه، مهم‌ترین داده‌هایی هستند که می‌توانند تصویری روشن‌تر از روندهای اقتصادی ارائه دهند. نکته قابل‌توجه دیگر، برگزاری حراج اوراق خزانه‌داری آمریکا با سررسیدهای دو، پنج و هفت‌ساله در هفته پیش‌رو است. سرمایه‌گذاران به‌طور ویژه سطح تقاضای خارجی را زیر نظر دارند؛ به‌ویژه آن‌که تحرکات اخیر در بازدهی اوراق خزانه‌داری آمریکا حاکی از تداوم علاقه به این ابزارهای بدهی بوده است. عوامل پیش‌بینی‌ناپذیر؛ تهدیدی برای ریسک‌پذیری در صورتی که قضات دیوان عالی ایالات متحده آمریکا در روز جمعه رأی خود درباره تعرفه‌ها را منتشر نکنند، دو تاریخ احتمالی دیگر برای اعلام این تصمیم در هفته آینده وجود دارد؛ سه‌شنبه و چهارشنبه، برابر با ۲۴ و ۲۵ فوریه. تمرکز بازارها صرفاً بر سرنوشت تعرفه‌ها نیست؛ چرا که در صورت لزوم، امکان بازگرداندن آن‌ها از مسیرهای قانونی دیگر وجود دارد. مسئله کلیدی این است که آیا دونالد ترامپ مجاز خواهد بود در چنین موضوعاتی بدون همراهی کنگره اقدام کند یا خیر. این موضوع از آن جهت اهمیت دارد که در صورت از دست رفتن اکثریت در یکی از دو مجلس کنگره در انتخابات میان‌دوره‌ای نوامبر، توانایی او برای پیشبرد برنامه‌های سیاسی و اقتصادی با پیچیدگی‌های جدی روبه‌رو خواهد شد. افزون بر این، اگر رأی دیوان عالی به لغو تعرفه‌ها منجر شود، دولت ترامپ ممکن است ناچار به بازگرداندن بخشی از درآمدهای تعرفه‌ای دریافت‌شده شود؛ موضوعی که می‌تواند شکاف مالی تازه‌ای در کسری بودجه فدرال که همین حالا نیز در سطح بالایی قرار دارد ـ ایجاد کند. از این رو، اعلام رأی می‌تواند به رویدادی با قدرت اثرگذاری گسترده بر تمامی کلاس‌های دارایی تبدیل شود. ریسک ژئوپلیتیک؛ ایران، نفت و طلا در کانون توجه هم‌زمان، گزارش‌های متعددی از احتمال اقدام نظامی قریب‌الوقوع آمریکا علیه ایران منتشر شده است؛ این در حالی است که در فضای خبری، نشانه‌هایی مثبت از روند مذاکرات نیز مشاهده می‌شود. در صورت تشدید تنش‌ها، طلا و نفت می‌توانند بار دیگر از افزایش تقاضای دارایی‌های امن و ریسک‌های عرضه انرژی منتفع شوند؛ اما آنچه اهمیت دارد، ابعاد واکنش متقابل خواهد بود. اگر ایران دست به اقدام تلافی‌جویانه بزند و پای اسرائیل نیز به بحران کشیده شود، واکنش بازار می‌تواند مشابه تحولات ژوئن ۲۰۲۵ باشد؛ دوره‌ای که هم دلار آمریکا و هم طلا رشد قابل‌توجهی را تجربه کردند، اما این نفت بود که نقش اصلی را ایفا کرد و با جهشی پرشتاب تا سطح ۸۰ دلار صعود کرد. در این میان، طلا در بازپس‌گیری سطح ۵۰۰۰ دلار با دشواری مواجه بوده است؛ عاملی که می‌تواند تا حدی ناشی از تعطیلات چین و همچنین تداوم قدرت دلار آمریکا باشد. ترکیب این متغیرها نشان می‌دهد که بازارها در هفته پیش‌رو نه‌تنها با داده‌های اقتصادی، بلکه با مجموعه‌ای از ریسک‌های سیاسی و ژئوپلیتیکی روبه‌رو هستند که می‌تواند مسیر نوسانات را به‌طور معناداری تغییر دهد. ین و دلار استرالیا زیر ذره‌بین بازار در میان ارزهای اصلی، برخی واحدهای پولی در هفته آینده بیش از سایرین در کانون توجه قرار خواهند گرفت. در این میان، ین ژاپن همچنان توجه فعالان بازار را به خود جلب کرده است؛ چراکه به‌نظر می‌رسد رشد پس از انتخابات، پس از لمس محدوده ۱۵۲ در برابر دلار آمریکا، در حال معکوس شدن است. تاکایچی، نخست‌وزیر ژاپن، در حال آماده‌سازی برای آغاز دومین دوره زمامداری خود است. با این حال، سرمایه‌گذاران به‌تدریج درباره نحوه اجرای وعده‌های پیش از انتخابات و تأثیر آن‌ها بر بار بدهی دولت ابراز تردید می‌کنند. رهبر حزب «ایشین»؛  شریک کوچک‌تر ائتلاف حاکم، پیشنهاد استفاده از ذخایر عظیم ارزی ژاپن برای تأمین نیازهای مالی بدون مراجعه به بازار اوراق قرضه را مطرح کرده است؛ اما اجرای چنین ایده‌ای به‌مراتب پیچیده‌تر از آن چیزی است که در ظاهر به‌نظر می‌رسد. در همین حال، گمانه‌زنی‌ها درباره زمان افزایش بعدی نرخ بهره از سوی بانک مرکزی ژاپن شدت گرفته است. با توجه به تضعیف اخیر داده‌های اقتصادی، انتشار شاخص قیمت مصرف‌کننده توکیو در روز جمعه؛ در صورتی که کمتر از پیش‌بینی‌ها باشد، می‌تواند احتمال اقدام در نشست ماه آوریل را بیش از پیش کاهش دهد. نکته قابل‌توجه، دیدار اخیر میان تاکایچی و کازوئو اوئدا، رئیس بانک مرکزی ژاپن، است؛ بازاریان با دقت زیر نظر دارند که آیا این دیدار می‌تواند بر جهت‌گیری سیاستی بانک مرکزی در ادامه مسیر اثرگذار باشد یا خیر. “ «در صورتی که نشانه‌هایی از تغییر موضع سیاستی مشاهده شود، هم‌زمان با نگرانی‌ها درباره برنامه‌های انبساط مالی تهاجمی دولت، مسیر برای رشد بیشتر دلار در برابر ین می‌تواند هموار شود.» محمد زمانی دلار استرالیا؛ مقاومت در برابر دلار قدرتمند در سوی دیگر، دلار استرالیا نیز همچنان در تیتر بازارها قرار دارد؛ عمدتاً به دلیل رویکرد نسبتاً انقباضی بانک مرکزی استرالیا و مقاومت این ارز در برابر قدرت‌نمایی اخیر دلار آمریکا. پس از انتشار مجموعه‌ای قدرتمند از داده‌های بازار کار، اکنون تمرکز به آمار تورم ماهانه هفته آینده معطوف شده است. گزارش شاخص قیمت مصرف‌کننده (شاخص CPI) که آخرین داده تورمی پیش از نشست ۱۷ مارس خواهد بود، می‌تواند نقش تعیین‌کننده‌ای در شکل‌گیری انتظارات برای افزایش نرخ بهره در ماه مه ایفا کند. حتی این احتمال وجود دارد که بانک مرکزی استرالیا به‌طور غیرمستقیم در نشست پیش‌رو، مسیر افزایش نرخ را برای بازارها روشن‌تر سازد. در چنین سناریویی، جفت‌ارز دلار استرالیا/دلار آمریکا می‌تواند از سقف ثبت‌شده در اوایل فوریه ۲۰۲۲ در محدوده ۰.۷۱۵۷ عبور کند و وارد فاز صعودی تازه‌ای شود. در مجموع، در کنار ریسک‌های کلان جهانی، تحولات سیاست پولی در ژاپن و استرالیا می‌تواند به یکی از محرک‌های اصلی نوسانات ارزی در هفته پیش‌رو تبدیل شود. پوند و یورو در معرض نوسانات بیشتر با وجود انتشار آمار قدرتمند خرده‌فروشی، پوند انگلیس هفته دشواری را پشت سر گذاشت. داده‌های ضعیف اخیر، در کنار نشست داویش بانک مرکزی انگلستان و تنش‌های سیاسی کوتاه‌مدت هفته گذشته، احتمال کاهش نرخ بهره در ماه مارس را به حدود ۷۸ درصد رسانده است. با این حال، با وجود مجموعه‌ای از چالش‌ها، پوند سقوط آزاد را تجربه نکرده است؛ موضوعی که تا حدی به پوزیشن‌گیری معامله‌گران بازمی‌گردد. با این‌همه، افت احتمالی جفت‌ارز پوند/دلار به زیر محدوده ۱.۳۴۰۰ می‌تواند آغازگر یک اصلاح قابل‌توجه در این ارز باشد. در سوی دیگر، مسئله «پوزیشن‌گیری» در جفت‌ارز یورو/دلار نیز به عاملی تعیین‌کننده تبدیل شده است. حجم بالای پوزیشن‌های فروش علیه دلار، به‌طرز کم‌سابقه‌ای افزایش یافته و همین امر می‌تواند توضیح دهد که چرا یورو در بهره‌برداری از انتظارات پررنگ بازار برای کاهش نرخ بهره فدرال رزرو با دشواری مواجه بوده است. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بی‌سابقه میان رشد تولید و بازار کار آمریکا یورو و ابهام در رهبری بانک مرکزی اروپا در حوزه یورو، دوره‌ای نسبتاً آرام سپری شده و داده‌های اقتصادی نتوانسته‌اند انتظارات فعلی درباره مسیر نرخ بهره بانک مرکزی اروپا را به‌طور معناداری به چالش بکشند؛ موضوعی که باعث شده جناح داویش در این نهاد فعلاً در حاشیه بماند. نقطه کانونی هفته آینده، انتشار برآورد اولیه شاخص قیمت مصرف‌کننده آلمان در روز جمعه خواهد بود. چنانچه این گزارش بسیار ضعیف منتشر شود، ممکن است بار دیگر دیدگاه‌های انبساطی در بانک مرکزی اروپا تقویت شود؛ هرچند چنین سناریویی احتمالاً تأثیر محدودی بر مسیر کلی سیاست پولی خواهد داشت، اما می‌تواند از جذابیت یورو بکاهد. با این حال، مسئله اصلی که در حال حاضر در محافل مالی مطرح است، شایعات مربوط به کناره‌گیری احتمالی کریستین لاگارد پیش از پایان دوره ریاست او در نوامبر ۲۰۲۷ است. این پرسش مطرح شده که آیا سرانجام یک نامزد آلمانی سکان هدایت بانک مرکزی اروپا را در دست خواهد گرفت، یا گزینه‌ای با رویکرد کمتر هاوکیش انتخاب خواهد شد تا گذار به دوره جدید با آرامش بیشتری انجام شود و از جهش ناخواسته یورو جلوگیری شود؟ نکته قابل‌توجه آن‌که خروج زودهنگام لاگارد می‌تواند به وضعیتی کم‌سابقه منجر شود؛ شرایطی که در آن، هم‌زمان با تغییر یا انتخاب رئیس جدید برای فدرال رزرو آمریکا و بانک مرکزی اروپا، بازارها با سطحی نادر از عدم‌قطعیت سیاستی روبه‌رو شوند. چنین هم‌زمانی می‌تواند به یکی از عوامل کلیدی افزایش نوسانات در بازارهای جهانی تبدیل شود. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

عراقچی: هیچ بحثی درباره «غنی‌سازی صفر» مطرح نشده است

سید عباس عراقچی، وزیر امور خارجه جمهور اسلامی ایران، اعلام کرد که ایالات متحده هیچ درخواستی مبنی بر توقف کامل غنی‌سازی اورانیوم مطرح نکرده و در مقابل، ایران نیز گزینه «غنی‌سازی صفر» را روی میز نگذاشته است. عباس عراقچی، همچنین اعلام کرد که پیش‌نویس طرح جدید هسته‌ای ایران ظرف دو تا سه روز آینده نهایی خواهد شد و پس از تأیید داخلی، برای ایالات متحده ارسال می‌شود.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

تنش ایران–آمریکا نفت را بالا برد؛ یورو چقدر آسیب می‌بیند؟

در یک نگاه احتمال حمله آمریکا به ایران تا پایان مارس به ۶۰٪ رسیده است. نفت برنت در محدوده ۷۱–۷۲ دلار معامله می‌شود؛ در صورت تشدید بحران می‌تواند به ۷۵–۷۶ دلار برسد. هر ۵ دلار رشد نفت طبق مدل ING، حدود ۱٪ افت EURUSD ایجاد می‌کند. در سناریوی تشدید جدی، سطح ۱.۱۶۰ برای EURUSD مطرح شده است. بازار فارکس بار دیگر به تیترهای سیاسی خیره شده است. افزایش احتمال درگیری مستقیم آمریکا و ایران، قیمت نفت را بالا برده و دلار را تقویت کرده است. بازخوانی یوتوتایمز از مقاله ING نشان می‌دهد در صورت تشدید تنش‌ها، EURUSD می‌تواند تا سطح ۱.۱۶ سقوط کند — سطحی که جهت کوتاه‌مدت بازار را تغییر می‌دهد. دلار دوباره پناهگاه امن شد؟ استقرار گسترده نیروهای نظامی آمریکا در خاورمیانه، ریسک درگیری را افزایش داده و بازارها را وارد فاز «انتظار محتاطانه» کرده است — مرحله‌ای که معامله‌گران بیشتر به ریسک سیاسی واکنش نشان می‌دهند تا داده‌های اقتصادی. مقاله ING توضیح می‌دهد که در دوره‌های اخیر، جذابیت دلار به‌عنوان دارایی امن کاهش یافته بود؛ اما زمانی که تنش‌های ژئوپلیتیکی باعث جهش قیمت نفت می‌شوند، دلار دوباره تقویت می‌شود. دلیل این موضوع ساده است: یورو و ین ژاپن وابستگی بالایی به واردات انرژی دارند و با افزایش قیمت نفت، آسیب‌پذیرتر می‌شوند. بنابراین در شوک‌های نفتی، دلار گزینه جذاب‌تری برای سرمایه‌گذاران می‌شود. ✔️ بیشتر بخوانید: تله‌ نوسان در مسیر صعود؛ آیا پیش‌بینی ۵۴۰۰ دلاری گلدمن ساکس معامله‌گران عجول را پیاده می‌کند؟ نفت و احتمال درگیری؛ رابطه‌ای که بازار دنبال می‌کند گزارش اشاره می‌کند که قیمت نفت از اوایل فوریه هم‌راستا با احتمال حمله آمریکا به ایران حرکت کرده است. اکنون این احتمال به ۶۰٪ رسیده است. اگر این احتمال به سطوح بالاتری برسد، نفت می‌تواند تا محدوده ۷۵ تا ۷۶ دلار صعود کند. با این حال، یک متغیر کلیدی هنوز به‌طور کامل در قیمت‌ها منعکس نشده: احتمال بسته‌شدن تنگه هرمز. بازار فعلاً این سناریو را با احتمال‌های پایین‌تری در نظر گرفته، اما در صورت تغییر این برآورد، واکنش‌ها می‌تواند شدیدتر باشد. داده‌های مهم آمریکا؛ اما در اولویت دوم امروز قرار است دو داده مهم منتشر شود: تورم هسته PCE با پیش‌بینی رشد ۰.۳٪ ماهانه تولید ناخالص داخلی سه‌ماهه چهارم با برآورد حدود ۲.۷٪ سالانه با این حال، گزارش تأکید می‌کند اگر تنش‌ها ادامه پیدا کند و نفت رشد کند، اثر این داده‌ها ممکن است محدود شود. در چنین شرایطی، بازار بیشتر به تحولات سیاسی واکنش نشان می‌دهد تا آمار اقتصادی. چرا EURUSD در معرض افت است؟ مدل ارزی ING نشان می‌دهد هر ۵ دلار رشد نفت می‌تواند حدود ۱٪ از ارزش EURUSD بکاهد. همچنین این جفت‌ارز همچنان حدود ۱٪ بالاتر از ارزش کوتاه‌مدت برآوردی خود معامله می‌شود؛ موضوعی که نشان می‌دهد بازار هنوز تمام ریسک ژئوپلیتیکی را در قیمت لحاظ نکرده است. در صورت تشدید جدی تنش‌ها، سطح ۱.۱۶۰ به‌عنوان سناریوی قابل تحقق مطرح شده است. “ «معامله‌گران اکنون بیش از هر چیز به تیترهای دیپلماتیک و تحولات خاورمیانه چشم دوخته‌اند.» کامران گودرزی وضعیت پوند و دلار کانادا پوند انگلیس بازار انتظار کاهش نرخ بهره در نشست مارس بانک انگلستان را دارد. این موضوع همراه با ریسک‌های داخلی می‌تواند فشار بیشتری بر پوند وارد کند. دلار کانادا به دلیل وابستگی به نفت و همبستگی با دلار آمریکا، در شرایط فعلی موقعیت نسبتاً بهتری دارد و طبق مدل گزارش، در میان ارزهای گروه ده (G10) بیش‌ارزش‌گذاری نشده است. جمع‌بندی استراتژیک این گزارش که بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است، نشان می‌دهد بازار فارکس وارد مرحله‌ای شده که ریسک سیاسی نقش اصلی را بازی می‌کند. در حال حاضر بازار در «فاز آزمون اعتماد» قرار دارد: اگر تنش‌ها کاهش یابد، تمرکز به داده‌های اقتصادی بازمی‌گردد. اما اگر درگیری تشدید شود و نفت جهش کند، دلار همچنان ظرفیت رشد دارد و EURUSD می‌تواند تا ۱.۱۶ عقب‌نشینی کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هشدار کارشناسان کنترل تسلیحات: عربستان ممکن است به غنی‌سازی اورانیوم دست یابد

بر اساس اسناد کنگره و تحلیل‌های منتشرشده توسط انجمن کنترل تسلیحات آمریکا — بازخوانی‌شده توسط یوتوتایمز — توافق هسته‌ای پیشنهادی میان عربستان سعودی و ایالات متحده ممکن است به ریاض اجازه دهد نوعی از غنی‌سازی اورانیوم را در خاک خود انجام دهد؛ موضوعی که نگرانی‌های جدی درباره گسترش تسلیحات هسته‌ای را در پی داشته است. این توافق در ادامه تلاش‌های دولت‌های ترامپ و بایدن برای انتقال فناوری هسته‌ای به عربستان مطرح شده است. کارشناسان هشدار داده‌اند که راه‌اندازی سانتریفیوژها در عربستان می‌تواند مسیر بالقوه‌ای برای دستیابی به سلاح هسته‌ای باز کند — به‌ویژه با توجه به اظهارات ولیعهد محمد بن سلمان که گفته اگر ایران به بمب هسته‌ای دست یابد، عربستان نیز «ناچار» به دنبال آن خواهد رفت. جزئیات مهم توافق پیشنهادی توافق شامل همکاری در زمینه‌های حساس مانند غنی‌سازی، ساخت سوخت و بازفرآوری خواهد بود. عربستان و آمریکا باید توافق‌های نظارتی با آژانس بین‌المللی انرژی اتمی (IAEA) امضا کنند. کارشناسان می‌گویند حتی با محدودیت‌ها، عربستان ممکن است به فناوری یا دانش غنی‌سازی دست یابد. امارات در توافق مشابه با آمریکا، از غنی‌سازی صرف‌نظر کرد — الگویی که «استاندارد طلایی» نامیده می‌شود. تنش‌های منطقه‌ای و پیامدهای امنیتی این توافق در حالی مطرح شده که تنش میان ایران و آمریکا در حال افزایش است. ترامپ تهدید کرده در صورت عدم توافق هسته‌ای با تهران، اقدام نظامی انجام خواهد داد. ایران نیز غنی‌سازی اورانیوم را تا سطح ۶۰٪ ادامه داده — فاصله‌ای کوتاه تا سطح تسلیحاتی ۹۰٪. در همین حال، عربستان و پاکستان سال گذشته توافق دفاعی امضا کردند و وزیر دفاع پاکستان اعلام کرد که در صورت نیاز، برنامه هسته‌ای این کشور «در اختیار عربستان» قرار خواهد گرفت — اقدامی که به‌عنوان هشدار به اسرائیل تلقی شده است. جمع‌بندی توافق پیشنهادی میان عربستان و آمریکا می‌تواند مسیر جدیدی برای رقابت هسته‌ای در خاورمیانه باز کند. اگرچه هدف رسمی، همکاری صلح‌آمیز و نظارت‌پذیر است، اما کارشناسان هشدار می‌دهند که «جزئیات فنی» می‌تواند زمینه‌ساز گسترش تسلیحات باشد. در شرایطی که ایران، اسرائیل، پاکستان و عربستان در معادله هسته‌ای منطقه حضور دارند، هر توافق جدید باید با دقت و شفافیت کامل بررسی شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تنش در خلیج‌فارس و حکم دیوان عالی آمریکا؛ دو لبه قیچی که بازارها را تهدید می‌کنند

در یک نگاه نفت برنت: رشد ۰.۵٪ تا ۷۲ دلار؛ افزایش هفتگی بیش از ۶٪ سهام آسیا: افت ۰.۴٪؛ کره‌جنوبی با رشد ۲.۱٪ پیشتاز بازار جهانی دلار: بهترین عملکرد هفتگی در ۴ ماه اخیر معامله‌گران در انتظار داده‌های تورمی و رأی دیوان عالی آمریکا در حالی که تنش‌های منطقه‌ای پیرامون ایران شدت گرفته، نفت به بالاترین سطح شش‌ماهه رسید و بازارهای سهام آسیا تحت فشار قرار گرفتند. همزمان، معامله‌گران چشم‌انتظار داده‌های اقتصادی آمریکا و رأی دیوان عالی درباره تعرفه‌های ترامپ هستند.  نفت در اوج؛ واکنش به ضرب‌الاجل ترامپ بر اساس گزارش بازخوانی‌شده توسط یوتوتایمز، نفت برنت با رشد ۰.۵٪ به ۷۲ دلار رسید — بالاترین سطح در شش ماه گذشته. این رشد در واکنش به اظهارات ترامپ مبنی بر ضرب‌الاجل ۱۵ روزه برای توافق هسته‌ای با ایران و اعزام نیروهای نظامی جدید به خاورمیانه رخ داده است. افزایش هفتگی نفت اکنون از ۶٪ فراتر رفته و نشان‌دهنده ورود بازار به «فاز واکنش به ریسک‌های ژئوپلیتیکی» است.  سهام آسیا تحت فشار؛ کره‌جنوبی استثنا شد شاخص‌های سهام آسیا به‌طور میانگین ۰.۴٪ افت کردند — ادامه‌دار با روند نزولی وال‌استریت. با این حال، شاخص کره‌جنوبی با رشد ۲.۱٪ در صدر عملکرد جهانی قرار گرفت و جایگاه خود به‌عنوان «رهبر بازار» در سال جاری را تثبیت کرد. در آمریکا و اروپا، معاملات آتی سهام ۰.۳٪ رشد کردند که می‌تواند نشانه‌ای از «تثبیت نسبی» پس از افت اولیه باشد.  دلار در مسیر صعود؛ تورم و تنش‌ها عامل تقویت دلار آمریکا در مسیر ثبت بهترین هفته خود در چهار ماه گذشته قرار دارد. معامله‌گران انتظارات خود برای کاهش نرخ بهره توسط فدرال رزرو را کاهش داده‌اند و همزمان، تنش‌های ژئوپلیتیکی باعث افزایش تقاضا برای دارایی‌های امن شده است. این ترکیب باعث شده دلار وارد «فاز تقویت در سایه ریسک» شود. ✔️ بیشتر بخوانید: لغو تعرفه‌ها یا تله صعودی؟ هشدار جی‌پی‌مورگان به معامله‌گران شاخص S&P 500 دیوان عالی آمریکا؛ رأی درباره تعرفه‌ها در راه است جمعه آینده، دیوان عالی آمریکا رأی خود درباره تعرفه‌های دوره ترامپ را اعلام خواهد کرد — موضوعی که می‌تواند بازارهای جهانی را تحت تأثیر قرار دهد. معامله‌گران به‌ویژه به سرعت جایگزینی تعرفه‌ها و واکنش دولت توجه دارند. این رأی می‌تواند مسیر نرخ‌ها، دلار و سهام را در کوتاه‌مدت تغییر دهد. جمع‌بندی استراتژیک نفت در حال واکنش به تنش‌های منطقه‌ای است، دلار در حال تقویت، و سهام در حال نوسان. معامله‌گران باید به سه عامل کلیدی توجه کنند: ضرب‌الاجل ایران، داده‌های تورمی آمریکا، و رأی دیوان عالی درباره تعرفه‌ها.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هشدار بانک وست‌پک: پشت پرده ثبات نرخ بیکاری استرالیا چه می‌گذرد؟

در یک نگاه نرخ بیکاری ژانویه: ۴.۱٪ (بدون تغییر نسبت به دسامبر) رشد اشتغال: ۱۷٬۸۰۰ نفر (کمتر از پیش‌بینی وست‌پک) مشارکت نیروی کار: کاهش ۰.۶٪ در یک سال گذشته رشد اشتغال سالانه: ۱.۱٪ (کمتر از میانگین بلندمدت ۱.۹٪) در حالی که نرخ بیکاری استرالیا در ژانویه روی عدد ۴.۱٪ باقی مانده، بانک وست‌پک هشدار می‌دهد که این ثبات ظاهری ممکن است ناشی از کاهش مشارکت نیروی کار باشد، نه رشد واقعی اشتغال. این موضوع می‌تواند سیگنال‌های اشتباه به بازار و بانک مرکزی بدهد.  ثبات نرخ بیکاری؛ پشت پرده چیست؟ بر اساس داده‌های رسمی و بازخوانی‌ مقاله بانک وست‌پک توسط یوتوتایمز، نرخ بیکاری در ژانویه روی عدد ۴.۱٪ باقی مانده — عددی که در نگاه اول می‌تواند نشانه‌ای از بازار کار پایدار باشد. اما وست‌پک هشدار می‌دهد که این ثبات بیشتر ناشی از کاهش مشارکت نیروی کار است، نه رشد واقعی اشتغال. اگر مشارکت در شش ماه گذشته ثابت مانده بود، نرخ بیکاری به‌جای ۴.۱٪، به حدود ۴.۵٪ می‌رسید. اشتغال رشد کرده یا فقط کمتر افراد دنبال کار هستند؟ رشد اشتغال در ژانویه ۱۷٬۸۰۰ نفر بوده — کمتر از پیش‌بینی وست‌پک (۴۰٬۰۰۰ نفر) و نزدیک به میانگین بازار. این عدد پس از نوسانات شدید در ماه‌های قبل (کاهش ۳۰٬۳۰۰ نفر در نوامبر و جهش ۶۸٬۵۰۰ نفر در دسامبر) منتشر شده است. در عین حال، میانگین ساعات کاری ۰.۶٪ افزایش یافته که بخشی از آن به دلیل کاهش مرخصی‌ها در ژانویه است. مشارکت نیروی کار؛ محرک پنهان نرخ بیکاری مشارکت نیروی کار طی یک سال گذشته ۰.۶ واحد درصد کاهش یافته — به این معنا که افراد کمتری در جستجوی کار هستند. این کاهش باعث شده رشد اشتغال ضعیف‌تر از حد انتظار، تأثیر کمتری بر نرخ بیکاری بگذارد. وست‌پک این کاهش را به عوامل چرخه‌ای نسبت می‌دهد؛ از جمله کاهش فشار هزینه‌های زندگی که انگیزه افراد برای ورود به بازار کار را کم کرده است.  پیامدها برای بانک مرکزی استرالیا برای بانک مرکزی استرالیا (RBA)، این داده‌ها تصویر پیچیده‌ای از بازار کار ارائه می‌دهند. در حالی که نرخ بیکاری پایین می‌تواند نگرانی‌هایی درباره تورم ایجاد کند، ضعف در مشارکت و رشد اشتغال نشان می‌دهد که بازار کار واقعاً در حال «فشردگی» نیست. وست‌پک تأکید می‌کند که افت نرخ بیکاری ناشی از کاهش مشارکت، سیگنال تورمی متفاوتی نسبت به افت ناشی از رشد استخدام دارد. جمع‌بندی استراتژیک بازار کار استرالیا در مرحله‌ای از «ثبات ظاهری» قرار دارد؛ اما زیر سطح، نشانه‌هایی از ضعف تقاضا و کاهش مشارکت دیده می‌شود. این وضعیت می‌تواند بانک مرکزی را در مسیر سیاست‌گذاری محتاطانه نگه دارد و بازارها را در فاز «انتظار برای داده‌های بعدی» قرار دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جمهوری اسلامی ایران: در صورت حمله، پاسخ قاطع خواهیم داد

در پی گزارش‌هایی مبنی بر بررسی گزینه حمله محدود توسط رئیس‌جمهور آمریکا، دونالد ترامپ، جمهوری اسلامی ایران در نامه‌ای رسمی به دبیرکل سازمان ملل، آنتونیو گوترش، اعلام کرد که اگر هدف حمله نظامی قرار گیرد، «پاسخی قاطع» خواهد داد. در این نامه آمده است که جمهوری اسلامی ایران به دنبال جنگ نیست، اما در صورت تجاوز، تمام پایگاه‌ها، تأسیسات و دارایی‌های نیروهای متخاصم در منطقه را هدف مشروع تلقی خواهد کرد. این هشدار در حالی مطرح می‌شود که گزارش‌هایی از بررسی گزینه‌های نظامی توسط واشنگتن منتشر شده — از حملات محدود به تأسیسات منتخب گرفته تا کمپین‌های گسترده علیه زیرساخت‌های حکومتی جمهوری اسلامی ایران، با هدف فشار برای توافق هسته‌ای موردنظر آمریکا. مقامات جمهوری اسلامی تأکید کرده‌اند که حتی حمله محدود نیز می‌تواند واکنش منطقه‌ای گسترده‌ای را در پی داشته باشد و خطر درگیری فراگیر را افزایش دهد. در حالی که ترامپ در مواضع عمومی خود از ترجیح دیپلماسی سخن می‌گوید، منابع آگاه گزارش داده‌اند که سناریوهای نظامی مختلفی در کاخ سفید مطرح شده است — از حملات مرحله‌ای تا عملیات وسیع‌تر. این تنش‌ها در شرایطی شدت گرفته که بازارهای جهانی، به‌ویژه نفت، نسبت به هرگونه تهدید علیه مسیرهای تأمین خلیج فارس حساس هستند. همچنین تقاضا برای دارایی‌های امن مانند طلا و دلار آمریکا در صورت تشدید بحران می‌تواند افزایش یابد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

چرا دلار نیوزیلند و استرالیا سقوط کردند؟

دلار نیوزیلند و دلار استرالیا در معاملات آسیایی تضعیف شدند؛ واکنشی به سخنان مقامات بانک مرکزی نیوزیلند (RBNZ) که ضمن ابراز اطمینان نسبت به مسیر تورم، تأکید کردند سیاست پولی در مسیر از پیش تعیین‌شده قرار ندارد و عجله‌ای برای افزایش نرخ بهره وجود ندارد. بِرِمَن، رئیس RBNZ، گفت مسیر بازگشت تورم به ۲٪ «پرنوسان» بوده، اما احتمالاً تورم در سه‌ماهه نخست سال جاری دوباره به محدوده هدف بازگشته است. او تأکید کرد که بانک مرکزی انتظار دارد تورم طی ۱۲ ماه آینده به نقطه میانی هدف یعنی ۲٪ برسد. نکته مهم برای بازارها این بود که برمن تأکید کرد سیاست‌گذاری «از پیش تعیین‌شده نیست» و تصمیمات کاملاً به داده‌های جدید وابسته خواهد بود. پل کانوی، اقتصاددان ارشد RBNZ، نیز گفت بانک مرکزی «در افزایش نرخ بهره عجول نخواهد بود» — جمله‌ای که فشار بیشتری بر دلار نیوزیلند وارد کرد. این لحن نشان می‌دهد RBNZ پیشرفت تورمی را رضایت‌بخش می‌بیند و نیازی به انقباض بیشتر احساس نمی‌کند، مگر اینکه داده‌ها غافلگیرکننده باشند. همین موضوع انتظارات نرخ بهره را کاهش داده و NZD را تحت فشار قرار داده است. https://youtu.be/D_tSKA_7r1c دلار استرالیا نیز همراه با کیوی کاهش یافت؛ بیشتر به دلیل همبستگی منطقه‌ای و جو ریسک‌گریزی، نه عوامل داخلی. بانک مرکزی استرالیا اخیراً نخستین افزایش نرخ بهره خود در دو سال گذشته را انجام داده و بازار همچنان احتمال افزایش‌های بیشتر را در نظر دارد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید تولیدی استرالیا – فوریه 2026

شاخص مدیران خرید تولیدی استرالیا - فوریه - Flash Manufacturing PMI  واقعی ................ 51.5  قبلی ..................... 52.3 (این داده از 52.4 تجدید شده است) شاخص مدیران خرید بخش خدماتی استرالیا - فوریه - Flash Services PMI  واقعی ................ 52.2 قبلی .................. 56.3 (این داده از 56 تجدید نظر شده است)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ضرب‌الاجل ۱۵ روزه ترامپ؛ شمارش معکوس برای بازار نفت آغاز شد!

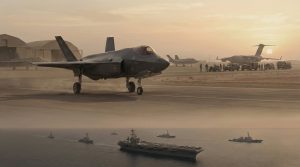
در یک نگاه جهش قیمت نفت خام آمریکا به ۶۶.۵۳ دلار و ثبت بالاترین سطح از ماه اوت در پی افزایش تنش‌ها. تعیین ضرب‌الاجل ۱۰ تا ۱۵ روزه توسط دونالد ترامپ برای به نتیجه رسیدن مذاکرات با ایران. گزارش وال‌استریت ژورنال از بی‌سابقه‌ترین تجمع نیروی هوایی آمریکا در خاورمیانه از زمان حمله به عراق. احتمال انتظار آمریکا برای آغاز هرگونه اقدام نظامی تا پس از پایان مسابقات المپیک. بازار جهانی نفت این روزها سیگنال‌های قدرتمندی از افزایش احتمال مداخله نظامی آمریکا در ایران مخابره می‌کند. در حالی که قیمت‌ها پیش از این در محدوده ۶۲ تا ۶۶ دلار نوسان داشت، تغییر روایت‌ها پیرامون ایران باعث شد تا نفت خام آمریکا (WTI) با رشد ۱.۳۴ دلاری به رقم ۶۶.۵۳ دلار برسد و بالاترین سطح خود از ماه اوت و همچنین پیک ماه اکتبر را به سمت بالا بشکند. ضرب‌الاجل ۱۵ روزه؛ فرصت رو به پایان مذاکرات نوسانات بازار امروز زمانی شدت گرفت که از دونالد ترامپ درباره ایران سوال شد. او در ابتدا به تیترهای مثبتی اشاره کرد و گفت که «مذاکرات خوبی با ایران در حال انجام است» و آمریکا باید به یک توافق معنادار دست یابد. با این حال، او بلافاصله لحن خود را تغییر داد و هشدار داد که در صورت عدم دستیابی به توافق، «اتفاق بسیار بدی رخ خواهد داد.» نکته قابل توجه این است که ترامپ برای این موضوع یک جدول زمانی بسیار محدود تعیین کرد و گفت که «۱۰ تا ۱۵ روز برای مذاکرات با ایران، تقریباً حداکثر زمان ممکن است.» این موضوع نشان می‌دهد ایران در یک منگنه زمانی شدید قرار گرفته است. همزمان، روسیه نیز امروز اعلام کرد که می‌تواند اورانیوم غنی‌شده ایران را بپذیرد. تیم بررسی یوتوتایمز با ارزیابی این تحولات دریافته است که لحن بازار به شدت تحت تاثیر این شمارش معکوس قرار گرفته است. بی‌سابقه‌ترین تجمع نظامی در خاورمیانه سیگنال‌هایی نیز از سوی رسانه‌ها در حال مخابره است. روز گذشته رسانه‌های اسرائیلی گزارش دادند که به آن‌ها گفته شده برای یک جنگ قریب‌الوقوع آماده باشند. از سوی دیگر، گزارش امروز روزنامه «وال‌استریت ژورنال» بر تجمع گسترده نظامی در منطقه تاکید دارد و مدعی است که آمریکا بزرگترین نیروی هوایی خود در خاورمیانه را از زمان حمله سال ۲۰۰۳ به عراق گردآوری کرده است. ✔️ بیشتر بخوانید: بزرگ‌ترین تمرکز قدرت هوایی آمریکا در خاورمیانه از ۲۰۰۳ تاکنون؛ واشنگتن در آستانه تصمیمی تاریخی درباره ایران در تازه‌ترین تحول نیز، روزنامه «واشنگتن‌پست» با انتشار گزارشی به نقل از مقامات فعلی و سابق آمریکایی مدعی شد که دولت ترامپ آماده آغاز یک حمله نظامی گسترده به ایران است، اما این مقامات تاکید کرده‌اند که می‌خواهند حداقل تا پایان مسابقات المپیک برای این اقدام دست نگه دارند. “ بازار نفت معمولاً در برابر تنش‌های ژئوپلیتیک خاورمیانه از یک الگوی کلاسیک پیروی می‌کند: «با شایعه بخر، با خبر بفروش». اما این بار تفاوت در اینجاست که اگر تهدیدات متوجه ظرفیت تولید ۵ میلیون بشکه‌ای نفت ایران شود، شوک قیمتی دیگر صرفاً یک واکنش هیجانی نخواهد بود و می‌تواند تمام معادلات مازاد عرضه جهانی را در یک چشم‌به‌هم‌زدن خنثی کند. مرتضی عظیمی نفت؛ سیبل احتمالی در درگیری‌های منطقه‌ای در میان این هیاهو و التهاب، کریس رایت، وزیر انرژی آمریکا در گفتگو با خاویر بلاس (خبرنگار بلومبرگ)، نگرانی‌ها درباره افزایش قیمت نفت را رد کرد. با این حال، بلاس در یادداشت امروز خود هشدار داد: «اگر جمهوری اسلامی احساس کند بقایش در خطر است، صنعت انرژی منطقه می‌تواند به یک هدف تبدیل شود.» مقامات ایرانی نیز هفته‌هاست (از جمله از طریق برگزاری رزمایش‌های نظامی) این پیام را مخابره می‌کنند که نفت، بخش مرکزی پاسخ آن‌ها به هرگونه حمله خواهد بود. در حال حاضر، ایران روزانه نزدیک به ۵ میلیون بشکه نفت پمپاژ می‌کند که نیمی از آن صادر می‌شود. از دست رفتن این حجم از تولید، می‌تواند تمام مازاد عرضه در بازار جهانی را از بین ببرد و حتی کمبود ایجاد کند. با این وجود، تاریخچه طولانی بازار نشان می‌دهد که معامله‌گران در مواجهه با جنگ‌های خاورمیانه معمولاً در زمان شایعه خرید می‌کنند و پس از وقوع رویداد، دست به فروش می‌زنند. بر اساس جمع‌بندی تیم یوتوتایمز، با وجود مهلت ۱۵ روزه ترامپ و انتظار احتمالی تا پایان المپیک، در حال حاضر یک نیروی محرکه صعودی قدرتمند در بازار نفت دیده می‌شود. سرمایه‌گذاران اکنون در دوراهی انتخاب بین بلوف‌های سیاسی و واقعیت‌های میدانی قرار دارند، اما چیزی که مشخص است، حساسیت و شکنندگی بالای بازار انرژی به هرگونه جرقه در خاورمیانه است که می‌تواند شوک جدیدی به اقتصاد جهانی وارد کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ترامپ: اگر توافقی با ایران صورت نگیرد، اتفاقات بسیار بدی رخ خواهد داد

ما به هر طریقی که شده، در مورد ایران به توافق خواهیم رسید. من بسیار مایلم که چین و روسیه را در امور دیپلماتیک مشارکت دهم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تله‌ انفجاری در آستانه آخر هفته؛ معامله‌گران وال‌استریت نگران کدام خبر فوری هستند؟

در یک نگاه گزارش آکسیوس: احتمال درگیری نظامی بین آمریکا–ایران «به‌طور قابل‌توجهی» افزایش یافته است. هرگونه درگیری می‌تواند قیمت نفت را به‌شدت بالا ببرد و ریسک رکود تورمی را فعال کند. نزدک از اکتبر در یک محدوده وسیع درجا می‌زند؛ بازار در «فاز انتظار برای حرکت بعدی». تصمیم احتمالی دیوان عالی درباره تعرفه‌های ترامپ می‌تواند نوسان آخر هفته را تشدید کند. بازار نزدک در حالی در یک محدوده فشرده گیر کرده که داده‌های بهتر آمریکا و کاهش فشارهای تورمی نتوانسته‌اند آن را به سمت رشد پایدار هدایت کنند. اکنون نگاه معامله‌گران به سمت ریسک بزرگ‌تری چرخیده است: احتمال درگیری نظامی میان آمریکا و ایران؛ ریسکی که می‌تواند موجی از فروش سنگین در بازار سهام ایجاد کند و سودهای آخر هفته را محدود نگه دارد. ریسک ژئوپلیتیکی؛ تهدیدی مستقیم برای بازارهای سهام بر اساس گزارش Investinglive و بازخوانی‌شده توسط یوتوتایمز، منابع آگاه گفته‌اند که احتمال وقوع جنگ میان آمریکا و ایران افزایش یافته و هیچ نشانه‌ای از پیشرفت دیپلماتیک دیده نمی‌شود. این موضوع باعث نگرانی بازار شده، زیرا: هرگونه عملیات نظامی «وسیع و چند هفته‌ای» خواهد بود. قیمت نفت احتمالاً جهش شدیدی خواهد داشت. اختلال در تنگه هرمز می‌تواند شوک منفی به اقتصاد جهانی وارد کند. این شرایط معمولاً به ریسک‌گریزی شدید در بازارها منجر می‌شود و شاخص‌های سهام، به‌ویژه نزدک، در چنین محیطی آسیب‌پذیر هستند. ✔️ بیشتر بخوانید: فرانک سوئیس یا دلار آمریکا؟ کدام ارز در میانه تنش‌های ایران و آمریکا پیروز می‌شود؟ چرا نزدک درجا می‌زند؟ نزدک از اکتبر سال گذشته در یک محدوده وسیع نوسان می‌کند. این نوع رفتار معمولاً نشان‌دهنده انباشت یا انتظار برای محرک جدید است. در چنین فازهایی: خریداران منتظر یک سیگنال قوی برای ورود هستند. فروشندگان تنها در صورت شکست محدوده‌های کلیدی فعال می‌شوند. بازار در حالت «تثبیت» باقی می‌ماند تا یک خبر بزرگ جهت را مشخص کند. ریسک آخر هفته و احتمال تشدید تنش‌ها، مانع از شکل‌گیری موج خرید می‌شود. تصمیم دیوان عالی؛ ریسک مثبت اما محدود فردا احتمال دارد دیوان عالی آمریکا درباره تعرفه‌های ترامپ رأی بدهد. اگر رأی علیه تعرفه‌ها باشد: بازار سهام احتمالاً رشد می‌کند انتظارات رشد اقتصادی تقویت می‌شود اما معامله‌گران می‌دانند که ریسک ژئوپلیتیکی آخر هفته می‌تواند هر رشد کوتاه‌مدتی را محدود کند. کاتالیزورهای پیش‌رو آمار جدید مدعیان بیکاری آمریکا GDP فصل چهارم شاخص PCE (تورم ترجیحی فدرال رزرو) PMIهای اولیه رأی احتمالی دیوان عالی درباره تعرفه‌ها هرگونه خبر درباره تنش آمریکا–ایران جمع‌بندی استراتژیک بازار نزدک در فاز «انتظار محتاطانه» قرار دارد. داده‌های اقتصادی مثبت نتوانسته‌اند مسیر روشنی ایجاد کنند و اکنون ریسک ژئوپلیتیکی به عامل اصلی تبدیل شده است. تا زمانی که وضعیت ایران–آمریکا روشن نشود، بازار احتمالاً در همین محدوده باقی می‌ماند و معامله‌گران از گرفتن ریسک اضافی در آستانه آخر هفته خودداری می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزیر انرژی آمریکا: ممکن است از عضویت در آژانس بین‌المللی انرژی خارج شویم اگر این نهاد اصلاح نشود

وزیر انرژی ایالات متحده هشدار داد که اگر آژانس بین‌المللی انرژی (IEA) تغییرات لازم را اعمال نکند، آمریکا ممکن است به‌طور کامل از این نهاد خارج شود. او همچنین گفت: «مقام‌های اروپایی که همچنان به سیاست‌های سخت‌گیرانه خالصِ صفر (Net-Zero) چسبیده‌اند، ممکن است از سمت‌های خود کنار گذاشته شوند.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طلای جهانی در آستانه انفجار قیمتی؟ پیامدهای گزارش آکسیوس برای معامله‌گران

در یک نگاه افزایش تقاضای حفاظتی: گزارش «آکسیوس» درباره احتمال درگیری نظامی، منجر به ورود خریداران جدید به بازار طلا (فاز انباشت) شده است. هراس از رکود تورمی: در صورت وقوع تنش، اختلال در تنگه هرمز و جهش قیمت نفت می‌تواند منجر به «رکود تورمی» و شکستن رکوردهای قیمتی طلا شود. متغیر دادگاه عالی: رای احتمالی دادگاه عالی آمریکا درباره تعرفه‌های ترامپ، پتانسیل ایجاد فشار فروش گسترده در بازار طلا را دارد. سطوح کلیدی: محدوده ۵۱۰۰ دلار به عنوان سد مقاومتی فروشندگان و سطح ۴۹۶۰ دلار به عنوان آخرین سنگر حمایتی خریداران ارزیابی می‌شود. تشدید تنش‌های دیپلماتیک میان ایالات متحده و ایران و گزارش‌های واصله مبنی بر احتمال تغییر رویکرد واشینگتن نسبت به ابزارهای دیپلماسی، بار دیگر طلا را به پناهگاه اصلی سرمایه‌گذاران تبدیل کرده است. در حالی که بازارها خود را برای ریسک‌های پایان هفته آماده می‌کنند، تقابل متغیرهای ژئوپلیتیک و تصمیمات قضایی در آمریکا، مسیر جدیدی را برای فلز زرد ترسیم کرده است. این گزارش بر پایه داده‌های منتشرشده توسط investinglive و بازخوانی یوتوتایمز تنظیم شده است. محرک‌های بنیادین؛ از دیپلماسی تا بن‌بست نظامی بازار طلا دیروز پس از انتشار گزارش‌هایی مبنی بر کاهش صبر واشینگتن در قبال پرونده هسته‌ای ایران، شاهد بهبود تقاضا بود. استقرار تجهیزات نظامی و لحن تند مقامات آمریکایی، احتمال «تنش‌زدایی» را در کوتاه‌مدت کاهش داده است. تحلیلگران معتقدند هرگونه عملیات احتمالی، یک کارزار طولانی‌مدت خواهد بود که بازارهای جهانی را برای مدتی طولانی در وضعیت اضطراری قرار می‌دهد. ریسک‌های اقتصادی؛ سایه نفت بر بازار طلا تحلیل داده‌ها نشان می‌دهد که وقوع درگیری نظامی مستقیماً امنیت انرژی را هدف قرار می‌دهد. انسداد یا اختلال در مسیرهای مواصلاتی نفت، منجر به پدیده «رکود تورمی» خواهد شد؛ وضعیتی که در آن رشد اقتصادی متوقف شده اما تورم به شدت افزایش می‌یابد. در چنین اتمسفری، طلا به طور سنتی بهترین عملکرد را دارد و معامله‌گران برای حفظ ارزش دارایی خود، به خرید گسترده (فاز انباشت) روی می‌آورند. https://youtu.be/D_tSKA_7r1c کاتالیزورهای آتی؛ داده‌های اقتصادی و تصمیمات قضایی با وجود سیگنال‌های صعودی ناشی از جنگ، طلا با دو تهدید جدی روبروست. فردا داده‌های نرخ تورم (PCE) و رشد اقتصادی آمریکا منتشر خواهد شد که می‌تواند مسیر نرخ بهره فدرال رزرو را روشن کند. علاوه بر این، تصمیم دادگاه عالی درباره تعرفه‌ها بسیار حیاتی است؛ چرا که رد این تعرفه‌ها می‌تواند امیدها به رشد اقتصادی را احیا کرده و منجر به خروج سرمایه از بازار طلا (فاز توزیع یا فروش گسترده) شود. جمع‌بندی استراتژیک بازار طلا هم‌اکنون در فاز «انتظار برای حرکت بعدی» قرار دارد. روند فعلی: قیمت میان سقف تاریخی و خط روند اصلی در حال نوسان است. نکته کلیدی یوتوتایمز: در حالی که ریسک‌های سیاسی از قیمت حمایت می‌کنند، هرگونه نشانه از تنش‌زدایی یا اخبار مثبت اقتصادی می‌تواند سریعاً تمرکز معامله‌گران را به مسیر نرخ بهره برگرداند و فشار فروش را تقویت کند. حفظ سطح حمایتی ۴۹۶۰ دلار برای تداوم روند فعلی ضروری است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سامسونگ در قله تاریخی؛ وقتی تراشه‌های گران‌قیمت بازار سئول را سبزپوش می‌کنند

در یک نگاه شاخص MSCI آسیا-اقیانوسیه ۰.۴٪ رشد کرد؛ KOSPI کره جنوبی رکورد زد. سهام سامسونگ ۵.۴٪ رشد کرد؛ چیپ جدید با قیمت بالاتر در راه است. دلار استرالیا پس از داده‌های اشتغال تا ۰.۴٪ تقویت شد. شرکت OpenAI در آستانه جذب سرمایه بیش از ۱۰۰ میلیارد دلار؛ ارزش‌گذاری احتمالی ۸۵۰ میلیارد دلاری. بازارهای سهام آسیا در روز پنج‌شنبه ۱۹ فوریه با رشد قابل‌توجهی همراه شدند؛ خوش‌بینی به سهام تکنولوژی، داده‌های قوی اشتغال در استرالیا و اخبار مربوط به تأمین مالی OpenAI از جمله عوامل محرک بودند. شاخص KOSPI کره جنوبی رکورد جدیدی ثبت کرد و سهام سامسونگ جهش زد. رالی تکنولوژی؛ از وال‌استریت تا آسیا رشد سهام تکنولوژی در وال‌استریت با افزایش ۰.۶٪ S&P 500 و ۰.۸٪ Nasdaq 100، به بازارهای آسیا نیز سرایت کرد. نگرانی‌ها درباره حباب هوش مصنوعی کاهش یافته و برخی سرمایه‌گذاران فرصت خرید را مناسب ارزیابی کرده‌اند. در همین راستا، گزارش‌ها نشان می‌دهد OpenAI در آستانه تکمیل مرحله اول جذب سرمایه جدید است که می‌تواند ارزش شرکت را به بیش از ۸۵۰ میلیارد دلار برساند. سامسونگ و KOSPI؛ کره جنوبی در صدر رشد منطقه‌ای سهام سامسونگ پس از گزارش رسانه‌های محلی مبنی بر تعیین قیمت چیپ حافظه جدید با تمرکز بر هوش مصنوعی، تا ۵.۴٪ رشد کرد. این چیپ ممکن است تا ۳۰٪ گران‌تر از نسخه قبلی باشد. شاخص KOSPI نیز پس از تعطیلات سه‌روزه با جهش سهام تکنولوژی به رکورد تاریخی رسید. رشد سالانه این شاخص تاکنون بیش از ۳۰٪ بوده است. https://youtu.be/D_tSKA_7r1c داده‌های اشتغال استرالیا؛ محرک جدید برای AUD داده‌های ژانویه نشان داد نرخ بیکاری در استرالیا در سطح ۴.۱٪ باقی مانده — برخلاف پیش‌بینی‌ها برای افزایش به ۴.۲٪. این داده‌ها باعث شد دلار استرالیا تا ۰.۴٪ تقویت شود و به سطح ۰.۷۰۷۱ دلار آمریکا برسد. بازارهای تعطیل و طلا بدون تغییر بازارهای چین، هنگ‌کنگ و تایوان به دلیل تعطیلات سال نو قمری بسته بودند و نقدینگی منطقه‌ای محدودتر بود. قیمت طلا نیز پس از افت دو روزه، در سطح ۴۹۷۰ دلار در هر اونس تثبیت شد. در ژاپن، تقاضا برای اوراق ۲۰ ساله دولتی کمتر از میانگین ۱۲ ماهه بود؛ کاهش بازدهی پس از پیروزی تاکایچی در انتخابات، جذابیت این اوراق را کاهش داده است. جمع‌بندی استراتژیک بررسی یوتوتایمز نشان می‌دهد بازار آسیا وارد فاز «اعتماد دوباره به تکنولوژی» شده است. داده‌های اشتغال، اخبار تأمین مالی OpenAI و رشد سهام سامسونگ، فضای مثبتی ایجاد کرده‌اند. با این حال، تعطیلات منطقه‌ای و احتیاط در بازار اوراق ژاپن نشان می‌دهد بازار هنوز در مرحله «تثبیت با چاشنی خوش‌بینی» قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازخوانی نقشه ارزی جی‌پی مورگان؛ چرا نقدینگی هوشمند به سمت اقیانوسیه کوچ می‌کند؟

در یک نگاه پیش‌بینی AUD برای Q2: سطح 0.73 (قبلی: 0.68) پیش‌بینی NZD: سطح 0.63 (قبلی: 0.59) پیش‌بینی USDJPY برای Q4: سطح 164 فدرال رزرو فعلاً افزایش نرخ بهره را کنار گذاشته؛ حمایت بازدهی از دلار کاهش یافته است. بانک جی‌پی مورگان در تازه‌ترین گزارش خود پیش‌بینی‌های ارزی را به‌روزرسانی کرده و انتظار دارد دلار آمریکا تحت فشار بیشتری قرار گیرد؛ در حالی که دلار استرالیا و نیوزیلند در مسیر تقویت قرار گرفته‌اند. هم‌زمان، چشم‌انداز ین ژاپن همچنان نزولی است و احتمال رسیدن USDJPY به ۱۶۴ تا پایان سال مطرح شده است. این تغییرات، بازتابی از جریان‌های پوشش ریسک ارزی و کاهش حمایت‌های کلان از دلار است. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی چرا دلار تحت فشار است؟ نقش پوشش ریسک ارزی بر اساس گزارش بلومبرگ و بازخوانی یوتوتایمز، استراتژیست‌های جی‌پی مورگان می‌گویند موج جدیدی از پوشش ریسک ارزی توسط سرمایه‌گذاران خارجی در حال شکل‌گیری است. بسیاری از سرمایه‌گذاران جهانی که بخش قابل‌توجهی از دارایی‌هایشان در سهام آمریکا قرار دارد، اکنون در معرض ریسک ارزهایی هستند که در برابر دلار تقویت شده‌اند. وقتی ارزهای غیرآمریکایی به سقف‌های چندساله نزدیک می‌شوند، انگیزه برای پوشش ریسک افزایش می‌یابد — فرآیندی که معمولاً شامل فروش دلار در بازارهای آتی است و می‌تواند فشار نزولی بیشتری بر دلار وارد کند. پس‌زمینه کلان: چرا دلار دیگر حمایت نمی‌شود؟ جی‌پی مورگان می‌گوید چشم‌انداز کلان نیز به نفع دلار نیست: افزایش نرخ بهره توسط فدرال رزرو فعلاً منتفی است → کاهش حمایت بازدهی برای دلار جریان سرمایه از سهام آمریکا خارج می‌شود → کاهش تقاضا برای دلار دلار سریع‌تر از انتظار تضعیف شده → برخی اهداف نزولی زودتر محقق شده‌اند این عوامل باعث شده‌اند بازار وارد «فاز انتظار برای حرکت بعدی» شود؛ جایی که معامله‌گران به‌دنبال نشانه‌های جدید از مسیر سیاست پولی و جریان‌های سرمایه هستند. پیش‌بینی‌های جدید: رشد AUD و NZD، ضعف بیشتر ین دلار استرالیا (AUD) جی‌پی مورگان پیش‌بینی خود را برای سه‌ماهه دوم ۲۰۲۶ از 0.68 به 0.73 افزایش داده است. دلیل اصلی: احتمال ادامه سیاست‌های انقباضی توسط بانک مرکزی استرالیا. دلار نیوزیلند (NZD) پیش‌بینی NZD نیز از 0.59 به 0.63 افزایش یافته است. این ارز معمولاً همراه با AUD حرکت می‌کند و از جریان‌های کالایی و سیاست پولی حمایت می‌گیرد. یورو (EUR) بانک همچنان سناریوی صعودی را حفظ کرده و سطح 1.20 را هدف قرار داده است. ین ژاپن (JPY) جی‌پی مورگان همچنان نسبت به ین بدبین است و انتظار دارد USDJPY تا پایان سال به 164 برسد. ترکیب سیاست داخلی ژاپن و شرایط جهانی، فضای حمایتی برای ین ایجاد نمی‌کند. جمع‌بندی استراتژیک بازخوانی یوتوتایمز از مقاله جی‌پی مورگان نشان می‌دهد بازار فارکس در فاز چرخش تدریجی قرار دارد. دلار تحت فشار پوشش ریسک و کاهش حمایت‌های کلان است، در حالی که ارزهای کالامحور مانند AUD و NZD در مسیر تقویت قرار گرفته‌اند. ین ژاپن همچنان در مسیر تضعیف است و بازارها باید نسبت به سناریوهای مداخله احتمالی یا تغییر سیاست محتاط بمانند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تداوم فشردگی بازار کار در ژانویه ۲۰۲۶؛ آیا مسیر نرخ بهره استرالیا تغییر می‌کند؟

در یک نگاه رشد اشتغال: +۱۷.۸ هزار نفر (مطابق انتظارات) رشد اشتغال تمام‌وقت: +۵۰.۵ هزار نفر کاهش اشتغال پاره‌وقت: −۳۲.۷ هزار نفر نرخ بیکاری: ثابت در ۴.۱٪ (بهتر از پیش‌بینی ۴.۲٪) داده‌های اشتغال ژانویه ۲۰۲۶ استرالیا نشان دادند که بازار کار همچنان در وضعیت «فشرده» باقی مانده است. این گزارش اگرچه به‌تنهایی تضمینی برای افزایش نرخ بهره در ماه مارس نیست، اما مسیر تصمیم‌گیری بانک مرکزی را به سمت سیاست‌های انقباضی‌تر سوق می‌دهد. بازار کار همچنان فشرده است؛ ترکیب اشتغال چه می‌گوید؟ بر اساس گزارش منتشرشده توسط tradingeconomics و بازخوانی یوتوتایمز، رشد اشتغال در ژانویه ۱۷.۸ هزار نفر بود — عددی نزدیک به پیش‌بینی‌ها. اما ترکیب این رشد اهمیت بیشتری دارد: اشتغال تمام‌وقت با جهش ۵۰.۵ هزار نفری همراه بود اشتغال پاره‌وقت با کاهش ۳۲.۷ هزار نفری مواجه شد این ترکیب نشان می‌دهد که تقاضای واقعی برای نیروی کار همچنان قوی است و بازار کار دچار افت ناگهانی نشده است. نرخ بیکاری؛ پایین‌تر از مسیر پیش‌بینی‌شده بانک مرکزی نرخ بیکاری در سطح ۴.۱٪ باقی ماند — در حالی که انتظار می‌رفت به ۴.۲٪ برسد. این عدد پایین‌تر از مسیر پیش‌بینی‌شده در بیانیه سیاست پولی فوریه بانک مرکزی استرالیاست. نرخ مشارکت نیز در سطح ۶۶.۷٪ ثابت ماند؛ عددی که نشان می‌دهد عرضه نیروی کار فشار جدیدی بر نرخ بیکاری وارد نکرده است. ساعات کاری؛ سیگنال تقاضای پایدار برای نیروی کار ساعات کاری در ماه ژانویه ۰.۶٪ افزایش یافت — نشانه‌ای از آن‌که کارفرمایان همچنان از نیروی کار موجود به‌صورت فشرده استفاده می‌کنند. این رشد در ساعات کاری معمولاً با افزایش فشار بر ظرفیت بازار کار همراه است. افت مداوم تعداد بیکاران؛ سیگنال مهم برای سیاست‌گذاران تعداد کل افراد بیکار برای چهارمین ماه متوالی کاهش یافته است. آخرین بار چنین روندی پیش از آغاز چرخه افزایش نرخ بهره در ماه مه ۲۰۲۲ دیده شده بود. این کاهش مداوم نشان می‌دهد که «شُلی بازار کار» در حال افزایش نیست و ظرفیت جذب نیروی کار همچنان بالا باقی مانده است. جمع‌بندی بررسی یوتوتایمز نشان می‌دهد که بازار کار استرالیا در فاز «فشردگی پایدار» قرار دارد. داده‌های ژانویه به‌تنهایی تصمیم بانک مرکزی برای افزایش نرخ بهره در ماه مارس را قطعی نمی‌کند، اما مسیر را برای چنین تصمیمی هموارتر می‌سازد. اگر فشارهای تورمی ادامه یابد، این داده‌ها می‌توانند به‌عنوان پشتوانه‌ای برای ادامه سیاست‌های انقباضی عمل کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات اشتغال استرالیا – ژانویه ۲۰۲۶

تغییرات اشتغال استرالیا - ژانویه - Employment Change  واقعی .................. 17.8K  پیش‌بینی ............. 20.0K  قبلی .....................68.5K (این داده از 65.2K تجدید شده است.) نرخ بیکاری استرالیا - ژانویه - Unemployment Rate  واقعی .................. %4.1  پیش‌بینی ............. %4.2  قبلی ................... %4.1 تغییرات اشتغال تمام‌وقت استرالیا - ژانویه - Full Time Employment Change  واقعی .................. 50.5K قبلی ................... 56.9K (این داده از 54.8k تجدید شده است.) تغییرات اشتغال پاره‌وقت استرالیا - ژانویه - Part Time Employment Change  واقعی .................. 32.7K- قبلی ................... 11.7k (این داده از 10.4kتجدید شده است) نرخ مشارکت Participation Rate (ژانویه)  واقعی ............ %66.7  پیش‌بینی ............. %66.8  قبلی ................... %68.5 (این داده از %66.7 تجدید شده است)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار پروازی جدید ایران؛ پرتاب راکت در جنوب کشور در روز پنج‌شنبه

اداره هوانوردی فدرال (FAA) گزارش داد که ایران یک نوتام (NOTAM) یا هشدار پروازی جدید صادر کرده است. بر اساس این هشدار، ایران برنامه‌ریزی کرده است تا در روز پنج‌شنبه، پرتاب راکت‌هایی را در مناطقی از جنوب کشور انجام دهد. زمان تعیین شده برای این عملیات از ساعت ۳:۳۰ تا ۱۳:۳۰ به وقت گرینویچ (GMT) اعلام شده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر