TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,639.48 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

رکوردهای تاریخی در بازار فلزات | طلا، نقره، مس و پلاتین جهش کردند

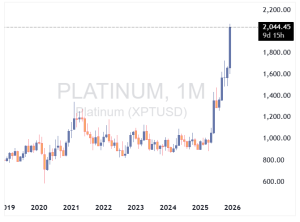
بازار فلزات در ادامه روند تضعیف ارزش پول جهانی، شاهد ثبت رکوردهای جدیدی بود: قیمت طلا به ۴٬۴۲۰ دلار رسید—بالاترین سطح تاریخی نقره با رشد ۳ درصدی به ۶۹٫۴ دلار رسید مس نیز به رکورد ۱۱٬۹۹۰ دلار رسید پلاتین به بالاترین سطح خود در ۱۷ سال اخیر رسید پالادیوم نیز به رکورد ۳ ساله دست یافت این جهش‌ها در شرایطی رخ داده‌اند که نگرانی‌ها درباره تورم، سیاست‌های پولی و کاهش ارزش ارزهای فیات در حال افزایش است. سرمایه‌گذاران به‌دنبال دارایی‌های امن و ملموس رفته‌اند و فلزات صنعتی نیز از تقاضای ساختاری در صنایع سبز و فناوری‌های نوین بهره‌مند شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رکورد تاریخی طلا | قیمت هر اونس به ۴٬۳۸۶ دلار رسید

قیمت جهانی طلا در معاملات اخیر به بالاترین سطح تاریخ خود رسید و از مرز ۴٬۳۸۶ دلار عبور کرد. این رشد چشمگیر در پی ضعف دلار، تنش‌های ژئوپلیتیک و افزایش تقاضا برای دارایی‌های امن رخ داده است. سرمایه‌گذاران به‌دنبال محافظت از دارایی‌های خود در برابر تورم، نوسانات بازار و ریسک‌های سیاسی، به سمت طلا حرکت کرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نبرد طلا، نقره و پلاتین در سال ۲۰۲۶؛ کدام فلز برنده چرخه بعدی بازار خواهد بود؟

بازار فلزات در سال ۲۰۲۵ مسیری پرنوسان و پرچالش را پشت سر گذاشت، اما در نهایت به بازده‌هایی دست یافت که می‌توان آن‌ها را در زمره سودهای کم‌نظیر و «نادر» طبقه‌بندی کرد. در این میان، نقره با جهشی بیش از ۱۲۷ درصد، ستاره بی‌چون‌وچرای بازار بود و پلاتین نیز با رشدی نزدیک به ۱۲۰ درصد، فاصله چندانی با آن نداشت. طلا اگرچه در صدر جدول بازدهی‌ها قرار نگرفت، اما با تداوم روند صعودی چندساله خود، بازدهی قابل‌توجه ۶۵ درصدی را برای سرمایه‌گذاران به ارمغان آورد. مس نیز با ثبت رشد حدود ۳۵ درصدی، سالی قدرتمند را پشت سر گذاشت و جایگاه خود را به‌عنوان یکی از فلزات صنعتی مهم تثبیت کرد. نتایج نظرسنجی «برترین فلزات سال 2026» که توسط کیتکو منتشر شده، نشان می‌دهد سرمایه‌گذاران خرد به‌طور گسترده‌ای به سناریوی ادامه درخشش نقره باور دارند، هرچند طلا همچنان از حمایت قوی برخوردار است. در عین حال، دیدگاه کارشناسان صنعت جواهرات نیز حاکی از آن است که پلاتین می‌تواند در سال آینده عملکردی فراتر از انتظار بازار ثبت کند و حتی برخی فلزات رقیب را پشت سر بگذارد. در این نظرسنجی که طی هفته جاری انجام شد، ۳۵۲ سرمایه‌گذار خرد در آن شرکت کردند و برآیند آرا نشان می‌دهد اکثریت فعالان بازار انتظار دارند نقره بار دیگر در سال ۲۰۲۶ بهترین عملکرد را در میان فلزات به ثبت برساند. بر اساس نتایج، ۱۷۸ نفر معادل ۵۱ درصد شرکت‌کنندگان معتقدند نقره پیشتاز بازار خواهد بود. در مقابل، ۱۰۱ سرمایه‌گذار خرد، یعنی حدود ۲۹ درصد، طلا را گزینه اول خود برای بیشترین رشد انتخاب کرده‌اند. همچنین ۳۶ نفر، معادل ۱۰ درصد، انتظار دارند پلاتین قوی‌ترین عملکرد سال آینده را داشته باشد. در نهایت، ۳۷ شرکت‌کننده دیگر که حدود ۱۱ درصد کل آرا را تشکیل می‌دهند، پیش‌بینی کرده‌اند قیمت مس در سال ۲۰۲۶ از سایر فلزات پیشی بگیرد. در وال‌استریت نیز در مجموع نگاه‌ها نسبت به طلا و نقره همچنان مثبت ارزیابی می‌شود، اما در میان بانک‌های بزرگ و برخی کارشناسان صنعت، این باور در حال تقویت است که فلزات گروه پلاتین (PGM) ــ که از دید بسیاری هنوز کمتر از ارزش ذاتی خود قیمت‌گذاری شده‌اند ــ می‌توانند در نهایت به برندگان اصلی بازار فلزات تبدیل شوند. در چشم‌انداز بازار کالاها برای سال ۲۰۲۶، TD Securities اعلام کرده است که ترکیبی از نرخ‌های بهره پایین‌تر، تداوم تضعیف ارزها، متغیرهای سمت عرضه و نیاز سرمایه‌گذاران به تنوع‌بخشی، زمینه را برای ثبت اوج‌های قیمتی تازه در بازار طلا فراهم می‌کند. به باور این بانک، قیمت طلا در نیمه نخست سال ۲۰۲۶ می‌تواند از سطح ۴۴۰۰ دلار در هر اونس عبور کند. در عین حال، اگرچه انتظار می‌رود قیمت نقره پس از جهش‌های اخیر به محدوده میانی کانال ۴۰ دلاری بازگردد، اما سال ۲۰۲۶ به‌احتمال زیاد سالی خواهد بود که پلاتین و پالادیوم نقش رهبران بازار را ایفا می‌کنند. در مورد طلا، تحلیلگران کالایی این بانک معتقدند هیچ نشانه‌ای از یک ریزش سنگین در افق سال آینده دیده نمی‌شود. به گفته آن‌ها، کاهش هزینه نگهداری طلا در نتیجه سیاست‌های انبساطی فدرال رزرو، همراه با انتظار برای شیب‌دارتر شدن منحنی بازده و همچنین نگرانی‌ها درباره استقلال سیاست‌گذاری پولی، شرایطی را فراهم کرده که فلز زرد بتواند در شش ماه نخست ۲۰۲۶ به رکورد فصلی جدیدی در سطح ۴۴۰۰ دلار در هر اونس دست یابد. این تحلیل همچنین بر نگرانی‌های ساختاری عمیق‌تری دست می‌گذارد؛ از جمله تردیدها نسبت به پایبندی قاطع بانک مرکزی آمریکا به هدف تورمی ۲ درصدی در آینده و گمانه‌زنی‌ها درباره فشارهای احتمالی کاخ سفید برای کاهش نرخ بهره، آن هم در شرایطی که بدهی دولت آمریکا در سطوح تاریخی قرار دارد و همچنان در حال افزایش است. مجموعه این عوامل، از نگاه تحلیلگران، دلیلی کلیدی است که چرا انتظار دارند روند صعودی طلا بار دیگر قدرت بگیرد و خود را به‌عنوان یک دارایی امن مسلط در چرخه بعدی بازار تثبیت کند. از نگاه TD Securities، دامنه قیمتی جدید و بلندمدت طلا در بازه‌ای میان ۳۵۰۰ تا ۴۴۰۰ دلار به ازای هر اونس تثبیت خواهد شد. به باور تحلیلگران این مؤسسه، ماندگاری قیمت‌ها در زیر کف این محدوده تنها در صورتی محتمل است که تمرکز سرمایه‌گذاران بار دیگر به سمت رشد دارایی‌های پرریسک آمریکا بازگردد، یا این برداشت در بازار شکل بگیرد که بازار کار ایالات متحده تضعیف نخواهد شد و فدرال رزرو نیز دیگر نیازی به کاهش نرخ‌های بهره نخواهد داشت. آن‌ها همچنین تأکید می‌کنند که حذف روایت‌هایی مانند تضعیف دلار، دلارزدایی و پولی‌سازی بدهی‌ها می‌تواند به مهار قیمت طلا کمک کند؛ با این حال، سناریوی پایه TD بر خلاف این فرضیات است. تحلیلگران این بانک پیش‌بینی می‌کنند که شرایط بازار کار آمریکا به‌تدریج رو به ضعف بگذارد، بازارهای ریسکی در سال آینده برای ثبت یک رالی پایدار با دشواری مواجه شوند و بانک مرکزی آمریکا ناچار به کاهش ۱۰۰ واحد پایه‌ای دیگر در نرخ بهره شود؛ رقمی که به گفته آن‌ها حتی برخی فعالان بازار کاهش ۱۵۰ واحد پایه‌ای را نیز محتمل می‌دانند. این در حالی است که تورم همچنان سرسختانه بالاتر از هدف ۲ درصدی باقی مانده و همین ناهمخوانی سیاستی، بستر لازم برای تداوم حمایت از طلا را فراهم می‌کند. در مورد نقره، تحلیلگران TD Securities با لحنی کنایه‌آمیز اما معنادار می‌گویند اگر بازار پیش‌تر با پدیده «سیلور اسکوئیز» خو گرفته، حالا باید آماده «سیلور فلاد» باشد. (منظور آن‌ها از «سیلور اسکوئیز» دوره‌ای است که عرضه نقره در بازار فیزیکی محدود بود و همین کمبود، قیمت‌ها را به‌سرعت تحت فشار صعودی قرار می‌داد. اما حالا به گفته این بانک، شرایط کاملاً تغییر کرده و بازار وارد مرحله‌ای شده که می‌توان آن را «سیلور فلاد» یا وفور نقره نامید.) به گفته آن‌ها، بازار در ابتدای سال جاری به‌نوعی در خواب به‌سوی یک فشار کم‌سابقه در نقره حرکت می‌کرد؛ آن هم در شرایطی که ساختار بازار از یک جهش تقاضا فاصله می‌گرفت و به سمت بحران نقدینگی در بازار فیزیکی سوق پیدا می‌کرد. اما با نزدیک شدن به سال ۲۰۲۶، وضعیت به‌کلی دگرگون شده است. TD معتقد است یک «سیل عظیم» در عرضه نقره شکل گرفته که بزرگ‌ترین موج بازسازی موجودی‌های شناور آزاد در تاریخ انبارهای LBMA را رقم زده است. برآوردها نشان می‌دهد اکنون بیش از ۲۱۲ میلیون اونس نقره به‌طور بالقوه در خزانه‌های لندن در دسترس بازار قرار دارد؛ رقمی که عملاً معادل تخلیه کامل کاهش موجودی یک‌ساله بازار نقره لندن است. از نگاه این بانک، این حجم از عرضه می‌تواند نزدیک به دو سال کسری جهانی نقره را پوشش دهد و نشانه‌هایی وجود دارد که بازار به سطح قیمتی لازم برای آزادسازی عرضه از محل ضایعات و خزانه‌های خصوصی رسیده است. تحولی که می‌تواند معادلات عرضه و تقاضای نقره را در سال پیش‌رو به‌طور معناداری تغییر دهد و نوسانات تازه‌ای را به این بازار تحمیل کند. به گفته تحلیلگران TD Securities، بازگشت گسترده نقره به انبارهای جهانی، چشم‌انداز این فلز را به‌طور معناداری تغییر داده است. از نگاه آن‌ها، اکنون دیگر ضرورتی وجود ندارد که قیمت نقره برای جبران کمبود موجودی‌ها افزایش یابد؛ عاملی که پیش‌تر یکی از محرک‌های اصلی رشد قیمت محسوب می‌شد، عملاً از معادله خارج شده است. بر همین اساس، TD Securities انتظار دارد قیمت نقره سال را با فشار نزولی آغاز کند و معتقد است این فلز در سال ۲۰۲۶ برای بازگشت به سطوح فعلی کار دشواری در پیش خواهد داشت. جمع‌بندی این مؤسسه از این شرایط، چشم‌انداز قیمتی نقره در محدوده میانی ۴۰ دلار در سال آینده است؛ سطحی که به‌وضوح پایین‌تر از اوج‌های اخیر بازار قرار می‌گیرد. اما تصویر TD برای فلزات گروه پلاتین کاملاً متفاوت است؛ تا جایی که این دیدگاه خوش‌بینانه در تضاد آشکار با اجماع فعلی بازار قرار دارد. تحلیلگران این بانک، پلاتین و پالادیوم را به‌عنوان گزینه‌های برتر کالایی خود برای سال ۲۰۲۶ انتخاب کرده‌اند و برآورد قیمتی آن‌ها حدود ۲۰ درصد بالاتر از پیش‌بینی غالب بازار است. به اعتقاد TD، زمینه‌های کلان همچنان به نفع این فلزات باقی مانده است. تداوم روندهای ساختاری مانند تمرکززدایی از شهرها که پیامدهای مهمی برای تقاضای فلزات گروه پلاتین دارد، در کنار انگیزه‌های قوی برای انباشت موجودی‌ها تا سال ۲۰۲۶، از مهم‌ترین عوامل حمایتی این بازار به شمار می‌روند. بر همین مبنا، تحلیلگران انتظار دارند قیمت پلاتین و پالادیوم افزایش یابد، بازارهای فوروارد با محدودیت عرضه مواجه شوند و نرخ‌های اجاره این فلزات نیز در مسیر صعودی قرار گیرد. تحلیلگران Heraeus در چشم‌انداز فلزات گران‌بهای سال ۲۰۲۶ خود هشدار داده‌اند که قیمت فلزات گران‌بها احتمالاً دست‌کم در بخش ابتدایی سال آینده در مسیر اصلاح یا حرکت خنثی قرار خواهد گرفت. از نگاه آن‌ها، جهش اخیر بازار که طلا و نقره را به رکوردهای تاریخی رساند و قیمت فلزات گروه پلاتین را به بالاترین سطوح چند سال اخیر سوق داد، بیش از حد سریع و فراتر از ظرفیت کوتاه‌مدت بازار رخ داده است. به اعتقاد این تحلیلگران، هرچند در کوتاه‌مدت هنوز امکان ثبت سطوح قیمتی بالاتر وجود دارد، اما با فروکش‌کردن شتاب صعودی، احتمال ورود بازار به یک دوره تثبیت و نوسان محدود بسیار بالاست. آن‌ها با اشاره به تجربه امسال طلا یادآور می‌شوند که قیمت این فلز در فاصله ماه‌های آوریل تا آگوست برای مدتی در محدوده‌ای ثابت نوسان می‌کرد، پیش از آنکه موج صعودی جدید آغاز شود؛ الگویی که می‌تواند بار دیگر تکرار شود و به این معناست که شاید چند ماه زمان لازم باشد تا روند افزایشی بعدی شکل بگیرد. تحلیلگران هراوس همچنین تأکید می‌کنند که هرچند تقاضای سرمایه‌گذاری نقش مهمی در رشد قیمت‌ها ایفا کرده، اما جریان فیزیکی انتقال فلزات؛ به‌ویژه به سمت ایالات متحده نیز عامل مهمی بوده، چرا که بر نقدشوندگی بازار اثر گذاشته است. به گفته آن‌ها، همچنان ابهام‌هایی جدی درباره احتمال اعمال تعرفه بر فلزات گروه پلاتین وجود دارد؛ موضوعی که ریشه در ادامه بررسی‌های دولت آمریکا ذیل بند ۲۳۲ و همچنین پرونده ضددامپینگ علیه واردات روسیه دارد. از نگاه هراوس، هرگونه تغییر در این حوزه می‌تواند جابه‌جایی‌های جدیدی در موجودی‌ها ایجاد کرده و نوسانات قیمتی بیشتری را به بازار تحمیل کند. به باور تحلیلگران Heraeus، در میان فلزات گران‌بها، طلا همچنان از مستحکم‌ترین پایه قیمتی برخوردار است؛ آن هم در شرایطی که خریدهای مداوم بانک‌های مرکزی نقش حمایتی مهمی ایفا می‌کند. به گفته آن‌ها، اگر نرخ‌های بهره کاهش یابد و تورم همچنان در سطوح بالایی باقی بماند، افت نرخ‌های بهره واقعی می‌تواند پشتوانه‌ای مضاعف برای قیمت طلا فراهم کند. هراوس در عین حال اشاره می‌کند که قیمت‌های بالای فعلی، تقاضای نقره را در برخی بخش‌ها تحت فشار قرار داده، اما تجربه بازار نشان می‌دهد هرگونه حرکت صعودی جدید در طلا، احتمالاً نقره را نیز با خود همراه خواهد کرد. در بازار فلزات گروه پلاتین، هرچند انتظار می‌رود پلاتین در سال ۲۰۲۶ همچنان فشرده‌ترین توازن عرضه و تقاضا را در میان PGMs داشته باشد، اما تحلیلگران هراوس معتقدند افت تقاضا باعث خواهد شد کسری بازار نسبت به برآوردهای پیشین محدودتر شود. این وضعیت، به گفته آن‌ها، درباره پالادیوم و رودیم نیز صدق می‌کند؛ فلزاتی که از کاهش تدریجی فروش خودروهای سبک با موتور احتراق داخلی آسیب می‌بینند، آن هم در شرایطی که خودروهای برقی سهم بیشتری از بازار را به خود اختصاص می‌دهند. در میان فلزات کوچک‌تر این گروه، هراوس معتقد است بازار روتنیوم نسبت به ایریدیوم تنگ‌تر است؛ موضوعی که تا حدی به توسعه زیرساخت‌های مراکز داده و حمایت آن از تقاضای هارددیسک‌ها بازمی‌گردد، هرچند در این بخش نیز نشانه‌هایی وجود دارد که قیمت‌ها ممکن است جلوتر از واقعیت‌های بنیادین حرکت کرده باشند. با این حال، هراوس نسبت به ریسک‌های نزولی قیمت‌ها در کل بازار فلزات گران‌بها هشدار می‌دهد. به اعتقاد این تحلیلگران، معکوس‌زدایی منحنی بازده اوراق خزانه‌داری آمریکا بیش از یک سال پیش رخ داده و از این منظر، احتمال آغاز یک رکود اقتصادی در ایالات متحده در آینده نزدیک همچنان مطرح است. تضعیف تدریجی بازار کار نیز با چشم‌انداز رو به وخامت اقتصاد هم‌راستا ارزیابی می‌شود. در چنین سناریویی، اگر رکود در سال ۲۰۲۶ محقق شود، قیمت فلزات گروه پلاتین می‌تواند وارد یک مسیر نزولی پایدار شود. تحلیلگران Heraeus پیش‌بینی می‌کنند قیمت طلا در سال ۲۰۲۶ در بازه‌ای نسبتاً گسترده، بین ۳۷۵۰ تا ۵۰۰۰ دلار به‌ازای هر اونس نوسان کند. به باور آن‌ها، اگرچه اقتصاد آمریکا تاکنون از رکودی که سال گذشته با خروج منحنی بازده اوراق خزانه از حالت معکوس سیگنال داده می‌شد، گریخته است، اما نشانه‌های تضعیف بازار کار به‌طور فزاینده‌ای نمایان شده‌اند. هراوس هشدار می‌دهد که فدرال رزرو معمولاً در چنین شرایطی اولویت را به حمایت از اقتصاد می‌دهد؛ بنابراین اگر ضعف بازار کار تداوم یابد، حتی در صورت باقی‌ماندن تورم بالاتر از سطح هدف، احتمال کاهش‌های بیشتر نرخ بهره وجود دارد. این سناریو به کاهش نرخ بهره واقعی منجر می‌شود؛ عاملی که به‌طور سنتی به نفع طلا ارزیابی می‌شود. با این حال، تحلیلگران تأکید می‌کنند که پس از جهش قدرتمند قیمت‌ها در سال ۲۰۲۵، انتظار می‌رود بازار طلا پیش از آغاز موج صعودی بعدی، وارد یک دوره استراحت و تثبیت شود. در بخش نقره، هراوس تصویر محتاطانه‌تری ترسیم می‌کند و معتقد است چندین حوزه تقاضا در سال ۲۰۲۶ با چالش مواجه خواهند شد. این تحلیلگران یادآور می‌شوند که قیمت نقره در ماه دسامبر، در پی یک تنگنای نقدینگی و انتقال فیزیکی فلز از لندن به نیویورک، به اوج تاریخی جدیدی رسید. افزایش ورودی سرمایه به صندوق‌های ETF و هجوم سرمایه‌گذاران خرد در ماه‌های سپتامبر و اکتبر، بازار را به‌شدت فشرده کرد؛ به‌طوری که نرخ‌های اجاره جهش یافت و قیمت‌ها رکورد تازه‌ای ثبت کردند. با این حال، به گفته هراوس، پس از بازگشت بخشی از نقره به لندن، این تنگنا ظاهراً به بازار چین منتقل شده است. آن‌ها هشدار می‌دهند که پس از چنین صعود پرشتابی، قیمت نقره ممکن است برای مدتی درگیر هضم این رشد و حرکت در یک فاز اصلاحی یا خنثی شود. هراوس همچنین انتظار دارد تقاضای نقره در صنعت فتوولتائیک در سال ۲۰۲۶ کاهش یابد. به گفته این مؤسسه، پس از چند سال رشد چشمگیر، سرعت توسعه نصب پنل‌های خورشیدی احتمالاً به حدود ۱ درصد محدود خواهد شد؛ کاهشی که به‌ویژه تحت تأثیر تغییرات سیاستی در چین، بزرگ‌ترین بازار جهانی این بخش، رخ می‌دهد. هم‌زمان، سطح بالای قیمت نقره تلاش‌ها برای کاهش مصرف این فلز در سامانه‌های خورشیدی را تشدید کرده است. مجموع این عوامل، از نگاه هراوس، می‌تواند فشار مضاعفی بر چشم‌انداز تقاضای نقره در سال آینده وارد کند. به اعتقاد تحلیلگران Heraeus، همان‌طور که در بازار طلا مشاهده شده، قیمت‌های بالای نقره نیز به‌طور محسوسی تقاضا در بخش جواهرات و مصنوعات نقره‌ای را تضعیف کرده و این روند احتمالاً در سال ۲۰۲۶ نیز ادامه خواهد داشت. آن‌ها یادآور می‌شوند که هند حدود ۴۰ درصد از تقاضای جهانی جواهرات نقره و نزدیک به دو سوم بازار مصنوعات نقره‌ای را به خود اختصاص می‌دهد، اما افزایش شدید قیمت‌ها باعث شده مصرف‌کنندگان توان خرید گذشته را نداشته باشند. نتیجه این فشار قیمتی آن بوده که واردات نقره هند در یک سال منتهی به اکتبر، نسبت به مدت مشابه سال قبل ۱۴ درصد کاهش یافته است. بر این اساس، هراوس پیش‌بینی می‌کند قیمت نقره در سال ۲۰۲۶ در بازه‌ای میان ۴۳ تا ۶۲ دلار به‌ازای هر اونس نوسان کند. تحلیلگران این مؤسسه تأکید می‌کنند که نقره ذاتاً سرمایه‌گذاری پرنوسان‌تری نسبت به طلاست و واکنش‌های شدیدتری به تغییرات محیط کلان نشان می‌دهد. با این حال، همان محرک‌هایی که قیمت طلا را هدایت می‌کنند؛ از نگرانی‌های اقتصادی و ژئوپلیتیک گرفته تا سیاست‌های مالی و پولی آمریکا، کاهش نرخ‌های بهره توسط بانک‌های مرکزی و اثر این تحولات بر دلار، در نهایت بر مسیر قیمت نقره نیز اثرگذار خواهند بود. از نگاه هراوس، اگر موج صعودی طلا از سر گرفته شود، نقره نیز به احتمال زیاد در همان مسیر حرکت خواهد کرد. در مورد پلاتین، هراوس چشم‌انداز مثبتی برای سال ۲۰۲۶ ترسیم می‌کند. به گفته این تحلیلگران، ترکیبی از تقاضای مناسب، انتقال موجودی‌ها به ایالات متحده به‌دلیل نگرانی‌های تعرفه‌ای، افزایش واردات چین و عملکرد ضعیف عرضه اولیه، بازار پلاتین را در نیمه نخست ۲۰۲۵ به‌شدت فشرده کرد. واکنش قیمت نیز قابل‌توجه بود و پلاتین به بالاترین سطح خود از سال ۲۰۱۳ رسید؛ هم‌زمان نرخ‌های اجاره نیز به سطوحی بسیار بالاتر از میانگین تاریخی صعود کردند. با این حال، هراوس اشاره می‌کند که قیمت در ماه اکتبر به اوج رسید و پس از چنین جهش سریع و پرقدرتی، ورود بازار به یک دوره تثبیت امری طبیعی است. تحلیلگران این مؤسسه می‌افزایند که در سال ۲۰۲۶، افزایش تدریجی عرضه در کنار افت تقاضا باعث کاهش کسری بازار خواهد شد. با وجود این، نرخ‌های اجاره همچنان در سطوح بالایی باقی مانده و انتظار می‌رود بازار پلاتین سال آینده نیز با کسری مواجه باشد. از این رو، پس از پایان دوره تثبیت، زمینه برای رشد دوباره قیمت‌ها فراهم خواهد شد. بر همین اساس، هراوس پیش‌بینی می‌کند پلاتین در سال ۲۰۲۶ در یک دامنه نسبتاً گسترده، بین ۱۳۰۰ تا ۱۸۰۰ دلار به‌ازای هر اونس معامله شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

انباشت نقره توسط آمریکا؛ سیگنال جدید به بازارهای جهانی

سال جاری برای طلا و نقره سالی درخشان بوده است؛ به‌طوری که قیمت طلا بیش از ۶۵ درصد و قیمت نقره بیش از ۱۰۰ درصد افزایش یافته است. با وجود این سطوح بالای قیمتی، به گفته یکی از بانک‌های کانادایی، همچنان ظرفیت رشد بیشتر فلزات گران‌بها در سال ۲۰۲۶ وجود دارد. تحلیلگران کامودیتی بی‌ام‌او کپیتال مارکتس (BMO Capital Markets) در گزارش رسمی چشم‌انداز سال ۲۰۲۶ اعلام کردند که انتظار دارند قیمت طلا در نیمه نخست سال به اوج خود برسد و به‌طور میانگین به ۴۶۰۰ دلار در هر اونس برسد؛ رقمی که ۵ درصد بالاتر از برآورد قبلی آن‌ها است. این بانک پیش‌بینی می‌کند میانگین قیمت طلا در کل سال حدود ۴۵۵۰ دلار در هر اونس باشد که نسبت به پیش‌بینی قبلی ۳ درصد افزایش نشان می‌دهد. اگرچه تحلیلگران بی‌ام‌او نسبت به کل بخش فلزات گران‌بها دیدگاه مثبتی دارند، اما انتظار دارند طلا در سال ۲۰۲۶ عملکرد بهتری نسبت به سایر فلزات داشته باشد. بر اساس این گزارش، قیمت نقره در سه‌ماهه چهارم سال به‌طور میانگین حدود ۶۰ دلار در هر اونس خواهد بود که بالاترین سطح سال محسوب می‌شود. همچنین میانگین قیمت نقره در کل سال ۵۶.۳ دلار در هر اونس برآورد شده است. این پیش‌بینی در حالی منتشر شده که قیمت فعلی نقره بالاتر از ۶۵ دلار در هر اونس معامله می‌شود. تحلیلگران می‌گویند: «یکی از مهم‌ترین بازنگری‌هایی که در این فصل انجام دادیم، افزایش پیش‌بینی قیمت نقره برای سال ۲۰۲۶ بود که آن را با رشد ۱۴ درصدی به ۵۶.۳ دلار در هر اونس رساندیم. سرمایه‌گذاران بیش از آنچه انتظار داشتیم به نقره علاقه نشان داده‌اند؛ افزایش توجه سرمایه‌گذاران به نقره احتمالاً ناشی از مشارکت آن‌ها در معاملاتی است که با هدف پوشش ریسک تضعیف ارزش پول انجام می‌شود، و همچنین به دلیل افزایش انباشت ذخایر نقره توسط ایالات متحده؛ به‌ویژه پس از آنکه نقره به‌عنوان یک «ماده معدنی حیاتی» طبقه‌بندی شد. این عوامل موجب تقویت انتظارات نسبت به تقاضای پایدار و بلندمدت برای نقره شده است. آن‌ها افزودند: «ما همچنان معتقدیم روند صعودی چندساله طلا هنوز به پایان نرسیده است؛ چرا که این فلز زرد از ترکیب عوامل کوتاه‌مدت مانند نگرانی‌های تورمی و عوامل بلندمدت مانند انتظارات از تضعیف پولی بهره‌مند می‌شود. همچنین انتظار داریم با کاهش بیشتر نرخ‌های بهره، قیمت طلا در سال ۲۰۲۶ باز هم افزایش یابد. با این حال، در مقایسه با طلا، نسبت به فلزات گران‌بهای دیگر مانند نقره و پلاتین محتاط‌تر شده‌ایم، چرا که در هفته‌های اخیر نشانه‌هایی از خرید بیش‌ازحد در آن‌ها دیده می‌شود. این فلزات زمانی که بازار با کمبود عرضه مواجه باشد می‌توانند مانند طلا معامله شوند و حتی در دوره‌های رشد قیمتی نوسان بیشتری داشته باشند؛ اما مدل‌های به‌روز ما نشان می‌دهد کسری عرضه آن‌ها در حال کاهش است.» به گفته تحلیلگران، طلا همچنان از عوامل کلان اقتصادی حمایت می‌شود؛ زیرا کاهش نرخ‌های بهره در سال آینده باعث تضعیف دلار آمریکا خواهد شد و دلار نیز به دلیل افزایش سطح بدهی‌ها، در برابر روند جهانی تضعیف ارزش پول آسیب‌پذیر باقی مانده است. آن‌ها در پایان تأکید کردند: «پایداری قیمت طلا پس از افت شدید ماه اکتبر نشان می‌دهد که نقش آن به‌عنوان ابزار تنوع‌بخشی و پناهگاه امن همچنان حفظ شده است. ما وارد دوره‌ای جدید برای طلا شده‌ایم که در آن مجموعه تازه‌ای از عوامل تقاضا، در چارچوب کلی “دلارزدایی” در حال شکل‌گیری است. دلارزدایی ژئوپلیتیکی زمانی رخ می‌دهد که کشورها یا نهادها برای کاهش ریسک تحریم‌ها (مانند روسیه) یا کاهش وابستگی به نظام تجاری مبتنی بر دلار آمریکا (مانند چین) به کاهش استفاده از دلار روی می‌آورند و خرید طلا اغلب یکی از گام‌های اصلی در این مسیر است. در مقابل، دلارزدایی پوششی ناشی از نگرانی فزاینده درباره تضعیف ارزش پول است که ریشه در افزایش بدهی دولت‌ها دارد.»

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

۵۰۰۰ دلار هدف بعدی طلا؟ روایت جی‌پی‌مورگان از تقاضای جهانی

قیمت طلا در سال ۲۰۲۵ با رشدی کم‌سابقه بیش از ۵۵ درصد افزایش یافت و برای نخستین‌بار از سطح ۴۰۰۰ دلار عبور کرد. اما پرسش اصلی بازار این است: آیا این فقط یک جهش مقطعی بود، یا آغاز یک بازتنظیم بلندمدت در قیمت طلا؟ ناتاشا کانیوا، رئیس استراتژی جهانی کامودیتی‌ها در جی‌پی‌مورگان، می‌گوید: «اگرچه این رالی طلا خطی نبوده و نخواهد بود، اما معتقدیم عواملی که این بازتنظیم صعودی قیمت طلا را رقم زده‌اند، هنوز به پایان نرسیده‌اند. روند بلندمدت متنوع سازی ذخایر رسمی و سبد سرمایه‌گذاران به سمت طلا همچنان ادامه خواهد داشت. انتظار داریم تقاضای طلا قیمت‌ها را تا پایان سال ۲۰۲۶ به سمت ۵۰۰۰ دلار به‌ازای هر اونس سوق دهد.» در مجموع، بخش تحقیقات جهانی جی‌پی‌مورگان پیش‌بینی می‌کند که قیمت طلا در سه‌ماهه پایانی سال ۲۰۲۶ به‌طور متوسط به ۵۰۵۵ دلار به‌ازای هر اونس برسد و تا پایان سال ۲۰۲۷ به سمت ۵۴۰۰ دلار حرکت کند. چشم‌انداز طلا در سال ۲۰۲۶ از نگاه JPMorgan به‌طور سنتی، تضعیف دلار و کاهش نرخ‌های بهره آمریکا جذابیت طلا ـ که دارایی بدون بازده محسوب می‌شود ـ را افزایش می‌دهد. نااطمینانی‌های اقتصادی و ژئوپلیتیکی نیز به دلیل جایگاه طلا به‌عنوان دارایی امن و توان آن در حفظ ارزش، معمولاً محرک‌های مثبتی برای قیمت آن هستند. طلا همبستگی پایینی با سایر طبقات دارایی دارد و در دوره‌های افت بازار و تنش‌های ژئوپلیتیکی می‌تواند نقش بیمه را ایفا کند. با این حال، با توجه به محرک‌های متنوع سازی و پویای تقاضای طلا در شرایط کنونی، این فلز گران‌بها اخیراً هم به‌عنوان پوشش ریسک کاهش ارزش پول (ناشی از تورم یا تضعیف ارزی) و هم در نقش سنتی خود به‌عنوان رقیب بدون بازده اوراق خزانه‌داری آمریکا و صندوق‌های بازار پول ایفای نقش کرده است. گریگوری شیرر، رئیس استراتژی فلزات پایه و گران‌بها در جی‌پی‌مورگان، می‌گوید: «در سه‌ماهه سوم سال ۲۰۲۵، مجموع تقاضای سرمایه‌گذاران (شامل ETFها، قراردادهای آتی، شمش و سکه) و بانک‌های مرکزی برای طلا حدود ۹۸۰ تن بود که بیش از ۵۰ درصد بالاتر از میانگین چهار فصل پیش از آن است.» پس از افزایش‌های اخیر قیمت، رشد تقاضا از منظر ارزشی حتی چشمگیرتر به نظر می‌رسد؛ به‌طوری که حدود ۹۵۰ تن طلا، با میانگین قیمت ۳۴۵۸ دلار به‌ازای هر اونس در سه‌ماهه سوم ۲۰۲۵، معادل تقریباً ۱۰۹ میلیارد دلار ورود تقاضای فصلی است که حدود ۹۰ درصد بیشتر از میانگین چهار فصل قبل محسوب می‌شود. خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود؟ پس از رشد بی‌وقفه قیمت طلا، برخی سرمایه‌گذاران این پرسش را مطرح کرده‌اند که خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود. مبنای پیش‌بینی‌های قیمتی تحقیقات جهانی جی‌پی‌مورگان، تداوم تقاضای قوی سرمایه‌گذاران و بانک‌های مرکزی است که انتظار می‌رود به‌طور متوسط به حدود ۵۸۵ تن در هر فصل برسد. شیرر می‌گوید: «ما همچنان از رابطه میان میزان تقاضای فصلی سرمایه‌گذاران و بانک‌های مرکزی (بر حسب تن) و قیمت طلا برای استخراج پیش‌بینی‌های قیمتی خود استفاده می‌کنیم.» به‌عنوان یک قاعده تجربی، این رابطه ـ که حدود ۷۰ درصد از تغییرات فصل‌به‌فصل قیمت طلا را توضیح می‌دهد ـ نشان می‌دهد برای افزایش قیمت طلا در هر فصل، حداقل حدود ۳۵۰ تن تقاضای خالص فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی لازم است. هر ۱۰۰ تن تقاضای اضافی بالاتر از این سطح، به‌طور متوسط معادل افزایش حدود ۲ درصدی قیمت طلا در همان فصل است. شیرر می‌افزاید: «در افق سال ۲۰۲۶، ما به‌طور متوسط حدود ۵۸۵ تن تقاضای فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی را پیش‌بینی می‌کنیم؛ شامل حدود ۱۹۰ تن در هر فصل از سوی بانک‌های مرکزی، ۳۳۰ تن در هر فصل در قالب تقاضای شمش و سکه، و ۲۷۵ تن تقاضای سالانه از سوی ETFها و قراردادهای آتی که عمدتاً در ابتدای سال متمرکز خواهد بود.» بانک‌های مرکزی به‌رغم سه سال متوالی خرید بیش از ۱۰۰۰ تن طلا توسط بانک‌های مرکزی، به گفته تحقیقات جهانی جی‌پی‌مورگان، روند ساختاری افزایش خرید طلا توسط بانک‌های مرکزی در سال ۲۰۲۶ نیز ادامه خواهد داشت. انتظار می‌رود خرید بانک‌های مرکزی در سال ۲۰۲۶ به حدود ۷۵۵ تن برسد؛ رقمی کمتر از اوج بیش از ۱۰۰۰ تن در سه سال گذشته، اما همچنان بالا در مقایسه با میانگین‌های پیش از سال ۲۰۲۲ که در محدوده ۴۰۰ تا ۵۰۰ تن قرار داشت. این کاهش بیشتر ناشی از تغییرات مکانیکی در رفتار بانک‌های مرکزی است تا یک تغییر ساختاری. با قیمت‌های حدود ۴۰۰۰ دلار به‌ازای هر اونس و بالاتر، بانک‌های مرکزی برای رساندن سهم طلا در ذخایر خود به سطح مطلوب، نیازی به خرید حجم بالایی از طلا ندارند. شیرر می‌گوید: «ما معتقدیم تقاضای بانک‌های مرکزی در سال آینده همچنان بالا خواهد ماند و از خریدهای قوی در سه‌ماهه سوم ۲۰۲۵، حتی در سطوح قیمتی بسیار بالاتر، دلگرم شده‌ایم.» بر اساس داده‌های «ترکیب ارزی ذخایر رسمی ارزی» (COFER) صندوق بین‌المللی پول، جدا شدن از دلار آمریکا در ذخایر ارزی ـ هرچند هنوز محدود ـ در سال‌های اخیر شتاب گرفته است. طبق داده‌های گزارش‌شده صندوق بین‌المللی پول تا پایان سال ۲۰۲۴، ذخایر طلای بانک‌های مرکزی جهان به حدود ۳۶۲۰۰ تن رسیده و نزدیک به ۲۰ درصد از کل ذخایر رسمی را تشکیل می‌دهد؛ در حالی که این سهم در پایان سال ۲۰۲۳ حدود ۱۵ درصد بود. اگر بانک‌های مرکزی که سهم طلای گزارش‌شده آن‌ها کمتر از ۱۰ درصد است، بخواهند این سهم را به ۱۰ درصد افزایش دهند، در قیمت ۴۰۰۰ دلار به‌ازای هر اونس، به انتقال ارزشی حدود ۳۳۵ میلیارد دلار به طلا ـ معادل تقریباً ۲۶۰۰ تن خرید ـ نیاز خواهد بود. حتی در قیمت ۵۰۰۰ دلار به‌ازای هر اونس، همین سناریو به انتقالی معادل ۱۹۴ میلیارد دلار یا حدود ۱۲۰۰ تن خرید منجر می‌شود. شیرر می‌گوید: «با در نظر گرفتن این موضوع، ما همچنان بزرگ‌ترین دارندگان ذخایر ارزی با سهم طلای کمتر از ۱۰ درصد را زیر نظر داریم. برزیل در ماه سپتامبر ۱۵ تن و در ماه اکتبر ۱۶ تن طلا خریداری کرد و بانک مرکزی کره جنوبی نیز به‌طور علنی از “برنامه‌هایی برای بررسی خرید بیشتر طلا از منظر میان‌مدت تا بلندمدت” سخن گفته است.» در عین حال، برخی از بزرگ‌ترین خریداران سال‌های اخیر، بانک‌های مرکزی‌ بوده‌اند که سهم طلای آن‌ها از قبل بیش از ۱۰ درصد بوده است. بر اساس یک مطالعه بانک تسویه حساب‌های بین‌المللی (BIS) در سال ۲۰۲۰، بانک‌های مرکزی در اقتصادهای نوظهور یا کشورهایی با ارزهای کالامحور، از نگهداری بیش از ۲۰ درصد ذخایر خود به‌صورت طلا منتفع می‌شوند، زیرا این امر محافظت قوی‌تری در برابر ریسک نوسانات ارزی فراهم می‌کند. سرمایه‌گذاران بانک‌های مرکزی تنها گروهی نبوده‌اند که در سال‌های اخیر سهم طلا را در سبد دارایی‌های خود افزایش داده‌اند؛ انتظار می‌رود تقاضای سرمایه‌گذاران نیز گسترش یابد. در بازارهای مالی طلا، موقعیت‌گیری سرمایه‌گذاران در قراردادهای آتی همچنان عمدتاً «خرید» است؛ به این معنا که انتظار افزایش قیمت در آینده وجود دارد. هرچند قراردادهای آتی سریع‌ترین جزء از منظر جریان سرمایه هستند، اما تنها بخش کوچکی از کل دارایی‌های طلای سرمایه‌گذاران را تشکیل می‌دهند؛ دارایی‌هایی که شامل ETFهای طلا و نگهداری فیزیکی شمش و سکه نیز می‌شود. تحقیقات جهانی جی‌پی‌مورگان تداوم تقاضای قوی سرمایه‌گذاران برای طلا را پیش‌بینی می‌کند؛ به‌طوری که انتظار می‌رود در سال ۲۰۲۶ حدود ۲۵۰ تن ورود سرمایه به ETFهای طلا صورت گیرد و تقاضای شمش و سکه نیز بار دیگر از سطح بالای ۱۲۰۰ تن در سال فراتر رود. تا پایان ماه سپتامبر، تحت تأثیر جهش شدید قیمت‌ها و ورود قدرتمند سرمایه‌گذاران، میزان دارایی طلای سرمایه‌گذاران (از طریق ETFها، شمش و سکه و قراردادهای آتی کامکس) به حدود ۲٫۸ درصد از کل دارایی‌های تحت مدیریت (AUM) در سهام، اوراق با درآمد ثابت (به‌جز ذخایر بانک‌های مرکزی) و دارایی‌های جایگزین رسید. شیرر خاطرنشان می‌کند: «اگرچه سهم طلا از کل دارایی‌های سرمایه‌گذاران طی دو سال گذشته، هم‌زمان با افزایش قیمت و تقاضا، حدود یک واحد درصد رشد کرده است، اما ما همچنان پتانسیل افزایش این سهم تا حدود ۴ تا ۵ درصد را در سال‌های پیش رو می‌بینیم.» از منظر تاریخی، دارایی‌های ETF طلا عمدتاً تحت تأثیر تغییرات نرخ بهره قرار دارند؛ به‌طوری که کاهش نرخ‌ها جذابیت طلا را به‌عنوان دارایی بدون بازده افزایش می‌دهد. در ماه‌های آینده، ETFهای طلا می‌توانند در انتظار آغاز چرخه کاهش نرخ بهره توسط فدرال رزرو، همچنان شاهد ورود سرمایه باشند و از قیمت‌ها حمایت کنند. این موضوع با الگوی معمول طلا در مراحل ابتدایی کاهش نرخ بهره نیز همخوانی دارد: پس از یک افت کوتاه‌مدت و دوره‌ای از ثبات دو تا سه‌ماهه پس از نخستین کاهش نرخ، قیمت طلا معمولاً از ماه چهارم به بعد دوباره صعودی می‌شود. شیرر می‌گوید: «در افق بلندمدت‌تر، ما معتقدیم بخشی از عملکرد بهتر از انتظار ETFهای طلا در سال جاری ـ صرفاً بر مبنای تغییرات بازدهی آمریکا ـ نشانه‌ای از یک روند ساختاری‌تر در جهت تنوع‌بخشی بیشتر سرمایه‌گذاران به طلا است.» همچنین، انتظار می‌رود دامنه مالکان طلا در سال آینده گسترش یابد؛ از شرکت‌های بیمه چینی گرفته تا حوزه دارایی‌های دیجیتال. شیرر در پایان می‌گوید: «اگرچه زمان‌بندی دقیق محرک‌ها و جریان‌های سرمایه‌ای که قیمت‌ها را بالاتر می‌برند دشوار است، اما ما همچنان اطمینان بالایی داریم که تقاضای طلا توان کافی برای سوق دادن قیمت‌ها به سمت ۵۰۰۰ دلار به‌ازای هر اونس در سال ۲۰۲۶ را خواهد داشت. در واقع، حتی می‌توان گفت مفروضات ما درباره تقاضای سرمایه‌گذاران تا حدی محافظه‌کارانه است. ما سناریویی را ترسیم کرده‌ایم که در آن، اگر تنها ۰٫۵ درصد از دارایی‌های خارجی ایالات متحده به طلا تنوع‌بخشی شود، تقاضای جدید کافی برای رساندن قیمت‌ها به ۶۰۰۰ دلار به‌ازای هر اونس ایجاد خواهد شد. با توجه به انعطاف‌ناپذیری نسبی عرضه معادن طلا و کندی واکنش آن به قیمت‌های بالاتر، و با فرض تداوم تقاضای قوی، ریسک تحقق این هدف چندساله زودتر از انتظار، همچنان بالا است.» سخن پایانی تحلیل جی‌پی‌مورگان نشان می‌دهد رالی طلا صرفاً نتیجه نوسانات کوتاه‌مدت نبوده، بلکه بازتاب یک تغییر ساختاری در رفتار بانک‌های مرکزی و سرمایه‌گذاران است. اگر این روند ادامه یابد، عبور طلا از ۵۰۰۰ دلار در افق ۲۰۲۶ دیگر یک سناریوی دور از ذهن نخواهد بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نظرسنجی بانک آمریکا: حباب احتمالی AI بزرگ‌ترین ریسک بازار است

نظرسنجی دسامبر بانک آمریکا نشان می‌دهد سرمایه‌گذاران جهانی در بالاترین سطح خوش‌بینی سه‌سال‌ونیم اخیر قرار دارند؛ خوش‌بینی‌ای که از انتظارات اقتصاد داغ و سیاست‌های حمایتی تغذیه می‌شود. طبق این گزارش، سطح نقدینگی مدیران صندوق به ۳.۳ درصد سقوط کرده که پایین‌ترین میزان ثبت‌شده است، در حالی که وزن‌دهی به سهام و کالاها به بالاترین سطح از سال ۲۰۲۲ رسیده است. شاخص Bull & Bear نیز با قرار گرفتن در سطح ۷.۹ به محدوده نزدیک به «سیگنال فروش» رسیده و نشان می‌دهد موقعیت‌گیری فعلی می‌تواند مانعی جدی برای رشد دارایی‌های ریسکی باشد. در بخش ریسک‌ها، حباب احتمالی هوش مصنوعی بزرگ‌ترین نگرانی سرمایه‌گذاران است و پس از آن افزایش بی‌ثبات بازده اوراق قرار دارد. در میان معاملات شلوغ، «لانگ مگنیفیسنت ۷» با اختلاف در صدر قرار گرفته و «لانگ طلا» جایگاه دوم را به خود اختصاص داده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بانک گلدمن ساکس، پیش‌بینی قیمت مس در ۲۰۲۶ را افزایش داد

گلدمن ساکس پیش‌بینی قیمت مس در سال ۲۰۲۶ را افزایش داده است، زیرا احتمال اعمال تعرفه‌های جدید از سوی آمریکا کاهش یافته است. این بانک سرمایه‌گذاری میانگین قیمت پیش‌بینی‌شده برای سال ۲۰۲۶ را از ۱۰,۶۵۰ دلار به ۱۱,۴۰۰ دلار به‌ازای هر تن افزایش داد. گلدمن می‌گوید سیاست‌گذاران آمریکایی نسبت به اثرات تورمی تعرفه‌ها حساس‌تر شده‌اند و همین موضوع احتمال اجرای زودهنگام تعرفه‌ها را کاهش می‌دهد، حتی با وجود اینکه قیمت مس همچنان در سطوح بالا معامله می‌شود. اگرچه آمریکا در بسته تعرفه‌ای ۵۰ درصدی ماه اوت، مس تصفیه‌شده را مستثنی کرد، اما این موضوع همچنان تحت بررسی فعال قرار دارد و ریسک سیاستی را بالا نگه می‌دارد. گلدمن احتمال می‌دهد که دولت ترامپ در نیمه نخست ۲۰۲۶ تعرفه ۱۵ درصدی بر واردات مس اعلام کند؛ اجرای آن در سال ۲۰۲۷ و احتمال افزایش آن به ۳۰ درصد در سال ۲۰۲۸. این بانک می‌گوید انتظار برای تعرفه‌های آینده باعث می‌شود قیمت مس در آمریکا بالاتر از قیمت بورس فلزات لندن (LME) باقی بماند و این موضوع به انباشت ذخایر و کمبود عرضه در بازارهای خارج از آمریکا منجر می‌شود—عاملی که اکنون یکی از محرک‌های اصلی قیمت جهانی است. گلدمن همچنین اشاره می‌کند که عوامل ساختاری مانند انباشت ذخایر و ابهام در سیاست‌های تجاری همچنان از قیمت‌ها حمایت می‌کنند. با وجود افزایش پیش‌بینی ۲۰۲۶، گلدمن پیش‌بینی قیمت سال ۲۰۲۷ را بدون تغییر و برابر ۱۰,۷۵۰ دلار نگه داشته است، زیرا انتظار دارد پس از اجرای تعرفه‌ها و بازتعادل بازار جهانی، قیمت‌ها کاهش یابد. این بانک همچنین پیش‌بینی مازاد جهانی مس در سال ۲۰۲۶ را از ۱۶۰ هزار تن به ۳۰۰ هزار تن افزایش داده است که نشان‌دهنده رشد قوی‌تر عرضه در سال‌های آینده است. در مجموع، این بازبینی صعودی از قیمت مس در کوتاه‌مدت از بازار و شرکت‌های معدنی حمایت می‌کند. با اینکه قیمت مس هفته گذشته به رکورد جدیدی رسید، پیش‌بینی ثابت سال ۲۰۲۷ نشان می‌دهد که ریسک نزولی پس از اعمال تعرفه‌ها و افزایش مازاد عرضه همچنان وجود دارد. با این حال، در کوتاه‌مدت کمبود عرضه عامل اصلی حمایت از قیمت‌هاست.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

اوکراین احتمال توقف تلاش برای عضویت در ناتو را مطرح کرد

اوکراین اعلام کرده است که ممکن است از تلاش دیرینه خود برای پیوستن به ناتو صرف‌نظر کند؛ اقدامی که هم‌زمان با ادامه گفت‌وگوهای صلح به رهبری آمریکا، نشانه‌ای از تغییر مهم در اهداف جنگی کی‌یف تلقی می‌شود. ولودیمیر زلنسکی، رئیس‌جمهور اوکراین، روز یکشنبه بیش از پنج ساعت با نمایندگان آمریکا—شامل فرستاده ترامپ، استیو ویتکاف، و کوشنر—در برلین گفت‌وگو کرد. این مذاکرات بخشی از تلاش‌های فشرده برای پایان دادن به جنگ با روسیه است و قرار است روز دوشنبه ادامه یابد. پیش‌نویس اسناد نیز در حال بررسی است. ویتکاف اعلام کرد که «پیشرفت قابل توجهی» در گفت‌وگوها حاصل شده است؛ مذاکراتی که شامل یک چارچوب پیشنهادی ۲۰ بندی برای صلح و همچنین مسائل اقتصادی و امنیتی بوده است. زلنسکی قرار است پس از پایان مذاکرات، اظهارنظر کند. پیش از آغاز گفت‌وگوها، زلنسکی گفته بود که اوکراین می‌تواند هدف عضویت در ناتو را در ازای دریافت تضمین‌های امنیتی معتبر از سوی غرب کنار بگذارد—امتیازی مهم، زیرا عضویت در ناتو در قانون اساسی اوکراین ثبت شده است. این اقدام با یکی از خواسته‌های اصلی مسکو همسو است، اما اوکراین همچنان از واگذاری سرزمین خودداری کرده است. این مذاکرات به میزبانی صدراعظم آلمان، فریدریش مرتس، برگزار شد و انتظار می‌رود رهبران اروپایی بیشتری روز دوشنبه وارد آلمان شوند. با این حال، وزیر دفاع آلمان هشدار داد که هرگونه تضمین امنیتی باید قابل اجرا و بازدارنده باشد تا از حملات احتمالی آینده روسیه جلوگیری کند. در مجموع، نشانه‌های پیشرفت در گفت‌وگوهای صلح می‌تواند سنتیمنت ریسک در اروپا را تقویت کرده و از افزایش پریمیوم‌های ژئوپلیتیکی جلوگیری کند، اما ابهام درباره تضمین‌های امنیتی و مسائل سرزمینی همچنان بسیار بالاست. این تحول مثبت است، اما با توجه به مواضع سخت مسکو، اثر آن محدود خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پس از لحن پاول رشد طلا ادامه داد

طلا پس از شکست سطح ۴۲۴۵ دلار در معاملات روز گذشته، امروز به بالای ۴۳۰۰ دلار رسید و در مسیر دستیابی به رکورد تاریخی ۴۳۸۱ دلار قرار دارد. این حرکت بیشتر جنبه تکنیکال داشت و با فعال شدن سفارش‌های استاپ و ورود خریداران جدید تقویت شد. با وجود اینکه داده‌های اشتغال آمریکا مطابق انتظارات بود، لحن انبساطی پاول به‌عنوان یک محرک مثبت برای فلزات گرانبها عمل کرد. در کوتاه‌مدت، گزارش‌های NFP و CPI آمریکا در هفته آینده می‌توانند جهت حرکت طلا را تعیین کنند؛ داده‌های قوی احتمال اصلاح قیمت را بالا می‌برد، در حالی که داده‌های ضعیف می‌تواند رشد بیشتری ایجاد کند. در تصویر بزرگ‌تر، روند صعودی طلا با توجه به کاهش بازده واقعی اوراق و سیاست‌های انبساطی فدرال رزرو ادامه‌دار خواهد بود، هرچند بازتسعیر انقباضی نرخ‌ها در کوتاه‌مدت می‌تواند فشار وارد کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نقره با ثبت بازدهی ۱۲۰ درصدی از ابتدای سال، از مرز ۶۴ دلار عبور کرد و طلا در تعقیب رکورد تاریخی خود است

جهش تاریخی نقره به بالای ۶۴ دلار هم‌زمان با نزدیک شدن طلا به قله ۴۳۰۰ دلاری نقره با رشدی ۱۱ درصدی طی تنها سه روز، تحت تأثیر «طوفانی کامل» از کمبود عرضه و تقاضای صنعتی، رکوردهای جدیدی را ثبت کرد؛ در همین حال، طلا نیز با شکستن مقاومت‌های کلیدی و در سایه نگرانی‌ها از بدهی ایالات متحده، رالی سالانه ۶۰ درصدی خود را امتداد بخشیده است. قیمت نقره با جهشی حدود ۲ دلار (۳.۴۰٪) در روز، به سمت رکوردی دیگر خیز برداشته و بازدهی خود را از ابتدای سال تاکنون به بیش از ۱۲۰ درصد رسانده است. حرکت انفجاری نقره به سطوح بالای ۶۴ دلار در هر اونس، ناشی از پنج عامل بنیادین است: ۱. کسری عرضه مزمن: برای پنجمین سال متوالی، تقاضای جهانی از عرضه پیشی گرفته است؛ تولید معادن ثابت مانده اما ذخایر روی زمین به سطوح بحرانی سقوط کرده‌اند. ۲. تقاضای صنعتی انفجاری: «انقلاب سبز» در حال بلعیدن موجودی فیزیکی است. فناوری‌های جدید پنل‌های خورشیدی، خودروهای برقی و دیتاسنترهای هوش مصنوعی به دلیل رسانایی الکتریکی برتر نقره، مقادیر بی‌سابقه‌ای از این فلز را مصرف می‌کنند. ۳. ذخیره‌سازی استراتژیک در آسیا: چین و هند از خریدهای «به‌هنگام» (Just-in-time) به ذخیره‌سازی تهاجمی روی آورده‌اند. ۴. «اثر طلا»: با عبور طلا از ۳۰۰۰ دلار، نقره به عنوان یک گزینه ارزان‌تر برای «معامله جبرانی» (Catch-up trade) و پوشش ریسک در برابر تورم چسبنده، جهش کرده است. ۵. شکست تکنیکال: عبور قدرتمند از سطح مقاومت تاریخی ۵۰ دلار، موجی از خریدهای سفته‌بازانه و الگوریتمی را به راه انداخت. از منظر تحلیل تکنیکال، خریداران کنترل کامل بازار نقره را در دست دارند. پس از شکستن سطح فیبوناچی ۱۶۱.۸٪ در قیمت ۵۹.۹۷ دلار، مومنتوم صعودی شدت گرفت. اکنون سطح فیبوناچی ۲۰۰.۰٪ در قیمت ۶۳.۳۷ دلار به عنوان حمایت فوری عمل می‌کند و عبور از سقف امروز (۶۴.۳۰ دلار)، بازار را وارد قلمروی بدون مقاومت خواهد کرد. در سوی دیگر بازار، طلا نیز با رشدی بیش از ۱ درصد به ۴۲۷۳.۸۰ دلار رسید و تنها ۱۱۰ دلار با رکورد تاریخی ۴۳۸۱ دلار فاصله دارد. عوامل اصلی محرک طلا عبارتند از: بدهی و کاهش ارزش پول آمریکا: با عبور بدهی آمریکا از ۳۸ تریلیون دلار، سرمایه‌گذاران برای پوشش ریسک چاپ پول، به خرید طلا روی آورده‌اند. خرید بانک‌های مرکزی: کشورهایی مانند چین و هند برای «ایمن‌سازی ذخایر در برابر تحریم‌ها»، دلار را با طلا جایگزین می‌کنند. «تسهیل کمی پنهان» فدرال رزرو: کاهش نرخ بهره با وجود تورم چسبنده، هزینه فرصت نگهداری طلا را کاهش داده است. از نظر تکنیکال، طلا از فاز تثبیت خارج شده و با عبور از سقف‌های نوامبر و دسامبر، مسیر را برای حمله به رکورد تاریخی ۴۳۸۰.۷۹ دلار هموار کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مالکیت ناچیز طلا در آمریکا؛ سوخت پنهان صعود به ۴۹۰۰ دلار

اگرچه رکوردشکنی قیمت طلا در سال جاری توجهات زیادی را جلب کرده، اما سرمایه‌گذاران آمریکایی سهم بسیار ناچیزی از آن دارند؛ موضوعی که به‌گفته‌ گلدمن ساکس نشان می‌دهد این فلز گران‌بها همچنان ظرفیت رشد بیشتری دارد. با وجود اوج‌گیری‌های پی‌درپی طلا، میزان مالکیت آن در آمریکا تغییر چندانی نکرده است. طبق تحلیل گلدمن ساکس که چهارشنبه منتشر شد، میزان سرمایه گذاری در ETFهای طلا هنوز شش واحد پایه — معادل ۰.۰۶ درصد — پایین‌تر از اوج سال 2012 است؛ یعنی از زمان راه‌اندازی ETFهای طلا در اواسط دهه ۲۰۰۰. تحلیلگران گلدمن ساکس عقیده دارند علت سهم اندک طلا در پرتفوی‌ها این است که «رشد اندازه‌ی پرتفوی‌ها طی دهه گذشته از رشد قیمت و حجم معاملات طلا پیشی گرفته است.» با اینکه قیمت طلا در سال ۲۰۲۵ به بالاترین سطح تاریخی رسیده، تحلیل گلدمن ساکس نشان می‌دهد این صعود به افزایش معنادار مالکیت واقعی طلا در آمریکا منجر نشده است. در سه‌ماهه دوم، ETFهای طلا تنها ۰.۱۷ درصد از پرتفوی مالی بخش خصوصی آمریکا را تشکیل داده‌اند — سهمی ناچیز در برابر حدود ۱۱۲ تریلیون دلار دارایی آمریکایی‌ها در سهام و اوراق قرضه. داده‌های گلدمن ساکس همچنین نشان می‌دهد کمتر از نیمی از نهادهای بزرگ آمریکایی با مدیریت بیش از ۱۰۰ میلیون دلار اصلاً موقعیتی در ETFهای طلا دارند. میان کسانی که طلا نگه می‌دارند نیز تخصیص‌ها معمولاً بین ۰.۱ تا ۰.۵ درصد است. برای سرمایه‌گذاران بزرگ بلندمدت نیز تنها حدود ۰.۲ درصد از پرتفو به طلا اختصاص یافته است. با وجود سروصدای شبکه‌های اجتماعی درباره‌ی شمش‌های طلای کاستکو (Costco) و فروش سکه‌های ضرابخانه آمریکا، گزارش تأکید می‌کند که تقاضای فیزیکی طلا در آمریکا در مقایسه با جریان ETFها بسیار اندک است — تنها 11 تا 15 تن از ابتدای سال، در برابر حدود ۴۰۰ تن خرید خالص ETFها. این میزان مالکیت اندک در تضاد آشکار با توصیه‌های نهادهای بزرگ بازار است؛ از جمله سیتی، یو‌بی‌اس، مورگان استنلی، بلک‌راک و ری دالیو، بنیان‌گذار بریج‌واتر، که همه از سرمایه‌گذاران خواسته‌اند طلا را به پرتفوی خود بیفزایند. گلدمن ساکس می‌گوید فاصله‌ی میان این توصیه‌ها و واقعیت بازار همان عاملی است که می‌تواند موج بعدی رشد طلا را رقم بزند. این بانک برآورد می‌کند که هر یک واحد پایه — یعنی ۰.۰۱ درصد — افزایش در سهم طلا از پرتفوی مالی آمریکا می‌تواند قیمت طلا را حدود ۱.۴ درصد بالا ببرد. به گفته‌ی گلدمن ساکس، اگر خانوارها یا نهادهای سرمایه‌گذاری به‌طور معنادار طلا را به‌عنوان یک ابزار تنوع‌بخشی اضافه کنند — به‌ویژه در شرایط عدم‌اطمینان اقتصاد جهانی و نگرانی‌ها درباره‌ی چشم‌انداز مالی — این ورود سرمایه می‌تواند «قیمت‌ها را به‌شدت افزایش دهد»، آن هم در بازاری که نسبتاً کوچک است. این بانک پیش‌بینی می‌کند که قیمت طلا تا پایان ۲۰۲۶ به ۴۹۰۰ دلار برسد، اما می‌گوید این پیش‌بینی با «ریسک صعودی قابل‌توجه» همراه است، اگر خریدهای بخش خصوصی فراتر از بانک‌های مرکزی — که طی سال‌های اخیر بازیگران اصلی طرف تقاضا بوده‌اند — گسترش یابد. قیمت اسپان طلا اواخر اکتبر به رکورد نزدیک ۴۴۰۰ دلار در هر اونس رسید و از آن زمان تا حدود ۴۲۲۰ دلار عقب‌نشینی کرده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ایتالیا و بانک مرکزی اروپا بر سر مالکیت ذخایر طلای بانک مرکزی به توافق رسیدند

ایتالیا با بانک مرکزی اروپا (ECB) بر سر پیش‌نویس اصلاحیه بودجه مربوط به مالکیت ذخایر طلای بانک مرکزی این کشور به توافق رسیده است. خبرگزاری رویترز به نقل از منابع خزانه‌داری ایتالیا گزارش داد که این توافق حاصل شده است؛ موضوع اصلی این مذاکرات، تعیین وضعیت مالکیت ذخایر طلای بانک مرکزی ایتالیا در پیش‌نویس اصلاحیه بودجه بوده است که پیش از این محل اختلاف بود. این توافق پایان‌بخش تنشی است که از اوایل دسامبر ۲۰۲۵ و با اقدام حزب حاکم ایتالیا برای گنجاندن اصلاحیه‌ای در لایحه بودجه ۲۰۲۶ آغاز شد؛ اصلاحیه‌ای که با ادعای «تعلق ذخایر طلا به مردم»، استقلال بانک مرکزی را با ابهام مواجه کرده بود. بانک مرکزی اروپا (ECB) با نگرانی از اینکه دولت قصد دارد از این ذخایر برای جبران کسری بودجه استفاده کند، واکنش تندی نشان داد، اما طبق توافق امروز، وزیر اقتصاد ایتالیا به مقامات اروپایی تضمین داده است که این تغییر قانون صرفاً جنبه نمادین دارد و دولت هیچ برنامه‌ای برای فروش طلا یا دخالت در مدیریت مستقل ذخایر نخواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی اروپا از ایتالیا خواست طرح ذخایر طلا بازنگری شود

بانک مرکزی اروپا بار دیگر از ایتالیا خواست تا طرح اعلام ذخایر طلای کشور به‌عنوان دارایی مردم را مورد بازنگری قرار دهد. منتقدان هشدار داده‌اند که این اقدام می‌تواند راه را برای فروش ذخایر طلا توسط دولت باز کند. در یک نظر حقوقی که روز دوشنبه منتشر شد، شورای حکام بانک مرکزی اروپا از دولت جورجیا ملونی خواست تا این پیشنهاد را بررسی کند. این درخواست پس از آن مطرح شد که وزارت دارایی ایتالیا در فرانکفورت خواستار مطالعه نسخه به‌روزرسانی‌شده این طرح شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فروش سنگین در بازارهای جهانی؛ طلا، سهام و کریپتو هم‌زمان ریزش کردند

بازارهای مالی در نیم‌ساعت گذشته شاهد موج گسترده‌ای از فروش بوده‌اند؛ موجی که به عقب‌گرد سریع دارایی‌های اصلی از جمله طلا، سهام آمریکا و رمزارزها منجر شده است. طلا که پیش‌تر بیش از ۵۰ دلار رشد کرده بود، در یک سقوط تقریباً عمودی تمام دستاورد خود را از دست داد و وارد فاز منفی شد. در بازار سهام نیز وضعیت مشابهی رقم خورد؛ رشد ۰.۵ درصدی شاخص S&P500 در آغاز معاملات، به‌سرعت محو شده و حتی تا 0.3 درصد افت نیز گزارش شده است. در بازار کریپتو، فشار فروش شدیدتر بود. بیت‌کوین با سقوط ۳.۳ درصدی نه‌تنها بخش قابل‌توجهی از رشد اخیر را پس داد، بلکه مرز ۹۰ هزار دلار را نیز رو به پایین شکست. با وجود هم‌زمانی این ریزش‌ها، نشانه‌ای روشن از علت آن دیده نمی‌شود. تنها تیترهای خبری موجود مربوط به تحولات روسیه است؛ اخباری که از دید تحلیلگران توان توضیح چنین نوسانات شدیدی را ندارد. به همین دلیل، بسیاری این حرکت را یک سویینگ کوتاه‌مدت حساس به تیترها یا جابه‌جایی سریع نقدینگی در پایان هفته معاملاتی می‌دانند. در مجموع، بازار جهانی بار دیگر نشان داد که در فضای مبهم فعلی، فروش تجمعی در یک بخش می‌تواند به‌سرعت به سایر دارایی‌ها سرایت کند—حتی بدون کاتالیست مشخص.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تقاضای ساختاری برای مس از عرضه پیشی گرفته است

رالی مس با شتاب بیشتری ادامه دارد؛ تقاضا برای خودروهای برقی، ارتقای شبکه‌های برق و مراکز داده مرتبط با هوش مصنوعی، چشم‌انداز صعودی بلندمدت این فلز را تقویت کرده است. محدودیت‌های عرضه و عدم قطعیت در سیاست‌های تعرفه‌ای نیز فشار افزایشی بیشتری ایجاد کرده‌اند. وضعیت بازار مس امسال در بورس فلزات لندن ۳۰٪ رشد کرده و به حدود ۱۱,۱۸۹ دلار در هر تن رسیده است. قیمت‌های آمریکا کمی بالاتر بوده‌اند، تحت تأثیر عدم قطعیت در سیاست‌های تعرفه‌ای. تحلیلگران انتظار دارند این رالی ادامه یابد زیرا تقاضای ساختاری از عرضه پیشی گرفته است. پیش‌بینی‌ها بانک UBS پیش‌بینی می‌کند مس در سه‌ماهه اول سال آینده به ۱۱,۵۰۰ دلار برسد و تا ژوئن ۲۰۲۶ به ۱۲,۰۰۰ دلار، سپتامبر ۱۲,۵۰۰ دلار و پایان سال نزدیک به ۱۳,۰۰۰ دلار در هر تن. بانک Citi پیش‌بینی می‌کند قیمت پایه طی ۶ تا ۱۲ ماه آینده ۱۲,۰۰۰ دلار باشد و احتمال ۴۰٪ برای سناریوی صعودی تا ۱۴,۰۰۰ دلار در نظر گرفته است. چشم‌انداز بلندمدت تقاضای فزاینده برای مس، که پیش‌تر ستون اصلی ساخت‌وساز، حمل‌ونقل و الکترونیک بود، اکنون به‌عنوان عنصر حیاتی در برق‌رسانی و نیازهای انرژی مراکز داده هوش مصنوعی مطرح شده است. این چشم‌انداز باعث رقابت شدید برای دارایی‌های مرتبط با مس شده و می‌تواند به سود سهام شرکت‌های معدنی و ETFهای مرتبط با مس منجر شود. تحلیل کوتاه رالی مس ناشی از تقاضای ساختاری و نیازهای جدید برق‌رسانی و هوش مصنوعی است و می‌تواند تا سال‌های آینده قیمت‌های تاریخی جدیدی رقم بزند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

رالی طلا؛ حباب یا تغییر پارادایم؟

بازار جهانی طلا در سال جاری شاهد جهشی بی‌سابقه بوده است. قیمت این فلز گران‌بها بیش از ۶۰ درصد افزایش یافته و این رشد، قوی‌ترین جهش طی نزدیک به پنجاه سال اخیر محسوب می‌شود. چنین صعودی پرسش مهمی را مطرح کرده است: آیا با یک حباب قیمتی مواجهیم یا اینکه طلا در حال تجربه یک تغییر ساختاری در نظام پولی جهانی است؟ تغییر رفتار تاریخی طلا به‌طور سنتی، قیمت طلا رابطه‌ای معکوس با بازده واقعی اوراق قرضه داشته است. اما از سال ۲۰۲۲، این الگو شکسته شد؛ طلا حتی در شرایط افزایش بازده واقعی و کاهش تورم نیز رشد کرده است. این تغییر نشان می‌دهد که محرک‌های جدیدی وارد صحنه شده‌اند. محرک اصلی: بی‌اعتمادی به دارایی‌های دلاری یکی از نقاط عطف، توقیف ذخایر ارزی روسیه توسط آمریکا بود که اعتماد بسیاری از کشورها به دارایی‌های دلاری را متزلزل کرد. در نتیجه، بانک‌های مرکزی جهان به سمت خرید طلا به‌عنوان ذخیره‌ای بی‌طرف و مقاوم در برابر تحریم‌ها حرکت کردند. خرید رسمی طلا طی سه سال اخیر بیش از ۱۰۰۰ تن در سال بوده است. این روند نشان‌دهنده تغییر جدی در نگاه سیاست‌گذاران پولی به طلاست. چرا این جهش حباب نیست؟ دارایی‌های ETF طلا هنوز ۱۰٪ پایین‌تر از اوج ۲۰۲۰ هستند. سهام ETF شرکت‌های معدنی طلا یک‌سوم کاهش یافته است. وال‌استریت نسبت به آینده طلا محتاط و حتی بدبین است. سفته‌بازان بیشتر جذب کریپتو و دارایی‌های هوش مصنوعی شده‌اند تا فلزات. این شواهد نشان می‌دهد که برخلاف حباب‌های کلاسیک، هیجان سفته‌بازی در بازار طلا وجود ندارد. تفاوت با دهه ۱۹۷۰ آمریکا از بزرگ‌ترین طلبکار جهانی به بزرگ‌ترین بدهکار تبدیل شده است. بدهی فدرال از ۳۰٪ به حدود ۱۲۰٪ تولید ناخالص داخلی رسیده است. کسری بودجه به‌طور میانگین ۶٪ GDP است. نرخ‌های بهره فدرال در حال کاهش‌اند، نه افزایش به سطوح دو رقمی مانند دهه ۷۰. این شرایط نشان می‌دهد که بستر کلان اقتصادی امروز با دهه ۱۹۷۰ کاملاً متفاوت است. چشم‌انداز آینده عامل کلیدی که هنوز وارد صحنه نشده، سرمایه‌گذاران خصوصی هستند. در حال حاضر سهم آن‌ها از طلا بسیار اندک است. اگر حتی بخشی از سرمایه‌های خصوصی به سمت طلا حرکت کند، این فلز می‌تواند شاهد مرحله دوم جهش قیمتی باشد. همچنین با توجه به اینکه اوراق قرضه دیگر پوشش مطمئنی برای سهام نیستند، طلا به تنها دارایی ریسک‌گریز قابل اعتماد تبدیل شده است. تحلیل کوتاه رالی اخیر طلا بیش از آنکه یک حباب قیمتی باشد، بازتابی از تغییرات ساختاری در نظام پولی جهانی است؛ و ورود سرمایه‌گذاران خصوصی می‌تواند موج دوم صعودی را رقم بزند. منبع: investinglive.com

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

گلدمن ساکس جهش مس بالای ۱۱,۰۰۰ دلار را موقتی دانست

گلدمن ساکس اعلام کرد که جهش قیمت مس بالای ۱۱,۰۰۰ دلار کوتاه‌مدت خواهد بود. این بانک سرمایه‌گذاری همچنین پیش‌بینی کرده است که در سال ۲۰۲۶ نسبت به آلومینیوم، لیتیوم و سنگ‌آهن دیدگاه نزولی دارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آمار طلا بانک‌های مرکزی: افزایش چشمگیر خرید طلا از سوی بانک‌های مرکزی در ماه اکتبر

تقاضای بانک‌های مرکزی برای طلا در ماه اکتبر همچنان در سطح بالایی باقی ماند و به ۵۳ تن رسید که نسبت به ماه قبل ۳۶ درصد افزایش نشان می‌دهد و ادامه‌دهنده روند قدرتمند مشاهده‌شده در طول سال است (نمودار ۱). خریدها همچنان عمدتاً در میان تعداد محدودی از بانک‌های مرکزی متمرکز بود که در صدر آن‌ها بانک ملی لهستان قرار داشت؛ بانکی که پس از وقفه‌ای چندماهه، در این ماه بار دیگر به بازار بازگشت. مجموع خرید خالص گزارش‌شده از ابتدای سال تا پایان اکتبر به ۲۵۴ تن رسید که در مقایسه با سه سال گذشته با سرعت کمتری انجام شده است (نمودار ۲). این مسئله احتمالاً بازتابی از تأثیر قیمت‌های بالاتر طلاست. با این حال، تداوم فعالیت بانک‌های مرکزی بازارهای نوظهور — که با یافته‌های نظرسنجی سالانه ما نیز پشتیبانی می‌شود — به‌وضوح نشان می‌دهد که این خریدها ماهیتی راهبردی دارند نه فرصت‌طلبانه و همین امر جایگاه طلا را در شرایط تداوم نااطمینانی‌های کلان اقتصادی بیش از پیش تقویت می‌کند. در ماه اکتبر، ترکیب خریداران عمدتاً شامل همان نام‌هایی بود که در طول سال نیز فعال بودند و بخش عمده افزایش ذخایر به چند بانک مرکزی محدود شد: بانک ملی لهستان پس از توقف خرید از ماه مه، در اکتبر دوباره وارد بازار شد. این بانک که اخیراً هدف خود برای سهم طلا از ذخایر را به ۳۰ درصد افزایش داده بود، با خرید ۱۶ تن در این ماه، ذخایر طلای خود را به ۵۳۱ تن رساند که معادل ۲۶ درصد از کل ذخایر آن در قیمت‌های پایان اکتبر است. بانک مرکزی برزیل برای دومین ماه پیاپی اقدام به خرید طلا کرد و پس از خرید ۱۵ تن در سپتامبر، در اکتبر نیز ۱۶ تن دیگر به ذخایر خود افزود. در حال حاضر ذخایر طلای این کشور به ۱۶۱ تن رسیده که ۶ درصد از کل ذخایر را تشکیل می‌دهد. بانک مرکزی ازبکستان (۹ تن)، بانک اندونزی (۴ تن)، بانک مرکزی ترکیه (۳ تن)، بانک ملی جمهوری چک (۲ تن)، بانک ملی جمهوری قرقیزستان (۲ تن)، بانک غنا (بیش از ۱ تن)، بانک مرکزی چین (بیش از ۱ تن)، بانک ملی قزاقستان (بیش از ۱ تن) و بانک مرکزی فیلیپین (بیش از ۱ تن) نیز از خریداران طلا در ماه اکتبر بودند. در زمان تنظیم این گزارش، بانک مرکزی روسیه تنها بانکی بود که کاهش ذخایر طلا را گزارش کرد؛ به‌گونه‌ای که ذخایر آن با ۳ تن کاهش به ۲,۳۲۷ تن رسید. از ابتدای سال تاکنون، بانک ملی لهستان با ۸۳ تن خرید، بزرگ‌ترین خریدار رسمی طلا باقی مانده و میزان خرید آن تقریباً دو برابر دومین خریدار بزرگ، یعنی قزاقستان با ۴۱ تن است (نمودار ۳). هرچند تمرکز خریدها همچنان بر بانک‌های مرکزی بازارهای نوظهور است، اما فهرست خریداران — چه قدیمی و چه جدید — همچنان گسترده باقی مانده است. نگاه بانک‌های مرکزی به ذخایر بیشتر طلا طبق اظهارات اخیر الکساندر ووچیچ، رئیس‌جمهور صربستان، بانک ملی صربستان قصد دارد ذخایر طلای خود را تا سال ۲۰۳۰ به دست‌کم ۱۰۰ تن افزایش دهد. این هدف بلندمدت، به معنای تقریباً دو برابر شدن ذخایر فعلی است که در پایان اکتبر ۵۲ تن بود و نشان‌دهنده تداوم تعهد این کشور به طلا به‌عنوان یک دارایی راهبردی در سبد ذخایر ارزی است. در کنفرانس اخیر LBMA در کیوتو نیز کشورهای ماداگاسکار و کره‌جنوبی تمایل خود را برای افزایش ذخایر طلا اعلام کردند، هرچند هیچ‌یک زمان‌بندی مشخصی برای این برنامه‌ها ارائه نکرده‌اند. این تحولات، یافته‌های نظرسنجی ۲۰۲۵ ما را تقویت می‌کند که نشان می‌دهد ۹۵ درصد از پاسخ‌دهندگان انتظار دارند ذخایر طلای بانک‌های مرکزی در سال پیشِ رو افزایش یابد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بلومبرگ: مس در بورس لندن به رکورد تاریخی رسید

به گزارش بلومبرگ، قیمت مس در بورس فلزات لندن به رکورد جدیدی رسید؛ زیرا بازار جهانی با نگرانی از کمبود عرضه روبه‌رو است. این فلز تا ۰.۹٪ افزایش یافت و به ۱۱,۲۹۴.۵ دلار در هر تن رسید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی روسیه: افزایش تقاضای جهانی طلا ناشی از تلاش گروه هفت برای استفاده از دارایی‌های مسدودشده روسیه است

بانک مرکزی روسیه روز پنج‌شنبه اعلام کرد بانک‌های مرکزی در اقتصادهای نوظهور به‌منظور تنوع‌بخشی به ذخایر بین‌المللی خود، اقدام به خرید طلا کرده‌اند؛ اقدامی که در واکنش به تلاش گروه هفت (G7) برای استفاده از میلیاردها دلار دارایی‌های مسدودشده روسیه انجام می‌شود. طلا که در مسیر ثبت بزرگ‌ترین رشد سالانه خود از سال ۱۹۷۹ قرار دارد، از ابتدای سال جاری تاکنون ۵۹ درصد رشد کرده و در پی افزایش تقاضا به‌عنوان دارایی امن، تحت‌تأثیر تنش‌های ژئوپلیتیکی و ابهام درباره تعرفه‌های آمریکا، در ۲۰ اکتبر به رکورد تاریخی ۴۳۸۱ دلار در هر اونس تروا رسید. بانک مرکزی روسیه اعلام کرد علاقه سرمایه‌گذاران به طلا به دلیل نااطمینانی در مورد رشد اقتصاد جهانی رو به افزایش است. این بانک افزود: «هم‌زمان، فلز گران‌بها از تقاضای پایدار بانک‌های مرکزی در اقتصادهای نوظهور نیز حمایت می‌شود؛ کشورهایی که در بحبوحه بحث‌های گروه هفت درباره استفاده از دارایی‌های مسدودشده روسیه، به تنوع‌بخشی ذخایر بین‌المللی خود ادامه می‌دهند.» از مجموع حدود ۳۰۰ میلیارد دلار دارایی مسدودشده روسیه، ۲۱۰ میلیارد یورو (معادل ۲۴۳ میلیارد دلار) در اروپا نگهداری می‌شود که ۱۸۵ میلیارد یورو از آن در یوروکلیر (Euroclear)، مؤسسه سپرده‌گذاری مرکزی اوراق بهادار مستقر در بروکسل، قرار دارد. ذخایر طلای روسیه و ارزهای خارجی این کشور تا ۱۴ نوامبر به ۷۳۴.۱ میلیارد دلار رسید. بانک مرکزی روسیه روز چهارشنبه نیز اعلام کرد فروش و خرید طلا در بازار داخلی برای ذخیره بودجه‌ای «صندوق ثروت ملی» (NWF) طی سال‌های اخیر به دلیل افزایش نقدشوندگی طلا شدت گرفته است. دارایی‌های این بانک به دلار آمریکا، یورو و سایر ارزهای اصلی غربی در چارچوب تحریم‌هایی که به دلیل اقدامات نظامی روسیه در اوکراین اعمال شده، مسدود شده‌اند. در سال ۲۰۲۳، روسیه دلار آمریکا، یورو و سایر ارزهای غربی را از ترکیب ارزی ذخایر مالی خود حذف کرد؛ ذخایری که اکنون به یوان چین و طلا اختصاص یافته و سهم هدف‌گذاری‌شده آن‌ها به ترتیب ۶۰ و ۴۰ درصد است. بانک مرکزی تصریح کرد: «یوان و طلا دارایی‌های نقدشونده صندوق ثروت ملی هستند. خرید یا فروش دارایی‌های نقد ارزی این صندوق در برابر روبل، مستلزم آن است که بانک مرکزی عملیات متناظر با همان حجم را در بازار داخلی انجام دهد.» با توجه به رشد شدید قیمت‌های جهانی طلا، حجم معاملات طلا در بازار داخلی افزایش یافته و این امر امکان تشدید عملیات معاملاتی بانک مرکزی در بازار طلا را فراهم کرده است؛ هرچند زمان دقیق افزایش حجم این معاملات اعلام نشده است. افزایش نقدشوندگی بازار طلا روسیه بانک مرکزی به دلیل تحریم‌ها قادر به خرید طلا در بازارهای بین‌المللی نیست. با وجود آن‌که روسیه پس از چین دومین تولیدکننده بزرگ طلای جهان است، نقدشوندگی پایین بازار داخلی در گذشته توان این بانک برای افزایش دامنه عملیات خود را محدود کرده بود. بانک مرکزی اعلام کرد: «از آنجا که نقدشوندگی بازار داخلی طلا در سال‌های اخیر افزایش یافته، این بانک اکنون عملیات متناظر را نه‌تنها از طریق خرید و فروش یوان در برابر روبل، بلکه تا حدی از طریق خرید و فروش طلا نیز انجام می‌دهد.» تا اول نوامبر، دارایی‌های نقد صندوق ثروت ملی که شامل یوان و طلا است، به ۵۱.۶ میلیارد دلار، معادل ۱.۹ درصد تولید ناخالص داخلیِ پیش‌بینی‌شده، رسید. این دارایی‌ها می‌توانند برای پوشش کسری بودجه مورد استفاده قرار گیرند. صندوق ثروت ملی مازاد درآمدهای نفتی بودجه دولت را به صورت روبل نگه می‌دارد، در حالی که بانک مرکزی مسئول انجام معاملات طلا و ارز خارجی برای این صندوق است و در طول سال ۲۰۲۵ به‌طور خالص اقدام به فروش ارز و طلا کرده است. ارز خارجی و طلای نگهداری‌شده به نمایندگی از صندوق ثروت ملی، به‌عنوان بخشی از ذخایر طلای روسیه و ارزهای خارجی بانک مرکزی محاسبه می‌شود که با احتساب دارایی‌های مسدودشده، به حدود ۷۲۰ میلیارد دلار رسیده و سهم طلا در آن بیش از ۴۱ درصد است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

شرکت CyrusOne تجهیزات خنک‌کننده موقت مستقر کرد

شرکت CyrusOne اعلام کرد در حال تلاش برای بازگرداندن کامل ظرفیت خنک‌سازی مراکز داده خود است. این شرکت توانسته چند چیلر را با ظرفیت محدود دوباره راه‌اندازی کند و همچنین تجهیزات خنک‌کننده موقت را برای مدیریت شرایط اضطراری مستقر کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا طلا می‌تواند سال آینده باز هم اوج بگیرد: نگاه کارشناسان وال‌استریت

روند صعودی پرقدرت قیمت طلا که این فلز گران‌بها را به سطوح بی‌سابقه رسانده، ممکن است تا سال ۲۰۲۶ نیز ادامه یابد. بر اساس پیش‌بینی تحلیل‌گران وال‌استریت، بسیاری از آنها انتظار دارند طلا به روند رکوردشکنی خود ادامه دهد و در سال ۲۰۲۶ تا ۲۰ درصد دیگر نیز افزایش قیمت را تجربه کند. ثبت یک رشد دو‌رقمی دیگر برای طلا، با توجه به اینکه قیمت این فلز گران‌بها امسال یکی از بهترین عملکردهای خود در چند دهه اخیر را تجربه کرده، هدفی دشوار به نظر می‌رسد. روز چهارشنبه، طلا در حدود ۴۱۸۷ دلار به ازای هر اونس معامله شد و از ابتدای سال تاکنون ۵۷ درصد رشد داشته است. این رشد ناشی از مجموعه‌ای از عوامل صعودی بوده است؛ از جمله افزایش خرید بانک‌های مرکزی، تداوم تورم بالا، و نگرانی سرمایه‌گذاران نسبت به قدرت اقتصاد ایالات متحده و تعرفه‌های تجاری. در ادامه، دیدگاه کارشناسان بازار درباره چشم‌انداز این دارایی امن در سال آینده ارائه می‌شود. بانک آمریکا: ۵۰۰۰ دلار به ازای هر اونس تحلیل‌گران بانک آمریکا پیش‌بینی می‌کنند قیمت طلا در سال آینده تا سطح ۵۰۰۰ دلار افزایش یابد که این امر به معنای رشد حدود ۱۹ درصدی نسبت به سطوح فعلی است. این بانک در یادداشتی اخیر اعلام کرد که انتظار می‌رود عوامل بنیادی صعودی که موجب افزایش قیمت طلا شده‌اند، در سال آینده نیز تداوم یابند. این بانک در این زمینه به عوامل مثبتی همچون افزایش هزینه‌کرد ناشی از کسری بودجه در ایالات متحده و «سیاست‌های کلان اقتصادی غیرمتعارف» دونالد ترامپ، رئیس‌جمهور این کشور، اشاره کرده است. این بانک با اشاره به تحلیل خود از بازارهای صعودی طلا از سال ۱۹۷۰ تاکنون اعلام کرد: «قیمت طلا تنها زمانی از مسیر صعودی بازایستاده که عوامل بنیادیِ محرک آن تغییر کرده باشند. در حال حاضر، بسیاری از این عوامل همچنان پابرجا هستند، بنابراین ما همچنان از طلا حمایت قیمتی می‌بینیم.» با وجود اصلاح اخیر قیمت طلا، این فلز گران‌بها همچنان از منظر بلندمدت «کم‌سرمایه‌گذاری‌شده» باقی مانده است؛ نکته‌ای که تحلیل‌گران نیز بر آن تأکید کرده‌اند. گلدمن ساکس: ۴۹۰۰ دلار به ازای هر اونس دان استرویون، هم‌مدیر بخش پژوهش جهانی کامودیتی‌ها در گلدمن ساکس، اعلام کرد که معتقد است قیمت طلا تا پایان سال آینده می‌تواند به ۴۹۰۰ دلار در هر اونس برسد؛ رقمی که حاکی از رشد حدود ۱۷ درصدی نسبت به سطوح فعلی است. او روز چهارشنبه در گفت‌وگو با بلومبرگ گفت که این پیش‌بینی عمدتاً به دلیل تداوم دو عاملی است که امسال از روند صعودی طلا حمایت کرده‌اند. افزایش خریدهای بانک‌های مرکزی: مدیران ذخایر بانک‌های مرکزی پس از مشاهده مسدود شدن ذخایر خارجی روسیه در پی تهاجم این کشور به اوکراین در سال ۲۰۲۲، دچار نگرانی شدند. او گفت: «آن‌ها نیاز دارند در طلا سرمایه‌‌گذاری کنند، زیرا طلا تنها دارایی واقعی امن است که در خزانه‌های داخلی نگهداری می‌شود.»  کاهش نرخ بهره توسط بانک‌های مرکزی: استرویون گفت که انتظار می‌رود فدرال رزرو در سال آینده حدود ۷۵ نقطه پایه نرخ بهره را کاهش دهد، امری که پیش‌بینی می‌شود سرمایه‌گذاری در دارایی‌های بدون بازده مانند طلا را تحریک کند. او افزود که این روند توسط دیگر بانک‌های مرکزی جهان نیز حمایت خواهد شد، زیرا آن‌ها نیز انتظار می‌رود سیاست‌های پولی خود را در سال آینده تسهیل کنند. کاهش نرخ بهره موجب افزایش فشارهای تورمی خواهد شد و سرمایه‌گذاران احتمالاً برای محافظت در برابر کاهش ارزش پول‌های فیات، به خرید طلا روی خواهند آورد. او گفت که انتظار می‌رود سرمایه‌گذاران خصوصی نیز به روند صعودی طلا کمک کنند و به روندهایی مانند «معامله کاهش ارزش» اشاره کرد؛ روندی که بر اساس آن، دارایی‌های مبتنی بر دلار در پی کاهش ارزش دلار و سایر ارزهای فیات، افت ارزش خواهند داشت. (Debasement trade یا «معامله کاهش ارزش» به نوعی استراتژی سرمایه‌گذاری گفته می‌شود که سرمایه‌گذاران با انتظار کاهش ارزش پول‌های فیات (مثل دلار، یورو و …) وارد دارایی‌هایی می‌شوند که ارزششان در طول زمان حفظ می‌شود یا حتی افزایش می‌یابد.) به گفته وی: «به نظر من، نکته کلیدی درباره میزان افزایش قیمت ناشی از تنوع‌بخشی بخش خصوصی این است که بازار طلا نسبتاً کوچک است.» او اشاره کرد که بازار صندوق‌های قابل معامله طلا (ETF) حدود ۷۰ برابر کوچک‌تر از بازار اوراق قرضه خزانه‌داری آمریکا است. «این دلیل دیگری است که طلا را به عنوان پیشنهاد اصلی ما برای سرمایه‌گذاری بلندمدت در کامودیتی‌ها انتخاب کرده‌ایم.» دویچه بانک: تا ۴۹۵۰ دلار به ازای هر اونس دویچه بانک پیش‌بینی کرده است که قیمت طلا در سال ۲۰۲۶ می‌تواند تا ۴۹۵۰ دلار در هر اونس افزایش یابد، که نشان‌دهنده رشد احتمالی حدود ۱۸ درصدی است. سناریوی پایه این بانک پیش‌بینی می‌کند که طلا سال را در حدود ۴۴۵۰ دلار به ازای هر اونس به پایان برساند. مایکل شوئه، تحلیل‌گر پژوهشی این بانک، در گزارشی اخیر نوشت: «با وجود اصلاح اخیر طلا، جریان سرمایه‌گذاری‌ها به نظر می‌رسد تثبیت شده و این فلز گران‌بها چند سیگنال تکنیکال را نشان داده که حاکی از پایان یافتن «اصلاح موقعیت‌ها» است.» او افزود که به نظر می‌رسد تقاضا از سوی بانک‌های مرکزی و سرمایه‌گذاران صندوق‌های قابل معامله (ETF) نیز همچنان قوی باقی بماند. شوئه نوشت: «این عوامل ما را به ارتقای پیش‌بینی خود برای سال ۲۰۲۶ ترغیب می‌کند.» با این حال، او اشاره کرد که در صورت وقوع اصلاح عمیق‌تر در بازار سهام، کاهش کمتر از حد انتظار نرخ بهره توسط فدرال رزرو در سال آینده، یا کاهش تنش‌های ژئوپولیتیکی، ریسک‌های کاهشی برای این فلز گران‌بها وجود دارد. او افزود: «در چشم‌انداز کلان، ممکن است مدیران ذخایر خریدهای خود را کند کنند و افزایش‌های چشمگیر قیمت واقعی طلا اغلب با اصلاحات قابل توجهی همراه هستند.» اچ‌اس‌بی‌سی: تا ۴۴۰۰ دلار به ازای هر اونس پیش‌بینی اچ‌اس‌بی‌سی نسبت به دیگران کمتر صعودی است اما همچنان خوش‌بینانه باقی مانده است. این بانک اعلام کرده است که انتظار دارد قیمت طلا در سال ۲۰۲۶ در محدوده ۳۶۰۰ تا ۴۴۰۰ دلار به ازای هر اونس معامله شود. در بالاترین سطح این محدوده، رشد احتمالی طلا حدود ۵ درصد خواهد بود. جیمز استیل، تحلیل‌گر ارشد فلزات گران‌بها در اچ‌اس‌بی‌سی، در یادداشتی برای مشتریان در ماه گذشته نوشت: «به نظر می‌رسد تغییرات شدید و احتمالاً دائمی در چشم‌انداز ژئوپولیتیکی، همراه با شکل‌های تندتر ملی‌گرایی—از جمله ملی‌گرایی اقتصادی به شکل تعرفه‌ها—ریسک ژئوپولیتیکی، نوسانات بازارهای مالی و پرسش‌ها درباره استقلال فدرال رزرو و سیاست پولی، احتمالاً ادامه خواهند داشت.» او پیش‌بینی می‌کند که روند صعودی ممکن است در نیمه دوم سال کند شود و به عواملی مانند افزایش عرضه طلا، کاهش احتمالی تقاضای فیزیکی، و تسهیل خریدهای بانک‌های مرکزی فراتر از مرز ۴۰۰۰ دلار اشاره کرد.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر