TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,196.89 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

تمرکز معامله‌گران بر نشست فدرال رزرو، دلار را مهار می‌کند

در آغاز آرامی برای بازارهای فارکس جهانی در این هفته، جفت‌ارز EURUSD با ثبات معامله می‌شود، با وجود اینکه جمعه شب گذشته مؤسسه فیچ رتبه اعتباری بدهی فرانسه را کاهش داد. این کاهش رتبه قبلاً در بازار بدهی فرانسه قیمت‌گذاری شده بود و در عوض، نشست FOMC در روز چهارشنبه به‌عنوان رویداد اصلی برای EURUSD در این هفته مطرح است. همچنین، این هفته نشست‌های سیاست‌گذاری بانک‌های مرکزی در بریتانیا، ژاپن، کانادا و نروژ نیز برگزار می‌شود. دلار آمریکا: آماده‌سازی برای نشست چهارشنبه FOMC تعطیلات عمومی در ژاپن باعث شد که شروع هفته در بازارهای جهانی فارکس آرام باشد. در اخبار شبانه، داده‌های ضعیف فعالیت اقتصادی چین منتشر شد که نیاز به محرک‌های بیشتر را گوشزد می‌کند. همچنین، بازار دارایی‌های کره جنوبی پس از آن‌که دولت از برنامه کاهش آستانه مالیات بر سود سرمایه صرف‌نظر کرد، شاهد رشد بود. این موضوع باعث شد تا نرخ دلار در برابر وون کره جنوبی دوباره از سطح ۱۴۰۰ فاصله بگیرد. با نگاه به جلو، این هفته بزرگ برای نشست‌های بانک‌های مرکزی است. پنج بانک مرکزی گروه ده (G10) تشکیل جلسه می‌دهند که انتظار می‌رود سه بانک نرخ‌ها را کاهش دهند. نقطه اوج هفته، بدون شک نشست چهارشنبه FOMC خواهد بود. ما (تیم تحلیل ING) و اجماع قوی بازار، انتظار کاهش ۲۵ نقطه پایه‌ای را داریم و سپس دو کاهش ۲۵ نقطه پایه دیگر در اکتبر و دسامبر. بازار در حال حاضر ۶۸ نقطه پایه از مجموع ۷۵ نقطه  پایه پایه کاهش پیش‌بینی‌شده امسال را قیمت‌گذاری کرده است. ما انتظار داریم که دلار تا زمان برگزاری نشست، با فشار فروش ملایمی مواجه باشد و در صورتی که کاهش ۵۰ نقطه پایه‌ای نرخ بهره در نشست، محتمل‌تر از آنچه بازار پیش‌بینی کرده باشد، ممکن است اندکی بیشتر افت کند. علاوه بر نشست FOMC، تقویم اقتصادی آمریکا در این هفته شامل انتشار داده‌های خرده‌فروشی ماه اوت در روز سه‌شنبه و آمار هفتگی بیکاری و داده‌های سرمایه‌گذاری بین‌المللی خزانه‌داری آمریکا (TIC) برای ماه ژوئیه در روز پنج‌شنبه است. افزایش اخیر در آمار بیکاری به‌طور موقت فشار نزولی بر دلار وارد کرد و داده‌های TIC نیز به دقت بررسی خواهد شد تا مشخص شود آیا سرمایه‌گذاران خارجی تنها در حال پوشش ریسک دارایی‌های آمریکایی هستند یا اینکه واقعاً در حال فروش آنها می‌باشند. ما (تیم تحلیل ING) همچنان معتقدیم که برخی عوامل فصلی از دلار حمایت ملایم می‌کنند، اما نشست این هفته FOMC جهت بازار را تا سه‌ماهه چهارم مشخص خواهد کرد. انتظار داریم شاخص دلار تا عصر چهارشنبه در بازه محدود ۹۷.۲۰ تا ۹۸.۰۰ معامله شود. یورو: کاهش رتبه فرانسه قابل انتظار بود اوراق قرضه دولتی فرانسه مدتی است با اسپردهایی نسبت به نرخ‌های سوآپ معامله می‌شوند که با چندین کاهش رتبه اعتباری همخوانی دارند. بنابراین، تصمیم جمعه شب فیچ برای کاهش یک‌پله‌ای رتبه اعتباری فرانسه به +A جای تعجب نداشت و واکنش چندانی از سوی بدهی فرانسه یا یورو ایجاد نکرد. در داخل کشور، تمرکز بر این است که نخست‌وزیر جدید فرانسه، سباستین لوکورنو، تا چه اندازه می‌تواند نمایندگان پراکنده مجمع ملی را روی مسیر غیرمحبوب اما ضروری انضباط مالی متمرکز کند. یکی از اولین اقدامات او کنار گذاشتن برنامه حذف دو تعطیلات رسمی بود. انتظار می‌رود فعالان بازار فارکس همچنان نیم‌نگاهی به بازار بدهی فرانسه داشته باشند، هرچند دیدگاه اصلی ما این است که این موضوع به بحران دیگری در منطقه یورو منجر نخواهد شد. این هفته برای داده‌های اقتصادی منطقه یورو پرخبر نیست، اما سخنرانی‌های زیادی از مقامات بانک مرکزی اروپا برنامه‌ریزی شده است. تمرکز امروز بر سخنرانی ایزابل اشنابل عضو بانک مرکزی اروپا در ساعت ۱۳:۳۰ به وقت CET خواهد بود. او اخیراً لحن نسبتاً انقباضی داشته و نرخ سپرده ۲ درصدی بانک مرکزی اروپا را «اندکی انبساطی» توصیف کرده و هشدار داده است که ممکن است بانک‌های مرکزی خیلی زودتر از انتظار سرمایه‌گذاران مجبور به افزایش نرخ‌ها شوند. سخنرانی او یک ریسک رویدادی مثبت ملایم برای EURUSD و نرخ‌های سوآپ کوتاه‌مدت یورو محسوب می‌شود. انتظار داریم جفت‌ارز EURUSD همچنان در محدوده محدود ۱.۱۷۰۰ تا ۱.۱۷۵۰ معامله شود و منتظر سیگنال جدید از نشست چهارشنبه FOMC بماند. پوند انگلیس: هفته‌ای بسیار پرکار برای استرلینگ استرلینگ در این هفته رویداد‌های زیادی دارد. نقطه اوج هفته، نشست کمیته سیاست‌گذاری پولی (MPC) در روز پنج‌شنبه خواهد بود. اما پیش از آن، فردا داده‌های اشتغال و دستمزدها منتشر می‌شود و سپس روز چهارشنبه گزارش شاخص قیمت مصرف‌کننده ماه اوت ارائه خواهد شد. مگر اینکه کاهش غیرمنتظره‌ای در اشتغال و/یا دستمزدها و تورم بخش خدمات مشاهده شود، به نظر می‌رسد که بانک انگلستان به روایت انقباضی که در نشست اوت مطرح کرده بود ادامه خواهد داد. این موضوع در میان سرمایه‌گذاران بازتاب یافته و بازار تنها ۸ نقطه پایه کاهش نرخ بهره امسال و مجموعاً ۴۰ نقطه پایه تا تابستان آینده را قیمت‌گذاری کرده است. واگرایی تورم در بریتانیا با منطقه یورو و آمریکا پدیده‌ای نادر است و اکنون می‌توان استدلال کرد که داده‌های قیمتی بریتانیا بسیار مهم‌تر از داده‌های فعالیت اقتصادی هستند در تعیین زمان اجرای مرحله بعدی از چرخه کاهش نرخ توسط بانک انگلستان. در سایر حوزه‌ها، مشکلات دولت کارگری بریتانیا اشتهای سرمایه‌گذاران برای پوند با بازدهی بالا را کاهش نداده است. ما معتقدیم که  EURGBP به‌خوبی در محدوده ۰.۸۶ تا ۰.۸۷ باقی خواهد ماند، در حالی که GBPUSD در صورت اتخاذ رویکردی به اندازه کافی انبساطی توسط فدرال رزرو، می‌تواند این هفته از مقاومت ۱.۳۵۹۰/۱.۳۶۰۰ عبور کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کازیمیر، عضو بانک مرکزی اروپا: تورم صعودی را نادیده نگیریم

«پیتر کازیمیر»، عضو شورای حکام بانک مرکزی اروپا، هشدار داد که نادیده گرفتن ریسک‌های صعودی تورم اشتباه خواهد بود. او تأکید کرد که بانک مرکزی اروپا در حال حاضر در موقعیت مناسبی قرار دارد و نرخ‌های بهره را به سطح خنثی رسانده است، اما با وجود پیشرفت‌هایی در کنترل تورم، هوشیاری همچنان ضروری است. کازیمیر افزود که نیازی به واکنش نسبت به انحرافات جزئی از هدف تورمی نیست و سیاست پولی باید چابک و منعطف باقی بماند تا بتواند به تغییرات اقتصادی پاسخ مناسب دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نتانیاهو گفت روابط با آمریکا در اوج قدرت است

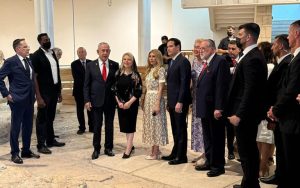
در روز ۱۴ سپتامبر، نخست‌وزیر اسرائیل بنیامین نتانیاهو به همراه مارکو روبیو، وزیر امور خارجه ایالات متحده، در دیوار ندبه (Western Wall) در شهر اورشلیم حضور یافت. نتانیاهو در این دیدار گفت: «اتحاد ایالات متحده و اسرائیل هرگز به این اندازه قدرتمند نبوده است.» او همچنین تأکید کرد که سفر وزیر امور خارجه آمریکا به اسرائیل، گواهی بر عمق روابط دو کشور است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

به گزارش فایننشال تایمز، آمریکا و بریتانیا پیش از سفر دونالد ترامپ، در آستانه دستیابی به توافقاتی در حوزه‌های فناوری، هسته‌ای و ویسکی قرار دارند

به گزارش فایننشال تایمز، آمریکا و بریتانیا پیش از سفر دونالد ترامپ، در آستانه دستیابی به توافقاتی در حوزه‌های فناوری، هسته‌ای و ویسکی قرار دارند

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ تصمیمات سیاست پولی فدرال رزرو، بانک مرکزی کانادا، انگلیس و ژاپن در کانون توجه

پیش‌بینی سه مرحله کاهش نرخ بهره در سال جاری دلار آمریکا هفته را با فشار نزولی آغاز کرد؛ زیرا گزارش ضعیف اشتغال در ماه آگوست، انتظارات بازار برای کاهش نرخ بهره را تقویت کرد. با این حال، در روزهای سه‌شنبه و چهارشنبه بخشی از این افت جبران شد، حتی با وجود آنکه داده‌ها از افت قابل‌توجه در شاخص قیمت تولیدکننده حکایت داشت. روز پنجشنبه دوباره فشار فروش بر دلار غلبه کرد؛ این بار به دلیل آمار ناامیدکننده مدعیان بیمه بیکاری، هرچند شاخص قیمت مصرف‌کننده (شاخص CPI) اندکی بالاتر از پیش‌بینی‌ها منتشر شد. در مجموع، سرمایه‌گذاران همچنان بر این باورند که تا پایان سال بیش از دو نوبت کاهش نرخ بهره اجتناب‌ناپذیر است. قیمت‌گذاری در بازار قراردادهای فیوچرز نشان می‌دهد حدود ۷۲ واحد پایه کاهش تا پایان ۲۰۲۵ در نظر گرفته شده و نخستین کاهش ۲۵ واحدی به احتمال زیاد در نشست روز چهارشنبه اعمال خواهد شد. حتی سناریوی کاهش ۵۰ واحدی نیز با احتمال ۷ درصد مطرح است، اما محتمل‌ترین مسیر از نگاه بازار، سه کاهش متوالی ۲۵ واحدی در جلسات باقیمانده سال است. ضعف بازار کار بدون شک بر گمانه‌زنی‌ها درباره سیاست‌های انبساطی‌تر فدرال رزرو افزوده است، اما برآورد رشد ۳ درصدی اقتصاد در سه‌ماهه سوم بر اساس مدل GDPNow فدرال رزرو آتلانتا نشان می‌دهد شرایط به آن سادگی که بازار تصور می‌کند نیست. این همزمانیِ نشانه‌های ضعف در اشتغال و پایداری نسبی رشد اقتصادی، معادله تصمیم‌گیری را برای سیاست‌گذاران فدرال رزرو پیچیده‌تر کرده است. آیا فدرال رزرو با انتظارات انبساطی بازار همسو خواهد شد؟ یک کاهش ۲۵ واحدی در نرخ بهره به‌تنهایی بعید است موج بزرگی از نوسان در بازار ایجاد کند. در چنین حالتی، تمرکز اصلی سرمایه‌گذاران بلافاصله بر سخنان جروم پاول در نشست خبری و همچنین بر پیش‌بینی‌های تازه اقتصادی و نمودار نقطه‌ای معطوف خواهد شد؛ ابزاری که دیدگاه اعضای کمیته را درباره مسیر آینده نرخ‌ها به‌خوبی نشان می‌دهد. در ماه ژوئن، برآورد میانه سیاست‌گذاران تنها به دو کاهش ۲۵ واحدی دیگر در سال جاری اشاره داشت، در حالی‌که هفت عضو کمیته همچنان طرفدار تثبیت نرخ‌ها بودند. بنابراین، برای آنکه فدرال رزرو با سطح بالای انتظارات انبساطی بازار همراه شود، نیازمند تغییری جدی در نگاه سیاست‌گذاران خواهد بود. با این حال، اگر پیام نشست حاکی از تمایل بیشتر به کاهش نرخ‌ها باشد، دلار آمریکا به احتمال زیاد بار دیگر تحت فشار فروش قرار می‌گیرد. آنچه اهمیت بیشتری دارد، برآوردهای سال ۲۰۲۶ است. در پیش‌بینی‌های ماه ژوئن، سیاست‌گذاران تنها یک کاهش دیگر را در نظر داشتند، در حالی‌که بازار سه مرحله کاهش را پیش‌بینی می‌کند. این شکاف چشمگیر می‌تواند کانون اصلی توجه فعالان بازار در هفته‌های آینده باشد. افزون بر این، تحولات سیاسی نیز احتمال بازنگری در این برآوردها را بالا برده است. با توجه به تلاش‌های رئیس‌جمهور ترامپ برای تغییر ترکیب هیأت‌مدیره فدرال رزرو و انتخاب‌های آتی رؤسای منطقه‌ای در ابتدای سال آینده، پیش‌بینی‌های ۲۰۲۶ بیش از هر زمان دیگری مستعد تغییرات اساسی به نظر می‌رسند. ضعف اقتصادی، بانک مرکزی کانادا را به سمت کاهش نرخ بهره می‌کشاند پیش از آنکه فدرال رزرو تصمیم خود را اعلام کند، نگاه‌ها به بانک مرکزی کانادا دوخته خواهد شد. این بانک در نشست ماه ژوئیه نرخ بهره را در سطح ۲.۷۵ درصد ثابت نگه داشت و دلیل آن را تاب‌آوری نسبی اقتصاد و قرار گرفتن نرخ تورم پایه؛ پس از حذف نوسانات و اثرات مالیاتی، در محدوده ۲.۵ درصد عنوان کرد. اما شرایط از آن زمان به‌طور محسوسی تغییر کرده است. نرخ بیکاری از ۶.۹ به ۷.۱ درصد افزایش یافته و بازار کار طی دو ماه ژوئیه و آگوست در مجموع بیش از ۱۰۶ هزار شغل از دست داده است. همزمان، تولید ناخالص داخلی در سه‌ماهه دوم ۰.۴ درصد کوچک‌تر شد. در حوزه تورم نیز شاخص CPI سالانه برای ژوئیه از ۱.۹ به ۱.۷ درصد افت کرد، هرچند میانگین تعدیل‌شده در سطح ۳ درصد بدون تغییر باقی ماند. گزارش تورم ماه آگوست نیز درست یک روز پیش از تصمیم‌گیری بانک منتشر خواهد شد. این مجموعه داده‌ها باعث شده سرمایه‌گذاران به‌شدت به سمت سناریوی انبساطی متمایل شوند. در حال حاضر، بازارها با احتمال ۸۵ درصد کاهش ۲۵ واحدی نرخ بهره در این نشست را پیش‌بینی می‌کنند و تقریباً یک مرحله کاهش دیگر تا پایان سال را نیز قطعی می‌دانند. اگر بانک مرکزی کانادا مطابق انتظار نرخ‌ها را کاهش دهد و در بیانیه خود لحنی نرم‌تر و محتاطانه‌تر نسبت به ماه ژوئیه اتخاذ کند، فشار فروش بر دلار کانادا شدت خواهد گرفت. در این صورت، روند صعودی جفت‌ارز دلار/لونی که از ابتدای سپتامبر آغاز شده است، می‌تواند با قدرت بیشتری ادامه یابد. بانک انگلستان در انتظار تثبیت نرخ‌ها؛ اولین کاهش در مارس محتمل است در روز پنجشنبه نگاه‌ها به بانک مرکزی انگلستان دوخته خواهد شد؛ نهادی که پس از تصمیم فدرال رزرو و بانک مرکزی کانادا، در کانون توجه بازارها قرار می‌گیرد. سیاست‌گذاران بریتانیایی در نشست ماه آگوست نرخ بهره را به ۴ درصد کاهش دادند؛ سطحی که پایین‌ترین میزان در بیش از دو سال گذشته محسوب می‌شود. این تصمیم با اختلاف اندک آرا اتخاذ شد و تنها پس از برگزاری دور دوم رأی‌گیری نهایی گردید؛ موضوعی که شکاف جدی در میان اعضای کمیته را آشکار ساخت. در تازه‌ترین گزارش سیاست پولی، بانک پیش‌بینی کرده است که نرخ تورم در سپتامبر به ۴ درصد برسد؛ رقمی معادل دو برابر هدف رسمی. اندرو بیلی، رئیس بانک، نیز هفته گذشته تصریح کرد که «تردیدها درباره زمان و سرعت گام‌های بعدی اکنون بسیار بیشتر شده است». بازار تقریباً مطمئن است که در نشست پیش‌رو نرخ‌ها بدون تغییر باقی خواهد ماند. با این حال، نتیجه رأی‌گیری اعضا می‌تواند برای پوند تعیین‌کننده باشد. حتی اگر یک یا دو عضو از کاهش نرخ‌ها حمایت کنند، احتمالاً سرمایه‌گذاران انتظارات خود را برای آغاز چرخه کاهش جلو خواهند انداخت؛ سناریویی که می‌تواند فشار تازه‌ای بر ارز بریتانیا وارد کند. در حال حاضر، بازارها نخستین کاهش یک‌چهارم درصدی را برای ماه مارس به‌طور کامل در قیمت‌ها لحاظ کرده‌اند. افزون بر این، انتشار آمار تورم مصرف‌کننده بریتانیا در روز چهارشنبه؛ درست یک روز پیش از نشست بانک، می‌تواند بر تصمیم‌گیری اعضا اثرگذار باشد. همچنین داده‌های خرده‌فروشی که روز جمعه منتشر خواهد شد، تصویر دقیق‌تری از وضعیت تقاضای داخلی ارائه خواهد داد. آیا بانک مرکزی ژاپن تا پایان سال دست به افزایش نرخ خواهد زد؟ پس از استعفای نخست‌وزیر ایشیبا، گمانه‌زنی‌ها مبنی بر روی کار آمدن فردی با گرایش به سیاست‌های مالی و پولی انبساطی (داویش) افزایش یافت و همین امر احتمال افزایش ۲۵ واحدی نرخ بهره توسط بانک مرکزی ژاپن را به کمتر از ۵۰ درصد کاهش داد. با این حال، سرمایه‌گذاران خیلی زود انتظارات خود را بازتنظیم کردند؛ چرا که گزارشی نشان داد بانک مرکزی همچنان معتقد است در صورت تداوم روند فعلی اقتصاد، امکان افزایش نرخ‌ها در سال جاری وجود دارد، حتی در سایه بی‌ثباتی سیاسی. انتظار غالب این است که در نشست هفته آینده اقدامی صورت نگیرد، اما بازارها اکنون حدود ۶۰ درصد احتمال افزایش نرخ تا پایان سال را در نظر گرفته‌اند و یک مرحله افزایش دیگر تا ماه مارس را تقریباً قطعی می‌دانند. به همین دلیل، نگاه‌ها به نشست خبری رئیس بانک مرکزی، کازوئو اوئدا و چشم‌انداز اقتصادی او دوخته شده است. اگر سیاست‌گذاران بر تعهد خود برای افزایش هزینه‌های استقراض تأکید کنند، ین ژاپن می‌تواند از این موضع قدرت بگیرد. با این حال، رساندن پیام روشن کار آسانی نخواهد بود. حزب حاکم لیبرال دموکرات قرار است چهارم اکتبر انتخابات درون‌حزبی برای انتخاب جانشین ایشیبا برگزار کند؛ انتخابی که می‌تواند بر سیاست‌های پولی آینده تأثیرگذار باشد. هرچند بانک مرکزی از نظر قانونی مستقل است، اما نباید فراموش کرد که در سال ۲۰۱۳ به همراه دولت بیانیه‌ای مشترک صادر کردند که بر همکاری برای مبارزه با تورم منفی و حمایت از رشد اقتصادی تأکید داشت. در این میان، یکی از گزینه‌های جدی برای جانشینی ایشیبا، سانائه تاکایچی؛ وزیر پیشین امنیت اقتصادی است که به‌عنوان فردی داویش شناخته می‌شود. بنابراین، هرگونه نشانه‌ای از کند شدن روند افزایش نرخ‌ها یا حتی کنار گذاشتن آن می‌تواند چشم‌انداز ین را به‌شدت تضعیف کند. ✔️  بیشتر بخوانید: سیاست پولی چیست؟ معرفی انواع سیاست پولی

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ناگل: کاهش بیشتر نرخ بهره می‌تواند ثبات قیمتی در منطقه یورو را تهدید کند

یواخیم ناگل، عضو شورای حکمرانی بانک مرکزی اروپا (ECB)، هشدار داد که کاهش‌های بیشتر نرخ بهره ممکن است ثبات قیمتی را به خطر اندازد. این اظهارات یک روز پس از آن مطرح شد که بانک مرکزی اروپا برای دومین ماه متوالی تصمیم گرفت نرخ‌ها را بدون تغییر نگه دارد. اظهارات ناگل بخشی از موج اظهارنظرهای مقامات مختلف ECB در واکنش به تصمیم اخیر بود: اولی رن تأکید کرد ریسک نزولی تورم، به‌ویژه به‌دلیل انرژی ارزان‌تر و تقویت یورو، همچنان وجود دارد و احتمال باقی ماندن تورم زیر هدف را نباید دست‌کم گرفت. روبرت کوخر یادآور شد که تورم در اتریش بسیار بالاتر از میانگین منطقه یورو است و چشم‌انداز رشد و تورم تغییر چندانی نکرده است. او بر تصمیم‌گیری «جلسه‌به‌جلسه» تأکید کرد. مارتین مولر اعلام کرد سطح فعلی نرخ‌ها مناسب است و سیاست کنونی را کافی دانست. مارتین کازاکس نیز با اشاره به تداوم ریسک‌های بالا، نشست ماه دسامبر را «پُربار» توصیف کرد و احتمال تصمیمات مهم در آن مقطع را مطرح ساخت. فرانسوا ویلوروا دروازه را برای کاهش دیگر نرخ‌ها باز گذاشت و بیان داشت که ریسک‌های صعودی تورم کمتر از ریسک‌های نزولی نگران‌کننده هستند، ضمن آن‌که بر ضرورت حل مشکلات بودجه‌ای فرانسه تأکید کرد. گدیمیناس سیمکوس در نقطه مقابل گفت که تورم در سطح هدف تثبیت شده، بازار کار وضعیت خوبی دارد و فعالیت اقتصادی قوی‌تر از برآوردهای گذشته است، اما هشدار داد که ریسک‌های تورمی همچنان بالا باقی مانده است. جمع‌بندی مجموع اظهارنظرها نشان می‌دهد که شورای حکمرانی ECB بر سر مسیر آتی سیاست پولی همچنان اختلاف‌نظر دارد. در حالی که برخی مقامات بر تداوم ریسک‌های تورمی تأکید می‌کنند، دیگران بیشتر نگران خطر رکود و تورم پایین‌تر از هدف هستند. نشست ماه دسامبر می‌تواند نقطه عطفی در تعیین مسیر بعدی سیاست‌های پولی منطقه یورو باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز تازه CBO: رشد پایین‌تر اقتصاد آمریکا در ۲۰۲۵ همراه با تورم و بیکاری بالاتر

دفتر بودجه کنگره آمریکا (CBO) در تازه‌ترین پیش‌بینی‌های خود از چشم‌انداز اقتصاد ایالات متحده، تصویر متفاوتی نسبت به برآوردهای ژانویه ۲۰۲۵ ارائه داد. طبق این گزارش، رشد اقتصادی در سال آینده کاهش خواهد یافت، در حالی که تورم و نرخ بیکاری بالاتر از پیش‌بینی‌های قبلی برآورد می‌شوند. رشد اقتصادی (GDP واقعی) ۲۰۲۵: ۱.۴٪ (۰.۵ واحد کمتر از پیش‌بینی ژانویه ۱.۹٪) ← اثر منفی تعرفه‌ها و کاهش مهاجرت بیش از محرک‌های مالی. ۲۰۲۶: ۲.۲٪ (۰.۴ واحد بالاتر از ۱.۸٪ قبلی) ← تقویت به‌واسطه قانون مصالحه شامل کاهش مالیات و افزایش مخارج فدرال. ۲۰۲۷–۲۰۲۸: ۱.۸٪ ← تقریباً بدون تغییر نسبت به پیش‌بینی‌های قبلی؛ با تعادل میان کاهش تقاضا و رشد تولید داخلی. تا پایان ۲۰۲۸: سطح تولید ناخالص داخلی حدود ۰.۱٪ بالاتر از پیش‌بینی ژانویه خواهد بود. تورم (PCE) ۲۰۲۵: ۳.۱٪ ← بالاتر از ژانویه؛ به‌دلیل فشار تورمی ناشی از تعرفه‌ها. ۲۰۲۶: ۲.۴٪ ← کاهش تدریجی با فروکش کردن اثرات تعرفه اما تقاضا همچنان قوی. ۲۰۲۷–۲۰۲۸: ۲.۰٪ ← همسو با هدف فدرال رزرو و پایدار. نرخ بیکاری ۲۰۲۵: ۴.۵٪ ← بالاتر از ۴.۳٪ پیش‌بینی ژانویه؛ به‌دلیل تقاضای ضعیف‌تر. ۲۰۲۶: ۴.۲٪ ← کاهش نسبت به برآورد قبلی؛ به‌واسطه محرک‌های مالی. ۲۰۲۷–۲۰۲۸: حدود ۴.۴٪ ← تقریباً بدون تغییر نسبت به پیش‌بینی‌های ژانویه. نرخ‌های بهره پایان ۲۰۲۵: ۴.۵٪ (بالا رفتن از ۴.۳٪ ژانویه). ۲۰۲۶: حدود ۳.۵٪–۳.۶٪ ← کاهش با افت رشد. ۲۰۲۷–۲۰۲۸: تثبیت در حدود ۳.۳٪. بازده اوراق ۱۰ ساله: از ۴.۳٪ در پایان ۲۰۲۵ به ۳.۹٪ در پایان ۲۰۲۸ کاهش می‌یابد. بطورکلی؛ CBO برای ۲۰۲۵ تصویری از رشد ضعیف‌تر (۱.۴٪)، تورم بالاتر (۳.۱٪) و بیکاری بیشتر (۴.۵٪) ترسیم می‌کند. اما در ۲۰۲۶ با اجرای محرک‌های مالی، رشد اقتصادی موقتاً تقویت خواهد شد. از سال ۲۰۲۷ به بعد، شرایط به سمت تورم هدف ۲٪ و نرخ بیکاری حدود ۴.۴٪ حرکت می‌کند و نرخ‌های بهره نیز به‌تدریج کاهش می‌یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ: فدرال رزرو همیشه در تصمیمات نرخ بهره دیر عمل می‌کند

دونالد ترامپ، رئیس‌جمهور آمریکا، در گفت‌وگو با شبکه فاکس نیوز بار دیگر از سیاست‌های پولی فدرال رزرو انتقاد کرد و اظهار داشت که این نهاد «همیشه دیر در موضوع نرخ بهره اقدام می‌کند». ترامپ با اشاره به وضعیت بازارهای مالی گفت: «ما بهترین بازار سهام تاریخ را داریم. تورم کاهش یافته و بورس در حال صعود است. بنابراین باید نرخ‌های بهره پایین‌تر باشد.» این اظهارات در شرایطی مطرح می‌شود که انتظار می‌رود فدرال رزرو در نشست روز چهارشنبه کاهش نرخ بهره را اجرایی کند. هرچند تحقق این کاهش می‌تواند در کوتاه‌مدت به پایین آمدن هزینه‌های استقراض منجر شود، اما تحلیلگران تأکید دارند که کاهش نرخ‌های کوتاه‌مدت لزوماً به معنای افت نرخ‌های بلندمدت نخواهد بود. انتقادهای ترامپ از سیاست‌های فدرال رزرو موضوع تازه‌ای نیست و بارها  تکرار شده است. با این حال، هم‌زمانی این اظهارات با انتظار کاهش نرخ بهره در نشست پیش‌رو، بار دیگر نگاه‌ها را به رابطه پرتنش میان سیاست پولی و فضای سیاسی در آمریکا جلب کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاهش غیرمنتظره در مجوزهای ساختمانی کانادا در ژوئیه

آمارهای تازه منتشرشده نشان می‌دهد که مجوزهای ساختمانی کانادا در ژوئیه ۲۰۲۵ به‌طور غیرمنتظره‌ای ۰.۱٪ کاهش یافتند؛ در حالی که بازار انتظار رشد ۴.۰٪ را داشت. در مقیاس سالانه نیز افتی ۸.۲٪ به ثبت رسید که همچنان بر ضعف تقاضا در بخش ساخت‌وساز تأکید دارد. بر اساس جزئیات گزارش، بخش مسکونی با رشد ۲۶۸.۳ میلیون دلار به ۷.۳ میلیارد دلار افزایش یافت؛ اما این بهبود نتوانست افت ۲۷۹.۲ میلیون دلاری در بخش غیرمسکونی را جبران کند، جایی که ارزش مجوزها به ۴.۶ میلیارد دلار کاهش یافت. در گزارشی جداگانه، نرخ بهره‌برداری از ظرفیت تولیدی در سه‌ماهه دوم به ۷۹.۳٪ رسید که اندکی بالاتر از پیش‌بینی ۷۸.۸٪ بود، هرچند همچنان پایین‌تر از رقم ۸۰.۱٪ در سه‌ماهه نخست قرار دارد. در بخش تولید، نرخ بهره‌برداری ۷۹.۳٪ اعلام شد که نسبت به ۷۹.۹٪ قبلی کاهش نشان می‌دهد. در مجموع، داده‌های اخیر تصویری دوگانه از اقتصاد کانادا ترسیم می‌کنند: تداوم فشارها بر بخش ساخت‌وساز، در مقابل نشانه‌هایی از پایداری نسبی در ظرفیت تولید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انتظارات تورمی بریتانیا در ماه اوت به ۳.۶٪ افزایش یافته است

بر اساس نظرسنجی مشترک بانک مرکزی انگلستان و مؤسسه ایپسوس، انتظارات تورمی مردم بریتانیا برای ۱۲ ماه آینده در ماه اوت به ۳.۶٪ افزایش یافته است؛ این رقم در ماه قبل ۳.۲٪ بود.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دیپلمات سابق ارزی ژاپن هشدار داد تورم از کنترل خارج می‌شود

یکی از دیپلمات‌های ارشد سابق ارزی ژاپن هشدار داده است که بانک مرکزی ژاپن باید نگرانی‌ها درباره تأثیر کاهش ارزش ین بر تشدید تورم را جدی بگیرد. او تأکید کرده که نرخ‌های بهره فعلی در ژاپن بسیار پایین هستند و همین موضوع به ضعف بیشتر ین منجر شده است. به گفته این مقام سابق، ادامه سیاست‌های پولی انبساطی می‌تواند باعث شود قیمت کالاهای وارداتی افزایش یابد و فشار تورمی بر خانوارها تشدید شود. در شرایطی که تورم بالاتر از هدف ۲٪ باقی مانده، بسیاری از تحلیل‌گران خواستار افزایش نرخ بهره برای تقویت ین و کنترل تورم شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ویلروی، عضو بانک مرکزی اروپا: ریسک‌های صعودی تورم کاهش یافته‌اند

فرانسوا ویلروی، رئيس بانک مرکزی فرانسه، اعلام کرد که چندین عضو شورا (بانک مرکزی اروپا) بر وجود ریسک‌های نزولی در چشم‌انداز تورم تأکید کرده‌اند. او افزود که احتمال کاهش مجدد نرخ بهره در نشست‌های آینده وجود دارد. ویلروی همچنین گفت که ریسک‌های صعودی تورم در حال حاضر کمتر از ریسک‌های نزولی هستند؛ موضوعی که می‌تواند مسیر سیاست پولی را در ماه‌های آینده تحت تأثیر قرار دهد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

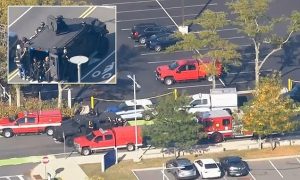
تیراندازی در دانشگاه ماساچوست بوستون؛ حضور گسترده پلیس، بی‌تفاوتی بازارها

امروز در ساعت ۳:۴۵ بعدازظهر به وقت شرق آمریکا، گزارش‌هایی از وقوع تیراندازی در محوطه دانشگاه ماساچوست بوستون در منطقه دورچستر منتشر شد. تصاویر ویدئویی نشان می‌دهد که دانشجویان و کارکنان دانشگاه با شتاب از ساختمان‌ها خارج شده و به سمت پارکینگ‌های اطراف پناه برده‌اند. نیروهای پلیس به سرعت وارد عمل شدند و دست‌کم یک افسر مسلح با سلاح سنگین در محل مشاهده شده است. این حادثه در ادامه هفته‌ای پر از خشونت‌های جهانی رخ می‌دهد؛ از حملات پهپادی روسیه به لهستان تا ترور سیاسی در آمریکا که منجر به قتل چارلی کرک شد. با وجود ابعاد نگران‌کننده این تحولات، بازارهای مالی واکنش محسوسی نشان ندادند و روند معاملات تقریباً بدون تغییر ادامه یافت. سرمایه‌گذاران همچنان تمرکز خود را بر داده‌های اقتصادی و تصمیمات پیش‌روی فدرال رزرو معطوف کرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزیر خزانه‌داری آمریکا خواستار کاهش ترازنامه فدرال رزرو شد

بر اساس گزارش CNBC، اسکات بسنت، وزیر خزانه‌داری آمریکا، در روزهای اخیر با سه مقام که نامزدهای احتمالی ریاست فدرال رزرو هستند، دیدار کرده است: • لری لیندسی، مقام سابق فدرال رزرو • کوین وارش، مقام سابق فدرال رزرو • جیمز بولارد، رئیس سابق فدرال رزرو سنت لوئیس گزارش همچنین می‌افزاید که ترامپ بر روی وارش، کوین هسِت (رئیس شورای اقتصاد ملی) و کریستوفر والر (عضو هیئت مدیره فعلی فدرال رزرو) تمرکز دارد. نکته مهم‌تر در این گزارش این است که بسنت در حال پیشبرد دستورکاری برای "کاهش ارگانیک پرتفوی عظیم اوراق قرضه" در ترازنامه فدرال رزرو است. این می‌تواند به معنای ادامه انقباض کمّی (QT) باشد، حتی اگر بیشتر یک داستان موجودی باشد تا جریان. در مورد نامزدها، بولارد تنها کسی است که بیشتر از کریستین لاگارد عاشق میکروفون است. صحبت‌های بی‌پایان او می‌تواند برای ناظران بازار سردردآور باشد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بانک CIBC: تأثیرات تعرفه‌ای بر قیمت‌ها در آمریکا در حال گسترش است

بانک CIBC در تحلیل گزارش شاخص قیمت مصرف‌کننده (CPI) ماه اوت آمریکا اعلام کرد که اگرچه این شاخص اندکی بالاتر از انتظار بود، اما به اندازه‌ای گرم نیست که کمیته بازار آزاد فدرال (FOMC) را از کاهش ۲۵ واحد پایه‌ای نرخ بهره در هفته آینده منصرف کند. علی جعفری، اقتصاددان این بانک نوشت: «چیز زیادی در گزارش امروز وجود نداشت که FOMC را از کاهش نرخ در سپتامبر منصرف کند. داستان مهم‌تر این است که بازار کار نیاز به حمایت دارد و ضعف بازار کار به معنای فشارهای قیمتی ملایم‌تر از سمت تقاضا در آینده است.» در مقیاس سالانه، تورم هسته‌ای بدون تغییر در ۳.۱ درصد باقی ماند و تورم کل دو واحد افزایش یافته و به ۲.۹ درصد رسید که هر دو مطابق انتظار بودند. نگران‌کننده‌تر، نشانه‌هایی از نفوذ افزایش قیمت‌ها به بخش‌های جدید است. گزارش می‌افزاید: «انتقال تأثیرات تعرفه‌ای در این ماه افزایش یافت و قیمت کالاهای هسته‌ای با سریع‌ترین نرخ از زمان اعمال تعرفه‌های گسترده رشد کرد. در گزارش امروز شاهد اولین افزایش قابل توجه قیمت خودروهای نو بودیم که نشان می‌دهد تأثیرات تعرفه‌ای ممکن است به اقلام گران‌قیمت‌تر نیز در حال گسترش باشد، هرچند قیمت خودروها همچنان ملایم به نظر می‌رسد.» CIBC انتظار دارد فدرال رزرو در سپتامبر و اکتبر نرخ بهره را کاهش دهد، سپس مکث کرده و دو کاهش دیگر در نیمه اول سال آینده اعمال کند. قیمت‌گذاری بازار حاکی از ۱۲۱ واحد پایه تسهیل پولی تا ژوئن ۲۰۲۶ است. بانک اضافه کرد: «تصویر کلی تورم در آمریکا هنوز نسبتاً دور از هدف است، موضوعی که فدرال رزرو فعلاً با آن کنار می‌آید، زیرا نگران چشم‌انداز تیره‌تر شدن اقتصاد و بازار کاری است که شروع به نشان دادن رخوت کرده است.» تصمیم فدرال رزرو در ۱۷ سپتامبر اعلام خواهد شد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کسری بودجه فدرال آمریکا در ماه اوت از پیش‌بینی‌ها فراتر رفت

کسری بودجه فدرال آمریکا در ماه اوت به ۳۴۵ میلیارد دلار رسید، در حالی که پیش‌بینی‌ها ۲۸۵.۵ میلیارد دلار را نشان می‌دادند. بر اساس آمارهای منتشر شده، کسری بودجه ماه جولای ۲۹۱ میلیارد دلار و در اوت سال گذشته ۳۷۱ میلیارد دلار بود. کسری تجمعی از ابتدای سال مالی تاکنون به ۱.۹۷۳ تریلیون دلار رسیده که در مقایسه با ۱.۸۹۷ تریلیون دلار در مدت مشابه سال گذشته، افزایش نشان می‌دهد. هزینه‌های دولت در ماه اوت به ۶۸۹ میلیارد دلار رسید که در مقایسه با ۶۸۷ میلیارد دلار اوت سال گذشته، اندکی افزایش یافته است. همچنین درآمدهای دولت از ۳۰۷ میلیارد دلار در اوت سال گذشته به ۳۴۴ میلیارد دلار در ماه جاری افزایش یافت. ارقام کسری بودجه در سطوح نسبتاً ثابت اما کاملاً غیرقابل تداوم قرار دارند و اراده سیاسی برای نزدیک کردن بودجه به تعادل مشاهده نمی‌شود. درآمدهای تعرفه‌ای تاکنون حدود ۸۸ میلیارد دلار بوده و با نرخ فعلی، پیش‌بینی می‌شود به ۲۰۰ تا ۲۵۰ میلیارد دلار در سال برسد که حتی کسری یک ماه جولای را نیز پوشش نمی‌دهد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

حراج موفق اوراق ۳۰ ساله خزانه‌داری آمریکا با بازده ۴.۶۵۱٪

بازار اوراق قرضه آمریکا امروز شاهد حراج اوراق ۳۰ ساله خزانه‌داری به ارزش ۲۲ میلیارد دلار بود که با بازده نهایی ۴.۶۵۱ درصد به فروش رسید. نتیجه این حراج نشان داد که نرخ بازده با سطح بازار پیش از حراج (WI) یکسان بوده و هیچ «تیل» یا انحرافی نسبت به میانگین شش‌ماهه مشاهده نشد. نسبت تقاضا به عرضه (Bid-to-Cover) نیز در سطح ۲.۳۸ برابر قرار گرفت که دقیقاً مطابق با میانگین نیم‌سال گذشته است. از منظر ترکیب خریداران، مشارکت سرمایه‌گذاران مستقیم به ۲۸ درصد رسید، بالاتر از میانگین شش‌ماهه ۲۴.۹ درصد. همچنین سهم سرمایه‌گذاران غیرمستقیم به ۶۲ درصد افزایش یافت که اندکی فراتر از میانگین ۶۰.۹ درصد بود. در مقابل، سهم کارگزاران و دلالان تنها ۱۰ درصد بود که نسبت به میانگین ۱۴.۹ درصدی کاهش محسوسی نشان می‌دهد. به طور کلی، این توزیع نشان می‌دهد تقاضا میان گروه‌های مختلف سرمایه‌گذار متوازن‌تر از معمول بوده و فشار کمتری بر دوش کارگزاران قرار گرفته است. هرچند از منظر کلی کیفیت حراج در سطح «+C» ارزیابی شده، اما ترکیب خریداران نشانه‌ای مثبت از تقاضای پایدار برای اوراق بلندمدت خزانه‌داری به شمار می‌رود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نرخ وام مسکن ۳۰ ساله آمریکا به کمترین سطح از اکتبر ۲۰۲۴ رسید

براساس گزارش فِرِدی مک، نرخ وام مسکن ۳۰ ساله در آمریکا این هفته به ۶.۳۵ درصد کاهش یافت؛ سطحی پایین‌تر از ۶.۵ درصد هفته گذشته و کمترین میزان از اکتبر ۲۰۲۴. در طول سال جاری، نرخ‌ها از اوج ۷.۰۴ درصدی در ژانویه به این سطح جدید عقب‌نشینی کرده‌اند. برای یک وام به ارزش ۳۳۷,۹۲۰ دلار (پس از پرداخت ۲۰ درصد پیش‌پرداخت روی قیمت میانه فروش مسکن ۴۲۲,۴۰۰ دلاری)، این افت نرخ به معنای کاهش ۱۵۷ دلار در پرداخت ماهانه است. به این ترتیب، قسط ماهانه از حدود ۲,۲۶۰ دلار در نرخ ۷.۰۵ درصدی به ۲,۱۰۳ دلار در نرخ جدید کاهش می‌یابد. در بازه‌ای ۳۰ ساله، این صرفه‌جویی معادل ۵۶,۵۰۰ دلار خواهد بود. اگرچه این کاهش ممکن است چشمگیر به نظر نرسد، اما می‌تواند برای برخی خریداران جدید مسکن، امکان ورود به بازار را فراهم کند و به بهبود نسبی شرایط خرید خانه در ایالات متحده کمک نماید.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

تگزاس مقصر اصلی در افزایش آمار مدعیان بیمه بیکاری

گزارش هفتگی مدعیان اولیه بیمه بیکاری در آمریکا با رقم ۲۶۳ هزار نفر منتشر شد که بسیار بالاتر از پیش‌بینی ۲۳۵ هزار نفر بود. این داده باعث شد بازارها بار دیگر به سمت سناریوی انبساطی فدرال رزرو حرکت کنند و شاخص‌های سهام آمریکا به رکوردهای تازه‌ای دست یابند. با این حال، بررسی دقیق‌تر نشان می‌دهد که بخش قابل توجهی از این جهش ناشی از یک ایالت بوده است: تگزاس. در این ایالت تعداد مدعیان از ۱۶ هزار و ۶۰۴ نفر به ۳۱ هزار و ۹۰۸ نفر افزایش یافت؛ یعنی ۱۵ هزار نفر از کل اختلاف ۲۸ هزار نفری با برآوردها تنها به تگزاس مربوط می‌شود. این بزرگ‌ترین جهش ثبت‌شده از زمان همه‌گیری کرونا به شمار می‌رود و احتمالاً به یک رویداد خاص در حوزه تعدیل نیرو برمی‌گردد. با در نظر گرفتن تعدیلات فصلی، شدت این تغییر حتی بیشتر هم به نظر می‌رسد. تحلیلگران هشدار می‌دهند که این افزایش احتمالاً موقتی است و در گزارش هفته آینده شاهد عقب‌نشینی این آمار خواهیم بود. با این حال، برای فدرال رزرو که پیش از نشست پیش‌رو به دنبال ارزیابی شرایط بازار کار است، این داده یک علامت هشدار مهم بود؛ هرچند ممکن است تنها یک جهش کوتاه‌مدت محسوب شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

منابع مطلع بانکی: بحث کاهش نرخ بهره در ECB به دسامبر موکول می‌شود

منابع آگاه در بانک مرکزی اروپا به رویترز اعلام کردند که اگرچه بحث کاهش نرخ بهره پایان نیافته، اما ماه اکتبر برای چنین تصمیمی بسیار زودهنگام خواهد بود و گفت‌وگوهای جدی در این خصوص به احتمال زیاد در دسامبر انجام خواهد شد. در حال حاضر، بازار تنها حدود ۱۸ درصد احتمال برای کاهش نرخ بهره در نشست دسامبر در نظر گرفته است. با این حال، انتشار داده‌های ضعیف اقتصادی یا کاهش محسوس تورم می‌تواند این برآورد را تغییر دهد. انتشار این گزارش تأثیر قابل توجهی بر بازار ارز نداشت و یورو همچنان در محدوده اوج روزانه معامله می‌شود؛ جایی که در برابر دلار آمریکا حدود ۵۰ پیپ تقویت شده و به سطح ۱.۱۷۴۴ رسیده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازدهی خیره‌کننده یک «ترید انتخاباتی ترامپ»؛ بازگشت ۱۲ برابری سرمایه

یک سال پیش، بسیاری از سرمایه‌گذاران به دنبال شناسایی «تریدهای انتخاباتی ترامپ» بودند؛ معاملاتی که در صورت پیروزی وی و کسب اکثریت جمهوری‌خواهان در کنگره می‌توانستند سودهای بزرگی به همراه داشته باشند. هرچند بسیاری از این ایده‌ها در نهایت ناکام ماندند، اما یک نمونه استثنایی به بازدهی خیره‌کننده‌ای رسید. در آن زمان، جیم کرامر فهرستی از هفت ایده را به‌عنوان «ترید ترامپ» معرفی کرده بود. از جمله فروش استارباکس و نایکی که بازدهی منفی داشتند و سرمایه‌گذاری در "نیو فورترس انرژی" که به دلیل بدهی‌های سنگین با سقوط ۸۶ درصدی مواجه شد. حتی برخی نمادهای بزرگ نظیر آمازون و اپل هم عملکردی کمتر از شاخص کل داشتند. در مجموع، این پیشنهادها نتوانستند بازدهی بالاتری نسبت به رشد ۱۵.۹ درصدی S&P 500 در همان دوره ایجاد کنند. اما جایی که پاسخ درست پنهان بود، در تحلیل بیل آکمن نمایان شد. او در دسامبر سال گذشته، کمی پس از انتخابات، سهام فانی‌می و فردی‌مک را به‌عنوان برندگان واقعی سیاست‌های ترامپ معرفی کرد. آکمن توضیح داد که این دو نهاد مالی که بیش از یک دهه در پرتفوی او قرار داشتند، حالا در آستانه خروج از وضعیت نظارت دولتی قرار گرفته‌اند؛ مسیری که به باور او در دولت دوم ترامپ با جدیت دنبال خواهد شد. فانی‌می در زمان انتشار این دیدگاه، حدود ۲.۶۵ دلار معامله می‌شد و ظرف یک هفته، تحت‌تأثیر هیجان بازار، ارزش آن دو برابر شد. حتی کسانی که کمی دیرتر وارد شدند نیز توانستند بازدهی‌های سه برابری را تجربه کنند. اگر سرمایه‌گذاری در آن زمان این سهم را در قیمت ۱.۲۰ دلار خریداری کرده بود، امروز در سطح ۱۴.۴۰ دلار، بازدهی حیرت‌انگیز ۱۲ برابری کسب کرده است. این نمونه نشان می‌دهد که گاهی یک معامله برای تحقق کامل به صبر طولانی نیاز دارد. آکمن بیش از یک دهه این سرمایه‌گذاری را حفظ کرد تا سرانجام نتیجه‌ای بزرگ به‌دست آورد. اکنون نیز با اظهارات وزیر بازرگانی آمریکا مبنی بر احتمال عرضه اولیه سهام فانی‌می و فردی‌مک در آینده‌ای نزدیک، برخی تحلیلگران از آن به‌عنوان بزرگ‌ترین IPO تاریخ یاد می‌کنند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

شانس کاهش دوباره نرخ بهره ECB در سال آینده به ۵۰٪ کاهش یافت

پس از نشست امروز بانک مرکزی اروپا (ECB) و کنفرانس خبری کریستین لاگارد، بازارها برآورد خود از ادامه چرخه کاهش نرخ بهره در سال آینده را تعدیل کردند. بر اساس داده‌های معاملات فیوچرز نرخ بهره، احتمال یک کاهش دیگر در سال ۲۰۲۶ که پیش از نشست حدود ۶۰٪ برآورد می‌شد، اکنون به نزدیکی ۵۰٪ رسیده است؛ به عبارت دیگر، چشم‌انداز سیاستی بانک مرکزی اروپا بیش از هر زمان دیگری به یک «پرتاب سکه» شباهت دارد. تغییر در انتظارات بازار پیش از کنفرانس خبری، بازارها برای نشست ژوئیه ۲۰۲۶ حدود ۱۲.۲ واحد پایه کاهش نرخ بهره را قیمت‌گذاری کرده بودند. اما لحن خوش‌بینانه لاگارد نسبت به رشد اقتصادی، انتظارات را به‌طور محسوسی کاهش داد. برای باقیمانده سال ۲۰۲۵ نیز احتمال کاهش نرخ بهره از ۴۰٪ به حدود ۲۴٪ تنزل یافت. واکنش یورو یورو در ابتدا نسبت به تصمیم سیاستی کمی تضعیف شد، اما در ادامه مسیر خود را تغییر داد و حدود ۴۵ پیپ بالاتر از سطوح پیش از نشست ECB معامله شد. این تغییر زمانی رخ داد که لاگارد توازن ریسک‌های اقتصادی را از «منفی» به «خنثی» ارتقا داد، نشانه‌ای از اعتماد بیشتر سیاست‌گذاران به پایداری رشد منطقه یورو. چشم‌انداز پیش‌رو با توجه به داده‌های اقتصادی اخیر و سیگنال‌های ارائه‌شده، به‌نظر می‌رسد بانک مرکزی اروپا فعلاً تمایل دارد در موقعیت فعلی باقی بماند و از اتخاذ سیاست‌های انبساطی جدید خودداری کند. با این حال، داده‌های رشد و تورم در ماه‌های آینده نقش کلیدی در تعیین سرنوشت چرخه کاهش نرخ بهره خواهند داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لاگارد: تورم زیربنایی با هدف ۲ درصدی بانک مرکزی هم‌راستا هستند

کریستین لاگارد، رئیس بانک مرکزی اروپا، پس از نشست این نهاد اعلام کرد اقتصاد منطقه یورو همچنان از پایداری تقاضای داخلی برخوردار است. او گفت داده‌های تولید ناخالص داخلی بازتابی از جلوکشیدن فعالیت‌ها در سه‌ماهه نخست سال است و آخرین نظرسنجی‌ها نیز رشد در بخش‌های صنعت و خدمات را نشان می‌دهند. لاگارد تأکید کرد بازار کار همچنان نقطه اتکای اقتصاد اروپاست و سرمایه‌گذاری نیز باید از طریق هزینه‌های دولتی تقویت شود. وی در عین حال هشدار داد که تعرفه‌های بالاتر، تقویت ارزش یورو و افزایش رقابت می‌تواند مانعی در مسیر رشد باشد، هرچند این موانع از سال آینده فروکش خواهند کرد. رئیس بانک مرکزی اروپا همچنین به توافق‌های تجاری اخیر اشاره کرد که سطحی از اطمینان را به اقتصاد بازگردانده‌اند، هرچند اثرات واقعی آن‌ها تنها در گذر زمان مشخص خواهد شد. کریستین لاگارد، رئیس بانک مرکزی اروپا، اظهار داشت موانع رشد اقتصادی سال آینده فروکش خواهند کرد. او تأکید کرد که پیگیری توصیه‌های مندرج در گزارش ماریو دراگی برای تقویت اقتصاد اروپا ضروری است. وی افزود شاخص‌های تورم زیربنایی با هدف ۲ درصدی بانک مرکزی هم‌راستا هستند و داده‌های پیش‌نگر نشان می‌دهند رشد دستمزدها در مسیر کاهش قرار دارد. به گفته لاگارد، کاهش شتاب دستمزدها موجب مهار فشارهای قیمتی داخلی خواهد شد و در نهایت تورم هسته تحت تأثیر افت هزینه‌های نیروی کار و تقویت یورو کاهش خواهد یافت. رئیس بانک مرکزی اروپا خاطرنشان کرد چشم‌انداز تورم در شرایط کنونی بیش از حالت معمول با عدم قطعیت همراه است. او همچنین هشدار داد که تقویت بیشتر یورو می‌تواند تورم را بیش از حد انتظار کاهش دهد. او  تأکید کرد که منطقه یورو همچنان در وضعیت مناسبی قرار دارد و گفت سطح تورم در جایگاهی است که بانک مرکزی انتظار دارد و اقتصاد داخلی نیز نشانه‌های پایداری و تاب‌آوری از خود نشان می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آکسیوس: ترامپ خواستار تعهد نتانیاهو برای توقف حملات به قطر شد

بر اساس گزارش آکسیوس، رئیس‌جمهور ایالات متحده، دونالد ترامپ، از نخست‌وزیر اسرائیل، بنیامین نتانیاهو، خواسته است که متعهد شود دیگر به قطر حمله نکند؛ این درخواست پس از حمله هوایی اسرائیل به رهبران حماس در دوحه مطرح شده است. اهمیت موضوع در این است که نتانیاهو بدون هماهنگی با ترامپ یا مشاوران ارشد او، دستور حمله را صادر کرده بود و زمانی که موشک‌ها در هوا بودند، کاخ سفید از عملیات مطلع شد. این اقدام باعث خشم شدید واشنگتن و نگرانی گسترده در میان رهبران منطقه‌ای و جهانی شد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

پیش‌بینی ۱۸ بانک سرمایه‌گذاری از شاخص تورم آمریکا در اوت ۲۰۲۵ منتشر شد

وال‌استریت ژورنال جدول پیش‌بینی‌های ۱۸ تحلیل‌گر از بانک‌های سرمایه‌گذاری درباره شاخص قیمت مصرف‌کننده (CPI) آمریکا در ماه اوت ۲۰۲۵ را منتشر کرده است. این داده‌ها قرار است روز پنج‌شنبه، ۱۱ سپتامبر، ساعت ۱۶:۰۰ به وقت ایران منتشر شوند و نقش مهمی در تصمیم‌گیری فدرال رزرو درباره نرخ بهره خواهند داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر