ترامپ: حمله اسرائیل در قطر تصمیمی نبود که من گرفته باشم
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
ترامپ: حمله اسرائیل در قطر تصمیمی نبود که من گرفته باشم

اسکات بسنت، وزیر خزانهداری آمریکا، در اظهاراتی جدید خواستار تنظیم مجدد نرخهای بهره توسط فدرال رزرو شد. وی همچنین اعلام کرد که آنتونی فرد مناسبی برای اصلاح دادههای اداره آمار کار (BLS) است. بسنت در ادامه اظهار داشت که به نظر او میران، رئیس شورای مشاوران اقتصادی کاخ سفید، میتواند پیش از تصمیمگیری مهم ۱۷ سپتامبر درباره نرخ بهره، به فدرال رزرو برسد. وزیر خزانهداری آمریکا در بخش دیگری از سخنانش به موضوع لیزا کوک، عضو هیئت مدیره فدرال رزرو، اشاره کرد و گفت که وی هنوز درباره اتهامات مربوط به کلاهبرداری رهنی پاسخی نداده است. بسنت تأکید کرد که مقاله اخیر او درباره فدرال رزرو، طرحی برای حفظ استقلال این نهاد بوده و نه الگویی برای هیئت مدیره جدید بانک مرکزی آمریکا. بسنت همچنین ابراز اطمینان کرد که دیوان عالی آمریکا از تعرفههای ترامپ حمایت خواهد کرد. وی افزود که قصد دارد مطلبی درباره دلار آمریکا بنویسد و در آن توضیح دهد چگونه میتوان تسلط دلار را در اقتصاد جهانی حفظ کرد. وزیر خزانهداری با اشاره به وضعیت اقتصادی کشور گفت: «آمریکا در آستانه یک نقطه بحرانی قرار داشت، اما ترامپ ما را از لبه پرتگاه دور میکند.» وی همچنین اعلام کرد که دولت یک موضع جایگزین برای تعرفهها دارد، هرچند که این گزینهها پیچیدهتر هستند.
پیشبینیکنندگان انتظار دارند گزارش تورم روز پنجشنبه نشان دهد که قیمتهای مصرفکننده در 12 ماه گذشته 2.9 درصد افزایش یافتهاند که بالاترین تورم سالانه از ژانویه تاکنون است. انتظار میرود مقامات فدرال رزرو نرخ بهره کلیدی بانک مرکزی را کاهش دهند تا با ارزانتر کردن وامها، بازار استخدام را تقویت کنند، علیرغم اینکه تورم همچنان بسیار بالاتر از هدف 2 درصدی فدرال رزرو است. اقتصاددانان میگویند تعرفهها با انتقال هزینه مالیاتهای واردات گسترده ترامپ به مصرفکنندگان، قیمتها را بالا میبرند. تعرفهها در ماه اوت همچنان به افزایش قیمتها و فشار بر بودجه خانوارها ادامه دادند، البته اگر پیشبینیکنندگان درباره گزارش تورم بسیار مورد انتظار این هفته درست بگویند. انتظار میرود گزارش اداره آمار کار در روز پنجشنبه نشان دهد که قیمتها، بر اساس شاخص قیمت مصرفکننده، در 12 ماه منتهی به اوت 2.9 درصد افزایش یافتهاند، در مقایسه با 2.7 درصد در جولای، طبق نظرسنجی از اقتصاددانان توسط Dow Jones Newswires و The Wall Street Journal. این بالاترین نرخ تورم سالانه از ژانویه خواهد بود. نقش کلیدی کالاهای هسته انتظار میرود تورم هسته، که قیمتهای نوسانی مواد غذایی و انرژی را مستثنی میکند، در 12 ماه گذشته 3.1 درصد افزایش یافته باشد، همان نرخ جولای، و برابر با بالاترین میزان از فوریه. اگر گزارش مطابق انتظارات باشد، دادهها نشان خواهند داد که تورم همچنان بالاتر از هدف 2 درصد سالانه فدرال رزرو است و در جهت اشتباه حرکت میکند. تعرفههای دونالد ترامپ که در اوایل سال اجرا شدند، قیمتها را افزایش دادهاند، زیرا تجار هزینههای مالیات واردات را به مشتریان خود منتقل میکنند. اقتصاددانان به دنبال تأثیر تعرفهها در دستهای از تورم به نام "کالاهای هسته" هستند که چیزهایی را که مردم میخرند در مقابل خدمات و مسکن اندازهگیری میکند. این دسته همچنین قیمتهای مواد غذایی و انرژی را که ممکن است به دلایلی غیر از روندهای تورمی نوسان داشته باشند، مستثنی میکند. در دوران پیش از پاندمی، قیمتهای کالاهای هسته اغلب ثابت یا منفی بودند، زیرا واردات ارزان هزینه چیزهایی مانند لباس و لوازم الکترونیکی را کاهش میداد و تورم کلی را کنترل میکرد. اما در تابستان امسال، قیمتهای کالاهای هسته افزایش یافتهاند، روندی که پیشبینیکنندگان انتظار ادامه آن را دارند. برت رایان، اقتصاددان ارشد آمریکا در دویچه بانک، در تفسیری نوشت: "ما عمدتاً به دنبال نشانههای مداوم تأثیرات تعرفه در دستههای کالاهای هسته خواهیم بود." واکنش فدرال رزرو گزارش تورم تقریباً به طور قطع بر چشمانداز نرخهای بهره تأثیر خواهد گذاشت و توسط مقامات فدرال رزرو که در اواخر این ماه برای تعیین سیاست پولی بانک مرکزی تشکیل جلسه میدهند، به دقت مورد بررسی قرار خواهد گرفت. بازارهای مالی به طور گسترده انتظار دارند که فدرال رزرو نرخ بهره مبنای خود را برای اولین بار در سال جاری در جلسه سپتامبر کاهش دهد. هدف آن کاهش هزینههای وامهای کوتاهمدت در تلاش برای تقویت اقتصاد و جلوگیری از تبدیل کندی استخدام تابستان امسال به افزایش بیکاری است. فدرال رزرو توسط کنگره موظف به حفظ تورم پایین و اشتغال بالا است. مقامات فدرال رزرو ممکن است تمایلی به کاهش بیش از حد نرخ بهره مبنا از محدوده فعلی 4.25 تا 4.5 درصد نداشته باشند. این نرخ بالاست؛ زیرا مقامات فدرال رزرو میخواهند استقراض و هزینهکردن را به اندازه کافی دلسرد کنند تا تورم را به هدف 2 درصدی خود برسانند. سیاستگذاران ممکن است نگران باشند که کاهش بیش از حد و سریع نرخهای بهره تورم بیشتری را دامن بزند، تورمی که از سال 2021 در سطح 2 درصد یا کمتر نبوده است. دیوید سیف، اقتصاددان ارشد بازارهای توسعهیافته در نومورا، در تفسیری نوشت: "ترکیب فشارهای تورمی ناشی از تعرفه بر کالاها و تورم نسبتاً چسبنده خدمات احتمالاً منجر به احتیاط سیاستگذاران در مورد خطرات تورمی خواهد شد." دادههای تورم در ماههای آینده استراتژی فدرال رزرو را برای بقیه سال هدایت خواهد کرد. بازارهای مالی به طور گسترده انتظار دارند که فدرال رزرو نرخ بهره کلیدی خود را 25 واحد پایه در سپتامبر کاهش دهد و با دو کاهش یکچهارم واحدی دیگر تا پایان سال آن را دنبال کند، طبق ابزار FedWatch گروه CME که حرکات نرخ را بر اساس دادههای معاملات آتی نرخهای فدرال پیشبینی میکند.
بازار نفت در آستانه تحولات جالب توجهی قرار دارد. قیمتهای نفت خام امروز بالاتر هستند؛ اما نتوانستهاند از افت هفته گذشته که با شایعات افزایش تولید اوپک پلاس آغاز شد، بهبود یابند. این شایعات درست از آب درآمدند و ۱۳۷ هزار بشکه در روز از ماه آینده وارد بازار خواهد شد. بدتر از آن، این روند افزودن بشکههای جدید احتمالاً تا زمان لغو کامل کاهشهای داوطلبانه تولید ادامه خواهد یافت. این یک نمودار خوب است که ظرفیت مازاد را نشان میدهد. از نظر تحلیل تکنیکال، نمودار نفت خام در وضعیت نامطمئنی قرار دارد. کف محدوده اخیر دوام نیاورد و شاهد فروشهای میانروز دیروز و امروز بودیم. سطح حمایتی ۶۰ دلار احتمالاً باید آزمایش شود و در صورت شکست، ممکن است به نقاط پایین بازگردیم. تاکنون مقاومت بازار نفت قابل توجه بوده، اما صحبت از ذخیرهسازی چین مطرح است که برای همیشه ادامه نخواهد یافت و ممکن است شاهد یک سقوط ناخوشایند باشیم. این میتواند فرصت بزرگی نیز باشد. نفت ۵۵ دلاری به سادگی پایدار نیست. هزینههای اکتشاف در حال حاضر به حدود ۱۰ میلیارد دلار در سال در سطح جهانی (معادل تنها ۱۲ ساعت از هزینههای سرمایهای هوش مصنوعی) سقوط کرده و با قیمتهای پایینتر بدتر خواهد شد. علاوه بر این، حوضههای شیل آمریکا در حال اتمام ذخایر درجه یک خود هستند و حفاریهای جدید را کاهش میدهند. این شرایط زمینه را برای دورهای در اواخر ۲۰۲۶ یا ۲۰۲۷ فراهم میکند که بازار با کمبود عرضه مواجه شود و اوپک عملاً ظرفیت مازاد نداشته باشد. آن زمان است که اوضاع واقعاً جالب میشود.
دلار کانادا در شرایط دشواری قرار دارد، زیرا اقتصاد این کشور با مشکل مواجه است و عدم قطعیت تجاری با آمریکا همچنان ادامه دارد. بازار مسکن تورنتو با افت شدیدی روبروست که فشار نزولی قابل توجهی را در آینده ایجاد خواهد کرد، بهویژه با خشک شدن فروش واحدهای پیشفروش و آپارتمانها. علاوه بر این، نااطمینانی عمیقی درباره روابط تجاری آمریکا و کانادا وجود دارد. در حال حاضر، بخش عمده تجارت با تعرفه صفر درصد انجام میشود، اما فولاد، آلومینیوم و چوب از این قاعده مستثنی هستند. نگرانی اصلی مربوط به تابستان آینده است که مذاکرات مجدد توافقنامه USMCA آغاز میشود. ترامپ ممکن است بر تعرفههای پایه ۱۵ درصدی برای کانادا و مکزیک اصرار کند که میتواند موج جدیدی از وحشت و رکود را آغاز کند. از نظر تحلیل تکنیکال، نرخ برابری USD/CAD از ماه آگوست در محدوده آرام ۱.۳۷ تا ۱.۳۹ در نوسان بوده است. شکستن سطح ۱.۳۹۴۰ میتواند راه را برای بازگشت به میانه ۱.۴۰ باز کند. نشست بعدی بانک مرکزی کانادا در ۱۷ سپتامبر برگزار میشود و در حال حاضر احتمال ۹۰ درصدی برای کاهش نرخ بهره وجود دارد، اما تنها ۵۳ واحد پایه برای سال آینده پیشبینی شده است. به نظر میرسد بانک مرکزی کانادا مجبور به کاهشهای بیشتر نرخ بهره خواهد بود که میتواند فشار نزولی بر دلار کانادا ایجاد کند.
کاخ سفید اعلام کرد که ترامپ با رهبر قطر گفتگو کرده است. اسرائیل امروز تیم مذاکرهکننده حماس را در قطر هدف قرار داد و کاخ سفید از این اقدام ناراضی به نظر میرسد. کاخ سفید این حمله را بمباران یکجانبه یک کشور مستقل توصیف کرد و تأکید کرد که این اقدام به پیشبرد اهداف اسرائیل کمکی نکرده است. پنتاگون صبح امروز آمریکا را از حمله اسرائیل به حماس در قطر مطلع کرد و ویتکاف مأمور شد تا قطریها را از حمله قریبالوقوع آگاه سازد. آمریکا از محل انجام این حمله ابراز ناراحتی کرده است. نتانیاهو به ترامپ گفته که میخواهد توافق صلح را سریعاً نهایی کند. در همین حال، الجزیره به نقل از یک منبع ارشد حماس گزارش داده که هیئت رهبری این گروه از ترور نافرجام جان سالم به در برده است، هرچند که اغلب چنین ادعاهایی مطرح میشود اما بعداً مشخص میشود که صحت ندارد. با این حال، اگر این حمله ناموفق بوده باشد، ممکن است وعده عدم تکرار حمله به آزمون گذاشته شود.
موسسه رتبهبندی فیچ در جدیدترین گزارش خود اعلام کرد که پیشبینیهای رشد تولید ناخالص داخلی (GDP) جهانی را افزایش داده است، اما همزمان هشدار داد که شواهد کندی اقتصاد آمریکا در حال انباشته شدن است. این موسسه اعلام کرد که همچنان انتظار دارد رشد اقتصاد جهانی در سال جاری به میزان قابل توجهی کاهش یابد. بر اساس ارزیابی فیچ، تورم بالاتر موجب کاهش رشد دستمزدهای واقعی خواهد شد و فشار زیادی بر مخارج مصرفکنندگان آمریکایی وارد میکند. موسسه رتبهبندی فیچ همچنین اعلام کرد که تضعیف بازار کار آمریکا احتمالاً فدرال رزرو را متقاعد خواهد کرد که نرخهای بهره را سریعتر از آنچه قبلاً پیشبینی میشد، کاهش دهد. این موسسه انتظار دارد که فدرال رزرو در ماههای سپتامبر و دسامبر هر کدام 25 واحد پایه از نرخ بهره بکاهد و سه کاهش دیگر نیز در سال 2026 اعمال کند. در خصوص بانک مرکزی اروپا (ECB)، فیچ اعلام کرد که کاهش مجدد نرخهای بهره توسط این بانک بعید به نظر میرسد. این موسسه همچنین تاکید کرد که چشمانداز چندانی برای بازگشت قدرت دلار وجود ندارد.
وزارت خزانهداری ایالات متحده امروز موفق شد ۵۸ میلیارد دلار اوراق سهساله را با بازدهی نهایی ۳.۴۸۵ درصد به فروش برساند. این نرخ نسبت به سطح پیش از حراج (۳.۴۹۲ درصد) اندکی پایینتر بود و نشان از تقاضای مطلوب داشت. بر اساس جزئیات، شاخص «tail» در این حراج منفی ۰.۷ واحد پایه بود؛ در حالی که میانگین ششماهه معمولاً مثبت ۰.۷ واحد پایه ثبت شده است. همچنین، نسبت «bid-to-cover» به ۲.۷۳ برابر رسید که بالاتر از میانگین ۲.۵۵ در شش ماه گذشته است و بیانگر رقابت قوی خریداران بود. از منظر ترکیب تقاضا، سهم کارگزاران اصلی تنها ۸.۳۷ درصد بود که کمتر از میانگین ۱۵.۹ درصدی نیمسال اخیر محسوب میشود. خرید مستقیم نیز با ۱۷.۴ درصد کمی کمتر از میانگین ۲۱.۹ درصدی بود. در مقابل، سرمایهگذاران غیرمستقیم؛ که عمدتاً خارجی تلقی میشوند، با سهم ۷۴.۲۴ درصدی بسیار فراتر از میانگین ۶۲.۱ درصدی عمل کردند. به طور کلی، این حراج با درجه A ارزیابی شد. تنها نکته منفی، کاهش نسبی تقاضای داخلی بود؛ اما تقاضای بینالمللی قوی موجب شد وزارت خزانهداری به هدف اصلی خود یعنی فروش کامل اوراق دست یابد.
ریک ریدر، مدیر ارشد سرمایهگذاری بلکراک، در گفتوگو با شبکه CNBC تأکید کرد که فدرال رزرو باید در نشست هفته آینده دستکم ۵۰ واحد پایه از نرخ بهره بکاهد. او گفت: «ما اکنون در شرایطی هستیم که بازار انتظار سه مرحله کاهش ۲۵ واحدی تا پایان سال را دارد، اما کاهش ۵۰ واحدی در این مقطع ضروریتر به نظر میرسد.» ریدِر بر اهمیت استقلال فدرال رزرو تأکید کرد و افزود: «بانک مرکزی ابزارهای خلاقانهای در اختیار دارد و باید از آنها استفاده کند. بزرگترین چالش، بازگرداندن مردم به بازار کار است.» او همچنین با اشاره به نقدینگی عظیم موجود در اقتصاد آمریکا و پیامهای بازار اوراق قرضه تصریح کرد: «بازار به ما میگوید باید دستکم به سطح نرخهای خنثی برسیم.» در زمینه سرمایهگذاری، ریدر خاطرنشان کرد که همچنان به سهام خوشبین است و توصیه کرد سرمایهگذاران بخشی از پرتفوی خود را به داراییهای واقعی مانند طلا و تا حدی بیتکوین اختصاص دهند. با این حال، او هشدار داد که سهم ۵ درصدی بیتکوین در سبد سرمایهگذاری «کمی بالا» محسوب میشود.
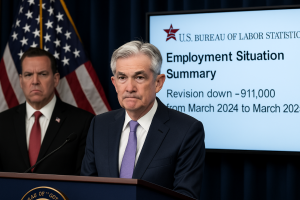
کاخ سفید در واکنش به بازبینی چشمگیر آمار اشتغال توسط اداره آمار نیروی کار آمریکا (BLS)، بیانیهای منتشر کرد. بر اساس دادههای تازه، رشد اشتغال از مارس ۲۰۲۴ تا مارس ۲۰۲۵ در مجموع ۹۱۱ هزار شغل کمتر از برآورد اولیه بوده که بهعنوان بزرگترین بازبینی منفی در تاریخ ثبت شده است. لویت، سخنگوی مطبوعاتی کاخ سفید، در این بیانیه اظهار داشت: «این گزارش نشان میدهد رئیسجمهور ترامپ درست میگفت؛ اقتصاد بایدن به شکست انجامید و اداره آمار کارکرد خود را از دست داده است. دقیقاً به همین دلیل است که کشور نیازمند رهبری جدید برای بازگرداندن اعتماد به دادههای BLS است؛ دادههایی که برای بازارهای مالی، کسبوکارها، سیاستگذاران و خانوادههای آمریکایی حیاتی محسوب میشوند.» در ادامه این بیانیه همچنین به جروم پاول، رئیس فدرال رزرو، اشاره شده و او را با لقب «خیلی دیر» مورد انتقاد قرار داده است: «پاول دیگر هیچ بهانهای ندارد و باید فوراً نرخ بهره را کاهش دهد.» طبق اعلام رسمی، بازبینی نهایی دادههای اشتغال در فوریه ۲۰۲۶ منتشر خواهد شد.
وزارت کار اعلام کرد که در سال منتهی به مارس ۲۰۲۵، ۹۱۱ هزار شغل کمتر نسبت به گزارش قبلی ایجاد شده است و میانگین ماهانه اشتغال از ۱۴۷ هزار به حدود ۷۱ هزار کاهش یافته است. این آمار یک بازنگری اولیه بر اساس سوابق مالیاتی ایالتی است و ارقام نهایی در فوریه منتشر میشوند. اقتصاددانان انتظار دارند این اصلاح ممکن است کمتر شدید باشد، اما این گزارش نگرانیهایی را ایجاد کرده که بازار کار حتی قبل از کندی اخیر، ضعیفتر از آنچه تصور میشد بوده است.
بازارها انتظار دارند که فدرال رزرو نرخ بهره را به شدت کاهش دهد و تا پایان ۲۰۲۶ به زیر ۳٪ برساند، اما نیل دوتا از Renaissance Macro میگوید دات پلات ماه سپتامبر با این پیشبینی همخوانی نخواهد داشت. برای اینکه این پیشبینی تحقق یابد، هشت مقام باید برآوردهای خود برای سال ۲۰۲۶ را به ۳٪ یا کمتر کاهش دهند—سناریویی که او آن را بعید میداند.
ترامپ: «فدرال رزرو کارایی خود را از دست داده و نیاز به اصلاح فوری دارد.»
طبق ارزیابی مؤسسه Wolfe Research، تغییرات اخیر در سیاستهای دونالد ترامپ ــ از جمله اعمال تعرفههای تجاری، مسائل مربوط به فدرال رزرو و طرحهای محرک اقتصادی ــ به احتمال زیاد روند صعودی بازار سهام ایالات متحده را متوقف نخواهد کرد. تحلیلگران این مؤسسه اشاره کردهاند که امکان بازپرداخت برخی تعرفهها پس از رأی یک دادگاه وجود دارد، اما حتی در صورت بازگرداندن تعرفهها توسط ترامپ در آینده، انتظار میرود بازارها توان جذب آثار آن را داشته باشند. نگرانیها پیرامون استقلال فدرال رزرو، از جمله احتمال برکناری یکی از اعضای هیئتمدیره (کوک)، نیز در کوتاهمدت تأثیر محدودی خواهد داشت. علاوه بر این، Wolfe به اثرات محرک مالی ناشی از لایحه موسوم به «یک لایحه بزرگ و زیبا» اشاره کرده و ضعف اخیر در دادههای اشتغال را بیشتر ناشی از محدودیتهای مهاجرتی دانسته تا نشانهای از افت تقاضا. به باور این مؤسسه، این تحولات میتواند از شتابگیری دوباره اقتصاد تا سال ۲۰۲۶ حمایت کند. جمعبندی: ریسکهای سیاستی در کوتاهمدت قابل کنترل ارزیابی میشوند و چشمانداز بازار سهام ایالات متحده تا پایان سال همچنان مثبت خواهد بود.
به گفته منابع آگاه، صرفهجوییهای بهره ایتالیا حدود ۵ میلیارد یورو در سال ۲۰۲۵ و ۸ میلیارد یورو در سال ۲۰۲۶ برآورد میشود. به دلیل کاهش بازدهی اوراق قرضه ایتالیا، دولت این کشور با یک منفعت مالی غیرمنتظره به ارزش ۱۳ میلیارد یورو مواجه شده است؛ امری که به نفع دولت به رهبری نخستوزیر جورجیا ملونی تمام شده است.
وزارت اقتصاد اوکراین اعلام کرده است که این کشور قصد دارد سطح زیر کشت گندم زمستانی برای سال ۲۰۲۶ را به ۴.۷۸ میلیون هکتار افزایش دهد؛ این رقم در سال ۲۰۲۵ برابر با ۴.۵ میلیون هکتار بوده است. همچنین برنامهریزی شده است که سطح زیر کشت کل غلات زمستانی در سال ۲۰۲۶ به ۵.۴۳ میلیون هکتار برسد، در حالی که این رقم در سال ۲۰۲۵ برابر با ۵.۲۴ میلیون هکتار بوده است. این افزایش در شرایطی مطرح شده که اوکراین همچنان با چالشهای ناشی از جنگ و محدودیتهای صادراتی مواجه است، اما تقاضای خارجی بالا و کاهش سطح زیر کشت سویا از عوامل اصلی این تصمیم هستند.
دادههای رسمی منتشرشده توسط اداره آمار نیوزیلند نشان میدهد فروش بخش تولیدی این کشور در سهماهه دوم سال با ۲.۹ درصد کاهش مواجه شده است. این افت در حالی رخ داده که در سهماهه نخست، رشد ۴.۸ درصدی به ثبت رسیده بود. بخش محصولات لبنی و گوشتی، که اصلیترین محرک صادرات نیوزیلند محسوب میشوند، بیشترین فشار را متحمل شدند و حجم تولید آنها ۴.۸ درصد کاهش یافت. این ضعف در صنایع کلیدی میتواند چشمانداز صادراتی کشور را در ماههای آینده تیرهتر کند. با وجود این، واکنش بازار ارز محدود بوده و جفتارز NZDUSD پس از انتشار این آمار تغییر محسوسی نشان نداده است. معاملهگران پیشتر کاهش تقاضای جهانی برای کالاهای کشاورزی و لبنی را در قیمتها لحاظ کرده بودند. برای سیاستگذاران بانک مرکزی نیوزیلند، این دادهها نشانه دیگری از چالشهای پیش روی رشد اقتصادی است. با این حال، تمرکز اصلی رگولاتور همچنان بر مسیر تورم و شرایط بازار کار باقی خواهد ماند تا درباره جهتگیری آتی نرخهای بهره تصمیمگیری کند.
پس از انتشار یادداشت جنجالی منتسب به دونالد ترامپ برای جفری اپستین توسط دموکراتهای کنگره، تحلیلگران سیاسی و مالی هشدار دادهاند که رئیسجمهور آمریکا ممکن است بهزودی دست به اقدامی برای منحرف کردن توجه افکار عمومی بزند. بر اساس گزارش اسکاینیوز، این یادداشت در قالب پیامی تولدی با محتوای غیراخلاقی منتشر شده است. همین موضوع احتمال واکنش سریع ترامپ را بالا برده است؛ واکنشی که میتواند از رشته توییتهای پرحاشیه گرفته تا اقداماتی آشکارتر، حتی در حوزه سیاست خارجی و نظامی، را شامل شود. اهمیت این مسئله برای معاملهگران بازارهای مالی در آن است که هرگونه اقدام غیرمنتظره از سوی ترامپ میتواند فضای پرریسک جدیدی ایجاد کند. تا اینجای هفته، دلار آمریکا تضعیف شده است؛ اما یک رویداد ژئوپلیتیکی یا تصمیم تحریکآمیز میتواند بهسرعت جریان تقاضا برای دلار بهعنوان دارایی امن را بازگرداند. در نتیجه، توصیه تحلیلگران این است که فعالان بازار در ساعات آینده با احتیاط بیشتری حرکت کنند و سناریوهای احتمالی برای بازگشت نوسان به بازارهای ارز و داراییهای امن را در نظر داشته باشند.
دموکراتهای کمیته نظارت مجلس نمایندگان ایالات متحده تصویری از یک یادداشت تبریک تولد منتشر کردند که به گفته آنان توسط دونالد ترامپ برای جفری اپستین ارسال شده است. این افشاگری تازه، بار دیگر توجهها را به گذشتهی ارتباطات احتمالی رئیسجمهور با این سرمایهگذار رسوای متوفی جلب کرده است. یادداشت مورد بحث بخشی از مجموعه اسنادی است که کمیته نظارت دریافت کرده؛ اسنادی شامل کتاب تولدی که برای پنجاهسالگی اپستین گردآوری شده، وصیتنامهی او، دفترچههای تماس بین سالهای ۱۹۹۰ تا ۲۰۱۹ و اطلاعات مربوط به حسابهای بانکی شناختهشدهاش. دموکراتها با انتشار تصویر یادداشت ادعایی، مدعی شدند ترامپ در آن به یک «راز شگفتانگیز مشترک» اشاره کرده است. ترامپ قاطعانه نگارش چنین پیامی را انکار کرده و آن را «ساختگی» دانسته است. تیلور بودوویچ، معاون دفتر کارکنان کاخ سفید، این تصویر را جعلی خوانده و اعلام کرده است ترامپ علیه خبرنگاران والاستریت ژورنال، ناشر داوجونز و شرکت مادر آن نیوز کورپ به اتهام افترا اقامه دعوی کرده است. کارولین لویت، سخنگوی کاخ سفید، نیز این اقدام دموکراتها را «بخشی از یک حقه تازه پیرامون اپستین» توصیف کرده است. در سوی مقابل، سخنگوی داوجونز در واکنش به شکایت ترامپ تأکید کرده که به «دقت و صحت» گزارشهای این رسانه اطمینان دارد و در برابر هرگونه دعوی حقوقی بهطور جدی دفاع خواهد کرد. کتاب تولد اپستین توسط دستیار سابقش، گیلین مکسول، گردآوری شده بود؛ فردی که اکنون به دلیل نقش مستقیم در سوءاستفادههای جنسی اپستین دوران محکومیت ۲۰ ساله خود را میگذراند. اپستین در سال ۲۰۱۹ در زندان و در حالیکه منتظر محاکمه بود، بنا به اعلام رسمی مقامات آمریکا خودکشی کرد. یک مقام کمیته نظارت گفته است اسناد تازه در دست بررسی است و طی هفتههای آینده بهصورت عمومی منتشر خواهد شد.
ایالات متحده و پاکستان یک توافقنامه مواد معدنی حیاتی امضا کردند که منجر به صادرات فوری آنتیموان، مس، طلا، تنگستن و عناصر خاکی کمیاب به آمریکا میشود و زمینه را برای ایجاد یک پالایشگاه با حمایت آمریکا در پاکستان فراهم میکند. این توافق که میان شرکت «یواس استراتژیک متالز» (US Strategic Metals) و «سازمان کارهای مرزی» (FWO) پاکستان منعقد شده، شامل یک سرمایهگذاری اولیه ۵۰۰ میلیون دلاری در این بخش است. این توافق برای شرکتهای آمریکایی یک منبع جدید و غیرچینی برای عناصر خاکی کمیاب و مواد معدنی استراتژیک فراهم میکند و به متنوعسازی زنجیرههای تأمین که برای بخشهای دفاعی و انرژی پاک حیاتی هستند، کمک میکند. برای تولیدکنندگان آمریکایی، این امر میتواند فشارهای هزینه و امنیتی مربوط به ورودیهایی مانند مس، آنتیموان و عناصر خاکی کمیاب را کاهش دهد، هرچند موفقیت آن تا حد زیادی به سرعت تحقق پروژه پالایشگاه بستگی دارد. مواد معدنی حیاتی تحت پوشش این توافقنامه برای بخشهای دفاعی، هوافضا، فناوری، تولید پیشرفته و تولید انرژی کلیدی هستند. در بلندمدت، شرکت «یواس استراتژیک متالز» قصد دارد یک پالایشگاه تخصصی چندفلزی در پاکستان بسازد تا محصولات معدنی میانی و نهایی را برای تقاضای بازار آمریکا تولید کند.
قیمت نفت خام در معاملات روزانه افزایش یافت، اما از سقفهای قیمتی روزانه خود فاصله گرفت. قیمت نهایی نفت خام با ۰.۳۹ دلار یا ۰.۶۳ درصد افزایش به ۶۲.۲۶ دلار رسید. تصمیم آخر هفتهی اوپک پلاس مبنی بر افزایش تولید به میزان ۱۳۷,۰۰۰ بشکه در روز برای ماه اکتبر، پس از کاهش قیمتها در هفته گذشته، از قبل در بازار پیشخور شده بود. این افزایش کمتر از حد معمول به عنوان نشانهای تلقی میشود که تولیدکنندگان همچنان به دفاع از قیمتها متعهد هستند. تحلیلگران اشاره میکنند که این رویکرد محتاطانه، ترس از مازاد عرضه را کاهش میدهد، در حالی که ریسکهای ژئوپلیتیکی مستمر—از جنگ روسیه و اوکراین گرفته تا تحریمهای جدید احتمالی آمریکا—حمایت بیشتری از بازار به عمل میآورند. با این حال، بالاترین قیمت روز تا ۶۳.۳۴ دلار افزایش یافت اما پس از آن روندی نزولی در پیش گرفت و به کف قیمت روزانه در حدود ۶۱.۸۵ دلار نزدیک شد. هفته گذشته، کف قیمت روز جمعه به ۶۱.۴۵ دلار رسید که با کف قیمت ثبتشده در ۱۸ آگوست برابر بود. در نهایت، اگر قرار باشد فروشندگان کنترل بیشتری در دست بگیرند، شکستن این کف دوقلو ضروری است. با نگاهی به نمودار روزانه، ریسک حرکت قیمت به بالای میانگین متحرک ۱۰۰ روزه که در حال حاضر ۶۴.۲۸ دلار است، وجود دارد. تا زمانی که قیمت زیر این سطح باقی بماند، فروشندگان همچنان کنترل بیشتری بر بازار دارند.
کاخ الیزه: رئیسجمهور فرانسه، مکرون، در روزهای آینده نخستوزیر جدیدی را معرفی خواهد کرد
طلا بار دیگر در کانون توجه سرمایهگذاران قرار گرفته است. این فلز گرانبها که از دیرباز پناهگاه امن دوران بیثباتیهای سیاسی و اقتصادی محسوب میشود، در سال ۲۰۲۵ رکوردهای قیمتی تازهای ثبت کرده و بالای مرز 3600 دلار معامله میشود. افزایش تقاضا برای صندوقهای قابل معامله با پشتوانه طلا (ETF) و ورود سرمایههای تازه به بازار، نشان میدهد سرمایهگذاران بیش از گذشته به دنبال محافظت از داراییهای خود در برابر ریسکهای سیاسی، مالی و ژئوپلیتیکی هستند. بخش مهمی از این رونق به شرایط اقتصادی و سیاسی ایالات متحده بازمیگردد. جنگ تجاری دولت ترامپ، افزایش بیسابقه بدهیهای آمریکا و فشار بر استقلال فدرال رزرو، اعتماد به ارز و اوراق خزانه آمریکا را تضعیف کرده است. در چنین فضایی، طلا بهعنوان جایگزینی مطمئن برای دلار و اوراق دولتی در نگاه سرمایهگذاران جلوهگر شده است. همزمان، کاهش بازدهی واقعی اوراق و احتمال کاهش نرخ بهره، هزینه فرصت نگهداری طلا را پایین آورده و به جذابیت آن افزوده است. عامل دیگر تقویتکننده این روند، خریدهای گسترده بانکهای مرکزی بهویژه در اقتصادهای نوظهور است. در سالهای اخیر، بانکهای مرکزی بیش از هزار تن طلا در سال خریداری کردهاند تا ذخایر ارزی خود را متنوع کنند و وابستگیشان به دلار را کاهش دهند. هرچند سرعت این خریدها در ۲۰۲۵ کمی تعدیل شده، اما همچنان بهعنوان پشتوانهای کلیدی برای روند صعودی طلا عمل میکند. تجربه توقیف داراییهای ارزی روسیه نیز اهمیت نگهداری ذخایر طلایی را برای بسیاری از کشورها دوچندان کرده است. در کنار این عوامل کلان، تقاضای فرهنگی و سنتی در کشورهایی همچون هند و چین نیز بهعنوان موتور پایدار بازار طلا عمل میکند. مالکیت طلا در این جوامع نهتنها نشانه امنیت مالی بلکه نماد ثروت و میراث خانوادگی است. به همین دلیل، هنگامی که سرمایهگذاران مالی بهطور موقت عقبنشینی میکنند، خریداران فیزیکی از فرصت استفاده کرده و کف حمایتی قوی برای قیمتها ایجاد میکنند. با وجود این، طلا نیز بدون ریسک نیست. هزینههای نگهداری، امنیت و بیمه و همچنین پیچیدگیهای مربوط به ابعاد مختلف شمشها در بازارهای جهانی میتواند چالشهایی برای معاملهگران ایجاد کند. با این حال، ترکیب فشارهای ژئوپلیتیکی، سیاستهای پولی انبساطی، خریدهای بانکهای مرکزی و تقاضای پایدار مصرفکنندگان موجب شده چشمانداز صعودی طلا در میانمدت همچنان قدرتمند باقی بماند. برای بسیاری از سرمایهگذاران، طلا بیش از هر زمان دیگری به عنوان «دارایی بیجانشین» ظاهر شده است.
فرانسوا بایرو، نخستوزیر فرانسه، شامگاه دوشنبه در مجلس ملی شکست سنگینی در رأی اعتماد متحمل شد و به این ترتیب سومین تغییر دولت در کمتر از یک سال رقم خورد. تنها ۱۹۴ نماینده از او حمایت کردند، در حالیکه ۳۶۴ نفر به کنار گذاشتن او رأی دادند. این شکست در حالی رخ داد که بایرو تلاش داشت با به چالش کشیدن مخالفان، حمایت لازم برای اصلاحات بحثبرانگیز بودجهای خود را به دست آورد. اکنون رئیسجمهور امانوئل مکرون باید تصمیم بگیرد که نخستوزیری تازه منصوب کند یا مجلس را منحل کرده و انتخابات زودهنگام برگزار نماید؛ هر دو گزینه کشور را وارد دورهای تازه از بیثباتی سیاسی و اقتصادی خواهد کرد. بحران سیاسی کنونی یادآور شکست انتخابات زودهنگامی است که مکرون سال گذشته برای تثبیت قدرت میانهروها برگزار کرد، اما عملاً به قدرتگیری بیشتر جناح راست افراطی انجامید. بایرو در دفاع از برنامه خود هشدار داد که فرانسه «در دریایی از بدهی در حال غرق شدن» است. او پیشنهاد کرده بود با اعمال ۴۴ میلیارد یورو کاهش هزینه و افزایش مالیات، کسری بودجه سال ۲۰۲۶ از ۵.۴ درصد تولید ناخالص داخلی به ۴.۶ درصد کاهش یابد. بخشی از این برنامه شامل کاهش دو تعطیلی رسمی بود؛ اقدامی که به شدت با مخالفت افکار عمومی و احزاب مواجه شد. بازارها در واکنش اولیه نسبتاً آرام بودند. شاخص CAC 40 با ۰.۸ درصد رشد بسته شد و بازده اوراق دهساله دولت فرانسه نیز با افت چهار واحد پایه به ۳.۴۱ درصد رسید. فاصله بازدهی اوراق فرانسه با اوراق آلمان کمی کاهش یافت و به ۷۷ واحد پایه رسید. با این حال، سرمایهگذاران نگرانند بحران سیاسی تازه توان دولت را برای کنترل هزینههای رو به افزایش و بدهیهای سنگین محدود کند. رهبران جناحهای مخالف از جمله مارین لوپن، رهبر حزب راستگرای مجمع ملی، خواستار انتخابات جدید شدهاند. او هشدار داد که حزبش حاضر به همراهی با سیاستهای مالی و مهاجرتی دولت نخواهد بود. مکرون فعلاً درباره گزینههای خود سکوت کرده، اما منابع نزدیک به کاخ الیزه میگویند او ترجیح میدهد پیش از انتخابات، با جلب حمایت احزاب میانه و سوسیالیست، نخستوزیری تازه معرفی کند تا دولت بتواند با اعتصابهای پیشرو علیه بودجه ۲۰۲۶ مواجه شود.
بهای نفت در معاملات امروز با نزدیک به ۲ درصد رشد همراه شد (هرچند بخشی از رشد امروز در سشن امریکا تعدیل شد)؛ افزایشی که در پی انتشار گزارشهایی درباره بررسی بسته تحریمی جدید اتحادیه اروپا علیه بانکها و شرکتهای انرژی روسیه رقم خورد. همزمان، تصمیم اوپکپلاس برای افزایش محدود تولید در ماه اکتبر نیز به حمایت از قیمتها کمک کرد. در کنار آن، بانک مرکزی چین برای دهمین ماه پیاپی بر ذخایر طلای خود افزود تا بار دیگر جایگاه این فلز بهعنوان پناهگاه امن در شرایط ژئوپلیتیکی پرتنش مورد تأکید قرار گیرد. انرژی؛ تولید محدودتر اوپکپلاس و رشد واردات چین اوپکپلاس در نشست اخیر خود تنها با افزایش ۱۳۷ هزار بشکهای تولید در ماه اکتبر موافقت کرد؛ رقمی بهمراتب کمتر از رشد ۵۵۰ هزار بشکهای در ماههای آگوست و سپتامبر. این رویکرد محتاطانه میتواند مازاد عرضه پیشبینیشده بازار را کاهش دهد. از سوی دیگر، دادههای تجاری چین نشان داد واردات نفت خام این کشور در ماه اوت ۴.۹ درصد نسبت به ماه قبل و ۰.۸ درصد نسبت به سال قبل افزایش یافته و به ۴۹.۵ میلیون تن رسیده است. پایان دوره تعمیرات پالایشگاهها و افزایش خرید محمولهها توسط پالایشگران دولتی و خصوصی عامل اصلی این رشد بوده است. فلزات؛ خرید طلای چین و تحرک در بازار مس بانک مرکزی چین در ماه اوت ۶۰ هزار اونس طلا به ذخایر خود افزود و کل موجودی را به بیش از ۲۳۰۰ تن رساند. از نوامبر ۲۰۲۴ تاکنون، چین در مجموع ۳۸ تن طلا خریداری کرده است. این در حالی است که بسیاری از بانکهای مرکزی با توجه به قیمتهای بیسابقه طلا از سرعت خریدهای خود کاستهاند، اما تنشهای ژئوپلیتیکی همچنان تقاضا را تقویت میکند. در همین دوره، واردات مس تصفیهنشده چین با ۱.۲ درصد رشد سالانه به ۴۲۵ هزار تن رسید، هرچند مجموع واردات از ابتدای سال هنوز ۲.۲ درصد کمتر از سال گذشته است. در مقابل، واردات کنسانتره مس با رشد ۷.۴ درصدی سالانه به ۲.۸ میلیون تن افزایش یافت و نشاندهنده تقاضای قوی پالایشگران داخلی است. کشاورزی؛ افزایش واردات سویا و تغییر مواضع سفتهبازان آمارهای گمرکی چین نشان داد واردات سویا در ماه اوت با ۱.۱ درصد رشد سالانه و ۵.۲ درصد افزایش ماهانه به ۱۲.۳ میلیون تن رسیده است. این رشد عمدتاً ناشی از افزایش محمولههای ورودی از آمریکای جنوبی بود که در راستای تنوعبخشی به منابع تأمین و کاهش وابستگی به محصولات کشاورزی ایالات متحده انجام شد. در بازارهای فیوچرز آمریکا، سفتهبازان همچنان فشار فروش در گندم را افزایش دادهاند، در حالی که در ذرت و سویا تغییر جهت به سمت کاهش مواضع نزولی دیده میشود. پوزیشنهای سفتهبازان در بازار کامودیتی آخرین دادههای کمیسیون معاملات فیوچرز کالای آمریکا (CFTC) نشان میدهد مدیران سرمایه برای دومین هفته متوالی بر خالص خریدهای خود در بازار نفت برنت افزودهاند و پوزیشنهای خرید در WTI نیز پس از چهار هفته کاهش دوباره افزایش یافته است. در فلزات گرانبها نیز، خالص خریدهای سفتهبازان در طلا و نقره روندی صعودی داشته که عمدتاً ناشی از انتظار برای کاهش نرخ بهره فدرال رزرو و جذابیت بیشتر این داراییها بوده است.