دود نیز بر فراز منطقه کاتارا در دوحه مشاهده شده است
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
دود نیز بر فراز منطقه کاتارا در دوحه مشاهده شده است

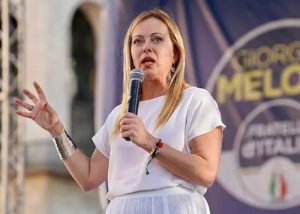
به گفته منابع آگاه، صرفهجوییهای بهره ایتالیا حدود ۵ میلیارد یورو در سال ۲۰۲۵ و ۸ میلیارد یورو در سال ۲۰۲۶ برآورد میشود. به دلیل کاهش بازدهی اوراق قرضه ایتالیا، دولت این کشور با یک منفعت مالی غیرمنتظره به ارزش ۱۳ میلیارد یورو مواجه شده است؛ امری که به نفع دولت به رهبری نخستوزیر جورجیا ملونی تمام شده است.
بازارها آرام هستند و دلار اندکی ضعیفتر از آنچه انتظار داشتیم معامله میشود. نکته مهم امروز، بازبینی سالانه مقدماتی دادههای اشتغال ایالات متحده است؛ جایی که احتمال دارد رقم سالانه تا ماه مارس حدود ۷۰۰ هزار نفر کمتر اصلاح شود. در همین حال، ما به مصاحبهای از «مارتین اشلگل» رئیس بانک ملی سوئیس اشاره کردیم که در آن نسبت به قدرت گرفتن فرانک سوئیس انعطاف بیشتری نشان داده است. دلار آمریکا: تمرکز بر بازبینی دادههای اشتغال جدیدترین مرحله روند نزولی دلار به دلیل ضعف بازار کار آمریکا شکل گرفته است. دادههای اشتغال غیرکشاورزی (NFP) در ماههای ژوئیه و اوت، فدرال رزرو را وادار کرده تا فرضیه خود درباره «بازار کار قوی» را بازنگری کند و به نظر میرسد فدرال هفته آینده چرخه کاهش نرخ بهره را از سر بگیرد. دادههای امروز آمریکا میتواند جزئیات بیشتری از این بازنگری در بازار کار نشان دهد، زیرا بازبینی سالانه شاخص تا ماه مارس منتشر خواهد شد. در سخنرانی اخیر، «کریستوفر والر» عضو فدرال رزرو، گفت که این بازنگری کاهشی میتواند ماهانه معادل ۶۰ هزار نفر باشد. شاید به همین دلیل اجماع برای بازبینی امروز حدود ۷۰۰ هزار نفر در رقم سالانه است. همین زمان در سال گذشته، بازبینی مقدماتی معادل منفی ۸۱۸ هزار نفر بود و به نظر میرسد تنها مشاهده عددی بزرگتر از این بتواند باعث افت تازهای در نرخهای بهره کوتاهمدت آمریکا و دلار شود. امروز همچنین شاخص اعتماد کسبوکارهای کوچک NFIB برای ماه اوت منتشر میشود که انتظار میرود پس از افت در آوریل، افزایش نشان دهد. با این حال، احتمالاً مؤلفه اشتغال در این شاخص مهمتر از بخش «قیمتهای پرداختی» خواهد بود. دلار هفته را اندکی ضعیفتر از انتظار ما آغاز کرده است. ما همچنان فکر میکنیم که نرخهای بازار پول کوتاهمدت آمریکا میتوانند تا موعد مالیات شرکتها در دوشنبه آینده کمی سفتتر شوند و این شاید باعث تقویت موقت دلار شود، اما باید منتظر ماند و دید. شاخص دلار میتواند در محدوده ۹۷.۱۰/۲۰ حمایت شود، پیش از آنکه مستقیماً کف سال در ۹۶.۳۵ را بیازماید. اما رشد قابل توجه طلا و نقره نشان میدهد که سرمایهگذاران همچنان به دنبال پوششهای تورمی هستند – چیزی که دلار بدون تردید نیست. یورو: سیاست فرانسه عامل فشار همانطور که انتظار میرفت، نخستوزیر فرانسه «فرانسوا بایرو» دیروز رأی اعتماد پارلمان را از دست داد و استعفای خود را تقدیم کرد. همانطور که همکارم «شارلوت دو مونتپلیر» نوشت، اکنون پرسش این است که آیا احزاب سیاسی ناهمسو ابتدا درباره «چه چیزی» (چگونگی توافق بر سر بودجه) به توافق میرسند یا ابتدا بر سر «چه کسی» باید دولت را رهبری کند. هیچیک از این موارد خبر خوبی برای یورو محسوب نمیشود و بدون شک باعث عملکرد ضعیف دورهای اوراق قرضه دولتی فرانسه خواهد شد، زیرا سرمایهگذاران درباره احتمال مجبور شدن «مکرون» به برگزاری انتخابات زودهنگام گمانهزنی میکنند. با این حال، جفتارز EURUSD وضعیت مناسبی دارد. افت نرخهای کوتاهمدت آمریکا، هزینههای پوشش ریسک دلار برای سرمایهگذاران اروپایی در داراییهای آمریکایی را به ۲.۱۲٪ در سال – کمترین سطح از اوایل آوریل – رسانده است. این امر باید بهویژه سرمایهگذاران درآمد ثابت را ترغیب کند تا نسبتهای پوشش ریسک دلاری خود را افزایش دهند و بر نرخ نقدی دلار فشار وارد کنند. فقط اینکه داستان بازار پول آمریکا در بالا، ما را از پیشبینی حرکت پرقدرت فراتر از سقف ۱.۱۸۳۰ بازمیدارد. تقویم اقتصادی منطقه یورو امروز آرام است، اما سخنرانی دو مقام بانک مرکزی اروپا را داریم: «یواخیم ناگل» و «فرانسوا ویلروی دو گالو» که هر دو در اجلاس نوآوری BIS حضور دارند. به نظر نمیرسد آنها در آستانه نشست پنجشنبه بانک مرکزی اروپا، درباره سیاست پولی اظهارنظر مهمی داشته باشند. جفتارز EURUSD ممکن است موقتاً در محدوده ۱.۱۷۹۰/۱۸۰۰ متوقف شود. اما هدف چندماهه بدون شک سطح ۱.۲۰ خواهد بود. فرانک سوئیس: تحمل بیشتر SNB در برابر قدرت فرانک به ندرت از بانک ملی سوئیس خبری میشنویم، اما در مصاحبهای جامع که دیروز منتشر شد، رئیس بانک «مارتین اشلگل» نسبت به قدرت گرفتن فرانک سوئیس انعطاف بیشتری نشان داد. این امر در زمانی رخ داده که جفتارز EURCHF نزدیک ۰.۹۳ و USDCHF زیر ۰.۸۰ معامله میشوند – یعنی زمانی که فرانک به طور اسمی بسیار قوی است و نرخ تورم سالانه تنها ۰.۲٪ است. دو نکته از مصاحبه برجسته بود: نخست اینکه بازگرداندن نرخهای بهره منفی مستلزم شرایط بسیار دشوار خواهد بود. نرخ سیاستی بانک ملی سوئیس در حال حاضر صفر است و نشست بعدی آن در ۲۵ سپتامبر برگزار میشود. دوم اینکه «با توجه به اینکه قیمتها و در نتیجه هزینهها برای شرکتها در کشورهای دیگر بسیار سریعتر در حال افزایش است، تقویت واقعی فرانک به آن اندازه که در نگاه اول به نظر میرسد چشمگیر نیست.» ما (تیم تحلیل ING) در مقالات پژوهشی قبلی درباره فرانک واقعی بهطور مفصل بحث کردهایم و اظهارات اشلگل کمی شگفتآور است؛ زیرا فرانک واقعی اکنون در سطوح بالای اوایل ۲۰۲۴ قرار دارد – زمانی که بانک ملی سوئیس رویکردی انبساطیتر در پیش گرفته بود. ما این اظهارات را نشانهای از آرامش بیشتر بانک مرکزی سوئيس در قبال قدرت فرانک، دورتر شدن احتمال بازگشت نرخهای منفی و در شرایطی که سیاست و پایداری بدهی نقش بیشتری در بازارهای فارکس بازی میکنند، به معنای حمایت بیشتر از موقعیتهای استراتژیک خرید فرانک ارزیابی میکنیم. این اظهارات احتمال بازآزمایی کف امسال جفتارز EURCHF در سطح ۰.۹۲۲۰ را افزایش میدهد. منبع: ING
در معاملات امروز، دو موقعیت مهم آپشن در بازار فارکس قابل توجه هستند: برای جفتارز EURUSD، انقضای آپشنها در محدوده ۱.۱۷۵۰ تا ۱.۱۸۰۰ قرار دارد. با توجه به اینکه این جفتارز اخیراً مقاومت ۱.۱۷۳۰–۱.۱۷۴۰ را شکسته، احتمال ادامه حرکت صعودی وجود دارد. با این حال، محدوده ۱.۱۸۰۰ بهعنوان سطح مقاومتی از سقفهای ماه ژوئيه میتواند مانع رشد بیشتر شود—حداقل در جریان معاملات اروپا امروز. در حالی که دلار همچنان ضعیف است، یورو نیز ممکن است تحت تأثیر بحران سیاسی فرانسه با فشارهایی مواجه شود. برای جفتارز USDJPY، انقضای آپشن در سطح ۱۴۷.۰۰ قرار دارد، اما این سطح از نظر تکنیکال اهمیت خاصی ندارد. حمایت کوتاهمدت در محدوده ۱۴۶.۵۵ تا ۱۴۶.۶۳ دیده میشود که نقطه بهتری برای بررسی ادامه حرکت نزولی در محدوده فعلی قیمت خواهد بود.
ارتش اسرائیل به تمامی ساکنان شهر غزه دستور داده است که فوراً این منطقه را ترک کنند.
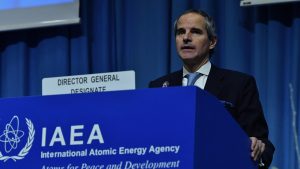
بر اساس گزارش خبرگزاری رسمی مصر، وزیر امور خارجه ایران قرار است در مصر با مدیرکل آژانس بینالمللی انرژی اتمی (IAEA)، رافائل گروسی، دیدار کند.
شی جینپینگ، رئیسجمهور چین، در پیامی رسمی به کیم جونگاون، رهبر کره شمالی، سالگرد تأسیس جمهوری دموکراتیک خلق کره را تبریک گفت. او در این پیام تأکید کرد که چین آماده است ارتباطات راهبردی خود با کره شمالی را تقویت کرده و همکاری نزدیک میان دو کشور را برای حفظ صلح و توسعه منطقهای و جهانی ادامه دهد
کاخ الیزه: رئیسجمهور فرانسه، مکرون، در روزهای آینده نخستوزیر جدیدی را معرفی خواهد کرد
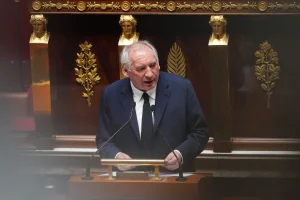
فرانسوا بایرو، نخستوزیر فرانسه، شامگاه دوشنبه در مجلس ملی شکست سنگینی در رأی اعتماد متحمل شد و به این ترتیب سومین تغییر دولت در کمتر از یک سال رقم خورد. تنها ۱۹۴ نماینده از او حمایت کردند، در حالیکه ۳۶۴ نفر به کنار گذاشتن او رأی دادند. این شکست در حالی رخ داد که بایرو تلاش داشت با به چالش کشیدن مخالفان، حمایت لازم برای اصلاحات بحثبرانگیز بودجهای خود را به دست آورد. اکنون رئیسجمهور امانوئل مکرون باید تصمیم بگیرد که نخستوزیری تازه منصوب کند یا مجلس را منحل کرده و انتخابات زودهنگام برگزار نماید؛ هر دو گزینه کشور را وارد دورهای تازه از بیثباتی سیاسی و اقتصادی خواهد کرد. بحران سیاسی کنونی یادآور شکست انتخابات زودهنگامی است که مکرون سال گذشته برای تثبیت قدرت میانهروها برگزار کرد، اما عملاً به قدرتگیری بیشتر جناح راست افراطی انجامید. بایرو در دفاع از برنامه خود هشدار داد که فرانسه «در دریایی از بدهی در حال غرق شدن» است. او پیشنهاد کرده بود با اعمال ۴۴ میلیارد یورو کاهش هزینه و افزایش مالیات، کسری بودجه سال ۲۰۲۶ از ۵.۴ درصد تولید ناخالص داخلی به ۴.۶ درصد کاهش یابد. بخشی از این برنامه شامل کاهش دو تعطیلی رسمی بود؛ اقدامی که به شدت با مخالفت افکار عمومی و احزاب مواجه شد. بازارها در واکنش اولیه نسبتاً آرام بودند. شاخص CAC 40 با ۰.۸ درصد رشد بسته شد و بازده اوراق دهساله دولت فرانسه نیز با افت چهار واحد پایه به ۳.۴۱ درصد رسید. فاصله بازدهی اوراق فرانسه با اوراق آلمان کمی کاهش یافت و به ۷۷ واحد پایه رسید. با این حال، سرمایهگذاران نگرانند بحران سیاسی تازه توان دولت را برای کنترل هزینههای رو به افزایش و بدهیهای سنگین محدود کند. رهبران جناحهای مخالف از جمله مارین لوپن، رهبر حزب راستگرای مجمع ملی، خواستار انتخابات جدید شدهاند. او هشدار داد که حزبش حاضر به همراهی با سیاستهای مالی و مهاجرتی دولت نخواهد بود. مکرون فعلاً درباره گزینههای خود سکوت کرده، اما منابع نزدیک به کاخ الیزه میگویند او ترجیح میدهد پیش از انتخابات، با جلب حمایت احزاب میانه و سوسیالیست، نخستوزیری تازه معرفی کند تا دولت بتواند با اعتصابهای پیشرو علیه بودجه ۲۰۲۶ مواجه شود.
ما قادر به حمایت از رأی اعتماد به نخستوزیر بایرو نیستیم اگر رئیسجمهور مکرون از ما بخواهد، آمادهی اداره کشور هستیم.
اگر به بدهیها رسیدگی نکنیم، دیگر قادر به استقراض نخواهیم بود قانونگذاران فرانسوی میتوانند دولت را برکنار کنند، اما نمیتوانند از واقعیت فرار کنند
بستهای که احتمالاً شامل قرار گرفتن بانکهایی از دو کشور آسیای مرکزی و همچنین بانکهای منطقهای روسیه در فهرست تحریمها خواهد بود.
نخستوزیر فرانسه، فرانسوا بایرو، امروز بعدازظهر با رأی اعتماد پارلمان مواجه خواهد شد و انتظار میرود که نتایج این رأیگیری حوالی ساعت ۱۵:۰۰ به وقت گرینویچ اعلام شود. به نظر میرسد که بایرو در این رأیگیری شکست بخورد، اما سؤال اصلی این است که پس از آن چه اتفاقی خواهد افتاد؟ طبق تحلیل بانک Société Générale، بازارها از جمله ارز یورو تاکنون واکنش جدی به این بحران سیاسی در دومین اقتصاد بزرگ منطقه نشان ندادهاند. این مؤسسه مالی پیشبینی میکند که دو سناریوی محتمل وجود دارد: ۱. بایرو رأی اعتماد را از دست بدهد و یک نخستوزیر موقت منصوب شود. ۲. بایرو رأی را از دست بدهد و مجلس ملی منحل شود که در این صورت انتخابات جدید برگزار خواهد شد. در صورت برگزاری انتخابات، احتمال شکلگیری مجدد یک پارلمان معلق یا پیروزی حزب راست «تجمع ملی» وجود دارد که میتواند ریسکهای سیاسی و مالی قابل توجهی برای فرانسه و یورو ایجاد کند. حتی در صورت وقوع سناریوهای دیگر، بازارها با پیامدهای منفی محدود مواجه خواهند شد. Société Générale هشدار داده که بازارها در حال حاضر بیش از حد خوشبین هستند و بر اساس مدلهای آماری، نرخ هدف EURUSD در محدوده ۱.۱۵۷۰ پیشبینی میشود.
اتحادیه اروپا در حال بررسی اعمال تحریمهایی علیه چین به دلیل واردات انرژی از روسیه است – به گزارش فایننشال تایمز. این اقدام در واکنش به افزایش همکاریهای انرژی میان پکن و مسکو مطرح شده که میتواند تلاشهای غرب برای منزوی کردن اقتصاد روسیه را تضعیف کند.
سخنگوی اتحادیه اروپا اعلام کرد که دیوید اُساليوان، نماینده ویژه تحریمهای اتحادیه اروپا، هماکنون به همراه تیمی از کارشناسان اروپایی در واشنگتن حضور دارد. قرار است این تیم اواخر روز دوشنبه با همتایان آمریکایی خود دیدار کند تا درباره تحریمهای جدید علیه روسیه گفتوگو کنند.
رافائل گروسی، مدیرکل آژانس بینالمللی انرژی اتمی (IAEA)، اعلام کرد که پیشرفتهایی در مذاکرات با ایران برای ازسرگیری کامل بازرسیهای هستهای حاصل شده است. او ابراز امیدواری کرد که در چند روز آینده بتوان به نتیجه موفقی در این گفتوگوها دست یافت.
تحولات سیاسی در فرانسه و ژاپن شانس یورو و ین برای رشد در برابر دلار ضعیفتر را محدود کرده است. تقویم این هفته بهطور شگفتانگیزی شلوغ است و رویدادهای کلیدی همچون گزارش اشتغال آمریکا، بازنگریهای مبنا، شاخص قیمت مصرفکننده ماه اوت آمریکا و نشست نرخ بهره بانک مرکزی اروپا را شامل میشود. همچنین تاریخ ۱۵ سپتامبر بهعنوان سررسید پرداخت مالیات شرکتی در آمریکا میتواند بهطور موقت از دلار حمایت کند. دلار آمریکا: سیاست خارجی کمی حمایت ایجاد کرده است دادههای اشتغال ماه اوت در روز جمعه بار دیگر ضعیف بود. این ضعف به حدی بود که بازار شروع به گمانهزنی کرد آیا فدرال رزرو چرخه کاهش نرخها را با یک کاهش ۵۰ نقطه پایهای – مشابه سپتامبر گذشته – از سر خواهد گرفت یا نه. این دادهها باعث افت ۰.۵ درصدی دلار شد، هرچند بخش زیادی از این افت اکنون جبران شده است. آنچه مانع از افت بیشتر دلار شد، به باور ما (تیم تحلیل ING)، تحولات سیاسی در خارج بود. امروز در فرانسه رأی اعتماد به بودجه پیشنهادی سال ۲۰۲۶ برگزار میشود، جایی که انتظار میرود دولت شکست بخورد. همچنین استعفای نخستوزیر ژاپن، شیگرو ایشیبا، در آخر هفته نگرانیها در بازار اوراق قرضه درباره احتمال سیاست مالی انبساطی و کند شدن روند عادیسازی پولی را افزایش داده است. برای یادآوری، ژاپن در ۴ اکتبر انتخابات رهبری حزب لیبرال دموکرات ژاپن (LDP) را برگزار خواهد کرد. یکی از محورهای اصلی این انتخابات آن است که آیا فردی مانند سانائه تاکایچی با شعار گسترش سیاست مالی و کندتر شدن روند عادیسازی پولی به قدرت خواهد رسید یا خیر. با توجه به اینکه بازارهای فارکس اکنون ریسکهای مالی را بسیار جدیتر میگیرند، تحولات آخر هفته باعث شد USDJPY بالاتر از سطح ۱۴۸ باز شود. با این حال، باید گفت USDJPY پیشتر بخش زیادی از ریسکهای سیاسی را در قیمت لحاظ کرده بود و احتمالاً بار دیگر در محدوده ۱۴۸.۵۰ تا ۱۴۹.۰۰ متوقف میشود تا اینکه بالای ۱۵۰ پیش برود. با این حال، سیاست ممکن است افت به سمت ۱۴۵ – که پیشبینی ما برای پایان سپتامبر بود – را به تأخیر بیندازد. برای خود دلار نیز این هفته دادههای مهمی در راه است. فردا بازنگری سالانه اولیه در گزارش اشتغال غیرکشاورزی ۲۰۲۵ منتشر خواهد شد. انتظار میرود این عدد بین منفی ۵۰۰ هزار تا منفی ۸۰۰ هزار باشد. کریستوفر والر از فدرال رزرو حدود منفی ۷۲۰ هزار را در سخنرانی هفته گذشته مطرح کرده بود. یک بازنگری کاهشی بزرگ میتواند ضعف محدودی در دلار ایجاد کند. اکنون انتظارات به سمت چرخه کاهش ۱۵۰ نقطه پایهای تا تابستان آینده – رساندن نرخ سیاستی به ۳.۰۰ درصد – حرکت کرده است. در برنامه آمریکا، روز پنجشنبه انتشار شاخص قیمت مصرفکننده اوت نیز قرار دارد؛ جایی که ریسک ثبت عدد ۰.۴ درصد ماهانه (در برابر اجماع ۰.۳ درصد) میتواند بهطور موقت از دلار حمایت کند. این موضوع میتواند به بازار اوراق خزانه نیز فشار وارد کند؛ بازاری که این هفته شاهد عرضه ۱۱۹ میلیارد دلار اوراق ۳، ۱۰ و ۳۰ ساله خواهد بود. تیم استراتژی نرخ ما آخرین دیدگاههای خود درباره اوراق خزانه را در اینجا ارائه کرده است. علاوه بر این، ما فکر میکنیم سررسید پرداخت مالیات شرکتی در ۱۵ سپتامبر میتواند در این هفته از دلار حمایت کند. بهطور فصلی، دلار در سپتامبر عملکرد مناسبی دارد و یادآوری میکنیم که نرخ شبانه SOFR فدرال رزرو اکنون به بالای محدوده خود (۴.۴۱ درصد) نزدیک شده است؛ زیرا شرایط نقدینگی کوتاهمدت موقتاً محدود شدهاند. ما مشکوکیم که شاخص دلار در این هفته کمی بالاتر برود، پیش از آنکه در آستانه نشست هفته آینده کمیته FOMC رویکردی نزولی در پیش گیرد. این میتواند به معنای تلاش دوباره شاخص دلار برای رسیدن به سطح ۹۸.۵۰ در این هفته باشد. یورو: رأی اعتماد فرانسه ممکن است فشار وارد کند جفت ارز EURUSD نتوانست سودهای ناشی از گزارش اشتغال روز جمعه آمریکا را حفظ کند. بدون شک مانع اصلی یورو سیاست فرانسه است؛ جایی که نخستوزیر فرانسوا بایرو امروز رأی اعتماد به بودجه پیشنهادی ۲۰۲۶ را برگزار میکند. به نظر میرسد احزاب مخالف برنامه مشخصی برای کاهش کسری بودجه بالای ۵ درصد تولید ناخالص داخلی فرانسه ندارند و ترجیح میدهند دولت را ساقط کنند. نتایج احتمالی این رأی میتواند شامل ماندن بایرو با درخواست رئیسجمهور امانوئل مکرون، انتخاب یک نخستوزیر تکنوکرات جدید توسط مکرون یا برگزاری انتخابات زودهنگام باشد. ما ریسک افزایش فاصله بازده اوراق دولتی فرانسه و آلمان به بالای ۸۰ نقطه پایه را پیشبینی میکنیم اما به دنبال یک دوره استرس در کل منطقه یورو نیستیم. در واقع، ایتالیا و اسپانیا اخیراً ارتقای رتبه اعتباری گرفتهاند و بانک مرکزی اروپا ابزار حفاظت از انتقال (TPI) را در صورت وخامت اوضاع در اختیار دارد. خلاصه اینکه این را یک مشکل محلی فرانسه میدانیم – جایی که احتمال تنزل رتبه اعتباری از سوی فیچ (در حال حاضر AA- با چشمانداز منفی) در عصر جمعه کمکی به یورو نخواهد کرد. نوسان بیشتر در محدوده ۱.۱۶۵۰ تا ۱.۱۷۵۰ برای EURUSD در این هفته محتمل به نظر میرسد و ما بعید میدانیم نشست بانک مرکزی اروپا در روز پنجشنبه تأثیر بزرگ بازار باشد. پوند: تغییرات سیاسی توجه را از اوراق قرضه انگلیس (گیلت) منحرف نمیکند پوند در وضعیت باثباتی قرار دارد. تغییرات اجباری در کابینه توسط نخستوزیر بریتانیا، استارمر، در روز جمعه، شامل وزیر دارایی ریچل ریوز نشد؛ کسی که به دلیل اعتبار بالای بازارش ارزشمند است. دادههای ضعیفتر آمریکا باعث شد فروش سنگین بازار اوراق جهانی در هفته گذشته فروکش کند – اما اوراق گیلت همچنان نقطه ضعف پوند باقی ماندهاند. این هفته داده مهمی از بریتانیا منتشر نمیشود و سخنرانیهای محدودی از سوی اعضای بانک انگلستان وجود دارد. ما مشکوکیم که EURGBP در محدوده ۰.۸۶۵۰ تا ۰.۸۷۰۰ معامله شود، با توجه به اینکه نشست هفته آینده بانک انگلستان و اخبار مربوط به برنامههای کاهش ترازنامه (QT) بسیار مهمتر خواهد بود. منبع: ING
در معاملات امروز، دو قرارداد آپشن مهم برای جفتارز EURUSD در سطوح ۱.۱۷۰۰ و ۱.۱۷۵۰ قرار دارند که قیمت فعلی در میان این دو سطح نوسان میکند. این جفتارز همچنان با مقاومت تکنیکال سرسختی در محدوده ۱.۱۷۳۰ تا ۱.۱۷۴۰ در نمودار روزانه مواجه است؛ مقاومتی که پس از انتشار گزارش اشتغال آمریکا در روز جمعه، مانع از ادامه حرکت صعودی شد. بنابراین، انقضای این آپشنها احتمالاً مانع از نوسانات شدید خواهد شد، مگر اینکه ضعف دلار بهصورت گستردهتری ادامه یابد. در همین حال، بلاتکلیفی در والاستریت در پایان هفته گذشته باعث شده شروع این هفته با احتیاط بیشتری همراه باشد. اگرچه بازار سهام آمریکا ابتدا به دادههای ضعیفتر بازار کار واکنش مثبت نشان داد، اما در نهایت با افت بسته شد—هرچند برخی سفارشهای خرید در پایان معاملات، افت را تا حدی جبران کردند.
دولت فرانسه به ریاست نخستوزیر فرانسوا بایرو در آستانه یک رأی اعتماد سرنوشتساز قرار دارد که از روز دوشنبه (امروز) در مجلس ملی آغاز میشود. این رأیگیری در پی انتقادات شدید نسبت به برنامه ریاضتی ۴۴ میلیارد یورویی دولت، سیاستهای مهاجرتی و افزایش هزینههای زندگی برگزار میشود. احزاب مخالف از جناح راست و چپ اعلام کردهاند که قصد دارند دولت را ساقط کنند. در صورت شکست دولت، رئیسجمهور امانوئل مکرون باید تصمیم بگیرد که آیا نخستوزیر جدیدی منصوب کند یا انتخابات زودهنگام برگزار شود.
دونالد ترامپ، رئیسجمهور ایالات متحده، در اظهاراتی تازه اعلام کرد که از استعفای ایشیبا، نخستوزیر ژاپن، شگفتزده شده است. او همچنین گفت که قصد دارد در پاییز امسال به کره جنوبی و ژاپن سفر کند، اما هنوز تصمیم نهایی نگرفته است. ترامپ تأکید کرد که بهزودی با ولادیمیر پوتین گفتوگو خواهد کرد تا درباره جنگ روسیه و اوکراین راهحلهایی ارائه شود. در مورد غزه نیز ابراز امیدواری کرد که توافقی برای آتشبس و آزادی گروگانها بهزودی حاصل شود. او گفت: «ما این را حل خواهیم کرد، مطمئنم» و افزود که اسرائیل شروط توافق را پذیرفته و اکنون نوبت حماس است.
دونالد ترامپ، رئیسجمهور آمریکا، در پیامی در شبکه اجتماعی Truth Social اعلام کرد که آخرین هشدار خود را به حماس داده است. او هشدار داد که اگر حماس شروط توافق پیشنهادی او را نپذیرد، با پیامدهای جدی روبهرو خواهد شد. ترامپ تأکید کرد که اسرائیل شروط او را پذیرفته است و اکنون زمان آن رسیده که حماس نیز این شرایط را قبول کند. یک خبرنگار آکسیوس در شبکه اجتماعی X جزئیات طرح جدید ایالات متحده برای حماس را منتشر کرد. به گزارش آکسیوس، این طرح که با هدف پیشبرد مذاکرات و کاهش تنشها ارائه شده، میتواند عملیات نظامی اسرائیل در غزه را با خطر مواجه کند. برخی منابع اسرائیلی نگراناند که اجرای این طرح، توان ارتش برای پیشبرد اهداف نظامی را محدود کند.
گزارش COT ابزاری کلیدی برای شناخت جهتگیری معاملهگران بزرگ در بازارهای جهانی است. دادههای منتشر شده در تاریخ ۵ سپتامبر ۲۰۲۵ نشان میدهد که تغییرات مهمی در ارزها، فلزات گرانبها، کالاهای انرژی و شاخصهای سهام رخ داده است. همچنین دادههای جداگانه مربوط به طلا در بازه یکساله بررسی شده و روند رفتاری معاملهگران بهوضوح قابل مشاهده است. ۱. بخش ارزهای اصلی (Major Currencies) در گزارش هفتگی ۵ سپتامبر: یورو همچنان بیشترین پوزیشنهای خرید در میان ارزهای اصلی را حفظ کرده و سفتهبازان بر ادامه روند مثبت این ارز تأکید دارند. ین ژاپن تحت فشار فروش قرار گرفته و موقعیتهای فروش افزایش یافته است. پوند بریتانیا و فرانک سوئیس نیز با خروج نسبی سفتهبازان مواجه شدهاند و تمایل به فروش در این ارزها بیشتر شده است. دلار کانادا و دلار نیوزیلند همچنان در موقعیت خنثی تا منفی قرار دارند، که نشان میدهد بازار به آینده این ارزها خوشبین نیست. ۲. ارزهای نوظهور (Exotic Currencies) پزو مکزیک در هفته اخیر با رشد موقعیتهای خرید همراه بود و همچنان بهعنوان قویترین ارز نوظهور مطرح است. رئال برزیل با کاهش خریدها کمی تضعیف شد اما هنوز تقاضای سفتهبازان در سطح قابل قبولی باقی مانده است. راند آفریقای جنوبی موقعیتهای مثبتی کسب کرده و بهبود نسبی نسبت به هفتههای قبل داشته است. ۳. رمزارزها (Cryptocurrencies) بیتکوین (BTC) با افزایش فروش از سوی سفتهبازان مواجه شد و خالص موقعیتها وارد فاز منفی گردید. اتریوم (ETH) عملکرد بهتری داشت و در مقایسه با بیتکوین توانست موقعیت مثبت خود را حفظ کند، هرچند تغییرات بزرگی ثبت نشده است. ۴. فلزات گرانبها (Metals) طلا (Gold) بزرگترین رشد در موقعیتهای خرید را به خود اختصاص داد. بیش از ۳۱۵ هزار قرارداد خرید توسط سفتهبازان ثبت شده و این نشانهای از بازگشت توجه سرمایهگذاران به طلاست. نقره (Silver) و پلاتین (Platinum) نیز با رشد موقعیتهای خرید مواجه شدند. پالادیوم (Palladium) همچنان در فشار فروش قرار دارد و سرمایهگذاران نسبت به آن بدبین هستند. مس (Copper) با کاهش خالص موقعیتها نشانهای از نگرانی در سمت تقاضای صنعتی دارد. ۵. کالاهای انرژی و کشاورزی (Commodities) نفت خام (WTI Crude Oil) در این هفته با افت پوزیشنهای خرید مواجه شد و بازار نسبت به رشد قیمت آن محتاطتر شده است. گاز طبیعی (Natural Gas) همچنان روند نزولی دارد و بیشترین فشار فروش در این بخش دیده میشود. در بخش کشاورزی، ذرت (Corn) و قهوه (Coffee) شاهد رشد تقاضا بودند، در حالی که شکر در موقعیت فروش قرار گرفت. ۶. شاخصهای سهام آمریکا (Indices) S&P500 و NASDAQ100 همچنان در فشار فروش سفتهبازان قرار دارند. داوجونز نیز موقعیت منفی ثبت کرد و نشانهای از بدبینی سفتهبازان نسبت به آینده بورس آمریکا است. تنها بخش مثبت، کاهش نسبی فروش در VIX Futures بود، هرچند همچنان در موقعیت بالای فروش باقی مانده است. ۷. تحلیل ویژه – روند طلا در یکسال گذشته دادههای جدول، تغییرات هفتگی موقعیتهای طلا در یکسال اخیر (از سپتامبر ۲۰۲۴ تا سپتامبر ۲۰۲۵) را نشان میدهد: بیشترین موقعیتهای خرید در سپتامبر ۲۰۲۴ با بیش از ۳۸۷ هزار قرارداد ثبت شد. پس از آن تا بهار ۲۰۲۵ روندی کاهشی داشت و در بازه مارس تا ژوئن ۲۰۲۵ به کمترین سطح یعنی حدود ۲۳۰ هزار قرارداد رسید. از تابستان ۲۰۲۵ روند صعودی دوباره آغاز شد و در حال حاضر (سپتامبر ۲۰۲۵) موقعیتها بار دیگر به بالای ۳۱۵ هزار قرارداد رسیدهاند. سهم معاملات خرید در کل بازار طلا اکنون حدود ۶۴٪ است که نشاندهنده تمایل قوی به صعودی بودن طلا در ماههای آتی است. جمعبندی گزارش COT هفته منتهی به ۵ سپتامبر ۲۰۲۵ تصویری چندوجهی از بازارها ارائه میدهد: یورو و طلا در مرکز توجه معاملهگران بزرگ قرار گرفتهاند. ارزهای کالایی و ین ژاپن تحت فشار فروش باقی ماندهاند. شاخصهای سهام آمریکا در موضع ضعف قرار دارند و تمایل به ریسک کمتر شده است. دادههای یکساله طلا نشان میدهد که این فلز بار دیگر به عنوان پناهگاه امن سرمایهها مطرح شده و احتمالاً روند صعودی آن ادامه خواهد داشت.
فرودگاه رامون در جنوب اسرائیل پس از برخورد یک پهپاد شلیکشده از یمن به سالن ورود مسافران، بهطور موقت پروازهای ورودی و خروجی را متوقف کرد. به گفته منابع رسمی، این پهپاد توسط نیروهای حوثی یمن شلیک شده و توانسته از سامانههای دفاعی عبور کند و به ترمینال مسافربری برخورد کند، که در پی آن یک مرد ۶۳ ساله زخمی شد و چند نفر دیگر دچار حملات عصبی شدند. سازمان فرودگاههای اسرائیل اعلام کرد که پس از بررسیهای امنیتی، فعالیت کامل فرودگاه رامون از سر گرفته شده است. این حمله در ادامه موج حملات پهپادی و موشکی حوثیها به اسرائیل صورت گرفته که از نوامبر ۲۰۲۳ آغاز شده و پس از حملات اسرائیل به صنعا و کشته شدن نخستوزیر دولت حوثیها شدت گرفته است.
به زودی در مورد گروه ۲۰ (G20) گفتگو خواهیم کرد.
دادههای تورمی آمریکا پیش از نشست سپتامبر فدرال رزرو انتظار برای کاهش ۲۵ واحد پایهای نرخ بهره در نشست سپتامبر فدرال رزرو تقریباً قطعی است، اما پرسش اصلی این است که سرعت کاهشهای بعدی تا چه اندازه خواهد بود. برخی تحلیلگران حتی احتمال یک کاهش غافلگیرکننده ۵۰ واحد پایهای در تاریخ ۱۷ سپتامبر را مطرح کردهاند. جروم پاول، رئیس فدرال رزرو، در سخنرانی خود در جکسون هول تأکید کرد که ریسکهای ناشی از تضعیف بازار کار ممکن است اکنون بر ریسکهای تورمی غلبه کرده باشد؛ موضوعی که میتواند تغییر در رویکرد سیاستی بانک مرکزی را توجیه کند. با این حال، هنوز مشخص نیست که بازار کار تا چه اندازه در حال کند شدن است و تأثیر واقعی تعرفههای بالاتر بر قیمتها چه خواهد بود. بنابراین، دادههای ماههای آینده در حوزه اشتغال و تورم برای تعیین سرعت و شدت برداشتن محدودیتهای پولی نقش کلیدی ایفا خواهند کرد. در نشست سپتامبر، آمار شاخص قیمت تولیدکننده در روز چهارشنبه و شاخص قیمت مصرفکننده در روز پنجشنبه، هرچند احتمالاً در تصمیم همان جلسه اثر مستقیمی نداشته باشند، اما برای شکلگیری انتظارات آتی و نمودار نقطهای فدرال رزرو بسیار مهم خواهند بود. شاخص قیمت تولیدکننده (شاخص PPI) به دلیل آنکه قیمت کالاها در مبدا کارخانهها را منعکس میکند، اغلب سیگنالهای پیشنگرانهتری نسبت به شاخص قیمت مصرفکننده (شاخص CPI) دارد. همانطور که در دادههای ماه جولای مشاهده شد، هرگونه جهش غیرمنتظره در آمار ماه آگوست میتواند خوشبینی سرمایهگذاران نسبت به سرعت کاهش نرخها را تعدیل کند. در حال حاضر، تأثیر تعرفهها بر قیمت کالاها محدود به نظر میرسد و نگرانی اصلی برای فدرال رزرو افزایش مجدد تورم در بخش خدمات است. بر اساس مدل Nowcast فدرال رزرو کلیولند، شاخص تورم سرفصل در آگوست ۰.۱ درصد رشد کرده و به سطح ۲.۸ درصد سالانه رسیده است، در حالی که تورم هسته بدون تغییر در سطح ۳.۱ درصد سالانه باقی مانده است. در کنار این دادهها، شاخص اعتماد مصرفکننده دانشگاه میشیگان نیز در روز جمعه مورد توجه بازار قرار خواهد گرفت. انتظارات تورمی مصرفکنندگان که در ماههای گذشته بهطور محسوسی کاهش یافته بود، در نظرسنجی ماه آگوست بار دیگر صعودی شد و اگر این روند در سپتامبر ادامه یابد، پیام مثبتی برای فدرال رزرو نخواهد بود. چنانچه شواهد موجود از تورم با روند کاهش نرخها همسو نباشد، احتمال بازگشت به شیبدار شدن منحنی بازدهی آمریکا وجود دارد؛ حالتی که در آن بازدهی اوراق کوتاهمدت با اتکا به انتظار کاهش نرخها افت میکند، اما بازدهی اوراق بلندمدت به دلیل نگرانیهای تورمی افزایش مییابد. علاوه بر این، نگرانیها درباره کسریهای بودجه سنگین؛ نه تنها در ایالات متحده بلکه در کشورهایی چون ژاپن، فرانسه و بریتانیا، فشار مضاعفی بر اوراق بلندمدت وارد کرده است. بازده اوراق ۳۰ساله آمریکا در هفته گذشته برای مدتی به بالاترین سطح یکونیم ماهه رسید و این در حالی است که وزارت خزانهداری آمریکا در هفته آینده قصد دارد اوراق سهساله، دهساله و ۳۰ساله جدیدی را عرضه کند؛ امری که میتواند به افزایش نوسانات در بازار اوراق منجر شود. توقف موقت سیاست پولی در بانک مرکزی اروپا انتظار میرود بانک مرکزی اروپا در نشست این هفته، نرخ سپرده را در سطح ۲.۰ درصد حفظ کند. قرار گرفتن تورم در نزدیکی هدف ۲ درصدی از بهار تاکنون به سیاستگذاران این امکان را داده است که فعلاً با رویکرد «صبر و انتظار» شرایط را مدیریت کنند؛ بهویژه اکنون که پس از توافق تجاری میان اتحادیه اروپا و ایالات متحده، سایه تهدید ناشی از جنگ تجاری برطرف شده است. با وجود این، اجماع کاملی بر سر آینده نرخ بهره وجود ندارد. برخی مقامات از جمله ایزابل شنابل و بوسجان دولنس هشدار دادهاند که احتمال دارد گام بعدی افزایش نرخها باشد، در حالیکه چهرههایی نظیر اولی رن بر این باورند که روند تورم میتواند کمتر از پیشبینیها ظاهر شود. کریستین لاگارد، رئیس بانک مرکزی اروپا، به احتمال زیاد در نشست خبری پس از جلسه تلاش خواهد کرد لحنی محتاطانه و خنثی در پیش گیرد و از بیان مسیر مشخص برای سیاست پولی در آینده خودداری کند. با این حال، حتی کوچکترین اشاره به ادامه توقف سیاستی تا پایان سال، از سوی بازارها بهعنوان نشانهای متمایل به سیاست انقباضی تفسیر خواهد شد؛ زیرا این پیام را منتقل میکند که کاهش بعدی نرخها احتمالاً تا نیمه سال آینده به تعویق خواهد افتاد. همزمان، جهش اخیر بازدهی اوراق قرضه در منطقه یورو نیز موضوعی است که پرسشهای متعددی را متوجه لاگارد خواهد کرد. نگرانیها درباره سطح بدهیهای دولتی مدتهاست وجود دارد، اما در هفتههای اخیر با افزایش ریسکهای سیاسی در فرانسه و ژاپن و همچنین مقاومت دولت بریتانیا در برابر اصلاحات مالی جدی، این دغدغهها پررنگتر شده است. ✔️ بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین آیا فرانسه در آستانه بحرانی سیاسی تازه قرار دارد؟ در حال حاضر خطر سرایت تنشهای سیاسی فرانسه به دیگر کشورهای منطقه یورو چندان جدی به نظر نمیرسد و تأثیر مستقیم آن بر ارزش یورو نیز محدود بوده است. اما این وضعیت ممکن است دوام چندانی نداشته باشد، بهویژه اگر دولت در رأی اعتماد روز دوشنبه شکست بخورد. در این روز، پارلمان درباره بودجه پیشنهادی نخستوزیر فرانسوا بایرو برای سال ۲۰۲۶ تصمیمگیری خواهد کرد؛ بودجهای که شامل کاهش هزینهها به ارزش حدود ۴۴ میلیارد دلار است. اگر این بودجه رد شود، احتمال برگزاری انتخابات زودهنگام بالا میرود؛ انتخاباتی که ممکن است دولتی بر سر کار آورد که در مواجهه با کسری بودجه سختگیری کمتری نشان دهد. کسری بودجه فرانسه در سال ۲۰۲۴ معادل ۵.۸ درصد تولید ناخالص داخلی بود و همین موضوع نگرانیها را تشدید کرده است. طی سال گذشته، فاصله بازده اوراق ۱۰ساله فرانسه با اوراق Bund آلمان از اسپانیا و یونان فراتر رفته و به سطوح نزدیک به ایتالیا رسیده است. تشدید بحران سیاسی میتواند این شکاف را بیش از پیش گسترش دهد و فشار فروش تازهای بر یورو وارد کند. آسیبپذیری پوند در برابر بحران بدهیهای بریتانیا دولت بریتانیا تاریخ ۲۶ نوامبر را برای ارائه بودجه پاییزی تعیین کرده است؛ تاریخی که دیرتر از موعد معمول اعلام شده و نشان میدهد ریچل ریوز، وزیر دارایی، به زمان بیشتری برای یافتن منابع درآمدی جدید و شناسایی زمینههای کاهش هزینه نیاز دارد. با این حال، نگاه بازار چندان خوشبینانه نیست. حتی اگر او بتواند شکاف مالی که احتمالاً تا ۵۰ میلیارد پوند برآورد میشود را پر کند، این کار به احتمال زیاد از طریق افزایش مالیات صورت خواهد گرفت، نه کاهش هزینهها؛ مسیری که رشد اقتصادی را با فشار بیشتری مواجه میکند. پوند از اواخر آگوست نوسانات شدیدی را تجربه کرده است. سقوط چشمگیر آن در هفته گذشته زمانی رقم خورد که بازده اوراق ۱۰ و ۳۰ ساله دولت بریتانیا جهش کرد و بازده اوراق ۳۰ ساله به بالاترین سطح از سال ۱۹۹۸ رسید. در حال حاضر، تردید سرمایهگذاران نسبت به توانایی دولت در بازپرداخت بدهیها خطری جدیتر برای پوند محسوب میشود تا برای دیگر ارزهای آسیبپذیر مانند یورو و ین؛ چراکه بریتانیا با مشکل ساختاری «کسری دوقلو» مواجه است: هم کسری بودجه و هم کسری حساب جاری. با این وجود، اگر نگرانیها در بازار اوراق ادامهدار نباشد، پوند و اوراق قرضه دولتی میتوانند در کوتاهمدت اندکی نفس بکشند. انتشار آمار تولید ناخالص داخلی ماه ژوئیه در روز جمعه، در صورتی که فراتر از انتظار ظاهر شود، میتواند به عنوان محرکی برای بازگشت اعتماد و کاهش فشار بر بازار ارز و اوراق عمل کند. تمایل اوپکپلاس به حفظ فشار بر قیمت نفت نوسانات اخیر از بازار فیوچرز نفت نیز عبور نکرده است، هرچند عوامل محرک آن با سایر داراییها متفاوت بودهاند. از یک سو، کمرنگ شدن امیدها به مذاکرات مستقیم میان اوکراین و روسیه برای پایان جنگ و همچنین احتمال تحریمهای تازه آمریکا علیه صادرات نفت روسیه، به رشد قیمتها کمک کرده است. اما در سوی دیگر، اوپکپلاس با سیگنالهای جدید خود بار دیگر به خریداران یادآوری کرده که مسیر صعود چندان هموار نیست. گزارشهای منتشرشده از منابع نزدیک به این سازمان نشان میدهد که اوپک هنوز افزایش تولید را متوقف نکرده و در نشست روز یکشنبه، اعضا احتمالاً سناریوی افزایش بیشتر سهمیهها را بررسی خواهند کرد. این در حالی است که تاکنون تنها در سال جاری حدود ۲.۵ میلیون بشکه در روز عرضه جدید وارد بازار شده و تصور میشد افزایش ۵۴۷ هزار بشکهای سپتامبر پایان این روند باشد. اگر تصمیم بر آن باشد که در اکتبر نیز بر تولید افزوده شود، پیام روشنی برای بازار خواهد داشت: هدف صرفاً برقراری تعادل نیست، بلکه بیرون راندن رقبا از کشورهای غیرعضو نیز بخشی از استراتژی است. در چنین فضایی، هرگونه اعلام افزایش سهمیه یا حتی ارسال سیگنال جدی در این باره میتواند فشار نزولی تازهای بر قیمت نفت وارد کرده و روند صعودی اخیر را با چالش مواجه سازد. آغاز پرتحرک هفته هفته معاملاتی جدید با انتشار آمار تجارت خارجی چین در روز دوشنبه کلید میخورد؛ دادههایی که همواره مورد توجه بازارهاست. تا اینجا، بر اساس گزارشهای رسمی، نشانهای از آسیب جدی جنگ تجاری با آمریکا بر صادرات چین دیده نشده است. با این حال، در شرایط فعلی شاید سرمایهگذاران چندان به افت ملایم رشد صادرات در ماه آگوست واکنش نشان ندهند، مگر آنکه ارقام بسیار ضعیفتر از انتظار ظاهر شود که میتواند فضای منفی ایجاد کند. روز چهارشنبه نیز دادههای تورمی چین شامل شاخص قیمت مصرفکننده و تولیدکننده منتشر خواهد شد؛ آماری که میتواند مسیر تورم در دومین اقتصاد بزرگ جهان را شفافتر کند و برای بازارها اهمیت بالایی خواهد داشت. در ژاپن، انتشار برآورد نهایی رشد اقتصادی سهماهه دوم در روز دوشنبه و گزارش مربوط به شاخص قیمت کالاهای شرکتی در روز پنجشنبه، دیگر نقاط تمرکز سرمایهگذاران در هفته پیشرو به شمار میرود. ✔️ بیشتر بخوانید: نفت خام چیست و چه تاثیری بر بازار جهانی دارد؟