ALGN 22.45 USD
TSLA 167.30 USD
AAPL 175.05 USD
GOOGL 85.20 USD
MSFT 310.40 USD
AMZN 102.30 USD
NVDA 888.72 USD
BTC 38.39977 USD
ALGN 22.45 USD
TSLA 167.30 USD
AAPL 175.05 USD
GOOGL 85.20 USD
MSFT 310.40 USD
AMZN 102.30 USD
NVDA 888.72 USD
BTC 38.39977 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

هکرها بسته‌های NPM را آلوده کرده‌اند

هکرها موفق به نفوذ در بسته‌های NPM شده‌اند؛ حمله‌ای که به‌عنوان بزرگ‌ترین حمله زنجیره تأمین در تاریخ شناخته می‌شود. 🔐 اگر از کیف پول سخت‌افزاری استفاده می‌کنید، قبل از امضای هر تراکنش، با دقت آدرس مقصد را بررسی کنید. 🚫 اگر از کیف پول سخت‌افزاری استفاده نمی‌کنید، فعلاً از انجام تراکنش‌های آن‌چین خودداری کنید – به گفته مدیر ارشد فناوری شرکت Ledger. کد مخرب تنها کاربرانی را هدف قرار می‌دهد که از طریق مرورگر وب به اپلیکیشن‌های آلوده دسترسی دارند. این بدافزار آدرس‌های کیف پول و تراکنش‌های رمزارزی را رصد کرده و آن‌ها را به آدرس‌های تحت کنترل مهاجم تغییر می‌دهد، در نتیجه تراکنش به جای مقصد واقعی، به حساب مهاجم ارسال می‌شود. این بدافزار با تزریق خود به مرورگر وب، شبکه‌های مختلف از جمله اتریوم، بیت‌کوین، سولانا، ترون، لایت‌کوین و بیت‌کوین‌کش را هدف قرار می‌دهد. در پاسخ‌های شبکه که شامل تراکنش‌های رمزارزی هستند، آدرس مقصد را با آدرس مهاجم جایگزین کرده و تراکنش را قبل از امضا شدن، ربوده می‌کند. آنچه این حمله را خطرناک‌تر می‌کند، عملکرد چندلایه‌ای آن است:
  • تغییر محتوای نمایش داده‌شده در وب‌سایت‌ها
  • دستکاری تماس‌های API
  • فریب اپلیکیشن‌ها در مورد آنچه کاربر تصور می‌کند در حال امضا کردن است
خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

چرا سرمایه‌گذاران همچنان تشنه طلا هستند؟

طلا بار دیگر در کانون توجه سرمایه‌گذاران قرار گرفته است. این فلز گرانبها که از دیرباز پناهگاه امن دوران بی‌ثباتی‌های سیاسی و اقتصادی محسوب می‌شود، در سال ۲۰۲۵ رکوردهای قیمتی تازه‌ای ثبت کرده و بالای مرز 3600 دلار معامله می‌شود. افزایش تقاضا برای صندوق‌های قابل معامله با پشتوانه طلا (ETF) و ورود سرمایه‌های تازه به بازار، نشان می‌دهد سرمایه‌گذاران بیش از گذشته به دنبال محافظت از دارایی‌های خود در برابر ریسک‌های سیاسی، مالی و ژئوپلیتیکی هستند.

بخش مهمی از این رونق به شرایط اقتصادی و سیاسی ایالات متحده بازمی‌گردد. جنگ تجاری دولت ترامپ، افزایش بی‌سابقه بدهی‌های آمریکا و فشار بر استقلال فدرال رزرو، اعتماد به ارز و اوراق خزانه آمریکا را تضعیف کرده است. در چنین فضایی، طلا به‌عنوان جایگزینی مطمئن برای دلار و اوراق دولتی در نگاه سرمایه‌گذاران جلوه‌گر شده است. هم‌زمان، کاهش بازدهی واقعی اوراق و احتمال کاهش نرخ بهره، هزینه فرصت نگهداری طلا را پایین آورده و به جذابیت آن افزوده است.

عامل دیگر تقویت‌کننده این روند، خریدهای گسترده بانک‌های مرکزی به‌ویژه در اقتصادهای نوظهور است. در سال‌های اخیر، بانک‌های مرکزی بیش از هزار تن طلا در سال خریداری کرده‌اند تا ذخایر ارزی خود را متنوع کنند و وابستگی‌شان به دلار را کاهش دهند. هرچند سرعت این خریدها در ۲۰۲۵ کمی تعدیل شده، اما همچنان به‌عنوان پشتوانه‌ای کلیدی برای روند صعودی طلا عمل می‌کند. تجربه توقیف دارایی‌های ارزی روسیه نیز اهمیت نگهداری ذخایر طلایی را برای بسیاری از کشورها دوچندان کرده است.

در کنار این عوامل کلان، تقاضای فرهنگی و سنتی در کشورهایی همچون هند و چین نیز به‌عنوان موتور پایدار بازار طلا عمل می‌کند. مالکیت طلا در این جوامع نه‌تنها نشانه امنیت مالی بلکه نماد ثروت و میراث خانوادگی است. به همین دلیل، هنگامی که سرمایه‌گذاران مالی به‌طور موقت عقب‌نشینی می‌کنند، خریداران فیزیکی از فرصت استفاده کرده و کف حمایتی قوی برای قیمت‌ها ایجاد می‌کنند.

با وجود این، طلا نیز بدون ریسک نیست. هزینه‌های نگهداری، امنیت و بیمه‌ و همچنین پیچیدگی‌های مربوط به ابعاد مختلف شمش‌ها در بازارهای جهانی می‌تواند چالش‌هایی برای معامله‌گران ایجاد کند. با این حال، ترکیب فشارهای ژئوپلیتیکی، سیاست‌های پولی انبساطی، خریدهای بانک‌های مرکزی و تقاضای پایدار مصرف‌کنندگان موجب شده چشم‌انداز صعودی طلا در میان‌مدت همچنان قدرتمند باقی بماند. برای بسیاری از سرمایه‌گذاران، طلا بیش از هر زمان دیگری به عنوان «دارایی بی‌جانشین» ظاهر شده است.

خواندن کامل خبر
تحلیل طلا کم اثر
تحلیل طلا کم اثر

طلا؛ محبوب‌ترین دارایی بانک‌های مرکزی جهان

طلا در کمتر از دو هفته توانست از یک الگوی تثبیت پنج ماهه خارج شود و بیش از ۲۰۰ دلار به ازای هر اونس افزایش یابد و به بالاترین قیمت تاریخی در معاملات روزانه یعنی ۳,۶۰۰ دلار برسد.

اگرچه ممکن است برخی از این جهش شگفت‌زده شوند، اما کارشناسان طی تابستان به سرمایه‌گذاران درباره این احتمال هشدار داده بودند. طلا می‌تواند دارایی بسیار خسته‌کننده‌ای باشد و برای مدت طولانی در یک محدوده تثبیت شود، اما وقتی از این محدوده خارج می‌شود، شتاب آن می‌تواند غیرقابل توقف باشد.

بار دیگر، سطوح مقاومتی که انتظار می‌رفت، تنها به مانعی کوچک در مسیر صعودی طلا تبدیل شدند. تحلیل‌گران اکنون سطح حمایت کلیدی جدید را ۳,۵۰۰ دلار می‌دانند، در حالی که همین هفته گذشته این عدد ۳,۳۵۰ دلار بود.

یکی از دلایلی که تحلیل‌گران از این حرکت تعجب نکردند این است که عوامل محرک صعود طولانی مدت طلا طی تقریباً سه سال گذشته همچنان پابرجا هستند. طلا همچنان به‌عنوان یک دارایی جایگزین جذاب باقی مانده است، زیرا سرمایه‌گذاران اعتماد خود به استثنایی بودن اقتصاد آمریکا را از دست داده‌اند. این جهش صرفاً ناشی از حرکات سفته‌بازانه نیست؛ بلکه نشان‌دهنده افزایش شناخت سرمایه‌گذاران از ارزش داشتن یک دارایی واقعی است، به‌ویژه زمانی که بدهی‌های دولتی افزایش می‌یابد و تورم بالا و فعالیت اقتصادی کاهش پیدا می‌کند.

مهم‌تر اینکه، طلا همچنان با تقاضای قوی دولت‌ها و بانک‌های مرکزی حمایت می‌شود، زیرا آن‌ها به طور فزاینده‌ای از دلار آمریکا فاصله می‌گیرند.

هفته گذشته، تاوی کوستا، شریک و استراتژیست کلان در Crescat Capital، اشاره کرد که برای اولین بار از سال ۱۹۹۶، ذخایر طلای بانک‌های مرکزی جهان از ذخایر اوراق قرضه دولت آمریکا پیشی گرفته است.

کوستا افزود که مهم‌تر از آنچه تاکنون اتفاق افتاده، این است که انتظار می‌رود تقاضای بانک‌های مرکزی هنوز در مراحل اولیه این چرخه باشد. او پیشنهاد کرد که طلا می‌تواند بار دیگر حدود ۸۰٪ از کل ذخایر جهانی را تشکیل دهد.

این پتانسیل اوایل این هفته مشاهده شد، زمانی که یک بانک مرکزی اعلام کرد برای اولین بار طی بیش از ۳۰ سال، طلا خریداری کرده است. در روز پنج‌شنبه، بانک مرکزی السالوادور فاش کرد که ۱۳,۹۹۹ اونس تروی طلا به ارزش ۵۰ میلیون دلار خریداری کرده است.

نکته جالب این است که بانک مرکزی در بیانیه رسمی خود اعلام کرد که از درآمدهای ذخایر بیت‌کوین برای تأمین مالی این خرید استفاده کرده است. بانک مرکزی رزرو السالوادور  (Banco Central de Reserva de El Salvador) در حال حاضر ۶,۲۸۷ بیت‌کوین در اختیار دارد که ارزش آن حدود ۶۹۸ میلیون دلار است. با وجود نوسانات ارزهای دیجیتال در سال‌های اخیر، ارزش دارایی‌های السالوادور حدود ۴۰۰ میلیون دلار افزایش یافته است.

این کشور اکنون منابع کافی برای خرید طلای بیشتر دارد.

بانک مرکزی لهستان نمونه دیگری از تقاضای مستمر است. این بانک در سال‌های گذشته یکی از بزرگ‌ترین خریداران بازار بوده است، اما خریدهای آن در سال ۲۰۲۵ کاهش یافته است.

این بانک پس از رسیدن ذخایر خود به مرز ۲۰٪ خرید طلا را متوقف کرد. با این حال، طبق برخی گزارش‌ها، آدام گلاپینسکی، رئیس بانک، اخیراً گفته است که این مرز ممکن است به ۳۰٪ افزایش یابد.

به گفته بسیاری از تحلیل‌گران، این تقاضای قوی بانک‌های مرکزی همچنان ارزش واقعی بازار را حفظ می‌کند و با وجود جهش اخیر، کمتر کسی طلا را بیش‌ارزش‌گذاری‌شده می‌بیند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

جی‌پی مورگان: احتمالاً فدرال رزرو ۲۵ نقطه پایه نرخ بهره را کاهش می‌دهد، نه ۵۰ نقطه پایه

فابیو باسی از جی‌پی مورگان پیش‌بینی می‌کند که فدرال رزرو در سپتامبر نرخ بهره را ۲۵ نقطه پایه کاهش دهد؛ دلیلش هم ضعف در آمار اشتغال اما تورم همچنان بالاست. او می‌گوید کاهش ۵۰ نقطه پایه‌ای بعید است.

ریسک رکود حدود ۴۰ درصد برآورد می‌شود، هرچند بازارها تنها تعدیل محدودی در ریسک‌های رشد می‌بینند. باسی با اشاره به فشارهای سیاسی پس از برکناری فرماندار کوک، تأکید کرد که استقلال فدرال رزرو همچنان حفظ شده است.

اگر ضعف اقتصادی موقتی باشد، او مسیر کاهش نرخ‌ها را محدود، عقب‌نشینی اندک دارایی‌های پرریسک و تقویت دلار پیش‌بینی می‌کند.»

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

شرکت استراتژی، ۱,۹۵۵ بیت‌کوین جدید خریداری کرد

شرکت استراتژی (Strategy)، تحت مدیریت مایکل سیلور، یکی از بزرگ‌ترین دارندگان بیت‌کوین در جهان، اعلام کرد که در جدیدترین خرید خود، ۱,۹۵۵ بیت‌کوین به ارزش ۲۱۹ میلیون دلار به خزانه دیجیتال خود افزوده است. این خرید در ادامه روند تهاجمی این شرکت برای افزایش ذخایر بیت‌کوین انجام شده و نشان‌دهنده اعتماد بلندمدت Strategy به بیت‌کوین به‌عنوان دارایی ذخیره‌ای است. شرکت Strategy تاکنون بیش از ۶۳۶,۵۰۰ واحد بیت‌کوین خریداری کرده که مجموع ارزش آن‌ها به بیش از ۴۶.۹۵ میلیارد دلار می‌رسد. این خریدها معمولاً از طریق معاملات خارج از بازار (OTC) انجام می‌شوند تا تأثیر مستقیم بر قیمت بیت‌کوین نداشته باشند.
خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

موسسه Société Générale نرخ هدف EURUSD را ۱.۱۵۷۰ پیش‌بینی کرده است

نخست‌وزیر فرانسه، فرانسوا بایرو، امروز بعدازظهر با رأی اعتماد پارلمان مواجه خواهد شد و انتظار می‌رود که نتایج این رأی‌گیری حوالی ساعت ۱۵:۰۰ به وقت گرینویچ اعلام شود. به نظر می‌رسد که بایرو در این رأی‌گیری شکست بخورد، اما سؤال اصلی این است که پس از آن چه اتفاقی خواهد افتاد؟ طبق تحلیل بانک Société Générale، بازارها از جمله ارز یورو تاکنون واکنش جدی به این بحران سیاسی در دومین اقتصاد بزرگ منطقه نشان نداده‌اند. این مؤسسه مالی پیش‌بینی می‌کند که دو سناریوی محتمل وجود دارد: ۱. بایرو رأی اعتماد را از دست بدهد و یک نخست‌وزیر موقت منصوب شود. ۲. بایرو رأی را از دست بدهد و مجلس ملی منحل شود که در این صورت انتخابات جدید برگزار خواهد شد. در صورت برگزاری انتخابات، احتمال شکل‌گیری مجدد یک پارلمان معلق یا پیروزی حزب راست «تجمع ملی» وجود دارد که می‌تواند ریسک‌های سیاسی و مالی قابل توجهی برای فرانسه و یورو ایجاد کند. حتی در صورت وقوع سناریوهای دیگر، بازارها با پیامدهای منفی محدود مواجه خواهند شد. Société Générale هشدار داده که بازارها در حال حاضر بیش از حد خوش‌بین هستند و بر اساس مدل‌های آماری، نرخ هدف EURUSD در محدوده ۱.۱۵۷۰ پیش‌بینی می‌شود.
خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گروسی، رئيس آژانس اتمی از پیشرفت مذاکرات با ایران خبر داد

رافائل گروسی، مدیرکل آژانس بین‌المللی انرژی اتمی (IAEA)، اعلام کرد که پیشرفت‌هایی در مذاکرات با ایران برای ازسرگیری کامل بازرسی‌های هسته‌ای حاصل شده است. او ابراز امیدواری کرد که در چند روز آینده بتوان به نتیجه موفقی در این گفت‌وگوها دست یافت.
خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

نگرانی‌های سیاسی فرانسه و ژاپن به دلار کمک کرد

تحولات سیاسی در فرانسه و ژاپن شانس یورو و ین برای رشد در برابر دلار ضعیف‌تر را محدود کرده است. تقویم این هفته به‌طور شگفت‌انگیزی شلوغ است و رویدادهای کلیدی همچون گزارش اشتغال آمریکا، بازنگری‌های مبنا، شاخص قیمت مصرف‌کننده ماه اوت آمریکا و نشست نرخ بهره بانک مرکزی اروپا  را شامل می‌شود. همچنین تاریخ ۱۵ سپتامبر به‌عنوان سررسید پرداخت مالیات شرکتی در آمریکا می‌تواند به‌طور موقت از دلار حمایت کند.

دلار آمریکا: سیاست خارجی کمی حمایت ایجاد کرده است

داده‌های اشتغال ماه اوت در روز جمعه بار دیگر ضعیف بود. این ضعف به حدی بود که بازار شروع به گمانه‌زنی کرد آیا فدرال رزرو چرخه کاهش نرخ‌ها را با یک کاهش ۵۰ نقطه پایه‌ای – مشابه سپتامبر گذشته – از سر خواهد گرفت یا نه. این داده‌ها باعث افت ۰.۵ درصدی دلار شد، هرچند بخش زیادی از این افت اکنون جبران شده است. آنچه مانع از افت بیشتر دلار شد، به باور ما (تیم تحلیل ING)، تحولات سیاسی در خارج بود. امروز در فرانسه رأی اعتماد به بودجه پیشنهادی سال ۲۰۲۶ برگزار می‌شود، جایی که انتظار می‌رود دولت شکست بخورد. همچنین استعفای نخست‌وزیر ژاپن، شیگرو ایشیبا، در آخر هفته نگرانی‌ها در بازار اوراق قرضه درباره احتمال سیاست مالی انبساطی و کند شدن روند عادی‌سازی پولی را افزایش داده است. برای یادآوری، ژاپن در ۴ اکتبر انتخابات رهبری حزب لیبرال دموکرات ژاپن (LDP) را برگزار خواهد کرد. یکی از محورهای اصلی این انتخابات آن است که آیا فردی مانند سانائه تاکایچی با شعار گسترش سیاست مالی و کندتر شدن روند عادی‌سازی پولی به قدرت خواهد رسید یا خیر. با توجه به اینکه بازارهای فارکس اکنون ریسک‌های مالی را بسیار جدی‌تر می‌گیرند، تحولات آخر هفته باعث شد USDJPY بالاتر از سطح ۱۴۸ باز شود. با این حال، باید گفت USDJPY پیش‌تر بخش زیادی از ریسک‌های سیاسی را در قیمت لحاظ کرده بود و احتمالاً بار دیگر در محدوده ۱۴۸.۵۰ تا ۱۴۹.۰۰ متوقف می‌شود تا اینکه بالای ۱۵۰ پیش برود. با این حال، سیاست ممکن است افت به سمت ۱۴۵ – که پیش‌بینی ما برای پایان سپتامبر بود – را به تأخیر بیندازد. برای خود دلار نیز این هفته داده‌های مهمی در راه است. فردا بازنگری سالانه اولیه در گزارش اشتغال غیرکشاورزی ۲۰۲۵ منتشر خواهد شد. انتظار می‌رود این عدد بین منفی ۵۰۰ هزار تا منفی ۸۰۰ هزار باشد. کریستوفر والر از فدرال رزرو حدود منفی ۷۲۰ هزار را در سخنرانی هفته گذشته مطرح کرده بود. یک بازنگری کاهشی بزرگ می‌تواند ضعف محدودی در دلار ایجاد کند. اکنون انتظارات به سمت چرخه کاهش ۱۵۰ نقطه پایه‌ای تا تابستان آینده – رساندن نرخ سیاستی به ۳.۰۰ درصد – حرکت کرده است. در برنامه آمریکا، روز پنجشنبه انتشار شاخص قیمت مصرف‌کننده اوت نیز قرار دارد؛ جایی که ریسک ثبت عدد ۰.۴ درصد ماهانه (در برابر اجماع ۰.۳ درصد) می‌تواند به‌طور موقت از دلار حمایت کند. این موضوع می‌تواند به بازار اوراق خزانه نیز فشار وارد کند؛ بازاری که این هفته شاهد عرضه ۱۱۹ میلیارد دلار اوراق ۳، ۱۰ و ۳۰ ساله خواهد بود. تیم استراتژی نرخ ما آخرین دیدگاه‌های خود درباره اوراق خزانه را در اینجا ارائه کرده است. علاوه بر این، ما فکر می‌کنیم سررسید پرداخت مالیات شرکتی در ۱۵ سپتامبر می‌تواند در این هفته از دلار حمایت کند. به‌طور فصلی، دلار در سپتامبر عملکرد مناسبی دارد و یادآوری می‌کنیم که نرخ شبانه SOFR فدرال رزرو اکنون به بالای محدوده خود (۴.۴۱ درصد) نزدیک شده است؛ زیرا شرایط نقدینگی کوتاه‌مدت موقتاً محدود شده‌اند. ما مشکوکیم که شاخص دلار در این هفته کمی بالاتر برود، پیش از آنکه در آستانه نشست هفته آینده  کمیته FOMC رویکردی نزولی در پیش گیرد. این می‌تواند به معنای تلاش دوباره شاخص دلار برای رسیدن به سطح ۹۸.۵۰ در این هفته باشد.

یورو: رأی اعتماد فرانسه ممکن است فشار وارد کند

جفت ارز EURUSD نتوانست سودهای ناشی از گزارش اشتغال روز جمعه آمریکا را حفظ کند. بدون شک مانع اصلی یورو سیاست فرانسه است؛ جایی که نخست‌وزیر فرانسوا بایرو امروز رأی اعتماد به بودجه پیشنهادی ۲۰۲۶ را برگزار می‌کند. به نظر می‌رسد احزاب مخالف برنامه مشخصی برای کاهش کسری بودجه بالای ۵ درصد تولید ناخالص داخلی فرانسه ندارند و ترجیح می‌دهند دولت را ساقط کنند. نتایج احتمالی این رأی می‌تواند شامل ماندن بایرو با درخواست رئیس‌جمهور امانوئل مکرون، انتخاب یک نخست‌وزیر تکنوکرات جدید توسط مکرون یا برگزاری انتخابات زودهنگام باشد. ما ریسک افزایش فاصله بازده اوراق دولتی فرانسه و آلمان به بالای ۸۰ نقطه پایه را پیش‌بینی می‌کنیم اما به دنبال یک دوره استرس در کل منطقه یورو نیستیم. در واقع، ایتالیا و اسپانیا اخیراً ارتقای رتبه اعتباری گرفته‌اند و بانک مرکزی اروپا ابزار حفاظت از انتقال (TPI) را در صورت وخامت اوضاع در اختیار دارد. خلاصه اینکه این را یک مشکل محلی فرانسه می‌دانیم – جایی که احتمال تنزل رتبه اعتباری از سوی فیچ (در حال حاضر AA- با چشم‌انداز منفی) در عصر جمعه کمکی به یورو نخواهد کرد. نوسان بیشتر در محدوده ۱.۱۶۵۰ تا ۱.۱۷۵۰ برای EURUSD در این هفته محتمل به نظر می‌رسد و ما بعید می‌دانیم نشست بانک مرکزی اروپا در روز پنجشنبه تأثیر بزرگ بازار باشد.

پوند: تغییرات سیاسی توجه را از اوراق قرضه انگلیس (گیلت) منحرف نمی‌کند

پوند در وضعیت باثباتی قرار دارد. تغییرات اجباری در کابینه توسط نخست‌وزیر بریتانیا، استارمر، در روز جمعه، شامل وزیر دارایی ریچل ریوز نشد؛ کسی که به دلیل اعتبار بالای بازارش ارزشمند است. داده‌های ضعیف‌تر آمریکا باعث شد فروش سنگین بازار اوراق جهانی در هفته گذشته فروکش کند – اما اوراق گیلت همچنان نقطه ضعف پوند باقی مانده‌اند. این هفته داده مهمی از بریتانیا منتشر نمی‌شود و سخنرانی‌های محدودی از سوی اعضای بانک انگلستان وجود دارد. ما مشکوکیم که EURGBP در محدوده ۰.۸۶۵۰ تا ۰.۸۷۰۰ معامله شود، با توجه به اینکه نشست هفته آینده بانک انگلستان و اخبار مربوط به برنامه‌های کاهش ترازنامه (QT) بسیار مهم‌تر خواهد بود. منبع: ING  
خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیش‌بینی بانک بارکلیز: فدرال رزرو امسال سه بار نرخ بهره را کاهش می‌دهد

بانک بارکلیز پیش‌بینی کرده است که فدرال رزرو آمریکا در سال ۲۰۲۵ سه بار نرخ بهره را کاهش خواهد داد؛ هر بار به میزان ۲۵ نقطه پایه، در ماه‌های سپتامبر، اکتبر و دسامبر. این پیش‌بینی نسبت به برآورد قبلی که شامل دو کاهش در ماه‌های سپتامبر و دسامبر بود، افزایش یافته است.
خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ترامپ: آخرین هشدار به حماس داده شد

دونالد ترامپ، رئیس‌جمهور آمریکا، در پیامی در شبکه اجتماعی Truth Social اعلام کرد که آخرین هشدار خود را به حماس داده است. او هشدار داد که اگر حماس شروط توافق پیشنهادی او را نپذیرد، با پیامدهای جدی روبه‌رو خواهد شد. ترامپ تأکید کرد که اسرائیل شروط او را پذیرفته است و اکنون زمان آن رسیده که حماس نیز این شرایط را قبول کند. یک خبرنگار آکسیوس در شبکه اجتماعی X جزئیات طرح جدید ایالات متحده برای حماس را منتشر کرد. به گزارش آکسیوس، این طرح که با هدف پیشبرد مذاکرات و کاهش تنش‌ها ارائه شده، می‌تواند عملیات نظامی اسرائیل در غزه را با خطر مواجه کند. برخی منابع اسرائیلی نگران‌اند که اجرای این طرح، توان ارتش برای پیشبرد اهداف نظامی را محدود کند.
خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

گزارش COT هفته منتهی به ۵ سپتامبر منتشر شد

گزارش COT ابزاری کلیدی برای شناخت جهت‌گیری معامله‌گران بزرگ در بازارهای جهانی است. داده‌های منتشر شده در تاریخ ۵ سپتامبر ۲۰۲۵ نشان می‌دهد که تغییرات مهمی در ارزها، فلزات گران‌بها، کالاهای انرژی و شاخص‌های سهام رخ داده است. همچنین داده‌های جداگانه مربوط به طلا در بازه یک‌ساله بررسی شده و روند رفتاری معامله‌گران به‌وضوح قابل مشاهده است.

۱. بخش ارزهای اصلی (Major Currencies)

در گزارش هفتگی ۵ سپتامبر:

  • یورو همچنان بیشترین پوزیشن‌های خرید در میان ارزهای اصلی را حفظ کرده و سفته‌بازان بر ادامه روند مثبت این ارز تأکید دارند.

  • ین ژاپن تحت فشار فروش قرار گرفته و موقعیت‌های فروش افزایش یافته است.

  • پوند بریتانیا و فرانک سوئیس نیز با خروج نسبی سفته‌بازان مواجه شده‌اند و تمایل به فروش در این ارزها بیشتر شده است.

  • دلار کانادا و دلار نیوزیلند همچنان در موقعیت خنثی تا منفی قرار دارند، که نشان می‌دهد بازار به آینده این ارزها خوش‌بین نیست.

۲. ارزهای نوظهور (Exotic Currencies)

  • پزو مکزیک در هفته اخیر با رشد موقعیت‌های خرید همراه بود و همچنان به‌عنوان قوی‌ترین ارز نوظهور مطرح است.

  • رئال برزیل با کاهش خریدها کمی تضعیف شد اما هنوز تقاضای سفته‌بازان در سطح قابل قبولی باقی مانده است.

  • راند آفریقای جنوبی موقعیت‌های مثبتی کسب کرده و بهبود نسبی نسبت به هفته‌های قبل داشته است.

۳. رمزارزها (Cryptocurrencies)

  • بیت‌کوین (BTC) با افزایش فروش از سوی سفته‌بازان مواجه شد و خالص موقعیت‌ها وارد فاز منفی گردید.

  • اتریوم (ETH) عملکرد بهتری داشت و در مقایسه با بیت‌کوین توانست موقعیت مثبت خود را حفظ کند، هرچند تغییرات بزرگی ثبت نشده است.

۴. فلزات گران‌بها (Metals)

  • طلا (Gold) بزرگ‌ترین رشد در موقعیت‌های خرید را به خود اختصاص داد. بیش از ۳۱۵ هزار قرارداد خرید توسط سفته‌بازان ثبت شده و این نشانه‌ای از بازگشت توجه سرمایه‌گذاران به طلاست.

  • نقره (Silver) و پلاتین (Platinum) نیز با رشد موقعیت‌های خرید مواجه شدند.

  • پالادیوم (Palladium) همچنان در فشار فروش قرار دارد و سرمایه‌گذاران نسبت به آن بدبین هستند.

  • مس (Copper) با کاهش خالص موقعیت‌ها نشانه‌ای از نگرانی در سمت تقاضای صنعتی دارد.

۵. کالاهای انرژی و کشاورزی (Commodities)

  • نفت خام (WTI Crude Oil) در این هفته با افت پوزیشن‌های خرید مواجه شد و بازار نسبت به رشد قیمت آن محتاط‌تر شده است.

  • گاز طبیعی (Natural Gas) همچنان روند نزولی دارد و بیشترین فشار فروش در این بخش دیده می‌شود.

  • در بخش کشاورزی، ذرت (Corn) و قهوه (Coffee) شاهد رشد تقاضا بودند، در حالی که شکر در موقعیت فروش قرار گرفت.

۶. شاخص‌های سهام آمریکا (Indices)

  • S&P500 و NASDAQ100 همچنان در فشار فروش سفته‌بازان قرار دارند.

  • داوجونز نیز موقعیت منفی ثبت کرد و نشانه‌ای از بدبینی سفته‌بازان نسبت به آینده بورس آمریکا است.

  • تنها بخش مثبت، کاهش نسبی فروش در VIX Futures بود، هرچند همچنان در موقعیت بالای فروش باقی مانده است.

۷. تحلیل ویژه – روند طلا در یک‌سال گذشته

داده‌های جدول، تغییرات هفتگی موقعیت‌های طلا در یک‌سال اخیر (از سپتامبر ۲۰۲۴ تا سپتامبر ۲۰۲۵) را نشان می‌دهد:

  • بیشترین موقعیت‌های خرید در سپتامبر ۲۰۲۴ با بیش از ۳۸۷ هزار قرارداد ثبت شد.

  • پس از آن تا بهار ۲۰۲۵ روندی کاهشی داشت و در بازه مارس تا ژوئن ۲۰۲۵ به کمترین سطح یعنی حدود ۲۳۰ هزار قرارداد رسید.

  • از تابستان ۲۰۲۵ روند صعودی دوباره آغاز شد و در حال حاضر (سپتامبر ۲۰۲۵) موقعیت‌ها بار دیگر به بالای ۳۱۵ هزار قرارداد رسیده‌اند.

  • سهم معاملات خرید در کل بازار طلا اکنون حدود ۶۴٪ است که نشان‌دهنده تمایل قوی به صعودی بودن طلا در ماه‌های آتی است.

جمع‌بندی

گزارش COT هفته منتهی به ۵ سپتامبر ۲۰۲۵ تصویری چندوجهی از بازارها ارائه می‌دهد:

  • یورو و طلا در مرکز توجه معامله‌گران بزرگ قرار گرفته‌اند.

  • ارزهای کالایی و ین ژاپن تحت فشار فروش باقی مانده‌اند.

  • شاخص‌های سهام آمریکا در موضع ضعف قرار دارند و تمایل به ریسک کمتر شده است.

  • داده‌های یک‌ساله طلا نشان می‌دهد که این فلز بار دیگر به عنوان پناهگاه امن سرمایه‌ها مطرح شده و احتمالاً روند صعودی آن ادامه خواهد داشت.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اسرائیل گفت پهپاد یمنی به فرودگاه رامون برخورد کرد

فرودگاه رامون در جنوب اسرائیل پس از برخورد یک پهپاد شلیک‌شده از یمن به سالن ورود مسافران، به‌طور موقت پروازهای ورودی و خروجی را متوقف کرد. به گفته منابع رسمی، این پهپاد توسط نیروهای حوثی یمن شلیک شده و توانسته از سامانه‌های دفاعی عبور کند و به ترمینال مسافربری برخورد کند، که در پی آن یک مرد ۶۳ ساله زخمی شد و چند نفر دیگر دچار حملات عصبی شدند. سازمان فرودگاه‌های اسرائیل اعلام کرد که پس از بررسی‌های امنیتی، فعالیت کامل فرودگاه رامون از سر گرفته شده است. این حمله در ادامه موج حملات پهپادی و موشکی حوثی‌ها به اسرائیل صورت گرفته که از نوامبر ۲۰۲۳ آغاز شده و پس از حملات اسرائیل به صنعا و کشته شدن نخست‌وزیر دولت حوثی‌ها شدت گرفته است.
خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

جنگ تجاری بازار کار کانادا را در ماه اوت تضعیف کرد

بر اساس بررسی کلر فان، اقتصاددان RBC، از گزارش مشاغل کانادا، جنگ تجاری در ماه اوت به بازار کار این کشور ضربه زده است. این گزارش نشان می‌دهد که پس از کاهش ۴۱ هزار شغل در ماه ژوئیه، در ماه اوت نیز ۶۶ هزار شغل دیگر از دست رفته است که تصویری رو به وخامت را نشان می‌دهد. خانم فان اشاره می‌کند که این ضعف، بازتاب‌دهنده وضعیت رو به افول در ایالات متحده است. نرخ بیکاری ۷.۱ درصدی، بالاترین میزان در یک دهه اخیر (به استثنای دوره همه‌گیری کرونا) است. با این حال، او به برخی نشانه‌های مثبت نیز اشاره می‌کند: «بیشتر مشاغل از دست رفته پاره‌وقت بودند، ساعات کار واقعی ۰.۱ درصد افزایش یافت و ضعف نسبتاً در بخش‌های در معرض تجارت مانند تولید، حمل‌ونقل و انبارداری متمرکز بود که مجموعاً ۴۲ هزار شغل را در ماه اوت از دست دادند.» در پی این گزارش، ارزش «لونی» (دلار کانادا) کاهش یافت و به ضعیف‌ترین ارز در میان ده ارز اصلی جهان (G10) تبدیل شد. کلر فان می‌نویسد: «گزارش منفی امروز بازار کار، این احتمال را افزایش می‌دهد که بانک مرکزی کانادا (BoC) تصمیم به کاهش بیشتر نرخ بهره بگیرد.» در حال حاضر، بازارها احتمال ۹۲ درصدی برای کاهش نرخ بهره قائل هستند. به گفته فان، اگر گزارش تورم (CPI) که قبل از تصمیم‌گیری ۱۶ سپتامبر منتشر می‌شود مطلوب باشد، این احتمال تقویت خواهد شد. او می‌افزاید با اینکه انتظار می‌رود شرایط در بخش‌های مرتبط با تجارت بدتر شود، اما این ضعف به سایر بخش‌های اقتصادی سرایت نخواهد کرد. دو دلیل اصلی برای این خوش‌بینی، تعرفه‌های نسبتاً پایین آمریکا بر کالاهای کانادایی به لطف معاهده CUSMA و روند سالم هزینه‌های مصرف‌کنندگان داخلی است که به ثبات کلی اقتصاد کمک خواهد کرد.
خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

طلای جهانی در مسیر یک بریک‌اوت کلاسیک – هدف بعدی کجاست؟

طلا بار دیگر به مرکز توجه بازارها بازگشته است. پس از یک روند صعودی بلندمدت که از محدوده ۲۰۰۰ دلار پس از همه‌گیری آغاز شد، فلز زرد در ماه آوریل به رکورد ۳۵۰۰ دلار رسید و سپس وارد یک فاز تثبیت پنج‌ماهه شد. اکنون با سیگنال‌های روشن از سیاست‌های انبساطی فدرال رزرو و افزایش بی‌انضباطی مالی در آمریکا، نمودار طلا بار دیگر نشانه‌های بریک‌اوت کلاسیک را بروز داده است.

از منظر تکنیکال، هدف ساده این الگو با اندازه‌گیری رِنج تثبیت اخیر، سطح ۴۰۰۰ دلار را نشان می‌دهد؛ سطحی که تحلیلگران در ابتدای هفته با آغاز شکست روند به آن اشاره کرده بودند. حرکت روز گذشته و اصلاح جزئی، حتی فرصتی برای ورود مجدد خریداران فراهم کرده است.

عوامل فاندامنتالی نیز پشت این حرکت قرار دارند: نشانه‌های فروپاشی نظم تجاری جهانی و همگرایی سیاسی قدرت‌هایی همچون چین، هند و روسیه، چشم‌انداز ژئوپلیتیکی تازه‌ای ترسیم کرده که به نفع دارایی‌های امنی چون طلاست.

البته از منظر فصلی، این مقطع از سال معمولاً زمان مناسبی برای رشد طلا نیست، اما این الگو به‌سرعت از نوامبر تغییر می‌کند. به همین دلیل، حتی اگر این شکست روند موقت باشد، شرایط بازار می‌تواند زمینه‌ساز موج صعودی بعدی شود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چشم‌انداز هفته پیش‌رو؛ تورم آمریکا و نشست ECB در کانون توجه بازارها

داده‌های تورمی آمریکا پیش از نشست سپتامبر فدرال رزرو

انتظار برای کاهش ۲۵ واحد پایه‌ای نرخ بهره در نشست سپتامبر فدرال رزرو تقریباً قطعی است، اما پرسش اصلی این است که سرعت کاهش‌های بعدی تا چه اندازه خواهد بود. برخی تحلیلگران حتی احتمال یک کاهش غافلگیرکننده ۵۰ واحد پایه‌ای در تاریخ ۱۷ سپتامبر را مطرح کرده‌اند. جروم پاول، رئیس فدرال رزرو، در سخنرانی خود در جکسون هول تأکید کرد که ریسک‌های ناشی از تضعیف بازار کار ممکن است اکنون بر ریسک‌های تورمی غلبه کرده باشد؛ موضوعی که می‌تواند تغییر در رویکرد سیاستی بانک مرکزی را توجیه کند. با این حال، هنوز مشخص نیست که بازار کار تا چه اندازه در حال کند شدن است و تأثیر واقعی تعرفه‌های بالاتر بر قیمت‌ها چه خواهد بود. بنابراین، داده‌های ماه‌های آینده در حوزه اشتغال و تورم برای تعیین سرعت و شدت برداشتن محدودیت‌های پولی نقش کلیدی ایفا خواهند کرد. در نشست سپتامبر، آمار شاخص قیمت تولیدکننده در روز چهارشنبه و شاخص قیمت مصرف‌کننده در روز پنجشنبه، هرچند احتمالاً در تصمیم همان جلسه اثر مستقیمی نداشته باشند، اما برای شکل‌گیری انتظارات آتی و نمودار نقطه‌ای فدرال رزرو بسیار مهم خواهند بود. شاخص قیمت تولیدکننده (شاخص PPI) به دلیل آنکه قیمت کالاها در مبدا کارخانه‌ها را منعکس می‌کند، اغلب سیگنال‌های پیش‌نگرانه‌تری نسبت به شاخص قیمت مصرف‌کننده (شاخص CPI) دارد. همان‌طور که در داده‌های ماه جولای مشاهده شد، هرگونه جهش غیرمنتظره در آمار ماه آگوست می‌تواند خوش‌بینی سرمایه‌گذاران نسبت به سرعت کاهش نرخ‌ها را تعدیل کند. در حال حاضر، تأثیر تعرفه‌ها بر قیمت کالاها محدود به نظر می‌رسد و نگرانی اصلی برای فدرال رزرو افزایش مجدد تورم در بخش خدمات است. بر اساس مدل Nowcast فدرال رزرو کلیولند، شاخص تورم سرفصل در آگوست ۰.۱ درصد رشد کرده و به سطح ۲.۸ درصد سالانه رسیده است، در حالی که تورم هسته بدون تغییر در سطح ۳.۱ درصد سالانه باقی مانده است. در کنار این داده‌ها، شاخص اعتماد مصرف‌کننده دانشگاه میشیگان نیز در روز جمعه مورد توجه بازار قرار خواهد گرفت. انتظارات تورمی مصرف‌کنندگان که در ماه‌های گذشته به‌طور محسوسی کاهش یافته بود، در نظرسنجی ماه آگوست بار دیگر صعودی شد و اگر این روند در سپتامبر ادامه یابد، پیام مثبتی برای فدرال رزرو نخواهد بود.

چنانچه شواهد موجود از تورم با روند کاهش نرخ‌ها همسو نباشد، احتمال بازگشت به شیب‌دار شدن منحنی بازدهی آمریکا وجود دارد؛ حالتی که در آن بازدهی اوراق کوتاه‌مدت با اتکا به انتظار کاهش نرخ‌ها افت می‌کند، اما بازدهی اوراق بلندمدت به دلیل نگرانی‌های تورمی افزایش می‌یابد.

علاوه بر این، نگرانی‌ها درباره کسری‌های بودجه سنگین؛ نه تنها در ایالات متحده بلکه در کشورهایی چون ژاپن، فرانسه و بریتانیا، فشار مضاعفی بر اوراق بلندمدت وارد کرده است. بازده اوراق ۳۰ساله آمریکا در هفته گذشته برای مدتی به بالاترین سطح یک‌ونیم ماهه رسید و این در حالی است که وزارت خزانه‌داری آمریکا در هفته آینده قصد دارد اوراق سه‌ساله، ده‌ساله و ۳۰ساله جدیدی را عرضه کند؛ امری که می‌تواند به افزایش نوسانات در بازار اوراق منجر شود.

توقف موقت سیاست پولی در بانک مرکزی اروپا

انتظار می‌رود بانک مرکزی اروپا در نشست این هفته، نرخ سپرده را در سطح ۲.۰ درصد حفظ کند. قرار گرفتن تورم در نزدیکی هدف ۲ درصدی از بهار تاکنون به سیاست‌گذاران این امکان را داده است که فعلاً با رویکرد «صبر و انتظار» شرایط را مدیریت کنند؛ به‌ویژه اکنون که پس از توافق تجاری میان اتحادیه اروپا و ایالات متحده، سایه تهدید ناشی از جنگ تجاری برطرف شده است. با وجود این، اجماع کاملی بر سر آینده نرخ بهره وجود ندارد. برخی مقامات از جمله ایزابل شنابل و بوسجان دولنس هشدار داده‌اند که احتمال دارد گام بعدی افزایش نرخ‌ها باشد، در حالی‌که چهره‌هایی نظیر اولی رن بر این باورند که روند تورم می‌تواند کمتر از پیش‌بینی‌ها ظاهر شود. کریستین لاگارد، رئیس بانک مرکزی اروپا، به احتمال زیاد در نشست خبری پس از جلسه تلاش خواهد کرد لحنی محتاطانه و خنثی در پیش گیرد و از بیان مسیر مشخص برای سیاست پولی در آینده خودداری کند. با این حال، حتی کوچک‌ترین اشاره به ادامه توقف سیاستی تا پایان سال، از سوی بازارها به‌عنوان نشانه‌ای متمایل به سیاست انقباضی تفسیر خواهد شد؛ زیرا این پیام را منتقل می‌کند که کاهش بعدی نرخ‌ها احتمالاً تا نیمه سال آینده به تعویق خواهد افتاد. همزمان، جهش اخیر بازدهی اوراق قرضه در منطقه یورو نیز موضوعی است که پرسش‌های متعددی را متوجه لاگارد خواهد کرد. نگرانی‌ها درباره سطح بدهی‌های دولتی مدت‌هاست وجود دارد، اما در هفته‌های اخیر با افزایش ریسک‌های سیاسی در فرانسه و ژاپن و همچنین مقاومت دولت بریتانیا در برابر اصلاحات مالی جدی، این دغدغه‌ها پررنگ‌تر شده است.

✔️  بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین

آیا فرانسه در آستانه بحرانی سیاسی تازه قرار دارد؟

در حال حاضر خطر سرایت تنش‌های سیاسی فرانسه به دیگر کشورهای منطقه یورو چندان جدی به نظر نمی‌رسد و تأثیر مستقیم آن بر ارزش یورو نیز محدود بوده است. اما این وضعیت ممکن است دوام چندانی نداشته باشد، به‌ویژه اگر دولت در رأی اعتماد روز دوشنبه شکست بخورد. در این روز، پارلمان درباره بودجه پیشنهادی نخست‌وزیر فرانسوا بایرو برای سال ۲۰۲۶ تصمیم‌گیری خواهد کرد؛ بودجه‌ای که شامل کاهش هزینه‌ها به ارزش حدود ۴۴ میلیارد دلار است. اگر این بودجه رد شود، احتمال برگزاری انتخابات زودهنگام بالا می‌رود؛ انتخاباتی که ممکن است دولتی بر سر کار آورد که در مواجهه با کسری بودجه سخت‌گیری کمتری نشان دهد. کسری بودجه فرانسه در سال ۲۰۲۴ معادل ۵.۸ درصد تولید ناخالص داخلی بود و همین موضوع نگرانی‌ها را تشدید کرده است. طی سال گذشته، فاصله بازده اوراق ۱۰ساله فرانسه با اوراق Bund آلمان از اسپانیا و یونان فراتر رفته و به سطوح نزدیک به ایتالیا رسیده است. تشدید بحران سیاسی می‌تواند این شکاف را بیش از پیش گسترش دهد و فشار فروش تازه‌ای بر یورو وارد کند.

آسیب‌پذیری پوند در برابر بحران بدهی‌های بریتانیا

دولت بریتانیا تاریخ ۲۶ نوامبر را برای ارائه بودجه پاییزی تعیین کرده است؛ تاریخی که دیرتر از موعد معمول اعلام شده و نشان می‌دهد ریچل ریوز، وزیر دارایی، به زمان بیشتری برای یافتن منابع درآمدی جدید و شناسایی زمینه‌های کاهش هزینه نیاز دارد. با این حال، نگاه بازار چندان خوش‌بینانه نیست. حتی اگر او بتواند شکاف مالی که احتمالاً تا ۵۰ میلیارد پوند برآورد می‌شود را پر کند، این کار به احتمال زیاد از طریق افزایش مالیات صورت خواهد گرفت، نه کاهش هزینه‌ها؛ مسیری که رشد اقتصادی را با فشار بیشتری مواجه می‌کند. پوند از اواخر آگوست نوسانات شدیدی را تجربه کرده است. سقوط چشمگیر آن در هفته گذشته زمانی رقم خورد که بازده اوراق ۱۰ و ۳۰ ساله دولت بریتانیا جهش کرد و بازده اوراق ۳۰ ساله به بالاترین سطح از سال ۱۹۹۸ رسید. در حال حاضر، تردید سرمایه‌گذاران نسبت به توانایی دولت در بازپرداخت بدهی‌ها خطری جدی‌تر برای پوند محسوب می‌شود تا برای دیگر ارزهای آسیب‌پذیر مانند یورو و ین؛ چراکه بریتانیا با مشکل ساختاری «کسری دوقلو» مواجه است: هم کسری بودجه و هم کسری حساب جاری. با این وجود، اگر نگرانی‌ها در بازار اوراق ادامه‌دار نباشد، پوند و اوراق قرضه دولتی می‌توانند در کوتاه‌مدت اندکی نفس بکشند. انتشار آمار تولید ناخالص داخلی ماه ژوئیه در روز جمعه، در صورتی که فراتر از انتظار ظاهر شود، می‌تواند به عنوان محرکی برای بازگشت اعتماد و کاهش فشار بر بازار ارز و اوراق عمل کند.

تمایل اوپک‌پلاس به حفظ فشار بر قیمت نفت

نوسانات اخیر از بازار فیوچرز نفت نیز عبور نکرده است، هرچند عوامل محرک آن با سایر دارایی‌ها متفاوت بوده‌اند. از یک سو، کمرنگ شدن امیدها به مذاکرات مستقیم میان اوکراین و روسیه برای پایان جنگ و همچنین احتمال تحریم‌های تازه آمریکا علیه صادرات نفت روسیه، به رشد قیمت‌ها کمک کرده است. اما در سوی دیگر، اوپک‌پلاس با سیگنال‌های جدید خود بار دیگر به خریداران یادآوری کرده که مسیر صعود چندان هموار نیست. گزارش‌های منتشرشده از منابع نزدیک به این سازمان نشان می‌دهد که اوپک‌ هنوز افزایش تولید را متوقف نکرده و در نشست روز یکشنبه، اعضا احتمالاً سناریوی افزایش بیشتر سهمیه‌ها را بررسی خواهند کرد. این در حالی است که تاکنون تنها در سال جاری حدود ۲.۵ میلیون بشکه در روز عرضه جدید وارد بازار شده و تصور می‌شد افزایش ۵۴۷ هزار بشکه‌ای سپتامبر پایان این روند باشد. اگر تصمیم بر آن باشد که در اکتبر نیز بر تولید افزوده شود، پیام روشنی برای بازار خواهد داشت: هدف صرفاً برقراری تعادل نیست، بلکه بیرون راندن رقبا از کشورهای غیرعضو نیز بخشی از استراتژی است. در چنین فضایی، هرگونه اعلام افزایش سهمیه یا حتی ارسال سیگنال جدی در این باره می‌تواند فشار نزولی تازه‌ای بر قیمت نفت وارد کرده و روند صعودی اخیر را با چالش مواجه سازد.

آغاز پرتحرک هفته

هفته معاملاتی جدید با انتشار آمار تجارت خارجی چین در روز دوشنبه کلید می‌خورد؛ داده‌هایی که همواره مورد توجه بازارهاست. تا اینجا، بر اساس گزارش‌های رسمی، نشانه‌ای از آسیب جدی جنگ تجاری با آمریکا بر صادرات چین دیده نشده است. با این حال، در شرایط فعلی شاید سرمایه‌گذاران چندان به افت ملایم رشد صادرات در ماه آگوست واکنش نشان ندهند، مگر آنکه ارقام بسیار ضعیف‌تر از انتظار ظاهر شود که می‌تواند فضای منفی ایجاد کند. روز چهارشنبه نیز داده‌های تورمی چین شامل شاخص قیمت مصرف‌کننده و تولیدکننده منتشر خواهد شد؛ آماری که می‌تواند مسیر تورم در دومین اقتصاد بزرگ جهان را شفاف‌تر کند و برای بازارها اهمیت بالایی خواهد داشت. در ژاپن، انتشار برآورد نهایی رشد اقتصادی سه‌ماهه دوم در روز دوشنبه و گزارش مربوط به شاخص قیمت کالاهای شرکتی در روز پنجشنبه، دیگر نقاط تمرکز سرمایه‌گذاران در هفته پیش‌رو به شمار می‌رود.

✔️  بیشتر بخوانید: نفت خام چیست و چه تاثیری بر بازار جهانی دارد؟

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

یورو در برابر دلار آمریکا به بالاترین سطح از اواخر ژوئیه رسید – گام بعدی چیست؟

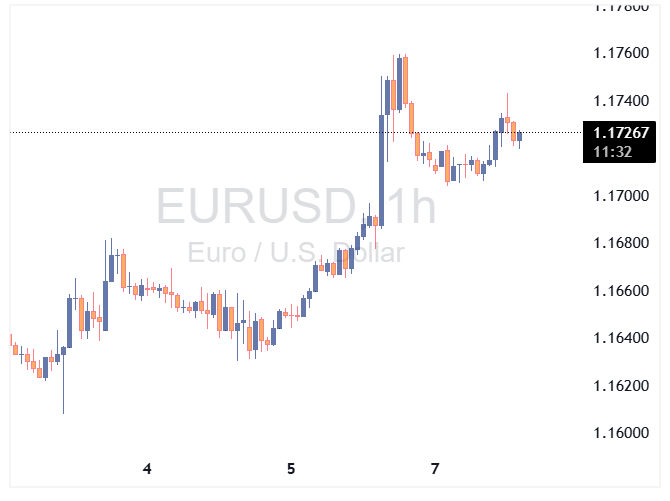
یورو امروز با تقویت محسوس در برابر دلار آمریکا به بالاترین سطح خود از ۲۷ ژوئیه صعود کرد. این رشد عمدتاً تحت‌تأثیر تضعیف دلار پس از انتشار یک گزارش اشتغال ضعیف دیگر از آمریکا رقم خورد. نرخ برابری یورو/دلار با جهش ۹۶ پیپ به ۱.۱۷۴۵ رسید و حتی در مقطعی تا سطح ۱.۱۷۵۹ پیش رفت؛ سطحی که نشانه‌ای از یک بریک‌اوت بالقوه از فاز تثبیت اخیر محسوب می‌شود، به‌ویژه اگر بتواند بالاتر از سقف‌های ماه اوت بسته شود. چالش‌های تکنیکال پیش‌رو در صورت حفظ مومنتوم صعودی، مقاومت‌های کلیدی در محدوده ۱.۱۷۸۹ (سقف جولای) و ۱.۱۸۳۰ (سقف ژوئن) قرار دارند. از سوی دیگر، افت اخیر یورو به محدوده ۱.۱۴ از منظر تکنیکال شبیه به یک الگوی سر و شانه معکوس عمل کرده که هدف صعودی آن می‌تواند دستیابی به ۱.۲۰ باشد. اختلاف بنیادین در سیاست‌های پولی در جبهه فاندامنتال، بانک مرکزی اروپا (ECB) قرار است این ماه نشست خود را برگزار کند و انتظار می‌رود نرخ‌ها را بدون تغییر نگه دارد. داده‌های اقتصادی اخیر در اروپا برخلاف پیش‌بینی‌ها فراتر از انتظارات ظاهر شده‌اند، در حالی که داده‌های آمریکا به‌طور متوالی ضعیف‌تر از پیش‌بینی‌ها بوده است. همین تضاد می‌تواند تمرکز بازار را به سمت اختلاف مسیر سیاست‌های پولی دو سوی آتلانتیک جلب کند. نکته قابل توجه آن است که در ایتالیا، نرخ بیکاری به پایین‌ترین سطح نسل اخیر رسیده و نشانه‌هایی از بهبود واقعی در یکی از اقتصادهای آسیب‌پذیر حوزه یورو مشاهده می‌شود. همین امر به خوش‌بینی برخی فعالان بازار دامن زده که شاید اروپا واقعاً از کف چرخه اقتصادی عبور کرده باشد.
خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بازار سهام زیر فشار رکود؛ چرا نگاه‌ها به اقتصاد تغییر کرده است؟

روند بازارهای سهام آمریکا در روز جمعه نشان داد که معامله‌گران در حال بازنگری جدی در ارزیابی خود از چشم‌انداز اقتصاد هستند. اگرچه کاهش نرخ‌های بهره توسط فدرال رزرو جذاب به نظر می‌رسد، اما ضعف فزاینده داده‌های اقتصادی باعث شده است که این خوش‌بینی با تردید همراه شود.

بازارها در حال حاضر ۱۳۵ واحد پایه کاهش نرخ تا یک سال آینده و در مجموع ۱۵۵ واحد پایه تا سال ۲۰۲۶ را قیمت‌گذاری کرده‌اند؛ سناریویی که نرخ بهره را به زیر ۳ درصد می‌رساند و به معنای رسیدن به سقف انتظارات از «پوت فدرال رزرو» است؛ به این معنی که بازار تقریباً تمام کاهش نرخ‌های ممکن را پیش‌خور کرده و اگر داده‌های اقتصادی بیشتر بدتر شوند، دیگر انتظار حمایت فوری و بزرگ از فدرال رزرو وجود نخواهد داشت. بنابراین، دیگر پشتوانه‌ای از سوی سیاست پولی باقی نمی‌ماند و تنها یک اقتصاد در حال تضعیف خواهد بود.

ریسک اصلی همچنان تورم ناشی از تعرفه‌هاست که می‌تواند در کنار رکود به سناریوی کابوس‌وار رکود تورمی منجر شود. همین نگرانی‌ها موجب شد که شاخص S&P 500 سود ۲۵ واحدی ابتدای روز را از دست بدهد و با زیان مشابهی مواجه شود.

هم‌زمان، سهام انویدیا (NVDA) نیز با افت ۳.۸٪ مواجه شد؛ حرکتی که به باور برخی تحلیلگران می‌تواند نشانه‌ای هشداردهنده برای کل جریان معاملاتی مرتبط با هوش مصنوعی باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

صعود وال‌استریت با امید به کاهش بیشتر نرخ بهره – رکورد تازه S&P 500

بازارهای سهام آمریکا در آغاز معاملات امروز با استقبال از سناریوی کاهش نرخ‌های بهره، روندی صعودی را تجربه کردند. شاخص S&P 500 با افزایش ۲۲ واحدی (۰.۳۵٪) به سطح ۶۵۲۵ واحد رسید و رکورد تاریخی تازه‌ای را ثبت کرد. شاخص راسل ۲۰۰۰ نیز عملکرد بهتری داشت و با رشد ۱.۳٪ همراه شد.

انتشار گزارش ضعیف اشتغال آمریکا، هرچند نگرانی‌های رکودی را شعله‌ور نکرد، اما مسیر انبساطی‌تر فدرال رزرو را در نگاه سرمایه‌گذاران تقویت کرد. اکنون بازارها حدود ۱۳۴ واحد پایه کاهش نرخ بهره را برای سال آینده قیمت‌گذاری کرده‌اند؛ سطحی که نرخ وجوه فدرال را به نزدیکی ۳ درصد خواهد رساند.

با این حال، برخی تحلیلگران هشدار می‌دهند که بازار تقریباً حداکثر میزان کاهش نرخ ممکن را پیش‌خور کرده و در صورت تداوم تضعیف داده‌های اقتصادی، «پوت فدرال رزرو» برای حمایت از بازار سهام محدود خواهد بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

انباشت در شکاف قیمتی

بیت‌کوین در محدوده‌ی ۱۰۴ تا ۱۱۶ هزار دلار در حال تثبیت است؛ محدوده‌ای که پس از خرید قابل‌توجه توسط سرمایه‌گذاران ایجاد شده است. جریان‌ها در بازار قراردادهای آتی و ETF نشان از کاهش تقاضا دارند. تثبیت و عبور قوی بالای سطح ۱۱۶ هزار دلار می‌تواند روند صعودی را دوباره فعال کند، در حالی که شکست این محدوده خطر حرکت به سمت ۹۳ تا ۹۵ هزار دلار را به همراه دارد. خلاصه‌ی متن
  • بیت‌کوین در محدوده‌ی ۱۱۲ هزار دلار معامله می‌شود و بین ۱۰۴ تا ۱۱۶ هزار دلار در حال تثبیت است. داده‌های URPD نشان می‌دهد سرمایه‌گذاران در بازه‌ی ۱۰۸ تا ۱۱۶ هزار دلار درحال خرید هستند و شکاف قیمتی را پر کرده‌اند. این موضوع نشان‌دهنده‌ی خرید حمایتی در اصلاح است، هرچند احتمال ادامه‌ی فاز انقباضی را منتفی نمی‌کند.
  • وقتی قیمت بیت‌کوین پایین‌تر از سطحی قرار میکیرد که ۹۵٪ سرمایه‌گذاران در سود هستند، دوره‌ی حدوداً ۳.۵ ماهه‌ی بازار هیجانی به پایان می رسد. با این افت قیمت بیت‌کوین دوباره وارد محدوده‌ی ۱۰۴ تا ۱۱۴ هزار دلار شد. از نظر تاریخی، این بازه معمولاً به‌عنوان یک کانال حرکت خنثی و نوسانی عمل کرده، قبل از اینکه روند اصلی بعدی (صعودی یا نزولی) شکل بگیرد.
  • سودآوری هولدرهای کوتاه‌مدت در جریان ریزش تا ۴۲٪ افت کرد و سپس به ۶۰٪ بازگشت. این جهش بازار را در وضعیت خنثی اما شکننده قرار داده است؛ به‌طوری‌که تنها با بازپس‌گیری محدوده‌ی ۱۱۴ تا ۱۱۶ هزار دلار می‌توان از شروع دوباره‌ی مومنتوم صعودی اطمینان یافت.
  • احساسات و هیجان بازار آف‌چین(بازار مشتقات) در حال فروکش کردن است. نرخ تأمین مالی (Funding rate) قراردادهای آتی در وضعیت خنثی اما آسیب‌پذیر باقی مانده و ورود سرمایه به ETFها به‌شدت کاهش یافته است. جریان ورودی ETFهای بیت‌کوین عمدتاً ناشی از تقاضای مستقیم اسپات بوده، در حالی که در ETFهای اتریوم ترکیبی از تقاضای اسپات و آربیتراژ نقدی-آتی (Cash-and-Carry) مشاهده می‌شود.

انباشت در شکاف قیمتی

از زمان ثبت سقف تاریخی در اواسط آگوست، بیت‌کوین وارد یک روند نزولی پرنوسان شده و تا سطح ۱۰۸ هزار دلار افت کرده است، هرچند دوباره تا محدوده‌ی ۱۱۲ هزار دلار بازگشته است. با افزایش نوسان، پرسش اصلی این است که آیا این وضعیت نشانه‌ی آغاز یک بازار خرسی واقعی است یا صرفاً یک فاز اصلاحی کوتاه‌مدت. برای پاسخ باید به شاخص‌های آن‌چین و آف‌چین رجوع کنیم. یکی از شاخص‌های کلیدی، توزیع بهای تمام‌شده‌ی UTXO (URPD) است. این ابزار نشان می‌دهد خروجی‌های خرج‌نشده‌ی تراکنش‌های بیت‌کوین UTXOها در چه قیمت‌هایی ایجاد شده‌اند و در نتیجه تصویری از سطوح قیمتی خرید سرمایه‌گذاران ارائه می‌دهد. مقایسه‌ی ساختار فعلی با داده‌های ۱۳آگوست نشان می‌دهد سرمایه‌گذاران از افت اخیر استفاده کرده و در محدوده‌ی ۱۰۸ تا ۱۱۶ هزار دلار (که پیش‌تر به‌عنوان یک شکاف قیمتی یا Air Gap شناخته می‌شد) به انباشت پرداخته‌اند. این پر شدن تدریجی شکاف قیمتی، بیانگر خرید حمایتی در اصلاح (Buy-the-Dip) است. رفتار فعلی در بلندمدت مثبت و سازنده است، اما این موضوع ریسک ادامه‌ی افت قیمت در بازه‌ی کوتاه‌مدت تا میان‌مدت را از بین نمی‌برد.

از فاز هیجانی بازار تا فرسودگی

هرچند شاخص URPD نشانه‌هایی از خرید حمایتی در اصلاح (dip-buying) را نشان می‌دهد، اما دلایل تداوم ضعف بیشتر به بستر چرخه‌ای بازار مربوط می‌شود. صعود بیت‌کوین به سقف تاریخی در اواسط آگوست، سومین فاز هیجانی چندماهه‌ی این چرخه بود؛ دوره‌ای که در آن فشار صعودی شدید باعث شد بخش عمده‌ای از بیت‌کوین وارد محدوده‌ی سود شود. تداوم چنین فازهایی به ورود مستمر سرمایه‌ نیاز دارد که بتواند فشار فروش ناشی ازسیو سود را جبران کند؛ پدیده‌ای که به‌ندرت دوام می‌آورد. این رفتار را می‌توان با شاخصی به نام میانگین قیمت خرید (cost basis) در صدک ۹۵ توضیح داد؛ یعنی سطح قیمتی که اگر بیت‌کوین بالاتر از آن باشد، حدود ۹۵٪ از کل کوین‌ها در سود هستند. آخرین دوره‌ی هیجان شدید بازار تقریباً سه و نیم ماه طول کشید، اما در نهایت تقاضا ضعیف شد و قیمت در ۱۹ آگوست دوباره به زیر این سطح برگشت. در حال حاضر، قیمت در محدوده‌ی ۱۰۴.۱ تا ۱۱۴.۳ هزار دلار نوسان می‌کند؛ یعنی بین بهای تمام‌شده‌ی ۸۵ تا ۹۵ درصد از سرمایه گذاران. این منطقه معمولاً پس از سقف‌های هیجانی به‌عنوان یک کانال حمایتی عمل کرده و اغلب منجر به بازار نوسانی و پررفت‌وبرگشت شده است. بنابراین شکستن سطح ۱۰۴.۱ هزار دلار تکرار همان الگوی فرسودگی پس از سقف‌های قبلی در این چرخه خواهد بود، در حالی که بازگشت بالای ۱۱۴.۳ هزار دلار نشانه‌ای از احیای تقاضا و بازپس‌گیری روند صعودی است.  

فشار بر هولدرهای کوتاه‌مدت

با توجه به این‌که بیت‌کوین اکنون در یک محدوده‌ی حساس نوسان می‌کند، رفتار خریداران اخیر اهمیت ویژه‌ای پیدا کرده است. سود و زیان تحقق‌نیافته‌ی هولدرهای کوتاه‌مدت معمولاً یکی از مهم‌ترین محرک‌های روانی است که سقف‌ها و کف‌های بازار را شکل می‌دهد؛ چون جابه‌جایی سریع میان سود و زیان، واکنش آن‌ها را تعیین می‌کند. درصد کوین‌های هولدرهای کوتاه‌مدت که در سود قرار دارند، دید روشنی از این پدیده به ما می‌دهد. با سقوط قیمت به ۱۰۸ هزار دلار، سهم آن‌ها از سود که بالای ۹۰٪ بود، ناگهان به ۴۲٪ کاهش یافت. این تغییر شدید نمونه‌ی کلاسیکی از فروکش کردن هیجانات بازار بعد از یک وضعیت هیجانی و ورود به شرایط پرفشار است. چنین چرخش‌های ناگهانی معمولاً باعث فروش‌های ناشی از ترس در میان خریداران سقف می‌شود و سپس همان فروشندگان دچار خستگی و تخلیه می‌گردند. همین الگو جهش اخیر قیمت از ۱۰۸ هزار دلار به ۱۱۲ هزار دلار را توضیح می‌دهد. در قیمت‌های فعلی بیش از ۶۰٪ از موجودی هولدرهای کوتاه‌مدت دوباره وارد سود شده است؛ وضعیتی که نسبت به نوسان‌های شدید هفته‌های اخیر خنثی محسوب می‌شود. با این حال این بازگشت هنوز شکننده است. تنها زمانی می‌توان انتظار داشت اعتماد تازه‌ای شکل بگیرد و تقاضای جدید به بازار جذب شود که قیمت به‌طور پایدار بالای ۱۱۴ تا ۱۱۶ هزار دلار تثبیت شود؛ در این صورت بیش از ۷۵٪ از هولدرهای کوتاه‌مدت دوباره در سود خواهند بود و این می‌تواند موج بعدی رشد را به حرکت درآورد. پس از بررسی مرحله کنونی بازار با استفاده از مدل‌های قیمتی آن‌چین و نگاه به سود سازی هولدرهای کوتاه‌مدت، گام بعدی این است که بررسی کنیم آیا شاخص‌های آف‌چین با این سیگنال‌ها هم‌راستا هستند یا از آن‌ها واگرایی نشان می‌دهند.

بررسی احساسات بازار

در میان شاخص‌های آف‌چین بازار قراردادهای آتی  به ویژه قراردادهای دائمی(perpetual) به تغییرات کلی احساسات بسیار حساس است. نرخ‌های تأمین مالی (Funding Rates)، که نشان‌دهنده میزان سود ساعتی‌ای است که معامله‌گران بلند‌مدت حاضرند برای نگهداری پوزیشن های خود بپردازند، به‌عنوان یک معیار مستقیم از تقاضای نوسان گیری عمل می‌کنند. مقادیر بالا نشان‌دهنده یک بازارهیجانی است، در حالی که نزول به سمت صفر یا مقادیر منفی، ضعف حرکت و کاهش انگیزه خرید را نشان می‌دهد. با در نظر گرفتن ۳۰۰ هزار دلار در ساعت به‌عنوان خط مبنا بین فازهای صعودی و نزولی چرخه فعلی، و نرخ تأمین مالی فعلی حدود ۳۶۶ هزار دلار در ساعت، بازار در منطقه‌ای خنثی قرار دارد، نه آن‌قدر هیجانی مانند سقف‌های بیش از یک میلیون دلار در ساعت در ماه‌های مارس و دسامبر ۲۰۲۴، و نه آن‌قدر کم هیجان مانند کف‌های کمتر از ۳۰۰ هزار دلار در ساعت فصل‌های اول تا سوم ۲۰۲۵. اگر نرخ تأمین مالی بیش از این کم شود، نشان‌دهنده کاهش گسترده‌تر تقاضا در سراسر بازار قراردادهای آتی خواهد بود.

کاهش ورود سرمایه از سمت سرمایه گذاران نهادی

فراتر از بازار قراردادهای آتی، یکی دیگر از شاخص‌های مهم احساسات آف‌چین، جریان‌های ETF نقدی است که نشان‌دهنده قدرت تقاضای نهادی از سمت بازارهای مالی سنتی است. میانگین ۱۴ روزه‌ی جریان‌های خالص ورودی، مشخص می‌کند که افزایش ۵۶ تا ۸۵ هزار ETH در روز از می تا آگوست ۲۰۲۵ نقش کلیدی در رساندن اتریوم به سقف‌های جدید داشته است. با این حال در هفته‌ی گذشته، این روند به شدت کاهش یافته و به  ۱۶.۶ هزار ETH در روز رسیده که نشان‌دهنده‌ی تضعیف تقاضا با عقب‌نشینی قیمت‌ها از سقف‌های خود است. بیت‌کوین نیز روند مشابهی را تجربه کرده است. جریان‌های ورودی که از آوریل به طور مداوم بیش از ۳ هزار BTC در روز بودند، در جولای کاهش یافته‌اند و میانگین ۱۴ روزه‌ی فعلی به تنها ۵۴۰ BTC رسیده است. به طور کلی هر دو بازار نشان‌دهنده‌ی کاهش واضح قدرت خرید بازار سنتی (TradFi) هستند، که همزمان با عقب‌نشینی گسترده‌ی قیمت‌ها در هفته‌های اخیر رخ داده است.

یک تفاوت ساختاری

در حالی که هم بیت‌کوین و هم اتریوم در کنار افزایش ورود سرمایه از طریق ETF رشد قیمت داشتند، ساختار تقاضای سرمایه گذاران نهادی در هر یک متفاوت بود. مقایسه جریان‌های تجمعی ETF با تغییرات دو هفته‌ای در اوپن اینترست(OI) قراردادهای آتی CME این تفاوت‌ها را نشان می‌دهد. برای بیت‌کوین جریان‌های ورودی ETF به‌مراتب بیشتر از تغییرات پوزیشن‌های آتی بوده است، که نشان می‌دهد سرمایه‌گذاران نهادی عمدتاً از طریق خرید نقدی (spot) جهت‌گیری بازار را دنبال کرده‌اند. در مقابل، اتریوم تصویر پیچیده‌تری ارائه می‌دهد. تغییرات دو هفته‌ای اوپن اینترست  CME بیش از ۵۰٪ از جریان تجمعی ETF را تشکیل می‌دهد. این نشان می‌دهد که بخش بزرگی از فعالیت نهادی در اتریوم، ترکیبی از خرید نقدی و استراتژی‌های کش اند کری (cash-and-carry) بوده است، به‌گونه‌ای که شرط‌بندی جهت‌دار با آربیتراژ خنثی تلفیق شده است.

نتیجه‌گیری

  • بیت‌کوین در حوالی ۱۱۲هزار دلار معامله می‌شود و در محدوده ۱۰۴هزار تا ۱۱۶هزار دلار در حال تثبیت است. نشانه‌های آن‌چین نشان می‌دهند که هولدر‌های کوتاه‌مدت همچنان آسیب‌پذیر هستند؛ سیو سود آن‌ها پس از کاهش اخیر بهبود یافته اما هنوز به حدی نرسیده که بتوان از آغاز مجدد روند صعودی اطمینان حاصل کرد. بازپس‌گیری محدوده ۱۱۴هزار تا ۱۱۶هزار دلار می‌تواند سودآوری گسترده هولدر‌های کوتاه‌مدت را بازیابی کرده و چشم‌انداز صعودی را تقویت کند. در مقابل افت قیمت به زیر ۱۰۴هزار دلار احتمال تکرار مراحل خستگی پس از ATH قبلی را افزایش می‌دهد و ریزش به محدوده ۹۳هزار تا ۹۵هزار دلار محتمل است.
 
  • شاخص‌های آ‌ف‌چین نیز این عدم قطعیت را تأیید می‌کنند. نرخ تامین مالی در بازار آتی خنثی است اما در صورت کاهش تقاضا ممکن است ضعیف شود، در حالی که جریان‌های ورودی ETF که موج‌های صعودی قبلی را ایجاد کرده بودند، به‌شدت کند شده‌اند. برای بیت‌کوین جریان سرمایه اخیر به ETF عمدتاً تقاضای جهت‌دار نقدی بود، در حالی که در اتریوم ترکیبی بزرگ‌تر از معاملات کش اند کری همراه با خرید نقدی مشاهده می‌شود.
خواندن کامل خبر
ارز دیجیتال کم اثر
ارز دیجیتال کم اثر

ترامپ قصد دارد معاهده کنترل تسلیحات ۱۹۸۷ را بازتفسیر کند

به گزارش خبرگزاری رویترز، انتظار می‌رود دونالد ترامپ، رئیس‌جمهور ایالات متحده، تفسیر جدیدی از معاهده کنترل تسلیحات سال ۱۹۸۷ ارائه دهد تا زمینه فروش پهپادهای نظامی سنگین به عربستان سعودی و سایر کشورها را فراهم کند. این اقدام بخشی از رویکرد تجاری‌محور ترامپ در سیاست خارجی است که با هدف تسریع در معاملات تسلیحاتی و تقویت روابط اقتصادی با کشورهای خلیج فارس دنبال می‌شود. بر اساس گزارش‌ها، پهپادهای MQ-9B SeaGuardian ساخت شرکت General Atomics در مرکز این توافق قرار دارند و عربستان سعودی، امارات و قطر از مشتریان بالقوه این سیستم‌های پیشرفته هستند. این قراردادها که پیش‌تر به دلیل محدودیت‌های صادراتی و ملاحظات امنیتی متوقف شده بودند، اکنون با تغییر رویکرد ترامپ در حال احیا هستند. مقامات دفاعی آمریکا هشدار داده‌اند که فروش این فناوری‌ها ممکن است امنیت اطلاعات نظامی را در برابر نفوذ چین به خطر بیندازد، به‌ویژه با توجه به روابط اقتصادی نزدیک کشورهای خلیج فارس با پکن.
خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

خبرگزاری NBC: ترامپ گفت پایان جنگ اوکراین فعلاً ممکن نیست

به گزارش NBC، دونالد ترامپ، رئیس‌جمهور آمریکا، نسبت به احتمال پایان دادن به جنگ روسیه و اوکراین در آینده نزدیک ابراز بدبینی کرده است. به گفته دو مقام ارشد دولت، تلاش‌های دیپلماتیک ماه گذشته متوقف شده‌اند و هیچ نشانه‌ای از دیدار قریب‌الوقوع میان پوتین و زلنسکی وجود ندارد. با این حال، ترامپ همچنان امیدوار به حل بحران است. او در تماس ویدیویی با زلنسکی و رهبران اروپایی تأکید کرد که اروپا باید خرید نفت از روسیه را متوقف کند و همچنین خواستار اعمال فشار اقتصادی بر چین به‌دلیل حمایت مالی از جنگ روسیه شد. ترامپ که در کمپین انتخاباتی ۲۰۲۴ وعده داده بود ظرف ۲۴ ساعت پس از ورود به کاخ سفید جنگ را پایان دهد، اکنون اذعان دارد که بحران اوکراین پیچیده‌تر از آن چیزی است که تصور می‌کرد. در ۱۵ اوت، ترامپ برای دیدار با پوتین به آلاسکا سفر کرد اما بدون دستیابی به آتش‌بس بازگشت. سه روز بعد، او در کاخ سفید با زلنسکی و رهبران اروپایی دیدار کرد و اعلام کرد که پوتین و زلنسکی برای اولین بار از آغاز جنگ دیدار خواهند کرد—اما این دیدار هنوز انجام نشده و نشانه‌ای از وقوع آن وجود ندارد. پوتین در سفر اخیر خود به چین اعلام کرد که در صورت عدم پذیرش شروط روسیه، جنگ را با زور پایان خواهد داد و تنها در مسکو حاضر به دیدار با زلنسکی است. در مقابل، زلنسکی آمادگی خود را برای دیدار در کشورهای ثالث مانند سوئیس، ترکیه، اتریش و کشورهای خلیج فارس اعلام کرده، اما دیدار در خاک روسیه را رد کرده است. مشاور زلنسکی، سرگی لشنکو، گفت: «ما شاهد موانع دائمی از سوی روسیه هستیم و دلایل ساختگی برای عدم دیدار ارائه می‌شود.» ترامپ در پاسخ به خبرنگاران گفت: «من پیامی برای پوتین ندارم. او می‌داند موضع من چیست. اگر تصمیمش ما را ناراضی کند، خواهید دید که اتفاقاتی رخ خواهد داد.» در حالی که مذاکرات صلح متوقف شده‌اند، تلفات انسانی همچنان در حال افزایش است. هفته گذشته، حمله گسترده روسیه به کی‌یف جان دست‌کم ۱۵ نفر از جمله چهار کودک را گرفت. از آغاز جنگ در فوریه ۲۰۲۲، تعداد قربانیان دو طرف به حدود ۱.۵ میلیون نفر رسیده است. یک منبع اروپایی از عدم اعمال تحریم‌های جدید توسط دولت ترامپ علیه روسیه ابراز ناامیدی کرده است. لشنکو تأکید کرد که فشار بر پوتین باید شدید باشد تا ماشین جنگی او متوقف شود. یکی از موانع احتمالی، روابط شخصی ترامپ با پوتین است. ترامپ گفته که نمی‌خواهد این رابطه را تخریب کند و معتقد است که روابط مدنی با رهبر روسیه به نفع آمریکاست. برخی مقامات غربی معتقدند که ترامپ با حفظ رابطه با پوتین می‌تواند نقش میانجی قابل اعتماد برای دو طرف ایفا کند، به‌ویژه با توجه به وابستگی اوکراین به کمک‌های مالی و نظامی آمریکا. در گفت‌وگویی غیررسمی با رئیس‌جمهور فرانسه، ترامپ گفته بود: «پوتین می‌خواهد برای من توافق کند… هرچند عجیب به نظر برسد.» با این حال، اعمال تحریم‌ها ممکن است نقش ترامپ به‌عنوان میانجی بی‌طرف را تضعیف کند. همچنین، تحریم‌ها می‌توانند پیامدهای غیرمنتظره‌ای داشته باشند. برای مثال، افزایش تعرفه‌های آمریکا بر هند به‌دلیل خرید نفت روسیه باعث سردی روابط واشنگتن و دهلی نو شد. این هفته، نخست‌وزیر هند در چین با پوتین و شی جین‌پینگ دیدار کرد که تصاویر آن از نگاه مقامات آمریکایی «خوشایند نبود». برت بروئن، مدیر سابق تعاملات جهانی در دولت اوباما، گفت: «ما یک دهه برای ساخت مشارکت هند و اقیانوسیه تلاش کردیم و ترامپ آن را با یک بازوکا نابود کرد.»
خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چشم‌انداز سه نوبت کاهش نرخ بهره موقعیت دلار را تضعیف کرد

گزارش‌های غیررسمی اشتغال (ADP، JOLTS و چلنجر) همگی به وخامت اوضاع در بازار کار اشاره داشته‌اند؛ روندی که با افزایش نگرانی‌های فدرال رزرو نیز همسو است. تمرکز امروز بر گزارش اشتغال ماه اوت بیشتر بر سه بخش خواهد بود: رقم اصلی اشتغال (گزارش NFP)، اصلاحات دو ماه گذشته و نرخ بیکاری. ما عمدتاً ریسک‌های نزولی برای دلار پیش‌بینی می‌کنیم (که همین حالا هم گران به نظر می‌رسد) زیرا احتمال افزایش شرط‌بندی روی سه بار کاهش نرخ بهره از سوی فدرال رزرو بیشتر می‌شود.

دلار آمریکا: فضای نزولی امروز

ما (تیم تحلیل ING) عمدتاً ریسک‌های نزولی برای دلار امروز پیش‌بینی می‌کنیم؛ زیرا ایالات متحده آمار اشتغال اوت را منتشر می‌کند. نخستین دلیل آن است که طبق مدل‌های ارزش‌گذاری کوتاه‌مدت، دلار در برابر ارزهای گروه ۱۰ (G10) در سطوح فعلی نرخ‌های سوآپ دلاری، بیش از حد ارزش‌گذاری شده است. دوم اینکه اگر رقم اشتغال به‌شدت کمتر از انتظار باشد، احتمالاً بازارها سه نوبت کاهش نرخ بهره فدرال رزرو تا پایان سال را بازقیمت‌گذاری خواهند کرد (در حال حاضر حدود ۶۰ نقطه پایه در قیمت‌ها لحاظ شده است). اما در مقابل، اگر رقم اشتغال بسیار بالاتر از انتظار منتشر شود، واکنش بازارها با احتیاط بسیار بیشتری همراه خواهد بود؛ زیرا ممکن است اعتبار داده‌ها تحت رهبری جدید اداره آمار کار (BLS) زیر سؤال برود.

فراتر از رقم اصلی اشتغال (که اجماع بر ۷۵ هزار نفر است)، اصلاحات دو ماه گذشته و همچنین تمرکز بیشتر بر نرخ بیکاری (اجماع ۴.۳ درصد) توجهات بیشتری را جلب خواهد کرد. هر عددی بالاتر از پیش‌بینی برای نرخ بیکاری می‌تواند اثر منفی مضاعفی بر دلار داشته باشد. دلیل این موضوع آن است که کاهش اشتغال می‌تواند ناشی از کمبود نیروی کار باشد و نه اخراج گسترده، در حالی که افزایش نرخ بیکاری دقیقاً اخراج‌ها را منعکس می‌کند. حتی جروم پاول، رئیس فدرال رزرو، نیز پیش از اجلاس جکسون هول تأکید داشت که تمرکز باید بر نرخ بیکاری باشد و نه فقط آمار اشتغال.

دیروز گزارش اشتغال ADP، که پس از اصلاحات ماه ژوئيه به شاخصی معتبرتر از آمار رسمی اشتغال تبدیل شده است، نشان داد که استخدام در اوت به نصف کاهش یافته و به ۵۴ هزار نفر رسیده که پایین‌تر از اجماع بود. پیش‌تر هم گزارش چلنجر ضعیف‌ترین روند استخدام در ماه اوت (از ۲۰۰۹) و بالاترین رقم اخراج‌ها در تاریخ – به‌جز دوران همه‌گیری ۲۰۲۰ – را ثبت کرده بود. تمام این داده‌ها نشان از وخامت بیشتر بازار کار دارد و از آنجا که دلار طی هفته گذشته در برابر نرخ‌های بهره انعطاف‌پذیرتر عمل کرده، ما معتقدیم احتمال زیادی برای بازآزمایی کف ۱ سپتامبر در شاخص دلار یعنی ۹۷.۵۵ وجود دارد.

یورو: رأی‌گیری دوشنبه فرانسه نباید یورو را تکان دهد

آخرین نظرسنجی بلومبرگ از پیش‌بینی‌کنندگان بانک مرکزی اروپا  نشان می‌دهد که انتظارات به‌طور قابل‌توجهی متمایل به سیاست‌های انقباضی‌تر شده است. اجماع بازار حول این موضوع شکل گرفته که چرخه کاهش نرخ بهره بالای ۲ درصد متوقف می‌شود و سهم کسانی که با پیش‌بینی ما مبنی بر رسیدن نرخ نهایی به ۱.۷۵ درصد موافق بودند، کمتر شده است. نکته جالب اینکه، انتظارات برای افزایش نرخ بهره در نیمه دوم سال آینده بیشتر شده است. بازارها همچنان کاهش نرخ بهره را قیمت‌گذاری نکرده‌اند و تنها ۸ نقطه پایه در قرارداد دسامبر باقی مانده است. تاکنون داده‌های اقتصادی این دیدگاه را تأیید کرده‌اند، اما اقتصاددانان ما معتقدند بحث بر سر یک کاهش دیگر ممکن است داغ‌تر از حد انتظار شود. این یعنی نشست‌های آتی بانک مرکزی اروپا و حتی اظهارنظرهای بعد از نشست می‌توانند ریسک نزولی برای یورو داشته باشند.

با این حال، در مورد جفت‌ارز EURUSD همه‌چیز تقریباً به داده‌های آمریکا و فدرال رزرو برمی‌گردد و ما انتظار داریم این جفت‌ارز به بالای ۱.۱۷۰ بازگردد. سیاست‌های فرانسه – در کنار تحولات احتمالی اوکراین – از دیگر عوامل تأثیرگذار بر یورو در روزهای آینده هستند. انتظار می‌رود پارلمان فرانسه روز دوشنبه به فرانسوا بایرو، نخست‌وزیر رأی عدم اعتماد دهد. در سناریوی محتمل بعد از آن، رئیس‌جمهور امانوئل مکرون یک نخست‌وزیر جدید از جناح میانه یا راست میانه انتخاب خواهد کرد تا بسته اصلاحات مالی انقباضی ملایم‌تری ارائه کند. در این فرآیند، عدم‌قطعیت سیاسی بالا خواهد ماند، اما ما (تیم تحلیل ING) مطمئن نیستیم این شرایط به اندازه‌ای باشد که باعث نوسانات مهارنشدنی اوراق قرضه دولتی فرانسه (OAT) شود و در نتیجه فشار سنگینی بر یورو بیاورد؛ چراکه نتیجه رأی عدم اعتماد تا حد زیادی قبلاً در بازار قیمت‌گذاری شده است.

دلار کانادا: داده‌های اشتغال در کانون توجه امروز

کانادا هم‌زمان با ایالات متحده آمار اشتغال اوت را منتشر می‌کند. انتظار می‌رود اشتغال پس از کاهش ۴۰ هزار نفری در ژوئيه، تنها ۵ هزار نفر افزایش یابد. با توجه به نوسان بالای آمار اشتغال، تمرکز اصلی بر نرخ بیکاری خواهد بود؛ نرخی که در حال حاضر با ۶.۹ درصد بسیار بالاتر از سطوح ۲۰۱۸–۲۰۱۹ قرار دارد و پیش‌بینی می‌شود امروز به ۷.۰ درصد برسد، با ریسک صعودی حتی بالاتر از این سطح.

در حالی‌که بازارها انتظار برای کاهش بعدی نرخ بهره را به ماه اکتبر جلو آورده‌اند، ما معتقدیم احتمال کاهش در ماه سپتامبر (حدود ۱۵ نقطه پایه) کمتر از واقعیت قیمت‌گذاری شده است و ممکن است پس از انتشار داده‌های امروز، شاهد بازتعیین انتظارات انبساطی‌تر باشیم. تورم در ماه ژوئيه بیشتر از انتظار کاهش یافت و به ۱.۷ درصد رسید و شاخص‌های هسته نیز در سطح قابل‌قبول ۳.۰ درصد باقی مانده‌اند.

ما (تیم تحلیل ING) همچنان انتظار داریم دلار کانادا در میان ارزهای گروه ۱۰ عملکرد ضعیفی داشته باشد، هرچند ضعف دلار آمریکا باید مانع از عبور USDCAD از محدوده ۱.۳۸ شود.

منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

وال استریت ژورنال: هیات ایرانی امروز برای مذاکره با IAEA به وین بازمی‌گردد

به گزارش یکی از خبرنگاران روزنامه وال‌استریت ژورنال در شبکه اجتماعی X، هیات ایرانی امروز برای ادامه مذاکرات با آژانس بین‌المللی انرژی اتمی (IAEA) به وین بازمی‌گردد. ایران و اتحادیه اروپا توافق کرده‌اند که رایزنی‌ها درباره پرونده هسته‌ای در روزها و هفته‌های آینده ادامه یابد. در همین راستا، وزیر امور خارجه ایران و کایا کالاس، مسئول سیاست خارجی اتحادیه اروپا، درباره موضوعات مرتبط با برنامه هسته‌ای ایران گفت‌وگو کرده‌اند.
خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

پیش‌بینی گلدمن ساکس: طلا می‌تواند به ۵٬۰۰۰ دلار برسد

بانک سرمایه‌گذاری گلدمن ساکس هشدار داده است که قیمت طلا ممکن است تا ۵٬۰۰۰ دلار در هر اونس افزایش یابد، اگر اقدامات رئیس‌جمهور ترامپ برای تضعیف استقلال فدرال رزرو ادامه یابد. این بانک در یادداشتی اعلام کرد که فشار سیاسی بر بانک مرکزی آمریکا می‌تواند اعتماد به بازارهای مالی از جمله اوراق قرضه، سهام و دلار را کاهش دهد و سرمایه‌گذاران را به سمت دارایی‌های امن مانند طلا سوق دهد. در حال حاضر، قیمت طلا حدود ۳٬۵۵۸ دلار معامله می‌شود که نزدیک به بالاترین سطح تاریخی آن است. سمانتا دارت، رئیس بخش تحقیقات کالا در گلدمن ساکس، نوشت:
«در سناریویی که استقلال فدرال رزرو آسیب ببیند، احتمالاً تورم افزایش می‌یابد، قیمت سهام کاهش می‌یابد و جایگاه دلار به‌عنوان ارز ذخیره جهانی تضعیف می‌شود. در مقابل، طلا یک ذخیره ارزش است که به اعتماد نهادی وابسته نیست.»
کاخ سفید اخیراً فشارها بر فدرال رزرو را افزایش داده و ترامپ خواستار تحقیقات کیفری علیه رئیس فدرال رزرو، جروم پاول و عضو هیئت‌مدیره، لیزا کوک شده و تلاش‌هایی برای برکناری کوک انجام داده است. تحلیلگران هشدار داده‌اند که انتصاب افراد وفادار به ترامپ با گرایش به کاهش نرخ بهره، نگرانی‌ها درباره استقلال بانک مرکزی را افزایش داده است. گلدمن ساکس برآورد کرده که اگر فقط ۱٪ از بازار اوراق خزانه‌داری خصوصی آمریکا به سمت طلا منتقل شود، قیمت طلا می‌تواند به نزدیک ۵٬۰۰۰ دلار در هر اونس برسد. این بانک همچنین سناریوی پرریسک‌تری با قیمت ۴٬۵۰۰ دلار را مطرح کرده و طلا را به‌عنوان «قوی‌ترین توصیه خرید بلندمدت» در بازار کالاها معرفی کرده است.
خواندن کامل خبر
تحلیل طلا کم اثر
تحلیل طلا کم اثر