یکی از مدیران انویدیا: این شرکت مجوزهای H20 را برای چندین مشتری کلیدی در چین دریافت کرده است
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
یکی از مدیران انویدیا: این شرکت مجوزهای H20 را برای چندین مشتری کلیدی در چین دریافت کرده است

فابیو باسی از جیپی مورگان پیشبینی میکند که فدرال رزرو در سپتامبر نرخ بهره را ۲۵ نقطه پایه کاهش دهد؛ دلیلش هم ضعف در آمار اشتغال اما تورم همچنان بالاست. او میگوید کاهش ۵۰ نقطه پایهای بعید است. ریسک رکود حدود ۴۰ درصد برآورد میشود، هرچند بازارها تنها تعدیل محدودی در ریسکهای رشد میبینند. باسی با اشاره به فشارهای سیاسی پس از برکناری فرماندار کوک، تأکید کرد که استقلال فدرال رزرو همچنان حفظ شده است. اگر ضعف اقتصادی موقتی باشد، او مسیر کاهش نرخها را محدود، عقبنشینی اندک داراییهای پرریسک و تقویت دلار پیشبینی میکند.»
تحولات سیاسی در فرانسه و ژاپن شانس یورو و ین برای رشد در برابر دلار ضعیفتر را محدود کرده است. تقویم این هفته بهطور شگفتانگیزی شلوغ است و رویدادهای کلیدی همچون گزارش اشتغال آمریکا، بازنگریهای مبنا، شاخص قیمت مصرفکننده ماه اوت آمریکا و نشست نرخ بهره بانک مرکزی اروپا را شامل میشود. همچنین تاریخ ۱۵ سپتامبر بهعنوان سررسید پرداخت مالیات شرکتی در آمریکا میتواند بهطور موقت از دلار حمایت کند. دلار آمریکا: سیاست خارجی کمی حمایت ایجاد کرده است دادههای اشتغال ماه اوت در روز جمعه بار دیگر ضعیف بود. این ضعف به حدی بود که بازار شروع به گمانهزنی کرد آیا فدرال رزرو چرخه کاهش نرخها را با یک کاهش ۵۰ نقطه پایهای – مشابه سپتامبر گذشته – از سر خواهد گرفت یا نه. این دادهها باعث افت ۰.۵ درصدی دلار شد، هرچند بخش زیادی از این افت اکنون جبران شده است. آنچه مانع از افت بیشتر دلار شد، به باور ما (تیم تحلیل ING)، تحولات سیاسی در خارج بود. امروز در فرانسه رأی اعتماد به بودجه پیشنهادی سال ۲۰۲۶ برگزار میشود، جایی که انتظار میرود دولت شکست بخورد. همچنین استعفای نخستوزیر ژاپن، شیگرو ایشیبا، در آخر هفته نگرانیها در بازار اوراق قرضه درباره احتمال سیاست مالی انبساطی و کند شدن روند عادیسازی پولی را افزایش داده است. برای یادآوری، ژاپن در ۴ اکتبر انتخابات رهبری حزب لیبرال دموکرات ژاپن (LDP) را برگزار خواهد کرد. یکی از محورهای اصلی این انتخابات آن است که آیا فردی مانند سانائه تاکایچی با شعار گسترش سیاست مالی و کندتر شدن روند عادیسازی پولی به قدرت خواهد رسید یا خیر. با توجه به اینکه بازارهای فارکس اکنون ریسکهای مالی را بسیار جدیتر میگیرند، تحولات آخر هفته باعث شد USDJPY بالاتر از سطح ۱۴۸ باز شود. با این حال، باید گفت USDJPY پیشتر بخش زیادی از ریسکهای سیاسی را در قیمت لحاظ کرده بود و احتمالاً بار دیگر در محدوده ۱۴۸.۵۰ تا ۱۴۹.۰۰ متوقف میشود تا اینکه بالای ۱۵۰ پیش برود. با این حال، سیاست ممکن است افت به سمت ۱۴۵ – که پیشبینی ما برای پایان سپتامبر بود – را به تأخیر بیندازد. برای خود دلار نیز این هفته دادههای مهمی در راه است. فردا بازنگری سالانه اولیه در گزارش اشتغال غیرکشاورزی ۲۰۲۵ منتشر خواهد شد. انتظار میرود این عدد بین منفی ۵۰۰ هزار تا منفی ۸۰۰ هزار باشد. کریستوفر والر از فدرال رزرو حدود منفی ۷۲۰ هزار را در سخنرانی هفته گذشته مطرح کرده بود. یک بازنگری کاهشی بزرگ میتواند ضعف محدودی در دلار ایجاد کند. اکنون انتظارات به سمت چرخه کاهش ۱۵۰ نقطه پایهای تا تابستان آینده – رساندن نرخ سیاستی به ۳.۰۰ درصد – حرکت کرده است. در برنامه آمریکا، روز پنجشنبه انتشار شاخص قیمت مصرفکننده اوت نیز قرار دارد؛ جایی که ریسک ثبت عدد ۰.۴ درصد ماهانه (در برابر اجماع ۰.۳ درصد) میتواند بهطور موقت از دلار حمایت کند. این موضوع میتواند به بازار اوراق خزانه نیز فشار وارد کند؛ بازاری که این هفته شاهد عرضه ۱۱۹ میلیارد دلار اوراق ۳، ۱۰ و ۳۰ ساله خواهد بود. تیم استراتژی نرخ ما آخرین دیدگاههای خود درباره اوراق خزانه را در اینجا ارائه کرده است. علاوه بر این، ما فکر میکنیم سررسید پرداخت مالیات شرکتی در ۱۵ سپتامبر میتواند در این هفته از دلار حمایت کند. بهطور فصلی، دلار در سپتامبر عملکرد مناسبی دارد و یادآوری میکنیم که نرخ شبانه SOFR فدرال رزرو اکنون به بالای محدوده خود (۴.۴۱ درصد) نزدیک شده است؛ زیرا شرایط نقدینگی کوتاهمدت موقتاً محدود شدهاند. ما مشکوکیم که شاخص دلار در این هفته کمی بالاتر برود، پیش از آنکه در آستانه نشست هفته آینده کمیته FOMC رویکردی نزولی در پیش گیرد. این میتواند به معنای تلاش دوباره شاخص دلار برای رسیدن به سطح ۹۸.۵۰ در این هفته باشد. یورو: رأی اعتماد فرانسه ممکن است فشار وارد کند جفت ارز EURUSD نتوانست سودهای ناشی از گزارش اشتغال روز جمعه آمریکا را حفظ کند. بدون شک مانع اصلی یورو سیاست فرانسه است؛ جایی که نخستوزیر فرانسوا بایرو امروز رأی اعتماد به بودجه پیشنهادی ۲۰۲۶ را برگزار میکند. به نظر میرسد احزاب مخالف برنامه مشخصی برای کاهش کسری بودجه بالای ۵ درصد تولید ناخالص داخلی فرانسه ندارند و ترجیح میدهند دولت را ساقط کنند. نتایج احتمالی این رأی میتواند شامل ماندن بایرو با درخواست رئیسجمهور امانوئل مکرون، انتخاب یک نخستوزیر تکنوکرات جدید توسط مکرون یا برگزاری انتخابات زودهنگام باشد. ما ریسک افزایش فاصله بازده اوراق دولتی فرانسه و آلمان به بالای ۸۰ نقطه پایه را پیشبینی میکنیم اما به دنبال یک دوره استرس در کل منطقه یورو نیستیم. در واقع، ایتالیا و اسپانیا اخیراً ارتقای رتبه اعتباری گرفتهاند و بانک مرکزی اروپا ابزار حفاظت از انتقال (TPI) را در صورت وخامت اوضاع در اختیار دارد. خلاصه اینکه این را یک مشکل محلی فرانسه میدانیم – جایی که احتمال تنزل رتبه اعتباری از سوی فیچ (در حال حاضر AA- با چشمانداز منفی) در عصر جمعه کمکی به یورو نخواهد کرد. نوسان بیشتر در محدوده ۱.۱۶۵۰ تا ۱.۱۷۵۰ برای EURUSD در این هفته محتمل به نظر میرسد و ما بعید میدانیم نشست بانک مرکزی اروپا در روز پنجشنبه تأثیر بزرگ بازار باشد. پوند: تغییرات سیاسی توجه را از اوراق قرضه انگلیس (گیلت) منحرف نمیکند پوند در وضعیت باثباتی قرار دارد. تغییرات اجباری در کابینه توسط نخستوزیر بریتانیا، استارمر، در روز جمعه، شامل وزیر دارایی ریچل ریوز نشد؛ کسی که به دلیل اعتبار بالای بازارش ارزشمند است. دادههای ضعیفتر آمریکا باعث شد فروش سنگین بازار اوراق جهانی در هفته گذشته فروکش کند – اما اوراق گیلت همچنان نقطه ضعف پوند باقی ماندهاند. این هفته داده مهمی از بریتانیا منتشر نمیشود و سخنرانیهای محدودی از سوی اعضای بانک انگلستان وجود دارد. ما مشکوکیم که EURGBP در محدوده ۰.۸۶۵۰ تا ۰.۸۷۰۰ معامله شود، با توجه به اینکه نشست هفته آینده بانک انگلستان و اخبار مربوط به برنامههای کاهش ترازنامه (QT) بسیار مهمتر خواهد بود. منبع: ING
دولت ایالات متحده در حال بررسی صدور مجوزهای سالانه برای شرکتهای کرهای سامسونگ و SK Hynix است تا بتوانند تجهیزات تولید تراشه را به کارخانههای خود در چین ارسال کنند. این تصمیم پس از لغو وضعیت «کاربر معتبر نهایی» (VEU) برای این شرکتها اتخاذ شده و هدف آن جلوگیری از اختلال در زنجیره جهانی تأمین نیمهرساناها است. با توجه به سهم بالای این کارخانهها در تولید حافظههای NAND و DRAM، ادامه فعالیت آنها برای ثبات بازار جهانی حیاتی تلقی میشود. با این حال، شرکتها اکنون باید برای هر محموله تجهیزات، مجوز جداگانه دریافت کنند که میتواند روند تأمین را کند و پرهزینه کند.
بانک بارکلیز پیشبینی کرده است که فدرال رزرو آمریکا در سال ۲۰۲۵ سه بار نرخ بهره را کاهش خواهد داد؛ هر بار به میزان ۲۵ نقطه پایه، در ماههای سپتامبر، اکتبر و دسامبر. این پیشبینی نسبت به برآورد قبلی که شامل دو کاهش در ماههای سپتامبر و دسامبر بود، افزایش یافته است.
وزیر خزانهداری آمریکا، اسکات بسنت، در مصاحبهای با NBC گفت که روسیه ممکن است تحت فشار تحریمهای شدید اقتصادی، حاضر به مذاکره شود. او همچنین تأیید کرد که رئیسجمهور ترامپ روز جمعه با اورسولا فون در لاین، رئیس کمیسیون اروپا، درباره راههای افزایش فشار بر روسیه گفتوگو کرده است. در خصوص پرونده تعرفهها، بسنت گفت اگر دیوان عالی علیه دولت رأی دهد، خزانهداری باید بخشی از درآمدهای تعرفهای را بازپرداخت کند، اما او نسبت به پیروزی در دادگاه ابراز اطمینان کرد. بسنت همچنین به بازبینی آمار اشتغال سال ۲۰۲۴ اشاره کرد و گفت ممکن است کاهش ۸۰۰ هزار شغل در آمارها ثبت شود. او افزود که دادههای اخیر اشتغال نشان میدهند انتقاد ترامپ از کندی واکنش فدرال رزرو به شرایط اقتصادی، موجه بوده است. در پایان، بسنت تأکید کرد که دولت سیاستهای اقتصادی خود را بر اساس یک عدد یا گزارش تغییر نخواهد داد.
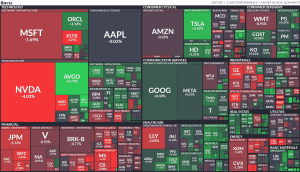
بازارهای سهام آمریکا روز جمعه را با نوسانات شدید و در نهایت با کاهش به پایان رساندند تا یک هفته پر فراز و نشیب را در محدوده منفی به اتمام برسانند. گزارش ضعیفتر از انتظار اشتغال، ابتدا امید به کاهش بیشتر نرخ بهره توسط فدرال رزرو را افزایش داد، اما در ادامه نگرانی از رکود اقتصادی بر بازار سایه افکند و شاخصها را به محدوده منفی کشاند. در ابتدای روز معاملاتی، بازارها حتی رکوردهای تاریخی جدیدی را به ثبت رساندند، اما این روند پایدار نبود. پس از انتشار گزارش ضعیف اشتغال، سرمایهگذاران در ابتدا این خبر را مثبت تلقی کردند، اما این خوشبینی به سرعت جای خود را به ترس داد و منجر به یک نوسان نزولی قابل توجه شد. با این حال، همانند روندی که در تمام طول هفته مشاهده شد، ورود تقاضا و خریداران در ساعات پایانی معاملات، بخشی از افتها را جبران کرد و مانع از افت سنگینتر شاخصها شد. عملکرد شاخصهای کلیدی در پایان معاملات، عملکرد شاخصها متفاوت بود. شاخص راسل ۲۰۰۰ که به نرخ بهره حساس است، با حمایت بخش مالی روز مثبتی را سپری کرد، در حالی که نزدک تقریباً بدون تغییر باقی ماند. نتایج روزانه: اساندپی500: %۰.۳۶- میانگین صنعتی داو جونز (DJIA): %۰.۵- راسل ۲۰۰۰: %۰.۴۵+ ترکیبی نزدک: بدون تغییر نتایج هفتگی: اساندپی50: %۰.۳+ ترکیبی نزدک: %۱.۴+ میانگین صنعتی داو جونز (DJIA): %۰.۳- راسل ۲۰۰۰: %۱.۰+
اتحادیه اروپا باید جریمه شرکتهای فناوری آمریکایی را فوراً متوقف کند.
به نقل از CNBC: با مطرح شدن پرسشهای جدیدی بر اساس اسناد ملکی، ابهام در استعفای عضو سابق فدرال رزرو، کوگلر، پیچیدهتر میشود.
مجبور خواهم شد روند اجرایی بخش ۳۰۱ را برای لغو مجازاتهای ناعادلانهای که از این شرکتهای آمریکایی مالیاتپرداز دریافت میشود، آغاز کنم. ✍️بخش ۳۰۱ (Section 301) یکی از ابزارهای کلیدی در قانون تجارت سال ۱۹۷۴ آمریکا است. این بخش به رئیسجمهور آمریکا این اختیار را میدهد که علیه سیاستها یا اقدامات تجاری ناعادلانه و تبعیضآمیز سایر کشورها که به منافع تجاری آمریکا آسیب میزنند، اقدامات تلافیجویانه انجام دهد.
ممکن است استخدام به دلیل مهاجرت، بهطور مصنوعی پایینتر باشد. من هنوز در مورد تصمیم نرخ بهره در ماه سپتامبر، مردد هستم. اگر شاهد شروع تعدیل نیرو باشیم، نگران خواهیم شد. ما باید به بخش تورمِ مأموریت فدرال رزرو نیز توجه کنیم. میخواهیم اطمینان حاصل کنیم که افزایش تورم بخش خدمات، یک مورد موقتی و گذرا است. اگر تورم نمیخواهیم، استقلال فدرال رزرو حیاتی است. من هنوز فکر میکنم که ما به احتمال زیاد در وضعیت اشتغال کامل قرار داریم. مواجهه با شوکها، ایالات متحده را به سمت رکود تورمی سوق میدهد. ما پذیرای انتقاد هستیم، اما با سلب استقلال کاملاً مخالفیم. هر فردی که به عضویت کمیته بازار آزاد فدرال (FOMC) درآید، این مسئولیت را جدی خواهد گرفت.
روند بازارهای سهام آمریکا در روز جمعه نشان داد که معاملهگران در حال بازنگری جدی در ارزیابی خود از چشمانداز اقتصاد هستند. اگرچه کاهش نرخهای بهره توسط فدرال رزرو جذاب به نظر میرسد، اما ضعف فزاینده دادههای اقتصادی باعث شده است که این خوشبینی با تردید همراه شود. بازارها در حال حاضر ۱۳۵ واحد پایه کاهش نرخ تا یک سال آینده و در مجموع ۱۵۵ واحد پایه تا سال ۲۰۲۶ را قیمتگذاری کردهاند؛ سناریویی که نرخ بهره را به زیر ۳ درصد میرساند و به معنای رسیدن به سقف انتظارات از «پوت فدرال رزرو» است؛ به این معنی که بازار تقریباً تمام کاهش نرخهای ممکن را پیشخور کرده و اگر دادههای اقتصادی بیشتر بدتر شوند، دیگر انتظار حمایت فوری و بزرگ از فدرال رزرو وجود نخواهد داشت. بنابراین، دیگر پشتوانهای از سوی سیاست پولی باقی نمیماند و تنها یک اقتصاد در حال تضعیف خواهد بود. ریسک اصلی همچنان تورم ناشی از تعرفههاست که میتواند در کنار رکود به سناریوی کابوسوار رکود تورمی منجر شود. همین نگرانیها موجب شد که شاخص S&P 500 سود ۲۵ واحدی ابتدای روز را از دست بدهد و با زیان مشابهی مواجه شود. همزمان، سهام انویدیا (NVDA) نیز با افت ۳.۸٪ مواجه شد؛ حرکتی که به باور برخی تحلیلگران میتواند نشانهای هشداردهنده برای کل جریان معاملاتی مرتبط با هوش مصنوعی باشد.
دونالد ترامپ، رئیسجمهور آمریکا، بار دیگر در شبکه اجتماعی خود به سیاستهای پولی فدرال رزرو تاخت. او در پستی نوشت: «جروم خیلی دیر پاول باید مدتها پیش نرخهای بهره را کاهش میداد. اما مثل همیشه، او باز هم دیر عمل کرده است.» اظهارات ترامپ در شرایطی مطرح میشود که بازارها بهطور گسترده انتظار دارند فدرال رزرو در نشست سپتامبر نرخ بهره را کاهش دهد. با این حال، انتقادات مکرر رئیسجمهور از رئیس بانک مرکزی بار دیگر بحثها درباره استقلال سیاستگذاری پولی در ایالات متحده را داغ کرده است.
نیک تیمیرائوس، خبرنگار شناختهشده والاستریت ژورنال و رصدکننده سیاستهای فدرال رزرو، در واکنش به گزارش اشتغال آمریکا نوشت که افت قابلتوجه رشد فرصتهای شغلی در تابستان، بهاحتمال زیاد تصمیم فدرال رزرو برای کاهش ۲۵ واحد پایهای نرخ بهره در نشست دو هفته آینده را قطعی خواهد کرد. او البته به نکتهای ظریف اشاره نکرده است: کاهش ۵۰ واحدی. هرچند بازارها احتمال چنین سناریویی را به ۱۴ درصد افزایش دادهاند، اما تیمیرائوس معتقد است وزن اصلی بحثها همچنان روی کاهش ملایمتر قرار دارد. به نوشته او، گزارش اخیر اشتغال در عین حال باعث شده تا ابهام در مورد سرعت و دامنه کاهش نرخها پس از سپتامبر بیشتر شود؛ مسئلهای که در ماههای آینده برای سیاستگذاران و بازارها به چالشی جدی تبدیل خواهد شد.
گزارشهای غیررسمی اشتغال (ADP، JOLTS و چلنجر) همگی به وخامت اوضاع در بازار کار اشاره داشتهاند؛ روندی که با افزایش نگرانیهای فدرال رزرو نیز همسو است. تمرکز امروز بر گزارش اشتغال ماه اوت بیشتر بر سه بخش خواهد بود: رقم اصلی اشتغال (گزارش NFP)، اصلاحات دو ماه گذشته و نرخ بیکاری. ما عمدتاً ریسکهای نزولی برای دلار پیشبینی میکنیم (که همین حالا هم گران به نظر میرسد) زیرا احتمال افزایش شرطبندی روی سه بار کاهش نرخ بهره از سوی فدرال رزرو بیشتر میشود. دلار آمریکا: فضای نزولی امروز ما (تیم تحلیل ING) عمدتاً ریسکهای نزولی برای دلار امروز پیشبینی میکنیم؛ زیرا ایالات متحده آمار اشتغال اوت را منتشر میکند. نخستین دلیل آن است که طبق مدلهای ارزشگذاری کوتاهمدت، دلار در برابر ارزهای گروه ۱۰ (G10) در سطوح فعلی نرخهای سوآپ دلاری، بیش از حد ارزشگذاری شده است. دوم اینکه اگر رقم اشتغال بهشدت کمتر از انتظار باشد، احتمالاً بازارها سه نوبت کاهش نرخ بهره فدرال رزرو تا پایان سال را بازقیمتگذاری خواهند کرد (در حال حاضر حدود ۶۰ نقطه پایه در قیمتها لحاظ شده است). اما در مقابل، اگر رقم اشتغال بسیار بالاتر از انتظار منتشر شود، واکنش بازارها با احتیاط بسیار بیشتری همراه خواهد بود؛ زیرا ممکن است اعتبار دادهها تحت رهبری جدید اداره آمار کار (BLS) زیر سؤال برود. فراتر از رقم اصلی اشتغال (که اجماع بر ۷۵ هزار نفر است)، اصلاحات دو ماه گذشته و همچنین تمرکز بیشتر بر نرخ بیکاری (اجماع ۴.۳ درصد) توجهات بیشتری را جلب خواهد کرد. هر عددی بالاتر از پیشبینی برای نرخ بیکاری میتواند اثر منفی مضاعفی بر دلار داشته باشد. دلیل این موضوع آن است که کاهش اشتغال میتواند ناشی از کمبود نیروی کار باشد و نه اخراج گسترده، در حالی که افزایش نرخ بیکاری دقیقاً اخراجها را منعکس میکند. حتی جروم پاول، رئیس فدرال رزرو، نیز پیش از اجلاس جکسون هول تأکید داشت که تمرکز باید بر نرخ بیکاری باشد و نه فقط آمار اشتغال. دیروز گزارش اشتغال ADP، که پس از اصلاحات ماه ژوئيه به شاخصی معتبرتر از آمار رسمی اشتغال تبدیل شده است، نشان داد که استخدام در اوت به نصف کاهش یافته و به ۵۴ هزار نفر رسیده که پایینتر از اجماع بود. پیشتر هم گزارش چلنجر ضعیفترین روند استخدام در ماه اوت (از ۲۰۰۹) و بالاترین رقم اخراجها در تاریخ – بهجز دوران همهگیری ۲۰۲۰ – را ثبت کرده بود. تمام این دادهها نشان از وخامت بیشتر بازار کار دارد و از آنجا که دلار طی هفته گذشته در برابر نرخهای بهره انعطافپذیرتر عمل کرده، ما معتقدیم احتمال زیادی برای بازآزمایی کف ۱ سپتامبر در شاخص دلار یعنی ۹۷.۵۵ وجود دارد. یورو: رأیگیری دوشنبه فرانسه نباید یورو را تکان دهد آخرین نظرسنجی بلومبرگ از پیشبینیکنندگان بانک مرکزی اروپا نشان میدهد که انتظارات بهطور قابلتوجهی متمایل به سیاستهای انقباضیتر شده است. اجماع بازار حول این موضوع شکل گرفته که چرخه کاهش نرخ بهره بالای ۲ درصد متوقف میشود و سهم کسانی که با پیشبینی ما مبنی بر رسیدن نرخ نهایی به ۱.۷۵ درصد موافق بودند، کمتر شده است. نکته جالب اینکه، انتظارات برای افزایش نرخ بهره در نیمه دوم سال آینده بیشتر شده است. بازارها همچنان کاهش نرخ بهره را قیمتگذاری نکردهاند و تنها ۸ نقطه پایه در قرارداد دسامبر باقی مانده است. تاکنون دادههای اقتصادی این دیدگاه را تأیید کردهاند، اما اقتصاددانان ما معتقدند بحث بر سر یک کاهش دیگر ممکن است داغتر از حد انتظار شود. این یعنی نشستهای آتی بانک مرکزی اروپا و حتی اظهارنظرهای بعد از نشست میتوانند ریسک نزولی برای یورو داشته باشند. با این حال، در مورد جفتارز EURUSD همهچیز تقریباً به دادههای آمریکا و فدرال رزرو برمیگردد و ما انتظار داریم این جفتارز به بالای ۱.۱۷۰ بازگردد. سیاستهای فرانسه – در کنار تحولات احتمالی اوکراین – از دیگر عوامل تأثیرگذار بر یورو در روزهای آینده هستند. انتظار میرود پارلمان فرانسه روز دوشنبه به فرانسوا بایرو، نخستوزیر رأی عدم اعتماد دهد. در سناریوی محتمل بعد از آن، رئیسجمهور امانوئل مکرون یک نخستوزیر جدید از جناح میانه یا راست میانه انتخاب خواهد کرد تا بسته اصلاحات مالی انقباضی ملایمتری ارائه کند. در این فرآیند، عدمقطعیت سیاسی بالا خواهد ماند، اما ما (تیم تحلیل ING) مطمئن نیستیم این شرایط به اندازهای باشد که باعث نوسانات مهارنشدنی اوراق قرضه دولتی فرانسه (OAT) شود و در نتیجه فشار سنگینی بر یورو بیاورد؛ چراکه نتیجه رأی عدم اعتماد تا حد زیادی قبلاً در بازار قیمتگذاری شده است. دلار کانادا: دادههای اشتغال در کانون توجه امروز کانادا همزمان با ایالات متحده آمار اشتغال اوت را منتشر میکند. انتظار میرود اشتغال پس از کاهش ۴۰ هزار نفری در ژوئيه، تنها ۵ هزار نفر افزایش یابد. با توجه به نوسان بالای آمار اشتغال، تمرکز اصلی بر نرخ بیکاری خواهد بود؛ نرخی که در حال حاضر با ۶.۹ درصد بسیار بالاتر از سطوح ۲۰۱۸–۲۰۱۹ قرار دارد و پیشبینی میشود امروز به ۷.۰ درصد برسد، با ریسک صعودی حتی بالاتر از این سطح. در حالیکه بازارها انتظار برای کاهش بعدی نرخ بهره را به ماه اکتبر جلو آوردهاند، ما معتقدیم احتمال کاهش در ماه سپتامبر (حدود ۱۵ نقطه پایه) کمتر از واقعیت قیمتگذاری شده است و ممکن است پس از انتشار دادههای امروز، شاهد بازتعیین انتظارات انبساطیتر باشیم. تورم در ماه ژوئيه بیشتر از انتظار کاهش یافت و به ۱.۷ درصد رسید و شاخصهای هسته نیز در سطح قابلقبول ۳.۰ درصد باقی ماندهاند. ما (تیم تحلیل ING) همچنان انتظار داریم دلار کانادا در میان ارزهای گروه ۱۰ عملکرد ضعیفی داشته باشد، هرچند ضعف دلار آمریکا باید مانع از عبور USDCAD از محدوده ۱.۳۸ شود. منبع: ING
بانک سرمایهگذاری گلدمن ساکس هشدار داده است که قیمت طلا ممکن است تا ۵٬۰۰۰ دلار در هر اونس افزایش یابد، اگر اقدامات رئیسجمهور ترامپ برای تضعیف استقلال فدرال رزرو ادامه یابد. این بانک در یادداشتی اعلام کرد که فشار سیاسی بر بانک مرکزی آمریکا میتواند اعتماد به بازارهای مالی از جمله اوراق قرضه، سهام و دلار را کاهش دهد و سرمایهگذاران را به سمت داراییهای امن مانند طلا سوق دهد. در حال حاضر، قیمت طلا حدود ۳٬۵۵۸ دلار معامله میشود که نزدیک به بالاترین سطح تاریخی آن است. سمانتا دارت، رئیس بخش تحقیقات کالا در گلدمن ساکس، نوشت: «در سناریویی که استقلال فدرال رزرو آسیب ببیند، احتمالاً تورم افزایش مییابد، قیمت سهام کاهش مییابد و جایگاه دلار بهعنوان ارز ذخیره جهانی تضعیف میشود. در مقابل، طلا یک ذخیره ارزش است که به اعتماد نهادی وابسته نیست.» کاخ سفید اخیراً فشارها بر فدرال رزرو را افزایش داده و ترامپ خواستار تحقیقات کیفری علیه رئیس فدرال رزرو، جروم پاول و عضو هیئتمدیره، لیزا کوک شده و تلاشهایی برای برکناری کوک انجام داده است. تحلیلگران هشدار دادهاند که انتصاب افراد وفادار به ترامپ با گرایش به کاهش نرخ بهره، نگرانیها درباره استقلال بانک مرکزی را افزایش داده است. گلدمن ساکس برآورد کرده که اگر فقط ۱٪ از بازار اوراق خزانهداری خصوصی آمریکا به سمت طلا منتقل شود، قیمت طلا میتواند به نزدیک ۵٬۰۰۰ دلار در هر اونس برسد. این بانک همچنین سناریوی پرریسکتری با قیمت ۴٬۵۰۰ دلار را مطرح کرده و طلا را بهعنوان «قویترین توصیه خرید بلندمدت» در بازار کالاها معرفی کرده است.
مدیران شرکت Broadcom اعلام کردند که حجم سفارشهای معوق این شرکت به رکورد ۱۱۰ میلیارد دلار رسیده است، که نشاندهنده رشد چشمگیر تقاضا در حوزه هوش مصنوعی است. پیشبینیها حاکی از آن است که در سال مالی ۲۰۲۶، درآمد Broadcom از بخش هوش مصنوعی بهطور قابل توجهی افزایش خواهد یافت. یکی از مشتریان بزرگ این شرکت، سفارش بیش از ۱۰ میلیارد دلار تجهیزات پردازشی مبتنی بر XPU ثبت کرده است که انتظار میرود تحویل آن در سهماهه سوم سال مالی ۲۰۲۶ انجام شود. در مقابل، تقاضا برای نیمهرساناهای غیرمرتبط با هوش مصنوعی همچنان ضعیف باقی مانده، اما Broadcom پیشبینی میکند که درآمد این بخش بهصورت متوالی با رشد دو رقمی پایین افزایش یابد. همچنین تأیید شد که مدیرعامل شرکت، هوک تان، حداقل تا سال ۲۰۳۰ در سمت خود باقی خواهد ماند، که ثبات مدیریتی بلندمدتی را برای شرکت تضمین میکند.
بر اساس گزارشها، شرکت اوراکل در حال توسعه مراکز دادهای در ایالتهای تگزاس و ویسکانسین برای پشتیبانی از فعالیتهای OpenAI است. در همین راستا، گروهی از بانکها به رهبری JPMorgan و Mitsubishi UFJ Financial Group، بسته تأمین مالی ۳۸ میلیارد دلاری برای این پروژهها آماده کردهاند. این مراکز داده بخشی از قرارداد عظیم میان OpenAI و Oracle هستند که شامل پرداخت سالانه ۳۰ میلیارد دلار از سوی OpenAI به Oracle برای خدمات زیرساختی ابری میشود. مرکز داده تگزاس در شهرستان شَکِلفورد تأیید شده، اما مذاکرات درباره پردیس ویسکانسین هنوز نهایی نشده است.
رئیسجمهور آمریکا، دونالد ترامپ، اعلام کرد که دولت او بهزودی تعرفههایی بر واردات نیمهرساناها (چیپها) از شرکتهایی که تولید خود را به ایالات متحده منتقل نکردهاند، اعمال خواهد کرد. او در سخنرانی پیش از ضیافت شام با مدیران ارشد فناوری گفت که این تعرفهها «قابلتوجه، نه خیلی بالا، اما نسبتاً سنگین» خواهند بود و شرکتهایی که در حال ساخت یا برنامهریزی برای تأسیس کارخانه در آمریکا هستند، از این تعرفهها معاف خواهند شد. این اقدام بخشی از استراتژی ترامپ برای استفاده از تعرفهها بهعنوان ابزار فشار برای جذب سرمایهگذاری داخلی است. ترامپ در این نشست از تیم کوک، مدیرعامل اپل، بهعنوان شرکتی که «وضعیت خوبی دارد» یاد کرد، زیرا اپل متعهد شده است طی چهار سال آینده ۶۰۰ میلیارد دلار در آمریکا سرمایهگذاری کند. ترامپ پیشتر از تعرفههایی تا سقف ۱۰۰٪ بر واردات نیمهرساناها خبر داده بود اما تأکید کرد که این تعرفهها شامل شرکتهایی که در آمریکا تولید میکنند یا تعهد به تولید دادهاند، نخواهد شد. شرکتهای بزرگ آسیایی مانند TSMC تایوان، سامسونگ و SK Hynix کره جنوبی قبلاً سرمایهگذاریهایی در آمریکا اعلام کردهاند. این سیاست باعث نوسان در بازارهای جهانی شده و با چالشهای حقوقی مواجه شده است. یک دادگاه بدوی اخیراً بخش زیادی از رژیم تعرفهای قبلی ترامپ را لغو کرده، اما دولت او از دیوان عالی خواسته است تا برای حفظ اختیارات گستردهاش تحت قانون اضطراری سال ۱۹۷۷ مداخله کند.
رئیسجمهور آمریکا، دونالد ترامپ، با امضای یک فرمان اجرایی تعرفه واردات خودروهای ژاپنی را به ۱۵٪ رساند. این اقدام در رسانهها بهعنوان «کاهش تعرفه» معرفی شده، اما در واقع پس از افزایش اولیه به ۲۷.۵٪ انجام شده و نسبت به وضعیت بدون تعرفه ماههای گذشته، افزایش محسوب میشود. در همین حال، ژاپن یادداشت تفاهمی درباره بسته سرمایهگذاری ۵۵۰ میلیارد دلاری امضا کرده، اما هیچ تغییر جدیدی نسبت به توافق قبلی در ماه ژوئیه ایجاد نشده است. فرمان اجرایی جدید اشارهای به اعطای امتیازات تجاری برای داروها و تراشهها نکرده و ژاپن همچنان برای دریافت این امتیازات تلاش میکند.
گولزبی، رئیس بانک فدرال رزرو شیکاگو، در رویداد «نوآوران صنعتی» در شیکاگو اعلام کرد که به دلیل ابهامات موجود در اقتصاد، باید کمی صبر کرد و دید. او هشدار داد که بازار کار ممکن است در حال تضعیف باشد و تورم احتمالاً دوباره در حال افزایش است. گولزبی تأکید کرد که نرخها شاخص دقیقتری برای ارزیابی بازار کار هستند تا صرفاً آمار رشد اشتغال. او همچنین گفت تأثیر تعرفهها بر قیمتها بسته به بخش اقتصادی متفاوت است. در مورد نشست ماه سپتامبر فدرال رزرو، گولزبی اظهار داشت: «این نشست زنده است و هنوز تصمیم نگرفتهام.» در حالی که بازارها تقریباً مطمئن هستند که فدرال رزرو در نشست ۱۶–۱۷ سپتامبر نرخ بهره را کاهش خواهد داد، اظهارات محتاطانه گولزبی نشان میدهد که هنوز اجماع کامل در میان سیاستگذاران وجود ندارد.
بازار سهام آمریکا روز پنجشنبه ابتدا با افت آغاز شد، اما در نیمه دوم معاملات با افزایش تقاضا و موج خرید در دقایق پایانی – برای سومین روز متوالی – شاخص S&P 500 را تا نزدیکی بالاترین سطح تاریخ خود پیش برد. این شاخص در پایان معاملات با رشد ۰٫۸ درصدی در سطح ۶۵۰۲ واحد بسته شد؛ رقمی که تنها اندکی کمتر از رکورد ۶۲۰۷ واحد ثبتشده در ۲۵ اوت است و بالاترین سطح بستهشدن روزانه تاکنون محسوب میشود. عملکرد سایر شاخصهای مهم نیز مثبت بود: نزدک: +۱٫۰٪ راسل ۲۰۰۰: +۱٫۳٪ میانگین صنعتی داوجونز: +۰٫۸٪ شاخص ترکیبی تورنتو (TSX): +۰٫۵٪
قرار نیست نظری درباره درست یا غلط بودن بازارها بدهم. ریسک افزایش تورم ناشی از تعرفهها کاهش یافته است. ممکن است زمان بیشتری برای سنجش تأثیر کامل تعرفهها بر دادههای تورم نیاز باشد. خوب است که تعرفهها تاکنون باعث تورم پایدار نشدهاند. ویلیامز از اظهار نظر درباره درستی دیدگاه بازار نسبت به کاهش نرخ بهره در سپتامبر امتناع کرد.
جان ویلیامز، رئیس فدرال رزرو نیویورک، در تازهترین اظهارات خود تأکید کرد که تعرفههای تجاری باعث افزایش تورم کالاهای اساسی شده و اثر آنها دستکم تا اواسط سال آینده بر اقتصاد ادامه خواهد داشت. دیگر نکات مهم سخنان ویلیامز: روند کلی تورم در بخش خدمات مطلوب توصیف شد. نگرانی اصلی او این است که بازار کار بیش از حد مورد انتظار سرد شود. وی تصریح کرد چرخش نیروی کار در بازار بهشدت کاهش یافته و نشانهای از خنک شدن قابل توجه دارد. دادههای نرم حاکی از ضعف نسبی در مصرفکنندگان است، هرچند دادههای سخت چنین ضعفی را تأیید نمیکنند. فدرال رزرو همواره به جای اتکا به یک گزارش، مجموع روند دادهها را برای سیاستگذاری مدنظر قرار میدهد.