شرکت سرمایهگذاری پیمکو (PIMCO) پیشبینی کرده است که کاهش تورم در بریتانیا میتواند مسیر را برای کاهش بیشتر نرخ بهره هموار کند.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
شرکت سرمایهگذاری پیمکو (PIMCO) پیشبینی کرده است که کاهش تورم در بریتانیا میتواند مسیر را برای کاهش بیشتر نرخ بهره هموار کند.

هوو پیل، اقتصاددان ارشد بانک مرکزی انگلستان، اعلام کرد که در ساختار قیمتگذاری و تعیین دستمزدها در بریتانیا تغییرات پایدارتری نسبت به گذشته مشاهده شده است. او در اظهارات تازه خود گفت: تورم در بریتانیا سرسختتر از حد انتظار باقی مانده است. تورم داخلی با سرعتی بسیار کند در حال کاهش است. تورم پایه هنوز به سطح هدفگذاریشده بازنگشته است. تغییرات مالیاتی در بودجه مستقیماً بر تورم اثر گذاشتهاند. هیچ نشانهای از بازگشت مشارکت نیروی کار دیده نمیشود. بازار کار نسبت به گذشته رقابتی کمتری دارد. عوامل مانند عدمفعالیت، برگزیت و تغییرات مهاجرتی میتوانند باعث افزایش حاشیه سود دستمزدها شوند که به نوبه خود از تورم حمایت میکند با این حال، پیِل افزود: اکنون نسبت به ۶ تا ۱۲ ماه گذشته، در مجموع نسبت به ریسکهای تورمی احساس راحتی بیشتری دارد. بانک مرکزی نمیخواهد توانایی بانکها در استفاده از نقدینگی را محدود کند. سیستم پولی بریتانیا در حال حرکت به سمت مدل مبتنی بر ریپو است. تحلیل: در حالی که نرخهای تورم عمومی و پایه طی یک سال گذشته بهطور پیوسته در حال افزایش بودهاند و تورم خدمات در حدود ۵٪ باقی مانده، پیِل اکنون «احساس راحتی بیشتری» نسبت به ریسکهای تورمی دارد—که جای تأمل دارد.
پیل، اقتصاددان ارشد بانک مرکزی انگلستان، اعلام کرد که رویکرد بریتانیا به سیاست تسهیل کمی (QE) شفافتر از سایر کشورهاست. پیل در رأیگیری هفته گذشته این بانک، خواهان حفظ سطح کاهش ترازنامه (QT) در رقم ۱۰۰ میلیارد پوند بوده است. رأیگیری هفته گذشته کمیته سیاستگذاری پولی درباره سرعت اجرای QT (کاهش ترازنامه) رویکردی عملگرایانه برای کاهش اثرگذاری بانک مرکزی در بازارها بود. پیل: من وزن بیشتری برای ضرورت خروج از سیاست تسهیل کمی (QE) قائل شدم. اکنون اعتماد بیشتری دارم که عملکرد بازار بهبود یافته است.
شرکت مدیریت دارایی گلدمن ساکس پیشبینی میکند که بانک مرکزی انگلستان نرخ بهره را تا پایان سال ۲۰۲۵ ثابت نگه دارد و چرخه کاهش نرخ را از فوریه ۲۰۲۶ از سر بگیرد. این مؤسسه با اشاره به تورم پایدار و نشانههای تثبیت در بازار کار بریتانیا، احتمال کاهش نرخ بهره در کوتاهمدت را ضعیف ارزیابی کرده است. اگرچه فشارهای قیمتی در سطح عمومی کاهش یافتهاند، تورم پایه همچنان بهاندازهای بالا باقی مانده که سیاستگذاران را محتاط نگه دارد. گلدمن ساکس همچنین تأکید کرده که بودجه ماه نوامبر میتواند متغیر کلیدی در مسیر سیاست پولی باشد؛ در صورتی که اقدامات مالی موجب کاهش رشد اقتصادی شوند، بانک مرکزی ممکن است زودتر از انتظار واکنش نشان دهد. با این حال، سناریوی پایه گلدمن ساکس این است که چرخه کاهش نرخ بهره از فوریه ۲۰۲۶ آغاز خواهد شد، زمانی که انتظار میرود تورم بیشتر کاهش یافته و موانع رشد اقتصادی آشکارتر شوند.
مورگان استنلی دیگر انتظار ندارد بانک مرکزی انگلستان در باقیمانده سال جاری نرخ بهره را کاهش دهد. پیش از تصمیمگیری روز گذشته، مورگان استنلی اعلام کرده بود که احتمال کاهش نرخ بهره در ماههای نوامبر و دسامبر وجود دارد، یا ممکن است هیچکدام رخ ندهد. با این حال، سناریوی پایه این مؤسسه شامل کاهشهای متوالی از نوامبر ۲۰۲۵ تا رسیدن به نرخ نهایی ۲.۷۵٪ بود. بنابراین، این تغییر موضع قابلتوجهی محسوب میشود. علاوه بر مورگان استنلی، UBS Global Wealth Management و Peel Hunt نیز پیشبینی کاهش نرخ بهره در سال جاری را کنار گذاشتهاند. در همین حال، BNP Paribas زمانبندی کاهش نرخ را از نوامبر به دسامبر عقب انداخته است.
به گزارش بلومبرگ، کمیسیون اروپا در حال بررسی گنجاندن بندی در بسته جدید تحریمهاست که بر اساس آن واردات گاز طبیعی مایع (LNG) روسیه زودتر از پایان سال ۲۰۲۷ متوقف شود؛ تاریخی که پیشتر بهعنوان موعد اولیه تعیین شده بود. این تغییر رویکرد نشان میدهد فشارهای دیپلماتیک ترامپ بر اروپا نتیجه داده و استراتژی ایالات متحده به سمت یک جنگ طولانیتر با روسیه در حال شکلگیری است؛ جنگی که هدف اصلی آن تضعیف اقتصاد مسکو از مسیر انرژی است. همزمان، قیمت نفت نیز تحت تأثیر این خبر کاهش یافته، چرا که اروپا هنوز اقدامی برای حذف نفت روسیه انجام نداده است. در مقابل، این گزارش برای تولیدکنندگان جهانی LNG؛ بهویژه شرکتهای آمریکایی، خبر مثبتی محسوب میشود، زیرا کاهش عرضه روسیه میتواند به رشد قیمتها و افزایش سهم آنها در بازار جهانی منجر شود.
بانک مرکزی انگلستان در تصمیم سیاست پولی ماه سپتامبر ۲۰۲۵، نرخ بهره را بدون تغییر در سطح ۴.۰۰٪ حفظ کرد. نرخ بهره قبلی: ۴.۰۰٪ رأیگیری کمیته سیاستگذاری پولی: ۲ رأی موافق کاهش، ۷ رأی موافق تثبیت، ۰ رأی موافق افزایش (مطابق با انتظارات بازار؛ اعضای دینگرا و تیلور خواهان کاهش ۲۵ واحد پایهای بودند) بانک مرکزی اعلام کرد که فرآیند کاهش تورم پایه ادامه دارد، هرچند کاهش فشارهای دستمزدی بیشتر از کاهش قیمتها بوده است. رشد دستمزدها همچنان بالا باقی مانده اما کاهش یافته و انتظار میرود تا پایان سال بهطور قابلتوجهی کند شود. با این حال، ریسکهای صعودی در فشارهای تورمی میانمدت همچنان برجسته هستند، در حالی که ریسکهای نزولی داخلی و ژئوپلیتیکی برای فعالیت اقتصادی نیز پابرجا هستند. بانک مرکزی تأکید کرد که رویکردی تدریجی و محتاطانه در کاهش بیشتر محدودیتهای سیاست پولی مناسب خواهد بود. همچنین اعلام شد که سیاست پولی مسیر از پیش تعیینشدهای ندارد و زمانبندی و سرعت کاهشهای آتی به میزان ادامهدار بودن روند کاهش تورم بستگی دارد. تحلیل: در مجموع، بیانیه سپتامبر تفاوت چشمگیری با بیانیه ماه اوت ندارد و زبان کلیدی آن حفظ شده است. بنابراین، چیز جدیدی برای واکنش فوری معاملهگران وجود ندارد و بازارها مطابق با انتظارات عمل کردهاند.
بانک مرکزی انگلستان اعلام کرد که سرعت اجرای برنامه سختی کمی (QT) را کاهش داده و هدف فروش اوراق قرضه دولتی را به ۷۰ میلیارد پوند رسانده است؛ این تصمیم مطابق با اجماع بازار اتخاذ شده است. طبق برنامه جدید، اوراق قرضه بلندمدت تنها ۲۰٪ از کل فروشها را تشکیل خواهند داد و بانک مرکزی قصد دارد میزان فروش اوراق بلندمدت (Long Gilts) را نسبت به اوراق با سررسیدهای کوتاهتر کاهش دهد.
بانک مرکزی انگلیس نرخ بهره را مطابق با انتظارات تغییر نداد و آن را در سطح ۴.۰۰ درصد حفظ کرد. نرخ بهره قبلی: ۴.۰۰٪ انتظارات بازار: بدون تغییر (۰.۰۰٪) 📊 رأیگیری اعضای کمیته سیاستگذاری پولی بانک مرکزی انگلستان (بر اساس دادههای سایت TradingEconomics) ✅ تعداد رأی موافق با افزایش نرخ بهره: 0 رأی (انتظارات: 0 رأی) ✅ تعداد رأی موافق با تثبیت نرخ بهره: 7 رأی (انتظارات: 7 رأی) ✅ تعداد رأی موافق با کاهش نرخ بهره: 2 رأی (انتظارات: 2 رأی)
ما (تیم تحلیل ING) تصمیم دیروز فدرال رزرو را بهطور خالص منفی برای دلار تفسیر میکنیم و معتقدیم که مقداری از اثر «sell the fact» و تعدیل موقعیتها، باعث تشدید رشد دلار در جریان و پس از نشست مطبوعاتی شد. انتظار داریم دلار آمریکا در روزهای آینده تضعیف شود. امروز نگاهها به اعلامیه کاهش ترازنامه بانک مرکزی انگلیس خواهد بود (نرخها احتمالاً بدون تغییر میمانند)، در حالی که بهطور محدود انتظار کاهش نرخ از سوی بانک نروژ داریم. دلار آمریکا: عبور از واکنش پرنوسان فدرال رزرو ما در یادداشتی نشست دیروز فدرال رزرو را مرور کردیم. برداشت اولیه بازارها بهطور قاطعانه انبساطی بود: به جز رأی مخالف میران برای کاهش ۵۰ نقطه پایه، دات پلات بازبینی شد تا دو کاهش بیشتر در سال جاری را نشان دهد. نتیجه، کاهش بازدهی اوراق کوتاهمدت و افت دلار بود. با این حال، زمانی که جروم پاول در کنفرانس مطبوعاتی صحبت کرد، حرکت بازار به سرعت معکوس شد: نرخ سوآپ دوساله بالاتر از سطح پیش از نشست رفت، منحنی بازده شیبدارتر شد و شاخص دلار روز را با رشد ۰.۵ درصدی به پایان رساند و امروز صبح نیز به رشد خود ادامه داده است. ما معتقدیم حرکت دوم با اثر «sell the fact» (توضیح در زیر مقاله) و تعدیل موقعیتها تشدید شد. جالب اینکه تقریباً نیمی از افت اولیه دلار حتی پیش از شروع نشست مطبوعاتی بازگشته بود. یکی از محرکهای اصلی این بود که پاول بحث تورم را به اردوگاه «گذرا» منتقل نکرد و ارزیابی اثر تعرفهها بر قیمتها همچنان باز ماند. همچنین، توصیف او از این تصمیم به عنوان «کاهش برای مدیریت ریسک» پیام انبساطی دات پلات را ضعیف کرد. بهطور کلی، اگر بازارها بهدنبال تأییدی بودند مبنی بر اینکه فدرال رزرو بخشی از استقلال خود را از دست داده، پاول دیروز آن را خنثی کرد. اما فارغ از واکنش پرنوسان بازار، ما این رویداد را منفی برای دلار میدانیم. علیرغم لحن محتاطانه پاول، کمیته FOMC بهطور واضح به سمت سیاست انبساطی تغییر کرده و چندین کاهش نرخ بهره را در پیشبینی خود میبیند و اکنون تمرکز بهطور جدی بر روی اشتغال قرار گرفته است. پیشبینی ما شامل دو کاهش ۲۵ نقطه پایه دیگر در سال جاری است و ما معتقدیم ارزانتر شدن هزینه تأمین مالی دلار باعث افت بیشتر آن در پایان سال – که بهطور فصلی نیز دورهای ضعیف برای دلار است – خواهد شد. انتظار داریم در روزهای آینده دلار دوباره ضعیفتر شود. امروز تمرکز بر دادههای مدعیان بیکاری – که هفته گذشته افزایش یافت – همراه با شاخص پیشرو و جریانهای سرمایه TIC خواهد بود. یورو: ارزان زیر ۱.۱۸۰ جفت ارز EURUSD اکنون دوباره زیر ۱.۱۸۰ معامله میشود، پس از اینکه بلافاصله پس از نشست فدرال رزرو به ۱.۱۹۲۰ رسید. همانطور که گفته شد، تعدیل موقعیتها احتمالاً به افت شدید EURUSD در طول و پس از نشست پاول کمک کرده است. مدل ما نشان میدهد که بازبینی انقباضی در بخش کوتاهمدت منحنی نرخهای آمریکا نسبت به اروپا، ارزش منصفانه کوتاهمدت را روی ۱.۱۸۵ قرار میدهد. بنابراین افتهای بیشتر تا ۱.۱۷۰ نیازمند دادههای قویتر از آمریکا و در نتیجه نرخهای کوتاهمدت بالاتر در دلار خواهد بود؛ که این سناریو مبنا نیست، با توجه به روند منفی آشکار در دادههای اشتغال آمریکا. انتظار داریم EURUSD در روزهای آینده به ۱.۱۸۵ بازگردد و همچنان هدف ما برای سهماهه چهارم سطح ۱.۲۰ است. پوند: تمرکز امروز بر اعلامیه QT انتظار میرود بانک مرکزی انگلیس امروز نرخها را بدون تغییر نگه دارد، پس از کاهش نرخ بهره با رویکرد انقباضی در ماه اوت. همانطور که در پیشنمایش ما گفته شد، بازارها نیز هیچ شانسی برای کاهش امروز قائل نیستند، اما تصمیم نوامبر همچنان در حالت تعلیق است. تمرکز روی هرگونه راهنمایی آتی، ترکیب آرا و اعلامیه QT خواهد بود. در مورد راهنمایی آتی، انتظار چیزی تازه نداریم. بانک مرکزی انگلیس مدتی است به سیاست تسهیل تدریجی و محتاطانه اشاره کرده و دادههای اخیر نیز تغییر قابل توجهی را نشان ندادهاند. بازارها باید همچنان از ترکیب آرا، روحیه کمیته را برداشت کنند. پیشبینی ما ترکیب ۶-۳ است، با رأی «سوآتی دینگرا»، «آلن تیلور» و «دیو رمزدن» برای کاهش. این ترکیب میتواند کمی انبساطی تلقی شود، اما بازتسعیر عمدهای ایجاد نمیکند و همچنان به دادههای آینده وابسته است. اعلامیه QT بیشترین پتانسیل اثرگذاری بازار را دارد. ما انتظار داریم هدف کاهش سالانه اوراق قرضه به ۷۵ میلیارد پوند کاهش یابد، که با برآورد اجماعی اخیر همسو است. احتمال دارد تمرکز بیشتری بر اوراق سررسید کوتاهتر باشد تا فشار بر بخش بلندمدت منحنی اوراق را کاهش دهد. هرگونه غافلگیری منفی در QT امروز میتواند فروش اوراق قرضه را تحریک کند که تأثیر زیادی بر پوند داشته است. پیشبینی ما همچنان حمایت ملایم EURGBP تا نشست نوامبر بانک مرکزی انگلیس و بودجه است. منبع: ING توضیحات اضافه: عبارت «Sell the fact» یعنی فروش دارایی پس از انتشار خبر رسمی، حتی اگر آن خبر مثبت باشد.
بانک انگلستان در نشست روز پنجشنبه (امروز) قصد دارد سرعت فروش اوراق قرضه دولتی (گیلت) را کاهش دهد و در عین حال نرخ بهره را در سطح ۴٪ ثابت نگه دارد، زیرا تورم بالا و بازدهی اوراق فضای مانور سیاستی را محدود کردهاند. انتظار میرود سیاستگذاران با رأی ۷ به ۲ تصمیم به حفظ نرخ بهره بگیرند، پس از آنکه در نشست ماه گذشته با رأی ۵ به ۴ کاهش نرخ تصویب شد. طبق نظرسنجی رویترز، بازارها پیشبینی میکنند که بانک انگلستان سرعت فروش سالانه اوراق قرضه را از ۱۰۰ میلیارد پوند به حدود ۶۷.۵ میلیارد پوند کاهش دهد، هرچند برخی تحلیلگران احتمال کاهش بیشتر تا ۶۰ میلیارد پوند یا تغییر تمرکز به اوراق کوتاهمدتتر را مطرح کردهاند. در حالی که بانک مرکزی تأکید دارد که برنامه «سختگیری کمی» (QT) تنها افزایش اندکی در هزینههای استقراض ایجاد کرده، منتقدان معتقدند این سیاست باعث افزایش نوسانات بازار و جهش شدید بازدهی اوراق بلندمدت در ماه جاری شده است. بریتانیا در حال حاضر با بالاترین نرخ تورم و هزینههای استقراض دولتی در میان کشورهای گروه G7 مواجه است. نرخ تورم در ماه اوت ۳.۸٪ بوده که تقریباً دو برابر هدف ۲٪ بانک انگلستان است. بانک مرکزی انتظار دارد تورم تا ۴٪ در اوج خود قرار گیرد و سپس تا اواسط سال ۲۰۲۷ به هدف ۲٪ بازگردد. اندرو بیلی، رئیس بانک انگلستان، هشدار داده که درباره سرعت کاهش بیشتر نرخ بهره تردیدهای قابلتوجهی وجود دارد. بازارهای آتی تنها ۳۰٪ احتمال کاهش نرخ دیگر در سال جاری را قیمتگذاری کردهاند، هرچند اقتصاددانان در نظرسنجی رویترز همچنان احتمال کاهش در نوامبر یا دسامبر و مجدداً در اوایل ۲۰۲۶ را مطرح میکنند. اگر کاهش QT بیشتر از انتظار باشد، بازدهی اوراق قرضه ممکن است کاهش یابد، اما ریسکهای تورمی همچنان پابرجا هستند. همچنین، اگر سیاستگذاران با وجود تثبیت نرخها لحن هاوکیشتری اتخاذ کنند، ممکن است ارزش پوند تقویت شود.
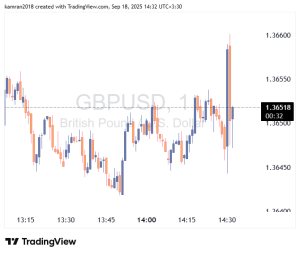
تمام نگاهها معطوف به نشست امشب فدرال رزرو است که انتظار میرود کاهش ۲۵ نقطه پایهای نرخ بهره اعلام شود. دلار پیش از این رویداد در حال کاهش بوده، اما چند ریسک وجود دارد. برای مثال، اگر نمودار نقطهای فدرال رزرو (دات پلات) همچنان فقط ۵۰ نقطه پایه کاهش نرخ را در سال جاری نشان دهد در حالی که بازار اکنون ۷۰ نقطه پایه را قیمتگذاری کرده است، ممکن است نرخهای کوتاهمدت ایالات متحده کمی افزایش پیدا کنند و دلار برای مدت کوتاهی تقویت شود. دلار آمریکا: مسیر پرنوسان در تله فدرال رزرو امروز روز نشست کمیته بازار آزاد فدرال (FOMC) است و بهطور گسترده انتظار میرود فدرال رزرو نرخها را ۲۵ نقطه پایه کاهش دهد. بخشهای متحرک زیادی در نشست امروز وجود دارد، اما بیایید برخی از مهمترین آنها را مرور کنیم. ابتدا در ساعت ۲۰ به وقت مرکزی اروپا (۲۱:۳۰ به وقت ایران)، بیانیه FOMC و بهروزرسانی خلاصه پیشبینیهای اقتصادی (سپتامبر) منتشر خواهد شد که شامل نمودار نقطهای (دات پلات) انتظارات میانه برای نرخ فدرال فاندز در سالهای ۲۰۲۵، ۲۰۲۶، ۲۰۲۷ و بلندمدت است. در متن بیانیه، فراتر از کاهش ۲۵ نقطه پایه، ما بهدنبال عبارتی مانند «در نظر گرفتن تنظیمات اضافی برای محدوده هدف» (In considering additional adjustments to the target range) خواهیم بود که فدرال رزرو سال گذشته برای علامت دادن به توالی کاهشها استفاده کرد. جایگزین آن عبارت «در نظر گرفتن میزان و زمانبندی تنظیمات اضافی» (In considering the extent and timing of additional adjustments) خواهد بود که منعکسکننده تردید است و میتواند نرخهای کوتاهمدت و دلار را افزایش دهد. بیانیه همچنین الگوی رأیگیری را نشان خواهد داد که ممکن است چیزی شبیه به هشت رأیدهنده موافق کاهش ۲۵ نقطه پایه، سه رأیدهنده موافق کاهش ۵۰ نقطه پایه (والر، بومن، میران) و شاید یک نفر موافق حفظ نرخ بدون تغییر (اشمید) باشد. درباره نمودار نقطهای (دات پلات)، اکثریت اقتصاددانان فکر میکنند نمودار دات پلات میانه برای ۲۰۲۵ همچنان فقط دو کاهش را نشان خواهد داد — یعنی سیاست در پایان سال در بازه هدف ۳.۷۵–۴.۰۰٪ قرار خواهد داشت در مقایسه با ۴.۲۵–۴.۵۰٪ کنونی. این موضوع میتواند برای انتهای کوتاه منحنی نرخهای آمریکا مشکلساز باشد، چرا که بازار نسبت به ۷۰ نقطه پایه کاهش قیمتگذاری کرده است. انتظار میرود نمودار دات پلات ۲۰۲۶ یک کاهش اضافی نسبت به پیشبینی ژوئن اضافه کند، بنابراین به ۳.۲۵–۳.۵۰٪ منتقل میشود، در حالی که نمودار ۲۰۲۷ نیز یک کاهش را اضافه میکند و به ۳.۰۰–۳.۲۵٪ میرسد. به عبارت دیگر، نمودار دات پلات میتواند مسیر رسیدن به محدوده ۳.۰۰–۳.۲۵٪ را کندتر نشان دهد نسبت به قیمتگذاری فعلی که این محدوده را اواخر تابستان آینده پیشبینی میکند. پس از انتشار بیانیه/سپتامبر در ساعت ۲۰:۳۰ به وقت مرکزی اروپا (۲۱:۳۰ به وقت ایران)، کنفرانس خبری رئیس فدرال رزرو جروم پاول برگزار خواهد شد. بازاری که بهطور گسترده نسبت به دلار نزولی است، میخواهد نگرانیهای بیشتری درباره بازار کار بشنود و نگرانی کمتری درباره تورم ناشی از تعرفهها. او احتمالاً تأکید خواهد کرد که سیاست پولی میتواند کمی کمتر محدودکننده شود اما از گفتن هرگونه فوریت برای کاهش عمیقتر نرخها خودداری خواهد کرد. دلار پیش از این نشست در وضعیت ضعیف قرار دارد چون فدرال رزرو در آستانه آغاز چرخه تسهیلی خود است. از نمودار دات پلات و شاید از کنفرانس خبری پاول نیز ریسکهای افزایشی برای دلار وجود دارد. با این حال، امروز باید تأیید کند که فدرال رزرو در حال آغاز یک چرخه تسهیلی به میزان کلی ۱۲۵ نقطه پایه است. هر جهش افزایشی در دلار را باید موقتی و اصلاحی تلقی کنیم — برای مثال فروشندگان شاخص دلار ممکن است در ناحیه ۹۷.۵۰/۹۸.۰۰ دوباره ظاهر شوند. و ما تردید داریم که یک چرخه تسهیلی اندکی کندتر از انتظارات بازار نیاز به بازقیمت شدن شدید داراییهای ریسکپذیر داشته باشد. از سوی دیگر، اگر رئیس فدرال رزرو در برابر تهدید تورم کوتاه بیاید و تمام تمرکز خود را بر جلوگیری از از دست رفتن شغلها با کاهشهای احتیاطی نرخ قرار دهد، شاخص دلار میتواند به سمت هدف کوتاهمدت حدود ۹۵ سقوط کند. یورو: شکست محدوده و جهش جفت ارز EURUSD از سقف محدوده (محدوده رنج) معاملاتی دههفتهای خود عبور کرده و به نظر میرسد این حرکت قابلیت توقف آسانی ندارد. اختلاف نرخ سواپ دوساله میان یورو و دلار در طول این ده هفته حدود ۵۰ نقطه پایه به نفع یورو کاهش یافته است. همانطور که گفته شد، نشست FOMC امشب محور اصلی بازار خواهد بود و انتظار داریم در صورت هر اصلاح نزولی، خریداران برای خرید EURUSD در محدوده 1.1750–1.1780 در جریان کنفرانس خبری پاول فعال شوند. روند فصلی اکنون علیه دلار کار میکند، بهویژه در نوامبر و تا دسامبر و سطح 1.1910 بهعنوان آخرین مقاومت پیش از احتمال عبور از مرز 1.20 تلقی میشود. برای جلسه امروز اروپا، مراقب انتشار شاخص ردیاب دستمزد بانک مرکزی اروپا باشید. آخرین انتشار نشان داد قراردادهای دستمزدی در سهماهه اول ۲۰۲۶ به ۱.۷٪ کاهش یافتهاند از ۴.۶٪ در سهماهه اول ۲۰۲۵ و بانک مرکزی اروپا علاقهمند خواهد بود که آیا این مقدار به ۲.۰٪ برگشته است یا خیر، با توجه به بهبود امیدواری کسبوکارها در تابستان. برای مرجع، سرمایهگذاران در حال حاضر تنها ۱۱ نقطه پایه از تسهیل بانک مرکزی اروپا تا تابستان آینده را قیمتگذاری میکنند. ما فکر میکنیم چرخه تسهیل به پایان رسیده است. پوند: سیاست مالی همچنان ضعیفترین حلقه در حالی که دیروز گزارش فایننشال تایمز منتشر شد که دفتر مسئولیت بودجه (OBR) واقعاً برآوردهای بهرهوری بریتانیا را کاهش داده است، فرش زیر پای رالی پوند کشیده شد. این موضوع درآمدهای مورد انتظار وزیر خزانهداری بریتانیا را کاهش خواهد داد و ممکن است حدود ۹ میلیارد پوند به کسری مالی که او در بودجه نوامبر با آن مواجه است، اضافه کند. ریسک منفی ناشی از بودجه نوامبر تا حدی با موضع محتاطتر (هاوکیش) اخیر بانک مرکزی انگلستان تعدیل شده است. پوند امروز صبح بهخاطر انتشار گزارش تورم خدمات ماه اوت که کمی کمتر از انتظار بود و برابر با ۴.۷٪ اعلام شد، کاهش یافت؛ هرچند شاخص مورد علاقه بانک مرکزی برای تورم خدمات همچنان سالانه ۴.۲٪ باقی مانده است. ما فکر میکنیم دلار همچنان نیروی اصلی در بازار فارکس خواهد بود و بنابراین GBPUSD احتمالاً ابتدا در حوالی سطح ۱.۳۶۰۰ حمایت خواهد یافت و سپس ممکن است به بالای ۱.۳۷۰۰ حرکت کند. آسیبپذیری مالی پوند (مخاطرات بودجهای و مالی) بیشتر روی جفت EURGBP اثر میگذارد. با این حال، اگر بانک مرکزی انگلیس همچنان موضعی نسبتا «هاوکیش» یا محتاطانه نشان دهد، احتمال دارد EURGBP در بازه ۰.8650–0.8715 نوسان کند. دلار کانادا: کاهش امروز بانک کانادا آخرین نخواهد بود بازارها برای کاهش ۲۵ نقطه پایهای نرخ توسط بانک کانادا امروز کاملاً قیمتگذاری شدهاند. همانطور که در پیشنمایش ما بحث شد، این هم پیشبینی ما است. دیروز کانادا گزارش داد که نرخ تورم کلی ۱.۹٪ بوده است که کمتر از اجماع ۲.۰٪ است، در حالی که معیارهای هسته بدون تغییر و برابر با ۳.۰/۳.۱٪ بودهاند همانطور که پیشبینی میشد. این تصویر تورمی به حدی نگرانکننده نیست که از ازسرگیری کاهش نرخها جلوگیری کند، با توجه به زمینه تضعیف بازار کار. نرخ بیکاری به ۷.۱٪ رسیده است که بالاترین سطح از سال ۲۰۲۱ است. اقتصاد در سهماهه دوم با نرخ سالانه منفی ۱.۶٪ منقبض شد و شاخصهای فعالیت نیز نشاندهنده ریسکهای نزولی بیشتر هستند. ما انتظار داریم بانک کانادا در دسامبر نیز کاهش دیگری انجام دهد، که اکنون تقریباً بهطور کامل قیمتگذاری شده است. بانک کانادا راهنمایی خود را بسیار باز نگه داشته و ما تردید داریم که سیاستگذاران بخواهند در این نشست علیه انتظارات تسهیلی موضع بگیرند. واکنش در برابر دلار کانادا امروز ممکن است چندان قابلتوجه نباشد؛ زیرا بازارها برای هر تغییر قابلملاحظه در انتظارات نرخ به دادهها وابسته باقی میمانند. ما تمایل نزولی نسبت به CAD در برابر اکثر ارزهای گروه ده (G10) حفظ کردهایم، اگرچه تضعیف دلار میتواند USDCAD را ثابت یا کمی کاهشیافته در حوالی ۱.۳۷ نگه دارد. منبع: ING
طبق نظرسنجی رویترز، بانک انگلستان در نشست ۱۸ سپتامبر به احتمال زیاد نرخ بهره کلیدی خود را در سطح ۴ درصد بدون تغییر حفظ خواهد کرد. با این حال، بحث اصلی اکنون بر سر زمان آغاز چرخه کاهش نرخهاست؛ موضوعی که اقتصاددانان را به دو دسته تقسیم کرده است. اجماع و شکاف در پیشبینیها تمامی ۶۷ اقتصاددان شرکتکننده در نظرسنجی بر ثبات نرخ در سپتامبر اتفاقنظر داشتند. با این حال، درخصوص مسیر بعدی اختلاف قابلتوجهی وجود دارد: ۴۲ نفر انتظار دارند نخستین کاهش ۲۵ واحد پایه در سهماهه چهارم انجام شود. ۳ نفر حتی احتمال کاهش ۵۰ واحدی را مطرح کردهاند. ۲۲ نفر (تقریباً یکسوم) پیشبینی میکنند تا پایان سال هیچگونه کاهش نرخ بهرهای رخ ندهد. تورم و بازار کار؛ دو متغیر تعیینکننده تورم بریتانیا که در اوج خود سه سال پیش به بالای ۱۱ درصد رسیده بود و سال گذشته برای مدتی به سطح هدف بازگشت، اکنون دوباره روند صعودی گرفته و انتظار میرود در سپتامبر به ۴ درصد برسد. پیشبینیها حاکی از آن است که تورم تا نیمه ۲۰۲۷ به سطح هدف ۲ درصدی بازنخواهد گشت. همزمان، رشد دستمزدها در سطح بالای ۵ درصد باقی مانده و تورم میانگین سهماهه سوم و چهارم نیز به ترتیب ۳.۸ و ۳.۶ درصد برآورد میشود. برخی اقتصاددانان معتقدند تداوم فشارهای قیمتی، کاهش نرخ بهره را پرریسک میکند و میتواند به انحراف انتظارات تورمی منجر شود. در مقابل، گروهی دیگر استدلال میکنند که در صورت نرمتر شدن دادههای تورم و بازار کار در ماههای پیشرو، کاهش نرخ بهره در نوامبر همچنان محتمل خواهد بود. چشمانداز اقتصاد و سیاست ترازنامه اقتصاد بریتانیا طبق پیشبینیها تا سال ۲۰۲۶ بهطور متوسط بین ۰.۲ تا ۰.۴ درصد در هر فصل رشد خواهد کرد، که در نهایت میانگین رشد سالانه را کمی بالاتر از ۱ درصد قرار میدهد. در کنار سیاست نرخ بهره، بانک انگلستان روند کوچکسازی ترازنامه را نیز ادامه میدهد و برآورد میشود طی ۱۲ ماه آینده بین ۵۰ تا ۱۰۰ میلیارد پوند دیگر از داراییهای اوراق قرضه کاسته شود.
دلار پیش از نشست کمیته بازار آزاد فدرال (FOMC) در عصر فردا اندکی تضعیف شده است. حتی محبوبترین ارز پربازده بازار یعنی لیر ترکیه نیز پس از انتشار خبر تعویق یک رویداد سیاسی پرریسک، تقویت شد. تمرکز امروز بازار بر آمار خردهفروشی ایالات متحده و شاید شاخص قیمت مصرفکننده کانادا خواهد بود؛ آن هم در آستانه کاهش نرخ بهره در آمریکا و کانادا در روز سهشنبه. دلار آمریکا: شرایط جهانی مساعد، دلار را ضعیف نگه داشته است دلار هفته را با وضعیتی نسبتاً ضعیف آغاز کرده است. بخشی از این روند میتواند ناشی از اتخاذ موقعیتهای معاملاتی پیش از کاهش نرخ بهره فدرال رزرو در فردا شب باشد. اما بخشی دیگر نیز به دلیل شرایط مساعد خارجی است. در این میان، بازارهای سهام جهانی به لطف ترکیبی از خوشبینی کسبوکارها و چشمانداز کاهش هزینههای اصلی وامگیری همچنان رو به رشد هستند. خبرها از ادامه تنشزدایی در روابط آمریکا و چین نیز حمایتکننده بوده است؛ چرا که رؤسای جمهور ترامپ و شی قرار است روز جمعه گفتگو کنند و احتمالاً توافقی درباره وضعیت آینده تیکتاک در آمریکا به دست آورند. بازارهای دارایی چین همچنان مورد حمایتاند و نرخ دلار به یوان (USDCNH) دوباره به سمت پایینترین سطح سال حرکت میکند. در طول تابستان درباره موفقیت معاملات حملی (Carry Trade) بسیار نوشتهایم. یکی از محبوبترین ارزها برای این معاملات لیر ترکیه بوده است. حتی در اینجا نیز سرمایهگذاران دیروز پاداش گرفتند، چرا که خبر رسید یک پرونده قضایی حساس – که میتوانست به برکناری رهبر یکی از احزاب مخالف منجر شود – تا ۲۴ اکتبر به تعویق افتاده است. معاملهگران حملی معمولاً انتظار دارند بهره بالای لیر کاهش اسمی ارزش آن را جبران کند، اما دیروز علاوه بر این از تقویت لیر هم سود بردند. در سایر نقاط، حتی جفتارز USDJPY که معمولاً در سطح بالا باقی میماند، امروز اندکی افت کرده است. این احتمالاً به دلیل ورود شینجیرو کویزومی میانهرو به رقابت برای رهبری حزب حاکم (LDP) در برابر سانائه تاکایچی است؛ کسی که به دلیل حمایت از سیاستهای پولی و مالی انبساطی، به عنوان عامل تضعیف ین شناخته میشود. ما همچنان انتظار داریم نرخ USDJPY طی هفتههای آینده به ۱۴۵ برسد، اما به نظر میرسد مسیر پرنوسانی در پیش خواهد بود. بازگشت به ایالات متحده: خبر اینکه «لیزا کوک» از اعضای فدرال رزرو پس از پیروزی در دادگاه تجدیدنظر میتواند در نشست فردا رأی دهد، تأثیر چندانی بر بازار نداشته است. همچنان کاهش ۲۵ نقطه پایه نرخ بهره بهطور کامل در قیمتها لحاظ شده است. امروز تمرکز بر آمار شاخص خردهفروشی ماه اوت آمریکاست. انتظار میرود شاخص گروه کنترلی در این گزارش از ۰.۵ درصد ماهانه به ۰.۴ درصد کاهش یافته باشد که نشان میدهد مصرفکننده آمریکایی همچنان وضعیت قابل قبولی دارد. همچنین دادههای قیمت واردات امروز منتشر میشود و بهدقت بررسی خواهد شد تا مشخص شود هزینه تعرفهها را چه کسی متحمل میشود: آیا صادرکنندگان به آمریکا قیمتهای خود را پایین آوردهاند یا کسبوکارهای آمریکایی این هزینهها را از طریق کاهش حاشیه سود یا انتقال به مصرفکننده پوشش میدهند؟ تیم ما بر این باور است که هزینه تعرفهها در نهایت به مصرفکننده منتقل خواهد شد. شاخص دلار در بازارهای آرام امروز به سمت سطح حمایتی ۹۷.۱۰ حرکت میکند. یورو: زیستن با بیثباتی سیاسی فرانسه همکاران ما در بررسی بنبست بودجهای فرانسه اشاره کردهاند که مسیر پیشرو بسیار نامطمئن است. با این حال، ارتقای رتبه اعتباری اسپانیا و پرتغال این خبر منفی را جبران کرده و فضای کلی مثبت جهانی باعث شده یورو همچنان تقاضا داشته باشد. نرخ EURUSD اکنون به مقاومت ۱.۱۸۰۰/۱۸۳۰ نزدیک شده است. محتملترین محرک برای شکست این سطح نشست فردای فدرال رزرو خواهد بود – اما باید دید آیا این اتفاق زودتر رخ میدهد یا نه. امروز در منطقه یورو دادههای نظرسنجی اعتماد سرمایهگذاران ZEW منتشر خواهد شد. احتمالاً این شاخص به دلیل فضای مثبت بازار سهام در تابستان اندکی افزایش یابد، اما بعید است محرک بزرگی برای بازار باشد. با این حال، اختلاف بازدهی نرخها همچنان از EURUSD حمایت میکند؛ زیرا بازار بیشازپیش به این نتیجه رسیده که بانک مرکزی اروپا در سطح ۲ درصد کار خود را متوقف کرده است، در حالی که فدرال رزرو هنوز ۱۲۵ تا ۱۵۰ نقطه پایه کاهش نرخ بهره در پیش دارد. پوند: دادههای اشتغال ضربهای به موضع انقباضی بانک مرکزی انگلیس نمیزند امروز صبح دادههای بازار کار انگلیس برای ماه اوت منتشر شد. برخلاف ایالات متحده که بازار کار «محکم» آن در تابستان فروپاشید، در انگلیس تنها ۸ هزار شغل از دست رفت و دادههای دستمزد نیز بدون تغییر و در سطح ۴.۷/۴.۸ درصد سالانه باقی ماند. به گفته اقتصاددان ما در بریتانیا، جیمز اسمیت: «دادههای امروز تغییر چندانی در دیدگاه بانک انگلستان ایجاد نمیکند. بسیاری از اقتصاددانان از اینکه بانک در نشست اوت اهمیت کمی به سرد شدن بازار کار داد، شگفتزده شدند. بنابراین، مگر آنکه جهش غیرمنتظرهای در کاهش اشتغال رخ دهد، دادههای امروز قرار نبود اثر بزرگی داشته باشد. فردا دادههای تورم منتشر میشود که احتمالاً تورم خدماتی کاهش یابد (هرچند شاید نه بهاندازهای که اجماع پیشبینی کرده است). ما همچنان بهطور محدود بر کاهش نرخ بهره در نوامبر نظر داریم، اما اگر فردا افزایش غیرمنتظرهای در تورم مشاهده شود – آن هم نه ناشی از دستهبندیهای پرنوسان – احتمالاً دیدگاهمان تغییر خواهد کرد.» جفتارز GBPUSD امروز در حال افزایش است، چرا که بازار بر این باور است بانک انگلستان میتواند مدت بیشتری موضع انقباضی خود را حفظ کند. مگر اینکه فردا در دادههای شاخص قیمت مصرفکننده اوت شوک منفی بزرگی رخ دهد، رویداد روز پنجشنبه بانک انگلستان احتمالاً به سود پوند خواهد بود. هدف ما برای پایان سال در نرخ GBPUSD برابر با ۱.۳۸ است که ممکن است کمی زودتر محقق شود. منبع: ING
در آغاز آرامی برای بازارهای فارکس جهانی در این هفته، جفتارز EURUSD با ثبات معامله میشود، با وجود اینکه جمعه شب گذشته مؤسسه فیچ رتبه اعتباری بدهی فرانسه را کاهش داد. این کاهش رتبه قبلاً در بازار بدهی فرانسه قیمتگذاری شده بود و در عوض، نشست FOMC در روز چهارشنبه بهعنوان رویداد اصلی برای EURUSD در این هفته مطرح است. همچنین، این هفته نشستهای سیاستگذاری بانکهای مرکزی در بریتانیا، ژاپن، کانادا و نروژ نیز برگزار میشود. دلار آمریکا: آمادهسازی برای نشست چهارشنبه FOMC تعطیلات عمومی در ژاپن باعث شد که شروع هفته در بازارهای جهانی فارکس آرام باشد. در اخبار شبانه، دادههای ضعیف فعالیت اقتصادی چین منتشر شد که نیاز به محرکهای بیشتر را گوشزد میکند. همچنین، بازار داراییهای کره جنوبی پس از آنکه دولت از برنامه کاهش آستانه مالیات بر سود سرمایه صرفنظر کرد، شاهد رشد بود. این موضوع باعث شد تا نرخ دلار در برابر وون کره جنوبی دوباره از سطح ۱۴۰۰ فاصله بگیرد. با نگاه به جلو، این هفته بزرگ برای نشستهای بانکهای مرکزی است. پنج بانک مرکزی گروه ده (G10) تشکیل جلسه میدهند که انتظار میرود سه بانک نرخها را کاهش دهند. نقطه اوج هفته، بدون شک نشست چهارشنبه FOMC خواهد بود. ما (تیم تحلیل ING) و اجماع قوی بازار، انتظار کاهش ۲۵ نقطه پایهای را داریم و سپس دو کاهش ۲۵ نقطه پایه دیگر در اکتبر و دسامبر. بازار در حال حاضر ۶۸ نقطه پایه از مجموع ۷۵ نقطه پایه پایه کاهش پیشبینیشده امسال را قیمتگذاری کرده است. ما انتظار داریم که دلار تا زمان برگزاری نشست، با فشار فروش ملایمی مواجه باشد و در صورتی که کاهش ۵۰ نقطه پایهای نرخ بهره در نشست، محتملتر از آنچه بازار پیشبینی کرده باشد، ممکن است اندکی بیشتر افت کند. علاوه بر نشست FOMC، تقویم اقتصادی آمریکا در این هفته شامل انتشار دادههای خردهفروشی ماه اوت در روز سهشنبه و آمار هفتگی بیکاری و دادههای سرمایهگذاری بینالمللی خزانهداری آمریکا (TIC) برای ماه ژوئیه در روز پنجشنبه است. افزایش اخیر در آمار بیکاری بهطور موقت فشار نزولی بر دلار وارد کرد و دادههای TIC نیز به دقت بررسی خواهد شد تا مشخص شود آیا سرمایهگذاران خارجی تنها در حال پوشش ریسک داراییهای آمریکایی هستند یا اینکه واقعاً در حال فروش آنها میباشند. ما (تیم تحلیل ING) همچنان معتقدیم که برخی عوامل فصلی از دلار حمایت ملایم میکنند، اما نشست این هفته FOMC جهت بازار را تا سهماهه چهارم مشخص خواهد کرد. انتظار داریم شاخص دلار تا عصر چهارشنبه در بازه محدود ۹۷.۲۰ تا ۹۸.۰۰ معامله شود. یورو: کاهش رتبه فرانسه قابل انتظار بود اوراق قرضه دولتی فرانسه مدتی است با اسپردهایی نسبت به نرخهای سوآپ معامله میشوند که با چندین کاهش رتبه اعتباری همخوانی دارند. بنابراین، تصمیم جمعه شب فیچ برای کاهش یکپلهای رتبه اعتباری فرانسه به +A جای تعجب نداشت و واکنش چندانی از سوی بدهی فرانسه یا یورو ایجاد نکرد. در داخل کشور، تمرکز بر این است که نخستوزیر جدید فرانسه، سباستین لوکورنو، تا چه اندازه میتواند نمایندگان پراکنده مجمع ملی را روی مسیر غیرمحبوب اما ضروری انضباط مالی متمرکز کند. یکی از اولین اقدامات او کنار گذاشتن برنامه حذف دو تعطیلات رسمی بود. انتظار میرود فعالان بازار فارکس همچنان نیمنگاهی به بازار بدهی فرانسه داشته باشند، هرچند دیدگاه اصلی ما این است که این موضوع به بحران دیگری در منطقه یورو منجر نخواهد شد. این هفته برای دادههای اقتصادی منطقه یورو پرخبر نیست، اما سخنرانیهای زیادی از مقامات بانک مرکزی اروپا برنامهریزی شده است. تمرکز امروز بر سخنرانی ایزابل اشنابل عضو بانک مرکزی اروپا در ساعت ۱۳:۳۰ به وقت CET خواهد بود. او اخیراً لحن نسبتاً انقباضی داشته و نرخ سپرده ۲ درصدی بانک مرکزی اروپا را «اندکی انبساطی» توصیف کرده و هشدار داده است که ممکن است بانکهای مرکزی خیلی زودتر از انتظار سرمایهگذاران مجبور به افزایش نرخها شوند. سخنرانی او یک ریسک رویدادی مثبت ملایم برای EURUSD و نرخهای سوآپ کوتاهمدت یورو محسوب میشود. انتظار داریم جفتارز EURUSD همچنان در محدوده محدود ۱.۱۷۰۰ تا ۱.۱۷۵۰ معامله شود و منتظر سیگنال جدید از نشست چهارشنبه FOMC بماند. پوند انگلیس: هفتهای بسیار پرکار برای استرلینگ استرلینگ در این هفته رویدادهای زیادی دارد. نقطه اوج هفته، نشست کمیته سیاستگذاری پولی (MPC) در روز پنجشنبه خواهد بود. اما پیش از آن، فردا دادههای اشتغال و دستمزدها منتشر میشود و سپس روز چهارشنبه گزارش شاخص قیمت مصرفکننده ماه اوت ارائه خواهد شد. مگر اینکه کاهش غیرمنتظرهای در اشتغال و/یا دستمزدها و تورم بخش خدمات مشاهده شود، به نظر میرسد که بانک انگلستان به روایت انقباضی که در نشست اوت مطرح کرده بود ادامه خواهد داد. این موضوع در میان سرمایهگذاران بازتاب یافته و بازار تنها ۸ نقطه پایه کاهش نرخ بهره امسال و مجموعاً ۴۰ نقطه پایه تا تابستان آینده را قیمتگذاری کرده است. واگرایی تورم در بریتانیا با منطقه یورو و آمریکا پدیدهای نادر است و اکنون میتوان استدلال کرد که دادههای قیمتی بریتانیا بسیار مهمتر از دادههای فعالیت اقتصادی هستند در تعیین زمان اجرای مرحله بعدی از چرخه کاهش نرخ توسط بانک انگلستان. در سایر حوزهها، مشکلات دولت کارگری بریتانیا اشتهای سرمایهگذاران برای پوند با بازدهی بالا را کاهش نداده است. ما معتقدیم که EURGBP بهخوبی در محدوده ۰.۸۶ تا ۰.۸۷ باقی خواهد ماند، در حالی که GBPUSD در صورت اتخاذ رویکردی به اندازه کافی انبساطی توسط فدرال رزرو، میتواند این هفته از مقاومت ۱.۳۵۹۰/۱.۳۶۰۰ عبور کند. منبع: ING
اثر ترکیبی سیاست پولی هاوکیش بانک مرکزی اروپا و دادههای آمریکا (تورم هسته مطابق اجماع و جهش در مدعیان اولیه بیکاری) باعث شد که اختلاف نرخهای کوتاهمدت یورو-دلار به کمترین سطح در یک سال اخیر برسد. نرخ نقدی تنها بخشی از این حرکت را دنبال کرده و ما (تیم تحلیل ING) ریسکهای صعودی بیشتری را برای جفتارز EURUSD در کوتاهمدت پیشبینی میکند. همچنین، پیشنمایشهایی برای نشستهای هفته آینده فدرال رزرو و بانک مرکزی نروژ منتشر کردهایم. دلار آمریکا: سه کاهش نرخ تأیید شد گزارش شاخص قیمت مصرفکننده آمریکا در روز گذشته اندکی بالاتر از انتظار بود؛ تورم سرفصل ۰.۴ درصد ماهانه رشد کرد، در حالی که نرخ هسته (Core CPI) مطابق انتظار ۰.۳ درصد افزایش یافت. نکته کلیدی این است که تأثیر تعرفهها محدود بوده است. افزایش قیمتها عمدتاً ناشی از کرایه خطوط هوایی، خودروهای دست دوم، اجاره مسکن، مواد غذایی و انرژی بود، در حالی که بخشهای سرگرمی و مراقبتهای پزشکی کاهش داشتند. جالب آنکه، کالاهای هستهای (بهجز خودرو) تنها ۰.۱ درصد رشد کردند که نشان میدهد شرکتها در حال حاضر هزینههای تعرفهای را در حاشیه سود خود جذب کردهاند؛ موضوعی که با دادههای خدمات تجاری در شاخص قیمت تولیدکننده PPI نیز همخوانی دارد. البته مشخص نیست که این فشار بر سودآوری در آینده پایدار باشد، اما فعلاً بازارها این دادهها را بهعنوان تأیید شرطبندیهای انبساطی (داویش) فدرال رزرو تلقی کردهاند. اعتبار بیشتری نیز از سمت بازار کار به این دیدگاه داده شد. آمار مدعیان اولیه بیکاری بهطور غیرمنتظره از ۲۳۶ هزار به ۲۶۳ هزار نفر در هفته منتهی به ۶ سپتامبر جهش کرد؛ بالاترین رقم از اکتبر ۲۰۲۱. این امر میتواند نشانهای از افزایش اخراجها در شرایطی باشد که استخدام هماکنون نیز ضعیف است. در پیشنمایش نشست چهارشنبه آینده کمیته فدرال بازار آزاد (FOMC)، ما (ING) با اجماع بازار همنظر هستیم و انتظار یک کاهش ۲۵ نقطه پایه نرخ بهره را داریم؛ که بهدنبال آن در ماههای اکتبر و دسامبر نیز کاهشهای مشابهی رخ دهد. بازتسعیر انبساطی مبتنی بر دادهها اکنون سه کاهش نرخ را بهطور قطعی به سناریوی اصلی بازار تبدیل کرده است (۷۲ نقطه پایه تا پایان دسامبر قیمتگذاری شده است). کاهش دیروز دلار روی کاغذ چشمگیر به نظر میرسید، اما مدل ما (تیم تحلیل ING) نشان میدهد که دلار در مقایسه با نوسانات اخیر نرخهای کوتاهمدت در برابر اغلب ارزهای گروه ۱۰ همچنان گران است. ما انتظار داریم با شروع کاهش نرخها از سوی فدرال رزرو، دلار تضعیف شود؛ حتی اگر این کاهشها پیشاپیش در بازار قیمتگذاری شده باشد؛ زیرا هزینههای تأمین مالی ارزانتر میتواند فروش دلار برای پوشش ریسک را بیشتر تشویق کند. امروز، داده نظرسنجیهای دانشگاه میشیگان منتشر خواهد شد و نگاهها به انتظارات تورمی دوخته شده است که در حال حاضر برای یکسال آینده ۴.۸ درصد و برای دوره ۵ تا ۱۰ ساله ۳.۵ درصد است. توازن ریسکها برای دلار همچنان متمایل به سمت نزولی است. یورو: لاگارد بر «جایگاه خوب» تأکید کرد نشست دیروز بانک مرکزی اروپا پرخبرتر از آن بود که انتظار داشتیم. پس از واکنش اولیه انبساطی (داویش) بازار به بیانیه (احتمالاً به دلیل بازبینی اندک نزولی پیشبینی تورم ۲۰۲۷)، یورو بهدنبال سخنان هاوکیش کریستین لاگارد جهش کرد. اکنون ریسکهای رشد «متعادلتر» ارزیابی میشوند و بهطور جدی اعلام شد که روند کاهش تورم در منطقه یورو پایان یافته است. همزمان، لاگارد از بیان هرگونه اظهارنظر جنجالی درباره اوراق قرضه فرانسه پرهیز کرد که ما آن را یک ریسک انبساطی (داویش) بزرگ میدانستیم. بهطور کلی، پیام ضمنی به بازار این بود که هیچ دلیلی برای ادامه قیمتگذاری کاهشهای بیشتر نرخ بهره وجود ندارد. در واقع، احتمال (Implied Probability) کاهش بیشتر نرخها پس از نشست خبری لاگارد به زیر ۵۰ درصد افت کرد و این موضوع حمایت محکمی برای صعود یورو از منظر نرخها ایجاد کرد. اگرچه نمیتوان احتمال بازگشت فضای انبساطی را بهطور کامل رد کرد – بهویژه در شرایطی که تعرفهها، یورو قوی، یا ریسکهای ژئوپلیتیکی و بدهی حاکمیتی ممکن است سیاستهای آینده را تحت تأثیر قرار دهند – اما دیدگاه اصلی ما (تیم تحلیل ING) همچنان با انتظارات بازار همسو است: بانک مرکزی اروپا کاهش نرخها را به پایان رسانده است. اثر ترکیبی موضع هاوکیش بانک مرکزی اروپا و جهش آمار مدعیان بیکاری آمریکا موجب شد که اختلاف نرخ بهره دوساله یورو-دلار به منفی ۱۱۰ نقطه پایه برسد؛ سطحی نزدیک به سپتامبر ۲۰۲۴، زمانی که فدرال رزرو ۵۰ نقطه نرخ بهره را کاهش داده بود. اگرچه این اختلاف همچنان حدود ۳۵ نقطه پایه بیشتر از زمانی است که EURUSD در این سطوح چهار سال پیش معامله میشد، اما پریمیوم ریسک ضمنی دلار در افق میانمدت بهطور قابلتوجهی کاهش یافته و این امر افزایش بیشتر EURUSD را عملیتر کرده است. شکست سطح ۱.۱۸۰ در کوتاهمدت اکنون محتمل به نظر میرسد. پوند: در انتظار دادههای کلیدی با وجود تقویت یورو تحت تأثیر سیاستهای بانک مرکزی اروپا، پوند توانسته جایگاه خود را حفظ کند. و در شرایط واگرایی سیاستهای پولی، نرخ EURGBP را نمیتوان ارزان دانست. امروز صبح برخی دادههای اقتصادی بریتانیا برای ماه ژوئیه منتشر شد. تولید ناخالص داخلی ماهانه مطابق پیشبینی بود (۰ درصد ماهانه، ۰.۲ درصد سهماهه در مقابل سهماهه)، اما تولیدات صنعتی و تولیدات بخش ساخت بهطور غیرمنتظرهای کاهش یافت. هیچکدام از این دادهها تأثیر قابلتوجهی بر سیاستهای بانک مرکزی انگلیس ندارند. هفته آینده با انتشار دادههای اشتغال و تورم شلوغ خواهد بود؛ دیدگاه ما (تیم تحلیل ING) درباره بانک مرکزی انگلیس (کاهش نرخ در نوامبر) انبساطیتر از بازار است و ما ریسکهای صعودی برای EURGBP پیشبینی میکنیم. اما تا زمان انتشار این دادهها، احتمالاً EURGBP ترجیح میدهد در محدوده پایین ۰.۸۶ تا ۰.۸۷ باقی بماند تا اینکه به سمت بالاتر حرکت کند. منبع: ING
پس از انتشار ضعیف شاخص تولیدکننده (PPI) در روز گذشته، احتمال اینکه شاخص قیمت مصرفکننده (CPI) هسته امروز آمریکا بالاتر از پیشبینی اجماع ۰.۳٪ ماهانه باشد، کاهش یافته است. ما انتظار داریم پس از انتشار امروز، اطمینان بیشتری نسبت به سه نوبت کاهش نرخ بهره فدرال رزرو تا پایان سال شکل بگیرد و دلار آمریکا ضعیفتر شود. در منطقه یورو، نشست بانک مرکزی اروپا (ECB) احتمالاً تأثیر چندانی بر بازار فارکس نخواهد داشت و تنها ریسکهای نزولی جزئی برای یورو وجود دارد. ژئوپلیتیک همچنان در حاشیه مانده است. دلار آمریکا: انتظار برای رشد ۰.۳٪ ماهانه در CPI هسته نوسانات بازار فارکس از ابتدای ماه کمی افزایش یافته است، اما همچنان بسیار پایینتر از سطوح بهار و حتی اوایل ماه اوت قرار دارد. افزایش ریسکهای ژئوپلیتیکی در خاورمیانه (حمله اسرائیل به قطر) و اروپا (سرنگونی پهپادهای روسی در لهستان) نتوانسته واکنش بزرگی در بازار فارکس ایجاد کند. به نظر میرسد بازارها این رویدادها را بهعنوان تهدیدی جدی برای تشدید تنشها تلقی نمیکنند. در این مرحله، دادههای اقتصادی آمریکا همچنان اصلیترین محرک احتمالی یک شوک بزرگتر در نوسانات فارکس هستند. امروز دادههای شاخص قیمت مصرفکننده آمریکا (CPI ماه اوت) منتشر میشود و ما مانند اجماع بازار انتظار داریم عدد هسته ۰.۳٪ ماهانه باشد. دیروز شاخص قیمت تولیدکننده آمریکا (PPI) بهطور محسوسی ضعیف بود و هم شاخص کل و هم هسته ۰.۱-٪ ماهانه افت کردند. همچنین ارقام ماه ژوئیه با بازنگری ۰.۲ واحد درصد کاهش یافت و اکنون رشد ۰.۷٪ ماهانه نشان میدهد، در حالی که پیشتر ۰.۹٪ گزارش شده بود. عامل اصلی این تغییر، کاهش شدید ۱.۷-٪ ماهانه در «خدمات تجاری» بود – معیاری که بهعنوان نماینده حاشیه سود شرکتها در نظر گرفته میشود. این امر نشان میدهد که شرکتها در حال حاضر افزایش هزینههای ناشی از تعرفهها را جذب کردهاند و آن را به مصرفکنندگان منتقل نکردهاند. این رفتار میتواند بازتابی از احتیاط نسبت به چشمانداز تقاضای نهایی یا یک استراتژی آگاهانه برای اجتناب از افزایش قیمت و ریسک واکنش منفی عمومی یا سیاسی باشد. در هر صورت، این موضوع اعتماد بیشتری ایجاد میکند که چاپ آتی CPI از ۰.۳٪ ماهانه فراتر نرود و همین امر میتواند شرطبندیها روی سه کاهش ۲۵ واحد پایه نرخ بهره فدرال رزرو تا پایان سال را تقویت کند. مگر اینکه امروز شاهد کاهش چشمگیرتر از انتظار در تورم باشیم، گمانهزنی درباره کاهش ۵۰ واحد پایه در هفته آینده مهار خواهد شد. ما معتقدیم ریسکها امروز به سمت تضعیف دلار متمایلاند، زیرا دادههای نسبتاً ملایم CPI میتواند مجوز ورود دوباره به موقعیتهای فروش دلار را صادر کند که احتمالاً برخی سرمایهگذاران پیش از انتشار دادهها آنها را کنار گذاشته بودند. بانک مرکزی اروپا (ECB): ریسک محدود از نشست امروز همانطور که گفته شد، بازارها نگرانی زیادی از رویدادهای لهستان نشان ندادهاند. زلوتی (ارز کشور لهستان) امروز صبح کمی تحت فشار قرار گرفت، اما تنها ۰.۶٪ در برابر دلار و ۰.۴٪ در برابر یورو از دست داده است. یکی دیگر از معیارهای ژئوپلیتیکی اروپا – یعنی جفتارز EURCHF – حتی پس از اظهارات انبساطی بانک ملی سوئیس روز گذشته، روند صعودی داشته است. رویکرد بازار به وضعیت اوکراین-روسیه همچنان محتاطانه اما نسبتاً خوشبینانه باقی مانده است؛ زیرا سودهای ارزهای پرریسک اروپایی در ماه اوت هنوز پس گرفته نشده، با وجود اینکه پیشرفت محسوسی در مسیر آتشبس حاصل نشده است. منافع یورو از این روند چندان قابلتوجه نبوده و ریسکهای نزولی ناشی از تعدیل خوشبینی هم نباید فشار زیادی بر یورو وارد کند. رویداد مهم امروز در منطقه یورو نشست بانک مرکزی اروپاست. همانطور که در پیشنمایش اشاره شد، ممکن است بازارها مخالفت «داویشها» با روایت «شرایط خوب» که توسط کریستین لاگارد و «هاوکیشها» مطرح میشود را دستکم گرفته باشند. با این حال، ارتباطات اخیر و CPI هسته بالاتر از اجماع این احتمال را افزایش داده است که بانک مرکزی اروپا به پایان چرخه کاهش نرخ بهره خود رسیده باشد. با توجه به آشفتگی سیاسی در فرانسه که همچنان در صدر اخبار است، بازارها احتمالاً هنوز تمایلی به حذف کامل ۱۵ واحد پایه کاهش نرخ بهره باقیمانده برای سال ۲۰۲۶ ندارند. در مجموع، ما انتظار یک نشست آرام با تأثیر محدود بر بازار فارکس را داریم. اگر قرار باشد اتفاقی بیفتد، ممکن است کمی تضعیف یورو رخ دهد، زیرا هرگونه اشاره به اوراق قرضه فرانسه میتواند بهعنوان نشانهای انبساطی تعبیر شود. فعلاً ما انتظار بازگشت و تثبیت EURUSD در محدوده ۱.۱۷۰ تا ۱.۱۷۵ پیش از تعطیلات آخر هفته را داریم. پوند: تقویت ادامهدار پوند در برابر یورو به تقویت خود ادامه داده است، زیرا روایت مربوط به مشکلات شدید بازپرداخت بدهی در بریتانیا کمی از شدت افتاده است. در مورد اوراق بدنام ۳۰ ساله، گیلدهای بریتانیا از ابتدای ماه عملکرد بهتری نسبت به بقیه اروپا داشتهاند و اکنون بازدهی آنها ۲۵ واحد پایه پایینتر از اوج ۵.۷۴٪ در ۳ سپتامبر قرار گرفته است. حساسیت بالاتر پوند نسبت به یورو و دلار در برابر فروش اوراق بلندمدت همچنان به معنای وجود ریسکهای نزولی است، بهویژه در آستانه یک دوره پرآشوب پیش از بودجه ۲۶ نوامبر. با این حال، نرخهای بالای کوتاهمدت تحت هدایت یک بانک مرکزی انگلیس متمایل به سیاست انقباضی، همچنان پوند را در دورههای ثبات اوراق، به یک ارز گران برای فروش در برابر یورو تبدیل کرده است. بریتانیا فردا صبح دادههای تولید ناخالص داخلی ماه ژوئیه را منتشر میکند، هرچند این داده در حال حاضر عامل تعیینکننده اصلی برای دیدگاههای کمیته سیاستگذاری پولی (MPC) نیست. هفته آینده، دادههای مهم اشتغال و تورم ماه اوت منتشر خواهند شد. تا آن زمان، انتظار میرود EURGBP همچنان در مسیر نزولی آرام باقی بماند. منبع: ING
داراییهای ریسکی همچنان به رشد خود ادامه میدهند، حتی با وجود ظهور ریسکهای ژئوپولیتیکی جدید. در نهایت، این موضوع خبر بدی برای دلار است، اما تمرکز امروز بر دادههای شاخص قیمت تولیدکننده (PPI) آمریکا برای ماه اوت و سخنرانیهایی در اروپا خواهد بود. این موارد شامل سخنرانی سالانه رئیس کمیسیون اروپا اورسولا فون در لاین در پارلمان اروپا و سخنرانی رئیس بانک ملی سوئیس است. انتظار میرود بازار فارکس بیشتر در حالت تثبیت باقی بماند. دلار آمریکا: در وضعیت انتظار دلار پیش از انتشار شاخص قیمت مصرف کننده ماه اوت آمریکا در روز چهارشنبه، در وضعیت سکون قرار دارد. تحولات ژئوپولیتیکی در حال حاضر تأثیر محدودی بر بازار فارکس دارند، با سه نمونه قابل توجه: حمله اسرائیل به رهبران حماس در دوحه که باعث افزایش موقتی قیمت انرژی شد. اما مگر اینکه کشورهای خلیج فارس واکنش نشان دهند – که بسیار بعید است – تأثیر پایداری بر بازار انرژی نخواهد داشت. خبر صبح امروز مبنی بر سرنگونی پهپادهای روسی در حریم هوایی لهستان. با وجود این، (EURCHF) همچنان تحت فشار است، اما به کفهای جدیدی نرسیده است. درخواست رئیسجمهور آمریکا، دونالد ترامپ، از اتحادیه اروپا برای اعمال تعرفه ۱۰۰ درصدی بر چین و هند به دلیل خرید نفت روسیه. این اقدام بعید است رخ دهد، در حالی که اتحادیه اروپا در حال آمادهسازی نوزدهمین بسته تحریمها علیه ناوگان سایهای روسیه و بانکهایش است. در خارج از مسائل ژئوپولیتیکی، داراییهای ریسکی در وضعیت بسیار خوبی هستند. بهبود سهام آمریکا از نتایج درخشان شرکت اوراکل حمایت شد؛ جایی که کسبوکار دیتاسنتر این شرکت عملکرد فوقالعادهای داشته و هیجان سرمایهگذاری در هوش مصنوعی را پشتیبانی کرده است. همچنین، چشمانداز کاهش نرخ بهره توسط فدرال رزرو به میزان ۱۲۵ تا ۱۵۰ نقطه پایه در ۹ ماه آینده میتواند از اهرمسازی (leverage) و تقاضا پشتیبانی کند و مدیران دارایی را مجبور کند که برای کسب کارمزد سرمایهگذاری کامل انجام دهند. این یک محیط مثبت برای داراییهای ریسکی اما منفی برای دلار است. امروز تمرکز بر شاخص PPI ماه اوت آمریکاست. انتظار میرود رشد ۰.۳ درصدی ماهانه برای ارقام اصلی و هسته ثبت شود. ما بعید میدانیم هرگونه غافلگیری افزایشی بتواند رشد پایداری برای دلار ایجاد کند، چرا که بازار اکنون متقاعد شده فدرال رزرو هفته آینده نرخها را کاهش خواهد داد. بازنگری بزرگ نزولی در دادههای اشتغال آمریکا که روز گذشته منتشر شد، این دیدگاه را تثبیت کرده است. انتظار میرود شاخص شاخص دلار نزدیک به سطح ۹۸.۰۰ حمایت شود، اگرچه اندکی تمایل داریم که تا پایان هفته کمی بالاتر برود. یورو: روایت دلار بر سیاست فرانسه غلبه دارد ابهام در سیاست فرانسه باعث شد فاصله بازده اوراق دولتی ۱۰ ساله فرانسه و آلمان (OAT:Bund) بالاتر از ۸۰ نقطه پایه تثبیت شود. هزینه استقراض ۱۰ ساله فرانسه اکنون با ایتالیا برابر است. ما احتمال یک فروش بیشتر در اوراق فرانسه را رد نمیکنیم، چرا که کشور به دنبال تشکیل دولت جدید است، اما این را بحران منطقه یورو نمیبینیم. به همین دلیل، ما فکر میکنیم محیط ریسکپذیر جهانی و دلار ضعیف همچنان موضوع غالب برای EURUSD باقی بماند. تقویم دادههای منطقه یورو تا پیش از نشست بانک مرکزی اروپا در روز چهارشنبه آرام است. البته، سخنرانی سالانه رئیس کمیسیون اروپا، اورسولا فون در لاین، را داریم. بیشک تمرکز او بر موضوع قدرت نظامی خواهد بود، اما نمیدانیم آیا به برخی موضوعاتی که هفته گذشته در گزارش جهانی یورو به آن پرداختیم اشارهای خواهد داشت یا نه. انتظار میرود EURUSD به معامله در اطراف محدوده ۱.۱۷۰۰ ادامه دهد – هرچند احتمال افت موقت به محدوده ۱.۱۶۳۰ تا ۱.۱۶۵۰ در اواخر این هفته را هم رد نمیکنیم. در جای دیگری از اروپا، رئیس بانک ملی سوئیس، مارتین اشلگل، امروز در ساعت ۱۳:۴۵ به وقت اروپا در یک کنفرانس بانکی سخنرانی خواهد داشت. احتمالاً او همان لحنی را اتخاذ میکند که در مصاحبه مجله روز دوشنبه داشت – که ما آن را به نفع فرانک سوئیس ارزیابی کردیم. پوند: عملکرد آرام و بهتر از انتظار پس از نوسانات شدید هفته گذشته در بازار اوراق قرضه و پیشبینیهایی مبنی بر اینکه بریتانیا نیاز به کمک مالی صندوق بینالمللی پول (IMF) خواهد داشت، شرایط آرامتر شده است. حراج اوراق گیلت بهخوبی پیش میرود و نشان میدهد بریتانیا در صورت مناسب بودن نرخ بهره، مشکلی برای تأمین مالی بدهیهای خود ندارد. امروز نیز ۴ میلیارد پوند اوراق گیلت ششساله عرضه میشود. جفت ارز EURGBP همچنان در محدوده ۰.۸۶ تا ۰.۸۷ کنترلشده باقی مانده است. جایگاه بازده بالای پوند باعث شده فروش آن هزینهبر باشد و مگر اینکه خبر منفی جدی بهطور فوری منتشر شود، پوند میتواند در این سطوح مقاومت کند. نشست هفته آینده بانک انگلستان از نظر تئوری باید از پوند حمایت کند، مگر اینکه دادههای آتی اشتغال و CPI بهطور غیرمنتظرهای بسیار ضعیف باشند. ما همچنان بر پیشبینیهای خود خوشبین هستیم؛ یعنی پایان سال نرخ EURGBP نزدیک به ۰.۸۷ و GBPUSD نزدیک به ۱.۳۸ خواهد بود، چرا که روند نزولی دلار بر بازار غالب خواهد بود. منبع: ING
تحولات سیاسی در فرانسه و ژاپن شانس یورو و ین برای رشد در برابر دلار ضعیفتر را محدود کرده است. تقویم این هفته بهطور شگفتانگیزی شلوغ است و رویدادهای کلیدی همچون گزارش اشتغال آمریکا، بازنگریهای مبنا، شاخص قیمت مصرفکننده ماه اوت آمریکا و نشست نرخ بهره بانک مرکزی اروپا را شامل میشود. همچنین تاریخ ۱۵ سپتامبر بهعنوان سررسید پرداخت مالیات شرکتی در آمریکا میتواند بهطور موقت از دلار حمایت کند. دلار آمریکا: سیاست خارجی کمی حمایت ایجاد کرده است دادههای اشتغال ماه اوت در روز جمعه بار دیگر ضعیف بود. این ضعف به حدی بود که بازار شروع به گمانهزنی کرد آیا فدرال رزرو چرخه کاهش نرخها را با یک کاهش ۵۰ نقطه پایهای – مشابه سپتامبر گذشته – از سر خواهد گرفت یا نه. این دادهها باعث افت ۰.۵ درصدی دلار شد، هرچند بخش زیادی از این افت اکنون جبران شده است. آنچه مانع از افت بیشتر دلار شد، به باور ما (تیم تحلیل ING)، تحولات سیاسی در خارج بود. امروز در فرانسه رأی اعتماد به بودجه پیشنهادی سال ۲۰۲۶ برگزار میشود، جایی که انتظار میرود دولت شکست بخورد. همچنین استعفای نخستوزیر ژاپن، شیگرو ایشیبا، در آخر هفته نگرانیها در بازار اوراق قرضه درباره احتمال سیاست مالی انبساطی و کند شدن روند عادیسازی پولی را افزایش داده است. برای یادآوری، ژاپن در ۴ اکتبر انتخابات رهبری حزب لیبرال دموکرات ژاپن (LDP) را برگزار خواهد کرد. یکی از محورهای اصلی این انتخابات آن است که آیا فردی مانند سانائه تاکایچی با شعار گسترش سیاست مالی و کندتر شدن روند عادیسازی پولی به قدرت خواهد رسید یا خیر. با توجه به اینکه بازارهای فارکس اکنون ریسکهای مالی را بسیار جدیتر میگیرند، تحولات آخر هفته باعث شد USDJPY بالاتر از سطح ۱۴۸ باز شود. با این حال، باید گفت USDJPY پیشتر بخش زیادی از ریسکهای سیاسی را در قیمت لحاظ کرده بود و احتمالاً بار دیگر در محدوده ۱۴۸.۵۰ تا ۱۴۹.۰۰ متوقف میشود تا اینکه بالای ۱۵۰ پیش برود. با این حال، سیاست ممکن است افت به سمت ۱۴۵ – که پیشبینی ما برای پایان سپتامبر بود – را به تأخیر بیندازد. برای خود دلار نیز این هفته دادههای مهمی در راه است. فردا بازنگری سالانه اولیه در گزارش اشتغال غیرکشاورزی ۲۰۲۵ منتشر خواهد شد. انتظار میرود این عدد بین منفی ۵۰۰ هزار تا منفی ۸۰۰ هزار باشد. کریستوفر والر از فدرال رزرو حدود منفی ۷۲۰ هزار را در سخنرانی هفته گذشته مطرح کرده بود. یک بازنگری کاهشی بزرگ میتواند ضعف محدودی در دلار ایجاد کند. اکنون انتظارات به سمت چرخه کاهش ۱۵۰ نقطه پایهای تا تابستان آینده – رساندن نرخ سیاستی به ۳.۰۰ درصد – حرکت کرده است. در برنامه آمریکا، روز پنجشنبه انتشار شاخص قیمت مصرفکننده اوت نیز قرار دارد؛ جایی که ریسک ثبت عدد ۰.۴ درصد ماهانه (در برابر اجماع ۰.۳ درصد) میتواند بهطور موقت از دلار حمایت کند. این موضوع میتواند به بازار اوراق خزانه نیز فشار وارد کند؛ بازاری که این هفته شاهد عرضه ۱۱۹ میلیارد دلار اوراق ۳، ۱۰ و ۳۰ ساله خواهد بود. تیم استراتژی نرخ ما آخرین دیدگاههای خود درباره اوراق خزانه را در اینجا ارائه کرده است. علاوه بر این، ما فکر میکنیم سررسید پرداخت مالیات شرکتی در ۱۵ سپتامبر میتواند در این هفته از دلار حمایت کند. بهطور فصلی، دلار در سپتامبر عملکرد مناسبی دارد و یادآوری میکنیم که نرخ شبانه SOFR فدرال رزرو اکنون به بالای محدوده خود (۴.۴۱ درصد) نزدیک شده است؛ زیرا شرایط نقدینگی کوتاهمدت موقتاً محدود شدهاند. ما مشکوکیم که شاخص دلار در این هفته کمی بالاتر برود، پیش از آنکه در آستانه نشست هفته آینده کمیته FOMC رویکردی نزولی در پیش گیرد. این میتواند به معنای تلاش دوباره شاخص دلار برای رسیدن به سطح ۹۸.۵۰ در این هفته باشد. یورو: رأی اعتماد فرانسه ممکن است فشار وارد کند جفت ارز EURUSD نتوانست سودهای ناشی از گزارش اشتغال روز جمعه آمریکا را حفظ کند. بدون شک مانع اصلی یورو سیاست فرانسه است؛ جایی که نخستوزیر فرانسوا بایرو امروز رأی اعتماد به بودجه پیشنهادی ۲۰۲۶ را برگزار میکند. به نظر میرسد احزاب مخالف برنامه مشخصی برای کاهش کسری بودجه بالای ۵ درصد تولید ناخالص داخلی فرانسه ندارند و ترجیح میدهند دولت را ساقط کنند. نتایج احتمالی این رأی میتواند شامل ماندن بایرو با درخواست رئیسجمهور امانوئل مکرون، انتخاب یک نخستوزیر تکنوکرات جدید توسط مکرون یا برگزاری انتخابات زودهنگام باشد. ما ریسک افزایش فاصله بازده اوراق دولتی فرانسه و آلمان به بالای ۸۰ نقطه پایه را پیشبینی میکنیم اما به دنبال یک دوره استرس در کل منطقه یورو نیستیم. در واقع، ایتالیا و اسپانیا اخیراً ارتقای رتبه اعتباری گرفتهاند و بانک مرکزی اروپا ابزار حفاظت از انتقال (TPI) را در صورت وخامت اوضاع در اختیار دارد. خلاصه اینکه این را یک مشکل محلی فرانسه میدانیم – جایی که احتمال تنزل رتبه اعتباری از سوی فیچ (در حال حاضر AA- با چشمانداز منفی) در عصر جمعه کمکی به یورو نخواهد کرد. نوسان بیشتر در محدوده ۱.۱۶۵۰ تا ۱.۱۷۵۰ برای EURUSD در این هفته محتمل به نظر میرسد و ما بعید میدانیم نشست بانک مرکزی اروپا در روز پنجشنبه تأثیر بزرگ بازار باشد. پوند: تغییرات سیاسی توجه را از اوراق قرضه انگلیس (گیلت) منحرف نمیکند پوند در وضعیت باثباتی قرار دارد. تغییرات اجباری در کابینه توسط نخستوزیر بریتانیا، استارمر، در روز جمعه، شامل وزیر دارایی ریچل ریوز نشد؛ کسی که به دلیل اعتبار بالای بازارش ارزشمند است. دادههای ضعیفتر آمریکا باعث شد فروش سنگین بازار اوراق جهانی در هفته گذشته فروکش کند – اما اوراق گیلت همچنان نقطه ضعف پوند باقی ماندهاند. این هفته داده مهمی از بریتانیا منتشر نمیشود و سخنرانیهای محدودی از سوی اعضای بانک انگلستان وجود دارد. ما مشکوکیم که EURGBP در محدوده ۰.۸۶۵۰ تا ۰.۸۷۰۰ معامله شود، با توجه به اینکه نشست هفته آینده بانک انگلستان و اخبار مربوط به برنامههای کاهش ترازنامه (QT) بسیار مهمتر خواهد بود. منبع: ING