TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,838.30 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

میران: ترازنامه فدرال رزرو باید کوچک‌تر شود

میران از اعضای داویش فدرال رزرو در جدیدترین اظهارنظر خود تأکید کرد که به‌شدت از کوچک‌سازی بیشتر ترازنامه فدرال رزرو حمایت می‌کند و معتقد است که یک ترازنامه کوچک‌تر، مسیر صحیح سیاست پولی است. او اعلام کرد که انتظار دارد «کوین وارش» جایگزین او در هیئت‌مدیره فدرال رزرو شود و به‌طور ضمنی به تغییرات احتمالی در ترکیب سیاست‌گذاران اشاره کرد. مقررات و چارچوب‌های نظارتی فعلی، یکی از عوامل اصلی محدودکننده در کاهش اندازه ترازنامه بانک مرکزی محسوب می‌شوند. کاهش و اصلاح مقررات می‌تواند امکان کوچک‌سازی مؤثرتر ترازنامه فدرال رزرو را فراهم کند. مدل‌ها و پیش‌بینی‌های اقتصادی فدرال رزرو نیازمند به‌روزرسانی و مدرن‌سازی هستند تا با شرایط جدید اقتصاد هم‌خوانی بیشتری داشته باشند. میران اعلام کرد که مخالفت با تصمیمات نشست اخیر FOMC کار دشواری نبوده است؛ موضوعی که نشان‌دهنده وجود اختلاف‌نظر در میان سیاست‌گذاران پولی است. بخش عمده فشارهای تورمی فعلی ناشی از عوامل مرتبط با بازار مسکن و برخی اختلالات در مدیریت پرتفوی‌هاست، نه از ضعف بنیادین اقتصاد. در مقطع کنونی، مشکل جدی تورمی در اقتصاد آمریکا مشاهده نمی‌شود. کریستوفر والر نسبت به وضعیت بازار کار نگرانی بیشتری دارد و دیدگاه او در این زمینه محافظه‌کارانه‌تر است. کاهش مالیات‌ها و آزادسازی مقررات می‌تواند در کوتاه‌مدت از رشد اقتصادی حمایت کند. نرخ بیکاری فعلی حدود نیم واحد درصد بالاتر از سطح مطلوب ارزیابی می‌شود. داده‌های شاخص قیمت تولیدکننده (PPI) تأثیر معناداری بر انتظارات مربوط به شاخص هزینه مصرف شخصی (PCE) نداشته است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

منتقد دیروز، رئیس امروز؛ وارش چگونه سکان سیاست پولی آمریکا را در دست گرفت؟

در یک نگاه کِوین وارش، منتقد سرسخت سیاست‌های فدرال رزرو، با انتخاب دونالد ترامپ در آستانه تصدی ریاست این نهاد قدرتمند قرار گرفته است. وارش سابقه‌ای طولانی در هشدار نسبت به تورم، انتقاد از سیاست‌های انبساطی و بازنگری در ترازنامه فدرال رزرو دارد. چالش اصلی او، ایجاد توازن میان انتظارات سیاسی کاخ سفید و جلب اعتماد همکارانی است که سال‌ها هدف انتقادهای تندش بوده‌اند. کوین وارش بیش از یک دهه است که خود را برای لحظه‌ای آماده می‌کند که اکنون فرا رسیده است. انتخاب او از سوی دونالد ترامپ به‌عنوان رئیس آینده فدرال رزرو، نقطه پایانی بر مسیری طولانی و پرتنش است؛ مسیری که از دل بحران مالی، اختلافات درون‌بانکی و سال‌ها انتقاد علنی از سیاست‌گذاران پولی آمریکا عبور کرده است. وارش نخستین‌بار در سال ۲۰۱۷ تصور می‌کرد که به ریاست فدرال رزرو خواهد رسید، اما ترامپ در آن مقطع تردید داشت. سن نسبتاً پایین او و سابقه نگرانی‌هایش درباره تورم، این تصور را ایجاد کرده بود که ممکن است حاضر نباشد نرخ‌های بهره را آن‌گونه که رئیس‌جمهور می‌خواهد پایین نگه دارد. در نهایت، ترامپ جروم پاول را برگزید. وارش اما عقب ننشست؛ او به‌تدریج به یکی از منتقدان جدی پاول بدل شد، روابط خود را با حلقه نزدیک به ترامپ تقویت کرد و از دستورکار اقتصادی رئیس‌جمهور دفاع نمود. اکنون، در ۵۵ سالگی، همان سمتی را به دست آورده که سال‌ها برایش موقعیت‌سازی کرده بود. در صورت تأیید سنا، وارش جانشین جروم پاول خواهد شد؛ رئیس فدرال رزروی که طی ماه‌های اخیر به‌دلیل امتناع از کاهش سریع‌تر نرخ‌های بهره، هدف حملات مکرر ترامپ قرار داشت. دوره ریاست پاول در اواسط ماه مه به پایان می‌رسد و انتقال قدرت، یکی از حساس‌ترین مقاطع سیاست پولی آمریکا در سال‌های اخیر را رقم خواهد زد. طبق بررسی‌های یوتوتایمز؛ وارش پیش‌تر پنج سال عضو هیئت‌مدیره فدرال رزرو بود و نقش فعالی در مدیریت بحران مالی ۲۰۰۹–۲۰۰۸ ایفا کرد. با این حال، او پس از خروج از بانک مرکزی، بخش عمده‌ای از فعالیت حرفه‌ای خود را صرف نقد ساختار، سیاست‌ها و عملکرد نهادی کرد که اکنون قرار است رهبری آن را بر عهده بگیرد. برخی از همکاران پیشین او معتقدند نباید لحن تند انتقادات وارش را با جزم‌اندیشی اشتباه گرفت. رندال کروزنر، عضو سابق هیئت‌مدیره فدرال رزرو، او را فردی عمل‌گرا توصیف می‌کند که بیش از هر چیز به شفاف‌سازی اهداف و یافتن مسیر اجرایی برای تحقق آن‌ها اهمیت می‌دهد، نه پایبندی کورکورانه به یک مکتب فکری خاص. این دیدگاه در شرایطی مطرح می‌شود که فدرال رزرو در پایان سال ۲۰۲۵ سه بار نرخ بهره را کاهش داد؛ تصمیمی که برخلاف دوره‌های پیشین، با اختلاف‌نظر جدی میان مقامات همراه بود. پاول این کاهش‌ها را با استناد به شکنندگی پنهان بازار کار پیش برد، در حالی که برخی دیگر معتقد بودند رشد قیمت دارایی‌ها و انتقال هزینه‌های ناشی از تعرفه‌ها به مصرف‌کنندگان، فضای لازم برای تسهیل پولی را از بین برده است. وارش در مواضع علنی خود، از ارائه نسخه مشخص درباره نحوه مدیریت این دوگانه‌ها پرهیز کرده و بیشتر به الگوهای تاریخی ارجاع داده است. او بارها به تجربه آلن گرینسپن در دهه ۱۹۹۰ اشاره کرده؛ دوره‌ای که فدرال رزرو با وجود رشد اقتصادی، افزایش نرخ بهره را به تعویق انداخت و تنها در مراحل پایانی شکل‌گیری حباب دات‌کام وارد فاز انقباضی شد. “ «هشدارهای وارش درباره تورم، سابقه‌ای طولانی دارد. او در سال ۲۰۲۱ به‌درستی هشدار داد که تداوم خرید گسترده اوراق خزانه و اوراق رهنی، می‌تواند بذر یک بحران تورمی بزرگ‌تر را بکارد؛ هشداری که بعدها با جهش تورم، رنگ واقعیت به خود گرفت.» محمد زمانی در مرکز برنامه‌های او برای فدرال رزرو، بازنگری اساسی در ترازنامه ۶.۶ تریلیون دلاری بانک مرکزی قرار دارد. وارش بارها تأکید کرده که اندازه این ترازنامه بیش از حد بزرگ شده و باید در قالب توافقی جدید با وزارت خزانه‌داری، نقش فدرال رزرو در بازارهای پولی محدودتر شود. او همچنین خواستار مقررات سخت‌گیرانه‌تر برای ارزهای دیجیتال خصوصی بوده؛ موضعی که طی سال‌های اخیر با مقاومت جدی بخشی از جمهوری‌خواهان مواجه شده است. با این حال، لحن انتقادی وارش برای برخی از همکاران آینده‌اش نگران‌کننده بوده است. شماری از مقامات سابق فدرال رزرو معتقدند او برای جلب اعتماد بدنه کارشناسی بانک مرکزی، مسیر دشواری در پیش دارد؛ به‌ویژه با توجه به اینکه در سال‌های گذشته، حملات ترامپ به فدرال رزرو را به‌طور صریح محکوم نکرد. کارشناسان UtoTimes معتقدند که این موضوع در تضاد با مواضعی است که وارش در دوران عضویت خود در فدرال رزرو اتخاذ می‌کرد. او در سال ۲۰۱۰، سخنرانی مفصلی با عنوان «ستایشی بر استقلال» ایراد کرد و هشدار داد که هرگونه تلاش برای اعمال نفوذ سیاسی بر سیاست پولی، باید با واکنشی قاطع مواجه شود. به باور او، تنها محبوبیتی که بانکداران مرکزی باید در پی آن باشند، جایگاهشان در کتاب‌های تاریخ است. در سال‌های اخیر اما، وارش استدلال کرده که فدرال رزرو با اشتباهات سیاستی خود، استقلالش را به سپری برای فرار از پاسخ‌گویی تبدیل کرده است. او در یکی از سخنرانی‌هایش تصریح کرد که بانکداران مرکزی نباید «شاهزادگان نازپرورده» باشند و استقلال، جایگزین مسئولیت‌پذیری نمی‌شود. اکنون، موفقیت وارش در این سمت به توانایی او در ایجاد تعادل میان دو جبهه وابسته است: رئیس‌جمهوری که انتظار دارد فدرال رزرو همسو با دستورکار او حرکت کند، و نهادی که تصمیم‌گیری در آن بر پایه اجماع میان ۱۹ سیاست‌گذار مستقل انجام می‌شود. ریاست فدرال رزرو قدرت زیادی به همراه دارد، اما نه قدرت یک‌نفره. وارش که در خانواده‌ای متوسط در ایالت نیویورک بزرگ شد، از همان دوران تحصیل در استنفورد، استعداد ویژه‌ای در شبکه‌سازی و نفوذ به حلقه‌های تصمیم‌ساز از خود نشان داد. این توانایی، او را در بحران مالی به یکی از چهره‌های کلیدی ارتباط میان فدرال رزرو، وال‌استریت و سیاست‌مداران تبدیل کرد؛ تا جایی که در راهروهای بانک مرکزی، جمله‌ای تکرار می‌شد: «اول با وارش چک کن.» از منظر فکری، وارش همواره بیش از رکود اقتصادی، نگران تورم بوده است؛ نگرانی‌ای که در مقاطعی نادرست از آب درآمد، اما بعدها در قالب جهش تورمی دهه ۲۰۲۰، بخشی از آن تأیید شد. او معتقد بود که سیاست‌های بیش‌ازحد انبساطی، به کنگره و دولت اجازه می‌دهد از تصمیمات سخت مالی فرار کنند. ✔️  بیشتر بخوانید: سقوط ناگهانی نقره؛ اصلاح موقت یا پایان بازار صعودی؟ وارش در نهایت در سال ۲۰۱۱ فدرال رزرو را ترک کرد و به دنیای آکادمیک، سرمایه‌گذاری و هیئت‌مدیره شرکت‌ها وارد شد. ازدواج او با جین لادر، از خانواده بانفوذ لادر، نیز پیوندهای سیاسی و اقتصادی‌اش را تقویت کرد. اکنون، منتقد دیرینه فدرال رزرو در آستانه رهبری همان نهادی قرار گرفته که سال‌ها آن را به چالش کشیده است؛ موقعیتی که نه‌تنها آزمونی برای وارش، بلکه آزمونی برای استقلال، انسجام و آینده سیاست پولی آمریکا خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

والر: رشد اشتغال در ۲۰۲۵ تقریباً متوقف شده؛ سیاست پولی باید به سطح خنثی نزدیک‌تر شود

کریستوفر والر اعلام کرد که در سال ۲۰۲۵، رشد اشتغال حقوق‌بگیری (Payrolls) عملاً ناچیز بوده و بازار کار با ضعف ساختاری مواجه است. وی افزود که تردیدهای قابل‌توجهی درباره تداوم رشد اشتغال در آینده وجود دارد و چشم‌انداز بازار کار با عدم قطعیت همراه است. به گفته والر، بازار کار علی‌رغم رشد مناسب اقتصادی، همچنان ضعیف باقی مانده است؛ موضوعی که نشان‌دهنده شکاف میان رشد و اشتغال است. این مقام فدرال رزرو تأکید کرد که سیاست پولی باید به سطح خنثی نزدیک‌تر شود و سطحی در حدود ۳ درصد را مناسب‌تر از بازه فعلی ۳.۵۰ تا ۳.۷۵ درصد ارزیابی کرد. والر تصریح کرد که تورم (با حذف اثر تعرفه‌ها) اکنون به سطح هدف ۲ درصدی فدرال رزرو نزدیک شده و در مسیر دستیابی پایدار به آن قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بوستیک: تورم هنوز بالاست و باید به‌طور قاطع مهار شود؛ برای کاهش نرخ‌ها باید صبور بود

رافائل بوستیک تأکید کرد که سطح فعلی تورم همچنان بیش از حد بالاست و بازگشت آن به مسیر هدف‌گذاری‌شده، اولویت اصلی فدرال رزرو محسوب می‌شود. به گفته او، بانک مرکزی به شواهد روشن و قابل‌اتکا از بازگشت پایدار تورم به سطح ۲ درصد نیاز دارد، پیش از آنکه مسیر سیاست پولی تغییر کند. بوستیک خاطرنشان کرد که طی دو سال گذشته، تورم عملاً در سطوح فعلی متوقف شده و کاهش معناداری را تجربه نکرده است. وی هشدار داد که بخشی از اثرات تعرفه‌ها بر قیمت‌ها هنوز به‌طور کامل در داده‌ها منعکس نشده‌اند و می‌توانند در آینده فشارهای تورمی ایجاد کنند. رئیس فدرال رزرو آتلانتا تأکید کرد که در مسیر مهار تورم همچنان راه باقی مانده و سیاست‌گذاران باید با دقت و هوشیاری کامل عمل کنند. وی تصریح کرد که در شرایط فعلی، بهترین رویکرد، صبر و پرهیز از شتاب‌زدگی در کاهش نرخ‌های بهره است. بوستیک تأکید کرد که از نظر او، سیاست پولی فدرال رزرو همچنان باید تا حدی محدودکننده باقی بماند تا روند مهار تورم تضعیف نشود. وی اظهار داشت که در شرایط فعلی، ریسک‌های مربوط به تورم و بازار کار تا حد زیادی در وضعیت متعادل قرار دارند و هیچ‌یک بر دیگری غلبه محسوسی ندارد. رئیس فدرال رزرو آتلانتا تصریح کرد که در مقطع کنونی، ضرورتی برای حرکت به سمت کاهش نرخ‌های بهره وجود ندارد. بوستیک افزود که ریسک‌های نزولی برای اشتغال در حال حاضر فاصله بیشتری با سناریوهای محتمل دارند و نگرانی فوری در این حوزه دیده نمی‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط ناگهانی نقره؛ اصلاح موقت یا پایان بازار صعودی؟

در یک نگاه قیمت نقره در پی موج گسترده شناسایی سود، طی دو روز بیش از ۲۰ درصد سقوط کرد و نشانه‌هایی از تضعیف روند صعودی نمایان شد. انتخاب رئیس جدید فدرال رزرو و احتمال بازگشت سیاست‌های انقباضی، فشار مضاعفی بر بازار فلزات گران‌بها وارد کرده است. گزارش اشتغال آمریکا (NFP) در هفته آینده می‌تواند مسیر کوتاه‌مدت نقره را تعیین کند؛ داده‌های قوی، ریسک افت بیشتر قیمت را افزایش می‌دهند. بازار فلزات گران‌بها طی روزهای اخیر با یکی از شدیدترین موج‌های فروش خود در ماه‌های گذشته مواجه شده است. قیمت نقره تنها در فاصله دو روز بیش از ۲۰ درصد کاهش یافته؛ حرکتی که عمدتاً تحت تأثیر شناسایی گسترده سود توسط معامله‌گران و خروج سرمایه‌های کوتاه‌مدت از بازار شکل گرفته است. این افت ناگهانی، پرسش‌های جدی درباره پایداری روند صعودی اخیر فلزات گران‌بها مطرح کرده است. این ریزش در شرایطی رخ داده که طی ماه‌های گذشته، نقره و طلا از یک مسیر صعودی پرقدرت برخوردار بودند. با این حال، نشانه‌ها حاکی از آن است که مومنتوم بازار به‌تدریج تضعیف شده و نقره، به دلیل عمق کمتر بازار و نقدشوندگی پایین‌تر نسبت به طلا، بیشترین فشار فروش را تجربه کرده است. هم‌زمانی افت قیمت نقره با کاهش هم‌زمان در سایر بازارهای مالی، شناسایی یک عامل مشخص را دشوار کرده است. هرچند گزارش‌هایی درباره افزایش حضور نظامی آمریکا در خاورمیانه منتشر شد، اما افت قیمت نفت نشان می‌دهد که ریسک‌های ژئوپلیتیک نقش تعیین‌کننده‌ای در این حرکت نداشته‌اند. در نتیجه، بخش قابل‌توجهی از این اصلاح، بیش از آنکه ریشه در تحولات بیرونی داشته باشد، بازتابی از رفتار درون‌زای بازار بوده است. با توجه به اعلام کوین وارش به عنوان رئیس بعدی فدرال رزرو توسط دونالد ترامپ و این حقیقت که وارش در دوره پیشین حضور خود در بانک مرکزی آمریکا، به رویکردی هاوکیش و حساسیت بالا نسبت به تورم شهرت داشت، کافی بود تا بازارها واکنشی متمایل به سیاست‌های سخت‌گیرانه‌تر پولی نشان دهند. اگرچه مواضع گذشته افراد الزاماً تضمینی برای آینده نیست، اما احتمال تقویت رویکرد انقباضی در سیاست پولی، انتظارات برای نرخ‌های بهره بالاتر را افزایش داده و فشار مضاعفی بر دارایی‌های بدون بازدهی مانند نقره وارد کرده است. در ماه‌های اخیر، روایت‌های حمایتی از بازار نقره عمدتاً مشابه طلا بوده است؛ از روند دلارزدایی و تنش‌های ژئوپلیتیک گرفته تا نگرانی‌های تورمی و تردید نسبت به ثبات نظام مالی جهانی. این عوامل، بدون وجود محرک‌های منفی جدی، زمینه‌ساز رشد پیوسته قیمت‌ها شدند. تحلیلگران یوتوتایمز معتقدند که در سطوح قیمتی اخیر، نشانه‌هایی از فاصله گرفتن بازار از منطق‌های بنیادی مشاهده می‌شد. بخش مهمی از رشد اخیر، بیش از آنکه مبتنی بر داده‌های اقتصادی باشد، به رفتارهای هیجانی و ترس از جاماندن سرمایه‌گذاران بازمی‌گشت. “ «در چنین شرایطی، اصلاح شدید قیمت، بیش از آنکه غیرمنتظره باشد، نتیجه طبیعی انباشت ریسک در بازار به شمار می‌رفت.» محمد زمانی از هفته گذشته، برخی تحلیل‌گران به‌تدریج نگاه محتاطانه‌تری نسبت به چشم‌انداز کوتاه‌مدت فلزات گران‌بها اتخاذ کرده‌اند. این دیدگاه بر این اساس شکل گرفته که بازار به نقطه‌ای حساس نزدیک شده و در صورت فراهم شدن شرایط مناسب، ماه فوریه می‌تواند نخستین ماه منفی قابل‌توجه برای این گروه از دارایی‌ها باشد. در این میان، گزارش اشتغال غیرکشاورزی آمریکا که هفته آینده منتشر می‌شود، به‌عنوان مهم‌ترین محرک بالقوه بازار مورد توجه قرار گرفته است. بهبود تدریجی داده‌های مطالبات بیکاری در هفته‌های اخیر، از افزایش فعالیت در بازار کار حکایت دارد. انتشار یک گزارش قدرتمند می‌تواند انتظارات برای نرخ‌های بهره بالاتر را تقویت کرده و فشار نزولی بیشتری بر قیمت نقره وارد کند. سایر داده‌های کلان اقتصادی نیز در صورت ثبت نتایج قوی، ممکن است به تضعیف بازار فلزات گران‌بها منجر شوند، اما تمرکز اصلی فعالان بازار همچنان بر گزارش اشتغال باقی خواهد ماند. در مقابل، در صورت نبود محرک‌های منفی و ضعف داده‌ها، احتمال بازگشت تدریجی تقاضا و ازسرگیری روند صعودی نیز منتفی نیست. در پایان هفته جاری، توجه معامله‌گران به دو رویداد مهم معطوف است: انتشار شاخص قیمت تولیدکننده آمریکا و اعلام رسمی گزینه پیشنهادی ترامپ برای ریاست فدرال رزرو. نتایج این دو رویداد می‌تواند مسیر کوتاه‌مدت نقره و سایر فلزات گران‌بها را تا حد زیادی مشخص کند. بر اساس جمع‌بندی تیم UtoTimes، سقوط اخیر نقره را می‌توان ترکیبی از شناسایی سود، کاهش هیجان بازار و افزایش حساسیت نسبت به سیاست‌های پولی دانست. با وجود فشارهای کوتاه‌مدت، مسیر میان‌مدت این فلز همچنان به تحولات اقتصاد کلان، سیاست‌های فدرال رزرو و رفتار سرمایه‌گذاران در مواجهه با ریسک‌های جهانی وابسته خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ترامپ کوین وارش را به عنوان رئيس جدید فدرال رزرو معرفی کرد

امروز ۳۰ ژانویه ۲۰۲۶، دونالد ترامپ با اعتماد کامل اعلام کرد که کوین وارش یکی از بهترین روسای فدرال رزرو در تاریخ خواهد بود و هرگز مردم را ناامید نخواهد کرد. این اظهارنظر نشان‌دهنده حمایت قوی ترامپ از وارش است که قرار است نقش مهمی در سیاست‌های پولی آمریکا ایفا کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا اصلاح قیمت نقره از طلا شدیدتر است؟ تحلیل بازار فلزات گرانبها در ۳۰ ژانویه ۲۰۲۶

  در یک نگاه نقره به دلیل رشد سریع‌تر، در اصلاح قیمت‌ها بیشتر از طلا آسیب می‌بیند. نسبت طلا به نقره در سطحی است که احتمال بازگشت به میانگین وجود دارد.  اصلاحات ناگهانی معمولاً نقره را بیشتر تحت تأثیر قرار می‌دهد. نقره به دلیل رشد سریع‌تر و هیجانی‌تر نسبت به طلا، در برابر افت‌های ناگهانی آسیب‌پذیرتر است. نسبت قیمت طلا به نقره نشان می‌دهد که بازار ممکن است به تعادل بازگردد و اصلاحات بیشتری رخ دهد. با وجود چشم‌انداز مثبت بنیادی، انتظار نوسانات شدیدتر به خصوص در نقره می‌رود. در روزهای ۲۹ و۳۰ ژانویه ۲۰۲۶ شاهد نوسانات شدید در بازار فلزات گرانبها بودیم، به‌ویژه افت قابل توجه قیمت‌ها که نقره را بیشتر از طلا تحت فشار قرار داده است. دلیل ساده این است که هرچه رشد یک دارایی سریع‌تر و بیشتر باشد، اصلاح آن هم می‌تواند شدیدتر باشد. نقره در چند ماه گذشته رشد پرشیب و هیجان‌انگیزی داشته که خیلی بیشتر از طلا بوده، بنابراین انتظار می‌رود هر عقب‌نشینی یا اصلاحی، ضربه سنگین‌تری به نقره وارد کند. یکی از نکات مهم بر اساس نظریه بازگشت به میانگین، نسبت قیمت طلا به نقره است که پیش از ریزش اخیر حدود ۴۷ تا ۴۹ بوده و این عدد نسبتاً پایین‌تر از حد نرمال تاریخی (که بین ۶۰ تا ۸۰ تخمین زده می‌شود) است. این نشان می‌دهد که بازار در موقعیتی قرار دارد که احتمالاً باید اصلاحی در قیمت‌ها رخ دهد تا این نسبت به تعادل برسد. با اینکه طلا هم در ۶ ماه گذشته بیش از ۴۰ درصد رشد کرده و خودش یک روند قوی را تجربه کرده، اما نقره به دلیل رشد سریع‌تر و بیشترش، بیشتر در معرض اصلاحات شدید است. وقتی قیمت‌ها خیلی سریع و مستقیم بالا می‌روند، احتمال افت ناگهانی و شدید هم بیشتر می‌شود. به عقده‌ی تحلیگران یوتوتایمز، از نظر بنیادی، شرایط همچنان برای طلا و نقره در میان‌مدت مثبت است و انتظار می‌رود جذابیت خود را حفظ کنند. اما همیشه وقتی بازار به سمت یک جهت خاص خیلی متمایل شود، ریسک اصلاحات ناگهانی و شدید افزایش می‌یابد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سقوط قیمت طلای جهانی به زیر ۵۰۰۰ دلار با خبر انتخاب کوین وارش در فدرال رزرو

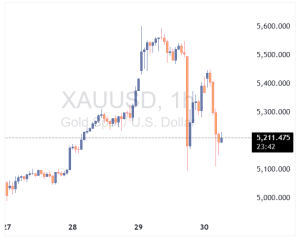
  قیمت طلای جهانی امروز ۳۰ ژانویه، در ادامه روند نزولی دیروز، با انتشار خبر احتمال انتخاب کوین وارش به عنوان رئیس جدید فدرال رزرو، به زیر ۵۰۰۰ دلار سقوط کرد. این خبر باعث تقویت دلار و کاهش جذابیت طلا به عنوان دارایی امن شده است. بازارها به شدت نسبت به تغییرات سیاست‌ پولی فدرال رزرو حساس هستند و هرگونه خبر مرتبط با ریاست این نهاد می‌تواند نوسانات قابل توجهی در قیمت طلا ایجاد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط ۱۱ درصدی قیمت نقره؛ نزدیک به ورود به بازار خرسی

در تاریخ ۳۰ ژانویه ۲۰۲۶، قیمت نقره در بازار جهانی امروز با افت قابل توجهی روبرو شده و ۱۱٪ کاهش یافته است، به طوری که قیمت هر اونس نقره به زیر ۱۰۴ دلار رسیده است. این کاهش باعث شده نقره تنها ۵٪ با ورود به بازار خرسی (در اصلاح فروشندگان) تکنیکال فاصله داشته باشد، وضعیتی که معمولاً نشانه روند نزولی بلندمدت است و می‌تواند برای سرمایه‌گذاران هشداردهنده باشد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چه کسی رئیس بعدی فدرال رزرو آمریکا می‌شود؟ بررسی نامزدهای اصلی

  در یک نگاه ترامپ قصد دارد جمعه صبح گزینه نهایی خود برای ریاست فدرال رزرو را معرفی کند. ریک ریدر، کوین وارش، کریستوفر والر، کوین هست و اسکات بسنت از جمله گزینه‌های اصلی هستند. ترامپ به دنبال فردی است که نرخ‌های بهره را پایین نگه دارد و در عین حال اعتبار کافی در وال‌استریت و فدرال رزرو داشته باشد. عصر جمعه ۳۰ ژانویه ۲۰۲۶، دونالد ترامپ قرار است گزینه نهایی خود برای ریاست فدرال رزرو آمریکا را اعلام کند. او گفته که این فرد ممکن است کسی باشد که چند سال پیش هم می‌توانست در این سمت باشد. در میان گزینه‌های مطرح برای ریاست فدرال رزرو، پنج نام اصلی از سوی منابع مختلف معرفی شده‌اند که هر کدام ویژگی‌ها و دیدگاه‌های خاص خود را دارند: 1. ریک ریدر متخصص اوراق قرضه و مدیر در بلک‌راک، طرفدار نرخ‌های بهره پایین‌تر و معتقد به حفظ رشد اسمی بالای اقتصاد آمریکا (حدود ۵٪) است. او نگران بازار کار بیشتر از تورم است و طلا را می‌پسندد، اما بیت‌کوین را بیشتر به عنوان دارایی مرتبط با بازار سهام می‌بیند تا پوششی در برابر تورم. همچنین به اهمیت استیبل کوین‌ها برای جذب عرضه عظیم اوراق خزانه تاکید دارد. 2. کوین وارش دارای روابط شخصی با ترامپ و منتقد سیاست‌های فدرال رزرو، به‌ویژه در زمینه افزایش ترازنامه بانک مرکزی. او معتقد است کنترل تورم اولویت است و هوش مصنوعی می‌تواند به کاهش تورم کمک کند. وارش دیدگاهی متفاوت نسبت به طلا و بیت‌کوین دارد. منابع خبری بلومبرگ گزارش داده‌اند که احتمال معرفی او توسط ترامپ زیاد است. 3. کریستوفر والر عضو فعلی فدرال رزرو و از گزینه‌های داخلی، که توسط ترامپ در سال ۲۰۲۰ معرفی شده بود. او بیشتر دیدگاهی ملایم دارد و تمرکز خود را روی بازار کار گذاشته است. نگرانی‌هایی درباره تاثیر کوتاه‌مدت هوش مصنوعی بر بازار کار دارد و معتقد است فدرال رزرو نباید تامین مالی ارزان برای دولت فراهم کند. او استیبل کوین‌ها را به عنوان ابزاری برای تقویت دلار می‌بیند. 4. کوین هست از طرفداران ترامپ و دیدگاهی داویش‌تر دارد. او انتظار دارد بازار کار به دلیل هوش مصنوعی ضعیف شود و هوش مصنوعی را به عنوان یک جهش بزرگ در بهره‌وری می‌بیند. هست نقش فعالی در گروه کاری دارایی‌های دیجیتال کاخ سفید داشته و در بازار رمزارزها نیز حضور دارد اما ممکن است در هماهنگی اعضای فدرال رزرو با چالش مواجه شود. 5. اسکات بسنت گزینه‌ای غیرمنتظره که به نظر می‌رسد ترامپ علاقه زیادی به او دارد اما خود بسنت چندان تمایلی نشان نداده است. هنوز مشخص نیست که او تا چه مدت می‌تواند این بی‌میلی را حفظ کند. نتیجه‌گیری تیم تحلیل یوتایمز بر این باور است که ترامپ به دنبال فردی است که بتواند نرخ‌ بهره را پایین نگه دارد، اما در عین حال از اعتبار کافی در وال‌استریت و میان اعضای فدرال رزرو برخوردار باشد. این ترکیب چالشی است که یافتن آن ممکن است دشوار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پایان روند صعودی ژانویه؛ طلا در فوریه چه مسیری دارد؟

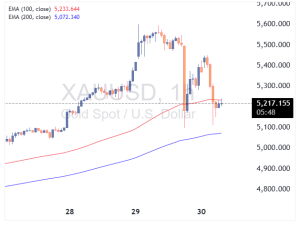
در یک نگاه برداشت سود معامله‌گران در معاملات آمریکا باعث افت موقتی تا ۵۰۹۷ دلار. ورود خریداران فرصت‌طلب و جلوگیری از سقوط بیشتر، اما همچنان نوسان شدید. نکته قابل تأمل: کاهش قیمت طلا در ۵ سال از ۷ سال اخیر در ماه فوریه. تمایل قیمت طلا به کاهش در فوریه، در صورت افزایش در ژانویه. تا صبح ۳۰ ژانویه ۲۰۲۶، قیمت طلا با کاهش ۲.۸ درصدی به حدود ۵۲۱۹ دلار رسیده است. دیروز در معاملات آمریکا، معامله‌گران پس از رشد سریع قیمت، اقدام به برداشت سود کردند که باعث شد قیمت طلا تا ۵۰۹۷ دلار پایین بیاید. با این حال، خریداران فرصت‌طلب سریع وارد بازار شدند و از سقوط بیشتر جلوگیری کردند، ولی نوسانات شدید همچنان ادامه دارد. نکته مهم این است که خریداران در محدوده میانگین متحرک ۱۰۰ ساعته (خط قرمز) مقاومت کرده‌اند و همچنین سفارشات خرید در حوالی ۵۱۰۰ دلار به حمایت قیمت کمک کرده است. اما اگر قیمت طلا به طور قاطع زیر این میانگین متحرک و همچنین زیر سطح ۵۱۰۰ دلار و میانگین متحرک ۲۰۰ ساعته (خط آبی) برود، احتمال اصلاح قوی‌تر و کاهش بیشتر قیمت وجود دارد. این روند نوسانی به دلیل برداشت سودهای متوالی است که معمولا در دارایی‌هایی که رشد سریع و شارپی داشته‌اند، مثل طلا و نقره در این ماه دیده می‌شود. بنابراین باید مراقب این حرکت‌های آبشاری در بازار بود. پایان روند صعودی فصلی طلا در ماه ژانویه نزدیک است. بررسی داده‌های گذشته توسط «یوتو تایمز» نشان می‌دهد که به طور معمول، ماه فوریه برای طلا دوره‌ای نسبتاً مناسب تلقی می‌شود و در بیست سال گذشته، این فلز گرانبها به طور متوسط حدود ۱ درصد رشد را تجربه کرده است. با این حال، نکته قابل تأمل این است که در پنج سال از هفت سال اخیر، قیمت طلا در ماه فوریه کاهش یافته است. همچنین، معمولاً زمانی که قیمت طلا در ماه ژانویه افزایش می‌یابد، تمایل به کاهش در ماه فوریه بیشتر می‌شود. این اطلاعات می‌تواند در تصمیم‌گیری‌های سرمایه‌گذاری بسیار حائز اهمیت باشد. بنابراین، توصیه می‌شود سرمایه‌گذاران این روندهای فصلی را در برنامه‌ریزی‌های مالی خود مد نظر قرار دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بانک UBS اهداف طلای ۲۰۲۶ را افزایش داد؛ چشم‌انداز ۷۲۰۰ دلار در صورت تشدید تنش‌ها

در یک نگاه سناریوی صعودی طلا تا ۷۲۰۰ دلار در صورت افزایش تنش‌های ژئوپلیتیکی و نااطمینانی اقتصادی پیش‌بینی قیمت نزولی تا ۴۶۰۰ دلار خرید بانک‌های مرکزی در سال ۲۰۲۶ حدود ۹۵۰ تن طلا باقی می‌ماند، با افزایش هدف ذخایر لهستان تقاضای فیزیکی طلا در چین با وجود قیمت‌های بالا همچنان مقاوم است، اما ممکن است پس از سال نو قمری کاهش یابد انتظار کاهش قیمت طلا تا حدود ۵۹۰۰ دلار پس از انتخابات میان‌دوره‌ای آمریکا در ژانویه ۲۰۲۶، بانک UBS اهداف قیمتی جدیدی برای طلا اعلام کرده و حتی سناریوی صعودی تا ۷۲۰۰ دلار برای هر اونس را مطرح کرده است! این افزایش اهداف به دلیل تقاضای قوی سرمایه‌گذاری، خریدهای گسترده بانک‌های مرکزی و ریسک‌های ژئوپلیتیکی بالاست که باعث شده طلا یکی از بهترین عملکردهای ماهانه خود از دهه ۱۹۸۰ تاکنون را داشته باشد. بانک UBS قیمت طلا را برای ماه‌های مارس، ژوئن و سپتامبر ۲۰۲۶ به ۶۲۰۰ دلار افزایش داده که نسبت به هدف قبلی ۵۰۰۰ دلار رشد قابل توجهی دارد. در سناریوی صعودی، اگر تنش‌های جهانی بیشتر شود یا سیاست‌های اقتصادی نامطمئن‌تر گردند، قیمت طلا می‌تواند تا ۷۲۰۰ دلار هم برسد. از سوی دیگر، در حالت نزولی، قیمت ممکن است تا ۴۶۰۰ دلار کاهش یابد. خرید بانک‌های مرکزی همچنان قوی باقی می‌ماند و انتظار می‌رود در سال ۲۰۲۶ حدود ۹۵۰ تن طلا خریداری شود. افزایش هدف ذخایر طلای لهستان از ۵۵۰ به ۷۰۰ تن نیز به عنوان نشانه‌ای از حمایت ساختاری از قیمت‌ها دیده می‌شود. در چین هم تقاضای فیزیکی طلا با وجود قیمت‌های رکوردشکن، همچنان مقاوم است، هرچند پس از جشن سال نو قمری ممکن است کمی کاهش داشته باشد. ✔️  بیشتر بخوانید: رکوردشکنی‌های طلا ادامه دارد؛ پیش‌بینی‌های جدید تا ۶۹۰۰ دلار اگرچه UBS چشم‌انداز مثبتی برای طلا دارد، انتظار دارد پس از انتخابات میان‌دوره‌ای آمریکا قیمت‌ها کمی کاهش یابد و تا پایان ۲۰۲۶ به حدود ۵۹۰۰ دلار برسد. افزایش نرخ‌های بهره واقعی آمریکا می‌تواند ریسک نزولی برای طلا ایجاد کند، اما طلا همچنان به عنوان پوششی مطمئن در برابر عدم قطعیت‌های اقتصادی و ریسک‌های سیاسی باقی می‌ماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار درباره حباب مس؛ آیا این صعود واقعی است؟ 

در یک نگاه قیمت مس پس از یک جهش ناگهانی ۱۰ درصدی، روند نزولی گرفت و اصلاح شد. تحلیلگران معتقدند این صعود بیشتر ناشی از سفته‌بازی است تا کمبود واقعی عرضه. داده‌های انبارداری (LME) و صرف قیمت چین نشان می‌دهد که تقاضای فیزیکی هنوز ضعیف است. شکاف اصلی عرضه و تقاضای مس احتمالاً تا سال ۲۰۲۷ به طور کامل احساس نخواهد شد پشت پرده نوسانات شدید بازار مس امروز ۲۹ ژانویه ۲۰۲۶، بازار فلزات شاهد یکی از عجیب‌ترین نوسانات خود بود؛ جایی که قیمت مس در یک حرکت ناگهانی تا ۱۰ درصد افزایش یافت و سپس به سرعت عقب‌نشینی کرد. این نوسانات شدید سوال مهمی را برای معامله‌گران ایجاد کرده است: آیا این آغاز یک ابرچرخه صعودی است یا صرفاً یک هیجان زودگذر؟ آیا کمبود عرضه واقعی است؟ در یوتوتایمز با بررسی داده‌های بنیادی، مشاهده می‌کنیم که اگرچه چشم‌انداز بلندمدت مس به دلیل کمبود سرمایه‌گذاری صعودی است، اما جهش اخیر کمی مشکوک به نظر می‌رسد. تحلیلگران یوتوتایمز بر این باورند که شکاف بزرگ عرضه (Supply Gap) که همه از آن صحبت می‌کنند، هنوز به طور کامل باز نشده است و این اتفاق احتمالاً تا سال ۲۰۲۷ رخ نخواهد داد. صعود فعلی بیشتر تحت تأثیر مشکلات مقطعی عرضه (مانند حادثه معدن گراسبرگ اندونزی) و همچنین همراهی مس با رالی صعودی طلا و نقره بوده است. به نظر می‌رسد مس در حال حاضر بیشتر سوار بر موج سفته‌بازی است تا تقاضای واقعی صنعتی. ✔️  بیشتر بخوانید: چرخش ناگهانی طلا پس از جهش کم‌سابقه؛ اصلاح قیمت در نزدیکی ۵۶۰۰ دلار چرا اوله هانسن هشدار می‌دهد؟ اوله هانسن، استراتژیست ارشد ساکسو بانک، به نکاتی اشاره می‌کند که نشان‌دهنده ضعف فاندامنتال در این رالی است. بررسی‌های ما در یوتوتایمز روی سه شاخص کلیدی مورد اشاره او متمرکز است: ۱. وضعیت کونتانگو: قیمت نقدی ارزان‌تر از قیمت تحویل سه ماهه است؛ اگر کمبود فوری وجود داشت، برعکس این حالت رخ می‌داد. ۲. موجودی انبارها: حجم مس ذخیره شده در انبارهای بورس فلزات لندن (LME) به بالاترین حد چند سال اخیر رسیده است. ۳. پریمیوم یانگشان: صرف قیمت در چین به پایین‌ترین سطح ۱۸ ماهه رسیده که نشان می‌دهد کارخانه‌های چینی با وجود قیمت‌های جهانی بالا، عطشی برای خرید ندارند. “ «این حرکت بازار بسیار سفته‌بازانه و سست به نظر می‌رسد. انتظار می‌رود تولیدکنندگان مس از این فرصت برای پوشش ریسک (Hedging) و قفل کردن قیمت‌های بالا استفاده کنند، زیرا قیمت‌های فعلی برای آنها یک موهبت بادآورده است.» مرتضی عظیمی به طور خلاصه، تا زمانی که تقاضای فیزیکی واقعی از سوی چین و صنایع جهانی تایید نشود، معامله‌گران باید نسبت به پایداری این سطوح قیمتی محتاط باشند.     لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

جهش قیمت نفت و سقوط وال‌استریت؛ بازارها تحت فشار تنش‌های خاورمیانه

در یک نگاه قیمت نفت به بالاترین سطح چهار ماه اخیر رسید: نفت برنت به ۶۹.۵۵ دلار و نفت خام آمریکا به ۶۵.۴۳ دلار در هر بشکه افزایش یافت.. تنش‌های ژئوپلیتیکی آمریکا و ایران: تهدیدهای نظامی ترامپ و رد درخواست مذاکره ایران، نگرانی از اختلال در عرضه نفت ایران را افزایش داده است. اختلالات تولید در آمریکا: طوفان زمستانی تولید نفت و صادرات را کاهش داد و ذخایر نفت آمریکا بیش از پیش‌بینی‌ها پایین آمد. قیمت نفت در روز پنج‌شنبه 9 بهمن به بالاترین سطح چهار ماه اخیر رسید و با ادامه روند صعودی، نگرانی‌ها از احتمال اختلال در عرضه نفت ایران، یکی از تولیدکنندگان کلیدی خاورمیانه، در سایه تشدید تنش‌های ژئوپلیتیکی با آمریکا، باعث افزایش بیشتر قیمت‌ها شد. در ساعت ۱۰:۵۸ به وقت شرقی (۱۹:۲۸ به وقت ایران)، قراردادهای آتی نفت برنت برای ماه مارس با ۳.۲ درصد افزایش به ۶۹.۵۵ دلار در هر بشکه رسید و پیش‌تر تا ۷۰.۵۸ دلار در هر بشکه بالا رفته بود که بالاترین سطح از اواخر سپتامبر محسوب می‌شود. قراردادهای آتی نفت خام وست تگزاس اینترمدیت نیز با ۳.۵ درصد افزایش به ۶۵.۴۳ دلار در هر بشکه رسید و پیش‌تر به بالای ۶۶ دلار، بالاترین سطح چهار ماه گذشته، دست یافته بود. هر دو قرارداد طی هفته گذشته حدود ۹ درصد افزایش یافته‌اند. تشدید تنش‌ها میان آمریکا و ایران گزارش‌های اواخر روز چهارشنبه حاکی از آن بود که رئیس‌جمهور آمریکا، دونالد ترامپ، در حال بررسی گزینه‌های نظامی جدید علیه ایران است، از جمله حملات احتمالی به رهبران و تأسیسات هسته‌ای این کشور. پیش‌تر، ترامپ از ایران خواسته بود که دوباره با آمریکا وارد مذاکره شود و برنامه هسته‌ای خود را متوقف کند، اما تهران این درخواست‌ها را رد کرده و تهدید به مقابله کرده است. این تنش‌ها تنها چند روز پس از ورود کشتی‌های آمریکایی به خاورمیانه رخ داد و ترامپ اخیراً اعلام کرد که یک ناوگان دیگر نیز در مسیر رسیدن به این منطقه است. افزایش تنش‌های ژئوپلیتیکی در خاورمیانه باعث شد معامله‌گران ریسک بیشتری را به قیمت نفت اضافه کنند، زیرا بازارها نگران اختلال احتمالی در تولید نفت ایران در صورت بروز هرگونه درگیری بودند. ایران چهارمین تولیدکننده بزرگ اوپک است و روزانه ۳.۲ میلیون بشکه نفت تولید می‌کند. ✔️  بیشتر بخوانید: گفتگوهای پشت‌پرده ایران و آمریکا؛ تلاش برای بازگشت به میز مذاکره بر اساس داده‌های یوتوتایمز: « این مهم‌ترین نگرانی فوری در زمینه عرضه نفت است، با این حال، نگرانی‌هایی نیز درباره تأثیر آن بر عرضه نفت منطقه وجود دارد. هرگونه تشدید تنش ممکن است جریان نفت خلیج فارس از تنگه هرمز، که روزانه حدود ۲۰ میلیون بشکه نفت از آن عبور می‌کند، را در معرض خطر قرار دهد.» با این حال، تحلیلگران معتقدند: «ترامپ تنها یک هدف دارد: توافق هسته‌ای با ایران و هیچ چیز دیگر» و بنابراین احتمال اختلال در عرضه نفت ایران را با وجود استقرار ناوگان آمریکایی در منطقه کم می‌دانند. آن‌ها افزودند: «ما تقریباً هرگونه کمپین بمباران گسترده آمریکا علیه ایران را منتفی می‌دانیم، زیرا هدف استراتژیک آن به وضوح مشخص نیست. هدف اصلی ترامپ همچنان خنثی‌سازی برنامه هسته‌ای ایران است، نه تغییر رژیم.» این موسسه اضافه کرد که قیمت نفت ممکن است در کوتاه‌مدت افزایش یابد، اما این رشد کوتاه‌مدت خواهد بود و شاید تنها برای چند هفته ادامه داشته باشد. اختلال تولید نفت در آمریکا و کاهش ذخایر به دلیل طوفان زمستانی قیمت نفت این هفته همچنین تحت تأثیر طوفان زمستانی که بارش سنگین برف و دمای زیر صفر را در گستره وسیعی از آمریکا ایجاد کرد و تولید نفت را مختل نمود، افزایش یافت. گزارش‌ها نشان داد که در هفته گذشته حداقل دو میلیون بشکه نفت خام در روز از چرخه تولید خارج شده و صادرات از سواحل خلیج نیز دچار اختلال شد. اختلالات طولانی‌مدت تولید انتظار می‌رود عرضه نفت آمریکا را محدود کند و کاهش غیرمنتظره موجودی نفت آمریکا نشان می‌دهد که چنین روندی در حال وقوع است. داده‌های دولتی نشان داد که ذخایر نفت آمریکا تا هفته منتهی به ۲۳ ژانویه، ۲.۲۹۵ میلیون بشکه کاهش یافته است، در حالی که پیش‌بینی‌ها کاهش تنها ۰.۲ میلیون بشکه را نشان می‌داد. تحلیلگران گفتند: «این کاهش ناشی از کاهش ۸۰۵ هزار بشکه در روز واردات و افزایش ۹۰۱ هزار بشکه در روز صادرات است. تأثیر اولیه طوفان اخیر زمستانی در اعداد منعکس شده است، به طوری که تولید نفت خام در ۴۸ ایالت پایین‌تر به میزان ۴۲ هزار بشکه در روز کاهش یافته و پالایشگاه‌ها نیز نرخ بهره‌برداری خود را ۲.۴ درصد کاهش داده و به ۹۰.۹ درصد رسانده‌اند.» بر اساس جمع‌بندی تیم یوتوتایمز، قیمت نفت در روز پنج‌شنبه ۹ بهمن به بالاترین سطح چهار ماه اخیر رسید و روند صعودی آن تحت تأثیر دو عامل اصلی قرار گرفت: تشدید تنش‌های ژئوپلیتیکی میان آمریکا و ایران و اختلال در تولید و کاهش ذخایر نفت آمریکا به دلیل طوفان زمستانی. نگرانی‌ها از احتمال محدود شدن عرضه نفت ایران، یکی از تولیدکنندگان کلیدی اوپک، و نقش تنگه هرمز در انتقال نفت خلیج فارس باعث افزایش ریسک در بازار و رشد قیمت‌ها شد. با این حال، تحلیلگران معتقدند احتمال حمله گسترده آمریکا به ایران کم است و افزایش قیمت نفت در کوتاه‌مدت ادامه خواهد داشت، اما اثرات بلندمدت آن محدود خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرخش ناگهانی طلا پس از جهش کم‌سابقه؛ اصلاح قیمت در نزدیکی ۵۶۰۰ دلار

در یک نگاه انس جهانی طلا پس از صعود تا محدوده ۵۶۰۰ دلار، با افت شدید مواجه شد. کاهش قیمت در پی فروکش‌کردن هیجان ناشی از تنش‌های ژئوپلیتیک رخ داد تحلیلگران نسبت به آسیب‌پذیری طلا پس از رشد افراطی هشدار می‌دهند. بازار طلا پس از یک جهش کم‌سابقه و رسیدن به رکورد تاریخی نزدیک به ۵۶۰۰ دلار در هر اونس، به‌طور ناگهانی مسیر خود را معکوس کرد و وارد فاز اصلاحی شد. این چرخش قیمتی در حالی رخ داد که تقاضای شدید برای دارایی‌های امن، تحت تأثیر تنش‌های ژئوپلیتیک، طی روزهای اخیر قیمت فلز زرد را به سطوحی بی‌سابقه رسانده بود. در معاملات روز پنج‌شنبه، قیمت لحظه‌ای طلا با افت ۴.۶ درصدی به حدود ۵۱۵۰ دلار در هر اونس رسید، در حالی که ساعاتی پیش‌تر تا رکورد ۵۵۹۵ دلار صعود کرده بود. قراردادهای فیوچرز طلا برای تحویل آوریل نیز با کاهش ۳.۱ درصدی در محدوده ۵۱۷۱ دلار معامله شدند. نقره نیز هم‌زمان با طلا وارد مسیر نزولی شد. قیمت لحظه‌ای این فلز پس از ثبت رکورد تاریخی نزدیک به ۱۲۲ دلار، با افت ۶.۵ درصدی به حدود ۱۰۰ دلار در هر اونس بازگشت؛ حرکتی که نشان‌دهنده خروج سریع بخشی از سرمایه‌گذاران از بازار فلزات گران‌بها بود. کارشناسان یوتوتایمز معتقدند که صعود اخیر طلا و نقره عمدتاً تحت تأثیر تشدید تنش‌های ژئوپلیتیک و نگرانی‌ها درباره احتمال اقدام نظامی جدید آمریکا علیه ایران شکل گرفته بود. گزارش شبکه CNN درباره بررسی گزینه حمله جدید توسط دونالد ترامپ، موجی از تقاضا برای دارایی‌های امن ایجاد کرد و قیمت‌ها را به‌سرعت بالا برد. “ «علاوه بر عوامل ژئوپلیتیک، ضعف دلار آمریکا و ابهام درباره مسیر سیاست‌های اقتصادی واشنگتن نیز به تقویت روند صعودی فلزات کمک کرده بود. در همین فضا، قیمت مس نیز به رکورد تاریخی جدیدی دست یافت.» محمد زمانی با این حال، شدت رشد قیمت‌ها باعث افزایش نگرانی درباره پایداری روند شد. کیت لرنر، استراتژیست شرکت Truist، رتبه طلا را به «خنثی» کاهش داد و هشدار داد که نسبت ریسک به ریوارد در کوتاه‌مدت دیگر جذاب نیست. به گفته او، قیمت طلا بیش از ۴۰ درصد بالاتر از میانگین متحرک ۲۰۰روزه قرار دارد؛ سطحی که از نظر تاریخی بسیار نادر است و بازار را در برابر اصلاح آسیب‌پذیر می‌کند. او تأکید کرد که اگرچه مومنتوم می‌تواند برای مدتی ادامه یابد، اما چنین فاصله‌ای از روند بلندمدت، احتمال اصلاح شدید را به‌طور محسوسی افزایش می‌دهد. در پس‌زمینه این تحولات، تحرکات سیاسی آمریکا نقش پررنگی در نوسانات بازار داشته است. ترامپ در شبکه‌های اجتماعی خواستار توافق «منصفانه» با ایران شده و هشدار داده که در صورت شکست مذاکرات، حملات آینده شدیدتر خواهد بود. هم‌زمان، استقرار نیروهای نظامی آمریکا در خاورمیانه، نگرانی‌ها درباره تشدید درگیری‌ها را افزایش داده است. علاوه بر پرونده ایران، تنش‌های اخیر واشنگتن با ونزوئلا و مواضع ترامپ درباره گرینلند نیز به فضای نااطمینانی جهانی دامن زده و به تقویت تقاضا برای طلا کمک کرده‌اند. در حوزه سیاست پولی، تصمیم فدرال رزرو برای تثبیت نرخ بهره مطابق انتظار بازار بود. با این حال، اظهارات محتاطانه جروم پاول و امتناع او از پاسخ شفاف درباره استقلال بانک مرکزی در برابر فشارهای سیاسی، به تداوم فضای ابهام کمک کرده است. افت شدید طلا به سایر فلزات نیز سرایت کرد. قیمت پلاتین با کاهش ۳.۷ درصدی به حدود ۲۵۲۲ دلار رسید. در مقابل، مس توانست بخش زیادی از رشد خود را حفظ کند و قراردادهای آتی آن در بورس لندن با جهش بیش از ۹ درصدی به رکورد ۱۴۳۵۶ دلار در هر تن رسید. ✔️  بیشتر بخوانید: یکی از بدترین روزهای تاریخ مایکروسافت؛ تردید بازار نسبت به شرط‌بندی بزرگ روی هوش مصنوعی رشد مس تا حد زیادی ناشی از گزارش‌ها درباره حمایت‌های سیاستی جدید چین از بازار مسکن بود؛ بخشی که سهم مهمی در تقاضای جهانی این فلز دارد و نقش تعیین‌کننده‌ای در مسیر قیمتی آن ایفا می‌کند. بر اساس جمع‌بندی تیم UtoTimes، تحولات اخیر نشان می‌دهد بازار طلا پس از یک دوره رشد هیجانی و کم‌سابقه، وارد مرحله‌ای حساس شده است. در حالی که ریسک‌های ژئوپلیتیک همچنان از قیمت‌ها حمایت می‌کنند، فاصله زیاد قیمت از سطوح تعادلی، احتمال نوسانات شدید و اصلاح‌های مقطعی را در ماه‌های آینده افزایش داده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرا جروم پاول درباره ماندن در فدرال رزرو سکوت می‌کند؟

در یک نگاه جروم پاول بار دیگر از اعلام تصمیم خود درباره ماندن در هیئت‌مدیره فدرال رزرو پس از پایان دوره ریاستش خودداری کرد. این سکوت به ابزاری راهبردی برای حفظ استقلال بانک مرکزی در برابر فشارهای سیاسی تبدیل شده است. تصمیم پاول می‌تواند ترکیب آینده هیئت‌مدیره فدرال رزرو و مسیر سیاست پولی آمریکا را تغییر دهد. جروم پاول، رئیس فدرال رزرو، برای چهارمین بار طی ماه‌های اخیر از پاسخ دادن به این پرسش که آیا پس از پایان دوره ریاستش در ماه مه ۲۰۲۶ در هیئت‌مدیره بانک مرکزی باقی خواهد ماند یا نه، خودداری کرد. پاسخ همیشگی او «نمی‌خواهم وارد این بحث شوم» تصادفی نیست؛ بلکه بخشی از یک راهبرد حساب‌شده است. ساختار حکمرانی فدرال رزرو به پاول این امکان را می‌دهد که چنین موضعی اتخاذ کند. رؤسای این نهاد در واقع برای دو سمت منصوب می‌شوند: یک دوره چهار ساله به‌عنوان رئیس و یک دوره ۱۴ ساله به‌عنوان عضو هیئت‌مدیره. اگرچه اغلب رؤسا پس از پایان ریاست خود کناره‌گیری می‌کنند، اما از نظر قانونی الزامی برای این کار وجود ندارد. دوره عضویت پاول به‌عنوان عضو هیئت‌مدیره تا سال ۲۰۲۸ اعتبار دارد. همین اختیار، اکنون به مهم‌ترین اهرم فشار پاول در برابر دولتی تبدیل شده که ماه‌ها تلاش کرده بر سیاست‌های پولی فدرال رزرو اثر بگذارد. احضاریه‌های هیئت منصفه که اخیراً برای بانک مرکزی صادر شده‌اند، انگیزه او برای حفظ این ابهام را بیش از پیش تقویت کرده‌اند. این تحقیقات رسمی به بازسازی ۲.۵ میلیارد دلاری ساختمان مرکزی فدرال رزرو مربوط می‌شود، اما پاول معتقد است هدف اصلی آن، افزایش فشار برای تسریع کاهش نرخ بهره است؛ موضوعی که دونالد ترامپ بارها خواستار آن شده است. به گفته نزدیکان پاول، او پس از نزدیک به ۱۴ سال حضور در فدرال رزرو و هشت سال ریاست، آمادگی بازگشت به زندگی خصوصی را دارد. با این حال، زمان‌بندی تحقیقات قضایی، او را در موقعیتی دشوار قرار داده است. کناره‌گیری در شرایط کنونی می‌تواند به‌گونه‌ای تفسیر شود که گویی تحت فشار سیاسی صورت گرفته؛ برداشتی که با مواضع سال‌های اخیر او درباره استقلال بانک مرکزی در تضاد است. در داخل دولت ترامپ، امیدواری‌هایی وجود داشت که پاول پس از پایان دوره ریاست، از فدرال رزرو خارج شود. اما آغاز تحقیقات قضایی، این محاسبات را برهم زد. برخی مقامات دولتی اکنون نگران‌اند که این پرونده نه‌تنها کمکی به تغییر مدیریت فدرال رزرو نکند، بلکه موضع پاول را سرسختانه‌تر سازد. تحلیلگران یوتوتایمز معتقدند که اهمیت این موضوع به ترکیب خاص هیئت‌مدیره فدرال رزرو بازمی‌گردد. این نهاد دارای هفت عضو اصلی است و در حال حاضر تنها یک کرسی در آستانه خالی شدن قرار دارد. “ «اگر پاول طبق سنت کناره‌گیری کند، رئیس‌جمهور فرصت معرفی دو عضو جدید را خواهد داشت و می‌تواند نفوذ بیشتری بر ساختار بانک مرکزی اعمال کند.» محمد زمانی اما اگر پاول در هیئت‌مدیره باقی بماند، دولت تنها یک کرسی برای انتصاب در اختیار خواهد داشت و دامنه مانور آن به‌طور محسوسی محدود می‌شود. در این سناریو، آینده برخی اعضای فعلی، از جمله استیون میران، مستقیماً به تصمیم پاول گره می‌خورد. در تاریخ فدرال رزرو، موارد بسیار محدودی وجود داشته که یک رئیس پس از پایان دوره خود به‌عنوان عضو باقی بماند. آخرین نمونه به دهه ۱۹۴۰ بازمی‌گردد؛ زمانی که مارینر اکلز به درخواست رئیس‌جمهور وقت در هیئت‌مدیره ماند. از آن زمان تاکنون، رؤسا ترجیح داده‌اند با پایان ریاست، کاملاً کنار بروند. وضعیت پاول اما متفاوت است. او نه دعوت رسمی برای ماندن دارد و نه علاقه جدی به ادامه حضور. اگر در نهایت تصمیم به ماندن بگیرد، احتمالاً نه از سر تمایل شخصی، بلکه به این دلیل خواهد بود که خروج در شرایط فعلی، پیامدهای بدتری برای اعتبار فدرال رزرو به همراه دارد. ماندن نیز هزینه‌های خاص خود را دارد. پاول ممکن است ناچار شود در برابر سیاست‌هایی که آن‌ها را پرریسک می‌داند، مخالفت علنی کند؛ اقدامی که می‌تواند به حاشیه‌سازی سیاسی منجر شود. یا برعکس، مجبور شود از تصمیماتی حمایت کند که با آن‌ها موافق نیست و اعتبار خود را در خدمت مدیریت جدید قرار دهد. برخی تحلیلگران معتقدند تنها در صورتی که پاول احساس کند حضورش مانع تضعیف جدی استقلال بانک مرکزی می‌شود، به ماندن تن خواهد داد؛ حتی اگر این تصمیم برای او ناخوشایند باشد. خود پاول در نشست اخیر، از اظهار نظر درباره آینده‌اش خودداری کرد، اما بار دیگر بر اصل استقلال بانک مرکزی تأکید نمود. او هشدار داد که اگر افکار عمومی تصور کند تصمیمات پولی با انگیزه‌های سیاسی اتخاذ می‌شوند، اعتبار فدرال رزرو به‌شدت آسیب خواهد دید. ✔️  بیشتر بخوانید: چرا طلا دوباره به پناهگاه اول سرمایه‌گذاران جهانی تبدیل شده است؟ او گفت: «ما هنوز این اعتبار را از دست نداده‌ایم. باور دارم که از دست هم نخواهیم داد. دست‌کم امیدوارم چنین شود.» بر اساس جمع‌بندی تیم UtoTimes، سکوت پاول نه نشانه تردید، بلکه یک تاکتیک حساب‌شده است؛ تاکتیکی برای حفظ استقلال نهادی که در قلب نظام مالی آمریکا قرار دارد، در دوره‌ای که فشارهای سیاسی بر سیاست پولی به بالاترین سطح خود در سال‌های اخیر رسیده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

۸۰۱ تن طلا در یک سال وارد ETFها شد

سال ۲۰۲۵ به یکی از تاریخی‌ترین سال‌ها برای بازار طلا تبدیل شد. صندوق‌های ETF طلای جهان شاهد ورود بی‌سابقه ۸۰۱ تن طلا بودند؛ رقمی که تنها یک‌بار در تاریخ بازار طلا از آن فراتر رفته است. این تغییر چشمگیر در حالی رخ داد که در سال ۲۰۲۴ صندوق‌های طلایی با خروج سرمایه مواجه بودند. اما در سال ۲۰۲۵، ارزش کل سرمایه‌گذاری در طلا به ۲۴۰ میلیارد دلار رسید؛ نشانه‌ای روشن از بازگشت قدرتمند سرمایه‌گذاران به این دارایی امن. در سطح منطقه‌ای، آمریکای شمالی نقش اصلی را در این موج صعودی ایفا کرد و تقریباً بیش از نیمی از ورود سرمایه جهانی را به خود اختصاص داد. در کنار آن، چین و اروپا نیز با افزایش قابل توجه ذخایر طلای ETF، نشان دادند که نگرانی‌های ژئوپلیتیکی، تضعیف ارزها و کاهش اعتماد به دارایی‌های پرریسک، طلا را دوباره به کانون توجه سرمایه‌گذاران جهانی بازگردانده است. این داده‌ها تأیید می‌کند که طلا بار دیگر جایگاه خود را به‌عنوان پناهگاه امن در دوران بی‌ثباتی مالی تثبیت کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقره به رکورد تاریخی ۱۲۰ دلار رسید!

امروز ۹ بهمن ۱۴۰۴، قیمت نقره در بازارهای جهانی به بالاترین حد خود رسیده و هر اونس آن به ۱۲۰ دلار افزایش یافته است. این رشد چشمگیر نشان‌دهنده تقاضای بالای سرمایه‌گذاران برای فلزات گران‌بها در شرایط اقتصادی فعلی است و می‌تواند تاثیر قابل توجهی بر بازارهای مالی و صنایع وابسته داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

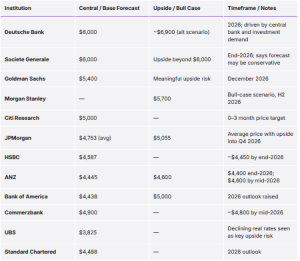
رکوردشکنی‌های طلا ادامه دارد؛ پیش‌بینی‌های جدید تا ۶۹۰۰ دلار

بانک‌های بزرگ پیش‌بینی‌های قیمت طلا را افزایش داده‌اند و چندین بانک هدف ۶۰۰۰ دلار برای هر اونس در سال ۲۰۲۶ را مطرح کرده‌اند. دویچه بانک معتقد است تقاضای پایدار سرمایه‌گذاران و بانک‌های مرکزی باعث افزایش بیشتر قیمت طلا خواهد شد و در سناریوی خوشبینانه، قیمت ممکن است تا حدود ۶۹۰۰ دلار برسد.  سوسیتۀ جنرال نیز هدف ۶۰۰۰ دلار را تایید می‌کند و هشدار می‌دهد که این پیش‌بینی ممکن است محافظه‌کارانه باشد.  گلدمن ساکس، مورگان استنلی و سیتی هم ریسک‌های صعودی قابل توجهی برای قیمت طلا می‌بینند، حتی پس از جهش بی‌سابقه قیمت‌ها.  طلا تاکنون در سال ۲۰۲۶ بیش از ۱۸ درصد رشد کرده است، پس از افزایش ۶۴ درصدی در سال گذشته، که نشان‌دهنده تمایل سرمایه‌گذاران به دارایی‌های واقعی است. تحلیلگران این رشد را ناشی از تنوع‌بخشی ذخایر بانک‌های مرکزی، نااطمینانی‌های ژئوپلیتیکی و انتظار کاهش نرخ‌های بهره واقعی می‌دانند. همچنین، روند قوی قیمت‌ها خود باعث جذب سرمایه‌گذاران بیشتر شده است. در جدول زیر خلاصه‌ای از پیش‌بینی‌های بانک‌های مختلف برای قیمت طلا در سال ۲۰۲۶ آمده است:  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بیانیه فدرال رزرو | نرخ بهره بدون تغییر ماند، اختلاف‌نظرها ادامه دارد

در یک نگاه فدرال رزرو نرخ بهره را در محدوده ۳.۵ تا ۳.۷۵ درصد ثابت نگه داشت. مقامات بانک مرکزی از تداوم رشد اقتصادی و کاهش نسبی فشارهای بازار کار خبر دادند، اما تورم را همچنان بالا ارزیابی کردند. اختلاف نظر در میان اعضا درباره زمان کاهش نرخ بهره همچنان پابرجاست. بانک مرکزی آمریکا در پایان نشست امروز خود، نرخ بهره سیاستی را بدون تغییر در محدوده ۳.۵ تا ۳.۷۵ درصد حفظ کرد و بار دیگر بر رویکرد محتاطانه و داده‌محور خود در قبال سیاست پولی تأکید نمود. این تصمیم در شرایطی اتخاذ شد که نشانه‌ها از تداوم رشد اقتصادی حکایت دارد، اما هم‌زمان، تورم همچنان بالاتر از سطح هدف باقی مانده است. بر اساس بیانیه کمیته بازار آزاد فدرال، فعالیت‌های اقتصادی آمریکا با آهنگی «مناسب و باثبات» در حال گسترش است. رشد اشتغال در ماه‌های اخیر محدود بوده و نرخ بیکاری نشانه‌هایی از تثبیت را نشان می‌دهد. با این حال، سیاست‌گذاران تأکید کرده‌اند که فشارهای تورمی هنوز به‌طور کامل فروکش نکرده و همچنان بالاتر از سطح مطلوب ارزیابی می‌شود. فدرال رزرو بار دیگر بر مأموریت دوگانه خود؛ دستیابی به حداکثر اشتغال و تثبیت تورم در سطح ۲ درصدی در بلندمدت، تأکید کرد. در عین حال، این نهاد اذعان داشت که عدم‌قطعیت درباره چشم‌انداز اقتصادی همچنان بالاست و ریسک‌ها می‌توانند هر دو هدف اصلی سیاست پولی را تحت تأثیر قرار دهند. در همین چارچوب، اعضای کمیته تصمیم گرفتند دامنه هدف نرخ بهره را بدون تغییر حفظ کنند. در بیانیه آمده است که در صورت بررسی هرگونه تعدیل آتی در سیاست پولی، مقامات با دقت داده‌های جدید، تحولات اقتصادی و توازن ریسک‌ها را ارزیابی خواهند کرد. این رویکرد نشان می‌دهد فدرال رزرو فعلاً تمایلی به شتاب‌زدگی در تغییر مسیر سیاستی ندارد. کمیته همچنین تأکید کرده است که در صورت بروز ریسک‌هایی که دستیابی به اهداف اشتغال و تورم را تهدید کند، آمادگی دارد موضع سیاست پولی را متناسب با شرایط تنظیم کند. در این مسیر، طیف گسترده‌ای از شاخص‌ها از وضعیت بازار کار و انتظارات تورمی گرفته تا تحولات مالی و بین‌المللی در تصمیم‌گیری‌ها لحاظ خواهد شد. نکته قابل‌توجه در این نشست، تداوم اختلاف نظر میان اعضای کمیته بود. اگرچه اکثریت اعضا از تثبیت نرخ بهره حمایت کردند، اما دو عضو (استیون میران و کریستوفر والر) با این تصمیم مخالفت کردند و خواهان کاهش ۲۵ واحد پایه‌ای نرخ بهره در همین نشست بودند. “ «این مخالفت نشان می‌دهد بحث درباره زمان آغاز چرخه کاهش نرخ‌ها همچنان در داخل فدرال رزرو ادامه دارد.» محمد زمانی از منظر رأی‌گیری، جروم پاول، رئیس فدرال رزرو، به همراه سایر اعضای ارشد کمیته، از تصمیم تثبیت نرخ بهره حمایت کردند. این ترکیب آرا نشان‌دهنده اجماع نسبی در سطح مدیریت ارشد بانک مرکزی، در کنار وجود اقلیت متمایل به سیاست‌های انبساطی‌تر است. ✔️  بیشتر بخوانید: آیا اروپا می‌تواند جرقه یک بحران بدهی در آمریکا را بزند؟ بر اساس جمع‌بندی تیم UtoTimes، بیانیه امروز فدرال رزرو پیام روشنی برای بازارها داشت: سیاست‌گذاران فعلاً به حفظ وضعیت موجود پایبند هستند و تا زمانی که شواهد قانع‌کننده‌ای از کاهش پایدار تورم یا ضعف جدی اقتصاد مشاهده نشود، عجله‌ای برای تغییر مسیر ندارند. این موضع می‌تواند به تداوم نوسانات بازار در ماه‌های آینده منجر شود؛ به‌ویژه در شرایطی که سرمایه‌گذاران همچنان در انتظار آغاز رسمی چرخه کاهش نرخ بهره هستند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مکلم: تبعات تعرفه‌های آمریکا تا پایان ۲۰۲۷ بر کسب‌وکارهای کانادایی باقی می‌ماند

تیف مکلم اعلام کرد که سازگاری و تعدیل کسب‌وکارهای کانادایی با تعرفه‌های اعمال‌شده از سوی آمریکا، دست‌کم تا پایان سال ۲۰۲۷ ادامه خواهد داشت. رئیس بانک مرکزی کانادا هشدار داد که کاهش استقلال فدرال رزرو می‌تواند پیامدهای قابل‌توجهی برای اقتصاد کانادا به همراه داشته باشد؛ به‌ویژه با توجه به وابستگی بالای اقتصاد این کشور به سیاست‌های پولی آمریکا. مکلم همچنین تأکید کرد که جایگاه دلار آمریکا به‌عنوان دارایی امن در بازارهای جهانی تا حدی تضعیف شده است. مکلم تأکید کرد که «دوران تجارت آزاد و مبتنی بر قواعد مشترک با ایالات متحده به پایان رسیده است».

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاهش غیرمنتظره ذخایر نفت آمریکا؛ سیگنالی متضاد در بازاری اشباع‌

در یک نگاه گزارش هفتگی آمریکا از کاهش غیرمنتظره ذخایر نفت خام خبر داد و بازار را غافلگیر کرد. با وجود این افت، ذخایر بالای بنزین همچنان فشار نزولی بر بازار فرآورده‌ها وارد می‌کند. تداوم خرید پالایشگاه‌ها باعث شد قیمت نفت WTI به بالاترین سطح سال جاری برسد. داده‌های تازه بازار انرژی آمریکا از کاهش غیرمنتظره ذخایر نفت خام حکایت دارد؛ کاهشی که در تضاد با انتظارات قبلی ظاهر شد و نگاه معامله‌گران را بار دیگر به وضعیت عرضه و تقاضا معطوف کرد. این گزارش در شرایطی منتشر می‌شود که بازار طی هفته‌های اخیر، بیش از هر چیز تحت تأثیر افزایش چشمگیر ذخایر بنزین قرار داشته و نشانه‌هایی از اشباع در بخش فرآورده‌های پالایشی مشاهده می‌شود. بر اساس بررسی‌های تیم یوتوفارکس، ذخایر بنزین تنها ۲۲۳ هزار بشکه افزایش یافت؛ رقمی که به‌مراتب پایین‌تر از پیش‌بینی بیش از یک میلیون بشکه‌ای بازار بود. ذخایر فرآورده‌های میان‌تقطیر نیز ۳۲۹ هزار بشکه رشد کرد، در حالی که انتظار کاهش حدود ۵۸۳ هزار بشکه‌ای وجود داشت. هم‌زمان، نرخ بهره‌برداری پالایشگاه‌ها با افت ۲.۴ درصدی همراه شد که نشانه‌ای از کاهش فعالیت پالایشی در هفته گذشته است. داده‌های اولیه بخش خصوصی که یک روز زودتر منتشر شده بود نیز تصویری نسبتاً متعادل ارائه می‌داد. این گزارش‌ها از کاهش ۲۴۷ هزار بشکه‌ای ذخایر نفت خام، افت ۴۱۵ هزار بشکه‌ای بنزین و افزایش حدود دو میلیون بشکه‌ای ذخایر میان‌تقطیر حکایت داشت. با این حال، تمرکز اصلی بازار در هفته‌های اخیر بر رشد شدید ذخایر بنزین بوده است. در هفته منتهی به ۱۶ ژانویه، ذخایر بنزین شش میلیون بشکه افزایش یافت؛ رقمی که پس از جهش نه میلیون بشکه‌ای هفته قبل از آن ثبت شد. در نتیجه، سطح کنونی ذخایر بنزین حدود پنج درصد بالاتر از میانگین پنج‌ساله این مقطع زمانی قرار دارد. “ «این افزایش‌ها تا حد زیادی بازتاب افت فصلی تقاضا در میانه زمستان است؛ دوره‌ای که میزان رانندگی کاهش می‌یابد.» محمد زمانی مصرف بنزین اخیراً به حدود ۷.۸۳ میلیون بشکه در روز رسیده که نسبت به میانگین سالانه پایین‌تر است و نشان‌دهنده ضعف تقاضای کوتاه‌مدت است. در چنین شرایطی، اگرچه تضعیف دلار آمریکا تا حدی از قیمت نفت حمایت کرده، اما مازاد عرضه در بازار فرآورده‌ها همچنان به‌عنوان یک عامل بازدارنده عمل می‌کند. این وضعیت نشان می‌دهد که بازار محصولات پالایشی در آغاز سه‌ماهه نخست ۲۰۲۶ همچنان با اشباع عرضه مواجه است. با وجود این فشارها، پالایشگاه‌ها همچنان به خرید نفت خام ادامه داده‌اند؛ موضوعی که به حفظ تقاضا در بخش بالادستی کمک کرده است. در نتیجه، قیمت نفت خام WTI در معاملات اخیر به ۶۳.۵۲ دلار رسید که بالاترین سطح آن در سال جاری محسوب می‌شود. گزارش هفتگی وضعیت نفت، که هر چهارشنبه توسط اداره اطلاعات انرژی آمریکا (EIA) منتشر می‌شود، یکی از مهم‌ترین منابع داده برای ارزیابی وضعیت بزرگ‌ترین مصرف‌کننده نفت جهان است. این گزارش اطلاعات دقیقی درباره سطح ذخایر نفت خام، نرخ فعالیت پالایشگاه‌ها و تقاضای فرآورده‌ها ارائه می‌دهد و اغلب باعث نوسانات سریع قیمت‌ها می‌شود؛ به‌ویژه زمانی که ارقام واقعی با پیش‌بینی تحلیلگران فاصله معناداری داشته باشد. ✔️  بیشتر بخوانید: چرا طلا دوباره به پناهگاه اول سرمایه‌گذاران جهانی تبدیل شده است؟ اهمیت این گزارش در آن است که تغییرات توازن عرضه و تقاضای جهانی را به‌سرعت منعکس می‌کند. سطح بالای ذخایر معمولاً فشار نزولی بر قیمت‌ها وارد می‌کند، در حالی که کاهش قابل‌توجه موجودی‌ها (موسوم به «دراودان») نشانه‌ای از تقویت تقاضا یا محدود شدن عرضه است. بر اساس جمع‌بندی تیم UtoTimes، کاهش غیرمنتظره ذخایر نفت خام آمریکا اگرچه سیگنالی حمایتی برای بازار محسوب می‌شود، اما رشد مداوم ذخایر بنزین همچنان تصویری محتاطانه از چشم‌انداز کوتاه‌مدت ارائه می‌دهد. تا زمانی که مازاد عرضه در بازار فرآورده‌ها برطرف نشود، مسیر صعودی قیمت نفت با محدودیت‌های ساختاری روبه‌رو خواهد بود و نوسانات همچنان بخشی جدایی‌ناپذیر از این بازار باقی می‌ماند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دویچه بانک: قیمت طلا می‌تواند به ۶ هزار دلار برسد

دویچه بانک اعلام کرد قیمت طلا ممکن است در سال جاری میلادی تا سطح ۶ هزار دلار برای هر اونس افزایش یابد رشدی که ناشی از تضعیف دلار آمریکا و افزایش تقاضای سرمایه‌گذاران برای دارایی‌های غیردلاری و دارایی‌های واقعی است.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آیا فدرال رزرو در سال ۲۰۲۶ نرخ بهره را کاهش می‌دهد؟

در یک نگاه فدرال رزرو امروز نرخ بهره را تغییر نمی‌دهد. بازار اولین کاهش نرخ را برای ژوئیه قیمت‌گذاری کرده است. مؤسسات مالی بین ۰ تا ۷۵ نقطه پایه کاهش پیش‌بینی کرده‌اند. پاول احتمالاً بر انعطاف‌پذیری و صبر تأکید خواهد کرد. بانک مرکزی آمریکا امروز تصمیمی بدون تغییر اتخاذ خواهد کرد و نرخ بهره را در سطح فعلی حفظ می‌کند. با این حال، نگاه بازارها به آینده است؛ جایی که تحلیلگران درباره زمان و شدت کاهش نرخ بهره در سال ۲۰۲۶ اختلاف نظر دارند. پیش‌بینی مؤسسات مالی درباره مسیر نرخ بهره مؤسسه مالی مجموع کاهش نرخ (bps) زمان‌های احتمالی کاهش موضع سیاستی Citi 75 مارس، ژوئیه، سپتامبر کاهش بیشتر از انتظار بازار Barclays 50 ژوئن، دسامبر عجله‌ای برای کاهش نیست BofA 50 ژوئن، ژوئیه احتمال غافلگیری انبساطی Goldman Sachs 50 ژوئن، سپتامبر کاهش برای نرمال‌سازی Wells Fargo 50 مارس، ژوئن کاهش مشروط به داده‌های اقتصادی JP Morgan 0 هیچ‌کاهشی پیش‌بینی نشده زمان مناسب برای توقف  پاول چه خواهد گفت؟ تحلیل یوتوتایمز نشان می‌دهد: “ «پاول احتمالاً بر حفظ انعطاف‌پذیری تأکید خواهد کرد و از دادن سیگنال قطعی درباره کاهش نرخ در نشست مارس خودداری می‌کند. اما فشارهای سیاسی و بازار ممکن است فضای کنفرانس خبری را تحت تأثیر قرار دهند.» جرم پاول، رئيس فدرال رزرو برخی مؤسسات مانند بانک آمریکا (BofA) هشدار داده‌اند که فضای سیاسی ممکن است بر نشست ژانویه سایه بیندازد و حتی باعث غافلگیری انبساطی شود. جمع‌بندی با وجود تثبیت نرخ بهره در نشست امروز، مسیر سیاست پولی در سال ۲۰۲۶ همچنان مبهم است. «تحلیل‌ها نشان می‌دهد فدرال رزرو در حال حفظ گزینه‌های خود است، اما داده‌های تورمی و بازار کار در ماه‌های آینده تعیین‌کننده خواهند بود. اگر تورم به‌سرعت کاهش نیابد، کاهش نرخ بهره ممکن است محدودتر از انتظار بازار باشد.»

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ارزش بازار طلا از ۳۵ تریلیون دلار عبور کرد: چه آینده‌ای در انتظار قیمت ۵,۳۰۰ دلار است؟

در تاریخ ۲۸ ژانویه ۲۰۲۶، طلا با عبور از مرز ۵,۳۰۰ دلار به قله جدید ۵,۳۱۱ دلار رسید و ارزش بازار آن به بیش از ۳۵ تریلیون دلار رسید. این افزایش چشمگیر نشان‌دهنده تقاضای بالای سرمایه‌گذاران برای دارایی‌های امن در شرایط اقتصادی ناپایدار است. تحلیلگران پیش‌بینی می‌کنند که این روند می‌تواند ادامه یابد و طلا به عنوان یک پناهگاه امن در برابر نوسانات بازارهای مالی بیشتر مورد توجه قرار گیرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر