TSLA 362.44 USD ▼ 1.29%
AAPL 342.00 USD ▼ 0.28%
GOOGL 349.22 USD ▲ 0.45%
AMZN 254.76 USD ▲ 0.27%
NVDA 217.23 USD ▼ 1.84%
BTCUSD 82,050.04 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

کاهش غیرمنتظره ذخایر نفت آمریکا؛ سیگنالی متضاد در بازاری اشباع‌

در یک نگاه گزارش هفتگی آمریکا از کاهش غیرمنتظره ذخایر نفت خام خبر داد و بازار را غافلگیر کرد. با وجود این افت، ذخایر بالای بنزین همچنان فشار نزولی بر بازار فرآورده‌ها وارد می‌کند. تداوم خرید پالایشگاه‌ها باعث شد قیمت نفت WTI به بالاترین سطح سال جاری برسد. داده‌های تازه بازار انرژی آمریکا از کاهش غیرمنتظره ذخایر نفت خام حکایت دارد؛ کاهشی که در تضاد با انتظارات قبلی ظاهر شد و نگاه معامله‌گران را بار دیگر به وضعیت عرضه و تقاضا معطوف کرد. این گزارش در شرایطی منتشر می‌شود که بازار طی هفته‌های اخیر، بیش از هر چیز تحت تأثیر افزایش چشمگیر ذخایر بنزین قرار داشته و نشانه‌هایی از اشباع در بخش فرآورده‌های پالایشی مشاهده می‌شود. بر اساس بررسی‌های تیم یوتوفارکس، ذخایر بنزین تنها ۲۲۳ هزار بشکه افزایش یافت؛ رقمی که به‌مراتب پایین‌تر از پیش‌بینی بیش از یک میلیون بشکه‌ای بازار بود. ذخایر فرآورده‌های میان‌تقطیر نیز ۳۲۹ هزار بشکه رشد کرد، در حالی که انتظار کاهش حدود ۵۸۳ هزار بشکه‌ای وجود داشت. هم‌زمان، نرخ بهره‌برداری پالایشگاه‌ها با افت ۲.۴ درصدی همراه شد که نشانه‌ای از کاهش فعالیت پالایشی در هفته گذشته است. داده‌های اولیه بخش خصوصی که یک روز زودتر منتشر شده بود نیز تصویری نسبتاً متعادل ارائه می‌داد. این گزارش‌ها از کاهش ۲۴۷ هزار بشکه‌ای ذخایر نفت خام، افت ۴۱۵ هزار بشکه‌ای بنزین و افزایش حدود دو میلیون بشکه‌ای ذخایر میان‌تقطیر حکایت داشت. با این حال، تمرکز اصلی بازار در هفته‌های اخیر بر رشد شدید ذخایر بنزین بوده است. در هفته منتهی به ۱۶ ژانویه، ذخایر بنزین شش میلیون بشکه افزایش یافت؛ رقمی که پس از جهش نه میلیون بشکه‌ای هفته قبل از آن ثبت شد. در نتیجه، سطح کنونی ذخایر بنزین حدود پنج درصد بالاتر از میانگین پنج‌ساله این مقطع زمانی قرار دارد. “ «این افزایش‌ها تا حد زیادی بازتاب افت فصلی تقاضا در میانه زمستان است؛ دوره‌ای که میزان رانندگی کاهش می‌یابد.» محمد زمانی مصرف بنزین اخیراً به حدود ۷.۸۳ میلیون بشکه در روز رسیده که نسبت به میانگین سالانه پایین‌تر است و نشان‌دهنده ضعف تقاضای کوتاه‌مدت است. در چنین شرایطی، اگرچه تضعیف دلار آمریکا تا حدی از قیمت نفت حمایت کرده، اما مازاد عرضه در بازار فرآورده‌ها همچنان به‌عنوان یک عامل بازدارنده عمل می‌کند. این وضعیت نشان می‌دهد که بازار محصولات پالایشی در آغاز سه‌ماهه نخست ۲۰۲۶ همچنان با اشباع عرضه مواجه است. با وجود این فشارها، پالایشگاه‌ها همچنان به خرید نفت خام ادامه داده‌اند؛ موضوعی که به حفظ تقاضا در بخش بالادستی کمک کرده است. در نتیجه، قیمت نفت خام WTI در معاملات اخیر به ۶۳.۵۲ دلار رسید که بالاترین سطح آن در سال جاری محسوب می‌شود. گزارش هفتگی وضعیت نفت، که هر چهارشنبه توسط اداره اطلاعات انرژی آمریکا (EIA) منتشر می‌شود، یکی از مهم‌ترین منابع داده برای ارزیابی وضعیت بزرگ‌ترین مصرف‌کننده نفت جهان است. این گزارش اطلاعات دقیقی درباره سطح ذخایر نفت خام، نرخ فعالیت پالایشگاه‌ها و تقاضای فرآورده‌ها ارائه می‌دهد و اغلب باعث نوسانات سریع قیمت‌ها می‌شود؛ به‌ویژه زمانی که ارقام واقعی با پیش‌بینی تحلیلگران فاصله معناداری داشته باشد. ✔️  بیشتر بخوانید: چرا طلا دوباره به پناهگاه اول سرمایه‌گذاران جهانی تبدیل شده است؟ اهمیت این گزارش در آن است که تغییرات توازن عرضه و تقاضای جهانی را به‌سرعت منعکس می‌کند. سطح بالای ذخایر معمولاً فشار نزولی بر قیمت‌ها وارد می‌کند، در حالی که کاهش قابل‌توجه موجودی‌ها (موسوم به «دراودان») نشانه‌ای از تقویت تقاضا یا محدود شدن عرضه است. بر اساس جمع‌بندی تیم UtoTimes، کاهش غیرمنتظره ذخایر نفت خام آمریکا اگرچه سیگنالی حمایتی برای بازار محسوب می‌شود، اما رشد مداوم ذخایر بنزین همچنان تصویری محتاطانه از چشم‌انداز کوتاه‌مدت ارائه می‌دهد. تا زمانی که مازاد عرضه در بازار فرآورده‌ها برطرف نشود، مسیر صعودی قیمت نفت با محدودیت‌های ساختاری روبه‌رو خواهد بود و نوسانات همچنان بخشی جدایی‌ناپذیر از این بازار باقی می‌ماند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دویچه بانک: قیمت طلا می‌تواند به ۶ هزار دلار برسد

دویچه بانک اعلام کرد قیمت طلا ممکن است در سال جاری میلادی تا سطح ۶ هزار دلار برای هر اونس افزایش یابد رشدی که ناشی از تضعیف دلار آمریکا و افزایش تقاضای سرمایه‌گذاران برای دارایی‌های غیردلاری و دارایی‌های واقعی است.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ادامه فروش دلار؛ آیا کاهش ۳ درصدی دیگر محتمل است؟

روز سه‌شنبه، ۲۸ ژانویه ۲۰۲۶، فروش دلار در تمامی جبهه‌ها ادامه یافت. هیچ کاتالیست جدیدی برای این حرکت وجود نداشت و اظهارات رئیس‌جمهور ترامپ مبنی بر اینکه نگران ضعف دلار نیست، در پایان روز منتشر شد. اگر خریداران تصمیم به افزایش نسبت‌های پوشش دلار خود به دلیل ریسک‌های سیاسی ایالات متحده و احساس اینکه واشنگتن خواهان دلار ضعیف‌تر است، گرفته باشند، ایستادن در برابر این روند منطقی نخواهد بود. دلار: شکستن حمایت‌های اصلی – احتمال کاهش ۳ درصدی دیگر دلار دیروز در تمامی بازارها کاهش یافت. این حرکت نه ناشی از بازدهی‌های ایالات متحده و نه از عملکرد ضعیف بازارهای دارایی ایالات متحده بود. بلکه به نظر می‌رسد این حرکت تحت تأثیر تصمیم‌گیرندگان ارزی بوده است؛ چه مدیران دارایی که در حال پوشش ریسک‌های ایالات متحده هستند و چه جامعه سفته‌باز (هزینه‌کردهای هج‌فاندها و CTAs) که به اضافه کردن موقعیت‌های شورت (فروش) دلار در شکست محدوده‌ها پرداخته‌اند. پیامدهای احتمال مشارکت فدرال رزرو در مداخله USDJPY همچنان در بازار نفوذ دارد. آیا دولت ایالات متحده صرفاً خواهان یوان قوی‌تر است تا به تثبیت بازار اوراق قرضه ژاپن و خزانه‌داری ایالات متحده کمک کند؟ یا آیا ایالات متحده خواهان دلار ضعیف‌تر به طور کلی به منظور رقابت است، در زمانی که مصرف‌کننده آمریکایی تحت فشار قرار گرفته است؟ در گذشته، معمولاً دولت‌های جمهوری‌خواه ترجیح می‌دادند که دلار ضعیف‌تر باشد. عدم نگرانی رئیس‌جمهور ترامپ درباره ضعف دلار در اظهارات دیروز، نظریه دوم را تقویت می‌کند. به احتمال زیاد، اکنون سؤالات جدیدی برای اسکات بسنت درباره سیاست دلار خزانه‌داری ایالات متحده مطرح خواهد شد. ما انتظار نداشتیم که این فروش دلار به این سرعت اتفاق بیفتد. عملکرد دلار در حول جلسه FOMC امشب آموزنده خواهد بود. نظر ما این است که اگر فدرال به سمت توقف حرکت کند، ممکن است از دلار حمایت کند. با این حال، اگر هر گونه افزایش ضعیف باشد و دلار در نهایت در روز کاهش یابد، حتی اگر بازدهی‌های کوتاه‌مدت ایالات متحده افزایش یابد، این نشان‌دهنده حرکت بسیار منفی دلار خواهد بود. علاوه بر این، امشب پس از بسته شدن بازار ایالات متحده، گزارش درآمدزایی متا، مایکروسافت و تسلا منتشر خواهد شد. هر گونه عدم موفقیت در اینجا می‌تواند منبع دیگری برای ضعف دلار باشد، جایی که بسیاری از مصرف‌کنندگان آمریکایی به بازار سهام وابسته هستند. با این حال، شایان ذکر است که سازنده تراشه هلندی ASML نتایج قوی را منتشر کرده است. اگر DXY بتواند به طور کامل از کف‌های سال گذشته نزدیک به ۹۶.۲۰ عبور کند، ممکن است در مسیر کاهش ۳ درصدی دیگر دلار قرار بگیریم. تأیید این موضوع با اصول دشوار است، اما اکنون بار مسئولیت بر دوش دلار است تا خلاف آن را ثابت کند. یورو: نظارت بر وضعیت در برج‌های ECB این آموزنده بود که وقتی EURUSD دیروز بالاتر رفت، نرخ‌های مبادله‌ای کوتاه‌مدت یورو کاهش یافت. یکی از تهدیدات برای چشم‌انداز سیاست خنثی بانک مرکزی اروپا(ECB)، یورو قوی‌تر بوده است. و حرکات قیمت EURUSD دیروز نشان می‌دهد که ممکن است داویش‌های ECB حق داشته باشند که نگران باشند که یک یورو قوی‌تر ممکن است آنها را به هدف تورمی خود برساند. ما فکر می‌کنیم که این قطعاً داستان برای قیمت‌گذاری سیاست بانک ملی سوئیس است. فرانک سوئیس به عنوان یک پوشش برای تجارت تضعیف دلار و همچنین برای ریسک مالی گسترده‌تر تقاضای قوی دارد. نرخ OIS یک ماهه سوئیس، که شش ماه جلوتر قیمت‌گذاری شده، اکنون حدود -۱۰ نقطه پایه است با انتظاراتی مبنی بر اینکه بانک ملی سوئیس ممکن است مجبور شود نرخ سیاست را دوباره منفی کند. افزایش قیمت نفت خام به دلیل ریسک درگیری در ایران برای یورو مثبت نیست. اما بیایید ببینیم آیا داستان شکست دلار غالب‌تر خواهد بود. عدم موفقیت EURUSD در بازگشت به زیر ۱.۱۹۱۰/۲۰ اکنون حرکت صعودی را حفظ می‌کند. در واقع، به نظر می‌رسد که گپ بالاتر روز دوشنبه می‌تواند یک «گپ بولیش» بسیار صعودی باشد که ممکن است حرکت را تا ۱.۲۳/۲۴ گسترش دهد، هرچند که این به نظر بعید می‌رسد. بازار آپشن ارزی قطعاً در اینجا نگران است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ارزش بازار طلا از ۳۵ تریلیون دلار عبور کرد: چه آینده‌ای در انتظار قیمت ۵,۳۰۰ دلار است؟

در تاریخ ۲۸ ژانویه ۲۰۲۶، طلا با عبور از مرز ۵,۳۰۰ دلار به قله جدید ۵,۳۱۱ دلار رسید و ارزش بازار آن به بیش از ۳۵ تریلیون دلار رسید. این افزایش چشمگیر نشان‌دهنده تقاضای بالای سرمایه‌گذاران برای دارایی‌های امن در شرایط اقتصادی ناپایدار است. تحلیلگران پیش‌بینی می‌کنند که این روند می‌تواند ادامه یابد و طلا به عنوان یک پناهگاه امن در برابر نوسانات بازارهای مالی بیشتر مورد توجه قرار گیرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

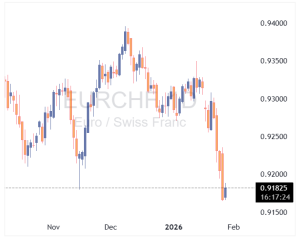
آیا آستانه درد بانک مرکزی سوئیس برای فرانک تغییر کرده است؟

در یک نگاه بانک مرکزی سوئیس خط قرمزی در نرخ EURCHF حدود ۰.۹۲۰۰ برای مداخله در بازار تعیین کرده بود. کاهش اخیر نرخ EURCHF به زیر این سطح نشان‌دهنده احتمال تغییر آستانه درد و سیاست‌های SNB است. تقویت فرانک می‌تواند فشارهای ضدتورمی ایجاد کرده و تأثیر غیرمستقیم مثبتی بر یورو در برابر دلار داشته باشد. فرانک سوئیس از ابتدای سال جاری به آرامی در حال جلب توجه است. با کاهش جذابیت دلار و ین ژاپن به عنوان ارزهای امن، معامله‌گران به دنبال امنیت و آرامش در فرانک سوئیس در فضای پرنوسان بازار هستند. در دو سال گذشته، بانک مرکزی سوئیس خطی در نرخ EURCHF در حدود ۰.۹۲۰۰ کشیده است که به بازارها اعلام می‌کند این حد تحمل آن‌ها برای مداخله است. اما کاهش اخیر این هفته باعث شده این حد تحمل به چالش کشیده شود و به نظر می‌رسد این آستانه درد ممکن است جابه‌جا شده باشد. به ویژه با کاهش جذابیت دلار و ین، فرانک بسیار مورد توجه قرار گرفته است. اگر این تغییر واقعی باشد، باید به آن توجه ویژه‌ای داشت، نه فقط از نظر سیاست‌های بانک مرکزی سوئیس، بلکه از منظر تاثیرات آن بر یورو و دلار نیز. اجازه دادن به تقویت بیشتر فرانک ممکن است فشارهای ضدتورمی ایجاد کند و بانک مرکزی سوئیس را مجبور به استفاده دوباره از سیاست‌های پولی غیرمتعارف کند. اما تقویت فرانک همچنین می‌تواند به طور غیرمستقیم به یورو کمک کند، به خصوص در شرایطی که دلار در حال کاهش است. کاهش محدودیت‌های بانک مرکزی سوئيس (SNB) روی فرانک، فرصت‌هایی برای یورو فراهم می‌کند تا در برابر دلار قوی‌تر شود. به عبارت دیگر، نمودار نرخ EURCHF بیشتر یک سیگنال از سوی SNB است. یورو هنوز می‌تواند در برابر فرانک کاهش یا افزایش یابد، اما شرایط فعلی نشان می‌دهد که یورو می‌تواند در برابر دلار تقویت شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

قیمت طلا با عبور از ۵۱۲۰ دلار رکورد تاریخی جدیدی ثبت کرد

طلا در حال خروج از محدوده نوسانی اخیر و جهش به سقف جدید ۵۱۲۲ دلار است. این یک رکورد تاریخی جدید (All-time High) محسوب می‌شود که حتی با وجود تثبیت قیمت نقره پس از صعود انفجاری به بالای ۱۰۰ دلار در روز جمعه، رقم خورده است. خرید قدرتمند در ساعات پایانی نشانه خوبی است که خریداران هنوز خسته نشده‌اند، یا حداقل اینکه سرمایه‌ها در حال چرخش از بازار نقره به سمت طلا هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نفت با نگاه به ایران و یخبندان آمریکا به سقف سالانه حمله کرد

ضعف قیمت نفت خام در طول سال گذشته دلیل بزرگی برای کاهش تورم آمریکا بود، اما از آغاز امسال این روند معکوس شده است. نفت خام از ۵۶ دلار در ابتدای سال به ۶۲ دلار در قرارداد ماه آوریل رسیده است. قیمت نفت امروز ۱.۷۷ دلار یا نزدیک به ۳ درصد افزایش یافته است. این کالا در حال آزمایش سقف‌های قیمتی امسال و نزدیک شدن به بهترین سطوح خود از ماه اکتبر است. رشد قیمت نفت با توجه به اینکه بسیاری از داده‌ها نشان‌دهنده مازاد عرضه در جهان هستند، یک سورپرایز محسوب می‌شود. اواخر امروز گزارش جدید موجودی بخش خصوصی (API) و فردا داده‌های رسمی منتشر خواهد شد. در ماه گذشته، هر دو گزارش نشان‌دهنده افزایش شدید موجودی بنزین آمریکا بودند. با پر شدن این ذخایر، پالایشگاه‌ها در نهایت خرید نفت را کاهش خواهند داد که منجر به حذف خریداران حاشیه‌ای می‌شود. یک زنگ خطر دیگر از سوی «شاخص اعتماد مصرف‌کننده آمریکا» می‌آید که امروز به پایین‌ترین سطح ۱۱ سال اخیر رسید. اگر این موضوع به کاهش مسافرت و رانندگی در تابستان منجر شود، تقاضای نفت را لنگ خواهد کرد. با این حال، محرک احتمالی رشد امروز در سمت عرضه نهفته است. دمای سرد در آمریکا باعث یخ‌زدگی در دهانه چاه‌ها و کاهش تولید در این هفته شده است. همچنین تقاضا برای نفت کوره در مناطقی که از آن برای گرمایش استفاده می‌کنند، افزایش یافته است. در تصویر بزرگ‌تر، ترامپ بارها درباره ناوگانی که به سمت ایران می‌فرستد صحبت کرده و هم‌زمان مواضع حداکثری در مذاکرات گرفته و خواستار حذف تمام اورانیوم غنی‌شده ایران است. پیش‌بینی آینده دشوار است، اما همواره این ریسک وجود دارد که صنعت نفت ایران در یک درگیری فلج شود. از نظر موقعیت‌های معاملاتی (Positioning)، داده‌های عمومی نشان می‌دهد که سمت فروش (Short) بسیار شلوغ است؛ بنابراین شکست سطح ۶۲.۵۰ دلار می‌تواند منجر به پوشش ریسک فروشندگان (Short Covering) و ایجاد مومنتوم برای نفت خام شود. قطعاً خریدارانبازار نفت در حال حاضر با حسرت به مجموعه فلزات گرانبها نگاه می‌کنند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نشانه‌های اشباع خرید در بازار نقره با هجوم معامله‌گران خرد نمایان شد

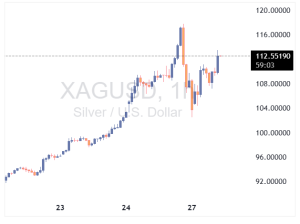
نقره امروز با ۲ درصد افزایش به ۱۰۶.۳۷ دلار رسید، اما در طول روز از سقف ۱۱۳ دلار عقب‌نشینی کرده و نتوانسته به سقف دیروز در نزدیکی ۱۱۸ دلار حمله کند. روند صعودی نقره جادویی بوده است، اما نشانه‌های هشدار (Red Flags) و علائم خستگی روند در حال ظهور هستند. نخست اینکه به نظر می‌رسد معامله‌گران خرد به بازار هجوم آورده‌اند. این معمولاً نشانه‌ای از تشکیل سقف قیمتی است، زیرا آن‌ها آخرین گروهی هستند که به مهمانی می‌رسند. البته استثناهایی در دوره پس از همه‌گیری کرونا وجود دارد؛ زمانی که معامله‌گران خرد به سمت «سهام‌های میم» (Meme Stocks) مانند GME یا AMC هجوم بردند و باعث جهش‌های قیمتی عظیمی شدند که طولانی‌تر از حد انتظار بود. اریک بالچوناس از بلومبرگ اشاره کرده که حجم معاملات صندوق SLV به ۱۵ برابر حجم معمول خود رسیده است. «صندوق SLV دیروز به ارزش ۴۰ میلیارد دلار معامله شد. برای درک بهتر این رقم، باید گفت که این میزان بیش از کل معاملات سه ماهه اول سال گذشته است (مجموع ژانویه، فوریه و مارس برابر با ۳۵ میلیارد دلار بود).» آیا این حجم از خرید پایدار است؟ برخی از عناصر لازم برای ایجاد یک موج پایدار (مشابه میم کوین‌ها) در نقره وجود دارد و این فلز لنگرهای بنیادی سهام را ندارد (از این نظر بیشتر شبیه کریپتو است). تنها نکته قابل تأمل این است که هزینه احداث یک معدن جدید حدود ۳۰ دلار در هر اونس است، بنابراین قیمت باید در طول زمان به این سطح نزدیک شود. با این حال، در صنعت معدن، منظور از «در طول زمان» یک دوره ۵ تا ۱۰ ساله است، در حالی که ما درباره بازاری صحبت می‌کنیم که روزانه ۳ تا ۱۰ درصد نوسان می‌کند. در عین حال، زمانی که چیزی به اندازه نمودار فعلی نقره به‌طور چشمگیر تغییر می‌کند، باید محتاط بود. دومین زنگ خطر، گزارش‌هایی از بازار فیزیکی است که نشان می‌دهد دلالان در قیمت‌های بالای ۱۰۰ دلار خریدار نیستند. به نظر می‌رسد این موضوع بیشتر بازتابی از نوسانات شدید باشد تا اعتصاب خریداران؛ اما رصد بازار برای نشانه‌های تقاضای فیزیکی حائز اهمیت است. شاید بزرگ‌ترین نشانه نزدیک شدن به پایان روند این باشد که موقعیت‌های فروش (Short-interest) در نماد SLV تقریباً ناپدید شده‌اند.در نهایت، بزرگ‌ترین گواه، رفتار قیمت (Price Action) است. اگر قیمت بتواند دوباره به بالای ۱۱۰ دلار برگردد، می‌تواند موج جدیدی از خریدهای هیجانی (FOMO) را ایجاد کند. از دیدگاه تحلیلی، اگر نقره بتواند یک یا دو هفته در بالای ۱۰۰ دلار تثبیت شود، این یک سیگنال بسیار قوی برای آینده خواهد بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرا طلا دوباره به پناهگاه اول سرمایه‌گذاران جهانی تبدیل شده است؟

در یک نگاه افزایش ریسک‌های ژئوپلیتیکی، نگرانی از بدهی دولت‌ها و فشار سیاسی بر فدرال رزرو، تقاضا برای طلا را به‌شدت تقویت کرده است. ورود گسترده سرمایه به ETFهای مبتنی بر طلا و خرید مستمر بانک‌های مرکزی، موتور اصلی رشد قیمت بوده است. عبور قیمت طلا از ۵۰۰۰ دلار نشان‌دهنده تغییر عمیق در نگاه سرمایه‌گذاران به دارایی‌های امن است. طلا برای قرن‌ها به‌عنوان پناهگاه سرمایه در دوران بی‌ثباتی سیاسی و اقتصادی شناخته شده است؛ دارایی‌ای با ارزش بالا، نقدشوندگی جهانی و قابلیت جابه‌جایی آسان که در زمانه بحران، حس امنیت را برای سرمایه‌گذاران فراهم می‌کند. همین ویژگی‌ها بار دیگر در یک سال گذشته طلا را به کانون توجه بازارهای جهانی بازگردانده است. طبق بررسی‌های تیم یوتوتایمز، در ماه‌های اخیر، سرمایه‌گذاران به‌ویژه از طریق صندوق‌های قابل معامله مبتنی بر طلا، به‌شدت به بازار این فلز گران‌بها هجوم آورده‌اند. جنگ تجاری دولت دونالد ترامپ، تهدیدها علیه استقلال فدرال رزرو، تشدید تنش‌های ژئوپلیتیکی و نگرانی فزاینده نسبت به بدهی‌های دولتی، همگی عواملی بوده‌اند که جریان سرمایه را به سمت طلا هدایت کرده‌اند. در همین حال، بانک‌های مرکزی نیز به روند افزایش ذخایر طلای خود ادامه داده‌اند. نتیجه این تقاضای گسترده، ثبت پیاپی رکوردهای قیمتی بوده است. قیمت طلا نه‌تنها از اوج تعدیل‌شده با تورم در سال ۱۹۸۰ عبور کرده، بلکه در اواخر ژانویه برای نخستین بار از مرز ۵۰۰۰ دلار در هر اونس عبور کرده است؛ سطحی که تا چندی پیش دور از ذهن به نظر می‌رسید. یکی از دلایل کلیدی جذابیت طلا، ماهیت آن به‌عنوان دارایی بدون ریسک طرف مقابل است. برخلاف اوراق بدهی یا سهام، ارزش طلا به توان بازپرداخت یک دولت یا سودآوری یک شرکت وابسته نیست. همچنین، بازار طلا با گردش روزانه صدها میلیارد دلار، آن‌قدر عمیق و نقدشونده است که سرمایه‌گذاران بزرگ می‌توانند بدون ایجاد نوسان‌های شدید وارد یا خارج شوند. طلا به‌طور تاریخی همبستگی منفی با دلار آمریکا داشته است. از آنجا که قیمت طلا به دلار تعیین می‌شود، تضعیف دلار باعث ارزان‌تر شدن طلا برای دارندگان سایر ارزها می‌شود. با توجه به اینکه سبد دارایی بسیاری از سرمایه‌گذاران جهانی به‌شدت به سهام آمریکا و دارایی‌های دلاری وابسته است، نقش طلا به‌عنوان ابزار پوشش ریسک در برابر نوسانات دلار بیش از گذشته برجسته شده است. افزون بر این، رشد سریع بدهی دولت‌ها در سراسر جهان، اعتماد سرمایه‌گذاران به اوراق قرضه دولتی و حتی ارزهای ملی را تضعیف کرده است. در چارچوب آنچه به «معامله تضعیف پول» معروف شده، بسیاری از سرمایه‌گذاران به طلا، نقره و سایر فلزات گران‌بها روی آورده‌اند تا ارزش دارایی‌های خود را در برابر افت احتمالی ارزها و بازار اوراق حفظ کنند. چشم‌انداز تورم در آمریکا نیز یکی دیگر از عوامل کلیدی تقویت تقاضا برای طلا بوده است. فشار ترامپ بر فدرال رزرو برای کاهش نرخ بهره و گمانه‌زنی‌ها درباره انتخاب رئیس جدیدی با رویکرد انبساطی‌تر، انتظارات بازار را به سمت سیاست‌های پولی داویش سوق داده است. از آنجا که طلا سود دوره‌ای پرداخت نمی‌کند، کاهش نرخ بهره هزینه فرصت نگهداری آن را پایین می‌آورد و جذابیتش را افزایش می‌دهد. “ «تقاضا برای طلا تنها به سرمایه‌گذاران مالی محدود نمی‌شود. در هند و چین (دو بازار بزرگ طلا در جهان) مالکیت طلا ریشه‌ای فرهنگی دارد و به‌عنوان نماد ثروت و امنیت از نسلی به نسل دیگر منتقل می‌شود.» محمد زمانی خانوارهای هندی به‌تنهایی حدود ۲۵ هزار تن طلا در اختیار دارند؛ رقمی بیش از پنج برابر ذخایر طلای آمریکا در فورت ناکس. با این حال، تقاضای مصرفی طلا، به‌ویژه در قالب جواهرات، به‌شدت به قیمت حساس است. در دوره‌هایی که جذابیت سرمایه‌گذاری طلا کاهش می‌یابد، خریداران فیزیکی معمولاً وارد بازار می‌شوند و با خرید در قیمت‌های پایین‌تر، از سقوط شدید قیمت جلوگیری می‌کنند. در سال‌های اخیر اما افزایش مداوم قیمت، تقاضای جواهری را تضعیف کرده است. یکی از مهم‌ترین موتورهای رالی اخیر طلا، خرید گسترده بانک‌های مرکزی بوده است؛ به‌ویژه در اقتصادهای نوظهور که به دنبال کاهش وابستگی به دلار به‌عنوان ارز ذخیره جهانی هستند. این روند پس از حمله روسیه به اوکراین شدت گرفت؛ زمانی که مسدود شدن دارایی‌های ارزی بانک مرکزی روسیه، آسیب‌پذیری ذخایر ارزی را به‌روشنی آشکار کرد. بانک مرکزی چین برای چهاردهمین ماه متوالی در دسامبر به ذخایر طلای خود افزود و بانک مرکزی لهستان نیز برنامه خرید ۱۵۰ تن طلای دیگر را تصویب کرده است. این اقدامات بازتابی از نگرانی فزاینده نسبت به بی‌ثباتی ژئوپلیتیکی و مالی است. با این حال، پرسش کلیدی این است که چه عواملی می‌تواند به این رالی پایان دهد. تقویت دلار آمریکا، کاهش تنش‌های تجاری دولت ترامپ یا دستیابی به توافق صلح میان روسیه و اوکراین، از جمله عواملی هستند که می‌توانند فشار نزولی بر قیمت طلا وارد کنند. کاهش تنش‌های ژئوپلیتیکی دیگر (از روابط آمریکا و اروپا گرفته تا آمریکای لاتین) نیز می‌تواند از شدت تقاضا بکاهد. کاهش خرید خالص بانک‌های مرکزی نیز یکی دیگر از ریسک‌های مهم برای بازار طلاست. رشد شدید قیمت، سهم طلا را در ذخایر برخی بانک‌های مرکزی از اهداف تعیین‌شده فراتر برده و حتی پیشنهاد فروش بخشی از ذخایر در برخی کشورها مطرح شده است. با این حال، تجربه دهه‌های اخیر نشان می‌دهد بانک‌های مرکزی کشورهای توسعه‌یافته تمایل چندانی به فروش گسترده طلا ندارند. ✔️  بیشتر بخوانید: گلدمن ساکس: ریسک‌پذیری بازارها به بالاترین سطح از سال ۲۰۲۱ رسیده است در نهایت، ماهیت فیزیکی طلا نیز چالش‌هایی برای سرمایه‌گذاران ایجاد می‌کند. هزینه‌های نگهداری، بیمه و امنیت، به‌ویژه برای دارندگان شمش و سکه، قابل‌توجه است. علاوه بر این، تفاوت استانداردهای وزنی در بازارهای مختلف مانند شمش‌های ۴۰۰ اونسی لندن در برابر شمش‌های ۱۰۰ اونسی یا یک کیلویی مورد نیاز بورس کالای نیویورک، می‌تواند در دوره‌های افزایش تقاضا، گلوگاه‌هایی در زنجیره عرضه ایجاد کند. بر اساس جمع‌بندی  تیم UtoTimes ، رالی تاریخی طلا بازتابی از تغییر عمیق در رفتار سرمایه‌گذاران جهانی است؛ تغییری که ترکیبی از نااطمینانی سیاسی، فشارهای مالی دولت‌ها و تردید نسبت به مسیر سیاست پولی را منعکس می‌کند. تا زمانی که این عوامل پابرجا باشند، طلا همچنان جایگاه خود را به‌عنوان یکی از مهم‌ترین دارایی‌های امن جهان حفظ خواهد کرد، هرچند مسیر پیش‌رو لزوماً بدون نوسان نخواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

طوفان زمستانی آمریکا بازار انرژی را تکان داد؛ نقره رکورد زد، طلا در مسیر صعود

بازارهای جهانی کالاها دیروز شاهد تحولات چشمگیری بودند؛ از جهش نقره و طلا گرفته تا اختلال در عرضه گاز و نفت آمریکا. گاز طبیعی آمریکا قیمت گاز طبیعی آمریکا از ۱۹ ژانویه تاکنون ۱۲۰٪ رشد کرده و حتی قیمت لحظه‌ای به بالای ۳۰ دلار/MMBtu رسیده است. با بهبود تولید در حوزه Permian، احتمالاً قیمت‌ها به اوج رسیده‌اند.  نگرانی اروپا از کاهش صادرات LNG تأسیسات LNG آمریکا دریافت گاز را ۴۸٪ کاهش داده‌اند و ذخایر گاز اروپا به زیر ۴۵٪ رسیده است. احتمالاً فصل گرمایش با سطحی زیر ۲۵٪ به پایان خواهد رسید.  نقره رکورد زد نقره دیروز ۱۲٪ جهش کرد و به بالای ۱۱۰ دلار/اونس رسید. موجودی پایین، نرخ اجاره بالا و کسری عرضه عوامل اصلی این رشد هستند.  طلا در مسیر صعود طلا به بالای ۵۱۰۰ دلار رسید؛ تحت حمایت ضعف دلار، خرید بانک‌های مرکزی و ریسک‌های سیاسی.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقره دوباره جهش کرد؛ فقط در یک روز ۱۰ دلار نوسان!

“ «بازار نقره امروز دوباره داغ شد؛ پس از افت شب گذشته، قیمت‌ها در معاملات صبح اروپا به بالای ۱۱۳ دلار بازگشتند و بیش از نیمی از افت قبلی را جبران کردند. دیروز نقره تا ۱۱۷.۷۵ دلار پیش رفت اما موجی از شناسایی سود باعث افت تا ۱۰۳ دلار شد. حالا دوباره تقاضا وارد بازار شده و معامله‌گران به دنبال ادامه روند صعودی هستند.»  چرا نقره این‌قدر صعودی شده؟ ضعف دلار روایت تضعیف ارزهای فیات کمبود عرضه در بازار نقره تقاضای شدید سرمایه‌گذاران در فضای پرریسک این عوامل باعث شده‌اند نقره در همین ماه ۵۷٪ رشد کند و در شش ماه گذشته حدود ۹۸٪ افزایش یابد.  اما مراقب باشید: بازارهای سهمی‌وار همیشه با ریسک اصلاح شدید همراه‌اند. هرچند عوامل بنیادی همچنان فعال‌اند، اما معامله‌گران باید آماده اصلاح‌های سنگین باشند. با این حال، انتظار می‌رود خریداران در کف‌ها دوباره وارد شوند و بازار را بازیابی کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شوک تعرفه‌ای ترامپ؛ بازارهای آسیا لرزید

بازارهای آسیایی امروز با موجی از خبرهای مهم روبه‌رو شدند؛ از نوسانات شدید طلا و نقره گرفته تا تشدید تنش‌های تجاری آمریکا و کره‌جنوبی، بازگشت سود صنعتی چین و جهش تورم فروشگاه‌های بریتانیا. تعرفه‌های ترامپ دوباره آسیا را لرزاند ترامپ تعرفه کالاهای کره‌جنوبی را از ۱۵٪ به ۲۵٪ افزایش داد و مجلس کره را به «توقف اجرای توافق ۲۰۲۵» متهم کرد. این اقدام خودرو، چوب و دارو را هدف قرار می‌دهد و سهام صادرات‌محور کره را تحت فشار گذاشت. سئول اعلام کرده لوایح اجرای توافق را سریع‌تر بررسی می‌کند و فرستاده تجاری خود را راهی واشنگتن خواهد کرد. تورم خدمات ژاپن همچنان بالا شاخص قیمت تولیدکننده خدمات ژاپن در دسامبر ۲.۶٪ رشد کرد؛ نشانه‌ای از فشار دستمزدها و کمبود نیروی کار. این داده‌ها دیدگاه بانک مرکزی ژاپن درباره پایداری تورم دستمزدی را تقویت می‌کند. تورم فروشگاه‌های بریتانیا به اوج دو ساله رسید تورم فروشگاه‌ها در ژانویه به ۱.۵٪ رسید؛ سریع‌ترین رشد از ۲۰۲۴. افزایش هزینه انرژی و بیمه کارفرما عامل اصلی این جهش بوده است. بهبود کسب‌وکار در استرالیا شاخص شرایط کسب‌وکار به +۹ و اعتماد به +۳ رسید. ظرفیت استفاده‌شده همچنان بالا و در ۸۳.۲٪ است که نشان‌دهنده کمبود ظرفیت و فشار هزینه‌ای است. سود صنعتی چین بازگشت سود صنعتی چین در دسامبر ۵.۳٪ رشد کرد و اولین رشد سالانه از ۲۰۲۱ ثبت شد. این رشد عمدتاً توسط شرکت‌های خارجی هدایت شده است. ریسک ژئوپلیتیک نیویورک تایمز گزارش داد ارزیابی‌های اطلاعاتی نشان می‌دهد رهبری ایران تحت فشار داخلی فزاینده قرار دارد.  بازار سهام آسیا نیکی: +۰.۴٪ هانگ‌سنگ: +۱.۲٪ شانگهای: تقریباً بدون تغییر ASX 200: +۰.۸۲٪

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی بانک مورگان استنلی: طلا در مسیر ۵۷۰۰ دلار؛ موج صعودی بانک‌ها شدت گرفت

بازار جهانی طلا وارد مرحله‌ای تازه از خوش‌بینی شده است. مورگان استنلی پیش‌بینی می‌کند قیمت طلا در نیمه دوم سال به ۵۷۰۰ دلار برسد؛ سطحی که تنها چند ماه پیش غیرقابل تصور بود. این پیش‌بینی در حالی مطرح می‌شود که بانک‌های بزرگ جهان یکی پس از دیگری چشم‌اندازهای صعودی‌تری ارائه می‌دهند.  چرا طلا این‌قدر صعودی شده؟ سه محرک اصلی بازار را به سمت اوج‌های جدید می‌برد: 1) ریسک ژئوپلیتیک تنش‌های جهانی، شکاف‌های تجاری و بی‌ثباتی سیاسی باعث شده طلا دوباره به «پناهگاه امن» تبدیل شود. 2) خرید سنگین بانک‌های مرکزی بانک‌های مرکزی — از جمله لهستان — در حال افزایش ذخایر طلا هستند. این روند حتی در قیمت‌های بالا هم متوقف نشده و یک ستون حمایتی قدرتمند برای بازار ایجاد کرده است. 3) انتظار کاهش نرخ‌های فدرال رزرو مورگان استنلی و گلدمن ساکس هر دو انتظار دارند فدرال رزرو در سال ۲۰۲۶ نرخ‌ها را کاهش دهد؛ موضوعی که هزینه فرصت نگهداری طلا را پایین می‌آورد و تقاضا را تقویت می‌کند.  ETFها دوباره فعال می‌شوند با نرم‌تر شدن شرایط مالی، جریان ورودی به ETFهای طلا در حال بازگشت است و می‌تواند موج جدیدی از تقاضا ایجاد کند.  پیش‌بینی جسورانه‌تر: ۶۰۰۰ دلار سوسیته ژنرال حتی پا را فراتر گذاشته و می‌گوید طلا می‌تواند تا پایان سال به ۶۰۰۰ دلار برسد.  جمع‌بندی پیش‌بینی‌ها نشان می‌دهد طلا دیگر فقط یک «پوشش تورمی» نیست؛ بلکه به یک دارایی استراتژیک بلندمدت تبدیل شده که بانک‌های مرکزی و سرمایه‌گذاران به‌طور هم‌زمان به آن تکیه می‌کنند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

صعود خیره‌کننده نقره تا 117 دلار؛ ثبت بزرگ‌ترین جهش اسمی تاریخ بازار

در یک نگاه قیمت نقره با جهشی بیش از 14 دلار در یک روز به سطح بی‌سابقه 117 دلار در هر اونس رسید. شدت این حرکت با جهش تاریخی سال ۱۹۸۰ در دوره برادران هانت مقایسه می‌شود، هرچند از نظر اسمی از آن نیز فراتر رفته است. تحلیلگران نسبت به تعقیب این روند سهمی‌وار هشدار می‌دهند و احتمال مداخله نهادهای نظارتی را بالا می‌دانند. رالی کم‌سابقه نقره همچنان ادامه دارد و این فلز گران‌بها با ثبت بزرگ‌ترین رشد اسمی روزانه در تاریخ معاملات خود، به سطح 117 دلار در هر اونس رسید. قیمت نقره در یک روز بیش از 14 دلار افزایش یافت؛ جهشی که حتی در مقیاس بازارهای کالایی پرنوسان نیز حرکتی استثنایی محسوب می‌شود و توجه گسترده فعالان مالی را به خود جلب کرده است. برای درک ابعاد این حرکت، کافی است به چند سال قبل بازگردیم؛ در سال ۲۰۲۰، کل قیمت نقره حدود ۱۱ دلار در هر اونس بود. در چنین چارچوبی، جهش‌های دو رقمی امروز نه‌تنها کم‌سابقه، بلکه در تاریخ این بازار بی‌نظیر ارزیابی می‌شوند. تحلیل‌گران یوتوتایمز این شرایط را با فشار خرید تاریخی برادران هانت در ژانویه ۱۹۸۰ مقایسه می‌کنند؛ دوره‌ای که قیمت نقره ظرف دو روز از ۳۸.۵۰ دلار به اوج روزانه ۵۰.۳۵ دلار رسید و رشدی نزدیک به ۳۰ درصد را تجربه کرد. با این حال، رشد بیش از 14 دلاری اخیر از نظر اسمی حتی از آن جهش تاریخی نیز فراتر رفته است. اگر اوج قیمت سال ۱۹۸۰ را با تورم تعدیل کنیم، ارزش واقعی آن به حدود ۱۹۵ دلار در هر اونس می‌رسد؛ سطحی که اکنون به‌عنوان یک هدف بالقوه در ذهن معامله‌گران صعودی نقش بسته است، به‌ویژه آنکه نمودارهای فعلی، مقاومت‌های تاریخی قابل‌اتکایی برای هدایت بازار ارائه نمی‌دهند. “ «با وجود این مقایسه‌ها، تجربه تاریخی یادآور می‌شود که جهش‌های افراطی معمولاً پایدار نیستند.» محمد زمانی فشار خرید برادران هانت در نهایت با افزایش الزامات مارجین و محدودیت‌های معاملاتی فروپاشید و قیمت نقره تنها ظرف چند روز به ۳۴ دلار سقوط کرد. این روند نزولی در ماه‌های بعد تشدید شد و تا مارس ۱۹۸۰ به محدوده ۱۰.۸۰ دلار رسید؛ دوره‌ای که با سقوط ۵۰ درصدی در یک روز، به یکی از تاریک‌ترین فصل‌های تاریخ این بازار تبدیل شد. هرچند آن فروپاشی پایان نوسانات نقره نبود و این فلز در دهه ۱۹۸۰ همچنان حرکات شدیدی را تجربه کرد، اما آن دوره نشان داد که بازار نقره مستعد ورود به چرخه‌های افراطی صعود و سقوط است. شرایط کنونی نیز از نظر بسیاری از تحلیلگران از جمله تحلیل‌گران UTOTimes، نشانه‌هایی از آغاز یک دوره جدید نوسان‌پذیری در بازار فلزات گران‌بها دارد؛ دوره‌ای که ورود گسترده سرمایه‌گذاران خرد و ابهام نسبت به مسیر تورم، نقش مهمی در آن ایفا می‌کند. در وضعیت فعلی، بسیاری از کارشناسان نسبت به تعقیب کورکورانه این روند هشدار می‌دهند. حرکات سهمی‌وار و شتاب‌گرفته معمولاً فضای محدودی برای مدیریت ریسک باقی می‌گذارند و ورود در سطوح اوج، می‌تواند زیان‌های سنگینی به همراه داشته باشد. در مقابل، برای معامله‌گرانی که از مراحل ابتدایی این رالی در بازار حضور داشته‌اند، استراتژی حفظ پوزیشن با احتیاط بالا یا برداشت تدریجی سود، رویکردی منطقی‌تر تلقی می‌شود. در عین حال، نگرانی‌ها درباره تحولات پس از پایان ساعات رسمی معاملات افزایش یافته است. احتمال بالا رفتن سطح مارجین، محدود شدن دسترسی معامله‌گران خرد و اعمال محدودیت از سوی کارگزاران، می‌تواند به‌سرعت فضای بازار را تغییر دهد و زمینه‌ساز اصلاحات شدید شود. ✔️  بیشتر بخوانید: جهش تاریخی نقره؛ روزی که بازار فلزات گران‌بها را تکان داد در مجموع، نقره در حال تجربه یکی از تاریخی‌ترین دوره‌های خود است؛ دوره‌ای که ترکیبی از هیجان، فشار سفته‌بازی، ورود نقدینگی خرد و عدم‌قطعیت‌های کلان اقتصادی، آن را به کانون توجه بازارهای جهانی تبدیل کرده است. با این حال، همان‌طور که تجربه‌های گذشته نشان می‌دهد، فاصله میان اوج هیجان و آغاز اصلاح می‌تواند بسیار کوتاه باشد؛ موضوعی که لزوم احتیاط و مدیریت ریسک را بیش از هر زمان دیگری برجسته می‌کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

جهش تاریخی نقره؛ روزی که بازار فلزات گران‌بها را تکان داد

در یک نگاه قیمت نقره با جهش روزانه ۱۰ درصدی به رکورد تاریخی ۱۱۳ دلار رسید و تنها در چند روز از مرز ۱۰۰ دلار عبور کرد. ورود گسترده معامله‌گران خرد و کمبود نسبی عرضه فیزیکی، به شکل‌گیری یک موج هیجانی در بازار دامن زده است. تحلیلگران هشدار می‌دهند که بازار وارد فاز «هیجان نهایی» شده و ریسک اصلاح شدید به‌طور محسوسی افزایش یافته است. بازار نقره یکی از کم‌سابقه‌ترین روزهای تاریخ خود را پشت سر گذاشت؛ روزی که در آن قیمت این فلز گران‌بها با جهشی خیره‌کننده حدود ۱۰ درصدی، معادل ۱۰.۲۰ دلار، به بالای سطح ۱۱۳ دلار رسید و رکوردی تازه در تاریخ معاملات ثبت کرد. این حرکت تنها چند روز پس از عبور نقره از مرز روانی ۱۰۰ دلار رخ داد؛ سطحی که برای نخستین بار روز جمعه شکسته شد و بلافاصله به سکوی پرتابی برای یک صعود شتاب‌گرفته و تقریباً سهمی‌وار تبدیل شد. شتاب این حرکت به حدی بوده که بسیاری از تحلیلگران آن را در زمره رویدادهای ماندگار بازارهای کالایی قرار می‌دهند. قیمت نقره از اواسط دسامبر تاکنون بیش از دو برابر شده و در مدت زمانی کوتاه، مسیری را طی کرده که معمولاً در بازه‌های چندساله اتفاق می‌افتد. بررسی نمودارهای قیمتی نشان می‌دهد که این فلز وارد یک فاز پارابولیک شده؛ الگویی که معمولاً با هیجان شدید و نوسانات افراطی همراه است. در چنین شرایطی، بسیاری از تحلیل‌گران یوتوتایمز معتقدند که خود نمودار، بهترین روایتگر وضعیت فعلی است. جهش‌هایی با این شدت و سرعت، حتی در بازارهای کالایی پرنوسان نیز به‌ندرت مشاهده می‌شود. نقره در هفته‌های اخیر به نوعی به «دارایی ترندمحور» تبدیل شده و توجه گسترده معامله‌گران خرد را به خود جلب کرده است؛ پدیده‌ای که شباهت‌هایی با دوره‌های تاریخی سفته‌بازی، از جمله ماجرای مشهور برادران هانت در دهه ۱۹۷۰، دارد؛ دورانی که در نهایت با افزایش الزامات مارجین و فروکش‌کردن حباب پایان یافت. نشانه‌هایی وجود دارد که ممکن است نهادهای ناظر بار دیگر سطح مارجین معاملات نقره را افزایش دهند. با این حال، تجربه هفته‌های اخیر نشان داده که حتی اقدامات محدودکننده نیز تاکنون نتوانسته‌اند مانع ادامه روند صعودی شوند. “ «ورود گسترده سرمایه‌گذاران خرد، در کنار کسری نسبی (هرچند محدود) در بازار فیزیکی، به سوخت اصلی این رالی تبدیل شده است.» محمد زمانی تحلیل‌گران UtoTimes، وضعیت فعلی را نمونه‌ای کلاسیک از «هیجان نهایی» یا Blow-off Top توصیف می‌کنند؛ مرحله‌ای که معمولاً در انتهای روندهای صعودی شدید شکل می‌گیرد. در این فاز، حرکات قیمتی می‌توانند به‌شدت اغراق‌آمیز و غیرمنطقی شوند. افزایش ۱۰ دلاری قیمت در یک روز، در بازاری که کمتر از یک سال پیش حوالی ۳۰ دلار معامله می‌شد و در دوران همه‌گیری حتی به ۱۲ دلار رسیده بود، برای بسیاری از فعالان حرفه‌ای نشانه‌ای از ورود بازار به محدوده‌های پرریسک است. در این میان، شرکت‌های استخراج‌کننده نقره از بزرگ‌ترین برندگان این جهش محسوب می‌شوند. رشد شدید قیمت‌ها سودآوری این شرکت‌ها را به‌طور قابل‌توجهی افزایش داده و برخی از آن‌ها ممکن است به فروش بخشی از تولید آینده خود در بازارهای آتی فکر کنند. چنین اقدامی می‌تواند در کوتاه‌مدت فشار فروش محدودی ایجاد کند، هرچند طرفداران قدیمی بازار نقره که به «Silver Bugs» شهرت دارند، سال‌ها در انتظار چنین روزی بوده‌اند و اکنون این جهش را تحقق یک باور دیرینه می‌دانند. در بازار طلا نیز اثر این موج صعودی مشاهده شده، اما با شدتی به‌مراتب کمتر. قیمت طلا با رشد ۲.۲ درصدی به حدود ۵۰۹۲ دلار رسید و برای نخستین بار در معاملات منطقه آسیا–اقیانوسیه از سطح ۵۰۰۰ دلار عبور کرد، هرچند نتوانست بالای ۵۱۰۰ دلار تثبیت شود. این تفاوت رفتار تا حد زیادی به ابعاد کوچک‌تر و نقدشوندگی پایین‌تر بازار نقره نسبت داده می‌شود. در یوتوتایمز، با بررسی شرایط بازار، می‌توان گفت اندازه محدود بازار نقره و عمق کمتر نقدینگی، یکی از عوامل اصلی شتاب کم‌سابقه این صعود است. همین ویژگی که امروز به موتور محرک رشد تبدیل شده، در آینده می‌تواند به عاملی برای تشدید اصلاحات نیز بدل شود. عبور از سطح ۱۰۰ دلار، از نگاه بسیاری از تحلیلگران، می‌توانست نقطه آغاز شناسایی سود باشد، اما در عمل به جرقه‌ای برای تشدید فشار خرید و شکل‌گیری یک موج فشرده صعودی تبدیل شد. ✔️  بیشتر بخوانید: گزارش بعدی اشتغال آمریکا می‌تواند نقطه عطف بازارها باشد در مجموع، بازار نقره در مقطعی استثنایی و تاریخی قرار گرفته است؛ مقطعی که ترکیبی از هیجان، کمبود نسبی عرضه، ورود سرمایه‌های خرد و انتظارات اغراق‌آمیز، آن را به یکی از داغ‌ترین دارایی‌های جهان تبدیل کرده است. با این حال، تجربه نشان می‌دهد که چنین دوره‌هایی اغلب با نوسانات شدید و بازگشت‌های ناگهانی همراه هستند. برای سرمایه‌گذاران، این رالی می‌تواند هم فرصتی کم‌نظیر و هم هشداری جدی درباره ریسک‌های پنهان در پسِ هیجان بازار باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقره به اوج تاریخی خود رسید: قیمت 110.46 دلار در هر اونس!

به گزارش UTOTIMES، قیمت نقره به تازگی به رکورد جدیدی دست یافته و به 110.46 دلار در هر اونس رسیده است. این افزایش قابل توجه، که بیش از 7 درصد بوده، نشان‌دهنده تقاضای بالا و نگرانی‌های اقتصادی در بازارهای جهانی است. دلایل رشد قیمت نقره به چند عامل کلیدی بستگی دارد. یکی از مهم‌ترین این عوامل، نوسانات بازارهای مالی و افزایش تقاضا برای دارایی‌های امن در شرایط عدم قطعیت اقتصادی است. همچنین، کاربردهای روزافزون نقره در فناوری‌های نوین، به ویژه در حوزه هوش مصنوعی و پنل‌های خورشیدی، به شدت بر تقاضای این فلز ارزشمند افزوده است. نقره به عنوان یک ماده حیاتی در تولید تجهیزات الکترونیکی و انرژی‌های تجدیدپذیر شناخته می‌شود، که این موضوع خود به افزایش ارزش آن کمک کرده است. تحولات ژئوپولیتیکی نیز نقش مهمی در افزایش قیمت نقره ایفا کرده‌اند. سرمایه‌گذاران اکنون به دقت وضعیت بازار را زیر نظر دارند تا ببینند آیا این روند صعودی ادامه خواهد داشت یا خیر. با توجه به این تحولات و پیش‌بینی‌ها، نقره همچنان یکی از گزینه‌های جذاب برای سرمایه‌گذاران محسوب می‌شود. آیا شما نیز به سرمایه‌گذاری در نقره فکر می‌کنید؟ نظرات خود را با ما به اشتراک بگذارید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ایران و آرمادای عظیم: چه چیزی در پس این اظهارات نهفته است؟

براساس گزارس منابع UTOTIMES، در پی اظهارات اخیر دونالد ترامپ در مجمع جهانی اقتصاد در داووس، قیمت‌های نفت شاهد افزایش قابل توجهی بوده است. ترامپ در صحبت‌های خود به حرکت یک آرمادای عظیم (نیروی نظامی بزرگ) به سمت ایران اشاره کرد که این موضوع نگرانی‌های ژئوپولیتیکی را افزایش داده و موجب حمایت از قیمت‌های نفت شده است. بررسی بنیادی اظهارات ترامپ، که توجه معامله‌گران نفت را به خود جلب کرد، به‌ویژه در روزهای پایانی هفته منجر به افزایش قیمت‌ها شد. با توجه به وضعیت تشدید شده، قیمت‌های نفت ممکن است برای مدتی تحت فشار باقی بمانند و در یک تثبیت طولانی گیر کنند. از سوی دیگر، واکنش ملایم فدرال رزرو و احتمال بهبود در داده‌های بازار کار ایالات متحده می‌تواند به حمایت از بازار ادامه دهد. تحلیل تکنیکال نفت - بازه زمانی روزانه نمودار روزانه نشان می‌دهد که قیمت نفت در ناحیه حمایتی حدود 58.80 دلار بازگشتی داشته است. خریداران با ورود به بازار در این سطح حمایتی، به دنبال صعود به سمت 66.00 دلار هستند. در عوض، فروشندگان باید قیمت را زیر سطح حمایت شکسته تا الگوی صعودی را باطل کرده و افت را به سمت 55.00 دلار ادامه دهند. تحلیل تکنیکال نفت - بازه زمانی 1 ساعته در نمودار 1 ساعته، یک خط روند صعودی حرکت صعودی را تعریف می‌کند. خریداران احتمالاً به تکیه بر این خط روند ادامه خواهند داد تا فشار بیشتری به سمت قله‌های جدید وارد کنند. در مقابل، فروشندگان به دنبال شکست زیر این خط روند برای ورود به بازار و بازگشت به سطح حمایت 58.80 دلار خواهند بود. با توجه به تحولات اخیر و تنش‌های ژئوپولیتیکی، بازار نفت در روزهای آینده همچنان تحت تأثیر قرار خواهد گرفت و سرمایه‌گذاران باید با دقت وضعیت را زیر نظر داشته باشند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

جیم کرامر، تحلیلگر مشهور بازار: نقره مسخره است

به گزارش UTOTIMES، جیم کرامر، تحلیلگر معروف بازارهای مالی و مجری برنامه «Mad Money»، اخیراً در مصاحبه‌ای اظهار داشت که او یک «عاشق طلا» است اما هیچ علاقه‌ای به نقره ندارد. کرامر توضیح داد که در تلاش است تا از نقره خانوادگی خود بهره‌برداری کند، اما به نظر می‌رسد که افزایش قیمت نقره به موضوعی «مسخره» تبدیل شده است. کرامر با بیان این که طلا همیشه برای او جذابیت بیشتری داشته، به سرمایه‌گذاران توصیه کرد که در انتخاب‌های خود دقت کنند. او به وضوح نشان داد که نقره را در مقایسه با طلا کمتر جذاب می‌داند و این موضوع می‌تواند برای سرمایه‌گذاران مهم باشد. این اظهارات کرامر در حالی مطرح می‌شود که بازارهای جهانی در حال تغییرات قابل توجهی هستند و سرمایه‌گذاران به دنبال بهترین فرصت‌ها برای سرمایه‌گذاری هستند. آیا شما هم با نظر کرامر موافقید؟

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ریسک پرمیوم دلار: آیا مداخله مشترک آمریکا و ژاپن در راه است؟

مداخله مشکوک برای فروش USDJPY و همچنین درگیری مقامات آمریکایی به کاهش نزدیک به ۳.۵ درصدی دلار از صبح جمعه منجر شده است. این حرکت در زمانی که دلار در وضعیت ضعیفی قرار دارد، رخ داده و جفت‌ارزهایی مانند EURUSD و USDCHF از سطوح کلیدی عبور کرده‌اند. این تغییرات به دلیل عوامل بنیادی نیست، اما ریسک پرمیوم دلار ممکن است همچنان بالا بماند. دلار آمریکا: ریسک پرمیوم دلار همچنان بالا خواهد بود مداخله مشکوک ژاپنی‌ها برای فروش USDJPY در زمانی ضعیف برای دلار اتفاق افتاده است، به ویژه بعد از تنش‌های ژئوپلیتیکی هفته گذشته. بر اساس اطلاعات موجود، مقامات ژاپنی ممکن است در روز جمعه زمانی که USDJPY بالای ۱۵۹ رفت، مداخله کرده باشند. نکته مهم‌تر اینکه، در زمان بسته شدن بازار لندن در ساعت ۱۷:۰۰ GMT روز جمعه، فدرال رزرو شروع به پرسش از بانک‌ها در نیویورک درباره اندازه‌های موقعیت‌های خود در USDJPY کرده است. این عمل به نوعی «بررسی نرخ» تلقی می‌شود که نشان‌دهنده آمادگی بانک مرکزی برای مداخله فیزیکی است. اینکه فدرال رزرو به این فعالیت پرداخته و روشن نکرده که این کار صرفاً به نمایندگی از مقامات ژاپنی است، باعث شده تا گمانه‌زنی‌هایی مبنی بر احتمال مداخله مشترک آمریکا و ژاپن شکل بگیرد. احتمال مداخله دوجانبه بین ژاپن و آمریکا به وضوح قوی‌تر از مداخله صرفاً غیرفعال توکیو است. چرا واشنگتن باید در این امر دخالت کند؟ دو دلیل وجود دارد: الف) یِن ضعیف به فروش اوراق قرضه ژاپن (JGB) هفته گذشته افزوده و به طور غیرمستقیم باعث افزایش بازدهی اوراق قرضه خزانه‌داری آمریکا شده است. اگر مالیاتی وجود داشته باشد که برای کاخ سفید در حال حاضر مهم‌تر از بازار سهام باشد، آن اوراق خزانه‌داری آمریکا است. ب) USDJPY قوی ممکن است کارکرد تعرفه‌های آمریکایی بر روی ژاپن را تضعیف کند و مزیت رقابتی برای تولیدکنندگان ژاپنی ایجاد کند. با این حال، این حرکت تحت تأثیر عوامل بنیادی نیست. نرخ‌های واقعی بهره یِن هنوز منفی هستند و انتخابات ناگهانی ژاپن در ۸ فوریه ممکن است فشار بیشتری بر JGBها و یِن وارد کند. همچنین، با توجه به ریسک‌های ژئوپلیتیکی که به دارایی‌های آمریکایی مرتبط است، داستان بنیادی دلار تغییر نکرده است. بعلاوه، ما مشکوک هستیم که جلسه FOMC این هفته ممکن است کمی برای دلار مثبت باشد. بدون شک، مقامات ژاپنی و احتمالاً آمریکایی نیز از این رویکرد مبهم به مداخله ارزی خوشحال هستند. معامله‌گران اکنون منتظر فعالیت در زمان‌های آغاز و پایان بازار خواهند بود. یک گپ صعودی در USDJPY در ۱۵۵.۶۵ ممکن است اکنون مقاومت روزانه باشد. اما برای ادامه فروش دلار به این شکل، احتمالاً نیاز به مشاهده برخی اخبار ضعیف داخلی ایالات متحده داریم. به جز جلسه FOMC، این موضوع نظارت بر گزارش‌های درآمدی از غول‌های فناوری آمریکا را در روزهای چهارشنبه و پنجشنبه افزایش خواهد داد. این داستان مداخله یِن فشار زیادی بر DXY وارد کرده است، جایی که احتمال فروش تا ۱۰۰ میلیارد دلار (مقداری که توکیو در تابستان ۲۰۲۴ فروخته بود) دلار را در زمانی ضعیف گرفتار کرده است. DXY دارای یک گپ صعودی به ۹۷.۴۲ (که اکنون مقاومت است) بوده و تمایل به سطوح پایین سال گذشته در ۹۶.۲۰/۳۵ دارد – اما واقعاً نیاز به پشتیبانی بنیادی برای حفظ این حرکات دارد. یورو: با جریان همراه شوید ما انتظار چنین قدرتی در EURUSD را در این فصل نداشتیم، اما به نظر می‌رسد ترکیب تحولات ژئوپلیتیکی هفته گذشته و فروش‌های بزرگ دلار از سوی ژاپن باعث شده است که EURUSD از مقاومت‌های اصلی در ۱.۱۸۰۰/۱۸۱۰ عبور کند. سه موضوعی که روز جمعه به آن اشاره کردیم، به طور کلی برای یورو حمایت‌کننده هستند. ادامه ورود سرمایه‌های قوی به ETFهای سهام بازارهای نوظهور نظریه رشد جهانی را تقویت می‌کند، در حالی که افزایش قیمت طلا و فرانک سوئیس روایت کاهش ارزش دلار را حفظ می‌کند. ممکن است کمی حمایت کلان نیز برای داستان یورو وجود داشته باشد. PMIهای منطقه یورو به آرامی در حال افزایش هستند – به ویژه در آلمان. یک خوانش خوب دیگر از شاخص Ifo آلمان می‌تواند به طور ملایم از EURUSD حمایت کند و ممکن است EURUSD را به مقاومت اصلی در ۱.۱۹۰۰/۱۹۱۰ برساند. این ممکن است هنوز بالاترین نقطه دامنه EURUSD در سه‌ماهه اول باشد، اما بیایید ببینیم. همچنین در پایان این هفته، جمعه شاهد انتشار پیشرفته داده‌های GDP سه‌ماهه چهارم ۲۵ خواهیم بود – که انتظار می‌رود در آلمان و منطقه یورو به ترتیب ۰.۲٪ نسبت به سه‌ماهه قبل باشد. حمایت درون‌روزی اکنون ۱.۱۸۳۵ است و مقاومت در ۱.۱۹۰۰/۱۹۱۰ قرار دارد. شرکت‌های اروپایی با نیازهای خرید دلار باید بسیار خوشحال باشند. فرانک سوئيس: بسیار قوی اینکه EURCHF نزدیک به ۰.۹۲ عرضه می‌شود و USDCHF زیر ۰.۷۸۰۰ شکسته شده، زنگ خطرهایی را در زوریخ به صدا درمی‌آورد. فرانک سوئیس تجارت‌وزنی اکنون به سمت بالاترین رکوردهای تاریخی خود فشار خواهد آورد و تعجبی ندارد اگر بازار دوباره نرخ‌های منفی را در سوئیس قیمت‌گذاری کند، زیرا بانک ملی سوئیس با فرانک قوی مقابله می‌کند. اگر بانک مرکزی سوئيس (SNB) نتیجه‌گیری کند که چشم‌اندازهای بهتر رشد جهانی به معنای این است که فرانک قوی مشکلی نیست، پس EURCHF به ۰.۹۰ خواهد رسید. اگر این حرکت USDCHF ادامه یابد، ۰.۷۸۰۰/۷۸۱۰ باید اکنون مقاومت باشد. یک حرکت مستقیم بالای ۰.۷۸۸۰ نشان می‌دهد که ما هنوز در یک دامنه معاملاتی بسیار نوسانی هستیم. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرخش سرمایه جهانی از آمریکا؛ کمبود گزینه‌های سرمایه‌گذاری و اوج‌گیری دارایی‌های جایگزین

یکی از برجسته‌ترین ویژگی‌های بازارهای مالی در مقطع کنونی، تردید فزاینده سرمایه‌گذاران نسبت به جذابیت دارایی‌های آمریکایی و در عین حال، کمبود گزینه‌های جایگزین در سطح جهانی است. افزایش عدم‌اطمینان سیاسی، نوسانات سیاست‌گذاری و تنش‌های ژئوپلیتیک، به‌ویژه در ماه‌های اخیر، باعث شده بخشی از سرمایه‌های بین‌المللی به‌دنبال مسیرهای تازه‌ای خارج از ایالات متحده باشد. نتیجه این روند، شکل‌گیری نوعی «شوک تقاضا» در بازارهایی مانند نقره، پزو مکزیک و بورس کره جنوبی بوده است؛ بازارهایی که با وجود عمق نسبی، ظرفیت جذب حجم بالای سرمایه‌های سرگردان را ندارند. عملکرد این دارایی‌ها به‌خوبی نشان‌دهنده این تغییر جهت هستند. نسبت شارپ یک‌ساله (Sharpe ratios) نقره، پزو مکزیک و شاخص KOSPI در بسیاری از مقاطع به سطوح بالاتر از ۳ رسیده است؛ سطحی که نشان‌دهنده بازدهی بسیار مطلوب در برابر ریسک است. در مقابل، شاخص نزدک که طی سال‌های گذشته محور اصلی استراتژی «هیچ جایگزینی برای دارایی‌های امریکایی وجود ندارد» (TINA) محسوب می‌شد، اکنون بازدهی تعدیل‌شده با ریسک بسیار ضعیف‌تری را تجربه می‌کند و شارپ آن به حدود ۰.۶۱ رسیده است. این واگرایی، نشانه‌ای روشن از انتقال تدریجی جذابیت سرمایه‌گذاری از بازار آمریکا به سایر مناطق است. در همین چارچوب، عملکرد ضعیف سهام شرکت‌های بزرگ فناوری موسوم به «MAG7» نیز قابل توجه است. این گروه از سپتامبر سال گذشته عملاً بازدهی قابل‌توجهی نداشته و در مقایسه با دارایی‌های غیرآمریکایی عقب مانده است. هرچند رشد قدرتمند بازار پس از کف‌های آوریل ۲۰۲۵ و ثبات نسبی جریان سرمایه به اوراق و سهام آمریکا، تصویر کلی را تا حدی مخدوش کرده، اما در سطح عمیق‌تر، به‌ویژه برای سرمایه‌گذاران خارجی بدون پوشش ارزی، بازده واقعی دارایی‌های آمریکایی به‌طور محسوسی تضعیف شده است. تنش‌های اخیر پیرامون گرینلند و سیاست‌های تجاری نیز به این تصور دامن زده که ریسک سیاست‌گذاری در آمریکا ماهیتی ساختاری‌تر یافته است. در این میان، اثرات رفتاری نقش مهمی در شکل‌دهی به تصمیمات سرمایه‌گذاران دارد. طی سال‌های متمادی، بازار آمریکا به‌طور مستمر بهتر از سایر بازارها عمل کرده و همین امر باعث شده بود خروج از آن به‌عنوان یک ریسک شغلی و حرفه‌ای تلقی شود. بسیاری از مدیران سرمایه که تلاش کردند برخلاف این روند عمل کنند، با فشار عملکردی و حتی از دست دادن موقعیت شغلی مواجه شدند. اکنون اما، پرسش کلیدی این است که چند ماه یا چند سال عملکرد ضعیف آمریکا لازم است تا تنوع‌بخشی جغرافیایی دوباره به یک استراتژی «ایمن» تبدیل شود. با تداوم این روند، ترس از عقب‌ماندن از موج جدید جهانی، جایگزین ترس سنتی از فاصله گرفتن از بازار آمریکا خواهد شد. از منظر ساختاری، این تغییر فاز می‌تواند پیامدهای بلندمدتی برای جریان سرمایه جهانی داشته باشد. در صورت استمرار تردیدها نسبت به سیاست‌های آمریکا، روند انباشت سرمایه در بازارهای نوظهور و اقتصادهای منتخب آسیایی و آمریکای لاتین ممکن است شتاب بگیرد. این موضوع می‌تواند به تقویت ارزهای محلی، رشد بازارهای سهام منطقه‌ای و افزایش عمق مالی این کشورها منجر شود، هرچند همزمان ریسک شکل‌گیری حباب‌های قیمتی را نیز افزایش می‌دهد. نمونه آن را می‌توان در نوسانات شدید KOSPI و رشد سریع قیمت نقره مشاهده کرد. در کوتاه‌مدت، بازارها وارد دوره‌ای با نوسانات بالا شده‌اند که فرصت‌های متعددی برای معامله‌گران حرفه‌ای ایجاد می‌کند. انتشار گزارش‌های مهم درآمدی شرکت‌های بزرگ، نشست‌های حساس بانک‌های مرکزی، چندین حراج اوراق خزانه آمریکا، پایان ماه مالی شرکت‌ها و پایان دوره‌های حسابداری، همگی می‌توانند محرک‌های نوسان باشند. در این میان، داده تورم استرالیا در روز سه‌شنبه از اهمیت ویژه‌ای برخوردار است و انتظار می‌رود قوی ظاهر شود؛ عاملی که می‌تواند احتمال افزایش نرخ بهره توسط بانک مرکزی استرالیا را به حدود ۹۹ درصد برساند و به تقویت بیشتر دلار استرالیا منجر شود. ✔️  بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ تثبیت قیمت یا جهش به قله‌های بالاتر؟ در مجموع، آنچه در حال شکل‌گیری است، یک بازتعریف تدریجی در نقشه سرمایه‌گذاری جهانی است. آمریکا همچنان یکی از جذاب‌ترین مقاصد سرمایه باقی مانده، اما دیگر تنها گزینه بی‌رقیب محسوب نمی‌شود. زخم‌های ناشی از نااطمینانی سیاستی، تنش‌های ژئوپلیتیک و تغییرات ساختاری اقتصاد جهانی، تمایل به تنوع‌بخشی را تقویت کرده‌اند. اگر این روند ادامه یابد، ممکن است طی سال‌های آینده شاهد توزیع متوازن‌تری از سرمایه در سطح جهان باشیم؛ تغییری که می‌تواند پیامدهای عمیقی برای بازارهای مالی، سیاست‌های پولی و توازن قدرت اقتصادی بین‌المللی به همراه داشته باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چشم‌انداز هفته پیش‌رو؛ تمرکز بازارها بر نشست فدرال رزرو و بانک مرکزی کانادا در سایه تنش‌های ژئوپلیتیک

فدرال رزرو هفته آینده نخستین نشست سیاست پولی خود در سال جدید را برگزار می‌کند و تصمیم آن در روز چهارشنبه اعلام خواهد شد. انتظار نمی‌رود تغییری در نرخ‌های بهره اعمال شود؛ چرا که جروم پاول، رئیس فدرال رزرو، در نشست دسامبر و پس از سه نوبت کاهش متوالی ۲۵ واحد پایه‌ای تأکید کرده بود که بانک مرکزی اکنون «در موقعیتی مناسب قرار دارد تا منتظر بماند و ببیند اقتصاد چگونه پیش می‌رود». نگرانی‌ها درباره بازار کار موجب شد فدرال رزرو از ماه سپتامبر چرخه انبساط پولی را از سر بگیرد؛ آن هم در شرایطی که رشد اشتغال در تابستان عملاً متوقف شده بود، در حالی که تورم همچنان بالاتر از هدف ۲ درصدی باقی مانده بود. با این حال، نشانه‌هایی از تثبیت بازار کار مشاهده می‌شود و اگرچه فضای فعلی «نه استخدام، نه اخراج» چندان نشانی از یک رونق قدرتمند ندارد، اما به فدرال رزرو این امکان را می‌دهد که با فراغ بال بیشتری تحولات تورمی را ارزیابی کند؛ به‌ویژه در شرایطی که داده‌ها به دلیل تعطیلی دولت فدرال با نویز و اختلال همراه بوده‌اند. تورم سرفصل آمریکا در ماه دسامبر به ۲.۷ درصد به صورت سالانه کاهش یافت، در حالی که تورم هسته بدون تغییر در سطح ۲.۶ درصد باقی ماند. این ارقام دیدگاه غالب بازار را تقویت کرده‌اند که تورم پس از افزایش موقتی ناشی از تعرفه‌های دولت ترامپ، بار دیگر در مسیر نزولی قرار گرفته است. پاول نیز در کنفرانس خبری پس از نشست دسامبر، بدون تردید تعرفه‌ها را عامل جهش تورمی معرفی کرد، اما هم‌زمان با لحنی نسبتاً خوش‌بینانه اظهار داشت که این فشار قیمتی به احتمال زیاد «یک افزایش یک‌باره قیمت‌ها» بوده است. با این وجود، مقامات فدرال رزرو همچنان رویکردی محتاطانه در پیش گرفته‌اند؛ نه‌تنها به این دلیل که تورم از سال ۲۰۲۱ تاکنون به هدف ۲ درصدی نرسیده و اعتبار بانک مرکزی در صورت تداوم این وضعیت زیر سؤال می‌رود، بلکه از آن رو که نگرانی‌ها درباره بازار کار نیز تا حد زیادی کاهش یافته است. اقتصاد آمریکا در حال حاضر نشانه‌های روشنی از قدرت نشان می‌دهد و مدل GDPNow فدرال رزرو آتلانتا رشد چشمگیر ۵.۴ درصدی را برای سه‌ماهه پایانی سال ۲۰۲۵ برآورد می‌کند. از این رو، با وجود نرم‌تر شدن اخیر داده‌های تورمی، بعید به نظر می‌رسد فدرال رزرو در نشست هفته آینده نشانه‌ای از تسریع روند کاهش نرخ بهره در ماه‌های آتی ارائه دهد. پاول احتمالاً تلاش خواهد کرد با برجسته‌سازی قدرت اقتصاد آمریکا، این احتیاط را توجیه کند. با این حال، اگر او در سخنان خود دریچه‌ای به روی بیش از یک نوبت کاهش ۲۵ واحد پایه‌ای  آن‌گونه که در نمودار نقطه‌ای برای سال ۲۰۲۶ پیش‌بینی شده بگشاید، این موضوع می‌تواند خبر خوشایندی برای سرمایه‌گذاران تلقی شود. در شرایطی که دلار آمریکا همچنان تحت تأثیر تهدیدهای تازه ترامپ درباره اعمال تعرفه‌ها و تحولات مرتبط با گرینلند قرار دارد، هرگونه غافلگیری انبساطی از سوی فدرال رزرو می‌تواند فشار فروش تازه‌ای بر اسکناس سبز وارد کند و نوسانات جدیدی را در بازار ارز رقم بزند. آیا ترامپ سرانجام جانشین پاول را معرفی خواهد کرد؟ از منظر داده‌های اقتصادی، هفته پیش‌رو با انتشار سفارشات کالاهای بادوام آمریکا برای ماه نوامبر در روز دوشنبه آغاز می‌شود. پس از آن، شاخص اعتماد مصرف‌کننده «کنفرانس بورد» روز سه‌شنبه منتشر خواهد شد. در ادامه، گزارش سفارشات کارخانه‌ای در روز پنج‌شنبه و در نهایت شاخص مدیران خرید شیکاگو (Chicago PMI) و شاخص قیمت تولیدکننده (PPI) در روز جمعه در کانون توجه بازار قرار خواهند گرفت. با این حال، این احتمال وجود دارد که مهم‌ترین رویداد هفته نه از دل داده‌های اقتصادی بیرون بیاید و نه حتی از تصمیم فدرال رزرو. دونالد ترامپ ممکن است با اعلام نام گزینه مورد نظر خود برای جانشینی جروم پاول، توجه بازارها را از نشست بانک مرکزی منحرف کند. بر اساس گزارش‌ها، رئیس‌جمهور آمریکا دامنه انتخاب خود را به چهار نفر محدود کرده است: کِوین هَسِت، مشاور اقتصادی کاخ سفید؛ کریستوفر والر، عضو هیئت‌مدیره فدرال رزرو؛ کوین وارش، عضو پیشین هیئت‌مدیره این نهاد؛ و ریک ریدر، مدیر ارشد سرمایه‌گذاری اوراق بدهی در بلک‌راک که اخیراً به فهرست گزینه‌ها اضافه شده است. معامله‌گران بازار سهام احتمالاً با انتخاب هر یک از این گزینه‌ها واکنش مثبتی نشان خواهند داد، چرا که همگی از چهره‌های شناخته‌شده و مورد اعتماد بازار به شمار می‌روند. با این حال، بازار اوراق قرضه به احتمال زیاد در صورت انتخاب کریستوفر والر آرامش بیشتری خواهد داشت؛ چرا که او به‌عنوان یکی از چهره‌های درون‌ساختاری فدرال رزرو، نماد تداوم و ثبات سیاست‌گذاری تلقی می‌شود. در مقابل، انتظار نمی‌رود دلار آمریکا بلافاصله واکنش پررنگی به این خبر نشان دهد. سرمایه‌گذاران احتمالاً ترجیح خواهند داد تا روشن‌تر شدن مسیر سیاست پولی تحت مدیریت جدید صبر کنند و پس از آن، موضع‌گیری دقیق‌تری نسبت به چشم‌انداز دلار اتخاذ کنند. ✔️  بیشتر بخوانید: تصمیم درباره رئیس آینده فدرال رزرو در آستانه نهایی شدن؛ بازارها چشم‌انتظار انتخاب ترامپ بانک مرکزی کانادا در مسیر حفظ وضعیت فعلی در شرایطی که احتمال می‌رود جروم پاول بار دیگر به دلیل خودداری از کاهش نرخ بهره، هدف انتقادهای تازه دونالد ترامپ قرار گیرد، مارک کارنی، نخست‌وزیر کانادا نیز همچنان در کاخ سفید از محبوبیت چندانی برخوردار نیست. با این حال، با وجود پیشرفت محدود در زمینه کاهش تعرفه‌های آمریکا بر صادرات کانادا که خارج از چارچوب توافق USMCA قرار دارند، اقتصاد این کشور تاکنون از خود پایداری قابل قبولی نشان داده است. طی ماه‌های اخیر، بازار کار کانادا از ماه سپتامبر به این سو در مسیر رشد قرار گرفته و تولید ناخالص داخلی نیز در سه‌ماهه سوم سال گذشته بار دیگر شتاب گرفته است. تازه‌ترین آمار رشد ماهانه اقتصاد کانادا قرار است روز جمعه منتشر شود و می‌تواند تصویر دقیق‌تری از میزان تاب‌آوری اقتصاد این کشور ارائه دهد. در سوی دیگر، چشم‌انداز تورم در ماه‌های اخیر ترکیبی و نسبتاً نامتوازن بوده است؛ موضوعی که فضای تصمیم‌گیری بانک مرکزی کانادا را محتاطانه‌تر کرده است. در نتیجه، انتظار می‌رود این نهاد در نشست روز چهارشنبه که تنها چند ساعت پیش از اعلام تصمیم فدرال رزرو برگزار می‌شود، نرخ‌های بهره را بدون تغییر حفظ کند. بر اساس قیمت‌گذاری بازارهای فیوچرز، در حال حاضر حدود ۴۰ درصد احتمال برای افزایش نرخ بهره تا پایان سال در نظر گرفته شده است. با این حال، اگر مقامات بانک مرکزی کانادا در بیانیه خود همچنان گزینه کاهش نرخ بهره را باز نگه دارند، دلار کانادا ممکن است بخشی از رشدهای اخیر خود در برابر دلار آمریکا را از دست بدهد و وارد فاز اصلاحی شود. آیا داده‌های تورمی استرالیا مهر تأییدی بر افزایش نرخ بهره RBA خواهد زد؟ در همین حال، در استرالیا احتمال افزایش نرخ بهره بیش از پیش تقویت شده است و سرمایه‌گذاران در حال حاضر حدود ۵۸ درصد احتمال می‌دهند که بانک مرکزی استرالیا (RBA) در نشست ۳ فوریه نرخ بهره را ۲۵ واحد پایه افزایش دهد. در این میان، انتشار داده‌های شاخص قیمت مصرف‌کننده (شاخص CPI) در هفته آینده نقشی تعیین‌کننده در جهت‌گیری این انتظارات ایفا خواهد کرد. آمارهای فصلی تورم قرار است روز چهارشنبه هم‌زمان با داده‌های ماهانه منتشر شوند و می‌توانند مشخص کنند که کفه ترازو به سود افزایش نرخ‌ها سنگین‌تر خواهد شد یا خیر. تورم سرفصل در سه‌ماهه سوم سال گذشته به ۳.۲ درصد به صورت سالانه رسید و انتظار می‌رود در سه‌ماهه چهارم نیز اندکی افزایش یافته باشد. این در حالی است که شاخص ماهانه تورم در ماه اکتبر تا ۳.۸ درصد رشد کرد، اما در نوامبر بار دیگر به ۳.۴ درصد عقب نشست؛ نشانه‌ای از نوسانات مقطعی در مسیر تورم. در صورتی که گزارش تورمی پیش‌رو کمتر از انتظارات بازار منتشر شود، می‌تواند فشار قابل توجهی بر دلار استرالیا وارد کند؛ ارزی که طی هفته گذشته تحت تأثیر افزایش گمانه‌زنی‌ها درباره رشد نرخ بهره، روندی صعودی را تجربه کرده است. در مقابل، اگر داده‌های CPI احتمال اقدام انقباضی از سوی RBA را تقویت کنند، دلار استرالیا ممکن است در کوتاه‌مدت هدف قیمتی ۰.۶۹۰۰ دلار آمریکا را در چشم‌انداز خود قرار دهد و وارد فاز جدیدی از تقویت شود. ✔️  بیشتر بخوانید: فرانک سوئیس همچنان امن‌ترین پناهگاه ارزی؛ نگاه محتاطانه گلدمن ساکس به چشم‌انداز کوتاه‌مدت داده‌های منطقه یورو؛ عاملی برای حفظ حمایت از یورو کاهش نسبی تنش‌ها میان پایتخت‌های اروپایی و واشنگتن بر سر موضوع خودمختاری گرینلند، برای بازارهای مالی خبر خوشایندی بوده و تا حد زیادی از شدت نگرانی‌ها کاسته است. با این حال، این بحران را نمی‌توان پایان‌یافته تلقی کرد؛ چرا که گفت‌وگوها درباره چارچوب یک توافق احتمالی آینده، هنوز فاصله زیادی با حل‌وفصل کامل اختلافات میان طرفین دارد. در این میان، یورو به‌طور غیرمنتظره‌ای به یکی از برندگان اصلی تحولات ژئوپلیتیک اخیر تبدیل شده است؛ چرا که دلار آمریکا در نتیجه شکل‌گیری موج «فروش دارایی‌های آمریکایی» تحت فشار قرار گرفت. البته این به معنای مصون بودن یورو از ریسک‌ها نیست و هم‌زمان با ادامه مذاکرات درباره آینده گرینلند، آسیب‌پذیری‌هایی نیز همچنان متوجه این ارز اروپایی است. یکی از مهم‌ترین این ریسک‌ها، احتمال تشدید تنش‌های تجاری میان اتحادیه اروپا و ایالات متحده است؛ موضوعی که می‌تواند شانس کاهش مجدد نرخ بهره توسط بانک مرکزی اروپا در سال جاری را افزایش دهد. با این حال، در مقطع کنونی انتظار می‌رود داده‌های اقتصادی منتشرشده همچنان از موضع خنثی ECB حمایت کرده و مانع از چرخش زودهنگام سیاست پولی شوند. نخستین برآورد از رشد تولید ناخالص داخلی منطقه یورو در سه‌ماهه چهارم، روز جمعه منتشر خواهد شد. پیش‌بینی‌ها از رشد ۰.۲ درصدی به‌صورت فصلی (q/q) حکایت دارد؛ رقمی که اندکی کمتر از رشد ۰.۳ درصدی سه‌ماهه سوم است و نشانه‌ای از کند شدن نسبی شتاب اقتصادی محسوب می‌شود. علاوه بر این، سرمایه‌گذاران در طول هفته نگاه ویژه‌ای به شاخص فضای کسب‌وکار «ایفو» آلمان در روز دوشنبه و همچنین آمارهای اولیه تورم منطقه یورو برای ماه ژانویه در روز جمعه خواهند داشت؛ داده‌هایی که می‌توانند نقش مهمی در شکل‌دهی انتظارات بازار نسبت به مسیر آتی سیاست پولی اروپا ایفا کنند. تمرکز بازار بر تورم توکیو پس از تصمیم بانک مرکزی ژاپن در پایان هفته، نگاه بازارها بار دیگر به ژاپن و داده‌های تورمی این کشور معطوف خواهد شد؛ جایی که برآوردهای شاخص قیمت مصرف‌کننده (CPI) منطقه توکیو برای ماه ژانویه، روز جمعه منتشر می‌شود. این آمار به‌عنوان یکی از شاخص‌های پیش‌نگر تورم ملی ژاپن، از اهمیت بالایی برخوردار است و می‌تواند جهت‌گیری انتظارات بازار را تحت تأثیر قرار دهد. تورم هسته توکیو در ماه دسامبر به ۲.۳ درصد به صورت سالانه کاهش یافت؛ کاهشی که بازتابی از افت قیمت انرژی و تعدیل نسبی تورم مواد غذایی بود و از فروکش کردن بخشی از فشارهای قیمتی حکایت داشت. در صورتی که داده‌های ماه ژانویه نیز کاهش بیشتری را نشان دهند، ممکن است فشار تازه‌ای بر ین ژاپن وارد شود. این در حالی است که سرمایه‌گذاران همچنان بیش از آنکه بر موضع نسبتا انقباضی بانک مرکزی ژاپن تمرکز کنند، نگران روند فزاینده بدهی دولت این کشور هستند. اگرچه بانک مرکزی ژاپن در نشست اخیر خود چشم‌انداز تورمی را به سمت بالا بازنگری کرد و سیگنال‌هایی از آمادگی برای افزایش دوباره نرخ بهره ارسال نمود، اما بازار ارز تاکنون واکنش قاطعی به این پیام‌ها نشان نداده و ین همچنان متقاعد نشده است. در شرایطی که ین قادر به بازیابی پایدار نیست، ریسک مداخله ارزی از سوی مقامات ژاپنی در روزهای آینده افزایش یافته است؛ به‌ویژه پس از آنچه روز جمعه به‌عنوان «بررسی نرخ» (Rate Check) مشکوک تلقی شد. معمولاً مقامات پیش از مداخله مستقیم، از این ابزار برای سنجش شرایط بازار و ارسال یک پیام هشدارآمیز استفاده می‌کنند که نشان می‌دهد در هر لحظه آمادگی ورود به بازار را دارند. از این رو، سرمایه‌گذاران بازار ارز در روزهای آینده ناگزیر خواهند بود با هوشیاری بیشتری تحولات ین را دنبال کنند، چرا که هرگونه تشدید نوسانات می‌تواند به واکنش سریع سیاست‌گذاران ژاپنی منجر شود و معادلات کوتاه‌مدت بازار را دگرگون سازد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازار طلا زیر ذره‌بین تحلیلگران؛ تثبیت قیمت یا جهش به قله‌های بالاتر؟

نگرانی‌های ژئوپلیتیکی در آستانه سخنرانی دونالد ترامپ در مجمع جهانی اقتصاد داووس در روز چهارشنبه، بهای طلا را به ثبت رکورد تاریخی تازه‌ای سوق داد. هرچند فروکش‌کردن ظاهری بحران گرینلند تا حدی از شدت تنش‌ها کاست، اما این تحول نیز نتوانست مانع از ادامه رشد قیمت‌ها در روزهای پایانی هفته شود؛ به‌طوری‌که انس جهانی طلا با یک جهش قدرتمند، خود را تا آستانه حساس ۵٬۰۰۰ دلار به‌ازای هر اونس رساند. بازار نقدی طلا هفته را در سطح ۴٬۶۵۴.۲۴ دلار آغاز کرد و پس از یک صعود سریع تا محدوده ۴٬۶۸۰ دلار، همزمان با تعطیلی بازارهای آمریکا به مناسبت روز مارتین لوتر کینگ، وارد فاز نوسان محدود شد. در این مقطع، معاملات عمدتاً در یک بازه فشرده دنبال می‌شد و معامله‌گران در انتظار محرک‌های جدید باقی ماندند. نخستین حرکت معنادار صعودی هفته، در جریان معاملات شبانه دوشنبه و در سشن آسیا شکل گرفت. در این بازه، قیمت انس طلا از حدود ۴٬۶۷۱ دلار در ساعت ۱۰ شب به وقت شرق آمریکا، تا نزدیکی ۴٬۷۱۴ دلار اندکی پیش از ساعت ۱ بامداد افزایش یافت و سپس در معاملات اروپایی، به اوج موقت ۴٬۷۳۵ دلار در هر اونس دست پیدا کرد. اما بازگشت معامله‌گران آمریکایی به بازار، نقش اصلی را در شکل‌گیری شتاب صعودی طلا در این هفته ایفا کرد. قیمت نقدی طلا تنها ۱۵ دقیقه پیش از آغاز معاملات آمریکای شمالی در روز سه‌شنبه، به سطح ۴٬۷۵۰ دلار رسیده بود و تا ساعت ۱ بعدازظهر، این رقم به حدود ۴٬۷۶۳ دلار در هر اونس افزایش یافت. پس از آن‌که قیمت‌ها برای چند ساعت در نزدیکی محدوده ۴٬۷۶۰ دلار نوسان کردند، موج صعودی بعدی بار دیگر از بازارهای آسیایی آغاز شد. در این مرحله، انس طلا از سطح ۴٬۷۵۸ دلار در ساعت ۶ عصر، تا حدود ۴٬۸۳۷ دلار در ساعت ۱۰ شب جهش کرد و سپس در ادامه معاملات شبانه، حوالی ساعت ۱:۱۵ بامداد به وقت شرق آمریکا، با ثبت رقم ۴٬۸۸۵ دلار، رکورد تاریخی تازه‌ای را به نام خود ثبت کرد. بخش قابل‌توجهی از این نوسانات شدید (هم در بازار فلزات گران‌بها و هم در سایر بازارهای مالی) حول نگرانی‌ها از مواضع احتمالی دونالد ترامپ درباره برنامه‌هایش برای گرینلند در سخنرانی روز چهارشنبه داووس شکل گرفت. در ساعات منتهی به این سخنرانی، قیمت طلا در بازه‌ای بالا میان ۴٬۸۳۰ تا ۴٬۸۸۵ دلار در نوسان بود. اما پس از آن‌که رئیس‌جمهور آمریکا به‌صراحت گزینه استفاده از نیروی نظامی را رد کرد، بازار سهام با موجی از خوش‌بینی مواجه شد. در همین فضا، تلاش نهایی طلا برای عبور از مقاومت ۴٬۸۵۰ دلار حوالی ساعت ۲ بعدازظهر ناکام ماند و تنها نیم ساعت بعد، قیمت‌ها با افتی سریع تا محدوده ۴٬۷۶۶ دلار عقب‌نشینی کردند. با این حال، بازگشت قیمت تقریباً به همان اندازه افت قبلی قدرتمند بود. طلا به‌سرعت توانست تا ساعت ۴:۳۰ بعدازظهر بار دیگر سطح ۴٬۸۳۵ دلار را پس بگیرد و در ادامه معاملات شبانه، در میانه دامنه نوسانی هفتگی خود وارد فاز تثبیت و آرامش نسبی شد. صبح روز پنج‌شنبه، موج تازه‌ای از تقاضا به بازار بازگشت و شتاب جدیدی به قیمت‌ها بخشید. در این مقطع، بهای نقدی طلا از سطح ۴٬۸۱۳ دلار در ساعت ۸:۳۰ صبح، با جهشی پرقدرت از مقاومت ۴٬۹۰۰ دلار عبور کرد و در نهایت تا ساعت ۷:۴۵ شب به وقت شرق آمریکا، به رکورد تاریخی تازه ۴٬۹۶۵ دلار در هر اونس رسید. پس از آن‌که چند تلاش متوالی برای ادامه صعود در معاملات شبانه ناکام ماند، طلا بار دیگر تا محدوده ۴٬۹۰۰ دلار عقب نشست تا این سطح را برای نخستین‌بار به‌عنوان حمایت آزمایش کند. در این ناحیه، تقاضای تازه‌ای وارد بازار شد و معامله‌گران بار دیگر این سطح قیمتی را جذاب ارزیابی کردند؛ موضوعی که زمینه‌ساز آغاز موج صعودی جدیدی شد. در معاملات روز جمعه، فلز زرد با جهشی چشمگیر خود را تا آستانه حساس ۵٬۰۰۰ دلار رساند و نهایتاً در سطح ۴٬۹۸۹.۸۸ دلار به اوج هفتگی خود دست یافت. پس از این حرکت، بازار وارد فاز تثبیت شد و قیمت‌ها در نزدیکی محدوده ۴٬۹۸۰ دلار، در آستانه تعطیلات آخر هفته، آرام گرفتند. ✔️  بیشتر بخوانید: خرید طلای دیجیتال در ایران: فرصت نوین سرمایه‌گذاری یا بستر کلاهبرداری‌های پنهان؟ نتایج تازه نظرسنجی هفتگی طلای کیتکو نیوز نشان می‌دهد که این بار، فضای وال‌استریت به‌شدت به نفع سناریوی صعودی متمایل شده است؛ در حالی‌ که سرمایه‌گذاران خرد یا همان «مین‌استریت» تا حدی از شدت خوش‌بینی خود کاسته‌اند. ریچ چِکان، رئیس و مدیر عملیاتی شرکت Asset Strategies International، همچنان بر تداوم رشد قیمت طلا تأکید دارد و پیش‌بینی خود را «صعودی» عنوان می‌کند. او معتقد است که در مقطعی، اصلاح قیمتی اجتناب‌ناپذیر خواهد بود، اما به باور او، این اتفاق دست‌کم در هفته آینده رخ نخواهد داد. چکان با اشاره به تشدید بی‌سابقه تنش‌های ژئوپلیتیکی، ادامه نگرانی‌ها درباره نفوذ سیاسی بر فدرال رزرو، تردیدها نسبت به ارزش‌گذاری بازار سهام و همچنین شتاب صعودی در بازار کالاها، تأکید می‌کند که مجموعه این عوامل همچنان به سود طلا عمل می‌کنند. او در جمع‌بندی دیدگاه خود می‌گوید: «روند، بهترین دوست معامله‌گر است… تا زمانی که تغییر نکند.» جیمز استنلی، استراتژیست ارشد بازار در Forex.com، نیز دیدگاهی مشابه دارد و بر حفظ موضع صعودی تأکید می‌کند. به گفته او، در شرایط فعلی دلیلی برای تغییر جهت‌گیری وجود ندارد. استنلی معتقد است سطح ۵٬۰۰۰ دلار ممکن است به‌طور موقت سرعت رشد قیمت‌ها را کاهش دهد، موجب مکث بازار شود یا حتی زمینه‌ساز یک اصلاح کوتاه‌مدت گردد؛ اما تاکنون هیچ نشانه‌ای مبنی بر پایان قدرت خریداران مشاهده نمی‌شود. او اضافه می‌کند که واکنش قدرتمند طلا به محدوده ۴٬۹۰۰ دلار در جریان اصلاح اخیر، نشان می‌دهد بازار همچنان ظرفیت قابل‌توجهی برای ادامه مسیر صعودی در اختیار دارد. کالین سیزینسکی، استراتژیست ارشد بازار در شرکت SIA Wealth Management، در گفت‌وگو با کیتکو نیوز اعلام کرده است که برای هفته پیش‌رو دیدگاهی خنثی نسبت به بازار طلا دارد. او با اشاره به شرایط تکنیکال فعلی می‌گوید: «اکنون که قیمت برای نخستین‌بار به محدوده ۵٬۰۰۰ دلار نزدیک شده، از منظر تکنیکال کاملاً طبیعی است که بازار وارد یک دوره مکث یا استراحت شود.» با این حال، سیزینسکی تأکید می‌کند که عوامل بنیادین میان‌مدت و بلندمدتی که طی سال‌های اخیر طلا را هزاران دلار در هر اونس بالا کشیده‌اند، همچنان پابرجا هستند و به مسیر خود ادامه خواهند داد. به گفته او، محرک‌های کوتاه‌مدتی مانند موضوع گرینلند می‌توانند به‌طور مقطعی به این روند شتاب بدهند، اما نقش آن‌ها موقتی است. او در توضیح این موضوع از مفهومی استفاده می‌کند که آن را «نقطه اشتعال روز» می‌نامد و می‌گوید: «همیشه یک موضوع خاص وجود دارد که مدتی در مرکز توجه قرار می‌گیرد و بعد کنار می‌رود. یک هفته ونزوئلاست، یک هفته گرینلند. اما یک مسئله هست که هیچ‌وقت از بین نرفته و آن موضوع ایران است. این مسئله همچنان پابرجاست و بازتاب آن را در بازار نفت هم می‌بینیم. بحران اوکراین هم از بین نرفته است.» سیزینسکی در ادامه تأکید می‌کند که حتی اگر تنش‌های مقطعی فروکش کنند، اختلافات ساختاری همچنان باقی خواهند ماند. به گفته او، روابط آمریکا با نخبگان سیاسی و اقتصادی حاضر در داووس به‌سادگی بهبود نخواهد یافت و تنش‌های بنیادین میان ایالات متحده و چین نیز همچنان ادامه خواهد داشت؛ عواملی که در مجموع، همچنان زمینه حمایت بلندمدت از قیمت طلا را فراهم می‌کنند. سیزینسکی در ادامه تأکید می‌کند که تنش‌های بنیادین جهانی نه‌تنها کاهش نیافته‌اند، بلکه همچنان در بطن تحولات بازار حضور دارند. به گفته او، «این تنش‌های زیرساختی از بین نرفته‌اند و دقیقاً همین واقعیت است که خود را در تداوم روند صعودی طلا نشان می‌دهد.» او معتقد است مهم‌ترین نیروی محرک پشت رالی اخیر طلا، همچنان تضعیف مداوم دلار آمریکا است. سیزینسکی با اشاره به روند ارزی ماه‌های گذشته توضیح می‌دهد که دلار طی حدود ۹ تا ۱۰ ماه اخیر، یعنی نزدیک به یک سال کامل، به‌طور پیوسته در مسیر نزولی حرکت کرده و تاکنون نشانه‌ای از تغییر این روند دیده نمی‌شود. به باور او، همین ضعف ساختاری دلار، به‌عنوان یک باد موافق بنیادین، پشتوانه اصلی طلا و نقره محسوب می‌شود و تا زمانی که این روند تغییر نکند، جهت کلی بازار نیز دگرگون نخواهد شد. از نگاه سیزینسکی، در چنین فضایی تمرکز بیش از حد بر یک تنش ژئوپلیتیکی خاص یا یک رویداد مقطعی، اهمیت ثانویه دارد. او تأکید می‌کند که این محرک‌ها ممکن است در کوتاه‌مدت به قیمت‌ها شتاب بدهند، اما تعیین‌کننده مسیر اصلی بازار نیستند. به گفته او، هر هفته موضوع تازه‌ای در صدر اخبار قرار می‌گیرد؛ یک بار اختلاف میان کشورها، بار دیگر بحران منطقه‌ای یا مناقشه سیاسی جدید. اما در مجموع، روند کلی همچنان صعودی باقی می‌ماند. سیزینسکی همچنین یادآور می‌شود که حتی پرونده گرینلند نیز هنوز بسته نشده است. به باور او، آنچه در این ماجرا اهمیت دارد، روند فزاینده نظامی‌سازی این منطقه است؛ نشانه‌ای از رقابت شدیدتر قدرت‌ها در یک جهان چندقطبی. او تأکید می‌کند که مسئله اصلی، یعنی افزایش رقابت ژئوپلیتیکی در سطح جهانی، همچنان پابرجاست و نباید انتظار داشت که به‌زودی شاهد نوعی آرامش فراگیر یا «صلح جهانی» باشیم. در ادامه این تحلیل، سیزینسکی به گمانه‌زنی‌هایی اشاره می‌کند که طی ماه‌های اخیر درباره احتمال واکنش اروپا و برخی کشورها به سیاست‌های آمریکا از طریق فروش اوراق خزانه‌داری مطرح شده است. با این حال، به باور او، چنین مسیری در عمل چندان قابل اجرا نیست و با محدودیت‌های جدی مواجه خواهد شد. او توضیح می‌دهد که شاید برخی بازیگران کوچک‌تر، مانند کشورهایی نظیر دانمارک یا سوئد، بتوانند در حاشیه دست به چنین اقداماتی بزنند، اما وقتی پای دارندگان بزرگ اوراق خزانه آمریکا به میان می‌آید، فروش گسترده این دارایی‌ها به یک چالش بزرگ تبدیل می‌شود. به گفته سیزینسکی، این موضوع سال‌هاست که مطرح می‌شود و حتی بیش از یک دهه است که برخی می‌پرسند اگر چین اقدام به فروش گسترده اوراق خزانه کند چه خواهد شد؛ پرسشی که به باور او، پاسخ عملی آن چندان ساده نیست، چراکه چنین اقدامی در نهایت برای خود فروشنده نیز هزینه‌ساز خواهد بود. با این حال، سیزینسکی می‌پذیرد که فروش تدریجی و محدود اوراق خزانه‌داری (چه با انگیزه‌های ژئوپلیتیکی و چه در چارچوب مدیریت بدهی) احتمالاً در تضعیف تدریجی دلار آمریکا نقش دارد. او تأکید می‌کند که بخشی از این سرمایه‌ها، به‌صورت آرام و بی‌سر و صدا، در حال انتقال به بازار طلا هستند؛ روندی که می‌تواند در میان‌مدت، همچنان از قیمت فلز زرد حمایت کند. سیزینسکی در آستانه نشست هفته آینده فدرال رزرو نیز تأکید می‌کند که در صورت عدم تغییر نرخ‌های بهره، تمرکز اصلی بازار نه بر تصمیم سیاستی، بلکه بر لحن تحلیل‌ها و میزان استقلال بانک مرکزی خواهد بود. به گفته او، آنچه بیش از همه اهمیت دارد، ارزیابی فدرال رزرو از وضعیت اقتصاد و چشم‌انداز نرخ‌های بهره است؛ همچنین این‌که آیا در درون کمیته سیاست‌گذاری، نشانه‌ای از اختلاف نظر و رأی مخالف وجود داشته یا خیر. سیزینسکی معتقد است این جزئیات می‌توانند سرنخ‌های مهمی درباره مسیر آینده سیاست پولی ارائه دهند. او در عین حال این پرسش را مطرح می‌کند که حتی چنین سیگنال‌هایی تا چه اندازه می‌توانند تعیین‌کننده باشند، در شرایطی که هنوز رئیس آینده فدرال رزرو معرفی نشده است. به باور او، انتخاب رئیس جدید می‌تواند معادلات را به‌طور اساسی تغییر دهد؛ به‌ویژه اگر فرد منتخب، رویکردی نزدیک به کاخ سفید داشته باشد یا بخواهد همچون جروم پاول، بر استقلال نهادی بانک مرکزی تأکید کند. سیزینسکی در پایان خاطرنشان می‌کند که احتمالاً یک سال یا حتی بیشتر زمان لازم خواهد بود تا بازارها بتوانند تصویر روشنی از مواضع و اولویت‌های رئیس جدید فدرال رزرو به دست آورند؛ موضوعی که خود می‌تواند منبعی پایدار برای عدم قطعیت در فضای سرمایه‌گذاری باقی بماند. در نظرسنجی هفتگی این هفته کیتکو نیوز، ۱۵ تحلیلگر بازار شرکت داشتند که نتایج آن نشان می‌دهد وال‌استریت بار دیگر به اردوگاه خوش‌بینان بازگشته است؛ آن هم در شرایطی که قیمت‌ها در پایان هفته، فاصله‌ای بسیار اندک با مرز روانی ۵٬۰۰۰ دلار داشتند. بر اساس این نظرسنجی، ۱۲ کارشناس، معادل ۸۰ درصد شرکت‌کنندگان، انتظار دارند قیمت طلا در هفته پیش‌رو از سطح ۵٬۰۰۰ دلار عبور کند. در مقابل، تنها یک تحلیلگر، معادل ۷ درصد، سناریوی کاهش قیمت را محتمل دانسته است. دو کارشناس دیگر، یعنی ۱۳ درصد از مجموع پاسخ‌دهندگان، نیز پیش‌بینی کرده‌اند که فلز زرد وارد فاز تثبیت و نوسان محدود شود. در همین حال، نتایج نظرسنجی آنلاین کیتکو نشان می‌دهد که سرمایه‌گذاران خرد پس از عملکرد درخشان طلا در هفته گذشته، محتاط‌تر از قبل شده‌اند. از مجموع ۲۷۲ رأی ثبت‌شده، ۱۹۳ معامله‌گر خرد، معادل ۷۱ درصد، همچنان به افزایش قیمت در هفته آینده امیدوارند. در مقابل، ۴۰ نفر یا ۱۵ درصد انتظار افت قیمت را دارند و ۳۹ سرمایه‌گذار دیگر، که ۱۴ درصد کل شرکت‌کنندگان را تشکیل می‌دهند، معتقدند بازار در هفته پیش‌رو عمدتاً در مسیر حرکت جانبی باقی خواهد ماند. ✔️  بیشتر بخوانید: ۵ روش سرمایه‌گذاری در بازار طلای ایران: راهنمای جامع خرید و نگهداری مهم‌ترین رویداد اقتصادی هفته آینده، برگزاری نشست سیاست‌گذاری پولی فدرال رزرو خواهد بود؛ هرچند بازارها انتظار ندارند که تا ماه ژوئن تغییری در نرخ‌ بهره اعمال شود. با این حال، سرمایه‌گذاران با دقت به دنبال نشانه‌هایی از اختلاف نظر میان اعضای کمیته رأی‌دهنده و همچنین هرگونه موضع‌گیری مستقل یا غیرمنتظره در کنفرانس خبری جروم پاول خواهند بود. در آغاز هفته، روز دوشنبه، آمار سفارشات کالاهای بادوام آمریکا برای ماه نوامبر منتشر می‌شود و صبح سه‌شنبه نیز گزارش شاخص اعتماد مصرف‌کننده ایالات متحده در کانون توجه قرار خواهد گرفت. اخبار روز چهارشنبه تا حد زیادی تحت تأثیر تصمیمات بانک‌های مرکزی خواهد بود. در این روز، ابتدا بانک مرکزی کانادا تصمیم خود درباره سیاست پولی را اعلام می‌کند و سپس در ساعات بعدازظهر، نوبت به انتشار تصمیم فدرال رزرو آمریکا می‌رسد؛ رویدادی که می‌تواند جهت‌گیری کوتاه‌مدت بازارها را تحت تأثیر قرار دهد. در ادامه هفته، معامله‌گران روز پنج‌شنبه گزارش هفتگی مدعیان بیمه بیکاری را زیر نظر خواهند داشت و سرانجام، هفته معاملاتی با انتشار شاخص قیمت تولیدکننده آمریکا (PPI) برای ماه دسامبر در صبح جمعه به پایان خواهد رسید. مارک چندلر، مدیرعامل مؤسسه Bannockburn Global Forex، با اشاره به ثبت رکورد جدید قیمت طلا می‌گوید: «طلا امروز به یک اوج تاریخی تازه دست یافت.» به گفته او، کاهش تنش‌ها پیرامون گرینلند و آرام‌تر شدن فضای بازار اوراق قرضه دولتی ژاپن (JGB) نیز نتوانست از قدرت خریداران بکاهد و مانع تداوم روند صعودی شود. چندلر تأکید می‌کند که سطح ۵٬۰۰۰ دلار مدت‌هاست به‌عنوان یک هدف مهم در میان فعالان بازار مطرح بوده، اما شواهد نشان می‌دهد نیروهایی که قیمت طلا را تا این سطوح بالا کشیده‌اند، احتمالاً در همین مرز روانی متوقف نخواهند شد. به باور او، هرچند شاخص‌های مومنتوم در حال ورود به نواحی اشباع هستند، اما اصلاح‌هایی مشابه آنچه در ۲۲ ژانویه مشاهده شد، بسیار کوتاه‌مدت بوده‌اند؛ موضوعی که نشان می‌دهد استراتژی «خرید در اصلاح‌ها» همچنان در بازار طلا فعال و غالب است. کوین گریدی، رئیس شرکت Phoenix Futures and Options، در گفت‌وگو با کیتکو نیوز تأکید می‌کند که بازار فلزات گران‌بها در شرایط فعلی، نشانه‌ای از توقف از خود نشان نمی‌دهد و به نظر می‌رسد تقریباً «مهارناپذیر» شده است. او با اشاره به رفتار هم‌زمان طلا و بازار سهام می‌گوید: «وقتی سهام افت می‌کند، طلا رشد می‌کند؛ وقتی هم سهام صعودی می‌شود، باز هم طلا بالا می‌رود.» به گفته گریدی، این الگو نشان می‌دهد که طلا در مقطع کنونی مسیر مستقلی برای خود تعریف کرده و وابستگی کمتری به نوسانات سایر بازارها دارد. گریدی معتقد است طلا و نقره در حال حاضر «ذهنیتی مستقل» پیدا کرده‌اند. به باور او، بازار وارد یکی از آن دوره‌های نادر شده که در آن، خریداران واقعی حاضر به خروج نیستند و فروشندگان نیز تمایلی به عرضه ندارند. حتی تولیدکنندگان فلزات نیز از فروش زودهنگام یا پوشش ریسک تولید آینده خود خودداری می‌کنند. در چنین شرایطی، معامله‌گران دنبال‌کننده روند نیز به بازار پیوسته‌اند و این موضوع را می‌توان به‌وضوح در افزایش چشمگیر حجم قراردادهای باز مشاهده کرد. او اضافه می‌کند که فعالان بازار عملاً سوار بر موج صعودی شده‌اند و ترجیح می‌دهند تا زمانی که این جریان قدرتمند ادامه دارد، همراه آن حرکت کنند. گریدی در پایان می‌گوید سطح ۵٬۰۰۰ دلار از مدت‌ها قبل به‌عنوان یک هدف قیمتی در ذهن معامله‌گران شکل گرفته بود و بازار به‌طور جدی در مسیر رسیدن به آن حرکت می‌کرد. به باور او، به‌سختی می‌توان معامله‌گری را یافت که در این مقطع انتظار لمس این سطح را نداشته باشد؛ چراکه این هدف، از مدت‌ها پیش در فضای بازار «حضور ذهنی» داشته است. گریدی در ادامه با اشاره به گزارش تعهد معامله‌گران بازار کامکس (COT) توضیح می‌دهد که از نگاه یک معامله‌گر حرفه‌ای، زمانی که اکثریت فعالان بازار در یک سمت معامله قرار می‌گیرند، ریسک تغییر جهت به‌شدت افزایش می‌یابد. به گفته او، «وقتی همه در یک سمت قایق جمع می‌شوند، اغلب قایق واژگون می‌شود.» او تصریح می‌کند که در حال حاضر حجم قابل‌توجهی از پوزیشن‌های خرید در بازار وجود دارد، اما شرایط کنونی را متفاوت از دوره‌های معمول می‌داند. به باور گریدی، این بار پشتوانه بنیادی بازار به‌طور واقعی قدرتمند است. طلا و نقره هر دو توانسته‌اند جایگاه خود را حفظ کنند و سطوح فعلی قیمت‌ها صرفاً حاصل فعالیت سفته‌بازان نیست. او تأکید می‌کند که دلایل معتبری برای معامله در این محدوده‌ها وجود دارد و بازار تنها با هیجان کوتاه‌مدت بالا نرفته است. گریدی با نگاهی به هفته پرتنش مجمع جهانی اقتصاد در داووس، معتقد است دونالد ترامپ از موضوع گرینلند به‌عنوان ابزاری تاکتیکی برای واداشتن اروپا به بازنگری در ضعف‌های راهبردی خود استفاده کرده است. به گفته او، مسئله اصلی که کمتر به آن پرداخته می‌شود، تلاش چین و روسیه برای گسترش نفوذ جهانی‌شان است؛ تلاشی که عملاً به شکل یک نبرد اقتصادی با ایالات متحده و به‌تبع آن با اروپا در جریان است. او معتقد است اروپا در این میان رویکردی منفعلانه اتخاذ کرده و همین مسئله موجب شده آسیب‌پذیری‌هایش آشکار شود. به باور گریدی، دولت پیشین آمریکا با تمجید از عملکرد اروپا، نوعی رضایت ظاهری ایجاد کرده بود، در حالی که دولت فعلی با صراحت پیام متفاوتی می‌فرستد: این‌که اروپا توان دفاع مؤثر از خود را ندارد. او می‌گوید این پیام، یک نکته راهبردی مهم بود که ترامپ در سخنرانی خود بر آن تأکید کرد. گریدی در ادامه توضیح می‌دهد که هرچند بازارها و رهبران سیاسی اغلب به این‌گونه مواضع واکنش‌های اغراق‌آمیز نشان می‌دهند، اما این رویکرد در واقع بخشی از سبک مذاکره ترامپ است. به گفته او، ترامپ معمولاً با حداکثر فشار وارد می‌شود و ابتدا موضعی کاملاً سخت‌گیرانه اتخاذ می‌کند، سپس در مسیر مذاکره به‌تدریج عقب‌نشینی می‌کند. هرچند بسیاری با این روش مخالف‌اند، اما گریدی معتقد است این سبک، در نهایت با هدف رسیدن به توافق به کار گرفته می‌شود. او در پایان تأکید می‌کند که اهمیت گرینلند را نباید دست‌کم گرفت؛ به‌ویژه در شرایطی که با ذوب شدن یخ‌های قطبی، مسیرهای دریایی جدید در حال باز شدن هستند و امکان تردد کشتی‌ها در این مناطق بیش از گذشته فراهم شده است؛ موضوعی که می‌تواند در معادلات ژئوپلیتیکی آینده نقش تعیین‌کننده‌ای ایفا کند. الکس کوپتسیِکویچ، تحلیلگر ارشد بازار در شرکت FxPro، در گفت‌وگو با کیتکو نیوز اعلام کرده است که انتظار دارد قیمت طلا در هفته آینده با تمایل نزولی همراه شود. او با اشاره به عملکرد چشمگیر بازار در روزهای اخیر توضیح می‌دهد که طلا از ابتدای هفته تاکنون نزدیک به ۷ درصد رشد کرده و در نتیجه، قوی‌ترین افزایش اسمی تاریخ خود و یکی از پرشتاب‌ترین هفته‌های معاملاتی از منظر مومنتوم را به ثبت رسانده است. به گفته کوپتسیِکویچ، قیمت‌ها اکنون در فاصله‌ای بسیار اندک از مرز روانی و مهم ۵٬۰۰۰ دلار در هر اونس قرار دارند؛ سطحی که تنها چند سال پیش، زمانی که بازار در محدوده ۲٬۰۰۰ دلار نوسان می‌کرد، حتی تصور دستیابی به آن نیز دشوار به نظر می‌رسید. کوپتسیِکویچ معتقد است رالی اخیر طلا تحت تأثیر مجموعه‌ای از عوامل ساختاری شکل گرفته است؛ عواملی که از جمله آن‌ها می‌توان به تنش‌های ژئوپلیتیکی، مشکلات مالی دولت‌ها، تضعیف ارزش پول‌ها در نتیجه سیاست‌های انبساطی، کاهش نرخ‌های بهره و خروج سرمایه از سایر بازارها اشاره کرد. او توضیح می‌دهد که با کاهش نرخ‌های بهره، جریان نقدینگی به‌طور طبیعی به سمت دارایی‌های جایگزین حرکت می‌کند، اما پرسش اصلی این است که این سرمایه‌ها به کدام بازار سرازیر می‌شوند. به گفته کوپتسیِکویچ، بازار سهام از منظر بنیادین در محدوده‌های بیش‌خرید قرار دارد و بیت‌کوین نیز به دلیل کاهش نوسان، جذابیت خود را تا حدی از دست داده است. در مقابل، فلزات گران‌بها در شرایط فعلی بیش از سایر دارایی‌ها می‌درخشند. با این حال، او نسبت به پیامدهای جهش شدید نوسان پس از یک دوره رشد طولانی هشدار می‌دهد. به باور او، چنین انفجارهایی در نوسان اغلب می‌توانند آخرین موج صعودی پیش از یک چرخش بزرگ در بازار باشند. چالش اصلی، به گفته او، تشخیص دقیق زمان وقوع نقطه بازگشت است. کوپتسیِکویچ یادآور می‌شود که رشد بیش از ۲۵ درصدی قیمت طلا طی ۱۱ هفته گذشته، از نظر الگوهای تاریخی با شرایط پایان رالی سال ۲۰۱۱ قابل مقایسه است و شتاب رشد هفته جاری نیز شباهت زیادی به آخرین موج صعودی شدید حدود ۱۵ سال پیش دارد. او در جمع‌بندی تأکید می‌کند که تاریخ بازارها همواره درس صبر و احتیاط می‌دهد. به گفته کوپتسیِکویچ، طلا در دوره‌های مشابه گذشته، حتی با وجود افزایش شدت اصلاح‌های مقطعی، برای چند هفته دیگر نیز سقف‌های قیمتی خود را با احتیاط بازآزمایی کرده است. از همین رو، او احتمال می‌دهد که این بار نیز شاهد رفتاری مشابه باشیم و بازار پیش از ورود به یک فاز اصلاحی عمیق، مدتی دیگر در سطوح بالا نوسان کند. تحلیلگران مؤسسه CPM Group روز پنج‌شنبه با صدور یک توصیه «خرید»، چشم‌انداز مثبتی برای بازار طلا ترسیم کردند و برای این فلز گران‌بها، هدف قیمتی اولیه ۵٬۱۰۰ دلار تا پیش از ششم فوریه تعیین نمودند. آن‌ها همچنین سطح ۴٬۸۰۰ دلار را به‌عنوان حد ضرر این استراتژی معرفی کردند. در گزارش این مؤسسه آمده است که قیمت طلا طی دو هفته گذشته با شتابی قابل‌توجه افزایش یافته و بازارها همچنان در وضعیتی بسیار پرنوسان قرار دارند؛ وضعیتی که بازتاب‌دهنده ریسک‌ها و عدم‌قطعیت‌های گسترده سیاسی و اقتصادی است. به باور تحلیلگران CPM، این مخاطرات در سه هفته نخست سال ۲۰۲۶ حتی شدیدتر از چهار ماه پایانی سال ۲۰۲۵ شده‌اند. آن‌ها توضیح می‌دهند که با توجه به این سطح بالای نوسان و با تکیه بر بیش از پنج دهه تجربه در بازار فلزات گران‌بها و کالاها، طی ماه‌های اخیر عمدتاً به معامله‌گران کوتاه‌مدت توصیه کرده بودند که در حاشیه بازار بمانند. این رویکرد محتاطانه، به‌ویژه برای سرمایه‌گذارانی که امکان رصد لحظه‌به‌لحظه بازار را ندارند، همچنان معتبر است. با این حال، به گفته آن‌ها، مجموعه‌ای از عوامل باعث شده اکنون صدور توصیه «خرید» توجیه‌پذیر باشد. مهم‌ترین عامل از نگاه CPM، تداوم فضای ناآرام سیاسی در سطح جهانی است؛ فضایی که ظرفیت تشدید در کوتاه‌مدت را نیز دارد. در کنار آن، شتاب بالای حرکت قیمت‌ها و قدرت مومنتوم بازار، دومین عامل حمایتی مهم عنوان شده است. سومین دلیل این توصیه، حجم بالای قراردادهای باز در بازار فیوچرز طلاست. بر اساس گزارش CPM، در قرارداد فعال فوریه کامکس، حدود ۲۴.۳ میلیون اونس پوزیشن باز وجود دارد؛ قراردادی که تنها شش روز معاملاتی دیگر وارد فاز تحویل می‌شود. به گفته این مؤسسه، طی روزهای آینده، فرآیند انتقال گسترده این قراردادها از ماه فوریه به آوریل آغاز خواهد شد؛ روندی که می‌تواند به‌طور مقطعی فشار خرید قابل‌توجهی ایجاد کرده و حتی قیمت طلا را برای مدتی کوتاه تا محدوده ۵٬۲۰۰ دلار نیز سوق دهد. در افق بلندمدت نیز، مؤسسه CPM چشم‌انداز صعودی خود نسبت به بازار طلا را حفظ کرده و انتظار دارد قیمت‌ها در ماه‌های آینده و حتی فراتر از آن، همچنان مسیر افزایشی را دنبال کنند. به باور تحلیلگران این مؤسسه، عوامل سیاسی و اقتصادی که سرمایه‌گذاران را به خرید گسترده طلا، نقره، فلزات گروه پلاتین و حتی فلزات پایه سوق داده‌اند، در آینده نزدیک فروکش نخواهند کرد. با این حال، CPM همزمان نسبت به ریسک‌های موجود در این سطوح قیمتی هشدار می‌دهد و تأکید می‌کند که هرچه بازار به محدوده‌های افراطی نزدیک‌تر می‌شود، احتمال وقوع اصلاح‌های تند و ناگهانی نیز افزایش می‌یابد. در گزارش این مؤسسه آمده است که حتی با وجود احتمال بالای ادامه رشد قیمت‌ها در کوتاه‌مدت، همچنان این ریسک وجود دارد که پیش از تحقق این سناریو، بازار با یک سقوط مقطعی تا محدوده ۴٬۵۰۰ دلار یا حتی پایین‌تر مواجه شود. به گفته تحلیلگران CPM، دقیقاً همین نوع ریسک‌های بالقوه بوده که طی هفته‌های گذشته، آن‌ها را به اتخاذ رویکرد «ماندن در حاشیه بازار» و احتیاط در توصیه‌های معاملاتی سوق داده است. مایکل مور، بنیان‌گذار Moor Analytics، همچنان بر این باور است که قیمت طلا در هفته آینده مسیر صعودی خود را حفظ خواهد کرد. او با استناد به تحلیل‌های چندبازه‌ای خود تأکید می‌کند که نشانه‌های قدرت بازار، از سال‌ها قبل و در سطوح بسیار پایین‌تر شکل گرفته‌اند. مور یادآور می‌شود که در اوت ۲۰۱۸ و همزمان با عبور قیمت از محدوده ۱٬۱۷۹ تا ۱٬۱۸۳ دلار، نسبت به آغاز یک موج جدید صعودی هشدار داده بود؛ حرکتی که در نهایت طلا را به سطوح بالایی مانند ۳٬۷۸۶ دلار رساند. به گفته او، در تایم‌فریم میانی نیز شکست‌های متوالی سطوح کلیدی؛ از ۳۱۴۸ و ۳۲۲۱ گرفته تا ۳۲۳۹، ۳۳۴۱ و ۳۳۸۵، هر بار موج تازه‌ای از قدرت قیمتی را فعال کرده و اهداف افزایشی قابل‌توجهی را محقق ساخته‌اند. این روند در عبور از سطوحی نظیر ۳۵۶۴، ۳۶۶۵، ۳۷۱۴، ۳۷۷۲ و ۳۸۸۲ نیز ادامه یافته و به تقویت ساختار صعودی بازار انجامیده است. از منظر تایم‌فریم‌های کوتاه‌تر نیز، مور به عبور قیمت از محدوده‌های ۳۹۷۳، ۴۰۷۰ و ۴۱۷۳ اشاره می‌کند که هر یک به گفته او نشانه‌ای از تداوم قدرت روند بوده‌اند. او همچنین به شکل‌گیری یک الگوی بازگشتی صعودی در پنجم نوامبر اشاره دارد و عبور از سطح ۴۲۷۵ را تأییدی دیگر بر ادامه این مسیر می‌داند. به باور مور، شکست اخیر سطح ۴۵۶۷ نیز موج تازه‌ای از تقاضا را فعال کرده و بیش از ۴۰۰ دلار به قدرت حرکت بازار افزوده است. با این حال، مور همزمان نسبت به احتمال فرسایش حرکت صعودی هشدار می‌دهد. او معتقد است بازار احتمالاً در آخرین مرحله از یک حرکت صعودی سه‌بازه‌ای قرار دارد که از سطوح ۱۶۱۸، ۳۹۰۱ و ۳۲۸۴ آغاز شده و می‌تواند در محدوده‌های ۴۹۶۳ تا ۴۹۸۸، ۵۰۶۸ و حتی بالاتر با نشانه‌های خستگی مواجه شود. به گفته او، اگرچه بازار تاکنون توانسته سقف ۴۹۷۰ دلار را حفظ کند، اما اصلاح حدود ۶۸ دلاری اخیر نشان می‌دهد فشار فروش به‌طور کامل از بین نرفته است. مور در ادامه توضیح می‌دهد که افت معنادار قیمت به زیر سطح ۴۸۸۷ می‌تواند هشداری از تشدید فشار فروش باشد؛ هرچند ورود به پوزیشن فروش در این محدوده‌ها، به دلیل شیب تند روند صعودی، با ریسک بالایی همراه است و احتمال بازگشت سریع قیمت وجود دارد. او همچنین سطح ۴۷۸۶ را به‌عنوان یک حمایت مهم دیگر معرفی می‌کند که شکست آن می‌تواند نشانه‌ای جدی‌تر از تضعیف بازار باشد. جیم وایکوف، تحلیلگر ارشد کیتکو، نیز با اشاره به ثبت رکوردهای تاریخی تازه در بازار طلا و نقره تأکید می‌کند که تقاضای مستمر برای دارایی‌های امن، در کنار ورود خریداران مبتنی بر تحلیل‌های نموداری و تداوم ساختار قدرتمند تکنیکال، همچنان موتور اصلی رشد قیمت فلزات گران‌بها محسوب می‌شود. او می‌نویسد که ترکیب تقاضای پناهگاه امن و خریدهای تکنیکال در فضایی کاملاً صعودی، باعث شده مسیر حرکتی طلا و نقره همچنان رو به بالا باقی بماند و قیمت‌ها به سمت سطوح بالاتر هدایت شوند. وایکوف از منظر تکنیکال توضیح می‌دهد که هدف بعدی خریداران در قراردادهای فیوچرز طلای فوریه، ثبت یک کلوز قاطع بالاتر از مقاومت مهم ۵٬۰۰۰ دلار است. در مقابل، هدف کوتاه‌مدت فروشندگان پایین کشیدن قیمت‌ها به زیر حمایت فنی قدرتمند ۴٬۵۳۹.۱۰ دلار عنوان می‌شود. به گفته او، نخستین مقاومت در مسیر صعودی در سقف شبانه ۴٬۹۷۰ دلار قرار دارد و پس از آن، سطح روانی ۵٬۰۰۰ دلار اهمیت ویژه‌ای پیدا می‌کند. در سمت مقابل، اولین حمایت در محدوده ۴٬۹۰۰ دلار دیده می‌شود و حمایت بعدی در سطح ۴٬۸۵۰ دلار قرار دارد. در زمان تنظیم این گزارش، قیمت نقدی طلا در سطح ۴٬۹۸۲.۰۹ دلار به‌ازای هر اونس معامله می‌شد؛ رقمی که نشان‌دهنده رشد چشمگیر ۷.۸۶ درصدی در مقیاس هفتگی و افزایش ۰.۹۳ درصدی در مقایسه با روز معاملاتی قبل است. ✔️  بیشتر بخوانید: ۷ روش برتر سرمایه‌گذاری در طلا بدون خرید فیزیکی و ریسک نگهداری

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نقره برای نخستین‌بار به ۱۰۰ دلار رسید؛ جهشی تاریخی در بازار فلزات گرانبها

قیمت نقره برای نخستین‌بار در تاریخ به سطح ۱۰۰ دلار در هر اونس رسید؛ رکوردی کم‌سابقه که جایگاه این فلز گرانبها را بار دیگر در کانون توجه بازارهای جهانی قرار داده است. این حرکت، نتیجه یک روند صعودی پرشتاب و تقریباً یک‌طرفه از اواخر نوامبر تاکنون بوده است؛ مسیری که نقره را از محدوده ۵۰ دلار به سطوح سه‌رقمی رسانده است. پیش از آغاز این جهش شتابان، نقره در یک روند صعودی تدریجی قرار داشت و در زمان دومین پیروزی انتخاباتی دونالد ترامپ، حوالی ۲۳ دلار معامله می‌شد. ترکیب قدرتمند تقاضای صنعتی، محدودیت عرضه معدنی و افزایش تقاضای سرمایه‌گذاری، زمینه‌ساز این رشد کم‌سابقه شد. در مرحله اخیر، ورود گسترده سرمایه‌گذاران خرد که تا حدی تحت تأثیر فضای شبکه‌های اجتماعی شکل گرفته به شتاب‌گیری قیمت‌ها دامن زده و نقره را به یکی از «نمادهای هیجانی» بازار تبدیل کرده است. با وجود این صعود چشمگیر، برخی تحلیلگران انتظار دارند در این سطوح شاهد موجی از شناسایی سود باشیم. با این حال، تا زمانی که طلا به مرز نمادین ۵۰۰۰ دلار نرسد؛ سطحی که امروز تا نزدیکی ۴۹۸۷ دلار پیش رفت، تمایل به فروش گسترده در بازار فلزات گرانبها محدود باقی مانده است. این هم‌حرکتی طلا و نقره، نشان‌دهنده تداوم فضای حمایتی برای دارایی‌های امن در شرایط کنونی است. نقره همواره به‌دلیل ماهیت دوگانه خود؛ به‌عنوان فلزی صنعتی و هم‌زمان ذخیره ارزش پولی، با نوسانات شدید قیمتی شناخته شده است. مشهورترین نمونه تاریخی آن به تلاش برادران هانت در سال‌های ۱۹۷۹ و ۱۹۸۰ بازمی‌گردد؛ زمانی که با انباشت گسترده نقره فیزیکی و قراردادهای فیوچرز، قیمت را از حدود ۶ دلار به نزدیک ۵۰ دلار رساندند. این حباب در نهایت با اعمال محدودیت‌های معاملاتی فروپاشید و به رویدادی موسوم به «پنج‌شنبه نقره‌ای» انجامید. ✔️  بیشتر بخوانید: تضعیف بیشتر دلار آمریکا هم‌زمان با نزدیک شدن طلا به مرز ۵۰۰۰ دلار سه دهه بعد، در سال ۲۰۱۱، نقره بار دیگر در پی سیاست‌های انبساطی پس از بحران مالی ۲۰۰۸ و تضعیف دلار آمریکا جهش کرد و تا نزدیکی ۴۹ دلار پیش رفت؛ حرکتی که با سخت‌گیری‌های جدید در معاملات اعتباری متوقف شد. در سال ۲۰۲۱ نیز پدیده «فشردگی نقره» با الهام از ماجرای گیم‌استاپ، نقش شبکه‌های اجتماعی در بازارهای مالی را برجسته کرد، هرچند عمق بازار مانع از شکل‌گیری جهشی مشابه دهه ۱۹۸۰ شد. اکنون، نقره بار دیگر در مرکز توجه قرار گرفته و رکورد ۱۰۰ دلاری، فصل تازه‌ای در تاریخ پرنوسان این فلز گرانبها رقم زده است. اگرچه تداوم این روند به عوامل کلانی همچون سیاست پولی، مسیر دلار و تحولات ژئوپلیتیک وابسته است، اما برای بسیاری از فعالان بازار، این صعود تاریخی نشانه‌ای از پاداش گرفتن سرمایه‌گذاران صبور در برابر سال‌ها انتظار و نوسان است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تضعیف بیشتر دلار آمریکا هم‌زمان با نزدیک شدن طلا به مرز ۵۰۰۰ دلار

دلار آمریکا در آستانه پایان هفته معاملاتی تحت فشار گسترده‌ای قرار گرفته و به پایین‌ترین سطوح روزانه خود رسیده است؛ حرکتی که بیش از همه در جفت‌ارز دلار/ین نمایان شده و هم‌زمان با صعود کم‌سابقه فلزات گرانبها، توجه معامله‌گران را به خود جلب کرده است. فشار فروش بر دلار تا حدی ناشی از نگرانی‌ها درباره احتمال مداخله ارزی ژاپن در شرایط نقدشوندگی محدود بازار در ابتدای معاملات یکشنبه است. در کنار آن، ثبت رکوردهای تازه در بازار طلا و نقره و افزایش بحث‌ها پیرامون «دلاری‌زدایی» در سطح جهانی، به تضعیف موقعیت اسکناس سبز دامن زده است. در همین حال، رشد قابل‌توجه قیمت نفت نیز سیگنالی غیرمنتظره تلقی می‌شود که از نگاه برخی معامله‌گران می‌تواند بازتاب‌دهنده تحرکات احتمالی ژئوپلیتیک در روزهای آینده باشد. در همین حال، رشد قابل‌توجه قیمت نفت نیز سیگنالی غیرمنتظره تلقی می‌شود که از نگاه برخی معامله‌گران می‌تواند بازتاب‌دهنده تحرکات احتمالی ژئوپلیتیک در روزهای آینده باشد. در این فضا، دلار/ین بار دیگر به محدوده کف‌های پس از نشست اخیر بانک مرکزی ژاپن نزدیک شده است. کاهش شتاب صعودی این جفت‌ارز، نشانه‌ای از احتیاط بازار نسبت به ادامه تضعیف ین و حساسیت بالای سیاست‌گذاران ژاپنی نسبت به سطوح فعلی محسوب می‌شود. تضعیف دلار محدود به بازار ین نبوده است. پوند انگلیس نیز به بالاترین سطح خود در ۱۴ هفته اخیر رسیده و از کف روز دوشنبه تاکنون بیش از ۲۳۰ پیپ رشد کرده است. این حرکت تحت تأثیر اظهارنظرهای نسبتاً انقباضی برخی اعضای بانک مرکزی انگلیس، به‌ویژه گرین و همچنین انتشار داده‌های قوی خرده‌فروشی و شاخص‌های مدیران خرید صورت گرفته است. در افق پیش‌رو، هفته آینده می‌تواند برای بازار ارز آمریکا تعیین‌کننده باشد. انتظار می‌رود دونالد ترامپ رئیس جدید فدرال رزرو را معرفی کند؛ تصمیمی که می‌تواند جهت دلار را به‌طور محسوسی تغییر دهد. به‌طور کلی، انتخاب گزینه‌هایی مانند کوین وارش یا کوین هسِت (به‌ویژه هسِت) به‌عنوان عامل منفی برای دلار تلقی می‌شود، در حالی که ریک ریدر یا کریستوفر والر می‌توانند از ارزش دلار حمایت کنند. ✔️  بیشتر بخوانید: تصمیم درباره رئیس آینده فدرال رزرو در آستانه نهایی شدن؛ بازارها چشم‌انتظار انتخاب ترامپ هم‌زمان، نشست رسمی فدرال رزرو در روز چهارشنبه برگزار خواهد شد. بازارها تقریباً هیچ احتمالی برای کاهش نرخ بهره در این نشست قائل نیستند و نخستین کاهش کامل نرخ‌ها تنها برای ماه ژوئیه قیمت‌گذاری شده است. سیاست‌گذاران همچنان رویکرد «صبر و مشاهده» را در پیش گرفته‌اند، چرا که داده‌های اقتصادی سیگنال‌های متناقضی درباره مسیر رشد ارائه می‌دهند. برخی بخش‌ها، مانند صنعت هواپیمایی، از تداوم هزینه‌کرد بالا در بخش‌های لوکس خبر می‌دهند، اما در مقابل، شرکت ریلی CSX چشم‌انداز ضعیفی برای حجم حمل‌ونقل در سال ۲۰۲۶ ترسیم کرده است. این واگرایی، ابهام درباره قدرت واقعی اقتصاد آمریکا را افزایش داده است. در مجموع، هم‌زمانی افت دلار، اوج‌گیری طلا تا آستانه ۵۰۰۰ دلار و افزایش عدم‌قطعیت‌های سیاستی، نشان می‌دهد بازارها وارد مرحله‌ای حساس شده‌اند. در چنین شرایطی، هرگونه تحول در سیاست پولی، ژئوپلیتیک یا تصمیمات کاخ سفید می‌تواند به‌سرعت توازن فعلی بازار ارز را بر هم بزند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر