TSLA 367.16 USD ▼ 2.15%
AAPL 342.96 USD ▲ 0.50%
GOOGL 347.64 USD ▼ 1.74%
AMZN 254.08 USD ▼ 1.74%
NVDA 221.30 USD ▼ 3.16%
BTCUSD 81,469.93 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

از ژاپن تا چین؛ چرا فشارها علیه دلار دوباره جان گرفته‌اند؟

در یک نگاه افزایش ریسک‌پذیری جهانی، فشار کوتاه‌مدت بر دلار را تشدید کرده است. تحولات ژاپن می‌تواند جریان سرمایه را از «فروش ژاپن» به «خرید ژاپن» تغییر دهد. داده‌های ضعیف بازار کار آمریکا، حساسیت دلار به گزارش اشتغال را بالا برده است. یورو و پوند هر دو از زاویه‌های متفاوت سیاسی و سرمایه‌گذاری در کانون توجه بازار هستند. در شرایطی که بازارهای جهانی هفته را با افزایش ریسک‌پذیری آغاز کرده‌اند، دلار آمریکا نشانه‌هایی از تزلزل بروز داده است. بازگشت سهام فناوری، تحولات سیاسی ژاپن و احیای روایت «تنوع‌بخشی دور از آمریکا» باعث شده معامله‌گران دوباره سناریوی فشار تدریجی بر اسکناس سبز را بررسی کنند. یوتوتایمز در این گزارش، نیروهای مؤثر بر دلار و مسیر احتمالی ارزهای اصلی را تحلیل می‌کند. دلار | نیروهای متضاد علیه اسکناس سبز دلار آمریکا هفته جدید را با ضعف آغاز کرده؛ ضعفی که حاصل هم‌زمان عوامل بیرونی و داخلی است. از نگاه یوتوتایمز، در سمت بیرونی، فضای مثبت ریسک‌پذیری در بازارهای جهانی نقش مهمی ایفا می‌کند. شاخص نزدک هفته گذشته حدود ۲ درصد رشد کرد و بازارهای سهام جهانی نیز عملکردی مثبت داشتند؛ روندی که به‌ویژه در ژاپن برجسته بود. پیروزی قاطع حزب لیبرال دموکرات ژاپن (LDP) در انتخابات، در ابتدا این تصور را تقویت کرد که دولت با دست بازتری سیاست‌های مالی انبساطی را دنبال خواهد کرد؛ سناریویی که می‌توانست به فروش اوراق قرضه دولتی ژاپن و تضعیف ین منجر شود. با این حال، دولت ژاپن تلاش کرده این روایت را تعدیل کند و اعلام کرده کاهش موقت مالیات بر مواد غذایی نیازی به تأمین مالی از طریق بدهی جدید ندارد. یوتوتایمز با بررسی واکنش بازار به این تحولات تأکید می‌کند که ریسک اصلی اکنون تغییر روایت از «فروش ژاپن» به «خرید ژاپن» است؛ روایتی که ژاپن را به‌عنوان بازاری با اختیار سیاسی بالا برای حمایت از رشد اقتصادی معرفی می‌کند. هرچند هنوز برای قطعیت زود است، اما بازارها به‌تدریج نرخ‌های بهره بالاتری را برای بانک مرکزی ژاپن قیمت‌گذاری می‌کنند، آن هم در شرایطی که معامله‌گران نسبت به مداخله احتمالی در سطوح بالای ۱۵۸ در USDJPY هوشیار هستند. ✔️  بیشتر بخوانید: پیروزی قاطع تاکایچی و پیامدهای آن برای ین، اوراق و سهام ژاپن در داخل آمریکا نیز عوامل فشاری علیه دلار کم نیستند. داده‌های بازار کار هفته گذشته ضعیف‌تر از انتظار منتشر شدند و این موضوع، احتمال بازنگری فدرال رزرو در ارزیابی وضعیت اشتغال را افزایش داده است. تمرکز اصلی بازار در این هفته بر گزارش اشتغال ژانویه (NFP) در روز چهارشنبه است؛ جایی که اجماع بازار رشد حدود ۷۰ هزار شغل را نشان می‌دهد، اما حساسیت به غافلگیری منفی بسیار بالاست. در کنار آن، داده‌های خرده‌فروشی دسامبر و تورم ژانویه نیز می‌توانند فشار مضاعفی بر دلار وارد کنند. “ ترکیب داده‌های ضعیف داخلی و فضای مثبت ریسک‌پذیری جهانی، دلار را در موقعیتی آسیب‌پذیر قرار داده است. یوتوتایمز هم‌زمان، گزارش بلومبرگ درباره درخواست نهاد ناظر دولتی چین از بانک‌های خصوصی برای کاهش مواجهه با اوراق خزانه‌داری آمریکا، بار دیگر روایت تنوع‌بخشی ارزی را تقویت کرده است. چین و هنگ‌کنگ تا نوامبر گذشته مجموعاً ۹۳۸ میلیارد دلار اوراق خزانه آمریکا در اختیار داشتند و مطرح شدن ریسک تمرکز در این مقطع، فشار روانی مضاعفی بر دلار وارد کرده است. «در مجموع، به نقل از تحلیلگران ING، در صورت عدم وقوع شوک منفی جدی در ریسک‌پذیری بازار، احتمال ثبت هفته‌ای نزولی برای دلار وجود دارد. شاخص دلار (DXY) هفته گذشته در محدوده ۹۸ متوقف شد و اکنون هدف اولیه بازار در محدوده ۹۷.۰۰ تا ۹۷.۰۵ ارزیابی می‌شود.» یورو | اروپا در جست‌وجوی جایگزینی معتبر جفت‌ارز EURUSD از اخبار مرتبط با چین و بازار اوراق خزانه آمریکا حمایت شده است. با وجود پراکندگی ساختاری در اروپا، این منطقه همچنان بهترین جایگزین آمریکا از نظر عمق و نقدشوندگی بازار بدهی محسوب می‌شود. رهبران اروپایی این هفته در بلژیک گرد هم می‌آیند تا درباره اصلاحات کلیدی از جمله اتحادیه پس‌انداز و سرمایه‌گذاری گفت‌وگو کنند. یوتوتایمز با اشاره به تجربه بسته محرک مالی آلمان در فوریه گذشته می‌نویسد که هرچند انتظار واکنش سریع وجود ندارد، اما تشدید نااطمینانی ژئوپلیتیکی می‌تواند اروپا را به اقدام عملی وادار کند؛ موضوعی که در صورت تحقق، به نفع یورو خواهد بود. در کوتاه‌مدت، موقعیت‌های خرید سنگین مانع اصلی ادامه رشد EURUSD هستند. داده‌های CFTC نشان می‌دهد موقعیت‌های خرید صندوق‌های اهرمی دوباره به سطوح بالای چرخه‌ای نزدیک شده‌اند. با این حال، سوگیری کوتاه‌مدت بازار همچنان حرکت به سمت محدوده ۱.۱۹۰۰ است و داده‌های اشتغال آمریکا نقش تعیین‌کننده‌ای در مسیر هفته ایفا می‌کنند. “ چرا «زیاد بودن موقعیت خرید» می‌تونه به ضرر بازار باشه؟ وقتی اکثریت معامله‌گران در موقعیت خرید یورو هستند، دیگر تقاضای جدید زیادی برای ادامه صعود وجود ندارد و این فشار خرید زیاد می‌تواند باعث توقف یا اصلاح کوتاه‌مدت EURUSD شود. یوتوتایمز پوند | سیاست در سایه فشار بازار فشارهای سیاسی بر استارمر، نخست‌وزیر بریتانیا، در حال افزایش است. استعفای مورگان مک‌سوئینی، متحد نزدیک او، به‌دلیل نقش در انتصاب پیتر مندلسون به‌عنوان سفیر بریتانیا در آمریکا، پرسش‌هایی درباره قضاوت سیاسی استارمر ایجاد کرده است. این تحولات در حالی رخ می‌دهد که حزب کارگر در آستانه انتخابات میان‌دوره‌ای و محلی قرار دارد. بازارها اکنون احتمال تغییرات در رأس دولت را بررسی می‌کنند؛ سناریویی که در کنار چرخش متمایل به سیاست انبساطی در نشست اخیر بانک مرکزی انگلیس، فشار بر پوند و اوراق دولتی بریتانیا را افزایش داده است. به نقل از تحلیلگران ING، هدف اولیه EURGBP محدوده ۰.۸۷۴۰ تا ۰.۸۷۴۵ ارزیابی می‌شود و در صورت تشدید بحران سیاسی، ریسک حرکت به سمت ۰.۸۸۰۰ نیز وجود دارد. جمع‌بندی | نگاه یوتوتایمز – ۹ فوریه ۲۰۲۶ هم‌زمانی داده‌های ضعیف بازار کار آمریکا با بهبود فضای ریسک‌پذیری جهانی و احیای روایت تنوع‌بخشی ارزی، می‌تواند در کوتاه‌مدت دلار را در مسیر تضعیف تدریجی نگه دارد؛ مسیری که نتیجه نهایی آن به شدت به داده‌های اشتغال آمریکا و واکنش بازار به آن وابسته است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

طلا دوباره بالای ۵۰۰۰ دلار؛ اما آیا دوام دارد؟

در یک نگاه نقره امروز حدود ۵٪ جهش کرده و بالای ۸۱ دلار معامله می‌شود. طلا در تلاش برای تثبیت بالای ۵۰۰۰ دلار و عبور از مقاومت ۵۱۰۰ است. بازار فلزات گران‌بها همچنان در فاز نوسانی و پرریسک قرار دارد. بازار فلزات گران‌بها امروز دوشنبه ۹ فوریه ۲۰۲۶ در نقطه‌ای حساس قرار گرفته است؛ جایی که نقره با جهشی قدرتمند و طلا با تلاش برای تثبیت بالای ۵۰۰۰ دلار، نشانه‌هایی از بازگشت را نشان می‌دهند. اما پس از نوسانات سنگین هفته گذشته، معامله‌گران می‌دانند که هر سطح تکنیکال می‌تواند مسیر بازار را تغییر دهد و این هفته برای طلا و نقره یک «آزمون واقعی» خواهد بود. نقره امروز ستاره بازار است؛ با رشد حدود ۵٪ دوباره بالای ۸۱ دلار معامله می‌شود و به سطحی نزدیک می‌شود که هفته گذشته جلوی صعود را گرفت و باعث فروش سنگین شد. اگر این سطح شکسته شود، مسیر برای حرکت به سمت ۹۲ دلار — جایی که میانگین متحرک ۲۰۰ساعته قرار دارد — باز خواهد شد. طلا نیز در تلاش است جای پای خود را بالای ۵۰۰۰ دلار محکم کند. اما مقاومت سنگین ۵۱۰۰ دلار همچنان سد اصلی است. عبور از این سطح و تثبیت بالای فیبوناچی ۵۰٪ در ۵۰۰۲ دلار می‌تواند نشانه‌ای از بازگشت قدرتمندتر باشد. در یوتوتایمز، این حرکت‌ها را نه به‌عنوان سیگنال‌های قطعی، بلکه به‌عنوان نشانه‌هایی از بازگشت تدریجی در نظر می‌گیریم؛ بازگشتی که نیازمند تأییدهای بیشتر در روزهای آینده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل واگرایی سیاستی نیوزیلند و استرالیا و اثر آن بر NZDAUD

در یک نگاه داده‌های ضعیف بازار کار نیوزیلند انتظارات افزایش نرخ بهره RBNZ را عقب انداخت تصمیم غافلگیرکننده RBA برای افزایش نرخ بهره اختلاف سیاستی را به نفع AUD افزایش داد جفت ارز NZDUSD بالای 0.60 تثبیت شده، اما NZDAUD همچنان تحت فشار است چشم‌انداز کوتاه‌مدت NZD خنثی و وابسته به داده‌های جهانی و احساس ریسک است دلار نیوزیلند پس از یک هفته پرنوسان، اکنون در حال تثبیت است؛ اما ترکیب داده‌های ضعیف‌تر بازار کار داخلی و موضع هاوکیش بانک مرکزی استرالیا باعث شده مسیر آینده این ارز همچنان مبهم باشد. در حالی که بانک مرکزی نیوزیلند (RBNZ) عجله‌ای برای افزایش نرخ بهره ندارد، تصمیم غافلگیرکننده RBA برای بالا بردن نرخ‌ها، اختلاف سیاستی میان دو کشور را به‌شدت افزایش داده و فشار بیشتری بر NZD وارد کرده است. جفت ارز NZDUSD فعلاً بالای 0.60 مانده، اما در برابر دلار استرالیا وضعیت متفاوت است. NZDAUD دوباره به محدوده کف‌های ژانویه نزدیک شده؛ جایی که سرمایه‌گذاران به‌وضوح سیاست‌های متفاوت دو کشور را در قیمت‌ها لحاظ می‌کنند. افزایش بیکاری در نیوزیلند، کاهش رشد دستمزدها و ظرفیت خالی اقتصاد باعث شده بازارها انتظار داشته باشند RBNZ برای مدتی طولانی در حالت «توقف» باقی بماند. در مقابل، استرالیا با تورم بالاتر از هدف و لحن هاوکیش بانک مرکزی استرالیا (RBA)، جذابیت بیشتری برای سرمایه‌گذاران ایجاد کرده است. داده‌های آتی نشان می‌دهد صندوق‌های بزرگ سرمایه‌گذاری به‌طور قابل‌توجهی موقعیت‌های خرید AUD را افزایش داده‌اند. با وجود این فشارها، NZDAUD هنوز حمایت‌های کلیدی را از دست نداده و برخی معامله‌گران همچنان در این محدوده‌ها خریدار هستند. اما در مجموع، چشم‌انداز کوتاه‌مدت دلار نیوزیلند بیشتر به داده‌های جهانی و احساس ریسک بستگی دارد و هرگونه تشدید ریسک‌گریزی می‌تواند دوباره آن را تحت فشار قرار دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازار طلا زیر ذره‌بین تحلیلگران؛ آیا فاز اصلاح طلا به پایان رسیده است؟

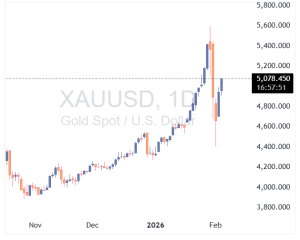
در یک نگاه بازگشت قدرتمند طلا پس از سقوط شدید هفته گذشته، اعتماد دوباره وال‌استریت به روند کوتاه‌مدت این فلز گران‌بها را تقویت کرده است. سرمایه‌گذاران خرد همچنان نگاه صعودی دارند، اما در آستانه انتشار داده‌های اشتغال و تورم آمریکا محتاط‌تر شده‌اند. سطح ۵٬۰۰۰ دلار همچنان مهم‌ترین مرز روانی و تکنیکال بازار طلا باقی مانده است. پس از پشت سر گذاشتن آخرین موج‌های ریزش سنگین و نفس‌گیر هفته گذشته، بازار طلا در هفته جاری بار دیگر به رفتار یک دارایی بالغ و باثبات نزدیک شد. تا پایان معاملات روز جمعه، روند قیمتی به‌گونه‌ای پیش رفت که گویی انس جهانی طلا پس از یک دوره نوسان شدید، آماده ورود به مرحله‌ای آرام‌تر و پایدارتر شده است. طلای نقدی هفته را در سطح ۴۷۳۷.۷۹ دلار به‌ازای هر اونس آغاز کرد، اما در همان ابتدای معاملات با افت محسوسی روبه‌رو شد؛ موضوعی که از همان ابتدا کفه مومنتوم بازار را به سمت نزولی سنگین‌تر کرد. پس از یک جهش کوتاه‌مدت تا محدوده ۴۸۴۴ دلار در ساعت ۷ عصر، قیمت تنها یک ساعت بعد به حوالی ۴۶۴۰ دلار بازگشت. ناتوانی بازار در تثبیت بالای سطح ۴۷۰۰ دلار، منجر به شکست حمایت کوتاه‌مدت شد و در نهایت قیمت تا کف هفتگی حدود ۴۴۵۰ دلار در بامداد دوشنبه سقوط کرد. با این حال، همان‌طور که بارها در بازار طلا دیده شده، این افت تند و سریع با یک بازگشت تقریباً هم‌سرعت همراه شد. بهای انس تا ساعت ۷:۴۵ صبح به وقت شرق آمریکا، مجدداً به آستانه ۴۸۰۰ دلار رسید. در ادامه، معاملات آمریکای شمالی صَرفِ تقویت سطح ۴۶۰۰ دلار به‌عنوان یک حمایت معتبر شد؛ حمایتی که زمینه را برای یک حرکت صعودی تازه در آغاز معاملات آسیا فراهم کرد. در این مقطع، طلا تا ساعت ۸:۱۵ شب از مرز ۴۸۵۰ دلار عبور کرد و در ادامه، حوالی ۳:۳۰ بامداد به محدوده ۴۹۳۵ دلار رسید. در ادامه، نوبت معامله‌گران آمریکای شمالی بود که در شکل‌گیری بالاترین محدوده معاملاتی هفته نقش‌آفرینی کنند. قیمت موفق شد در تمام طول روز بالای سطح ۴۹۰۰ دلار باقی بماند و پس از آن، فعالان بازار آسیا طی معاملات شبانه، نرخ‌ها را تا نزدیکی ۵۱۰۰ دلار پیش بردند. با این حال، این سطوح قیمتی برای بازار آمریکای شمالی بیش از حد بالا ارزیابی شد. در نتیجه، طلای نقدی از محدوده ۵۰۵۴ دلار در ساعت ۸:۴۵ صبح، تا حوالی ۴۹۰۰ دلار و انجام یک آزمون دوگانه حمایتی پیش از ساعت ۱ بعدازظهر عقب‌نشینی کرد. این واکنش، معامله‌گران را به تلاش مجدد برای بازپس‌گیری سطح ۵۰۰۰ دلار در ساعات پایانی روز ترغیب کرد، اما شکل‌گیری یک الگوی سقف دوقلو در نزدیکی ۵۰۲۰ دلار حوالی ساعت ۷:۳۰ عصر چهارشنبه، باعث شد قیمت بار دیگر تا حدود ۴۸۰۰ دلار عقب بنشیند. در ادامه، دامنه نوسان بازار بار دیگر محدود شد و ضعف تدریجی تا پایان معاملات آمریکای شمالی، قیمت را به کف اواخر هفته در سطح ۴۶۸۲ دلار در ساعت ۷ عصر رساند. با این حال، طلا زمان زیادی را صرف بازیابی نکرد و به‌سرعت حمایت ۴۸۰۰ دلار را پس گرفت. معاملات روز جمعه نشان داد که انس جهانی بار دیگر به رفتار معمول خود بازگشته است؛ روندی صعودی، اما بدون شتاب‌های هیجانی و حبابی. در نهایت، فلز زرد با حرکتی آرام و پیوسته، هفته را تنها ۳۵ دلار پایین‌تر از سطح ۵۰۰۰ دلار به پایان رساند. نتایج تازه‌ترین نظرسنجی هفتگی کیتکو نیوز درباره بازار طلا نشان می‌دهد که تحلیلگران وال‌استریت بار دیگر به چشم‌انداز کوتاه‌مدت این فلز گران‌بها خوش‌بین شده‌اند. در همین حال، سرمایه‌گذاران خرد موسوم به «مین‌استریت» نیز اکثراً دیدگاه صعودی خود را حفظ کرده‌اند، هرچند زیان‌های هفته گذشته همچنان بر احساسات آن‌ها سایه انداخته است. ریچ چکان، رئیس و مدیر اجرایی شرکت Asset Strategies International، در این‌باره معتقد است: «روند بازار صعودی خواهد بود. اصلاح‌های اخیر در طلا و نقره طی هفته گذشته بیش از اندازه شدید بود. از منظر بنیادین، هیچ تغییری در وضعیت طلا رخ نداده است؛ تنها چیزی که تغییر کرده، قیمت است. آنچه شاهد بودیم، نمونه‌ای کلاسیک از شناسایی سود و دوره‌ای از تثبیت قیمت بود. بنابراین، این شرایط یک فرصت مناسب برای خرید در دل یک بازار صعودی محسوب می‌شود. باید از آن استقبال کرد.» در همین حال، دارین نیوسام، تحلیلگر ارشد بازار در وب‌سایت Barchart.com، به نوسانات متنوع قیمت در هفته گذشته اشاره می‌کند و می‌گوید: «جالب است که طلای آوریل در طول این هفته هر سه جهت حرکتی را تجربه کرد. روز دوشنبه تا ۳۲۲ دلار افت داشت، از سه‌شنبه تا چهارشنبه حدود ۶۹۰ دلار رشد کرد و از پنج‌شنبه تا صبح جمعه، در محدوده‌ای نسبتاً خنثی و جانبی نوسان داشت.» او درباره چشم‌انداز هفته آینده نیز می‌افزاید: «به احتمال زیاد، همین الگو ادامه خواهد یافت. از منظر تحلیل تکنیکال، می‌توان استدلال کرد که طلای آوریل در میانه یک الگوی پرچم نزولی قرار دارد. اگر این الگو معتبر باقی بماند، باید انتظار یک موج نزولی دیگر را داشت. در عین حال، از منظر فاندامنتال، آشفتگی‌های جهانی همچنان ادامه دارد و حتی در حال تشدید است. سرمایه‌گذاران بلندمدت و بانک‌های مرکزی احتمالاً از افت اخیر به‌عنوان فرصتی برای افزایش خرید استفاده کرده‌اند. اگر قرارداد آوریل بین کف این هفته در سطح ۴۴۲۳.۲۰ دلار و سقف ۵۱۱۳.۹۰ دلار در نوسان باقی بماند، معامله‌گران در انتظار شکست این محدوده، در یک یا حتی هر دو جهت، خواهند بود.» جیمز استنلی، استراتژیست ارشد بازار در Forex.com، در ارزیابی خود از روند طلا می‌گوید: «مسیر نزولی قیمت در ابتدای هفته بسیار شدید بود، اما واکنش بازار به این افت، همچنان مرا در جبهه دیدگاه صعودی نگه می‌دارد. سطح ۵۰۰۰ دلار هنوز یک مانع مهم در بازار نقدی محسوب می‌شود و تاکنون شاهد تثبیت پایدار بالای آن نبوده‌ایم. به همین دلیل، تعقیب شتاب‌ شکل‌گرفته می‌تواند پرریسک باشد. با این حال، همچنان به آینده طلا خوش‌بین هستم و به دنبال افزایش میزان سرمایه‌گذاری در اصلاح‌های قیمتی هستم.» اوله هانسن، رئیس استراتژی کالا در بانک ساکسو، نیز با تأکید بر بهبود شرایط بازارهای پرریسک اظهار می‌کند: «انتظار دارم قیمت‌ها بالاتر بروند، با این فرض که بخش عمده فرآیند کاهش اهرم در بازارها به‌ویژه در بازار رمزارزها و نقره انجام شده است.» در همین راستا، آدریان دی، رئیس شرکت Adrian Day Asset Management، نیز دیدگاهی مثبت ارائه می‌دهد و می‌گوید: «روند کلی صعودی خواهد بود. انتظار دارم طی چند هفته آینده شاهد نوسانات رفت‌وبرگشتی باشیم؛ رفتاری که پس از یک افت بزرگ، کاملاً طبیعی است. با این حال، جهت‌گیری کلی بازار به سمت بالا باقی خواهد ماند، زیرا محرک‌های اصلی طلا همچنان پابرجا هستند و موج فروش اخیر، برای بسیاری از سرمایه‌گذاران نظاره‌گر، فرصتی مناسب برای ورود و خرید فراهم کرده است.» دنیل پاویلونیس، کارگزار ارشد بازار کالا در شرکت RJO Futures، تأکید می‌کند که موج اخیر فروش سنگین در بازار فلزات گران‌بها، ماهیتی متفاوت از ریزش‌های پیشین داشته و از نظر شدت و پیامدها نیز قابل مقایسه با آن‌ها نیست. او توضیح می‌دهد: «یکی از مهم‌ترین نکاتی که به چشم می‌خورد و تفاوت اصلی با رالی فلزات در سال ۲۰۱۱ محسوب می‌شود این بود که این‌بار معامله‌گران حرفه‌ای‌تر عمدتاً به حاشیه بازار رفتند. به‌ویژه در نقره؛ زمانی که بازار شروع به عبور از سطح ۵۰ دلار کرد، این دسته از فعالان به‌تدریج اقدام به کاهش پوزیشن‌ها کردند و در انتظار یک جهش انفجاری نهایی بودند. هم‌زمان اما، گروهی از معامله‌گران که تمرکز تخصصی چندانی بر فلزات یا حتی بازار کالا نداشتند، از بیرون وارد بازار فیوچرز شدند و به خرید آپشن‌ها روی آوردند.» به گفته پاویلونیس، ساختار معاملات آپشن در این مقطع نقش کلیدی ایفا کرد: «قیمت آپشن‌ها به‌شدت بالا رفته بود و هم‌زمان، الزامات مارجین نیز رو به افزایش بود. همین مسئله باعث شد قیمت‌های اعمال به سطوح بسیار بالایی منتقل شوند. تمرکز قابل‌توجهی از معاملات روی این استرایک‌های بالا (قیمت‌های اعمال در معاملات آپشن) شکل گرفت و همین موضوع، بازار را به سمت سطوح قیمتی بالاتر سوق داد. در واقع، یک چرخه بازخورد مثبت ایجاد شد؛ معامله‌گران آپشن‌های بیشتری می‌خریدند، حجم قراردادهای باز افزایش می‌یافت و بازارسازان نیز ناگزیر بودند برای پوشش دِلتا (در معاملات آپشن)، خریدهای بیشتری انجام دهند. این فرآیند، به‌طور طبیعی، فشار صعودی بیشتری بر قیمت وارد می‌کرد.» او در ادامه اضافه می‌کند که این پدیده محدود به بازار فیوچرز نبوده است: «امروزه امکان معامله از طریق ETFها، آپشن‌های روزانه و هفتگی و ابزارهای متنوع دیگر نیز وجود دارد. با نزدیک شدن این آپشن‌ها به سررسید، بازار عملاً بالاتر از برخی از استرایک‌هایی معامله می‌شد که تمرکز بالایی روی آن‌ها وجود داشت. به‌محض خروج این استرایک‌ها از چرخه معاملات، پوشش‌های هج نیز به‌تدریج جمع شدند و همین موضوع به افزایش نوسان‌ها دامن زد. به نظر من، این دقیقاً همان نقطه‌ای بود که نخستین اصلاح قیمت شکل گرفت؛ حرکتی که من آن را به‌وضوح در بازار مشاهده کردم.» پاویلونیس همچنین به رخداد مهم دیگری اشاره می‌کند که تقریباً هم‌زمان با نوسانات شدید فلزات گران‌بها در بازار شکل گرفت: ریزش قابل‌توجه قیمت مس. او در این‌باره می‌گوید: «بازار مس با یک جهش ناگهانی و سپس سقوط سریع مواجه شد. احتمالاً یکی از بازیگران بزرگ دچار زیان سنگینی شده یا از بازار خارج شده است؛ شاید هفته‌ها بعد جزئیات آن مشخص شود. در هر صورت، قیمت در عرض یک ساعت حدود ۵۰ سنت جابه‌جا شد که یکی از بزرگ‌ترین حرکاتی بود که تاکنون در بازار مس دیده‌ام. البته این نوسان قابل مقایسه با طلا و نقره نبود، اما به نظر من، همین حرکت شروع به برهم زدن تعادل بازار کرد و موجی از نوسان را به راه انداخت.» او ادامه می‌دهد: «پس از آن، یک جهش ثانویه دیگر نیز در بازارها شکل گرفت، اما قدرت آن کمتر بود. در این مقطع، نشانه‌های نگرانی و اضطراب به‌تدریج نمایان شد و همین مسئله باعث شد بازار وارد فاز عقب‌نشینی شود.» با این حال، پاویلونیس تأکید می‌کند که تا پایان معاملات روز جمعه، ساختار نمودارها همچنان مطلوب بوده و چشم‌انداز هفته آینده را مثبت ارزیابی می‌کند: «ما اکنون به محدوده‌های حمایتی مناسبی رسیده‌ایم. تنها مسئله این است که باید ببینیم آیا این سطوح واقعاً معتبر هستند یا نه. احتمالاً تا اواسط هفته آینده پاسخ این سؤال روشن خواهد شد.» او در ادامه می‌افزاید: «از منظر فاندامنتال، به نظر من هیچ چیز اساسی تغییر نکرده است. شاید بازار کمی جلوتر از واقعیت حرکت کرده بود و آنچه دیدیم، صرفاً یک تخلیه هیجانی و خروج معامله‌گران ضعیف بود.» پاویلونیس در چشم‌انداز پیش‌رو، انتظار دارد روند فلزات گران‌بها بار دیگر به مسیر صعودی بازگردد، اما نه به‌صورت خطی و شتاب‌زده. او به‌طور خاص، محدوده حمایتی ۴۶۶۰ تا ۴۷۰۰ دلار را زیر نظر دارد. به گفته او: «به‌ویژه در بازار طلا، احتمالاً یک کف قیمتی شکل گرفته است. اما بعید می‌دانم دوباره شاهد حرکات انفجاری و سهمی‌وار باشیم. مسیر پیش‌رو بیشتر شبیه به یک روند طبیعی و متعادل خواهد بود. بسیاری از معامله‌گران ضعیف از بازار خارج شده‌اند و سطح مارجین‌ها نیز اکنون بالاتر رفته است.» او در جمع‌بندی دیدگاه خود تصریح می‌کند: «به نظر من، بازار وارد یک روند صعودی آرام و تدریجی خواهد شد. منطق اصلی این معامله تغییری نکرده است؛ سرمایه‌گذاران همچنان به دنبال فاصله گرفتن از دلار و دارایی‌های آمریکایی هستند و ترجیح می‌دهند سرمایه خود را به سمت گزینه‌های جایگزین منتقل کنند.» “ «با وجود اصلاح‌های تند و نوسانات اخیر، اجماع غالب میان تحلیلگران نشان می‌دهد که روند صعودی طلا هنوز به پایان نرسیده است؛ بازاری که در کوتاه‌مدت با نوسان و تثبیت دست‌وپنجه نرم می‌کند، اما در میان‌مدت همچنان از حمایت عوامل بنیادین و تقاضای سرمایه‌ای برخوردار است.» محمد زمانی در نظرسنجی هفتگی این هفته کیتکو نیوز، ۱۸ تحلیلگر بازار طلا مشارکت داشتند؛ نظرسنجی‌ای که نشان می‌دهد پس از بازگشت قدرتمند قیمت‌ها، فضای وال‌استریت بار دیگر به سمت خوش‌بینی متمایل شده است. از میان این کارشناسان، ۱۲ نفر (معادل ۶۷ درصد) انتظار دارند بهای طلا در هفته پیش‌رو بار دیگر به بالای سطح ۵۰۰۰ دلار بازگردد. در مقابل، تنها دو تحلیلگر، معادل ۱۱ درصد، کاهش قیمت‌ها را محتمل دانسته‌اند. چهار نفر دیگر، که ۲۲ درصد از کل پاسخ‌دهندگان را تشکیل می‌دهند، ریسک‌های صعود و نزول را تقریباً متعادل ارزیابی کرده‌اند. در همین حال، نتایج نظرسنجی آنلاین کیتکو با مشارکت ۳۲۹ نفر از سرمایه‌گذاران خرد نشان می‌دهد که فعالان «مین‌استریت» اگرچه تا حدی از هیجان خود نسبت به فلز زرد کاسته‌اند، اما همچنان نگاه مثبتی به آن دارند. بر اساس این داده‌ها، ۲۱۰ معامله‌گر خرد (معادل ۶۴ درصد) افزایش قیمت طلا در هفته آینده را پیش‌بینی کرده‌اند. در مقابل، ۶۲ نفر، یا ۱۹ درصد، انتظار افت قیمت‌ها را دارند. ۵۷ سرمایه‌گذار دیگر، معادل ۱۷ درصد از کل شرکت‌کنندگان، نیز بر این باورند که بازار در هفته پیش‌رو وارد فاز نوسانی و کم‌جهت خواهد شد و قیمت‌ها در یک محدوده جانبی حرکت خواهند کرد. ✔️  بیشتر بخوانید: ذخایر طلای چین باز هم افزایش یافت؛ پانزدهمین ماه متوالی خرید بانک مرکزی اگرچه هفته آینده از نظر انتشار داده‌های اقتصادی، جزو شلوغ‌ترین مقاطع تقویم اقتصادی محسوب نمی‌شود، اما چند گزارش مهم می‌توانند نقش تعیین‌کننده‌ای در جهت‌گیری بازارها ایفا کنند. طبق تقویم معاملاتی یوتوتایمز؛ در نخستین رویداد مهم روز یکشنبه، انتخابات دولت جدید ژاپن برگزار می‌شود؛ رخدادی که می‌تواند تأثیر معناداری بر ارزش ین، بازارهای ارز جهانی و همچنین بازار بدهی‌های دولتی داشته باشد. در ادامه، روز سه‌شنبه، آمار خرده‌فروشی آمریکا برای ماه دسامبر منتشر خواهد شد. گزارش با تأخیر اشتغال بخش غیرکشاورزی این کشور (گزارش NFP) نیز روز چهارشنبه در اختیار بازارها قرار می‌گیرد. پس از آن، در روز پنج‌شنبه، آمار هفتگی متقاضیان بیمه بیکاری و گزارش فروش خانه‌های موجود آمریکا برای ماه ژانویه منتشر می‌شود. در نهایت، هفته معاملاتی با انتشار شاخص قیمت مصرف‌کننده آمریکا (شاخص CPI) برای ماه ژانویه در صبح روز جمعه به پایان خواهد رسید؛ داده‌ای که معمولاً نقشی کلیدی در شکل‌دهی انتظارات تورمی و سیاست‌های پولی ایفا می‌کند. مارک چندلر، مدیرعامل شرکت Bannockburn Global Forex، در ارزیابی خود از وضعیت اخیر بازار طلا می‌گوید: «در آستانه تعطیلات آخر هفته، طلا در بازار نقدی موفق شد در محدوده ۴۶۵۵ دلار کمی بالاتر از کف روز سه‌شنبه حمایت مناسبی پیدا کند. چشم‌انداز من برای هفته آینده صعودی است و به نظر می‌رسد عامل کلیدی، بسته شدن قیمت بالای سطح ۵۰۰۰ دلار باشد؛ سطحی که از ۲۹ ژانویه تاکنون شاهد تثبیت پایدار بالای آن نبوده‌ایم.» او در ادامه می‌افزاید: «بالاترین قیمت ثبت‌شده در هفته جاری حدود ۵۰۹۱ دلار بود. عبور از محدوده ۵۱۴۰ دلار می‌تواند نشانه‌ای جدی باشد مبنی بر اینکه اصلاح نزولی شدید اخیر به پایان رسیده و بازار در حال ورود به یک فاز باثبات‌تر صعودی است.» جسی کولومبو، تحلیلگر مستقل بازار فلزات گران‌بها و بنیان‌گذار گزارش BubbleBubble، تأکید می‌کند که موج فروش سنگین هفته گذشته را نباید چیزی فراتر از واکنش طبیعی بازار به جهش انفجاری اواخر ژانویه دانست. او در این‌باره می‌گوید: «من از قبل انتظار چنین حرکتی را داشتم و درباره آن نوشته بودم.» کولومبو یادآوری می‌کند که زمانی که نقره در محدوده ۷۹ دلار معامله می‌شد، رسیدن آن به سطح ۱۲۱ دلار را پیش‌بینی کرده بود. به گفته او، این رشد بر اساس اصل «حرکت اندازه‌گیری‌شده» شکل گرفت. «وقتی قیمت به آن سطح رسید، هشدار دادم. گفتم هنوز در بلندمدت به‌شدت نسبت به نقره خوش‌بین هستم، اما در کوتاه‌مدت بازار بیش از حد داغ شده و نگران یک اصلاح قیمتی هستم. این مسئله برای دارندگان فیزیکی طلا و نقره بدون اهرم یا سرمایه‌گذاران بلندمدت مشکل‌ساز نیست، اما برای کسانی که با لوریج معامله می‌کنند، زمان احتیاط فرا رسیده است.» او ادامه می‌دهد: «دقیقاً همان‌طور که انتظار می‌رفت، فقط چند روز بعد، در همان جمعه، بازار به‌شدت سقوط کرد.» هدف قیمتی کولومبو برای طلا سطح ۵۲۰۰ دلار به‌ازای هر اونس بود؛ سطحی که بازار حدود ۴۰۰ دلار از آن فراتر رفت و سپس نزدیک به ۱۰۰۰ دلار عقب‌نشینی کرد. با این حال، او تأکید می‌کند که با وجود این نوسانات شدید، جای نگرانی افراطی وجود ندارد. به گفته او: «در واقع، ما فقط به محدوده‌ای بازگشته‌ایم که در اواسط ژانویه در آن قرار داشتیم. بسیاری از افراد دچار نگرانی افراطی شده‌اند و تصور می‌کنند این پایان روند صعودی است. اما من همچنان معتقدم که در بازار فلزات گران‌بها، با یک روند صعودی ساختاری و بلندمدت مواجه هستیم که دست‌کم هفت تا هشت سال دیگر نیز ادامه خواهد داشت.» کولومبو تأکید می‌کند محرک‌های اصلی که طلا را از ده‌ها سقف تاریخی عبور دادند، همچنان پابرجا هستند. او می‌گوید: «هیچ‌یک از آن عوامل تغییر نکرده‌اند. آنچه رخ داد صرفاً یک حرکت تکنیکال بود؛ حرکتی که ریشه در احساسات بازار داشت، نه در تغییرات بنیادین. فاندامنتال‌ها هیچ تغییری نکرده‌اند.» او در ادامه به برخی روایت‌های رایج در بازار اشاره می‌کند و می‌افزاید: «می‌دانم بسیاری انتخاب نامزد ترامپ برای فدرال رزرو را عامل اصلی این اصلاح قیمتی می‌دانند. اما واقعیت این است که من بیش از یک ماه قبل می‌دانستم نقره در سطح ۱۲۱ دلار به سقف خود می‌رسد. همین موضوع نشان می‌دهد که این اصلاح از قبل در قیمت‌ها لحاظ شده بود و بازار پس از رسیدن به آن هدف، ناگزیر وارد یک فاز اصلاحی می‌شد.» به گفته کولومبو، در حال حاضر تصویر کلی بازار فلزات گران‌بها امیدوارکننده است. او معتقد است مجموعه فلزات از نقره و طلا گرفته تا فلزات گروه پلاتین، سهام شرکت‌های معدنی و ETFها، همگی نشانه‌هایی از بازگشت قدرتمند را بروز داده‌اند و بالای سطوح حمایتی کلیدی معامله می‌شوند. او می‌گوید: «به نظر من این وضعیت مثبت است. آنچه دیروز و اوایل صبح امروز رخ داد این بود که فلزات گران‌بها سرانجام وارد محدوده اشباع فروش شدند. منتظر بودم طبق اسیلاتور Williams %R این شرایط شکل بگیرد تا با اطمینان بیشتری بتوان گفت بازار آماده بازگشت است. با فشار نزولی که در ساعات اولیه معاملات دیدیم، این سیگنال صادر شد و حالا نسبت به شرایط بازار احساس بهتری دارم. فکر می‌کنم بدترین بخش ماجرا پشت سر گذاشته شده است.» کولومبو همچنین به وضعیت احساسات سرمایه‌گذاران خرد اشاره می‌کند و آن را از منظر رفتاری، یک سیگنال صعودی خلاف‌جهت می‌داند. به گفته او: «در حال حاضر، فضای احساسی میان سرمایه‌گذاران خرد فلزات گران‌بها بسیار منفی است و ترس زیادی در بازار دیده می‌شود. دقیقاً همین چیزی است که برای اطمینان از شکل‌گیری کف قیمتی یا دست‌کم تعادل بازار می‌خواهید ببینید. زمانی که این میزان ترس در میان سرمایه‌گذاران خرد شکل می‌گیرد، معمولاً نشانه‌ای است از اینکه پاندول بازار آماده حرکت در جهت مخالف است.» او در پایان می‌افزاید: «در ابتدا، حوالی جمعه یا دوشنبه گذشته، امیدواری‌هایی وجود داشت که بازار به‌سرعت بازگردد. اما طی چند روز اخیر، میزان بدبینی به‌طور محسوسی افزایش یافته است. این تغییر دقیقاً با شرایط اشباع فروش هم‌زمان شده و در عین حال، قیمت‌ها روی سطوح حمایتی مهم قرار دارند. از منظر یک تحلیل‌گر خلاف‌جهت، این ترکیب شرایط را جذاب و امیدوارکننده می‌بینم.» کولومبو در ادامه چشم‌انداز خود تأکید می‌کند که ترجیح می‌دهد فلزات گران‌بها معاملات روزانه را در نزدیکی سقف‌های روزانه خود به پایان برسانند. او می‌گوید: «در حالت ایده‌آل، دوست دارم طلا در بازار فیوچرز کومکس بالای سطح ۵۰۰۰ دلار بسته شود. این موضوع از نظر روانی و احساسی برای بازار بسیار مهم است و یک سطح کلیدی محسوب می‌شود. به نظر من، تحقق این سناریو کاملاً واقع‌بینانه و محتمل است. اگر بتوانیم آخر هفته را با یک کلوز بالای ۵۰۰۰ دلار به پایان برسانیم، یک امتیاز مهم برای روند صعودی خواهد بود. در این صورت، معتقدم مومنتوم فعلی به سمت بالا است و چیدمان بازار را جذاب ارزیابی می‌کنم.» در مقابل، الکس کوپتسکویچ، تحلیلگر ارشد بازار در FxPro، دیدگاهی محتاطانه‌تر و متمایل به نزول ارائه می‌دهد و معتقد است قیمت طلا در هفته آینده با فشار کاهشی مواجه خواهد شد. او در این‌باره اظهار می‌کند: «رویدادهای پایان هفته گذشته با سرعت بسیار زیادی رخ داد. تا زمان بسته شدن معاملات، ریزش قیمت‌ها به ابعاد تاریخی رسیده بود و آثار آن در ابتدای فوریه نیز در بازار باقی مانده است. اگرچه از نظر آماری، هفته با رشد به پایان رسید و شاهد بازگشتی قابل‌توجه در حدود ۵۵۰ دلار از کف‌های روز دوشنبه بودیم، اما نباید فراموش کرد که قیمت تنها دو هفته پیش برای نخستین‌بار به این سطوح رسیده بود.» او در ادامه می‌افزاید: «با این حال، ما همچنان در اردوگاه نزولی باقی مانده‌ایم و معتقدیم روند صعودی سه‌ساله بازار شکسته شده است. ممکن است تلاش‌هایی برای رشد قیمت و حتی عبور از سطح ۵۰۰۰ دلار صورت بگیرد، اما انتظار داریم در این محدوده، عرضه و فشار فروش قابل‌توجهی شکل بگیرد و بسیاری از معامله‌گران اقدام به فروش طلا کنند.» تحلیلگران مؤسسه CPM Group روز جمعه با صدور یک توصیه «خرید»، چشم‌انداز مثبتی برای بازار طلا ترسیم کردند. بر اساس این گزارش، هدف اولیه قیمتی آن‌ها برای بازه زمانی ۹ تا ۲۰ فوریه ۲۰۲۶، سطح ۵۴۰۰ دلار تعیین شده و حد ضرر نیز در محدوده ۴۸۰۰ دلار قرار گرفته است. این تحلیلگران در توضیح دیدگاه خود اعلام کردند: «از نگاه CPM، انتظار می‌رود قیمت طلا دست‌کم طی یک تا دو ماه آینده همچنان پرنوسان باقی بماند، اما با تمایل کلی به سمت رشد. با این حال، همین نوسانات می‌تواند؛ همان‌طور که در ابتدای هفته شاهد بودیم، باعث افت‌های تند و ناگهانی قیمت شود.» مایکل مور، بنیان‌گذار Moor Analytics، بر این باور است که قیمت طلا در هفته آینده مسیر صعودی خود را ادامه خواهد داد و در تحلیل خود به مجموعه‌ای از سیگنال‌های تکنیکال در تایم‌فریم‌های مختلف اشاره می‌کند. او در تشریح تصویر بلندمدت بازار توضیح می‌دهد: «در تایم‌فریم بالاتر، من در تاریخ ۱۶ اوت ۲۰۱۸ هشدار داده بودم که عبور قیمت از سطح ۱۱۸۳ دلار نشانه‌ای از بازگشت قدرت بازار است. از آن زمان تاکنون، شاهد حرکت قیمت تا سطح ۴۴۴۳.۱ دلار بوده‌ایم.» مور سپس به سطوح کلیدی متعددی در بازه میان‌مدت اشاره می‌کند و می‌گوید شکست و تثبیت قیمت بالای هر یک از این سطوح، موج‌های جدیدی از قدرت قیمتی را فعال کرده است. به گفته او، عبور از سطوح مختلف از جمله ۳۱۴۸، ۳۲۲۱، ۳۲۲۳، ۳۲۳۹ و سطوح بالاتر به‌تدریج اهداف قیمتی صعودی متعددی را فعال کرده که بسیاری از آن‌ها محقق شده‌اند. مور تأکید می‌کند که تمامی این سیگنال‌ها در حال حاضر «از حالت تعلیق خارج شده‌اند» و همچنان اعتبار دارند. در ادامه، او به تحلیل تایم‌فریم‌های کوتاه‌تر می‌پردازد و توضیح می‌دهد: «در بازه‌های زمانی پایین‌تر، بازار پس از رسیدن به محدوده فرسودگی در سطح ۵۶۱۹ و ثبت سقف ۵۶۲۶، وارد فاز اصلاحی شد و قیمت تا حوالی ۲۱۰۳.۶ دلار عقب‌نشینی کرد. شکست سطح ۵۲۱۳، کاهش قیمتی با پتانسیل حداکثر ۴۸۸ دلار را هدف‌گذاری می‌کرد که بازار حتی فراتر از آن حرکت کرد و افتی در حدود ۷۹۰.۶ دلار را ثبت کرد.» مور همچنین به برگشت قیمت از سقف‌های اخیر اشاره می‌کند و می‌گوید: «در تاریخ ۳۰ ژانویه، یک الگوی بازگشتی نزولی جزئی شکل گرفت و از قیمت آغازین ۵۱۰۲، بازار حدود ۶۷۹.۷ دلار افت را تجربه کرد. این سیگنال‌ها نیز اکنون از حالت تعلیق خارج شده‌اند.» با این حال، او تأکید می‌کند که در فاز اخیر، نشانه‌های جدیدی از بازگشت قدرت دیده می‌شود: «بازگشت قیمت به بالای سطح ۴۵۲۰، موجی از قدرت به میزان ۵۹۳.۸ دلار ایجاد کرده و عبور از سطح ۴۷۹۷ نیز ۳۱۹.۷ دلار دیگر به پتانسیل صعودی اضافه کرده است. این سیگنال‌ها همچنان فعال هستند.» در مقابل، مور هشدار می‌دهد که شکست برخی سطوح نزولی می‌تواند فشار فروش را افزایش دهد. به گفته او، افت قیمت به زیر ۵۱۰۸ و سپس ۴۸۴۰، به‌ترتیب فشار نزولی معادل ۴۳۸ و ۱۸۲.۶ دلار ایجاد کرده است. با این حال، او جمع‌بندی می‌کند که در صورت تثبیت مناسب قیمت بالای سطح ۴۸۷۰، بازار می‌تواند حداقل ۲۴۵ دلار و در سناریوی خوش‌بینانه تا بیش از ۹۱۰ دلار رشد را تجربه کند؛ هرچند در صورت شکست ناموفق این سطح و بازگشت مجدد به پایین آن، باید انتظار افزایش فشار فروش را داشت. در مجموع، مور تأکید دارد که با وجود نوسانات کوتاه‌مدت، ساختار کلی بازار همچنان به نفع سناریوی صعودی است و نشانه‌های تکنیکال فعلی از ادامه حرکت قیمت به سمت سطوح بالاتر حمایت می‌کنند. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است جیم وایکاف، تحلیلگر ارشد کیتکو، معتقد است رشد شاخص دلار آمریکا در دو هفته گذشته، بخشی از فضای خوش‌بینی در بازار طلا و نقره را تضعیف کرده است. او در این‌باره می‌گوید: «بازگشت قدرتمند شاخص‌های سهام آمریکا در معاملات شبانه نیز باعث شده بخشی از تقاضای خرید از فلزات امن به سمت بازار سهام منتقل شود.» وایکاف با اشاره به وضعیت تکنیکال بازار می‌افزاید: «از منظر تحلیل تکنیکال، رفتار قیمتی قراردادهای فیوچرز طلای آوریل در هفته گذشته یک الگوی بازگشتی نزولی قدرتمند را در نمودار روزانه شکل داده است. این الگو یکی از نشانه‌های احتمالی تشکیل سقف قیمتی در بازار محسوب می‌شود.» او در ادامه سطوح کلیدی بازار را چنین تشریح می‌کند: «هدف بعدی خریداران در مسیر صعود، ثبت یک بسته‌شدن قیمت بالای مقاومت مهم ۵۲۵۰ دلار است. در مقابل، هدف کوتاه‌مدت فروشندگان، پایین کشیدن قیمت قراردادهای آتی به زیر حمایت تکنیکال قدرتمند در کف این هفته، یعنی سطح ۴۴۲۳.۲۰ دلار است. نخستین مقاومت در محدوده ۵۰۰۰ دلار قرار دارد و پس از آن، سقف روز پنج‌شنبه در سطح ۵۰۴۵ دلار دیده می‌شود. در سمت حمایت نیز ابتدا سطح ۴۸۰۰ دلار و سپس کف شبانه ۴۶۷۰ دلار اهمیت دارد.» در زمان تنظیم این مقاله از UtoTimes، بهای طلای نقدی در سطح ۴۹۶۴.۶۲ دلار به‌ازای هر اونس معامله می‌شد که نشان‌دهنده رشد ۲.۷۰ درصدی در مقیاس هفتگی و افزایش ۳.۸۵ درصدی در معاملات روزانه بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ذخایر طلای چین باز هم افزایش یافت؛ پانزدهمین ماه متوالی خرید بانک مرکزی

در یک نگاه ذخایر رسمی طلای چین در ژانویه ۲۰۲۶ برای پانزدهمین ماه پیاپی افزایش یافت. برآوردهای مستقل نشان می‌دهد حجم واقعی ذخایر چین احتمالاً بسیار بیشتر از آمار رسمی است. ادامه روند دلارزدایی و نگرانی‌های مالی جهانی، خرید طلا توسط بانک‌های مرکزی را تقویت کرده است. روند افزایشی ذخایر طلای چین در آغاز سال ۲۰۲۶ نیز ادامه پیدا کرد و بانک مرکزی این کشور برای پانزدهمین ماه متوالی به خرید طلا اقدام کرد؛ نشانه‌ای روشن از تداوم راهبرد پکن در تقویت دارایی‌های امن و کاهش وابستگی به دلار آمریکا. بر اساس تازه‌ترین داده‌های رسمی منتشرشده، میزان ذخایر طلای چین در پایان ژانویه ۲۰۲۶ به ۷۴.۱۹ میلیون اونس تروی رسیده است؛ رقمی که نسبت به ۷۴.۱۵ میلیون اونس در پایان دسامبر ۲۰۲۵ افزایش جزئی اما معناداری را نشان می‌دهد. هرچند حجم خرید ماهانه محدود به نظر می‌رسد، اما اثر جهش قیمت طلا باعث شده ارزش دلاری این ذخایر با سرعت بسیار بیشتری افزایش یابد. بررسی‌های آماری یوتوتایمز نشان می‌دهد که ارزش ذخایر طلای چین در پایان ژانویه به حدود ۳۶۹.۶ میلیارد دلار رسیده، در حالی که این رقم در پایان دسامبر ۳۱۹.۴ میلیارد دلار بود. این جهش عمدتاً بازتاب رشد پرقدرت قیمت طلا در ابتدای سال جاری میلادی است؛ رشدی که جایگاه طلا را بار دیگر به‌عنوان یک دارایی راهبردی برای بانک‌های مرکزی تقویت کرده است. نکته مهم آن است که این ارقام صرفاً به ذخایری اشاره دارد که به‌طور رسمی گزارش می‌شوند. بسیاری از تحلیلگران معتقدند حجم واقعی طلای در اختیار چین به‌مراتب بیش از آمار اعلام‌شده است. برآوردهای مستقل نهادهایی مانند مجمع جهانی طلا نشان می‌دهد ذخایر واقعی چین می‌تواند حتی تا دو برابر ارقام رسمی باشد؛ موضوعی که فرضیه خریدهای پنهان و خارج از آمار رسمی را تقویت می‌کند. از این منظر، شاید خود اعداد رسمی تصویر کاملی ارائه ندهند، اما جهت‌گیری کلی بازار را به‌وضوح نشان می‌دهند: خرید طلا توسط بانک‌های مرکزی جهان در دو سال گذشته به‌طور مستمر در حال افزایش بوده است. چین در این میان یکی از بازیگران اصلی این روند به شمار می‌رود. “ «این رفتار در بستر نگرانی‌های فزاینده مالی در اقتصادهای بزرگ، رشد کسری بودجه‌ها و همچنین تلاش کشورها برای کاهش وابستگی به دلار آمریکا قابل تفسیر است.» محمد زمانی حرکت به سمت تنوع‌بخشی ذخایر ارزی و تقویت دارایی‌های فیزیکی، به‌ویژه طلا، به یکی از ستون‌های سیاست پولی و ذخایر ارزی بسیاری از کشورها تبدیل شده است. با وجود اصلاح قیمتی قابل‌توجه طلا در هفته گذشته، عملکرد این فلز گران‌بها در سال جاری همچنان قدرتمند باقی مانده است. قیمت طلا از ابتدای سال میلادی تاکنون نزدیک به ۱۵ درصد افزایش یافته و همچنان یکی از بهترین عملکردها را در میان دارایی‌های اصلی ثبت کرده است. در معاملات اخیر، فشار فروش اولیه در بازارهای آسیایی با تقاضای قابل‌توجه در سطوح پایین‌تر مواجه شد. طلا پس از افت ابتدایی، با موجی از خرید در کف همراه شد و در نهایت روز معاملاتی را با رشدی نزدیک به ۴ درصد در محدوده ۴٬۹۶۴ دلار به پایان رساند؛ رفتاری که نشان‌دهنده حضور خریداران استراتژیک در بازار است. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است با این حال، آزمون اصلی پیش‌روی خریداران طلا همچنان پابرجاست. سطح ۵٬۰۰۰ دلار به‌عنوان یک مرز روانی و تکنیکال مهم، همچنان چالش اصلی بازار محسوب می‌شود. در هفته گذشته، تلاش طلا برای عبور از این سطح با مقاومت در حوالی ۵٬۱۰۰ دلار ناکام ماند و قیمت در نهایت بار دیگر به زیر این محدوده بازگشت. بر اساس جمع‌بندی تیم UtoTimes، تداوم خرید طلا از سوی چین حتی در مقیاس ماهانه محدود، پیامی روشن به بازار می‌دهد: بانک‌های مرکزی هنوز از بازار طلا خارج نشده‌اند. در شرایطی که عدم‌قطعیت‌های ژئوپلیتیک، نگرانی‌های مالی و بحث‌های مربوط به آینده نظام پولی جهانی ادامه دارد، این جریان ساختاری می‌تواند همچنان به‌عنوان یک پشتوانه قدرتمند برای قیمت طلا عمل کند. اگر خریداران بتوانند در ماه‌های آینده عبور پایداری از سطح ۵٬۰۰۰ دلار را تثبیت کنند، رفتار بانک‌های مرکزی و در رأس آن‌ها چین می‌تواند یکی از مهم‌ترین دلایل ماندگاری این حرکت صعودی باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نوسان مرگبار یا استراحت؟ آینده قیمت طلا چه می‌شود؟

در یک نگاه قیمت طلا پس از نوسانات شدید بین ۴۴۰۰ تا ۵۶۰۰ دلار، در نهایت طی دو هفته گذشته بدون تغییر ماند. نوسانات سنگین روزانه باعث شده طلا نسبت به دو هفته قبل، دارایی خطرناک‌تری به نظر برسد. ثبات قیمت در محدوده ۴۵۰۰ تا ۵۰۰۰ دلار می‌تواند نشانه‌ای مثبت برای انباشت مجدد باشد. اخبار ژئوپلیتیک (ایران و اوکراین) و گزارش اشتغال آمریکا، کاتالیزورهای بعدی بازار هستند. آرامش پس از طوفان؛ طلا نفس می‌کشد در زمان نگارش این گزارش، اگر نمودار طلا را کمی عقب ببرید (Zoom out)، متوجه می‌شوید که قیمت طی دو هفته گذشته عملاً بدون تغییر (Flat) بوده است. اما کسانی که در بازار بوده‌اند می‌دانند که این ثبات ظاهری، حاصل یکی از پرنوسان‌ترین سفرهای قیمتی تاریخ بوده است. با بررسی رفتار بازار مشاهده می‌کنیم که دو هفته پیش رسیدن به ۵۰۰۰ دلار یک رویا بود، اما هفته گذشته قیمت تا ۵۶۰۰ دلار پرواز کرد و سپس تا ۴۴۰۰ دلار سقوط نمود. اگرچه بازگشت قیمت به محدوده فعلی (۴۹۵۱ دلار) یک جهش خوب محسوب می‌شود، اما احساس ناامنی در بازار موج می‌زند. چرا نوسان فعلی خطرناک است؟ تحلیلگران معتقدند که نوسانات ۱۵۰ دلاری در یک روز، اصلاً خبر خوبی نیست. این حرکات شدید برای «انباشت سرمایه» مناسب نیستند و سرمایه‌گذاران بلندمدت را فراری می‌دهند. حتی شرکت‌های استخراج‌کننده طلا ممکن است با احساس اینکه «چیزی در بازار تغییر کرده»، با شدت بیشتری اقدام به پوشش ریسک (Hedge) کنند. متاسفانه، نوسانات به ندرت به سرعت محو می‌شوند و معمولاً برای مدتی خوشه‌بندی شده و ادامه می‌یابند. “ بهترین اتفاق برای طلا در هفته پیش‌رو، کاهش نوسانات است؛ حتی اگر به قیمت کاهش جزئی نرخ‌ها تمام شود. بازار برای بازیابی اعتماد نیاز به ثبات دارد. مرتضی عظیمی کاتالیزورهای بعدی چیست؟ بررسی‌های ما در یوتوتایمز نشان می‌دهد که در روزهای آینده، چشم‌ها به اخبار ایران و اوکراین دوخته شده است. همچنین گزارش «اشتغال بخش غیرکشاورزی آمریکا» که چهارشنبه منتشر می‌شود، تعیین‌کننده خواهد بود. خبر خوب برای خریداران این است که دلار آمریکا عقب‌نشینی کرده و طلا توانسته در برابر افزایش مارجین‌ها دوام بیاورد. اگر قیمت بتواند چند هفته در محدوده ۴۵۰۰ تا ۵۰۰۰ دلار تثبیت شود، سیگنال مثبتی صادر خواهد شد؛ هرچند از نظر فصلی، دوران طلایی صعود رو به پایان است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

مدیرعامل انویدیا: در حال ساخت بزرگترین زیرساخت تاریخ هستیم

جنسن هوانگ، مدیرعامل شرکت انویدیا، در مصاحبه با شبکه CNBC اظهارات مهمی درباره آینده صنعت هوش مصنوعی بیان کرد. وی با توصیف شرایط فعلی به عنوان «ساخت زیرساختی که تنها یک بار در هر نسل رخ می‌دهد»، تاکید کرد که ما در حال پاسخگویی به بزرگترین فرصت در تاریخ هستیم. هوانگ اشاره کرد که غول‌های فناوری همچنان با محدودیت شدید در تامین تراشه مواجه هستند و پیش‌بینی کرد که جریان نقدینگی تمام این شرکت‌ها به زودی افزایش خواهد یافت. مدیرعامل انویدیا همچنین با تمجید از شرکت متا گفت: «هیچ‌کس بهتر از متا از هوش مصنوعی استفاده نمی‌کند و آنها پتانسیل بسیار بزرگتری را برای آینده می‌بینند.» به گفته او، همه شرکت‌ها اکنون در حال تجربه یک نقطه عطف مشترک هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تغییرات اشتغال کانادا – Employment Change (ژانویه)

تغییرات اشتغال کانادا - Employment Change (ژانویه) واقعی ................ 24.8- هزار نفر پیش‌بینی ........... 7- هزار نفر قبلی ................... 8.2 هزار نفر نرخ بیکاری کانادا - Unemployment Rate (ژانویه) واقعی .................... 6.5 درصد پیش‌بینی .............. 6.8 درصد قبلی ...................... 6.8 درصد میانگین دستمزد ساعتی سالانه (ژانویه) - Average Hourly Wages YoY واقعی ............ 3.3 درصد قبلی ................... 3.7 درصد نرخ مشارکت 65 درصد بود (قبلی نیز 65.4 درصد بود)  

خواندن کامل خبر
داده های اقتصادی کم اثر

رکوردشکنی ETFهای طلا؛ سرمایه‌گذاران چه چیزی را می‌بینند؟

در یک نگاه صندوق‌های ETF طلا در ژانویه ۱۹ میلیارد دلار ورودی ثبت کردند؛ بالاترین رقم تاریخ. حجم معاملات روزانه طلا به رکورد ۶۲۳ میلیارد دلار رسید. ورودی‌ها حتی پس از افت قیمت ادامه یافت؛ نشانه‌ای از خرید در کف و تقویت سنتیمنت صعودی. داده‌های تازه شورای جهانی طلا نشان می‌دهد ETFهای طلا در ژانویه ۲۰۲۶ رکورد جدیدی در ورود سرمایه ثبت کرده‌اند. این صندوق‌ها در مجموع ۱۹ میلیارد دلار ورودی خالص داشته‌اند؛ رقمی که دارایی تحت مدیریت را به ۶۶۹ میلیارد دلار و حجم نگهداری را به ۴۱۴۵ تن رسانده است. این موج خرید هم‌زمان با رشد اولیه قیمت طلا در ابتدای ماه و سپس عقب‌نشینی اواخر ژانویه رخ داد؛ اما نکته مهم این است که حتی پس از افت قیمت، بسیاری از مناطق—به‌جز اروپا—همچنان شاهد ورود سرمایه بودند. این رفتار نشان می‌دهد سرمایه‌گذاران از کاهش قیمت برای افزایش موقعیت‌های خود استفاده کرده‌اند. حجم معاملات نیز جهش چشمگیری داشته و به ۶۲۳ میلیارد دلار در روز رسیده است؛ نشانه‌ای از افزایش فعالیت بازار در میان تنش‌های ژئوپلیتیک و اخبار کلان اقتصادی. به گزارش منابع یوتوتایمز، تحلیلگران می‌گویند ETFها اکنون یکی از مهم‌ترین محرک‌های نوسان کوتاه‌مدت طلا هستند. ورود پایدار سرمایه می‌تواند عرضه فیزیکی را محدود کرده و روند صعودی را تقویت کند؛ اما اگر دلار یا بازده واقعی اوراق بالا برود، این جریان‌ها می‌توانند به‌سرعت معکوس شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا بورس شیکاگو مارجین فلزات گران‌بها را دوباره بالا برد؟

در یک نگاه بورس کالای شیکاگو (CME) مارجین طلای کامکس را از ۸٪ به ۹٪ و نقره را از ۱۵٪ به ۱۸٪ افزایش داد. افزایش مارجین پس از نوسانات شدید و فروش‌های اجباری در بازار فلزات انجام شد. هزینه بالاتر اهرم‌گیری می‌تواند مشارکت سفته‌بازانه را کاهش دهد و فشار فروش را تشدید کند. بازار فلزات در روز ۶ فوریه ۲۰۲۶ پس از چند روز نوسان شدید، با تصمیم تازه CME (بورس کالای شیکاگو) برای افزایش مارجین معاملات طلا و نقره مواجه شد. طبق اعلام این نهاد، مارجین اولیه قرارداد آتی طلای ۱۰۰ اونسی کامکس از ۸٪ به ۹٪ و مارجین نقره ۵۰۰۰ اونسی از ۱۵٪ به ۱۸٪ افزایش یافته است؛ اقدامی که هزینه نگهداری موقعیت‌ها را بالا می‌برد و می‌تواند در کوتاه‌مدت فشار فروش را تشدید کند. این تصمیم در حالی اتخاذ شده که بازار طی روزهای اخیر شاهد جهش‌های سریع قیمتی و موجی از فروش‌های اجباری بوده است. افزایش مارجین معمولاً باعث کاهش اهرم‌گیری، خروج بخشی از معامله‌گران و سبک‌تر شدن موقعیت‌ها می‌شود. اگر نوسان فروکش کند، این اقدام می‌تواند به آرام شدن بازار کمک کند؛ اما در صورت تداوم نوسان، چرخه فروش برای تأمین مارجین ممکن است طولانی‌تر شود. فلزات گران‌بها پیش از ریزش اخیر در سطوح بالایی معامله می‌شدند و با افزایش نوسان و تقویت دلار، موقعیت‌ها آسیب‌پذیرتر شدند. اکنون معامله‌گران منتظرند ببینند آیا افزایش مارجین به ثبات بازار کمک خواهد کرد یا فشار فروش را بیشتر می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گلدمن ساکس هشدار می‌دهد: هوش مصنوعی در سال ۲۰۲۶ به بازار کار حمله می‌کند

در یک نگاه گلدمن ساکس پیش‌بینی می‌کند هوش مصنوعی از سال ۲۰۲۶ اثر معناداری بر اشتغال بگذارد. در سناریوی پایه، صنایع در معرض هوش مصنوعی ممکن است ماهانه حدود ۲۰ هزار شغل از دست بدهند. این ریسک هنوز به‌طور کامل در قیمت‌گذاری بازارها منعکس نشده و می‌تواند معادلات کلان را پیچیده‌تر کند. روایت محبوب «افزایش بهره‌وری با هوش مصنوعی» حالا وارد مرحله‌ای حساس‌تر شده است. بانک سرمایه‌گذاری گلدمن ساکس این پرسش کلیدی را مطرح می‌کند: چه زمانی این جهش بهره‌وری به یک مسئله واقعی در بازار کار تبدیل می‌شود؟ بر اساس یادداشتی تحلیلی از لی کوپرسمیت، استراتژیست این بانک، گذار از «داستان بهره‌وری» به «داستان نیروی کار» عملاً آغاز شده است. هرچند آمارهای کلی اشتغال تاکنون مقاومت نشان داده‌اند، اما روندهای زیرسطحی تصویر متفاوتی ترسیم می‌کنند. شرکت‌ها با سرعت در حال پذیرش هوش مصنوعی هستند و به‌طور فزاینده‌ای از آن به‌عنوان ابزاری برای کند کردن استخدام یا کاهش مستقیم هزینه‌های نیروی انسانی یاد می‌کنند. گلدمن ساکس انتظار دارد این تغییر از سال آینده در داده‌ها به‌وضوح دیده شود. در سناریوی پایه این بانک، صنایع در معرض هوش مصنوعی می‌توانند در سال ۲۰۲۶ با کاهش اشتغال در حدود ۲۰ هزار نفر در ماه مواجه شوند؛ هرچند بخشی از این اثر ممکن است با ایجاد شغل در حوزه‌های مرتبط با هوش مصنوعی جبران شود. به گفته کوپرسمیت، اثر هوش مصنوعی بر آمارهای کلی اشتغال تاکنون محدود بوده، اما جهت حرکت کاملاً مشخص است. پذیرش این فناوری در سال گذشته شتاب گرفته، به‌ویژه در مشاغلی که بیشترین قابلیت خودکارسازی را دارند. بسیاری از شرکت‌ها نیز به‌صراحت از هوش مصنوعی به‌عنوان ابزاری برای کاهش هزینه‌های نیروی انسانی یا مهار رشد استخدام سخن می‌گویند. برای بازارهای مالی، این نقطه می‌تواند «منطقه خطر» باشد. به باور گلدمن ساکس، عدم‌قطعیت پیرامون این گذار یکی از معدود ریسک‌های کلان است که هنوز به‌طور کامل در قیمت دارایی‌ها لحاظ نشده است. اگر بازار کار به‌واسطه خودکارسازی و نه چرخه‌های سنتی اقتصادی دچار ترک شود، لایه‌ای تازه از پیچیدگی به چشم‌انداز کلان افزوده خواهد شد؛ لایه‌ای که معامله‌گران فعلاً برای آن پوشش ریسک کافی در نظر نگرفته‌اند. “ «در این میان، برخی صنایع ممکن است هم‌زمان با تهدید، فرصت نیز در خود داشته باشند.» محمد زمانی بخش‌هایی با هزینه نیروی انسانی بالا و حاشیه سود پایین (به‌ویژه صنایع سنتی مانند بانکداری و بیمه) می‌توانند بیشترین انگیزه را برای جایگزینی نیروی انسانی با فناوری داشته باشند. نمونه‌ای از این روند را می‌توان در شرکت آمازون دید که به‌طور تهاجمی در حال کاهش تعداد کارکنان خود است. هرچند این سیاست تاکنون به بهبود قیمت سهام منجر نشده، اما در مقاطعی، «انجام همان کار با نیروی کمتر» می‌تواند سودآوری را تقویت کند. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است این تصویر زمانی جذاب‌تر می‌شود که با سیاست پولی ترکیب شود. اگر افزایش بیکاری رخ دهد، بانک مرکزی آمریکا احتمالاً با شدت بیشتری به سمت کاهش نرخ بهره حرکت خواهد کرد. چنین ترکیبی؛ فشار بر بازار کار از ناحیه هوش مصنوعی و سیاست پولی انبساطی، می‌تواند در نهایت استدلالی قوی برای خرید در اصلاح‌های بازار ایجاد کند. بر اساس جمع‌بندی تیم UtoTimes، هشدار گلدمن ساکس نشان می‌دهد که هوش مصنوعی دیگر صرفاً یک داستان فناورانه یا بهره‌وری نیست. این فناوری در آستانه تبدیل شدن به یک متغیر تعیین‌کننده در بازار کار و اقتصاد کلان است؛ متغیری که اگر به‌درستی درک و قیمت‌گذاری نشود، می‌تواند بازارها را غافلگیر کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آمار فرصت‌های شغلی – JOLTS Job Openings (دسامبر)

آمار فرصت‌های شغلی - JOLTS Job Openings (دسامبر) واقعی .................... 6.542 میلیون پیش‌بینی ............... 7.2 میلیون قبلی ...................... 7.146 میلیون تعداد ترک شغل: 3.204 میلیون  

خواندن کامل خبر
داده های اقتصادی کم اثر

طلا، قدرت و سیاست: چه کسی می‌خرد، چه کسی می‌فروشد؟

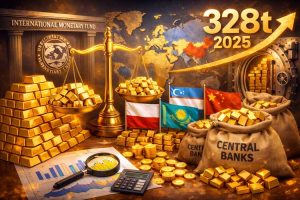
در یک نگاه با وجود افزایش قیمت طلا در اواخر سال گذشته، که باعث شد برخی دولت‌ها خریدهای خود را کاهش دهند، بانک‌های مرکزی همچنان حجم خرید بالایی داشتند و فاصله زیادی با سال ۲۰۲۴ نداشتند. در ماه دسامبر ۲۰۲۵، بانک‌های مرکزی مجموعاً ۳۰ تن خرید ناخالص شمش طلا انجام دادند و در مقابل ۱۱ تن فروش ناخالص داشتند، که در نهایت میانگین خرید خالص ماهانه سالانه به ۲۷ تن رسید   با وجود این‌که قیمت‌های بالا باعث شد خرید طلا از سوی دولت‌ها در اواخر سال گذشته تا حدی کاهش یابد، بانک‌های مرکزی در سال ۲۰۲۵ همچنان از نظر حجم خرید طلا فاصله زیادی با سال قبل نداشتند. «بانک‌های مرکزی در دسامبر ۲۰۲۵ از طریق داده‌های صندوق بین‌المللی پول و سایر منابع عمومی ۱۹ تن طلا خریداری کردند که مجموع خرید خالص گزارش‌شده در کل سال ۲۰۲۵ را به ۳۲۸ تن رساند،». به گزارش منابع یوتوتایمز «این رقم کمتر از ۳۴۵ تن خرید خالص ثبت‌شده در سال ۲۰۲۴ است.» در ماه دسامبر، بانک‌های مرکزی مجموعاً ۳۰ تن خرید ناخالص شمش طلا انجام دادند در مقابل ۱۱ تن فروش ناخالص، که در نتیجه میانگین نهایی ماهانه در کل سال به ۲۷ تن رسید. ✔️  بیشتر بخوانید: مردی که از طلا ۳ میلیارد دلار سود کرد، حالا چه می‌کند؟ شورای جهانی طلا (WGC) اعلام کرد که بزرگ‌ترین خریداران دولتی طلا در ماه دسامبر ازبکستان با خرید ۱۰ تن شمش طلا بود، پس از آن قزاقستان با ۸ تن و لهستان با ۷ تن قرار گرفتند. سایر خریداران قابل‌توجه شامل جمهوری قرقیزستان با دو تن بودند، در حالی که چین، جمهوری چک، اندونزی و مغولستان هر کدام به‌طور رسمی یک تن طلا در ماه پایانی ۲۰۲۵ خریداری کردند. تنها فروشنده عمده در ماه دسامبر سنگاپور بود که ۱۱ تن طلا فروخت. بانک ملی لهستان بزرگ‌ترین خریدار خالص گزارش‌شده در سال ۲۰۲۵ بود که ۱۰۲ تن به ذخایر طلای خود افزود. قزاقستان (۵۷ تن)، سوفاز — صندوق دولتی نفت جمهوری آذربایجان — (۵۳ تن)، برزیل (۴۳ تن)، چین (۲۷ تن) و ترکیه (۲۷ تن) دیگر خریداران مهم طلا در طول سال بودند. بزرگ‌ترین فروشندگان خالص طلا در سال ۲۰۲۵ سنگاپور بود که ۲۶ تن از ذخایر خود را نقد کرد، پس از آن غنا با فروش ۱۲ تن و روسیه با فروش ۶ تن قرار گرفتند. بر اساس جمع‌بندی تیم یوتوتایمز، با وجود افزایش قیمت طلا در ۲۰۲۵ و کاهش جزئی خرید برخی کشورها، بانک‌های مرکزی هنوز به خرید طلا ادامه دادند و ذخایر خود را افزایش دادند. لهستان، قزاقستان و آذربایجان بیشترین خرید خالص را داشتند، در حالی که سنگاپور، غنا و روسیه بیشترین فروش را گزارش کردند. این روند نشان می‌دهد که طلا همچنان به عنوان ابزار ذخیره‌ای مهم برای ثبات اقتصادی و مدیریت ذخایر ارزی بانک‌های مرکزی باقی مانده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

افزایش فراتر از انتظار مدعیان بیمه بیکاری آمریکا در هفته‌ای تحت تأثیر شرایط جوی

در یک نگاه تعداد درخواست‌های اولیه بیمه بیکاری آمریکا در هفته گذشته بیش از تمام پیش‌بینی‌ها افزایش یافت. سرمای شدید زمستانی باعث اختلال در فعالیت کسب‌وکارها و رشد موقت آمار بیکاری شد. هم‌زمان، نشانه‌هایی از کاهش سرعت استخدام و افزایش نگرانی مصرف‌کنندگان دیده می‌شود. در هفته‌ای که سرمای شدید زمستانی فعالیت بسیاری از کسب‌وکارها را مختل کرد، تعداد آمریکایی‌هایی که برای دریافت بیمه بیکاری اقدام کردند، بیش از انتظار بازار افزایش یافت؛ نشانه‌ای که می‌تواند از فشارهای مقطعی بر بازار کار حکایت داشته باشد. بر اساس داده‌های منتشرشده از سوی وزارت کار آمریکا، تعداد درخواست‌های اولیه بیمه بیکاری در آخرین هفته ماه ژانویه با افزایش ۲۲ هزار نفری به ۲۳۱ هزار مورد رسید. این رقم از تمامی برآوردهای اقتصاددانان در نظرسنجی بلومبرگ فراتر رفت. هم‌زمان، تعداد درخواست‌های ادامه‌دار که معیاری برای شمار افرادی است که همچنان از مزایای بیکاری استفاده می‌کنند در هفته منتهی به گزارش، به ۱.۸۴ میلیون نفر افزایش یافت. “ «اختلال‌های ناشی از شرایط جوی نامساعد، به‌ویژه در بخش‌هایی از آمریکا، احتمالاً عامل اصلی افزایش درخواست‌ها بوده است.» محمد زمانی تا پیش از هفته گذشته، داده‌ها نشان می‌داد شرکت‌ها با وجود رشد نسبتاً مناسب اقتصاد، تمایل چندانی به کاهش نیروی انسانی نداشتند. با این حال، هم‌زمان نشانه‌هایی از کاهش سرعت جذب نیروی کار نیز دیده می‌شود. اعلام برنامه‌های تعدیل نیرو از سوی شرکت‌هایی مانند یو‌پی‌اس، آمازون و داو می‌تواند نگرانی مصرف‌کنندگان نسبت به چشم‌انداز بازار کار را تشدید کند. بر اساس گزارش مؤسسه چلنجر، گری و کریسمس، تعداد تعدیل نیروهای اعلام‌شده در آمریکا در ماه ژانویه بیش از دو برابر مدت مشابه سال قبل بوده است. این مؤسسه همچنین گزارش داده که قصد شرکت‌ها برای استخدام نیروی جدید نیز کاهش یافته است. این تصویر با داده‌های اخیر مؤسسه تحقیقات حقوق و دستمزد ADP هم‌خوانی دارد که نشان می‌دهد رشد اشتغال در ژانویه کمتر از انتظار بوده است. بررسی‌های آماری یوتوتایمز نشان می‌دهد که میانگین متحرک چهار هفته‌ای درخواست‌های اولیه  که نوسانات مقطعی ناشی از رویدادهایی مانند شرایط جوی را هموار می‌کند نیز در هفته گذشته به ۲۱۲ هزار و ۲۵۰ مورد افزایش یافت. در همین حال، تعطیلی جزئی دولت آمریکا باعث شد انتشار آمار اشتغال و بیکاری ماه ژانویه به تعویق بیفتد. اداره آمار کار آمریکا اعلام کرده است که گزارش رسمی بازار کار اکنون قرار است در ۱۱ فوریه منتشر شود. همچنین آمار فرصت‌های شغلی ماه دسامبر قرار است در ادامه روز جاری منتشر شود. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است بررسی داده‌های تعدیل‌نشده فصلی نیز نشان می‌دهد درخواست‌های اولیه بیمه بیکاری در هفته گذشته افزایش یافته است. در این میان، ایالت‌هایی مانند پنسیلوانیا، نیویورک و میزوری بیشترین رشد هفتگی درخواست‌ها را ثبت کرده‌اند. بر اساس جمع‌بندی تیم UtoTimes، هرچند بخشی از افزایش اخیر را می‌توان به عوامل موقتی مانند شرایط جوی نسبت داد، اما هم‌زمانی آن با کاهش سرعت استخدام و افزایش تعدیل نیروها نشان می‌دهد بازار کار آمریکا ممکن است در آستانه ورود به دوره‌ای حساس‌تر قرار داشته باشد؛ دوره‌ای که در آن داده‌های رسمی هفته‌های آینده نقش تعیین‌کننده‌ای در ارزیابی مسیر اقتصاد ایفا خواهند کرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 31 ژانویه)

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 31 ژانویه) - Unemployment Claims واقعی ............... 231 هزار نفر پیش‌بینی ........... 212 هزار نفر قبلی ................... 209 هزار نفر تعداد متقاضیان ادامه‌دار مدعیان بیکاری (هفته منتهی به 24 ژانویه) - Continuing Jobless Claims واقعی ................ 1844 هزار نفر پیش‌بینی ........... 1850 هزار نفر قبلی ................... 1827 هزار نفر (به 1819 هزار نفر بازبینی شد)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مردی که از طلا ۳ میلیارد دلار سود کرد، حالا چه می‌کند؟

در یک نگاه معامله‌گر چینی بیان شی‌مینگ پس از سود ۳ میلیارد دلاری از طلا، حالا علیه نقره شرط بسته است. ارزش موقعیت فروش او روی نقره به حدود ۳۰۰ میلیون دلار رسیده است. او بزرگ‌ترین موقعیت فروش خالص نقره در بورس شانگهای را در اختیار دارد. به گزارش بلومبرگ در ۵ فوریه ۲۰۲۶، یک معامله‌گر چینی که طی دو سال گذشته با سودهای چشمگیر از جهش تاریخی قیمت طلا به شهرت رسیده بود، اکنون شرط بزرگی روی سقوط نقره بسته است. بر اساس داده‌های بورس شانگهای و تحلیل بلومبرگ، ارزش این موقعیت فروش تقریباً ۳۰۰ میلیون دلار برآورد می‌شود. این معامله‌گر، بیان شی‌مینگ، از اوایل ۲۰۲۲ تاکنون حدود ۳ میلیارد دلار از معاملات صعودی طلا به دست آورده و اکنون بزرگ‌ترین موقعیت فروش خالص نقره در بورس شانگهای را در اختیار دارد. منابع آگاه می‌گویند او معمولاً از توجه رسانه‌ها دوری می‌کند و بخش زیادی از زمان خود را در جبل‌الطارق می‌گذراند. این تغییر جهت از طلا به نقره، در شرایطی که نقره طی ماه‌های اخیر رشد سریعی را تجربه کرده، توجه بسیاری از معامله‌گران جهانی را به خود جلب کرده و پرسش‌هایی درباره آینده بازار فلزات مطرح کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا کاهش مصرف طلا در چین جرقه ریزش نقره بود؟

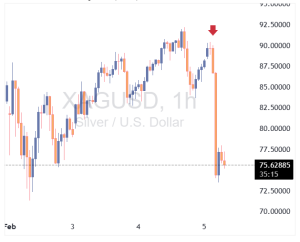
در یک نگاه نقره در یک روز بیش از ۱۲ تا ۲۰ درصد سقوط کرد و خریداران کف بازار را غافلگیر کرد. بازگشت قیمت‌ها در سطوح کلیدی فیبوناچی و میانگین‌های متحرک شکست خورد. مصرف طلای چین در سال ۲۰۲۵ حدود ۳.۵۷٪ کاهش یافت و تولید داخلی اندکی افزایش داشت. بازار فلزات در فاز نوسان شدید است و برای تثبیت نیاز به زمان دارد. بازار نقره امروز، ۵ فوریه ۲۰۲۶، با تنشی قابل‌توجه آغاز شد؛ جایی که قیمت‌ها در عرض چند دقیقه سقوطی سنگین را تجربه کردند. نقره که طی دو روز گذشته تا محدوده ۹۲ دلار بازگشته بود، ناگهان بیش از ۱۲ درصد افت کرد و به حوالی ۷۶ دلار رسید. این ریزش سریع نشان داد مسیر بازگشت نقره پس از اصلاح شدید هفته گذشته بسیار دشوارتر از آن چیزی است که معامله‌گران انتظار داشتند.   نمودارهای تکنیکال نیز این ضعف را تأیید می‌کنند. بازگشت قیمت‌ها در سطح اصلاحی 38.2% فیبوناچی حوالی ۹۰.۵۵ دلار متوقف شد؛ سطحی که نشان می‌دهد قدرت این رالی بسیار کمتر از حرکت مشابه در طلا بوده است. طلا نیز پس از ناکامی در شکست سطح ۵۰۰۰ دلار با فشار فروش مواجه شد و به زیر میانگین‌های متحرک ساعتی سقوط کرد. در مورد نقره، قیمت حتی نتوانست میانگین متحرک ۱۰۰ ساعته را لمس کند و همین موضوع باعث شد فروشندگان تکنیکال دوباره وارد بازار شوند و قیمت را پایین‌تر ببرند. این رفتار نشان می‌دهد که خریداران کف بازار هنوز اعتماد کافی برای بازگشت پرقدرت ندارند. در کنار این نوسانات، خبری از چین نیز توجه بازار را جلب کرد. انجمن دولتی طلا اعلام کرد که مصرف طلای چین در سال ۲۰۲۵ با کاهش ۳.۵۷ درصدی به ۹۵۰.۰۹۶ تن رسیده است. در مقابل، تولید داخلی طلا ۱.۰۹ درصد افزایش یافته و به ۳۸۱.۳۳۹ تن رسیده است. این داده‌ها نشان می‌دهد که تقاضای مصرفی در بزرگ‌ترین بازار طلای جهان کمی تضعیف شده است؛ موضوعی که می‌تواند بر سنتیمنت بازار فلزات گران‌بها اثر بگذارد. با این حال، تحلیلگران یوتوتایمز معتقدند که سقوط نقره بیش از آنکه ناشی از یک خبر خاص باشد، نتیجه بازار کم‌عمق، ترس معامله‌گران و موج شناسایی سود است. نوسانات شدید هفته گذشته شوک‌هایی ایجاد کرده که زمان می‌برد تا از سیستم بازار خارج شود. در مجموع، بازار فلزات گران‌بها اکنون در فاز تجمیع و تثبیت قرار دارد. اصلاح زمانی و قیمتی باید مسیر خود را طی کند و خریداران باید مراقب باشند بیش از حد در تلاش برای شکار کف بازار ریسک نکنند—به‌ویژه در شرایطی که شناسایی سود همچنان رفتار غالب معامله‌گران است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بخش خدمات آمریکا سریع‌ترین رشد خود از سال ۲۰۲۴ را حفظ کرد

در یک نگاه شاخص بخش خدمات آمریکا در ژانویه در سطحی بالا باقی ماند و نشانه‌ای از تداوم رشد اقتصادی است. با وجود افزایش فعالیت کسب‌وکارها، رشد سفارش‌ها و اشتغال تضعیف شده است. فشار هزینه‌ها و کاهش تقاضای خارجی، ریسک‌های اصلی پیش‌روی این بخش محسوب می‌شوند. فعالیت شرکت‌های ارائه‌دهنده خدمات در آمریکا در ماه ژانویه همچنان در مسیر رشد پرشتاب باقی ماند و قوی‌ترین عملکرد پیاپی خود از سال ۲۰۲۴ تاکنون را به ثبت رساند؛ نشانه‌ای از آنکه بزرگ‌ترین بخش اقتصاد آمریکا همچنان از شتاب قابل‌توجهی برخوردار است. بر اساس داده‌های منتشرشده از سوی مؤسسه مدیریت عرضه (ISM)، شاخص بخش خدمات در ژانویه بدون تغییر در سطح ۵۳.۸ واحد باقی ماند؛ رقمی که بالاترین سطح از اکتبر ۲۰۲۴ محسوب می‌شود. قرار گرفتن این شاخص بالای مرز ۵۰ واحد، به معنای ادامه رشد فعالیت در بخش خدمات است. با این حال، جزئیات گزارش تصویر متعادل‌تری ارائه می‌دهد. در حالی که افزایش فعالیت کسب‌وکار ستون اصلی رشد کلی شاخص بوده، شتاب سفارش‌های جدید کاهش یافته و رشد اشتغال بسیار محدود گزارش شده است. شاخص فعالیت کسب‌وکار در بخش خدمات، که از نظر مفهومی با شاخص تولید کارخانه‌ای قابل مقایسه است، بیش از دو واحد افزایش یافت و به ۵۷.۴ رسید؛ بالاترین سطح از پاییز ۲۰۲۴. این موضوع نشان می‌دهد تقاضای داخلی برای خدمات همچنان محرک اصلی رشد است. “ «در ژانویه، یازده صنعت رشد فعالیت را گزارش کردند که در صدر آن‌ها خدمات درمانی، خدمات شهری، ساخت‌وساز و خرده‌فروشی قرار داشتند. در مقابل، پنج صنعت از جمله حمل‌ونقل و انبارداری وارد محدوده انقباض شدند.» محمد زمانی در سوی دیگر گزارش، شاخص سفارش‌های جدید کاهش یافت و از اوج یک‌ساله خود عقب‌نشینی کرد. افزون بر این، داده‌ها از افت محسوس تقاضای مشتریان خارجی حکایت دارد؛ به‌طوری که سفارش‌های صادراتی با سریع‌ترین سرعت از مارس ۲۰۲۳ تاکنون کاهش یافته‌اند. فشار هزینه‌ها نیز همچنان یکی از چالش‌های اصلی بخش خدمات است. شاخص قیمت‌های پرداختی برای خدمات و مواد اولیه به ۶۶.۶ واحد رسید که بالاترین سطح سه ماه اخیر محسوب می‌شود. تغییرات سیاست تجاری دولت دونالد ترامپ نیز برخی شرکت‌ها را واداشته تا در ساختار زنجیره تأمین خود بازنگری کنند. هم‌زمان، شاخص زمان تحویل تأمین‌کنندگان افزایش یافت و به بالاترین سطح از اکتبر ۲۰۲۴ رسید؛ نشانه‌ای از طولانی‌تر شدن زمان تأمین خدمات و نهاده‌ها. اظهارنظر فعالان صنایع مختلف در گزارش ISM نیز تصویر متنوعی از شرایط فعلی ارائه می‌دهد. برخی شرکت‌ها از ادامه عدم‌قطعیت ناشی از سیاست‌های تعرفه‌ای و تأثیر گسترش هوش مصنوعی بر قراردادهای خدماتی سخن گفته‌اند. در مقابل، بخش ساخت‌وساز از احتمال جهش سرمایه‌گذاری در مراکز داده، نیروگاه‌ها و پروژه‌های هسته‌ای خبر داده و چشم‌انداز رشد قابل‌توجهی را برای سال ۲۰۲۶ ترسیم کرده است. بررسی‌های کارشناسان یوتوتایمز نشان ‌می‌دهد که در حوزه خرده‌فروشی، عملکرد قوی تعطیلات پایان سال و تداوم خرید کالاهای اختیاری در ژانویه مورد تأکید قرار گرفته، در حالی که بخش حمل‌ونقل از شروعی کند اما همراه با حجم بالای فعالیت‌های مقدماتی خبر داده است. در بخش مالی و بیمه، شرایط کلی کسب‌وکار نسبتاً باثبات ارزیابی شده و برخی صنایع دولتی نیز از ثبات زنجیره تأمین و کاهش تدریجی فشار قیمتی سخن گفته‌اند. ✔️  بیشتر بخوانید: هوش مصنوعی علیه نرم‌افزار؛ آغاز یک نبرد جدید در بازار سهام در پایان، شاخص موجودی انبار در بخش خدمات بیش از ۹ واحد سقوط کرد و به ۴۵.۱ رسید؛ بزرگ‌ترین کاهش موجودی از اواسط سال ۲۰۲۴. این افت نشان می‌دهد شرکت‌های خدماتیِ مرتبط با مصرف‌کننده پس از یک فصل تعطیلات قدرتمند، با سطح پایین‌تری از موجودی مواجه شده‌اند. بر اساس جمع‌بندی تیم UtoTimes، گزارش ژانویه مؤسسه مدیریت عرضه نشان می‌دهد بخش خدمات آمریکا همچنان موتور اصلی رشد اقتصادی باقی مانده است، اما کاهش شتاب سفارش‌ها، ضعف تقاضای خارجی و فشار هزینه‌ها یادآور آن است که این رشد، هرچند پرقدرت، بدون ریسک و چالش نخواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گزارش ADP و تصویر کم‌رمق اشتغال در آمریکا؛ چرا استخدام‌ها در ژانویه افت کرد؟

در یک نگاه رشد اشتغال بخش خصوصی آمریکا در ژانویه کمتر از پیش‌بینی‌ها بود و تنها ۲۲ هزار شغل ایجاد شد. این آمار نشانه‌ای از ادامه روند سرد شدن بازار کار در ابتدای سال ۲۰۲۶ است. تأخیر در انتشار گزارش رسمی دولت، اهمیت داده‌های ADP را برای ارزیابی وضعیت اشتغال افزایش داده است. شرکت‌های آمریکایی در ماه ژانویه کمتر از حد انتظار نیروی کار جذب کردند؛ نشانه‌ای که از ادامه کند شدن بازار کار در ابتدای سال ۲۰۲۶ حکایت دارد. بر اساس داده‌های منتشرشده از سوی مؤسسه تحقیقات حقوق و دستمزد (ADP)، تعداد کارکنان بخش خصوصی تنها ۲۲ هزار نفر افزایش یافته است. این رقم پس از بازنگری نزولی آمار ماه قبل اعلام شد و پایین‌تر از تمامی برآوردهای اقتصاددانان در نظرسنجی بلومبرگ قرار گرفت. “ «با توجه به تعطیلی جزئی دولت، گزارش رسمی اشتغال با تأخیر منتشر می‌شود و به همین دلیل، آمار ADP در حال حاضر مهم‌ترین مرجع برای ارزیابی وضعیت بازار کار در ژانویه محسوب می‌شود.» محمد زمانی اداره آمار کار آمریکا اعلام کرده است که زمان جدید انتشار گزارش اشتغال به‌زودی اعلام خواهد شد. اگرچه در ماه‌های اخیر نشانه‌هایی از ثبات نسبی در بازار کار دیده می‌شد، اما رشد ضعیف‌تر از انتظار اشتغال بخش خصوصی نشان می‌دهد که روند خنک شدن بازار همچنان ادامه دارد. در هفته‌های گذشته، برخی شرکت‌های بزرگ از برنامه‌های تعدیل نیرو خبر داده‌اند، از جمله داو (Dow Inc.) و آمازون، هرچند آمار درخواست‌های بیمه بیکاری نشان می‌دهد که موج گسترده اخراج نیرو هنوز شکل نگرفته است. سارا هاوس، اقتصاددان ارشد بانک ولز فارگو، معتقد است که نشانه‌هایی از ثبات در داده‌ها وجود دارد، اما تصویر کلی بازار کار همچنان راکد است. به گفته او، استخدام‌ها نه به‌طور محسوسی بدتر شده‌اند و نه به‌طور معناداری بهبود یافته‌اند. طبق بررسی UtoTimes؛ در ژانویه، بیشترین رشد اشتغال مربوط به بخش آموزش و خدمات درمانی بود؛ حوزه‌هایی که از زمان همه‌گیری کرونا تاکنون موتور اصلی ایجاد شغل در آمریکا بوده‌اند. با این حال، روند کلی استخدام در ماه‌های اخیر نسبت به دوره بازگشت اولیه اقتصاد، ضعیف‌تر شده است. نلا ریچاردسون، اقتصاددان ارشد مؤسسه ADP، نیز اعلام کرده که ثبات نسبی دو سال گذشته بازار کار شکننده بوده است. به گفته او، تمرکز رشد اشتغال بر تعداد محدودی از بخش‌ها، یکی از نگرانی‌های اصلی درباره پایداری این روند به شمار می‌رود. در مقابل، بخش خدمات حرفه‌ای و کسب‌وکارها بیشترین کاهش اشتغال را از ماه ژوئن تاکنون تجربه کردند. همچنین تعداد کارکنان در شرکت‌های بزرگ کاهش یافت و در بنگاه‌های کوچک‌تر با کمتر از ۵۰ نفر نیرو، تقریباً بدون تغییر باقی ماند. گزارش ADP بر اساس اطلاعات حقوق و دستمزد بیش از ۲۶ میلیون کارمند بخش خصوصی در سراسر آمریکا تهیه می‌شود و یکی از شاخص‌های مهم پیش‌نگر وضعیت بازار کار به شمار می‌رود. این گزارش که با همکاری آزمایشگاه اقتصاد دیجیتال دانشگاه استنفورد تهیه شده، نشان می‌دهد کارکنانی که شغل خود را تغییر داده‌اند، به‌طور متوسط با افزایش ۶.۴ درصدی دستمزد مواجه شده‌اند؛ رقمی که نسبت به ماه قبل کاهش یافته است. در مقابل، افرادی که در شغل خود باقی مانده‌اند، افزایش محدودی در دستمزد تجربه کرده‌اند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نظرسنجی رویترز: انتظار می‌رود میانگین قیمت طلا به ۴,۷۴۶٫۵۰ دلار در هر اونس در سال ۲۰۲۶ برسد

بر اساس پیش‌بینی‌ها، میانگین قیمت طلا در سال ۲۰۲۶ به رکورد ۴,۷۴۶٫۵۰ دلار در هر اونس خواهد رسید که جهشی قابل‌توجه نسبت به برآوردهای قبلی است. این افزایش عمدتاً ناشی از ریسک‌های ژئوپلیتیکی، خریدهای بانک‌های مرکزی، و نگرانی‌ها درباره بدهی‌های ایالات متحده و استقلال فدرال رزرو است. همچنین بر اساس همین نظرسنجی: پیش‌بینی می‌شود قیمت نقره در سال ۲۰۲۶ به‌طور متوسط ۷۹٫۵۰ دلار در هر اونس و در سال ۲۰۲۷ معادل ۷۱٫۸۰ دلار در هر اونس باشد. پیش‌بینی می‌شود یورو طی شش ماه آینده در محدوده ۱٫۲۰ دلار و طی یک سال آینده در ۱٫۲۱ دلار معامله شود؛ در حالی که در نظرسنجی ژانویه به‌ترتیب ۱٫۱۹ و ۱٫۲۰ دلار برآورد شده بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیش‌بینی دویچه بانک: افت قیمت طلا بیش از حد بوده؛ هدف ۶۰۰۰ دلار پابرجاست

در یک نگاه دویچه بانک هدف قیمت طلا را در سطح ۶۰۰۰ دلار در هر اونس تا پایان سال حفظ کرده است. افت اخیر قیمت طلا از نظر این بانک بیش از حد و غیرواقعی بوده است. تقاضای سرمایه‌گذاران رسمی، نهادی و فردی همچنان قوی باقی مانده است. افزایش حق‌الزحمه معاملات در بورس طلای شانگهای نشانه‌ای از رشد تقاضای چین برای طلاست. با وجود افت شدید قیمت طلا در اواخر ژانویه ۲۰۲۶، دویچه بانک همچنان پیش‌بینی می‌کند که این فلز گران‌بها تا پایان سال به سطح ۶۰۰۰ دلار در هر اونس برسد. این بانک معتقد است که اصلاح اخیر بیش از حد بوده و عوامل بنیادی همچنان از چشم‌انداز صعودی حمایت می‌کنند. به گفته تحلیلگران، رفتار سرمایه‌گذاران—اعم از رسمی، نهادی و فردی—تغییری نکرده و محرک‌های موضوعی طلا همچنان مثبت باقی مانده‌اند. همچنین، افزایش حق‌الزحمه معاملات در بورس طلای شانگهای نشان‌دهنده رشد تقاضا از سوی چین است؛ عاملی که می‌تواند نقش مهمی در روند صعودی طلا ایفا کند. ✔️  بیشتر بخوانید: پیش‌بینی بانک مورگان استنلی: طلا در مسیر ۵۷۰۰ دلار؛ موج صعودی بانک‌ها شدت گرفت دویچه بانک در تاریخ ۴ فوریه، معادل ۱۵ بهمن ۱۴۰۴، تأکید کرده که افت اخیر قیمت‌ها واکنشی بیش از حد به عوامل کوتاه‌مدت بوده و منطق سرمایه‌گذاری در طلا همچنان پابرجاست. بر همین اساس، این بانک هدف ۶۰۰۰ دلاری خود را برای طلا تا پایان سال تکرار کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا داده‌های امروز آمریکا جرقه موج تازه صعود دلار را می‌زند؟

در یک نگاه داده‌های اشتغال ADP و ISM خدمات، محرک اصلی بازار ارز در کوتاه‌مدت هستند. انتظار بازار از ADP ایجاد ۴۵ هزار شغل جدید در ژانویه است. فدرال رزرو برای کاهش زودهنگام نرخ بهره، به تضعیف جدی بازار کار نیاز دارد. EURUSD بالاتر از ارزش منصفانه معامله می‌شود و مستعد اصلاح است. بازار فارکس بار دیگر چشم به داده‌های آمریکا دوخته است؛ جایی که گزارش‌های اشتغال و فعالیت خدماتی می‌توانند مسیر کوتاه‌مدت دلار را مشخص کنند. در شرایطی که نوسانات کاهش یافته و فدرال رزرو هنوز سیگنال روشنی از کاهش نرخ بهره نداده، هر داده مثبت می‌تواند موج تازه‌ای از تقویت دلار را رقم بزند—و یورو را دوباره به عقب براند. دلار: تمرکز بازار بر ADP و ISM خدمات رالی دلار آمریکا بخشی از رشدهای ابتدای هفته را پس داده، اما کاهش تدریجی نوسانات نشان می‌دهد بازار در حال آماده‌شدن برای حرکت بعدی است. ارزیابی کلی همچنان بدون تغییر باقی مانده: داده‌های اقتصادی نقش اصلی را در تعیین مسیر کوتاه‌مدت دلار ایفا خواهند کرد و انتشار آمارهای امروز می‌تواند به‌عنوان محرک جدید عمل کند. مهم‌ترین داده امروز ۴ فوریه ۲۰۲۶، گزارش اشتغال ADP است که به‌دلیل تعویق انتشار آمار رسمی بازار کار، به بهترین شاخص موجود از وضعیت اشتغال در ماه ژانویه تبدیل شده است. انتظار بازار ایجاد ۴۵ هزار شغل جدید است؛ رقمی که در صورت تحقق، می‌تواند اعتماد سرمایه‌گذاران به انتشار یک گزارش رسمی نسبتاً مطلوب را تقویت کند. با توجه به موضع نسبتاً انقباضی فدرال رزرو در نشست ژانویه، تنها نشانه‌های واضح از تضعیف بازار کار می‌تواند زمینه قیمت‌گذاری کاهش نرخ بهره پیش از ماه ژوئن را فراهم کند. در کنار ADP، شاخص ISM بخش خدمات نیز امروز منتشر می‌شود. برآوردها حاکی از افزایش نزدیک به یک واحدی این شاخص و رسیدن آن به سطح 54.4 است. تجربه روز دوشنبه نشان داد که داده‌های قوی ISM—این بار در بخش تولید—توانستند از دلار به‌طور محسوسی حمایت کنند و تکرار چنین نتیجه‌ای در بخش خدمات نیز می‌تواند اثر مشابهی داشته باشد. در مجموع، توازن ریسک‌ها در کوتاه‌مدت اندکی به نفع دلار ارزیابی می‌شود. داده‌های مثبت این پتانسیل را دارند که در کنار شرایط کلان حمایتی، به ادامه بازیابی دلار کمک کنند. همچنین واکنش محدود دلار به افت سهام فناوری آمریکا نشان می‌دهد نگرانی‌ها درباره یک موج فروش گسترده دلار ناشی از عوامل داخلی، تا حد زیادی کاهش یافته است. ✔️  بیشتر بخوانید: امروز چه می‌شود؟ تورم یورو، اشتغال آمریکا و سخنرانی فدرال‌رزرو یورو: انتظار بازگشت EURUSD به زیر 1.180 آخرین داده مهم پیش از نشست فردای بانک مرکزی اروپا، برآورد اولیه تورم منطقه یورو در ماه ژانویه است. افت غیرمنتظره تورم فرانسه در روز گذشته واکنش محسوسی در بازار ارز ایجاد نکرد و انتظار می‌رود داده‌های امروز منطقه یورو نیز اثرگذاری محدودی داشته باشند. پیش‌بینی‌ها حاکی از کاهش تورم کل از 1.9 درصد به 1.7 درصد و ثبات تورم هسته در سطح 2.3 درصد است؛ ارقامی که بعید است تغییری در لحن سیاست‌گذاران بانک مرکزی اروپا ایجاد کند. در بازار فارکس، EURUSD بار دیگر تا محدوده 1.183 افزایش یافته و طبق برآوردها، حدود 0.8 درصد بالاتر از ارزش منصفانه کوتاه‌مدت خود معامله می‌شود. در صورتی که داده‌های آمریکا مطابق انتظارات یا بهتر از آن منتشر شوند، فشار نزولی می‌تواند این جفت‌ارز را طی روزهای آینده دوباره به زیر سطح 1.180 سوق دهد. جمع‌بندی تیم تحلیل یوتوتایمز از مقاله ING نشان می‌دهد که در تاریخ ۴ فوریه ۲۰۲۶ تمرکز اصلی بازار فارکس بر داده‌های اقتصادی آمریکا قرار دارد و گزارش‌های ADP و ISM می‌توانند جهت حرکت کوتاه‌مدت دلار را تعیین کنند؛ در صورتی که این داده‌ها مطابق یا بهتر از انتظارات منتشر شوند، دلار پتانسیل ادامه بازیابی را خواهد داشت و فشار نزولی بر یورو می‌تواند جفت‌ارز EURUSD را دوباره به زیر سطح 1.180 بازگرداند، در حالی که داده‌های منطقه یورو و تحولات پیش از نشست بانک مرکزی اروپا از قدرت کافی برای تغییر معنادار روند بازار برخوردار نیستند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

امروز چه می‌شود؟ تورم یورو، اشتغال آمریکا و سخنرانی فدرال‌رزرو

در یک نگاه یورو: شاخص اولیه تورم منطقه یورو (CPI) امروز منتشر می‌شود؛ انتظار می‌رود تورم سالانه به ۱.۷٪ برسد. یورو: تورم هسته (Core CPI) احتمالاً در سطح ۲.۳٪ باقی می‌ماند؛ واکنش ECB به انحراف‌های جزئی بعید است. آمریکا: گزارش ADP انتظار دارد ۴۸ هزار شغل جدید در ژانویه ثبت شده باشد. آمریکا: شاخص خدمات ISM احتمالاً به ۵۳.۵ کاهش یافته؛ اما داده‌های تولیدی اخیر بسیار قوی بوده‌اند. سخنرانی: ساعت ۲۰:۳۰ به وقت ایران، بارکین از فدرال‌رزرو سخنرانی خواهد داشت (گرایش انقباضی، اما بدون حق رأی) در جلسه معاملاتی امروز، ۴ فوریه ۲۰۲۶، تمرکز بازارها بر داده‌های تورمی منطقه یورو و شاخص‌های اشتغال و خدمات آمریکا خواهد بود. در اروپا، شاخص اولیه تورم (Flash CPI) برای منطقه یورو منتشر می‌شود؛ انتظار می‌رود تورم سالانه به ۱.۷٪ برسد که نسبت به رقم قبلی ۱.۹٪ کاهش دارد. تورم هسته نیز احتمالاً در سطح ۲.۳٪ باقی می‌ماند. بانک مرکزی اروپا پیش‌تر اعلام کرده بود که به انحراف‌های جزئی از هدف ۲٪ واکنش نشان نمی‌دهد، بنابراین مگر آنکه داده‌ها به‌طور غیرمنتظره‌ای تغییر کنند، واکنش بازار محدود خواهد بود. در آمریکا، گزارش ADP انتظار دارد ۴۸ هزار شغل جدید در ژانویه ثبت شده باشد که نسبت به دسامبر رشد دارد. اگر این گزارش قوی‌تر از انتظار باشد، ممکن است بازارها دوباره مسیر نرخ بهره را بازنگری کنند و احتمال کاهش نرخ تا پایان سال را کمتر در نظر بگیرند. همچنین شاخص خدمات ISM امروز منتشر می‌شود؛ انتظار می‌رود این شاخص به ۵۳.۵ کاهش یابد. اگرچه داده‌های اخیر از رشد اقتصادی پایدار حکایت دارند، اما نرخ رشد نسبت به پاییز گذشته کندتر شده است. رشد اشتغال همچنان ضعیف است و تورم در بخش خدمات کمی کاهش یافته، در حالی که فشارهای قیمتی در بخش تولید شدت گرفته‌اند. در نهایت، سخنرانی بارکین از فدرال‌رزرو در ساعت ۱۷ به وقت گرینویچ می‌تواند سرنخ‌هایی درباره مسیر سیاست پولی ارائه دهد—هرچند او در این دوره حق رأی ندارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت طلایی؛ طلا دوباره بالای ۵۰۰۰ دلار

در یک نگاه طلا بیش از نیمی از سقوط هفته گذشته را جبران کرد و دوباره بالای ۵۰۰۰ دلار قرار گرفت. بزرگ‌ترین جهش روزانه تاریخ طلا با رشد ۲۸۵ دلاری ثبت شد. قیمت در حال نزدیک شدن به مقاومت مهم میانگین‌های ۱۰۰ و ۲۰۰ ساعته است. عوامل بنیادی همچنان از رشد فلزات گران‌بها حمایت می‌کنند و اصلاح اخیر «سالم» ارزیابی می‌شود. طلا پس از سقوط تند هفته گذشته، حالا با قدرت در حال بازگشت است و دوباره بالای مرز حساس ۵۰۰۰ دلار معامله می‌شود. این جهش، نه‌تنها اعتماد خریداران را تقویت کرده، بلکه نشان می‌دهد روند صعودی فلزات گران‌بها هنوز زنده است و بازار آماده یک مرحله مهم تصمیم‌گیری است. طلا پس از اصلاح شدید در اواخر ژانویه ۲۰۲۶، در چند روز اخیر روندی قدرتمند را آغاز کرده و امروز با رشد بیش از ۲ درصدی دوباره بالای سطح کلیدی ۵۰۰۰ دلار قرار گرفته است. این بازگشت، بیش از نیمی از افت قبلی را جبران کرده و نشان می‌دهد خریداران در کف قیمتی با قدرت وارد بازار شده‌اند. در نمودار کوتاه‌مدت، طلا علاوه بر عبور از سطح ۵۰۰۰ دلار، در حال تلاش برای شکست پایدار سطح ۵۰ درصد فیبوناچی در ۵۰۰۲ دلار است. قیمت همچنین به محدوده میانگین‌های متحرک ۱۰۰ و ۲۰۰ ساعته نزدیک می‌شود؛ محدوده‌ای که می‌تواند جهت حرکت کوتاه‌مدت را تعیین کند. اگر طلا بتواند بالای این مقاومت تثبیت شود، تمایل بازار دوباره به‌طور کامل صعودی خواهد شد. در همین حال، جهش ۲۸۵ دلاری روز گذشته—بزرگ‌ترین رشد روزانه تاریخ طلا—نشان می‌دهد که تقاضای خرید در کف بسیار قوی بوده است. تحلیلگران یوتوتایمز پیش‌بینی می‌کنند که این بازگشت یک «جهش موقت» نیست؛ زیرا عوامل بنیادی مانند نگرانی‌های اقتصادی و تقاضای سرمایه‌گذاری همچنان از طلا حمایت می‌کنند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

رشد اشتغال در نیوزیلند؛ اما بیکاری رکورد زد

در یک نگاه نرخ بیکاری نیوزیلند به ۵.۴٪ رسید؛ بالاترین سطح در یک دهه اخیر رشد اشتغال ۰.۵٪ بود؛ فراتر از پیش‌بینی‌ها و رشد جمعیت نرخ مشارکت نیروی کار به ۷۰.۵٪ افزایش یافت بازار کار نیوزیلند در سه‌ماهه پایانی سال ۲۰۲۵ نشانه‌هایی از پویایی بیشتر نشان داد، اما نرخ بیکاری به بالاترین سطح ده سال اخیر رسید. این ترکیب متضاد باعث شده بانک مرکزی همچنان با احتیاط عمل کند و افزایش نرخ بهره را به تعویق بیندازد. داده‌های اشتغال سه‌ماهه چهارم نیوزیلند نشان می‌دهد که با وجود رشد قابل توجه در استخدام، نرخ بیکاری به ۵.۴٪ افزایش یافته که بالاتر از پیش‌بینی‌ها و بالاترین سطح در ده سال اخیر است. رشد اشتغال ۰.۵٪ بوده که از پیش‌بینی ۰.۳٪ و رشد جمعیت بیشتر است. نرخ مشارکت نیروی کار نیز به ۷۰.۵٪ رسیده که نشان‌دهنده افزایش عرضه نیروی کار است—عاملی که باعث شده نرخ بیکاری علیرغم رشد استخدام، افزایش یابد. ساعات کاری نیز برای دومین فصل متوالی رشد کرده و نشانه‌هایی از بهبود فعالیت اقتصادی را تقویت کرده است. با این حال، رشد دستمزدها همچنان محدود باقی مانده و شاخص هزینه نیروی کار در بخش خصوصی تنها ۰.۵٪ افزایش یافته است. در مجموع به نظر تحلیلگر یوتوتایمز، این داده‌ها با پیش‌بینی‌های بانک مرکزی نیوزیلند هم‌راستا بوده و انتظار نمی‌رود در نشست ۱۸ فوریه تغییری در سیاست پولی ایجاد شود. بازارها همچنان افزایش نرخ بهره را برای اواخر ۲۰۲۶ قیمت‌گذاری می‌کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر