TSLA 367.16 USD ▼ 2.15%
AAPL 342.96 USD ▲ 0.50%
GOOGL 347.64 USD ▼ 1.74%
AMZN 254.08 USD ▼ 1.74%
NVDA 221.30 USD ▼ 3.16%
BTCUSD 81,469.93 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

ترامپ اعلام کرد دستمزدها سریع‌تر از تورم رشد می‌کنند

دونالد ترامپ اعلام کرد که رئیس جدید فدرال رزرو در ابتدای سال آینده معرفی خواهد شد و این فرد رویکردی مبتنی بر نرخ‌های بهره پایین خواهد داشت. او همچنین گفت تورم در آمریکا متوقف شده و دولت قصد دارد پیش از کریسمس، پرداخت نقدی ۱۷۷۶ دلاری را برای تمامی نیروهای نظامی فعال ارسال کند؛ اقدامی که به گفته او با هدف حمایت مالی مستقیم و تقویت تقاضای داخلی انجام می‌شود. ترامپ افزود که نخستین داروهای با قیمت کاهش‌یافته از ماه ژانویه در وب‌سایت TrumpRx.gov عرضه خواهد شد. به گفته او، دستمزدها با سرعتی بیشتر از تورم در حال افزایش‌اند و قیمت‌های بالا نیز روند نزولی گرفته‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک سی‌آی‌بی‌سی هشدار داد که بازارها در پیش‌بینی افزایش نرخ بهره کانادا دچار تندروی شده‌اند

بانک سی‌آی‌بی‌سی (CIBC) در یادداشت جدیدی به فعالان بازار هشدار داده است که در پیش‌بینی افزایش نرخ بهره توسط بانک مرکزی کانادا دچار شتاب‌زدگی شده‌اند و نباید روی این موضوع شرط‌بندی کنند. اندرو گرانتام، تحلیلگر CIBC، استدلال می‌کند که اگرچه تورم کل در سطح ۲.۲ درصد ثابت مانده است، اما جزئیات داده‌ها از قیمت‌گذاری‌های تهاجمی اخیر بازار برای افزایش نرخ بهره پشتیبانی نمی‌کند. به گفته او، اقتصاد درگیر یک وضعیت «فشار و کشش» است و بانک مرکزی کانادا در یک «توقف طولانی‌مدت» قفل شده است؛ بر این اساس، پیش‌بینی می‌شود نرخ بهره در تمام سال آینده در سطح فعلی ۲.۲۵ درصد ثابت باقی بماند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

موج گرانی سخت‌افزار با رشد هوش مصنوعی شدت گرفت

رشد انفجاری هوش مصنوعی در سال‌های اخیر، زنجیره تأمین جهانی حافظه و قطعات الکترونیکی را وارد مرحله‌ای کرده که تحلیلگران از آن با عنوان «رکود تکنولوژیک مصرف‌کنندگان» یاد می‌کنند. تمرکز تولیدکنندگان بزرگ حافظه بر تأمین نیاز مراکز داده هوش مصنوعی، باعث کمبود شدید RAM، افزایش قیمت‌ها و کاهش مشخصات سخت‌افزاری در محصولات مصرفی شده است. تمرکز صنعت بر HBM؛ آغاز بحران حافظه سه تولیدکننده اصلی حافظه—سامسونگ، SK Hynix و Micron—بخش قابل‌توجهی از ظرفیت تولید خود را از بازار مصرف‌کننده به سمت حافظه‌های HBM، LPDDR5X و GDDR7 منتقل کرده‌اند؛ حافظه‌هایی که برای آموزش مدل‌های هوش مصنوعی و مراکز داده نسل جدید ضروری هستند. این تغییر اولویت باعث شده عرضه حافظه‌های معمولی برای لپ‌تاپ‌ها، گوشی‌ها و کنسول‌های بازی کاهش یابد و قیمت‌ها به‌طور قابل‌توجهی افزایش پیدا کند. خروج از بازار SSD مصرفی؛ ضربه دوم به مصرف‌کنندگان هم‌زمان با بحران RAM، Micron و Samsung نیز در حال خروج از بازار SSDهای مصرفی هستند. گزارش‌ها نشان می‌دهد سامسونگ تولید SATA SSD را از سال ۲۰۲۶ متوقف می‌کند؛ اقدامی که می‌تواند قیمت SATA و NVMe را به‌شدت افزایش دهد. اهمیت این تصمیم زمانی روشن‌تر می‌شود که بدانیم سامسونگ بزرگ‌ترین بازیگر بازار SSD است و خروج آن تأثیر بسیار بیشتری نسبت به خروج Micron از برند Crucial دارد. افزایش ۱۰۰ درصدی قیمت DDR5 سامسونگ reportedly قیمت قراردادهای DDR5 را دو برابر کرده است؛ اقدامی که موج جدیدی از افزایش قیمت در بازار لپ‌تاپ، کامپیوترهای رومیزی و سرورها ایجاد خواهد کرد. پیامدهای گسترده برای بازار مصرف افزایش قیمت برندهای بزرگ Dell: افزایش ۱۵ تا ۲۰ درصدی از اواسط دسامبر ۲۰۲۵ Lenovo: افزایش قیمت از ۱ ژانویه ۲۰۲۶ HP: افزایش قیمت از مه ۲۰۲۶ Samsung: احتمال افزایش قیمت گوشی‌ها یا کاهش مشخصات کاهش RAM در دستگاه‌ها لپ‌تاپ اقتصادی: 8GB لپ‌تاپ میان‌رده: 12GB لپ‌تاپ بالارده: 16GB گوشی اقتصادی: 4GB گوشی میان‌رده: 6–8GB گوشی بالارده: 12GB کاهش ظرفیت ذخیره‌سازی 64GB به‌جای 128GB 256GB به‌جای 512GB 512GB به‌جای 1TB بازار GPU AMD احتمالاً قیمت‌ها را افزایش می‌دهد. Nvidia reportedly عرضه VRAM به سازندگان کارت گرافیک را محدود کرده است. کنسول‌های بازی Nintendo Switch، PlayStation و Xbox ممکن است افزایش قیمت داشته باشند؛ موضوعی که می‌تواند رشد بازار کنسول‌ها را متوقف کند. سایر تجهیزات تلویزیون‌های هوشمند، روترها و حتی تجهیزات پزشکی با افزایش قیمت یا تأخیر در عرضه مواجه خواهند شد. چشم‌انداز بهبود بازار حافظه تحلیل‌ها نشان می‌دهد بحران حافظه کوتاه‌مدت نیست ۲۰۲۶: تقاضا از عرضه پیشی می‌گیرد؛ قیمت‌ها همچنان صعودی ۲۰۲۷: اوج قیمت‌ها و کاهش شدید موجودی ۲۰۲۸: آغاز فعالیت مگافب‌های جدید در کره، آمریکا و تایوان → کاهش فشار بازار پیش‌بینی کارشناسان تحلیل داخلی SK Hynix: کمبود حافظه تا ۲۰۲۸ ادامه دارد. TeamGroup: محدودیت شدید تا ۲۰۲۶، بهبود واقعی از ۲۰۲۷–۲۰۲۸ Counterpoint Research: احتمال دو برابر شدن قیمت DRAM تا اواخر ۲۰۲۶ جمع‌بندی تمرکز صنعت نیمه‌هادی بر تأمین نیازهای هوش مصنوعی، بازار مصرف‌کننده را وارد دوره‌ای کرده که در آن قیمت‌ها افزایش می‌یابد، مشخصات سخت‌افزاری کاهش پیدا می‌کند و دسترسی به محصولات باکیفیت دشوارتر می‌شود. اگرچه انتظار می‌رود از سال ۲۰۲۸ با راه‌اندازی خطوط تولید جدید فشار بازار کاهش یابد، اما تا آن زمان مصرف‌کنندگان باید خود را برای دوره‌ای از گرانی و کاهش کیفیت آماده کنند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

افزایش انتظارات تورمی بازار سهام ایران را تقویت کرد

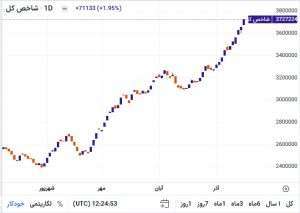
در معاملات امروز بازار سرمایه، شاخص کل با جهش ۷۱٬۱۳۳ واحدی به سطح ۳٬۷۲۷٬۲۲۴ واحد رسید و رشد ۱.۹۵ درصدی را ثبت کرد. این حرکت صعودی در ادامه روندی است که طی هفته‌های اخیر شکل گرفته و نشان‌دهنده افزایش تقاضا در بازار سهام است. تورم؛ محرک اصلی رشد بازار یکی از مهم‌ترین عوامل رشد اخیر شاخص کل، افزایش انتظارات تورمی در اقتصاد ایران است. با توجه به: رشد قیمت ارز در بازار آزاد افزایش قیمت کالاهای مصرفی سرمایه‌گذاران به‌دنبال حفظ ارزش دارایی‌های خود هستند و بازار سهام را به‌عنوان یکی از گزینه‌های پوشش تورم انتخاب کرده‌اند. در چنین شرایطی، ورود نقدینگی به بازار سرمایه افزایش یافته و باعث رشد قیمت سهام در صنایع بزرگ و شاخص‌ساز شده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

بانک مرکزی ژاپن: سود شرکت‌ها محدود می‌ماند اما دستمزدها بالا می‌رود

بانک مرکزی ژاپن، اعلام کرده است که شرکت‌ها انتظار بهبود محدود در سودآوری در سال مالی ۲۰۲۶ دارند، اما با این حال برنامه دارند افزایش دستمزدها را حفظ کنند. طبق اطلاعاتی که بانک مرکزی از طریق ارتباط با مدیران کسب‌وکار جمع‌آوری کرده است: تعداد کمی از شرکت‌ها انتظار بهبود قابل‌توجه سود را دارند. افزایش تعرفه‌های آمریکا چشم‌انداز سود شرکت‌ها را تحت فشار قرار داده است. بیشتر شرکت‌ها معتقدند لازم است در سال مالی ۲۰۲۶ دستمزدها را به اندازه یا مشابه سال ۲۰۲۵ افزایش دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نخست‌وزیر ژاپن خواستار ایجاد شرایط رشد دستمزد شد

نخست‌وزیر ژاپن، سانائه تاکایچی، اعلام کرد که دولت باید شرایط لازم را برای افزایش دستمزدها توسط شرکت‌ها فراهم کند. او تأکید کرد که نقش دولت تعیین عدد مشخص برای حداقل دستمزد نیست، بلکه باید محیطی ایجاد کند که شرکت‌ها بتوانند دستمزدها را سریع‌تر از نرخ تورم افزایش دهند

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

انتظارات تورمی بریتانیا کاهش یافت

بر اساس نظرسنجی مشترک بانک انگلستان و موسسه ایپسوس، انتظارات تورمی مصرف‌کنندگان بریتانیا برای ۱۲ ماه آینده در نوامبر به ۳.۵٪ کاهش یافت؛ این رقم در مقایسه با ۳.۶٪ ماه قبل اندکی پایین‌تر است. این کاهش جزئی نشان می‌دهد که نگرانی‌ها درباره تورم در میان خانوارها کمی فروکش کرده، هرچند همچنان بالاتر از هدف ۲٪ بانک انگلستان باقی مانده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ: تورم کمی بیشتر کاهش می‌یابد، اما نه در حد تورم منفی

اگر مجبور شویم، در نهایت تعرفه‌های سنگینی بر کود کانادایی اعمال خواهیم کرد. من پذیرای استفاده از منابع تعرفه‌ای بیشتر برای کمک‌های بیشتر به کشاورزان هستم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تعویق دوباره در انتشار داده‌های تورمی آمریکا؛ گزارش‌های PPI و قیمت‌های تجاری به سال ۲۰۲۶ موکول شد

اداره آمار کار آمریکا (BLS) اعلام کرد که مجموعه‌ای از داده‌های کلیدی تورمی برای ماه اکتبر منتشر نخواهد شد؛ تصمیمی که بار دیگر فضای تحلیلی بازارهای مالی را با ابهام روبه‌رو می‌کند. بر اساس اطلاعیه جدید، گزارش شاخص قیمت تولیدکننده (PPI) برای ماه اکتبر به‌طور کامل لغو شده و انتشار داده‌های ماه نوامبر نیز تا ۱۴ ژانویه ۲۰۲۶ به تعویق می‌افتد. همچنین BLS تأیید کرده است که گزارش قیمت واردات و صادرات برای ماه اکتبر نیز منتشر نخواهد شد و داده‌های نوامبر این بخش‌ها در ۱۵ ژانویه ۲۰۲۶ ارائه می‌شود. این در حالی است که در ماه‌های گذشته نیز بخشی از آمارهای حیاتی دچار اختلال شده بود. چندی پیش BLS اعلام کرده بود که گزارش CPI ماه اکتبر لغو شده و تنها داده قابل‌انتشار در کوتاه‌مدت، CPI ماه نوامبر در تاریخ ۱۸ دسامبر ۲۰۲۵ خواهد بود. این تأخیرهای پیاپی، آن هم در شرایطی که بازارها در انتظار نشانه‌های روشن‌تری از روند تورم و سیاست‌های آینده فدرال‌رزرو هستند، باعث افزایش سطح عدم قطعیت در تحلیل‌ها و پیش‌بینی‌های اقتصاد کلان شده است؛ زیرا داده‌های تورمی، از جمله CPI و PPI، نقش تعیین‌کننده‌ای در مسیر نرخ‌های بهره و چشم‌انداز رشد اقتصادی دارند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظرسنجی نوامبر فدرال‌رزرو نیویورک: انتظارات تورمی یک‌ساله در سطح ۳.۲٪ ثابت ماند

بر اساس نتایج نظرسنجی فدرال‌رزرو نیویورک برای ماه نوامبر، انتظارات تورمی یک‌ساله در سطح ۳.۲٪ ثابت مانده است. همچنین، انتظارات تورمی سه‌ساله و پنج‌ساله نیز بدون تغییر در ۳٪ باقی مانده‌اند. مهم‌ترین نتایج دیگر این نظرسنجی شامل موارد زیر است: انتظارات تورمی یک‌ساله بدون تغییر در ۳.۲٪ باقی ماند. انتظارات تورمی سه‌ساله و پنج‌ساله هر دو در ۳٪ ثابت ماندند. انتظارات افزایش هزینه‌های درمانی برای یک سال آینده به بالاترین سطح از ژانویه ۲۰۱۴ رسید. انتظارات رشد قیمت مسکن ثابت در ۳٪ باقی ماند. انتظارات بازار کار در نوامبر بهبود یافته است. خانوارها بیشتر نگران وضعیت مالی فعلی و آینده خود هستند. این آمار نشان‌دهنده ثبات نسبی در انتظارات تورمی و نگرانی‌های فزاینده خانوارها درباره وضعیت اقتصادی در آینده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

استرالیا اعلام کرد یارانه‌های برق تمدید نمی‌شوند

جیم چالمرز، خزانه‌دار استرالیا، اعلام کرد که بررسی مالی میان‌سال دولت فقط یک گزارش است و مثل بودجه کامل عمل نمی‌کند او تأکید کرد که این بررسی شامل صرفه‌جویی‌های مالی خواهد بود و قرار نیست مانند بودجه سالانه، برنامه‌ریزی کامل اقتصادی ارائه دهد. چالمرز همچنین گفت: یارانه‌های برق تمدید نخواهند شد و افزود که تصمیم درباره شرکت Austal به‌زودی اتخاذ خواهد شد. کارشناسان اقتصادی هشدار داده‌اند که عدم تمدید یارانه‌های برق می‌تواند فشارهای تورمی ایجاد کند، هرچند بانک مرکزی استرالیا باید این اثر را نادیده بگیرد. با این حال، پیش‌بینی‌ها نشان می‌دهد که فشارهای تورمی در سال ۲۰۲۶ افزایش خواهند یافت و احتمالاً افزایش نرخ بهره در اواخر سال به سناریوی اصلی تبدیل خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آنچه از گزارش تورم روز جمعه انتظار می‌رود

تورم هسته هزینه‌های مصرف شخصی (Core PCE)، که معیار ترجیحی فدرال رزرو برای سنجش افزایش قیمت‌های مصرف‌کننده است، احتمالاً در ماه سپتامبر ۲.۹ درصد افزایش یافته و در مسیری خلاف جهت هدف سالانه ۲ درصدی فدرال رزرو حرکت کرده است. اگرچه مقامات فدرال رزرو نگران تورم جوشان هستند، اما انتظار می‌رود که هفته آینده برای کمک به بازار کار متزلزل، نرخ بهره را کاهش دهند. معیار ترجیحی تورم فدرال رزرو احتمالاً در ماه سپتامبر همچنان داغ مانده است. گزارشی که قرار است روز جمعه منتشر شود، طبق برآوردهای «RBC Bank» و دیگران، انتظار می‌رود نشان دهد که تورم (سنجیده‌شده با شاخص هزینه‌های مصرف شخصی یا PCE) در ۱۲ ماه منتهی به سپتامبر به ۲.۸ درصد رسیده است؛ رقمی که نسبت به ۲.۷ درصد در ماه آگوست افزایش داشته و بالاترین سطح از آوریل ۲۰۲۴ محسوب می‌شود. «تورم هسته» (Core inflation)، که قیمت‌های پرنوسان مواد غذایی و انرژی را حذف می‌کند، احتمالاً در طول سال ۲.۹ درصد رشد داشته که مشابه نرخ ماه آگوست است. اگر این گزارش مطابق با انتظارات باشد، نشانگر گذشت ۵۵ ماه از زمانی خواهد بود که تورم هسته PCE —معیار قیمتی مورد علاقه مقامات فدرال رزرو— بالاتر از هدف سالانه ۲ درصدی فدرال رزرو باقی مانده است. تورم در دوران همه‌گیری جهش یافت، در سال ۲۰۲۲ به اوج رسید و سپس به سمت هدف فدرال رزرو کاهش پیدا کرد. اما تعرفه‌های رئیس‌جمهور دونالد ترامپ در سال جاری مجدداً قیمت‌ها را بالا برده است، زیرا تجار هزینه مالیات‌های واردات را به مصرف‌کنندگان منتقل می‌کنند. این وضعیت چه معنایی برای اقتصاد دارد تورم از سال ۲۰۲۱ مانند استخوانی در گلوی اقتصاد بوده است و پیش‌بینی‌کنندگان انتظار ندارند که به این زودی‌ها به سطوح پیش از همه‌گیری بازگردد. گزارش روز جمعه ابتدا برای ماه اکتبر برنامه‌ریزی شده بود، اما به دلیل تعطیلی دولت به تعویق افتاد. اگر این گزارش با انتظارات مطابقت داشته باشد، افزایش سالانه تورم PCE برابر با شاخص پرطرفدارتر قیمت مصرف‌کننده (CPI) برای ماه سپتامبر خواهد بود. این دو معیار قیمتی اغلب در یک جهت حرکت می‌کنند، هرچند معمولاً نرخ‌های تورم کمی متفاوت را نشان می‌دهند. پیش‌بینی‌کنندگان انتظار دارند که تورم برای ماه‌ها، و شاید سال‌های آینده، بالاتر از هدف باقی بماند. برای مثال، اقتصاددانان بانک آمریکا در تفسیری که روز چهارشنبه منتشر شد، انتظار دارند تورم هسته PCE تا سه‌ماهه‌ی سوم ۲۰۲۶ بالای ۳ درصد و تا سال ۲۰۲۷ بالای ۲ درصد باقی بماند. با این حال، تورم سرسخت (stubborn inflation) ممکن است مانع از کاهش نرخ بهره پایه توسط فدرال رزرو در نشست هفته آینده نشود. اگرچه مقامات فدرال رزرو نرخ‌ها را بالا نگه داشته‌اند تا وام‌گیری را کاهش داده و تورم را مهار کنند، اما برای تشویق استخدام و کمک به بازار کارِ فزاینده متزلزل، تحت فشار برای کاهش نرخ‌ها هستند. فدرال رزرو در هر یک از دو نشست قبلی خود نرخ بهره پایه را یک‌چهارم درصد (quarter-point) کاهش داد و انتظار می‌رود که دوباره همین کار را انجام دهد. مقامات فدرال رزرو اعلام کرده‌اند که در هر دو بخش از مأموریت دوگانه (dual mandate) خود از سوی کنگره (پایین نگه داشتن تورم و بالا نگه داشتن اشتغال) ریسک‌هایی را مشاهده می‌کنند و این دو هدف، نرخ‌های بهره را در جهات مخالف می‌کشند. کُندی اخیر در رشد اشتغال، دست برتر را در این بحث به طرفداران کاهش نرخ بهره داده است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رئیس بانک مرکزی استرالیا بر داده‌های تورم تمرکز می‌کند

بولاک، رئیس بانک مرکزی استرالیا، اعلام کرد که انتظارات تورمی همچنان تثبیت‌شده باقی مانده است. او افزود: بخشی از افزایش تورم میانگین تعدیل‌شده موقتی است و بانک مرکزی به‌دقت داده‌های اخیر تورم را بررسی می‌کند. بولاک هشدار داد: اگر تورم پایدارتر از انتظار باشد، پیامدهای مهمی برای سیاست پولی خواهد داشت. وی همچنین گفت: بازار کار هنوز کمی فشرده است. گپ تولید احتمالاً بسته شده اما همچنان نامطمئن است. اقتصاد احتمالاً به سقف رشد بالقوه خود رسیده است. تورم فراتر از انتظارات افزایش یافته است. به گفته او، آمار شاخص قیمت مصرف‌کننده استرالیا در ماه‌های آینده به‌دقت دنبال خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارها آماده کاهش نرخ بهره توسط فدرال رزرو هستند

این هفته داده‌ها آخرین فرصت برای بازارها خواهند بود تا احتمال کاهش نرخ بهره توسط فدرال رزرو در دسامبر را که اکنون به طور کامل در قیمت‌ها لحاظ شده است، دوباره ارزیابی کنند. در حالی که شرط‌بندی‌های بازار بر کاهش نرخ بهره کمی بیش از حد خوش‌بینانه به نظر می‌رسند، ما (تیم تحلیل ING) بر این باوریم که آمارهای ISM (شاخص مدیران خرید)، ADP و PCE این پیش‌بینی‌ها را تأیید خواهند کرد. دلار همچنان در این هفته در معرض ضعف است و احتمالاً ین ژاپن به دلیل احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن در این ماه، ممکن است همچنان تقویت شود. دلار آمریکا: هنوز گران و در معرض ضعف این هفته آخرین فرصت واقعی است که بازارها می‌توانند احتمال کاهش نرخ بهره توسط فدرال رزرو در دسامبر را زیر سوال ببرند. در حالی که پیش‌بینی ما این است که کاهش نرخ در هفته آینده اتفاق خواهد افتاد، باید اذعان کنیم که ۲۵ نقطه پایه‌ای که در منحنی OIS (منحنی نرخ بهره پیش‌بینی شده) برای این ماه قیمت‌گذاری شده، نسبت به ترکیب داده‌ها و سخنان مقامات فدرال رزرو تا به امروز کمی بیش از حد داویش است. در عین حال، انتشار داده‌های اقتصادی این هفته معمولاً نمی‌تواند قیمت‌ها را به طور چشمگیری تغییر دهد. دو ورودی اصلی فدرال رزرو، یعنی آمار اشتغال و شاخص قیمت مصرف‌کننده، پس از جلسه ۱۰ دسامبر منتشر می‌شوند. بنابراین، با وجود قیمت‌گذاری‌های کاهشی در بازار، سیگنال‌های قوی و دست‌نخورده از سمت فدرال رزرو برای تقویت دلار و نرخ‌های بهره کوتاه‌مدت لازم است. به نظر ما، این سیگنال‌های هاوکیش در این هفته به وقوع نخواهند پیوست. انتظار می‌رود شاخص‌های ISM به‌طور کلی آمارهای مختلط ارائه دهند، به‌ویژه در بخش تولید که همچنان در رکود است. روز چهارشنبه، انتظار داریم که رشد اشتغال ADP صفر باشد (در حالی که پیش‌بینی بازار رشد ۱۰ هزار نفر است) و احتمالاً آمار منفی هم وجود خواهد داشت. علاوه بر این، آمار تعدادی اخراج‌ها از شغل‌ها که روز پنج‌شنبه منتشر خواهد شد، ممکن است سیگنال‌هایی کاهشی به بازار ارسال کند. در نهایت، شاخص قیمت مصرف شخصی (PCE) برای سپتامبر که روز جمعه منتشر خواهد شد، احتمالاً در سطح ۰.۲ درصد ماهانه باقی خواهد ماند، که نشان‌دهنده کنترل تورم و حمایت از ادامه کاهش نرخ بهره است. با توجه به اینکه دلار هنوز اثرات منفی آخرین تغییرات کاهشی در قیمت‌ها را به طور کامل جذب نکرده است، ما همچنان به ریسک‌های منفی برای دلار آمریکا در این هفته نگاه می‌کنیم، زیرا ممکن است بازارها انتظار کاهش نرخ‌ها را محکم‌تر کنند. همچنین احتمال دارد که رئیس‌جمهور ایالات متحده، دونالد ترامپ، طی روزهای آینده رئیس جدید فدرال رزرو را معرفی کند. انتظار می‌رود که این شخص، کوین هسِت، فردی با دیدگاه‌های داویش باشد که تأیید این موضوع می‌تواند فشار بیشتری به دلار وارد کند. یورو: چشم‌ها به مذاکرات اوکراین مذاکرات صلح اوکراین طی روزهای اخیر کمی به کندی پیش رفته است، اما سفر نماینده ویژه ایالات متحده، استیو ویتکاف، به روسیه این هفته پتانسیل پیشرفت در این مذاکرات را دارد. با توجه به احتیاطی که بازارها در قبال احتمال توافق صلح نشان داده‌اند، هرگونه پیشرفت قابل توجه می‌تواند ارزهای با بتای بالا در منطقه یورو را تقویت کند و قیمت‌های نفت و گاز را تحت تأثیر قرار دهد. توجه داشته باشید که از آنجا که ارزش منصفانه میان‌مدت یورو به شدت به قیمت‌های انرژی وابسته است، اثرات مذاکرات اوکراین بر EURUSD فراتر از تأثیر اولیه خواهد بود. داده‌های اقتصادی منطقه یورو همچنان نقش ثانویه‌ای در تاثیرگذاری بر نرخ‌های ارز ایفا خواهند کرد. ما پیش‌بینی تورم CPI فردا را کمی پایین‌تر از اجماع داریم: ۲.۰٪ برای شاخص عمومی و ۲.۳٪ برای شاخص هسته‌، در حالی که اجماع به ترتیب ۲.۱٪ و ۲.۴٪ است. با این حال، این ارقام به اندازه کافی قوی نخواهند بود تا بازارها را به سمت چشم‌انداز کاهشی برای بانک مرکزی اروپا سوق دهند. جفت ارز EURUSD همچنان حدود ۱.۵٪ زیر ارزش منصفانه کوتاه‌مدت ما قرار دارد، زیرا اختلاف نرخ بهره همچنان به نفع یورو است. پیش‌بینی ما این است که این جفت ارز در این هفته به ۱.۱۷۰ بازخواهد گشت. ین ژاپن: غافلگیری تند و تیز در یک حرکت کاملاً غافلگیرکننده، رئیس بانک مرکزی ژاپن، کازوئو اوئدا، در سخنرانی صبح امروز خود سیگنال‌های واضحی در خصوص احتمال افزایش نرخ بهره ارسال کرد و این باعث شد که قیمت‌گذاری بازار برای افزایش نرخ در دسامبر از ۱۴ نقطه پایه به ۲۱ نقطه پایه افزایش یابد. او در این سخنرانی نه تنها به صراحت اعلام کرد که بانک مرکزی ژاپن در حال بررسی مزایا و معایب افزایش نرخ بهره است، بلکه اشاره کرد که احتمالاً هیچ مخالفی در دولت جدید به رهبری نخست‌وزیر سانائه تاکایچی نسبت به افزایش نرخ بهره وجود ندارد. این عامل دوم برای بازارها بسیار مهم بود، زیرا تصور می‌شد که تاکایچی تأثیر مثبتی بر سیاست‌های کاهشی بانک مرکزی ژاپن داشته باشد. جفت ارز USDJPY حدود ۰.۵٪ پایین‌تر از قبل معامله می‌شود. این حرکت نسبت به ارزیابی بسیار بالای این جفت ارز (هم در کوتاه‌مدت و هم در میان‌مدت) اندکی است. ادامه انتظار برای افزایش نرخ بهره در ژاپن و کاهش نرخ بهره در ایالات متحده احتمالاً باعث تغییر روند (حداقل در این هفته) در USDJPY خواهد شد و شکستن سطح ۱۵۵.۰ می‌تواند ریسک واضحی باشد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مقدماتی قیمت مصرف کننده آلمان – نوامبر

شاخص قیمت مصرف کننده آلمان - نوامبر - Consumer Price Index واقعی ................ %0.2- پیش‌بینی ............. %0.3- قبلی ..................... %0.3 شاخص قیمت مصرف کننده آلمان - سالانه (نوامبر) - Consumer Price Index واقعی ................ %2.3 پیش‌بینی ............. %2.4 قبلی ..................... %2.3 برآورد اولیه نرخ تورم هماهنگ‌شده ماهانه آلمان - Harmonised Inflation Rate (نوامبر) واقعی ................ %0.5- پیش‌بینی ............. %0.6- قبلی ..................... %0.3 برآورد اولیه نرخ تورم هماهنگ‌شده سالانه آلمان - Harmonised Inflation Rate (نوامبر) واقعی ................ %2.6 پیش‌بینی ............. %2.4 قبلی ..................... %2.3

خواندن کامل خبر
داده های اقتصادی کم اثر

انتظارات برای کاهش ارزش دلار افزایش می‌یابد

نوسانات به دلیل حجم پایین معاملات در ایالات متحده امروز باید محدود باقی بماند. عامل اصلی در هفته آینده احتمال افزایش انتظارات برای دستیابی به توافق در مذاکرات صلح روسیه-اوکراین است که باید بر دلار فشار وارد کرده و به طور نامتقارن به نفع ارزهای با بتای بالا در اروپا باشد. دلار: ماندن در دامنه‌های محدود جفت ارزهای دلار در دامنه‌های محدود انجام شده است چرا که تعطیلات شکرگزاری باعث کاهش جریان‌های معاملاتی شده است. انتظار نمی‌رود که نوسانات امروز به طور معناداری افزایش یابد، اگرچه دلار همچنان در معرض کاهش به سمت نرخ‌های مبادله کوتاه‌مدت است. مدل ارزش منصفانه کوتاه‌مدت ما (تیم تحلیل ING) همچنان نشان‌دهنده ارزیابی بالای دلار در برابر بیشتر ارزهای گروه ده (G10) است و ریسک‌ها همچنان به سمت بازگشت به میانگین متحرک ۵۰ روزه در DXY (شاخص دلار آمریکا) متمایل است. اخبار ژئوپولیتیک همچنان تحت نظارت دقیق قرار دارد، هرچند تأثیر آن بر فارکس تاکنون محدود بوده است. رئیس‌جمهور پوتین دیروز اعلام کرد که پیش‌نویس مطرح‌شده در ژنو می‌تواند مبنای توافق آینده با اوکراین قرار گیرد و استیون ویتکاف، فرستاده ویژه آمریکا، هفته آینده به مسکو سفر خواهد کرد. ممکن است شاهد افزایش انتظارات برای پیشرفت در مذاکرات قبل از سفر ویتکاف باشیم. در حالی که در بازارها احتیاط زیادی در مورد چشم‌انداز توافق صلح وجود دارد، هرگونه پیشرفت ملموس در این زمینه باید فشار بر دلار را افزایش دهد و ارزهای با بتای بالا در اروپا را حمایت کند. یورو: ارقام تورم نباید تغییرات بزرگی ایجاد کنند امروز فرانسه، اسپانیا، ایتالیا و آلمان پیش‌بینی‌های اولیه خود از شاخص قیمت مصرف‌کننده برای نوامبر را منتشر می‌کنند. ما تردید داریم که تصویر تورم به طور چشمگیری در کوتاه‌مدت تغییر کند و پیش‌بینی ما درباره بانک مرکزی اروپا بدون تغییر باقی می‌ماند و با انتظارات بازار هم‌خوان است: هیچ تغییری تا سال ۲۰۲۶ در نظر گرفته نشده است. با این حال، صورتجلسه اخیر بانک مرکزی اروپا نشان داد که هرگونه تغییر احتمالی، اگر قرار باشد رخ دهد، بیشتر به سمت سیاست‌های انبساطی خواهد بود. شواهدی از ادامه پایین‌تر بودن تورم از پیش‌بینی‌ها می‌تواند واکنشی از سوی سیاستگذاران انبساطی (داویش) ایجاد کند و امکان بازگشت به سیاست کاهش نرخ‌ها را مطرح کند. پیش‌بینی ما همچنان برای EURUSD تا پایان سال مثبت است اما تا زمانی که برخی داده‌های اقتصادی ایالات متحده منتشر نشود یا فدرال رزرو کاهش نرخ بهره در دسامبر اعمال نکند، بیشتر پیشرفت‌های مثبت در رابطه با توافق صلح اوکراین می‌توانند به طور پایدار یورو را تقویت کنند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

انتظارات تورمی اروپا در اکتبر افزایش یافت

نتایج جدید نظرسنجی انتظارات مصرف‌کنندگان بانک مرکزی اروپا (CES) برای اکتبر ۲۰۲۵ نشان می‌دهد انتظارات تورمی در سال آینده اندکی افزایش یافته است. برداشت مصرف‌کنندگان از تورم در ۱۲ ماه گذشته در سطح ۳.۱٪ بدون تغییر باقی مانده است. اما انتظارات تورمی برای ۱۲ ماه آینده به ۲.۸٪ رسیده که نسبت به رقم قبلی ۲.۷٪ اندکی بالاتر است. شاخص کیفی نیز نشان می‌دهد ۸۵.۶٪ از پاسخ‌دهندگان انتظار دارند تورم در سال آینده بالاتر باشد (در مقایسه با ۸۵.۲٪ در ماه قبل). رقم میانه ۲.۸٪ همانند اوت است و بالاترین سطح از ماه مه محسوب می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده آبان ۱۴۰۴ ایران اعلام شد

در آبان ۱۴۰۴ شاخص قیمت مصرف‌کننده به ۴۱۷.۵ رسید؛ تورم ماهانه ۳.۳٪، تورم نقطه‌به‌نقطه ۴۹.۴٪ و نرخ تورم سالانه ۴۰.۴٪ گزارش شد. فشار اصلی از گروه خوراکی‌ها و خدمات پایه است و تفاوت‌های دهکی و منطقه‌ای نشان‌دهنده توزیع نامتوازن اثرات تورم است. شاخص مقدار شاخص کل آبان ۱۴۰۴ ۴۱۷.۵ تورم ماهانه کل ۳.۳٪ تورم نقطه‌به‌نقطه ۴۹.۴٪ نرخ تورم سالانه (۱۲ ماهه) ۴۰.۴٪ شاخص خوراکی‌ها و آشامیدنی‌ها ۵۲۳.۷ شاخص کالاهای غیرخوراکی و خدمات ۳۷۳.۳ تحلیل بخش به بخش خوراکی‌ها و آشامیدنی‌ها وضعیت: شاخص گروه خوراکی‌ها ۵۲۳.۷ است و زیرگروه‌هایی مانند سبزیجات، میوه و لبنیات افزایش‌های ماهانه و نقطه‌ای قابل‌توجهی نشان می‌دهند. مسکن، آب، برق، گاز و سوخت وضعیت: هزینه‌های مسکن و خدمات مرتبط رشد داشته و اجاره و خدمات نگهداری سهم مهمی در افزایش نرخ سالانه دارند. بهداشت و درمان وضعیت: هزینه‌های درمان و دارو افزایش یافته است. حمل‌ونقل وضعیت: هزینه‌های حمل‌ونقل و نگهداری وسایل نقلیه افزایش یافته است. تفاوت دهکی و منطقه‌ای شاخص مقدار دامنه تورم دهکی ۳۹.۵٪ تا ۴۱.۷٪ فاصله تورمی دهک‌ها ۲.۲ واحد درصد ویژگی منطقه‌ای استان‌ها اختلاف معناداری در نرخ تورم دارند توضیح: اختلاف‌های دهکی و استانی نشان می‌دهد اثرات تورم به‌طور یکنواخت توزیع نشده و برخی گروه‌ها و مناطق آسیب‌پذیرترند. سیاست‌های حمایتی باید بر اساس دهک و منطقه هدف‌گذاری شوند. پیامدهای کلان و توصیه‌های سیاستی کاهش قدرت خرید: تورم نقطه‌به‌نقطه نزدیک به ۵۰٪ کاهش محسوس قدرت خرید را نشان می‌دهد؛ افزایش درآمدها یا یارانه‌های هدفمند ضروری است. فشار بر سیاست پولی: استمرار تورم بالا نیازمند هماهنگی بین سیاست پولی و مالی برای مدیریت انتظارات و کنترل نقدینگی است. تقویت عرضه: بهبود زنجیره تأمین کالاهای اساسی و کاهش موانع تولید می‌تواند فشار قیمتی را کاهش دهد. حمایت هدفمند: بسته‌های حمایتی متمرکز بر دهک‌های پایین و مناطق با تورم بالاتر باید در اولویت قرار گیرد. شفافیت آماری: انتشار داده‌های منطقه‌ای و دهکی و توضیح روش‌شناسی محاسبات می‌تواند اعتماد عمومی را تقویت کند. نتیجه‌گیری گزارش آبان ۱۴۰۴ نشان‌دهنده ادامه روند تورم بالا در اقتصاد است؛ افزایش قیمت‌ها در خوراکی‌ها و خدمات پایه بار معیشتی را تشدید کرده است. برای مهار آثار تورم و کاهش نابرابری‌های توزیعی لازم است سیاست‌گذاران ترکیبی از اقدامات کوتاه‌مدت حمایتی و اصلاحات ساختاری میان‌مدت را اجرا کنند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

تورم نقطه به نقطه خوراکی‌ها و آشامیدنی‌ها از مرز ۶۶ درصد عبور کرد

مرکز آمار ایران گزارش شاخص قیمت مصرف‌کننده در آبان ماه ۱۴۰۴ را منتشر کرد که بر اساس آن، نرخ تورم سالانه خانوارهای کشور با افزایش نسبت به ماه قبل به ۴۰.۴ درصد رسیده است. طبق داده‌های منتشرشده، شاخص قیمت مصرف‌کننده در این ماه به عدد ۴۱۷.۵ رسید که نشان‌دهنده تورم ماهانه ۳.۴ درصدی است. در بخش تورم نقطه به نقطه (تغییر شاخص نسبت به ماه مشابه سال قبل)، خانوارها با افزایش هزینه‌ای معادل ۴۹.۴ درصد برای خرید یک «مجموعه کالاها و خدمات یکسان» مواجه شده‌اند. بررسی جزئیات گروه‌های کالایی نشان می‌دهد که در مقیاس نقطه به نقطه، گروه «خوراکی‌ها و آشامیدنی‌ها» با ۶۶.۲ درصد بیشترین فشار تورمی را ثبت کرده است، در حالی که تورم بخش مسکن ۳۵.۸ درصد بوده است. همچنین آمارها حاکی از آن است که فشار تورم بر اقشار کم‌درآمد بیشتر بوده، به‌طوری‌که نرخ تورم سالانه برای دهک اول (فقیرترین) ۴۱.۷ درصد و برای دهک دهم (ثروتمندترین) ۳۹.۵ درصد محاسبه شده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

کالینز، عضو فدرال رزرو: بازار کار ضعیف‌تر شده اما همچنان متعادل است

عضو فدرال رزرو، کالینز، اعلام کرد که بازار کار آمریکا نشانه‌هایی از ضعیف شدن دارد اما همچنان در وضعیت متعادل قرار دارد. وی تأکید کرد که در صورت افزایش ریسک‌های اشتغال، این موضوع را جدی خواهد گرفت. کالینز پیش‌بینی کرد که نرخ بیکاری کمی افزایش خواهد یافت پیش از آنکه روند کاهش آغاز شود. او همچنین گفت که هنوز درباره رأی خود در نشست دسامبر FOMC تصمیم‌گیری نکرده است. به گفته وی، تقاضا در سه‌ماهه چهارم سال جاری کند خواهد شد اما در سال ۲۰۲۶ دوباره رشد خواهد کرد. کالینز افزود که سیاست پولی نسبتاً محدودکننده فعلی به روند کاهش تورم کمک می‌کند، هرچند ریسک‌های تورمی همچنان در سمت مأموریت فدرال رزرو باقی مانده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بسنت، وزیر خزانه‌داری امریکا: انرژی تورم را کاهش می‌دهد

بِسِنت، وزیر خزانه‌داری آمریکا اعلام کرد که قیمت‌ها در حال بهبود هستند و کاهش قیمت انرژی به کاهش فشار تورمی کمک می‌کند. او همچنین گفت که این هفته اعلامیه‌ای درباره هزینه‌های بخش سلامت منتشر خواهد شد. تورم بیشتر ناشی از بخش خدمات است، نه کالاهای وارداتی. کاهش قیمت انرژی سایر هزینه‌ها را نیز پایین خواهد آورد. برخی قیمت‌ها طی هفته‌های آینده کاهش می‌یابند و برخی دیگر در ماه‌های آینده. بخش‌های حساس به نرخ بهره وارد رکود شده‌اند، اما چشم‌انداز ۲۰۲۶ قوی است. اقتصاد گسترده‌تر آمریکا در معرض رکود نیست. هشدار داد اگر دموکرات‌های سنا باعث تعطیلی دولت شوند، جمهوری‌خواهان باید فیلیباستر را لغو کنند. تعطیلی گذشته باعث کاهش دائمی ۱۱ میلیارد دلاری در GDP شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دستمزدهای توافقی یورو کاهش یافتند

دستمزدهای توافقی در منطقه یورو در سه‌ماهه سوم به ۱.۸۷٪ رسید؛ در حالی که برآوردها ۲.۴۵٪ بود. این رقم نسبت به سه‌ماهه قبل که ۳.۹۸٪ (اصلاح‌شده ۴.۰۱٪) ثبت شده بود، کاهش قابل‌توجهی نشان می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ تعرفه ۴۰٪ بر واردات مواد غذایی از برزیل را لغو کرد

در تازه‌ترین عقب‌نشینی تجاری، دونالد ترامپ تعرفه‌های سنگین بر واردات مواد غذایی از برزیل را کاهش داد. این اقدام که به‌صورت بازگشت‌پذیر از ۱۳ نوامبر اجرایی شده، شامل حذف تعرفه ۴۰ درصدی بر اقلامی مانند قهوه، آب پرتقال و گوشت گاو است و با هدف کاهش نارضایتی رأی‌دهندگان از قیمت‌های بالای مواد غذایی انجام شده است. ترامپ پیش‌تر نیز یک تعرفه ۱۰ درصدی دیگر را لغو کرده بود، اما این تصمیم جدید، دسترسی به واردات ارزان‌تر از برزیل را گسترش می‌دهد. این عقب‌نشینی، پیروزی دیپلماتیک برای رئیس‌جمهور برزیل، لولا داسیلوا محسوب می‌شود که ماه‌ها برای لغو این تعرفه‌ها تلاش کرده بود. تعرفه‌های اولیه که در برخی موارد به ۵۰٪ رسیده بودند، با هدف تنبیه برزیل به‌دلیل پیگرد قضایی ژائیر بولسونارو، متحد ترامپ، وضع شده بودند. پس از دیدار کوتاه ترامپ و لولا در نیویورک و جلسه‌ای طولانی‌تر در مالزی، مذاکرات سطح بالا میان واشنگتن و برازیلیا از سر گرفته شد. لولا بارها تأکید کرده که برزیل معمولاً با آمریکا کسری تجاری دارد و تعرفه‌های تنبیهی را نامتناسب دانسته است. امتیازدهی اخیر ترامپ دو کشور را به توافقی نهایی نزدیک‌تر کرده است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

کاهش چشم‌انداز مالی تارگت؛ نشانه‌ای از فشار بر مصرف‌کننده یا ضعف در اجرای استراتژی؟

گزارش مالی تازه Target بار دیگر موجی از نگرانی را در بازار سهام آمریکا ایجاد کرد و باعث شد سهام این خرده‌فروشی بزرگ در معاملات پیش‌بازار ۳.۲ درصد افت کند. این گزارش دو پرسش مهم را پیش روی تحلیلگران قرار می‌دهد: آیا ضعف تارگت نشانه‌ای گسترده از کاهش قدرت خرید مصرف‌کننده آمریکایی است یا اینکه مشکل اصلی در عملکرد و اجرای استراتژی‌های خود شرکت نهفته است؟ این گزارش یک روز پس از انتشار عملکرد ضعیف Home Depot منتشر شد؛ شرکتی که افت فروش خود را به نبود طوفان‌ها و رکود سنگین بازار مسکن نسبت داد. اما تارگت، با سهم بزرگ در فروش کالاهای روزمره و غیرلوکس، شاخص دقیق‌تری از رفتار واقعی مصرف‌کننده آمریکایی محسوب می‌شود. در همین راستا، ریک گومز مدیر ارشد بازرگانی شرکت، در یک تماس رسانه‌ای تأکید کرد: «مشتریان این روزها گزینشی‌تر رفتار می‌کنند، بودجه‌شان را می‌کشند و اولویت را به ارزش می‌دهند. آن‌ها بیشتر در بخش‌هایی نظیر مواد غذایی، کالاهای ضروری و محصولات زیبایی هزینه می‌کنند.» این تغییر الگوی مصرف، یکی از نشانه‌های آشکار فشارهای تورمی و محدودیت‌های بودجه‌ای خانوارهاست. تارگت در پیش‌بینی مالی خود اعلام کرد که انتظار دارد فروش سه‌ماهه چهارم کاهش اندک داشته باشد. مهم‌تر آنکه شرکت چشم‌انداز سود سالانه را کاهش داده و محدوده جدید سود را ۸.۷۰–۷.۷۰ دلار اعلام کرده است. داده‌های فصل سوم نیز چندان امیدوارکننده نبود: فروش هم‌فروشگاهی (SSS) برای پنجمین فصل متوالی کاهش یافت، در فصل سوم ۲.۷ درصد افت کرد و در دسته کالاهای ضروری خانگی کاهش ۳.۷ درصدی ثبت شد. چنین روندی بیش از آنکه ضعف مصرف‌کننده را نشان دهد، حاکی از ضعف برند و چالش‌های عملیاتی تارگت است. شرکت برای جبران این روند نزولی در حال افزایش سرمایه‌گذاری برای ارتقای فروشگاه‌ها و بازسازی جایگاه برند خود است؛ تلاشی برای بازگشت به تصویر «ارزش ممتاز» که سال‌ها مزیت رقابتی تارگت بود. با این حال، پرسش اصلی این است که آیا کاهش فروش ناشی از شرایط کلان اقتصادی است یا اینکه تارگت در رقابت با بازیگران قدرتمندتر، مانند والمارت و آمازون، زمین بازی را از دست داده است. هرچند آمار تارگت نگران‌کننده‌اند، اما احتمالاً نگاه بازار نسبت به وضعیت مصرف‌کننده را به‌طور کامل تغییر نخواهد داد؛ زیرا گزارش مالی والمارت که قرار است فردا منتشر شود، معیار دقیق‌تری برای سنجش سلامت مصرف‌کننده آمریکایی است. عملکرد والمارت تعیین خواهد کرد که آیا این ضعف، مسئله‌ای ساختاری و گسترده است یا یک چالش داخلی در تارگت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر