TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,617.87 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

بولاک، رئیس بانک مرکزی استرالیا: داده‌های اخیر نشان می‌دهد مصرف کمی قوی‌تر از تصور ما بوده است

نرخ بیکاری ۴.۲ درصدی در حال حاضر خوب است. تورم سرفصل کمی نوسان دارد. شکاف تولید احتمالاً نزدیک به تعادل است و قضاوت درباره آن دشوار است. بهره‌وری پایین‌تر به این معناست که اقتصاد و دستمزدها نمی‌توانند به سرعت رشد کنند. بازارها دیدگاه بسیار ایده‌آلی نسبت به چشم‌انداز اقتصادی جهان دارند. اثرات تعرفه‌ها تا چند سال ماندگار خواهد بود. سیاست پولی در استرالیا واقعاً انقباضی نیست، بلکه اندکی سخت‌گیرانه است.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هانتر، عضو بانک مرکزی استرالیا: تورم استرالیا قوی‌تر از انتظار بود

ایان هانتر، یکی از مقامات ارشد بانک مرکزی استرالیا، در اظهاراتی به ارزیابی وضعیت فعلی اقتصاد استرالیا و چشم‌انداز آینده آن پرداخت. هانتر اعلام کرد که تورم در سه‌ماهه سوم سال احتمالاً از پیش‌بینی‌ها فراتر خواهد رفت. وی همچنین افزود که شرایط بازار کار محکم‌تر از آنچه قبلاً فرض می‌شد، است. با این حال، هانتر با اشاره به یک سیگنال نگران‌کننده، تأکید کرد که رشد اشتغال کندتر از حد انتظار بوده است. این تناقض در بازار کار، سؤالات جدیدی را برای سیاست‌گذاران ایجاد می‌کند. در بعد جهانی، هانتر بر عدم قطعیت و غیرقابل پیش‌بینی بودن پس‌زمینه جهانی و ظهور مجدد تنش‌های تجاری (که حتی ممکن است بازار کار ایالات متحده را تضعیف کرده باشد) تأکید کرد. او خاطرنشان کرد که سیاست‌های بانک مرکزی بر اساس داده‌های جدید تنظیم خواهد شد و هدف اصلی، حفظ تورم میانگین در نزدیکی ۲.۵٪ است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورتجلسه بانک مرکزی استرالیا: تصمیم در مورد نرخ بهره به داده‌ها وابسته است

بانک مرکزی استرالیا در نشست ماه سپتامبر خود، نرخ بهره را در ۳.۶۰٪ ثابت نگه داشت و اعلام کرد که تصمیمات آینده محتاطانه و مبتنی بر داده‌ها خواهد بود، با اشاره به چسبندگی تورم خدمات و بازار کار همچنان فشرده. سیاست‌گذاران گفتند که کاهش‌های قبلی نرخ بهره در حال افزایش فعالیت‌های بخش مسکن است، اما داده‌های تورم سه ماهه سوم کلید تعیین‌کننده این هستند که آیا کاهش دیگری در ماه نوامبر یا دسامبر اتفاق خواهد افتاد یا خیر. بانک مرکزی استرالیا سیگنال داد که در مورد اقدامات آتی سیاست پولی خود محتاط و وابسته به داده‌ها باقی خواهد ماند؛ زیرا هیئت مدیره با وجود شاخص‌های اقتصادی نرم‌تر و ادامه عدم قطعیت در خارج از کشور، هیچ نیاز فوری برای کاهش نرخ بهره در نشست سپتامبر احساس نکرد. جفت ارز AUDUSD تقریباً بدون تغییر باقی ماند. صورتجلسه منتشر شده در روز سه‌شنبه نشان داد که هیئت مدیره نرخ بهره را در ۳.۶۰٪ ثابت نگه داشته است (پس از سه کاهش قبلی در سال جاری) و گفت که داده‌های آتی تورم و مصرف سه ماهه سوم پیش از نشست ۴ نوامبر حیاتی خواهند بود. سیاست‌گذاران قضاوت کردند که سیاست پولی «احتمالاً هنوز کمی محدودکننده است»، اما به علائم اولیه‌ای اشاره کردند که نشان می‌دهد کاهش‌های قبلی، فعالیت‌های بخش مسکن را حمایت کرده و این امر با افزایش قیمت خانه‌ها و تأیید وام‌ها مشهود است. بانک استرالیا اعلام کرد که مصرف خانوارها سریع‌تر از حد انتظار بهبود یافته و احتمالاً ادامه خواهد داشت، اگرچه برخی داده‌های اخیر نشان‌دهنده تعدیل بوده‌اند. ارقام ماهانه تورم برای ماه‌های جولای و آگوست، به ویژه در بخش مسکن و خدمات، به ریسک صعودی بالقوه برای تورم سه ماهه سوم اشاره دارند؛ داده‌ای که بازارها آن را برای تعیین زمان‌بندی حرکت بعدی نرخ بهره محوری می‌دانند. این صورتجلسه همچنین اشاره کرد که بازار کار همچنان فشرده است، با نرخ بیکاری ثابت در ۴.۲٪، هرچند برخی اعضا ریسک این را دیدند که رشد دستمزدهای بخش خصوصی می‌تواند سریع‌تر از حد انتظار کُند شود. در سطح جهانی، هیئت مدیره به عدم قطعیت پیرامون تعرفه‌های ایالات متحده و تضعیف اقتصاد چین به عنوان ریسک‌های کاهشی (نزولی) مداوم اشاره کرد. سرفصل‌های صورتجلسه بانک مرکزی استرالیا از طریق رویترز: هیئت مدیره توافق کرد که نیازی به کاهش فوری نرخ نقدی وجود ندارد. تصمیمات آتی سیاست پولی محتاطانه و وابسته به داده‌ها خواهد بود. مسیر نرخ بهره در بازار در محدوده تخمین‌های نرخ خنثی قرار دارد، اما برای هدایت سیاست پولی بسیار نامشخص است. دیدن اینکه داده‌های سه ماهه سوم در مورد اقتصاد و ظرفیت عرضه چه چیزی را نشان می‌دهند، اهمیت دارد. سیاست پولی احتمالاً هنوز کمی محدودکننده است، اما تعیین دقیق آن دشوار است. افزایش قیمت مسکن و وام‌ها نشان داد که کاهش‌های قبلی نرخ بهره تأثیرگذار بوده‌اند. تا تأثیر کامل کاهش‌های قبلی مدتی باقی مانده است. همچنان ریسک‌هایی در هر دو سمت برای اقتصاد وجود دارد؛ مصرف می‌تواند قوی‌تر باشد، اما اشتغال و دستمزدها نرم‌تر شوند. داده‌ها و ارتباطات نشان داد که احیای مصرف خانوار در سه ماهه دوم احتمالاً ادامه خواهد داشت. قرائت‌های ماهانه شاخص قیمت مصرف‌کننده (CPI) در بخش مسکن و خدمات نشان داد که تورم سه ماهه سوم می‌تواند بالاتر از پیش‌بینی باشد. هیئت مدیره خاطرنشان کرد که تورم خدمات در سایر کشورهای توسعه‌یافته سرسخت است. بازار کار هنوز کمی فشرده است، شاخص‌های آتی پایدار هستند. ریسک کُند شدن رشد دستمزدهای بخش خصوصی را کمی سریع‌تر از حد انتظار مشاهده کردند. دلار استرالیا با توجه به شرایط تجاری و تفاوت نرخ بهره، نزدیک به سطح تعادلی تخمین زده می‌شود. عدم قطعیت قابل توجهی در مورد چشم‌انداز جهانی، تعرفه‌های ایالات متحده و اقتصاد چین وجود دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بولاک، رئيس بانک مرکزی استرالیا: تورم خدمات چسبنده است

رئیس بانک مرکزی استرالیا، خانم بولاک، در جلسه کمیته اقتصادی سنا اعلام کرد که تورم در بخش خدمات همچنان کمی چسبنده باقی مانده است. او به همراه معاون بازارهای مالی، کریستوفر کنت، در پارلمان استرالیا حاضر شد و درباره وضعیت اقتصادی کشور توضیحاتی ارائه داد. بولاک گفت: بازار کار هنوز کمی فشرده است، اما ممکن است به تعادل نزدیک باشد. بازار کار در وضعیت خوبی قرار دارد. مصرف در حال بازیابی است. تورم سه‌ماهه دوم کمی بالاتر از انتظار بود اما در مسیر درست حرکت می‌کند. داده‌های ماهانه CPI نوسان‌پذیر هستند و باید با احتیاط بررسی شوند. هزینه‌های مسکن و خدمات کمی بالاتر از پیش‌بینی‌ها بوده‌اند. ریسک‌های تورمی نسبتاً متعادل هستند. سیاست‌گذاری بانک مرکزی همچنان مبتنی بر داده‌ها خواهد بود. شاخص‌های پیش‌نگر بازار کار عمدتاً پایدار بوده‌اند. در نشست ماه سپتامبر، بانک مرکزی نرخ بهره را در سطح ۳.۶۰٪ ثابت نگه داشت، پس از سه کاهش نرخ در اوایل سال ۲۰۲۵. این تصمیم با لحن «حفظ هاوکیش» همراه بود و بانک هشدار داد که تورم سه‌ماهه سوم ممکن است فراتر از انتظار باشد. در نتیجه، احتمال کاهش نرخ بهره در ماه نوامبر به حدود ۵۰٪ کاهش یافته و برای دسامبر به حدود ۶۰٪ رسیده است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

الیزابت وارن خواستار انتشار گزارش مشاغل ماه سپتامبر شد

به گزارش CNN، داده‌های اشتغال ماه سپتامبر که توسط اداره آمار کار (BLS) جمع‌آوری شده و آماده انتشار است، به دلیل تعطیلی دولت در موعد مقرر خود (۳ اکتبر) منتشر نمی‌شود. در همین راستا، سناتور دموکرات، الیزابت وارن، از دولت ترامپ خواسته است تا با وجود تعطیلی، گزارش مشاغل سپتامبر را منتشر کند. دفتر وارن این اطلاعات را از طریق کارمندان به مرخصی اجباری فرستاده‌شده اداره آمار کار دریافت کرده است که وضعیت داده‌ها را به آن‌ها اطلاع داده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

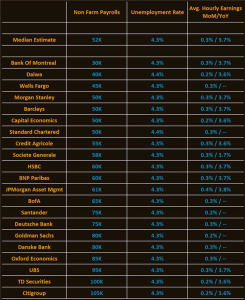
جدول پیش‌بینی NFP توسط ۲۰ مؤسسه منتشر شد

اشتغال غیرکشاورزی آمریکا (NFP) در ماه سپتامبر حدود ۵۲ هزار واحد پیش‌بینی شده و نرخ بیکاری در سطح ۴.۳٪ انتظار می‌رود. با این حال، با توجه به تعطیلی دولت فدرال آمریکا، احتمال زیادی وجود دارد که گزارش اشتغال اداره آمار کار (BLS) برای سپتامبر با تأخیر منتشر شود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بولاک، رئيس بانک مرکزی استرالیا: بازار کار قوی است

رئیس بانک مرکزی استرالیا، خانم بولاک: اقتصاد کشور در وضعیت خوبی قرار دارد. او همچنین گفت که هیئت مدیره بانک، ریسک‌های اقتصادی را به‌طور کلی متوازن ارزیابی می‌کند. بازار کار همچنان قوی است، هرچند کمی دچار تنگنا باقی مانده است. اجزای شاخص قیمت مصرف‌کننده ماهانه کمی بالاتر از حد انتظار بوده‌اند اما تأکید کرد که تورم از کنترل خارج نشده و همچنان تحت مدیریت است. راهنمایی سیاستی آینده ارائه نخواهد شد و افزود که داده‌های بیشتری در ماه نوامبر در دسترس خواهد بود. او گفت: «اگر اقتصاد در حال بهبود باشد، این خبر بسیار خوبی است». بولاک تأکید کرد که تصمیم‌گیری درباره نرخ بهره به‌صورت جلسه‌به‌جلسه و بر اساس داده‌ها انجام خواهد شد. وی همچنین اظهار داشت که افزایش فعالیت‌های اقتصادی نشانه مثبتی است اما در عین حال خاطرنشان کرد که سیاست پولی فعلی کمی انقباضی است و حالت توسعه‌ای ندارد. تأثیر کاهش‌های قبلی نرخ بهره هنوز به‌طور کامل ظاهر نشده است و در آینده قابل مشاهده خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیانیه بانک مرکزی استرالیا برای جلسه ۳۰ سپتامبر ۲۰۲۵ منتشر شد

کاهش تورم پایه کند شده است. داده‌های اخیر—با وجود نوسانات و ناقص بودن—نشان می‌دهند که تورم در فصل سپتامبر ممکن است بالاتر از پیش‌بینی‌های گزارش سیاست پولی ماه اوت باشد. فعالیت‌های اقتصادی داخلی در حال بهبود هستند اما چشم‌انداز همچنان نامطمئن است. مصرف خصوصی در حال افزایش است؛ زیرا درآمد واقعی خانوارها رشد کرده و شرایط مالی تسهیلی شده‌اند. شاخص‌های مختلف نشان می‌دهند که شرایط بازار کار در ماه‌های اخیر نسبتاً باثبات بوده‌اند، هرچند بازار کار همچنان کمی دچار تنگناست. نااطمینانی در اقتصاد جهانی همچنان بالا باقی مانده است. احتمال وقوع سناریوهای افراطی در زمینه تعرفه‌های آمریکا کم است اما تحولات سیاست تجاری همچنان اثرات منفی خواهند داشت. احتمال وقوع سناریوهای افراطی در زمینه تعرفه‌های آمریکا پایین است اما تحولات سیاست تجاری همچنان انتظار می‌رود اثرات منفی داشته باشند. در شرایطی که نشانه‌هایی از بهبود تقاضای خصوصی، تورم پایدار در برخی بخش‌ها و ثبات نسبی بازار کار دیده می‌شود، حفظ نرخ بهره در سطح فعلی تصمیمی مناسب بوده است. همچنین، احتیاط در ارزیابی چشم‌انداز اقتصادی با توجه به داده‌های جدید ضروری است. بانک مرکزی اعلام کرده که با دقت داده‌ها و ارزیابی‌های جدید را دنبال خواهد کرد تا تصمیمات آتی را هدایت کند. اثر کامل کاهش‌های قبلی نرخ بهره نیازمند زمان است. در نهایت، ثبات قیمت‌ها و اشتغال کامل همچنان اولویت اصلی سیاست‌گذاری است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

چشم‌انداز هفته پیش‌رو: داده‌های PMI و گزارش NFP معادلات نرخ بهره فدرال رزرو را تکان می‌دهند

اظهارات پاول به دلار کمک کرد تا رشد خود پس از نشست فدرال رزرو را ادامه دهد دلار آمریکا این هفته نسبتاً قوی باقی ماند، چرا که سرمایه‌گذاران به تحلیل مواضع کمتر داویش فدرال رزرو ادامه دادند. اگرچه دات پلات جدید نشان داد که سیاست‌گذاران با بازار در مورد دو کاهش نرخ بهره دیگر در سال جاری هم‌نظر هستند، نقطه میانه (Median dot) برای سال ۲۰۲۶ تنها به یک کاهش یک‌چهارم درصدی دیگر اشاره داشت، در حالی که بازار همچنان معتقد است که ممکن است سال آینده سه کاهش دیگر لازم شود. با این حال، پس از آنکه رئیس فدرال رزرو، پاول، روز سه‌شنبه لحن محتاطانه‌ای اتخاذ کرد و گفت که فدرال رزرو باید در تصمیمات آتی به ادامه تعادل میان ریسک‌های رقابتی تورم بالا و تضعیف بازار کار ادامه دهد، سرمایه‌گذاران تصمیم گرفتند تا حدی شرط‌بندی‌های خود را کاهش دهند. در واقع، ریسک‌های ناشی از تورم بالا همچنان پابرجاست. به‌هرحال، سازمان همکاری و توسعه اقتصادی (OECD) این هفته خاطرنشان کرد که تأثیر کامل افزایش تعرفه‌ها هنوز در حال آشکار شدن است. همچنین چیزی که دیدگاه پاول را توجیه می‌کند این است که با وجود تضعیف بازار کار، پیش‌بینی‌های خود فدرال رزرو برای افق پیش‌بینی همچنان حاکی از خوش‌بینی است و فعالیت اقتصادی پایدار باقی مانده است؛ مدل GDPNow فدرال رزرو آتلانتا رشد ۳.۳٪ برای سه‌ماهه سوم را پیش‌بینی کرده است. شاخص‌های PMI و گزارش اشتغال NFP چالشی برای شرط‌بندی‌های داویش سرمایه‌گذاران با توجه به این موارد، هفته آینده معامله‌گران دلار ممکن است تمرکز خود را بر شاخص‌های مدیران خرید (PMI) بخش‌های تولیدی و غیرتولیدی ISM برای ماه سپتامبر معطوف کنند که به‌ترتیب روزهای چهارشنبه و جمعه منتشر می‌شوند، اما نقطه اوج توجه احتمالاً گزارش اشتغال بخش غیرکشاورزی ایالات متحده (NFP) برای ماه سپتامبر خواهد بود که روز جمعه منتشر می‌شود. شاخص‌های اولیه PMI جهانی S&P نشان‌دهنده کمی ضعف در فعالیت‌های کسب‌وکار بودند که اگر توسط ارقام ISM تأیید شود، می‌تواند به دیدگاه بازار مبنی بر نیاز به بیش از یک کاهش نرخ بهره در سال آینده اعتبار بخشد. با این حال، بیشتر تغییرات در مسیر ضمنی نرخ‌ها احتمالاً ناشی از گزارش اشتغال بخش غیرکشاورزی ایالات متحده (NFP) خواهد بود. دو گزارش اخیر بسیار پایین‌تر از انتظارات بازار منتشر شده‌اند و همچنین بازبینی‌های قابل‌توجهی به سمت کاهش برای ماه‌های قبلی انجام شده است. به‌طور کلی، روند رشد اشتغال نشان‌دهنده کند شدن قابل‌توجه است و سرمایه‌گذاران مشتاق خواهند بود بدانند آیا این روند در سپتامبر نیز ادامه داشته است یا خیر. انتشار یک گزارش ضعیف دیگر می‌تواند معامله‌گران را دوباره به فروش دلار ترغیب کند، زیرا دیدگاه داویش آن‌ها درباره نرخ بهره را تأیید خواهد کرد، اما بازار سهام به احتمال زیاد از چشم‌انداز کاهش هزینه‌های وام خوشحال نخواهد شد و ممکن است به دلیل نگرانی‌ها درباره چشم‌انداز کلی اقتصاد عقب‌نشینی کند. واکنش‌های عکس ممکن است در صورتی رخ دهد که داده‌ها بالاتر از انتظار منتشر شوند. پیش از انتشار داده‌های اشتغال، فعالان بازار ممکن است مایل باشند از اظهارات چند مقام فدرال رزرو نیز مطلع شوند، از جمله جفرسون، معاون رئیس فدرال رزرو، ویلیامز، رئیس فدرال رزرو نیویورک، بوستیک، رئیس فدرال رزرو آتلانتا، گولزبی، رئیس فدرال رزرو شیکاگو و لوگان، رئیس فدرال رزرو دالاس. تغییرات اشتغال بخش خصوصی و غیرکشاورزی ADP که روز چهارشنبه منتشر می‌شود، می‌تواند نمایی اولیه از عملکرد بازار کار در ماه سپتامبر ارائه دهد. رویکرد داویش بانک مرکزی استرالیا می‌تواند فشار بر دلار استرالیا وارد کند اگرچه چین از روز چهارشنبه به مناسبت روز ملی تعطیل خواهد بود، معامله‌گران دلار استرالیا هفته آسانی نخواهند داشت، چرا که بانک مرکزی استرالیا روز سه‌شنبه درباره سیاست‌های پولی تصمیم‌گیری می‌کند و شاخص‌های رسمی PMI چین نیز چند ساعت قبل منتشر خواهند شد. آخرین تصمیم بانک مرکزی استرالیا به تاریخ ۱۲ اوت بازمی‌گردد، زمانی که سیاست‌گذاران نرخ بهره را ۲۵ نطقه پایه کاهش دادند و از کاهش قابل‌توجه تورم به‌عنوان دلیل آن یاد کردند. پیش‌بینی‌های به‌روز شده اقتصادی آن‌ها نشان داد که تورم هسته همچنان در مسیر کاهش باقی خواهد ماند و نرخ بهره در مسیر کاهش تدریجی خواهد بود. با این حال، از آن زمان نرخ بیکاری در ژوئیه به ۴.۲٪ کاهش یافت و در اوت نیز در همین سطح باقی ماند، و مهم‌تر اینکه شاخص قیمت مصرف کننده ماهانه (CPI) نسبت به سال گذشته در ژوئیه از ۱.۹٪ به ۲.۸٪ جهش کرد و در اوت حتی به ۳.۰٪ رسید. این موضوع فعالان بازار را تشویق کرد تا انتظار کاهش یک‌چهارم درصدی بعدی را به تعویق بیندازند و این کاهش را به‌طور کامل برای فوریه ۲۰۲۶ قیمت‌گذاری کردند. برای این جلسه تنها ۷٪ احتمال کاهش نرخ وجود دارد و ۹۳٪ باقی‌مانده به عدم تغییر اشاره دارند. روز دوشنبه، بولاک، رئیس بانک مرکزی استرالیا، گفت که از زمان جلسه اوت، داده‌ها مطابق یا کمی قوی‌تر از انتظارات آن‌ها بوده است، اگرچه چشم‌انداز اقتصادی همچنان با عدم‌قطعیت همراه است. او افزود: «ما باید نسبت به ریسک تغییر شرایط هوشیار باشیم و در صورت لزوم آماده واکنش باشیم.» بنابراین، اگر بیانیه بانک مرکزی این پیام را تأیید کند، سرمایه‌گذاران ممکن است وسوسه شوند تا زمان انتظار برای کاهش بعدی نرخ بهره را جلو بیندازند، شاید به دسامبر یا حتی نوامبر. در حال حاضر، احتمال کاهش نرخ بهره در جلسه نوامبر ۴۰٪ است. این موضوع می‌تواند فشار بر دلار استرالیا وارد کند، به‌ویژه اگر شاخص‌های PMI چین نشان دهند که بخش تولیدی دومین اقتصاد بزرگ جهان و اصلی‌ترین شریک تجاری استرالیا برای ششمین ماه متوالی کوچک شده است. آیا CPI باعث گمانه‌زنی درباره «کاهش احتمالی» نرخ بهره بانک مرکزی اروپا خواهد شد؟ معامله‌گران یورو باید داده‌های اولیه CPI برای ماه سپتامبر از ایتالیا، فرانسه و آلمان را روز سه‌شنبه و داده‌های کل منطقه یورو را روز چهارشنبه بررسی کنند. بانک مرکزی اروپا در آخرین جلسه خود نرخ بهره را بدون تغییر نگه داشت و دیدگاه مثبتی نسبت به رشد و تورم حفظ کرد، در حالی که لاگارد، رئیس بانک مرکزی اروپا، خاطرنشان کرد که بانک در «موقعیت خوبی» قرار دارد و تورم نیز در سطح مورد نظر آنهاست. این تصمیم باعث شد سرمایه‌گذاران انتظار کاهش نرخ بهره را کاهش دهند و تنها ۳۵٪ احتمال کاهش ۲۵ نقطه پایه‌ای دیگر تا ژوئن ۲۰۲۶ را در نظر بگیرند. به عبارت دیگر، بیشتر سرمایه‌گذاران معتقدند که بانک مرکزی اروپا چرخه کاهش نرخ بهره خود را تکمیل کرده است. با این حال، دی گویندس، نایب‌رئیس بانک مرکزی اروپا، اخیراً گفته است که آن‌ها به‌طور دقیق نرخ برابری مؤثر اسمی یورو را زیر نظر دارند و تنها به سطوح آن در برابر دلار آمریکا توجه نمی‌کنند. این نرخ ارز مؤثر در حال حاضر در سطحی بی‌سابقه قرار دارد و طی ده سال گذشته ۲۷٪ افزایش یافته است. این بدان معناست که تقویت یورو نه تنها باعث می‌شود تورم کمتر از هدف بانک مرکزی اروپا شود، بلکه می‌تواند به تجارت و اقتصاد منطقه یورو نیز آسیب برساند. با در نظر گرفتن همه این موارد، کاهش بیشتر در داده‌های تورم هفته آینده می‌تواند احتمال «کاهش احتمالی» نرخ بهره توسط بانک مرکزی اروپا برای حمایت از اقتصاد را افزایش دهد، امری که ممکن است فشار بر یورو وارد کند. آیا خلاصه نظرات، سیاست هاوکیش بانک ژاپن را تایید خواهد کرد؟ بانک مرکزی ژاپن در آخرین جلسه خود، هاوکیش‌تر از حد انتظار ظاهر شد؛ دو عضو به افزایش نرخ بهره رأی دادند و اوئدا، رئیس بانک مرکزی ژاپن، اعلام کرد که اگر پیش‌بینی‌های اقتصادی محقق شوند، به افزایش نرخ بهره ادامه خواهند داد. براساس سوپ شاخص یک‌شبه ژاپن (OIS)، احتمال قوی ۵۵٪ برای افزایش ۲۵ نقطه پایه‌ای نرخ بهره در تصمیم آتی بانک وجود دارد و احتمال وقوع آن تا پایان سال به حدود ۸۰٪ می‌رسد. افزایش نرخ بهره برای ژانویه تقریباً به‌طور کامل در قیمت‌ها لحاظ شده است. خلاصه نظرات روز دوشنبه ممکن است وضوح بیشتری درباره نحوه برنامه‌ریزی مقامات برای حرکت به جلو ارائه دهد. با این حال، افرادی که منتظر پیام کاملاً روشن هستند ممکن است ناامید شوند. حزب لیبرال دموکرات (LDP) روز ۴ اکتبر برای انتخاب جانشین نخست‌وزیر ایشیبا انتخابات برگزار خواهد کرد، انتخابی که می‌تواند پس از آن تأثیر قابل‌توجهی بر سیاست پولی داشته باشد. بنابراین، حتی اگر سیاست‌گذاران در ماه‌های آینده تمایل به افزایش نرخ بهره داشته باشند، این افزایش قطعی نخواهد بود. ین نتوانست از موضع هاوکیش بانک مرکزی ژاپن بهره‌برداری کند، و حتی اگر در صورت انتشار خلاصه نظرات با رویکرد هاوکیش اندکی تقویت شود، بعید است بتواند تمام زیان‌های اخیر خود را جبران کند. برخی معامله‌گران ممکن است نسبت به این موضوع شک داشته باشند که بانک مرکزی در صورت مشاهده جانشین ایشیبا به عنوان حامی سیاست پولی تسهیلی، با سرعت کمتری پیش خواهد رفت. ✔️  بیشتر بخوانید: شاخص مدیران خرید چیست و چرا در فارکس اهمیت دارد؟

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیش‌بینی رویترز: بانک استرالیا نرخ بهره را در سپتامبر ثابت نگه می‌دارد

بر اساس نظرسنجی رویترز، بانک مرکزی استرالیا در نشست ۳۰ سپتامبر نرخ بهره را در سطح ۳.۶۰ درصد حفظ خواهد کرد، اما انتظار می‌رود تا پایان سال این نرخ به ۳.۳۵ درصد کاهش یابد. تمام ۳۹ اقتصاددان شرکت‌کننده در نظرسنجی پیش‌بینی کرده‌اند که در نشست سپتامبر تغییری در نرخ بهره رخ نخواهد داد. پیش‌بینی میانه همچنان نشان می‌دهد که تا پایان سال کاهش نرخ بهره محتمل است. بازار کار همچنان فشرده و مقاوم باقی مانده و انتظار می‌رود بانک مرکزی استرالیا تا زمان انتشار کامل داده‌های تورم فصل سوم (CPI) صبر کند. بانک‌های ANZ، CBA و Westpac پیش‌بینی کرده‌اند که در ماه نوامبر کاهش ۲۵ نقطه پایه رخ دهد، در حالی که NAB انتظار دارد نرخ بهره تا سال ۲۰۲۶ بدون تغییر باقی بماند. از میان ۳۸ پاسخ‌دهنده بلندمدت، ۲۳ نفر انتظار دارند که در سه‌ماهه اول ۲۰۲۶ نرخ بهره به ۳.۱۰ درصد کاهش یابد. شاخص تورم مصرف‌کننده در ماه اوت به ۳.۰ درصد نسبت به سال قبل افزایش یافته و داده‌های رشد اقتصادی و اشتغال همچنان مقاوم و باثبات هستند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

دلار استرالیا پس از داده تورم جهش کرد

شاخص قیمت‌های مصرف‌کننده در استرالیا در ماه اوت ۲۰۲۵ با سریع‌ترین رشد سالانه در یک سال گذشته مواجه شدند و همین امر باعث شد احتمال کاهش نرخ بهره توسط بانک مرکزی استرالیا در نشست هفته آینده تقریباً منتفی شود. شاخص CPI ماهانه در اوت به ۳٪ رسید (پیش‌بینی: ۲.۹٪، ماه قبل: ۲.۸٪)؛ اگرچه در مقیاس ماهانه تغییر نکرده است. قیمت برق به دلیل یارانه‌های جدید دولتی ۶.۳٪ کاهش یافت و هزینه‌های سفر و اقامت نیز افت کردند. در مقابل، تورم هسته‌ تعدیل‌شده از ۲.۷٪ به ۲.۶٪ کاهش یافت اما شاخصی که اقلام نوسانی و سفر را حذف می‌کند، از ۳.۲٪ به ۳.۴٪ افزایش یافت—بالاترین سطح در ۱۳ ماه گذشته. در واکنش به این داده‌ها، دلار استرالیا جهش کرد و بازدهی اوراق قرضه سه‌ساله کاهش یافت. احتمال کاهش نرخ بهره در نشست ۲۹–۳۰ سپتامبر تقریباً از بین رفته و حتی احتمال کاهش در نشست نوامبر نیز از ۷۰٪ به حدود ۶۰٪ کاهش یافته است. بانک مرکزی استرالیا نقش داده‌های ماهانه CPI را کم‌اهمیت دانسته و تأکید کرده که تصمیمات اخیر در فوریه، مه و اوت بر اساس داده‌های فصلی بوده‌اند. رئیس بانک مرکزی، «میشل بولاک»، اعلام کرده که اقتصاد در وضعیت باثباتی قرار دارد، تورم در مسیر بازگشت به محدوده هدف ۲–۳٪ است و بازار کار نزدیک به اشتغال کامل است. بانک انتظار دارد تورم سرفصل که در فصل گذشته ۲.۱٪ بود، در سال آینده به ۳.۱٪ افزایش یابد؛ زیرا یارانه‌های انرژی به پایان می‌رسند، در حالی که تورم هسته‌ در نزدیکی ۲.۶٪ باقی خواهد ماند. با نرخ بیکاری در سطح ۴.۲٪، بانک مرکزی ضرورتی برای کاهش نرخ بهره در نشست سپتامبر نمی‌بیند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

روند سهام هفت غول فناوری نشان می‌دهد اقتصاد سنتی برای عصر دیجیتال کنار گذاشته می‌شود

با صعود بی‌سابقه سهام هفت شرکت بزرگ، یکی از طرفدار بیت‌کوین بالاجی سرینیواسان معتقد است این واگرایی پایان اقتصاد سنتی را نشان می‌دهد. یک نگاه سطحی به نمودار سهام هفت غول فناوری نشان می‌دهد روند آن‌ها کاملاً صعودی است. اما وقتی این نمودار در کنار سایر سهام‌ها قرار می‌گیرد، الگوی جالب‌تری دیده می‌شود، از ۴۹۳ سهم دیگر، بیشترشان تقریباً ثابت مانده‌اند، در حالی که هفت غول فناوری با شیبی تند صعود می‌کنند، مانند بالا رفتن از قله ایگر. بالاجی سرینیواسان، طرفدار بیت‌کوین و بنیان‌گذار شبکه دولت (The Network State)، درباره این وضعیت می‌گوید: "توضیح من این است که اقتصاد سنتی در حال کنار گذاشته شدن است تا جای خود را به اقتصاد اینترنت بدهد." پاتریک کالیسون، مدیرعامل استرایپ، درباره داده‌های مشابهی تأمل کرد و روندی را که در گوگل، اپل و مایکروسافت دیده می‌شود برجسته کرد. او پرسید چرا این شرکت‌ها همان الگوی رشد را نشان می‌دهند، در حالی که ظاهراً «در کسب‌وکارهای کاملاً متفاوت» فعالیت می‌کنند. بالاجی در پاسخ گفت: "فکر می‌کنم این نمودارها تغییر بنیادین به سمت اینترنت را نشان می‌دهند. تقریباً هر کاری که قبلاً به‌صورت حضوری انجام می‌شد، اکنون آنلاین شده و از طریق شرکت‌های فناوری انجام می‌گیرد." مسیر مهاجرت به دنیای دیجیتال چه اتفاقی در حال رخ دادن است؟ الگوهایی که قبلاً به‌عنوان تصادف نادیده گرفته می‌شدند، اکنون به نظر می‌رسد نشانه چیزی عمیق‌تر باشند. «تغییر بنیادین» secular shift اصطلاحی اقتصادی است برای تغییر دائمی و ساختاری. در این مورد، منظور مهاجرت چند دهه‌ای اقتصاد جهانی از فعالیت‌های حضوری به فعالیت‌های آنلاین است. از سفارش‌های سوپرمارکتی گرفته تا تراکنش‌های مالی، تعاملات انسانی و حتی کار از راه دور، شتاب دیجیتالی شدن که با پاندمی COVID تسریع شد، اکنون مسیر اصلی تجارت و ارتباطات شده است. نظریه بالاجی: اینترنت جهان را می‌بلعد پاسخ بالاجی به سؤال کالیسون چیزی را که بسیاری اکنون به‌صورت شهودی حس می‌کنند، روشن می‌کند. شرکت‌های فناوری تنها در حال رشد نیستند، بلکه درحال تبدیل شدن به زیرساخت اصلی زندگی هستند. بخش‌های «سنتی» مانند املاک و مستغلات، بانکداری و تولید، یا بازتنظیم می‌شوند، یا دوباره طراحی می‌شوند، یا به‌طور کامل توسط نرم‌افزار جایگزین می‌شوند. به گفته بالاجی، تقریباً هر فعالیت حضوری اکنون «از طریق شرکت‌های فناوری هدایت می‌شود»، زیرا راه‌حل‌های دیجیتال ابتدا، امکاناتی مانند توسعه آسان، کارآمدی بیشتر و دسترسی جهانی را فراهم می‌کنند که پیش‌تر حتی تصورش هم نمی‌شد. این یک چرخه نوآوری معمولی نیست، بلکه بازپلتفرم‌سازی (replatforming) است. به همین دلیل است که شرکت‌هایی که قبلاً هیچ وجه مشترکی نداشتند، اکنون همان منحنی‌های رشد یا ریسک‌های انقباض را نشان می‌دهند. جهان حضوری در حال کوچک شدن است، در حالی که اقتصاد اینترنتی بزرگ می‌شود تا جای خالی را پر کند. برای سرمایه‌گذاران و بنیان‌گذاران، این روند یک اصل ساده را تقویت می‌کند، روی فرصت‌های دیجیتال سرمایه‌گذاری کنید یا در خطر منسوخ شدن باشید. الگوهای رشد موازی در بخش‌های جداگانه نشان می‌دهند که نفوذ اینترنت اکنون مهم‌ترین عامل تعیین‌کننده سرنوشت اقتصادی است. شرکت‌های فناوری، با اثرات شبکه‌ای و زیرساخت دیجیتال خود، واسطه همه چیز می‌شوند. آنها سازوکار «برنده همه چیز را می‌برد» را که امروز در بازارها آشکار است، تقویت می‌کنند. برای سیاست‌گذاران، یک هشدار وجود دارد، شکاف دیجیتال گسترده‌تر خواهد شد مگر اینکه با مداخله آگاهانه آن را کاهش دهند. هر چه فعالیت‌های زندگی، بیشتر از طریق پلتفرم‌ها هدایت شود، هزینه دور ماندن از این جریان افزایش می‌یابد. روند سهام هفت غول فناوری و به‌ویژه گوگل، مایکروسافت و اپل، تصویری از آینده را نشان می‌دهد که اکثر فعالیت‌های انسانی از طریق نرم‌افزار انجام می‌شود. این دنیایی است که نه به واسطه یک نوآوری خاص، بلکه به دلیل تغییر جهانی و غیرقابل بازگشت از دنیای حضوری به دنیای دیجیتال شکل گرفته است. شواهد در نمودارها دیده می‌شوند و این روند در حال تندتر شدن است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بولاک، رئيس بانک مرکزی استرالیا، تصمیمات سیاستی را به داده‌ها گره زد

بولاک، رئیس بانک مرکزی استرالیا، در سخنرانی خود در پارلمان اعلام کرد که با وجود افزایش جزئی نرخ بیکاری، همچنان نشانه‌هایی از محدودیت در بازار کار وجود دارد. او گفت که کاهش‌های اخیر نرخ بهره انتظار می‌رود به افزایش هزینه‌کرد خانوارها و کسب‌وکارها کمک کند. بولاک افزود که شرایط بازار کار نزدیک به اشتغال کامل است و رشد مصرف خانوارها با افزایش درآمد واقعی ادامه خواهد یافت. از زمان نشست ماه اوت، داده‌های داخلی عمدتاً مطابق انتظارات بوده‌اند و حتی در برخی موارد قوی‌تر ظاهر شده‌اند. با این حال، چشم‌انداز اقتصادی همچنان با ابهام‌هایی همراه است. وی تأکید کرد که بانک مرکزی باید نسبت به تحولات اقتصادی هوشیار باقی بماند و در صورت لزوم واکنش نشان دهد. هیئت مدیره بانک مرکزی نیز اعلام کرده که با دقت داده‌ها و ارزیابی ریسک‌ها را دنبال خواهد کرد تا تصمیمات سیاستی را هدایت کند. بولاک هشدار داد که ممکن است تقاضای مازاد در اقتصاد بیشتر از حد انتظار باشد و نتایج بازار کار نیز قوی‌تر از پیش‌بینی‌ها ظاهر شود. او همچنین گفت که سیاست پولی در موقعیتی مناسب قرار دارد تا در صورت تأثیرگذاری تحولات بین‌المللی بر اقتصاد استرالیا، واکنش نشان دهد. در عین حال، ریسک عدم پایداری رشد اخیر در اقتصاد داخلی نیز وجود دارد. بولاک خاطرنشان کرد که بانک مرکزی در کاهش تورم پیشرفت واقعی داشته اما چالش اصلی حفظ تورم در محدوده هدف به‌صورت پایدار است. وضعیت تورم در موقعیت بسیار خوبی قرار دارد. او تأکید کرد که ریسک‌هایی در هر دو سمت تورم وجود دارد و بانک مرکزی همچنان به‌شدت به گزارش‌های فصلی شاخص قیمت مصرف‌کننده (CPI) استرالیا تکیه خواهد کرد. بولاک افزود که تقاضای خصوصی در حال افزایش است و این نشانه‌ای بسیار مثبت برای اقتصاد است. او همچنین گفت که انتقال تقاضا از بخش عمومی به بخش خصوصی در حال وقوع است. در ادامه، بولاک خاطرنشان کرد که بانک مرکزی فضای کافی برای واکنش دارد، اگر اقتصاد جهانی دچار بحران شود. وی بارها تأکید کرد که تصمیمات سیاست پولی کاملاً وابسته به داده‌ها خواهد بود. بولاک همچنین گفت که داده‌های اشتغال نوسان دارند، رشد اشتغال کند شده، اما نرخ بیکاری همچنان ثابت است. به گفته او، بازار کار مطابق با پیش‌بینی‌هاست و در نزدیکی اشتغال کامل قرار دارد، هرچند کمی فشرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هاوزر، عضو بانک استرالیا: صندوق‌های بازنشستگی باید وثیقه بیشتری تأمین کنند

هاوزر، یکی از مقامات بانک مرکزی استرالیا، اعلام کرد که صندوق‌های بازنشستگی احتمالاً باید الزامات حاشیه‌ای و وثیقه‌ای بیشتری را برای موقعیت‌های پوشش ریسک خود رعایت کنند. او افزود که این صندوق‌ها در آینده باید دامنه ارائه‌دهندگان خدمات پوشش ریسک خود را گسترش و متنوع‌سازی کنند. با توجه به کمبود دارایی‌های داخلی، احتمالاً سرمایه‌گذاری‌های خارجی صندوق‌های بازنشستگی افزایش خواهد یافت. هاوزر پیش‌بینی کرد که حجم کل پوشش ریسک ارزی (FX hedge book) طی دهه آینده به ۱ تریلیون دلار استرالیا خواهد رسید. همچنین انتظار می‌رود کل دارایی‌های صندوق‌های بازنشستگی تا ۱۸۰٪ تولید ناخالص داخلی رشد کند. او تأکید کرد که دلار استرالیا همچنان به‌عنوان یک ابزار پوشش طبیعی برای دارایی‌های پرریسک جهانی عمل می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سارا هانتر، عضو بانک استرالیا: تصمیم‌گیری بر اساس داده‌ها خواهد بود

سارا هانتر، معاون بانک مرکزی استرالیا، اعلام کرد که نرخ تورم تقریباً به نقطه میانی هدف ۲ تا ۳ درصدی نزدیک شده و اقتصاد کشور نیز در وضعیت نزدیک به اشتغال کامل قرار دارد. او در یک رویداد صنعتی در سیدنی گفت: «ما در حال پایش شرایط هستیم و منتظر می‌مانیم. هیئت‌مدیره بر اساس داده‌ها سیاست‌گذاری خواهد کرد. هیچ‌چیز قطعی نیست، اما در حال حاضر امیدواریم بتوانیم شرایط فعلی را حفظ کنیم.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گوگل برنامه سرمایه‌گذاری ۵ میلیارد پوندی در بریتانیا را آغاز کرده است

گوگل اعلام کرده که قصد دارد ۵ میلیارد پوند در اقتصاد هوش مصنوعی بریتانیا سرمایه‌گذاری کند. در چارچوب این طرح، گوگل مرکز داده جدیدی در منطقه والتام کراس افتتاح کرده است که نقش مهمی در تأمین ظرفیت پردازشی برای خدمات ابری و هوش مصنوعی ایفا خواهد کرد. همچنین گوگل شرکت Shell Energy Europe را به‌عنوان مدیر تأمین انرژی بدون کربن به‌صورت ۲۴ ساعته در بریتانیا انتخاب کرده است تا این مرکز داده با انرژی پاک و پایدار فعالیت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سیکورسکی، وزیر خارجه لهستان: شکی نیست که ورود پهپادها به خاک لهستان تصادفی نبوده است

نخست‌وزیر توسک خواستار تقویت دفاع هوایی لهستان شده است. این حمله بی‌سابقه‌ای به ناتو و اتحادیه اروپا بود. وزیر امور خارجه نروژ: هیچ بحثی درباره اعمال ماده ۵ پیمان ناتو صورت نگرفته است

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نگرانی‌های سیاسی فرانسه و ژاپن به دلار کمک کرد

تحولات سیاسی در فرانسه و ژاپن شانس یورو و ین برای رشد در برابر دلار ضعیف‌تر را محدود کرده است. تقویم این هفته به‌طور شگفت‌انگیزی شلوغ است و رویدادهای کلیدی همچون گزارش اشتغال آمریکا، بازنگری‌های مبنا، شاخص قیمت مصرف‌کننده ماه اوت آمریکا و نشست نرخ بهره بانک مرکزی اروپا  را شامل می‌شود. همچنین تاریخ ۱۵ سپتامبر به‌عنوان سررسید پرداخت مالیات شرکتی در آمریکا می‌تواند به‌طور موقت از دلار حمایت کند. دلار آمریکا: سیاست خارجی کمی حمایت ایجاد کرده است داده‌های اشتغال ماه اوت در روز جمعه بار دیگر ضعیف بود. این ضعف به حدی بود که بازار شروع به گمانه‌زنی کرد آیا فدرال رزرو چرخه کاهش نرخ‌ها را با یک کاهش ۵۰ نقطه پایه‌ای – مشابه سپتامبر گذشته – از سر خواهد گرفت یا نه. این داده‌ها باعث افت ۰.۵ درصدی دلار شد، هرچند بخش زیادی از این افت اکنون جبران شده است. آنچه مانع از افت بیشتر دلار شد، به باور ما (تیم تحلیل ING)، تحولات سیاسی در خارج بود. امروز در فرانسه رأی اعتماد به بودجه پیشنهادی سال ۲۰۲۶ برگزار می‌شود، جایی که انتظار می‌رود دولت شکست بخورد. همچنین استعفای نخست‌وزیر ژاپن، شیگرو ایشیبا، در آخر هفته نگرانی‌ها در بازار اوراق قرضه درباره احتمال سیاست مالی انبساطی و کند شدن روند عادی‌سازی پولی را افزایش داده است. برای یادآوری، ژاپن در ۴ اکتبر انتخابات رهبری حزب لیبرال دموکرات ژاپن (LDP) را برگزار خواهد کرد. یکی از محورهای اصلی این انتخابات آن است که آیا فردی مانند سانائه تاکایچی با شعار گسترش سیاست مالی و کندتر شدن روند عادی‌سازی پولی به قدرت خواهد رسید یا خیر. با توجه به اینکه بازارهای فارکس اکنون ریسک‌های مالی را بسیار جدی‌تر می‌گیرند، تحولات آخر هفته باعث شد USDJPY بالاتر از سطح ۱۴۸ باز شود. با این حال، باید گفت USDJPY پیش‌تر بخش زیادی از ریسک‌های سیاسی را در قیمت لحاظ کرده بود و احتمالاً بار دیگر در محدوده ۱۴۸.۵۰ تا ۱۴۹.۰۰ متوقف می‌شود تا اینکه بالای ۱۵۰ پیش برود. با این حال، سیاست ممکن است افت به سمت ۱۴۵ – که پیش‌بینی ما برای پایان سپتامبر بود – را به تأخیر بیندازد. برای خود دلار نیز این هفته داده‌های مهمی در راه است. فردا بازنگری سالانه اولیه در گزارش اشتغال غیرکشاورزی ۲۰۲۵ منتشر خواهد شد. انتظار می‌رود این عدد بین منفی ۵۰۰ هزار تا منفی ۸۰۰ هزار باشد. کریستوفر والر از فدرال رزرو حدود منفی ۷۲۰ هزار را در سخنرانی هفته گذشته مطرح کرده بود. یک بازنگری کاهشی بزرگ می‌تواند ضعف محدودی در دلار ایجاد کند. اکنون انتظارات به سمت چرخه کاهش ۱۵۰ نقطه پایه‌ای تا تابستان آینده – رساندن نرخ سیاستی به ۳.۰۰ درصد – حرکت کرده است. در برنامه آمریکا، روز پنجشنبه انتشار شاخص قیمت مصرف‌کننده اوت نیز قرار دارد؛ جایی که ریسک ثبت عدد ۰.۴ درصد ماهانه (در برابر اجماع ۰.۳ درصد) می‌تواند به‌طور موقت از دلار حمایت کند. این موضوع می‌تواند به بازار اوراق خزانه نیز فشار وارد کند؛ بازاری که این هفته شاهد عرضه ۱۱۹ میلیارد دلار اوراق ۳، ۱۰ و ۳۰ ساله خواهد بود. تیم استراتژی نرخ ما آخرین دیدگاه‌های خود درباره اوراق خزانه را در اینجا ارائه کرده است. علاوه بر این، ما فکر می‌کنیم سررسید پرداخت مالیات شرکتی در ۱۵ سپتامبر می‌تواند در این هفته از دلار حمایت کند. به‌طور فصلی، دلار در سپتامبر عملکرد مناسبی دارد و یادآوری می‌کنیم که نرخ شبانه SOFR فدرال رزرو اکنون به بالای محدوده خود (۴.۴۱ درصد) نزدیک شده است؛ زیرا شرایط نقدینگی کوتاه‌مدت موقتاً محدود شده‌اند. ما مشکوکیم که شاخص دلار در این هفته کمی بالاتر برود، پیش از آنکه در آستانه نشست هفته آینده  کمیته FOMC رویکردی نزولی در پیش گیرد. این می‌تواند به معنای تلاش دوباره شاخص دلار برای رسیدن به سطح ۹۸.۵۰ در این هفته باشد. یورو: رأی اعتماد فرانسه ممکن است فشار وارد کند جفت ارز EURUSD نتوانست سودهای ناشی از گزارش اشتغال روز جمعه آمریکا را حفظ کند. بدون شک مانع اصلی یورو سیاست فرانسه است؛ جایی که نخست‌وزیر فرانسوا بایرو امروز رأی اعتماد به بودجه پیشنهادی ۲۰۲۶ را برگزار می‌کند. به نظر می‌رسد احزاب مخالف برنامه مشخصی برای کاهش کسری بودجه بالای ۵ درصد تولید ناخالص داخلی فرانسه ندارند و ترجیح می‌دهند دولت را ساقط کنند. نتایج احتمالی این رأی می‌تواند شامل ماندن بایرو با درخواست رئیس‌جمهور امانوئل مکرون، انتخاب یک نخست‌وزیر تکنوکرات جدید توسط مکرون یا برگزاری انتخابات زودهنگام باشد. ما ریسک افزایش فاصله بازده اوراق دولتی فرانسه و آلمان به بالای ۸۰ نقطه پایه را پیش‌بینی می‌کنیم اما به دنبال یک دوره استرس در کل منطقه یورو نیستیم. در واقع، ایتالیا و اسپانیا اخیراً ارتقای رتبه اعتباری گرفته‌اند و بانک مرکزی اروپا ابزار حفاظت از انتقال (TPI) را در صورت وخامت اوضاع در اختیار دارد. خلاصه اینکه این را یک مشکل محلی فرانسه می‌دانیم – جایی که احتمال تنزل رتبه اعتباری از سوی فیچ (در حال حاضر AA- با چشم‌انداز منفی) در عصر جمعه کمکی به یورو نخواهد کرد. نوسان بیشتر در محدوده ۱.۱۶۵۰ تا ۱.۱۷۵۰ برای EURUSD در این هفته محتمل به نظر می‌رسد و ما بعید می‌دانیم نشست بانک مرکزی اروپا در روز پنجشنبه تأثیر بزرگ بازار باشد. پوند: تغییرات سیاسی توجه را از اوراق قرضه انگلیس (گیلت) منحرف نمی‌کند پوند در وضعیت باثباتی قرار دارد. تغییرات اجباری در کابینه توسط نخست‌وزیر بریتانیا، استارمر، در روز جمعه، شامل وزیر دارایی ریچل ریوز نشد؛ کسی که به دلیل اعتبار بالای بازارش ارزشمند است. داده‌های ضعیف‌تر آمریکا باعث شد فروش سنگین بازار اوراق جهانی در هفته گذشته فروکش کند – اما اوراق گیلت همچنان نقطه ضعف پوند باقی مانده‌اند. این هفته داده مهمی از بریتانیا منتشر نمی‌شود و سخنرانی‌های محدودی از سوی اعضای بانک انگلستان وجود دارد. ما مشکوکیم که EURGBP در محدوده ۰.۸۶۵۰ تا ۰.۸۷۰۰ معامله شود، با توجه به اینکه نشست هفته آینده بانک انگلستان و اخبار مربوط به برنامه‌های کاهش ترازنامه (QT) بسیار مهم‌تر خواهد بود. منبع: ING  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ترامپ در مورد جریمه گوگل توسط اتحادیه اروپا: اجازه اقدامات تبعیض‌آمیز را نخواهم داد

مجبور خواهم شد روند اجرایی بخش ۳۰۱ را برای لغو مجازات‌های ناعادلانه‌ای که از این شرکت‌های آمریکایی مالیات‌پرداز دریافت می‌شود، آغاز کنم. ✍️بخش ۳۰۱ (Section 301) یکی از ابزارهای کلیدی در قانون تجارت سال ۱۹۷۴ آمریکا است. این بخش به رئیس‌جمهور آمریکا این اختیار را می‌دهد که علیه سیاست‌ها یا اقدامات تجاری ناعادلانه و تبعیض‌آمیز سایر کشورها که به منافع تجاری آمریکا آسیب می‌زنند، اقدامات تلافی‌جویانه انجام دهد.    

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ادراه آمار کار امریکا گفت ابزارهای داده از دسترس خارج شده‌اند

اداره آمار کار آمریکا (BLS) اعلام کرده که به دلیل بروز مشکلات فنی، ابزارهای بازیابی داده‌ها به‌طور موقت از دسترس خارج شده‌اند. این اختلال در روز جمعه، هم‌زمان با انتشار گزارش اشتغال غیرکشاورزی (NFP)، رخ داده و دسترسی به داده‌های حیاتی بازار کار را برای تحلیل‌گران و رسانه‌ها محدود کرده است. BLS اعلام کرده که در حال بررسی و رفع مشکل است و ابزارهای آماری به‌زودی مجدداً فعال خواهند شد. این اختلال در حالی رخ داده که بازارهای مالی به‌شدت منتظر داده‌های اشتغال برای تعیین مسیر نرخ بهره فدرال رزرو هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز سه نوبت کاهش نرخ بهره موقعیت دلار را تضعیف کرد

گزارش‌های غیررسمی اشتغال (ADP، JOLTS و چلنجر) همگی به وخامت اوضاع در بازار کار اشاره داشته‌اند؛ روندی که با افزایش نگرانی‌های فدرال رزرو نیز همسو است. تمرکز امروز بر گزارش اشتغال ماه اوت بیشتر بر سه بخش خواهد بود: رقم اصلی اشتغال (گزارش NFP)، اصلاحات دو ماه گذشته و نرخ بیکاری. ما عمدتاً ریسک‌های نزولی برای دلار پیش‌بینی می‌کنیم (که همین حالا هم گران به نظر می‌رسد) زیرا احتمال افزایش شرط‌بندی روی سه بار کاهش نرخ بهره از سوی فدرال رزرو بیشتر می‌شود. دلار آمریکا: فضای نزولی امروز ما (تیم تحلیل ING) عمدتاً ریسک‌های نزولی برای دلار امروز پیش‌بینی می‌کنیم؛ زیرا ایالات متحده آمار اشتغال اوت را منتشر می‌کند. نخستین دلیل آن است که طبق مدل‌های ارزش‌گذاری کوتاه‌مدت، دلار در برابر ارزهای گروه ۱۰ (G10) در سطوح فعلی نرخ‌های سوآپ دلاری، بیش از حد ارزش‌گذاری شده است. دوم اینکه اگر رقم اشتغال به‌شدت کمتر از انتظار باشد، احتمالاً بازارها سه نوبت کاهش نرخ بهره فدرال رزرو تا پایان سال را بازقیمت‌گذاری خواهند کرد (در حال حاضر حدود ۶۰ نقطه پایه در قیمت‌ها لحاظ شده است). اما در مقابل، اگر رقم اشتغال بسیار بالاتر از انتظار منتشر شود، واکنش بازارها با احتیاط بسیار بیشتری همراه خواهد بود؛ زیرا ممکن است اعتبار داده‌ها تحت رهبری جدید اداره آمار کار (BLS) زیر سؤال برود. فراتر از رقم اصلی اشتغال (که اجماع بر ۷۵ هزار نفر است)، اصلاحات دو ماه گذشته و همچنین تمرکز بیشتر بر نرخ بیکاری (اجماع ۴.۳ درصد) توجهات بیشتری را جلب خواهد کرد. هر عددی بالاتر از پیش‌بینی برای نرخ بیکاری می‌تواند اثر منفی مضاعفی بر دلار داشته باشد. دلیل این موضوع آن است که کاهش اشتغال می‌تواند ناشی از کمبود نیروی کار باشد و نه اخراج گسترده، در حالی که افزایش نرخ بیکاری دقیقاً اخراج‌ها را منعکس می‌کند. حتی جروم پاول، رئیس فدرال رزرو، نیز پیش از اجلاس جکسون هول تأکید داشت که تمرکز باید بر نرخ بیکاری باشد و نه فقط آمار اشتغال. دیروز گزارش اشتغال ADP، که پس از اصلاحات ماه ژوئيه به شاخصی معتبرتر از آمار رسمی اشتغال تبدیل شده است، نشان داد که استخدام در اوت به نصف کاهش یافته و به ۵۴ هزار نفر رسیده که پایین‌تر از اجماع بود. پیش‌تر هم گزارش چلنجر ضعیف‌ترین روند استخدام در ماه اوت (از ۲۰۰۹) و بالاترین رقم اخراج‌ها در تاریخ – به‌جز دوران همه‌گیری ۲۰۲۰ – را ثبت کرده بود. تمام این داده‌ها نشان از وخامت بیشتر بازار کار دارد و از آنجا که دلار طی هفته گذشته در برابر نرخ‌های بهره انعطاف‌پذیرتر عمل کرده، ما معتقدیم احتمال زیادی برای بازآزمایی کف ۱ سپتامبر در شاخص دلار یعنی ۹۷.۵۵ وجود دارد. یورو: رأی‌گیری دوشنبه فرانسه نباید یورو را تکان دهد آخرین نظرسنجی بلومبرگ از پیش‌بینی‌کنندگان بانک مرکزی اروپا  نشان می‌دهد که انتظارات به‌طور قابل‌توجهی متمایل به سیاست‌های انقباضی‌تر شده است. اجماع بازار حول این موضوع شکل گرفته که چرخه کاهش نرخ بهره بالای ۲ درصد متوقف می‌شود و سهم کسانی که با پیش‌بینی ما مبنی بر رسیدن نرخ نهایی به ۱.۷۵ درصد موافق بودند، کمتر شده است. نکته جالب اینکه، انتظارات برای افزایش نرخ بهره در نیمه دوم سال آینده بیشتر شده است. بازارها همچنان کاهش نرخ بهره را قیمت‌گذاری نکرده‌اند و تنها ۸ نقطه پایه در قرارداد دسامبر باقی مانده است. تاکنون داده‌های اقتصادی این دیدگاه را تأیید کرده‌اند، اما اقتصاددانان ما معتقدند بحث بر سر یک کاهش دیگر ممکن است داغ‌تر از حد انتظار شود. این یعنی نشست‌های آتی بانک مرکزی اروپا و حتی اظهارنظرهای بعد از نشست می‌توانند ریسک نزولی برای یورو داشته باشند. با این حال، در مورد جفت‌ارز EURUSD همه‌چیز تقریباً به داده‌های آمریکا و فدرال رزرو برمی‌گردد و ما انتظار داریم این جفت‌ارز به بالای ۱.۱۷۰ بازگردد. سیاست‌های فرانسه – در کنار تحولات احتمالی اوکراین – از دیگر عوامل تأثیرگذار بر یورو در روزهای آینده هستند. انتظار می‌رود پارلمان فرانسه روز دوشنبه به فرانسوا بایرو، نخست‌وزیر رأی عدم اعتماد دهد. در سناریوی محتمل بعد از آن، رئیس‌جمهور امانوئل مکرون یک نخست‌وزیر جدید از جناح میانه یا راست میانه انتخاب خواهد کرد تا بسته اصلاحات مالی انقباضی ملایم‌تری ارائه کند. در این فرآیند، عدم‌قطعیت سیاسی بالا خواهد ماند، اما ما (تیم تحلیل ING) مطمئن نیستیم این شرایط به اندازه‌ای باشد که باعث نوسانات مهارنشدنی اوراق قرضه دولتی فرانسه (OAT) شود و در نتیجه فشار سنگینی بر یورو بیاورد؛ چراکه نتیجه رأی عدم اعتماد تا حد زیادی قبلاً در بازار قیمت‌گذاری شده است. دلار کانادا: داده‌های اشتغال در کانون توجه امروز کانادا هم‌زمان با ایالات متحده آمار اشتغال اوت را منتشر می‌کند. انتظار می‌رود اشتغال پس از کاهش ۴۰ هزار نفری در ژوئيه، تنها ۵ هزار نفر افزایش یابد. با توجه به نوسان بالای آمار اشتغال، تمرکز اصلی بر نرخ بیکاری خواهد بود؛ نرخی که در حال حاضر با ۶.۹ درصد بسیار بالاتر از سطوح ۲۰۱۸–۲۰۱۹ قرار دارد و پیش‌بینی می‌شود امروز به ۷.۰ درصد برسد، با ریسک صعودی حتی بالاتر از این سطح. در حالی‌که بازارها انتظار برای کاهش بعدی نرخ بهره را به ماه اکتبر جلو آورده‌اند، ما معتقدیم احتمال کاهش در ماه سپتامبر (حدود ۱۵ نقطه پایه) کمتر از واقعیت قیمت‌گذاری شده است و ممکن است پس از انتشار داده‌های امروز، شاهد بازتعیین انتظارات انبساطی‌تر باشیم. تورم در ماه ژوئيه بیشتر از انتظار کاهش یافت و به ۱.۷ درصد رسید و شاخص‌های هسته نیز در سطح قابل‌قبول ۳.۰ درصد باقی مانده‌اند. ما (تیم تحلیل ING) همچنان انتظار داریم دلار کانادا در میان ارزهای گروه ۱۰ عملکرد ضعیفی داشته باشد، هرچند ضعف دلار آمریکا باید مانع از عبور USDCAD از محدوده ۱.۳۸ شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آنچه از گزارش NFP فردا انتظار می‌رود

گزارش دولتی که روز جمعه منتشر می‌شود ممکن است نشان دهد ماه اوت یکی دیگر از ماه‌های ضعیف برای رشد اشتغال بوده است. اقتصاددانان انتظار دارند کارفرمایان آمریکایی تنها ۷۵ هزار شغل در این مدت ایجاد کرده باشند. هر چیزی کمتر از یک جهش غافلگیرکننده در رشد اشتغال می‌تواند انتظارات مبنی بر کاهش نرخ بهره توسط فدرال رزرو در سپتامبر را تقویت کند تا بازار کار را تقویت و از افزایش ناگهانی بیکاری جلوگیری کند. گزارش‌های بازار کار شرکت‌های خصوصی ممکن است این ماه توجه بیشتری را به خود جلب کنند، پس از آنکه گزارش ماه گذشته سوالاتی درباره کیفیت و قابلیت اعتماد داده‌های دولتی برانگیخت. بازار کار به رکود اخیر خود در وضعیت معلق استخدام کم و اخراج کم ادامه داده است، اگر پیش‌بینی‌ها درست باشند. اقتصاددانان پیش‌بینی می‌کنند که گزارش روز جمعه از اداره آمار کار نشان دهد اقتصاد به روند اخیر خود در رشد نسبتاً کم اشتغال ادامه می‌دهد. احتمالاً کارفرمایان ۷۵ هزار شغل در اوت ایجاد کرده‌اند که افزایش جزئی نسبت به ۷۳ هزار شغل کم‌رمق ایجاد شده در جولای است، طبق نظرسنجی اقتصاددانان توسط داو جونز نیوزوایرز و وال استریت ژورنال. آنها همچنین انتظار دارند نرخ بیکاری به ۴.۳ درصد برسد که کمی بالاتر از سطح ۴.۲ درصد ماه قبل است. گزارش مشاغل جمعه در زمان حساسی برای اقتصاد و چشم‌انداز نرخ بهره ارائه می‌شود. نسخه جولای با نشان دادن کاهش شدید رشد اشتغال و بازنگری‌های شدید نزولی در برآوردهای رشد اشتغال مه و ژوئن، موج‌های ضربه‌ای اقتصادی و سیاسی ایجاد کرد. گزارش اوت می‌تواند روشنایی تازه‌ای بر میزان تأثیر منفی تعرفه‌های دونالد ترامپ بر بازار استخدام و کل اقتصاد بیاندازد. این گزارش همچنین می‌تواند برای فدرال رزرو حیاتی باشد، که از این داده‌ها برای تصمیم‌گیری درباره کاهش نرخ بهره در جلسه بعدی کمیته سیاست پولی بانک مرکزی در سپتامبر استفاده خواهد کرد. مقامات فدرال رزرو اعلام کرده‌اند که در نظر دارند نرخ بهره را کاهش دهند؛ زیرا نگران هستند که تعرفه‌ها باعث کندی در استخدام شده و ممکن است منجر به افزایش شدید نرخ بیکاری شود. نرخ پایین‌تر وجوه فدرال می‌تواند هزینه‌های استقراض را کاهش و بازار کار را تقویت کند. اگرچه رشد اشتغال نسبت به سال‌های قبل نسبتاً کند بوده، نرخ بیکاری پایین باقی مانده است، در حالی که برخی اقتصاددانان می‌گویند نیروی کار به دلیل سرکوب مهاجرت توسط ترامپ، کندتر رشد می‌کند. رشد کند می‌تواند کاهش نرخ فدرال رزرو را تضمین کند بازارهای مالی در حال حاضر به طور گسترده انتظار دارند فدرال رزرو نرخ وجوه فدرال را از محدوده فعلی ۴.۲۵ تا ۴.۵ درصد کاهش دهد. اما این انتظار ممکن است تغییر کند اگر بازار کار احیا شود و تورم بدتر شود. با این حال، این ممکن است سطح بالایی برای عبور باشد. اضافه شدن ۲۲۵ هزار شغل در اوت احتمالاً رشد اشتغال کافی برای کاهش نگرانی‌های فدرال رزرو درباره بازار کار و سوق دادن سیاست‌گذاران به نگه داشتن نرخ بهره در سطح بالا خواهد بود، مایکل تی گاپن، اقتصاددان ارشد مورگان استنلی، در تفسیری نوشت. این سریع‌ترین رشد اشتغال از دسامبر ۲۰۲۴ خواهد بود. مقامات فدرال رزرو میان هدف دوگانه خود که کنگره به آنها داده است، یعنی نگه داشتن تورم در سطح پایین و اشتغال در سطح بالا، گیر افتاده‌اند. جروم پاول، رئیس فدرال رزرو، در سخنرانی مهم سیاسی این ماه پیشنهاد کرد که بازار کار بیشتر از ابتدای سال جاری مورد نگرانی قرار گرفته است. چقدر می‌توانیم به داده‌ها اعتماد کنیم؟ اقتصاددانانی که داده‌های اوت را تحلیل می‌کنند ممکن است در پی گزارش ماه گذشته، بیش از حد معمول آنها را بررسی کنند. ترامپ پس از اینکه سازمان گزارش بد و غیرمنتظره مشاغل جولای را منتشر کرد، مدیر اداره آمار کار را اخراج کرد. رئیس‌جمهور گفت داده‌ها "دستکاری شده" تا او را بد نشان دهد، اما کارشناسان گفته‌اند این بسیار بعید است. با این حال، اقتصاددانان نگرانی‌هایی درباره کیفیت و قابلیت اعتماد داده‌های دولتی در آینده ابراز کرده‌اند. با توجه به نگرانی‌های تازه درباره داده‌های اداره آمار کار، ممکن است گزارش‌های خصوصی بازار کار که روز پنج‌شنبه، یک روز قبل از گزارش رسمی منتشر می‌شوند، توجه بیشتری را به خود جلب کنند. گزارش ماهانه طولانی‌مدت استخدام خصوصی توسط ارائه‌دهنده حقوق و دستمزد ADP، و همچنین گزارش ماهانه اخراج توسط شرکت مشاوره چلنجر، گری و کریسمس می‌تواند توجه بیشتری را به خود جلب کند. شرکت تحلیلی Revelio Labs گفت که معیار جدید خود از رشد حقوق و دستمزد به نام آمار عمومی کار Revelio را راه‌اندازی می‌کند که قرار است روز پنج‌شنبه منتشر شود. شرکت در بیانیه مطبوعاتی گفت: " این آمار هدف دارد شکاف اطلاعاتی رو به رشد را پر کند و به دیدگاه کامل‌تر و دقیق‌تری از نیروی کار آمریکا کمک کند."  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر