TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,639.48 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

بازار آپشن نوسان ۸٪ برای انویدیا را پیش‌بینی کرد

معامله‌گران آپشن انتظار دارند که سهام شرکت انویدیا پس از انتشار گزارش درآمدی روز چهارشنبه، نوسان قابل‌توجهی داشته باشد. بر اساس داده‌های Cboe Global Markets، معامله‌گران برای نوسانی حدود ۸٪ در قیمت سهام تا روز جمعه موقعیت‌گیری کرده‌اند؛ چه به سمت افزایش و چه کاهش. در معاملات روز سه‌شنبه، فعال‌ترین قراردادهای آپشن مربوط به جهش قیمت سهام انویدیا به ۱۹۵ یا ۲۰۰ دلار بوده‌اند. قیمت پایانی سهام انویدیا در روز سه‌شنبه ۱۸۱.۳۶ دلار ثبت شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط سهام فناوری جریان سرمایه به سمت دلار را تقویت می‌کند

بازارهای جهانی با حالتی کمی عصبی در حال معامله هستند، چرا که خود را برای یک اصلاح احتمالی در سهام فناوری آمریکا آماده می‌کنند. تا اینجا، این اصلاح در مقایسه با افت ۲۵ درصدی بیت‌کوین خفیف بوده است، اما اتفاقات ۲۴ ساعت آینده تعیین می‌کند که آیا این نوسانات ادامه می‌یابد یا خیر. امشب صورت‌جلسه کمیته بازار آزاد فدرال (FOMC)، گزارش مالی انویدیا و گزارش اشتغال ماه سپتامبر منتشر خواهند شد. دلار آمریکا: احتمالاً روند کاهش اهرم‌سازی (De-leveraging) به نفع دلار است دارایی‌های ریسکی همچنان در وضعیتی شکننده معامله می‌شوند. مرکز این نگرانی‌ها ایالات متحده است. اسپردهای اعتباری اوراق با بازده بالا (High-yield credit spreads) به بیشترین سطح از ژوئن رسیده‌اند؛ زیرا سرمایه‌گذاران همچنان پیام‌های ورشکستگی First Brands و آنچه درباره کاهش استانداردهای رتبه‌بندی اعتباری در این بخش نشان می‌دهد را ارزیابی می‌کنند. در حالی که سهام فناوری آمریکا nowhere near به اندازه بیت‌کوین سقوط نکرده‌اند (-۲۵٪)، بازارها همچنان مضطرب‌اند. هفت سهم بزرگ فناوری (Magnificent Seven) حدود ۷٪ پایین‌تر از اوج خود قرار دارند — که در مقابل رشد ۷۰ درصدی از آوریل تاکنون، بسیار ناچیز است. اما نگرانی منطقی این است که این معامله بسیار شلوغ شده و خروج ناگهانی می‌تواند به حرکتی نامنظم و شدید تبدیل شود، اگر دلیلی برای آن ایجاد شود. به همین دلیل توجه شدیدی به انتشار صورت‌های مالی سه‌ماهه سوم انویدیا در امشب وجود دارد و اینکه آیا تصمیم سافت‌بنک برای فروش تمام دارایی خود در انویدیا، صرفاً یک جابه‌جایی سرمایه‌گذاری بوده یا معنای عمیق‌تری درباره وضعیت بازار فناوری آمریکا دارد. فراتر از انویدیا، تمرکز ۲۴ ساعت آینده بر سیاست فدرال رزرو خواهد بود. امشب صورت‌جلسه ماه اکتبر FOMC منتشر می‌شود که وجود «اختلاف‌نظرهای شدید» درباره مسیر آینده سیاست پولی می‌تواند ریسکی صعودی برای دلار باشد. فردا نیز انتشار گزارش اشتغال سپتامبر (که با تأخیر ارائه می‌شود) احتمالاً بهترین فرصت دلار برای افت در این هفته است. اگر داده‌های اشتغال نتواند بازار را به سمت قیمت‌گذاری یک کاهش نرخ بهره در دسامبر سوق دهد (که اکنون احتمال آن ۵۰ درصد قیمت‌گذاری شده)، فشار بر بازارهای سهام ادامه خواهد داشت. این عوامل برای بازار ارز چه معنایی دارد؟ کاهش اهرم‌سازی (De-leveraging) احتمالاً در ابتدا به نفع دلار است، به‌ویژه در برابر ارزهای حساس به ریسک مانند دلار استرالیا و پزوی مکزیک. به‌طور معمول، نرخ AUDJPY شاخص مناسبی برای دنبال‌کردن اصلاح شدید دارایی‌های ریسکی است؛ اما USDJPY در مسیر متفاوتی حرکت می‌کند. فرانک سوئیس احتمالاً پناهگاه امن ترجیحی فعلی است، به‌ویژه با توجه به محدود بودن گزینه‌های بانک ملی سوئیس برای کاهش نرخ بهره یا مداخله در بازار. با این حال، اگر روزی بازار سهام آمریکا اصلاحی بزرگ را تجربه کند، این موضوع در نهایت به زیان دلار خواهد بود؛ زیرا افت مصرف و بازار کار آمریکا چرخه تسهیل پولی عمیق‌تر فدرال رزرو را تقویت خواهد کرد. رالی این هفته شاخص دلار (DXY) در مقاومت 99.65/70 متوقف شده است. محرک روشنی برای کاهش آن در امروز دیده نمی‌شود و احتمالاً سفارش‌های خرید بالای محدوده 99.75 وجود دارد. یورو: در حال حفظ موقعیت با وجود افت نوسان تحقق‌یافته یک‌ماهه EURUSD به ۴.۸٪، نوسان معامله‌شده یک‌ماهه به ۶.۵٪ افزایش یافته است. این موضوع نشان می‌دهد که سرمایه‌گذاران هنوز از احتمال تحرکات بیشتر EURUSD در سال جاری ناامید نشده‌اند. همزمان، ریسک‌ریورسال یک‌ماهه به نفع «اختیار خرید یورو» و «اختیار فروش دلار» است — نشانه اینکه سرمایه‌گذاران هنوز احتمال حرکت صعودی EURUSD تا پایان سال را کنار نگذاشته‌اند. این موضوع تا حدی برای پیش‌بینی ما از رسیدن نرخ به 1.18 تا پایان سال امیدوارکننده است اما این سناریو کاملاً وابسته به انتشار داده‌های ضعیف‌تر آمریکا و کاهش ۲۵ نقطه پایه نرخ بهره فدرال رزرو در دسامبر است. احتمالاً فردا و با انتشار گزارش اشتغال، تصویر روشن‌تری خواهیم داشت. تقویم منطقه یورو امروز آرام است و تنها انتشار نهایی تورم سپتامبر را داریم. سخنرانی مهمی از سوی مقامات ECB نیز دیده نمی‌شود. انتظار می‌رود EURUSD در دامنه‌ای محدود نوسان کند، اما افت به زیر 1.1560/65 می‌تواند باعث نوسانات لحظه‌ای شود. پوند: داده‌های CPI کمی حامی استرلینگ است اقتصاددان ING در بریتانیا، جیمز اسمیت، معتقد است انتشار امروز CPI ماه اکتبر می‌تواند اندکی سیاست بانک انگلستان را به سمت رویکردی متمایل به افزایش نرخ (هاوکیش) سوق دهد. او اشاره می‌کند: «تورم کلی کمی بالاتر از پیش‌بینی و در ۳.۶٪ ثبت شده که علت آن افزایش شدیدتر قیمت مواد غذایی بوده است. ماه گذشته تورم مواد غذایی از ۵.۱٪ به ۴.۵٪ کاهش یافت که کمی بیش از حد خوش‌بینانه به نظر می‌رسید. این رقم اکنون دوباره به ۴.۹٪ بازگشته و باید توجه داشت که این موضوع یکی از نگرانی‌های اصلی سیاستگذاران هاوکیش بانک انگلستان است؛ زیرا معتقدند که می‌تواند انتظارات تورمی را تشدید کند.» با این حال، او تردید دارد که این داده بتواند نظر کلیدی‌ترین عضو متمایل به تغییر سیاست—اندرو بیلی—را تغییر دهد و همچنان معتقد است کاهش نرخ بهره ۲۵ نقطه پایه در دسامبر محتمل‌تر است. نزدیکی به ارائه بودجه هفته آینده نیز احتمالاً یکی از دلایلی است که پوند نتوانست پس از انتشار داده‌ها رشد اولیه خود را حفظ کند. انتظار داریم پوند در آستانه بودجه همچنان شکننده بماند. منبع: ING پاورقی کاهش اهرم‌سازی (De-leveraging) یعنی چه؟ وقتی بازار نگران یا پرریسک می‌شود، معامله‌گران: پوزیشن‌های بزرگ خود را می‌بندند. بدهی یا اعتبار معاملاتی را کم می‌کنند. سرمایه را به سمت دارایی‌های امن می‌برند. این کار باعث می‌شود بازارها افت کنند و تقاضا برای دلار افزایش یابد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازار از انویدیا عبور از پیش‌بینی‌ها را می‌خواهد

شرکت انویدیا قرار است گزارش مالی سه‌ماهه سوم خود را در تاریخ ۱۹ نوامبر منتشر کند؛ بازارها این گزارش را یکی از حساس‌ترین نقاط تعیین‌کننده برای دوام رونق هوش مصنوعی می‌دانند. پیش‌بینی‌ها بسیار بالا هستند و انتظارات تحلیل‌گران حتی از راهنمایی رسمی شرکت فراتر رفته‌اند، به‌طوری‌که فضای خطای انویدیا بسیار محدود شده است. برآوردها نشان می‌دهند که درآمد سه‌ماهه سوم به ۵۴.۸ میلیارد دلار خواهد رسید (در مقابل راهنمایی ۵۴ میلیارد دلاری شرکت) و سود هر سهم غیر GAAP حدود ۱.۲۵ دلار خواهد بود (در مقابل پیش‌بینی شرکت: ۱.۲۲ دلار). حاشیه سود ناخالص نیز در محدوده ۷۳.۷٪ پیش‌بینی شده که مطابق با هدف شرکت است. تمرکز اصلی بازار بر فروش مراکز داده است؛ موتور محرک سلطه انویدیا در حوزه هوش مصنوعی. وال‌استریت این رقم را حدود ۴۹ میلیارد دلار پیش‌بینی کرده که بالاتر از محدوده بالای راهنمایی شرکت و نشان‌دهنده رشد سالانه حدود ۵۰٪ است. اما سرمایه‌گذاران تنها به «عبور از پیش‌بینی‌ها» رضایت نمی‌دهند. با توجه به ارزش‌گذاری بالای سهام و نوسانات اخیر، انویدیا باید درآمدی نزدیک به ۵۵ تا ۵۶ میلیارد دلار ارائه دهد تا واکنش مثبت بازار را تضمین کند. قیمت‌گذاری آپشن‌ها نشان می‌دهد که بازار انتظار نوسان ۶ تا ۸ درصدی پس از گزارش را دارد. تمرکز اصلی دیگر بر راهنمایی سه‌ماهه چهارم است که انتظار می‌رود بین ۶۱.۳ تا ۶۱.۶ میلیارد دلار باشد. هر عددی زیر ۶۰ میلیارد دلار به‌عنوان سیگنال هشدار تلقی خواهد شد و نشان‌دهنده کاهش سرمایه‌گذاری شرکت‌های بزرگ فناوری در زیرساخت‌های هوش مصنوعی است. مدیریت باید به نگرانی‌ها درباره دوام چرخه هزینه‌کرد در هوش مصنوعی پاسخ دهد و درباره سفارش‌های سال ۲۰۲۶، تقاضای سازمانی برای استنتاج، و قراردادهای دولتی شفاف‌سازی کند. اجرای موفق تراشه Blackwell (B200) نیز آزمونی کلیدی خواهد بود. بازار انتظار دارد افزایش ۸ میلیارد دلاری در درآمد مراکز داده و حفظ حاشیه سود نزدیک به ۷۴٪ را ببیند. هرگونه مشکل در تولید یا قیمت‌گذاری می‌تواند اعتماد به نقشه راه انویدیا را تضعیف کند. از سوی دیگر، موانع ژئوپلیتیکی همچنان پابرجا هستند. راهنمایی انویدیا شامل حذف صادرات تراشه H20 به چین به‌دلیل محدودیت‌های آمریکا است و قانون جدید پکن برای استفاده از تراشه‌های داخلی در مراکز داده دولتی نیز به کاهش درآمد در این بازار بزرگ منجر خواهد شد. رقابت نیز در حال تشدید است؛ تسریع عملکرد شتاب‌دهنده‌های AMD و توسعه تراشه‌های اختصاصی توسط شرکت‌های بزرگ فناوری فشار بیشتری بر انویدیا وارد می‌کند. برای حفظ روند صعودی، انویدیا باید یک گزارش «عبور و ارتقا» کلاسیک ارائه دهد: ارقام سه‌ماهه سوم بالاتر از اجماع بازار راهنمایی سه‌ماهه چهارم بالاتر از ۶۱.۵ تا ۶۲ میلیارد دلار اظهارات شفاف درباره دوام تقاضای هوش مصنوعی هرگونه ضعف، به‌ویژه در چشم‌انداز آینده، می‌تواند باعث افت شدید قیمت سهام شود.

خواندن کامل خبر
تحلیل تکنیکال کم اثر

مایکروسافت و انویدیا در شرکت Anthropic سرمایه‌گذاری کردند

سه شرکت بزرگ فعال در حوزه هوش مصنوعی اعلام کردند که روز سه‌شنبه یک همکاری جدید با سرمایه‌گذاری ده‌ها میلیارد دلاری را آغاز کرده‌اند؛ هدف این همکاری، تسریع توسعه مدل‌های هوش مصنوعی است. بر اساس این توافق، شرکت‌های انویدیا و مایکروسافت تا سقف ۱۵ میلیارد دلار در شرکت Anthropic سرمایه‌گذاری خواهند کرد؛ شرکتی که رقیب OpenAI محسوب می‌شود و مدل‌های آن در میان برنامه‌نویسان و کسب‌وکارها محبوبیت دارد. در مقابل، Anthropic متعهد شده است تا ۳۰ میلیارد دلار ظرفیت پردازشی از سرویس ابری Azure مایکروسافت خریداری کند؛ این زیرساخت‌ها بر پایه سیستم‌های هوش مصنوعی انویدیا اجرا خواهند شد. همچنین، انویدیا در طراحی و مهندسی با Anthropic همکاری خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار از ریسک‌گریزی فراگیر در بازارها سود می‌برد

تیره‌شدن سنتیمنت ریسک پیش از انتشار گزارش سود شرکت انویدیا در فردا، باعث فشار بر ارزهای پرریسک شده و در آستانه انتشار گزارش اشتغال ماه سپتامبر در روز پنجشنبه، مقداری حمایت برای دلار ایجاد کرده است. در همین حال، ین ژاپن تحت‌تأثیر تشدید تنش‌ها میان چین و ژاپن، همچنین داده‌های ضعیف اقتصادی و جریان‌های سفته‌بازانه‌ای قرار گرفته که در حال آزمودن آستانه مداخله ارزی هستند. دلار آمریکا: ریسک‌گریزی جهانی در حمایت از دلار فضای ریسک‌گریزی در ابتدای هفته موجب بازگشت تقاضا برای دلار به‌عنوان دارایی امن شده است. اگرچه نگرانی از ارزش‌گذاری پیش از انتشار گزارش سود شرکت انویدیا در فردا، به‌نظر می‌رسد محرک اصلی افت سهام باشد اما این حرکت جهانی بوده و صرفاً به بازار آمریکا محدود نشده است. این موضوع برای بازار فارکس اهمیت بیشتری دارد: مادامی که این فروش گسترده در سطح جهانی باشد، دلار می‌تواند از جریان‌های امن سود ببرد. عامل دیگر حمایت‌کننده دلار، تعدیل اندک به سمت سیاست انقباضی (هاوکیش) در بخش بسیار کوتاه‌مدت منحنی OIS دلار است. قیمت‌گذاری‌ها برای کاهش نرخ بهره در دسامبر از ۱۵–۱۶ نقطه پایه در هفته گذشته، به ۱۱ نقطه پایه رسیده و احتمال ضمنی  را اندکی زیر ۵۰٪ قرار داده است. از نگاه ما، این تغییر عمدتاً ناشی از سخنرانی‌های اخیر اعضای فدرال رزرو است که لحن محتاطانه و متمایل به انقباض را پیش از انتشار داده‌های کلیدی ارائه کرده‌اند. اداره آمار کار آمریکا  اعلام کرده که داده‌های اشتغال ماه سپتامبر روز پنجشنبه ساعت ۸:۳۰ صبح به وقت واشنگتن منتشر خواهد شد. این موضوع احتمالاً تأثیر صورت‌جلسه فردای کمیته بازار آزاد را بر بازار فارکس محدود می‌کند و می‌تواند در سطح کلان، به اندازه گزارش سود انویدیا برای بازار سهام اهمیت داشته باشد. سناریوی اصلی ما همچنان این است که با آغاز چرخه انتشار داده‌های آمریکا، ریسک‌ها برای دلار متمایل به سمت نزولی خواهد شد؛ و ما انتظار داریم کاهش نرخ بهره در دسامبر دوباره به سناریوی پایهٔ بازار تبدیل شود. اما در کوتاه‌مدت و برای امروز، تا زمانی که سهام نشانه‌ای از ثبات نشان ندهند، دلار احتمالاً به‌طور گسترده مورد حمایت باقی می‌ماند. یورو: ریسک‌های صعودی نامتقارن نرخ EURUSD در نزدیکی محدوده 1.160 و در آستانه داده‌های کلیدی آمریکا معامله می‌شود و نقدشوندگی بالای یورو مانع از آن شده که این ارز مانند دیگر دارایی‌ها از افت سهام ضربه شدیدی بخورد. تاکنون، زیان‌ها در بازار G10 عمدتاً محدود به ارزهای پرریسک مانند دلار استرالیا و نیوزیلند بوده است. به‌نظر ما، ریسک‌های صعودی برای EURUSD همچنان وجود دارد. این جفت‌ارز اخیراً نسبت به ارزش منصفانه کوتاه‌مدت خود کمی زیر ارزش معامله شده، اما از زمانی که ریسک سیاسی فرانسه فروکش کرده، این جفت‌ارز نتوانسته چندین روز متوالی بیش از ۱٪ زیر ارزش منصفانه باقی بماند. برآورد مدل ما در صبح امروز، میزان کمتر‌ارزش‌گذاری (undervaluation) را ۰.۸٪ نشان می‌دهد؛ و این یعنی فضای صعودی برای EURUSD در آستانه انتشار داده‌های کلیدی آمریکا، بزرگ‌تر از فضای نزولی است. هدف ما برای پایان سال همچنان سطح 1.180 است. گرچه مسیر صعودی احتمالاً مانند روند یکنواخت و پرقدرت اوایل سال نخواهد بود، اما الگوی فصلی مثبت ماه دسامبر می‌تواند حرکت به سمت بالا را تسهیل کند. ین ژاپن: جا ماندن از ریزش بازار سهام به‌طور معمول، ریزش بازار سهام شرایط مطلوبی برای تقویت ینِ که اشباع فروش شده، ایجاد می‌کند، اما عوامل خاص داخلی همچنان موجب می‌شود USDJPY در سطوح بالا باقی بماند. تشدید ناگهانی تنش‌ها میان ژاپن و چین باعث اقدامات تلافی‌جویانه پکن شده است، از جمله اعمال محدودیت‌های مسافرتی که هدف آن آسیب‌زدن به صنعت گردشگری بسیار سودآور ژاپن است. گفت‌وگوهای دیپلماتیک در سطح بالا در برنامه قرار دارد و به‌نظر نمی‌رسد ریسک تشدید بیشتر تنش‌ها بسیار زیاد باشد. اما همین سطح از تنش کافی بوده تا تردیدهایی درباره توانایی بانک مرکزی ژاپن برای افزایش نرخ بهره در دسامبر ایجاد کند. داده‌های منتشرشده برای سه‌ماهه سوم نیز به این نگرانی دامن زد: اقتصاد ژاپن کاهش سالانه‌شده ۱.۸٪ نسبت به فصل قبل را ثبت کرد و شاخص قیمت‌ها نیز با کاهش کمتر از پیش‌بینی‌ها به ۲.۸٪ رسید. معامله‌گران سفته‌باز همچنان به خرید USDJPY تمایل دارند و در حال آزمودن سطح تحمل وزارت دارایی ژاپن (MoF) هستند، در حالی که هشدارهای لفظی این نهاد اثرگذاری خود را به‌تدریج از دست می‌دهد. دیدگاه ما این است که وزارت دارایی ترجیح می‌دهد پس از وقوع یک رویداد منفی برای دلار (مثل داده اشتغال یا تورم ضعیف) در بازار مداخله کند—مشابه کاری که در ژوئيه ۲۰۲۴ انجام داد. همچنین، احتمالاً «خط قرمز» واقعی بازار نزدیک‌تر به محدوده ۱۶۰ است و ممکن است در روزهای آینده فشار صعودی بیشتری در USDJPY مشاهده شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص‌های آتی آمریکا مثبت شدند

شاخص آتی یورواستاکس در معاملات اولیه اروپا امروز ۰.۱٪ کاهش یافت و فضای محتاطانه‌ای بر بازارهای سهام اروپا حاکم بود، در حالی که شاخص‌های آتی آمریکا در محدوده مثبت قرار دارند. در جزئیات معاملات: شاخص آتی DAX آلمان ۰.۱٪ افت کرد شاخص آتی CAC 40 فرانسه ۰.۲٪ کاهش یافت شاخص آتی FTSE بریتانیا ۰.۱٪ افت داشت در وال‌استریت، سهام فناوری نقش اصلی را در بهبود فضای بازار در روز جمعه ایفا کردند و این روند امروز نیز تا حدی ادامه دارد: شاخص آتی S&P 500 با رشد ۰.۳٪ همراه است شاخص آتی Nasdaq با افزایش ۰.۶٪ معامله می‌شود شاخص آتی Dow تنها ۰.۱٪ رشد کرده است از آنجا که بازارهای اروپایی وزن کمتری از سهام فناوری دارند، فعلاً در روند صعودی بازارهای آمریکا همراه نشده‌اند. در ادامه هفته، گزارش درآمدی شرکت انویدیا به‌عنوان رویداد کلیدی بازارها مطرح خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ توجه بازارها به داده‌های اقتصادی آمریکا؛ از گزارش‌های CPI و PMI تا صورتجلسه فدرال رزرو

پس از ۴۳ روز تعطیلی، بالاخره دولت ایالات متحده روز چهارشنبه فعالیت‌های خود را از سر گرفت، خبری که امیدها را برای پایان دوره عدم انتشار داده‌ها تقویت کرده است. اکنون چشم‌ها به برنامه‌های جدید انتشار داده‌ها دوخته شده است و انتظار می‌رود که آژانس‌های آماری مختلف، همچون دفتر آمار کار و دفتر تحلیل اقتصادی، در ابتدای هفته آینده جداول به‌روز شده انتشار گزارش‌های خود را اعلام کنند. با این حال، زمان دقیق از سرگیری انتشار داده‌ها هنوز مشخص نیست. احتمالاً اولین گزارشی که پس از بازگشایی دولت منتشر می‌شود، گزارش اشتغال سپتامبر خواهد بود که ممکن است حتی در پایان هفته آینده منتشر شود، چرا که شواهد حاکی از آن است که این داده‌ها پیش از تعطیلی دولت جمع‌آوری شده بودند. این در حالی است که گزارش CPI (شاخص قیمت مصرف‌کننده) نیز به‌طور ویژه توسط دفتر آمار کار در اولویت قرار گرفته بود و به‌طور استثنایی در اواخر اکتبر منتشر شد. در کنار این‌ها، توجه‌ها به داده‌های اقتصادی آتی معطوف خواهد شد که نقش مهمی در هدایت تصمیمات اقتصادی و سیاست‌گذاری‌ها ایفا خواهند کرد. در این میان، داده‌های PMI (شاخص مدیران خرید) و صورتجلسه جلسه اخیر فدرال رزرو از اهمیت ویژه‌ای برخوردار هستند. این داده‌ها به تحلیلگران کمک می‌کند تا دیدگاه دقیقی از وضعیت فعلی اقتصاد و سیاست‌های پولی فدرال رزرو در آینده نزدیک به دست آورند. هفته آینده می‌تواند نشان‌دهنده تغییرات مهمی در روند بازارها باشد، چرا که انتشار این داده‌ها همزمان با بازگشایی دولت و از سرگیری فعالیت‌های آماری، گامی مهم در شفاف‌سازی وضعیت اقتصادی خواهد بود. ریسک عدم انتشار داده‌های ماه اکتبر با این حال، در مورد داده‌های ماه اکتبر تردیدهایی وجود دارد. احتمال دارد که دفتر آمار کار (BLS) تصمیم بگیرد که انتشار گزارش‌های مربوط به اشتغال و تورم اکتبر را کنار بگذارد و به جای آن روی داده‌های ماه نوامبر تمرکز کند، چرا که حتی در این صورت نیز ممکن است برخی از داده‌ها با تاخیر منتشر شوند. این مسأله با پرسش دیگری همراه است: آیا امکان خواهد داشت که ارقام اکتبر در گزارش‌های نوامبر یا گزارش‌های آینده جایگزین شوند؟ برای مثال، جمع‌آوری داده‌های مربوط به شاخص CPI و نرخ بیکاری که از طریق نظرسنجی خانوار محاسبه می‌شود، پس از گذشت یک ماه از آن به شدت دشوار خواهد بود. با این حال، هنوز ممکن است این امکان وجود داشته باشد که داده‌های مربوط به اشتغال غیرکشاورزی که از نظرسنجی‌های موسسات جمع‌آوری می‌شود، برای ماه اکتبر تکمیل شود. انباشت داده‌های معوق و فشار فزاینده بر انتظارات سیاست پولی فهرست گزارش‌هایی که موعد انتشارشان سپری شده، اکنون به یکی از دغدغه‌های اصلی فعالان بازار تبدیل شده است. سرمایه‌گذاران با دقت در انتظار مشخص شدن زمان بازگشت داده‌های هفتگی مدعیان بیمه بیکاری هستند؛ داده‌ای که به‌طور سنتی یکی از نخستین نشانه‌های تغییرات در بازار کار تلقی می‌شود. همچنین بلاتکلیفی درباره زمان‌بندی انتشار آمارهای مهمی چون خُرده‌فروشی ماه اکتبر، شاخص PCE—شاخص ترجیحی فدرال رزرو برای سنجش تورم—و گزارش تولید ناخالص داخلی فصل سوم، بر پیچیدگی فضای تحلیلی افزوده است. هرگونه تأخیر یا اختلال در روند ازسرگیری این انتشارها می‌تواند به‌طور معناداری بر انتظارات مربوط به کاهش نرخ بهره تأثیر بگذارد. در چنین شرایطی، اعضای هاوکیش در فدرال رزرو فرصت بیشتری خواهند یافت تا با استناد به نبود داده‌های کافی؛ همان وضعیت مبهمی که جروم پاول پیش‌تر آن را «رانندگی در مه» توصیف کرده بود، بر تداوم وقفه در تغییر نرخ‌های بهره اصرار ورزند. در نتیجه، دلار آمریکا در هفته آینده بیش از هر چیز مستعد ورود به فاز تثبیت است تا ادامه روند اصلاحی اخیر. با این حال، هرگونه داده مثبت یا فراتر از انتظار می‌تواند به سرعت سناریو را تغییر دهد، به تقاضا برای دلار جان تازه ببخشد و بار دیگر دست بالای بازار را در اختیار گاوها قرار دهد. صورتجلسه فدرال رزرو و شاخص‌های پیش‌نگر PMI؛ نقاط مهم تقویم اقتصادی در میان انتشارهای برنامه‌ریزی‌شده، داده‌های تولیدی دو بانک منطقه‌ای فدرال رزرو؛شاخص فعالیت نیویورک در روز دوشنبه و نظرسنجی تولیدی فیلادلفیا در روز پنجشنبه، در صدر توجه قرار دارند. با این حال، اصلی‌ترین رویداد هفته احتمالاً انتشار شاخص‌های مقدماتی مدیران خرید (Flash PMI) برای ماه نوامبر است که روز جمعه توسط S&P Global منتشر خواهد شد. این داده‌ها نقش مهمی در پر کردن خلأ ناشی از تعویق سایر گزارش‌ها ایفا می‌کنند و یکی از کلیدی‌ترین ابزارها برای ارزیابی سلامت کوتاه‌مدت اقتصاد آمریکا محسوب می‌شوند. در شرایطی که انتظارات بازار برای کاهش نرخ بهره همچنان با مسیر مدنظر فدرال رزرو همسو نیست، دلار آمریکا نسبت به هر نشانه‌ای از چرخش در روند رشد اقتصادی حساس خواهد بود. اگر PMIها حاکی از افت قابل‌توجه فعالیت اقتصادی باشند یا نشان دهند که ضعف اخیر در داده‌های اشتغال صرفاً یک «سیگنال اشتباه» بوده است، احتمال نوسانات قابل‌توجه در بازار ارز وجود دارد. از سوی دیگر، اگر شاخص‌های مدیران خرید همچنان تصویری همراه با نشانه‌های «رکود تورمی» ترسیم کنند، این موضوع نه‌تنها بر احساسات ریسکی فشار وارد می‌کند، بلکه می‌تواند مسیر دلار را نیز تحت تأثیر منفی قرار دهد. در کنار داده‌های اقتصادی، صورتجلسه نشست ماه اکتبر فدرال رزرو نیز در دستور کار قرار دارد. اگرچه اغلب سیاست‌گذاران فدرال رزرو دیدگاه‌های خود را پس از جلسه اخیر علناً بیان کرده‌اند و انتظار نمی‌رود این سند واکنش قابل توجهی در بازار ایجاد کند، اما ممکن است نکاتی ظریف در آن آشکار شود. باز شدن شکاف میان اعضای کمیته فدرال بازار آزاد (FOMC) یا اختلاف‌نظر درباره سرعت و زمان‌بندی تعدیل نرخ بهره، می‌تواند لایه‌ای جدید از عدم‌قطعیت را وارد بازارها کند و در نتیجه مسیر آتی سیاست پولی را با پیچیدگی بیشتری همراه سازد. آیا داده‌های تورمی بریتانیا احتمال کاهش نرخ بهره را تقویت می‌کند؟ در آن سوی آتلانتیک، وضعیت انتظارات درباره سیاست پولی بانک مرکزی انگلستان (BoE) شفاف‌تر از هفته‌های گذشته به نظر می‌رسد. تا همین یکی دو ماه پیش، اغلب سرمایه‌گذاران معتقد بودند که BoE پیش از بهار ۲۰۲۶ اقدامی برای کاهش نرخ بهره انجام نخواهد داد. اما انتشار آخرین گزارش تورم ورق را برگرداند. افت فشارهای تورمی و کاهش نگرانی‌ها درباره جهش دوباره CPI به بالای ۴ درصد، فضای انتظارات را دگرگون کرد. هم‌زمان، داده‌های ضعیف اشتغال و افت غیرمنتظره رشد اقتصادی طی هفته گذشته باعث شد معامله‌گران احتمال کاهش ۲۵ واحدی نرخ بهره در نشست دسامبر را به حدود ۸۰ درصد برسانند. اکنون تمرکز کامل بازار بر داده‌های تورم ماه اکتبر است؛ داده‌ای که می‌تواند مسیر سیاست پولی بریتانیا در کوتاه‌مدت را تعیین تکلیف کند. در گزارش سپتامبر، نرخ تورم سالانه در سطح ۳.۸ درصد ثابت ماند و تورم هسته نیز به ۳.۵ درصد کاهش یافت. اگر گزارش روز چهارشنبه نشان‌دهنده کاهش بیشتر شتاب تورم باشد، انتظارات برای کاهش نرخ بهره در دسامبر تثبیت خواهد شد؛ موضوعی که احتمالاً فشار نزولی بیشتری بر پوند وارد می‌کند. با این حال، فضای معامله برای پوند کاملاً هم یک‌طرفه نخواهد بود. انتشار داده‌های خرده‌فروشی اکتبر و شاخص‌های مقدماتی PMI برای ماه نوامبر در روز جمعه می‌تواند تا حدودی از استرلینگ حمایت کند، به‌ویژه اگر این داده‌ها نشان دهند که اقتصاد بریتانیا همچنان از سطحی از مومنتوم برخوردار است و نشانه‌هایی از تاب‌آوری در تقاضا وجود دارد. ✔️  بیشتر بخوانید: آیا رونالد ریگان حامی تعرفه‌ها بود؟ بازخوانی فلسفه تجارت آزاد در آمریکا PMIهای منطقه یورو و تداوم توقف در سیاست‌های بانک مرکزی اروپا در منطقه یورو، شاخص‌های مقدماتی مدیران خرید (Flash PMI) مهم‌ترین داده‌ای خواهند بود که این هفته مورد توجه قرار می‌گیرند. در هفته‌های اخیر، مجموعه‌ای از داده‌های قوی‌تر از انتظار—از جمله PMI و GDP—فضای تحلیل را تغییر داده و این باور را تقویت کرده است که بانک مرکزی اروپا (ECB) فعلاً چرخه کاهش نرخ بهره را به پایان رسانده است. انتظار نمی‌رود PMIهای اولیه ماه نوامبر که روز جمعه منتشر می‌شوند، تصویر کلی انتظارات سیاستی را دستخوش تغییر چشمگیری کنند. با این حال، هرگونه بهبود بیشتر در فعالیت اقتصادی؛ به‌ویژه اگر شاخص‌های بخش تولید و خدمات هر دو بالای محدوده ۵۰ باقی بمانند، می‌تواند اندکی به سود یورو عمل کند و برابری آن را در برابر دلار آمریکا تقویت نماید. پیش از انتشار PMIها، برآورد نهایی نرخ تورم ماه اکتبر قرار است چهارشنبه منتشر شود. هرچند بعید است این داده‌ها جهت‌گیری سیاستی ECB را تغییر دهند، اما می‌توانند تصویر دقیق‌تری از روند مهار تورم ارائه کنند و نقش مکملی برای ارزیابی وضعیت اقتصادی منطقه یورو ایفا کنند. آیا داده‌های تورمی کانادا روند صعودی دلار کانادا را متوقف می‌کند؟ بانک مرکزی کانادا (BoC) احتمالاً در آستانه پیوستن به بانک مرکزی اروپا در مسیر توقف موقت سیاست‌های انبساطی قرار دارد. اگرچه این بانک در نشست اخیر خود یک مرحله دیگر نرخ بهره را کاهش داد، اما لحن تیف مَکلِم، رئیس بانک مرکزی، به طرز غیرمعمولی خنثی و محتاطانه بود. داده‌های اشتغال ماه اکتبر نیز از این رویکرد حمایت کردند. بازار کار کانادا برای دومین ماه پیاپی بیش از ۶۰ هزار شغل ایجاد کرد؛ رشدی که موضع مَکلِم مبنی بر اینکه «نرخ‌های فعلی تقریباً در سطح مناسب قرار دارند» را تقویت می‌کند. در حال حاضر، سرمایه‌گذاران تنها حدود یک‌سوم احتمال برای یک کاهش دیگر نرخ بهره طی سال آینده قائل هستند. انتشار داده‌های تورم ماه اکتبر که قرار است روز دوشنبه منتشر شود نیز به‌احتمال زیاد تغییر محسوسی در این انتظارات ایجاد نخواهد کرد. از سوی دیگر، دلار کانادا طی هفته گذشته بازگشت مناسبی را تجربه کرده است و هرگونه غافلگیری صعودی در ارقام تورمی می‌تواند شدت اصلاح جفت‌ارز USDCAD را افزایش دهد و مسیر بازگشت اخیر «لونی» را تحت‌فشار قرار دهد. هفته‌ای پرخبر برای ین ژاپن؛ از رشد ضعیف تا فشارهای تورمی در ژاپن، تورمی که به‌طور مداوم بالاتر از سطح ۲ درصد قرار گرفته، هنوز نتوانسته بانک مرکزی این کشور (BoJ) را به اتخاذ مسیر تهاجمی در افزایش نرخ بهره متقاعد کند. سیاست‌گذاران همچنان نگران آن هستند که رشد دستمزدها به اندازه کافی پایدار و قدرتمند نیست تا بتواند تورم را در سطح هدف نگه دارد. دولت جدید نیز چنین دیدگاهی دارد و نخست‌وزیر سانائه تاکایچی علناً از بانک مرکزی خواسته است که اولویت را بر رشد اقتصادی بگذارد و حتی این پرسش را مطرح کرده که آیا ژاپن واقعاً از دوره طولانی‌مدت رکود تورمی و کاهش قیمت‌ها خارج شده است یا خیر. با این حال، بانک مرکزی ژاپن کاملاً تحت‌تأثیر فشار سیاسی قرار نگرفته و در ماه‌های اخیر بارها اشاره کرده که افزایش نرخ بهره در راه است؛ هرچند زمان‌بندی آن همچنان مبهم است. یکی از دلایل این احتیاط، تأثیر منفی نااطمینانی‌های تجاری و کاهش صادرات بر رشد اقتصادی در فصل سوم است. داده‌هایی که روز دوشنبه منتشر می‌شود، احتمالاً نشان می‌دهد که اقتصاد ژاپن در سه‌ماهه سوم سال ۰.۶ درصد نسبت به فصل قبل کوچک شده است. در عین حال، گزارش تورم روز جمعه احتمالاً استدلالی دیگر برای افزایش نرخ بهره فراهم می‌کند. پیش‌بینی می‌شود تورم هسته در ماه اکتبر به ۳ درصد در مقیاس سالانه افزایش یافته باشد؛ رقمی که همچنان بالاتر از هدف ۲ درصدی BoJ است. علاوه بر داده‌های تورمی، بازار همچنین انتشار سفارشات ماشین‌آلات (چهارشنبه)، تراز تجاری (چهارشنبه) و PMIهای مقدماتی (جمعه) را به دقت دنبال خواهد کرد. مجموعه‌ای از داده‌های قوی می‌تواند اندکی آرامش برای ین ژاپن فراهم کند؛ به‌ویژه در برابر دلار آمریکا که عبور نرخ USDJPY از محدوده ۱۵۵ می‌تواند بار دیگر خطر مداخله دولت ژاپن در بازار ارز را برای حمایت از ین افزایش دهد. ✔️  بیشتر بخوانید: رکود تورمی چیست | علل، پیامدها و راه‌های مقابله با آن

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک MUFG از تقویت AUDNZD خبر داد

بانک MUFG اعلام کرده است که تفاوت سیاستی میان بانک مرکزی استرالیا و بانک مرکزی نیوزیلند همچنان به نفع دلار استرالیا در برابر دلار نیوزیلند (AUDNZD) است. بانک مرکزی استرالیا هفته گذشته نرخ بهره را در سطح ۳.۶۰٪ حفظ کرد و آن را «کمی محدودکننده» و نزدیک به نرخ خنثی توصیف کرد. MUFG اشاره می‌کند که افزایش شاخص قیمت مصرف‌کننده در فصل سوم و داده‌های داخلی قوی‌تر باعث شده بازارها انتظار کاهش نرخ بهره در استرالیا را کنار بگذارند؛ تنها حدود ۹ نقطه پایه کاهش برای سال آینده قیمت‌گذاری شده است. در سوی دیگر، بانک مرکزی نیوزیلند ماه گذشته نرخ بهره را ۵۰ نقطه پایه کاهش داد و اعلام کرد که همچنان آماده کاهش بیشتر است تا تورم را به سطح هدف ۲٪ بازگرداند. ضعف در بازار کار این کشور نیز این روند را تقویت کرده است؛ نرخ بیکاری در فصل سوم به ۵.۳٪ رسید که بالاترین سطح چرخه‌ای جدید محسوب می‌شود. بازارها اکنون احتمال کاهش مجدد نرخ بهره را در همین ماه در نظر گرفته‌اند و حتی احتمال اندکی برای دو کاهش متوالی ۵۰ نقطه پایه نیز مطرح شده است. MUFG تأکید می‌کند که این شکاف سیاستی در حال افزایش، همچنان به نفع رشد نرخ AUDNZD است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آمازون و مایکروسافت از لایحه محدودیت صادرات تراشه به چین حمایت کرده‌اند

شرکت‌های آمازون و مایکروسافت از لایحه پیشنهادی «Gain AI Act» حمایت کرده‌اند؛ این لایحه صادرات تراشه‌های پیشرفته شرکت‌هایی مانند انویدیا به چین و سایر بازارهای تحریمی را تا زمان تأمین کامل نیاز داخلی آمریکا محدود می‌کند. این اقدام شکاف نادری را میان انویدیا و دو مشتری بزرگ آن ایجاد کرده و نشان‌دهنده رقابت فزاینده برای تأمین تراشه‌های هوش مصنوعی در داخل ایالات متحده است. هدف این قانون، تضمین عرضه داخلی تراشه برای ارائه‌دهندگان خدمات ابری و اپراتورهای مراکز داده است که در حال توسعه زیرساخت‌های هوش مصنوعی هستند. این لایحه حمایت شرکت‌هایی مانند آمازون، مایکروسافت و توسعه‌دهنده هوش مصنوعی Anthropic را جلب کرده است؛ آن‌ها از بندی حمایت می‌کنند که به «نهادهای مورد اعتماد» اجازه صادرات بدون نیاز به مجوز دولتی را می‌دهد — بندی که می‌تواند مزیت رقابتی جهانی برای آن‌ها ایجاد کند. انویدیا که حدود ۸۰٪ بازار تراشه‌های هوش مصنوعی را در اختیار دارد، با صرف ۳.۵ میلیون دلار در سال جاری، به‌شدت با این لایحه مخالفت کرده است. این شرکت هشدار داده که این قانون می‌تواند بازار جهانی نیمه‌رساناها را دچار اختلال کند و منجر به محدودیت‌های صادراتی شدیدتر از سوی واشنگتن شود. لایحه Gain AI Act از حمایت دموکرات‌های کلیدی از جمله رهبر اکثریت سنا، چاک شومر، برخوردار است و ممکن است تا پایان سال به لایحه دفاع ملی آمریکا اضافه شود. با این حال، برای تصویب نهایی نیاز به حمایت جمهوری‌خواهان سنا و مجلس نمایندگان دارد و با تردیدهایی از سوی برخی مقامات کاخ سفید مواجه است. حامیان این لایحه معتقدند که این قانون برای جلوگیری از کمبود تراشه در آینده و تقویت رهبری آمریکا در حوزه هوش مصنوعی ضروری است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موج فروش در سهام‌های هوش مصنوعی، ارزش سهام انویدیا و تسلا را به پایین کشید

روند نزولی بازارهای سهام ادامه دارد و شاخص‌های اصلی تحت فشار قرار گرفته‌اند. شاخص نزدک پیشتاز این افت بوده و نزدیک به ۲٪ کاهش یافت، هرچند پس از آن اندکی بهبود پیدا کرد. در حال حاضر، این شاخص ۱.۷۵٪- معامله می‌شود. شاخص S&P نیز ۱.۰۷٪- و شاخص صنعتی داو جونز ۰.۸۲٪- کاهش یافته‌اند. سهام شرکت انویدیا (Nvidia) با افتی نزدیک به ۴٪، به روند نزولی خود ادامه می‌دهد. این کاهش در بحبوحه نگرانی‌ها از رشد بیش از حد سریع سهام‌های هوش مصنوعی (AI) و تأمین مالی گسترده از طریق بدهی برای ساخت‌وسازهای این حوزه رخ داده که بر بخش شرکت‌های فناوری با سرمایه بالا فشار آورده است. لازم به ذکر است که در اوایل این هفته، سافت‌بانک (Softbank) نیز اعلام کرد که تمام سهام خود در انویدیا را واگذار کرده است. از منظر تکنیکالی، با نگاهی به نمودار روزانه انویدیا، پایین‌ترین قیمت امروز به ۱۸۵.۳۵ دلار رسید که دقیقاً بالای میانگین متحرک ۵۰ روزه در سطح ۱۸۵.۱۴ دلار قرار داشت. حفظ این سطح حمایتی در معاملات امروز، نشانه‌ای از مقاومت در برابر افت بیشتر بود. اگر قیمت این خط حمایتی را بشکند، میانگین متحرک ۱۰۰ روزه در سطح ۱۷۸.۶۱ دلار، هدف کلیدی بعدی خواهد بود. از جنبه مثبت، انویدیا تولیدکننده تراشه‌های مورد نیاز برای ساختارهای هوش مصنوعی است و لزوماً خود در این حوزه سرمایه‌گذاری سنگین نمی‌کند؛ اما شواهد حاکی از ادامه روند «توسعه، توسعه و باز هم توسعه» با امید به بازدهی در آینده است. این موضوع می‌تواند به حمایت از سهام انویدیا ادامه دهد. با نگاهی به سایر سهام‌های فناوری: متا (Meta) با افت ۰.۳۰٪- به روند نزولی خود ادامه می‌دهد. برادکام (Broadcom) ۴.۵٪- کاهش یافت. AMD با افت ۲.۱۷٪- بخشی از رشد ۹ درصدی روز گذشته خود را پس داد. پالانتیر (Palantir) با کاهش ۴.۹۱٪- در امروز، به زیان‌های روزهای گذشته خود افزود. سهام تسلا (Tesla) نیز امروز با یک سقوط سنگین ۶.۵۰٪- مواجه شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نوسان شدید در وال‌استریت؛ جهش بخش انرژی در برابر فشار سنگین بر غول‌های تکنولوژی

بازار سهام امروز با تصویری دوگانه همراه است؛ جایی که سهام انرژی با حمایت افزایش تقاضا و نگرانی‌های عرضه، پیشتاز رشد هستند، در حالی که غول‌های فناوری با فشار فروش قابل‌توجه مواجه‌اند. اکسون‌موبیل و شورون هر دو رشد ملایمی ثبت کردند، در مقابل انویدیا و گوگل به‌دلیل نگرانی‌های زنجیره تأمین و ریسک‌های نظارتی عقب‌نشینی داشتند و مایکروسافت تقریباً بدون تغییر ماند. هم‌زمان، بخش کالاهای مصرفی نیز در مسیر نزولی قرار گرفت؛ آمازون با افتی محدود مواجه شد و تسلا تحت فشار رقابت و چالش‌های تولید کاهش بیشتری را تجربه کرد. در بخش سرگرمی، دیزنی به‌دنبال داده‌های ضعیف مشترکان سقوط چشمگیری داشت، در حالی که متا روزی آرام و با رشد جزئی پشت سر گذاشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین تراشه‌های کمیاب را به هوآوی داد

هوآوی با حمایت دولت چین در مسیر تولید تراشه قرار گرفته، در حالی که کمبود تراشه‌های پیشرفته تحت فشار تحریم‌های صادراتی آمریکا تشدید شده است. طبق گزارش‌ها، چین به شرکت SMIC دستور داده تا دسترسی هوآوی به تراشه‌های کمیاب را در اولویت قرار دهد، اقدامی که کنترل تولید محدود را سخت‌تر کرده و رقابت داخلی را افزایش داده است. در نتیجه، استارت‌آپ‌های هوش مصنوعی پروژه‌های خود را به تعویق انداخته‌اند و هوآوی برای آموزش مدل‌ها به سیستم‌های پرمصرف با هزاران تراشه ضعیف‌تر روی آورده است. در واشنگتن، سیاست‌گذاران درباره تشدید یا کاهش محدودیت‌های صادرات تراشه به چین اختلاف نظر دارند. مدیرعامل انویدیا، جنسن هوانگ، خواستار اجازه فروش تراشه محدودشده Blackwell به چین شده و گفته که نیمی از توسعه‌دهندگان هوش مصنوعی جهان در چین هستند. مقامات آمریکایی در مقابل معتقدند که کنترل‌های صادراتی مؤثر بوده‌اند و تولید تراشه‌های پیشرفته چین هنوز کسری از تولید آمریکا است. با وجود بازده پایین در SMIC، تولید تراشه‌های هوآوی با سرعت در حال افزایش است و تحلیل‌گران پیش‌بینی می‌کنند که بیش از ۸۰۰ هزار پردازنده Ascend در سال جاری تولید شود و این رقم در سال آینده دو برابر شود. این موضوع نشان می‌دهد که تحریم‌های آمریکا سرعت چین را کند کرده‌اند اما نتوانسته‌اند جاه‌طلبی‌های هوش مصنوعی پکن را متوقف کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

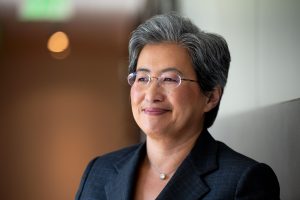
مدیرعامل AMD از درآمد ۴۵ میلیارد دلاری تراشه‌های سفارشی از سال ۲۰۲۶ خبر داد

لیسا سو، مدیرعامل AMD، اعلام کرد که این شرکت ۴۵ میلیارد دلار درآمد از محل طراحی تراشه‌های سفارشی خواهد داشت که از سال ۲۰۲۶ آغاز می‌شود. به گفته او، تقاضا برای زیرساخت‌های محاسباتی هوش مصنوعی "سیری‌ناپذیر" است. او همچنین افزود که شتاب‌دهنده‌های هوش مصنوعی (AI Accelerator) باعث کندی در بازار پردازنده‌های مرکزی (CPU) نشده‌اند. علاوه بر این، AMD چشم‌انداز مالی خود را برای سال‌های آینده ترسیم کرده و پیش‌بینی می‌کند: کسب درآمد "ده‌ها میلیارد دلاری" از بخش مرکز داده (Data Centre) تا سال ۲۰۲۷. رشد سالانه ترکیبی (CAGR) بیش از ۸۰ درصد برای تراشه‌های هوش مصنوعی در بخش مرکز داده. دستیابی به سهم بازار بیش از ۵۰ درصد در پردازنده‌های سرور (Server CPU). کسب سهم بازار بیش از ۴۰ درصد در پردازنده‌های کامپیوترهای شخصی (PC CPU). رشد درآمد سالانه ترکیبی ۳۵ درصدی طی ۳ تا ۵ سال آینده. رشد کلی بیش از ۶۰ درصدی در بخش مرکز داده با نرخ رشد سالانه ترکیبی.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی مورگان همچنان دیدگاه صعودی نسبت به بازار سهام دارد

جی‌پی مورگان همچنان دیدگاه صعودی خود را نسبت به بازار سهام حفظ کرده و بازگشایی دولت آمریکا، گزارش درآمد انویدیا و کاهش نرخ بهره توسط فدرال رزرو را به‌عنوان محرک‌های کلیدی کوتاه‌مدت معرفی کرده است. این بانک در یادداشتی به مشتریان اعلام کرد که پایان تعطیلی دولت می‌تواند پیش‌بینی رشد تولید ناخالص داخلی در سه‌ماهه جاری را تقویت کرده و نقدینگی بیشتری وارد بازار کند، که معمولاً عاملی حمایتی برای سهام محسوب می‌شود. درآمدهای آتی انویدیا نیز می‌تواند سرمایه‌گذاران را نسبت به پایداری رشد مبتنی بر هوش مصنوعی مطمئن سازد و به حفظ عملکرد مثبت درآمدی در بخش فناوری کمک کند. جی‌پی مورگان همچنین پیش‌بینی کرده که فدرال رزرو در ماه دسامبر ۲۵ نقطه پایه نرخ بهره را کاهش خواهد داد، مگر آنکه رشد اشتغال به‌طور غیرمنتظره‌ای افزایش یابد. فعالیت بالای بازخرید سهام شرکت‌ها نیز به حمایت از بازار ادامه خواهد داد. با این حال، این بانک هشدار داده که ریسک‌هایی مانند عملکرد ضعیف انویدیا، ادامه تعطیلی دولت، کاهش بازدهی بازخریدها یا افزایش نوسانات اوراق قرضه می‌تواند چشم‌انداز مثبت را تهدید کند. با وجود این، جی‌پی مورگان معتقد است که موقعیت‌گیری سرمایه‌گذاران همچنان سبک است و مشارکت سرمایه‌گذاران خرد پایین مانده، که در صورت بهبود احساسات بازار می‌تواند به رشد بیشتر منجر شود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

شرکت TSMC درآمد اکتبر را منتشر کرد

فروش شرکت TSMC در ماه اکتبر به ۳۶۷.۴۷ میلیارد دلار تایوان رسید که نسبت به مدت مشابه سال گذشته ۱۶.۹٪ رشد داشته است. فروش تجمعی این شرکت از ابتدای سال تا پایان اکتبر نیز به ۳.۱۳ تریلیون دلار تایوان رسیده که نشان‌دهنده رشد ۳۳.۸٪ سالانه است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مایکل بری، علیه مدل مالی غول‌های AI شرط‌بندی کرد

مایکل بری، سرمایه‌گذار مشهور و چهره اصلی فیلم «The Big Short» که پیش‌بینی دقیقی از بحران مالی سال ۲۰۰۸ داشت، بار دیگر با یک حرکت جسورانه توجه بازارهای جهانی را به خود جلب کرده است. او اخیراً موقعیت فروش (short position) به ارزش ۱.۱ میلیارد دلار علیه دو شرکت بزرگ حوزه هوش مصنوعی، یعنی انویدیا (Nvidia) و پالانتیر (Palantir) اتخاذ کرده است. این اقدام، موجی از نگرانی و نوسان را در بازارهای مالی به‌ویژه در بخش فناوری ایجاد کرده است. شرط‌بندی علیه غول‌های AI بری از طریق صندوق سرمایه‌گذاری خود، Scion Asset Management، اقدام به خرید اختیار فروش (Put Options) بر سهام انویدیا و پالانتیر کرده که ۸۰٪ از کل سبد سرمایه‌گذاری این صندوق را تا پایان سپتامبر ۲۰۲۵ تشکیل می‌دهد. این موقعیت فروش سنگین، به‌سرعت باعث افت قیمت سهام این دو شرکت شد. پالانتیر تا ۱۶٪ سقوط کرد و در نهایت با ۸٪ کاهش بسته شد، در حالی که انویدیا بین ۲ تا ۴٪ افت داشت. شاخص نزدک نیز بزرگ‌ترین افت روزانه خود در یک ماه اخیر را با حدود ۲٪ تجربه کرد. واکنش جهانی به افشاگری بری تأثیر این افشاگری تنها به بازار آمریکا محدود نماند. بازارهای آسیایی و اروپایی نیز در روزهای بعد با افت قابل‌توجهی مواجه شدند. شاخص‌های بورس در ژاپن و کره جنوبی نیز کاهش یافتند، چرا که سرمایه‌گذاران نسبت به ارزش‌گذاری بیش از حد سهام شرکت‌های فناوری ابراز نگرانی کردند. پاسخ تند مدیرعامل پالانتیر در واکنش به این شرط‌بندی، الکس کارپ، مدیرعامل پالانتیر، این اقدام را «کاملاً دیوانه‌وار» توصیف کرد و گفت که این موضوع انگیزه‌ای برای شرکت خواهد بود تا عملکرد مالی بهتری ارائه دهد و «بری را فقیرتر کند». این اظهارات نشان‌دهنده تنش فزاینده میان مدیران شرکت‌های فناوری و منتقدان بازار است. تحلیل بری از ساختار مالی شرکت‌ها بری در شبکه‌های اجتماعی به پدیده‌ای به نام «تأمین مالی حلقه‌ای» اشاره کرد؛ به این معنا که شرکت‌های بزرگ فناوری مانند OpenAI، Oracle و CoreWeave با سرمایه‌گذاری متقابل در یکدیگر، تقاضای مصنوعی برای محصولات یکدیگر ایجاد می‌کنند. به‌طور خاص، این شرکت‌ها با دریافت سرمایه از غول‌های فناوری، متعهد به خرید چیپ‌ها و خدمات از انویدیا می‌شوند. تحلیلگران Seaport Global Securities این رفتار را نشانه‌ای از حباب دانسته‌اند. هشدارهای هم‌زمان از وال‌استریت هم‌زمان با افشاگری بری، مدیران ارشد بانک‌های بزرگ مانند مورگان استنلی و گلدمن ساکس نیز هشدار دادند که بازار سهام ممکن است در سال‌های آینده با اصلاح ۱۰ تا ۲۰ درصدی مواجه شود. همچنین گزارش‌هایی منتشر شده که دویچه بانک در حال بررسی راهکارهایی برای پوشش ریسک سرمایه‌گذاری‌های مرتبط با هوش مصنوعی است. وضعیت تکنیکال سهام از منظر تحلیل تکنیکال، سهام پالانتیر اکنون زیر میانگین ۵۰ روزه خود معامله می‌شود که برای بسیاری از تحلیلگران نشانه‌ای منفی تلقی می‌شود. در مقابل، انویدیا با وجود افت، همچنان بالاتر از این سطح باقی مانده و برخی تحلیلگران این موضوع را نشانه‌ای از بنیادهای قوی‌تر و تسلط تکنولوژیک این شرکت می‌دانند.  نتیجه‌گیری شرط‌بندی جسورانه مایکل بری علیه شرکت‌های هوش مصنوعی، بار دیگر بحث درباره حباب احتمالی در بازار فناوری را به صدر اخبار اقتصادی بازگردانده است. در حالی که برخی این اقدام را هشدار به‌موقع می‌دانند، دیگران آن را حرکتی افراطی تلقی می‌کنند. اما آنچه مسلم است، این است که بازار دیگر به رشد بی‌وقفه سهام AI با خوش‌بینی مطلق نگاه نمی‌کند و سرمایه‌گذاران محتاط‌تر از گذشته شده‌اند. منبع: decrypt.co

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ دلار قدرتمند، رشد اقتصادی بریتانیا و آمار اشتغال استرالیا در کانون توجه

صعود دلار آمریکا در سایه موضع محتاطانه و نسبتا هاوکیش فدرال رزرو دلار آمریکا در هفته گذشته به روند صعودی خود ادامه داد؛ حرکتی که با تصمیم اخیر کمیته بازار آزاد فدرال رزرو (FOMC) و لحن نسبتاً هاوکیش سیاست‌گذاران تقویت شد. در نشست ۲۹ اکتبر، بانک مرکزی آمریکا نرخ بهره را مطابق انتظارات بازار، ۲۵ واحد پایه کاهش داد؛ تصمیمی که با مخالفت دو عضو کمیته همراه بود. «استفن میران» بار دیگر خواستار کاهش ۵۰ واحد پایه‌ای نرخ بهره شد، در حالی‌که «جفری اشمید»، رئیس فدرال رزرو کانزاس، به‌دلیل تداوم فشارهای تورمی، رأی به عدم کاهش داد. در بیانیه فدرال رزرو همچنین بر محدودیت داده‌ها به‌دلیل تعطیلی بخشی از دولت آمریکا تأکید شد و بانک مرکزی اعلام کرد با توجه به کاهش نقدینگی در بازارهای پول، روند کوچک‌سازی ترازنامه خود را متوقف می‌کند. در کنفرانس خبری پس از تصمیم اخیر، جروم پاول، رئیس فدرال رزرو، با لحنی قاطع و محتاطانه تأکید کرد که «کاهش بیشتر نرخ بهره در نشست دسامبر امری قطعی نیست؛ سیاست پولی مسیر از پیش‌تعیین‌شده‌ای ندارد.» همین موضع باعث شد دلار آمریکا قدرت بیشتری بگیرد و بازده اوراق خزانه‌داری با رشد قابل توجهی مواجه شود. هم‌زمان، انتشار داده‌های اشتغال بخش خصوصی (شاخص ADP) که اندکی بهتر از پیش‌بینی‌ها بود و بهبود شاخص مدیران خرید بخش خدماتی ISM ــ حتی در شرایط تعطیلی دولت ــ موجب شد انتظارات بازارها نسبت به کاهش نرخ بهره در ماه‌های آینده تعدیل شود. در حال حاضر، سرمایه‌گذاران احتمال کاهش ۲۵ واحد پایه‌ای دیگر در نشست دسامبر را حدود ۶۵ درصد برآورد می‌کنند و برای سال ۲۰۲۶ نیز مجموعاً ۶۰ واحد پایه کاهش را در قیمت‌ها لحاظ کرده‌اند. این در حالی است که پیش از نشست اخیر فدرال رزرو، بازارها کاهش دسامبر را تقریباً قطعی می‌دانستند و سه مرحله کاهش دیگر را برای سال آینده پیش‌بینی کرده بودند. داده‌های تورمی در تقویم، اما احتمالاً بدون انتشار رسمی در حالی‌که قرار بود روز پنج‌شنبه گزارش شاخص قیمت مصرف‌کننده (شاخص CPI) آمریکا برای ماه اکتبر منتشر شود، تداوم تعطیلی دولت احتمال انتشار این داده مهم را کم‌رنگ کرده است. حتی اگر دولت پیش از موعد بازگشایی شود، اداره آمار کار آمریکا (BLS) ممکن است همچنان مانند ماه قبل با کمبود داده مواجه باشد و نتواند گزارش رسمی تهیه کند. با این حال، مجموعه‌ای از داده‌های خصوصی و همچنین شاخص‌های وابسته به فدرال رزرو سرنخ‌هایی از عملکرد تورم در ماه اکتبر ارائه می‌دهند. زیرشاخص «قیمت‌ها» در بخش تولیدی ISM کاهش یافته، اما در بخش خدماتی ISM که حدود ۹۰ درصد تولید ناخالص داخلی آمریکا را شامل می‌شود، افزایش داشته است. این تفاوت نشان می‌دهد که ریسک تورمی در بخش خدمات بالاتر است و ممکن است فشارهای قیمتی در اقتصاد همچنان پایدار باشد. در سوی دیگر، مدل پیش‌بینی لحظه‌ای تورم (Inflation Nowcast) فدرال رزرو کلیولند برآورد می‌کند که تورم سرفصل و تورم هسته در اکتبر ثابت و در محدوده ۳ درصد باقی مانده‌اند؛ سطحی که همچنان به‌طور محسوم بالاتر از هدف ۲ درصدی فدرال رزرو است. افزایش پایدار قیمت‌ها، این پیام را تقویت می‌کند که فدرال رزرو عجله‌ای برای کاهش بیشتر نرخ بهره ندارد. بنابراین حتی اگر تعطیلی دولت مانع انتشار CPI شود، بازارها همچنان می‌توانند با استناد به سایر داده‌های معتبر به این نتیجه برسند که تورم چسبنده است. در چنین شرایطی، دلار آمریکا احتمالاً همچنان به روند صعودی خود ادامه خواهد داد؛ چرا که چشم‌انداز تورم مقاوم و سیاست پولی محتاطانه، از قدرت‌گیری اسکناس سبز حمایت می‌کنند. پوند تحت فشار؛ چشم‌ها به داده‌های اشتغال و رشد اقتصادی بریتانیا در بریتانیا، تقویم اقتصادی هفته پیش‌رو اهمیت ویژه‌ای برای پوند خواهد داشت. گزارش اشتغال ماه سپتامبر روز سه‌شنبه منتشر می‌شود و برآورد اولیه رشد اقتصادی سه‌ماهه سوم (GDP) نیز روز پنج‌شنبه همراه با آمار تولیدات صنعتی و تراز تجاری سپتامبر در دسترس قرار خواهد گرفت. داده‌های ضعیف بازار کار در ماه اوت یکی از عوامل کلیدی بود که معامله‌گران را به سمت یک برداشت محتاطانه‌تر و داویش از سوی بانک انگلستان سوق داد. این هفته نیز سیاست‌گذاران بریتانیایی تصمیم گرفتند نرخ بهره را بدون تغییر نگه دارند؛ تصمیمی که با اختلافی اندک و در قالب رأی ۵ به ۴ اتخاذ شد، در حالی‌که چهار عضو کمیته خواستار کاهش ۲۵ واحد پایه‌ای بودند. در صورت‌جلسه نشست نیز آمده است که «اندرو بیلی» رئیس بانک انگلستان، معتقد است ریسک‌های تورمی میان‌مدت کاهش یافته؛ اظهاری که احتمال پیوستن او به اردوگاه حامیان کاهش نرخ بهره در نشست‌های آینده را تقویت کرده است. در بازار سوآپ‌های شبانه نرخ بهره بریتانیا (OIS)، احتمال کاهش ۲۵ واحدی نرخ بهره تا فوریه ۲۰۲۶ به‌طور کامل در قیمت‌ها منعکس شده و حتی برای نشست دسامبر نیز حدود ۵۵ درصد احتمال داده می‌شود. با این پیش‌زمینه، اگر داده‌های اشتغال این هفته بار دیگر ضعیف باشند یا نشانه‌هایی از رکود فعالیت اقتصادی مشاهده شود، گمانه‌زنی‌ها درباره کاهش نرخ بهره در دسامبر شدت خواهد گرفت؛ موضوعی که می‌تواند فشار بیشتری بر پوند وارد کرده و ارزش آن را به سطوح پایین‌تری سوق دهد. آیا داده‌های اشتغال احتمال کاهش مجدد نرخ بهره در استرالیا را کاهش می‌دهد؟ پس از تصمیم اخیر بانک مرکزی استرالیا (RBA) در روز سه‌شنبه، توجه معامله‌گران دلار استرالیا اکنون به گزارش اشتغال این کشور معطوف شده که قرار است روز پنج‌شنبه هفته آینده منتشر شود. در نشست اخیر، بانک مرکزی نرخ بهره را بدون تغییر حفظ کرد و در بیانیه خود تأکید داشت که تورم بیش از حد انتظار افزایش یافته است؛ سطحی بالاتر از برآوردهای گزارش سیاست پولی ماه اوت. در آخرین پیش‌بینی‌های ماه نوامبر نیز، که بر پایه فرض یک مرحله کاهش دیگر نرخ بهره تنظیم شده، اشاره شده که تورم میانگین تعدیل‌شده (Trimmed Mean CPI) احتمالاً در فصل‌های آینده از سطح ۳ درصد عبور می‌کند و تا سال ۲۰۲۷ به حدود ۲.۶ درصد بازمی‌گردد. با افزایش نرخ تورم سالانه سرفصل به ۳.۵ درصد در سپتامبر و رشد انتظارات تورمی مؤسسه ملبورن به ۴.۸ درصد؛ سطحی به‌مراتب بالاتر از محدوده هدف ۲ تا ۳ درصدی RBA، معامله‌گران نسبت به احتمال کاهش مجدد نرخ بهره محتاط‌تر شده‌اند. با این حال، بازارها همچنان احتمال ۸۵ درصدی برای یک کاهش ۲۵ واحد پایه‌ای دیگر تا ماه اوت آینده را در قیمت‌ها لحاظ می‌کنند. از آنجا که RBA دارای دو هدف اصلی ــ ثبات قیمت‌ها و اشتغال کامل ــ است، هرگونه بهبود محسوس در وضعیت بازار کار طی ماه اکتبر می‌تواند موجب شود سرمایه‌گذاران احتمال کاهش مجدد نرخ بهره را کاهش دهند؛ عاملی که می‌تواند از دلار استرالیا حمایت کرده و به رشد آن شتاب بخشد. با این حال، انتظار نمی‌رود دلار استرالیا در برابر دلار آمریکا رشد چشمگیری داشته باشد، چرا که دلار آمریکا تحت تأثیر انتظارات هاوکیش از فدرال رزرو همچنان قدرتمند باقی مانده است. با این وجود، احتمال افزایش ارزش دلار استرالیا در برابر ین ژاپن بیشتر است؛ چرا که بازارها نسبت به احتمال افزایش نرخ بهره از سوی بانک مرکزی ژاپن در ماه‌های پیش‌رو بدبین‌تر شده‌اند. در عین حال، برخی تحلیل‌گران هشدار می‌دهند که در برابر افت بیشتر ین ژاپن باید جانب احتیاط را رعایت کرد، زیرا پس از اظهارات اخیر مقام دولتی ژاپن، «کاتایاما»، مبنی بر اینکه دولت «با حساسیت بالا در حال رصد نوسانات ارزی است»، احتمال مداخله مستقیم مقامات ژاپنی در بازار ارز افزایش یافته است. توجه معامله‌گران دلار استرالیا به داده‌های اقتصادی چین معامله‌گران دلار استرالیا علاوه بر داده‌های داخلی، این هفته نگاه دقیقی به آمار اقتصادی چین خواهند داشت که قرار است روز جمعه منتشر شود. این گزارش مجموعه‌ای از شاخص‌های کلیدی از جمله گزارش خرده‌فروشی، تولید صنعتی، سرمایه‌گذاری ثابت و نرخ بیکاری در ماه اکتبر را در بر می‌گیرد و می‌تواند تصویر روشنی از وضعیت دومین اقتصاد بزرگ جهان ارائه دهد. در روزهای اخیر، بازارها از کاهش تنش‌های تجاری میان ایالات متحده و چین استقبال کرده‌اند؛ جایی که رؤسای جمهور دو کشور، دونالد ترامپ و شی جین‌پینگ، در چند محور مهم از جمله کاهش تعرفه‌ها به توافق رسیدند. اگر داده‌های اقتصادی چین نیز عملکرد مثبت اقتصاد این کشور را در ماه گذشته تأیید کند، می‌تواند موج تازه‌ای از خوش‌بینی در بازارهای جهانی ایجاد کند و انگیزه‌ای مضاعف برای افزایش ارزش دلار استرالیا فراهم آورد. چنین سناریویی از آن جهت اهمیت دارد که اقتصاد استرالیا به‌شدت به صادرات مواد خام به چین وابسته است و هر نشانه‌ای از بهبود رشد اقتصادی در چین معمولاً با واکنش مثبت در بازار دلار استرالیا همراه می‌شود. داده‌های کلیدی منطقه یورو در راه؛ از رشد اقتصادی تا نظرسنجی ZEW آلمان در منطقه یورو، هفته پیش‌رو حاوی مجموعه‌ای از داده‌های مهم اقتصادی است که می‌تواند بر جهت‌گیری یورو و انتظارات سیاست پولی بانک مرکزی اروپا تأثیر بگذارد. روز دوشنبه، نظرسنجی شاخص اعتماد اقتصادی ZEW آلمان منتشر می‌شود و روز جمعه نیز برآورد نهایی رشد اقتصادی (GDP) سه‌ماهه سوم منطقه یورو اعلام خواهد شد. انتظار می‌رود این گزارش رشد ۰.۲ درصدی فصلی برای آلمان را تأیید کند، در حالی که کل اتحادیه اروپا در همین دوره رشدی معادل ۰.۳ درصد را به ثبت رسانده است. همچنین کمیسیون اروپا قرار است پیش‌بینی‌های اقتصادی پاییزه خود را منتشر کند؛ گزارشی که دیدگاه رسمی بروکسل درباره روند رشد، تورم و تراز بودجه کشورهای عضو را ترسیم می‌کند. هنوز مشخص نیست که آیا این برآوردها از تداوم روند بهبود اقتصادی حکایت دارند یا خیر، به‌ویژه در شرایطی که بانک مرکزی اروپا (ECB) فعلاً سیگنالی از کاهش بیشتر نرخ بهره ارسال نکرده است. در بازارهای پولی منطقه یورو، احتمال کاهش مجدد ۲۵ واحد پایه‌ای نرخ بهره تا تابستان آینده کمتر از ۵۰ درصد برآورد می‌شود. از این رو، انتشار داده‌های قوی‌تر از انتظار یا پیش‌بینی‌های مثبت از سوی کمیسیون اروپا می‌تواند این احتمال را باز هم کاهش دهد و به تقویت یورو در برابر ارزهای رقیب بینجامد. در کنار تحولات اقتصاد کلان، فصل انتشار گزارش‌های مالی شرکت‌ها نیز ادامه دارد. در این هفته، توجه بازارها به اعلام عملکرد دو شرکت بزرگ جهانی: علی‌بابا (Alibaba) و دیزنی (Disney)، در روز پنج‌شنبه معطوف خواهد بود؛ گزارش‌هایی که می‌توانند بر احساس ریسک‌پذیری سرمایه‌گذاران جهانی و در نتیجه بر جریان سرمایه در بازارهای فارکس و سهام تأثیر بگذارند. ✔️  بیشتر بخوانید: آیا رونالد ریگان حامی تعرفه‌ها بود؟ بازخوانی فلسفه تجارت آزاد در آمریکا

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آمریکا فروش تراشه‌های ضعیف‌شده انویدیا به چین را مسدود کرد

ایالات متحده فروش تراشه‌های هوش مصنوعی نسخه ضعیف‌شده شرکت انویدیا به چین را مسدود کرده است، با وجود سیگنال‌های قبلی از سوی رئیس‌جمهور ترامپ مبنی بر امکان صادرات این محصولات. بر اساس گزارش منابع آگاه، دولت آمریکا تصمیم گرفته هیچ مجوزی برای محصولات خاص چین شرکت انویدیا صادر نکند؛ این تراشه‌ها با هدف تطابق با محدودیت‌های صادراتی قبلی طراحی شده بودند. این اقدام نشان‌دهنده ادامه تلاش واشنگتن برای محدود کردن دسترسی چین به سخت‌افزارهای پیشرفته هوش مصنوعی است، حتی با وجود گمانه‌زنی‌هایی مبنی بر احتمال کاهش محدودیت‌ها برای حمایت از تولیدکنندگان آمریکایی. این ممنوعیت، نشانه‌ای دیگر از آن است که نگرانی‌های امنیت ملی آمریکا همچنان بر منافع تجاری در رقابت هوش مصنوعی غلبه دارد و فشار بیشتری بر شرکت‌های نیمه‌رسانای آمریکایی وارد می‌کند که به دنبال حفظ روابط تجاری با مشتریان فناوری چینی هستند. انویدیا پیش‌تر نمونه‌هایی از تراشه B30A را در اختیار مشتریان چینی قرار داده بود؛ این پردازنده‌ها قابلیت آموزش مدل‌های زبانی بزرگ را دارند، به‌ویژه زمانی که در خوشه‌های بزرگ استفاده شوند — قابلیتی که در میان شرکت‌های فناوری چینی بسیار پرتقاضاست. پس از تصمیم واشنگتن برای مسدودسازی صادرات، گزارش شده که انویدیا در حال بازطراحی این تراشه‌ها است تا شاید بتواند نظر مقامات آمریکایی را برای لغو ممنوعیت تغییر دهد. انویدیا اعلام کرده که در حال حاضر هیچ سهمی از بازار رقابتی مراکز داده چین ندارد و این کشور در چشم‌انداز مالی شرکت لحاظ نشده است. کاخ سفید تاکنون از اظهار نظر درباره این موضوع خودداری کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هوانگ، مدیرعامل انویدیا، پیروزی چین در هوش مصنوعی را پیش‌بینی کرد

جنسن هوانگ، مدیرعامل شرکت انویدیا، در حاشیه اجلاس «آینده هوش مصنوعی» که توسط فایننشال تایمز برگزار شد، اعلام کرد: «چین در رقابت هوش مصنوعی پیروز خواهد شد.» او تأکید کرد که هزینه‌های پایین انرژی و مقررات کمتر در چین، این کشور را در موقعیت بهتری نسبت به ایالات متحده قرار داده‌اند. هوانگ همچنین هشدار داد که محروم‌کردن چین از فناوری‌های پیشرفته می‌تواند در بلندمدت به ضرر آمریکا تمام شود و خواستار سیاست‌گذاری متوازن برای حفظ برتری پایدار در حوزه هوش مصنوعی شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هاوکس‌بی، رئيس موقت بانک مرکزی نیوزیلند افزایش بیکاری را طبیعی دانست

کریستین هاوکس‌بی، رئیس موقت بانک مرکزی نیوزیلند، اعلام کرد که افزایش اخیر نرخ بیکاری مطابق با انتظارات بانک مرکزی بوده و نشان‌دهنده وضعیت فعلی چرخه اقتصادی کشور است. او در سخنرانی خود در پارلمان و در پی انتشار گزارش ثبات مالی بانک مرکزی نیوزیلند گفت که شرایط اقتصادی دشوار است اما سیستم مالی نیوزیلند حتی در سناریوهای پرتنش نیز مقاوم باقی مانده است. هاوکس‌بی هشدار داد که ریسک‌های جهانی همچنان بالاست و به‌ویژه تجزیه زنجیره‌های تجاری و احتمال بروز جنگ‌های تجاری جدید را از نگرانی‌های اصلی دانست. او همچنین اشاره کرد که اقتصاد نیوزیلند با سرعت‌های متفاوتی در مناطق و صنایع مختلف حرکت می‌کند و برخی بخش‌ها بهتر از سایرین با کندی رشد کنار آمده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هاوکسبی، رئیس بانک مرکزی نیوزیلند: ما فکر نمی‌کنیم هنوز بدترین مرحله تنش‌های تجاری جهانی را پشت سر گذاشته باشیم

بازار کار مطابق انتظار تضعیف شده است. ذخایر زیان وام در بازار وام مسکن در حال رسیدن به اوج خود است. اقتصاد نیوزیلند یک اقتصاد چند سرعته است. هنوز شاهد تأثیر کاهش نرخ بهره بر افزایش قیمت دارایی‌ها نیستیم. بانک مرکزی نیوزیلند (RBNZ) انتظار دارد بازگشت سرمایه فونترا عمدتاً صرف بازپرداخت بدهی شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دولت چین تراشه‌های خارجی را ممنوع کرد

چین استفاده از تراشه‌های هوش مصنوعی خارجی را در مرکزهای داده‌ای دولتی ممنوع کرده است. به گزارش منابع خبری رویترز، این ممنوعیت شامل تراشه‌های شرکت انویدیا از جمله مدل‌های H20، B200 و H200 می‌شود. دولت چین اعلام کرده که مرکزهای داده‌ای دولتی که در مراحل اولیه ساخت هستند، باید تراشه‌های خارجی را حذف کنند. همچنین، استفاده از تراشه‌های خارجی در پروژه‌های بالغ مرکزهای داده‌ای دولتی به‌صورت موردی بررسی خواهد شد. بر اساس دستورالعمل جدید، تمام پروژه‌های جدید مرکز داده‌ای دولتی باید فقط از تراشه‌های هوش مصنوعی توسعه‌یافته داخلی استفاده کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قرارداد‌های آپشنی که در تاریخ 5 نوامبر منقضی می‌شوند

در معاملات امروز، تنها یک سررسید مهم برای اختیار معامله فارکس وجود دارد که مربوط به جفت‌ارز NZDUSD در سطح ۰.۵۶۷۵ است. با این حال، این سطح با هیچ نقطه تکنیکال کلیدی مرتبط نیست و اهمیت زیادی برای بازار ندارد. در حال حاضر، سنتیمنت ریسک‌پذیری عامل اصلی جهت‌گیری معاملات این هفته محسوب می‌شود و تأثیر بیشتری نسبت به سررسیدهای اختیار معامله دارد. با نزدیک شدن به معاملات اروپا، افزایش جزئی در تمایل به ریسک مشاهده می‌شود که به تثبیت بازار کمک کرده است. در این میان، جفت‌ارز AUDUSD در سطح ۰.۶۴۹۰ ثابت مانده و NZDUSD با رشد ۰.۲٪ به ۰.۵۶۵۳ رسیده، پس از آنکه در ساعات اولیه تا سطح ۰.۵۶۳۰ افت کرده بود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

شرکت AMD مجوز صادرات تراشه به چین را گرفت

شرکت AMD اعلام کرد که برخی مجوزهای صادراتی برای تراشه‌های سری MI300 به چین را دریافت کرده است، اما در پیش‌بینی مالی خود، درآمد حاصل از این صادرات را لحاظ نکرده است. مدیرعامل AMD، لیزا سو، در تماس تحلیلی با سرمایه‌گذاران گفت که درآمد بخش هوش مصنوعی این شرکت تا سال ۲۰۲۷ به ده‌ها میلیارد دلار خواهد رسید. همچنین، همکاری با OpenAI برای راه‌اندازی اولین گیگاوات پردازشی به‌خوبی در حال پیشرفت است. در بخش‌های دیگر، AMD اعلام کرد که: درآمد واحد رایانه‌های شخصی سریع‌تر از بازار رشد خواهد کرد. کسب‌وکار پردازنده‌های گرافیکی مراکز داده با شتاب در حال رشد است. تقاضا در حوزه رایانش ابری همچنان قوی باقی مانده است. فروش پردازنده‌های EPYC در بخش سازمانی به‌طور چشمگیری افزایش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر