TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,639.48 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

مکلم، رئیس بانک مرکزی کانادا: جهش بهره‌وری ناشی از هوش مصنوعی به این معناست که اقتصاد کانادا می‌تواند بدون افزودن فشار تورمی، رشد بیشتری داشته باشد

ما هنوز واقعاً شاهد باز شدن بازارهای جدید برای شرکت‌های کانادایی نبوده‌ایم؛ این قطعاً چیزی است که ما به دنبال آن هستیم. مکلم از نامزدی کوین وارش به عنوان رئیس فدرال رزرو استقبال می‌کند. او می‌گوید یک فدرال رزروِ کمتر قابل پیش‌بینی بر نرخ‌های ما تأثیر خواهد گذاشت. در آن صورت، انتظار می‌رود که شاهد تأثیری بر نرخ بهره اوراق خزانه ۵ ساله آمریکا باشید. اگر سیاست فدرال رزرو آمریکا کمتر قابل پیش‌بینی شود، این مسئله بر همه ما تأثیر خواهد گذاشت. مکلم، رئیس بانک مرکزی کانادا در پاسخ به سوالی درباره پیش‌بینی‌های اقتصادی بانک: ما نمی‌توانیم هر تهدیدی از سوی پرزیدنت ترامپ را دنبال کنیم. در این صورت، دور خودمان می‌چرخیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مکلم، رئیس بانک مرکزی کانادا: بازسازی اقتصاد کانادا و افزایش بهره‌وری، سال‌ها به طول خواهد انجامید

گذار به اقتصاد جدید می‌تواند دردناک‌تر از آن چیزی باشد که ما تمایل داریم. کانادا باید برای اجتناب از بدترین سناریو، به تغییرات ساختاری تن دهد. تفکیک تغییرات ساختاری از نوسانات ادواری (چرخه‌ای) دشوار است. باید مراقب باشیم که دچار تشخیص اشتباه ضعف اقتصادی نشویم. بانک مرکزی کانادا با توجه به رشد اندک نیروی کار، انتظار ندارد که نرخ بیکاری روند صعودی داشته باشد. کاهش نرخ‌ها در مواجهه با اقتصاد ضعیف، در صورتی که این ضعف ناشی از کاهش ظرفیت تولید باشد (نه افت ادواری تقاضا)، می‌تواند به تورم دامن بزند. ما باید شاهد بهبود تدریجی بازار کار در دوره منتهی به ۲۰۲۷ باشیم. ظهور هوش مصنوعی این پتانسیل را دارد که اقتصاد را در مسیر بالاتری قرار دهد و سطح زندگی را افزایش دهد؛ اما تاکنون شواهد اندکی وجود دارد که نشان دهد هوش مصنوعی در حال بهبود بهره‌وری است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا عملکرد فصلی فاکس‌کان بهترین در پنج سال اخیر خواهد بود؟

در یک نگاه ارسال رک‌های هوش مصنوعی توسط فاکس‌کان همچنان در حال افزایش است. فاکس‌کان انتظار دارد عملکرد فصلی سه‌ماهه جاری از میانگین پنج‌سال اخیر بهتر باشد. افزایش تقاضای AI و الکترونیک هوشمند موتور اصلی رشد شرکت است. فاکس‌کان، غول تولید تجهیزات الکترونیکی، در تاریخ ۵ فوریه ۲۰۲۶، اعلام کرده است که ارسال رک‌های (AI Rack) مرتبط با هوش مصنوعی در حال افزایش است و این بخش به یکی از محرک‌های اصلی رشد شرکت تبدیل شده است. علاوه بر آن، فروش محصولات هوشمند مصرفی—از گوشی‌ها تا گجت‌های هوشمند—بالاتر از سطحی بوده که تحلیل‌گران انتظار داشتند. این عملکرد قوی باعث شده فاکس‌کان پیش‌بینی کند که عملکرد فصلی سه‌ماهه جاری بهتر از محدوده عملکرد پنج سال گذشته خواهد بود؛ موضوعی که نشان‌دهنده تقاضای رو‌به‌رشد برای تجهیزات مرتبط با AI و الکترونیک پیشرفته است. “ «فاکس‌کان یک شرکت تایوانی است که با نام رسمی Hon Hai Precision Industry شناخته می‌شود و مقر اصلی آن در منطقه توچنگ، شهر نیو تایپه تایوان قرار دارد. این شرکت بزرگ‌ترین تولیدکننده تجهیزات الکترونیکی در جهان است و نقش کلیدی در مونتاژ محصولات برندهایی مانند اپل، مایکروسافت، سونی و آمازون دارد.» یوتوتایمز فاکس‌کان که یکی از بزرگ‌ترین تولیدکنندگان تجهیزات فناوری در جهان است، طی ماه‌های اخیر از افزایش سفارش‌ها در حوزه هوش مصنوعی، مراکز داده و دستگاه‌های هوشمند بهره‌مند شده و انتظار می‌رود این روند در ادامه سال نیز ادامه داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آلفابت با درآمد قوی بازار را غافلگیر کرد، اما یک عدد همه‌چیز را تغییر داد

در یک نگاه درآمد آلفابت بالاتر از پیش‌بینی‌ها بود؛ با رشد در جست‌وجو، تبلیغات و سرویس‌های ابری. تبلیغات عملکرد خوبی داشت؛ هرچند درآمد YouTube کمی کمتر از انتظار بود. بخش Google Cloud فراتر از برآوردها ظاهر شد و نقش موتور رشد را تقویت کرد. سرمایه‌گذاری‌های سنگین و Capex بی‌سابقه باعث نگرانی درباره حاشیه سود و جریان نقدی شد. آلفابت در سه‌ماهه پایانی سال عملکردی فراتر از انتظار ثبت کرد، اما اعلام برنامه سرمایه‌گذاری عظیم برای سال ۲۰۲۶ باعث شد بازار واکنشی محتاطانه نشان دهد. این نتایج از یک‌سو روند رشد شرکت را تأیید می‌کند و از سوی دیگر، حجم بالای هزینه‌های سرمایه‌ای آینده پرسش‌هایی درباره جریان نقدی، حاشیه سود و ارزش‌گذاری ایجاد کرده است؛ به‌ویژه با توجه به شتاب‌گیری سرمایه‌گذاری‌های مرتبط با هوش مصنوعی. آلفابت توانست با اتکا به قدرت جست‌وجو، تبلیغات و سرویس‌های ابری، درآمدی بالاتر از پیش‌بینی‌ها ثبت کند. درآمد کل شرکت به 113.83 میلیارد دلار رسید که بالاتر از اجماع تحلیلگران بود. همچنین درآمد بدون هزینه‌های جذب ترافیک نیز فراتر از انتظار گزارش شد. در بخش Google Services، درآمدها از برآوردها عبور کرد و تبلیغات نیز در مجموع عملکردی بهتر از پیش‌بینی‌ها داشت. بخش «جست‌وجو و سایر خدمات» رشد قابل‌توجهی نشان داد و بار دیگر قدرت موتور اصلی درآمدزایی آلفابت را—حتی در فضای رقابتی‌تر تبلیغات دیجیتال—به نمایش گذاشت. با این حال، درآمد تبلیغات YouTube کمی کمتر از انتظار بود که نشان‌دهنده احتیاط بیشتر تبلیغ‌دهندگان در فرمت‌های ویدیویی است. Google Cloud یکی از نقاط درخشان گزارش بود. درآمد این بخش با رسیدن به 17.66 میلیارد دلار به‌طور محسوسی از پیش‌بینی‌ها فراتر رفت. این عملکرد اعتماد سرمایه‌گذاران به Cloud را به‌عنوان یک محرک رشد بلندمدت و بخش مهمی از درآمدهای گروه تقویت می‌کند؛ به‌ویژه با افزایش تقاضای سازمانی و بارهای کاری مرتبط با هوش مصنوعی. در بخش سودآوری، درآمد عملیاتی کمی کمتر از انتظار بود که دلیل آن افزایش هزینه‌ها در توسعه زیرساخت و سرمایه‌گذاری‌های مداوم در حوزه هوش مصنوعی عنوان شد. این فشار هزینه‌ای با رقم بسیار بزرگ 91.45 میلیارد دلار هزینه سرمایه‌ای در سال ۲۰۲۵ (تنها 27.85 میلیارد دلار در سه‌ماهه چهارم) برجسته‌تر شد؛ رقمی که بسیار بالاتر از انتظار بازار بود. برای سال ۲۰۲۶، آلفابت رویکردی حتی تهاجمی‌تر اتخاذ کرده و محدوده هزینه سرمایه‌ای 175 تا 185 میلیارد دلار را اعلام کرده است؛ رقمی که به‌طور چشمگیری بالاتر از پیش‌بینی تحلیلگران است. این راهنما نشان‌دهنده تعهد جدی شرکت به توسعه زیرساخت‌های هوش مصنوعی، مراکز داده و ظرفیت Cloud است، اما احتمالاً تمرکز بازار را بیش از پیش به تعادل میان حاشیه سود کوتاه‌مدت و رشد بلندمدت معطوف خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت Eli Lilly بازار را غافلگیر کرد؛ سود و فروش فراتر از انتظار

در یک نگاه سود تعدیل‌شده هر سهم: ۷.۵۴ دلار (پیش‌بینی: ۶.۶۷ دلار) درآمد کل Q4: ۱۹.۲۹ میلیارد دلار (پیش‌بینی: ۱۸.۰۱ میلیارد دلار) قیمت پیش‌گشایش امروز: ۱۰۸۴.۵ دلار (افزایش از ۱۰۰۳.۴۶ دلار) شرکت داروسازی Eli Lilly امروز ۴ فوریه ۲۰۲۶ گزارش مالی سه‌ماهه چهارم خود را منتشر کرد و با ثبت درآمد و سودی فراتر از انتظارات، توجه بازار را به خود جلب کرد. این گزارش در حالی منتشر شد که نمودار قیمت سهام LLY نشان‌دهنده نوسانات شدید در ماه‌های اخیر است—از جهش در نوامبر تا افت در دسامبر و بازگشت تدریجی در ژانویه. امروز در پیش‌گشایش، قیمت سهم به ۱۰۸۴.۵ دلار رسید؛ جهشی قابل‌توجه از قیمت بسته‌شده ۱۰۰۳.۴۶ دلار. درآمد سه‌ماهه چهارم به ۱۹.۲۹ میلیارد دلار رسید (پیش‌بینی: ۱۸.۰۱ میلیارد دلار) و سود تعدیل‌شده هر سهم ۷.۵۴ دلار بود (پیش‌بینی: ۶.۶۷ دلار). فروش داروی Mounjaro به ۷.۴۱ میلیارد دلار رسید و Zepbound نیز ۴.۲۶ میلیارد دلار فروش داشت—هر دو فراتر از انتظارات بازار. Eli Lilly برای سال ۲۰۲۶ درآمدی بین ۸۰ تا ۸۳ میلیارد دلار و سود هر سهم بین ۳۳.۵۰ تا ۳۵ دلار پیش‌بینی کرده است. این سهم یکی از سنگین‌ترین وزنه‌ها در شاخص‌های S&P 500 و NYSE محسوب می‌شود و نوسانات آن تأثیر مستقیمی بر روند کلی بازار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سیگنال مهم از جنسن هوانگ؛ اوپن‌اِی‌آی آماده جذب سرمایه جدید

جنسن هوانگ، مدیرعامل انویدیا، در تاریخ ۴ فوریه ۲۰۲۶، اعلام کرده که اوپن‌اِی‌آی احتمال دارد پیش از عرضه اولیه سهام خود، یک دور جذب سرمایه جدید برگزار کند. او تأکید کرده که اگر چنین مرحله‌ای انجام شود، انویدیا نیز در آن مشارکت خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نزدک روی لبه تیغ؛ آیا سقوط بزرگ در راه است؟

در یک نگاه سهام فناوری باعث افت شاخص‌ها شدند، حتی زمانی که نیمی از بازار رشد داشت. نگرانی‌ها درباره ارزش‌گذاری بیش‌ازحد شرکت‌های AI افزایش یافته است. نزدک دوباره سطح میانگین متحرک ۱۰۰ روزه را آزمایش کرده است. رابطه پیچیده OpenAI و انویدیا به نگرانی‌ها دامن زده است. بازار سهام آمریکا پس از افت شدید سهام فناوری در تاریخ ۳ فوریه ۲۰۲۶، در آستانه یک آزمون تکنیکال مهم قرار گرفته است. نزدک دوباره به سطح میانگین ۱۰۰ روزه رسیده و سرمایه‌گذاران نگرانند که آیا روند صعودی ادامه خواهد یافت یا موج فروش تازه‌ای آغاز می‌شود. بازار سهام آمریکا پس از افت قابل‌توجه سهام فناوری، در آستانه یک آزمون تکنیکال مهم قرار گرفته است. شاخص S&P 500 روز گذشته ۰.۸٪ افت کرد، نزدک ۱.۴٪ سقوط داشت و داوجونز با کاهش محدود ۰.۳٪ بسته شد. نکته قابل‌توجه این بود که با وجود رشد بیش از نیمی از سهام S&P، وزن بالای شرکت‌های فناوری باعث افت کلی شاخص شد. “ بازار به مرحله‌ای رسیده که دیگر صرف وعده‌های هوش مصنوعی کافی نیست و سرمایه‌گذاران منتظر نتایج واقعی هستند. نگرانی‌ها درباره ارزش‌گذاری بیش‌ازحد شرکت‌های AI، به‌ویژه با توجه به پیچیدگی روابط میان OpenAI و انویدیا، فشار روانی مضاعفی ایجاد کرده است. خبر عدم تعهد کامل انویدیا به قرارداد ۱۰۰ میلیارد دلاری با OpenAI نیز به این تردیدها دامن زده است. یوتوتایمز از منظر تکنیکال، نزدک دوباره به سطح میانگین متحرک ۱۰۰ روزه رسیده—سطحی که از پایان سال گذشته نقش حمایت کلیدی داشته است. اگر این سطح شکسته شود، احتمال فعال شدن توقف‌های معاملاتی و آغاز موج فروش برای تثبیت سود وجود دارد؛ به‌ویژه اگر این اتفاق با ترکیدن حباب AI همراه شود. برای یادآوری، آخرین بار که نزدک این سطح را شکست، در فوریه ۲۰۲۵ بود که منجر به افت بیش از ۲۲٪ شد. آن سقوط شدید عمدتاً ناشی از نگرانی‌های سیاسی و تعرفه‌های تجاری بود، اما این‌بار عامل اصلی، انتظارات بالا از فناوری و هوش مصنوعی است. در مجموع، بازار در نقطه‌ای حساس قرار دارد؛ جایی که عملکرد واقعی شرکت‌های فناوری می‌تواند مسیر آینده شاخص‌ها را تعیین کند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

مدیرعامل انویدیا تایید کرد؛ سرمایه‌گذاری در OpenAI طبق برنامه است

جنسن هوانگ، مدیرعامل انویدیا، در مصاحبه با شبکه CNBC اخبار مثبت و مهمی را اعلام کرد که می‌تواند به نگرانی‌های اخیر بازار پایان دهد. وی تاکید کرد که برنامه انویدیا برای سرمایه‌گذاری در شرکت OpenAI کاملاً «طبق برنامه» پیش می‌رود. بر اساس این اظهارات، انویدیا در دور بعدی جذب سرمایه OpenAI مشارکت خواهد کرد. همچنین هوانگ فاش کرد که انویدیا قصد دارد در عرضه اولیه سهام (IPO) احتمالی خالق ChatGPT نیز به عنوان سرمایه‌گذار حضور داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بدترین روز نزدک در سال؛ چرا تکنولوژی سقوط کرد؟

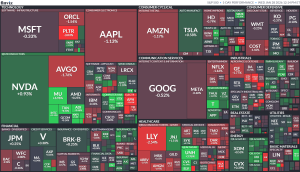
در یک نگاه شاخص نزدک بدترین روز سال خود را تجربه کرد و شرکت‌های نرم‌افزاری و هوش مصنوعی رهبران این ریزش بودند. بیت‌کوین تمام سودهای پس از پیروزی ترامپ را از دست داد و اتریوم به کف سال ۲۰۲۵ رسید. برخلاف تکنولوژی، سهام «اقتصاد قدیم» (انرژی و مواد اولیه) و طلا عملکرد درخشانی داشتند. تنش لفظی بین OpenAI و انویدیا و نگرانی از حباب هوش مصنوعی، ماشه این فروش را کشید. روز عجیب و خونین در بازارهای مالی امروز ۳ فوریه ۲۰۲۶، بازار سهام ایالات متحده لحظه به لحظه وضعیت وخیم‌تری پیدا می‌کند. شاخص نزدک (Nasdaq) با ریزش ۲.۲ درصدی و شاخص S&P 500 با افت ۱.۴ درصدی مواجه شده‌اند. اما نکته عجیب ماجرا اینجاست: با وجود این ریزش سنگین، بیش از نیمی از شرکت‌های S&P 500 مثبت هستند! تحلیلگران معتقدند که ما شاهد یک «چرخش سرمایه» کلاسیک هستیم؛ جایی که پول از غول‌های تکنولوژی خارج شده و به سمت «اقتصاد قدیم» (انرژی، مواد اولیه و خدمات شهری) سرازیر می‌شود. کشتار در سیلیکون‌ولی؛ چه کسانی سقوط کردند؟ در یوتوتایمز با بررسی تابلوی معاملات، ریزش‌های سنگینی را در بخش نرم‌افزار و هوش مصنوعی مشاهده می‌کنیم. پی‌پال (۲۰-٪)، شاپیفای (۱۱-٪) و اکسنچر (۱۰-٪) پیشتازان این سقوط بودند. حتی غول‌هایی مانند انویدیا، مایکروسافت و آمازون نیز از گزند فروش در امان نماندند. کریپتو؛ قربانی بزرگ‌تر وضعیت در بازار ارزهای دیجیتال حتی از سهام بدتر است. بیت‌کوین با سقوط ۶.۸ درصدی به کانال ۷۳ هزار دلار برگشت و عملاً تمام رشدی که پس از پیروزی ترامپ کرده بود را پس داد. اتریوم نیز با ریزش ۹.۵ درصدی، کف ماه می ۲۰۲۵ را شکست. “ «پول دیگر چشم‌بسته وارد هر چیزی که برچسب «هوش مصنوعی» دارد نمی‌شود؛ حباب ارزش‌گذاری‌ها به مرز انفجار رسیده و سرمایه‌گذاران نگران بازدهی واقعی هستند.» مرتضی عظیمی چرا بازار تکنولوژی ناگهان ترسید؟ به نظر می‌رسد چند عامل کلیدی پشت این فروش گسترده نهفته است که در یوتوتایمز آن‌ها را تحلیل می‌کنیم: ۱. جنگ لفظی هوش مصنوعی: اختلاف نظر و تنش میان OpenAI و انویدیا درباره عملکرد چیپ‌ها و سرمایه‌گذاری‌ها، زنگ خطر را به صدا درآورد. ۲. ترس از حباب: نگرانی‌ها درباره ارزش‌گذاری‌های نجومی و هزینه‌های سرمایه‌ای سنگین (Capex) در حوزه هوش مصنوعی اوج گرفته است. ۳. مرگ خندق‌های نرم‌افزاری: این باور که هوش مصنوعی مزیت رقابتی شرکت‌های نرم‌افزاری سنتی را از بین می‌برد، باعث فرار سرمایه از این بخش شده است. در حالی که تکنولوژی می‌سوزد، طلا بزرگترین رشد یک‌روزه خود را ثبت کرد و نفت نیز به دلیل نگرانی‌های جنگ ایران و آمریکا افزایش یافت.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

واگرایی در بورس آمریکا؛ فرصت‌های جدید در صنایع سنتی

در یک نگاه افت سنگین سهام فناوری در مقابل رشد سهام چرخه‌ای، نشانه‌ای از چرخش سرمایه در بازار است. داده‌های جدید بخش تولید آمریکا این فرضیه را تقویت کرده که اقتصاد واقعی در حال جان گرفتن است. سرمایه‌گذاران به‌تدریج از فناوری فاصله می‌گیرند و به صنایع سنتی، حمل‌ونقل و مواد اولیه روی می‌آورند. بازار سهام آمریکا پس از شروعی مثبت، به‌سرعت وارد محدوده منفی شد؛ حرکتی که عمدتاً تحت فشار فروش در سهام فناوری شکل گرفت. شاخص نزدک حدود ۱ درصد افت کرد و نام‌های بزرگ این بخش، بخش عمده‌ای از فشار نزولی بازار را به خود اختصاص دادند. در میان بازندگان اصلی، سهامی مانند پی‌پل، انویدیا، مایکروسافت، ادوبی، میکرون و ای‌اس‌ام‌ال افت‌های قابل‌توجهی را ثبت کردند؛ افت‌هایی که بار دیگر آسیب‌پذیری بخش فناوری را در برابر تغییر فضای کلان اقتصادی برجسته کرد. با این حال، تمرکز صرف بر این افت‌ها تصویر کامل بازار را نشان نمی‌دهد. در سوی دیگر اقتصاد، نشانه‌های روشنی از بهبود دیده می‌شود. بخش حمل‌ونقل که روز گذشته موفق به شکست سطوح مقاومتی شده بود، امروز نیز به روند صعودی خود ادامه داد. همچنین سهام شرکت‌های معدنی پس از سقوط شدید روزهای جمعه و دوشنبه، بار دیگر به محدوده مثبت بازگشتند. طبق بررسی‌های کارشناسان یوتوتایمز؛ سهامی مانند امریکن ایرلاینز، فری‌پورت-مک‌موران، داو، کلیولند-کلیفس و چند نام صنعتی دیگر نیز رشدهای قابل‌توجهی را ثبت کردند؛ رشدی که به‌روشنی از چرخش تمرکز بازار به سمت بخش‌های چرخه‌ای خبر می‌دهد. از منظر سیاست‌گذاری، یکی از مقامات فدرال رزرو امروز اعلام کرد داده‌های اقتصادی آمریکا در یک ماه و نیم گذشته، به‌ویژه از منظر تقاضا، امیدوارکننده بوده است. این ارزیابی، فرضیه انتقال تدریجی موتور رشد بازار از بخش فناوری به «اقتصاد واقعی» را تقویت می‌کند. چنین چرخشی لزوماً به محرک‌های بزرگ نیاز ندارد. بخش‌هایی مانند مسکن، مواد اولیه و صنایع قدیمی طی دو سال گذشته به‌شدت تحت فشار بوده‌اند و از نظر ارزش‌گذاری در وضعیت جذابی قرار دارند. این گروه‌ها به‌طور سنتی در دسته سهام چرخه‌ای قرار می‌گیرند و معمولاً در مراحل ابتدایی احیای اقتصادی عملکرد بهتری دارند. “ «در واقع، هم دولت آمریکا و هم فدرال رزرو طی سال‌های اخیر تلاش کرده‌اند زمینه بازگشت صنایع سنتی را فراهم کنند.» محمد زمانی گزارش جدید شاخص مدیران خرید بخش تولید که از سوی مؤسسه مدیریت عرضه منتشر شد و رشد آن از ۴۸.۵ به ۵۲.۶ واحد را نشان داد، در همین راستا مورد توجه بازار قرار گرفت. هرچند این تنها یک داده است، اما نتایج نظرسنجی مؤسسه اس‌اندپی گلوبال و شاخص تولیدی شیکاگو نیز تصویر نسبتاً بهتری از وضعیت صنعت ارائه داده‌اند. به‌ویژه مؤلفه سفارش‌های جدید در گزارش ISM، نشانه‌ای است که نمی‌توان به‌سادگی از کنار آن عبور کرد. هرچند احتیاط همچنان ضروری است و احتمال دارد بخشی از این جهش مقطعی باشد، اما بررسی دقیق گزارش‌های مالی و اظهارنظر مدیران شرکت‌های صنعتی می‌تواند سرنخ‌های مهمی درباره تغییر واقعی تقاضا ارائه دهد. نکته قابل‌توجه آن است که در روزی که شاخص‌های اصلی بازار سهام تحت فشار قرار دارند، بخش‌هایی از بازار از خود مقاومت چشمگیری نشان می‌دهند. این رفتار معمولاً نشانه‌ای از جابه‌جایی فعال سرمایه است، نه صرفاً نوسان‌های کوتاه‌مدت. ✔️  بیشتر بخوانید: چرا دولت آمریکا مدام تعطیل می‌شود؟ در همین چارچوب، برخی سرمایه‌گذاران بزرگ نیز به‌نظر می‌رسد روی این سناریو شرط‌بندی کرده‌اند. به‌عنوان نمونه، دیوید تپر اخیراً نشانه‌هایی از تمرکز بر سهام چرخه‌ای نشان داده و سرمایه‌گذاری او در سهام ویرلپول پس از افت ناشی از گزارش مالی، همچنان به رشد خود ادامه داده و امروز نیز چند درصد افزایش قیمت را ثبت کرده است. بر اساس جمع‌بندی تیم UtoTimes، آنچه این روزها در بازار سهام آمریکا دیده می‌شود، می‌تواند نشانه‌ای از آغاز یک واگرایی معنادار باشد؛ واگرایی‌ای که در آن، سهام فناوری نقش پیشران خود را موقتاً واگذار می‌کند و صنایع سنتی و چرخه‌ای بار دیگر به مرکز توجه سرمایه‌گذاران بازمی‌گردند. اگر داده‌های اقتصادی این مسیر را تأیید کنند، بازگشت «معامله چرخه‌ای» ممکن است بیش از یک نوسان مقطعی باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اداره آمار کار (BLS): گزارش اشتغال ژانویه که قرار بود جمعه منتشر شود، به دلیل تعطیلی بخشی از دولت فدرال، منتشر نخواهد شد

اداره آمار کار (BLS): گزارش اشتغال ژانویه که قرار بود جمعه منتشر شود، به دلیل تعطیلی بخشی از دولت فدرال، منتشر نخواهد شد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوراکل تا ۵۰ میلیارد دلار برای توسعه زیرساخت ابری جذب سرمایه می‌کند

در یک نگاه اوراکل قصد دارد ۴۵ تا ۵۰ میلیارد دلار در سال ۲۰۲۶ جذب کند. هدف: توسعه ظرفیت Oracle Cloud Infrastructure. تأمین مالی به‌صورت ترکیبی از سهام و بدهی انجام می‌شود. تمرکز بر حفظ رتبه اعتباری و قدرت ترازنامه اوراکل اعلام کرد قصد دارد در سال ۲۰۲۶ تا ۵۰ میلیارد دلار سرمایه جذب کند تا ظرفیت زیرساخت ابری خود را گسترش دهد. این سرمایه‌گذاری عظیم نشان‌دهنده رشد تقاضای قراردادی از سوی مشتریان بزرگ فناوری است، اما در کوتاه‌مدت نگرانی‌هایی درباره رقیق شدن سهام و افزایش بدهی شرکت ایجاد کرده است. جزئیات تأمین مالی اوراکل نیمی از سرمایه از طریق انتشار سهام شامل سهام عادی، اوراق قابل تبدیل، و برنامه تدریجی انتشار تا سقف ۲۰ میلیارد دلار نیمی دیگر از طریق اوراق قرضه ممتاز و بدون وثیقه انتشار اوراق فقط یک‌بار در اوایل سال ۲۰۲۶ انجام می‌شود.  هدف: پاسخ‌گویی به تقاضای قراردادی مشتریان بزرگ اوراکل اعلام کرده این سرمایه‌گذاری برای پاسخ‌گویی به تقاضای از پیش قراردادشده از سوی مشتریان بزرگ فناوری است. مشتریانی مانند: AMD Meta NVIDIA OpenAI TikTok xAI در حال افزایش بار پردازشی و نیاز به زیرساخت ابری هستند. “ «اوراکل در حال تثبیت جایگاه خود در رقابت ابری با سرمایه‌گذاری سنگین است» یوتوتایمز رقابت در فضای ابری و هوش مصنوعی اوراکل زیرساخت ابری خود را به‌عنوان موتور رشد اصلی معرفی کرده و در حال رقابت مستقیم با ارائه‌دهندگان ابری بزرگ مانند AWS و Azure است. تقاضای مرتبط با هوش مصنوعی و پردازش‌های سنگین، محرک اصلی این سرمایه‌گذاری است. نگرانی‌های کوتاه‌مدت برخی تحلیلگران هشدار داده‌اند که: انتشار سهام ممکن است باعث رقیق شدن سهم سرمایه‌گذاران فعلی شود. افزایش بدهی می‌تواند نسبت‌های مالی شرکت را تحت فشار قرار دهد. اما اوراکل تأکید دارد که رتبه اعتباری خود را حفظ خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا فوریه ماهی کم‌فروغ برای طلا و نقره است؟ مرور هفته به‌قلم بِرِنت دانِلی

در یک نگاه بازارهای جهانی در هفته گذشته شاهد نوساناتی کم‌سابقه و «چند برابر میانگین تاریخی» در دارایی‌های مختلف بودند که بار دیگر شکنندگی ساختار بازار را یادآوری کرد. انتخاب کوین وارش به‌عنوان رئیس آینده فدرال رزرو، روند تضعیف دلار و جهش فلزات گران‌بها را موقتاً متوقف کرد. تحلیل‌گران معتقدند بازارها وارد فاز تثبیت و اصلاح شده‌اند و ماه فوریه می‌تواند دوره‌ای پرچالش برای سهام، ارزها و کالاها باشد. هفته گذشته یکی از پرنوسان‌ترین مقاطع بازارهای مالی در سال‌های اخیر رقم خورد؛ هفته‌ای که در آن، حرکات قیمتی شدید و کم‌سابقه در بسیاری از کلاس‌های دارایی به ثبت رسید. این تحولات بار دیگر یادآور این واقعیت بود که برخلاف مدل‌های تئوریک، داده‌های بازارهای مالی از توزیع نرمال پیروی نمی‌کنند و رخدادهای افراطی، نه استثنا، بلکه بخشی ذاتی از این نظام هستند. در چنین فضایی، آنچه طی روزهای اخیر بیش از همه جلب توجه کرد، بازگشت پرقدرت «ریسک‌های دُم» بود؛ اصطلاحی برگرفته از آمار که به بخش‌های انتهایی منحنی توزیع اشاره دارد، جایی که رویدادهای نادر اما بسیار شدید قرار می‌گیرند. در عمل، این مفهوم به وقوع حرکت‌هایی فراتر از دامنه نوسان معمول بازار اشاره دارد؛ نوساناتی که به‌ندرت رخ می‌دهند، اما در صورت وقوع، می‌توانند پیامدهای سنگینی داشته باشند. هم‌زمان با فعال شدن این ریسک‌ها، بسیاری از استراتژی‌های مبتنی بر نوسان پایین از کار افتادند؛ پدیده‌ای که هر چند سال یک‌بار بازارها را غافلگیر می‌کند و سرمایه‌گذاران را با زیان‌های قابل‌توجه مواجه می‌سازد. تم غالب هفته، مفهوم «هج کردن دارایی‌های آمریکا» بود. سرمایه‌گذاران خارجی که طی یک دهه گذشته بخش بزرگی از پرتفوی خود را بدون پوشش ریسک به دارایی‌های آمریکایی اختصاص داده بودند، اکنون با نگرانی‌های فزاینده درباره ریسک‌های نظارتی، مالیاتی و حتی مصادره دارایی‌ها مواجه شده‌اند. تغییر جهت سیاست‌های دولت آمریکا به سمت نوعی سرمایه‌داری دولتی، همراه با رویکردهای فرامرزی، برخی کشورها (به‌ویژه در اروپا) را در موقعیتی دشوار قرار داده است. برای بسیاری از صندوق‌های بازنشستگی و مدیران دارایی، به‌ویژه در کشورهایی مانند دانمارک، نگهداری گسترده دارایی‌های دلاری در سال‌های گذشته امن‌ترین راه برای حفظ شغل و عملکرد حرفه‌ای تلقی می‌شد. اما اکنون، با تضعیف نسبی عملکرد بازار آمریکا در سال ۲۰۲۵ و تغییر فضای سیاسی، این رویکرد زیر سؤال رفته است. نتیجه این نگرانی‌ها، موج تازه‌ای از پوشش ریسک ارزی و فروش دلار در هفته گذشته بود. همین روایت باعث شد دلار آمریکا تا روز پنجشنبه تحت فشار سنگین قرار گیرد، تا آنکه با اعلام زودهنگام انتخاب کوین وارش به‌عنوان رئیس آینده فدرال رزرو، ورق تا حدی برگشت و بازار شاهد یک بازگشت نوسانی شدید شد. به این ترتیب، روند طولانی و پرحاشیه انتخاب رئیس جدید فدرال رزرو  که به یک فرآیند نمایشی و فرسایشی تبدیل شده بود، سرانجام به پایان رسید. برخلاف ماه‌ها گمانه‌زنی درباره تضعیف استقلال بانک مرکزی، ترامپ در نهایت گزینه‌ای کاملاً سنتی، درون‌سیستمی و نزدیک به وال‌استریت را برگزید. کوین وارش، چهره‌ای با سابقه طولانی در فدرال رزرو و بانک‌های سرمایه‌گذاری، نماد تداوم وضع موجود است. انتخاب او نشان می‌دهد ساختار و رویه‌های بانک مرکزی آمریکا احتمالاً تغییر بنیادینی نخواهند کرد. در عمل، رئیس جدید تفاوت معناداری با رئیس پیشین ندارد: «رئیس جدید، همان رئیس قدیمی است.» همین موضوع، پایه تحلیل جدیدی را در بازار شکل داده است؛ تحلیلی که بر ورود دلار و فلزات گران‌بها به یک فاز تثبیت یا اصلاح تأکید دارد. “ «از منظر فصلی نیز، ابتدای فوریه معمولاً دوره‌ای ضعیف برای بازار طلا و نقره محسوب می‌شود. علاوه بر این، فعالیت گسترده صندوق‌های بازنشستگی در فروش دلار، پس از پایان ماه، احتمالاً کاهش خواهد یافت.» محمد زمانی بازارها در مجموع واکنشی منطقی به این انتصاب نشان دادند: انتخاب وارش اندکی به نفع دلار و به زیان فلزات گران‌بها تعبیر شد، زیرا گزینه‌های رادیکال‌تر از صحنه کنار رفتند. با این حال، از دید بسیاری از تحلیل‌گران، این تغییر چندان چیزی را در سیاست پولی عوض نمی‌کند. اقتصاد آمریکا همچنان مسیر باثباتی را طی می‌کند و پس از شش نوبت کاهش نرخ بهره، نرخ‌های سیاستی به محدوده‌ای متعادل رسیده‌اند. انتظارات بازار برای نرخ بهره سپتامبر ۲۰۲۶ نیز از ماه‌ها قبل تقریباً بدون تغییر باقی مانده و در محدوده ۳ تا ۳.۲۵ درصد تثبیت شده است. برخی تحلیل‌گران، با نگاهی متفاوت، معتقدند ترکیب سیاست‌های وارش و تیم اقتصادی ترامپ می‌تواند در نهایت به تضعیف ساختاری دلار منجر شود؛ الگویی شبیه برخی اقتصادهای آمریکای لاتین که در آن، کاهش هزینه بدهی و هدایت منابع به بخش خصوصی، در اولویت قرار می‌گیرد. چنین رویکردی می‌تواند به منحنی بازده شیب‌دارتر، نرخ‌های کوتاه‌مدت پایین‌تر و رشد بازار سهام منجر شود. در بازار سهام، نشانه‌های اشباع خرید به‌وضوح دیده می‌شود. شاخص‌ها پس از یک ماه خرید مداوم، وارد محدوده‌ای حساس شده‌اند. فوریه معمولاً ماهی پرنوسان است و سقوط اخیر نقره نشان می‌دهد سرمایه‌گذاران خرد تا حد زیادی منابع خود را مصرف کرده‌اند. برخی سهام‌ محبوب بازار نشانه‌های ضعف بروز داده‌اند و خطر تشکیل الگوی «سقف دوقلو» در نزدک افزایش یافته است. طبق بررسی‌های تیم یوتوتایمز؛ دیدگاه بخشی از تحلیل‌گران بازار سهام نشان می‌دهد که چشم‌انداز ماه فوریه با ریسک‌های فزاینده‌ای همراه است؛ جایی که سطح بالای مشارکت سرمایه‌گذاران خرد و اشباع پوزیشن‌های خرید، احتمال اصلاح قیمتی را افزایش داده است. در بازار اوراق قرضه، نشانه‌هایی از تثبیت مشاهده می‌شود. ورود تدریجی سرمایه‌گذاران نهادی ژاپنی به بازار اوراق، همراه با ضعف نسبی سهام، از بازار بدهی حمایت کرده است. در همین حال، احتمال افزایش نرخ بهره در استرالیا تا حد زیادی در قیمت‌ها لحاظ شده است. در بازار فارکس، دلار استرالیا که هفته گذشته عملکردی درخشان داشت، اکنون تحت تأثیر سقوط نقره و افزایش همبستگی با فلزات قرار گرفته است. هم‌زمان، نشانه‌هایی از خستگی فروش دلار دیده می‌شود و احتمال ورود بازار به فاز استراحت افزایش یافته است. در حوزه رمزارزها، بیت‌کوین نیز حمایت مهمی را از دست داده است. با فروپاشی روایت صعودی مبتنی بر همراهی با طلا و نقره، بسیاری معتقدند فاز نزولی تازه‌ای آغاز شده و محدوده ۷۴ تا ۷۵ هزار دلار در معرض آزمون قرار دارد. ✔️  بیشتر بخوانید: پس از ریزش سنگین؛ آیا طلا دوباره اوج می‌گیرد؟ بازار نقره در هفته گذشته وارد فازی کاملاً افراطی شد؛ جایی که نوسان ضمنی به سطوحی بی‌سابقه نزدیک شد و رفتارهای هیجانی، به‌ویژه از سوی معامله‌گران خرد، نقش پررنگی ایفا کرد. موج ورود کاربران شبکه‌هایی مانند وال‌استریت‌بتس به معاملات نقره، بار دیگر این واقعیت را برجسته کرد که دارایی‌هایی با نوسان بسیار بالا، همان‌قدر که ظرفیت سودآوری دارند، مستعد زیان‌های سنگین نیز هستند. در چنین شرایطی، حرکت‌های سریع و دوطرفه به یک ویژگی ساختاری بازار تبدیل می‌شود، نه یک استثنا. برخی تحلیل‌های منتشرشده در ابتدای هفته نیز از پیش نسبت به این وضعیت هشدار داده بودند. بر اساس این ارزیابی‌ها، آغاز ماه فوریه معمولاً با افزایش شناسایی سود و کاهش تمایل به ریسک همراه است و از منظر فصلی نیز، دوره‌ای نسبتاً ضعیف برای فلزات گران‌بها محسوب می‌شود. در چنین فضایی، انتظار می‌رود بازار وارد فاز تثبیت یا اصلاح محدود شود. از نگاه معاملاتی، در شرایطی که نوسان به‌شدت افزایش یافته، استفاده از استراتژی‌های پوششی مانند فروش کال آپشن کوتاه‌مدت می‌تواند به مدیریت ریسک کمک کند، هرچند هزینه بالای نوسان، خود نشان‌دهنده سطح بالای عدم‌قطعیت است. در همین حال، جهش نوسان هفتگی نقره به محدوده نزدیک ۱۰۰ درصد، به‌عنوان یک علامت هشدار جدی تلقی می‌شود. تجربه تاریخی نشان می‌دهد که در اغلب نقاط عطف مهم بازار نقره، نوسان یک‌هفته‌ای معمولاً به محدوده ۷۵ تا ۱۰۰ درصد رسیده است. به همین دلیل، تداوم چنین سطوحی از نوسان، اغلب نشانه‌ای از نزدیک شدن بازار به یک مرحله بازتنظیم یا تغییر فاز قیمتی است. در مجموع، تحولات اخیر نشان می‌دهد که بازار فلزات گران‌بها پس از یک دوره رشد شتاب‌زده، وارد مرحله‌ای شده که مدیریت ریسک، بیش از هر زمان دیگری برای فعالان آن اهمیت دارد. بر اساس جمع‌بندی تیم UtoTimes، هفته گذشته نشان داد که بازارهای جهانی وارد مرحله‌ای تازه شده‌اند؛ مرحله‌ای که در آن، دوره رشدهای آرام و کم‌نوسان به پایان رسیده و جای خود را به حرکات تند، اصلاح‌های سریع و بازتعریف ریسک داده است. اگرچه مسیر بلندمدت برخی دارایی‌ها همچنان صعودی ارزیابی می‌شود، اما فضای پیش‌رو پرنوسان‌تر، پیچیده‌تر و دشوارتر از سال‌های اخیر خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار در آستانه بازگشت؟ بررسی چشم‌انداز دلار پس از انتخاب وارش

در یک نگاه معرفی کوین وارش به عنوان رئیس جدید فدرال رزرو می‌تواند نقطه عطفی در تقویت دلار آمریکا باشد و نگرانی‌ها درباره گزینه‌های داویش‌تر را کاهش دهد. برای سقوط قاطع EURUSD زیر سطح ۱.۱۹۰۰، احتمالاً به محرک‌های تازه‌تری مثل داده‌های قوی اقتصادی یا اظهارات مقامات آمریکایی نیاز است. دلار آمریکا در برابر ارزهای گروه ده (G10) بهبود یافته اما برای احیای پایدار به محرک مثبت بیشتری نیاز دارد. رشد اقتصادی کانادا برای نوامبر قابل قبول است اما دلار آمریکا همچنان عامل اصلی حرکت جفت ارز USDCAD است. در دنیای پرنوسان بازارهای مالی، امروز انتظار می‌رود دونالد ترامپ، کوین وارش را به عنوان رئیس جدید فدرال رزرو معرفی کند. این خبر می‌تواند نقطه عطفی برای تقویت دلار آمریکا باشد و بخشی از نگرانی‌ها درباره انتخاب گزینه‌ای داویش‌تر را برطرف کند. با این حال، برای اینکه EURUSD به طور قاطع زیر سطح ۱.۱۹۰۰ سقوط کند، ممکن است به محرک‌های تازه‌تری در روزهای آینده نیاز باشد. امروز در منطقه یورو داده‌های اقتصادی زیادی منتشر می‌شود، اما تأثیر آن‌ها بر بازار فارکس احتمالاً محدود خواهد بود. دلار آمریکا: آیا محرک‌های بیشتری برای احیای USD لازم است؟ دلار آمریکا مدتی است که در انتظار یک جرقه برای بازگشت به مسیر صعودی بوده و خبر احتمالی معرفی کوین وارش به عنوان نامزد ریاست فدرال رزرو، دقیقاً همان چیزی است که بازار به آن نیاز دارد. وارش، که پیشتر عضو فدرال رزرو بوده، دیدگاه‌های هاوکیش (انقباضی) نسبت به کاهش ترازنامه داشته و گزینه‌ای بازارپسند به شمار می‌رود. با توجه به تأکید ترامپ بر کاهش نرخ بهره، احتمالاً وارش در مصاحبه‌ها موضع ملایم‌تری اتخاذ کرده، اما این انتخاب می‌تواند نگرانی‌ها درباره استقلال فدرال رزرو را کاهش دهد. وارش و ریک ریدر هر دو گزینه‌های پیشرو بودند و هر دو بازارپسند، بنابراین تأثیر نگرانی‌های استقلال فدرال بر فروش اخیر دلار محدود بوده است. با این وجود، دلار در برابر ارزهای گروه ده (G10) حدود ۰.۲ تا ۰.۸ درصد بهبود یافته. این می‌تواند حداقل ریسک یک سقوط عمده دیگر در دلار را برای کوتاه‌مدت کاهش دهد. اما علاقه به خرید EURUSD در سطوح پایین مانند ۱.۱۹۰۰ همچنان قوی است، حتی با وجود نشانه‌هایی که نشان می‌دهد افت دلار بیش از حد نسبت به نرخ‌ها و داستان کلان اقتصادی بوده است. برای شکستن روند نزولی و آغاز یک احیای پایدار، دلار ممکن است به محرک مثبت دیگری نیاز داشته باشد – مانند اظهارات مقامات آمریکایی درباره نارضایتی از افت سریع دلار، یا داده‌های قوی اقتصادی. شاخص PPI امروز ممکن است تأثیر کمی داشته باشد، اما نظرسنجی‌های ISM هفته آینده، پیش از گزارش اشتغال (ADP و حقوق و دستمزد رسمی)، فرصت بهتری فراهم می‌کند. داده‌های دیروز هم چندان حمایتی برای دلار نبودند. مدعیان بیکاری پایین بود، اما این خبر تازه‌ای نیست؛ مشکل بازار کار آمریکا کمبود استخدام است، نه اخراج زیاد. آنچه واقعاً تعجب‌آور بود، افزایش کسری تجاری آمریکا از ۲۹.۲ میلیارد دلار در اکتبر به ۵۶.۸ میلیارد دلار در نوامبر بود. این احتمالاً به دلیل تأخیر کشتی‌ها در بنادر به خاطر ابهامات تعرفه‌های روز آزادی و سپس آزادسازی آن‌ها در نوامبر است که واردات را ۵ درصد افزایش داد. این تغییرات باعث شد تخمین GDPNow فدرال رزرو آتلانتا برای سه‌ماهه چهارم از ۵.۴ درصد به ۴.۲ درصد کاهش یابد. یورو: داده‌های فراوان، اما تأثیر کم بر بازار همان‌طور که اشاره شد، EURUSD همچنان خریداران را در سطوح ۱.۱۸۸۰ تا ۱.۱۹۰۰ جذب می‌کند، حتی با بهبود اقبال نسبت به دلار. هرگونه شکست نزولی کاملاً به دلار بستگی دارد و داده‌های امروز منطقه یورو احتمالاً نقش ثانویه‌ای ایفا خواهند کرد. این داده‌ها شامل شاخص CPI آلمان و اسپانیا برای ژانویه، و همچنین ارقام اولیه GDP برای سه‌ماهه چهارم است. پیش‌بینی‌ها نشان‌دهنده کندی رشد از ۰.۳ درصد به ۰.۲ درصد فصلی (که با پیش‌بینی ING همخوانی دارد) و ۱.۳ درصد سالانه است – رقمی که بازارها احتمالاً کاملاً قیمت‌گذاری کرده‌اند. برای آلمان، رشد ۰.۲ درصد فصلی و تورم کمی بالاتر از ۱.۸ درصد به ۱.۹ درصد انتظار می‌رود. تیم اقتصادی ما پیش‌نمایش جلسه بانک مرکزی اروپا (ECB) هفته آینده را منتشر کرده است. یورو موضوع برجسته‌ای خواهد بود، اما با توجه به اکراه قبلی کریستین لاگارد، رئیس ECB، برای بحث درباره ارز، نباید انتظار دیدگاه‌های قوی درباره یورو داشت. این ممکن است مسئله‌ای بلندمدت‌تر باشد، جایی که قدرت پایدار یورو می‌تواند منجر به بازنگری‌های نزولی در تورم شود. دلار کانادا: رشد مناسب، اما دلار آمریکا همچنان راننده اصلی است ارقام رشد کانادا برای نوامبر انتظار می‌رود ۰.۷ درصد سالانه باشد. این عدد قابل قبول است، اما یک شاخص گذشته‌نگر و نه چندان حیاتی برای بانک کانادا در حال حاضر. نتیجه جلسه این هفته بانک کانادا را اینجا بررسی کردیم. هیچ تغییر واقعی در موضع خنثی مشاهده نشد، اما گزینه‌ها باز هستند و اگر تغییری در نرخ‌ها در ماه‌های آینده رخ دهد، احتمال کاهش بیشتر از افزایش است. محرک‌های برای قیمت‌گذاری مجدد داویش احتمالاً از بازار کار (با تمرکز بر نرخ بیکاری) و بدتر شدن روابط آمریکا-کانادا پیش از مذاکرات مجدد USMCA می‌آید. نظرسنجی سه‌ماهه چشم‌انداز کسب‌وکار بانک کانادا همچنان عدم قطعیت تجاری را عامل اصلی کاهش تمایل به استخدام در سه‌ماهه چهارم ۲۰۲۵ می‌داند، حتی اگر سایر شاخص‌های اقتصادی بهبود یابند. اگر این احیای دلار پایدار باشد، USDCAD حداقل به سطوح ۱.۳۶ تا ۱.۳۷ بازمی‌گردد. اما در جفت ارزها، کانادا بهتر از اکثر ارزهای G10 عمل می‌کند به دلیل همبستگی نزدیک با دلار. دیدگاه ما برای USDCAD صعودی در کوتاه‌مدت است، نه تنها به دلیل احتمال بازده بیشتر دلار، بلکه به خاطر مذاکرات پرریسک USMCA و ریسک‌های بیکاری که ضعف خاصی برای کانادا ایجاد می‌کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

واکنش منفی بازار سهام آمریکا به انتخاب احتمالی کوین وارش در فدرال رزرو

۳۰ ژانویه ۲۰۲۶ | شاخص آتی نزدک ۱۰۰ بیش از ۱٪ کاهش یافت، چرا که بازارها در انتظار انتخاب کوین وارش به عنوان رئیس جدید فدرال رزرو توسط رئیس‌جمهور ترامپ هستند. این خبر باعث نگرانی سرمایه‌گذاران شده و فشار فروش در بازارهای سهام را افزایش داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا انویدیا همچنان سلطان هوش مصنوعی باقی می‌ماند؟ تحلیل مورگان استنلی

در تاریخ ۳۰ ژانویه ۲۰۲۶، مورگان استنلی بار دیگر به حمایت قوی خود از سهام انویدیا تأکید کرد و گفت افت اخیر قیمت سهام این شرکت بیش از حد بزرگنمایی شده است. این بانک هدف قیمتی ۲۵۰ دلار برای هر سهم انویدیا را حفظ کرده و معتقد است که تقاضای قوی در حوزه هوش مصنوعی و عرضه پلتفرم جدید «ویرا روبین» باعث خواهد شد این شرکت همچنان پیشتاز بازار باقی بماند. مورگان استنلی می‌گوید نگرانی‌ها درباره تأمین مالی توسعه‌دهندگان مدل‌های هوش مصنوعی پیشرفته و رقابت با سایر تولیدکنندگان تراشه‌ها اغراق‌آمیز است. این بانک پیش‌بینی می‌کند انویدیا در سال ۲۰۲۶ حدود ۸۵ درصد سهم درآمد بازار شتاب‌دهنده‌های هوش مصنوعی را حفظ کند. همچنین، پلتفرم ویرا روبین به عنوان یک محرک مهم برای تثبیت جایگاه انویدیا در بازارهای بزرگ و پیچیده هوش مصنوعی شناخته شده است. اگرچه سهام انویدیا در سال جاری نسبت به سایر شرکت‌های نیمه‌هادی کمی عقب‌تر بوده، مورگان استنلی معتقد است این موضوع بیشتر به دلیل این است که سرمایه‌گذاران بیشتر به سمت شرکت‌هایی می‌روند که در کوتاه‌مدت رشد سریع‌تری دارند و در بلندمدت انویدیا بهترین موقعیت برای پیشتازی را دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رقابت هوش مصنوعی؛ اپل استارتاپ اسرائیلی را خرید

روزنامه فایننشال تایمز گزارش داد که شرکت اپل یک استارتاپ مستقر در اسرائیل را خریداری کرده است. در یکی از بزرگترین خریدهای سازنده آیفون تا به امروز، اپل استارتاپ Q.AI را تملک کرد؛ یک استارتاپ اسرائیلی مرموز با ارزش‌گذاری نزدیک به ۲ میلیارد دلار که فناوری آن قادر است حالات چهره را برای رمزگشایی گفتار بی‌صدا تحلیل کند. این اقدام استراتژیک در حالی انجام می‌شود که سازنده آیفون در تلاش است تا در رقابت نفس‌گیر حوزه هوش مصنوعی (AI) روی دستگاه‌های هوشمند، از رقبای قدرتمندی همچون متا و گوگل عقب نماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ریزش وال‌استریت زیر فشار تردیدهای هوش مصنوعی؛ سقوط سنگین مایکروسافت بازار را لرزاند

در یک نگاه نگرانی درباره بازده سرمایه‌گذاری‌های سنگین در هوش مصنوعی، موج فروش در سهام فناوری ایجاد کرد. سهام مایکروسافت با افت ۱۲ درصدی، بدترین سقوط خود از زمان همه‌گیری کرونا را تجربه کرد. نوسانات شدید در طلا و نفت، فضای پرریسک بازارهای جهانی را تشدید کرد. بازار سهام آمریکا در معاملات اخیر تحت تأثیر موج فروش گسترده در بخش فناوری با افت محسوسی مواجه شد؛ موجی که از تردید سرمایه‌گذاران نسبت به بازدهی سرمایه‌گذاری‌های عظیم شرکت‌های بزرگ در حوزه هوش مصنوعی نشأت می‌گیرد. در حالی که غول‌های فناوری همچنان به هزینه‌کرد سنگین در این حوزه ادامه می‌دهند، بازار نسبت به توان تقاضا برای توجیه این سطح از سرمایه‌گذاری، بیش از پیش محتاط شده است. شاخص‌های اصلی وال‌استریت از سطوح نزدیک به رکوردهای تاریخی عقب‌نشینی کردند. شاخص S&P 500 با افت ۱.۱ درصدی همراه شد و نزدک ۱۰۰ نیز ۱.۸ درصد کاهش یافت. بیشترین فشار متوجه مایکروسافت بود که سهام آن حدود ۱۲ درصد سقوط کرد؛ شدیدترین ریزش این نماد از زمان بحران کرونا تاکنون، در شرایطی که نگرانی‌ها درباره زمان بازگشت سرمایه پروژه‌های هوش مصنوعی شدت گرفته است. در مقابل، چشم‌انداز نسبتاً مثبت متا تا حدی از شدت نگرانی‌ها درباره هزینه‌های AI کاست، هرچند نتوانست مانع افت کلی بازار شود. بازار همچنین در انتظار انتشار گزارش مالی اپل در روزهای آینده است؛ گزارشی که می‌تواند بر مسیر سهام فناوری تأثیر بگذارد. در بازار بدهی، شرکت‌ها خود را برای موج جدید تأمین مالی آماده می‌کنند. انتظار می‌رود فروش اوراق قرضه شرکتی در ماه فوریه به رکورد تازه‌ای برسد؛ روندی که با هدف تأمین منابع لازم برای پروژه‌های هوش مصنوعی دنبال می‌شود. در همین راستا، شرکت IBM نیز پس از انتشار گزارش مالی مثبت، اقدام به عرضه اوراق دلاری و یورویی کرده است. غول‌های موسوم به «هفت شگفت‌انگیز» طی سه سال گذشته موتور اصلی رشد بازار بودند، اما از اواخر سال ۲۰۲۵، تردیدها نسبت به بازده سرمایه‌گذاری‌های چندصد میلیارد دلاری آن‌ها، این روند را معکوس کرده است. “ «سرمایه‌گذاران اکنون بیش از گذشته درباره زمان تحقق سودآوری این پروژه‌ها سؤال دارند.» محمد زمانی به گفته مت مالِی از مؤسسه Miller Tabak، بسیاری از سرمایه‌گذاران به این جمع‌بندی رسیده‌اند که سودآوری موج هوش مصنوعی احتمالاً کمتر از انتظارات شش ماه گذشته خواهد بود. او معتقد است این موضوع باعث بازنگری در وزن سهام فناوری در پرتفوی‌ها شده و معامله AI را وارد مرحله بازقیمت‌گذاری کرده است. در بازار اوراق قرضه، واکنش‌ها محدود بود و بازدهی تغییر محسوسی نداشت. دلار نیز نوسان اندکی را تجربه کرد، هرچند همچنان در مسیر ثبت بدترین عملکرد ماهانه از زمان بحران تعرفه‌ای آوریل قرار دارد. در بازار کالاها، نوسانات چشمگیر بود. قیمت طلا پس از ثبت رکورد بالای ۵۵۰۰ دلار، به‌شدت عقب‌نشینی کرد، در حالی که نفت برنت با عبور از ۷۱ دلار، تحت تأثیر هشدار دونالد ترامپ به ایران درباره توافق هسته‌ای، صعود کرد. بیت‌کوین نیز به زیر سطح ۸۵ هزار دلار سقوط کرد. تحلیلگران یوتوتایمز معتقدند ادامه چرخش سرمایه از سهام فناوری، مستلزم ارائه پیش‌بینی‌های قوی و قانع‌کننده از سوی شرکت‌هاست. بدون چنین چشم‌اندازی، سرمایه‌گذاران ترجیح می‌دهند بخشی از سودهای گذشته را شناسایی کرده و ریسک پرتفوی خود را کاهش دهند. دنیس دبوشیر از مؤسسه 22V Research تأکید می‌کند که همچنان موضوع اصلی بازار، نحوه توزیع منافع هزینه‌های سرمایه‌ای هوش مصنوعی است. به گفته او، اگرچه شرایط کلان از گسترش دامنه رشد حمایت می‌کند، اما AI همچنان محرک اصلی تصمیم‌گیری سرمایه‌گذاران باقی مانده است. ✔️  بیشتر بخوانید: یکی از بدترین روزهای تاریخ مایکروسافت؛ تردید بازار نسبت به شرط‌بندی بزرگ روی هوش مصنوعی در همین حال، واکنش بازار به گزارش‌های مالی نیز سخت‌گیرانه‌تر شده است. با توجه به سطح بالای انتظارات، حتی ناامیدی‌های محدود با افت شدید قیمت سهام همراه می‌شود. داده‌ها نشان می‌دهد میانگین واکنش منفی سهام پس از انتشار گزارش‌ها، برای نخستین بار در دو سال اخیر وارد محدوده منفی شده است. بر اساس جمع‌بندی تیم UtoTimes، معاملات اخیر نشان می‌دهد بازار سهام آمریکا وارد مرحله‌ای حساس شده است؛ مرحله‌ای که در آن، موفقیت یا شکست سرمایه‌گذاری‌های هوش مصنوعی نقش تعیین‌کننده‌ای در مسیر بازدهی سال ۲۰۲۶ خواهد داشت. تا زمانی که بازده واقعی این هزینه‌ها شفاف نشود، نوسانات و چرخش سرمایه در بازار ادامه خواهد یافت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افزایش قیمت هدف متا توسط جی‌پی مورگان؛ آینده روشن با هوش مصنوعی

بانک سرمایه‌گذاری جی‌پی مورگان در جدیدترین پیش‌بینی خودش در تاریخ ۲۹ ژانویه ۲۰۲۶، قیمت هدف سهام شرکت متا (فیسبوک سابق) را از ۸۰۰ دلار به ۸۲۵ دلار افزایش داده است. این افزایش نشان‌دهنده خوش‌بینی تحلیل‌گران نسبت به رشد آینده متا، به ویژه با توجه به سرمایه‌گذاری‌های گسترده این شرکت در زمینه هوش مصنوعی در سال‌های پیش رو است. با این تغییر، جی‌پی مورگان همچنان رتبه «افزایش وزن» (Overweight) را برای سهام متا حفظ کرده و انتظار دارد این شرکت به روند صعودی خود ادامه دهد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

عقب‌نشینی رالی سهام با تقویت دلار؛ بازارها در انتظار تصمیم فدرال رزرو

در یک نگاه با تقویت دلار پس از اظهارات وزیر خزانه‌داری، شتاب رالی سهام آمریکا کاهش یافت. سرمایه‌گذاران در آستانه تصمیم فدرال رزرو و فصل گزارش‌های غول‌های فناوری محتاط‌تر شده‌اند. تمرکز بازار بر آینده سرمایه‌گذاری در هوش مصنوعی و ارزش‌گذاری سهام بزرگ باقی مانده است. معامله‌گران وال‌استریت در آستانه نشست حساس فدرال رزرو، رویکردی محتاطانه در پیش گرفته‌اند؛ رویکردی که باعث شد بازار سهام و اوراق قرضه آمریکا پس از یک دوره رشد، وارد فاز نوسانی شود. هم‌زمان، تقویت دلار پس از اظهارات اسکات بسنت، وزیر خزانه‌داری آمریکا، به یکی از عوامل اصلی کاهش اشتهای ریسک در بازارها تبدیل شد. پس از آنکه شاخص S&P 500 تحت‌تأثیر رشد سهام فناوری برای مدت کوتاهی از سطح ۷۰۰۰ واحد عبور کرد، موج صعودی به‌تدریج فروکش کرد. در اروپا نیز سهام ASML بخشی از رشد قابل‌توجه خود را پس داد؛ رشدی که پیش‌تر این شرکت را به باارزش‌ترین شرکت قاره سبز رسانده بود. اگرچه عملکرد مالی قوی ASML امیدها نسبت به تداوم رونق هوش مصنوعی را تقویت کرده بود، اما سرمایه‌گذاران اکنون در انتظار گزارش‌های مایکروسافت و متا برای ارزیابی دقیق‌تر این روند هستند. در بازار فارکس نیز چرخشی معنادار رخ داد. دلار آمریکا پس از افت به نزدیکی کف چهار ساله، بار دیگر تقویت شد. اظهارات بسنت در شبکه CNBC مبنی بر عدم مداخله دولت آمریکا برای حمایت از ین ژاپن، باعث شد ارزش ین حدود یک درصد کاهش یابد و دلار در برابر آن جهش کند. به گفته کریشنا گوها از اورکور، «دلار در حال بازیابی نفس است» و پس از نوسانات شدید اخیر، ورود به یک دوره تثبیت قیمتی منطقی به نظر می‌رسد. از نگاه او، عوامل بنیادی اقتصاد آمریکا همچنان از دلار حمایت می‌کنند. در همین حال، وال‌استریت خود را برای موجی از اخبار مرتبط با فدرال رزرو آماده می‌کند. “ « انتظار می‌رود بانک مرکزی آمریکا پس از چند مرحله کاهش بحث‌برانگیز نرخ بهره، در این نشست نرخ‌ها را بدون تغییر نگه دارد.» اسم نویسنده نخستین نشست خبری جروم پاول پس از احضارهای قضایی اخیر نیز احتمالاً با پرسش‌هایی درباره استقلال بانک مرکزی همراه خواهد بود. گلِن اسمیت از GDS Wealth Management معتقد است در شرایط کنونی، کاهش دوباره نرخ بهره توجیه‌پذیر نیست. از نظر او، بهبود بازار کار، ثبات نسبی تورم و اجرای سه مرحله کاهش متوالی در گذشته، فدرال رزرو را به سمت سیاست صبر و انتظار سوق می‌دهد. در حوزه شرکت‌های فناوری، آغاز فصل گزارش‌های مالی غول‌های تکنولوژی نیز در کانون توجه قرار دارد. اسمیت انتظار شگفتی بزرگی در این گزارش‌ها ندارد و تأکید می‌کند که شرکت‌های موسوم به «هفت شگفت‌انگیز» همچنان جریان نقدی قدرتمندی تولید می‌کنند. به باور او، بخش فناوری در سال ۲۰۲۶ نیز یکی از پیشتازان بازار باقی خواهد ماند. در معاملات اخیر، شاخص S&P 500 حدود ۰.۱ درصد افت کرد، بازده اوراق ده‌ساله آمریکا به ۴.۲۵ درصد رسید و دلار ۰.۵ درصد تقویت شد. در همین حال، قیمت طلا برای مدتی از مرز ۵۳۰۰ دلار عبور کرد. طبق بررسی‌های تیم یوتوتایمز، با کاهش نسبی تنش‌های ژئوپلیتیکی، توجه بازارها بار دیگر به وضعیت واقعی شرکت‌های فناوری و پروژه‌های هوش مصنوعی معطوف خواهد شد. جیم رید از دویچه‌بانک بر این باور است که پس از دوره‌ای آرام در حوزه AI، اکنون زمان ارزیابی مجدد بنیادهای این بخش فرا رسیده است. به گفته اولریکه هوفمان-بورچاردی از UBS، سرمایه‌گذاران در این فصل گزارش‌دهی به‌دنبال شفافیت درباره تقاضای هوش مصنوعی، درآمدزایی از آن و برنامه‌های سرمایه‌گذاری شرکت‌ها هستند. نگرانی‌ها درباره ارزش‌گذاری بالا نیز باعث شده نگاه‌ها با دقت بیشتری به گزارش‌ها دوخته شود. مایکروسافت و متا نخستین شرکت‌های بزرگ حوزه AI هستند که گزارش می‌دهند و آلفابت و آمازون نیز هفته آینده نتایج خود را منتشر خواهند کرد. بر اساس برآورد بلومبرگ، این چهار شرکت در سال جاری مجموعاً حدود ۵۰۵ میلیارد دلار سرمایه‌گذاری خواهند کرد؛ رقمی که نسبت به سال قبل رشد قابل‌توجهی دارد. هرگونه نشانه از افزایش بیش از انتظار هزینه‌های سرمایه‌ای می‌تواند به سهام این شرکت‌ها فشار وارد کند، اما هم‌زمان به نفع تولیدکنندگان تراشه مانند انویدیا، برادکام و مایکرون تمام شود. هوفمان-بورچاردی معتقد است سهام آمریکا همچنان از حمایت بنیادی برخوردار است و پیش‌بینی می‌کند شاخص S&P 500 تا پایان سال به محدوده ۷۷۰۰ واحد برسد. او بر فرصت‌های سرمایه‌گذاری در بخش‌های فناوری، سلامت، مالی، خدمات عمومی و مصرفی تأکید دارد و توصیه می‌کند سرمایه‌گذاران پرتفوی خود را متنوع کنند. پس از سه سال رشد دو رقمی که عمدتاً بر دوش شرکت‌های بزرگ فناوری بود، بازار در ابتدای امسال نشانه‌هایی از گسترش رالی به سایر بخش‌ها نشان داده است. به گفته کریس سنیِک از ولف ریسرچ، انرژی، مواد اولیه و کالاهای مصرفی در ماه‌های اخیر پیشتاز رشد بوده‌اند. هم‌زمان، سرمایه‌گذاری در حوزه هوش مصنوعی نیز شکل پیچیده‌تری به خود گرفته و بازار به‌تدریج میان برندگان و بازندگان تمایز قائل می‌شود. با این حال، سنیِک معتقد است عملکرد قوی غول‌های فناوری می‌تواند دوباره توجه سرمایه‌گذاران را به این بخش بازگرداند. کریس بریگاتی از SWBC نیز بر این باور است که تا زمانی که شوک جدی اقتصادی یا مقرراتی رخ ندهد، شتاب سودآوری شرکت‌ها حفظ خواهد شد و شرکت‌های بزرگ فناوری همچنان محور روایت بازار باقی می‌مانند. ✔️  بیشتر بخوانید: چرا طلا دوباره به پناهگاه اول سرمایه‌گذاران جهانی تبدیل شده است؟ در نهایت، برخی تحلیلگران هشدار می‌دهند که عدم تأیید رکوردهای S&P 500 توسط نزدک ۱۰۰ می‌تواند نشانه‌ای از شکنندگی رالی باشد. از نگاه مت مالی از Miller Tabak، اگر نزدک بتواند به اوج‌های جدید معنادار برسد، اعتماد سرمایه‌گذاران به تداوم روند صعودی تقویت خواهد شد. بر اساس جمع‌بندی تیم UtoTimes، بازارهای مالی آمریکا در مقطعی حساس قرار گرفته‌اند؛ جایی که تصمیم فدرال رزرو، گزارش‌های غول‌های فناوری و مسیر دلار، به‌طور هم‌زمان جهت حرکت بازارها در ماه‌های آینده را تعیین خواهند کرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مکلم: تبعات تعرفه‌های آمریکا تا پایان ۲۰۲۷ بر کسب‌وکارهای کانادایی باقی می‌ماند

تیف مکلم اعلام کرد که سازگاری و تعدیل کسب‌وکارهای کانادایی با تعرفه‌های اعمال‌شده از سوی آمریکا، دست‌کم تا پایان سال ۲۰۲۷ ادامه خواهد داشت. رئیس بانک مرکزی کانادا هشدار داد که کاهش استقلال فدرال رزرو می‌تواند پیامدهای قابل‌توجهی برای اقتصاد کانادا به همراه داشته باشد؛ به‌ویژه با توجه به وابستگی بالای اقتصاد این کشور به سیاست‌های پولی آمریکا. مکلم همچنین تأکید کرد که جایگاه دلار آمریکا به‌عنوان دارایی امن در بازارهای جهانی تا حدی تضعیف شده است. مکلم تأکید کرد که «دوران تجارت آزاد و مبتنی بر قواعد مشترک با ایالات متحده به پایان رسیده است».

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

صورت‌جلسه بانک مرکزی کانادا: اقتصاد زیر فشار تعرفه‌ها؛ رشد محدود و تورم نزدیک هدف ادامه دارد

در یک نگاه تعرفه‌های آمریکا و نااطمینانی تجاری، رشد اقتصاد کانادا را محدود کرده و بازسازی ساختاری را طولانی کرده است. بانک مرکزی رشد اقتصادی ضعیف اما پایدار و تورم نزدیک ۲ درصد را برای سال‌های آینده پیش‌بینی می‌کند. بازار کار همچنان شکننده است و سیاست پولی در فضای احتیاط و عدم‌قطعیت باقی می‌ماند. بانک مرکزی کانادا در تازه‌ترین گزارش سیاست پولی خود در ژانویه ۲۰۲۶ اعلام کرد که اقتصاد این کشور همچنان تحت فشار تعرفه‌های آمریکا و نااطمینانی‌های تجاری قرار دارد و روند تطبیق با نظم جدید تجارت جهانی، رشد اقتصادی را در کوتاه‌مدت محدود خواهد کرد. بر اساس این گزارش، چشم‌انداز کلی اقتصاد کانادا نسبت به گزارش اکتبر تغییر محسوسی نداشته است. شرکت‌ها همچنان در حال بازآرایی زنجیره‌های تأمین، یافتن بازارهای جدید و کاهش وابستگی به آمریکا هستند. این فرآیند انتقال سرمایه و نیروی کار زمان‌بر است و در دوره گذار، مانعی برای رشد سریع اقتصاد محسوب می‌شود. بانک مرکزی تأکید کرده است که سطح نااطمینانی جهانی بالا باقی مانده و افزایش چندقطبی شدن اقتصاد جهانی، همراه با ریسک‌های ژئوپلیتیکی، چشم‌انداز اقتصاد کانادا را شکننده کرده است. آینده روابط تجاری آمریکای شمالی و بازنگری توافق CUSMA، یکی از مهم‌ترین ریسک‌های پیش‌رو تلقی می‌شود. در سال ۲۰۲۵، رشد اقتصادی کانادا نوسانات قابل‌توجهی داشت که عمدتاً ناشی از تغییرات شدید در تجارت خارجی و سطح موجودی انبارها بود. پس از رشد نسبتاً قوی در سه‌ماهه سوم، فعالیت اقتصادی در سه‌ماهه چهارم عملاً متوقف شد. برآوردها نشان می‌دهد رشد نیمه دوم سال گذشته به‌طور متوسط حدود ۱.۲۵ درصد بوده است. بانک مرکزی پیش‌بینی می‌کند تولید ناخالص داخلی در سال ۲۰۲۶ حدود ۱.۱ درصد و در سال ۲۰۲۷ نزدیک به ۱.۵ درصد رشد کند. این نرخ‌ها هرچند پایین هستند، اما برای جذب تدریجی ظرفیت مازاد اقتصاد کافی ارزیابی شده‌اند. کاهش رشد جمعیت و پیامدهای بازسازی تجاری از عوامل اصلی محدودکننده رشد عنوان شده‌اند. از منظر تورمی، شاخص قیمت مصرف‌کننده در پایان سال ۲۰۲۵ در محدوده ۲.۴ تا ۲.۵ درصد قرار داشت و اغلب شاخص‌های تورم هسته به تدریج به نزدیکی هدف ۲ درصدی بانک مرکزی بازگشته‌اند. گزارش تأکید می‌کند که فشارهای نزولی ناشی از ظرفیت مازاد، تقریباً اثر افزایش هزینه‌های تجاری و بازسازی ساختاری را خنثی کرده است. بانک مرکزی انتظار دارد تورم در ماه‌های ابتدایی ۲۰۲۶ به‌طور موقت به زیر ۲ درصد کاهش یابد و سپس دوباره در نزدیکی هدف تثبیت شود. کاهش قیمت انرژی، تعدیل هزینه‌های مسکن و پایان اثر پایه مالیاتی از عوامل اصلی این افت موقت عنوان شده‌اند. بازار کار کانادا همچنان نشانه‌هایی از ضعف ساختاری نشان می‌دهد. هرچند طی ماه‌های اخیر حدود ۱۹۰ هزار شغل جدید ایجاد شده، نرخ بیکاری همچنان در سطح نسبتاً بالای ۶.۸ درصد باقی مانده است. بیکاری جوانان بالا است، فرصت‌های شغلی کاهش یافته و تمایل شرکت‌ها به استخدام همچنان ضعیف گزارش می‌شود. رشد دستمزدها به زیر ۳ درصد رسیده و هزینه نیروی کار تحت کنترل باقی مانده است؛ عاملی که به مهار فشارهای تورمی کمک کرده است. در بخش تقاضای داخلی، مصرف خانوارها با حمایت نرخ‌های بهره پایین‌تر و بهبود نسبی بازار کار تقویت شده است. هزینه‌های دولت (به‌ویژه در حوزه زیرساخت) نیز نقش حمایتی داشته‌اند. در مقابل، سرمایه‌گذاری بنگاه‌ها و بخش مسکن تحت تأثیر نااطمینانی تجاری و محدودیت‌های استطاعت مالی، همچنان ضعیف باقی مانده‌اند. بازار کالاهای پایه در ماه‌های اخیر نوسان داشته است. شاخص قیمت کالاهای بانک مرکزی حدود ۵ درصد افزایش یافته که عمدتاً ناشی از رشد قیمت فلزات بوده است. قیمت نفت در سطحی پایین‌تر از پیش‌بینی‌های قبلی تثبیت شده و به‌طور متوسط حوالی ۶۰ دلار باقی مانده است، در حالی که قیمت طلا و نقره به دلیل تنش‌های ژئوپلیتیکی افزایش یافته‌اند. در بازارهای مالی، شرایط کلی نسبت به اکتبر تقریباً بدون تغییر بوده است. بازارهای سهام جهانی در سطوح بالایی قرار دارند، اسپردهای اعتباری پایین باقی مانده و بازده اوراق دولتی افزایش یافته است. دلار کانادا در محدوده ۷۲ سنت آمریکا نوسان کرده و اخیراً از ضعف دلار آمریکا اندکی منتفع شده است. بانک مرکزی تأکید کرده که تعرفه‌های آمریکا تأثیری پایدار بر اقتصاد کانادا گذاشته‌اند. تا پایان ۲۰۲۶، سطح تولید ناخالص داخلی حدود ۱.۵ درصد پایین‌تر از سناریوی بدون تعرفه برآورد می‌شود. بخشی از این افت ناشی از کاهش ظرفیت بالقوه اقتصاد و بخشی دیگر ناشی از افزایش ظرفیت مازاد است. در پاسخ به این فشارها، شرکت‌های کانادایی در حال تنوع‌بخشی به بازارهای صادراتی و زنجیره‌های تأمین خود هستند. واردات از آمریکا کاهش یافته و وابستگی به مسیرهای مستقیم تجاری با سایر کشورها افزایش یافته است؛ روندی که هرچند هزینه‌بر است، اما در بلندمدت می‌تواند به افزایش تاب‌آوری اقتصاد کمک کند. بانک مرکزی همچنین هشدار داده است که بازنگری توافق CUSMA در سال ۲۰۲۶ یکی از مهم‌ترین ریسک‌های پیش‌روست. در سناریوی پایه، تمدید توافق با تغییرات محدود فرض شده است، اما در صورت بازنگری گسترده یا خروج کشورها از توافق، رشد اقتصادی می‌تواند به‌طور محسوسی تضعیف شود. ✔️  بیشتر بخوانید: چرا طلا دوباره به پناهگاه اول سرمایه‌گذاران جهانی تبدیل شده است؟ در سطح جهانی، بانک مرکزی رشد اقتصاد جهان را حدود ۳ درصد برآورد کرده که با حمایت سرمایه‌گذاری در حوزه هوش مصنوعی و سیاست‌های مالی انبساطی همراه است. با این حال، ناپایداری سرمایه‌گذاری‌های مرتبط با AI، تنش‌های ژئوپلیتیکی و بی‌ثباتی تجاری، ریسک‌های اصلی این چشم‌انداز محسوب می‌شوند. بر اساس جمع‌بندی تیم UtoTimes، گزارش ژانویه ۲۰۲۶ بانک مرکزی کانادا تصویری از اقتصادی ارائه می‌دهد که در حال عبور از یک دوره بازسازی ساختاری دشوار است. رشد محدود، بازار کار شکننده و تورم مهار‌شده، فضای سیاست‌گذاری را به‌شدت محتاطانه کرده‌اند. تا زمانی که نااطمینانی تجاری و ژئوپلیتیکی کاهش نیابد، مسیر اقتصاد کانادا احتمالاً با سرعتی کمتر از ظرفیت بالقوه خود ادامه خواهد یافت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمازون ۱۶ هزار نیروی شرکتی را اخراج می‌کند | رقابت سنگین در حوزه هوش مصنوعی

شرکت آمازون امروز اعلام کرد که به دلیل شدت گرفتن رقابت در حوزه هوش مصنوعی، تصمیم گرفته ۱۶ هزار نفر از کارکنان شرکتی خود را تعدیل کند. این اقدام در حالی صورت می‌گیرد که غول‌های فناوری در حال بازآرایی منابع انسانی خود برای تمرکز بیشتر بر توسعه مدل‌های هوش مصنوعی هستند. موج جدید تعدیل نیرو در سیلیکون‌ولی آمازون در بیانیه‌ای رسمی اعلام کرده که رقابت فزاینده در زمینه هوش مصنوعی، به‌ویژه در بخش‌های زیرساختی و خدمات ابری، باعث شده شرکت نیاز به بازنگری در ساختار منابع انسانی خود داشته باشد. این تعدیل نیرو بخشی از برنامه گسترده‌تر برای افزایش بهره‌وری و تمرکز بر پروژه‌های اولویت‌دار در حوزه AI است. پیامدهای احتمالی برای بازار کار فناوری تمرکز بیشتر بر استخدام متخصصان AI کاهش فرصت‌های شغلی در بخش‌های غیرتکنولوژیک افزایش فشار بر شرکت‌های کوچک‌تر برای رقابت در جذب استعدادها جمع‌بندی یوتو تایمز تعدیل ۱۶ هزار نیروی شرکتی توسط آمازون، نشانه‌ای روشن از تغییر اولویت‌ها در صنعت فناوری است. «هوش مصنوعی نه‌تنها مدل‌های کسب‌وکار را تغییر داده، بلکه ساختار منابع انسانی شرکت‌های بزرگ را نیز دگرگون کرده است. این روند در سال ۲۰۲۶ احتمالاً شدت بیشتری خواهد گرفت.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تصمیم آرام بانک مرکزی کانادا؛ اما یک نکته می‌تواند بازار را تکان دهد

بانک مرکزی کانادا امروز در یکی از آرام‌ترین نشست‌های ماه‌های اخیر، به‌احتمال زیاد نرخ بهره را در سطح ۲.۲۵٪ ثابت نگه می‌دارد؛ تصمیمی که در فضای پرریسک تجارت جهانی و ضعف اخیر داده‌های اقتصادی، کاملاً قابل انتظار است. ضعف داده‌های اقتصادی؛ نشانه‌ای از احتیاط بیشتر طبق داده‌های منتشرشده برای ماه دسامبر: تورم هسته از ۲.۹٪ به ۲.۷٪ کاهش یافته است. نرخ بیکاری از ۶.۵٪ به ۶.۸٪ افزایش داشته است. این ارقام نشان می‌دهد اقتصاد کانادا نسبت به ماه‌های قبل کمی سردتر شده و هشدارهای قبلی بانک مرکزی درباره ضعف پنهان در رشد اقتصادی بی‌راه نبوده است. بازار چگونه واکنش نشان داده است؟ پس از گزارش اشتغال نوامبر، بازار بیش‌ازحد به سمت سناریوی افزایش نرخ بهره متمایل شده بود و حتی ۳۵ نقطه پایه افزایش برای سال ۲۰۲۶ قیمت‌گذاری شد. اما اکنون این رقم به ۸ نقطه پایه کاهش یافته است؛ نشانه‌ای از بازگشت واقع‌بینی به بازار. اهمیت گزارش سیاست پولی (MPR) امروز در نشست امروز، گزارش جدید سیاست پولی نیز منتشر می‌شود. تمرکز اصلی معامله‌گران بر نرخ خنثی است؛ محدوده‌ای که اکنون بین ۲.۲۵٪ تا ۳.۲۵٪ قرار دارد. اگر حد پایین این محدوده کاهش یابد، بازار آن را سیگنالی متمایل به سیاست انبساطی تفسیر خواهد کرد؛ موضوعی که می‌تواند فشار نزولی بر دلار کانادا وارد کند. انتظار از کنفرانس خبری مکلم تیف مکلم، رئیس بانک مرکزی، احتمالاً بر این موارد تأکید خواهد کرد: صبر و احتیاط در برابر نااطمینانی‌های تجاری ریسک‌های موجود در چشم‌انداز اقتصادی نیاز به داده‌های بیشتر پیش از هر تصمیم مهم جمع‌بندی utotimes تحلیل یوتوتایمز نشان می‌دهد: «نشست امروز بانک مرکزی کانادا احتمالاً بدون تغییرات بزرگ خواهد بود، اما پیام‌های پنهان در گزارش سیاست پولی می‌تواند مسیر دلار کانادا را تعیین کند. اگر نرخ خنثی کاهش یابد، بازار به‌سرعت آن را به‌عنوان سیگنال نرم‌تر (داویش‌تر) شدن سیاست پولی تفسیر خواهد کرد.»

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آیا ترامپ رئیس جدید فدرال را معرفی خواهد کرد؟

امروز، ۲۷ ژانویه ۲۰۲۶، شاهد تصمیم‌گیری‌های سیاستی بانک مرکزی کانادا (BoC) و کمیته بازار آزاد فدرال (FOMC) خواهیم بود. این رویدادها به دلیل تأثیر مستقیم آن‌ها بر سیاست‌های پولی و اقتصاد جهانی اهمیت ویژه‌ای دارند. همچنین، احتمال اعلام نام رئیس جدید فدرال نیز می‌تواند توجه بازارها را جلب کند. سشن اروپایی در جلسه اروپایی، برنامه زیادی نداریم جز چند گزارش کم‌اهمیت مانند ZEW سوئیس و اعتماد به نفس مصرف‌کننده ایتالیا. هیچ‌یک از این داده‌ها تأثیری بر سیاست‌های بانک‌های مرکزی نخواهد داشت، بنابراین واکنش بازار محدود خواهد بود. حرکت قیمت در طول این سشن ممکن است در محدوده‌ای ثابت باقی بماند؛ زیرا معامله‌گران منتظر رویدادهای اصلی در جلسه آمریکایی هستند. جلسه آمریکایی در جلسه آمریکایی، ما شاهد تصمیم‌گیری‌های BoC و FOMC خواهیم بود و احتمال اعلام نام رئیس جدید فدرال نیز وجود دارد. انتظار می‌رود بانک مرکزی کانادا همه چیز را بدون تغییر نگه دارد. داده‌های اقتصادی اخیر، موضع بی‌طرف بانک مرکزی را تأیید کرده‌اند زیرا تورم کاهش یافته و بازار کار تثبیت شده است. این تصمیم احتمالاً یک رویداد بی‌اهمیت خواهد بود مگر اینکه BoC به احتمال کاهش نرخ دیگری قبل از پایان سال اشاره کند. بانک مرکزی کانادا بانک فدرال نیز انتظار می‌رود همه چیز را بدون تغییر نگه دارد و تأکید کند که میزان تسهیل بیشتر بستگی به داده‌های ورودی خواهد داشت. راهنمایی محدود خواهد بود و پاول باید تأکید کند که آنها بسته به اینکه کدام طرف از مأموریت بیشتر خارج است، عمل خواهند کرد. در سال 2025، آنها بر ضعف بازار کار تمرکز کردند و سه "کاهش بیمه‌ای" را اعمال کردند. در سال 2026، به نظر می‌رسد بازار کار در حال تثبیت است، بنابراین تورم باید عامل تعیین‌کننده برای تعدیلات آینده نرخ باشد. فدرال رزرو در نهایت، ترامپ ممکن است با اعلام نام گزینه خود برای رئیس فدرال توجه بازار را به آینده رئیس فدرال معطوف کند. گزینه‌های نهایی شامل ریدر، وارش و والر هستند. والری از فدرال بهترین انتخاب به شمار می‌رود، اما بازار ممکن است ریدر را به عنوان کسی که استقلال فدرال را حفظ می‌کند، ترجیح دهد. وارش به عنوان یک حامی شناخته می‌شود هرچند که آخرین بار که به عنوان فرماندار فدرال خدمت کرد، موضع سخت‌گیرانه‌ای داشت. سخنرانان بانک مرکزی ۱۸:۰۰ GMT/۱۳:۰۰ ET ساعت ۱۶:۳۰ به وقت ایران - اشنابل از ECB (دارای مواضع هاوکیش - رأی‌دهنده)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر