TSLA 375.23 USD ▼ 0.74%
AAPL 341.27 USD ▲ 0.09%
GOOGL 353.78 USD ▲ 0.30%
AMZN 258.58 USD ▼ 0.37%
NVDA 228.52 USD ▲ 0.97%
BTCUSD 83,157.38 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

روز آرام بازارها؛ نگاه‌ها به ADP آمریکا و اعتماد مصرف‌کننده دوخته شد

“ بازارهای جهانی امروز در فضایی نسبتاً آرام معامله می‌شوند؛ زیرا معامله‌گران منتظر تصمیم مهم FOMC در روز چهارشنبه هستند. در اروپا داده‌های کم‌اهمیت منتشر می‌شود، اما در آمریکا دو گزارش کلیدی می‌توانند نبض بازار را تکان دهند. ۱) گزارش هفتگی اشتغال ADP پس از رشد مثبت در دسامبر، امروز مشخص می‌شود آیا بازار کار آمریکا در هفته اول ژانویه نیز همین روند را حفظ کرده است یا نه. داده‌های «درخواست‌های بیکاری» نشانه‌هایی از بهبود بازار کار را نشان می‌دهند و ADP می‌تواند این تصویر را تکمیل کند. ۲) شاخص اعتماد مصرف‌کننده آمریکا پیش‌بینی‌ها نشان می‌دهد اعتماد مصرف‌کننده به ۹۰.۹ افزایش می‌یابد. این شاخص به‌شدت تحت تأثیر شرایط بازار کار است و می‌تواند سرنخ‌هایی درباره قدرت مصرف در ماه‌های آینده ارائه دهد. اروپا: روزی بدون داده مهم اعتماد مصرف‌کننده فرانسه و نرخ بیکاری اسپانیا منتشر می‌شود، اما هیچ‌کدام برای بازار یا بانک مرکزی اروپا (ECB) اهمیت تعیین‌کننده ندارند. سخنران بانک مرکزی ناگل از بانک مرکزی اروپا امروز سخنرانی دارد، اما انتظار نمی‌رود پیام جدیدی ارائه کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رقابت برای جانشینی پاول؛ بازارها روی چه کسی شرط بسته‌اند؟

در یک نگاه ریک ریدر، مدیر ارشد سرمایه‌گذاری بلک‌راک در حوزه اوراق با درآمد ثابت، به گزینه اول بازارهای پیش‌بینی برای ریاست فدرال رزرو تبدیل شده است. جهش شانس ریدر عمدتاً پس از دیدار و گفت‌وگوی اخیر او با ترامپ شکل گرفته و هنوز پشتوانه اطلاعاتی محکمی ندارد. با وجود افزایش محبوبیت ریدر، کِوین وارش همچنان یکی از گزینه‌های جدی برای این سمت باقی مانده است. با نزدیک شدن به نشست ۲۸ ژانویه کمیته بازار آزاد فدرال رزرو، رقابت برای جانشینی جروم پاول وارد مراحل پایانی شده است. دونالد ترامپ پیش‌تر وعده داده بود که نامزد موردنظر خود برای ریاست آینده فدرال رزرو را در همین ماه معرفی کند و همین مسئله باعث شده بازارها با دقت بیشتری تحولات مربوط به این انتخاب را دنبال کنند. بررسی‌های تیم یوتوتایمز نشان می‎‌دهد که در هفته‌های اخیر، داده‌های پلتفرم شرط‌بندی مالی «کالشای» نشان‌دهنده تغییر قابل‌توجهی در انتظارات معامله‌گران بوده است. بر اساس این داده‌ها، ریک ریدر، مدیر ارشد سرمایه‌گذاری بلک‌راک در حوزه اوراق با درآمد ثابت، اکنون با احتمال حدود ۴۸ درصد، در صدر فهرست گزینه‌ها قرار گرفته است؛ جایگاهی که تا مدت کوتاهی پیش، برای او دور از انتظار به نظر می‌رسید. تا چند ماه قبل، تمرکز بازارها بر دو گزینه اصلی موسوم به «دو کِوین» بود: کِوین هسِت و کوین وارش. این دو نفر، گزینه‌های اجماعی برای جانشینی پاول محسوب می‌شدند و ریدر در جایگاه یک نامزد کم‌شانس قرار داشت. اما پس از گفت‌وگوی خصوصی او با ترامپ در کاخ سفید و انتشار خبر «تحت تأثیر قرار گرفتن» رئیس‌جمهور از این دیدار، شرایط به‌سرعت تغییر کرد و ریدر از یک گزینه حاشیه‌ای به نامزد اول بازار بدل شد. بخش عمده این موج حمایتی، بر پایه همین دیدار و چند اظهار نظر محدود رسانه‌ای شکل گرفته است و تاکنون نشانه‌ای از افشای اطلاعات رسمی یا تأیید غیررسمی در مورد انتخاب قطعی او منتشر نشده است. با این حال، سابقه حرفه‌ای ریدر که هدایت تیمی با مدیریت بیش از ۲.۴ تریلیون دلار دارایی با درآمد ثابت را برعهده دارد، به اعتبار او در میان فعالان بازار افزوده است. عامل کلیدی در افزایش محبوبیت ریدر، هم‌سویی دیدگاه‌های او با ترجیحات ترامپ در حوزه سیاست پولی است. ریدر بارها تأکید کرده که نرخ بهره خنثی در اقتصاد آمریکا پایین‌تر از برآورد فعلی فدرال رزرو است و از امکان کاهش حدود ۱۰۰ واحد پایه‌ای نرخ بهره سخن گفته است. او حتی سطح ۳ درصدی را برای نرخ وجوه فدرال مطرح کرده؛ نرخی که با تمایل ترامپ به کاهش تهاجمی نرخ‌ها برای تحریک رشد اقتصادی همخوانی دارد. در مقابل، کِوین هسِت عملاً از فهرست گزینه‌های اصلی کنار گذاشته شده و شانس او به‌طور محسوسی کاهش یافته است. با این حال، کوین وارش با احتمال حدود ۳۲ درصد همچنان یکی از نامزدهای جدی به شمار می‌رود. “ «تجربه قبلی او در فدرال رزرو و رویکرد اصلاح‌طلبانه‌اش، برای بسیاری از ناظران جذاب است، هرچند موج اخیر حمایت از ریدر، بخشی از شتاب او را کاهش داده است.» محمد زمانی کریستوفر والر، عضو فعلی هیئت‌مدیره فدرال رزرو، نیز همچنان در میان گزینه‌ها حضور دارد. انتخاب او می‌تواند از نظر سیاسی ساده‌تر باشد، زیرا احتمال تأییدش در سنا بالاتر است. افزون بر این، برخی تحلیلگران معتقدند چنین انتخابی ممکن است پاول را به کناره‌گیری آرام از هیئت‌مدیره ترغیب کند و از بروز تنش‌های داخلی جلوگیری نماید. با وجود توجه گسترده به داده‌های بازارهای پیش‌بینی، باید به محدودیت‌های آن‌ها نیز توجه داشت. حجم کل معاملات مرتبط با این قراردادها تاکنون حدود ۶۰ میلیون دلار بوده است؛ رقمی که در مقایسه با تریلیون‌ها دلار سرمایه در بازارهای اوراق و سهام که تحت تأثیر تصمیم نهایی قرار خواهند گرفت، بسیار ناچیز است. از این رو، این داده‌ها بیش از آنکه پیش‌بینی قطعی باشند، بازتابی از فضای رسانه‌ای و انتظارات کوتاه‌مدت محسوب می‌شوند. ✔️  بیشتر بخوانید: چرا مصرف‌کننده آمریکایی در ابتدای ۲۰۲۶ می‌تواند بازارها را غافلگیر کند؟ بر اساس جمع‌بندی تیم UtoTimes، رقابت برای جانشینی جروم پاول بیش از هر زمان دیگری تحت تأثیر «عامل ترامپ» قرار گرفته است. جهش ناگهانی شانس ریک ریدر نشان می‌دهد که یک دیدار سیاسی می‌تواند به‌سرعت موازنه انتظارات بازار را تغییر دهد. با این حال، تا زمان اعلام رسمی، همچنان احتمال چرخش دوباره معادلات وجود دارد و انتخاب نهایی می‌تواند پیامدهای گسترده‌ای برای مسیر سیاست پولی و بازارهای مالی جهانی به همراه داشته باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

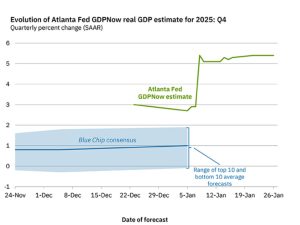
برآورد مدل GDPNow از رشد اقتصادی آمریکا در سطح ۵.۴ درصد تثبیت شد

جدیدترین برآورد مدل GDPNow فدرال رزرو آتلانتا نشان می‌دهد رشد اقتصادی ایالات متحده در سه‌ماهه چهارم سال ۲۰۲۵ همچنان در سطح بالای ۵.۴ درصد باقی مانده است؛ نرخی که از منظر تاریخی بسیار قابل‌توجه تلقی می‌شود، اما بازارها با احتیاط به آن می‌نگرند. بر اساس داده‌های منتشرشده در روز ۲۶ ژانویه، برآورد رشد تولید ناخالص داخلی واقعی (به‌صورت سالانه‌شده و تعدیل فصلی) نسبت به گزارش قبلی تغییری نکرده است. پس از انتشار گزارش سفارشات کالاهای بادوام، پیش‌بینی رشد مصرف شخصی در سه‌ماهه چهارم از ۳.۱ به ۳.۲ درصد و برآورد رشد سرمایه‌گذاری بخش خصوصی نیز از ۶.۲ به ۶.۴ درصد افزایش یافت. گزارش کالاهای بادوام به‌طور کلی قوی ارزیابی شده، هرچند به‌اندازه‌ای نبود که برآورد کلی رشد GDPNow را بالاتر ببرد. سفارشات جدید کالاهای بادوام تولیدی در ماه نوامبر با رشد ۵.۳ درصدی، معادل ۱۶.۴ میلیارد دلار، به ۳۲۳.۸ میلیارد دلار رسید. بخش عمده این افزایش به سفارشات حوزه حمل‌ونقل مربوط می‌شد، در حالی که سفارشات سرمایه‌ای غیرنظامی به‌استثنای هواپیما، ۰.۷ درصد رشد داشت که بالاتر از پیش‌بینی ۰.۳ درصدی بازار بود. با این حال، بسیاری از تحلیلگران نسبت به داده‌های رشد سه‌ماهه چهارم با احتیاط برخورد می‌کنند. تعطیلی طولانی‌مدت دولت آمریکا در ماه‌های پایانی سال، اختلال قابل‌توجهی در جمع‌آوری و پردازش آمارهای اقتصادی ایجاد کرده و کیفیت بخشی از داده‌ها را زیر سؤال برده است. هم‌زمان، پیامدهای جنگ تجاری نیز باعث نوسانات غیرعادی در جریان واردات و صادرات شده است. همین نگاه محتاطانه باعث شده بازارهای مالی همچنان احتمال کاهش حدود ۵۰ واحد پایه‌ای نرخ بهره توسط فدرال رزرو در سال جاری را در قیمت‌ها لحاظ کنند. به بیان دیگر، با وجود ثبت یکی از بالاترین نرخ‌های رشد فصلی در سال‌های اخیر، معامله‌گران هنوز قانع نشده‌اند که اقتصاد آمریکا وارد یک مسیر رشد پایدار و بدون ریسک شده است. ✔️  بیشتر بخوانید: جهش سفارشات کالاهای بادوام آمریکا؛ سیگنالی از بازگشت اعتماد اقتصادی در مجموع، برآورد GDPNow از رشد ۵.۴ درصدی اگرچه در ظاهر نشانه‌ای از قدرت اقتصاد آمریکا محسوب می‌شود، اما زیر سطح این عدد، نشانه‌هایی از عدم‌تعادل، نااطمینانی آماری و فشار بر مصرف‌کنندگان کم‌درآمد دیده می‌شود؛ عواملی که همچنان مسیر سیاست پولی و چشم‌انداز اقتصادی سال ۲۰۲۶ را در هاله‌ای از ابهام قرار داده‌اند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش بعدی اشتغال آمریکا می‌تواند نقطه عطف بازارها باشد

در یک نگاه با وجود بهبود داده‌های بازار کار آمریکا، بازارها همچنان حدود ۴۶ واحد پایه کاهش نرخ بهره فدرال رزرو را تا پایان سال قیمت‌گذاری کرده‌اند. بهبود اخیر در داده‌های بیکاری می‌تواند این انتظارات انبساطی را به‌سرعت تعدیل کند. گزارش پیش‌روی NFP پتانسیل ایجاد نوسانات قابل‌توجه در دلار و بازار فلزات گران‌بها را دارد. در حالی که داده‌های اخیر بازار کار آمریکا نشانه‌هایی از بهبود تدریجی را نشان می‌دهد، سرمایه‌گذاران همچنان انتظار کاهش حدود ۴۶ واحد پایه‌ای نرخ بهره فدرال رزرو تا پایان سال را در قیمت‌ها لحاظ کرده‌اند؛ سطحی که تقریباً معادل دو مرحله کاهش نرخ در سال ۲۰۲۶ است. این فاصله میان واقعیت‌های اقتصادی و انتظارات بازار، می‌تواند در آستانه انتشار گزارش جدید اشتغال، زمینه‌ساز نوسانات قابل‌توجهی در دارایی‌های مالی شود. پس از تصمیم نسبتاً هاوکیش‌تر از انتظار کمیته بازار آزاد فدرال در ماه اکتبر، تردیدها درباره تداوم سیاست‌های تسهیلی افزایش یافت. اختلاف‌نظر میان اعضای فدرال رزرو درباره مسیر نرخ بهره آشکارتر شد و همین مسئله باعث شد بازار نسبت به اجرای چند مرحله کاهش نرخ، محتاط‌تر شود. هرچند بانک مرکزی آمریکا در نهایت در ماه دسامبر یک کاهش دیگر را اجرا کرد، اما هم‌زمان تأکید داشت که تصمیمات آینده به‌شدت به داده‌های اقتصادی وابسته خواهد بود. از ابتدای سال میلادی جاری، مجموعه‌ای از داده‌های مثبت از اقتصاد آمریکا منتشر شده که مهم‌ترین آن‌ها به بازار کار مربوط می‌شود. گزارش‌های هفتگی مدعیان بیمه بیکاری در ماه‌های اخیر تصویری از یک بازار کار با «استخدام محدود و اخراج محدود» ارائه می‌دادند؛ وضعیتی که در آن، تعداد متقاضیان جدید بیکاری ثابت باقی مانده بود، اما درخواست‌های مداوم به بالاترین سطوح چرخه‌ای خود رسیده بود. این الگو تا حد زیادی بازتاب‌دهنده فضای عدم‌اطمینان ناشی از تنش‌های تجاری و تعرفه‌ای بود که فعالیت بنگاه‌ها را تحت فشار قرار داده و بسیاری از شرکت‌ها را به تعلیق استخدام واداشته بود. با این حال، داده‌های جدیدتر از بهبود معنادار در وضعیت بازار کار حکایت دارد. کاهش درخواست‌های اولیه بیکاری به پایین‌ترین سطوح چرخه‌ای و توقف روند صعودی درخواست‌های مداوم، نشانه‌هایی از بازگشت تدریجی پویایی به بازار کار محسوب می‌شود. تحلیل‌گران UTOTimes این تحولات را نشانه‌ای از افزایش دوباره سرعت فعالیت‌های اقتصادی در سال ۲۰۲۶، هم‌زمان با کاهش عدم‌اطمینان‌ها، ارزیابی می‌کنند. این تغییرات باعث شده انتظارات بازار نسبت به سیاست‌های پولی فدرال رزرو تا حدی تعدیل شود و بازنگری محدودی در برآوردهای مربوط به کاهش نرخ بهره شکل بگیرد. “ «در چنین فضایی، گزارش اشتغال غیرکشاورزی آمریکا در ماه فوریه به نقطه عطفی برای مسیر نرخ بهره تبدیل شده است؛ گزارشی که می‌تواند جهت‌گیری بازارها در ماه‌های آینده را مشخص کند.» محمد زمانی در حال حاضر، بخش قابل‌توجهی از فعالان بازار همچنان بر این باورند که ضعف بازار کار در سال ۲۰۲۵، فدرال رزرو را به اجرای کاهش‌های پیشگیرانه نرخ بهره سوق خواهد داد. بسیاری از اعضای داویش در بانک مرکزی، در سال گذشته نگران افت سریع اشتغال بودند و کاهش نرخ‌ها را نوعی بیمه در برابر رکود احتمالی می‌دانستند. اما در صورتی که روند بهبود بازار کار در سال جاری تثبیت شود، این گروه احتمالاً موضع خود را از انبساطی به خنثی تغییر خواهند داد. در سناریویی که هم‌زمان با این تحول، نشانه‌هایی از بازگشت فشارهای تورمی نیز ظاهر شود، حتی امکان چرخش مجدد برخی از این سیاست‌گذاران به سمت رویکرد انقباضی وجود خواهد داشت؛ تغییری که می‌تواند پیامدهای گسترده‌ای برای بازارهای جهانی به همراه داشته باشد. تحلیلگران یوتوتایمز بر این باورند که انتشار یک گزارش قدرتمند از اشتغال آمریکا در هفته آینده، می‌تواند به‌سرعت انتظارات انبساطی فعلی را از قیمت‌ها خارج کند. در چنین شرایطی، احتمال تقویت دلار آمریکا افزایش می‌یابد، در حالی که بازار طلا و نقره ممکن است با موج جدیدی از فشار فروش مواجه شوند. ✔️  بیشتر بخوانید: جهش سفارشات کالاهای بادوام آمریکا؛ سیگنالی از بازگشت اعتماد اقتصادی در مجموع، گزارش پیش‌روی اشتغال نه‌تنها معیاری از وضعیت واقعی بازار کار آمریکا خواهد بود، بلکه به‌عنوان محرکی کلیدی برای بازتنظیم انتظارات سیاست پولی عمل خواهد کرد. نتیجه این گزارش می‌تواند مسیر دلار، فلزات گران‌بها و حتی بازارهای سهام را در ماه‌های آینده تحت تأثیر قرار دهد و فرصت‌های معاملاتی تازه‌ای برای سرمایه‌گذاران فراهم سازد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازگشت دلار استرالیا به کانون توجه بازارها؛ RBA، تورم و تضعیف روایت دلار آمریکا

دلار استرالیا طی هفته‌های اخیر به‌تدریج از یک ارز حاشیه‌ای و کم‌تحرک به یکی از محورهای اصلی بحث در بازار فارکس تبدیل شده است؛ تحولی که ریشه آن را باید نه در یک عامل مقطعی، بلکه در هم‌زمانی چند تغییر بنیادین جست‌وجو کرد. آنچه امروز در نمودار AUDUSD دیده می‌شود، در واقع بازتاب یک بازتنظیم عمیق در انتظارات نرخ بهره، جریان سرمایه جهانی و جایگاه دلار آمریکا در پرتفوی سرمایه‌گذاران بین‌المللی است. از منظر اقتصاد کلان، استرالیا در موقعیتی قرار گرفته که آن را از بسیاری از اقتصادهای توسعه‌یافته متمایز می‌کند. بازار کار این کشور همچنان بسیار فشرده است، نرخ بیکاری در سطوح پایین باقی مانده و رشد دستمزدها فشارهای تورمی را دوباره زنده کرده است. برخلاف ایالات متحده یا اروپا که نشانه‌هایی از سرد شدن تقاضا دیده می‌شود، داده‌های داخلی استرالیا حکایت از اقتصادی دارند که هنوز از چرخه انقباضی عبور نکرده و حتی ممکن است وارد فاز جدیدی از فشارهای قیمتی شود. همین موضوع باعث شده بانک مرکزی استرالیا در مسیری قرار گیرد که عملاً آن را در تقابل با جهت‌گیری غالب بانک‌های مرکزی بزرگ جهان قرار می‌دهد. بازارها اکنون حدود ۶۰ درصد احتمال می‌دهند که بانک مرکزی استرالیا در نشست فوریه نرخ بهره را افزایش دهد، اما اهمیت واقعی ماجرا در این است که داده تورمی پیش‌رو می‌تواند این احتمال را به‌سرعت به سطح تقریباً قطعی برساند. در چنین شرایطی، دلار استرالیا نه‌تنها از منظر انتظارات سیاست پولی حمایت می‌شود، بلکه در مقایسه نسبی با دلار آمریکا نیز جذابیت تازه‌ای پیدا می‌کند. اینجاست که نقش اختلاف بازدهی اوراق قرضه پررنگ می‌شود. برای سال‌ها، بازدهی اوراق ۱۰ساله استرالیا یا کمتر از آمریکا بود یا تفاوت معناداری با آن نداشت. این موضوع یکی از دلایل اصلی عملکرد ضعیف AUD در برابر USD محسوب می‌شد. اما از اواخر نوامبر ۲۰۲۵، این رابطه دچار شکست ساختاری شد. اختلاف بازدهی از محدوده تاریخی خود خارج شد و اکنون به حدود ۵۸ واحد پایه به نفع استرالیا رسیده است. نمودار مقایسه AUDUSD با اختلاف نرخ بهره ۱۰ساله به‌وضوح نشان می‌دهد که ارز استرالیا با تأخیر زمانی در حال تطبیق با این تغییر است؛ رفتاری که در بازار ارز کاملاً متداول است و اغلب به حرکات شتاب‌دار در مراحل بعدی منجر می‌شود. هم‌زمان، روایت دلار آمریکا نیز در حال تضعیف است. اقدام غیرمعمول فدرال رزرو در استعلام نرخ USDJPY، که بنا بر منابع متعدد صورت گرفته، سیگنالی کم‌سابقه و به‌وضوح به زیان دلار تلقی می‌شود. این اقدام نشان می‌دهد که نگرانی سیاست‌گذاران آمریکایی صرفاً به نرخ‌های داخلی محدود نیست و ثبات بازار ارز نیز به یک دغدغه تبدیل شده است. در کنار آن، تحولات سیاسی اخیر، از جمله تنش‌های مرتبط با گرینلند، بار دیگر مدیران دارایی خارجی را متوجه این واقعیت کرده که سرمایه‌گذاری بدون پوشش ارزی در دارایی‌های آمریکا دارای ریسک دنباله‌دار قابل‌توجهی است؛ سناریویی که در آن دلار و دارایی‌های آمریکایی می‌توانند هم‌زمان دچار افت شوند. همین تغییر در ساختار ریسک، باعث شده بسیاری از صندوق‌های بازنشستگی و سرمایه‌گذاران نهادی به‌تدریج به سمت افزایش هج ارزی حرکت کنند. هرچه همبستگی میان عملکرد دلار و بازار سهام آمریکا مثبت‌تر شود، انگیزه برای پوشش ریسک ارزی تقویت خواهد شد و این موضوع در سطح کلان به کاهش تقاضای ساختاری برای دلار منجر می‌شود. در چنین محیطی، ارزهایی مانند دلار استرالیا که هم از اختلاف نرخ بهره منتفع می‌شوند و هم از ثبات سیاسی و اقتصادی نسبی برخوردارند، به‌طور طبیعی مقصد جریان‌های جدید سرمایه خواهند بود. نکته مهم این است که معامله لانگ AUD اکنون به یکی از شلوغ‌ترین معاملات بازار فارکس تبدیل شده است. در نگاه اول، این موضوع می‌تواند به‌عنوان یک ریسک تلقی شود، زیرا معاملات بسیار محبوب در برابر تغییر ناگهانی روایت بازار آسیب‌پذیر هستند. اما تجربه تاریخی نشان می‌دهد که وقتی محبوبیت یک معامله بر پایه عوامل بنیادی قدرتمند شکل گرفته باشد، می‌تواند برای مدت طولانی پابرجا بماند. در مورد دلار استرالیا، این عوامل شامل احتمال بالای افزایش نرخ بهره، اختلاف بازدهی جذاب، داده‌های اقتصادی مقاوم و تضعیف تدریجی روایت دلار آمریکا است؛ ترکیبی که به‌سختی می‌توان آن را نادیده گرفت. از منظر قیمتی، محدوده 0.6890 تا 0.6930 یک ناحیه کلیدی و تاریخی برای AUDUSD محسوب می‌شود. این سطح بارها در گذشته به‌عنوان سقف عمل کرده و اکنون دوباره در کانون توجه بازار قرار دارد. شکست پایدار این محدوده می‌تواند پیامدهای مهمی داشته باشد: فعال شدن سفارش‌های خرید بزرگ، ورود سرمایه صندوق‌های روندی، افزایش تقاضا برای ساختارهای آپشنی و شتاب‌گیری حرکت صعودی. در چنین شرایطی، افزایش نرخ بهره توسط RBA می‌تواند همان عاملی باشد که این شکست تکنیکال را از یک حرکت موقتی به یک تغییر فاز واقعی تبدیل کند. ✔️  بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ تثبیت قیمت یا جهش به قله‌های بالاتر؟ در مجموع، دلار استرالیا در نقطه‌ای ایستاده که هم از منظر بنیادی و هم از منظر ساختاری، شرایط برای یک حرکت معنادار فراهم شده است. اگر داده‌های تورمی پیش‌رو انتظارات را تأیید کنند و بانک مرکزی استرالیا مسیر انقباضی خود را تثبیت کند، AUD می‌تواند وارد یک فاز صعودی چندماهه یا حتی چندساله شود. در چنین سناریویی، عبور از سطح 0.69 صرفاً یک اتفاق تکنیکال نخواهد بود، بلکه نماد بازتعریف جایگاه دلار استرالیا در چرخه جدید بازار ارز جهانی است؛ چرخه‌ای که در آن، وابستگی انحصاری به دلار آمریکا به‌تدریج جای خود را به تنوع‌سازی ارزی و جست‌وجوی بازده واقعی می‌دهد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تصمیم درباره رئیس آینده فدرال رزرو در آستانه نهایی شدن؛ بازارها چشم‌انتظار انتخاب ترامپ

با بازگشت دونالد ترامپ از اجلاس داووس به واشنگتن، گمانه‌زنی‌ها درباره معرفی رئیس بعدی فدرال رزرو وارد مرحله نهایی شده است. گزارش‌های هفته گذشته حاکی از آن بود که رئیس‌جمهور آمریکا قصد دارد تصمیم خود را اندکی پیش یا پس از حضور در داووس اعلام کند؛ موضوعی که اکنون احتمال اعلام آن در روزهای پیش‌رو یا حتی آخر هفته را تقویت کرده است. ترامپ در گفت‌وگویی با شبکه CNBC در داووس تلویحاً از نهایی شدن انتخاب خود خبر داد. او گفت: «ما به سه نفر رسیده بودیم، بعد دو نفر و حالا شاید در ذهن من فقط یک نفر باقی مانده باشد.» این اظهارنظر، نشانه‌ای از نزدیک بودن تصمیم نهایی تلقی می‌شود. در بازارهای پیش‌بینی، نام ریک ریدر طی روزهای اخیر پررنگ‌تر شده و احتمال انتخاب او به حدود ۳۵ درصد رسیده است؛ رقمی که او را در فاصله‌ای اندک از کِوین وارش قرار می‌دهد. در مقابل، کوین هَسِت (گزینه‌ای که پیش‌تر بخت بالایی داشت) بار دیگر از سوی ترامپ کنار گذاشته شد. رئیس‌جمهور آمریکا درباره او گفت ترجیح می‌دهد هسِت در جایگاه فعلی خود باقی بماند، زیرا «در تلویزیون بسیار خوب ظاهر می‌شود». ترامپ همچنین از مصاحبه ریدر تمجید کرده و آن را «بسیار تأثیرگذار» توصیف کرده است. با وجود رشد شانس ریدر، بسیاری از تحلیلگران همچنان کِوین وارش را محتمل‌ترین گزینه می‌دانند. وارش سال‌هاست برای این سمت تلاش کرده و در آستانه تصمیم نهایی، رویکردی محتاطانه و کم‌حاشیه در پیش گرفته است. ترامپ نیز بارها گفته که از انتخاب جروم پاول در دوره گذشته به‌جای وارش ابراز پشیمانی می‌کند؛ موضوعی که موقعیت او را تقویت کرده است. بازارهای مالی تاکنون واکنش تندی به این فرآیند نشان نداده‌اند. کنار رفتن هسِت که به‌عنوان نزدیک‌ترین گزینه به مواضع کاخ سفید شناخته می‌شد، تا حدی نگرانی‌ها را کاهش داده است. با این حال، برخی تحلیلگران معتقدند وارش نیز می‌تواند در عمل رویکردی مشابه داشته باشد و بیش از حد با خواسته‌های سیاسی همراه شود. ✔️  بیشتر بخوانید: بازتنظیم انتظارات نرخ بهره پس از تحولات اخیر؛ داده‌های قوی، چرخش بازار به‌سوی سیاست‌های انقباضی‌تر از نگاه فعالان بازار، تأثیر انتخاب رئیس جدید فدرال رزرو احتمالاً بیش از همه در بازار طلا نمایان خواهد شد. در صورت انتخاب وارش، انتظار می‌رود طلا با حمایت بیشتری مواجه شود، زیرا او به‌عنوان گزینه‌ای داویش تلقی می‌شود. در مقابل، انتخاب ریدر می‌تواند به تقویت دلار و افت قیمت طلا منجر شود. در این میان، کریستوفر والر نیز همچنان به‌عنوان گزینه‌ای فرعی مطرح است. اگرچه او در ماه‌های اخیر مواضع نسبتاً انبساطی‌تری اتخاذ کرده، بسیاری در بازار این رویکرد را تاکتیکی و سیاسی می‌دانند و معتقدند در صورت رسیدن به ریاست، احتمال بازگشت او به مواضع انقباضی گذشته وجود دارد. در مجموع، با نزدیک شدن به تصمیم نهایی، بازارها بیش از هر زمان دیگری به تحولات واشنگتن چشم دوخته‌اند. انتخاب رئیس آینده فدرال رزرو می‌تواند مسیر سیاست پولی آمریکا در سال‌های پیش‌رو را شکل دهد و بر ارزها، اوراق قرضه و بازار طلا تأثیر قابل‌توجهی بگذارد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مازاد تجاری چین با وجود تنش با آمریکا به بالاترین سطح رسید

با وجود تنش‌های تجاری مجدد با ایالات متحده پس از بازگشت دونالد ترامپ به ریاست‌جمهوری، چین مازاد تجاری بی‌سابقه‌ای را در سال ۲۰۲۵ ثبت کرد؛ صادرات این کشور با ۵.۵ درصد رشد به ۳.۷۷ تریلیون دلار رسید و تراز تجاری مثبت ۱.۱۹ تریلیون دلار را رقم زد که بالاترین میزان ثبت شده در تاریخ است. اما این اتفاق چگونه ممکن شد در حالی که صادرات به آمریکا ۲۰ درصد و واردات از آن ۱۴.۶ درصد کاهش یافته است؟ نخست، تنوع‌بخشی به بازار نقش مهمی ایفا کرده است. چین تمرکز خود را از ایالات متحده (بزرگترین بازار مصرفی جهان) به سمت آسیای جنوب شرقی، آفریقا و آمریکای لاتین تغییر داده است؛ استراتژی‌ای که ظاهراً نتیجه‌بخش بوده است. هم‌زمان، چین زنجیره‌های تأمین خود را از طریق کشورهای ثالث بازسازی کرده که به حفظ رشد صادرات با وجود جنگ تجاری کمک کرده است. آیا این بدان معناست که اقتصاد چین عملکردی فوق‌العاده دارد؟ اگرچه صادرات بخش مهمی از اقتصاد چین باقی مانده است، اما عملکرد این کشور فراتر از حوزه تجارت، چندان چشمگیر نیست. به‌طور مشخص، یکی از اهداف کلیدی یعنی «تقویت تقاضای داخلی» محقق نشده است. فروش خرده‌فروشی تقریباً رشدی نداشته و با تعدیل فصلی، برای دو ماه متوالی کاهش یافته است. فشار بیشتر از آنجا ناشی می‌شود که سرمایه‌گذاری در سال ۲۰۲۵ حدود ۳.۸ درصد کاهش یافته است. داده‌های رسمی تولید ناخالص داخلی (GDP) نشان می‌دهد که اقتصاد چین طبق پیش‌بینی‌ها ۵ درصد رشد کرده، اما این رشد در سه ماهه چهارم به ۴.۵ درصد کاهش یافته است. این امر نشان می‌دهد که تقویت تقاضای داخلی در سال ۲۰۲۶ حیاتی خواهد بود. بدون این اقدام، ارقام رشد رسمی نیز ممکن است کمتر از انتظارات باشد. این وضعیت احتمالاً به این معناست که دولت ناچار به کاهش نرخ بهره و افزایش محرک‌های مالی خواهد شد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کوچک‌ترین کسری تجاری آمریکا از ۲۰۰۹؛ سیگنالی مهم برای رشد اقتصادی و مسیر دلار

داده‌های تجاری ایالات متحده در ماه اکتبر تصویری غافلگیرکننده و به‌مراتب قوی‌تر از انتظارات اقتصاددانان ارائه داد؛ به‌طوری‌که کسری تراز تجاری آمریکا به ۲۹.۴ میلیارد دلار کاهش یافت، در حالی که بازار انتظار رقمی نزدیک به ۵۸.۹ میلیارد دلار را داشت. این پایین‌ترین سطح کسری تجاری آمریکا از سال ۲۰۰۹ تاکنون محسوب می‌شود و بلافاصله نگاه تحلیل‌گران را به بازنگری صعودی در برآوردهای رشد اقتصادی سه‌ماهه سوم معطوف کرد. بر اساس داده‌های اصلاح‌شده، کسری تجاری ماه قبل از ۵۲.۸ میلیارد دلار به ۴۸.۱ میلیارد دلار تعدیل شد و در بخش کالا، کسری تجاری به ۵۸.۶ میلیارد دلار کاهش یافت؛ رقمی که در مقایسه با کسری ۷۷.۷ میلیارد دلاری پیشین، بهبود معناداری را نشان می‌دهد. این تحول بازتابی از پدیده‌ای است که بسیاری از اقتصاددانان آن را «بازپرداخت پیش‌دستانه» می‌نامند؛ یعنی افزایش واردات در ابتدای سال برای پیشگیری از ریسک‌های تجاری، که اکنون اثر معکوس آن در آمارها نمایان شده است. بازار فارکس نیز به این داده‌ها بی‌تفاوت نماند. دلار آمریکا در واکنش اولیه تقویت شد و جفت‌ارز USDJPY کمی رشد کرد؛ حرکتی که نشان می‌دهد بازارها در حال عبور از نوسانات پرتنش سال ۲۰۲۵ هستند و بیش از گذشته تمرکز خود را بر مسیر اقتصاد آمریکا در سال ۲۰۲۶ قرار داده‌اند. بهبود قابل توجه تراز تجاری، مستقیماً به رشد تولید ناخالص داخلی کمک می‌کند و از همین رو انتظار می‌رود در روزهای آینده شاهد ارتقای محسوس پیش‌بینی‌های GDP سه‌ماهه سوم باشیم. همزمان با داده‌های تجاری، گزارش بهره‌وری نیروی کار آمریکا نیز منتشر شد و آن هم تصویری به‌مراتب قوی‌تر از پیش‌بینی‌ها ارائه داد. بهره‌وری در سه‌ماهه سوم با رشد ۴.۹ درصدی همراه شد، در حالی که انتظار بازار تنها ۳ درصد بود. افزون بر این، رقم سه‌ماهه قبل نیز از ۲.۴ درصد به ۴.۱ درصد بازنگری شد. در سوی دیگر، هزینه نیروی کار به ازای هر واحد تولید (Unit Labor Costs) ۱.۹ درصد کاهش یافت؛ در حالی که پیش‌بینی‌ها از افزایش یک‌درصدی حکایت داشتند. اگرچه اندازه‌گیری بهره‌وری همواره با عدم قطعیت همراه است، اما مجموعه این داده‌ها بدون تردید خبر مثبتی برای اقتصاد آمریکا محسوب می‌شود. تداوم چنین روندی می‌تواند این استدلال را تقویت کند که حتی در شرایط رشد اقتصادی بالاتر، فشارهای تورمی از مسیر دستمزدها محدود باقی بماند؛ عاملی که در نهایت می‌تواند به توجیه نرخ‌های بهره پایین‌تر منجر شود. در این میان، نقش هوش مصنوعی احتمالاً تنها بخشی از این جهش بهره‌وری را توضیح می‌دهد، اما وعده اصلی AI دقیقاً در همین نقطه نهفته است: امکان دستیابی مداوم به رشدهای بالای بهره‌وری. با این حال، چالش بالقوه آنجاست که بخشی از این افزایش بهره‌وری ممکن است از مسیر تعدیل نیروی کار حاصل شود؛ موضوعی که در نهایت می‌تواند قدرت خرید مصرف‌کنندگان را تضعیف کند، آن هم در اقتصادی که موتور اصلی آن مصرف خانوارهاست. در کانادا نیز داده‌های تجاری اکتبر تصویری بهتر از انتظار ارائه دادند. کسری تراز تجاری این کشور به ۵۸۰ میلیون دلار محدود شد، در حالی که بازار انتظار کسری ۱.۳۶ میلیارد دلاری را داشت. صادرات با رشد ۳.۴ درصدی به ۶۵.۶ میلیارد دلار رسید و واردات نیز ۲.۱ درصد افزایش یافت و به ۶۶.۲ میلیارد دلار صعود کرد. این ارقام نشان می‌دهد که تجارت خارجی کانادا، علی‌رغم فضای مبهم پیرامون آینده توافق USMCA، همچنان از پویایی نسبی برخوردار است. نکته قابل توجه آن است که تمامی این آمارها با تأخیر قابل‌توجهی منتشر شدند؛ تأخیری که مستقیماً به تعطیلی دولت آمریکا بازمی‌گردد. از همین رو، بازارها در تفسیر این داده‌ها هم‌زمان دو نگاه دارند: از یک سو، ارقام منتشرشده تصویر مثبتی از تجارت و بهره‌وری ارائه می‌دهد و از سوی دیگر، این پرسش مطرح است که تا چه اندازه این بهبودها پایدار خواهند بود. ✔️  بیشتر بخوانید: شتاب‌گیری بخش خدمات آمریکا در پایان سال؛ رشد پرقدرت تقاضا در سایه نااطمینانی‌های سیاستی در مجموع، ترکیب کسری تجاری به‌مراتب کمتر از انتظار، رشد قوی بهره‌وری و کاهش هزینه‌های نیروی کار، روایتی نسبتاً سازنده از اقتصاد آمریکا در آستانه ورود به سال ۲۰۲۶ ترسیم می‌کند. اگر این روندها در داده‌های آتی نیز تأیید شوند، می‌توانند معادلات بازارها را  از دلار و اوراق قرضه گرفته تا سیاست پولی فدرال رزرو، به‌طور معناداری تحت تأثیر قرار دهند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 3 ژانویه)

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 3 ژانویه) - Unemployment Claims واقعی ............... 208 هزار نفر پیش‌بینی ........... 213 هزار نفر قبلی ................... 199 هزار نفر (به 200 هزار نفر بازبینی شد) تعداد متقاضیان ادامه‌دار مدعیان بیکاری (هفته منتهی به 27 دسامبر) - Continuing Jobless Claims واقعی ................ 1914 هزار نفر پیش‌بینی ........... 1900 هزار نفر قبلی ................... 1866 هزار نفر (به 1858 هزار نفر بازبینی شد)

خواندن کامل خبر
داده های اقتصادی کم اثر

میران: انتظار دارم در سال ۲۰۲۶ حدود ۱.۵ واحد درصد کاهش نرخ بهره داشته باشیم

میران اعلام کرد که در چشم‌انداز سال ۲۰۲۶ به دنبال حدود ۱.۵ واحد درصد کاهش در نرخ‌های بهره فدرال رزرو است. به گفته او، تورم هسته‌ای/زیربنایی در حال حاضر در سطحی حدود ۲.۳ درصد قرار دارد؛ سطحی که نسبت به دوره‌های پیشین به هدف سیاست‌گذار نزدیک‌تر ارزیابی می‌شود. میران افزود که اقتصاد آمریکا این ظرفیت را دارد که حدود یک میلیون شغل جدید ایجاد کند، بدون آنکه فشار تورمی قابل‌توجهی ایجاد شود. میران تأکید کرد که از نگاه او، سیاست پولی فدرال رزرو همچنان به‌طور معناداری بالاتر از سطح خنثی (Neutral) قرار دارد و بنابراین فضای قابل‌توجهی برای کاهش تدریجی نرخ‌های بهره وجود دارد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

تورم بالا و دستمزدهای پایین: معضلات اقتصادی ژاپن

کاهش دستمزدهای واقعی نشان‌دهنده ریسک این است که تورم از رشد درآمد پیشی بگیرد، که محدودیتی کلیدی برای نرمال‌سازی پایدار سیاست بانک ژاپن است. خلاصه: دستمزدهای واقعی در نوامبر ۲.۸٪ سال به سال کاهش یافت. کاهش شدید پرداخت‌های ویژه بر درآمدها تأثیر گذاشت. رشد دستمزدهای اسمی به ۰.۵٪ سال به سال کند شد. تورم در سطح بالا و برابر با ۳.۳٪ باقی ماند. شکاف بین دستمزد و تورم چالش کلیدی برای مسیر محدودیت بانک ژاپن را پیچیده می‌کند. دستمزدهای واقعی در ژاپن در نوامبر به شدت کاهش یافت، که شدیدترین کاهش از ژانویه را نشان می‌دهد و فشار مستمر بر قدرت خرید خانوارها را در حالی که تورم همچنان از رشد درآمد پیشی گرفته، برجسته می‌کند. داده‌های وزارت کار ژاپن نشان می‌دهد که دستمزدهای واقعی بر اساس نرخ تورم در نوامبر ۲.۸٪ سال به سال کاهش یافته است، که از افت ۰.۸٪ در اکتبر بدتر شده و یازدهمین کاهش متوالی را نشان می‌دهد. این نتیجه همسان با کاهش ژانویه و ضعیف‌ترین نتیجه از اواخر سال ۲۰۲۳ است و چالش مستمر پیش روی مصرف‌کنندگان را برجسته می‌کند با وجود پیشرفت تدریجی در رشد پایه‌ای دستمزد. ضعف اصلی به شدت تحت تأثیر افت شدید پرداخت‌های ویژه، عمدتاً پاداش‌های یک‌باره، قرار داشت که ۱۷٪ نسبت به سال گذشته کاهش یافت. این پرداخت‌ها معمولاً در خارج از دوره‌های اوج پاداش نوسان‌دار هستند و مقامات هشدار دادند که ارقام نوامبر اغلب در مرحله پیش‌نویس زیرآورده می‌شوند، زیرا بسیاری از پاداش‌های زمستانی هنوز ثبت نشده‌اند. دستمزدهای اسمی نیز همین الگو را نشان می‌دهد. میانگین کل درآمدهای نقدی تنها ۰.۵٪ سال به سال به ۳۱۰،۲۰۲ ینی افزایش یافت که کندترین سرعت رشد از دسامبر ۲۰۲۱ است. در حالی که این امر نشان‌دهنده ضعف در دستمزدهای کل است، روند دستمزدهای زیرین پایدارتر بود. دستمزدهای عادی یا پایه‌ای ۲.۰٪ افزایش یافت، که از اکتبر کاهش یافته اما به طور کلی با ماه‌های اخیر سازگار باقی مانده است. دستمزدهای اضافه‌کاری نیز ۱.۲٪ افزایش پیدا کرد، که نشان‌دهنده فعالیت محدود اما ادامه‌دار در بخش خصوصی است. با این حال، تورم به شدت بالا باقی مانده است. قیمت‌های مصرف‌کننده در نوامبر ۳.۳٪ افزایش یافت که به خوبی بالاتر از رشد دستمزدهاست و همچنان به کاهش درآمد واقعی دامن می‌زند. معیار تورم مورد استفاده در داده‌های دستمزد شامل قیمت‌های غذاهای تازه اما اجاره را شامل نمی‌شود، به این معنی که فشار بر دستمزد واقعی همچنان مشهود است حتی اگر برخی از اجزای هزینه پایدار شوند. این داده‌ها برای بانک ژاپن معضلی ایجاد می‌کند که اخیراً نرخ سیاست خود را به بالاترین سطح در ۳۰ سال گذشته یعنی ۰.۷۵٪ افزایش داده و نشانه‌هایی از محدودیت بیشتر در صورت تقویت حرکت دستمزدها را نشان می‌دهد. مقامات به دنبال مذاکرات سالانه دستمزد در بهار هستند، با این انتظار که بزرگ‌ترین اتحاد کارگری ژاپن هدف افزایش دستمزدها حداقل ۵٪ در سال جاری قرار دهد - که آزمایش کلیدی این است که آیا تورم می‌تواند به همراه رشد درآمد واقعی پایدار بماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تاریخ انتشار داده‌های تولید ناخالص داخلی و تورم آمریکا تغییر کرد

زمان انتشار داده‌های تولید ناخالص داخلی (GDP) سه ماهه چهارم آمریکا به ۲۰ فوریه موکول شد. همچنین انتشار داده‌های درآمد شخصی و هزینه‌های مصرف شخصی (PCE) ماه دسامبر آمریکا نیز به ۲۰ فوریه تغییر یافته است. گزارش درآمد شخصی ماه‌های اکتبر و نوامبر آمریکا نیز قرار است در تاریخ ۲۲ ژانویه منتشر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سردشدن بازار کار آمریکا؛ چرا معامله‌گران هنوز نگران رکود نیستند؟

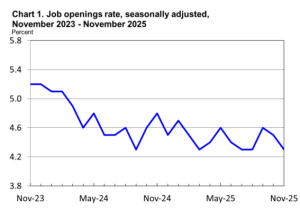
داده‌های تازه بازار کار آمریکا نشان می‌دهد روند تعدیل و خنک‌شدن تدریجی اشتغال همچنان ادامه دارد، بی‌آنکه نشانه‌ای از فروپاشی یا فشار شدید در آن دیده شود. بر اساس گزارش JOLTS وزارت کار آمریکا، تعداد فرصت‌های شغلی در ماه نوامبر به حدود ۷.۱۵ میلیون موقعیت کاهش یافته که پایین‌ترین سطح در بیش از یک سال گذشته محسوب می‌شود. این رقم در مقایسه با ماه قبل که به‌صورت نزولی بازبینی شده بود، افت محسوسی را نشان می‌دهد و از همه برآوردهای اقتصاددانان در نظرسنجی بلومبرگ نیز کمتر بوده است. کاهش فرصت‌های شغلی عمدتاً در بخش‌هایی مشاهده شده که در سال‌های اخیر موتور اصلی جذب نیروی کار بودند؛ از جمله گردشگری و مهمان‌نوازی، بهداشت و خدمات اجتماعی، و همچنین حمل‌ونقل و انبارداری. این عقب‌نشینی نشان می‌دهد شرکت‌ها، حتی در بخش‌های خدمات‌محور، با احتیاط بیشتری نسبت به توسعه نیروی انسانی تصمیم‌گیری می‌کنند. همزمان، تعداد استخدام‌ها نیز به پایین‌ترین سطح خود از اواسط سال ۲۰۲۴ رسیده است؛ موضوعی که بر تمایل محدود کارفرمایان برای گسترش سریع ظرفیت اشتغال دلالت دارد. با این حال، نکته قابل‌توجه آن است که کاهش فرصت‌های شغلی و کند شدن استخدام‌ها با افزایش موج اخراج‌ها همراه نشده است. گزارش JOLTS نشان می‌دهد تعداد تعدیل نیرو در ماه نوامبر به پایین‌ترین سطح شش‌ماهه کاهش یافته است؛ آن هم پس از آنکه در ماه قبل به بالاترین سطح خود از سال ۲۰۲۳ رسیده بود. این الگو نشان می‌دهد شرکت‌ها به‌جای اخراج گسترده، ترجیح می‌دهند از طریق محدود کردن استخدام‌های جدید و کنترل طبیعی خروج نیروها، خود را با شرایط اقتصادی سازگار کنند. در همین حال، تعداد افرادی که به‌صورت داوطلبانه شغل خود را ترک کرده‌اند اندکی افزایش یافته است؛ به‌ویژه در صنایعی مانند اقامت و خدمات غذایی و همچنین ساخت‌وساز. با وجود این، نرخ ترک شغل همچنان در سطوحی پایین‌تر از اوج چرخه قبلی قرار دارد و بیانگر کاهش قدرت چانه‌زنی نیروی کار و احتیاط بیشتر کارکنان در تغییر شغل است. این داده‌ها در کنار گزارش‌های دیگر، تصویری نسبتاً منسجم از وضعیت بازار کار آمریکا ترسیم می‌کند. گزارش ADP نشان داده بود که اشتغال در ماه دسامبر با آهنگی ملایم افزایش یافته، در حالی که داده‌های مؤسسه ISM حاکی از آن است که فعالیت بخش خدمات در پایان سال با سرعتی بالاتر از یک سال گذشته گسترش یافته و همین موضوع به حفظ سطح استخدام در بخش‌های کلیدی اقتصاد کمک کرده است. شاخص اشتغال ISM نیز به بالاترین سطح خود از فوریه رسیده است؛ نشانه‌ای از آن‌که افت فرصت‌های شغلی لزوماً به معنای رکود در استخدام نیست، بلکه بیشتر بازتابی از تعادل تدریجی بازار کار است. از منظر سیاست‌گذاری پولی، یکی از مهم‌ترین داده‌های گزارش JOLTS نسبت فرصت‌های شغلی به تعداد بیکاران است؛ نسبتی که فدرال رزرو آن را به‌عنوان شاخصی کلیدی برای سنجش توازن عرضه و تقاضای نیروی کار دنبال می‌کند. این نسبت در ماه نوامبر به ۰.۹ کاهش یافته که پایین‌ترین سطح از مارس ۲۰۲۱ محسوب می‌شود. این در حالی است که در اوج بازار داغ کار در سال ۲۰۲۲، این نسبت به حدود دو فرصت شغلی به ازای هر فرد بیکار رسیده بود. چنین تغییری نشان می‌دهد فشار سمت تقاضای نیروی کار به‌طور محسوسی فروکش کرده است. البته برخی اقتصاددانان نسبت به دقت داده‌های JOLTS تردیدهایی مطرح می‌کنند و به نرخ پایین مشارکت در این نظرسنجی و بازبینی‌های گاه قابل‌توجه آن اشاره دارند. در مقابل، داده‌های مستقل‌تری مانند شاخص فرصت‌های شغلی وب‌سایت Indeed که به‌صورت روزانه منتشر می‌شود، نشان می‌دهد تعداد آگهی‌های شغلی در ماه نوامبر پس از رسیدن به کف چندساله، اندکی بهبود یافته است؛ موضوعی که تصویر بازار کار را پیچیده‌تر و چندلایه‌تر می‌کند. ✔️  بیشتر بخوانید: چرا دموکرات‌ها این بار تهدید به تعطیلی دولت نمی‌کنند؟ در مجموع، داده‌های ماه نوامبر تأییدکننده سناریویی است که طی ماه‌های اخیر بارها تکرار شده: بازار کار آمریکا در حال سرد شدن است، اما به‌شکلی منظم و کنترل‌شده. تقاضای نیروی کار کاهش یافته، اما اخراج‌ها محدود مانده‌اند و نشانه‌ای از فشار حاد در اشتغال دیده نمی‌شود. برای معامله‌گران و فعالان بازار، این وضعیت همچنان روایت «فرود نرم» اقتصاد آمریکا را تقویت می‌کند؛ روایتی که نه نیاز فوری به کاهش تهاجمی نرخ بهره ایجاد می‌کند و نه نگرانی جدی از رکود عمیق را برمی‌انگیزد. در چنین شرایطی، تمرکز بازارها بیش از JOLTS، همچنان بر داده‌های تورمی و گزارش‌های اشتغال ماهانه باقی خواهد ماند؛ داده‌هایی که مسیر بعدی سیاست پولی و نوسانات دلار و بازده اوراق را تعیین خواهند کرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آمار فرصت‌های شغلی – JOLTS Job Openings (نوامبر)

آمار فرصت‌های شغلی - JOLTS Job Openings (نوامبر) واقعی .................... 7.146 میلیون پیش‌بینی ............... 7.61 میلیون قبلی ...................... 7.67 میلیون (به 7.146 بازبینی شد) تعداد ترک شغل: 3.161 میلیون (قبلی 2.941 میلیون)

خواندن کامل خبر
داده های اقتصادی کم اثر

تغییرات بیکاری آلمان – دسامبر

تغییرات بیکاری آلمان - دسامبر - Unemployment Change  واقعی .................. 3K  پیش‌بینی ............. 5K  قبلی .................... 1K نرخ بیکاری آلمان - دسامبر - Unemployment Rate  واقعی .................. %6.3 پیش‌بینی ............. %6.3  قبلی ................... %6.3

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارها چشم خود را بر ژئوپلیتیک بسته‌اند؛ داده‌ها دوباره تعیین‌کننده می‌شوند

در حالی که طی روزهای گذشته تحولات ژئوپلیتیکی مرتبط با ونزوئلا و گرینلند توجه بازارها را به خود جلب کرده بود، اکنون به نظر می‌رسد سرمایه‌گذاران عملاً از این ریسک‌ها عبور کرده‌اند. بازارهای جهانی در حال بازگشت به الگوی آشنای خود هستند؛ الگویی که در آن داده‌های اقتصادی، به‌ویژه داده‌های آمریکا، نقش اصلی در جهت‌دهی به بازار فارکس را ایفا می‌کنند. در نیمه دوم هفته جاری، تمرکز بازارها بار دیگر به انتشار داده‌های کلیدی از اقتصاد آمریکا معطوف خواهد شد. داده‌های ADP، JOLTS و شاخص ISM بخش خدمات در کانون توجه قرار دارند و می‌توانند به‌طور مشخص بر مسیر کوتاه‌مدت دلار آمریکا اثر بگذارند. در همین حال، چشم‌انداز ادامه کاهش نرخ‌های بهره، فشار مضاعفی بر ارزهای اروپای مرکزی و شرقی (CEE) وارد می‌کند. دلار آمریکا: اثر شوک ونزوئلا محو شد، ریسک داده‌ها برجسته‌تر است شوک سیاسی ونزوئلا که در ابتدای هفته واکنش‌هایی در بازار ایجاد کرده بود، اکنون تا حد زیادی از قیمت‌ها حذف شده است. اگرچه قیمت نفت در معاملات اخیر اندکی کاهش یافته، اما همچنان در نزدیکی سطوح پیش از ۴ ژانویه باقی مانده است. بازارهای سهام به روند صعودی خود ادامه داده‌اند و بازار فارکس نیز به‌وضوح از معامله بر مبنای اخبار ژئوپلیتیکی فاصله گرفته است. این رفتار بازارها نشان‌دهنده نوعی خستگی از تیترهای سیاسی و تمایل به تفسیر خوش‌بینانه‌تر تحولات بین‌المللی است؛ رویکردی که از آن با عنوان فضای «پس از روز آزادی» یاد می‌شود؛ فضایی که در آن معامله‌گران ترجیح می‌دهند به جای واکنش‌های هیجانی، به داده‌ها و عوامل بنیادی تکیه کنند. دلار آمریکا روز گذشته اندکی تقویت شد، اما این رشد به احتمال زیاد ناشی از عوامل تکنیکال و فصلی بوده است؛ از جمله ورودهای مقطعی سرمایه و افزایش محدود نرخ‌های سواپ در سررسیدهای کوتاه‌مدت. برخلاف برخی برداشت‌ها، این تقویت دلار ارتباط معناداری با تحولات ژئوپلیتیکی نداشته است. مگر آنکه ایالات متحده به‌طور ناگهانی تهدیدهای خود علیه گرینلند را تشدید کند یا بار دیگر دست به اقدامات مداخله‌جویانه در ونزوئلا بزند، بازارها در ادامه هفته تمرکز خود را به‌طور کامل بر داده‌های اقتصادی خواهند گذاشت. داده‌های اشتغال آمریکا؛ ریسک نامتقارن به زیان دلار در میان داده‌های امروز، انتظار می‌رود شاخص ISM خدمات عملکردی ضعیف‌تر از ماه‌های قبل داشته باشد، اما از دید بازار، تمرکز اصلی بر آمارهای بازار کار خواهد بود. انتشار گزارش ADP اشتغال بخش خصوصی (با اجماع ۵۰ هزار شغل) و همچنین نظرسنجی فرصت‌های شغلی JOLTS می‌تواند جهت حرکت دلار را مشخص کند. نکته مهم اینجاست که داده‌های ADP در ۷ مورد از ۱۰ گزارش اخیر پایین‌تر از پیش‌بینی‌ها منتشر شده‌اند. این سابقه آماری، در کنار نگاه محتاطانه و متمایل به سیاست انبساطی نسبت به بازار کار آمریکا، باعث می‌شود که معامله‌گران این داده‌ها را دارای ریسک نامتقارن نزولی برای دلار ارزیابی کنند؛ به این معنا که داده‌های ضعیف می‌توانند اثر منفی پررنگ‌تری نسبت به اثر مثبت داده‌های قوی داشته باشند. با این حال، در افق کوتاه‌مدت و فراتر از نوسانات روزانه، ارزیابی کلی همچنان حاکی از دیدگاه خنثی تا اندکی صعودی نسبت به دلار آمریکا است؛ مشروط به آنکه داده‌ها افت شدیدی را نشان ندهند. یورو: افت تورم محتمل است، اما برای تغییر مسیر بانک مرکزی اروپا کافی نیست در جبهه اروپا، داده‌های تورمی آلمان روز گذشته کمتر از انتظار منتشر شد. نرخ تورم سالانه به ۱.۸ درصد کاهش یافت که در معیار هماهنگ اتحادیه اروپا معادل ۲.۰ درصد است. بررسی جزئیات نشان می‌دهد که کاهش تورم صرفاً ناشی از اثرات پایه نبوده، بلکه روندی گسترده و ساختاری داشته است. کاهش قیمت‌ها در بخش‌هایی مانند تفریح و سرگرمی، پوشاک و مواد غذایی نشان می‌دهد که فشارهای تورمی در اقتصاد آلمان به‌طور واقعی در حال تخلیه شدن است. این موضوع احتمال آن را افزایش داده که برآورد اولیه تورم منطقه یورو نیز امروز کمتر از سطح ۲ درصد منتشر شود؛ در حالی که اجماع بازار همچنان عدد ۲.۰ درصد را هدف قرار داده است. با این حال، انتظار می‌رود تورم هسته منطقه یورو بدون تغییر و در سطح ۲.۴ درصد باقی بماند. این شاخص از دید بانک مرکزی اروپا اهمیت بالاتری دارد و تا زمانی که کاهش معنادار و مستمری را نشان ندهد، زمینه‌ای برای تغییر جدی در موضع سیاست پولی بانک مرکزی اروپا فراهم نخواهد شد. چرا یورو همچنان اسیر مسیر دلار است؟ در شرایط فعلی، حتی اگر تورم کلی منطقه یورو کمتر از انتظار منتشر شود، بعید است که تأثیر قابل‌توجهی بر انتظارات نرخ بهره بانک مرکزی اروپا داشته باشد؛ مگر آنکه این روند کاهش تورم به‌طور پیوسته و محسوس ادامه یابد. به همین دلیل، یورو احتمالاً واکنش محدودی به داده‌های تورمی نشان خواهد داد و مسیر آن همچنان عمدتاً از طریق حرکت دلار آمریکا تعیین می‌شود. به بیان دیگر، تا زمانی که سیگنال قدرتمندی از سمت بانک مرکزی اروپا مخابره نشود، «لِگ دلاری» عامل اصلی نوسانات یورو باقی خواهد ماند. جمع‌بندی: بازگشت بازار فارکس به منطق داده‌محور با عقب‌نشینی اثر شوک‌های ژئوپلیتیکی، بازار فارکس وارد مرحله‌ای شده که در آن داده‌های اقتصادی، به‌ویژه داده‌های آمریکا، دوباره نقش محوری دارند. دلار آمریکا در کوتاه‌مدت با ریسک‌های نزولی ناشی از داده‌های اشتغال مواجه است، در حالی که یورو بدون تغییر اساسی در چشم‌انداز سیاست پولی بانک مرکزی اروپا، همچنان دنباله‌رو دلار باقی می‌ماند. در چنین فضایی، معامله‌گران بیش از هر زمان دیگری چشم به داده‌ها دوخته‌اند؛ داده‌هایی که می‌توانند مسیر بازار را در ادامه هفته به‌طور معناداری تغییر دهند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چین سیاست پولی انبساطی را در سال ۲۰۲۶ ادامه می‌دهد

بانک مرکزی چین اعلام کرد که در سال ۲۰۲۶ سیاست پولی «به‌طور مناسب انبساطی» را ادامه خواهد داد. این نهاد قصد دارد از ابزارهایی مانند کاهش نرخ ذخیره قانونی بانک‌ها (RRR) و کاهش نرخ بهره برای حمایت از رشد اقتصادی استفاده کند. همچنین بسته جدیدی از اقدامات سیاست پولی در راه است و پکن تأکید کرده که نقدینگی در اقتصاد چین طی سال آینده فراوان و پایدار باقی خواهد ماند. بانک مرکزی چین همچنین وعده داده که نرخ ارز یوان را در سطحی «معقول و متعادل» حفظ کند تا ثبات مالی و تجاری این کشور تضمین شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارهای جهانی در نخستین هفته معاملاتی ۲۰۲۶؛ تمرکز کامل بر ونزوئلا

با بازگشایی بازارهای مالی در نخستین هفته کامل معاملاتی سال ۲۰۲۶، توجه سرمایه‌گذاران به‌طور کامل به تحولات ونزوئلا معطوف شده است. فعالان بازار در حال ارزیابی پیامدهای کوتاه‌مدت، میان‌مدت و بلندمدت تغییر رژیم در این کشور و اثرات آن بر منطقه آمریکای لاتین و روابط بین‌الملل هستند. واکنش اولیه بازارها باعث تقویت دلار آمریکا شده است. دلار آمریکا؛ حمایت از دلار در سایه تحولات ونزوئلا واکنش اولیه بازار به رویدادهای کم‌سابقه روز شنبه در ونزوئلا، نوعی گریز محدود به دارایی‌های امن بوده است؛ به‌طوری که طلا و فرانک سوئیس تقویت شده‌اند و دلار نیز حمایت نسبی دریافت کرده است. در مقابل، آتی شاخص‌های سهام واکنش تندی نشان نداده‌اند و بازار نفت نیز میان پیامدهای کوتاه‌مدت و اثرات بلندمدت احتمالی بر تولید نفت ونزوئلا در نوسان است. در کوتاه‌مدت، سرمایه‌گذاران نگران احتمال مداخله نظامی بیشتر آمریکا هستند؛ به‌ویژه اگر دولت جدید ونزوئلا با دستورالعمل‌های سیاستی واشنگتن همراهی نکند. دونالد ترامپ روز شنبه اعلام کرد که آمریکا برای اعزام «موج دوم» نیروهای نظامی آماده بوده، اما در نهایت نیازی به آن نبوده است. با توجه به ابهام در مسیر تحولات روزهای آینده، انتظار می‌رود سرمایه‌گذاران نقدشوندگی بالای دلار را ترجیح دهند. همچنین ارزهای کشورهای چپ‌گرا در آمریکای لاتین ممکن است تحت فشار قرار گیرند؛ به‌خصوص پزوی کلمبیا و همچنین پزوی مکزیک که به‌دلیل نقدشوندگی بالا، اغلب به‌عنوان ابزار پوشش ریسک منطقه لاتین استفاده می‌شود. بازار نفت و شرکت‌های انرژی؛ نگاه به آینده ونزوئلا وارن پترسون، رئیس استراتژی کالای ING، معتقد است واکنش محدود بازار نفت به این تحولات ناشی از سطح پایین تولید ونزوئلا در اواخر دسامبر بوده که به دلیل تحریم‌ها تنها حدود ۵۰۰ هزار بشکه در روز برآورد می‌شد. در این میان، عملکرد سهام شرکت‌هایی مانند Chevron (که همچنان در ونزوئلا فعال است)، و همچنین ExxonMobil و ConocoPhillips زیر ذره‌بین قرار دارد؛ شرکت‌هایی که دارایی‌های نفتی آن‌ها در سال ۲۰۰۷ مصادره شد و اکنون ممکن است در پروژه بازسازی صنعت نفت ونزوئلا نقش‌آفرینی کنند. چشم‌انداز میان‌مدت و بلندمدت؛ اثر بر نفت و دلار کانادا در افق میان‌مدت و بلندمدت، اثرات کلان اقتصادی به این بستگی دارد که ونزوئلا تا چه حد بتواند تولید نفت خود را به ۲.۵ تا ۳ میلیون بشکه در روز بازگرداند؛ فرآیندی که ممکن است ۵ تا ۱۰ سال زمان ببرد. برآورد تیم ING نشان می‌دهد قیمت نفت برنت در سال جاری به‌طور میانگین ۵۷ دلار در هر بشکه خواهد بود و در صورت انتقال روان به افزایش تولید ونزوئلا، پیش‌بینی‌های سال ۲۰۲۷ می‌تواند کاهش یابد. این سناریو می‌تواند کمی به ضرر دلار کانادا باشد، زیرا نفت سنگین و پرگوگرد کانادا در غیاب نفت ونزوئلا با قیمت بالاتری معامله می‌شد. ریسک‌های ژئوپلیتیکی و پیامدهای ارزی ترامپ احتمال استقرار نیروهای زمینی آمریکا در ونزوئلا را رد نکرده است. اگر ایالات متحده وارد درگیری‌های پیچیده در چندین کشور آمریکای لاتین شود، سرمایه‌گذاران ممکن است به پیامدهای مالی و بودجه‌ای آن با دیده تردید نگاه کنند و این موضوع در نهایت به ضرر دلار تمام شود. در سال ۲۰۲۵ شواهد قابل‌توجهی از دلارزدایی مشاهده نشد؛ افت ۱۰ درصدی دلار بیشتر ناشی از پوشش ریسک بود، نه فروش مستقیم دارایی‌های آمریکایی. با این حال، سیاست خارجی تهاجمی‌تر و مداخله‌جویانه‌تر آمریکا می‌تواند بار دیگر بحث فروش دارایی‌های آمریکا از سوی کشورهای همسو با بریکس پلاس را پررنگ کند. داده‌های اقتصادی آمریکا و چشم‌انداز سیاست پولی فدرال رزرو علاوه بر تحولات ونزوئلا، دلار ممکن است از انتشار دیرهنگام رشد ۴.۳ درصدی تولید ناخالص داخلی آمریکا در سه‌ماهه سوم (منتشرشده در ۲۳ دسامبر) نیز حمایت شود؛ داده‌ای که این سؤال را مطرح می‌کند آیا فدرال رزرو اساساً نیازی به کاهش نرخ بهره در سال جاری دارد یا خیر. در حال حاضر، بازارها نخستین کاهش ۲۵ نقطه پایه‌ای نرخ بهره را برای ژوئن و کاهش دوم را برای سپتامبر قیمت‌گذاری کرده‌اند. در صورتی که داده‌های اشتغال این هفته (ADP و JOLTS در چهارشنبه و گزارش NFP در جمعه) ضعیف نباشد، این کاهش‌ها ممکن است به‌طور کامل از انتظارات بازار حذف شوند. از منظر فصلی نیز، پس از عملکرد ضعیف دلار در دسامبر، ژانویه و به‌ویژه فوریه معمولاً به نفع دلار هستند. بنابراین، در مجموع، به نظر می‌رسد فروشندگان دلار در ماه‌های آینده کار دشواری در پیش دارند. از منظر تکنیکال، در صورت عبور شاخص دلار (DXY) از سطح 98.85، حرکت به سمت 99.15 محتمل خواهد بود. یورو؛ تمرکز بازارها بر بازار سوآپ جفت‌ارز EURUSD که در اواخر دسامبر برای مدت کوتاهی بالاتر از 1.1800 معامله شده بود، بار دیگر تحت فشار قرار گرفته است. بسته به تحولات ونزوئلا در روزهای آینده، احتمال افت بیشتر این جفت‌ارز وجود دارد. در صورت شکست سطح 1.1680، اهداف بعدی 1.1640 و حتی 1.1600 خواهند بود. همچنین انتشار شاخص ISM بخش تولید آمریکا در امروز می‌تواند بر بازار اثرگذار باشد. در اروپا، داغ‌ترین موضوع هفته برای بازار دارایی‌ها، اصلاحات نظام بازنشستگی هلند است؛ جایی که صندوق‌های بازنشستگی ممکن است با انتقال از سیستم «مزایای معین» به «مشارکت معین»، شروع به پرداخت نرخ‌های سوآپ یورویی با سررسیدهای بلندمدت کنند. منحنی سوآپ یورو در بازه ۱۰ تا ۳۰ ساله در نیمه دوم سال گذشته به‌طور قابل‌توجهی شیب‌دار شد؛ زیرا بازارها از پیش این تغییرات را پیش‌بینی کرده بودند. اکنون سؤال اصلی این است که آیا این تحرکات می‌تواند نرخ‌های سوآپ کوتاه‌مدت‌تر را نیز بالا بکشد و در نتیجه کمی از یورو حمایت کند یا خیر. برآورد کلی این است که سه‌ماهه اول سال برای EURUSD دوره‌ای خنثی و نوسانی باشد و بهترین شانس صعود یورو احتمالاً از سه‌ماهه دوم و هم‌زمان با اثرگذاری محرک‌های مالی آلمان پدیدار شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص تولید بریتانیا با بازبینی نزولی به 50.6 رسید

داده نهایی شاخص مدیران خرید بخش تولید بریتانیا نشان می‌دهد که این بخش سال ۲۰۲۵ را با نشانه‌هایی ملموس از بهبود، هرچند شکننده، به پایان رسانده است. شاخص تولید در ماه دسامبر با اصلاحی جزئی نسبت به برآورد اولیه از ۵۱.۲ به ۵۰.۶ کاهش یافت، اما همچنان نسبت به عدد ۵۰.۲ ماه نوامبر بالاتر ایستاد و به بالاترین سطح در ۱۵ ماه گذشته رسید؛ سطحی که به‌طور فنی به معنای بازگشت تدریجی فعالیت‌ها به محدوده رشد است. تولید برای سومین ماه متوالی افزایش یافت و سفارش‌های جدید نیز برای نخستین‌بار از سپتامبر ۲۰۲۴ به این سو نشانه‌ای هرچند محدود از رشد نشان دادند. این تحولات عمدتاً از بهبود تقاضای داخلی ناشی شده است؛ بازاری که در ماه‌های اخیر به مهم‌ترین موتور حمایت از بخش تولید بریتانیا بدل شده است.در مقابل، سفارش‌های صادراتی اگرچه همچنان در مسیر نزولی بلندمدت قرار دارند و نزدیک به چهار سال است که کاهش می‌یابند، اما در ماه دسامبر نشانه‌هایی از نزدیک شدن به ثبات و توقف روند افت را بروز دادند. بخشی از این بهبود به فروکش کردن عوامل منفی موقتی نسبت داده می‌شود. نااطمینانی‌های ناشی از بودجه پاییزی دولت، آثار تعرفه‌ها و همچنین اختلالات مرتبط با حمله سایبری به زنجیره تأمین جگوار لندروور در ماه‌های پایانی سال تا حدی کاهش یافت و فضای عملیاتی بنگاه‌ها را اندکی تسهیل کرد. همین کاهش فشارهای بیرونی به تولیدکنندگان امکان داد تا سطح فعالیت را افزایش دهند و بخشی از سفارش‌های معوق و موجودی‌های انباشته‌شده را تخلیه کنند. در عین حال، نشانه‌هایی از بازگشت ملایم فشارهای قیمتی نیز مشاهده شد. تورم هزینه‌های ورودی شتاب گرفت و قیمت فروش محصولات که در نوامبر کاهش یافته بود، در دسامبر بار دیگر افزایش یافت. این تحول یادآور آن است که مسیر خروج از رکود صنعتی همچنان با ریسک‌های تورمی همراه است و فضای سیاست‌گذاری را پیچیده‌تر می‌کند. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ کاهش نرخ بهره در دسامبر می‌تواند در ماه‌های پیش رو به حمایت از این گذار کمک کند؛ به‌ویژه اگر بتواند تقاضا و تمایل به سرمایه‌گذاری را در میان تولیدکنندگان و مشتریان آن‌ها تقویت کند. با این حال، فعالان صنعتی نسبت به پایداری این روند خوش‌بینی محتاطانه‌ای دارند. اعتماد کسب‌وکارها در دسامبر برای نخستین‌بار در سه ماه گذشته کاهش یافت؛ نشانه‌ای از آن‌که بنگاه‌ها هنوز مطمئن نیستند رشد فعلی تا چه اندازه بر پایه تقاضای واقعی بنا شده و تا چه حد حاصل عوامل موقتی مانند تخلیه سفارش‌های عقب‌افتاده و تعدیل موجودی‌هاست. در مجموع، بخش تولید بریتانیا وارد سال ۲۰۲۶ در وضعیتی می‌شود که نشانه‌های اولیه خروج از رکود در آن دیده می‌شود، اما پایداری این مسیر به توان اقتصاد در ایجاد تقاضای واقعی، تثبیت بازارهای صادراتی و مهار هم‌زمان فشارهای هزینه‌ای وابسته خواهد بود — آزمونی که نتایج آن در ماه‌های پیش رو روشن‌تر خواهد شد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اقتصاد اروپا در سال ۲۰۲۵؛ مرور تحولات و چشم‌انداز ۲۰۲۶

سال ۲۰۲۵ برای اقتصاد اتحادیه اروپا، با وجود چالش‌های متعدد، به نوعی سال پایداری و تطبیق با شرایط پسابحرانی بود. این سال با اقداماتی برای مهار تورم و تقویت بازار کار، در کنار مدیریت بحران‌های مالی و سیاسی داخلی، شرایطی را فراهم کرد که اتحادیه اروپا توانست از وقوع رکود عمیق جلوگیری کند. بازارهای مالی این قاره، علی‌رغم تحولات جهانی و منطقه‌ای، مسیر متفاوتی را در پیش گرفتند؛ در حالی که سیاست‌های پولی بانک مرکزی اروپا (ECB) از یک سو به تقویت ارزش یورو و مهار تورم کمک کرد، از سوی دیگر بحران‌های سیاسی نظیر چالش‌های مالی فرانسه و سیاست‌های مالی انبساطی آلمان، بر رشد اقتصادی و پایداری بازارها تأثیر گذاشت. در این مقاله، به تحلیل تحولات اقتصادی اروپا در سال ۲۰۲۵ پرداخته و بررسی می‌کنیم که این تحولات چگونه بر سه بازار عمده مالی شامل بازار ارز، اوراق قرضه و سهام اثر گذاشتند. همچنین، نگاهی به چشم‌انداز اقتصادی ۲۰۲۶ خواهیم داشت و به تحلیل عواملی خواهیم پرداخت که می‌توانند مسیر رشد و رکود را برای اقتصاد اروپا تعیین کنند. تورم، سیاست پولی و ارز تورمی که پس از شوک‌های کم‌سابقه سال ۲۰۲۲ (به‌ویژه بحران انرژی) در مقطعی به سطوحی فراتر از ۱۰ درصد در منطقه یورو رسیده بود، در طول سال‌های ۲۰۲۴ و ۲۰۲۵ به‌تدریج فروکش کرد. این روند نزولی تا پایان ۲۰۲۵ ادامه یافت و نرخ تورم منطقه یورو را به نزدیکی هدف ۲ درصدی بانک مرکزی اروپا رساند؛ نقطه‌ای که از منظر سیاست‌گذاری پولی، به‌عنوان نشانه‌ای مهم از بازگشت ثبات قیمتی تلقی می‌شود. افت قیمت انرژی در بازارهای جهانی و تقویت ارزش یورو، دو عامل کلیدی در کاهش فشارهای تورمی بودند؛ عواملی که به‌طور مستقیم هزینه واردات را کاهش دادند و از شدت تورم وارداتی کاستند. در واکنش به این تحولات، بانک مرکزی اروپا پس از یکی از تهاجمی‌ترین چرخه‌های افزایش نرخ بهره در تاریخ خود طی سال‌های ۲۰۲۲ و ۲۰۲۳، از اواسط ۲۰۲۴ مسیر سیاست پولی را تغییر داد. ECB طی شش مرحله کاهش متوالی، نرخ سپرده را از اوج ۴ درصدی در سال ۲۰۲۴ به ۲ درصد در میانه ۲۰۲۵ رساند. در نشست ژوئن ۲۰۲۵، با رسیدن نرخ سیاستی به این سطح، بانک مرکزی اعلام کرد که سیاست پولی در وضعیت «به‌قدر کافی انقباضی» قرار دارد و فعلاً نیازی به ادامه کاهش نرخ‌ها وجود ندارد. این پیام به‌روشنی نشان می‌داد که تمرکز سیاست‌گذار از مهار تورم به حفظ ثبات و ارزیابی اثرات سیاست‌های پیشین منتقل شده است. در همین چارچوب، اغلب اقتصاددانان بر این باور بودند که نرخ بهره ۲ درصدی دست‌کم تا سال ۲۰۲۶ حفظ خواهد شد و بانک مرکزی اروپا رویکردی محتاطانه و داده‌محور را در پیش می‌گیرد. بازتاب این تغییرات در بازار ارز به‌وضوح قابل مشاهده بود. سال ۲۰۲۵ برای یورو سالی قدرتمند به شمار می‌رفت. کاهش تورم، تثبیت سیاست پولی در اروپا و هم‌زمان افزایش انتظارات برای کاهش نرخ بهره در ایالات متحده، همگی به تقویت یورو در برابر دلار آمریکا انجامیدند. نرخ برابری EURUSD در اواخر سال ۲۰۲۵ به محدوده ۱٫۱۸ رسید که معادل رشدی نزدیک به ۱۴ درصد در طول سال بود. این تقویت ارزش یورو، هرچند به مهار تورم وارداتی کمک شایانی کرد، اما در عین حال نگرانی‌هایی را درباره کاهش رقابت‌پذیری صادرات اروپا در افق میان‌مدت برانگیخت. با این وجود، از نگاه فعالان بازار فارکس، ثبات نسبی یورو و پایان دوره نوسانات شدید ارزی، فضایی قابل پیش‌بینی‌تر و کم‌ریسک‌تر برای معامله‌گری فراهم کرد؛ فضایی که در مقایسه با سال‌های پرالتهاب پیشین، نشانه‌ای از بازگشت آرامش به بازار ارز اروپا بود. سیاست‌های مالی و بحران‌های سیاسی در سال ۲۰۲۵ کانون توجه سیاست‌گذاری اقتصادی در اروپا به‌تدریج از بانک‌های مرکزی به دولت‌ها منتقل شد؛ از سیاست پولی به سیاست مالی. دولت‌هایی که در دوران همه‌گیری با بسته‌های حمایتی گسترده و افزایش شدید بدهی عمومی از اقتصاد حمایت کرده بودند، اکنون ناگزیر بودند به مسیر انضباط بودجه‌ای بازگردند. این چرخش، اگرچه از منظر پایداری مالی ضروری بود، اما در عمل به یکی از اصلی‌ترین منابع تنش سیاسی و اجتماعی در اروپا بدل شد. فرانسه برجسته‌ترین نمونه این تنش بود. کسری بودجه این کشور در سال ۲۰۲۴ به حدود ۵٫۸ درصد تولید ناخالص داخلی رسید؛ سطحی که تقریباً دو برابر سقف ۳ درصدی تعیین‌شده در چارچوب قواعد مالی اتحادیه اروپا است. دولت امانوئل مکرون در واکنش به این وضعیت، برای بودجه ۲۰۲۶ بسته‌ای از کاهش هزینه‌ها و سیاست‌های ریاضتی را پیشنهاد کرد. این برنامه با مخالفت شدید اتحادیه‌های کارگری، احزاب مخالف و بخش‌هایی از افکار عمومی روبه‌رو شد و در پاییز ۲۰۲۵ موجی از تظاهرات سراسری در شهرهای فرانسه به راه افتاد. بحران سیاسی زمانی به اوج رسید که فرانسوا بایرو، نخست‌وزیر وقت، به دلیل طرح ریاضتی ۴۴ میلیارد یورویی با رأی عدم اعتماد پارلمان برکنار شد. مکرون ناچار شد پنجمین نخست‌وزیر خود طی دو سال را منصوب کند و دولت جدید وعده بازنگری در سیاست‌های ریاضتی داد. با این حال، این عقب‌نشینی سیاسی نتوانست نگرانی بازارها را فروبنشاند. سرمایه‌گذاران نسبت به مسیر بدهی فرانسه بدبین ماندند؛ چرا که انتظار می‌رود کسری بودجه این کشور در سال‌های آینده نیز در محدوده ۵ تا ۶ درصد باقی بماند و نسبت بدهی عمومی که هم‌اکنون در حوالی ۱۱۰ درصد تولید ناخالص داخلی است، روندی افزایشی داشته باشد. تعلیق اصلاحات بازنشستگی تا سال ۲۰۲۷ نیز این تصور را تقویت کرد که اراده سیاسی لازم برای مهار هزینه‌ها تضعیف شده است؛ عاملی که می‌تواند رشد اقتصادی فرانسه در ۲۰۲۶ را تحت فشار قرار دهد. در سوی دیگر، آلمان مسیر متفاوتی را برگزید. پس از آن‌که دادگاه قانون اساسی این کشور در اواخر ۲۰۲۳ استفاده از ۶۰ میلیارد یورو منابع اضطراری دوران کرونا برای صندوق اقلیمی را غیرقانونی اعلام کرد، دولت ائتلافی اولاف شولتس با محدودیت‌های سخت‌تری در بودجه مواجه شد. با وجود این، برلین برای جلوگیری از تعمیق رکود صنعتی، به سمت سیاست مالی نسبتاً انبساطی حرکت کرد. دولت اعلام کرد که در افق ده‌ساله حاضر است کسری بودجه‌ای نزدیک به ۴ درصد تولید ناخالص داخلی را بپذیرد؛ سطحی که با توجه به نسبت بدهی نسبتاً پایین آلمان (کمتر از ۶۵ درصد تولید ناخالص داخلی) نگرانی جدی درباره پایداری مالی ایجاد نکرد. تمرکز بر سرمایه‌گذاری در زیرساخت‌ها، انرژی‌های تجدیدپذیر و تحول دیجیتال، حتی در چارچوب محدودیت‌های «ترمز بدهی»، به‌عنوان تلاشی برای احیای موتور رشد اروپا تعبیر شد؛ تغییری که برخی ناظران از آن با عنوان «بیداری مالی آلمان» یاد کردند. سایر کشورهای منطقه یورو نیز در وضعیتی میانه میان انضباط و حمایت از رشد قرار داشتند. ایتالیا، با نسبت بدهی بسیار بالا در حدود ۱۴۵ درصد تولید ناخالص داخلی، رویکردی محتاطانه در پیش گرفت و تلاش کرد از طریق تعدیل‌های تدریجی بودجه‌ای، بدون ایجاد شوک سیاسی یا اجتماعی، اعتماد بازارها را حفظ کند. این رویکرد باعث شد برخلاف دوره‌های پیشین، جهش خطرناکی در اسپرد اوراق قرضه این کشور شکل نگیرد. اسپانیا، به لطف رشد اقتصادی قوی‌تر؛ به‌ویژه در بخش گردشگری و استفاده مؤثر از منابع صندوق‌های اروپایی، توانست وضعیت مالی باثبات‌تری داشته باشد. کشورهای اروپای شرقی عضو اتحادیه، از جمله لهستان، نیز به دلیل رشد بالاتر، از افزایش درآمدهای مالیاتی و بهبود نسبی شاخص‌های بودجه‌ای بهره‌مند شدند. در مجموع، سال ۲۰۲۵ سال تلاش برای بازگشت به چارچوب‌های مالی پیش از دوران کرونا بود؛ تلاشی که در برخی کشورها با مقاومت اجتماعی و بی‌ثباتی سیاسی همراه شد و در برخی دیگر با انضباط بیشتر و موفقیت نسبی. این تنش میان ضرورت‌های اقتصادی و محدودیت‌های سیاسی، به یکی از خطوط اصلی روایت اقتصاد اروپا در آستانه ۲۰۲۶ تبدیل شد. ✔️  بیشتر بخوانید: چرا یورو در سال ۲۰۲۵ ستاره بازار فارکس شد؟ رشد اقتصادی و بازار کار اقتصاد اتحادیه اروپا در سال ۲۰۲۵ توانست از سقوط به یک رکود عمیق بگریزد، اما در عین حال نشانه‌ای از یک بازیابی پرقدرت نیز از خود بروز نداد. برآوردهای نهادهایی چون صندوق بین‌المللی پول و بانک مرکزی اروپا حاکی از آن است که تولید ناخالص داخلی منطقه یورو در این سال رشدی در حدود یک درصد ثبت کرده است؛ نرخی که بیش از آن‌که نشانه رونق باشد، بیانگر نوعی «حرکت روی خط تعادل» میان رکود و رشد است. این عملکرد ضعیف عمدتاً بازتاب استمرار ضعف در بخش صنعت و کاهش تقاضای خارجی بود. تداوم جنگ در اوکراین و کندی رشد اقتصاد چین، دو عامل کلیدی بودند که صادرات اروپا؛ به‌ویژه در اقتصادهای صنعتی مانند آلمان و ایتالیا را در فشار نگه داشتند. شاخص‌های مدیران خرید در طول بخش عمده‌ای از سال نشان می‌دادند که بخش تولیدی اروپا در وضعیت انقباضی قرار دارد، حال آن‌که بخش خدمات تاب‌آوری بیشتری از خود نشان داد. عادی‌شدن فعالیت‌های اقتصادی پس از همه‌گیری و رونق گردشگری، به‌ویژه در کشورهای جنوبی اروپا، به خدمات امکان داد که تا حدی نقش موتور جایگزین رشد را ایفا کند. در این چارچوب، اقتصادهایی مانند اسپانیا و یونان که سهم خدمات و گردشگری در آن‌ها بالاست، عملکرد بهتری نسبت به کشورهای صنعتی‌تر داشتند. در میان اقتصادهای بزرگ، آلمان و ایتالیا عملاً در مرز رکود حرکت کردند و رشد آن‌ها در سال ۲۰۲۵ نزدیک به صفر باقی ماند. در مقابل، فرانسه با وجود بی‌ثباتی‌های سیاسی و چالش‌های مالی، رشدی در حدود ۰٫۵ تا ۰٫۶ درصد را ثبت کرد و اسپانیا با رشدی بیش از ۲ درصد، یکی از بهترین عملکردها را در منطقه یورو داشت. جهش حدود ۱۰ درصدی اقتصاد ایرلند نیز بیشتر ناشی از فعالیت شرکت‌های چندملیتی و عوامل موقتی؛ از جمله پیش‌دستی صادرات دارویی پیش از اعمال احتمالی تعرفه‌های آمریکا، بود و از این رو یک استثنا در میان الگوهای عمومی اروپا تلقی می‌شود. در این تصویر کم‌رمق از رشد، بازار کار به نقطه روشن اقتصاد اروپا در ۲۰۲۵ تبدیل شد. نرخ بیکاری منطقه یورو در بیشتر ماه‌های سال در محدوده ۶٫۲ تا ۶٫۴ درصد نوسان داشت؛ سطحی که به پایین‌ترین مقادیر تاریخی اتحادیه نزدیک است. حتی در دوره‌هایی که تولید صنعتی افت داشت، اشتغال به‌طور کلی حفظ شد و بسیاری از بنگاه‌ها به دلیل کمبود نیروی کار ماهر، تمایلی به تعدیل گسترده نیرو نداشتند. افزایش متوسط دستمزدها، هم‌زمان با فروکش‌کردن تورم، باعث شد درآمد واقعی خانوارها دوباره رشد کند و این امر به تقویت تدریجی مصرف خصوصی انجامید؛ عاملی که مانع از فروغلتیدن اقتصاد به رکود شد. با این حال، در ماه‌های پایانی سال نشانه‌هایی از نرم‌شدن بازار کار ظاهر شد. آهنگ رشد اشتغال کاهش یافت و نرخ بیکاری نسبت به سال قبل اندکی افزایش پیدا کرد. این تحولات، در کنار ضعف مداوم در بخش تولید و آغاز سیاست‌های انقباضی مالی در برخی کشورها، موجب شد تحلیل‌گران هشدار دهند که بازار کار در سال ۲۰۲۶ ممکن است با فشارهای بیشتری مواجه شود. با وجود این، در جمع‌بندی می‌توان گفت که در سال ۲۰۲۵ بازار کار قدرتمند اروپا نقش یک سپر حفاظتی را ایفا کرد: با حفظ اشتغال و قدرت خرید، اجازه نداد ضعف رشد به یک چرخه رکودی تمام‌عیار تبدیل شود و چرخ‌های اقتصاد را هرچند کند، در حرکت نگه داشت. عملکرد بازارهای مالی اروپا در ۲۰۲۵ سال ۲۰۲۵ برای بازارهای مالی اروپا سالی چندلایه و از بسیاری جهات متفاوت بود؛ سالی که در آن هر یک از سه بازار اصلی (ارز، اوراق قرضه و سهام)، روایتی خاص از تحولات اقتصاد کلان و سیاست‌گذاری ارائه دادند. بازار ارز (فارکس) یورو در سال ۲۰۲۵ یکی از قوی‌ترین ارزهای بازارهای توسعه‌یافته بود. تضعیف تدریجی دلار آمریکا در نیمه دوم سال، همراه با تثبیت سیاست پولی در اروپا، نرخ برابری EURUSD را به بالاترین سطوح چند سال اخیر رساند. از منظر معامله‌گران بازار ارز، مقایسه میان سیاست نسبتاً محتاط و هنوز نسبتاً انقباضی بانک مرکزی اروپا با انتظارات فزاینده برای کاهش نرخ بهره در ایالات متحده، جذابیت نگهداری یورو را افزایش داد. افزون بر دلار، یورو در برابر پوند انگلیس و ین ژاپن نیز تقویت شد، هرچند تحرکات ارزهای اروپایی دیگر مانند فرانک سوئیس یا ارزهای اسکاندیناوی در برابر یورو محدودتر بود. ثبات سیاسی نسبی در منطقه یورو؛به‌ویژه در مقایسه با نااطمینانی‌های سیاسی در آمریکا یا نوسانات شدید بازارهای نوظهور، به تقویت تصویر یورو به‌عنوان دارایی امن‌تر کمک کرد. با این حال، سیاست‌گذاران پولی به این نکته نیز اشاره داشتند که تقویت بیش از حد یورو می‌تواند به تضعیف رقابت‌پذیری صادراتی اروپا بینجامد و در صورت تداوم، حتی نیازمند مداخله لفظی برای مهار انتظارات بازار شود. اوراق قرضه (بدهی دولتی) بازار بدهی دولتی اروپا در ۲۰۲۵ فضایی آرام‌تر و باثبات‌تر را تجربه کرد. پس از جهش شدید نرخ‌های بازدهی در سال‌های ۲۰۲۲ و ۲۰۲۳، کاهش تورم و چرخش تدریجی سیاست پولی به سمت کاهش نرخ بهره، بازده اوراق دولتی را در مسیر نزولی قرار داد. بازده اوراق ده‌ساله آلمان که در مقطعی به حوالی ۲٫۵ درصد رسیده بود، تا پایان ۲۰۲۵ به نزدیکی ۲ درصد کاهش یافت و بازده اوراق ده‌ساله ایتالیا نیز از اوج‌های ۴٫۵ تا ۵ درصدی به حدود ۳٫۵ درصد عقب نشست. این کاهش بازده‌ها نشان‌دهنده بازگشت اعتماد سرمایه‌گذاران به چشم‌انداز ثبات قیمتی و مالی بود. حتی در بحبوحه تنش‌های بودجه‌ای فرانسه، بازار توانست اوراق جدید این کشور را بدون اختلال جدی جذب کند و از شکل‌گیری بحران بدهی تازه جلوگیری شود. هرچند اختلاف بازده میان کشورهای شمال و جنوب اروپا همچنان پابرجاست، اما سازوکارهای حمایتی اتحادیه و اعتبار سیاست ضدتورمی بانک مرکزی، مانع از جهش‌های ناگهانی اسپردها شد. در مجموع، ۲۰۲۵ برای سرمایه‌گذاران بازار اوراق اروپا سالی همراه با بازدهی مثبت و ریسک کنترل‌شده بود. بازار سهام بورس‌های اروپایی در سال ۲۰۲۵ یکی از بهترین عملکردهای خود در سال‌های اخیر را ثبت کردند. شاخص Stoxx Europe 600 در آستانه پایان سال به نزدیکی رکورد تاریخی رسید و حدود ۱۶ درصد رشد سالانه را به ثبت رساند؛ بهترین عملکرد از سال ۲۰۲۱ به این‌سو. کاهش نرخ‌های بهره، که ارزش‌گذاری سهام را جذاب‌تر کرد، تعهد دولت آلمان به سرمایه‌گذاری‌های مالی و صنعتی و تمایل سرمایه‌گذاران جهانی به متنوع‌سازی سبد دارایی‌ها به دور از سهام فناوری گران‌قیمت آمریکا، همگی به این رونق دامن زدند. در سطح بخشی، سهام بانک‌ها و شرکت‌های دفاعی بیشترین رشد را تجربه کردند. بانک‌ها از حاشیه سود بالاتر در محیط نرخ بهره نسبتاً بالا و ترازنامه‌های قوی‌تر بهره‌مند شدند، در حالی که شرکت‌های دفاعی از افزایش بودجه‌های نظامی دولت‌ها در پی تداوم جنگ اوکراین سود بردند. بخش‌هایی مانند انرژی و مواد اولیه نیز در مقاطعی با افزایش قیمت کالاها تقویت شدند، اما بخش فناوری اروپا به دلیل رقابت‌پذیری محدودتر در مقیاس جهانی و نگرانی از شکل‌گیری حباب در حوزه هوش مصنوعی، رشد ملایم‌تری داشت. در پایان سال، فضای حاکم بر بازار سهام اروپا به‌طور کلی مثبت بود و بسیاری از بورس‌های بزرگ، از جمله فرانکفورت و پاریس، سال را در نزدیکی سقف‌های تاریخی خود به پایان رساندند و همین امر باعث شد بخشی از تحلیل‌گران با نگاهی محتاطانه اما خوش‌بین، تداوم این روند را برای ۲۰۲۶ نیز محتمل بدانند، به‌ویژه در بخش‌هایی مانند بانکداری و صنایع دفاعی که از پشتوانه‌های بنیادی نسبتاً محکمی برخوردارند. چشم‌انداز اقتصاد اروپا در سال 2026 چشم‌انداز اقتصاد اروپا در سال ۲۰۲۶ با نوعی خوش‌بینی محتاطانه همراه است؛ خوش‌بینی‌ای که بر پایه مهار تورم، ثبات نسبی سیاست پولی و تداوم رشد هرچند ضعیف بنا شده است. انتظار می‌رود نرخ تورم در منطقه یورو در حوالی هدف ۲ درصدی بانک مرکزی اروپا باقی بماند و حتی در برخی ماه‌ها اندکی پایین‌تر از این سطح قرار گیرد. افت پایدار قیمت انرژی نسبت به اوج‌های سال ۲۰۲۲، تقویت تدریجی یورو و فروکش‌کردن فشارهای دستمزدی، همگی به تثبیت تورم در سطوح پایین کمک می‌کنند. در چنین فضایی، بانک مرکزی اروپا به احتمال زیاد در بخش عمده‌ای از سال ۲۰۲۶ نرخ بهره سیاستی را در سطح ۲ درصد حفظ خواهد کرد و تنها در صورت بروز شوک‌های منفی بزرگ؛ مانند یک رکود فراگیر یا بحران مالی، به تغییر محسوس مسیر سیاست پولی خواهد اندیشید. نتیجه این رویکرد، تداوم شرایط اعتباری نسبتاً باثبات برای بنگاه‌ها و دولت‌ها و کاهش نااطمینانی سیاستی در مقایسه با سال‌های پرنوسان پیشین خواهد بود. در عرصه سیاست مالی، اتحادیه اروپا در ۲۰۲۶ اجرای نسخه اصلاح‌شده پیمان‌های ثبات و رشد را آغاز می‌کند؛ چارچوبی که نسبت به گذشته انعطاف بیشتری برای سرمایه‌گذاری‌های مولد قائل است. آلمان به اجرای برنامه‌های گسترده سرمایه‌گذاری در زیرساخت‌ها، انرژی‌های تجدیدپذیر و دیجیتال ادامه خواهد داد، هرچند نزدیکی به انتخابات می‌تواند دولت را به سمت احتیاط بیشتر در انضباط بودجه‌ای سوق دهد. فرانسه احتمالاً همچنان درگیر کشاکش‌های سیاسی پیرامون کاهش هزینه‌ها و اصلاحات مالی خواهد بود و این عدم قطعیت می‌تواند رشد اقتصادی این کشور را محدود نگه دارد. ایتالیا و دیگر کشورهای با بدهی بالا نیز ناگزیرند میان حفظ انضباط مالی و حمایت از رشد توازن برقرار کنند؛ توازنی که ممکن است رشد آن‌ها را در محدوده‌ای بین ۰٫۵ تا ۱ درصد محصور کند. در سطح اتحادیه، منابع باقی‌مانده برنامه بازیابی و تاب‌آوری (RRF) همچنان در دسترس است و می‌تواند به‌ویژه در اقتصادهایی مانند اسپانیا، پرتغال و یونان نقش یک محرک مکمل برای سرمایه‌گذاری و رشد ایفا کند. با این حال، پیش‌بینی می‌شود رشد تولید ناخالص داخلی منطقه یورو در سال ۲۰۲۶ در حدود ۱٫۱ تا ۱٫۲ درصد قرار گیرد؛ اندکی کمتر از سال قبل و نزدیک به همان نرخ بالقوه پایین اقتصاد اروپا. محدودیت‌های ساختاری؛ از جمله بهره‌وری ضعیف، پیر شدن جمعیت و کمبود نیروی کار ماهر، همچنان مانع از شکل‌گیری یک چرخه رشد پرقدرت خواهند بود، مگر آن‌که اصلاحات عمیق‌تری در بازار کار، آموزش و سرمایه‌گذاری انجام شود. افزون بر این، ریسک‌های کاهشی مهمی بر این چشم‌انداز سایه افکنده است. تنش‌های تجاری جهانی یکی از این ریسک‌هاست: هرچند اروپا و آمریکا در سال ۲۰۲۵ به‌طور موقت از تشدید جنگ تعرفه‌ای پرهیز کردند، اما تغییرات سیاسی در ایالات متحده می‌تواند این پرونده را دوباره فعال کند و بر صادرات و سرمایه‌گذاری اروپا فشار وارد آورد. ادامه جنگ و نااطمینانی ژئوپلیتیک در شرق اروپا نیز همچنان می‌تواند بر قیمت انرژی، اعتماد کسب‌وکارها و تمایل به سرمایه‌گذاری اثر منفی بگذارد. افزون بر این، تقویت بیش از حد یورو می‌تواند رقابت‌پذیری صادراتی صنایع حساس؛ به‌ویژه خودروسازی آلمان را تضعیف کند. در جمع‌بندی، سناریوی پایه برای اقتصاد اروپا در ۲۰۲۶ سناریوی «رشد آهسته با تورم پایین» است؛ وضعیتی شبیه به یک فرود نرم که در آن نه رونق چشمگیری شکل می‌گیرد و نه رکود عمیق. انتظار می‌رود بازار کار اندکی نرم‌تر شود، اما نرخ بیکاری همچنان در سطوح تاریخی پایین باقی بماند و از افت شدید مصرف جلوگیری کند. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ در چنین شرایطی، بانک مرکزی اروپا می‌تواند بدون نگرانی از بازگشت تورم، نرخ‌ها را ثابت نگه دارد یا حتی در اواخر سال به کاهش ملایمی بیندیشد. بازارهای مالی نیز در این سناریو به احتمال زیاد آرام و با نوسان کنترل‌شده خواهند بود: سهام اروپا می‌تواند در صورت کاهش عدم قطعیت‌های سیاسی همچنان جذاب بماند، در حالی که بازده اوراق قرضه شاید اندکی افزایش یابد، اما جهش شدید آن تنها در صورت بروز یک شوک تورمی جدید محتمل خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مدعیان بیمه بیکاری آمریکا در هفته کریسمس؛ داده‌ای امیدوارکننده یا خطای فصلی؟

داده‌های هفتگی مدعیان بیمه بیکاری آمریکا در واپسین هفته سال ۲۰۲۵، بار دیگر پیچیدگی خوانش بازار کار این کشور را به نمایش گذاشت. کاهش درخواست‌های اولیه بیمه بیکاری به ۱۹۹ هزار نفر؛ سطحی پایین‌تر از تمامی برآوردهای اقتصاددانان، در نگاه نخست تصویری از بازاری باثبات و مقاوم ترسیم می‌کند. اما هم‌زمانی این گزارش با تعطیلات کریسمس و چند تعطیلی فدرال جدید، تردیدهای جدی درباره دقت تعدیل‌های فصلی و اعتبار تیتر داده‌ها ایجاد کرده است. بر اساس آمار وزارت کار آمریکا، تعداد متقاضیان جدید بیمه بیکاری در هفته منتهی به ۲۷ دسامبر نسبت به هفته قبل ۱۶ هزار نفر کاهش یافت؛ عددی که تنها برای چندمین بار از ابتدای ۲۰۲۴ به زیر مرز روانی ۲۰۰ هزار نفر سقوط می‌کند. این افت، در شرایط عادی، نشانه‌ای از پایین‌بودن سطح اخراج‌ها و سلامت نسبی بازار کار تلقی می‌شود. با این حال، تجربه سال‌های گذشته نشان داده که داده‌های بازار کار در هفته‌های پایانی سال؛ به‌ویژه حوالی تعطیلات گسترده، مستعد نوسانات غیرمعمول و خطاهای تعدیل فصلی هستند. چرا میانگین‌ها مهم‌ترند؟ برای عبور از نوسانات کوتاه‌مدت، تحلیل‌گران معمولاً به میانگین متحرک چهار هفته‌ای توجه می‌کنند؛ معیاری که در این گزارش به ۲۱۸ هزار و ۷۵۰ نفر افزایش یافته است. این حرکت صعودی ملایم نشان می‌دهد افت تند عدد تیتر الزاماً به معنای بهبود ساختاری شرایط بازار کار نیست. به بیان دیگر، زیر سطح آرام داده‌های هفتگی، نشانه‌هایی از کُندی استخدام و شکنندگی روند اشتغال همچنان دیده می‌شود. در همین حال، مدعیان ادامه‌دار بیمه بیکاری؛ شاخصی که تعداد افرادی را نشان می‌دهد که همچنان مزایا دریافت می‌کنند، به حدود ۱.۸۷ میلیون نفر کاهش یافته است؛ یکی از پایین‌ترین سطوح ماه‌های اخیر. این داده حاکی از آن است که افرادی که شغل خود را از دست می‌دهند، به‌طور متوسط مدت کمتری در وضعیت بیکاری باقی می‌مانند؛ موضوعی که با روایت «اخراج کم» هم‌خوانی دارد. پارادوکس بازار کار ۲۰۲۵: ثبات ظاهری، ضعف در عمق بازار کار آمریکا در سال ۲۰۲۵ بیش از آنکه وارد فاز رکود شود، در وضعیتی خاکستری قرار گرفت. اخراج‌ها در سطحی محدود باقی ماند، اما استخدام‌ها نیز شتاب قابل‌توجهی نگرفتند. این ترکیب که برخی سیاست‌گذاران آن را اقتصاد «اخراج کم، استخدام کم» توصیف می‌کنند، به‌تدریج بر احساسات عمومی اثر گذاشته است. نظرسنجی‌های اخیر نشان می‌دهد سهم آمریکایی‌هایی که یافتن شغل را دشوار می‌دانند افزایش یافته و تصور «فراوانی فرصت‌های شغلی» در حال رنگ‌باختن است. هم‌زمان، نرخ بیکاری به بالاترین سطح چهار سال اخیر رسیده و بسیاری از اقتصاددانان انتظار دارند این وضعیت در بخش عمده‌ای از سال ۲۰۲۶ نیز تداوم داشته باشد. نگاه بازارها: شاخصی پُرنویز اما حیاتی در میان انبوه داده‌های اقتصادی، مدعیان بیمه بیکاری جایگاهی ویژه دارند. این گزارش هفتگی اغلب به‌عنوان سریع‌ترین نبض‌سنج اقتصاد آمریکا شناخته می‌شود؛ تا آنجا که Bill Gross زمانی گفته بود اگر تنها یک شاخص برای رصد اقتصاد در اختیار داشته باشد، همین داده خواهد بود. با این حال، همین ویژگی پُرفرکانس بودن، آن را به شاخصی پر نویز تبدیل کرده است؛ به‌ویژه در دوره‌هایی مانند تعطیلات که عوامل موقتی می‌توانند تصویر واقعی را مخدوش کنند. از همین رو، فعالان حرفه‌ای بازار این داده را نه به‌تنهایی، بلکه در کنار گزارش‌های ماهانه اشتغال، نرخ بیکاری و شاخص‌های اعتماد مصرف‌کننده تفسیر می‌کنند. پیام سیاستی و افق ۲۰۲۶ از منظر سیاست پولی، افت اخیر مدعیان بیمه بیکاری اگرچه در ظاهر خبر خوبی است، اما به‌تنهایی دلیلی قاطع برای تغییر روایت فدرال رزرو محسوب نمی‌شود. ترکیب استخدام ضعیف و اخراج‌های محدود، سیاست‌گذاران را نسبت به شکنندگی بازار کار در محیط رشد پایین اشتغال حساس کرده است. در چنین شرایطی، حتی شوک‌های کوچک می‌توانند به افت ناگهانی اشتغال منجر شوند؛ عاملی که احتمالاً فدرال رزرو را در سال ۲۰۲۶ به حفظ رویکردی محتاطانه و تطبیقی سوق خواهد داد. ✔️  بیشتر بخوانید: تورم، CPI و سیاست پولی؛ پیوندی کلیدی در تحلیل اقتصاد کلان سخن پایانی کاهش مدعیان بیمه بیکاری آمریکا به ۱۹۹ هزار نفر در هفته کریسمس، تیتر مثبتی است که نباید آن را نادیده گرفت. با این حال، این عدد بیش از آنکه نشانه‌ای از قدرت‌گیری دوباره بازار کار باشد، بازتاب نوسانات فصلی در مقطعی خاص از سال است. تصویر کلان‌تر نشان می‌دهد بازار کار آمریکا همچنان پایدار اما کم‌جان است؛ بازاری که اخراج‌ها در آن پایین مانده، اما موتور استخدام هنوز روشن نشده است. برای معامله‌گران و تحلیل‌گران کلان، پیام روشن است: این داده را باید با احتیاط خواند و در کنار سایر شاخص‌ها سنجید؛ نه به‌عنوان پایان داستان، بلکه به‌عنوان یکی از قطعات پازل اقتصاد آمریکا در آستانه ۲۰۲۶. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده-هفته منتهی به 27 دسامبر

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 27 دسامبر) - Unemployment Claims واقعی ............... 199 هزار نفر پیش‌بینی ........... 220 هزار نفر قبلی ................... 214 هزار نفر (به 215 هزار نفر بازبینی شد.) تعداد متقاضیان ادامه‌دار مدعیان بیکاری (هفته منتهی به 20 دسامبر) - Continuing Jobless Claims واقعی ................ 1866 هزار نفر 👎 قبلی ................... 1923 هزار نفر (به 1913 هزار نفر بازبینی شد)

خواندن کامل خبر
داده های اقتصادی کم اثر

سیاست پولی چیست و چگونه بر بازار فارکس تأثیر می‌گذارد؟

بازار فارکس هر روز با سیلی از داده‌ها، خبرها و تحلیل‌ها بمباران می‌شود؛ از آمار تورم و اشتغال گرفته تا صورتجلسه‌های بانک‌های مرکزی و اظهارنظر یک مقام پولی. در این هیاهوی اطلاعاتی، آنچه در عمل مسیر ارزها را تعیین می‌کند نه صرفاً خود اعداد، بلکه تفسیری است که بازار از آن‌ها می‌سازد. معامله‌گران حرفه‌ای خیلی زود درمی‌یابند که حرکت نرخ‌ها اغلب پیش از انتشار داده‌ها آغاز می‌شود و پس از آن نیز نه بر اساس واقعیت اقتصادی، بلکه بر مبنای «برداشت بازار از جهت سیاست پولی» ادامه پیدا می‌کند. به همین دلیل، فهمیدن اینکه سیاست پولی چگونه شکل می‌گیرد و چگونه به زبان بازار ترجمه می‌شود، به یکی از مهم‌ترین مزیت‌های تحلیلی در معاملات ارزی تبدیل شده است. سیاست پولی در ظاهر مفهومی متعلق به اتاق‌های دربسته بانک‌های مرکزی است، اما در واقع یکی از معدود نیروهایی است که می‌تواند در مقیاس جهانی جریان سرمایه را جاید، ارزش ارزها را بازتعریف کند و توازن میان ریسک و بازده را در بازارها دگرگون سازد. از تغییر مسیر دلار پس از یک جمله در کنفرانس خبری فدرال رزرو گرفته تا نوسان ین ژاپن در واکنش به تغییر لحن بانک مرکزی ژاپن، همه نشان می‌دهد که معامله‌گر امروز بیش از هر زمان دیگری نیاز دارد منطق سیاست پولی را نه به‌عنوان یک مفهوم دانشگاهی، بلکه به‌عنوان یک ابزار عملی در تحلیل بازار درک کند. این مقاله تلاشی است برای روشن‌کردن همین پیوند میان تصمیمات پولی و رفتار واقعی بازار فارکس. سیاست پولی چیست و چرا برای بازار فارکس اهمیت دارد؟ در ادبیات اقتصاد کلان، سیاست پولی به مجموعه تصمیم‌ها و اقداماتی اطلاق می‌شود که یک بانک مرکزی برای مدیریت نقدینگی، نرخ‌های بهره و شرایط اعتباری در اقتصاد به کار می‌گیرد. هدف نهایی این سیاست‌ها، ایجاد تعادل میان رشد اقتصادی، ثبات قیمت‌ها و سلامت نظام مالی است. برخلاف تصور رایج، سیاست پولی صرفاً به «بالا یا پایین بردن نرخ بهره» محدود نمی‌شود، بلکه چارچوبی گسترده‌تر را در بر می‌گیرد که شامل هدایت انتظارات بازار، تنظیم جریان پول و کنترل فشارهای تورمی یا رکودی است. از این منظر، سیاست پولی نه یک ابزار مقطعی، بلکه یک فرآیند مستمر و پویا برای هدایت اقتصاد در مسیر ثبات تلقی می‌شود. اهمیت سیاست پولی برای بازار فارکس دقیقاً از همین نقطه آغاز می‌شود؛ جایی که تصمیمات بانک مرکزی مستقیماً به ارزش پول ملی گره می‌خورد. نرخ بهره، به‌عنوان مهم‌ترین متغیر سیاست پولی، نقش تعیین‌کننده‌ای در جهت‌دهی جریان سرمایه دارد. افزایش نرخ بهره معمولاً جذابیت یک ارز را برای سرمایه‌گذاران بین‌المللی افزایش می‌دهد، در حالی که کاهش آن می‌تواند به تضعیف ارز منجر شود. با این حال، واکنش بازار ارز همیشه به خود تصمیم محدود نمی‌شود، بلکه به تفاوت سیاست‌ها میان بانک‌های مرکزی، انتظارات آتی و میزان اعتبار نهاد سیاست‌گذار بستگی دارد. از همین رو، در بازار فارکس آنچه معامله‌گران رصد می‌کنند نه فقط تصمیمات رسمی، بلکه جهت کلی سیاست پولی و سیگنال‌هایی است که از دل اظهارنظرها، داده‌ها و تغییر لحن بانک‌های مرکزی استخراج می‌شود. نقش بانک‌های مرکزی در شکل‌دهی سیاست پولی بانک‌های مرکزی نقش محوری در طراحی و اجرای سیاست پولی دارند و می‌توان این نقش را در سه محور اصلی خلاصه کرد: طراحی چارچوب ثبات اقتصادی وظیفه بنیادین بانک‌های مرکزی ایجاد محیطی است که در آن ثبات قیمت‌ها، پایداری رشد اقتصادی و سلامت نظام مالی حفظ شود. آن‌ها از طریق تعیین نرخ‌های بهره، مدیریت نقدینگی، نظارت بر نظام بانکی و هدایت انتظارات بازار، شرایط مالی را تنظیم می‌کنند. سیاست پولی بیش از آنکه یک اقدام مقطعی باشد، یک چارچوب مستمر برای جهت‌دهی به اقتصاد است. اعتبار، استقلال و نقش ارتباطات اثرگذاری سیاست پولی به میزان زیادی به اعتبار و استقلال بانک مرکزی وابسته است. اگر بازار به تعهد بانک مرکزی اعتماد داشته باشد، واکنش‌ها پیش از اجرای عملی سیاست‌ها آغاز می‌شود. از همین رو، ارتباطات بانک مرکزی؛ شامل بیانیه‌ها، کنفرانس‌های خبری و انتشار پیش‌بینی‌ها، به بخشی از ابزار سیاست‌گذاری تبدیل شده است و در شکل‌دهی انتظارات بازار نقشی کلیدی دارد. بانک‌های مرکزی اثرگذار بر بازار فارکس همه بانک‌های مرکزی به یک اندازه بر بازار ارز اثر نمی‌گذارند. چند نهاد به دلیل وزن اقتصادی و نقش ارزهایشان در تجارت و ذخایر جهانی، اثرگذاری بسیار بیشتری دارند. در رأس آن‌ها فدرال رزرو آمریکا قرار دارد که جهت دلار و جریان سرمایه جهانی را تعیین می‌کند. پس از آن، بانک مرکزی اروپا (ECB)، بانک انگلستان (BoE) و بانک ژاپن (BoJ) قرار دارند. بانک ملی سوئیس (SNB) به‌دلیل جایگاه فرانک به‌عنوان دارایی امن و بانک‌های مرکزی کانادا (BoC)، استرالیا (RBA) و نیوزیلند (RBNZ) به دلیل پیوند اقتصادشان با کالاها و نقش آن‌ها در معاملات کری ترید نیز برای معامله‌گران فارکس اهمیت ویژه‌ای دارند. اهداف اصلی سیاست پولی نخستین و بنیادی‌ترین هدف سیاست پولی، حفظ ثبات قیمت‌ها و مهار تورم است. تورم بالا به‌تدریج قدرت خرید را فرسایش می‌دهد، نااطمینانی اقتصادی ایجاد می‌کند و تصمیم‌گیری‌های سرمایه‌گذاری را مختل می‌سازد، در حالی که تورم بسیار پایین یا منفی می‌تواند اقتصاد را وارد چرخه رکود و تعویق مصرف کند. از این رو، اغلب بانک‌های مرکزی هدف مشخصی برای تورم (معمولاً در حوالی ۲ درصد) تعیین می‌کنند تا هم از جهش قیمت‌ها جلوگیری شود و هم اقتصاد از افت تقاضا مصون بماند. در بازار فارکس، تغییر مسیر تورم و واکنش بانک مرکزی به آن، یکی از مهم‌ترین محرک‌های نوسان نرخ ارز است، زیرا مستقیماً بر چشم‌انداز نرخ بهره و جذابیت نسبی ارزها اثر می‌گذارد. هدف دوم، ایجاد شرایطی برای رشد پایدار اقتصادی و سطح مطلوب اشتغال است. سیاست پولی با تنظیم هزینه تأمین مالی، می‌تواند سرمایه‌گذاری بنگاه‌ها، مصرف خانوار و در نتیجه سطح فعالیت اقتصادی را تقویت یا مهار کند. کاهش نرخ بهره معمولاً با هدف تحریک تقاضا و کاهش بیکاری انجام می‌شود، در حالی که افزایش نرخ بهره برای جلوگیری از داغ‌شدن بیش از حد اقتصاد و شکل‌گیری حباب‌های مالی به کار می‌رود. با این حال، بانک‌های مرکزی همواره با یک مبادله حساس روبه‌رو هستند: حمایت بیش از حد از رشد می‌تواند به تورم منجر شود و تمرکز بیش از اندازه بر مهار تورم ممکن است به رکود و افزایش بیکاری بینجامد. هنر سیاست پولی دقیقاً در مدیریت همین تعادل ظریف نهفته است. سومین هدف، حفظ ثبات مالی و جلوگیری از شکل‌گیری بحران‌های سیستماتیک است. تجربه بحران مالی ۲۰۰۸ نشان داد که حتی در شرایط تورم پایین، انباشت ریسک در نظام مالی می‌تواند اقتصاد را به‌طور ناگهانی دچار شوک کند. از این رو، بانک‌های مرکزی امروز علاوه بر تورم و رشد، به سلامت نظام بانکی، سطح بدهی، قیمت دارایی‌ها و پایداری جریان اعتبار نیز توجه دارند. در این چارچوب، سیاست پولی به ابزاری برای نرم‌کردن چرخه‌های اقتصادی تبدیل شده است: در دوره‌های رونق بیش از حد، با سیاست انقباضی از داغ‌شدن بازار جلوگیری می‌شود و در دوره‌های رکود، با سیاست انبساطی از سقوط شدید فعالیت اقتصادی ممانعت به عمل می‌آید. برای معامله‌گران فارکس، این چرخه‌ها همان ریتمی هستند که موج‌های اصلی بازار ارز بر اساس آن شکل می‌گیرند. ابزارهای سیاست پولی و مکانیزم اثرگذاری آن‌ها بانک‌های مرکزی برای هدایت شرایط مالی اقتصاد از مجموعه‌ای از ابزارها استفاده می‌کنند که هرکدام از کانالی متفاوت بر نرخ بهره، نقدینگی و نهایتاً ارزش ارزها اثر می‌گذارند. این ابزارها را می‌توان در پنج دسته اصلی خلاصه کرد: نرخ‌های بهره: کانال بازده و جریان سرمایه نرخ بهره سیاستی مهم‌ترین سیگنال بانک مرکزی به بازار است. افزایش نرخ بهره معمولاً بازده دارایی‌های مالی را بالا می‌برد و سرمایه خارجی را جذب می‌کند، که به تقویت ارز می‌انجامد. کاهش نرخ بهره اثر معکوس دارد. با این حال، واکنش بازار فارکس نه به خود نرخ، بلکه به تفاوت نرخ‌ها میان کشورها و به‌ویژه به تغییر در انتظارات آینده وابسته است. از همین رو، تغییر لحن بانک مرکزی گاهی مهم‌تر از خود تصمیم است. عملیات بازار باز: کانال نقدینگی در عملیات بازار باز، بانک مرکزی با خرید یا فروش اوراق دولتی حجم نقدینگی سیستم مالی را تنظیم می‌کند. خرید اوراق به معنای تزریق پول و تسهیل شرایط اعتباری است؛ فروش اوراق به معنای جمع‌آوری نقدینگی و سخت‌تر شدن شرایط مالی. این تغییرات از طریق اثرگذاری بر نرخ‌های بهره و تمایل به ریسک، به‌طور غیرمستقیم بر نرخ ارز اثر می‌گذارند. الزامات ذخیره قانونی: کانال اعتبار بانکی با افزایش نسبت ذخایر قانونی، توان وام‌دهی بانک‌ها محدود می‌شود و رشد اعتبارات کاهش می‌یابد. کاهش ذخایر قانونی برعکس، به گسترش اعتبار و افزایش نقدینگی کمک می‌کند. این ابزار بیشتر در اقتصادهای نوظهور یا در دوره‌های بحران برای مهار یا تحریک اعتبار مورد استفاده قرار می‌گیرد. مداخلات ارزی و رژیم‌های نرخ ارز: کانال عرضه و تقاضای ارز در رژیم‌های شناور، نرخ ارز عمدتاً توسط بازار تعیین می‌شود. اما در رژیم‌های میخکوب یا مدیریت‌شده، بانک مرکزی با خرید و فروش ارز در بازار، مستقیماً بر قیمت آن اثر می‌گذارد. این مداخلات می‌توانند در کوتاه‌مدت قدرتمند باشند، اما اگر با بنیادهای اقتصادی ناسازگار باشند، پایداری ندارند. سیاست وثیقه‌ای: کانال دسترسی به نقدینگی بانک‌های مرکزی تعیین می‌کنند که بانک‌ها در ازای چه دارایی‌هایی می‌توانند از آن‌ها استقراض کنند. آسان‌گیری در وثیقه دسترسی به نقدینگی را افزایش می‌دهد و ریسک‌پذیری را بالا می‌برد؛ سخت‌گیری، سیستم مالی را محتاط‌تر و اعتبارات را محدودتر می‌کند. این ابزار در دوره‌های تنش مالی نقش مهمی در حفظ ثبات دارد. لنگرهای اسمی (Nominal Anchors) در سیاست پولی لنگر اسمی به یک متغیر مشخص و قابل اندازه‌گیری اطلاق می‌شود که بانک مرکزی آن را به‌عنوان مرجع هدایت سیاست پولی انتخاب می‌کند تا انتظارات بازار را تثبیت کند و به پول ملی اعتبار ببخشد. وجود یک لنگر شفاف باعث می‌شود فعالان اقتصادی بدانند سیاست‌گذار به دنبال چه هدفی است و تصمیمات خود را بر همان مبنا تنظیم کنند. در عمل، دو نوع لنگر اسمی بیش از همه در جهان مورد استفاده قرار می‌گیرند: هدف‌گذاری تورمی: لنگر مبتنی بر ثبات قیمت‌ها در این چارچوب، بانک مرکزی یک نرخ مشخص برای تورم (معمولاً حوالی ۲ درصد) تعیین می‌کند و متعهد می‌شود سیاست‌های خود را به‌گونه‌ای تنظیم کند که تورم در میان‌مدت به این هدف نزدیک شود. هدف‌گذاری تورمی رایج‌ترین لنگر اسمی در اقتصادهای توسعه‌یافته است و به بازار سیگنال می‌دهد که ثبات قیمت‌ها اولویت اصلی سیاست‌گذار است. این چارچوب به تثبیت انتظارات تورمی کمک می‌کند و باعث می‌شود واکنش بازار ارز بیشتر به تغییر در چشم‌انداز تورم و نرخ بهره آینده وابسته باشد تا به شوک‌های مقطعی داده‌ها. هدف‌گذاری نرخ ارز: لنگر مبتنی بر ثبات ارزی در این رژیم، ارزش پول ملی به یک ارز خارجی (معمولاً دلار یا یورو) یا به یک سبد ارزی میخکوب می‌شود. هدف اصلی این رویکرد، واردکردن ثبات قیمتی از طریق پیوند با یک ارز باثبات‌تر است. این چارچوب بیشتر در اقتصادهای کوچک یا در حال توسعه به کار می‌رود که با تورم مزمن یا بی‌ثباتی پولی روبه‌رو بوده‌اند. اگرچه این روش می‌تواند نوسان ارز را کاهش دهد، اما استقلال سیاست پولی را محدود می‌کند، زیرا بانک مرکزی مجبور است برای حفظ نرخ ارز، نرخ بهره و نقدینگی را تابع شرایط خارجی تنظیم کند. تفاوت لنگرهای اسمی در رژیم‌های ارزی مختلف در رژیم‌های شناور، هدف‌گذاری تورمی معمولاً لنگر اصلی است و نرخ ارز نقش یک متغیر تعدیل‌کننده را دارد که شوک‌های خارجی را جذب می‌کند. اما در رژیم‌های میخکوب یا مدیریت‌شده، خود نرخ ارز به لنگر اسمی تبدیل می‌شود و تورم و نرخ بهره ناگزیر تابعی از آن هستند. از منظر بازار فارکس، این تفاوت بسیار حیاتی است: در رژیم شناور، ارزها بیشتر به داده‌های داخلی و تغییر انتظارات سیاست پولی واکنش نشان می‌دهند، در حالی که در رژیم‌های میخکوب، پایداری نرخ ارز به توان بانک مرکزی در دفاع از آن و به سطح ذخایر ارزی وابسته است. سیاست پولی انبساطی و سیاست پولی انقباضی جهت‌گیری سیاست پولی همواره میان دو قطب حرکت می‌کند: تحریک اقتصاد در دوره‌های ضعف و مهار آن در دوره‌های داغ‌شدن بیش از حد. این جابه‌جایی میان سیاست انبساطی و انقباضی، ریتم اصلی چرخه‌های مالی و ارزی را شکل می‌دهد. سیاست پولی انبساطی: اهداف، ابزارها و پیامدها سیاست پولی انبساطی زمانی به کار گرفته می‌شود که اقتصاد با رکود، بیکاری بالا یا خطر تورم منفی روبه‌رو باشد. هدف آن کاهش هزینه تأمین مالی و افزایش جریان اعتبار است تا مصرف و سرمایه‌گذاری تحریک شود. ابزارهای اصلی آن شامل کاهش نرخ‌های بهره، خرید دارایی‌ها از طریق عملیات بازار باز و تسهیل شرایط اعتباری است. پیامد کوتاه‌مدت این سیاست معمولاً افزایش تمایل به ریسک، رشد قیمت دارایی‌ها و تضعیف نسبی ارز است، زیرا بازده واقعی کاهش می‌یابد و سرمایه به سمت دارایی‌های پرریسک‌تر حرکت می‌کند. با این حال، تداوم بیش از حد این سیاست می‌تواند به تورم بالا، حباب‌های قیمتی و آسیب‌پذیری مالی منجر شود. سیاست پولی انقباضی: اهداف، ابزارها و ریسک‌ها سیاست پولی انقباضی زمانی اعمال می‌شود که تورم بالا، رشد بیش از ظرفیت یا بی‌ثباتی مالی مشاهده شود. هدف آن کاهش تقاضا و مهار فشارهای تورمی از طریق افزایش هزینه وام‌گیری است. این سیاست با افزایش نرخ‌های بهره، فروش دارایی‌ها و محدودسازی نقدینگی اجرا می‌شود. اثر معمول آن کاهش تمایل به ریسک، افت قیمت دارایی‌ها و تقویت نسبی ارز است. ریسک اصلی این رویکرد، افراط در سخت‌گیری است؛ جایی که اقتصاد به‌جای تعدیل، وارد رکود می‌شود و بیکاری افزایش می‌یابد. زمان‌بندی و چرخه‌های تغییر سیاست پولی تأثیر سیاست پولی با تأخیر و به‌صورت تدریجی در اقتصاد ظاهر می‌شود. از لحظه تصمیم‌گیری تا زمانی که اثر آن در رشد، نرخ تورم و اشتغال دیده شود، معمولاً ماه‌ها فاصله وجود دارد. به همین دلیل، بانک‌های مرکزی ناگزیرند تصمیمات خود را بر اساس پیش‌بینی‌ها و انتظارات آینده بگیرند، نه صرفاً داده‌های گذشته. بازار فارکس نیز دقیقاً بر همین مبنا حرکت می‌کند: ارزها نه به وضعیت امروز، بلکه به جهت فردای سیاست پولی واکنش نشان می‌دهند. از این رو، تغییر لحن بانک مرکزی یا حتی اشاره‌ای کوچک به پایان یا آغاز یک چرخه سیاستی، می‌تواند محرک نوسانات بزرگ در بازار ارز باشد. تفاوت سیاست پولی و سیاست مالی سیاست پولی و سیاست مالی دو بازوی اصلی مدیریت اقتصاد کلان هستند، اما از مسیرها و منطق‌های متفاوتی عمل می‌کنند. سیاست پولی توسط بانک مرکزی اجرا می‌شود و تمرکز آن بر نرخ‌های بهره، نقدینگی و شرایط اعتباری است، در حالی که سیاست مالی در اختیار دولت قرار دارد و از طریق بودجه، مالیات و مخارج عمومی بر اقتصاد اثر می‌گذارد. اگر سیاست پولی بیشتر به «قیمت پول» می‌پردازد، سیاست مالی مستقیماً بر «حجم تقاضا» اثر می‌گذارد. همین تفاوت در ابزار و مرجع تصمیم‌گیری باعث می‌شود نقش این دو سیاست در چرخه‌های اقتصادی مکمل اما گاه متعارض باشد. نقش دولت در سیاست مالی دولت‌ها از طریق افزایش یا کاهش هزینه‌های عمومی، تغییر نرخ‌های مالیاتی و مدیریت کسری یا مازاد بودجه، مسیر تقاضای کل اقتصاد را تنظیم می‌کنند. در دوره‌های رکود، سیاست مالی انبساطی؛ مانند افزایش سرمایه‌گذاری‌های دولتی یا کاهش مالیات، می‌تواند به‌سرعت به اقتصاد تزریق شود و اشتغال را تقویت کند. در مقابل، در دوره‌های تورم یا بدهی بالا، دولت ممکن است با کاهش هزینه‌ها یا افزایش مالیات‌ها سیاست انقباضی اتخاذ کند. بر خلاف سیاست پولی که عمدتاً غیرمستقیم عمل می‌کند، سیاست مالی مستقیماً بر درآمد خانوارها، سود شرکت‌ها و سطح تقاضا اثر می‌گذارد. مقایسه سرعت، دامنه اثر و کانال‌های انتقال سیاست مالی معمولاً اثر فوری‌تر دارد، زیرا مستقیماً وارد جریان درآمد و هزینه می‌شود. اما اجرای آن نیازمند فرآیندهای سیاسی و قانونی است که می‌تواند آن را کند و پرچالش کند. سیاست پولی سریع‌تر تصمیم‌گیری می‌شود، اما اثر آن با تأخیر و از طریق کانال‌های غیرمستقیم مانند نرخ بهره، اعتبار و انتظارات منتقل می‌شود. از نظر دامنه اثر، سیاست مالی می‌تواند بخش‌های خاصی از اقتصاد را هدف بگیرد، در حالی که سیاست پولی گسترده‌تر و عمومی‌تر عمل می‌کند. تعامل سیاست پولی و مالی در اقتصادهای مدرن در اقتصادهای امروز، موفقیت سیاست‌گذاری تا حد زیادی به هماهنگی این دو حوزه بستگی دارد. اگر دولت سیاست مالی انبساطی اتخاذ کند و بانک مرکزی هم‌زمان سیاست پولی انقباضی داشته باشد، اثر یکدیگر را خنثی می‌کنند. در مقابل، هم‌سویی این دو سیاست می‌تواند اثرگذاری را تقویت کند. برای بازار فارکس، این تعامل اهمیت ویژه‌ای دارد، زیرا ترکیب سیاست‌های مالی و پولی بر بدهی دولت، تورم، نرخ بهره و نهایتاً بر اعتماد به ارز ملی اثر می‌گذارد. سیاست پولی در بستر جهانی در دنیایی که جریان سرمایه، تجارت و اطلاعات مرز نمی‌شناسد، سیاست پولی نیز دیگر پدیده‌ای صرفاً داخلی نیست. تصمیمات بانک‌های مرکزی بزرگ نه‌تنها اقتصاد کشور خودشان، بلکه توازن مالی در سطح جهانی را جابه‌جا می‌کند و به بازارهای ارز، اوراق و سهام در سراسر جهان سرایت می‌یابد. تأثیر سیاست‌های بانک‌های مرکزی بزرگ بر بازارهای جهانی فدرال رزرو، بانک مرکزی اروپا و بانک ژاپن به دلیل وزن اقتصادی و نقش ارزهایشان در ذخایر بین‌المللی، نقش جهت‌دهنده در بازارهای جهانی دارند. تغییر مسیر سیاست پولی در این اقتصادها می‌تواند جریان سرمایه را به‌سرعت از کشورهای دیگر خارج یا به آن‌ها وارد کند، نرخ‌های ارز را جابه‌جا سازد و حتی شرایط مالی در کشورهایی که هیچ نقشی در تصمیم‌گیری نداشته‌اند را تغییر دهد. به همین دلیل، بسیاری از بانک‌های مرکزی کوچک‌تر ناچارند سیاست خود را تا حدی با شرایطی که توسط بازیگران بزرگ تعیین می‌شود هماهنگ کنند. چالش‌های سیاست پولی در اقتصادهای نوظهور اقتصادهای نوظهور معمولاً با نوسانات شدیدتر نرخ ارز، تورم بالاتر و وابستگی بیشتر به سرمایه خارجی روبه‌رو هستند. این شرایط اجرای سیاست پولی مستقل را دشوار می‌کند، زیرا هر تغییر در نرخ بهره می‌تواند جریان سرمایه را به‌سرعت معکوس کند و بی‌ثباتی مالی ایجاد نماید. علاوه بر این، اعتبار پایین‌تر نهادهای پولی و مداخلات سیاسی می‌تواند اثربخشی سیاست‌ها را کاهش دهد و انتظارات بازار را بی‌ثبات کند. نقش شفافیت، ارتباطات و راهنمایی آینده‌نگر در سال‌های اخیر، بانک‌های مرکزی بیش از گذشته بر شفافیت و ارتباط مؤثر با بازار تمرکز کرده‌اند. انتشار پیش‌بینی‌ها، مسیرهای احتمالی نرخ بهره و استفاده از راهنمایی آینده‌نگر به تثبیت انتظارات کمک می‌کند و شوک‌های ناگهانی را کاهش می‌دهد. در بازار فارکس، گاه یک جمله در کنفرانس خبری یا تغییر جزئی در لحن بیانیه سیاستی می‌تواند اثر بزرگ‌تری از خود تصمیم رسمی داشته باشد، زیرا بازار همواره به دنبال جهت آینده سیاست پولی است، نه صرفاً وضعیت امروز آن. تأثیر سیاست پولی بر چرخه‌های اقتصادی چرخه‌های اقتصادی؛ شامل دوره‌های رونق، اوج، رکود و بازیابی، بخش جدایی‌ناپذیر از عملکرد اقتصاد هستند و سیاست پولی یکی از اصلی‌ترین ابزارها برای هموارسازی این نوسانات محسوب می‌شود. بانک‌های مرکزی با تغییر شرایط اعتباری و هزینه تأمین مالی تلاش می‌کنند از افراط در هر دو سوی چرخه جلوگیری کنند. سیاست پولی و دوره‌های رونق و رکود در دوره‌های رکود، کاهش نرخ بهره و تزریق نقدینگی به اقتصاد کمک می‌کند تا سرمایه‌گذاری و مصرف تحریک شود و روند نزولی متوقف گردد. در مقابل، در دوره‌های رونق شدید و فشارهای تورمی، افزایش نرخ بهره و محدودسازی اعتبار به مهار تقاضا و جلوگیری از داغ‌شدن بیش از حد اقتصاد کمک می‌کند. به این ترتیب، سیاست پولی نقش نوعی ضربه‌گیر را ایفا می‌کند که شدت نوسانات چرخه‌های اقتصادی را کاهش می‌دهد، هرچند هرگز نمی‌تواند آن‌ها را به‌طور کامل حذف کند. نقش انتظارات بازار در اثرگذاری سیاست پولی اثر سیاست پولی تنها از کانال تصمیمات رسمی منتقل نمی‌شود، بلکه تا حد زیادی به انتظارات فعالان اقتصادی وابسته است. اگر بنگاه‌ها و مصرف‌کنندگان انتظار کاهش نرخ بهره داشته باشند، ممکن است پیشاپیش سرمایه‌گذاری و مصرف را افزایش دهند. اگر انتظار سخت‌گیری پولی شکل بگیرد، ممکن است تصمیم‌ها به تعویق بیفتد حتی پیش از آنکه سیاست تغییر کند. از همین رو، مدیریت انتظارات به یکی از مهم‌ترین وظایف بانک‌های مرکزی تبدیل شده است و بازار فارکس دقیقاً همین انتظارات را پیش‌خور می‌کند. اثر سیاست پولی بر بازارهای مالی و فارکس بازار فارکس نقطه تلاقی همه نیروهایی است که سیاست پولی آزاد می‌کند: نرخ بهره، جریان سرمایه، انتظارات و ریسک. به همین دلیل، شاید هیچ بازاری به اندازه بازار ارز به تصمیمات بانک‌های مرکزی حساس نباشد. تأثیر نرخ بهره بر ارزش ارزها نرخ بهره یکی از اصلی‌ترین محرک‌های ارزش ارزهاست، زیرا بازده دارایی‌های یک کشور را برای سرمایه‌گذاران بین‌المللی تعیین می‌کند. افزایش نرخ بهره معمولاً به تقویت ارز منجر می‌شود، زیرا سرمایه به سمت بازده بالاتر حرکت می‌کند. کاهش نرخ بهره برعکس، جذابیت نگهداری ارز را کاهش می‌دهد و می‌تواند فشار نزولی بر آن وارد کند. با این حال، واکنش بازار فارکس به نرخ بهره همیشه خطی نیست؛ اگر افزایش نرخ از قبل در قیمت‌ها لحاظ شده باشد، حتی یک تصمیم انقباضی می‌تواند به تضعیف ارز بینجامد. ارتباط سیاست پولی با جریان سرمایه سیاست پولی جهت حرکت سرمایه در سطح جهانی را تعیین می‌کند. سیاست‌های انبساطی در اقتصادهای بزرگ معمولاً سرمایه را به سمت بازارهای پرریسک‌تر یا اقتصادهای با بازده بالاتر سوق می‌دهد، در حالی که سیاست‌های انقباضی جریان سرمایه را به سمت دارایی‌های امن‌تر بازمی‌گرداند. این جابه‌جایی‌ها مستقیماً بر نرخ ارز کشورها اثر می‌گذارند و یکی از دلایل اصلی نوسانات شدید در بازار فارکس محسوب می‌شوند. واکنش بازار فارکس به تغییر انتظارات سیاستی بازار ارز بیش از آنکه به تصمیمات امروز واکنش نشان دهد، به برداشت خود از آینده سیاست پولی واکنش نشان می‌دهد. تغییر لحن بانک مرکزی، بازنگری در پیش‌بینی‌ها یا حتی تأکید بر عدم قطعیت می‌تواند مسیر ارزها را تغییر دهد. در عمل، معامله‌گران فارکس دائماً در حال قیمت‌گذاری مسیر احتمالی سیاست پولی هستند و همین فرآیند است که نوسانات اصلی بازار را شکل می‌دهد. ✔️  بیشتر بخوانید: نرخ بهره چیست و چگونه بازار فارکس را تحت‌تأثیر قرار می‌دهد؟ سخن پایانی سیاست پولی در ظاهر مجموعه‌ای از تصمیمات فنی درباره نرخ بهره و نقدینگی است، اما در عمل زبان اصلی بانک‌های مرکزی برای گفت‌وگو با اقتصاد و بازارها محسوب می‌شود. این زبان، انتظارات را شکل می‌دهد، جریان سرمایه را هدایت می‌کند و ریتم نوسانات بازار ارز را تنظیم می‌سازد. برای معامله‌گر فارکس، فهم سیاست پولی به معنای پیش‌بینی آینده نیست، بلکه به معنای درک منطق واکنش بازار به داده‌ها و تصمیمات است؛ منطقی که اغلب فراتر از تیتر خبرها و اعداد خام عمل می‌کند. در نهایت، مزیت واقعی در بازار فارکس نه در دنبال‌کردن هر خبر، بلکه در تشخیص اینکه کدام خبر واقعاً جهت سیاست پولی را تغییر می‌دهد نهفته است. معامله‌گری که بتواند میان داده‌های گذرا و سیگنال‌های ساختاری تمایز قائل شود، در موقعیت بهتری برای مدیریت ریسک و بهره‌گیری از فرصت‌ها قرار می‌گیرد. از این منظر، سیاست پولی نه یک موضوع آکادمیک، بلکه یکی از عملی‌ترین ابزارهای تحلیل برای فعالان بازار ارز است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
آموزش کم اثر
آموزش کم اثر

نگاهی به چهره‌های تاثیرگذار در فدرال رزرو در سال ۲۰۲۶

در سال ۲۰۲۶، فدرال رزرو شاهد تغییراتی در اعضای رأی‌دهنده خواهد بود که این تحولات می‌تواند تأثیر زیادی بر سیاست‌های پولی این نهاد داشته باشد. در روزهای پیش رو، به ویژه با نزدیک شدن به تاریخ پایان دوره ریاست جروم پاول در ماه مه ۲۰۲۶، نگرانی‌ها و سؤالات زیادی پیرامون مسیر سیاست‌گذاری فدرال رزرو وجود دارد. پاول توانست در ماه دسامبر آخرین کاهش نرخ بهره را برای سال ۲۰۲۵ اعمال کند، اما در حال حاضر بازارها انتظار دارند که اقدامات بعدی نیاز به قانع کردن بیشتری داشته باشد. بر اساس شرایط فعلی، کاهش بعدی نرخ بهره تنها در ماه ژوئن ۲۰۲۶ به میزان ۲۵ واحد پایه پیش‌بینی شده است و برای کل سال ۲۰۲۶ حدود ۶۰ واحد پایه کاهش نرخ بهره لحاظ شده است. با نزدیک شدن به نرخ بهره خنثی، فشار برای کاهش بیشتر نرخ بهره کمتر خواهد شد، اما این فشار همچنان از سوی سیاست‌مداران، به ویژه رئیس‌جمهور ترامپ، برقرار خواهد بود. با این حال، این فشارها در صورتی که فشارهای تورمی در نیمه اول سال کاهش نیابد، بیشتر خواهد شد. در عین حال، اگر بازار کار همچنان ضعیف باقی بماند، این امر به فدرال رزرو انعطاف‌پذیری بیشتری برای کاهش نرخ بهره خواهد داد. در غیر این صورت، خطر رکود تورمی نیز به موضوعی حیاتی تبدیل خواهد شد. تغییرات در ترکیب اعضای فدرال رزرو یکی از مهم‌ترین تغییرات در سال ۲۰۲۶، پایان دوره ریاست جروم پاول است که در ماه مه ۲۰۲۶ به وقوع خواهد پیوست. رئیس جدید فدرال رزرو که احتمالاً فردی از جناح جمهوری‌خواه خواهد بود، می‌تواند سیاست‌های پولی این نهاد را به سمت رویکردی نرم‌تر سوق دهد. البته رقابت برای این صندلی بین دو گزینه اصلی، یعنی کِوین هَسِت و کوین وارش، در حال شدت گرفتن است. هاسِت بیشتر با دیدگاه‌های ترامپ هم‌راستا است، در حالی که وارش از حمایت بیشتری در وال استریت برخوردار است. به هر حال، انتظار می‌رود که این تغییرات، سیاست‌های پولی فدرال رزرو را در مقایسه با پاول، که اغلب رویکردی متعادل داشت، به سمت سیاست‌های نرم‌تر هدایت کند. ✔️  بیشتر بخوانید: رئیس در سایه؟ نگاهی تحلیلی به احتمال ریاست کوین هَسِت بر فدرال رزرو تغییرات در اعضای چرخشی فدرال رزرو و تأثیر آن بر سیاست‌های پولی در سال 2026، تغییرات قابل توجهی در ترکیب اعضای چرخشی فدرال رزرو اتفاق خواهد افتاد که می‌تواند بر جهت‌گیری سیاست‌های پولی این نهاد تأثیرات زیادی داشته باشد. اعضای جدیدی که به فدرال رزرو می‌پیوندند عبارتند از بث همک از فدرال رزرو کلیولند، آنا پائولسون از فدرال رزرو فیلادلفیا، لوری لوگان از فدرال رزرو دالاس و نیل کاشکاری از فدرال رزرو مینیاپولیس. این افراد به‌ویژه در زمینه تصمیم‌گیری‌های کلیدی مانند تعیین نرخ بهره و سیاست‌های پولی تأثیرگذار خواهند بود. از سوی دیگر، اعضای چرخشی که از فدرال رزرو خارج می‌شوند عبارتند از سوزان کالینز از فدرال رزرو بوستون، آستَن گولزبی از فدرال رزرو شیکاگو، آلبرتو موسالم از فدرال رزرو سنت‌لوئیس و جفری اشمید از فدرال رزرو کانزاس سیتی. این تغییرات به‌ویژه از آن جهت اهمیت دارند که برخی از اعضای جدید بیشتر به سیاست‌های تهاجمی و اصطلاحا هاوکیش نزدیک هستند و ممکن است بر اساس اصول اقتصادی موجود، جهت‌گیری فدرال رزرو را از دیدگاه‌های نرم‌تر به سمت سیاست‌های سخت‌گیرانه‌تر سوق دهند. تغییرات در اعضای چرخشی فدرال رزرو و تأثیر آن‌ها بر سیاست‌های پولی با ورود سال 2026، فدرال رزرو شاهد تغییرات مهمی در اعضای چرخشی خود خواهد بود. این تغییرات می‌تواند تاثیر زیادی بر سیاست‌های پولی و جهت‌گیری‌های فدرال رزرو در آینده داشته باشد. اعضای جدیدی که به فدرال رزرو خواهند پیوست عبارتند از: بث همک (فدرال رزرو کلیولند) آنا پائولسون (فدرال رزرو فیلادلفیا) لوری لوگان (فدرال رزرو دالاس) نیل کاشکاری (فدرال رزرو مینیاپولیس) در همین حال، چهار عضو که از کمیته سیاست‌گذاری خارج خواهند شد عبارتند از: سوزان کالینز (فدرال رزرو بوستون) آستِن گولزبی (فدرال رزرو شیکاگو) آلبرتو موسالم (فدرال رزرو سنت لوئیس) جفری اشمید (فدرال رزرو کانزاس سیتی) این تغییرات، به‌ویژه در زمینه‌ی مواضع هاوکیش و داویش، می‌تواند بر روند تصمیم‌گیری‌های فدرال رزرو تاثیرگذار باشد. در مورد اعضای جدید، همک و لوگان، به احتمال زیاد جانشین گولزبی و اشمید خواهند شد، که از دیدگاه‌هاوکیش (تمایل به سیاست‌های سخت‌گیرانه‌تر) برخوردار بودند. این اعضای جدید ممکن است حتی مواضع سخت‌گیرانه‌تری نسبت به کسانی که از آنها جایگزین می‌شوند، اتخاذ کنند. این به این معناست که روند فشار به سمت کاهش نرخ بهره در کوتاه‌مدت می‌تواند به چالش کشیده شود، چرا که این اعضا به طور طبیعی تمایل کمتری به سیاست‌های تسهیلی دارند. اما با توجه به سیاست‌های تورمی که در نیمه اول سال 2026 همچنان ممکن است در اقتصاد آمریکا وجود داشته باشد، فشار بر فدرال رزرو برای کاهش نرخ بهره افزایش خواهد یافت. با خروج پاول از فدرال رزرو و احتمالاً تغییر در سیاست‌های تورمی، احتمال تغییر در رویکرد کلی فدرال رزرو وجود دارد. این احتمال که فدرال رزرو به تدریج به سمت سیاست‌های داویش‌تر حرکت کند، به ویژه اگر بازار کار ضعیف‌تر شود، قابل توجه خواهد بود. روند احتمالی سیاست‌های پولی در سال 2026 در صورت تداوم روند تورمی و افزایش فشارهای اقتصادی، فدرال رزرو ممکن است به تدریج تمایل بیشتری به کاهش نرخ بهره پیدا کند، به ویژه اگر عوامل اقتصادی به شکلی متفاوت از پیش‌بینی‌ها پیش بروند. یکی از مسائل مهم این است که دونالد ترامپ، رئیس‌جمهور ایالات متحده، همچنان فشار زیادی برای کاهش سریع نرخ بهره وارد می‌کند. اما با وجود فشارهای سیاسی، احتمالاً فدرال رزرو به سوی سیاست‌های داویش‌تر حرکت خواهد کرد، مگر آنکه تحولات اقتصادی به گونه‌ای باشد که فدرال رزرو را وادار به تغییر سریع‌تر در سیاست‌های پولی کند. در نهایت، با توجه به تغییرات در ترکیب اعضای فدرال رزرو و تأثیر آن‌ها بر سیاست‌های پولی، می‌توان انتظار داشت که روند تصمیم‌گیری‌ها در سال 2026 به‌ویژه با توجه به نیاز به کاهش نرخ بهره، به تدریج به سمت مواضع داویش‌تر متمایل شود. فشار برای کاهش زودهنگام نرخ بهره، شاید حتی در آوریل 2026، همچنان بر روی میز خواهد بود. سخن پایانی در مجموع، فدرال رزرو در سال ۲۰۲۶ با تغییراتی در ساختار رهبری و اعضای رأی‌دهنده مواجه خواهد شد که ممکن است منجر به تغییراتی در جهت‌گیری سیاست‌های پولی این نهاد شود. به‌ویژه با تغییر رئیس فدرال رزرو و ورود افراد جدید به ترکیب اعضای فدرال رزرو، ممکن است فشارهای سیاسی و اقتصادی برای کاهش نرخ بهره افزایش یابد. اما همچنان باید دید که فدرال رزرو در نیمه دوم سال ۲۰۲۶ چگونه به تحولات تورمی و وضعیت اقتصادی واکنش خواهد داد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اصلاح ۶ درصدی قیمت تتر پس از گمانه‌زنی‌ها درباره تغییر رئیس بانک مرکزی

در پی انتشار اخباری مبنی بر احتمال کناره‌گیری محمدرضا فرزین از ریاست بانک مرکزی جمهوری اسلامی ایران و مطرح شدن نام عبدالناصر همتی، رئیس پیشین بانک ملی، به‌عنوان گزینه جانشینی، قیمت تتر در بازار آزاد با اصلاحی حدود ۶ درصدی مواجه شد. این واکنش بازار در حالی رخ داد که هنوز هیچ تأیید رسمی از سوی نهادهای دولتی درباره تغییرات مدیریتی در بانک مرکزی منتشر نشده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر