TSLA 378.03 USD ▼ 1.22%
AAPL 340.97 USD ▲ 1.29%
GOOGL 352.72 USD ▲ 0.30%
AMZN 259.53 USD ▼ 1.11%
NVDA 226.32 USD ▼ 1.29%
BTCUSD 81,947.02 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

تورم بالا و دستمزدهای پایین: معضلات اقتصادی ژاپن

کاهش دستمزدهای واقعی نشان‌دهنده ریسک این است که تورم از رشد درآمد پیشی بگیرد، که محدودیتی کلیدی برای نرمال‌سازی پایدار سیاست بانک ژاپن است. خلاصه: دستمزدهای واقعی در نوامبر ۲.۸٪ سال به سال کاهش یافت. کاهش شدید پرداخت‌های ویژه بر درآمدها تأثیر گذاشت. رشد دستمزدهای اسمی به ۰.۵٪ سال به سال کند شد. تورم در سطح بالا و برابر با ۳.۳٪ باقی ماند. شکاف بین دستمزد و تورم چالش کلیدی برای مسیر محدودیت بانک ژاپن را پیچیده می‌کند. دستمزدهای واقعی در ژاپن در نوامبر به شدت کاهش یافت، که شدیدترین کاهش از ژانویه را نشان می‌دهد و فشار مستمر بر قدرت خرید خانوارها را در حالی که تورم همچنان از رشد درآمد پیشی گرفته، برجسته می‌کند. داده‌های وزارت کار ژاپن نشان می‌دهد که دستمزدهای واقعی بر اساس نرخ تورم در نوامبر ۲.۸٪ سال به سال کاهش یافته است، که از افت ۰.۸٪ در اکتبر بدتر شده و یازدهمین کاهش متوالی را نشان می‌دهد. این نتیجه همسان با کاهش ژانویه و ضعیف‌ترین نتیجه از اواخر سال ۲۰۲۳ است و چالش مستمر پیش روی مصرف‌کنندگان را برجسته می‌کند با وجود پیشرفت تدریجی در رشد پایه‌ای دستمزد. ضعف اصلی به شدت تحت تأثیر افت شدید پرداخت‌های ویژه، عمدتاً پاداش‌های یک‌باره، قرار داشت که ۱۷٪ نسبت به سال گذشته کاهش یافت. این پرداخت‌ها معمولاً در خارج از دوره‌های اوج پاداش نوسان‌دار هستند و مقامات هشدار دادند که ارقام نوامبر اغلب در مرحله پیش‌نویس زیرآورده می‌شوند، زیرا بسیاری از پاداش‌های زمستانی هنوز ثبت نشده‌اند. دستمزدهای اسمی نیز همین الگو را نشان می‌دهد. میانگین کل درآمدهای نقدی تنها ۰.۵٪ سال به سال به ۳۱۰،۲۰۲ ینی افزایش یافت که کندترین سرعت رشد از دسامبر ۲۰۲۱ است. در حالی که این امر نشان‌دهنده ضعف در دستمزدهای کل است، روند دستمزدهای زیرین پایدارتر بود. دستمزدهای عادی یا پایه‌ای ۲.۰٪ افزایش یافت، که از اکتبر کاهش یافته اما به طور کلی با ماه‌های اخیر سازگار باقی مانده است. دستمزدهای اضافه‌کاری نیز ۱.۲٪ افزایش پیدا کرد، که نشان‌دهنده فعالیت محدود اما ادامه‌دار در بخش خصوصی است. با این حال، تورم به شدت بالا باقی مانده است. قیمت‌های مصرف‌کننده در نوامبر ۳.۳٪ افزایش یافت که به خوبی بالاتر از رشد دستمزدهاست و همچنان به کاهش درآمد واقعی دامن می‌زند. معیار تورم مورد استفاده در داده‌های دستمزد شامل قیمت‌های غذاهای تازه اما اجاره را شامل نمی‌شود، به این معنی که فشار بر دستمزد واقعی همچنان مشهود است حتی اگر برخی از اجزای هزینه پایدار شوند. این داده‌ها برای بانک ژاپن معضلی ایجاد می‌کند که اخیراً نرخ سیاست خود را به بالاترین سطح در ۳۰ سال گذشته یعنی ۰.۷۵٪ افزایش داده و نشانه‌هایی از محدودیت بیشتر در صورت تقویت حرکت دستمزدها را نشان می‌دهد. مقامات به دنبال مذاکرات سالانه دستمزد در بهار هستند، با این انتظار که بزرگ‌ترین اتحاد کارگری ژاپن هدف افزایش دستمزدها حداقل ۵٪ در سال جاری قرار دهد - که آزمایش کلیدی این است که آیا تورم می‌تواند به همراه رشد درآمد واقعی پایدار بماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سردشدن بازار کار آمریکا؛ چرا معامله‌گران هنوز نگران رکود نیستند؟

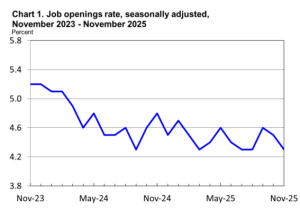
داده‌های تازه بازار کار آمریکا نشان می‌دهد روند تعدیل و خنک‌شدن تدریجی اشتغال همچنان ادامه دارد، بی‌آنکه نشانه‌ای از فروپاشی یا فشار شدید در آن دیده شود. بر اساس گزارش JOLTS وزارت کار آمریکا، تعداد فرصت‌های شغلی در ماه نوامبر به حدود ۷.۱۵ میلیون موقعیت کاهش یافته که پایین‌ترین سطح در بیش از یک سال گذشته محسوب می‌شود. این رقم در مقایسه با ماه قبل که به‌صورت نزولی بازبینی شده بود، افت محسوسی را نشان می‌دهد و از همه برآوردهای اقتصاددانان در نظرسنجی بلومبرگ نیز کمتر بوده است. کاهش فرصت‌های شغلی عمدتاً در بخش‌هایی مشاهده شده که در سال‌های اخیر موتور اصلی جذب نیروی کار بودند؛ از جمله گردشگری و مهمان‌نوازی، بهداشت و خدمات اجتماعی، و همچنین حمل‌ونقل و انبارداری. این عقب‌نشینی نشان می‌دهد شرکت‌ها، حتی در بخش‌های خدمات‌محور، با احتیاط بیشتری نسبت به توسعه نیروی انسانی تصمیم‌گیری می‌کنند. همزمان، تعداد استخدام‌ها نیز به پایین‌ترین سطح خود از اواسط سال ۲۰۲۴ رسیده است؛ موضوعی که بر تمایل محدود کارفرمایان برای گسترش سریع ظرفیت اشتغال دلالت دارد. با این حال، نکته قابل‌توجه آن است که کاهش فرصت‌های شغلی و کند شدن استخدام‌ها با افزایش موج اخراج‌ها همراه نشده است. گزارش JOLTS نشان می‌دهد تعداد تعدیل نیرو در ماه نوامبر به پایین‌ترین سطح شش‌ماهه کاهش یافته است؛ آن هم پس از آنکه در ماه قبل به بالاترین سطح خود از سال ۲۰۲۳ رسیده بود. این الگو نشان می‌دهد شرکت‌ها به‌جای اخراج گسترده، ترجیح می‌دهند از طریق محدود کردن استخدام‌های جدید و کنترل طبیعی خروج نیروها، خود را با شرایط اقتصادی سازگار کنند. در همین حال، تعداد افرادی که به‌صورت داوطلبانه شغل خود را ترک کرده‌اند اندکی افزایش یافته است؛ به‌ویژه در صنایعی مانند اقامت و خدمات غذایی و همچنین ساخت‌وساز. با وجود این، نرخ ترک شغل همچنان در سطوحی پایین‌تر از اوج چرخه قبلی قرار دارد و بیانگر کاهش قدرت چانه‌زنی نیروی کار و احتیاط بیشتر کارکنان در تغییر شغل است. این داده‌ها در کنار گزارش‌های دیگر، تصویری نسبتاً منسجم از وضعیت بازار کار آمریکا ترسیم می‌کند. گزارش ADP نشان داده بود که اشتغال در ماه دسامبر با آهنگی ملایم افزایش یافته، در حالی که داده‌های مؤسسه ISM حاکی از آن است که فعالیت بخش خدمات در پایان سال با سرعتی بالاتر از یک سال گذشته گسترش یافته و همین موضوع به حفظ سطح استخدام در بخش‌های کلیدی اقتصاد کمک کرده است. شاخص اشتغال ISM نیز به بالاترین سطح خود از فوریه رسیده است؛ نشانه‌ای از آن‌که افت فرصت‌های شغلی لزوماً به معنای رکود در استخدام نیست، بلکه بیشتر بازتابی از تعادل تدریجی بازار کار است. از منظر سیاست‌گذاری پولی، یکی از مهم‌ترین داده‌های گزارش JOLTS نسبت فرصت‌های شغلی به تعداد بیکاران است؛ نسبتی که فدرال رزرو آن را به‌عنوان شاخصی کلیدی برای سنجش توازن عرضه و تقاضای نیروی کار دنبال می‌کند. این نسبت در ماه نوامبر به ۰.۹ کاهش یافته که پایین‌ترین سطح از مارس ۲۰۲۱ محسوب می‌شود. این در حالی است که در اوج بازار داغ کار در سال ۲۰۲۲، این نسبت به حدود دو فرصت شغلی به ازای هر فرد بیکار رسیده بود. چنین تغییری نشان می‌دهد فشار سمت تقاضای نیروی کار به‌طور محسوسی فروکش کرده است. البته برخی اقتصاددانان نسبت به دقت داده‌های JOLTS تردیدهایی مطرح می‌کنند و به نرخ پایین مشارکت در این نظرسنجی و بازبینی‌های گاه قابل‌توجه آن اشاره دارند. در مقابل، داده‌های مستقل‌تری مانند شاخص فرصت‌های شغلی وب‌سایت Indeed که به‌صورت روزانه منتشر می‌شود، نشان می‌دهد تعداد آگهی‌های شغلی در ماه نوامبر پس از رسیدن به کف چندساله، اندکی بهبود یافته است؛ موضوعی که تصویر بازار کار را پیچیده‌تر و چندلایه‌تر می‌کند. ✔️  بیشتر بخوانید: چرا دموکرات‌ها این بار تهدید به تعطیلی دولت نمی‌کنند؟ در مجموع، داده‌های ماه نوامبر تأییدکننده سناریویی است که طی ماه‌های اخیر بارها تکرار شده: بازار کار آمریکا در حال سرد شدن است، اما به‌شکلی منظم و کنترل‌شده. تقاضای نیروی کار کاهش یافته، اما اخراج‌ها محدود مانده‌اند و نشانه‌ای از فشار حاد در اشتغال دیده نمی‌شود. برای معامله‌گران و فعالان بازار، این وضعیت همچنان روایت «فرود نرم» اقتصاد آمریکا را تقویت می‌کند؛ روایتی که نه نیاز فوری به کاهش تهاجمی نرخ بهره ایجاد می‌کند و نه نگرانی جدی از رکود عمیق را برمی‌انگیزد. در چنین شرایطی، تمرکز بازارها بیش از JOLTS، همچنان بر داده‌های تورمی و گزارش‌های اشتغال ماهانه باقی خواهد ماند؛ داده‌هایی که مسیر بعدی سیاست پولی و نوسانات دلار و بازده اوراق را تعیین خواهند کرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آمار فرصت‌های شغلی – JOLTS Job Openings (نوامبر)

آمار فرصت‌های شغلی - JOLTS Job Openings (نوامبر) واقعی .................... 7.146 میلیون پیش‌بینی ............... 7.61 میلیون قبلی ...................... 7.67 میلیون (به 7.146 بازبینی شد) تعداد ترک شغل: 3.161 میلیون (قبلی 2.941 میلیون)

خواندن کامل خبر
داده های اقتصادی کم اثر

تغییرات بیکاری آلمان – دسامبر

تغییرات بیکاری آلمان - دسامبر - Unemployment Change  واقعی .................. 3K  پیش‌بینی ............. 5K  قبلی .................... 1K نرخ بیکاری آلمان - دسامبر - Unemployment Rate  واقعی .................. %6.3 پیش‌بینی ............. %6.3  قبلی ................... %6.3

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارها چشم خود را بر ژئوپلیتیک بسته‌اند؛ داده‌ها دوباره تعیین‌کننده می‌شوند

در حالی که طی روزهای گذشته تحولات ژئوپلیتیکی مرتبط با ونزوئلا و گرینلند توجه بازارها را به خود جلب کرده بود، اکنون به نظر می‌رسد سرمایه‌گذاران عملاً از این ریسک‌ها عبور کرده‌اند. بازارهای جهانی در حال بازگشت به الگوی آشنای خود هستند؛ الگویی که در آن داده‌های اقتصادی، به‌ویژه داده‌های آمریکا، نقش اصلی در جهت‌دهی به بازار فارکس را ایفا می‌کنند. در نیمه دوم هفته جاری، تمرکز بازارها بار دیگر به انتشار داده‌های کلیدی از اقتصاد آمریکا معطوف خواهد شد. داده‌های ADP، JOLTS و شاخص ISM بخش خدمات در کانون توجه قرار دارند و می‌توانند به‌طور مشخص بر مسیر کوتاه‌مدت دلار آمریکا اثر بگذارند. در همین حال، چشم‌انداز ادامه کاهش نرخ‌های بهره، فشار مضاعفی بر ارزهای اروپای مرکزی و شرقی (CEE) وارد می‌کند. دلار آمریکا: اثر شوک ونزوئلا محو شد، ریسک داده‌ها برجسته‌تر است شوک سیاسی ونزوئلا که در ابتدای هفته واکنش‌هایی در بازار ایجاد کرده بود، اکنون تا حد زیادی از قیمت‌ها حذف شده است. اگرچه قیمت نفت در معاملات اخیر اندکی کاهش یافته، اما همچنان در نزدیکی سطوح پیش از ۴ ژانویه باقی مانده است. بازارهای سهام به روند صعودی خود ادامه داده‌اند و بازار فارکس نیز به‌وضوح از معامله بر مبنای اخبار ژئوپلیتیکی فاصله گرفته است. این رفتار بازارها نشان‌دهنده نوعی خستگی از تیترهای سیاسی و تمایل به تفسیر خوش‌بینانه‌تر تحولات بین‌المللی است؛ رویکردی که از آن با عنوان فضای «پس از روز آزادی» یاد می‌شود؛ فضایی که در آن معامله‌گران ترجیح می‌دهند به جای واکنش‌های هیجانی، به داده‌ها و عوامل بنیادی تکیه کنند. دلار آمریکا روز گذشته اندکی تقویت شد، اما این رشد به احتمال زیاد ناشی از عوامل تکنیکال و فصلی بوده است؛ از جمله ورودهای مقطعی سرمایه و افزایش محدود نرخ‌های سواپ در سررسیدهای کوتاه‌مدت. برخلاف برخی برداشت‌ها، این تقویت دلار ارتباط معناداری با تحولات ژئوپلیتیکی نداشته است. مگر آنکه ایالات متحده به‌طور ناگهانی تهدیدهای خود علیه گرینلند را تشدید کند یا بار دیگر دست به اقدامات مداخله‌جویانه در ونزوئلا بزند، بازارها در ادامه هفته تمرکز خود را به‌طور کامل بر داده‌های اقتصادی خواهند گذاشت. داده‌های اشتغال آمریکا؛ ریسک نامتقارن به زیان دلار در میان داده‌های امروز، انتظار می‌رود شاخص ISM خدمات عملکردی ضعیف‌تر از ماه‌های قبل داشته باشد، اما از دید بازار، تمرکز اصلی بر آمارهای بازار کار خواهد بود. انتشار گزارش ADP اشتغال بخش خصوصی (با اجماع ۵۰ هزار شغل) و همچنین نظرسنجی فرصت‌های شغلی JOLTS می‌تواند جهت حرکت دلار را مشخص کند. نکته مهم اینجاست که داده‌های ADP در ۷ مورد از ۱۰ گزارش اخیر پایین‌تر از پیش‌بینی‌ها منتشر شده‌اند. این سابقه آماری، در کنار نگاه محتاطانه و متمایل به سیاست انبساطی نسبت به بازار کار آمریکا، باعث می‌شود که معامله‌گران این داده‌ها را دارای ریسک نامتقارن نزولی برای دلار ارزیابی کنند؛ به این معنا که داده‌های ضعیف می‌توانند اثر منفی پررنگ‌تری نسبت به اثر مثبت داده‌های قوی داشته باشند. با این حال، در افق کوتاه‌مدت و فراتر از نوسانات روزانه، ارزیابی کلی همچنان حاکی از دیدگاه خنثی تا اندکی صعودی نسبت به دلار آمریکا است؛ مشروط به آنکه داده‌ها افت شدیدی را نشان ندهند. یورو: افت تورم محتمل است، اما برای تغییر مسیر بانک مرکزی اروپا کافی نیست در جبهه اروپا، داده‌های تورمی آلمان روز گذشته کمتر از انتظار منتشر شد. نرخ تورم سالانه به ۱.۸ درصد کاهش یافت که در معیار هماهنگ اتحادیه اروپا معادل ۲.۰ درصد است. بررسی جزئیات نشان می‌دهد که کاهش تورم صرفاً ناشی از اثرات پایه نبوده، بلکه روندی گسترده و ساختاری داشته است. کاهش قیمت‌ها در بخش‌هایی مانند تفریح و سرگرمی، پوشاک و مواد غذایی نشان می‌دهد که فشارهای تورمی در اقتصاد آلمان به‌طور واقعی در حال تخلیه شدن است. این موضوع احتمال آن را افزایش داده که برآورد اولیه تورم منطقه یورو نیز امروز کمتر از سطح ۲ درصد منتشر شود؛ در حالی که اجماع بازار همچنان عدد ۲.۰ درصد را هدف قرار داده است. با این حال، انتظار می‌رود تورم هسته منطقه یورو بدون تغییر و در سطح ۲.۴ درصد باقی بماند. این شاخص از دید بانک مرکزی اروپا اهمیت بالاتری دارد و تا زمانی که کاهش معنادار و مستمری را نشان ندهد، زمینه‌ای برای تغییر جدی در موضع سیاست پولی بانک مرکزی اروپا فراهم نخواهد شد. چرا یورو همچنان اسیر مسیر دلار است؟ در شرایط فعلی، حتی اگر تورم کلی منطقه یورو کمتر از انتظار منتشر شود، بعید است که تأثیر قابل‌توجهی بر انتظارات نرخ بهره بانک مرکزی اروپا داشته باشد؛ مگر آنکه این روند کاهش تورم به‌طور پیوسته و محسوس ادامه یابد. به همین دلیل، یورو احتمالاً واکنش محدودی به داده‌های تورمی نشان خواهد داد و مسیر آن همچنان عمدتاً از طریق حرکت دلار آمریکا تعیین می‌شود. به بیان دیگر، تا زمانی که سیگنال قدرتمندی از سمت بانک مرکزی اروپا مخابره نشود، «لِگ دلاری» عامل اصلی نوسانات یورو باقی خواهد ماند. جمع‌بندی: بازگشت بازار فارکس به منطق داده‌محور با عقب‌نشینی اثر شوک‌های ژئوپلیتیکی، بازار فارکس وارد مرحله‌ای شده که در آن داده‌های اقتصادی، به‌ویژه داده‌های آمریکا، دوباره نقش محوری دارند. دلار آمریکا در کوتاه‌مدت با ریسک‌های نزولی ناشی از داده‌های اشتغال مواجه است، در حالی که یورو بدون تغییر اساسی در چشم‌انداز سیاست پولی بانک مرکزی اروپا، همچنان دنباله‌رو دلار باقی می‌ماند. در چنین فضایی، معامله‌گران بیش از هر زمان دیگری چشم به داده‌ها دوخته‌اند؛ داده‌هایی که می‌توانند مسیر بازار را در ادامه هفته به‌طور معناداری تغییر دهند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پایه پولی ژاپن پس از ۱۸ سال کاهش یافت

بانک مرکزی ژاپن در سال ۲۰۲۵ برای نخستین‌بار از سال ۲۰۰۷ با کاهش پایه پولی مواجه شد؛ نشانه‌ای از پایان سیاست‌های فوق‌انبساطی و آغاز دوره‌ای جدید از عادی‌سازی پولی. متوسط پایه پولی در دسامبر به ۵۹۴ تریلیون ین رسید و نرخ بهره نیز به ۰.۷۵٪ افزایش یافت. تحلیلگران می‌گویند این روند می‌تواند به تقویت ساختاری ین، افزایش بازده اوراق دولتی و کاهش نوسانات بازار منجر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تاکایچی، نخست وزیر ژاپن: زمان تصمیم‌های سخت فرا رسیده است

نخست‌وزیر ژاپن، سانائه تاکائچی، اعلام کرد که تورم این کشور به هدف بانک مرکزی نزدیک شده و سال ۲۰۲۶ می‌تواند یک نقطه عطف مهم برای اقتصاد ژاپن باشد. او گفت سرمایه‌گذاری در مدیریت بحران یکی از پایه‌های اصلی رشد اقتصادی است و دولت قصد دارد با وجود فشارهای مالی، سرمایه‌گذاری‌های جسورانه‌تری انجام دهد. تاکائچی تأکید کرد هدف دولت ایجاد یک چرخه پایدار میان سرمایه‌گذاری و رشد است و ژاپن باید با شجاعت به سراغ چالش‌های بزرگ پیش‌رو برود. این اظهارات در شرایطی مطرح می‌شود که اقتصاد ژاپن در حال خروج تدریجی از دوره طولانی رکود تورمی و ضعف تقاضای داخلی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در آغاز سال ۲۰۲۶ کمی تقویت شد؛ اما فشارهای بنیادی پابرجاست

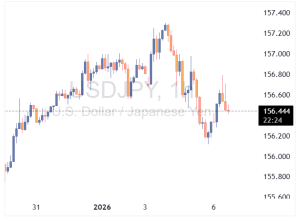
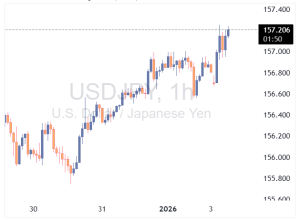
با آغاز رسمی سال جدید، دلار آمریکا در ابتدای هفته معاملاتی اول ۲۰۲۶ کمی تقویت شده است. در حالی که انتظار می‌رود روند کلی دلار در سال جدید همچنان نزولی باشد — تحت تأثیر همان عواملی که در سال ۲۰۲۵ نیز فعال بودند — اما فعلاً تنش‌های ژئوپلیتیک، به‌ویژه بحران ونزوئلا، در مرکز توجه قرار گرفته‌اند و همین موضوع به حمایت موقت از دلار منجر شده است. در معاملات اولیه، جریان‌ها به نفع دلار بوده‌اند؛ جفت ارز EURUSD به زیر ۱.۱۷۰۰ عقب‌نشینی کرده و USDJPY نیز به بالای ۱۵۷.۰۰ رسیده است. در مورد ین ژاپن، وضعیت همچنان پیچیده است؛ نخست‌وزیر به دنبال سیاست مالی انبساطی است، در حالی که بانک مرکزی ژاپن تلاش می‌کند نرخ بهره را افزایش دهد. در مورد یورو، روند نزولی ادامه دارد و سطح ۱.۱۸۰۰ که در اواخر دسامبر رد شد، همچنان مقاومت مهمی محسوب می‌شود. میانگین متحرک ۱۰۰ روزه در سطح ۱.۱۶۶۳ به‌عنوان حمایت کلیدی این هفته مطرح است. در تصویر کلان، دلار در نیمه اول سال با فشارهای مداوم مواجه خواهد بود؛ از جمله جریان‌های کاهش وابستگی به دلار، نگرانی‌های مالی، ناهماهنگی سیاستی، کاهش نرخ بهره توسط فدرال رزرو و ریسک‌های سیاسی پیش از انتخابات میان‌دوره‌ای. بنابراین، هرگونه حمایت موقت ناشی از تنش‌های ژئوپلیتیک، در بهترین حالت، کوتاه‌مدت خواهد بود و نمی‌توان آن را مبنایی برای تقویت پایدار دلار دانست. البته سایر ارزهای بزرگ نیز با چالش‌های خود مواجه‌اند: یورو با رکود تورمی در آلمان و تنش‌های سیاسی در فرانسه، پوند با بحران هزینه‌های زندگی و نگرانی‌های مالی، و ین با بدهی‌های سنگین و اختلاف نظر میان دولت و بانک مرکزی. در مجموع، سال ۲۰۲۶ بیشتر شبیه رقابت «تمیزترین پیراهن در میان لباس‌های چرک» خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرخه جدید رشد در ژاپن؛ دستمزدها و قیمت‌ها بالا می‌روند

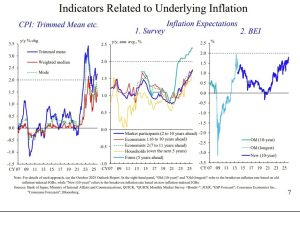
اوئدا، رئیس بانک مرکزی ژاپن، سیگنال‌های تازه‌ای درباره افزایش بیشتر نرخ بهره ارسال کرد؛ زیرا چرخه دستمزد–قیمت در اقتصاد ژاپن در حال تقویت است. اظهارات او انتظارات برای ادامه روند عادی‌سازی سیاست پولی را افزایش می‌دهد، بازده اوراق دولتی ژاپن (JGB) را تقویت می‌کند و در میان‌مدت از ین حمایت ساختاری ایجاد می‌کند. خلاصه: اوئدا آمادگی بانک مرکزی ژاپن برای ادامه افزایش نرخ بهره را اعلام کرد. ادامه سیاست انقباضی به رشد و تورم مطابق پیش‌بینی‌ها بستگی دارد. چرخه دستمزد–قیمت پایدارتر از گذشته دیده می‌شود. تنظیم سیاست پولی به‌عنوان حمایت از رشد بلندمدت توصیف شد. این سیگنال‌ها خروج ژاپن از دوران سیاست‌های ضدتورمی را تقویت می‌کند. کازوئو اوئدا، رئیس بانک مرکزی ژاپن، انتظارات برای ادامه عادی‌سازی سیاست پولی را تقویت کرد و گفت بانک مرکزی آماده است در صورت حرکت اقتصاد و تورم مطابق پیش‌بینی‌ها، نرخ‌های بهره را بیشتر افزایش دهد. این اظهارات نشان‌دهنده افزایش اعتماد سیاست‌گذاران به خروج ژاپن از دوران طولانی رکود تورمی و حرکت به سمت یک مدل رشد پایدارتر است. اوئدا گفت بانک مرکزی انتظار دارد با بهبود چشم‌انداز رشد و قیمت‌ها، سطح حمایت پولی را به‌تدریج تنظیم کند. او تأکید کرد کاهش تدریجی سیاست‌های حمایتی به تثبیت رشد پایدار کمک می‌کند و برخلاف نگرانی‌ها، شتاب اقتصادی را تضعیف نخواهد کرد. نکته کلیدی این بود که اوئدا انتظار دارد اقتصاد ژاپن چرخه‌ای «سالم» را حفظ کند که در آن دستمزدها و قیمت‌ها به‌طور ملایم و هماهنگ افزایش یابند. این چرخه دستمزد–قیمت سال‌ها حلقه مفقوده سیاست پولی ژاپن بود و اعتماد اوئدا نشان می‌دهد سیاست‌گذاران معتقدند افزایش دستمزدها دیگر موقتی نیست و ماهیت ساختاری پیدا کرده است. فشار بازار کار، محدودیت‌های جمعیتی و تغییر رفتار شرکت‌ها اکنون به‌عنوان عوامل تقویت‌کننده رشد دستمزدها دیده می‌شوند. این اظهارات با سخنان پیشین وزیر دارایی، تارو کاتایاما، همسو است که ژاپن را در «مرحله‌ای حساس» از گذار به اقتصاد مبتنی بر رشد توصیف کرده بود. در حالی که کاتایاما بر تغییرات ساختاری تمرکز داشت، اوئدا روشن‌ترین سیگنال را درباره ادامه مسیر انقباضی در صورت مساعد بودن شرایط ارائه کرد. بازارها مدت‌ها منتظر تأیید این بودند که اقدام دسامبر بانک مرکزی آغاز یک چرخه عادی‌سازی پایدار است، نه یک حرکت مقطعی. لحن اوئدا به‌وضوح از سناریوی اول حمایت می‌کند. او با پیوند دادن افزایش‌های بعدی نرخ بهره به تحقق پیش‌بینی‌های رشد و تورم، بر رویکرد داده‌محور اما متمایل به انقباض تأکید کرد. در مجموع، این اظهارات انتظارات را تقویت می‌کند که دوران سیاست‌های فوق‌انبساطی ژاپن رو به پایان است. هرچند اوئدا همچنان بر احتیاط و تدریج تأکید دارد، اما اعتماد او به چرخه دستمزد–قیمت نشان می‌دهد آستانه لازم برای انقباض بیشتر نسبت به سال‌های گذشته پایین‌تر است. برای بازارها پیام روشن است: تا زمانی که اقتصاد مطابق انتظار عمل کند، نرخ‌های بهره احتمالاً به‌صورت تدریجی افزایش خواهند یافت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مدعیان بیمه بیکاری آمریکا در هفته کریسمس؛ داده‌ای امیدوارکننده یا خطای فصلی؟

داده‌های هفتگی مدعیان بیمه بیکاری آمریکا در واپسین هفته سال ۲۰۲۵، بار دیگر پیچیدگی خوانش بازار کار این کشور را به نمایش گذاشت. کاهش درخواست‌های اولیه بیمه بیکاری به ۱۹۹ هزار نفر؛ سطحی پایین‌تر از تمامی برآوردهای اقتصاددانان، در نگاه نخست تصویری از بازاری باثبات و مقاوم ترسیم می‌کند. اما هم‌زمانی این گزارش با تعطیلات کریسمس و چند تعطیلی فدرال جدید، تردیدهای جدی درباره دقت تعدیل‌های فصلی و اعتبار تیتر داده‌ها ایجاد کرده است. بر اساس آمار وزارت کار آمریکا، تعداد متقاضیان جدید بیمه بیکاری در هفته منتهی به ۲۷ دسامبر نسبت به هفته قبل ۱۶ هزار نفر کاهش یافت؛ عددی که تنها برای چندمین بار از ابتدای ۲۰۲۴ به زیر مرز روانی ۲۰۰ هزار نفر سقوط می‌کند. این افت، در شرایط عادی، نشانه‌ای از پایین‌بودن سطح اخراج‌ها و سلامت نسبی بازار کار تلقی می‌شود. با این حال، تجربه سال‌های گذشته نشان داده که داده‌های بازار کار در هفته‌های پایانی سال؛ به‌ویژه حوالی تعطیلات گسترده، مستعد نوسانات غیرمعمول و خطاهای تعدیل فصلی هستند. چرا میانگین‌ها مهم‌ترند؟ برای عبور از نوسانات کوتاه‌مدت، تحلیل‌گران معمولاً به میانگین متحرک چهار هفته‌ای توجه می‌کنند؛ معیاری که در این گزارش به ۲۱۸ هزار و ۷۵۰ نفر افزایش یافته است. این حرکت صعودی ملایم نشان می‌دهد افت تند عدد تیتر الزاماً به معنای بهبود ساختاری شرایط بازار کار نیست. به بیان دیگر، زیر سطح آرام داده‌های هفتگی، نشانه‌هایی از کُندی استخدام و شکنندگی روند اشتغال همچنان دیده می‌شود. در همین حال، مدعیان ادامه‌دار بیمه بیکاری؛ شاخصی که تعداد افرادی را نشان می‌دهد که همچنان مزایا دریافت می‌کنند، به حدود ۱.۸۷ میلیون نفر کاهش یافته است؛ یکی از پایین‌ترین سطوح ماه‌های اخیر. این داده حاکی از آن است که افرادی که شغل خود را از دست می‌دهند، به‌طور متوسط مدت کمتری در وضعیت بیکاری باقی می‌مانند؛ موضوعی که با روایت «اخراج کم» هم‌خوانی دارد. پارادوکس بازار کار ۲۰۲۵: ثبات ظاهری، ضعف در عمق بازار کار آمریکا در سال ۲۰۲۵ بیش از آنکه وارد فاز رکود شود، در وضعیتی خاکستری قرار گرفت. اخراج‌ها در سطحی محدود باقی ماند، اما استخدام‌ها نیز شتاب قابل‌توجهی نگرفتند. این ترکیب که برخی سیاست‌گذاران آن را اقتصاد «اخراج کم، استخدام کم» توصیف می‌کنند، به‌تدریج بر احساسات عمومی اثر گذاشته است. نظرسنجی‌های اخیر نشان می‌دهد سهم آمریکایی‌هایی که یافتن شغل را دشوار می‌دانند افزایش یافته و تصور «فراوانی فرصت‌های شغلی» در حال رنگ‌باختن است. هم‌زمان، نرخ بیکاری به بالاترین سطح چهار سال اخیر رسیده و بسیاری از اقتصاددانان انتظار دارند این وضعیت در بخش عمده‌ای از سال ۲۰۲۶ نیز تداوم داشته باشد. نگاه بازارها: شاخصی پُرنویز اما حیاتی در میان انبوه داده‌های اقتصادی، مدعیان بیمه بیکاری جایگاهی ویژه دارند. این گزارش هفتگی اغلب به‌عنوان سریع‌ترین نبض‌سنج اقتصاد آمریکا شناخته می‌شود؛ تا آنجا که Bill Gross زمانی گفته بود اگر تنها یک شاخص برای رصد اقتصاد در اختیار داشته باشد، همین داده خواهد بود. با این حال، همین ویژگی پُرفرکانس بودن، آن را به شاخصی پر نویز تبدیل کرده است؛ به‌ویژه در دوره‌هایی مانند تعطیلات که عوامل موقتی می‌توانند تصویر واقعی را مخدوش کنند. از همین رو، فعالان حرفه‌ای بازار این داده را نه به‌تنهایی، بلکه در کنار گزارش‌های ماهانه اشتغال، نرخ بیکاری و شاخص‌های اعتماد مصرف‌کننده تفسیر می‌کنند. پیام سیاستی و افق ۲۰۲۶ از منظر سیاست پولی، افت اخیر مدعیان بیمه بیکاری اگرچه در ظاهر خبر خوبی است، اما به‌تنهایی دلیلی قاطع برای تغییر روایت فدرال رزرو محسوب نمی‌شود. ترکیب استخدام ضعیف و اخراج‌های محدود، سیاست‌گذاران را نسبت به شکنندگی بازار کار در محیط رشد پایین اشتغال حساس کرده است. در چنین شرایطی، حتی شوک‌های کوچک می‌توانند به افت ناگهانی اشتغال منجر شوند؛ عاملی که احتمالاً فدرال رزرو را در سال ۲۰۲۶ به حفظ رویکردی محتاطانه و تطبیقی سوق خواهد داد. ✔️  بیشتر بخوانید: تورم، CPI و سیاست پولی؛ پیوندی کلیدی در تحلیل اقتصاد کلان سخن پایانی کاهش مدعیان بیمه بیکاری آمریکا به ۱۹۹ هزار نفر در هفته کریسمس، تیتر مثبتی است که نباید آن را نادیده گرفت. با این حال، این عدد بیش از آنکه نشانه‌ای از قدرت‌گیری دوباره بازار کار باشد، بازتاب نوسانات فصلی در مقطعی خاص از سال است. تصویر کلان‌تر نشان می‌دهد بازار کار آمریکا همچنان پایدار اما کم‌جان است؛ بازاری که اخراج‌ها در آن پایین مانده، اما موتور استخدام هنوز روشن نشده است. برای معامله‌گران و تحلیل‌گران کلان، پیام روشن است: این داده را باید با احتیاط خواند و در کنار سایر شاخص‌ها سنجید؛ نه به‌عنوان پایان داستان، بلکه به‌عنوان یکی از قطعات پازل اقتصاد آمریکا در آستانه ۲۰۲۶. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده-هفته منتهی به 27 دسامبر

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 27 دسامبر) - Unemployment Claims واقعی ............... 199 هزار نفر پیش‌بینی ........... 220 هزار نفر قبلی ................... 214 هزار نفر (به 215 هزار نفر بازبینی شد.) تعداد متقاضیان ادامه‌دار مدعیان بیکاری (هفته منتهی به 20 دسامبر) - Continuing Jobless Claims واقعی ................ 1866 هزار نفر 👎 قبلی ................... 1923 هزار نفر (به 1913 هزار نفر بازبینی شد)

خواندن کامل خبر
داده های اقتصادی کم اثر

اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶

سال ۲۰۲۵ برای اقتصاد بریتانیا سالی پرتلاطم و فرسایشی بود؛ سالی که در آن این اقتصاد، همچنان زیر سایه پیامدهای پسابرگزیت و شوک‌های به‌جامانده از بحران‌های پیشین، با تورم بالا و رشدی کم‌رمق دست‌وپنجه نرم کرد. هرچند نرخ تورم در مقایسه با اوج‌های تاریخی خود به‌تدریج کاهش یافت، اما از منظر افکار عمومی، اقتصاد بریتانیا همچنان در وضعیتی شبیه به «خستگی مزمن» و نوعی رکود پایدار گرفتار ماند؛ وضعیتی که بهبود آن در زندگی روزمره خانوارها به‌سختی قابل لمس بود. در این گزارش، مهم‌ترین تحولات سیاست‌های مالی و پولی بریتانیا، شرایط بازار کار و هزینه‌های زندگی و عملکرد بازارهای مالی این کشور در سال ۲۰۲۵ مرور می‌شود. همچنین، با نگاهی رو به جلو، چشم‌انداز اقتصاد بریتانیا در سال ۲۰۲۶ بررسی خواهد شد تا مشخص شود این متغیرها چگونه می‌توانند مسیر پوند، اوراق قرضه و بازار سهام بریتانیا را در سال پیشِ‌رو شکل دهند. سیاست مالی ۲۰۲۵: ریاضت نوین در سایه کسری بودجه در سال ۲۰۲۵، دولت جدید حزب کارگر به رهبری کی‌یر استارمر کار خود را در شرایطی آغاز کرد که با کسری بودجه بالا و بدهی عمومی فزاینده روبه‌رو بود؛ وضعیتی که سیاست مالی را به محور اصلی سیاست داخلی بدل ساخت. ریچل ریوز، وزیر دارایی، در بودجه پاییز ۲۰۲۵ اعلام کرد افزایش مالیات‌ها برای تأمین مالی خدمات عمومی و مهار بدهی اجتناب‌ناپذیر است؛ تصمیمی که بار مالیاتی را به بالاترین سطح چند دهه اخیر رساند و اگرچه نشانه‌ای از بازگشت انضباط مالی تلقی شد، فشار محسوسی بر طبقه متوسط وارد کرد. دولت وعده داد منابع حاصل صرف آموزش، سلامت و زیرساخت‌ها شود، اما منتقدان این رویکرد را تداوم ریاضت اقتصادی با ظاهری تازه دانستند و نسبت به فرسایش اعتماد عمومی هشدار دادند. در کنار افزایش مالیات، حمایت‌های محدودی مانند کاهش مالیات انرژی و افزایش حداقل دستمزد نیز اجرا شد، اما این اقدامات نتوانستند اثر معناداری بر فشار هزینه‌های زندگی بگذارند. از نگاه بسیاری از تحلیل‌گران، بودجه ۲۰۲۵ بیش از آنکه نقطه عطف اصلاحات ساختاری باشد، تلاشی برای «خرید زمان» و عبور از بحران بدون افزایش شدید بدهی بود. در مجموع، دولت کوشید میان مهار تورم و جلوگیری از سقوط رشد اقتصادی تعادلی شکننده برقرار کند. نتیجه این رویکرد، قرار گرفتن اقتصاد در وضعیتی شبیه رکودِ نرم بود؛ اقتصادی که از شوک‌های حاد عبور کرده، اما همچنان با ضعف تقاضا و گره‌های ساختاری مواجه است. در چنین فضایی، نه نشانه روشنی از بازگشت رونق دیده شد و نه فشار معیشتی به‌طور محسوسی کاهش یافت، به‌گونه‌ای که هر شوک جدید؛ از نوسانات انرژی تا تنش‌های ژئوپلیتیک، می‌توانست این توازن شکننده را برهم بزند. سیاست پولی و تورم: چرخش محتاطانه بانک مرکزی و مهار تدریجی فشارهای قیمتی تورم مصرف‌کننده که در سال‌های قبل به سطوح دورقمی رسیده بود، در طول سال ۲۰۲۵ مسیر نزولی در پیش گرفت، هرچند بریتانیا همچنان بالاترین نرخ تورم را در میان اقتصادهای گروه هفت ثبت کرد. متوسط تورم در سال ۲۰۲۵ حدود ۳٫۴ درصد برآورد شد و انتظار می‌رود در ۲۰۲۶ به حوالی ۲٫۵ درصد کاهش یابد؛ سطوحی که هنوز بالاتر از هدف ۲ درصدی بانک انگلستان است، اما کاهش تورم از اوج نزدیک به ۱۰ درصد در ۲۰۲۲ به محدوده ۳ درصد در اواخر ۲۰۲۵، از منظر سیاست‌گذاری پولی دستاوردی معنادار محسوب می‌شود. در این شرایط، بانک انگلستان پس از دوره‌ای از انقباض شدید در سال‌های ۲۰۲۲ و ۲۰۲۳، در ۲۰۲۵ به‌تدریج مسیر خود را تغییر داد و فرآیند کاهش نرخ بهره را آغاز کرد. طی چهار مرحله، نرخ بهره سیاستی از ۵ درصد به ۳٫۷۵ درصد کاهش یافت، هرچند این چرخش با احتیاط فراوان همراه بود و اختلاف نظر در کمیته سیاست پولی نشان می‌داد نگرانی‌ها درباره پایداری تورم همچنان پابرجاست. افت تورم نوامبر به ۳٫۲ درصد (پایین‌ترین سطح هشت‌ماهه) که تا حدی حاصل کاهش قیمت مواد غذایی و تخفیف‌های فصلی بود، زمینه را برای این چرخش محتاطانه فراهم کرد و احتمال تداوم کاهش نرخ‌ها در سال ۲۰۲۶ را تقویت نمود. در کنار این تحولات، سرد شدن بازار کار نیز به مهار تورم کمک کرد؛ نرخ بیکاری افزایش یافت، رشد دستمزدها کند شد و مصرف خانوارها ضعیف‌تر گردید. با این حال، سیاست‌های مالی دولت؛ به‌ویژه افزایش مالیات‌ها بر کارفرمایان، مانعی در برابر کاهش سریع‌تر تورم بود و به پایداری نسبی فشارهای قیمتی دامن زد. در مجموع، انتظار می‌رود در سال ۲۰۲۶ ترکیب سیاست پولی انبساطی ملایم و سیاست مالی انقباضی، تورم را به‌تدریج به هدف ۲ درصدی نزدیک کند؛ روندی که کاهش بازده اوراق قرضه در اواخر ۲۰۲۵ نیز به‌عنوان نشانه‌ای از خوش‌بینی محتاطانه بازارها نسبت به آن تعبیر می‌شود. بازار کار و هزینه‌های زندگی: فشار ممتد بر معیشت خانوارها سال ۲۰۲۵ برای معیشت خانوارهای بریتانیایی سالی دشوار بود. هرچند تورم از میانه سال کاهش یافت، اما سطح عمومی قیمت‌ها در سطوحی بالا تثبیت شد و قدرت خرید واقعی خانوارها به‌طور محسوسی افت کرد. حمایت‌های اجتماعی دولت؛ مانند افزایش کمک‌هزینه کودکان و یارانه اقشار کم‌درآمد، نتوانست احساس گسترده گرانی را تعدیل کند، زیرا بسیاری از قیمت‌ها هرگز به سطوح پیشین بازنگشتند و دستمزد واقعی بخش بزرگی از جامعه عملاً کوچک‌تر شد. این شکاف میان آمارهای رسمی و تجربه زیسته مردم در شاخص‌های اجتماعی به‌وضوح دیده شد. هزینه مسکن و قبوض انرژی برای بسیاری از خانوارها کمرشکن بود، مراجعه به بانک‌های غذا افزایش یافت و اصطلاح «فقر پنهان» به بخشی از ادبیات عمومی بدل شد. ترکیب رشد ضعیف دستمزد واقعی، نرخ بهره بالای وام‌ها و افزایش مالیات‌ها، طبقه متوسط را بیش از پیش در برابر شوک‌های اقتصادی آسیب‌پذیر کرد؛ به‌طوری که حتی خانوارهای دارای دو منبع درآمد نیز برای پوشش هزینه‌های پایه به اعتبار مصرفی متوسل شدند و بدهی خانوارها افزایش یافت. بازار مسکن نیز بازتابی از همین فشارها بود. اگرچه رشد قیمت مسکن در ۲۰۲۵ تقریباً متوقف شد، اما نرخ‌های بالای وام و تداوم رشد اجاره‌بها موجب شد بحران «استطاعت مالی» مسکن پابرجا بماند، به‌ویژه در لندن و جنوب انگلیس. وعده ساخت سالانه ۳۰۰ هزار واحد مسکونی و حمایت‌های حقوقی از مستأجران، به‌دلیل موانع ساختاری عرضه، اثر محدودی داشت. در مجموع، کاهش تورم به بهبود ملموس استانداردهای زندگی ترجمه نشد و همین فاصله میان روایت آماری و تجربه اجتماعی، به یکی از چالش‌های اصلی دولت و منبع بالقوه نارضایتی و بی‌اعتمادی اجتماعی تبدیل شد. بازارهای مالی: ارز، اوراق قرضه و سهام پوند بریتانیا در سال ۲۰۲۵ دوره‌ای پرنوسان را تجربه کرد. در نیمه نخست سال، تورم بالا و چشم‌انداز نرخ‌های بهره محدودکننده به استرلینگ فشار وارد کرد، اما در نیمه دوم، هم‌زمان با کاهش تورم و ارسال سیگنال‌های تسهیل پولی از سوی بانک انگلستان، روند ارز معکوس شد. انتشار بودجه پاییزه دولت با پیام انضباط مالی، نقطه عطف این تغییر بود و به بازسازی نسبی اعتماد بازارها انجامید؛ سرمایه‌گذاران به خرید اوراق قرضه روی آوردند، بازدهی‌ها کاهش یافت و پوند تقویت شد. در مجموع، استرلینگ سال را در سطحی بالاتر از ابتدای سال به پایان برد و در برابر دلار حدود ۸ درصد تقویت شد. در بازار اوراق قرضه، بازده‌ها که در ابتدای سال به نزدیکی ۵ درصد رسیده بودند، با کاهش تورم و بهبود اعتبار مالی دولت مسیر نزولی گرفتند و حجم انتشار بدهی جدید نیز کاهش یافت. هم‌زمان، بورس لندن نیز علیرغم رشد ضعیف اقتصاد واقعی عملکردی فراتر از انتظار ثبت کرد؛ تضعیف مقطعی پوند به نفع شرکت‌های صادرکننده تمام شد و خوش‌بینی جهانی نسبت به کاهش نرخ‌های بهره از سهام حمایت کرد. شاخص FTSE 100 در پایان سال به نزدیکی رکوردهای تاریخی رسید و شرکت‌های بزرگ، به‌ویژه در حوزه‌های انرژی، معدن و خدمات مالی، از فضای تورمیِ رو به کاهش و ثبات نسبی سیاسی بهره‌مند شدند. چشم‌انداز اقتصاد بریتانیا در ۲۰۲۶؛ بهبود آهسته در سایه عدم‌قطعیت‌ها با ورود به سال ۲۰۲۶، فشارهای تورمی در حال فروکش کردن است و انتظار می‌رود تورم به‌تدریج به هدف ۲ درصدی بانک انگلستان نزدیک شود؛ اغلب پیش‌بینی‌ها تورم متوسط سال را در محدوده ۲٫۵ درصد برآورد می‌کنند. این روند به بانک مرکزی اجازه می‌دهد کاهش نرخ بهره را ادامه دهد، اما سیاست‌گذاران تأکید کرده‌اند این مسیر بسیار تدریجی و محتاطانه خواهد بود تا از بازگشت تورم جلوگیری شود. در نتیجه، نرخ بهره سیاستی احتمالاً تنها اندکی کاهش می‌یابد و در سطوحی نسبتاً بالا باقی می‌ماند، که خود به معنای تداوم شرایط مالی محدودکننده، هرچند ملایم‌تر، خواهد بود. در سوی رشد اقتصادی، چشم‌انداز همچنان کم‌جان است. پس از رشدی نزدیک به ۱٫۴ درصد در ۲۰۲۵، انتظار می‌رود تولید ناخالص داخلی در ۲۰۲۶ حدود ۱٫۲ درصد افزایش یابد؛ رشدی پایین‌تر از ظرفیت بالقوه که حاصل تداوم فشار بر خانوارها، ضعف سرمایه‌گذاری بخش خصوصی و بهره‌وری پایین است. سیاست مالی انقباضی دولت نیز اجازه نمی‌دهد مخارج عمومی به محرک تازه‌ای بدل شود و صادرات هم زیر سایه عدم‌قطعیت‌های تجارت جهانی و پیامدهای پسابرگزیت محدود خواهد ماند. نتیجه آن است که اقتصاد احتمالاً از رکود تمام‌عیار اجتناب می‌کند، اما وارد فاز رونق پرشتاب نیز نخواهد شد. در بازار کار، سرد شدن اقتصاد به افزایش تدریجی بیکاری و کند شدن رشد دستمزدها می‌انجامد؛ هرچند افت تورم می‌تواند به تثبیت یا اندکی بهبود دستمزد واقعی کمک کند. برای خانوارها، ترمیم قدرت خرید زمان‌بر خواهد بود و استانداردهای زندگی در کوتاه‌مدت همچنان تحت فشار می‌ماند. در بازارهای مالی نیز انتظار می‌رود پوند نسبتاً باثبات باشد، بازده اوراق در سطوح پایین‌تر یا ثابت بماند و بورس پس از رشد قوی ۲۰۲۵ با احتیاط بیشتری پیش برود؛ فضایی که به سود شرکت‌های متمرکز بر بازار داخلی است، اما صادرکنندگان را در معرض ریسک‌های بیرونی و نوسانات ارزی قرار می‌دهد. ✔️  بیشتر بخوانید: سراب تورم در سال آینده؛ چرا کاهش تورم لزوماً به معنای ارزان‌شدن نیست؟ سخن پایانی سال ۲۰۲۵ برای اقتصاد بریتانیا سال گذار از بی‌ثباتی به ثبات نسبی بود. دولت با اتخاذ سیاست‌های انضباط مالی و افزایش مالیات‌ها تلاش کرد کسری بودجه را مهار و اعتماد بازارها را بازسازی کند و بانک انگلستان نیز با مشاهده نشانه‌های فروکش تورم، مسیر سیاست پولی را به‌تدریج از انقباض شدید به سمت تسهیل محتاطانه تغییر داد. حاصل این ترکیب سیاستی، جلوگیری از رکود عمیق و کاهش تدریجی التهاب تورمی بود، هرچند این دستاورد به بهای رشد اقتصادی ضعیف و فشار مداوم بر معیشت خانوارها حاصل شد. بازارهای مالی به این چرخش واکنش مثبتی نشان دادند؛ پوند تقویت شد و اوراق قرضه دولتی بار دیگر به دارایی‌ای جذاب‌تر برای سرمایه‌گذاران بدل شد، اما برای بخش بزرگی از جامعه، سال ۲۰۲۵ همچنان به‌عنوان سالی سخت از منظر هزینه‌های زندگی در حافظه جمعی باقی ماند. چشم‌انداز سال ۲۰۲۶ نیز حکایت از تداوم همین روندهای کلی دارد: تورمی رو به کاهش، رشدی محدود اما مثبت و سیاست‌های پولی و مالی که تا مدتی دیگر همچنان محتاطانه باقی خواهند ماند. در چنین فضایی، احتمال بروز شوک‌های بزرگ در بازارهای مالی پایین است، مگر آنکه عوامل بیرونی توازن شکننده فعلی را برهم بزنند. با این حال، چالش اصلی سیاست‌گذاران فراتر از مهار تورم، احیای ملموس اقتصاد برای شهروندان است؛ رشدی که در دستمزد واقعی، قدرت خرید و کیفیت خدمات عمومی احساس شود. تنها در این صورت است که اعتماد فرسوده‌شده بازسازی خواهد شد و اقتصاد بریتانیا می‌تواند از وضعیت «رکود خاکستری» به مسیری پایدارتر از رونق حرکت کند. برای تریدرها و سرمایه‌گذاران نیز رصد دقیق سیاست‌های بانک انگلستان، تحولات بودجه‌ای دولت و داده‌های کلان اقتصادی در سال ۲۰۲۶ همچنان کلید درک مسیر آینده پوند، اوراق قرضه و بازار سهام بریتانیا خواهد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اوئدا: چرخه دستمزد–تورم در ژاپن جان می‌گیرد؛ بانک مرکزی برای ادامه افزایش نرخ بهره آماده است

رئیس بانک مرکزی ژاپن اعلام کرده است که اقتصاد این کشور سرانجام در حال ورود به همان چرخه‌ای است که سیاست‌گذاران پولی بیش از یک دهه در پی ایجاد آن بوده‌اند: چرخه‌ای که در آن رشد دستمزدها و افزایش قیمت‌ها یکدیگر را تقویت می‌کنند. به گفته کازوئو اوئدا، شواهد نشان می‌دهد تورم زیربنایی به‌تدریج در حال نزدیک شدن به هدف ۲ درصدی بانک مرکزی است و همین روند، زمینه را برای ادامه عادی‌سازی سیاست پولی فراهم می‌کند. اوئدا این سخنان را در جمع رهبران اقتصادی ژاپن و در نشست فدراسیون کسب‌وکار ژاپن (کِیدانرِن) در توکیو مطرح کرد؛ نشستی که عنوان آن نیز به‌روشنی پیام اصلی سیاست‌گذار پولی را منعکس می‌کرد: «حرکت به‌سوی ثبات قیمتی همراه با افزایش دستمزدها». پیامی که نشان می‌دهد بانک مرکزی ژاپن اکنون بیش از هر زمان دیگری به پایداری تورم نزدیک به هدف و تغییر رفتار بنگاه‌ها در حوزه قیمت‌گذاری و دستمزد باور دارد. به گفته اوئدا، بازار کار ژاپن در وضعیت فشرده‌ای قرار دارد و در صورت نبود یک شوک بزرگ اقتصادی، این وضعیت احتمالاً تداوم خواهد داشت. کاهش جمعیت در سن کار، که یک روند ساختاری و تقریباً برگشت‌ناپذیر در اقتصاد ژاپن است، کمبود نیروی کار را مزمن کرده و فشار صعودی مداومی بر دستمزدها وارد می‌کند. این تحول، از نگاه رئیس بانک مرکزی، یکی از مهم‌ترین نیروهایی است که تورم زیربنایی را به‌صورت تدریجی به سمت سطح هدف سوق می‌دهد. در همین حال، بنگاه‌ها نیز در حال تغییر رفتار هستند. به گفته اوئدا، شرکت‌ها اکنون نه‌تنها در بخش غذا بلکه در طیف گسترده‌تری از کالاها و خدمات، هزینه‌های بالاتر نیروی کار و مواد اولیه را به قیمت نهایی منتقل می‌کنند. این تغییر، از دید بانک مرکزی، نشانه‌ای کلیدی از شکل‌گیری یک چرخه سالم است؛ چرخه‌ای که در آن افزایش دستمزدها به افزایش قیمت‌ها منجر می‌شود و افزایش قیمت‌ها نیز امکان پرداخت دستمزدهای بالاتر را فراهم می‌کند؛ الگویی که سال‌ها در اقتصاد ژاپن غایب بود. اوئدا تأکید کرد که رفتار بنگاه‌ها در تعیین دستمزد و قیمت نسبت به گذشته به‌طور محسوسی تغییر کرده و همین موضوع نشان می‌دهد دستیابی پایدار به تورم ۲ درصدی همراه با رشد دستمزدها اکنون «در دسترس» قرار گرفته است، نه یک هدف دور از واقعیت. در حوزه سیاست پولی، پیام او روشن بود: تا زمانی که نرخ‌های واقعی بهره همچنان در سطوح بسیار پایین یا منفی باقی مانده‌اند، بانک مرکزی آمادگی دارد در صورت تحقق سناریوی پایه رشد اقتصادی و تورم، به افزایش تدریجی نرخ بهره ادامه دهد. با این حال، او تأکید کرد که مسیر سیاست پولی از پیش تعیین‌شده نیست و هرگونه تعدیل در درجه انبساط پولی، منوط به داده‌های واقعی اقتصاد و تورم خواهد بود، نه یک تقویم ثابت. از منظر اوئدا، این تنظیم تدریجی سیاست پولی نه‌تنها به تثبیت تورم در سطح هدف کمک می‌کند، بلکه امکان حمایت از رشد اقتصادی پایدار در بلندمدت را نیز فراهم می‌سازد. مجموعه این مواضع نشان می‌دهد که بانک مرکزی ژاپن به‌طور فزاینده‌ای به دوام خروج اقتصاد از دوره طولانی سیاست‌های فوق‌انبساطی اطمینان پیدا کرده و خود را برای یک فرآیند عادی‌سازی آرام اما مداوم آماده می‌کند؛ فرآیندی که می‌تواند پیامدهای مهمی برای بازار اوراق قرضه ژاپن، نرخ ارز ین و جریان سرمایه در آسیا و جهان داشته باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افت مدعیان بیمه بیکاری آمریکا؛ نشانه‌ای از تاب‌آوری بازار کار در دل نوسانات فصلی

آخرین گزارش هفتگی وزارت کار ایالات متحده نشان می‌دهد که تعداد مدعیان اولیه بیمه بیکاری با کاهش غیرمنتظره‌ای مواجه شده و به ۲۱۴ هزار نفر رسیده است؛ رقمی که به‌طور معناداری پایین‌تر از پیش‌بینی ۲۲۴ هزار نفری اقتصاددانان قرار دارد. این افت در شرایطی رخ داده که داده‌های بازار کار در هفته‌های پایانی سال معمولاً تحت تأثیر نوسانات فصلی ناشی از تعطیلات قرار می‌گیرند و تفسیر آن‌ها نیازمند دقت بیشتری است. کاهش تعداد مدعیان اولیه، به‌طور کلی به‌عنوان نشانه‌ای از محدود بودن موج اخراج‌ها و پایداری تقاضا برای نیروی کار تعبیر می‌شود. میانگین متحرک چهار هفته‌ای  که معیار دقیق‌تری برای سنجش روند واقعی بازار کار است نیز با اندکی کاهش به حدود ۲۱۶.۷ هزار نفر رسیده است. این موضوع نشان می‌دهد که حتی پس از هموارسازی نوسانات هفتگی، فشار صعودی قابل توجهی بر اخراج‌ها مشاهده نمی‌شود و بازار کار همچنان از ثبات نسبی برخوردار است. در مقابل، مدعیان ادامه‌دار بیمه بیکاری به حدود ۱.۹۲ میلیون نفر افزایش یافته‌اند؛ موضوعی که می‌تواند نشانه‌ای از طولانی‌تر شدن مدت بیکاری برای بخشی از نیروی کار باشد. این واگرایی ملایم بین کاهش ورودی‌های جدید به بیکاری و افزایش تعداد افرادی که همچنان از مزایا استفاده می‌کنند، تصویری از بازاری ارائه می‌دهد که در آن اخراج‌ها محدود است، اما جذب مجدد برخی از بیکاران با سرعت کمتری انجام می‌شود. در سطح ایالتی نیز تصویر ناهمگن است: برخی ایالت‌ها مانند نیویورک، ایلینوی و پنسیلوانیا کاهش قابل توجهی در مدعیان ثبت کرده‌اند، در حالی که در ایالت‌هایی مانند رودآیلند و ویرجینیای غربی افزایش‌هایی مشاهده شده است. این اختلافات منطقه‌ای تأیید می‌کند که تعدیل‌ها بیشتر ماهیتی بخشی و محلی دارند تا اینکه بیانگر یک چرخش کلان در چرخه بازار کار باشند. در همین حال، داده‌های مکمل از گزارش‌های بخش خصوصی نیز تصویر متناقض اما قابل جمعی ارائه می‌کنند. شاخص هفتگی ADP از افت شدید رشد اشتغال در ماه قبل حکایت داشت، اما داده‌های جدیدتر از بهبود نسبی در ماه دسامبر خبر می‌دهند. این موضوع با روایت فعلی همخوان است: اقتصاد آمریکا نه در حال ورود به رکود است و نه در وضعیت رونق شتابان قرار دارد، بلکه وارد فاز «سرد شدن کنترل‌شده» شده است. در مجموع، کاهش مدعیان اولیه بیمه بیکاری به زیر سطح انتظارات بازار، پیام روشنی برای سیاست‌گذاران و سرمایه‌گذاران دارد: بازار کار آمریکا همچنان مقاوم است، حتی اگر نشانه‌هایی از کند شدن تدریجی در زیر پوست داده‌ها قابل مشاهده باشد. برای فدرال رزرو، این ترکیب به معنای کاهش فشار برای تسهیل سریع سیاست پولی است؛ و برای بازارها، نشانه‌ای از آنکه اقتصاد آمریکا هنوز از یک فرود سخت فاصله دارد؛ هرچند مسیر پیش‌رو همچنان به داده‌های ماه‌های آینده وابسته خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ژاپن به‌دنبال کاهش انتشار اوراق در بودجه ۲۰۲۶ | تاکایچی، نخست وزیر ژاپن: بدهی ملی هنوز بسیار بالاست

نخست‌وزیر ژاپن، سانائه تاکایچی، اعلام کرد که سطح بدهی ملی این کشور همچنان «بسیار بالا» است و دولت در حال بررسی کاهش انتشار اوراق قرضه جدید در بودجه سال مالی ۲۰۲۶ است. این اظهارات نشان می‌دهد که دولت ژاپن قصد دارد مسیر انضباط مالی را جدی‌تر دنبال کند—به‌ویژه در شرایطی که هزینه‌های عمومی و فشارهای ساختاری بر بودجه همچنان بالاست. تاکایچی همچنین به تصمیم اخیر بانک مرکزی ژاپن اشاره کرد و گفت افزایش نرخ بهره با هدف دستیابی پایدار و قابل اتکا به تورم ۲٪ انجام شده است. این پیام می‌تواند نشانه‌ای از هماهنگی بیشتر میان سیاست مالی و سیاست پولی باشد؛ موضوعی که برای بازار اوراق و نرخ ارز اهمیت زیادی دارد. در حالی که ژاپن یکی از بالاترین نسبت‌های بدهی به تولید ناخالص داخلی در جهان را دارد، هرگونه کاهش در انتشار اوراق می‌تواند بر بازدهی اوراق دولتی، ارزش ین و انتظارات سیاستی تأثیر بگذارد. بازارها اکنون منتظرند ببینند آیا دولت واقعاً در بودجه ۲۰۲۶ مسیر کاهش بدهی را آغاز خواهد کرد یا خیر.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورت جلسه بانک مرکزی استرالیا: ریسک‌های تورمی در حال افزایش است

این صورت‌جلسه روایت «توقف همراه با تمایل به سیاست انقباضی» را تقویت می‌کند؛ موضوعی که از نرخ‌های کوتاه‌مدت حمایت کرده و مانع از افت شدید دلار استرالیا شده است. خلاصه نکات کلیدی صورت‌جلسه نشان می‌دهد نگرانی بانک مرکزی استرالیا درباره پایداری فشارهای تورمی افزایش یافته است. اعتماد به اینکه سیاست پولی همچنان «انقباضی» است کاهش یافته است. شاخص CPI ماهانه مفید اما فعلاً غیرقابل‌اتکا ارزیابی شده؛ CPI فصلی همچنان معیار اصلی است. بازار کار هنوز «کمی فشرده» ارزیابی می‌شود و ریسک تقاضای مازاد وجود دارد. هیئت مدیره درباره شرایطی که ممکن است افزایش نرخ بهره را ضروری کند، بحث کرده است. جزئیات کامل صورت‌جلسه ماه دسامبر بانک مرکزی استرالیا نشان می‌دهد اعضای هیئت مدیره نسبت به اینکه سیاست پولی همچنان محدودکننده باشد، اطمینان کمتری دارند؛ زیرا شواهد جدید نشان می‌دهد فشارهای تورمی ممکن است پایدارتر از انتظار باشند. اگرچه نرخ بهره با رأی کامل اعضا در سطح ۳.۶۰٪ ثابت ماند، اما داده‌های تورمی اخیر—از جمله نخستین انتشار کامل CPI ماهانه—به ریسک‌های صعودی تورم در کوتاه‌مدت اشاره دارد. تورم کلی در اکتبر به ۳.۸٪ رسیده و شاخص‌های مختلف نشان می‌دهند فشارهای هزینه‌ای گسترده‌تر شده‌اند. هزینه نیروی کار و میانگین دستمزدها بالاتر از انتظار بوده و شاخص‌های بهره‌برداری از ظرفیت نشان می‌دهد اقتصاد با سطحی از تقاضای مازاد فعالیت می‌کند. هیئت مدیره هشدار داد که CPI ماهانه به دلیل سابقه کوتاه، نوسان بالا و مشکلات تعدیل فصلی، باید با احتیاط تفسیر شود. بنابراین CPI فصلی همچنان معیار اصلی برای ارزیابی روند تورم خواهد بود و داده‌های فصل دسامبر برای جلسه فوریه حیاتی است. بحث مهم دیگر این بود که آیا شرایط مالی همچنان محدودکننده هستند یا خیر. برخی اعضا معتقد بودند شرایط دیگر محدودکننده نیست—به دلیل رشد اعتباری قوی، رقابت شدید بانکی، کاهش ریسک‌پریمیوم و جهش فعالیت مسکن پس از تسهیل‌های قبلی. برخی دیگر گفتند شرایط هنوز کمی محدودکننده است—به دلیل پیش‌پرداخت‌های بالای وام مسکن، پس‌انداز بیشتر خانوارها و اثرات تأخیری سیاست پولی. بازار کار همچنان «کمی فشرده» توصیف شد؛ با کمبود نیروی کار، دشواری استخدام و برآوردهای بالاتر از تقاضای مازاد. افزایش اخیر نرخ بیکاری موقتی ارزیابی شد. در نهایت، اعضا گفتند هنوز زود است نتیجه بگیرند که پایداری تورم به‌طور معناداری افزایش یافته، اما سناریوهایی را بررسی کردند که در آن ممکن است افزایش نرخ بهره در سال آینده ضروری شود اگر فشارهای قیمتی و محدودیت ظرفیت کاهش نیابد. در حال حاضر، ریسک‌ها به سمت تورم متمایل شده و رویکرد محتاطانه و داده‌محور بانک مرکزی استرالیا را تقویت می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هامک، عضو فدرال رزرو: هنوز زمان کاهش بیشتر نرخ بهره نرسیده است

هامک، رئیس فدرال رزرو کلیولند، اعلام کرده است که پس از سه دور کاهش نرخ بهره، فعلاً هیچ دلیلی برای تغییر نرخ‌ها وجود ندارد و سیاست پولی باید برای «مدتی» در همین سطح باقی بماند. به گفته او، داده‌های تورمی ماه نوامبر اگرچه خنک‌تر بوده‌اند اما باید «با احتیاط» تفسیر شوند و هنوز نشانه‌ای از بازگشت پایدار تورم به هدف ۲ درصدی دیده نمی‌شود. هامک هشدار داده که با کاهش‌های اخیر، سیاست پولی ممکن است زیر سطح خنثی قرار گرفته باشد؛ یعنی به‌جای مهار تورم، اثر محرک بر اقتصاد داشته باشد. او تأکید کرده که فدرال رزرو نباید تا زمانی که نشانه‌های قوی‌تری از کاهش پایدار تورم مشاهده نشده، نرخ‌ها را پایین بیاورد. این مقام فدرال رزرو که از مخالفان کاهش‌های اخیر بوده، می‌گوید ترجیح می‌دهد نرخ‌ها تا بهار ثابت بمانند تا ریسک طولانی شدن دوره تورم بالا کاهش یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رشد دستمزدها در اروپا بالاتر از انتظار | هشدار تورمی برای بازارها

بانک مرکزی اروپا در تازه‌ترین گزارش خود اعلام کرد که شاخص ردیاب دستمزد در سه‌ماهه چهارم ۲۰۲۶ به ۲.۶۷۳٪ رسیده است؛ رقمی بالاتر از سه‌ماهه سوم که ۲.۴۶۴٪ بود. این داده‌ها نشان می‌دهد فشارهای ناشی از دستمزدهای توافقی همچنان در سطحی بالاتر از انتظار باقی مانده‌اند. در ماه اکتبر، شاخص حتی به ۲.۷۲۰٪ رسید که بالاترین سطح در فصل پاییز بود. افزایش دستمزدها یکی از محرک‌های اصلی تورم در منطقه یورو محسوب می‌شود و می‌تواند مسیر سیاست پولی بانک مرکزی اروپا را تحت تأثیر قرار دهد. در حالی که بانک مرکزی اروپا پیش‌تر از کاهش تدریجی فشارهای دستمزدی سخن گفته بود، داده‌های جدید نشان می‌دهد روند عادی‌سازی ممکن است کندتر از انتظار باشد. این موضوع برای بازارها اهمیت زیادی دارد؛ زیرا دستمزدها مستقیماً بر قدرت خرید، تورم و تصمیمات نرخ بهره اثر می‌گذارند. سرمایه‌گذاران اکنون باید به دقت مسیر آینده سیاست پولی اروپا را دنبال کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار مقاوم ماند؛ ین تحت فشار و پوند در مسیر حمایت

نشست‌های این هفته بانک‌های مرکزی واکنش انفجاری در بازار ارز نداشتند، اما باعث حمایت نسبی از پوند و فشار بر ین شدند. بانک مرکزی ژاپن اعلام کرد که برای تصمیم بعدی باید اثرات افزایش نرخ بهره بررسی شود؛ فرآیندی که ممکن است ۶ تا ۱۲ ماه طول بکشد. همین موضوع باعث شد USDJPY در سطح بالا باقی بماند و شاخص دلار (DXY) تقویت شود. دلار آمریکا؛ مقاومت در برابر داده‌های تورم با وجود انتشار داده‌های تورم ضعیف‌تر از انتظار در آمریکا، دلار همچنان مقاوم باقی مانده است. بازارها احتمالاً به داده‌ها با شک و تردید نگاه می‌کنند و واکنش بزرگی در نرخ بهره و ارز نداشتند. بازدهی اوراق دو ساله بدون تغییر باقی ماند. با این حال، بازار همچنان انتظار دو کاهش نرخ بهره ۲۵ نقطه پایه‌ای در آوریل و سپتامبر ۲۰۲۶ را دارد. داده‌های امروز آمریکا شامل شروع ساخت‌وساز، فروش خانه و شاخص اعتماد مصرف‌کننده است، اما بعید است تأثیر بزرگی بر بازار داشته باشد. کاهش خزانه‌داری‌های BRICS؛ سیگنال ژئوپلیتیکی؟ داده‌های TIC خزانه‌داری آمریکا نشان می‌دهد که خرید خالص اوراق بلندمدت در ماه اکتبر تنها ۱۷.۵ میلیارد دلار بوده؛ کمترین میزان از ماه آوریل. در همین دوره، چین ۱۱.۸ میلیارد دلار، هند ۱۲ میلیارد دلار و برزیل ۵ میلیارد دلار از دارایی‌های خزانه‌داری خود را کاهش دادند. کاهش دارایی‌های هند احتمالاً به دلیل مداخله ارزی برای حمایت از روپیه بوده، هرچند عوامل ژئوپلیتیکی نیز در این روند نقش دارند. در بخش رسمی، دارایی‌های اوراق خزانه‌داری ۲۲ میلیارد دلار کاهش یافت، اما این افت با افزایش ۱۴ میلیارد دلاری در اوراق کوتاه‌مدت (T-bill) تا حدی جبران شد. با وجود این، بخش خصوصی همچنان علاقه زیادی به خرید اوراق خزانه‌داری دارد. بنابراین، پیش‌بینی ضعف دلار در سال ۲۰۲۶ بیشتر به افزایش نسبت‌های پوشش ریسک (هج) سرمایه‌گذاران خارجی مربوط می‌شود و نه به فروش مستقیم این اوراق. یورو؛ تأمین مالی اوکراین بدون چالش حقوقی رهبران اتحادیه اروپا موفق شدند بودجه ۹۰ میلیارد یورویی برای اوکراین تأمین کنند؛ بدون استفاده از دارایی‌های بلوکه‌شده روسیه. این تصمیم می‌تواند دارایی‌های امن اتحادیه را تقویت کند و از یورو حمایت کند، هرچند EURUSD همچنان در محدوده پایین نوسان دارد. نشست بانک مرکزی اروپا نیز تأثیر بزرگی بر بازار نداشت و پیش‌بینی‌های جدید نشان می‌دهد نرخ‌ها می‌توانند هم بالاتر و هم پایین‌تر قیمت‌گذاری شوند. داده‌های اعتماد مصرف‌کننده منطقه یورو در دسامبر می‌تواند مسیر بعدی را مشخص کند. پوند؛ حمایت از سوی بانک مرکزی پوند انگلیس از بیانیه بانک مرکزی حمایت گرفت؛ برخلاف انتظار، لحن آن چندان انبساطی نبود. سیاست‌گذاران به رشد پایدار انتظارات دستمزد اشاره کردند و نسبت به تورم ساختاری هشدار دادند. پیش‌بینی می‌شود این انتظارات در سال جدید کاهش یابد. ما همچنان انتظار دو کاهش نرخ بهره در فوریه و آوریل داریم، در حالی که بازار تنها یک کاهش را قیمت‌گذاری کرده است. این موضوع می‌تواند از EURGBP در محدوده 0.87 حمایت کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اوئدا، رئيس بانک مرکزی ژاپن: افزایش حقوق در ژاپن ادامه دارد؛ سیگنال مثبت برای نرخ بهره و تورم

کازوئو اوئدا، رئیس بانک مرکزی ژاپن، اعلام کرد که شرکت‌ها در سال آینده نیز به روند افزایش تدریجی دستمزدها ادامه خواهند داد. به گفته او، احتمال اختلال در رفتار فعالانه شرکت‌ها برای تعیین حقوق بسیار پایین است. او همچنین اشاره کرد که اگرچه هنوز ابهاماتی درباره اقتصاد آمریکا و سیاست‌های تجاری وجود دارد، اما این ابهامات نسبت به گذشته کاهش یافته‌اند و تأثیر آن‌ها بر تصمیمات پولی ژاپن محدودتر شده است. در بخش دیگری از سخنانش، اوئدا گفت که برآورد نرخ خنثی (neutral rate) همچنان دامنه وسیعی دارد و بانک مرکزی در ارزیابی‌های خود نه‌تنها نرخ‌های کوتاه‌مدت در برابر نرخ طبیعی، بلکه نرخ‌های واقعی و روندهای اعتباری را نیز بررسی خواهد کرد. وی تأکید کرد که با وجود افزایش نرخ بهره، اقتصاد ژاپن همچنان تحت حمایت قرار دارد، هرچند اثر سیاست‌های انبساطی به دلیل افزایش نرخ بهره کاهش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

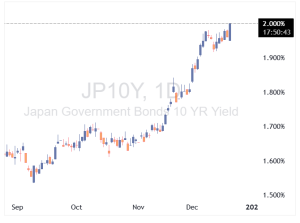
اوراق دولتی ژاپن در اوج ۱۸ ساله؛ فرصت برای خریداران یا هشدار تورمی؟

بازده اوراق دولتی بلندمدت ژاپن به ۲٪ رسید؛ بالاترین سطح در ۱۸ سال اخیر است. افزایش بازده اوراق بلندمدت ژاپن نشان‌دهنده تغییر بنیادین در انتظارات تورمی و سیاست‌های پولی است که می‌تواند بر جریان سرمایه‌گذاری جهانی و ارزش ین تأثیرگذار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تصمیم تاریخی بانک ژاپن؛ نرخ بهره در اوج ۳۰ ساله و هشدار درباره تورم

بانک مرکزی ژاپن نرخ بهره سیاستی کوتاه‌مدت را ۲۵ نقطه پایه افزایش داد و به ۰.۷۵٪ رساند؛ اقدامی مورد انتظار که نشان‌دهنده ادامه روند عادی‌سازی تدریجی سیاست پولی است. این تصمیم با رأی یکپارچه اعضای هیئت سیاست‌گذاری تصویب شد، اما در مورد نحوه توصیف چشم‌انداز تورم، اختلاف‌نظرهایی وجود داشت. با وجود افزایش نرخ، بانک تأکید کرد که شرایط پولی همچنان انبساطی باقی مانده و نرخ بهره واقعی به‌طور قابل‌توجهی منفی است. در بیانیه بانک آمده است که در صورت حرکت اقتصاد و قیمت‌ها مطابق با پیش‌بینی‌ها، امکان افزایش بیشتر نرخ وجود دارد. برخی اعضای هیئت سیاست‌گذاری معتقدند تورم پایه به هدف پایداری قیمت‌ها نزدیک شده، اما این دیدگاه در بیانیه نهایی لحاظ نشد. این اختلاف‌نظرها نشان‌دهنده آغاز بحثی جدی درباره میزان پایداری تورم در ژاپن است. در بازار ارز، واکنش اولیه محدود بود چون افزایش نرخ از قبل در قیمت‌ها لحاظ شده بود، اما با این حال، ین تضعیف شد و نرخ USDJPY از سطح ۱۵۸ عبور کرد. تمرکز بازار اکنون بر راهنمایی‌های آینده بانک، روند دستمزدها و ارزیابی پایداری تورم تا سال ۲۰۲۶ است. در مجموع، پیام بانک مرکزی روشن بود: روند عادی‌سازی ادامه دارد، اما با احتیاط، وابسته به داده‌ها و بدون مسیر از پیش تعیین‌شده.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی ژاپن نرخ بهره را به ۰.۷۵٪ افزایش داد

بانک مرکزی ژاپن نرخ بهره کوتاه‌مدت را ۲۵ نقطه پایه افزایش داد و به ۰.۷۵٪ رساند؛ بالاترین سطح در سه دهه اخیر. این تصمیم که از مدت‌ها پیش توسط بازارها پیش‌بینی شده بود، نشان‌دهنده ادامه خروج تدریجی از سیاست‌های فوق‌العاده انبساطی است. بانک اعلام کرد تورم همچنان بالاتر از هدف ۲٪ باقی مانده و نرخ بهره واقعی منفی است. رئیس بانک مرکزی، اوئدا، قرار است در نشست خبری درباره مسیر آینده سیاست پولی توضیح دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تورم هسته ژاپن ثابت ماند؛ آیا نرخ بهره افزایش می‌یابد؟

داده‌های رسمی تورم ژاپن نشان می‌دهد فشارهای قیمتی همچنان پایدار و گسترده هستند؛ موضوعی که انتظار بازار برای ادامه مسیر عادی‌سازی تدریجی سیاست پولی توسط بانک مرکزی ژاپن را تقویت می‌کند. بر اساس آمار منتشرشده، تورم هسته ژاپن در نوامبر نسبت به سال قبل ۳ درصد رشد کرده؛ رقمی که دقیقاً مطابق پیش‌بینی بازار بوده و برای چندمین ماه متوالی بالاتر از هدف ۲ درصدی بانک مرکزی ژاپن قرار دارد. این شاخص که قیمت مواد غذایی تازه را حذف می‌کند اما انرژی را در بر می‌گیرد، یکی از مهم‌ترین معیارهای سنجش روند تورم پایدار در اقتصاد ژاپن است. تورم همچنان قوی است تورم سرفصل (کلی) نیز با رشد ۲.۹ درصدی تقریباً بدون تغییر مانده و نشان می‌دهد فشارهای قیمتی در بخش‌های مختلف اقتصاد— حتی با وجود نوسانات انرژی—پایدار است. شاخص «هسته-هسته» که هم غذا و هم انرژی را حذف می‌کند نیز ۳ درصد رشد داشته و نشان می‌دهد تورم دیگر فقط ناشی از هزینه‌های وارداتی نیست، بلکه عوامل داخلی مانند قیمت خدمات، دستمزدها و رفتار قیمت‌گذاری شرکت‌ها نیز نقش پررنگ‌تری پیدا کرده‌اند. چرا این داده‌ها مهم‌اند؟ این ارقام تأیید می‌کنند که ژاپن از فضای تورم بسیار پایین و حتی رکودی دو دهه گذشته فاصله گرفته است. تحلیلگران معتقدند این روند، مسیر بانک مرکزی ژاپن برای افزایش نرخ بهره را تقویت می‌کند؛ افزایشی که می‌تواند نرخ سیاستی را به بالاترین سطح در حدود سه دهه اخیر برساند. با این حال، مقام‌های بانک مرکزی همچنان محتاط هستند؛ زیرا افزایش بازده اوراق دولتی ژاپن و حساسیت شرایط مالی می‌تواند سرعت سیاست‌گذاری را محدود کند. واکنش بازار از آنجا که داده‌ها مطابق انتظار منتشر شده‌اند، بازارها واکنش شدیدی نشان نداده‌اند و تمرکز معامله‌گران بیشتر بر راهنمای سیاستی بانک مرکزی ژاپن و ارزیابی کازوئو اوئدا از پایداری تورم است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

۵۰۰۰ دلار هدف بعدی طلا؟ روایت جی‌پی‌مورگان از تقاضای جهانی

قیمت طلا در سال ۲۰۲۵ با رشدی کم‌سابقه بیش از ۵۵ درصد افزایش یافت و برای نخستین‌بار از سطح ۴۰۰۰ دلار عبور کرد. اما پرسش اصلی بازار این است: آیا این فقط یک جهش مقطعی بود، یا آغاز یک بازتنظیم بلندمدت در قیمت طلا؟ ناتاشا کانیوا، رئیس استراتژی جهانی کامودیتی‌ها در جی‌پی‌مورگان، می‌گوید: «اگرچه این رالی طلا خطی نبوده و نخواهد بود، اما معتقدیم عواملی که این بازتنظیم صعودی قیمت طلا را رقم زده‌اند، هنوز به پایان نرسیده‌اند. روند بلندمدت متنوع سازی ذخایر رسمی و سبد سرمایه‌گذاران به سمت طلا همچنان ادامه خواهد داشت. انتظار داریم تقاضای طلا قیمت‌ها را تا پایان سال ۲۰۲۶ به سمت ۵۰۰۰ دلار به‌ازای هر اونس سوق دهد.» در مجموع، بخش تحقیقات جهانی جی‌پی‌مورگان پیش‌بینی می‌کند که قیمت طلا در سه‌ماهه پایانی سال ۲۰۲۶ به‌طور متوسط به ۵۰۵۵ دلار به‌ازای هر اونس برسد و تا پایان سال ۲۰۲۷ به سمت ۵۴۰۰ دلار حرکت کند. چشم‌انداز طلا در سال ۲۰۲۶ از نگاه JPMorgan به‌طور سنتی، تضعیف دلار و کاهش نرخ‌های بهره آمریکا جذابیت طلا ـ که دارایی بدون بازده محسوب می‌شود ـ را افزایش می‌دهد. نااطمینانی‌های اقتصادی و ژئوپلیتیکی نیز به دلیل جایگاه طلا به‌عنوان دارایی امن و توان آن در حفظ ارزش، معمولاً محرک‌های مثبتی برای قیمت آن هستند. طلا همبستگی پایینی با سایر طبقات دارایی دارد و در دوره‌های افت بازار و تنش‌های ژئوپلیتیکی می‌تواند نقش بیمه را ایفا کند. با این حال، با توجه به محرک‌های متنوع سازی و پویای تقاضای طلا در شرایط کنونی، این فلز گران‌بها اخیراً هم به‌عنوان پوشش ریسک کاهش ارزش پول (ناشی از تورم یا تضعیف ارزی) و هم در نقش سنتی خود به‌عنوان رقیب بدون بازده اوراق خزانه‌داری آمریکا و صندوق‌های بازار پول ایفای نقش کرده است. گریگوری شیرر، رئیس استراتژی فلزات پایه و گران‌بها در جی‌پی‌مورگان، می‌گوید: «در سه‌ماهه سوم سال ۲۰۲۵، مجموع تقاضای سرمایه‌گذاران (شامل ETFها، قراردادهای آتی، شمش و سکه) و بانک‌های مرکزی برای طلا حدود ۹۸۰ تن بود که بیش از ۵۰ درصد بالاتر از میانگین چهار فصل پیش از آن است.» پس از افزایش‌های اخیر قیمت، رشد تقاضا از منظر ارزشی حتی چشمگیرتر به نظر می‌رسد؛ به‌طوری که حدود ۹۵۰ تن طلا، با میانگین قیمت ۳۴۵۸ دلار به‌ازای هر اونس در سه‌ماهه سوم ۲۰۲۵، معادل تقریباً ۱۰۹ میلیارد دلار ورود تقاضای فصلی است که حدود ۹۰ درصد بیشتر از میانگین چهار فصل قبل محسوب می‌شود. خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود؟ پس از رشد بی‌وقفه قیمت طلا، برخی سرمایه‌گذاران این پرسش را مطرح کرده‌اند که خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود. مبنای پیش‌بینی‌های قیمتی تحقیقات جهانی جی‌پی‌مورگان، تداوم تقاضای قوی سرمایه‌گذاران و بانک‌های مرکزی است که انتظار می‌رود به‌طور متوسط به حدود ۵۸۵ تن در هر فصل برسد. شیرر می‌گوید: «ما همچنان از رابطه میان میزان تقاضای فصلی سرمایه‌گذاران و بانک‌های مرکزی (بر حسب تن) و قیمت طلا برای استخراج پیش‌بینی‌های قیمتی خود استفاده می‌کنیم.» به‌عنوان یک قاعده تجربی، این رابطه ـ که حدود ۷۰ درصد از تغییرات فصل‌به‌فصل قیمت طلا را توضیح می‌دهد ـ نشان می‌دهد برای افزایش قیمت طلا در هر فصل، حداقل حدود ۳۵۰ تن تقاضای خالص فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی لازم است. هر ۱۰۰ تن تقاضای اضافی بالاتر از این سطح، به‌طور متوسط معادل افزایش حدود ۲ درصدی قیمت طلا در همان فصل است. شیرر می‌افزاید: «در افق سال ۲۰۲۶، ما به‌طور متوسط حدود ۵۸۵ تن تقاضای فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی را پیش‌بینی می‌کنیم؛ شامل حدود ۱۹۰ تن در هر فصل از سوی بانک‌های مرکزی، ۳۳۰ تن در هر فصل در قالب تقاضای شمش و سکه، و ۲۷۵ تن تقاضای سالانه از سوی ETFها و قراردادهای آتی که عمدتاً در ابتدای سال متمرکز خواهد بود.» بانک‌های مرکزی به‌رغم سه سال متوالی خرید بیش از ۱۰۰۰ تن طلا توسط بانک‌های مرکزی، به گفته تحقیقات جهانی جی‌پی‌مورگان، روند ساختاری افزایش خرید طلا توسط بانک‌های مرکزی در سال ۲۰۲۶ نیز ادامه خواهد داشت. انتظار می‌رود خرید بانک‌های مرکزی در سال ۲۰۲۶ به حدود ۷۵۵ تن برسد؛ رقمی کمتر از اوج بیش از ۱۰۰۰ تن در سه سال گذشته، اما همچنان بالا در مقایسه با میانگین‌های پیش از سال ۲۰۲۲ که در محدوده ۴۰۰ تا ۵۰۰ تن قرار داشت. این کاهش بیشتر ناشی از تغییرات مکانیکی در رفتار بانک‌های مرکزی است تا یک تغییر ساختاری. با قیمت‌های حدود ۴۰۰۰ دلار به‌ازای هر اونس و بالاتر، بانک‌های مرکزی برای رساندن سهم طلا در ذخایر خود به سطح مطلوب، نیازی به خرید حجم بالایی از طلا ندارند. شیرر می‌گوید: «ما معتقدیم تقاضای بانک‌های مرکزی در سال آینده همچنان بالا خواهد ماند و از خریدهای قوی در سه‌ماهه سوم ۲۰۲۵، حتی در سطوح قیمتی بسیار بالاتر، دلگرم شده‌ایم.» بر اساس داده‌های «ترکیب ارزی ذخایر رسمی ارزی» (COFER) صندوق بین‌المللی پول، جدا شدن از دلار آمریکا در ذخایر ارزی ـ هرچند هنوز محدود ـ در سال‌های اخیر شتاب گرفته است. طبق داده‌های گزارش‌شده صندوق بین‌المللی پول تا پایان سال ۲۰۲۴، ذخایر طلای بانک‌های مرکزی جهان به حدود ۳۶۲۰۰ تن رسیده و نزدیک به ۲۰ درصد از کل ذخایر رسمی را تشکیل می‌دهد؛ در حالی که این سهم در پایان سال ۲۰۲۳ حدود ۱۵ درصد بود. اگر بانک‌های مرکزی که سهم طلای گزارش‌شده آن‌ها کمتر از ۱۰ درصد است، بخواهند این سهم را به ۱۰ درصد افزایش دهند، در قیمت ۴۰۰۰ دلار به‌ازای هر اونس، به انتقال ارزشی حدود ۳۳۵ میلیارد دلار به طلا ـ معادل تقریباً ۲۶۰۰ تن خرید ـ نیاز خواهد بود. حتی در قیمت ۵۰۰۰ دلار به‌ازای هر اونس، همین سناریو به انتقالی معادل ۱۹۴ میلیارد دلار یا حدود ۱۲۰۰ تن خرید منجر می‌شود. شیرر می‌گوید: «با در نظر گرفتن این موضوع، ما همچنان بزرگ‌ترین دارندگان ذخایر ارزی با سهم طلای کمتر از ۱۰ درصد را زیر نظر داریم. برزیل در ماه سپتامبر ۱۵ تن و در ماه اکتبر ۱۶ تن طلا خریداری کرد و بانک مرکزی کره جنوبی نیز به‌طور علنی از “برنامه‌هایی برای بررسی خرید بیشتر طلا از منظر میان‌مدت تا بلندمدت” سخن گفته است.» در عین حال، برخی از بزرگ‌ترین خریداران سال‌های اخیر، بانک‌های مرکزی‌ بوده‌اند که سهم طلای آن‌ها از قبل بیش از ۱۰ درصد بوده است. بر اساس یک مطالعه بانک تسویه حساب‌های بین‌المللی (BIS) در سال ۲۰۲۰، بانک‌های مرکزی در اقتصادهای نوظهور یا کشورهایی با ارزهای کالامحور، از نگهداری بیش از ۲۰ درصد ذخایر خود به‌صورت طلا منتفع می‌شوند، زیرا این امر محافظت قوی‌تری در برابر ریسک نوسانات ارزی فراهم می‌کند. سرمایه‌گذاران بانک‌های مرکزی تنها گروهی نبوده‌اند که در سال‌های اخیر سهم طلا را در سبد دارایی‌های خود افزایش داده‌اند؛ انتظار می‌رود تقاضای سرمایه‌گذاران نیز گسترش یابد. در بازارهای مالی طلا، موقعیت‌گیری سرمایه‌گذاران در قراردادهای آتی همچنان عمدتاً «خرید» است؛ به این معنا که انتظار افزایش قیمت در آینده وجود دارد. هرچند قراردادهای آتی سریع‌ترین جزء از منظر جریان سرمایه هستند، اما تنها بخش کوچکی از کل دارایی‌های طلای سرمایه‌گذاران را تشکیل می‌دهند؛ دارایی‌هایی که شامل ETFهای طلا و نگهداری فیزیکی شمش و سکه نیز می‌شود. تحقیقات جهانی جی‌پی‌مورگان تداوم تقاضای قوی سرمایه‌گذاران برای طلا را پیش‌بینی می‌کند؛ به‌طوری که انتظار می‌رود در سال ۲۰۲۶ حدود ۲۵۰ تن ورود سرمایه به ETFهای طلا صورت گیرد و تقاضای شمش و سکه نیز بار دیگر از سطح بالای ۱۲۰۰ تن در سال فراتر رود. تا پایان ماه سپتامبر، تحت تأثیر جهش شدید قیمت‌ها و ورود قدرتمند سرمایه‌گذاران، میزان دارایی طلای سرمایه‌گذاران (از طریق ETFها، شمش و سکه و قراردادهای آتی کامکس) به حدود ۲٫۸ درصد از کل دارایی‌های تحت مدیریت (AUM) در سهام، اوراق با درآمد ثابت (به‌جز ذخایر بانک‌های مرکزی) و دارایی‌های جایگزین رسید. شیرر خاطرنشان می‌کند: «اگرچه سهم طلا از کل دارایی‌های سرمایه‌گذاران طی دو سال گذشته، هم‌زمان با افزایش قیمت و تقاضا، حدود یک واحد درصد رشد کرده است، اما ما همچنان پتانسیل افزایش این سهم تا حدود ۴ تا ۵ درصد را در سال‌های پیش رو می‌بینیم.» از منظر تاریخی، دارایی‌های ETF طلا عمدتاً تحت تأثیر تغییرات نرخ بهره قرار دارند؛ به‌طوری که کاهش نرخ‌ها جذابیت طلا را به‌عنوان دارایی بدون بازده افزایش می‌دهد. در ماه‌های آینده، ETFهای طلا می‌توانند در انتظار آغاز چرخه کاهش نرخ بهره توسط فدرال رزرو، همچنان شاهد ورود سرمایه باشند و از قیمت‌ها حمایت کنند. این موضوع با الگوی معمول طلا در مراحل ابتدایی کاهش نرخ بهره نیز همخوانی دارد: پس از یک افت کوتاه‌مدت و دوره‌ای از ثبات دو تا سه‌ماهه پس از نخستین کاهش نرخ، قیمت طلا معمولاً از ماه چهارم به بعد دوباره صعودی می‌شود. شیرر می‌گوید: «در افق بلندمدت‌تر، ما معتقدیم بخشی از عملکرد بهتر از انتظار ETFهای طلا در سال جاری ـ صرفاً بر مبنای تغییرات بازدهی آمریکا ـ نشانه‌ای از یک روند ساختاری‌تر در جهت تنوع‌بخشی بیشتر سرمایه‌گذاران به طلا است.» همچنین، انتظار می‌رود دامنه مالکان طلا در سال آینده گسترش یابد؛ از شرکت‌های بیمه چینی گرفته تا حوزه دارایی‌های دیجیتال. شیرر در پایان می‌گوید: «اگرچه زمان‌بندی دقیق محرک‌ها و جریان‌های سرمایه‌ای که قیمت‌ها را بالاتر می‌برند دشوار است، اما ما همچنان اطمینان بالایی داریم که تقاضای طلا توان کافی برای سوق دادن قیمت‌ها به سمت ۵۰۰۰ دلار به‌ازای هر اونس در سال ۲۰۲۶ را خواهد داشت. در واقع، حتی می‌توان گفت مفروضات ما درباره تقاضای سرمایه‌گذاران تا حدی محافظه‌کارانه است. ما سناریویی را ترسیم کرده‌ایم که در آن، اگر تنها ۰٫۵ درصد از دارایی‌های خارجی ایالات متحده به طلا تنوع‌بخشی شود، تقاضای جدید کافی برای رساندن قیمت‌ها به ۶۰۰۰ دلار به‌ازای هر اونس ایجاد خواهد شد. با توجه به انعطاف‌ناپذیری نسبی عرضه معادن طلا و کندی واکنش آن به قیمت‌های بالاتر، و با فرض تداوم تقاضای قوی، ریسک تحقق این هدف چندساله زودتر از انتظار، همچنان بالا است.» سخن پایانی تحلیل جی‌پی‌مورگان نشان می‌دهد رالی طلا صرفاً نتیجه نوسانات کوتاه‌مدت نبوده، بلکه بازتاب یک تغییر ساختاری در رفتار بانک‌های مرکزی و سرمایه‌گذاران است. اگر این روند ادامه یابد، عبور طلا از ۵۰۰۰ دلار در افق ۲۰۲۶ دیگر یک سناریوی دور از ذهن نخواهد بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر