TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,639.48 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

نرخ بیکاری ناحیه یورو  – ماهانه (دسامبر – 2025)

نرخ بیکاری ناحیه یورو  - ماهانه (دسامبر) -   Unemployment Rate  واقعی  ................   %6.2  پیش‌بینی  .............  %6.3  قبلی  ..................... %6.3 تولید ناخالص داخلی ناحیه یورو - سه‌ماهه چهارم (فصلی) - Gross Domestic Product  واقعی ................ %0.3  پیش‌بینی ............. %0.2  قبلی .................... %0.3

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

واکنش منفی بازار سهام آمریکا به انتخاب احتمالی کوین وارش در فدرال رزرو

۳۰ ژانویه ۲۰۲۶ | شاخص آتی نزدک ۱۰۰ بیش از ۱٪ کاهش یافت، چرا که بازارها در انتظار انتخاب کوین وارش به عنوان رئیس جدید فدرال رزرو توسط رئیس‌جمهور ترامپ هستند. این خبر باعث نگرانی سرمایه‌گذاران شده و فشار فروش در بازارهای سهام را افزایش داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تولید ناخالص داخلی اولیه آلمان – سه ماهه چهارم 2025 (فصلی)

تولید ناخالص داخلی اولیه آلمان - سه ماهه چهارم (فصلی) - Gross Domestic Production  واقعی ................. %0.3  پیش‌بینی ............. %0.2  قبلی .................... %0.0 تولید ناخالص داخلی اولیه آلمان - سه ماهه چهارم (سالانه) - Gross Domestic Production  واقعی ................. %0.4  پیش‌بینی ............. %0.3  قبلی .................... %0.3

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اقتصاد فرانسه در پایان سال 2025 عملکردی ملایم داشت

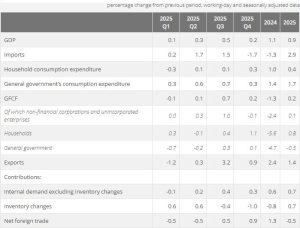
براساس جدیدترین داده‌های منتشرشده در تاریخ ۳۰ ژانونیه ۲۰۲۶ از سوی INSEE، اقتصاد فرانسه در سه‌ماهه چهارم سال 2025 با رشد جزئی 0.2 درصد نسبت به سه‌ماهه قبلی همراه بود، که همان میزان پیش‌بینی‌ها را تأیید می‌کند. این رقم در مقایسه با رشد 0.5 درصدی سه‌ماهه قبل کاهش یافته است. در مجموع، تولید ناخالص داخلی فرانسه در سال 2025 حدود 0.9 درصد رشد داشت، کمی کمتر از رشد 1.1 درصدی در سال 2024. در بررسی جزئیات سالانه، مصرف خانوارها رشد ملایمی برابر با 0.4 درصد را تجربه کرد و در سه‌ماهه آخر سال، این روند با جهشی 0.3 درصدی ادامه یافت. هزینه‌های دولت نیز در مجموع 1.7 درصد رشد داشت، در حالی که واردات در کنار صادرات، به ترتیب شاهد افزایش‌های 2.9 و 1.4 درصدی بودند. در تحلیل سهم هر بخش در رشد اقتصادی، تقاضای داخلی بدون احتساب تغییرات موجودی‌ها، 0.7 درصد از رشد GDP را تشکیل می‌دهد. تغییرات موجودی‌ها نیز همان مقدار، یعنی 0.7 درصد، سهم داشتند. در مقابل، تجارت خارجی، که شامل واردات و صادرات است، در مجموع مانع از رشد 0.5 درصدی اقتصاد شد. در مجموع، با بررسی این ارقام توسط تیم یوتو تایمز، اقتصاد فرانسه در مسیر تعادل است و روند رشد در حال حاضر نسبتا معتدل و پایداری دارد، هرچند نسبت به سال گذشته کمی کاهش یافته است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تولید ناخالص داخلی فرانسه – سه‌ماهه چهارم ۲۰۲۵

تولید ناخالص داخلی فرانسه - فصلی (سه ماهه چهارم) - Gross Domestic Production  واقعی .................. %0.2  پیش‌بینی ............... %0.2  قبلی ..................... %0.5 تولید ناخالص داخلی فرانسه - سالانه (سه ماهه چهارم) - Gross Domestic Production  واقعی .................. %1.1  پیش‌بینی ............... %1.2 قبلی ..................... %0.9 شاخص هزینه‌کرد مصرف کننده فرانسه - دسامبر - French Consumer Spending  واقعی .................. %0.6-  پیش‌بینی ............... %0.4-  قبلی ..................... %0.3-

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا انویدیا همچنان سلطان هوش مصنوعی باقی می‌ماند؟ تحلیل مورگان استنلی

در تاریخ ۳۰ ژانویه ۲۰۲۶، مورگان استنلی بار دیگر به حمایت قوی خود از سهام انویدیا تأکید کرد و گفت افت اخیر قیمت سهام این شرکت بیش از حد بزرگنمایی شده است. این بانک هدف قیمتی ۲۵۰ دلار برای هر سهم انویدیا را حفظ کرده و معتقد است که تقاضای قوی در حوزه هوش مصنوعی و عرضه پلتفرم جدید «ویرا روبین» باعث خواهد شد این شرکت همچنان پیشتاز بازار باقی بماند. مورگان استنلی می‌گوید نگرانی‌ها درباره تأمین مالی توسعه‌دهندگان مدل‌های هوش مصنوعی پیشرفته و رقابت با سایر تولیدکنندگان تراشه‌ها اغراق‌آمیز است. این بانک پیش‌بینی می‌کند انویدیا در سال ۲۰۲۶ حدود ۸۵ درصد سهم درآمد بازار شتاب‌دهنده‌های هوش مصنوعی را حفظ کند. همچنین، پلتفرم ویرا روبین به عنوان یک محرک مهم برای تثبیت جایگاه انویدیا در بازارهای بزرگ و پیچیده هوش مصنوعی شناخته شده است. اگرچه سهام انویدیا در سال جاری نسبت به سایر شرکت‌های نیمه‌هادی کمی عقب‌تر بوده، مورگان استنلی معتقد است این موضوع بیشتر به دلیل این است که سرمایه‌گذاران بیشتر به سمت شرکت‌هایی می‌روند که در کوتاه‌مدت رشد سریع‌تری دارند و در بلندمدت انویدیا بهترین موقعیت برای پیشتازی را دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رقابت هوش مصنوعی؛ اپل استارتاپ اسرائیلی را خرید

روزنامه فایننشال تایمز گزارش داد که شرکت اپل یک استارتاپ مستقر در اسرائیل را خریداری کرده است. در یکی از بزرگترین خریدهای سازنده آیفون تا به امروز، اپل استارتاپ Q.AI را تملک کرد؛ یک استارتاپ اسرائیلی مرموز با ارزش‌گذاری نزدیک به ۲ میلیارد دلار که فناوری آن قادر است حالات چهره را برای رمزگشایی گفتار بی‌صدا تحلیل کند. این اقدام استراتژیک در حالی انجام می‌شود که سازنده آیفون در تلاش است تا در رقابت نفس‌گیر حوزه هوش مصنوعی (AI) روی دستگاه‌های هوشمند، از رقبای قدرتمندی همچون متا و گوگل عقب نماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاهش برآورد رشد اقتصادی آمریکا؛ مدل GDPNow فدرال رزرو آتلانتا به ۴.۲ درصد عقب‌نشینی کرد

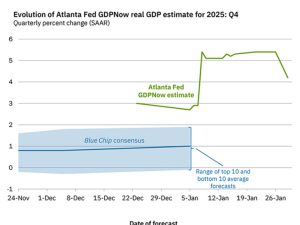
در یک نگاه پیش‌بینی رشد تولید ناخالص داخلی آمریکا در سه‌ماهه چهارم ۲۰۲۵ از ۵.۴ درصد به ۴.۲ درصد کاهش یافت. افت اخیر عمدتاً ناشی از تضعیف تراز تجاری و کاهش سهم صادرات خالص بوده است. داده‌های ناقص ناشی از تعطیلی دولت، پیش‌بینی‌های قبلی را بیش از حد خوش‌بینانه کرده بود. مدل GDPNow متعلق به فدرال رزرو آتلانتا، که یکی از مهم‌ترین شاخص‌های لحظه‌ای برآورد رشد اقتصادی آمریکا محسوب می‌شود، در تازه‌ترین به‌روزرسانی خود، پیش‌بینی رشد تولید ناخالص داخلی در سه‌ماهه چهارم سال ۲۰۲۵ را از ۵.۴ درصد به ۴.۲ درصد کاهش داد. این تعدیل نزولی، بازتابی از اصلاح انتظاراتی است که طی هفته‌های گذشته، بر پایه داده‌های ناقص و موقتی شکل گرفته بود. در دوره تعطیلی دولت آمریکا، انتشار برخی آمارهای کلیدی با وقفه مواجه شد و همین مسئله موجب شد برآوردهای پیشین، بیش از اندازه به چند داده محدود؛ به‌ویژه بهبود مقطعی تراز تجاری در ماه اکتبر، وابسته شوند. “ «در واقع، رشد قابل توجه پیش‌بینی‌شده در نسخه قبلی مدل، تا حد زیادی حاصل بهبود یک‌ماهه صادرات خالص بود؛ عاملی که در آمار ماه نوامبر معکوس شد و بار دیگر فشار بر پیش‌بینی رشد اقتصادی وارد کرد.» محمد زمانی بر اساس توضیحات فدرال رزرو آتلانتا، افزایش برآورد سرمایه‌گذاری بخش خصوصی از ۶.۴ درصد به ۷.۱ درصد، نتوانست کاهش در رشد مصرف خانوار و افت سهم صادرات خالص را جبران کند. رشد مصرف شخصی از ۳.۲ درصد به ۳.۱ درصد تعدیل شد و سهم تجارت خارجی در رشد اقتصادی نیز از ۱.۸۸ واحد درصد به ۰.۶۵ واحد درصد کاهش یافت. تحلیلگران یوتوتایمز معتقدند که یکی دیگر از ریسک‌های پیش‌روی این برآورد، داده‌های مربوط به موجودی انبارهاست که هنوز به‌طور کامل در مدل لحاظ نشده‌اند. تجربه تاریخی نشان می‌دهد کاهش واردات اغلب با تخلیه موجودی انبارها همراه می‌شود؛ عاملی که معمولاً به‌عنوان یک نیروی کاهنده در رشد GDP عمل می‌کند. در صورت تأیید این روند، ممکن است فشار بیشتری بر برآورد نهایی وارد شود. از سوی دیگر، جروم پاول، رئیس فدرال رزرو، پیش‌تر نسبت به خوش‌بینی افراطی در مورد رشد اقتصادی هشدار داده و تأکید کرده بود که رشد اقتصادی آمریکا در سال جاری احتمالاً در محدوده ۲ تا ۳ درصد قرار خواهد گرفت. او همچنین یادآور شد که عملکرد ضعیف سه‌ماهه نخست سال، تصویر کلی اقتصاد را متعادل‌تر می‌کند. ✔️  بیشتر بخوانید: ریزش وال‌استریت زیر فشار تردیدهای هوش مصنوعی؛ سقوط سنگین مایکروسافت بازار را لرزاند بر اساس جمع‌بندی تیم UtoTimes، اگرچه رشد ۴.۲ درصدی همچنان نشان‌دهنده عملکرد مناسب اقتصاد آمریکا در پایان سال ۲۰۲۵ است، اما افت اخیر بیانگر آن است که شتاب اقتصادی به‌مراتب پایین‌تر از برآوردهای هیجانی هفته‌های گذشته بوده است. در صورت تداوم ضعف در تجارت خارجی و موجودی‌ها، احتمال کاهش بیشتر این عدد در به‌روزرسانی‌های بعدی نیز وجود دارد. به گفته فدرال رزرو آتلانتا، گزارش بعدی GDPNow روز دوشنبه منتشر خواهد شد و می‌تواند تصویر دقیق‌تری از وضعیت نهایی رشد اقتصادی ارائه دهد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ریزش وال‌استریت زیر فشار تردیدهای هوش مصنوعی؛ سقوط سنگین مایکروسافت بازار را لرزاند

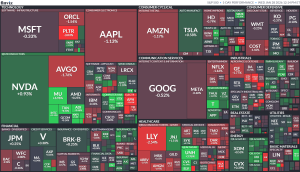
در یک نگاه نگرانی درباره بازده سرمایه‌گذاری‌های سنگین در هوش مصنوعی، موج فروش در سهام فناوری ایجاد کرد. سهام مایکروسافت با افت ۱۲ درصدی، بدترین سقوط خود از زمان همه‌گیری کرونا را تجربه کرد. نوسانات شدید در طلا و نفت، فضای پرریسک بازارهای جهانی را تشدید کرد. بازار سهام آمریکا در معاملات اخیر تحت تأثیر موج فروش گسترده در بخش فناوری با افت محسوسی مواجه شد؛ موجی که از تردید سرمایه‌گذاران نسبت به بازدهی سرمایه‌گذاری‌های عظیم شرکت‌های بزرگ در حوزه هوش مصنوعی نشأت می‌گیرد. در حالی که غول‌های فناوری همچنان به هزینه‌کرد سنگین در این حوزه ادامه می‌دهند، بازار نسبت به توان تقاضا برای توجیه این سطح از سرمایه‌گذاری، بیش از پیش محتاط شده است. شاخص‌های اصلی وال‌استریت از سطوح نزدیک به رکوردهای تاریخی عقب‌نشینی کردند. شاخص S&P 500 با افت ۱.۱ درصدی همراه شد و نزدک ۱۰۰ نیز ۱.۸ درصد کاهش یافت. بیشترین فشار متوجه مایکروسافت بود که سهام آن حدود ۱۲ درصد سقوط کرد؛ شدیدترین ریزش این نماد از زمان بحران کرونا تاکنون، در شرایطی که نگرانی‌ها درباره زمان بازگشت سرمایه پروژه‌های هوش مصنوعی شدت گرفته است. در مقابل، چشم‌انداز نسبتاً مثبت متا تا حدی از شدت نگرانی‌ها درباره هزینه‌های AI کاست، هرچند نتوانست مانع افت کلی بازار شود. بازار همچنین در انتظار انتشار گزارش مالی اپل در روزهای آینده است؛ گزارشی که می‌تواند بر مسیر سهام فناوری تأثیر بگذارد. در بازار بدهی، شرکت‌ها خود را برای موج جدید تأمین مالی آماده می‌کنند. انتظار می‌رود فروش اوراق قرضه شرکتی در ماه فوریه به رکورد تازه‌ای برسد؛ روندی که با هدف تأمین منابع لازم برای پروژه‌های هوش مصنوعی دنبال می‌شود. در همین راستا، شرکت IBM نیز پس از انتشار گزارش مالی مثبت، اقدام به عرضه اوراق دلاری و یورویی کرده است. غول‌های موسوم به «هفت شگفت‌انگیز» طی سه سال گذشته موتور اصلی رشد بازار بودند، اما از اواخر سال ۲۰۲۵، تردیدها نسبت به بازده سرمایه‌گذاری‌های چندصد میلیارد دلاری آن‌ها، این روند را معکوس کرده است. “ «سرمایه‌گذاران اکنون بیش از گذشته درباره زمان تحقق سودآوری این پروژه‌ها سؤال دارند.» محمد زمانی به گفته مت مالِی از مؤسسه Miller Tabak، بسیاری از سرمایه‌گذاران به این جمع‌بندی رسیده‌اند که سودآوری موج هوش مصنوعی احتمالاً کمتر از انتظارات شش ماه گذشته خواهد بود. او معتقد است این موضوع باعث بازنگری در وزن سهام فناوری در پرتفوی‌ها شده و معامله AI را وارد مرحله بازقیمت‌گذاری کرده است. در بازار اوراق قرضه، واکنش‌ها محدود بود و بازدهی تغییر محسوسی نداشت. دلار نیز نوسان اندکی را تجربه کرد، هرچند همچنان در مسیر ثبت بدترین عملکرد ماهانه از زمان بحران تعرفه‌ای آوریل قرار دارد. در بازار کالاها، نوسانات چشمگیر بود. قیمت طلا پس از ثبت رکورد بالای ۵۵۰۰ دلار، به‌شدت عقب‌نشینی کرد، در حالی که نفت برنت با عبور از ۷۱ دلار، تحت تأثیر هشدار دونالد ترامپ به ایران درباره توافق هسته‌ای، صعود کرد. بیت‌کوین نیز به زیر سطح ۸۵ هزار دلار سقوط کرد. تحلیلگران یوتوتایمز معتقدند ادامه چرخش سرمایه از سهام فناوری، مستلزم ارائه پیش‌بینی‌های قوی و قانع‌کننده از سوی شرکت‌هاست. بدون چنین چشم‌اندازی، سرمایه‌گذاران ترجیح می‌دهند بخشی از سودهای گذشته را شناسایی کرده و ریسک پرتفوی خود را کاهش دهند. دنیس دبوشیر از مؤسسه 22V Research تأکید می‌کند که همچنان موضوع اصلی بازار، نحوه توزیع منافع هزینه‌های سرمایه‌ای هوش مصنوعی است. به گفته او، اگرچه شرایط کلان از گسترش دامنه رشد حمایت می‌کند، اما AI همچنان محرک اصلی تصمیم‌گیری سرمایه‌گذاران باقی مانده است. ✔️  بیشتر بخوانید: یکی از بدترین روزهای تاریخ مایکروسافت؛ تردید بازار نسبت به شرط‌بندی بزرگ روی هوش مصنوعی در همین حال، واکنش بازار به گزارش‌های مالی نیز سخت‌گیرانه‌تر شده است. با توجه به سطح بالای انتظارات، حتی ناامیدی‌های محدود با افت شدید قیمت سهام همراه می‌شود. داده‌ها نشان می‌دهد میانگین واکنش منفی سهام پس از انتشار گزارش‌ها، برای نخستین بار در دو سال اخیر وارد محدوده منفی شده است. بر اساس جمع‌بندی تیم UtoTimes، معاملات اخیر نشان می‌دهد بازار سهام آمریکا وارد مرحله‌ای حساس شده است؛ مرحله‌ای که در آن، موفقیت یا شکست سرمایه‌گذاری‌های هوش مصنوعی نقش تعیین‌کننده‌ای در مسیر بازدهی سال ۲۰۲۶ خواهد داشت. تا زمانی که بازده واقعی این هزینه‌ها شفاف نشود، نوسانات و چرخش سرمایه در بازار ادامه خواهد یافت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افزایش قیمت هدف متا توسط جی‌پی مورگان؛ آینده روشن با هوش مصنوعی

بانک سرمایه‌گذاری جی‌پی مورگان در جدیدترین پیش‌بینی خودش در تاریخ ۲۹ ژانویه ۲۰۲۶، قیمت هدف سهام شرکت متا (فیسبوک سابق) را از ۸۰۰ دلار به ۸۲۵ دلار افزایش داده است. این افزایش نشان‌دهنده خوش‌بینی تحلیل‌گران نسبت به رشد آینده متا، به ویژه با توجه به سرمایه‌گذاری‌های گسترده این شرکت در زمینه هوش مصنوعی در سال‌های پیش رو است. با این تغییر، جی‌پی مورگان همچنان رتبه «افزایش وزن» (Overweight) را برای سهام متا حفظ کرده و انتظار دارد این شرکت به روند صعودی خود ادامه دهد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

عقب‌نشینی رالی سهام با تقویت دلار؛ بازارها در انتظار تصمیم فدرال رزرو

در یک نگاه با تقویت دلار پس از اظهارات وزیر خزانه‌داری، شتاب رالی سهام آمریکا کاهش یافت. سرمایه‌گذاران در آستانه تصمیم فدرال رزرو و فصل گزارش‌های غول‌های فناوری محتاط‌تر شده‌اند. تمرکز بازار بر آینده سرمایه‌گذاری در هوش مصنوعی و ارزش‌گذاری سهام بزرگ باقی مانده است. معامله‌گران وال‌استریت در آستانه نشست حساس فدرال رزرو، رویکردی محتاطانه در پیش گرفته‌اند؛ رویکردی که باعث شد بازار سهام و اوراق قرضه آمریکا پس از یک دوره رشد، وارد فاز نوسانی شود. هم‌زمان، تقویت دلار پس از اظهارات اسکات بسنت، وزیر خزانه‌داری آمریکا، به یکی از عوامل اصلی کاهش اشتهای ریسک در بازارها تبدیل شد. پس از آنکه شاخص S&P 500 تحت‌تأثیر رشد سهام فناوری برای مدت کوتاهی از سطح ۷۰۰۰ واحد عبور کرد، موج صعودی به‌تدریج فروکش کرد. در اروپا نیز سهام ASML بخشی از رشد قابل‌توجه خود را پس داد؛ رشدی که پیش‌تر این شرکت را به باارزش‌ترین شرکت قاره سبز رسانده بود. اگرچه عملکرد مالی قوی ASML امیدها نسبت به تداوم رونق هوش مصنوعی را تقویت کرده بود، اما سرمایه‌گذاران اکنون در انتظار گزارش‌های مایکروسافت و متا برای ارزیابی دقیق‌تر این روند هستند. در بازار فارکس نیز چرخشی معنادار رخ داد. دلار آمریکا پس از افت به نزدیکی کف چهار ساله، بار دیگر تقویت شد. اظهارات بسنت در شبکه CNBC مبنی بر عدم مداخله دولت آمریکا برای حمایت از ین ژاپن، باعث شد ارزش ین حدود یک درصد کاهش یابد و دلار در برابر آن جهش کند. به گفته کریشنا گوها از اورکور، «دلار در حال بازیابی نفس است» و پس از نوسانات شدید اخیر، ورود به یک دوره تثبیت قیمتی منطقی به نظر می‌رسد. از نگاه او، عوامل بنیادی اقتصاد آمریکا همچنان از دلار حمایت می‌کنند. در همین حال، وال‌استریت خود را برای موجی از اخبار مرتبط با فدرال رزرو آماده می‌کند. “ « انتظار می‌رود بانک مرکزی آمریکا پس از چند مرحله کاهش بحث‌برانگیز نرخ بهره، در این نشست نرخ‌ها را بدون تغییر نگه دارد.» اسم نویسنده نخستین نشست خبری جروم پاول پس از احضارهای قضایی اخیر نیز احتمالاً با پرسش‌هایی درباره استقلال بانک مرکزی همراه خواهد بود. گلِن اسمیت از GDS Wealth Management معتقد است در شرایط کنونی، کاهش دوباره نرخ بهره توجیه‌پذیر نیست. از نظر او، بهبود بازار کار، ثبات نسبی تورم و اجرای سه مرحله کاهش متوالی در گذشته، فدرال رزرو را به سمت سیاست صبر و انتظار سوق می‌دهد. در حوزه شرکت‌های فناوری، آغاز فصل گزارش‌های مالی غول‌های تکنولوژی نیز در کانون توجه قرار دارد. اسمیت انتظار شگفتی بزرگی در این گزارش‌ها ندارد و تأکید می‌کند که شرکت‌های موسوم به «هفت شگفت‌انگیز» همچنان جریان نقدی قدرتمندی تولید می‌کنند. به باور او، بخش فناوری در سال ۲۰۲۶ نیز یکی از پیشتازان بازار باقی خواهد ماند. در معاملات اخیر، شاخص S&P 500 حدود ۰.۱ درصد افت کرد، بازده اوراق ده‌ساله آمریکا به ۴.۲۵ درصد رسید و دلار ۰.۵ درصد تقویت شد. در همین حال، قیمت طلا برای مدتی از مرز ۵۳۰۰ دلار عبور کرد. طبق بررسی‌های تیم یوتوتایمز، با کاهش نسبی تنش‌های ژئوپلیتیکی، توجه بازارها بار دیگر به وضعیت واقعی شرکت‌های فناوری و پروژه‌های هوش مصنوعی معطوف خواهد شد. جیم رید از دویچه‌بانک بر این باور است که پس از دوره‌ای آرام در حوزه AI، اکنون زمان ارزیابی مجدد بنیادهای این بخش فرا رسیده است. به گفته اولریکه هوفمان-بورچاردی از UBS، سرمایه‌گذاران در این فصل گزارش‌دهی به‌دنبال شفافیت درباره تقاضای هوش مصنوعی، درآمدزایی از آن و برنامه‌های سرمایه‌گذاری شرکت‌ها هستند. نگرانی‌ها درباره ارزش‌گذاری بالا نیز باعث شده نگاه‌ها با دقت بیشتری به گزارش‌ها دوخته شود. مایکروسافت و متا نخستین شرکت‌های بزرگ حوزه AI هستند که گزارش می‌دهند و آلفابت و آمازون نیز هفته آینده نتایج خود را منتشر خواهند کرد. بر اساس برآورد بلومبرگ، این چهار شرکت در سال جاری مجموعاً حدود ۵۰۵ میلیارد دلار سرمایه‌گذاری خواهند کرد؛ رقمی که نسبت به سال قبل رشد قابل‌توجهی دارد. هرگونه نشانه از افزایش بیش از انتظار هزینه‌های سرمایه‌ای می‌تواند به سهام این شرکت‌ها فشار وارد کند، اما هم‌زمان به نفع تولیدکنندگان تراشه مانند انویدیا، برادکام و مایکرون تمام شود. هوفمان-بورچاردی معتقد است سهام آمریکا همچنان از حمایت بنیادی برخوردار است و پیش‌بینی می‌کند شاخص S&P 500 تا پایان سال به محدوده ۷۷۰۰ واحد برسد. او بر فرصت‌های سرمایه‌گذاری در بخش‌های فناوری، سلامت، مالی، خدمات عمومی و مصرفی تأکید دارد و توصیه می‌کند سرمایه‌گذاران پرتفوی خود را متنوع کنند. پس از سه سال رشد دو رقمی که عمدتاً بر دوش شرکت‌های بزرگ فناوری بود، بازار در ابتدای امسال نشانه‌هایی از گسترش رالی به سایر بخش‌ها نشان داده است. به گفته کریس سنیِک از ولف ریسرچ، انرژی، مواد اولیه و کالاهای مصرفی در ماه‌های اخیر پیشتاز رشد بوده‌اند. هم‌زمان، سرمایه‌گذاری در حوزه هوش مصنوعی نیز شکل پیچیده‌تری به خود گرفته و بازار به‌تدریج میان برندگان و بازندگان تمایز قائل می‌شود. با این حال، سنیِک معتقد است عملکرد قوی غول‌های فناوری می‌تواند دوباره توجه سرمایه‌گذاران را به این بخش بازگرداند. کریس بریگاتی از SWBC نیز بر این باور است که تا زمانی که شوک جدی اقتصادی یا مقرراتی رخ ندهد، شتاب سودآوری شرکت‌ها حفظ خواهد شد و شرکت‌های بزرگ فناوری همچنان محور روایت بازار باقی می‌مانند. ✔️  بیشتر بخوانید: چرا طلا دوباره به پناهگاه اول سرمایه‌گذاران جهانی تبدیل شده است؟ در نهایت، برخی تحلیلگران هشدار می‌دهند که عدم تأیید رکوردهای S&P 500 توسط نزدک ۱۰۰ می‌تواند نشانه‌ای از شکنندگی رالی باشد. از نگاه مت مالی از Miller Tabak، اگر نزدک بتواند به اوج‌های جدید معنادار برسد، اعتماد سرمایه‌گذاران به تداوم روند صعودی تقویت خواهد شد. بر اساس جمع‌بندی تیم UtoTimes، بازارهای مالی آمریکا در مقطعی حساس قرار گرفته‌اند؛ جایی که تصمیم فدرال رزرو، گزارش‌های غول‌های فناوری و مسیر دلار، به‌طور هم‌زمان جهت حرکت بازارها در ماه‌های آینده را تعیین خواهند کرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمازون ۱۶ هزار نیروی شرکتی را اخراج می‌کند | رقابت سنگین در حوزه هوش مصنوعی

شرکت آمازون امروز اعلام کرد که به دلیل شدت گرفتن رقابت در حوزه هوش مصنوعی، تصمیم گرفته ۱۶ هزار نفر از کارکنان شرکتی خود را تعدیل کند. این اقدام در حالی صورت می‌گیرد که غول‌های فناوری در حال بازآرایی منابع انسانی خود برای تمرکز بیشتر بر توسعه مدل‌های هوش مصنوعی هستند. موج جدید تعدیل نیرو در سیلیکون‌ولی آمازون در بیانیه‌ای رسمی اعلام کرده که رقابت فزاینده در زمینه هوش مصنوعی، به‌ویژه در بخش‌های زیرساختی و خدمات ابری، باعث شده شرکت نیاز به بازنگری در ساختار منابع انسانی خود داشته باشد. این تعدیل نیرو بخشی از برنامه گسترده‌تر برای افزایش بهره‌وری و تمرکز بر پروژه‌های اولویت‌دار در حوزه AI است. پیامدهای احتمالی برای بازار کار فناوری تمرکز بیشتر بر استخدام متخصصان AI کاهش فرصت‌های شغلی در بخش‌های غیرتکنولوژیک افزایش فشار بر شرکت‌های کوچک‌تر برای رقابت در جذب استعدادها جمع‌بندی یوتو تایمز تعدیل ۱۶ هزار نیروی شرکتی توسط آمازون، نشانه‌ای روشن از تغییر اولویت‌ها در صنعت فناوری است. «هوش مصنوعی نه‌تنها مدل‌های کسب‌وکار را تغییر داده، بلکه ساختار منابع انسانی شرکت‌های بزرگ را نیز دگرگون کرده است. این روند در سال ۲۰۲۶ احتمالاً شدت بیشتری خواهد گرفت.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین اولین واردات تراشه‌های هوش مصنوعی H200 انویدیا را تأیید کرد

در یک نگاه چین اولین واردات محدود چند صد هزار تراشه H200 انویدیا را برای تسریع توسعه هوش مصنوعی داخلی تأیید کرده است. این تأییدیه‌ها نشان‌دهنده تغییر عملی در رویکرد پکن نسبت به واردات سخت‌افزارهای پیشرفته AI و انعطاف‌پذیری نظارتی است. این اقدام به انویدیا کمک می‌کند موقعیت خود را در بازار هوش مصنوعی چین تقویت کند، اما محدودیت‌های ژئوپولیتیکی و نظارتی همچنان پابرجا هستند. این تأیید یک نکته مثبت محدود برای انویدیا و زنجیره‌های تأمین جهانی هوش مصنوعی است، اما دامنه محدود آن نشان‌دهنده ادامه محدودیت‌های ژئوپولیتیکی و نظارتی بر تجارت نیمه‌رساناهای پیشرفته است. تأیید واردات تراشه‌های H200 انویدیا نشان‌دهنده یک تغییر عملی در رویکرد پکن به توسعه هوش مصنوعی داخلی است. خلاصه: چین اولین واردات تراشه‌های H200 انویدیا را تأیید کرده است. تخصیص اولیه شامل چند صد هزار واحد می‌شود و این تراشه‌ها به سه شرکت بزرگ فناوری چین اختصاص یافته‌اند. این اقدام با هدف تسریع توسعه هوش مصنوعی در چین انجام شده و به عنوان یک حرکت هدفمند تلقی می‌شود، نه یک بازگشت کلی به سیاست‌های قبلی. انویدیا تأییدیه‌هایی از مقامات چینی برای صادرات تراشه‌های هوش مصنوعی H200 خود به چین دریافت کرده است که به عنوان یک تغییر قابل توجه در رویکرد پکن به واردات سخت‌افزارهای پیشرفته AI محسوب می‌شود. این تأییدیه‌ها به گفته منابع آشنا شامل چند صد هزار تراشه H200 بوده و در جریان سفر مدیرعامل انویدیا، جنسن هوانگ، به چین صادر شده است. تخصیص اولیه به سه شرکت بزرگ اینترنت و فناوری چین متمرکز شده و سایر شرکت‌های داخلی نیز در صف دسترسی به این تراشه‌ها قرار دارند. در حالی که مقامات چینی هنوز نظر رسمی خود را اعلام نکرده‌اند، این تصمیم به نظر می‌رسد با تلاش‌های گسترده‌تر پکن برای تسریع توسعه و پیاده‌سازی هوش مصنوعی داخلی هم‌راستا باشد. تحلیلگران این حرکت را تلاشی برای متعادل کردن جاه‌طلبی‌های فناوری ملی در برابر محدودیت‌های خارجی، به‌ویژه کنترل‌های صادراتی ایالات متحده، می‌دانند که دسترسی به نیمه‌رساناهای پیشرفته را در سال‌های اخیر محدود کرده است. تراشه H200 به عنوان ورودی حیاتی برای آموزش و پیاده‌سازی مدل‌های بزرگ هوش مصنوعی شناخته می‌شود و بهبودهایی در عملکرد نسبت به محصولات قبلی محدود ارائه می‌دهد. تأیید واردات آن نشان‌دهنده درجه‌ای از انعطاف‌پذیری نظارتی است و ممکن است منعکس‌کننده فوریتی باشد که چین در حفظ رقابت‌پذیری در زیرساخت‌های هوش مصنوعی احساس می‌کند. برای انویدیا، این تأییدها یک گشایش مهم در بازاری هستند که با محدودیت‌ها و عدم قطعیت‌های نظارتی مواجه بوده است. چین یکی از بزرگ‌ترین مصرف‌کنندگان محاسبات هوش مصنوعی در جهان باقی مانده و دسترسی مجدد — حتی اگر در ابتدا محدود باشد — می‌تواند از رشد درآمد حمایت کرده و موقعیت غالب انویدیا در سخت‌افزارهای پیشرفته AI را تقویت کند. از منظر بازار، این توسعه ممکن است به عنوان یک نکته مثبت تدریجی برای زنجیره‌های تأمین جهانی هوش مصنوعی تفسیر شود و برخی از ریسک‌های منفی مرتبط با تجزیه ژئوپولیتیکی را کاهش دهد. با این حال، تحلیلگران هشدار می‌دهند که این تأییدها هدفمند هستند و لزوماً نشان‌دهنده یک بازگشت وسیع‌تر به کنترل‌های فناوری نیستند. به طور کلی، این حرکت نشان‌دهنده این است که اولویت‌های استراتژیک حول هوش مصنوعی به طور فزاینده‌ای بر سیاست‌های تجاری و صنعتی تأثیر می‌گذارد، با تأییدات انتخابی که به عنوان ابزاری عملی برای مدیریت وابستگی‌های فناوری در میان تنش‌های ژئوپولیتیکی مداوم ظاهر می‌شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نتایج مالی سه‌ماهه چهارم 2025: عملکرد برجسته شرکت‌های بزرگ

یونایتدهلث (UNH): سود هر سهم تعدیل شده ۲.۱۱ دلار اعلام شد که کمی بالاتر از پیش‌بینی ۲.۱۰ دلار بود. درآمد این شرکت به ۱۱۳.۲۲ میلیارد دلار رسید که کمی کمتر از پیش‌بینی ۱۱۳.۸ میلیارد دلار بود. یو‌پی‌اس (UPS): سود هر سهم تعدیل شده ۲.۳۸ دلار بود که از پیش‌بینی ۲.۲۱ دلار بهتر بود. درآمد شرکت نیز ۲۴.۵ میلیارد دلار گزارش شد، بالاتر از پیش‌بینی ۲۳.۹۹ میلیارد دلار. جنرال موتورز (GM): سود هر سهم تعدیل شده ۲.۵۱ دلار اعلام شد که بالاتر از پیش‌بینی ۲.۲۷ دلار بود. درآمد شرکت ۴۵.۲۹ میلیارد دلار بود که کمی کمتر از پیش‌بینی ۴۵.۴ میلیارد دلار بود. سود هر سهم تعدیل شده این شرکت ۰.۱۶ دلار بود که کمتر از پیش‌بینی ۰.۳۴ دلار است. درآمد حاصل از مسافران نیز ۱۲.۶۶ میلیارد دلار گزارش شد که کمی پایین‌تر از پیش‌بینی ۱۲.۷۶ میلیارد دلار بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کمیسیون اروپا بررسی رسمی درباره گوگل را آغاز کرد

کمیسیون اروپا اعلام کرد که دو روند رسمی مشخص‌سازی را برای بررسی نحوه تطبیق گوگل با قانون بازارهای دیجیتال اتحادیه اروپا (DMA) آغاز کرده است. این قانون با هدف تنظیم رقابت در فضای دیجیتال و محدود کردن سلطه پلتفرم‌های بزرگ طراحی شده است. بر اساس اعلام رسمی، این بررسی‌ها ظرف شش ماه به پایان خواهند رسید و تصمیم‌گیری نهایی درباره عملکرد گوگل در چارچوب DMA اتخاذ خواهد شد. این اقدام بخشی از تلاش‌های گسترده‌تر اتحادیه اروپا برای اجرای دقیق مقررات ضدانحصاری در حوزه فناوری است؛ مقرراتی که شرکت‌هایی مانند گوگل، اپل، آمازون و متا را هدف قرار داده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بحران حافظه جهانی؛ اپل مجبور به پذیرش افزایش ۱۰۰٪ قیمت شد

گزارش‌های جدید نشان می‌دهد بحران عرضه حافظه در سال ۲۰۲۶ به نقطه‌ای رسیده که حتی اپل — شرکتی که همیشه قیمت‌ها را دیکته می‌کرد — اکنون مجبور شده قیمت‌های دو برابر شده LPDDR را بپذیرد.  افزایش شدید قیمت حافظه سامسونگ و SK Hynix قیمت LPDDR را برای قراردادهای Q1 2026 ۸۰ تا ۱۰۰٪ افزایش داده‌اند و اپل چاره‌ای جز پذیرش نداشته است. قیمت LPDDR5X نیز احتمالاً در نیمه دوم سال و پیش از عرضه آیفون ۱۸ دوباره افزایش می‌یابد.  چرا این اتفاق افتاده؟ بحران عرضه جهانی حافظه رشد انفجاری تقاضا برای تراشه‌های هوش مصنوعی جهش ۴۰٪ قیمت LPDDR در Q4 افزایش ۸۰٪ قیمت DRAM و ۷۰٪ قیمت SSD در Q1 2026  فشار روی بازار CPU اینتل و AMD نیز به‌دلیل عقب‌ماندگی ۲۴ هفته‌ای در تحویل، افزایش قیمت CPUهای سرور تا ۱۵٪ را بررسی می‌کنند. OpenAI، AWS و گوگل سفارش‌های عظیم CPU ثبت کرده‌اند اما نتوانسته‌اند حجم موردنظر را دریافت کنند. سهام اینتل نیز ۲۰٪ سقوط کرده است.  جمع‌بندی بازار نیمه‌هادی در ۲۰۲۶ وارد مرحله‌ای از کمبود شدید، افزایش قیمت و رقابت برای ظرفیت تولید شده است؛ وضعیتی که حتی غول‌هایی مثل اپل، اینتل و گوگل را هم تحت فشار قرار داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

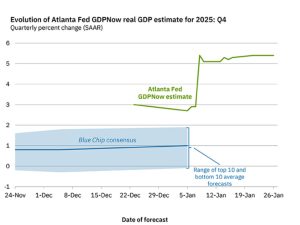
برآورد مدل GDPNow از رشد اقتصادی آمریکا در سطح ۵.۴ درصد تثبیت شد

جدیدترین برآورد مدل GDPNow فدرال رزرو آتلانتا نشان می‌دهد رشد اقتصادی ایالات متحده در سه‌ماهه چهارم سال ۲۰۲۵ همچنان در سطح بالای ۵.۴ درصد باقی مانده است؛ نرخی که از منظر تاریخی بسیار قابل‌توجه تلقی می‌شود، اما بازارها با احتیاط به آن می‌نگرند. بر اساس داده‌های منتشرشده در روز ۲۶ ژانویه، برآورد رشد تولید ناخالص داخلی واقعی (به‌صورت سالانه‌شده و تعدیل فصلی) نسبت به گزارش قبلی تغییری نکرده است. پس از انتشار گزارش سفارشات کالاهای بادوام، پیش‌بینی رشد مصرف شخصی در سه‌ماهه چهارم از ۳.۱ به ۳.۲ درصد و برآورد رشد سرمایه‌گذاری بخش خصوصی نیز از ۶.۲ به ۶.۴ درصد افزایش یافت. گزارش کالاهای بادوام به‌طور کلی قوی ارزیابی شده، هرچند به‌اندازه‌ای نبود که برآورد کلی رشد GDPNow را بالاتر ببرد. سفارشات جدید کالاهای بادوام تولیدی در ماه نوامبر با رشد ۵.۳ درصدی، معادل ۱۶.۴ میلیارد دلار، به ۳۲۳.۸ میلیارد دلار رسید. بخش عمده این افزایش به سفارشات حوزه حمل‌ونقل مربوط می‌شد، در حالی که سفارشات سرمایه‌ای غیرنظامی به‌استثنای هواپیما، ۰.۷ درصد رشد داشت که بالاتر از پیش‌بینی ۰.۳ درصدی بازار بود. با این حال، بسیاری از تحلیلگران نسبت به داده‌های رشد سه‌ماهه چهارم با احتیاط برخورد می‌کنند. تعطیلی طولانی‌مدت دولت آمریکا در ماه‌های پایانی سال، اختلال قابل‌توجهی در جمع‌آوری و پردازش آمارهای اقتصادی ایجاد کرده و کیفیت بخشی از داده‌ها را زیر سؤال برده است. هم‌زمان، پیامدهای جنگ تجاری نیز باعث نوسانات غیرعادی در جریان واردات و صادرات شده است. همین نگاه محتاطانه باعث شده بازارهای مالی همچنان احتمال کاهش حدود ۵۰ واحد پایه‌ای نرخ بهره توسط فدرال رزرو در سال جاری را در قیمت‌ها لحاظ کنند. به بیان دیگر، با وجود ثبت یکی از بالاترین نرخ‌های رشد فصلی در سال‌های اخیر، معامله‌گران هنوز قانع نشده‌اند که اقتصاد آمریکا وارد یک مسیر رشد پایدار و بدون ریسک شده است. ✔️  بیشتر بخوانید: جهش سفارشات کالاهای بادوام آمریکا؛ سیگنالی از بازگشت اعتماد اقتصادی در مجموع، برآورد GDPNow از رشد ۵.۴ درصدی اگرچه در ظاهر نشانه‌ای از قدرت اقتصاد آمریکا محسوب می‌شود، اما زیر سطح این عدد، نشانه‌هایی از عدم‌تعادل، نااطمینانی آماری و فشار بر مصرف‌کنندگان کم‌درآمد دیده می‌شود؛ عواملی که همچنان مسیر سیاست پولی و چشم‌انداز اقتصادی سال ۲۰۲۶ را در هاله‌ای از ابهام قرار داده‌اند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش بعدی اشتغال آمریکا می‌تواند نقطه عطف بازارها باشد

در یک نگاه با وجود بهبود داده‌های بازار کار آمریکا، بازارها همچنان حدود ۴۶ واحد پایه کاهش نرخ بهره فدرال رزرو را تا پایان سال قیمت‌گذاری کرده‌اند. بهبود اخیر در داده‌های بیکاری می‌تواند این انتظارات انبساطی را به‌سرعت تعدیل کند. گزارش پیش‌روی NFP پتانسیل ایجاد نوسانات قابل‌توجه در دلار و بازار فلزات گران‌بها را دارد. در حالی که داده‌های اخیر بازار کار آمریکا نشانه‌هایی از بهبود تدریجی را نشان می‌دهد، سرمایه‌گذاران همچنان انتظار کاهش حدود ۴۶ واحد پایه‌ای نرخ بهره فدرال رزرو تا پایان سال را در قیمت‌ها لحاظ کرده‌اند؛ سطحی که تقریباً معادل دو مرحله کاهش نرخ در سال ۲۰۲۶ است. این فاصله میان واقعیت‌های اقتصادی و انتظارات بازار، می‌تواند در آستانه انتشار گزارش جدید اشتغال، زمینه‌ساز نوسانات قابل‌توجهی در دارایی‌های مالی شود. پس از تصمیم نسبتاً هاوکیش‌تر از انتظار کمیته بازار آزاد فدرال در ماه اکتبر، تردیدها درباره تداوم سیاست‌های تسهیلی افزایش یافت. اختلاف‌نظر میان اعضای فدرال رزرو درباره مسیر نرخ بهره آشکارتر شد و همین مسئله باعث شد بازار نسبت به اجرای چند مرحله کاهش نرخ، محتاط‌تر شود. هرچند بانک مرکزی آمریکا در نهایت در ماه دسامبر یک کاهش دیگر را اجرا کرد، اما هم‌زمان تأکید داشت که تصمیمات آینده به‌شدت به داده‌های اقتصادی وابسته خواهد بود. از ابتدای سال میلادی جاری، مجموعه‌ای از داده‌های مثبت از اقتصاد آمریکا منتشر شده که مهم‌ترین آن‌ها به بازار کار مربوط می‌شود. گزارش‌های هفتگی مدعیان بیمه بیکاری در ماه‌های اخیر تصویری از یک بازار کار با «استخدام محدود و اخراج محدود» ارائه می‌دادند؛ وضعیتی که در آن، تعداد متقاضیان جدید بیکاری ثابت باقی مانده بود، اما درخواست‌های مداوم به بالاترین سطوح چرخه‌ای خود رسیده بود. این الگو تا حد زیادی بازتاب‌دهنده فضای عدم‌اطمینان ناشی از تنش‌های تجاری و تعرفه‌ای بود که فعالیت بنگاه‌ها را تحت فشار قرار داده و بسیاری از شرکت‌ها را به تعلیق استخدام واداشته بود. با این حال، داده‌های جدیدتر از بهبود معنادار در وضعیت بازار کار حکایت دارد. کاهش درخواست‌های اولیه بیکاری به پایین‌ترین سطوح چرخه‌ای و توقف روند صعودی درخواست‌های مداوم، نشانه‌هایی از بازگشت تدریجی پویایی به بازار کار محسوب می‌شود. تحلیل‌گران UTOTimes این تحولات را نشانه‌ای از افزایش دوباره سرعت فعالیت‌های اقتصادی در سال ۲۰۲۶، هم‌زمان با کاهش عدم‌اطمینان‌ها، ارزیابی می‌کنند. این تغییرات باعث شده انتظارات بازار نسبت به سیاست‌های پولی فدرال رزرو تا حدی تعدیل شود و بازنگری محدودی در برآوردهای مربوط به کاهش نرخ بهره شکل بگیرد. “ «در چنین فضایی، گزارش اشتغال غیرکشاورزی آمریکا در ماه فوریه به نقطه عطفی برای مسیر نرخ بهره تبدیل شده است؛ گزارشی که می‌تواند جهت‌گیری بازارها در ماه‌های آینده را مشخص کند.» محمد زمانی در حال حاضر، بخش قابل‌توجهی از فعالان بازار همچنان بر این باورند که ضعف بازار کار در سال ۲۰۲۵، فدرال رزرو را به اجرای کاهش‌های پیشگیرانه نرخ بهره سوق خواهد داد. بسیاری از اعضای داویش در بانک مرکزی، در سال گذشته نگران افت سریع اشتغال بودند و کاهش نرخ‌ها را نوعی بیمه در برابر رکود احتمالی می‌دانستند. اما در صورتی که روند بهبود بازار کار در سال جاری تثبیت شود، این گروه احتمالاً موضع خود را از انبساطی به خنثی تغییر خواهند داد. در سناریویی که هم‌زمان با این تحول، نشانه‌هایی از بازگشت فشارهای تورمی نیز ظاهر شود، حتی امکان چرخش مجدد برخی از این سیاست‌گذاران به سمت رویکرد انقباضی وجود خواهد داشت؛ تغییری که می‌تواند پیامدهای گسترده‌ای برای بازارهای جهانی به همراه داشته باشد. تحلیلگران یوتوتایمز بر این باورند که انتشار یک گزارش قدرتمند از اشتغال آمریکا در هفته آینده، می‌تواند به‌سرعت انتظارات انبساطی فعلی را از قیمت‌ها خارج کند. در چنین شرایطی، احتمال تقویت دلار آمریکا افزایش می‌یابد، در حالی که بازار طلا و نقره ممکن است با موج جدیدی از فشار فروش مواجه شوند. ✔️  بیشتر بخوانید: جهش سفارشات کالاهای بادوام آمریکا؛ سیگنالی از بازگشت اعتماد اقتصادی در مجموع، گزارش پیش‌روی اشتغال نه‌تنها معیاری از وضعیت واقعی بازار کار آمریکا خواهد بود، بلکه به‌عنوان محرکی کلیدی برای بازتنظیم انتظارات سیاست پولی عمل خواهد کرد. نتیجه این گزارش می‌تواند مسیر دلار، فلزات گران‌بها و حتی بازارهای سهام را در ماه‌های آینده تحت تأثیر قرار دهد و فرصت‌های معاملاتی تازه‌ای برای سرمایه‌گذاران فراهم سازد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرخش سرمایه جهانی از آمریکا؛ کمبود گزینه‌های سرمایه‌گذاری و اوج‌گیری دارایی‌های جایگزین

یکی از برجسته‌ترین ویژگی‌های بازارهای مالی در مقطع کنونی، تردید فزاینده سرمایه‌گذاران نسبت به جذابیت دارایی‌های آمریکایی و در عین حال، کمبود گزینه‌های جایگزین در سطح جهانی است. افزایش عدم‌اطمینان سیاسی، نوسانات سیاست‌گذاری و تنش‌های ژئوپلیتیک، به‌ویژه در ماه‌های اخیر، باعث شده بخشی از سرمایه‌های بین‌المللی به‌دنبال مسیرهای تازه‌ای خارج از ایالات متحده باشد. نتیجه این روند، شکل‌گیری نوعی «شوک تقاضا» در بازارهایی مانند نقره، پزو مکزیک و بورس کره جنوبی بوده است؛ بازارهایی که با وجود عمق نسبی، ظرفیت جذب حجم بالای سرمایه‌های سرگردان را ندارند. عملکرد این دارایی‌ها به‌خوبی نشان‌دهنده این تغییر جهت هستند. نسبت شارپ یک‌ساله (Sharpe ratios) نقره، پزو مکزیک و شاخص KOSPI در بسیاری از مقاطع به سطوح بالاتر از ۳ رسیده است؛ سطحی که نشان‌دهنده بازدهی بسیار مطلوب در برابر ریسک است. در مقابل، شاخص نزدک که طی سال‌های گذشته محور اصلی استراتژی «هیچ جایگزینی برای دارایی‌های امریکایی وجود ندارد» (TINA) محسوب می‌شد، اکنون بازدهی تعدیل‌شده با ریسک بسیار ضعیف‌تری را تجربه می‌کند و شارپ آن به حدود ۰.۶۱ رسیده است. این واگرایی، نشانه‌ای روشن از انتقال تدریجی جذابیت سرمایه‌گذاری از بازار آمریکا به سایر مناطق است. در همین چارچوب، عملکرد ضعیف سهام شرکت‌های بزرگ فناوری موسوم به «MAG7» نیز قابل توجه است. این گروه از سپتامبر سال گذشته عملاً بازدهی قابل‌توجهی نداشته و در مقایسه با دارایی‌های غیرآمریکایی عقب مانده است. هرچند رشد قدرتمند بازار پس از کف‌های آوریل ۲۰۲۵ و ثبات نسبی جریان سرمایه به اوراق و سهام آمریکا، تصویر کلی را تا حدی مخدوش کرده، اما در سطح عمیق‌تر، به‌ویژه برای سرمایه‌گذاران خارجی بدون پوشش ارزی، بازده واقعی دارایی‌های آمریکایی به‌طور محسوسی تضعیف شده است. تنش‌های اخیر پیرامون گرینلند و سیاست‌های تجاری نیز به این تصور دامن زده که ریسک سیاست‌گذاری در آمریکا ماهیتی ساختاری‌تر یافته است. در این میان، اثرات رفتاری نقش مهمی در شکل‌دهی به تصمیمات سرمایه‌گذاران دارد. طی سال‌های متمادی، بازار آمریکا به‌طور مستمر بهتر از سایر بازارها عمل کرده و همین امر باعث شده بود خروج از آن به‌عنوان یک ریسک شغلی و حرفه‌ای تلقی شود. بسیاری از مدیران سرمایه که تلاش کردند برخلاف این روند عمل کنند، با فشار عملکردی و حتی از دست دادن موقعیت شغلی مواجه شدند. اکنون اما، پرسش کلیدی این است که چند ماه یا چند سال عملکرد ضعیف آمریکا لازم است تا تنوع‌بخشی جغرافیایی دوباره به یک استراتژی «ایمن» تبدیل شود. با تداوم این روند، ترس از عقب‌ماندن از موج جدید جهانی، جایگزین ترس سنتی از فاصله گرفتن از بازار آمریکا خواهد شد. از منظر ساختاری، این تغییر فاز می‌تواند پیامدهای بلندمدتی برای جریان سرمایه جهانی داشته باشد. در صورت استمرار تردیدها نسبت به سیاست‌های آمریکا، روند انباشت سرمایه در بازارهای نوظهور و اقتصادهای منتخب آسیایی و آمریکای لاتین ممکن است شتاب بگیرد. این موضوع می‌تواند به تقویت ارزهای محلی، رشد بازارهای سهام منطقه‌ای و افزایش عمق مالی این کشورها منجر شود، هرچند همزمان ریسک شکل‌گیری حباب‌های قیمتی را نیز افزایش می‌دهد. نمونه آن را می‌توان در نوسانات شدید KOSPI و رشد سریع قیمت نقره مشاهده کرد. در کوتاه‌مدت، بازارها وارد دوره‌ای با نوسانات بالا شده‌اند که فرصت‌های متعددی برای معامله‌گران حرفه‌ای ایجاد می‌کند. انتشار گزارش‌های مهم درآمدی شرکت‌های بزرگ، نشست‌های حساس بانک‌های مرکزی، چندین حراج اوراق خزانه آمریکا، پایان ماه مالی شرکت‌ها و پایان دوره‌های حسابداری، همگی می‌توانند محرک‌های نوسان باشند. در این میان، داده تورم استرالیا در روز سه‌شنبه از اهمیت ویژه‌ای برخوردار است و انتظار می‌رود قوی ظاهر شود؛ عاملی که می‌تواند احتمال افزایش نرخ بهره توسط بانک مرکزی استرالیا را به حدود ۹۹ درصد برساند و به تقویت بیشتر دلار استرالیا منجر شود. ✔️  بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ تثبیت قیمت یا جهش به قله‌های بالاتر؟ در مجموع، آنچه در حال شکل‌گیری است، یک بازتعریف تدریجی در نقشه سرمایه‌گذاری جهانی است. آمریکا همچنان یکی از جذاب‌ترین مقاصد سرمایه باقی مانده، اما دیگر تنها گزینه بی‌رقیب محسوب نمی‌شود. زخم‌های ناشی از نااطمینانی سیاستی، تنش‌های ژئوپلیتیک و تغییرات ساختاری اقتصاد جهانی، تمایل به تنوع‌بخشی را تقویت کرده‌اند. اگر این روند ادامه یابد، ممکن است طی سال‌های آینده شاهد توزیع متوازن‌تری از سرمایه در سطح جهان باشیم؛ تغییری که می‌تواند پیامدهای عمیقی برای بازارهای مالی، سیاست‌های پولی و توازن قدرت اقتصادی بین‌المللی به همراه داشته باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مازاد تجاری چین با وجود تنش با آمریکا به بالاترین سطح رسید

با وجود تنش‌های تجاری مجدد با ایالات متحده پس از بازگشت دونالد ترامپ به ریاست‌جمهوری، چین مازاد تجاری بی‌سابقه‌ای را در سال ۲۰۲۵ ثبت کرد؛ صادرات این کشور با ۵.۵ درصد رشد به ۳.۷۷ تریلیون دلار رسید و تراز تجاری مثبت ۱.۱۹ تریلیون دلار را رقم زد که بالاترین میزان ثبت شده در تاریخ است. اما این اتفاق چگونه ممکن شد در حالی که صادرات به آمریکا ۲۰ درصد و واردات از آن ۱۴.۶ درصد کاهش یافته است؟ نخست، تنوع‌بخشی به بازار نقش مهمی ایفا کرده است. چین تمرکز خود را از ایالات متحده (بزرگترین بازار مصرفی جهان) به سمت آسیای جنوب شرقی، آفریقا و آمریکای لاتین تغییر داده است؛ استراتژی‌ای که ظاهراً نتیجه‌بخش بوده است. هم‌زمان، چین زنجیره‌های تأمین خود را از طریق کشورهای ثالث بازسازی کرده که به حفظ رشد صادرات با وجود جنگ تجاری کمک کرده است. آیا این بدان معناست که اقتصاد چین عملکردی فوق‌العاده دارد؟ اگرچه صادرات بخش مهمی از اقتصاد چین باقی مانده است، اما عملکرد این کشور فراتر از حوزه تجارت، چندان چشمگیر نیست. به‌طور مشخص، یکی از اهداف کلیدی یعنی «تقویت تقاضای داخلی» محقق نشده است. فروش خرده‌فروشی تقریباً رشدی نداشته و با تعدیل فصلی، برای دو ماه متوالی کاهش یافته است. فشار بیشتر از آنجا ناشی می‌شود که سرمایه‌گذاری در سال ۲۰۲۵ حدود ۳.۸ درصد کاهش یافته است. داده‌های رسمی تولید ناخالص داخلی (GDP) نشان می‌دهد که اقتصاد چین طبق پیش‌بینی‌ها ۵ درصد رشد کرده، اما این رشد در سه ماهه چهارم به ۴.۵ درصد کاهش یافته است. این امر نشان می‌دهد که تقویت تقاضای داخلی در سال ۲۰۲۶ حیاتی خواهد بود. بدون این اقدام، ارقام رشد رسمی نیز ممکن است کمتر از انتظارات باشد. این وضعیت احتمالاً به این معناست که دولت ناچار به کاهش نرخ بهره و افزایش محرک‌های مالی خواهد شد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سهام اروپا زیر فشار تعرفه‌های گرینلند؛ ریسک‌گریزی بازارها تشدید شد

با تشدید تهدیدهای تعرفه‌ای دونالد ترامپ علیه اتحادیه اروپا بر سر موضوع گرینلند، فضای ریسک در بازارهای جهانی به‌طور محسوسی تیره شده و سهام اروپا معاملات هفته را با افت قابل‌توجه آغاز کرده‌اند. ترامپ اعلام کرده است از اول فوریه تعرفه‌ای ۱۰ درصدی بر واردات کالاهای اروپایی اعمال خواهد کرد؛ نرخی که در صورت عدم دستیابی به توافق برای «خرید کامل گرینلند» از سوی واشنگتن، از اول ژوئن به ۲۵ درصد افزایش می‌یابد. این موضع‌گیری تهاجمی نه‌تنها تنش‌های ژئوپلیتیک را تشدید کرده، بلکه ریسک یک جنگ تجاری تازه میان دو سوی آتلانتیک را به‌شدت بالا برده است. در واکنش، اتحادیه اروپا آماده می‌شود بسته تعرفه‌های تلافی‌جویانه‌ای به ارزش ۹۳ میلیارد یورو علیه کالاهای آمریکایی را فعال کند؛ اقدامی که سال گذشته پس از یک توافق موقت تجاری تعلیق شده بود. این تحولات نشان می‌دهد رویارویی تعرفه‌ای میان بروکسل و واشنگتن بار دیگر با قدرت به صحنه بازگشته است. برآوردهای گلدمن ساکس حاکی از آن است که این تعرفه‌ها می‌تواند به صادرات معادل ۱ تا ۱.۵ درصد از تولید ناخالص داخلی منطقه یورو آسیب وارد کند. دامنه برآورد سایر تحلیلگران حتی گسترده‌تر است و اثر اقتصادی را بین ۰.۴ تا ۱.۸ درصد GDP پیش‌بینی می‌کنند؛ رقمی که به‌تنهایی برای تغییر چشم‌انداز رشد اروپا کافی است و به همین دلیل بر احساسات بازار سایه انداخته است. واکنش بازارها نیز بی‌درنگ بوده است. فیوچرز شاخص‌های اصلی اروپا همگی با کاهش قابل‌توجهی معامله می‌شوند: یورو استاکس ۶۰۰ حدود ۱.۶ درصد افت کرده، شاخص دکس آلمان ۱.۴ درصد پایین آمده، CAC 40 فرانسه با سقوط ۲ درصدی مواجه شده و FTSE بریتانیا نیز نیم درصد کاهش نشان می‌دهد. این تصویر به‌خوبی بیانگر نگرانی گسترده سرمایه‌گذاران از پیامدهای اقتصادی جنگ تعرفه‌ای است. جو منفی به آن سوی آتلانتیک نیز سرایت کرده است. هرچند بازارهای نقدی آمریکا به دلیل تعطیلات رسمی بسته هستند، اما معاملات فیوچرز وال‌استریت نیز زیر فشار قرار گرفته‌اند؛ قراردادهای فیوچرز S&P 500 حدود ۰.۹ درصد، نزدک ۱.۲ درصد و داوجونز ۰.۸ درصد کاهش یافته‌اند. تعطیلی بازار آمریکا در روز جاری تنها به‌طور موقت از ثبت رسمی این زیان‌ها جلوگیری کرده است. تجربه نشان می‌دهد تنش‌های صرفاً ژئوپلیتیک اغلب به‌سرعت از سوی بازارها نادیده گرفته می‌شوند، اما زمانی که این تنش‌ها به یک رویارویی اقتصادی واقعی تبدیل می‌شوند، پیامدها ماندگارتر و دشوارتر خواهند بود. اکنون پرسش اصلی این است که ترامپ تا چه اندازه در اجرای تهدیدهای تعرفه‌ای خود جدی است و اتحادیه اروپا تا کجا حاضر خواهد بود در یک نبرد تلافی‌جویانه مستقیم با واشنگتن پیش برود. پاسخ به این دو سؤال، جهت حرکت بازارها در هفته‌های آینده را تعیین خواهد کرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انویدیا فروش تراشه‌های H200 به چین را با احتیاط انجام می‌دهد

شرکت انویدیا در شرایطی که تأییدیه‌های صادراتی به چین با عدم قطعیت روبه‌روست، تصمیم گرفته محموله‌های تراشه قدرتمند H200 را با احتیاط مدیریت کند. به گزارش منابع خبری، چین از برخی شرکت‌های داخلی خواسته است که به‌طور موقت سفارش‌های H200 را متوقف کنند. در همین حال، انویدیا برای کاهش ریسک، از مشتریان چینی خواسته است که هزینه کامل سفارش‌ها را پیشاپیش پرداخت کنند. این اقدام نشان‌دهنده حساسیت بالای شرکت نسبت به شرایط ژئوپلیتیک و محدودیت‌های احتمالی در بازار چین است. این تحولات در حالی رخ می‌دهد که تراشه‌های H200 به‌عنوان نسل جدید پردازنده‌های هوش مصنوعی، نقش کلیدی در رقابت جهانی فناوری دارند و هرگونه محدودیت در عرضه می‌تواند تأثیر قابل‌توجهی بر بازارهای بین‌المللی بگذارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تاریخ انتشار داده‌های تولید ناخالص داخلی و تورم آمریکا تغییر کرد

زمان انتشار داده‌های تولید ناخالص داخلی (GDP) سه ماهه چهارم آمریکا به ۲۰ فوریه موکول شد. همچنین انتشار داده‌های درآمد شخصی و هزینه‌های مصرف شخصی (PCE) ماه دسامبر آمریکا نیز به ۲۰ فوریه تغییر یافته است. گزارش درآمد شخصی ماه‌های اکتبر و نوامبر آمریکا نیز قرار است در تاریخ ۲۲ ژانویه منتشر شود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

چین معامله ۲ میلیارد دلاری متا را بررسی می‌کند

مقام‌های چینی در حال بررسی خرید ۲ میلیارد دلاری متا برای استارتاپ هوش مصنوعی Manus هستند تا مشخص کنند آیا انتقال فناوری این شرکت به سنگاپور باید تحت قوانین چین مجوز صادرات دریافت می‌کرد یا خیر. این بررسی هنوز رسمی نیست، اما می‌تواند به پکن اهرم فشار در یکی از بزرگ‌ترین معاملات هوش مصنوعی سال بدهد. استارتاپ Manus پس از معرفی یک عامل هوش مصنوعی خودمختار که قادر به تصمیم‌گیری و اجرای وظایف بدون دستور مستقیم است، به شهرت جهانی رسید. متا ماه گذشته این شرکت را با ارزشی بین ۲ تا ۳ میلیارد دلار خریداری کرد. تحلیلگران می‌گویند این پرونده نشان‌دهنده افزایش حساسیت چین نسبت به خروج فناوری‌های پیشرفته و تشدید ریسک‌های ژئوپلیتیک در معاملات فناوری است؛ به‌ویژه زمانی که پای شرکت‌های آمریکایی در میان باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر