TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,639.48 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

استقبال بی‌سابقه از اوراق ۱۰۰ ساله آلفابت؛ پشت پرده چیست؟

به گزارش یوتوتایمز و به نقل از والتر بلومبرگ، اوراق قرضه ۱۰۰ ساله شرکت آلفابت با استقبال چشمگیر سرمایه‌گذاران مواجه شده و بیشترین میزان تقاضا را در میان تمام بخش‌های عرضه‌شده به خود اختصاص داده است. این سطح از توجه نشان می‌دهد که بازار همچنان به چشم‌انداز بلندمدت غول‌های فناوری اعتماد دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

عملکرد آسترازنکا کمتر از انتظار؛ اما چشم‌انداز ۲۰۲۶ صعودی است

در یک نگاه سود هر سهم کمتر از برآوردها و برابر با ۲.۱۲ دلار ثبت شد. درآمد ۱۵.۵ میلیارد دلاری کمی بالاتر از پیش‌بینی تحلیلگران بود. آسترازنکا انتظار دارد سود سال ۲۰۲۶ رشد دو رقمی پایین داشته باشد. شرکت پیش‌بینی می‌کند درآمد سال آینده رشد تک‌رقمی متوسط تا بالا را تجربه کند. به گزارش یوتوتایمز در تاریخ ۱۰ فوریه ۲۰۲۶، آسترازنکا نتایج مالی سه‌ماهه چهارم ۲۰۲۵ را منتشر کرد؛ نتایجی که نشان می‌دهد سود هر سهم تعدیل‌شده شرکت با رقم ۲.۱۲ دلار کمی پایین‌تر از انتظار بازار بوده است. با این حال، درآمد ۱۵.۵ میلیارد دلاری شرکت اندکی بالاتر از برآوردها ثبت شد و نشان داد عملکرد کلی در پایان سال همچنان پایدار بوده است. آسترازنکا در بخش چشم‌انداز سال مالی ۲۰۲۶ اعلام کرد انتظار دارد سود هر سهم رشد دو رقمی پایین (یعنی رشد بین ۱۰ تا ۱۲ یا ۱۳ درصد) را تجربه کند؛ موضوعی که نشان‌دهنده اعتماد مدیریت به pipeline دارویی و فروش محصولات کلیدی است. همچنین شرکت پیش‌بینی کرده درآمد سال آینده رشد تک‌رقمی متوسط تا بالا (یعنی ۱۴٪ تا ۱۶٪) داشته باشد. AstraZeneca در چه شاخص‌هایی حضور دارد؟ شاخص وضعیت عضویت توضیحات FTSE 100 عضو فعال AstraZeneca یکی از سنگین‌ترین شرکت‌های این شاخص است. NASDAQ 100 حذف شده نسخه ADR شرکت (AZN) از این شاخص حذف شده و سهام اصلی به NYSE منتقل شده است. NYSE Composite عضو جدید سهام اصلی AstraZeneca از فوریه ۲۰۲۶ در NYSE معامله می‌شود. Solactive Indices تغییر یافته نسخه ADR از شاخص‌ها حذف شده و سهام اصلی جایگزین شده است. این پیش‌بینی‌ها در شرایطی مطرح می‌شود که بازار داروسازی جهانی با رقابت شدید، فشار قیمت‌گذاری و تغییرات تقاضا روبه‌روست. با این حال، آسترازنکا همچنان یکی از بازیگران قدرتمند صنعت باقی مانده و سرمایه‌گذاران به‌دقت عملکرد سال آینده را زیر نظر خواهند داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طرح جدید آمریکا برای تعرفه‌های نیمه‌هادی؛ جزئیات معافیت شرکت‌های فناوری

در یک نگاه آمریکا در حال طراحی یک معافیت ویژه برای شرکت‌های بزرگ فناوری در تعرفه‌های جدید تراشه است. گوگل، آمازون و مایکروسافت احتمالاً از این تعرفه‌ها مستثنی خواهند شد. هدف این اقدام، جلوگیری از افزایش هزینه‌های زیرساختی و ابری شرکت‌های Big Tech عنوان شده است. به گزارش یوتوتایمز و بر اساس اطلاعات منتشرشده توسط فایننشال تایمز در تاریخ ۱۰ فوریه ۲۰۲۶، دولت آمریکا در حال بررسی طرحی است که طی آن بخشی از تعرفه‌های جدید مرتبط با صنعت تراشه شامل شرکت‌های بزرگ فناوری نخواهد شد. این معافیت می‌تواند سه غول اصلی حوزه رایانش ابری—گوگل، آمازون و مایکروسافت—را از هزینه‌های سنگین تعرفه‌ای دور نگه دارد. این اقدام در شرایطی مطرح می‌شود که واشنگتن به دنبال اعمال تعرفه‌های گسترده‌تر بر زنجیره تأمین نیمه‌هادی‌هاست، اما هم‌زمان تلاش می‌کند فشار مالی بر شرکت‌هایی که زیرساخت‌های حیاتی فناوری را مدیریت می‌کنند، افزایش نیابد. کارشناسان معتقدند این معافیت می‌تواند بر رقابت‌پذیری صنعت فناوری آمریکا و مسیر سرمایه‌گذاری در حوزه هوش مصنوعی و مراکز داده اثرگذار باشد. در صورت نهایی‌شدن این طرح، شرکت‌های Big Tech از موج جدید تعرفه‌ها مصون خواهند ماند؛ موضوعی که می‌تواند پیامدهای مهمی برای بازار تراشه و سیاست تجاری آمریکا به همراه داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آلفابت و قمار قرن؛ بازگشت اوراق ۱۰۰ساله به قلب فناوری در عصر هوش مصنوعی

در یک نگاه آلفابت قصد دارد نخستین اوراق قرضه ۱۰۰ساله صنعت فناوری پس از دوران دات‌کام را منتشر کند؛ حرکتی کم‌سابقه برای یک شرکت تکنولوژی. این اوراق به پوند استرلینگ منتشر می‌شود و مخاطب اصلی آن صندوق‌های بازنشستگی و شرکت‌های بیمه با افق‌های بسیار بلندمدت هستند. جهش هزینه‌های سرمایه‌ای برای رقابت در هوش مصنوعی، شرکت‌های بزرگ فناوری را به سمت تأمین مالی‌های غیرمتعارف سوق داده است. آلفابت در حال آماده‌سازی یکی از غیرمعمول‌ترین معاملات بازار بدهی در دهه‌های اخیر است: انتشار اوراق قرضه ۱۰۰ساله، آن هم به‌عنوان بخشی از یک برنامه تأمین مالی بزرگ. اگر این معامله نهایی شود، نخستین بار از اواخر دهه ۱۹۹۰ خواهد بود که یک شرکت فناوری به سراغ چنین سررسید افراطی می‌رود؛ آخرین نمونه مشابه به فروش اوراق ۱۰۰ساله موتورولا در سال ۱۹۹۷ بازمی‌گردد. بر اساس اطلاعات به‌دست آمده از جزئیات معامله، این اوراق به پوند استرلینگ منتشر خواهد شد و در کنار آن، چند بخش دیگر نیز در همین ارز عرضه می‌شود؛ اقدامی که نخستین حضور آلفابت در بازار بدهی استرلینگ به شمار می‌آید. زمان قیمت‌گذاری می‌تواند به‌زودی انجام شود، هرچند جزئیات نهایی هنوز علنی نشده است. بازار اوراق ۱۰۰ساله به‌طور سنتی قلمرو دولت‌ها و نهادهای خاصی مانند دانشگاه‌ها بوده است. برای شرکت‌های خصوصی، ریسک‌هایی نظیر تغییر مدل کسب‌وکار، ادغام‌ها و حتی منسوخ‌شدن فناوری‌ها، این نوع تأمین مالی را به امری نادر تبدیل کرده است. با این حال، فشار بی‌سابقه برای تأمین منابع مالی رقابت هوش مصنوعی، حتی چنین ابزارهای فوق‌بلندمدتی را دوباره به صحنه بازگردانده است. طبق بررسی‌های یوتوتایمز، هدف آلفابت از این اقدام، دسترسی به گستره‌ای هرچه وسیع‌تر از سرمایه‌گذاران است؛ از سرمایه‌گذاران ساختاریافته تا صندوق‌هایی که به‌دنبال جریان‌های نقدی بسیار بلندمدت هستند. خریداران طبیعی این اوراق، شرکت‌های بیمه و صندوق‌های بازنشستگی بریتانیا تلقی می‌شوند؛ بازیگرانی که افق زمانی آن‌ها با سررسیدهای قرنی همخوانی دارد، حتی اگر مدیرانی که امروز معامله را امضا می‌کنند، هرگز سررسید نهایی آن را نبینند. بازار استرلینگ در سال‌های اخیر به مقصدی جذاب برای انتشار اوراق با سررسیدهای طولانی تبدیل شده است؛ عمدتاً به دلیل تقاضای پایدار صندوق‌های بازنشستگی و بیمه‌های بریتانیایی. با این حال، خارج از دولت‌ها، شمار ناشران ۱۰۰ساله در این بازار بسیار محدود بوده و نام‌هایی مانند Electricite de France، دانشگاه آکسفورد و Wellcome Trust در این فهرست دیده می‌شوند؛ آن هم عمدتاً در سال ۲۰۲۱، زمانی که بازده اوراق باکیفیت به کف‌های تاریخی رسیده بود. “ «تجربه گذشته البته یادآور ریسک‌های جدی این ابزارهاست. اوراق فوق‌بلندمدت به‌شدت به نوسانات نرخ بهره حساس‌اند و هر تغییر در بازدهی می‌تواند ارزش آن‌ها را به‌طور چشمگیری جابه‌جا کند.» محمد زمانی افزون بر این، تاریخ نشان داده که همه اوراق ۱۰۰ساله الزاماً به سررسید نمی‌رسند؛ نمونه آن ورشکستگی جی‌سی پنی در سال ۲۰۲۰، تنها ۲۳ سال پس از انتشار اوراق قرنی‌اش. انتشار اوراق ۱۰۰ساله آلفابت هم‌زمان با برنامه‌ای چندبخشی در بازار دلار آمریکا و همچنین برنامه انتشار اوراق به فرانک سوئیس انجام می‌شود. این شرکت پیش‌تر نیز در بازار بدهی فعال بوده و تنها چند ماه قبل، با استقبال سنگین سرمایه‌گذاران، ده‌ها میلیارد دلار اوراق فروخت؛ معاملاتی که نشان می‌دهد تقاضا برای بدهی شرکت‌های بزرگ فناوری همچنان بالاست. ✔️  بیشتر بخوانید: سهام BAM زیر ذره‌بین بازار؛ فرصت پنهان در دل اصلاح قیمتی زمینه اصلی این عطش تأمین مالی، افزایش سرسام‌آور هزینه‌های سرمایه‌ای است. آلفابت اعلام کرده مخارج سرمایه‌ای‌اش در سال جاری می‌تواند به حدود ۱۸۵ میلیارد دلار برسد؛ رقمی که تقریباً دو برابر سال گذشته است و مستقیماً به توسعه زیرساخت‌های هوش مصنوعی گره خورده. سایر غول‌های فناوری مانند متا پلتفرم و مایکروسافت نیز برنامه‌های هزینه‌ای مشابهی را برای سال ۲۰۲۶ اعلام کرده‌اند. برآورد مورگان استنلی حاکی از آن است که مجموع استقراض شرکت‌های بزرگ رایانش ابری؛ موسوم به هایپراسکیلرها، در سال جاری می‌تواند به ۴۰۰ میلیارد دلار برسد. با وجود همه این عوامل، حتی خوش‌بین‌ترین تحلیلگران نیز بعید می‌دانند اوراق ۱۰۰ساله به ابزاری رایج برای شرکت‌های فناوری تبدیل شود. این اوراق، بیش از آنکه نشانه یک روند پایدار باشند، نماد مقطعی از شرایط خاص بازارند؛ جایی که رقابت هوش مصنوعی، شرکت‌ها را به آزمودن مرزهای سنتی تأمین مالی واداشته است. در این معنا، اوراق قرنی آلفابت نه‌فقط یک معامله مالی، بلکه بیانیه‌ای جسورانه درباره اعتماد به دوام مدل کسب‌وکار در افقی صدساله است. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

میران از فدرال رزرو: تغییرات قانون مالیاتی مربوط به کسر کامل هزینه‌ها، به نفع اقتصاد خواهد بود

سیاست پولی باید با چرخه تجاری هماهنگ باشد. استقلال بانک مرکزی منجر به سیاست‌گذاری بهتر می‌شود. استقلال صد در صدی برای بانک مرکزی وجود ندارد. فدرال رزرو در یک سیلوی جدا افتاده (محیط ایزوله) از جهان فعالیت نمی‌کند. ارز ذخیره بودن، یکی از بهترین چیزها در جهان است. درآمد حاصل از تعرفه‌ها به بهبود وضعیت مالی دولت کمک می‌کند. دلایلی وجود دارد که فکر کنیم سلطه مالی مسئله بزرگی نخواهد بود. نگران نیستم که تعرفه‌ها به ارزش دلار آسیب بزند. تأثیر تغییرات نرخ دلار بر تورم، مسئله اصلی نیست. برای اینکه تورم تحت تأثیر قرار گیرد، به حرکت واقعاً بزرگی در دلار نیاز است؛ و نوسانات دلار تأثیر زیادی بر سیاست پولی نداشته و نسبتاً ملایم بوده است. تعرفه‌ها امکان کاهش نرخ‌های بهره را در طول زمان فراهم می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دموکرات‌های مجلس نمایندگان ممکن است برای لغو تعرفه‌های کانادا اقدام کنند – پانچ‌بول (Punchbowl)

دموکرات‌ها ممکن است روز چهارشنبه، رأی‌گیری درباره تعرفه‌های کانادا را اجباری کنند (به رأی بگذارند).

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا دلار آمریکا سقوط کرد؟ ۵ دلیل اصلی ضعف دلار

در یک نگاه داده‌های اشتغال آمریکا (ADP، ISM و مدعیان بیکاری) همگی سیگنال ضعف ارسال می‌کنند. بازنگری‌های منفی در آمارهای اشتغال قبلی، تصویر واقعی بازار کار را تیره‌تر کرده است. سرمایه‌گذاران در حال چرخش از شرکت‌های نرم‌افزاری گران‌قیمت آمریکایی به سمت صنایع سنتی هستند. کاهش نوسانات بازار (VIX) باعث خروج سرمایه‌های امن از دلار شده است. چرا دلار آمریکا عقب‌نشینی کرد؟ در زمان نگارش این گزارش، دلار آمریکا بدترین عملکرد را در میان ارزهای گروه G10 داشته است. پس از نشانه‌هایی از حیات در هفته گذشته، دلار دوباره با فشار فروش سنگینی روبرو شده است. تحلیلگران ۵ عامل اصلی را که در حال حاضر بر دلار فشار می‌آورند، بررسی کرده‌اند: ۱) داده‌های اشتغال هفته گذشته ۵ شاخص مختلف منتشر شد که همگی به تضعیف بازار کار اشاره داشتند (از جمله ADP، ISM و مدعیان بیکاری). همه این‌ها پیش از گزارش NFP روز چهارشنبه منتشر شده‌اند که پیش‌بینی ۷۰ هزار شغل برای آن، کمی خوش‌بینانه به نظر می‌رسد. اشتغال کانون تمرکز فدرال رزرو است و حتی یک عدد ضعیف می‌تواند آن‌ها را به کاهش نرخ بهره نزدیک‌تر کند. ۲) بازنگری در آمار اشتغال در یوتوتایمز بارها به اهمیت بازنگری‌ها (Revisions) اشاره کرده‌ایم. در ماه سپتامبر ۹۱۱ هزار شغل از آمارها کسر شد و جروم پاول اخیراً تخمین زده که ۶۰۰ هزار شغل دیگر نیز ممکن است کسر شود. نکته نگران‌کننده این است که ۹۳٪ رشد اشتغال سه سال اخیر فقط در سه بخش خاص (دولت، بهداشت و تفریح) بوده که پایداری آن بعید است. ۳) ارزش‌گذاری سهام یک بازنگری اساسی در ارزش‌گذاری‌ها در جریان است. سال‌ها شرکت‌های نرم‌افزاری آمریکا با قیمت‌های بالا معامله می‌شدند، اما اکنون این تفکر وجود دارد که هوش مصنوعی ممکن است کسب‌وکار آن‌ها را مختل کند؛ در حالی که صنایع سنتی (Old Economy) با استفاده از AI حاشیه سود خود را بهبود می‌دهند. این موضوع باعث خروج سرمایه از بازارهای آمریکا شده است. “ دوران طلایی نرم‌افزارهای گران‌قیمت آمریکایی رو به پایان است. سرمایه‌گذاران اکنون به دنبال ارزش واقعی در صنایع سنتی هستند که می‌توانند با استفاده از هوش مصنوعی، حاشیه سود خود را بهبود دهند. تحلیلگران یوتوتایمز ۴) کاهش ارزش دلار  ترکیبی از تعرفه‌های آمریکا، شکاف در نظم جهانی و استفاده ابزاری از سیستم مالی، باد مخالفی بلندمدت برای دلار است. گزارش امروز درباره اینکه چین به موسسات مالی خود دستور داده دارایی‌های خزانه‌داری آمریکا را کاهش دهند، در همین راستاست. طلا و نقره نیز دوباره مورد توجه خریداران قرار گرفته‌اند. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است ۵) کاهش نوسانات هفته گذشته نوسانات به قدری بالا بود که باعث پناه بردن سرمایه‌گذاران به دلار شد. اما با آرام‌تر شدن بازار در امروز، شاهد خروج پول از دلار هستیم. بخش زیادی از این جریان به سمت ین ژاپن رفته است، جایی که پیروزی تاکایچی احتمال مداخله ارزی را افزایش داده است. جمع‌بندی UtoTimes به طور کلی، ترکیبی از داده‌های ضعیف اقتصادی، تغییر جریان سرمایه به سمت بازارهای غیرآمریکایی و کاهش ریسک‌گریزی جهانی، دلار را در موقعیت آسیب‌پذیری قرار داده است. اگر گزارش اشتغال فردا نیز ناامیدکننده باشد، احتمال شکست سطوح حمایتی مهم دلار بسیار بالاست. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آلفابت ۲۰ میلیارد دلار اوراق قرضه منتشر کرد

شرکت آلفابت اعلام کرد که یک عرضه بدهی به ارزش ۲۰ میلیارد دلار را در هفت بخش مختلف آغاز کرده است. این اوراق قرضه با نرخ‌های ثابت (FXD) و سررسیدهای متنوع عرضه شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افت انتظارات تورمی آمریکایی‌ها در ژانویه؛ سیگنال مثبت برای کاهش نرخ بهره

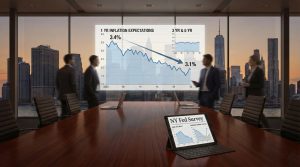
در یک نگاه انتظارات تورمی یک‌ساله مصرف‌کنندگان آمریکا در ژانویه به ۳.۱ درصد کاهش یافت و از تداوم روند تعدیل تورم حکایت دارد. انتظارات میان‌مدت و بلندمدت بدون تغییر باقی ماند، اما نگاه خانوارها به وضعیت مالی و دسترسی به اعتبار تضعیف شد. این داده‌ها، اگرچه واکنش فوری بازار را در پی نداشت، می‌تواند به نفع طرفداران سیاست‌های انبساطی فدرال رزرو تعبیر شود. نتایج تازه نظرسنجی ماهانه انتظارات مصرف‌کنندگان که توسط فدرال‌رزرو نیویورک منتشر شده، نشان می‌دهد فشارهای تورمی از نگاه خانوارهای آمریکایی در آغاز سال ۲۰۲۶ اندکی فروکش کرده است. بر اساس این گزارش، انتظارات تورمی یک‌ساله در ژانویه به ۳.۱ درصد کاهش یافته؛ رقمی که نسبت به سطح ۳.۴ درصدی ماه دسامبر، عقب‌نشینی محسوسی به شمار می‌رود. در مقابل، انتظارات تورمی در افق‌های سه‌ساله و پنج‌ساله بدون تغییر و در سطح ۳ درصد باقی مانده است. این ثبات در چشم‌انداز میان‌مدت و بلندمدت، حاکی از آن است که مصرف‌کنندگان همچنان تورم را در محدوده‌ای نسبتاً کنترل‌شده تصور می‌کنند و نشانه‌ای از بازگشت نگرانی‌های شدید تورمی در این افق‌ها دیده نمی‌شود. در کنار این تحولات، انتظارات مربوط به افزایش قیمت مسکن نیز اندکی کاهش یافته و از ۳ درصد به ۲.۹ درصد رسیده است؛ موضوعی که می‌تواند بازتابی از سرد شدن تدریجی بازار املاک و تعدیل تقاضا باشد. با این حال، در حوزه اعتبارات، تصویر چندان امیدوارکننده نیست. خانوارها اعلام کرده‌اند دسترسی به وام و منابع اعتباری دشوارتر شده و انتظارات آن‌ها در این زمینه تضعیف شده است. ارزیابی‌ها از بازار کار، در مجموع بهبود نسبی را نشان می‌دهد، اما این بهبود نتوانسته نگرانی‌های مالی خانوارها را به‌طور کامل برطرف کند. طبق یافته‌های جدید، سطح امیدواری نسبت به وضعیت فعلی و آینده مالی کاهش یافته و بخشی از مصرف‌کنندگان نسبت به ثبات درآمد و قدرت خرید خود محتاط‌تر شده‌اند. نگاهی به روند ماه‌های گذشته نیز این تصویر را تکمیل می‌کند. در نوامبر ۲۰۲۵، انتظارات تورمی یک‌ساله در سطح ۳.۲ درصد قرار داشت و در دسامبر به ۳.۴ درصد افزایش یافت، پیش از آنکه در ژانویه مجدداً عقب‌نشینی کند. “ «هم‌زمان، در پایان سال گذشته نشانه‌هایی از تضعیف اعتماد به بازار کار و افزایش نگرانی‌ها درباره تأخیر در بازپرداخت بدهی‌ها مشاهده شد؛ مسائلی که به‌ویژه در میان خانوارهای کم‌درآمد و گروه‌های سنی بالاتر پررنگ‌تر بود.» محمد زمانی این نظرسنجی که از سوی مرکز داده‌های خرد بانک مرکزی نیویورک اجرا می‌شود، ماهانه دیدگاه حدود ۱۳۰۰ خانوار آمریکایی را درباره تورم، اشتغال، درآمد، هزینه‌ها و اعتبار رصد می‌کند. ساختار پنلی آن امکان بررسی تغییرات تدریجی انتظارات افراد در طول زمان را فراهم می‌سازد و یکی از معتبرترین منابع برای سنجش نبض ذهنی مصرف‌کنندگان به شمار می‌رود. بررسی‌های یوتوتایمز نشان می‌دهد که انتشار این گزارش واکنش قابل‌توجهی به دنبال نداشت و معامله‌گران آن را فاقد «شگفتی بزرگ» تلقی کردند. با این حال، برای تحلیلگران سیاست پولی، کاهش انتظارات تورمی کوتاه‌مدت یک نشانه مثبت محسوب می‌شود. این روند می‌تواند به تقویت استدلال طرفداران کاهش نرخ بهره کمک کند؛ به‌ویژه در شرایطی که فدرال رزرو همچنان در تلاش است میان مهار تورم و جلوگیری از رکود اقتصادی تعادل برقرار کند. ✔️  بیشتر بخوانید: سهام BAM زیر ذره‌بین بازار؛ فرصت پنهان در دل اصلاح قیمتی بر اساس جمع‌بندی تیم UtoTimes، داده‌های ژانویه تصویری از اقتصادی ارائه می‌دهد که اگرچه هنوز با نااطمینانی‌های مالی و اعتباری روبه‌روست، اما از منظر تورمی نشانه‌هایی از آرامش نسبی بروز داده است. تداوم این روند در ماه‌های آینده، نقش مهمی در جهت‌دهی به تصمیم‌های سیاست‌گذاران پولی و انتظارات بازار خواهد داشت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کارخانه چینی در قلب آمریکا؛ وقتی سرمایه‌گذاری خارجی به تهدیدی برای صنعت بومی تبدیل می‌شود

در یک نگاه حضور یک غول چینی شیشه‌سازی در اوهایو، صدها شغل قدیمی آمریکایی را در معرض تهدید قرار داده است. اختلاف قیمت و مقیاس تولید، رقابت را برای تولیدکنندگان بومی تقریباً ناممکن کرده است. ماجرا، شکاف عمیق میان شعار بازسازی تولید آمریکا و واقعیت پیچیده سرمایه‌گذاری خارجی را آشکار می‌کند. وقتی دونالد ترامپ سال گذشته با جدیت از سرمایه‌گذاری خارجی در کارخانه‌های آمریکایی استقبال می‌کرد، هدف اعلامی او بازگرداندن مشاغلی بود که به‌زعم وی قربانی جهانی‌سازی شده‌اند. اما تجربه یک کارخانه شیشه‌سازی چینی در قلب ایالت اوهایو، تصویری متفاوت و به‌مراتب پیچیده‌تر از این سیاست را به نمایش گذاشته است؛ تصویری که در آن، سرمایه خارجی نه‌تنها ناجی صنایع محلی نیست، بلکه می‌تواند به تهدیدی جدی برای بقای آن‌ها بدل شود. ده سال پیش، زمانی که شرکت چینی Fuyao Glass یک کارخانه متروکه جنرال موتورز را در اوهایو تصاحب کرد، این پروژه با استقبال گسترده مقامات ایالتی و فدرال همراه شد. برای منطقه‌ای از «کمربند زنگ‌زده» آمریکا که سال‌ها با تعطیلی کارخانه‌ها دست‌وپنجه نرم می‌کرد، این سرمایه‌گذاری به‌عنوان نمادی از احیای صنعتی معرفی شد. اما امروز، بسیاری از ساکنان و فعالان صنعتی منطقه احساس می‌کنند بهای این احیا، بسیار سنگین‌تر از آن چیزی بوده که در ابتدا تصور می‌شد. رقابت مستقیم کارخانه آمریکایی Vitro در شهر کرست‌لاین اوهایو با واحد تولیدی فویاو، اکنون حدود ۲۵۰ شغل را در معرض خطر قرار داده است. کارخانه ویترو که از دهه ۱۹۵۰ فعال بوده، طی یک سال گذشته بارها سناریوی تعطیلی را بررسی کرده است. هرچند این شرکت اخیراً تصمیم به ادامه فعالیت گرفته، اما آینده بلندمدت آن همچنان در هاله‌ای از ابهام قرار دارد. ویترو از سال ۲۰۱۹ تاکنون سه کارخانه دیگر خود را در ایالت‌های پنسیلوانیا، میشیگان و ایندیانا تعطیل کرده و رقابت با تولیدکنندگان چینی را عامل اصلی این تصمیم‌ها می‌داند. مدیران ویترو هشدار می‌دهند که ورود شرکت‌های چینی به صنعت خودروسازی آمریکا، فراتر از یک رقابت تجاری ساده است. از نگاه آن‌ها، این روند نه‌تنها زنجیره تأمین داخلی را تضعیف می‌کند، بلکه کل جوامعی را که به مشاغل تولیدی وابسته‌اند، در معرض فروپاشی قرار می‌دهد. در مقابل، فویاو تأکید دارد موفقیتش نتیجه بهره‌وری بالا، مقیاس تولید و توان فنی است؛ همان عواملی که چین را به بزرگ‌ترین تولیدکننده جهان تبدیل کرده‌اند. کارشناسان یوتوتایمز معتقدند که این اختلاف دیدگاه، زمانی رنگ‌وبوی سیاسی و امنیتی به خود گرفت که در سال ۲۰۲۴، نیروهای فدرال آمریکا به کارخانه فویاو و شرکت‌های وابسته به آن یورش بردند. مقام‌های آمریکایی مدعی شدند شبکه‌ای از شرکت‌ها برای تسهیل به‌کارگیری نیروی کار غیرقانونی ایجاد شده و مبالغ هنگفتی در این چارچوب جابه‌جا شده است. هرچند تاکنون هیچ اتهام کیفری رسمی علیه فویاو مطرح نشده، اما این پرونده به سوخت تازه‌ای برای منتقدان نفوذ اقتصادی چین در آمریکا تبدیل شده است. در واشنگتن، برخی سیاستمداران و تحلیلگران این پرونده را نشانه‌ای از «دامپینگ داخلی» می‌دانند؛ روشی که به‌زعم آن‌ها، شرکت‌های چینی با انتقال تولید به خاک آمریکا، از تعرفه‌ها عبور می‌کنند و سپس با قیمت‌های پایین‌تر، تولیدکنندگان بومی را از میدان به در می‌کنند. “ «این نگرانی‌ها تنها به صنعت شیشه محدود نیست و در حوزه‌هایی مانند مس، فولاد و مواد معدنی حیاتی نیز در حال گسترش است.» محمد زمانی در سطح محلی، ماجرا بُعد انسانی پررنگ‌تری دارد. برای کارگران کارخانه ویترو در کرست‌لاین (شهری کوچک با حدود ۴۵۰۰ نفر جمعیت) این شغل‌ها صرفاً یک منبع درآمد نیستند، بلکه ستون اصلی هویت و ثبات اجتماعی شهر محسوب می‌شوند. کارگرانی که دهه‌ها شاهد رونق کارخانه بوده‌اند، امروز با ترس از تعطیلی و از دست رفتن معیشت روبه‌رو هستند؛ ترسی که با دیدن حمایت دولت از رقیب خارجی، عمیق‌تر شده است. تناقض اصلی در اینجاست: سیاست‌های تعرفه‌ای دولت ترامپ با هدف احیای تولید داخلی طراحی شده‌اند، اما هم‌زمان، درهای کشور به روی سرمایه‌گذاری خارجی حتی از سوی رقیب ژئوپلیتیکی آمریکا، باز مانده است. خود ترامپ بارها گفته اگر شرکت‌های چینی در آمریکا کارخانه بسازند و آمریکایی‌ها را استخدام کنند، از آن استقبال می‌کند. با این حال، تجربه اوهایو نشان می‌دهد که اشتغال ایجادشده لزوماً جایگزین مشاغل ازدست‌رفته نمی‌شود و حتی می‌تواند به حذف آن‌ها منجر شود. ✔️  بیشتر بخوانید: سهام BAM زیر ذره‌بین بازار؛ فرصت پنهان در دل اصلاح قیمتی اکنون، در آستانه گفت‌وگوهای احتمالی میان واشنگتن و پکن و هم‌زمان با بحث‌های داخلی درباره محدودسازی سرمایه‌گذاری چین در صنایع حساس، پرونده فویاو به نمادی از یک پرسش بزرگ‌تر تبدیل شده است: آیا جذب سرمایه خارجی، بدون ملاحظات رقابتی و امنیتی، واقعاً به بازسازی صنعتی آمریکا کمک می‌کند یا تنها شکل تازه‌ای از تضعیف تولید بومی را رقم می‌زند؟ پاسخ این پرسش، برای شهرهایی مانند کرست‌لاین، نه یک بحث نظری، بلکه مسئله‌ای حیاتی است؛ مسئله‌ای که آینده شغلی، هویت صنعتی و حتی بقای اجتماعی آن‌ها به آن گره خورده است. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

صادرات چین به آمریکا در ژانویه به‌طور چشمگیری کاهش یافت

طبق گزارش شرکت Descartes Systems Group، واردات کانتینری آمریکا در ژانویه نسبت به سال گذشته ۶.۸ درصد کاهش یافت، پس از جهشی که سال گذشته به‌دلیل تعرفه‌ها رخ داده بود. واردات از چین با کاهش شدید ۲۲.۷ درصدی به ۷۷۱,۰۹۳ کانتینر ۲۰ فوتی  (TEU) رسید، با این حال چین هنوز یک‌سوم کل واردات آمریکا را تشکیل می‌دهد. حجم کلی واردات همچنان بالاتر از میانگین تاریخی باقی مانده که نشان‌دهنده تقاضای پایدار است و نه خریدهای پیش‌خور. این داده‌ها بر تأثیر مستمر سیاست تجاری آمریکا بر رفتار مصرف‌کننده و فعالیت اقتصادی تأکید دارند. (خریدهای پیش‌خور» (front-loaded) به خریدهایی گفته می‌شود که قبل از موعد یا به‌صورت فشرده انجام می‌شوند، معمولاً به دلیل انتظار تغییر در شرایط بازار یا سیاست‌ها)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لاگارد، رئیس بانک مرکزی اروپا: برای تصمیم شخصی ویلروی احترام زیادی قائلم

لاگارد در بیانیه‌ای اعلام کرد: برای تصمیم شخصی فرانسوا ویلروی دو گالو برای کناره‌گیری احترام زیادی قائلم. فرانسوا همیشه دوست بانک مرکزی اروپا باقی خواهد ماند و برای او در مأموریت مهم جدیدش بهترین‌ها را آرزو می‌کنم

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آلفابت در تلاش است تا از طریق فروش اوراق قرضه در آمریکا حدود ۱۵ میلیارد دلار جذب سرمایه کند.

آلفابت فروش هفت‌مرحله‌ای اوراق قرضه آمریکا را برای تأمین مالی زیرساخت‌های هوش مصنوعی آغاز کرد. اوراق قرضه ۴۰ ساله آلفابت با ۱.۲ درصد بازده بیشتر نسبت به اوراق خزانه‌داری قیمت‌گذاری شد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کلاریدا از فدرال رزرو: وارش اقتصاد آمریکا را همان‌گونه می‌بیند که فدرال رزرو در دسامبر می‌دید.

اجرای سیاست پولی بدون سیاست لفظی (Forward Guidance) امکان‌پذیر است. وارش برای اعمال تغییرات ناچار خواهد بود با کمیته همکاری کند رئیس فدرال رزرو تقریباً همیشه به خواسته‌ی خود می‌رسد شایسته است که فدرال رزرو و وزارت خزانه‌داری درباره ایجاد توازن میان اهداف خود گفت‌وگو کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

از نیکسون تا ترامپ؛ روایت شکست رؤسای‌جمهور در مهار بانک مرکزی

در یک نگاه دونالد ترامپ با انتصاب کوین وارش به ریاست فدرال رزرو، به‌دنبال نرخ‌های بهره پایین‌تر است؛ مسیری که پیش‌تر برای چند رئیس‌جمهور آمریکا پرهزینه بوده است. تاریخ نشان می‌دهد رؤسای فدرال رزرو یا با تسلیم در برابر فشار سیاسی تورم می‌سازند، یا در برابر رئیس‌جمهور می‌ایستند. تجربه ترومن، نیکسون و کارتر نقشه راهی از سناریوهای محتمل پیش‌روی وارش ترسیم می‌کند. دونالد ترامپ با انتخاب رئیس جدید فدرال رزرو، این بار نیز بر این باور است که می‌تواند از طریق این انتصاب، مسیر سیاست پولی را به سمت نرخ‌های بهره پایین‌تر هدایت کند. اما تاریخ فدرال رزرو نشان می‌دهد چنین محاسبه‌ای، بیش از آنکه تضمین‌کننده موفقیت باشد، اغلب به نتایجی پیش‌بینی‌نشده و حتی پرهزینه منجر شده است. ترامپ، کِوین وارش را به‌عنوان رئیس جدید فدرال رزرو برگزیده است؛ انتخابی که به‌زعم او می‌تواند کاهش نرخ‌های بهره را به همراه داشته باشد. با این حال، تجربه سه رئیس‌جمهور پیشین آمریکا نشان می‌دهد که تلاش برای «قابل‌پیش‌بینی‌کردن» رئیس فدرال رزرو، معمولاً به سه مسیر متفاوت ختم شده است و هر سه، برای کاخ سفید ناخوشایند بوده‌اند. در یک سناریو، رئیس فدرال رزرو دقیقاً همان کاری را انجام می‌دهد که رئیس‌جمهور انتظار دارد: کاهش شدید نرخ بهره. نتیجه می‌تواند تحریک بیش‌ازحد اقتصاد و بازگشت تورم باشد؛ همان مسیری که ریچارد نیکسون با همراهی آرتور برنز طی کرد. در سناریویی دیگر، رئیس منصوب‌شده وفادار باقی می‌ماند، اما در متقاعد کردن سایر اعضای کمیته سیاست‌گذاری ناتوان است؛ تجربه‌ای که جیمی کارتر با ویلیام میلر از سر گذراند. و در سناریوی سوم، رئیس فدرال رزرو به‌تدریج استقلال نهادی خود را بازیافته و حتی در تقابل مستقیم با خواست رئیس‌جمهور، نرخ‌ها را افزایش می‌دهد؛ درسی که هری ترومن در دوران ویلیام مک‌چسنی مارتین آموخت. این سه تجربه تاریخی، نقشه راهی روشن از مسیرهای احتمالی پیش‌روی ریاست وارش بر فدرال رزرو ترسیم می‌کند مسیرهایی که نه‌تنها برای ترامپ، بلکه برای اقتصاد آمریکا تعیین‌کننده خواهند بود و در این مقاله از یوتوتایمز به آن خواهیم پرداخت. ترامپ در شام سالانه باشگاه آلفالفا در واشنگتن، بدون پرده‌پوشی انتظارات خود را از وارش بیان کرد. او با لحنی طنزآمیز، اما معنادار، از وارش خواست بایستد و سپس گفت در صورتی که موفق به کاهش نرخ‌ها نشود، از او شکایت خواهد کرد. این شوخی، با توجه به حملات علنی ترامپ به رئیس فعلی فدرال رزرو، جروم پاول از جمله اشاره به تحقیقات کیفری وزارت دادگستری، بار سیاسی سنگینی داشت. پاول، که خود در سال ۲۰۱۸ توسط ترامپ منصوب شده بود، در همان مراسم حضور داشت. نیکسون و برنز؛ وقتی سیاست پولی قربانی سیاست انتخاباتی شد این نخستین‌بار نبود که یک رئیس‌جمهور، با زبان طنز، انتظارات خود از رئیس آینده فدرال رزرو را علنی می‌کرد. در مراسم تحلیف آرتور برنز در سال ۱۹۷۰، ریچارد نیکسون با اشاره به تشویق حضار گفت: «این تشویق، نوعی رأی ایستاده از پیش برای کاهش نرخ بهره و افزایش نقدینگی است.» برنز، سال‌ها مشاور اقتصادی نزدیک نیکسون بود و رئیس‌جمهور نیز تلاشی برای پنهان‌کردن انتظارات خود انجام نداد. نیکسون در همان مقطع اظهار داشت: «من برای استقلال او احترام قائلم؛ اما امیدوارم به‌طور مستقل به این نتیجه برسد که دیدگاه‌های من همان‌هایی است که باید دنبال شوند.» برنز، در عمل، مطابق خواست کاخ سفید حرکت کرد. او در آستانه انتخابات ۱۹۷۲ نرخ‌های بهره را در سطحی پایین نگه داشت تا فضای اقتصادی مساعدی برای دولت ایجاد شود. نتیجه، جهشی سریع در تورم بود؛ نرخ تورم که در آن سال کمتر از ۴ درصد بود، تا سال ۱۹۷۴ به بیش از ۱۲ درصد رسید. در واکنش، فدرال رزرو ناچار شد سیاستی انقباضی و تهاجمی در پیش بگیرد. نرخ‌ها به‌سرعت افزایش یافت و اقتصاد آمریکا وارد رکودی سنگین شد؛ رکودی که هم‌زمان با بحران واترگیت و استعفای نیکسون، فضای سیاسی و اقتصادی کشور را تیره‌تر کرد. هرچند در ادامه، تورم تا حدی مهار شد، اما بانک مرکزی بار دیگر دچار تردید شد و از ادامه سیاست سخت‌گیرانه عقب‌نشینی کرد. این عقب‌نشینی، به بازگشت فشارهای تورمی انجامید و دستاوردهای مهار تورم را به‌تدریج تضعیف کرد. “ «ناکامی برنز، امروز به یکی از نمونه‌های کلاسیک مداخله سیاسی در سیاست پولی تبدیل شده است؛ نمونه‌ای که همواره به‌عنوان هشدار در محافل اقتصادی مطرح می‌شود. » محمد زمانی با این حال، تجربه او تنها الگوی شکست نیست. مسیر دو رئیس دیگر فدرال رزرو (ویلیام میلر و ویلیام مک‌چسنی مارتین) از جهاتی حتی آموزنده‌تر است؛ زیرا نشان می‌دهد یک رئیس فدرال رزرو می‌تواند رئیس‌جمهور را ناامید کند، حتی زمانی که تورم عامل اصلی بحران نباشد. کارتر و میلر؛ شکست در مدیریت اجماع زمانی که جیمی کارتر در پایان سال ۱۹۷۷ جی. ویلیام میلر را به ریاست فدرال رزرو منصوب کرد، تصور می‌کرد مدیری باتجربه از دنیای شرکت‌های بزرگ را به خدمت گرفته است؛ مدیری که بتواند در هماهنگی کامل با دولت عمل کند. میلر بیش از یک دهه مدیرعامل هلدینگ صنعتی Textron بود و سابقه‌ای موفق در بخش خصوصی داشت. اما او خیلی زود دریافت که فرهنگ تصمیم‌گیری در فدرال رزرو با فضای مدیریتی شرکت‌های بزرگ تفاوت بنیادین دارد. در یکی از نخستین جلسات خود، میلر برخلاف اکثریت اعضا، با افزایش نرخ بهره مخالفت کرد؛ تصمیمی که به‌سرعت اعتماد اعضای کمیته به رهبری او را تضعیف کرد. نانسی تیترز، از اعضای وقت هیئت‌مدیره فدرال رزرو، سال‌ها بعد در مصاحبه‌ای با این نهاد در سال ۲۰۰۸ گفت: «بیل میلر، به‌ویژه در چهار یا پنج ماه اول، دوران بسیار دشواری داشت، چون هرگز به این موضوع فکر نکرده بود که برای پیشبرد سیاست‌ها باید اکثریت آرا را به دست بیاورد. او تصور می‌کرد می‌تواند به ما بگوید چه کنیم و ما هم اجرا کنیم. اما واکنش ما این بود: “واقعاً؟”» پس از ۱۷ ماه، کارتر وزیر خزانه‌داری خود را کنار گذاشت و میلر را به آن سمت منتقل کرد؛ تغییری که به او امکان داد فرد مناسب‌تری را برای ریاست فدرال رزرو انتخاب کند. گزینه جدید، پل ولکر بود؛ مدیری که با افزایش شدید نرخ‌های بهره، موفق شد تورم افسارگسیخته را مهار کند. اما این سیاست سخت‌گیرانه، اقتصاد آمریکا را وارد رکودی عمیق کرد رکودی که در نهایت به پایان دوران ریاست‌جمهوری کارتر انجامید. در مقایسه با میلر، کوین وارش با مزایای قابل‌توجهی وارد فدرال رزرو شده است. او پنج سال در دوران بحران مالی جهانی عضو هیئت‌مدیره بود و با سازوکارهای درونی این نهاد آشنایی دارد؛ تجربه‌ای که میلر هرگز از آن برخوردار نبود. با این حال، وارش نیز با نسخه‌ای متفاوت از همان مشکل میلر روبه‌روست. او سال‌ها به‌عنوان یک «چهره انقباضی» شناخته می‌شد و بارها هشدار داده بود که سیاست پولی آسان می‌تواند به تورم منجر شود. اکنون اما، ریاست فدرال رزرو را با حمایت رئیس‌جمهور به دست آورده که انتظار کاهش نرخ بهره دارد در شرایطی که تورم همچنان بالاتر از هدف ۲ درصدی بانک مرکزی قرار دارد. اگر وارش بدون پشتوانه روشن اقتصادی بر کاهش نرخ‌ها اصرار کند، ممکن است با تردید همکاران خود در کمیته بازار آزاد فدرال رزرو روبه‌رو شود؛ تردیدی نسبت به اینکه آیا چرخش او از «سیاست انقباضی» به «سیاست انبساطی» واقعاً مبتنی بر تحلیل است یا صرفاً سیاسی. ویلیام دادلی، رئیس پیشین فدرال رزرو نیویورک که سال‌ها با وارش همکاری داشت، در این‌باره می‌گوید: «او فردی بسیار مسلط و بااعتمادبه‌نفس است. اما فکر می‌کنم در ابتدای کار برای جلب اعتماد بدنه فدرال رزرو و اعضای کمیته، با مشکل مواجه خواهد شد؛ چون برخی از ایده‌های سیاستی‌اش هنوز به‌اندازه کافی پخته نشده‌اند.» نمونه‌ای از این تناقض‌ها به سال ۲۰۱۰ بازمی‌گردد؛ زمانی که وارش به برنامه خرید گسترده اوراق قرضه معروف به تسهیل کمی یا QE، رأی مثبت داد، اما تنها چند روز بعد در یادداشتی مطبوعاتی، همان تصمیم را زیر سؤال برد. سال‌ها بعد نیز، زمانی که او سیاست‌های فدرال رزرو را «مبهم و بی‌ثبات» توصیف کرد، با واکنش تند نیل کشکاری، رئیس فدرال رزرو مینیاپولیس، مواجه شد. کشکاری در شبکه‌های اجتماعی نوشت: «کوین، رأی‌دادن به QE و بعد انتقاد از آن، معنای واقعی سردرگمی و بی‌ثباتی است.» نکته قابل‌توجه آنکه کشکاری در سال جاری یکی از اعضای دارای حق رأی کمیته سیاست‌گذاری پولی است، موضوعی که می‌تواند وزن این اختلاف‌نظرها را در تصمیم‌گیری‌های آینده افزایش دهد. ✔️  بیشتر بخوانید: منتقد دیروز، رئیس امروز؛ وارش چگونه سکان سیاست پولی آمریکا را در دست گرفت؟ ترومن و مارتین؛ وقتی استقلال بر وفاداری غلبه می‌کند تاریخ، سناریوی سومی را نیز پیش روی ریاست کوین وارش قرار می‌دهد: موفقیت در مدیریت فدرال رزرو، همراه با ناامیدکردن رئیس‌جمهور. این همان مسیری است که هری ترومن با ویلیام مک‌چسنی مارتین جونیور تجربه کرد. تا سال ۱۹۵۱، فدرال رزرو عملاً زیر نفوذ وزارت خزانه‌داری فعالیت می‌کرد. در همان سال، توافقی میان دولت و بانک مرکزی منعقد شد که به این وابستگی پایان داد و استقلال نهادی فدرال رزرو را تثبیت کرد. هم‌زمان با این توافق، رئیس وقت بانک مرکزی استعفا داد و ترومن، مارتین یکی از مقامات وزارت خزانه‌داری و از معماران اصلی این توافق را به‌عنوان جانشین او منصوب کرد. در واشنگتن و وال‌استریت، برداشت اولیه این بود که اگرچه فدرال رزرو در ظاهر پیروز شده، اما در عمل بازنده نهایی است؛ چراکه وزارت خزانه‌داری حالا «مرد خود» را بر رأس بانک مرکزی نشانده بود. روایت منتشرشده توسط فدرال رزرو ریچموند نیز بازتاب‌دهنده همین نگاه بود. اما مارتین خیلی زود نشان داد که قرار نیست مهره‌ای مطیع باشد. در دیداری در کاخ سفید، پیش از آنکه پیشنهاد رسمی ریاست به او داده شود، ترومن از مارتین پرسید آیا متعهد می‌شود نرخ‌های بهره را ثابت نگه دارد یا نه. پاسخ مارتین منفی بود. او هشدار داد که بدون اتخاذ سیاست‌های مالی و اقتصادی مسئولانه، افزایش نرخ بهره اجتناب‌ناپذیر خواهد بود: «بازارها منتظر پادشاهان، نخست‌وزیران، رؤسای‌جمهور، وزرای خزانه‌داری یا رؤسای فدرال رزرو نمی‌مانند.» این نقل‌قول، بعدها در زندگینامه‌ای به قلم رابرت پی. برمنر ثبت شد. با وجود این موضع‌گیری صریح، ترومن مارتین را منصوب کرد و خیلی زود از تصمیم خود پشیمان شد. فدرال رزرو مسیر افزایش نرخ بهره را ادامه داد و مارتین بعدها جمله‌ای را وارد ادبیات سیاست پولی کرد که به نماد استقلال بانک مرکزی بدل شد: «وظیفه فدرال رزرو این است که درست زمانی که مهمانی اوج می‌گیرد، ظرف نوشیدنی را جمع کند.» روابط آن دو به‌سرعت تیره شد. در یکی از دیدارهای تصادفی در خیابان در سال ۱۹۵۲، مارتین به رئیس‌جمهور سلام کرد و ترومن تنها با یک کلمه پاسخ داد: «خائن!» مارتین در مجموع ۱۹ سال بر رأس فدرال رزرو باقی ماند و در دوران چهار رئیس‌جمهور دیگر نیز خدمت کرد. دفاع زودهنگام او از استقلال بانک مرکزی و در مقابل، عقب‌نشینی بعدی آرتور برنز در برابر فشار سیاسی، به بخشی از حافظه نهادی فدرال رزرو تبدیل شده است. وارش، خود در دوران عضویت در هیئت‌مدیره، بارها بر همین آموزه‌ها تأکید کرده بود. او در سخنرانی سال ۲۰۱۰ درباره استقلال بانک مرکزی گفت: «تنها محبوبیتی که یک بانکدار مرکزی باید به‌دنبال آن باشد—اگر اصلاً باشد—در کتاب‌های تاریخ است.» اکنون، وارش در موقعیتی قرار گرفته که بیش از هر زمان دیگر به راه رفتن روی طناب شباهت دارد. دلیپ سینگ، مقام پیشین فدرال رزرو نیویورک و مشاور اقتصادی دولت بایدن، می‌گوید: «او صادقانه به استقلال و اعتبار فدرال رزرو متعهد است. این یک باور واقعی در شخصیت اوست.» اما همین تعهد، می‌تواند او را در تقابل با دونالد ترامپ قرار دهد و در آن صورت، وارش ممکن است به سرنوشت جروم پاول دچار شود. به گفته سینگ: «همه‌چیز به نحوه مدیریت رابطه در پشت درهای بسته بستگی دارد. اگر اختلاف‌ها علنی شود، بازی تمام است.» ترامپ، حتی پیش از اعلام رسمی انتخاب وارش، در نشست اخیر مجمع جهانی اقتصاد به این پدیده اشاره کرده بود: «شگفت‌انگیز است که آدم‌ها وقتی این سمت را می‌گیرند، چقدر تغییر می‌کنند.» جمله‌ای که اکنون، بیش از هر زمان دیگر، می‌تواند به‌عنوان پیش‌درآمدی بر فصل تازه رابطه کاخ سفید و فدرال رزرو تلقی شود. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است بر اساس جمع‌بندی تیم UtoTimes، تجربه تاریخی روابط پرتنش میان کاخ سفید و فدرال رزرو نشان می‌دهد که ریاست این نهاد، بیش از آنکه تابع خواست سیاسی باشد، آزمونی برای حفظ اعتبار نهادی و استقلال حرفه‌ای است. مسیر پیش‌روی کوین وارش نیز در همین چارچوب تعریف می‌شود: یا همسو با انتظارات دونالد ترامپ حرکت کند و ریسک بی‌ثباتی اقتصادی را بپذیرد، یا بر استقلال بانک مرکزی پای بفشارد و وارد مرحله‌ای پرهزینه از تنش سیاسی شود. تاریخ نشان داده است که رؤسای فدرال رزرو، دیر یا زود، ناچارند میان محبوبیت کوتاه‌مدت و اعتبار بلندمدت یکی را انتخاب کنند انتخابی که نه‌تنها سرنوشت حرفه‌ای آنان، بلکه مسیر اقتصاد آمریکا را نیز شکل می‌دهد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

5 نشانه هشداردهنده بازار که سرمایه‌گذاران باید جدی بگیرند

در یک نگاه ساختار بازارهای مالی در سال ۲۰۲۶ شباهت نگران‌کننده‌ای به سال بحران‌زده ۲۰۲۲ پیدا کرده است. ترکیدن حباب‌ها با سرعتی بی‌سابقه، از رمزارزها تا نرم‌افزار، نشانه افزایش بی‌ثباتی است. افزایش شدید سرمایه‌گذاری شرکت‌های فناوری می‌تواند سودآوری آینده را تحت فشار قرار دهد. سال ۲۰۲۶ به‌سرعت در حال تبدیل شدن به یکی از حساس‌ترین و پیچیده‌ترین سال‌ها برای سرمایه‌گذاران است. بسیاری از تحلیلگران معتقدند فضای کنونی بازار شباهت زیادی به سال ۲۰۲۲ دارد؛ سالی که یکی از بدترین دوره‌های عملکرد بازار سهام آمریکا در دهه اخیر بود. در سال ۲۰۲۲، شاخص اس‌اندپی ۵۰۰ بیش از ۱۸ درصد افت کرد و شاخص نزدک حدود یک‌سوم ارزش خود را از دست داد. آن روند نزولی تنها با معرفی چت‌جی‌پی‌تی در اواخر سال و آغاز موج خوش‌بینی به هوش مصنوعی متوقف شد. همین موج، در سال‌های بعد موتور اصلی رشد سهام شد و ارزش‌گذاری‌ها را به سطوح بسیار بالایی رساند. اکنون، با گذشت چند سال از آن نقطه عطف، نشانه‌هایی از فرسایش ساختار بازار به‌وضوح دیده می‌شود. در ادامه این مقاله از یوتوتایمز، پنج هشدار کلیدی که سرمایه‌گذاران باید به آن‌ها توجه کنند بررسی می‌شود. ۱. ترکیدن هم‌زمان حباب‌ها در بازارهای مختلف یکی از بارزترین ویژگی‌های بازار در ماه‌های اخیر، سرعت بی‌سابقه تغییرات قیمتی است. حرکت‌هایی که پیش‌تر طی چند هفته یا چند ماه اتفاق می‌افتاد، اکنون در عرض چند روز رخ می‌دهد. بیت‌کوین طی ماه‌های اخیر بیش از ۴۰ درصد از سقف قیمتی خود فاصله گرفته و رمزارزهایی مانند اتریوم افت‌های شدیدتری را تجربه کرده‌اند. بر اساس داده‌های کوین‌گکو، ارزش کل بازار رمزارزها از حدود ۴.۴ تریلیون دلار به نزدیک ۲ تریلیون دلار کاهش یافته است. در بازار فلزات گران‌بها نیز نوسانات کم‌سابقه‌ای ثبت شده است. قیمت نقره در یک روز بیش از ۲۵ درصد سقوط کرد؛ حرکتی که از زمان تلاش برادران هانت برای انحصار بازار نقره در دهه ۱۹۸۰ سابقه نداشت. این الگو نشان می‌دهد که بسیاری از دارایی‌ها در وضعیت حبابی قرار داشته‌اند و اکنون با سرعت در حال تخلیه هیجانات هستند. ۲. شوک جدید هوش مصنوعی به ساختار صنایع هوش مصنوعی دیگر صرفاً یک ابزار کمکی نیست، بلکه به عامل اصلی تخریب ساختارهای قدیمی تبدیل شده است. معرفی ابزارهای جدید از سوی شرکت‌هایی مانند آنتروپیک باعث شد تنها در یک روز حدود ۳۰۰ میلیارد دلار از ارزش سهام شرکت‌های نرم‌افزاری، مالی و مدیریت دارایی کاسته شود. هم‌زمان، بسته سهام نرم‌افزاری گلدمن ساکس بیش از ۶ درصد سقوط کرد. شاخص نرم‌افزار آمریکای شمالی نیز در ماه ژانویه ۱۵ درصد افت داشت که بدترین عملکرد آن از بحران مالی ۲۰۰۸ محسوب می‌شود. بانک گلدمن ساکس هشدار داده است که این روند می‌تواند به شکل‌گیری «رکود یقه‌سفیدها» منجر شود؛ وضعیتی که در آن مشاغل اداری، حقوقی و مدیریتی بیش از همه در معرض حذف قرار می‌گیرند. این تحول هنوز به‌طور کامل در قیمت‌گذاری بازار منعکس نشده است و می‌تواند در ماه‌های آینده شوک‌های بیشتری ایجاد کند. ۳. تشدید فشار بر شرکت‌های اعتبار خصوصی و صندوق‌های سرمایه‌گذاری بازار اعتبار خصوصی و صندوق‌های سرمایه‌گذاری خصوصی، طی سال‌های اخیر رشد شدیدی داشته است. اما نخستین نشانه‌های بحران از تابستان گذشته ظاهر شد؛ زمانی که چند شرکت بزرگ اعلام ورشکستگی کردند. این تحولات باعث زیان سنگین بانک‌هایی مانند UBS و JPMorgan Chase & Co. شد. طبق برآورد UBS، حدود ۲۰ درصد از وام‌های اعتبار خصوصی به شرکت‌های نرم‌افزاری اختصاص دارد؛ همان بخشی که بیشترین آسیب را از هوش مصنوعی می‌بیند. در بازار املاک تجاری نیز وضعیت شکننده است. بدهی این بخش به حدود ۴.۹ تریلیون دلار رسیده که بخش عمده آن مربوط به ساختمان‌های اداری و مجتمع‌های مسکونی است. این فشارها باعث شده سهام شرکت‌هایی مانند Blue Owl و صندوق‌های توسعه کسب‌وکار با افت شدید مواجه شوند. ۴. افزایش بازده اوراق بدهی ژاپن و تهدید نقدینگی جهانی افزایش بازده اوراق بدهی دولت ژاپن یکی از مهم‌ترین تحولات کمتر دیده‌شده ماه‌های اخیر است. ژاپن دهه‌ها با نرخ بهره نزدیک به صفر، منبع اصلی تأمین مالی معاملات موسوم به معاملات حَملی «کری ترید» بوده است. “ «با نسبت بدهی به تولید ناخالص داخلی حدود ۲۳۰ درصد، رشد اقتصادی کمتر از یک درصد و تورم بالا، احتمال بازگشت نرخ‌ها به سطوح پایین بسیار ضعیف شده است.» محمد زمانی افزایش بازده اوراق ژاپن می‌تواند: نقدینگی جهانی را کاهش دهد هزینه تأمین مالی را بالا ببرد فشار بر بدهی دولت‌های گروه بیست را تشدید کند این روند در صورت تداوم، یکی از بزرگ‌ترین ریسک‌های سیستماتیک بازار خواهد بود. ۵. انفجار سرمایه‌گذاری شرکت‌های فناوری یکی از مهم‌ترین ویژگی‌های بازار فعلی، رشد بی‌سابقه مخارج سرمایه‌ای شرکت‌های فناوری است. نمونه‌ها: متا: تا ۱۳۵ میلیارد دلار مایکروسافت: حدود ۳۰ میلیارد دلار در فصل اخیر آلفابت: تا ۱۸۵ میلیارد دلار آمازون: حدود ۲۰۰ میلیارد دلار بخش عمده این سرمایه‌گذاری‌ها صرف ساخت مراکز داده و زیرساخت‌های هوش مصنوعی می‌شود. اگرچه این روند در کوتاه‌مدت به رشد تولید ناخالص داخلی و اشتغال کمک می‌کند، اما پیامدهای منفی مهمی نیز دارد: کاهش سودآوری آینده افزایش هزینه‌ها در کوتاه‌مدت با رشد درآمد متناظر همراه نیست و می‌تواند سود هر سهم را کاهش دهد. کاهش بازخرید سهام سرمایه‌گذاری سنگین باعث کاهش جریان نقدی آزاد می‌شود و توان شرکت‌ها برای بازخرید سهام را محدود می‌کند. ریسک کمبود انرژی ظرفیت تولید برق ممکن است نتواند هم‌پای رشد مراکز داده افزایش یابد و به گلوگاه ساختاری تبدیل شود. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است با وجود نوسانات اخیر، بازار سهام آمریکا همچنان نزدیک به سقف‌های تاریخی معامله می‌شود. نسبت‌های ارزش‌گذاری، به‌ویژه نسبت شیلر، در سطوح بسیار بالایی قرار دارند و بسیاری از ریسک‌ها هنوز در قیمت‌ها منعکس نشده‌اند. ترکیب عوامل زیر، فضای بازار را شکننده کرده است: ترکیدن هم‌زمان حباب‌ها اختلال گسترده ناشی از هوش مصنوعی فشار بر اعتبار خصوصی ریسک بدهی ژاپن انفجار مخارج سرمایه‌ای در چنین شرایطی، بسیاری از سرمایه‌گذاران حرفه‌ای رویکردی محافظه‌کارانه اتخاذ کرده‌اند و بخشی از دارایی خود را به اوراق خزانه کوتاه‌مدت و استراتژی‌های کم‌ریسک اختصاص داده‌اند. بر اساس جمع‌بندی تیم UtoTimes، سال ۲۰۲۶ می‌تواند به نقطه‌ای تعیین‌کننده در چرخه بازار تبدیل شود؛ سالی که در آن، خوش‌بینی افراطی سال‌های پس از انقلاب هوش مصنوعی جای خود را به بازتنظیم واقع‌گرایانه ارزش‌ها خواهد داد. برای سرمایه‌گذاران، توجه به این پنج هشدار می‌تواند نقش مهمی در مدیریت ریسک و حفظ سرمایه ایفا کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

جفرسون: بازار کار در مسیر ثبات قرار دارد و فشارهای تورمی به‌تدریج کاهش می‌یابد

بازار کار تحت تأثیر کاهش تقاضا و محدودیت‌های مهاجرتی، با نشانه‌هایی از ضعف همراه شده است. انتظار می‌رود اقتصاد آمریکا در سال جاری حدود ۲.۲ درصد رشد کند. شرایط بازار کار به سمت تعادل با محیط «استخدام پایین و تعدیل محدود» حرکت کرده است. با وجود برخی ریسک‌های صعودی، فشارهای تورمی در مسیر کاهش قرار دارند. سیاست پولی در حال حاضر در وضعیتی نزدیک به حالت خنثی ارزیابی می‌شود. شاخص قیمت مصرف‌کننده شخصی (PCE) احتمالاً در ماه دسامبر رشد سالانه ۲.۹ درصدی ثبت کرده است. تعرفه‌ها عامل اصلی تورم در سال ۲۰۲۵ بودند و انتظار می‌رود فشارهای قیمتی در سال ۲۰۲۶ کاهش یابد. افزایش بهره‌وری می‌تواند به مهار فشارهای تورمی کمک کند. اثر تعرفه‌ها بیشتر به‌صورت یک جهش مقطعی در سطح قیمت‌ها ارزیابی می‌شود. بازار کار در حال تثبیت است و تورم به سمت تعدیل حرکت می‌کند. تعهد قوی فدرال رزرو به ثبات قیمتی، ریسک‌های تورمی را کاهش داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دالی: شرایط اقتصادی شکننده است و بازار کار می‌تواند به‌سرعت تغییر مسیر دهد

سیاست‌گذاران باید به‌طور هم‌زمان بر هر دو مأموریت فدرال رزرو، یعنی کنترل تورم و حفظ اشتغال، تمرکز داشته باشند. فضای فعلی بازار کار با استخدام و تعدیل محدود همراه است، اما ممکن است به‌سرعت به دوره‌ای با کاهش شدید استخدام و افزایش اخراج‌ها تبدیل شود. در حالی که کسب‌وکارها با خوش‌بینی محتاطانه به آینده نگاه می‌کنند، نگرانی در میان نیروی کار همچنان بالاست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ داده‌های اشتغال و تورم آمریکا در کانون توجه فدرال رزرو

در یک نگاه گزارش اشتغال و تورم آمریکا می‌تواند مسیر سیاست پولی فدرال رزرو در سال ۲۰۲۶ را تغییر دهد. انتخابات زودهنگام ژاپن عاملی کلیدی برای نوسانات ین خواهد بود. داده‌های رشد اروپا، بریتانیا و چین نیز جهت حرکت ارزها و بازارها را تحت تأثیر قرار می‌دهد. بازگشت قدرت دلار با معرفی وارش و انتشار PMI قدرتمند بخش تولید دلار آمریکا در هفته گذشته وارد فاز بازیابی شد و موفق شد عملکردی بهتر از سایر ارزهای اصلی به ثبت برساند؛ حرکتی که عمدتاً تحت تأثیر معرفی کوین وارش، عضو پیشین هیئت‌مدیره فدرال رزرو، به‌عنوان گزینه ریاست جدید این نهاد رقم خورد. وارش در دوره فعالیت خود بین سال‌های ۲۰۰۶ تا ۲۰۱۱، رویکردی سخت‌گیرانه نسبت به تورم داشت و با گسترش ترازنامه بانک مرکزی مخالف بود؛ به همین دلیل، انتخاب او از سوی ترامپ برای بسیاری از سرمایه‌گذاران غیرمنتظره تلقی شد. با این حال، نباید فراموش کرد که ترامپ همواره بر کاهش تهاجمی نرخ بهره تأکید داشته و وارش نیز در مقطع کنونی نشانه‌هایی از انعطاف بیشتر در مواضع خود بروز داده است. در هر صورت، در شرایطی که شاخص مدیران خرید بخش تولید ISM فراتر از انتظارات ظاهر شد و زیرشاخص قیمت‌ها در بخش خدمات نیز افزایش یافت، گزارش اشتغال بخش خصوصی ADP رشد ضعیف‌تری از حد انتظار را نشان داد. همین ترکیب متناقض داده‌ها باعث شده سرمایه‌گذاران همچنان بر این باور باشند که فدرال رزرو ممکن است ناچار شود در سال جاری دو نوبت کاهش ۲۵ واحد پایه‌ای نرخ بهره را در دستور کار قرار دهد. تمرکز بازار بر داده‌های NFP و CPI با توجه به این فضای کلی، در هفته پیش‌رو توجه بازارها احتمالاً به گزارش به‌تعویق‌افتاده اشتغال غیرکشاورزی آمریکا (NFP) در روز چهارشنبه و داده‌های تورمی CPI در روز جمعه معطوف خواهد شد؛ آماری که هر دو مربوط به ماه ژانویه هستند. پیش‌بینی می‌شود رشد اشتغال از ۵۰ هزار به ۶۸ هزار نفر افزایش یافته باشد و نرخ بیکاری نیز در سطح ۴.۴ درصد ثابت بماند. با این حال، با در نظر گرفتن اینکه انتظار می‌رود اشتغال بخش خصوصی از ۳۷ هزار به ۷۰ هزار نفر برسد، اما گزارش ADP تنها رشد ۲۲ هزار نفری را نشان داده، ریسک‌های پیرامون آمار NFP بیشتر به سمت ضعف متمایل شده‌اند. افت زیرشاخص اشتغال در شاخص PMI بخش خدمات ISM نیز این دیدگاه محتاطانه را تقویت می‌کند. “ «انتشار گزارشی که با دیدگاه جروم پاول مبنی بر کاهش ریسک‌های نزولی بازار کار در تضاد باشد، می‌تواند سرمایه‌گذاران را به تقویت انتظارات خود برای کاهش نرخ بهره ترغیب کند و در نتیجه، دلار آمریکا را تحت فشار فروش قرار دهد.» محمد زمانی با این حال، تداوم یا ناپایداری این افت احتمالی، تا حد زیادی به داده‌های تورمی روز جمعه بستگی خواهد داشت. تورم سرفصل در ماه دسامبر در سطح ۲.۷ درصد باقی ماند که همچنان فاصله محسوسی با هدف ۲ درصدی فدرال رزرو دارد. از سوی دیگر، زیرشاخص قیمت‌ها در گزارش‌های ISM بخش تولید و خدمات، نشانه‌هایی از شتاب‌گیری تورم ارائه داده‌اند؛ موضوعی که ریسک انتشار ارقام بالاتر از انتظار در شاخص CPI را افزایش می‌دهد. از این رو، اگر داده‌های تورمی بار دیگر بر چسبندگی قیمت‌ها تأکید کنند، دلار آمریکا به احتمال زیاد می‌تواند بخشی از افت احتمالی ناشی از گزارش NFP را جبران کند و وارد فاز بازیابی شود. در این میان، آمار خرده‌فروشی آمریکا قرار است روز سه‌شنبه و پیش از انتشار گزارش‌های NFP و CPI منتشر شود و می‌تواند تصویری اولیه از وضعیت تقاضای مصرف‌کننده در آغاز سال جدید ارائه دهد. آیا پیروزی تاکائیچی می‌تواند دلار/ین را بار دیگر به محدوده ۱۶۰ برساند؟ دلار آمریکا در هفته گذشته بیشترین رشد خود را در برابر ین ژاپن به ثبت رساند؛ حرکتی که پس از اظهارات تاکائیچی، نخست‌وزیر ژاپن، درباره مزایای تضعیف ین شکل گرفت و فشار تازه‌ای بر ارز این کشور وارد کرد. ین پیش از این، در پی نگرانی‌ها درباره مداخله هماهنگ احتمالی میان آمریکا و ژاپن، بازگشتی قابل توجه را تجربه کرده بود؛ به‌طوری که دلار/ین از محدوده ۱۵۹.۰۰ تا حوالی ۱۵۲.۰۰ سقوط کرد، اما پس از سخنان تاکائیچی بار دیگر مسیر صعودی در پیش گرفت و به بالای سطح ۱۵۷.۰۰ بازگشت. اکنون معامله‌گران بازار ین نگاه خود را به انتخابات زودهنگام روز یکشنبه در ژاپن دوخته‌اند. تاکائیچی این انتخابات را با هدف تقویت موقعیت سیاسی خود در پارلمان برگزار کرده تا بتواند با دست بازتری برنامه‌های مالی و هزینه‌ای دولت را پیش ببرد. نظرسنجی‌های ماه نخست سال نشان دادند که محبوبیت نخست‌وزیر جدید تا حدی کاهش یافته است؛ به‌طوری که تنها یکی از آن‌ها از حمایت بالای ۷۰ درصدی حکایت داشت، در حالی که در ماه دسامبر سه نظرسنجی چنین سطحی از محبوبیت را نشان می‌دادند. با این حال، سایر نظرسنجی‌ها همچنان حمایت قابل توجهی در محدوده ۶۰ درصد را گزارش کرده‌اند. بر این اساس، اگر ائتلاف حاکم مطابق انتظارات پیروزی قاطعی به دست آورد، این احتمال وجود دارد که ین بخش بیشتری از رشد ناشی از مداخلات قبلی را پس بدهد. در چنین سناریویی، گمانه‌زنی‌ها درباره افزایش هزینه‌های دولتی و فشار بیشتر بر بانک مرکزی ژاپن برای حرکت آهسته‌تر در مسیر افزایش نرخ بهره، می‌تواند به تضعیف دوباره ین منجر شود. البته در صورت نزدیک شدن دلار/ین به محدوده ۱۶۰.۰۰، احتمال افزایش هشدارهای مداخله‌ای یا انجام «بررسی نرخ» جدید نیز وجود دارد که می‌تواند مانع ادامه رشد شود. در مقابل، اگر ائتلاف تاکائیچی موفق به کسب اکثریت نشود، ین ممکن است تقویت شود؛ چرا که او پیش‌تر وعده داده در چنین شرایطی از سمت خود کناره‌گیری کند. افزایش نااطمینانی سیاسی می‌تواند فشار کوتاه‌مدتی بر بازار سهام ژاپن وارد کند، اما در عین حال، ین ممکن است به‌عنوان دارایی امن مورد توجه قرار گیرد. این روند می‌تواند با انتظارات مربوط به سیاست مالی انقباضی‌تر و موضع تهاجمی‌تر بانک مرکزی ژاپن در آینده تقویت شود؛ حتی اگر تا زمان تشکیل دولت جدید، یک دوره وقفه و بلاتکلیفی موقت در فضای سیاسی کشور حاکم باشد. با افزایش احتمال کاهش نرخ بهره بانک مرکزی انگلستان، داده‌های GDP در کانون توجه قرار می‌گیرند در بریتانیا، نخستین برآورد از رشد تولید ناخالص داخلی سه‌ماهه چهارم منتشر خواهد شد؛ آماری که هم‌زمان با گزارش GDP ماهانه دسامبر و داده‌های مربوط به تولید صنعتی و تولید کارخانه‌ای برای همان ماه در اختیار بازارها قرار می‌گیرد. این مجموعه داده‌ها می‌تواند تصویر دقیق‌تری از وضعیت واقعی اقتصاد بریتانیا در پایان سال گذشته ارائه دهد. بانک مرکزی انگلستان روز پنج‌شنبه نرخ بهره را بدون تغییر و در سطح ۳.۷۵ درصد حفظ کرد، اما الگوی رأی‌گیری نشان داد که این تصمیم با اختلافی بسیار شکننده اتخاذ شده است. چهار عضو کمیته به کاهش نرخ بهره رأی دادند و پنج نفر از تثبیت نرخ‌ها حمایت کردند؛ به این معنا که تغییر نظر تنها یک عضو در نشست‌های آینده می‌تواند زمینه‌ساز آغاز چرخه کاهش نرخ بهره شود. مقامات پولی همچنان تمایل خود را برای کاهش بیشتر نرخ‌ها حفظ کرده‌اند. اندرو بیلی، رئیس بانک مرکزی، تأکید کرد که روند کاهش تورم مطابق برنامه و حتی جلوتر از زمان‌بندی پیش‌بینی‌شده در حال حرکت است؛ موضوعی که در صورت تداوم شرایط فعلی، فضای لازم برای تسهیل بیشتر سیاست پولی را فراهم می‌کند. این موضع‌گیری باعث شده سرمایه‌گذاران بر حجم شرط‌بندی‌های خود برای کاهش نرخ بهره بیفزایند و اکنون تقریباً ۵۰ درصد احتمال می‌دهند که در نشست ۱۹ مارس، بانک مرکزی دست به کاهش نرخ بزند. همچنین تا پایان سال، بازارها انتظار دو نوبت کاهش نرخ بهره را دارند؛ سناریویی مشابه آنچه برای فدرال رزرو آمریکا پیش‌بینی می‌شود. بر اساس بررسی‌های یوتوتایمز، در شرایطی که اقتصاد بریتانیا نشانه‌هایی از کندی بروز داده و رشد سه‌ماهه سوم سال ۲۰۲۵ نیز ضعیف بوده است، انتشار مجموعه‌ای دیگر از داده‌های نرم برای سه‌ماهه چهارم می‌تواند احتمال کاهش نرخ بهره در ماه مارس را تقویت کرده و فشار نزولی بر پوند وارد کند. با این حال، بهبود شاخص‌های PMI در سه ماه پایانی سال نسبت به سه‌ماهه سوم، بخشی از این ریسک‌ها را به سمت سناریوی مثبت متمایل کرده است. افزون بر این، افزایش بیشتر PMI در ماه ژانویه نیز نشان‌دهنده شروعی سالم‌تر برای سال جدید است؛ عاملی که می‌تواند تا حدی از پوند حمایت کند. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است انتشار داده‌های GDP منطقه یورو در سایه نگرانی‌ها درباره قدرت یورو معامله‌گران یورو در هفته پیش‌رو ناچار خواهند بود داده‌های اولیه رشد تولید ناخالص داخلی منطقه یورو در سه‌ماهه چهارم را هضم کنند؛ آماری که قرار است روز جمعه منتشر شود و می‌تواند نشانه‌های مهمی از وضعیت اقتصاد اروپا در پایان سال ۲۰۲۵ ارائه دهد. بانک مرکزی اروپا نیز روز پنج‌شنبه نرخ‌های بهره را بدون تغییر حفظ کرد و بیانیه همراه این تصمیم، اطلاعات تازه و معناداری در اختیار بازار قرار نداد. کریستین لاگارد، رئیس ECB، بار دیگر تأکید کرد که اقتصاد منطقه یورو در وضعیت مناسبی قرار دارد، اما در عین حال هشدار داد که تقویت یورو می‌تواند تورم را بیش از برآوردهای فعلی کاهش دهد. در همین راستا، مارتینز کازاکس، از اعضای شورای حکام بانک مرکزی اروپا، روز جمعه اعلام کرد که تقویت محسوس ارزش یورو می‌تواند واکنش سیاستی این نهاد را در پی داشته باشد. بر این اساس، اگر داده‌های GDP سه‌ماهه چهارم نشانه‌هایی از ضعف اقتصادی را منعکس کنند، این نگرانی تقویت خواهد شد که رشد ارزش یورو در ماه‌های اخیر فشار مضاعفی بر اقتصاد منطقه وارد کرده است. در چنین شرایطی، هرچند فعالان بازار در حال حاضر احتمال معناداری برای کاهش نرخ بهره در آینده نزدیک قائل نیستند، اما ممکن است به‌تدریج این سناریو را در محاسبات خود وارد کنند و انتظارات خود از مسیر سیاست پولی ECB را مورد بازنگری قرار دهند. داده‌های تورمی چین نیز در دستور کار بازارها قرار دارند در سایر نقاط جهان، آمار شاخص قیمت مصرف‌کننده (CPI) و شاخص قیمت تولیدکننده (PPI) چین برای ماه ژانویه قرار است در جریان معاملات آسیایی روز چهارشنبه منتشر شود. دومین اقتصاد بزرگ جهان در سال ۲۰۲۵ رشدی معادل ۵.۰ درصد را ثبت کرد؛ رشدی که عمدتاً حاصل تلاش این کشور برای دستیابی به رکوردهای تازه در صادرات و ثبت مازاد تجاری بی‌سابقه بوده است. با این حال، ضعف در بخش‌های داخلی اقتصاد چین همچنان ادامه داشته است. رشد خرده‌فروشی به ۳.۷ درصد محدود شد و سرمایه‌گذاری در بخش املاک با افت قابل توجه ۱۷.۲ درصدی مواجه شد. اگرچه تورم مصرف‌کننده از ماه اکتبر وارد محدوده مثبت شد و در نوامبر و دسامبر نیز شتاب گرفت، اما نرخ سرفصل PPI از نوامبر ۲۰۲۲ تاکنون در محدوده منفی باقی مانده است. این وضعیت می‌تواند نشان‌دهنده آن باشد که تولیدکنندگان برای حفظ قدرت رقابتی خود در برابر تعرفه‌های دولت ترامپ، ناچار به پایین نگه داشتن قیمت‌ها شده‌اند. در عین حال، تداوم انتشار داده‌های تورمی ضعیف یا منفی می‌تواند نگرانی‌هایی را درباره سودآوری شرکت‌های تولیدی و در نتیجه، نقش آن‌ها در رشد کلی اقتصاد چین تشدید کند. چنین سناریویی ممکن است فشار کوتاه‌مدتی بر دلار استرالیا وارد کند، چرا که اقتصاد استرالیا پیوند نزدیکی با تقاضای چین دارد. با این وجود، از آنجا که بانک مرکزی استرالیا در مقایسه با سایر بانک‌های مرکزی بزرگ رویکردی انقباضی‌تر در پیش گرفته و حتی در هفته جاری نرخ بهره را افزایش داده است، هرگونه اصلاح در جفت‌ارز دلار استرالیا/دلار آمریکا احتمالاً محدود و کوتاه‌مدت خواهد بود؛ به‌ویژه اگر دلار آمریکا تحت تأثیر داده‌های ضعیف احتمالی بازار کار، بار دیگر با فشار مواجه شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بوستیک: خوش‌بینی محتاطانه حاکم است، اما مهار تورم همچنان اولویت اصلی است

فضای کلی اقتصادی در حوزه تحت پوشش فدرال رزرو آتلانتا، همراه با خوش‌بینی محتاطانه ارزیابی می‌شود. نگرانی‌ها درباره فشارهای تورمی نباید از کانون توجه سیاست‌گذاران خارج شود. احتمالاً تا ماه‌های آوریل یا مه، داده‌های اقتصادی سیگنال‌های شفاف‌تری ارائه خواهند داد. حفظ سیاست پولی در وضعیت محدودکننده، برای بازگرداندن تورم به سطح ۲ درصدی ضروری است. ساختار اقتصاد آمریکا برای مدتی طولانی، حتی پیش از دوران کرونا، به‌صورت «K شکل» عمل کرده است.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فون‌درلاین: بسته بیستم تحریم‌ها، فشار بی‌سابقه‌ای بر صادرات انرژی و مالی روسیه وارد می‌کند

بسته بیستم تحریم‌های اتحادیه اروپا شامل ممنوعیت کامل خدمات دریایی برای نفت خام روسیه است. پیشنهاد اعمال ممنوعیت خدمات دریایی با همکاری شرکای بین‌المللی دنبال می‌شود. نام ۲۰ بانک منطقه‌ای دیگر روسیه به فهرست تحریم‌ها اضافه خواهد شد. محدودیت‌های صادراتی با ممنوعیت‌های جدید در حوزه کالاها و خدمات علیه روسیه تشدید می‌شود. ابزار مقابله با دور زدن تحریم‌ها به‌صورت رسمی فعال خواهد شد. تحریم‌های جدید شامل ممنوعیت واردات فلزات، مواد شیمیایی و مواد معدنی حیاتیِ تاکنون تحریم‌نشده، به ارزش بیش از ۵۷۰ میلیون یورو است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تغییرات اشتغال کانادا – Employment Change (ژانویه)

تغییرات اشتغال کانادا - Employment Change (ژانویه) واقعی ................ 24.8- هزار نفر پیش‌بینی ........... 7- هزار نفر قبلی ................... 8.2 هزار نفر نرخ بیکاری کانادا - Unemployment Rate (ژانویه) واقعی .................... 6.5 درصد پیش‌بینی .............. 6.8 درصد قبلی ...................... 6.8 درصد میانگین دستمزد ساعتی سالانه (ژانویه) - Average Hourly Wages YoY واقعی ............ 3.3 درصد قبلی ................... 3.7 درصد نرخ مشارکت 65 درصد بود (قبلی نیز 65.4 درصد بود)  

خواندن کامل خبر
داده های اقتصادی کم اثر