TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,639.48 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

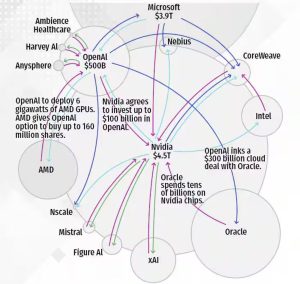
نقشه سرمایه‌گذاری‌های عظیم در اکوسیستم هوش مصنوعی

این تصویر نمایی از شبکه پیچیده سرمایه‌گذاری‌ها و همکاری‌های بزرگ‌ترین شرکت‌های فناوری در حوزه هوش مصنوعی و نیمه‌هادی‌ها را نشان می‌دهد. در مرکز این نمودار، OpenAI با ارزش‌گذاری ۵۰۰ میلیارد دلاری قرار دارد که با شرکت‌هایی مانند مایکروسافت، انویدیا، اوراکل، AMD و چندین استارت‌آپ هوش مصنوعی در ارتباط مالی و فنی گسترده‌ای است. مایکروسافت با ارزش بازار ۳.۹ تریلیون دلار در OpenAI سرمایه‌گذاری کرده است. انویدیا با ارزش ۴.۵ تریلیون دلار، تا سقف ۱۰۰ میلیارد دلار در OpenAI سرمایه‌گذاری می‌کند. اوراکل قرارداد ابری ۳۰۰ میلیارد دلاری با OpenAI دارد. شرکت AMD شش گیگاوات GPU در اختیار OpenAI قرار داده و امکان خرید ۱۶۰ میلیون سهم را به آن داده است. استارت‌آپ‌هایی مانند CoreWeave، Harvey AI، Mistral، Figure AI، xAI نیز در این شبکه حضور دارند. با گذشت تنها چند هفته، این نمودار دیگر به‌روز نیست — سرعت تحولات در دنیای هوش مصنوعی سرسام‌آور است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

گلدمن ساکس: هرگونه جهش قیمت مس کوتاه‌مدت خواهد بود

به عقیده تحلیلگران گلدمن ساکس، هرگونه جهش آشکار قیمت مس به سطوح بالاتر پایدار نخواهد بود و کوتاه‌مدت است. قیمت مس پس از رسیدن به بالاترین سطح تاریخی خود در هفته گذشته، امروز ۰.۷٪ کاهش یافته است. گلدمن ساکس معتقد است که اصلاح قیمت مس در محدوده بالای پیش‌بینی‌شده ۱۰,۰۰۰ تا ۱۱,۰۰۰ دلار بر تن توجیه‌پذیر است، اما یک جهش پایدار بعید به نظر می‌رسد، زیرا بازار فیزیکی (هنوز) با کمبود عرضه مواجه نیست. آنها دلایل جهش اخیر قیمت را دلار ضعیف‌تر، انتظارات بهتر از رشد چین و احساسات صعودی سرمایه‌گذاران می‌دانند و اشاره می‌کنند که موقعیت‌گیری سرمایه‌گذاران (positioning) اکنون به صدک ۹۹ رسیده و اشباع شده است. این بانک معتقد است که فشردگی بنیادینی که بازار انتظار دارد، طی شش ماه آینده رخ نخواهد داد و پیش‌بینی می‌کند که بازار در سال ۲۰۲۶ با مازاد عرضه اندک روبرو خواهد بود. این دیدگاه با پیش‌بینی قیمت ۱۰,۵۰۰ دلار بر تن برای مس در سال ۲۰۲۶ مطابقت دارد و انتظار می‌رود سرمایه‌گذاران در اوایل سال ۲۰۲۶ شروع به خروج از این بازار کنند. در مقابل این دیدگاه، رابرت فریدلند، مدیرعامل ایوانهو (Ivanhoe)، به نکته قابل توجهی اشاره می‌کند: سرمایه‌گذاری در شبکه برق، بخش محوری «برنامه ۵ ساله» بعدی چین است که قرار است در مارس ۲۰۲۶ ارائه شود و این امر بسیار به مس وابسته است. طبق این گزارش، چین قصد دارد سرمایه‌گذاری در شبکه برق خود را طی ۵ سال آینده ۳۰ تا ۴۰ درصد افزایش دهد که این به معنای ۱۰۰,۰۰۰ تن تقاضای اضافی سالانه برای مس است. با این حال، باید توجه داشت که تقاضای جهانی مس حدود ۲۸ میلیون تن است. در عین حال، ایالات متحده نیز به شدت نیازمند سرمایه‌گذاری گسترده در شبکه برق خود است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

هشدار بلک راک: طلا و مس بازدهی بالایی داشته‌اند، اما سرمایه‌گذاران تصویر بزرگ‌تر را نمی‌بینند!

طلا و مس از برجسته‌ترین دارایی‌های سال جاری بوده‌اند. در حالی‌که شاخص کامودیتی بلومبرگ (Bloomberg Commodity Index) طی سه سال گذشته زیان‌ده بوده، دو شاخص شاخص تغییرات لحظه‌ای قیمت طلا ( S&P GCSI Gold Spot) و تغییرات لحظه‌ای قیمت مس ( S&P GCSI Copper Spot) به‌ترتیب بیش از ۱۰۰ درصد و ۳۰ درصد رشد داشته‌اند؛ همان‌طور که در نمودار زیر نشان داده شده است. صندوق BlackRock World Mining Trust از این روند سود برده، چرا که این دو فلز گرانبها اصلی‌ترین محرک بازدهی آن در سال جاری بوده‌اند. تا پایان سپتامبر ۲۰۲۵، طلا و مس در مجموع حدود ۶۰ درصد از سبد این صندوق را تشکیل داده‌اند — به‌ترتیب با سهم ۳۷.۳ درصد برای طلا و ۲۰.۶ درصد برای مس. با اینکه اوی همبرو ، یکی از مدیران صندوق، همچنان چشم‌انداز مثبتی نسبت به این دو فلز دارد، تأکید می‌کند که دنیای گسترده‌تر کالاها هنوز تا حد زیادی دست‌نخورده باقی مانده و سرمایه‌گذاران ممکن است فرصت‌های کلیدی در حوزه‌ی مواد معدنی حیاتی و عناصر خاکی کمیاب را از دست بدهند. همبرو می‌گوید محرک اصلی عملکرد بهتر طلا در ماه‌های اخیر، گریز از ارز و پول نقد بوده است. او توضیح می‌دهد: «بسیاری از مردم نگران سرعت افزایش هزینه‌های دولتی و وضعیت ترازنامه دولت‌ها هستند، بنابراین به‌دنبال جایگزین‌هایی برای پول نقد و اوراق قرضه دولتی‌اند — و همین موضوع آن‌ها را به سمت طلا، دارایی‌های واقعی یا حتی رمزارزها سوق داده است.تا زمانی که دولت‌ها برنامه‌ای عملی برای مقابله با چالش‌های مالی خود ارائه نکنند، تغییر مسیر این روند بسیار دشوار خواهد بود.» به گفته‌ی همبرو، مس همچنان یکی از اجزای حیاتی در تأمین پایدار انرژی آینده است — چه در گذار از سوخت‌های فسیلی به انرژی‌های تجدیدپذیر و چه در تأمین برق موردنیاز هوش مصنوعی و مراکز داده. او تأکید کرد: «هیچ‌یک از این تحولات بدون مس ممکن نیست.» آیا رونق کامودیتی‌های جدیدی در راه است؟ در حالی‌که طلا و مس امروز در صدر قرار دارند، همبرو انتظار دارد رونق گسترده‌تری در بازار کامودیتی‌ها در آینده نزدیک شکل بگیرد. آخرین موج بزرگ این بازار به اوایل دهه ۲۰۰۰ بازمی‌گردد، زمانی که جهش در فعالیت‌های ساختمانی و شهرنشینی در چین رخ داد. هرچند دسترسی به سایر کامودیتی‌ها در حوزه مواد معدنی حیاتی و عناصر کمیاب به بخش مهمی از سیاست‌های دولتی تبدیل شده است، اما هنوز در سبد سرمایه‌گذاری‌ها جایگاه مشابهی پیدا نکرده است. همبرو معتقد است علت کم‌توجهی سرمایه‌گذاران این است که بیشتر این مواد در زندگی روزمره نامرئی هستند — مصرف‌کنندگان آن‌ها را نمی‌بینند و بنابراین سرمایه‌گذاران نیز آن‌ها را نادیده می‌گیرند. به گفته وی: «اگر قیمت مس بالا یا پایین برود، تأثیری بر زندگی روزمره مردم ندارد — بر خلاف تغییر قیمت مواد غذایی یا بنزین.» مواد معدنی حیاتی و عناصر کمیاب چه هستند و چرا اهمیت دارند؟ اصطلاح مواد معدنی حیاتی به موادی اطلاق می‌شود که برای فناوری‌های مدرن و امنیت ملی ضروری‌اند، در حالی‌که عناصر خاکی کمیاب زیرمجموعه‌ای خاص از آن‌ها هستند — گروهی از عناصر شیمیایی با کاربرد بالا در فناوری‌های پیشرفته مانند مغناطیس، باتری‌ها و سامانه‌های دفاعی. چین حدود ۹۰ درصد بازار جهانی عناصر کمیاب را در اختیار دارد و عمده‌ی باقیمانده در استرالیا تولید می‌شود. همبرو افزود: «پیشرفت فناوری امروز — از هزینه‌های صدها میلیارد دلاری مراکز داده گرفته تا توسعه شبکه‌های برق — به‌شدت به کامودیتی‌ها وابسته است و همین امر تقاضا برای مواد معدنی حیاتی و عناصر کمیاب را افزایش می‌دهد. اما بسیاری از سرمایه‌گذاران هنوز نگاه خود را به این بخش بالا نبرده‌اند.» او هشدار داد: «در اینجا نوعی رضایت و بی‌توجهی وجود دارد و سرمایه‌گذاران سبد خود را برای این حوزه آماده نکرده‌اند. این بزرگ‌ترین اشتباه آن‌هاست.» پیام بلک‌راک به سرمایه‌گذاران همبرو گفت این موضوع یکی از تمرکزهای اصلی صندوق BlackRock World Mining Trust بوده و آن‌ها بخشی از سرمایه‌گذاری‌های صندوق را به عناصر کمیاب و مواد معدنی حیاتی اختصاص داده‌اند. او افزود: «ممکن است لازم باشد یکی از مدیران بزرگ شرکت‌های فناوری اعلام کند که به‌دلیل کمبود عناصر کمیاب، باید برنامه رشد خود را کند کند تا توجه سرمایه‌گذاران جلب شود — در آن زمان قیمت‌ها به‌سرعت جهش خواهند کرد، و احتمالاً آن زمان چندان دور نیست.» و در پایان تأکید کرد: «در نهایت، اگر دولت‌ها نگران تأمین این منابع هستند، شرکت‌ها نیز همین نگرانی را دارند.»

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

گزارش هفتگی بانک آمریکا: صندوق‌های طلا با خروج ۷.۵ میلیارد دلاری مواجه شده‌اند

شاخصBull & Bear بانک آمریکا به ۶.۳ واحد افزایش یافته که نسبت به رقم قبلی ۶.۲ رشد داشته است. صندوق‌های سرمایه‌گذاری طلا در هفته منتهی به چهارشنبه، بیشترین خروج سرمایه هفتگی به ارزش ۷.۵ میلیارد دلار را تجربه کرده‌اند. در همین هفته، بازار سهام ۱۷.۲ میلیارد دلار ورود سرمایه داشته و اوراق قرضه نیز ۱۷ میلیارد دلار جذب کرده‌اند. بازار پول نقد ۳۶.۵ میلیارد دلار ورود سرمایه ثبت کرده و رمزارزها نیز ۶۰۰ میلیون دلار جذب سرمایه داشته‌اند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

مزایده اوراق قرضه ۵ ساله ایالات متحده با بازده ۳.۶۲۵٪ برگزار شد

وزارت خزانه‌داری آمریکا امروز ۷۰ میلیارد دلار اوراق ۵ ساله را در مزایده‌ای نسبتاً موفق با بازده نهایی ۳.۶۲۵٪ به فروش رساند. جزئیات مزایده: بازده نهایی: ۳.۶۲۵٪ سطح پیش‌مزایده (WI): ۳.۶۲۶٪ اختلاف بازدهی (Tail): منفی ۰.۱ واحد پایه (در مقایسه با ۰.۱+ در مزایده پیشین) — نشان‌دهنده تقاضای قوی‌تر نسبت به انتظار نرخ پوشش پیشنهادات (Bid-to-Cover): ۲.۳۸ برابر (در مقابل میانگین ۶ ماهه ۲.۳۵) تقاضای مستقیم (داخلی): ۲۳.۹٪ (کمی پایین‌تر از میانگین ۲۵.۱٪) تقاضای غیرمستقیم (بین‌المللی): ۶۶.۸٪ (بالاتر از میانگین ۶۴.۲٪) سهم فروشندگان اولیه (Dealers): ۹.۳٪ (کمتر از میانگین ۱۰.۷٪) مزایده امروز از منظر تقاضای خارجی قوی‌تر از حد انتظار بود و «Tail» منفی آن نشانه‌ای از استقبال مناسب بازار است. در مجموع می‌توان گفت این مزایده با عملکردی نسبتاً موفق برگزار شد و تمایل سرمایه‌گذاران به اوراق میان‌مدت همچنان بالاست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مزایده اوراق قرضه ۲ ساله ایالات متحده با بازده ۳.۵۰۴٪ برگزار شد

وزارت خزانه‌داری ایالات متحده امروز ۶۹ میلیارد دلار اوراق قرضه ۲ ساله را با بازده ۳.۵۰۴٪ به مزایده گذاشت. جزئیات مزایده اوراق قرضه ۲ ساله: سطح بازدهی: ۳.۵۰۴٪ (مقایسه با ۳.۵۰۳٪ در زمان آغاز مزایده) نرخ پوشش پیشنهادات: ۲.۵۹X (مقایسه با متوسط ۶ ماهه ۲.۵۸X) تقاضای داخلی: ۳۴.۷% (بالاتر از متوسط ۶ ماهه ۳۰.۱%) تقاضای بین‌المللی: ۵۳.۷% (کمتر از متوسط ۶ ماهه ۵۸.۴%) توزیع به‌عهده فروشندگان: ۱۱.۶% (نسبت به متوسط ۶ ماهه ۱۱.۵%) ارزیابی مزایده: C نتایج مزایده به‌طور کلی نه عالی و نه ضعیف بود. تقاضای داخلی بالاتر از حد انتظار بود، اما تقاضای بین‌المللی کمتر از پیش‌بینی‌ها بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزارت خزانه‌داری آمریکا امروز اوراق قرضه ۲ و ۵ ساله را به مزایده گذاشت

وزارت خزانه‌داری ایالات متحده امروز مزایده اوراق قرضه ۲ ساله و ۵ ساله را برگزار کرد و برنامه‌ریزی کرده است که مزایده اوراق ۷ ساله را فردا برگزار کند. این اقدام بخشی از تلاش برای تسریع روند فروش اوراق قرضه پیش از تصمیم نرخ بهره کمیته بازار آزاد فدرال (FOMC) در روز چهارشنبه است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت IBM الگوریتم کوانتومی خود را روی تراشه‌های AMD اجرا کرد

شرکت IBM روز جمعه اعلام کرد که موفق شده یک الگوریتم کلیدی در حوزه رایانش کوانتومی را روی تراشه‌های رایج شرکت AMD اجرا کند؛ اقدامی مهم در مسیر تجاری‌سازی رایانه‌های فوق‌قدرتمند. این شرکت آمریکایی در رقابت با مایکروسافت و گوگل برای توسعه رایانش کوانتومی قرار دارد. گوگل همین هفته از یک الگوریتم پیشرفته جدید رونمایی کرده است. رایانه‌های کوانتومی از واحدهایی به نام «کیوبیت» استفاده می‌کنند تا مسائلی را حل کنند که رایانه‌های معمولی برای حل آن‌ها به هزاران سال زمان نیاز دارند — مانند مدل‌سازی واکنش‌های تریلیون‌ها اتم در طول زمان. اما کیوبیت‌ها مستعد خطا هستند و این خطاها می‌توانند عملکرد مفید تراشه‌های کوانتومی را مختل کنند. IBM در ماه ژوئن اعلام کرده بود که الگوریتمی برای اجرا در کنار تراشه‌های کوانتومی توسعه داده که می‌تواند این خطاها را مدیریت کند. طبق مقاله‌ای که قرار است دوشنبه منتشر شود، این شرکت نشان داده که می‌توان این الگوریتم‌ها را به‌صورت بلادرنگ روی نوعی تراشه قابل‌برنامه‌ریزی (FPGA) ساخت AMD اجرا کرد. جِی گامبتا، معاون بخش رایانش کوانتومی IBM، گفت: «این کار نشان می‌دهد که الگوریتم ما نه‌تنها در دنیای واقعی قابل اجراست، بلکه روی تراشه‌ای در دسترس و مقرون‌به‌صرفه از AMD نیز کار می‌کند.» او افزود: «اجرای موفق این الگوریتم با سرعتی ۱۰ برابر بیشتر از نیاز واقعی، دستاورد بزرگی است.» IBM برنامه‌ای چندساله برای ساخت رایانه کوانتومی به نام Starling تا سال ۲۰۲۹ دارد. گامبتا گفت که توسعه این الگوریتم یک سال زودتر از برنامه‌ریزی اولیه به پایان رسیده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاتایاما، وزیر خزانه‌داری ژاپن: اوئدا بر حفظ سیاست پولی انبساطی تأکید کرده است

کاتایاما، وزیر خزانه‌داری ژاپن: به وزیر خزانه‌داری آمریکا، بسنت، اطلاع دادم که ژاپن مایل است در رسیدگی به مسائل، همکاری مشترک داشته باشد. متعهد به ارتباط دقیق با بازارها درباره اوراق قرضه دولتی ژاپن (JGBs) هستم. گفت‌وگوهای صادقانه درباره کاهش مالیات فروش ادامه خواهد یافت رئیس بانک مرکزی ژاپن، آقای اوئدا، بر اهمیت حفظ سیاست پولی انبساطی تأکید کرد. ارتباط نزدیک میان دولت و بانک مرکزی ضروری است. در حال حاضر نیازی به اظهارنظر بیشتر درباره جهت‌گیری سیاست پولی بانک مرکزی وجود ندارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزارت خزانه‌داری آمریکا زمان‌بندی حراج اوراق قرضه هفته آینده را اعلام کرد

وزارت خزانه‌داری ایالات متحده از برنامه برگزاری حراج اوراق قرضه کوپنی برای هفته آینده خبر داد. طبق این اطلاعیه: ۶۹ میلیارد دلار اوراق دوساله در روز دوشنبه، ۲۷ اکتبر، ۷۰ میلیارد دلار اوراق پنج‌ساله نیز در همان روز، و ۴۴ میلیارد دلار اوراق هفت‌ساله در روز سه‌شنبه، ۲۸ اکتبر به حراج گذاشته خواهند شد. برخلاف روال معمول که حراج‌ها در روزهای سه‌شنبه تا پنج‌شنبه برگزار می‌شود، این بار به دلیل برگزاری نشست FOMC در روز چهارشنبه، وزارت خزانه‌داری تصمیم گرفته است برنامه حراج را به اوایل هفته (دوشنبه و سه‌شنبه) منتقل کند. این جابجایی به‌منظور جلوگیری از تداخل زمانی با تصمیم‌گیری سیاست پولی فدرال رزرو انجام شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزارت خزانه‌داری آمریکا در حراج اوراق ۲۰ ساله، ۱۳ میلیارد دلار اوراق با بازده ۴.۵۰۶٪ فروخت

وزارت خزانه‌داری ایالات متحده روز چهارشنبه در حراج اوراق ۲۰ ساله خود موفق شد ۱۳ میلیارد دلار اوراق قرضه بلندمدت را با بازده نهایی ۴.۵۰۶ درصد به فروش برساند؛ رقمی که اندکی پایین‌تر از سطح بازار پیش از حراج (۴.۵۱۸ درصد) بود. در این حراج، «تِیل» یا فاصله بین نرخ بازده نهایی و نرخ ضمنی بازار، منفی ۱.۲ واحد پایه بود که نسبت به میانگین شش‌ماهه منفی ۰.۲ واحد پایه، نشان‌دهنده تقاضای قوی‌تر از انتظار محسوب می‌شود. همچنین نسبت Bid-to-Cover یا نسبت کل سفارش‌های خرید به حجم عرضه‌شده به ۲.۷۳ برابر رسید، در حالی که میانگین شش‌ماهه این رقم ۲.۶۴ برابر بوده است. از نظر ترکیب خریداران، سرمایه‌گذاران مستقیم (عمدتاً داخلی) سهمی ۲۶.۳ درصدی از خرید را به خود اختصاص دادند که به‌مراتب بالاتر از میانگین اخیر ۲۰.۴ درصد است. در مقابل، سرمایه‌گذاران غیرمستقیم (بین‌المللی) با سهم ۶۳.۶ درصدی اندکی پایین‌تر از میانگین ۶۶.۵ درصد قرار گرفتند. بانک‌های عامل نیز تنها ۱۰ درصد از عرضه را خریداری کردند که نسبت به میانگین شش‌ماهه ۱۳.۱ درصدی کاهش قابل‌توجهی دارد. با توجه به عملکرد بهتر از میانگین در شاخص‌های کلیدی، تحلیل‌گران حراج امروز را با درجه «A» ارزیابی کردند. به‌رغم آنکه این اوراق جزو «off-the-run»‌ها (یعنی اوراق با سررسید کمتر مورد معامله) محسوب می‌شود، تقاضای قوی از سوی خریداران داخلی موجب شد حراج با استقبال مطلوبی روبه‌رو شود و بار قابل‌توجهی از عرضه از دوش بانک‌های عامل برداشته شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار جهانی مس چندقطبی می‌شود

رشد تقاضای جهانی مس برای سال‌های آینده دیگر تحت سلطه چین نخواهد بود؛ بلکه ایالات متحده و هند به محرک‌های اصلی این بازار تبدیل خواهند شد. طبق گزارش رویترز، با کاهش سرعت توسعه زیرساختی و صنعتی چین، سهم این کشور از مصرف جهانی مس از ۵۷٪ به حدود ۵۲٪ تا سال ۲۰۳۱ کاهش خواهد یافت. در مقابل، ایالات متحده و هند نیاز گسترده‌ای به مس برای نوسازی زیرساخت‌ها دارند: ایالات متحده: تقاضای مس آمریکا تا سال ۲۰۳۱ حدود ۵۰٪ افزایش خواهد یافت؛ عمدتاً به دلیل نوسازی شبکه برق فرسوده و ساخت مراکز داده مبتنی بر هوش مصنوعی. هند: تقاضای هند بیش از ۳۰٪ رشد خواهد کرد؛ تحت تأثیر توسعه شبکه انتقال برق برای دستیابی به هدف ملی ۵۰۰ گیگاوات ظرفیت انرژی غیر فسیلی. این تغییرات با عوامل ژئوپلیتیکی نیز تسریع شده‌اند؛ از جمله اعمال تعرفه ۵۰٪ بر محصولات مسی چین توسط آمریکا که تولید داخلی را تقویت کرده و بازار صادراتی چین را محدود می‌کند. در نتیجه، بازار جهانی مس از ساختار متمرکز به سمت یک بازار چندقطبی و پراکنده حرکت می‌کند که تولیدکنندگان و سرمایه‌گذاران باید خود را با آن تطبیق دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

دلار آمریکا از عوامل متعدد ضربه خورد

تمرکز ناگهانی و فزاینده بر بانک‌های منطقه‌ای ایالات متحده در حال ضربه زدن به سهام و دلار است؛ دلار به نوبه خود، تحت تأثیر منفی تجدید قیمت‌گذاری از موضع تسهیلی (داویش) فدرال رزرو، برخی امیدها به آتش‌بس در اوکراین، کاهش قیمت نفت و تنش‌های تجاری جاری آمریکا و چین قرار گرفته است. انتخاب کف برای این روند فروش دلار که ممکن است کمی بیشتر نیز ادامه یابد، دشوار است. دلار آمریکا: عوامل متعددی به طور همزمان به دلار ضربه می‌زنند بازگشت ناگهانی توجه بازار به بانک‌های منطقه‌ای ایالات متحده، یک عامل منفی نسبتاً غیرمنتظره به دلار اضافه کرده است. روز گذشته، سهام ایالات متحده ضربه خورد؛ زیرشاخص بانک‌های منطقه‌ای S&P500، پس از گزارش دو وام‌دهنده (زایونز (Zions) و وسترن الیانس بنکورپ (Western Alliance Bancorp)) در مورد مشکلاتی در وام‌های مرتبط با کلاهبرداری، ۵٪ سقوط کرد. سرایت این امر به سایر دارایی‌های ریسکی نشان می‌دهد که بازارها نه تنها هنوز نسبت به نگرانی‌های بانک‌های منطقه‌ای حساس هستند (میراث سقوط SVB در سال ۲۰۲۳)، بلکه به طور بالقوه نسبت به بازار اعتباری گسترده‌تر نیز حساسیت دارند؛ بازاری که طی چند ماه گذشته با تفاوت قیمت‌های (اسپرد) فوق‌العاده محدود عمل کرده است. برخلاف سال ۲۰۲۳، به نظر می‌رسد این بار خطرات منزوی‌تر (احتمالاً «موردی» است نه «سیستمی») هستند اما می‌توانند به روایتی دامن بزنند که محیط کسب‌وکار و کیفیت اعتباری ایالات متحده در وضعیت بدتری نسبت به آنچه داده‌ها نشان می‌دهند، قرار دارند، شاید به دلیل اعوجاج‌های ناشی از هوش مصنوعی (AI). انتظار می‌رود نظارت بیشتری بر گزارش‌های آتی درآمد بانک‌های منطقه‌ای وجود داشته باشد و هرگونه سرایت بیشتر به سهام آمریکا، فروش دلار را گسترش خواهد داد. در حال حاضر، قراردادهای آتی سهام، بازگشایی منفی ۰.۴ تا ۰.۵ درصدی برای S&P500 و -۰.۹ درصدی برای یورو استاکس (Euro Stoxx) را نشان می‌دهند، در حالی که نیکی (Nikkei) و هانگ سنگ (Hang Seng) در زمان نگارش این مطلب به ترتیب با -۱.۵٪ و -۱.۹٪ معامله می‌شوند. تا به اینجای کار، این امر نشان‌دهنده عملکرد ضعیف استثنایی سهام آمریکا نسبت به سایر بازارهای اصلی نیست، اما این واقعیت که منبع این فروش گسترده یک رویداد آمریکایی است، ناگزیر باعث می‌شود ین ژاپن، فرانک سوئیس و یورو به عنوان مقاصد امن (safe-haven) ارجح شناخته شوند. یکی دیگر از عواملی که به دلار آمریکا کمک نمی‌کند، خبری است مبنی بر اینکه ترامپ ظرف چند هفته آینده با پوتین برای گفتگو در مورد پایان جنگ در اوکراین دیدار خواهد کرد. قیمت نفت از ابتدای هفته تاکنون نزدیک به ۷٪ کاهش یافته است. اختلاف نرخ‌های کوتاه‌مدت نیز علیه دلار در حال حرکت است، به طوری که بازارها اکنون برای کاهش نرخ فدرال رزرو تا پایان سال، به جای ۵۰ نقطه پایه، حتی ۵ نقطه پایه بیشتر قیمت‌گذاری می‌کنند (نشان‌دهنده افزایش شدید انتظارات تسهیلی). در چنین محیط پرنوسانی، انتخاب کف برای دلار آمریکا دشوار است. ممکن است شاخص دلار نیاز داشته باشد تا قبل از یافتن حمایت قوی، تا ۹۷.۵۰ عقب‌نشینی کند، مگر اینکه خبر دلگرم‌کننده داخلی از ایالات متحده امروز به نجات بازار بیاید. یورو: چشم‌ها به ۱.۱۸۰؟ جفت ارز EURUSD روز گذشته مجدداً افزایش یافت اما عمدتاً به دلیل تضعیف دلار آمریکا بود، چرا که بازارها عمدتاً قیمت‌گذاری کرده بودند که نخست‌وزیر فرانسه، لوکورنو، از لوایح عدم اعتماد جان سالم به در خواهد برد. همانطور که در اینجا بحث شد، لوکورنو عملاً با متوقف کردن اصلاحات بازنشستگی، ثبات سیاسی را با مشکلات بودجه‌ای بیشتر معاوضه کرد. این موضوع – جدای از تضمین‌های بسیار اندک در مورد دوام این دولت جدید – باعث شده است که اختلاف قیمت اوراق قرضه ۱۰ ساله فرانسه (OAT) و آلمان (Bund) در بالای ۷۵ نقطه پایه باقی بماند، که این شکاف (اختلاف نرخ بهره) حدود ۱۰ نقطه پایه بیشتر از میزانی است که در اواسط ماه اوت بود. با این حال، این میزان برای یورو کافی است تا بخش خوبی از ریسک فرانسه را از قیمت‌گذاری خارج کند و در صورتی که سقوط دولت جدید قبل از پایان سال رخ ندهد، این امر باید به EURUSD اجازه دهد که دوباره بر محرک‌های کانونی بازار (نرخ‌ها و سهام) تمرکز کند. همانطور که در بالا بحث شد، دلار همچنان در موقعیت شکننده‌ای قرار دارد و شکست سطح ۱.۱۷۵۰ قطعاً امکان‌پذیر است، با این حال، سطح ۱.۱۸۰ دوباره بسیار واقع‌بینانه به نظر می‌رسد. دیدار آتی ترامپ و پوتین نیز می‌تواند حدس و گمان‌های مثبت برای یورو در مورد آتش‌بس در اوکراین را جذب کند. تیم تحلیل ING پیش‌نمایشی از انتخابات هلند (۲۹ اکتبر) منتشر کرده است. ما در حال حاضر آن را به عنوان یک رویداد ریسک بزرگ برای یورو پیش‌بینی نمی‌کنیم: محتمل‌ترین نتیجه، پارلمانی چندپاره است و اکثر احزاب تمایلی به تشکیل دولت با حزب ضد اروپایی PVV به رهبری خیرت ویلدرز، که در نظرسنجی‌ها پیشتاز است، ندارند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

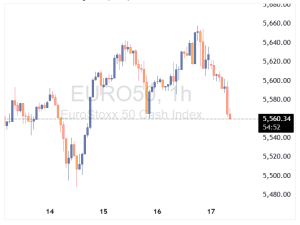
شاخص‌های اروپا معاملات را منفی آغاز کردند

بازارهای سهام اروپا امروز با فشار شدید فروش آغاز شدند؛ شروعی بسیار ضعیف برای آخرین روز معاملاتی هفته. شاخص‌های اصلی اروپایی در حال افت هستند: Eurostoxx: منفی ۱.۵٪ DAX آلمان: منفی ۲.۰٪ CAC 40 فرانسه: منفی ۱.۲٪ FTSE بریتانیا: منفی ۱.۴٪ IBEX اسپانیا: منفی ۰.۶٪ FTSE MIB ایتالیا: منفی ۲.۰٪ این افت پس از فروش سنگین در بازار آمریکا در روز گذشته رخ داده و در اروپا نیز بی‌ثباتی سیاسی در فرانسه به نگرانی‌ها افزوده است. آخرین خبرها حاکی از آن است که اتحادیه اروپا در حال بررسی قطع بودجه کشورهایی است که اصلاحات لازم در سیستم بازنشستگی خود را انجام نمی‌دهند. در همین حال، آتی شاخص S&P 500 آمریکا نیز ۱٪ افت کرده و این کاهش ممکن است رشد هفتگی بازار را که از روز دوشنبه آغاز شده بود، کاملاً از بین ببرد. به‌طور کلی، فضای بازار در پایان هفته بسیار متزلزل و منفی به نظر می‌رسد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طلا پنج روز متوالی رشد کرد

رالی طلا همچنان ادامه دارد و در این هفته بدون توقف بوده است؛ قیمت طلا بیش از ۳۰۰ دلار افزایش یافته و اکنون در تلاش است تا پنج روز متوالی رشد را ثبت کند. امروز نیز با وجود نوسان شدید در بازار آسیا که قیمت را تا سطح ۴۲۸۰ دلار پایین آورد، خریدهای جدید باعث بازگشت قیمت به محدوده ۴۳۷۰ دلار شده‌اند. در همین حال، بازار اوراق قرضه آمریکا نیز دستخوش تحولات تازه‌ای شده است. تنش‌های تجاری میان آمریکا و چین همچنان عامل فشار هستند، اما اکنون بازدهی اوراق ۱۰ ساله خزانه‌داری آمریکا در حال شکست سطح ۴٪ قرار دارد — که می‌تواند نشانه‌ای از تغییر مهم در فضای بازار باشد. تحلیلگران هشدار داده‌اند که این نقطه عطف می‌تواند پیامدهای گسترده‌ای برای بازارهای مالی در نیمه دوم ماه اکتبر داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی رویترز: بازده اوراق ۱۰ ساله آمریکا به ۴.۱۰٪ می‌رسد اما ریسک افزایش همچنان بالاست

تازه‌ترین نظرسنجی رویترز از استراتژیست‌های اوراق قرضه، پیش‌بینی‌های جدیدی برای بازده اوراق خزانه‌داری آمریکا ارائه داده است. بر اساس این نظرسنجی، انتظار می‌رود بازده اوراق ۱۰ ساله طی سه ماه آینده به ۴.۱۰٪ افزایش یابد و در شش ماه آینده نیز در همین سطح باقی بماند. این پیش‌بینی اندکی کمتر از پیش‌بینی ۴.۲۰٪ در نظرسنجی ماه سپتامبر است. با این حال، نظرسنجی نشان می‌دهد که بازده اوراق ۲ ساله مسیر نزولی در پیش دارد و احتمالاً در شش ماه آینده به ۳.۴۰٪ و در یک سال آینده به ۳.۳۵٪ کاهش خواهد یافت. این کاهش، حاکی از انتظار بازار برای تعدیل سیاست‌های پولی از سوی فدرال رزرو در آینده است. نکته مهم و قابل توجه این گزارش، نظر ۱۹ نفر از ۳۱ استراتژیست است که اعتقاد دارند احتمال اینکه بازده اوراق ۱۰ ساله بیشتر از پیش‌بینی‌ها افزایش یابد، بالاتر از احتمال کاهش آن است. این موضوع نشان‌دهنده ریسک پنهان در بازار اوراق قرضه و فشار احتمالی بر هزینه استقراض دولت در آینده است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بازار اوراق قرضه امریکا به‌دلیل روز کلمب تعطیل است

بازار سهام آمریکا باز است و نگاه‌ها به وال‌استریت دوخته شده، به‌ویژه پس از آشفتگی‌های روز جمعه. بازار اوراق قرضه به‌دلیل تعطیلی ملی به مناسبت روز کلمب (روز کلمب سالگرد ورود کریستف کلمب به آمریکا در ۱۴۹۲ است) بسته خواهد بود اما باز بودن بازار سهام باعث شده آغاز هفته همچنان پرتحرک باشد. این در حالی‌ست که ترامپ با اظهارات خود درباره تعرفه‌های چین بار دیگر خبرساز شده است. برخی گمانه‌زنی‌ها حاکی از آن است که ممکن است در تعرفه‌ها عقب‌نشینی کند اما فعلاً شمارش معکوس تا اول نوامبر ادامه دارد. معاملات آتی سهام آمریکا در سطح بالاتری قرار دارند و نشانه‌هایی از احتمال آشتی میان دو طرف پیش از تشدید تنش‌ها دیده می‌شود. در کانادا نیز تعطیلات آخر هفته طولانی برقرار است، بنابراین معاملات در آمریکای شمالی با برنامه‌ای آرام آغاز می‌شود. البته نباید انتظار زیادی از جلسه معاملاتی اروپا داشت، چرا که همچنان خبری از انتشار داده‌های اقتصادی مهم نیست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تقاضای قوی در حراج اوراق ۳۰‌ساله خزانه‌داری آمریکا؛ بازده در سطح ۴.۷۳۴٪

وزارت خزانه‌داری ایالات متحده در تازه‌ترین حراج خود، ۲۲ میلیارد دلار اوراق قرضه ۳۰‌ساله را با بازده نهایی ۴.۷۳۴٪ به فروش رساند. این رقم اندکی بالاتر از سطح بازده ضمنی پیش از حراج (WI: ۴.۷۳۰٪) بود و تِیل مثبت ۰.۴ واحد پایه را رقم زد؛ در حالی‌که میانگین شش‌ماهه این شاخص منفی ۰.۲ واحد پایه بوده است. نسبت Bid-to-Cover در این حراج ۲.۳۸ برابر بود که تقریباً هم‌سطح با میانگین شش‌ماهه (۲.۳۷) ارزیابی می‌شود. از منظر ترکیب خریداران: سرمایه‌گذاران مستقیم (Directs) حدود ۲۶.۹٪ از کل حجم را خریداری کردند (میانگین شش‌ماهه: ۲۵.۸٪). سرمایه‌گذاران غیرمستقیم (Indirects) – که عمدتاً نمایانگر تقاضای خارجی‌اند – سهمی ۶۵.۵٪ داشتند که بالاتر از میانگین ۶۱.۲٪ بود. در نتیجه، تنها ۸.۷٪ از اوراق برای دیلرها باقی ماند (در مقایسه با میانگین ۱۳٪). به‌طور کلی، علی‌رغم بازدهی اندکی بالاتر از سطح بازار، حراج از نظر تقاضای بین‌المللی و مشارکت سرمایه‌گذاران نهادی موفق ارزیابی می‌شود. در مجموع، عملکرد این حراج با نمره «B» رتبه‌بندی شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تقاضای ضعیف‌تر از انتظار در مزایده ۳۹ میلیارد دلاری اوراق ده‌ساله خزانه‌داری آمریکا

وزارت خزانه‌داری ایالات متحده امروز مزایده فروش ۳۹ میلیارد دلار اوراق ده‌ساله خزانه‌داری را برگزار کرد که با بازده نهایی ۴.۱۱۷ درصدی به پایان رسید. این رقم اندکی بالاتر از سطح پیش از مزایده (WI) در ۴.۱۱۴ درصد بود و نشان می‌دهد تقاضا نسبت به عرضه تا حدی کمتر از انتظار بوده است. بر اساس داده‌های منتشرشده، جزئیات مزایده به شرح زیر است: بازده نهایی (High yield): ‌۴.۱۱۷٪ تیل (Tail): مثبت ۰.۳ واحد پایه (در مقایسه با میانگین شش‌ماهه منفی ۰.۹ واحد پایه) نسبت تقاضا به عرضه (Bid-to-cover): ‌۲.۴۸ برابر، پایین‌تر از میانگین شش‌ماهه ۲.۵۷ برابر سهم تقاضای داخلی (Directs): ‌۲۴.۱٪ در مقابل میانگین ۱۶.۳٪ سهم تقاضای بین‌المللی (Indirects): ‌۶۶.۸٪ در برابر میانگین ۷۳.۷٪ سهم بانک‌های عامل (Dealers): ‌۹.۰۹٪ در برابر میانگین ۱۰٪ نتیجه‌ی این مزایده به‌طور کلی درجه‌ی “C” دریافت کرد؛ زیرا Tail مثبت و نسبت پوشش پایین‌تر از میانگین شش‌ماهه، نشانه‌هایی از تقاضای کمتر نسبت به مزایده‌های اخیر بود. با این حال، افزایش قابل‌توجه سهم خریداران داخلی (Directs) به ۲۴.۱ درصد نشان می‌دهد تقاضای داخلی همچنان قوی است، هرچند سرمایه‌گذاران خارجی در این دور مشارکت کمتری داشتند. این مزایده دومین بخش از سه مزایده کوپن‌دار خزانه‌داری در هفته جاری است و پس از تقاضای مطلوب برای اوراق سه‌ساله روز گذشته، نشان می‌دهد که بازار در بخش اوراق میان‌مدت همچنان احتیاط را در پیش گرفته است. معامله‌گران اکنون به‌دقت واکنش بازار اوراق و دلار را به این مزایده دنبال می‌کنند، زیرا نتایج ضعیف‌تر از انتظار می‌تواند فشار موقتی بر بازدهی‌ها و اعتماد بازار وارد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بحران عرضه در بازار مس؛ فرصت تازه برای صعود قیمت‌ها

بازار جهانی مس بار دیگر با شوک عرضه مواجه شده و همین مسئله، فرصت تازه‌ای برای رشد قیمت این فلز حیاتی ایجاد کرده است. پس از رانش زمین در معدن گراسبرگ متعلق به شرکت Freeport McMoran که دومین معدن بزرگ مس جهان محسوب می‌شود، فعالیت استخراج در این مجموعه متوقف شده و بازار را وارد وضعیت کمبود عرضه کرده است. بر اساس برآورد گلدمن ساکس، بازگشت کامل تولید این معدن تا سال ۲۰۲۷ زمان خواهد برد. در همین حال، تولید در معدن Cobre Panama — دهمین معدن بزرگ جهان — نیز به‌دلیل ناآرامی‌های اجتماعی و دستور دولت پاناما متوقف مانده است. اما تازه‌ترین ضربه از سوی شرکت Teck Resources وارد شد. این شرکت کانادایی امروز پیش‌بینی تولید معدن جدید خود (QB2) را تا سال ۲۰۲۸ کاهش داد و اعلام کرد با هزینه‌های سنگین و مشکلات فنی مواجه است. مقایسه پیش‌بینی‌های جدید با انتظارات بازار نشان می‌دهد افت قابل‌توجهی در حجم تولید پیش‌روست: ۲۰۲۵: ‌۱۸۰ هزار تن (در برابر انتظار ۲۰۸ هزار تن) ۲۰۲۶: ‌۲۱۷.۵ هزار تن (در برابر ۲۵۷ هزار تن) ۲۰۲۷: ‌۲۵۷.۵ هزار تن (در برابر ۲۷۴ هزار تن) ۲۰۲۸: ‌۲۳۷.۵ هزار تن (در برابر ۲۷۲ هزار تن) علاوه بر این، هزینه نقدی استخراج نیز به محدوده ۲.۶۵ تا ۳ دلار به‌ازای هر پوند افزایش یافته است. شرکت هشدار داده در صورت تداوم مشکلات فنی، ریسک کاهش بیشتر تولید در سال‌های ۲۰۲۶ و ۲۰۲۷ نیز وجود دارد. تحلیل‌گران معتقدند این اخبار نشان می‌دهد توسعه معادن مس جدید فرآیندی زمان‌بر و پرهزینه است؛ پروژه QB2 از سال ۲۰۱۸ (پس از دهه‌ها برنامه‌ریزی) آغاز شد و همچنان با چالش‌های عملیاتی روبه‌روست. در حالی‌که روند جهانی برق‌رسانی، توسعه شبکه‌ها و گذار به انرژی‌های پاک تقاضا برای مس را به‌شدت افزایش می‌دهد، کمبود عرضه می‌تواند قیمت‌ها را در ماه‌های آینده در مسیر صعودی نگه دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزارت خزانه‌داری آمریکا ۵۸ میلیارد دلار اوراق سه‌ساله با بازده ۳.۵۷۶٪ عرضه کرد

وزارت خزانه‌داری ایالات متحده روز سه‌شنبه در حراج جدید خود ۵۸ میلیارد دلار اوراق قرضه سه‌ساله را با بازده نهایی ۳.۵۷۶٪ به فروش رساند. سطح بازده پیش از حراج (WI) برابر با ۳.۵۸۴٪ بود که اندکی بالاتر از نرخ نهایی قرار گرفت. تیل (Tail) منفی ۰.۸ واحد پایه ثبت شد، در حالی که میانگین شش‌ماهه آن مثبت ۰.۵ واحد پایه بوده است(نشانه‌ای از عجله خریداران برای ورود به حراج و تقاضای نسبتاً قوی.) جزئیات تقاضا: متوسط پوشش تقاضا (Bid-to-Cover): برابر با ۲.۶۶ برابر، در مقایسه با میانگین ۲.۵۵ برابر در شش ماه گذشته — نشان‌دهنده‌ی تقاضای سالم و بالاتر از میانگین. خریداران مستقیم (Directs): ۲۶.۵۸٪ از کل عرضه (میانگین شش‌ماهه: ۲۰.۵٪) — افزایش قابل توجه تقاضای داخلی. خریداران غیرمستقیم (Indirects) که معمولاً سرمایه‌گذاران خارجی هستند، ۶۲.۷٪ از اوراق را خریداری کردند (کمی کمتر از میانگین ۶۴.۱٪). دیلرهای اولیه (Dealers) تنها ۱۰.۷۲٪ از اوراق را در اختیار گرفتند، که پایین‌تر از میانگین شش‌ماهه‌ی ۱۵.۴٪ است. نمره نهایی حراج: -A این حراج نشان‌دهنده‌ی تقاضای قوی از سوی سرمایه‌گذاران داخلی است، هرچند مشارکت سرمایه‌گذاران خارجی اندکی پایین‌تر از معمول بود. نسبت بالای Bid-to-Cover و Tail منفی تأیید می‌کند که بازار همچنان به خرید اوراق خزانه تمایل دارد، حتی در بحبوحه‌ی تعطیلی دولت فدرال و چشم‌انداز نامشخص اقتصادی.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازده اوراق قرضه ۳۰ ساله ژاپن کاهش یافت

حجم انتشار: ۵۳۶.۸ میلیارد ین (در مقایسه با ۵۳۰.۶ میلیارد ین قبلی) میانگین بازده: ۳.۲۴۸٪ (در مقایسه با ۳.۲۶۴٪ قبلی) نسبت تقاضا به عرضه (Bid/Cover): ۳.۴۱۱ (در مقایسه با ۳.۳۰۸ قبلی) بازده نهایی (Tail Yield): ۳.۲۵۹٪ (در برابر برآورد ۳.۲۷۷٪)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تقاضا برای اوراق قرضه ۱۰ ساله ژاپن کاهش یافت

در حراج اوراق قرضه ۱۰ ساله دولت ژاپن که روز پنج‌شنبه برگزار شد، تقاضای سرمایه‌گذاران کاهش یافت. این افت در شرایطی رخ داد که تنها چند روز تا انتخابات رهبری حزب حاکم باقی مانده و احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن نیز در حال افزایش است. پس از اعلام نتایج حراج، آتی‌های اوراق قرضه دولتی رشد اولیه خود را از دست دادند؛ زیرا نسبت متوسط پوشش تقاضا (bid-to-cover) به ۳.۳۴ کاهش یافت، در حالی که در حراج ماه سپتامبر این رقم ۳.۹۲ بود. همچنین، فاصله بین قیمت متوسط و پایین‌ترین قیمت پذیرفته‌شده (tail) به بالاترین سطح از ماه مارس تاکنون رسید، که نشانه‌ای دیگر از ضعف تقاضا در بازار است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اینتل برای تبدیل شدن به تولیدکننده تراشه‌های AMD وارد مذاکره شد

بر اساس گزارش‌ها، شرکت اینتل (Intel) در حال مذاکرات اولیه با رقیب خود، AMD، است تا این شرکت را به عنوان مشتری به کارخانه‌های تولیدی خود اضافه کند. این اقدام به عنوان یک رأی اعتماد دیگر به این تراشه‌ساز که با چالش‌هایی روبرو است، تلقی می‌شود. در هفته‌های اخیر، اینتل حمایت مالی و عمومی کاخ سفید، انویدیا (Nvidia) و سافت‌بانک (SoftBank) را جلب کرده و در حال گفتگو برای جلب حمایت اپل نیز می‌باشد. در حال حاضر، طراحی تراشه‌های AMD عمدتاً توسط شرکت تایوانی TSMC تولید می‌شود و اینتل هنوز فاقد فناوری لازم برای تولید پیشرفته‌ترین و سودآورترین تراشه‌های AMD است. هنوز مشخص نیست در صورت دستیابی به توافق، چه بخشی از فرآیند تولید به اینتل منتقل خواهد شد و آیا این همکاری با سرمایه‌گذاری مستقیم AMD همراه خواهد بود یا خیر. به گفته منابع آگاه، این امکان وجود دارد که هیچ توافقی حاصل نشود. سخنگویان اینتل و AMD از اظهار نظر در این مورد خودداری کردند. پس از انتشار این خبر، سهام اینتل حدود ۳.۵ درصد افزایش یافت. کارخانه‌های تولید تراشه اینتل در مقایسه با TSMC ضعیف‌تر تلقی می‌شوند، اما شرکت‌های بزرگ آمریکایی، به دنبال ترجیح دولت ترامپ برای داشتن یک قهرمان آمریکایی در تولید تراشه، بخشی از تولید خود را، عمدتاً برای تراشه‌های کمتر پیشرفته، به کارخانه‌های داخلی اینتل منتقل کرده‌اند. این در حالی است که پیشرفت سریع در تراشه‌های هوش مصنوعی (AI)، که انویدیا پیشگام آن بوده، اینتل را از رقابت عقب انداخته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر