TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,639.48 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

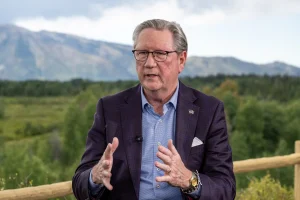
هامک، عضو فدرال رزرو: نرخ بهره فعلی ایده‌آل است

در یک نگاه ایستگاه خنثی: فدرال رزرو معتقد است نرخ بهره فعلی در نقطه تعادل است و نیازی به دستکاری فوری ندارد. زنگ خطر طلا: صعود فلز زرد از دیدگاه هامک، سیگنالی از زنده بودن شعله‌های تورم در زیر خاکستر اقتصاد است. بحران بدهی: هشدار بی‌سابقه درباره مسیر «ناپایدار» بدهی‌های دولت آمریکا که می‌تواند بازدهی اوراق قرضه را تکان دهد. صبر استراتژیک: اولویت فدرال رزرو از «دقت در تنظیم» به «صبر در نظارت» تغییر یافته است. در حالی که بازارهای جهانی برای کاهش نرخ بهره روزشماری می‌کنند، سیگنال جدید فدرال رزرو حکایت از یک «توقف طولانی‌مدت» دارد. یوتوتایمز در این گزارش بررسی می‌کند که چرا رئیس فدرال رزرو کلیولند با اشاره به «بدهی‌های ناپایدار آمریکا» و «پرواز قیمت طلا»، ترمز انتظارات خوش‌بینانه بازار را کشیده است. یوتوتایمز - ۱۲ فوریه ۲۰۲۶: بث هامک، از چهره‌های تاثیرگذار فدرال رزرو، با انتشار بیانیه‌ای جدید، آب پاکی را روی دست معامله‌گرانی ریخت که انتظار کاهش سریع نرخ بهره را داشتند. به گزارش اختصاصی یوتوتایمز، هامک با اعلام اینکه نرخ بهره فعلی «دقیقاً در سطح خنثی» قرار دارد، تاکید کرد که سیاست‌های پولی فعلی نه ترمز اقتصاد را کشیده‌اند و نه گاز آن را می‌فشارند؛ وضعیتی که او آن را کالیبراسیون درست و منطقی می‌نامد. “ «در مجموع، پیام فدرال رزرو کلیولند به بازارها شفاف است: بازار کار در تعادل است، رشد اقتصادی ادامه دارد و تورم هنوز کاملاً تسلیم نشده است؛ بنابراین، هیچ عجله‌ای برای کاهش نرخ بهره وجود ندارد.» یوتوتایمز طلا؛ آژیر خطر تورم نکته‌ای که در تحلیل یوتوتایمز بسیار حائز اهمیت است، نگاه هامک به بازارهای موازی است. او معتقد است جهش اخیر قیمت طلا و سایر فلزات گرانبها صرفاً یک نوسان ساده نیست، بلکه می‌تواند نشان‌دهنده نگرانی‌های عمیق بازار از ماندگاری تورم باشد. این اظهارنظر به این معناست که فدرال رزرو هنوز به طور کامل از مهار تورم اطمینان ندارد و ترجیح می‌دهد به جای «تنظیم دقیق» نرخ‌ها، سیاست صبر و مشاهده را در پیش بگیرد. بدهی آمریکا؛ بمب ساعتی در زیر میز فدرال رزرو اما جنجالی‌ترین بخش سخنان هامک به موضوعی خارج از وظایف مستقیم فدرال رزرو برمی‌گشت: بدهی‌های دولت آمریکا. او صراحتاً هشدار داد که مسیر فعلی بدهی‌های عمومی «ناپایدار» است. یوتوتایمز بر این باور است که این نوع موضع‌گیری می‌تواند ریسک سررسید اوراق قرضه را افزایش داده و بازدهی‌های بلندمدت را در بازار جابه‌جا کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشمید: حفظ سیاست‌های محدودکننده برای مهار تورم همچنان ضروری است

شوک‌های قیمتی با توجه به واکنش فدرال رزرو، ماهیتی موقتی داشته‌اند و تمرکز اصلی باید بر هدف تورمی ۲ درصدی باقی بماند. بهبودهای اخیر بهره‌وری ممکن است بیشتر ناشی از ماندگاری طولانی‌تر نیروی کار در مشاغل باشد، نه صرفاً پیشرفت فناوری. فرصت‌هایی برای کاهش تقاضای ذخایر بانکی و در نتیجه کوچک‌تر شدن ترازنامه فدرال رزرو وجود دارد. سطح فعلی تورم نشان می‌دهد تقاضا همچنان قوی‌تر از بهبودهای سمت عرضه باقی مانده است. افزایش بهره‌وری می‌تواند امکان رشد سریع‌تر بدون تورم را فراهم کند، اما اقتصاد هنوز به آن نقطه نرسیده است. در شرایط فعلی و با نزدیک شدن تورم به ۳ درصد، حفظ سیاست پولی محدودکننده منطقی ارزیابی می‌شود. شواهدی مبنی بر اینکه نرخ‌های بهره فعلی به‌طور جدی اقتصاد را محدود کرده باشند، مشاهده نمی‌شود. کاهش بیشتر نرخ بهره می‌تواند باعث تداوم طولانی‌تر فشارهای تورمی شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

یارِد، رئیس موقت شورای مشاوران اقتصادی کاخ سفید: گزارش اشتغال فوق‌العاده بود و ایجاد شغل در بخش خصوصی بالاتر از انتظارات بود.

فدرال رزرو باید بین دو ماموریت خود تعادل برقرار کند و نگاه آینده‌نگر داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گلدمن ساکس: بازار کار در حال فشرده شدن است، تمرکز فدرال رزرو دوباره به تورم بازمی‌گردد

  کی هیگ از گلدمن ساکس می‌گوید که بازار کار دوباره در حال فشرده شدن است، اگرچه هنوز نیاز به پیشرفت بیشتری وجود دارد. با رشد اقتصادی بالاتر از انتظارات، تمرکز فدرال رزرو دوباره به تورم بازمی‌گردد. او همچنان انتظار دو کاهش نرخ بهره در سال جاری را دارد، اما انتشار داده قوی شاخص قیمت مصرف‌کننده (CPI) در روز جمعه می‌تواند ریسک‌ها را به سمت سیاست‌های سخت‌گیرانه‌تر متمایل کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رویترز: نگرانی‌ها از دوره وارش در فدرال رزرو بالا گرفته است

نظرسنجی رویترز نشان می‌دهد که ۶۰ نفر از ۱۰۱ اقتصاددان انتظار دارند فدرال رزرو تا پایان ژوئن نرخ بهره را ۲۵ نقطه پایه کاهش دهد و به محدوده ۳.۲۵ تا ۳.۵۰ درصد برساند. (در نظرسنجی ژانویه، هیچ اجماعی وجود نداشت) ۴۹ نفر از ۵۳ اقتصاددان هشدار داده‌اند که ریسک اصلی دوره ریاست وارش، اتخاذ سیاست پولی بیش از حد انبساطی توسط فدرال رزرو است. همچنین ۴۱ نفر از ۵۷ اقتصاددان ابراز نگرانی کرده‌اند که پس از پایان دوره ریاست پاول، استقلال فدرال رزرو ممکن است تضعیف شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فراتر از شایعات؛ فدرال رزرو دقیقاً به دنبال چه عددی در گزارش اشتغال است؟

در یک نگاه تله آماری: اگرچه محدوده پیش‌بینی‌ها تا ۱۳۵ هزار شغل است، اما اکثر غول‌های بانکی روی عدد ۵۰ تا ۸۵ هزار متمرکز شده‌اند. خط قرمز پاول: فدرال رزرو برای جلوگیری از بحران، به حداقل ۳۰ تا ۵۰ هزار شغل جدید در ماه نیاز دارد. نرخ بیکاری؛ پادشاه داده‌ها: اجماع سنگین ۷۷ درصدی روی عدد ۴.۴٪ نشان می‌دهد که کوچک‌ترین تغییر در این نرخ، زلزله‌ای در بازار ارز ایجاد می‌کند. بازنگری‌های بی‌اهمیت: برخلاف هیاهوی رسانه‌ها، بازنگری داده‌های سال ۲۰۲۵ تأثیر چندانی بر آینده سیاست‌های پولی نخواهد داشت. معامله‌گران وال‌استریت در انتظار یک غافلگیری بزرگ؛ آیا تمرکز بیش از حد بر اعداد قدیمی، بازار را از واقعیتِ فعلی نرخ بیکاری غافل کرده است؟ یوتوتایمز در این گزارش تحلیلی، کالبدشکافی دقیقی از توزیع پیش‌بینی‌های NFP ارائه می‌دهد تا بدانید دقیقاً در کدام نقطه، ماشه نوسانات شدید بازار کشیده خواهد شد. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: امروز بازارها در حالی به استقبال گزارش اشتغال (NFP) می‌روند که تمرکز صرف بر عدد «اجماع»، می‌تواند یک خطای استراتژیک برای معامله‌گران باشد. بررسی‌های اختصاصی یوتوتایمز نشان می‌دهد که اگرچه محدوده تخمین‌ها بسیار وسیع است، اما هسته اصلی پیش‌بینی‌ها در منطقه ۵۰ تا ۸۵ هزار شغل متمرکز شده است. این یعنی حتی اگر داده‌ها مطابق میل بازار منتشر شوند اما در مرز پایین این محدوده باشند، باز هم باید منتظر یک شوک قیمتی باشیم. “ «امروز روز تمرکز بر جزئیات است؛ جایی که توزیع آرا و نرخ بیکاری، سرنوشت جفت‌ارزهای اصلی را رقم خواهند زد.» یوتوتایمز چرا نرخ بیکاری ۴.۴ درصد سرنوشت‌ساز است؟ برخلاف دوره‌های قبل، این بار نبرد اصلی بر سر تعداد شغل‌های ایجاد شده نیست. طبق تحلیل یوتوتایمز، فدرال رزرو و شخص جروم پاول، لنز دوربین خود را روی نرخ بیکاری تنظیم کرده‌اند. با توجه به اینکه ۷۷ درصد از اقتصاددانان روی عدد ۴.۴ درصد توافق دارند، هرگونه انحراف (حتی ۰.۱ درصدی) از این مرز، می‌تواند به معنای تغییر فوری در انتظارات نرخ بهره و جهت‌گیری دلار باشد. عبور از سایه گذشته درحالی که رسانه‌ها به شدت بر بازنگری داده‌های حقوق و دستمزد سال ۲۰۲۵ تمرکز کرده‌اند، تحلیلگران یوتوتایمز معتقدند این داده‌ها تنها «تاریخ» هستند و تأثیری بر آینده ندارند. واقعیت فعلی این است که اقتصاد آمریکا برای حفظ تعادل، به حداقل ۳۰ تا ۵۰ هزار شغل ماهانه نیاز دارد. هر عددی بالاتر از این، می‌تواند سوخت لازم برای جهش دلار را فراهم کند و هر عددی کمتر از آن، زنگ خطر رکود را با صدای بلندتری به صدا در خواهد آورد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تله‌ی ۳۷ هزارتایی در بازار فارکس؛ آیا دلار از پیش‌بینی‌های ترسناک عبور می‌کند؟

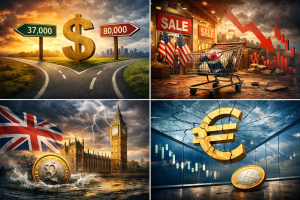
در یک نگاه دلار در دوراهی: پیش‌بینی‌ها از عدد ۳۷ هزار تا ۸۰ هزار شغل متغیر است؛ هر عددی زیر ۶۵ هزار، دلار را به لرزه می‌اندازد. سقوط قدرت خرید: کاهش حجم واقعی خرده‌فروشی در آمریکا، زنگ خطر رکود و کاهش رشد GDP را به صدا درآورده است. بحران پوند: احتمال ۷۰ درصدی استعفای نخست‌وزیر انگلیس، پوند را در برابر یورو بی‌دفاع کرده است. سقف شیشه‌ای یورو: عبور یورو از مرز ۱.۲۰ می‌تواند بانک مرکزی اروپا را مجبور به مداخله کلامی یا کاهش نرخ بهره کند. امروز روز سرنوشت برای دلار است؛ در حالی که بازارها خود را برای یک گزارش اشتغال فاجعه‌بار آماده کرده‌اند، برخی تحلیلگران از یک «غافلگیری معکوس» سخن می‌گویند. یوتوتایمز در این گزارش بررسی می‌کند که آیا دلار می‌تواند از تله «کوین هست» فرار کند یا سقوط به کانال ۹۶ در انتظار اسکناس سبز خواهد بود. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: امروز نگاه تمامی معامله‌گران به گزارش اشتغال بخش غیرکشاورزی آمریکا (NFP) دوخته شده است. پس از هشدارهای جنجالی هفته جاری، «عدد نجوا شده» در بازار به شدت کاهش یافته و برخی معامله‌گران در انتظار عددی در حدود ۳۷ هزار شغل هستند. با این حال، تحلیلگران یوتوتایمز به نقل از کارشناسان ING معتقدند اگر آمار واقعی به ۸۰ هزار شغل نزدیک شود، دلار می‌تواند بخشی از ریزش‌های اخیر خود را جبران کند؛ هرچند این بازیابی احتمالاً موقت و کوتاه‌مدت خواهد بود. وضعیت بحرانی مصرف‌کننده آمریکایی داده‌های دیروز خرده‌فروشی نشان داد که خریداران آمریکایی عقب‌نشینی کرده‌اند. ثابت ماندن میزان فروش در دسامبر عملاً به معنای کاهش حجم خرید با احتساب تورم است. این موضوع نه تنها رشد اقتصادی فصول آینده را تهدید می‌کند، بلکه فدرال رزرو را برای کاهش نرخ بهره در ماه آوریل تحت فشار قرار می‌دهد. یورو و پوند؛ درگیر نوسانات سیاسی و تکنیکال در جبهه اروپا، تحلیلگران در گزارش اخیر خود به نکته‌ای حیاتی اشاره کرده‌اند: اگر گزارش اشتغال امروز فراتر از انتظار ضعیف باشد، جفت‌ارز EURUSD پتانسیل پرواز تا مرز ۱.۲۵ را خواهد داشت. این سطح، یک «مرز قرمز» برای بانک مرکزی اروپا محسوب می‌شود؛ چرا که صعود یورو به این کانال می‌تواند مقامات اروپایی را برای جلوگیری از کاهش تورم، به مداخله فوری و حتی کاهش نرخ بهره مجبور کند. با این حال، یوتوتایمز به نقل از ING گزارش می‌دهد که سناریوی محتمل‌تر فعلی، یک اصلاح موقت به سمت ۱.۱۸۰ است، مگر آنکه داده‌های NFP آواری بر سر دلار شوند. از سوی دیگر، پوند انگلیس روزهای سختی را سپری می‌کند. شایعات استعفای نخست‌وزیر تا اواسط سال جاری میلادی و ترس از سیاست‌های مالی جانشین احتمالی او، پوند را در یک مارپیچ نزولی قرار داده و هدف ۰.۸۸ را برای جفت‌ارز EURGBP کاملاً در دسترس کرده است. امروز بازار فارکس در یک «نقطه عطف» قرار دارد. اگر داده‌های اشتغال به‌شدت ضعیف باشد، شاخص دلار (DXY) به سرعت سطح ۹۶.۰ را آزمایش خواهد کرد، اتفاقی که می‌تواند آرایش تمام جفت‌ارزهای اصلی را برای ماه‌های آینده تغییر دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هشدار گلدمن ساکس؛ آیا گزارش اشتغال ژانویه بازار را غافلگیر می‌کند؟

در یک نگاه پیش‌بینی اشتغال ژانویه: تنها ۴۵ هزار شغل جدید مدل آماری تولد–مرگ عامل اصلی ریسک نزولی بازار کار در حال خنک شدن، اما نه به‌طور ناگهانی دستمزدها با رشد ۰.۳۵٪ ماهانه در مسیر ثبات باقی مانده‌اند در آستانه انتشار گزارش اشتغال ژانویه، گلدمن ساکس هشدار داده که رشد اشتغال ممکن است به‌طور قابل‌توجهی کمتر از پیش‌بینی‌های بازار باشد. این برآورد می‌تواند نشانه‌ای از خنک شدن تدریجی بازار کار آمریکا باشد و زمینه را برای حفظ نرخ‌های بهره توسط فدرال رزرو فراهم کند. یوتوتایمز در این گزارش به بررسی جزئیات این پیش‌بینی و پیامدهای احتمالی آن می‌پردازد. به گزارش یوتوتایمز ۱۱ فوریه ۲۰۲۶: بانک سرمایه‌گذاری گلدمن ساکس در یادداشتی تحلیلی هشدار داده که رشد اشتغال در آمریکا طی ماه ژانویه احتمالاً کمتر از انتظارات بازار خواهد بود. این بانک پیش‌بینی کرده که تعداد مشاغل غیرکشاورزی تنها ۴۵ هزار واحد افزایش یافته باشد؛ رقمی پایین‌تر از میانگین دو ماه اخیر و کمتر از اجماع بازار که حدود ۷۰ هزار شغل را تخمین زده بود. گلدمن ساکس به چند عامل کلیدی اشاره کرده که می‌توانند بر آمار رسمی اشتغال فشار وارد کنند. مهم‌ترین آن‌ها، مدل آماری تولد–مرگ اداره آمار کار آمریکاست که در گزارش ژانویه به‌روزرسانی می‌شود. این مدل ممکن است بین ۳۰ تا ۵۰ هزار شغل را از رقم نهایی کسر کند. شاخص‌های استخدامی مبتنی بر داده‌های بزرگ نیز نشان می‌دهند که شتاب استخدام در ماه ژانویه ضعیف بوده و به‌طور متوسط حدود ۴۰ هزار شغل جدید ثبت شده است. استخدام در بخش دولتی نیز کم‌رمق بوده و انتظار می‌رود تغییر چندانی در تعداد مشاغل عمومی رخ نداده باشد. در عین حال، برخی عوامل جبرانی می‌توانند از شدت افت بکاهند. شاخص‌های مربوط به اخراج نیرو بهبود یافته‌اند؛ از جمله کاهش مدعیان اولیه بیمه بیکاری و کاهش تعداد شرکت‌هایی که کاهش نیرو را گزارش کرده‌اند. همچنین، عوامل فصلی که معمولاً باعث افت شدید اشتغال در ابتدای سال می‌شوند، طی سال‌های اخیر تعدیل شده‌اند. گلدمن ساکس همچنین انتظار دارد که اشتغال در بخش‌های خرده‌فروشی و ساخت‌وساز پس از اختلالات تعطیلات و شرایط آب‌وهوایی در دسامبر، اندکی بهبود یابد. پایان اعتصابات نیز می‌تواند تأثیر مثبتی هرچند محدود بر آمار اشتغال ژانویه داشته باشد. در مجموع، این بانک معتقد است که شواهد موجود از رشد ملایم اما ضعیف اشتغال حکایت دارد؛ موضوعی که می‌تواند روایت «خنک شدن تدریجی» بازار کار را تقویت کند و فدرال رزرو را به حفظ نرخ‌های بهره در سطح فعلی ترغیب نماید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیام اعضای فدرال رزرو به بازار: فعلاً منتظر دلار ارزان نباشید!

در یک نگاه توقف در ایستگاه خنثی: فدرال رزرو معتقد است نرخ بهره فعلی نه محرک اقتصاد است و نه مانع آن؛ پس دلیلی برای تغییر فوری نیست. تورمِ سرسخت: لوری لوگان هشدار داد که تورم هنوز با سطح ایده‌آل فاصله دارد و خطر جهش قیمت‌ها کاملاً رفع نشده است. رایِ قاطع به صبر: هر دو مقام سخنران، اعضای دارای حق رای در تصمیم‌گیری‌های امسال هستند، که نشان‌دهنده اجماع برای حفظ وضعیت موجود است. شرط کاهش مجدد: تنها در صورتی که بازار کار به شدت سرد شود یا تورم سقوط کند، فدرال رزرو به کاهش نرخ بهره فکر خواهد کرد. ترمزِ کاهش نرخ بهره در واشینگتن کشیده شد؛ مقامات ارشد فدرال رزرو با ارسال پیام‌هایی هماهنگ، از پایان دوران «تعدیل سریع» خبر می‌دهند. یوتوتایمز در این گزارش بررسی می‌کند که چرا با وجود خوش‌بینی‌های بازار، اعضای دارای حق رای فدرال رزرو همچنان تورم را «سرسخت» می‌دانند و قصد دارند نرخ‌ها را در سطوح فعلی منجمد کنند. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: در حالی که بازارها برای کاهش بیشتر نرخ بهره روزشماری می‌کردند، دو تن از مهره‌های کلیدی فدرال رزرو با بیانات خود، موجی از احتیاط را به بازارها تزریق کردند. لوری لوگان و بث هامک، دو عضو تأثیرگذار و دارای حق رای فدرال رزرو، روز گذشته به صراحت اعلام کردند که هیچ عجله‌ای برای دستکاری دوباره نرخ‌های بهره ندارند. نرخ بهره به «نقطه تعادل» رسیده است؟ به گزارش اختصاصی یوتوتایمز، لوری لوگان از فدرال رزرو دالاس معتقد است که نرخ‌های فعلی به سطح «خنثی» نزدیک شده‌اند. این یعنی سیاست‌های پولی آمریکا اکنون در نقطه‌ای قرار دارند که نه باعث رکود می‌شوند و نه به تورم دامن می‌زنند. از نگاه او، وقتی سیاست پولی در چنین تعادلی است، بهترین حرکت «ایستادن و تماشا کردن» داده‌های اقتصادی است. شبح تورم بر فراز اوهایو و تگزاس بث هامک، رئیس فدرال رزرو کلیولند نیز با تکرار مواضع مشابه، خاطرنشان کرد که تورم چندین سال است که بالای مرز ۲ درصد رژه می‌رود. او با اشاره به اینکه شواهد پایداری برای سقوط تورم وجود ندارد، تأکید کرد که فدرال رزرو به جای جراحی نرخ‌ها، فعلاً به نظارت بر تأثیرات کاهش‌های قبلی اکتفا خواهد کرد. پیام نهایی برای بازارها تحلیل یوتوتایمز نشان می‌دهد که با توجه به انعطاف‌پذیری بازار کار و سرسختی قیمت‌ها، فدرال رزرو وارد فاز «انتظار طولانی» شده است. این یعنی تا زمانی که یک غافلگیری بزرگ در داده‌های اشتغال یا تورم رخ ندهد، دلار آمریکا احتمالاً حمایتِ ناشی از نرخ‌های بهره بالا را در میان‌مدت حفظ خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لوگان از فدرال رزرو: سیاست‌های کوتاه‌مدت بخشی از مجموعه داده‌های فدرال رزرو برای تعیین نرخ‌ها نیست

استقلال سیاست پولی امری بنیادی است؛ امیدوارم این وضعیت برای سال‌های پیش رو حفظ شود. من به رشد معاملات پایه نقدی-آتی اوراق خزانه توجه کرده‌ام. تقاضای انرژی ناشی از ساخت دیتاسنترهای هوش مصنوعی زیاد است، اما نه به آن بزرگی که شاید تصور کنم. اگر بهره‌وری حاصل از هوش مصنوعی با تأخیر محقق شود، در مقایسه با زمانی که زودتر اتفاق بیفتد، ممکن است شاهد داغ شدن بیش از حد بیشتر اقتصاد باشیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لوگان از فدرال رزرو: سیاست پولی نزدیک به خنثی است، ریسک‌های تورمی همچنان متمایل به صعود هستند

می‌گوید نرخ واقعی وجوه فدرال اکنون دقیقاً در محدوده برآوردهای نرخ خنثی قرار دارد. خاطرنشان می‌کند که موضع فعلی سیاست ممکن است بسیار نزدیک به خنثی باشد و محدودیت کمی ایجاد کند. می‌گوید تورم برای نزدیک به پنج سال بالاتر از هدف ۲ درصدی بوده است. اطمینان کامل ندارد که تورم به طور کامل به ۲ درصد بازمی‌گردد. بیشتر نگران ماندگاری تورم در سطوح بالا است تا ریسک‌های نزولی رشد. می‌گوید فعالیت‌های اقتصادی به شدت بهبود یافته‌اند (بازگشت قدرتمندی داشته‌اند). اشاره می‌کند که بازار کار در حال تثبیت است و ریسک‌های نزولی به طور معناداری برطرف شده‌اند. می‌گوید کاهش نرخ‌های سال گذشته، علی‌رغم افزایش ریسک تورم، نوعی بیمه در برابر سرد شدن بازار کار بود. با استناد به نشانه‌های اولیه، انتظار پیشرفت در کاهش تورم را در سال جاری دارد. محتاطانه خوش‌بین است که سیاست فعلی می‌تواند تورم را به ۲ درصد برساند و هم‌زمان بازار کار متوازن را حفظ کند. می‌گوید اگر تورم کاهش یابد و بازار کار ثابت بماند، به کاهش بیشتر نرخ بهره نیازی نخواهد بود. می‌افزاید که اگر سرد شدن ملموس‌تری در بازار کار رخ دهد، کاهش نرخ بهره می‌تواند مناسب باشد. خواستار تسویه مرکزی (Central clearing) برای عملیات ریپوی دائمی (Standing Repo) فدرال رزرو شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هامک از فدرال رزرو: بسیاری از بانک‌ها هنوز برای استفاده از پنجره تنزیل آماده نیستند، که برای برخی شرکت‌ها منطقی به نظر می‌رسد

فدرال رزرو می‌خواهد استفاده از پنجره تنزیل را آسان‌تر کند. در حال حاضر، سیستم بانکی کاملاً سالم به نظر می‌رسد. نگرانم که تورم در اقتصاد ریشه دوانده و ماندگار شود، (هرچند) انتظارات تورمی تاکنون مهار شده‌اند. دستیابی به تورم ۲ درصدی، اهمیت حیاتی دارد. مهم است که پیش از تغییر مجدد نرخ‌ها، به تورم ۲ درصدی دست یابیم. هنوز خیلی زود است که بگوییم تأثیر هوش مصنوعی بر اقتصاد چه خواهد بود. من به سختی می‌توانم مزیت داخلی برای استیبل‌کوین‌ها ببینم. من خوش‌بین هستم که استیبل‌کوین‌ها با سپرده‌های بانکی رقابت نخواهند کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صبر استراتژیک فدرال رزرو؛ بت هاماک از توقف طولانی نرخ بهره سخن می‌گوید

در یک نگاه رئیس بانک فدرال رزرو کلیولند اعلام کرد نرخ‌های بهره ممکن است برای مدت قابل‌توجهی بدون تغییر باقی بمانند. فدرال رزرو در شرایط کنونی ترجیح می‌دهد تأثیر کاهش‌های قبلی را ارزیابی کند و از تصمیم‌های شتاب‌زده پرهیز کند. سیاست‌گذاران همچنان آماده‌اند در صورت تغییر شرایط، مسیر نرخ بهره را تعدیل کنند. بت هامک، رئیس بانک فدرال رزرو کلیولند، اعلام کرد که سیاست پولی آمریکا ممکن است برای «مدتی نسبتاً طولانی» در وضعیت توقف باقی بماند؛ تصمیمی که هدف آن، ارزیابی دقیق اثر کاهش‌های اخیر نرخ بهره بر اقتصاد است. هامک در سخنرانی خود در شهر کلمبوس ایالت اوهایو تأکید کرد که در مقطع کنونی، به‌جای تلاش برای تنظیم دقیق نرخ بهره، ترجیح می‌دهد رویکردی محتاطانه در پیش گرفته شود. به گفته او، فدرال رزرو باید با صبر و دقت، پیامدهای کاهش‌های انجام‌شده در پایان سال ۲۰۲۵ را بررسی کرده و عملکرد واقعی اقتصاد را زیر نظر بگیرد. بر اساس برآوردهای او، این رویکرد می‌تواند به دوره‌ای نسبتاً طولانی از ثبات نرخ‌ها منجر شود. رئیس بانک مرکزی کلیولند در ماه‌های گذشته بارها از همتایان خود در کمیته بازار آزاد فدرال خواسته است در کاهش نرخ بهره محتاط باشند تا از بازگشت فشارهای تورمی جلوگیری شود. او از تصمیم ماه گذشته برای تثبیت نرخ‌ها، پس از سه نوبت کاهش متوالی در اواخر سال گذشته، حمایت کرده بود. هامک در عین حال تصویری «با خوش‌بینی محتاطانه» از اقتصاد آمریکا ارائه داد. به باور او، رشد اقتصادی می‌تواند از محل حمایت‌های مالی دولت، کاهش نرخ بهره و برخی عوامل ساختاری دیگر تقویت شود؛ روندی که در نهایت به بهبود بازار کار نیز کمک خواهد کرد. او همچنین ابراز امیدواری کرد که نرخ تورم در سال جاری مسیر نزولی ملایم‌تری در پیش بگیرد. این دیدگاه در حالی مطرح می‌شود که بخشی از مقامات فدرال رزرو، از کاهش تدریجی تورم و نشانه‌هایی از تثبیت نرخ بیکاری احساس اطمینان نسبی پیدا کرده‌اند. با این حال، داده‌های جدیدی که در هفته جاری منتشر می‌شود، می‌تواند این ارزیابی‌ها را به چالش بکشد. “ «گزارش اشتغال ماه ژانویه که به‌دلیل تعطیلی اخیر دولت به تعویق افتاده بود، در روز چهارشنبه منتشر خواهد شد و گزارش شاخص قیمت مصرف‌کننده نیز برای روز جمعه برنامه‌ریزی شده است.» محمد زمانی در همین حال، آمارهای اخیر از ضعف نسبی تقاضای مصرف‌کنندگان حکایت دارد. گزارش خرده‌فروشی در ماه دسامبر کمتر از انتظار بازار بوده و اکثر گروه‌های کالایی با افت فروش مواجه شده‌اند؛ موضوعی که نگرانی‌ها درباره شتاب رشد اقتصادی را افزایش داده است. هامک در این زمینه تأکید کرد که سیاست‌گذاران باید آمادگی واکنش انعطاف‌پذیر به تحولات پیش‌بینی‌نشده را داشته باشند. او تصریح کرد که در صورت لزوم، حتی افزایش دوباره نرخ بهره نیز از دستور کار خارج نیست. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است به گفته او، در شرایط فعلی، ریسک حرکت نرخ بهره به سمت بالاتر یا پایین‌تر تقریباً متوازن است و تجربه تاریخی نشان می‌دهد انعطاف‌پذیری در سیاست پولی، مزایای قابل‌توجهی برای ثبات اقتصادی دارد. بر اساس جمع‌بندی تیم UtoTimes، اظهارات رئیس بانک فدرال رزرو کلیولند نشان می‌دهد که سیاست پولی آمریکا وارد مرحله‌ای از «صبر راهبردی» شده است؛ مرحله‌ای که در آن، تصمیم‌گیران ترجیح می‌دهند پیش از هر تغییر تازه‌ای، تصویر روشن‌تری از مسیر تورم، اشتغال و رشد اقتصادی به دست آورند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

استقبال بی‌سابقه از اوراق ۱۰۰ ساله آلفابت؛ پشت پرده چیست؟

به گزارش یوتوتایمز و به نقل از والتر بلومبرگ، اوراق قرضه ۱۰۰ ساله شرکت آلفابت با استقبال چشمگیر سرمایه‌گذاران مواجه شده و بیشترین میزان تقاضا را در میان تمام بخش‌های عرضه‌شده به خود اختصاص داده است. این سطح از توجه نشان می‌دهد که بازار همچنان به چشم‌انداز بلندمدت غول‌های فناوری اعتماد دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وقتی واشنگتن نگران دلار نیست؛ بازار فارکس چه واکنشی نشان می‌دهد؟

در یک نگاه ثبات بازدهی اوراق ژاپن (JGB) به تقویت تدریجی ین کمک کرده است. یورو و ارزهای همسو با رشد اقتصادی در فضای ریسک‌پذیر مورد توجه‌اند. ورود احتمالی سرمایه خارجی به ژاپن می‌تواند فشار بیشتری بر USDJPY وارد کند. بازار فارکس در آغاز هفته جدید، همزمان با ۱۰ فوریه ۲۰۲۶، با افزایش تردید نسبت به دلار آمریکا همراه شده است. فشار بر دلار نه‌تنها در معاملات نقدی بلکه در بازار اختیار معامله نیز کاملاً مشهود است؛ جایی که به‌گفته تحلیلگران ING، تقاضا برای اختیار فروش دلار در سررسیدهای کوتاه‌مدت و میان‌مدت همچنان بالاست. این رفتار نشان می‌دهد سرمایه‌گذاران به‌طور جدی در حال آماده‌سازی خود برای سناریوهای ضعیف‌تر دلار هستند. بر اساس تحلیل یوتوتایمز به نقل از ING، بخشی از فشار اخیر بر دلار پس از انتشار اخبار چین و سپس اظهارات کوین هَسِت، رئیس شورای ملی اقتصاد آمریکا، تشدید شد. هَسِت با تأکید بر اینکه بازار نباید از افت آمار اشتغال «دچار وحشت» شود، به‌طور ضمنی این سیگنال را ارسال کرد که گزارش اشتغال ژانویه ممکن است کمتر از انتظار باشد. بازار نیز این پیام را به‌سرعت در قیمت‌ها منعکس کرد و دلار وارد فاز تضعیف تازه‌ای شد. در ادامه، اظهارات استیون میران از فدرال رزرو نیز بر این فضا افزود. او ضعف اخیر دلار را عاملی با اهمیت درجه اول برای تورم آمریکا ندانست؛ موضعی که به‌گفته ING، این برداشت را تقویت کرده که سیاست‌گذاران آمریکایی فعلاً حساسیت بالایی نسبت به تضعیف دلار ندارند. در مجموع، این اظهارات به شکل‌گیری دیدگاهی از «بی‌تفاوتی کنترل‌شده» واشنگتن نسبت به نرخ ارز دامن زده است. تمرکز بازار بر داده‌های امروز آمریکا نگاه معامله‌گران در این مقطع به داده‌های کلیدی امروز آمریکا دوخته شده است؛ از جمله آمار اشتغال هفتگی ADP، شاخص خوش‌بینی کسب‌وکارهای کوچک NFIB و آمار خرده‌فروشی ماه دسامبر. به‌گفته ING، انتظار می‌رود شاخص کنترلی خرده‌فروشی رشد 0.4 درصدی ماهانه را ثبت کند؛ رقمی که در صورت تحقق، می‌تواند روایت «تاب‌آوری مصرف‌کننده آمریکایی» را همچنان زنده نگه دارد. با این حال، تحلیلگران ING معتقدند حتی در صورت انتشار داده‌های مناسب، حمایت از دلار احتمالاً محدود و موقتی خواهد بود. بازار همزمان چشم‌انداز ماه مارس را نیز در نظر دارد؛ دوره‌ای که پرداخت بازگشت مالیات‌ها می‌تواند مصرف را تقویت کند، اما در عین حال، فشار انتظارات سیاست پولی و نگرانی‌ها درباره بازار کار همچنان پابرجاست. در کنار داده‌های اقتصادی، حراج اوراق خزانه‌داری آمریکا نیز نقش مهمی در جهت‌دهی به دلار دارد. این هفته اوراق سه‌ساله، ده‌ساله و سی‌ساله به بازار عرضه می‌شود. اگرچه تاکنون نشانه روشنی از افت تقاضای خارجی دیده نشده، اما ING هشدار می‌دهد در فضایی که بحث تنوع‌بخشی ذخایر ارزی جهانی جدی‌تر شده، هرگونه حراج ضعیف می‌تواند فشار تازه‌ای بر دلار وارد کند. در مجموع، از نگاه ING، شاخص دلار (DXY) فعلاً در محدوده 96.50 تا 97.50 در نوسان است و مسیر بعدی آن به‌طور مستقیم به داده‌های بازار کار آمریکا گره خورده است. “ «فشار هم‌زمان داده‌های اقتصادی و تغییر رویکرد سیاست‌گذاران، دلار را در موقعیت ضعیف‌تری قرار داده، در حالی که ثبات اوراق ژاپن و بهبود فضای ریسک، مسیر تقویت تدریجی ین و یورو را هموار کرده است.» یوتوتایمز یورو؛ حرکت آرام اما باثبات در سوی مقابل، یورو از فضای ریسک‌پذیر بازار سود می‌برد. شاخص‌های احساسات اقتصادی در منطقه یورو به‌تدریج در حال بهبود هستند و جهش شاخص اعتماد سرمایه‌گذاران Sentix در فوریه به بالاترین سطح سال گذشته، نشانه روشنی از تغییر فضاست. به‌گفته تحلیلگران ING، این تمایل به ارزهای همسو با رشد اقتصادی تنها به یورو محدود نیست. در بازارهای نوظهور نیز یوان چین به‌صورت پیوسته در حال تقویت است. تقویت همزمان یورو، یوان و فرانک سوئیس در دوره‌ای که جایگاه دلار زیر سؤال رفته، از نگاه ING اتفاقی تصادفی نیست. با این حال، در مورد EURUSD، بازار هنوز برای جهش قاطع بالای سطح 1.20 متقاعد نشده است. ING تأکید می‌کند فعالیت‌های پوشش ریسک دلاری از سوی سرمایه‌گذاران نهادی می‌تواند نوسان ایجاد کند، اما تنها یک گزارش اشتغال بسیار ضعیف از آمریکا می‌تواند محرک حمله جدی به سطح 1.20 باشد. در کوتاه‌مدت، محدوده 1.1920 تا 1.1925 به‌عنوان سطح کلیدی زیر نظر بازار قرار دارد. ین ژاپن؛ برنده بالقوه ثبات اوراق در میان ارزهای اصلی، شاید جالب‌ترین تحولات مربوط به ین ژاپن باشد. پس از پیروزی قاطع حزب حاکم در انتخابات، بازارهای مالی ژاپن آرام‌تر شده‌اند و بازدهی اوراق دولتی (JGB) در سطوح کنترل‌شده باقی مانده است. به‌گفته ING، همین ثبات عاملی کلیدی در حمایت از ین بوده است. ✔️  بیشتر بخوانید: بانک گلدمن ساکس: USDJPY در مسیر ۱۶۰؛ مداخله ژاپن کافی نیست مسئله اصلی اکنون نحوه تأمین مالی کاهش موقت 5 تریلیون ینی مالیات بر مصرف است. یکی از گزینه‌های مطرح، استفاده از سود حساب ذخایر ارزی ژاپن (FEFSA) است؛ حسابی که سال گذشته به لطف رشد ارزش دارایی‌های ارزی—عمدتاً اوراق خزانه‌داری آمریکا—حدود 5 تریلیون ین سود شناسایی کرده است. اگرچه استفاده از ذخایر ارزی برای بودجه عمومی، موضوعی حساس و سیاسی محسوب می‌شود، اما ING تأکید می‌کند تا زمانی که بازار اوراق ژاپن آرام باقی بماند، نگاه سرمایه‌گذاران به ین مثبت خواهد بود. نکته مهم دیگر، احتمال ورود گسترده سرمایه خارجی به بورس ژاپن است. برخی کارگزاران محلی از ورود حدود 10 تریلیون ین سرمایه طی سه ماه آینده سخن می‌گویند؛ عاملی که می‌تواند معامله‌گران را نسبت به حفظ موقعیت‌های خرید USDJPY محتاط‌تر کند. به باور ING، در چنین فضایی، حتی اگر حرکت به سمت سطح 150 در USDJPY فعلاً دور از دسترس باشد، شکست سطح 155 سناریویی کاملاً جدی خواهد بود؛ سناریویی که می‌تواند به ین اجازه دهد همگام با یورو و فرانک سوئیس، در دوره فشار فراگیر بر دلار، تقویت شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

طرح جدید آمریکا برای تعرفه‌های نیمه‌هادی؛ جزئیات معافیت شرکت‌های فناوری

در یک نگاه آمریکا در حال طراحی یک معافیت ویژه برای شرکت‌های بزرگ فناوری در تعرفه‌های جدید تراشه است. گوگل، آمازون و مایکروسافت احتمالاً از این تعرفه‌ها مستثنی خواهند شد. هدف این اقدام، جلوگیری از افزایش هزینه‌های زیرساختی و ابری شرکت‌های Big Tech عنوان شده است. به گزارش یوتوتایمز و بر اساس اطلاعات منتشرشده توسط فایننشال تایمز در تاریخ ۱۰ فوریه ۲۰۲۶، دولت آمریکا در حال بررسی طرحی است که طی آن بخشی از تعرفه‌های جدید مرتبط با صنعت تراشه شامل شرکت‌های بزرگ فناوری نخواهد شد. این معافیت می‌تواند سه غول اصلی حوزه رایانش ابری—گوگل، آمازون و مایکروسافت—را از هزینه‌های سنگین تعرفه‌ای دور نگه دارد. این اقدام در شرایطی مطرح می‌شود که واشنگتن به دنبال اعمال تعرفه‌های گسترده‌تر بر زنجیره تأمین نیمه‌هادی‌هاست، اما هم‌زمان تلاش می‌کند فشار مالی بر شرکت‌هایی که زیرساخت‌های حیاتی فناوری را مدیریت می‌کنند، افزایش نیابد. کارشناسان معتقدند این معافیت می‌تواند بر رقابت‌پذیری صنعت فناوری آمریکا و مسیر سرمایه‌گذاری در حوزه هوش مصنوعی و مراکز داده اثرگذار باشد. در صورت نهایی‌شدن این طرح، شرکت‌های Big Tech از موج جدید تعرفه‌ها مصون خواهند ماند؛ موضوعی که می‌تواند پیامدهای مهمی برای بازار تراشه و سیاست تجاری آمریکا به همراه داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

میران، عضو فدرال رزرو: تورم مشکل بزرگ نیست؛ چالش جای دیگری است

در یک نگاه فدرال رزرو معتقد است تورم پایه نزدیک سطح مطلوب است و بحران تورمی بزرگی وجود ندارد. درآمدهای تعرفه‌ای و رشد اقتصادی می‌تواند به کاهش کسری بودجه کمک کند. بازار کار نشانه‌هایی از فشار نشان می‌دهد و بانک‌ها با محدودیت‌های اعتباری ناشی از مقررات مواجه‌اند. یکی از مقامات فدرال رزرو، میران، در اظهاراتی در تاریخ ۱۰ فوریه ۲۰۲۶ تأکید کرده که چشم‌انداز کسری بودجه آمریکا در میان‌مدت می‌تواند بهتر از انتظار باشد؛ به‌ویژه اگر رشد اقتصادی ادامه پیدا کند و درآمدهای تعرفه‌ای افزایش یابد. او می‌گوید این عوامل می‌توانند بخشی از فشار مالی دولت را کاهش دهند. به گزارش یوتوتایمز، میران همچنین بر اهمیت حفظ استقلال فدرال رزرو تأکید کرده و هشدار داده که سیاسی‌شدن سیاست پولی می‌تواند نتایج اقتصادی را بدتر کند. او معتقد است زمانی بهترین خروجی‌ها حاصل می‌شود که سیاست‌گذاری پولی از فشارهای سیاسی دور بماند. در حوزه تورم، میران می‌گوید تورم پایه اکنون نزدیک سطح مطلوب قرار دارد و «مشکل بزرگ تورمی» در اقتصاد آمریکا دیده نمی‌شود. با این حال، او اشاره کرده که برخی نشانه‌های فشار در بازار کار ظاهر شده و باید با دقت رصد شود. میران همچنین توضیح داده که فدرال رزرو برای کوچک‌کردن ترازنامه خود نیازمند طی مراحل متعددی است و این روند نمی‌تواند سریع انجام شود. او از سوی دیگر تأکید کرده که مقررات فعلی مانع گسترش اعتباردهی بانک‌ها شده و یادآور شده که پیش از بحران ۲۰۰۸، بانک‌ها کمتر از حد لازم تحت نظارت بودند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آلفابت و قمار قرن؛ بازگشت اوراق ۱۰۰ساله به قلب فناوری در عصر هوش مصنوعی

در یک نگاه آلفابت قصد دارد نخستین اوراق قرضه ۱۰۰ساله صنعت فناوری پس از دوران دات‌کام را منتشر کند؛ حرکتی کم‌سابقه برای یک شرکت تکنولوژی. این اوراق به پوند استرلینگ منتشر می‌شود و مخاطب اصلی آن صندوق‌های بازنشستگی و شرکت‌های بیمه با افق‌های بسیار بلندمدت هستند. جهش هزینه‌های سرمایه‌ای برای رقابت در هوش مصنوعی، شرکت‌های بزرگ فناوری را به سمت تأمین مالی‌های غیرمتعارف سوق داده است. آلفابت در حال آماده‌سازی یکی از غیرمعمول‌ترین معاملات بازار بدهی در دهه‌های اخیر است: انتشار اوراق قرضه ۱۰۰ساله، آن هم به‌عنوان بخشی از یک برنامه تأمین مالی بزرگ. اگر این معامله نهایی شود، نخستین بار از اواخر دهه ۱۹۹۰ خواهد بود که یک شرکت فناوری به سراغ چنین سررسید افراطی می‌رود؛ آخرین نمونه مشابه به فروش اوراق ۱۰۰ساله موتورولا در سال ۱۹۹۷ بازمی‌گردد. بر اساس اطلاعات به‌دست آمده از جزئیات معامله، این اوراق به پوند استرلینگ منتشر خواهد شد و در کنار آن، چند بخش دیگر نیز در همین ارز عرضه می‌شود؛ اقدامی که نخستین حضور آلفابت در بازار بدهی استرلینگ به شمار می‌آید. زمان قیمت‌گذاری می‌تواند به‌زودی انجام شود، هرچند جزئیات نهایی هنوز علنی نشده است. بازار اوراق ۱۰۰ساله به‌طور سنتی قلمرو دولت‌ها و نهادهای خاصی مانند دانشگاه‌ها بوده است. برای شرکت‌های خصوصی، ریسک‌هایی نظیر تغییر مدل کسب‌وکار، ادغام‌ها و حتی منسوخ‌شدن فناوری‌ها، این نوع تأمین مالی را به امری نادر تبدیل کرده است. با این حال، فشار بی‌سابقه برای تأمین منابع مالی رقابت هوش مصنوعی، حتی چنین ابزارهای فوق‌بلندمدتی را دوباره به صحنه بازگردانده است. طبق بررسی‌های یوتوتایمز، هدف آلفابت از این اقدام، دسترسی به گستره‌ای هرچه وسیع‌تر از سرمایه‌گذاران است؛ از سرمایه‌گذاران ساختاریافته تا صندوق‌هایی که به‌دنبال جریان‌های نقدی بسیار بلندمدت هستند. خریداران طبیعی این اوراق، شرکت‌های بیمه و صندوق‌های بازنشستگی بریتانیا تلقی می‌شوند؛ بازیگرانی که افق زمانی آن‌ها با سررسیدهای قرنی همخوانی دارد، حتی اگر مدیرانی که امروز معامله را امضا می‌کنند، هرگز سررسید نهایی آن را نبینند. بازار استرلینگ در سال‌های اخیر به مقصدی جذاب برای انتشار اوراق با سررسیدهای طولانی تبدیل شده است؛ عمدتاً به دلیل تقاضای پایدار صندوق‌های بازنشستگی و بیمه‌های بریتانیایی. با این حال، خارج از دولت‌ها، شمار ناشران ۱۰۰ساله در این بازار بسیار محدود بوده و نام‌هایی مانند Electricite de France، دانشگاه آکسفورد و Wellcome Trust در این فهرست دیده می‌شوند؛ آن هم عمدتاً در سال ۲۰۲۱، زمانی که بازده اوراق باکیفیت به کف‌های تاریخی رسیده بود. “ «تجربه گذشته البته یادآور ریسک‌های جدی این ابزارهاست. اوراق فوق‌بلندمدت به‌شدت به نوسانات نرخ بهره حساس‌اند و هر تغییر در بازدهی می‌تواند ارزش آن‌ها را به‌طور چشمگیری جابه‌جا کند.» محمد زمانی افزون بر این، تاریخ نشان داده که همه اوراق ۱۰۰ساله الزاماً به سررسید نمی‌رسند؛ نمونه آن ورشکستگی جی‌سی پنی در سال ۲۰۲۰، تنها ۲۳ سال پس از انتشار اوراق قرنی‌اش. انتشار اوراق ۱۰۰ساله آلفابت هم‌زمان با برنامه‌ای چندبخشی در بازار دلار آمریکا و همچنین برنامه انتشار اوراق به فرانک سوئیس انجام می‌شود. این شرکت پیش‌تر نیز در بازار بدهی فعال بوده و تنها چند ماه قبل، با استقبال سنگین سرمایه‌گذاران، ده‌ها میلیارد دلار اوراق فروخت؛ معاملاتی که نشان می‌دهد تقاضا برای بدهی شرکت‌های بزرگ فناوری همچنان بالاست. ✔️  بیشتر بخوانید: سهام BAM زیر ذره‌بین بازار؛ فرصت پنهان در دل اصلاح قیمتی زمینه اصلی این عطش تأمین مالی، افزایش سرسام‌آور هزینه‌های سرمایه‌ای است. آلفابت اعلام کرده مخارج سرمایه‌ای‌اش در سال جاری می‌تواند به حدود ۱۸۵ میلیارد دلار برسد؛ رقمی که تقریباً دو برابر سال گذشته است و مستقیماً به توسعه زیرساخت‌های هوش مصنوعی گره خورده. سایر غول‌های فناوری مانند متا پلتفرم و مایکروسافت نیز برنامه‌های هزینه‌ای مشابهی را برای سال ۲۰۲۶ اعلام کرده‌اند. برآورد مورگان استنلی حاکی از آن است که مجموع استقراض شرکت‌های بزرگ رایانش ابری؛ موسوم به هایپراسکیلرها، در سال جاری می‌تواند به ۴۰۰ میلیارد دلار برسد. با وجود همه این عوامل، حتی خوش‌بین‌ترین تحلیلگران نیز بعید می‌دانند اوراق ۱۰۰ساله به ابزاری رایج برای شرکت‌های فناوری تبدیل شود. این اوراق، بیش از آنکه نشانه یک روند پایدار باشند، نماد مقطعی از شرایط خاص بازارند؛ جایی که رقابت هوش مصنوعی، شرکت‌ها را به آزمودن مرزهای سنتی تأمین مالی واداشته است. در این معنا، اوراق قرنی آلفابت نه‌فقط یک معامله مالی، بلکه بیانیه‌ای جسورانه درباره اعتماد به دوام مدل کسب‌وکار در افقی صدساله است. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

میران از فدرال رزرو: جهان در حال پذیرش این ایده است که تعرفه‌ها کم‌خطرتر (ملایم‌تر) از آن چیزی هستند که تصور می‌شد

هوش مصنوعی بر اقتصاد تأثیر می‌گذارد، اما اندازه‌گیری آن دشوار است. من هنوز معتقدم که بار اصلی تعرفه‌ها بر دوش صادرکنندگان خواهد افتاد. تعرفه‌ها عامل اصلی تورم نیستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

میران از فدرال رزرو: تغییرات قانون مالیاتی مربوط به کسر کامل هزینه‌ها، به نفع اقتصاد خواهد بود

سیاست پولی باید با چرخه تجاری هماهنگ باشد. استقلال بانک مرکزی منجر به سیاست‌گذاری بهتر می‌شود. استقلال صد در صدی برای بانک مرکزی وجود ندارد. فدرال رزرو در یک سیلوی جدا افتاده (محیط ایزوله) از جهان فعالیت نمی‌کند. ارز ذخیره بودن، یکی از بهترین چیزها در جهان است. درآمد حاصل از تعرفه‌ها به بهبود وضعیت مالی دولت کمک می‌کند. دلایلی وجود دارد که فکر کنیم سلطه مالی مسئله بزرگی نخواهد بود. نگران نیستم که تعرفه‌ها به ارزش دلار آسیب بزند. تأثیر تغییرات نرخ دلار بر تورم، مسئله اصلی نیست. برای اینکه تورم تحت تأثیر قرار گیرد، به حرکت واقعاً بزرگی در دلار نیاز است؛ و نوسانات دلار تأثیر زیادی بر سیاست پولی نداشته و نسبتاً ملایم بوده است. تعرفه‌ها امکان کاهش نرخ‌های بهره را در طول زمان فراهم می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آلفابت ۲۰ میلیارد دلار اوراق قرضه منتشر کرد

شرکت آلفابت اعلام کرد که یک عرضه بدهی به ارزش ۲۰ میلیارد دلار را در هفت بخش مختلف آغاز کرده است. این اوراق قرضه با نرخ‌های ثابت (FXD) و سررسیدهای متنوع عرضه شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آلفابت در تلاش است تا از طریق فروش اوراق قرضه در آمریکا حدود ۱۵ میلیارد دلار جذب سرمایه کند.

آلفابت فروش هفت‌مرحله‌ای اوراق قرضه آمریکا را برای تأمین مالی زیرساخت‌های هوش مصنوعی آغاز کرد. اوراق قرضه ۴۰ ساله آلفابت با ۱.۲ درصد بازده بیشتر نسبت به اوراق خزانه‌داری قیمت‌گذاری شد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کلاریدا از فدرال رزرو: وارش اقتصاد آمریکا را همان‌گونه می‌بیند که فدرال رزرو در دسامبر می‌دید.

اجرای سیاست پولی بدون سیاست لفظی (Forward Guidance) امکان‌پذیر است. وارش برای اعمال تغییرات ناچار خواهد بود با کمیته همکاری کند رئیس فدرال رزرو تقریباً همیشه به خواسته‌ی خود می‌رسد شایسته است که فدرال رزرو و وزارت خزانه‌داری درباره ایجاد توازن میان اهداف خود گفت‌وگو کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر