TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,838.30 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

پایان وحشت از هوش مصنوعی در بورس؟ چرا آسیا برخلاف آمریکا سبزپوش شد؟

در یک نگاه پیشتازی تراشه‌سازان: سهام شرکت‌های سامسونگ، TSMC و اس‌کی هاینیکس تحت تأثیر هجوم خریداران، رکوردهای قیمتی جدیدی را ثبت کردند. جهش شاخص‌های منطقه‌ای: بورس تایوان با ۲.۷٪ و کره جنوبی با ۲٪ رشد، پیشتاز بازارهای جهانی بودند؛ همزمان قراردادهای آتی S&P 500 نیز ۰.۲٪ افزایش یافت. اصلاح در بازار دارایی‌های امن: قیمت جهانی طلا و نقره پس از یک رالی صعودی چهار روزه، با بهبود اشتهای ریسک در بازار سهام، با کاهش مواجه شد. تثبیت بیت‌کوین: پادشاه ارزهای دیجیتال با اندکی عقب‌نشینی، جایگاه خود را در محدوده ۶۳,۰۰۰ دلار حفظ کرد. پس از یک دوره نگرانی از تأثیرات مخرب هوش مصنوعی بر مدل‌های سنتی کسب‌وکار، بازارهای آسیایی در معاملات روز ۲۴ فوریه ۲۰۲۶ شاهد بازگشت اعتماد سرمایه‌گذاران بودند. در حالی که وال‌استریت روزهای پرنوسانی را پشت سر می‌گذارد، غول‌های تکنولوژی شرق دور با تکیه بر زیرساخت‌های سخت‌افزاری، مسیر صعودی متفاوتی را در پیش گرفته‌اند. این گزارش را financialjuice منتشر شده و توسط یوتوتایمز بازخوانی شده است تا ابعاد این چرخش بازار را بررسی کند. فروکش کردن موقت «معاملات ترس» طی روزهای اخیر، انتشار گزارشی از سوی موسسه «سیترینی ریسرچ» درباره تهدیدات هوش مصنوعی برای صنایع پرداخت و لجستیک، منجر به پدیده‌ای موسوم به «معاملات ترس» شده بود. این اصطلاح زمانی به کار می‌رود که سرمایه‌گذاران به دلیل ابهامات سیستمی، به طور گسترده اقدام به فروش دارایی‌های خود می‌کنند. با این حال، در معاملات اخیر، بازار با تغییر تمرکز به سمت تولیدکنندگان تراشه، این فشار فروش را خنثی کرد. ✔️ بیشتر بخوانید: پیش‌بینی انفجاری UBS: طلا در راه ۶۲۰۰ دلار؛ آیا ذخایر جهانی رو به اتمام است؟ واکاوی اعداد؛ چرا بورس آسیا سبزپوش شد؟ در حالی که شاخص‌های ایالات متحده با کاهش روبرو شدند، بازارهای آسیایی عملکردی منعطف از خود نشان دادند. بورس تایوان با ۲.۷٪ و کره جنوبی با ۲٪ رشد، پیشتاز بودند. بازگشت چین از تعطیلات سال نو به شاخص MSCI آسیا-پاسیفیک کمک کرد تا ضررهای اولیه را جبران کرده و ۰.۲٪ رشد کند. معامله‌گران با هجوم به سمت شرکت‌هایی مثل سامسونگ، TSMC و اس‌کی هاینیکس، آن‌ها را به قله‌های قیمتی جدیدی رساندند؛ چرا که این شرکت‌ها را «بیل و کلنگ» (زیرساخت حیاتی) صنعت هوش مصنوعی می‌دانند. جابه‌جایی نقدینگی؛ خروج از طلا و تثبیت ارزهای دیجیتال بهبود سنتیمنت خریداران در بورس، منجر به خروج موقت سرمایه از پناهگاه‌های سنتی شد. طلا و نقره که پس از ۴ روز صعود متوالی به قله رسیده بودند، با کاهش تقاضا مواجه شدند. در بازار ارزهای دیجیتال نیز، بیت‌کوین در یک «فاز تثبیت قیمت» قرار گرفته است (زمانی که قیمت در یک محدوده باریک حرکت می‌کند تا مسیر بعدی مشخص شود) و در سطح ۶۳ هزار دلار معامله می‌شود. جمع‌بندی استراتژیک بر اساس بازخوانی یوتوتایمز از مقاله financialjuice؛ روند فعلی: وحشت ناشی از گزارش‌های منفی هوش مصنوعی تا حدودی تعدیل شده و تمرکز سرمایه‌ها به سمت بخش سخت‌افزار تغییر یافته است. نکته کلیدی: علی‌رغم صعود بازارهای آسیایی، عدم قطعیت درباره تعرفه‌های تجاری آمریکا همچنان یک ریسک سیستماتیک محسوب می‌شود. بازار در وضعیت «انتظار محتاطانه» قرار دارد و معامله‌گران باید واکنش وال‌استریت به رشد بازارهای شرق را به دقت زیر نظر داشته باشند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

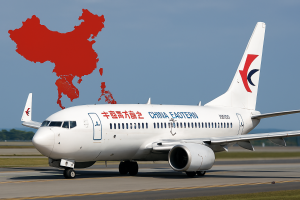
چین در تعطیلات سال نو، ۲۲ میلیون مسافر هوایی را جابجا کرد

در جریان تعطیلات سال نوی قمری، چین شاهد رشد چشمگیر سفرهای هوایی و گردشگری خارجی بود. به گزارش شبکه دولتی CCTV، مجموع پروازهای داخلی و خارجی در این دوره به ۱۷۱ هزار پرواز رسید و تعداد مسافران هوایی به ۲۲.۰۵ میلیون نفر بالغ شد — رشدی ۷.۷ درصدی نسبت به سال گذشته. مقاصد محبوب گردشگری خارجی شامل تایلند، کره جنوبی، مالزی، سنگاپور، ویتنام و سایر کشورهای منطقه جنوب شرق آسیا بوده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

یوآن چین در بالاترین سطح ۲.۵ ساله؛ چه چیزی پشت این رشد است؟

در یک نگاه نرخ USDCNY به ۶.۸۹۵۴ رسید؛ پایین‌ترین سطح از مه ۲۰۲۳ شاخص Shanghai Composite با رشد ۰.۸٪ بازگشایی شد. نرخ مرجع روزانه توسط PBOC در ۶.۹۴۱۴ تعیین شد؛ با کاهش دامپینگ. فاصله بین نرخ بازار و نرخ رسمی به حدود +۲۵۰ پیپ کاهش یافت. یوآن چین به بالاترین سطح خود در ۲.۵ سال اخیر رسید و نرخ USDCNY به زیر ۶.۹۰ سقوط کرد؛ سیگنالی که نشان می‌دهد بانک خلق چین (PBOC) تحمل بیشتری نسبت به تقویت ارز ملی دارد و ممکن است فضای جدیدی برای ارزهای آسیایی ایجاد شود. تقویت یوآن در بازگشایی بازار با بازگشایی بازارهای چین پس از تعطیلات، یوآن در برابر دلار آمریکا تقویت شد و نرخ USDCNY به ۶.۸۹۵۴ رسید. این سطح، بالاترین نرخ یوآن از اواسط سال ۲۰۲۳ محسوب می‌شود و نشان‌دهنده بازگشت جریان‌های سرمایه‌گذاری و خوش‌بینی به بازارهای چین است. سیگنال‌های سیاست‌گذار ارزی بانک مرکزی چین نرخ مرجع روزانه را در ۶.۹۴۱۴ تعیین کرد که اندکی قوی‌تر از روز قبل بود. معامله‌گران مشاهده کردند که میزان «دامپینگ» در مکانیزم تعیین نرخ کاهش یافته و فاصله بین پیش‌بینی بازار و نرخ رسمی از +۳۵۰ پیپ به +۲۵۰ پیپ رسیده است. این تغییرات نشان می‌دهد که PBOC ممکن است با تقویت تدریجی یوآن مخالفت نکند. عوامل داخلی و خارجی مؤثر تقویت یوآن تحت تأثیر چند عامل قرار دارد: بهبود شاخص‌های سهام چین، ضعف نسبی دلار آمریکا، و انتظار برای ورود مجدد سرمایه‌گذاران خارجی. همچنین بازگشایی بازارها پس از تعطیلات باعث آزاد شدن موقعیت‌های انباشته شده و تقویت جریان‌های خرید شده است. پیامدهای بازار و سطح روانی ۶.۹۰ شکسته شدن سطح روانی ۶.۹۰ می‌تواند جریان‌های جدیدی از خرید را فعال کند، به‌ویژه اگر فضای مثبت در بازار سهام چین ادامه یابد. با این حال، سیاست‌گذاران احتمالاً نگران تأثیر این تقویت بر رقابت‌پذیری صادرات خواهند بود، به‌خصوص در شرایطی که تقاضای جهانی همچنان نوسانی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جهش بورس چین پس از تعطیلات؛ سیگنال مثبت یا واکنش هیجانی؟

در یک نگاه شاخص CSI300 در بازگشایی +۱.۴٪ رشد کرد. شاخص Shanghai Composite +۱.۲٪ افزایش یافت. رأی دیوان عالی آمریکا علیه تعرفه‌های اضطراری ترامپ عامل اصلی خوش‌بینی بود. شاخص Hang Seng پس از جهش ۲.۵٪ روز دوشنبه، امروز بیش از ۱٪ افت کرد. بازارهای چین پس از تعطیلات طولانی، با امید به کاهش فشارهای صادراتی ناشی از رأی دیوان عالی آمریکا، با جهش بازگشایی شدند. این تحول می‌تواند مسیر تازه‌ای برای صنایع تولیدی و صادرات‌محور چین در ماه‌های آینده ترسیم کند. بازگشت پرقدرت پس از تعطیلات بازارهای چین پس از تعطیلات ۹ روزه بازگشایی شدند و شاخص‌های اصلی با رشد قابل توجه همراه بودند. شاخص CSI300 با رشد ۱.۴٪ و Shanghai Composite با افزایش ۱.۲٪ در آغاز معاملات، نشان دادند که سرمایه‌گذاران به آینده صادرات چین امیدوارند. رأی دیوان عالی آمریکا؛ سیگنال مثبت برای صادرات سرمایه‌گذاران رأی دیوان عالی آمریکا مبنی بر لغو تعرفه‌های اضطراری «متقابل» ترامپ را به‌عنوان نشانه‌ای از کاهش فشارهای تجاری تلقی کردند. اگرچه ترامپ پس از آن تعرفه جهانی ۱۵٪ را اعلام کرد، تحلیلگران معتقدند این تغییرات می‌تواند در مجموع به کاهش نرخ مؤثر تعرفه‌ها برای چین منجر شود. واکنش متفاوت هنگ‌کنگ در حالی که بازارهای چین با خوش‌بینی باز شدند، شاخص Hang Seng در هنگ‌کنگ بیش از ۱٪ افت کرد. این کاهش پس از جهش ۲.۵٪ روز دوشنبه رخ داد و نشان‌دهنده برداشت محتاطانه‌تر سرمایه‌گذاران هنگ‌کنگی از تحولات اخیر است. پیامدهای بازار و زنجیره تأمین رأی دیوان عالی آمریکا باعث شده سرمایه‌گذاران جهانی در حال بازنگری در چشم‌انداز تعرفه‌ها باشند. اگرچه هنوز عدم قطعیت در سیاست تجاری آمریکا بالا است، اما این تحول می‌تواند به کاهش ریسک صادراتی چین و بهبود فضای مذاکرات دوجانبه کمک کند. جمع‌بندی استراتژیک در بازار چین؛ خوش‌بینی نسبت به کاهش فشارهای تعرفه‌ای با احتیاط در برابر عدم قطعیت‌های سیاستی همراه شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اقدام تند چین علیه ژاپن؛ ۲۰ شرکت در فهرست سیاه صادرات

چین ۲۰ شرکت ژاپنی را به فهرست کنترل صادرات خود اضافه کرده و محدودیت‌های تازه‌ای بر اقلام «دوکاربردی» اعمال کرده است؛ اقدامی که تنش‌های تجاری پکن–توکیو را تشدید می‌کند و می‌تواند هزینه‌های انطباق، تأخیر در تحویل و ریسک‌های زنجیره تأمین در آسیا را افزایش دهد. وزارت بازرگانی چین اعلام کرد صادرات هرگونه کالای دوکاربردی به این شرکت‌ها بدون دریافت مجوز ممنوع است و طرف‌های خارجی نیز حق انتقال اقلام دوکاربردی با منشأ چین به این شرکت‌ها را ندارند. پکن دلیل این اقدام را «عدم امکان تأیید کاربران نهایی» عنوان کرده و آن را در راستای جلوگیری از «نظامی‌سازی دوباره ژاپن» توصیف کرده است. در فهرست جدید، نام شرکت‌هایی مانند Subaru، Mitsubishi Materials، Sumitomo Heavy Industries و چند شرکت فعال در حوزه هوافضا دیده می‌شود؛ بخش‌هایی که در آن قطعات دوکاربردی می‌توانند در محصولات تجاری نیز به‌کار روند. این تصمیم در شرایطی اتخاذ شده که روابط چین و ژاپن از اواخر ۲۰۲۵ به‌دلیل اظهارات نخست‌وزیر ژاپن درباره تایوان دچار تنش شده بود. تحلیلگران می‌گویند این اقدام بخشی از الگوی پکن برای استفاده از ابزارهای تجاری جهت ارسال پیام سیاسی است، بدون آنکه تجارت کلان دو کشور را مختل کند. از منظر بازارها، مهم‌ترین پیامدها شامل افزایش هزینه‌های انطباق، نیاز به مجوزهای موردی، احتمال تأخیر در زنجیره تأمین و افزایش ریسک برای صنایع ژاپنی در حوزه‌های مواد، تولید پیشرفته و قطعات هوافضا است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

 نرخ بهره اولیه وام‌های چین – ساله (فوریه ۲۰۲۶)

نرخ بهره اولیه وام‌های چین - یک ساله - Loan Prime Rate  واقعی ................ %3.00  پیش‌بینی ............. %3.00  قبلی ..................... %3.00 نرخ بهره اولیه وام‌های چین - پنج ساله (فوریه) - Loan Prime Rate  واقعی ................ %3.50  پیش‌بینی ............. %3.5 قبلی ..................... %3.5

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سرقت ۱۶ میلیون داده از کلود؛ زنگ خطر امنیت ملی آمریکا به صدا درآمد

در یک نگاه شرکت آمریکایی «آنتروپیک» سه غول هوش مصنوعی چین را به سرقت گسترده داده‌های سیستم خود متهم کرد. ثبت بیش از ۱۶ میلیون درخواست از طریق ۲۴ هزار حساب جعلی برای استخراج اطلاعات از مدل Claude. استفاده شرکت‌های چینی از تکنیک «تقطیر» برای آموزش سریع و ارزان محصولات خود با استفاده از خروجی‌های ربات آمریکایی. هشدار رسمی آنتروپیک درباره خطرات امنیت ملی و احتمال استفاده از این داده‌ها در سیستم‌های نظامی چین. بر اساس تازه‌ترین گزارش وال‌استریت ژورنال، در یکی از بی‌سابقه‌ترین رویارویی‌های تکنولوژیک میان آمریکا و چین، استارتاپ برجسته آمریکایی «آنتروپیک» سه شرکت هوش مصنوعی چینی را به نفوذ و سرقت گسترده اطلاعات از سیستم‌های خود متهم کرد. این شرکت اعلام کرده است که رقبای چینی با ایجاد بیش از ۲۴ هزار حساب کاربری جعلی، تلاش کرده‌اند تا با کپی‌برداری از مدل پیشرفته این شرکت (Claude)، سیستم‌های عقب‌مانده خود را ارتقا دهند. نفوذ ۱۶ میلیون باره به قلب «کلود» بر اساس بیانیه‌ای که روز دوشنبه منتشر شد، سه شرکت چینی «دیپ‌سیک» (DeepSeek)، «مون‌شات» (Moonshot AI) و «مینی‌مکس» (MiniMax) متهم هستند که بیش از ۱۶ میلیون بار از ربات کلود اطلاعات استخراج کرده‌اند. هدف از این حجم عظیمِ درخواست، جمع‌آوری داده‌ها برای آموزش و بهبود محصولات اختصاصی خودشان بوده است. بررسی جزئیات این گزارش نشان می‌دهد که مقیاس فعالیت این شرکت‌ها با یکدیگر متفاوت بوده است؛ شرکت دیپ‌سیک حدود ۱۵۰ هزار تعامل با کلود داشته، در حالی که این رقم برای مون‌شات بیش از ۳.۴ میلیون و برای مینی‌مکس ۱۳ میلیون بار گزارش شده است. تا زمان تنظیم این خبر، نمایندگان این سه شرکت چینی به درخواست‌ها برای اظهارنظر پاسخی نداده‌اند. تاکتیک «تقطیر»؛ میان‌بری ارزان برای پیشرفت آنتروپیک اعلام کرده است که شرکت‌های چینی از تکنیکی به نام «تقطیر» (Distillation) استفاده کرده‌اند. در دنیای فناوری، تقطیر به روشی گفته می‌شود که در آن یک سیستم هوش مصنوعی ضعیف‌تر، به جای آموزش از صفر، با استفاده از خروجی‌ها و جواب‌های یک سیستم بسیار پیشرفته‌تر، خود را آموزش می‌دهد. اگرچه این روش کاربردهای قانونی هم دارد — مثلاً شرکت‌ها برای ساخت نسخه‌های سبک‌ترِ برنامه‌های خود از آن استفاده می‌کنند — اما آنتروپیک تاکید می‌کند که رقبای چینی از این طریق توانسته‌اند محصولات رقابتی خود را «در کسری از زمان و با کسر کوچکی از هزینه‌های واقعی» بسازند. اوایل همین ماه نیز شرکت «اوپن‌ای‌آی» (OpenAI) در یادداشتی به قانون‌گذاران آمریکایی، اتهام مشابهی را علیه دیپ‌سیک مطرح کرده بود. دفاعیه چینی‌ها و تکیه بر «داده‌های مصنوعی» در ماه‌های اخیر، مجموعه‌ای از شرکت‌های چینی مدل‌های جدید خود را با قابلیت‌های ارتقایافته در استدلال و کدنویسی روانه بازار کرده‌اند. زمانی که دیپ‌سیک سال گذشته توجه جهانی را به خود جلب کرد، این سوال مطرح شد که چین چگونه بدون دسترسی به قدرتمندترین تراشه‌های آمریکایی توانسته تا این حد پیشرفت کند؟ دیپ‌سیک در یک مقاله تحقیقاتی در ماه سپتامبر اعلام کرد که برای آموزش مدل پرچمدار خود (V3) صرفاً از صفحات وب و کتاب‌های الکترونیکی استفاده کرده است. با این حال، این شرکت اعتراف کرد که در برخی از این صفحات وب، «تعداد قابل‌توجهی از پاسخ‌های تولید شده توسط ربات‌های OpenAI» وجود داشته و مدل آن‌ها احتمالاً دانش خود را به صورت غیرمستقیم از همین طریق کسب کرده است. در همین راستا، استفاده از «داده‌های مصنوعی» (Synthetic Data) — یعنی داده‌هایی که توسط خود هوش مصنوعی تولید می‌شوند نه انسان — به شدت رواج یافته است. توسعه‌دهندگان به دلیل کمبود داده‌های انسانی باکیفیت، از این روش استفاده می‌کنند تا به مدل‌های خود قابلیت‌های عاملی (توانایی انجام خودکار کارها به نمایندگی از کاربر) بدهند. شرکت مون‌شات نیز در ماه جولای تایید کرده بود که برای آموزش مدل خود از همین داده‌های مصنوعی بهره برده است. هشدار جدی درباره امنیت ملی آمریکا ابعاد این پرونده فراتر از یک سرقت تجاری است. آنتروپیک در پایان گزارش خود صراحتاً اعلام کرد که فعالیت توسعه‌دهندگان چینی، نگرانی‌های عمیقی را برای امنیت ملی ایالات متحده به همراه دارد. این شرکت هشدار داد: «آزمایشگاه‌های خارجی که مدل‌های آمریکایی را تقطیر می‌کنند، می‌توانند این توانمندی‌های محافظت‌نشده را به سیستم‌های نظامی، اطلاعاتی و نظارتی خود وارد کنند.» در نهایت، درز اطلاعات و کپی‌برداری از مدل‌های پایه هوش مصنوعی، اکنون به جبهه جدیدی در جنگ تکنولوژیک میان پکن و واشنگتن تبدیل شده است. این رویداد ثابت می‌کند که برتری شرکت‌های آمریکایی در صورت عدم حفاظت دقیق از داده‌هایشان، چالشی جدی است که در آینده می‌تواند علاوه بر معادلات امنیتی، تاثیرات سنگینی بر ارزش سهام غول‌های فناوری در بازارهای مالی داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ریسک ایران و تعرفه 15 درصدی؛ بازار فارکس به کدام سو می‌رود؟

در یک نگاه شاخص دلار در محدوده 97.00 تا 98.00 نوسان می‌کند. اعمال تعرفه 15٪ وارداتی (بند 122) به جای ساختار قبلی تعرفه‌ها. احتمال فروش هم‌زمان اوراق خزانه، سهام و دلار در صورت تشدید نگرانی‌ها. احتمال رشد EURUSD تا محدوده 1.1850–1.1880 هفته جدید برای دلار با تردید آغاز شد. نااطمینانی در سیاست تجاری آمریکا، احتمال تنش نظامی با ایران و داده‌های اقتصادی ضعیف‌تر، فضای احتیاط را در بازار فارکس تقویت کرده‌اند. سرمایه‌گذاران در حال سنجش این هستند که آیا دلار می‌تواند جایگاه خود را حفظ کند یا وارد مرحله‌ای از عقب‌نشینی (کاهش) می‌شود. این گزارش بر پایه داده‌های منتشرشده توسط موسسه ING و بازخوانی یوتوتایمز برای تهیه شده است. دلار؛ نااطمینانی به ضرر ارز آمریکا دلار هفته را با ضعف نسبی آغاز کرده است. عدم درگیری نظامی بین آمریکا و ایران در آخر هفته یکی از عوامل فشار فروش بود، اما عامل مهم‌تر، نااطمینانی درباره سیاست تجاری و پیامدهای آن برای اقتصاد آمریکاست. طبق گزارش، جهان اکنون باید با تعرفه 15 درصدی (بند 122) روبه‌رو شود. این تغییر می‌تواند برای برخی کشورها مانند چین و برزیل به معنای تعرفه پایین‌تر باشد، اما کشورهایی مانند بریتانیا و استرالیا مزیت توافق 10 درصدی قبلی را از دست می‌دهند. در نتیجه، بسیاری از کشورها در حال بازنگری روابط تجاری با آمریکا هستند؛ به‌ویژه اتحادیه اروپا که اهمیت بالایی دارد. اگرچه بازار سهام آمریکا در ابتدا واکنش مثبتی نشان داد، اما معاملات آتی سهام حدود 0.6 تا 0.7 درصد کاهش یافتند، زیرا سرمایه‌گذاران تأثیر پایدار تعرفه‌ها را دوباره ارزیابی کردند. ▶️ مشاهده کنید: ریسک مربوط به درگیری بین ایران و آمریکا، کماکان مهمتر از هرچیز دیگر است! تحلیل بنیادی هفتگی! اوراق خزانه؛ سیگنال مهم برای بازار فارکس در گزارش ING برای واکنش بازار روز جمعه، اشاره شد که یکی از محتمل‌ترین واکنش‌ها می‌تواند تضعیف اوراق خزانه آمریکا به دلیل نگرانی‌های مالی باشد. بازار فارکس معمولاً از بازار اوراق خزانه جهت می‌گیرد. اگر سرمایه‌گذاران به این نتیجه برسند که یکی از ستون‌های اصلی سیاست اقتصادی واشنگتن در حال تضعیف است، احتمال فروش هم‌زمان اوراق خزانه، سهام و دلار وجود دارد؛ حالتی که می‌توان آن را «فاز فروش گسترده» نامید، یعنی زمانی که سرمایه‌گذاران به شکل هم‌زمان از چند بازار خارج می‌شوند. تمرکز بر داده‌ها و سخنرانی فدرال رزرو پس از انتشار تولید ناخالص داخلی ضعیف سه‌ماهه چهارم، بازار این هفته به داده‌های اعتماد مصرف‌کننده و شاخص قیمت تولیدکننده (PPI) توجه دارد. همچنین سخنرانی کریستوفر والر عضو فدرال رزرو اهمیت دارد. او در ژانویه به کاهش 25 نقطه پایه‌ای نرخ بهره رأی داده بود. اگر موضع او همچنان متمایل به کاهش نرخ بهره (داویش) باشد، می‌تواند فشار بیشتری بر دلار وارد کند. اما هرگونه تغییر لحن به سمت سیاست انقباضی‌تر ممکن است به دلار حمایت کوتاه‌مدت بدهد. در همین حال، ریسک حمله نظامی به ایران همچنان عاملی بازدارنده برای فروش شدید دلار است. پیش‌بینی ING: شاخص دلار ممکن است در محدوده 97 تا 98 باقی بماند. یورو؛ رشد تدافعی با وجود ناپایداری بازارهای ریسکی، EURUSD اندکی افزایش یافته است. یکی از برداشت‌های بازار این است که توافق تجاری اتحادیه اروپا با آمریکا احتمالاً بدتر از وضعیت فعلی نخواهد شد و صادرکنندگان اروپایی تا حدی با شرایط سازگار شده‌اند. امروز انتشار شاخص فضای کسب‌وکار آلمان (Ifo) می‌تواند نشانه‌ای از بهبود تدریجی اعتماد در منطقه یورو باشد. با این حال، برای جهش قوی یورو نیاز به افزایش قابل توجه این شاخص تا محدوده 91.5 (بالاترین سطح سال گذشته) است. با این حال، همان‌طور که اشاره شد، احتمال ضعیفی وجود دارد که دارایی‌های آمریکایی و دلار روزی ضعیف را تجربه کنند؛ اتفاقی که می‌تواند به دومین ارز نقدشونده جهان پس از دلار یعنی یورو کمک کند. پیش‌بینی ING: احتمال دارد EURUSD به محدوده ۱.۱۸۵۰ تا ۱.۱۸۸۰ برسد، اما عبور از ۱.۱۹۰۰ با توجه به ریسک ایران زودهنگام به نظر می‌رسد. پوند؛ نگاه به بانک انگلستان و انتخابات میان‌دوره‌ای نرخ جفت ارز EURGBP پیش از دو ریسک مهم این هفته همچنان مورد حمایت است. نخستین رویداد، حضور اندرو بیلی، رئیس بانک انگلستان، و مگان گرین (عضو بانک مرکزی انگلستان) در کمیته خزانه‌داری فردا است. هرگونه نشانه‌ای مبنی بر تمایل آن‌ها به پیوستن به اردوگاه حامیان کاهش نرخ بهره (داویش) در نشست ۱۹ مارس، می‌تواند احتمال کاهش ۲۵ نقطه پایه‌ای را که اکنون حدود ۲۰ نقطه پایه قیمت‌گذاری شده، تقویت کند. دومین ریسک، انتخابات میان‌دوره‌ای روز پنج‌شنبه در حوزه گورتون و دنتون است. شکست سنگین حزب حاکم کارگر می‌تواند دوباره گمانه‌زنی‌ها درباره رهبری این حزب را شعله‌ور کرده و فشار تازه‌ای بر پوند وارد کند. پیش‌بینی ING: احتمال دارد EURGBP هفته را در محدوده نزدیک به ۰.۸۸ به پایان برساند. جمع‌بندی بازار فارکس این هفته در «مرحله انتظار محتاطانه» قرار دارد. نااطمینانی تجاری، ریسک ژئوپلیتیک و داده‌های اقتصادی ضعیف‌تر، فضای شکننده‌ای ایجاد کرده‌اند. دلار فعلاً در محدوده‌ای مشخص نوسان می‌کند، اما جهت بعدی آن به ترکیبی از داده‌های تورمی، تحولات سیاسی و واکنش بازار اوراق خزانه وابسته است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

لوگان، عضو فدرال رزرو: عدم قطعیت در اقتصاد ادامه دارد

یکی از بزرگ‌ترین عدم قطعیت‌ها از بخش فناوری است. از تصمیم ژانویه فدرال رزرو برای حفظ نرخ بهره در شرایط ثبات بازار کار حمایت کردم. با احتیاط خوش‌بین است که اقتصاد در مسیر بازگشت تورم به هدف قرار دارد. کاملاً متقاعد نشده‌ام که در مسیر رسیدن به تورم ۲ درصد هستیم. پس از تصمیم دادگاه، عدم قطعیت بیشتری درباره تعرفه‌ها وجود دارد. ریسک‌های تورمی صعودی همچنان پابرجاست. سیاست پولی به‌خوبی برای مقابله با ریسک‌های مرتبط با اهداف آماده است. نگران فراتر رفتن تقاضای اقتصادی از عرضه است. در بازار کار، به نظر نمی‌رسد هوش مصنوعی جایگزین کارگران شده باشد. تعریف ذخایر کافی دشوار است. تقاضا برای ذخایر در طول زمان تغییر خواهد کرد. نوآوری‌های فناوری پرداخت و مقررات می‌توانند تقاضا برای نقدینگی را تغییر دهند. کاملاً محتمل است که سیستم به سمت کاهش تقاضا برای ذخایر تغییر کند. دیدگاه قوی‌ای درباره جهت مقررات نقدینگی ندارم. پس از تصمیم تعرفه‌ای، عوامل متعددی دخیل هستند و مشخص نیست چه پیش خواهد آمد. من به آثار بازپرداخت‌ تعرفه‌ها توجه خواهم داشت. در حال حاضر، نقطه سر‌به‌سر بازار کار حدود ۳۰ هزار [شغل] در ماه است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بوستیک: بازار کار در آستانه سقوط نیست، اما احتیاط در استخدام افزایش یافته است

فعالان اقتصادی در جنوب‌شرق آمریکا نشانه‌ای از یک افت ناگهانی در بازار کار مشاهده نمی‌کنند و برنامه‌ای برای کاهش نیروی انسانی ندارند. هنوز مشخص نیست ابزارهای جدید، به‌ویژه فناوری‌های نوین، در نهایت مکمل نیروی کار خواهند بود یا جایگزین آن. کارفرمایان به‌دلیل امکان صرفه‌جویی در نیروی انسانی از طریق ابزارهای هوش مصنوعی، با احتیاط بیشتری اقدام به استخدام می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دالی، عضو فدرال رزرو: سیاست پولی در جایگاه خوبی قرار دارد

بر اساس گفت‌وگوی مری دالی با رابرت کاپلان و بازخوانی‌شده توسط یوتوتایمز، رئیس فدرال رزرو سان‌فرانسیسکو اعلام کرد که پس از کاهش مجموعاً ۷۵ نقطه پایه نرخ بهره در سال گذشته، سیاست پولی اکنون «در جایگاه خوبی» قرار دارد. او گفت هر دو بخش از مأموریت دوگانه فدرال رزرو — ثبات قیمت‌ها و اشتغال کامل — در وضعیت مناسبی هستند و بانک مرکزی اکنون فرصت دارد داده‌های جدید و نیروهای ساختاری مانند هوش مصنوعی و بهره‌وری را با دقت بیشتری ارزیابی کند. نکات کلیدی سخنان دالی: بازار کار «آرام‌تر» شده و در وضعیت متعادل‌تری قرار دارد. تورم خارج از بخش کالا همچنان در مسیر کاهش است. با کمرنگ شدن اثر تعرفه‌ها، انتظار می‌رود تورم بیشتر کاهش یابد. «آخرین مرحله» رساندن تورم به هدف دشوار است و شوک‌هایی مانند تعرفه‌ها روند را پیچیده کرده‌اند. سرمایه‌گذاری در هوش مصنوعی ناشی از تقاضای واقعی است، نه هیجان سفته‌بازانه دالی معتقد نیست سرمایه‌گذاری‌های AI فشار تورمی جدید ایجاد کنند. اثرات بهره‌وری ناشی از AI در سال جاری و آینده محور اصلی تصمیم‌گیری FOMC خواهد بود. دالی در سال ۲۰۲۷ عضو دارای حق رأی در کمیته بازار آزاد خواهد بود. او تأکید کرد که فدرال رزرو باید از «زیاده‌روی» در واکنش‌ها پرهیز کند و نه از اقتصاد عقب بماند و نه بیش از حد جلوتر برود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

میران: بازار کار آمریکا بهتر از پیش‌بینی‌ها مقاومت کرده است

وال‌استریت ژورنال به نقل از میران، از مقامات فدرال رزرو، گزارش داد که تورم در بخش کالاها سرسخت‌تر و مقاوم‌تر از آنچه تصور می‌شد، ظاهر شده است. وی همچنین خاطرنشان کرد که وضعیت اشتغال در اقتصاد آمریکا بهتر از پیش‌بینی‌های قبلی حفظ شده و مقاومت خوبی از خود نشان داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاشکاری، از مقامات فدرال رزرو: بازار کار همچنان نسبتاً مقاوم باقی مانده است؛ هرچند اندکی تضعیف شده، اما هنوز «در سطح قابل قبول تا نسبتاً خوب» قرار دارد.

فدرال رزرو اعلام کرد که به تحقق هر دو مأموریت خود نزدیک شده و نرخ‌های بهره نیز در سطحی نسبتاً نزدیک به نرخ خنثی قرار دارند. گزارش‌های دریافتی از بنگاه‌ها درباره وضعیت نیروی انسانی، در ارزیابی میزان قدرت بازار کار مستلزم قدری احتیاط است. اظهارات هست درباره پژوهش‌های کارکنان فدرال رزرو «صرفاً گامی دیگر» در جهت تلاش برای تضعیف استقلال این نهاد عنوان شده است. فدرال رزرو متعهد است بر پایه داده‌ها و تحلیل‌های دقیق، بهترین تصمیم‌ها را اتخاذ کند و از هرگونه حاشیه یا عوامل انحرافی اجتناب ورزد. اکثر کسب‌وکارها با دیدی خوش‌بینانه نسبت به هوش مصنوعی، از به‌کارگیری آن سود می‌برند رمزارزها کاملاً بی‌فایده هستند هوش مصنوعی می‌تواند در ۵ تا ۱۰ سال آینده محرکی برای افزایش بهره‌وری باشد فدرال رزرو در استفاده داخلی از هوش مصنوعی محتاط است و محدودیت‌های سختی برای دسترسی به داده‌های محرمانه وضع کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طلای جهانی در آستانه انفجار قیمتی؟ پیامدهای گزارش آکسیوس برای معامله‌گران

در یک نگاه افزایش تقاضای حفاظتی: گزارش «آکسیوس» درباره احتمال درگیری نظامی، منجر به ورود خریداران جدید به بازار طلا (فاز انباشت) شده است. هراس از رکود تورمی: در صورت وقوع تنش، اختلال در تنگه هرمز و جهش قیمت نفت می‌تواند منجر به «رکود تورمی» و شکستن رکوردهای قیمتی طلا شود. متغیر دادگاه عالی: رای احتمالی دادگاه عالی آمریکا درباره تعرفه‌های ترامپ، پتانسیل ایجاد فشار فروش گسترده در بازار طلا را دارد. سطوح کلیدی: محدوده ۵۱۰۰ دلار به عنوان سد مقاومتی فروشندگان و سطح ۴۹۶۰ دلار به عنوان آخرین سنگر حمایتی خریداران ارزیابی می‌شود. تشدید تنش‌های دیپلماتیک میان ایالات متحده و ایران و گزارش‌های واصله مبنی بر احتمال تغییر رویکرد واشینگتن نسبت به ابزارهای دیپلماسی، بار دیگر طلا را به پناهگاه اصلی سرمایه‌گذاران تبدیل کرده است. در حالی که بازارها خود را برای ریسک‌های پایان هفته آماده می‌کنند، تقابل متغیرهای ژئوپلیتیک و تصمیمات قضایی در آمریکا، مسیر جدیدی را برای فلز زرد ترسیم کرده است. این گزارش بر پایه داده‌های منتشرشده توسط investinglive و بازخوانی یوتوتایمز تنظیم شده است. محرک‌های بنیادین؛ از دیپلماسی تا بن‌بست نظامی بازار طلا دیروز پس از انتشار گزارش‌هایی مبنی بر کاهش صبر واشینگتن در قبال پرونده هسته‌ای ایران، شاهد بهبود تقاضا بود. استقرار تجهیزات نظامی و لحن تند مقامات آمریکایی، احتمال «تنش‌زدایی» را در کوتاه‌مدت کاهش داده است. تحلیلگران معتقدند هرگونه عملیات احتمالی، یک کارزار طولانی‌مدت خواهد بود که بازارهای جهانی را برای مدتی طولانی در وضعیت اضطراری قرار می‌دهد. ریسک‌های اقتصادی؛ سایه نفت بر بازار طلا تحلیل داده‌ها نشان می‌دهد که وقوع درگیری نظامی مستقیماً امنیت انرژی را هدف قرار می‌دهد. انسداد یا اختلال در مسیرهای مواصلاتی نفت، منجر به پدیده «رکود تورمی» خواهد شد؛ وضعیتی که در آن رشد اقتصادی متوقف شده اما تورم به شدت افزایش می‌یابد. در چنین اتمسفری، طلا به طور سنتی بهترین عملکرد را دارد و معامله‌گران برای حفظ ارزش دارایی خود، به خرید گسترده (فاز انباشت) روی می‌آورند. https://youtu.be/D_tSKA_7r1c کاتالیزورهای آتی؛ داده‌های اقتصادی و تصمیمات قضایی با وجود سیگنال‌های صعودی ناشی از جنگ، طلا با دو تهدید جدی روبروست. فردا داده‌های نرخ تورم (PCE) و رشد اقتصادی آمریکا منتشر خواهد شد که می‌تواند مسیر نرخ بهره فدرال رزرو را روشن کند. علاوه بر این، تصمیم دادگاه عالی درباره تعرفه‌ها بسیار حیاتی است؛ چرا که رد این تعرفه‌ها می‌تواند امیدها به رشد اقتصادی را احیا کرده و منجر به خروج سرمایه از بازار طلا (فاز توزیع یا فروش گسترده) شود. جمع‌بندی استراتژیک بازار طلا هم‌اکنون در فاز «انتظار برای حرکت بعدی» قرار دارد. روند فعلی: قیمت میان سقف تاریخی و خط روند اصلی در حال نوسان است. نکته کلیدی یوتوتایمز: در حالی که ریسک‌های سیاسی از قیمت حمایت می‌کنند، هرگونه نشانه از تنش‌زدایی یا اخبار مثبت اقتصادی می‌تواند سریعاً تمرکز معامله‌گران را به مسیر نرخ بهره برگرداند و فشار فروش را تقویت کند. حفظ سطح حمایتی ۴۹۶۰ دلار برای تداوم روند فعلی ضروری است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

فدرال رزرو USDJPY را بررسی کرد؛ پیام پنهان به بازار؟

در یک نگاه تأیید رسمی بررسی نرخ USDJPY در محدوده حدود 157 در 23 ژانویه همچنان قیمت‌گذاری بازار برای دو مرحله کاهش نرخ بهره فدرال رزرو در سال جاری احتمال حرکت شاخص دلار به محدوده 98.00 سرمایه‌گذاران احتمال فروش USDJPY در بازه 156 تا 158 را در نظر دارند. صورت‌جلسه نشست ژانویه بانک مرکزی آمریکا فقط درباره نرخ بهره نبود؛ یک نکته کم‌سابقه در آن توجه بازار فارکس را جلب کرد: تأیید بررسی نرخ USDJPY به نمایندگی از خزانه‌داری آمریکا. هم‌زمان، دلار پس از یک رشد قابل توجه حالا با تردیدهایی درباره ادامه مسیر صعودی روبه‌رو است. این گزارش بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. دلار؛ رشد اخیر تا چه حد پایدار است؟ انتشار صورت‌جلسه نشست ژانویه فدرال رزرو ابتدا از دلار حمایت کرد. برخی اعضا ترجیح داده‌اند در بیانیه‌های آینده، به امکان افزایش نرخ بهره نیز اشاره شود؛ در صورتی که تورم بالاتر از هدف باقی بماند. با این حال، جمع‌بندی کلی صورت‌جلسه چنین بود: ریسک نزولی برای بازار کار کاهش یافته است. فعالیت اقتصادی نسبتاً قوی ارزیابی شده است. در صورت کاهش تدریجی تورم، امکان کاهش نرخ بهره در ادامه سال وجود دارد بازار همچنان انتظار دو مرحله کاهش نرخ بهره را در سال جاری در قیمت‌ها لحاظ کرده است. طبق این گزارش، اگر داده‌های تورمی واقعاً کاهش را نشان دهند، این سناریو می‌تواند عملی شود. در کوتاه‌مدت، شاخص دلار ممکن است به محدوده 98.00 نزدیک شود، اما فضای کلی بازار همچنان تمایل به «فروش در رالی‌ها» را نشان می‌دهد؛ یعنی هر رشد دلار می‌تواند با عرضه جدید مواجه شود. ✔️ بیشتر بخوانید: پایان عصر طلایی وام‌دهی پکن؛ اژدها دیگر به دلار آمریکا تکیه نمی‌کند؟ ماجرای بررسی نرخ USDJPY؛ پیام سیاسی یا ارزی؟ نکته کم‌سابقه صورت‌جلسه، افشای رسمی این موضوع بود که فدرال رزرو نیویورک به نمایندگی از خزانه‌داری آمریکا نرخ USDJPY را بررسی کرده است. این اتفاق احتمالاً در 23 ژانویه، زمانی که نرخ حوالی 157 معامله می‌شد، رخ داده است. چنین اقدامی در بازار فارکس بسیار نادر است و به تعبیر گزارش، نشانه‌ای از رویکرد فعال‌تر کاخ سفید در قبال بازار فارکس محسوب می‌شود. هدف احتمالی، جلوگیری از تثبیت نرخ بالای 160 برای USDJPY بوده است؛ سطحی که هم برای واشنگتن و هم برای توکیو حساس تلقی می‌شود. هم‌زمان، جهت سیاست پولی نیز در حال همگرایی است: فدرال رزرو در مسیر کاهش نرخ بهره و بانک مرکزی ژاپن در مسیر افزایش تدریجی نرخ‌ها. همین موضوع می‌تواند انگیزه فروش USDJPY در محدوده 156 تا 158 را تقویت کند. داده‌های تجاری و نگاه به رشد اقتصادی تمرکز امروز بازار بر آمار مدعیان اولیه بیکاری و تراز تجاری دسامبر است. دونالد ترامپ اعلام کرده که کسری تجاری آمریکا سال گذشته 78 درصد کاهش یافته و حتی احتمال مازاد تجاری در سال جاری وجود دارد. اگر کسری تجاری کمتر از انتظار منتشر شود، می‌تواند انتظارات برای رشد قوی تولید ناخالص داخلی سه‌ماهه چهارم را تقویت کرده و در کوتاه‌مدت از دلار حمایت کند. یورو؛ عملکرد بهتر اروپا بازارهای سهام اروپا از ابتدای سال عملکرد بهتری نسبت به آمریکا داشته‌اند. شاخص Euro Stoxx 50 تقریباً دو برابر بهتر از S&P 500 عمل کرده است (بر حسب دلار). با این حال، داده‌های جریان سرمایه نشان می‌دهد تقاضای خارجی برای سهام آمریکا همچنان قوی است؛ 65 میلیارد دلار از سوی بخش خصوصی و 31 میلیارد دلار از سوی نهادهای رسمی در ماه دسامبر. در صورت ادامه تضعیف دلار، احتمال دارد بازار فارکس نقش پررنگ‌تری نسبت به بازار نرخ بهره ایفا کند و انتظارات برای کاهش نرخ توسط بانک مرکزی اروپا تقویت شود. تحلیلگران ING معتقد هستند صورت‌جلسه اخیر توجیهی برای افت شدید EURUSD به زیر 1.18 فراهم نمی‌کند و پیش‌بینی می‌شود این جفت‌ارز تا پایان مارس به محدوده 1.19 نزدیک شود. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی فرانک سوئیس؛ بیش از حد قوی فرانک سوئیس همچنان بسیار قدرتمند باقی مانده است. مشخص نیست این ورود سرمایه ناشی از نگرانی‌های ژئوپلیتیک یا کاهش ارزش دلار باشد، اما فشار بر جفت‌ارز EURCHF ادامه دارد. ابزارهای بانک مرکزی سوئيس برای مقابله با تقویت ارز محدود است و در حالی که این بانک تمایلی به بازگشت نرخ بهره منفی ندارد، بازار احتمال یک کاهش 25 نقطه پایه پایه‌ای در سال آینده را در قیمت‌ها لحاظ کرده است (در حال حاضر حدود 12 نقطه پایه قیمت‌گذاری شده است). جمع‌بندی استراتژیک بازار فارکس در «فاز آزمون اعتماد» قرار دارد. رشد اخیر دلار با انتشار صورت‌جلسه فدرال رزرو تقویت شد، اما نشانه‌هایی وجود دارد که این رالی ممکن است پایدار نباشد. تمرکز بازار اکنون از اشتغال به سمت تورم تغییر کرده و مسیر داده‌های قیمتی تعیین‌کننده ادامه سیاست پولی خواهد بود. در همین حال، تحرکات کم‌سابقه در بازار USDJPY و اختلاف جهت سیاست پولی آمریکا و ژاپن، می‌تواند نوسانات تازه‌ای ایجاد کند. معامله‌گران باید علاوه بر داده‌های اقتصادی، تحولات سیاسی و ارزی را نیز زیر نظر داشته باشند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پایان عصر طلایی وام‌دهی پکن؛ اژدها دیگر به دلار آمریکا تکیه نمی‌کند؟

در یک نگاه حجم اوراق خزانه در اختیار خارجی‌ها در دسامبر: ۹.۲۷ تریلیون دلار (کاهش از اوج ۹.۳۶ تریلیون دلاری نوامبر) بزرگ‌ترین افت ماهانه از سال ۲۰۲۲ با کاهش ۸۸.۴ میلیارد دلاری سقوط دارایی چین به ۶۸۳.۵ میلیارد دلار؛ کمترین سطح از ۲۰۰۸ افزایش ۷۷۰ میلیارد دلاری تقاضای خارجی در کل سال ۲۰۲۵ گزارش جدید وزارت خزانه‌داری آمریکا نشان می‌دهد که پس از رسیدن به اوج تاریخی در نوامبر، میزان اوراق قرضه دولتی آمریکا در اختیار سرمایه‌گذاران خارجی در دسامبر ۲۰۲۵ کمی کاهش یافته است. با وجود این افت ماهانه، سال ۲۰۲۵ همچنان یکی از بزرگ‌ترین دوره‌های رشد تقاضای خارجی برای بدهی آمریکا بوده است؛ موضوعی که پیامدهای مهمی برای بازارهای جهانی و ساختار تأمین مالی دولت آمریکا دارد. کاهش ملایم پس از اوج تاریخی؛ تصویر کلی همچنان صعودی است بر اساس گزارش TIC و بازخوانی یوتوتایمز، حجم اوراق خزانه آمریکا در اختیار سرمایه‌گذاران خارجی در دسامبر به ۹.۲۷ تریلیون دلار رسید؛ کمی کمتر از رکورد ۹.۳۶ تریلیون دلاری نوامبر. با وجود این افت ماهانه، سطح فعلی همچنان به‌طور قابل‌توجهی بالاتر از ۸.۵ تریلیون دلار پایان ۲۰۲۴ است. این یعنی سال ۲۰۲۵ یکی از قوی‌ترین سال‌ها برای تقاضای خارجی اوراق خزانه بوده است. چین؛ ادامه روند خروج از اوراق آمریکا یکی از نکات برجسته گزارش، کاهش مداوم سهم چین است: کاهش به ۶۸۳.۵ میلیارد دلار کمترین سطح از ۲۰۰۸ کاهش بیش از ۲۰۰ میلیارد دلار در سال ۲۰۲۵ این روند از سال ۲۰۱۳ آغاز شده و همچنان ادامه دارد. اما نکته مهم این است که آمار TIC فقط دارایی‌هایی را ثبت می‌کند که در متولیان آمریکایی نگهداری می‌شود. بنابراین بخشی از خریدهای چین ممکن است از طریق متولیان غیرآمریکایی انجام شود. به همین دلیل، افزایش دارایی‌های بلژیک و لوکزامبورگ معمولاً به‌عنوان نشانه‌ای از خریدهای غیرمستقیم تلقی می‌شود. نقش لندن؛ مرکز تسویه‌ جهانی افزایش سهم بریتانیا بیشتر به این دلیل است که لندن مرکز تسویه‌وجوه جهانی برای سرمایه‌گذاران خصوصی است؛ روندی که پس از دوران کرونا تقویت شد. این موضوع نشان می‌دهد که ساختار مالکیت اوراق خزانه آمریکا در حال تغییر است. تغییر بزرگ: از بانک‌های مرکزی به سرمایه‌گذاران خصوصی گزارش نشان می‌دهد که: بانک‌های مرکزی دیگر خریداران اصلی نیستند. سرمایه‌گذاران خصوصی مانند صندوق‌های بازنشستگی، صندوق‌های پوشش ریسک و مدیران دارایی، نقش اصلی را برعهده گرفته‌اند. این تغییر به معنای افزایش حساسیت بازار به نرخ بازدهی است؛ زیرا سرمایه‌گذاران خصوصی نسبت به تغییرات قیمت بسیار واکنش‌پذیرترند. پیامد کلان: تأمین مالی آمریکا وابسته‌تر به بازار شده است بازخوانی یوتوتایمز نشان می‌دهد: تأمین مالی دولت آمریکا اکنون بیشتر به سرمایه بازارمحور وابسته است. نه به چرخه ذخایر ارزی یا خریدهای استراتژیک دولت‌ها. این یعنی هر شوک بزرگ می‌تواند نوسان شدید بازدهی ایجاد کند. با وجود نگرانی‌ها درباره دلار و دارایی‌های آمریکایی، تقاضای خارجی در سال ۲۰۲۵ همچنان ۷۷۰ میلیارد دلار افزایش یافته است. اما فشار هزینه‌های مالی دولت آمریکا همچنان پابرجاست. جمع‌بندی استراتژیک بازار اوراق خزانه آمریکا در فاز «تثبیت با ریسک‌های پنهان» قرار دارد. تقاضای خارجی همچنان قوی است، اما تغییر ساختار مالکیت — از دولت‌ها به سرمایه‌گذاران خصوصی — بازار را حساس‌تر و واکنش‌پذیرتر کرده است. در چنین شرایطی، هر تحول ژئوپلیتیکی یا مالی می‌تواند به افزایش ناگهانی بازدهی منجر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت Anthropic نخستین توافق آفریقایی خود را با رواندا امضا کرد

شرکت آمریکایی هوش مصنوعی Anthropic اعلام کرد نخستین توافق رسمی خود در قاره آفریقا را با دولت رواندا امضا کرده است. این همکاری سه‌ساله قرار است فناوری‌های پیشرفته را به حوزه‌های سلامت، آموزش و خدمات عمومی رواندا وارد کند. وزیر فناوری اطلاعات رواندا گفته این توافق می‌تواند زیرساخت‌های دیجیتال کشور را تقویت کرده و دسترسی به خدمات عمومی را بهبود بخشد. رواندا در سال‌های اخیر خود را به‌عنوان «هاب فناوری آفریقا» معرفی کرده و این توافق گامی مهم در مسیر توسعه هوش مصنوعی در سطح ملی محسوب می‌شود. این توافق در حالی صورت گرفته که رقابت میان آمریکا و چین برای نفوذ فناوری در آفریقا شدت گرفته است. چین نیز در سال‌های اخیر سرمایه‌گذاری‌های گسترده‌ای در زیرساخت‌های دیجیتال کشورهای آفریقایی انجام داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار شرکت‌های بزرگ ژاپنی به دولت؛ بازی با مالیات‌ها، انضباط مالی توکیو را تهدید می‌کند

در یک نگاه ۶۶٪ شرکت‌های ژاپنی نگران انضباط مالی دولت تاکایچی هستند. تعلیق مالیات مواد غذایی باعث جهش بازده اوراق بلندمدت شد. صندوق بین‌المللی پول خواهان احتیاط مالی برای حفظ ثبات بازار اوراق است. نگرانی‌ها درباره چین کاهش یافته؛ فقط ۱۸٪ شرکت‌ها انتظار آسیب تجاری دارند. نتایج یک نظرسنجی جدید نشان می‌دهد دو سوم شرکت‌های ژاپنی نسبت به انضباط مالی دولت تاکایچی نگران هستند. این نگرانی‌ها در حالی ادامه دارد که تنش‌های دیپلماتیک با چین کمی کاهش یافته و بازارها همچنان نسبت به سیاست‌های مالی و ارزی حساس‌اند. نگرانی از سیاست مالی؛ تعلیق مالیات و افزایش هزینه‌ها بر اساس گزارش منتشرشده توسط رویترز و بازخوانی یوتوتایمز، دو سوم شرکت‌های ژاپنی نسبت به سیاست‌های مالی دولت تاکایچی ابراز نگرانی کرده‌اند. این نگرانی‌ها پس از پیشنهاد تعلیق دو ساله مالیات ۸٪ بر مواد غذایی و افزایش هزینه‌های سرمایه‌گذاری شدت گرفت — اقدامی که پیش از انتخابات زودهنگام اعلام شد و بازار اوراق را به شدت نوسانی کرد. اگرچه تاکایچی بعداً وعده داد که این اقدامات بدون صدور بدهی جدید انجام خواهد شد، اما تردید شرکت‌ها همچنان پابرجاست. ۱۱٪ از شرکت‌ها «بسیار نگران» و ۵۵٪ «تا حدی نگران» هستند. فقط ۳۰٪ نگرانی محدودی دارند. ریسک‌های اصلی: ین ضعیف و هزینه‌های تأمین مالی در میان شرکت‌های نگران، ۶۴٪ از تضعیف ین و افزایش هزینه واردات مواد اولیه ابراز نگرانی کرده‌اند و ۵۵٪ نیز افزایش نرخ بهره را تهدیدی برای هزینه‌های تأمین مالی دانسته‌اند. برخی شرکت‌ها گفته‌اند در صورت تحقق این ریسک‌ها، برنامه‌های سرمایه‌گذاری، تأمین مالی یا رشد دستمزد را بازنگری خواهند کرد. ژاپن بالاترین سطح بدهی عمومی در میان اقتصادهای توسعه‌یافته را دارد و هرگونه تصور از شل شدن مالی می‌تواند حساسیت بازار را افزایش دهد. صندوق بین‌المللی پول نیز هشدار داده که تعلیق مالیات باید محدود و موقت باشد و احتیاط مالی برای حفظ ثبات بازار اوراق ضروری است. ✔️ بیشتر بخوانید: رمزگشایی از صورت‌جلسه جدید فدرال رزرو؛ چرا تاریخ ۲۰۲۸ از نقشه تورم حذف شد؟ کاهش نگرانی‌ها درباره چین؛ بازتنظیم زنجیره تأمین در بخش روابط خارجی، نگرانی شرکت‌ها درباره تنش با چین کاهش یافته است. فقط ۱۸٪ از شرکت‌ها انتظار آسیب تجاری دارند — در حالی که این رقم در ژانویه ۳۵٪ بود. ۷۳٪ گفته‌اند تأثیر کمی از تنش‌ها انتظار دارند. برخی شرکت‌ها همچنان چین را بازار کلیدی می‌دانند، اما دیگران در حال تنوع‌بخشی به زنجیره تأمین هستند. جمع‌بندی استراتژیک بازخوانی یوتوتایمز نشان می‌دهد شرکت‌های ژاپنی در حال عبور از فاز «تنش خارجی» به فاز «ریسک داخلی» هستند. در حالی که نگرانی‌ها درباره چین کاهش یافته، سیاست‌های مالی داخلی به نقطه تمرکز جدید بازار تبدیل شده‌اند. بازار اکنون در فاز «آزمون اعتماد» نسبت به دولت تاکایچی قرار دارد؛ جایی که هر تصمیم مالی می‌تواند مسیر ین، اوراق و سرمایه‌گذاری را تغییر دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رمزگشایی از صورت‌جلسه جدید فدرال رزرو؛ چرا تاریخ ۲۰۲۸ از نقشه تورم حذف شد؟

در یک نگاه جمله «تورم تا ۲۰۲۸ به ۲٪ می‌رسد» از صورت‌جلسه ژانویه حذف شده است. تورم در پیش‌بینی جدید «کمی بالاتر» از نسخه دسامبر ارزیابی شده است. اثرات تعرفه‌ها تا اواسط سال کاهش می‌یابد و تورم به مسیر کاهشی قبلی بازمی‌گردد. حذف تاریخ مشخص، نشانه‌ای از احتیاط بیشتر فدرال رزرو در اعلام زمان‌بندی دقیق در صورت‌جلسه ژانویه کمیته بازار آزاد فدرال رزرو (FOMC)، یک جمله مهم از نسخه دسامبر حذف شده: زمان‌بندی بازگشت تورم به ۲٪ تا سال ۲۰۲۸. این حذف ظاهراً جزئی، اما از نظر بازارها نشانه‌ای از افزایش عدم قطعیت و تمایل فدرال رزرو به پرهیز از تعهد زمانی صریح است. تغییر روایت تورم؛ حذف یک جمله، افزایش یک سیگنال بر اساس گزارش منتشرشده توسط investinglive و بازخوانی یوتوتایمز، صورت‌جلسه ژانویه FOMC برخلاف نسخه دسامبر، دیگر شامل جمله «تورم تا سال ۲۰۲۸ به ۲٪ می‌رسد» نیست. این جمله در نسخه قبلی به‌عنوان نقطه پایانی مسیر کاهش تورم مطرح شده بود. در نسخه جدید، روایت تورم به‌صورت «کمی بالاتر از پیش‌بینی قبلی» توصیف شده و همچنان تأکید بر نقش تعرفه‌ها در فشار کوتاه‌مدت وجود دارد. اما به‌جای تاریخ مشخص، فقط گفته شده تورم به «روند کاهشی قبلی» بازمی‌گردد. چرا حذف تاریخ مهم است؟ صورت‌جلسه‌های FOMC با دقت بالا تدوین می‌شوند و بخش پیش‌بینی تورم معمولاً یکی از پایدارترین قسمت‌هاست. حذف یک تاریخ مشخص می‌تواند به‌عنوان نشانه‌ای از کاهش اعتماد به زمان‌بندی دقیق یا تمایل به انعطاف بیشتر در مواجهه با عدم قطعیت تعبیر شود. در شرایطی که فدرال رزرو از «ریسک‌های تورمی» به‌عنوان تهدید اصلی یاد می‌کند، حذف تاریخ می‌تواند به بازارها این پیام را بدهد که مسیر کاهش تورم ممکن است «کندتر و ناپایدارتر» از قبل باشد. پیامدهای بازار؛ حساسیت بیشتر به داده‌های تورمی این تغییر ظاهراً جزئی، می‌تواند باعث شود بازارها نسبت به هرگونه شتاب مجدد در تورم، عبور تعرفه‌ها به قیمت‌ها، یا تغییر انتظارات تورمی حساس‌تر شوند. روایت «آخرین مایل» در مسیر کاهش تورم همچنان زنده است، اما بدون تاریخ مشخص، فضای عدم قطعیت بیشتر شده است. جمع‌بندی استراتژیک بازخوانی یوتوتایمز نشان می‌دهد که فدرال رزرو در حال حرکت به سمت «تأکید بر جهت‌گیری» به‌جای «تعهد زمانی» است. حذف تاریخ ۲۰۲۸ از صورت‌جلسه ژانویه، نشانه‌ای از احتیاط بیشتر در مواجهه با تورم چسبنده و نوسانات پیش‌روست.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

معمای جانشینی در فدرال رزرو؛ پاول تا چه زمانی رئیس قدرتمندترین بانک مرکزی جهان می‌ماند؟

در یک نگاه صورت‌جلسه FOMC تأیید می‌کند پاول «تا زمان انتخاب جانشین» رئیس باقی می‌ماند. تأخیر در تأیید کوین وارش می‌تواند دوره ریاست پاول را فراتر از ماه مه تمدید کند. سناتور تام تیلیس تهدید کرده روند تأیید نامزدهای فدرال رزرو را تا پایان تحقیقات DOJ متوقف می‌کند. دموکرات‌ها نیز خواهان تعویق روند هستند و می‌گویند تحقیقات جاری اعتماد عمومی را تضعیف می‌کند. صورت‌جلسه جدید FOMC یک نکته کلیدی را روشن کرد: جروم پاول در سال ۲۰۲۶ همچنان رئیس کمیته بازار آزاد باقی می‌ماند، مگر اینکه جانشین او رسماً تأیید و منصوب شود. این موضوع در شرایطی مطرح می‌شود که روند انتخاب رئیس جدید فدرال رزرو وارد مرحله‌ای پیچیده و سیاسی شده و احتمال ایجاد یک دوره انتقالی طولانی‌تر را افزایش داده است. پاول همچنان رئیس FOMC می‌ماند؛ حتی پس از پایان دوره رسمی بر اساس گزارش منتشرشده و بازخوانی‌شده توسط یوتوتایمز، صورت‌جلسه FOMC تأیید می‌کند که جروم پاول برای سال ۲۰۲۶ به‌عنوان رئیس انتخاب شده و تا زمانی که جانشین او رسماً تأیید و منصوب نشود، در این سمت باقی خواهد ماند. این ساختار بخشی از چارچوب حکمرانی استاندارد فدرال رزرو است تا از ایجاد خلأ مدیریتی جلوگیری شود. چرا این موضوع اکنون اهمیت دارد؟ زیرا روند انتخاب رئیس جدید فدرال رزرو در شرایطی قرار گرفته که احتمال تأخیر در تأیید کوین وارش — گزینه پیشنهادی رئیس‌جمهور — افزایش یافته است. در صورت تأخیر، پاول همچنان ریاست جلسات FOMC را بر عهده خواهد داشت، حتی پس از پایان دوره رسمی او در ماه مه. https://youtu.be/D_tSKA_7r1c گره سیاسی در سنا؛ نقش سناتور تیلیس سناتور جمهوری‌خواه تام تیلیس اعلام کرده تا زمانی که تحقیقات وزارت دادگستری درباره پاول پایان نیابد، از پیشبرد نامزدهای فدرال رزرو حمایت نخواهد کرد. با توجه به ترکیب حساس کمیته بانکی سنا، مخالفت یک جمهوری‌خواه می‌تواند روند تأیید وارش را متوقف کند. دموکرات‌ها نیز خواهان تعویق روند هستند و می‌گویند ادامه تحقیقات، مشروعیت فرآیند را زیر سؤال می‌برد. پیامدهای احتمالی برای بازار این وضعیت یک «فاز انتظار» ایجاد می‌کند؛ دوره‌ای که بازارها باید با عدم قطعیت درباره زمان انتقال قدرت در فدرال رزرو کنار بیایند. در چنین شرایطی، پاول عملاً رئیس باقی می‌ماند و بازارها باید با این سناریوی انتقال طولانی‌تر سازگار شوند. جمع‌بندی بازخوانی یوتوتایمز از مقاله نشان می‌دهد فدرال رزرو وارد دوره‌ای از انتقالی پیچیده و سیاسی شده است. تا زمانی که جانشین پاول تأیید نشود، او به‌طور خودکار ریاست FOMC را ادامه می‌دهد. بازار هم اکنون در مرحله‌ای از «انتظار محتاطانه» قرار دارد؛ جایی که ابهام درباره زمان انتقال، مهم‌تر از خود فرآیند انتقال شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورت‌جلسه فدرال رزرو: شرکت‌کنندگان پیش‌بینی کردند که تورم به سمت هدف ۲ درصدی کاهش می‌یابد، هرچند سرعت و زمان‌بندی آن همچنان نامشخص است

اکثر شرکت‌کنندگان هشدار دادند که پیشرفت به سوی هدف ۲ درصدی ممکن است کندتر و ناهموارتر از انتظارات عمومی باشد و ارزیابی کردند که ریسک باقی‌ماندن مداوم تورم در سطحی بالاتر از هدف، قابل‌توجه است. شرکت‌کنندگان به‌طور کلی ارزیابی کردند که با سیاست پولی مناسب، بازار کار احتمالاً به ثبات می‌رسد و سپس در سال جاری بهبود خواهد یافت. شرکت‌کنندگان مشاهده کردند که فعالیت اقتصادی با سرعتی قوی در حال گسترش است؛ و عموماً پیش‌بینی کردند که سرعت رشد در سال ۲۰۲۶ همچنان قوی باقی خواهد ماند. چشم‌انداز کارشناسان فدرال رزرو برای فعالیت اقتصادی قوی‌تر از ماه دسامبر بود؛ به طوری که پیش‌بینی می‌شود تورم کمی بالاتر باشد و انتظار می‌رود که نرخ بیکاری از شروع سال ۲۰۲۶ به طور تدریجی کاهش یابد. اکثریت قریب به اتفاق شرکت‌کنندگان ارزیابی کردند که شرایط بازار کار نشانه‌هایی از ثبات را بروز داده و ریسک‌های نزولی (downside risks) کاهش یافته است. چندین شرکت‌کننده اظهار داشتند که در صورت کاهش تورم مطابق با انتظارات آن‌ها، احتمالاً کاهش بیشتر نرخ بهره مناسب خواهد بود. چندین شرکت‌کننده اشاره کردند که از توصیف دوسویه (two-sided) در خصوص تصمیمات آتی نرخ بهره حمایت می‌کردند؛ که این امر منعکس‌کننده احتمال مناسب بودن افزایش نرخ بهره در صورت باقی ماندن تورم در سطوح بالاتر از هدف است. کارشناسان چشم‌انداز رشد قوی‌تری را پیش‌بینی می‌کنند و ریسک‌های تورمی همچنان قابل‌توجه است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورت‌جلسه نشست فدرال رزرو: تقریباً همه مقامات خواهان ثبات نرخ بهره بودند

صورت‌جلسه نشست ۲۷-۲۸ ژانویه فدرال رزرو منتشر شد که نشان می‌دهد سیاست‌گذاران همچنان رویکردی محتاطانه نسبت به تغییر نرخ بهره دارند. تقریباً تمام مقامات فدرال رزرو موافق ثابت نگه داشتن نرخ بهره بودند و تنها «چند نفر» از کاهش نرخ حمایت کردند. کارشناسان فد در این نشست پیش‌بینی خود از رشد اقتصادی را نسبت به دسامبر افزایش دادند، اما همزمان پیش‌بینی تورم را نیز اندکی بالا بردند که ناشی از انتظار قیمت‌های وارداتی بالاتر است. نکته مهم در این صورت‌جلسه، اشاره صریح به احتمال «افزایش نرخ بهره» به عنوان یک مسیر سیاستی ممکن در صورت لزوم بود. اکثر شرکت‌کنندگان هشدار دادند که مسیر بازگشت تورم به ۲ درصد ممکن است «کندتر و ناهموارتر» از انتظار باشد و کاهش نرخ در شرایط فعلی می‌تواند این سیگنال را بدهد که فد نسبت به مأموریت کنترل تورم سست شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بومن، عضو فدرال رزرو: آخرین گزارش اشتغال کمی غیرعادی بود؛ اکثر شاخص‌های دیگر بازار کار را تا این حد قوی نشان نمی‌دهند

من همچنان نگران بازار کار هستم. همچنان انتظار دارم قوانین جدید سرمایه بانکی بازل را تا پایان سه‌ماهه اول پیشنهاد دهم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فشار کاخ سفید بر فدرال رزرو نیویورک؛ همزمان با هشدار درباره شتاب‌گیری تورم

در یک نگاه کوین هَسِت، مشاور اقتصادی کاخ سفید، خواستار «تنبیه» اقتصاددانان فدرال رزرو نیویورک به‌دلیل انتشار پژوهشی درباره اثر تعرفه‌ها شد. پژوهش مذکور نشان می‌دهد حدود ۹۰٪ بار تعرفه‌ها توسط شرکت‌ها و مصرف‌کنندگان داخلی آمریکا پرداخت می‌شود. در گزارشی جدید، فدرال رزرو نیویورک اعلام کرده روند تورم زیربنایی در دسامبر به ۲.۸۳٪ افزایش یافته است. تنش میان کاخ سفید و فدرال رزرو نیویورک وارد مرحله تازه‌ای شده است؛ آن هم در شرایطی که داده‌های جدید از افزایش فشارهای تورمی حکایت دارد. کوین هَسِت، مشاور اقتصادی دولت، امروز به‌طور علنی از اقتصاددانان فدرال رزرو نیویورک که در پژوهشی اعلام کرده بودند شرکت‌های آمریکایی بخش عمده تعرفه‌ها را پرداخت می‌کنند، انتقاد کرد و حتی خواستار «انضباط» یا تنبیه نویسندگان این گزارش شد. این پژوهش که ۱۲ فوریه منتشر شده، نتیجه گرفته بود حدود ۹۰ درصد بار تعرفه‌ها در داخل آمریکا جذب می‌شود؛ نتیجه‌ای که با یافته‌های چند مطالعه مستقل دیگر نیز هم‌راستاست. هَسِت این تحقیق را «بدترین مقاله در تاریخ سیستم فدرال رزرو» توصیف کرد؛ عبارتی که از نگاه بسیاری از تحلیلگران، عبور از خط قرمز استقلال پژوهشی بانک مرکزی تلقی می‌شود. “ «انتقاد از سیاست پولی مسبوق به سابقه است، اما حمله مستقیم به پژوهشگران یک نهاد فدرال، پیامدهای نهادی گسترده‌تری دارد.» محمد زمانی در همین حال، گزارش تازه‌ای از فدرال رزرو نیویورک منتشر شده که احتمالاً برای منتقدان خوشایند نخواهد بود. این گزارش با استفاده از نسخه توسعه‌یافته مدل «روند هسته چندمتغیره» (MCT)، کوشیده اثر اختلالات ناشی از تعطیلی دولت بر داده‌های تورمی را پالایش کند. به‌دلیل تعطیلی‌های اخیر، داده‌های شاخص هزینه‌های مصرف شخصی (PCE) و حتی برخی اجزای شاخص قیمت مصرف‌کننده (شاخص CPI) ناقص یا با تأخیر منتشر شده بودند. طبق بررسی‌های یوتوتایمز؛ مدل MCT با تفکیک تورم به مؤلفه‌های «پایدار» و «گذرا» تلاش می‌کند روند زیربنایی تورم را شناسایی کند. برخلاف معیارهای سنتی تورم هسته که صرفاً اقلام غذا و انرژی را حذف می‌کنند، این مدل تمامی عوامل موقتی را کنار می‌گذارد و تصویر دقیق‌تری از روند اصلی ارائه می‌دهد؛ حتی در شرایطی که بخشی از داده‌ها در دسترس نباشد. نتیجه این تحلیل نشان می‌دهد روند تورم زیربنایی در دسامبر به ۲.۸۳ درصد افزایش یافته، در حالی که این رقم در سپتامبر ۲.۵۵ درصد بود. به بیان دیگر، به‌رغم برخی داده‌های ظاهراً کاهشی در نوامبر، وقتی آمار ماه‌های بعد تجمیع می‌شود، تصویر کلی حکایت از شتاب‌گیری تدریجی تورم دارد. این گزارش همچنین به سیاست‌گذاران هشدار می‌دهد که به داده‌های ظاهراً «ضدتورمی» ماه نوامبر بیش از حد اتکا نکنند؛ زیرا بخشی از آن کاهش ناشی از عوامل موقتی بوده که در دسامبر معکوس شده است. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بی‌سابقه میان رشد تولید و بازار کار آمریکا در فضای فعلی که بحث درباره کاهش نرخ بهره و فشارهای سیاسی بر سیاست پولی شدت گرفته، این یافته‌ها اهمیت مضاعف دارد. اگر روند تورم پایدار واقعاً در حال تقویت باشد، کار برای سیاست‌گذاران پولی دشوارتر خواهد شد؛ به‌ویژه در شرایطی که کاخ سفید هم‌زمان از بانک مرکزی انتظار انعطاف بیشتر دارد. بر اساس جمع‌بندی تیم UtoTimes، تقابل لفظی امروز نه‌تنها درباره یک مقاله پژوهشی، بلکه درباره مرز میان سیاست و اقتصاد است. در حالی که دولت به‌دنبال کنترل روایت درباره اثر تعرفه‌هاست، داده‌های مستقل همچنان تصویر پیچیده‌تری از فشارهای قیمتی ارائه می‌دهند؛ تصویری که تصمیم‌گیری در مورد مسیر نرخ بهره را حساس‌تر از همیشه کرده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

تورم، جنگ و دلار ضعیف؛ مثلث طلایی جهش قیمت‌ طلا

در یک نگاه مؤسسه ANZ پیش‌بینی می‌کند قیمت هر اونس طلا در سه‌ماهه دوم سال می‌تواند به ۵۸۰۰ دلار برسد. محرک‌های اصلی این چشم‌انداز شامل خرید گسترده بانک‌های مرکزی، سیاست‌های پولی انبساطی، تورم پایدار، کسری بودجه بالا، تنش‌های ژئوپلیتیکی و ضعف دلار است. کاهش نرخ‌های بهره واقعی و نگرانی از تضعیف ارزهای فیات می‌تواند ورود سرمایه‌های نهادی به بازار طلا را افزایش دهد. با وجود ریسک‌هایی مانند رشد اقتصادی قوی‌تر، افزایش نرخ‌های بهره واقعی یا تقویت دلار، حمایت بنیادی تقاضای نهادی همچنان پابرجاست. رشد تاریخی طلا ممکن است هنوز به پایان نرسیده باشد. موسسه ANZ، در تازه‌ترین و جسورانه‌ترین چشم‌انداز خود که توسط یوتوتایمز بازخوانی‌شده، تخمین ‌می‌زند که بهای هر اونس طلا می‌تواند در سه‌ماهه دوم سال به ۵۸۰۰ دلار برسد؛ این پیش‌بینی باور فزاینده‌ای را در میان نهادهای بزرگ مالی تقویت می‌کند که نشان می‌دهد طلا وارد یک بازار صعودی ساختاری جدید شده است. این برآورد بر مجموعه‌ای از عوامل تأکید دارد: افزایش عدم‌قطعیت‌های جهانی، تداوم فشارهای تورمی، خرید گسترده بانک‌های مرکزی و بی‌ثباتی‌های ژئوپلیتیکی—عواملی که همگی دست‌به‌دست هم داده‌اند تا قیمت طلا را به سوی سطوحی بی‌سابقه سوق دهند. پیش‌بینی ANZ صرفاً یک تخمین معمولی نیست؛ بلکه بازتاب‌دهنده بازنگری گسترده‌تری در جایگاه طلا در اقتصادی جهانی است که با شتاب در حال تغییر است. تحلیلگران این بانک به چند عامل تقویت‌کننده اشاره می‌کنند:  تداوم انباشت طلا توسط بانک‌های مرکزی  انتظار برای سیاست‌های پولی انبساطی‌تر  افزایش کسری‌های بودجه در اقتصادهای بزرگ  تشدید تنش‌های ژئوپلیتیکی  تضعیف دلار آمریکا مجموع این عوامل نشان می‌دهد که روند صعودی طلا صرفاً یک جهش مقطعی نیست، بلکه می‌تواند بخشی از یک تغییر ساختاری عمیق‌تر در بازارهای جهانی باشد. طلا در طول تاریخ، در دوره‌های فشار مالی و نوسانات ارزی عملکرد درخشانی داشته است. اما به گفته تحلیلگران، آنچه این چرخه را متفاوت می‌کند، مقیاس و هماهنگی خریدهای جهانی است—به‌ویژه از سوی بانک‌های مرکزی بازارهای نوظهور که در پی کاهش وابستگی به ذخایر مبتنی بر دلار و تنوع‌بخشی به دارایی‌های ارزی خود هستند. بانک‌های مرکزی: نیروی خاموش پشت جهش قیمت در دو سال گذشته، بانک‌های مرکزی در سطوحی بی‌سابقه اقدام به خرید طلا کرده‌اند. کشورهایی که در تلاش برای حفاظت از خود در برابر ریسک‌های ارزی و تحریم‌های ژئوپلیتیکی هستند، روزبه‌روز بیشتر به خرید طلای فیزیکی روی می‌آورند. برخلاف جریان‌های سفته‌بازانه در صندوق‌های قابل معامله در بورس (ETF)، خریدهای بانک‌های مرکزی ماهیتی راهبردی و بلندمدت دارند. این تقاضای پایدار، کف قدرتمندی برای قیمت‌ها ایجاد کرده است. علاوه بر این، کشورهایی که نسبت به ثبات نظام مالی جهانی نگرانی دارند، با تقویت جایگاه طلا به‌عنوان یک دارایی ذخیره‌ای بی‌طرف، بر اهمیت استراتژیک آن در نظام مالی بین‌المللی تأکید می‌کنند. چرخش سیاست‌های پولی؛ سوخت تازه برای شتاب صعودی انتظار برای کاهش نرخ‌های بهره، یکی دیگر از محرک‌های اصلی در چشم‌انداز خوش‌بینانه ANZ است. زمانی که نرخ‌های بهره واقعی کاهش می‌یابد، هزینه فرصت نگهداری دارایی‌های بدون بازدهی مانند طلا کمتر می‌شود. در چنین دوره‌های انبساطی، سرمایه‌گذاران معمولاً بخشی از سرمایه خود را به سمت طلا منتقل می‌کنند.   ✔️ بیشتر بخوانید: طلا، قدرت و سیاست: چه کسی می‌خرد، چه کسی می‌فروشد؟ اگر بانک‌های مرکزی بزرگ—از جمله فدرال رزرو آمریکا—در واکنش به کندی رشد اقتصادی به سمت سیاست‌های انبساطی‌تر حرکت کنند، طلا می‌تواند با موج تازه‌ای از ورود سرمایه‌های نهادی مواجه شود. حتی تنها انتظار برای کاهش نرخ بهره می‌تواند شتاب قیمت‌ها را افزایش دهد، زیرا بازارها معمولاً پیش از اعلام رسمی سیاست‌ها واکنش نشان می‌دهند. نگرانی‌ها درباره تداوم تورم و فشارهای مالی همچنان پابرجاست با وجود نشانه‌هایی از کاهش برخی شاخص‌های تورمی، فشارهای قیمتی ساختاری همچنان در بسیاری از اقتصادها پابرجا مانده‌اند. افزایش هزینه‌های انرژی، آسیب‌پذیری زنجیره‌های تأمین و رشد دستمزدها، همچنان چالشی جدی برای سیاست‌گذاران ایجاد کرده است. هم‌زمان، سطح بدهی دولت‌ها در اقتصادهای توسعه‌یافته رو به افزایش است. گسترش کسری‌های بودجه، پرسش‌هایی جدی درباره ثبات بلندمدت ارزها و قدرت خرید آن‌ها مطرح می‌کند. طلا به‌طور سنتی به‌عنوان پوشش ریسکی در برابر تورم و کاهش ارزش پول‌های رایج شناخته می‌شود. در محیط‌هایی که اعتماد به ارزهای فیات تضعیف می‌شود، تقاضا برای دارایی‌های سخت و ملموس تقویت خواهد شد. ریسک‌های ژئوپلیتیکی بر جذابیت طلا می‌افزایند تداوم درگیری‌های ژئوپلیتیکی و رقابت‌های راهبردی، جایگاه طلا به‌عنوان دارایی امن را بیش از پیش تقویت کرده است. از تنش‌های نظامی منطقه‌ای گرفته تا تکه‌تکه شدن تجارت جهانی، سطح نااطمینانی همچنان بالا باقی مانده است. بازارها ذاتاً از عدم‌قطعیت گریزان‌اند و طلا به‌طور تاریخی در مواقعی که درک ریسک افزایش می‌یابد، سود می‌برد. سرمایه‌گذاران اکنون بیش از گذشته به طلا نه صرفاً به‌عنوان یک ابزار پوشش ریسک، بلکه به‌عنوان تثبیت‌کننده پرتفوی در عصر نوسانات مداوم نگاه می‌کنند. پیش‌بینی ۵۸۰۰ دلاری نشان می‌دهد که ANZ صرفاً به یک جهش موقتی نگاه نمی‌کند، بلکه تداوم یک مسیر صعودی گسترده‌تر را محتمل می‌داند. برخلاف رالی‌های پیشین که عمدتاً با سفته‌بازی سرمایه‌گذاران خرد تغذیه می‌شد، این چرخه به‌نظر می‌رسد بر پایه اعتقاد نهادی شکل گرفته است. صندوق‌های ثروت ملی، صندوق‌های بازنشستگی و بانک‌های مرکزی به شکلی وارد بازار شده‌اند که تقاضایی پایدار و ماندگار ایجاد می‌کند. برخی تحلیلگران معتقدند قیمت طلا در حال تطبیق با یک رژیم جدید اقتصاد کلان است—رژیمی که با ویژگی‌های زیر تعریف می‌شود:  ژئوپلیتیک چندقطبی  روندهای واگرایی و کاهش جهانی‌سازی  تداوم انبساط مالی  تنوع‌بخشی ارزی اگر این نیروها همچنان پابرجا بمانند، ممکن است چارچوب ارزش‌گذاری طلا به‌صورت دائمی در حال تغییر باشد. با اینکه چشم‌انداز صعودی است، اما ریسک‌هایی نیز باقی مانده‌اند. بهبود اقتصادی قوی‌تر از حد انتظار، افزایش نرخ‌های بهره واقعی یا تقویت سریع دلار آمریکا می‌تواند به‌طور موقت مانع رشد قیمت طلا شود. به‌طور مشابه، اگر تورم سریع‌تر از پیش‌بینی کاهش یابد، تقاضای دارایی امن ممکن است کاهش پیدا کند. با این حال، حتی در این سناریوها، خریدهای بانک‌های مرکزی می‌تواند حمایت بنیادی از بازار ایجاد کند. ▶ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی رویکرد روانی بازار نیز دستخوش تحول شده است. پس از سال‌ها معامله در رنج‌های بزرگ، طلا موفق شده سطوح فنی مهم را پشت سر بگذارد و سرمایه‌گذاران دنبال‌کننده روند را جذب کند. میزان مشارکت سرمایه‌گذاران خرد در حال افزایش است، اما ستون اصلی این رالی همچنان نهادی باقی مانده است. صندوق‌های قابل معامله در بورس (ETF) شاهد ورود سرمایه‌های تازه هستند و معاملات در بازارهای آتی نشان‌دهنده اعتماد رو به رشد سرمایه‌گذاران به افزایش قیمت‌هاست. هدف ۵۸۰۰ دلاری که پیش‌تر غیرممکن به‌نظر می‌رسید، اکنون بخشی از گفت‌وگوهای اصلی مالی در بازار محسوب می‌شود. اگر قیمت طلا به 5800 دلار در هر اونس برسد، یکی از بزرگ‌ترین افزایش‌های قیمتی در تاریخ مالی مدرن رقم خواهد خورد. چنین جهشی می‌تواند:  سودآوری شرکت‌های معدنی را افزایش دهد  بازارهای کالا را دگرگون کند  بر ارزش ارزها تأثیر بگذارد  استراتژی‌های ذخیره‌ای بانک‌های مرکزی را تغییر دهد علاوه بر این، احتمالاً توجه و تقاضا برای سایر فلزات گران‌بها مانند نقره و پلاتین نیز شتاب خواهد گرفت. فصل جدیدی برای طلا؟ داستان طلا همواره با اعتماد گره خورده است—اعتماد به دولت‌ها، اعتماد به ارزها و اعتماد به نظام‌های مالی. پیش‌بینی ANZ نشان می‌دهد که ساختار اعتماد در حال تغییر است. چه این تغییر ناشی از نگرانی‌های تورمی، بی‌ثباتی ژئوپلیتیکی یا تحولات ساختاری اقتصادی باشد، به‌نظر می‌رسد سرمایه‌گذاران پرتفوی‌های خود را متناسب با این شرایط بازتنظیم می‌کنند. اگرچه بازارها همچنان غیرقابل پیش‌بینی باقی مانده‌اند، یک چیز روشن است: طلا دیگر یک کلاس دارایی حاشیه‌ای نیست. این فلز گران‌بها بار دیگر به‌عنوان ستون اصلی در مالیه جهانی ظاهر شده است. اگر پیش‌بینی ANZ صحیح از آب درآید، سه‌ماهه دوم سال می‌تواند لحظه‌ای تعیین‌کننده در تاریخ مدرن طلا باشد—لحظه‌ای که نقش بی‌زمان طلا به‌عنوان مطمئن‌ترین ذخیره ارزش در دوران عدم قطعیت را دوباره تأیید می‌کند. و برای سرمایه‌گذارانی که با دقت نظاره‌گر هستند، مسیر رسیدن به ۵۸۰۰ دلار ممکن است هم‌اکنون به‌طور جدی آغاز شده باشد. بر اساس جمع‌بندی تیم یوتوتایمز، چشم‌انداز صعودی طلا دیگر صرفاً مبتنی بر نوسانات کوتاه‌مدت بازار نیست، بلکه از مجموعه‌ای از تحولات عمیق اقتصاد کلان و ژئوپلیتیکی ریشه می‌گیرد. پیش‌بینی جسورانه ANZ درباره احتمال رسیدن قیمت هر اونس طلا به ۵۸۰۰ دلار، بازتاب افزایش تقاضای راهبردی بانک‌های مرکزی، تداوم فشارهای تورمی، انتظار برای سیاست‌های پولی انبساطی‌تر و رشد نااطمینانی‌های جهانی است. در چنین شرایطی، طلا بیش از گذشته به‌عنوان دارایی امن و ستون ثبات در پرتفوی سرمایه‌گذاران مطرح می‌شود. هرچند ریسک‌هایی مانند تقویت دلار یا افزایش نرخ‌های بهره واقعی می‌توانند روند رشد را موقتاً کند کنند، اما حمایت بنیادی تقاضای نهادی نشان می‌دهد که طلا ممکن است وارد مرحله‌ای تازه از یک بازار صعودی ساختاری و بلندمدت شده باشد.   لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر