TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,838.30 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

دی گویندوس، معاون بانک مرکزی اروپا: ریسک تورم این بار کمتر است

لوئیس دی گویندس، معاون بانک مرکزی اروپا (ECB)، در گفت‌وگو با فایننشال تایمز گفت مقایسه وضعیت فعلی با شوک انرژی سال‌های ۲۰۲۱ و ۲۰۲۲ درست نیست و افزود: «به‌نظر من ریسک تورم این بار پایین‌تر است.» او تأکید کرد که در دوره قبلی، بانک مرکزی اروپا در واکنش به تورم «دیر عمل کرد» و دلیل آن را «بحث‌های بیش از حد دانشگاهی درباره عوامل تورم» دانست. دی گویندس گفت: «بحث‌های علمی در دانشگاه خوب است، اما در بانک مرکزی باید تصمیم گرفت.» به گفته او، پیش از تصمیم‌گیری درباره گام بعدی نرخ بهره، باید منتظر داده‌های جدید و روشن‌تر شدن وضعیت درگیری ایران ماند. وی افزود: «احساس من این است که داده‌های رشد اقتصادی در هفته‌های آینده مطلوب نخواهد بود. شوک انرژی معمولاً سریع‌تر در شاخص‌های تورم منعکس می‌شود تا در رشد اقتصادی، بنابراین باید با احتیاط عمل کنیم.» او تأکید کرد که قصد ندارد تصمیم نرخ بهره را پیش‌دستی کند و گفت: «باید ببینیم داده‌ها و پیش‌بینی‌ها در هفته‌های آینده چه می‌گویند و وضعیت درگیری چگونه پیش می‌رود.» دی گویندس همچنین از واکنش آرام بازارها ابراز رضایت کرد و گفت اگر بازارهای مالی با شوک شدید قیمت دارایی‌ها مواجه می‌شدند، اثر شوک انرژی بسیار مخرب‌تر می‌بود. او هشدار داد که در شرایط فعلی، فضای مالی در منطقه یورو محدود است، در حالی که نیاز به افزایش هزینه‌های دفاعی وجود دارد، و نادیده گرفتن این ریسک «اشتباه» خواهد بود. تحلیل: دوره کاری دی گویندس در پایان ماه جاری به پایان می‌رسد و همین موضوع باعث شده اظهارات او صریح‌تر از گذشته باشد. با این حال، او همچنان بر صبر و احتیاط تأکید دارد و می‌داند که بانک مرکزی اروپا نمی‌تواند در برابر شوک تورمی ناشی از بحران انرژی و جنگ ایران برای مدت طولانی منفعل بماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تنش‌های ایران–آمریکا بازارها را ملتهب کرد

با رد متقابل پیشنهادهای صلح میان ایران و دولت ترامپ، فضای ریسک‌گریزی در بازارهای جهانی دوباره اوج گرفته و دلار آمریکا تقویت شده است. این تنش‌ها که هم‌زمان با نگرانی‌ها درباره تنگه هرمز شدت گرفته، باعث نوسان گسترده در ارزها، طلا و نفت شده است. مهم‌ترین واکنش‌های بازار: یورو تحت فشار دلار تا محدوده 1.1765 عقب نشست. طلا با افزایش نگرانی‌های تورمی به زیر 4,700 دلار سقوط کرد. پوند بخشی از افت را جبران کرد و به 1.3600 رسید، اما رشد بیشتر محدود شد. دلار استرالیا حوالی 0.7240 در محدوده منفی باقی ماند. نفت WTI پس از افت ۳ درصدی روز جمعه، دوباره بالای 95.50 دلار معامله شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پول هوشمند از دلار خارج شد؟ گزارش جدید COT چه می‌گوید

گزارش هفتگی Commitments of Traders (COT) تصویری تازه از رفتار معامله‌گران بزرگ در بازارهای جهانی ارائه می‌دهد؛ گزارشی که نشان می‌دهد در هفته منتهی به ۵ می ۲۰۲۶، بخشی از سرمایه‌های بزرگ از دلار فاصله گرفته و هم‌زمان تمایل به دارایی‌هایی مانند طلا، دلار استرالیا و برخی کالاها افزایش یافته است. این گزارش بر پایه داده‌های COT Reports توسط تیم یویتوتایمز برای مخاطبان تهیه شده است. در یک نگاه موقعیت خالص دلار آمریکا به 693 کاهش یافت؛ افتی معادل 84.63٪ نسبت به هفته قبل طلا همچنان در موقعیت قدرتمند باقی ماند و Net Long آن به 163,303 رسید. دلار استرالیا یکی از قوی‌ترین ورودی‌های سرمایه را ثبت کرد و موقعیت خرید آن به 78,674 افزایش یافت. پس از هفته‌های محتاطانه، دوباره وارد محدوده مثبت شد و Net Position آن به 1,221 رسید. بازار فارکس؛ کاهش اعتماد به دلار و چرخش سرمایه به سمت ارزهای جایگزین دلار آمریکا؛ افت محسوس در موقعیت معامله‌گران بزرگ طبق داده‌های جدید، معامله‌گران غیرتجاری (Non-Commercial) که معمولا شامل صندوق‌های پوشش ریسک و سرمایه‌گذاران بزرگ هستند، موقعیت خالص خرید خود در شاخص دلار آمریکا را به 693 کاهش داده‌اند. این عدد نسبت به هفته قبل 3,815 واحد کاهش نشان می‌دهد. این داده چه مفهومی دارد؟ زمانی که موقعیت خالص خرید کاهش پیدا می‌کند، معمولا به این معناست که بخشی از بازار نسبت به ادامه رشد دلار محتاط‌تر شده است. به زبان ساده: بازار در حال انتظار برای حرکت بعدی دلار است و بخشی از سرمایه‌گذاران ترجیح داده‌اند ریسک خود را کاهش دهند. یورو؛ هنوز موقعیت مثبت حفظ شده است در بازار یورو: Net Position: 32,202 تغییر هفتگی: -3,510 با وجود کاهش جزئی، یورو همچنان در محدوده خرید خالص باقی مانده است. این موضوع نشان می‌دهد سرمایه‌گذاران هنوز به طور کامل از موقعیت‌های خرید خارج نشده‌اند، اما بخشی از سودهای قبلی ذخیره شده است. دلار استرالیا؛ یکی از رهبران این هفته داده‌های COT نشان می‌دهد: Net Long: 78,674 تغییر هفتگی: +6,805 افزایش موقعیت خرید معمولا زمانی رخ می‌دهد که خریداران بیشتری وارد بازار شوند و انتظار رشد باثبات‌تری وجود داشته باشد. به بیان ساده: نوعی انباشت در حال شکل‌گیری است؛ یعنی بازار به‌تدریج سرمایه بیشتری روی این ارز متمرکز می‌کند. ین ژاپن؛ کاهش فشار فروش برای ین ژاپن: Net Position: -61,738 تغییر: +40,321 اگرچه عدد همچنان منفی است، اما کاهش شدید موقعیت‌های فروش نشان می‌دهد بخشی از معامله‌گران از شرط‌بندی علیه ین خارج شده‌اند. این رفتار معمولا در دوره‌های افزایش احتیاط بازار مشاهده می‌شود. فلزات گرانبها؛ طلا همچنان مقصد سرمایه‌های محتاط طلا؛ حفظ قدرت در موقعیت‌های خرید طبق داده‌ها: Net Long: 163,303 تغییر: +3,732 افزایش موقعیت خرید طلا نشان می‌دهد سرمایه‌گذاران بزرگ همچنان این فلز را به عنوان دارایی امن ترجیح می‌دهند. معنای این داده زمانی که موقعیت خرید طلا افزایش می‌یابد، معمولا بازار در حال جستجوی پناهگاه امن است. این رفتار می‌تواند به دلیل: نااطمینانی‌های کلان اقتصادی نگرانی‌های تورمی ریسک‌های ژئوپلیتیک باشد. نقره؛ کاهش محدود در موقعیت خرید برای نقره: Net Long: 23,892 تغییر: -268 کاهش محدود نشان می‌دهد بازار هنوز دیدگاه مثبتی دارد اما با سرعت کمتری نسبت به طلا حرکت می‌کند. بازار انرژی؛ نفت هنوز مثبت، گاز طبیعی تحت فشار نفت خام WTI؛ کاهش بخشی از خوش‌بینی داده‌ها: Net Long: 178,786 تغییر: -13,125 اگرچه نفت همچنان در محدوده خرید خالص قرار دارد، اما کاهش موقعیت‌ها نشان می‌دهد بخشی از معامله‌گران سود خود را ذخیره کرده‌اند. این رفتار معمولا در فاز انتظار محتاطانه دیده می‌شود؛ یعنی بازار هنوز روند اصلی را ترک نکرده اما برای ادامه حرکت به داده‌های جدید نیاز دارد. گاز طبیعی؛ فشار فروش ادامه دارد Net Position: -166,646 عدد منفی بزرگ نشان می‌دهد فشار فروش همچنان بالاست. به زبان ساده: بازار هنوز خریدار قدرتمندی برای گاز طبیعی پیدا نکرده است. بازار سهام آمریکا؛ نزدک بهتر از S&P500 ظاهر شد S&P500؛ معامله‌گران بزرگ هنوز محتاط‌اند Net Position: -103,885 موقعیت منفی نشان می‌دهد بخشی از سرمایه‌گذاران بزرگ هنوز نسبت به شاخص گسترده بازار آمریکا محافظه‌کار هستند. این وضعیت معمولا نشانه فاز آزمون اعتماد است؛ دوره‌ای که بازار هنوز به اطمینان کامل نرسیده است. نزدک 100؛ بازگشت به محدوده مثبت Net Position: 1,221 تغییر: +3,543 بازگشت نزدک به محدوده مثبت نشان می‌دهد علاقه به سهام فناوری نسبت به هفته‌های قبل افزایش یافته است. کریپتو؛ بیت‌کوین و اتریوم در فاز احتیاط بیت‌کوین Net Long: 1,441 تغییر: -951 اتریوم Net Long: 1,229 تغییر: -1,312 کاهش موقعیت‌های خرید در هر دو دارایی نشان می‌دهد بازار کریپتو فعلا در مرحله‌ای قرار دارد که می‌توان آن را چرخش پیش از گسترش نامید. به زبان ساده: بازار هنوز جهت قطعی بعدی را انتخاب نکرده و سرمایه‌گذاران بخشی از ریسک را کاهش داده‌اند. جمع‌بندی مهم‌ترین سیگنال‌ها: کاهش جذابیت نسبی دلار حفظ تقاضا برای طلا بهبود تمایل به ارزهای کالامحور مانند دلار استرالیا احتیاط در شاخص‌های سهامی سنتی و کریپتو      

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ بازارها در انتظار داده‌های تورمی آمریکا در سایه امید به صلح با ایران

در یک نگاه تیتر خبرهای خاورمیانه همچنان محرک اصلی بازارها هستند؛ در حالی که امیدها به دستیابی به توافق میان آمریکا و ایران رو به افزایش است. داده‌های تورم و خرده‌فروشی آمریکا در تلاش برای جلب توجه بازارها خواهند بود؛ هم‌زمان با آغاز رسمی دوره ریاست کوین وارش بر فدرال رزرو. تولید ناخالص داخلی سه‌ماهه نخست بریتانیا و خلاصه نشست بانک مرکزی ژاپن نیز در کانون توجه سرمایه‌گذاران قرار دارند. جهش قیمت نفت در اواخر آوریل، برخلاف آغاز درگیری ایران، با واکنش شدید ریسک‌گریزی در بازارها همراه نشد؛ چراکه موج تازه رونق سهام مرتبط با هوش مصنوعی، نگرانی‌ها درباره تشدید بحران انرژی را تا حد زیادی تحت‌الشعاع قرار داد. با این حال، افزایش انتظارات تورمی قابل توجه بوده است و حتی با فروکش کردن بخشی از بدترین سناریوها، شاخص‌های کلیدی مانند نرخ سر‌به‌سر اوراق 10 ساله آمریکا همچنان بالاتر از سطوح پیش از جنگ قرار دارند. به نظر می‌رسد سرمایه‌گذاران از این موضوع دلگرم شده‌اند که انتظارات تورمی در سطح جهانی هنوز فاصله قابل توجهی با اوج‌های ثبت‌شده پس از حمله روسیه به اوکراین دارند. اما این خطر وجود دارد که بازارها ریسک واقعی تبدیل شدن بحران فعلی انرژی به شدیدترین بحران تاریخ را دست‌کم گرفته باشند. نکته مهم آن است که رشد اخیر بازارها بیش از آنکه بر پایه یک توافق واقعی میان آمریکا و ایران باشد، بر موجی از امید و خوش‌بینی استوار شده است. اگرچه درست است که لحن دونالد ترامپ بیشتر نشان‌دهنده تمایل او به خروج از درگیری است تا تشدید آن، اما ساختار رهبری در تهران (به تعبیر خود ترامپ) «شکاف‌خورده‌تر» شده است. افزون بر این، ایرانی‌ها به‌عنوان مذاکره‌کنندگانی سرسخت شناخته می‌شوند؛ بنابراین حتی اگر دو طرف بتوانند بر سر چارچوبی برای یک توافق بلندمدت (شامل محدودیت‌هایی بر غنی‌سازی هسته‌ای) به تفاهم برسند، خطر بازگشت تنش‌ها همچنان بسیار بالا خواهد بود؛ به‌ویژه در شرایطی که رقابت بر سر کنترل تنگه هرمز ادامه دارد و اسرائیل نیز بارها آتش‌بس خود با حزب‌الله را نقض کرده است. حتی در بهترین سناریو، یعنی بازگشایی سریع تنگه هرمز، احتمال آن وجود دارد که کمبود انرژی پیش از بهبود، در کوتاه‌مدت تشدید شود؛ چراکه بازگشت جریان عادی نفت و گاز خاورمیانه احتمالاً ماه‌ها زمان خواهد برد. با این حال، به نظر می‌رسد مذاکرات ایران در هفته آینده تا حدی به حاشیه رانده شود؛ زیرا دونالد ترامپ برای دیدار با شی جین‌پینگ راهی چین خواهد شد؛ نشستی که انتظار می‌رود محور اصلی آن مسائل تجاری باشد. آیا گزارش تورم آمریکا واقعاً برای بازارها اهمیت خواهد داشت؟ سرمایه‌گذاران هم‌زمان با عقب‌نشینی قیمت نفت، بخشی از انتظارات خود برای افزایش نرخ بهره توسط بانک‌های مرکزی بزرگ را کاهش داده‌اند و در مورد فدرال رزرو، انتظارات بار دیگر از سناریوی افزایش نرخ بهره به سمت کاهش نرخ‌ها تغییر جهت داده است. اما شرایط سیال و غیرقابل پیش‌بینی خاورمیانه باعث شده واکنش بازار به داده‌های پیش‌روی آمریکا؛ به‌ویژه گزارش تورم مصرف‌کننده (شاخص CPI) در روز سه‌شنبه، بیش از هر چیز به روند مذاکرات صلح یا احتمال صدور دستور حملات جدید علیه ایران از سوی ترامپ وابسته باشد. تشدید دوباره تنش‌ها می‌تواند حساسیت سرمایه‌گذاران به داده‌های تورمی بالاتر از انتظار را افزایش دهد، در حالی که پیشرفت در مذاکرات، این حساسیت را کاهش خواهد داد؛ چراکه در آن صورت، هرگونه جهش تورمی بیشتر موقتی تلقی می‌شود. تورم سرفصل آمریکا در ماه مارس به 3.3 درصد سالانه رسید و احتمالاً در آوریل نیز شتاب بیشتری گرفته است. برآورد «Nowcast» فدرال رزرو کلیولند نشان می‌دهد این نرخ ممکن است به 3.6 درصد سالانه افزایش یافته باشد، در حالی که تورم هسته‌ای (Core CPI) احتمالاً بدون تغییر در سطح 2.6 درصد باقی مانده است. داده‌های تورم تولیدکننده (PPI) برای همان ماه نیز یک روز بعد، در چهارشنبه، منتشر خواهد شد. گزارش PPI اغلب در مواقعی که با CPI تناقض داشته باشد، بخشی از اثر غافلگیری تورمی را خنثی می‌کند. اما اگر هر دو مجموعه داده فراتر از انتظارات ظاهر شوند، احتمالاً ریسک‌پذیری در بازارها تحت فشار قرار خواهد گرفت؛ چراکه انتظارات کاهش نرخ بهره فدرال رزرو آسیب می‌بیند و برنامه فشرده حراج اوراق خزانه‌داری آمریکا در هفته آینده نیز می‌تواند هرگونه جهش در بازدهی اوراق را تشدید کند. بازارها در انتظار تأیید نهایی کوین وارش در هفته آینده، مسیر سیاست پولی فدرال رزرو علاوه بر داده‌های اقتصادی، تحت تأثیر اظهارات احتمالی کوین وارش (نامزد ریاست فدرال رزرو) نیز قرار خواهد گرفت؛ فردی که به نظر می‌رسد سرانجام روز دوشنبه و تنها چند روز پیش از پایان رسمی دوره جروم پاول در 15 مه، از سوی سنای آمریکا تأیید شود. “ «سرمایه‌گذاران تا حد زیادی از معرفی وارش استقبال کرده‌اند، زیرا انتظار می‌رود او بر ضرورت کاهش بیشتر نرخ‌های بهره تأکید کند. با این حال، هرگونه اشاره صریح به نوع اصلاحاتی که در ذهن دارد، می‌تواند بازارها را نگران و محتاط کند.» محمد زمانی در همین حال، داده‌های خرده‌فروشی ماه آوریل که روز پنج‌شنبه منتشر می‌شود نیز اهمیت ویژه‌ای خواهد داشت؛ به‌خصوص در شرایطی که نگرانی‌هایی درباره توان تاب‌آوری مصرف‌کنندگان آمریکایی در برابر افزایش قیمت بنزین شکل گرفته است. سایر داده‌های مهم هفته شامل آمار فروش خانه‌های موجود در روز دوشنبه، و شاخص تولیدی امپایر استیت همراه با داده‌های تولید صنعتی در روز جمعه خواهند بود. تاب‌آوری دلار در برابر مداخله ارزی ژاپن محک می‌خورد افت دلار آمریکا در پی خوش‌بینی‌ها نسبت به پایان درگیری ایران، نسبتاً محدود بوده است و اگر مداخله ارزی دولت ژاپن در حمایت از ین نبود، این کاهش حتی کمتر هم می‌شد. با این حال، هرچند انتظارات افزایش نرخ بهره فدرال رزرو کاهش یافته، اما ازسرگیری روند صعودی دلار در سال 2026 نیز فعلاً محتمل به نظر نمی‌رسد؛ چراکه گمان می‌رود مقامات ژاپنی پس از مداخله 30 آوریل همچنان به‌طور فعال در بازار ارز حضور داشته باشند. در کوتاه‌مدت، بهترین سناریوی ین می‌تواند تلاش برای حرکت به سمت محدوده 152 در برابر دلار باشد؛ سطحی که دو بار در اوایل امسال به‌عنوان مقاومت عمل کرده بود. چنین حرکتی می‌تواند از انتشار خلاصه دیدگاه‌های نشست آوریل بانک مرکزی ژاپن در روز سه‌شنبه حمایت بگیرد. در آن نشست، سه عضو با تصمیم نهایی مخالفت کردند و صداهای انقباضی در بانک مرکزی ژاپن بلندتر شد. اگر این گزارش نشان دهد سایر اعضای هیئت‌مدیره نیز به‌زودی به حامیان افزایش قریب‌الوقوع نرخ بهره خواهند پیوست، ین می‌تواند علاوه بر حمایت ناشی از خریدهای بانک مرکزی، از سمت تقاضای بازار نیز تقویت شود. معامله‌گران صعودی پوند با احتیاط حرکت می‌کنند برای پوند، که بازگشت آن در برابر دلار تحت تأثیر ریسک‌های رکود تورمی محدود شده است؛ حتی در شرایطی که بانک مرکزی انگلستان زمینه را برای افزایش نرخ بهره در تابستان فراهم می‌کند، تحولات ژئوپلیتیکی همچنان از نزدیک دنبال می‌شود تا زمان‌بندی و ابعاد هرگونه سیاست انقباضی مشخص‌تر شود. برآورد اولیه رشد تولید ناخالص داخلی (GDP) بریتانیا در سه‌ماهه نخست که هفته آینده منتشر می‌شود، احتمالاً در سایه اخبار مربوط به ایران قرار خواهد گرفت، اما با این حال اهمیت زیادی خواهد داشت؛ به‌ویژه داده ماهانه مارس، که می‌تواند نشان دهد آغاز جنگ ایران چه اثری بر اقتصاد بریتانیا گذاشته است. این داده‌ها روز پنج‌شنبه منتشر خواهند شد و هم‌زمان، جزئیات رشد بخش‌های مختلف اقتصادی برای کل سه‌ماهه و ماه مارس نیز ارائه می‌شود. درخشش دلار نیوزیلند در حالی که یورو عقب مانده است داستان برای یورو نیز تا حد زیادی مشابه پوند است؛ با این تفاوت که روند بازیابی یورو حتی کندتر بوده و این ارز همچنان پایین‌تر از اوج اواسط آوریل معامله می‌شود. حذف انتظارات مربوط به تقریباً یک افزایش کامل 25 واحد پایه‌ای نرخ بهره از سناریوی پایان سال بانک مرکزی اروپا (ECB)، پس از کاهش تنش‌های خاورمیانه، احتمالاً عامل اصلی عملکرد ضعیف‌تر یورو بوده است. در تقویم اقتصادی اروپا، داده‌های اشتغال فصلی و دومین برآورد رشد تولید ناخالص داخلی سه‌ماهه نخست که هر دو روز چهارشنبه منتشر می‌شوند، در کنار شاخص احساسات اقتصادی ZEW آلمان در روز سه‌شنبه، مهم‌ترین رویدادها به شمار می‌روند؛ هرچند بعید است تأثیر قابل توجهی بر یورو داشته باشند. طبق بررسی‌های یوتوتایمز، در سایر نقاط جهان نیز، انتظار می‌رود چین روز دوشنبه افزایش قابل توجهی را هم در شاخص تورم مصرف‌کننده (CPI) و هم در شاخص قیمت تولیدکننده (PPI) گزارش کند؛ چراکه اثر افزایش قیمت انرژی در ماه آوریل نمایان شده است. در روز چهارشنبه نیز داده‌های رشد دستمزدهای فصلی در استرالیا با دقت دنبال خواهد شد تا سرنخ‌هایی درباره احتمال چهارمین افزایش نرخ بهره توسط بانک مرکزی استرالیا (RBA) ارائه کند. هم‌زمان در نیوزیلند، نظرسنجی انتظارات تورمی فصلی بانک مرکزی نیوزیلند (RBNZ) می‌تواند در صورتی که افزایش انتظارات تورمی را نشان دهد، به ادامه رالی قدرتمند یک‌ماهه دلار نیوزیلند در برابر دلار آمریکا کمک کند. ✔️ بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ آیا اصلاح عمیق‌تری در راه است؟ لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گزارش فارکس امروز: هرمز دوباره بازار فارکس را به هم ریخت

پس از وقوع درگیری‌های نظامی محدود در تنگه هرمز و ازسرگیری برنامه اسکورت نظامی آمریکا؛ خوش‌بینی بازارها بار دیگر در حال کمرنگ شدن است همچنان امیدی وجود دارد که پیش از نشست ۱۴ تا ۱۵ مه آمریکا و چین توافقی حاصل شود، اما در این مرحله، ریسک برای جفت‌ارزهای دلاری کاملاً دوگانه و صفر و یکی (باینری) شده است. انتظار می‌رود داده‌های اشتغال آمریکا قوی باشد، اما احتمالاً نمی‌تواند اخبار خلیج فارس را تحت‌الشعاع قرار دهد. این مقاله توسط موسسه ING منتشر شده و توسط یوتوتایمز برای مخاطبان تهیه شده است در یک نگاه تنش‌های هرمز — درگیری‌های محدود و بازگشت اسکورت نظامی آمریکا خوش‌بینی بازارها را از بین برده و ریسک‌ها را دوباره بالا برده است. قدرت‌گیری دوباره دلار — با کمرنگ‌شدن احتمال توافق آمریکا–ایران، دلار تقویت شده و سناریوی بازار کاملاً دوگانه شده است. داده‌های اشتغال کم‌اثر — آمار NFP احتمالاً قوی است اما در فضای ژئوپلیتیکی فعلی نمی‌تواند مسیر دلار را تعیین کند. فشار سیاسی بر اروپا و بریتانیا — یورو زیر سایه تهدید تعرفه‌ای و پوند تحت تأثیر نتایج انتخاباتی و تنش‌های داخلی حزب کارگر تضعیف شده است. دلار آمریکا (USD) | بازگشت دلار با افزایش ریسک تشدید تنش دلار پس از فروکش کردن خوش‌بینی نسبت به توافق قریب‌الوقوع آمریکا و ایران، دوباره تقویت شده است. آمریکا حملاتی را در منطقه تنگه هرمز انجام داد و ایران نیز پس از ادعای نقض آتش‌بس از سوی آمریکا، به سمت چند ناوشکن آمریکایی موشک شلیک کرد. آمریکا تأکید کرده که به دنبال تشدید تنش نیست، اما این خبر برای بازاری که تقریباً به‌طور کامل روی حل‌وفصل بحران حساب باز کرده بود، نگران‌کننده است. وال‌استریت ژورنال نیز گزارش داد آمریکا آماده است از همین هفته برنامه اسکورت نظامی در هرمز (Project Freedom) را دوباره آغاز کند؛ آن هم پس از آنکه عربستان سعودی و کویت محدودیت‌های دسترسی به حریم هوایی را لغو کردند. به نظر می‌رسد همین موضوع باعث شده بود ترامپ اوایل این هفته این پروژه را متوقف کند؛ اقدامی که بازارها آن را به‌عنوان عاملی برای افزایش فشار بر آمریکا جهت دستیابی به توافق تفسیر کرده بودند. اگر مشخص شود خوش‌بینی اخیر نسبت به توافق آمریکا و ایران اشتباه بوده، نه‌تنها دلار فضای زیادی برای بازیابی و رشد دارد، بلکه احتمال زیادی وجود دارد که سرمایه‌گذاران محتاط‌تر شوند و بدون پیشرفت ملموس در مذاکرات، دیگر به این شدت وارد معاملات کاهش تنش نشوند. تنها امید معامله‌گران ریسک‌پذیر این است که چین در آستانه نشست ترامپ-شی جین‌پینگ در ۱۴ تا ۱۵ مه، فشار بیشتری بر آمریکا وارد کند تا نوعی توافق در خلیج فارس حاصل شود. از اینجا به بعد چشم‌انداز دلار کاملاً دو سناریویی به نظر می‌رسد؛ با این تفاوت که واکنش بازار سهام همچنان احتمالاً اثر بیشتری از نوسانات نفت بر شاخص دلار (DXY) خواهد داشت. داده‌های اشتغال آمریکا؛ مهم اما نه تعیین‌کننده امروز آمریکا آمار اشتغال ماه آوریل را منتشر می‌کند. پیش‌بینی اقتصاددانان ING برای حقوق و دستمزد غیرکشاورزی (NFP) حدود ۵۰ هزار شغل است که اندکی پایین‌تر از اجماع بازار در سطح ۶۵ هزار قرار دارد. انتظار می‌رود نرخ بیکاری بدون تغییر و در سطح ۴.۳ درصد باقی بماند. با توجه به شرایط ضعیف ژئوپلیتیکی و جهش قیمت بنزین، این ارقام همچنان داده‌های نسبتاً قدرتمندی محسوب می‌شوند. با این حال، رشد اشتغال عمدتاً محدود به بخش‌های سلامت و خدمات اجتماعی و همچنین تفریح و مهمان‌داری بوده، در حالی که سایر بخش‌های اقتصاد شاهد کاهش اشتغال هستند. به همین دلیل، بعید است بازارها صرفاً بر اساس این داده‌ها موضعی هاوکیش‌تر نسبت به فدرال رزرو اتخاذ کنند. هفته گذشته نیز کریس والر، عضو فدرال رزرو، بازار کار را ضعیف توصیف کرد و گفت رشد نیروی کار احتمالاً «نزدیک به صفر» است. در نهایت، در مقطع فعلی اخبار خلیج فارس برای قیمت‌گذاری فدرال رزرو و مسیر دلار مهم‌تر از داده‌های اشتغال هستند. یورو (EUR) | بازگشت تهدید تعرفه‌ای یورو روز گذشته در برابر سایر ارزها عملکرد نسبتاً خوبی داشت، هرچند مقداری در برابر دلار عقب نشست. احتمالاً دلیل این موضوع آن است که اثر اخبار بیشتر در افت بازارهای سهام دیده شد تا جهش قابل‌توجه قیمت نفت؛ مسئله‌ای که باعث شد ارزهای کم‌نقدشونده و وابسته به کالاها عملکرد ضعیف‌تری داشته باشند. تنها کرون نروژ (NOK) توانست اندکی بهتر از دلار عمل کند که آن هم کاملاً ناشی از افزایش نرخ بهره بانک مرکزی نروژ بود. به نظر نمی‌رسد یورو از اولتیماتوم ۴ جولای ترامپ به اتحادیه اروپا برای تصویب توافق تجاری آسیب دیده باشد؛ ترامپ تهدید کرده در غیر این صورت تعرفه‌ها را افزایش خواهد داد. این واکنش قابل درک است، زیرا در شرایط نوسانات ژئوپلیتیکی فعلی، بازارها عملاً نمی‌توانند ریسکی مربوط به دو ماه آینده را قیمت‌گذاری کنند. با این حال، از نگاه ING این موضوع یادآوری می‌کند که اگر بحران فعلی حل شود، احتمالاً جنگ تجاری دوباره به دستور کار ترامپ بازمی‌گردد؛ به‌ویژه در قبال USMCA و اتحادیه اروپا. ING همچنان معتقد است توافق صلح و بازگشایی هرمز می‌تواند EURUSD را به بالای 1.1800 برساند. اما ریسک‌ها در این مرحله کاملاً دوگانه هستند؛ حتی بدون تشدید مجدد نظامی، شکست دوباره مذاکرات می‌تواند EURUSD را به زیر 1.1700 بازگرداند. پوند انگلستان (GBP)| پوند آسیب‌پذیر در برابر تبعات انتخابات محلی حزب حاکم کارگر بریتانیا با شروع اعلام نتایج انتخابات شوراها، متحمل شکست‌های سنگین شده است. بسیاری از مناطق هنوز نتایج خود را اعلام نکرده‌اند؛ از جمله انتخابات مهم پارلمانی اسکاتلند و ولز. برخی چهره‌های حزب کارگر از همین صبح خواستار کناره‌گیری استارمر، نخست‌وزیر بریتانیا، شده‌اند. سرمایه‌گذاران با دقت تحولات کابینه را زیر نظر خواهند داشت تا نشانه‌هایی از فشار سیاسی یا حتی استعفاها را رصد کنند؛ چراکه بازارها در حال ارزیابی احتمال افزایش استقراض دولت در ادامه سال تحت سناریوهای مختلف رهبری هستند. پوند روز گذشته حتی پیش از انتشار نتایج اولیه نیز تضعیف شده بود که عمدتاً ناشی از افت ریسک‌پذیری بود. با این حال، احتمالاً بخشی از موقعیت‌گیری نزولی مرتبط با سیاست نیز در این حرکت نقش داشته است. جفت ارز EURGBP صبح امروز تغییر چندانی نداشته، اما با توجه به اینکه پیش از انتخابات هیچ پریمیوم ریسک سیاسی خاصی در بازار قیمت‌گذاری نشده بود، ریسک صعودی این جفت‌ارز همچنان پابرجاست.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گزارش تراز تجاری و تولیدات صنعتی آلمان – مارس ۲۰۲۶

تراز تجاری آلمان - مارس - Trade Balance واقعی ................ 14.3 پیش‌بینی ........... 18.4B قبلی ................... 19.8B شاخص صادرات آلمان - مارس - Export واقعی ................ %0.5 پیش‌بینی ........... %1.7- قبلی ................... %3.6 شاخص واردات آلمان -مارس - Import واقعی ................ %5.1 پیش‌بینی ........... %0.8 قبلی ................... %4.7 شاخص تولیدات صنعتی آلمان - مارس - German Industrial Production  واقعی  ................   %0.7- پیش‌بینی  ............. %0.5 قبلی  .................... %0.3-

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تويوتا: افت ۲۰ درصدی سود سالانه به‌دلیل پیامدهای جنگ خاورمیانه

شرکت تويوتا موتور اعلام کرد که سود عملیاتی این خودروساز در سال مالی جاری احتمالاً ۲۰ درصد کاهش خواهد یافت؛ موضوعی که به گفته شرکت، ناشی از افزایش هزینه‌ها و اختلال در زنجیره تأمین در پی جنگ خاورمیانه است. تويوتا پیش‌بینی کرده سود عملیاتی آن در سال منتهی به مارس ۲۰۲۷ به ۳ تریلیون ین (۱۹ میلیارد دلار) برسد؛ رقمی که نسبت به ۳.۷۷ تریلیون ین سال گذشته کاهش قابل‌توجهی دارد. با وجود این فشارها، تقاضا برای مدل‌های هیبریدی تويوتا همچنان قوی است و به رشد فروش جهانی این خودروساز کمک می‌کند. این گزارش هم‌زمان با نمایش مدل‌های جدید الکتریکی تويوتا در نمایشگاه خودروی پکن منتشر شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارهای آسیایی تحت فشار تنش‌های هرمز و داده‌های ضعیف ژاپن

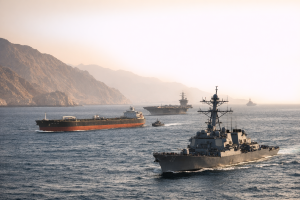
بازارهای آسیایی روز جمعه، ۸ مه ۲۰۲۶ در حالی آغاز شد که خبر تبادل آتش میان ایران و آمریکا در تنگه هرمز فضای معاملات را تحت‌تأثیر قرار داد. به گفته منابع نظامی آمریکا، نیروهای ایرانی با موشک، پهپاد و قایق‌های تندرو سه ناوشکن آمریکایی را هدف قرار دادند و آمریکا نیز در پاسخ مواضعی در بندرعباس و قشم را هدف قرار داد. با وجود شدت درگیری، یک مقام آمریکایی تأکید کرد که این اقدام «عمل جنگی محسوب نمی‌شود» و آتش‌بس همچنان برقرار است. رئیس‌جمهور آمریکا نیز در گفت‌وگو با ABC این حملات را «ضربه‌ای سبک» توصیف کرد و گفت مذاکرات آتش‌بس با ایران ادامه دارد. همچنین اعلام شد که پاکستان از آمریکا خواسته پروژه موسوم به Project Freedom فعلاً متوقف بماند. داده‌های اقتصادی آسیا: ژاپن زیر فشار جنگ، کره‌جنوبی در اوج صادرات در ژاپن، دستمزدهای واقعی برای سومین ماه متوالی رشد ۱ درصدی داشت؛ داده‌ای که می‌تواند مسیر افزایش نرخ بهره در نشست ژوئن بانک مرکزی را تقویت کند. اما PMI خدمات ژاپن به دلیل افزایش هزینه‌های انرژی ناشی از جنگ خاورمیانه به کمترین سطح ۱۱ ماهه رسید و اعتماد کسب‌وکارها به پایین‌ترین سطح از دوران کرونا سقوط کرد. در کره‌جنوبی، خبرهای مثبت‌تری منتشر شد: مازاد حساب جاری به رکورد ۳۷.۳ میلیارد دلار رسید و صادرات نیمه‌هادی‌ها ۱۵۰ درصد رشد کرد. تحولات تجاری و سیاست‌گذاری آمریکا و اروپا دادگاه تجارت آمریکا تعرفه ۱۰ درصدی جهانی دولت آمریکا را در رأی ۲-۱ رد کرد، اما تحلیلگران انتظار دارند تا زمان رسیدگی در دادگاه بالاتر، تعرفه‌ها پابرجا بمانند. رئیس‌جمهور آمریکا به اتحادیه اروپا تا ۴ ژوئیه فرصت داده توافق Turnberry را اجرا کند؛ در غیر این صورت افزایش تعرفه‌ها در راه خواهد بود. گزارش‌ها نشان می‌دهد ژاپن طی ۶ روز متوالی در بازار ارز مداخله کرده و حدود ۶۷ میلیارد دلار برای حمایت از ین هزینه شده است. بازارها: نوسان محدود، احتیاط بالا ارزهای اصلی در محدوده‌های محدود معامله شدند. سهام آسیایی تحت فشار باقی ماند. نفت ابتدا رشد کرد اما دوباره عقب نشست. تحلیلگران عدم قطعیت در خاورمیانه را عامل اصلی احتیاط بازارها می‌دانند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بررسی تعلیق جریمه‌های انتشار متان توسط کمیسیون اروپا در زمان بحران‌ تأمین انرژی

کمیسیون اروپا تحت فشارهای فزاینده از سوی ایالات متحده و صنعت سوخت‌های فسیلی، در حال بررسی تعلیق جریمه‌های انتشار گاز متان در طول دوره‌های بحران‌ تأمین انرژی است تا قوانین مربوط به نشت این گاز گلخانه‌ای را تعدیل کند. این کمیسیون قصد دارد قوانین جدیدی را برای نظارت، گزارش‌دهی و راستی‌آزمایی نشت و سوزاندن متان مرتبط با واردات سوخت‌های فسیلی در سال آینده اجرایی کند، اما بحران خاورمیانه باعث ایجاد درخواست‌هایی برای توقف موقت این اقدامات شده است. بر اساس جدیدترین پیش‌نویس دستورالعمل‌های ارائه‌شده به نهادهای ملی که این قوانین را از ژانویه ۲۰۲۷ اجرا خواهند کرد، کمیسیون اروپا اعلام کرده است که اعمال جریمه‌ها در زمان بحران می‌تواند «وضعیت امنیت تأمین انرژی را وخیم‌تر کرده و تداوم آن را به خطر بیندازد.» این تحولات در پی درخواست‌های دولت ترامپ برای تعلیق این قانون صورت می‌گیرد؛ جایی که اندرو پوزدر (Andrew Puzder)، سفیر ایالات متحده در اتحادیه اروپا، در یادداشتی در فایننشال تایمز (FT) هشدار داد که این قوانین «می‌تواند جرقه یک بحران انرژی را روشن کند.» طبق مقررات تعیین‌شده، جریمه‌ها در موارد شدید می‌تواند تا ۲۰ درصد از درآمد سالانه شرکت‌ها برسد. با این حال، پیشنهاد جدید تصریح می‌کند که در صورت «رفع خطر امنیت تأمین انرژی»، این جریمه‌ها مجدداً اعمال خواهند شد. منطق این تعلیق در تضاد با یافته‌های اخیر آژانس بین‌المللی انرژی (IEA) است. گزارش این هفته این نهاد نشان می‌دهد که حجم گاز هدررفته به دلیل عدم مقابله با نشت و سوزاندن غیرضروری، بیش از دو برابر گازی است که در صورت بسته شدن تنگه هرمز قطع خواهد شد. این آژانس تأکید دارد که مقابله با این هدررفت می‌تواند به «امنیت کلان انرژی» کمک کند؛ اما دستورالعمل‌های جدید، این خطر را به همراه دارد که واردکنندگانِ گاز از پروژه‌های دارای نشت بالا، از پرداخت جریمه در زمان به خطر افتادن تأمین ملی انرژی، معاف شوند. عدم تعیین محدودیت زمانی برای تعلیق احتمالی جریمه‌ها در این سند، انتقاد گروه‌های محیط‌زیستی را برانگیخته است. فلورا ویتکوفسکی (Flora Witkowski) از شبکه اقدام اقلیمی (Climate Action Network)، این دستورالعمل‌ها را به دلیل فقدان محدودیت زمانی و تعریف روشن از «امنیت تأمین انرژی»، باز کردن «جعبه پاندورا برای معافیت‌ها» توصیف کرد. این سند که ابتدا توسط پلیتیکو (Politico) گزارش شد، در روزهای آینده به کشورهای عضو ارائه می‌شود و کمیسیون اروپا تاکنون از اظهارنظر در این باره خودداری کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خوش‌بینی به توافق ایران و آمریکا، بازارهای جهانی را سبزپوش کرد

سرمایه‌گذاران با استقبال از خبر «پیشرفت بزرگ» در مذاکرات آمریکا و ایران، به خرید دارایی‌های ریسکی و فروش دلار روی آورده‌اند. این واکنش، فاصله زیادی با دیدگاه قبلی بازار دارد که معتقد بود بازار نفت به نقطه‌ای بحرانی نزدیک شده و ممکن است جهشی غیرخطی در قیمت نفت خام ایجاد شود. هنوز برای اعلام پایان بحران زود است، اما دلار آمریکا فعلاً می‌تواند به افت بیشتر ادامه دهد. تصویر کلی دستیابی به یک توافق صلح دائمی میان آمریکا و ایران همچنان بسیار نامطمئن است و انتظار می‌رود نفت همچنان نوسانات بالایی داشته باشد. این مقاله توسط موسسه ING منتشر شده است و توسط یوتوتایمز برای مخاطبان تهیه شده است. در یک نگاه بازگشت ریسک‌پذیری به بازارها نفت همچنان پرنوسان و حساس به داده‌ها فشار فروش بر دلار و تقویت ارزهای نوظهور اروپا و بریتانیا زیر ذره‌بین داده‌ها دلار آمریکا: ریسک‌پذیری بالا، دلار تحت فشار به نظر می‌رسد سرمایه‌گذاران بازار سهام همچنان آماده تزریق سرمایه هستند و به اخبار مثبت از خلیج فارس واکنش سریع نشان می‌دهند. واکنش بازار به توقف «پروژه آزادی» تا حدی اغراق‌آمیز به نظر می‌رسد، اما توجه‌ها همچنین به دیپلماسی رفت‌وبرگشتی اخیر ایران معطوف شده؛ جایی که وزیر خارجه ایران طی روزهای اخیر به روسیه و چین سفر کرده است. سناریوی خوش‌بینانه بازار این است که ترامپ می‌خواهد پیش از دیدار با شی جین‌پینگ در تاریخ ۱۴ تا ۱۵ مه، به توافقی با ایران دست یابد و چین نیز احتمالاً در حال اعمال فشار بر ایران است. با این حال، احتمال دستیابی به یک توافق صلح دائمی همچنان بسیار نامشخص است و نفت احتمالاً در وضعیت نوسانی باقی می‌ماند. تمرکز بازار انرژی اکنون بر این است که آیا طی ماه آینده یک «نقطه بحرانی» در عرضه شکل می‌گیرد یا نه؛ سناریویی که در آن ذخایر نفتی آن‌قدر کاهش می‌یابد که رقابت شدیدی برای منابع محدودتر ایجاد شود. این وضعیت می‌تواند باعث جهشی غیرخطی در قیمت نفت شود. به همین دلیل، توجه امروز بازار به انتشار گزارش هفتگی ذخایر نفت خام آمریکا توسط اداره اطلاعات انرژی آمریکا (EIA) در ساعت 16:30 به وقت اروپای مرکزی معطوف است. بازار انتظار کاهش ۲.۴ میلیون بشکه‌ای را دارد؛ آن هم پس از افت ۶.۲ میلیون بشکه‌ای هفته گذشته. هرگونه کاهش بسیار بیشتر از انتظار می‌تواند دوباره نفت را به شدت صعودی کند. با این وجود، موج خوش‌بینی نسبت به توافق صلح باعث بازگشت سرمایه به بازار سهام شده است؛ حرکتی که عمدتاً ناشی از این باور بنیادی است که سرمایه‌گذاری عظیم در حوزه هوش مصنوعی و فناوری ادامه خواهد یافت. بازارهای آسیایی نیز عملکرد خوبی داشتند. شاخص کاسپی کره جنوبی عملکردی برجسته داشت؛ زیرا اخبار مربوط به افزایش دسترسی سرمایه‌گذاران خارجی به بازار سهام محلی، کوسپی را ۷ درصد بالا برد و از وون کره حمایت کرد. سهام چین نیز عملکرد مطلوبی داشته و انتشار بهتر از انتظار شاخص PMI ماه آوریل باعث شده USDCNY به پایین‌ترین سطح سال، نزدیک 6.81، برسد. بهبود فضای بازارهای نوظهور معمولاً به ضرر دلار تمام می‌شود؛ همان‌طور که در ژانویه و فوریه نیز شاهد آن بودیم، زمانی که ورود سرمایه به بازارهای نوظهور شدت گرفته بود. داده‌های جریان سرمایه ETF نشان می‌دهد سرمایه‌گذاران نه‌تنها ورود سرمایه به بازارهای نوظهور را متوقف نکرده‌اند، بلکه پس از بحران خلیج فارس نیز آن را معکوس نکرده‌اند؛ موضوعی که نشانه‌ای از اعتماد سرمایه‌گذاران تلقی می‌شود. در کنار این موارد، احتمال مداخله مجدد بانک مرکزی ژاپن برای فروش دلار در معاملات ابتدایی اروپا نیز باعث شده دلار با فشار فروش آغاز به کار کند. اینکه دلار امروز افت بیشتری داشته باشد یا نه، بستگی به مسیر قیمت نفت (اخبار و داده‌های ذخایر) و همچنین انتشار گزارش اشتغال ماهانه ADP آمریکا دارد. بازار انتظار رشد 120 هزار واحدی اشتغال در آوریل را دارد و هرگونه عدد ضعیف‌تر می‌تواند فشار بیشتری بر دلار وارد کند.   با توجه به عدم قطعیت‌های خلیج فارس، فروش تهاجمی دلار در سطوح فعلی همچنان پرریسک به نظر می‌رسد و محدوده حمایتی 97.65 تا 97.75 در شاخص DXY احتمالاً دوباره حفظ خواهد شد. با این حال، جریان کلی بازار همچنان به نفع دارایی‌های ریسکی و به ضرر دلار است. یورو: عملکرد ضعیف‌تر از انتظار بررسی عملکرد یورو در کراس‌هایی مانند EURGBP و EURCHF نشان می‌دهد یورو نسبتاً ضعیف ظاهر شده است. داده‌های اقتصادی منطقه یورو طی دو ماه گذشته کمتر از انتظارات بوده‌اند؛ مسئله‌ای که عمدتاً ناشی از فشار قیمت‌های بالای انرژی است. با این حال، فضای ریسک‌پذیر بازار و این باور که بانک مرکزی اروپا در ژوئن یک افزایش نرخ بهره احتیاطی انجام خواهد داد، اندکی از EURUSD حمایت کرده است. با توجه به انتظارات تورمی بالا — از جمله نرخ 3.03 درصدی استخراج‌شده از سوآپ تورمی دوساله — یورو نیاز دارد که بانک مرکزی اروپا واقعاً این افزایش نرخ را اجرا کند. عدم انجام این کار و کاهش نرخ‌های بهره واقعی می‌تواند به یورو آسیب بزند. امروز، جدا از تحولات خلیج فارس و بازار انرژی، تمرکز بازار بر شاخص ردیاب دستمزد ECB و داده‌های PPI آوریل خواهد بود. در آخرین گزارش، رشد دستمزدها برای سه‌ماهه چهارم 2026 معادل 2.6 درصد پیش‌بینی شده بود. هرگونه افزایش در این شاخص می‌تواند برای یورو مثبت باشد، زیرا احتمال افزایش نرخ بهره را تقویت می‌کند. با این حال، تحلیلگران معتقدند EURUSD لزوماً نیازی ندارد فعلاً به بالای 1.18 برسد و حتی بازگشت به محدوده 1.1700 نیز دور از ذهن نیست. پوند: معمای استرلینگ این هفته توجه زیادی به بازار اوراق قرضه بریتانیا جلب شده؛ جایی که بازده اوراق گیلت (Gilt) پیش از انتخابات محلی روز پنجشنبه به بالاترین سطوح چندساله رسیده است. تیم استراتژی نرخ بهره معتقد است فروش گسترده Giltها الزاماً ناشی از انتخابات محلی نیست، زیرا اختلاف بازده Gilt با سوآپ‌های پوندی نسبتاً باثبات مانده است. این موضوع می‌تواند توضیح دهد چرا استرلینگ با وجود فشار فروش در بازار اوراق، همچنان عملکرد خوبی داشته است. اگر این تحلیل درست باشد، هم اوراق Gilt و هم پوند ممکن است در صورت ایجاد چالش جدی برای رهبری حزب کارگر بریتانیا پس از انتخابات محلی، با ریسک نزولی مواجه شوند. در حال حاضر، EURGBP در محدوده حمایتی 0.8600 تا 0.8610 از حمایت خوبی برخوردار است و انتظار می‌رود این سطح حفظ شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید خدماتی نواحی مختلف یورو – آوریل ۲۰۲۶

شاخص مدیران خرید خدماتی اسپانیا - آوریل - Spanish Services PMI  واقعی ................. 47.9 پیش‌بینی .............. 51.9 قبلی ..................... 53.3 شاخص مدیران خرید بخش ترکیبی اسپانیا - آوریل - Composite PMI  واقعی .................. 48.7 قبلی ..................... 52.4 شاخص مدیران خرید خدماتی ایتالیا - آوریل - Italian Services PMI  واقعی ................. 49.8 پیش‌بینی .............. 47.9 قبلی ..................... 48.8 شاخص مدیران خرید بخش ترکیبی ایتالیا - آوریل - Composite PMI  واقعی .................. 50.5  قبلی ..................... 49.2  شاخص مدیران خرید بخش خدماتی نهایی فرانسه - آوریل - French Final Services PMI  واقعی .................. 46.5 پیش‌بینی ................ 46.5 قبلی ...................... 46.5 شاخص مدیران خرید بخش ترکیبی نهایی فرانسه - آوریل - Composite PMI Final  واقعی .................. 47.6 پیش‌بینی .............. 47.6 قبلی ..................... 48.8 شاخص مدیران خرید بخش خدماتی نهایی آلمان - آوریل - German Final Services PMI  واقعی .................. 46.9 پیش‌بینی .............. 46.9 قبلی ..................... 50.9 شاخص مدیران خرید بخش ترکیبی نهایی آلمان - آوریل - Composite PMI Final  واقعی .................. 48.4 پیش‌بینی .............. 48.3 قبلی ..................... 51.9 شاخص مدیران خرید بخش خدماتی نهایی ناحیه یورو - آوریل - Final Services PMI  واقعی ................ 47.6 پیش‌بینی ............. 47.4 قبلی ..................... 50.2 شاخص مدیران خرید بخش ترکیبی نهایی ناحیه یورو - آوریل - Composite PMI Final  واقعی .................. 48.8 پیش‌بینی .............. 48.6 قبلی ..................... 50.7

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فایننشال‌تایمز: FBS درباره آسیب‌پذیری‌های اعتبارات خصوصی هشدار داد

به گزارش فایننشال‌تایمز، هیئت ثبات مالی (FSB) نسبت به ریسک‌های فزاینده در بازار اعتبارات خصوصی هشدار داده است. این نهاد بین‌المللی که وظیفه نظارت بر ثبات مالی جهانی را بر عهده دارد، اعلام کرده رشد سریع بخش اعتبارات خصوصی — شامل وام‌های خارج از سیستم بانکی سنتی — می‌تواند منشأ ریسک‌های سیستمی جدید برای بازارهای جهانی باشد. هیئت ثبات مالی تأکید کرده که شفافیت پایین، تمرکز بالای سرمایه در صندوق‌های خصوصی و استفاده گسترده از اهرم مالی ممکن است در شرایط فشار بازار، به انتقال ریسک به بخش‌های دیگر سیستم مالی منجر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

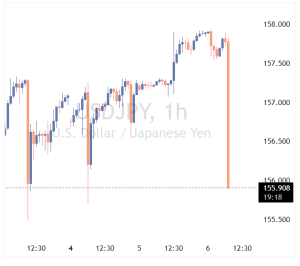
افت شدید USDJPY؛ بازار به مداخله توکیو مشکوک شد

در معاملات امروز، ۶ مه ۲۰۲۶ بازار فارکس، جفت‌ارز USDJPY به‌طور ناگهانی با افت شدید مواجه شد و توجه معامله‌گران را به خود جلب کرد. بر اساس ارزیابی اولیه فعالان بازار، این حرکت می‌تواند نشانه‌ای از مداخله ارزی بانک مرکزی ژاپن یا وزارت دارایی این کشور برای حمایت از ین باشد. این کاهش سریع در شرایطی رخ می‌دهد که مقامات ژاپنی طی هفته‌های اخیر بارها نسبت به نوسانات شدید ین هشدار داده و اعلام کرده بودند در صورت لزوم برای حفظ ثبات بازار فارکس اقدام خواهند کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا دوران نرخ‌های بهره بالا بازمی‌گردد؟ چرخش ناگهانی انتظارات در وال‌استریت

افزایش تنش‌ها در خلیج فارس و رشد قیمت نفت، بانک‌های مرکزی را در وضعیت آماده‌باش نگه داشته است. پس از تصمیم امروز بانک مرکزی استرالیا برای افزایش نرخ بهره، بازارهای فارکس جهانی دوباره به سمت ارزهایی متمایل شده‌اند که پشتوانه سیاست‌های پولی انقباضی دارند. دلار آمریکا نیز از این فضا سود می‌برد. این گزارش بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تهیه شده است. در یک نگاه بانک مرکزی استرالیا نرخ بهره را ۲۵ نقطه پایه افزایش داد و به ۴.۳۵٪ رساند. بازار اکنون حدود ۶ تا ۷ نقطه پایه افزایش نرخ بهره فدرال رزرو در سال جاری را قیمت‌گذاری کرده است. احتمال افزایش نرخ بهره در نروژ نیز در نشست پنج‌شنبه وجود دارد. شاخص دلار آمریکا در مسیر بازگشت به محدوده ۹۹.۰۰ تا ۹۹.۵۰ قرار گرفته است. دلار آمریکا: فدرال رزرو و دوگانگی تورم–اشتغال از زمان آغاز بحران خلیج فارس در ماه مارس، دلار استرالیا و کرون نروژ در صدر عملکرد ارزهای گروه G10 قرار گرفته‌اند، در حالی که ین ژاپن و کرون سوئد در پایین‌ترین سطح هستند. ارزهای برتر، صادرکنندگان انرژی با نرخ‌های بهره بالای ۴٪ هستند و از سیاست‌های هاوکیش حمایت می‌شوند. در مقابل، ارزهای ضعیف‌تر با بانک‌های مرکزی محتاط و هزینه‌های بالای واردات انرژی روبه‌رو هستند. در آمریکا، پس از نشست هاوکیش هفته گذشته فدرال رزرو و تداوم قیمت‌های بالای انرژی، بازارها اکنون احتمال افزایش نرخ بهره را جدی‌تر می‌دانند. تمرکز این هفته بر داده‌های اشتغال است:  فرصت‌های شغلی (JOLTS) امروز، ADP فردا و NFP جمعه. حتی کاهش قابل‌توجه در NFP ممکن است انتظارات افزایش نرخ را تغییر ندهد؛ زیرا نوسانات داده‌های اشتغال بالا است. انتظار می‌رود شاخص دلار (DXY) در پی این تحولات به سمت محدوده ۹۹.۰۰ تا ۹۹.۵۰ حرکت کند. یورو: نگرانی تازه از بازار گاز طبیعی به گفته وارن پترسون، رئیس استراتژی کالا در ING، بازار گاز طبیعی ریسک کاهش عرضه در خلیج فارس را کمتر از واقعیت ارزیابی کرده است. ثبات نسبی قیمت گاز در سال جاری یکی از عوامل حمایت از یورو بوده، اما اگر قیمت‌ها جهش کنند، فشار بر یورو افزایش خواهد یافت. سطح ۱.۱۷ برای EURUSD همچنان منصفانه ارزیابی می‌شود، اما هرگونه افزایش نرخ بهره فدرال رزرو یا جهش قیمت گاز می‌تواند این تعادل را به سمت ۱.۱۶۳۰–۱.۱۶۵۰ سوق دهد. ین ژاپن: اثر محدود مداخله ارزی جفت‌ارز USDJPY دوباره در حال صعود است. برآوردها نشان می‌دهد بانک مرکزی ژاپن هفته گذشته بیش از ۳۰ میلیارد دلار برای حمایت از ین فروخته است. با این حال، نرخ‌های بالای بهره در آمریکا و قیمت‌های بالای انرژی مانع از تقویت پایدار ین می‌شوند. انتظار می‌رود USDJPY در هفته‌های آینده به سطح ۱۶۰ بازگردد، مگر آنکه پیشرفت قابل‌توجهی در مذاکرات صلح خلیج فارس حاصل شود. دلار استرالیا: ارز کالایی با بازده بالا با وجود افزایش نرخ بهره توسط بانک مرکزی استرالیا (RBA)، دلار استرالیا امروز کمی تضعیف شد؛ زیرا بازار احتمال می‌دهد بانک مرکزی وارد فاز توقف موقت شود. با این حال، اعتبار هاوکیش RBA حفظ شده و بازار انتظار دارد در اوت یا سپتامبر افزایش بعدی رخ دهد. تقاضا برای AUD در کف‌های قیمتی همچنان قوی است و روند صعودی AUDJPY پابرجا مانده است. جمع‌بندی بازارهای فارکس جهانی در فاز انتظار محتاطانه قرار دارند. تا زمانی که نشانه‌ای از صلح پایدار در خلیج فارس دیده نشود، قیمت‌های بالای نفت می‌توانند نرخ‌های کوتاه‌مدت آمریکا و دلار را در سطح بالا نگه دارند. در این میان، ارزهایی با پشتوانه سیاست‌های پولی انقباضی همچنان مورد توجه سرمایه‌گذاران خواهند بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جمع‌بندی بازار فارکس آسیا–اقیانوسیه | سه‌شنبه ۵ مه ۲۰۲۶

معاملات امروز آسیا–اقیانوسیه در فضایی محتاطانه آغاز شد؛ جایی که معامله‌گران چشم‌انتظار تصمیم بانک مرکزی استرالیا (RBA) هستند و هم‌زمان تنش‌های ژئوپلیتیک در خاورمیانه بر نفت، ارزها و شاخص‌های منطقه‌ای فشار وارد کرده است. بازارها تقریباً مطمئن‌اند که RBA نرخ بهره را ۲۵ نقطه پایه افزایش می‌دهد؛ اما مسیر بعدی سیاست پولی و لحن میشل بولاک، رئیس بانک مرکزی، برای معامله‌گران اهمیت بیشتری دارد. مهم‌ترین تحولات امروز بازار ۱) نفت در فاز تثبیت پس از جهش روز گذشته قیمت نفت در معاملات آسیایی اندکی عقب نشست. بازار میان دو نیروی متضاد گرفتار شده است: افزایش احتمال ازسرگیری عملیات نظامی آمریکا علیه ایران اظهارات آرام‌کننده تهران درباره پیشرفت مذاکرات با میانجی‌گری پاکستان این ترکیب باعث شده ریسک‌پریمیوم نفت بالا بماند، اما شدت نگرانی‌ها کمی تعدیل شود. ۲) تنش‌های ژئوپلیتیک همچنان محرک اصلی بازار مقام‌های آمریکایی می‌گویند احتمال بازگشت به عملیات نظامی علیه ایران طی ۲۴ ساعت گذشته «افزایش یافته» است. عباس عراقچی، وزیر خارجه ایران، تأکید کرده بحران هرمز «راه‌حل نظامی ندارد» و مذاکرات در حال پیشرفت است. او به آمریکا و امارات هشدار داده وارد «باتلاق» درگیری نشوند. دونالد ترامپ نیز با لحنی محتاطانه، سیگنال مثبتی نسبت به روند مذاکرات ارسال کرده است. این مجموعه پیام‌ها باعث شده بازارها بین ترس از تشدید درگیری و امید به کاهش تنش در نوسان باشند. ۳) بازار فارکس کم‌نوسان و کم‌عمق تعطیلی بازارهای ژاپن و چین نقدشوندگی را کاهش داد. جفت‌ارزهای اصلی در دامنه‌ای محدود معامله شدند. دلار استرالیا پیش از تصمیم RBA تقریباً بدون تغییر باقی ماند. ۴) افت شاخص‌های سهام آسیا بازارهای سهام منطقه‌ای همسو با وال‌استریت کاهش یافتند، اما تعطیلی ژاپن، چین و کره جنوبی حجم معاملات را به‌شدت محدود کرد. ۵) تحولات سیاسی آمریکا مارکو روبیو، وزیر خارجه آمریکا، امروز ساعت ۳ بعدازظهر به وقت شرق آمریکا نشست خبری در کاخ سفید برگزار می‌کند. او موقتاً جایگزین سخنگوی کاخ سفید شده که در مرخصی زایمان است. وضعیت نفت: تثبیت پس از جهش، اما ریسک‌ها پابرجاست بازار نفت در حال هضم دو سیگنال متناقض است: سیگنال افزایشی گزارش‌هایی مبنی بر نزدیک‌تر شدن آمریکا به عملیات نظامی علیه ایران افزایش فعالیت هوایی و دریایی آمریکا در منطقه نگرانی از اختلال در تنگه هرمز، مسیر ۲۰٪ نفت دریابرد جهان سیگنال کاهشی اظهارات آرام‌کننده ایران درباره پیشرفت مذاکرات هشدار تهران به آمریکا و امارات درباره «دام‌کشان» لحن محتاطانه ترامپ درباره مسیر دیپلماسی نتیجه: بازار در فاز تثبیت است، اما ریسک‌پریمیوم همچنان بالاست. بازار فارکس: انتظار برای RBA نوسانات محدود نقدشوندگی پایین دلار استرالیا در حالت انتظار معامله‌گران منتظرند ببینند RBA تنها یک افزایش ۲۵ نقطه پایه ارائه می‌دهد یا لحن بیانیه و کنفرانس خبری مسیر نرخ بهره را هاوکیش‌تر نشان می‌دهد. تمرکز اصلی بازار: تصمیم بانک مرکزی استرالیا  زمان اعلام تصمیم: ۰۴:۳۰ به وقت گرینویچ ۰۸:۰۰ به وقت ایران انتظار بازار: افزایش ۲۵ نقطه پایه نرخ بهره رویداد مهم بعدی: سخنرانی میشل بولاک یک ساعت پس از اعلام تصمیم این سخنرانی می‌تواند جهت کوتاه‌مدت AUD را تعیین کند. جمع‌بندی بازار آسیا–اقیانوسیه امروز در تقاطع دو محرک اصلی قرار دارد: تصمیم RBA که می‌تواند مسیر AUD و بازارهای منطقه را تغییر دهد تنش‌های خاورمیانه که همچنان بر نفت، ریسک‌پریمیوم و جریان‌های امن سرمایه سایه انداخته است تا پیش از نشست RBA، انتظار می‌رود نوسانات محدود باقی بماند؛ اما پس از انتشار بیانیه و کنفرانس خبری، بازار فارکس می‌تواند وارد فاز پرنوسان شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دی گویندس از مقام‌های ارشد بانک مرکزی اروپا: شوک ناشی از جنگ ممکن است بیش از رشد اقتصادی، بر نرخ تورم تأثیر بگذارد

در زمان تعیین نرخ‌های بهره، داشتن آرامش و تصمیم‌گیری بدون هیجان اهمیت زیادی دارد. ارزش‌گذاری‌های بازار در سطح بسیار بالایی قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار ECB: فشار تورمی و اختلال زنجیره تأمین در راه است

اظهارات تازه مقامات بانک مرکزی اروپا نشان می‌دهد که نگرانی‌ها درباره بازگشت فشارهای تورمی و اختلال‌های زنجیره تأمین در حال افزایش است.  ویلروی: نیاز به «حجم کافی داده» پیش از هر تصمیم فرانسوا ویلروی، عضو شورای حکمرانی ECB، گفت بانک مرکزی پیش از هرگونه اقدام سیاستی، از جمله افزایش نرخ بهره، نیازمند یک سری از داده‌های معتبر و به‌روز است. او تأکید کرد ECB باید آماده اقدام بدون تردید باشد.  کازیمیر: تورم کوتاه‌مدت در حال جهش است پیتر کازیمیر، دیگر عضو ECB، هشدار داد: انتظارات تورمی کوتاه‌مدت به‌شدت افزایش یافته است. احتمال تداوم رشد قیمت‌ها در ماه‌های آینده زیاد است. زنجیره‌های تأمین دوباره تحت فشار قرار خواهند گرفت. تحلیگر یوتوتایمز: ویلروی و کازیمیر از نظر مواضع سیاست پولی اظهاراتی احتیاطی و متمایل به هاوکیش (انقباضی) داشتند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظرسنجی بانک مرکزی اروپا: تداوم جنگ ایران می‌تواند تورمی مشابه دوران کرونا ایجاد کند

بانک مرکزی اروپا در تازه‌ترین گزارش نظرسنجی از پیش‌بینی‌کنندگان حرفه‌ای (SPF) اعلام کرد که در صورت ادامهٔ جنگ ایران برای چند ماه، اختلال‌های زنجیره تأمین جهانی می‌تواند فشار تورمی مشابه دوران همه‌گیری کرونا ایجاد کند. در این گزارش آمده است که افزایش قیمت نفت به‌سرعت به قیمت فروش کالاهای وابسته به انرژی منتقل شده و اثر مستقیم بر تورم مصرف‌کننده گذاشته است.  پیش‌بینی‌های کلیدی ECB تورم میانگین: ۲.۷٪ در سال ۲۰۲۶، ۲.۱٪ در ۲۰۲۷ و ۲.۰٪ در ۲۰۲۸ رشد اقتصادی (GDP): ۱.۰٪ در سال ۲۰۲۶ (در مقایسه با ۱.۲٪ سه ماه پیش) تورم هسته: ۲.۲٪ در سال جاری (در مقابل ۲.۰٪ پیش‌بینی قبلی) تورم کلی: انتظار می‌رود در سال آینده به سطح هدف بانک مرکزی نزدیک شود  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید تولیدی ایتالیا، فرانسه، آلمان و کل ناحیه یورو – آوریل ۲۰۲۶

شاخص مدیران خرید تولیدی ایتالیا - آوریل -  Italian Manufacturing PMI  واقعی  .................    52.1 پیش‌بینی  ..............  51.9 قبلی  ..................... 51.3 شاخص مدیران خرید بخش خدمات نهایی فرانسه - آوریل - French Final Manufacturing PMI  واقعی  ..................     52.8 پیش‌بینی  ...............   52.8 قبلی  .....................    50 شاخص مدیران خرید بخش تولیدی نهایی آلمان - آوریل - German Final Manufacturing PMI  واقعی  ..................    51.4 پیش‌بینی  .............  51.2 قبلی  ....................    52.2 شاخص مدیران خرید تولیدی نهایی ناحیه یورو - آوریل - Final Manufacturing PMI  واقعی  ................    52.2 پیش‌بینی  ............   52.2 قبلی  ..................    51.6

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رئيس یوروگروپ: اروپا هنوز در وضعیت رکود تورمی دهه ۷۰ نیست

رئیس یوروگروپ اعلام کرد که اقتصاد اروپا هنوز وارد وضعیت رکود تورمی مشابه دهه ۱۹۷۰ نشده است، اما نشانه‌هایی از تمایل به سمت شرایط رکود تورمی در منطقه دیده می‌شود. او تأکید کرد اتحادیه اروپا به تعهدات خود در توافق تجاری با آمریکا پایبند بوده و تمام شروط لازم را اجرا کرده است. به گفته او، بحث‌های اضافی در مورد این توافق ضروری نیست و از نظر بروکسل، توپ اکنون در زمین واشنگتن است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رئیس بانک فرانسه: بحران خاورمیانه می‌تواند شوک نفتی ایجاد کند

رئیس بانک مرکزی فرانسه، فرانسوا ویلروی دو گالو، اعلام کرد هرچه بحران خاورمیانه طولانی‌تر شود، احتمال وقوع یک شوک جدی در بازار جهانی نفت بیشتر خواهد شد. او تأکید کرد که تداوم تنش‌ها می‌تواند قیمت انرژی را بالا برده و فشار تورمی را تشدید کند. ویلروی همچنین گفت فرانسه باید از ورود به رکود جلوگیری کند و در عین حال پیش‌بینی کرد کسری بودجه این کشور در سال جاری به حدود ۵ درصد خواهد رسید؛ رقمی که بالاتر از اهداف مالی دولت است و می‌تواند بر سیاست‌گذاری اقتصادی و مالیاتی اثر بگذارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گلدمن ساکس: ژاپن توان انجام ۳۰ مداخله ارزی دیگر را دارد

به‌گزارش بلومبرگ، تحلیلگران گلدمن ساکس می‌گویند ژاپن همچنان قدرت مالی لازم برای انجام حدود ۳۰ مداخله دیگر در بازار فارکس را دارد؛ آن هم در ابعادی مشابه مداخله بزرگ هفته گذشته. برآورد می‌شود مقامات ژاپنی حدود ۵ تریلیون ین (۳۱.۳ میلیارد دلار) در روز پنجشنبه گذشته برای حمایت از ین هزینه کرده باشند؛ زمانی که نرخ USDJPY از سطح ۱۶۰ عبور کرد. به‌گفته «یوریکو تاناکا»، اقتصاددان گلدمن ساکس، این اقدام در شرایط نوسان نسبتاً ملایم نشان می‌دهد که سطح ۱۶۰ برای سیاست‌گذاران «خط دفاع» محسوب می‌شود. با این حال، تحلیلگران انتظار دارند مقامات ژاپنی ذخایر خود را با احتیاط مصرف کنند و تنها در لحظات مؤثرتر وارد بازار شوند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جمع‌بندی سشن آسیایی بازار فارکس | دوشنبه ۴ مه ۲۰۲۶

بازارهای آسیا در جلسه‌ای کم‌عمق به‌دلیل تعطیلی ژاپن و چین، تحت‌تأثیر تحولات سریع خاورمیانه قرار گرفتند. مهم‌ترین رویداد، اعلام «پروژه آزادی» از سوی رئیس‌جمهور آمریکا برای هدایت کشتی‌های بی‌طرف از تنگه هرمز بود؛ اقدامی که واکنش فوری ایران و نوسان در بازارهای جهانی را به‌دنبال داشت.  مهم‌ترین تحولات ۱) طرح ترامپ برای هرمز ترامپ اعلام کرد آمریکا از دوشنبه هدایت کشتی‌های بی‌طرف را برای خروج امن از تنگه هرمز آغاز می‌کند. او این اقدام را «انسان‌دوستانه» توصیف کرد و هشدار داد هرگونه مداخله «به‌شدت پاسخ داده می‌شود». ۲) تناقض در روایت آمریکا مقام‌های آمریکایی به وال‌استریت ژورنال گفتند این طرح اسکورت رسمی ناوهای آمریکا نیست و بیشتر یک چارچوب هماهنگی است. اما سنتکام اعلام کرد از ۴ مه ناوشکن‌ها، بیش از ۱۰۰ هواگرد، پهپادهای چندحوزه‌ای و ۱۵ هزار نیرو در حمایت از عملیات مستقر می‌شوند. ۳) واکنش ایران رئیس کمیسیون امنیت ملی مجلس ایران این طرح را نقض آتش‌بس خواند و آن را رد کرد. وزارت خارجه ایران تأیید کرد که طرح ۱۴ ماده‌ای تهران شامل موضوعات هسته‌ای نیست و فقط پایان «اقدامات آمریکا و اسرائیل» را هدف دارد. ۴) حمله به نفتکش یک نفتکش در ۷۸ مایلی فجیره توسط پروژه‌ایل‌های ناشناس هدف قرار گرفت؛ این حمله درست پیش از اعلام طرح ترامپ رخ داد.  بازارهای مالی ارزها به‌دلیل تعطیلی ژاپن و چین، نقدینگی پایین بود. جفت ارز USDJPY سقوط کرد. دلار استرالیا در آستانه تصمیم بانک مرکزی استرالیا (RBA) در محدوده‌ای محدود معامله شد. بانک‌های مرکزی کاشکاری، عضو فدرال رزرو هشدار داد جنگ ایران ریسک تورمی را بالا برده و ممکن است نیاز به افزایش نرخ بهره ایجاد کند. یک مقام از بانک مرکزی نیوزیلند(RBNZ) تأکید کرد شوک هرمز به‌تنهایی دلیل کافی برای افزایش فوری نرخ‌ها نیست. بانک مرکزی کره جنوبی آماده چرخش به سیاست انقباضی است. کالاها و انرژی بانک ANZ پیش‌بینی کرد قیمت برنت در ۲۰۲۶ بالای ۹۰ دلار بماند و احتمال عبور از ۱۰۰ دلار در ۲۰۲۷ وجود دارد. نفت با اعلام طرح ترامپ کاهش یافت و سهام جهانی افزایش پیدا کرد. دیگر رویدادها بیت‌کوین برای نخستین بار از ژانویه از ۸۰ هزار دلار عبور کرد. استرالیا و ژاپن توافق‌هایی در حوزه امنیت اقتصادی، مواد معدنی حیاتی و دفاع امضا کردند.  تصمیم RBA تصمیم نرخ بهره بانک مرکزی استرالیا سه‌شنبه ساعت ۲:۳۰ بعدازظهر سیدنی اعلام می‌شود. بازار بیش از ۷۵٪ احتمال افزایش نرخ را قیمت‌گذاری کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاهش ناگهانی USDJPY در بازارهای فارکس

جفت ارز USDJPY شاهد کاهش ناگهانی بود. لازم به ذکر است که بازارهای ژاپن امروز بسته هستند. در هفته گذشته، مقامات ژاپنی با مداخله‌ای به ارزش ۳۵ میلیارد دلار در بازار، اقدام کردند و هشدار دادند که در صورت نیاز، مداخلات بیشتری انجام خواهند داد. این مداخله به منظور مدیریت نوسانات ارزی و حمایت از یوان ژاپن صورت گرفته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر