TSLA 374.58 USD ▼ 3.08%
AAPL 348.22 USD ▲ 1.23%
GOOGL 324.22 USD ▼ 3.15%
AMZN 250.38 USD ▼ 4.57%
NVDA 212.21 USD ▼ 4.40%
BTCUSD 81,297.92 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

چشم‌انداز هفته پیش‌رو؛ همه نگاه‌ها به گزارش اشتغال و شاخص مدیران خرید آمریکا

در یک نگاه تمرکز اصلی بازارها بر گزارش NFP و شاخص‌های ISM خواهد بود؛ داده‌های قوی می‌تواند انتظارات کاهش نرخ بهره فدرال رزرو را بیش از پیش تعدیل کرده و از دلار حمایت کند. در اروپا، انتشار تورم اولیه و صورتجلسه ECB می‌تواند بر یورو اثرگذار باشد؛ کاهش بیشتر CPI احتمال تقویت سناریوی کاهش نرخ بهره را افزایش می‌دهد. در آسیا و اقیانوسیه، داده‌های اشتغال ژاپن، تولید ناخالص داخلی استرالیا و تورم سوئیس مسیر ین، دلار استرالیا و فرانک را در سایه واگرایی سیاست‌های پولی تعیین خواهند کرد. با وجود آن‌که سرمایه‌گذاران در هفته جاری بخشی از انتظارات خود برای کاهش نرخ بهره از سوی فدرال رزرو را تعدیل کردند، دلار آمریکا در برابر اغلب ارزهای اصلی در موضعی ضعیف باقی ماند و تنها در برابر ین ژاپن عملکرد قابل‌توجهی ثبت کرد. در اوایل فوریه، بازارها حدود ۶۵ واحد پایه کاهش نرخ بهره را برای سال جاری قیمت‌گذاری کرده بودند؛ معادل دو کاهش ۰.۲۵ درصدی به‌همراه احتمال بیش از ۵۰ درصد برای سومین کاهش. اما پس از انتشار گزارش بسیار قدرتمند اشتغال ژانویه، برخی مقامات فدرال رزرو تمایل چندانی به تسهیل بیشتر سیاست پولی در کوتاه‌مدت نشان ندادند. حتی صورت‌جلسه آخرین نشست کمیته بازار آزاد فدرال (FOMC) که پیش از انتشار داده‌های اشتغال برگزار شده بود، نشان داد اعضای کمیته بر سر مسیر سیاست پولی اختلاف‌نظر دارند؛ برخی آماده افزایش نرخ بهره در صورت تداوم تورم بالا هستند و برخی دیگر در صورت کاهش بیشتر تورم، به سمت کاهش نرخ تمایل دارند. در حال حاضر، بازارها حدود ۵۵ واحد پایه کاهش نرخ بهره را قیمت‌گذاری می‌کنند. با این حال، شاید یکی از دلایل تداوم فشار بر دلار این باشد که حتی با چنین انتظاراتی، فدرال رزرو آمریکا همچنان در مقایسه با برخی بانک‌های مرکزی بزرگ دیگر، رویکردی انبساطی‌تر دارد. این موضوع شکاف سیاستی میان آمریکا و کشورهایی مانند استرالیا که بانک مرکزی استرالیا همچنان لحن نسبتاً انقباضی دارد را در سطحی قابل‌توجه حفظ کرده است. از سوی دیگر، دلار ممکن است تحت‌تأثیر تحولات سیاسی اخیر نیز با فشار فروش مواجه شده باشد. پس از آن‌که دیوان عالی ایالات متحده برخی از تعرفه‌های اعمال‌شده توسط دونالد ترامپ را غیرقانونی اعلام کرد، رئیس‌جمهور آمریکا با استناد به قانونی متفاوت که مشمول رأی دادگاه نمی‌شود، تعرفه‌ای ۱۵ درصدی بر کالاهای وارداتی جهانی اعلام کرد. این کشمکش حقوقی و سیاسی، در کنار عدم‌قطعیت پیرامون مسیر سیاست پولی، باعث شده دلار وارد فازی شکننده شود؛ شرایطی که می‌تواند با انتشار داده‌های کلیدی هفته آینده، به‌سرعت دستخوش تغییر شود. گزارش اشتغال و شاخص‌های مدیران خرید در کانون توجه با در نظر گرفتن تمامی این تحولات، در هفته پیش‌رو نگاه معامله‌گران دلار پیش از هر چیز به گزارش اشتغال ماه فوریه آمریکا دوخته خواهد شد. با این حال، پیش از انتشار گزارش اشتغال بخش غیرکشاورزی (گزارش NFP) در روز جمعه، شاخص‌های مدیران خرید بخش تولیدی و خدماتی مؤسسه مدیریت عرضه آمریکا (ISM) که به‌ترتیب در روزهای دوشنبه و چهارشنبه منتشر می‌شوند، می‌توانند توجه ویژه‌ای را به خود جلب کنند. بر اساس برآورد مدل «GDPNow» فدرال رزرو آتلانتا، رشد اقتصادی آمریکا پس از ثبت رقم ۱.۴ درصد در سه‌ماهه چهارم، ممکن است در سه‌ماهه نخست به ۳.۱ درصد بازگردد. اگر داده‌های ISM این تصویر از بهبود رشد را تأیید کنند، احتمال تقویت دلار افزایش می‌یابد؛ چراکه سرمایه‌گذاران بیش از پیش متقاعد خواهند شد که فدرال رزرو نیازی به شتاب‌زدگی در کاهش بیشتر هزینه‌های استقراض ندارد. “ «از آنجا که فدرال رزرو بر اساس مأموریت دوگانه خود (دستیابی به اشتغال کامل و تثبیت تورم در سطح ۲ درصد) تصمیم‌گیری می‌کند، احتمالاً سرمایه‌گذاران توجه ویژه‌ای به زیرشاخص‌های اشتغال و قیمت‌ها در گزارش‌های ISM خواهند داشت.» محمد زمانی افزون بر این، گزارش اشتغال بخش خصوصی مؤسسه «ADP» در روز چهارشنبه نیز می‌تواند به‌عنوان پیش‌نمایی مهمی پیش از انتشار گزارش رسمی اشتغال در روز جمعه مورد توجه قرار گیرد. هرچند اداره آمار کار آمریکا (BLS) در ماه ژانویه از رشد قدرتمند اشتغال خبر داد، اما گزارش «ADP» از رشد کندتر اشتغال بخش خصوصی حکایت داشت و هم‌زمان آمار فرصت‌های شغلی (JOLTS) در ماه دسامبر به پایین‌ترین سطح خود از سپتامبر ۲۰۲۰ رسید. این واگرایی نشان می‌دهد که برای کاهش بیشتر انتظارات بازار نسبت به کاهش نرخ بهره، به بهبود پایدارتر در داده‌های بازار کار نیاز است. با این حال، اگر دلار بخواهد وارد یک روند بازیابی معنادار و پایدار شود، ممکن است لازم باشد انتظارات کاهش نرخ بهره به کمتر از ۵۰ واحد پایه برسد. به بیان دیگر، معامله‌گران باید احتمال دومین کاهش ۰.۲۵ درصدی نرخ بهره در سال ۲۰۲۶ را نیز زیر سؤال ببرند تا زمینه برای تقویت قابل‌توجه‌تر دلار فراهم شود. آیا داده‌های تورمی منطقه یورو گمانه‌زنی‌ها درباره کاهش نرخ بهره را افزایش می‌دهد؟ یورو در هفته گذشته توانست بخش قابل‌توجهی از دستاوردهای خود را حفظ کند؛ موضوعی که در جفت‌ارز یورو/دلار تا حد زیادی ناشی از واگرایی انتظارات سیاست پولی میان بانک مرکزی اروپا و فدرال رزرو آمریکا بود. هرچند مقامات بانک مرکزی اروپا در نشست قبلی خود نسبت به تقویت اخیر یورو ابراز نگرانی کردند، اما در ادامه تأکید داشتند که در حال حاضر نیازی به تغییر فوری در سیاست پولی نمی‌بینند. همین موضع‌گیری باعث شد بازارها تنها حدود ۲۵ درصد احتمال برای کاهش نرخ بهره تا ماه دسامبر قیمت‌گذاری کنند. با این حال، نرخ مؤثر اسمی یورو (NEER) در برابر ارزهای ۴۱ شریک تجاری اصلی منطقه یورو همچنان نزدیک به سطوح بی‌سابقه تاریخی در نوسان است. در چنین شرایطی، انتشار برآورد اولیه شاخص قیمت مصرف‌کننده (شاخص CPI) منطقه یورو برای ماه فوریه در روز سه‌شنبه می‌تواند به نقطه کانونی بازار تبدیل شود. در ماه ژانویه، نرخ تورم سالانه از ۱.۹ درصد به ۱.۷ درصد کاهش یافت و تورم هسته که اقلام پرنوسان مانند مواد غذایی، انرژی، الکل و دخانیات را حذف می‌کند، از ۲.۳ درصد به ۲.۲ درصد تنزل کرد. اگر روند کاهش تورم ادامه یابد، ممکن است این نگرانی تقویت شود که یورو قدرتمند در نهایت به رشد اقتصادی منطقه آسیب بزند؛ سناریویی که می‌تواند معامله‌گران را به افزایش احتمال یک کاهش نرخ بهره احتیاطی از سوی بانک مرکزی اروپا در آینده‌ای نه‌چندان دور سوق دهد. چنین تحولی می‌تواند فشار مضاعفی بر یورو وارد کند؛ به‌ویژه اگر صورت‌جلسه آخرین نشست بانک مرکزی اروپا که قرار است روز پنج‌شنبه منتشر شود، نشان دهد برخی اعضا درباره گزینه کاهش بیشتر نرخ‌های بهره در واکنش به قدرت مداوم یورو بحث کرده‌اند. همچنین در روز پنج‌شنبه، آمار خرده‌فروشی منطقه یورو برای ماه ژانویه منتشر خواهد شد؛ داده‌ای که می‌تواند تصویر روشن‌تری از وضعیت تقاضای داخلی ارائه دهد و در کنار گزارش تورم، مسیر انتظارات سیاست پولی را تحت تأثیر قرار دهد. داده‌های اشتغال ژاپن در بحبوحه ابهام درباره افزایش نرخ بهره ین ژاپن در هفته گذشته بار دیگر تحت فشار قرار گرفت؛ چراکه تمرکز بازارها به برنامه‌های انبساط مالی تهاجمی دولت به رهبری تاکایچی بازگشت. گزارش‌ها حاکی از آن بود که او در دیدار ۱۷ فوریه با کازوئو اوئدا، رئیس بانک مرکزی ژاپن، نسبت به افزایش‌های بیشتر نرخ بهره ابراز نگرانی کرده است. وی حتی در ادامه، دو سیاست‌گذار با گرایش انبساطی‌تر را به عضویت در هیأت سیاست‌گذاری بانک مرکزی منصوب کرد؛ اقدامی که به ابهامات موجود دامن زد. با این حال، هاجیمه تاکاتا، از اعضای هاوکیش بانک مرکزی، تأکید کرد که با توجه به «داغ» بودن تورم، افزایش‌های بیشتر نرخ بهره ضروری است. پس از این اظهارات، احتمال افزایش ۰.۲۵ درصدی نرخ بهره در نشست آوریل به حدود ۵۵ درصد رسید و بازارها تقریباً افزایش مشابهی را برای ماه ژوئن به‌طور کامل در قیمت‌ها لحاظ کرده‌اند. در مجموع، انتظارات بازار نشان می‌دهد بانک مرکزی ژاپن احتمالاً تا روشن شدن نتایج مذاکرات دستمزدی بهاره صبر خواهد کرد و سپس درباره فشردن دوباره دکمه افزایش نرخ بهره تصمیم خواهد گرفت. در این چارچوب، گزارش اشتغال ژاپن برای ماه ژانویه که روز سه‌شنبه منتشر می‌شود، می‌تواند اهمیت ویژه‌ای پیدا کند. نشانه‌های بهبود بیشتر در بازار کار ممکن است این برداشت را تقویت کند که بانک مرکزی ژاپن در ماه‌های آینده به افزایش مجدد نرخ بهره می‌اندیشد؛ موضوعی که می‌تواند تا حدی از ین حمایت کند. در مقابل، انتشار داده‌های ضعیف می‌تواند فشار بر ین را تشدید کند. با این حال، افت‌های بیشتر این ارز ممکن است بار دیگر هشدارهای مداخله‌ای از سوی وزیر دارایی، کاتایاما، را به‌دنبال داشته باشد. بر این اساس، تصویر کلی جفت‌ارز دلار/ین همچنان می‌تواند به یک فاز نوسانی و بدون روند مشخص اشاره داشته باشد؛ بازاری که در آن، نوسانات مقطعی و رفت‌وبرگشت‌های سریع، ویژگی غالب معاملات خواهد بود. ✔️ بیشتر بخوانید: جهش فراتر از انتظار قیمت تولیدکننده در آمریکا؛ فشار تورمی از کانال خدمات بازگشت تولید ناخالص داخلی استرالیا و تورم سوئیس نیز در دستور کار دلار استرالیا همچنان از واگرایی انتظارات سیاست پولی میان بانک مرکزی استرالیا و فدرال رزرو آمریکا بهره‌مند است. داده‌های تورمی نسبتاً چسبنده استرالیا در هفته جاری باعث شد احتمال افزایش متوالی نرخ بهره در نشست ۱۷ مارس در سطح پایین اما قابل‌توجه ۲۰ درصد باقی بماند. در این چارچوب، اگر آمار تولید ناخالص داخلی سه‌ماهه چهارم استرالیا در روز چهارشنبه و همچنین شاخص‌های مدیران خرید چین برای ماه فوریه با ارقام قوی منتشر شوند، این ارز وابسته به کالا می‌تواند روند صعودی خود را تمدید کند؛ چراکه سرمایه‌گذاران نسبت به ادامه افزایش نرخ بهره از سوی بانک مرکزی استرالیا متقاعدتر خواهند شد. افزون بر این، داده‌های تراز تجاری استرالیا نیز روز پنج‌شنبه منتشر می‌شود و می‌تواند تصویر کامل‌تری از وضعیت بخش خارجی این اقتصاد ارائه دهد. در سوی دیگر، داده‌های تورم سوئیس نیز در شرایطی منتشر می‌شود که نگرانی‌ها درباره نحوه مهار قدرت بی‌وقفه فرانک سوئیس توسط بانک ملی سوئیس افزایش یافته است؛ موضوعی که در صورت تداوم، می‌تواند اقتصاد این کشور را در معرض خطر ورود به محدوده تورم منفی قرار دهد. ابزارهای در اختیار بانک مرکزی شامل بازگشت به نرخ‌های بهره منفی و مداخله در بازار ارز است. با این حال، مارتین اشلگل، رئیس بانک ملی سوئیس، اخیراً تأکید کرده که آستانه تصمیم برای بازگشت به سیاست نرخ بهره منفی بسیار بالا است. از این رو، مداخله ارزی محتمل‌تر به‌نظر می‌رسد، هرچند این گزینه نیز بدون ریسک نیست. تحلیلگران معتقدند که اگر گزارش شاخص قیمت مصرف‌کننده نشان دهد که قیمت‌ها در ژانویه متوقف شده یا حتی کاهش یافته‌اند، نگرانی‌ها درباره احتمال مداخله بانک ملی سوئیس افزایش خواهد یافت و این موضوع می‌تواند به تضعیف فرانک سوئیس منجر شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

وال استریت ژورنال: آلتمن، مدیرعامل اوپن‌ای‌آی، به کارکنان اطلاع داد که روی توافقی کار می‌کند که ممکن است به رفع بن‌بست بین آنتروپیک و پنتاگون کمک کند

مدیرعامل اوپن‌ای‌آی، خواستار کاهش تنش‌ها در مناقشه آنتروپیک با هگست شد. تامین فعلی، افق بلندمدتی را فراهم می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوپن‌ای‌آی: آمازون ۵۰ میلیارد دلار سرمایه‌گذاری خواهد کرد.

سرمایه‌گذاری آمازون با مبلغ اولیه ۱۵۸ میلیون دلار آغاز می‌شود. اوپن‌ای‌آی و آمازون وب سرویس (AWS)، توافق موجود را با سرمایه‌گذاری ۱۰۰ میلیارد دلاری طی ۸ سال گسترش می‌دهند تامین سرمایه اوپن‌ای‌آی شامل ۳۰ میلیارد دلار از سافت‌بانک است. همچنین شامل ۳۰ میلیارد دلار سرمایه از انویدیا () می‌شود. اوپن‌ای‌آی توافق طولانی‌مدت خود با انویدیا را گسترش می‌دهد. آمازون وب سرویس (AWS) به‌عنوان تنها ارائه‌دهنده توزیع ابری شخص ثالث برای اوپن‌ای‌آی فرانتیر خواهد بود. ما قادر به سفارشی‌سازی مدل‌های اوپن‌ای‌آی برای استفاده در محصولات مختلف هوش مصنوعی هستیم

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در حالت انتظار؛ ریسک ژئوپلیتیک مانع سقوط شد

در یک نگاه دلار در وضعیت انتظار: تنش‌های آمریکا و ایران مانع شکل‌گیری روند نزولی قوی برای دلار شده است. بازار چشم‌انتظار داده‌های تورمی آمریکا: گزارش PPI احتمالاً تأثیر بزرگی بر سیاست‌های فدرال رزرو نخواهد داشت. یورو بدون محرک قوی: داده‌های تورمی اروپا فعلاً توان ایجاد روند پایدار برای یورو را ندارند. افزایش فشار سیاسی بر پوند: تحولات داخلی بریتانیا ریسک افت بیشتر پوند، به‌ویژه در برابر یورو، را افزایش داده است. ممکن است پایان این هفته برای دلار آمریکا نسبتاً آرام سپری شود؛ زیرا عدم قطعیت درباره تنش‌های میان آمریکا و ایران مانع شکل‌گیری روندهای قوی در بازار ارز شده است. در بریتانیا، پیروزی حزب سبز در یک انتخابات میان‌دوره‌ای، فشار سیاسی تازه‌ای بر نخست‌وزیر استارمر وارد کرده و همین موضوع ریسک نزولی بیشتری برای پوند در برابر یورو ایجاد کرده است. خلاصه مقاله را می‌توانید در فایل صوتی زیر گوش کنید این گزارش بر پایه مقاله منتشرشده توسط بانک ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. دلار آمریکا | احتیاط همچنان حاکم است احتمال دارد بازار فارکس هفته را در فضایی آرام به پایان برساند. نبود داده‌های اقتصادی مهم باعث شده انتظارات بازار درباره سیاست‌های فدرال رزرو تقریباً بدون تغییر باقی بماند. دو ریسک اصلی هفته‌های اخیر یعنی: تنش‌های ایران نگرانی‌های مرتبط با هوش مصنوعی (ترس بازار از حباب یا شوک ناشی از شرکت‌های AI) تا حدی فروکش کرده‌اند. با این حال، هرگونه تشدید تنش میان آمریکا و ایران همچنان مهم‌ترین عامل اثرگذار بر دلار محسوب می‌شود. گزارش‌های مربوط به مذاکرات هسته‌ای ژنو دیروز نوسانات شدیدی در بازار نفت ایجاد کرد، اما بازارها فعلاً با خوش‌بینی محتاطانه معامله می‌کنند؛ زیرا مذاکرات قرار است هفته آینده ادامه یابد. طبق داده‌های بازار پیش‌بینی  در سایت Polymarket ، احتمال حمله آمریکا به ایران تا پایان مارس همچنان حدود ۵۵٪ ارزیابی می‌شود؛ موضوعی که مانع از افت شدید دلار شده است. (یعنی معامله‌گران هنوز برای سناریوی جنگ، «حق بیمه ریسک» روی دلار نگه داشته‌اند.) ✔️ بیشتر بخوانید: از طلا تا نفت و فلزات؛ ذخیره‌سازی دولت‌ها بازار را به هم ریخت داده مهم امروز آمریکا رویداد اصلی تقویم اقتصادی آمریکا انتشار شاخص PPI ژانویه است. پیش‌بینی‌ها: تورم تولیدکننده: ۰.۳٪ ماهانه تورم هسته: ۰.۳٪ احتمال زیادی وجود دارد که این داده اثر بزرگی روی بازار نگذارد. همچنین سخنرانی اعضای فدرال رزرو از جمله: جان ویلیامز نیل کاشکاری برگزار می‌شود، اما بازار فعلاً توجه زیادی به اظهارات بانک مرکزی ندارد؛ زیرا داده‌های اقتصادی هنوز کاهش نرخ بهره در نشست‌های نزدیک را توجیه نمی‌کنند. در کوتاه‌مدت عوامل بنیادی همچنان از دلار حمایت می‌کنند، اما عدم قطعیت تعرفه‌های تجاری باعث حفظ پریمیوم ریسک دلار شده است. یورو | تمرکز بازار بر داده‌های تورمی به نظر می‌رسد سطح 1.180 در EURUSD همچنان نقش لنگر قیمتی را ایفا کند. (لنگر قیمتی یعنی سطحی که بازار تمایل دارد اطراف آن نوسان کند و جهت مشخصی نگیرد.) امروز داده‌های تورم منطقه یورو منتشر می‌شود: فرانسه: ۰.۸٪ اسپانیا: ۲.۲٪ آلمان: انتظار کاهش از ۲.۱٪ به ۲.۰٪ با این حال، حتی اگر تورم کمی بالاتر بیاید، بعید است تغییر معناداری در سیاست‌های بانک مرکزی اروپا (ECB) ایجاد کند؛ بنابراین تأثیر پایداری بر یورو انتظار نمی‌رود. پوند انگلیس | ریسک نزولی ادامه دارد پوند امروز تحت فشار بیشتری قرار گرفته است؛ پس از آنکه حزب سبز در حوزه انتخاباتی گورتون و دنتون منچستر — که پیش‌تر پایگاه سنتی حزب کارگر محسوب می‌شد — پیروز شد. بازار اخیراً به هر عاملی که موقعیت سیاسی نخست‌وزیر استارمر را تضعیف کند، واکنش منفی نشان داده است. پیروزی یک حزب چپ‌گراتر می‌تواند این نگرانی را ایجاد کند که: در صورت کناره‌گیری زودهنگام استارمر، جانشین او سیاست‌های اقتصادی چپ‌گرایانه‌تری اتخاذ کند. ( چپ‌ها معمولاً برای ارز ملی منفی تلقی می‌شود.) تحلیلگران ING همچنان نسبت به رشد جفت‌ارز EURGBP دیدگاه صعودی دارند؛ زیرا پوند انگلیس با مجموعه‌ای از ریسک‌های متمرکز روبه‌رو است، از جمله: تنش‌های سیاسی و بی‌ثباتی داخلی بریتانیا برخی ریسک‌های مالی (هرچند محدود) پیش از اعلام بودجه هفته آینده و احتمال اتخاذ سیاست‌های انبساطی‌تر توسط بانک انگلستان در قیمت‌گذاری بازار بر همین اساس، معتقدند شرایط لازم برای عبور نرخ EURGBP از سطح 0.880 — که برآورد فعلی کوتاه‌مدت آنها محسوب می‌شود — همچنان برقرار است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ثبات انتظارات تورمی در نظرسنجی جدید بانک مرکزی اروپا

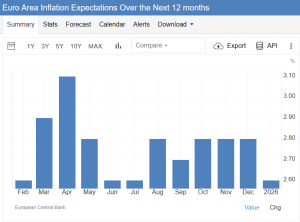
نظرسنجی تازه بانک مرکزی اروپا (ECB) نشان می‌دهد که انتظارات تورمی مصرف‌کنندگان در افق‌های مختلف زمانی تغییرات محدودی داشته و تصویر نسبتاً باثباتی از نگاه مردم به مسیر قیمت‌ها ارائه می‌دهد.  مهم‌ترین نتایج نظرسنجی انتظارات تورمی سه‌ساله بدون تغییر در سطح ۲.۶٪ باقی مانده است. انتظارات تورمی پنج‌ساله از ۲.۴٪ به ۲.۳٪ کاهش یافته است. انتظارات تورمی یک‌ساله مصرف‌کنندگان در ژانویه از ۲.۸٪ به ۲.۶٪ کاهش یافته است. این ارقام نشان می‌دهد که مصرف‌کنندگان اروپا انتظار دارند روند کاهش تورم ادامه پیدا کند، هرچند هنوز بالاتر از هدف ۲ درصدی ECB قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده ایالت‌های مختلف آلمان – فوریه 2026

شاخص قیمت مصرف کننده بادن - وورتمبرگ آلمان - فوریه- Consumer Price Index  واقعی ............ %0.2  قبلی ............ %0.0 شاخص قیمت مصرف کننده آلمان بادن - وورتمبرگ - سالانه (فوریه) - Consumer Price Index  واقعی ............ %1.8  قبلی ............ %2.1 شاخص قیمت مصرف کننده باواریا آلمان - فوریه - Consumer Price Index  واقعی ............ %0.2  قبلی ............ %0.0 شاخص قیمت مصرف کننده آلمان باواریا - سالانه (فوریه) - Consumer Price Index  واقعی ............ %1.9  قبلی ............ %2.1 شاخص قیمت مصرف کننده براندنبرگ آلمان - فوریه - Consumer Price Index  واقعی ............ %0.4  قبلی ............ %0 شاخص قیمت مصرف کننده براندنبرگ آلمان - سالانه (فوریه) - Consumer Price Index  واقعی ............ %2  قبلی ............ %2.2 شاخص قیمت مصرف کننده هس آلمان - فوریه - Consumer Price Index  واقعی ............ %0.4  قبلی ............ %0 شاخص قیمت مصرف کننده رن وستفیلا شمالی آلمان - فوریه - Consumer Price Index  واقعی ............ %0.2  قبلی ............ %0.1 شاخص قیمت مصرف کننده رن وستفیلا شمالی آلمان - سالانه (فوریه) - Consumer Price Index  واقعی ............ %1.8  قبلی ............ %2 شاخص قیمت مصرف کننده ساکسونی آلمان - فوریه - Consumer Price Index  واقعی ............ %0.3  قبلی ............ %0 شاخص قیمت مصرف کننده ساکسونی آلمان - سالانه (فوریه) - Consumer Price Index  واقعی ............ %2.3  قبلی ............ %2.3

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده اسپانیا – فوریه 2026

شاخص قیمت مصرف کننده  هسته اسپانیا - فوریه (سالانه) - CORE Consumer Price Index  واقعی  .................  %2.7 قبلی  ....................        %2.6 شاخص قیمت مصرف کننده اسپانیا - فوریه (ماهانه) - Consumer Price Index  واقعی  ..................   %0.4 قبلی  .....................       %0.4- شاخص قیمت مصرف کننده  اسپانیا - فوریه (سالانه)  - Consumer Price Index  واقعی  ..................   %2.3  پیش‌بینی  ............        % 2.2  قبلی  .....................       %2.3 نرخ تورم  هماهنگ شده ماهانه اسپانیا - Harmonised Inflation Rate (فوریه) واقعی .................     %0.4  پیش‌بینی  ............        %0.3 قبلی ...................      %0.3 نرخ تورم هماهنگ شده سالانه اسپانیا - Harmonised Inflation Rate (فوریه) واقعی .................        %2.5  پیش‌بینی  ............         %2.3 قبلی ...................        %2.4

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده فرانسه – فوریه 2026

شاخص قیمت مصرف کننده فرانسه - فوریه - Consumer Price Index  واقعی .................. %0.7  پیش‌بینی ............... %0.5  قبلی ..................... %0.3- شاخص قیمت مصرف کننده فرانسه - سالانه (فوریه) - Consumer Price Index  واقعی .................. %1  پیش‌بینی ............... %0.8  قبلی ..................... %0.3 شاخص قیمت مصرف کننده HICP فرانسه - ماهانه (فوریه) - Harmonised Inflation Rate  واقعی .................. %0.4  پیش‌بینی ............... %0.5  قبلی ..................... %0.4- شاخص قیمت مصرف کننده HICP فرانسه - سالانه (فوریه) - Harmonised Inflation Rate  واقعی .................. %1.1  پیش‌بینی ............ %0.7  قبلی ..................... %0.4

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فرار از حباب هوش مصنوعی در آمریکا؛ کدام بازارها از این وحشت سود بردند؟

در یک نگاه رکوردشکنی ۲۸ ساله آسیا: شاخص MSCI آسیا-اقیانوسیه با رشد ۷.۱٪، بهترین عملکرد ماه فوریه خود را از سال ۱۹۹۸ تاکنون تجربه کرد. پیشتازی مطلق کره جنوبی: شاخص کوسپی (Kospi) با جهش ۲۰ درصدی در یک ماه، بازدهی سالانه خود را به عدد خیره‌کننده ۴۹٪ رساند. تداوم رشد در اروپا: بازارهای اروپایی هشتمین ماه متوالی صعودی خود را پشت سر گذاشتند که بهترین توالی رشد در ۱۳ سال اخیر است. ثبات در بازار کالا: قیمت نفت در پی اعلام رسمی بازگشت ایران و آمریکا به میز مذاکرات در هفته آینده، به ثبات نسبی رسید. خلاصه صوتی مقاله زیر را می‌توانید در فایل صوتی زیر گوش کنید در حالی که شاخص‌های وال‌استریت تحت تأثیر نگرانی‌های ناشی از «حباب هوش مصنوعی» با عقب‌نشینی مواجه شده‌اند، بازارهای آسیا و اروپا در ماه فوریه ۲۰۲۶ عملکردهای تاریخی و خیره‌کننده‌ای را به ثبت رساندند. جابه‌جایی جریان سرمایه به سمت بازارهای مقاوم‌تر، باعث شده تا مناطقی نظیر کره جنوبی و اروپا به پناهگاه جدید سرمایه‌گذاران تبدیل شوند. این گزارش بر پایه داده‌های منتشرشده توسط فایننشال جویس و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. ۱. خروج از وال‌استریت؛ جست‌وجوی امنیت در بازارهای موازی در ماه جاری، پدیده‌ای تحت عنوان «تجارتِ ترس از هوش مصنوعی» باعث شد سرمایه‌گذاران نسبت به اشباع بازار آمریکا مشکوک شوند. در نتیجه، بخشی از نقدینگی به سمت بازارهایی هدایت شد که کمتر در معرض ریسک‌های تکنولوژیک هستند. این جابه‌جایی، بورس‌های اروپایی را در یک «فاز رشد پایدار» قرار داده است؛ به طوری که این بازارها اکنون طولانی‌ترین دوره صعودی خود را از سال ۲۰۱۳ تاکنون تجربه می‌کنند. ۲. کره جنوبی؛ قطب جدید جذب سرمایه جهانی کره جنوبی که به عنوان دماسنج سرمایه‌گذاری در سخت‌افزارهای استراتژیک شناخته می‌شود، برترین عملکرد را در سطح جهان داشته است. رشد ۴۹ درصدی این بازار از ابتدای سال ۲۰۲۶ نشان می‌دهد که سرمایه‌گذاران اکنون این کشور را به عنوان «رهبر بازار» در زنجیره تأمین جهانی می‌شناسند. این موفقیت در حالی به دست آمده که شاخص‌های آتی در آمریکا همچنان سیگنال‌های منفی صادر می‌کنند. ✔️ بیشتر بخوانید: پاداش ۲۵ درصدی برای اخراج نیمی از کارمندان؛ جک دورسی بازار را شوکه کرد! ۳. رکوردشکنی طلا و سیگنال‌های سیاسی در بازار نفت در بازار کالا، طلا هشتمین ماه متوالی رشد خود را با ۶٪ افزایش در فوریه به پایان رساند که یادآور رکوردهای سال ۱۹۷۳ است. همزمان، بازار نفت با وجود تنش‌های نظامی در منطقه، تحت تأثیر «دیپلماسی» قرار گرفت. اعلام از سرگیری مذاکرات هسته‌ای ایران و امریکا در هفته آینده باعث شد قیمت‌ها وارد مرحله «تثبیت پس از نوسان» شوند، هرچند حضور گسترده نظامی در منطقه همچنان مانع از افت جدی قیمت‌ها شده است. جمع‌بندی استراتژیک به زبان ساده، بازارهای جهانی در حال حاضر در «مرحله بازچینی موقعیت‌ها» هستند. تمرکز از سهام تکنولوژی آمریکا به سمت بازارهای نوظهور آسیا و کالاهای امن نظیر طلا تغییر یافته است. در حال حاضر سرمایه‌گذاران منتظرند ببینند آیا مذاکرات هفته آینده و داده‌های اقتصادی جدید می‌تواند آرامش را به وال‌استریت بازگرداند یا خیر. برای شما که بازار را رصد می‌کنید، نکته کلیدی این است: فعلاً مرکز ثقل سوددهی به شرق آسیا منتقل شده و طلا همچنان به عنوان قوی‌ترین سپر دفاعی در برابر ابهامات عمل می‌کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

شاخص هزینه واردات آلمان – ژانویه ۲۰۲۶

شاخص هزینه واردات آلمان - ژانویه - German Import Prices واقعی ................ %1.1 پیش‌بینی ........... %0.6 قبلی ................... %0.1- شاخص هزینه واردات آلمان - سالانه (ژانویه) - German Import Prices واقعی ................ %2.3- قبلی ................... %2.3-

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا انویدیا درجا می‌زند؟ وال‌استریت از پتانسیل پنهان این غول تراشه‌ساز می‌گوید

در یک نگاه ارتقای هدف قیمتی: بانک جی‌پی‌مورگان ارزش هر سهم انویدیا را از ۲۵۰ دلار به ۲۶۵ دلار افزایش داد. پایداری تقاضا تا ۲۰۲۷: یوبی‌اس به تداوم صف سفارش‌ها و دید شفاف نسبت به درآمدهای شرکت تا سال ۲۰۲۷ اشاره کرده است. پیش‌بینی درآمد استثنایی: تحلیل‌گران دستیابی به درآمد فصلی ۱۰۰ میلیارد دلاری را در صورت حفظ روند فعلی زیرساخت‌ها، محتمل می‌دانند. تثبیت لیدری بازار: تمرکز اصلی بر بخش دیتاسنتر و پذیرش سیستم‌های هوش مصنوعی در ابعاد حاکمیتی و سازمانی است. این گزارش بر پایه داده‌های منتشرشده توسط منابع معتبر وال‌استریت و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. در حالی که نوسانات قیمتی سهام انویدیا در هفته‌های اخیر وارد فاز ثبات شده است، موسسات مالی تراز اول وال‌استریت با ارتقای اهداف قیمتی خود، بر تداوم چرخه رشد این غول تکنولوژی تاکید کرده‌اند. تحلیل‌گران جی‌پی‌مورگان و یوبی‌اس معتقدند تقاضای ساختاری برای زیرساخت‌های هوش مصنوعی فراتر از انتظارات فعلی بازار است و انویدیا همچنان در مسیر شتاب‌گیری عملیاتی قرار دارد. ۱. واگرایی میان ارزش بنیادی و قیمت بازار تحلیل‌گران بانک یوبی‌اس (UBS) اشاره می‌کنند که درجا زدن قیمت سهام انویدیا در یک محدوده مشخص، بازتاب‌دهنده واقعیت‌های مالی و پتانسیل رشد این شرکت نیست. آن‌ها وضعیت فعلی را یک «فاز تثبیت» ارزیابی می‌کنند؛ مرحله‌ای که در آن قیمت پیش از حرکت بزرگ بعدی، در حال هم‌سوسازی با داده‌های بنیادی است. از نظر این بانک، وضعیت مالی انویدیا به شکلی است که سکوت فعلی بازار با شتابِ درآمدزایی شرکت تناسب ندارد. ۲. هوش مصنوعی؛ یک سیکل ساختاری، نه یک موج گذرا جی‌پی‌مورگان با حفظ رتبه خرید و افزایش هدف قیمتی به ۲۶۵ دلار، تاکید کرد که سرمایه‌گذاری در زیرساخت‌های هوش مصنوعی وارد یک «دوره میان‌مدت پایدار» شده است. این بانک معتقد است با رفع محدودیت‌های تولید در زنجیره تامین و مقیاس‌پذیری پلتفرم‌های نسل جدید در سال ۲۰۲۶، شرکت وارد فاز جدیدی از «انباشت ثروت و ارزش» خواهد شد که رشد سودآوری را دوباره تسریع می‌کند. ۳. شفافیت در پیش‌بینی‌های بلندمدت یکی از برجسته‌ترین نکات گزارش‌های اخیر، «قابلیت پیش‌بینی» استثنایی درآمدهای انویدیا است. یوبی‌اس خاطرنشان می‌کند که سفارش‌های انباشته‌شده تا سال ۲۰۲۷، ریسک‌های مربوط به نوسانات فصلی را کاهش داده است. این موضوع انویدیا را از یک تامین‌کننده سخت‌افزار به ستون فقرات «اقتصاد هوشمند» تبدیل کرده است، جایی که تقاضای حاکمیتی و شرکتی برای سیستم‌های تمام‌پشته (Full-stack) به بالاترین سطح خود رسیده است. جمع‌بندی: آمادگی برای عبور از سقف قیمتی؟ به زبان ساده، انویدیا در حال حاضر در «مرحله تثبیت محتاطانه» قرار دارد. قیمت سهام در حال استراحت است، اما نهادهای بزرگ مالی معتقدند این مکث قیمتی، فرصتی برای همگام شدن با رکوردهای مالی جدید است. در حال حاضر بازار در «فاز آزمون اعتماد» قرار دارد تا توانایی انویدیا در پاسخگویی به حجم عظیم سفارش‌ها تا سال ۲۰۲۷ را بسنجد. اگر پیش‌بینی‌های وال‌استریت محقق شود، انویدیا هنوز با نقطه اوج تقاضا فاصله دارد و در انتظار محرک‌های تولیدی سال ۲۰۲۶ برای جهش بعدی است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

توافق چندمیلیارددلاری گوگل و متا برای تراشه‌های هوش مصنوعی

منابع آگاه گزارش داده‌اند که گوگل با شرکت متا به یک توافق بزرگ چندمیلیارددلاری برای تأمین تراشه‌های اختصاصی هوش مصنوعی دست یافته است. این قرارداد شامل استفاده گسترده متا از تراشه‌های AI ساخت گوگل در مراکز داده و پروژه‌های مدل‌های زبانی نسل بعدی است. این همکاری در شرایطی انجام می‌شود که رقابت میان غول‌های فناوری برای توسعه و استقرار زیرساخت‌های هوش مصنوعی به‌شدت افزایش یافته و شرکت‌ها به‌دنبال کاهش وابستگی به تأمین‌کنندگان محدود مانند انویدیا هستند. توافق جدید می‌تواند به گوگل کمک کند سهم بیشتری از بازار سخت‌افزار AI را به دست آورد و در مقابل، متا نیز به منابع پردازشی پایدارتر و ارزان‌تر دسترسی پیدا کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مذاکره‌کننده ارشد اوکراین: تمرکز مذاکرات ژنو بر اقتصاد و امنیت پس از جنگ است

گزارش‌ها حاکی است که رستم عمرف، مذاکره‌کننده ارشد اوکراین اعلام کرد شرکت‌کنندگان در مذاکرات ژنو با ولودیمیر زلنسکی گفتگو کرده‌اند. به گفته وی، محور گفتگوی شرکت‌کنندگان در این مذاکرات، بررسی موضوع «احیای اوکراین پس از جنگ» بوده است. عمرف تاکید کرد که در حال حاضر، وظیفه اصلی این است که مجموعه بعدی نشست‌های سه‌جانبه تا حد امکان پربار شود تا بتوان مسائل امنیتی و اقتصادی را نهایی کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

واکنش منفی بازار به گزارش انویدیا؛ تحلیل گلدمن ساکس

بانک سرمایه‌گذاری گلدمن ساکس در یادداشتی به بررسی واکنش عجیب بازار به گزارش مالی انویدیا پرداخت. به گفته تحلیلگران این بانک، با وجود اینکه انویدیا رشد درآمدی خیره‌کننده ۷۳ درصدی (نسبت به سال قبل) را ثبت کرد و چشم‌انداز مثبتی برای هوش مصنوعی ارائه داد، سهام این شرکت ۴.۵ درصد سقوط کرد و باعث کاهش شاخص S&P 500 و بخش نیمه‌هادی‌ها شد. گلدمن ساکس دلایل این افت را پدیده «فروش با خبر»، برداشت سود توسط معامله‌گران و نگرانی از پایداری هزینه‌های سرمایه‌ای (Capex) غول‌های فناوری می‌داند. انتظار می‌رود رشد هزینه‌های هوش مصنوعی در سال ۲۰۲۶ به ۶۲ درصد کاهش یابد (در مقایسه با ۷۳ درصد در ۲۰۲۵). با این حال، گلدمن ساکس تاکید کرده که عدم تعادل عرضه و تقاضا و محدودیت‌های حافظه همچنان از قیمت سهام انویدیا حمایت می‌کنند و تمرکز بازار اکنون به سمت سال ۲۰۲۷ و احتمال اوج‌گیری هزینه‌ها معطوف شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

پرچم قرمز برای سرمایه‌گذاران: وال‌استریت تحت تاثیر هفت شگفت‌انگیز

  در یک نگاه شرکت‌های انویدیا، اپل، آلفابت، مایکروسافت، آمازون، متا و تسلا، محرک اصلی رشد بازار سهام و پیشرو در انقلاب هوش مصنوعی هستند. مدیران داخلی این هفت شرکت طی یک سال گذشته بیش از ۸.۴ میلیارد دلار سهام خود را فروخته‌اند. به جز خرید ماسک در تسلا، تقریباً هیچ خرید داخلی دیگری گزارش نشده است. فروش‌های داخلی همیشه عامل منفی نیست؛ معمولاً برای پرداخت مالیات یا مدیریت نقدینگی انجام می‌شود. در سال‌های گذشته، خریداران سهام بر وال‌استریت تسلط داشته‌اند. هرچند روندهای فناوری تحول‌آفرین، از جمله ظهور هوش مصنوعی (AI)، نقش مهمی در رشد بازار ایفا کرده‌اند، اما پایه و ستون اصلی این صعود را «هفت شگفت‌‌انگیز (Magnificent Seven)» وال‌استریت تشکیل داده‌اند. هفت شگفت‌انگیز، بر اساس ارزش بازار، عبارتند از: انویدیا (Nvidia) اپل (Apple) آلفابت (Alphabet) مایکروسافت (Microsoft) آمازون (Amazon) متا پلتفرمز (Meta Platforms) تسلا (Tesla) این شرکت‌ها پیشرو در صنعت خود هستند، مزیت رقابتی پایداری دارند و اغلب دارای ترازنامه‌های نقدینگی بالا هستند. علاوه بر این، همه این هفت شرکت در صدر انقلاب هوش مصنوعی از نظر سرمایه‌گذاری و کاربرد فناوری قرار دارند. اما همین شرکت‌ها که باعث رشد بازار سهام شده‌اند، اکنون با هشدار ۸.۴ میلیارد دلاری لرزه‌ای بر وال‌استریت انداخته‌اند. فروش گسترده سهام توسط مدیران داخلی؛ نشانه‌ای نگران‌کننده برای سرمایه‌گذاران این نگرانی ناشی از فعالیت معاملات داخلی در تمام هفت شرکت مذکور است. «داخلی» به مدیران ارشد، اعضای هیئت مدیره یا سهامدارانی که حداقل ۱۰٪ سهام شرکت را دارند و ممکن است اطلاعات غیرعمومی داشته باشند گفته می‌شود. ✔️ بیشتر بخوانید: چرا نباید به مدیران پرسابقه بورس اعتماد کرد؟ یافته جدید دانشگاه هاروارد به منظور شفافیت و رعایت قانون اوراق بهادار، افراد داخلی موظف‌ هستند هرگونه خرید و فروش سهام شرکت، از جمله معاملات آپشن (Option)، را ظرف دو روز کاری پس از انجام معامله به کمیسیون بورس و اوراق بهادار (SEC) گزارش دهند. براساس گزارش‌های تجمیعی فرم ۴، افراد داخلی هفت شرکت «هفت شگفت‌انگیز» طی یک سال گذشته (تا ۲۲ فوریه ۲۰۲۶) به‌طور گسترده سهام شرکت خود را فروخته‌اند. (فرم ۴ گزارش رسمی معاملات سهام افراد داخلی شرکت است.) انویدیا: ۲.۲۵ میلیارد دلار فروش خالص اپل: ۱۳۰ میلیون دلار فروش خالص آلفابت: ۲۵۲ میلیون دلار فروش خالص مایکروسافت: ۱۶۴ میلیون دلار فروش خالص آمازون: ۵.۷۲ میلیارد دلار فروش خالص متا پلتفرمز: ۴۳۷ میلیون دلار فروش خالص تسلا: ۵۴۲ میلیون دلار خرید خالص به جز تسلا که در آن ایلان ماسک حدود ۱ میلیارد دلار سهام شرکت را در اواسط سپتامبر خرید، در سایر شرکت‌ها، مدیران داخلی به‌طور عمده فروشنده خالص بوده‌اند. مجموع فروش خالص این هفت شرکت بالغ بر ۸.۴۱۴ میلیارد دلار بوده است. تفسیر داده‌های معاملات داخلی تمام فروش‌های داخلی لزوماً نشانه منفی نیستند. اغلب مدیران و اعضای هیئت مدیره بیشتر حقوق خود را به صورت سهام و آپشن سهام دریافت می‌کنند و معمولاً برای پرداخت مالیات فدرال یا ایالتی، بخشی از سهام خود را می‌فروشند. این نوع فروش، نگران‌کننده نیست. دلایل فروش متعدد است، اما دلیل خرید تنها یکی است: انتظار رشد سهام. به جز خرید ۱ میلیارد دلاری ماسک، تقریباً خرید داخلی دیگری ثبت نشده است. در طول یک سال گذشته، هیچ خریدی توسط افراد داخلی ان‌ویدیا، اپل، آمازون یا متا انجام نشده است و خرید داخلی مایکروسافت و آلفابت به ترتیب تنها ۳.۴ و ۵ میلیون دلار بوده است. فروش گسترده سهام توسط افراد داخلی در مهم‌ترین شرکت‌های وال‌استریت و عدم خرید سهام در یک بازار تاریخی گران، می‌تواند پرچم قرمز مهمی برای سرمایه‌گذاران باشد که نباید نادیده گرفته شود. طبق جمع‌بندی یوتوتایمز، هفت شرکت بزرگ فناوری موتور اصلی رشد بازار سهام و پیشتاز انقلاب هوش مصنوعی بوده‌اند. با این حال، فروش گسترده سهام توسط مدیران داخلی این شرکت‌ها در یک سال گذشته به ارزش ۸.۴ میلیارد دلار و فقدان خرید جایگزین، هشدار مهمی برای سرمایه‌گذاران ایجاد کرده است. هر چند فروش داخلی همیشه نشانه منفی نیست و اغلب به دلایل مالیاتی یا مدیریت نقدینگی انجام می‌شود، اما در بازاری تاریخی و گران، این حجم از فروش و کمبود خرید داخلی، هشداری جدی برای فعالان بازار محسوب می‌شود که باید در تصمیمات سرمایه‌گذاری مد نظر قرار گیرد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

دلار بدون شوک ژئوپلیتیک، نیروی کافی برای جهش گسترده ندارد

در یک نگاه ین در محاصره: بهبود فضای ریسک‌پذیری (اشتهای خرید) و احتمال داده‌های ضعیف تورم در توکیو، ین را به ضعیف‌ترین ارز گروه G10 تبدیل کرده است. اثر انویدیا بر دلار: سود غافلگیرکننده انویدیا باعث شده سرمایه‌گذاران از ارزهای دفاعی (مثل دلار و ین) فاصله بگیرند و به سمت بازارهای پرریسک‌تر بروند. سیگنال نرخ بهره ژاپن: علی‌رغم فشارهای سیاسی، احتمال افزایش نرخ بهره ژاپن در ماه ژوئن همچنان نزدیک به ۱۰۰٪ قیمت‌گذاری شده است. داده مدعیان اولیه بیکاری آمریکا برای امروز در سطح ۲۱۶ هزار نفر پیش‌بینی شده؛ داده‌ای کم‌اثر برای بازار. خلاصه این مقاله رو برات صوتی کردیم؛ همین‌جا گوش کن.   ما (تیم تحلیل ING) کاملاً به بازقیمت‌گذاری انبساطی (داویش) در انتظارات مربوط به بانک مرکزی ژاپن پس از انتصاب‌های اخیر اعتماد نداریم، اما فضای مثبت ریسک‌پذیری (پس از انتشار سود قوی انویدیا) و داده‌های ضعیف تورم توکیو در شب گذشته می‌تواند برای مدتی دیگر ین را تحت فشار نگه دارد. دلار نیز با وجود برتری قابل‌توجه در نرخ بهره، همچنان با برخی ریسک‌های نزولی مواجه است. این گزارش بر پایه مقاله منتشرشده توسط بانک ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. دلار آمریکا (USD): فضای مثبت می‌تواند همچنان به ضرر ارزهای دفاعی باشد گزارش سود قوی شرکت انویدیا حمایت بیشتری از بازار ایجاد کرد و روز گذشته را که برای بازار سهام روز خوبی بود، با قدرت به پایان رساند. ارزهای با بتای بالا پیش از انتشار گزارش سود (انویدیا) در معاملات پس از ساعت رسمی بازار رشد کرده بودند و این گزارش در کوتاه‌مدت تأثیر معناداری بر بازار فارکس نداشت. بهبود فضای ریسک‌پذیری طی ۲۴ ساعت گذشته به دلار فشار وارد کرده است و در میان ارزهای گروه ده (G10)، تنها ین عملکرد ضعیف‌تری از دلار داشته است (در بخش ین توضیح داده می‌شود). تعدیل قیمت نفت نیز نقش دارد؛ زیرا بازارها دلیلی برای قیمت‌گذاری تشدید تنش‌های ژئوپلیتیک نمی‌بینند. احتمال حمله آمریکا به ایران تا پایان ماه مارس در پلتفرم Polymarket — که اخیراً دقیق‌ترین محرک قیمت نفت بوده — طی چند روز گذشته در حدود ۶۰٪ ثابت مانده است. در شرایط فعلی، هرگونه تشدید تنش در این حوزه محتمل‌ترین محرک برای یک رشد گسترده دلار خواهد بود؛ به‌ویژه با توجه به اطمینان‌بخشی ناشی از نتایج انویدیا و نبود انتشار داده‌های مهم اقتصادی. مهم‌ترین داده امروز آمریکا آمار مدعیان بیکاری است. پیش‌بینی می‌شود مدعیان اولیه اندکی افزایش یافته و به ۲۱۶ هزار نفر برسد، در حالی که درخواست‌های ادامه‌دار کمی کاهش یابد — داده‌هایی که بعید است بازار را به شکل جدی حرکت دهند. در مجموع، ممکن است امروز شاهد نوعی ثبات در دلار باشیم، هرچند برخی ریسک‌های نزولی باقی مانده‌اند؛ زیرا اخبار مثبت ناشی از سود انویدیا می‌تواند بازارها را برای مدتی بیشتر از ارزهای دفاعی دور نگه دارد. ▶️ مشاهده کنید: ریسک مربوط به درگیری بین ایران و آمریکا، کماکان مهمتر از هرچیز دیگر است! تحلیل بنیادی هفتگی! یورو (EUR): سخنرانی لاگارد امروز رئیس بانک مرکزی اروپا، کریستین لاگارد، امروز در کمیته اقتصادی پارلمان اتحادیه اروپا (ECON) سخنرانی خواهد کرد. او اخیراً بر ایده «تصمیم‌گیری چابک» در سیاست پولی تأکید کرده است، اما شواهد کافی وجود ندارد که بازارها چیزی جز تثبیت نرخ بهره برای باقی سال ۲۰۲۶ را قیمت‌گذاری کنند. داده‌های تورم در روزهای آینده نیز احتمالاً تغییر معناداری در انتظارات نرخ بهره ایجاد نخواهند کرد. در حال حاضر، اختلاف نرخ بهره کوتاه‌مدت میان یورو و دلار همچنان از EURUSD حمایت نمی‌کند، اما ما هنوز بازگشت کافی اعتماد به دلار را مشاهده نکرده‌ایم که بتوان انتظار یک حرکت نزولی بزرگ دیگر را داشت. سطح 1.1750 همچنان سطح حمایتی مناسبی محسوب می‌شود، مگر اینکه تنش بزرگی در موضوع ایران رخ دهد. ین ژاپن (JPY): در آب‌های متلاطم ین طی چند روز گذشته تحت فشار قرار گرفته است؛ پس از گزارش‌هایی درباره نگرانی نخست‌وزیر تاکایچی نسبت به ادامه افزایش نرخ بهره و همچنین انتصاب دو عضو جدید بانک مرکزی ژاپن (آیانو ساتو و توایچیرو آسادا) که رویکردی انبساطی دارند. با این حال، به نظر ما این تحولات دلیلی برای تجدیدنظر در مسیر عادی‌سازی تدریجی سیاست پولی بانک مرکزی ژاپن نیست. یکی از دو عضو خروجی (نوگوچی) انبساطی‌ترین صدا در بانک مرکزی بود و عضو دیگر (ناکاگاوا) نیز رویکردی خنثی تا انبساطی داشت. در نهایت، توازن میان اعضای متمایل به سیاست سخت‌گیرانه و انبساطی احتمالاً تغییر چشمگیری نخواهد کرد و ما معتقدیم داده‌های اقتصادی همچنان عامل اصلی تصمیم‌گیری خواهند بود. فشار دولت بر بانک مرکزی می‌تواند یک عامل غیرقابل پیش‌بینی باشد، اما اگر بازارها کاهش استقلال بانک مرکزی ژاپن را قیمت‌گذاری کنند، ریسک‌های آشکار برای ین ایجاد خواهد شد که برای دولت تاکایچی مطلوب نخواهد بود. برآورد ما از سیاست بانک مرکزی ژاپن تغییری نکرده است: افزایش نرخ بهره در ماه ژوئن تا سطح ۱٪. قیمت‌گذاری بازار طی چند روز گذشته نوسان داشته، اما برخی اظهارنظرهای نسبتاً سخت‌گیرانه (هاوکیش) شب گذشته از سوی یکی از اعضای بانک مرکزی باعث شده احتمال افزایش نرخ در ژوئن دوباره به نزدیک ۱۰۰٪ برسد. با این حال، در کوتاه‌مدت چشم‌انداز ین همچنان مبهم است. بهبود فضای ریسک‌پذیری باعث افزایش موقعیت‌های فروش ین شده و ما انتظار داریم کاهش سریع‌تر از انتظار تورم هسته‌ توکیو در گزارش فردا (تا سطح ۱.۶٪) بازار را به سمت گمانه‌زنی‌های انبساطی سوق دهد. سطح 157.7 — سقف ثبت‌شده در ۹ فوریه — ممکن است در روزهای آینده آزمایش شود و عبور از آن می‌تواند ریسک مداخله ارزی را دوباره مطرح کند. با این حال، احتمال زیادی وجود دارد که مقامات ژاپنی تا رسیدن نرخ به 160 اقدام عملی انجام ندهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

لاگارد، رئيس بانک مرکزی اروپا: تورم در مسیر رسیدن به هدف ۲٪

کریستین لاگارد، رئیس بانک مرکزی اروپا، اعلام کرد که رشد دستمزدها همچنان بالا است اما به‌تدریج در حال کاهش است؛ موضوعی که برای ارزیابی پایداری تورم اهمیت کلیدی دارد. او تأکید کرد که اقدامات بانک مرکزی برای کاهش تورم مؤثر بوده و روند فعلی نشان می‌دهد که تورم در میان‌مدت به هدف ۲ درصدی خواهد رسید. انتظار می‌رود فعالیت اقتصادی با افزایش درآمد نیروی کار در چارچوب یک بازار کار مقاوم، و همچنین با سرمایه‌گذاری در حوزه‌های دفاع، زیرساخت و فناوری‌های دیجیتال حمایت شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین: آماده اجرای توافقات تجاری با آمریکا هستیم

در موضع‌گیری تازه پکن درباره روابط تجاری، وزارت بازرگانی چین اعلام کرد که این کشور آماده همکاری با آمریکا برای اجرای توافقات به‌دست‌آمده در مذاکرات ۴ فوریه است. این وزارتخانه همچنین تأکید کرد که ارتباطات میان دو طرف در همه سطوح به‌طور مستمر ادامه دارد. هم‌زمان، شی جین‌پینگ رئیس‌جمهور چین و فریدریش مرتس صدراعظم آلمان نیز توافق کردند که با وجود نگرانی‌ها درباره تجارت و تعرفه‌ها، گفت‌وگو میان دو کشور ادامه یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انویدیا انتظارات را برآورده کرد، اما بازار عقب‌نشینی کرد

در یک نگاه بی‌تفاوتی به سود انویدیا: با وجود فراتر رفتن سود از پیش‌بینی‌ها، سهام انویدیا تنها ۰.۲٪ رشد کرد و معاملات آتی نزدک ۰.۳٪ افت داشت. درخشش طلا در سایه تنش‌ها: قیمت طلا با نگاهی به تنش‌های خاورمیانه و اثر تعرفه‌های آمریکا، به سمت مرز ۵۲۰۰ دلار حرکت کرد. تقویت ین ژاپن: با تکرار حمایت‌ها برای افزایش نرخ بهره در ژاپن، ارزش ین در برابر دلار تقویت شد و به ۱۵۵.۹۱ رسید. فرمان جدید تعرفه‌ای ترامپ: انتظار می‌رود ترامپ به زودی دستور افزایش تعرفه‌های جهانی به ۱۵٪ را امضا کند که باعث احتیاط در بازارهای بین‌المللی شده است. اگر فکر می‌کردید گزارش درخشان انویدیا قرار است بازار را به پرواز درآورد، امروز با یک واقعیت متفاوت روبرو شدیم. با وجود اینکه اعداد و ارقام انویدیا عالی بود، اما سرمایه‌گذاران با احتیاط عجیبی رفتار کردند و موج صعودی هوش مصنوعی خیلی زود فروکش کرد. به نظر می‌رسد بازار نگران «داغ شدن بیش از حد» این حوزه است و ترجیح داده کمی عقب‌نشینی کند. این گزارش بر پایه داده‌های منتشرشده توسط فایننشال جویس درباره وضعیت بازارهای جهانی ارائه شده و بازخوانی یوتوتایمز برای مخاطبان  تهیه کرده است. ۱. چرا انویدیا نتوانست بازار را تکان دهد؟ داده‌های بازخوانی شده توسط یوتوتایمز نشان می‌دهد که پس از بسته شدن بازارها در روز چهارشنبه، گزارش انویدیا منتشر شد؛ گزارشی که اگرچه مثبت بود اما نشانه‌هایی از اضطراب درباره «اشباع شدن بازار هوش مصنوعی» را در خود داشت. سرمایه‌گذاران به جای خرید هیجانی، وارد «فاز فروش گسترده یا تقسیم دارایی» شدند تا سودهای قبلی خود را حفظ کنند. این یعنی بازار دیگر فقط با «خبر خوب» اقناع نمی‌شود و به دنبال پایداری طولانی‌مدت است. ۲. تعرفه‌های ۱۵ درصدی و آرامش قبل از طوفان بخش دیگری از احتیاط بازار به اخبار کاخ سفید برمی‌گردد. جیمیسون گریر، نماینده تجاری آمریکا، اعلام کرده که دونالد ترامپ احتمالاً طی روزهای آینده دستور افزایش نرخ تعرفه‌های جهانی به ۱۵ درصد را امضا خواهد کرد. این موضوع باعث شده تا بازارهای اروپایی و آسیایی در وضعیتی قرار بگیرند که تریدرها به آن «انتظار برای حرکت بعدی» می‌گویند؛ چرا که هزینه‌های تجارت جهانی ممکن است به زودی افزایش یابد. ۳. طلا و ارزها؛ حرکت به سمت پناهگاه‌های امن در حالی که سهام تکنولوژی در حال درجا زدن هستند، طلا به عنوان یک دارایی امن دوباره مورد توجه قرار گرفته است. کاهش ارزش دلار برای دومین روز متوالی و افت بازدهی اوراق قرضه آمریکا نشان می‌دهد که سرمایه‌گذاران در حال خروج از دارایی‌های پرریسک و ورود به بازارهای امن‌تر هستند. در آسیا نیز، سخنان مقامات بانک مرکزی ژاپن درباره احتمال افزایش مجدد نرخ بهره، باعث شد ین ژاپن قدرتمندترین عملکرد را در میان ارزهای بزرگ جهان داشته باشد. جمع‌بندی: عبور از هیجان به سمت واقع‌بینی سرمایه‌گذاران اکنون با دقت بیشتری به ارزش واقعی شرکت‌ها نگاه می‌کنند و نگران اثرات تورمی تعرفه‌های جدید ترامپ هستند. در حال حاضر، بازار در وضعیت «انتظار محتاطانه» قرار دارد. پیشنهاد می‌شود در این شرایط، بیش از آنکه به سودهای لحظه‌ای شرکت‌های بزرگ دل ببندید، به نوسانات طلا و ارزهای امن توجه داشته باشید؛ چرا که فعلاً احتیاط، حرف اول را در طبقه تریدرهای حرفه‌ای می‌زند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

انویدیا: ارسال محدود H200 به چین با تعرفه ۲۵٪

انویدیا در گزارش رسمی 10-K خود اعلام کرد که تحت برنامه جدید صادرات، ارسال تراشه‌های پیشرفته H200 به چین با تعرفه ۲۵ درصدی همراه خواهد بود. این شرکت همچنین فاش کرد که در فوریه ۲۰۲۶ از دولت آمریکا مجوز محدود برای ارسال تعداد مشخصی از این تراشه‌ها به برخی مشتریان منتخب در چین دریافت کرده است. طبق این افشا، مجوز تنها شامل مشتریانی می‌شود که نام آن‌ها در چارچوب تعیین‌شده دولت آمریکا قرار دارد و ارسال‌ها نیز تحت نظارت و محدودیت‌های سخت‌گیرانه انجام خواهد شد. این اقدام بخشی از سیاست‌های صادراتی جدید واشنگتن در حوزه نیمه‌هادی‌هاست که هدف آن کنترل دسترسی چین به تراشه‌های پیشرفته هوش مصنوعی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سیگنال سبز انویدیا به بازار؛ تقاضا برای زیرساخت AI در اوج

در یک نگاه رشد ۷۳٪ درآمد سالانه: درآمد فصل چهارم به ۶۸.۱۳ میلیارد دلار رسید و از پیش‌بینی‌ها فراتر رفت. چشم‌انداز فصل اول: انویدیا پیش‌بینی کرده درآمد فصل اول به ۷۸ میلیارد دلار ±۲٪ برسد؛ بالاتر از انتظار تحلیلگران. دفاع از نرم‌افزارهای سازمانی: هوانگ گفت هوش مصنوعی جایگزین نیست، بلکه مکمل شرکت‌هایی مانند ServiceNow است سیگنال بازار: نگرانی‌ها درباره حباب سرمایه‌گذاری در سخت‌افزار هوش مصنوعی کاهش یافت. در حالی که بازارها نگران تأثیر هوش مصنوعی بر شرکت‌های نرم‌افزاری سنتی بودند، گزارش مالی انویدیا و اظهارات جنسن هوانگ نشان دادند که این فناوری نه‌تنها تهدید نیست، بلکه می‌تواند به تقویت اکوسیستم نرم‌افزارهای سازمانی کمک کند. رشد چشمگیر درآمد و چشم‌انداز قوی فصل آینده، سیگنال مهمی برای سرمایه‌گذاران در حوزه زیرساخت‌های هوش مصنوعی است. انویدیا: درآمد فراتر از انتظار، چشم‌انداز قوی‌تر انویدیا در گزارش فصل چهارم مالی خود اعلام کرد که درآمد سالانه نسبت به مدت مشابه سال قبل ۷۳٪ رشد کرده و به ۶۸.۱۳ میلیارد دلار رسیده است؛ رقمی که از پیش‌بینی تحلیلگران (۶۶.۲۱ میلیارد دلار) فراتر رفت. اما نکته مهم‌تر، چشم‌انداز فصل اول بود: انویدیا پیش‌بینی کرده درآمد فصل آینده به ۷۸ میلیارد دلار ±۲٪ برسد، در حالی که انتظار بازار حدود ۷۲.۶ میلیارد دلار بود. این چشم‌انداز قوی، نگرانی‌ها درباره پایداری سرمایه‌گذاری در زیرساخت‌های هوش مصنوعی را کاهش داد. هوانگ: هوش مصنوعی مکمل نرم‌افزارهای سازمانی است جنسن هوانگ، مدیرعامل انویدیا، در گفت‌وگو با CNBC تأکید کرد که بازارها تأثیر هوش مصنوعی بر شرکت‌های نرم‌افزاری را اشتباه برداشت کرده‌اند. او گفت: “ «فکر می‌کنم بازارها اشتباه کرده‌اند.» هوانگ به شرکت‌هایی مانند ServiceNow اشاره کرد و گفت این پلتفرم‌ها بهترین موقعیت را برای ادغام ابزارهای هوش مصنوعی دارند. به‌جای جایگزینی، این ابزارها به بهینه‌سازی فرآیندها کمک می‌کنند و خروجی‌ها را قابل‌فهم‌تر می‌سازند. ✔️ بیشتر بخوانید:نگاهی به عملکرد برکشایر هاتاوی: پیشرو یا دنبال‌کننده بازار مالی؟ پیامدهای بازار: تثبیت سرمایه‌گذاری در زیرساخت هوش مصنوعی در هفته‌های اخیر، برخی سرمایه‌گذاران نگران بودند که موج سرمایه‌گذاری در سخت‌افزار هوش مصنوعی به‌زودی فروکش کند. اما گزارش انویدیا نشان داد که تقاضا برای زیرساخت‌های هوش مصنوعی (AI) همچنان قوی است. هوانگ با تأکید بر اینکه هوش مصنوعی «لایه تقویتی» برای فناوری است، نه تهدید، به سرمایه‌گذاران این پیام را داد که از چیپ تا نرم‌افزار، این موج در حال گسترش است، نه تخریب. نتیجه‌گیری: عبور از تردید به اطمینان به نظر می‌رسد انویدیا با این ارقام خیره‌کننده، به تمام ابهامات هفته‌های اخیر پایان داده است. در شرایطی که بسیاری از سرمایه‌گذاران نگران فروکش کردن موج هوش مصنوعی بودند، عملکرد این شرکت ثابت کرد که تقاضا برای زیرساخت‌های نوین نه‌تنها متوقف نشده، بلکه با شتابی بیشتر در حال گسترش است. در حال حاضر، بازار از مرحله تردید و ابهام عبور کرده و وارد دوره تثبیت و توسعه شده است. پیام شفاف مدیرعامل انویدیا نشان می‌دهد که هوش مصنوعی رقیب کسب‌وکارهای فعلی نیست، بلکه اهرمی برای توانمندسازی آن‌هاست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

زلنسکی پس از تماس با ترامپ: نشست بعدی ماه مارس برگزار می‌شود

ولودیمیر زلنسکی، رئیس‌جمهور اوکراین، پس از تماس تلفنی با دونالد ترامپ، جزئیات جدیدی از روند دیپلماتیک را اعلام کرد. زلنسکی گفت که اوکراین انتظار دارد نشست سه‌جانبه بعدی میان اوکراین، روسیه و ایالات متحده در ماه مارس برگزار شود. وی ابراز امیدواری کرد که این نشست بتواند فرصتی را برای ارتقای سطح گفتگوها به سطح سران کشورها فراهم کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

عقب‌نشینی گوگل در برابر اتحادیه اروپا؛ تغییر نتایج جستجو

خبرگزاری رویترز به نقل از منابع آگاه گزارش داد که شرکت گوگل قصد دارد در پی اتهامات ضد انحصار اتحادیه اروپا، تغییراتی را در نتایج موتور جستجوی خود آزمایش کند. طبق این گزارش، پیشنهاد جدید گوگل به گونه‌ای طراحی شده است که برجستگی و دید بیشتری به رقبای این شرکت در نتایج جستجو بدهد. این تغییرات قرار است به زودی در اروپا اجرایی شود و در مرحله اول، شامل جستجوهای مرتبط با مراکز اقامتی و هتل‌ها خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی اروپا: شورای حکام از پیش خود را به مسیر مشخصی برای نرخ‌های بهره متعهد نمی‌کند.

مصمم هستیم اطمینان حاصل کنیم که نرخ تورم در میان‌مدت در سطح هدف ۲ درصدی تثبیت شود. اقتصاد، علی‌رغم فضای دشوار و چالش‌برانگیز جهانی، به رشد خود ادامه داده است. بازار کار قدرتمند، ترازنامه‌های مستحکم بخش خصوصی و کاهش‌های پیشین نرخ بهره از سوی شورای حکام همچنان از منابع مهم تاب‌آوری اقتصاد به شمار می‌روند. چشم‌انداز همچنان با عدم قطعیت همراه است؛ به‌ویژه به دلیل تداوم مناقشات تجاری جهانی و تنش‌های ژئوپلیتیکی. در تعیین موضع مناسب سیاست پولی، رویکردی مبتنی بر داده‌ها و تصمیم‌گیری در هر نشست را دنبال خواهد کرد. نظرسنجی SPF بانک مرکزی اروپا: تورم منطقه یورو در سال ۲۰۲۶ معادل ۱.۸ درصد و در سال ۲۰۲۷ برابر با ۲.۰ درصد پیش‌بینی می‌شود؛ هر دو رقم نسبت به سه ماه گذشته بدون تغییر مانده‌اند. انتظارات تورمی بلندمدت بدون تغییر در سطح ۲ درصد باقی ماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش درآمدزایی انویدیا: بازار نگران چشم‌انداز هوش مصنوعی

انویدیا گزارش درآمدزایی خود را در یک مقطع حساس ارائه می‌دهد، جایی که سرمایه‌گذاران نسبت به پایداری روند صعودی سهام تحت تأثیر هوش مصنوعی تردید دارند. انتظار می‌رود نتایج قوی باشد، اما بازارها همچنان با عدم قطعیت روبرو هستند، زیرا نگرانی‌ها درباره هزینه‌های سنگین در حوزه هوش مصنوعی و ریسک‌های اختلالات افزایش یافته است. سهام انویدیا کمی کاهش یافته و ضعف گسترده‌تری بخش‌هایی از S&P 500 و شرکت‌های بزرگ فناوری مانند مایکروسافت و آلفابت را تحت تأثیر قرار داده است. حاشیه سود، پیش‌بینی‌ها در مورد آینده و تقاضای هوش مصنوعی. اندازه و نفوذ انویدیا به گونه‌ای است که نتایج آن می‌تواند کل بازار را تحت تأثیر قرار دهد. جمع‌بندی: حتی نتایج قوی هم ممکن است نتواند نگرانی‌ها را کاهش دهد—واکنش بازار معیار واقعی خواهد بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر