TSLA 404.22 USD ▼ 0.80%
AAPL 343.83 USD ▼ 0.94%
GOOGL 324.89 USD ▲ 1.34%
AMZN 254.60 USD ▲ 0.59%
NVDA 215.38 USD ▼ 1.17%
BTCUSD 81,241.86 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

خوش‌بینی به توافق ایران و آمریکا، بازارهای جهانی را سبزپوش کرد

سرمایه‌گذاران با استقبال از خبر «پیشرفت بزرگ» در مذاکرات آمریکا و ایران، به خرید دارایی‌های ریسکی و فروش دلار روی آورده‌اند. این واکنش، فاصله زیادی با دیدگاه قبلی بازار دارد که معتقد بود بازار نفت به نقطه‌ای بحرانی نزدیک شده و ممکن است جهشی غیرخطی در قیمت نفت خام ایجاد شود. هنوز برای اعلام پایان بحران زود است، اما دلار آمریکا فعلاً می‌تواند به افت بیشتر ادامه دهد. تصویر کلی دستیابی به یک توافق صلح دائمی میان آمریکا و ایران همچنان بسیار نامطمئن است و انتظار می‌رود نفت همچنان نوسانات بالایی داشته باشد. این مقاله توسط موسسه ING منتشر شده است و توسط یوتوتایمز برای مخاطبان تهیه شده است. در یک نگاه بازگشت ریسک‌پذیری به بازارها نفت همچنان پرنوسان و حساس به داده‌ها فشار فروش بر دلار و تقویت ارزهای نوظهور اروپا و بریتانیا زیر ذره‌بین داده‌ها دلار آمریکا: ریسک‌پذیری بالا، دلار تحت فشار به نظر می‌رسد سرمایه‌گذاران بازار سهام همچنان آماده تزریق سرمایه هستند و به اخبار مثبت از خلیج فارس واکنش سریع نشان می‌دهند. واکنش بازار به توقف «پروژه آزادی» تا حدی اغراق‌آمیز به نظر می‌رسد، اما توجه‌ها همچنین به دیپلماسی رفت‌وبرگشتی اخیر ایران معطوف شده؛ جایی که وزیر خارجه ایران طی روزهای اخیر به روسیه و چین سفر کرده است. سناریوی خوش‌بینانه بازار این است که ترامپ می‌خواهد پیش از دیدار با شی جین‌پینگ در تاریخ ۱۴ تا ۱۵ مه، به توافقی با ایران دست یابد و چین نیز احتمالاً در حال اعمال فشار بر ایران است. با این حال، احتمال دستیابی به یک توافق صلح دائمی همچنان بسیار نامشخص است و نفت احتمالاً در وضعیت نوسانی باقی می‌ماند. تمرکز بازار انرژی اکنون بر این است که آیا طی ماه آینده یک «نقطه بحرانی» در عرضه شکل می‌گیرد یا نه؛ سناریویی که در آن ذخایر نفتی آن‌قدر کاهش می‌یابد که رقابت شدیدی برای منابع محدودتر ایجاد شود. این وضعیت می‌تواند باعث جهشی غیرخطی در قیمت نفت شود. به همین دلیل، توجه امروز بازار به انتشار گزارش هفتگی ذخایر نفت خام آمریکا توسط اداره اطلاعات انرژی آمریکا (EIA) در ساعت 16:30 به وقت اروپای مرکزی معطوف است. بازار انتظار کاهش ۲.۴ میلیون بشکه‌ای را دارد؛ آن هم پس از افت ۶.۲ میلیون بشکه‌ای هفته گذشته. هرگونه کاهش بسیار بیشتر از انتظار می‌تواند دوباره نفت را به شدت صعودی کند. با این وجود، موج خوش‌بینی نسبت به توافق صلح باعث بازگشت سرمایه به بازار سهام شده است؛ حرکتی که عمدتاً ناشی از این باور بنیادی است که سرمایه‌گذاری عظیم در حوزه هوش مصنوعی و فناوری ادامه خواهد یافت. بازارهای آسیایی نیز عملکرد خوبی داشتند. شاخص کاسپی کره جنوبی عملکردی برجسته داشت؛ زیرا اخبار مربوط به افزایش دسترسی سرمایه‌گذاران خارجی به بازار سهام محلی، کوسپی را ۷ درصد بالا برد و از وون کره حمایت کرد. سهام چین نیز عملکرد مطلوبی داشته و انتشار بهتر از انتظار شاخص PMI ماه آوریل باعث شده USDCNY به پایین‌ترین سطح سال، نزدیک 6.81، برسد. بهبود فضای بازارهای نوظهور معمولاً به ضرر دلار تمام می‌شود؛ همان‌طور که در ژانویه و فوریه نیز شاهد آن بودیم، زمانی که ورود سرمایه به بازارهای نوظهور شدت گرفته بود. داده‌های جریان سرمایه ETF نشان می‌دهد سرمایه‌گذاران نه‌تنها ورود سرمایه به بازارهای نوظهور را متوقف نکرده‌اند، بلکه پس از بحران خلیج فارس نیز آن را معکوس نکرده‌اند؛ موضوعی که نشانه‌ای از اعتماد سرمایه‌گذاران تلقی می‌شود. در کنار این موارد، احتمال مداخله مجدد بانک مرکزی ژاپن برای فروش دلار در معاملات ابتدایی اروپا نیز باعث شده دلار با فشار فروش آغاز به کار کند. اینکه دلار امروز افت بیشتری داشته باشد یا نه، بستگی به مسیر قیمت نفت (اخبار و داده‌های ذخایر) و همچنین انتشار گزارش اشتغال ماهانه ADP آمریکا دارد. بازار انتظار رشد 120 هزار واحدی اشتغال در آوریل را دارد و هرگونه عدد ضعیف‌تر می‌تواند فشار بیشتری بر دلار وارد کند.   با توجه به عدم قطعیت‌های خلیج فارس، فروش تهاجمی دلار در سطوح فعلی همچنان پرریسک به نظر می‌رسد و محدوده حمایتی 97.65 تا 97.75 در شاخص DXY احتمالاً دوباره حفظ خواهد شد. با این حال، جریان کلی بازار همچنان به نفع دارایی‌های ریسکی و به ضرر دلار است. یورو: عملکرد ضعیف‌تر از انتظار بررسی عملکرد یورو در کراس‌هایی مانند EURGBP و EURCHF نشان می‌دهد یورو نسبتاً ضعیف ظاهر شده است. داده‌های اقتصادی منطقه یورو طی دو ماه گذشته کمتر از انتظارات بوده‌اند؛ مسئله‌ای که عمدتاً ناشی از فشار قیمت‌های بالای انرژی است. با این حال، فضای ریسک‌پذیر بازار و این باور که بانک مرکزی اروپا در ژوئن یک افزایش نرخ بهره احتیاطی انجام خواهد داد، اندکی از EURUSD حمایت کرده است. با توجه به انتظارات تورمی بالا — از جمله نرخ 3.03 درصدی استخراج‌شده از سوآپ تورمی دوساله — یورو نیاز دارد که بانک مرکزی اروپا واقعاً این افزایش نرخ را اجرا کند. عدم انجام این کار و کاهش نرخ‌های بهره واقعی می‌تواند به یورو آسیب بزند. امروز، جدا از تحولات خلیج فارس و بازار انرژی، تمرکز بازار بر شاخص ردیاب دستمزد ECB و داده‌های PPI آوریل خواهد بود. در آخرین گزارش، رشد دستمزدها برای سه‌ماهه چهارم 2026 معادل 2.6 درصد پیش‌بینی شده بود. هرگونه افزایش در این شاخص می‌تواند برای یورو مثبت باشد، زیرا احتمال افزایش نرخ بهره را تقویت می‌کند. با این حال، تحلیلگران معتقدند EURUSD لزوماً نیازی ندارد فعلاً به بالای 1.18 برسد و حتی بازگشت به محدوده 1.1700 نیز دور از ذهن نیست. پوند: معمای استرلینگ این هفته توجه زیادی به بازار اوراق قرضه بریتانیا جلب شده؛ جایی که بازده اوراق گیلت (Gilt) پیش از انتخابات محلی روز پنجشنبه به بالاترین سطوح چندساله رسیده است. تیم استراتژی نرخ بهره معتقد است فروش گسترده Giltها الزاماً ناشی از انتخابات محلی نیست، زیرا اختلاف بازده Gilt با سوآپ‌های پوندی نسبتاً باثبات مانده است. این موضوع می‌تواند توضیح دهد چرا استرلینگ با وجود فشار فروش در بازار اوراق، همچنان عملکرد خوبی داشته است. اگر این تحلیل درست باشد، هم اوراق Gilt و هم پوند ممکن است در صورت ایجاد چالش جدی برای رهبری حزب کارگر بریتانیا پس از انتخابات محلی، با ریسک نزولی مواجه شوند. در حال حاضر، EURGBP در محدوده حمایتی 0.8600 تا 0.8610 از حمایت خوبی برخوردار است و انتظار می‌رود این سطح حفظ شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید خدماتی نواحی مختلف یورو – آوریل ۲۰۲۶

شاخص مدیران خرید خدماتی اسپانیا - آوریل - Spanish Services PMI  واقعی ................. 47.9 پیش‌بینی .............. 51.9 قبلی ..................... 53.3 شاخص مدیران خرید بخش ترکیبی اسپانیا - آوریل - Composite PMI  واقعی .................. 48.7 قبلی ..................... 52.4 شاخص مدیران خرید خدماتی ایتالیا - آوریل - Italian Services PMI  واقعی ................. 49.8 پیش‌بینی .............. 47.9 قبلی ..................... 48.8 شاخص مدیران خرید بخش ترکیبی ایتالیا - آوریل - Composite PMI  واقعی .................. 50.5  قبلی ..................... 49.2  شاخص مدیران خرید بخش خدماتی نهایی فرانسه - آوریل - French Final Services PMI  واقعی .................. 46.5 پیش‌بینی ................ 46.5 قبلی ...................... 46.5 شاخص مدیران خرید بخش ترکیبی نهایی فرانسه - آوریل - Composite PMI Final  واقعی .................. 47.6 پیش‌بینی .............. 47.6 قبلی ..................... 48.8 شاخص مدیران خرید بخش خدماتی نهایی آلمان - آوریل - German Final Services PMI  واقعی .................. 46.9 پیش‌بینی .............. 46.9 قبلی ..................... 50.9 شاخص مدیران خرید بخش ترکیبی نهایی آلمان - آوریل - Composite PMI Final  واقعی .................. 48.4 پیش‌بینی .............. 48.3 قبلی ..................... 51.9 شاخص مدیران خرید بخش خدماتی نهایی ناحیه یورو - آوریل - Final Services PMI  واقعی ................ 47.6 پیش‌بینی ............. 47.4 قبلی ..................... 50.2 شاخص مدیران خرید بخش ترکیبی نهایی ناحیه یورو - آوریل - Composite PMI Final  واقعی .................. 48.8 پیش‌بینی .............. 48.6 قبلی ..................... 50.7

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فایننشال‌تایمز: FBS درباره آسیب‌پذیری‌های اعتبارات خصوصی هشدار داد

به گزارش فایننشال‌تایمز، هیئت ثبات مالی (FSB) نسبت به ریسک‌های فزاینده در بازار اعتبارات خصوصی هشدار داده است. این نهاد بین‌المللی که وظیفه نظارت بر ثبات مالی جهانی را بر عهده دارد، اعلام کرده رشد سریع بخش اعتبارات خصوصی — شامل وام‌های خارج از سیستم بانکی سنتی — می‌تواند منشأ ریسک‌های سیستمی جدید برای بازارهای جهانی باشد. هیئت ثبات مالی تأکید کرده که شفافیت پایین، تمرکز بالای سرمایه در صندوق‌های خصوصی و استفاده گسترده از اهرم مالی ممکن است در شرایط فشار بازار، به انتقال ریسک به بخش‌های دیگر سیستم مالی منجر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش ۲۴ ساعته کریپتو | ۶ مه ۲۰۲۶؛ بیت‌کوین در ۸۰ هزار دلار، فعالیت آنچین در کف دو ساله

در ۲۴ ساعت گذشته، بازار کریپتو و فناوری شاهد مجموعه‌ای از تحولات مهم بود؛ از کاهش فعالیت شبکه بیت‌کوین تا ورود نهادهای مالی سنتی به معاملات دارایی‌های دیجیتال و توسعه ابزارهای هوش مصنوعی توسط شرکت‌های بزرگ. بیت‌کوین و جریان سرمایه  فعالیت آنچین بیت‌کوین در کف دو ساله طبق داده‌های پلتفرم Santiment، فعالیت شبکه بیت‌کوین به پایین‌ترین سطح دو سال اخیر رسیده، در حالی که قیمت دوباره به ۸۰ هزار دلار بازگشته است. توضیح: فعالیت آنچین یعنی تعداد تراکنش‌ها، حجم انتقال‌ها و رفتار کیف‌پول‌ها روی بلاک‌چین. تحلیل: این وضعیت نشان می‌دهد رالی اخیر بیشتر توسط سرمایه‌گذاران بزرگ (نهنگ‌ها) هدایت شده و مشارکت عمومی پایین است؛ بنابراین پایداری روند صعودی زیر سؤال می‌رود.  ورود ۱۱۷.۸ میلیون دلار سرمایه محصولات سرمایه‌گذاری دیجیتال برای پنجمین هفته متوالی ورود پول ثبت کردند. این روند نشان‌دهنده افزایش اعتماد نهادی‌ها به بازار است. تحولات شرکت‌ها و صرافی‌ها  تعدیل ۱۴٪ نیروی کار درCoinbase Coinbase (بزرگ‌ترین صرافی آمریکایی) اعلام کرد حدود ۱۴٪ از کارکنان را کاهش می‌دهد مدیرعامل کوین‌بیس گفته شرکت در حال حرکت به سمت ساختار AI-native است؛ یعنی استفاده گسترده از هوش مصنوعی در عملیات داخلی است. تحلیل: این اقدام می‌تواند هزینه‌ها را کاهش دهد اما نگرانی‌هایی درباره کاهش سرعت توسعه ایجاد می‌کند.  همکاری Kraken و MoneyGram Kraken با MoneyGram (بزرگ‌ترین شبکه انتقال پول نقد جهانی) همکاری می‌کند تا برداشت نقدی کریپتو در ۱۰۰+ کشور ممکن شود. تحلیل: این اتفاق یک گام مهم برای اتصال کریپتو به سیستم مالی سنتی است.  ریپل (Ripple): رشد با هوش مصنوعی، نه اخراج برد گارلینگهوس مدیرعامل ریپل گفت رشد شرکت توسط هوش مصنوعی هدایت می‌شود و برنامه‌ای برای کاهش نیرو ندارد. بانک Morgan Stanley وارد معاملات اسپات کریپتو می‌شود این بانک بزرگ سرمایه‌گذاری قصد دارد امسال معاملات اسپات را در پلتفرم ثروت خود فعال کند اسپات یعنی خریدوفروش مستقیم دارایی، نه مشتقه. تحلیل: ورود بانک‌های سنتی به معاملات مستقیم کریپتو یک سیگنال صعودی بلندمدت است.  CME Group فیوچرز نوسان بیت‌کوین راه‌اندازی می‌کند CME (بزرگ‌ترین بازار مشتقات جهان) از ۱ ژوئن فیوچرز نوسان بیت‌کوین عرضه می‌کند. بازارها و اقتصاد کلان  رکورد ۱۴.۵ تریلیون دلاری دلار فراساحلی سپرده‌های Offshore USD به رکورد تاریخی رسیده است. توضیح: دلار فراساحلی یعنی دلارهایی که خارج از آمریکا نگهداری می‌شوند. تحلیل: این روند نشان‌دهنده تقاضای جهانی بسیار بالا برای دلار است.  قانون‌گذاری کریپتو سناتور لومیس گفت قانون Clarity Act اولویت اصلی قانون‌گذاری در آمریکا است. توضیح: این قانون قرار است وضعیت حقوقی توکن‌ها را شفاف کند.  CFTC و استفاده از هوش مصنوعی CFTC (نهاد ناظر مشتقات آمریکا) اعلام کرد برای نظارت بر بازار از AI استفاده می‌کند. توکن‌ها و پروژه‌ها  STRC با سود ماهانه ۱۱.۵٪ توکن‌شده STRC اکنون روی اتریوم، BNB Chain و سولانا فعال است. توضیح: STRC یک نوع سهام ترجیحی توکن‌شده با سود ثابت است.  مهاجرت rsETH به Chainlink CCIP KelpDAO توکن rsETH را به Chainlink CCIP منتقل کرد. توضیح: CCIP پروتکل ارتباط بین‌زنجیره‌ای Chainlink است. LayerZero پروتکل دیگری است که در حمله ۳۰۰ میلیون دلاری آوریل نقش داشته است. اظهارات چهره‌های مطرح  آرتور هیز «هرچه پول بیشتری چاپ شود، ارزش بیت‌کوین بیشتر خواهد شد.» توضیح: هیز بنیان‌گذار BitMEX و یکی از تحلیلگران شناخته‌شده بازار است.  مایکل سیلور سیلور گفت ممکن است برای پرداخت سود تقسیمی، بخشی از بیت‌کوین شرکت را بفروشند. توضیح: او بزرگ‌ترین خریدار نهادی بیت‌کوین در جهان است.  زیان ۱۲.۵۴ میلیارد دلاری Strategy شرکت Strategy متعلق به سیلور در سه‌ماهه اول سال ۲۰۲۶، ۱۲.۵۴ میلیارد دلار زیان گزارش کرد که ناشی از ۱۴.۴۶ میلیارد دلار زیان تحقق‌نیافته روی ۸۱۸٬۳۳۴ بیت‌کوین است. تحلیل: این زیان حسابداری است و ناشی از کاهش ارزش بازار بیت‌کوین در دوره گزارش است، نه فروش واقعی.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

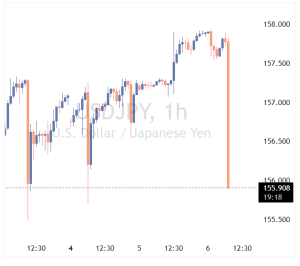
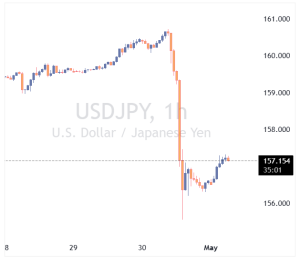
افت شدید USDJPY؛ بازار به مداخله توکیو مشکوک شد

در معاملات امروز، ۶ مه ۲۰۲۶ بازار فارکس، جفت‌ارز USDJPY به‌طور ناگهانی با افت شدید مواجه شد و توجه معامله‌گران را به خود جلب کرد. بر اساس ارزیابی اولیه فعالان بازار، این حرکت می‌تواند نشانه‌ای از مداخله ارزی بانک مرکزی ژاپن یا وزارت دارایی این کشور برای حمایت از ین باشد. این کاهش سریع در شرایطی رخ می‌دهد که مقامات ژاپنی طی هفته‌های اخیر بارها نسبت به نوسانات شدید ین هشدار داده و اعلام کرده بودند در صورت لزوم برای حفظ ثبات بازار فارکس اقدام خواهند کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا دوران نرخ‌های بهره بالا بازمی‌گردد؟ چرخش ناگهانی انتظارات در وال‌استریت

افزایش تنش‌ها در خلیج فارس و رشد قیمت نفت، بانک‌های مرکزی را در وضعیت آماده‌باش نگه داشته است. پس از تصمیم امروز بانک مرکزی استرالیا برای افزایش نرخ بهره، بازارهای فارکس جهانی دوباره به سمت ارزهایی متمایل شده‌اند که پشتوانه سیاست‌های پولی انقباضی دارند. دلار آمریکا نیز از این فضا سود می‌برد. این گزارش بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تهیه شده است. در یک نگاه بانک مرکزی استرالیا نرخ بهره را ۲۵ نقطه پایه افزایش داد و به ۴.۳۵٪ رساند. بازار اکنون حدود ۶ تا ۷ نقطه پایه افزایش نرخ بهره فدرال رزرو در سال جاری را قیمت‌گذاری کرده است. احتمال افزایش نرخ بهره در نروژ نیز در نشست پنج‌شنبه وجود دارد. شاخص دلار آمریکا در مسیر بازگشت به محدوده ۹۹.۰۰ تا ۹۹.۵۰ قرار گرفته است. دلار آمریکا: فدرال رزرو و دوگانگی تورم–اشتغال از زمان آغاز بحران خلیج فارس در ماه مارس، دلار استرالیا و کرون نروژ در صدر عملکرد ارزهای گروه G10 قرار گرفته‌اند، در حالی که ین ژاپن و کرون سوئد در پایین‌ترین سطح هستند. ارزهای برتر، صادرکنندگان انرژی با نرخ‌های بهره بالای ۴٪ هستند و از سیاست‌های هاوکیش حمایت می‌شوند. در مقابل، ارزهای ضعیف‌تر با بانک‌های مرکزی محتاط و هزینه‌های بالای واردات انرژی روبه‌رو هستند. در آمریکا، پس از نشست هاوکیش هفته گذشته فدرال رزرو و تداوم قیمت‌های بالای انرژی، بازارها اکنون احتمال افزایش نرخ بهره را جدی‌تر می‌دانند. تمرکز این هفته بر داده‌های اشتغال است:  فرصت‌های شغلی (JOLTS) امروز، ADP فردا و NFP جمعه. حتی کاهش قابل‌توجه در NFP ممکن است انتظارات افزایش نرخ را تغییر ندهد؛ زیرا نوسانات داده‌های اشتغال بالا است. انتظار می‌رود شاخص دلار (DXY) در پی این تحولات به سمت محدوده ۹۹.۰۰ تا ۹۹.۵۰ حرکت کند. یورو: نگرانی تازه از بازار گاز طبیعی به گفته وارن پترسون، رئیس استراتژی کالا در ING، بازار گاز طبیعی ریسک کاهش عرضه در خلیج فارس را کمتر از واقعیت ارزیابی کرده است. ثبات نسبی قیمت گاز در سال جاری یکی از عوامل حمایت از یورو بوده، اما اگر قیمت‌ها جهش کنند، فشار بر یورو افزایش خواهد یافت. سطح ۱.۱۷ برای EURUSD همچنان منصفانه ارزیابی می‌شود، اما هرگونه افزایش نرخ بهره فدرال رزرو یا جهش قیمت گاز می‌تواند این تعادل را به سمت ۱.۱۶۳۰–۱.۱۶۵۰ سوق دهد. ین ژاپن: اثر محدود مداخله ارزی جفت‌ارز USDJPY دوباره در حال صعود است. برآوردها نشان می‌دهد بانک مرکزی ژاپن هفته گذشته بیش از ۳۰ میلیارد دلار برای حمایت از ین فروخته است. با این حال، نرخ‌های بالای بهره در آمریکا و قیمت‌های بالای انرژی مانع از تقویت پایدار ین می‌شوند. انتظار می‌رود USDJPY در هفته‌های آینده به سطح ۱۶۰ بازگردد، مگر آنکه پیشرفت قابل‌توجهی در مذاکرات صلح خلیج فارس حاصل شود. دلار استرالیا: ارز کالایی با بازده بالا با وجود افزایش نرخ بهره توسط بانک مرکزی استرالیا (RBA)، دلار استرالیا امروز کمی تضعیف شد؛ زیرا بازار احتمال می‌دهد بانک مرکزی وارد فاز توقف موقت شود. با این حال، اعتبار هاوکیش RBA حفظ شده و بازار انتظار دارد در اوت یا سپتامبر افزایش بعدی رخ دهد. تقاضا برای AUD در کف‌های قیمتی همچنان قوی است و روند صعودی AUDJPY پابرجا مانده است. جمع‌بندی بازارهای فارکس جهانی در فاز انتظار محتاطانه قرار دارند. تا زمانی که نشانه‌ای از صلح پایدار در خلیج فارس دیده نشود، قیمت‌های بالای نفت می‌توانند نرخ‌های کوتاه‌مدت آمریکا و دلار را در سطح بالا نگه دارند. در این میان، ارزهایی با پشتوانه سیاست‌های پولی انقباضی همچنان مورد توجه سرمایه‌گذاران خواهند بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دی گویندس از مقام‌های ارشد بانک مرکزی اروپا: شوک ناشی از جنگ ممکن است بیش از رشد اقتصادی، بر نرخ تورم تأثیر بگذارد

در زمان تعیین نرخ‌های بهره، داشتن آرامش و تصمیم‌گیری بدون هیجان اهمیت زیادی دارد. ارزش‌گذاری‌های بازار در سطح بسیار بالایی قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار ECB: فشار تورمی و اختلال زنجیره تأمین در راه است

اظهارات تازه مقامات بانک مرکزی اروپا نشان می‌دهد که نگرانی‌ها درباره بازگشت فشارهای تورمی و اختلال‌های زنجیره تأمین در حال افزایش است.  ویلروی: نیاز به «حجم کافی داده» پیش از هر تصمیم فرانسوا ویلروی، عضو شورای حکمرانی ECB، گفت بانک مرکزی پیش از هرگونه اقدام سیاستی، از جمله افزایش نرخ بهره، نیازمند یک سری از داده‌های معتبر و به‌روز است. او تأکید کرد ECB باید آماده اقدام بدون تردید باشد.  کازیمیر: تورم کوتاه‌مدت در حال جهش است پیتر کازیمیر، دیگر عضو ECB، هشدار داد: انتظارات تورمی کوتاه‌مدت به‌شدت افزایش یافته است. احتمال تداوم رشد قیمت‌ها در ماه‌های آینده زیاد است. زنجیره‌های تأمین دوباره تحت فشار قرار خواهند گرفت. تحلیگر یوتوتایمز: ویلروی و کازیمیر از نظر مواضع سیاست پولی اظهاراتی احتیاطی و متمایل به هاوکیش (انقباضی) داشتند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظرسنجی بانک مرکزی اروپا: تداوم جنگ ایران می‌تواند تورمی مشابه دوران کرونا ایجاد کند

بانک مرکزی اروپا در تازه‌ترین گزارش نظرسنجی از پیش‌بینی‌کنندگان حرفه‌ای (SPF) اعلام کرد که در صورت ادامهٔ جنگ ایران برای چند ماه، اختلال‌های زنجیره تأمین جهانی می‌تواند فشار تورمی مشابه دوران همه‌گیری کرونا ایجاد کند. در این گزارش آمده است که افزایش قیمت نفت به‌سرعت به قیمت فروش کالاهای وابسته به انرژی منتقل شده و اثر مستقیم بر تورم مصرف‌کننده گذاشته است.  پیش‌بینی‌های کلیدی ECB تورم میانگین: ۲.۷٪ در سال ۲۰۲۶، ۲.۱٪ در ۲۰۲۷ و ۲.۰٪ در ۲۰۲۸ رشد اقتصادی (GDP): ۱.۰٪ در سال ۲۰۲۶ (در مقایسه با ۱.۲٪ سه ماه پیش) تورم هسته: ۲.۲٪ در سال جاری (در مقابل ۲.۰٪ پیش‌بینی قبلی) تورم کلی: انتظار می‌رود در سال آینده به سطح هدف بانک مرکزی نزدیک شود  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید تولیدی ایتالیا، فرانسه، آلمان و کل ناحیه یورو – آوریل ۲۰۲۶

شاخص مدیران خرید تولیدی ایتالیا - آوریل -  Italian Manufacturing PMI  واقعی  .................    52.1 پیش‌بینی  ..............  51.9 قبلی  ..................... 51.3 شاخص مدیران خرید بخش خدمات نهایی فرانسه - آوریل - French Final Manufacturing PMI  واقعی  ..................     52.8 پیش‌بینی  ...............   52.8 قبلی  .....................    50 شاخص مدیران خرید بخش تولیدی نهایی آلمان - آوریل - German Final Manufacturing PMI  واقعی  ..................    51.4 پیش‌بینی  .............  51.2 قبلی  ....................    52.2 شاخص مدیران خرید تولیدی نهایی ناحیه یورو - آوریل - Final Manufacturing PMI  واقعی  ................    52.2 پیش‌بینی  ............   52.2 قبلی  ..................    51.6

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رئيس یوروگروپ: اروپا هنوز در وضعیت رکود تورمی دهه ۷۰ نیست

رئیس یوروگروپ اعلام کرد که اقتصاد اروپا هنوز وارد وضعیت رکود تورمی مشابه دهه ۱۹۷۰ نشده است، اما نشانه‌هایی از تمایل به سمت شرایط رکود تورمی در منطقه دیده می‌شود. او تأکید کرد اتحادیه اروپا به تعهدات خود در توافق تجاری با آمریکا پایبند بوده و تمام شروط لازم را اجرا کرده است. به گفته او، بحث‌های اضافی در مورد این توافق ضروری نیست و از نظر بروکسل، توپ اکنون در زمین واشنگتن است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رئیس بانک فرانسه: بحران خاورمیانه می‌تواند شوک نفتی ایجاد کند

رئیس بانک مرکزی فرانسه، فرانسوا ویلروی دو گالو، اعلام کرد هرچه بحران خاورمیانه طولانی‌تر شود، احتمال وقوع یک شوک جدی در بازار جهانی نفت بیشتر خواهد شد. او تأکید کرد که تداوم تنش‌ها می‌تواند قیمت انرژی را بالا برده و فشار تورمی را تشدید کند. ویلروی همچنین گفت فرانسه باید از ورود به رکود جلوگیری کند و در عین حال پیش‌بینی کرد کسری بودجه این کشور در سال جاری به حدود ۵ درصد خواهد رسید؛ رقمی که بالاتر از اهداف مالی دولت است و می‌تواند بر سیاست‌گذاری اقتصادی و مالیاتی اثر بگذارد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

چشم‌انداز هفته پیش‌رو: تمرکز بازارها بر گزارش اشتغال آمریکا و نشست RBA در میانه نااطمینانی خاورمیانه

در یک نگاه پس از موضع انقباضی فدرال رزرو، توجه بازارها به گزارش اشتغال غیرکشاورزی آمریکا معطوف شده است. بانک مرکزی استرالیا خود را برای سومین افزایش متوالی نرخ بهره آماده می‌کند. گزارش اشتغال کانادا هم‌زمان با داده‌های NFP آمریکا منتشر خواهد شد. تورم سوئیس و داده‌های اشتغال نیوزیلند نیز در دستور کار بازارها قرار دارند. دلار آمریکا این هفته در برابر رقبای اصلی خود وارد مسیر بازیابی شد؛ آن هم با وجود اینکه آتش‌بس در خاورمیانه همچنان برقرار مانده است. هفته با موج تازه‌ای از خوش‌بینی آغاز شد، پس از آنکه خبر رسید ایران پیشنهادی برای پایان دادن به درگیری‌های خاورمیانه به آمریکا ارائه کرده است. با این حال، این خوش‌بینی دوام چندانی نداشت؛ چراکه به گفته یک مقام آمریکایی، دونالد ترامپ از این پیشنهاد رضایت نداشت و همچنان آماده بود محاصره را تمدید کند. این موضوع موجب رشد دلار آمریکا و بازدهی اوراق خزانه‌داری شد، زیرا نگرانی‌ها درباره بسته ماندن طولانی‌تر تنگه هرمز شدت گرفت. ترس از اینکه این وضعیت بتواند در ادامه به تورمی چسبنده‌تر منجر شود، معامله‌گران را وادار کرد انتظارات خود از کاهش نرخ بهره را عقب بکشند؛ به‌ویژه آنکه تصمیم روز چهارشنبه فدرال رزرو، امیدهای کم‌رنگ برای کاهش نرخ بهره تا پایان سال را نیز عملاً کنار زد. فدرال رزرو تصمیم گرفت از فشار دادن دکمه کاهش نرخ بهره خودداری کند و دلیل آن را تداوم تورمِ بیش از حد بالا دانست. این تصمیم با اختلاف‌نظر قابل توجهی همراه بود؛ یک عضو در همین نشست به کاهش نرخ بهره رأی داد، اما سه عضو دیگر خواستار حذف یا به تأخیر انداختن هرگونه سیگنال درباره کاهش نرخ بهره در آینده شدند. همین مسئله باعث شد سرمایه‌گذاران شرط‌بندی‌های خود روی کاهش نرخ بهره را کنار بگذارند و حتی احتمال بیش از 50 درصدی برای افزایش نرخ بهره تا آوریل 2027 را در قیمت‌ها لحاظ کنند. گزارش اشتغال غیرکشاورزی، انتظارات نرخ بهره فدرال رزرو را بازآرایی می‌کند با توجه به اینکه نشست بعدی فدرال رزرو برای ماه ژوئن برنامه‌ریزی شده و به احتمال زیاد نخستین نشست تحت ریاست کوین وارش خواهد بود، سرمایه‌گذاران ممکن است تمرکز خود را به داده‌های اشتغال غیرکشاورزی آمریکا در روز جمعه معطوف کنند تا ارزیابی دقیق‌تری از مسیر بعدی سیاست پولی فدرال رزرو به دست آورند. پیش از آن نیز گزارش ADP از اشتغال بخش خصوصی در روز چهارشنبه منتشر خواهد شد. طبق بررسی یوتوتایمز؛ اشتغال غیرکشاورزی (گزارش NFP) در ماه مارس بازگشتی قدرتمند داشت و پس از کاهش 92 هزار نفری در فوریه، 178 هزار شغل جدید ایجاد شد. هم‌زمان، نرخ بیکاری از 4.4 درصد به 4.3 درصد کاهش یافت و رشد میانگین دستمزد ساعتی از 3.8 درصد به 3.5 درصد سالانه کند شد. اگر یک ماه دیگر از رشد قوی اشتغال، همراه با شتاب گرفتن رشد دستمزدها ثبت شود، می‌تواند نگرانی‌های تورمی را تشدید کند و این دیدگاه را تقویت کند که فدرال رزرو نیازی به کاهش بیشتر نرخ بهره در سال جاری ندارد. میانگین متحرک چهار هفته‌ای تغییرات هفتگی اشتغال ADP در ماه آوریل نسبت به ماه‌های قبل به‌طور محسوسی افزایش یافته است؛ موضوعی که این برداشت را تأیید می‌کند که دست‌کم بخش خصوصی از رشد قدرتمند اشتغال برخوردار بوده است. “ «این مسئله ریسک گزارش ماهانه ADP و در ادامه، گزارش اشتغال غیرکشاورزی روز جمعه را به سمت نتایج قوی‌تر از انتظار متمایل می‌کند.» محمد زمانی بانک مرکزی استرالیا در آستانه افزایش مجدد نرخ بهره؛ آیا موضع انقباضی حفظ می‌شود؟ پس از موج نشست‌های بانک‌های مرکزی در هفته گذشته، روز سه‌شنبه نوبت به بانک مرکزی استرالیا (RBA) می‌رسد. این بانک در نشست قبلی خود در 17 مارس، دومین افزایش متوالی 25 واحد پایه‌ای نرخ بهره را اعمال کرد و دلیل آن را تداوم تورم بالا و رشد اقتصادی فراتر از انتظار عنوان کرد. با این حال، این تصمیم با اختلاف اندکی اتخاذ شد؛ به‌طوری که 5 عضو به افزایش نرخ بهره رأی دادند و 4 عضو از حفظ نرخ‌ها حمایت کردند. همین موضوع، تصمیم هفته آینده را حتی جذاب‌تر می‌کند؛ هرچند بازارها حدود 75 درصد احتمال می‌دهند که بانک مرکزی برای سومین بار متوالی نرخ بهره را افزایش دهد. دلیل اصلی این انتظار، شتاب بیشتر تورم است؛ به‌گونه‌ای که تمامی شاخص‌ها بیش از پیش از سقف محدوده هدف 2 تا 3 درصدی بانک مرکزی فاصله گرفته‌اند. در ماه مارس، تورم سرفصل به 4.6 درصد سالانه از 3.7 درصد در فوریه جهش کرد، در حالی که شاخص تورم تعدیل‌شده (trimmed mean) در سطح 3.3 درصد بدون تغییر باقی ماند. این در شرایطی است که بازار کار همچنان روندی مثبت دارد و با ایجاد 18 هزار شغل جدید در مارس، نرخ بیکاری در سطح 4.3 درصد تثبیت شده است. با این حال، افزایش نرخ بهره به‌تنهایی بعید است تأثیر قابل توجهی بر دلار استرالیا داشته باشد. معامله‌گران احتمالاً به دنبال نشانه‌هایی قوی‌تر خواهند بود؛ از جمله پیوستن تعداد بیشتری از اعضا به جبهه انقباضی و ارسال سیگنال‌هایی صریح مبنی بر اینکه بانک مرکزی همچنان آماده است در صورت تداوم فشارهای تورمی (به‌ویژه ناشی از قیمت نفت) نرخ‌های بهره را بیش از این افزایش دهد. تمرکز بر داده‌های اشتغال کانادا و نیوزیلند؛ تورم سوئیس نیز زیر ذره‌بین در کانادا، گزارش اشتغال این کشور هم‌زمان با داده‌های بازار کار آمریکا منتشر خواهد شد. بانک مرکزی کانادا (BoC) نیز در نشست سیاست‌گذاری روز چهارشنبه تصمیم گرفت نرخ بهره را بدون تغییر حفظ کند. با وجود آنکه مقامات این بانک اذعان کردند تورم همچنان بالاتر از هدف قرار دارد، اما آن را عمدتاً ناشی از فشارهای موقتی قیمت نفت دانستند. از این رو، حتی اگر داده‌های اشتغال کانادا فراتر از انتظار ظاهر شود، لحن نسبتاً داویش بانک مرکزی کانادا در مقایسه با فدرال رزرو بعید است به دلار کانادا اجازه دهد عملکرد بهتری نسبت به دلار آمریکا داشته باشد. در سوی دیگر، داده‌های تورم سوئیس روز سه‌شنبه منتشر خواهد شد. افزایش بیشتر تورم (در صورت وقوع) که ناشی از بحران انرژی مرتبط با خاورمیانه است، می‌تواند فشار بر بانک مرکزی سوئیس (SNB) برای بازگشت به نرخ‌های بهره منفی را کاهش دهد و همچنین احتمال مداخله در بازار ارز را به تعویق بیندازد. با این حال، با وجود رشد اخیر دلار، فرانک سوئیس همچنان در سطوح بسیار قوی قرار دارد و اگر روند صعودی آن از سر گرفته شود، نگرانی‌ها درباره بازگشت تورم منفی (deflation) می‌تواند دوباره مطرح شود؛ موضوعی که ممکن است SNB را در وضعیت آماده‌باش برای مداخله در بازار ارز نگه دارد. در همین حال، گزارش اشتغال نیوزیلند نیز در دستور کار روز سه‌شنبه قرار دارد، البته در ساعات ابتدایی نشست آسیایی. با وجود آنکه بانک مرکزی نیوزیلند (RBNZ) در نشست آوریل خود رویکرد «صبر و مشاهده» را در پیش گرفت، تداوم قیمت‌های بالای نفت باعث شده سرمایه‌گذاران حدود 35 درصد احتمال برای افزایش 25 واحد پایه‌ای نرخ بهره در نشست ماه مه در نظر بگیرند. در چنین شرایطی، انتشار یک گزارش اشتغال قوی می‌تواند این احتمال را افزایش داده و در نتیجه از دلار نیوزیلند حمایت کند. ✔️ بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ آینده طلا در انحصار تصمیمات بانک‌های مرکزی و نوسانات قیمت نفت لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

داده‌های بانک مرکزی ژاپن از مداخله ۵.۴ تریلیون ینی پرده برداشت

داده‌های منتشرشده از سوی بانک مرکزی ژاپن (BoJ) نشان می‌دهد که حجم مداخله ارزی اخیر این کشور در بازار فارکس حدود ۵.۴ تریلیون ین (حدود ۳۵ میلیارد دلار امریکا) بوده است. این رقم یکی از بزرگ‌ترین مداخلات ارزی ژاپن در سال‌های اخیر محسوب می‌شود و نشان می‌دهد توکیو برای جلوگیری از سقوط بیشتر ین در برابر دلار وارد عمل شده است. گزارش‌ها حاکی است این مداخله پس از عبور USDJPY از سطوح حساس انجام شده و می‌تواند نشانه‌ای از آغاز دوره‌ای فعال‌تر در سیاست‌های حمایتی ژاپن باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فروش میلیاردی دلار توسط ژاپن آغاز شد؟

  عبور USDJPY از سطح ۱۶۰ بار دیگر مقام‌های ژاپنی را وارد بازار کرد. بسیاری از فعالان بازار معتقدند توکیو روز گذشته برای حمایت از ین در بازار فارکس مداخله کرده؛ اقدامی که می‌تواند شروع یک دوره طولانی‌تر از مداخلات ژاپن در سال جاری باشد. این گزارش بر پایه مقاله منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تهیه شده است. در یک نگاه بازار معتقد است ژاپن روز گذشته در بازار USDJPY مداخله کرده است. حجم فروش دلار می‌تواند مشابه مداخله سال ۲۰۲۴ و بیش از ۳۰ میلیارد دلار بوده باشد. تحلیلگران ING انتظار دارند شاخص دلار DXY در محدوده حمایتی ۹۸.۰۰ حمایت شود. بازار همچنان نسبت به ریسک‌های ناشی از قیمت انرژی و سیاست فدرال رزرو حساس است. به گفته ING، عبور USDJPY از سطح ۱۶۰ پیش از تعطیلات جهانی اول ماه مه، شرایطی مشابه سال ۲۰۲۴ ایجاد کرد؛ زمانی که ژاپن در ۲۹ آوریل بیش از ۳۰ میلیارد دلار فروخت. در سال ۲۰۲۴، بانک مرکزی ژاپن پس از نخستین مداخله، در اول ماه مه نیز دور دوم مداخله کوچک‌تر را اجرا کرد. به همین دلیل بازار اکنون خود را برای احتمال اقدامات بیشتر در روزهای ابتدایی هفته آینده آماده می‌کند؛ به‌ویژه با توجه به ادامه تعطیلات در ژاپن و برخی بازارهای جهانی. بر اساس این گزارش، مداخله سال ۲۰۲۴ در بازار کم‌حجم باعث افت USDJPY تا سطح ۱۵۲ شد، اما تنها برای مدت کوتاهی مؤثر بود و این جفت‌ارز دو ماه بعد دوباره سقف‌های جدید ثبت کرد. موسسه ING معتقد است شرایط امسال نیز مشابه است و مگر آنکه آمریکا در حمایت از ین مشارکت کند، تقاضا برای خرید USDJPY در محدوده ۱۵۵ می‌تواند همچنان قوی باقی بماند. دلایل این موضوع شامل موارد زیر است: قیمت‌های بالای انرژی رویکرد محتاطانه بانک مرکزی ژاپن در افزایش نرخ بهره فاصله گرفتن فدرال رزرو از مسیر سیاست پولی انبساطی فشار بر دلار موقتاً افزایش یافته است فروش احتمالی دلار توسط ژاپن همراه با عملکرد مثبت بازارهای سهام باعث شد دلار در برابر ارزهای مختلف اندکی تضعیف شود. موسسه ING همچنین اشاره می‌کند کاهش قیمت نفت به این روند کمک کرده است. در عین حال، برخی گمانه‌زنی‌ها درباره احتمال مداخله توکیو در بازار معاملات آتی نفت خام نیز مطرح شده است. با این حال، گزارش تأکید می‌کند که نشانه‌ای از کاهش تنش‌های ژئوپلیتیکی مشاهده نمی‌شود و مقامات ایرانی نشانه‌ای از عقب‌نشینی نشان نداده‌اند. از این رو، تحلیلگران نسبت به پایداری افت اخیر قیمت انرژی اطمینان ندارند. به گفته ING، با توجه به احتمال کند شدن فعالیت‌های اقتصادی، فضای افت شدیدتر برای دلار در شرایط فعلی محدود به نظر می‌رسد. تمرکز بازار بر داده‌های آمریکا بازار امروز دو رویداد کلیدی را دنبال می‌کند: ۱. شاخص تولیدی ISM آمریکا در ماه آوریل این شاخص می‌تواند تصویر تازه‌ای از وضعیت فعالیت‌های تولیدی آمریکا ارائه دهد. ۲. سخنرانی استفن میران از فدرال رزرو میران نخستین مقام فدرال رزرو است که پس از تصمیم این هفته کمیته بازار آزاد سخنرانی می‌کند. انتظار می‌رود او موضعی نسبتاً متمایل به کاهش نرخ بهره (داویش) داشته باشد، زیرا این هفته بار دیگر به کاهش نرخ رأی داده است. با این حال، ING معتقد است افزایش انتظارات تورمی و احتیاط بیشتر فدرال رزرو باعث می‌شود بازار تا زمان کاهش محسوس قیمت نفت، کاهش جدید نرخ بهره را به‌راحتی قیمت‌گذاری نکند. بر این اساس، شاخص دلار می‌تواند در نزدیکی سطح ۹۸.۰۰ حمایت شود و به سمت ۹۸.۵۰ بازگردد. یورو؛ تأثیر محدود ECB بر بازار به گفته ING، نوسانات شدید بازار نفت باعث شد تأثیر پیام بانک مرکزی اروپا بر یورو چندان محسوس نباشد. بازار همچنان حدود ۹۰ درصد احتمال افزایش نرخ بهره در ژوئن را در قیمت‌ها لحاظ کرده است. تحلیلگران معتقدند افت ۱۰ نقطه پایه‌ای نرخ‌های کوتاه‌مدت یورو بیشتر تحت تأثیر کاهش قیمت نفت بوده تا سیاست‌های بانک مرکزی اروپا (ECB). در کوتاه‌مدت، ING انتظار دارد EURUSD در محدوده ۱.۱۶۵۰ تا ۱.۱۷۵۰ نوسان کند. پوند؛ تصویری متناقض موسسه ING وضعیت پوند را در حال حاضر «گیج‌کننده» توصیف می‌کند. برخی در بازار فارکس متقاعد شده‌اند که پیام بانک مرکزی انگلیس متمایل به کاهش نرخ بوده (داویش)، اما تحلیلگران این مؤسسه معتقدند بانک مرکزی انگلستان (BoE) در حال آماده‌سازی بازار برای افزایش نرخ بهره (داویش) در ژوئن است. با وجود افت نرخ‌های کوتاه‌مدت و کاهش قیمت نفت، EURGBP روز گذشته کاهش یافت؛ حرکتی که احتمالاً ناشی از جریان‌های پایان ماه و بازتنظیم سرمایه‌گذاری‌ها به سمت بازار بریتانیا بوده است. موسسه ING هشدار می‌دهد حمایت مهم EURGBP در محدوده ۰.۸۶۰۰ تا ۰.۸۶۱۰ در شرایط کم‌حجم فعلی آسیب‌پذیر است.    

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ناگل: اگر چشم‌انداز اقتصادی بهبود نیابد، افزایش نرخ بهره محتمل است

یواخیم ناگل، عضو شورای حکمرانی بانک مرکزی اروپا (ECB)، تأکید کرد که نباید فراموش کرد سناریوی پایه سیاست پولی اروپا از پیش شامل رویکردی محدودکننده‌تر است. او افزود: «در صورتی که چشم‌انداز اقتصادی به‌طور محسوسی بهبود نیابد، واکنش مناسب‌تر برای شورای حکمرانی ECB در ماه ژوئن خواهد بود.» این اظهارات نشان می‌دهد که بانک مرکزی اروپا احتمالاً تا نشست ژوئن برای ارزیابی دقیق‌تر شرایط تورمی و رشد اقتصادی صبر می‌کند، اما در صورت تداوم فشارهای قیمتی، مسیر افزایش نرخ بهره همچنان باز خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ین ژاپن در برابر دلار تقویت شد؛ احتمال مداخله بانک مرکزی

بن ژاپن در برابر دلار آمریکا تقویت شد در معاملات روز جمعه ۱ مه ۲۰۲۶، ارزش ین ژاپن در برابر دلار آمریکا افزایش یافت و جفت‌ارز USDJPY تا سطح ۱۵۵.۹۶ پایین آمد. تحلیلگران یوتوتایمز احتمال می‌دهند که بانک مرکزی ژاپن (BoJ) در واکنش به نوسانات اخیر، دست به مداخله مستقیم در بازار فارکس زده باشد یا در آستانه چنین اقدامی قرار دارد. این تحرکات در حالی رخ می‌دهد که فشارهای تورمی و نگرانی از خروج سرمایه از بازار ژاپن همچنان ادامه دارد و مقام‌های مالی توکیو به‌دنبال حفظ ثبات نرخ ارز هستند. لازم به ذکر است که روز گذشته‌ام ما شاهد تقویت ین ژاپن و مداخله بانک مرکزی ژاپن بودیم.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مولر: احتمال افزایش نرخ بهره در اروپا بیشتر شده است

مارتین مولر، عضو شورای حکمرانی بانک مرکزی اروپا (ECB)، اعلام کرد نشانه‌های روشنی وجود دارد که افزایش قیمت انرژی در حال منتقل شدن به سایر بخش‌های اقتصاد است. او هشدار داد که این روند می‌تواند فشارهای تورمی را دوباره تقویت کند. مولر افزود: «به‌طور فزاینده‌ای محتمل است که ECB ناچار به افزایش دوباره نرخ‌های بهره شود. همچنین هر روز روشن‌تر می‌شود که قیمت انرژی در سطوح بالا باقی خواهد ماند.» این اظهارات در شرایطی مطرح می‌شود که اروپا با موج جدیدی از افزایش هزینه‌های انرژی و نگرانی درباره پایداری تورم روبه‌رو است؛ موضوعی که می‌تواند مسیر سیاست پولی در ماه‌های آینده را تغییر دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مهم‌ترین خبرهای کریپتو در ۲۴ ساعت گذشته (۱ مه ۲۰۲۶)

۱) راکوتن ژاپن امکان تبدیل امتیازهای Rakuten Points به XRP را فعال کرد شرکت Rakuten Wallet (بازوی کریپتوی غول تجارت الکترونیک ژاپن) اعلام کرد کاربران می‌توانند امتیازهای وفاداری خود را به ریپل (XRP) تبدیل کرده و در بیش از ۵ میلیون فروشگاه خرج کنند. این اقدام می‌تواند پذیرش رمزارزها در ژاپن را افزایش دهد. ۲) نیکیتا بیر: کریپتو «کم‌صدا‌ترین» موضوع در X شده است او گفته در پلتفرم X (توییتر سابق) قابلیتی به نام Snooze فعال شده که کاربران با آن می‌توانند موضوعات خاص را «بی‌صدا» کنند تا پست‌های مربوط به آن کمتر در فیدشان نمایش داده شود. طبق گفته‌ی او، کریپتو، سیاست و جنگ ایران سه موضوعی هستند که بیشترین تعداد کاربران تصمیم گرفته‌اند فعلاً آن‌ها را بی‌صدا کنند — یعنی کمتر ببینند یا دنبال کنند. ۳) شرط عجیب برای سهام ویژه ماسک در SpaceX طبق گزارش Cointelegraph، ایلان ماسک تنها در صورتی ۲۰۰ میلیون سهم سوپر-رأی در شرکت SpaceX دریافت می‌کند که کلونی یک‌میلیون‌نفری در مریخ ایجاد شود. ۴) رشد اقتصادی آمریکا کمتر از انتظار بود وزارت بازرگانی آمریکا اعلام کرد رشد اقتصادی در سه‌ماهه اول ۲٪ بوده؛ کمتر از پیش‌بینی ۲.۲٪. ۵) سقوط ۱۰٪ سهام Meta پس از افزایش هزینه‌های هوش مصنوعی شرکت Meta Platforms هزینه سرمایه‌گذاری در AI را به ۱۲۵ تا ۱۴۵ میلیارد دلار افزایش داد و از فروش اوراق ۲۰ تا ۲۵ میلیارد دلاری خبر داد؛ موضوعی که نگرانی سرمایه‌گذاران را بالا برد و باعث افت شدید سهام شد. ۶) رکورد تاریخی S&P 500 شاخص S&P 500 با ثبت عدد ۷۲۰۰ بهترین عملکرد ماهانه خود از سال ۲۰۲۰ را ثبت کرد. ۷) ۷۵٪ رشد GDP آمریکا ناشی از سرمایه‌گذاری‌های AI بوده است طبق داده‌های جدید، سرمایه‌گذاری‌های مرتبط با هوش مصنوعی حدود سه‌چهارم رشد اقتصادی آمریکا در سه‌ماهه اول را تشکیل داده‌اند. در همین حال، پس‌انداز شخصی به پایین‌ترین سطح سه سال اخیر رسیده است. ۸) بدهی آمریکا برای اولین‌بار از جنگ جهانی دوم از ۱۰۰٪ GDP عبور کرد بدهی دولت فدرال اکنون از کل تولید ناخالص داخلی آمریکا بیشتر شده است. ۹) روند تأیید رئیس جدید فدرال رزرو وارد مرحله نهایی شد رهبر اکثریت سنا، جان تون، درخواست رأی‌گیری برای تأیید کوین وارش (گزینه معرفی‌شده برای ریاست فدرال رزرو) را ثبت کرد. ۱۰) وزیر دفاع آمریکا: برنامه محرمانه برای برتری بیت‌کوین در برابر چین پیت هگست (وزیر دفاع آمریکا) تأیید کرد که دولت در حال اجرای برنامه‌های طبقه‌بندی‌شده برای کسب برتری استراتژیک بیت‌کوین نسبت به چین است. او خود را «حامی پرشور بیت‌کوین» معرفی کرد. ۱۱) قانون‌گذار ارشد سنا: قانون CLARITY تابستان به میز رئیس‌جمهور می‌رسد تیم اسکات (رئیس کمیته بانکی سنا) گفت انتظار دارد لایحه CLARITY — قانون مهم تنظیم‌گری کریپتو — تا تابستان نهایی شود. ۱۲) حکم تاریخی چین: اخراج کارمند و جایگزینی با AI غیرقانونی است یک دادگاه چینی اعلام کرد شرکت‌ها نمی‌توانند صرفاً برای کاهش هزینه‌ها، کارمندان را اخراج کرده و جای آنها را با مدل‌های هوش مصنوعی پر کنند. این حکم پس از شکایت یک کارمند اخراج‌شده صادر شد.  جمع‌بندی ۲۴ ساعته ژاپن یک گام مهم برای پذیرش کریپتو برداشت. متا با هزینه‌های سنگین AI بازار را نگران کرد. آمریکا با رشد اقتصادی ضعیف و بدهی تاریخی مواجه است. بیت‌کوین وارد سطحی از رقابت ژئوپلیتیک شده است. چین اولین حکم رسمی علیه جایگزینی نیروی انسانی با AI را صادر کرد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

گزارش بازار فارکس آسیا–اقیانوسیه | جمعه ۱ مه ۲۰۲۶

  بازارهای آسیا امروز در فضایی آرام و کم‌نوسان آغاز به کار کردند؛ دلیل اصلی، تعطیلی سنگاپور، هنگ‌کنگ و چین و همچنین تعطیلات پیش‌روی هفته طلایی در ژاپن است که از دوشنبه تا چهارشنبه ادامه خواهد داشت. مداخله ژاپن و بازگشت فشار بر ین پس از مداخله روز پنجشنبه برای حمایت از ین، امروز USDJPY دوباره بالای ۱۵۷ معامله شد. آتسوشی میمورا، مقام ارشد ارزی وزارت دارایی ژاپن، از تأیید رسمی مداخله خودداری کرد اما هشدار داد: “ «بازار همیشه حق دارد؛ این معامله‌گر است که باید خود را تطبیق دهد، نه بازار.» این جمله در بازار به‌عنوان سیگنال آمادگی برای مداخله دوباره تفسیر شد. تورم توکیو کمتر از انتظار؛ فشار بر BoJ کاهش یافت داده‌های تورمی امروز توکیو نشان داد: تورم کل: ۱.۵٪ (پایین‌تر از ۱.۶٪ پیش‌بینی‌شده) تورم هسته: ۱.۵٪ (کمترین سطح از مارس ۲۰۲۲) تورم هسته - هسته : ۱.۹٪ (کمتر از ۲.۳٪ مورد انتظار) این سومین ماه متوالی است که تورم توکیو زیر هدف ۲٪ بانک مرکزی ژاپن قرار می‌گیرد. نتیجه: بازار احتمال افزایش نرخ در ژوئن را کمتر می‌بیند — و این برای ین منفی است. شاخص نهایی PMI تولیدی ژاپن و استرالیا: ظاهر خوب، باطن ضعیف هر دو کشور PMI تولیدی قوی منتشر کردند، اما جزئیات نشان می‌دهد: سفارشات جدید ضعیف خروجی تولید شکننده زنجیره تأمین تحت فشار بخشی از رشد ناشی از ذخیره‌سازی مرتبط با جنگ خاورمیانه است، نه تقاضای واقعی تیترهای اخبار مهم منطقه و جهان آسه‌آن هشدار داد جنگ خاورمیانه امنیت انرژی و رشد منطقه را تهدید می‌کند. بانک مرکزی استرالیا احتمالاً سومین افزایش متوالی نرخ را در ماه مه انجام می‌دهد؛ بسته‌شدن هرمز تورم را بالا برده است. شاخص PMI تولید ژاپن به بالاترین سطح ۴ ساله رسیده اما تقاضا همچنان شکننده است. اعتماد مصرف‌کننده نیوزیلند به‌دلیل شوک نفتی خاورمیانه به پایین‌ترین سطح ۳ ساله رسیده است. بانک مرکزی اروپا تقریباً قطعی است که در ژوئن نرخ را افزایش دهد. مورگان استنلی زمان اولین کاهش نرخ فدرال رزرو را به ۲۰۲۷ عقب انداخته است. شاخص‌های S&P و نزدک در بالاترین رکورد تاریخی بسته شدند. اپل برنامه بازخرید ۱۰۰ میلیارد دلاری سهام را تصویب کرد؛ سود فراتر از انتظار. تحلیلگران می‌گویند طلا ممکن است با خرید بانک‌های مرکزی بازارهای نوظهور تا ۸۰۰۰ دلار رشد کند. جمع‌بندی سریع برای معامله‌گران ین: مداخله انجام شده، اما تورم ضعیف احتمال افزایش نرخ را کم کرده → فشار نزولی ادامه‌دار سهام آمریکا: رکوردهای جدید طلا: چشم‌انداز صعودی در صورت ادامه خرید بانک‌های مرکزی شاخص PMI ژاپن و استرالیا: ظاهر خوب، اما تقاضای واقعی ضعیف ریسک‌های ژئوپلیتیک: جنگ خاورمیانه همچنان محرک اصلی انرژی و تورم

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار ژاپن به سفته‌بازان؛ مداخله ادامه دارد

ژاپن پس از عبور ین از مرز ۱۶۰ وارد بازار فارکس شد و با نخستین مداخله خود در نزدیک به دو سال، ارزش ین را تا ۳ درصد بالا برد. مقام ارشد مالی، آتسوشی میمورا، هشدار داده است که در تعطیلات Golden Week نیز احتمال اقدام دوباره وجود دارد. به‌گزارش رسانه‌های بین‌المللی، این مداخله زمانی انجام شد که ین به سطح حساس ۱۶۰ در برابر دلار رسید؛ سطحی که مقام‌های ژاپنی آن را «خط قرمز» تلقی می‌کردند. این اقدام باعث شد ین تا ۱۵۵.۵ تقویت شود و سپس در محدوده ۱۵۷ تثبیت شود. میمورا در پاسخ به پرسش خبرنگاران درباره تأیید رسمی مداخله، از اظهار نظر مستقیم خودداری کرد، اما تأکید داشت که حرکات بازار همچنان ماهیت سفته‌بازانه دارد و ژاپن در طول تعطیلات Golden Week نیز آماده اقدام خواهد بود. وزیر دارایی، ساتسوکی کاتایاما، یک روز قبل با لحنی کم‌سابقه هشدار داده بود که «اقدام قاطع» نزدیک است و حتی از خبرنگاران خواسته بود در طول تعطیلات گوشی‌های خود را روشن نگه دارند؛ نشانه‌ای آشکار از آمادگی برای مداخله. میمورا همچنین تأیید کرده است که ژاپن و آمریکا در تماس بسیار نزدیک درباره تحولات بازار فارکس هستند و دو طرف بر ضرورت اقدام احتمالی بسته به شرایط بازار توافق دارند؛ موضوعی که بازدارندگی مداخله را به‌طور قابل‌توجهی افزایش می‌دهد. تحلیلگران می‌گویند عوامل ساختاری ضعف ین همچنان پابرجاست: افزایش نرخ‌های بهره در ژاپن بسیار آهسته پیش می‌رود. فدرال رزرو به‌دلیل فشارهای تورمی، فعلاً به سمت کاهش نرخ نمی‌رود. قیمت نفت بالای ۱۰۰ دلار هزینه واردات ژاپن را سنگین‌تر کرده است. با شروع تعطیلات Golden Week و کاهش شدید نقدینگی در بازار، خطر نوسانات تند بیشتر می‌شود و همین موضوع احتمال آزمون دوباره سطح ۱۶۰ را افزایش می‌دهد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

شاخص قیمت مصرف کننده توکیو – فوریه ۲۰۲۶

شاخص قیمت مصرف کننده هسته توکیو ژاپن - سالانه (فوریه) - Tokyo Core CPI  واقعی .................. %1.5 پیش‌بینی ........... %1.8  قبلی ................ %1.7 تحلیل: افت تورم توکیو، فضای بیشتری برای صبر فراهم می‌کند تورم توکیو در ماه آوریل به‌طور قابل‌توجهی کمتر از پیش‌بینی‌ها بود و این موضوع به بانک مرکزی ژاپن فضای بیشتری می‌دهد تا با وجود سیگنال‌های افزایش نرخ بهره در ماه ژوئن، فعلاً دست نگه دارد — هرچند ضعف ین و رشد قیمت نفت می‌تواند در ماه‌های آینده دوباره فشارهای تورمی را تشدید کند. این داده‌ها در کوتاه‌مدت به ضرر ین و به نفع اوراق دولتی ژاپن (JGB) ارزیابی می‌شود. مهم‌ترین نکته، افت شدید شاخص core-core است که به ۱.۹٪ رسید؛ در حالی که انتظار ۲.۳٪ وجود داشت. این شکاف بزرگ می‌تواند به بانک مرکزی ژاپن پوشش معناداری بدهد تا افزایش نرخ بهره در ژوئن را به تعویق بیندازد، با وجود اینکه در نشست آوریل لحن نسبتاً تهاجمی‌تری (هاوکیش‌) ارائه کرده بود. بازارهای نرخ بهره احتمالاً قیمت‌گذاری خود برای افزایش نرخ در ژوئن را عقب می‌برند. با این حال، تنش ساختاری پابرجاست. یارانه‌های سوخت باعث شده‌اند تورم واقعی کمتر دیده شود و تحلیلگران انتظار دارند با اثرگذاری قیمت نفت و ضعف ین، تورم دوباره در ماه‌های آینده بالا برود. بانک مرکزی ژاپن بین دو نیروی متضاد گیر کرده است: داده‌هایی که می‌گویند صبر کن، و ضعف ین که می‌گوید سریع‌تر عمل کن. کندی چرخه افزایش نرخ‌ها خود یکی از دلایل ضعف ین است و همین ضعف ین، تورم وارداتی ایجاد می‌کند که در نهایت بانک را مجبور به واکنش می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هزینه‌کرد زیرساخت هوش مصنوعی بزرگ‌ترین پروژه غیرنظامی در تاریخ بشر است

من اغلب می‌نویسم که انقلاب صنعتی بزرگ‌ترین رویداد تاریخ بشر بوده است، اما ممکن است همین حالا در حال بازنویسی تاریخ باشیم. می‌خواهم بر حجم هزینه‌هایی که اکنون در حوزه هوش مصنوعی انجام می‌شود تأکید کنم، زیرا اعداد تقریباً غیرقابل تصور هستند. گوگل، آمازون، مایکروسافت و متا به‌طور مجموع قصد دارند در سال ۲۰۲۶ حدود ۷۲۵ میلیارد دلار هزینه سرمایه‌ای (Capex) انجام دهند؛ این رقم ۷۷٪ بیشتر از رکورد ۴۱۰ میلیارد دلاری سال گذشته است. این ارقام همچنان در حال افزایش‌اند. اوپن‌ای‌آی (OpenAI) نیز ۱۰۰ تا ۱۲۵ میلیارد دلار هزینه خواهد کرد و آنتروپیک (Anthropic) احتمالاً در محدوده ۵۰ میلیارد دلار قرار می‌گیرد. در چین نیز احتمالاً حدود ۱۰۰ تا ۲۰۰ میلیارد دلار هزینه خواهد شد. علاوه بر این، می‌توان ۱۰۰ تا ۲۰۰ میلیارد دلار دیگر برای برق، شبکه انتقال، سیستم‌های خنک‌کننده، توربین‌های گازی، پست‌های برق و زمین در نظر گرفت. در مجموع، این رقم برای امسال به حدود ۹۰۰ میلیارد تا ۱.۳ تریلیون دلار می‌رسد و هیچ نشانه‌ای از کاهش سرعت در آن دیده نمی‌شود (حداقل فعلاً نه). این ارقام واقعاً عظیم‌اند و برای درک بهتر: تقریباً دو برابر هزینه کل پروژه ۳۵ ساله ساخت بزرگراه‌های بین‌استانی آمریکا (با احتساب تورم) کمی کمتر از کل بودجه دولت بریتانیا و حدود دو برابر بودجه فدرال آلمان حدود ۱.۵ برابر بودجه ژاپن بزرگ‌تر از تولید ناخالص داخلی همه کشورها به جز آمریکا حدود ۴ برابر هزینه پروژه آپولو برای فرود انسان بر ماه (با احتساب تورم) هزینه آپولو در اوج خود ۴.۴٪ از بودجه فدرال بود، در حالی که هزینه سرمایه‌ای هوش مصنوعی اکنون معادل ۱۵ تا ۲۰٪ بودجه دولت آمریکا است نکته مهم‌تر این است: برآورد کل هزینه جنگ جهانی دوم در ارزش امروز حدود ۴ تا ۷ تریلیون دلار بوده است. با این روند، هزینه‌های هوش مصنوعی می‌تواند به همان سطح برسد. فقط برای آمریکا، هزینه اوج جنگ جهانی دوم حدود ۱ تریلیون دلار در سال (به ارزش امروز) بوده و هزینه فعلی هوش مصنوعی آمریکا به تنهایی به همین سطح نزدیک شده است. البته نسبت به GDP بسیار کوچک‌تر است، اما از نظر مقیاس عددی تقریباً مشابه است. در حوزه سرمایه‌گذاری خصوصی، تاکنون هیچ چیز حتی نزدیک به این سطح وجود نداشته است. و کاربرد اصلی همه این سرمایه‌گذاری‌ها: جایگزینی تفکر انسانی نویسنده: آدام باتن  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

به نقل از منابع بانک مرکزی اروپا، اعضای شورای حکام روز پنج‌شنبه درباره سطح لازم برای سیاست پولی انقباضی گفت‌وگو کرده‌اند

چندین عضو شورای حکام انتظار دارند دست‌کم دو مرحله افزایش نرخ بهره انجام شود، مگر اینکه جنگ پایان یابد و قیمت نفت برنت به‌طور قابل توجهی کاهش پیدا کند. افزایش نرخ بهره در ماه ژوئن بسیار محتمل است، زیرا سیاست‌گذاران به‌طور کلی بر ضرورت اقدام در این زمینه توافق دارند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر