TSLA 367.16 USD ▼ 2.15%
AAPL 342.96 USD ▲ 0.50%
GOOGL 347.64 USD ▼ 1.74%
AMZN 254.08 USD ▼ 1.74%
NVDA 221.30 USD ▼ 3.16%
BTCUSD 81,469.93 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

آمریکا مجوز ارسال تراشه به امارات را داد

بر اساس گزارش فایننشال تایمز، دولت آمریکا برای نخستین بار مجوز ارسال تراشه‌های هوش مصنوعی شرکت انویدیا را به مایکروسافت داده تا از آن‌ها در امارات متحده عربی استفاده کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ: چین نباید به تراشه‌های پیشرفته انویدیا دست یابد

دونالد ترامپ، رئیس‌جمهور ایالات متحده، در مصاحبه‌ای با شبکه CBS اعلام کرد که آمریکا اجازه نخواهد داد چین به پیشرفته‌ترین تراشه‌های شرکت انویدیا دست یابد. این اظهارات نشان می‌دهد که محدودیت‌های صادرات نیمه‌هادی‌ها همچنان بخش کلیدی سیاست آمریکا در قبال چین باقی خواهد ماند؛ رویکردی که می‌تواند زنجیره تأمین جهانی تراشه‌ها را تحت تأثیر قرار دهد و ریسک‌های ژئوپلیتیکی در بخش فناوری را افزایش دهد. ترامپ تأکید کرد که تراشه‌های قدرتمند ساخت آمریکا برای امنیت ملی و رهبری نوآوری حیاتی هستند و گفت: «ما اجازه نخواهیم داد چین به تراشه‌های پیشرفته انویدیا دست پیدا کند». این موضع‌گیری، سیاست سخت‌گیرانه دولت ترامپ در کنترل صادرات فناوری را تقویت می‌کند، در حالی که تنش‌ها میان واشنگتن و پکن بر سر دسترسی به فناوری هوش مصنوعی و زنجیره تأمین نیمه‌هادی‌ها ادامه دارد. در همین حال، تحلیل UBS نشان می‌دهد که گفت‌وگوهای آمریکا و چین اندکی مثبت بوده‌اند و تقاضای بالا برای هوش مصنوعی باعث رشد بازار شده است. با این حال، هنوز توافقی حاصل نشده و ممکن است به‌زودی یکی از طرفین دوباره تنش‌ها را علنی کند.
خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

به‌روزرسانی Fusaka و تغییرات لایه دوم اتریوم

این آپدیت می‌تواند هزینه تراکنش‌ها را تا ۶۰ درصد کاهش دهد و در عین حال، مسیر معماری ماژولار اتریوم را تثبیت کند؛ مدلی که در آن لایه اول، بستر تسویه و لایه دوم، محل تعامل کاربران است. آیا فوساکا کاربران را در لایه‌ دوم نگه می‌دارد؟ به‌روزرسانی بزرگ بعدی اتریوم با نام Fusaka، ترکیبی از دو واژه‌ی Fulu به‌معنای اجماع و Osaka به‌معنای اجرا، قرار است نحوه‌ی مدیریت داده‌ها و کارمزدها را در شبکه تغییر دهد، بی‌آنکه تجربه‌ی کاربر را دگرگون کند. اما در عمق ماجرا، فوساکا پیام روشنی دارد. اتریوم بیش از هر زمان دیگر به سمت معماری ماژولار حرکت می‌کند؛ جایی که لایه‌ یک (L1) نقش ستون فقرات شبکه و محل نهایی تسویه تراکنش‌ها را دارد، و لایه‌ دو (L2) تبدیل به فضای اصلی فعالیت کاربران می‌شود. سریع‌تر، ارزان‌تر و مقیاس‌پذیرتر. پرسش اصلی این است که آیا فوساکا کاربران را دوباره به لایه‌ یک بازمی‌گرداند؟ پاسخ روشن است: خیر. در واقع این آپدیت باعث می‌شود کاربران کمتر از قبل دلیلی برای ترک لایه‌ دو داشته باشند. فوساکا، ارتقایی برای روان‌تر شدن حرکت اتریوم پایه‌ی فنی به‌روزرسانی Fusaka بر سه محور کلیدی استوار است: دسترس‌پذیری داده‌ها، نمونه‌برداری (sampling) و مدیریت داده‌های blob که رویکرد اتریوم برای کاهش هزینه و افزایش بهره‌وری در ارسال داده‌های لایه‌ دوم (L2) است. در قلب این تغییرات، پیشنهاد اصلی یعنی EIP-7594 با نام PeerDAS قرار دارد. این طرح به نودها اجازه می‌دهد به‌جای دانلود کامل داده‌های رول‌آپ، تنها بخش‌هایی از آن را موسوم به blob نمونه‌برداری کنند. در نتیجه ظرفیت بیشتر برای ذخیره‌ی blob ها و کاهش چشمگیر هزینه‌ی پهنای باند برای اعتبارسنج‌ها ایجاد میشود؛ عاملی حیاتی برای افزایش توان پردازش تراکنش‌ها در لایه‌ دوم. بعد نوبت به EIP-7892 می‌رسد که «فورک‌های فقط با پارامتر بلا‌ب» یا BPO‌ها را معرفی می‌کند. سازوکاری که اجازه می‌دهد تعداد بلا‌ب‌ها در هر بلاک (مثلاً از ۱۰ به ۱۴ یا از ۱۵ به ۲۱) به‌تدریج افزایش یابد، بدون آنکه نیازی به بازنویسی کل پروتکل باشد. به زبان ساده توسعه‌دهندگان می‌توانند ظرفیت داده‌ی اتریوم را تدریجاً تنظیم کنند، بدون آنکه منتظر یک ارتقای کامل بمانند. در همین راستا، EIP-7918 یک کف قیمت برای کارمزد blobها تعیین می‌کند تا در دوره‌های کم‌تقاضا، قیمت فضای داده به صفر نزدیک نشود. اما بخش‌های دیگر فوساکا روی تجربه‌ی کاربر و امنیت شبکه تمرکز دارند: EIP-7951 پشتیبانی از منحنی رمزنگاری secp256r1 را اضافه می‌کند  همان الگویی که در WebAuthn به کار می‌رود تا ورود با Passkey در کیف‌پول‌های اتریوم ممکن شود. EIP-7917 قابلیت پیش‌بینی تولیدکننده‌ی بعدی بلاک را معرفی می‌کند که باعث می‌شود سیستم‌های pre-confirmation بتوانند تراکنش‌ها را سریع‌تر تأیید کنند. EIP-7825 سقفی برای گس تراکنش تعیین می‌کند تا از حملات Denial of Service جلوگیری شود. و EIP-7935 اهداف گس بلاک را بازتنظیم می‌کند تا پایداری اعتبارسنج‌ها حفظ شود. تمامی این به‌روزرسانی‌ها اکنون روی شبکه‌های آزمایشی Holesky و Sepolia فعال شده‌اند، و انتظار می‌رود اوایل دسامبر در شبکه‌ی اصلی (mainnet) نیز اجرا شوند. چرا فوساکا برای کارمزدها و اقتصاد رول‌آپ‌ها اهمیت دارد فوساکا وعده‌ی کاهش هزینه‌ی گس در لایه‌ی اول برای کاربر را نمی‌دهد، بلکه هدفش پایین آوردن کارمزدها در لایه‌دوم است. این آپدیت با فراهم کردن امکان ارسال داده‌های بیشتر با هزینه‌ی کمتر، بهبود چشم‌گیری در اقتصاد شبکه‌هایی مثل Arbitrum، Optimism، Base و zkSync ایجاد می‌کند. مدل‌سازی‌های آنچین نشان می‌دهد که هزینه‌ی استفاده از رول‌آپ‌ها می‌تواند بین ۱۵ تا ۴۰ درصد کاهش پیدا کند؛ و در شرایطی که عرضه‌ی بلاب‌ها (Blob) از تقاضای داده پیشی بگیرد، این کاهش حتی ممکن است تا ۶۰ درصد هم برسد. در سوی دیگر، هزینه‌ی گس در شبکه‌ی اصلی اتریوم (Mainnet) احتمالاً تغییر چندانی نخواهد داشت، گرچه با تنظیمات بعدی در هدف گس بلاک‌ها، ممکن است تا ۱۰ تا ۲۰ درصد دیگر کاهش یابد. به‌روزرسانی‌های مربوط به ورود با کلید امنیتی (Passkey) و زمان‌بندی قابل پیش‌بینی بلاک‌ها (Proposer Look-Ahead) تجربه‌ی استفاده از اتریوم را ملموس‌تر تغییر می‌دهند. پشتیبانی از WebAuthn به کیف‌پول‌ها اجازه می‌دهد تا بدون نیاز به عبارت بازیابی یا رمز عبور از ورود بیومتریک یا بر پایه‌ی دستگاه استفاده کنند. همچنین با فعال شدن سیستم پیش‌تأیید تراکنش‌ها بر پایه‌ی زمان‌بندی قابل پیش‌بینی بلاک‌ها، کاربران می‌توانند انتظار تأییدهای تقریباً فوری برای تراکنش‌های روزمره به‌ویژه در لایه‌ دوم داشته باشند. نتیجه‌ی نهایی این است که استفاده از اتریوم روان‌تر و سریع‌تر می‌شود، بدون آن‌که کاربران را دوباره به لایه‌اول برگرداند.مسیرهای شبکه سریع‌تر شده‌اند، اما همچنان در مسیر لایه‌دوم حرکت می‌کنند. لایه‌اول برای تسویه، لایه‌دوم برای تجربه معماری اتریوم دیگر بحثی بین طراحی «تک‌پارچه» و «ماژولار» نیست؛ این شبکه به‌صورت آگاهانه ماژولار طراحی شده است. هدف لایه‌اول، ایفای نقش پایگاه اصلی برای تسویه‌ و ذخیره‌ی داده با امنیت بالا است، در حالی که فعالیت‌های روزمره‌ی کاربران به لایه‌دوم منتقل می‌شود. فوساکا این تقسیم وظیفه را تقویت می‌کند. با افزایش ظرفیت بلاب‌ها، لایه‌‌های دوم‌ می‌توانند تراکنش‌های بیشتری برای بازی‌ها، شبکه‌های اجتماعی، و پرداخت‌های خرد پردازش کنند، مواردی که انجامشان در شبکه‌ی اصلی صرفه‌ی اقتصادی ندارد. بهبود فرآیندهای ورود و تأیید تراکنش‌ها باعث می‌شود تجربه‌ی کار در لایه‌دوم طبیعی‌تر و سریع‌تر حس شود و فاصله‌ی تجربه‌ی کاربری (UX) میان لایه‌اول و لایه‌دوم تقریباً از میان برود. کاربران همچنان ممکن است در برخی سناریوهای خاص سراغ لایه‌اول بروند، مثلاً برای تسویه‌های کلان، انتقال‌های سازمانی، یا معاملات حساس به ترتیب بلاکمثل مدیریت MEV یا تسویه‌ی DeFi اما این موارد تنها بخش کوچکی از کل فعالیت‌های روی زنجیره را تشکیل می‌دهند. برای سایر کاربردها، لایه‌دوم همچنان محل همیشگی کاربران اتریوم باقی خواهد ماند. روایت بزرگ‌تر، اتریوم به‌عنوان یک اینترنت لایه‌ای از یک دیدگاه کلی‌تر، Fusaka بیش از اینکه صرفاً بهینه‌سازی گس باشد، نشانه‌ای از بلوغ و تکامل اتریوم است. این ارتقا چارچوب مقیاس‌پذیری برای تنظیم ظرفیت داده‌ها (BPO) بدون نیاز به فورک‌های مخرب فراهم می‌کند و لایه‌ای از تجربه کاربری ارائه می‌دهد که Web3 را شبیه Web2 می‌کند. فلسفه اصلی آن روشن است، شبکه نمی‌خواهد ترافیک را به L1 متمرکز کند، بلکه یک سیستم آزادراهی می‌سازد که رول‌آپ‌ها ترافیک محلی را مدیریت می‌کنند و L1 حکم دادگاه نهایی را دارد. بعد مالی ماجرا نیز اهمیت دارد. ارزان‌تر شدن ثبت داده می‌تواند موجی از اپلیکیشن‌های کم‌ارزش مثل شبکه‌های اجتماعی، سیستم‌های پرداخت و بازی‌ها را دوباره به رول‌آپ‌ها بازگرداند. این فعالیت‌ها همچنان با ETH و هزینه‌های blob همراه است و با کف هزینه‌های تعیین‌شده در EIP-7918، این هزینه‌ها به کاهش عرضه ETH کمک می‌کنند. اگر فعالیت سریع‌تر از کاهش هزینه‌ها رشد کند، میزان کاهش عرضه ETH می‌تواند حتی بالاتر رود. در سمت اعتبارسنج‌ها، PeerDAS بار پهنای باند را کاهش می‌دهد، اما ممکن است باعث شود سوپرنودهایی ایجاد شوند که تمام داده‌های بلاک‌ها را نگه می‌دارند. این یک نوع مصالحه بین تمرکززدایی و مقیاس‌پذیری است که جامعه هنوز درباره آن بحث خواهد کرد. چگونه می‌توان دسترسی به داده‌ها را بدون محدود کردن مشارکت، گسترش داد. تعادل فعلی اتریوم بین ظرفیت پردازش، راحتی استفاده برای کاربران و اعتماد شبکه، مسیر کلی توسعه زیرساخت‌های کریپتو را نشان می‌دهد. در این مسیر، لایه‌ی اول (L1) به‌عنوان پایه‌ای امن تقویت می‌شود و لایه‌ی دوم (L2) محیطی برای آزمایش و افزایش مقیاس‌پذیری فراهم می‌کند. جمع‌بندی Fusaka تلاشی برای بازگرداندن توجه به شبکه اصلی اتریوم نیست؛ برعکس، حرکت آگاهانه‌ای برای تقویت زیرساخت‌های یک آینده‌ی محور بر رول‌آپ است. این آپدیت ظرفیت داده‌ها را افزایش می‌دهد، هزینه‌ها را پایدار نگه می‌دارد و تجربه کار با کیف‌پول‌ها را مدرن می‌کند، اما همه این تغییرات در خدمت لایه‌های بالاتر هستند. L1 اتریوم امن‌تر و هوشمندتر می‌شود، در حالی که کاربران همچنان روی L2 فعالیت می‌کنند که اکنون ارزان‌تر و سریع‌تر از همیشه است. با فعال شدن BPO1 و BPO2 در اوایل سال آینده، شاخص‌های کلیدی که باید زیر نظر داشت شامل میزان استفاده از بلاک‌ها نسبت به ظرفیت، کاهش هزینه‌ها در لایه دوم و میزان پذیرش پس‌کلیدها در کیف‌پول‌ها خواهد بود. این عوامل تعیین می‌کنند که تجربه استفاده از اتریوم در ۲۰۲۶ چقدر راحت و بی‌دردسر خواهد بود، نه با بازگرداندن کاربران به شبکه اصلی، بلکه با نامرئی کردن تقریباً کامل مسیرهای خروج.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

 جنسن هوانگ، مدیرعامل انویدیا: ترامپ درباره تراشه Blackwell تصمیم می‌گیرد

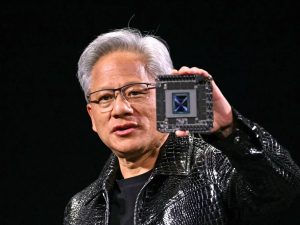
جنسن هوانگ، مدیرعامل انویدیا، ابراز امیدواری کرد که تراشه‌های Blackwell بتوانند در چین عرضه شوند اما تأکید کرد که این تصمیم به رئیس‌جمهور ترامپ بستگی دارد. او گفت: چین خود تولیدکننده گسترده تراشه‌های هوش مصنوعی است و ارتش چین نیز به این تراشه‌ها دسترسی دارد. چین تراشه H20 را مسدود کرده و اعلام کرده که از نظر امنیت ملی، نیازی به تراشه‌های آمریکایی ندارد. هوانگ افزود: هوش مصنوعی به مرحله‌ای رسیده که اکنون سودآور است و ما در آغاز یک دوره ده‌ساله ساخت زیرساخت‌های رایانشی جدید هستیم. او همچنین گفت: کره جنوبی می‌تواند به یکی از قطب‌های اصلی هوش مصنوعی جهان تبدیل شود. با وجود کاهش سهم بازار در چین، انویدیا به رشد خود ادامه خواهد داد. هوانگ تأکید کرد: چین بازار بسیار بزرگ و غیرقابل جایگزینی در حوزه تحقیق و توسعه هوش مصنوعی است. یادآوری: پس از دیدار ترامپ با شی جین‌پینگ، اعلام شد که درباره تراشه‌ها گفت‌وگو شده، اما ترامپ تأکید کرد که درباره Blackwell صحبتی نشده است.  همچنین نماینده تجاری آمریکا، گریر، اعلام کرد که تراشه‌های Blackwell بخشی از مذاکرات با چین نبوده‌اند و احتمالاً در آینده نیز نخواهند بود. مدیرعامل انویدیا: چین در سال جاری یک فرصت ۵۰ میلیارد دلاری است و تا پایان دهه، این رقم می‌تواند به چند صد میلیارد دلار برسد. ما در زمینه تأمین حافظه‌های HBM با چالش‌های قابل‌توجهی روبه‌رو خواهیم بود. امیدواریم سهم بازار غیرصفر در چین داشته باشیم، اما انتظار ما صفر است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انویدیا تا سال ۲۰۳۰، ۲۶۰ هزار GPU به کره جنوبی عرضه می‌کند

دفتر ریاست‌جمهوری کره جنوبی اعلام کرد که شرکت انویدیا تا سال ۲۰۳۰، ۲۶۰ هزار واحد پردازنده گرافیکی (GPU) به بخش‌های دولتی و خصوصی این کشور تأمین خواهد کرد. همچنین برآورد شده که تأمین ۱۵ هزار GPU حدود ۲ تریلیون وون هزینه خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سود خالص شرکت SK Hynix فراتر از پیش‌بینی‌ها بود

شرکت SK Hynix، تأمین‌کننده تراشه برای انویدیا، گزارش عملکرد مالی سه‌ماهه سوم سال ۲۰۲۵ را منتشر کرد: درآمد: ۲۴.۴۵ تریلیون وون (پیش‌بینی: ۲۴.۵۱ تریلیون) سود عملیاتی: ۱۱.۳۸ تریلیون وون (پیش‌بینی: ۱۱.۲۳ تریلیون) سود خالص: ۱۲.۶۰ تریلیون وون (بالاتر از پیش‌بینی ۸.۵۷ تریلیون) این شرکت انتظار دارد در سه‌ماهه چهارم، رشد بیت DRAM و NAND در محدوده پایین تک‌رقمی نسبت به فصل قبل باشد. همچنین اعلام کرد که برای عرضه حافظه‌های HBM4 آماده است و ارسال این محصولات از سه‌ماهه چهارم آغاز خواهد شد. سرمایه‌گذاری سال مالی ۲۰۲۶ نیز افزایش خواهد یافت تا سطح سرمایه‌گذاری بهینه حفظ شود. تقاضای مشتریان برای محصولات DRAM و NAND در سال ۲۰۲۶ نیز تأمین شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ: ممکن است تعرفه فنتانیل بر چین کاهش یابد

دونالد ترامپ اعلام کرد که قصد دارد تعرفه‌های مربوط به فنتانیل بر کالاهای چینی را کاهش دهد و انتظار دارد چین در حل بحران فنتانیل با آمریکا همکاری کند. او گفت: «قراره قدم بزرگی برداریم» و افزود که در دیدار با رئیس‌جمهور چین، شی جین‌پینگ، این موضوع مطرح خواهد شد. ترامپ همچنین گفت که چین رابطه خود با شرکت انویدیا را قطع کرده و اشاره کرد که جنسن هوانگ، مدیرعامل انویدیا، تراشه جدید Blackwell را در دفتر بیضی به او معرفی کرده است. او تأکید کرد که در دیدار با شی درباره این تراشه گفتگو خواهد کرد اما هنوز مشخص نیست که آیا درباره تایوان هم صحبت خواهد شد یا نه. در ادامه، ترامپ گفت که در آینده قصد دارد با کیم جونگ اون دیدار کند و افزود: «کیم سال‌هاست موشک شلیک می‌کند». در مورد خاورمیانه، ترامپ اظهار داشت که حماس بخش کوچکی از مسئله صلح در منطقه است و تأکید کرد که آتش‌بس در خطر نیست اما اگر سربازی کشته شود، اسرائیل باید پاسخ دهد. ترامپ با لحنی طنزآمیز گفت: «واضحه که اجازه ندارم دوباره برای ریاست‌جمهوری نامزد شوم؛ حدس می‌زنم برای دوره سوم مجاز نیستم.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صعود سهام انویدیا پیش از کنفرانس GTC؛ سرمایه‌گذاری میلیاردی در نوکیا

سهام شرکت انویدیا امروز در مسیر ثبت یک رکورد تاریخی قرار دارد، در حالی که سرمایه‌گذاران چشم‌به‌راه سخنرانی کلیدی جِنسن هوانگ، مدیرعامل این شرکت، در کنفرانس Nvidia GTC 2025 در واشنگتن هستند. قیمت سهام انویدیا در معاملات امروز به ۱۹۳.۲۳ دلار رسید که نسبت به روز گذشته ۰.۹ درصد افزایش نشان می‌دهد و بالاتر از سقف بسته‌شدن پیشین در تاریخ ۹ اکتبر (۱۹۲.۵۷ دلار) قرار گرفته است. بالاترین قیمت روز نیز ۱۹۵.۴۷ دلار ثبت شده که فاصله اندکی با اوج تاریخی ۱۹۵.۶۲ دلار دارد. سرمایه‌گذاری میلیاردی در نوکیا؛ گسترش همکاری میان فناوری و ارتباطات انویدیا امروز همچنین از سرمایه‌گذاری ۱ میلیارد دلاری در شرکت نوکیا (Nokia) خبر داد؛ اقدامی که بخشی از یک مشارکت راهبردی جدید میان دو غول فناوری محسوب می‌شود. بر اساس توافق انجام‌شده، هیئت‌مدیره نوکیا انتشار مستقیم ۱۶۶ میلیون سهم جدید به ارزش ۶.۰۱ دلار برای هر سهم را به انویدیا تصویب کرده است. هدف از این همکاری، توسعه زیرساخت‌های ارتباطی نسل آینده و پیوند فناوری‌های پیشرفته هوش مصنوعی انویدیا با شبکه‌های مخابراتی نوکیا عنوان شده است؛ تلاشی برای تقویت «اتصال قابل اعتماد» در دوران موسوم به چرخه ابرهوش مصنوعی (AI Supercycle). اهمیت استراتژیک کنفرانس GTC 2025 کنفرانس GTC همیشه محلی برای نمایش دیدگاه‌های آینده‌نگر انویدیا درباره هوش مصنوعی، پردازش گرافیکی و محاسبات ابری بوده است. انتظار می‌رود هوانگ در سخنرانی امسال خود، چشم‌انداز نسل بعدی تراشه‌های هوش مصنوعی و برنامه‌های توسعه دیتاسنترها را تشریح کند؛ موضوعی که می‌تواند مسیر سهام فناوری در سال ۲۰۲۵ را تعیین کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ریزش ۵۰ میلیارد دلاری در بازار

  بررسی عمیق تأثیر سیستماتیک ETFهای مبتنی بر استیکینگ و شرکت‌های خزانه‌داری در حال حاضر حدود ۶.۷ میلیون واحد اتریوم (ETH) در صندوق‌های ETF نگهداری می‌شود؛ رقمی که معادل ۵.۶ درصد از کل عرضه‌ی اتریوم است و از اول جولای تاکنون ۶۴ درصد رشد داشته است. در مجموع، ارزش دارایی‌های اتریومی این صندوق‌ها اکنون به حدود ۲۶ میلیارد دلار می‌رسد. در همین حین حدود ۵.۶ میلیون اتریوم دیگر معادل ۴.۷ درصد از عرضه‌ی کل نیز در اختیار شرکت‌های سهامی عام تازه‌واردی است که از اتریوم به عنوان دارایی ذخیره‌ای (Reserve Asset) در ترازنامه‌ی خود استفاده می‌کنند. این رشد چشمگیر یک واقعیت بزرگ‌تر را نشان می‌دهد. دنیای مالی سنتی در حال ادغام با دنیای مالی آنچین است. از پروژه‌ی کریپتوی دولت آمریکا (Project Crypto) گرفته تا طرح قانون ساختار بازار رمزارزها (Crypto Market Structure Bill)، چارچوب‌های قانونی و نهادی تازه‌ای برای دارایی‌های دیجیتال در حال شکل‌گیری است؛ چارچوب‌هایی که فصل بعدی بازارهای سرمایه را تعریف خواهند کرد. در این گزارش که با همکاری شرکت Blockdaemon تهیه شده، به بررسی نقطه‌ی تلاقی میان اقتصاد استیکینگ اتریوم و محصولات ETF قانون‌گذاری‌شده می‌پردازیم. ما در این تحلیل نشان می‌دهیم که چگونه ETFهای مجهز به قابلیت استیکینگ می‌توانند ساختار بازار را در حوزه‌های زیر دگرگون کنند: پاداش‌های اعتبارسنجی (Validator) و استیکینگ عملکرد و عملیات اعتبارسنج‌ها مدیریت نقدینگی معاملات مبتنی بر اختلاف قیمت (ETH Basis Trade) درک اتریوم به عنوان دارایی ذخیره‌ای (Store of Value) امنیت اقتصادی شبکه‌ی اتریوم توکن‌های استیکینگ نقدشونده (LSTs) حاکمیت پروتکل میزان تمرکززدایی در شبکه‌ی اتریوم مروری بر بازار استیکینگ اتریوم در حال حاضر بیش از ۳۶ میلیون واحد اتریوم (ETH) در قراردادهای استیکینگ قفل شده است؛ رقمی که معادل ۲۹.۸ درصد از عرضه‌ی در گردش اتریوم محسوب می‌شود. کل میزان اتریوم‌های استیک‌شده در یک سال گذشته ۴ درصد افزایش یافته و نسبت به دو سال پیش ۳۳ درصد رشد نشان می‌دهد. در حال حاضر ۱۰ نهاد برتر استیکینگ اتریوم مجموعاً بیش از ۲۲.۴ میلیون واحد ETH در اختیار دارند؛ یعنی حدود ۶۰ درصد از کل اتریوم‌های استیک‌شده. در این میان، Lido همچنان رهبر بازار است و ۲۳.۴ درصد از کل عرضه‌ی استیک‌شده‌ی اتریوم را در کنترل دارد. سهم نهادها از استیکینگ اتریوم در نمودار زیر، سهم بازار هر نهاد استیکینگ در گذر زمان قابل مشاهده است. روندهای شاخص بازار استیکینگ اتریوم ۱.بایننس بزرگ‌ترین صرافی متمرکز از نظر حجم معاملات، با افزایش ۱۰۸ درصدی اتریوم‌های استیک‌شده‌ی خود طی یک سال گذشته، به جایگاه دوم بازار رسید. بزرگ‌ترین صرافی‌های متمرکز اکنون ۲۱.۹ درصد از کل اتریوم‌های استیک‌شده را در اختیار دارند. ۲.خدمات‌دهندگان نهادی تخصصی استیکینگ، مانند Blockdaemon، طی یک سال گذشته بیش از ۱.۲۸ میلیون واحد ETH به استیکینگ خود اضافه کردند. رشد Blockdaemon معادل ۱۲۶ درصد بوده و پس از آن Figment با ۷۵ درصد و Kiln با ۴.۳ درصد قرار دارند. در مجموع، خدمات‌دهندگان نهادی ۷.۸ درصد از کل اتریوم‌های استیک‌شده را مدیریت می‌کنند. ۳. دو پلتفرم بزرگ استیکینگ نقدشونده، Lido و RocketPool، طی یک سال گذشته بیش از ۱.۴ میلیون ETH کاهش داشته‌اند که معادل ۳.۸ درصد از کل اتریوم‌های استیک‌شده است. همزمان EtherFi که خدمات استیکینگ نقدشونده و ری‌استیکینگ ارائه می‌دهد، ۴۰۹ هزار ETH به استیکینگ خود اضافه کرد. در حال حاظر ۳۱ درصد از بازار استیکینگ اتریوم تحت کنترل راهکارهای نقدشونده قرار دارد. ۴. کوین‌بیس طی سال گذشته ۳۹ درصد از اتریوم‌های استیک‌شده‌ی خود را از دست داده است. به گفته‌ی کوین‌بیس، عمدتاً به دلیل به‌روزرسانی روش‌های حسابداری داخلی آن‌ها بوده است. عملکرد نهادها در استیکینگ اتریوم هر نهاد نشان‌داده‌شده در نمودار بالا، زیرساخت اعتبارسنجی (Validator) را در مقیاس بزرگ اداره می‌کند. سهم هر نهاد از بازار استیکینگ اتریوم، مستقیماً با تعداد اعتبارسنج‌هایی که مدیریت می‌کند رابطه دارد. تا پیش از این هر اعتبارسنج در اتریوم با حداکثر موجودی مؤثر ۳۲ ETH محدود بود. برای مثال اگر یک نهاد ۱ میلیون ETH را کنترل کند، این میزان معادل ۳۱۲۵۰ اعتبارسنج خواهد بود. بنابراین نهادهای پیشرو در استیکینگ اتریوم مجبورند ده‌ها هزار اعتبارسنج را در سراسر ساختار توزیع‌شده اتریوم راه‌اندازی و مدیریت کنند. با این حال با اجرای EIP-7251 در ارتقای Pectra، این محدودیت به ۲۰۴۸ ETH افزایش یافته است و اجازه می‌دهد مبالغ بیشتری تحت یک کلید اعتبارسنج واحد مدیریت شود. راه‌اندازی اعتبارسنج‌ها در این مقیاس نیازمند خودکارسازی عملیات، افزونگی سیستم‌ها و اغلب استفاده از زیرساخت ابری یا سرورهای اختصاصی (Bare-metal) است. نهادها از ابزارهایی مانند نظارت دائم، بیمه در برابر کاهش پاداش (Slashing Insurance)  وسیستم‌های مدیریت کلید خصوصی استفاده می‌کنند تا امنیت دارایی‌های مشتریان حفظ شود.   نقش صادرکنندگان،امانت‌داران و اعتبارسنج‌ها در استیکینگ اتریوم صادرکنندگان (Issuers) چه کسانی هستند؟ پروتکل‌ها یا نهادهایی که مشتقات استیکینگ را صادر می‌کنند. مثل Lido stETH، RocketPool rETH یا Coinbase cbETH. وظایف: دریافت سپرده‌های ETH کاربران صدور توکن استیکینگ نقدشونده (Liquid Staking Token یا LST) که نمایانگر دارایی استیک‌شده و پاداش‌های حاصل از آن است مدیریت حسابداری و اقتصاد توکن‌ها (نرخ تبدیل، محاسبه پاداش و مکانیسم بازخرید) چرا اهمیت دارند؟ این نهادها و پروتکل‌ها  درگاه اصلی استیکینگ نقدشونده هستند و پلی بین استیکرها و اعتبارسنج‌ها ایجاد می‌کنند. امانت‌داران (Custodians) چه کسانی هستند؟ مؤسساتی که دارایی کاربران را امن نگه می‌دارند.مانند Coinbase Custody، Anchorage و BitGo. وظایف: نگهداری امن دارایی‌های استیک‌شده به نمایندگی از مشتریان (خرده‌فروشان، صندوق‌ها، مؤسسات، دفاتر خانوادگی) اجرای کنترل‌های قانونی، حاکمیتی و عملیاتی ارائه گزارش‌های مالیاتی، بیمه و یکپارچگی با سیستم‌های سازمانی چرا اهمیت دارند؟ امانت‌داران باعث می‌شوند استیکینگ برای مؤسسات قانونی که نمی‌توانند یا نمی‌خواهند کلید خصوصی خود را مدیریت کنند یا اعتبارسنج اجرا کنند قابل دسترسی باشد. آنها سیستم مالی سنتی را به پاداش‌های مبتنی بر بلاک‌چین متصل می‌کنند. اعتبارسنج‌ها (Validators) چه کسانی هستند؟ اپراتورهای حرفه‌ای زیرساخت مانند Blockdaemon، Figment و Kiln. همچنین می‌توانند استیکرهای مستقل باشند. وظایف: راه‌اندازی نود‌های اعتبارسنجی (Validator Nodes) که بلوک‌ها را در شبکه اتریوم پیشنهاد و تأیید می‌کنند. کسب پاداش بلوک، کارمزدها و MEV به نمایندگی از استیکرها. ارائه زیرساخت پیشرفته برای مؤسسات، بهینه‌سازی پاداش‌ها و تضمین رعایت قوانین بین‌المللی (مثل OFAC) چرا اهمیت دارند؟ اعتبارسنج‌ها «هسته‌ی اصلی عملیات» استیکینگ هستند. ماشین‌هایی که شبکه اتریوم را امن نگه می‌دارند و پاداش‌هایی تولید می‌کنند که صادرکنندگان و امانت‌داران آن را به کاربران خود توزیع می‌کنند.   پاداش‌های استیکینگ،بررسی تاثیر ETF های قانون‌گذاری‌شده ETFها در حال حاضر ETFهای اتریوم بیش از ۶.۷ میلیون واحد ETH در اختیار دارند که نسبت به اول جولای ۲۰۲۵، ۶۴ درصد رشد کرده و ۵.۶ درصد از کل عرضه اتریوم را تشکیل می‌دهد. از نظر ارزش دلاری، این صندوق‌ها اکنون نزدیک به ۲۶ میلیارد دلار دارایی تحت مدیریت دارند. با این حال بلک‌راک، فیدلیتی، بیت‌وایز، 21Shares و گری‌اسکیل همگی درخواست‌های خود را برای این کار ثبت کرده‌اند. در واقع کمیسیون بورس و اوراق بهادار آمریکا (SEC) برای پاسخ به بلک‌راک تا ۳۰ اکتبر و برای فیدلیتی تا ۱۳ نوامبرمهلت تعیین کرده است. بنابراین انتظار می‌رود که بیشتر اتریوم‌های موجود در ETFها طی سال آینده به محصولات جدید مجهز به استیکینگ منتقل شوند. فشردگی پاداش استیکینگ: قانون بازده نزولی اگرچه افزایش تقاضای ETH از سوی ETFها و شرکت‌های خزانه‌داری احتمالاً تأثیر مثبتی بر قیمت خواهد داشت، اما اثر آن بر پاداش استیکینگ قطعاً منفی است. پروتکل اتریوم به‌صورت صریح طراحی شده است تا بازده سالانه پاداش شبکه (Consensus Reward Rate) با افزایش میزان ETH استیک‌شده کاهش یابد. این کار باعث می‌شود شبکه برای حفظ امنیت، پاداش بیش از حد به اعتبارسنج‌ها پرداخت نکند. پاداش پایه استیکینگ از یک منحنی معکوس جذر (Inverse Square Root) نسبت به کل ETH استیک‌شده پیروی می‌کند. بنابراین فشردگی پاداش (Rewards Compression) یک حقیقت ریاضی است. در نمودار زیر می‌توان مشاهده کرد که نرخ بازده سالانه پاداش شبکه با رنگ صورتی، با افزایش ETH استیک‌شده (رنگ آبی) کاهش می‌یابد. اگر فرض کنیم که ۵ میلیون از ۶.۷ میلیون ETH فعلی در ETFها طی سال آینده به محصولات مجهز به استیکینگ منتقل شود، می‌توان تأثیر آن بازده سالانه پاداش شبکه را در نمودار زیر مشاهده کرد. اگر ۵ میلیون ETH دیگر به استیکینگ اضافه شود (معادل ۱۹.۲ میلیارد دلار)، انتظار می‌رود بازده پاداش شبکه حدود ۱۳ واحد پایه (Basis Points) کاهش یابد. با افزودن ۱۰ میلیون ETH (۳۸.۴ میلیارد دلار)، این کاهش به ۲۸ واحد پایه می‌رسد. پاداش‌های اجرایی  همین پدیده‌ی فشردگی پاداش در بازده پاداش‌های اجرایی اتریوم نیز دیده می‌شود. این پاداش‌ها بر اساس فعالیت کاربران روی شبکه (کارمزدهای اولویت بندی شده و MEV) و همچنین میزان ETH استیک‌شده محاسبه می‌شوند. در نمودار زیر می‌توان نوسانات پاداش‌ها بر اساس فعالیت شبکه و کاهش پاداش‌ها با افزایش ETH استیک‌شده را مشاهده کرد (با فرض ثابت بودن سایر عوامل). برای شفافیت بیشتر باید گفت که برخلاف پاداش‌های شبکه، هیچ وابستگی پروتکلی بین ETH استیک‌شده و پاداش‌های اجرایی وجود ندارد اما افزایش ETH استیک‌شده باعث می‌شود بازده پاداش اجرایی به صورت نسبی برای هر اعتبارسنج کاهش یابد، در حالی که سایر شرایط ثابت باقی می‌ماند. تا به امروزشبکه اتریوم به‌طور میانگین ۳۷۶ ETH در روز به اعتبارسنج‌ها از طریق کارمزدهای اولویت کاربران و MEV پرداخت کرده است، که این میزان معادل بازده سالانه ۰.۳۸ درصدی پاداش‌های اجرایی می‌شود. در نمودار زیر می‌توان تأثیر این روند بر پاداش‌های اجرایی را مشاهده کرد (با فرض ثابت بودن سایر متغیرهای اقتصادی شبکه). البته اگر تعداد کاربران شبکه اتریوم افزایش پیدا کند، می‌توان انتظار داشت که کارمزدهای تراکنش با اولویت بالا و درآمد حاصل از MEV نیز بیشتر شود. موضوعی که می‌تواند تا حدی کاهش پاداش‌های اجرایی ناشی از افزایش اتریوم‌های استیک‌شده را جبران کند. شرکت‌های خزانه‌داری اتریوم در کنار رشد صندوق‌های ETF اتریوم در سال ۲۰۲۵ یک روند جدید و قدرتمند پدیدار شده است. ظهور شرکت‌های خزانه‌داری اتریوم. در ادامه‌ی مسیر پیشگامانی که پیش‌تر در حوزه‌ی خزانه‌داری بیت‌کوین قدم گذاشته بودند، اکنون موجی از شرکت‌های سهامی عام در حال خرید و نگهداری اتریوم به عنوان دارایی ذخیره‌ای اصلی خود هستند. برخلاف بیت‌کوین که معمولاً صرفاً به عنوان یک دارایی ذخیره‌ی غیرفعال (Store of Value) در نظر گرفته می‌شود، ویژگی‌های منحصربه‌فرد اتریوم باعث شده تا به یک دارایی خزانه‌داری مولد تبدیل شود. شرکت‌ها به اتریوم نه‌فقط به‌خاطر پتانسیل رشد قیمتی آن، بلکه به‌دلیل توانایی تولید بازده از طریق استیکینگ علاقه‌مند شده‌اند. این امکان به آن‌ها اجازه می‌دهد تا از دارایی‌های ترازنامه‌ی خود جریان نقدی ایجاد کنند و همزمان نسبت ETH به هر سهم را برای سهام‌داران افزایش دهند. در حال حاضر شرکت‌های خزانه‌داری اتریوم ۴.۷ درصد از کل عرضه‌ی ETH را در اختیار دارند. بازیگران اصلی در حوزه‌ی شرکت‌های خزانه‌داری اتریوم ۱.BitMine Immersion Technologies با نماد BMNR: شرکت BitMine با ریاست تام لی (Tom Lee) ،  در گذشته یکی از استخراج‌کنندگان بیت‌کوین بود و مفهوم فناوری خنک‌سازی در مایع (Immersion Cooling) را برای مزارع ماینینگ مطرح کرد. این شرکت تاکنون ۳.۲۴ میلیون ETH (معادل ۲.۶۷ درصد از عرضه در گردش) خریداری کرده و برنامه دارد سهم خود را به ۵ درصد از عرضه در گردش برساند، یعنی بیش از ۶ میلیون ETH. ۲.SharpLink Gaming با نماد SBET: یکی از نخستین شرکت‌های فهرست‌شده در بورس نزدک (Nasdaq) که اتریوم را به عنوان دارایی ذخیره‌ای اصلی خود پذیرفته است. این شرکت تاکنون بیش از ۸۵۹ هزار ETH انباشت کرده است. ۳.The Ether Machineبا نماد ETHM: یکی از تازه‌واردان به بازار خزانه‌داری اتریوم است و در همین مدت کوتاه موفق شده ۴۹۶ هزار اتریوم به دارایی‌های خود اضافه کند. ۴.Bit Digital با نمادBTBT: یک شرکت فعال در حوزه‌ی دیتاسنتر (Data Center) است که به‌تازگی اتریوم را به فهرست دارایی‌های ذخیره‌ای خود افزوده. این شرکت در حال حاضر ۱۵۰۲۰۰ اتریوم در اختیار دارد و از این نظر، چهارمین شرکت بزرگ خزانه‌داری اتریوم محسوب می‌شود. اولین اثرات ETFهای استیکینگ قانون‌گذاری‌شده بر شبکه اتریوم جریانی از سرمایه که از طریق محصولات ETF دارای قابلیت استیکینگ وارد شبکه اتریوم می‌شود، به همان شکلی که کاربران خرد امروزی با پروتکل تعامل دارند عمل نخواهد کرد. علاوه بر این صادرکنندگان ETF در چارچوبی بسیار سخت‌گیرانه از نظر مقررات و عملیات فعالیت می‌کنند؛ چارچوبی که آن‌ها را ملزم به رویکردی واسطه‌محور در اجرای فرآیند استیکینگ می‌سازد. امانت‌داری و عملیات اعتبارسنجی  شرکت‌هایی مانند بلک‌راک (BlackRock) و فیدلیتی (Fidelity)، خودشان اعتبارسنج (Validator Node) اجرا نخواهند کرد. اتریوم‌هایی که از طریق ETF خریداری می‌شوند، توسط یک نهاد امانت‌دار واجد صلاحیت (Qualified Custodian) مانند Coinbase Custody، BitGo یا Anchorage Digital نگهداری خواهند شد. این نهاد امانت‌دار سپس دارایی‌ها را به اپراتورهای اعتبارسنج سازمانی (Institutional Validator Operators) مانند Blockdaemon واگذار می‌کند تا آن‌ها زیرساخت فنی و فرآیندهای اعتبارسنجی را مدیریت کنند. پاداش‌ها ETFهای قانون‌گذاری‌شده طوری طراحی شده‌اند که قیمت آن‌ها عملکرد دارایی پایه (در اینجا ETH) را دنبال کند. در نتیجه پاداش‌های استیکینگ تولیدشده از دارایی‌های ETF به جای پرداخت نقدی به سهام‌داران، دوباره در داخل صندوق سرمایه‌گذاری می‌شود. این فرآیند که با عنوان افزایش ارزش خالص دارایی یا NAV Accretion شناخته می‌شود، باعث رشد تدریجی ارزش خالص دارایی‌های صندوق (NAV) می‌شود و انتظار می‌رود این افزایش در طول زمان، در قیمت سهام صندوق نشان داده شود. مدیریت نقدینگی و کاهش بازده پاداش یکی از وظایف اصلی هر ETF این است که بتواند نقدشوندگی روزانه لازم برای پاسخ به درخواست‌های بازخرید سرمایه‌گذاران را فراهم کند. اما در شبکه اتریوم، فرآیند خروج از استیکینگ فوری نیست و مستلزم ورود به صف خروج است. فرآیندی که ممکن است چند روز تا چند هفته طول بکشد. به همین دلیل صادرکنندگان ETF نمی‌توانند تمام دارایی‌های خود را استیک کنند. آن‌ها باید بخشی از سرمایه را به‌صورت نقد و غیر استیک‌شده نگه دارند تا در صورت نیاز، پاسخ‌گوی درخواست‌های بازخرید باشند. در نتیجه  تا زمانی که بهبودهای فنی یا نوآوری‌های جدیدی در پروتکل ایجاد نشود، این وضعیت منجر به نوعی کاهش بازده پاداش (Rewards Drag) خواهد شد، به این معنا که بازده کل صندوق‌های ETF کمتر از بازده استیکینگ مستقیم خواهد بود. دومین تاثیرات  ETFهای استیکینگ بر شبکه اتریوم زمان انتظار پیش‌بینی‌شده در صف اعتبارسنج‌ها به‌منظور جلوگیری از نوسانات شدید، اتریوم به‌طور هدفمند روند ورود و خروج اعتبارسنج‌ها را در شبکه کند کرده است. این سازوکار محدودسازی، حد چرخش (Churn Limit) نام دارد. هدف اصلی آن جلوگیری از تغییرات سریع و گسترده در مجموعه‌ی اعتبارسنج‌هاست. تغییری که می‌تواند فرآیند نهایی‌سازی شبکه را به خطر بیندازد. در حال حاضر صف ورود و خروج می‌تواند حدود ۸ اعتبارسنج در هر epoch را پردازش کند. از آن‌جا که در هر روز ۲۲۵ epoch وجود دارد، در مجموع حدود ۱۸۰۰ اعتبارسنج جدید در روز می‌توانند به شبکه‌ی اتریوم افزوده شوند. بنابراین پروتکل اتریوم به‌طور ذاتی برای حجم تقاضایی که از سوی محصولات استیکینگ قانون‌گذاری‌شده ممکن است وارد شود، طراحی نشده است. در نمودار زیر می‌توان اثرات این تقاضا را بر زمان انتظار در صف ورود و خروج اعتبارسنج‌ها در سناریوهای مختلف مشاهده کرد. در شرایطی که زمان انتظار برای ورود به صف اعتبارسنج‌ها ممکن است چندین ماه طول بکشد، ابزارهایی که امکان دریافت پاداش را به‌صورت فوری فراهم می‌کنند، ذاتاً ارزش بیشتری پیدا می‌کنند، مانند توکن‌های استیکینگ نقدشونده (برای نمونه، stETH در پلتفرم لیدو). در چنین وضعیتی احتمال دارد توکن‌های استیکینگ نقدشونده (مثل stETH یا cbETH) با قیمتی بالاتر از ETFهای استیکینگ تحت نظارت معامله شوند؛ زیرا هر توکن از این نوع، درواقع نماینده‌ی مالکیت بر دارایی‌ای است که از قبل در حال تولید پاداش است. به این ترتیب خریدار می‌تواند عملاً صف ورود یا خروج از اعتبارسنجی را دور بزند. با این حال در دوره‌های نوسان شدید بازار و به‌ویژه در زمان‌هایی که بازار دیفای (DeFi) دچار فشار نقدینگی می‌شود، احتمال از دست رفتن نسبت برابری قیمت (depeg) برای این توکن‌ها وجود دارد. به همین دلیل پیش‌بینی می‌شود که این دارایی‌ها گزینه‌ی مناسبی برای مدیریت میلیاردها دلار ETH استیک‌شده در قالب ETFها نباشند. اتریوم به‌عنوان دارایی ذخیره‌ ETFهای مجهز به قابلیت استیکینگ می‌توانند جایگاه اتریوم را به‌عنوان یک دارایی ذخیره‌ با ثبات و مولد تقویت کنند؛ چون این EFTها، پاداش‌های استیکینگ را به‌صورت نهادی و شفاف به یک منبع قابل پیش‌بینی از درآمد آنچین تبدیل می‌کنند. با ساده‌تر و شفاف‌تر شدن فرآیند استیکینگ از طریق ETFها، سرمایه‌گذاران ممکن است اتریوم را نه صرفاً به چشم یک دارایی سفته‌بازانه، بلکه به‌عنوان دارایی‌ای مولد بازده ببینند. این دیدگاه در تضاد با بیت‌کوین است که معمولاً به‌عنوان طلای دیجیتال بدون بازده شناخته می‌شود. در طول زمان این باعث می‌شود مقایسه و رقابت بین دو دارایی واضح‌تر شود. بیت‌کوین به‌عنوان یک دارایی کمیاب و صرفاً ذخیره‌ی ارزش، و اتریوم به‌عنوان دارایی‌ای که هم کمیاب است و هم قادر به ایجاد درآمد. معامله‌ی مبنا یا کری ترید اتریوم در بازار امروز معامله‌گران حرفه‌ای و صندوق‌های پوشش ریسک معمولاً از معامله‌ی مبنا (Basis Trade) استفاده می‌کنند؛ به این صورت که اتریوم اسپات می‌خرند و هم‌زمان اتریوم آتی (Futures) را می‌فروشند تا اختلاف قیمت بین دو بازار را به‌عنوان سود کسب کنند. این اختلاف (Premium) درواقع بازتابی از تقاضا برای اهرم معاملاتی در بازارهایی مانند CME است و تقریباً تمام بازدهی این استراتژی از همین شکاف قیمتی تأمین می‌شود، چون بخش نقدی معامله در حالت عادی غیرفعال است. اما با ورود ETFهای استیکینگ‌شده‌ی تحت نظارت، معادله تغییر می‌کند. در این ساختار جدید، چون ETFها پاداش‌های استیکینگ را مجدداً سرمایه‌گذاری می‌کنند، بخش اسپات معاملات  نه‌تنها از اختلاف قیمت آتی در برابراسپات سود می‌برد، بلکه از پاداش‌های استیکینگ هم درآمد کسب می‌کند. در نتیجه بازده این نوع معاملات افزایش می‌یابد و جذابیت «معامله‌ی مبنا» بیشتر می‌شود. اتفاقی که احتمالاً باعث رشد تقاضا برای خرید ETF اسپات اتریوم خواهد شد. با افزایش مشارکت در این معاملات، اختلاف قیمتی بین بازار آتی و اسپات، به‌تدریج کاهش پیدا می‌کند و به سطح بازده استیکینگ نزدیک می‌شود. به‌بیان دیگرETFهای استیکینگ اتریوم ممکن است به‌مرور نرخ بازده بدون ریسک جدیدی برای بازار اتریوم تعریف کنند و ساختار قیمت‌گذاری در بازارهای آتی را به‌طور بنیادین تغییر دهند. سومین تاثیر ETF های استیکینگ قانون‌گذاری‌شده تأثیر بر امنیت اقتصادی ETFهای مجهز به استیکینگ می‌توانند امنیت اقتصادی شبکه اتریوم را تقویت کنند زیرا حجم بالایی از سرمایه‌های نهادی را به استیکینگ هدایت می‌کنند. باتوجه به اینکه امنیت شبکه اتریوم وابسته به میزان ETH استیک‌شده است، افزایش حجم استیک از طریق ETFهای قانونی باعث می‌شود هزینه حمله به شبکه بالا برود و شبکه مقاوم‌تر شود. با این حال، تمرکز استیکینگ از طریق ETFها معایبی هم دارد. هرچند افزایش ETH استیک‌شده امنیت خام شبکه را بالا می‌برد، اما اگر این دارایی‌ها توسط تعداد کمی صندوق بزرگ و امانت‌دار کنترل شوند، ریسک متمرکزشدگی (Centralization Risk) ایجاد می‌شود. این ریسک‌ها در حال حاضر پایین هستند (نیازمند کنترل ۳۳٪ از ETH استیک‌شده)، اما باید تحت نظر باقی بمانند. تأثیر بر حاکمیت شبکه ETFهای استیکینگ می‌توانند قدرت تصمیم‌گیری در شبکه اتریوم را متمرکز کنند، زیرا بخش قابل توجهی از اعتبارسنج‌ها از طریق تعداد کمی صندوق بزرگ و امانت‌دار کنترل می‌شوند. به این دلیل که  ارائه‌دهندگان ETF خودشان اعتبارسنج اجرا نمی‌کنند و به شرکای استیکینگ متکی هستند، نهادهایی که انتخاب می‌شوند می‌توانند بخش عمده‌ای از کل دارایی استیک‌شده را در اختیار داشته باشند. این تمرکز ممکن است نفوذ تعداد کمی از امانت‌داران را در تصمیم‌گیری پروتکلی، به‌روزرسانی شبکه و حتی فورک‌های جنجالی افزایش دهد. در عین حال از آنجا که این ETFها قانون‌گذاری‌شده هستند، اسپانسرهای ETF و امانت‌داران تحت نظارت رعایت قوانین خواهند بود تا از رفتارهایی که به‌عنوان دستکاری در حاکمیت تعبیر شود، اجتناب کنند. در نهایت این موضوع می‌تواند یک موازنه ایجاد کند.  از یک سو حاکمیت اتریوم در چشم نهادهای سنتی مشروعیت بیشتری پیدا می‌کند، اما از سوی دیگر، فشار برای کنترل اعتبارسنج‌ها و مشارکت در عملکرد ایمن شبکه افزایش می‌یابد. دینامیک بازار ETFهای استیکینگ قانون‌گذاری‌شده، ناگزیر بازار استیکینگ را بازسازی می‌کنند. یک بخش جدید از استیک کنندگان نهادی شکل خواهد گرفت که بر امنیت، انطباق با قوانین و اطمینان‌پذیری تمرکز دارند، نه صرفاً دنبال کردن سودهای کوچک حاشیه‌ای. این وضعیت باعث می‌شود اپراتورهای اعتبارسنجی که می‌توانند زیرساخت SOC 2-certified، گزارش‌دهی جامع و عملکرد عملیاتی کامل ارائه دهند، ارزشمندتر شوند. این‌ها الزامات پایه‌ای برای جذب سرمایه نهادی هستند. فشردگی پاداش‌ها کاهش بازده پایه استیکینگ می‌تواند پیامدهای قابل توجهی برای اکوسیستم دیفای اتریوم داشته باشد. با کاهش نرخ بدون ریسک  برای نگهداری ETH، سرمایه احتمالاً به دنبال بازده بالاترو با ریسک بیشتر می‌رود و نوآوری‌های جدید را تحریک می‌کند. توکن‌های استیکینگ نقدشونده (LSTs) می‌توانند نقش اصلی خود به‌عنوان ابزار پایه دیفای را تثبیت کنند و به عنوان ابزار کلیدی برای استفاده مولدتر از سرمایه استیک‌شده عمل کنند. این موضوع می‌تواند رشد پروتکل‌های مبتنی بر LST و ETH دوباره استیک‌شده را ادامه دهد، از جمله: بازارهای وام‌دهی استخرهای نقدینگی محصولات ساختاریافته این روند که می‌توان آن را «مالی‌سازی سرمایه استیک‌شده» نامید، هرچند نوآورانه است، اما می‌تواند ریسک‌های جدیدی ایجاد کند که نیازمند پیاده‌سازی و مدیریت دقیق هستند. نتیجه‌گیری آینده اتریوم دیگر شبیه گذشته‌اش نخواهد بود. با پیشرفت پروژه‌ی «Project Crypto» از سوی SEC و تصویب قانون ساختار بازار کریپتو در کنگره، دوران تصور اتریوم به‌عنوان دارایی بی قانون  در دنیای مالی در حال پایان است. در همین حال استیکینگ اتریوم دیگر یک فعالیت حاشیه‌ای و محدود به پلتفرم‌های بومی کریپتو نیست، بلکه در حال تبدیل شدن به بازاری قانونی و نهادی است. با تسریع این گذار، ETFهای استیکینگ قانون‌گذاری‌شده و تقاضای شرکت‌های خزانه‌داری اتریوم نه تنها نمودار پاداش‌ها را تغییر خواهند داد، بلکه تعامل بین سیستم مالی سنتی و اکوسیستم کریپتو با خود اتریوم را بازتعریف می‌کنند. چالش نهادهای مالی در استفاده از این فرصت‌ها در چارچوبی از انطباق قانونی و عملکرد عملیاتی بی‌نقص است. برای اتریوم، چالش این است که این تقاضای جدید را جذب کند بدون اینکه ماهیت غیرمتمرکزآن و مقاومت شبکه که ستون‌های ارزش اتریوم هستند، به خطر بیفتد.  

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

رمزارزها ممکن است پس از کاهش موقت مجدداً بهبود یابند

جوئل کروگر از گروه LMAX می‌گوید بیت‌کوین و اتریوم پس از یک دوره تثبیت سالم از سطوح رکورد قیمتی، ممکن است تا پایان سال میلادی دوباره رشد کنند. این رشد می‌تواند توسط عواملی مانند افزایش پذیرش، مشارکت مؤسسات مالی، وضوح و شفافیت قوانین و مقررات، و احتمال کاهش نرخ بهره توسط فدرال رزرو حمایت شود.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

فرانسه صرافی‌های رمزارز را بررسی می‌کند

فرانسه دامنه بررسی‌های ضد پول‌شویی خود را در حوزه صرافی‌های رمزارز گسترش داده است. نهادهای نظارتی در تلاش‌اند تا مشخص کنند کدام‌یک از بیش از ۱۰۰ شرکت ثبت‌شده در حوزه خدمات رمزارزی در این کشور، واجد شرایط دریافت مجوز سراسری اتحادیه اروپا در ماه‌های آینده خواهند بود. نهاد ناظر احتیاطی و حل‌وفصل مالی فرانسه، موسوم به ACPR، از اواخر سال گذشته کنترل‌هایی را بر ده‌ها صرافی رمزارز آغاز کرده است. به گفته منابع آگاه، این فرآیند محرمانه بوده و افراد مطلع نخواستند نامشان فاش شود.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

پل تودور جونز: پیش‌بینی می‌کند که نرخ بهره فدرال ظرف یک سال آینده به ۲.۵ یا ۲.۷۵ درصد برسد.

جونز پیش‌بینی می‌کند که پس از اواخر اکتبر، بازار ممکن است روند صعودی پیدا کند و عوامل محرک آن شامل گزارش‌های درآمدزایی شرکت‌های بزرگ در بخش تکنولوژی، تحولات آمریکا–چین و نشست فدرال رزرو هستند. او در حال حاضر محتاط است اما ممکن است اگر شاخص نزدک تا نوامبر تقویت شود، وارد موقعیت خرید شود. جونز طلا و نقره را نسبت به رمزارزها ترجیح می‌دهد و هشدار می‌دهد که حدود ۱۸ ماه آینده تورم مجدداً افزایش خواهد یافت، زیرا فشارهای مالی موجب سیاست پولی تسهیلی فدرال رزرو خواهند شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظر‌سنجی بانک آمریکا: تعداد سرمایه‌گذارانی که هیچ دارایی رمزارزی ندارند، در حال افزایش است

نظر‌سنجی اکتبر بانک آمریکا نشان می‌دهد ۷۶٪ سرمایه‌گذاران هیچ سرمایه‌گذاری در رمزارزها ندارند، در حالی که این رقم در سپتامبر ۶۷٪ بود. حتی بین سرمایه‌گذارانی که مقداری رمزارز دارند، بیشتر آنها تنها سهم کمی از سبد خود را به رمزارزها اختصاص داده‌اند: ۳٪ از سرمایه‌گذاران فقط ۲٪ از سبدشان را در رمزارزها دارند ۱٪ از سرمایه‌گذاران ۴٪ از سبدشان را در رمزارزها دارند ۳٪ از سرمایه‌گذاران ۸٪ یا بیشتر از سبدشان را به رمزارزها اختصاص داده‌اند

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بیت‌ماین ۱۰۴ میلیون دلار اتریوم به خزانه‌ی خود افزود

افزایش موجودی اتریوم شرکت BitMine؛ انتقال ۱۰۳ میلیون دلاری از کیف‌پول BitGo شرکت BitMine Immersion Technologies (با نماد BMNR) روز پنج‌شنبه حدود ۲۳۸۲۳ واحد اتریوم، به ارزش تقریبی ۱۰۳.۷ میلیون دلار، به خزانه‌ی سازمانی اتریوم خود افزود. به گزارش Lookonchain و بر اساس داده‌های پلتفرم Arkham، این مقدار اتریوم از یک کیف‌پول متعلق به BitGo به حساب بیت‌ماین منتقل شده است. اگرچه این کیف‌پول در داده‌های Arkham هنوز شناسایی نشده اما پلتفرم Lookonchain آن را متعلق به شرکت BitMine اعلام کرده است. شرکت   BitMine  در حال حاضر به‌طور رسمی،  ۲.۸۳ میلیون واحد اتریوم در اختیار دارد که ارزش تقریبی آن حدود ۱۲.۴ میلیارد دلار است. این شرکت خزانه‌داری که تحت هدایت تام لی (Tom Lee) فعالیت می‌کند، بزرگ‌ترین خزانه‌ی اتریوم و دومین خزانه‌ی بزرگ کریپتو پس از Strategy مایکل سیلور به شمار می‌رود. بیت‌ماین پیش‌تر در چندین نوبت اعلام کرده هدفش تملک ۵٪ از کل عرضه اتریوم است و متعهد به حمایت از نقش روزافزون اتریوم در خدمات مالی و بازارهای سرمایه می‌باشد. سهام BMNR روز پنج‌شنبه با کاهش ۱.۵٪ معامله شد و بازار را با قیمت ۵۹.۱۰ دلار بست. همچنین اتریوم طی ۲۴ ساعت گذشته حدود ۱.۴٪ افت داشته و با قیمت ۴۳۸۴ دلار معامله می‌شود.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تاخیر در برداشت ۱۱ میلیارد دلاری اتریوم؛ هشدار درباره آسیب‌پذیری‌های سیستمی

شبکه استیکینگ اتریوم زیر فشار فزاینده؛ صف برداشت‌ها به رکورد تازه‌ای رسید شبکه استیکینگ (سپرده‌گذاری) اتریوم با افزایش بی‌سابقه‌ی درخواست برداشت‌ها روبه‌رو شده و این موضوع تعادل میان نقدشوندگی و امنیت شبکه را به چالش کشیده است. طبق داده‌های تازه، نزدیک ۲.۴۴ میلیون واحد ETH به ارزش بیش از ۱۰.۵ میلیارد دلار تا تاریخ ۸ اکتبر در صف برداشت قرار دارند که  سومین رقم بالای ماه گذشته است. این رقم پس از سقف ۲.۶ میلیون اتریوم در ۱۱ سپتامبر و ۲.۴۸ میلیون اتریوم  در ۵ اکتبر قرار می‌گیرد. بر اساس داده‌های پلتفرم Dune Analytics که توسط تحلیل‌گر آنچین توسط هیلدابی گردآوری شده، بیشتر این برداشت‌ها مربوط به پلتفرم‌های بزرگ استیکینگ نقدشونده (Liquid Staking) مثل Lido، EtherFi، Coinbase و Kiln است. این سرویس‌ها به کاربران اجازه می‌دهند اتریوم خود را استیک کنند و هم‌زمان با توکن‌های مشتقه‌ای مانند stETH، نقدشوندگی دارایی‌شان را حفظ کنند. در حال حاضر میانگین زمان انتظار برای برداشت در شبکه‌ی استیکینگ اتریوم به ۴۲ روز و ۹ ساعت رسیده است؛ وضعیتی که از ماه جولای  همچنان ادامه دارد و نشانه‌ی نوعی عدم‌تعادل میان نقدشوندگی و امنیت شبکه است. ویتالیک بوترین یکی از بنیان‌گذاران اتریوم، از این طراحی دفاع کرده و گفته این تأخیرها عامدانه و برای حفظ ثبات شبکه در نظر گرفته شده‌اند. او استیکینگ را نوعی خدمت منظم و پایبندانه به شبکه توصیف کرده و گفته است تأخیر در خروج اعتبارسنج‌ها به حفظ ثبات شبکه کمک می‌کند؛ چون جلوی سفته‌بازی‌های کوتاه‌مدت را می‌گیرد و باعث می‌شود اعتبارسنج‌ها تعهد بیشتری به امنیت بلندمدت زنجیره داشته باشند. اما طولانی شدن صف برداشت، بحث‌هایی را در جامعه‌ی اتریوم برانگیخته است. برخی تحلیل‌گران هشدار می‌دهند این وضعیت می‌تواند به نقطه‌ضعف ساختاری در اکوسیستم اتریوم تبدیل شود. تأثیر این وضعیت بر اتریوم و اکوسیستم آن چیست؟ تحلیل‌گر ناشناس «Robdog» وضعیت فعلی را یک بمب زمانی توصیف کرده و گفته است افزایش زمان خروج، ریسک زمانی (duration risk) را برای شرکت‌کنندگان در بازار استیکینگ نقدشونده بالا می‌برد. به گفته‌ی او: "مشکل اینجاست که این تأخیرها می‌توانند باعث یک چرخه‌ی بازگشت منفی شوند که اثرات سیستمی بزرگی بر دیفای، بازار وام‌دهی و استفاده از توکن‌های LST به‌عنوان وثیقه دارد." شکاف قیمتی بین ETH و توکن‌های استیکینگ Robdog توضیح داده است که طول صف خروج مستقیماً بر نقدشوندگی و ثبات قیمت توکن‌هایی مانند stETH تأثیر می‌گذارد. این توکن‌ها معمولاً کمی پایین‌تر از قیمت اتریوم معامله می‌شوند تا ریسک تأخیر در بازخرید و خطرات پروتکلی را منعکس کنند. اما هرچه صف خروج طولانی‌تر شود، این فاصله قیمتی (discount) نیز بیشتر می‌شود. به‌عنوان مثال، وقتی stETH با نسبت ۰.۹۹ به ۱ معامله می‌شود، معامله‌گران می‌توانند با خرید آن و انتظار ۴۵ روزه برای بازخرید، حدود ۸٪ سود سالانه کسب کنند. اما اگر مدت انتظار دو برابر شود و به ۹۰ روز برسد، سود مؤثر به حدود ۴٪ کاهش می‌یابد و در نتیجه انگیزه‌ی خرید کمتر و شکاف قیمتی بیشتر می‌شود. خطر سرایت به بازار دیفای از آنجا که توکن‌هایی مانند stETH در پروتکل‌های وام‌دهی دیفای مثل Aave به‌عنوان وثیقه استفاده می‌شوند، هر انحراف قابل‌توجه از قیمت اتریوم می‌تواند به کل اکوسیستم سرایت کند. به‌عنوان نمونه، stETH پلتفرم Lido به‌تنهایی حدود ۱۳ میلیارد دلار ارزش قفل‌شده (TVL) دارد که بخش زیادی از آن در پوزیشن‌های اهرمی تکرارشونده  قرار گرفته است. Robdog هشدار داده که شوک نقدینگی ناگهانی مثلاً در اثر رویدادهایی مشابه سقوط Terra/Luna یا ورشکستگی FTX می‌تواند باعث خروج سریع سرمایه، افزایش نرخ بهره و بی‌ثباتی در بازارهای دیفای شود. او می‌گوید: "اگر شرایط بازار ناگهان تغییر کند و بسیاری از دارندگان ETH بخواهند از معاملات خود خارج شوند، تنها بخش محدودی از ETH واقعاً قابل برداشت است، چون بیشتر آن در وام‌ها قفل شده‌اند. این وضعیت می‌تواند باعث هجوم گسترده برای برداشت دارایی‌ها شود؛ چیزی شبیه به ورشکستگی بانکی در دنیای مالی سنتی." نیاز به بازنگری در مدیریت ریسک این تحلیل‌گر تأکید می‌کند که صندوق‌ها و پلتفرم‌های وام‌دهی باید چارچوب‌های مدیریت ریسک قوی‌تری برای پوشش ریسک ناشی از طولانی شدن دوره‌ی خروج ایجاد کنند. او می‌گوید: "وقتی زمان خروج یک دارایی از یک روز به ۴۵ روز برسد، آن دارایی دیگر همان دارایی قبلی نیست." Robdog پیشنهاد داده توسعه‌دهندگان هنگام قیمت‌گذاری وثیقه‌ها، نرخ تنزیل (discount rate) را بر اساس طول دوره‌ی خروج در نظر بگیرند. او در پایان نوشته است: "از آنجا که توکن‌های LSTها بخش جدایی‌ناپذیر زیرساخت دیفای هستند، باید به فکر افزایش ظرفیت خروج باشیم. حتی اگر توان خروج دو برابر شود، باز هم مقدار کافی از اتریوم برای حفظ امنیت شبکه وجود خواهد داشت."  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت TSMC فروش سپتامبر را ۳۱٪ افزایش داد

گزارش فروش ماه سپتامبر شرکت TSMC رشد فروش ماه سپتامبر نسبت به سال گذشته: ۳۱.۴٪ میزان فروش در ماه سپتامبر: حدود ۱۰.۲ میلیارد دلار آمریکا (معادل ۳۳۰.۹۸ میلیارد دلار تایوان) رشد فروش سالانه تا پایان سپتامبر نسبت به سال گذشته: ۳۶.۴٪ مجموع فروش سالانه تا پایان سپتامبر: حدود ۸۵ میلیارد دلار آمریکا (معادل ۲.۷۶ تریلیون دلار تایوان)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمریکا صادرات تراشه به امارات را تأیید کرد

دولت ایالات متحده با صادرات چند میلیارد دلاری تراشه‌های هوش مصنوعی شرکت انویدیا به امارات متحده عربی موافقت کرده است. این توافق در چارچوب یک قرارداد دوجانبه در حوزه هوش مصنوعی میان واشنگتن و ابوظبی انجام شده و نخستین توافق فناوری از زمان آغاز دوره ریاست‌جمهوری ترامپ محسوب می‌شود. بر اساس گزارش بلومبرگ، این تصمیم پس از تعهد امارات برای سرمایه‌گذاری متقابل با حجم مشابه در ایالات متحده اتخاذ شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مدیرعامل انویدیا: OpenAI بودجه قرارداد با انویدیا را ندارد

در مصاحبه‌ای با CNBC، مدیرعامل شرکت انویدیا اعلام کرد که OpenAI هنوز منابع مالی لازم برای اجرای قرارداد با این شرکت را در اختیار ندارد. به گفته او، OpenAI قصد دارد این بودجه را از طریق درآمدزایی، جذب سرمایه از طریق فروش سهام یا دریافت وام تأمین کند. این اظهارات در پاسخ به پرسشی درباره نحوه تأمین مالی همکاری میان OpenAI و انویدیا مطرح شده است. مدیرعامل انویدیا: از توافق میان OpenAI و AMD پیش از اعلام رسمی آن بی‌اطلاع بوده است. این توافق به OpenAI کمک خواهد کرد تا زیرساخت‌های لازم برای تبدیل شدن به یک ابرمیزبان مستقل را فراهم کند؛ اقدامی که می‌تواند رقابت در حوزه پردازش‌های هوش مصنوعی را دگرگون کند. سیاست مهاجرتی دونالد ترامپ در مورد ویزاهای H-1B این امکان را برای انویدیا فراهم کرده است که همچنان بتواند بهترین استعدادهای جهان را جذب کرده و آنها را به ایالات متحده بیاورد هوانگ، خواستار سرمایه‌گذاری در تولید برق برای مراکز داده شد. ایالات متحده در مجموعِ صنعت هوش مصنوعی «آن‌قدرها هم جلوتر» از چین نیست. تقاضا برای بلک‌وِل واقعاً، واقعاً بالاست. هوانگ، تأیید کرد که در شرکت XAI متعلق به ایلان ماسک سرمایه‌گذاری کرده است. بلک‌وِل (Blackwell) اسم نسل جدید تراشه‌های هوش مصنوعی شرکت NVIDIA است. این تراشه‌ها در سال ۲۰۲۴ معرفی شدند و ادامه‌دهنده‌ی نسل قبلی یعنی Hopper هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انویدیا در پروژه هوش مصنوعی ایلان ماسک سرمایه‌گذاری می‌کند

شرکت هوش مصنوعی xAI متعلق به ایلان ماسک در حال نزدیک شدن به جذب سرمایه‌ای عظیم به ارزش ۲۰ میلیارد دلار است که بخشی از آن به تراشه‌های انویدیا مرتبط است. انویدیا نیز در میان سرمایه‌گذاران سهامی این دور تأمین مالی قرار دارد و این سرمایه‌گذاری بخشی از توافق بزرگ‌تری در زمینه تأمین تراشه‌های پیشرفته برای پروژه‌های هوش مصنوعی xAI محسوب می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انویدیا به حمایت از ویزای کاری H-1B ادامه می‌دهد

بر اساس گزارش بیزنس اینسایدر، شرکت انویدیا اعلام کرد که همچنان به اسپانسر کردن ویزای کاری H-1B برای کارکنان خارجی ادامه خواهد داد و تمام هزینه‌های مربوط به آن را پوشش می‌دهد. این هزینه‌ها به‌طور میانگین حدود ۱۰۰ هزار دلار برای هر کارمند در سال برآورد می‌شود. در بیانیه شرکت آمده است که نیروهای بین‌المللی نقش مهمی در موفقیت انویدیا داشته‌اند و حفظ تداوم حضور آن‌ها برای آینده شرکت حیاتی است. این تصمیم در شرایطی اتخاذ شده که تقاضا برای استعدادهای جهانی در حوزه هوش مصنوعی، پردازش ابری و طراحی تراشه بیش از هر زمان دیگری افزایش یافته است. سهام انویدیا امروز ۰.۵۱ دلار معادل ۰.۲۷ درصد رشد کرد و در سطح ۱۸۶.۰۵ دلار قرار گرفت. این سهم در تاریخ ۲ اکتبر رکورد تاریخی ۱۸۸.۸۹ دلار را ثبت کرده بود و در معاملات امروز تا سطح ۱۹۱.۰۵ دلار نیز صعود کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گری‌اسکیل قابلیت استیکینگ را به ETFهای اتریوم خود اضافه کرد 

اقدام نوآورانه‌ی شرکت Grayscale می‌تواند به کاهش کارمزدها و افزایش رقابت در بازار ETFهای اتریوم منجر شود. شرکت Grayscale Investments به‌عنوان اولین مدیر دارایی آمریکایی، قابلیت استیکینگ (staking) را به صندوق‌های قابل‌معامله رمزارزی (ETF) خود اضافه کرده است . اقدامی که می‌تواند نحوه‌ی کسب سود از دارایی‌های دیجیتال را برای سرمایه‌گذاران سنتی متحول کند. در بیانیه‌ای که در ۶ اکتبر منتشر شد، گری‌اسکیل اعلام کرد که از این پس قابلیت استیکینگ برای دو صندوق جدیدش، یعنی Grayscale Ethereum Mini Trust ETF (ETH) و Grayscale Ethereum Trust ETF (ETHE) فعال شده است. این تصمیم به سرمایه‌گذاران امکان می‌دهد پاداش‌های استیکینگ را مستقیماً از طریق همین ETFها دریافت کنند وآن را دوباره سرمایه‌گذاری کنند، یا به‌صورت نقدی برداشت نمایند. گری‌اسکیل اعلام کرد این مدل دوگزینه‌ای برای جذب دو نوع سرمایه‌گذار طراحی شده است: ۱.کسانی که به رشد بلندمدت علاقه دارند. ۲. کسانی که ترجیح می‌دهند بازده خود را نقد دریافت کنند. این شرکت همچنین قابلیت استیکینگ را برای صندوق Grayscale Solana Trust (GSOL) نیز فعال کرده است. در صورت دریافت مجوز فهرست‌شدن به‌عنوان محصول قابل‌معامله در بازار اسپات، GSOL یکی از نخستین ETFهای مبتنی بر سولانا در آمریکا خواهد بود که از استیکینگ پشتیبانی می‌کند. وضعیت نظارتی استیکینگ در رمزارزها به کاربران اجازه می‌دهد توکن‌های خود را برای تأیید تراکنش‌ها قفل کرده و در ازای آن پاداش بگیرند. اما به دلیل ابهام‌های نظارتی، مؤسسات مالی آمریکایی سال‌ها از ورود کامل به این حوزه خودداری می‌کردند. در دوران ریاست گری گنسلر بر SEC، این نهاد مدعی بود برخی خدمات استیکینگ در واقع نوعی عرضه‌ی اوراق بهادار ثبت‌نشده هستند. همین موضع باعث شد شرکت‌هایی مانند Kraken هدف اقدامات انضباطی قرار بگیرند. در نتیجه بسیاری از ناشران ETF برای کاهش ریسک‌های قانونی، گزینه‌ی استیکینگ را از محصولات خود حذف کردند. اما این موضع در ماه‌های اخیر تغییر کرده است. کمیسیون SEC در سال گذشته روشن کرد که استیکینگ با قابلیت نقدشوندگی (Liquid Staking) در صورت طراحی صحیح، الزاماً عرضه‌ی اوراق بهادار محسوب نمی‌شود. این تغییر در کنار فضای نسبتاً دوستانه‌تر دولت ترامپ نسبت به رمزارزها، به شرکت‌هایی مانند گری‌اسکیل جسارت داده تا استیکینگ را دوباره وارد ساختارهای سرمایه‌گذاری تحت نظارت کنند. تأثیر بر بازار حرکت گری‌اسکیل می‌تواند رقابت در بازار ETFهای اتریوم را دگرگون کند؛ بازاری که اخیراً شاهد افزایش شدید علاقه سرمایه‌گذاران بوده است. میانگین سود استیکینگ در حال حاضر حدود ۳.۲٪ است. این بازده می‌تواند به صادرکنندگان ETF کمک کند بخشی از هزینه‌های عملیاتی خود را جبران کرده و کارمزدهای مدیریت (management fees) را کاهش دهند، کارمزدی که در برخی صندوق‌ها به ۲.۵٪ هم می‌رسد. کاهش این هزینه‌ها می‌تواند باعث رقابتی‌تر شدن ETFهای اتریوم و جذب بیشتر سرمایه‌گذاران نهادی شود. همچنین این روند می‌تواند اکوسیستم استیکینگ اتریوم را نیز متحول کند؛ چرا که ورود سرمایه‌ی سازمانی به استخرهای استیکینگ و پلتفرم‌های نقدشونده مانند Lido و توکن stETH افزایش می‌یابد. در حال حاضر حدود ۳۶ میلیون ETH معادل ۳۰٪ از کل عرضه‌ی اتریوم در شبکه استیک شده است که Lido حدود ۲۳٪ از این بازار را در اختیار دارد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک گلدمن ساکس، هدف قیمتی انویدیا را افزایش داد

بانک گلدمن ساکس هدف قیمتی سهام انویدیا را به ۲۱۰ دلار افزایش داد و همچنان توصیه به خرید این سهم را حفظ کرد. این تصمیم با استناد به سودآوری قوی و سرمایه‌گذاری‌های راهبردی در حوزه هوش مصنوعی از جمله همکاری با OpenAI اتخاذ شده است. گلدمن ساکس تأکید کرد که درآمدهای چرخشی ناشی از مشارکت‌های سهامی با استارتاپ‌های هوش مصنوعی که سخت‌افزار انویدیا را نیز خریداری می‌کنند، ممکن است بر ضریب ارزش‌گذاری تأثیر بگذارد، اما سهم آن از درآمد سال ۲۰۲۷ کمتر از ۱۵٪ خواهد بود. این بانک افزود که این مشارکت‌ها به‌طور راهبردی سودآور هستند و اکوسیستم انویدیا را تقویت می‌کنند و اعتماد به تقاضای بلندمدت در حوزه هوش مصنوعی را افزایش می‌دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

 چطور ارتقای Fusaka در اتریوم می‌تواند نقطه‌ی عطفی برای این شبکه باشد

نکات متن: VanEck اعلام کرد ارتقای Fusaka در ماه دسامبر، مقیاس‌پذیری بلاکچین‌های لایه‌دوم را آسان‌تر می‌کند، زیرا فشار داده‌ها بر اعتبارسنج‌ها (validators) را کاهش می‌دهد. به گفته‌ی VanEck، با انتقال بیشتر فعالیت‌ها به رول‌آپ‌ها، این ارتقا باید به کاهش هزینه‌ی تراکنش‌ها برای کاربران نهایی منجر شود. تحلیل‌گران VanEck هشدار دادند که اگرچه Fusaka ممکن است درآمد حاصل از کارمزدها را به شبکه‌ی اصلی اتریوم بازنگرداند، اما جایگاه ETH را به‌عنوان دارایی پولی پایه و ستون اقتصادی این شبکه تقویت می‌کند. به گفته‌ی شرکت مدیریت دارایی VanEck، ارتقای بزرگ بعدی شبکه‌ی اتریوم با نام Fusaka می‌تواند تجربه‌ی کاربران از این بلاکچین را دگرگون کند، زیرا هزینه‌ها را کاهش داده و کارایی را افزایش می‌دهد. در گزارش بازار رمزارز سپتامبر، تیم تحقیقاتی VanEck اعلام کرد ارتقای Fusaka که برای حل یکی از چالش‌های اصلی اتریوم طراحی شده است، انتظار می‌رود در دسامبر فعال شود. چالش دسترسی به داده برای رول‌آپ‌ها که به معنی راهکارهای مقیاس‌پذیری است که تعداد زیادی تراکنش را در یک بسته جمع کرده و سپس آن‌ها را روی شبکه‌ی اصلی اتریوم تسویه می‌کنند. چرا Fusaka مهم است در مرکز این ارتقا، فناوری‌ای به نام نمونه‌برداری همتابه‌همتای در دسترس‌بودن داده‌ها (Peer Data Availability Sampling یا PeerDAS) قرار دارد. این روش به‌جای آن‌که هر اعتبارسنج (ولیدیتور) اتریوم مجبور باشد تمام داده‌های تراکنش را دانلود کند، به آن‌ها اجازه می‌دهد با بررسی بخش‌های کوچکی از داده، بلوک‌ها را تأیید کنند. به گفته‌ی VanEck این کار نیاز به پهنای باند و فضای ذخیره‌سازی را به‌طور چشمگیری کاهش می‌دهد و در نتیجه امکان افزایش ظرفیت blob  یعنی بخش‌هایی از داده که رول‌آپ‌ها برای ارسال تراکنش‌های فشرده‌شده استفاده می‌کنند  را بدون فشار آوردن به شبکه فراهم می‌سازد. اهمیت این موضوع در آن است که توسعه‌دهندگان اتریوم در همین سال جاری، ظرفیت blob را دو برابر کرده‌اند، اما تقاضا همچنان در حال افزایش است. به گفته‌ی VanEck، شبکه‌هایی مانند Base (متعلق به Coinbase) و World Chain (وابسته به Worldcoin) اکنون حدود ۶۰ درصد از کل داده‌های رول‌آپ ارسال‌شده به اتریوم را تشکیل می‌دهند، که نشان می‌دهد لایه‌دوم‌ها (L2) تا چه اندازه در رشد شبکه نقش مرکزی پیدا کرده‌اند. با گسترش بیشتر ظرفیت، انتظار می‌رود Fusaka هزینه‌ی رول‌آپ‌ها را کاهش دهد و این موضوع در نهایت به کاهش هزینه‌ی تراکنش‌ها برای کاربران منجر شود. پیامدها برای ETH به گفته‌ی VanEckاین ارتقا نشان‌دهنده‌ی تغییر مسیر اتریوم از اتکای صرف به کارمزدهای لایه‌اصلی است. هرچند با انتقال بخش بیشتری از فعالیت‌ها به رول‌آپ‌ها، درآمد کارمزدی شبکه‌ی اصلی کاهش یافته است، اما این موضوع از اهمیت اتریوم کم نمی‌کند. در واقع نقش اتریوم در تأمین امنیت و تسویه‌ی تراکنش‌های رول‌آپ افزایش می‌یابد و همین مسئله جایگاه اتریوم را به‌عنوان یک دارایی پولی (Monetary Asset) تقویت می‌کند، نه صرفاً توکنی برای دریافت کارمزد. تحلیل‌گران VanEck همچنین هشدار دادند که دارندگان ETH غیراستیک‌شده با ریسک کاهش سهم (dilution) روبه‌رو هستند، زیرا بازیگران نهادی از صندوق‌های قابل معامله (ETF) گرفته تا شرکت‌های خزانه‌داری کریپتو ، در حال افزایش ذخایر ETH خود برای استیک و دریافت سود هستند. در این شرایط آن‌ها معتقدند که ارتقا Fusaka با کاهش هزینه‌های لایه‌دوم و تقویت نقش محوری اتریوم در اکوسیستم مقیاس‌پذیری، جذابیت اتریم برای سرمایه‌گذاران نهادی را افزایش می‌دهد. در پایانVanEck نتیجه‌گیری می‌کند که هرچند چالش‌های فنی هنوز باقی است، Fusaka گامی سرنوشت‌ساز در مسیر نقشه‌ی راه رول‌آپ‌محور اتریوم به شمار می‌آید ، گامی که تأثیری چشمگیر بر کاربران و دارندگان بلندمدت ETH خواهد داشت.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تعلل امارات در سرمایه‌گذاری، توافق انویدیا را متوقف کرد

توافق چند میلیارد دلاری میان ایالات متحده و امارات متحده عربی برای تأمین تراشه‌های هوش مصنوعی شرکت انویدیا، پس از گذشت نزدیک به پنج ماه از امضای آن، متوقف شده است. دلیل اصلی این توقف، عدم تحقق سرمایه‌گذاری‌های وعده‌داده‌شده از سوی امارات در آمریکا و همچنین نگرانی‌های امنیتی درباره روابط نزدیک امارات با چین عنوان شده است. بر اساس این توافق که در ماه مه امضا شد، قرار بود امارات سالانه چند صد هزار تراشه پیشرفته انویدیا دریافت کند، در ازای آن نیز سرمایه‌گذاری‌هایی در آمریکا انجام دهد. اما این سرمایه‌گذاری‌ها هنوز عملی نشده‌اند و وزیر بازرگانی آمریکا، هاوارد لوتنیک، تأیید صادرات تراشه‌ها را مشروط به اجرای تعهدات مالی امارات کرده است. همچنین، مقامات امنیتی آمریکا نگران‌اند که روابط امارات با چین باعث شود این تراشه‌ها به‌طور غیرمستقیم در اختیار صنعت هوش مصنوعی چین قرار گیرد. این نگرانی‌ها باعث شده‌اند که توافق در وضعیت بلاتکلیف باقی بماند و آینده آن نامشخص باشد. این تأخیر، تلاش‌های آمریکا برای نمایش صادرات تراشه‌های هوش مصنوعی به‌عنوان یک ابزار راهبردی در رقابت با چین را تضعیف کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر