TSLA 386.47 USD ▲ 3.41%
AAPL 343.99 USD ▲ 1.32%
GOOGL 334.76 USD ▼ 1.62%
AMZN 262.37 USD ▼ 0.10%
NVDA 221.97 USD ▲ 2.54%
BTCUSD 84,316.76 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

سهام اوراکل ۱۰٪ افت کرد و فشار بر فناوری افزایش یافت

بیشتر بازارهای سهام آسیا روز پنج‌شنبه با سیگنال‌های انبساطی فدرال رزرو رشد کردند، اما سهام فناوری به‌ویژه پس از گزارش ضعیف اوراکل افت داشت. فدرال رزرو مطابق انتظار نرخ بهره را ۲۵ نقطه پایه کاهش داد و اعلام کرد که از ماه آینده حدود ۴۰ میلیارد دلار اوراق خزانه خریداری خواهد کرد تا نقدینگی بیشتری وارد بازار شود. این اقدام شرایط پولی را در ماه‌های آینده تسهیل خواهد کرد. با این حال، سهام فناوری و شرکت‌های مرتبط با هوش مصنوعی تحت فشار قرار گرفتند. سهام اوراکل پس از انتشار گزارش مالی ضعیف تا ۱۰٪ افت کرد و این موضوع باعث کاهش ارزش سهام شرکت‌های بزرگی مانند انویدیا شد. شاخص S&P 500 آتی ۰.۴٪ افت کرد شاخص نزدک ۱۰۰ آتی ۰.۷٪ کاهش یافت بازار ژاپن بیشترین آسیب را از افت سهام فناوری دید در بخش‌های غیر فناوری، بازارهای آسیا عملکرد بهتری داشتند: شاخص Straits Times سنگاپور ۰.۵٪ رشد کرد شاخص KOSPI کره‌جنوبی ۰.۳٪ افزایش یافت CSI 300 چین ۰.۲٪ رشد کرد هانگ‌سنگ هنگ‌کنگ ۰.۴٪ بالا رفت شاخص ASX 200 استرالیا ۰.۴٪ رشد کرد به‌دلیل داده‌های ضعیف بازار کار که احتمال کاهش نرخ بهره توسط RBA را تقویت کرد. در ژاپن، شاخص نیکی ۲۲۵ با افت ۰.۶٪ و TOPIX با کاهش ۰.۴٪ مواجه شدند. سهام SoftBank به‌دلیل وابستگی به اوراکل و سرمایه‌گذاری در OpenAI ۶.۴٪ سقوط کرد. اختلاف دیپلماتیک میان توکیو و پکن بر سر تایوان نیز فشار مضاعفی بر بازار ژاپن وارد کرد. در مقابل، خبر فروش تراشه‌های پیشرفته انویدیا در چین کمی از فشارها کاست. سهام Advantest ژاپن ۴٪ رشد کرد، در حالی که SK Hynix کره ۱٪ افت کرد و سامسونگ ۱٪ رشد داشت. شرکت TSMC تایوان نیز اعلام کرد فروش نوامبر کاهش یافته و سهام آن ۱.۳٪ افت کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار بدهی ژاپن با نگرانی‌های جدی مواجه شده است

سانائه تاکایچی، نخست‌وزیر ژاپن، در واکنش به افزایش بازدهی اوراق قرضه اعلام کرد که دولت به‌طور دقیق تحرکات بازار را زیر نظر دارد. او تأکید کرد که ثبات حرکت ارزها و همخوانی آن‌ها با بنیادهای اقتصادی اهمیت دارد و در صورت بروز نوسانات شدید و بی‌نظم، اقدامات مناسب انجام خواهد شد. افزایش بازدهی اوراق قرضه باعث شده هزینه استقراض در ژاپن بیشتر شود و نگرانی‌ها درباره بازار بدهی این کشور افزایش یابد، به‌ویژه در شرایطی که سرمایه‌گذاران روزانه زیان در اوراق ۱۰ ساله را تجربه می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

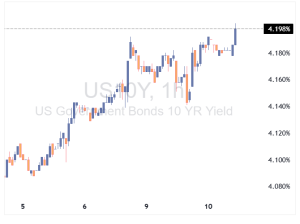
نرخ بازده اوراق ۱۰ ساله خزانه‌داری آمریکا در پی حراج اخیر به ۴.۱۷۵ درصد افزایش یافت

خزانه‌داری ایالات متحده حراج اوراق قرضه ۱۰ ساله خود را برگزار کرد که در آن نرخ بازده نهایی به ۴.۱۷۵ درصد رسید؛ این رقم نسبت به حراج قبلی (۴.۰۷۴ درصد) افزایش یافته اما دقیقاً با نرخ بازار پیش از حراج (WI) مطابقت داشت که نشان‌دهنده قیمت‌گذاری دقیق و ثبات در تقاضا است. در این حراج ۳۹ میلیارد دلاری، استقبال سرمایه‌گذاران بهبود یافت و شاخص «نسبت تقاضا به عرضه» (Bid-to-Cover) به ۲.۵۵ افزایش پیدا کرد که بالاتر از رقم ۲.۴۳ در دوره گذشته است. همچنین سهم معامله‌گران اولیه (Primary Dealers) از خرید این اوراق تنها ۸.۸ درصد بود که پایین بودن این رقم معمولاً نشان‌دهنده تقاضای واقعی و قدرتمند از سوی سایر سرمایه‌گذاران و خریداران مستقیم (با سهم ۲۰.۹۶ درصد) است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سم آلتمن، مدیر عامل OPENAI وضعیت «کد قرمز» اعلام کرد

سم آلتمن، مدیرعامل OpenAI، وضعیت «کد قرمز» اعلام کرد تا تهدید فزاینده گوگل را دفع کند. او تأکید کرده است که تمرکز اصلی باید بر محبوبیت گسترده ChatGPT باشد و پروژه‌های جانبی مانند تولیدکننده ویدئوی Sora به مدت هشت هفته متوقف خواهند شد. این تصمیم نشان‌دهنده تغییر راهبردی OpenAI است؛ شرکتی که به‌عنوان ارزشمندترین استارتاپ جهان شناخته می‌شود و اکنون قصد دارد منابع خود را بر بهبود ChatGPT، محصولی که آغازگر موج هوش مصنوعی بود، متمرکز کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپن اعلام کرد بازار اوراق قرضه رصد خواهد شد

کاتایاما، وزیر دارایی ژاپن، اعلام کرد که تحولات بازار اوراق قرضه را به‌دقت زیر نظر دارد. او افزود که دولت قصد دارد گفت‌وگو با فعالان بازار اوراق قرضه را تقویت کند و بر روی مدیریت مناسب بدهی‌های دولتی کار کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

حراج ۵۸ میلیارد دلاری اوراق ۳ ساله آمریکا با استقبال چشمگیر خریداران بین‌المللی انجام شد

وزارت خزانه‌داری ایالات متحده در تازه‌ترین حراج خود، ۵۸ میلیارد دلار اوراق قرضه ۳ ساله را با بازدهی نهایی ۳.۶۱۴ درصد به فروش رساند. نرخ WI در زمان انجام حراج ۳.۶۲۲ درصد بود که منجر به ثبت تِیل (Tail) منفی ۰.۸ واحد پایه شد؛ این رقم در مقایسه با میانگین شش‌ماهه (منفی ۰.۲ واحد پایه) نشان‌دهنده قیمت‌گذاری بسیار قوی‌تر است. در این حراج، نسبت تقاضا به عرضه (Bid to Cover) ۲.۶۴ برابر گزارش شد که تقریباً هم‌تراز با میانگین اخیر است. نکته حائز اهمیت، استقبال گسترده خریداران غیرمستقیم (شامل نهادهای بین‌المللی) بود که ۷۱.۹۷ درصد از کل حراج را به خود اختصاص دادند (بسیار بالاتر از میانگین ۶۲.۵ درصدی)، در حالی که مشارکت خریداران مستقیم داخلی کمتر از حد معمول بود و در نهایت این حراج نمره B+ را دریافت کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مزایده اوراق بلندمدت انگلیس در سه‌ماهه نخست سال برگزار نمی‌شود

دفتر مدیریت بدهی بریتانیا (UK DMO) اعلام کرد که در سه‌ماهه نخست سال هیچ مزایده‌ای برای اوراق قرضه بلندمدت متعارف برگزار نخواهد کرد. این نهاد برنامه دارد فروش اوراق بلندمدت (Long-Gilts) را از طریق سندیکا و عرضه‌های کوچک (Mini-Tender) انجام دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افزایش بازده اوراق خزانه به دلار کمک کرد تا اولین رشد خود در پنج روز اخیر را ثبت کند

افزایش بازده اوراق خزانه امروز به ویژگی غالب بازارها تبدیل شده است؛ عاملی که به تقویت دلار آمریکا برای اولین بار در یک هفته اخیر کمک کرده و بر بازار سهام فشار وارد کرده است، به‌طوری‌که شاخص S&P 500 با افتی ۱۸ واحدی به سطح ۶۸۳۲ رسیده و در نزدیکی کف روزانه خود قرار دارد. در واشنگتن، سیگنال‌های متناقضی درباره اولویت‌های مربوط به کسری بودجه به چشم می‌خورد. دونالد ترامپ اعلام کرده که از تعرفه‌ها برای پرداخت کسری بودجه (که بیش از ۶ درصد تولید ناخالص داخلی است) استفاده خواهد کرد، اما همزمان به شکل‌های مختلفی گفته است که درآمد حاصل از تعرفه‌ها را به کشاورزان، کارخانه‌ها یا از طریق چک‌های ۲۰۰۰ دلاری به آمریکایی‌ها اختصاص خواهد داد. در جبهه اقتصادی، بازارها با احتمال ۸۵ درصدی کاهش نرخ بهره فدرال رزرو در تاریخ ۱۰ دسامبر قیمت‌گذاری شده‌اند و این چرخش داویش می‌تواند به تشدید ترس‌های تورمی در افق‌های دورتر دامن بزند. نکته قابل توجه این است که بازده اوراق ۲ ساله نیز صعودی شده و به ۳.۵۳ درصد رسیده که فاصله چندانی با نرخ فعلی وجوه فدرال (۳.۷۵ تا ۴.۰۰ درصد) ندارد. اگرچه اخیراً داده‌های اشتغال آمریکا روند نزولی داشته، اما در مقابل، داده‌های خرده‌فروشی به جز موارد جزئی ضعف، مستحکم بوده‌اند و با توجه به کمبود داده‌های اقتصادی، تشخیص وضعیت واقعی اقتصاد دشوار است. امروز قدرت گرفتن دلار باعث فشار بر جفت‌ارز EUR/USD شد که با ۲۰ پیپ کاهش، نزدیک به کف روزانه معامله می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازده اوراق ۱۰ ساله ژاپن به ۱.۹۲٪ رسید

بازار اوراق قرضه ژاپن به شدت پرنوسان شده است. بازده اوراق ۱۰ ساله دولت ژاپن به سطح ۱.۹۲٪ رسید؛ بالاترین میزان از ژوئیه ۲۰۰۷. این بازده‌ها از سال ۲۰۱۹ تاکنون از منفی ۰.۲۸٪ به مثبت ۱.۹۲٪ افزایش یافته‌اند، در حالی که ژاپن آماده می‌شود نرخ‌های بهره را در چارچوب یک بسته محرک ۱۳۵ میلیارد دلاری افزایش دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سرمایه‌گذاران بازار اوراق قرضه نسبت به پیامدهای انتصاب کوین هسِت به ریاست فدرال رزرو به خزانه‌داری آمریکا هشدار دادند

سرمایه‌گذاران اوراق قرضه به وزارت خزانه‌داری آمریکا اعلام کرده‌اند که نگران انتصاب احتمالی کوین هسِت (Kevin Hassett) به عنوان رئیس فدرال رزرو هستند؛ چرا که بیم آن دارند او برای خشنود کردن دونالد ترامپ، رئیس‌جمهور آمریکا، نرخ‌های بهره را به شکلی تهاجمی کاهش دهد. طبق گفته منابع آگاه، وزارت خزانه‌داری بازخوردهایی را درباره هسِت و سایر نامزدها طی گفتگوهای خصوصی با مدیران بانک‌های بزرگ وال‌استریت، غول‌های مدیریت دارایی و سایر بازیگران اصلی بازار بدهی ایالات متحده دریافت کرده است. این گفتگوها در ماه نوامبر و پیش از دور دوم مصاحبه‌های اسکات بسنت (وزیر خزانه‌داری) با نامزدها برای جایگزینی پاول صورت گرفته است. در حالی که کاخ سفید این مباحث را «گمانه‌زنی‌های بی‌فایده» خوانده، هسِت، که مقام ارشد اقتصادی کاخ سفید است، در هفته‌های اخیر به عنوان یکی از گزینه‌های اصلی مطرح شده است. دونالد ترامپ روز سه‌شنبه اعلام کرد که قصد دارد نامزد خود را «اوایل» سال آینده معرفی کند و اشاره او به هسِت به عنوان یک رقیب بالقوه، باعث افت موقت ارزش دلار شد. تردیدها درباره هسِت بازتاب‌دهنده اضطراب گسترده‌تر وال‌استریت در مورد تغییر رهبری فدرال رزرو و مسئله استقلال بانک مرکزی است. برخی از فعالان ارشد بازار اوراق قرضه، گزینه‌های دیگری مانند ریک ریدر (از شرکت بلک‌راک) و کریستوفر والر (از اعضای هیئت مدیره فدرال رزرو) را ترجیح می‌دهند که مستقل‌تر از هسِت به نظر می‌رسند. بانکداران و سرمایه‌گذاران نگرانند که هسِت ممکن است حتی در صورتی که تورم بالاتر از هدف ۲ درصدی فدرال رزرو باقی بماند، برای کاهش بی‌رویه نرخ بهره فشار بیاورد. یکی از فعالان بازار با اشاره به شوک بازار اوراق انگلستان در سال ۲۰۲۲ گفت: «هیچ‌کس نمی‌خواهد بلای لیز تراس (Truss-ed) سرش بیاید.» مدیران بزرگ اوراق قرضه چشم‌انداز یک رئیس فدرال رزرو با سیاست‌های انبساطی (dovish) را در صورت افزایش تورم در سال آینده بسیار نگران‌کننده می‌دانند. به گفته یکی از فعالان بازار، ترکیب سیاست‌های پولی شل و تورم بالاتر می‌تواند جرقه‌ای برای فروش گسترده (sell-off) در اوراق خزانه بلندمدت باشد. همچنین برخی از فعالان بازار متقاعد نشده‌اند که هسِت بتواند نظر هیئت مدیره متکثر فدرال رزرو را جلب کرده و در تصمیم‌گیری‌های نرخ بهره به اجماع برسد. جان استاپفورد، از مدیران دارایی، می‌افزاید: «به نظر من بازار او را مهره دست‌نشانده ترامپ می‌بیند که این مسئله اعتبار فدرال رزرو را در حاشیه تضعیف می‌کند.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فوساکا؛ ارتقایی که می‌تواند اتریوم را متحول کند

  بررسی ارتقای فوساکا و تأثیرات آن بر شبکه اتریوم نکات کلیدی فوساکا مقیاس‌پذیری اتریوم را با افزایش ظرفیت بلاب‌ها( blob) و یک سامانه کارآمدتر برای دسترسی به داده (Data Availability) از طریق PeerDAS گسترش می‌دهد. توان عملیاتی لایه‌اول (L1) با افزایش سقف گس به ۶۰ میلیون و بهبودهای لایه اجرایی (Execution Layer) رشد محسوسی پیدا می‌کند. اصلاحات کارمزدی و ارتقاهای تجربه کاربری، زمینه را برای یک اکوسیستم یکپارچه‌تر و کم‌هزینه‌تر میان لایه‌اول و لایه‌دوم فراهم می‌کند. مروری بر فوساکا اتریوم در تاریخ ۳ دسامبر ۲۰۲۵، ساعت ۲۱:۴۹ UTC (اسلات 13,164,544) ارتقای جدید خود با نام فوساکا را فعال می‌کند. فوساکا ترکیبی از ارتقای لایه اجرا Osaka و ارتقای لایه اجماع Fulu است و الگوی نام‌گذاری هارد فورک‌های پیشین را ادامه می‌دهد. پس از ارتقای Pectra در ماه مه، فوساکا یک گام مهم دیگر در نقشه‌راه مقیاس‌پذیری اتریوم به شمار می‌آید. این ارتقا کارایی لایه‌اول را افزایش می‌دهد، ظرفیت بلا‌ب‌ها را گسترش می‌دهد، هزینه‌های رول‌آپ‌ها را کاهش می‌دهد وتجربه‌ کاربری را بهبود میبخشد. از مهم‌ترین نوآوری‌های این ارتقا، معرفی فورک‌های BPO (Blob Parameter Only) است؛ سازوکاری که اجازه می‌دهد ظرفیت بلا‌ب‌ها به شکلی ایمن و تدریجی، متناسب با رشد تقاضای رول‌آپ‌ها افزایش یابد. اوایل امسال نیز بنیاد اتریوم استراتژی پروتکل خود را منتشر کرد؛ رویکردی که بر سه هدف بلندمدت متمرکز است: ۱. افزایش مقیاس‌پذیری لایه‌اول، ۲.افزایش مقیاس بلا‌ب‌ها، ۳. و بهبود تجربه کاربری. فوساکا نخستین ارتقایی است که کاملاً با این نقشه‌راه یکپارچه هم‌راستا شده و نقطه عطفی در مسیر توسعه و دسترسی اتریوم محسوب می‌شود. در این گزارش، تغییرات اصلی فوساکا و اثرات مورد انتظار آن بر شبکه اصلی اتریوم، رول‌آپ‌های لایه‌دوم، هزینه تراکنش‌ها و تجربه کاربری را در آستانه فعال‌سازی این ارتقا بررسی می‌کنیم. افزایش توان پردازشBlobها ارتقای دنکان سال گذشته برای نخستین‌بار بلاب‌ها را معرفی کرد؛ روشی کم‌هزینه برای اینکه رول‌آپ‌ها، داده‌ی تراکنش‌های خود را روی شبکه اصلی اتریوم ذخیره کنند. از آن زمان، استفاده از بلاب‌ها به‌طور چشمگیری افزایش یافته و رول‌آپ‌هایی مانند Base، Arbitrum و Lighter نقش مهمی در این رشد داشته‌اند. این افزایش تقاضا باعث شده تعداد بلاب‌ها در بسیاری از مواقع به حد اشباع برسد (در حال حاضر نزدیک سقف هدف ۶ بلا‌ب در هر بلاک)، که این وضعیت خطر بالا رفتن شدید و ناگهانی کارمزد رول‌آپ‌ها را به همراه دارد. تقاضای بالاتر برای دسترسی به داده (DA) باعث شده فضای بلاب به مهم‌ترین نقطه در مسیر مقیاس‌پذیری اتریوم تبدیل شود وارتقای Fusaka دقیقاً برای برطرف کردن همین محدودیت‌ها طراحی شده است.  روش نمونه‌برداری همتابه‌همتا برای تأیید در دسترس بودن داده‌ها PeerDAS  مهم‌ترین بخش ارتقای Fusaka است؛ زیرا مستقیماً با اهداف افزایش مقیاس‌پذیری لایه‌اول و افزایش ظرفیت بلاف‌ها هماهنگ است. در این مدل نودهای اتریوم برای بررسی در دسترس بودن داده‌های بلاب، دیگر مجبور نیستند تمام داده را دانلود کنند. به‌جای آن، تنها بخش‌های کوچکی از داده را نمونه‌برداری می‌کنند و با همین نمونه‌ها همان سطح امنیت را بدون تحمیل فشار سنگین بر نودهای اجماع تضمین می‌کنند. اثرات کلیدی PeerDAS: نودها فقط حدود یک‌هشتم داده هر بلاب را ذخیره می‌کنند؛ این امکان، افزایش چشمگیر ظرفیت بلاب بدون نیاز سخت‌افزاری بیشتر را فراهم می‌کند. افزایش امن ظرفیت بلاب‌ها را ممکن می‌کند؛ که مهم‌ترین عامل رشد توان پردازش رول‌آپ‌هاست. کاهش هزینه‌ی دردسترس بودن داده‌ها، باعث ارزان‌تر شدن تراکنش‌های لایه‌دو و پایدارتر شدن ارسال دسته‌ای تراکنش‌ها می‌شود. زیرساخت لازم برای شاردینگ کامل داده(Full Danksharding) در اتریوم را فراهم کرده و زمینه‌ساز جهش بزرگ در ظرفیت پردازشی کل اکوسیستم است. تیم Base اعلام کرده که پس از Fusaka می‌تواند ظرفیت زنجیره خود را در دو ماه دو برابر کند. در نقشه‌راه اتریوم، Full Danksharding مرحله نهایی شاردینگ داده است؛ وضعیتی که در آن شبکه می‌تواند حجم بسیار بزرگی از داده‌های رول‌آپ‌ها را بین نودها توزیع و به‌صورت کارآمد تأیید کند. این مدل، ظرفیت بلاک‌ها و توان پردازش تراکنش‌ها را چندین برابر افزایش می‌دهد و هزینه استفاده از لایه‌دوها را به‌طور قابل‌توجهی کاهش می‌دهد. در عمل، Full Danksharding نقطه‌ای است که اتریوم به مقیاس‌پذیری واقعی و پایدار در سطح جهانی می‌رسد. فورک‌های BPO  با پیاده‌سازی PeerDAS و کاهش پهنای‌باند و فضای ذخیره‌سازی مورد نیاز برای نودها جهت اعتبارسنجی داده‌های بلاب، اتریوم اکنون می‌تواند با ایمنی ظرفیت بلاب‌ها را افزایش دهد. ارتقای Fusaka معرفی‌کننده‌ی فورک‌های BPO است؛ مکانیزمی که امکان افزایش تعداد بلاب‌ها در هر بلاک به مرور زمان را فراهم می‌کند. این روش اجازه می‌دهد پارامترهای بلاب بدون نیاز به هاردفورک کامل تنظیم شوند و به پروتکل ابزار مقیاس‌پذیری منعطف و پاسخگو بدهد. فورک‌های BPO پیش‌رو: اثرات مورد انتظار: افزایش پهنای‌باند دسترسی به داده (DA): ظرفیت رول‌آپ‌ها از ۶ بلا‌ب به سمت ۱۲۸ بلا‌ب در هر بلاک افزایش می‌یابد و کارمزد تراکنش‌های لایه‌دو کاهش می‌یابد. مقیاس‌پذیری منعطف: پارامترهای بلاب می‌توانند به‌طور دینامیک با رشد تقاضا تنظیم شوند. مسیر گام‌به‌گام برای آینده: با نقشه‌راه اتریوم هماهنگ است و اجرای رول‌آپ‌ها را ارزان‌تر و دسترسی به داده‌ها را مقیاس‌پذیرتر می‌کند. تنظیم کارمزد پایه بلاب با افزایش ظرفیت بلاب، بازار کارمزد بلاب اتریوم نقش مهم‌تری در هماهنگی تقاضای رول‌آپ‌ها ایفا خواهد کرد. در حال حاضر، رول‌آپ‌ها تقریباً هزینه‌ای برای استفاده از بلاب‌ها نمی‌پردازند. کارمزد بلاب‌ها اغلب در حداقل مقدار ۱ وی(wei ) باقی می‌ماند، زیرا تقاضا نسبت به قیمت حساسیت چندانی ندارد و قیمت همیشه به‌طور روان با تغییرات استفاده هماهنگ نمی‌شود. این باعث می‌شود مکانیزم کارمزد در محدوده‌ای با کشش قیمتی پایین باقی بماند و توانایی واکنش به تغییرات استفاده محدود شود. فوساکا و تعیین حد پایین برای کارمزد پایه بلاب فوساکا با پیوند دادن کارمزد پایه بلاب به کسری از کارمزد پایه لایه‌اول، یک حد پایین برای کارمزد بلاب تعیین می‌کند. این کار از سقوط قیمت بلاب‌ها به صفر جلوگیری می‌کند و مکانیزم تنظیم کارمزد را حتی با افزایش ظرفیت بلاب‌ها فعال نگه می‌دارد. قیمت‌گذاری پایدارتر بلاب‌ها: از گیر کردن بازار کارمزد در حداقل قیمت جلوگیری می‌کند. اقتصاد پیش‌بینی‌پذیر برای رول‌آپ‌ها: تضمین می‌کند رول‌آپ‌ها برای دسترسی به داده‌ها، بدون جهش ناگهانی یا غیرمنطقی کارمزد، هزینه‌ای منطقی پرداخت کنند. حداقل تأثیر بر هزینه کاربران: حتی با تعیین حد پایین جدید، هزینه داده‌های لایه‌دو کسری از یک سنت است و تجربه کاربری را تحت تأثیر قرار نمی‌دهد. اقتصاد پایدار بلندمدت: نودها برای پردازش حجم بالاتر بلاف‌ها جبران می‌شوند و کارمزدها هم امروز به بخشی از سوزاندن ETH کمک می‌کنند و در آینده با افزایش ظرفیت سهم بیشتری خواهند داشت. افزایش بازدهی شبکه‌ی لایه‌اول (L1) فوساکا همچنین تمرکز زیادی روی مقیاس‌دهی لایه‌اول دارد. با اجرای EIP-7935، ظرفیت اجرای لایه‌اول اتریوم افزایش یافته و سقف گس پیش‌فرض پروتکل به ۶۰ میلیون می‌رسد. این تغییر به‌طور مستقیم تعداد تراکنش‌هایی را که در یک بلاک جای می‌گیرند بالا می‌برد، باعث افزایش توان پردازش، کاهش تراکم شبکه و کاهش کارمزد گس می‌شود. اثرات مورد انتظار: افزایش توان پردازش: پردازش بیشتر در هر بلاک باعث افزایش ظرفیت کلی لایه‌اول می‌شود. پشتیبانی از برنامه‌های پیچیده‌تر: سقف گس بالاتر امکان اجرای قراردادهای هوشمند پیچیده را فراهم می‌کند. کاهش تراکم شبکه در شرایط بار بالا: ظرفیت اضافی، تراکم شبکه هنگام افزایش تقاضا را کاهش می‌دهد. کمک به حفظ کارمزد پایین: ظرفیت بیشتر از سطح فعلی کارمزد پایین (<۰.۴ gwei) پشتیبانی می‌کند. فراتر از افزایش سقف گس، فوساکا اصلاحاتی را برای افزایش کارایی اجرای لایه‌اول ارائه می‌دهد و شبکه را برای مقیاس‌دهی آینده آماده می‌کند. سقف جدید برای گس هر تراکنش از تسلط یک تراکنش روی کل بلاک جلوگیری کرده و زمینه را برای اجرای موازی فراهم می‌کند. به‌روزرسانی ModExp precompile، هزینه گس را بازتنظیم و محدوده عملیات را شفاف‌تر می‌کند تا استفاده از منابع با رشد توان پردازش قابل پیش‌بینی باشد. لایه شبکه نیز ساده‌سازی شده و فیلدهای قدیمی پیش از ادغام حذف شده‌اند، که باعث سرعت بیشتر و سبک‌تر شدن همگام‌سازی نودهای اتریوم می‌شود. بهبود تجربه کاربری (UX) فوساکا به‌روزرسانی‌هایی ارائه می‌دهد که کاربری و ساخت و استفاده از اپلیکیشن‌ها را برای کاربران و توسعه‌دهندگان ساده‌تر می‌کند. EIP-7951پشتیبانی بومی از منحنی بیضوی secp256r1 را اضافه می‌کند، استاندارد امضای استفاده‌شده توسط Apple Secure Enclave، Android Keystore و بیشتر سخت‌افزارهای مصرفی. این امکان را به کیف‌پول‌ها و اپلیکیشن‌ها می‌دهد که انواع احراز هویت (Face ID، Touch ID، WebAuthn) را مستقیماً در اتریوم ادغام کنند، که ورود کاربران را ساده‌تر و امنیت را برای کاربران خرد و سازمانی تقویت می‌کند. این ارتقاها به مدرن‌سازی رابط کاربری توسعه‌دهندگان و کاربران اتریوم کمک کرده و ساخت اپلیکیشن‌های امن و آماده برای استفاده عمومی را آسان‌تر می‌کند. جمع‌بندی با فعال شدن فوساکا، اثرات فوری شامل کاهش هزینه رول‌آپ‌ها، افزایش ظرفیت بلاب‌ها و توسعه قابل توجه ظرفیت اجرای لایه‌اول خواهد بود. در بلندمدت، ترکیب فضای بلاب بزرگ‌تر، هزینه‌های کمتر و بهبود مستمر عملکرد لایه‌اول اقتصاد تسویه لایه‌دو را شکل می‌دهد، بر روند سوزاندن ETH تأثیر می‌گذارد و تجربه کلی اکوسیستم اتریوم را یکپارچه‌تر می‌کند. در حالی که پیامدهای ارزش بلندمدت به میزان تقاضا و پذیرش بستگی دارد، فوساکا پایه‌ای شفاف‌تر و مقیاس‌پذیرتر برای مرحله بعدی رشد اتریوم ایجاد می‌کند؛ مرحله‌ای که در آن لایه‌اول و لایه‌دو هماهنگ‌تر عمل می‌کنند و شبکه آماده پشتیبانی از حجم بالاتری از کاربران، دارایی‌ها و فعالیت‌های آنچین خواهد بود.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سم آلتمن وضعیت «کُد قرمز» اعلام کرد؛ تمرکز کامل بر تقویت ChatGPT

سم آلتمن، مدیرعامل OpenAI، تمام منابع داخلی را به‌صورت فوری به بهبود ChatGPT اختصاص داده و توسعه پروژه‌هایی مانند عوامل خودکار و تبلیغات را به تعویق انداخته است. او در یک یادداشت داخلی خواستار «افزایش سرعت» در ارتقای قابلیت‌های ChatGPT شد، در حالی که نگرانی‌ها درباره فراگیری نسخه قدرتمند گوگل (Gemini 3) افزایش یافته است. طبق گزارش‌ها، اولویت‌های جدید شامل شخصی‌سازی بیشتر تجربه کاربری، بهبود رفتار مدل  و ارتقای توانایی‌های تولید تصویر است. هم‌زمان، نسخه جدیدی از مدل OpenAI با نام رمز «Garlic» نیز در حال آزمایش است و عملکرد قوی در استدلال و کدنویسی دارد. رقابت میان غول‌های هوش مصنوعی تشدید شده است؛ گوگل اعلام کرد ۶۵۰ میلیون نفر از اپ Gemini استفاده می‌کنند، در حالی که ChatGPT به ۸۰۰ میلیون کاربر هفتگی رسیده است. Anthropic نیز مدل جدیدی را برای رقابت در حوزه کدنویسی و اتوماسیون اداری معرفی کرده است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

آمازون با معرفی تراشه تراینیوم‌۳، رقابت با انویدیا و گوگل را تشدید کرد

واحد ابری آمازون به تازگی پردازنده هوش مصنوعی جدید خود با نام تراینیوم 3 را معرفی کرده است که از روز سه‌شنبه در دسترس مشتریان قرار می‌گیرد. این پردازنده به گفته آمازون، قادر است محاسبات سنگین مدل‌های هوش مصنوعی را با هزینه‌ای کمتر و کارایی بالاتر از پردازنده‌های GPU پیشرفته انویدیا انجام دهد. هدف آمازون از ارائه این پردازنده، جذب مشتریان سازمانی با ارائه گزینه‌ای مقرون‌به‌صرفه است. البته باید توجه داشت که تراینیوم 3 هنوز به کتابخانه‌های نرم‌افزاری گسترده و آماده‌به‌کار انویدیا دسترسی ندارد. در کنار این معرفی، آمازون و انویدیا همکاری خود را گسترش داده‌اند تا یک پلتفرم محاسباتی امن و قدرتمند برای تسهیل نوآوری‌های آینده ایجاد کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظر برد گرستر، مدیر عامل آلتیمتر (Altimeter)، درباره بیت‌کوین

گرستر گفت که استراتژی شرکت استراتژی را نمی‌فهمد و تأکید کرد که تکرار سردرگمی برای او یک هشدار جدی است. او مقداری بیت‌کوین دارد و ممکن است در صورت کاهش قیمت‌ها خرید بیشتری انجام دهد، اما در حال رصد است تا ببیند آیا استراتژی ممکن است مجبور به کاهش بدهی‌های خود شود یا خیر، زیرا این می‌تواند نوسانات کوتاه‌مدت ایجاد کند. او افزود که یک ریسک بزرگ و غیرمنتظره (یا همان «قوی سیاه») می‌تواند یک حمله موفقیت‌آمیز به رمزارزها باشد—که شامل تهدیدات احتمالی کوانتومی نیز می‌شود. آزمایش‌های اخیر آسیب‌پذیری، مانند کارهای انجام‌شده توسط شرکت Anthropic، برای پایداری بلندمدت فناوری بلاک‌چین اهمیت زیادی خواهند داشت.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

انتهای سال 2025 و انتظار حرکتی عجیب در بازار رمزارزها

با نزدیک شدن به انتهای سال 2025، بازار رمزارزها آماده یک حرکت عجیب و قابل توجه است. آیا نوبت سرمایه‌گذاری در پرچمداران بازار کریپتو رسیده است؟ در حالی که کل بازار رمزارزها با ارزش ۲.۵۲ تریلیون دلاری، رشدی خیره‌کننده بیش از ۲۰۰٪ در یک سال اخیر را تجربه کرده، اغلب نگاه‌ها به سمت یک دسته خاص یعنی بلاکچین‌های لایه ۱ (Layer 1) چرخیده است. با توجه به سابقه چرخش بازار و تمرکز شدید خبری بر روی سولانا، اتریوم و آوالانچ، اگر نتوانید چرخه درست سرمایه را تشخیص دهید، ممکن است از موج بعدی آلت سیزن عقب بمانید. در این تحلیل جامع بررسی می‌کنیم که چرا این زیرساخت‌های پایه، کاندیدای اصلی رهبری روند صعودی آخرین ماه انتهای سال 2025هستند. لایه ۱‌ها؛ ستون فقرات اجتناب‌ناپذیر بازار رمزارزها در فضای پویا و دائماً در حال تغییر ارزهای دیجیتال، تشخیص روندهای اصلی و چرخش‌های سرمایه برای حفظ مزیت رقابتی حیاتی است. بر اساس تحلیل ساختاری بازار، بلاکچین‌های لایه ۱ (Layer 1) یا همان زنجیره‌های بلوکی پایه، قوی‌ترین کاندیدا برای هدایت فاز بعدی رشد در ماه پیش رو هستند. این دسته از دارایی‌ها نه تنها از نظر تاریخی بلکه بر اساس داده‌های فعلی سرمایه و توجه، مزیت قابل توجهی نسبت به بخش‌های دیگر مانند میم‌کوین‌ها، دیفای یا متاورس دارند. لایه ۱‌ها، شبکه‌های اصلی و مستقلی هستند که وظیفه تأیید و نهایی‌سازی تراکنش‌ها را بدون نیاز به هیچ شبکه خارجی دیگری بر عهده دارند؛ آن‌ها در واقع زیرساخت‌های پایه برای کل اقتصاد غیرمتمرکز یا دیفای (DeFi) به شمار می‌آیند. اتریوم (ETH)، سولانا (SOL) و بایننس‌کوین (BNB) نمونه‌های بارز این دسته هستند. دلایل ساختاری برای پیشتازی لایه ۱‌ها پیشتازی احتمالی این بخش صرفاً یک گمانه‌زنی نیست، بلکه بر پایه سه دلیل ساختاری قوی استوار است که در ادامه توضیح داده می‌شوند: مقیاس عظیم سرمایه (Capital Scale): ارزش بازار تجمیعی لایه ۱‌ها در حال حاضر حدود ۲.۵۲ تریلیون دلار تخمین زده می‌شود. این حجم عظیم نقدینگی، نه تنها نشان‌دهنده پذیرش گسترده، بلکه بیانگر عمق بازار کافی برای جذب سرمایه‌های نهادی بزرگ است. در طول یک سال گذشته، این بخش با وجود نوسانات و اصلاحات، رشد خیره‌کننده بیش از ۲۰۰٪ را ثبت کرده است. این رشد ثابت، نشان می‌دهد که لایه ۱‌ها نه یک مد زودگذر، بلکه یک دارایی دارای پشتوانه مالی عمیق هستند. هر حرکت قیمتی در این بخش، تأثیر قابل توجهی بر کل بازار آلت کوین‌ها می‌گذارد. همگرایی اجتماعی و خبری (Social and News Flow): در حال حاضر، بخش عمده‌ای از جریان خبری و توجه اجتماعی در فضای رمزارزها، معطوف به توسعه‌ها و به‌روزرسانی‌های لایه ۱‌ها است. اخبار مربوط به ارتقاءهای اتریوم، گسترش اکوسیستم‌های گیمینگ سولانا، یا جذب سرمایه توسط شبکه‌های جدیدی مانند سویی، به طور مداوم در سرفصل خبرها قرار دارند. این توجه مستمر، یک روایت قوی و پایدار ایجاد می‌کند که برای سرمایه‌گذاران خرد و نهادی جذاب است. جایی که توجه می‌رود، نقدینگی نیز به همان سمت حرکت می‌کند. تطابق با چرخه تاریخی بازار (Altseason Rotation): تجربه چرخه‌های صعودی گذشته نشان داده است که آلت سیزن‌ها بر اساس یک الگوی قابل پیش‌بینی حرکت می‌کنند: فاز ۱ (لنگر اندازی): صعود بیت‌کوین (BTC) و سپس اتریوم (ETH). فاز ۲ (زیرساخت): چرخش سرمایه به سمت آلت کوین‌های با مارکت کپ بزرگ، به ویژه لایه ۱‌های اصلی. فاز ۳ (ریسک بالا): حرکت سرمایه به سمت پروژه‌های با مارکت کپ کوچک‌تر در دیفای، میم‌کوین‌ها یا لایه ۲ها. با توجه به عملکرد اخیر بیت‌کوین و اتریوم، بازار اکنون در آستانه ورود به فاز ۲ است و این امر لایه ۱‌ها را به کاندیدای اصلی تبدیل می‌کند تا پیشتازی بازار را در ماه آینده بر عهده بگیرند. تحلیل ریسک و طبقه‌بندی لایه ۱‌ها سرمایه‌گذاری در لایه ۱‌ها، مانند هر طبقه دارایی دیگر در کریپتو، نیاز به تفکیک ریسک و درک پتانسیل‌های متفاوت هر پروژه دارد. در اینجا، ۵ نمونه از بزرگ‌ترین لایه ۱‌ها را بر اساس میزان ریسک و نقش اکوسیستمی تحلیل می‌کنیم: گروه الف: لایه‌ ۱‌های اصلی و کم‌ریسک (Core & Low-Risk) این شبکه‌ها دارای بالاترین میزان نقدینگی و بیشترین کاربر هستند و بخش "پایه‌" سبد سرمایه‌گذاری لایه ۱ را تشکیل می‌دهند. اتریوم (Ethereum - ETH): نقش: قلب تپنده دیفای و NFT. تحلیل: اتریوم با وجود کارمزدهای نسبتاً بالا، همچنان بزرگ‌ترین و امن‌ترین زیرساخت برای توسعه قراردادهای هوشمند است. نقشه راه مستمر آن برای مقیاس‌پذیری (شامل ارتقاءهای دَنک‌شاردینگ و EIP-4844) تضمین می‌کند که این شبکه در مرکز مبادلات "زیرساختی" باقی بماند. استقبال نهادی از ETFهای آتی اتریوم نیز محرکی قوی برای صعود قیمتی است. تحلیل تکنیکال اتریوم  اتریوم پس از اصلاح اخیر همچنان از ساختار صعودی خود فاصله نگرفته است و محدوده‌های حمایتی 2500 دلار و 2200 دلار به عنوان نواحی کلیدی حفظ‌کننده روند در نظر گرفته می‌شوند. شکست این سطوح می‌تواند قیمت را تا حمایت عمیق‌تر 1500 دلار هدایت کند. در سمت مقابل، با حفظ ساختار فعلی و کنترل فشار فروش، اهداف 3500 دلار و سپس 4000 دلار می‌توانند به‌عنوان مقاومت‌های مهم در کوتاه‌مدت عمل کنند. عبور پایدار از مقاومت 5000 دلار به معنای ورود به فاز جدیدی از تقاضای نهادی و تقویت نقش اتریوم در رهبری بخش زیرساخت‌های بازار خواهد بود. بایننس‌کوین (BNB): نقش: بستر اصلی برای کاربران خرد و ادغام با صرافی متمرکز. تحلیل: BNB Chain به دلیل هزینه‌های پایین و سرعت نسبتاً بالا، یک پایگاه کاربری خرد بسیار بزرگ دارد. ادغام عمیق آن با صرافی بایننس تضمین‌کننده نقدینگی بالا و قرار گرفتن در خط مقدم جذب سرمایه هنگام ورود نقدینگی جدید خرد به بازار است. تحلیل تکنیکال بایننس‌کوین BNB در یک ساختار حمایتی قدرتمند در نزدیکی 700 دلار قرار دارد و مادامی که قیمت بالای این سطح تثبیت شود، چشم‌انداز صعودی حفظ می‌شود. حمایت‌های بعدی در 800 دلار و 550 دلار قرار دارند که می‌توانند نقش حفاظتی مهمی در اصلاح‌های عمیق‌تر داشته باشند. در بخش مقاومتی، ناحیه روانی 1000 دلار اولین چالش اصلی برای ادامه رشد است و در صورت شکست آن، اهداف 1250 دلار و 1500 دلار فعال می‌شوند. هم‌زمانی افزایش نقدینگی بازار با تقاضای کاربران خرد می‌تواند محرک اصلی رشد BNB در چرخه جدید باشد. گروه ب: لایه‌ ۱‌های با بتای بالا و رشد محور (High-Beta & Growth) این شبکه‌ها پتانسیل رشد بیشتری دارند اما در نوسانات بازار، ریسک بزرگ‌تری را متحمل می‌شوند (Beta به معنای حساسیت بیشتر به نوسانات بازار است). سولانا (Solana - SOL): نقش: لایه ۱ با توان عملیاتی فوق‌العاده بالا و اکوسیستم‌های فعال میم‌کوین و گیمینگ. تحلیل: سولانا به دلیل زمان نهایی‌سازی سریع تراکنش و کارمزد نزدیک به صفر، به شدت مورد علاقه پروژه‌های گیمینگ و برنامه‌های کاربردی با حجم بالا است. این پروژه اغلب به عنوان یک دارایی پرخطر معامله می‌شود؛ به این معنی که در روزهای صعودی بازار، رشد انفجاری و در روزهای اصلاحی، افت شدیدتری را تجربه می‌کند. تحلیل تکنیکال سولانا  سولانا پس از رشدهای شدید اخیر وارد یک دوره نوسانی شده است اما هنوز حمایت 130 دلار به‌عنوان مرز حفظ‌کننده قدرت خریداران شناخته می‌شود. در صورت از دست رفتن این سطح، محدوده‌های 100 دلار و 90 دلار انتظارات اصلاحی را پوشش می‌دهند و افت عمیق‌تر می‌تواند تا 50 دلار ادامه یابد. در روند صعودی، مقاومت 150 دلار نخستین گام ادامه رشد است و عبور از آن می‌تواند قیمت را مجدداً وارد مسیر 200 دلار و 250 دلار کند. شکست پرقدرت 300 دلار نشان‌دهنده بازگشت فشار صعودی سنگین و ورود سرمایه‌های پرریسک به اکوسیستم خواهد بود. آوالانچ (Avalanche - AVAX): نقش: تمرکز بر زیرشبکه‌ها (Subnets) برای کاربردهای سازمانی و خاص. تحلیل: آوالانچ قصد دارد با ارائه زیرشبکه‌های اختصاصی، راه‌حلی برای مقیاس‌پذیری و سفارشی‌سازی برای نهادها و بازی‌های بزرگ ارائه دهد. موفقیت این پروژه به جذب جریان‌های سازمانی و استقرار پروژه‌های بزرگ در زیرشبکه‌ها وابسته است. تحلیل تکنیکال آوالانچ  آوالانچ در وضعیت تکنیکالی حساس قرار دارد و حمایت 11 دلار در کنار مرز روانی 9 دلار، مناطق مهم دفاعی هستند که نحوه رفتار قیمت روی آن‌ها مسیر آینده را مشخص می‌کند. اگر خریداران بر بازار مسلط بمانند، مقاومت 20 دلار هدف اول و سپس 30 دلار و 60 دلار، مناطق بازیابی میان‌مدت محسوب می‌شوند. در سناریوی صعودی قدرتمند، دستیابی به محدوده 100 دلار نیز دور از ذهن نخواهد بود. تثبیت روند به جذب مشارکت سازمانی و رشد زیرشبکه‌ها وابسته است. سویی (Sui): نقش: لایه ۱ جدید با زبان برنامه‌نویسی Move، متخصص در پرداخت‌های سریع و گیمینگ. تحلیل: سویی یک رقیب نوظهور است که از یک زبان برنامه‌نویسی نوآورانه استفاده می‌کند و برای مدیریت موازی تراکنش‌ها طراحی شده است. اکوسیستم آن کوچک‌تر است، اما پتانسیل رشد بسیار بالایی دارد. با این حال، به دلیل جوانی بازار و نقدینگی کمتر نسبت به بزرگان، نوسان‌پذیری بیشتری را باید انتظار داشت. تحلیل تکنیکال سویی  سویی هنوز در مراحل اولیه راه‌اندازی چرخه قیمتی خود قرار دارد و ناحیه 1.5 دلار به‌عنوان مهم‌ترین حمایت کوتاه‌مدت شناخته می‌شود. شکست این سطح می‌تواند قیمت را به سمت 1 دلار و در نهایت 0.60 دلار هدایت کند که آخرین سنگر حمایتی محسوب می‌شود. اما با بازگشت تقاضا و رشد اکوسیستم گیمینگ شبکه، مقاومت‌های 2 دلار و 3 دلار می‌توانند اهداف نخستین باشند. تثبیت بالای 5 دلار سیگنالی قاطع برای ورود سرمایه‌های تازه و افزایش اعتبار این لایه 1 نوظهور خواهد بود. راهبردهای سرمایه‌گذاری و معیارهای نقض سناریو صعودی با وجود نوسانات اخیر، چرا لایه ۱‌ها همچنان به عنوان رهبران بالقوه آلت سیزن شناخته می‌شوند؟ لایه ۱‌ها نماینده ارزش پایه و زیرساخت محوری در فضای رمزارز هستند. رشد بیش از ۲۰۰ درصدی این دسته در یک سال، نشان‌دهنده جریان سرمایه نهادی است که به دنبال دارایی‌های با نقدینگی عمیق و نقش حیاتی هستند. نوسانات در بازار کریپتو اجتناب‌ناپذیر است، اما پروژه‌های لایه ۱ به دلیل تعهد به توسعه فناوری (مانند ارتقاء پروتکل‌ها) و پایگاه کاربری فعال، بیشترین شانس را برای بازیابی و رهبری در فازهای صعودی دارند. پروژه‌های کوچک‌تر دیفای یا میم‌کوین‌ها نمی‌توانند این سطح از نقدینگی و اعتبار بلندمدت را ارائه دهند. ✔️ بیشتر بخوانید: آلت سیزن چیست؟ چه عواملی باعث آلت‌سیزن می‌شوند؟ معیارهای ابطال و مدیریت ریسک اگرچه شواهد برتری لایه ۱‌ها را نشان می‌دهد، اما هر سناریوی تحلیلی باید دارای معیارهایی برای ابطال (Invalidation) باشد تا سرمایه‌گذار در صورت تغییر شرایط، بتواند واکنش مناسبی نشان دهد. ابطال از درون بازار (Internal Invalidation): در صورت شکست فنی در یکی از اکوسیستم‌های بزرگ (مثلاً اختلال طولانی‌مدت در سولانا یا تأخیر جدی در ارتقاء اتریوم)، اعتماد به کل بخش لایه ۱ کاهش می‌یابد و سرمایه به سرعت به سمت بخش‌های امن‌تر (مانند استیبل کوین‌ها یا حتی بیت‌کوین ) سرازیر خواهد شد. ابطال از بیرون بازار (External Invalidation): مهم‌ترین عامل ابطال، تغییر جهت ناگهانی و منفی در سیاست‌های پولی فدرال رزرو آمریکا یا تصویب قوانین سخت‌گیرانه غیرمنتظره است. این عوامل کلان اقتصادی یا مقرراتی، توانایی این را دارند که در کسری از ثانیه، نقدینگی را از کل بازار دارایی‌های پرریسک خارج کنند و حتی بهترین سناریوهای صعودی لایه ۱ را بی‌اعتبار سازند. برای سرمایه‌گذار با ریسک‌پذیری بالا، کدام عامل می‌تواند منجر به شکست و ابطال این سناریوی صعودی شود؟ برای یک سرمایه‌گذار ریسک‌پذیر، شکست در سناریوی صعودی عمدتاً از دو کانال می‌آید: در ابتدا ناتوانی در حفظ پایداری شبکه (مانند قطعی‌های مکرر در یک شبکه با بتا بالا مثل سولانا) یا در ادامه عدم موفقیت در جذب پروژه‌های جدید و توقف رشد اکوسیستم صورت بگیرد. اگر شبکه‌هایی مانند آوالانچ یا سویی نتوانند در ماه‌های آینده، پروژه‌های مهم و جدیدی را جذب و راه‌اندازی کنند، روایت رشد آن‌ها بی‌اعتبار شده و نقدینگی به سرعت به سمت شبکه‌های تثبیت‌شده‌تر باز خواهد گشت. سخن پایانی بلاکچین‌های لایه ۱ نه تنها زیرساخت‌های فناوری رمزارز را تأمین می‌کنند، بلکه در ماه آتی نیز به احتمال زیاد نقش پیشتاز را در جذب سرمایه و هدایت روند صعودی ایفا خواهند کرد. حجم بزرگ سرمایه، توجه مستمر رسانه‌ها و هم‌راستایی با فاز دوم آلت سیزن، این بخش را به یکی از جذاب‌ترین مقاصد سرمایه‌گذاری تبدیل کرده است. یک سبد سرمایه‌گذاری هوشمند در این فاز باید ترکیبی از پایه‌های امن (مانند اتریوم و BNB) برای حفظ ارزش و دارایی‌های با بتای بالا (مانند سولانا و سویی) برای کسب بازدهی‌های انفجاری را شامل شود. با این حال، همیشه باید نقاط ابطال سناریو و هشدارهای کلان اقتصادی را برای مدیریت ریسک، در نظر داشت تا بتوان به صورت فعالانه و نه منفعلانه، در این بازار پرشتاب عمل کرد. سلب مسئولیت: این مقاله تحلیلی و خبری هست و پیش از خرید یا فروش رمزارزها، با بررسی و آگاهی کامل اقدام کنید. ما هرگز پیشنهاد خرید و فروش هیچ ارزی را به کاربران نمی‌دهیم و یوتوتایمز مسئولیتی در قبال سود یا زیان معاملات کاربران ندارد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

شرکت CyrusOne تجهیزات خنک‌کننده موقت مستقر کرد

شرکت CyrusOne اعلام کرد در حال تلاش برای بازگرداندن کامل ظرفیت خنک‌سازی مراکز داده خود است. این شرکت توانسته چند چیلر را با ظرفیت محدود دوباره راه‌اندازی کند و همچنین تجهیزات خنک‌کننده موقت را برای مدیریت شرایط اضطراری مستقر کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزارت دارایی ژاپن انتشار اوراق ۲ و ۵ ساله را افزایش داد

وزارت دارایی ژاپن (MoF) برنامه اصلاح‌شده انتشار اوراق قرضه را اعلام کرد: بودجه اضافی شامل ۱۱.۷ تریلیون ین بدهی جدید خواهد بود. هیچ تغییری در انتشار اوراق ۱۰ تا ۴۰ ساله اعمال نمی‌شود. انتشار اوراق خزانه (T-Bill) در سال مالی ۲۰۲۵ به میزان ۶.۳ تریلیون ین افزایش می‌یابد. کابینه بودجه اضافی ۱۱۷ میلیارد دلاری را تصویب کرد. انتشار اوراق ۵ ساله در سال مالی ۲۰۲۵ به میزان ۳۰۰ میلیارد ین افزایش می‌یابد. انتشار اوراق ۲ ساله نیز به میزان ۳۰۰ میلیارد ین افزایش خواهد یافت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک HSBC: شرکت OPENAI تا سال ۲۰۳۰ سودآور نمی‌شود

بانک HSBC هشدار داد که شرکت OpenAI ممکن است تا سال ۲۰۳۰ همچنان زیان‌ده باقی بماند، زیرا هزینه‌های محاسباتی آن به سطحی بی‌سابقه رسیده است. این گزارش نگرانی‌ها درباره شدت سرمایه‌گذاری در حوزه هوش مصنوعی پیشرفته را تقویت می‌کند و پرسش‌هایی برای ارائه‌دهندگان خدمات ابری، تأمین‌کنندگان تراشه و سرمایه‌گذارانی که روی سودآوری سریع اکوسیستم هوش مصنوعی حساب کرده‌اند، ایجاد می‌کند. بانک HSBC پیش‌بینی می‌کند که OpenAI برای تأمین زیرساخت‌های محاسباتی خود به ۲۰۷ میلیارد دلار سرمایه اضافی نیاز خواهد داشت. در حالی که درآمد این شرکت می‌تواند تا پایان دهه به ۲۱۳ میلیارد دلار برسد، اما هزینه‌های زیرساختی بسیار فراتر از جریان نقدی آن خواهد بود. برآورد HSBC نشان می‌دهد که تعهدات محاسباتی OpenAI تا سال ۲۰۳۳ می‌تواند به ۱.۴ تریلیون دلار برسد. بین اکنون تا ۲۰۳۰، هزینه‌های زیرساختی ابری و هوش مصنوعی حدود ۷۹۲ میلیارد دلار خواهد بود که ۶۲۰ میلیارد دلار آن مربوط به اجاره مراکز داده است. تیم تحلیلگران به رهبری نیکولا کوت-کولیسون تأکید کرد که مسیر رشد OpenAI با افزایش سرسام‌آور هزینه‌های زیرساختی، رقابت شدید و چشم‌اندازی بسیار پرهزینه‌تر از هر روند فناوری در تاریخ روبه‌رو است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

موسسه فیچ هشدار داد بسته مشوق جدید ژاپن ریسک مالی دارد

مؤسسه فیچ هشدار داد که بسته مشوق اقتصادی جدید ژاپن می‌تواند ریسک‌های مالی را افزایش دهد و بر رتبه اعتباری A/پایدار این کشور فشار وارد کند. فیچ اعلام کرد اگر این بسته منجر به افزایش هزینه‌های پایدار و بدهی‌های بیشتر دولت شود، ریسک‌های مالی افزایش خواهد یافت، هرچند اثر کوتاه‌مدت آن هنوز نامشخص است. این بسته حدود ۳.۴ درصد تولید ناخالص داخلی برآورد شده، اما فیچ تأکید کرد که اثر واقعی آن به دلیل وجود اقدامات غیرمالی، اجرای چندساله و ریسک‌های اجرایی، روشن نیست. فیچ افزود ژاپن هنوز پس از عملکرد مالی بهتر اخیر، فضای رتبه‌بندی مثبت دارد، اما هشدار داد که افزایش مداوم هزینه‌ها یا رشد نرخ‌های بهره واقعی می‌تواند رتبه اعتباری A/پایدار را تهدید کند. این مؤسسه همچنان انتظار دارد نسبت بدهی به تولید ناخالص داخلی به‌تدریج کاهش یابد، اما یادآور شد که بدهی بسیار بالا و رشد ضعیف میان‌مدت همچنان آسیب‌پذیری‌های اصلی اقتصاد ژاپن هستند. فیچ همچنین اشاره کرد که این هشدار ممکن است اشتیاق سرمایه‌گذاران به اوراق قرضه دولتی ژاپن (JGB) را تعدیل کند و تمرکز را بر مسیر بدهی و ترکیب سیاست‌های اقتصادی این کشور افزایش دهد، هرچند لحن گزارش منفی شدید نبود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

عملکرد ضعیف حراج اوراق ۷ساله خزانه‌داری آمریکا؛ بازده بالاتر و افت تقاضای خارجی

وزارت خزانه‌داری آمریکا امروز ۴۴ میلیارد دلار اوراق ۷ساله را با بازده نهایی ۳.۷۸۱٪ به فروش رساند؛ رقمی که بالاتر از نرخ WI (معاملات پیش از حراج) در سطح ۳.۷۷۵٪ بود و نشان‌دهنده فشار فروش و نیاز به بازده بالاتر برای جذب خریداران است. جزئیات کلیدی حراج: بازده نهایی: ۳.۷۸۱٪ نرخ (WI):  ۳.۷۷۵٪ تیل: ۰.۶ واحد پایه (درحالی‌که میانگین ۶ماهه منفی ۰.۶ واحد بود) نسبت پوشش (Bid-to-Cover): ۲.۴۶ برابر (پایین‌تر از میانگین ۲.۵۶) سهم دیلرها: ۹.۴۴٪ (میانگین ۹.۲٪) سهم خریداران مستقیم: ۳۰.۲۷٪ (به‌طور قابل‌توجه بالاتر از میانگین ۲۳.۵٪) سهم خریداران غیرمستقیم (عمدتاً خارجی): ۵۶.۶۵٪ (کمتر از میانگین ۶۷.۲٪) حراج امروز در مجموع ضعیف و زیر میانگین ارزیابی شد (گرید +C-/D). تقاضای خارجی کاهش محسوسی داشت و عمده بار خرید بر دوش سرمایه‌گذاران داخلی افتاد. بازده نهایی بالاتر از WI نیز نشان می‌دهد جذب نقدینگی نیازمند نرخ‌های جذاب‌تر بوده و ریسک‌گریزی یا احتیاط در میان سرمایه‌گذاران خارجی همچنان ادامه دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپن انتشار اوراق قرضه را کاهش می‌دهد

نخست‌وزیر ژاپن، تاکایچی، اعلام کرد که میزان انتشار اوراق قرضه دولتی ژاپن (JGB) در سال مالی جاری، حتی با در نظر گرفتن انتشار مورد انتظار برای بودجه اضافی، کمتر از حجم سال گذشته خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر