TSLA 367.16 USD ▼ 2.15%
AAPL 342.96 USD ▲ 0.50%
GOOGL 347.64 USD ▼ 1.74%
AMZN 254.08 USD ▼ 1.74%
NVDA 221.30 USD ▼ 3.16%
BTCUSD 81,469.93 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

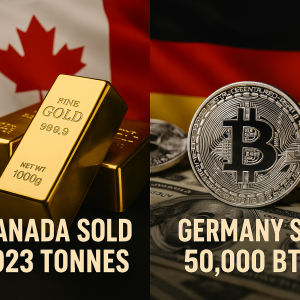
فروش زودهنگام طلا و بیت‌کوین؛ دو اشتباه تاریخی کانادا و آلمان

دو تصمیم مالی که سال‌ها از آن‌ها گذشته، امروز به‌عنوان نمونه‌هایی از پرهزینه‌ترین اشتباهات اقتصادی مطرح می‌شوند. کانادا در سال ۱۹۶۵ بیش از ۱٬۰۲۳ تن طلا را تنها با قیمت ۱.۱۵ میلیارد دلار فروخت؛ دارایی‌ای که ارزش آن امروز به حدود ۱۴۹ میلیارد دلار رسیده است. در نمونه‌ای مشابه، دولت آلمان در سال ۲۰۲۴ حدود ۵۰ هزار بیت‌کوین را به ارزش ۲.۲ میلیارد دلار فروخت؛ در حالی که ارزش همین مقدار بیت‌کوین اکنون بیش از ۴.۴ میلیارد دلار است. این دو تصمیم نشان می‌دهد که فروش دارایی‌های استراتژیک در زمان نامناسب می‌تواند به یکی از پرهزینه‌ترین اشتباهات اقتصادی کشورها تبدیل شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوئدا: چرخه دستمزد–تورم در ژاپن جان می‌گیرد؛ بانک مرکزی برای ادامه افزایش نرخ بهره آماده است

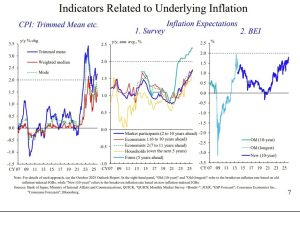
رئیس بانک مرکزی ژاپن اعلام کرده است که اقتصاد این کشور سرانجام در حال ورود به همان چرخه‌ای است که سیاست‌گذاران پولی بیش از یک دهه در پی ایجاد آن بوده‌اند: چرخه‌ای که در آن رشد دستمزدها و افزایش قیمت‌ها یکدیگر را تقویت می‌کنند. به گفته کازوئو اوئدا، شواهد نشان می‌دهد تورم زیربنایی به‌تدریج در حال نزدیک شدن به هدف ۲ درصدی بانک مرکزی است و همین روند، زمینه را برای ادامه عادی‌سازی سیاست پولی فراهم می‌کند. اوئدا این سخنان را در جمع رهبران اقتصادی ژاپن و در نشست فدراسیون کسب‌وکار ژاپن (کِیدانرِن) در توکیو مطرح کرد؛ نشستی که عنوان آن نیز به‌روشنی پیام اصلی سیاست‌گذار پولی را منعکس می‌کرد: «حرکت به‌سوی ثبات قیمتی همراه با افزایش دستمزدها». پیامی که نشان می‌دهد بانک مرکزی ژاپن اکنون بیش از هر زمان دیگری به پایداری تورم نزدیک به هدف و تغییر رفتار بنگاه‌ها در حوزه قیمت‌گذاری و دستمزد باور دارد. به گفته اوئدا، بازار کار ژاپن در وضعیت فشرده‌ای قرار دارد و در صورت نبود یک شوک بزرگ اقتصادی، این وضعیت احتمالاً تداوم خواهد داشت. کاهش جمعیت در سن کار، که یک روند ساختاری و تقریباً برگشت‌ناپذیر در اقتصاد ژاپن است، کمبود نیروی کار را مزمن کرده و فشار صعودی مداومی بر دستمزدها وارد می‌کند. این تحول، از نگاه رئیس بانک مرکزی، یکی از مهم‌ترین نیروهایی است که تورم زیربنایی را به‌صورت تدریجی به سمت سطح هدف سوق می‌دهد. در همین حال، بنگاه‌ها نیز در حال تغییر رفتار هستند. به گفته اوئدا، شرکت‌ها اکنون نه‌تنها در بخش غذا بلکه در طیف گسترده‌تری از کالاها و خدمات، هزینه‌های بالاتر نیروی کار و مواد اولیه را به قیمت نهایی منتقل می‌کنند. این تغییر، از دید بانک مرکزی، نشانه‌ای کلیدی از شکل‌گیری یک چرخه سالم است؛ چرخه‌ای که در آن افزایش دستمزدها به افزایش قیمت‌ها منجر می‌شود و افزایش قیمت‌ها نیز امکان پرداخت دستمزدهای بالاتر را فراهم می‌کند؛ الگویی که سال‌ها در اقتصاد ژاپن غایب بود. اوئدا تأکید کرد که رفتار بنگاه‌ها در تعیین دستمزد و قیمت نسبت به گذشته به‌طور محسوسی تغییر کرده و همین موضوع نشان می‌دهد دستیابی پایدار به تورم ۲ درصدی همراه با رشد دستمزدها اکنون «در دسترس» قرار گرفته است، نه یک هدف دور از واقعیت. در حوزه سیاست پولی، پیام او روشن بود: تا زمانی که نرخ‌های واقعی بهره همچنان در سطوح بسیار پایین یا منفی باقی مانده‌اند، بانک مرکزی آمادگی دارد در صورت تحقق سناریوی پایه رشد اقتصادی و تورم، به افزایش تدریجی نرخ بهره ادامه دهد. با این حال، او تأکید کرد که مسیر سیاست پولی از پیش تعیین‌شده نیست و هرگونه تعدیل در درجه انبساط پولی، منوط به داده‌های واقعی اقتصاد و تورم خواهد بود، نه یک تقویم ثابت. از منظر اوئدا، این تنظیم تدریجی سیاست پولی نه‌تنها به تثبیت تورم در سطح هدف کمک می‌کند، بلکه امکان حمایت از رشد اقتصادی پایدار در بلندمدت را نیز فراهم می‌سازد. مجموعه این مواضع نشان می‌دهد که بانک مرکزی ژاپن به‌طور فزاینده‌ای به دوام خروج اقتصاد از دوره طولانی سیاست‌های فوق‌انبساطی اطمینان پیدا کرده و خود را برای یک فرآیند عادی‌سازی آرام اما مداوم آماده می‌کند؛ فرآیندی که می‌تواند پیامدهای مهمی برای بازار اوراق قرضه ژاپن، نرخ ارز ین و جریان سرمایه در آسیا و جهان داشته باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپن به‌دنبال کاهش انتشار اوراق در بودجه ۲۰۲۶ | تاکایچی، نخست وزیر ژاپن: بدهی ملی هنوز بسیار بالاست

نخست‌وزیر ژاپن، سانائه تاکایچی، اعلام کرد که سطح بدهی ملی این کشور همچنان «بسیار بالا» است و دولت در حال بررسی کاهش انتشار اوراق قرضه جدید در بودجه سال مالی ۲۰۲۶ است. این اظهارات نشان می‌دهد که دولت ژاپن قصد دارد مسیر انضباط مالی را جدی‌تر دنبال کند—به‌ویژه در شرایطی که هزینه‌های عمومی و فشارهای ساختاری بر بودجه همچنان بالاست. تاکایچی همچنین به تصمیم اخیر بانک مرکزی ژاپن اشاره کرد و گفت افزایش نرخ بهره با هدف دستیابی پایدار و قابل اتکا به تورم ۲٪ انجام شده است. این پیام می‌تواند نشانه‌ای از هماهنگی بیشتر میان سیاست مالی و سیاست پولی باشد؛ موضوعی که برای بازار اوراق و نرخ ارز اهمیت زیادی دارد. در حالی که ژاپن یکی از بالاترین نسبت‌های بدهی به تولید ناخالص داخلی در جهان را دارد، هرگونه کاهش در انتشار اوراق می‌تواند بر بازدهی اوراق دولتی، ارزش ین و انتظارات سیاستی تأثیر بگذارد. بازارها اکنون منتظرند ببینند آیا دولت واقعاً در بودجه ۲۰۲۶ مسیر کاهش بدهی را آغاز خواهد کرد یا خیر.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی‌مورگان به دنبال ارائه معاملات رمزارزها برای مشتریان سازمانی

شرکت جی‌پی‌مورگان در حال بررسی ارائه معاملات رمزارزها برای مشتریان سازمانی است که شامل محصولات اسپات و مشتقات می‌شود. این ابتکار، که هنوز در مراحل اولیه قرار دارد، با هدف پاسخ به علاقه رو به رشد مشتریان پس از تغییرات اخیر در مقررات رمزارزها ایالات متحده انجام می‌شود. هرگونه ارائه خدمات به تقاضا، ارزیابی ریسک و امکان‌سنجی قانونی بستگی خواهد داشت. این برنامه‌ها هنوز علنی نشده‌اند و سخنگوی جی‌پی‌مورگان از اظهار نظر خودداری کرد.»

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بیت‌کوین در مسیر شش‌رقمی | پیش‌بینی بانک‌ها برای ۲۰۲۶

چشم‌انداز بیت‌کوین برای سال ۲۰۲۶ در حال تغییر اساسی است. تحلیل‌های جدید از سوی بانک‌های بزرگ جهانی نشان می‌دهد که این بار رشد احتمالی بیت‌کوین نه بر پایه هیجانات خرده‌فروشی، بلکه بر پایه پذیرش نهادی، ETFهای نقدی و توکنیزاسیون شکل گرفته است. پیش‌بینی‌ها اکنون به‌طور مشخص در محدوده شش‌رقمی قرار گرفته‌اند. پیش‌بینی Citi: بیت‌کوین تا ۱۴۳ هزار دلار طبق گزارش‌های منتشرشده از Citi Research، بیت‌کوین می‌تواند در سال ۲۰۲۶ به ۱۴۳٬۰۰۰ دلار برسد. این پیش‌بینی بر سه محور اصلی استوار است: ورود سرمایه پایدار از ETFها شفافیت بیشتر مقرراتی در بازارهای کلیدی کاهش تدریجی ریسک‌های ساختاری بازار Citi می‌گوید راه‌اندازی ETFهای نقدی بیت‌کوین، موانع ورود برای سرمایه‌گذاران سنتی را از بین برده و جریان سرمایه‌ای ایجاد کرده که ماهیت ساختاری دارد، نه دوره‌ای. ETFها چگونه بازی را تغییر داده‌اند؟ ETFهای نقدی (اسپات) بیت‌کوین به صندوق‌های بازنشستگی، مدیران دارایی و مشاوران مالی اجازه می‌دهند در چارچوب‌های آشنا و قانونی در بیت‌کوین سرمایه‌گذاری کنند. این یعنی: بیت‌کوین از یک دارایی پرنوسان و حاشیه‌ای به یک ابزار تنوع‌بخش معتبر در سبدهای نهادی تبدیل شده است این تغییر، یکی از مهم‌ترین دلایل رشد پایدار بیت‌کوین در سال‌های آینده محسوب می‌شود. نقش توکنیزاسیون: از JPMorgan تا بازارهای سنتی در کنار ETFها، روند توکنیزاسیون دارایی‌ها نیز در حال تقویت چشم‌انداز بیت‌کوین است. JPMorgan اخیراً یک صندوق بازار پول توکنیزه‌شده راه‌اندازی کرده—نشانه‌ای از اینکه زیرساخت‌های بلاک‌چین در حال ورود به بازارهای سرمایه سنتی هستند. اگرچه این محصول مستقیماً به بیت‌کوین مرتبط نیست، اما نشان می‌دهد: بانک‌های بزرگ به زیرساخت‌های بلاک‌چین اعتماد بیشتری پیدا کرده‌اند توکنیزاسیون در حال تبدیل شدن به یک استاندارد نهادی است این روند می‌تواند مشارکت سرمایه‌گذاران بزرگ در دارایی‌های دیجیتال را افزایش دهد سناریوهای صعودی: تا ۱۷۰ هزار دلار برخی گزارش‌ها که به تحلیل‌های جی‌پی مورگان اشاره دارند، سناریوهای صعودی‌تری را مطرح می‌کنند: بیت‌کوین می‌تواند تا سال ۲۰۲۶ به ۱۷۰٬۰۰۰ دلار برسد. این سناریو بر پایه: رشد توکنیزاسیون راهکارهای نگهداری قانونی (custody) زیرساخت‌های معاملاتی پیشرفته و ورود سرمایه‌گذاران نهادی جدید شکل گرفته است. ۲۰۲۶: نقطه عطف بیت‌کوین؟ مجموعه این عوامل نشان می‌دهد که سال ۲۰۲۶ می‌تواند یک نقطه عطف تاریخی برای بیت‌کوین باشد—نقطه‌ای که در آن: بیت‌کوین از چرخه‌های سفته‌بازانه فاصله می‌گیرد. و به بخشی از سیستم مالی جهانی تبدیل می‌شود.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

دلار مقاوم ماند؛ ین تحت فشار و پوند در مسیر حمایت

نشست‌های این هفته بانک‌های مرکزی واکنش انفجاری در بازار ارز نداشتند، اما باعث حمایت نسبی از پوند و فشار بر ین شدند. بانک مرکزی ژاپن اعلام کرد که برای تصمیم بعدی باید اثرات افزایش نرخ بهره بررسی شود؛ فرآیندی که ممکن است ۶ تا ۱۲ ماه طول بکشد. همین موضوع باعث شد USDJPY در سطح بالا باقی بماند و شاخص دلار (DXY) تقویت شود. دلار آمریکا؛ مقاومت در برابر داده‌های تورم با وجود انتشار داده‌های تورم ضعیف‌تر از انتظار در آمریکا، دلار همچنان مقاوم باقی مانده است. بازارها احتمالاً به داده‌ها با شک و تردید نگاه می‌کنند و واکنش بزرگی در نرخ بهره و ارز نداشتند. بازدهی اوراق دو ساله بدون تغییر باقی ماند. با این حال، بازار همچنان انتظار دو کاهش نرخ بهره ۲۵ نقطه پایه‌ای در آوریل و سپتامبر ۲۰۲۶ را دارد. داده‌های امروز آمریکا شامل شروع ساخت‌وساز، فروش خانه و شاخص اعتماد مصرف‌کننده است، اما بعید است تأثیر بزرگی بر بازار داشته باشد. کاهش خزانه‌داری‌های BRICS؛ سیگنال ژئوپلیتیکی؟ داده‌های TIC خزانه‌داری آمریکا نشان می‌دهد که خرید خالص اوراق بلندمدت در ماه اکتبر تنها ۱۷.۵ میلیارد دلار بوده؛ کمترین میزان از ماه آوریل. در همین دوره، چین ۱۱.۸ میلیارد دلار، هند ۱۲ میلیارد دلار و برزیل ۵ میلیارد دلار از دارایی‌های خزانه‌داری خود را کاهش دادند. کاهش دارایی‌های هند احتمالاً به دلیل مداخله ارزی برای حمایت از روپیه بوده، هرچند عوامل ژئوپلیتیکی نیز در این روند نقش دارند. در بخش رسمی، دارایی‌های اوراق خزانه‌داری ۲۲ میلیارد دلار کاهش یافت، اما این افت با افزایش ۱۴ میلیارد دلاری در اوراق کوتاه‌مدت (T-bill) تا حدی جبران شد. با وجود این، بخش خصوصی همچنان علاقه زیادی به خرید اوراق خزانه‌داری دارد. بنابراین، پیش‌بینی ضعف دلار در سال ۲۰۲۶ بیشتر به افزایش نسبت‌های پوشش ریسک (هج) سرمایه‌گذاران خارجی مربوط می‌شود و نه به فروش مستقیم این اوراق. یورو؛ تأمین مالی اوکراین بدون چالش حقوقی رهبران اتحادیه اروپا موفق شدند بودجه ۹۰ میلیارد یورویی برای اوکراین تأمین کنند؛ بدون استفاده از دارایی‌های بلوکه‌شده روسیه. این تصمیم می‌تواند دارایی‌های امن اتحادیه را تقویت کند و از یورو حمایت کند، هرچند EURUSD همچنان در محدوده پایین نوسان دارد. نشست بانک مرکزی اروپا نیز تأثیر بزرگی بر بازار نداشت و پیش‌بینی‌های جدید نشان می‌دهد نرخ‌ها می‌توانند هم بالاتر و هم پایین‌تر قیمت‌گذاری شوند. داده‌های اعتماد مصرف‌کننده منطقه یورو در دسامبر می‌تواند مسیر بعدی را مشخص کند. پوند؛ حمایت از سوی بانک مرکزی پوند انگلیس از بیانیه بانک مرکزی حمایت گرفت؛ برخلاف انتظار، لحن آن چندان انبساطی نبود. سیاست‌گذاران به رشد پایدار انتظارات دستمزد اشاره کردند و نسبت به تورم ساختاری هشدار دادند. پیش‌بینی می‌شود این انتظارات در سال جدید کاهش یابد. ما همچنان انتظار دو کاهش نرخ بهره در فوریه و آوریل داریم، در حالی که بازار تنها یک کاهش را قیمت‌گذاری کرده است. این موضوع می‌تواند از EURGBP در محدوده 0.87 حمایت کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اوئدا، رئيس بانک مرکزی ژاپن: افزایش حقوق در ژاپن ادامه دارد؛ سیگنال مثبت برای نرخ بهره و تورم

کازوئو اوئدا، رئیس بانک مرکزی ژاپن، اعلام کرد که شرکت‌ها در سال آینده نیز به روند افزایش تدریجی دستمزدها ادامه خواهند داد. به گفته او، احتمال اختلال در رفتار فعالانه شرکت‌ها برای تعیین حقوق بسیار پایین است. او همچنین اشاره کرد که اگرچه هنوز ابهاماتی درباره اقتصاد آمریکا و سیاست‌های تجاری وجود دارد، اما این ابهامات نسبت به گذشته کاهش یافته‌اند و تأثیر آن‌ها بر تصمیمات پولی ژاپن محدودتر شده است. در بخش دیگری از سخنانش، اوئدا گفت که برآورد نرخ خنثی (neutral rate) همچنان دامنه وسیعی دارد و بانک مرکزی در ارزیابی‌های خود نه‌تنها نرخ‌های کوتاه‌مدت در برابر نرخ طبیعی، بلکه نرخ‌های واقعی و روندهای اعتباری را نیز بررسی خواهد کرد. وی تأکید کرد که با وجود افزایش نرخ بهره، اقتصاد ژاپن همچنان تحت حمایت قرار دارد، هرچند اثر سیاست‌های انبساطی به دلیل افزایش نرخ بهره کاهش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

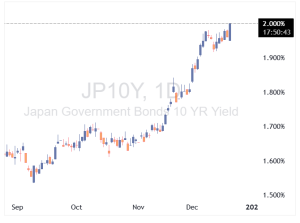
اوراق دولتی ژاپن در اوج ۱۸ ساله؛ فرصت برای خریداران یا هشدار تورمی؟

بازده اوراق دولتی بلندمدت ژاپن به ۲٪ رسید؛ بالاترین سطح در ۱۸ سال اخیر است. افزایش بازده اوراق بلندمدت ژاپن نشان‌دهنده تغییر بنیادین در انتظارات تورمی و سیاست‌های پولی است که می‌تواند بر جریان سرمایه‌گذاری جهانی و ارزش ین تأثیرگذار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تصمیم تاریخی بانک ژاپن؛ نرخ بهره در اوج ۳۰ ساله و هشدار درباره تورم

بانک مرکزی ژاپن نرخ بهره سیاستی کوتاه‌مدت را ۲۵ نقطه پایه افزایش داد و به ۰.۷۵٪ رساند؛ اقدامی مورد انتظار که نشان‌دهنده ادامه روند عادی‌سازی تدریجی سیاست پولی است. این تصمیم با رأی یکپارچه اعضای هیئت سیاست‌گذاری تصویب شد، اما در مورد نحوه توصیف چشم‌انداز تورم، اختلاف‌نظرهایی وجود داشت. با وجود افزایش نرخ، بانک تأکید کرد که شرایط پولی همچنان انبساطی باقی مانده و نرخ بهره واقعی به‌طور قابل‌توجهی منفی است. در بیانیه بانک آمده است که در صورت حرکت اقتصاد و قیمت‌ها مطابق با پیش‌بینی‌ها، امکان افزایش بیشتر نرخ وجود دارد. برخی اعضای هیئت سیاست‌گذاری معتقدند تورم پایه به هدف پایداری قیمت‌ها نزدیک شده، اما این دیدگاه در بیانیه نهایی لحاظ نشد. این اختلاف‌نظرها نشان‌دهنده آغاز بحثی جدی درباره میزان پایداری تورم در ژاپن است. در بازار ارز، واکنش اولیه محدود بود چون افزایش نرخ از قبل در قیمت‌ها لحاظ شده بود، اما با این حال، ین تضعیف شد و نرخ USDJPY از سطح ۱۵۸ عبور کرد. تمرکز بازار اکنون بر راهنمایی‌های آینده بانک، روند دستمزدها و ارزیابی پایداری تورم تا سال ۲۰۲۶ است. در مجموع، پیام بانک مرکزی روشن بود: روند عادی‌سازی ادامه دارد، اما با احتیاط، وابسته به داده‌ها و بدون مسیر از پیش تعیین‌شده.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی ژاپن نرخ بهره را به ۰.۷۵٪ افزایش داد

بانک مرکزی ژاپن نرخ بهره کوتاه‌مدت را ۲۵ نقطه پایه افزایش داد و به ۰.۷۵٪ رساند؛ بالاترین سطح در سه دهه اخیر. این تصمیم که از مدت‌ها پیش توسط بازارها پیش‌بینی شده بود، نشان‌دهنده ادامه خروج تدریجی از سیاست‌های فوق‌العاده انبساطی است. بانک اعلام کرد تورم همچنان بالاتر از هدف ۲٪ باقی مانده و نرخ بهره واقعی منفی است. رئیس بانک مرکزی، اوئدا، قرار است در نشست خبری درباره مسیر آینده سیاست پولی توضیح دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تورم هسته ژاپن ثابت ماند؛ آیا نرخ بهره افزایش می‌یابد؟

داده‌های رسمی تورم ژاپن نشان می‌دهد فشارهای قیمتی همچنان پایدار و گسترده هستند؛ موضوعی که انتظار بازار برای ادامه مسیر عادی‌سازی تدریجی سیاست پولی توسط بانک مرکزی ژاپن را تقویت می‌کند. بر اساس آمار منتشرشده، تورم هسته ژاپن در نوامبر نسبت به سال قبل ۳ درصد رشد کرده؛ رقمی که دقیقاً مطابق پیش‌بینی بازار بوده و برای چندمین ماه متوالی بالاتر از هدف ۲ درصدی بانک مرکزی ژاپن قرار دارد. این شاخص که قیمت مواد غذایی تازه را حذف می‌کند اما انرژی را در بر می‌گیرد، یکی از مهم‌ترین معیارهای سنجش روند تورم پایدار در اقتصاد ژاپن است. تورم همچنان قوی است تورم سرفصل (کلی) نیز با رشد ۲.۹ درصدی تقریباً بدون تغییر مانده و نشان می‌دهد فشارهای قیمتی در بخش‌های مختلف اقتصاد— حتی با وجود نوسانات انرژی—پایدار است. شاخص «هسته-هسته» که هم غذا و هم انرژی را حذف می‌کند نیز ۳ درصد رشد داشته و نشان می‌دهد تورم دیگر فقط ناشی از هزینه‌های وارداتی نیست، بلکه عوامل داخلی مانند قیمت خدمات، دستمزدها و رفتار قیمت‌گذاری شرکت‌ها نیز نقش پررنگ‌تری پیدا کرده‌اند. چرا این داده‌ها مهم‌اند؟ این ارقام تأیید می‌کنند که ژاپن از فضای تورم بسیار پایین و حتی رکودی دو دهه گذشته فاصله گرفته است. تحلیلگران معتقدند این روند، مسیر بانک مرکزی ژاپن برای افزایش نرخ بهره را تقویت می‌کند؛ افزایشی که می‌تواند نرخ سیاستی را به بالاترین سطح در حدود سه دهه اخیر برساند. با این حال، مقام‌های بانک مرکزی همچنان محتاط هستند؛ زیرا افزایش بازده اوراق دولتی ژاپن و حساسیت شرایط مالی می‌تواند سرعت سیاست‌گذاری را محدود کند. واکنش بازار از آنجا که داده‌ها مطابق انتظار منتشر شده‌اند، بازارها واکنش شدیدی نشان نداده‌اند و تمرکز معامله‌گران بیشتر بر راهنمای سیاستی بانک مرکزی ژاپن و ارزیابی کازوئو اوئدا از پایداری تورم است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

۵۰۰۰ دلار هدف بعدی طلا؟ روایت جی‌پی‌مورگان از تقاضای جهانی

قیمت طلا در سال ۲۰۲۵ با رشدی کم‌سابقه بیش از ۵۵ درصد افزایش یافت و برای نخستین‌بار از سطح ۴۰۰۰ دلار عبور کرد. اما پرسش اصلی بازار این است: آیا این فقط یک جهش مقطعی بود، یا آغاز یک بازتنظیم بلندمدت در قیمت طلا؟ ناتاشا کانیوا، رئیس استراتژی جهانی کامودیتی‌ها در جی‌پی‌مورگان، می‌گوید: «اگرچه این رالی طلا خطی نبوده و نخواهد بود، اما معتقدیم عواملی که این بازتنظیم صعودی قیمت طلا را رقم زده‌اند، هنوز به پایان نرسیده‌اند. روند بلندمدت متنوع سازی ذخایر رسمی و سبد سرمایه‌گذاران به سمت طلا همچنان ادامه خواهد داشت. انتظار داریم تقاضای طلا قیمت‌ها را تا پایان سال ۲۰۲۶ به سمت ۵۰۰۰ دلار به‌ازای هر اونس سوق دهد.» در مجموع، بخش تحقیقات جهانی جی‌پی‌مورگان پیش‌بینی می‌کند که قیمت طلا در سه‌ماهه پایانی سال ۲۰۲۶ به‌طور متوسط به ۵۰۵۵ دلار به‌ازای هر اونس برسد و تا پایان سال ۲۰۲۷ به سمت ۵۴۰۰ دلار حرکت کند. چشم‌انداز طلا در سال ۲۰۲۶ از نگاه JPMorgan به‌طور سنتی، تضعیف دلار و کاهش نرخ‌های بهره آمریکا جذابیت طلا ـ که دارایی بدون بازده محسوب می‌شود ـ را افزایش می‌دهد. نااطمینانی‌های اقتصادی و ژئوپلیتیکی نیز به دلیل جایگاه طلا به‌عنوان دارایی امن و توان آن در حفظ ارزش، معمولاً محرک‌های مثبتی برای قیمت آن هستند. طلا همبستگی پایینی با سایر طبقات دارایی دارد و در دوره‌های افت بازار و تنش‌های ژئوپلیتیکی می‌تواند نقش بیمه را ایفا کند. با این حال، با توجه به محرک‌های متنوع سازی و پویای تقاضای طلا در شرایط کنونی، این فلز گران‌بها اخیراً هم به‌عنوان پوشش ریسک کاهش ارزش پول (ناشی از تورم یا تضعیف ارزی) و هم در نقش سنتی خود به‌عنوان رقیب بدون بازده اوراق خزانه‌داری آمریکا و صندوق‌های بازار پول ایفای نقش کرده است. گریگوری شیرر، رئیس استراتژی فلزات پایه و گران‌بها در جی‌پی‌مورگان، می‌گوید: «در سه‌ماهه سوم سال ۲۰۲۵، مجموع تقاضای سرمایه‌گذاران (شامل ETFها، قراردادهای آتی، شمش و سکه) و بانک‌های مرکزی برای طلا حدود ۹۸۰ تن بود که بیش از ۵۰ درصد بالاتر از میانگین چهار فصل پیش از آن است.» پس از افزایش‌های اخیر قیمت، رشد تقاضا از منظر ارزشی حتی چشمگیرتر به نظر می‌رسد؛ به‌طوری که حدود ۹۵۰ تن طلا، با میانگین قیمت ۳۴۵۸ دلار به‌ازای هر اونس در سه‌ماهه سوم ۲۰۲۵، معادل تقریباً ۱۰۹ میلیارد دلار ورود تقاضای فصلی است که حدود ۹۰ درصد بیشتر از میانگین چهار فصل قبل محسوب می‌شود. خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود؟ پس از رشد بی‌وقفه قیمت طلا، برخی سرمایه‌گذاران این پرسش را مطرح کرده‌اند که خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود. مبنای پیش‌بینی‌های قیمتی تحقیقات جهانی جی‌پی‌مورگان، تداوم تقاضای قوی سرمایه‌گذاران و بانک‌های مرکزی است که انتظار می‌رود به‌طور متوسط به حدود ۵۸۵ تن در هر فصل برسد. شیرر می‌گوید: «ما همچنان از رابطه میان میزان تقاضای فصلی سرمایه‌گذاران و بانک‌های مرکزی (بر حسب تن) و قیمت طلا برای استخراج پیش‌بینی‌های قیمتی خود استفاده می‌کنیم.» به‌عنوان یک قاعده تجربی، این رابطه ـ که حدود ۷۰ درصد از تغییرات فصل‌به‌فصل قیمت طلا را توضیح می‌دهد ـ نشان می‌دهد برای افزایش قیمت طلا در هر فصل، حداقل حدود ۳۵۰ تن تقاضای خالص فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی لازم است. هر ۱۰۰ تن تقاضای اضافی بالاتر از این سطح، به‌طور متوسط معادل افزایش حدود ۲ درصدی قیمت طلا در همان فصل است. شیرر می‌افزاید: «در افق سال ۲۰۲۶، ما به‌طور متوسط حدود ۵۸۵ تن تقاضای فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی را پیش‌بینی می‌کنیم؛ شامل حدود ۱۹۰ تن در هر فصل از سوی بانک‌های مرکزی، ۳۳۰ تن در هر فصل در قالب تقاضای شمش و سکه، و ۲۷۵ تن تقاضای سالانه از سوی ETFها و قراردادهای آتی که عمدتاً در ابتدای سال متمرکز خواهد بود.» بانک‌های مرکزی به‌رغم سه سال متوالی خرید بیش از ۱۰۰۰ تن طلا توسط بانک‌های مرکزی، به گفته تحقیقات جهانی جی‌پی‌مورگان، روند ساختاری افزایش خرید طلا توسط بانک‌های مرکزی در سال ۲۰۲۶ نیز ادامه خواهد داشت. انتظار می‌رود خرید بانک‌های مرکزی در سال ۲۰۲۶ به حدود ۷۵۵ تن برسد؛ رقمی کمتر از اوج بیش از ۱۰۰۰ تن در سه سال گذشته، اما همچنان بالا در مقایسه با میانگین‌های پیش از سال ۲۰۲۲ که در محدوده ۴۰۰ تا ۵۰۰ تن قرار داشت. این کاهش بیشتر ناشی از تغییرات مکانیکی در رفتار بانک‌های مرکزی است تا یک تغییر ساختاری. با قیمت‌های حدود ۴۰۰۰ دلار به‌ازای هر اونس و بالاتر، بانک‌های مرکزی برای رساندن سهم طلا در ذخایر خود به سطح مطلوب، نیازی به خرید حجم بالایی از طلا ندارند. شیرر می‌گوید: «ما معتقدیم تقاضای بانک‌های مرکزی در سال آینده همچنان بالا خواهد ماند و از خریدهای قوی در سه‌ماهه سوم ۲۰۲۵، حتی در سطوح قیمتی بسیار بالاتر، دلگرم شده‌ایم.» بر اساس داده‌های «ترکیب ارزی ذخایر رسمی ارزی» (COFER) صندوق بین‌المللی پول، جدا شدن از دلار آمریکا در ذخایر ارزی ـ هرچند هنوز محدود ـ در سال‌های اخیر شتاب گرفته است. طبق داده‌های گزارش‌شده صندوق بین‌المللی پول تا پایان سال ۲۰۲۴، ذخایر طلای بانک‌های مرکزی جهان به حدود ۳۶۲۰۰ تن رسیده و نزدیک به ۲۰ درصد از کل ذخایر رسمی را تشکیل می‌دهد؛ در حالی که این سهم در پایان سال ۲۰۲۳ حدود ۱۵ درصد بود. اگر بانک‌های مرکزی که سهم طلای گزارش‌شده آن‌ها کمتر از ۱۰ درصد است، بخواهند این سهم را به ۱۰ درصد افزایش دهند، در قیمت ۴۰۰۰ دلار به‌ازای هر اونس، به انتقال ارزشی حدود ۳۳۵ میلیارد دلار به طلا ـ معادل تقریباً ۲۶۰۰ تن خرید ـ نیاز خواهد بود. حتی در قیمت ۵۰۰۰ دلار به‌ازای هر اونس، همین سناریو به انتقالی معادل ۱۹۴ میلیارد دلار یا حدود ۱۲۰۰ تن خرید منجر می‌شود. شیرر می‌گوید: «با در نظر گرفتن این موضوع، ما همچنان بزرگ‌ترین دارندگان ذخایر ارزی با سهم طلای کمتر از ۱۰ درصد را زیر نظر داریم. برزیل در ماه سپتامبر ۱۵ تن و در ماه اکتبر ۱۶ تن طلا خریداری کرد و بانک مرکزی کره جنوبی نیز به‌طور علنی از “برنامه‌هایی برای بررسی خرید بیشتر طلا از منظر میان‌مدت تا بلندمدت” سخن گفته است.» در عین حال، برخی از بزرگ‌ترین خریداران سال‌های اخیر، بانک‌های مرکزی‌ بوده‌اند که سهم طلای آن‌ها از قبل بیش از ۱۰ درصد بوده است. بر اساس یک مطالعه بانک تسویه حساب‌های بین‌المللی (BIS) در سال ۲۰۲۰، بانک‌های مرکزی در اقتصادهای نوظهور یا کشورهایی با ارزهای کالامحور، از نگهداری بیش از ۲۰ درصد ذخایر خود به‌صورت طلا منتفع می‌شوند، زیرا این امر محافظت قوی‌تری در برابر ریسک نوسانات ارزی فراهم می‌کند. سرمایه‌گذاران بانک‌های مرکزی تنها گروهی نبوده‌اند که در سال‌های اخیر سهم طلا را در سبد دارایی‌های خود افزایش داده‌اند؛ انتظار می‌رود تقاضای سرمایه‌گذاران نیز گسترش یابد. در بازارهای مالی طلا، موقعیت‌گیری سرمایه‌گذاران در قراردادهای آتی همچنان عمدتاً «خرید» است؛ به این معنا که انتظار افزایش قیمت در آینده وجود دارد. هرچند قراردادهای آتی سریع‌ترین جزء از منظر جریان سرمایه هستند، اما تنها بخش کوچکی از کل دارایی‌های طلای سرمایه‌گذاران را تشکیل می‌دهند؛ دارایی‌هایی که شامل ETFهای طلا و نگهداری فیزیکی شمش و سکه نیز می‌شود. تحقیقات جهانی جی‌پی‌مورگان تداوم تقاضای قوی سرمایه‌گذاران برای طلا را پیش‌بینی می‌کند؛ به‌طوری که انتظار می‌رود در سال ۲۰۲۶ حدود ۲۵۰ تن ورود سرمایه به ETFهای طلا صورت گیرد و تقاضای شمش و سکه نیز بار دیگر از سطح بالای ۱۲۰۰ تن در سال فراتر رود. تا پایان ماه سپتامبر، تحت تأثیر جهش شدید قیمت‌ها و ورود قدرتمند سرمایه‌گذاران، میزان دارایی طلای سرمایه‌گذاران (از طریق ETFها، شمش و سکه و قراردادهای آتی کامکس) به حدود ۲٫۸ درصد از کل دارایی‌های تحت مدیریت (AUM) در سهام، اوراق با درآمد ثابت (به‌جز ذخایر بانک‌های مرکزی) و دارایی‌های جایگزین رسید. شیرر خاطرنشان می‌کند: «اگرچه سهم طلا از کل دارایی‌های سرمایه‌گذاران طی دو سال گذشته، هم‌زمان با افزایش قیمت و تقاضا، حدود یک واحد درصد رشد کرده است، اما ما همچنان پتانسیل افزایش این سهم تا حدود ۴ تا ۵ درصد را در سال‌های پیش رو می‌بینیم.» از منظر تاریخی، دارایی‌های ETF طلا عمدتاً تحت تأثیر تغییرات نرخ بهره قرار دارند؛ به‌طوری که کاهش نرخ‌ها جذابیت طلا را به‌عنوان دارایی بدون بازده افزایش می‌دهد. در ماه‌های آینده، ETFهای طلا می‌توانند در انتظار آغاز چرخه کاهش نرخ بهره توسط فدرال رزرو، همچنان شاهد ورود سرمایه باشند و از قیمت‌ها حمایت کنند. این موضوع با الگوی معمول طلا در مراحل ابتدایی کاهش نرخ بهره نیز همخوانی دارد: پس از یک افت کوتاه‌مدت و دوره‌ای از ثبات دو تا سه‌ماهه پس از نخستین کاهش نرخ، قیمت طلا معمولاً از ماه چهارم به بعد دوباره صعودی می‌شود. شیرر می‌گوید: «در افق بلندمدت‌تر، ما معتقدیم بخشی از عملکرد بهتر از انتظار ETFهای طلا در سال جاری ـ صرفاً بر مبنای تغییرات بازدهی آمریکا ـ نشانه‌ای از یک روند ساختاری‌تر در جهت تنوع‌بخشی بیشتر سرمایه‌گذاران به طلا است.» همچنین، انتظار می‌رود دامنه مالکان طلا در سال آینده گسترش یابد؛ از شرکت‌های بیمه چینی گرفته تا حوزه دارایی‌های دیجیتال. شیرر در پایان می‌گوید: «اگرچه زمان‌بندی دقیق محرک‌ها و جریان‌های سرمایه‌ای که قیمت‌ها را بالاتر می‌برند دشوار است، اما ما همچنان اطمینان بالایی داریم که تقاضای طلا توان کافی برای سوق دادن قیمت‌ها به سمت ۵۰۰۰ دلار به‌ازای هر اونس در سال ۲۰۲۶ را خواهد داشت. در واقع، حتی می‌توان گفت مفروضات ما درباره تقاضای سرمایه‌گذاران تا حدی محافظه‌کارانه است. ما سناریویی را ترسیم کرده‌ایم که در آن، اگر تنها ۰٫۵ درصد از دارایی‌های خارجی ایالات متحده به طلا تنوع‌بخشی شود، تقاضای جدید کافی برای رساندن قیمت‌ها به ۶۰۰۰ دلار به‌ازای هر اونس ایجاد خواهد شد. با توجه به انعطاف‌ناپذیری نسبی عرضه معادن طلا و کندی واکنش آن به قیمت‌های بالاتر، و با فرض تداوم تقاضای قوی، ریسک تحقق این هدف چندساله زودتر از انتظار، همچنان بالا است.» سخن پایانی تحلیل جی‌پی‌مورگان نشان می‌دهد رالی طلا صرفاً نتیجه نوسانات کوتاه‌مدت نبوده، بلکه بازتاب یک تغییر ساختاری در رفتار بانک‌های مرکزی و سرمایه‌گذاران است. اگر این روند ادامه یابد، عبور طلا از ۵۰۰۰ دلار در افق ۲۰۲۶ دیگر یک سناریوی دور از ذهن نخواهد بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ژاپن هشدارهای ارزی را تشدید کرد

ژاپن با افزایش هشدارهای لفظی درباره شرایط بازار، نشانه‌هایی از هوشیاری بیشتر نسبت به تحرکات ارزی و تلاش برای مقابله با تضعیف دوباره ین نشان داده است. سخنگوی ارشد دولت ژاپن، «مینورو کیهارا»، اعلام کرد دولت تحولات بازار، از جمله نرخ‌های بلندمدت را به‌دقت زیر نظر دارد؛ اظهاراتی که به‌طور گسترده به‌عنوان هشداری غیرمستقیم به بازار ارز تعبیر شد. اگرچه او مستقیماً به ین اشاره نکرد، اما تأکید بر شرایط مالی نشان می‌دهد نگرانی‌ها درباره ریسک بی‌ثبات‌کننده کاهش ارزش ین افزایش یافته است. این اظهارات در حالی مطرح می‌شود که ین همچنان تحت فشار اختلاف بازدهی میان ژاپن و اقتصادهای بزرگ قرار دارد؛ حتی با وجود انتظار بازار برای افزایش نرخ بهره در دسامبر و ادامه روند عادی‌سازی تدریجی سیاست پولی توسط بانک مرکزی ژاپن. مقام‌های ژاپنی همچنان مداخله لفظی را ابزار نخست خود می‌دانند؛ روشی که بدون اقدام عملی، می‌تواند از سفته‌بازی بکاهد و ریسک دوطرفه را در بازار فارکس تقویت کند. در عین حال، نگرانی‌هایی درباره سخت‌تر شدن شرایط مالی نیز وجود دارد، به‌ویژه با توجه به حساسیت اقتصاد بدهکار ژاپن نسبت به افزایش هزینه‌های استقراض. دولت بارها تأکید کرده که هدف آن تعیین سطح مشخصی برای نرخ ارز نیست، بلکه جلوگیری از نوسانات شدید و یک‌طرفه ناشی از سفته‌بازی است. اظهارات کیهارا نیز در همین چارچوب قرار می‌گیرد و نشان می‌دهد مقامات آماده واکنش در صورت تشدید رفتارهای غیرعادی بازار هستند. برای بازارها، این پیام‌ها نشان‌دهنده تمایل ژاپن به ثبات‌بخشی به ین و جلوگیری از کاهش بیشتر آن است. با توجه به رویکرد محتاطانه بانک مرکزی در مسیر افزایش نرخ‌ها، مقامات بیشتر بر مدیریت نوسان تمرکز دارند تا ایجاد یک تغییر سریع در نرخ ارز.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افزایش بازدهی اوراق قرضه ژاپن ادامه دارد

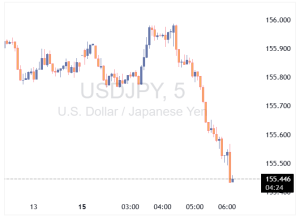
بازدهی اوراق قرضه ژاپن همچنان در حال افزایش است، در حالی که نگاه‌ها به نشست بانک مرکزی ژاپن در اواخر این هفته دوخته شده است. انتظار می‌رود بانک مرکزی ژاپن روز جمعه یک افزایش نرخ بهره دیگر ارائه کند. این نشست یکی از آخرین رویدادهای مهم ریسک‌ساز سال ۲۰۲۵ است و بازارها تقریباً مطمئن هستند که بانک مرکزی ژاپن بار دیگر نرخ‌ها را بالا می‌برد. این در حالی است که نخست‌وزیر تاکایچی همچنان بر موضع خود در حمایت از سیاست مالی فعال پافشاری می‌کند و امروز نیز اعلام کرد اکنون زمان انقباض مالی نیست. او می‌خواهد بانک ژاپن در سال آینده با سیاست‌های مالی دولت هماهنگ شود. با این حال، به نظر می‌رسد اوئدا و تیمش در آخرین نشست سال، آماده‌اند نرخ بهره کوتاه‌مدت را به ۰.۷۵٪ افزایش دهند. در ماه‌های اخیر، نگرانی‌ها درباره سیاست مالی تاکایچی باعث فروش گسترده اوراق ژاپن شده است. ترکیب این نگرانی‌ها با موضع هاوکیش‌تر بانک مرکزی ژاپن موجب شده بازدهی اوراق به‌شدت افزایش یابد. بازدهی اوراق ۱۰ساله JGB (اوراق قرضه ژاپن) اکنون به بالاترین سطح از ژوئن ۲۰۰۹ رسیده است. فروش اوراق همچنین فشار بیشتری بر ین ژاپن وارد کرده و افت ارزش آن را تشدید کرده است. این شرایط برای دارندگان دارایی‌های ژاپنی دشوار شده است. دولت و بانک مرکزی ژاپن باید راه‌هایی برای جلوگیری از سفته‌بازی بیش از حد پیدا کنند، اما تاکنون نشانه‌ای از اقدام مشخص دیده نمی‌شود. جفت ارز USDJPY امروز دوباره به بالای ۱۵۵.۰۰ بازگشته است. اگر بانک مرکزی ژاپن سال آینده همچنان در تقابل با دولت باقی بماند، دستیابی به ثبات در بازار ارز و اوراق برای ژاپن دشوار خواهد بود. اگرچه انتظار نمی‌رود بیانیه بانک مرکزی ژاپن این هفته به‌طور مستقیم به این تنش‌ها اشاره کند، اما خودِ افزایش نرخ بهره پیام قدرتمندی به بازار می‌فرستد—به‌ویژه اگر مذاکرات دستمزد بهاری در ماه مارس نیز نتایج قوی‌تری ارائه دهد و فشار بیشتری برای افزایش نرخ‌ها ایجاد کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

واكاتابه، معاون پیشین بانک مرکزی ژاپن، درباره افزایش زودهنگام نرخ‌ بهره هشدار داد

معاون پیشین بانک مرکزی ژاپن، واکاتابه، می‌گوید سیاست مالی می‌تواند نرخ خنثی را افزایش دهد و مسیر را برای افزایش نرخ‌های بهره بانک مرکزی ژاپن هموار کند. او توضیح داد که اگر تقاضا برای منابع مالی افزایش یابد، نرخ خنثی نیز بالا می‌رود. واكاتابه افزود اگر نرخ خنثی از طریق سیاست مالی و استراتژی رشد افزایش یابد، افزایش نرخ بهره توسط بانک مرکزی ژاپن اقدامی طبیعی خواهد بود. او هشدار داد که افزایش زودهنگام نرخ‌ها یا خروج بیش از حد از سیاست پولی حمایتی می‌تواند پر ریسک باشد. واكاتابه گفت «سانائنومیکس» عناصر آبه‌نومیکس را حفظ می‌کند اما تمرکز بیشتری بر تقویت سمت عرضه اقتصاد دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صادرات قوی ژاپن مسیر افزایش نرخ بهره را هموار کرد

افزایش صادرات و رشد سفارشات کالاهای سرمایه‌ای، احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن را در کوتاه‌مدت تقویت کرده و در عین حال حمایت محدودی از ین ایجاد کرده است، هرچند مسیر افزایش‌های بعدی همچنان نامشخص است. داده‌های امروز تجارت و سرمایه‌گذاری ژاپن نشان می‌دهد که بانک مرکزی این کشور احتمالاً این هفته افزایش ۲۵ نقطه پایه‌ای نرخ بهره را اجرا خواهد کرد؛ زیرا نشانه‌های بهبود اقتصادی پس از انقباض فصل گذشته در حال تقویت است. صادرات ژاپن برای سومین ماه متوالی در نوامبر افزایش یافت و با رشد ۶.۱ درصدی سالانه فراتر از انتظارات بازار ظاهر شد. این رشد ناشی از تقاضای قوی از آمریکا و اروپا و همچنین بهبود تقاضای جهانی نیمه‌هادی‌ها پس از نهایی شدن توافق تجاری آمریکا بود. صادرات به آمریکا ۸.۸٪ و به اتحادیه اروپا نزدیک به ۲۰٪ افزایش یافت. در بخش‌ها، صادرات ماشین‌آلات و تجهیزات الکتریکی رشد گسترده‌ای داشت و صادرات نیمه‌هادی‌ها ۱۳٪ افزایش یافت. صادرات خودرو در مجموع کاهش داشت، اما به آمریکا اندکی افزایش یافت و به اروپا همچنان قوی باقی ماند. تقاضای منطقه‌ای ترکیبی بود؛ صادرات به برخی اقتصادهای آسیایی رشد قابل‌توجهی داشت، اما صادرات به چین اندکی کاهش یافت. رشد کندتر واردات نسبت به صادرات باعث شد تراز تجاری ژاپن در نوامبر به مازاد بازگردد. این تراز بر اساس تعدیل فصلی برای دومین ماه متوالی مثبت شده و به رشد سه‌ماهه چهارم کمک می‌کند. سفارشات اصلی ماشین‌آلات نیز با رشد ۷٪ ماهانه در اکتبر، پس از افزایش قوی سپتامبر، روند بهبود را تقویت کرد. تقاضای خارجی همچنان از تقاضای داخلی پیشی می‌گیرد و نشان می‌دهد که شتاب صادرات در ماه‌های آینده نیز می‌تواند ادامه یابد. مجموع این داده‌ها احتمال افزایش نرخ بهره بانک مرکزی ژاپن را تقویت می‌کند، حتی اگر سیاست‌گذاران در راهنمایی آینده محتاط باقی بمانند. همان‌طور که پیش‌تر اشاره شد، بهبود رشد اقتصادی، ضعف ین و ملاحظات تورمی اکنون هم‌زمان در حال فشار آوردن برای افزایش نرخ بهره هستند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جی‌پی‌مورگان صندوق اتریومی خود را به بازار عرضه کرد

جی‌پی‌مورگان نخستین صندوق بازار پول توکنی‌شده را بر بستر اتریوم راه‌اندازی کرد. این بانک اعلام کرده است که ۱۰۰ میلیون دلار از سرمایه خود را برای آغاز به کار این صندوق اختصاص می‌دهد و سپس آن را از روز سه‌شنبه به روی سرمایه‌گذاران خارجی باز خواهد کرد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بانک مرکزی ژاپن: سود شرکت‌ها محدود می‌ماند اما دستمزدها بالا می‌رود

بانک مرکزی ژاپن، اعلام کرده است که شرکت‌ها انتظار بهبود محدود در سودآوری در سال مالی ۲۰۲۶ دارند، اما با این حال برنامه دارند افزایش دستمزدها را حفظ کنند. طبق اطلاعاتی که بانک مرکزی از طریق ارتباط با مدیران کسب‌وکار جمع‌آوری کرده است: تعداد کمی از شرکت‌ها انتظار بهبود قابل‌توجه سود را دارند. افزایش تعرفه‌های آمریکا چشم‌انداز سود شرکت‌ها را تحت فشار قرار داده است. بیشتر شرکت‌ها معتقدند لازم است در سال مالی ۲۰۲۶ دستمزدها را به اندازه یا مشابه سال ۲۰۲۵ افزایش دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش تانکان، احتمال افزایش نرخ بهره ژاپن را بالا برد

گزارش‌های جدید نشان می‌دهد که نتایج قوی نظرسنجی تانکان و اظهارات مثبت بانک مرکزی ژاپن، احتمال افزایش نرخ بهره در نشست دسامبر را به‌طور قابل‌توجهی بالا برده است. اعتماد تولیدکنندگان بزرگ در سطح +15 ثابت مانده و شرکت‌های کوچک‌تر نیز عملکردی بهتر از انتظار داشته‌اند. انتظارات تورمی در سطح ۲.۴٪ تثبیت شده و کمبود نیروی کار ادامه دارد—عواملی که نشان می‌دهد فشارهای قیمتی بنیادی همچنان پایدارند. بازار فارکس ابتدا با تضعیف ین واکنش نشان داد، اما پس از تحلیل دقیق‌تر داده‌ها و اظهارات بانک مرکزی ژاپن، ین تقویت شد و USDJPY کاهش یافت. اکنون بازارها نسبت به هر نشانه‌ای از افزایش نرخ بهره در نشست ۱۸ و ۱۹ دسامبر بسیار حساس شده‌اند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رویترز: بانک مرکزی ژاپن تعهد خود به افزایش نرخ بهره را حفظ می‌کند

منابع خبری به رویترز گفته‌اند که بانک مرکزی ژاپن احتمالاً هفته آینده تعهد خود برای ادامه افزایش نرخ بهره را حفظ خواهد کرد، هرچند سرعت این افزایش‌ها به واکنش اقتصاد در برابر هر مرحله بستگی خواهد داشت. همچنین، بانک مرکزی ژاپن برآورد جدیدی از نرخ خنثی منتشر نخواهد کرد و از آن به‌عنوان ابزار اصلی ارتباطی برای زمان‌بندی افزایش نرخ بهره استفاده نخواهد نمود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی رویترز: افزایش نرخ بهره ژاپن در دسامبر محتمل است

نظرسنجی رویترز نشان می‌دهد که افزایش نرخ بهره بانک مرکزی ژاپن در ماه دسامبر محتمل است و اقتصاددانان انتظار دارند نرخ‌ها تا سپتامبر ۲۰۲۶ به سطح ۱.۰٪ برسد. ۹۰٪ از اقتصاددانان پیش‌بینی می‌کنند بانک مرکزی ژاپن نرخ بهره را در دسامبر به ۰.۷۵٪ افزایش دهد (در مقایسه با ۵۳٪ در نظرسنجی نوامبر). ۶۹٪ انتظار دارند نرخ سیاستی تا سپتامبر ۲۰۲۶ به حداقل ۱.۰٪ برسد. ۷۷٪ با برنامه دولت برای تأمین بودجه تکمیلی عمدتاً از طریق بدهی جدید مخالف هستند. رشد دستمزدها در مذاکرات شونتو سال آینده ۵.۰٪ پیش‌بینی می‌شود که اندکی کمتر از رشد ۵.۲۵٪ امسال است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نشست فدرال رزرو و تاثیرات آن بر بیت کوین

بیت‌کوین در حال دنبال‌کردن یک سیگنال پنهان ۴۰۰ میلیارد دلاری از نقدینگی فدرال رزرو است. سرمایه‌گذاران بیت‌کوین خود را برای تغییرات احتمالی نقدینگی آماده می‌کنند. قیمت بیت‌کوین در آستانۀ آخرین تصمیم سیاستی فدرال رزرو در سال بدون نوسان جدی حرکت می‌کند، اما در زیر این سطح آرام، فشار قابل‌توجهی در ساختار بازار دیده می‌شود. داده‌های آنچین نشان می‌دهد سرمایه‌گذاران روزانه نزدیک به ۵۰۰ میلیون دلار زیان محقق‌شده ثبت می‌کنند، اهرم در بازارهای آتی به‌طور چشمگیری کاهش یافته، و حدود ۶.۵ میلیون بیت‌کوین اکنون در وضعیت زیان تحقق‌نیافته قرار دارد. به‌رغم ظاهر آرام بازار، واقعیت این است که بازار در حال عبور از یک دوره تنش فشرده است. این شرایط بیشتر شبیه مراحل پایانی چرخه‌های انقباض بازار است تا یک دوره تثبیت آرام و بی‌خطر. بااین‌حال اینکه یک بازتنظیم ساختاری زیر سطحی به‌ظاهر ایستا رخ دهد، برای بازار بیت‌کوین پدیده‌ای غیرمعمول نیست؛ آنچه مهم است، زمان‌بندی آن است. فشار داخلی بازار درست در نقطه‌ای تقاطع پیدا کرده که سیاست پولی آمریکا نیز در آستانه یک تغییر جهت بیرونی است. فدرال رزرو فاز تهاجمی کاهش ترازنامه که بزرگ‌ترین کاهش در بیش از یک دهه بوده را عملاً پشت سر گذاشته و از نشست ماه دسامبر انتظار می‌رود مسیر روشن‌تری برای آغاز فاز بازسازی ذخایر ارائه دهد. به همین دلیل، ترکیب تنش آنچینی و یک چرخش قریب‌الوقوع در نقدینگی، بستر اصلی رویدادهای کلان این هفته را شکل می‌دهد. چرخش نقدینگی طبق گزارش فایننشال‌تایمز، سیاست کاهش نقدینگی از سوی فدرال رزرو رسماً در اول دسامبر پایان یافته و این دوره که طی آن فدرال رزرو حدود ۲.۴ تریلیون دلار از ترازنامه خود کم کرد، خاتمه یافته است. در نتیجه ذخایر بانکی به سطحی نزدیک شده‌اند که معمولاً با فشار در تأمین نقدینگی همراه است و نرخ تأمین مالی یک‌شبه با وثیقه (SOFR) بارها به سقف محدوده تعیین‌شده توسط سیاست‌ها رسیده است این تحولات نشان می‌دهد سیستم دیگر سرشار از نقدینگی نیست و به‌تدریج وارد محدوده‌ای می‌شود که در آن کمبود ذخایر به یک نگرانی واقعی تبدیل می‌شود. در چنین شرایطی، مهم‌ترین پیام نشست FOMC نه آن کاهش ۲۵ واحد پایه‌ای نرخ بهره ( که بازار عملاً از قبل آن را پذیرفته ) بلکه مسیر تازه‌ای است که فدرال رزرو برای ترازنامه خود تعیین می‌کند. انتظار می‌رود فدرال رزرو یا به صورت مستقیم یا از طریق یادداشت‌های اجرایی خود، چگونگی گذار به برنامه خریدهای مدیریت ذخایر (RMP) را مشخص کند. این برنامه می‌تواند از اوایل ژانویه ۲۰۲۶ آغاز شود و شامل خرید ماهانه حدود ۳۵ میلیارد دلار اوراق خزانه کوتاه‌مدت باشد، به‌طوری‌که خروجی اوراق رهنی (MBS) به سمت دارایی‌های با سررسید کوتاه‌تر هدایت شود. جزئیات فنی مهم‌اند. هرچند فدرال رزرو RMP را به‌عنوان سیاست محرک ارائه نخواهد کرد، اما سرمایه‌گذاری مجدد در اوراق کوتاه‌مدت به‌طور پیوسته ذخایر را افزایش می‌دهد و متوسط سررسید دارایی‌های SOMA را کاهش می‌دهد. این عملیات به‌مرور ذخایر را بالا می‌برد و معادل افزایش سالانه بیش از ۴۰۰ میلیارد دلار در ترازنامه است. چنین تغییری نخستین جریان انبساطی پیوسته از زمان شروع QT خواهد بود. بیت‌کوین نسبت به چرخه‌های نقدینگی بسیار حساس‌تر از تغییرات نرخ بهره واکنش نشان داده است. در همین حال شاخص‌های گسترده‌تر پولی نیز نشان می‌دهند چرخه نقدینگی احتمالاً از قبل در حال تغییر جهت است. نکته مهم حجم عرضه پولی M2 است که اکنون با عبور از سقف ابتدای سال ۲۰۲۲ به رکورد ۲۲.۳ تریلیون دلار رسیده و روند انقباض طولانی‌مدت خود را پشت سر گذاشته است. اگر فدرال رزرو تأیید کند که فرآیند بازسازی ذخایر بانکی آغاز شده است، حساسیت بیت‌کوین نسبت به تغییرات ترازنامه احتمالاً دوباره خیلی سریع به محور اصلی بازار تبدیل می‌شود. تله اقتصاد کلان منطق این چرخش سیاستی در داده‌های بازار کار نهفته است. اشتغال غیرکشاورزی طی پنج مورد از هفت ماه گذشته کاهش یافته و افت محسوس در تعداد فرصت‌های شغلی، نرخ استخدام و میزان ترک داوطلبانه شغل، روایت مقاوم بودن بازار کار را به‌سمت شکنندگی سوق داده است. با افت تدریجی این شاخص‌ها، دفاع از سناریوی فرود نرم دشوارتر می‌شود و فدرال رزرو با مجموعه محدودتری از گزینه‌های سیاستی روبه‌روست. تورم کاهش یافته اما هنوز بالاتر از هدف است، و هزینه‌ی ادامه‌دادن سیاست انقباض طولانی‌مدت به‌سرعت در حال افزایش است. خطر اصلی این است که ضعف بازار کار پیش از کامل شدن روند کاهش تورم تشدید شود. به همین دلیل، کنفرانس خبری این هفته احتمالاً اهمیت بیشتری نسبت به خود تصمیم نرخ بهره خواهد داشت. بازارها به این نگاه می‌کنند که پاول چگونه میان حفظ ثبات بازار کار و صیانت از مسیر تورم تعادلی برقرار می‌کند. ارزیابی او از کفایت ذخایر بانکی، استراتژی ترازنامه، و زمان‌بندی اجرای RMP مسیر انتظارات برای سال ۲۰۲۶ را شکل خواهد داد. برای بیت‌کوین، نتیجه بیشتر مشروط است تا دوحالتی. اگر پاول به ضعف بازار کار اشاره کند و درباره بازسازی ذخایر شفاف‌سازی دهد، بازار این سیگنال را دریافت می‌کند که قیمت فعلی در یک محدوده خنثی، با جهت سیاست پولی همخوان نیست. در این حالت، عبور از محدوده ۹۲٬۰۰۰ تا ۹۳٬۵۰۰ دلار نشان می‌دهد معامله‌گران در حال قیمت‌گذاری سناریوی گسترش نقدینگی هستند. اما اگر پاول محتاطانه صحبت کند یا درباره RMP شفافیت ارائه ندهد، بیت‌کوین احتمالاً در همان محدوده فشرده باقی می‌ماند یا به ناحیه حمایتی پایین‌تر در بازه ۸۲٬۰۰۰ تا ۷۵٬۰۰۰ دلار بازمی‌گردد؛ جایی که کف‌های ETFها، محدوده‌های حساس ترازنامه شرکت‌ها و نقاط تقاضای ساختاری تاریخی قرار دارند. بیت‌کوین زیر فشار دینامیک‌های درونی بازار بیت‌کوین نشان می‌دهند که این دارایی دیجیتال شاخص، زیر سطح قیمت در حال بازتنظیم است. هولدرهای کوتاه‌مدت همچنان در ضعف بازار اقدام به فروش می‌کنند و اقتصاد استخراج نیز تضعیف شده، زیرا هزینه تولید نزدیک به ۷۴,۰۰۰ دلار رسیده است. هم‌زمان سختی استخراج بیشترین کاهش خود را از جولای ۲۰۲۵ ثبت کرده است، که نشان می‌دهد ماینرها یا فعالیت خود را کاهش داده‌اند یا متوقف کرده‌اند. با این حال، این نشانه‌های فشار همزمان با شواهد اولیه‌ای از محدود شدن عرضه دیده می‌شوند. کیف‌پول‌های بزرگ حدود ۴۵,۰۰۰ بیت‌کوین در هفته گذشته انباشت کرده‌اند، موجودی صرافی‌ها همچنان کاهش می‌یابد و جریان‌های استیبل‌کوین نشان می‌دهند که سرمایه آماده است دوباره وارد بازار شود اگر شرایط بهبود یابد. علاوه بر این معیارهای عرضه Bitwise نشان می‌دهد که انباشت در بین گروه‌های مختلف کیف‌پول ادامه دارد، حتی زمانی که سنتیمنت معامله گران ترس شدید را ثبت کرده‌اند. کوین‌ها از صرافی‌ها و کیف‌پول‌های نقدشونده به سوی نگهداری بلندمدت منتقل می‌شوند و در نتیجه، بخشی از عرضه که می‌تواند فروش اضافی را جذب کند، کاهش می‌یابد. این الگو که ترکیبی از توزیع اجباری، فشار ماینرها و انباشت انتخابی است، معمولاً پایه‌ای برای شکل‌گیری کف‌های پایدار بازار است. Bitwise اضافه کرده است: "ورود سرمایه به بیت‌کوین همچنان کاهش می‌یابد و رشد سرمایه واقعی ۳۰ روزه تنها به +۰.۷۵٪ در ماه رسیده است. این نشان می‌دهد که سیوسود و ضررمعامله‌گران اکنون تقریباً متوازن است و ضررها تنها کمی بیشتر از سودها هستند. این تعادل تقریبی نشان می‌دهد بازار وارد یک وضعیت استراحت شده و هیچ طرفی تسلط قابل توجهی ندارد." تحلیل تکنیکال از منظر ساختار بازار، بیت‌کوین همچنان بین دو محدوده بحرانی قرار دارد. اگر قیمت بیت‌کوین بالای ۹۳,۵۰۰ دلار تثبیت شود، احتمال دارد تا حدود ۱۰۰,۰۰۰ دلار و سپس نزدیک به ۱۰۳,۱۰۰ دلار (میانگین خرید هولدرهای کوتاه‌مدت) رشد کند و حتی میانگین‌های بلندمدت نیز می‌توانند هدف بعدی باشند. از طرف دیگر اگر قیمت نتواند از مقاومت عبور کند و فدرال رزرو پیام محتاطانه‌ای بدهد، بازار ممکن است دوباره به محدوده ۷۵,۰۰۰ تا ۸۲,۰۰۰ دلار بازگردد، محدوده‌ای که بارها به‌عنوان سطح حمایتی و تقاضای ساختاری عمل کرده است. طلا و بیت‌کوین پیش از جلسه فدرال به‌طور معکوس معامله شده‌اند، که این امر بیشتر ناشی از چرخش سرمایه در واکنش به تغییر انتظارات نقدینگی است و نه صرفاً به دلیل تغییر در سنتیمنت ریسک. بنابراین اگر اظهارات پاول تأکید کند که بازسازی ذخایر فاز بعدی چرخه سیاست پولی است، جریان‌ها احتمالاً سریعاً به سمت دارایی‌هایی بازخواهد گشت که در برابر شرایط انبساط نقدینگی واکنش مثبت نشان می‌دهند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوئدا، رئيس بانک مرکزی ژاپن: اقتصاد ژاپن در سه‌ماهه چهارم به رشد مثبت بازخواهد گشت

اوئدا، رئیس بانک مرکزی ژاپن، اعلام کرد که اقتصاد این کشور در سه‌ماهه چهارم و پس از آن به رشد مثبت بازخواهد گشت. او افزود که با توجه به اینکه انتظار می‌رود نرخ تورم پایه به سطح ۲ درصد نزدیک شود، بانک مرکزی به‌تدریج میزان سیاست‌های تسهیلی را کاهش داده است. اوئدا همچنین گفت که خودروسازان ژاپنی با کاهش قیمت‌های صادراتی بدون انتقال آن به مصرف‌کنندگان داخلی، توانسته‌اند حجم صادرات خودرو را تثبیت کنند و از ایجاد اثرات منفی بزرگ بر اشتغال و تولید جلوگیری نمایند. شتاب کافی در روند داخلی قیمت‌ها و دستمزدها وجود دارد تا از تأثیرگذاری شدید شوک‌های منفی بر نرخ تورم جلوگیری شود. در حال حاضر ریسک بالایی برای تورم مشاهده نمی‌شود، به‌ویژه در زمینه شتاب گرفتن تورم پایه پس از اجرای محرک‌های مالی. اوئدا، رئیس بانک مرکزی ژاپن، اعلام کرد که تغییرات نرخ ارز و تأثیر آن بر چشم‌انداز تورم، پرسشی بسیار مهم برای بانک مرکزی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تاکایچی، نخست‌وزیر ژاپن: تصمیمات پولی بر عهده بانک مرکزی ژاپن خواهند بود

تاکایچی، نخست‌وزیر ژاپن، اعلام کرد که تصمیمات مربوط به سیاست پولی بر عهده بانک مرکزی ژاپن است و دولت در این زمینه دخالت نخواهد کرد. او افزود که بانک مرکزی باید با دولت ارتباط داشته باشد اما جزئیات تصمیمات به خود بانک مرکزی ژاپن واگذار شده است. تاکایچی همچنین گفت که انتظار دارد بانک مرکزی سیاست‌های مناسب را برای دستیابی به هدف تورمی اجرا کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوئدا، رئيس بانک مرکزی ژاپن: در صورت تحقق چشم‌انداز اقتصادی نرخ بهره افزایش خواهد یافت

اوئدا، رئیس بانک مرکزی ژاپن، اعلام کرد در صورتی که چشم‌انداز اقتصادی محقق شود، نرخ‌های بهره افزایش خواهند یافت. او تأکید کرد که نرخ واقعی بهره در ژاپن بسیار پایین است و افزود که بانک مرکزی در موارد استثنایی خرید اوراق قرضه را افزایش خواهد داد. همچنین گفت که بازارها به‌طور دقیق رصد خواهند شد و سرعت اخیر حرکت بازدهی بلندمدت را تا حدی سریع توصیف کرد. در نشست دسامبر تصمیم مناسب اتخاذ خواهد شد. او افزود که بانک مرکزی در حال جمع‌آوری فعالانه اطلاعات درباره روند دستمزدها است و تأکید کرد که احتمال تحقق چشم‌انداز اقتصادی به‌تدریج در حال افزایش است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر