TSLA 375.23 USD ▼ 0.74%
AAPL 341.27 USD ▲ 0.09%
GOOGL 353.78 USD ▲ 0.30%
AMZN 258.58 USD ▼ 0.37%
NVDA 228.52 USD ▲ 0.97%
BTCUSD 83,157.38 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

جنگ جدید در سیلیکون‌ولی: نبرد برای برق، نه تراشه

در سه سال گذشته، هر بار صحبت از «رالی هوش مصنوعی» می‌شد، ذهن همه به سمت تراشه‌ها، GPUها، مدل‌های زبانی و شرکت‌هایی مثل انویدیا، AMD و مایکروسافت می‌رفت. اما حالا، در آستانه ۲۰۲۶، یک واقعیت تازه در حال شکل‌گیری است؛ واقعیتی که می‌تواند کل مسیر سرمایه‌گذاری در AI را تغییر دهد. اگر رالی ۲۰۲۳ تا ۲۰۲۵ بر پایه «قدرت پردازش» بود، رالی ۲۰۲۶ ممکن است بر پایه قدرت برق باشد. گلوگاه واقعی AI نه تراشه است، نه کدنویسی — برق است در نگاه اول، تصور می‌شود که توسعه هوش مصنوعی فقط به تراشه‌های سریع‌تر و مدل‌های پیچیده‌تر وابسته است. اما مدیرعامل مایکروسافت، ساتیا نادلا، جمله‌ای گفت که نگاه بازار را تکان داد: «مشکل ما کمبود تراشه نیست؛ مشکل برق است. تراشه داریم، اما جایی برای روشن کردنشان نداریم.» این جمله ساده، یک حقیقت بزرگ را آشکار می‌کند: AI به مرحله‌ای رسیده که محدودیت اصلی آن، زیرساخت انرژی است. دیتاسنترها (Data Centers) به برق عظیم نیاز دارند GPUها مصرف انرژی بسیار بالایی دارند شبکه‌های برق فعلی برای این حجم از تقاضا طراحی نشده‌اند زمان انتظار برای اتصال به شبکه در برخی مناطق به ۵ تا ۷ سال رسیده است این یعنی شرکت‌های فناوری نمی‌توانند فقط با خرید تراشه‌های بیشتر، رشد کنند. آن‌ها باید برق بیشتری تولید کنند. شرکت‌های فناوری در حال تبدیل شدن به شرکت‌های برق هستند وقتی شرکت‌هایی مثل مایکروسافت، آمازون و گوگل می‌بینند که شبکه برق پاسخگوی نیازشان نیست، دو راه بیشتر ندارند: صبر کنند (که غیرممکن است) خودشان برق تولید کنند و دقیقاً همین اتفاق در حال رخ دادن است. شرکت‌های فناوری در حال ساخت: نیروگاه‌های کوچک خصوصی مزارع خورشیدی اختصاصی سیستم‌های ذخیره انرژی ترانسفورماتورهای اختصاصی شبکه‌های انتقال داخلی این یعنی AI دیگر فقط یک صنعت نرم‌افزاری نیست؛ یک صنعت انرژی‌بر است. بازار جدید AI: ترانسفورماتورها، کابل‌ها، شبکه برق و تجهیزات صنعتی وقتی برق تبدیل به گلوگاه می‌شود، برندگان جدید بازار هم تغییر می‌کنند. شرکت‌هایی که تا دیروز در حاشیه بودند، حالا در مرکز توجه قرار گرفته‌اند: ۱. Vertiv ستاره جدید زیرساخت دیتاسنتر سهام از ۵۳ دلار به ۱۶۶ دلار رسیده (۲۰۰٪ رشد) متخصص در سیستم‌های خنک‌کننده، برق اضطراری و مدیریت انرژی ۲. Schneider Electric پادشاه تجهیزات برق صنعتی تولیدکننده کلیدهای برق (Circuit Breakers) تأمین‌کننده اصلی دیتاسنترهای مدرن ۳. Eaton رقیب جدی اشنایدر مزیت بزرگ در تولید تجهیزات حفاظتی برق رشد تقاضا از سمت دیتاسنترها ۴. Siemens غول زیرساخت اروپا فعال در شبکه‌های برق، اتوماسیون صنعتی و سیستم‌های انتقال انرژی این شرکت‌ها شاید «هیجان‌انگیز» مثل انویدیا نباشند، اما بدون آن‌ها، هیچ GPU و هیچ مدل هوش مصنوعی نمی‌تواند روشن شود. مس؛ فلزی که می‌تواند قهرمان پنهان رالی ۲۰۲۶ باشد در کنار برق، یک ماده خام دیگر هم در مرکز توجه قرار گرفته: مس (Copper). چرا؟ دیتاسنترها به کیلومترها کابل مسی نیاز دارند ترانسفورماتورها بدون مس ساخته نمی‌شوند خودروهای برقی هم مصرف‌کننده بزرگ مس هستند شبکه برق جهانی برای ارتقا به مس بیشتری نیاز دارد اگر روایت «بحران برق» در بازار جا بیفتد، مس می‌تواند یکی از بزرگ‌ترین رالی‌های کالایی دهه را تجربه کند. چرا این تغییر روایت مهم است؟ بازارها همیشه دنبال «داستان» هستند. داستان ۲۰۲۳ تا ۲۰۲۵ این بود: «هرچه GPU بیشتر، رشد بیشتر.» اما داستان ۲۰۲۶ ممکن است این باشد: «هرچه برق بیشتر، AI بیشتر.» این تغییر روایت می‌تواند: مسیر سرمایه‌گذاری را عوض کند شرکت‌های جدیدی را وارد رالی کند ارزش‌گذاری شرکت‌های فعلی را تغییر دهد بازار کالاها را تحت تأثیر قرار دهد حتی سیاست‌گذاری انرژی کشورها را تغییر دهد چرا این موضوع برای سرمایه‌گذاران مهم است؟ زیرا: اگر برق گلوگاه باشد، رشد شرکت‌های تراشه‌ساز محدود می‌شود شرکت‌های زیرساختی وارد فاز رشد انفجاری می‌شوند بازار انرژی و مواد اولیه دوباره جذاب می‌شود سرمایه‌گذاری در AI از «نرم‌افزار» به «سخت‌افزار و انرژی» منتقل می‌شود این یعنی: رالی بعدی AI ممکن است از جایی شروع شود که هیچ‌کس انتظارش را ندارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

پتانسیل صعودی چین برای انویدیا و AMD

گمانه‌زنی‌های تازه درباره احتمال صدور مجوز از سوی آمریکا برای فروش پردازنده‌های گرافیکی (GPU) به چین، توجه‌ها را به پتانسیل رشد درآمدی انویدیا و AMD جلب کرده است. به برآورد مؤسسه «ریموند جیمز»، AMD می‌تواند بین ۵۰۰ تا ۸۰۰ میلیون دلار به درآمد خود اضافه کند که معادل ۰٫۱۰ تا ۰٫۲۰ دلار افزایش در سود هر سهم (EPS) غیر GAAP است؛ افزایشی که عمدتاً از محل شتاب‌دهنده‌های سازگار با مقررات چین حاصل می‌شود. فرصت انویدیا بزرگ‌تر ارزیابی می‌شود؛ به‌طوری‌که پتانسیل ۷ تا ۱۲٫۵ میلیارد دلار درآمد اضافی و ۰٫۱۵ تا ۰٫۳۰ دلار افزایش EPS در سال ۲۰۲۶ برای این شرکت متصور است. با این حال، همچنان ابهاماتی درباره زمان صدور مجوزها، میزان تقاضای چین و هزینه‌های صادراتی آمریکا وجود دارد، اما حتی فروش در حجم‌های محدود نیز می‌تواند اثر معناداری داشته باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

صورت جلسه بانک مرکزی استرالیا: ریسک‌های تورمی در حال افزایش است

این صورت‌جلسه روایت «توقف همراه با تمایل به سیاست انقباضی» را تقویت می‌کند؛ موضوعی که از نرخ‌های کوتاه‌مدت حمایت کرده و مانع از افت شدید دلار استرالیا شده است. خلاصه نکات کلیدی صورت‌جلسه نشان می‌دهد نگرانی بانک مرکزی استرالیا درباره پایداری فشارهای تورمی افزایش یافته است. اعتماد به اینکه سیاست پولی همچنان «انقباضی» است کاهش یافته است. شاخص CPI ماهانه مفید اما فعلاً غیرقابل‌اتکا ارزیابی شده؛ CPI فصلی همچنان معیار اصلی است. بازار کار هنوز «کمی فشرده» ارزیابی می‌شود و ریسک تقاضای مازاد وجود دارد. هیئت مدیره درباره شرایطی که ممکن است افزایش نرخ بهره را ضروری کند، بحث کرده است. جزئیات کامل صورت‌جلسه ماه دسامبر بانک مرکزی استرالیا نشان می‌دهد اعضای هیئت مدیره نسبت به اینکه سیاست پولی همچنان محدودکننده باشد، اطمینان کمتری دارند؛ زیرا شواهد جدید نشان می‌دهد فشارهای تورمی ممکن است پایدارتر از انتظار باشند. اگرچه نرخ بهره با رأی کامل اعضا در سطح ۳.۶۰٪ ثابت ماند، اما داده‌های تورمی اخیر—از جمله نخستین انتشار کامل CPI ماهانه—به ریسک‌های صعودی تورم در کوتاه‌مدت اشاره دارد. تورم کلی در اکتبر به ۳.۸٪ رسیده و شاخص‌های مختلف نشان می‌دهند فشارهای هزینه‌ای گسترده‌تر شده‌اند. هزینه نیروی کار و میانگین دستمزدها بالاتر از انتظار بوده و شاخص‌های بهره‌برداری از ظرفیت نشان می‌دهد اقتصاد با سطحی از تقاضای مازاد فعالیت می‌کند. هیئت مدیره هشدار داد که CPI ماهانه به دلیل سابقه کوتاه، نوسان بالا و مشکلات تعدیل فصلی، باید با احتیاط تفسیر شود. بنابراین CPI فصلی همچنان معیار اصلی برای ارزیابی روند تورم خواهد بود و داده‌های فصل دسامبر برای جلسه فوریه حیاتی است. بحث مهم دیگر این بود که آیا شرایط مالی همچنان محدودکننده هستند یا خیر. برخی اعضا معتقد بودند شرایط دیگر محدودکننده نیست—به دلیل رشد اعتباری قوی، رقابت شدید بانکی، کاهش ریسک‌پریمیوم و جهش فعالیت مسکن پس از تسهیل‌های قبلی. برخی دیگر گفتند شرایط هنوز کمی محدودکننده است—به دلیل پیش‌پرداخت‌های بالای وام مسکن، پس‌انداز بیشتر خانوارها و اثرات تأخیری سیاست پولی. بازار کار همچنان «کمی فشرده» توصیف شد؛ با کمبود نیروی کار، دشواری استخدام و برآوردهای بالاتر از تقاضای مازاد. افزایش اخیر نرخ بیکاری موقتی ارزیابی شد. در نهایت، اعضا گفتند هنوز زود است نتیجه بگیرند که پایداری تورم به‌طور معناداری افزایش یافته، اما سناریوهایی را بررسی کردند که در آن ممکن است افزایش نرخ بهره در سال آینده ضروری شود اگر فشارهای قیمتی و محدودیت ظرفیت کاهش نیابد. در حال حاضر، ریسک‌ها به سمت تورم متمایل شده و رویکرد محتاطانه و داده‌محور بانک مرکزی استرالیا را تقویت می‌کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

انویدیا ارسال تراشه‌های H200 به چین را از سر می‌گیرد | محموله اولیه تا ۸۰ هزار واحد پیش از اواسط فوریه

منابع آگاه می‌گویند انویدیا قصد دارد نخستین محموله تراشه‌های پیشرفته H200 را پیش از اواسط فوریه و هم‌زمان با نزدیک شدن به سال نوی قمری، به چین ارسال کند. این محموله اولیه می‌تواند بین ۴۰ تا ۸۰ هزار تراشه باشد—رقمی که نشان‌دهنده تقاضای بسیار بالای بازار چین برای سخت‌افزارهای هوش مصنوعی است. طبق گزارش رویترز، بخشی از این ارسال‌ها—حدود ۵ تا ۱۰ هزار ماژول—از موجودی فعلی انویدیا تأمین خواهد شد و سپس ارسال‌های بزرگ‌تر ادامه پیدا می‌کند. این خبر در بازار سهام نیز بازتاب داشت و سهام انویدیا در معاملات پیش‌گشایش ۱.۸٪ افزایش یافت. تراشه H200 یکی از قدرتمندترین پردازنده‌های هوش مصنوعی انویدیا محسوب می‌شود و برای مدل‌های زبانی بزرگ، پردازش ابری و کاربردهای پیشرفته AI استفاده می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رکوردهای تاریخی در بازار فلزات | طلا، نقره، مس و پلاتین جهش کردند

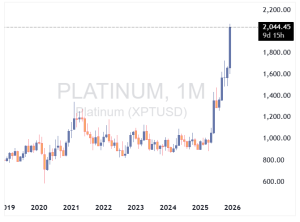
بازار فلزات در ادامه روند تضعیف ارزش پول جهانی، شاهد ثبت رکوردهای جدیدی بود: قیمت طلا به ۴٬۴۲۰ دلار رسید—بالاترین سطح تاریخی نقره با رشد ۳ درصدی به ۶۹٫۴ دلار رسید مس نیز به رکورد ۱۱٬۹۹۰ دلار رسید پلاتین به بالاترین سطح خود در ۱۷ سال اخیر رسید پالادیوم نیز به رکورد ۳ ساله دست یافت این جهش‌ها در شرایطی رخ داده‌اند که نگرانی‌ها درباره تورم، سیاست‌های پولی و کاهش ارزش ارزهای فیات در حال افزایش است. سرمایه‌گذاران به‌دنبال دارایی‌های امن و ملموس رفته‌اند و فلزات صنعتی نیز از تقاضای ساختاری در صنایع سبز و فناوری‌های نوین بهره‌مند شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هامک، عضو فدرال رزرو: هنوز زمان کاهش بیشتر نرخ بهره نرسیده است

هامک، رئیس فدرال رزرو کلیولند، اعلام کرده است که پس از سه دور کاهش نرخ بهره، فعلاً هیچ دلیلی برای تغییر نرخ‌ها وجود ندارد و سیاست پولی باید برای «مدتی» در همین سطح باقی بماند. به گفته او، داده‌های تورمی ماه نوامبر اگرچه خنک‌تر بوده‌اند اما باید «با احتیاط» تفسیر شوند و هنوز نشانه‌ای از بازگشت پایدار تورم به هدف ۲ درصدی دیده نمی‌شود. هامک هشدار داده که با کاهش‌های اخیر، سیاست پولی ممکن است زیر سطح خنثی قرار گرفته باشد؛ یعنی به‌جای مهار تورم، اثر محرک بر اقتصاد داشته باشد. او تأکید کرده که فدرال رزرو نباید تا زمانی که نشانه‌های قوی‌تری از کاهش پایدار تورم مشاهده نشده، نرخ‌ها را پایین بیاورد. این مقام فدرال رزرو که از مخالفان کاهش‌های اخیر بوده، می‌گوید ترجیح می‌دهد نرخ‌ها تا بهار ثابت بمانند تا ریسک طولانی شدن دوره تورم بالا کاهش یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رشد دستمزدها در اروپا بالاتر از انتظار | هشدار تورمی برای بازارها

بانک مرکزی اروپا در تازه‌ترین گزارش خود اعلام کرد که شاخص ردیاب دستمزد در سه‌ماهه چهارم ۲۰۲۶ به ۲.۶۷۳٪ رسیده است؛ رقمی بالاتر از سه‌ماهه سوم که ۲.۴۶۴٪ بود. این داده‌ها نشان می‌دهد فشارهای ناشی از دستمزدهای توافقی همچنان در سطحی بالاتر از انتظار باقی مانده‌اند. در ماه اکتبر، شاخص حتی به ۲.۷۲۰٪ رسید که بالاترین سطح در فصل پاییز بود. افزایش دستمزدها یکی از محرک‌های اصلی تورم در منطقه یورو محسوب می‌شود و می‌تواند مسیر سیاست پولی بانک مرکزی اروپا را تحت تأثیر قرار دهد. در حالی که بانک مرکزی اروپا پیش‌تر از کاهش تدریجی فشارهای دستمزدی سخن گفته بود، داده‌های جدید نشان می‌دهد روند عادی‌سازی ممکن است کندتر از انتظار باشد. این موضوع برای بازارها اهمیت زیادی دارد؛ زیرا دستمزدها مستقیماً بر قدرت خرید، تورم و تصمیمات نرخ بهره اثر می‌گذارند. سرمایه‌گذاران اکنون باید به دقت مسیر آینده سیاست پولی اروپا را دنبال کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ بررسی فروش تراشه‌های انویدیا به چین را آغاز کرد

دولت ایالات متحده به رهبری دونالد ترامپ، بررسی چندجانبه‌ای را برای صدور مجوز فروش تراشه‌های H200 شرکت انویدیا به چین آغاز کرده است؛ اقدامی که می‌تواند نشانه‌ای از تغییر در سیاست صادرات فناوری آمریکا باشد. این بررسی پس از آن آغاز شد که ترامپ وعده داد اجازه فروش این تراشه‌ها را خواهد داد، مشروط به پرداخت ۲۵ درصد از درآمد فروش به دولت آمریکا. او معتقد است صادرات کنترل‌شده می‌تواند به حفظ برتری فناوری شرکت‌های آمریکایی کمک کند و انگیزه چین برای توسعه سریع تراشه‌های داخلی را کاهش دهد. وزارت بازرگانی آمریکا درخواست‌های مجوز صادرات را برای بررسی به وزارت‌های خارجه، انرژی و دفاع ارسال کرده است. طبق قوانین کنترل صادرات، این نهادها ۳۰ روز فرصت دارند تا نظر دهند و در صورت اختلاف، تصمیم نهایی با رئیس‌جمهور خواهد بود. این اقدام با واکنش‌های تند در واشنگتن مواجه شده است. منتقدان هشدار داده‌اند که تراشه‌های پیشرفته هوش مصنوعی می‌توانند توانایی‌های نظامی چین را تقویت کرده و برتری آمریکا در حوزه هوش مصنوعی را تضعیف کنند. تراشه H200 اگرچه از مدل Blackwell ضعیف‌تر است، اما همچنان یکی از شتاب‌دهنده‌های قدرتمند و پرکاربرد محسوب می‌شود که تاکنون اجازه فروش به چین نداشته است. انویدیا نیز در حال بررسی افزایش تولید H200 است؛ زیرا تقاضای اولیه از سوی چین فراتر از ظرفیت موجود بوده است. با این حال، هنوز مشخص نیست که دولت چین اجازه خرید این تراشه‌ها را به شرکت‌های داخلی خواهد داد یا خیر. برخی مقامات دولت آمریکا، از جمله مشاور هوش مصنوعی کاخ سفید، معتقدند که فروش محدود می‌تواند رشد رقبای چینی مانند هواوی را کند کند و وابستگی آن‌ها به فناوری آمریکایی را حفظ کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گلدمن ساکس: ریسک بازار کار، فدرال رزرو را به کاهش بیشتر نرخ بهره سوق می‌دهد

گلدمن ساکس می‌گوید فدرال رزرو ممکن است در سال آینده آمادگی بیشتری برای کاهش دوباره نرخ بهره داشته باشد؛ موضوعی که ناشی از نگرانی‌های رو‌به‌افزایش درباره ریسک‌های بازار کار است. این بانک معتقد است پس از کاهش نرخ بهره در هفته جاری و لحن محتاطانه جروم پاول درباره وضعیت اشتغال، احتمال کاهش‌های بیشتر نسبت به تصور قبلی بازار بالاتر رفته است. جاش شیفرین، مدیر ارشد استراتژی در گلدمن ساکس، گفت کنفرانس خبری پاول نشان داد که نگرانی‌ها درباره پایداری شرایط اشتغال در داخل فدرال رزرو افزایش یافته است. او افزود اگرچه سناریوی پایه فدرال رزرو همچنان «ثبات نرخ‌ها و ارزیابی داده‌ها» است، اما هزینه تصمیم‌گیری برای کاهش‌های بیشتر کمتر از قبل شده است. پاول تأیید کرد که بازار کار به‌تدریج در حال سرد شدن است، اما هشدار داد داده‌های اخیر ممکن است رشد واقعی اشتغال را بیش‌برآورد کرده باشند. او ریسک‌های نزولی قابل‌توجهی را برای بازار کار برجسته کرد. به گفته گلدمن، این تغییر تمرکز باعث می‌شود داده‌های آتی بازار کار نقش تعیین‌کننده‌ای در مسیر سیاست پولی داشته باشند. شیفرین گفت گزارش‌های اشتغال پیش‌رو، به‌ویژه نرخ بیکاری، عامل کلیدی در تصمیم‌گیری برای ازسرگیری کاهش نرخ‌ها خواهد بود. در افق بلندتر، گلدمن انتظار دارد چرخه کاهش نرخ‌ها تا سال ۲۰۲۶ ادامه یابد و نرخ بهره هدف فدرال رزرو حتی به ۳ درصد یا کمتر برسد. این سناریو بر پایه کاهش تدریجی تورم و افزایش ظرفیت خالی بازار کار شکل گرفته است. در بازارهای نرخ بهره، گلدمن انتظار دارد شیب منحنی بازده بیشتر شود؛ زیرا بازده اوراق کوتاه‌مدت با سیاست آسان‌تر کاهش می‌یابد، در حالی که بازده بلندمدت تحت‌تأثیر عرضه و پریمیوم سررسید بالا می‌ماند. برای دلار آمریکا، این ترکیب به معنای چشم‌انداز ضعیف‌تر در میان‌مدت است، به‌ویژه اگر داده‌های اشتغال نگرانی‌های فدرال رزرو را تأیید کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گولزبی، عضو فدرال رزرو: بازار کار آمریکا آرام آرام سرد می‌شود

گولزبی، عضو فدرال رزرو، می‌گوید بازار کار با سرعتی ملایم در حال سرد شدن است و همچنان معتقد است که در سال ۲۰۲۶ فضای کاهش نرخ بهره وجود دارد. او تأکید کرد که استخدام پایین است اما اخراج‌ها نیز در سطح پایینی قرار دارند. گولزبی همچنان باور دارد که نرخ‌ها می‌توانند در سال ۲۰۲۶ کاهش یابند و نسبت به رشد پایدار اقتصاد خوش‌بین است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نرخ بیکاری بریتانیا به بالاترین سطح از فوریه ۲۰۲۱ رسیده است

نرخ بیکاری در بریتانیا همچنان در حال افزایش است و تغییرات حقوق‌بگیران در ماه نوامبر نیز بار دیگر کاهش یافته است. این روند تصویر یک بازار کار در حال تضعیف را تقویت می‌کند، هرچند دستمزدها تا حدی همچنان مقاوم مانده‌اند. بانک انگلستان باید محتاط باشد، زیرا نرخ بیکاری به بالاترین سطح خود از فوریه ۲۰۲۱ رسیده است. در همین حال، نرخ اشتغال بریتانیا نیز بیشتر کاهش یافته و به ۷۴.۹ درصد رسیده است—کاهشی معادل ۰.۳ درصد در سه‌ماهه و همچنان بسیار پایین‌تر از سطح پیش از همه‌گیری. دستمزدهای واقعی (پس از تعدیل با CPI) اندکی کاهش یافته‌اند؛ به‌طوری‌که رشد کل دستمزدها ۰.۷ درصد و رشد دستمزدهای منظم ۰.۵ درصد در سه‌ماهه منتهی به سپتامبر بوده است. در بخش حقوق‌بگیران نیز تعداد کارکنان ثبت‌شده همچنان در حال کاهش است و اکنون به پایین‌ترین سطح از سپتامبر ۲۰۲۳ رسیده است. این داده‌ها همچنان نشان می‌دهد که بازار کار بریتانیا در حال تضعیف است و فشار بر بانک انگلستان برای کاهش نرخ بهره در آینده ادامه خواهد داشت. احتمال کاهش ۲۵ نقطه پایه‌ای نرخ بهره در هفته جاری بسیار بالاست، حتی اگر رأی‌گیری کمی نزدیک باشد. بازار حدود ۹۲ درصد احتمال برای این اقدام در روز پنجشنبه قیمت‌گذاری کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نرخ بیکاری انگلیس – اکتبر

تغییرات مدعیان بیکاری انگلیس - نوامبر - Claimant Count Change  واقعی .................. 20.1 هزار نفر  پیش‌بینی ............ 21.6 هزار نفر قبلی ..................... 29 هزار نفر نرخ بیکاری انگلیس - اکتبر - Unemployment Rate  واقعی .................. %5.1  پیش‌بینی ............. %5.1  قبلی .................... %5 شاخص متوسط درآمد به همراه مزایا - اکتبر - Average Earnings Index  واقعی .................. %4.7  پیش‌بینی ............... %4.4  قبلی .................... %4.8

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

یادآوری: داده‌های اشتغال آمریکا امروز منتشر می‌شود

خب، در مدت استراحت چه چیزهایی را از دست دادیم؟ در هفته گذشته بازارها کم‌خبر نبودند؛ از جمله اینکه فدرال رزرو آخرین کاهش نرخ بهره ۲۵ نقطه پایه‌ای سال را انجام داد. اکنون رقابت برای ریاست فدرال رزرو نیز داغ شده و گزارش‌ها نشان می‌دهد کوین وارش به‌عنوان گزینه اصلی مطرح است و احتمالاً هستت را کنار می‌زند؛ رقابتی میان «دو کوین» باقی مانده است. اما امروز، تمرکز اصلی بر انتشار گزارش بسیار تأخیرخورده بازار کار آمریکا خواهد بود. داده‌های اشتغال غیرکشاورزی (NFP) برای نوامبر که باید در هفته اول دسامبر منتشر می‌شد، به امروز موکول شده است. پیچیدگی بیشتر اینجاست که داده‌های اکتبر نیز همراه با آن منتشر می‌شود. اداره آمار کار آمریکا (BLS) اعلام کرده که در داده‌های این ماه و ماه‌های آینده «نوسانات بیشتر از حد معمول» وجود خواهد داشت. این موضوع به دلیل تغییرات آماری برای جبران پنل گم‌شده ماه اکتبر و همچنین مشکلات جمع‌آوری داده‌ها در نوامبر رخ داده است. به همین دلیل، تحلیل این داده‌ها آسان نخواهد بود و ممکن است زمان ببرد—نه لزوماً این هفته یا این ماه—تا بتوان تصویری روشن از وضعیت بازار کار به دست آورد. روایت غالب این است که نشانه‌های ضعف بازار کار ادامه خواهد داشت و احتمالاً معامله‌گران در اوایل سال آینده بهتر می‌توانند قضاوت کنند، نه بر اساس این گزارش آشفته. البته این به معنای بی‌تفاوتی بازار نیست؛ معامله‌گران قطعاً به داده‌ها واکنش نشان خواهند داد و نوسان در بازار وجود خواهد داشت. اما اگر انتظار نتیجه‌گیری قطعی از داده‌های امروز دارید، بهتر است خیلی امیدوار نباشید. در هر صورت، برآورد می‌شود اشتغال غیرکشاورزی نوامبر ۵۰ هزار نفر باشد و نرخ بیکاری ۴.۴٪. این ارقام معیارهای اصلی هستند که باید پیش از انتشار گزارش به آن‌ها توجه کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک گلدمن ساکس، پیش‌بینی قیمت مس در ۲۰۲۶ را افزایش داد

گلدمن ساکس پیش‌بینی قیمت مس در سال ۲۰۲۶ را افزایش داده است، زیرا احتمال اعمال تعرفه‌های جدید از سوی آمریکا کاهش یافته است. این بانک سرمایه‌گذاری میانگین قیمت پیش‌بینی‌شده برای سال ۲۰۲۶ را از ۱۰,۶۵۰ دلار به ۱۱,۴۰۰ دلار به‌ازای هر تن افزایش داد. گلدمن می‌گوید سیاست‌گذاران آمریکایی نسبت به اثرات تورمی تعرفه‌ها حساس‌تر شده‌اند و همین موضوع احتمال اجرای زودهنگام تعرفه‌ها را کاهش می‌دهد، حتی با وجود اینکه قیمت مس همچنان در سطوح بالا معامله می‌شود. اگرچه آمریکا در بسته تعرفه‌ای ۵۰ درصدی ماه اوت، مس تصفیه‌شده را مستثنی کرد، اما این موضوع همچنان تحت بررسی فعال قرار دارد و ریسک سیاستی را بالا نگه می‌دارد. گلدمن احتمال می‌دهد که دولت ترامپ در نیمه نخست ۲۰۲۶ تعرفه ۱۵ درصدی بر واردات مس اعلام کند؛ اجرای آن در سال ۲۰۲۷ و احتمال افزایش آن به ۳۰ درصد در سال ۲۰۲۸. این بانک می‌گوید انتظار برای تعرفه‌های آینده باعث می‌شود قیمت مس در آمریکا بالاتر از قیمت بورس فلزات لندن (LME) باقی بماند و این موضوع به انباشت ذخایر و کمبود عرضه در بازارهای خارج از آمریکا منجر می‌شود—عاملی که اکنون یکی از محرک‌های اصلی قیمت جهانی است. گلدمن همچنین اشاره می‌کند که عوامل ساختاری مانند انباشت ذخایر و ابهام در سیاست‌های تجاری همچنان از قیمت‌ها حمایت می‌کنند. با وجود افزایش پیش‌بینی ۲۰۲۶، گلدمن پیش‌بینی قیمت سال ۲۰۲۷ را بدون تغییر و برابر ۱۰,۷۵۰ دلار نگه داشته است، زیرا انتظار دارد پس از اجرای تعرفه‌ها و بازتعادل بازار جهانی، قیمت‌ها کاهش یابد. این بانک همچنین پیش‌بینی مازاد جهانی مس در سال ۲۰۲۶ را از ۱۶۰ هزار تن به ۳۰۰ هزار تن افزایش داده است که نشان‌دهنده رشد قوی‌تر عرضه در سال‌های آینده است. در مجموع، این بازبینی صعودی از قیمت مس در کوتاه‌مدت از بازار و شرکت‌های معدنی حمایت می‌کند. با اینکه قیمت مس هفته گذشته به رکورد جدیدی رسید، پیش‌بینی ثابت سال ۲۰۲۷ نشان می‌دهد که ریسک نزولی پس از اعمال تعرفه‌ها و افزایش مازاد عرضه همچنان وجود دارد. با این حال، در کوتاه‌مدت کمبود عرضه عامل اصلی حمایت از قیمت‌هاست.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

انویدیا از خانواده مدل‌های باز NEMotron 3 رونمایی کرد.

مدل‌های NEMotron 3 Super و Ultra انتظار می‌رود در نیمه اول سال ۲۰۲۶ عرضه شوند. شرکت انویدیا مدل‌های جدیدی به نام NEMotron 3 عرضه کرده است که «مدل‌های باز» (Open Models) هستند، یعنی احتمالاً توسعه‌دهندگان و پژوهشگران می‌توانند به آن‌ها دسترسی داشته باشند و از آن‌ها استفاده کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا با تقویت ارزهای رقیب و تغییر انتظارات نرخ بهره تضعیف می‌شود

دلار هفته را در شرایطی نسبتاً ضعیف آغاز کرده است؛ آن هم در آستانه یک برنامه بسیار شلوغ از انتشار داده‌های اقتصادی و برگزاری نشست‌های بانک‌های مرکزی در فضای اقتصادهای پیشرفته گروه ده (G10). مهم‌ترین داده این هفته، انتشار گزارش اشتغال آمریکا (NFP) برای ماه نوامبر در روز سه‌شنبه خواهد بود، اما در کنار آن، سخنرانی‌های مهمی از سوی مقامات فدرال رزرو نیز در پیش است. در عین حال، این پرسش همچنان در مرکز توجه بازارها قرار دارد که کدام بانک‌های مرکزی حاضر خواهند بود قیمت‌گذاری بازار برای افزایش نرخ بهره در سال 2026 را بپذیرند. دلار آمریکا: سخنرانی ویلیامز از فدرال رزرو می‌تواند مهم باشد دلار یکی از آخرین هفته‌های پرحجم معاملاتی سال را با تمایلی اندک به ضعف آغاز کرده است. فشار هفته گذشته ناشی از فدرال رزروی بود که همچنان در برابر کاهش‌های بیشتر نرخ بهره موضعی باز داشت، اما در کنار آن، این دیدگاه نیز در حال شکل‌گیری است که اگر اقتصاد جهانی تا این حد مقاوم باقی مانده، آیا نباید در سایر نقاط جهان شروع به قیمت‌گذاری افزایش نرخ بهره شود؟ همین عامل، نقش مهمی در حمایت از یورو و دلار استرالیا در هفته گذشته داشت. با این حال، خرید ارزها بر اساس این فرضیه با یک «هشدار جدی» همراه است (یعنی ریسک بالایی دارد و ممکن است به سرعت معکوس شود). در معاملات شبانه، دلار نیوزیلند 0.7٪ افت کرد؛ چرا که رئیس جدید بانک مرکزی نیوزیلند، آنا برمن، در برابر افزایش نرخ بهره‌ای که بازار برای سال آینده قیمت‌گذاری کرده بود، موضع منفی گرفت. در خصوص داستان داخلی آمریکا در این هفته، تمرکز اصلی بر انتشار داده‌های مهم و سخنرانی‌های کلیدی فدرال رزرو خواهد بود. نقطه اوج، انتشار گزارش اشتغال غیرکشاورزی (NFP) ماه نوامبر در روز سه‌شنبه است. انتظار می‌رود این گزارش عددی ضعیف در حدود +50 هزار شغل جدید نشان دهد و نرخ بیکاری نیز به 4.5٪ افزایش یابد. هرگونه داده ضعیف‌تر از انتظار می‌تواند زمان‌بندی کاهش بعدی نرخ بهره فدرال رزرو را جلوتر بیاورد. ما (تیم تحلیل ING) بر این باوریم که فدرال رزرو می‌تواند بار دیگر در ماه مارس نرخ بهره را کاهش دهد؛ موضوعی که در حال حاضر تنها با احتمال 33٪ در بازارها قیمت‌گذاری شده است. یکی دیگر از داده‌های کلیدی این هفته، انتشار شاخص قیمت مصرف‌کننده (CPI) ماه نوامبر در روز پنج‌شنبه است؛ جایی که انتظار می‌رود نرخ سالانه اندکی به 3.1٪ افزایش یابد. همچنین توجه ویژه‌ای به سخنرانی‌های مقامات فدرال رزرو داریم، به‌ویژه از این منظر که آیا چهره‌های کلیدی هنوز فضای لازم برای کاهش بیشتر نرخ‌ها را پیش‌بینی می‌کنند یا خیر. امروز ساعت ۷ بعدازظهر به وقت ایران، از رئیس فدرال رزرو نیویورک، جان ویلیامز، سخنرانی خواهیم شنید. او پیش از کاهش نرخ هفته گذشته فدرال رزرو، نقش مهمی در تغییر انتظارات بازار به سمت مواضع انبساطی‌تر (داویش) ایفا کرد. همچنین در روز چهارشنبه، کریس والر سخنرانی‌ای درباره چشم‌انداز اقتصادی خواهد داشت؛ او طی سال‌های اخیر یکی از تأثیرگذارترین صداها در فدرال رزرو بوده است. این‌ها عمده عوامل داخلی آمریکا برای بازار فارکس هستند، اما در خارج از آمریکا نیز شاهد نشست‌های مهم سیاست‌گذاری پولی در منطقه یورو، ژاپن، بریتانیا، نروژ و سوئد خواهیم بود. بزرگ‌ترین تهدید برای موقعیت‌های فروش دلار (short USD) از خارج، احتمالاً نشست نرخ بهره بانک مرکزی اروپا در روز پنج‌شنبه است؛ به‌ویژه اگر پیش‌بینی‌های رشد اقتصادی منطقه یورو به اندازه کافی بالا نرود یا اگر رئیس بانک مرکزی اروپا، کریستین لاگارد، در برابر ایده افزایش نرخ بهره در سال 2026 موضعی بازدارنده اتخاذ کند. برای امروز، به نظر می‌رسد شاخص دلار (DXY) بتواند در محدوده 98.00 تا 98.50 تثبیت شود. یورو: هفته‌ای بزرگ برای اروپا نرخ EURUSD همچنان سودهای هفته گذشته را حفظ کرده است. رویدادهای فوق در آمریکا نقش مهمی خواهند داشت، اما روز پنج‌شنبه نیز برای یورو بسیار تعیین‌کننده است. در این روز، علاوه بر نشست بانک مرکزی اروپا، نشست شورای اروپا نیز برگزار می‌شود. در این نشست، رهبران اتحادیه اروپا تلاش خواهند کرد تا درباره وام غرامت برای اوکراین و همچنین توافق تجاری مرکوسور (بین اتحادیه اروپا و کشورهای آمریکای جنوبی) به توافق برسند. این نشست، آزمونی کلیدی برای سنجش توانایی اروپا در تصمیم‌گیری جمعی خواهد بود یا اینکه بار دیگر منافع محلی—مانند موضع بلژیک در قبال وام اوکراین یا اعتراض کشاورزان فرانسوی به مرکوسور—بر روند تصمیم‌گیری غلبه خواهد کرد. باید دید چه می‌شود. دور از سیاست، تقویم داده‌های اقتصادی نیز بسیار پرتحرک است. روز سه‌شنبه شاخص‌های مدیران خرید اولیه (Flash PMI) ماه دسامبر منتشر می‌شوند که نشان خواهند داد آیا خوش‌بینی اخیر تا ماه پایانی سال نیز دوام آورده است یا خیر. پس از انتشار رقم نهایی تورم ماه نوامبر در روز پنج‌شنبه، هفته با داده اعتماد مصرف‌کننده منطقه یورو در روز جمعه به پایان می‌رسد. بهبود اعتماد مصرف‌کننده باید یکی از محرک‌های کلیدی رشد اقتصادی منطقه یورو در سال 2026 باشد؛ به‌ویژه با توجه به نرخ بالای پس‌انداز خانوارها در این منطقه. سطح 1.1750/60 اکنون مقاومت مهم کوتاه‌مدت برای EURUSD محسوب می‌شود و داده‌های NFP آمریکا و نشست بانک مرکزی اروپا احتمالاً دو عامل اصلی تعیین‌کننده خواهند بود که آیا این جفت‌ارز هفته را در هدف ترجیحی ما یعنی 1.1800 به پایان می‌رساند یا خیر. پوند بریتانیا: موقعیت‌های فروش بسیار سنگین هستند داده‌های ضعیف تولید ناخالص داخلی بریتانیا در ماه اکتبر، که روز جمعه منتشر شد، فشار نزولی بر پوند وارد کرد. با نگاهی به آینده، این هفته برای داده‌های اقتصادی بریتانیا، سیاست پولی و استرلینگ هفته‌ای بسیار مهم است. پیش از کاهش مورد انتظار نرخ بهره توسط بانک انگلستان در روز پنج‌شنبه، داده‌های بازار کار (از جمله کاهش رشد دستمزدها در بخش خصوصی) و همچنین شاخص قیمت مصرف‌کننده ماه نوامبر منتشر خواهند شد. در مورد CPI، انتظار می‌رود تورم کلی اندکی کاهش یابد، اما تورم هسته‌ و خدمات همچنان نسبتاً بالا و به ترتیب در سطوح 3.4٪ و 4.5٪ سالانه باقی بمانند. در حال حاضر، کاهش نرخ بهره بانک انگلستان در روز پنج‌شنبه با احتمال 85٪ در بازارها قیمت‌گذاری شده است. ما در ING، که دیدگاهی متمایل به سیاست‌های انبساطی‌تر (داویش) داریم، انتظار داریم اندرو بیلی، رئیس بانک انگلستان، «از روبیکن عبور کند» (اصطلاحی به معنای اتخاذ تصمیمی قاطع و برگشت‌ناپذیر) و به شکل‌گیری رأی 5 به 4 به نفع کاهش نرخ بهره تا سطح 3.75٪ کمک کند. پس از آن، انتظار کاهش 50 نقطه پایه دیگر در سال 2026 را داریم؛ که یکی از دلایل اصلی پیش‌بینی ما برای صعود نرخ EURGBP تا سطح 0.90 در سال آینده است. با این حال، یک تهدید مهم برای دیدگاه‌های منفی نسبت به پوند، وضعیت موقعیت‌گیری بازار است. مدیران دارایی در حال حاضر برخی از سنگین‌ترین موقعیت‌های فروش پوند را در بیش از یک دهه اخیر در اختیار دارند. هرگونه غافلگیری مثبت می‌تواند با یک «شورت اسکوییز» بسیار شدید (افزایش سریع قیمت ناشی از بسته شدن اجباری موقعیت‌های فروش) در پوند همراه شود. انتظار می‌رود برخی مدیران دارایی به خرید ابزارهای ارزان برای پوشش ریسک صعودی پوند روی بیاورند؛ مانند برای مثال، اختیار معاملهٔ پوت یورو و کال پوند که به‌طور عمیق خارج از قیمت بازار (OTM) هستند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک مرکزی ژاپن: سود شرکت‌ها محدود می‌ماند اما دستمزدها بالا می‌رود

بانک مرکزی ژاپن، اعلام کرده است که شرکت‌ها انتظار بهبود محدود در سودآوری در سال مالی ۲۰۲۶ دارند، اما با این حال برنامه دارند افزایش دستمزدها را حفظ کنند. طبق اطلاعاتی که بانک مرکزی از طریق ارتباط با مدیران کسب‌وکار جمع‌آوری کرده است: تعداد کمی از شرکت‌ها انتظار بهبود قابل‌توجه سود را دارند. افزایش تعرفه‌های آمریکا چشم‌انداز سود شرکت‌ها را تحت فشار قرار داده است. بیشتر شرکت‌ها معتقدند لازم است در سال مالی ۲۰۲۶ دستمزدها را به اندازه یا مشابه سال ۲۰۲۵ افزایش دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تقاضای چین برای تراشه H200 انویدیا از ظرفیت تولید پیشی گرفت

بر اساس گزارش منابع آگاه، تقاضای چین برای تراشه‌های هوش مصنوعی H200 انویدیا فراتر از ظرفیت فعلی تولید این شرکت قرار گرفته است؛ موضوعی که انویدیا را به بررسی گزینه‌های افزایش تولید این تراشه پیشرفته سوق داده است. این منابع می‌گویند رشد سریع تقاضا، به‌ویژه از سوی شرکت‌های چینی فعال در حوزه هوش مصنوعی، باعث شده عرضه کنونی پاسخگوی نیاز بازار نباشد. در نتیجه، انویدیا در حال ارزیابی راه‌هایی برای افزایش ظرفیت تولید H200 است؛ تراشه‌ای که نقش کلیدی در پردازش‌های پیشرفته AI دارد و به یکی از محصولات استراتژیک این شرکت تبدیل شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

 تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 6 دسامبر)

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 6 دسامبر) - Unemployment Claims واقعی ................ 236 هزار نفر پیش‌بینی ........... 220 هزار نفر قبلی ................... 191 هزار نفر (به 192 هزار نفر بازبینی شد) تعداد متقاضیان ادامه‌دار مدعیان بیکاری از 1939 هزار نفر به 1838 هزار نفر رسید. (هفته منتهی به 29 نوامبر)

خواندن کامل خبر
داده های اقتصادی کم اثر

دلار استرالیا ۴۲ پیپ کاهش یافت و رشد قبلی را پس داد

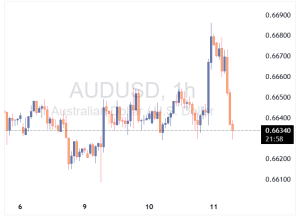
دلار استرالیا در معاملات آسیایی کاهش یافت و بخشی از رشد روز چهارشنبه خود را از دست داد. جفت‌ارز AUDUSD حدود ۴۲ پیپ افت کرد و سودهای پس از تصمیم فدرال رزرو را پس داد. بازارهای آسیایی تلاش کردند حرکت صعودی را ادامه دهند اما به سرعت با فشار فروش و شناسایی سود مواجه شدند. این روند با افت سهام اوراکل پس از گزارش مالی ضعیف و نگرانی‌ها درباره هزینه‌های بالای بخش هوش مصنوعی تشدید شد. خبر خوب برای دلار استرالیا این است که فدرال رزرو پیش‌بینی رشد تولید ناخالص داخلی سال ۲۰۲۶ را از ۱.۸٪ به ۲.۳٪ افزایش داد؛ نشانه‌ای مثبت برای رشد جهانی و صادرات کالاهای استرالیایی. اما خبر بد اینکه بازار سهام چین همچنان ضعیف عمل می‌کند و خوش‌بینی مشابهی نسبت به مسیر رشد اقتصادی در استرالیا وجود ندارد. به نظر می‌رسد بازارها برای تغییر جدی‌تر باید منتظر محرک‌های بزرگ‌تری باشند؛ شاید این اتفاق تا سال ۲۰۲۶ رخ ندهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات اشتغال استرالیا – نوامبر

تغییرات اشتغال استرالیا - نوامبر - Employment Change  واقعی .................. 21.3K-  پیش‌بینی ............. 20.0K  قبلی .....................41.1K (این داده از 42.2K تجدید شده است.) نرخ بیکاری استرالیا - نوامبر - Unemployment Rate  واقعی .................. %4.3  پیش‌بینی ............. %4.4  قبلی ................... %4.3 تغییرات اشتغال تمام‌وقت استرالیا - نوامبر - Full Time Employment Change  واقعی .................. 56.5K- قبلی ................... 53.5K (این داده از 55.3k تجدید شده است.) تغییرات اشتغال پاره‌وقت استرالیا - نوامبر - Part Time Employment Change  واقعی .................. 35.2K قبلی ................... 12.5k - (این داده از 13.1k- تجدید شده است) نرخ مشارکت Participation Rate (نوامبر)  واقعی ............ %66.7  پیش‌بینی ............. %67  قبلی ................... %66.9 (این داده از %67 تجدید شده است)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بایت‌دنس و علی‌بابا قصد سفارش بزرگ برای تراشه‌های H200 دارند

منابع رویترز گزارش دادند که شرکت‌های بایت‌دنس و علی‌بابا پس از تأیید صادرات توسط ترامپ، علاقه‌مند به ثبت سفارش‌های بزرگ برای تراشه‌های H200 انویدیا هستند. با این حال، این تصمیم به تأیید دولت چین وابسته است و ممکن است دولت درخواست بازبینی سفارش‌ها را مطرح کند. شرکت‌های فناوری چینی نسبت به محدود بودن عرضه تراشه‌های H200 ابراز نگرانی کرده و به دنبال دریافت شفافیت بیشتر از انویدیا هستند. در حال حاضر، مقادیر بسیار محدودی از این تراشه‌ها تولید می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انویدیا نرم‌افزار تأیید موقعیت مکانی برای پایش تراشه‌ها توسعه داد

انویدیا نرم‌افزار جدیدی برای تأیید موقعیت مکانی و پایش تراشه‌ها توسعه داده است. این قابلیت قرار است برای نخستین بار در تراشه‌های بلک‌ول عرضه شود. به‌روزرسانی این ویژگی اختیاری بوده و توسط مشتریان نصب خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر