TSLA 375.23 USD ▼ 0.74%
AAPL 341.27 USD ▲ 0.09%
GOOGL 353.78 USD ▲ 0.30%
AMZN 258.58 USD ▼ 0.37%
NVDA 228.52 USD ▲ 0.97%
BTCUSD 83,157.38 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

بلومبرگ: بانک ملی سوئیس نرخ بهره را در سطح صفر حفظ خواهد کرد

به گزارش بلومبرگ، بانک ملی سوئیس قصد دارد نرخ‌های بهره را در سطح صفر حفظ کند و از بازگشت به نرخ‌های منفی خودداری نماید. این تصمیم در حالی اتخاذ می‌شود که ارزش فرانک سوئیس افزایش یافته و پیش‌بینی‌ها نشان می‌دهد تورم سال آینده کاهش خواهد یافت. با وجود این شرایط، مقامات پولی ترجیح می‌دهند از کاهش هزینه‌های وام‌گیری به زیر حد پایین اجتناب کنند و سیاست فعلی را ادامه دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تغییرات اشتغال کانادا – Employment Change (نوامبر)

تغییرات اشتغال کانادا - Employment Change (نوامبر) واقعی ................ 53.6 هزار نفر پیش‌بینی ........... 5- هزار نفر قبلی ................... 66.6 هزار نفر نرخ بیکاری کانادا - Unemployment Rate (نوامبر) واقعی .................... 6.5 درصد پیش‌بینی .............. 7 درصد قبلی ...................... 6.9 درصد میانگین دستمزد ساعتی سالانه (نسبت به سال قبل) - Average Hourly Wages YoY واقعی ............ 4 درصد قبلی ................... 4 درصد نرخ مشارکت 65.1 درصد بود (قبلی نیز 65.3 درصد بود)

خواندن کامل خبر
داده های اقتصادی کم اثر

تغییرات بیکاری آلمان – نوامبر

تغییرات بیکاری آلمان - نوامبر - Unemployment Change واقعی .................. 1 هزار نفر پیش‌بینی ............. 4 هزار نفر قبلی .................... 1- هزار نفر نرخ بیکاری آلمان - نوامبر - Unemployment Rate واقعی .................. %6.3 پیش‌بینی ............. %6.3 قبلی ................... %6.3

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا بیش از حد قوی است و در معرض اصلاح قرار دارد

کاهش نرخ بهره توسط فدرال رزرو در دسامبر به عنوان سناریو اصلی بازارها بازگشته است، اما دلار همچنان نسبتاً قوی باقی مانده است. شاخص‌های ارزیابی کوتاه‌مدت ما (تیم تحلیل ING) نشان می‌دهند که ریسک‌های قابل توجهی برای اصلاح دلار وجود دارد، مگر اینکه داده‌ها موجب بازنگری افزایشی در نرخ‌ها شوند. مسائل ژئوپولیتیکی همچنان در کانون توجه خواهند بود، هم برای ارزهای اروپایی (مذاکرات صلح اوکراین) و هم برای ین ژاپن (تنش‌های ژاپن-چین بر سر تایوان). دلار آمریکا: نسبت به نرخ‌ها، دلار خیلی قوی است اخبار ژئوپولیتیکی امروز باید در کانون توجه باشد. ایالات متحده در روز پنج‌شنبه موضع خود را در خصوص مهلت تعیین‌شده برای پذیرش توافق صلح اوکراین توسط روسیه نرم‌تر کرده است و یک توافق جدید 19 ماده‌ای در روزهای آینده مورد بحث قرار خواهد گرفت. صدراعظم آلمان، مرتس، احتمال پیشرفت در این هفته را کم‌رنگ کرده است، در حالی که کرملین لحن محتاطانه‌ای از امیدواری نشان داده است. واکنش بازار فارکس به چشم‌انداز صلح اوکراین تاکنون اندک بوده است، به طوری که نه تنها هیچ جهش قابل توجهی در ارزهای با بتای بالا در اروپا (مثل یورو و پوند) مشاهده نشده، بلکه فشار جدی‌ای بر فرانک سوئیس، که پناهگاه امن ترجیحی برای ریسک‌های اروپایی است، وارد نشده است. در بین ارزهای گروه ده (G10)، ین ژاپن همچنان در کانون توجه است و بازار به طور speculative (حدس‌زنی) در حال آزمایش تحمل مقامات ژاپنی است. گزارش‌ها نشان می‌دهد که تماس اخیر ترامپ و شی جین‌پینگ شامل بحث‌هایی درباره تایوان بوده است که بر ارزش ین تاثیر منفی گذاشته است. شکاف دیپلماتیک بین ژاپن و چین در خصوص تایوان ادامه دارد و بازارها در حال افزودن پریمیوم ریسک به ین هستند، با توجه به احتمال پیامدهای اقتصادی اقدامات تلافی‌جویانه پکن. نقدینگی کم در آستانه تعطیلات شکرگزاری ممکن است شرایط مناسبی برای بانک ژاپن فراهم آورد تا در جفت ارز USDJPY دخالت کند، به ویژه پس از اصلاح بازار در این جفت ارز. داده‌های ایالات متحده ممکن است محرک این اصلاح باشند، اما به نظر نمی‌رسد که این اتفاق امروز بیفتد. فروش خرده‌فروشی باید نسبتاً قوی باشد و ما انتظار داریم که اطمینان مصرف‌کننده به طور متوسط به 93.5 کاهش یابد که نزدیک به پیش‌بینی اجماعی است. همچنین، پیش‌بینی ما برای شاخص قیمت تولیدکننده سپتامبر، مطابق با انتظارات است و رشد آن 0.3 درصد ماهانه خواهد بود. ما انتظار نداریم که این داده‌ها تاثیر زیادی بر انتظارات نرخ بهره داشته باشند، که در حال حاضر تحت تاثیر برخی اظهارات آرامش‌بخش مقامات فدرال رزرو قرار دارد. علاوه بر کریس والر، مری دالی نیز از کاهش نرخ بهره در دسامبر حمایت کرده است. هرچند او رای‌دهنده در این سال نیست، اما موضع او همچنان فشار داویش (کاهش نرخ بهره) بر کمیته سیاست پولی فدرال رزرو وارد می‌کند. بازارها دوباره 19 نقطه پایه کاهش نرخ برای دسامبر را پیش‌بینی می‌کنند اما دلار همچنان مقاوم باقی مانده است. برخی از جریان‌های متعادل‌سازی سالانه قبل از تعطیلات شکرگزاری ممکن است در این زمینه دخیل باشند، اما مگر اینکه بازارها به بازنگری‌ها و نگاه‌های انقباضی (هاوکیش) به سیاست پولی برسند، دلار در این سطوح نسبت به اختلاف نرخ کوتاه‌مدت بیش از حد قوی به نظر می‌رسد و ما ریسک‌های قابل توجهی برای کاهش ارزش آن پیش‌بینی می‌کنیم. یورو: تاکنون هیچ واکنشی به اخبار اوکراین یورو هنوز هیچ بهره‌ای از مذاکرات صلح اوکراین نبرده است و در حال حاضر با 2% ارزیابی پایین‌تر از ارزش واقعی خود نسبت به دلار (طبق مدل ما) معامله می‌شود. این موضوع خاص یورو نیست، چرا که ارزیابی بیش از حد دلار در اکثر ارزهای G10 مشابه است یا حتی بالاتر است. در زمینه داده‌ها، دیروز به بررسی شاخص Ifo آلمان پرداختیم. نتایج چندان مثبت نبودند؛ زیرا احساسات تجاری در آلمان در نوامبر کاهش یافته است. انتظارات ضعیف‌تر شده‌اند، هرچند شرایط جاری کمی بهبود یافته است، که نشان‌دهنده کاهش خوش‌بینی بعد از امید به محرک‌های مالی اولیه است. عدم استفاده بهینه از بودجه 2025 نشان می‌دهد که تحریک‌های اقتصادی ممکن است تنها از سال آینده آغاز شود که امیدواری‌هایی برای سال 2026 به همراه دارد. EURCHF ممکن است راه بهتری برای بازی کردن با احتمال موفقیت مذاکرات صلح اوکراین باشد، اما ارزیابی پایین یورو نسبت به دلار نباید نادیده گرفته شود و بازگشت آن به بالای 1.160 در کوتاه‌مدت همچنان سناریوی اصلی ماست. پوند: نگرانی‌ها پیش از بودجه نوسانات پیش‌بینی‌شده در جفت ارز EURGBP برای یک هفته آینده 3 نقطه بیشتر از نوسانات واقعی است، که بالاترین اختلاف نسبی از زمان اعلام بودجه مینی 2022 است. این نشان می‌دهد که با وجود برخی بهبودها در گیلت‌های (اوراق قرضه) بلندمدت، بازار فارکس همچنان نگران پیش‌بینی‌های بودجه بریتانیا است که قرار است فردا اعلام شود. این جفت ارز ممکن است امروز در سطح 0.880 ثابت بماند، مگر اینکه پیش‌بینی‌هایی در خصوص بودجه منتشر شود که باعث حرکت بازار شود (این ریسک غیرقابل انکار است). دلار نیوزیلند: آخرین کاهش نرخ توسط بانک مرکزی نیوزیلند همانطور که در پیش‌بینی بانک مرکزی نیوزیلند اشاره کردیم، انتظار داریم که امشب (در ساعت 4:30 صبح چهارشنبه به وقت ایران) بانک مرکزی نیوزیلند نرخ بهره را 25 نقطه پایه کاهش دهد که نرخ‌ها به 2.25% خواهد رسید. این را ما به عنوان نرخ پایانی در نظر می‌گیریم؛ زیرا کاهش تورم ممکن است کندتر از آنچه پیش‌بینی می‌شد، اتفاق بیفتد و رشد اقتصادی ممکن است مقاوم‌تر از آنچه انتظار می‌رفت، باشد. در بیانیه‌ی مربوطه، ممکن است بانک مرکزی درهای بیشتری برای کاهش نرخ‌ها در آینده نبندد، اما به نظر ما پیش‌بینی‌های جدید نرخ‌ها نشان می‌دهد که دیگر کاهش نرخ‌ها در دستور کار نیست. این پیام به اندازه کافی از نظر انقباضی (هاوکیش) بودن می‌تواند باعث کاهش انتظارات باقی‌مانده برای کاهش بیشتر نرخ‌ها در سال 2026 (که 42 نقطه پایه برای مه 2026 قیمت‌گذاری شده است) شود و موجب تقویت دلار نیوزیلند شود. ما همچنان برای  جفت ارز NZDUSD خوش‌بین هستیم و انتظار داریم تا پایان سال، این جفت ارز به بالای 0.570 بازگردد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شرکت اپل در اقدامی نادر دست به تعدیل نیرو در بخش فروش خود زده است

شرکت اپل در اقدامی که یک تعدیل نیروی نادر به شمار می‌رود، اقدام به کاهش مشاغل در سازمان فروش خود کرده است. این غول فناوری در بیانیه‌ای تایید کرد که در حال اعمال تغییراتی در بخش فروش است و طی هفته‌های اخیر، ده‌ها نفر از کارکنان این بخش را از قطع همکاری مطلع کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فشارهای سیاسی و اقتصادی دلار را تضعیف می‌کند

بله، ما قبلاً در این موقعیت بوده‌ایم، اما حالا نشانه‌هایی از پیشرفت در مذاکرات صلح در اوکراین در بازارهای ارزی مشاهده می‌شود. ارزهای منطقه CEE (کشورهای اروپای مرکزی و شرقی) در حال حفظ دستاوردهای هفته گذشته خود هستند و EURCHF اکنون به تدریج بالاتر از سطح 0.93 قرار گرفته است. کاهش قیمت انرژی باید برای یورو حمایت‌کننده باشد. پیشرفت بیشتر در مذاکرات صلح و احتمالاً گزارشی نرم‌تر از کتاب بژ فدرال رزرو در روز چهارشنبه می‌تواند باعث شود EURUSD به سطح 1.1500 دست یابد. دلار: احتمال کاهش بیشتر ارزش دلار در این هفته در هفته‌ای که به دلیل تعطیلات روز شکرگزاری در ایالات متحده، بازارها کمی خلوت‌تر خواهند بود، توجه بسیاری به مذاکرات صلح در اوکراین معطوف خواهد شد. ما قبلاً چندین بار در این موقعیت بوده‌ایم، اما به نظر می‌رسد فشار تحریم‌ها روسیه را بیشتر از همیشه به سمت یک توافق صلح سوق داده است. گزارش‌های اخیر حاکی از آن است که ایالات متحده در حال عقب‌نشینی از حمایت از خواسته‌های حداکثری روسیه است و احتمالاً رئیس‌جمهور اوکراین، ولودیمیر زلنسکی، در روزهای آینده به واشنگتن خواهد رفت تا مستقیماً با رئیس‌جمهور ایالات متحده، دونالد ترامپ، گفت‌وگو کند. جزئیات مذاکرات جاری در ژنو هنوز کمی مبهم است، اما فضای کلی به شکلی محتاطانه خوش‌بینانه است. ارزهای منطقه CEE در اواخر هفته گذشته بر اساس این طرح صلح میان ایالات متحده و روسیه تقویت شده‌اند و امروز نیز شاهد افزایش EURCHF به بالای 0.93 هستیم. به یاد بیاورید که EURCHF پس از حمله روسیه به اوکراین در سال 2022 سقوط کرده بود. همچنین، قیمت‌های گاز طبیعی و نفت به نزدیک‌ترین حد خود در سال جاری رسیده‌اند – معکوس بحران تأمین انرژی در سال 2022. این‌ها خبر خوبی برای چشم‌انداز رشد جهانی هستند، اگر مذاکرات صلح پیشرفت بیشتری داشته باشند، و در صورت تجدید نظر در پیش‌بینی‌های رشد اروپا و تضعیف مزیت استقلال انرژی ایالات متحده، می‌تواند به نفع دلار تمام شود. بعید به نظر می‌رسد که این هفته، داده‌های اقتصادی ایالات متحده بتوانند تاثیر زیادی روی دلار بگذارند، ولی گزارش کتاب بژ فدرال رزرو در روز چهارشنبه احتمالاً مورد توجه قرار خواهد گرفت. از لحاظ داده‌های اقتصادی، پیش‌بینی می‌شود که آمار فروش خرده‌فروشی ماه سپتامبر قوی باشد، اما بازار احتمالاً بیشتر به دنبال تحلیل کتاب بژ خواهد بود. در این گزارش، هرگونه شواهد روایی از ۱۲ منطقه گزارش‌دهی فدرال رزرو مبنی بر اینکه روند کند شدن اشتغال گسترش یافته است، ممکن است موجب بازگشت گمانه‌زنی‌ها درباره کاهش نرخ بهره فدرال رزرو در دسامبر شود. در روز جمعه، اظهارات جان ویلیامز، رئیس فدرال رزرو نیویورک، مبنی بر اینکه او به کاهش دیگری در دسامبر رای می‌دهد، باعث نوسانات در بازار شد. در واقع، بازار احتمال کاهش نرخ بهره در دسامبر را تا 75٪ قیمت‌گذاری کرده است و این سوال مطرح است که چرا دلار در این صبح کمی ضعیف‌تر نشده است. به‌طور کلی، ترکیب پیشرفت‌های مذاکرات صلح اوکراین و کتاب بژ، ریسک‌های نزولی برای دلار در این هفته ایجاد می‌کند. به این ترتیب، احتمالاً مقاومت DXY در محدوده 100.25/35 همچنان پابرجا خواهد ماند. یورو: کاهش قیمت انرژی مفید است تیترهای خبری امروز نشان می‌دهند که قیمت گاز طبیعی اروپا برای نخستین بار از ماه مه 2024 به زیر 30 یورو به ازای هر مگاوات ساعت رسیده است. این خبر قطعاً برای صنعت تولیدی اروپا بسیار خوشایند است. این در حالی است که بخش تولید همچنان بر شاخص‌های کلی کسب‌وکار منطقه تاثیر منفی می‌گذارد و آلمان در حال بررسی کمک‌های مالی انرژی است. کاهش قیمت‌های انرژی باعث افزایش شاخص شرایط تجاری یورو به بالاترین سطح خود در سال جاری شده است – که این تحولی کاملاً مثبت برای یورو به شمار می‌آید. ما کمی تعجب کرده‌ایم که EURUSD هنوز در نزدیکی سطح 1.1500 باقی مانده است، اما شاید سرمایه‌گذاران ترجیح می‌دهند دیدگاه‌های مثبت خود را در مورد یورو از طریق EURCHF بیشتر از EURUSD بیان کنند. با این حال، به نظر می‌رسد که رویدادهای این هفته می‌تواند سطح حمایت EURUSD را در 1.1500 تقویت کند. در تقویم امروز، شاخص Ifo آلمان منتشر خواهد شد. داده‌های PMI ماه نوامبر برای آلمان که در روز جمعه منتشر شد، کمی ناامیدکننده بود، بنابراین باید دید چه تأثیری بر بخش انتظارات شاخص Ifo که پیش‌بینی می‌شود به 91.6 برسد، خواهد گذاشت. اگر پیشرفت‌های بیشتری در مذاکرات صلح اوکراین به دست آید، EURCHF به راحتی می‌تواند به 0.9400/9450 در بازارهای کم حجم پایان سال برسد. پوند: حفظ ثبات در آستانه بودجه در روز جمعه، ما برآورد کردیم که ریسک پریمیوم – یا جایی که EURGBP و اوراق قرضه 10 ساله بریتانیا باید نسبت به متغیرهای مالی معمولی معامله شوند – حدود 0.5٪ و 10 نقطه پایه است. پیش‌بینی ما برای روز چهارشنبه، زمانی که بودجه انگلستان منتشر می‌شود، این است که احتمالاً پتانسیل صعود پوند محدود خواهد بود در صورتی که بودجه‌ای معتبر و دقیق ارائه شود و اینکه احتمالاً مقداری کاهش برای پوند وجود خواهد داشت چرا که چرخه کاهش نرخ بانک انگلستان در سال 2026 هنوز به درستی قیمت‌گذاری نشده است. ما انتظار داریم که EURGBP دوباره در محدوده 0.8760/70 پیش از بودجه حمایت پیدا کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

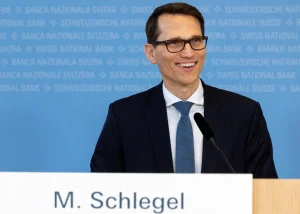
اشلگل، رئيس بانک سوئيس: تورم سوئیس در ماه‌های آینده اندکی افزایش خواهد یافت

رئیس بانک ملی سوئیس، مارتین اشلگل، اعلام کرد که تورم بسیار پایین سوئیس در ماه‌های آینده اندکی افزایش خواهد یافت، هرچند همچنان در محدوده تعریف‌شده ثبات قیمتی بانک (۰٪ تا ۲٪) باقی می‌ماند. وی اشاره کرد که تورم فعلی در کف محدوده هدف قرار دارد اما انتظار می‌رود در فصل‌های آینده کمی بالا برود. بر اساس پیش‌بینی‌های بانک سوئيس، تورم میانگین در سال ۲۰۲۵ حدود ۰.۲٪، در ۲۰۲۶ حدود ۰.۵٪ و در ۲۰۲۷ حدود ۰.۷٪ خواهد بود. اشلگل تأکید کرد که بازگشت به نرخ‌های منفی، که بین سال‌های ۲۰۱۵ تا ۲۰۲۲ استفاده می‌شد، نیازمند شرایط بسیار خاص است. او افزود که سیاست فعلی نرخ صفر همچنان انبساطی بوده و از تورم و فعالیت اقتصادی حمایت می‌کند. وی همچنین درباره توافق تجاری مقدماتی با ایالات متحده سخن گفت که تعرفه‌های صادراتی سوئیس را به‌طور قابل توجهی کاهش خواهد داد. با این حال هشدار داد که تعرفه‌ها تنها بخشی از فضای کلی عدم قطعیت هستند؛ عاملی که او آن را «سمی برای اقتصاد» توصیف کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کالینز، عضو فدرال رزرو: بازار کار ضعیف‌تر شده اما همچنان متعادل است

عضو فدرال رزرو، کالینز، اعلام کرد که بازار کار آمریکا نشانه‌هایی از ضعیف شدن دارد اما همچنان در وضعیت متعادل قرار دارد. وی تأکید کرد که در صورت افزایش ریسک‌های اشتغال، این موضوع را جدی خواهد گرفت. کالینز پیش‌بینی کرد که نرخ بیکاری کمی افزایش خواهد یافت پیش از آنکه روند کاهش آغاز شود. او همچنین گفت که هنوز درباره رأی خود در نشست دسامبر FOMC تصمیم‌گیری نکرده است. به گفته وی، تقاضا در سه‌ماهه چهارم سال جاری کند خواهد شد اما در سال ۲۰۲۶ دوباره رشد خواهد کرد. کالینز افزود که سیاست پولی نسبتاً محدودکننده فعلی به روند کاهش تورم کمک می‌کند، هرچند ریسک‌های تورمی همچنان در سمت مأموریت فدرال رزرو باقی مانده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رئیس بانک مرکزی سوئیس: بازگشت به نرخ‌های منفی بسیار بعید، اما اگر لازم باشد آماده‌ایم

توماس اشلگل، رئیس بانک ملی سوئیس (SNB)، در تازه‌ترین اظهارات خود تأکید کرد که آستانه بازگشت به نرخ‌های بهره منفی بسیار بالا است و تنها در شرایط ویژه و اضطراری چنین اقدامی محتمل خواهد بود. با این حال او افزود که در صورت ضرورت، SNB آمادگی دارد دوباره نرخ‌ها را منفی کند؛ امری که نشان می‌دهد بانک مرکزی همچنان به انعطاف‌پذیری ابزارهای سیاست پولی خود متعهد است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

دستمزدهای توافقی یورو کاهش یافتند

دستمزدهای توافقی در منطقه یورو در سه‌ماهه سوم به ۱.۸۷٪ رسید؛ در حالی که برآوردها ۲.۴۵٪ بود. این رقم نسبت به سه‌ماهه قبل که ۳.۹۸٪ (اصلاح‌شده ۴.۰۱٪) ثبت شده بود، کاهش قابل‌توجهی نشان می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقدینگی سوئیس فراتر از برآوردها افزایش یافت

داده‌های اقتصادی سوئیس نشان داد که عرضه پول M3 در ماه اکتبر ۲۰۲۵ نسبت به سال گذشته ۴.۸٪ افزایش یافته است. این رقم بالاتر از پیش‌بینی ۳.۹٪ بود و نشان‌دهنده رشد نقدینگی در اقتصاد سوئیس است. افزایش عرضه پول می‌تواند بر سیاست‌های پولی بانک ملی سوئیس و انتظارات تورمی اثرگذار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشتغال آمریکا در سپتامبر افزایش یافت؛ نرخ بیکاری به بالاترین سطح چهار سال اخیر رسید

گزارش اشتغال آمریکا نشان می‌دهد بازار کار در ماه سپتامبر بار دیگر جان گرفته و پس از افت ماه قبل، ۱۱۹ هزار شغل جدید ایجاد شده است؛ رقمی که به‌طور محسوسی بالاتر از پیش‌بینی میانه تحلیلگران بود. با این حال، نرخ بیکاری به ۴.۴ درصد افزایش یافت و به بالاترین سطح از سال ۲۰۲۱ رسید؛ افزایشی که عمدتاً ناشی از رشد مشارکت نیروی کار است. متوسط درآمد ساعتی نیز ۰.۲ درصد رشد کرد که اندکی کمتر از انتظار بازار بود. این داده‌ها تصویری دووجهی از بازار کار ارائه می‌کنند: از یک‌سو افزایش اشتغال در بخش‌هایی مانند سلامت و گردشگری نشان‌دهنده بازگشت نسبی تقاضا برای نیروی کار است، اما از سوی دیگر افت در بخش‌هایی همچون تولید، حمل‌ونقل، انبارداری و خدمات تجاری نشان می‌دهد که برخی حوزه‌ها همچنان با فشارهای ساختاری مواجه‌اند. این گزارش که ماه گذشته به دلیل تعطیلی دولت منتشر نشده بود، اکنون یکی از مهم‌ترین داده‌هایی است که فدرال رزرو پیش از نشست ۹ و ۱۰ دسامبر در اختیار دارد. در شرایطی که پیش از تعطیلی دولت، بازار کار در وضعیتی کم‌تحرک و کم‌استخدام قرار داشت، موج اخیر اعلام تعدیل نیرو توسط شرکت‌های بزرگی مانند آمازون و تارگت نگرانی‌ها را تشدید کرده و اعتماد عمومی به امنیت شغلی را کاهش داده است. با این حال، پاول ماه گذشته تأکید کرده بود که کاهش نرخ بهره در دسامبر «قطعی نیست» و صورت‌جلسه اخیر نیز نشان می‌دهد بسیاری از سیاستگذاران تمایلی به کاهش دوباره نرخ‌ها ندارند. انتشار گزارش امروز واکنش فوری بازارها را نیز تحت‌تأثیر قرار داد؛ بازدهی اوراق خزانه کاهش یافت و قراردادهای فیوچرز شاخص S&P 500 با رشد همراه شدند. این رفتار نشان می‌دهد معامله‌گران این داده را نه یک هشدار فوری، بلکه نشانه‌ای از نوعی تثبیت بازار کار در آستانه پایان سال تفسیر کرده‌اند. در همین حال، وزارت کار اعلام کرده است گزارش اشتغال ماه اکتبر منتشر نخواهد شد و داده‌های مربوط به آن مستقیماً در گزارش نوامبر ادغام می‌شود؛ گزارشی که پس از نشست دسامبر فدرال رزرو منتشر خواهد شد. به دلیل تعطیلی دولت، نظرسنجی خانوارها انجام نشده و اطلاعات این بخش قابل بازیابی نیست. بنابراین، گزارش سپتامبر عملاً آخرین تصویر رسمی بازار کار قبل از تصمیم‌گیری سیاستگذاران خواهد بود؛ تصویری که اگرچه کامل نیست، اما وزن زیادی در معادلات ماه‌های پیش رو پیدا کرده است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سقوط سهام فناوری جریان سرمایه به سمت دلار را تقویت می‌کند

بازارهای جهانی با حالتی کمی عصبی در حال معامله هستند، چرا که خود را برای یک اصلاح احتمالی در سهام فناوری آمریکا آماده می‌کنند. تا اینجا، این اصلاح در مقایسه با افت ۲۵ درصدی بیت‌کوین خفیف بوده است، اما اتفاقات ۲۴ ساعت آینده تعیین می‌کند که آیا این نوسانات ادامه می‌یابد یا خیر. امشب صورت‌جلسه کمیته بازار آزاد فدرال (FOMC)، گزارش مالی انویدیا و گزارش اشتغال ماه سپتامبر منتشر خواهند شد. دلار آمریکا: احتمالاً روند کاهش اهرم‌سازی (De-leveraging) به نفع دلار است دارایی‌های ریسکی همچنان در وضعیتی شکننده معامله می‌شوند. مرکز این نگرانی‌ها ایالات متحده است. اسپردهای اعتباری اوراق با بازده بالا (High-yield credit spreads) به بیشترین سطح از ژوئن رسیده‌اند؛ زیرا سرمایه‌گذاران همچنان پیام‌های ورشکستگی First Brands و آنچه درباره کاهش استانداردهای رتبه‌بندی اعتباری در این بخش نشان می‌دهد را ارزیابی می‌کنند. در حالی که سهام فناوری آمریکا nowhere near به اندازه بیت‌کوین سقوط نکرده‌اند (-۲۵٪)، بازارها همچنان مضطرب‌اند. هفت سهم بزرگ فناوری (Magnificent Seven) حدود ۷٪ پایین‌تر از اوج خود قرار دارند — که در مقابل رشد ۷۰ درصدی از آوریل تاکنون، بسیار ناچیز است. اما نگرانی منطقی این است که این معامله بسیار شلوغ شده و خروج ناگهانی می‌تواند به حرکتی نامنظم و شدید تبدیل شود، اگر دلیلی برای آن ایجاد شود. به همین دلیل توجه شدیدی به انتشار صورت‌های مالی سه‌ماهه سوم انویدیا در امشب وجود دارد و اینکه آیا تصمیم سافت‌بنک برای فروش تمام دارایی خود در انویدیا، صرفاً یک جابه‌جایی سرمایه‌گذاری بوده یا معنای عمیق‌تری درباره وضعیت بازار فناوری آمریکا دارد. فراتر از انویدیا، تمرکز ۲۴ ساعت آینده بر سیاست فدرال رزرو خواهد بود. امشب صورت‌جلسه ماه اکتبر FOMC منتشر می‌شود که وجود «اختلاف‌نظرهای شدید» درباره مسیر آینده سیاست پولی می‌تواند ریسکی صعودی برای دلار باشد. فردا نیز انتشار گزارش اشتغال سپتامبر (که با تأخیر ارائه می‌شود) احتمالاً بهترین فرصت دلار برای افت در این هفته است. اگر داده‌های اشتغال نتواند بازار را به سمت قیمت‌گذاری یک کاهش نرخ بهره در دسامبر سوق دهد (که اکنون احتمال آن ۵۰ درصد قیمت‌گذاری شده)، فشار بر بازارهای سهام ادامه خواهد داشت. این عوامل برای بازار ارز چه معنایی دارد؟ کاهش اهرم‌سازی (De-leveraging) احتمالاً در ابتدا به نفع دلار است، به‌ویژه در برابر ارزهای حساس به ریسک مانند دلار استرالیا و پزوی مکزیک. به‌طور معمول، نرخ AUDJPY شاخص مناسبی برای دنبال‌کردن اصلاح شدید دارایی‌های ریسکی است؛ اما USDJPY در مسیر متفاوتی حرکت می‌کند. فرانک سوئیس احتمالاً پناهگاه امن ترجیحی فعلی است، به‌ویژه با توجه به محدود بودن گزینه‌های بانک ملی سوئیس برای کاهش نرخ بهره یا مداخله در بازار. با این حال، اگر روزی بازار سهام آمریکا اصلاحی بزرگ را تجربه کند، این موضوع در نهایت به زیان دلار خواهد بود؛ زیرا افت مصرف و بازار کار آمریکا چرخه تسهیل پولی عمیق‌تر فدرال رزرو را تقویت خواهد کرد. رالی این هفته شاخص دلار (DXY) در مقاومت 99.65/70 متوقف شده است. محرک روشنی برای کاهش آن در امروز دیده نمی‌شود و احتمالاً سفارش‌های خرید بالای محدوده 99.75 وجود دارد. یورو: در حال حفظ موقعیت با وجود افت نوسان تحقق‌یافته یک‌ماهه EURUSD به ۴.۸٪، نوسان معامله‌شده یک‌ماهه به ۶.۵٪ افزایش یافته است. این موضوع نشان می‌دهد که سرمایه‌گذاران هنوز از احتمال تحرکات بیشتر EURUSD در سال جاری ناامید نشده‌اند. همزمان، ریسک‌ریورسال یک‌ماهه به نفع «اختیار خرید یورو» و «اختیار فروش دلار» است — نشانه اینکه سرمایه‌گذاران هنوز احتمال حرکت صعودی EURUSD تا پایان سال را کنار نگذاشته‌اند. این موضوع تا حدی برای پیش‌بینی ما از رسیدن نرخ به 1.18 تا پایان سال امیدوارکننده است اما این سناریو کاملاً وابسته به انتشار داده‌های ضعیف‌تر آمریکا و کاهش ۲۵ نقطه پایه نرخ بهره فدرال رزرو در دسامبر است. احتمالاً فردا و با انتشار گزارش اشتغال، تصویر روشن‌تری خواهیم داشت. تقویم منطقه یورو امروز آرام است و تنها انتشار نهایی تورم سپتامبر را داریم. سخنرانی مهمی از سوی مقامات ECB نیز دیده نمی‌شود. انتظار می‌رود EURUSD در دامنه‌ای محدود نوسان کند، اما افت به زیر 1.1560/65 می‌تواند باعث نوسانات لحظه‌ای شود. پوند: داده‌های CPI کمی حامی استرلینگ است اقتصاددان ING در بریتانیا، جیمز اسمیت، معتقد است انتشار امروز CPI ماه اکتبر می‌تواند اندکی سیاست بانک انگلستان را به سمت رویکردی متمایل به افزایش نرخ (هاوکیش) سوق دهد. او اشاره می‌کند: «تورم کلی کمی بالاتر از پیش‌بینی و در ۳.۶٪ ثبت شده که علت آن افزایش شدیدتر قیمت مواد غذایی بوده است. ماه گذشته تورم مواد غذایی از ۵.۱٪ به ۴.۵٪ کاهش یافت که کمی بیش از حد خوش‌بینانه به نظر می‌رسید. این رقم اکنون دوباره به ۴.۹٪ بازگشته و باید توجه داشت که این موضوع یکی از نگرانی‌های اصلی سیاستگذاران هاوکیش بانک انگلستان است؛ زیرا معتقدند که می‌تواند انتظارات تورمی را تشدید کند.» با این حال، او تردید دارد که این داده بتواند نظر کلیدی‌ترین عضو متمایل به تغییر سیاست—اندرو بیلی—را تغییر دهد و همچنان معتقد است کاهش نرخ بهره ۲۵ نقطه پایه در دسامبر محتمل‌تر است. نزدیکی به ارائه بودجه هفته آینده نیز احتمالاً یکی از دلایلی است که پوند نتوانست پس از انتشار داده‌ها رشد اولیه خود را حفظ کند. انتظار داریم پوند در آستانه بودجه همچنان شکننده بماند. منبع: ING پاورقی کاهش اهرم‌سازی (De-leveraging) یعنی چه؟ وقتی بازار نگران یا پرریسک می‌شود، معامله‌گران: پوزیشن‌های بزرگ خود را می‌بندند. بدهی یا اعتبار معاملاتی را کم می‌کنند. سرمایه را به سمت دارایی‌های امن می‌برند. این کار باعث می‌شود بازارها افت کنند و تقاضا برای دلار افزایش یابد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آمار مدعیان بیکاری آمریکا منتشر شد

تعداد مدعیان اولیه برای دریافت بیمه بیکاری در ایالات متحده در هفته منتهی به ۱۸ اکتبر به ۲۳۲ هزار مورد رسید. همچنین، تعداد مدعیان مداوم برای دریافت مزایای بیکاری در همان هفته به ۱.۹۵۷ میلیون نفر افزایش یافت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سوئیس اوراق ۴.۵ میلیاردی منتشر می‌کند

بانک ملی سوئیس، اعلام کرد که اداره مالی فدرال قصد دارد در سال ۲۰۲۶ اوراق قرضه‌ای با ارزش اسمی ۴.۵ میلیارد فرانک سوئیس منتشر کند. با در نظر گرفتن اوراقی که در سال ۲۰۲۶ سررسید می‌شوند، حجم کل اوراق قرضه کنفدراسیون در گردش، به‌طور خالص ۱ میلیارد فرانک افزایش خواهد یافت. همچنین، حجم بدهی‌های ثبت‌شده در بازار پول قرار است در محدوده‌ای بین ۶ تا ۱۴ میلیارد فرانک سوئیس حفظ شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قیمت آتی سویا در آمریکا به بالاترین سطح از اواسط ۲۰۲۴ رسید

قیمت آتی سویا در آمریکا روز دوشنبه به بالاترین سطح خود از اواسط سال ۲۰۲۴ رسید؛ این رشد تحت تأثیر خرید گسترده چین از بازار آمریکا و در پی توافق تجاری اخیر میان واشنگتن و پکن رخ داد. به گفته منابع آگاه، شرکت دولتی غلات چین (COFCO) حداقل ۱۴ محموله معادل حدود ۸۴۰ هزار تن سویا برای تحویل در ماه‌های دسامبر و ژانویه خریداری کرده است. این بزرگ‌ترین خرید چین از بازار سویای آمریکا از زمان نشست ترامپ–شی در اکتبر محسوب می‌شود. در کنار سویا، قیمت ذرت نیز تقویت شد و آتی گندم به بالاترین سطح خود از ماه ژوئیه رسید. چین که بزرگ‌ترین واردکننده سویا در جهان است، در دوران تنش تجاری با آمریکا وابستگی زیادی به تأمین‌کنندگان آمریکای جنوبی داشت. اما پس از ماه‌ها واردات بی‌سابقه که منجر به مازاد داخلی در چین شد، اکنون بازگشت پکن به خرید از آمریکا، جان تازه‌ای به بازارهای آتی داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش اشتغال غیرکشاورزی آمریکا برای سپتامبر روز پنج‌شنبه منتشر می‌شود

گزارش اشتغال غیرکشاورزی آمریکا برای ماه سپتامبر قرار است این هفته منتشر شود — در روز پنج‌شنبه، ۲۰ نوامبر. این گزارش که به‌دلیل طولانی‌ترین تعطیلی دولت فدرال در تاریخ آمریکا به تعویق افتاده، نخستین داده رسمی برای بازسازی تصویر بازار کار پس از بحران تعطیلی است. با این حال، گزارش سپتامبر یک داده عقب‌مانده محسوب می‌شود و انتشار گزارش ماه اکتبر نیز بعید به نظر می‌رسد. پیش از تعطیلی دولت، تحلیلگران پیش‌بینی کرده بودند که اشتغال غیرکشاورزی در سپتامبر حدود ۶۰ هزار نفر افزایش یابد و نرخ بیکاری در سطح ۴.۳٪ باقی بماند. بر اساس دیدگاه غالب، بازار کار در سپتامبر وضعیت نسبتاً باثباتی داشت اما در اکتبر ضعیف‌تر شد. با توجه به رویکرد دولت ترامپ، احتمال دارد داده‌های ضعیف ماه اکتبر منتشر نشوند تا تصویر نامطلوبی از اقتصاد ارائه نشود. جالب آن‌که همین عدم انتشار ممکن است بر تصمیم‌گیری فدرال رزرو در ماه آینده تأثیرگذار باشد. اگر تنها داده‌های سپتامبر در دسترس باشند، سیاست‌گذاران احتمالاً برای تصمیم‌گیری نهایی به وضوح بیشتری در ماه‌های آینده نیاز خواهند داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دفتر آمار کار (BLS): گزارش وضعیت اشتغال آمریکا برای ماه سپتامبر در تاریخ ۲۰ نوامبر منتشر خواهد شد

دفتر آمار کار (BLS): گزارش وضعیت اشتغال آمریکا برای ماه سپتامبر در تاریخ ۲۰ نوامبر منتشر خواهد شد

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

طی توافق تجاری جدید؛ آمریکا تعرفه واردات از سوئیس را از ۳۹٪ به ۱۵٪ کاهش می‌دهد

ایالات متحده و سوئیس در چارچوب یک توافق تجاری جدید به کاهش قابل‌توجه تعرفه‌های وارداتی دست یافته‌اند. بر اساس این توافق، تعرفه اعمال‌شده بر بسیاری از کالاهای سوئیسی در بازار آمریکا از ۳۹ درصد به ۱۵ درصد کاهش خواهد یافت؛ اقدامی که می‌تواند فشار سنگین ماه‌های اخیر بر صادرکنندگان سوئیسی را تا حد زیادی برطرف کند. نماینده تجاری آمریکا، جیمیسون گریر، اعلام کرده است که این توافق شامل انتقال بخشی از فعالیت‌های تولیدی سوئیس به خاک آمریکا؛ از جمله در حوزه داروسازی، تجهیزات ریلی و پالایش طلا خواهد بود؛ اقدامی که واشنگتن آن را گامی مهم برای تقویت تولید داخلی می‌داند. در سوئیس، صنایع صادرات‌محور این توافق را به‌عنوان ایجاد شرایط رقابتی برابر با اتحادیه اروپا استقبال کرده‌اند؛ چرا که شرکت‌های اروپایی پیش از این با تعرفه ۱۵ درصدی وارد بازار آمریکا می‌شدند. کاهش تعرفه‌ها برای صنایعی مانند ماشین‌آلات، ابزار دقیق، ساعت‌سازی و صنایع غذایی اهمیت ویژه‌ای دارد. داده‌های اخیر نشان می‌دهد صادرات سوئیس به آمریکا در سه‌ماهه منتهی به سپتامبر ۱۴ درصد کاهش یافته و صادرات ماشین‌ابزار ۴۳ درصد سقوط کرده است. توافق جدید می‌تواند این روند را تعدیل کند و چشم‌انداز رشد اقتصادی سال ۲۰۲۶ را بهبود بخشد. دو طرف اعلام کرده‌اند که جزئیات کامل توافق و جدول زمانی اجرای آن به‌زودی منتشر خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اتحادیه خودروسازی ژاپن خواستار افزایش دستمزد شد

رئیس اتحادیه بزرگ خودروسازی ژاپن اعلام کرده که با وجود فشار تعرفه‌های آمریکا، برنامه‌ای برای کاهش درخواست افزایش دستمزدها در سال آینده ندارد. او با اشاره به وضعیت بحرانی صنعت خودرو، تأکید کرده که افزایش حقوق کارگران نقش کلیدی در تقویت اقتصاد مبتنی بر تقاضا دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمریکا و سوئیس به توافق تجاری نزدیک شدند

یک مقام ارشد آمریکایی اعلام کرد که مذاکرات تجاری میان ایالات متحده و سوئیس روز پنج‌شنبه پیشرفت قابل توجهی داشته و «بسیار مثبت» ارزیابی شده است. این مقام افزود که واشنگتن به توافقی محدود برای کاهش تعرفه‌ها نزدیک شده و پیشنهاد فعلی شامل کاهش تعرفه‌ها بر واردات از سوئیس است، مشروط به تأیید رئیس‌جمهور ترامپ. به گفته این مقام، توافق احتمالی نه‌تنها شامل کاهش تعرفه‌ها، بلکه کاهش برخی موانع غیرتعرفه‌ای در تجارت دوجانبه نیز خواهد بود. اگرچه جدول زمانی مشخصی برای نهایی شدن توافق ارائه نشده، اما لحن مثبت اظهارات نشان می‌دهد که دو طرف پس از ماه‌ها گفت‌وگوی پراکنده، وارد مرحله‌ای تعیین‌کننده شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هَسِت، مشاور کاخ سفید: تعطیلی دولت آمریکا می‌تواند ۶۰٬۰۰۰ شغل را حذف کند

کوین هَسِت، مشاور شورای اقتصادی ملی آمریکا، اعلام کرد که آمار فعلی شاخص قیمت مصرف‌کننده با ادامه کاهش نرخ بهره هم‌خوانی دارد. او همچنین هشدار داد که تعطیلی دولت آمریکا می‌تواند منجر به حذف ۶۰٬۰۰۰ فرصت شغلی شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پس از طولانی‌ترین تعطیلی دولت؛ وزارت کار موظف به تسریع انتشار گزارش‌های کلیدی شد

وزارت کار آمریکا پس از پایان تعطیلی دولت تحت فشار قرار گرفته تا انتشار داده‌های حیاتی اشتغال و تورم ماه نوامبر را در اولویت قرار دهد؛ داده‌هایی که برای تصمیم‌گیری فدرال رزرو در نشست ۹ تا ۱۰ دسامبر ضروری است. به‌دلیل طولانی‌ترین تعطیلی دولت در تاریخ آمریکا، جمع‌آوری و انتشار داده‌ها در نهادهای دولتی متوقف شده بود. تنها گزارش CPI ماه سپتامبر منتشر شد و بسیاری از آمارهای سپتامبر و تقریباً تمام داده‌های اکتبر عقب افتاده یا ناقص هستند. اقتصاددانان می‌گویند اگر دولت تا پایان هفته بازگشایی شود، گزارش اشتغال سپتامبر می‌تواند از ۱۹ نوامبر منتشر شود، زیرا داده‌های آن پیش از تعطیلی جمع‌آوری شده بود. اما آمار CPI اکتبر و بخش خانوار گزارش اشتغال همچنان نامشخص است، زیرا این داده‌ها به جمع‌آوری میدانی نیاز دارند؛ کاری که در دوره تعطیلی امکان‌پذیر نبود. متخصصین مستقل داده،  هشدار داده‌اند که اکتبر ۲۰۲۵ به‌عنوان یک حفره آماری دائمی در سوابق اقتصادی آمریکا باقی خواهد ماند، به‌ویژه با توجه به کمبود نیروی انسانی: BLS از فوریه تاکنون ۲۵٪ از کارکنان خود را از دست داده و یک‌سوم پست‌های مدیریتی خالی است. برخی اقتصاددانان احتمال می‌دهند BLS بخشی از داده‌های خانوار اکتبر را هنگام جمع‌آوری داده‌های نوامبر گردآوری کند، اما این کار با توجه به کاهش نیرو دشوار خواهد بود. با وجود این خلأ اطلاعاتی، داده‌های بخش خصوصی و آمار هفتگی بیکاری نشان می‌دهد وضعیت بازار کار نسبت به پایان سپتامبر تغییر چشمگیری نکرده و نرخ بیکاری همچنان نزدیک به ۴.۳٪ است. در سطح کلان، اقتصاد آمریکا همچنان به دو بخش تقسیم شده است: بخش فناوری از رونق سرمایه‌گذاری در هوش مصنوعی سود می‌برد، در حالی که سایر بخش‌ها تحت فشار تعرفه‌ها ضعیف ظاهر شده‌اند. برآورد دفتر بودجه کنگره نشان می‌دهد که تعطیلی شش‌هفته‌ای دولت می‌تواند رشد GDP سه‌ماهه چهارم را تا ۱.۵ واحد درصد کاهش دهد که بین ۷ تا ۱۴ میلیارد دلار آن احتمالاً هرگز جبران نخواهد شد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار تحت تأثیر پیش‌بینی‌های منفی از اقتصاد آمریکا قرار گرفت

داده‌های کلیدی اقتصاد آمریکا بلافاصله پس از بازگشایی دولت منتشر نخواهد شد، اما ژاپن ممکن است برای مداخله در بازار، منتظر رویدادی بماند که به تضعیف دلار منجر شود. در همین حال، رشد اقتصادی بریتانیا کمتر از انتظار بود و فشار بیشتری بر پوند وارد کرد؛ ارزی که از قبل نیز تحت تأثیر ریسک‌های سیاسی قرار داشت. داده‌های قوی بازار کار استرالیا نیز از دیدگاه صعودی ما (تیم تحلیل ING) نسبت به دلار استرالیا حمایت می‌کند. دلار آمریکا: نگاه‌ها همچنان به جفت‌ارز USDJPY دوخته شده است پایان تعطیلی دولت آمریکا در مجموع تأثیر چندانی بر بازار فارکس نداشته است. کاخ سفید اعلام کرده که داده‌های اشتغال ماه اکتبر و شاخص قیمت مصرف‌کننده احتمالاً منتشر نخواهند شد، به همین دلیل انتظار می‌رود که نوسانات بازار به‌تدریج و با تأخیر افزایش یابد. در حال حاضر، میانگین نوسان ضمنی یک‌ماهه در میان ارزهای گروه ده (G10) با بزرگ‌ترین فاصله مثبت ۱.۱ واحدی نسبت به نوسان تحقق‌یافته‌ی یک‌ماهه از ماه آوریل تاکنون معامله می‌شود. این وضعیت عمدتاً ناشی از سطح بسیار پایین نوسانات واقعی است اما هم‌زمان نشانه‌ای است از اینکه بازارها در حال قیمت‌گذاری برای تغییرات احتمالی ناشی از داده‌های اقتصادی آمریکا در هفته‌های آینده هستند. در عین حال، میزان «پوزیشن‌های باز» (open interest) در آپشن‌های خرید اوراق خزانه‌داری آمریکا (bullish Treasury options) در چند روز گذشته به شکل قابل توجهی افزایش یافته است. این امر نشان می‌دهد که انتظار غالب بازار، انتشار داده‌های ضعیف از اقتصاد آمریکا و در نتیجه بازنگری انبساطی‌تر در مسیر سیاست‌های فدرال رزرو است. این دیدگاه با برآورد ما نیز هم‌راستا است. با توجه به اینکه بازار تنها ۱۵ نقطه پایه (۰.۱۵٪) کاهش نرخ بهره را برای دسامبر در قیمت‌ها لحاظ کرده است، فضای زیادی برای تأثیرگذاری نرخ‌های کوتاه‌مدت بر دلار وجود دارد. مقامات ژاپنی احتمالاً امیدوارند این پیش‌بینی درست باشد، زیرا جفت‌ارز USDJPY در محیطی با نوسان پایین و تمایل بازار به دارایی‌های پرریسک همچنان در حال افزایش است. دیروز این جفت‌ارز برای مدتی سطح ۱۵۵.۰ را نیز شکست، در حالی‌که وزارت دارایی ژاپن همچنان سیگنال‌های هشداردهنده ارسال می‌کند. اکنون به‌طور قطع وارد محدوده‌ی «احتمال مداخله ارزی» شده‌ایم؛ با این حال، حتی اگر مداخله در دستور کار باشد، برخی تحلیل‌گران معتقدند وزارت دارایی ممکن است تا زمان از سرگیری انتشار داده‌های اقتصادی آمریکا صبر کند. به یاد داشته باشید که در ژوئیه سال گذشته، وزارت دارایی ژاپن در واکنشی غیرمنتظره، پس از انتشار داده‌های تورمی ضعیف‌تر از انتظار در آمریکا، مداخله کرد؛ یعنی برخلاف سنت گذشته، در زمان کاهش دلار مداخله نمود، نه هنگام رشد آن. اگر برداشت ما درست باشد و وزارت دارایی فعلاً به مداخله‌ی لفظی بسنده کند، ممکن است بازارها در هفته‌های آینده همچنان محدوده‌ی بالایی تحمل نرخ USDJPY را در سطح ۱۵۶ تا ۱۵۷ آزمایش کنند. دلار استرالیا: داده‌های قوی اشتغال از دلار استرالیا حمایت می‌کند در سایر بازارهای گروه ده (G10)، داده‌های اشتغال ماه اکتبر استرالیا شب گذشته قوی‌تر از انتظار منتشر شد. نرخ بیکاری از ۴.۵٪ در ماه سپتامبر به ۴.۳٪ کاهش یافت که نشان می‌دهد افزایش قبلی یک نوسان موقتی بوده است. اشتغال در این ماه به میزان ۴۲ هزار شغل جدید افزایش یافته که سریع‌ترین رشد از ماه آوریل تاکنون است و تماماً ناشی از رشد اشتغال تمام‌وقت بوده است. در نتیجه، دلار استرالیا  در حال صعود است، چرا که چشم‌انداز کاهش بیشتر نرخ بهره توسط بانک مرکزی استرالیا به تعویق افتاده است. ما تنها انتظار یک مرحله کاهش دیگر در سال ۲۰۲۶ را داریم. دلار استرالیا همچنان محبوب‌ترین ارز ما در میان گروه ده تا ابتدای سال آینده محسوب می‌شود و هدف قیمتی ما برای آن سطح ۰.۶۸ تا اواسط سال ۲۰۲۶ است. یورو: اجماع بازار همچنان صعودی است در وبینار (ING) چشم‌انداز بازار فارکس که دیروز برگزار کردیم (قابل مشاهده مجدد است)، نظرسنجی‌ای انجام دادیم که از شرکت‌کنندگان پرسید: «پیش‌بینی شما از نرخ EURUSD در پایان سال ۲۰۲۶ چیست؟» نتیجه این بود: ۴۰٪ از ۱۰۵ شرکت‌کننده محدوده‌ی ۱.۲۰ تا ۱.۲۵ را انتخاب کردند (هم‌راستا با پیش‌بینی ما در سطح ۱.۲۲)، ۳۶٪ محدوده‌ی ۱.۱۵ تا ۱.۲۰ را انتخاب کردند، ۱۸٪ انتظار کاهش نرخ به محدوده‌ی ۱.۱۰ تا ۱.۱۵ داشتند. تنها ۲٪ افزایش بیشتر از ۱.۲۵ و ۴٪ کاهش پایین‌تر از ۱.۱۰ را پیش‌بینی کردند. این ارقام به‌طور کلی با اجماع بازار همخوانی دارد، زیرا پیش‌بینی غالب برای پایان سال ۲۰۲۶ نرخ EURUSD را در ۱.۲۱ می‌بیند. همچنین این نتایج تأیید می‌کند که انتظار عمومی برای سال آینده، نوسانات محدود در این جفت‌ارز است؛ موضوعی که یکی از محورهای کلیدی پیش‌بینی ما برای سال ۲۰۲۶ نیز محسوب می‌شود. در مورد شرایط فعلی، نرخ EURUSD در تلاش برای عبور از سطح ۱.۱۶۰ است. ما همچنان دیدگاهی صعودی نسبت به این جفت‌ارز تا پایان سال داریم، اما اذعان می‌کنیم که احتمال حرکت قاطع‌تر در کوتاه‌مدت هنوز پایین است. بر اساس مدل ارزش منصفانه کوتاه‌مدت ما، میزان «کم‌ارزش‌گذاری» یورو نسبت به دلار اکنون تنها ۰.۵٪ است و از نظر بازدهی (معاملات حملی) دلار همچنان ارزی گران برای فروش محسوب می‌شود. از دید ما، برای تحقق هدف کوتاه‌مدت ۱.۱۷۰ در EURUSD، انتشار داده‌های ضعیف‌تر از اقتصاد آمریکا ضروری است. در حال حاضر، انتظار داریم این جفت‌ارز در محدوده‌ای نسبتاً ثابت نوسان کند. پوند بریتانیا: رشد ضعیف در میان هیاهوی سیاسی رشد اقتصادی بریتانیا در سه‌ماهه‌ی سوم سال کمتر از انتظار بود: ۰.۱٪ به‌صورت فصلی و ۱.۳٪ به‌صورت سالانه. این نتیجه کار وزیر دارایی، «ریچل ریوِز»، را در آستانه‌ی ارائه‌ی بودجه‌ی جدید سخت‌تر می‌کند. او باید با اتخاذ سیاست‌های مالی محتاطانه اعتماد بازارها را جلب کند، در حالی‌که باید از رکود بیش‌ازحد رشد اقتصادی یا تشدید تورم نیز جلوگیری نماید. همه‌ی این موارد در زمانی رخ می‌دهد که فضای سیاسی بریتانیا دوباره متلاطم شده است. بازارها در ابتدا گزارش‌های مربوط به احتمال چالش رهبری علیه نخست‌وزیر «استارمر» را جدی نگرفتند، اما با افزایش شایعات دیروز، شاهد افزایش نرخ EURGBP بودیم. برآورد ما نشان می‌دهد «پریمیوم ریسک» کوتاه‌مدت یا همان بیش‌ارزش‌گذاری موقت در این جفت‌ارز اکنون حدود ۱.۲٪ است. هرچند وقوع یک بازآرایی گسترده در کابینه یا تغییر نخست‌وزیر پیش از بودجه بعید به نظر می‌رسد، اما با توجه به اینکه هنوز کاهش نرخ بهره در ماه دسامبر از سوی بانک انگلستان به‌طور کامل در قیمت‌ها لحاظ نشده، نگرانی زیادی نسبت به تقویت EURGBP نداریم. پس از ارائه‌ی بودجه، ممکن است نرخ EURGBP در حدود ۰.۸۸ تثبیت شود، اما ریسک‌های نزولی برای پوند در کوتاه‌مدت همچنان پابرجاست. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر