TSLA 378.03 USD ▼ 1.22%
AAPL 340.97 USD ▲ 1.29%
GOOGL 352.72 USD ▲ 0.30%
AMZN 259.53 USD ▼ 1.11%
NVDA 226.32 USD ▼ 1.29%
BTCUSD 81,947.02 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

وال‌استریت ژورنال: نگرانی مالی آمریکا بازار را دو قطبی کرد

طبق گزارش وال‌استریت ژورنال، موجی از سرمایه‌گذاری به سمت دارایی‌های غیر دلاری مانند طلا، بیت‌کوین و سایر گزینه‌ها در حال حرکت است؛ روندی که معامله‌گران آن را «معامله کاهش ارزش دلار» یا Debasement Trade نامیده‌اند. این روند نه به‌دلیل بحران مالی، بلکه ناشی از نگرانی‌ها درباره کسری بودجه آمریکا، بدهی‌های فزاینده و بی‌ثباتی در سیاست‌گذاری است. طلا به رکورد تاریخی رسیده و برای اولین بار قیمت آن از ۴۰۰۰ دلار در هر اونس عبور کرده است. این جهش پس از آن رخ داد که جروم پاول، رئیس فدرال رزرو، در ماه اوت اعلام کرد که کاهش نرخ بهره در راه است، با وجود تورم بالا و بازار کار قوی. رالی امسال که تاکنون ۵۲٪ رشد داشته، در فضایی غیر بحرانی و همزمان با خوش‌بینی نسبت به رشد سهام‌های مرتبط با هوش مصنوعی و وعده‌های ترامپ برای کاهش مالیات‌ها شکل گرفته است. این خرید همزمان طلا و دارایی‌های پرریسک نشان‌دهنده دو قطبی شدن بازار است: گروهی به رونق بلندمدت امیدوارند و گروهی دیگر در حال پوشش ریسک‌های تورمی و مالی هستند. جو دیویس، اقتصاددان ارشد شرکت ونگارد، این وضعیت را «طناب‌کشی» میان سرمایه‌گذاران توصیف کرده است؛ بین کسانی که به رشد سهام‌های هوش مصنوعی چشم دوخته‌اند و کسانی که نگران پیامدهای ساختاری کسری بودجه آمریکا هستند. به گفته تحلیلگران، هجوم به دارایی‌های غیر دلاری نشانه‌ای از بی‌اعتمادی فزاینده به بنیان‌های سیستم ارزی جهانی است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جنگ ارزی که هیچ‌کس نمی‌داند درگیر آن است

بیت‌کوین با عبور از سقف تاریخی ۱۲۵۰۰۰ دلار؛ تنها یک تیتر خبری نیست بلکه جدول امتیازدهی در یک جنگ ارزی پنهان است که خیلی‌ها حتی نمی‌دانند در حال باختن هستند. سیستم به این دلیل احساس «نادرست» بودن دارد. وال‌استریت هنوز با دلار در حال شمارش است، سیاست‌مداران از رفاه می‌گویند و رسانه‌های سنتی نوسانات دارایی‌ها را دنبال می‌کنند. اما اگر معیار را تغییر دهید و ثروت سنتی را با بیت‌کوین بسنجید، توهم طلایی از بین می‌رود. توهم‌ها در مورد دلار وقتی بازارها را نگاه می‌کنیم، ثروت همه جاهست؛ از سهام گرفته تا املاک و مستغلات. اگر هنوز به دلار فکر می‌کنید، همه چیز شبیه یک جشن بزرگ به نظر می‌رسد. اما وقتی معیار را عوض می‌کنید، عملکردی که همه به آن افتخار می‌کنند، بیشتر شبیه آخرین نفس‌های یک جشن است تا یک پیروزی واقعی. طلا در سال جاری ۴۵٪ رشد کرده و به ۳۹۰۰ دلار به ازای هر اونس رسیده است. به نظر خوب می‌آید، نه؟ اما وقتی قیمت خانه‌های آمریکا یا شاخص S&P 500 را با طلا بسنجید، بازده واقعی تقریباً صفر یا منفی است. داستان همان داستان قدیمی است: وقتی واحد پول را تضعیف می‌کنید، قیمت دارایی‌ها بالا می‌رود، اما ثروت واقعی در مقابل دارایی‌های واقعی ثابت می‌ماند.  ضرری واقعی  و فاجعه‌آمیز اما کابوس واقعی وقتی شروع می‌شود که معیار بیت‌کوین باشد، دارایی‌ای که هر روز بیشتر شبیه طلای دیجیتال عمل می‌کند. قیمت متوسط خانه‌های آمریکا که به عنوان سرمایه «امن» شناخته می‌شوند از ۹الی۱۰ بیت‌کوین در سال ۲۰۲۱ به کمتر از ۴ بیت‌کوین رسیده است. طلا چطور؟ طی پنج سال گذشته، بیت‌کوین ۹۵۲٪ رشد کرده و طلا تنها ۱۰۴٪ این مربوط به قبل از محاسبه سهام و خانه‌هاست. ضرر واقعی فاجعه‌آمیز است. دارایی‌های دنیای قدیم کم‌ارزش می‌شوند و کیف‌پول‌هایی که با بیت‌کوین سنجیده می‌شوند، شبیه بلیت برنده بخت‌آزمایی به نظر می‌رسند. زیان های واقعی در مقایسه با بیت‌کوین تصویر «دارایی پرریسک» درباره بیت‌کوین صرفاً یک توجیه است. وال‌استریت بیت‌کوین را کنار سهام فناوری قرار می‌دهد تا راحت‌تر باشد، اما حرکت قیمت آن نشان‌دهنده یک دفتر کل ذخیره است که همه چیز را بعد از ۲۰۲۰ دوباره ارزش‌گذاری می‌کند. همان‌طور که تحلیلگر ماکرو و کریپتو، SightBringer، در X اشاره می‌کند، این همان نشانه‌ای است که همیشه قبل از ابرتورم یا تغییر نظام ارزی رخ داده است: "این همان الگویی است که در هر پیش‌ابر تورمی یا تغییر نظام ارزی دیده شده است. وقتی مردم به واحد پولی که ارزش خود را از دست می‌دهد چسبیده‌اند، احساس ثروت می‌کنند، اما وقتی با دارایی واقعی اندازه‌گیری می‌شوند، سیستم آنها در حال فروپاشی است." دستمزدها عقب می‌ماند، بدهی‌ها رشد می‌کند، سیاست‌ها تغییر میکنند و رسانه‌ها هنوز با دلار حرف می‌زنند. روی زمین، واحد اندازه‌گیری سریع‌تر از همه در حال کاهش است و تنها جدول امتیاز واقعی با بیت‌کوین مشخص می‌شود. آخرین مقاومت بازارهای سنتی معاملات جهانی آمریکا در حال رسیدن به آخرین نفس‌ها هستند.جذب سرمایه جهانی، بالا بردن قیمت دارایی‌ها در داخل و انتقال ریسک به خارج. طلا ثابت و ملک دربرابر بیت‌کوین در حال سقوط است. تحلیلگران می‌گویند که تقریباً هیچ‌کس آماده نیست، چون هنوز «بازده» خود را با معیار اشتباه می‌سنجند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکتی که ابزار مدیریت و تحلیل خزانه‌های بیت‌کوین را می‌سازد

خلاصه متن : یک شرکت در حال طراحی پنل‌های مدیریتی برای شرکت‌های خزانه‌داری بیت‌کوین است. امسال شرکت‌هایی که بیت‌کوین می‌خرند، در آمریکا رشد چشمگیری داشته‌اند. mNAV حتی می‌تواند تحلیل‌هایی هم برای مصرف‌کنندگان ارائه دهد. همزمان با رشد این شرکت‌ها، یک مهندس که در استرالیا زندگی می‌کند، از آن سوی دنیا برای آن‌ها پنل‌های مدیریتی می‌سازد و از رونق این صنعت سود می‌برد. مارتی کندال هم‌بنیان‌گذار و مدیر شرکت mNAVگفت: "برای مدتی نام این شرکت MicroStrategist بود، اما تغییر نام اخیر آن نشان‌دهنده تمرکز جدید روی ده‌ها شرکت خریدار بیت‌کوین است و این روند همچنان ادامه دارد." او در ادامه  گفت: "در دوره هجوم طلا، بیل بفروشید. هر شرکت به وضوح و شفافیت نیاز دارد و واقعاً باید زیرساخت بسازد تا پنل مدیریتی کار کند." نام جدید شرکت مخفف multiple-to-net asset value است، یک استاندارد غیررسمی و محبوب برای ارزیابی شرکت‌های خزانه‌داری بیت‌کوین. این معیار ارزش بازار شرکت را نسبت به ارزش دارایی‌های دیجیتال آن می‌سنجد، اما این تنها یکی از شاخص‌هایی است که mNAV ارائه می‌دهد. امسال شرکت‌های پرورش ماری‌جوانا، کارخانه‌های تقطیر و تولیدکنندگان تجهیزات پزشکی، و چند بخش دیگر به جمع خریداران جدید دارایی‌های دیجیتال پیوسته‌اند و سعی دارند سبک شرکت Strategy، بزرگ‌ترین دارنده شرکتی بیت‌کوین در جهان، را تقلید کنند. اغلب تمرکز آن‌ها بر افزایش مقدار بیت‌کوینی است که به ازای هر سهم دارند. برخی تحلیلگران نشانه‌هایی از خستگی سرمایه‌گذاران را مطرح کرده‌اند، اما کندال این شرکت‌ها را ابزارهای کلیدی برای گسترش استفاده از بیت‌کوین می‌داند (فراتر از محصولاتی مثل صندوق‌های قابل معامله در بورس). او می‌گوید: "من اساساً به بیت‌کوین ایمان دارم و به آنچه می‌تواند به جهان بدهد باور دارم. می‌خواهم ببینم بیت‌کوین به شکل نهایی خود تبدیل می‌شود و شرکت‌های خزانه‌داری بخشی از این داستان هستند." اولین پنل مدیریتی که شرکت mNAV ساخت، برای شرکت Capital B بود. سرمایه‌گذاران می‌توانند بین شاخص‌ها به دلار یا یورو جابه‌جا شوند و فراتر از شاخص mNAV، عملکرد سهام Capital B نسبت به بیت‌کوین یا پیشرفت آن در رسیدن به هدف انباشت را بسنجند. او گفت: "همه این را دوست داشتند»، و اضافه کرد که این موفقیت فرصت‌های جدیدی با دیگر سازمان‌ها و همچنین با Bitcoin for Corporations، که خود را شبکه‌ای برای مدیران اجرایی معرفی می‌کند، ایجاد کرد." وب‌سایت Bitcoin for Corporations پنل‌های مدیریتی مبتنی بر mNAV را برای ۱۷ شرکت خریدار بیت‌کوین نشان می‌دهد، از ذخیره ۷۹ میلیارد دلاری Strategy تا ۱.۵ میلیون دلار Locate Technologies. کندال اشاره کرد که mNAV چندین قرارداد با شرکت‌های مستقل بسته است. شرکت Strategy عضو برجسته Bitcoin for Corporations است، اما پنل وب‌سایت آن، نام mNAV را ذکر نمی‌کند و داده‌ها را از Polygon.io می‌گیرد. کندال گفت که در نهایت mNAV می‌تواند تحلیل‌هایی درباره شرکت‌های خزانه‌دار بیت‌کوین به سرمایه‌گذاران ارائه دهد. او افزود که شرکت قبل از موفقیت پنل Capital B در مسیر این هدف حرکت می‌کرد. کندال گفت که به جای اینکه افراد خودشان فایل‌های SEC را بررسی کنند یا صفحات گسترده بسازند، شرکتmNAV این پتانسیل را دارد که کمک کند و هم به شرکت‌های خریدار بیت‌کوین و هم به سرمایه‌گذاران فردی خدمات ارائه دهد. او افزود: "عمق تحلیل‌ها در توییتر بسیار کم است. خیلی‌ها روی امید و خوش‌بینی بی‌جا حساب باز می‌کنند و این می‌تواند خطرناک باشد، اما اگر بدانید چگونه بازی کنید، فرصت‌های زیادی هم وجود دارد." کندال گفت که به‌عنوان یک فرد، وقت زیادی را صرف تحقیق درباره Strategy کرده و سهام این شرکت خریدار بیت‌کوین را دارد، و همچنین با چند شرکت دیگر هم سر و کار داشته است. او ادامه داد: «این یک علاقه شخصی است. مهندس‌ها وقتی با مسائل جدید و نوآورانه روبه‌رو می‌شوند، وسواس پیدا می‌کنند؛ این دقیقاً در قلب کاری است که ما انجام می‌دهیم و سعی داریم آن را با دیگران به اشتراک بگذاریم.»  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

استاندارد چارترد پیش‌بینی کرد بیت‌کوین تا پایان سال به ۲۰۰ هزار دلار برسد

بانک استاندارد چارترد پیش‌بینی کرده است که قیمت بیت‌کوین تا پایان سال جاری می‌تواند به ۲۰۰ هزار دلار برسد. این پیش‌بینی بر اساس افزایش تقاضای نهادی، ورود بی‌سابقه سرمایه به ETFهای بیت‌کوین و نگرانی‌ها از ریسک‌های مالی دولت آمریکا صورت گرفته است. در یادداشتی که توسط جف کندریک، رئیس جهانی تحقیقات دارایی‌های دیجیتال این بانک منتشر شده، آمده است که عبور بیت‌کوین از سطح ۱۲۱ هزار دلار با الگوی صعودی معروف «Uptober» هم‌خوانی دارد. او همچنین تأکید کرده که برخلاف چرخه‌های قبلی، بیت‌کوین پس از هاوینگ دچار افت نشده و این نشان‌دهنده تغییر در دینامیک بازار است. کندریک به تعطیلی دولت آمریکا به‌عنوان یک عامل صعودی غیرمنتظره اشاره کرده و گفته بیت‌کوین اکنون به‌عنوان ابزاری برای پوشش ریسک‌های مالی دولت ایالات متحده معامله می‌شود. او همچنین به ورود ۵۸ میلیارد دلار سرمایه به ETFهای بیت‌کوین در سال جاری اشاره کرده که ۲۳ میلیارد دلار آن فقط مربوط به سال ۲۰۲۵ بوده است. به گفته او، اگر تا پایان سال ۲۰ میلیارد دلار دیگر وارد شود، رسیدن به هدف ۲۰۰ هزار دلاری بیت‌کوین کاملاً ممکن خواهد بود.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

حفظ خط حمایت

بیت‌کوین همچنان در نزدیکی حمایت کلیدی آنچین، یعنی سطح هزینه تمام‌شده هولدرهای کوتاه‌مدت، معامله می‌شود، در حالی که ورودی سرمایه از ETFها و کاهش فروش هولدرهای بلندمدت، به پایداری بازار کمک می‌کند. بازار آپشن‌ها نیز پس از انقضا بازتنظیم شده است؛ اوپن اینترست دوباره در حال بازسازی، نوسان در حال کاهش و جریان‌ها به سمت صعود محتاطانه در سه‌ماهه چهارم متمایل شده‌اند. خلاصه متن: بیت‌کوین بارها قیمت حمایت کلیدی هولدرهای کوتاه‌مدت را حفظ کرده است که نقش آن به‌عنوان نقطه‌ای محوری بین ادامه روند صعودی و ریسک وارد شدن به روند نزولی را نشان می‌دهد. قیمت با مقاومت قوی در محدوده‌ای که عرضه سنگین متمرکز شده روبه‌رو است،جاییکه خریداران اخیر ممکن است به دنبال فروش باشند (حدود ۱۱۸ هزار دلار) . توزیع هولدرهای بلندمدت پس از ماه‌ها کاهش یافته و ورودی سرمایه از ETFها از سر گرفته شده است که تأثیر تثبیت‌کننده بر ساختار بازار دارد. ترکیب این عوامل نشان‌دهنده شرایط سالم‌تر در سمت تقاضا است. شاخص ترس و طمع (Fear & Greed Index) از محدوده طمع پایدار به خنثی و ترس کاهش یافته که بازتاب سودگیری و کاهش ریسک‌پذیری است. روندهای RVT نشان می‌دهند که بازار در حال آرام گرفتن و کاهش شتاب خرید است، زیرا سودهای تحقق‌یافته نسبت به ارزش شبکه کمتر شده‌اند. اوپن اینترست آپشن‌ها پس از انقضای رکوردشکن هفته گذشته بازتنظیم شده و اکنون در حال بازسازی برای سه‌ماهه چهارم است. این بازتنظیم اختلال ناشی از پوشش ریسک را پاک کرده و فضای کافی برای پوزیشن‌گیری جدید و هدایت حرکت قیمت فراهم می‌کند. سیگنال‌های نوسان در حال کاهش هستند، به‌طوری که نوسان ضمنی کوتاه‌مدت پایین آمده و چولگی به سمت خنثی حرکت کرده است .ساختار سررسیدها همچنان به شکلی است که قیمت قراردادهای آتی بالاتر از قیمت فعلی بازار باقی مانده است و نوسان ضمنی بلندمدت در محدوده ۳۹تا۴۳٪ ثابت است. جریان‌های بازار آپشن‌ها نشان‌دهنده تمایل محتاطانه به صعود قیمت است؛ معامله‌گران با اضافه کردن ریسک ریورسال‌ها و کانوکسیتی ارزان و فروش پوت‌ها، خوش‌بینی سنجیده‌ای را با نگاه به روند فصلی آپ‌توبر Uptober به نمایش گذاشته‌اند. حساسیت گامای معامله‌گران در دو سمت بازار متعادل باقی مانده است، که باعث کاهش جریان‌های پوشش ریسک و تعدیل نوسانات روزانه می‌شود. با توجه به اینکه انقضای بزرگ آپشن در پیش نیست، بازار کوتاه‌مدت همچنان پایدار و بدون جهت مشخص باقی مانده است. حفظ خط حمایت روند صعودی بیت‌کوین پس ازنشست FOMC به سرعت معکوس شد، زیراشناسایی سود معامله‌گران باعث کاهش قیمت تا ۱۰۹ هزار دلار شد و زیر سطح هزینه تمام‌شده هولدرهای کوتاه‌مدت در ۱۱۱.۶ هزار دلار قرار گرفت. این کاهش با تقاضای قوی سمت خرید مواجه شد و باعث شد قیمت دوباره به سمت ۱۱۸.۸ هزار دلار بازگردد. این گزارش، شاخص‌های کلیدی آنچین و آپشن‌ها را بررسی می‌کند تا وضعیت بازار و انتظارات غالب معامله‌گران سفته‌باز را ارزیابی کند. چشم‌انداز آنچین با ادامه این بازگشت، سطح هزینه تمام‌شده هولدرهای کوتاه‌مدت دوباره به‌عنوان یک نقطه محوری کلیدی ظاهر شده است. از مه ۲۰۲۵ تاکنون، این سطح پنج بار به‌عنوان حمایت عمل کرده و نقش آن را به‌عنوان مرز تعیین‌کننده بین روند صعودی و نزولی نشان می‌دهد. هر بار که این سطح موفق به حفظ حمایت می‌شود، اعتماد سرمایه‌گذاران تقویت می‌شود و حساسیت سرمایه کوتاه‌مدت به این محدوده مشخص می‌شود. حفظ قیمت بالای این سطح احتمال ادامه صعود را افزایش می‌دهد، اما تضمین‌کننده آن نیست. انباشت عرضه با این حال برای ادامه شتاب صعودی، بازار باید از یک مانع مهم عبور کند. بازگشت اخیر اکنون با تجمع سنگین توزیع روبه‌روست که در اواخر آگوست و بین محدوده ۱۱۴ تا ۱۱۸ هزار دلار شکل گرفته است. هولدرهایی که در نزدیکی این سقف‌ها خرید کرده‌اند، ممکن است بازگشت قیمت را فرصتی برای خروج با نقطه سربه‌سر یا سود اندک ببینند که باعث ایجاد مقاومت قابل توجه در قیمت‌های بالا می‌شود. غلبه بر این موج فشار فروش برای حرکت مجدد بازار به سمت سقف‌های جدید تاریخی حیاتی است. تثبیت قاطع قیمت بالای ۱۱۸ هزار دلار نشان می‌دهد که تقاضا قادر است عرضه خریداران قبلی را جذب کند و شانس ادامه روند صعودی را تقویت می‌کند. کاهش فشار خرید با وجود اینکه قیمت بارها در نزدیکی سطح هزینه تمام‌شده هولدرهای کوتاه‌مدت حمایت شده است، یک روند طولانی‌مدت زیر سطح بازار شکل گرفته است. نسبت ارزش تحقق‌یافته هولدرهای کوتاه‌مدت (RVT) که ارزش اقتصادی تحقق‌یافته نسبت به ارزش اسمی منتقل‌شده را اندازه می‌گیرد، از ماه مه به طور پیوسته کاهش یافته است. RVTبالاتر معمولاً نشان‌دهنده بازارهای بیش از حد هیجانی و پرتنش است در حالی که کاهش آن به سمت محدوده «تصفیه کامل بازار» نشان‌دهنده کاهش هیجانات سفته‌بازی است. در حال حاضر، RVT به مراتب پایین‌تر ازسقف‌های قبلی است که نشان می‌دهد هولدرهای کوتاه‌مدت نسبت به فعالین بازار، سود کمتری شناسایی می‌کنند. اگر RVT باز هم کاهش یابد و نشانه‌هایی از فروش گسترده و خروج سرمایه‌گذاران کوتاه‌مدت مشاهده شود، این می‌تواند آغاز یک فاز انباشت باشد، یعنی زمانی که سرمایه‌گذاران منتظر روشن شدن مسیر بازار هستند تا دوباره وارد خرید شوند. ترس یا بی‌اعتمادی؟ با کاهش فعالیت‌های سفته‌بازی و فروکش کردن هیجانات، احساسات بازار نیز دچار تغییر شده است. شاخص ترس و طمع بیت‌کوین به شدت کاهش یافته و از حالت طمع پایدار در اوایل سال به ترس و وضعیت خنثی رسیده است. این تغییر نشان‌دهنده شناسایی سود توسط معامله‌گران، کاهش میل به ریسک و اتخاذ رویکرد محتاطانه‌تر توسط فعالان بازار است. هرچند بازنشانی احساسات بازار ممکن است در کوتاه‌مدت باعث کاهش شتاب روند صعودی شود، اما به طور معمول هیجانات بیش از حد را کم کرده و پایه‌های حمایتی سالم‌تری ایجاد می‌کند. داده‌های فعلی نشان می‌دهند که بازار در فاز تثبیت  قرار دارد و منتظر اعتماد مجدد سرمایه‌گذاران است تا حرکت قاطعی در جهت مشخص انجام دهد. تغییر در عرضه هولدرهای بلندمدت در کنار فشار عرضه از سمت خریداران در سقف، تعادل بین هولدرهای بلندمدت و ETFها نقش مهمی در روند اخیر قیمت ایفا کرده است. طی هفته‌های گذشته، هولدرهای بلندمدت به عنوان منبع اصلی عرضه عمل کرده‌اند و در طول روندهای صعودی، سودهای خود را شناسایی کرده‌اند. با این حال، شاخص «تغییر خالص پوزیشن هولدرهای بلندمدت در ۳ روز گذشته» اکنون نزدیک به صفر حرکت کرده است، که نشان می‌دهد پس از ماه‌ها فروش مستمر، سرعت عرضه هولدرهای بلندمدت کاهش یافته است. این کاهش فشار عرضه نشان می‌دهد که مرحله اخیر شناسایی سود توسط هولدرهای بلندمدت در حال فروکش است و ممکن است ETFها و ورود سرمایه‌های جدید به عنوان محرک‌های اصلی حرکت بازار عمل کنند. ثبات جریان‌های ETF در کنار کاهش سرعت توزیع هولدرهای بلندمدت، ETFهای اسپات بیت‌کوین در آمریکا همچنان نقش مهمی در ساختار بازار ایفا می‌کنند. جریان سرمایه در ماه‌های اخیر نوسان زیادی داشته است؛ از ورود سرمایه قوی در اواسط سپتامبر گرفته تاخروج سرمایه متوالی درچند روزاخیر.  با این حال، داده‌های اخیر نشان می‌دهند که جریان خالص ورود سرمایه دوباره بازگشته است که حاکی از حفظ تمایل مؤسسات سرمایه‌گذاری به خرید بیت‌کوین است، حتی با وجود اینکه هولدرهای بلندمدت در حال برداشت سود و فروش هستند. اگر این تقاضای تازه با کاهش فروش هولدرهای بلندمدت همزمان شود، ETFها می‌توانند نقش تثبیت‌کننده‌ای ایفا کنند، پایه‌ای سالم‌تر برای مقاومت قیمت ایجاد کرده و شرایط لازم برای یک روند صعودی پایدار را فراهم کنند. چشم‌انداز بازار آپشن‌ها در ادامه ی متن تمرکز ما از سیگنال‌های آنچین به بازار آپشن‌ها منتقل می‌شود تا دید عمیق‌تری نسبت به بازار داشته باشیم. پس از انقضای رکوردشکن هفته گذشته، اوپن اینترست به‌طور قابل توجهی بازنشانی شد و اکنون در حال بازسازی برای سه‌ماهه چهارم  است. در این گزارش پوزیشن‌گیری‌ها، نوسانات و جریان‌ها بررسی می‌شوند تا مشخص شود معامله‌گران آپشن چه انتظاراتی از مرحله بعدی بیت‌کوین دارند. بازنشانی پس از انقضا بیت‌کوین در هفته ی اخیر، بزرگ‌ترین انقضای آپشن تاریخ خود را پشت سر گذاشت که منجر به کاهش شدید اوپن اینترست در سراسر سررسیدها و قیمت‌ها شد. این بازنشانی، نویز ناشی از پوشش ریسک را حذف می‌کند و فضای بازار را برای پوزیشن‌گیری‌های جدید در سه‌ماهه چهارم شفاف‌تر می‌کند. همیشه مشاهده شده که انقضاهای بزرگ اغلب نقش پایه‌ای در حرکت قیمت دارند و بازسازی بعدی اوپن اینترست نیز دیدگاه‌های دقیق‌تر معامله‌گران درباره جهت حرکت و نوسان را نشان می‌دهد. بنابراین فاز فعلی فرصتی مناسب برای ارزیابی نحوه پوزیشن‌گیری معامله‌گران برای مرحله بعدی چرخه بازار است. بازتاب نوسانات پس از تنظیم مجدد اوپن اینترست، توجه به سطح نوسان معطوف می‌شود، جایی که پرمیوم‌های کوتاه‌مدت کاهش یافته‌اند نوسان ضمنی یک هفته‌ای در قراردادهایی با قیمت برابر با دارایی پایه (ATM) تقریباً ۵ درصد نسبت به سقف هفته گذشته کاهش یافت، در حالی که نوسان دو هفته‌ای حدود ۲ درصد کاهش پیدا کرد. در مقابل، قراردادهای بلندمدت پایدار مانده یا کمی افزایش یافته‌اند و در مجموع شیب منحنی نوسان تندتر شده است. این ساختار نشان می‌دهد که فشار کوتاه‌مدت فروکش کرده اما احتیاط در سررسیدهای بلندمدت همچنان باقی است. با وجود کاهش در بخش جلویی منحنی، نوسان ضمنی نسبت به نوسان تحقق‌یافته همچنان بالا باقی مانده است این موضوع باعث می‌شود معاملات ناشی از اختلاف نرخ‌ها یا سود نگهداری (Carry Trades) همچنان مثبت باقی بمانند هرچند نسبت به هفته گذشته،جذابیت آنچنانی ندارد. ساختار زمانی بازار همچنان در حالت کانتانگو (قیمت‌های آتی بالاتر از قیمت فعلی) قرار دارد؛ قراردادهای کوتاه‌مدت نوسان ضمنی حدود ۳۰٪ دارند، در حالی که قراردادهای سه‌ماهه و بلندمدت بین ۳۹٪ تا ۴۳٪ قرار گرفته‌اند. این تفاوت در نوسان‌ها نشان می‌دهد که معامله‌گران اکنون کمتر روی پوشش ریسک کوتاه‌مدت تمرکز دارند و در عوض با احتیاط بیشتری به سررسیدهای بلندمدت نگاه می‌کنند. شیب چولگی نزدیک به حالت خنثی با کاهش نوسان کوتاه‌مدت، شیب آپشن‌ها نیز تعدیل شده است. نسبت ریسک ریورسال ۲۵ دلتا در قراردادهای یک هفته‌ای از حدود ۱۸.۵ واحد نوسان به تقریبا ۶ واحد نوسان کاهش یافته است، که نشان‌دهنده تغییر قابل توجهی از تمرکز روی حفاظت در برابر ریزش قیمت به سمت تعادل بازار است. قراردادهای بلندمدت نیز به حالت خنثی نزدیک‌تر شده‌اند. این تغییر نشان می‌دهد که تقاضای کوتاه‌مدت برای پوت‌ها کاهش یافته و فشار نزولی فوری کمتر شده، در حالی که پرمیوم کال‌ها شروع به جبران عقب‌ماندگی خود کرده‌اند. به طور کلی این تغییر نشان می‌دهد که دیدگاه ریسک معامله‌گران متعادل‌تر شده و تمرکز کمتری بر پوشش ریسک شدید دارند، در حالی که تمایل بیشتری برای بهره‌گیری از حرکت صعودی وجود دارد. بازگشت علاقه به سمت صعود با نزدیک شدن شیب چولگی به حالت خنثی، پوزیشن‌گیری معامله‌گران به سمت کال‌ها تغییر کرده است. معامله‌گران در راستای روند فصلی معمول سه‌ماهه چهارم، کال‌های صعودی را خریداری کرده‌اند و پرمیوم خالص کال‌ها عمدتاً در محدوده ۱۳۶ تا ۱۴۵ هزار دلار متمرکز است. با این حال، در قیمت اعمال بالاتر شاهد فروش کال‌ها بوده‌ایم، که نشان می‌دهد بازار به دنبال رسیدن به سقف‌های افراطی نیست و در عوض از ساختار قراردادها برای بهره‌گیری از کانوکسیتی ارزان استفاده می‌کند. Convexity در بازار آپشن به حساسیت دلتا نسبت به تغییر قیمت دارایی پایه گفته می‌شود، یعنی وقتی قیمت دارایی تغییر می‌کند، دلتا چگونه تغییر می‌کند. Cheap Convexity یعنی معامله‌گران می‌توانند این تغییر حساسیت را با هزینه کم یا پرمیوم کم خریداری کنند. یعنی می‌توانند پوزیشن‌هایی بگیرند که با تغییرات شدید قیمت سودآور می‌شوند، بدون اینکه پرمیوم زیادی پرداخت کنند. جریان‌ها همچنین نشان می‌دهند که معامله‌گران به دنبال استراتژی‌هایی هستند که هم از تغییرات چولگی بازار سود می‌برند و هم امکان استفاده از فرصت‌های احتمالی تا پایان سال را برای خود نگه می‌دارند. فروش پوت‌ها نیز افزایش یافته که با فشرده شدن شیب که پیش‌تر اشاره شد، همخوانی دارد. به طور کلی، معامله‌گران از عقب‌نشینی هفته گذشته برای افزودن ریسک ریورسال‌ها (فروش پوت و خرید کال) استفاده کرده‌اند و برای آپشن سه‌ماهه چهارم و روایت فصلی آپ‌توبرUptober  پوزیشن گرفته‌اند. اصطلاح Uptober ترکیبی از دو واژه‌ی Up (صعود) و October (اکتبر) است و در میان معامله‌گران کریپتو به‌صورت طنزآمیز برای اشاره به الگوی تاریخی رشد بازار در ماه اکتبر به کار می‌رود. در چند سال اخیر، بیت‌کوین اغلب در این ماه عملکرد مثبتی داشته و همین موضوع باعث شده بسیاری از فعالان بازار اکتبر را «ماه صعودی» بنامند. هرچند این پدیده تضمینی نیست، اما به‌عنوان نوعی باور و شوخی رایج در جامعه‌ی کریپتو جا افتاده است. فضای خنثی پس از انقضای هفته گذشته، پوزیشن‌گیری معامله‌گران نسبتاً آرام باقی مانده است. اوپن اینترست به سطوح میانگین بازگشته و تقویم نشان می‌دهد که در کوتاه‌مدت انقضای بزرگ دیگری پیش رو نیست. از آنجا که اثرات گاما بیشتر در قراردادهای at-the-money و نزدیک به سررسید مشاهده می‌شود، نبود کلاسترهای بزرگ، احتمال جریان‌های پوشش ریسک شدید از سوی معامله‌گران را کاهش می‌دهد. پوزیشن فعلی نشان‌دهنده گاما لانگ در هر دو سمت صعودی و نزولی است که به کاهش نوسانات روزانه و تثبیت قیمت اسپات در اطراف سطوح فعلی کمک می‌کند. با این حال، این در معرض بودن هنوز محدود است و از نقاط انقضای مهم فاصله دارد، بنابراین بازار آپشن در وضعیت خنثی باقی مانده تا پوزیشن‌گیری جدید نزدیک به تاریخ‌های سررسید شکل بگیرد. نتیحه گیری تحرکات آنچین همچنان نقش کلیدی قیمت تمام‌شده هولدرهای کوتاه‌مدت را نشان می‌دهد، سطحی که از می ۲۰۲۵ به‌عنوان حمایت قابل اعتماد عمل کرده است. قیمت با انباشت عرضه سنگین بین ۱۱۴ تا ۱۱۸ هزار دلار روبه‌رو است، اما کاهش فشار توزیع هولدرهای بلندمدت و بازگشت جریان‌های ETF نشان‌دهنده تثبیت تقاضاست. شاخص‌ها از جمله RVT و شاخص ترس و طمع، کاهش هیجانات بازار اشاره دارند و شرایط بیشتر به سمت ادغام و تثبیت حرکت می‌کند تا فروپاشی ناگهانی. در بازار آپشن، انقضای پوزیشن‌ها بازنشانی شده و اوپن اینترست اکنون در حال بازسازی برای سه‌ماهه چهارم است. نوسانات کاهش یافته، چولگی به سمت خنثی حرکت کرده و منحنی هنوز در حالت کانتانگو باقی مانده. جریان معاملات نشان‌دهنده تمایل محتاطانه معامله‌گران به سمت رشد قیمت است. در همین حال، موقعیت گامای بازارسازان در حالت تعادل قرار دارد که باعث کاهش نیاز به پوشش ریسک و آرام‌تر شدن نوسانات کوتاه‌مدت می‌شود. مجموع این عوامل نشان می‌دهد بازار وارد مرحله‌ای متعادل‌تر و نسبتاً سازنده شده و اکنون در انتظار شکل‌گیری اعتماد لازم برای حرکت بعدی است.  

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

بیت‌کوین در یک‌قدمی رکورد تاریخی؛ تحلیل‌گران اهداف صعودی تازه‌ای ترسیم می‌کنند

بیت‌کوین در معاملات اخیر با جهشی ۲,۶۰۰ دلاری (۲.۱۷٪) به سطح ۱۲۳,۱۷۱ دلار رسید و تنها اندکی با اوج تاریخی ۱۲۴,۵۱۷ دلار فاصله دارد. رشد پرشتاب این رمزارز در حالی رقم می‌خورد که ترکیب عوامل کلان اقتصادی و محرک‌های تکنیکال، سرمایه‌گذاران را به سمت دارایی‌های پرریسک سوق داده است. از کف قیمتی ۱۰۸,۶۷۶ دلار در پایان هفته گذشته، بیت‌کوین تاکنون بیش از ۱۳.۶٪ صعود کرده و امروز به اوج ۱۲۳,۹۶۶ دلار رسید. شکست مقاومت تاریخی می‌تواند در کوتاه‌مدت مسیر را برای حرکت به سوی ۱۲۷ هزار دلار هموار کند که به‌عنوان نخستین هدف تکنیکال پس از عبور از سقف قبلی مطرح است. تحلیل‌گران معتقدند تقویت جریان نقدینگی به بازار دارایی‌های دیجیتال در شرایطی اتفاق می‌افتد که بازدهی اوراق خزانه‌داری کاهش یافته و هم‌زمان شاخص‌های سهام در آمریکا رشد کرده‌اند. حتی تعطیلی دولت ایالات متحده نیز به‌طور غیرمستقیم با افزایش تردید نسبت به ارزهای فیات، تقاضا برای رمزارزها را بیشتر کرده است. چشم‌انداز بنیادین نیز همچنان صعودی است. سیتی‌بانک در گزارش اخیر خود سه سناریوی قیمتی برای یک سال آینده ترسیم کرده است: سطح ۱۸۱ هزار دلار در سناریوی پایه، ۸۲ هزار دلار در سناریوی نزولی و ۲۳۱ هزار دلار در سناریوی صعودی. در همین حال، استاندارد چارترد حتی خوش‌بینانه‌تر عمل کرده و پیش‌بینی کرده است که بیت‌کوین تا پایان سال جاری میلادی می‌تواند به ۲۰۰ هزار دلار برسد و در کوتاه‌مدت از سد ۱۳۵ هزار دلار عبور کند. در مجموع، ترکیب عوامل کلان اقتصادی، تداوم ورود سرمایه‌های نهادی و فضای پررنگ خوش‌بینی در بازار، بیت‌کوین را در آستانه یکی از مهم‌ترین مقاطع تاریخی خود قرار داده است.  

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

آمریکا راه را برای نگهداری بیت‌کوین بدون مالیات توسط شرکت‌ها باز کرد

با شفاف‌سازی قوانین CAMT توسط اداره مالیات آمریکا (IRS)، شرکت‌های آمریکایی می‌توانند از مزایای مالیاتی قابل‌توجهی بهره‌مند شوند؛ تغییری که احتمالاً میلیاردها دلار از مالیات بر سودهای تحقق‌نیافته رمزارزها را برای آن‌ها صرفه‌جویی می‌کند. آمریکا فشار مالیاتی شرکت‌های دارنده بیت‌کوین را کاهش داد وزارت خزانه‌داری آمریکا و اداره مالیات (IRS) دستورالعمل موقتی منتشر کرده‌اند که به‌طور چشمگیری بار مالیاتی شرکت‌های دارنده بیت‌کوین و دیگر دارایی‌های دیجیتال را سبک می‌کند. این دستورالعمل‌ها که در ۳۰ سپتامبر صادر شد، توضیح می‌دهند که مالیات پایه برای شرکت‌های بزرگ (CAMT) چگونه بر سودهای تحقق‌نیافته اعمال می‌شود؛ موضوعی که مدت‌ها نگرانی خزانه‌داری شرکت‌ها را برانگیخته بود. این شفاف‌سازی پس از موج بازخورد به مقررات پیشنهادی سپتامبر ۲۰۲۴ ارائه شد؛ مقرراتی که ابهام زیادی درباره نحوه‌ی برخورد با سود تحقق‌نیافته‌ی رمزارزها در چارچوب مالیات حداقلی شرکت‌ها ایجاد کرده بود. هدف وزارت خزانه‌داری و IRS از این اقدام، کاهش هزینه‌های انطباق و مشخص‌کردن نحوه محاسبه‌ی درآمد تعدیل‌شده صورت‌های مالی (AFSI) به‌عنوان پایه مالیات CAMT است. شرکت‌ها می‌توانند بلافاصله از این معافیت موقت استفاده کنند و انتظار می‌رود مفاد مشابهی در مقررات آینده هم لحاظ شود. مالیات CAMT که در قانون کاهش تورم سال ۲۰۲۲ پایه‌گذاری شد، یک نرخ حداقل ۱۵ درصدی را برای شرکت‌هایی در نظر می‌گیرد که به طور متوسط سالانه دست‌کم یک میلیارد دلار درآمد تعدیل‌شده صورت‌های مالی (AFSI) گزارش می‌کنند. بدون این دستورالعمل جدید، سودهای تحقق‌نیافته‌ی رمزارزی می‌توانستند مستقیماً در محاسبه‌ی درآمد تعدیل‌شده صورت‌های مالی (AFSI) لحاظ شوند و بدهی‌های مالیاتی سنگینی روی کاغذ برای شرکت‌های بزرگ ایجاد کنند. خبر خوب برای شرکت‌های خزانه‌دار بیت‌کوین این تغییر فوراً بر شرکت‌هایی مانند استراتژی اینک (Strategy Inc) همان مایکرواستراتژی سابق  تأثیر گذاشته است؛ شرکتی که بیش از ۶۴۰ هزار بیت‌کوین در اختیار دارد. طبق استانداردهای حسابداری که از ژانویه ۲۰۲۵ اجرا شده، شرکت استراتژی ارزش بیت‌کوین‌هایش را بر اساس قیمت منصفانه گزارش می‌کند و سود و زیان تحقق‌نیافته‌ی آن هر فصل وارد صورت‌های مالی می‌شود. پیش‌تر تحلیلگران انتظار داشتند این شرکت از سال ۲۰۲۶ مشمول مالیات پایه برای شرکت‌های بزرگ شود و میلیاردها دلار مالیات بالقوه بابت سود تحقق‌نیافته بیت‌کوین بپردازد. اما قوانین جدید به شرکت استراتژی اجازه می‌دهد این سودهای تحقق‌نیافته را از درآمد تعدیل‌شده صورت‌های مالی کنار بگذارد. در نتیجه این شرکت دیگر انتظار ندارد بابت ۱۶ میلیارد دلار ذخیره بیت‌کوینی خود زیر بار مالیات CAMT برود؛ موضوعی که فشار سنگینی را از استراتژی در اجرای برنامه‌ی بلندمدت نگهداری بیت‌کوین به‌عنوان دارایی ذخیره‌ای برمی‌دارد. با توجه به اینکه بیش از ۱۰۰ شرکت بورسی در مجموع بیش از یک میلیون بیت‌کوین نگهداری می‌کنند، این تصمیم می‌تواند جایگاه بیت‌کوین را به‌عنوان ابزار ذخیره‌ی شرکتی تقویت کند. استقبال طرفداران بیت‌کوین فعالان بازار این تصمیم را نشانه‌ای مثبت دانستند. پیتر دوان سرمایه‌گذار گفت: "شفافیت اداره مالیات آمریکا به شرکت‌ها اطمینان می‌دهد و آن‌ها را به ادامه‌ی انباشت بیت‌کوین بدون نگرانی از مالیات بر سودهای کاغذی تشویق می‌کند." جف والتون از Strive Asset Management هم تأکید کرد این اقدام یک فضاسازی منفی  FUD را از میان برداشت که تا پیش از این، مانع گزارش سودهای قوی دارایی دیجیتال توسط شرکت‌ها شده بود.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هک ۲۱ میلیون دلاری از زیرمجموعه رمزارزی گروه مالی SBI؛ ردپای هکرهای کره شمالی

زیرمجموعه رمزارزی گروه مالی SBI ژاپن هدف حمله سایبری قرار گرفت و حدود ۲۱ میلیون دلار از دارایی‌های دیجیتال آن به سرقت رفت. طبق گزارش پژوهشگران بلاک‌چین، از جمله ZachXBT، برداشت‌های مشکوکی از کیف‌پول‌های مرتبط با این شرکت در چندین رمزارز از جمله بیت‌کوین، اتریوم، لایت‌کوین، دوج‌کوین و بیت‌کوین‌کش ثبت شده است. به گفته کارشناسان، دارایی‌های سرقت‌شده در چندین صرافی فوری رمزارزی جابه‌جا و سپس به Tornado Cash، یک «میکسر» شناخته‌شده برای پنهان‌سازی منبع تراکنش‌ها، منتقل شده‌اند. الگوی این حمله شباهت زیادی به روش‌های مورد استفاده گروه لازاروس، هکرهای تحت حمایت دولت کره شمالی، دارد. این سرقت در حالی رخ داده که گروه SBI هنوز واکنشی رسمی نشان نداده است. اما تحلیلگران معتقدند چنین حملاتی می‌تواند اعتماد سرمایه‌گذاران به پلتفرم‌های رمزارزی وابسته به مؤسسات مالی بزرگ را تضعیف کند و فشار بیشتری بر قیمت‌های بازار وارد آورد. علاوه بر ریسک‌های مستقیم برای بازار، استفاده مجدد از ابزارهایی مانند میکسرهای رمزارزی احتمالاً حساسیت و فشار نهادهای نظارتی را افزایش خواهد داد. این موضوع می‌تواند جریان آزاد رمزارزها در سطح جهانی را با محدودیت‌های تازه مواجه سازد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بیت‌کوین با انتشار داده‌های ضعیف اشتغال و افزایش احتمال کاهش نرخ بهره فدرال رزرو، جهش کرد

پس از گزارش ADP که از کاهش ۳۲,۰۰۰ شغل در سپتامبر خبر داد (در حالی که پیش‌بینی ۴۵,۰۰۰ بود)، بیت‌کوین به بالاترین سطح دو هفته اخیر یعنی ۱۱۶,۹۱۰ دلار رسید. این موضوع انتظارات برای کاهش نرخ بهره فدرال در تاریخ ۲۹ اکتبر را تقویت کرد. نرخ‌های پایین‌تر از دارایی‌های ریسکی مانند رمزارزها حمایت می‌کند و همچنین روند فصلی نیز به نفع بازار رمزارزها است — بیت‌کوین در ۱۰ مورد از ۱۲ اکتبر گذشته افزایش قیمت داشته است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

از رالی تا اصلاح

بیت‌کوین پس از رالی ناشی از تصمیم نشستFOMC نشانه‌هایی از خستگی بازار را بروز می‌دهد. هولدرهای بلندمدت تاکنون حدود ۳.۴ میلیون بیت‌کوین سود شناسایی کرده‌اند، در حالی‌که ورود سرمایه به ETFها کاهش یافته است. با فشار بر بازار اسپات و فیوچرز، هزینه تمام‌شده هولدرهای کوتاه‌مدت در سطح ۱۱۱ هزار دلار به‌عنوان سطح کلیدی عمل می‌کند؛ حفظ آن برای جلوگیری از اصلاح عمیق‌تر ضروری است. خلاصه تحلیل بیت‌کوین پس از رالی مربوط به جلسه‌ی FOMC وارد یک فاز اصلاحی شده و نشانه‌هایی از الگوی کلاسیک «شایعه را بخر، خبر را بفروش» را نشان می‌دهد. ساختار کلی بازار حکایت از کاهش مومنتوم دارد. اگرچه اصلاح آنچین فعلاً ملایم و در حدود ۸٪ است، اما ورود سرمایه معادل ۶۷۸ میلیارد دلار به ارزش تحقق‌یافته (Realized Cap) و شناسایی سود ۳.۴ میلیون بیت‌کوین توسط هولدرهای بلندمدت، ابعاد بی‌سابقه‌ای از چرخش سرمایه و توزیع عرضه را نشان می‌دهد. ورودی سرمایه به ETFها که پیش‌تر جذب‌کننده اصلی عرضه بودند، همزمان با شتاب گرفتن توزیع از سمت هولدرهای بلندمدت به شدت کاهش یافت و نوعی تعادل شکننده در جریان سرمایه ایجاد کرد. در بازار اسپات، حجم معاملات در زمان ریزش افزایش یافت؛ در بازار فیوچرز نیز شاهد کاهش سنگین معاملات اهرمی بودیم و تجمع سفارش‌های که لیکوئید شدن نشان داد که بازار در برابر نوسانات نقدینگی‌محور در هر دو سمت صعودی و نزولی آسیب‌پذیر است. بازار آپشن‌ها نیز به‌شدت بازقیمت‌گذاری شد؛ چولگی جهش کرد و تقاضا برای پوت‌ها بالا رفت که بیانگر پوزیشن‌گیری ریسک‌گریز است. ترکیب این شرایط با اوج‌گیری گاما نشان می‌دهد که بازار به‌تدریج شتاب روند صعودی خود را از دست می‌دهد. از رالی تا اصلاح پس از رالی مرتبط با نشست FOMC که حوالی ۱۱۷ هزار دلار به اوج رسید، بیت‌کوین وارد یک فاز اصلاحی شده که نمونه‌ای روشن ازاستراتژی «شایعه را بخر، خبر را بفروش» است. در این نسخه، از نوسانات کوتاه‌مدت فاصله گرفته و ساختار کلی بازار را بررسی می‌کنیم؛ با استفاده از شاخص‌های آنچین بلندمدت، تقاضای ETFها و پوزیشن گیری در بازار مشتقات ارزیابی می‌کنیم که آیا این اصلاح نشانه‌ی تجمیع سالم است یا آغاز مرحله‌ای از یک اصلاح عمیق‌تر. تحلیل آنچین نوسان در بستر چرخه‌ها در ادامه‌، اصلاح فعلی از سقف تاریخی ۱۲۴ هزار دلار تا ۱۱۳.۷ هزار دلار تنها حدود ۸٪ است؛ که نسبت به اصلاح ۲۸٪ همین چرخه یا ریزش‌های ۶۰٪ در چرخه‌های قبلی اصلاحی ملایم محسوب می‌شود. این روند با الگوی بلندمدت کاهش تدریجی نوسانات ،چه در مقیاس چرخه‌های کلان و چه درون چرخه‌ها هم‌راستا است. شرایط فعلی شباهت زیادی به رشد پایدار سال‌های ۲۰۱۵ تا ۲۰۱۷ دارد؛ با این تفاوت که تاکنون خبری از رالی انفجاری در مراحل پایانی نیست. مدت‌زمان چرخه با نگاهی بلندمدت‌تر و مقایسه چهار چرخه‌ی اخیر، مشخص می‌شود که هرچند مسیر فعلی همچنان شباهت زیادی به دو چرخه‌ی قبلی دارد، با این حال بازدهی‌های سقف قسمتی در گذر زمان کاهش یافته‌اند. اگر فرض کنیم سقف ۱۲۴ هزاردلارسقف بازار بوده، این چرخه تاکنون حدود ۱۰۳۰ روز طول کشیده است؛ رقمی که بسیار نزدیک به طول چرخه‌های قبلی در حدود ۱۰۶۰ روز است. سنجش ورود سرمایه فراتر از حرکت قیمت، جریان سرمایه چشم‌انداز دقیق‌تری ارائه می‌دهد. شاخص Realized Cap که مجموع سرمایه‌ای را اندازه‌گیری می‌کند که برای جذب عرضه‌های قدیمی‌تر در قیمت‌های بالاتر وارد بازار شده، از نوامبر ۲۰۲۲ تاکنون در سه موج افزایش یافته است. این موضوع کل سرمایه را به ۱٫۰۶ تریلیون دلار رسانده و نشان‌دهنده مقیاس ورود سرمایه‌ای است که پایه و اساس این چرخه را شکل داده است. رشدسرمایه‌ی تحقق یافته ۲۰۱۱ تا ۲۰۱۵: ۴.۲ میلیارد دلار ۲۰۱۵ تا ۲۰۱۸: ۸۵ میلیارد دلار ۲۰۱۸ تا ۲۰۲۲: ۳۸۳ میلیارد دلار ۲۰۲۲ تا امروز: ۶۷۸ میلیارد دلار این چرخه تاکنون ۶۷۸ میلیارد دلار ورود خالص سرمایه را جذب کرده که تقریباً ۱.۸ برابر چرخه‌ی قبلی است و نشان‌دهنده ابعاد بی‌سابقه چرخش سرمایه در این دوره است. اوج شناسایی سود تفاوت دیگر در ساختار ورود سرمایه است. برخلاف چرخه‌های قبلی که تنها شامل یک موج طولانی بودند، این چرخه شاهد سه جهش چندماهه مجزا بوده است. شاخص نسبت سودوزیان تحقق‌یافته (Realized Profit/Loss Ratio) نشان می‌دهد که هر بار بیش از ۹۰٪ بیت‌کوین‌هایی که جابه‌جا شده‌اند، با سود فروخته شده‌اند. این نقاط معمولاً اوج چرخه‌ای سودگیری محسوب می‌شوند. با توجه به اینکه بازار به‌تازگی از سومین سقف سودگیری عبور کرده، احتمالاً اکنون در مرحله‌ای از اصلاح یا کاهش فشار خرید قرار داریم. دامیننس شناسایی سود هولدرهای بلندمدت ابعاد این موضوع وقتی روی هولدرهای بلندمدت (LTH) تمرکز کنیم، واضح‌تر می‌شود. این شاخص سود تجمعی هولدرهای بلندمدت را از سقف تاریخی جدید (ATH) تا سقف چرخه دنبال می‌کند. تاریخچه نشان می‌دهد که توزیع سنگین این سودها معمولاً نقاط اوج بازار را مشخص می‌کند. در این چرخه، هولدرهای بلندمدت تاکنون ۳.۴ میلیون بیت‌کوین سود شناسایی کرده‌اند که از چرخه‌های قبلی فراتر رفته و هم بلوغ این گروه سرمایه‌گذاران و هم مقیاس چرخش سرمایه در این دوره را نشان می‌دهد. تحلیل آفچین تقاضای ETF در مقابل هولدرهای بلندمدت این چرخه همچنین تحت تأثیر کش‌مکش بین هولدرهای بلندمدت که موجودی خود را می‌فروشند و تقاضای نهادی از طریق صندوق‌های ETF اسپات آمریکا و صندوق‌های تراست دارایی دیجیتال (DATs) شکل گرفته است. با توجه به اینکه ETFها به یک نیروی ساختاری جدید تبدیل شده‌اند، قیمت اکنون این نیروی کششی دوطرفه را منعکس می‌کند: شناسایی سود هولدرهای بلندمدت سقف صعود را محدود می‌کند، در حالی که ورودی سرمایه از طریق ETFها عرضه را جذب کرده و ادامه روند صعودی چرخه را پشتیبانی می‌کند. تعادل شکننده تا کنون ورودی سرمایه از ETFها توانسته فروش هولدرهای بلندمدت را متعادل کند، اما فضای خطای کمی وجود دارد. حوالی جلسه FOMC، توزیع هولدرهای بلندمدت به ۱۲۲ هزار بیت‌کوین در ماه رسید، در حالی که خالص جریان ورودی ETFها (میانگین متحرک ۷ روزه) از ۲.۶ هزار بیت‌کوین در روز تقریباً به صفر کاهش یافت. ترکیب افزایش فشار فروش و کاهش تقاضای نهادی، زمینه‌ای شکننده ایجاد کرده و شرایط لازم برای ضعف بازار را فراهم کرده است. فشار در بازار اسپات این شکنندگی در بازار اسپات به‌وضوح دیده شد. در جریان ریزش پس از نشست  FOMC، حجم معاملات به‌طور قابل توجهی افزایش یافت، زیرا لیکوییدیشن‌های اجباری و نقدینگی محدود حرکت نزولی را تشدید کردند. جریان‌های فروش پرشتاب اودرربوک‌ها را تحت فشار قرار داد و افت قیمت را سرعت بخشید. با اینکه این ریزش دردناک بود، جذب این فشارها پایه‌ای موقتی ایجاد کرد، درست بالاتر از هزینه تمام‌شده هولدرهای کوتاه‌مدت در سطح حدود ۱۱۱.۸ هزار دلار. کاهش اهرم در بازار آتی همزمان اوپن اینترست بازار آتی زمانی که بیت‌کوین زیر ۱۱۳ هزار دلار سقوط کرد، با افت شدید از ۴۴.۸ میلیارد دلار به ۴۲.۷ میلیارد دلار همراه شد. این رویداد کاهش اهرم باعث شد لانگ‌های اهرمی خارج شوند و فشار نزولی را تشدید کند. با اینکه این وضعیت در کوتاه‌مدت ناپایدارکننده بود، این بازتنظیم به حذف اهرم اضافی و بازگرداندن تعادل به بازار مشتقات کمک کرد. محدوده‌های تراکم لیکوئید شدن پوزیشن‌ها نقشه‌های فشار لیکوئیدیشن در بازار آتی، نقاط حساس تجمع پوزیشن‌های اهرمی را نشان می‌دهند. وقتی قیمت بین ۱۱۴ تا ۱۱۲ هزار دلار سقوط کرد، تعداد زیادی لانگ اهرمی به‌طور همزمان لیکوئید شدند و باعث لیکوییدیشن‌های سنگین و تسریع افت قیمت شدند. هنوز نقاط ریسک بالای ۱۱۷ هزار دلار وجود دارد، که باعث می‌شود هر دو سمت بازار در برابر نوسانات ناشی از نقدینگی آسیب‌پذیر باشند. بدون تقاضای قوی، شکنندگی در این سطوح احتمال حرکت‌های شارپ نزولی بعدی را افزایش می‌دهد. واکنش نوسانات با تمرکز بر بازار آپشن‌ها، نوسان ضمنی (Implied Volatility) تصویر روشنی از نحوه رفتار تریدرها در یک هفته پرنوسان ارائه می‌دهد. دو محرک اصلی بر این بازار اثر گذاشتند: ۱.اولین کاهش نرخ بهره سال و ۲.بزرگ‌ترین رویداد لیکوئیدیشن از سال ۲۰۲۱. نوسان ضمنی تا زمان جلسه FOMC افزایش یافت، زیرا تقاضای پوشش ریسک بالا رفته بود، اما پس از تأیید کاهش نرخ، به سرعت کاهش یافت که نشان می‌دهد بخش عمده این حرکت از قبل در قیمت لحاظ شده بود. با این حال، لیکوییدیشن شدید شب یکشنبه در بازار آتی، تقاضا برای پوشش ریسک را دوباره فعال کرد؛ نوسان ضمنی یک‌هفته‌ای پیشتاز بازیابی شد و قدرت آن در سایر سررسیدها نیز ادامه یافت. بازقیمت‌گذاری چولگی پس از جلسه FOMC، چولگی بیت‌کوین برای مدتی به تعادل نزدیک شد، به‌طوری که پوت‌ها در سمت نزولی تقریباً هیچ پریمیومی نسبت به کال‌ها نداشتند. اما این آرامش به‌سرعت از بین رفت. روز جمعه، اسکیو یک‌هفته‌ای از حدود ۱.۵٪ به ۱۷٪ جهش کرد؛ بازقیمت‌گذاری شدید که سررسیدهای طولانی‌تر را نیز تحت تأثیر قرار داد. اگرچه چولگی معمولاً بیشتر واکنشی است تا پیش‌بینانه، در این مورد نشان‌دهنده تقاضای شدید برای پوت‌ها بود  یا برای محافظت در برابر ریزش شدید، یا برای کسب سود از نوسانات. تنها دو روز بعد، بازار این سیگنال را عملی کرد و بزرگ‌ترین رویداد لیکوئیدیشن از سال ۲۰۲۱ رخ داد. جریان‌های پوت و کال پس از ریزش قیمت بیت‌کوین، نسبت حجم پوت به کال کاهش یافته است، زیرا بخشی از معامله‌گران سود خود را از پوت‌های در سود شناسایی کردند و برخی دیگر به کال‌های ارزان‌تر منتقل شدند. چولگی این تصویر را تقویت می‌کند که آپشن‌های کوتاه‌مدت و میان‌مدت همچنان به‌شدت به سمت پوت‌ها متمایل هستند و باعث شده محافظت در سمت نزولی نسبت به صعودی گران‌تر شود. برای معامله‌گرانی که دیدگاه مثبت تا پایان سال دارند، این عدم تعادل فرصت‌های سرمایه‌گذاری ایجاد می‌کند، یا با جمع‌آوری کال‌ها با هزینه نسبتا پایین، یا با تأمین مالی آن‌ها از طریق فروش پوشش نزولی با قیمت بالاتر. بار گاما (Gamma Overhang) اوپن اینترست کل آپشن‌ها نزدیک به سقف‌های تاریخی قرار دارد و قرار است در انقضای صبح جمعه به‌طور چشمگیری کاهش یابد، سپس تا دسامبر مجدداً افزایش پیدا کند. در حال حاضر، بازار در منطقه اوج گاما (peak gamma) قرار دارد، جایی که حتی نوسانات کوچک قیمت باعث پوشش ریسک شدید معامله‌گران می‌شود. ساختار پوزیشن‌ها به این شکل است که در سمت نزولی گاما شورت (short gamma) و در سمت صعودی گاما لانگ (long gamma) هستند، وضعیتی که ریزش‌ها را تشدید و صعودها را محدود می‌کند. این دینامیک باعث می‌شود ریسک نوسانات کوتاه‌مدت به سمت نزولی سنگین‌تر باشد و شکنندگی بازار تا زمان انقضای قرارداد و بازتنظیم پوزیشن‌ها ادامه یابد. نتیجه‌گیری ریزش قیمت بیت‌کوین پس از جلسه FOMC، الگوی «روی شایعه بخر، روی خبر بفروش» را به‌وضوح نشان می‌دهد، اما زمینه کلی بازار حاکی از خستگی رو به رشد است. در بازار آنچین، افت فعلی ۸ درصدی در مقایسه با چرخه‌های گذشته ملایم است، اما پس از سه موج عمده ورود سرمایه رخ داده که سرمایه‌ی تحقق یافته را ۶۷۸ میلیارد دلار افزایش داده است؛ یعنی تقریباً دو برابر چرخه قبلی. هولدرهای بلندمدت تاکنون ۳.۴ میلیون بیت‌کوین سود شناسایی کرده‌اند که نشان‌دهنده توزیع گسترده و بلوغ این روند صعودی است. ورودی سرمایه از طریق ETFها که پیش‌تر عرضه را جذب می‌کردند، کاهش یافته و تعادلی شکننده ایجاد کرده است. حجم معاملات اسپات در جریان فروش اجباری افزایش یافت، فیوچرز شاهد کاهش اهرم شدید بود و بازار آپشن‌ها با افزایش چولگی، ریسک نزولی را قیمت‌گذاری کرد.در مجموع، این سیگنال‌ها نشان می‌دهند که بازار در حال تمام شدن سوخت خود است و نوسانات ناشی از نقدینگی بر بازار غالب شده‌اند. مگر اینکه تقاضای نهادی و هولدرها دوباره همسو شود، ریسک افت عمیق‌تر همچنان بالا است و ساختار کلان بازار بیش از پیش شبیه خستگی و فرسودگی شده است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

سقوط اتریوم و ریزش سراسری بازار ارزهای دیجیتال

اتریوم با افت ۷.۵ درصدی، پیشتاز سقوط بازار ارزهای دیجیتال شد، در حالی که بیت‌کوین نیز کاهش قابل توجهی را تجربه کرد. امروز، بازار ارزهای دیجیتال شاهد یک موج فروش گسترده بود که در رأس آن اتریوم (ETH) با افتی ۷.۵ درصدی قرار داشت. این ریزش شدید باعث شد تا قیمت این ارز دیجیتال به محدوده ۲۸۰۰ تا ۴۰۰۰ دلاری که در سال ۲۰۲۴ حاکم بود، بازگردد. در همین حال، بیت‌کوین (BTC) نیز با کاهش ۳.۸ درصدی مواجه شد. این افت تنها به دو ارز دیجیتال برتر بازار محدود نشد و یک ریزش سراسری را در پی داشت. سایر آلت‌کوین‌های برجسته نیز زیان‌های قابل توجهی را ثبت کردند: کاردانو (Cardano): ۶- درصد سولانا (Solana): ۷.۲- درصد ریپل (Ripple): ۵.۶- درصد بایننس کوین (Binance Coin): ۶.۱- درصد تحلیلگران معتقدند که این حرکت نزولی نشان‌دهنده تغییر در رابطه ارزهای دیجیتال با بازارهای سنتی است. در گذشته، ارزهای دیجیتال اغلب به عنوان یک سرمایه‌گذاری اهرمی بر روی شاخص نزدک (Nasdaq) عمل می‌کردند، اما این همبستگی اخیراً ضعیف شده است. بازار کریپتو از رالی تابستانی شاخص نزدک سودی نبرده، اما اکنون به شدت تحت تأثیر جنبه‌های منفی و فشار فروش اهرمی قرار گرفته است. با وجود اینکه اتریوم در ماه‌های گذشته عملکرد بهتری نسبت به بیت‌کوین داشت، اکنون بخش قابل توجهی از آن سودها را از دست داده است. کارشناسان، ترکیبی از عوامل تکنیکال، نگرانی‌های کلان اقتصادی و لیکویید شدن‌های زنجیره‌ای را از دلایل این افت اخیر می‌دانند.  

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

خزانه‌داران دارایی دیجیتال از رشد پرسرعت تا چالش‌های واقعی

در آگوست ۲۰۲۰ یک شرکت نرم‌افزاری هوش تجاری (BI) که از ستاره‌های دوران دات‌کام محسوب می‌شد، مدل کسب‌وکار خود را تغییر داد و تمرکز اصلی‌اش را روی خرید بیت‌کوین به‌عنوان دارایی ذخیره‌ی خزانه قرار داد. این تصمیم باعث شد شهرت شرکت به شکل چشمگیری افزایش پیدا کند و اصطلاح شرکت خزانه‌داری دارایی دیجیتال (DATCO) وارد ادبیات مالی شود. شرکت استراتژی که قبلاً با نام MicroStrategy شناخته می‌شد از آن زمان تاکنون به نامی شناخته‌شده در دنیای مالی و کریپتو تبدیل شده است. مدیریت خزانه‌داری سنتی شرکت‌ها همیشه محدود به پول نقد، اوراق قرضه و دیگر دارایی‌های مبتنی بر فیات بود. اما با افزایش محبوبیت دارایی‌های دیجیتال، خزانه‌داری شرکت‌ها حالا به این فکر می‌کنند که آیا می‌توان این دارایی‌ها را بخشی از پرتفوی خود یا حتی هسته اصلی آن  قرار داد؟ این تغییر باعث ظهور نسل جدیدی از شرکت‌های بورسی به نام شرکت‌های خزانه‌داری دارایی دیجیتال شده است که توجه زیادی را در دنیای فین‌تک به خود جلب کرده‌اند. اوایل همین ماه، کریس پرکینز رئیس Coinfund در مقاله‌ای در مجله فوربز، تابستان ۲۰۲۵ را به عنوان «تابستان DAT» به یادماندنی توصیف کرد. اما با وجود تمام این هیجان، یک پرسش اساسی همچنان باقی است: آیا علاقه به این شرکت‌ها بر پایه یک استراتژی محکم و بلندمدت است یا صرفاً شرط‌بندی روی افزایش قیمت دارایی‌ها؟ چرخش شرکت استراتژی به شرکت خزانه‌داری دارایی دیجیتال شرکت مایکرو استراتژی (MicroStrategy) در سال ۱۹۸۹ توسط مایکل سیلور تأسیس شد و از پیشگامان حوزه‌ی هوش تجاری (Business Intelligence) بود؛ این شرکت نرم‌افزاری ارائه می‌کرد که با تحلیل داده به کسب‌وکارها در تصمیم‌گیری کمک می‌کرد. مایکرو استراتژی در سال ۱۹۹۸ وارد بورس شد و همین باعث شد سیلور در اوایل دهه ۲۰۰۰ ثروتمندترین فرد منطقه واشنگتن دی‌سی شود. سرنوشت شرکت مایکرو استراتژی در مارس ۲۰۰۰ به‌طور ناگهانی تغییر کرد؛ زمانی که مجبور شد به دلیل خطاهای حسابداری، صورت‌های مالی دو سال گذشته خود را دوباره منتشر کند. سهام شرکت تنها در یک روز ۶۲٪ سقوط کرد، ماجرا به تحقیق کمیسیون بورس و اوراق بهادار آمریکا (SEC) کشیده شد و بخش بزرگی از ثروت شخصی سیلور در عرض چند روز از بین رفت. بعد از ترکیدن حباب دات‌کام، مایکرو استراتژی نزدیک به دو دهه به‌عنوان یک شرکت نرم‌افزاری سازمانی معتبر، اما نه چندان برجسته، به فعالیت ادامه داد. این شرکت همچنان نرم‌افزار می‌فروخت اما رقابت شدیدتری را با غول‌هایی مانند مایکروسافت و اوراکل تجربه می‌کرد. سیلورهمچنان مدیرعامل باقی ماند اما شرکت دیگر در مقایسه با دوران اوج اش، در حاشیه قرار داشت. در آگوست ۲۰۲۰ سیلور شرکت را به‌طور ناگهانی وارد مسیر جدیدی کرد و مایکرو استراتژی را به یک شرکت خزانه‌داری دارایی دیجیتال (DATCO) تبدیل نمود. او با خرید بیش از ۲۱ هزار بیت‌کوین به ارزش ۲۵۰ میلیون دلار این حرکت را آغاز کرد. تا تاریخ ۱۵ سپتامبر ۲۰۲۵، دارایی بیت‌کوین شرکت به حدود ۶۴۰ هزار واحد رسید که ارزش آن ۴۷.۲ میلیارد دلار برآورد می‌شود. در همین بازه، ارزش بازار مایکرو استراتژی بیش از ۲۷۰۰٪ رشد کرد (معادل ۹۲٪ به‌صورت سالانه) و نگاه بسیاری از فعالان مالی و فناوری مالی را به خود جلب نمود. شرکت‌های خزانه‌داری دارایی دیجیتال اکنون در مجموع بیش از ۱۰۰ میلیارد دلار دارایی دیجیتال در اختیار دارند؛ که در صدر آن‌ها نام شرکت‌های بورسی مانند استراتژی (MSTR)، متاپلنت (3350.T) و شارپلینک گیمینگ (SBET) دیده می‌شود. جست‌وجو برای سرمایه دائمی برای کسانی که با این شرکت‌ها (DATCO) آشنا نیستند، می‌توان آن‌ها را با سازوکارهایی مثل ابزارهای سرمایه دائمی (PCV) مقایسه کرد؛ ساختارهایی که پیش‌تر در زیرساخت‌های انرژی یا سرمایه‌گذاری در املاک و مستغلات تحت قالب‌هایی مانند MLP یا REIT استفاده می‌شدند. شرکت‌های خزانه‌داری دارایی دیجیتال دقیقا مانند شرکت های گفته شده، به سرمایه‌گذاران رویکردی متفاوت و در بسیاری جهات، جذاب‌تر برای سرمایه‌گذاری در دارایی‌های بلندمدت و نقدشوندگی پایین مانند زمین و ساختمان ارائه می‌دهند. شرکت‌های عملیاتی دلایل متعددی برای گرایش به سرمایه دائمی دارند. در صنایعی که برای رسیدن به بلوغ و ایجاد ارزش، زمان قابل توجهی نیاز است، سرمایه دائمی به‌عنوان سرمایه‌ای «صبور» شناخته می‌شود. برخلاف صندوق‌های سنتی سرمایه‌گذاری خصوصی یا سرمایه جسورانه که دارای عمر محدود (معمولاً ۷ تا ۱۰ سال) هستند، ساختارهای سرمایه دائمی یا همان PCVها به‌گونه‌ای طراحی شده‌اند که ماندگار یا «همیشه‌سبز» evergreen باشند. این ویژگی به ناشران و شرکت‌ها امکان می‌دهد فعالیت‌های خود را با رشد بلندمدت سرمایه‌گذاری‌های زیربنایی‌شان همسو کنند. مزایای پایه ای ساختارهای سرمایه گذاری دائمی ساختارهای سرمایه گذاری دائمی پاسخی هستند به نیاز به ساختاری سرمایه‌گذاری که با ذات ایجاد ارزش بلندمدت، به‌ویژه در بازارهای خصوصی، هماهنگ‌تر باشد. این ساختارها به سرمایه‌گذاران اجازه می‌دهند به دارایی‌هایی با پتانسیل بالا دسترسی پیدا کنند، اما با رویکردی پایدار، صبور و انعطاف‌پذیرتر. این ساختارها می‌توانند سرمایه‌گذاران را به دارایی‌های خصوصی و غیر نقدشونده‌ای مانند سرمایه‌گذاری خصوصی، اعتبار خصوصی و املاک و مستغلات متصل کنند، دارایی‌هایی که قبلاً عمدتاً محدود به سرمایه‌گذاران نهادی بودند. اگرچه دسترسی به بازار دارایی‌های دیجیتال برای طیف وسیعی از سرمایه‌گذاران آسان‌تر شده، اما هنوز هم عبور از بین انبوهی از گزینه‌ها و روش‌های دسترسی می‌تواند چالش‌برانگیز باشد. سرمایه گذاری دائمی همچنین انعطاف بیشتری در نحوه خرید و فروش سرمایه توسط سرمایه‌گذاران ارائه می‌دهد مثلاً دوره های  نقدشوندگی سه‌ماهه یا سالانه که مزیتی کلیدی نسبت به صندوق‌های خصوصی سنتی دارد جایی که سرمایه‌گذاران معمولاً تا پایان مدت صندوق نمی‌توانند سرمایه خود را برداشت کنند. برای مدیران صندوق و مدیران اجرایی شرکت‌ها، داشتن یک منبع پایدار و دائمی سرمایه، آنها را از چرخه مداوم جذب سرمایه آزاد می‌کند و اجازه می‌دهد تمرکز خود را روی مدیریت کسب‌وکار و سرمایه‌گذاری‌ها و ایجاد بازده بگذارند. این موضوع می‌تواند سرمایه را در برابر نوسانات کوتاه‌مدت بازار مقاوم‌تر کند. مدیران می‌توانند تصمیمات خود را بر اساس استراتژی بلندمدت اتخاذ کنند، نه واکنش فوری به فشارهای بازار. DATCO چه ویژگی منحصربه‌فردی دارد؟ شرکت خزانه‌داری دارایی دیجیتال (DATCO) در اصل یک شرکت سهامی عام است که به‌طور شفاف و استراتژیک، مقدار قابل توجهی دارایی دیجیتال را به‌عنوان بخش اصلی فعالیت تجاری خود در ترازنامه نگه می‌دارد. برخلاف شرکت‌های سنتی که ممکن است مقدار کمی رمزارز را به‌عنوان سرمایه‌گذاری جانبی یا برای اهداف عملیاتی نگه دارند، مدل کسب‌وکار اصلی یک شرکت خزانه‌داری دارایی دیجیتال بر جمع‌آوری و مدیریت این دارایی‌ها متمرکز است. مایکرواستراتژی (MicroStrategy) پیشگام این حوزه، در آگوست ۲۰۲۰ ذخایر نقدی خود را به بیت‌کوین تبدیل کرد و راه را برای دیگران باز کرد. ویژگی منحصر به فرد یک شرکت خزانه‌داری دارایی دیجیتال در ماهیت دوگانه آن است. این شرکت همزمان یک شرکت سهامی عام و یک ساختار سرمایه گذاری دائمی دربازار سرمایه است که امکان دسترسی مستقیم به یک دارایی دیجیتال خاص را فراهم می‌کند. برای سرمایه‌گذاران، این گزینه جایگزینی جذاب نسبت به مالکیت مستقیم دارایی یا سرمایه‌گذاری از طریق صندوق قابل معامله در بورس (ETF) است سرمایه‌گذاری در یک شرکت خزانه‌داری دارایی دیجیتال به‌عنوان روشی برای دسترسی تقویت‌شده به دارایی اصلی دیده می‌شود؛ یعنی سرمایه‌گذار می‌تواند با استفاده از ساختار سهام ، از تغییرات قیمت دارایی بهره بیشتری ببرد . این مدل بر اساس یک چرخه بازخورد انعکاسی ساخته شده است که در شرایط مساعد می‌تواند رشد سریع ایجاد کند. وقتی قیمت دارایی دیجیتال مثلاً بیت‌کوین افزایش می‌یابد، ارزش سهام شرکت‌های خزانه‌داری دارایی دیجیتال اغلب با حق‌تقدم قابل توجهی نسبت به ارزش دارایی خالص (NAV) معامله می‌شود. این حق‌تقدم به شرکت امکان می‌دهد با انتشار سهام بالاتر از NAV سرمایه جدید جذب کند، فرآیندی که اغلب از طریق برنامه‌های at the market  تسهیل می‌شود. سپس درآمد حاصل از این انتشار سهام برای خرید بیشتر دارایی دیجیتال استفاده می‌شود و باعث افزایش دارایی هر سهم برای سرمایه‌گذاران موجود می‌گردد. این چرخه بازخورد مثبت می‌تواند موتور قدرتمندی برای رشد باشد، اما در عین حال حساس و وابسته به روحیه بازار و روند صعودی پایدار قیمت دارایی است. زمینه تاریخی شرکت‌های خزانه‌داری دارایی دیجیتال  و سایر ساختارهای سرمایه گذاری دائمی اگرچه شرکت‌های خزانه‌داری دارایی دیجیتال ممکن است پدیده‌ای جدید و بی‌سابقه به نظر برسند، اما شباهت زیادی با ساختارهای سرمایه گذاری دائمی دارند که در گذشته برای دسترسی لوریج‌شده به یک کلاس دارایی خاص ایجاد شده‌اند. ساختارهای سرمایه گذاری دائمی مانند صندوق‌های سرمایه‌گذاری املاک و مستغلات (REITs) و شرکت‌های مشارکت محدود (MLPs) بر اساس اصول مشابهی عمل می‌کنند و هدفشان استفاده از شرایط مناسب بازار و کاهش هزینه سرمایه است. صندوق های سرمایه‌گذاری املاک و مستغلات، مالک بهره‌برداری یا تأمین‌کننده مالی املاک تولیدکننده درآمد هستند. وقتی ارزش سهام صندوق های سرمایه‌گذاری املاک و مستغلات بالاتر از ارزش دارایی خالص (NAV) آن‌ها معامله شود، معمولاً سهام جدید منتشر می‌کنند تا سرمایه جذب کنند. این سرمایه برای خرید املاک بیشتر استفاده می‌شود و یک چرخه بازخورد مثبت ایجاد می‌کند. با این حال این مدل نسبت به تغییرات نرخ بهره، رکود اقتصادی و تغییرات روحیه بازار املاک بسیار حساس است. وقتی حق‌تقدم یا پرمیوم از بین برود، توانایی این صندوق‌ها برای جذب سرمایه‌ی ارزان کاهش می‌یابد و ممکن است در مدیریت بدهی یا گسترش سبد دارایی با مشکلات جدی مواجه شود. به همین ترتیب، شرکت‌های مشارکت محدود در بخش انرژی، نمونه تاریخی مشابهی هستند. این شرکت‌ها معمولاً مالک و بهره‌بردار زیرساخت‌های انرژی مانند خطوط لوله نفت و گاز هستند. ارزش آن‌ها مستقیماً به سلامت بخش انرژی و قیمت کالاهای پایه مرتبط است. این شرکت‌ها نیز معمولاً برای تأمین مالی به بازارهای سرمایه متکی بوده و عملکردشان به شدت به دارایی پایه وابسته است. مانند شرکت‌های خزانه‌داری دارایی دیجیتال ، آن‌ها روشی برای سرمایه‌گذاران فراهم می‌کنند تا از طریق یک نهاد عمومی سرمایه‌گذاری و با مزیت‌های مالیاتی، به یک کلاس دارایی خاص دسترسی پیدا کنند. ریسک‌های اصلی مانند آسیب‌پذیری در تأمین مالی، وابستگی به پرمیوم و حساسیت به نوسانات بازار،در همه این ساختارها مشترک است. این زمینه تاریخی برای درک مدل شرکت‌های خزانه‌داری دارایی دیجیتال حیاتی است. چالش‌ها و آسیب‌پذیری‌هایی که آن‌ها با آن روبه‌رو هستند، مختص دارایی‌های دیجیتال نیست؛ بلکه ریسک‌های ذاتی هر مدل کسب‌وکاری است که به‌عنوان سایر ساختار سرمایه گذاری دائمی لوریج‌شده برای یک کلاس دارایی خاص عمل می‌کند. در این میان شرکت‌هایی موفق خواهند بود که فقط روی چرخه بازخورد انعکاسی سوار نشوند، بلکه بتوانند با ساختن کسب‌وکاری مقاوم و ارزش‌آفرین، از بازگشت اجتناب‌ناپذیر آن عبور کنند. چشم‌انداز رشد، ترکیبی از فرصت و ریسک مسیر رشد خزانه‌های دارایی دیجیتال در آینده نزدیک موضوعی است که بحث‌های زیادی را به همراه دارد. خوش‌بین‌ها به چند عامل اشاره می‌کنند که می‌توانند رشد ادامه‌دار این بخش را تقویت کنند. ابتدا شفافیت مقررات به آرامی اما به طور پیوسته در حال شکل‌گیری است. اعتماد نهادهای مالی در حال افزایش است، زیرا دولت‌ها در سراسر جهان از جمله ایالات متحده، چارچوب‌های ساختاریافته‌تری برای دارایی‌های دیجیتال ایجاد می‌کنند. همزمان نهادهای نظارتی بیش از پیش از موضع احتیاط فراتر رفته و فعالانه در حال بررسی نحوه ادغام دارایی‌های دیجیتال در سیستم مالی موجود هستند، تا محیطی قابل پیش‌بینی‌تر برای فعالیت شرکت‌ها و مشارکت سرمایه‌گذاران فراهم شود. ثانیاً تغییر گسترده نهادهای مالی به سمت دارایی‌های دیجیتال غیرقابل انکار است. یک نظرسنجی سال ۲۰۲۵ از سرمایه‌گذاران نهادی توسط شرکت EY نشان داد که اکثریت قابل توجهی قصد دارندبا هدف اصلی تنوع‌بخشی به پرتفوی سرمایه‌گذاری، سهم خود از دارایی‌های دیجیتال را افزایش دهند . این علاقه تنها به بیت‌کوین محدود نمی‌شود و شامل دارایی‌های دیگری مانند اتریوم، دارایی‌های واقعی توکنایز‌شده (RWAs) مانند اوراق خزانه توکنایز‌شده و البته استیبل‌کوین‌ها نیز می‌شود. پیش‌بینی می‌شود که توکنایزکردن دارایی‌های سنتی در سال‌های آینده به صنعتی چند تریلیون دلاری تبدیل شود و افق تازه‌ای برای شرکت‌های خزانه‌داری دارایی دیجیتال ایجاد کند. همه‌گیر شدن استیبل‌کوین‌ها نیز با این علاقه مرتبط است و با موفقیت عرضه اولیه عمومی (IPO) شرکت Circle در ژوئن برجسته شده است. به عنوان مثال، استیبل‌کوین‌ها با ارزش بازار بیش از ۳۰۷ میلیارد دلار،  هم‌اکنون سه برابر بزرگ‌تر از شرکت‌های خزانه‌داری دارایی دیجیتال هاست. در نهایت قابلیت‌های منحصر به فرد دارایی‌های دیجیتال مانند زمان تسویه سریع‌تر، هزینه‌های تأمین مالی کمتر و شفافیت بیشتر، آن‌ها را برای خزانه‌داران شرکت‌ها جذاب می‌کند، زیرا به آن‌ها امکان بهینه‌سازی مدیریت نقدینگی و استخراج ارزش فراتر از ابزارهای سنتی را می‌دهد. شرکت‌های فین‌تک به سرعت در حال توسعه راه‌حل‌هایی برای تسهیل این عملکردها هستند و این موضوع باعث می‌شود که شرکت‌های خزانه‌داری دارایی دیجیتال بتوانند به شکل مؤثرتری فعالیت کنند. ریسک‌ها در کنار پاداش‌ها مانند سایر ساختارهای سرمایه گذاری دائمی ، مدل شرکت‌های خزانه‌داری دارایی دیجیتال نیز ریسک‌های قابل توجهی دارد. ایده اصلی این مدل شرکت‌ها چرخه بازخورد انعکاسی ناشی از پرمیوم معاملاتی است که بزرگ‌ترین آسیب‌پذیری آن نیز هست. این مدل زمانی که بازار در روند صعودی پایدار قرار دارد بسیار موفق عمل می‌کند، اما وقتی روحیه بازار تغییر کند، می‌تواند به سرعت از هم بپاشد. فروپاشی پرمیوم می‌تواند یک چرخه بازخورد منفی ایجاد کند و این باعث می‌شود شرکت برای جذب سرمایه جدید یا مجبور به انتشار سهام بیشتر شود و ارزش هر سهم کاهش پیدا کند، یا اینکه مجبور به گرفتن وام با بهره‌ی بالا گردد. موضوع اصلی در اینجا هزینه‌های تأمین مالی است. بسیاری از مدل شرکت‌های خزانه‌داری دارایی دیجیتال ، به دلیل فقدان درآمد عملیاتی قابل توجه، به شدت به بازارهای سرمایه برای تأمین مالی وابسته‌اند. انتشار سهام با پرمیوم، ابزار قدرتمندی است اما تنها ابزار نیست. شرکت‌ها همچنین از یادداشت‌های قابل تبدیل و دیگر ابزارهای بدهی استفاده کرده‌اند. وابستگی به این منابع سرمایه، به‌ویژه بدهی، می‌تواند ساختار شکننده‌ای ایجاد کند. وقتی بازار دچار رکود می‌شود، توانایی شرکت برای پرداخت یا بازپرداخت این بدهی‌ها به یک نگرانی بزرگ تبدیل می‌شود. ثبات مالی این شرکت‌ها ممکن است زیر سؤال برود، به‌ویژه آن‌هایی که ارزش بازارشان به شدت به قیمت دارایی پایه وابسته است. علاوه بر این، تمرکز محدود بر افزایش قیمت دارایی می‌تواند چشم سرمایه‌گذاران و مدیریت را نسبت به هزینه‌های پنهان نگهداری این دارایی‌ها ببندد. فراتر از تأمین مالی اولیه، هزینه‌های جاری برای نگهداری، امنیت، رعایت مقررات و مدیریت ریسک نیز وجود دارد. مانند هر بازار مالی دیگری، بازار دارایی‌های دیجیتال، نوساناتی دارد که نیازمند چارچوب‌های پیشرفته مدیریت ریسک، حاکمیت قوی و عملکرد عملیاتی ممتاز برای محافظت در برابر کلاهبرداری و تهدیدات سایبری است. شرکتی که تنها روی پتانسیل افزایش قیمت تمرکز می‌کند و در ساختارهای پایه ای سرمایه‌گذاری نمی‌کند، در حال بازی با ریسک بسیار بالا است. یک بازار بالغ، بازیگران را متمایز می‌کند با نگاه به آینده به نظر می‌رسد خزانه‌های دارایی دیجیتال بازار را به دو بخش تقسیم کنند. بازماندگان و رهبران بلندمدت کسانی خواهند بود که فراتر از استراتژی ساده‌ی «خرید و نگهداری» حرکت کنند. این شرکت‌ها قادر خواهند بود بازده پایداری از دارایی‌های خود ایجاد کنند. این ممکن است شامل توسعه مجموعه‌ای مکمل از محصولات یا خدمات، یا سرمایه‌گذاری در یکپارچه‌سازی فرآیندهای شرکت باشد. همچنین می‌تواند شامل مشارکت در پروتکل‌های مالی غیرمتمرکز (DeFi) مانند استیکینگ یا وام‌دهی برای ایجاد جریان‌های درآمدی اضافی باشد. به‌ویژه استیکینگ که راهی برای افزایش دارایی‌های پایه بدون افزایش متناظر در تعداد سهام ارائه می‌دهد و باعث تقویت افزایش دارایی به ازای هر سهم می‌شود. موفق‌ترین شرکت‌های خزانه‌داری دارایی دیجیتال احتمالاً آن‌هایی خواهند بود که بتوانند مدل کسب‌وکار روشن و دفاع‌پذیری را فراتر از یک بازی مبتنی بر نوسانات بازار ارائه دهند. با در اختیار گرفتن بخش‌های مختلف زنجیره ارزش دارایی دیجیتال مانند نگهداری، معامله و مدیریت دارایی، یک شرکت‌ خزانه‌داری دارایی دیجیتال می‌تواند کنترل عملیاتی و کارایی بیشتری کسب کند و تجربه‌ای یکپارچه و روان برای کاربران فراهم آورد. علاوه بر این، یکپارچه‌سازی فرآیندها به کاهش وابستگی به طرف‌های ثالث کمک می‌کند، ریسک را کاهش داده و با حذف هزینه‌های واسطه‌ای، صرفه‌جویی در هزینه ایجاد می‌کند. با مالکیت و بهره‌برداری از بخش‌های بیشتری از زنجیره ارزش، شرکت‌ خزانه‌داری دارایی دیجیتال می‌تواند بینش ارزشمندی از رفتار کاربران و روندهای بازار به دست آورد و امکان نوآوری سریع‌تر و توسعه محصولات جدید و پرتقاضا را فراهم کند. با اینکه جذابیت خزانه‌های دارایی دیجیتال قابل درک است و توسط وعده بازده تقویت‌شده و عصر جدیدی از امور مالی شرکتی پشتیبانی می‌شود، سرمایه‌گذاران و تحلیل‌گران باید از ظاهر درخشان افزایش قیمت دارایی‌ها فراتر بروند. قدرت واقعی یک شرکت‌ خزانه‌داری دارایی دیجیتال با اندازه دارایی‌های دیجیتال در اوج بازار صعودی سنجیده نمی‌شود، بلکه با توانایی آن در عبور از بازارهای نوسانی، مدیریت هوشمندانه هزینه‌های تأمین مالی و ساخت مدل‌های کسب‌وکار پایدار ارزیابی می‌شود که بتوانند در برابر رکودهای اجتناب‌ناپذیر بازار دارایی دیجیتال مقاومت کنند. شرکت‌هایی که این تعادل را به خوبی مدیریت کنند، نه تنها زنده می‌مانند، بلکه جایگاه خود را به عنوان پیشگامان واقعی نسل بعدی امور مالی تثبیت خواهند کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دویچه بانک اعلام کرد بانک‌های مرکزی تا سال ۲۰۳۰ ممکن است بیت‌کوین بخرند و نگه دارند

دویچه بانک که مدیریت دارایی‌ای به ارزش ۱.۰۵ تریلیون دلار دارد، می‌گوید بانک‌های مرکزی آلمان ممکن است تا سال ۲۰۳۰ بیت‌کوین بخرند و در ترازنامه‌های خود نگه دارند.تازه‌ترین گزارش این بانک نشان می‌دهد علاقه به دارایی‌های دیجیتال مثل بیت‌کوین در حال افزایش است، در حالی که طلا هم در سال ۲۰۲۵ رشد قابل توجهی داشته و با ارزهای فیات رقابت می‌کند. تحلیلگران دویچه بانک معتقدند بیت‌کوین می‌تواند در پنج سال آینده به‌عنوان یک دارایی ذخیره، مکمل طلا شود. از جمله نشانه‌های کلیدی که تحلیلگران به آن اشاره می‌کنند: ۱.کاهش نوسان ۳۰ روزه که در آگوست ۲۰۲۵ به پایین‌ترین سطح چند سال اخیر رسید. ۲.افزایش عمق بازار، و توجه بیشتر نهادهای قانون‌گذار در حوزه‌های قضایی بزرگ. ۳. ماریون لابور تحلیلگر بخش تحقیقات دویچه بانک گفته است که می‌تواند تصور کند بیت‌کوین در چند سال آینده به «طلای دیجیتال» تبدیل شود؛ مفهومی که مایکل سیلور مدیرعامل استراتژی، در سال‌های اخیر همواره بر آن تأکید داشته است. این فرضیه دویچه بانک می‌تواند به واقعیت تبدیل شود، به شرط آن‌که شفافیت قوانین در آمریکا، اروپا و آسیا بیشتر شود. آمریکا همین حالا برای تبدیل شدن به مرکز نوآوری کریپتو در جهان قدم‌های جدی برداشته و کشورهای آسیایی و اروپایی نیز آرام‌آرام به این مسیر می‌پیوندند. همین امروز آمریکا و بریتانیا برای تشکیل یک کارگروه مشترک در زمینه مقررات کریپتو توافق کردند. در اروپا و آسیا و حتی چین هم قوانین این حوزه شفاف‌تر شده و مراکز مالی در حال بازنگری مجوزها و الزامات نظارتی برای صنعت کریپتو هستند. در مجموع مسیر به سمت شفافیت بیشتر است، اما زمان‌بندی در این میان اهمیت زیادی دارد. دویچه بانک همچنین چند عامل کلیدی را مطرح می‌کند که می‌توانند به پذیرش بیت‌کوین توسط بانک‌های مرکزی سرعت دهند: تنوع‌بخشی به ذخایر فراتر از دلار، یورو و طلا، برای مدیریت ریسک متعادل‌تر. ژئوپلیتیک: تکه‌تکه شدن بازارها و اعمال تحریم‌ها، کشورها را به سمت دارایی‌های «بی‌طرف» سوق می‌دهد که در زمان بحران مفید هستند. زیرساخت: پیشرفت در حوزه نگهداری نهادی (custody) و استانداردهای حسابداری شفاف‌تر، استفاده از بیت‌کوین را آسان‌تر کرده و اصطکاک عملیاتی را کاهش می‌دهد. دویچه بانک تأکید می‌کند بانک‌های مرکزی باید بیت‌کوین را نگهداری و در آن سرمایه‌گذاری کنند، چرا که این کار به تنوع ذخایر، کاهش وابستگی به شوک‌های دلاری، و پوشش در برابر تورم و ریسک‌های ژئوپلیتیکی کمک می‌کند. البته تحقق این موضوع نیازمند وجود شرایط اساسی مثل قوانین شفاف، نقدشوندگی بالا، راهکارهای امن نگهداری، و نوسان کنترل‌شده است. در غیر این صورت نقش بیت‌کوین در ذخایر بانک‌های مرکزی همچنان محدود خواهد ماند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

متاپلنت به ۸۵٪ هدف سالانه برای خرید بیت‌کوین رسید و پنجمین دارنده بزرگ نهادی شد

شرکت متاپلنت که در بورس توکیو ثبت شده، ۵۴۱۹ بیت‌کوین به ارزش ۶۳۳ میلیون دلار خریداری کرد و با این اقدام، هم‌زمان که به سوی اهداف خود پیش می‌رود، به جمع پنج دارنده برتر عمومی بیت‌کوین پیوست. خلاصه خبر شرکت متاپلنت ۵۴۱۹ بیت‌کوین به ارزش تقریبی ۶۳۲.۵۳ میلیون دلار خریداری کرد، با میانگین قیمت ۱۱۶۷۲۴ دلار به ازای هر کوین. کل دارایی‌های بیت‌کوین این شرکت اکنون به ۲۵,۵۵۵ بیت‌کوین می‌رسد که ارزش تقریبی آن ۲.۹۱ میلیارد دلار است. این خرید متاپلنت را به پنجمین جایگاه جهانی در میان شرکت‌های دارنده بیت‌کوین رسانده است. این شرکت سرمایه‌گذاری که در بورس توکیو ثبت شده، به تازگی ۵۴۱۹ بیت‌کوین با میانگین قیمت ۱۱۶۷۲۴ دلار (۱۷.۲۸ میلیون ین) به ازای هر کوین خریداری کرد. با احتساب این خرید، مجموع دارایی‌های بیت‌کوین متاپلنت به ۲۵۵۵۵ کوین رسید که ارزش تقریبی آن ۲.۹۱ میلیارد دلار است و میانگین هزینه کل خرید هر کوین برای شرکت ۱۰۶۰۶۵ دلار بوده است. با این خرید، متاپلنت از بولیش (Bullish) که توسط پیتر تیل پشتیبانی می‌شود پیشی گرفته و به پنجمین شرکت دارنده بیت‌کوین پس از شرکت‌های استراتژی (Strategy)، ماراتون دیجیتال (Marathon Digital)، XXI و بیت‌کوین استاندارد تراژری (Bitcoin Standard Treasury Company). تبدیل شده است. دیلان لک‌کلر، مدیر استراتژی بیت‌کوین در متاپلنت، روز دوشنبه در توییتر نوشت: "لطفاً توجه داشته باشید که این خرید تنها بخش اول است!" این خرید که عمدتاً از طریق عرضه سهام بین‌المللی ۱.۴۵ میلیارد دلاری اخیر شرکت تأمین شده، متاپلنت را به ۸۵.۲٪ از هدف پایان سال ۲۰۲۵ خود یعنی ۳۰۰۰۰ بیت‌کوین رسانده و همچنین یک چهارم مسیر هدف ۲۰۲۶ یعنی ۱۰۰۰۰۰ کوین را طی کرده است. سایمون گروویچ، رئیس متاپلنت، هفته گذشته درباره عملیات خزانه‌داری بیت‌کوین شرکت که رسماً از دسامبر ۲۰۲۴ به یک خط کسب‌وکار تبدیل شد، گفت: "این کسب‌وکار به موتور رشد ما تبدیل شده و درآمد و سود خالص مستمر تولید می‌کند." با افزایش پذیرش بیت‌کوین در میان سرمایه‌گذاران نهادی و خزانه‌های شرکتی، ناظران صنعت بر اهمیت حفظ اصول بنیادین این دارایی تأکید می‌کنند. لایونل ایروک، مشاور ارشد Nav Markets و شریک مدیریتی Empire Legal، به سایت Decrypt گفت: "هر اقدامی برای پذیرش بیت‌کوین باید روح غیرمتمرکز آن را حفظ کند." او افزود: "تمرکز بیش از حد یا چشم‌پوشی از اصول بنیادین بیت‌کوین، می‌تواند خطر تضعیف ویژگی‌هایی را به همراه داشته باشد که بیت‌کوین را متمایز می‌کنند و اعتبار و جذابیت جهانی آن را ایجاد می‌کنند." ایروک خاطرنشان کرد که ارزش بیت‌کوین وابسته به باقی ماندن در وضعیت «مستقل، شفاف و مقاوم در برابر سانسور» است، حتی در حالی که در کانال‌های مالی سنتی «اعتبار بیشتری کسب می‌کند». شرکت متاپلنت در سه‌ماهه اول ۲۰۲۵ بازده بیت‌کوین (BTC Yield) خود را ۹۵.۶٪ اعلام کرد و در سه‌ماهه دوم ۲۰۲۵ این بازده به ۱۲۹.۴٪ رسید. برای سه‌ماهه جاری، از ۱ جولای تا ۲۲ سپتامبر ۲۰۲۵ شرکت، بازده ۱۰.۳٪ را گزارش کرده است. اخیراً متاپلنت شرکت فرعی Metaplanet Income Corp. را با سرمایه ۱۵ میلیون دلاری در میامی تأسیس کرده است تا عملیات مشتقه (derivatives) را جدا از فعالیت‌های خزانه‌داری مدیریت کند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط دلار به معنای پیروزی بیت‌کوین نیست

فرناندو نیکولیک، معاون سابق شرکت بلاک‌استریم هشدار می‌دهد که بیت‌کوینرهایی که از فروپاشی دلار خوشحال می‌شوند، در واقع نمی‌دانند چه چیزی را طلب می‌کنند. سقوط سریع دلار آمریکا دوباره رویاهای « اقتصاد مبتنی بر بیت‌کوین » (Hyperbitcoinization) را در میان طرفداران بیت‌کوین شعله‌ور کرده است. اما شواهد کمی وجود دارد که سقوط دلار به معنای پیروزی بیت‌کوین باشد؛ در عوض نشانه‌های زیادی از هرج‌ومرج گسترده دیده می‌شود. سقوط دلار و درس‌هایی از فروپاشی پول فرناندو نیکولیک، معاون سابق بلاک‌استریم و کسی که سال‌ها تجربه‌ی بحران مالی آرژانتین را پشت سر گذاشته، نسبت به آرزوی طرفداران بیت‌کوین برای نابودی پول فیات هشدار می‌دهد: "هواداران بیت‌کوین که سقوط دلار را جشن می‌گیرند نمی‌دانند دقیقاً چه چیزی می‌خواهند، این آزادی نیست، این یعنی مادربزرگت مجبور شود غذای گربه بخورد چون پس‌اندازش دود شده. سقوط دلار به معنای پیروزی بیت‌کوین نیست." او توضیح می‌دهد در زمان فروپاشی واقعی ارز، تنها چیزهایی که ارزش پیدا می‌کنند نیازهای اولیه مثل غذا یا حتی مهمات هستند، نه دارایی‌های دیجیتال. بسیاری از آمریکایی‌ها که تصور می‌کنند اقتصاد به‌یکباره به سمت بیت‌کوین می‌رود، هیچ تجربه‌ای از فروپاشی اجتماعی واقعی ندارند. نیکولیک هشدار می‌دهد واقعیت بسیار آشفته‌تر از آن چیزی است که آنها تصور می‌کنند، و در حقیقت نتیجه‌ی سقوط دلاری که در ذهنشان دارند، چیزی نیست که بخواهند به چشم ببینند. تصویری تاریک از اقتصاد آمریکا و فشار بر سیستم فیات بازار مسکن آمریکا هیچ‌وقت تا این حد دست‌نیافتنی نبوده است. قیمت متوسط خانه‌ها در سال ۲۰۲۵ به بالاترین سطح تاریخ رسید و خرید یک خانه اکنون باید دو برابر درآمدی که در سال ۲۰۱۹ کافی بود، داشته باشید. نسبت قیمت خانه به درآمد در بالاترین حد خود قرار دارد و مالکیت خانه دیگر هرگز به این اندازه دست‌نیافتنی نبوده است. میلیون‌ها مستأجر بین ۳۰٪ تا ۵۰٪ از درآمد خود را صرف اجاره می‌کنند. اختلاف بین دستمزدها و افزایش هزینه‌های مسکن باعث شده اکثر خریداران بالقوه از بازار خارج شوند و فشارهای اجتماعی افزایش پیدا کند. نرخ بیکاری در آمریکا در آگوست ۲۰۲۵ به ۴.۳٪ رسید که بالاترین رقم از اواخر ۲۰۲۱ است، و نرخ اشتغال ناقص (کسانی که کمتر از ظرفیت کار می‌کنند) یا به اصطلاح underemployment به ۸.۱٪ رسید. این ارقام واقعیت دردناک بازار کار را نشان نمی‌دهند؛ بازاری که نه با تورم همراه است و نه دستمزد واقعی را افزایش می‌دهد . در شرایطی که بیکاری افزایش یافته و قیمت خانه‌ها همچنان در حال رشد است، بدهی ملی آمریکا در آگوست ۲۰۲۵ از ۳۷ تریلیون دلار فراتر رفت؛ یعنی بیش از دو برابر کل تولید اقتصادی کشور. هزینه گرفتن وام در حال بالا رفتن است و اکنون پرداخت بهره حتی از بودجه دفاعی هم پیشی گرفته است. طبق پیش‌بینی دفتر بودجه کنگره، رسیدن بدهی ملی به این سطح پنج سال زودتر از زمان برنامه‌ریزی‌شده اتفاق افتاده است که عمدتاً به خاطر گرفتن وام در دوران پاندمی و گسترش هزینه‌های اجتماعی است. رشد بدهی با سرعت یک تریلیون دلار درهر پنج ماه قابل ادامه نیست و خطر افزایش نرخ بهره و کاهش سرمایه‌گذاری را به دنبال دارد.   وقتی پول فیات شکست می‌خورد، بیت‌کوین به‌طور خودکار پیروز نمی‌شود شاخص دلار در سال جاری بیش از ۱۰٪ در برابر ارزهای اصلی کاهش یافته است، که شدیدترین سقوط از سال ۱۹۷۳ به شمار می‌رود. این کاهش به سیاست‌های اقتصادی غیرقابل پیش‌بینی، حمایت‌گرایی و کاهش‌های گسترده مالیاتی مرتبط است. با سقوط دلار، قیمت واردات افزایش می‌یابد، قدرت خرید مردم عادی کاهش پیدا می‌کند، تورم بدتر می‌شود و بودجه خانواده‌ها تحت فشار قرار می‌گیرد. کاهش ارزش دلار همچنین بر بازار مسکن، اشتغال و بدهی فشار وارد می‌کند و شکنندگی سیستم اقتصادی را افزایش می‌دهد. تمام این شاخص‌های نگران‌کننده، تصویری تیره از زیرساخت‌های اقتصادی آمریکا ارائه می‌دهند؛ اقتصادی که اغلب به‌عنوان شاخص وضعیت جهان در نظر گرفته می‌شود. اگر یکی از قوی‌ترین ارزهای جهان تحت فشار باشد، این چه پیامی برای کل سیستم پول فیات دارد؟ در حالی که بسیاری از طرفداران بیت‌کوین شعار می‌دهند «بیت‌کوین این مشکل را حل می‌کند»، ایده‌ی «اقتصاد مبتنی بر بیت‌کوین» فرض اینکه مردم به‌صورت دسته‌جمعی به بیت‌کوین روی بیاورند، وقتی پول فیات شکست می‌خورد، یک خیال خطرناک است. این دیدگاه تاریخ و واقعیت‌های اجتماعی را نادیده می‌گیرد. وقتی پول‌ها فروپاشی می‌کنند، اعتماد از بین می‌رود و نیازهای اساسی برای بقا جای ایده‌های انتزاعی را می‌گیرد. شهادت نیکولیک، مبتنی بر فروپاشی پول فیات در آرژانتین، امید به «آزادی» را ساده‌لوحانه نشان می‌دهد، فروپاشی یعنی فقر، بی‌ثباتی و رنج. بی‌نظمی مالی بیشترین آسیب را به آسیب‌پذیرترین افراد می‌رساند، زیرا شبکه‌های حمایتی اجتماعی و قواعد بازار فرو می‌ریزند. بیت‌کوین ممکن است جایگزینی برای پول فیات تورم‌زا ارائه دهد، اما سقوط دلار آزادی نمی‌آورد، بلکه برای اکثریت مردم فاجعه و بدبختی به همراه دارد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صبر پس از اصلاح بازار

بیت‌کوین پس از رالی نشست FOMCبالای ۱۱۵.۲ هزار دلار معامله می‌شود و ۹۵٪ عرضه در سود است. قراردادهای آتی نشانه شورت اسکوییز و اوپن اینترست آپشن‌ها به رکورد ۵۰۰ هزار بیت‌کوین پیش ازسررسید ۲۶ سپتامبر رسید. حفظ قیمت بالای ۱۱۵.۲ هزار دلار حیاتی است، در حالی که افت قیمت می‌تواند موجب بازگشت به حدود ۱۰۵.۵ هزار دلار شود. خلاصه تحلیل: بیت‌کوین پیش از نشست FOMC در ۱۷ سپتامبر، رشد نسبتا متعادلی را تجربه کرد. بازارمشتقات از وضعیت ریسک‌گریزی به سمت موضعی متعادل‌تر حرکت کرده‌اند و نگرانی‌ها درباره سقوط قیمت پس از جلسه‌يFOMC کاهش یافته است. بازار اسپات فشار فروش ملایمی را نشان داد، در حالی که قراردادهای آتی (Perpetual) با شورت اسکوییز، نقدینگی را جذب کردند. اوپن اینترست قراردادهای آتی به ۳۹۵ هزار بیت‌کوین رسید و سپس به حدود ۳۸۰ هزار بیت‌کوین کاهش یافت زیرا نوسانات ، معامله‌گران اهرمی را از بازار خارج کرد. الگوهای لیکوئیدیشن نشان می‌دهد که پیش از نشست FOMC، شورت‌ها تحت فشار قرار گرفتند و پس از عقب‌نشینی قیمت، لیکوئیدیشن‌های لانگ رخ داد. اوپن اینترست آپشن‌ها به رکورد ۵۰۰ هزار بیت‌کوین رسید و تاریخ سررسید ۲۶ سپتامبر قرار است بزرگ‌ترین سررسید تاریخ باشد. جریان‌های سررسید در حوالی سطح ۱۱۰هزار دلار می‌توانند تاثیر قابل‌توجهی روی بازار اسپات داشته باشند. بازار پیش از نشستFOMC شاهد بازتنظیم نوسانات بود که باعث افزایش اختلاف بین IV(نوسان ضمنی) و(RV)نوسان تحقق یافته‌ی یک‌ماهه شد، در حالی که پوزیشن‌های معامله‌گران نشان‌دهنده جریان‌های پوشش ریسک(hedging) است که می‌تواند روندهای صعودی را حمایت و افت‌ها را کاهش دهد. در تحلیل‌های آنچین، بیت‌کوین بالاتر از قیمت تمام‌شده ۹۵٪ عرضه در سطح ۱۱۵.۲ هزاردلارمعامله می‌شود. حفظ این سطح برای ادامه حرکت صعودی حیاتی است، در حالی که از دست دادن آن می‌تواند باعث بازگشت قیمت به حدود ۱۰۵.۵ هزاردلارشود.   بازار بیت‌کوین از اوایل سپتامبر رشد متعادلی نشان داده است که ناشی از انتظار برای کاهش نرخ توسط نشست FOMC و خوش‌بینی نسبت به اثر بالقوه آن بوده است. این گزارش تحرکات بازار در روزهای منتهی به جلسه FOMC و ساختار پس از نرخ در بازارهای آتی و آپشن‌ها را بررسی می‌کند. در نهایت، با استفاده از شاخص‌های آنچین، چرخه کلان اقتصادی را ارزیابی کرده و بررسی می‌کنیم که آیا زمینه برای شکل‌گیری یک روند پایدار در حال ایجاد است یا خیر. تحلیل بازار فیوچرز در ماه سپتامبر، بیت‌کوین در حوالی ۱۰۷.۸ هزاردلار تثبیت شد که نزدیک به قیمت تمام‌شده هولدرهای کوتاه مدت است. در روزهای پیش از جلسهCVD ،FOMC در صرافی‌های Coinbase، Binance و سایر صرافی‌های اصلی، انحراف منفی ملایمی نشان داد که فشار فروش خالص در بازار اسپات و لحن محتاطانه میان فعالین بازار را برجسته می‌کند. اگر همین دیدگاه را به بازار آتی تعمیم دهیم،  CVD تغییر قابل توجهی از فروش شدید به وضعیت تقریباً متعادل را نشان می‌دهد. این امر بازگشت قابل توجه نقدینگی را منعکس می‌کند، زیرا جریان‌های خرید توانستند فشار فروش پایدار از اواخرآگوست تا جلسه FOMC را جبران کنند. این تثبیت نشان‌دهنده نقش مرکزی بازار فیوچرز در حمایت از رالی است، جایی که سفته‌بازان پیش از کاهش نرخ ،پوزیشن‌گیری کرده و انتظار نتیجه مثبت سیاست پولی را داشتند. اوپن اینترست فیوچرز با توجه به نقش برجسته فیوچرز در تحرکات فعلی بازار، شاخص‌های آتی دید واضح‌تری نسبت به تمایلات کوتاه‌مدت بازارارائه می‌دهند. اوپن اینترست فیوچرز در ۱۳ سپتامبر به حدود ۳۹۵ هزار بیت‌کوین رسید و نشان‌دهنده فعالیت شدید معامله‌گران بود. با این حال تا روز دوشنبه، نوسانات قیمتی باعث کاهش اوپن اینترست به ۳۷۸ هزار بیت‌کوین با کاهش تقریبی ۴.۳٪شد. از زمان جلسه FOMC، اوپن اینترست بین ۳۷۸ تا ۳۸۴ هزار بیت‌کوین تثبیت شده است؛ الگویی که با افزایش نوسان‌های روزانه و خارج شدن معامله‌گران اهرمی در در زمان رخدادهای کلان اقتصادی همخوانی دارد. این موضوع حساسیت بالای بازار فیوچرز نسبت به اخبارو تحرکات سیاسی را نشان می‌دهد.   شورت‌ها تحت فشار، لانگ‌ها پاک‌سازی شدند بررسی دامیننس لیکوئیدیشن در ۳۰ روز گذشته نشان می‌دهد که کاهش اوپن اینترست بین ۱۳ تا ۱۷ سپتامبر عمدتاً به دلیل لیکویید شدن شورت‌ها بوده است. این موضوع منجر به موج‌هایی از short squeeze پیش از اعلامیه نشست FOMC شد و به افزایش تحرک در سمت خرید در قرارداهای آتی کمک کرد. با این حال، این روند ناگهانی با کاهش شدید قیمت به ۱۱۵ هزار دلار پس از کاهش نرخ متوقف شد؛ این سقوط باعث شد لانگ‌های دارای اهرم بالا به طور گسترده لیکوئید شوند و سهم لیکوئیدیشن‌ها در بازار به ۶۲٪ برسد. با استفاده از داشبورد تازه راه‌اندازی‌شده گلس‌نود برای Liquidation Heatmap و Long/Short Bias می‌توان هم لیکویید شدن اخیر لانگ‌ها و هم سطوح کوتاه‌مدت Max Pain را برجسته کرد. معیارهای این داشبورد به‌عنوان نماینده‌ای از قیمت‌های لیکوئیدیشن عمل می‌کنند و سطحی که معامله‌گران در آن ممکن است مجبور به بسته شدن پوزیشن‌های خود شوند را نشان می‌دهند و به پیش‌بینی حرکات احتمالی بازار کمک می‌کنند. این شاخص‌ها از ۱۰۰۰ موقعیت بزرگ بیت‌کوین در Hyperliquid ساخته شده‌اند و نمایانگر پوزیشن‌گیری کلی بازار هستند. نقشه سطوح Max Pain ابتدا با بررسی نقشه‌ی لیکوئیدیشن، سطوح Max Pain برای موقعیت‌های لانگ و شورت را مشخص می‌کنیم. این نمودار ، مکان‌های احتمالی لیکوئید شدن را نشان می‌دهد. قیمت‌هایی که پایین‌تر ازبازاراسپات هستند مربوط به لیکوئید شدن لانگ‌ها و قیمت‌های بالاتر ازبازاراسپات مربوط به لیکوئید شدن شورت‌ها هستند. در حال حاضر Max Pain سمت لانگ در سطح ۱۱۲.۷هزاردلار و Max Pain سمت شورت در سطح ۱۲۱.۶هزاردلار قرار دارد، در حالی که قیمت اسپات در۱۱۷.۲هزاردلارمعامله می‌شود. این نشان می‌دهد که بازار در تعادلی شکننده قرار دارد؛ حرکت به سمت پایین ممکن است منجر به لیکویید شدن لانگ‌ها شود و عبور به سمت بالا می‌تواند موجی از شورت اسکوییز را تا سقف‌های اخیر ایجاد کند. بازار آپشن‌ها با تمرکز بر بازار آپشن‌ها، از پوزیشن‌گیری و تاریخ‌های سررسید برای ارزیابی انتظارات نوسان کوتاه‌مدت استفاده می‌کنیم. افزایش اوپن اینترست آپشن‌ها و دینامیک سررسیدها اوپن اینترست آپشن‌های بیت‌کوین به نزدیک به ۵۰۰ هزار بیت‌کوین رسیده است که بالاترین سطح تاریخ است و نشان‌دهنده افزایش استفاده از آپشن‌ها برای پوشش ریسک و سفته‌بازی است. اوپن اینترست معمولاً در پایان ماه کاهش می‌یابد و در پایان فصل حتی بیشتر کاهش پیدا می‌کند، سپس دوباره بازسازی می‌شود. این الگو نشان‌دهنده تسلط سررسیدهای ماهانه است، در حالی که سررسیدهای هفتگی فقط ۲تا۳ هفته قبل فهرست می‌شوند. سررسیدهای فصلی که اغلب به آن‌ها Triple Witching گفته می‌شود، ترکیبی از سررسیدهای هفتگی، ماهانه و فصلی هستند و جریان نقدینگی را متمرکز می‌کنند. با اینکه افزایش اوپن اینترست جهت حرکت بازار را مشخص نمی‌کند با این حال نشان‌دهنده یک بازار پیشرفته‌تر با ساختارهای پیچیده برای مدیریت ریسک است. نکته مهم این است که وقتی اوپن اینترست نزدیک سررسید به سقف می‌رسد، تاثیرات گاما (Gamma Effects) می‌توانند نوسان اسپات را تشدید کنند، زیرا معامله‌گران ،پوشش ریسک خود را شدیدتر انجام می‌دهند و روزهای سررسید اهمیت بیشتری در حرکت قیمت بیت‌کوین پیدا می‌کنند. یک موقعیت بی‌سابقه با توجه به افزایش اوپن اینترست، تاریخ سررسید ۲۶ سپتامبر به یک رویداد محوری در بازار آپشن‌ها تبدیل شده است. این سررسید، بزرگ‌ترین در تاریخ بیت‌کوین است و نشان‌دهنده نه ماه تجمع و رشد از زمان فهرست شدن قراردادها می‌باشد. توزیع قیمت اعمال در این قرارداد نسبتاً گسترده است؛ اوپن اینترست در سمت پایین حول ۹۵هزاردلار برای پوت‌ها و در سمت بالا حول ۱۴۰ هزار دلار برای کال‌ها متمرکز شده است. هرچند احتمالاً این سطوح بدون سود (Out of the Money) منقضی می‌شوند، اما نشان می‌دهند که معامله‌گران در طول سال در چه سطوحی معامله کرده یا پوشش ریسک انجام داده اند. قیمت Max Pain در حدود ۱۱۰هزاردلار قرار دارد، سطحی که اکثر آپشن‌ها، احتمالاً بی‌ارزش، منقضی می‌شوند و اغلب مانند یک نیروی جاذبه قیمتی عمل می‌کند. با توجه به بزرگی این قرارداد، جریان‌های پوشش ریسک می‌توانند تا زمان سررسید در ساعت ۸:۰۰ صبح UTC جمعه ۲۶ سپتامبر تأثیر قابل توجهی بر قیمت اسپات داشته باشند. پس از منقضی شدن قرارداد، بازار ممکن است برای حرکات نوسانی شدیدتر آماده  شود. قیمت‌گذاری دوباره‌ی  FOMC با تمرکز بر نوسانات، اختلاف نرمال‌شده یک‌ماهه نشان می‌دهد که معامله‌گران آپشن چگونه پیرامون جلسه FOMC پوزیشن‌گیری کرده‌اند. نوسان ضمنی (Implied Volatility) در بیشتر سپتامبر به‌طور نزدیکی با نوسان واقعی (Realized Volatility) دنبال می‌شد، اما با نزدیک شدن به این رویداد، افزایش ناگهانی پیدا کرد، زیرا مارکت میکرها ریسک را دوباره قیمت‌گذاری کردند و معامله‌گران برای گاما لانگ (Long Gamma) قیمت پیشنهاد دادند. اختلاف نرمال‌شده اکنون ۰.۲۲۸ است، که هنوز در محدوده نرمال قرار دارد اما کمی بالاتر رفته است. این نشان‌دهنده پرمیوم اضافی فروشندگان گاما است که برای جذب ریسک دریافت می‌کنند و در محیطی که نوسان عموماً پایین است، فرصت‌های درآمدی ایجاد می‌کند. تمرکز بر جریان‌های معامله‌گران (Dealer Flows) برای تکمیل بررسی اختلاف نوسانات، Options Net Premium Strike Heatmapنشان می‌دهد که معامله‌گران چگونه در سطوح قیمت اعمال‌های مختلف پوزیشن‌گیری کرده‌اند. ماه‌های اخیر فروش پوت زیر قیمت اسپات و خرید کال بالای قیمت اسپات را نشان می‌دهد، در حالی که در روزهای اخیر تقاضا برای سمت بالا (Upside) افزایش یافته است. این ساختار باعث می‌شود معامله‌گران بازار (Dealers) در سمت بالا، گاما شورت و در سمت پایین، گاما لانگ باشند، و مجبور شوند برای انحام پوشش ریسک، هم در جریان رالی‌ها خرید کنند و هم در افت‌ها. این جریان‌ها به افزایش حرکت‌های صعودی کمک می‌کند و همزمان افت‌ها را مهار کرده و ثبات بازار را در حوالی سطوح کلیدی استرایک تقویت می‌کند. تحلیل کلان با داده‌های آنچین پس از بررسی شاخص‌های آتی و آپشن‌ها، اکنون به شاخص‌های آنچین نگاه می‌کنیم تا بازار را از دید کلان و رفتار سرمایه‌گذاران ارزیابی کنیم. پس از جلسه FOMC، صعود بیت‌کوین به ۱۱۷.۲ هزاردلار باعث شد اکثر عرضه‌ها دوباره در سود قرار بگیرند. مدل Supply Quantiles Cost Basis نشان می‌دهد که قیمت اکنون بالاتر از قیمت تمام‌شده ۹۵٪ عرضه در سطح ۱۱۵.۲ هزار دلار قرار دارد. حفظ این سطح برای ادامه تقاضا حیاتی است. در مقابل، از دست دادن این سطح احتمال بازگشت قیمت به محدوده ۸۵٪–۹۵٪ عرضه بین ۱۰۵.۵هزاردلار و ۱۱۵.۲هزاردلار را افزایش می‌دهد، جایی که احتمال کاهش اطمینان سرمایه‌گذاران و فشار فروش مجدد بیشتر خواهد شد. نتیجه‌گیری بازار بیت‌کوین پس از رالی ناشی ازنشست FOMC همچنان در تعادلی حساس قرار دارد. در بازار فیوچرز، فشار فروش خالص در بازار اسپات با بازگشت نقدینگی در قراردادهای آتی جبران شد، جایی که شورت اسکوییزها و لیکوئیدیشن‌ها نقش مهمی ایفا کردند. بازار آپشن‌ها نیز اوپن اینترست بی‌سابقه و یک سررسید فصلی تاریخی را نشان می‌دهد، که به پتانسیل افزایش نوسان اشاره دارد؛ در این میان، جریان‌های معامله‌گران (Dealer Flows) هم افت‌ها را مهار می‌کنند و هم رالی‌ها را تقویت می‌کنند. در تحلیل آنچین، بیت‌کوین بالاتر از قیمت تمام‌شده ۹۵٪ عرضه معامله می‌شود، سطحی که اکنون به‌عنوان خط قرمز حیاتی عمل می‌کند. حفظ قیمت بالای ۱۱۵.۲ هزاردلار می‌تواند تحرکات تقاضا محور را ادامه دهد، در حالی که از دست دادن آن احتمال بازگشت قیمت به محدوده ۱۰۵.۵هزاردلار و ۱۱۵.۲هزاردلار را افزایش می‌دهد. همه این شاخص‌ها نشان می‌دهند که بازار در انتظار تأیید است؛ ثبات بالای سطوح کلیدی قیمت تمام‌شده می‌تواند مسیر صعودی را ادامه دهد، در حالی که آسیب‌پذیری جریان‌ها، ریسک نزولی را زنده نگه می‌دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار رمزارز با انقضای ۴.۳۵ میلیارد دلار مواجه می‌شود

امروز قراردادهایی به ارزش ۴.۳۵ میلیارد دلار از آپشن‌های بیت‌کوین و اتریوم منقضی می‌شوند. تحلیل: انقضای گسترده آپشن‌ها می‌تواند به‌عنوان محرک نوسانات شدید در بازار رمزارز عمل کند، به‌ویژه اگر قیمت‌ها به سطوح کلیدی نزدیک شوند؛ اما معمولاً پس از این رویداد، بازار به‌تدریج به ثبات بازمی‌گردد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

کمیسیون بورس و اوراق بهادار آمریکا، مسیر عرضه ETFهای رمزارزی را باز کرد

کمیسیون بورس و اوراق بهادار آمریکا (SEC) با تصویب استانداردهای عمومی جدید، مسیر را برای عرضه گسترده صندوق‌های قابل معامله (ETF) مبتنی بر رمزارزها هموار کرده است. این مقررات جدید به بورس‌هایی مانند NYSE، Nasdaq و Cboe اجازه می‌دهد ETFهای رمزارزی مبتنی بر بازار اسپات (Spot) را بدون نیاز به بررسی موردی فهرست کنند. با این تغییر، زمان بررسی و تأیید ETFها از بیش از ۲۴۰ روز به حدود ۷۵ روز کاهش یافته و فرآیند برای مدیران دارایی بسیار ساده‌تر شده است. انتظار می‌رود ده‌ها ETF جدید برای رمزارزهایی مانند سولانا، ریپل (XRP)، و دوج‌کوین از ماه اکتبر عرضه شوند. این تحول، پایان‌دهنده ده سال بررسی موردی ETFها از زمان اولین درخواست بیت‌کوین در سال ۲۰۱۳ است. در حالی که دولت ترامپ از مقررات رمزارزی حمایت می‌کرد، این رویکرد با مقررات کندتر در دوره بایدن در تضاد است. با وجود باز شدن درها، شرکت‌ها تأکید کرده‌اند که هنوز نیاز به کار حقوقی، بازاریابی و خدمات پشتیبانی برای راه‌اندازی این ETFها وجود دارد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

پی‌پل: به‌زودی رمزارزها مستقیماً در سرویس جدید پرداخت همتا به همتا (P2P) ادغام خواهند شد

پی‌پل قصد دارد بیت‌کوین و اتریوم را در سیستم جدید پرداخت همتا به همتای خود ادغام کند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

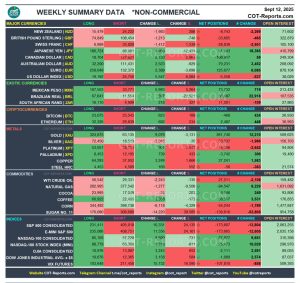
تازه‌ترین گزارش COT با آمار تا ۹ سپتامبر ۲۰۲۵ منتشر شد

داده‌های این گزارش بخشی از Commitments of Traders (COT) است که وضعیت پوزیشن‌گیری معامله‌گران غیرتجاری (سفته‌بازان بزرگ) را در بازارهای آتی نشان می‌دهد. این گروه شامل صندوق‌های پوشش ریسک، مؤسسات سرمایه‌گذاری و معامله‌گران بزرگ است که معمولاً نقش تعیین‌کننده‌ای در شکل‌گیری روندهای میان‌مدت دارند. هر ردیف از جدول، یک دارایی مشخص را پوشش می‌دهد و شامل اطلاعاتی درباره تعداد موقعیت‌های خرید (Long)، تعداد موقعیت‌های فروش (Short)، تغییرات هفتگی این موقعیت‌ها، موقعیت خالص (Net Position) و حجم قراردادهای باز (Open Interest) است. رنگ‌بندی سبز و قرمز نیز به‌ترتیب نشان‌دهنده افزایش یا کاهش نسبت به هفته قبل است. ۱. ارزها (Currencies) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت USD +5,547 +6,084 -5,558 رشد همزمان لانگ و شورت → افزایش فعالیت دوطرفه، بدون جهت‌گیری واضح. EUR +2,389 -3,696 +125,677 افزایش خرید و کاهش فروش → تمایل صعودی به یورو. GBP -1,213 -748 -33,605 کاهش همزمان خرید و فروش → کاهش فعالیت، تمایل کلی نزولی. CAD +2,120 +2,061 -108,917 رشد همزمان خرید و فروش → بازار در فاز نوسان‌گیری، بدون سیگنال جهت‌دار قوی. JPY +5,950 -12,435 +91,643 افزایش خرید و کاهش شدید فروش → سیگنال صعودی قوی برای ین. CHF -1,412 +1,539 -28,839 کاهش خرید و افزایش فروش → فشار نزولی. AUD +2,523 -929 -79,231 افزایش خرید و کاهش فروش → تمایل صعودی. NZD -1,983 +286 -8,743 کاهش خرید و افزایش فروش → فشار نزولی. MXN +5,983 +5,264 +73,732 رشد همزمان خرید و فروش → افزایش نوسان، تمایل کلی مثبت. BRL +397 -22,521 +56,087 افزایش خرید و کاهش شدید فروش → سیگنال صعودی قوی. ۲. رمزارزها (Crypto) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت BTC Micro -5,312 -4,495 -4,702 کاهش همزمان خرید و فروش → خروج سرمایه و کاهش فعالیت. ETH Micro +17,935 +18,710 -1,132 رشد همزمان خرید و فروش → افزایش نوسان، بدون جهت‌گیری خالص. ۳. شاخص‌ها (Indices) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت S&P 500 +11,556 +24,161 -173,665 رشد همزمان خرید و فروش → احتمال نوسان بالا، تمایل کلی نزولی. Nasdaq 100 +9,218 -811 +25,473 افزایش خرید و کاهش فروش → سیگنال صعودی. Dow 30 +3,158 +584 -1,689 رشد خرید و فروش → بازار بی‌تصمیم. Russell 2000 -2,804 +9,107 -72,249 کاهش خرید و افزایش فروش → فشار نزولی. ۴. اوراق قرضه (Bonds) سیگنال‌های مثبت: Ultra 10Y (خرید +34,002 / فروش -25,950)، 5Y T-Note (خرید +16,655 / فروش -110,569) → چرخش صعودی قوی. سیگنال‌های منفی یا خنثی: 30Y T-Bond و 2Y T-Note رشد همزمان خرید و فروش → نوسان‌گیری. ۵. انرژی (Energy) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت Crude Oil -18,799 +1,785 +81,844 کاهش خرید و افزایش فروش → فشار نزولی. ULSD -7,852 +2,937 +19,457 تمایل نزولی. Gasoline -2,484 -2,299 +41,121 کاهش فعالیت، بازار آرام‌تر. Natural Gas -1,277 -9,506 -94,547 کاهش همزمان خرید و فروش → خروج سرمایه. ۶. فلزات (Metals) مثبت: Gold (خرید +9,079 / فروش -3,131)، سیگنال صعودی. منفی: Copper (خرید +3,249 / فروش +1,666) → فشار نزولی، Platinum و Palladium رشد همزمان خرید و فروش → نوسان بالا. ۷. غلات و نرم‌کالاها (Grains & Softs) نزولی: Wheat SRW، Soybeans، Sugar → کاهش خرید و افزایش فروش. مثبت: Coffee (خرید +3,358 / فروش -173) → سیگنال صعودی. خنثی: Corn، Cocoa → تغییرات محدود یا دوطرفه. جمع‌بندی سیگنال‌های سفته‌بازان صعودی قوی: JPY، BRL، Gold، Nasdaq 100، Ultra 10Y، 5Y T-Note، Coffee. نزولی قوی: EUR (از دید تجاری‌ها مثبت ولی سفته‌بازان هنوز محتاط)، Crude Oil، Russell 2000، Sugar، NZD. خنثی/دوطرفه: CAD، BTC، ETH، Dow 30، Corn. هشدار مهم اطلاعات و تحلیل‌های ارائه‌شده در این گزارش صرفاً بازتابی از وضعیت پوزیشن‌گیری سفته‌بازان در بازارهای آتی است و به‌تنهایی نمی‌تواند مبنای قطعی برای انجام معاملات باشد. گزارش COT تنها یکی از ابزارهای سنجش احساسات بازار است و باید در کنار سایر عوامل مانند تحلیل تکنیکال، داده‌های بنیادی، شرایط کلان اقتصادی، اخبار ژئوپلیتیک و مدیریت ریسک مورد استفاده قرار گیرد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازار در دوراهی سرنوشت‌ساز

بیت‌کوین همچنان در محدوده‌ی ۱۱۰ تا ۱۱۶ هزار دلار نوسان می‌کند؛ کاهش ورود سرمایه به ETFها و افزایش برداشت سود، فشار مضاعفی بر روند صعودی وارد کرده است. در این میان، بازار مشتقات با حضور پررنگ قراردادهای آتی و اختیار معامله، نقش اصلی در ایجاد تعادل و جهت‌دهی به روند بازار را بر عهده دارد.عبور از سطح ۱۱۴ هزار دلار کلید صعود است، در حالی‌ که از دست دادن سطح ۱۰۸ هزار دلار می‌تواند فشار بیشتری به بازار وارد کند. خلاصه متن بیت‌کوین پس از اصلاح از سقف تاریخی ماه آگوست، همچنان در محدوده‌ی «شکاف نقدینگی» ۱۱۰ تا ۱۱۶ هزار دلار باقی مانده است. جهش از سطح ۱۰۷ هزار دلار با خریدهای در کف (Dip Buying) حمایت شد، اما فشار فروش از سوی هولدرهای کوتاه‌مدت تاکنون مانع از تداوم مومنتوم صعودی شده است. برداشت سود توسط هولدرهای ۳ تا ۶ ماهه و ثبت زیان از سوی خریداران اخیر در سقف قیمتی، فشار فروش در بازار ایجاد کرده است. تداوم روند صعودی نیازمند تثبیت قیمت بالای ۱۱۴ هزار دلار است تا اعتماد دوباره شکل بگیرد و جریان ورودی سرمایه تقویت شود. نقدینگی آنچین هنوز ساختار مثبتی دارد، اما در مسیر کاهشی قرار گرفته است. در همین حال، جریان ورودی و خروجی ETFها به حدود ۵۰۰ بیت‌کوین در روز کاهش یافته که این موضوع تقاضای «سیستم مالی سنتی» (TradFi) را که پیش‌تر در ماه‌های مارس و دسامبر ۲۰۲۴ عامل رشد بود، تضعیف کرده است. با تضعیف تقاضای اسپات، بازار مشتقات به موتور اصلی حرکت تبدیل شده است. نرخ پایه (Futures Basis) و حجم قراردادهای آتی متعادل مانده و رشد اوپن اینترست (Open Interest) در آپشن‌ها نشان از ساختاری با مدیریت ریسک بالاتر دارد. بازار اکنون در نقطه‌ی سرنوشت‌ساز ایستاده است؛ بازپس‌گیری سطح ۱۱۴ هزار دلار می‌تواند جرقه‌ی مومنتوم تازه باشد، در حالی که شکست حمایت ۱۰۸ هزار دلار، خطر حرکت به سمت محدوده‌ی حمایتی بعدی در حوالی ۹۳ هزار دلار را افزایش می‌دهد.   نوسان درگپ قیمتی پس از سقف تاریخی نیمه‌ی آگوست، مومنتوم بازار به‌تدریج تضعیف شد و بیت‌کوین را به زیر «بهای تمام‌شده» خریداران اخیری که در سقف قیمتی خرید کرده بودند، کشاند و دوباره به محدوده‌ی ۱۱۰ تا ۱۱۶ هزار دلار یا همان «شکاف نقدینگی» بازگرداند. از آن زمان تاکنون، قیمت در این بازه نوسان داشته و به‌تدریج با توزیع مجدد عرضه، این محدوده در حال پر شدن است. پرسش کلیدی اکنون این است که آیا این وضعیت نشان‌دهنده‌ی یک دوره‌ی تثبیت سالم است یا آغاز مرحله‌ی عمیق‌تری از اصلاح. همان‌طور که در شاخص «توزیع بهای تمام‌شده» (Cost Basis Distribution) یا( CBD)که نشان می‌دهد عرضه در چه سطوح قیمتی آخرین بار خریداری شده،  مشخص است، جهش از سطح ۱۰۸ هزار دلار با فشار خرید آشکار در آنچین همراه بوده است؛ ساختاری مشابه خرید در کف (Buy-the-Dip) که به تثبیت بازار کمک کرد. این گزارش پویایی‌های سمت فروش و مومنتوم را در شاخص‌های آنچین و آفچین بررسی می‌کند و نیروهایی را برجسته می‌سازد که به احتمال زیاد حرکت بعدی و تعیین‌کننده‌ی بیت‌کوین برای خروج از این محدوده را رقم خواهند زد. ترسیم نواحی عرضه برای شروع ابتدا بهای تمام‌شده‌ی نواحی پیرامون قیمت فعلی را ترسیم می‌کنیم؛ چرا که این سطوح معمولاً به‌عنوان نقاط مرجع برای حرکات کوتاه‌مدت قیمت عمل می‌کنند. بر اساس «نمودار توزیع بهای تمام‌شده» (CBD Heatmap)، سه گروه متمایز از سرمایه‌گذاران در حال حاضر مسیر حرکت قیمت را شکل می‌دهند: خریداران سقف  (top buyers)در سه ماه گذشته، با بهای تمام‌شده‌ی نزدیک به ۱۱۳٫۸ هزار دلار. خریداران کف (Dip-buyers)در ماه گذشته، متمرکز در حوالی ۱۱۲٫۸ هزار دلار. هولدرهای کوتاه‌مدت طی شش ماه اخیر، در حدود ۱۰۸٫۳ هزار دلار. این سطوح محدوده‌ی معاملاتی کنونی را تعریف می‌کنند. بازپس‌گیری سطح ۱۱۳٫۸ هزار دلار، خریداران سقف را دوباره وارد سود می‌کند و می‌تواند سوختی برای ادامه‌ی روند صعودی باشد. در مقابل، شکست سطح ۱۰۸٫۳ هزار دلار، ریسک بازگشت هولدرهای کوتاه‌مدت به محدوده‌ی زیان را افزایش می‌دهد؛ امری که می‌تواند فشار فروش تازه‌ای ایجاد کرده و مسیر را برای آزمایش ناحیه‌ی حمایتی بعدی در محدوده‌ی ۹۳ هزار دلار باز کند. برداشت سود توسط هولدرهای کوتاه‌مدت باتجربه پس از شناسایی نواحی عرضه‌ی پیرامون قیمت فعلی که محدوده‌ی بازار را شکل می‌دهند، اکنون به بررسی رفتار گروه‌های مختلف هولدرها در جریان بازگشت قیمت از ۱۰۸ هزار تا ۱۱۴ هزار دلار می‌پردازیم. در حالی‌ که خریداران کف (Dip-buyers) نقش حمایتی ایفا کردند، فشار اصلی فروش از سوی هولدرهای کوتاه‌مدت باتجربه ایجاد شد. گروه هولدرهای ۳ تا ۶ ماهه به‌طور میانگین روزانه حدود ۱۸۹ میلیون دلار (بر مبنای میانگین متحرک ۱۴ روزه) سود شناسایی کرده‌اند که تقریباً ۷۹ درصد از کل سود هولدرهای کوتاه‌مدت را شامل می‌شود. این داده‌ها نشان می‌دهد سرمایه‌گذارانی که طی اصلاح قیمتی فوریه تا می (اسفند تا خرداد) وارد بازار شده بودند، از جهش اخیر برای سیو سود استفاده کرده‌اند؛ امری که فشار مخالف قابل‌توجهی در برابر روند صعودی ایجاد کرده است. خریداران سقف اخیر در حال شناسایی زیان علاوه بر برداشت سود توسط هولدرهای کوتاه‌مدت باتجربه، خریداران درسقف اخیر نیز با شناسایی زیان در جریان همان بازگشت قیمت، فشار مضاعفی بر بازار وارد کردند. گروه هولدرهای تا ۳ ماه اخیر، روزانه تا ۱۵۲ میلیون دلار زیان شناسایی کرده‌اند (بر مبنای میانگین متحرک ۱۴ روزه). این رفتار مشابه دوره‌های تنش قبلی در آوریل ۲۰۲۴ و ژانویه ۲۰۲۵ است، زمانی که خریداران سقف در همان سبک، مجبور به خروج از بازار شدند. برای از سرگیری روند صعودی میان‌مدت، تقاضا باید به اندازه‌ای قوی باشد که بتواند این زیان‌ها را جذب کند. تایید این موضوع زمانی حاصل می‌شود که قیمت بالای ۱۱۴ هزار دلار تثبیت شود، اعتماد را بازگردانده و جریان ورودی سرمایه تازه را تحریک کند. نقدینگی در جذب فشار فروش با وجود فشار ناشی از برداشت سود و شناسایی زیان، گام بعدی ارزیابی این است که آیا نقدینگی جدید به اندازه کافی قوی هست که بتواند این فروشندگان را جذب کند یا خیر. سود تحقق‌یافته خالص (Net Realized Profit)، به‌عنوان سهمی از ارزش بازار، این معیار را ارائه می‌دهد. میانگین متحرک ۹۰ روزه این شاخص در جریان روند صعودی آگوست به ۰٫۰۶۵٪ رسید و از آن زمان در مسیر نزولی قرار گرفته است. هرچند این مقدار نسبت به سقف کمتر شده، اما سطح کنونی همچنان بالا باقی مانده و نشان می‌دهد که جریان ورودی سرمایه هنوز از بازار حمایت می‌کند. تا زمانی که قیمت بالای ۱۰۸ هزار دلار تثبیت شود، چشم‌انداز نقدینگی همچنان مثبت است. با این حال سقوط عمیق‌تر می‌تواند این جریان‌های ورودی را تخلیه کرده و مانع از ادامه‌ی روندهای صعودی شود. کاهش شتاب جریان سرمایه از سیستم مالی سنتی علاوه بر جریان‌های آنچین، ارزیابی تقاضای خارجی از طریق ETFها نیز حیاتی است، چرا که این ابزارها نقش مهمی در این چرخه‌ی بازار ایفا کرده‌اند. از اوایل آگوست، جریان خالص ETFهای اسپات آمریکا به شدت کاهش یافته و اکنون در حدود ۵۰۰ بیت‌کوین در روز (میانگین متحرک ۱۴ روزه) نوسان می‌کند. این میزان بسیار پایین‌تر از شدت ورود سرمایه‌ای است که پیش‌تر روندهای صعودی چرخه‌ی فعلی را حمایت می‌کرد، و کاهش مومنتوم سرمایه‌گذاران سیستم مالی سنتی  را نشان می‌دهد. با توجه به نقش محوری ETFها در تقویت روند صعودی، کند شدن این جریان ساختار کنونی بازار را شکننده‌تر می‌کند. بازارمشتقات در مرکز توجه با تضعیف نقدینگی آنچین و کاهش تقاضای ETF، تمرکز اکنون به سمت بازار مشتقات معطوف شده است؛ بازاری که معمولاً هنگامی‌که جریان اسپات ضعیف می‌شود، روند کلی را تعیین می‌کند. شاخص Volume Delta Bias، که میزان اختلاف بین خرید و فروش کل معاملات نسبت به ۹۰ روز اخیر را نشان می‌دهد، در جریان بازگشت قیمت از ۱۰۸ هزار دلار افزایش یافت و نشان‌دهنده‌ی کاهش فشار فروش در صرافی‌هایی مانند بایننس و بای‌بیت بود. این امر حاکی از آن است که معامله‌گران قراردادهای آتی به جذب فشار فروش اخیر کمک کرده‌اند. در ادامه، تحولات موقعیت‌های مشتقات برای هدایت بازار در این محیط کم‌نقدینگی اسپات، اهمیت حیاتی خواهد داشت. بازار قراردادهای آتی متعادل شده با بررسی دقیق‌تر قراردادهای آتی، می‌توان دید که بازار متعادل به نظر می‌رسد و نشانه‌ای از هیجان بیش از حد ندارد. نرخ پایه سالانه‌ی قراردادهای آتی سه‌ماهه (3-month annualized futures basis) با وجود افزایش قیمت، همچنان زیر ۱۰٪ باقی مانده است؛ این نشان می‌دهد که معامله‌گران هنوز با اهرم معامله می‌کنند، اما به حدی افراطی نرسیده‌اند که معمولاً باعث لیکویید شدن موقعیت‌ها شود.این وضعیت حکایت از ساختاری سالم‌تر دارد که با روند انباشت (Accumulation) بیشتر همخوانی دارد تا سفته‌بازی (Speculation). حجم معاملات قراردادهای آتی دائمی(Perpetual futures) نیز همچنان پایین باقی مانده است، که با کاهش معمول پس از دوره‌های سقف هیجانی همخوانی دارد. نبود جهش‌های ناگهانی در استفاده از اهرم، نشان می‌دهد که این صعود بر پایه‌ای ثابت و پایدار شکل گرفته و ناشی از هیجان یا سفته‌بازی بیش از حد نیست.   نقش فزاینده آپشن‌ها در مدیریت ریسک در نهایت بازار آپشن‌ها دیدگاه بیشتری درباره‌ی نحوه‌ی مدیریت ریسک و شکل‌دهی به موقعیت‌ها توسط فعالان بازار ارائه می‌دهد. اوپن اینترست آپشن‌های بیت‌کوین به بالاترین سطح خود رسیده است و نشان‌دهنده‌ی اهمیت روزافزون این ابزارهاست. با وجود دسترسی اسپات از طریق ETFها، بسیاری از نهادهای مالی ترجیح می‌دهند از آپشن‌ها برای مدیریت ریسک استفاده کنند، از جمله از طریق اختیار فروش محافظتی (حق فروش دارایی برای محدود کردن زیان)، فروش اختیار خرید با پوشش (Covered Calls) یا ساختارهای با ریسک تعریف‌شده. کاهش نوسان ضمنی نوسان ضمنی (Implied Volatility) همچنان در حال کاهش است که نشانه‌ای از بازار بیشتر بالغ و نقدشونده محسوب می‌شود. فروش نوسان (Volatility Selling)، که یک استراتژی رایج در سیستم مالی سنتی است، فشار نزولی پایدار بر میزان نوسان مورد انتظارایجاد کرده و باعث شده حرکت‌های قیمت نسبت به چرخه‌های گذشته ثبات بیشتری داشته باشند. ترکیب اوپن اینترست  نشان‌دهنده‌ی تمایل واضح بازار به اختیار خرید (Calls) نسبت به اختیار فروش (Puts) است، به‌ویژه در دوره‌هایی که بازار در حال شکل‌دهی سقف قیمتی است. این موضوع نشان می‌دهد که بازار گرایش صعودی دارد، در حالی که هم‌زمان ریسک نزولی نیز مدیریت می‌شود. این پویایی‌ها در کنار هم حاکی از ساختار بازار سالم‌تر و مدیریت‌شده از نظر ریسک هستند که می‌تواند شدت حرکت‌های هیجانی صعودی و نزولی آینده را کاهش دهد. نتیجه‌گیری بازار بیت‌کوین در حال حاضر با تعادلی حساس بین فشار فروش و کاهش جریان‌های ورودی تعریف می‌شود. برداشت سود توسط هولدرهای کوتاه‌مدت باتجربه، همراه با شناسایی زیان توسط خریداران سقف اخیر، مانع از ادامه‌ی مومنتوم صعودی شده و محدوده‌ی ۱۱۰ تا ۱۱۶ هزار دلار را به میدان نبرد اصلی بازار تبدیل کرده است. نقدینگی آنچین هنوز ساختار مثبتی دارد، اما در مسیر کاهش است، در حالی که جریان‌های ETF که زمانی ستون اصلی روند صعودی این چرخه بودند شدت خود را از دست داده‌اند. در نتیجه، بازار مشتقات اهمیت بیشتری یافته است و فعالیت قراردادهای آتی و آپشن به جذب فشار فروش و جهت‌دهی به قیمت کمک می‌کند. خوشبختانه نرخ پایه قراردادهای آتی و موقعیت‌های آپشن نشان‌دهنده‌ی ساختار متعادل‌تر نسبت به دوره‌های هیجانی گذشته هستند و حکایت از بازاری دارند که بر پایه‌ای محکم‌تر حرکت می‌کند. در ادامه توانایی بازپس‌گیری و تثبیت قیمت بالای ۱۱۴ هزار دلار برای بازگرداندن اعتماد و جذب جریان‌های ورودی تازه حیاتی خواهد بود. عدم تحقق این امر، ریسک فشار دوباره بر هولدرهای کوتاه‌مدت را با سطوح کلیدی ۱۰۸ هزار و در نهایت ۹۳ هزار دلار به‌عنوان حمایت‌های مهم افزایش می‌دهد. به‌طور خلاصه بیت‌کوین اکنون در یک نقطه‌ی سرنوشت‌ساز قرار دارد؛ حمایت مشتقات ساختار بازار را حفظ می‌کند، در حالی که تقاضای گسترده‌تر باید تقویت شود تا موج صعودی بعدی پایدار شکل بگیرد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

متاپلنت عرضه سهام خود را به ۱.۴ میلیارد دلار افزایش داد تا به‌طور تهاجمی بیت‌کوین بیشتری خریداری کند

افزایش عرضه سهام متاپلنت برای خرید بیت‌کوین بیشتر متاپلنت عرضه سهام بین‌المللی خود را از ۱۸۰ میلیون سهم به ۳۸۵ میلیون سهم افزایش داد و حدود ۱.۴ میلیارد دلار سرمایه جذب کرد تا خریدهای بیشتر بیت‌کوین (BTC) را تأمین مالی کند. این شرکت در تاریخ ۹ سپتامبر اعلام کرد که به دلیل تقاضای بالای سرمایه‌گذاران، عرضه خود را ۲۰۵ میلیون سهم افزایش داده است. قیمت‌گذاری هر سهم ۵۵۳ ین (۳.۷۵ دلار) تعیین شد که معادل ۹.۹۳٪ تخفیف نسبت به قیمت مرجع ۶۱۴ ین (۴.۱۶ دلار) است. با این افزایش مجموع سهام منتشرشده متاپلنت از ۷۵۵.۹ میلیون سهم به ۱.۱۴ میلیارد سهم خواهد رسید. سایمون جروویچ رئیس متاپلنت، این موضوع را در شبکه‌های اجتماعی تأیید کرد. برنامه متاپلنت این است که طی ماه‌های سپتامبر تا دسامبر ۱۸۳.۷ میلیارد ین (۱.۲۵ میلیارد دلار) را برای خرید بیت‌کوین و ۲۰.۴ میلیارد ین (۱۳۸.۷ میلیون دلار) را برای کسب‌وکار درآمدزایی از بیت‌کوین اختصاص دهد. این تأمین مالی در راستای برنامه متاپلنت برای خرید ۲۱۰ هزار بیت‌کوین تا سال ۲۰۲۷ است؛ رقمی که حدود ۱٪ از کل عرضه بیت‌کوین را شامل می‌شود. متاپلنت در حال حاضر مالک ۲۰۱۳۶ بیت‌کوین به ارزش بیش از ۲.۲۴ میلیارد دلار است و به‌عنوان بزرگ‌ترین شرکت دارنده بیت‌کوین در آسیا و ششمین شرکت بزرگ در سطح جهان شناخته می‌شود؛ جایگاهی که بالاتر از شرکت Riot Platforms قرار دارد. این شرکت در ماه سپتامبر تعداد ۱۱۴۵ بیت‌کوین به ارزش تقریبی ۱۲۷.۲ میلیون دلار خریداری کرد. گذار به یک مدل کسب‌وکار جدید متاپلنت بیت‌کوین را به‌عنوان دارایی اصلی خزانه‌ی خود انتخاب کرده تا در برابر این ریسک‌ها پوشش ایجاد کند و در عین حال به دنبال افزایش ارزش سرمایه در بلندمدت باشد. این شرکت در ماه مه ۲۰۲۴ سیاست خود را تحت عنوان «تحول راهبردی خزانه و پذیرش بیت‌کوین» اعلام کرد و از انتقال به مدیریت خزانه بر پایه بیت‌کوین پرده برداشت. بخش کسب‌وکار درآمدزایی متاپلنت از بیت‌کوین در سه‌ماهه دوم سال مالی ۲۰۲۵ درآمدی معادل ۱.۹۰۴ میلیون ین (حدود ۱۳ میلیون دلار) ثبت کرد. این نتیجه نشان‌دهنده تلاش شرکت برای کسب بازدهی از دارایی‌های بیت‌کوینی خود فراتر از صرفاً افزایش قیمت است. ساختار عرضه سهام به این صورت است که پذیره‌نویسان حق خرید تا سقف ۳۷۵ میلیون سهم را دارند و علاوه بر آن، ۱۸۰ میلیون سهم دیگر نیز از طریق «گزینه فروش مازاد»  قابل عرضه خواهد بود. تسویه نهایی و تحویل سهام هم برای تاریخ‌های ۱۶ و ۱۷ سپتامبر برنامه‌ریزی شده است. استراتژی پرشتاب شرکت در انباشت بیت‌کوین، آن را در میان جمع فزاینده‌ای از شرکت‌ها قرار می‌دهد که بیت‌کوین را به‌عنوان دارایی خزانه‌داری خود پذیرفته‌اند و از مسیر شرکت‌هایی مانند Strategy و سایر نهادهای بزرگ پیشگام در حوزه رمزارزها پیروی می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ادغام سهام شرکت بیت‌کوین باعث نگرانی‌ها از فروش گسترده بیت‌کوین در وال‌استریت شد

شرکت خزانه‌داری بیت‌کوین Sequans Communications اعلام کرده است که قصد دارد سهام سپرده‌گذاری آمریکایی (ADS) خود را ادغام معکوس کند تا همچنان در بورس نیویورک باقی بماند و برای سرمایه‌گذاران نهادی بزرگ‌تر جذاب باشد. در بیانیه‌ای مورخ ۴ سپتامبر، این شرکت تأیید کرد که هر ADS به‌زودی به‌جای ۱۰ سهم قبلی نماینده ۱۰۰ سهم عادی خواهد بود. این تغییر از ۱۷ سپتامبر اجرایی می‌شود و تعداد ADSهای در گردش را کاهش داده اما قیمت هر سهم را افزایش می‌دهد. با این کار شرکت Sequans قصد دارد شرایط لازم برای باقی‌ماندن در فهرست بورس نیویورک (NYSE) را رعایت کند و همچنین نظر صندوق‌هایی را جلب کند که تنها روی سهام با قیمت بالاتر از یک حد مشخص سرمایه‌گذاری می‌کنند. شرکت Sequans این اقدام را بخشی از استراتژی کلان خود دانست و تأکید کرد که همچنان به نگهداری ذخایر بیت‌کوین پایبند است. بر اساس داده‌های Bitcoin Treasuries، این شرکت مالک ۳۲۰۵ واحد بیت‌کوین است که ارزش آن حدود ۳۵۵ میلیون دلار برآورد می‌شود. با وجود این توضیحات سرمایه‌گذاران نسبت به تقسیم معکوس سهام محتاط عمل کردند و در نتیجه، ارزش سهام شرکت در زمان انتشار خبر با ۵ درصد افت به ۰٫۸۰ دلار رسید براساس داده‌های Google Finance، این روند ادامه‌ی یک سال کاهش قیمت سهام است که از ژانویه تاکنون بیش از ۷۵٪ کاهش را تجربه کرده است. نگرانی جامعه بیت‌کوین این اقدام در جامعه بیت‌کوین موجب نگرانی شده است. یکی از تحلیلگران مشهور در پلتفرم ایکس  اظهار کرده که سهام Sequans بدون این اقدام در خطر حذف از فهرست بورس قرار داشت. این تحلیلگر افزود: "Sequans اولین شرکت خزانه‌داری بیت‌کوین است که به دلیل عملکرد ضعیف قیمت مجبور به ادغام معکوس سهام شده… آیا آن‌ها همچنین اولین شرکتی خواهند بود که بیت‌کوین‌های خود را می‌فروشند؟" این اتفاق نشان‌دهنده تفاوت سرنوشت شرکت‌هایی است که بیت‌کوین را در ترازنامه خود نگه می‌دارند. شرکت Strategy (که پیش‌تر MicroStrategy نام داشت) پس از آنکه مایکل سیلور در آگوست۲۰۲۰ این رویکرد را اتخاذ کرد، شاهد رکوردشکنی ارزش سهام خود بود. این موفقیت باعث شد چندین شرکت کوچک‌تر مانند Sequans امسال سیاست‌های خزانه‌داری مشابه را اتخاذ کنند. با این حال تحلیلگران هشدار می‌دهند که شرکت‌های کوچک‌تر با ریسک بیشتری مواجه‌اند، به‌ویژه اگر کسب‌وکار اصلی آن‌ها عملکرد ضعیفی داشته باشد. گزارش اخیر فرانکلین تمپلتون توضیح داد که اگر نسبت ارزش بازار به خالص ارزش دارایی‌های یک شرکت خزانه‌داری بیت‌کوین به کمتر از ۱ برسد، انتشار سهام جدید باعث کاهش سهم مالکیت سهام‌داران فعلی می‌شود و توانایی شرکت برای جذب سرمایه را محدود می‌کند. این گزارش همچنین اضافه کرده که کاهش قیمت رمزارزها می‌تواند چرخه‌ای خودتقویت‌کننده ایجاد کند؛ جایی که شرکت‌ها برای دفاع از قیمت سهام خود، دارایی‌هایشان را می‌فروشند و این امر باعث کاهش بیشتر اعتماد بازار می‌شود.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر