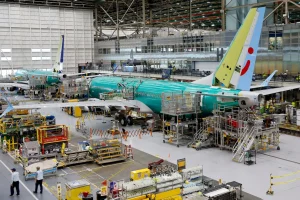
شرکت هواپیمایی ترکیش ایرلاینز در حال نهاییسازی قراردادی بزرگ با بوئینگ برای خرید ۲۵۰ فروند هواپیماست.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
شرکت هواپیمایی ترکیش ایرلاینز در حال نهاییسازی قراردادی بزرگ با بوئینگ برای خرید ۲۵۰ فروند هواپیماست.

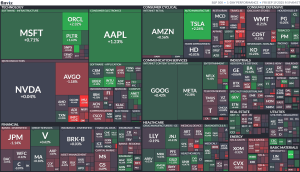
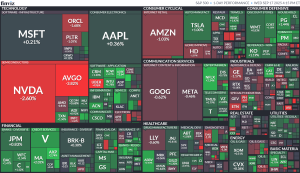
بازارهای سهام آمریکا روز و هفته پرسودی دیگر را پشت سر گذاشتند و همچنان به ثبت عملکرد قدرتمند خود در ماه سپتامبر ادامه میدهند. شاخصهای اصلی رکوردهای تازهای را به ثبت رساندند. عملکرد روزانه شاخصها: اساندپی500: رشد 0.5 درصد نزدک کامپوزیت: رشد 0.7 درصد داوجونز: رشد 0.4 درصد راسل 2000: کاهش 0.7 درصد بورس تورنتو: رشد 1.0 درصد عملکرد هفتگی شاخصها نیز مثبت بود: S&P 500: رشد 1.2 درصد نزدک کامپوزیت: رشد 2.2 درصد راسل 2000: رشد 2.2 درصد بورس تورنتو: رشد 1.6 درصد
اوراکل در مذاکرات پیشرفتهای با متا برای انعقاد یک قرارداد رایانش ابری چندساله به ارزش حدود ۲۰ میلیارد دلار قرار دارد. این توافق که نشاندهنده ظهور اوراکل به عنوان یک بازیگر اصلی در زیرساختهای هوش مصنوعی است، شامل تأمین قدرت محاسباتی مورد نیاز برای آموزش و استقرار مدلهای هوش مصنوعی متا خواهد بود. اگرچه شرایط قرارداد همچنان ممکن است تغییر کند، اما حجم این توافق نشاندهنده تقاضای فزاینده متا برای منابع ابری و توانایی اوراکل در رقابت با رقبای بزرگ نظیر آمازون، مایکروسافت و گوگل است. این قرارداد احتمالی پس از موفقیتهای اخیر اوراکل در کسبوکار ابری صورت میگیرد. این شرکت اخیراً جهش قابل توجهی در سفارشات را گزارش کرده که سهام آن را به بالاترین سطح تاریخی رسانده است. اوراکل پیشتر مشارکتهای مرتبط با هوش مصنوعی را با متا، xAI ایلان ماسک و سایر توسعهدهندگان مدلها اعلام کرده بود. جذب متا به عنوان یک مشتری بلندمدت موقعیت اوراکل را در رونق هوش مصنوعی تأیید کرده و جایگاه آن را به عنوان یک ارائهدهنده جدی زیرساخت در بازاری که تحت سلطه غولهای ابری بزرگتر است، تحکیم خواهد کرد.
مری دالی، رئیس بانک فدرال رزرو سانفرانسیسکو، در سخنرانی خود درباره پیامدهای هوش مصنوعی بر نیروی کار اعلام کرد که کاهش نرخ بهره اخیر فدرال رزرو با هدف حمایت از بازار کار صورت گرفته است. دالی تأکید کرد که بازار کار آمریکا طی یک سال گذشته به میزان قابل توجهی تضعیف شده است. وی افزود که بخشی از کُندی بازار کار به چشمانداز اقتصادی ایالات متحده مربوط میشود. رئیس فدرال رزرو سانفرانسیسکو همچنین اذعان داشت که تشخیص میزان تأثیر هوش مصنوعی بر کاهش مشاغل بسیار چالشبرانگیز است و تعیین سهم دقیق این فناوری در روند فعلی بازار کار دشوار است.
بر اساس گزارشهای منتشر شده، انتظار میرود دونالد ترامپ هزینه ۱۰۰ هزار دلاری برای ویزای H-1B اضافه کند و احتمال دارد این دستور اجرایی امروز امضا شود. اعمال چنین هزینهای پیامدهای گستردهای در حوزههای مهاجرت، بازار کار و استراتژی کسبوکار خواهد داشت. کارفرمایان کوچکتر و شرکتهای برونسپاری تقریباً به طور کامل از ارائه درخواست خودداری خواهند کرد. حتی شرکتهای بزرگ فناوری نیز ممکن است تعداد درخواستهای خود را به شدت کاهش دهند و تنها برای مشاغل بسیار کمیاب از این ویزا استفاده کنند. ویزای H-1B مجوز کاری است که به کارفرمایان اجازه میدهد متخصصان خارجی را در مشاغل تخصصی مانند فناوری، مهندسی یا پزشکی که نیازمند دانش تخصصی و حداقل مدرک لیسانس هستند، استخدام کنند. آمریکا سالانه حدود ۸۵ هزار ویزای H-1B جدید صادر میکند که در بهترین حالت، این طرح میتواند ۸.۵ میلیارد دلار درآمد ایجاد کند، اما شرکتهای فناوری را از برخی بهترین کارکنان خود محروم خواهد کرد. تنها شرکت انویدیا به تنهایی ۴ تریلیون دلار ارزش دارد.
بازار طلا همچنان در سطح بالای ۳۶۰۰ دلار در هر اونس تثبیت شده، اما برای جذب نیروی جدید رشد دچار مشکل است، حتی با اینکه فدرال رزرو چرخه جدیدی از سیاست پولی تسهیلی را شروع کرده است. برخی تحلیلگران توضیح دادهاند که برداشت سود در بازار طلا ناشی از بازنگری سرمایهگذاران در تغییر سیاست پولی بانک مرکزی آمریکاست. اگرچه نرخ بهره انتظار میرود کاهش یابد، جروم پاول، رئیس فدرال رزرو، انتظارات برای کاهش شدید نرخ بهره را کمرنگ کرده است. در کنفرانس خبری خود، پاول تصمیم کمیته بازار باز فدرال (FOMC) را «یک کاهش مدیریت ریسک» توصیف کرد که ناشی از نگرانی است، نه اعتماد کامل. جینا بولوین، رئیس Bolvin Wealth Management Group، در یادداشتی گفت: «کاهش ۲۵ نقطه پایهای فدرال رزرو یک سیگنال واضح است: نرم شدن بازار کار و تورم سرسخت، سیاستگذاران را مجبور به اقدام کرده است — اما به صورت تدریجی. این یک تغییر مسیر بزرگ نیست، بلکه یک گام سنجیده است. برای سرمایهگذاران، این یعنی تسهیلات نسبی نرخ بهره، نه انفجار قیمتی.» تحلیلگران همچنین اشاره کردهاند که موضع دقیقتر فدرال رزرو از حمایت دلار آمریکا حکایت دارد که به نوبه خود بر طلا فشار وارد کرده است. با وجود عملکرد ضعیف قیمت طلا، بسیاری از تحلیلگران انتظار دارند قیمتها در بلندمدت روند صعودی خود را حفظ کنند و هنوز ارزش زیادی در بازار وجود دارد، زیرا عدم قطعیتهای اقتصادی و ژئوپلیتیکی بالاست. با توجه به تثبیت طلا در روند صعودی بلندمدت، بزرگترین سوال برای سرمایهگذاران این است که چه میزان از این فلز گرانبها را باید در پرتفوی خود داشته باشند. در حال حاضر دیدگاههای متفاوتی در مورد میزان مناسب تخصیص وجود دارد. روز سهشنبه تحلیلگران بانک فرانسوی سوسیته ژنرال (Société Générale) سهم خود در طلا را افزایش دادند و حداکثر ۱۰٪ از پرتفوی چنددارایی خود را به آن اختصاص دادند. این بانک پیشبینی میکند که قیمت طلا تا سال ۲۰۲۶ حدود ۴۰۰۰ دلار در هر اونس معامله شود. کریس مانچینی، مدیر مشترک پرتفوی GOLDX در Gabelli Funds، در مصاحبه با Kitco News گفت که به سرمایهگذاران توصیه میکند بین ۵ تا ۱۰٪ پرتفوی خود را به طلا اختصاص دهند. او افزود که طلا هنوز سرمایهگذاری جذابی است، زیرا اکثر سرمایهگذاران به طور کلی نسبت به این فلز بیتوجه هستند. «سرمایهگذاران هنوز دیدگاه خاصی نسبت به طلا ندارند. علیرغم حرکت شدید اخیر قیمت، علاقه زیادی از بازار گسترده ندیدهایم. وقتی طلای موجود در صندوقهای قابل معامله در بورس (ETF) بیش از اوج قبلی خود در دوران کرونا شود، ممکن است به قله قیمت نزدیک شویم. هنوز به آنجا نرسیدهایم.» مانچینی انتظار دارد با توجه به تلاش سرمایهگذاران برای حفظ قدرت خرید پرتفوی خود، علاقه به طلا افزایش یابد. «اعتماد به دلار آمریکا و سایر ارزهای فیات اخیراً کاهش یافته و این موضوع باعث جذابتر شدن طلا به عنوان جایگزین شده است.» دیوید میلر، مدیر ارشد سرمایهگذاری در Catalyst Funds و مدیر پرتفوی ETF استراتژیهای طلا، توصیه میکند سرمایهگذاران حدود ۱۵٪ پرتفوی خود را به طلا اختصاص دهند. او افزود که تقاضای قوی بانکهای مرکزی همچنان از بازار حمایت میکند: «سرمایهگذاران به طور فزایندهای به طلا به عنوان دارایی امن روی میآورند، زیرا اعتماد به دلار آمریکا کاهش یافته و تورم و عدم قطعیتهای ژئوپلیتیکی ادامه دارد. افزایش قیمت طلا بهطور چشمگیری از تورم پیشی گرفته و نشاندهنده انتقال اعتماد از پول فیات به ارزهای سخت مانند طلاست.» او پیشبینی کرد که قیمتها با توجه به بدهیهای دولت آمریکا که جایگاه دلار به عنوان ارز ذخیره جهانی را تضعیف میکند، همچنان افزایش یابد. جری پریور، مدیر عملیاتی و مدیر پرتفوی ارشد ETF استراتژی KraneShares Mount Lucas، گفت که شرکتش در حال حاضر ۸ تا ۹٪ پرتفوی خود را به طلا اختصاص داده که حداکثر تخصیص است و با توجه به افزایش قیمت طلا امسال، این میزان به حدود ۱۲٪ رسید و در قیمتهای بالاتر بخشی از سود را برداشتند. آکاش دوشی، رئیس استراتژی طلا در استیت استریت گلوبال ( State Street Investment Management)، در مصاحبهای گفت که تنها تخصیص نادرست طلا برای سرمایهگذاران ۰٪ است. «ما میدانیم که ۰٪ خیلی کم است، بنابراین طلا بخشی از گزینههای نقدشونده جایگزین است. معمولاً حداقل ۳٪ را توصیه میکنیم، اما اختصاص تا ۱۰٪ میتواند در پرتفوی بسیار مؤثر باشد.»
شرایط بازار پس از نشست فدرالرزرو هفتهای پرخبر در بازارهای جهانی به پایان رسید؛ هفتهای که تصمیم فدرال رزرو برای کاهش ۲۵ واحد پایهای نرخ بهره در کانون توجه قرار داشت. این اقدام اگرچه موجب تقویت مقطعی دلار شد، اما نتوانست روند نزولی چندروزه آن را تغییر دهد. جروم پاول، رئیس فدرال رزرو، کوشید این تصمیم را بهعنوان اقدامی در چارچوب «مدیریت ریسک» توجیه کند، با این حال نمودار نقطهای (دات پلات) منتشرشده نشان داد که سیاستگذاران مسیر متفاوتی را در ذهن دارند و احتمال کاهشهای بیشتر تا پایان سال همچنان بالاست. اکنون بسیاری از مؤسسات مالی معتبر پیشبینی میکنند که در دو نشست باقیمانده سال ۲۰۲۵ نیز شاهد کاهشهای پیاپی دیگری باشیم. در این میان، سخنرانی اعضای کلیدی فدرال رزرو طی روزهای آینده میتواند جهت انتظارات را مشخص کند. بازارها بهویژه به اظهارات والِر و بومن چشم دوختهاند؛ دو عضوی که پیشتر با پیشنهاد کاهش ۵۰ واحدی مطرحشده از سوی تازهوارد، میران، مخالفت کرده بودند. در سطح سیاسی نیز انتظار میرود دونالد ترامپ، رئیسجمهور آمریکا، بار دیگر انتقادات تندی را متوجه پاول کند؛ موضوعی که میتواند بر فضای کلی بازار بیفزاید. دادههای اقتصادی نیز نقشی تعیینکننده در شکلدهی به روند معاملات خواهند داشت. انتشار شاخصهای مقدماتی مدیران خرید در بخش تولید و خدمات در روز سهشنبه نخستین نشانهها از وضعیت فعالیت اقتصادی را آشکار خواهد کرد. هرچند گزارش نهایی تولید ناخالص داخلی سهماهه دوم در روز پنجشنبه بعید است غافلگیری بزرگی به همراه داشته باشد، اما آمار سفارش کالاهای بادوام و بهویژه شاخص شاخص هزینههای مصرف شخصی (PCE) در روز جمعه که معیار تورمی مورد توجه فدرال رزرو است، میتواند تصویر روشنی از مسیر سیاست پولی ارائه دهد. شتابگیری این شاخص بهطور جدی احتمال کاهشهای متوالی نرخ بهره را زیر سؤال خواهد برد. بازار ارز نیز در آستانه آزمونی تازه قرار دارد. جفتارز یورو/دلار پس از ثبت اوج چهار ساله 1.1918، اکنون در حوالی 1.1770 معامله میشود و دلار/ین همچنان در دامنهای محدود نوسان دارد. با وجود این، لحن انبساطی مقامات فدرال رزرو و احتمال انتشار دادههای ضعیف اقتصادی میتواند مانعی بر سر راه شکلگیری یک رالی معنادار برای دلار باشد. در مقابل، تقویت غیرمنتظره شاخص PCE میتواند موقتاً از دلار حمایت کرده و همزمان ریسکپذیری را در بازارها کاهش دهد. یوان در حال صعود؛ آیا چین دست به اقدام خواهد زد؟ چین در حالی با چالشهای داخلی و رشد شکننده اقتصادی دستوپنجه نرم میکند که ارزش یوان در برابر دلار تقویت شده است. در تازهترین دور مذاکرات واشنگتن و پکن، توافقی درباره تیکتاک حاصل شد که خواستههای ترامپ را برآورده میکند و قرار است در تماس تلفنی او با شی جینپینگ تثبیت شود؛ تماسی که احتمالاً مسائل ژئوپلیتیکی همچون جنگ اوکراین و روسیه را نیز در بر گیرد. با وجود فشار ناشی از کاهش نرخ بهره فدرال رزرو و تقویت یوان، بانک مرکزی چین نرخ ریپو هفتروزه را در سطح ۱.۴۰ درصد ثابت نگه داشت و انتظار میرود تصمیم مشابهی در خصوص نرخهای وامدهی یکساله و پنجساله در روز دوشنبه اتخاذ شود. هرچند بخش مسکن بهشدت به کاهش نرخ بهره نیاز دارد، اما به نظر میرسد سیاستگذاران ترجیح میدهند ابتدا اثر محرکهای اخیر برای تقویت مصرف خدمات و همچنین تأثیر تعطیلات «هفته طلایی» را ارزیابی کنند. آیا شاخصهای PMI منطقه یورو استراتژی فعلی بانک مرکزی اروپا را تأیید میکنند؟ نشست اخیر بانک مرکزی اروپا با لحنی خوشبینانه همراه بود و انتظارات برای توقف موقت در مسیر سیاستهای انقباضی را تثبیت کرد. پیشبینیهای میاندورهای OECD که قرار است روز سهشنبه منتشر شود، بهاحتمال زیاد شتابگیری رشد اقتصادی را تأیید خواهد کرد. با این حال، همچون فدرال رزرو، دادههای اقتصادی همچنان تعیینکننده مسیر آتی خواهند بود. در همین روز، گزارشهای مقدماتی PMI بخش تولید و خدمات منتشر میشود؛ آماری که نگاهها را بهویژه به نتایج آلمان و فرانسه دوخته است. اقتصاددانان انتظار دارند شاخصهای آلمان اندکی بهبود یابند، هرچند فعالیت تولیدی همچنان در محدوده انقباض باقی بماند. انتشار یک گزارش قویتر از شاخص IFO نیز میتواند نشانهای باشد از اینکه بزرگترین اقتصاد اروپا آرامآرام در حال عبور از دوره رکود است. در سوی دیگر، شرایط فرانسه چندان امیدوارکننده نیست و بیثباتی سیاسی ممکن است شاخصهای این کشور را بیش از پیش تحت فشار قرار دهد. اما برای یورو چه معنایی دارد؟ دادههای قدرتمند میتواند محرکی کوتاهمدت برای ارز واحد اروپا باشد، اما رشد اخیر یورو/دلار بیش از هر چیز به تحولات آمریکا گره خورده است. نگرانیها درباره شیوه حکمرانی ترامپ، پروندههای قضایی او، تلاش برای گسترش نفوذ بر فدرال رزرو و روند مستمر کاهش وابستگی جهانی به دلار، همگی زمینه را برای صعود یورو فراهم کردهاند. در این چارچوب، تداوم این روند میتواند به حمایت از یورو بینجامد، هرچند اصلاح قیمتی دور از انتظار نیست و سطح 1.1703 همچنان مهمترین حمایت کلیدی برای معاملهگران تلقی میشود. افول تدریجی رالی پوند در برابر یورو رالی پوند در برابر یورو که در اوایل اوت شکل گرفته بود، بهتدریج فروکش میکند. پس از نشست کمرمق بانک مرکزی انگلستان که صرفاً بر ادامه احتمال سیاستهای حمایتی تأکید داشت، تمرکز بازارها اکنون به دادههای اقتصادی معطوف شده است. شاخصهای مقدماتی PMI در روز سهشنبه میتواند تصویر دقیقتری از مسیر رشد اقتصادی ترسیم کند، هرچند تورم همچنان مهمترین چالش پیشروی کمیته سیاست پولی به شمار میرود. همزمان، این هفته مجموعهای از سخنرانیهای مقامات بانک مرکزی در دستور کار قرار دارد که ممکن است انتظارات بازار را نسبت به کاهش نرخ بهره در نشست نوامبر تقویت کند. از آنجا که نشست اخیر تنها با یک بیانیه کوتاه به پایان رسید، هرگونه نشانهای مبنی بر نزدیکتر بودن کمیته به چرخه کاهش نرخ بهره میتواند فشار تازهای بر پوند وارد کرده و روند صعودی اخیر آن در برابر دلار را بیش از پیش تضعیف کند. سرگردانی ین میان سیاست پولی و معادلات سیاسی ین ژاپن این روزها بیش از هر زمان دیگری تحت تأثیر همزمان سیاست پولی و تحولات سیاسی قرار دارد. رقابت برای رهبری حزب لیبرالدموکرات که در ۴ اکتبر برگزار میشود با حضور پنج نامزد وارد مرحلهای حساس شده و سرمایهگذاران نگاه دقیقی به برنامههای مالی و مواضع آنان نسبت به بانک مرکزی دوختهاند. با این حال، انتظار نمیرود بسیاری از این نامزدها آشکارا از تلاشهای کازوئو اوئدا، رئیس بانک مرکزی ژاپن، برای عادیسازی سیاستهای پولی حمایت کنند. بانک مرکزی ژاپن در نشست امروز نرخها را بدون تغییر حفظ کرد و آماده دو جلسه پایانی سال میشود. مقامات این بانک همچنان به تحقق مسیر تورمی خوشبین هستند که در این دیدگاه، توافق نهایی تجاری با ایالات متحده بیتاثیر نبوده است. در این میان، انتشار شاخص قیمت مصرفکننده توکیو در پایان هفته آینده آزمونی کلیدی خواهد بود. واکنش مثبت ین به مواضع دو عضو متمایل هاوکیش نشان داد که بازار نسبت به سیگنالهای سختگیرانه حساس است، اما برای شکستن دامنه کنونی و شکلگیری روند نزولی پایدار در جفتارز دلار/ین، به نشانههای انقباضی پررنگتر و قاطعتری نیاز خواهد بود. آزمون تازه بانک ملی سوئیس در سایه قدرت فرانک بانک ملی سوئیس که نرخ سیاستی خود را پیشتر به سطح صفر رسانده، اکنون در شرایطی حساس قرار دارد. تورم مصرفکننده کمی بالاتر از صفر در نوسان است، تورم تولیدکننده به محدوده منفی لغزیده، نشانههای کندی رشد اقتصادی آشکار شده و فرانک سوئیس نیز طی ماههای اخیر بیش از ۱۳ درصد در برابر دلار تقویت شده است. این مجموعه عوامل، بار دیگر احتمال بازگشت به نرخهای منفی را، برای نخستینبار از میانه ۲۰۲۲ به مرکز توجه بازارها آورده است. قدرتگیری فرانک عمدتاً بازتاب ضعف ساختاری دلار و تقاضای بالای سرمایهگذاران برای داراییهای امن بوده است. در چنین فضایی، کاهش نرخ بهره میتواند پیام روشنی از عزم بانک ملی برای بازگرداندن تورم به سطح هدف تلقی شود. هرچند انتظار نمیرود در نشست روز پنجشنبه تصمیمی برای کاهش نرخ گرفته شود، اما توماس شلگل، رئیس بانک ملی، به احتمال زیاد دریچه چنین اقدامی را باز خواهد گذاشت؛ اقدامی که میتواند خاطرات دوره ۲۰۱۴ تا ۲۰۲۲ را زنده کند. پرسش اصلی این است که آیا بازارها این سیگنال را جدی خواهند گرفت یا آن را تهدیدی توخالی دانسته و به فشار بر جفتارز دلار/فرانک ادامه خواهند داد. دلار استرالیا در انتظار محرک تازه این هفته ارزهای آنتیپودی در برابر دلار آمریکا تضعیف شدهاند و دلار استرالیا نیز از این روند بینصیب نمانده است. با وجود آنکه اقتصاد چین همچنان برای بازیابی پایدار تقاضای داخلی با دشواری روبهروست، نشانههایی از تابآوری در اقتصاد استرالیا مشاهده میشود. رشد اقتصادی سهماهه دوم ۲۰۲۵ بالاتر از پیشبینیها ثبت شد، بازار کار همچنان مستحکم به نظر میرسد و شاخصهای ماهانه تورم نیز پس از دادههای متناقض سهماهه دوم، ثبات نسبی خود را حفظ کردهاند. اکنون نگاهها به انتشار شاخصهای مقدماتی PMI در روز سهشنبه و گزارش تورم (شاخص CPI) در روز چهارشنبه دوخته شده است. چنانچه این آمار فراتر از انتظارات ظاهر شوند، احتمال کاهش نرخ بهره در نشست ۳۰ سپتامبر کاهش خواهد یافت؛ عاملی که میتواند زمینهساز بازگشت تقاضا و تقویت موقعیت دلار استرالیا در بازار فارکس شود. ✔️ بیشتر بخوانید: شاخص مدیران خرید چیست و چرا در فارکس اهمیت دارد؟
استیون میران، عضو جدید فدرال رزرو، اعلام کرد کاهش قیمت مسکن در ماههای آینده میتواند بهعنوان محرک اصلی کاهش فشار تورمی عمل کرده و فشار ناشی از رشد اقتصادی بالاتر را خنثی کند. او توضیح داد که سیاستهای مرزی در سالهای اخیر عامل مهمی در رشد هزینههای مسکن بوده، اما با منفی شدن روند خالص مهاجرت، انتظار میرود این متغیر بهطور محسوسی فشار تورمی را کاهش دهد. میران که خود را در پایینترین سطح نمودار داتپلات معرفی کرد، وعده داد جزئیات مخالفتش با تصمیم اخیر کمیته را در سخنرانی روز دوشنبه تشریح کند. وی تأکید کرد: «این ادعا که من صرفاً مجری خواستههای کاخ سفید هستم، بیاساس است.» او هشدار داد که هرچه سیاست پولی انقباضی برای مدت طولانیتری ادامه یابد، ریسک آسیب به بازار کار افزایش خواهد یافت. با این حال، پیشبینی میکند نیمه دوم سال رشد اقتصادی قویتری رقم بخورد، بدون آنکه لزوماً مسیر سیاست پولی تغییر چشمگیری داشته باشد. میران همچنین با نگرانی اکثریت درباره اثرات تورمی تعرفهها مخالفت کرد و استدلال نمود که تعرفهها صرفاً یک افزایش موقتی در قیمتها ایجاد میکنند. در مقابل، به گفته او، خروج حدود ۱.۵ میلیون مهاجر از کشور تأثیری ساختاری و پایدار بر هزینههای مسکن خواهد داشت.
بازار سهام آمریکا هفتهای پرتنش را در آرامشی نسبی به پایان برد؛ جایی که شاخص S&P 500 در نزدیکی قله تاریخی ۶۶۵۰ واحد باقی ماند و سومین هفته متوالی رشد را ثبت کرد. چشمانداز کاهش نرخهای بهره، همراه با رشد سودآوری شرکتها و موج سرمایهگذاری در هوش مصنوعی، همچنان موتور محرک این رالی است که از کفهای آوریل تاکنون بیش از ۱۵ تریلیون دلار به ارزش بازار افزوده است. انتظارات مثبت از فصل درآمدی شرکتها، با بالاترین سطح پیشبینی فراتر از انتظارات در یک سال اخیر، بر فضای صعودی بازار افزوده است. در همین حال، ورود سرمایه به صندوقهای سهام آمریکا و جهانی به بیشترین میزان از دسامبر گذشته رسید و نشان داد سرمایهگذاران همچنان روی ادامه مسیر صعودی حساب باز کردهاند.
کمیسیون بورس و اوراق بهادار آمریکا (SEC) قصد دارد پیشنهادی را برای تغییر مقررات گزارشدهی شرکتها ارائه کند که بر اساس آن، صورتهای مالی سهماهه کنار گذاشته شده و گزارشدهی در دورههای ششماهه انجام شود. پل اتکینز، رئیس SEC، در گفتوگو با شبکه CNBC اعلام کرد این نهاد در راستای درخواست رئیسجمهور دونالد ترامپ، تغییر قانون را در اولویت قرار داده است. به گفته سخنگوی این نهاد، هدف از این اقدام کاهش بارهای نظارتی غیرضروری بر دوش شرکتهاست. جمهوریخواهان در کمیسیون با نسبت سه به یک دارای اکثریت هستند و تصویب این تغییر میتواند تنها با رأی اکثریت ساده به اجرا گذاشته شود. این تحول چرخه سنتی افشای اطلاعات و گزارشهای سود را دگرگون خواهد کرد و در عمل، دسترسی سرمایهگذاران به دادههای بهروزتر را محدود میسازد. ترامپ در شبکه اجتماعی Truth Social ضمن حمایت از این تغییر، نوشت: «این تصمیم به کاهش هزینهها کمک میکند و مدیران را قادر میسازد به جای تمرکز بر گزارشهای کوتاهمدت، بر اداره صحیح شرکتهایشان متمرکز شوند. آیا تا به حال شنیدهاید که چین با افق ۵۰ تا ۱۰۰ ساله شرکتها را مدیریت میکند، در حالی که ما در آمریکا بر مبنای سهماهه تصمیم میگیریم؟ این خوب نیست!»
نیل کاشکاری، رئیس فدرال رزرو مینیاپولیس، در گفتوگو با CNBC اعلام کرد که هیچ نشانهای از تضعیف اعتبار فدرال رزرو در دستیابی به هدف تورمی ۲ درصد مشاهده نمیکند. او تأکید کرد که بانک مرکزی با تورم ۳ درصدی موافق نیست و اطمینان دارد که میتواند تورم را به سطح هدف بازگرداند. کاشکاری افزود که اجزای مهم تورم، از جمله بخش مسکن و خدمات غیرمسکونی، نشانههایی از کاهش را نشان میدهند. وی همچنین گفت که با گذشت زمان، اطمینان بیشتری پیدا کرده که تأثیر تعرفهها بر تورم موقتی خواهد بود. احتمال دارد کاهش نرخهای بهره کوتاهمدت لزوماً منجر به کاهش نرخهای بلندمدت نشود. او همچنین افزود که هنوز مشخص نیست چند مرحله کاهش نرخ دیگر برای رسیدن به نرخ خنثی (Neutral Rate) مورد نیاز است.
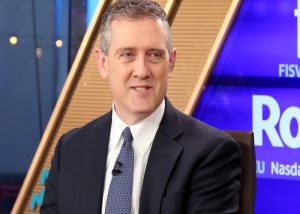
جیمز بولارد، رئيس پیشین فدرال رزرو سنتلوئیس، اعلام کرد که بانک مرکزی آمریکا در بهار ۲۰۲۰ با خرید گسترده اوراق بهادار رهنی (MBS) اشتباه کرد. او گفت: «متأسفانه فدرال رزرو مقدار زیادی اوراق رهنی خرید.» بولارد همچنین اظهار داشت که در نشست اخیر، اگر عضو FOMC بود، به کاهش ۵۰ نقطه پایه رأی نمیداد. با این حال، او تصمیم اخیر کمیته را «خوب» ارزیابی کرد و گفت که به نظر میرسد مسیر کاهش نرخ بهره تا پایان سال شامل سه مرحله باشد. وی افزود که تمام گزینههای مطرحشده برای ریاست فدرال رزرو افراد شایستهای هستند. بولارد معتقد است که کاهش ۷۵ نقطه پایه تا پایان سال، اقدامی قابلتوجه خواهد بود. او تأکید کرد که رها کردن هدف تورمی ۲٪ اقدامی نادرست و خطرناک خواهد بود. در ادامه، بولارد گفت که نرخ خنثی هنوز نسبتاً پایین است و احتمالاً در حدود ۳.۲۵٪ قرار دارد.
نیل کاشکاری، رئیس فدرال رزرو مینیاپولیس، اعلام کرد که از کاهش نرخ بهره در نشست اخیر فدرال رزرو حمایت کرده است. او هشدار داد که ریسک افزایش شدید نرخ بیکاری نیازمند اقدام سیاستی است. کاشکاری افزود که نرخ بهره خنثی (Neutral Rate) احتمالاً به ۳.۱٪ افزایش یافته و سیاست پولی به اندازهای که پیشتر تصور میشد، انقباضی نبوده است. وی معتقد است که دو کاهش نرخ بهره ۲۵ نقطه پایه دیگر تا پایان سال مناسب خواهد بود، اما در صورت ضعف بیشتر بازار کار، امکان کاهش سریعتر نرخها نیز وجود دارد. در مقابل، اگر بازار کار مقاوم باقی بماند یا تورم افزایش یابد، باید نرخ بهره را در سطح فعلی نگه داشت. کاشکاری همچنین تأکید کرد که در صورت اقتضای شرایط اقتصادی، آمادگی برای افزایش نرخ بهره نیز وجود دارد. در پایان، او گفت که افزایش تورم ناشی از تعرفهها بعید است که از سطح ۳٪ فراتر رود.
مدعیان جدید بیمه بیکاری دیروز بهطور قابل توجهی کاهش یافت؛ رویدادی نادر که بهعنوان یک تحول مثبت برای بازار کار آمریکا و دلار محسوب میشود. با این حال، ما (تیم تحلیل ING) همچنان بر این باوریم که دلار بهزودی دستاوردهای خود پس از نشست فدرال رزرو را پس خواهد داد. در همین حال، بانک مرکزی ژاپن امروز با حفظ نرخ بهره بدون تغییر، اما با گپ رأیگیری متمایل به سیاست انقباضی، بازار را غافلگیر کرد. این موضوع احتمال افزایش نرخ بهره در ماه اکتبر و تقویت ین را بالا میبرد. دلار آمریکا: کاهش مدعیان بیکاری به کمک دلار آمد دلار دیروز با دریافت کمک از دادههای مثبت، توانست از دست دادن دستاوردهای پس از نشست فدرال رزرو را متوقف کند. مدعیان جدید بیمه بیکاری در هفته منتهی به ۱۳ سپتامبر به ۲۳۱ هزار مورد کاهش یافت که نشان میدهد جهش هفته قبل به ۲۶۴ هزار احتمالاً یک اتفاق موقتی بوده است. مدعیان ادامهدار– که معیاری برای سنجش دشواری ورود به بازار کار محسوب میشود – نیز به ۱.۹۲۰ میلیون نفر رسید، در حالیکه پیشبینیها ۱.۹۵۰ میلیون بود. همچنین آمار هفته گذشته از ۱.۹۳۹ میلیون به ۱.۹۲۷ میلیون مورد اصلاح شد. این دادهها خبری مثبت و کمسابقه برای بازار کار بود و در کوتاهمدت توجیهی برای حمایت از دلار به شمار میرود. با این حال، پیشبینی ما همچنان این است که فدرال رزرو در ماه اکتبر بار دیگر نرخ بهره را کاهش خواهد داد، چرا که دادههای اشتغال همچنان از تضعیف گسترده بازار کار حکایت دارند و تورم هم به اندازه کافی رشد نکرده تا از مسیری که نمودار داتپلات نشان میدهد (دو کاهش دیگر در سال جاری) منحرف شود. ما معتقدیم بازارها همچنان داتپلات را بهعنوان لنگر انتظارات نرخ بهره در نظر خواهند گرفت؛ موضوعی که سطح توقع برای تغییر چشمگیر به سمت سیاست انقباضی و حمایت پایدار از دلار را بالا نگه میدارد. رویداد مهم امروز تماس تلفنی بین دونالد ترامپ، رئیسجمهور آمریکا، و شی جینپینگ، رئیسجمهور چین است که برای ساعت ۹ صبح به وقت نیویورک (۳ بعدازظهر به وقت اروپای مرکزی) برنامهریزی شده است. موضوع اصلی این تماس چارچوب توافقی برای انتقال کنترل تیکتاک آمریکا از مالکیت چینی به مالکیت آمریکایی خواهد بود، اما انتظار میرود مباحثی درباره تجارت نیز مطرح شود. برخی انتظار دارند این تماس زمینهساز یک دیدار حضوری شود. ارتباط مستقیم میان دو طرف معمولاً به تیترهای مثبتی درباره روابط تجاری منجر میشود که بیشترین اثر آن بر ارزهای وابسته به چین مانند دلار استرالیا و دلار نیوزیلند در گروه ده (G10) قابل مشاهده است. ما همچنان بر این باوریم که دلار پس از نشست فدرال رزرو بیش از حد ارزشگذاری شده و انتظار یک عقبنشینی در روزهای آینده را داریم. هزینه تأمین مالی ارزانتر نیز میتواند به افزایش تقاضای پوشش ریسک برای دلار کمک کند و از روندهای صعودی بزرگتر جلوگیری نماید. امروز تقویم دادههای اقتصادی سبک است، اما باید انتظار اظهارات انبساطی از سوی استفن میرن، عضو هیئتمدیره فدرال رزرو (که این هفته به کاهش ۵۰ نقطه پایه رأی داد) و همچنین مری دالی را داشته باشیم. یورو: اثر سرایت از فرانسه محدود مانده است ما همچنان بر پیشبینی خود مبنی بر بازگشت نرخ برابری EURUSD به سطح ۱.۱۸۵۰ در روزهای آتی پایبند هستیم. رشد دیروز صبح این جفتارز نشان داد که مومنتوم همچنان متمایل به صعود است، هرچند دادههای بازار کار آمریکا همچنان تأثیر قابلتوجهی بر برابریهای مرتبط با دلار دارد. یک هفته پس از کاهش رتبه اعتباری فرانسه، میتوان گفت اثر سرایت آن بر یورو بسیار محدود بوده است، هرچند فاصله بازدهی اوراق ۱۰ ساله فرانسه و آلمان (OAT-Bund) همچنان زیاد و در سطح ۸۰ نقطه پایه باقی مانده است. آخرین اخبار سیاسی نیز چندان امیدوارکننده نیست: نخستوزیر جدید با مخالفت شدید اتحادیههای کارگری نسبت به برنامههای مالی خود مواجه شده و مذاکرات با سوسیالیستها – که کلید تصویب بودجه در دست آنهاست – تاکنون نتیجه مثبتی نداشته است. ریسک افزایش بیشتر فاصله بازدهی اوراق فرانسه و آلمان همچنان محسوس است، اما آنچه برای یورو اهمیت بیشتری دارد، سرعت تغییرات این شکاف است. تاکنون ما انتظار اثر سرایت جدی بر نرخ ارز را نداریم. ین ژاپن: غافلگیری انقباضی بانک مرکزی بانک مرکزی ژاپن امروز نرخ بهره را بدون تغییر نگه داشت، اما دو عضو به افزایش نرخ رأی دادند؛ موضوعی که بهعنوان یک سیگنال انقباضی تعبیر شد، هرچند راهبرد رسمی بانک تغییری نکرده است. شگفتی دیگر، تصمیم بانک برای آغاز فروش ETFها به ارزش سالانه حدود ۴.۲ میلیارد دلار بود. با توجه به ارزش کل حدود ۵۰۵ میلیارد دلار ETFهای در اختیار بانک در ماه مارس، این سرعت فروش بسیار پایین است و نباید بر آن تأکید بیش از حد داشت. آنچه بیشترین اهمیت را برای ین دارد، شکاف رأیگیری انقباضی بود. ما پیشتر پیشبینی کرده بودیم که در ماه اکتبر نرخ بهره افزایش یابد و این رأی مخالفان، اعتماد ما را به این پیشبینی بیشتر کرده است. بازارها همچنان با احتیاط قیمتگذاری میکنند؛ بهطوریکه حدود ۱۴ نقطه پایه افزایش در منحنی OIS برای نشست اکتبر و ۱۹ نقطه پایه تا پایان سال لحاظ شده است. بر اساس مدل ما (مدل تحلیلگران ING)، ارزش منصفانه کوتاهمدت برای جفتارز USDJPY در سطح ۱۴۵.۷ است؛ به این معنی که این جفتارز حتی پیش از در نظر گرفتن بازتسعیر انقباضی نیز بیشازحد ارزشگذاری شده است. پیشبینی ما برای یکماهه و سهماهه بهترتیب ۱۴۵ و ۱۴۰ برای USDJPY باقی مانده است. منبع: ING
برلین در حال بررسی جایگزینی فرانسه با سوئد یا بریتانیا در پروژه جنگنده پیشرفته اروپا موسوم به سامانه هوایی رزمی آینده (FCAS) به ارزش ۱۰۰ میلیارد یورو است، مگر آنکه تا پایان سال توافقی حاصل شود. این پروژه که در سال ۲۰۱۷ آغاز شد، قرار است تا سال ۲۰۴۰ جایگزین جنگندههای Rafale فرانسه و Eurofighter آلمان و اسپانیا شود. اختلافات میان فرانسه و آلمان بر سر رهبری صنعتی، تقسیم فناوری و سهم تولید، به نقطه بحرانی رسیده است، بهویژه در شرایطی که اروپا با تهدیدات فزاینده از سوی روسیه مواجه است. وزارت دفاع آلمان در مذاکرات اخیر با شرکت ایرباس، نارضایتی خود را از تلاش فرانسه برای کسب سهم بیش از حد در پروژه ابراز کرده و گزینههایی مانند همکاری با سوئد یا بریتانیا، یا ادامه پروژه با اسپانیا را بررسی کرده است. در حالی که فرانسه خواهان ۸۰٪ سهم در توسعه سامانه نسل آینده تسلیحاتی (NGWS) است، آلمان تأکید دارد که تقسیم کار باید مطابق قرارداد و بهصورت برابر میان سه کشور انجام شود. در نشست خبری اخیر، سخنگوی صدراعظم آلمان، استفان کورنلیوس، گفت که برلین و پاریس هنوز در حال هماهنگسازی مواضع خود هستند، اما خواسته آلمان روشن است: تقسیم بار و کار باید منصفانه باشد. در همین حال، نخستوزیر جدید فرانسه، سباستین لکورنو، که پیشتر وزیر نیروهای مسلح بوده، بهعنوان چهرهای کلیدی در مذاکرات FCAS شناخته میشود. آلمان امیدوار است که او بتواند شرکت Dassault را به مصالحه با Airbus ترغیب کند، در غیر این صورت، گزینههای جایگزین مانند همکاری با بریتانیا یا سوئد، یا حتی اجرای پروژه بهصورت مستقل، قوت خواهد گرفت.
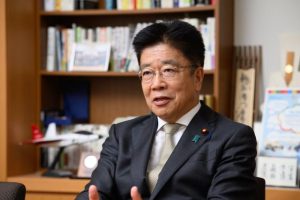
کاتو، وزیر دارایی ژاپن، اعلام کرد که کاهش نرخ بهره توسط فدرال رزرو بر اساس وضعیت اقتصادی و تورمی ایالات متحده انجام شده است. او همچنین افزود که ژاپن در حال رصد تأثیرات اقتصاد و سیاستهای مالی آمریکا بر اقتصاد داخلی خود است. کاتو از اظهارنظر مستقیم درباره سیاستهای پولی ایالات متحده خودداری کرد.
شاخص S&P 500 در ابتدای معاملات به رکورد تاریخی جدیدی دست یافت و سپس در محدودهای محدود نوسان کرد، اما در نهایت با رشد ۰.۵ درصدی به کار خود پایان داد. شاخص نزدک با افزایش یک درصدی و شاخص داوجونز با رشد ۰.۳ درصدی نیز در سطوح رکورد بسته شدند. نکته قابل توجه معاملات امروز، جهش ۲.۴ درصدی شاخص راسل ۲۰۰۰ بود که از بالاترین سطح سال ۲۰۲۴ عبور کرد و اکنون رکورد تاریخی سال ۲۰۲۱ خود را به چالش میکشد. این روند صعودی در حالی ادامه دارد که هر سه شاخص اصلی آمریکا - S&P 500، نزدک و داوجونز - بار دیگر در سطوح رکورد تاریخی بسته شدند.
شرکت تراشهسازی انویدیا اعلام کرد دو میلیارد پوند برای تقویت استارتاپهای هوش مصنوعی بریتانیا سرمایهگذاری خواهد کرد تا این کشور را برای رقابت جهانی در بازار هوش مصنوعی توانمند سازد. این شرکت با صندوقهای سرمایهگذاری خطرپذیر شامل Accel، Air Street Capital، Balderton Capital، Hoxton Ventures و Phoenix Court همکاری خواهد کرد. بر اساس بیانیه انویدیا، این سرمایهگذاری در آمریکا مستقر و در بریتانیا فعال خواهد شد و به محققان و استارتاپها امکان دسترسی به تأمین مالی و قدرت محاسباتی را فراهم میکند. این رقم شامل سهام ۵۰۰ میلیون پوندی انویدیا در شرکت بریتانیایی Nscale که در زمینه مراکز داده هوش مصنوعی فعالیت میکند نیز میشود که روز چهارشنبه اعلام شد.
سهام شرکت کاترپیلار، بزرگترین تولیدکننده تجهیزات ساختمانی و معدنی جهان، در حال رشد چشمگیر است که نشاندهنده تقویت اقتصاد جهانی در پاسخ به محرکهای دولتی در برابر جنگ تجاری آمریکا است. این شرکت که در ۱۹۰ کشور فعالیت دارد و بهویژه به اقتصاد چین وابسته است، به عنوان یک شاخص کلاسیک رشد جهانی شناخته میشود. سرمایهگذاری در تجهیزات سنگین این شرکت نشان میدهد که آیا شرکتها، معدنکاران و سازندگان حاضر به هزینهکرد واقعی برای آینده هستند یا خیر. افزایش فروش کاترپیلار در چین نشانهای از موفقیت محرکهای اقتصادی پکن است و رشد بازارهای سهام چین در سال جاری نیز این بهبود چشمانداز رشد را تأیید میکند. در آمریکا نیز سرمایهگذاری در زیرساختها قوی است و کاهش نرخ بهره باید منجر به بهبود ساختوساز مسکن شود که در حال حاضر در پایینترین سطح چرخه قرار دارد. در مجموع، رشد سهام کاترپیلار نشانه مثبتی برای اقتصاد و بازار سهام اصلی است و حاکی از آن است که رشد بازار باید فراتر از بخش فناوری گسترش یابد، موضوعی که امروز با افزایش ۲.۳۰ درصدی شاخص راسل ۲۰۰۰ در حال رخ دادن است.
فروشندگان اوراق قرضه بار دیگر دست به کار شدهاند و همین موضوع دلار آمریکا را تقویت کرده است. بازار پس از تصمیم اخیر فدرال رزرو بار دیگر موضع خود را بازنگری کرده و نتیجهگیریها رنگ و بوی هاوکیش به خود گرفته است. اظهارات جروم پاول مبنی بر اینکه کاهش نرخ بهره اخیر یک اقدام «مدیریت ریسک» بوده، سیگنالی آشکار به بازارها داد؛ پیامی که نشان میدهد او عجلهای برای اجرای آن ۱۲۵ واحد پایه کاهش نرخ که پیش از این در منحنی ژوئیه ۲۰۲۶ قیمتگذاری شده بود، ندارد. همین برداشت موجب فشار فروش در بازار اوراق شد، بهویژه در اوراق بلندمدت. بازده اوراق ۳۰ ساله آمریکا با رشد ۶.۳ واحد پایه به ۴.۷۳ درصد رسید؛ نخستین افزایش قابل توجه در بخش بلندمدت از ابتدای ماه. در بخش اوراق کوتاهمدت نیز فشار فروش مشهود بود و بازده دوسالهها با افزایش ۴ واحد پایه به ۳.۵۸ درصد رسید. این حرکت به دلار کمک کرد تا در برابر سبدی از ارزها تقویت شود. شاخص دلار که دیروز تا پایینترین سطح از سال ۲۰۲۲ سقوط کرده بود، به سرعت بازگشت و اکنون در مقیاس هفتگی بدون تغییر قرار دارد. یکی از نکات مهمی که بازار ارز در حال لحاظ کردن آن است، حفظ استقلال فدرال رزرو است. این موضوع با حکم قضایی مبنی بر توقف برکناری لیزا کوک آغاز شد و سپس با آرای والـر و بومن تثبیت شد. آنها از کاهش ۲۵ واحدی حمایت کردند، اما برخلاف استفن میران؛ عضو جدید هیئتمدیره که خواهان کاهش ۵۰ واحدی بود، مخالفتی با اجماع نشان ندادند. همچنین داتپلات آنها مسیر تهاجمی «۵۰-۵۰-۵۰» میران را دنبال نکرد. این مقاومت نشان میدهد که والـر و بومن در برابر فشارهای سیاسی ایستادهاند؛ عاملی که میتواند به مهار تورم و حفظ ارزش دلار آمریکا کمک کند.
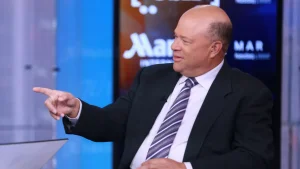
دیوید تپر، میلیاردر مشهور و بنیانگذار هج فاند Appaloosa Management، هشدار داد فدرال رزرو شاید بتواند یکی دو بار دیگر نرخ بهره را کاهش دهد، اما فراتر رفتن از آن میتواند اقتصاد و بازارها را وارد «منطقه خطر» کند. او در گفتوگو با CNBC تأکید کرد: «اگر کاهش نرخها بیش از حد ادامه پیدا کند، بسته به شرایط اقتصادی، وارد محدودهای میشویم که خطرناک است.» این سخنان پس از آن بیان شد که فدرال رزرو نرخ بهره را برای نخستین بار در سال جاری ۲۵ واحد پایه کاهش داد و همزمان سیگنال دو کاهش دیگر تا پایان سال صادر کرد. جروم پاول این اقدام را «مدیریت ریسک» خواند، هرچند فشارهای سیاسی از سوی دونالد ترامپ برای کاهش سریعتر نرخها همچنان ادامه دارد. تپر هشدار داد در شرایطی که تورم بهطور کامل مهار نشده است، کاهش بیشتر نرخ بهره میتواند باعث رشد سریعتر تقاضا نسبت به عرضه و در نتیجه شعلهور شدن دوباره فشارهای قیمتی شود. او همچنین گفت سیاستهای پولی بیش از حد آسان خطر شکلگیری حباب داراییها را افزایش میدهد. به باور او «یک یا دو یا حتی سه کاهش نرخ هنوز ما را در محدوده نسبتاً انقباضی نگه میدارد. اما فراتر از آن، خطرات زیادی ایجاد میشود؛ از جمله دلار ضعیفتر، تورم بیشتر و تبعات مشابه.» با وجود این نگرانیها، تپر تأکید کرد که علیه بازار سهام شرطبندی نمیکند. او گفت: «ارزشگذاریها بالا هستند و علاقهای به این نسبتهای قیمتی ندارم، اما چطور میتوانم در چنین شرایطی از بازار فاصله بگیرم؟ وقتی بازار و خود فدرال رزرو میگویند تا پایان سال یکونیم تا یکونیم درصد دیگر کاهش در راه است، مبارزه با این جریان بسیار دشوار است.» دیدگاه تپر نشان میدهد که بازارها در وضعیتی دوگانه قرار گرفتهاند؛ کاهش نرخ بهره از یک سو محرکی برای رشد قیمت داراییها و حمایت از اقتصاد است و از سوی دیگر میتواند تهدیدهایی مانند بازگشت تورم و شکلگیری حباب مالی را در پی داشته باشد.
کوین هست، مشاور اقتصادی کاخ سفید، در گفتوگو با شبکه CNBC اظهار داشت که کاهش نرخ بهره توسط فدرال رزرو در «مسیر درست برای رسیدن به نرخهای بسیار پایینتر» قرار دارد. او همچنین تأکید کرد که در حال حاضر به هیچگونه موقعیت شغلی آینده فکر نمیکند. هست افزود که تورم در سه ماه گذشته بدتر از آن چیزی بوده که پیشتر تصور میشد، اما با این حال، رشد اقتصادی در حال تحقق است بدون آنکه با تورم همراه باشد. از مذاکره درباره سرمایهگذاری انویدیا در اینتل اطلاعی ندارد. او افزود که در این هفته تمرکز اصلیاش بر مسائل مربوط به کشاورزان آمریکایی بوده است.
انویدیا طبق بیانیه مشترک رسمی اعلام کرد که قصد دارد ۵ میلیارد دلار در شرکت اینتل سرمایهگذاری کند. بر اساس این توافق، انویدیا قرار است هر سهم عادی اینتل را به قیمت ۲۳.۲۸ دلار خریداری کند. این قرارداد شامل توافقی برای تولید تراشههای انویدیا توسط اینتل نمیشود. با این حال، دو شرکت قصد دارند در زمینه توسعه مشترک تراشههای رایانههای شخصی و مراکز داده همکاری کنند.
در معاملات روز پنجشنبه، طلا توانست بخش زیادی از افت ناشی از تصمیم فدرال رزرو را جبران کند. بازارها هنوز در حال هضم نتایج نشست FOMC هستند اما در معاملات اروپا، شاهد بازگشت از حرکتهای شبانه بودیم. تصمیم فدرال رزرو برای کاهش نرخ بهره، با وجود آنکه چندان متمایل به سیاستهای انبساطی نبود، برای همه گروههای بازار نکاتی داشت و معاملهگران فعلاً ترجیح دادهاند به وضعیت موجود پایبند بمانند—حداقل تا انتشار دادههای هفتگی مربوط به مدعیان اولیه بیمه بیکاری در آمریکا. قیمت طلا در ساعات اولیه معاملات تا سطح ۳,۶۳۴ دلار کاهش یافت که ریسک شکست نزولی کوتاهمدت را افزایش داد. این افت باعث شد قیمت برای اولین بار در چهار هفته گذشته زیر میانگینهای متحرک ۱۰۰ و ۲۰۰ ساعته قرار گیرد. با این حال، به نظر میرسد این شکست نزولی فیک (جعلی) بوده باشد؛ زیرا اکنون قیمت دوباره به بالای این سطوح کلیدی بازگشته و خریداران کنترل کوتاهمدت بازار را دوباره در دست گرفتهاند. با وجود اینکه تصمیم فدرال رزرو چندان انبساطی نبود، جزئیات آن تأثیر زیادی بر قیمتگذاریهای قبلی بازار نداشت. بنابراین، چشمانداز کلی بازار طلا تا زمان انتشار دادههای اقتصادی جدید آمریکا بدون تغییر باقی میماند. بهطور معمول، زمانی که فدرال رزرو روند کاهش نرخ بهره را آغاز میکند، آن را ادامه میدهد. این موضوع میتواند به ادامه روند صعودی طلا کمک کند، بهویژه با توجه به اینکه بسیاری از مؤسسات مالی اکنون پیشبینی میکنند قیمت طلا به ۴,۰۰۰ دلار برسد. با این حال، احتمال اصلاح کوتاهمدت قیمت پیش از ورود به ماههای فصلی قویتر مانند دسامبر و ژانویه همچنان وجود دارد.
ما (تیم تحلیل ING) تصمیم دیروز فدرال رزرو را بهطور خالص منفی برای دلار تفسیر میکنیم و معتقدیم که مقداری از اثر «sell the fact» و تعدیل موقعیتها، باعث تشدید رشد دلار در جریان و پس از نشست مطبوعاتی شد. انتظار داریم دلار آمریکا در روزهای آینده تضعیف شود. امروز نگاهها به اعلامیه کاهش ترازنامه بانک مرکزی انگلیس خواهد بود (نرخها احتمالاً بدون تغییر میمانند)، در حالی که بهطور محدود انتظار کاهش نرخ از سوی بانک نروژ داریم. دلار آمریکا: عبور از واکنش پرنوسان فدرال رزرو ما در یادداشتی نشست دیروز فدرال رزرو را مرور کردیم. برداشت اولیه بازارها بهطور قاطعانه انبساطی بود: به جز رأی مخالف میران برای کاهش ۵۰ نقطه پایه، دات پلات بازبینی شد تا دو کاهش بیشتر در سال جاری را نشان دهد. نتیجه، کاهش بازدهی اوراق کوتاهمدت و افت دلار بود. با این حال، زمانی که جروم پاول در کنفرانس مطبوعاتی صحبت کرد، حرکت بازار به سرعت معکوس شد: نرخ سوآپ دوساله بالاتر از سطح پیش از نشست رفت، منحنی بازده شیبدارتر شد و شاخص دلار روز را با رشد ۰.۵ درصدی به پایان رساند و امروز صبح نیز به رشد خود ادامه داده است. ما معتقدیم حرکت دوم با اثر «sell the fact» (توضیح در زیر مقاله) و تعدیل موقعیتها تشدید شد. جالب اینکه تقریباً نیمی از افت اولیه دلار حتی پیش از شروع نشست مطبوعاتی بازگشته بود. یکی از محرکهای اصلی این بود که پاول بحث تورم را به اردوگاه «گذرا» منتقل نکرد و ارزیابی اثر تعرفهها بر قیمتها همچنان باز ماند. همچنین، توصیف او از این تصمیم به عنوان «کاهش برای مدیریت ریسک» پیام انبساطی دات پلات را ضعیف کرد. بهطور کلی، اگر بازارها بهدنبال تأییدی بودند مبنی بر اینکه فدرال رزرو بخشی از استقلال خود را از دست داده، پاول دیروز آن را خنثی کرد. اما فارغ از واکنش پرنوسان بازار، ما این رویداد را منفی برای دلار میدانیم. علیرغم لحن محتاطانه پاول، کمیته FOMC بهطور واضح به سمت سیاست انبساطی تغییر کرده و چندین کاهش نرخ بهره را در پیشبینی خود میبیند و اکنون تمرکز بهطور جدی بر روی اشتغال قرار گرفته است. پیشبینی ما شامل دو کاهش ۲۵ نقطه پایه دیگر در سال جاری است و ما معتقدیم ارزانتر شدن هزینه تأمین مالی دلار باعث افت بیشتر آن در پایان سال – که بهطور فصلی نیز دورهای ضعیف برای دلار است – خواهد شد. انتظار داریم در روزهای آینده دلار دوباره ضعیفتر شود. امروز تمرکز بر دادههای مدعیان بیکاری – که هفته گذشته افزایش یافت – همراه با شاخص پیشرو و جریانهای سرمایه TIC خواهد بود. یورو: ارزان زیر ۱.۱۸۰ جفت ارز EURUSD اکنون دوباره زیر ۱.۱۸۰ معامله میشود، پس از اینکه بلافاصله پس از نشست فدرال رزرو به ۱.۱۹۲۰ رسید. همانطور که گفته شد، تعدیل موقعیتها احتمالاً به افت شدید EURUSD در طول و پس از نشست پاول کمک کرده است. مدل ما نشان میدهد که بازبینی انقباضی در بخش کوتاهمدت منحنی نرخهای آمریکا نسبت به اروپا، ارزش منصفانه کوتاهمدت را روی ۱.۱۸۵ قرار میدهد. بنابراین افتهای بیشتر تا ۱.۱۷۰ نیازمند دادههای قویتر از آمریکا و در نتیجه نرخهای کوتاهمدت بالاتر در دلار خواهد بود؛ که این سناریو مبنا نیست، با توجه به روند منفی آشکار در دادههای اشتغال آمریکا. انتظار داریم EURUSD در روزهای آینده به ۱.۱۸۵ بازگردد و همچنان هدف ما برای سهماهه چهارم سطح ۱.۲۰ است. پوند: تمرکز امروز بر اعلامیه QT انتظار میرود بانک مرکزی انگلیس امروز نرخها را بدون تغییر نگه دارد، پس از کاهش نرخ بهره با رویکرد انقباضی در ماه اوت. همانطور که در پیشنمایش ما گفته شد، بازارها نیز هیچ شانسی برای کاهش امروز قائل نیستند، اما تصمیم نوامبر همچنان در حالت تعلیق است. تمرکز روی هرگونه راهنمایی آتی، ترکیب آرا و اعلامیه QT خواهد بود. در مورد راهنمایی آتی، انتظار چیزی تازه نداریم. بانک مرکزی انگلیس مدتی است به سیاست تسهیل تدریجی و محتاطانه اشاره کرده و دادههای اخیر نیز تغییر قابل توجهی را نشان ندادهاند. بازارها باید همچنان از ترکیب آرا، روحیه کمیته را برداشت کنند. پیشبینی ما ترکیب ۶-۳ است، با رأی «سوآتی دینگرا»، «آلن تیلور» و «دیو رمزدن» برای کاهش. این ترکیب میتواند کمی انبساطی تلقی شود، اما بازتسعیر عمدهای ایجاد نمیکند و همچنان به دادههای آینده وابسته است. اعلامیه QT بیشترین پتانسیل اثرگذاری بازار را دارد. ما انتظار داریم هدف کاهش سالانه اوراق قرضه به ۷۵ میلیارد پوند کاهش یابد، که با برآورد اجماعی اخیر همسو است. احتمال دارد تمرکز بیشتری بر اوراق سررسید کوتاهتر باشد تا فشار بر بخش بلندمدت منحنی اوراق را کاهش دهد. هرگونه غافلگیری منفی در QT امروز میتواند فروش اوراق قرضه را تحریک کند که تأثیر زیادی بر پوند داشته است. پیشبینی ما همچنان حمایت ملایم EURGBP تا نشست نوامبر بانک مرکزی انگلیس و بودجه است. منبع: ING توضیحات اضافه: عبارت «Sell the fact» یعنی فروش دارایی پس از انتشار خبر رسمی، حتی اگر آن خبر مثبت باشد.