TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,196.89 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

بلومبرگ: آپشن‌ها نشان می‌دهند S&P 500 ظرفیت رشد دارد

به گزارش بلومبرگ، با وجود نگرانی‌های مداوم درباره احتمال شکل‌گیری حباب در بازار سهام آمریکا، اکنون برخی سرمایه‌گذاران که پیش‌تر خود را در برابر افت بازار پوشش داده بودند، نگران از دست دادن رشد احتمالی در پایان سال شده‌اند. این پیام از بازار مشتقات به گوش می‌رسد؛ جایی که هزینه نسبی خرید آپشن‌های صعودی به بالاترین سطح خود از ماه ژانویه رسیده است. در مقابل، هزینه محافظت در برابر افت بازار که پیش‌تر با رشد مداوم شاخص S&P 500 افزایش یافته بود، اکنون کاهش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خزانه‌داران دارایی دیجیتال از رشد پرسرعت تا چالش‌های واقعی

در آگوست ۲۰۲۰ یک شرکت نرم‌افزاری هوش تجاری (BI) که از ستاره‌های دوران دات‌کام محسوب می‌شد، مدل کسب‌وکار خود را تغییر داد و تمرکز اصلی‌اش را روی خرید بیت‌کوین به‌عنوان دارایی ذخیره‌ی خزانه قرار داد. این تصمیم باعث شد شهرت شرکت به شکل چشمگیری افزایش پیدا کند و اصطلاح شرکت خزانه‌داری دارایی دیجیتال (DATCO) وارد ادبیات مالی شود. شرکت استراتژی که قبلاً با نام MicroStrategy شناخته می‌شد از آن زمان تاکنون به نامی شناخته‌شده در دنیای مالی و کریپتو تبدیل شده است. مدیریت خزانه‌داری سنتی شرکت‌ها همیشه محدود به پول نقد، اوراق قرضه و دیگر دارایی‌های مبتنی بر فیات بود. اما با افزایش محبوبیت دارایی‌های دیجیتال، خزانه‌داری شرکت‌ها حالا به این فکر می‌کنند که آیا می‌توان این دارایی‌ها را بخشی از پرتفوی خود یا حتی هسته اصلی آن  قرار داد؟ این تغییر باعث ظهور نسل جدیدی از شرکت‌های بورسی به نام شرکت‌های خزانه‌داری دارایی دیجیتال شده است که توجه زیادی را در دنیای فین‌تک به خود جلب کرده‌اند. اوایل همین ماه، کریس پرکینز رئیس Coinfund در مقاله‌ای در مجله فوربز، تابستان ۲۰۲۵ را به عنوان «تابستان DAT» به یادماندنی توصیف کرد. اما با وجود تمام این هیجان، یک پرسش اساسی همچنان باقی است: آیا علاقه به این شرکت‌ها بر پایه یک استراتژی محکم و بلندمدت است یا صرفاً شرط‌بندی روی افزایش قیمت دارایی‌ها؟ چرخش شرکت استراتژی به شرکت خزانه‌داری دارایی دیجیتال شرکت مایکرو استراتژی (MicroStrategy) در سال ۱۹۸۹ توسط مایکل سیلور تأسیس شد و از پیشگامان حوزه‌ی هوش تجاری (Business Intelligence) بود؛ این شرکت نرم‌افزاری ارائه می‌کرد که با تحلیل داده به کسب‌وکارها در تصمیم‌گیری کمک می‌کرد. مایکرو استراتژی در سال ۱۹۹۸ وارد بورس شد و همین باعث شد سیلور در اوایل دهه ۲۰۰۰ ثروتمندترین فرد منطقه واشنگتن دی‌سی شود. سرنوشت شرکت مایکرو استراتژی در مارس ۲۰۰۰ به‌طور ناگهانی تغییر کرد؛ زمانی که مجبور شد به دلیل خطاهای حسابداری، صورت‌های مالی دو سال گذشته خود را دوباره منتشر کند. سهام شرکت تنها در یک روز ۶۲٪ سقوط کرد، ماجرا به تحقیق کمیسیون بورس و اوراق بهادار آمریکا (SEC) کشیده شد و بخش بزرگی از ثروت شخصی سیلور در عرض چند روز از بین رفت. بعد از ترکیدن حباب دات‌کام، مایکرو استراتژی نزدیک به دو دهه به‌عنوان یک شرکت نرم‌افزاری سازمانی معتبر، اما نه چندان برجسته، به فعالیت ادامه داد. این شرکت همچنان نرم‌افزار می‌فروخت اما رقابت شدیدتری را با غول‌هایی مانند مایکروسافت و اوراکل تجربه می‌کرد. سیلورهمچنان مدیرعامل باقی ماند اما شرکت دیگر در مقایسه با دوران اوج اش، در حاشیه قرار داشت. در آگوست ۲۰۲۰ سیلور شرکت را به‌طور ناگهانی وارد مسیر جدیدی کرد و مایکرو استراتژی را به یک شرکت خزانه‌داری دارایی دیجیتال (DATCO) تبدیل نمود. او با خرید بیش از ۲۱ هزار بیت‌کوین به ارزش ۲۵۰ میلیون دلار این حرکت را آغاز کرد. تا تاریخ ۱۵ سپتامبر ۲۰۲۵، دارایی بیت‌کوین شرکت به حدود ۶۴۰ هزار واحد رسید که ارزش آن ۴۷.۲ میلیارد دلار برآورد می‌شود. در همین بازه، ارزش بازار مایکرو استراتژی بیش از ۲۷۰۰٪ رشد کرد (معادل ۹۲٪ به‌صورت سالانه) و نگاه بسیاری از فعالان مالی و فناوری مالی را به خود جلب نمود. شرکت‌های خزانه‌داری دارایی دیجیتال اکنون در مجموع بیش از ۱۰۰ میلیارد دلار دارایی دیجیتال در اختیار دارند؛ که در صدر آن‌ها نام شرکت‌های بورسی مانند استراتژی (MSTR)، متاپلنت (3350.T) و شارپلینک گیمینگ (SBET) دیده می‌شود. جست‌وجو برای سرمایه دائمی برای کسانی که با این شرکت‌ها (DATCO) آشنا نیستند، می‌توان آن‌ها را با سازوکارهایی مثل ابزارهای سرمایه دائمی (PCV) مقایسه کرد؛ ساختارهایی که پیش‌تر در زیرساخت‌های انرژی یا سرمایه‌گذاری در املاک و مستغلات تحت قالب‌هایی مانند MLP یا REIT استفاده می‌شدند. شرکت‌های خزانه‌داری دارایی دیجیتال دقیقا مانند شرکت های گفته شده، به سرمایه‌گذاران رویکردی متفاوت و در بسیاری جهات، جذاب‌تر برای سرمایه‌گذاری در دارایی‌های بلندمدت و نقدشوندگی پایین مانند زمین و ساختمان ارائه می‌دهند. شرکت‌های عملیاتی دلایل متعددی برای گرایش به سرمایه دائمی دارند. در صنایعی که برای رسیدن به بلوغ و ایجاد ارزش، زمان قابل توجهی نیاز است، سرمایه دائمی به‌عنوان سرمایه‌ای «صبور» شناخته می‌شود. برخلاف صندوق‌های سنتی سرمایه‌گذاری خصوصی یا سرمایه جسورانه که دارای عمر محدود (معمولاً ۷ تا ۱۰ سال) هستند، ساختارهای سرمایه دائمی یا همان PCVها به‌گونه‌ای طراحی شده‌اند که ماندگار یا «همیشه‌سبز» evergreen باشند. این ویژگی به ناشران و شرکت‌ها امکان می‌دهد فعالیت‌های خود را با رشد بلندمدت سرمایه‌گذاری‌های زیربنایی‌شان همسو کنند. مزایای پایه ای ساختارهای سرمایه گذاری دائمی ساختارهای سرمایه گذاری دائمی پاسخی هستند به نیاز به ساختاری سرمایه‌گذاری که با ذات ایجاد ارزش بلندمدت، به‌ویژه در بازارهای خصوصی، هماهنگ‌تر باشد. این ساختارها به سرمایه‌گذاران اجازه می‌دهند به دارایی‌هایی با پتانسیل بالا دسترسی پیدا کنند، اما با رویکردی پایدار، صبور و انعطاف‌پذیرتر. این ساختارها می‌توانند سرمایه‌گذاران را به دارایی‌های خصوصی و غیر نقدشونده‌ای مانند سرمایه‌گذاری خصوصی، اعتبار خصوصی و املاک و مستغلات متصل کنند، دارایی‌هایی که قبلاً عمدتاً محدود به سرمایه‌گذاران نهادی بودند. اگرچه دسترسی به بازار دارایی‌های دیجیتال برای طیف وسیعی از سرمایه‌گذاران آسان‌تر شده، اما هنوز هم عبور از بین انبوهی از گزینه‌ها و روش‌های دسترسی می‌تواند چالش‌برانگیز باشد. سرمایه گذاری دائمی همچنین انعطاف بیشتری در نحوه خرید و فروش سرمایه توسط سرمایه‌گذاران ارائه می‌دهد مثلاً دوره های  نقدشوندگی سه‌ماهه یا سالانه که مزیتی کلیدی نسبت به صندوق‌های خصوصی سنتی دارد جایی که سرمایه‌گذاران معمولاً تا پایان مدت صندوق نمی‌توانند سرمایه خود را برداشت کنند. برای مدیران صندوق و مدیران اجرایی شرکت‌ها، داشتن یک منبع پایدار و دائمی سرمایه، آنها را از چرخه مداوم جذب سرمایه آزاد می‌کند و اجازه می‌دهد تمرکز خود را روی مدیریت کسب‌وکار و سرمایه‌گذاری‌ها و ایجاد بازده بگذارند. این موضوع می‌تواند سرمایه را در برابر نوسانات کوتاه‌مدت بازار مقاوم‌تر کند. مدیران می‌توانند تصمیمات خود را بر اساس استراتژی بلندمدت اتخاذ کنند، نه واکنش فوری به فشارهای بازار. DATCO چه ویژگی منحصربه‌فردی دارد؟ شرکت خزانه‌داری دارایی دیجیتال (DATCO) در اصل یک شرکت سهامی عام است که به‌طور شفاف و استراتژیک، مقدار قابل توجهی دارایی دیجیتال را به‌عنوان بخش اصلی فعالیت تجاری خود در ترازنامه نگه می‌دارد. برخلاف شرکت‌های سنتی که ممکن است مقدار کمی رمزارز را به‌عنوان سرمایه‌گذاری جانبی یا برای اهداف عملیاتی نگه دارند، مدل کسب‌وکار اصلی یک شرکت خزانه‌داری دارایی دیجیتال بر جمع‌آوری و مدیریت این دارایی‌ها متمرکز است. مایکرواستراتژی (MicroStrategy) پیشگام این حوزه، در آگوست ۲۰۲۰ ذخایر نقدی خود را به بیت‌کوین تبدیل کرد و راه را برای دیگران باز کرد. ویژگی منحصر به فرد یک شرکت خزانه‌داری دارایی دیجیتال در ماهیت دوگانه آن است. این شرکت همزمان یک شرکت سهامی عام و یک ساختار سرمایه گذاری دائمی دربازار سرمایه است که امکان دسترسی مستقیم به یک دارایی دیجیتال خاص را فراهم می‌کند. برای سرمایه‌گذاران، این گزینه جایگزینی جذاب نسبت به مالکیت مستقیم دارایی یا سرمایه‌گذاری از طریق صندوق قابل معامله در بورس (ETF) است سرمایه‌گذاری در یک شرکت خزانه‌داری دارایی دیجیتال به‌عنوان روشی برای دسترسی تقویت‌شده به دارایی اصلی دیده می‌شود؛ یعنی سرمایه‌گذار می‌تواند با استفاده از ساختار سهام ، از تغییرات قیمت دارایی بهره بیشتری ببرد . این مدل بر اساس یک چرخه بازخورد انعکاسی ساخته شده است که در شرایط مساعد می‌تواند رشد سریع ایجاد کند. وقتی قیمت دارایی دیجیتال مثلاً بیت‌کوین افزایش می‌یابد، ارزش سهام شرکت‌های خزانه‌داری دارایی دیجیتال اغلب با حق‌تقدم قابل توجهی نسبت به ارزش دارایی خالص (NAV) معامله می‌شود. این حق‌تقدم به شرکت امکان می‌دهد با انتشار سهام بالاتر از NAV سرمایه جدید جذب کند، فرآیندی که اغلب از طریق برنامه‌های at the market  تسهیل می‌شود. سپس درآمد حاصل از این انتشار سهام برای خرید بیشتر دارایی دیجیتال استفاده می‌شود و باعث افزایش دارایی هر سهم برای سرمایه‌گذاران موجود می‌گردد. این چرخه بازخورد مثبت می‌تواند موتور قدرتمندی برای رشد باشد، اما در عین حال حساس و وابسته به روحیه بازار و روند صعودی پایدار قیمت دارایی است. زمینه تاریخی شرکت‌های خزانه‌داری دارایی دیجیتال  و سایر ساختارهای سرمایه گذاری دائمی اگرچه شرکت‌های خزانه‌داری دارایی دیجیتال ممکن است پدیده‌ای جدید و بی‌سابقه به نظر برسند، اما شباهت زیادی با ساختارهای سرمایه گذاری دائمی دارند که در گذشته برای دسترسی لوریج‌شده به یک کلاس دارایی خاص ایجاد شده‌اند. ساختارهای سرمایه گذاری دائمی مانند صندوق‌های سرمایه‌گذاری املاک و مستغلات (REITs) و شرکت‌های مشارکت محدود (MLPs) بر اساس اصول مشابهی عمل می‌کنند و هدفشان استفاده از شرایط مناسب بازار و کاهش هزینه سرمایه است. صندوق های سرمایه‌گذاری املاک و مستغلات، مالک بهره‌برداری یا تأمین‌کننده مالی املاک تولیدکننده درآمد هستند. وقتی ارزش سهام صندوق های سرمایه‌گذاری املاک و مستغلات بالاتر از ارزش دارایی خالص (NAV) آن‌ها معامله شود، معمولاً سهام جدید منتشر می‌کنند تا سرمایه جذب کنند. این سرمایه برای خرید املاک بیشتر استفاده می‌شود و یک چرخه بازخورد مثبت ایجاد می‌کند. با این حال این مدل نسبت به تغییرات نرخ بهره، رکود اقتصادی و تغییرات روحیه بازار املاک بسیار حساس است. وقتی حق‌تقدم یا پرمیوم از بین برود، توانایی این صندوق‌ها برای جذب سرمایه‌ی ارزان کاهش می‌یابد و ممکن است در مدیریت بدهی یا گسترش سبد دارایی با مشکلات جدی مواجه شود. به همین ترتیب، شرکت‌های مشارکت محدود در بخش انرژی، نمونه تاریخی مشابهی هستند. این شرکت‌ها معمولاً مالک و بهره‌بردار زیرساخت‌های انرژی مانند خطوط لوله نفت و گاز هستند. ارزش آن‌ها مستقیماً به سلامت بخش انرژی و قیمت کالاهای پایه مرتبط است. این شرکت‌ها نیز معمولاً برای تأمین مالی به بازارهای سرمایه متکی بوده و عملکردشان به شدت به دارایی پایه وابسته است. مانند شرکت‌های خزانه‌داری دارایی دیجیتال ، آن‌ها روشی برای سرمایه‌گذاران فراهم می‌کنند تا از طریق یک نهاد عمومی سرمایه‌گذاری و با مزیت‌های مالیاتی، به یک کلاس دارایی خاص دسترسی پیدا کنند. ریسک‌های اصلی مانند آسیب‌پذیری در تأمین مالی، وابستگی به پرمیوم و حساسیت به نوسانات بازار،در همه این ساختارها مشترک است. این زمینه تاریخی برای درک مدل شرکت‌های خزانه‌داری دارایی دیجیتال حیاتی است. چالش‌ها و آسیب‌پذیری‌هایی که آن‌ها با آن روبه‌رو هستند، مختص دارایی‌های دیجیتال نیست؛ بلکه ریسک‌های ذاتی هر مدل کسب‌وکاری است که به‌عنوان سایر ساختار سرمایه گذاری دائمی لوریج‌شده برای یک کلاس دارایی خاص عمل می‌کند. در این میان شرکت‌هایی موفق خواهند بود که فقط روی چرخه بازخورد انعکاسی سوار نشوند، بلکه بتوانند با ساختن کسب‌وکاری مقاوم و ارزش‌آفرین، از بازگشت اجتناب‌ناپذیر آن عبور کنند. چشم‌انداز رشد، ترکیبی از فرصت و ریسک مسیر رشد خزانه‌های دارایی دیجیتال در آینده نزدیک موضوعی است که بحث‌های زیادی را به همراه دارد. خوش‌بین‌ها به چند عامل اشاره می‌کنند که می‌توانند رشد ادامه‌دار این بخش را تقویت کنند. ابتدا شفافیت مقررات به آرامی اما به طور پیوسته در حال شکل‌گیری است. اعتماد نهادهای مالی در حال افزایش است، زیرا دولت‌ها در سراسر جهان از جمله ایالات متحده، چارچوب‌های ساختاریافته‌تری برای دارایی‌های دیجیتال ایجاد می‌کنند. همزمان نهادهای نظارتی بیش از پیش از موضع احتیاط فراتر رفته و فعالانه در حال بررسی نحوه ادغام دارایی‌های دیجیتال در سیستم مالی موجود هستند، تا محیطی قابل پیش‌بینی‌تر برای فعالیت شرکت‌ها و مشارکت سرمایه‌گذاران فراهم شود. ثانیاً تغییر گسترده نهادهای مالی به سمت دارایی‌های دیجیتال غیرقابل انکار است. یک نظرسنجی سال ۲۰۲۵ از سرمایه‌گذاران نهادی توسط شرکت EY نشان داد که اکثریت قابل توجهی قصد دارندبا هدف اصلی تنوع‌بخشی به پرتفوی سرمایه‌گذاری، سهم خود از دارایی‌های دیجیتال را افزایش دهند . این علاقه تنها به بیت‌کوین محدود نمی‌شود و شامل دارایی‌های دیگری مانند اتریوم، دارایی‌های واقعی توکنایز‌شده (RWAs) مانند اوراق خزانه توکنایز‌شده و البته استیبل‌کوین‌ها نیز می‌شود. پیش‌بینی می‌شود که توکنایزکردن دارایی‌های سنتی در سال‌های آینده به صنعتی چند تریلیون دلاری تبدیل شود و افق تازه‌ای برای شرکت‌های خزانه‌داری دارایی دیجیتال ایجاد کند. همه‌گیر شدن استیبل‌کوین‌ها نیز با این علاقه مرتبط است و با موفقیت عرضه اولیه عمومی (IPO) شرکت Circle در ژوئن برجسته شده است. به عنوان مثال، استیبل‌کوین‌ها با ارزش بازار بیش از ۳۰۷ میلیارد دلار،  هم‌اکنون سه برابر بزرگ‌تر از شرکت‌های خزانه‌داری دارایی دیجیتال هاست. در نهایت قابلیت‌های منحصر به فرد دارایی‌های دیجیتال مانند زمان تسویه سریع‌تر، هزینه‌های تأمین مالی کمتر و شفافیت بیشتر، آن‌ها را برای خزانه‌داران شرکت‌ها جذاب می‌کند، زیرا به آن‌ها امکان بهینه‌سازی مدیریت نقدینگی و استخراج ارزش فراتر از ابزارهای سنتی را می‌دهد. شرکت‌های فین‌تک به سرعت در حال توسعه راه‌حل‌هایی برای تسهیل این عملکردها هستند و این موضوع باعث می‌شود که شرکت‌های خزانه‌داری دارایی دیجیتال بتوانند به شکل مؤثرتری فعالیت کنند. ریسک‌ها در کنار پاداش‌ها مانند سایر ساختارهای سرمایه گذاری دائمی ، مدل شرکت‌های خزانه‌داری دارایی دیجیتال نیز ریسک‌های قابل توجهی دارد. ایده اصلی این مدل شرکت‌ها چرخه بازخورد انعکاسی ناشی از پرمیوم معاملاتی است که بزرگ‌ترین آسیب‌پذیری آن نیز هست. این مدل زمانی که بازار در روند صعودی پایدار قرار دارد بسیار موفق عمل می‌کند، اما وقتی روحیه بازار تغییر کند، می‌تواند به سرعت از هم بپاشد. فروپاشی پرمیوم می‌تواند یک چرخه بازخورد منفی ایجاد کند و این باعث می‌شود شرکت برای جذب سرمایه جدید یا مجبور به انتشار سهام بیشتر شود و ارزش هر سهم کاهش پیدا کند، یا اینکه مجبور به گرفتن وام با بهره‌ی بالا گردد. موضوع اصلی در اینجا هزینه‌های تأمین مالی است. بسیاری از مدل شرکت‌های خزانه‌داری دارایی دیجیتال ، به دلیل فقدان درآمد عملیاتی قابل توجه، به شدت به بازارهای سرمایه برای تأمین مالی وابسته‌اند. انتشار سهام با پرمیوم، ابزار قدرتمندی است اما تنها ابزار نیست. شرکت‌ها همچنین از یادداشت‌های قابل تبدیل و دیگر ابزارهای بدهی استفاده کرده‌اند. وابستگی به این منابع سرمایه، به‌ویژه بدهی، می‌تواند ساختار شکننده‌ای ایجاد کند. وقتی بازار دچار رکود می‌شود، توانایی شرکت برای پرداخت یا بازپرداخت این بدهی‌ها به یک نگرانی بزرگ تبدیل می‌شود. ثبات مالی این شرکت‌ها ممکن است زیر سؤال برود، به‌ویژه آن‌هایی که ارزش بازارشان به شدت به قیمت دارایی پایه وابسته است. علاوه بر این، تمرکز محدود بر افزایش قیمت دارایی می‌تواند چشم سرمایه‌گذاران و مدیریت را نسبت به هزینه‌های پنهان نگهداری این دارایی‌ها ببندد. فراتر از تأمین مالی اولیه، هزینه‌های جاری برای نگهداری، امنیت، رعایت مقررات و مدیریت ریسک نیز وجود دارد. مانند هر بازار مالی دیگری، بازار دارایی‌های دیجیتال، نوساناتی دارد که نیازمند چارچوب‌های پیشرفته مدیریت ریسک، حاکمیت قوی و عملکرد عملیاتی ممتاز برای محافظت در برابر کلاهبرداری و تهدیدات سایبری است. شرکتی که تنها روی پتانسیل افزایش قیمت تمرکز می‌کند و در ساختارهای پایه ای سرمایه‌گذاری نمی‌کند، در حال بازی با ریسک بسیار بالا است. یک بازار بالغ، بازیگران را متمایز می‌کند با نگاه به آینده به نظر می‌رسد خزانه‌های دارایی دیجیتال بازار را به دو بخش تقسیم کنند. بازماندگان و رهبران بلندمدت کسانی خواهند بود که فراتر از استراتژی ساده‌ی «خرید و نگهداری» حرکت کنند. این شرکت‌ها قادر خواهند بود بازده پایداری از دارایی‌های خود ایجاد کنند. این ممکن است شامل توسعه مجموعه‌ای مکمل از محصولات یا خدمات، یا سرمایه‌گذاری در یکپارچه‌سازی فرآیندهای شرکت باشد. همچنین می‌تواند شامل مشارکت در پروتکل‌های مالی غیرمتمرکز (DeFi) مانند استیکینگ یا وام‌دهی برای ایجاد جریان‌های درآمدی اضافی باشد. به‌ویژه استیکینگ که راهی برای افزایش دارایی‌های پایه بدون افزایش متناظر در تعداد سهام ارائه می‌دهد و باعث تقویت افزایش دارایی به ازای هر سهم می‌شود. موفق‌ترین شرکت‌های خزانه‌داری دارایی دیجیتال احتمالاً آن‌هایی خواهند بود که بتوانند مدل کسب‌وکار روشن و دفاع‌پذیری را فراتر از یک بازی مبتنی بر نوسانات بازار ارائه دهند. با در اختیار گرفتن بخش‌های مختلف زنجیره ارزش دارایی دیجیتال مانند نگهداری، معامله و مدیریت دارایی، یک شرکت‌ خزانه‌داری دارایی دیجیتال می‌تواند کنترل عملیاتی و کارایی بیشتری کسب کند و تجربه‌ای یکپارچه و روان برای کاربران فراهم آورد. علاوه بر این، یکپارچه‌سازی فرآیندها به کاهش وابستگی به طرف‌های ثالث کمک می‌کند، ریسک را کاهش داده و با حذف هزینه‌های واسطه‌ای، صرفه‌جویی در هزینه ایجاد می‌کند. با مالکیت و بهره‌برداری از بخش‌های بیشتری از زنجیره ارزش، شرکت‌ خزانه‌داری دارایی دیجیتال می‌تواند بینش ارزشمندی از رفتار کاربران و روندهای بازار به دست آورد و امکان نوآوری سریع‌تر و توسعه محصولات جدید و پرتقاضا را فراهم کند. با اینکه جذابیت خزانه‌های دارایی دیجیتال قابل درک است و توسط وعده بازده تقویت‌شده و عصر جدیدی از امور مالی شرکتی پشتیبانی می‌شود، سرمایه‌گذاران و تحلیل‌گران باید از ظاهر درخشان افزایش قیمت دارایی‌ها فراتر بروند. قدرت واقعی یک شرکت‌ خزانه‌داری دارایی دیجیتال با اندازه دارایی‌های دیجیتال در اوج بازار صعودی سنجیده نمی‌شود، بلکه با توانایی آن در عبور از بازارهای نوسانی، مدیریت هوشمندانه هزینه‌های تأمین مالی و ساخت مدل‌های کسب‌وکار پایدار ارزیابی می‌شود که بتوانند در برابر رکودهای اجتناب‌ناپذیر بازار دارایی دیجیتال مقاومت کنند. شرکت‌هایی که این تعادل را به خوبی مدیریت کنند، نه تنها زنده می‌مانند، بلکه جایگاه خود را به عنوان پیشگامان واقعی نسل بعدی امور مالی تثبیت خواهند کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک HSBC از رایانش کوانتومی در معاملات استفاده کرد

بانک HSBC، بزرگ‌ترین بانک اروپا، اعلام کرد که آزمایش استفاده از رایانه‌های کوانتومی برای کمک به معاملات اوراق قرضه نتایج امیدوارکننده‌ای به همراه داشته است. این پروژه آزمایشی با همکاری شرکت IBM انجام شده و توانسته دقت پیش‌بینی پر شدن سفارش اوراق قرضه با قیمت اعلام‌شده را تا ۳۴٪ افزایش دهد که نسبت به رایانه‌های معمولی مزیت رقابتی محسوب می‌شود. رایانش کوانتومی با بهره‌گیری از اصول فیزیک کوانتوم، توانایی حل مسائل پیچیده را با سرعتی بسیار بالاتر از رایانه‌های سنتی دارد. اگرچه هنوز در مراحل اولیه توسعه است، اما پیش‌بینی می‌شود بازار فناوری کوانتومی تا یک دهه آینده به ارزشی بالغ بر ۱۰۰ میلیارد دلار برسد، در حالی که درآمد سال گذشته آن تنها ۴ میلیارد دلار بوده است. HSBC در این آزمایش، رایانش کوانتومی و کلاسیک را ترکیب کرده تا قیمت‌گذاری معاملات در بازار اوراق قرضه شرکتی اروپا را بهینه کند. الگوریتم‌های رایانه‌ای برای قیمت‌گذاری سریع و خودکار درخواست‌های مشتریان در فرآیند رقابتی، با در نظر گرفتن شرایط لحظه‌ای بازار و برآورد ریسک استفاده شده‌اند. فیلیپ اینتالورا، رئیس بخش فناوری‌های کوانتومی HSBC گفت: «اکنون یک نمونه ملموس داریم که نشان می‌دهد رایانه‌های کوانتومی امروزی چگونه می‌توانند یک مسئله واقعی تجاری را در مقیاس وسیع حل کنند.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دویچه بانک: بانک ژاپن افزایش نرخ بهره را در اکتبر آغاز می‌کند

دویچه بانک پیش‌بینی کرده که رشد اقتصادی ژاپن در سال ۲۰۲۵ به ۱.۲ درصد خواهد رسید و تأکید کرده که ضعف ین به صادرکنندگان ژاپنی کمک کرده تا در برابر تعرفه‌ها مقاومت کنند. به‌ویژه خودروسازان توانسته‌اند با بازتعیین قیمت صادرات، اثرات منفی تعرفه‌ها را خنثی کرده و از اختلالات زنجیره تأمین جلوگیری کنند. با وجود تورم «هسته-هسته» بالای ۳ درصد، دویچه بانک انتظار دارد بانک مرکزی ژاپن در ماه اکتبر افزایش نرخ بهره را از سر بگیرد، هرچند نتیجه این اقدام ممکن است تحت تأثیر انتخابات ریاست حزب لیبرال دموکرات در ۴ اکتبر قرار گیرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اپل نسبت به قانون DMA ابراز نگرانی کرد

شرکت اپل نسبت به قانون «بازارهای دیجیتال اتحادیه اروپا» (DMA) ابراز نگرانی کرده و اعلام کرده که این قانون باعث تغییرات نگران‌کننده‌ای در نحوه طراحی و ارائه محصولات اپل در اروپا شده است. اپل تأکید کرده که طبق این قانون، برخی قابلیت‌ها باید پیش از رسیدن به کاربران، روی محصولات و اپلیکیشن‌های غیر اپلی نیز کار کنند. این شرکت از نهادهای قانون‌گذار خواسته تا تأثیر این قانون بر شهروندان اروپایی که از دستگاه‌های اپل استفاده می‌کنند را مورد بررسی قرار دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت SK Hynix، خطوط تولید EUV را گسترش می‌دهد

شرکت SK Hynix، تأمین‌کننده قطعات برای انویدیا، قصد دارد تعداد تجهیزات لیتوگرافی EUV خود را دو برابر کند و ۲۰ واحد جدید به خطوط تولید اضافه نماید. این اقدام با هدف افزایش ظرفیت تولید تراشه‌های پیشرفته و پاسخ به تقاضای فزاینده بازار نیمه‌هادی‌ها انجام می‌شود. بر اساس گزارش ET News، این توسعه زیرساختی می‌تواند جایگاه SK Hynix را در زنجیره تأمین جهانی، به‌ویژه در حوزه حافظه‌های پیشرفته و پردازنده‌های گرافیکی، تقویت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورت‌جلسه نشست ژوئیه ۲۰۲۵ بانک مرکزی ژاپن منتشر شد

صورت‌جلسه نشست ماه ژوئیه بانک مرکزی ژاپن نشان می‌دهد که در صورت حرکت اقتصاد و تورم مطابق با پیش‌بینی‌ها، روند افزایش نرخ بهره ادامه خواهد یافت. برخی اعضا معتقدند که توافق تجاری آمریکا و ژاپن از سطح عدم‌قطعیت‌ها کاسته اما تأثیر تعرفه‌ها همچنان نیازمند بررسی دقیق است. یک عضو تأکید کرده که سناریوی پایه مبنی بر رکود موقت رشد و تورم پایه، تغییری نکرده است. عضوی دیگر خواستار بررسی دقیق اثرات افزایش نرخ بهره در ماه ژانویه شده است. چند عضو گفته‌اند که نرخ بهره باید به سطح خنثی نزدیک شود؛ زیرا گپ تولید در حال بسته شدن و تورم در حال تقویت است. برخی اعضا هشدار داده‌اند که نباید بیش از حد محتاط بود و فرصت افزایش نرخ را از دست داد. یک عضو گفته که در صورت مقاومت اقتصاد آمریکا و محدود بودن اثرات خارجی، بانک مرکزی ژاپن می‌تواند از وضعیت فعلی «صبر و انتظار» خارج شود. عضوی دیگر پیشنهاد داده که در صورت پایداری تورم بالای ۲٪، حمایت‌های پولی باید به‌موقع کاهش یابد. برخی اعضا به لزوم بررسی ترکیب دارایی‌های بانک مرکزی، نه فقط حجم آن‌ها اشاره کرده‌اند. یک عضو گفته که شرکت‌ها اکنون با اعتماد بیشتری هزینه‌ها را از طریق افزایش قیمت منتقل می‌کنند، اما افزایش دستمزدها هنوز به‌طور کامل در قیمت خدمات منعکس نشده است. انتظارات تورمی هنوز در سطح ۲٪ تثبیت نشده‌اند، اما به‌تدریج به آن نزدیک می‌شوند. در مورد سیاست‌های تعرفه‌ای آمریکا، چند عضو گفته‌اند که تأثیر مستقیم آن بر اقتصاد ژاپن احتمالاً محدود است. یک عضو گفته که افزایش پیش‌بینی‌شده در تورم سال ۲۰۲۵ بیشتر ناشی از رشد غیرمنتظره قیمت مواد غذایی بوده و نشانه‌ای از شتاب تورم پایه نیست. برآورد فعلی تورم پایه بین ۱.۵٪ تا ۲.۵٪ اعلام شده است. چند عضو نیز احتمال رکود در اقتصاد آمریکا را کم ارزیابی کرده‌اند و گفته‌اند که باید بررسی شود آیا سیاست مالی می‌تواند تورم را افزایش دهد یا نه.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گفته می‌شود اینتل در تلاش برای بازگشت، از اپل درخواست سرمایه‌گذاری کرده است

گزارش‌ها حاکی از آن است که شرکت اینتل در راستای تلاش برای بازگشت خود، برای جذب سرمایه با شرکت‌های مختلفی از جمله اپل تماس گرفته است. بر اساس این گزارش‌ها، اینتل از اپل خواسته است تا در این شرکت سرمایه‌گذاری کند. با این حال، گفته می‌شود که مذاکرات با اپل همچنان در مراحل اولیه قرار دارد و ممکن است به توافق منجر نشود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاهش ملایم در وال‌استریت؛ افت اوراکل و مایکرون پس از انتشار گزارش مالی

شاخص‌های اصلی بورس آمریکا امروز با فشار فروش مواجه شدند، هرچند عامل فاندامنتال مشخصی برای تغییر روند دیده نمی‌شود. شاخص S&P 500 با افت ۲۹ واحدی معادل ۰.۴ درصد عقب نشست و نزدک نیز ۰.۵۵ درصد کاهش یافت. به نظر می‌رسد این حرکت بیش از آنکه ناشی از داده‌ها یا اخبار تازه باشد، حاصل شناسایی سود سرمایه‌گذاران پس از رشدهای اخیر است. در میان نمادها، سهام اوراکل با افت ۴ درصدی و مایکرون با کاهش ۳.۵ درصدی پس از انتشار گزارش‌های مالی در کانون توجه قرار گرفتند؛ هر دو سهم پیش از اعلام نتایج عملکرد، رشد چشمگیری را تجربه کرده بودند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت BitMineمتعلق به تام لی ۱.۱ میلیارد دلار اتریوم خرید و قیمت سهام شرکت ۱۰٪ کاهش یافت

شرکت ماینینگ بیت‌کوین BitMine که در نزدک فهرست شده، هفته گذشته اتریوم بیشتری خرید و مجموع دارایی‌های خود را به ۲.۴۲ میلیون ETH رساند. این خرید بزرگ‌ترین اقدام شرکت در سپتامبر بود. با این حال، قیمت سهام شرکت در همان روز پس از اعلام خرید ETH و همچنین فروش سهام جدید، کاهش یافت. این شرکت که از ماه مه فعالیت خود را از استخراج بیت‌کوین به جمع‌آوری سرمایه برای خرید ETH تغییر داده، اکنون بیش از ۱۰ میلیارد دلار اتریوم در اختیار دارد که حدود ۲٪ از کل عرضه این ارز دیجیتال است. BitMine بزرگ‌ترین خزانه اتریوم میان شرکت‌های سهامی عام را دارد و پس از Strategy که ۷۲ میلیارد دلار بیت‌کوین نگه می‌دارد، دومین خزانه بزرگ ارز دیجیتال در جهان است. در بیانیه‌ای که روز دوشنبه منتشر شد، BitMineهمچین اعلام کرد که ۱۹۲ بیت‌کوین به ارزش ۲۱.۶ میلیون دلار، ۳۴۵ میلیون دلار نقدینگی آزاد و ۱۷۵ میلیون دلار سهام در خزانه دیجیتال Eightco در اختیار دارد. مجموع دارایی‌های شرکت در ترازنامه به ۱۱.۴ میلیارد دلار می‌رسد. قیمت سهام BMNR مربوط به Bitmineروز دوشنبه تقریباً ۱۰٪ کاهش یافت و به ۵۵.۳۰ دلار رسید، اما در طول یک ماه گذشته بیش از ۳٪ افزایش داشته است. تام لی رئیس هیئت مدیره BitMine و مدیر Fundstrat Global Advisors، در بیانیه‌ای گفت: "دارایی‌های اتریوم BitMine اکنون بیش از ۲٪ از کل عرضه را تشکیل می‌دهد و ما به سمت هدف خود یعنی ۵٪ از عرضه ETH حرکت می‌کنیم." او افزود: "ما همچنان معتقدیم که اتریوم یکی از بزرگ‌ترین فرصت‌های کلان اقتصادی در ۱۰ تا ۱۵ سال آینده است." همچنین این شرکت روز دوشنبه اعلام کرد که قراردادی برای فروش ۳۶۵.۲ میلیون دلار سهام به یک سرمایه‌گذار نهادی نامعلوم بسته است که این فروش قرار است تا سه‌شنبه انجام شود. BitMine از ماه مه تاکنون در حال صدور بدهی و پیدا کردن راه‌هایی برای جمع‌آوری سرمایه است تا بتواند اتریوم بیشتری بخرد. استراتژی خرید و نگهداری اتریوم شرکت توسط تام لی طراحی شده است. او پیش از این روی بیت‌کوین خوش‌بین بود، اما در ژوئن اعلام کرد که اتریوم در حال بازگشت است و می‌تواند «بیت‌کوین بعدی» باشد، چرا که سرمایه‌گذاران نهادی به این ارز دیجیتال و شبکه آن علاقه نشان می‌دهند. اتریوم اخیراً با قیمت حدود ۴۱۸۰ دلار پس از اینکه طی ۲۴ ساعت تقریباً ۷٪ کاهش داشت، معامله می‌شود . شبکه اتریوم پشت ETH قرار دارد و دومین ارز دیجیتال بزرگ از نظر ارزش بازار پس از بیت‌کوین است. این شبکه توسط توسعه‌دهندگان برای ساخت برنامه‌های غیرمتمرکز و راه‌اندازی توکن‌ها استفاده می‌شود. لی معتقد است که رشد استفاده از استیبل‌کوین‌ها که به شدت روی اتریوم استفاده می‌شوند، نشان می‌دهد که این شبکه چقدر مفید است. رئیس‌جمهور ترامپ درجولای، GENIUS Act را به قانون تبدیل کرد که چارچوبی قانونی برای صدور این دارایی‌ها در آمریکا ایجاد می‌کند. چندین شرکت و بانک بزرگ در تلاشند این توکن‌ها را صادر کنند تا پرداخت‌ها ارزان‌تر و روان‌تر انجام شود.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوراکل از فروش اوراق قرضه تأمین مالی می‌کند

شرکت اوراکل قصد دارد از طریق فروش اوراق قرضه شرکتی، حدود ۱۵ میلیارد دلار سرمایه جذب کند. بخشی از این منابع مالی برای تأمین سرمایه‌گذاری‌های آینده اختصاص خواهد یافت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

راه‌حل جدید Optimum برای افزایش سرعت شبکه‌ی اتریوم

رله‌ی سریع‌تر Optimum که توسط Everstake آزمایش شده، می‌تواند پاداش ولیدیتورها را هم‌اکنون افزایش دهد و اتریوم را به سمت اسلات‌های ۶ ثانیه‌ای در آینده هدایت کند. لایه جدید انتشار Optimum وعده می‌دهد که اقتصاد ولیدیتورها در اتریوم را تغییر دهد، با عملکرد بهتر و افزایش پاداش استیکینگ، و در عین حال زمینه‌ی به‌روزرسانی‌های آینده پروتکل، مثل کاهش زمان اسلات‌ها، را فراهم کند. این سیستم که mumP2P نام دارد، با استفاده از رمزگذاری خطی تصادفی شبکه (RLNC) کار می‌کند و تاکنون روی شبکه آزمایشی Hoodi اتریوم نتایج بسیار خوبی نشان داده است. آزمایش‌های اولیه توسط Everstake هم تأیید می‌کند که سرعت انتقال داده‌ها نسبت به رله‌ی استاندارد فعلی Gossipsub حدود پنج تا شش برابر افزایش یافته است. بوهدان اوپریشکو، مدیر عملیات Everstake، می‌گوید که میانگین زمان انتشار یک بلوک با mumP2P تقریباً ۱۵۰ میلی‌ثانیه است و این افزایش سرعت فقط ظاهری نیست.او در ادامه گفت: "اگر داده‌ها سریع‌تر منتقل شوند و بلوک‌ها سریع‌تر امضا شوند، ریسک از دست دادن بلوک‌ها کاهش می‌یابد. یعنی بلوک‌های از دست رفته کمتر، پاداش بیشتر برای کاربران و ولیدیتورها." او اضافه می‌کند که وقتی مقیاس بزرگ‌تر شود، این افزایش پاداش می‌تواند به رقم قابل توجهی برسد. موریل مدارد، هم‌بنیان‌گذار Optimum و استاد MIT، می‌گوید: "Gossipsub داده‌ها را بارها تکرار می‌کند و پهنای باند زیادی مصرف می‌کند؛ وقتی شبکه تحت فشار است، سرعتش به‌شدت کاهش می‌یابد." راه‌حل Optimum جایگزین رله‌ی سنتی می‌شود و داده‌ها را به شکل هوشمند کدگذاری می‌کند تا سریع‌تر و بدون تکرار منتقل شوند. برخلاف رله‌های سنتی که داده‌ها را چندین بار ارسال می‌کنند، mumP2P از بسته‌های کدگذاری‌شده استفاده می‌کند؛ یعنی معادلات ریاضی تقریباً همیشه جدید هستند و انتقال داده‌ها کارآمدتر و سریع‌تر انجام می‌شود. بو اوپریشکو می‌گوید تیمش با اجرای mumP2P هیچ هزینه اضافی قابل توجهی نداشته است. Everstake این فناوری را مرحله‌ای روی شبکه آزمایشی اجرا می‌کند و سپس به شبکه اصلی منتقل خواهد شد. اوپریشکو اضافه می‌کند: "وقتی یک تیم مشتری نشان دهد که mumP2P سریع‌تر و بهتر عمل می‌کند، تیم‌های دیگر هم احتمالاً آن را دنبال خواهند کرد تا در رقابت عقب نمانند. اگر یکی ثابت کند که خوب کار می‌کند، بقیه هم همان را خواهند خواست." این بهبود فقط یک تغییر کوچک برای ولیدیتورها نیست. رهبران اتریوم به دنبال کاهش زمان اسلات‌ها هستند. توماسز ستانچاک، مدیر اجرایی مشترک EF، در ماه مه درباره‌ی نقشه راه شبکه نوشت: "زمان‌های اسلات کوتاه‌تر چقدر خواهد بود؟ برای شروع ۶ ثانیه خوب است و بعد باید بررسی کرد چگونه به یک ثانیه برسیم." گزارش ETH Research اوایل ماه جاری نشان می‌دهد که میانگین و ۹۵امین درصد زمان انتشار بلوک ممکن است هم‌اکنون با بودجه زمان اسلات ۶ ثانیه مطابقت داشته باشد؛ مشکل اصلی نودهای استثنا و زمان‌بندی تأییدها است. با استفاده از Optimum، اتریوم فضای کافی برای کاهش زمان اسلات‌ها پیدا می‌کند، بدون اینکه قوانین انتخاب فورک اتریوم دچار مشکل شوند. مدارد این موضوع را با مثال ترافیک جاده‌ای توضیح می‌دهد: "وقتی ماشین‌های زیادی روی جاده هستند، Gossip در ترافیک گیر می‌کند، اما انتشار کدگذاری‌شده این‌طور نیست و حتی در فشار زیاد تاخیر کم می‌ماند" کاربران نهایی تفاوت را در تأیید سریع‌تر تراکنش‌ها و کاهش نوسانات کارمزد گس حس خواهند کرد، مثل همان اتفاقی که اتریوم در اول سپتامبر تجربه کرد. اوپریشکو پیش‌بینی می‌کند که اولین سود این فناوری به ولیدیتورهای بزرگ با هزاران کلید و مشتریان استیکینگ آن‌ها برسد. اما حتی کاربران تنها و دقیق که میلی‌ثانیه‌ها برایشان مهم است، می‌توانند تأییدهای از دست رفته را کاهش دهند و گاهی اوقات وقتی نوبتشان برای پیشنهاد بلوک می‌رسد، پاداش بیشتری بگیرند. Everstake تخمین می‌زند که این فناوری ظرف سه ماه به شبکه اصلی منتقل شود. اگر افزایش سرعت شش‌برابری در شرایط واقعی هم حفظ شود و اقتصاد ولیدیتورها تغییر کند، انتشار بهتر دیگر یک ویژگی اختیاری نیست بلکه ضروری می‌شود و نقشه راه اتریوم فضای لازم برای رسیدن به اسلات‌های ۶ ثانیه‌ای را فراهم می‌کند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزارت دارایی ژاپن حجم حراج اوراق را کاهش می‌دهد

وزارت دارایی ژاپن پیشنهاد داده است که میزان انتشار اوراق قرضه دولتی بلندمدت (JGBs) در حراج‌های تقویت نقدینگی از ۳۵۰ میلیارد ین به ۲۵۰ میلیارد ین کاهش یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آداچی، عضو سابق بانک مرکزی ژاپن، افزایش نرخ در اکتبر را محتمل می‌داند

آداچی، عضو پیشین هیئت‌مدیره بانک مرکزی ژاپن، اعلام کرد که افزایش نرخ بهره در ماه اکتبر را نمی‌توان منتفی دانست. او گفت اگر رشد تولید ناخالص داخلی در فصل دوم قوی باشد و منجر به بازبینی صعودی در پیش‌بینی‌های اقتصادی و تورمی بانک مرکزی شود، احتمال افزایش نرخ بهره وجود دارد. با این حال، اگر تمرکز بانک مرکزی بر ریسک‌ها باقی بماند، احتمالاً افزایش نرخ بهره تا مارس ۲۰۲۶ به تعویق خواهد افتاد. آداچی معتقد است که افزایش نرخ بهره تا سطح ۰.۷۵٪ آسیب جدی به رشد اقتصادی ژاپن وارد نخواهد کرد. آداچی که دوره عضویتش در مارس به پایان رسیده، دیگر در تصمیم‌گیری‌ها نقشی ندارد، اما به‌عنوان یک سیاست‌گذار سابق، می‌تواند برآوردهای تحلیلی معتبری از مسیر احتمالی بانک مرکزی ارائه دهد. یادآوری می‌شود که در نشست قبلی بانک مرکزی ژاپن، دو عضو هیئت‌مدیره به افزایش نرخ بهره رأی دادند که باعث رشد ارزش ین و افت شاخص نیکی شد. با این حال، رئیس بانک مرکزی، آقای اوئدا، تلاش کرد این رأی‌های مخالف را کم‌اهمیت جلوه دهد و واکنش‌های بازار به‌سرعت فروکش کرد. در مجموع، بازار مدت‌هاست که احتمال بالای افزایش نرخ بهره در سال جاری را قیمت‌گذاری کرده است، بنابراین تفاوتی ندارد که این اقدام در اکتبر یا دسامبر انجام شود. آنچه برای بازار اهمیت دارد، مسیر بعد از این افزایش نرخ یا احتمال توقف کامل افزایش‌هاست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تاکایچی، نامزد نخست وزیری ژاپن به استقلال بانک مرکزی ژاپن حمله کرد

سانائه تاکایچی، نامزد پیشتاز رقابت رهبری برای نخست‌وزیری ژاپن، اعلام کرد که دولت باید مسئول تعیین جهت‌گیری سیاست‌های مالی و پولی کشور باشد. او تأکید کرد که بانک مرکزی ژاپن ابزارهای اجرایی سیاست پولی را در اختیار دارد، اما جهت‌گیری کلی باید توسط دولت مشخص شود. تاکایچی هشدار داد که افزایش نرخ بهره می‌تواند بر سرمایه‌گذاری شرکت‌ها و نرخ وام مسکن تأثیر منفی بگذارد. او همچنین گفت که تورم فعلی ژاپن عمدتاً ناشی از افزایش هزینه‌های واردات و فشارهای هزینه‌ای است و خواستار آن شد که تورم به سمت افزایش ملایم قیمت‌ها بر پایه رشد دستمزدها هدایت شود. تاکایچی که از او به‌عنوان «شاگرد سیاسی آبه» یاد می‌شود، سال گذشته در دور نهایی رقابت رهبری از ایشیبا شکست خورد. او اکنون پیشتاز رقابت امسال است که قرار است در تاریخ ۴ اکتبر برگزار شود. با این حال، احتمال دارد با رقابت جدی از سوی شینجیرو کویزومی، فرزند نخست‌وزیر محبوب سابق، جون‌ایچیرو کویزومی، مواجه شود. در صورت پیروزی تاکایچی، او نخستین نخست‌وزیر زن ژاپن خواهد بود و در صورت پیروزی کویزومی، او جوان‌ترین نخست‌وزیر تاریخ مدرن ژاپن خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گروه ۷، تجاوز هوایی روسیه را محکوم کرد

وزرای امور خارجه کشورهای گروه ۷ در نشست اخیر خود درباره افزایش فشارهای اقتصادی بر روسیه گفت‌وگو کردند و از ادامه مذاکرات برای استفاده از دارایی‌های دولتی روسیه در حمایت از اوکراین استقبال کردند. آن‌ها همچنین نگرانی خود را نسبت به نقض‌های اخیر حریم هوایی توسط روسیه در کشورهای استونی، لهستان و رومانی ابراز داشتند. در بخش دیگری از بیانیه، وزرا بر ضرورت فوری کاهش رنج شدید غیرنظامیان در غزه تأکید کردند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

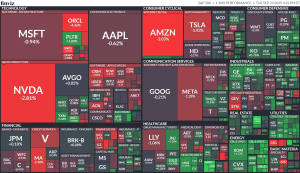
شاخص‌های سهام آمریکا با افت بسته شدند و نزدک بدترین روز خود را از ماه سپتامبر ثبت کرد

شاخص‌های اصلی سهام آمریکا روز معاملاتی را با کاهش به پایان رساندند و برخلاف روزهای گذشته، رکورد جدیدی به ثبت نرسید. پیشتاز این افت، شاخص نزدک (NASDAQ) بود که با تجربه بدترین روز خود از ۲ سپتامبر، افتی ۰.۹۵ درصدی را ثبت کرد. شاخص S&P و میانگین صنعتی داو جونز نیز با کاهش بسته شدند. سطوح پایانی شاخص‌ها به شرح زیر است: میانگین صنعتی داو جونز با ۸۸.۷۶ واحد یا ۰.۱۹ درصد کاهش به ۴۶,۲۹۲.۷۸ رسید. شاخص S&P با ۳۶.۸۳ واحد یا ۰.۵۵ درصد کاهش به ۶,۶۵۶.۹۲ رسید. شاخص نزدک با ۲۱۵.۵۰ واحد یا ۰.۹۵ درصد کاهش به ۲۲,۵۷۳.۴۷ رسید. راسل ۲۰۰۰ با ۵.۸۲ واحد یا ۰.۲۴ درصد کاهش به ۲,۴۵۷.۵۱ رسید. برخی از شرکت‌های با ارزش بازار بالا، پیشتاز این روند نزولی بودند: انویدیا (Nvidia): -۲.۸۲٪ آمازون (Amazon): -۳.۰۴٪ اوراکل (Oracle): -۴.۳۶٪ مایکروسافت (Microsoft): -۱.۰۱٪ متا (Meta): -۱.۲۸٪ تسلا (Tesla): -۱.۹۳٪

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مقامات دولت ترامپ برای بازنگری در یک وام، خواهان دریافت سهام در شرکت «لیتیوم امریکنز» شدند

رویترز به نقل از دو منبع گزارش داد که مقامات دولت ترامپ به عنوان بخشی از مذاکرات مجدد برای یک وام ۲.۲۶ میلیارد دلاری وزارت انرژی، به دنبال دریافت سهام تا سقف ۱۰ درصد در شرکت «لیتیوم امریکنز» (Lithium Americas) هستند. این وام مربوط به پروژه معدن لیتیوم Thacker Pass در نوادا است. بر اساس این گزارش، «لیتیوم امریکنز» در تلاش برای تأمین بودجه و نهایی کردن شرایط بازپرداخت، به واشنگتن پیشنهاد اوراق اختیار خرید بدون هزینه (no-cost warrants) را داده است که معادل ۵ تا ۱۰ درصد از سهام عادی این شرکت خواهد بود. معدن Thacker Pass که جنرال موتورز (GM) با سرمایه‌گذاری ۶۲۵ میلیون دلاری و مالکیت ۳۸ درصدی از آن حمایت می‌کند، قرار است پس از آغاز تولید در سال ۲۰۲۸ به بزرگترین منبع لیتیوم در نیمکره غربی تبدیل شود. این پروژه برای امنیت زنجیره تأمین آمریکا و کاهش وابستگی به چین، که بر پالایش لیتیوم تسلط دارد، حیاتی تلقی می‌شود. مقامات دولتی استدلال می‌کنند که مالیات‌دهندگان باید از این پروژه منتفع شوند، به ویژه با توجه به نگرانی‌ها در مورد توانایی بازپرداخت وام توسط شرکت به دلیل ضعف قیمت‌ها ناشی از عرضه مازاد از سوی چین. علاوه بر سهام، دستیاران ترامپ از GM می‌خواهند خریدهای بلندمدت محصول (offtake) را تضمین کند و احتمالاً بخشی از کنترل پروژه را به واشنگتن واگذار نماید. مذاکرات در این زمینه همچنان ادامه دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا استاندارد چارترد پیش‌بینی می‌کند اتریوم بیش از بیت‌کوین و سولانا از سرمایه‌گذاری‌های شرکتی در دارایی‌های دیجیتال بهره‌مند می‌شود

به گفته استاندارد چارترد، اتریوم احتمالاً بیش از بیت‌کوین و سولانا از روند سرمایه‌گذاری شرکت‌ها در خزانه‌داری دارایی‌های دیجیتال بهره خواهد برد. جفری کندریک رئیس جهانی تحقیقات دارایی‌های دیجیتال در استاندارد چارترد در یادداشتی روز دوشنبه گفت که احتمال ادغام خزانه‌داری‌های بیت‌کوین با توجه به سقوط اخیر نسبت‌ها به ارزش خالص دارایی‌ها (mNAV) زیاد است. این معیار برای توانایی شرکت‌های خزانه‌داری دارایی‌های دیجیتال در جمع‌آوری سرمایه برای خرید دارایی‌ها بدون رقیق شدن سهامداران بسیار اهمیت دارد. کندریک گفت اگر mNAV برخی شرکت‌های خزانه‌داری بیت‌کوین به‌طور قابل توجهی زیر ۱ بیاید، بازیگران بزرگ‌تر مانند مایکرواستراتژی ممکن است آن‌ها را خریداری کنند. این کار می‌تواند برای سهامداران مایکرواستراتژی مفید باشد، زیرا آن‌ها می‌توانند در معرض بیت‌کوین بیشتری قرار بگیرند و با هزینه کمتر دارایی خود را افزایش دهند. با این حال او اشاره کرد که اثر خالص بازار، صفر خواهد بود زیرا این خرید فقط گردش کوین‌ها است و خرید خالص جدیدی رخ نمی‌دهد. از سوی دیگر شرکت‌های خزانه‌داری سولانا به اندازه همتایان بیت‌کوین و اتریوم خود تثبیت نشده‌اند و با موانع رشد مواجه هستند، به‌ویژه در شرایطی که نزدک در حال سخت‌گیری نظارت بر شرکت‌های خزانه‌داری رمزارز است. کندریک احتمال ادغام شرکت‌های خزانه‌داری اتریوم را محدودتر می‌داند زیرا انتظار دارد استیکینگ از mNAV آن‌ها حمایت کند. او همچنین اشاره کرد که شرکت‌های خزانه‌داری اتریوم قبل از افزایش نظارت نزدک از تثبیت بیشتری نسبت به سولانا برخوردار بودند. بزرگ‌ترین خزانه‌داری اتریوم، Bitmine که نزدیک به ۱۰ میلیارد دلار اتریوم در اختیار دارد، استراتژی از پیش تایید شده دارد و در نزدک فهرست نشده است. او در ادامه گفت: "در نتیجه ما معتقدیم خزانه‌داری دارایی‌های دیجیتال محرکی مثبت‌تر برای اتریوم نسبت به بیت‌کوین یا سولانا خواهد بود." اشباع بازار کندریک سقوط اخیر mNAV شرکت‌های خزانه‌داری دارایی‌های دیجیتال را به «اشباع بازار» نسبت داد. او گفت که اکنون ۸۹ شرکت از مدل مایکرواستراتژی تقلید می‌کنند، در حالی که ابتدای سال این تعداد ۳۸ شرکت بود. رشد سایر خزانه‌داری‌های دارایی دیجیتال نیز «چشمگیر و قابل توجه» بوده است. او به‌طور خاص اشاره کرد که شرکت‌های خزانه‌داری اتریوم در مدت کمی بیش از سه ماه، بیش از ۳٪ عرضه اتریوم را با دارایی بیش از ۱۶ میلیارد دلار خریداری کرده‌اند. کندریک انتظار دارد شرکت‌های خزانه‌داری دارایی‌های دیجیتال بر اساس کارایی جمع‌آوری نقدینگی، اندازه و تولید بازده از هم متمایز شوند. او گفت شرکت‌های خزانه‌داری اتریوم و سولانا می‌توانند mNAV بالاتری جذب کنند زیرا بر خلاف بیت‌کوین هر دو می‌توانند از طریق استیکینگ بازده ایجاد کنند. طبق گزارش استاندارد چارترد، شرکت‌های خزانه‌داری دارایی‌های دیجیتال ۴٪ کل بیت‌کوین، ۳.۱٪ اتریوم و ۰.۸٪ سولانا را در اختیار دارند. تقاضای این شرکت‌ها یکی از محرک‌های اصلی قیمت این دارایی‌ها در سال ۲۰۲۵ بوده است.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ویتالیک بوترین: امور مالی غیرمتمرکز کم‌ریسک می‌تواند نقطه‌ی عطف  اتریوم باشد

  ویتالیک بوترین بنیان‌گذار اتریوم در یک پست وبلاگی در تاریخ ۲۱ سپتامبر ۲۰۲۵ استدلال کرد که امور مالی غیرمتمرکز DeFi «کم‌ریسک» می‌تواند برای اتریوم همان نقشی را ایفا کند که موتور جستجو برای گوگل داشت، یعنی فراهم کردن منبع اصلی و پایدار درآمد، در حالی که اهداف فرهنگی و فنی گسترده‌تر پلتفرم حفظ می‌شوند. بوترین امور مالی غیرمتمرکز «کم‌ریسک» را چنین تعریف می‌کند: ابزارهای پرداخت و پس‌انداز، وام‌های کاملاً وثیقه‌گذاری شده و دارایی‌های مصنوعی که دسترسی جهانی و بدون محدودیت به دارایی‌های اصلی را فراهم می‌کنند و ریسک پروتکل و اوراکل کمتری نسبت به نسخه‌های اولیه DeFi دارند. او می‌گوید امنیت بالاتر پروتکل، رشد برنامه‌های مبتنی بر استیبل‌کوین و یکپارچگی‌هایی مانند بازدهی پیش‌بینی‌شده استیبل‌کوین‌ها، دلایل خوبی برای پذیرش DeFi توسط سرمایه‌گذاران نهادی و خرد ایجاد می‌کند و شفافیت DeFi می‌تواند در نهایت پایدارتر از سیستم مالی سنتی باشد. بوترین همچنین اشاره می‌کند که امور مالی غیرمتمرکز کم‌ریسک با ارزش‌های اتریوم همسو است، می‌تواند از طریق کارمزد و وثیقه، کاربرد اقتصادی ETH را افزایش دهد و به عنوان پایه‌ای برای نوآوری‌های آینده مانند اعتبار مبتنی بر شهرت و ارزهای سبدی توکنایز‌شده عمل کند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمریکا، کره و ژاپن گفتند نگران تایوان هستند

ایالات متحده، کره جنوبی و ژاپن در بیانیه‌ای مشترک نگرانی خود را نسبت به اقدامات بی‌ثبات‌کننده فزاینده در اطراف تایوان ابراز کردند. آن‌ها همچنین با ادعاهای غیرقانونی دریایی در دریای چین جنوبی به‌شدت مخالفت کردند. در ادامه، اعلام شد که وزیر خارجه کره جنوبی، چو، و وزیر خارجه آمریکا، مارکو روبیو، گفت‌وگوها برای تسهیل مقررات ویزای کاری برای شهروندان کره‌ای را افزایش خواهند داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نامزدهای انتخابات حزب حاکم ژاپن درباره سیاست مالی اظهارنظر کردند

نامزدهای نخست‌وزیری ژاپن درباره سیاست مالی و نحوه تأمین هزینه‌های عمومی اظهارنظر کردند. شینجیرو کویزومی، وزیر کشاورزی و یکی از نامزدهای اصلی، گفت: باید از افزایش درآمدهای مالیاتی مورد انتظار و صرفه‌جویی در هزینه‌ها برای تأمین بودجه اقدامات مقابله با افزایش هزینه‌های زندگی استفاده کرد. او تأکید کرد که باید نسبت به ضرورت حفظ انضباط مالی هوشیار بود، اما دستیابی به رشد اقتصادی پایدار، پایه هدایت سیاست مالی سالم است. سانائه تاکایچی، وزیر سابق امنیت اقتصادی، گفت: از درآمدهای مالیاتی برای تأمین مالی کاهش مالیات و اقدامات ضد تورمی استفاده خواهد شد، اما در صورت نیاز، انتشار اوراق قرضه نیز باید مدنظر قرار گیرد. او افزود: باید نسبت به ریسک افزایش بازده اوراق در سیاست‌گذاری مالی هوشیار بود، اما با افزایش نرخ بهره، درآمد دارایی‌های دولتی نیز افزایش می‌یابد. هایاشی، دیگر نامزد، گفت: باید از انتشار اوراق قرضه برای پوشش کسری بودجه اجتناب کرد و به بازارها پیام داد که ژاپن انضباط مالی را حفظ خواهد کرد. این اظهارات در آستانه رأی‌گیری برای انتخاب جانشین نخست‌وزیر کنونی، شیگرو ایشیبا، مطرح شده‌اند. پنج نماینده پارلمان برای این سمت رقابت می‌کنند و رأی‌گیری در تاریخ ۴ اکتبر برگزار خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انویدیا می‌خواهد در OpenAI شریک شود

گزارش‌ها حاکی از آن است که شرکت انویدیا در حال مذاکره برای سرمایه‌گذاری ۱۰ میلیارد دلاری در OpenAI است؛ سرمایه‌گذاری‌ای که می‌تواند به مالکیت ۲٪ از سهام این شرکت منجر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

حدود ۲۰٪ تولیدکنندگان خارجی از بازار آمریکا خارج شدند

طبق یک نظرسنجی جهانی از شرکت Revalize، حدود ۲۰٪ از تولیدکنندگان بین‌المللی طی یک سال گذشته از بازار ایالات متحده خارج شده‌اند یا حضور خود را کاهش داده‌اند. این خروج‌ها در پی فشارهای تعرفه‌ای، بی‌ثباتی اقتصادی و افزایش هزینه‌های انطباق قانونی صورت گرفته است. آمریکا اکنون در میان سه کشوری قرار دارد که بیشترین خروج شرکت‌ها از آن‌ها گزارش شده—در کنار چین (۲۲٪) و روسیه (۳۰٪). شرکت‌های آمریکایی نیز از این وضعیت آسیب دیده‌اند: ۵۴٪ از آن‌ها طی ۱۲ ماه گذشته کاهش شدید درآمد را گزارش کرده‌اند، که ناشی از تأثیر مستقیم هزینه‌ها و بی‌ثباتی جهانی بوده است. برای حفظ حاشیه سود، بیش از نیمی از تولیدکنندگان جهانی در حال تغییر زنجیره تأمین خود هستند و وابستگی به مناطق دارای تعرفه بالا را کاهش می‌دهند.

خواندن کامل خبر
تحلیل تکنیکال کم اثر

موسسه نومورا گفت سهام ژاپن تا ۲۰۲۶ جذاب می‌ماند

شرکت مدیریت سرمایه‌گذاری نومورا چشم‌انداز مثبتی برای بازار سهام ژاپن تا سال ۲۰۲۶ ارائه کرده و اصلاحات حاکمیتی شرکتی را عامل کلیدی فرصت‌های بلندمدت دانسته است. این شرکت در نشست خبری لندن اعلام کرد که ارزش‌گذاری‌های جذاب فعلی از چشم‌انداز صعودی بازار حمایت می‌کنند و افزود که امکان ادامه اصلاحات حاکمیتی وجود دارد. مدیران نومورا همچنین از چارچوب تجاری جدید میان آمریکا و ژاپن که تعرفه‌ها را در سطح ۱۵٪ محدود کرده، استقبال کردند و گفتند این توافق باعث کاهش عدم‌اطمینان و بهبود فضای روانی در میان شرکت‌های داخلی شده است. نومورا اعلام کرد که در بخش خودروسازی موقعیت ضعیف‌تری دارد (Underweight) اما در بخش فناوری اطلاعات (IT) موقعیت قوی‌تری اتخاذ کرده است (Overweight)، چرا که رشد فناوری همچنان محرک اصلی اقتصاد ژاپن محسوب می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر