به گزارش نیویورک تایمز، شرکت مگاسپید در آستانه خرید ۲ میلیارد دلار فناوری هوش مصنوعی انویدیا در سال آینده قرار دارد.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
به گزارش نیویورک تایمز، شرکت مگاسپید در آستانه خرید ۲ میلیارد دلار فناوری هوش مصنوعی انویدیا در سال آینده قرار دارد.

برخی از اجزای تورم بخش خدمات ناشی از قیمتهای بالاتر سهام است. ارتباط بین تعرفهها و تورم بخش خدمات در برخی حوزهها مشخص است. به نظر میرسد پیشرفت در (کاهش) تورم بخش خدمات متوقف شده است. هوش مصنوعی احتمالاً در میانمدت و بلندمدت تأثیرات عمیقی بر اقتصاد خواهد داشت. تأثیرات هوش مصنوعی در کوتاهمدت احتمالاً به آن اندازه که مردم تصور میکنند، بزرگ نیست. دادهها نشان میدهند که هوش مصنوعی ممکن است تأثیراتی بر بازار کار داشته باشد. هوش مصنوعی عمدتاً در بازار کار نقشی مکمل خواهد داشت و بهرهوری را به میزان قابل توجهی افزایش خواهد داد. اقتصاد آمریکا از تابآوری بالایی برخوردار است. ممکن است در حال حاضر با دو اقتصاد مواجه باشیم؛ وضع افراد پردرآمد خوب است و افراد کمدرآمد با چالش روبرو هستند. نرخ بهره خنثی بلندمدت، بر اساس بهرهوری ناشی از هوش مصنوعی مولد (gen AI)، اندکی افزایش یافته است. سؤال جداگانه این است که نرخ بهره سیاستی فدرال رزرو در حال حاضر تا چه حد انقباضی است. در حال حاضر معتقدم سیاست (پولی) به طور ملایم انقباضی است، هرچند اگر نرخ بهره خنثی بلندمدت به عنوان معیار استفاده شود، (این سیاست) کاملاً انقباضی تلقی خواهد شد. تا به امروز، فرآیند کاهش حجم ترازنامه بسیار روان پیش رفته است. داشتن ابزارهای سقف مناسب برای نرخ بهره سیاستی حائز اهمیت است. در مجموع، ترازنامه خانوارها وضعیت خوبی دارد. ما شاهد یک رونق اعتباری (رونق ناشی از اعتبار) در اقتصاد نیستیم. برای افزایش مجدد نرخهای پاسخگویی به دادههای دولتی، به سرمایهگذاری بیشتری نیاز داریم. امیدواریم دادههای دولتی که به دلیل تعطیلی (دولت) به تأخیر افتادهاند، به موقع دریافت شوند. من نگرانم که کاهش نرخ بهره بتواند تورم را تشدید کند. این یکی از دلایلی است که باید محتاطانه عمل کنیم. اگر نگرانی در مورد بازار کار وجود نداشت، نیازی به کاهش نرخ بهره در ماه گذشته نبود. فدرال رزرو تنها در صورتی میتواند کار خود را انجام دهد که بر ایجاد توازن بین اهدافش تمرکز کند و این تمام کاری است که ما انجام میدهیم. باید در ماه اکتبر تصمیم بگیریم که آیا دوباره (نرخ بهره را) کاهش دهیم یا خیر؛ این یک انتخاب دشوار است.
مایکل بار، معاون نظارتی فدرال رزرو، در سخنانی تازه تأکید کرد که ابهام همزمان در مسیر تورم و اشتغال، ایجاب میکند بانک مرکزی در کاهشهای بعدی نرخ بهره با احتیاط بیشتری عمل کند. او با اشاره به سیاستهای تجاری اخیر افزود: «ممکن است تأثیر تعرفهها بر تورم محدود باشد، اما خطر پایداری تورم و افزایش انتظارات تورمی همچنان وجود دارد.» به گفتهی بار، هدف ۲ درصدی تورم فدرال رزرو با ریسکهای قابلتوجهی روبهروست، هرچند برخی عوامل میتوانند بخشی از این فشارها را تعدیل کنند. بار پیشبینی کرد که نرخ خالص هزینه مصرف شخصی (Core PCE) تا پایان سال جاری بالاتر از ۳ درصد باقی بماند و نسبت به این ایده که فدرال رزرو بتواند بهطور کامل اثر تورم ناشی از تعرفهها را نادیده بگیرد، ابراز تردید کرد. او گفت: «دو سال زمان زیادی است برای آنکه مصرفکنندگان منتظر بازگشت تورم به هدف ۲ درصدی بمانند.» در مورد بازار کار، بار خاطرنشان کرد که رشد پایین اشتغال میتواند نشانهای از ضعف بیشتر باشد، اما رشد پایدار اقتصادی ممکن است دوباره به تقویت استخدامها منجر شود. او افزود: «کاهش نرخ بهره در سپتامبر تصمیمی مناسب بود، اما نرخ فعلی همچنان اندکی انقباضی محسوب میشود.» به گفته او، از زمان آخرین نشست فدرال رزرو، مصرف خانوارها قدرتمند باقی مانده، تورم هسته بالاتر تأیید شده و تعرفههای جدیدی نیز اعلام شدهاند. وی تأکید کرد که اثر محدود تعرفهها تاکنون نشان میدهد دورهی تعدیل برای بنگاهها طولانیتر خواهد بود، زیرا شرکتها هنوز در حال سازگاری با شرایط جدید هستند. بار در پایان گفت: «در حال حاضر قضاوت درباره مسیر مناسب سیاست پولی دشوار است. دادههای اخیر نشان میدهد رشد تولید ناخالص داخلی در سهماهه سوم همچنان قوی بوده، اما کندی در عرضه نیروی کار و جذب استخدامها، اقتصاد را در برابر شوکها آسیبپذیر میکند.» بار ضمن آنکه لحنش هاوکیشتر از حد انتظار بود، تأکید کرد هنوز زمان سخن گفتن از چرخه جدید کاهش نرخها فرا نرسیده است: «اگرچه رشد اشتغال کند شده، اما نشانههایی از تداوم قدرت اقتصادی وجود دارد. باید مراقب باشیم که با کاهش بیش از حد نرخ بهره، فشارهای تورمی را دوباره شعلهور نکنیم.»
سازمان ملی ایمنی ترافیک بزرگراههای آمریکا (NHTSA) تحقیقاتی را درباره حدود ۲.۹ میلیون خودروی تسلا آغاز کرده است.
ویلیامز، رئیس فدرال رزرو نیویورک، از کاهش بیشتر نرخ بهره حمایت کرد. او در گفتوگو با نیویورک تایمز اظهار داشت که اقتصاد آمریکا در آستانه رکود قرار ندارد. ویلیامز افزود: «کاهش سرعت در بازار کار موضوعی قابل توجه است.» او همچنین گفت: «چشمانداز تورم به اندازه ابتدای سال نگرانکننده نیست.»
۱۲:۰۰ به وقت ایران – مان از بانک مرکزی انگلیس – موضع: انقباضی، دارای حق رأی ۱۵:۴۵ به وقت ایران – راجرز از بانک مرکزی کانادا – موضع: خنثی، دارای حق رأی ۱۶:۰۰ به وقت ایران – پاول، رئیس فدرال رزرو آمریکا – موضع: خنثی، دارای حق رأی ۱۶:۰۰ به وقت ایران – بوومن از فدرال رزرو – موضع: انبساطی، دارای حق رأی ۱۸:۱۵ به وقت ایران – بوومن از فدرال رزرو – موضع: انبساطی، دارای حق رأی ۱۸:۳۰ به وقت ایران – لین از بانک مرکزی اروپا – موضع: خنثی، دارای حق رأی ۲۰:۱۵ به وقت ایران – بار از فدرال رزرو – موضع: خنثی، دارای حق رأی ۲۰:۳۰ به وقت ایران – موسالم از فدرال رزرو – موضع: انقباضی، دارای حق رأی ۲۰:۳۰ به وقت ایران – کاشکاری از فدرال رزرو – موضع: خنثی، بدون حق رأی ۲۳:۱۵ به وقت ایران – بوومن از فدرال رزرو – موضع: انبساطی، دارای حق رأی ۰۱:۴۰ (فردا) بامداد جمعه به وقت ایران –دالی از فدرال رزرو – موضع: خنثی، بدون حق رأی
صدر اعظم آلمان، فریدریش مرتس، روز پنجشنبه میزبان نشست اضطراری با رهبران صنعت خودروسازی این کشور خواهد بود تا راهی برای عبور از چالشهای متعدد این بخش بیابد؛ از جمله ممنوعیت قریبالوقوع موتورهای احتراقی توسط اتحادیه اروپا و رقابت فزاینده چین. صنعت خودروسازی آلمان که با برندهای بزرگی چون فولکسواگن، بیامو و مرسدسبنز شناخته میشود، سالها یکی از ستونهای اقتصاد اروپا بوده اما اکنون با رکود شدید مواجه است. کاهش فروش و سود، موجهای اخراج نیروی کار و انتقال کند به خودروهای برقی، همراه با رقابت شدید از سوی خودروسازان چینی و تعرفههای تجاری دولت ترامپ، این صنعت را تحت فشار قرار دادهاند. سخنگوی دولت، اشتفن مایر، اعلام کرد که هدف نشست، ترسیم مسیر آینده برای این صنعت است و افزود: «این بخش نهتنها برای برندهای بزرگ بلکه برای تأمینکنندگان نیز حیاتی است؛ کسانی که در بسیاری از مناطق نقش کلیدی در اشتغال و رفاه دارند.» در این نشست دو ساعته در دفتر صدراعظم در برلین، مرز در کنار وزیر دارایی لارس کلینگبیل، رؤسای اتحادیه خودروسازان VDA و اتحادیه IG Metall و چند وزیر دیگر حضور خواهد داشت. قرار است بیانیهای مشترک پس از نشست در ساعت ۱۳:۰۰ به وقت GMT منتشر شود. اختلاف بر سر موتورهای احتراقی در صدر دستور کار، طرح اتحادیه اروپا برای ممنوعیت فروش خودروهای جدید با موتور احتراقی تا سال ۲۰۳۵ قرار دارد؛ اقدامی در راستای کاهش گازهای گلخانهای. خودروسازان آلمانی با این طرح مخالفت کردهاند و نگرانند که با توجه به کندی روند گذار به خودروهای برقی، این ممنوعیت به کسبوکارشان آسیب بزند. اتحادیه اروپا ماه گذشته وعده داد که این سیاست را سریعتر بازنگری کند. مرتس، از حزب دموکرات مسیحی (CDU)، خواستار لغو کامل این طرح شده و آن را «اشتباه» خوانده است. اما این موضعگیری باعث تنش با شرکای ائتلافی او در حزب سوسیالدموکرات (SPD) شده که برخی از اعضای ارشد آن خواهان حفظ مهلت ۲۰۳۵ هستند. رسانههای آلمانی گزارش دادهاند که احتمالاً ائتلاف حاکم به توافقی برای ارائه یک پیشنهاد مصالحه به بروکسل برسد؛ پیشنهادی که ممنوعیت را تعدیل کند اما بهطور کامل لغو نکند. همچنین پیشنهاد کلینگبیل برای تمدید معافیت مالیاتی خودروهای برقی تا سال ۲۰۳۱ مطرح خواهد شد. روزنامه هندلزبلات گزارش داده که دولت در حال بررسی طرحی است که به خودروسازانی که از فولاد سبز اروپایی استفاده میکنند، اهداف کاهشی CO₂ آسانتری اختصاص دهد. اما این موضوع پیچیده است و نیاز به تأیید بروکسل دارد. کارشناسان صنعت خودرو نسبت به خروجی نشست خوشبین نیستند. فرانک شوپه، استاد دانشگاه FHM در کلن، گفته ممکن است اعلامهایی جزئی مانند سرمایهگذاری در تحقیقات باتری مطرح شود، اما تصمیمات اصلی در سطح اتحادیه اروپا گرفته میشوند.
انتظار نمیرود سخنرانی امروز حاوی نکات مهمی باشد. پاول قرار است یک پیام خوشآمدگویی ۵ دقیقهای را بهصورت ضبطشده در کنفرانس بانکهای محلی ارائه دهد. تمرکز این رویداد بر بررسی مسائل کلیدی پیشروی بخش بانکداری محلی خواهد بود. بلافاصله پس از سخنرانی پاول، فرماندار فدرال رزرو، بوومن، سخنرانی افتتاحیهای ۱۰ دقیقهای خواهد داشت. سپس او در یک گفتوگوی کنار آتش (fireside chat) با وزیر خزانهداری آمریکا، بسنت، شرکت خواهد کرد. این گفتوگو حدود ۴۵ دقیقه به طول خواهد انجامید.
گزارش فروش ماه سپتامبر شرکت TSMC رشد فروش ماه سپتامبر نسبت به سال گذشته: ۳۱.۴٪ میزان فروش در ماه سپتامبر: حدود ۱۰.۲ میلیارد دلار آمریکا (معادل ۳۳۰.۹۸ میلیارد دلار تایوان) رشد فروش سالانه تا پایان سپتامبر نسبت به سال گذشته: ۳۶.۴٪ مجموع فروش سالانه تا پایان سپتامبر: حدود ۸۵ میلیارد دلار آمریکا (معادل ۲.۷۶ تریلیون دلار تایوان)
بر اساس گزارش فایننشال تایمز، جلسات مصاحبه با نامزدهای ریاست فدرال رزرو طی چند هفته برگزار شده و روز سهشنبه به پایان رسیده است. در این فرآیند، ۱۱ نامزد توسط وزیر خزانهداری بسنت، مقام ارشد خزانهداری هانتر مکمستر و مشاور فرانسیس براون تا دو ساعت مورد پرسش قرار گرفتند. بسنت دیدگاه نامزدها را درباره نرخ بهره، اصلاحات پیشنهادی در ساختار فدرال رزرو و انتقاداتش نسبت به سیاست تسهیل کمی (QE) بررسی کرده است. همچنین از نامزدها درباره مسائل حاکمیتی و نحوه برخورد با اتهامات مربوط به «انحراف از مأموریت» فدرال رزرو سؤال شده است. با این حال، تصمیم نهایی با رئیسجمهور ترامپ خواهد بود و فرآیند مصاحبه بیشتر جنبه مشورتی دارد. در میان گزینههای مطرح، کوین وارش (عضو سابق هیئتمدیره فدرال رزرو)، کریستوفر والر (عضو فعلی)، و کوین هَسِت (مشاور اقتصادی فعلی) از جمله افراد برجسته هستند. همچنین گفته شده که مدیر سرمایهگذاری بلکراک، ریک ریدر، عملکرد بسیار خوبی در مصاحبه داشته است. یادآوری میشود که دوره ریاست فعلی جروم پاول تا ماه مه سال آینده ادامه دارد، اما او میتواند تا سال ۲۰۲۸ بهعنوان عضو هیئتمدیره باقی بماند. با این حال، اکثر روسای فدرال رزرو پس از پایان دوره خود از سمتشان کنارهگیری کردهاند.
بانک سرمایهگذاری گلدمن ساکس اعلام کرد که با وجود ویژگیهایی شبیه به حباب—مانند ارزشگذاریهای بالا و تمرکز بازار—رالی فعلی در سهام فناوری و بازارهای جهانی همچنان بر پایه عوامل بنیادی استوار است. این بانک هشدار داده که ارزشگذاریها کشیده شدهاند اما هنوز در سطحهای بسیار گران قرار ندارند و توصیه کرده که سرمایهگذاران در شرایط رقابت فزاینده در حوزه هوش مصنوعی، تنوع پرتفوی خود را حفظ کنند. تحلیلگران گلدمن در یادداشتی نوشتند که تاریخ نشان میدهد حبابها معمولاً حول فناوریهای تحولآفرین شکل میگیرند و با ارزشگذاریهای انفجاری، اهرم مالی بالا و هیجان گسترده سرمایهگذاران همراه هستند. برخی ویژگیهای بازار امروز با آن الگوها شباهت دارد—از جمله افزایش ارزشگذاریها، تمرکز بازار و شدت سرمایهگذاری—اما تفاوتهای کلیدی نیز وجود دارد. رشد سهام فناوری تاکنون بر پایه افزایش واقعی درآمدها بوده و شرکتهای بزرگ دارای ترازنامههای بسیار قوی هستند. همچنین رونق هوش مصنوعی بیشتر در میان بازیگران تثبیتشده متمرکز است و نه در میان تازهواردهای سفتهباز—که از نشانههای حبابهای گذشته بود. گلدمن ساکس با بررسی نسبتهای قیمت به درآمد، PEG و قیمت به ارزش دفتری نسبت به دورههای تاریخی حباب، اعلام کرده که ارزشگذاریها کشیده شدهاند اما هنوز در سطح هشدار نیستند. با این حال، تمرکز بازار و رقابت شدید در حوزه هوش مصنوعی نیازمند احتیاط است و سرمایهگذاران باید تنوع پرتفوی خود را حفظ کنند.
دولت ایالات متحده با صادرات چند میلیارد دلاری تراشههای هوش مصنوعی شرکت انویدیا به امارات متحده عربی موافقت کرده است. این توافق در چارچوب یک قرارداد دوجانبه در حوزه هوش مصنوعی میان واشنگتن و ابوظبی انجام شده و نخستین توافق فناوری از زمان آغاز دوره ریاستجمهوری ترامپ محسوب میشود. بر اساس گزارش بلومبرگ، این تصمیم پس از تعهد امارات برای سرمایهگذاری متقابل با حجم مشابه در ایالات متحده اتخاذ شده است.
شاخصهای S&P و نزدک بار دیگر رکوردهای جدیدی ثبت کردند، در حالی که شاخص داو جونز تقریباً بدون تغییر بسته شد. شاخص نزدک با رشد ۱.۱۲ درصدی، بهترین روز خود از ۲۲ اوت را به ثبت رساند. این رشدها با پیشتازی سهام AMD همراه بود که ۱۱.۳۴ درصد افزایش یافت؛ قیمت این سهم در هفته گذشته ۴۳.۵۸ درصد رشد کرده است. در میان دیگر شرکتهای پربازده، سازندگان سرور برای تراشهها مانند Dell (با رشد ۹.۰۴ درصد) و SMCI (با رشد ۶.۵۶ درصد) نیز قرار داشتند. سایر شرکتهای پربازده شامل Snowflake، Micron، CrowdStrike، Arm، Robinhood، ARK Innovation و Taiwan Semiconductor بودند.
کریستالینا جورجیوا، مدیرعامل صندوق بینالمللی پول (IMF)، اعلام کرد که این صندوق پتانسیل تسهیل پولی بیشتر از سوی فدرال رزرو را میبیند؛ وی ابراز اطمینان کرد که فدرال رزرو با دقت در حال ایجاد توازن میان چشمانداز تضعیفشده رشد اقتصادی و مسیر متوقفشدهی تورمزدایی است. به گفته او، باید تحولات تورمی در بخش کالاهای مصرفی ارزانقیمت را به دقت زیر نظر داشت و چشمانداز تورم آمریکا در صورتی نگرانکنندهتر خواهد شد که تورم بخش خدمات با اثر افزایشی تعرفهها بر قیمتها همراه شود.
صورتجلسه فدرال رزرو نشان داد که مقامات در حال حرکت به سمت یک سیاست پولی انبساطیتر هستند، زیرا اکثر اعضا توافق داشتند که احتمالاً کاهش بیشتر نرخ بهره تا پایان سال ۲۰۲۵ مناسب خواهد بود. هرچند تعداد کمی از اعضا همچنان بر ثابت نگه داشتن نرخها تأکید داشتند، اما لحن کلی به وضوح به سمت تسهیل پولی تغییر کرده است. در این صورتجلسه اشاره شده است که ریسکهای نزولی برای اشتغال افزایش یافته، در حالی که ریسکهای تورمی کاهش یافته یا تثبیت شدهاند. برخی از اعضا اشاره کردند که شرایط مالی ممکن است دیگر «به طور خاص انقباضی» نباشد؛ این موضوع نشان میدهد که آنها متوجه رشد بازارهای سهام شدهاند. علاوه بر این، کارشناسان فدرال رزرو پیشبینیهای رشد تولید ناخالص داخلی (GDP) را تا سال ۲۰۲۸ افزایش دادند که این امر با وجود تمایل سیاستگذاران به سیاستهای حمایتی بیشتر در آینده، اعتماد به چشمانداز اقتصادی را تقویت میکند.
صورتجلسه نشست فدرال رزرو: اکثر اعضا گفتند که احتمالاً تسهیل بیشتر سیاست پولی در امسال مناسب است. تعداد کمی از مقامات میتوانستند از عدم کاهش نرخ بهره در سپتامبر حمایت کنند. اکثر اعضا قضاوت کردند که ریسکهای نزولی اشتغال افزایش یافته و ریسکهای صعودی تورم یا کاهش یافته یا افزایش نیافته است. اعضا به طور کلی اشاره کردند که قضاوتهایشان درباره اقدام مناسب سیاست پولی در نشست سپتامبر، منعکسکننده تغییر در توازن ریسکها بود. تعداد کمی از اعضا مزیتی در ثابت نگه داشتن نرخ بهره فدرال فاند در نشست سپتامبر دیدند یا اینکه میتوانستند از چنین تصمیمی حمایت کنند. اکثریت اعضا بر ریسک صعودی چشماندازهایشان برای تورم تأکید کردند. تعداد کمی از اعضا اشاره کردند که تسهیلات ثابت ریپو (repo) به حفظ نرخ بهره فدرال فاند در محدوده هدف کمک کرده و تضمین میکند که فشارهای بازار پول، انقباض کمّی (QT) جاری را مختل نخواهد کرد. تقریباً تمام اعضا از کاهش یکچهارم درصدی نرخ بهره فدرال فاند در نشست سپتامبر حمایت کردند. یک عضو کاهش نیمدرصدی نرخ بهره در نشست ماه گذشته را ترجیح داد. مقامات فدرال رزرو پیشبینی رشد تولید ناخالص داخلی (GDP) برای سالهای ۲۰۲۵ تا ۲۰۲۸ را بهروزرسانی و افزایش دادند.
صورتجلسه آخرین مذاکرات کمیته بازار آزاد فدرال (FOMC) رأس ساعت 21:30 منتشر خواهد شد. این نسخه از صورتجلسه یک ریسک واقعی به شمار میرود، زیرا بازار با احتمال ۹۲ درصد، کاهش نرخ بهره در ماه دسامبر را قیمتگذاری کرده است. این انتظار به طور خاص آسیبپذیر به نظر میرسد، چرا که برخی از مقامات فدرال رزرو متقاعد نشدهاند که تورم در مسیر درستی حرکت میکند. انتشار صورتجلسهای با لحن انقباضی (Hawkish) میتواند برای بازار سهام مشکلساز شود.
پیشنهادهای اخیر سرمایهای تهدید میکنند که حفاظتها را تضعیف کنند.
در مصاحبهای با CNBC، مدیرعامل شرکت انویدیا اعلام کرد که OpenAI هنوز منابع مالی لازم برای اجرای قرارداد با این شرکت را در اختیار ندارد. به گفته او، OpenAI قصد دارد این بودجه را از طریق درآمدزایی، جذب سرمایه از طریق فروش سهام یا دریافت وام تأمین کند. این اظهارات در پاسخ به پرسشی درباره نحوه تأمین مالی همکاری میان OpenAI و انویدیا مطرح شده است. مدیرعامل انویدیا: از توافق میان OpenAI و AMD پیش از اعلام رسمی آن بیاطلاع بوده است. این توافق به OpenAI کمک خواهد کرد تا زیرساختهای لازم برای تبدیل شدن به یک ابرمیزبان مستقل را فراهم کند؛ اقدامی که میتواند رقابت در حوزه پردازشهای هوش مصنوعی را دگرگون کند. سیاست مهاجرتی دونالد ترامپ در مورد ویزاهای H-1B این امکان را برای انویدیا فراهم کرده است که همچنان بتواند بهترین استعدادهای جهان را جذب کرده و آنها را به ایالات متحده بیاورد هوانگ، خواستار سرمایهگذاری در تولید برق برای مراکز داده شد. ایالات متحده در مجموعِ صنعت هوش مصنوعی «آنقدرها هم جلوتر» از چین نیست. تقاضا برای بلکوِل واقعاً، واقعاً بالاست. هوانگ، تأیید کرد که در شرکت XAI متعلق به ایلان ماسک سرمایهگذاری کرده است. بلکوِل (Blackwell) اسم نسل جدید تراشههای هوش مصنوعی شرکت NVIDIA است. این تراشهها در سال ۲۰۲۴ معرفی شدند و ادامهدهندهی نسل قبلی یعنی Hopper هستند.
طبق گزارش فایننشال تایمز، دو شرکت بزرگ فناوری، متا و اپل، به مراحل پایانی مذاکرات برای حلوفصل پروندههای ضدانحصاری خود با اتحادیه اروپا نزدیک شدهاند.
کمیته سیاست مالی بانک مرکزی انگلستان هشدار داد که ریسک اصلاح شدید در بازارهای مالی افزایش یافته است. بازارهای سهام، بهویژه شرکتهای فناوری محور با تمرکز بر هوش مصنوعی، در صورت کاهش خوشبینیها نسبت به آینده این فناوری، در معرض آسیبپذیری بیشتری قرار دارند. ارزشگذاریهای فعلی برخی سهام، بهویژه در حوزه فناوری، به سطحی رسیدهاند که با اوج حباب داتکام قابل مقایسهاند. همچنین، هرگونه تغییر ناگهانی یا بزرگ در برداشت بازار از استقلال فدرال رزرو آمریکا میتواند منجر به بازقیمتگذاری شدید داراییهای دلاری شود. ریسکهای جهانی همچنان تهدیدی جدی برای اقتصاد بریتانیا محسوب میشوند، هرچند خانوارها و کسبوکارهای بریتانیایی با وجود افزایش هزینههای زندگی و نرخهای بالای وام، همچنان مقاوم باقی ماندهاند. بانک مرکزی انگلستان نرخ بافر سرمایه ضدچرخهای را در سطح ۲ درصد حفظ کرده و اعلام کرده که سیستم بانکی کشور همچنان ظرفیت حمایت از اقتصاد در شرایط رکود را دارد.
دلار آمریکا به روند صعودی خود ادامه میدهد، در حالی که تحولات سیاسی در فرانسه و ژاپن بر دو مؤلفه اصلی شاخص دلار یعنی یورو و ین فشار وارد کردهاند. ضربالاجل امروز برای تشکیل دولت جدید در فرانسه خطراتی را برای یورو به همراه دارد، اما به نظر میرسد رشد اخیر دلار بیش از حد بوده و صورتجلسه امروز فدرال رزرو با گرایشهای انبساطی میتواند اصلاحی در این روند ایجاد کند. در سوی دیگر، بانک مرکزی نیوزیلند با کاهش ۵۰ نقطه پایه نرخ بهره، بازار را غافلگیر کرد. دلار امریکا: روایت داخلی آمریکا رشد شدید دلار را توجیه نمیکند عملکرد قوی دلار از ابتدای هفته عمدتاً ناشی از تحولات منفی سیاسی در فرانسه و ژاپن بوده است. این دو ارز ۷۱٪ وزن شاخص دلار را تشکیل میدهند که اکنون در بالاترین سطح خود از اوایل ماه اوت قرار دارد. تعطیلی دولت آمریکا که همچنان بدون نشانهای از حل باقی مانده، بهتنهایی عامل مثبتی برای دلار نیست اما در مقایسه با بحرانهای سیاسی فرانسه و ژاپن، «شر کمتر» محسوب میشود. این وضعیت همچنین با متوقف کردن گمانهزنیها درباره ضعف بازار کار، به نفع دلار عمل کرده است. برنده بزرگ فعلاً طلاست که به سطح تاریخی ۴۰۰۰ دلار در هر اونس رسیده و استراتژیستهای کالایی ما (تیم تحلیل ING) فضای بیشتری برای رشد آن میبینند. صورتجلسه امروز فدرال رزرو از نشست سپتامبر میتواند قدرت روند صعودی دلار را به چالش بکشد. برداشت عمومی پس از کاهش نرخ بهره توسط فدرال رزرو این بود که بیانیه و نمودار نقطهای (دات پلات) گرایش انبساطی دارند، اما کنفرانس مطبوعاتی جروم پاول لایهای از احتیاط را اضافه کرد و برخلاف انتظارها، مسیر مشخصی برای کاهشهای متوالی ترسیم نکرد. صورتجلسه امروز نشان خواهد داد که اجماع درون کمیته بازار آزاد درباره نرخها، اشتغال و تورم چگونه است. یکی از منابع بالقوه فشار نزولی بر دلار، هرگونه حمایت از کاهش ۵۰ نقطه پایه است. تنها استیون میران به آن رأی داده بود و پاول گفته بود «هیچ حمایت گستردهای» برای چنین اقدامی وجود ندارد — اما آیا اعضای دیگری نیز بهطور علنی درباره آن صحبت کردهاند؟ با بررسی قیمتگذاری ضمنی نرخ بهره در بازار OIS، برداشت ما این است که بازار هنوز در پیشبینی کاهشها بیش از حد محتاط است. اکنون ۴۵ نقطه پایه کاهش برای دسامبر قیمتگذاری شده، اما فراتر از آن، قیمتگذاری محافظهکارانه است — تنها ۶۷ نقطه پایه تا پایان سهماهه اول ۲۰۲۶. در همین محدوده است که احتمال بازتسعیر انبساطی و ضعف دلار وجود دارد. علاوه بر صورتجلسه فدرال رزرو، تمرکز زیادی بر اخبار مربوط به تعطیلی دولت آمریکا باقی خواهد ماند. با توجه به اینکه دلار از این موضوع آسیب چندانی ندیده، معتقدیم هرگونه نشانهای از گفتوگوهای سازنده میان احزاب تنها حمایت محدود و کوتاهمدتی برای دلار ایجاد خواهد کرد. یورو: تمرکز امروز بر فرانسه است نخستوزیر مستعفی فرانسه از سوی رئیسجمهور مکرون مأمور شده تا آخرین تلاش خود را برای متحد کردن پارلمان بهشدت دوقطبیشده و تشکیل دولتی که بتواند مسائل فوری بودجهای را حل کند، انجام دهد. ضربالاجل این تلاشها برای امشب تعیین شده است. در صورت شکست مذاکرات، انتخابات زودهنگام پارلمانی به سناریوی پایه تبدیل خواهد شد و همچنین احتمال استعفای مکرون افزایش مییابد — هرچند این احتمال بسیار کمتر است. بازارهای شرطبندی احتمال برگزاری انتخابات تا پایان هفته آینده را ۶۰ تا ۶۵ درصد و احتمال پایان ریاستجمهوری مکرون تا پایان سال را تنها ۱۵ درصد برآورد کردهاند. اگر انتخابات زودهنگام اعلام شود، ممکن است شاهد افت ۰.۲ تا ۰.۵ درصدی EURUSD باشیم، زیرا این امر به معنای تأخیر در تصمیمات بودجهای و فشار بیشتر بر اوراق قرضه دولتی فرانسه (OATs) خواهد بود. حتی اگر امروز دولت جدیدی تشکیل شود، بهدلیل شکنندگی توافقات سیاسی، احتمالاً تأثیر مثبتی قابلتوجهی بر یورو نخواهد داشت. اما با توجه به دیدگاه ما مبنی بر اینکه صورتجلسه امروز فدرال رزرو میتواند فشار نزولی بر دلار وارد کند و رشد اخیر دلار بیش از حد بوده، معتقدیم بازگشت EURUSD به سطح ۱.۱۷۰ محتملتر از افت به ۱.۱۵۰ در روزهای آینده است. دلار نیوزیلند: RBNZ پس از کاهش ۵۰ نقطه پایه احتمالاً دوباره نرخ را کاهش میدهد بانک مرکزی نیوزیلند امروز با کاهش ۵۰ نقطه پایه نرخ بهره بازار را غافلگیر کرد. راهنماییهای بعدی نیز گرایش انبساطی داشتند و نشان دادند که بانک مرکزی آماده کاهشهای بیشتر است — که منجر به افت ۱٪ در NZDUSD شد. ما از این تصمیم شگفتزده شدیم؛ زیرا تصور میکردیم نبود دادههای تورمی سهماهه سوم باعث احتیاط بیشتر در کاهش نرخها شود. اما به نظر میرسد بانک مرکزی نیوزیلند (RBNZ) تمرکز خود را بهطور کامل بر حمایت از فعالیت اقتصادی گذاشته و افت بزرگتر از انتظار تولید ناخالص داخلی در سهماهه دوم برای اعمال این کاهش بزرگ کافی بوده است. اکنون انتظار داریم در ماه نوامبر نرخ بهره ۲۵ نقطه پایه دیگر کاهش یابد و به ۲.۲۵٪ برسد و احتمال خوبی برای کاهش بعدی به ۲.۰٪ در اوایل ۲۰۲۶ وجود دارد. معتقدیم NZDUSD با توجه به دیدگاه نزولی ما نسبت به دلار آمریکا در این فصل، هنوز فضای بازیابی دارد، اما در برابر ارزهای دیگر — بهویژه AUD — ممکن است همچنان عقبمانده ظاهر شود. منبع: ING
طبق گزارش والاستریت ژورنال، موجی از سرمایهگذاری به سمت داراییهای غیر دلاری مانند طلا، بیتکوین و سایر گزینهها در حال حرکت است؛ روندی که معاملهگران آن را «معامله کاهش ارزش دلار» یا Debasement Trade نامیدهاند. این روند نه بهدلیل بحران مالی، بلکه ناشی از نگرانیها درباره کسری بودجه آمریکا، بدهیهای فزاینده و بیثباتی در سیاستگذاری است. طلا به رکورد تاریخی رسیده و برای اولین بار قیمت آن از ۴۰۰۰ دلار در هر اونس عبور کرده است. این جهش پس از آن رخ داد که جروم پاول، رئیس فدرال رزرو، در ماه اوت اعلام کرد که کاهش نرخ بهره در راه است، با وجود تورم بالا و بازار کار قوی. رالی امسال که تاکنون ۵۲٪ رشد داشته، در فضایی غیر بحرانی و همزمان با خوشبینی نسبت به رشد سهامهای مرتبط با هوش مصنوعی و وعدههای ترامپ برای کاهش مالیاتها شکل گرفته است. این خرید همزمان طلا و داراییهای پرریسک نشاندهنده دو قطبی شدن بازار است: گروهی به رونق بلندمدت امیدوارند و گروهی دیگر در حال پوشش ریسکهای تورمی و مالی هستند. جو دیویس، اقتصاددان ارشد شرکت ونگارد، این وضعیت را «طنابکشی» میان سرمایهگذاران توصیف کرده است؛ بین کسانی که به رشد سهامهای هوش مصنوعی چشم دوختهاند و کسانی که نگران پیامدهای ساختاری کسری بودجه آمریکا هستند. به گفته تحلیلگران، هجوم به داراییهای غیر دلاری نشانهای از بیاعتمادی فزاینده به بنیانهای سیستم ارزی جهانی است.
شرکت هوش مصنوعی xAI متعلق به ایلان ماسک در حال نزدیک شدن به جذب سرمایهای عظیم به ارزش ۲۰ میلیارد دلار است که بخشی از آن به تراشههای انویدیا مرتبط است. انویدیا نیز در میان سرمایهگذاران سهامی این دور تأمین مالی قرار دارد و این سرمایهگذاری بخشی از توافق بزرگتری در زمینه تأمین تراشههای پیشرفته برای پروژههای هوش مصنوعی xAI محسوب میشود.
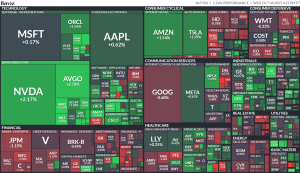
امروز شاخصهای اصلی سهام آمریکا منفی بسته شدند و هیچ رکورد جدیدی در پایان معاملات به ثبت نرسید. بیشترین کاهش مربوط به شاخص نزدک (NASDAQ) بود که با افت ۰.۶۷ درصدی (معادل ۱۵۳.۳۰ واحد) به ۲۲,۷۸۸.۳۶ واحد رسید. ضعف در سهام شرکتهای فناوری بر این شاخص فشار آورد؛ به طوری که سهام اوراکل به دلیل نگرانی از افزایش هزینه تراشههای انویدیا به میزان ۲.۵۲ درصد سقوط کرد، سهام مایکرون (Micron) ۲.۷۶ درصد کاهش یافت و سهام انویدیا نیز افتی ۰.۲۹ درصدی را تجربه کرد. در مقابل، سهام AMD به روند صعودی قدرتمند خود ادامه داد و با ۳.۸۳ درصد افزایش دیگر، به قیمت ۲۱۱.۵۱ دلار رسید و یک رکورد پایانی جدید به ثبت رساند. در سایر بازارها، شاخص صنعتی داو جونز (Dow) با ۰.۲۰ درصد کاهش به ۴۶,۶۰۲.۹۸ واحد و شاخص S&P 500 با ۰.۳۰ درصد افت به ۶,۷۱۴.۵۹ واحد رسیدند. شاخص راسل ۲۰۰۰ (Russell 2000) نیز با عملکردی ضعیفتر، ۱.۱۲ درصد سقوط کرد و در سطح ۲,۴۵۸.۴۲ واحد قرار گرفت.