TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

چرا نگرانی‌ها از شکل‌گیری یک حباب تریلیون‌دلاری در حوزه هوش مصنوعی رو به افزایش است؟

در حالی‌که موج سرمایه‌گذاری در هوش مصنوعی به سرعت به مرزهای «تریلیون دلاری» نزدیک می‌شود، نگرانی‌ها درباره شکل‌گیری یک حباب بزرگ فناوری در حال افزایش است. شرکت‌های فناوری برای ساخت دیتاسنترها، خرید تراشه‌های پیشرفته و توسعه مدل‌های هوش مصنوعی، صدها میلیارد دلار هزینه می‌کنند؛ رقمی که ممکن است در سال‌های آینده به چندین تریلیون دلار برسد. بخش زیادی از این هزینه‌ها از طریق سرمایه‌گذاری‌های پرریسک، بدهی‌های سنگین و حتی ساختارهای مالی «دایره‌ای» (به این معنی که غول‌های فناوری با سرمایه‌گذاری در شرکت‌های یکدیگر چرخه‌ای از حمایت داخلی ایجاد می‌کنند) تأمین می‌شود؛ ساختارهایی که برخی تحلیلگران را نگران کرده است. غول‌های AI مانند OpenAI، Anthropic و xAI به‌طور فزاینده‌ای از تأمین مالی مبتنی بر بدهی و سرمایه‌گذاری‌هایی استفاده می‌کنند که در نهایت دوباره به خرید تراشه‌های انویدیا منجر می‌شود؛ موضوعی که برخی آن را نشانه‌ای از وابستگی خطرناک اکوسیستم AI به یک تأمین‌کننده واحد می‌دانند. در همین حال، شرکت‌های بزرگ فناوری مانند آمازون، مایکروسافت، گوگل و متا نیز رکورد جدیدی در انتشار بدهی برای تأمین هزینه‌های این جهش سرمایه‌ای ثبت کرده‌اند. در حالی که هزینه‌ها سرسام‌آور است، مدل درآمدی این صنعت هنوز به‌طور کامل شکل نگرفته. براساس برآورد Bain، شرکت‌های AI تا سال ۲۰۳۰ باید حدود ۲ تریلیون دلار درآمد سالانه داشته باشند تا هزینه‌های پردازشی مورد نیاز را پوشش دهند؛ درحالی‌که پیش‌بینی‌ها نشان می‌دهد درآمد واقعی می‌تواند ۸۰۰ میلیارد دلار کمتر باشد. همزمان، برخی مطالعات دانشگاهی تردیدها را تقویت کرده‌اند. پژوهش MIT نشان می‌دهد که ۹۵٪ از شرکت‌ها بازدهی ملموسی از پروژه‌های AI دریافت نکرده‌اند. تحقیقات دیگری نیز هشدار می‌دهد که بخشی از خروجی‌های AI به‌جای افزایش بهره‌وری، به تولید «کار بی‌فایده» منجر شده و ممکن است هزینه‌های پنهان زیادی برای سازمان‌ها ایجاد کند. بازار نیز نسبت به این شرایط بی‌تفاوت نبوده است. سقوط گسترده سهام فناوری پس از معرفی مدل ارزان‌قیمت DeepSeek در ژانویه و بازگشت شدید نوسانات در سهام انویدیا، نشان داد سرمایه‌گذاران نسبت به ارزش‌گذاری‌های نجومی حساس‌تر از گذشته‌اند. با وجود این هشدارها، رهبران صنعت همچنان خوشبین هستند. سم آلتمن و مارک زاکربرگ می‌گویند که خطر حباب واقعی است، اما فرصت‌های بلندمدت چنان عظیم‌اند که «سرمایه‌گذاری کم» ریسک بزرگ‌تری محسوب می‌شود. آن‌ها معتقدند افزایش ظرفیت پردازشی برای پاسخ به تقاضای جهانی ضروری است و پیشرفت‌های بعدی می‌تواند ارزش‌افزایی سنگینی ایجاد کند. به‌طور کلی، سرمایه‌گذاری‌های عظیم، عدم قطعیت در بازدهی، وابستگی شدید به تأمین‌کنندگان محدود و رقابت رو‌به‌افزایش چین، همگی عواملی هستند که نگرانی‌ها درباره شکل‌گیری یک حباب هوش مصنوعی را جدی‌تر کرده‌اند؛ اما در عین حال، رشد سریع کاربران و کاربردهای AI نیز نشان می‌دهد این فناوری همچنان یکی از بزرگ‌ترین فرصت‌های اقتصادی عصر جدید است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چشم‌انداز هفته پیش‌رو؛ کاهش نقدینگی در تعطیلات شکرگزاری و تمرکز بازار بر گزارش PCE

در حالی که بازارهای جهانی هفته‌ای مملو از تردید و نوسان را پشت سر گذاشتند، ریسک‌پذیری به‌طور محسوسی تضعیف شد و حتی نتایج درخشان انویدیا نیز نتوانست ترس معامله‌گران را فروبنشاند. فشار فروش در بازار سهام به‌قدری شدید بود که در مقاطعی سه شاخص اصلی وال‌استریت بین ۵.۵ تا ۸.۵ درصد پایین‌تر از اوج‌های اخیر خود معامله شدند؛ سطحی که از نگاه تکنیکال سیگنال‌های کوتاه‌مدت به‌شدت نزولی تولید می‌کند. این فضای بی‌اعتمادی در جهش نوسان ضمنی یک‌ماهه (IV) نیز بازتاب یافت؛ شاخصی که به بالاترین سطوح ماهانه خود رسیده و نگرانی‌ها از تشدید نوسانات را برجسته می‌کند. با وجود انتشار گزارش مالی بسیار قوی انویدیا در روز چهارشنبه و لحن مثبت مدیرعامل این غول هوش مصنوعی، واکنش بازار ناامیدکننده بود. نه تنها این گزارش نتوانست روند منفی را معکوس کند، بلکه تردیدها نسبت به پایداری رشد شرکت‌های پیشتاز AI و ظرفیت واقعی آن‌ها برای تحقق برنامه‌های سرمایه‌گذاری سنگین، افزایش یافته است. اگر این نگرانی‌ها ادامه‌دار باشد، بازگشت معنادار ریسک‌پذیری در بازارها دشوار خواهد بود. روند نزولی در فضای رمزارزها حتی شدیدتر است. بیت‌کوین در زمان نگارش این گزارش حوالی ۸۳ هزار دلار معامله می‌شود؛ یعنی ۳۵ درصد پایین‌تر از اوج تاریخی خود در ۱۲۶ هزار دلار و تقریباً تمام رشدهای پس از آپریل را از دست داده است. سقوط ۱۸ درصدی بیت‌کوین طی هفته جاری، بزرگ‌ترین افت هفتگی این دارایی از نوامبر ۲۰۲۲ تاکنون محسوب می‌شود و ماه نوامبر نیز در مسیر ثبت بدترین عملکرد ماهانه خود از اصلاح ژوئن ۲۰۲۲ قرار گرفته است. بازارها اکنون در آستانه هفته‌ای کم‌عمق از نظر نقدینگی، چشم‌انتظار داده‌های کلیدی اقتصاد آمریکا هستند؛ داده‌هایی که ممکن است مسیر تازه‌ای برای ریسک‌پذیری ترسیم کنند یا برعکس، فشارهای اخیر را تشدید کنند. لحن هاوکیش فدرال رزرو و ضربه دیگری بر ریسک‌پذیری بازار وارد نمود در ادامه، اظهارنظرهای هاوکیش مقامات فدرال رزرو نیز نقش مهمی در کاهش اشتهای ریسک طی روزهای اخیر داشته است. در حالی که بازارها هنوز از شوک فروش در سهام فناوری و رمزارزها خارج نشده‌اند، لحن مقامات بانک مرکزی آمریکا به‌طور محسوسی سخت‌گیرانه‌تر شده و انتظارات برای کاهش نرخ بهره در دسامبر را تقریباً فرو ریخته است. احتمال این کاهش که پیش از نشست ماه اکتبر حوالی ۹۰ درصد قیمت‌گذاری می‌شد، اکنون به حدود ۲۷ درصد سقوط کرده است؛ تغییری که خود گویای چرخش کامل فضای سیاستی به‌سوی احتیاط و انقباض است. مقامات تندرو فدرال رزرو طی روزهای اخیر بارها تأکید کرده‌اند که نبود داده‌های شفاف و قابل اتکا؛ به‌ویژه در حوزه تورم، بزرگ‌ترین مانع برای ادامه روند کاهش نرخ بهره است. در همین حال، صورت‌جلسه تازه منتشرشده کمیته بازار باز (FOMC) نیز همین رویکرد انقباضی را تأیید می‌کند. درون کمیته، کفه ترازو به‌نفع اعضای محتاط‌تر سنگینی می‌کند و داویش‌های فدرال رزرو همچنان در تلاش‌اند شواهد کافی برای توجیه نیاز به تسهیل بیشتر سیاست پولی فراهم کنند؛ تلاشی که فعلاً نتیجه‌ای در بر نداشته است. داده‌های حساس در پیش است؛ اما هفته معاملاتی کوتاه احتمال نوسان را محدود می‌کند در هفته آینده تمرکز اصلی بازار بر تقویم اصلاح‌شده داده‌های آمریکا خواهد بود. با غیبت گزارش CPI ماه اکتبر، انتشار شاخص PCE اهمیتی دوچندان یافته و می‌تواند مسیر لحن فدرال رزرو را مشخص کند؛ به‌ویژه اگر گزارش نرم‌تر از انتظار باشد و دوباره انتظارات برای کاهش نرخ بهره در دسامبر را تقویت کند. در کنار آن، شاخص اعتماد مصرف‌کننده نیز به‌عنوان شاخصی پیش‌نگر نقشی اساسی دارد. کاهش مستمر تمایل به خرج‌کرد می‌تواند به افت محسوس رشد GDP در فصل چهارم منجر شود و اثرات اقتصادی تعطیلی اخیر دولت را پررنگ‌تر کند؛ تعطیلی‌ای که طبق مصوبه جدید تنها تا ۳۰ ژانویه به تعویق افتاده و خطر تکرار آن همچنان پابرجاست. با این حال، دامنه نوسانات بازار احتمالاً محدود خواهد بود؛ زیرا هفته آینده به دلیل تعطیلات روز شکرگزاری و بلک‌فرایدی کوتاه‌تر است و نقدینگی در بخش بزرگی از بازار آمریکا کاهش می‌یابد. تنش‌های تجاری و تحولات ژئوپلیتیک؛ متغیرهای غیرمنتظره هفته آینده در فضایی که بازار با ترکیبی از ریسک‌گریزی، نوسان و کمبود داده‌های شفاف روبه‌روست، چند عامل بیرونی می‌توانند به‌طور ناگهانی مسیر احساسات سرمایه‌گذاران را تغییر دهند. نخست، تنش‌های تجاری است که هرچند اخیراً آرام‌تر شده، اما همچنان زیر پوست بازار جریان دارد. هنوز مشخص نیست دولت آمریکا چه رویکردی نسبت به تراشه‌های ساخت خارج اتخاذ خواهد کرد و آیا ترامپ تعرفه‌های سنگین جدیدی اعمال می‌کند یا خیر. علاوه بر این، لایحه در دست بررسی «Gain AI» در کنگره که شرکت‌های آمریکایی مانند انویدیا را مجبور می‌کند صادرات خود را محدود کرده و اولویت را به مشتریان داخلی بدهند، می‌تواند واکنش تند چین را برانگیزد و تنش‌ها را دوباره شعله‌ور کند. متغیر دوم، توافق صلح تازه میان اوکراین و روسیه است که با میانجی‌گری آمریکا شکل گرفته است. اگرچه طرح فعلی بیشتر به نفع روسیه دیده می‌شود و مقامات اوکراینی واکنش اولیه مثبتی نشان نداده‌اند، اما شاید این توافق تنها دریچه موجود برای ازسرگیری مذاکرات باشد. هرگونه پیشرفت ملموس در روند صلح می‌تواند ریسک‌پذیری را تقویت کند و در مقابل، جذابیت طلا را کاهش دهد. هم‌زمان، طلا که تا محدوده ۴۰۰۰ دلار عقب‌نشینی کرده، نتوانسته از ضعف بازار سهام بهره‌برداری کند و همین موضوع نشانه‌هایی از آسیب‌پذیری رالی سال ۲۰۲۵ را آشکار می‌کند. کاهش بیشتر به‌سوی کف ۳۸۸۶ دلار؛ ثبت‌شده در اواخر اکتبر، می‌تواند روند صعودی بلندمدت این فلز گران‌بها را با چالش جدی روبه‌رو کند. ✔️  بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین تداوم ریسک‌گریزی می‌تواند محرک تازه‌ای برای دلار باشد در حالی که بازگشایی دولت آمریکا و لحن هاوکیش فدرال رزرو نتوانست به تنهایی تقاضا برای دلار را تقویت کند، ضعف محسوس بازار سهام داستان دیگری را رقم زده است. دلار آمریکا این هفته در مسیر صعودی قرار گرفته و جفت‌ارز یورو/دلار دوباره به محدوده ۱.۱۵ نزدیک شده است. با این حال، اگر انتظارات برای کاهش نرخ بهره در دسامبر افزایش یابد، احساسات ریسک‌پذیر بهبود پیدا کند یا خبرهای مثبت ژئوپلیتیک منتشر شود، جذابیت کنونی دلار ممکن است سریعاً تعدیل شود. در سمت اروپا، فضای خبری نسبتاً آرام است و اغلب اعضای بانک مرکزی اروپا از تثبیت نرخ‌های بهره در مقطع فعلی حمایت می‌کنند. انتظار می‌رود صورت‌جلسه روز پنجشنبه ECB این رویکرد را تأیید کند و نگاه بازار به سرعت به گزارش مقدماتی تورم آلمان در روز جمعه معطوف شود. اگر این داده بدون غافلگیری نزولی منتشر شود، احتمالاً آخرین نشست ECB در سال ۲۰۲۵ بیشتر جنبه تشریفاتی خواهد داشت تا رویدادی تعیین‌کننده برای مسیر بازار. بودجه بریتانیا در کانون توجه؛ پوند در شرایط شکننده پس از ماه‌ها گمانه‌زنی، «ریوز» وزیر خزانه‌داری بریتانیا روز چهارشنبه ۲۶ نوامبر لایحه بودجه ۲۰۲۶ را به پارلمان ارائه خواهد کرد؛ بودجه‌ای که بازار آن را نقطه عطفی برای مسیر مالی کشور می‌داند. نگاه سرمایه‌گذاران به این است که دولت تا چه اندازه مجبور به افزایش مالیات‌ها خواهد شد، چرا که ریوز باید شکاف مالی ۲۰ میلیارد پوندی را پر کند تا با قواعد مالی خود در مسیر باقی بماند و فضای مالی بیشتری ایجاد کند. در حالی‌که افزایش مالیات‌های شخصی کنار گذاشته شده، منابع درآمدی دیگری مورد بررسی قرار می‌گیرد و مالیات‌های ملکی از گزینه‌های محتمل است. در شرایطی که بازده اوراق دولتی (گیلت) در حال افزایش است و پوند با فشار فروش سنگین مواجه شده، بودجه این هفته ممکن است لحظه‌ای تعیین‌کننده باشد. یک بودجه با افزایش‌های مالیاتی قوی می‌تواند در ابتدا بازار را آرام کند، اما احتمال ایجاد بحران سیاسی در دولت و تضعیف موقعیت نخست‌وزیر «استارمر» را نیز بالا می‌برد؛ سناریویی که معمولاً با رشد بازده اوراق و افت بیشتر پوند همراه است. از سوی دیگر، اگر بودجه فاقد افزایش‌های جدی مالیاتی باشد، بازار ممکن است این تصمیم را نشانه‌ای از نبود اراده دولت کارگر برای اتخاذ تصمیمات سخت برداشت کند؛ نتیجه‌ای که باز هم به ضرر پوند خواهد بود، زیرا بازده بالاتر اوراق حمایتی برای این ارز ایجاد نمی‌کند. فروشندگان پوند در بازار، سطح ۱.۲۷۰۷ دلار—کف ۷ آوریل ۲۰۰۵—را به‌عنوان هدف بعدی در نظر دارند. در این میان، بانک انگلستان باید پیامدهای بودجه را مدیریت کند. پس از گزارش ضعیف CPI ماه اکتبر، احتمال کاهش نرخ بهره در دسامبر به ۸۲ درصد رسیده است. اگر واکنش بازار به بودجه شدید باشد، می‌تواند این انتظارات را تقویت کند و حتی زمان‌بندی کاهش بعدی ۲۵ واحدی نرخ بهره—که اکنون برای جولای قیمت‌گذاری شده—را جلو بیندازد. تداوم ضعف ین در غیاب حمایت مؤثر از سوی بانک مرکزی ژاپن با ادامه پیام‌های ضدونقیض اِوِدا رئیس بانک مرکزی ژاپن درباره زمان‌بندی افزایش بعدی نرخ بهره و اعلام بسته محرک ۲۱.۳ تریلیون ینی (معادل ۱۳۵ میلیارد دلار) توسط نخست‌وزیر «تاکایچی»—که بزرگ‌ترین بسته حمایتی از سال ۲۰۲۲ تاکنون است—فشار بر ین همچنان ادامه دارد. انتشار CPI توکیو در روز جمعه آینده می‌تواند شگفتی صعودی ایجاد کرده و اندکی از این فشار بکاهد، اما احتمالاً برای تغییر روند غالب کافی نخواهد بود. در همین حال، مداخلات کلامی از سوی مقامات شدت گرفته، زیرا جفت‌ارز دلار/ین روز پنجشنبه تا سطح ۱۵۷.۸۸ پیش رفت. اگر این روند ادامه یابد و دلار/ین از سقف سال ۲۰۲۵ در ۱۵۸.۶۶ عبور کند و به محدوده حساس ۱۶۰ برسد، احتمال مداخله واقعی بانک مرکزی ژاپن به‌طور جدی افزایش می‌یابد. نکته مهم آنکه با توجه به انتظار کاهش نقدینگی در روزهای پایانی هفته آینده—به‌دلیل تعطیلات آمریکا—این دوره می‌تواند بهترین زمان برای مداخله BoJ باشد؛ دوره‌ای که امکان ایجاد یک اصلاح قابل‌توجه و سریع در دلار/ین، در صورت لزوم، بیش از همیشه فراهم خواهد بود. ✔️  بیشتر بخوانید: چرخش راست در سیاست ژاپن؛ تأثیر تاکایچی بر اقتصاد و دیپلماسی توافق احتمالی صلح، فشار تازه‌ای بر نفت وارد می‌کند تحولات جدید در پرونده جنگ اوکراین و روسیه، بار دیگر به‌عنوان محرکی مهم برای بازار نفت مطرح شده است. چشم‌انداز آتش‌بس احتمالی، در کنار رشد ضعیف اقتصادی و مازاد عرضه، ساختاری نزولی برای نفت ایجاد کرده و قیمت‌ها را به سمت آزمون دوباره کف‌های اکتبر سوق می‌دهد؛ سطوحی که فاصله چندانی با کف پنج‌ساله ۵۵.۶۰ دلار در اوایل ماه مه ندارند. در مقابل، اگر مذاکرات صلح شکست بخورد و درگیری‌ها دوباره تشدید شود؛ به‌ویژه اگر اوکراین زیرساخت‌های نفت و گاز روسیه را هدف قرار دهد، بازار می‌تواند شاهد جهش قابل‌توجهی در قیمت انرژی باشد؛ جهشی که می‌تواند جریان نزولی فعلی را کاملاً معکوس کند و بازار را وارد فاز جدیدی از ریسک‌های ژئوپلیتیک کند. آیا ارزهای حاشیه‌ای می‌توانند افت هفتگی خود را جبران کنند؟ پس از آنکه دلار آمریکا هفته‌ای قدرتمند را پشت‌سر گذاشت و فشار سنگینی بر دلار استرالیا، نیوزیلند و کانادا وارد کرد، تقویم اقتصادی هفته آینده می‌تواند فرصتی برای بازگشت این ارزها فراهم کند. گزارش تورم استرالیا (CPI)، نشست بانک مرکزی نیوزیلند (RBNZ) و انتشار GDP فصل سوم کانادا سه محرک اصلی خواهند بود که می‌توانند مسیر این ارزها را تا پایان سال تعیین کنند. در این میان، به‌نظر می‌رسد دلار استرالیا بیشترین ظرفیت را برای بهره‌برداری از هرگونه ضعف جدید در دلار آمریکا دارد، به‌ویژه اگر داده‌های تورمی قوی‌تر از انتظار منتشر شوند. در طرف مقابل، دلار نیوزیلند همچنان آسیب‌پذیرترین ارز این گروه است، زیرا RBNZ در مسیر کاهش تهاجمی نرخ بهره قرار گرفته و فضای حمایتی چندانی برای این ارز باقی نگذاشته است.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شرکت‌های فاکس‌کان و OpenAI برای تقویت زنجیره تأمین AI در آمریکا همکاری می‌کنند

بر اساس گزارش منابع آگاه، شرکت‌های فاکس‌کان و OpenAI وارد همکاری مشترکی برای تقویت زنجیره تأمین هوش مصنوعی در آمریکا شده‌اند. OpenAI دسترسی اولیه برای ارزیابی سیستم‌های فاکس‌کان را دریافت خواهد کرد و در صورت تمایل، امکان خرید آن‌ها را خواهد داشت. فاکس‌کان تجهیزات کلیدی مورد نیاز برای مراکز داده هوش مصنوعی در آمریکا را تولید خواهد کرد. دو شرکت همچنین در طراحی و توسعه رک‌های مراکز داده هوش مصنوعی همکاری خواهند داشت. تولید قطعات مراکز داده در داخل خاک آمریکا انجام خواهد شد. این توافق شامل تعهد الزام‌آور برای خرید نیست. هدف اصلی این همکاری، تقویت زنجیره تأمین داخلی هوش مصنوعی در آمریکا عنوان شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اکثریت قاطع اقتصاددانان در نظرسنجی رویترز انتظار دارند بانک مرکزی نیوزیلند نرخ بهره را مجدداً کاهش دهد

بر اساس نظرسنجی انجام‌شده توسط رویترز، ۳۲ نفر از ۳۶ اقتصاددان شرکت‌کننده پیش‌بینی کرده‌اند که بانک مرکزی نیوزیلند (RBNZ) در تاریخ ۲۶ نوامبر، نرخ بهره نقدی را یک بار دیگر به میزان ۲۵ نقطه پایه کاهش داده و به ۲.۲۵ درصد خواهد رساند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش درآمدزایی سه‌ماهه سوم 2025 والمارت

سود هر سهم (EPS) واقعی ................. 0.62 دلار پیش‌بینی ............ 0.6 دلار درآمدزایی فصلی (REVENUE) واقعی ................ 179.5 میلیارد دلار پیش‌بینی ........... 177.45 میلیارد دلار جزئیات وزن والمارت در شاخص‌های اصلی شاخص داوجونز داوجونز یک شاخص قیمت‌محور است، یعنی وزن هر شرکت بر اساس قیمت سهام آن تعیین می‌شود، نه ارزش بازار. با توجه به قیمت فعلی سهام والمارت (WMT) که حدود ۱۰۳ دلار است، وزن آن در داوجونز حدود ۲.۶٪ است. شرکت‌هایی با قیمت سهام بالاتر مانند Goldman Sachs یا Microsoft وزن بیشتری دارند، حتی اگر ارزش بازار کمتری نسبت به والمارت داشته باشند. شاخص S&P 500 این شاخص ارزش‌محور (Market Cap Weighted) است، یعنی وزن هر شرکت بر اساس ارزش بازار آن تعیین می‌شود. ارزش بازار والمارت در سال ۲۰۲۵ حدود ۸۱۶ میلیارد دلار است. با توجه به ارزش بازار کل S&P 500، وزن والمارت در این شاخص حدود ۰.۶٪ تا ۰.۷٪ تخمین زده می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سامرز از هیئت‌مدیره OpenAI استعفا داد

لارنس سامرز، وزیر پیشین خزانه‌داری آمریکا و رئیس سابق دانشگاه هاروارد، از هیئت‌مدیره شرکت OpenAI استعفا داد. او و شرکت OpenAI این خبر را در بیانیه‌هایی جداگانه به خبرگزاری آکسیوس اعلام کردند. این استعفا در پی افشاگری‌های جدید درباره روابط گسترده سامرز با جفری اپستین صورت گرفته است. در تصویر کلی: پیامدهای پرونده اپستین همچنان در حال گسترش است و اکنون یکی از اقتصاددانان برجسته آمریکا، لارنس سامرز، را نیز درگیر کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مایکروسافت و انویدیا در شرکت Anthropic سرمایه‌گذاری کردند

سه شرکت بزرگ فعال در حوزه هوش مصنوعی اعلام کردند که روز سه‌شنبه یک همکاری جدید با سرمایه‌گذاری ده‌ها میلیارد دلاری را آغاز کرده‌اند؛ هدف این همکاری، تسریع توسعه مدل‌های هوش مصنوعی است. بر اساس این توافق، شرکت‌های انویدیا و مایکروسافت تا سقف ۱۵ میلیارد دلار در شرکت Anthropic سرمایه‌گذاری خواهند کرد؛ شرکتی که رقیب OpenAI محسوب می‌شود و مدل‌های آن در میان برنامه‌نویسان و کسب‌وکارها محبوبیت دارد. در مقابل، Anthropic متعهد شده است تا ۳۰ میلیارد دلار ظرفیت پردازشی از سرویس ابری Azure مایکروسافت خریداری کند؛ این زیرساخت‌ها بر پایه سیستم‌های هوش مصنوعی انویدیا اجرا خواهند شد. همچنین، انویدیا در طراحی و مهندسی با Anthropic همکاری خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ توجه بازارها به داده‌های اقتصادی آمریکا؛ از گزارش‌های CPI و PMI تا صورتجلسه فدرال رزرو

پس از ۴۳ روز تعطیلی، بالاخره دولت ایالات متحده روز چهارشنبه فعالیت‌های خود را از سر گرفت، خبری که امیدها را برای پایان دوره عدم انتشار داده‌ها تقویت کرده است. اکنون چشم‌ها به برنامه‌های جدید انتشار داده‌ها دوخته شده است و انتظار می‌رود که آژانس‌های آماری مختلف، همچون دفتر آمار کار و دفتر تحلیل اقتصادی، در ابتدای هفته آینده جداول به‌روز شده انتشار گزارش‌های خود را اعلام کنند. با این حال، زمان دقیق از سرگیری انتشار داده‌ها هنوز مشخص نیست. احتمالاً اولین گزارشی که پس از بازگشایی دولت منتشر می‌شود، گزارش اشتغال سپتامبر خواهد بود که ممکن است حتی در پایان هفته آینده منتشر شود، چرا که شواهد حاکی از آن است که این داده‌ها پیش از تعطیلی دولت جمع‌آوری شده بودند. این در حالی است که گزارش CPI (شاخص قیمت مصرف‌کننده) نیز به‌طور ویژه توسط دفتر آمار کار در اولویت قرار گرفته بود و به‌طور استثنایی در اواخر اکتبر منتشر شد. در کنار این‌ها، توجه‌ها به داده‌های اقتصادی آتی معطوف خواهد شد که نقش مهمی در هدایت تصمیمات اقتصادی و سیاست‌گذاری‌ها ایفا خواهند کرد. در این میان، داده‌های PMI (شاخص مدیران خرید) و صورتجلسه جلسه اخیر فدرال رزرو از اهمیت ویژه‌ای برخوردار هستند. این داده‌ها به تحلیلگران کمک می‌کند تا دیدگاه دقیقی از وضعیت فعلی اقتصاد و سیاست‌های پولی فدرال رزرو در آینده نزدیک به دست آورند. هفته آینده می‌تواند نشان‌دهنده تغییرات مهمی در روند بازارها باشد، چرا که انتشار این داده‌ها همزمان با بازگشایی دولت و از سرگیری فعالیت‌های آماری، گامی مهم در شفاف‌سازی وضعیت اقتصادی خواهد بود. ریسک عدم انتشار داده‌های ماه اکتبر با این حال، در مورد داده‌های ماه اکتبر تردیدهایی وجود دارد. احتمال دارد که دفتر آمار کار (BLS) تصمیم بگیرد که انتشار گزارش‌های مربوط به اشتغال و تورم اکتبر را کنار بگذارد و به جای آن روی داده‌های ماه نوامبر تمرکز کند، چرا که حتی در این صورت نیز ممکن است برخی از داده‌ها با تاخیر منتشر شوند. این مسأله با پرسش دیگری همراه است: آیا امکان خواهد داشت که ارقام اکتبر در گزارش‌های نوامبر یا گزارش‌های آینده جایگزین شوند؟ برای مثال، جمع‌آوری داده‌های مربوط به شاخص CPI و نرخ بیکاری که از طریق نظرسنجی خانوار محاسبه می‌شود، پس از گذشت یک ماه از آن به شدت دشوار خواهد بود. با این حال، هنوز ممکن است این امکان وجود داشته باشد که داده‌های مربوط به اشتغال غیرکشاورزی که از نظرسنجی‌های موسسات جمع‌آوری می‌شود، برای ماه اکتبر تکمیل شود. انباشت داده‌های معوق و فشار فزاینده بر انتظارات سیاست پولی فهرست گزارش‌هایی که موعد انتشارشان سپری شده، اکنون به یکی از دغدغه‌های اصلی فعالان بازار تبدیل شده است. سرمایه‌گذاران با دقت در انتظار مشخص شدن زمان بازگشت داده‌های هفتگی مدعیان بیمه بیکاری هستند؛ داده‌ای که به‌طور سنتی یکی از نخستین نشانه‌های تغییرات در بازار کار تلقی می‌شود. همچنین بلاتکلیفی درباره زمان‌بندی انتشار آمارهای مهمی چون خُرده‌فروشی ماه اکتبر، شاخص PCE—شاخص ترجیحی فدرال رزرو برای سنجش تورم—و گزارش تولید ناخالص داخلی فصل سوم، بر پیچیدگی فضای تحلیلی افزوده است. هرگونه تأخیر یا اختلال در روند ازسرگیری این انتشارها می‌تواند به‌طور معناداری بر انتظارات مربوط به کاهش نرخ بهره تأثیر بگذارد. در چنین شرایطی، اعضای هاوکیش در فدرال رزرو فرصت بیشتری خواهند یافت تا با استناد به نبود داده‌های کافی؛ همان وضعیت مبهمی که جروم پاول پیش‌تر آن را «رانندگی در مه» توصیف کرده بود، بر تداوم وقفه در تغییر نرخ‌های بهره اصرار ورزند. در نتیجه، دلار آمریکا در هفته آینده بیش از هر چیز مستعد ورود به فاز تثبیت است تا ادامه روند اصلاحی اخیر. با این حال، هرگونه داده مثبت یا فراتر از انتظار می‌تواند به سرعت سناریو را تغییر دهد، به تقاضا برای دلار جان تازه ببخشد و بار دیگر دست بالای بازار را در اختیار گاوها قرار دهد. صورتجلسه فدرال رزرو و شاخص‌های پیش‌نگر PMI؛ نقاط مهم تقویم اقتصادی در میان انتشارهای برنامه‌ریزی‌شده، داده‌های تولیدی دو بانک منطقه‌ای فدرال رزرو؛شاخص فعالیت نیویورک در روز دوشنبه و نظرسنجی تولیدی فیلادلفیا در روز پنجشنبه، در صدر توجه قرار دارند. با این حال، اصلی‌ترین رویداد هفته احتمالاً انتشار شاخص‌های مقدماتی مدیران خرید (Flash PMI) برای ماه نوامبر است که روز جمعه توسط S&P Global منتشر خواهد شد. این داده‌ها نقش مهمی در پر کردن خلأ ناشی از تعویق سایر گزارش‌ها ایفا می‌کنند و یکی از کلیدی‌ترین ابزارها برای ارزیابی سلامت کوتاه‌مدت اقتصاد آمریکا محسوب می‌شوند. در شرایطی که انتظارات بازار برای کاهش نرخ بهره همچنان با مسیر مدنظر فدرال رزرو همسو نیست، دلار آمریکا نسبت به هر نشانه‌ای از چرخش در روند رشد اقتصادی حساس خواهد بود. اگر PMIها حاکی از افت قابل‌توجه فعالیت اقتصادی باشند یا نشان دهند که ضعف اخیر در داده‌های اشتغال صرفاً یک «سیگنال اشتباه» بوده است، احتمال نوسانات قابل‌توجه در بازار ارز وجود دارد. از سوی دیگر، اگر شاخص‌های مدیران خرید همچنان تصویری همراه با نشانه‌های «رکود تورمی» ترسیم کنند، این موضوع نه‌تنها بر احساسات ریسکی فشار وارد می‌کند، بلکه می‌تواند مسیر دلار را نیز تحت تأثیر منفی قرار دهد. در کنار داده‌های اقتصادی، صورتجلسه نشست ماه اکتبر فدرال رزرو نیز در دستور کار قرار دارد. اگرچه اغلب سیاست‌گذاران فدرال رزرو دیدگاه‌های خود را پس از جلسه اخیر علناً بیان کرده‌اند و انتظار نمی‌رود این سند واکنش قابل توجهی در بازار ایجاد کند، اما ممکن است نکاتی ظریف در آن آشکار شود. باز شدن شکاف میان اعضای کمیته فدرال بازار آزاد (FOMC) یا اختلاف‌نظر درباره سرعت و زمان‌بندی تعدیل نرخ بهره، می‌تواند لایه‌ای جدید از عدم‌قطعیت را وارد بازارها کند و در نتیجه مسیر آتی سیاست پولی را با پیچیدگی بیشتری همراه سازد. آیا داده‌های تورمی بریتانیا احتمال کاهش نرخ بهره را تقویت می‌کند؟ در آن سوی آتلانتیک، وضعیت انتظارات درباره سیاست پولی بانک مرکزی انگلستان (BoE) شفاف‌تر از هفته‌های گذشته به نظر می‌رسد. تا همین یکی دو ماه پیش، اغلب سرمایه‌گذاران معتقد بودند که BoE پیش از بهار ۲۰۲۶ اقدامی برای کاهش نرخ بهره انجام نخواهد داد. اما انتشار آخرین گزارش تورم ورق را برگرداند. افت فشارهای تورمی و کاهش نگرانی‌ها درباره جهش دوباره CPI به بالای ۴ درصد، فضای انتظارات را دگرگون کرد. هم‌زمان، داده‌های ضعیف اشتغال و افت غیرمنتظره رشد اقتصادی طی هفته گذشته باعث شد معامله‌گران احتمال کاهش ۲۵ واحدی نرخ بهره در نشست دسامبر را به حدود ۸۰ درصد برسانند. اکنون تمرکز کامل بازار بر داده‌های تورم ماه اکتبر است؛ داده‌ای که می‌تواند مسیر سیاست پولی بریتانیا در کوتاه‌مدت را تعیین تکلیف کند. در گزارش سپتامبر، نرخ تورم سالانه در سطح ۳.۸ درصد ثابت ماند و تورم هسته نیز به ۳.۵ درصد کاهش یافت. اگر گزارش روز چهارشنبه نشان‌دهنده کاهش بیشتر شتاب تورم باشد، انتظارات برای کاهش نرخ بهره در دسامبر تثبیت خواهد شد؛ موضوعی که احتمالاً فشار نزولی بیشتری بر پوند وارد می‌کند. با این حال، فضای معامله برای پوند کاملاً هم یک‌طرفه نخواهد بود. انتشار داده‌های خرده‌فروشی اکتبر و شاخص‌های مقدماتی PMI برای ماه نوامبر در روز جمعه می‌تواند تا حدودی از استرلینگ حمایت کند، به‌ویژه اگر این داده‌ها نشان دهند که اقتصاد بریتانیا همچنان از سطحی از مومنتوم برخوردار است و نشانه‌هایی از تاب‌آوری در تقاضا وجود دارد. ✔️  بیشتر بخوانید: آیا رونالد ریگان حامی تعرفه‌ها بود؟ بازخوانی فلسفه تجارت آزاد در آمریکا PMIهای منطقه یورو و تداوم توقف در سیاست‌های بانک مرکزی اروپا در منطقه یورو، شاخص‌های مقدماتی مدیران خرید (Flash PMI) مهم‌ترین داده‌ای خواهند بود که این هفته مورد توجه قرار می‌گیرند. در هفته‌های اخیر، مجموعه‌ای از داده‌های قوی‌تر از انتظار—از جمله PMI و GDP—فضای تحلیل را تغییر داده و این باور را تقویت کرده است که بانک مرکزی اروپا (ECB) فعلاً چرخه کاهش نرخ بهره را به پایان رسانده است. انتظار نمی‌رود PMIهای اولیه ماه نوامبر که روز جمعه منتشر می‌شوند، تصویر کلی انتظارات سیاستی را دستخوش تغییر چشمگیری کنند. با این حال، هرگونه بهبود بیشتر در فعالیت اقتصادی؛ به‌ویژه اگر شاخص‌های بخش تولید و خدمات هر دو بالای محدوده ۵۰ باقی بمانند، می‌تواند اندکی به سود یورو عمل کند و برابری آن را در برابر دلار آمریکا تقویت نماید. پیش از انتشار PMIها، برآورد نهایی نرخ تورم ماه اکتبر قرار است چهارشنبه منتشر شود. هرچند بعید است این داده‌ها جهت‌گیری سیاستی ECB را تغییر دهند، اما می‌توانند تصویر دقیق‌تری از روند مهار تورم ارائه کنند و نقش مکملی برای ارزیابی وضعیت اقتصادی منطقه یورو ایفا کنند. آیا داده‌های تورمی کانادا روند صعودی دلار کانادا را متوقف می‌کند؟ بانک مرکزی کانادا (BoC) احتمالاً در آستانه پیوستن به بانک مرکزی اروپا در مسیر توقف موقت سیاست‌های انبساطی قرار دارد. اگرچه این بانک در نشست اخیر خود یک مرحله دیگر نرخ بهره را کاهش داد، اما لحن تیف مَکلِم، رئیس بانک مرکزی، به طرز غیرمعمولی خنثی و محتاطانه بود. داده‌های اشتغال ماه اکتبر نیز از این رویکرد حمایت کردند. بازار کار کانادا برای دومین ماه پیاپی بیش از ۶۰ هزار شغل ایجاد کرد؛ رشدی که موضع مَکلِم مبنی بر اینکه «نرخ‌های فعلی تقریباً در سطح مناسب قرار دارند» را تقویت می‌کند. در حال حاضر، سرمایه‌گذاران تنها حدود یک‌سوم احتمال برای یک کاهش دیگر نرخ بهره طی سال آینده قائل هستند. انتشار داده‌های تورم ماه اکتبر که قرار است روز دوشنبه منتشر شود نیز به‌احتمال زیاد تغییر محسوسی در این انتظارات ایجاد نخواهد کرد. از سوی دیگر، دلار کانادا طی هفته گذشته بازگشت مناسبی را تجربه کرده است و هرگونه غافلگیری صعودی در ارقام تورمی می‌تواند شدت اصلاح جفت‌ارز USDCAD را افزایش دهد و مسیر بازگشت اخیر «لونی» را تحت‌فشار قرار دهد. هفته‌ای پرخبر برای ین ژاپن؛ از رشد ضعیف تا فشارهای تورمی در ژاپن، تورمی که به‌طور مداوم بالاتر از سطح ۲ درصد قرار گرفته، هنوز نتوانسته بانک مرکزی این کشور (BoJ) را به اتخاذ مسیر تهاجمی در افزایش نرخ بهره متقاعد کند. سیاست‌گذاران همچنان نگران آن هستند که رشد دستمزدها به اندازه کافی پایدار و قدرتمند نیست تا بتواند تورم را در سطح هدف نگه دارد. دولت جدید نیز چنین دیدگاهی دارد و نخست‌وزیر سانائه تاکایچی علناً از بانک مرکزی خواسته است که اولویت را بر رشد اقتصادی بگذارد و حتی این پرسش را مطرح کرده که آیا ژاپن واقعاً از دوره طولانی‌مدت رکود تورمی و کاهش قیمت‌ها خارج شده است یا خیر. با این حال، بانک مرکزی ژاپن کاملاً تحت‌تأثیر فشار سیاسی قرار نگرفته و در ماه‌های اخیر بارها اشاره کرده که افزایش نرخ بهره در راه است؛ هرچند زمان‌بندی آن همچنان مبهم است. یکی از دلایل این احتیاط، تأثیر منفی نااطمینانی‌های تجاری و کاهش صادرات بر رشد اقتصادی در فصل سوم است. داده‌هایی که روز دوشنبه منتشر می‌شود، احتمالاً نشان می‌دهد که اقتصاد ژاپن در سه‌ماهه سوم سال ۰.۶ درصد نسبت به فصل قبل کوچک شده است. در عین حال، گزارش تورم روز جمعه احتمالاً استدلالی دیگر برای افزایش نرخ بهره فراهم می‌کند. پیش‌بینی می‌شود تورم هسته در ماه اکتبر به ۳ درصد در مقیاس سالانه افزایش یافته باشد؛ رقمی که همچنان بالاتر از هدف ۲ درصدی BoJ است. علاوه بر داده‌های تورمی، بازار همچنین انتشار سفارشات ماشین‌آلات (چهارشنبه)، تراز تجاری (چهارشنبه) و PMIهای مقدماتی (جمعه) را به دقت دنبال خواهد کرد. مجموعه‌ای از داده‌های قوی می‌تواند اندکی آرامش برای ین ژاپن فراهم کند؛ به‌ویژه در برابر دلار آمریکا که عبور نرخ USDJPY از محدوده ۱۵۵ می‌تواند بار دیگر خطر مداخله دولت ژاپن در بازار ارز را برای حمایت از ین افزایش دهد. ✔️  بیشتر بخوانید: رکود تورمی چیست | علل، پیامدها و راه‌های مقابله با آن

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک MUFG از تقویت AUDNZD خبر داد

بانک MUFG اعلام کرده است که تفاوت سیاستی میان بانک مرکزی استرالیا و بانک مرکزی نیوزیلند همچنان به نفع دلار استرالیا در برابر دلار نیوزیلند (AUDNZD) است. بانک مرکزی استرالیا هفته گذشته نرخ بهره را در سطح ۳.۶۰٪ حفظ کرد و آن را «کمی محدودکننده» و نزدیک به نرخ خنثی توصیف کرد. MUFG اشاره می‌کند که افزایش شاخص قیمت مصرف‌کننده در فصل سوم و داده‌های داخلی قوی‌تر باعث شده بازارها انتظار کاهش نرخ بهره در استرالیا را کنار بگذارند؛ تنها حدود ۹ نقطه پایه کاهش برای سال آینده قیمت‌گذاری شده است. در سوی دیگر، بانک مرکزی نیوزیلند ماه گذشته نرخ بهره را ۵۰ نقطه پایه کاهش داد و اعلام کرد که همچنان آماده کاهش بیشتر است تا تورم را به سطح هدف ۲٪ بازگرداند. ضعف در بازار کار این کشور نیز این روند را تقویت کرده است؛ نرخ بیکاری در فصل سوم به ۵.۳٪ رسید که بالاترین سطح چرخه‌ای جدید محسوب می‌شود. بازارها اکنون احتمال کاهش مجدد نرخ بهره را در همین ماه در نظر گرفته‌اند و حتی احتمال اندکی برای دو کاهش متوالی ۵۰ نقطه پایه نیز مطرح شده است. MUFG تأکید می‌کند که این شکاف سیاستی در حال افزایش، همچنان به نفع رشد نرخ AUDNZD است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گزارش مالی سافت‌بانک برای سه‌ماهه دوم سال منتشر شد

سافت‌بانک در سه‌ماهه دوم سال ۲۰۲۵ عملکردی فراتر از انتظار ثبت کرد و سود خالص آن به ۲.۵۰ تریلیون ین رسید که بیش از پنج برابر برآوردها بود. فروش خالص نیز اندکی بالاتر از پیش‌بینی‌ها گزارش شد. این شرکت همچنین اعلام کرد که از اول ژانویه تقسیم سهام ۴ به ۱ را اجرا خواهد کرد. سود تقسیمی ۲۲ ین به ازای هر سهم تعیین شده و مجموع سود نیمه اول سال به ۲.۹۲ تریلیون ین رسیده است. گروه سافت‌بانک در ماه اکتبر، سهام خود در شرکت انویدیا را به ارزش ۵.۸۳ میلیارد دلار به فروش رسانده است. این خبر توسط بلومبرگ منتشر شده است. پاورقی: سافت‌بانک تاکنون تا سقف ۴۰ میلیارد دلار در حوزه هوش مصنوعی سرمایه‌گذاری کرده که بخش عمده آن به OpenAI اختصاص یافته است. از این مبلغ، ۳۰ میلیارد دلار مستقیماً توسط خود سافت‌بانک تأمین می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مایکل بری، علیه مدل مالی غول‌های AI شرط‌بندی کرد

مایکل بری، سرمایه‌گذار مشهور و چهره اصلی فیلم «The Big Short» که پیش‌بینی دقیقی از بحران مالی سال ۲۰۰۸ داشت، بار دیگر با یک حرکت جسورانه توجه بازارهای جهانی را به خود جلب کرده است. او اخیراً موقعیت فروش (short position) به ارزش ۱.۱ میلیارد دلار علیه دو شرکت بزرگ حوزه هوش مصنوعی، یعنی انویدیا (Nvidia) و پالانتیر (Palantir) اتخاذ کرده است. این اقدام، موجی از نگرانی و نوسان را در بازارهای مالی به‌ویژه در بخش فناوری ایجاد کرده است. شرط‌بندی علیه غول‌های AI بری از طریق صندوق سرمایه‌گذاری خود، Scion Asset Management، اقدام به خرید اختیار فروش (Put Options) بر سهام انویدیا و پالانتیر کرده که ۸۰٪ از کل سبد سرمایه‌گذاری این صندوق را تا پایان سپتامبر ۲۰۲۵ تشکیل می‌دهد. این موقعیت فروش سنگین، به‌سرعت باعث افت قیمت سهام این دو شرکت شد. پالانتیر تا ۱۶٪ سقوط کرد و در نهایت با ۸٪ کاهش بسته شد، در حالی که انویدیا بین ۲ تا ۴٪ افت داشت. شاخص نزدک نیز بزرگ‌ترین افت روزانه خود در یک ماه اخیر را با حدود ۲٪ تجربه کرد. واکنش جهانی به افشاگری بری تأثیر این افشاگری تنها به بازار آمریکا محدود نماند. بازارهای آسیایی و اروپایی نیز در روزهای بعد با افت قابل‌توجهی مواجه شدند. شاخص‌های بورس در ژاپن و کره جنوبی نیز کاهش یافتند، چرا که سرمایه‌گذاران نسبت به ارزش‌گذاری بیش از حد سهام شرکت‌های فناوری ابراز نگرانی کردند. پاسخ تند مدیرعامل پالانتیر در واکنش به این شرط‌بندی، الکس کارپ، مدیرعامل پالانتیر، این اقدام را «کاملاً دیوانه‌وار» توصیف کرد و گفت که این موضوع انگیزه‌ای برای شرکت خواهد بود تا عملکرد مالی بهتری ارائه دهد و «بری را فقیرتر کند». این اظهارات نشان‌دهنده تنش فزاینده میان مدیران شرکت‌های فناوری و منتقدان بازار است. تحلیل بری از ساختار مالی شرکت‌ها بری در شبکه‌های اجتماعی به پدیده‌ای به نام «تأمین مالی حلقه‌ای» اشاره کرد؛ به این معنا که شرکت‌های بزرگ فناوری مانند OpenAI، Oracle و CoreWeave با سرمایه‌گذاری متقابل در یکدیگر، تقاضای مصنوعی برای محصولات یکدیگر ایجاد می‌کنند. به‌طور خاص، این شرکت‌ها با دریافت سرمایه از غول‌های فناوری، متعهد به خرید چیپ‌ها و خدمات از انویدیا می‌شوند. تحلیلگران Seaport Global Securities این رفتار را نشانه‌ای از حباب دانسته‌اند. هشدارهای هم‌زمان از وال‌استریت هم‌زمان با افشاگری بری، مدیران ارشد بانک‌های بزرگ مانند مورگان استنلی و گلدمن ساکس نیز هشدار دادند که بازار سهام ممکن است در سال‌های آینده با اصلاح ۱۰ تا ۲۰ درصدی مواجه شود. همچنین گزارش‌هایی منتشر شده که دویچه بانک در حال بررسی راهکارهایی برای پوشش ریسک سرمایه‌گذاری‌های مرتبط با هوش مصنوعی است. وضعیت تکنیکال سهام از منظر تحلیل تکنیکال، سهام پالانتیر اکنون زیر میانگین ۵۰ روزه خود معامله می‌شود که برای بسیاری از تحلیلگران نشانه‌ای منفی تلقی می‌شود. در مقابل، انویدیا با وجود افت، همچنان بالاتر از این سطح باقی مانده و برخی تحلیلگران این موضوع را نشانه‌ای از بنیادهای قوی‌تر و تسلط تکنولوژیک این شرکت می‌دانند.  نتیجه‌گیری شرط‌بندی جسورانه مایکل بری علیه شرکت‌های هوش مصنوعی، بار دیگر بحث درباره حباب احتمالی در بازار فناوری را به صدر اخبار اقتصادی بازگردانده است. در حالی که برخی این اقدام را هشدار به‌موقع می‌دانند، دیگران آن را حرکتی افراطی تلقی می‌کنند. اما آنچه مسلم است، این است که بازار دیگر به رشد بی‌وقفه سهام AI با خوش‌بینی مطلق نگاه نمی‌کند و سرمایه‌گذاران محتاط‌تر از گذشته شده‌اند. منبع: decrypt.co

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ دلار قدرتمند، رشد اقتصادی بریتانیا و آمار اشتغال استرالیا در کانون توجه

صعود دلار آمریکا در سایه موضع محتاطانه و نسبتا هاوکیش فدرال رزرو دلار آمریکا در هفته گذشته به روند صعودی خود ادامه داد؛ حرکتی که با تصمیم اخیر کمیته بازار آزاد فدرال رزرو (FOMC) و لحن نسبتاً هاوکیش سیاست‌گذاران تقویت شد. در نشست ۲۹ اکتبر، بانک مرکزی آمریکا نرخ بهره را مطابق انتظارات بازار، ۲۵ واحد پایه کاهش داد؛ تصمیمی که با مخالفت دو عضو کمیته همراه بود. «استفن میران» بار دیگر خواستار کاهش ۵۰ واحد پایه‌ای نرخ بهره شد، در حالی‌که «جفری اشمید»، رئیس فدرال رزرو کانزاس، به‌دلیل تداوم فشارهای تورمی، رأی به عدم کاهش داد. در بیانیه فدرال رزرو همچنین بر محدودیت داده‌ها به‌دلیل تعطیلی بخشی از دولت آمریکا تأکید شد و بانک مرکزی اعلام کرد با توجه به کاهش نقدینگی در بازارهای پول، روند کوچک‌سازی ترازنامه خود را متوقف می‌کند. در کنفرانس خبری پس از تصمیم اخیر، جروم پاول، رئیس فدرال رزرو، با لحنی قاطع و محتاطانه تأکید کرد که «کاهش بیشتر نرخ بهره در نشست دسامبر امری قطعی نیست؛ سیاست پولی مسیر از پیش‌تعیین‌شده‌ای ندارد.» همین موضع باعث شد دلار آمریکا قدرت بیشتری بگیرد و بازده اوراق خزانه‌داری با رشد قابل توجهی مواجه شود. هم‌زمان، انتشار داده‌های اشتغال بخش خصوصی (شاخص ADP) که اندکی بهتر از پیش‌بینی‌ها بود و بهبود شاخص مدیران خرید بخش خدماتی ISM ــ حتی در شرایط تعطیلی دولت ــ موجب شد انتظارات بازارها نسبت به کاهش نرخ بهره در ماه‌های آینده تعدیل شود. در حال حاضر، سرمایه‌گذاران احتمال کاهش ۲۵ واحد پایه‌ای دیگر در نشست دسامبر را حدود ۶۵ درصد برآورد می‌کنند و برای سال ۲۰۲۶ نیز مجموعاً ۶۰ واحد پایه کاهش را در قیمت‌ها لحاظ کرده‌اند. این در حالی است که پیش از نشست اخیر فدرال رزرو، بازارها کاهش دسامبر را تقریباً قطعی می‌دانستند و سه مرحله کاهش دیگر را برای سال آینده پیش‌بینی کرده بودند. داده‌های تورمی در تقویم، اما احتمالاً بدون انتشار رسمی در حالی‌که قرار بود روز پنج‌شنبه گزارش شاخص قیمت مصرف‌کننده (شاخص CPI) آمریکا برای ماه اکتبر منتشر شود، تداوم تعطیلی دولت احتمال انتشار این داده مهم را کم‌رنگ کرده است. حتی اگر دولت پیش از موعد بازگشایی شود، اداره آمار کار آمریکا (BLS) ممکن است همچنان مانند ماه قبل با کمبود داده مواجه باشد و نتواند گزارش رسمی تهیه کند. با این حال، مجموعه‌ای از داده‌های خصوصی و همچنین شاخص‌های وابسته به فدرال رزرو سرنخ‌هایی از عملکرد تورم در ماه اکتبر ارائه می‌دهند. زیرشاخص «قیمت‌ها» در بخش تولیدی ISM کاهش یافته، اما در بخش خدماتی ISM که حدود ۹۰ درصد تولید ناخالص داخلی آمریکا را شامل می‌شود، افزایش داشته است. این تفاوت نشان می‌دهد که ریسک تورمی در بخش خدمات بالاتر است و ممکن است فشارهای قیمتی در اقتصاد همچنان پایدار باشد. در سوی دیگر، مدل پیش‌بینی لحظه‌ای تورم (Inflation Nowcast) فدرال رزرو کلیولند برآورد می‌کند که تورم سرفصل و تورم هسته در اکتبر ثابت و در محدوده ۳ درصد باقی مانده‌اند؛ سطحی که همچنان به‌طور محسوم بالاتر از هدف ۲ درصدی فدرال رزرو است. افزایش پایدار قیمت‌ها، این پیام را تقویت می‌کند که فدرال رزرو عجله‌ای برای کاهش بیشتر نرخ بهره ندارد. بنابراین حتی اگر تعطیلی دولت مانع انتشار CPI شود، بازارها همچنان می‌توانند با استناد به سایر داده‌های معتبر به این نتیجه برسند که تورم چسبنده است. در چنین شرایطی، دلار آمریکا احتمالاً همچنان به روند صعودی خود ادامه خواهد داد؛ چرا که چشم‌انداز تورم مقاوم و سیاست پولی محتاطانه، از قدرت‌گیری اسکناس سبز حمایت می‌کنند. پوند تحت فشار؛ چشم‌ها به داده‌های اشتغال و رشد اقتصادی بریتانیا در بریتانیا، تقویم اقتصادی هفته پیش‌رو اهمیت ویژه‌ای برای پوند خواهد داشت. گزارش اشتغال ماه سپتامبر روز سه‌شنبه منتشر می‌شود و برآورد اولیه رشد اقتصادی سه‌ماهه سوم (GDP) نیز روز پنج‌شنبه همراه با آمار تولیدات صنعتی و تراز تجاری سپتامبر در دسترس قرار خواهد گرفت. داده‌های ضعیف بازار کار در ماه اوت یکی از عوامل کلیدی بود که معامله‌گران را به سمت یک برداشت محتاطانه‌تر و داویش از سوی بانک انگلستان سوق داد. این هفته نیز سیاست‌گذاران بریتانیایی تصمیم گرفتند نرخ بهره را بدون تغییر نگه دارند؛ تصمیمی که با اختلافی اندک و در قالب رأی ۵ به ۴ اتخاذ شد، در حالی‌که چهار عضو کمیته خواستار کاهش ۲۵ واحد پایه‌ای بودند. در صورت‌جلسه نشست نیز آمده است که «اندرو بیلی» رئیس بانک انگلستان، معتقد است ریسک‌های تورمی میان‌مدت کاهش یافته؛ اظهاری که احتمال پیوستن او به اردوگاه حامیان کاهش نرخ بهره در نشست‌های آینده را تقویت کرده است. در بازار سوآپ‌های شبانه نرخ بهره بریتانیا (OIS)، احتمال کاهش ۲۵ واحدی نرخ بهره تا فوریه ۲۰۲۶ به‌طور کامل در قیمت‌ها منعکس شده و حتی برای نشست دسامبر نیز حدود ۵۵ درصد احتمال داده می‌شود. با این پیش‌زمینه، اگر داده‌های اشتغال این هفته بار دیگر ضعیف باشند یا نشانه‌هایی از رکود فعالیت اقتصادی مشاهده شود، گمانه‌زنی‌ها درباره کاهش نرخ بهره در دسامبر شدت خواهد گرفت؛ موضوعی که می‌تواند فشار بیشتری بر پوند وارد کرده و ارزش آن را به سطوح پایین‌تری سوق دهد. آیا داده‌های اشتغال احتمال کاهش مجدد نرخ بهره در استرالیا را کاهش می‌دهد؟ پس از تصمیم اخیر بانک مرکزی استرالیا (RBA) در روز سه‌شنبه، توجه معامله‌گران دلار استرالیا اکنون به گزارش اشتغال این کشور معطوف شده که قرار است روز پنج‌شنبه هفته آینده منتشر شود. در نشست اخیر، بانک مرکزی نرخ بهره را بدون تغییر حفظ کرد و در بیانیه خود تأکید داشت که تورم بیش از حد انتظار افزایش یافته است؛ سطحی بالاتر از برآوردهای گزارش سیاست پولی ماه اوت. در آخرین پیش‌بینی‌های ماه نوامبر نیز، که بر پایه فرض یک مرحله کاهش دیگر نرخ بهره تنظیم شده، اشاره شده که تورم میانگین تعدیل‌شده (Trimmed Mean CPI) احتمالاً در فصل‌های آینده از سطح ۳ درصد عبور می‌کند و تا سال ۲۰۲۷ به حدود ۲.۶ درصد بازمی‌گردد. با افزایش نرخ تورم سالانه سرفصل به ۳.۵ درصد در سپتامبر و رشد انتظارات تورمی مؤسسه ملبورن به ۴.۸ درصد؛ سطحی به‌مراتب بالاتر از محدوده هدف ۲ تا ۳ درصدی RBA، معامله‌گران نسبت به احتمال کاهش مجدد نرخ بهره محتاط‌تر شده‌اند. با این حال، بازارها همچنان احتمال ۸۵ درصدی برای یک کاهش ۲۵ واحد پایه‌ای دیگر تا ماه اوت آینده را در قیمت‌ها لحاظ می‌کنند. از آنجا که RBA دارای دو هدف اصلی ــ ثبات قیمت‌ها و اشتغال کامل ــ است، هرگونه بهبود محسوس در وضعیت بازار کار طی ماه اکتبر می‌تواند موجب شود سرمایه‌گذاران احتمال کاهش مجدد نرخ بهره را کاهش دهند؛ عاملی که می‌تواند از دلار استرالیا حمایت کرده و به رشد آن شتاب بخشد. با این حال، انتظار نمی‌رود دلار استرالیا در برابر دلار آمریکا رشد چشمگیری داشته باشد، چرا که دلار آمریکا تحت تأثیر انتظارات هاوکیش از فدرال رزرو همچنان قدرتمند باقی مانده است. با این وجود، احتمال افزایش ارزش دلار استرالیا در برابر ین ژاپن بیشتر است؛ چرا که بازارها نسبت به احتمال افزایش نرخ بهره از سوی بانک مرکزی ژاپن در ماه‌های پیش‌رو بدبین‌تر شده‌اند. در عین حال، برخی تحلیل‌گران هشدار می‌دهند که در برابر افت بیشتر ین ژاپن باید جانب احتیاط را رعایت کرد، زیرا پس از اظهارات اخیر مقام دولتی ژاپن، «کاتایاما»، مبنی بر اینکه دولت «با حساسیت بالا در حال رصد نوسانات ارزی است»، احتمال مداخله مستقیم مقامات ژاپنی در بازار ارز افزایش یافته است. توجه معامله‌گران دلار استرالیا به داده‌های اقتصادی چین معامله‌گران دلار استرالیا علاوه بر داده‌های داخلی، این هفته نگاه دقیقی به آمار اقتصادی چین خواهند داشت که قرار است روز جمعه منتشر شود. این گزارش مجموعه‌ای از شاخص‌های کلیدی از جمله گزارش خرده‌فروشی، تولید صنعتی، سرمایه‌گذاری ثابت و نرخ بیکاری در ماه اکتبر را در بر می‌گیرد و می‌تواند تصویر روشنی از وضعیت دومین اقتصاد بزرگ جهان ارائه دهد. در روزهای اخیر، بازارها از کاهش تنش‌های تجاری میان ایالات متحده و چین استقبال کرده‌اند؛ جایی که رؤسای جمهور دو کشور، دونالد ترامپ و شی جین‌پینگ، در چند محور مهم از جمله کاهش تعرفه‌ها به توافق رسیدند. اگر داده‌های اقتصادی چین نیز عملکرد مثبت اقتصاد این کشور را در ماه گذشته تأیید کند، می‌تواند موج تازه‌ای از خوش‌بینی در بازارهای جهانی ایجاد کند و انگیزه‌ای مضاعف برای افزایش ارزش دلار استرالیا فراهم آورد. چنین سناریویی از آن جهت اهمیت دارد که اقتصاد استرالیا به‌شدت به صادرات مواد خام به چین وابسته است و هر نشانه‌ای از بهبود رشد اقتصادی در چین معمولاً با واکنش مثبت در بازار دلار استرالیا همراه می‌شود. داده‌های کلیدی منطقه یورو در راه؛ از رشد اقتصادی تا نظرسنجی ZEW آلمان در منطقه یورو، هفته پیش‌رو حاوی مجموعه‌ای از داده‌های مهم اقتصادی است که می‌تواند بر جهت‌گیری یورو و انتظارات سیاست پولی بانک مرکزی اروپا تأثیر بگذارد. روز دوشنبه، نظرسنجی شاخص اعتماد اقتصادی ZEW آلمان منتشر می‌شود و روز جمعه نیز برآورد نهایی رشد اقتصادی (GDP) سه‌ماهه سوم منطقه یورو اعلام خواهد شد. انتظار می‌رود این گزارش رشد ۰.۲ درصدی فصلی برای آلمان را تأیید کند، در حالی که کل اتحادیه اروپا در همین دوره رشدی معادل ۰.۳ درصد را به ثبت رسانده است. همچنین کمیسیون اروپا قرار است پیش‌بینی‌های اقتصادی پاییزه خود را منتشر کند؛ گزارشی که دیدگاه رسمی بروکسل درباره روند رشد، تورم و تراز بودجه کشورهای عضو را ترسیم می‌کند. هنوز مشخص نیست که آیا این برآوردها از تداوم روند بهبود اقتصادی حکایت دارند یا خیر، به‌ویژه در شرایطی که بانک مرکزی اروپا (ECB) فعلاً سیگنالی از کاهش بیشتر نرخ بهره ارسال نکرده است. در بازارهای پولی منطقه یورو، احتمال کاهش مجدد ۲۵ واحد پایه‌ای نرخ بهره تا تابستان آینده کمتر از ۵۰ درصد برآورد می‌شود. از این رو، انتشار داده‌های قوی‌تر از انتظار یا پیش‌بینی‌های مثبت از سوی کمیسیون اروپا می‌تواند این احتمال را باز هم کاهش دهد و به تقویت یورو در برابر ارزهای رقیب بینجامد. در کنار تحولات اقتصاد کلان، فصل انتشار گزارش‌های مالی شرکت‌ها نیز ادامه دارد. در این هفته، توجه بازارها به اعلام عملکرد دو شرکت بزرگ جهانی: علی‌بابا (Alibaba) و دیزنی (Disney)، در روز پنج‌شنبه معطوف خواهد بود؛ گزارش‌هایی که می‌توانند بر احساس ریسک‌پذیری سرمایه‌گذاران جهانی و در نتیجه بر جریان سرمایه در بازارهای فارکس و سهام تأثیر بگذارند. ✔️  بیشتر بخوانید: آیا رونالد ریگان حامی تعرفه‌ها بود؟ بازخوانی فلسفه تجارت آزاد در آمریکا

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مدیر مالی OpenAI از اقتصاد نامطمئن و مسیر مالی پرریسک این شرکت برای پیشتازی در هوش مصنوعی خبر داد

بر اساس اظهارات مدیر مالی OpenAI که توسط یک خبرنگار وال استریت ژورنال نقل شده، اقتصاد سرمایه‌گذاری‌های عظیم در تراشه‌های کامپیوتری برای هوش مصنوعی نامطمئن است و هیچ‌کس نمی‌داند بازده این سرمایه‌گذاری‌ها چه خواهد بود. برای باقی ماندن در لبه فناوری، این شرکت به مبلغ هنگفتی پول نیاز دارد؛ هزینه‌های پردازش در ۲ سال ۲۰ برابر شده و تکرار این امر با هزینه‌های فعلی، یک تریلیون دلار هزینه خواهد داشت. برای پرداخت این هزینه، علاوه بر درآمد و سرمایه‌گذاری خطرپذیر (VC)، این شرکت به «نوآوری مالی» برای تأمین مالی تراشه‌های خود نیاز دارد. این شرکت همچنین تمایل به دریافت ضمانت‌های فدرال برای وام‌ها دارد تا شرکت‌های سهام خصوصی (PE) و بانک‌ها وام‌های چند میلیارد دلاری برای تراشه‌ها ارائه دهند؛ ایده‌ای که بحث‌هایی را در مورد «کمک‌های مالی به هوش مصنوعی» به راه انداخته است. بخش پیچیده ماجرا این است که OpenAI نمی‌داند چرخه عمر مفید تراشه‌ها چقدر است؛ اگر این چرخه ۲ سال باشد، تأمین مالی دشوار است، اما اگر ۷ سال باشد، آسان‌تر خواهد بود. در حال حاضر، به دلیل تقاضای بسیار بالا، این شرکت حتی از تراشه‌های ۶ تا ۷ ساله نیز استفاده می‌کند. مدیر مالی OpenAI همچنین به «معاملات تجاری خلاقانه» به عنوان راهکار اشاره کرده است. به عنوان مثال، در حوزه داروسازی (pharma)، این شرکت می‌تواند با شرکتی دیگر برای کشف دارو شریک شود، به شرطی که سهمی از درآمد حاصل از داروهای توسعه‌یافته با استفاده از ChatGPT را دریافت کند. این الگو در حوزه تجارت نیز اعمال می‌شود، جایی که OpenAI قصد دارد سهمی از فرآیند کشف محصول و تراکنش را هنگام جستجوی یک محصول توسط کاربر دریافت کند؛ این مدل در حال حاضر با شرکت‌هایی مانند والمارت (Walmart)، اتسی (Etsy) و شاپیفای (Shopify) در حال اجراست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سم آلتمن: به دنبال جذب تعهداتی به ارزش حدود ۱.۴ تریلیون دلار طی ۸ سال آینده هستیم

سم آلتمن، مدیرعامل OpenAI، اعلام کرد که این شرکت به دنبال تعهداتی به ارزش حدود ۱.۴ تریلیون دلار طی ۸ سال آینده است. او تصریح کرد که این شرکت برای مراکز داده OpenAI ضمانت‌های دولتی در اختیار ندارد. آلتمن افزود که درباره ضمانت‌های وام برای حمایت از کارخانه‌های تولید نیمه‌رسانا گفتگو کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هاوکس‌بی، رئيس موقت بانک مرکزی نیوزیلند افزایش بیکاری را طبیعی دانست

کریستین هاوکس‌بی، رئیس موقت بانک مرکزی نیوزیلند، اعلام کرد که افزایش اخیر نرخ بیکاری مطابق با انتظارات بانک مرکزی بوده و نشان‌دهنده وضعیت فعلی چرخه اقتصادی کشور است. او در سخنرانی خود در پارلمان و در پی انتشار گزارش ثبات مالی بانک مرکزی نیوزیلند گفت که شرایط اقتصادی دشوار است اما سیستم مالی نیوزیلند حتی در سناریوهای پرتنش نیز مقاوم باقی مانده است. هاوکس‌بی هشدار داد که ریسک‌های جهانی همچنان بالاست و به‌ویژه تجزیه زنجیره‌های تجاری و احتمال بروز جنگ‌های تجاری جدید را از نگرانی‌های اصلی دانست. او همچنین اشاره کرد که اقتصاد نیوزیلند با سرعت‌های متفاوتی در مناطق و صنایع مختلف حرکت می‌کند و برخی بخش‌ها بهتر از سایرین با کندی رشد کنار آمده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت OpenAI خواستار حمایت دولتی برای توسعه هوش مصنوعی شد

شرکت OpenAI از دولت ایالات متحده درخواست کرده است تا تضمین‌های اعتباری دولتی برای تأمین مالی طرح توسعه زیرساخت هوش مصنوعی به ارزش بیش از یک تریلیون دلار ارائه دهد. سارا فرایر، مدیر مالی OpenAI در کنفرانس وال‌استریت ژورنال اعلام کرد که این شرکت در حال بررسی گزینه‌های تأمین مالی از طریق شبکه‌ای متشکل از بانک‌ها، شرکت‌های سرمایه‌گذاری خصوصی و نهادهای دولتی است. فرایر تأکید کرد که پشتیبانی دولت می‌تواند هزینه‌های استقراض را به‌طور قابل‌توجهی کاهش دهد و دسترسی OpenAI به بازارهای اعتباری را گسترش دهد؛ زیرا تضمین‌های دولتی ریسک زیان برای وام‌دهندگان را کاهش می‌دهد. این درخواست در میان شرکت‌های فناوری سیلیکون‌ولی بسیار نادر است و OpenAI را در کنار صنایعی مانند انرژی و زیرساخت قرار می‌دهد که معمولاً از حمایت دولتی برخوردارند. این اقدام در حالی صورت می‌گیرد که OpenAI درگیر تعهدات سرمایه‌بر بزرگی مانند توافق ۳۰۰ میلیارد دلاری با Oracle و پروژه دیتاسنتر Stargate به ارزش ۵۰۰ میلیارد دلار با همکاری Oracle و SoftBank است. با وجود پیش‌بینی درآمد چند ده میلیارد دلاری در سال جاری، درآمد فعلی OpenAI بسیار کمتر از هزینه‌های عظیم عملیاتی آن است. فرایر همچنین احتمال عرضه عمومی سهام شرکت را رد کرد و گفت: «IPO فعلاً در دستور کار نیست.» تمرکز اصلی شرکت بر افزایش ظرفیت‌های محاسباتی و تأمین مالی بلندمدت باقی مانده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هاوکسبی، رئیس بانک مرکزی نیوزیلند: ما فکر نمی‌کنیم هنوز بدترین مرحله تنش‌های تجاری جهانی را پشت سر گذاشته باشیم

بازار کار مطابق انتظار تضعیف شده است. ذخایر زیان وام در بازار وام مسکن در حال رسیدن به اوج خود است. اقتصاد نیوزیلند یک اقتصاد چند سرعته است. هنوز شاهد تأثیر کاهش نرخ بهره بر افزایش قیمت دارایی‌ها نیستیم. بانک مرکزی نیوزیلند (RBNZ) انتظار دارد بازگشت سرمایه فونترا عمدتاً صرف بازپرداخت بدهی شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قرارداد‌های آپشنی که در تاریخ 5 نوامبر منقضی می‌شوند

در معاملات امروز، تنها یک سررسید مهم برای اختیار معامله فارکس وجود دارد که مربوط به جفت‌ارز NZDUSD در سطح ۰.۵۶۷۵ است. با این حال، این سطح با هیچ نقطه تکنیکال کلیدی مرتبط نیست و اهمیت زیادی برای بازار ندارد. در حال حاضر، سنتیمنت ریسک‌پذیری عامل اصلی جهت‌گیری معاملات این هفته محسوب می‌شود و تأثیر بیشتری نسبت به سررسیدهای اختیار معامله دارد. با نزدیک شدن به معاملات اروپا، افزایش جزئی در تمایل به ریسک مشاهده می‌شود که به تثبیت بازار کمک کرده است. در این میان، جفت‌ارز AUDUSD در سطح ۰.۶۴۹۰ ثابت مانده و NZDUSD با رشد ۰.۲٪ به ۰.۵۶۵۳ رسیده، پس از آنکه در ساعات اولیه تا سطح ۰.۵۶۳۰ افت کرده بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک نیوزیلند از سیاست پولی فعلی دفاع کرد

رئیس موقت بانک مرکزی نیوزیلند، هاوکس‌بی، اعلام کرد که قیمت مسکن و رشد اعتباری در حال حاضر زنگ خطر جدی ایجاد نکرده‌اند و امکان تنظیم مجدد نسبت وام به ارزش (LVR) در وام‌های مسکن پایه وجود دارد. او در سخنرانی اخیر خود تأکید کرد که شرایط فعلی بازار مسکن و اعتبارات، نگرانی فوری برای سیاست‌گذاران ایجاد نکرده است. با این حال، داده‌های اشتغال سه‌ماهه سوم نشان می‌دهد نرخ بیکاری به ۵.۳٪ افزایش یافته که مطابق با پیش‌بینی‌ها اما بالاتر از رقم قبلی (۵.۲٪) است. پیش از انتشار این داده‌ها، دلار نیوزیلند در وضعیت ضعیفی قرار داشت و پس از آن نیز افت بیشتری را تجربه کرد، به‌طوری که دلار استرالیا به بالاترین سطح خود در ۱۲ سال گذشته در برابر دلار نیوزیلند رسید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش سه‌ماهه AMD؛ فراتر از انتظارات بازار با چشم‌انداز قوی برای سه‌ماهه چهارم

شرکت AMD در گزارش مالی سه‌ماهه سوم ۲۰۲۵ بار دیگر انتظارات وال‌استریت را پشت سر گذاشت؛ عملکردی که نشان می‌دهد موج تقاضا برای پردازنده‌های هوش مصنوعی و سرور همچنان موتور اصلی رشد این شرکت است، حتی با وجود ضعف مداوم بازار رایانه‌های شخصی. شرکت AMD سود تعدیل‌شده ۱.۲۰ دلار به‌ازای هر سهم را اعلام کرد؛ رقمی که از برآورد ۱.۱۷ دلار بالاتر بود. درآمد شرکت نیز با رشد سالانه ۱۶٪ به ۹.۲۵ میلیارد دلار رسید و از پیش‌بینی ۸.۷۴ میلیارد دلاری تحلیلگران فراتر رفت. سود عملیاتی تعدیل‌شده به ۲.۲۴ میلیارد دلار رسید (برآورد بازار: ۲.۱۵ میلیارد دلار) و حاشیه سود عملیاتی با ۲۴٪ تقریباً مطابق انتظارات بود. در بخش هزینه‌ها، سرمایه‌گذاری در تحقیق‌وتوسعه با هدف گسترش محصولات مبتنی بر هوش مصنوعی، به ۲.۱۴ میلیارد دلار افزایش یافت (بالاتر از تخمین ۱.۹۶ میلیارد دلار). هزینه سرمایه‌ای نیز ۲۵۸ میلیون دلار گزارش شد که از برآورد ۲۱۹.۷ میلیون دلاری بیشتر بود. مدیریت AMD برای سه‌ماهه پایانی سال، دامنه درآمد ۹.۳ تا ۹.۹ میلیارد دلاری را پیش‌بینی کرده که بالاتر از انتظار ۹.۲۱ میلیارد دلاری بازار است؛ نشانه‌ای از اعتماد شرکت به تقاضای پایدار پردازنده‌های AI و عرضه نسل جدید محصولات.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی نیوزلند: ریسک‌های ثبات مالی به دلیل عدم قطعیت جهانی همچنان بالاست

بر اساس گزارش ثبات مالی بانک مرکزی نیوزلند (RBNZ)، ریسک‌های ثبات مالی همچنان در سطح بالایی قرار دارند. چندپارگی تجارت و مالیه جهانی و عدم قطعیت مداوم، همچنان ریسک‌هایی را متوجه اقتصاد می‌کنند. در این گزارش اشاره شده است که نکول وام‌ها افزایش یافته، اگرچه این میزان در مقایسه با دوره بحران مالی جهانی همچنان پایین است. با این حال، تأکید شده که بانک‌ها برای مدیریت عدم قطعیت کنونی در جایگاه خوبی قرار دارند و تاب‌آوری خود را در برابر طیفی از شوک‌ها افزایش داده‌اند. استانداردهای وام‌دهی سختگیرانه، از جمله محدودیت‌های وام به ارزش (loan-to-value)، به محدود کردن میزان وام‌دهی پرریسک در سیستم کمک کرده است. از سوی دیگر، شرکت‌هایی که در معرض مخارج اختیاری قرار دارند، با چالش مواجه هستند. این گزارش همچنین هشدار می‌دهد که نیوزلند به عنوان یک اقتصاد کوچک و باز، در معرض هرگونه تأثیر بر فعالیت اقتصادی جهانی یا نوسانات در بازارهای مالی خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط انویدیا؛ «مایکل بری» سرمایه‌گذار معروف فیلم Big Short دوباره علیه هوش مصنوعی شرط‌بندی می‌کند

سهام انویدیا روز سه‌شنبه در معاملات پیش از بازگشایی بازار با افت ۲ درصدی به ۲۰۲٫۸۳ دلار رسید، پس از آن‌که اسناد مالی نشان داد شرکت Scion Asset Management به رهبری مایکل بری (سرمایه‌گذار معروف فیلم The Big Short) حدود ۱۸۷ میلیون دلار اختیار فروش در سهام انویدیا خریداری کرده است؛ که نشانه‌ای از پیش‌بینی نزولی او نسبت به بازار هوش مصنوعی است. شرکت Scion همچنین از خرید ۹۱۲ میلیون دلار اختیار فروش بر سهام Palantir خبر داد. این دو معامله در مجموع حدود ۸۰ درصد از پرتفوی شرکت را تشکیل می‌دهند. هنوز مشخص نیست که آیا این موقعیت‌ها همچنان فعال هستند یا خیر، چراکه اسناد ارائه‌شده ممکن است تا ۴۵ روز تأخیر داشته باشند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

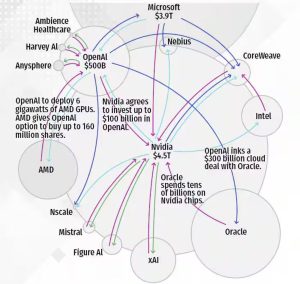
نقشه سرمایه‌گذاری‌های عظیم در اکوسیستم هوش مصنوعی

این تصویر نمایی از شبکه پیچیده سرمایه‌گذاری‌ها و همکاری‌های بزرگ‌ترین شرکت‌های فناوری در حوزه هوش مصنوعی و نیمه‌هادی‌ها را نشان می‌دهد. در مرکز این نمودار، OpenAI با ارزش‌گذاری ۵۰۰ میلیارد دلاری قرار دارد که با شرکت‌هایی مانند مایکروسافت، انویدیا، اوراکل، AMD و چندین استارت‌آپ هوش مصنوعی در ارتباط مالی و فنی گسترده‌ای است. مایکروسافت با ارزش بازار ۳.۹ تریلیون دلار در OpenAI سرمایه‌گذاری کرده است. انویدیا با ارزش ۴.۵ تریلیون دلار، تا سقف ۱۰۰ میلیارد دلار در OpenAI سرمایه‌گذاری می‌کند. اوراکل قرارداد ابری ۳۰۰ میلیارد دلاری با OpenAI دارد. شرکت AMD شش گیگاوات GPU در اختیار OpenAI قرار داده و امکان خرید ۱۶۰ میلیون سهم را به آن داده است. استارت‌آپ‌هایی مانند CoreWeave، Harvey AI، Mistral، Figure AI، xAI نیز در این شبکه حضور دارند. با گذشت تنها چند هفته، این نمودار دیگر به‌روز نیست — سرعت تحولات در دنیای هوش مصنوعی سرسام‌آور است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بانک‌های نیوزیلند آمادگی خود را نشان دادند

بانک مرکزی نیوزیلند اعلام کرد که آزمون فشار بانکی سال ۲۰۲۵ نشان‌دهنده مقاومت قوی بانک‌ها در برابر ریسک‌های ژئوپلیتیکی است. در این آزمون مشخص شد که بانک‌های بزرگ توانایی خوبی برای مقابله با بحران‌های نقدینگی و توان مالی در سناریوهای شدید دارند. بانک‌های شرکت‌کننده در این آزمون شامل: ANZ نیوزیلند، ASB، BNZ، Kiwibank و Westpac نیوزیلند بودند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ آیا آرامش بازارها به پایان خود نزدیک می‌شود؟

موجی از رویدادهای ریسک‌پسند در هفته‌ای پرتحرک هفته گذشته همان‌گونه که پیش‌بینی می‌شد، سرشار از تحولات اثرگذار بر احساس ریسک بازارها بود. پس از روزها انتظار و گمانه‌زنی، فدرال رزرو آمریکا با اجرای یک کاهش ۲۵ واحد پایه‌ای نرخ بهره، چرخه تسهیل پولی خود را ادامه داد. هم‌زمان، دیدار دونالد ترامپ و شی جین‌پینگ با امضای یک توافق تجاری مقدماتی به پایان رسید؛ توافقی که به‌منزله آتش‌بس موقت میان دو قدرت اقتصادی جهان تلقی شد و موجب آرامش نسبی در فضای ژئو‌اقتصادی گردید. در همین حال، فصل گزارش‌های مالی نیز با عملکرد فراتر از انتظار غول‌های فناوری، بر قدرت سودآوری و سلطه ساختاری بخش تکنولوژی در بازار سهام آمریکا مهر تأیید زد. این مجموعه عوامل موجب شد تا شاخص‌های اصلی وال‌استریت سومین هفته متوالی را با رشد به پایان برسانند و بار دیگر از همتایان اروپایی خود پیشی گیرند. در میان تمامی دارایی‌ها، شاخص نزدک 100 درخشان‌ترین عملکرد هفتگی را به ثبت رساند و حتی از رمزارزها، طلا و جفت‌ارزهای اصلی نیز فراتر رفت؛ نشانه‌ای گویا از بازگشت قوی اشتیاق ریسک‌پذیری در بازارهای جهانی. با این حال، پرسش کلیدی این است که آیا این روند صعودی در فضای ریسک پایدار خواهد ماند یا به‌زودی جای خود را به واقع‌گرایی تازه‌ای در مواجهه با داده‌های تورمی و تصمیم‌های پولی آینده خواهد داد؟ ریسک‌پذیری پس از لحن محتاطانه فدرال رزرو تضعیف شد در نگاه نخست، هفته گذشته می‌توانست پیروزی قاطعی برای ریسک‌پذیری بازارها تلقی شود؛ اما جزئیات ماجرا تصویر متفاوتی ترسیم می‌کند. هرچند فدرال رزرو مطابق انتظارات بازار، نرخ بهره را ۲۵ واحد پایه دیگر کاهش داد، اما بیانیه و موضع کلی جروم پاول به‌مراتب کمتر از حد انتظار داویش بود. سخنان او که تأکید داشت «کاهش مجدد نرخ بهره در ماه دسامبر، امری قطعی نیست؛ حتی بسیار غیر محتمل است»، به‌سرعت انتظارات برای ادامه چرخه کاهش نرخ‌ها را تعدیل کرد و بخشی از هیجان ریسک‌پذیری بازارها را فرو نشاند. با این حال، پاول هوشمندانه در را برای کاهش بعدی کاملاً نبست. او با استعاره‌ای قابل‌توجه گفت: «وقتی در مه رانندگی می‌کنید، سرعت را کم می‌کنید.» اشاره‌ای غیرمستقیم به ابهام موجود در داده‌های اقتصادی به‌دلیل تعطیلی دولت آمریکا و نیاز به بازگشت انتشار آمار رسمی پیش از تصمیم‌گیری درباره کاهش بعدی نرخ بهره. این موضع دوپهلو، که هم احتیاط فدرال رزرو را بازتاب می‌دهد و هم احتمال ادامه تسهیل را زنده نگه می‌دارد، نشان می‌دهد بانک مرکزی بیش از هر زمان دیگری در تلاش است تا میان کنترل تورم و حمایت از رشد اقتصادی تعادل برقرار کند؛ تعادلی که بازارها هنوز به‌درستی آن را در قیمت‌گذاری خود لحاظ نکرده‌اند. سخنان مقامات فدرال رزرو در هفته آینده نقشی تعیین‌کننده خواهد داشت نشست اخیر فدرال رزرو نشان داد که سیاست‌گذاران عملاً وارد مرحله‌ای تازه از سیاست پولی شده‌اند. اگرچه در ارزیابی ضعف بازار کار اجماع نسبی میان طیف‌های داویش و هاوکیش وجود داشت، اما اکنون شکافی آشکار در مورد گام بعدی سیاستی به چشم می‌خورد. پیش از برگزاری نشست، بازار تقریباً اطمینان داشت که در ماه دسامبر یک کاهش نرخ بهره دیگر در راه است. با این حال، لحن محتاطانه و گاه دوپهلو‌ی جروم پاول این قطعیت را از میان برد و فضای ابهام را بر بازارها حاکم کرد. به همین دلیل، اظهارنظرهای مقامات فدرال رزرو در هفته پیش‌رو؛ از اعضای هیئت‌مدیره تا رؤسای فدرال رزروهای منطقه‌ای اهمیتی حیاتی خواهند داشت. هر سخن و مصاحبه می‌تواند به‌منزله نشانه‌ای از موازنه قدرت میان «داویش‌ها فدرال‌ رزرو» و «هاوکیش‌های آن» تفسیر شود و مسیر ذهنی سیاست‌گذاران را تا نشست سرنوشت‌ساز ماه دسامبر روشن‌تر سازد. بررسی پرونده تعرفه‌ای در دیوان عالی آمریکا؛ شعله‌های تنش هنوز خاموش نشده‌اند به‌طور کلی، هفته‌ای که گذشت برای جبهه تعرفه‌ها هفته‌ای نسبتاً آرام و مثبت بود. فراتر از نشست کلیدی ترامپ و شی جین‌پینگ، سفر رئیس‌جمهور آمریکا به شرق آسیا نیز با استقبال گرم مقامات منطقه و نشانه‌هایی از بهبود روابط تجاری همراه شد. با این حال، این فضای خوش‌بینی ممکن است به‌زودی رنگ ببازد. روز ۵ نوامبر، دیوان عالی ایالات متحده جلسات استماع پرونده‌ای را آغاز می‌کند که به اختیارات رئیس‌جمهور برای وضع تعرفه‌ها تحت قانون اختیارات اقتصادی اضطراری مصوب ۱۹۷۷ مربوط می‌شود. این پرونده می‌تواند پیامدهای حقوقی و اقتصادی گسترده‌ای برای سیاست تجاری آمریکا در ماه‌های آینده به همراه داشته باشد. هرچند صدور رأی نهایی احتمالاً چند ماه به طول خواهد انجامید، اما انتظار می‌رود فشار قابل‌توجهی برای تسریع روند رسیدگی وجود داشته باشد. در جلسه چهارشنبه، قضات فرصت خواهند داشت پرسش‌هایی را از وکلای دو طرف مطرح کنند؛ گفت‌وگوهایی که می‌تواند نخستین نشانه از رویکرد فکری دیوان پیش از اعلام حکم نهایی باشد. اگر در رسانه‌ها بازتابی از برخورد نرم و همراهانه قضات با وکلای ترامپ منتشر شود، چنین برداشتی می‌تواند موقتاً اشتیاق ریسک‌پذیری بازارها را افزایش دهد و باعث رشد دارایی‌های پرریسک شود؛ هرچند تداوم این اثر به نتایج نهایی و جهت‌گیری سیاسی پرونده وابسته خواهد بود. ✔️  بیشتر بخوانید: تعرفه چیست و چگونه بر اقتصاد و سبد خرید شما اثر می‌گذارد؟ هفته‌ای که می‌توانست هفته داده‌ها باشد... در تقویم معمول اقتصادی، هفته پیش‌رو باید با انتشار گزارش اشتغال غیرکشاورزی آمریکا (گزارش NFP) همراه می‌بود؛ اما با تداوم تعطیلی دولت فدرال که اکنون وارد دومین ماه خود شده است، برنامه زمانی انتشار داده‌ها عملاً از مسیر عادی خارج شده است. حتی در صورت دستیابی به توافقی سیاسی برای پایان تعطیلی در روزهای آینده، انتظار می‌رود اداره آمار نیروی کار (BLS) ناچار شود تا تقویم انتشار داده‌ها را تا پایان سال بازتنظیم کند؛ تصمیمی که احتمال انتشار گزارش NFP در جمعه پیش‌رو را تقریباً از میان برده است. با این حال، بازارها کاملاً بدون داده نخواهند ماند. هفته آینده سرشار از آمار بخش خصوصی است و برخی از آن‌ها که معمولاً در سایه توجه قرار دارند، این بار در کانون تمرکز خواهند بود. از جمله گزارش فرصت‌های شغلی JOLTS و آمار تعدیل نیرو از شرکت Challenger که در شرایط کنونی می‌توانند تصویر روش‌تری از وضعیت بازار کار ارائه دهند. در کنار آن‌ها، دو گزارش مهم شاخص‌ مدیران خرید (ISM) برای بخش‌های تولید و خدمات و گزارش اشتغال بخش خصوصی (گزارش ADP) نیز از اهمیت بالایی برخوردار خواهند بود. اگر داده‌های منتشره نشانه‌هایی از کاهش سرعت استخدام و ضعف فعالیت اقتصادی را آشکار کنند، بازارها بار دیگر احتمال کاهش نرخ بهره در نشست دسامبر فدرال رزرو را افزایش خواهند داد و این امر می‌تواند فشار تازه‌ای بر بازده اوراق خزانه و دلار وارد کند. در مقابل، هرگونه غافلگیری مثبت از سوی داده‌های ISM یا ADP، می‌تواند به‌طور موقت انتظارات انبساطی را تعدیل کرده و به بازگشت جزئی جریان سرمایه به دارایی‌های پرریسک منجر شود. آیا دلار می‌تواند برتری خود را حفظ کند؟ پس از شروعی محتاطانه در ابتدای هفته، لحن نسبتاً هاوکیش و فراتر از انتظار جروم پاول در نشست اخیر فدرال رزرو، جهت حرکت بازار فارکس را به‌کلی تغییر داد و موج تازه‌ای از حمایت از دلار به راه انداخت. جفت‌ارز یورو/دلار اکنون در محدوده ۱.۱۵۷۲ نوسان دارد؛ سطحی که طی ماه‌های گذشته چندین بار به‌عنوان کف ساختاری بازار عمل کرده است. در صورت انتشار داده‌های مطلوب اقتصادی از ایالات متحده و پیشرفت در مذاکرات پایان تعطیلی دولت فدرال، این سطح می‌تواند پایه‌ای محکم برای ادامه قدرت دلار در هفته آینده باشد. ماه اکتبر در مجموع یکی از بهترین ماه‌های سال برای دلار آمریکا بود. شاخص دلار (DXY) طی این ماه حدود ۱.۸ درصد افزایش یافت؛ رشدی که عمدتاً ناشی از افت ۱.۳ درصدی یورو در برابر دلار و جهش ۴.۱ درصدی جفت‌ارز دلار/ین بود. در مقابل، ین ژاپن و پوند بریتانیا از ضعیف‌ترین ارزهای گروه G10 باقی ماندند. به‌ویژه دلار/ین که با عملکردی درخشان، نه‌تنها تمامی ارزهای اصلی، بلکه حتی بازار سهام آمریکا و رمزارزها را نیز از نظر بازدهی پشت سر گذاشت. این ترکیب از داده‌های اقتصادی پایدار، سیاست پولی محتاطانه فدرال رزرو و فضای سیاسی نسبتاً باثبات‌تر در واشنگتن می‌تواند همچنان از دلار حمایت کند. با این حال، تداوم این روند صعودی به دو عامل کلیدی بستگی دارد: نخست، جهت داده‌های اشتغال و تورم در هفته‌های پیش‌رو و دوم، لحن سخنرانی‌های اعضای فدرال رزرو که می‌تواند انتظارات بازار را نسبت به مسیر کاهش نرخ بهره در دسامبر شکل دهد. هر نشانه‌ای از نرم‌تر شدن لحن مقامات می‌تواند به تعدیل سریع این موج صعودی منجر شود. آیا روند صعودی یورو دوام خواهد داشت؟ نشست اخیر بانک مرکزی اروپا (ECB) برخلاف انتظارات اولیه، جذاب‌تر از آن بود که تصور می‌شد. کریستین لاگارد در کنفرانس خبری خود ضمن تأکید بر اعتماد به تداوم رشد اقتصادی منطقه یورو، از به‌کارگیری لحن انقباضی خودداری کرد؛ رویکردی که پیام روشنی از ثبات کوتاه‌مدت سیاست پولی ارسال کرد. با این حال، واکنش بازارها چندان قاطع نبود. در حال حاضر، معامله‌گران تنها حدود ۱۰ واحد پایه کاهش نرخ بهره تا اواسط سال ۲۰۲۶ را در قیمت‌ها لحاظ کرده‌اند. در عین حال، کم‌رمقی تقویم داده‌های اقتصادی اروپا در هفته آینده و از سوی دیگر، انبوه سخنرانی‌های مقامات بانک مرکزی اروپا می‌تواند مسیر یورو را با چالش مواجه کند؛ به‌ویژه اگر چهره‌های داویش تلاش کنند بر فضای تصمیم‌گیری برای کاهش نرخ در ماه دسامبر تأثیر بگذارند و به نوعی در برابر لحن اطمینان‌بخش لاگارد صف‌آرایی کنند. در چنین فضایی، یورو ممکن است در کوتاه‌مدت بخشی از رشد اخیر خود را واگذار کند؛ به‌ویژه اگر داده‌های اقتصادی نتوانند برآوردهای رشد بانک مرکزی را تأیید کنند یا پیام‌های مقامات ارشد در هفته آینده نشانه‌هایی از نرم‌تر شدن موضع سیاستی ECB در خود داشته باشد. در این صورت، احتمال عقب‌نشینی جفت‌ارز یورو/دلار از سطوح کنونی افزایش خواهد یافت. دلار استرالیا؛ بهترین موقعیت برای بهره‌برداری از ضعف احتمالی دلار آمریکا برخلاف مسیر سیاستی فدرال رزرو، انتظار می‌رود بانک مرکزی استرالیا (RBA) در نشست روز سه‌شنبه، برای سومین جلسه متوالی نرخ بهره را بدون تغییر نگه دارد. بازارها در حال حاضر به‌طور کامل اولین کاهش ۲۵ واحد پایه‌ای نرخ بهره را برای میانه سال ۲۰۲۶ در قیمت‌ها لحاظ کرده‌اند. گزارش تورم سه‌ماهه سوم که بسیار قوی‌تر از پیش‌بینی‌ها بود، تمامی انتظارات کاهش نرخ بهره ناشی از ضعف بازار کار را از بین برد و هرگونه بحث جدی در خصوص کاهش نرخ‌ها را حداقل تا ماه دسامبر به تعویق انداخت. در حال حاضر، معامله‌گران حدود ۹۲ درصد احتمال می‌دهند که در نشست هفته آینده هیچ تغییری در نرخ بهره اعمال نشود. با این حال، اگر لحن بیانیه RBA اندکی هاوکیش باشد و روابط تجاری میان آمریکا و چین نیز همچنان بهبود یابد، دلار استرالیا می‌تواند از این ترکیب عوامل به‌خوبی بهره‌مند شود. در این چارچوب، داده‌های اقتصادی چین در هفته آینده نقشی کلیدی خواهند داشت. به‌ویژه، آمار تراز تجاری روز جمعه چین می‌تواند سرنخ‌هایی از دلایل اصلی عقب‌نشینی سریع پکن در برابر خواسته‌های واشنگتن در نشست اخیر ترامپ و شی در سئول آشکار کند. هرگونه نشانه از پایداری صادرات چین یا افزایش مازاد تجاری می‌تواند احساس ریسک جهانی را تقویت کرده و موقعیت دلار استرالیا را در برابر دلار آمریکا بیش از پیش تحکیم بخشد. صعود یورو/پوند به بالاترین سطح دو‌ونیم‌ساله؛ آیا بانک انگلستان غافلگیر خواهد کرد؟ پوند بریتانیا در هفته‌ای پرتنش با فشار گسترده فروش مواجه شد و در برابر یورو و دلار آمریکا تضعیف قابل‌توجهی را تجربه کرد؛ افتی که در مقیاس ماهانه نیز به‌مراتب چشمگیرتر است. عامل اصلی این فشار، نگرانی‌های فزاینده نسبت به بودجه ماه نوامبر دولت بریتانیا است؛ بودجه‌ای که انتظار می‌رود شامل افزایش محسوس مالیات‌ها و تعدیل هزینه‌های عمومی باشد؛ تصمیماتی که می‌تواند رشد شکننده اقتصاد را بیش از پیش آسیب‌پذیر کند. اکنون توجه بازارها به نشست کمیته سیاست‌گذاری پولی (MPC) در روز پنج‌شنبه معطوف است؛ نشستی که با انتشار بیانیه فصلی سیاست پولی و کنفرانس خبری اندرو بیلی همراه خواهد بود و می‌تواند جهت‌گیری جدیدی برای پوند رقم بزند. داده‌های اقتصادی اخیر نیز به این فضای احتیاط دامن زده‌اند. گزارش تورم ضعیف‌تر از انتظار در ماه سپتامبر و افزایش تدریجی نرخ بیکاری، انتظارات بازار برای کاهش زودهنگام نرخ بهره را زنده نگه داشته است. در حال حاضر، بازارها احتمال حدود ۳۱ درصدی را برای کاهش نرخ در نشست آتی در نظر گرفته‌اند؛ در حالی که برخی مؤسسات مالی بزرگ، از جمله یکی از بانک‌های سرمایه‌گذاری پیشرو لندن، به‌تازگی وقوع چنین تصمیمی را در سناریوی پایه خود گنجانده‌اند. برای اعضای داویش کمیته، از جمله سوانا دینگرا و کاترین تیلور، این نشست می‌تواند فرصتی حیاتی برای تغییر موازنه آرا باشد. تنها کافی است سه عضو دیگر به آنان بپیوندند تا رأی به کاهش نرخ بهره تصویب شود. احتمال تکرار آرای غیرمنتظره مشابه نشست اوت نیز وجود دارد؛ به‌ویژه اگر اندرو بیلی این بار موضعی نرم‌تر اتخاذ کند. در چنین سناریویی، پوند ممکن است با واکنش منفی شدید بازار مواجه شود و جفت‌ارز یورو/پوند از سقف‌های فعلی فراتر رود و وارد محدوده‌ای شود که آخرین‌بار در سال ۲۰۲۲ مشاهده شده بود. مداخلات کلامی روزانه؛ خط دفاع نخست در برابر سقوط ین فضای خوش‌بینانه‌ای که پس از دیدار اخیر دونالد ترامپ و سانائه تاکایچی شکل گرفته بود، به‌سرعت فروکش کرد. ترکیب یک بیانیه انقباضی‌تر از انتظار فدرال رزرو با تداوم رویکرد محتاط و متوازن بانک مرکزی ژاپن (BoJ) موجب شد جفت‌ارز دلار/ین به بالاترین سطح خود در هشت ماه اخیر صعود کند. با وجود انتشار گزارش تورم قوی‌تر از پیش‌بینی در شاخص CPI توکیو، فضای کلی بازار همچنان تحت تأثیر سیاست پولی و لحن مقامات باقی مانده است. تقویم اقتصادی ژاپن در هفته آینده شامل انتشار داده‌های میانگین دستمزدها و مخارج خانوارها خواهد بود، اما انتظار نمی‌رود این داده‌ها بتوانند به‌تنهایی روند اخیر در بازار ارز را معکوس کنند. در عوض، بازار بیش از هر چیز به اظهارات و هشدارهای مقامات مالی ژاپن چشم دوخته است؛ چراکه به‌نظر می‌رسد مداخلات کلامی روزانه به ابزار اصلی سیاست‌گذاران برای کنترل فشار فروش ین تبدیل شده است. سطح ۱۵۴.۵۰ تا ۱۵۴.۸۰ اکنون به‌عنوان ناحیه‌ای بحرانی در نمودار دلار/ین شناخته می‌شود. عبور قاطع از این محدوده می‌تواند مقامات وزارت دارایی را به افزایش لحن هشدارآمیز خود وادارد، هرچند هنوز بعید است که به مداخله مستقیم در بازار فارکس اشاره‌ای صریح کنند. در حال حاضر، به نظر می‌رسد دولت ژاپن با تکیه بر مداخله کلامی روزانه و هماهنگی غیرمستقیم با بانک مرکزی تلاش دارد روند تضعیف ین را کنترل کند، اما در صورت تثبیت نرخ بر سطوح بالاتر از ۱۵۵، احتمال افزایش تنش‌های لفظی و حتی آماده‌سازی برای مداخله واقعی در بازار قوت خواهد گرفت. در بازار طلا، نبرد بر سر مرز ۴۰۰۰ دلار ادامه دارد طلا پس از ثبت سقف تاریخی خود، حدود ۹ درصد از ارزشش را از دست داده و اکنون نبرد برای حفظ سطح کلیدی ۴۰۰۰ دلار همچنان در جریان است. از منظر فاندامنتال، تغییر محسوسی در چشم‌انداز بازار دیده نمی‌شود: بار بدهی ایالات متحده همچنان رو به افزایش است و تقاضای بانک‌های مرکزی برای فلز زرد نیز در سطوح بالا باقی مانده است. این ترکیب عوامل نشان می‌دهد که طلا همچنان در موقعیت مناسبی برای دریافت حمایت از سوی جریان‌های ریسک‌گریز قرار دارد؛ به‌ویژه در صورتی که تنش‌های تجاری جهانی دوباره شعله‌ور شوند. با وجود اصلاح اخیر، چشم‌انداز میان‌مدت فلز زرد از نظر فاندامنتال همچنان مثبت ارزیابی می‌شود، مگر آنکه دلار آمریکا جهشی غیرمنتظره را تجربه کند یا بازده واقعی اوراق خزانه‌داری به‌طور معناداری افزایش یابد. ✔️ بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر